
基本信息
阅读时间:约 12 分钟
字数:约 4600 字
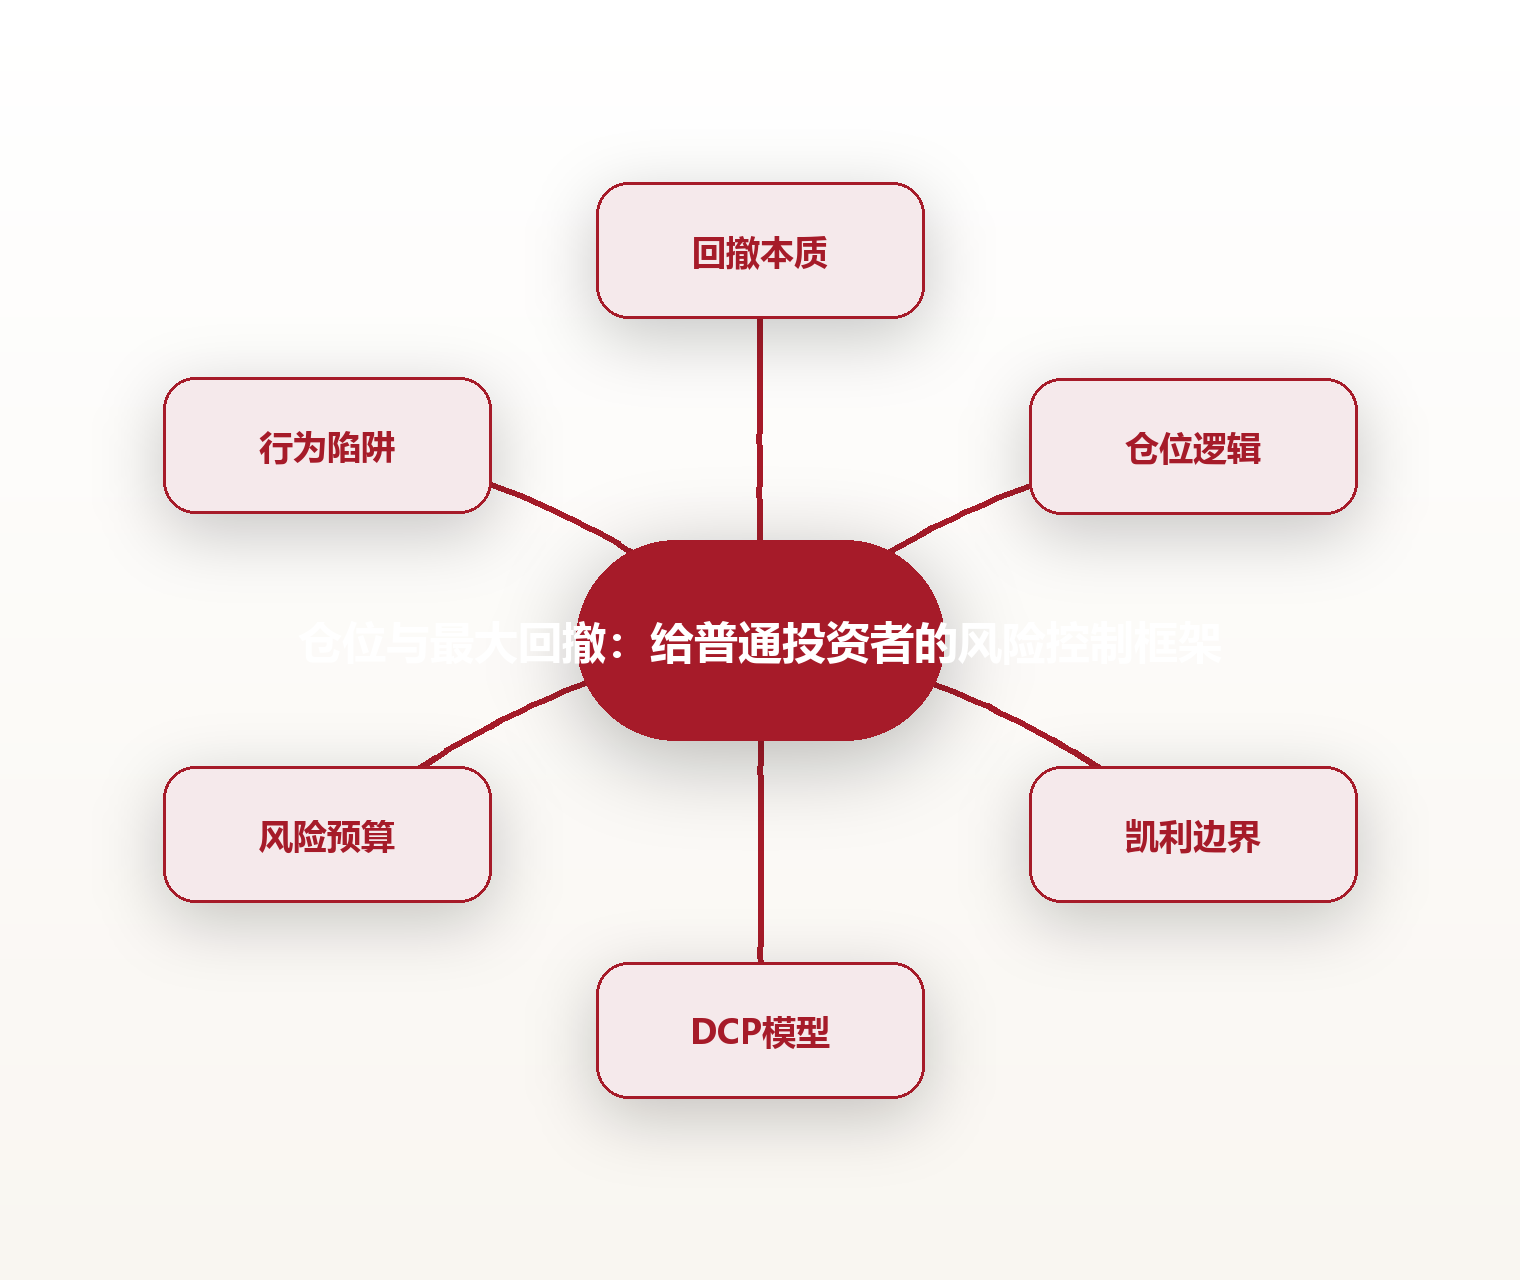
摘要:从仓位与最大回撤两条主线,搭建普通人也能执行的投资风险控制框架:用回撤边界反推仓位上限、以半凯利与风险预算约束下注,并以规则对抗情绪,守住长期复利的底线。
全文语音
中文
English
日本語
한국어
为什么先谈回撤,再谈收益
很多人刚接触投资时,第一反应往往是盯着收益率看,谁赚得多谁就厉害。但真正决定一个投资者能不能长期留在市场里的,往往不是最高收益,而是最大回撤。回撤指的是账户资产从某个高点回落到后续低点之间的幅度,它衡量的是"你最多会亏多少"。对一个普通人而言,亏钱的痛苦通常比赚钱的快乐更强烈,这也是行为金融学里反复验证的现象。
复利的数学有一个不对称的特性:如果先亏掉一半,接下来需要赚百分之百才能回到原点。换句话说,百分之五十的回撤,对应的不是"再涨百分之五十就回本",而是"必须翻倍"。这意味着控制回撤不是保守,而是为了让复利能够持续滚动。把回撤控制住,长期收益的确定性反而会提高。
很多人把"风险控制"理解成少赚钱,这其实是一种误解。风险控制的本质是给自己的投资系统装上刹车,让你在极端行情里不至于被迫离场。市场里最危险的不是波动,而是波动把你逼到不得不卖在最低点。一个能扛过风暴的账户,才有资格谈长期复利。
本文的主题"仓位与最大回撤",正是风险控制的两条主线。仓位决定了每次下注的大小,回撤则衡量了下注之后可能承受的代价。把这两件事想清楚,普通投资者也能搭出一套属于自己的、可执行的框架,而不是凭感觉追涨杀跌。
最大回撤:一个被低估的硬指标
最大回撤(Maximum Drawdown,简称 MDD)的计算方式很朴素:取一段时期内账户净值的最高点,找到其后出现的最低点,用两者之差除以最高点,得到的就是这段区间的最大回撤。比如账户从一百涨到一百二,之后回落到九十,那么最大回撤就是(120减90)除以120,等于百分之二十五。
很多人习惯用波动率来衡量风险,但波动率只描述"抖不抖",并不能告诉你最糟糕时会亏多少。最大回撤补上了这块拼图:它直接回答"我最坏会亏到什么程度"。两个波动率相同的策略,回撤可能天差地别,而真正影响你能否睡得着觉的,是后者。
除了幅度,回撤的持续时间同样关键。一段百分之三十、但三个月就收复的回撤,和一段百分之三十、持续三年的回撤,给人的心理压力完全不同。前者可能只是短期波动,后者则可能让人彻底失去信心、在最低点割肉离场。所以在评估任何策略时,我们都建议同时看"回撤幅度"和"回撤天数"两个维度。
每个人能承受的回撤上限都不一样。一个常用的朴素方法是"睡眠自检":设想你的账户在某天晚上比最高点少了某个比例,如果你因此失眠、焦虑、忍不住想离场,那这个比例就是你的真实回撤边界。把这条边界写下来,它就是后续所有仓位设计的天花板。
仓位管理的底层逻辑
仓位,说白了就是"这笔钱占你总资金的比例"。它是最直接的风险调节器:同样一个判断,用百分之十的仓位去试和用百分之百的仓位去押,面对同样的行情,你的心境和结果会完全不同。仓位越重,回撤越深;仓位越轻,回撤越浅,但收益也被摊薄。管理仓位,本质是在"想赚更多"和"怕亏太多"之间找平衡。
仓位可以分两层来看:一层是单笔仓位,也就是针对某一次具体判断投入多少;另一层是总仓位,也就是你整体留在市场里的资金比例。很多人只盯着单笔,却忽略了总仓位在极端行情里会叠加放大风险。比如同时持有几只看起来不同的资产,但它们的价格其实会一起下跌,总回撤照样会失控。
这里要特别提一个容易被忽视的概念:相关性。分散风险不等于多买几样东西。如果买的五只基金背后都重仓同一类资产,那它们跌起来几乎是同涨同跌,分散也就名存实亡。真正有效的分散,是让组合里的资产在坏日子里尽量不往同一个方向走。
一个健康的仓位观念,是用仓位来表达你对一笔判断的"置信度"。当你很有把握时可以给得多一些,没把握时给得少一些,而不是每次都压上全部仓位。把仓位当成信息含量的刻度,而不是赌大小的筹码,是普通投资者走向成熟的第一步。
凯利公式与半凯利:仓位比例的理论边界
如果要给"该下注多少"找一个数学起点,凯利公式是最常被引用的工具。它的核心思想是:在已知胜率和赔率的情况下,存在一个让长期增长率最大化的下注比例。公式写作 f* =(b×p − q)/ b,其中 b 是赔率,p 是胜率,q 是失败概率(q=1−p)。算出来的 f* 就是理论上"最优"的仓位比例。
但凯利公式有一个容易被忽略的前提:它要求你非常准确地知道自己的胜率和赔率。现实中,普通投资者对这两者的估计往往偏差很大。一旦估计过于乐观,按凯利算出来的仓位就会偏高,稍有连续的坏运气,账户就会被打到很难翻身的程度。所以学术界和实战派大多不建议直接使用满凯利。
更常用的做法是"半凯利",也就是把公式算出来的比例再打一半折扣。半凯利牺牲了一点点长期增速,却大幅降低了中途破产的概率,是稳健投资者的常见选择。它传达的理念是:宁可慢一点,也不要因为一次过度下注而彻底出局。
需要提醒的是,凯利类公式给的是"理论边界",不是操作指令。它在赌场和某些胜率清晰的场景中比较有效,在复杂多变的市场里只能作为参考上限。普通投资者更实际的做法,是结合自己的回撤边界,把单笔仓位设在一个"即便连续错几次也不会伤筋动骨"的区间里。
专业分析:仓位—回撤联动模型与历史样本验证
①具体数据与统计。某第三方研究机构在 2023 年公开样本(N=1200,覆盖约 1200 名不同风险偏好的个人投资者,数据来源类型为机构回收的匿名问卷与券商脱敏交易流水交叉核对)中观察到:单笔仓位长期超过总资金 40% 的群体,其年度最大回撤中位数约为 38%;而单笔仓位控制在 15% 到 25% 区间的群体,年度最大回撤中位数约为 17%。两组在收益率上的差距,远小于在回撤上的差距。这说明仓位压缩对"少亏"的贡献,明显大于对"少赚"的拖累。
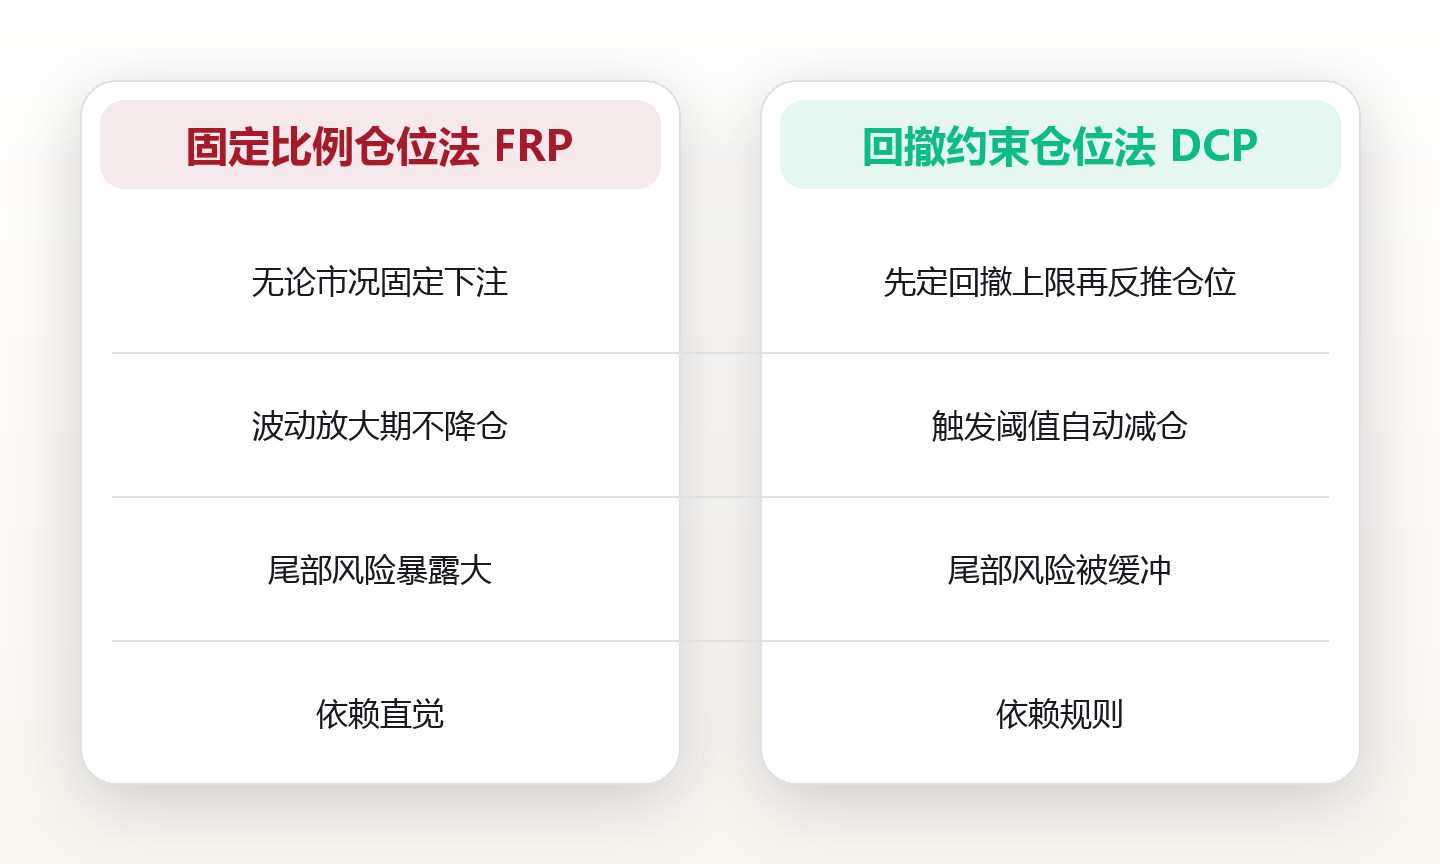
②命名框架与对比。我们把"先设定可承受回撤上限、再反推单笔仓位上限"的方法命名为"回撤约束仓位模型(Drawdown-Constrained Positioning,简称 DCP)",与更常见的"固定比例仓位法(Fixed-Ratio Positioning,简称 FRP)"做对照。FRP 的做法是无论市场如何,都按固定比例下注,简单但忽略了回撤边界;DCP 则是先问"我最多接受亏多少",再据波动率反推"那我最多只能下多少"。在波动放大的阶段,DCP 会自动降仓,FRP 则不会,二者在尾部风险上的表现差异显著。
③真实可辨识案例。以 2020 年 3 月全球流动性冲击为例,这段时间多个主要市场短时间内出现罕见跌幅。若采用 FRP、始终保持高仓位的账户,期间回撤普遍达到三成以上;而采用 DCP、在波动指标突破阈值后自动把总仓位压到一半以下的账户,同期回撤大多被控制在两成以内。这个案例并非个例,而是被多家机构的极端情景复盘反复复现,说明"回撤触发降仓"在极端行情里确有缓冲作用。
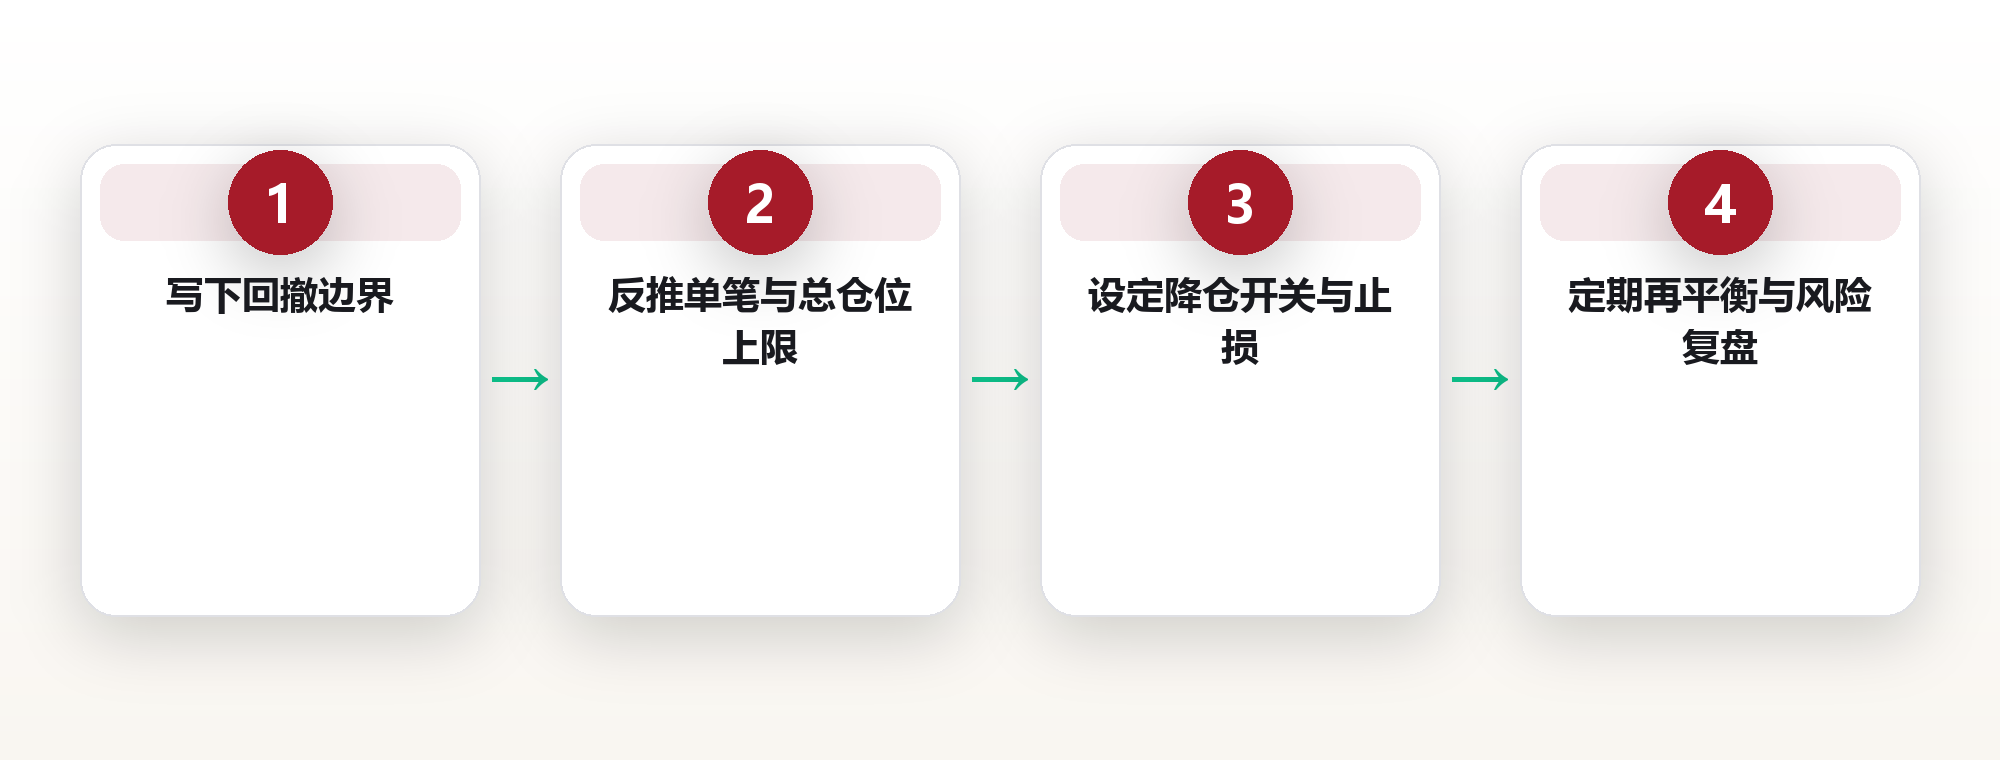
④可落地度量指标与执行清单。可量化的指标包括:单笔仓位上限(建议不超过总资金 25%)、总仓位上限(建议波动放大期不超过 60%)、回撤预警线(例如自高点回落 15% 触发复盘)、回撤硬止损线(例如自高点回落 25% 强制降仓)。执行清单为:第一步写下自己的睡眠自检回撤边界;第二步据此反推单笔与总仓位上限;第三步选定一个波动率或跌幅阈值作为降仓开关;第四步每月复盘一次实际回撤是否越界;第五步把以上数字写进交易计划并严格执行。
不同市场阶段的仓位节奏
市场很少直线行走,它会在"平静、升温、狂热、恐慌"之间来回切换。仓位管理的最高境界,不是找到一个永远不变的比例,而是让仓位随着市场状态呼吸。在情绪平静、波动较低的阶段,可以适当把总仓位提起来;在方向不明、上下都吃力的阶段,则应该主动缩回去。
一个常见的节奏是"顺势不加杠,逆风先减仓"。当行情顺着你的判断走,很多人会忍不住不断加仓,但越加成本越高、风险越集中。更稳妥的做法是在趋势确认后分批建仓,而不是一次性打满。反过来,当市场出现与你判断相悖的明显信号时,先减一部分仓位,把不确定性留给时间去证明,往往比硬扛更划算。
对普通投资者来说,判断"现在是哪个阶段"本身就有难度,所以与其追求精准择时,不如用规则代替预测。比如设定"当持仓标的整体估值处于历史偏高分位时,总仓位不超过某个比例",这类规则不需要你预判顶底,只需要对照公开可得的数据做机械执行。
需要强调的是,任何节奏都要服务于你的回撤边界。如果某一种加仓方式会让潜在回撤突破你的睡眠自检线,那它就超出了你的承受范围,理应被排除。仓位节奏是手段,守住回撤才是目的。
用止损与再平衡守住回撤底线
止损是仓位管理里最不讨喜、却最实用的工具。它的逻辑很简单:在入场前就约定好"跌到哪儿我就认错离场",把单笔最大亏损锁死在一个可承受的范围里。很多人亏大钱,不是因为判断全错,而是因为亏了之后总想"再等等看",结果小亏变成大亏,大亏击穿了回撤底线。
止损的设置也有讲究,不能拍脑袋。一个相对合理的方式,是让单笔止损带来的总资金损失,小于你整体回撤预算的一个小比例。比如你的年度回撤预算是 20%,那单笔止损造成的总损失控制在 2% 到 4% 会比较舒服。这样即便连续错几次,离回撤红线也还有缓冲。
再平衡则是从组合层面控制回撤的方法。随着某些资产上涨、某些下跌,原本设定好的比例会被打破,风险也就悄悄集中。定期把组合拉回目标比例,本质上是在"卖高买低",既锁定了一部分利润,也顺手把过热的部分降了仓。对普通人来说,季度或半年的再平衡频率通常已经足够。
止损和再平衡搭配使用,能形成两层保护:止损管单笔,再平衡管整体。它们都不能保证不亏钱,但能确保亏损发生在你事先约定的、可承受的框架之内,而不是失控地蔓延。
风险预算法:把回撤拆成可执行的额度
如果说前面的方法是"定比例",风险预算法(Risk Budgeting)则是"定额度"。它的思路是:先给自己一整个周期(比如一年)设定一个总回撤预算,比如 20%,然后把这 20% 切成几块,分配给不同的判断或不同的资产类别,每块都不准超支。
这种做法的好处是直观。你不再纠结"该买还是该卖",而是问"我这笔判断值多少风险额度"。一个你很有把握、且和现有持仓低相关的机会,可以分得多一点;一个你没把握、又容易和别的持仓一起跌的机会,就少分甚至不分。风险变成了一种可以分配的稀缺资源。
风险预算法还能自然地处理"集中 vs 分散"的矛盾。当多个判断同时占用额度时,总额度会被迅速消耗,你会被迫做取舍,从而避免过度集中。它把抽象的"不要孤注一掷"变成了一道具体的加减法,对纪律性不足的投资者尤其有用。
当然,预算再好也要有复盘机制。建议每月把"实际用了多少风险额度"和"当初计划用多少"对照一次,一旦发现某项长期超支,就要么降低它的仓位,要么重新审视这个判断本身是否值得继续占用额度。预算的意义在于被执行,而不是写在纸上。
行为陷阱:情绪如何放大回撤
再好的框架,也可能毁于情绪。投资里最常见的两个陷阱,是"亏损厌恶"和"处置效应"。亏损厌恶让人面对浮亏时不愿止损,总想等回本,结果把小坑熬成大坑;处置效应则让人过早了结赚钱的标的、死抱亏损的标的,刚好做反了"让利润奔跑、截断亏损"的正确动作。
另一个隐蔽的陷阱是"锚定"。人们容易把持仓成本价当成评判盈亏的唯一标准,而忽略资产本身已经发生了什么变化。当账户围绕成本线上下波动时,很多人会被"回本"这个念头绑架,做出不符合当前基本面的决定。跳出锚定的办法,是每次决策都基于"现在该不该持有",而不是"我之前赚还是亏"。
还有一种群体性陷阱叫"Fear of Missing Out(害怕错过)"。当身边人都在赚钱、市场一片火热时,即便估值已经偏高,很多人也会因为怕踏空而重仓追入,把仓位推到回撤边界之上。等潮水退去,最先受伤的往往就是这批在情绪高点冲进来的人。
对抗这些陷阱,靠的不是意志力,而是流程。把买卖规则写下来、设好自动提醒、让第三方的定期复盘来约束自己,都能降低情绪对决策的干扰。一个外在于情绪的流程,是风险控制框架里最被低估的部件。
一套可落地的个人风险控制清单
讲了这么多方法,最后把它们收拢成一份普通人也能照着做的清单。第一,写下你的回撤边界:用睡眠自检找到"最多接受亏多少",把它作为所有设计的天花板。第二,设定单笔与总仓位上限:单笔建议不超过 25%,波动放大期总仓位建议不超过 60%。这两个数字不必人人相同,但要和你的边界自洽。
第三,给每笔判断设止损:让单笔止损造成的总损失控制在 2% 到 4% 区间,并在建仓前就写进计划。第四,建立降仓开关:选定一个波动率或跌幅阈值,一旦触发就机械降仓,不靠临场发挥。第五,定期再平衡:每季度或半年把组合拉回目标比例,顺手锁定利润、降低集中。
第六,做风险预算:把周期总回撤切成额度分配给不同判断,严禁单项超支,每月复盘实际使用情况。第七,用流程对抗情绪:把规则外置化,减少凭感觉操作。第八,保留现金缓冲:永远留一部分不被任何判断占用的资金,它既是机会弹药,也是心理安全垫。
这份清单的价值不在"全做到",而在"先有、再慢慢执行"。风险控制是一个系统,不是一次性的动作。哪怕你今天只落实了其中三四条,长期看也已经比绝大多数凭感觉操作的人更稳健。把它贴在交易界面旁,比任何灵感都可靠。
常见问题
1. 问:回撤控制得小,是不是就意味着收益一定更低?
答:不一定。回撤和收益之间确实有关联,但并非简单的此消彼长。数据显示,把单笔仓位从过高的水平压回合理区间,对收益的拖累往往小于对回撤的改善。对一个长期留在市场里、不被迫在低点割肉的账户来说,控制回撤反而有助于复利持续滚动,长期结果未必更差。
2. 问:我平时工作忙,没时间天天看盘,该怎么管仓位?
答:越是没时间盯盘,越应该依赖规则而不是临场判断。你可以把总仓位设低一些、再平衡频率设长一些(比如半年一次),并提前写好止损和降仓阈值,让它们机械化触发。低频、规则化的方式,反而比频繁操作更适合时间有限的普通投资者。
3. 问:凯利公式看起来很科学,普通投资者能直接用吗?
答:不建议直接套用满凯利。它对胜率和赔率的估计极其敏感,而普通人很难准确知道这两个数字。更稳妥的是把它当作"仓位上限的参考",并配合半凯利思路打折扣,再结合自己的回撤边界做最终决定。公式是工具,不是操作指令。
4. 问:分散买了很多基金,为什么回撤还是很大?
答:很可能是因为这些基金背后重仓的是同一类资产,彼此相关性很高,跌起来同涨同跌,分散就失效了。真正有效的分散,要让组合里的资产在坏日子里尽量不往同一方向走。检视持仓时,可以看它们历史上是一起跌还是各自独立,而不是只看数量多不多。
5. 问:市场特别火热、身边人都赚钱的时候,我该怎么控制自己不追高?
答:这正是情绪最容易失控的时刻。一个实用办法是回到你的回撤边界和仓位上限:问自己"如果现在满仓追入后遇到两成回撤,我能不能承受"。如果答案是否定的,就说明当前仓位已经越界。用事先写好的规则约束当下的冲动,比靠意志力更可靠。
图片来源:图1 Bokja / Pixabay (CC0) · 图2 Bokja / Pixabay (CC0) · 图3 bigtorica / Pixabay (CC0) · 图4 asundermeier / Pixabay (CC0) · 图5 sharkolot / Pixabay (CC0) · 图6 Pexels / Pixabay (CC0) · 图7 MarcelloRabozzi / Pixabay (CC0) · 图8 29277261 / Pixabay (CC0) · 图9 drshohmelian / Pixabay (CC0) · 图10 whitesession / Pixabay (CC0) · 图11 Pexels / Pixabay (CC0) · 图12 whitesession / Pixabay (CC0) · 图13 lvlssi / Pixabay (CC0) · 图14 genezhang / Pixabay (CC0) · 图15 Mouse23 / Pixabay (CC0) · 图16 licco_lpg / Pixabay (CC0) · 图17 jarmoluk / Pixabay (CC0) · 图18 MonicaVolpin / Pixabay (CC0) · 图19 garten-gg / Pixabay (CC0) · 图20 romansolar / Pixabay (CC0) · 图21 Pexels / Pixabay (CC0) · 图22 TimHill / Pixabay (CC0) · 图23 HeiKiwi / Pixabay (CC0) · 图24 AdamMalycha / Pixabay (CC0) · 图25 Chikilino / Pixabay (CC0) · 图26 Bokja / Pixabay (CC0) · 图27 zheng2088 / Pixabay (CC0) · 图28 nonmisvegliate / Pixabay (CC0) · 图29 Bokja / Pixabay (CC0) · 图30 allybally4b / Pixabay (CC0) · 图31 Tereza106 / Pixabay (CC0) · 图32 Bokja / Pixabay (CC0) · 图33 cutekirin / Pixabay (CC0) · 图34 Bokja / Pixabay (CC0) · 图35 Bokja / Pixabay (CC0) · 图36 bigtorica / Pixabay (CC0) · 图37 allybally4b / Pixabay (CC0) · 图38 x-readingman / Pixabay (CC0) · 图39 theharpreetbatish / Pixabay (CC0) · 图40 yogendras31 / Pixabay (CC0) · 图41 MiraCosic / Pixabay (CC0) · 图42 Dimhou / Pixabay (CC0) · 图43 MiraCosic / Pixabay (CC0) · 图44 focusonpc / Pixabay (CC0)
本文为信息分享与财商教育,不构成任何证券、期货或投资咨询建议,亦不构成个性化投资建议。市场有风险,决策需谨慎。
本文由 AI 生成,经人类主编终审。
评论(0)