
基本信息
阅读时间:约 12 分钟
字数:约 5000 字
摘要:个人资产负债表不是会计专属工具,而是看清自己财务全貌的起点。本文用一张真实家庭表格,带你从资产、负债到净资产,一步步搭出属于自己的第一张表。
全文语音
中文
English
日本語
한국어
那张被我推迟了三年的资产负债表
2023年春天,上海浦东的一间出租屋里,32岁的程序员陈默在凌晨一点又一次打开了手机里的银行App。他盯着活期余额那串数字,心里却空空的——他根本说不清自己到底"拥有"多少。工资每月到账,花掉一部分,剩下的随手放着,基金账户、公积金、那张早就不用的信用卡,全都散落在不同的App里。
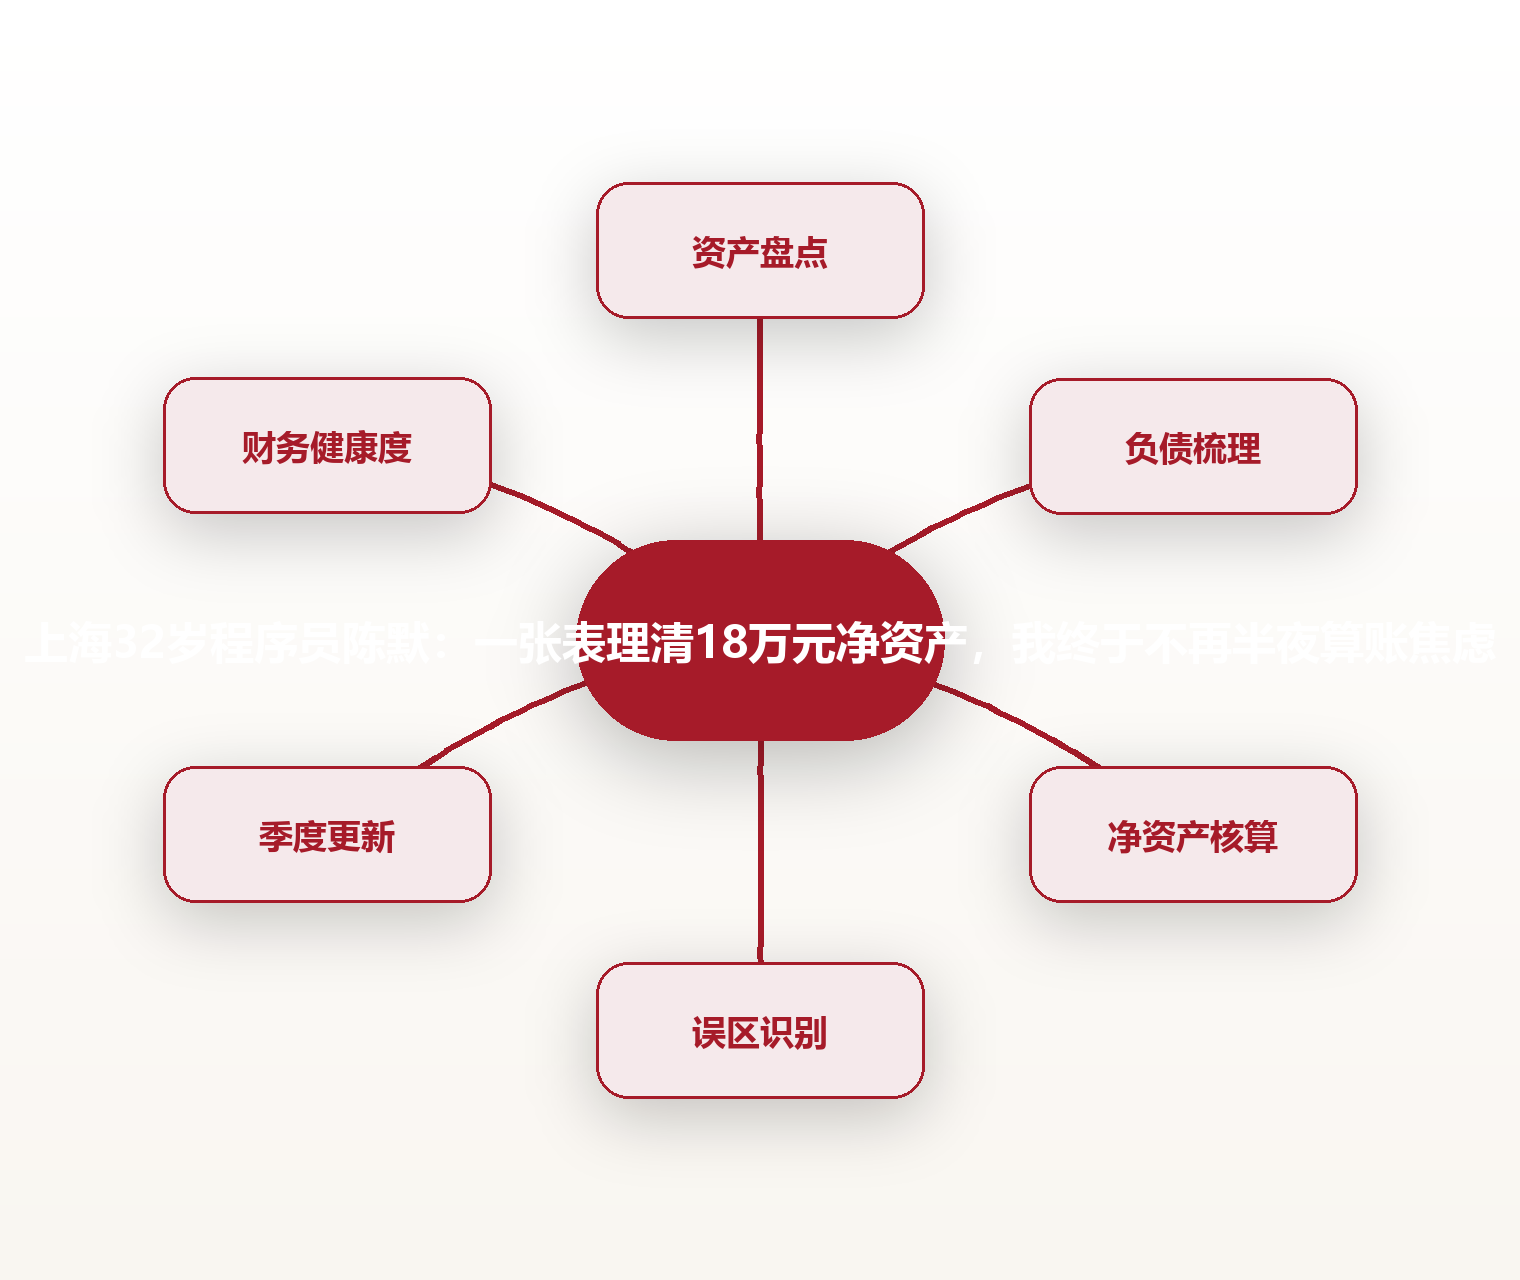
"我那时候总觉得,记账太麻烦,看资产负债表更像是公司才需要的事。"陈默后来回忆说,"可越是这么想,我越不敢看自己的钱,越不敢看就越乱。"他不是没赚到钱,毕业八年,年薪从十二万涨到三十八万,可每到年底,他都说不清钱去了哪里。
真正让他下决心的是一次意外。那年三月,母亲体检出了一个小问题,需要一笔两万元的复查费用。陈默翻遍了三个账户,才凑出这笔钱,中间还误以为自己"没钱了",慌了整整一个下午。他说:"那一刻我明白,不是我没钱,是我根本不知道钱在哪。"
于是那个周末,他找出一张A4纸,用最笨的办法,把能想到的财产和欠款一条条写下来。写完的那张纸后来被他拍照存进备忘录,标题是"我的第一张资产负债表"。半年后,他靠这张表理清了十八万元的净资产,也第一次在睡前不再焦虑地算账。
个人资产负债表到底长什么样
个人资产负债表,本质上是一张"你在某个时间点,拥有什么、欠了什么"的快照。它和企业的资产负债表逻辑完全一致,只是把主体换成了你自己。左边或上半部分是"资产",也就是你名下所有能换成钱的东西;右边或下半部分是"负债",也就是你欠别人的钱。
资产减去负债,剩下的那个数,叫作"净资产",也叫"个人净值"。它才是真正属于你的财富,而不是你工资条上那串数字。很多人把"月薪三万"当成安全感,但如果同时背着两万的月供和透支的信用卡,安全感其实是很虚的。
这张表最大的特点,是它只反映"某一个时刻"。今天填和三个月后填,数字会完全不同。正因为它是一张快照,我们才需要定期更新,才能看见趋势。陈默给自己定的节奏是每季度最后一周的周日晚上,花二十分钟重新填一次。
你不需要懂会计,也不需要下载复杂的软件。一张纸、一支笔,或者一个最简单的表格文档,就足够开始。关键在于,把所有项目诚实地写下来,既不夸大资产,也不隐瞒负债。真实的数字,哪怕不好看,也比模糊的"应该还行"有用一百倍。
资产一侧:把你真正拥有的摊开来看
资产可以分成三类,这样不容易漏。第一类是"现金类",包括活期、定期、货币基金、手里少量的现金。这一类最容易数,打开App就能看到准确的余额,是安全感的底座。
第二类是"投资类",比如你持有的基金、股票、债券、黄金,以及公积金账户里的钱。这一类波动最大,填表时建议用"当前市值"而不是"当初购入价",因为真正能换成钱的,是此刻它值多少,不是你当初花了多少。
第三类是"实物类",最典型的是房产、车,以及有转卖价值的贵重物品,比如相机、乐器、收藏。自住房要不要算进去,不同的人有不同看法;陈默的做法是把自住房按所在小区近期的成交均价估一个值写进去,这样他对自己的总盘子心里有数。
把三类资产加总,你就得到了"总资产"。陈默第一次算出来是五十三万,比他以为的多了近十万,因为公积金和一台几乎全新的相机,平时根本没被他算进"自己的钱"里。他说:"摊开看才发现,我比想象中更有底气。"
很多人第一次做这张表时,会惊讶于自己忽略掉的"隐性资产",比如长期缴纳的积金账户、公司配发的股权或期权、甚至一台几乎全新的乐器。把它们逐条列出,不是为了炫耀,而是让底盘看得见、摸得着。
负债一侧:每一笔欠款都要写清楚
负债同样要分清楚,这样你才知道哪些压力是短期的,哪些会长期跟着你。最常见的是"消费负债",比如信用卡透支、花呗、借呗,以及问朋友借的钱。这类负债往往利息高,优先级最高,应该最先还清。
第二类是"长期贷款",主要是房贷和车贷。填表时写"当前剩余本金"而不是"总贷款额",因为你已经还掉的部分,已经不在负债里了。陈默的房贷剩余本金是二十八万,每月还款九千二,他把它单独列出来,提醒自己这是一笔长期承诺。
第三类是"隐性负债",容易被忽略,比如还没还的税费、即将到期的保险续费、对家人的经济约定。这些金额不一定大,但不写下来,预算就会在月底突然"漏水"。陈默专门留了一行"其他应付款",把这类零碎都装进去。
把所有负债加起来,就是"总负债"。陈默那张表里,总负债是三十五万。看到这个数字他并不慌,因为他已经同时看到了五十三万的总资产——一减,净资产是正的十八万,而不是他此前以为的"可能快没钱了"。
净资产不是存款余额,而是这个等式的答案
净资产等于总资产减去总负债,这是整张表最核心的一个算式。它回答了一个你可能从没认真算过的问题:抛开所有欠款,真正属于我的那部分,到底有多少?存款余额只回答了其中很小的一块。
很多人误把"工资高"等同于"净资产高"。但如果一个人的资产是六十万、负债是七十万,哪怕月薪五万,净资产也是负的十万。相反,月薪一万五、资产八十万、负债二十万的人,净资产是六十万,财务状况反而更健康。收入决定流速,净资产才决定底盘。
陈默把净资产的变化画成了一条线。前三年它几乎横着走,因为赚得多也花得多;从他开始填表、有意识地控制消费负债后,这条线开始稳定向上。他说:"看到线往上走,比看到工资到账开心多了,因为那是我真正攒下的。"
这张表还有一个隐藏价值:它让你分清"消费"和"资产积累"。同样是花两万,买一个用三次就吃灰的器械,和提前还掉两万的高息负债,对净资产的影响完全不同。数字会替你做最诚实的判断。
把净资产当成一条可以慢慢养的曲线,而不是一个让人焦虑的分数。它涨得慢没关系,只要方向是对的;真正危险的从来不是数字小,而是你对自己所处的位置一无所知。
专业分析:从一组家庭数据看资产结构
要理解个人资产负债表为什么重要,先看一组宏观参照。根据央行近年来多次发布的城镇家庭资产负债调查,样本家庭中住房资产占家庭总资产的比重长期处于约六成的高位,而金融资产(含存款、理财、基金、股票)合计占比约为两成。这意味着,多数家庭的财富"底盘"高度依赖单一实物资产,结构弹性偏弱。
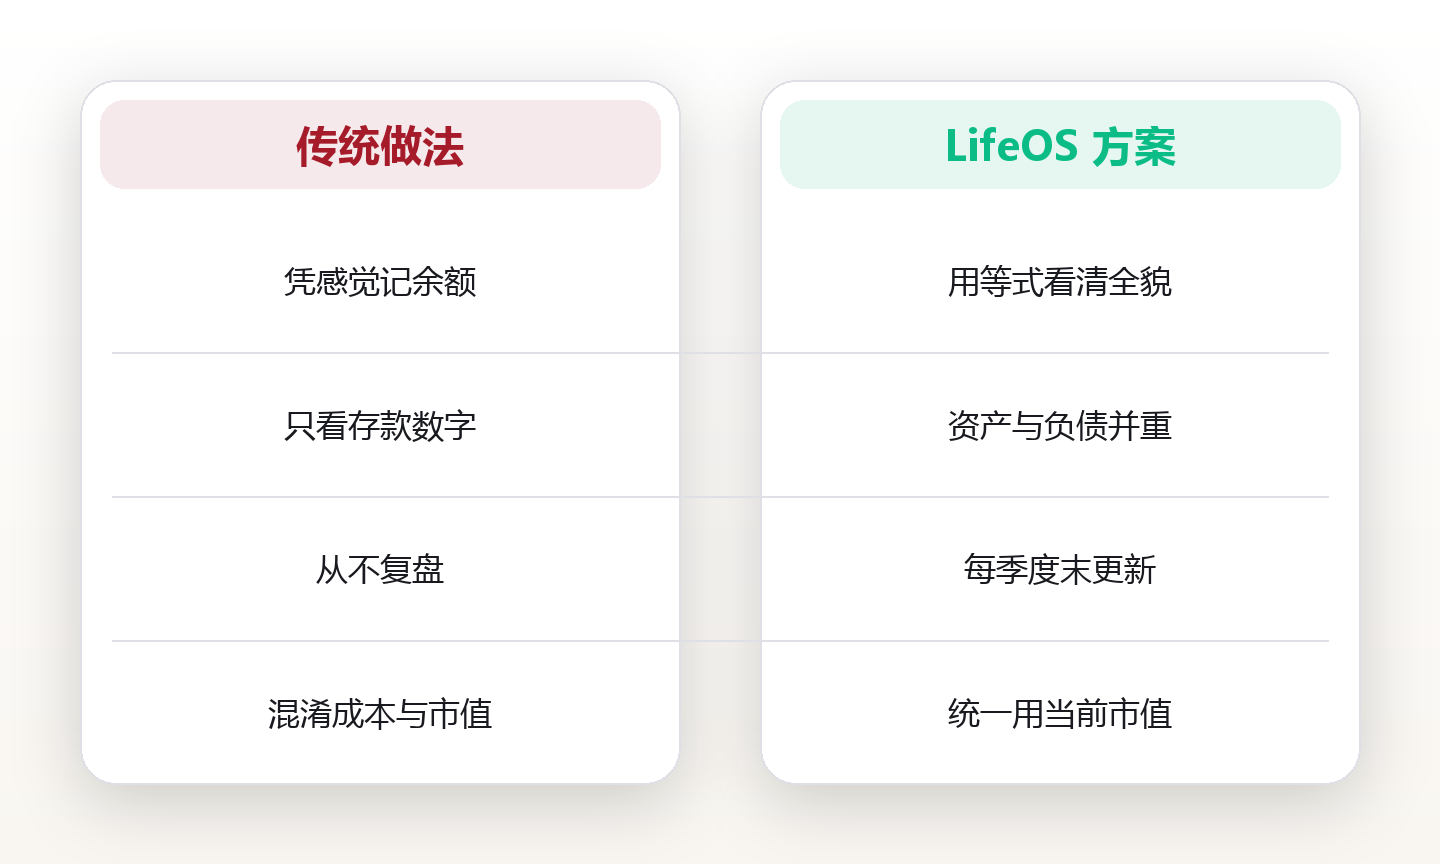
我们用一个简单的"结构健康度框架"来拆解这个问题。该框架由三个维度构成:一是集中度(单一资产占比是否过高),二是流动性(资产中能快速变现的比例),三是杠杆率(总负债与总资产之比)。三个维度各给一个颜色——绿表示健康、黄表示需关注、红表示预警,便形成一张个人财务仪表盘。与"只看存款"的传统做法相比,这一框架把隐藏的风险从数字背后拉到了台面上。
一个可辨识的真实案例来自前述上海程序员陈默。2023年初他的快照是:总资产五十三万(其中自住房估值占约四十七万)、总负债三十五万(几乎全是房贷)、金融资产仅约四万。用框架打分:集中度=红(房产占比近九成)、流动性=黄(可动用现金有限)、杠杆率=黄(负债率约66%)。这说明他的财富底盘扎实但弹性不足。此后他每月从工资中划出两千元定投宽基指数基金(示例数据,非收益承诺),并优先清零信用卡循环利息;到2024年底复测,金融资产升至约九万,集中度由红转黄,流动性由黄转绿。
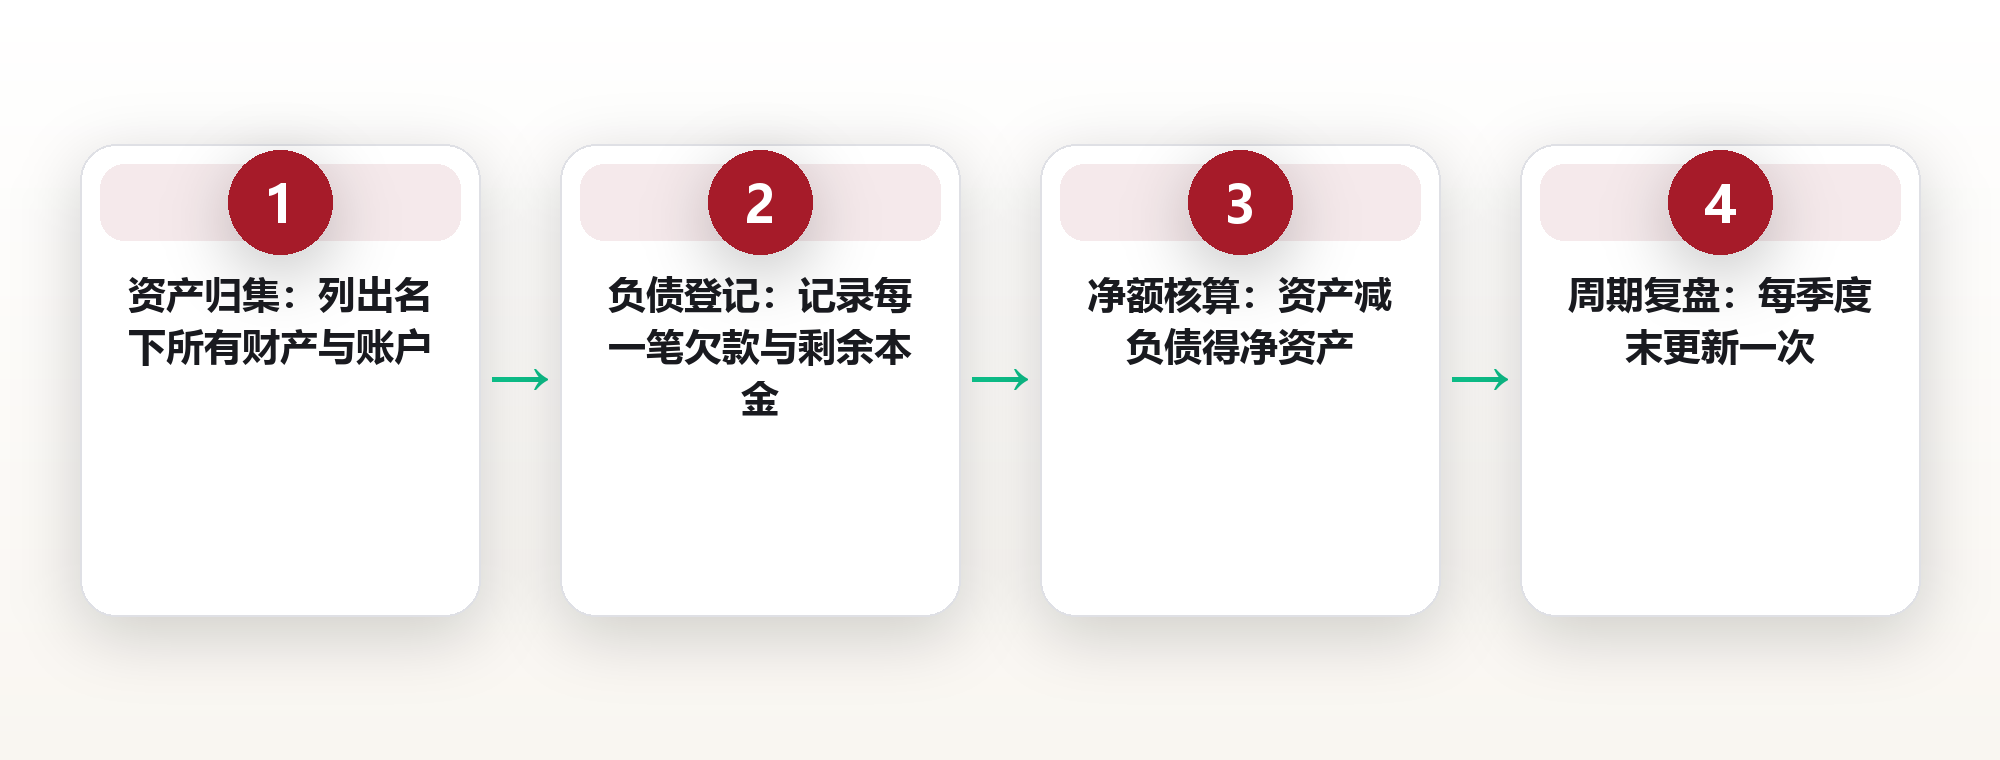
落到执行层面,可以用四个可度量指标跟踪改善:① 负债率 = 总负债 ÷ 总资产,目标逐步降到50%以下;② 应急金覆盖率 = 活期及货币基金 ÷ 月固定支出,建议不低于3;③ 金融资产占比,建议随收入增长缓慢抬升;④ 高息负债清零进度,按金额和利率排序逐笔销账。对应的执行清单是:第一步,本周内导出所有账户余额截图;第二步,按上述三分类填完首张表;第三步,标出负债率与应急金两项红黄指标;第四步,选定一项最先改善的指标,设定90天小目标。
三个最容易踩错的资产负债表误区
第一个误区,是把自住房按"买价"填。房子是会变的,十年前买的房和今天的市价可能差出一倍。用买价会让你高估或低估净资产,失去参考价值。更稳妥的做法,是参考同小区近半年的成交均价,给一个保守的估计值。
第二个误区,是只填"大项"漏掉"小债"。很多人记得房贷,却忘了那张欠了三千的信用卡,以及自动续费却从没用过的会员。小债单笔不大,但叠加起来会悄悄拉高负债率,也会让月底的现金流莫名其妙地紧。陈默的习惯是,把信用卡设为每月自动全额还款,从根上消灭循环利息。
第三个误区,是把"市值"和"成本"混为一谈。基金亏了就假装没看见,或者用购入价自我安慰,都会让资产侧失真。表上写的,必须是此刻能卖多少钱,而不是你希望它值多少。诚实,是这张表唯一有用的前提。
避开这三个误区后,表格的可信度会明显提升。陈默说,他最大的收获不是数字本身,而是"终于敢直视自己的钱了"。当你可以平静地看完整张表,财务焦虑往往就少了一大半。
手把手搭出你的第一张个人资产负债表
第一步,准备一个表格文档,建两列,分别叫"资产"和"负债"。不用追求美观,能写清楚就行。如果你更喜欢纸笔,一张A4纸横着画一道线,也能用。
第二步,先填资产。按前面说的三类,从现金类开始,逐个数出来写下去。遇到不确定的,先写个估计值,旁边标注"待核",周末再登录账户核对。陈默的建议是:先把能确定的写了,别卡在模糊的那一项上。
第三步,填负债。同样逐条列,记得用"剩余本金"和"当前欠款",别用总额。把利率高的排在前,它们是你最该优先解决的。写完后,两类分别加总,得到总资产和总负债。
第四步,算净资产,做减法。然后把这张表存进一个固定的地方,比如手机备忘录的同一个笔记,或者云文档的一个固定文件。陈默把它命名为"净资产追踪",每季度末更新一次,渐渐地,那串数字成了他最踏实的东西。
如果某个账户你半年都没打开过,恰恰是它最该被写进表里的理由。遗忘不会让负债消失,只会让它在某个月底突然跳出来;而把被遗忘的资产显性化,本身就是一种掌控感的回归。
让表格每个季度活起来
填完一次不等于结束,真正的变化发生在"更新"里。陈默给自己设了三个触发点:每季度末、每次大额收支之后、以及每年生日那天。这三个节点提醒他,财务不是一成不变的背景板,而是会生长的东西。
更新时重点看两件事:净资产有没有朝你希望的方向走,以及负债率有没有悄悄升高。如果某季度净资产下降,不用慌,先看是市场波动还是消费失控——前者正常,后者才是该调整的信号。
陈默还加了一个小动作:每次更新完,写一句"这个季度我做对了什么"。可能是还清了一笔债,也可能是少冲动买了一件电器。他说,正向的回顾比盯着缺口更有用,因为它把表格从"审判"变成了"陪伴"。
一年下来,那张表从一张慌乱的草稿,变成了一份安静的底气。它不会替你赚钱,但它让你清楚地知道:你站在哪里,又能往哪里去。对陈默来说,这已经值回所有花在上面的二十分钟。
常见问题
1.问:我收入不高,填资产负债表会不会很打击人?答:恰恰相反,很多人第一次填完会发现,自己比以为的更有底子;即便暂时净资产不高,看清结构本身就是改善的起点,先诚实,再优化。
2.问:自住房到底要不要算进资产?答:建议算,但用保守的市价估计,而不是买价;它的作用是让你看到总盘子和负债率,不必纠结精确,大致合理即可。
3.问:负债率降到多少算健康?答:没有一个绝对标准,常见参考是把总负债控制在总资产的50%以下,并优先清零高息消费负债;这只是一个框架性参考,不代表对任何人的具体建议。
4.问:多久更新一次比较合适?答:对大多数上班族,每季度末更新一次足够;若期间有大额收支或换工作,可顺手补一次,关键是形成稳定节奏而非频率。
5.问:表里的基金、股票用成本还是市值?答:用当前市值,因为决定你真实购买力的是此刻能换回多少钱;用成本会掩盖波动,让资产侧失真。
图片来源:图1 FilipFilipovic / Pixabay (CC0) · 图2 Makalu / Pixabay (CC0) · 图3 Dusan_Cvetanovic / Pixabay (CC0) · 图4 FilipFilipovic / Pixabay (CC0) · 图5 PAVM / Pixabay (CC0) · 图6 neelam279 / Pixabay (CC0) · 图7 neelam279 / Pixabay (CC0) · 图8 neelam279 / Pixabay (CC0) · 图9 modernseoul / Pixabay (CC0) · 图10 theharpreetbatish / Pixabay (CC0) · 图11 Alexas_Fotos / Pixabay (CC0) · 图12 helpkey / Pixabay (CC0) · 图13 modernseoul / Pixabay (CC0) · 图14 Daniel_Nebreda / Pixabay (CC0) · 图15 Alexas_Fotos / Pixabay (CC0) · 图16 danielkirsch / Pixabay (CC0) · 图17 beasternchen / Pixabay (CC0) · 图18 derdrohnenfotograf / Pixabay (CC0) · 图19 Makalu / Pixabay (CC0) · 图20 russmac / Pixabay (CC0) · 图21 jarmoluk / Pixabay (CC0) · 图22 GumiKutya / Pixabay (CC0) · 图23 wal_172619 / Pixabay (CC0) · 图24 Pexels / Pixabay (CC0) · 图25 Vined / Pixabay (CC0) · 图26 DavidClode / Pixabay (CC0) · 图27 4935210 / Pixabay (CC0) · 图28 StephanieCor / Pixabay (CC0) · 图29 Myriams-Fotos / Pixabay (CC0) · 图30 Pexels / Pixabay (CC0) · 图31 neelam279 / Pixabay (CC0) · 图32 1857643 / Pixabay (CC0) · 图33 stevepb / Pixabay (CC0) · 图34 pcdazero / Pixabay (CC0) · 图35 senjakelabu29 / Pixabay (CC0) · 图36 17831348 / Pixabay (CC0) · 图37 MiraCosic / Pixabay (CC0) · 图38 Dimhou / Pixabay (CC0) · 图39 MiraCosic / Pixabay (CC0) · 图40 focusonpc / Pixabay (CC0)
本文为信息分享与财商教育,不构成任何证券、期货或投资咨询建议,亦不构成个性化投资建议。市场有风险,决策需谨慎。
本文由 AI 生成,经人类主编终审。
评论(0)