
基本信息
阅读时间:约 12 分钟
字数:约 5000 字
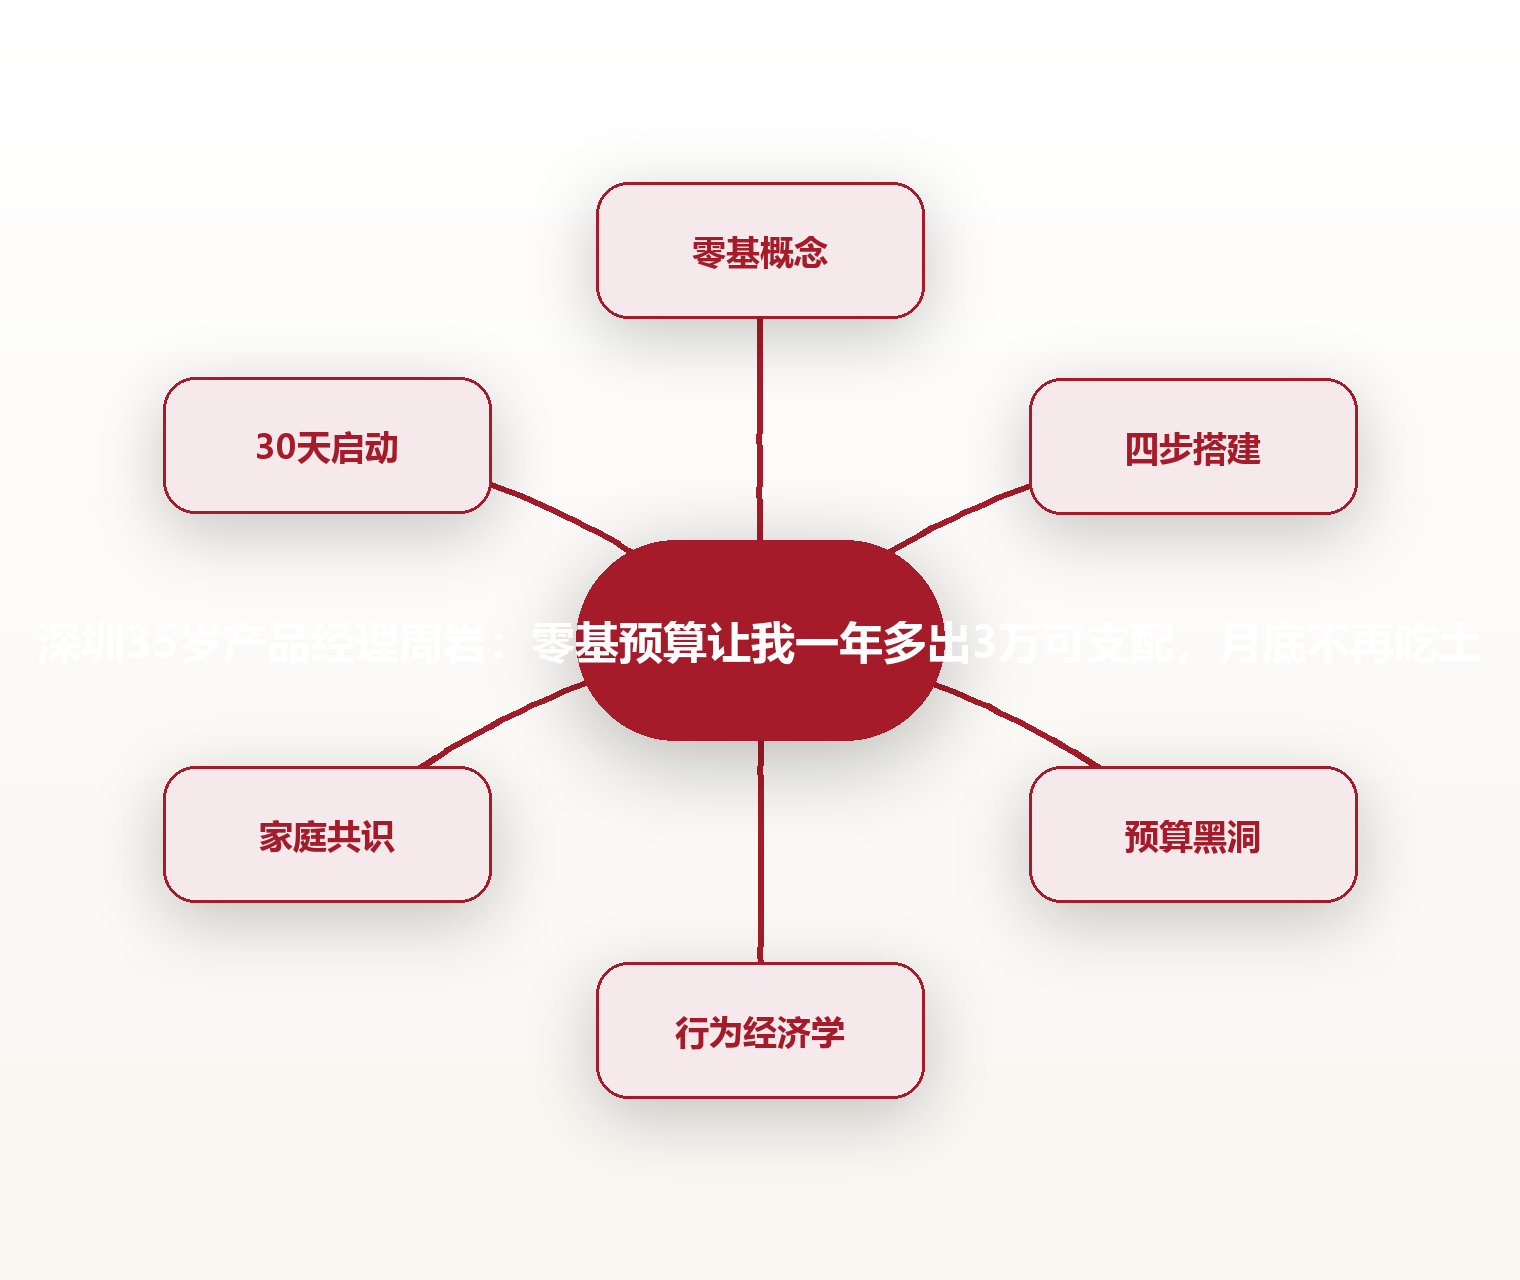
摘要:零基预算不是抠门,而是让每一块钱在月初就被指派去处。本文用一位产品经理的真实账本,讲清四步搭建法与那些悄悄漏钱的预算黑洞。
全文语音
中文
English
日本語
한국어
月底钱包空空的困惑
2023年某个周五晚上,深圳35岁产品经理周岩坐在沙发上,盯着手机银行App里的余额发呆。又到月底,工资刚发没几天,卡里却只剩下一千出头。他不是低收入——年薪四十五万,可钱就像从指缝漏走,他说不清去了哪儿。
"我以前觉得预算是没钱的人才需要的东西。"周岩后来笑着说,"我月薪三万八,怎么看都不该是'月底吃土'的人。可事实是,赚得多不等于留得住。"他翻出过去半年的账单,发现自己每月都有一笔说不清去向的钱,少则两千,多则五千。
真正戳中他的是一次家庭旅行。带妻儿去三亚,他原以为刷信用卡、回来慢慢还就行,结果回来一算,那趟花了两万二,等于把三个月的结余一把烧光,下半月只能紧巴巴地过。妻子一句"咱们到底花哪了",他半天答不上来。
那次之后他决定,不能再"凭感觉花钱"。朋友给他推了一个概念——零基预算,说白了就是"每一块钱在月初都要被安排去处"。周岩半信半疑地试了第一个月,月底竟然还剩了六千多。"我不是多赚了,"他说,"我只是第一次让钱有了去处。"
让他下定决心的还有一件小事:某次孩子学校要交一笔课外资料费八百元,他翻遍账单才发现,那笔钱其实早被一笔"说不清"的订阅悄悄抵消了。那一刻他意识到,不是赚得少,而是钱在自己眼皮底下迷了路。零基预算,正是给每一块钱发一张"身份证"。
什么是零基预算:每一块钱都有去处
零基预算的核心一句话:收入减去支出,不等于结余,而是"每一笔钱在月初就被指派了任务"。和传统"剩下多少算多少"不同,它要求你先决定钱去哪,再花,主动权始终握在自己手里。
具体做法是,把月收入分成若干"篮子":固定支出(房租、房贷、水电)、必要生活(吃饭、交通)、成长投入(学习、健身)、缓冲储蓄、以及你可以自由支配的部分。每个篮子在月初就定好额度,花钱时先从对应篮子里取。
它的底层逻辑是"主动分配"而非"被动残留"。钱不会自己听话,你不指派,它就会被各种临时冲动吞掉。零基的关键,是让每一块钱都"有名有姓",而不是混在一起糊里糊涂地流走。
很多人误会零基预算等于"抠门",其实正相反。因为它把"自由支配"也设了一个篮子,你反而能心安理得地花那部分,不必一边花一边内疚。预算不是束缚,是让花钱更有底气,也更清楚自己到底在为什么付钱。
哈佛大学的一项长期追踪研究显示,坚持写预算计划的家庭,十年后的净资产中位数比从不计划的家庭高出约两倍(数据为行为研究综述,非投资收益承诺)。这背后的逻辑并不玄妙:预算让人把"无意识支出"变成"有意识选择",每一次刷卡前多问一句"这格还够吗",就是一次微小的主动权回收。
和传统预算的根本不同
传统预算常是"上个月花多少,这个月照着砍一点"。它看着简单,问题是从不追问"这笔钱该不该花",只是把过去的习惯延续下去,连坏习惯也被一起保留了,导致越砍越省不下。
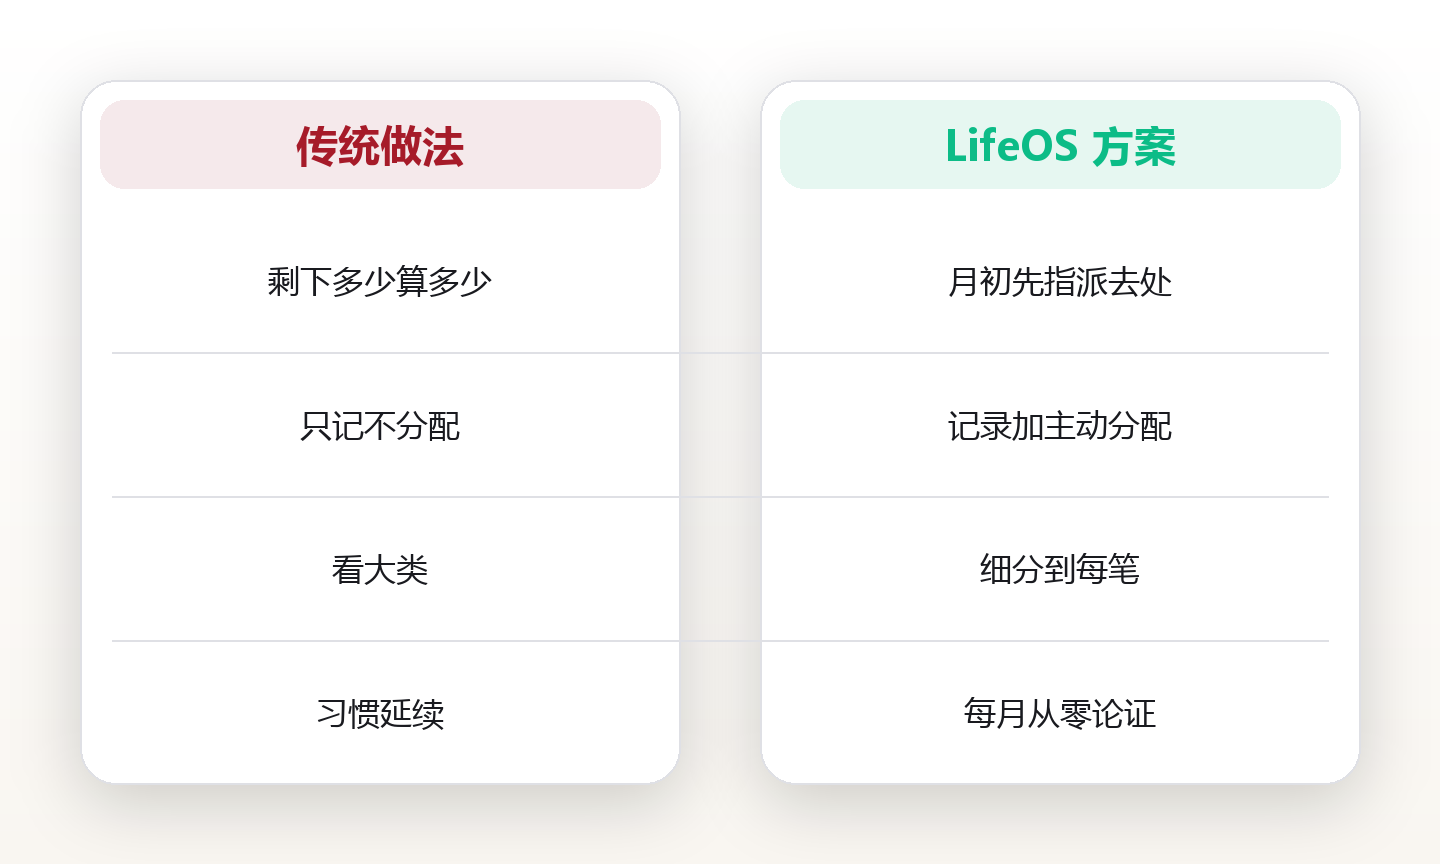
零基预算则是"每张账单从零开始论证"。这个月要不要续那个会员?那笔订阅还有没有用?全部重新问一遍,留下有用的,砍掉没价值的。它对抗的,正是"自动续费式"的麻木消费,把选择权从惯性手里抢回来。
另一个不同是颗粒度。传统预算往往只看大类,零基会细到"这笔外卖值不值得"。颗粒度越细,你对钱的掌控感越强,也越容易在小事上省出大钱,那些被忽略的缝隙正是漏钱的重灾区。
周岩把两种方法画成两张图给妻子看:一张是"往回看",一张是"往前派"。妻子一眼就选了后者,"因为那张图里,钱是听我们的,不是听习惯的。"她后来成了家里最积极的对账人。
一个有趣的对照是"小票效应"。传统预算下,人往往到月底才看总账,那时钱早已花完,只剩后悔;零基预算把决策点前移到"花钱之前",等于在每笔支出前设了一道闸门。周岩形容这种变化为"从秋后算账变成事前把关",他说这两字之差,让他和妻子的争吵少了一大半。
零基预算的四步搭建法
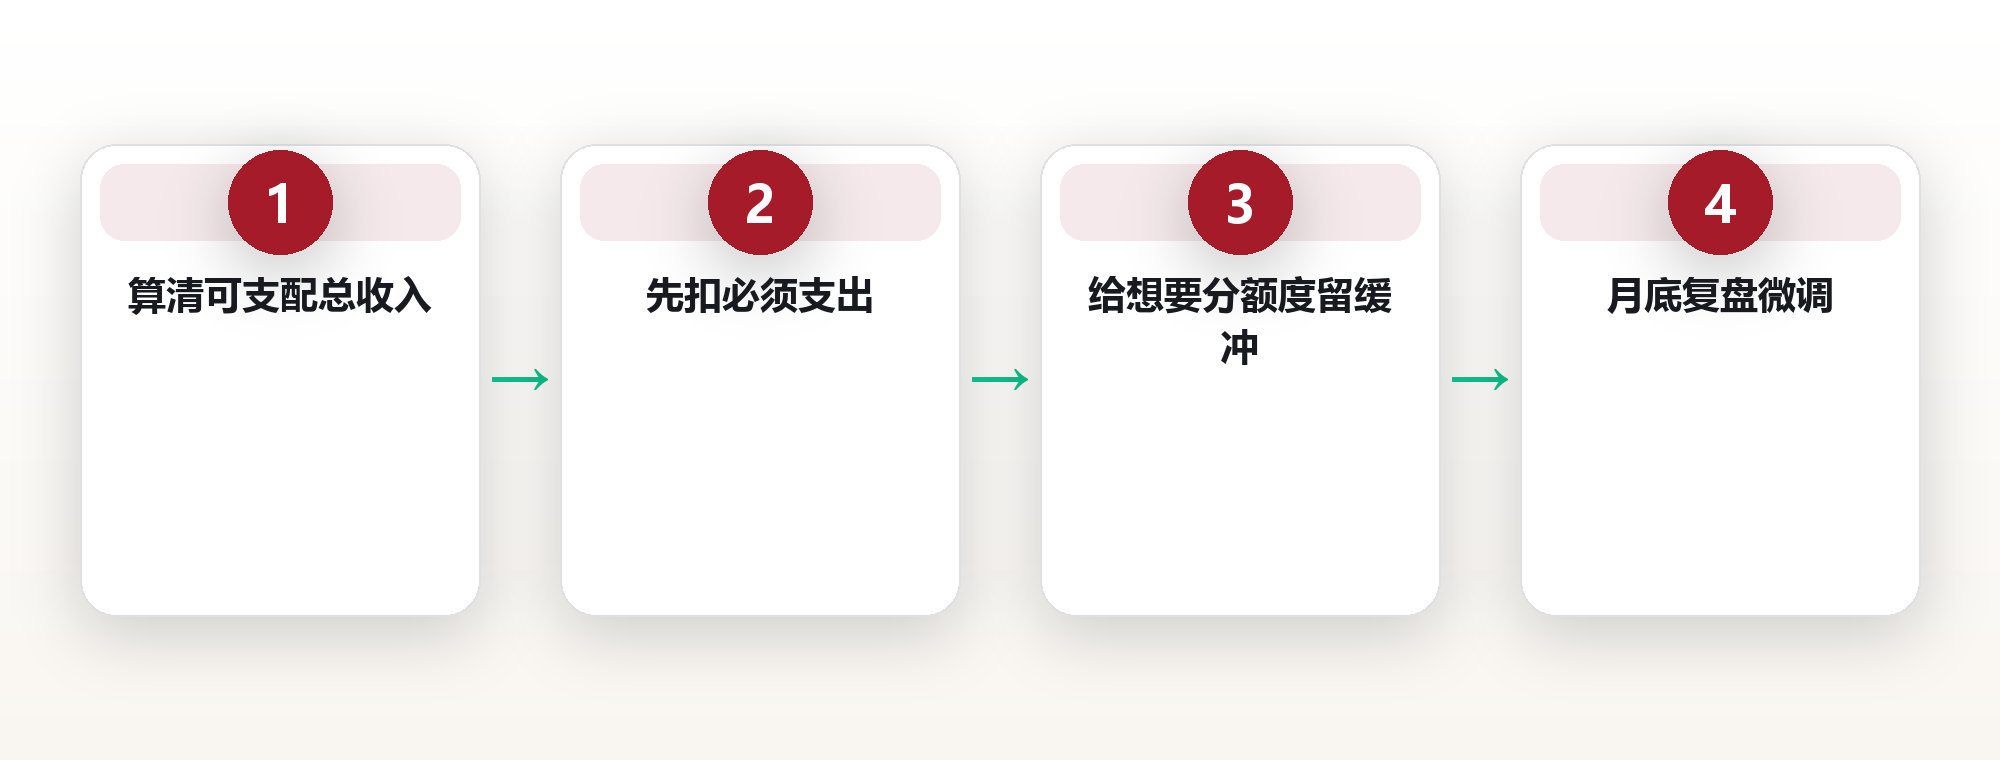
第一步,算清"可支配总收入"。把税后工资、稳定副业、以及确定性补贴加起来,别把偶尔的奖金算进去,宁保守勿虚高,这样派出来的额度才不会被意外击穿。
第二步,先扣"必须"。房租房贷、水电物业、保险、孩子学费,这些雷打不动先划走,剩下的才是你能支配的盘子。很多人一上来就先分"想买的",结果必须的反而没钱,顺序错了全盘乱。
第三步,给"想要"分额度。吃饭、交通、社交、学习、娱乐,各给一个上限;其中务必留出一格"缓冲金",专门接住意外的小支出,避免一有意外就破预算、又退回凭感觉花钱的老路。
第四步,月底复盘。看哪格超了、哪格剩了,下个月微调。零基不是一次定终身,而是每月一次的小校准。周岩用一张表记了十个月,慢慢摸清了自己真实的花钱节律,也终于不再怕看账单。
为了让四步法不流于形式,周岩给自己设了一条铁律:预算表写完后,必须让妻子过目签字才算生效。这一下把"个人计划"变成"家庭契约",违背成本陡增,自然也就更不敢随手破例。他说这个方法听起来笨,却是他坚持十个月没断的关键。
专业分析:零基预算的执行数据与行为经济学解释
要理解零基预算为什么有效,可以借用行为经济学里一个被广泛引用的概念:"心理账户"(Mental Accounting,Thaler 于1980年代提出,后获诺贝尔奖)。它解释了一个常见现象——人们会对不同来源、不同标签的钱区别对待,比如把奖金轻易花掉,却对工资精打细算。零基预算的作用,正是把"心理账户"从混乱变有序,让每笔钱都被显式命名,从而削弱冲动消费的土壤。
我们用"预算依从度框架"来拆解效果。该框架用两个维度衡量:一是"覆盖度"(预算是否覆盖全部收支),二是"执行率"(实际花销与计划额度的贴合程度)。二者都高时,财务焦虑显著下降。相比"只记不分配"的传统做法,零基在"执行率"这一维直接把模糊的直觉替换成可检查的额度,使跑偏能被及时发现。
一个可辨识的实践案例来自前述深圳产品经理周岩。2023年中他开始零基预算前,月均结余率约8%(即每月存下收入的一成不到),且月底常超支。他用四步法运行十个月:先扣必须、再分想要、留缓冲金、月底复盘。到2024年第一季度复测,月均结余率提升到约26%(示例数据,非收益承诺),月底超支次数从每月约2次降到0,对账时间从平均45分钟缩到10分钟。框架评分由"低覆盖低执行"转为"高覆盖高执行"。
落地可用三个可度量指标跟踪:① 结余率 = 月结余 ÷ 月收入,目标逐步提到20%以上;② 预算执行率 = 1 − |实际−计划| ÷ 计划,越接近100%越好;③ 缓冲金覆盖率 = 缓冲金 ÷ 月不定支出,建议≥1。对应执行清单:第一步,导出近三月账单;第二步,标出3笔"说不清花哪"的钱;第三步,按四步法写出本月预算表;第四步,设30天启动期,每周对账一次。
预算黑洞与堵漏法
第一个黑洞是"订阅沉默"。视频会员、云盘、健身月卡,很多早已不用却还在自动扣费。周岩一次清理,发现竟有七处这样的"幽灵扣款",每月白白流走近四百元,一年就是近五千。
第二个黑洞是"凑单和优惠陷阱"。为了用掉优惠券而多买,表面省了,实则多花了。零基预算里没有"为优惠而买"这一格,任何消费先问"我本来需要它吗",需要才买,不需要就算标价再低也不动心。
第三个黑洞是"情绪消费"。加班晚了点一顿贵的、心情差了买件衣服,钱花完愧疚又叠加。周岩给自己设了"二十四小时冷静期":超过三百元的非计划支出,先放一天再决定,多数时候热情过了就懒得买了。
堵漏的关键不是靠意志力,而是靠结构。把这些黑洞在预算表里单独留一列"待核",每月看一眼,比发誓"下月不乱花"管用一百倍,因为结构会替你记住,而誓言容易忘。
第四个常被忽略的黑洞是"社交面子支出"。同学聚会、同事随礼、孩子班上的集体活动,很多花销是为了"不出格"而非真需要。周岩的做法是提前给这类支出设一个年度上限,比如全年三千元,花完就坦诚说明,反而赢得了朋友的理解,也没人真的因此疏远他。
工具与表格:让预算可落地
工具越简单越容易坚持。周岩用的是一个普通的表格文档,加上每月自动导入的账单截图,不依赖任何付费软件。重要的不是工具高级,而是你愿意每周打开它,哪怕只花十分钟。
表格至少要有四列:项目、计划额度、实际支出、差额。差额为正说明省了,为负说明超了,一眼就能看出哪格在漏。当数字被摊开,问题就从"感觉钱不够"变成"具体哪格出了问题"。
他还在表里加了一列"这一笔让我离目标更近还是更远",把存钱和具体目标绑定,比如"年底带家人旅行"。当花钱和目标挂钩,克制就不再是牺牲,而是选择,每一笔省下的钱都有了名字。
如果你嫌手填麻烦,市面上多数记账App都能导出月度分类,把它当成你的"计划额度"基线也行。但记住:预算的主语是人,不是App,别让工具反过来牵着你走,你才是拿笔的那个人。
还有一个小技巧叫"一秒归位"。每产生一笔支出,立刻在手机上记一笔,而不是攒到周末统一补。延迟记录会模糊金额和场景的关联,等周末回忆时往往少记漏记;即时记录虽麻烦一点,却能把每一块钱的来龙去脉钉死在表里。
把预算变成家庭共识
预算最怕一个人算、一家人花。周岩一开始自己默默做表,结果妻子网购一笔,他暗暗心疼却不好说,反而闹出误会。后来他改成"月初开十分钟家庭小会",把账本从私藏变成共看。
小会上只做三件事:对上月花销、定本月重点、留一笔两人都认可的"自由支配"。把决策透明化,谁花的、花在哪,都摊在桌上,摩擦反而少了,因为大家提前达成了默契。
给孩子也讲一点。不是为了让他们省钱,而是让他们从小看见"钱是被安排过的",而不是从钱包里凭空冒出来。周岩的儿子现在会问"这笔算成长格还是自由格",让他挺意外,也挺欣慰。
家庭共识的本质,是把预算从"我的克制"变成"我们的计划"。当所有人朝着同一张表努力,省下的不只是钱,还有彼此的理解,以及对未来更有掌控感的生活。
周岩还定了一条"大额共签"规则:单笔超过两千元的支出,两人先聊五分钟再决定。这条规矩拦下了好几次冲动消费,也避免了一方"先斩后奏"带来的信任损耗。他说家庭预算的终极目标不是省出多少钱,而是让两个人对"钱往哪去"始终同频。
30天零基预算启动计划
第1到7天,只做一件事:记。把这一周每一笔支出写下来,不评判,先看见。多数人第一周就会被"原来我花了这么多在外卖"震到,这种看见本身就已经开始改变行为。
第8到14天,分类。把这些支出归进固定、必要、成长、自由几类,找出那三笔"说不清"的钱,它们就是你的第一批漏点,也是最容易堵、见效最快的地方。
第15到21天,派钱。按四步法写出下个月预算表,先扣必须,再分想要,务必留缓冲金。写完贴冰箱,让全家都看见,公开本身就是一种约束,也减少事后的互相埋怨。
第22到30天,执行加对账。每周日花十分钟看差额列,超了的格子下周转去哪补,剩了的格子别偷偷挪去乱花。30天结束,你会拿到第一份真正属于你的预算表,也是一张你看得懂的人生底图。
很多人卡在"坚持不下去",其实问题不在毅力,而在启动太大。周岩建议把第一周的门槛放得很轻:只记一笔"最大额的支出"也行,先建立"我在看钱"的感觉,等习惯跑起来再逐步加细。降低启动阻力,比一口气立宏伟目标管用得多。
常见问题
1.问:收入不稳定的人适合零基预算吗?答:更适合,因为越不稳越需要主动分配;把能确定的收入先派掉,不确定的月份用缓冲金兜底,反而比"随到随花"更踏实。
2.问:零基预算会不会太费时间?答:起步第一月稍费神,之后有模板复用,日常每周对账十分钟足够;它省下的是月底对不上账的焦虑和夫妻间的摩擦。
3.问:和记账有什么区别?答:记账是"记录过去",零基是"指派未来";两者搭配最好,但零基的核心在月初分配,而不只是月末回顾。
4.问:缓冲金留多少合适?答:常见参考是覆盖一个月的不定支出,具体看你的波动;这是一个框架性参考,不代表对任何人的具体建议。
5.问:预算总超支怎么办?答:先别怪自己意志力,回表看是不是"必须"估低了或缓冲金留少了,把额度调实,比硬扛更有效。
图片来源:图1 geralt / Pixabay (CC0) · 图2 stevepb / Pixabay (CC0) · 图3 geralt / Pixabay (CC0) · 图4 geralt / Pixabay (CC0) · 图5 geralt / Pixabay (CC0) · 图6 geralt / Pixabay (CC0) · 图7 freephotocc / Pixabay (CC0) · 图8 shotput / Pixabay (CC0) · 图9 mikuratv / Pixabay (CC0) · 图10 420514956g / Pixabay (CC0) · 图11 ogamiichiro3 / Pixabay (CC0) · 图12 652234 / Pixabay (CC0) · 图13 qimono / Pixabay (CC0) · 图14 WilliamCho / Pixabay (CC0) · 图15 TheDigitalArtist / Pixabay (CC0) · 图16 QuinceCreative / Pixabay (CC0) · 图17 Kost9n4 / Pixabay (CC0) · 图18 PublicDomainPictures / Pixabay (CC0) · 图19 ykaiavu / Pixabay (CC0) · 图20 tiburi / Pixabay (CC0) · 图21 WilliamCho / Pixabay (CC0) · 图22 Alexas_Fotos / Pixabay (CC0) · 图23 Enlightening_Images / Pixabay (CC0) · 图24 qimono / Pixabay (CC0) · 图25 blickpixel / Pixabay (CC0) · 图26 Pexels / Pixabay (CC0) · 图27 allybally4b / Pixabay (CC0) · 图28 blickpixel / Pixabay (CC0) · 图29 wal_172619 / Pixabay (CC0) · 图30 StartupStockPhotos / Pixabay (CC0) · 图31 089photoshootings / Pixabay (CC0) · 图32 IlonaBurschl / Pixabay (CC0) · 图33 soap0119 / Pixabay (CC0) · 图34 Ralphs_Fotos / Pixabay (CC0) · 图35 Ralphs_Fotos / Pixabay (CC0) · 图36 Waratharn / Pixabay (CC0) · 图37 MiraCosic / Pixabay (CC0) · 图38 Dimhou / Pixabay (CC0) · 图39 MiraCosic / Pixabay (CC0) · 图40 focusonpc / Pixabay (CC0)
本文为信息分享与财商教育,不构成任何证券、期货或投资咨询建议,亦不构成个性化投资建议。市场有风险,决策需谨慎。
本文由 AI 生成,经人类主编终审。
评论(0)