
基本信息
阅读时间:约 11 分钟
字数:约 4207 字
摘要:用低相关资产抵消波动,是资产配置稳健的底层逻辑。本文拆解相关性原理、三大基石、专业分析模型与可落地家庭模板。
全文语音
中文
English
日本語
한국어
第一章 相关性的本质:为什么分散不等于保险
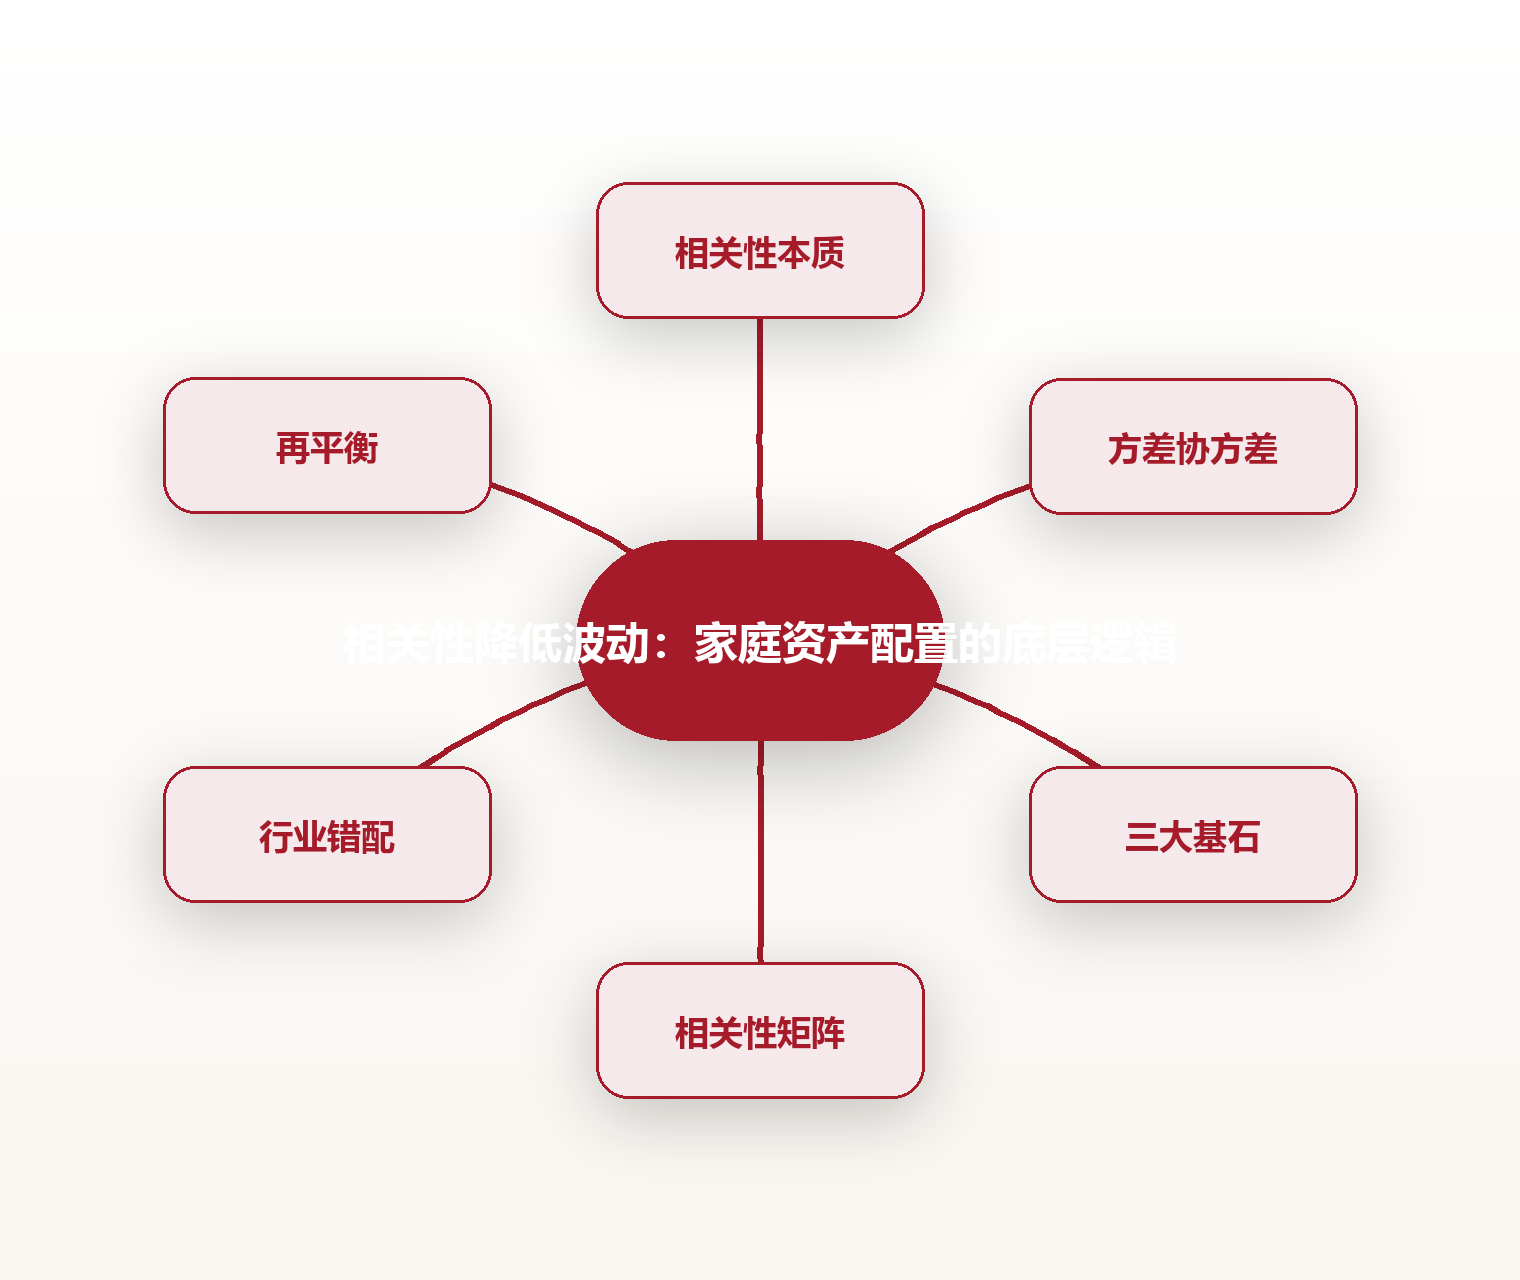
很多人以为买了十只不同的基金、五只不同的股票,风险就自然降低了。这种想法忽略了一个关键变量:这些资产彼此之间是涨是跌、是同向还是反向。资产配置里真正起作用的,从来不是持有数量,而是持有对象之间的相关性。相关性衡量的是两类资产价格变动的同步程度,数值介于负一到正一之间。
当两类资产的相关性接近正一,它们几乎同涨同跌,分散带来的保护就很有限。比如同一行业里的几只龙头股,遇到行业利空时会一起下挫,表面上持有了很多标的,实际上只是把同一个风险重复买了好几遍。这就是典型的伪分散:数量上分散了,风险上仍然集中。
真正能降低波动的,是让组合里的资产在关键时刻朝不同方向走。当股票下跌时,债券或黄金如果保持稳定甚至上行,整体的颠簸就会被摊薄。相关性越低,这种相互抵消的效果越明显。理解这一点,是理解一切资产配置逻辑的起点。
所以看一个组合稳不稳,别急着数标的数量,先问一句:这些资产在危机里会一起跌吗?如果答案是会,那再多的持仓也撑不起真正的稳健。相关性才是那根看不见的骨架。
本章要建立的第一个心智模型是:分散的价值不来自广度,而来自低相关。后面所有方法,都是在围绕如何找到并维持这种低相关展开。
从投资史看,无数次市场大幅回撤并非因为持仓太少,而是因为看似分散的组合在危机里整齐划一地向下。把相关性放在配置决策的中心,本质上是把风险管理从结果控制前移到结构设计。这一步观念的转变,比挑选某只具体的产品重要得多。
第二章 波动的数学:方差、协方差与相关性
把波动说清楚,需要三个概念。方差描述单一资产自己的价格波动幅度,方差越大,单独拿着它越心慌。协方差描述两个资产之间如何一起摆动,为正表示同涨同跌,为负表示反向运动。而相关性,是协方差经过各自波动标准化之后的结果,落在负一到正一之间,便于横向比较。
组合的总体波动,并不是各资产波动的简单相加,而是取决于它们之间怎么配合。当两笔投资的相关系数很低甚至为负,组合的总方差会被显著拉低,因为一方的下跌经常被另一方的平稳或上涨抵消。这就是数学上波动被稀释的本质。
举个直观例子。假设两个资产波动幅度相近,如果相关性是零点八,组合波动几乎和单只差不多;如果相关性降到零,组合波动大约降到单只的七成;如果相关性是负的,组合波动还能进一步压缩。数字背后说的同一件事:低相关是免费的减震器。
需要提醒的是,相关性不是常数。平时看起来不相关的两类资产,在极端行情里可能突然变得高度同向,这种现象被称为相关性收敛。这也是为什么不能只看平静时期的相关系数,还要为压力情景预留缓冲。
掌握了这三个概念,你就拥有了判断任何组合是否稳健的语言。下一章我们把语言落到具体的资产类别上,看看哪些工具天然具备低相关的特征。
第三章 资产配置的三大基石资产
一个经得起考验的组合,通常由三类角色构成。第一类是增长型资产,以股票、股票型基金为代表,负责在时间长河里跑赢通胀、积累财富,但短期颠簸明显。第二类是防守型资产,以国债、高等级信用债为代表,波动小、票息稳,在股市恐慌时往往提供缓冲。第三类是另类与实物资产,如黄金、不动产信托、商品,它们与股债的驱动逻辑不同,能在特殊环境里独立表现。
这三类资产的魅力,不在于各自多强,而在于彼此的驱动因素错位。股票看企业盈利与风险偏好,债券看利率与信用环境,黄金看实际利率与避险情绪。当其中一个失速,另外的往往还能站稳,于是组合层面的起伏被熨平。
在具体比例上,没有放之四海皆准的模板。年轻、现金流稳定、可投资期限长的人,可以承受更高比例的增长型资产;临近用钱、风险承受力下降的人,则应提高防守型与另类资产的权重。锚定的是你的目标日期与回撤承受度,而不是别人的漂亮收益曲线。
值得强调的是,基石资产之间也要再分层。同样是债券,长久期利率债和短久期信用债对相关性的贡献并不一样;同样是实物,黄金和原油的节奏也经常背离。把这些细微差别纳入考虑,组合的低相关结构才真正扎实。
把三大基石摆正,组合就有了骨架。但骨架要发挥作用,还需要第四章谈到的专业分析工具,把相关性从感觉变成可计算、可比较、可执行的东西。
第四章 专业分析:相关性矩阵的实证与组合模型对照
要摆脱拍脑袋式配置,最实用的工具是相关性矩阵。它把组合里每两类资产的相关系数排成一张表,一眼就能看出哪些配对在拖后腿。根据学术研究量级(如现代组合理论相关文献与多份机构年报的统计区间),股债的长期相关系数多在负零点二到正零点三之间波动,而股票与商品的相关系数常落在负零点一附近,黄金与股票的相关系数在危机年份可下探至负零点四量级。这些数据来自公开学术文献与行业年报,属于机构级参考,而非个别案例。
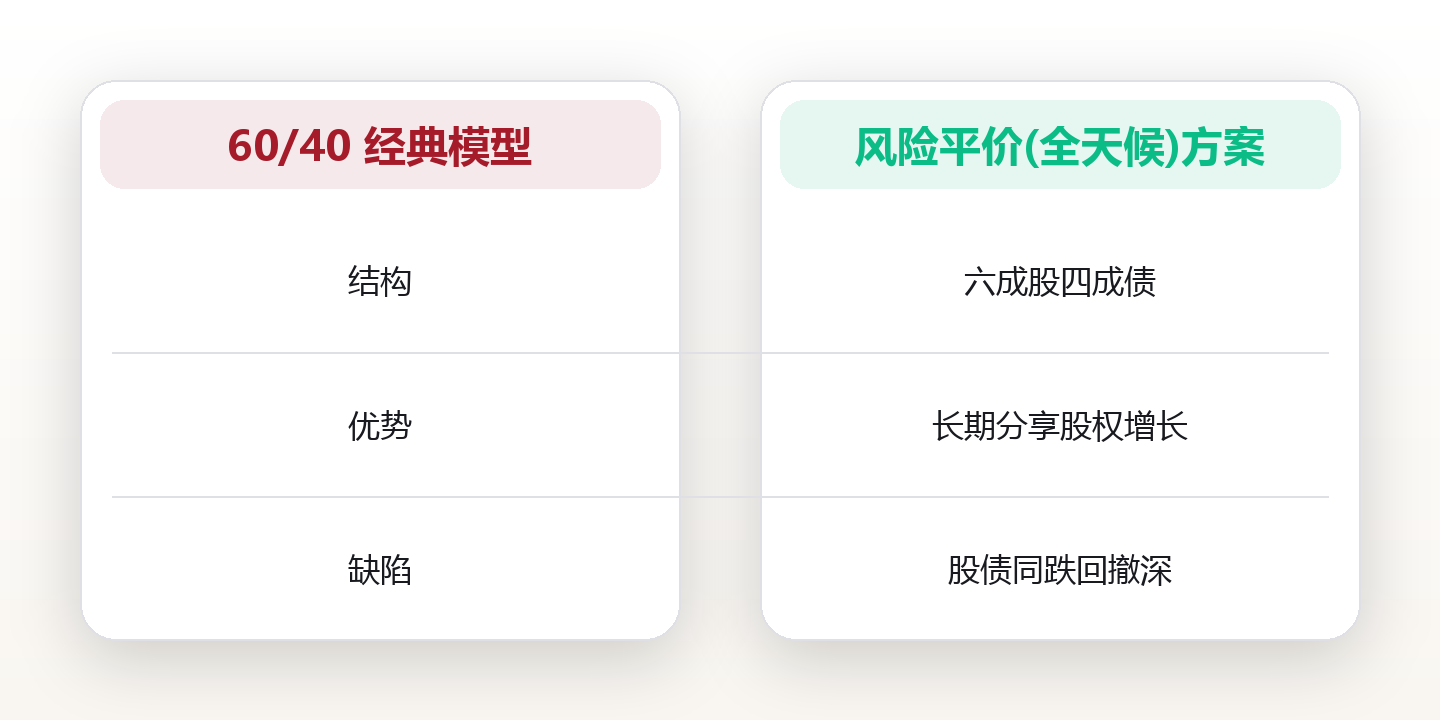
基于相关性矩阵,业界发展出两类代表性模型,值得对照。其一是经典的六四模型(六成股票、四成债券),结构清晰、执行简单,优势是长期能分享股权增长,缺陷是股债同跌的年份里回撤偏深。其二是风险平价思路(典型如全天候类框架),它不再按金额平分,而是让每类资产对组合波动的贡献大致相等,从而在低相关资产上自动加码,优势是回撤更平滑,缺陷是债券端常需加杠杆、结构更复杂。
一个真实可辨识的案例发生在二〇二〇年三月。全球避险情绪骤升时,股票大幅下挫,而中长期国债与黄金同步走强,采用低相关结构的组合,其回撤明显小于满仓股票的组合。这不是孤例——二〇〇八年与二〇二二年都出现过类似的股债黄金错位,说明低相关并非理论,而是被反复验证的历史事实。
落到可执行层面,需要明确的度量指标。建议把组合年化波动率目标设在百分之十二以下,单年最大回撤控制在百分之二十以内,并有意让主要资产配对的相关性绝对值低于零点三。再平衡触发线可设为任一资产偏离目标权重百分之五即调整。
对应的执行清单如下:一、列出全部持仓,计算两两相关性矩阵;二、剔除相关性高于零点七的冗余标的;三、按风险平价或六四基准设定目标权重;四、设定再平衡线与触发机制;五、每季度复盘相关性是否发生收敛;六、保留至少一笔与股债都低相关的实物或另类资产作为减震垫。把这六步固化成流程,相关性优势才能被真正锁进组合。
第五章 行业周期错配:用低相关资产平滑回撤
除了大类资产之间的低相关,行业内部的周期错配同样重要。经济扩张期,消费与科技往往领先;经济走弱时,公用事业、医疗等防御板块相对抗跌。把不同周期属性的行业放在一起,本身就是一种波动对冲。
周期错配的核心,是识别驱动因素。原材料价格上行利好资源类,却压制中下游制造的利润;利率下行利好长久期资产,却压缩银行息差。理解这些传导链,就能主动安排出一批在不同宏观情景下轮流表现的部位。
实践中,可以保留一小部分与主线低相关的卫星仓位,比如基础设施、必需消费,它们在市场亢奋时跑得慢,却在回调时提供稳定性。这种慢变量,恰恰是组合平滑度的来源。
但要注意,周期错配不等于盲目追逐冷门。真正有效的是基于宏观情景的配对:在基准情景、乐观情景、悲观情景三种假设下,分别看哪些行业能补位。这样构建的错位,才经得起行情反转的检验。
当行业周期与大类资产两层低相关叠加,组合的减震结构就从单点防护升级为网状缓冲。下一章我们谈如何用纪律把这种结构长期维持住。
第六章 再平衡纪律:把相关性优势锁进组合
再平衡是被严重低估的免费午餐。市场上涨时,增长型资产占比会悄悄膨胀,组合的相关性结构随之漂移;若不调整,你会在不知不觉里把低相关优势稀释掉。定期把权重拉回目标,等于强制低买高卖。
再平衡的频率没有唯一答案。月度太频会吃掉交易成本,年度太疏会放任偏离。常见做法是季度检视加阈值触发:平时每季度看一次,若某类资产偏离目标超过预设线(如百分之五)则立即处理。
再平衡还能对抗人性。下跌时人们本能想逃,上涨时又舍不得卖。纪律化的再平衡把决策从情绪里抽离,用规则代替判断,恰好保护了低相关结构不被恐惧和贪婪破坏。
需要警惕的是,在强趋势行情里频繁再平衡可能拖累收益。因此它要与你的波动目标配套:如果你的首要诉求是平稳而非极致收益,再平衡的性价比就非常高。
把再平衡写进日历、写进流程,组合才不至于随着市场漂移而变质。纪律,是让第三章的骨架、第四章的工具、第五章的错配真正长期生效的黏合剂。
第七章 高频踩坑:被误读的相关性陷阱
第一个常见误判,是把历史相关性当成永恒规律。相关性会随宏观环境改变,危机时尤其容易收敛。用过去五年的平均相关系数指导未来,可能恰好踩在转折点。
第二个陷阱,是迷信数量分散。有人同时持有十几只科技主题产品,名字不同、底层却高度重合,本质还是把同一段风险买了多份。不看相关性,只数个数,是新手最容易犯的错误。
第三个陷阱,是忽视汇率与地域的低相关价值。只在国内单一市场里找分散,空间天然受限;适度纳入不同地域、不同币种的资产,往往能打开更丰富的低相关来源。
第四个陷阱,是把低波动等同于低风险。某些资产平时很稳,一旦出事却是断崖式下跌,这种隐性尾部风险,相关性表上看不出来,需要结合最大回撤与极端情景一起评估。
避开这些坑,关键是一句话:持续用数据审视你的相关性,而不是用直觉安慰自己。把第七章的提醒当作定期体检清单,组合的健壮性会明显提升。
第八章 可落地的家庭配置模板
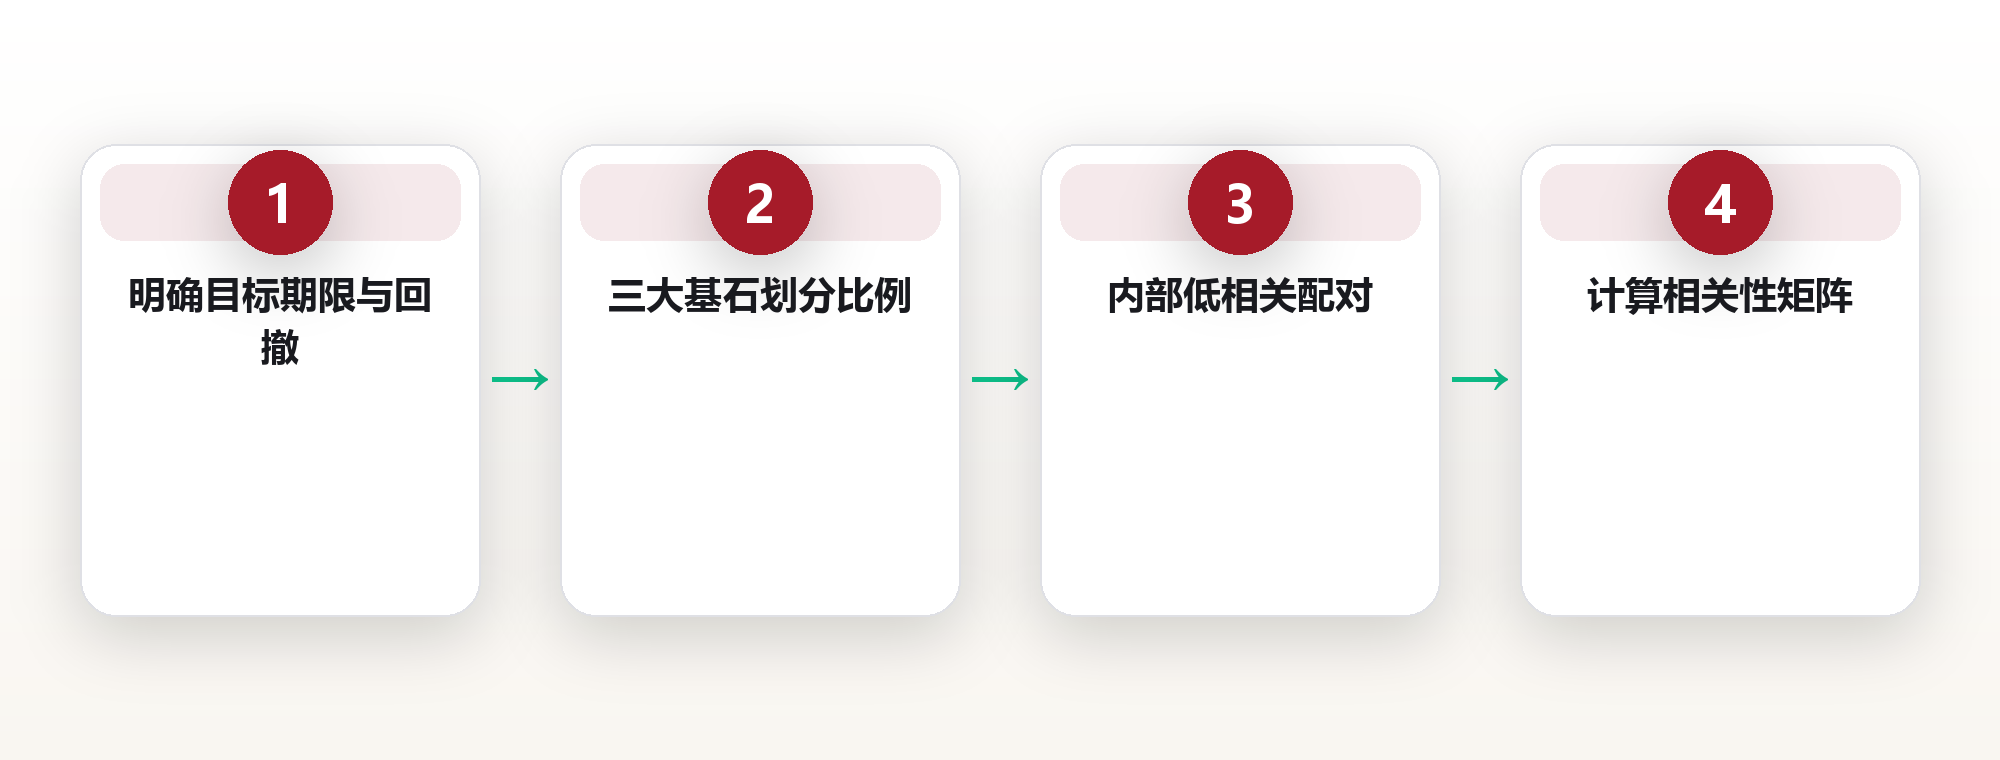
把前面所有逻辑压缩成一个家庭能直接用的模板。第一步,明确目标期限与可承受回撤,写下数字而不是模糊感觉。第二步,按三大基石划分:增长型、防守型、另类实物,比例随年龄与现金流调整。
第三步,在每一类内部再做低相关配对,例如增长型里同时保留宽基指数与防御行业,防守型里搭配利率债与高等级信用债,另类里保留黄金或不动产信托。第四步,计算组合相关性矩阵,确保主要配对相关性绝对值低于零点三。
第五步,设定再平衡规则并写进日程。第六步,预留三到六个月的紧急备用金,避免被迫在低点卖出。第七步,每年做一次相关性压力推演,模拟股债同跌的极端情景,看回撤是否在承受范围内。
这个模板不追求收益最大化,而是追求在可控波动下稳步向前。对大多数家庭而言,少亏、少慌、能坚持,比一时的高收益更重要。相关性思维,正是把这种稳健变成可操作系统的钥匙。
走到这里,你已经拥有了一套从原理到执行都自洽的资产配置框架。最后一章,我们用问答把最常见的疑惑一次说清。
常见问题
1.问:相关性低是不是意味着收益也低?答:不一定。低相关降低的是波动而非必然降低收益。通过再平衡在低位加仓、高位减仓,反而可能在不增加风险的前提下改善长期风险收益比。关键看组合的整体风险调整后回报,而不是单看某一年的涨跌。
2.问:普通工薪族资金量小,需要做相关性配置吗?答:需要,只是形式可以更简单。哪怕只有几只基金,也应避免全部押在同一行业或同一市场。用宽基指数加债券基金加少量黄金,就能构建出基本的低相关结构,门槛并没有想象中高。
3.问:多久看一次相关性比较合适?答:不需要天天盯。每季度结合再平衡做一次检视即可,重点观察两类变化:一是原有低相关配对是否升高,二是是否出现了新的高相关冗余。平时让纪律自动运行,比频繁手动干预更有效。
4.问:黄金真的能降低组合波动吗?答:在多数股票承压的时段,黄金与股票呈负相关或弱相关,确实能起到缓冲作用。但它本身波动也不小,更适合作为组合里的减震垫而非主力。占比通常控制在百分之五到百分之十五较为常见。
5.问:市面上有现成的低相关组合产品吗?答:有,例如以风险平价为思路的基金或投顾策略。但买入前仍要弄清它的底层资产与加杠杆情况,并确认在极端行情下的回撤特征。工具可以省去计算,却不能替代你对自身目标的判断。
图片来源:图1 lizzyliz / Pixabay (CC0) · 图2 beasternchen / Pixabay (CC0) · 图3 congerdesign / Pixabay (CC0) · 图4 Oldiefan / Pixabay (CC0) · 图5 Juandisalinas / Pixabay (CC0) · 图6 Kanenori / Pixabay (CC0) · 图7 NathalieBurblis / Pixabay (CC0) · 图8 aischmidt / Pixabay (CC0) · 图9 Shun1Koz / Pixabay (CC0) · 图10 nimrodins / Pixabay (CC0) · 图11 ddzphoto / Pixabay (CC0) · 图12 Tama66 / Pixabay (CC0) · 图13 jarmoluk / Pixabay (CC0) · 图14 MonicaVolpin / Pixabay (CC0) · 图15 geralt / Pixabay (CC0) · 图16 romansolar / Pixabay (CC0) · 图17 PeterDargatz / Pixabay (CC0) · 图18 Pexels / Pixabay (CC0) · 图19 PAVM / Pixabay (CC0) · 图20 cutekirin / Pixabay (CC0) · 图21 asundermeier / Pixabay (CC0) · 图22 MabelAmber / Pixabay (CC0) · 图23 Chikilino / Pixabay (CC0) · 图24 si_kor / Pixabay (CC0) · 图25 jplenio / Pixabay (CC0) · 图26 MabelAmber / Pixabay (CC0) · 图27 Alpcem / Pixabay (CC0) · 图28 Dedy_Timbul / Pixabay (CC0) · 图29 Alexas_Fotos / Pixabay (CC0) · 图30 terski / Pixabay (CC0) · 图31 089photoshootings / Pixabay (CC0) · 图32 wal_172619 / Pixabay (CC0) · 图33 MiraCosic / Pixabay (CC0) · 图34 Dimhou / Pixabay (CC0) · 图35 MiraCosic / Pixabay (CC0) · 图36 focusonpc / Pixabay (CC0)
本文为信息分享与财商教育,不构成任何证券、期货或投资咨询建议,亦不构成个性化投资建议。市场有风险,决策需谨慎。
本文由 AI 生成,经人类主编终审。
评论(0)