
基本信息
阅读时间:约 11 分钟
字数:约 4208 字
摘要:城市省钱不是克制,而是优化结构。本文拆解消费漏斗、预算框架、居住通勤与订阅优化,给出可落地的省钱模板。
全文语音
中文
English
日本語
한국어
第一章 城市消费的隐形漏斗:钱都去哪了
很多在城市生活的人都有同一种困惑:工资不算低,可到了月底总是所剩无几。问题往往不在挣得少,而在于支出像漏斗一样,从看不见的缝隙里一点点漏走。一杯随手点的奶茶、一次图方便的打车、一个忘了取消的会员,单独看微不足道,合起来却吃掉了相当比例的收入。
城市消费的特殊之处,是它把无数小额、高频、即时的花费打包进日常生活。和老家那种大额、低频、可计划的支出不同,城市里的钱更多花在便利与情绪上,而这些花费很难在当场被察觉为浪费。等账单汇总,才惊觉总额惊人。
要堵住漏斗,第一步不是立刻戒掉什么,而是先把支出摊开看。绝大多数人从不认真记录,于是永远在凭感觉花钱。只有把每一笔去处显形,才能找到真正值得优化的那几道口子。
一个有用的视角是区分主动消费与被动消费。主动消费是你认真决定买的,被动消费是默认发生、你只是没去管的,比如自动续费的订阅、长期闲置的会员。后者正是漏斗里最大的裂缝。
本章想传递的核心只有一句:城市省钱不是苦行,而是把被动漏掉的钱,重新变成你可以主动分配的财富。后续章节会逐步给出具体可操作的方法。
一个有用的切入点是给自己的消费做一次快照:挑一个月,把每一笔支出随手记在一张表里,月底回看。你会发现,真正后悔的花费往往集中在那么两三类,而不是均匀分布在所有开销里。找到它们,就找到了漏斗最宽的裂缝。
第二章 消费分层的逻辑:必要、想要与冲动
堵漏斗之前,先得给消费分个层。最底层是必要消费,也就是维持基本生活必须花的钱,比如房租、水电、基础饮食和通勤。这一层要尽量稳定,不该成为波动的来源。
中间一层是想要消费,它能提升生活质量,但不是缺一不可,比如一次短途旅行、一件更喜欢的衣服。这一层可以存在,但需要总量约束,不能无限扩张。
最上层是冲动消费,往往由促销、情绪或同伴压力触发,买完很快就后悔。它是漏斗里最该被剪掉的缝隙。识别这三层,你才能在每次掏钱前快速归类,而不是被一时的氛围带着走。
一个实用的做法是给每一层设预算上限。必要层保证底线,想要层留出弹性,冲动层设一道冷静期,比如超过一定金额先放购物车过一夜再决定。分层之后,省钱就从笼统的克制变成了精确的管理。
值得提醒的是,必要与想要的边界因人而异。对有人是想要的东西,对另一些人可能是必要。关键不在标准统一,而在你清楚自己每一笔钱属于哪一层,并为此负责。
也有人担心分层会让花钱变得斤斤计较、失去生活乐趣。其实相反,当你看清必要与想要,反而能更安心地为真正想要的东西买单,而不必在每一笔小额上内心拉扯。分层带来的是从容,不是紧缩。
第三章 居住成本优化:城市里最大的固定支出
在城市总支出里,居住通常占最大头,因此它是省钱杠杆最强的一环。优化居住不等于将就,而是让居住支出与真实需求匹配,避免为不必要的面积、地段或配套买单。
一个常见误区是追求离公司极近的高租金房源。通勤时间确实宝贵,但当租金溢价高到一定程度,把部分差价用来换取稍远但更划算的房子,往往整体更优。这里需要算的是总账,而非单看房租或单看时间。
合租、调换到城市副中心、利用租房市场的淡旺季议价,都是可行的优化路径。重点是把居住看成一笔可以主动设计的大额开支,而不是被动接受市场标价。
还有一类隐形成本是居住带来的附加消费:高档小区的外卖溢价、为匹配环境而升级的家具家电。如果这些不是你真正需要的,它们只是居住成本向外溢出的延伸。
把居住支出控制在总收入某个合理比例以下,是城市省钱模板的地基。地基稳了,后面饮食、出行、订阅的优化才有施展空间,否则大头压顶,小处再省也杯水车薪。
最后要提醒,居住优化的目标不是越便宜越好,而是性价比与生活质量的最优平衡。把省下的差额用于提升通勤效率或健康投入,往往比单纯压低租金更有长期价值。居住是手段,不是目的。
第四章 专业分析:城市家庭消费结构与省钱杠杆的实证
要科学省钱,先得看懂钱的结构。根据公开统计口径的量级(如城镇居民收支调查与行业消费报告披露的构成区间),城市家庭消费中食品与居住往往各占两成多,交通通信与文教娱乐各占一成上下,其余为医疗、用品与其他。这些数据属于公开统计与行业报告量级,是制定预算的参考坐标,而非个别案例。
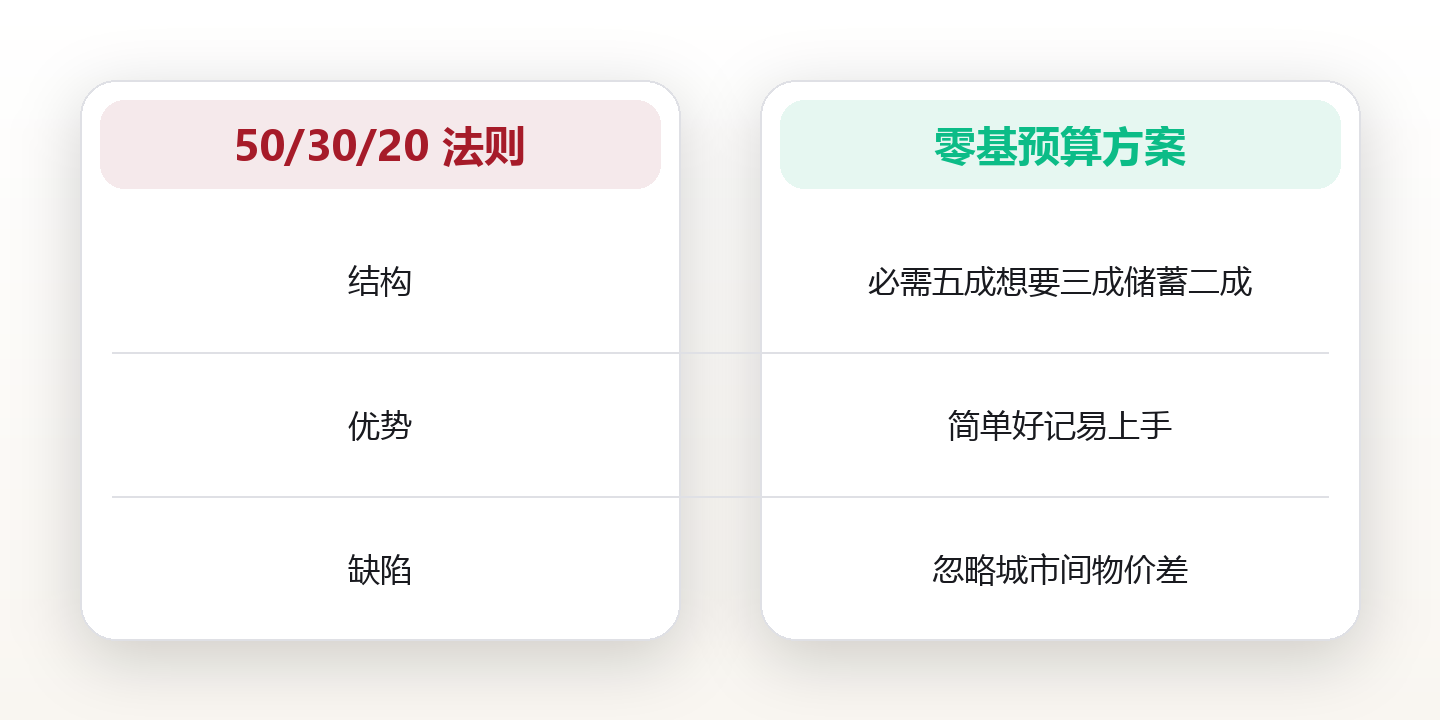
基于消费结构,业界常用两类预算框架,值得对照。其一为五十、三十、二十法则,把税后收入划分为必需百分之五十、想要百分之三十、储蓄投资百分之二十,优势是简单好记、容易上手;缺陷是忽略了城市间物价差异,在一线可能必需层天然超标。其二为零基预算思路,每一元收入都先指派用途、月末归零重排,优势是控制极细、几乎无漏项;缺陷是维护成本高、需要持续记账。
一个真实可辨识的案例是通勤优化。在一线城市,把每天两程打车改为地铁为主、打车为辅,并按月票与错峰组合,单程通勤的交通费用可下降一个数量级量级;若再把常走的路线与会员权益叠加,一年累计的交通费节省相当可观。这说明省钱杠杆不在单一大动作,而在高频小项的系统重构。
落到可执行层面,需要明确度量指标:建议把储蓄率目标设在百分之二十以上,固定支出占收入比控制在百分之五十以下,订阅类支出每季度年审一次并清零闲置项。同时还要设定一个冲动消费冷静线,超过该金额强制延迟决策。
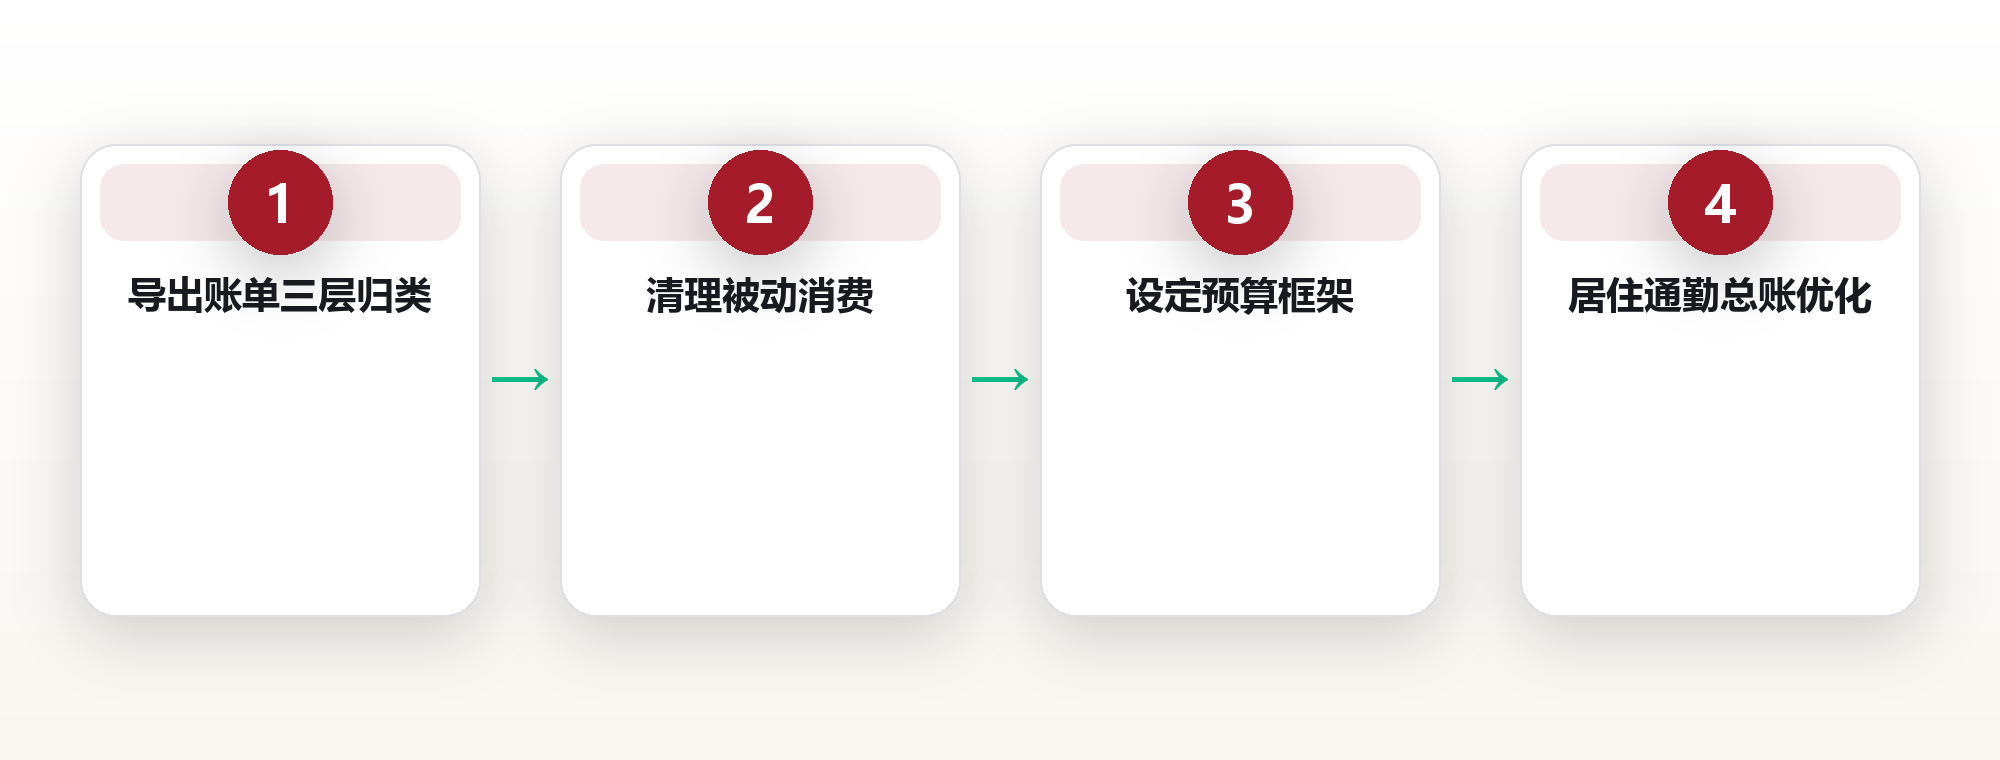
对应执行清单如下:一、导出近三个月账单,按消费分层归类;二、标注被动消费(自动续费、闲置会员)并立即清理;三、按五十、三十、二十或零基框架设定月度预算;四、对居住与通勤做总账优化;五、建立订阅年审与冲动冷静期机制;六、每月复盘储蓄率是否达标。把这六步固化,消费优化才从口号变成系统。
需要强调的是,结构数据只是起点,真正的省钱发生在执行里。很多人看懂了框架却不动手,月底依旧月光。把本章的模型与清单打印出来贴在冰箱上,比在脑子里想一百遍更有用。
另外,省钱不是越省越好的零和游戏。当一项优化开始显著牺牲你的健康、关系或长期成长,它就不再是优化,而是代价。结构方法的优点,正是让你用最小的牺牲换最大的自由。
第五章 通勤与出行:被忽略的日常省钱空间
通勤是城市里最稳定也最易被忽视的省钱空间。它每天都在发生,单次金额不大,但乘以一年两百多个工作日,总额相当可观。很多人习惯用最省事的方式出行,却没算过长期账。
优化的核心是组合而非极端。完全放弃便利不现实,全部依赖打车又不经济。更优解是主干用公共交通、关键场景用打车,再叠加月票、次卡、错峰等权益,让单位里程成本明显下降。
出行类省钱还藏在细节里:共享单车的短驳、公司或小区的班车、拼车通勤、以及把多件事合并到同一趟外出。这些动作单独看省得有限,组合之后却能稳定降低每月交通支出。
还有一个被低估的杠杆是居住与工作的距离设计。换一份工作、调一次居住地点,对通勤成本的改变常常大于所有日常小省的总和。把通勤当成长期变量来规划,比天天抠打车费更高效。
本章的要点是:出行省钱不是拒绝出行,而是用结构与组合把高频成本压低。把通勤当成一笔可设计的固定支出,城市生活的现金流会立刻松一口气。
把出行省钱看成一场习惯的重构,而非一次性的节俭。当公共交通加步行的组合成为默认动作,省下的不只是钱,还有每天被堵在路上消耗的耐心与精力。这种隐性收益,常常比账单数字更珍贵。
第六章 饮食与订阅:高频小额的累积效应
饮食和订阅是漏斗里最典型的被动漏点。它们金额小、频次高、又容易和情感绑定,于是很少被人认真审视。可恰恰是这种小额高频,最能在一年里累积成可观的数字。
饮食优化不意味顿顿算计。它的关键是减少外食冲动、降低食材浪费、用批量备餐替代随机点单。把一周的晚餐稍微规划,就能明显减少临时高价外卖的次数,既省钱也更健康。
订阅则是更隐蔽的裂缝。视频、音乐、云盘、健身、各类会员,单个每月几十元,叠起来可能占掉一笔不小的月度支出。更麻烦的是自动续费,很多人早已不用却仍在扣款。
应对订阅的办法是季度年审:把所有订阅列成一张表,逐项问自己上月是否真用过,没用的立刻退订。一个经验法则是,若一项订阅连续两个月没打开,就大概率可以取消。
把饮食与订阅这两类高频小额管起来,省下的不是惊天动地的数目,而是持续、稳定、可再投资的现金流。它们虽小,却是消费漏斗里最该先补的裂缝。
一个可落地的做法是给饮食与订阅各设一个月度小目标,比如本月外食次数减半、订阅清理两项。目标要小到不可能失败,才容易坚持。省钱的可持续性,正来自这种微小但稳定的胜利。
第七章 高频踩坑:省钱路上的典型误判
第一个误判是用省钱牺牲健康。为了省几块钱长期吃劣质饮食、熬夜挤无效通勤,最后用医药费把省下的钱加倍还回去。真正聪明的省钱,绝不以减少必要健康投入为代价。
第二个陷阱是只看单价不看总量。促销时囤一堆用不完的东西,表面单价低了,实际因为闲置和过期反而更贵。省钱要看真实使用量,而不是货架上的折扣标签。
第三个陷阱是忽视时间成本。为了省十块钱花两小时比价跑腿,时薪折算后其实是亏的。城市里最贵的是时间,省钱动作要算上你付出的机会成本。
第四个陷阱是盲目模仿他人的省钱模板。别人的必要层可能是你的想要层,照搬只会带来痛苦又难坚持。模板可以参考,但预算必须长在你自己的生活结构上。
避开这些坑,关键是守住一条底线:省钱是为了让生活更好,而不是让生活更差。凡是让健康、时间或长期关系受损的省法,都不叫优化,叫透支。
把这些误判串起来看,会发现它们有一个共同点:把省钱当成了目的本身。真正健康的消费观,是让钱服务于你想要的生活,而不是被省钱或花钱的焦虑牵着走。守住这条线,方法才不会走偏。
第八章 可落地的城市省钱执行模板
把前面所有逻辑压成一个城市家庭能直接用的模板。第一步,导出近三个月账单,按必要、想要、冲动三层归类,看清漏斗到底漏在哪。第二步,立刻清理被动消费里的自动续费与闲置会员。
第三步,设定预算框架。可选五十、三十、二十法则快速起步,或零基预算精细控制,关键是让每一笔钱都有去处。第四步,对居住与通勤做总账优化,把最大的固定支出压到合理比例。
第五步,建立两个机制:订阅季度年审,以及冲动消费冷静期。第六步,把饮食与出行改成组合式方案,减少随机外食与全程打车。第七步,每月末用储蓄率一项指标复盘,不达标就回看哪层超了。
这个模板不追求极致抠门,而是追求可持续。对城市家庭来说,能稳定省下、稳定存下,比某个月狠省一笔更有价值。消费优化是一种长期能力,不是一次性的狠劲。
走到这里,你已经拥有了一套从认知到执行的城市省钱系统。最后一章,我们把最常见的疑惑用提问与回答的方式一次说清。
常见问题
1.问:城市省钱是不是意味着生活质量要大幅下降?答:不是。科学的省钱是优化结构,而不是削减必要。它砍掉的是冲动与被动漏点,把资源挪到你真正看重的地方,很多人省下钱的同时反而觉得生活更清爽。
2.问:收入和别人差不多,为什么我总是存不下钱?答:差别常在被动消费与固定支出占比。先导出账单做三层归类,往往能发现自动续费、闲置会员和高租金正在悄悄吃掉储蓄。堵住这些裂缝,储蓄率会明显回升。
3.问:预算框架该怎么选,五十、三十、二十还是零基?答:新手先用五十、三十、二十快速建立节奏,等记账习惯稳定再过渡到零基以求更精细。选哪个不重要,重要的是真正执行并月度复盘。
4.问:订阅越来越多,怎么避免被自动续费套牢?答:建一张订阅清单,每季度逐项年审,连续两个月没用过的就退订。也可以在日历里标记每个续费日,到期前三天提醒自己决定是否保留。
5.问:通勤优化会不会让每天特别累?答:关键在组合而非极端。以公共交通为主、关键场景辅以打车,并把居住与工作的距离作为长期变量规划,通常能在省下可观费用的同时,把疲惫控制在可接受范围。
图片来源:图1 Geof08 / Pixabay (CC0) · 图2 zdenet / Pixabay (CC0) · 图3 12019 / Pixabay (CC0) · 图4 Gab-Rysia / Pixabay (CC0) · 图5 jarmoluk / Pixabay (CC0) · 图6 SplitShire / Pixabay (CC0) · 图7 Yummymoon / Pixabay (CC0) · 图8 qimono / Pixabay (CC0) · 图9 TheDigitalArtist / Pixabay (CC0) · 图10 stevepb / Pixabay (CC0) · 图11 Pexels / Pixabay (CC0) · 图12 sharkolot / Pixabay (CC0) · 图13 planet_fox / Pixabay (CC0) · 图14 lin2015 / Pixabay (CC0) · 图15 wal_172619 / Pixabay (CC0) · 图16 Tabor / Pixabay (CC0) · 图17 Pexels / Pixabay (CC0) · 图18 5116225 / Pixabay (CC0) · 图19 NoName_13 / Pixabay (CC0) · 图20 igorovsyannykov / Pixabay (CC0) · 图21 Alexas_Fotos / Pixabay (CC0) · 图22 PublicDomainPictures / Pixabay (CC0) · 图23 Konyvesotto / Pixabay (CC0) · 图24 EglantineShala / Pixabay (CC0) · 图25 Jmtd / Pixabay (CC0) · 图26 Rainer_Maiores / Pixabay (CC0) · 图27 DEZALB / Pixabay (CC0) · 图28 Mrdidg / Pixabay (CC0) · 图29 ClaudiaWollesen / Pixabay (CC0) · 图30 Pexels / Pixabay (CC0) · 图31 GuentherDillingen / Pixabay (CC0) · 图32 allybally4b / Pixabay (CC0) · 图33 MiraCosic / Pixabay (CC0) · 图34 Dimhou / Pixabay (CC0) · 图35 MiraCosic / Pixabay (CC0) · 图36 focusonpc / Pixabay (CC0)
评论(0)