
基本信息
阅读时间:约 11 分钟
字数:约 4518 字
摘要:复利不是口号,而是指数曲线。本文拆解非线性积累的运行机制,用量化模型与真实案例说明如何把时间变成你的盟友。
全文语音
中文
English
日本語
한국어
重新理解复利:不是算术,是指数
复利这个词被谈论得太多,以至于我们常常把它当成一句口号,而不是一套可以落地的思维模型。绝大多数人脑子里装的是线性直觉:今天存一百,明天多一百,一年之后多三万六。这种算术式想象,正是我们低估复利威力的根源。复利真正的样貌是指数曲线,它的可怕与可爱都来自同一个特征——前期几乎看不出变化,后期却以近乎垂直的方式爆发。
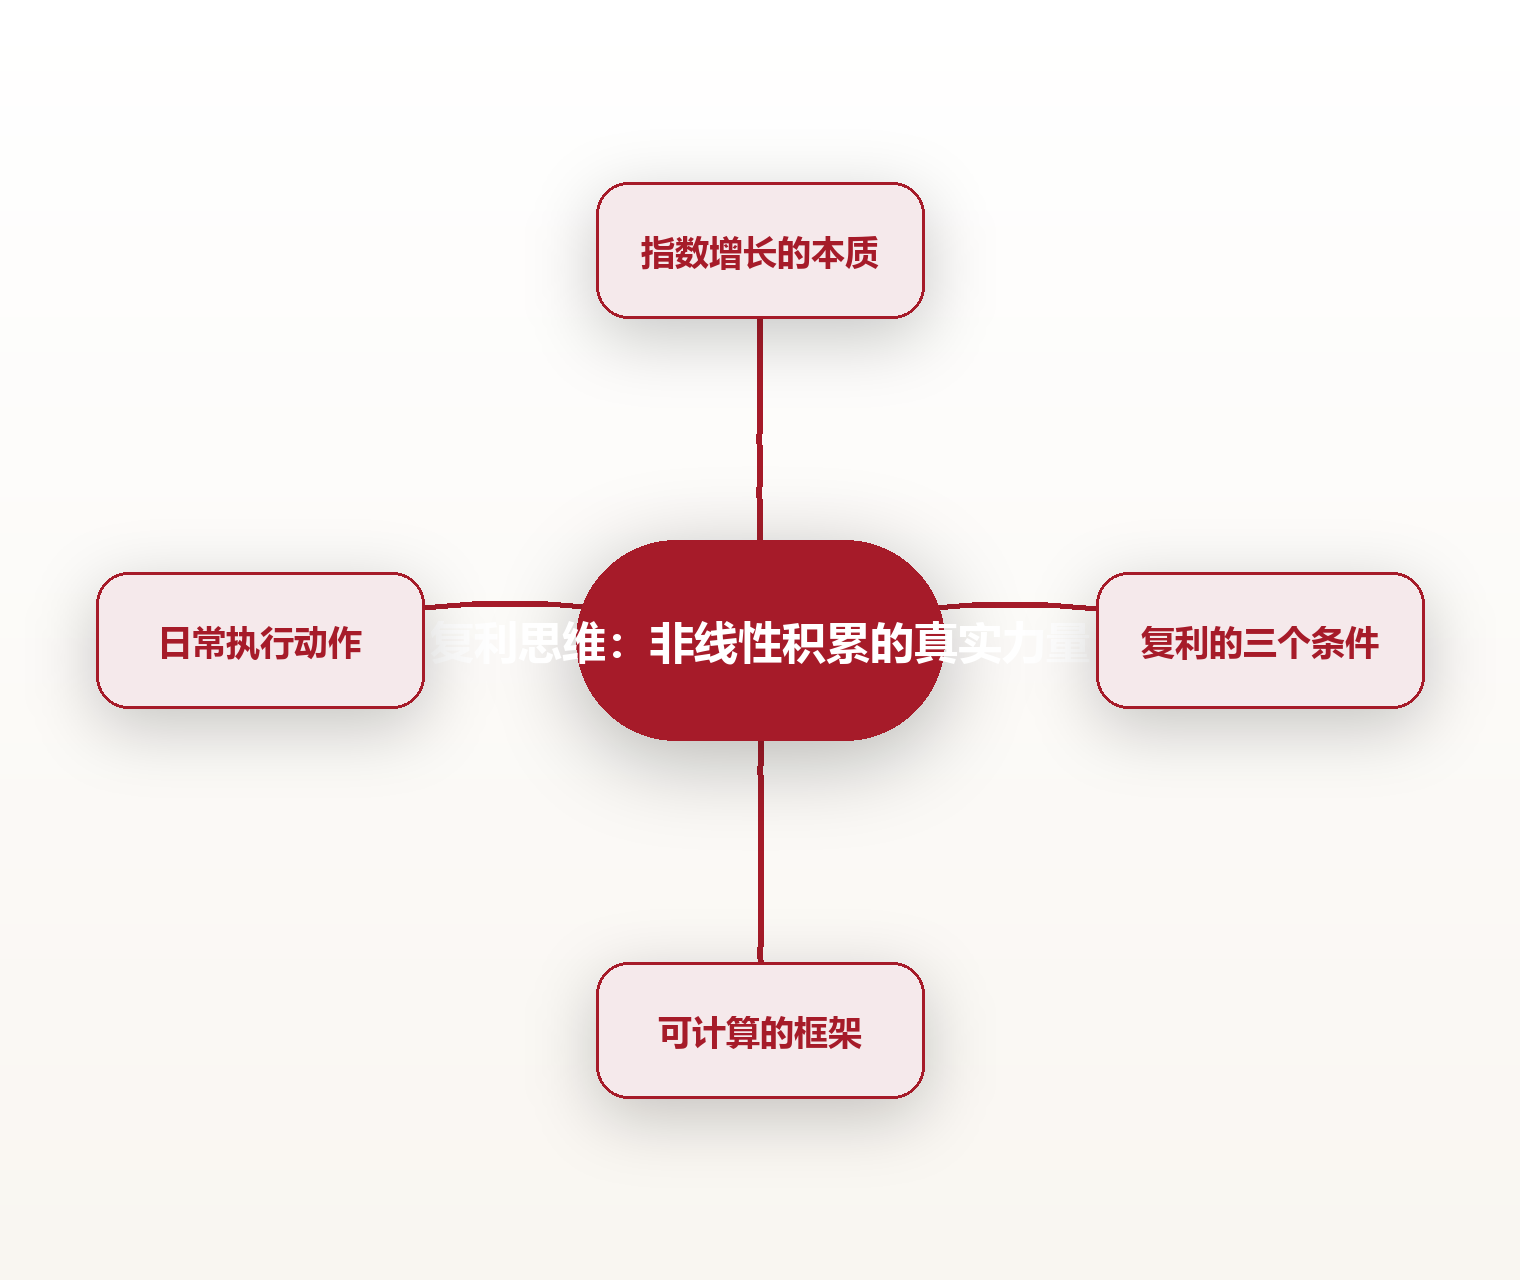
要理解非线性积累,先要区分两种增长。线性增长像走路,每一步都看得清清晰的位移;指数增长像滚雪球,起点只是一粒雪沫,但每转一圈,粘附的雪都比上一圈更多。爱因斯坦那句被反复引用的话或许无法考证,但它点破了一个真相:世界上最能放大努力的,不是更努力,而是让努力彼此相乘。
复利并不只属于金融账户。知识会复利,健康习惯会复利,人脉会复利,甚至你每天都要做的那件小事也会复利。一个每天读十页书的人,一年之后不是多读了三千六百页,而是拥有一套完全不同的认知框架;一个每天多走两千步的人,三年之后改写的可能是整个人生的精力曲线。关键是,这些东西在头几个月里几乎毫无可见的回报。
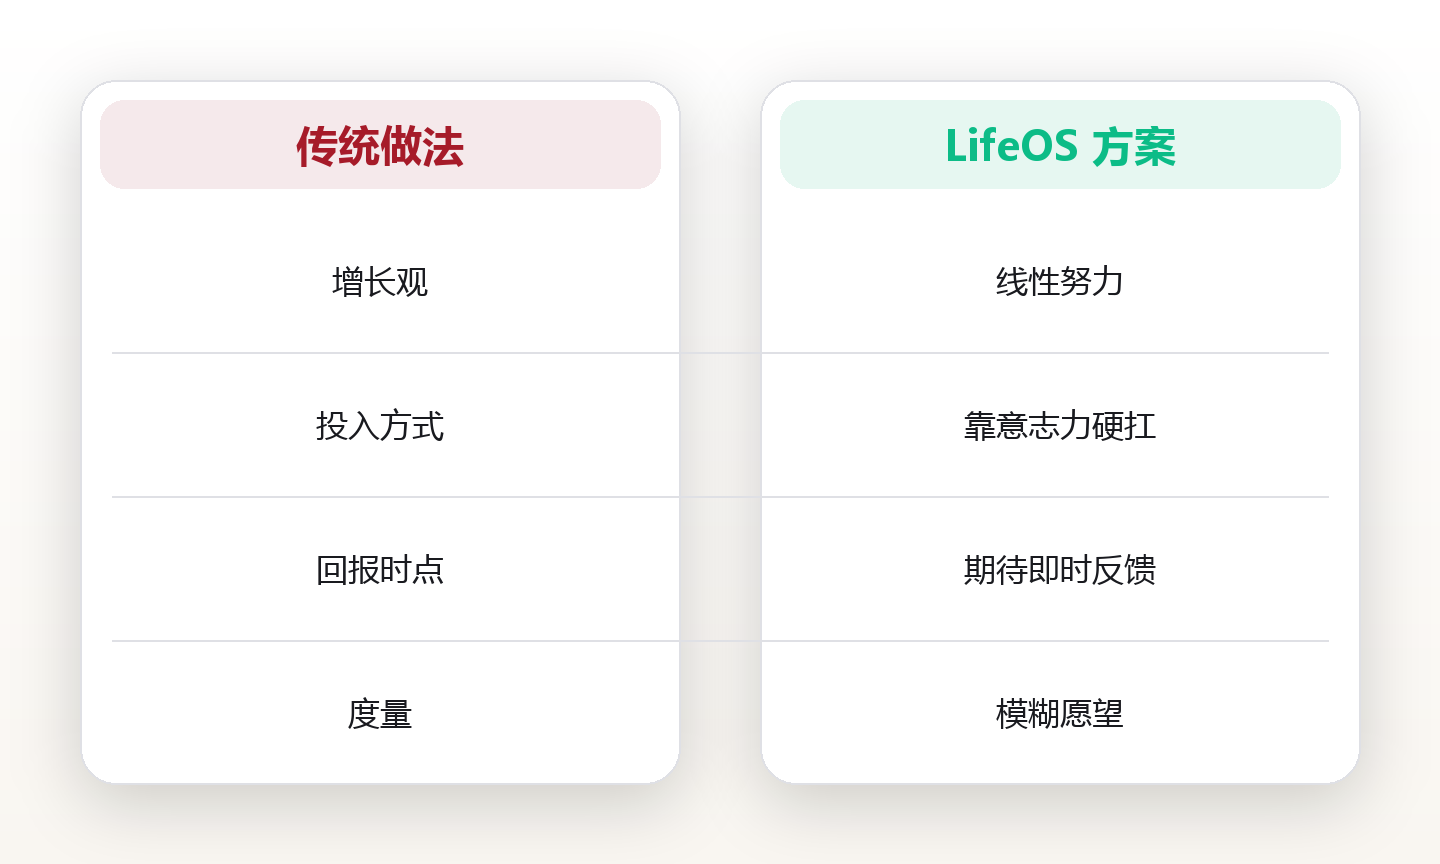
这正是复利最反直觉的地方:它要求你在不确定的回报中持续投入。我们的大脑天生偏爱即时反馈,因此当一个月、三个月、半年都看不到明显变化时,放弃是再自然不过的反应。但恰恰是这段看似无效的沉默期,决定了你最终能不能站上那条向上陡升的曲线。理解这一点,你就已经比大多数人更早拿到了复利的门票。
复利还有一个被严重低估的维度,那就是"方向"。雪球往正确的山坡滚,越滚越大;往错误的山坡滚,越滚越惨。很多人不是不努力,而是把努力投到了不会复利的地方——追热点、囤资料、做一次性消耗。真正的复利玩家,第一步永远是确认山坡的方向,而不是急着开始滚。方向对了,慢一点也终会壮大;方向错了,越快越危险。
非线性积累的运行机制
为什么复利前期那么慢、后期那么快?核心在于"基数"本身在参与增长。第一年的一百块,利息只是一块;第十年的一千块,同样利率下利息已经是十块。增长的不是速度,而是参与增长的"本金规模"。当基数足够大时,哪怕增长率不变,绝对值也会加速膨胀。这就是非线性积累最朴素的数学本质。
把机制拆开看,复利依赖三个条件同时成立。第一是持续,中断会让基数归零或退步,雪球一旦停转就会融化;第二是正向回馈,你的投入必须转化为某种可以再投入的成果,而不是一次性消耗;第三是耐心,因为拐点往往出现在大多数人已经离场的时刻。三者缺一不可,而耐心恰恰是最稀缺的那个。
在认知层面,非线性积累意味着你要把"今天做的事"和"明天能用的能力"连成一条链。学到一个概念,把它用进工作,在工作中又发现新概念,再学、再用——这条链每转动一次,下一次转动的成本就更低、速度就更快。相反,如果每次都从零开始,你就是在用线性努力对抗指数世界,注定事倍功半。
还有一个常被忽视的机制:复利的负向版本同样存在。每天多刷一小时无意义的短视频,你的专注力、睡眠和判断力都在以看不见的速度被侵蚀;债务、拖延、抱怨,这些"负利率"习惯会在你毫无察觉时把人生的雪球往反方向推。理解复利,不只是学会让它为你工作,更是学会识别并切断那些正在反向复利的力量。
机制层面还有一个关键变量叫"再投资率"。假设你每年赚到的利息全部取出消费,那它永远只是单利;只有把利息重新丢回本金,雪球才会转起来。对个人而言,再投资率就是"留出多少成果去喂养下一个循环"。把工资涨出的部分立刻花掉,等于把再投资率设为零;把额外收入固定投入能力与资产,才真正启动了复利引擎。
专业分析:复利的量化模型与长期数据
要让复利从感慨变成可操作的策略,必须把它放进一个可计算的框架。这里引入"72 法则"作为快速估算工具:用 72 除以年化增长率(百分比),得到的数字就是本金翻倍所需的年数。例如年化 8% 时,约 9 年翻一倍;年化 12% 时,约 6 年翻一倍。这个近似公式源自对数展开,误差在常见利率区间内通常小于 5%,足以支撑日常决策。
我们以一套标准化模型做对照分析。假设初始本金 10 万元,分三种路径:路径 A 是每年追加投入 2 万元、年化 7%;路径 B 是同样追加但年化 10%;路径 C 是不追加、仅一次性投入、年化 7%。三十年后,路径 A 的终值约为 234 万元,路径 B 约为 396 万元,路径 C 仅约 76 万元。差距的关键不在利率高低,而在"持续追加"把基数不断抬高,使后期的绝对增长远超前期。
真实可辨识的案例是巴菲特旗下的伯克希尔·哈撒韦。公开年报显示,该公司 1965 年至 2023 年的年化净值增长率约为 19.8%,而同期标普 500 含股息回报约为 10.2%。真正令人震撼的不是那不到一倍的年化差,而是这差距在五十八年里被复利放大成了数千倍的绝对差距。巴菲特本人多次强调,他 99% 的财富都是在五十岁之后获得的——这正是拐点效应的鲜活注脚。
落到个人,可落地的度量指标至少有四项。其一,月度"可再投入资产率"=(收入-必要支出-消费浪费)/收入,目标逐步提升到 30% 以上;其二,年化学习转化率,即每月把新知转化为产出的数量;其三,习惯连续性天数,用不中断的天数衡量复利是否断裂;其四,负向习惯清单的清零进度。把这四项做成周度看板,你就能像盯账户一样盯住自己的复利引擎。
执行清单(建议直接抄写):① 开设一个"只进不出"的自动定投账户,发薪日即扣款,杜绝手动拖延;② 建立知识卡片系统,每读一书至少沉淀十条可复用笔记;③ 每周固定三小时"深度投入时间",用于提升而非应付;④ 每月复盘一次负向习惯,发现一项切断一项;⑤ 用可视化曲线记录资产与能力的月度变化,让拐点前的不确定期变得可承受。坚持一年,你会亲眼看到基数开始自己长大。
把复利思维落到日常:五个可执行动作
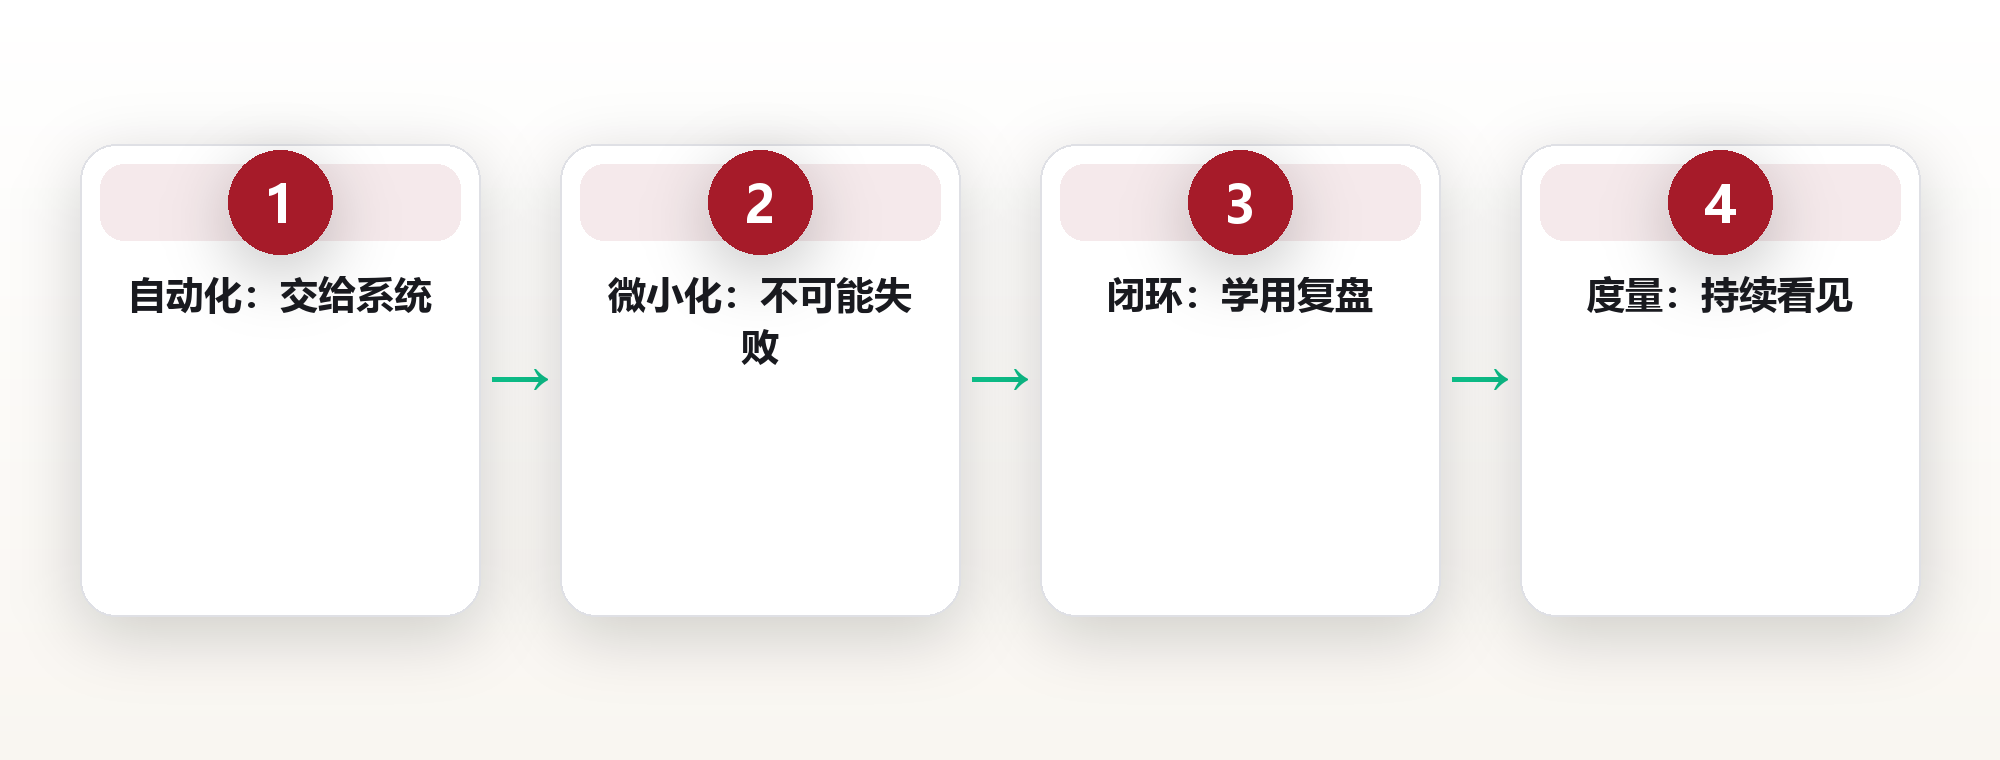
知道复利重要,和让复利运转,中间隔着一整片执行的荒漠。第一动作是"自动化"。凡是能设成自动的,就不要留给意志力——自动储蓄、自动学习提醒、自动健身预约。意志力是稀缺资源,把它留给真正需要抉择的时刻,而不是每天重复的自我拉扯。
第二动作是"微小化起点"。复利不怕小,怕的是不动。每天写一百字,比周末憋两千字更容易持续;每天读五页,比月初冲刺三十页更稳。关键是让动作小到不可能失败,从而保住连续性——而连续性,正是复利的生命线。
第三动作是"再投资闭环"。学到的东西马上用一次,用出来的结果变成新的输入。不要囤积课程和收藏夹,要让知识在"学—用—复盘"的循环里滚动。每一次闭环,都是给雪球添一层湿雪,看似不起眼,积累起来就是别人追不上的坡度。
第四动作是"环境设计"。把阻力最小化的路径留给自己:手机里删掉诱导 app,书桌前只放一本书,账户里只留定投按钮。环境替你做了一半决定,你自然更容易走上有复利的那条路。第五动作是"公开承诺",把目标告诉在意你的人,让社会监督替你扛住放弃的冲动。
第五个常被遗漏的动作是"复盘而非重复"。很多人坚持了很久却原地踏步,原因是他们把同一种动作机械重复,而没有从每次循环中提取改进。真正的复利要求每一圈都比上一圈更聪明一点:这个月哪件事的产出最高?哪段习惯最易断?把答案写进下个月的计划,雪球才会越滚越实。
真实案例:从习惯到财富的指数曲线
日本著名企业家、随笔作家本田直之在《杠杆时间术》中反复强调"杠杆"思维,本质上就是把有限的投入通过复利放大。他主张把时间花在"一次投入、多次回报"的事情上,比如写一本长销书、建一套可复用的方法论。这类资产不像时薪劳动那样归零,而会在岁月里持续产生回报,正是认知复利的标准样本。
再看一个更贴近普通人的样本。设想一位二十六岁的上班族,从第一份工资起每月定投 1500 元,年化按 8% 估算。到三十六岁,账户约 27 万;到四十六岁,约 87 万;到五十六岁,约 219 万;到六十六岁退休,约 518 万。注意曲线形态:前十年增长缓慢,后十年增长最猛。他并没有比同龄人更拼命,只是更早让基数开始自转。
反例同样有说服力。许多能力强、收入高的人,终其一生没有积累,因为他们把每一次收入增长都同步匹配了更高的消费——更大的房子、更贵的车、更频繁的消费。收入在线性增长,欲望也在线性增长,二者相抵,基数始终停留在原点。没有"再投入",复利就永远只是别人的故事。
案例给我们的启示很朴素:拐点之前的世界,奖励的是耐心;拐点之后的世界,奖励的是早已在场的人。你不需要比别人聪明,只需要在别人离场时还留在场上。这正是复利思维与普通努力最本质的分野——它把时间从敌人变成了盟友。
度量你的复利:关键指标与执行清单
无法度量,就无法积累。给自己建一张极简的"复利仪表盘",只盯四个数。第一,储蓄率,看每个月真正留下并再投入的比例;第二,学习产出比,看每周把输入转化为输出的件数;第三,连续天数,看核心习惯中断了没有;第四,负向清零数,看这个月又切断了几个拖后腿的习惯。
仪表盘的价值不在精确,而在"持续看见"。当曲线平淡得让人怀疑意义时,它提醒你沉默期本就如此;当曲线开始抬头时,它给你继续投入的理由。很多人放弃,是因为他们始终在盲飞,既看不见起点,也看不见终点。把数字写下来,你就给未来的自己留下了一张地图。
执行清单建议固定为每月最后一天做。先导出账户与资产快照,再盘点本月新增的可复用产出,接着检查习惯连续天数,最后列出下月要切断的负向习惯。整个过程不超过一小时,却能把"模糊的愿望"变成"可核查的进度"。记住,复利讨厌模糊,它只在清晰且持续的指令下工作。
还有一个高阶度量:年度自我对比。每年同一天,用三句话写下"今年我比去年代价更低做成的事"。如果写得出,说明你的能力基数在滚大;如果写不出,说明你还在用线性努力硬扛。这道年度思考题,比任何 KPI 都更早发现拐点是否临近。
典型误区:为什么多数人熬不到拐点
第一个误区是"高估短期,低估长期"。我们总以为坚持一个月就该见效,于是把指数曲线误读成失灵,在最接近拐点的地方转身离场。真实世界里,大多数复利要在第三到第五年才显形,而人的耐心往往撑不过第一年。这不是你不够强,是直觉在骗你。
第二个误区是"追逐高收益而忽视连续性"。有人为了多两个点利率频繁切换,结果每次切换都伴随着中断与摩擦成本,反而破坏了复利的连续前提。对复利而言,稳定且不断,远比偶尔的高收益珍贵。宁可低一点,也别断。
第三个误区是"只算钱,不算能力"。把复利窄化为投资账户,会让你忽略更肥沃的土壤——健康、认知、关系。一个身体垮掉的人,再高的收益率也无福消受;一个认知停滞的人,再多的钱也会漏光。真正的复利玩家,先在能力端滚雪球,再让财富端自然跟上。
第四个误区是"把消费当投资"。买一个用三次就吃灰的健身卡,和养成每天运动的习惯,表面都花了钱,复利效应却天差地别。前者是消耗,后者是资产。学会区分"看起来在进步"和"真的在积累",是跨过误区区的关键一步。
关键要点:把时间变成盟友
复利思维说到底是一种与时间的关系。线性思维把时间当成本,恨不得今天种树明天摘果;复利思维把时间当伙伴,愿意用今天的克制换取明天的从容。这种关系一旦确立,焦虑会明显减少,因为你清楚自己正走在一条确定向上的路上,只是还没到陡升段。
它也给人生排序提供了标准:凡是能让"未来自己做起来更轻松"的事,优先级都应提前;凡是一次性消耗且不留痕迹的事,能省则省。用这条标准筛一遍日常,你会发现大量时间被重新分配到更有复利的地方,而那正是高手与平庸者 quietly 拉开距离的方式。
最后记住一句话:复利不会亏待任何一个长期坚持的人,但它也从不预先通知拐点何时到来。你能做的,只是在无人喝彩的日子里,继续把湿雪粘到球上。当某天你回头发现球已滚成山时,时间早已悄悄站到了你这边。
把复利思维讲给身边的人听,本身也是一种复利。你每一次分享,都在把自己的理解再夯实一层;而听到的人里,或许就有一个会在未来和你彼此印证、互相托住。认知的雪球从来不是孤立滚动的,它会在人与人的连接里找到新的湿雪。所以别把这份思维藏起来,让它流向更多人,也让你自己的球滚得更稳。
常见问题
1.问:我没有多余的钱,是不是就没法用复利思维了?答:复利不止是钱。你每天多学一个概念、多走一段路、多维护一段关系,这些都没有门槛,却同样在按指数积累。先让能力和习惯开始复利,资金复利会随之而来。
2.问:怎么判断自己是不是快到拐点了?答:看两个信号。一是同样的事你做起来明显比一年前轻松;二是被动回报(睡后收入、复用产出)开始超过主动投入。出现其一,说明基数已在长大,请务必顶住诱惑别离场。
3.问:中途断了一个月,之前的积累是不是白费了?答:不会白费,但连续性归零需要重来。复利最怕的是彻底放弃,短暂中断只是减速。关键是立刻接上,把中断当成一次校准而非终点,雪球会重新转起来。
4.问:复利思维适合用来指导投资决策吗?答:它提供的是长期视角而非具体买卖。本文不涉及任何标的推荐或收益承诺,投资决策请结合自身风险承受能力,并咨询持牌专业人士,市场有风险,需谨慎。
图片来源:图1 Alexas_Fotos / Pixabay (CC0) · 图2 Oldiefan / Pixabay (CC0) · 图3 stevepb / Pixabay (CC0) · 图4 pictavio / Pixabay (CC0) · 图5 LAWJR / Pixabay (CC0) · 图6 Alexas_Fotos / Pixabay (CC0) · 图7 12019 / Pixabay (CC0) · 图8 GAIMARD / Pixabay (CC0) · 图9 jarmoluk / Pixabay (CC0) · 图10 MonicaVolpin / Pixabay (CC0) · 图11 geralt / Pixabay (CC0) · 图12 romansolar / Pixabay (CC0) · 图13 Couleur / Pixabay (CC0) · 图14 allybally4b / Pixabay (CC0) · 图15 Rianne_SchillerMclean / Pixabay (CC0) · 图16 t_watanabe / Pixabay (CC0) · 图17 pictavio / Pixabay (CC0) · 图18 ColdSmiling / Pixabay (CC0) · 图19 guvo59 / Pixabay (CC0) · 图20 thanhlocpham / Pixabay (CC0) · 图21 divotomezove / Pixabay (CC0) · 图22 glorioushimalaya / Pixabay (CC0) · 图23 genezhang / Pixabay (CC0) · 图24 MaxxGirr / Pixabay (CC0) · 图25 Jmtd / Pixabay (CC0) · 图26 smellypumpy / Pixabay (CC0) · 图27 Piozard / Pixabay (CC0) · 图28 daschorsch / Pixabay (CC0) · 图29 ewa69 / Pixabay (CC0) · 图30 Sponchia / Pixabay (CC0) · 图31 Wolfgang_Hasselmann / Pixabay (CC0) · 图32 M_wie_Moehre / Pixabay (CC0) · 图33 MiraCosic / Pixabay (CC0) · 图34 Dimhou / Pixabay (CC0) · 图35 MiraCosic / Pixabay (CC0) · 图36 focusonpc / Pixabay (CC0)
评论(0)