
基本信息
阅读时间:约 12 分钟
字数:约 5000 字
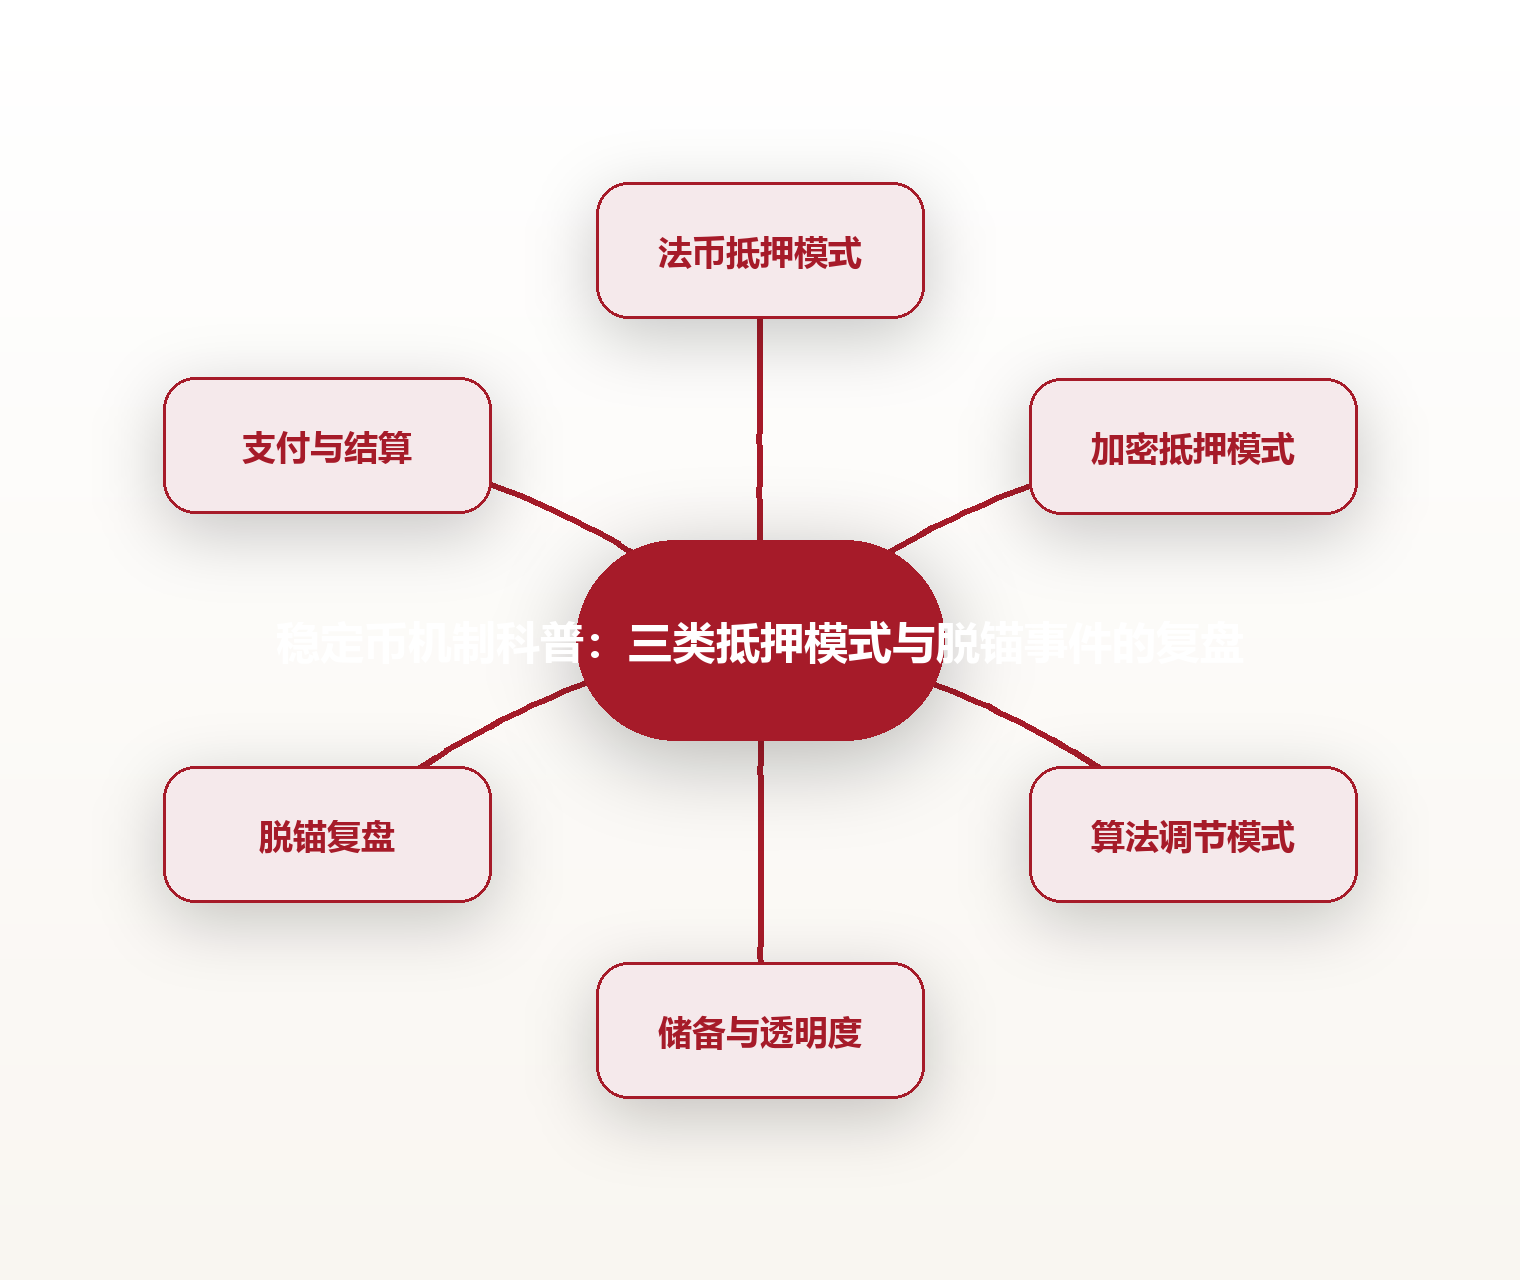
摘要:稳定币的稳定并非来自同一种机制。本文拆解法币抵押、加密资产抵押、算法调节三类模式的运行原理,比较它们在储备透明度、兑付机制与压力情形下的表现差异,并以公开事件为素材做一次教育性复盘,最后客观描述跨境支付与结算场景中的用法。全文为机制科普,不给任何参与判断。
全文语音
中文
English
日本語
한국어
引言:稳定是一个工程目标,不是一种属性
「稳定币」这个名字容易让人产生一种误解:仿佛稳定是这类资产自带的属性。更准确的理解是,稳定是一个被设计出来、需要持续维护的工程目标。不同的设计方案,维护这个目标的方式完全不同。
所谓稳定,通常指的是价格与某个参照物保持接近,多数情况下参照物是美元。维持这个接近关系,需要一套机制在价格偏离时把它拉回来。机制的设计差异,决定了在压力情形下会发生什么。
本文拆解三类典型机制:法币抵押、加密资产抵押、算法调节。三类机制在储备构成、透明度、兑付路径上的差别很大,理解这些差别,比记住某个名字更有价值。
需要说明本文的边界:只做机制科普与历史复盘,不给任何参与判断,也不讨论任何具体标的该如何使用。历史表现不预示未来结果,这一点在任何机制上都成立。
一个有用的切入角度是问三个问题:偏离时谁负责把它拉回?拉回需要什么条件?条件失效时会发生什么?三个问题的答案,构成了任何一种稳定机制的骨架。
还有一个区分值得先建立:机制的目标与机制的结果并不总是重合。设计者希望维持锚定,市场是否配合是另一回事。因此阅读任何机制文档时,把设计意图与实际约束分两栏记录,能避免把愿望当成保障。
带着这三个问题往下读,你会发现三类机制的答案截然不同,而多数误解正是来自把某一类的答案套到了另一类身上。
法币抵押型:储备、托管与兑付
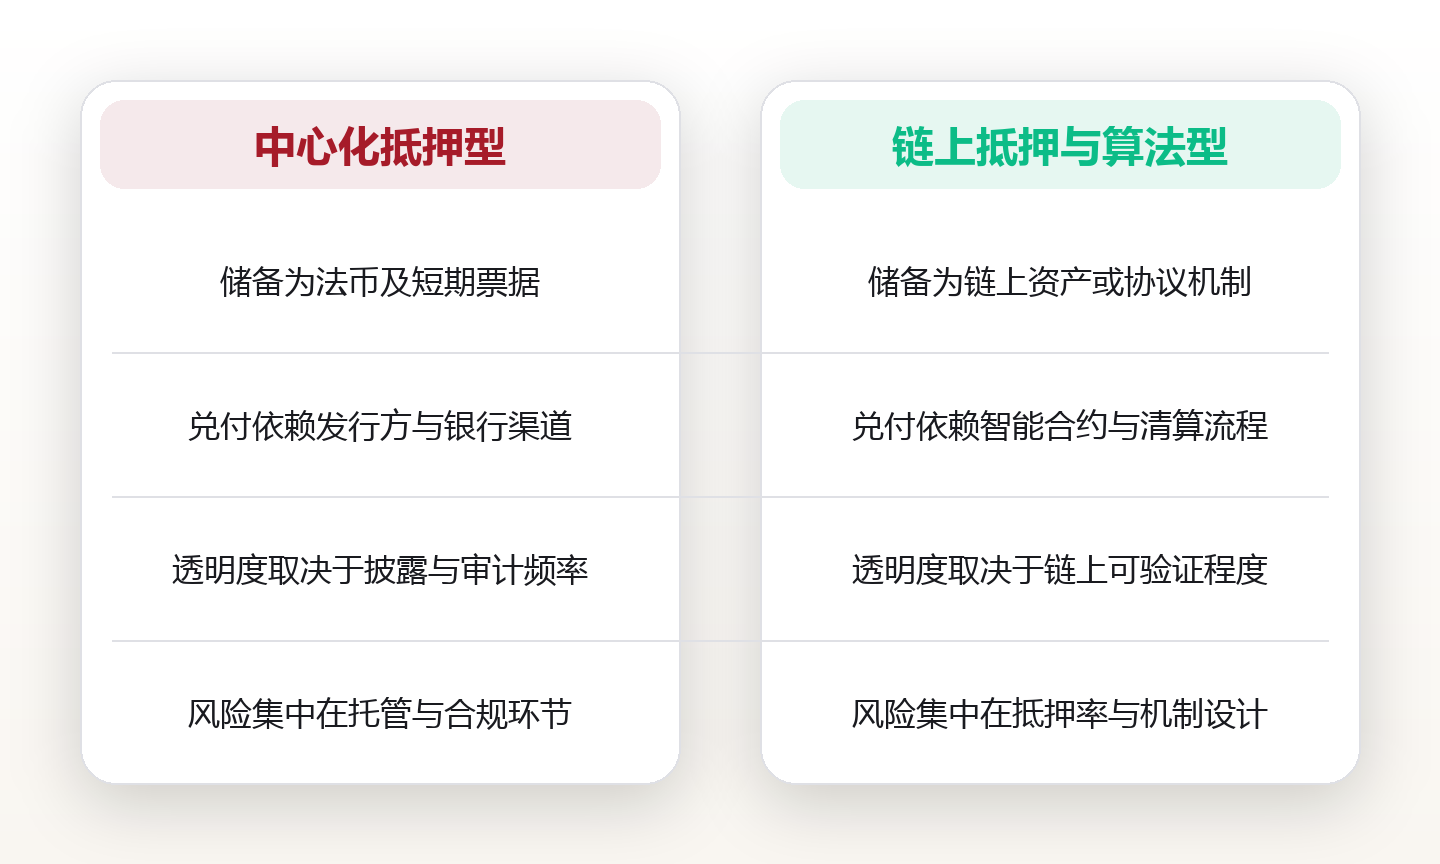
法币抵押型的逻辑相对直接:发行方每发行一个单位的代币,就在储备中持有对应价值的一单位法币或等价的高流动性资产。用户的信任基础,是这些储备真实存在且可被动用。
储备的构成是关键细节。现金、银行存款、短期国债、商业票据、回购协议,它们的流动性与信用风险并不相同。同样是足额储备,构成不同,在压力情形下的表现可能差异明显。
托管安排是第二个细节。储备放在哪家银行、是否隔离存放、是否受存款保险覆盖、发行方对储备的动用权限如何,这些都直接影响极端情形下的可动用性。
兑付机制是第三个细节。通常存在两条路径:一级市场向发行方直接申购与赎回,二级市场在交易场所换手。两条路径的价格可能出现差异,而一级赎回的门槛与时效,决定了二级价格能被拉回的力度。
这类机制的主要风险集中在发行方与托管链条上:储备不足、托管方出现问题、兑付通道受限、合规变动导致赎回暂停。它把链上的机制风险,换成了链下的机构与合规风险。
从历史公开资料看,法币抵押型也出现过储备构成不实、披露滞后、以及关联方资金占用等问题。这提示一个要点:足额与真实是两个不同的命题,披露里承诺足额,不等于账上随时可动用。
判断这类机制,重点看三件事:储备构成的披露是否足够细、审计与证明的频率如何,以及赎回条款里有没有额度与时限的限制。
加密资产抵押型:超额抵押与清算
加密资产抵押型不依赖法币储备,而是依赖链上资产作为抵押物。由于抵押物本身价格波动,这类机制通常要求超额抵押,即抵押物的价值高于铸出的稳定资产面值。
超额抵押率是第一道缓冲。抵押率为 150%,意味着每铸出 100 单位的稳定资产,背后有 150 单位价值的抵押物。抵押率越高,缓冲越厚,资本效率越低。
价格下跌时会触发清算。当抵押率跌破维持线,协议会处置部分抵押物以恢复抵押率。清算过程通常带有罚金设计,并依赖外部清算人执行,这带来了对市场深度与网络费用的依赖。
极端行情下可能出现清算无法及时完成的情况:网络拥堵、预言机延迟、抵押物流动性枯竭。这时协议可能形成坏账,需要通过增发治理代币或引入外部资金来填补。
这类机制把风险从机构信用转移到了机制与市场条件上。它的优势是链上可验证:抵押物、抵押率、清算记录都可以公开查询。它的代价是复杂度高,且对极端行情敏感。
还有一处设计细节值得留意:抵押物与稳定资产之间的价格相关性。若抵押物主要来自同一生态,行情下行时二者可能同步走弱,缓冲效果会打折。分散的抵押物篮子,是这类机制稳健程度的一个隐藏变量。
判断这类机制,重点看抵押物种类是否分散、维持抵押率的水平、清算罚金的设计,以及历史上是否发生过坏账与相应的处置方式。
算法调节型:机制设计与自我强化
算法调节型不依赖外部资产抵押,而是通过协议内的激励与销毁机制调节供给:价格高于锚定时扩大供给,价格低于锚定时收缩供给,用参与者自身的套利行为维持锚定。
这类机制的典型设计包含两个资产:一个承担锚定职能,另一个承担吸收波动的职能。两者之间通过铸造与销毁的兑换关系连接,形成所谓的双代币结构。
维持锚定的力量来自套利预期:只要参与者相信价格会回到锚定,就有动力在低位换入、在高位换出,从而把价格推回。这个预期本身,就是机制运转的燃料。
问题在于预期是可以逆转的。当市场怀疑机制无法兑现时,套利行为会反向:愿意在低位换入的人减少,换出的一方增多,形成价格下行与信心流失互相加强的循环。
这类机制的风险特征是自我强化。在上行阶段,需求增长会推高承担波动职能的资产价格,进一步强化信心;在下行阶段,两个方向的力量会同时反转,形成螺旋。
判断这类机制,重点看三处:收缩机制的容量上限、是否有外部储备兜底,以及在极端情形下机制是否设有暂停或重置的安排。
专业分析:STAB-3 稳定性评估框架与一次脱锚复盘
本节给出一个命名框架:STAB-3,即稳定性评估的四维结构。S 指储备构成,看抵押物的种类、期限与信用等级;T 指透明度,看披露频率、审计形式与链上可验证程度;A 指套利与兑付,看价格偏离时谁有动力、有能力去修正;B 指缓冲,看压力情形下可用的资本与机制余量。
框架的用法是给四个维度分别做量级判断,然后寻找短板在哪一维。短板决定整体表现:储备再充足,若兑付路径受阻,价格同样会偏离;机制再精巧,若缓冲不足,一次冲击就足以击穿。
数据层面的参照:公开资料显示,稳定币整体市值的量级在数千亿美元,其中法币抵押型的占比较高。在历次公开事件中,脱锚的持续时间从数小时到数周不等,偏离幅度从不足一个百分点到接近全部面值。
案例对照选择两起公开事件。其一是 2023 年 3 月:某美元稳定币因部分储备存放于倒闭银行,公开报道显示其价格一度跌至约 0.87 美元,偏离约 13%,随后在监管机构与银行体系介入、储备份额得到明确安排后,于数日内恢复至接近锚定价位。其二是 2022 年 5 月:某算法型稳定币在需求收缩中出现螺旋,公开报道显示其价格在约一周内从锚定价位跌至不足面值的一成,且此后未再恢复。
两起事件的对照很能说明问题。第一起的关键变量是储备的真实性与外部安排:储备存在,只是暂时不可动用,一旦安排明确,套利力量立刻回归。第二起的关键变量是预期:机制本身没有外部资产兜底,预期一旦逆转,收缩机制反而加速了下行。
可落地度量指标有六项。第一项是锚定偏离度,即观察期内价格与锚定价的峰值偏离百分比。第二项是脱锚持续时长,即从偏离超过 1% 到回落所用的时间。第三项是储备披露频率,月度或更高为佳。第四项是一级赎回时效,即从提交申请到资金到账的时间。第五项是抵押率或储备覆盖率,观察其长期是否稳定。第六项是二级市场深度,即主要交易场所的挂单量。
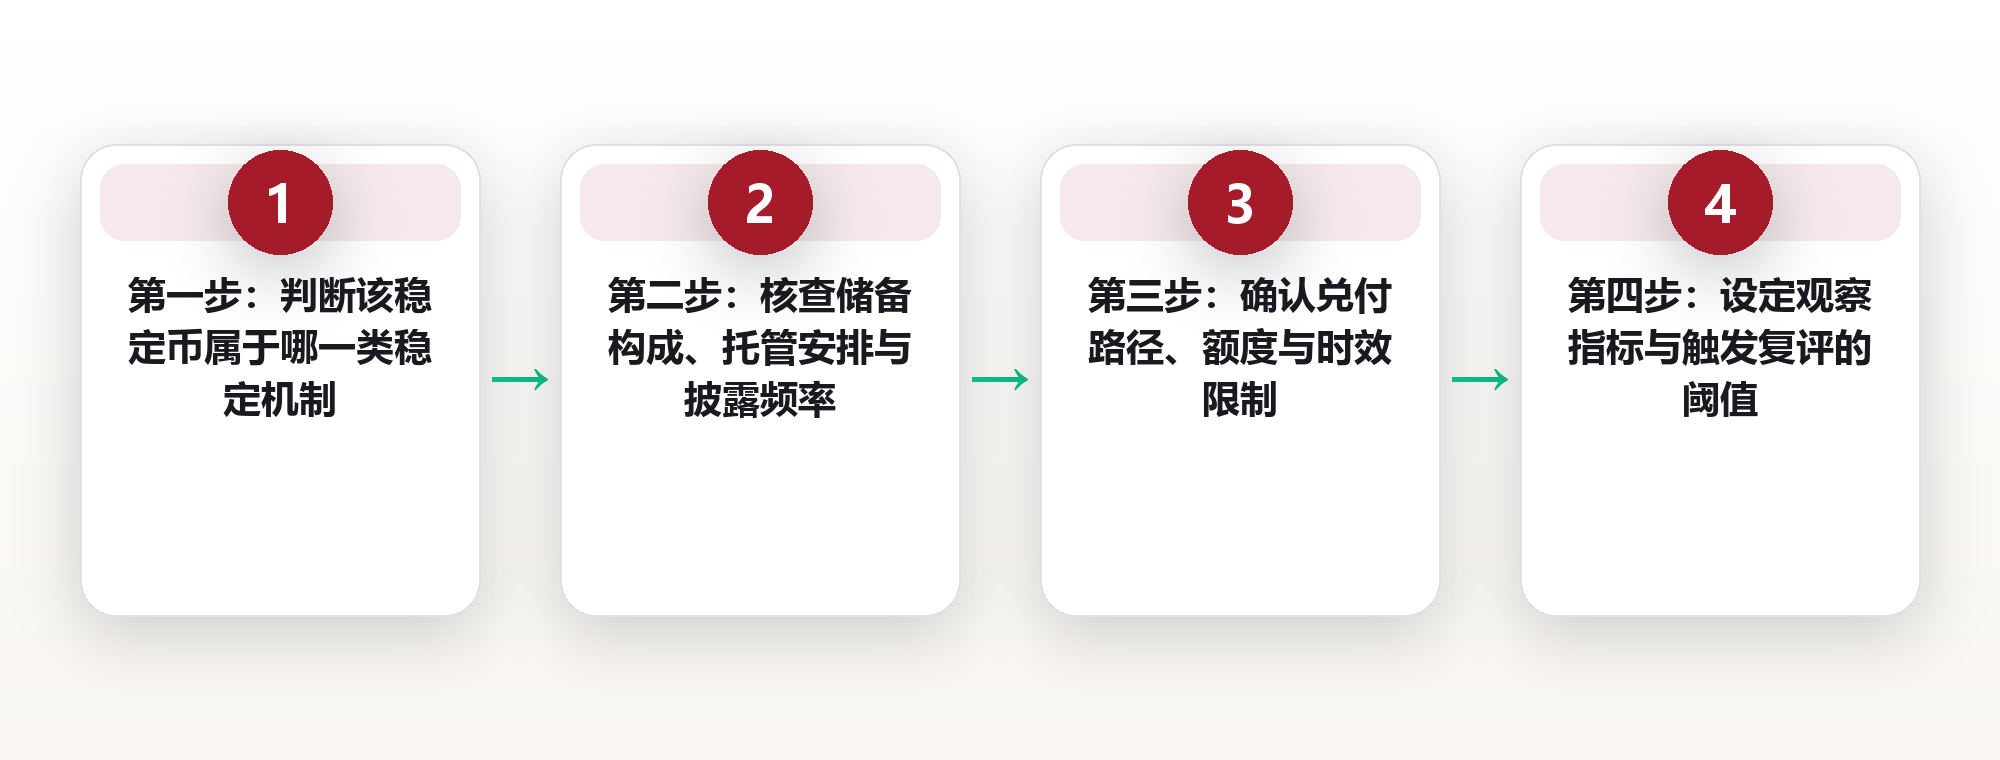
执行清单一共五步。第一步,判断该机制属于哪一类;第二步,按 S、T、A、B 四个维度收集公开信息并做量级标注;第三步,找出短板维度,并写下它失效时会发生什么;第四步,设定观察指标与触发复评的阈值;第五步,按季度更新数据并归档,形成可比较的时间序列。
储备透明度:披露、证明与链上可验证性
透明度不是一个抽象概念,它可以被拆成三个层次:披露、证明、验证。披露指发行方公布储备构成;证明指第三方出具审计报告或鉴证意见;验证指外部人员能够自行核对。
三个层次的信息含量不同。月度披露比季度披露及时;由会计师事务所出具的审计,比内部报表更有外部约束;而链上可验证的储备,允许任何人随时核对,约束强度更高。
需要注意披露的颗粒度。只说由现金与等价物构成,与列出每类资产的占比、期限结构、托管方名单,信息含量差别很大。颗粒度不足时,外部无法判断压力情形下的可动用性。
还有一类披露是储备的期限结构。短期国债与长期债券在利率变动下的市值表现不同,若储备集中于久期较长的资产,在集中赎回时可能面临折价。
对加密抵押型而言,透明度的形态不同:抵押物在链上,任何人都可以查询抵押率与清算记录。这里的挑战不是数据可得性,而是数据解读门槛,普通用户未必能判断抵押物的质量。
一个实用的核对习惯:把发行方披露的储备总额,与公开可查的流通量对照,看覆盖率是否接近或超过百分之百,并观察这个比率的时间序列是否稳定。
兑付机制:路径、额度与时效
兑付是稳定机制的落地环节。无论储备多么充足,若兑付路径不畅,二级市场价格就会与锚定价脱节。兑付路径的设计,决定了套利力量能否有效发挥作用。
一级兑付指持有者直接向发行方赎回。它通常设有门槛:起赎金额、身份核验、工作日限制、到账时效。门槛越高,能参与直接赎回的主体越少,二级市场的价格就越依赖少数参与者的资本。
二级兑付指在交易场所换手。它的优点是即时且门槛低,缺点是在压力情形下,成交价格由当时的挂单深度决定,可能显著偏离锚定价。
铸造与销毁的通道同样重要。若新增铸造受限,需求上升时价格会被推高;若销毁赎回受限,需求下降时价格会被压低。两条通道的对称性,影响双向偏离的修正能力。
时效是压力情形下的关键变量。赎回若需要数个工作日,那么在资金紧张的窗口里,市场参与者会倾向于先在二级市场换出,这会加剧短期偏离。
因此,评估兑付机制时值得写下四个问题:谁能直接赎回?需要多久?有没有额度上限?暂停条款由谁触发?这四个问题的答案,往往比储备规模更能反映压力情形下的表现。
跨境支付与结算场景的客观描述
稳定币在实际使用中经常被提及的场景是跨境支付与结算。理解这个场景,需要先看清传统路径的结构:代理行网络、时区差异、工作日限制、多层中间行扣费。
链上转账理论上可以全天候运行,到账时间以分钟计,且不需要逐笔经过中间行。对小额高频、对时效敏感的支付场景,这是明显不同的体验。
但同时存在另一组成本与约束:链上手续费随网络拥堵波动、需要持有链上原生资产支付费用、地址错误不可逆,以及出入金环节仍需依赖受监管的兑换渠道。
合规性也是这个场景的核心变量。跨境资金流动涉及反洗钱与身份核验要求,链上转账的匿名性特征与这些要求之间存在张力,实际落地通常依赖受监管节点完成核验。
结算场景还涉及记账与对账环节。链上记录虽然公开,但要把一笔链上转账与企业的账务科目、税务凭证对应起来,仍需要额外的工具与流程。这部分成本常被忽略,却直接影响实际落地效率。
还有一个容易被忽略的点:使用稳定币结算,实际上是把汇率风险、发行方风险与合规风险留在了自己手里,换来的是时效与路径的简化。这是一种风险位置的调换,不是风险的消失。
因此,对这个场景的客观描述是:它在特定条件下提供了不同的时效与成本结构,代价是引入了一组新的技术与合规依赖。是否适用,取决于具体的金额、频率、路径与合规环境。
高频偏差与纠偏路径
第一类偏差是名字误导。名字里带有稳定二字,就默认它等价于法币。纠偏路径:先判断机制类型,再看储备与兑付,名字本身不携带任何保证。
第二类偏差是只看市值。市值大被理解为更安全。纠偏路径:市值反映的是使用规模,不等于缓冲厚度,需要结合储备构成与兑付条款一起看。
第三类偏差是把链上可验证等同于无风险。链上能看到抵押物,不代表抵押物本身不会贬值。纠偏路径:把抵押物的价格波动性纳入判断。
第四类偏差是忽视暂停条款。多数机制都保留了极端情形下的暂停或重置安排。纠偏路径:把暂停条款的触发条件与决策方写进你的评估表。
第五类偏差是用短期平稳推断长期可靠。长时间无偏离,可能只是没有遇到对应的压力。纠偏路径:观察指标看的是压力期的表现,而不是平静期的表现。
第六类偏差是混淆价格稳定与价值稳定。锚定在法币上,意味着它继承了参照物的购买力变化。纠偏路径:区分对参照物的稳定与对购买力的稳定这两个不同层次。
常见问题
1.问:三类机制哪种更好?答:不存在普适答案。它们在储备构成、透明度与风险类型上各有权衡,适用于不同的用途与风险偏好。
2.问:脱锚就意味着机制失效了吗?答:未必。短暂偏离在压力期并不罕见,关键在于偏离的幅度、持续时间与恢复路径是否清晰。
3.问:储备审计报告在哪里看?答:多数发行方在其官网定期发布储备报告或鉴证意见。关注发布频率、出具方与颗粒度,比关注单次结论更有用。
4.问:链上转账能撤销吗?答:通常不能。交易在确认后不可逆,地址填写错误导致的后果难以追回,操作前的核对环节不能省略。
5.问:稳定币的收益从何而来?答:来源于储备资产的利息、协议费用或机制设计中的激励安排。来源不同,对应的风险来源也不同,需要分别理解。
6.问:如何跟踪脱锚情况?答:可以观察公开行情站点上的价格与成交量序列,同时关注发行方的储备披露与赎回安排公告,两者结合起来看。
图片来源:图1 rkarkowski / Pixabay (CC0) · 图2 Kranich17 / Pixabay (CC0) · 图3 markusspiske / Pixabay (CC0) · 图4 maddyjaya / Pixabay (CC0) · 图5 WilliamCho / Pixabay (CC0) · 图6 GoranH / Pixabay (CC0) · 图7 Alexas_Fotos / Pixabay (CC0) · 图8 qimono / Pixabay (CC0) · 图9 Bukananam21 / Pixabay (CC0) · 图10 Gabriela-Motta / Pixabay (CC0) · 图11 RJA1988 / Pixabay (CC0) · 图12 shatishira / Pixabay (CC0) · 图13 Gabriela-Motta / Pixabay (CC0) · 图14 Photomark3 / Pixabay (CC0) · 图15 aischmidt / Pixabay (CC0) · 图16 congerdesign / Pixabay (CC0) · 图17 Alexas_Fotos / Pixabay (CC0) · 图18 RonaldPlett / Pixabay (CC0) · 图19 PIRO4D / Pixabay (CC0) · 图20 krzysztofniewolny / Pixabay (CC0) · 图21 sweetlouise / Pixabay (CC0) · 图22 neelam279 / Pixabay (CC0) · 图23 allybally4b / Pixabay (CC0) · 图24 garten-gg / Pixabay (CC0) · 图25 GoranH / Pixabay (CC0) · 图26 supratimdas054 / Pixabay (CC0) · 图27 DomPixabay / Pixabay (CC0) · 图28 Lynniet17 / Pixabay (CC0) · 图29 manfredrichter / Pixabay (CC0) · 图30 mattycoulton / Pixabay (CC0) · 图31 c0955825566 / Pixabay (CC0) · 图32 Y_C_LO / Pixabay (CC0) · 图33 Couleur / Pixabay (CC0) · 图34 Didgeman / Pixabay (CC0) · 图35 analogicus / Pixabay (CC0) · 图36 berkemeyer / Pixabay (CC0) · 图37 MiraCosic / Pixabay (CC0) · 图38 Dimhou / Pixabay (CC0) · 图39 MiraCosic / Pixabay (CC0) · 图40 focusonpc / Pixabay (CC0)
本文为信息分享与财商教育,不构成任何证券、期货或投资咨询建议,亦不构成个性化投资建议。市场有风险,决策需谨慎。
本文由 AI 生成,经人类主编终审。
评论(0)