
基本信息
阅读时间:约 17 分钟
字数:约 6948 字
摘要:抵押率、清算线与资金池,是读懂链上借贷的三把钥匙。本文从超额抵押的成因讲起,用具体算例演示 LTV、清算门槛与健康因子的计算过程,拆解清算执行链条与级联效应,说明自动化做市的恒定乘积机制与无常损失的公式来源,并给出三支柱风险度量框架、历史清算数据复盘与一份十项自查清单,帮助读者把一张参数表读成风险地图。
全文语音
中文
English
日本語
한국어
借贷的起点:为什么链上借款需要抵押
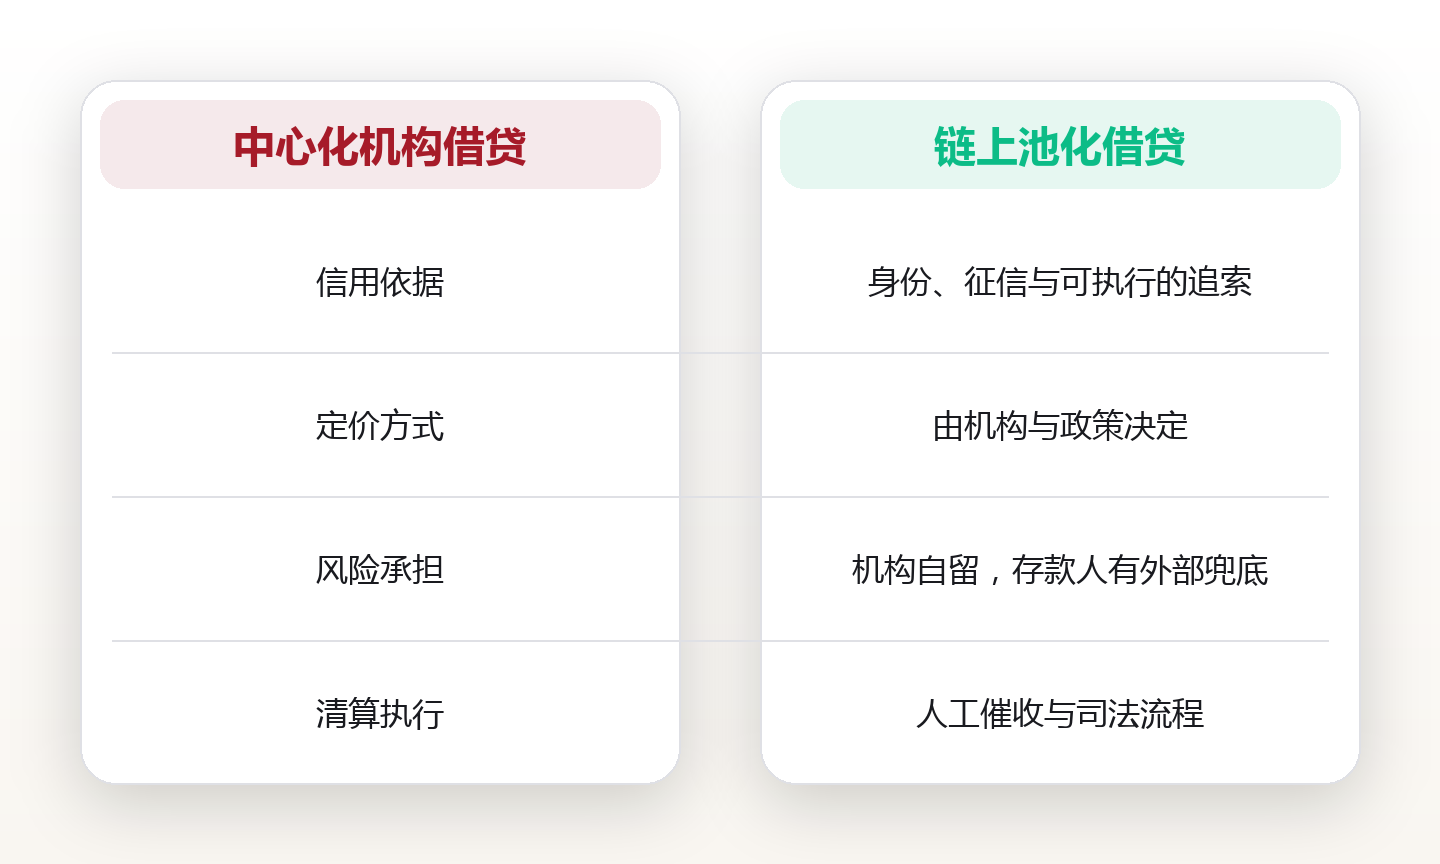
传统金融里的借款,本质是拿"未来的还款能力"换"现在的资金"。机构会查征信、看流水、评估收入,因为出借方相信的是一套链下身份与履约体系:借款人无法凭空消失,违约后还有可执行的追索路径。链上环境里,这几样支撑几乎全部缺席——地址不等于身份,没有征信记录,也没有天然可跨国执行的追索机制。
于是链上借贷换了一套逻辑:不评估"你是谁",只锁定"你押了多少"。借款人先把资产锁进智能合约,再从中借出不高于某个上限的资产。合约不关心借款人信用,只在每个区块检查抵押物价值是否覆盖债务;一旦不足,任何人都可以代偿并取走部分抵押物作为补偿。
这套设计必然带来一个结果:抵押物价值要高于借出的价值,也就是"超额抵押"。超额抵押不是设计者的偏好,而是在缺乏身份与追索的前提下,让出借方愿意提供资金的少数可行方式之一。抵押率越高资金效率越低,抵押率越低坏账风险越高,链上借贷的参数设计就是在这条曲线上找平衡点。
历史上并非没有过信用借贷的尝试。早期一些点对点平台试图把链下信誉搬上链,结果坏账高企、资金方退出,最终被池化超额抵押模型取代。近年出现的闪电贷看似打破了抵押要求,但它的前提是借与还在同一笔交易内原子完成——只要交易结束时尚未归还,整笔交易回滚,出借方实际上从未承担过跨时间的风险。它验证的恰恰是规则本身:没有抵押,就必须有其他等价的确定性。
超额抵押与抵押率:一组必须先算清的数字
链上借贷有两个方向相反、却描述同一件事的指标。抵押率等于抵押物价值除以债务价值;贷款价值比(LTV)等于债务价值除以抵押物价值。两者互为倒数:抵押率 200% 对应 LTV 50%。主流协议在界面上更常用 LTV,因为它直接回答此刻能借出多少。
可借上限的计算并不复杂。假设抵押 10 枚 ETH,价格为 2000 美元,抵押物总值为 2 万美元;若该资产的 LTV 上限是 80%,那么最多可借出 1.6 万美元。用公式表达就是:可借额度 = 抵押物价值 × LTV 上限。这个数字会随价格实时变化,价格下跌时额度同步缩水,而不是固定不变。
但真正决定安全边际的是另一个参数——清算门槛。它通常略高于借款时的 LTV 上限,两者之间的那道空隙就是缓冲垫。仍按上面的例子:借款时 LTV 为 80%,清算门槛设为 82.5%,缓冲只有 2.5 个百分点。这意味着抵押物价格只要下跌约 3%,头寸就会被推到清算线上。计算过程是:债务 1.6 万美元占抵押物价值 82.5% 时,抵押物价值需降至约 1.94 万美元,对应 ETH 约 1939 美元,即从 2000 美元跌去约 3%。
把借出金额降下来,缓冲会迅速变厚。同样 10 枚 ETH,若只借 8000 美元(LTV 40%),触发清算需抵押物价值跌到约 9697 美元,对应 ETH 约 970 美元,跌幅约 51.5%;若借 1.2 万美元(LTV 60%),触发价约 1455 美元,跌幅约 27%。同一份抵押物,借出额度从 80% 降到 40%,可承受跌幅从约 3% 扩大到约 51%——这不是线性关系,而是明显的凸性。
不同资产的 LTV 与清算门槛差异很大,主要来自两类因素:价格波动率与二级市场深度。主流资产成交活跃、价格连续,参数可以给得更高;长尾资产可能在短时间内出现断崖式报价,参数往往被压到很低。参数本身不是风险提示,而是协议对这类资产变现难度的量化估计。
健康因子与清算线:触发条件如何被计算
把多个抵押物与多笔债务合并成一个可监控的数字,就是健康因子。常见定义是:健康因子 = 各抵押物价值乘以其清算门槛之和 ÷ 各债务价值之和。大于 1 为安全,降到 1 以下进入可清算状态。
沿用前面的例子:抵押物价值 2 万美元、清算门槛 82.5%、债务 1.6 万美元,健康因子 = 20000 × 0.825 ÷ 16000 ≈ 1.031。这个数字距离 1 只有约 3% 的空间。当价格跌到约 1939 美元时,分子变成 19394 × 0.825 ≈ 16000,健康因子恰好等于 1,清算条件成立。
健康因子是连续变量,不是开关。它的价值在于可以提前观察趋势:从 1.5 降到 1.2 虽未触及清算,但说明缓冲已被吃掉一半。很多人只关注是否被清算,忽略了下降速度,而速度恰恰决定反应窗口还有多长。
一个容易被忽略的细节是:债务本身也在增长。借贷利息按区块持续累积,即使抵押物价格纹丝不动,健康因子也会随时间缓慢下滑。头寸存续越久,这条静默侵蚀越明显。对于一笔在健康因子 1.05 附近运行的头寸,利息的持续累积可能就是把它推过临界点的最后因素。
另一个细节是双向敞口。借入的资产若升值,会同时抬高债务的计价价值,健康因子随之下降。也就是说,抵押物下跌与借入资产上涨都会恶化头寸。用波动资产抵押再借出另一种波动资产,等于把两个风险源叠加到分子与分母两端,参数表上的缓冲垫会被市场联动削弱。
清算的执行链条:清算人、折价与级联效应
健康因子跌破 1 不会自动平仓,需要有人来执行。这个角色由清算人承担:任何地址都可以替借款人偿还部分或全部债务,作为回报,按合约规定取走对应价值的抵押物,并额外获得一笔清算罚金,常见区间在 5% 到 10%。这笔罚金不是给协议的,而是给清算人的激励,对借款人则是额外损失。
为避免一次清算把头寸全部打穿,协议通常设置单次清算比例,比如一次最多清偿 50% 的债务。头寸可以被分批清算,直到健康因子重新回到 1 以上或抵押物耗尽。这个设计既给借款人留下缓冲,也意味着在一段剧烈行情中,同一地址可能被连续清算多轮,每轮都要承担一次罚金。
清算人拿到抵押物后通常要在市场上处置,以换回自己垫付的资金。这一步会形成卖压:抵押物被抛售,价格下跌,更多头寸的健康因子跌破 1,产生更多清算。这就是清算级联,也是链上借贷最典型的风险传导路径。抵押物越集中、市场深度越薄,级联越陡。
历史上这类情形不止一次出现。2020 年 3 月市场剧烈下跌期间,某主流稳定币协议出现成批清算,由于网络拥堵导致部分清算人无法及时提交交易,出现以极低价格竞得抵押物的情况,协议因此形成数百万美元量级的坏账,不同统计口径给出的数字在 400 万至 800 万美元区间。2021 年 5 月的一轮急跌中,据公开行业统计,主流借贷协议单日清算量达到数亿美元量级。2022 年 6 月某流动性质押代币相对其锚定资产出现折价,据公开报道,单个地址在主流借贷协议上被清算的规模在 1 亿美元以上。
这些案例共同指向一个结论:清算机制在单笔层面有效,在市场层面却可能自我强化。判断清算设计是否稳健,不能只看罚金与门槛这些静态参数,还要看它在极端行情下会不会造成流动性挤压——而这取决于下一节的资金池结构。
资金池的运作:从撮合到池化模型
早期的去中心化交易尝试过订单簿模式,即买卖双方挂单、撮合成交。问题在于链上每笔挂单与撤单都要付 gas,做市成本极高,深度长期做不起来。自动化做市商用一个简单的数学关系绕开了这个问题:池子里同时存放两种资产,任何人都可以按合约给定的价格曲线与池子交换,价格由池中两种资产的数量比例决定。
最经典的恒定乘积曲线写作 x × y = k,其中 x 与 y 是池中两种资产的数量,k 在每次交换后(扣除手续费)保持不变。当有人从池中换出资产 A 时,A 减少、B 增加,A 相对 B 的价格随之上升,且交易量越大、价格偏移越明显——这就是滑点。滑点不是缺陷,而是 AMM 防止池子被抽干的价格保护机制。
借贷侧走的是另一条池化路径:存款人把资产存进资金池,拿到代表份额的生息凭证;借款人从同一个池里借出,按利用率支付利息。存款与借款不需要期限匹配,也不需要找对手方,流动性因此是即时的。代价是风险被池化:单笔违约产生的坏账由全体存款人共担,再由准备金与治理机制兜底。
池化模型引出一个关键指标——利用率,等于已借出金额除以池内总存款。利用率越高,池子里留存的可用资金越少。假设一个池子总规模 1 亿美元、已借出 9500 万美元,利用率达到 95%,此时可提取的现金只剩 500 万美元,任何超过这个规模的提取请求都会失败,必须等到有人还款或有人新增存款。
这就是链上挤兑的具象形态:极端行情中借款人不愿还款,存款人却集中提取,利用率被推到接近满额,池子短暂失去兑付能力。协议通常从利息中留存一部分作为准备金,并在极端参数下限制新增借款,但这些只是缓冲,不是消除。
利率是怎么定出来的:利用率曲线与资金成本
链上借贷的利率不由任何委员会决定,而是一条写进合约的函数曲线,输入是池子的利用率。设计目标很直接:利用率低时,用低利率吸引借款;利用率高时,用高利率压制借款、吸引存款。利率因此成了池子紧张程度的实时读数。
主流协议采用拐点式曲线。先设一个最优利用率,常见在 80% 到 90% 之间;在拐点之前,借款利率随利用率温和上升;超过拐点后,斜率骤然变陡。举例说明:假设基础利率为 0、最优利用率 80%、拐点前斜率为 4%、拐点后斜率为 75%。当利用率为 40% 时,借款利率约为 4% ×(40 ÷ 80)= 2%;利用率到 80% 时,利率为 4%;利用率再升到 90%,利率跳到 4% + 75% ×(10 ÷ 20)≈ 41.5%。
这条陡峭段是有意为之。利用率接近满额意味着池子濒临失去兑付能力,此时用极高的借款成本逼迫还款、极高的存款利率吸引新资金,比任何治理投票都更快。也正因为如此,链上借贷利率的短期波动可以非常剧烈——它反映的是池子实时的紧张程度,而不是长期资金成本。
存款利率由借款利率派生,大致等于借款利率 × 利用率 ×(1 − 准备金率)。以前面利用率 40% 的例子计算:2% × 40% × 90% ≈ 0.72%。这个关系解释了链上存款利率为什么看着不错却时高时低:它不是承诺给存款人的固定回报,而是池子当前借款需求的直接投影。利用率塌陷时,存款利率会同步回落。
还需要注意计息方式。链上利息按区块或按秒累积并复利计息,界面展示的通常是把当前瞬时利率按年度折算后的 APR。由于利率随利用率实时变化,实际承担的利息取决于存续期间利用率的平均水平,而不是开仓那一刻看到的数字。
提供流动性的代价:无常损失从何而来
向 AMM 池子提供流动性,等于把两种资产交给合约,让它在价格波动时被动作反向交易。价格涨的资产被不断换出,价格跌的资产被不断换入——这是 AMM 维持恒定乘积的必然结果,流动性提供者的持仓结构因此被市场自动再平衡。
这种再平衡是有代价的。把流动性提供者在池中的资产价值,与什么也不做、单纯持有这两种资产的价值做对比,前者在价格发生偏离后通常会更低,这个差额就是无常损失。它之所以被称为无常,是因为如果价格回到原点,差额会趋于消失;但只要价格停在偏离位置,损失就是实际发生的。
无常损失可以用一个简洁的公式刻画。设价格变动倍数为 r,则无常损失 = 2 × √r ÷(1 + r)− 1。代入几个常见倍数:变动 1.25 倍约 0.6%,1.5 倍约 2.0%,2 倍约 5.7%,3 倍约 13.4%,4 倍约 20.0%,5 倍约 25.5%。偏离越大损失越大,但增长在放缓,因为池中那份升值的资产已被换出得差不多了。
真正决定提供流动性是否划算的,是无常损失与手续费收入的对比。手续费按交易量持续累积,无常损失随价格偏离一次性扩大。波动率低、交易量高的交易对,例如两种稳定币之间,手续费较容易覆盖偏离带来的差额;波动率高、交易量薄的长尾对往往相反。近年出现的集中流动性设计把资金限定在自定义价格区间内,资本效率显著提升,代价是价格一旦冲出区间,持仓会整体变成单一资产,无常损失被放大。
把无常损失与清算放在一起看,会发现共同结构:链上协议里的每一种被动收入,本质上都是在出售某种期权——流动性提供者把择时权卖给了套利者,存款人把流动性择时权卖给了借款人。理解自己交出去的是什么、对手方在什么条件下会行使,比记住任何参数都更接近风险的本质。
专业分析:三支柱风险度量框架与一次清算数据复盘
判断一个借贷协议或一组头寸的风险水平,零散地看参数容易顾此失彼。这里给出一套可复用的归纳方式,称为三支柱风险度量框架:抵押质量、流动性深度、清算摩擦。三者分别回答:抵押物能变现吗?变现时价格会滑多少?清算过程会不会失控?
第一支柱是抵押质量。可量化的度量包括抵押物集中度,即前三大抵押资产占协议总抵押的比例;抵押资产的已实现波动率,通常取 30 日滚动窗口;以及缓冲宽度,即清算门槛减去初始 LTV。据公开行业数据的量级,主流协议中前三大抵押资产合计占比常在 60% 至 80% 之间,集中度偏高是常态而非例外;主流资产 30 日已实现波动率在平静期约 40% 至 60%,在剧烈行情中可短期升至一倍以上;缓冲宽度普遍只有 2 至 5 个百分点。
第二支柱是流动性深度。核心指标是清算深度比,即单次最大清算规模除以该抵押物在主要交易场所 1% 滑点内的可承接深度。该比值小于 5% 通常意味着清算能被市场平稳吸收,超过 20% 就可能出现明显的自我冲击。另一个辅助指标是可用流动性与协议总债务的比值,它决定了极端情形下能同时满足多少存款人的提取。
第三支柱是清算摩擦,指清算机制在压力下的执行质量。可度量的项包括预言机更新偏差阈值与更新频率、清算罚金水平、单次清算比例,以及清算交易的 gas 成本占清算规模的比例。最后一项在拥堵时会被急剧放大:据公开报道,2020 年 3 月的极端行情中,部分清算交易因网络拥堵未能及时上链,直接导致协议产生坏账。这不是价格风险,而是纯粹的摩擦风险。
把这三项套到 2022 年 6 月的事件上,逻辑就很清楚。当时某流动性质押代币与其锚定资产出现折价,折价幅度在公开数据上曾扩大到 6% 至 7% 的量级。逐一对照:抵押质量方面,该资产波动率与折价同时抬升,而缓冲宽度只有几个百分点,价格还没跌到清算门槛、债务价值却因折价被重估,缓冲被快速吃穿;流动性深度方面,该资产二级市场即时深度远小于待清算规模,清算深度比显著偏高;清算摩擦方面,单笔清算规模巨大,能承接的清算人资本有限。三根支柱同时承压,结果是据公开报道单个地址超过 1 亿美元规模的清算,以及多家协议累计十亿美元量级的连锁清算。
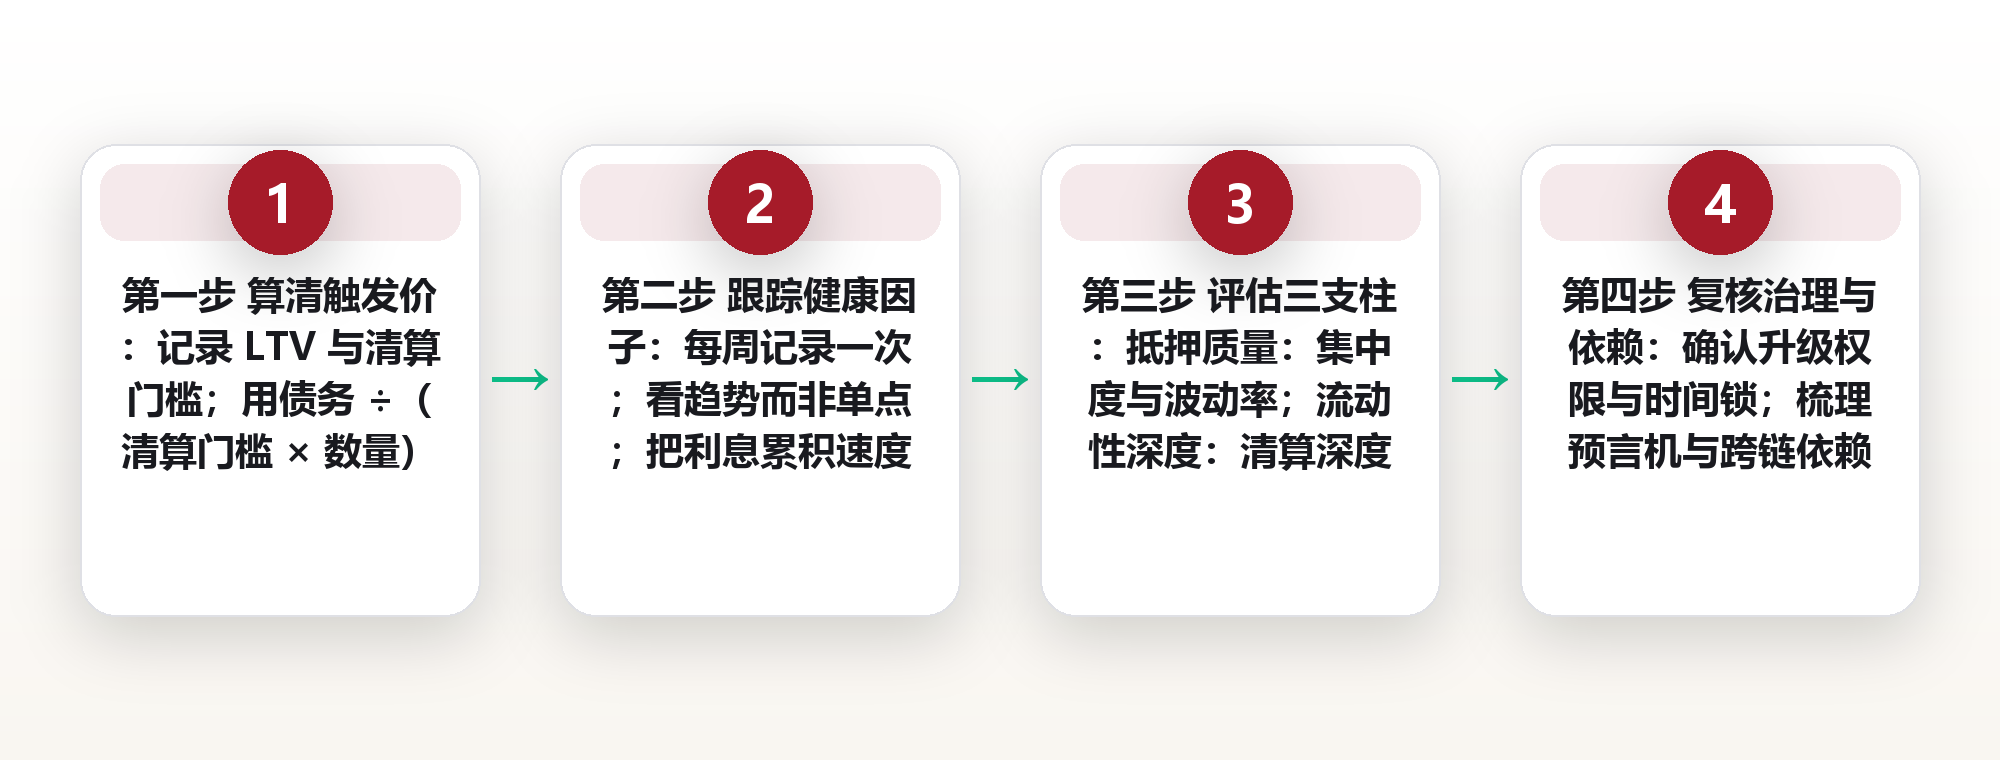
落到使用者层面,这套框架可压缩成一份自查清单。一、记录当前头寸的 LTV、清算门槛与缓冲宽度,算出触发价与当前价的差距百分比。二、用触发价公式反推不同借出额度下分别可承受多大跌幅,做一张三档对照表。三、每周记录一次健康因子,观察变化趋势而非单点数值。四、核算利息累积速度,估算在价格不动的前提下健康因子降到 1 需要多久。五、查询抵押物在主要场所 1% 滑点内的深度,估算自己的头寸若被清算对应的清算深度比。六、确认预言机类型是聚合报价还是时间加权均价,以及更新频率与偏差阈值。七、查看协议历史最大单笔清算与坏账事件,判断清算摩擦的实际表现。八、检查池子利用率的历史区间,确认极端时是否接近满额。九、确认协议是否使用可升级代理合约、治理权限由谁掌握、是否存在紧急暂停开关。十、把以上九项整理成一页记录,每次参数调整后重新核对一遍。这份清单的目的不是预测行情,而是确保在行情来临时,你已经知道自己站在什么位置。
机制之外的底层风险:预言机与智能合约
前面所有计算都隐含一个前提:协议知道抵押物的真实价格。这个环节由预言机完成,而预言机本身就是风险源。链上合约无法主动访问外部数据,必须由某个主体把价格写进链上,协议再读取它。一旦这个环节被污染,再周密的抵押率设计都会在错误的价格上做出错误的清算。
主流做法大致分两类。一类是多源聚合报价:由若干独立节点各自上报,合约取中位数或加权值,单一节点作恶的成本因此被抬高。另一类是时间加权平均价,用一段时间内价格的平均值代替瞬时价格。后者抗操纵性更强,攻击者要在连续多个区块维持虚假价格,成本随窗口长度上升;代价是行情剧烈波动时反应偏慢,可能让清算滞后于市价。
历史上相当一部分协议损失并非来自代码漏洞,而是来自经济攻击,典型形态就是价格操纵。攻击者通过闪电贷在极短时间内借出巨额资金,在深度不足的池子里把现货价格打偏,用被操纵的价格作为抵押物估值去借款,或触发对自己有利的清算,最后在同一笔交易中归还闪电贷。整个过程不需要任何漏洞,只需要足够大的资金与足够薄的池子。据公开行业统计,这类攻击在 2020 至 2021 年间造成的累计损失在数亿美元量级。
智能合约层面的风险则是另一条线。代码审计能显著降低漏洞概率,但不构成无风险的保证——审计覆盖的是审计时的代码版本,而很多协议采用可升级代理架构,治理投票可以在事后替换实现逻辑。这意味着需要关注的不只是有没有审计报告,还包括升级由谁发起、是否设置时间锁、紧急暂停权限掌握在什么主体手中。此外,用户对合约的代币授权如果不限额,合约出现问题时被波及的范围会超出原本的预期。
协议自身的兜底安排也值得看清。主流协议通常设有安全模块或准备金机制:一部分代币被锁定在合约中,出现坏账时按规则被处置以弥补缺口。这类安排把风险从存款人转移到代币持有方,但它的容量是有限的——坏账规模一旦超出安全模块能覆盖的范围,缺口仍会回到存款人身上。理解兜底的边界,比知道兜底存在更重要。
参数表之外:治理、升级与历史事故怎么读
协议文档的第一页通常是参数表:每种资产的 LTV、清算门槛、清算罚金、利率曲线。这些数字重要且直观,但它们只是治理输出的当前快照,随时可能被改写。真正决定长期风险轮廓的,是产生这些数字的机制。
第一要看治理结构。参数按什么流程调整?提案门槛多高?投票权集中在少数地址还是相对分散?投票权高度集中的协议,参数可能在一次提案中被改写,包括提高某资产的 LTV 或降低清算门槛。历史上有协议为吸引流动性放宽参数,事后在极端行情中付出代价。
第二要看升级路径。合约是否使用可升级代理?升级是否需要经过时间锁,即在生效前留出可供退出的窗口?是否存在无需时间锁的紧急权限?时间锁的长度决定了使用者在参数或逻辑变更前的反应时间,这是一个可以直接度量的安全指标。
第三要看历史事故与处置方式。几乎所有主流协议都经历过至少一次压力事件,区别在于事后如何处理:坏账如何核销、是否通过增发代币稀释、是否修改规则追溯处理。事故本身不可怕,可怕的是事故之后的信息不透明。公开的事故复盘报告,是判断协议治理质量最有效的材料之一。
第四要看外部依赖。协议依赖哪些预言机?是否依赖跨链桥?抵押物中是否包含生息凭证或再质押类资产?这些依赖会把外部协议的风险传导进来。2022 年的连锁清算之所以超出很多人预期,正是因为一个资产的折价通过多层嵌套传导到多个协议,而单层参数表上完全看不到这条链路。把依赖关系画成一张图,往往比读十页文档更有用。
常见问题
1.问:抵押率设到什么水平才算安全?这类问题没有统一答案,因为安全边际取决于抵押物的波动率与池子深度。可操作的做法是用触发价公式反推:先算出在当前清算门槛下,抵押物价格下跌多少百分比会触发清算,再对照该资产历史的单日与单周最大跌幅,看缓冲是否覆盖得住。这里描述的是参数之间的数量关系,不构成任何操作建议。
2.问:健康因子降到 1.05 附近,价格还在跌,会发生什么?跌破 1 之后,头寸进入可清算状态,任何清算人都可以代为偿还债务,并取走抵押物加上清算罚金。由于多数协议设置了单次清算比例,头寸通常被分批清算而不是一次清空,罚金是额外损失,因此越早补充抵押物或归还部分债务,被动清算的比例越小。这是机制层面的事实陈述。
3.问:无常损失在价格回到原点后真的会消失吗?在恒定乘积模型的理想假设下,也就是无手续费、无套利成本时会消失,这也是它被称为无常的原因。现实中手续费会持续改变池中资产的数量比例,套利过程也有成本,因此实际持仓与单纯持有的差额不会精确归零。此外,若价格在偏离区间停留很久,手续费能否覆盖偏离带来的差额,才是更值得关注的问题。
4.问:为什么池子里明明有钱,提取却会失败?因为可提取额度受可用流动性约束,而不是受池子总规模约束。已借出的部分不在池中,利用率接近满额时,可提取额度可能远小于表面规模。此时需要等到有人还款、有人新增存款,或利率曲线把借款需求压下去,流动性才会恢复。
5.问:闪电贷不需要抵押,是不是说明抵押机制可以被绕过?不是。闪电贷的前提是借与还在同一笔交易内完成,交易结束时若未归还,整笔交易回滚,状态回到从未发生。它不产生跨时间的信用风险,因此不需要抵押。一旦资金需要跨区块持有,超额抵押就是无法回避的约束。
图片来源:图1 geralt / Pixabay (CC0) · 图2 WikimediaImages / Pixabay (CC0) · 图3 muhammedweb / Pixabay (CC0) · 图4 muhammedweb / Pixabay (CC0) · 图5 rainerh11 / Pixabay (CC0) · 图6 wilhei / Pixabay (CC0) · 图7 analogicus / Pixabay (CC0) · 图8 maneph9 / Pixabay (CC0) · 图9 balouriarajesh / Pixabay (CC0) · 图10 Couleur / Pixabay (CC0) · 图11 congerdesign / Pixabay (CC0) · 图12 dbreen / Pixabay (CC0) · 图13 Bergadder / Pixabay (CC0) · 图14 pixundfertig / Pixabay (CC0) · 图15 newforester / Pixabay (CC0) · 图16 JerzyGórecki / Pixabay (CC0) · 图17 Lancier / Pixabay (CC0) · 图18 Tienpts / Pixabay (CC0) · 图19 DerWeg / Pixabay (CC0) · 图20 Lancier / Pixabay (CC0) · 图21 nattanan23 / Pixabay (CC0) · 图22 rainerh11 / Pixabay (CC0) · 图23 nattanan23 / Pixabay (CC0) · 图24 analogicus / Pixabay (CC0) · 图25 geralt / Pixabay (CC0) · 图26 klimkin / Pixabay (CC0) · 图27 sasint / Pixabay (CC0) · 图28 PIX1861 / Pixabay (CC0) · 图29 jarmoluk / Pixabay (CC0) · 图30 Firmbee / Pixabay (CC0) · 图31 antgarprats / Pixabay (CC0) · 图32 koala0815 / Pixabay (CC0) · 图33 reallywellmadedesks / Pixabay (CC0) · 图34 World-fly / Pixabay (CC0) · 图35 Didgeman / Pixabay (CC0) · 图36 kaboompics / Pixabay (CC0) · 图37 snowlion / Pixabay (CC0) · 图38 genezhang / Pixabay (CC0) · 图39 RyanMcGuire / Pixabay (CC0) · 图40 Alexas_Fotos / Pixabay (CC0) · 图41 MiraCosic / Pixabay (CC0) · 图42 Dimhou / Pixabay (CC0) · 图43 MiraCosic / Pixabay (CC0) · 图44 focusonpc / Pixabay (CC0)
本文为信息分享与财商教育,不构成任何证券、期货或投资咨询建议,亦不构成个性化投资建议。市场有风险,决策需谨慎。
本文由 AI 生成,经人类主编终审。
评论(0)