
基本信息
阅读时间:约 1 分钟
字数:约 0 字
摘要:一次关西 12 天的旅行超支七成三之后,成本控制工程师何昀把工厂里的三层成本法搬进了自己的行程:按天设日上限,让偏差当天可见;按城设城市钱包,让超支不能跨站传染;按类别做弹性分级,把购物这类最会膨胀的钱单独封进笼子。本文给出完整公式、一份可照抄的 60 分钟设定流程、每天 3 分钟的日结算与三档纠偏动作,并用约束理论与心理账户解释它为什么成立。
全文语音
中文
English
日本語
한국어
出发前 11 天的晚上,那张对不上账的行程单
我叫何昀,34 岁,在杭州一家做精密五金的工厂里做成本控制。我这份工作的日常,是把一件产品的成本拆到每一道工序、每一克材料,然后在图纸阶段就把超支的可能性掐掉。一颗螺丝该用多少克铜、一道热处理该耗多少度电,都有标准值,超出标准值就要写说明。
但去年五月,我自己的一趟旅行,把这套本事丢得干干净净。那是一次 12 天的关西行程,大阪四天、京都三天、东京五天。出发前我给自己定了一个数:一万八。落地那天晚上,我在关西机场的候机厅里把三张卡的账单导出来加总,屏幕上跳出来的数是三万一千二。
超了一万三千二,超支率七成三。我盯着屏幕看了大概半分钟,第一反应是哪里算错了,第二反应是——没有算错,每一笔我都认得出来:京都那间临时升级的町屋多付了九百八,难波那顿没看价格的河豚两千四,还有给同事带的十一盒点心。
"我不是没做预算,"我后来跟同行的朋友沈一说,"我做了,只是那个预算只有一个数。一个数的预算跟没有预算的区别,只在于你事后知道自己超了多少。"
沈一 36 岁,在广州做连锁餐饮的区域运营,一年有小半年在出差,管着十几家门店的成本卡。他听完只回了我一句:"你们厂里管成本,会只给车间报一个总数吗?"
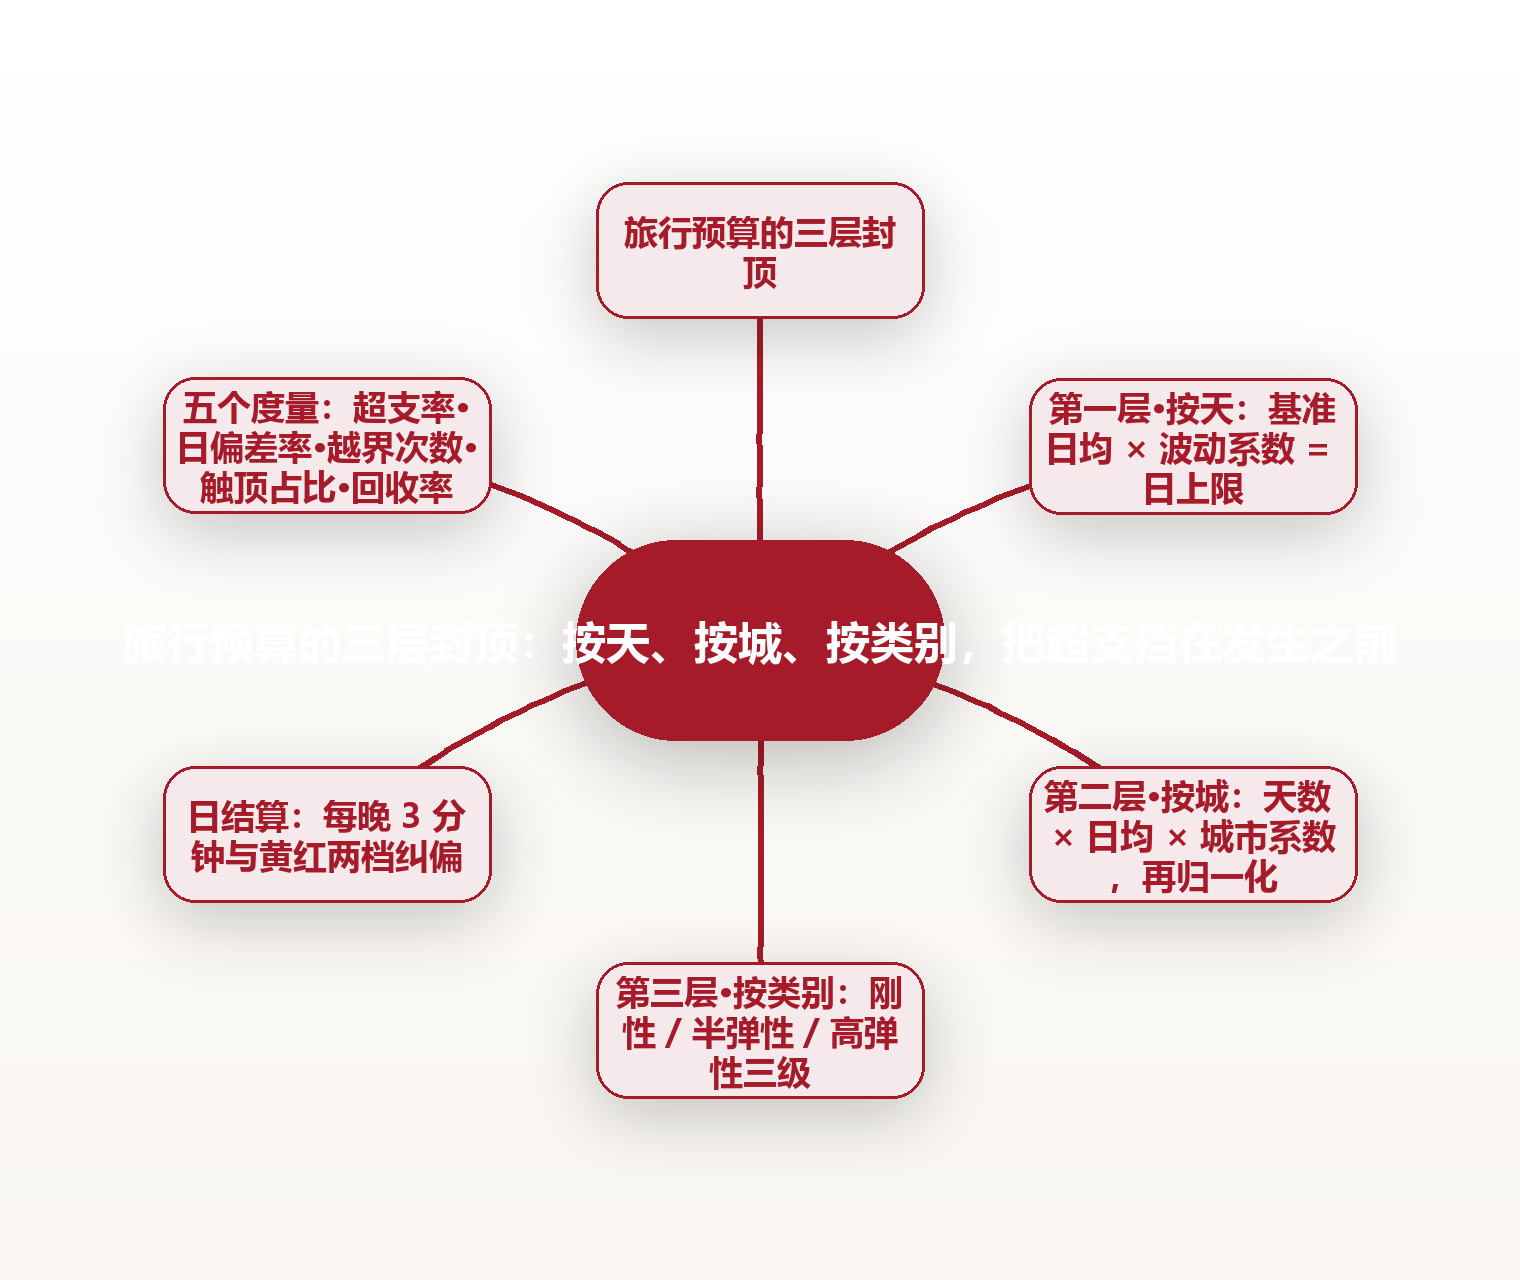
这句话我记了很久。工厂里的成本控制从来不是一个总数:它按工序设标准成本,按车间设责任中心,按月做滚动预测,三层各管一段,任何一层越界都要当场写说明。我后来把自己的旅行预算照这个思路重做了一遍,就有了下面这套方法——按天、按城、按类别,三层封顶。
超支为什么总在结账那一刻才显形
大多数人做旅行预算的方式,是在出发前列一张单子:机票多少、酒店多少、大概每天吃多少玩多少,加出一个总数,然后把这个数记在心里。麻烦出在"记在心里"这四个字上——一个数只有在你打算用它做判断的时候才存在,而旅途中你每天要做几十个消费判断,没有任何一个判断真的会去调取那个总数。
更麻烦的是时间尺度。12 天的行程,总数一万八,摊到每天一千五。第五天你在京都花掉四千二,单看这一天明显超了,但你会安慰自己前几天省下来了。等你在东京第七天再花掉三千八,你已经不知道前面到底省下多少了,因为从头到尾没有人每天结算过。
我把这叫做结算缺位。任何预算系统要真正起作用,都得有三个零件:一个可比较的基准、一个足够短的反馈周期、一个触发之后必须执行的动作。只有一个总数,等于只装了第一个零件,后面两个全空着。
行为经济学里有个很朴素的结论,跟这件事直接相关。理查德·塞勒提出的心理账户理论说,人并不会把所有钱放进同一个账户里统一衡量,而是会自发地把钱分进不同的心理抽屉:机票属于已经花掉的钱,酒店属于必须花的钱,路边那盒草莓属于小钱。每一笔都被放进不同的抽屉单独评估,于是每一笔单看都不算多。
让这套心理账户彻底失控的,是支付方式的摩擦力。现金被递出去的那一刻是有痛感的,刷卡和扫码把这个痛感推迟到了账单日,而账单日通常已经在旅行结束之后。所以旅途中的消费判断,本质上是在一个没有痛感、没有基准、没有结算的环境里做出的。要管住它,就得人为把这三样东西装回去。
三层封顶做的事,就是给这个环境重新装上刻度:按天装一个日刻度,让你当天就知道偏了多少;按城装一个城市钱包,让超支不能跨站传染;按类别装一个笼子,让最弹性的那笔钱没法借走别的钱。三层各自独立结算,互不挪用。
第一层:按天封顶,把预算切成当天就能结算的最小单元
日上限是整个系统的最小结算单元,算法比想象中简单:先算基准日均,再给它一个波动带。基准日均等于可支配总额除以天数,波动带则用来吸收那些天然不均匀的日子——比如把城际移动和门票集中在同一天。
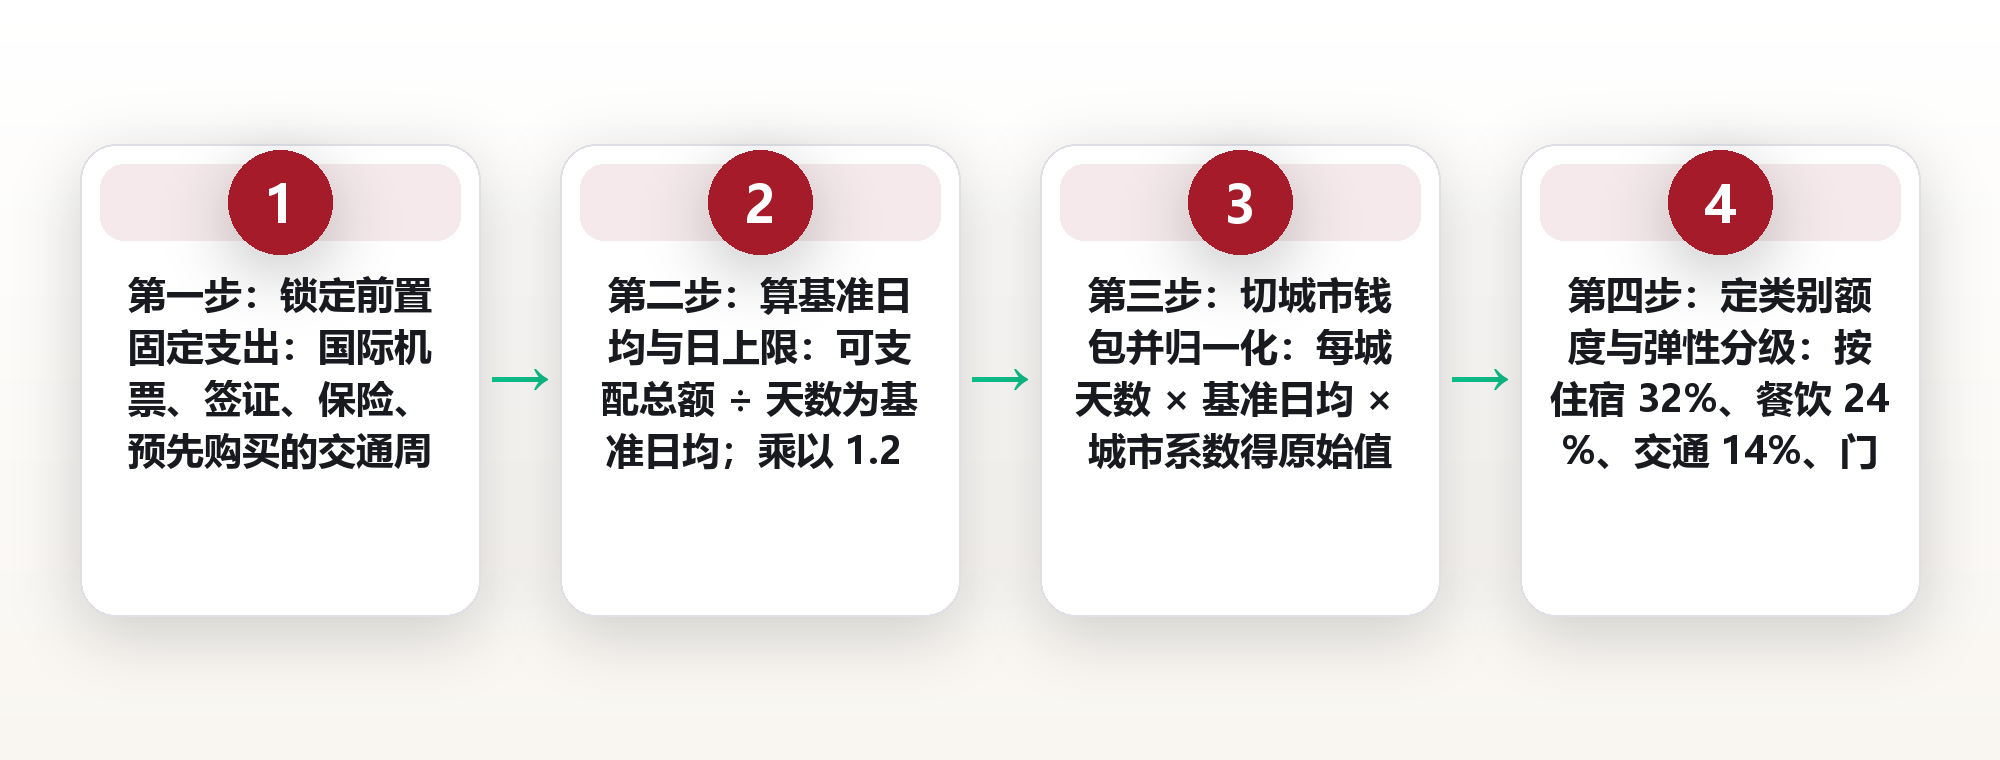
以我这次为例。全程预算两万三千二,其中前置固定支出(国际机票、签证、保险、提前买好的交通周游券)五千二是一次性锁死的,剩下落地后可支配的是一万八。一万八除以 12 天,基准日均一千五。
波动系数我一般取 1.25。这不是拍脑袋,是拿过去几次行程的单日花费分布估出来的:绝大多数日子落在均值的 0.75 到 1.2 倍之间,取 1.25 可以覆盖绝大部分正常波动,同时又不至于宽到失去约束力。于是日上限等于一千五乘以 1.25,取整到 1880 元。
有了日上限,还要配一条结算规则,否则它只是又一个记在心里的数。我用的规则有三条:第一,当天结余的一半滚存到次日,另一半回收进总结余;第二,当天超支的部分百分之百从次日额度里扣,一分不留;第三,日上限只在当天有效,不累积、不预支。
这三条里最关键的是第二条。它把超支的代价从"未来某个模糊的时刻"压缩到了"明天",而明天是你能感知到的。我第二次出行时有两天超了,第二天早上醒来第一件事就是知道今天只有一千一可用,那种感觉比月底看账单清楚得多。
至于结算本身,别把它搞复杂。我的做法是每天晚上回到住处,花三分钟把当天的支出按六个类别敲进一张表,加总,跟日上限比一下,然后在表里写一行偏差原因。三分钟,一张表,一天结束。三个月下来,这张表本身就是一份很扎实的消费档案。
第二层:按城封顶,给每一站一个不能透支的城市钱包
按天封顶解决了反馈周期,但还有一个漏洞:它可以被"平均"掩盖。你完全可以在大阪的四天里每天都刚好压住上限,却在京都的第一天连着住在高档町屋、第二天包车去岚山,把后面几天的额度提前吃掉。日上限管不了跨天的大额决策,这件事得交给城市钱包。
城市钱包的算法是:该城天数乘以基准日均,再乘以一个城市系数。城市系数反映目的地之间的物价差异,取值可以参照公开的城市物价指数量级(Numbeo 一类数据库会按城市公布生活成本指数的相对值),也可以直接用你自己的体感。我这次取的是大阪 0.95、京都 0.90、东京 1.15。
算一遍:大阪四天,4×1500×0.95 等于 5700;京都三天,3×1500×0.90 等于 4050;东京五天,5×1500×1.15 等于 8625。三者相加 18375,比可支配总额 18000 多了 375。这一步是所有人在做城市钱包时都会遇到的,处理办法也很直接:整体乘一个归一化系数,18000 除以 18375 约等于 0.98,于是三个城市钱包分别调整为 5580、3970、8450。
城市钱包的核心规则只有一条:不透支、不跨城挪用。东京超了,只能从东京剩下的天数里省,不能动京都剩下的钱。这条规则看着不近人情,但它换来的东西很值钱——它把一个 12 天的长约束,切成了三段各自独立的短约束。人在面对短约束时的自制力,明显高于面对长约束。
城市钱包还有一个附带好处:它逼你在出发前就把每一站的玩法定位想清楚。同样是三天,京都走寺院与町屋路线和走米其林路线,钱包厚度完全不同。当你把 3970 这个数字写在行程单上的那一格,很多"到了再说"的模糊念头会自动消失。
城市之间的衔接日也别忘了归属。我的处理是:城际移动当天算在到达城市的钱包里,因为到达当天通常要办入住、买交通卡、解决第一顿饭,花得比离开那天多。这类边界规则不用多,定一条并且每次都照做就行。
第三层:按类别封顶,把最弹性的那笔钱单独关起来
前两层管的是时间和空间,第三层管的是钱的性格。不同类别的钱,弹性差别极大:住宿和城际交通几乎是刚性的,你订了就是那个价;餐饮和市内交通是半弹性的,一顿饭可以从八十块吃到四百块;购物与伴手礼则是高度弹性的,它可以在五分钟内翻三倍,而你可能毫无察觉。
我的类别划分是六档:住宿 32%、餐饮 24%、城际与市内交通 14%、门票与体验 16%、购物伴手礼 8%、应急预留 6%。拿 18000 来算,分别是 5760、4320、2520、2880、1440、1080。这个比例不是标准答案,它是从我过去几次的实际结构里倒推出来的,你完全可以按自己的习惯调整,但六档都要有——尤其是最后那档应急预留。
接下来是分级,这一步才是类别封顶的灵魂。我把六档分成三类:刚性(住宿、城际交通)、半弹性(餐饮、市内交通、门票体验)、高弹性(购物伴手礼)。再加一条硬规则:高弹性类别是绝对封闭的笼子,超支不得从任何其它类别借钱补,别的类别结余也不得转入高弹性。
为什么对购物这么苛刻?因为它是最容易被心理账户放大的一档。你在药妆店里拿的每一样东西单独看都只有几十块,全部放进"小钱"那个抽屉里,最后在收银台一次性结算。等它变成一笔 1800 块的支出时,木已成舟。给这一档设一个 1440 的硬顶,等于提前替未来的你做了那个你已经做不出的判断。
半弹性档允许有限调剂,但必须留痕。我给自己定的规则是:餐饮、市内交通、门票体验三者之间可以互相挪用,单次调剂不超过源类别额度的 20%,并且要在当晚的表里写明从哪挪到哪。有限调剂保留了旅途中的自由度,留痕则保证你在第三天就知道自己是不是在系统性偏科。
刚性档的结余处理方式不同:它一旦省下来(比如订到了比预期便宜的住宿),可以下放给半弹性档,但不得下放给高弹性档。这条规则的作用是把省钱的快乐兑现成体验升级,而不是兑现成更多的购物袋。
专业分析:约束理论与心理账户,为什么一个总数管不住钱
前面讲的都是操作,这一节讲它为什么成立。先把量级摆出来:据公开行业调查的量级,约六成受访旅行者表示实际花费高于出发前的预期,超出幅度的中位数大致落在两成到三成之间;据公开研究文献的量级,支付方式会显著影响支付意愿——普雷莱克与西姆斯特在 2001 年做的拍卖实验里,同一批商品在信用卡支付条件下的出价,显著高于现金支付条件下的出价,部分组的差异接近一倍。这两组数字指向的是同一件事:超支不是意志力不足,而是环境设计的产物。
第一个解释框架是心理账户(Mental Accounting)。塞勒的经典票根实验很能说明问题:同样是丢了 10 美元,丢了现金的人倾向于照旧去看演出,丢了等价演出票的人则多数选择不去。钱在客观上是等价的,但在心理上被归进了不同的账户,于是行为完全不同。旅行中的每一笔支出都在被归进不同的抽屉,总数因此失去了参照作用。
第二个解释框架是约束理论(Theory of Constraints,高德拉特提出)。约束理论的核心主张是:任何系统的产出由最紧的那一处约束决定,改善非约束环节的局部效率没有意义。把它套到旅行预算上,结论很有意思——真正的约束从来不是"总预算不够",而是"信息反馈太慢"。你不是缺钱,你是缺一个足够快的读数。三层封顶本质上是在三个不同位置各装一个读数器,把反馈周期从 12 天压到 1 天,从全程压到单城,从总额压到单类。
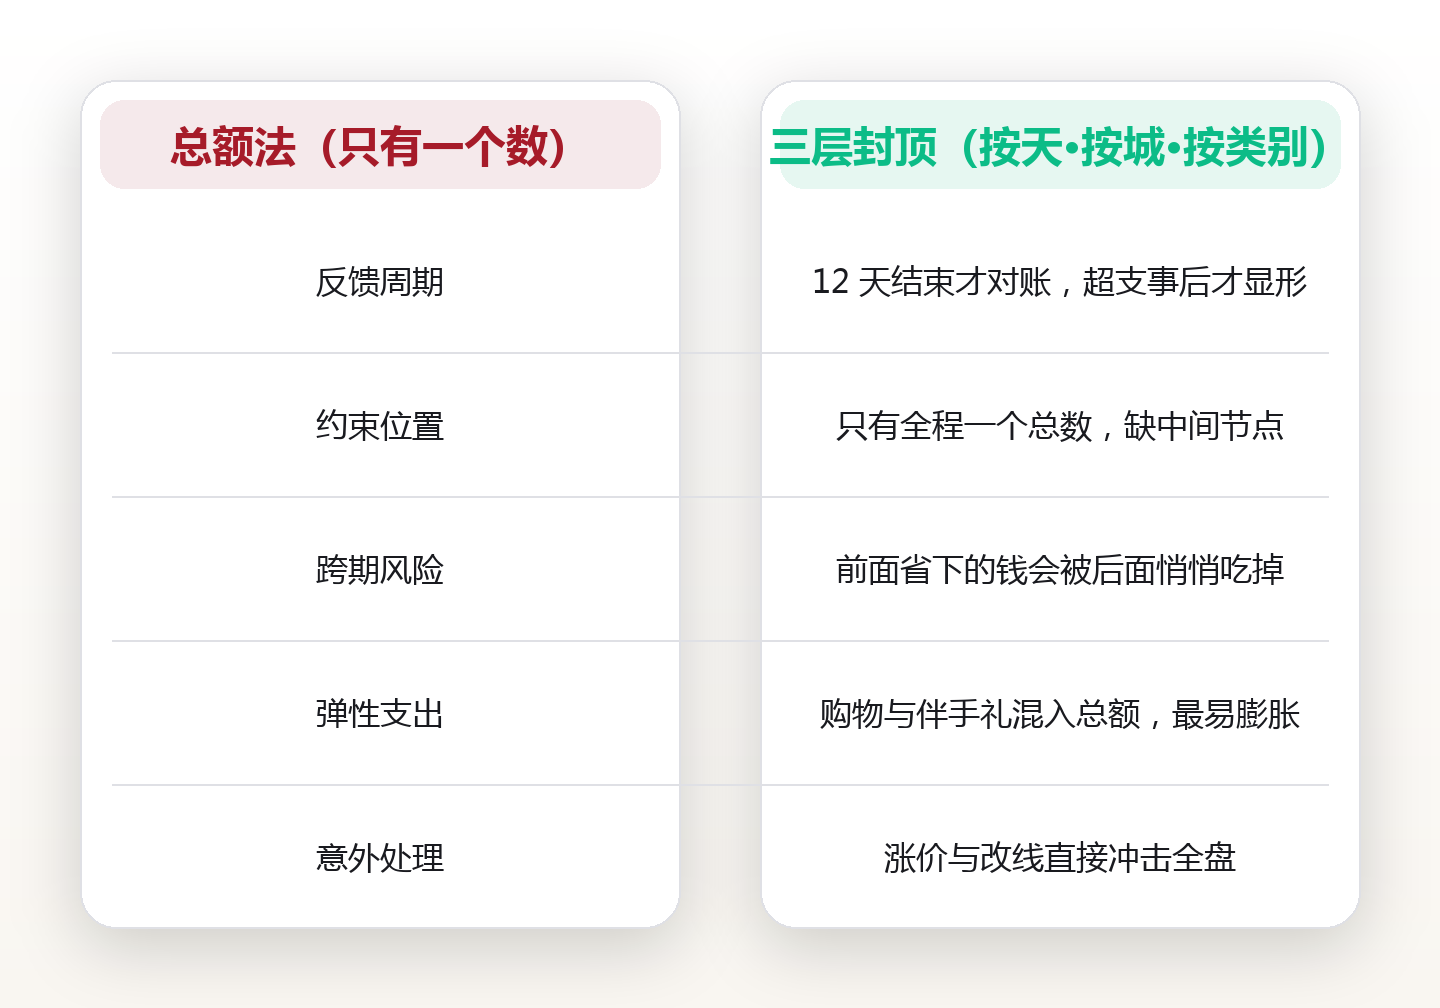
把三种主流预算方法放在一起对比会更清楚。第一种是总额法:只设一个总预算,优点是简单,缺点是没有反馈节点,超支在事后才显形。第二种是信封法(Envelope Method):按类别分信封,花完为止,优点是类别约束清晰,缺点是缺少时间维度,前半月花光后半月只能硬扛。第三种就是本文的三层封顶:在信封法的基础上补上时间维度(日上限)与空间维度(城市钱包),并对高弹性类别做封闭处理。它比前两者复杂,但换来的是三个独立的读数和三道独立的闸门。
我自己这两次行程构成了一组很朴素的对照。第一次是关西 12 天,只有总额预算,实际三万一千二,超支率七成三,最大单日花费是日上限概念值的 2.4 倍,购物与伴手礼一项占总支出的 27%。第二次是同年十一月的九州 9 天两城,用三层封顶,预算一万三千五,实际一万三千一百八,结余三百二,超支天数两天,类别越界次数零次。
沈一在餐饮门店里用的是同一套逻辑的不同形态。他给每家门店做"日成本卡":把食材成本拆成日目标、周目标、月目标三层,门店每天闭店后报一次实际值。他跟我说过一句我印象很深的话:"月目标不是用来管的,是用来对账的;日目标才是用来管的。"这句话几乎可以直接搬到旅行预算上。
要让这套系统可被检验,还得有量化指标。我固定跟踪五个:一是超支率,等于实际减预算再除以预算,目标不超过 5%;二是日偏差率,等于当日实际与日上限之差的绝对值除以日上限,超过 0 进黄区、超过 15% 进红区;三是类别越界次数,目标为零;四是封顶触发天数占比,目标不超过 20%,太高说明上限定得过紧;五是结余回收率,等于回收进总结余的金额除以总预算,目标不低于 5%。五个指标都可以在每晚那三分钟里算出来。
出发前 60 分钟:把三层封顶一次算完
方法再好,如果落地要花三个小时,也只会被搁置。我把整套计算压到了 60 分钟,分六步走,每步十分钟以内,你完全可以照着抄一遍。
第一步,锁定前置固定支出。把国际机票、签证、保险、提前买好的周游券、预付的大额门票全部列出来加总,这部分钱在出发前就已经花掉了,不进后面的三层体系。我这次是五千二。
第二步,定可支配总额与基准日均。可支配总额等于全程预算减去前置固定支出,基准日均等于可支配总额除以天数。这里有个容易忽略的细节:天数按"落地到离开的自然日"算,含首尾两天,别按过夜数算,否则日均会被系统性高估。
第三步,算日上限。基准日均乘以波动系数,系数取 1.2 到 1.3 之间。第一次用这套方法建议取 1.2,约束力更强;如果你此前几次执行得比较稳,可以放宽到 1.3。
第四步,切城市钱包。按每个城市的天数与城市系数算出原始值,加总后与可支配总额对比,若不一致就整体乘归一化系数。城市系数第一次取 0.9 到 1.2 之间的估计值即可,不必追求精确——它的作用是拉开城市之间的差异,而不是算出准确物价。
第五步,切类别额度与弹性分级。按六档比例把总额拆开,标出刚性、半弹性、高弹性,并把高弹性档用醒目的颜色圈出来。这一步建议直接写进行程单,而不是记在脑子里。
第六步,把规则写下来并告诉同行的人。三条日结算规则、一条城市钱包不挪用规则、一条高弹性封闭规则,一共五句话,写在手机备忘录的第一屏。告诉同行的原因是:约束只有被别人知道,才算真的生效。
途中每天 3 分钟:日结算与三档纠偏
预算系统的成败不在设计,在执行节奏。我把每天的执行压缩成三分钟:回到住处,把当天六类支出敲进表,加总,算偏差,写一行原因。如果当天有跨类别调剂,就多写一行调剂去向。
偏差出来之后怎么办,取决于它落在哪一档。我分了三档:绿区是实际低于日上限的 90%,此时正常执行,把结余按五五分账;黄区是实际在日上限的 90% 到 100% 之间,此时次日额度不动,但要提前看一眼次日的安排里有没有大额项;红区是实际超过日上限,此时次日额度按规则扣减,并必须执行一次纠偏动作。
纠偏动作我准备了四个,按代价从低到高排列,红区当天至少执行一个。第一个是替换:把次日的一项付费体验换成免费替代(比如把收费观景台换成城市里的公共高处)。第二个是下移:把餐饮档里的一顿正餐从高价位区间下移一档,通常能省出百分之三十。
第三个是回收:如果前几日有滚存余额,把它一次性清零,转入总结余而不是继续滚存。第四个是缩圈:把高弹性类别的剩余额度再砍 20%,并且当天不再进入任何购物场景——这是代价最高的一个,通常只在前三个都不够时才用。
黄区和红区还有一个容易被忽略的用处:它们是行程质量的信号,而不只是钱的警报。我第二次出行超支的两天,一天是因为临时改了路线多坐了两段长途车,另一天是因为在一家小馆子里待到很晚。第二天的超支我不打算纠正,那是我这趟旅行最好的一个晚上——预算系统的目的不是把每一分钱压平,而是让你在花出去的时候知道代价。
每晚那三分钟还有个额外收益:它把旅行中的记忆固定下来了。三个月后我翻那张表,看到的不是一堆数字,而是"第三天,京都,锦市场,草莓六百八十元"这样的条目。记账这件事,顺带替我把行程记了下来。
三次压力检验:涨价、同伴与汇率波动
任何预算方法都要经得起意外。我把三层封顶拿去压了三种最常见的扰动,看它会不会当场失效。
第一种是临时涨价。在东京的第四天,我看中的那家酒店在同一天涨了两成。城市钱包的处理很直接:多出来的部分从东京钱包剩下的两天里扣,两天各少三百八。这确实让最后两天紧了一点,但紧是可见的、有边界的,不会像总额法那样一路蔓延到行程结束之后才发现。
第二种是同伴。同行的人不按预算走,是三层封顶最容易失效的场景。我的处理是把公共支出和私人支出分开:住宿、城际交通、共同门票进公共账,按人均分摊后计入各自的刚性档;餐饮、购物、个人体验进私人账,各自对自己的类别额度负责。分开之后,同伴的消费节奏不会直接冲击你的类别笼子。
第三种是汇率波动。跨境旅行时,汇率的日内波动通常在百分之一到百分之三之间,短期行程里这个量级对总额的影响有限,但它会干扰你的日结算读数。我的做法是在出发当天定一个记账汇率并全程固定使用,把汇率波动单独记一行,最后统一算总账。这样日偏差率反映的是真实的行为偏差,而不是汇率噪声。
三种扰动压下来,我的判断是:三层封顶不会让意外消失,它只是把意外关进了看得见的格子里。这已经是预算能做到的全部。
去年五月那张对不上账的行程单,我至今还留着。它提醒我一件事:钱从来不是在某一天突然超掉的,它是在一个个没有读数、没有结算、没有边界的瞬间里,一点一点漏掉的。把读数装回去,把周期压短,把最弹性的那笔钱单独关起来,剩下的交给每天那三分钟。
"成本不是算出来的,"我们厂里的老师傅以前常这么说,"成本是管出来的。你不管它,它就自己长。"
常见问题
1.问:只有三四天的短途旅行,还有必要做三层封顶吗?有必要,但可以简化。短途建议保留日上限与高弹性类别硬顶这两层,城市钱包合并为一层即可。具体做法:把可支配总额除以天数得基准日均,乘以 1.2 得日上限;再单独划出不高于总额 8% 的购物硬顶,写在备忘录里。三四天的行程最容易犯的错恰恰是"反正没几天"——天数越短,单日大额支出对总额的冲击越大。
2.问:同行的人不愿意按预算走,我该怎么处理?先把公共与私人分开,再降低自己的暴露。公共支出(住宿、城际交通、共同门票)出发前一次性收齐,按人均预存到一个共同账户,用完再收,避免途中反复结算;私人支出各管各的,你只对自己的类别额度负责。如果对方提议的餐厅或体验超出你的档位,可以直接说"我今天剩下的额度是两百,我们换个地方,或者我这份先按两百点",把约束具体化,比说"我要省钱"有效得多。
3.问:日上限被突破之后,是立刻压缩后面几天,还是允许用总结余补?按规则办:当日超支的部分百分之百从次日额度扣,不动总结余。总结余的定位是"全程的安全垫",只有在应急场景(误车、临时就医、天气改线)下才动用,并要在表里写明。日常超支用总结余补,等于把三层体系又退回成了一个总数——垫子一旦开始被日常消耗,你就再也读不出真实的偏差了。
4.问:应急预留那 6% 一直没用掉,要不要在最后两天花掉?不建议当作奖励花掉,建议明确处理成三种去向之一:转入下一次旅行的预算、兑换成一件早就计划好的物品、或者留在账上。旅途中临时"把省下的钱花掉",是高弹性类别越界最常见的入口。真正值得鼓励的是把刚性档的结余下放给半弹性档,比如把住宿省下的钱换成一顿正经的晚餐,体验升级了,笼子没破。
5.问:用信用卡还是现金更不容易超支?两者各有适用位置。现金的痛感更强,适合高弹性档与餐饮档——我的做法是每天取当日餐饮额度的现金,花完即止。信用卡适合住宿、城际交通这类刚性大额,以及需要留痕的场景。扫码支付最方便,也最容易脱离读数,建议只用于小额,并且当晚一定补记。另外记得把账单日与还款日错开到行程结束之后,避免途中的读数被还款金额干扰。
图片来源:图1 WikiImages / Pixabay (CC0) · 图2 yourfrienddevin / Pixabay (CC0) · 图3 Ronile / Pixabay (CC0) · 图4 Ronile / Pixabay (CC0) · 图5 garten-gg / Pixabay (CC0) · 图6 garten-gg / Pixabay (CC0) · 图7 FilipFilipovic / Pixabay (CC0) · 图8 garten-gg / Pixabay (CC0) · 图9 jplenio / Pixabay (CC0) · 图10 soap0119 / Pixabay (CC0) · 图11 tom2004cat / Pixabay (CC0) · 图12 Ralphs_Fotos / Pixabay (CC0) · 图13 modernseoul / Pixabay (CC0) · 图14 Tabor / Pixabay (CC0) · 图15 Kranich17 / Pixabay (CC0) · 图16 yanyunyi / Pixabay (CC0) · 图17 FilipFilipovic / Pixabay (CC0) · 图18 Buecherwurm_65 / Pixabay (CC0) · 图19 Dusan_Cvetanovic / Pixabay (CC0) · 图20 Servetphotograph / Pixabay (CC0) · 图21 venetapublicidad / Pixabay (CC0) · 图22 Sunriseforever / Pixabay (CC0) · 图23 olegsturm / Pixabay (CC0) · 图24 jarmoluk / Pixabay (CC0) · 图25 Pexels / Pixabay (CC0) · 图26 Sunriseforever / Pixabay (CC0) · 图27 Sunriseforever / Pixabay (CC0) · 图28 Sunriseforever / Pixabay (CC0) · 图29 PIRO4D / Pixabay (CC0) · 图30 jeremy888 / Pixabay (CC0) · 图31 PIRO4D / Pixabay (CC0) · 图32 MasterTux / Pixabay (CC0) · 图33 pcdazero / Pixabay (CC0) · 图34 pcdazero / Pixabay (CC0) · 图35 ymyphoto / Pixabay (CC0) · 图36 太上老天狼666 / Pixabay (CC0) · 图37 MiraCosic / Pixabay (CC0) · 图38 Dimhou / Pixabay (CC0) · 图39 MiraCosic / Pixabay (CC0) · 图40 focusonpc / Pixabay (CC0)
本文为健康科普信息,仅供参考,不构成医疗建议;如有健康问题请咨询专业医疗机构。
文中涉及的价格、物价指数、汇率与花费比例,均为公开资料量级或个人记录的示意值,实际支出因目的地、季节与个人习惯而异。
本文只讨论记账与预算的通用方法论,不构成任何投资建议。
本文为通用知识分享,具体实践请结合自身情况判断。
评论(0)