
基本信息
阅读时间:约 14 分钟
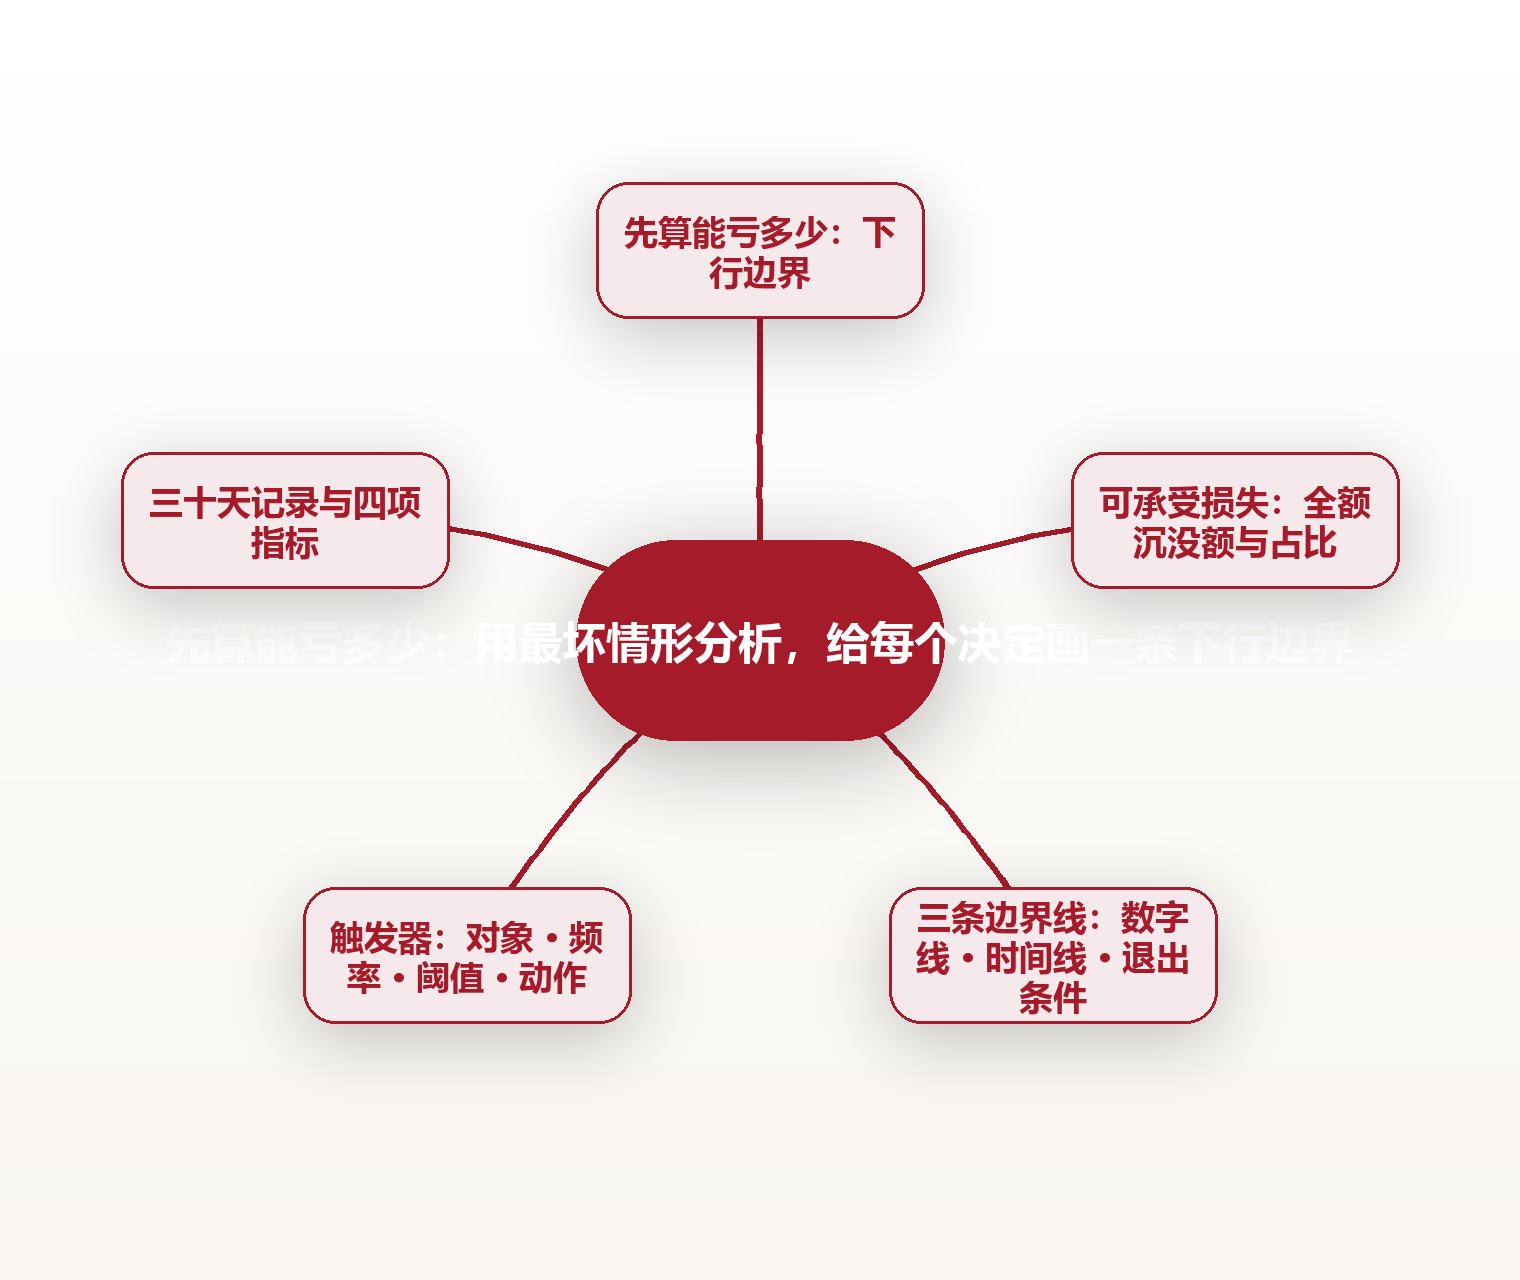
字数:约 5698 字
摘要:一份五年租约签下前,她在空铺里站了三个小时,把最坏情形算成 139 万。本文给出地板优先模型:先量化可承受损失,再画数字线、时间线、退出条件三条下行边界,最后给边界装上触发器,并配上四项可度量指标与一张随身卡片。
全文语音
中文
English
日本語
한국어
那把还没插进锁孔的钥匙:一份五年租约前的三个小时
成都,36 岁,顾屿在一家有 9 家门店的社区烘焙品牌管拓展。去年十一月的一个周二下午两点,她站在玉林南路一间 86 平米的空铺里,卷帘门只拉到一半,水泥地上还留着上一家奶茶店撕掉招牌后留下的四块方形胶印。中介站在门口抽烟,房东在电话那头等答复。
那间铺子的条件不算差:月租 4.2 万,押三付三,五年起租,每年递增 5%。她随身带的小本子上已经算过一遍账:按周边单店的平均日营业额推,这间铺子开出来,顺利的话 11 个月回本。数字很好看,好看到那一周里她几乎只盯着这一行。
“我那时候满脑子都是最好能赚多少,”她后来跟朋友复述,“可真正让我手心出汗的,是那个我没敢算的数。”
那天下午她在空铺里站了三个小时。中间她给公司的运营主管打了个电话,只问一句:如果这家店开到第 14 个月必须关掉,我们会亏多少?电话那头沉默了几秒,然后两个人一起在纸上算:14 个月租金 58.8 万,装修与设备 68 万,押金与提前解约的赔偿按合同条款大约 12.6 万,合计接近 139 万。
中介那句“姐,这个位置空不过两周”她听了四遍。她后来说,真正让她警觉的不是这句话,而是脚边那四块胶印——上一家奶茶店在这儿待了十一个月,招牌撕走的时候,也一定有人算过它的日均营业额,也一定算得很好看。
139 万是什么概念?品牌上一整年的净利润是 106 万。也就是说,这一笔最坏情形,相当于把公司一年半的利润一次性摊在了玉林南路那 86 平米的水泥地上。她当天没有签。三天后她带着一份改过的合同回去,把五年改成“三年加两年选择权”,把递增从 5% 谈到 3%,并加了一条:若周边市政施工连续超过 60 天,租金按比例减免。
专业分析:地板优先模型与三组公开数据
决策科学里主流的分析起点是预期值:把每种结果乘上它的发生概率再加总,选最大的那个。这套源自冯·诺伊曼与摩根斯特恩的期望效用框架,在重复次数极多、单次结果不影响继续参与的场合非常有效。但它有一个常被忽略的前提——你得能一直留在场上。
与之对照的是加里·克莱因在 2007 年提出的事前验尸:在决定落地之前,先假设一年后这件事已经彻底失败,然后让每个人用五分钟写下它是怎么死的。它不计算概率,只逼出被乐观盖住的那部分。第三类是赫伯特·西蒙的满意原则:不追求最优,只设定一条可接受的下限,达到即收手。
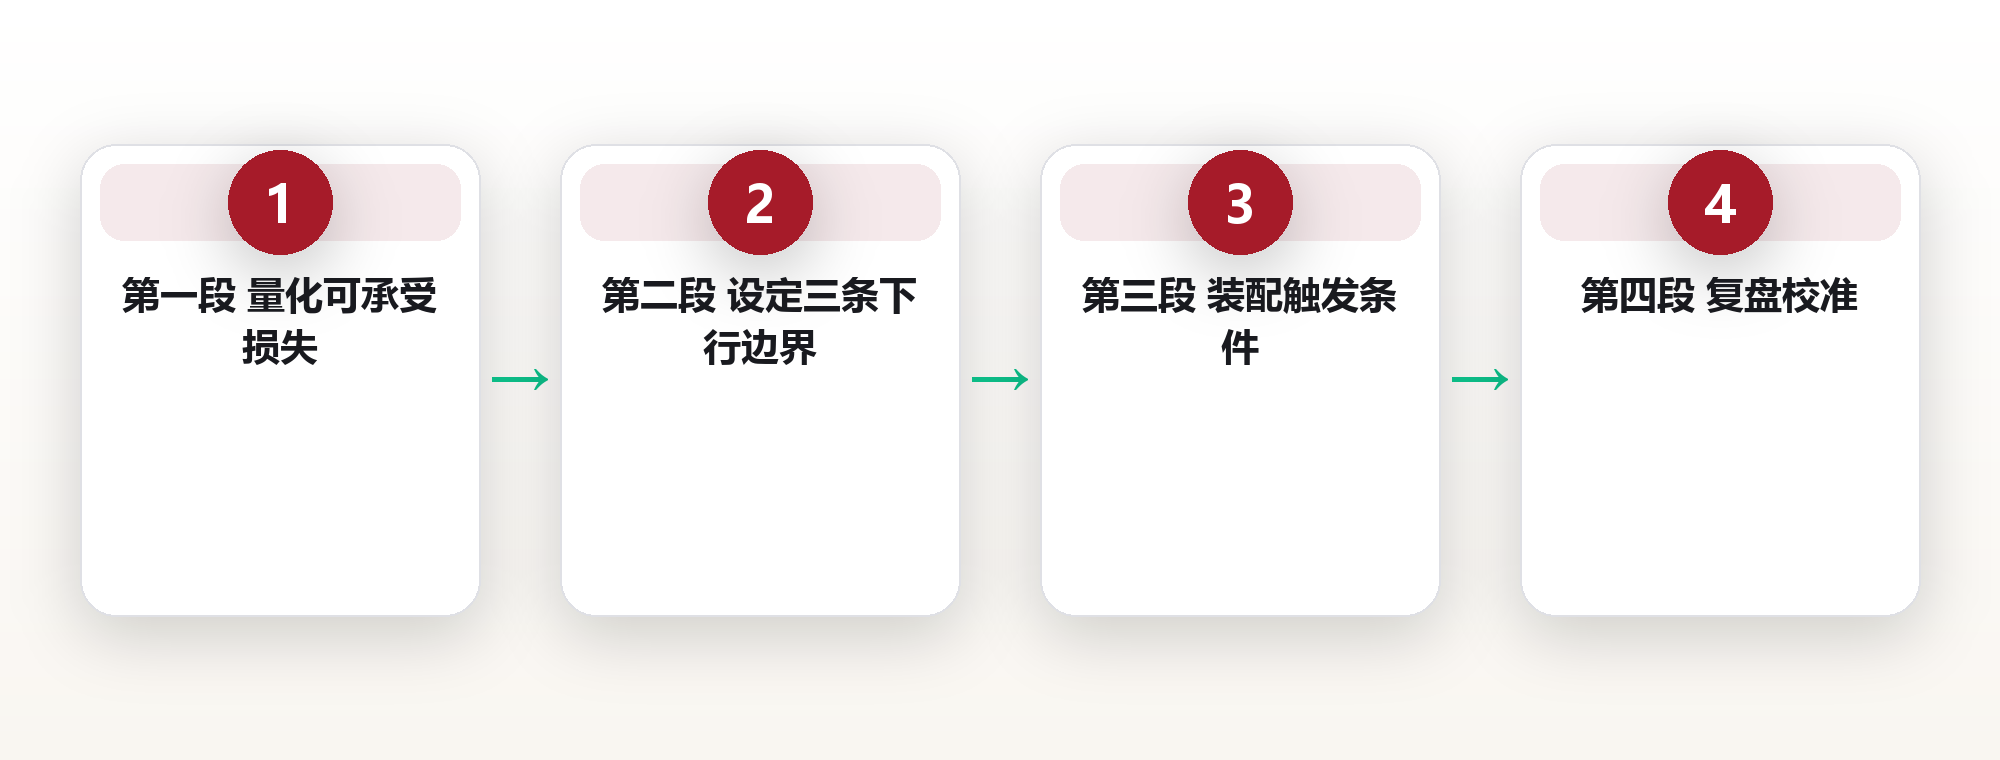
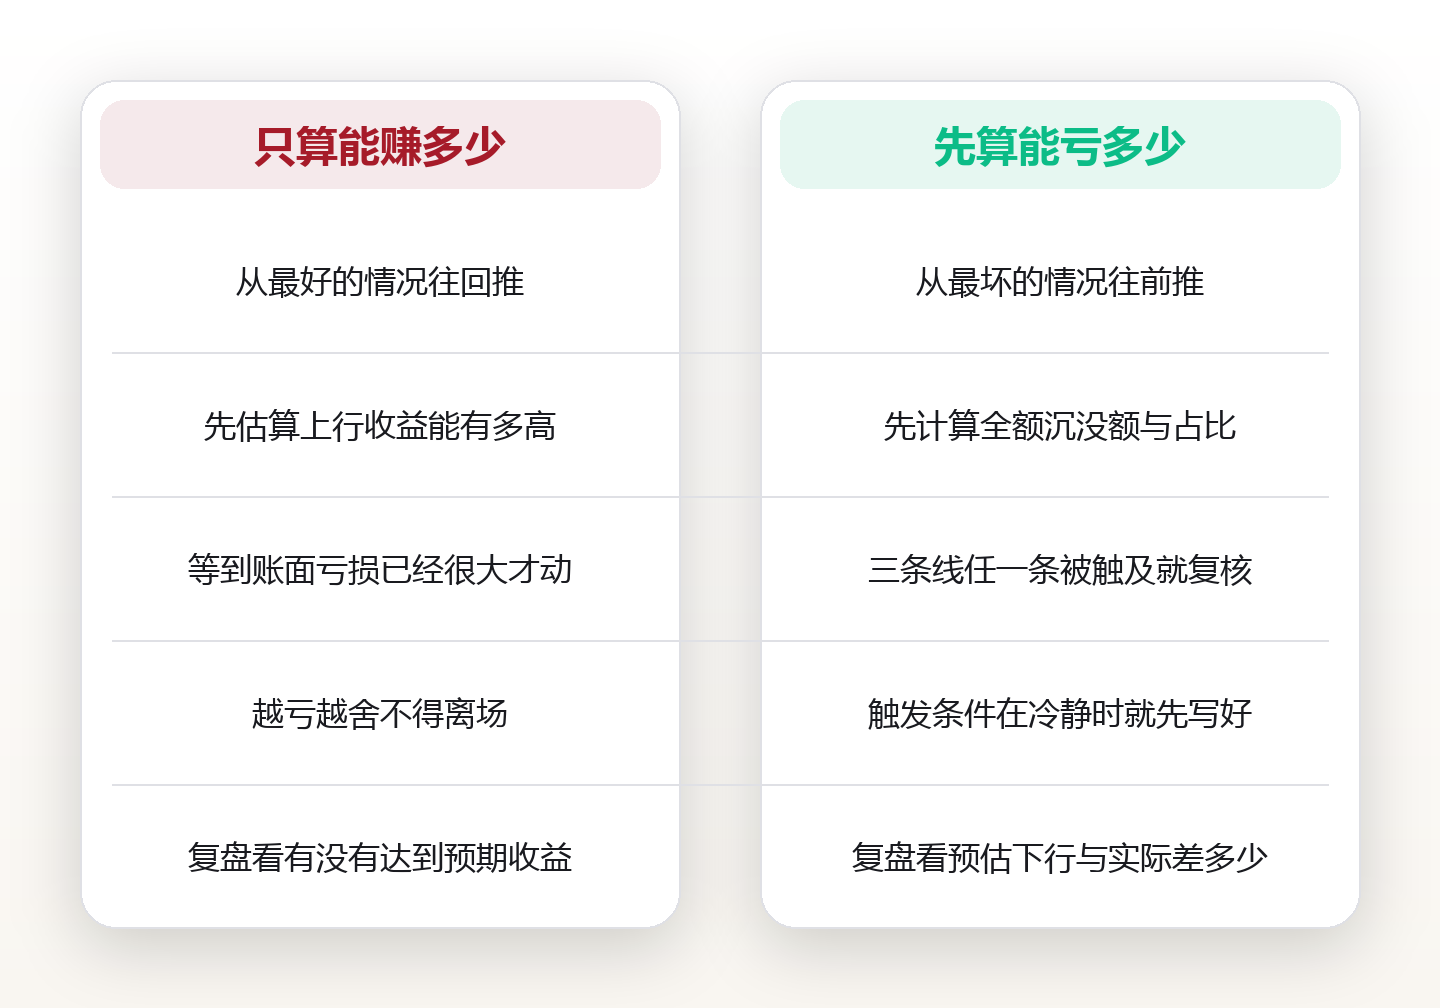
本文采用的框架叫地板优先模型,它把西蒙的下限思路与事前验尸的追问方式拧在一起,分成四段:第一段量化可承受损失,第二段设定下行边界,第三段给边界装配触发条件,第四段用复盘校准。三者的差别可以这样对照——预期值最大化回答哪个期望最好,事前验尸回答它可能怎么死,地板优先回答死到什么程度我就必须离场。
三组公开数据能说明为什么最后这个问题值得单独拎出来。第一组来自前面提到的交通基建研究:大量项目的实际成本相对立项预算平均超支四成以上,客运量预测的平均误差更高(同行评议论文,量级描述)。这说明人对下行的估计存在系统性的乐观偏移,而不是随机误差。
第二组来自 CB Insights 对上百家失败创业公司的公开复盘,排在前两位的原因长期是资金耗尽或融不到下一轮(约 38%)与没有市场需求(约 35%),两者都是下行问题而非上行问题——这些团队不是没算过能赚多少,而是没算过撑不到那天该怎么办(公开行业报告,量级描述)。

第三组来自一个看似无关的领域:2009 年发表的一项多国研究显示,在世界卫生组织手术安全清单推行之后,术后并发症发生率从 11.0% 降到 7.0%,住院死亡率从 1.5% 降到 0.8%(同行评议研究,量级描述)。清单改变的不是医生的技术,而是“什么时候必须停下来”这件事被提前约定了——这正是触发条件的价值。
把这三条放在一起,可以得到一组可落地的度量指标:边界覆盖率,指过去 90 天里做过的重要决定中事前写下过下行边界的比例,建议不低于 80%;触发执行率,指边界被触及后真的按预设动作执行的比例,建议不低于 70%;预估偏差率,指实际下行与预估下行的差值绝对值占预估下行的比例,建议不高于 30%;单次最大损失占比,指任一决定的最坏损失占可动用缓冲的比例,建议不高于 20%。执行清单只有五条:写下数字、写下时间、写下退出动作、把三句话交给一个会提醒你的人、到期复盘。
我们为什么只算能赚多少:三个认知缺口
顾屿的经历不是性格问题,而是结构问题。人在面对一个决定时,注意力默认被上行那一边吸走:能赚多少、能涨多少、能带来什么。这背后有三个可以被点名的认知缺口。
第一个是回避损失带来的回避动作。Kahneman 与 Tversky 在 1979 年提出的前景理论里有一个反复被复现的结论:同一笔钱,作为损失带来的心理权重,大约是作为收益的两倍(后续研究给出的区间大致在 1.5 到 2.5 倍之间,属公开文献的量级描述)。这个不对称造成一个反直觉的后果——正因为损失太疼,人反而本能地不肯把它写下来,转而去算那个让人舒服的上行数字。
第二个是内部视角。我们估算一件事时,用的全是自己手上的材料:这间铺子、这个团队、这份预算。Flyvbjerg 等人对大量交通基建项目的复盘显示,实际成本相对立项预算的平均超支幅度在 40% 以上(同行评议论文,量级描述)。偏差不出在计算错误,而出在参照系只取了内部。
第三个是“决定即终点”的错觉。很多人把签字那一刻当成这件事的结束,于是所有思考都集中在签字之前,签字之后只剩执行。可真正把一个决定变成事故的,往往不是当时算错了,而是算对了却没有提前约定什么时候承认自己算错了。
三个缺口叠加的结果,就是我们擅长回答“最好的情况有多好”,却几乎从不回答“最坏的情况我能不能继续”。而后者才是要命的那个问题——因为上行通常有上限,下行在很多真实场景里没有。
第一段:把能亏多少翻译成一个具体数字
地板优先的第一段,是把模糊的不安翻译成一个可核对的数字。关键动作不是估算概率,而是做一次全额沉没的算术:假设这个决定从明天起就彻底失败,你已经花出去且拿不回来的部分一共是多少。
顾屿后来把这一步固化成三行算式。第一行是沉没额:租金、装修、押金、已付的人力,一次性列全。第二行是持续时间:从投入到失败之间会经过几个月,每个月的固定支出是多少。第三行是占比:这个数字占你当下可动用缓冲的百分比。
为什么一定要算占比?因为绝对数字会骗人。80 万对一家年利润 400 万的公司是两个月的事,对一家年利润 106 万的公司是一年半。同一个数字放在不同体量的盘子上完全是两件事,只有换算成占比,才能跨决定比较。
这里要先定义什么是可动用缓冲:不是总资产,也不是账面现金,而是扣掉未来六个月必须支付的固定开支之后,你还能自由调用的那部分。把这一项算清楚,通常只需要二十分钟,而且算完之后你会发现,自己过去很多决定的占比其实远高于想象。
一个便于起步的刻度是:单个决定的最坏损失不超过可动用缓冲的 20%。这不是精确结论,而是一个让你还能犯五次错、留在场上的刻度。超过这个数,要做的不是放弃这个决定,而是把它拆成两个更小的决定——先花其中一小部分钱去验证最不确定的那一环,再决定要不要投入剩下的。
这一步最常见的失败形态,是把可承受写成期望。可承受的意思是:最坏情形下你还能正常生活、正常工作,还能做下一个决定。期望的意思是:你觉得大概率不会发生的那个数。判断标准很简单——如果这件事明天就砸了,这个数字会不会让你接下来三个月做不了别的决定?如果会,它就不是可承受损失。
第二段:三条边界线——数字线、时间线、退出条件
数字只能告诉你能亏多少,不能告诉你什么时候该走。地板优先的第二段要画三条线,任何一条被触及就启动复核。
第一条是数字线。它不是最坏情形,而是比最坏情形更靠前的一个预警刻度。顾屿给那间铺子设的是连续三个月月亏损超过 6 万——不是等到亏满 139 万才动,而是在亏损还只有二十来万的时候就开始问为什么。数字线的作用,是给你留出反应时间。
第二条是时间线。它管的是那些数字还没变坏、但已经不对劲的情形。比如开业第 8 个月日均客流仍低于 120 人——这时账上可能还没亏多少,但趋势已经说明问题。时间线的写法必须客观可查:一个日期、一个能核对的计数,而不是“感觉不对了”。
第三条是退出条件,也是三条里最少被写下来的一条。它回答的是:如果确认要走,具体怎么走、走到什么程度算走完。顾屿在改过的合同里写进了提前解约的通知期、设备可搬走的清单、以及押金损失的算法。退出条件写得越具体,真到那天你就越不需要在情绪里临时谈判。
三条线的共同要求是:在签字之前写,用可以截图的形式存下来,并且至少给一个不参与这个决定的人看过。第三点最容易被跳过,也最有效——因为写的时候你仍然乐观,而那个不参与的人不会。
第三段:给边界装触发器,让动作在情绪之外执行
很多人其实画过线,但线被触及的那一刻,他们选择了再等等。原因不是记性差,而是人的判断会系统性地偏向再给一次机会——沉没成本每增加一分,现在就走的心理代价就高一分。
触发器要解决的正是这个问题:把要不要执行这个决定,从被触及的那一刻挪到写下边界的那一天。那天你冷静、有信息、不心疼;那天做出的承诺,比事到临头做的判断可靠得多。
一个有效的触发器包含四个元素:观测对象(看什么数)、观测频率(多久看一次)、阈值(到什么值)、动作(到了之后做什么,且必须是动词)。四个元素缺一个,触发器就会在关键时刻退化成一次重新讨论。
顾屿给第一家新店设的触发器是:每周一上午看上周的日均客流与毛利率;连续两周日均客流低于 120 人,就由店长提交一份一页纸的说明;区域负责人在三天内决定是调整品类还是启动退出流程。注意这里的关键设计——动作不是考虑要不要关,而是提交说明并启动流程。前者可以无限延期,后者有交付物、有时限。
还要区分触发器和愿望。愿望写的是我希望月底日均客流做到 200 人,触发器写的是如果连续两周低于 120 人我就启动流程。前者没有动作、没有时限,后者有。判断方法很简单:把这句话里的数字去掉,看剩下的部分还能不能执行。能执行的是触发器,不能执行的是愿望。
世界卫生组织那份手术安全清单之所以有效,也是同一个道理:它没有要求医生在手术台上临时判断该不该核对,而是把核对绑定在了固定时点上。把判断前置成流程,是普通人能对冲自身情绪波动的少数可靠手段之一。
三类决定的边界模板:职业、项目、合作
不同类别的决定,边界的写法差别很大。下面是三类高频场景的模板,每一类都可以直接套用,也都可以按自己的盘子改数字。
职业类决定,比如换工作、接一个新岗位。可承受损失通常是空窗期的现金流加上履历上的解释成本。边界可以写成三段:现金线是可动用储蓄低于 6 个月固定支出时启动求职;时间线是入职第 90 天仍未接触到核心业务则启动一次正式沟通;退出条件是提出转岗或离开之前,先完成一份技能盘点与三个备选去向的摸底。
项目类决定,比如立项、投入资源做一件新事。可承受损失通常是已投入的人力折现加上不可回收的采购。边界可以写成:数字线是累计投入超过预算的 130% 时停下复核;时间线是设定的第一个验收节点延后两次仍未达成;退出条件是把项目降级为维护模式,或把成果并入其他项目,而不是直接清零。
合作类决定,比如签合同、与他人长期绑定。可承受损失通常是最坏情形下的违约金,加上关系修复成本与机会成本。顾屿那份改过的租约就是这一类的样板:缩短锁定期、降低递增、把外部不可控因素写进减免条款。
三类的共同点是:先算沉没额,再定时间线,最后写退出动作。顺序不能颠倒——先写退出动作的人,往往会为了让自己好受,把沉没额算小。
边界失灵的四种情形与修正路径
写下来不等于会执行。下面四种失灵情形,几乎覆盖了绝大多数线画了却没用的情况。
第一种是阈值定得太远。把数字线设在接近最坏情形的位置,等于没设——等你到达那里,已经没有可选项了。修正办法是把数字线挪到累计损失占可承受损失 30% 的位置,给自己留出至少两个决策周期。
第二种是观测频率太低。季度看一次的边界,反应速度就是季度级的。修正办法是把频率压到周,金额大的决定压到日;观测成本越低,越容易在问题还不严重的那个阶段发现它。
第三种是动作写得含糊。重新评估、认真考虑这类措辞,在压力下会被翻译成再等等。修正办法是把动作换成有交付物、有时限的动词:三天内提交一份一页纸说明,本周五前约一次当面沟通。
还有一种更隐蔽的失灵,是把三条线混成一条。有人只设了数字线,于是账面还撑得住时他不动,等账面撑不住了,时间也早过了;有人只设了时间线,于是到了那天数字却意外地好,他就把线擦掉了。三条线是三种不同的失效模式,缺任何一条都会留出漏洞。
第四种是没有人替你按住。自己给自己设的边界,自己总能找到理由绕过去。修正办法是把边界交给一个具体的人——不是团队,而是一个有名有姓、愿意在例会上问你一句那条线到了吗的人。这一条成本最低,效果往往最明显。
把边界写进日常:一张卡片与三十天记录
方法要变成习惯,需要一个足够小的载体。顾屿现在用的是一张 A6 卡片,正面四行,反面三行,塞在工牌套里。
正面四行是写下边界时的填空:最坏能亏多少(数字)、占可动用缓冲多少(百分比)、到什么程度我必须复核(数字线与时间线)、到了之后我做什么(动词加时限)。反面三行是每月一次的复盘:本月有没有线被触及、触及后有没有按预设动作执行、预估的下行和实际差多少。
三十天是一个合适的观察窗口。太短看不出触发,太长则记不清当初为什么那样设。第一个月只做一件事:把每一次重要决定都填一遍卡片,不要求填得准,只要求填得全。
第二个月开始看三个指标。边界覆盖率低于 80%,说明方法还没进日常,先补流程不补精度。触发执行率低于 70%,说明阈值或动作写得有问题,通常是动作太重——把关店改成提交说明,执行率会立刻上升。预估偏差率高于 30%,说明内部视角还没校准,需要引入一次外部参照:找一个做过同类决定的人,把你的数字给他看。
三十天记录不需要写长。顾屿的表只有四列:日期、决定、最坏能亏多少、是否触及边界。四列加起来一行不超过四十个字,一张 A4 纸能记满一个月。她说这份表最有价值的时刻,不是某条线被触及的时候,而是三个月后回头翻,看见自己当初把最坏情形算小了整整一倍——那一刻的清醒,比任何一次成功都值钱。
顾屿那张卡片上最新的一行,写的是玉林南路那间铺子的第二个年头:日均客流 214 人,毛利率 61%,三条线一条都没被触及。她说自己现在进空铺,第一件事不是算能赚多少,而是蹲下来看水泥地上的胶印——上一家也是算过能赚多少的。
常见问题
1.问:最坏情形要算到多细?算到全额沉没够不够?
答:够。第一段只需要一个全额沉没额加一个占比,不需要细分到科目。真正需要细的是第二段的数字线,它必须是一个每周都能查到的数。建议的做法是:先花十五分钟算出全额沉没额并写成占比,再花十分钟挑出一个你每周本来就会看到的指标当数字线。
2.问:如果一件事的最坏损失本来就超过可动用缓冲的 20%,是不是就该放弃?
答:不是放弃,是拆分。把决定拆成两步:先用不超过 20% 的成本去验证其中最不确定的那一环,验证通过再投入剩下的。顾屿那份租约就是这么改的——五年改成三年加两年选择权,本质上是把一次性承诺拆成了两次判断。
3.问:边界写了但没人帮我按住,怎么办?
答:把观测频率和你已有的固定节奏绑在一起,而不是新建一个提醒,比如周一的经营例会、每月的账单日、每季度的一对一沟通。绑定已有节奏的成本接近于零,也是唯一不会在两周后失效的做法。如果实在没有例会,就把卡片拍照发给一位同事,请他在下次见到你时问一句。
4.问:小决定也要写边界吗?会不会太重?
答:按金额分级。占用可动用缓冲 5% 以下的决定,只写一句退出条件,三十秒内完成;5% 到 20% 的,写完整卡片;超过 20% 的,除了卡片还要找一个人过一遍。判断标准不是事情重不重要,而是它出错后会不会影响你做下一个决定。
5.问:边界被触及但我判断应该再等等,怎么区分理性与拖延?
答:给自己一个可证伪的替代方案。如果认为应该再等,就必须同时写下一个更近的复核点和一个具体的期待变化,比如两周内日均客流回到 150 人以上。写不出这个变化,就是拖延;写得出来,就把这次等待当成一次有条件的例外,并且照样记进卡片。
图片来源:图1 modernseoul / Pixabay (CC0) · 图2 FilipFilipovic / Pixabay (CC0) · 图3 Myriams-Fotos / Pixabay (CC0) · 图4 yamabon / Pixabay (CC0) · 图5 jarmoluk / Pixabay (CC0) · 图6 MonicaVolpin / Pixabay (CC0) · 图7 romansolar / Pixabay (CC0) · 图8 DerWeg / Pixabay (CC0) · 图9 KingsInnPhotography / Pixabay (CC0) · 图10 chulhwan / Pixabay (CC0) · 图11 meisheng63 / Pixabay (CC0) · 图12 minidew / Pixabay (CC0) · 图13 valentinsimon0 / Pixabay (CC0) · 图14 ajcespedes / Pixabay (CC0) · 图15 eak_kkk / Pixabay (CC0) · 图16 Monoar_CGI_Artist / Pixabay (CC0) · 图17 ajcespedes / Pixabay (CC0) · 图18 valentinsimon0 / Pixabay (CC0) · 图19 stux / Pixabay (CC0) · 图20 eak_kkk / Pixabay (CC0) · 图21 james_v_sajeeve / Pixabay (CC0) · 图22 Pexels / Pixabay (CC0) · 图23 chadarat / Pixabay (CC0) · 图24 eveliendm / Pixabay (CC0) · 图25 KingsInnPhotography / Pixabay (CC0) · 图26 marmax / Pixabay (CC0) · 图27 Josch13 / Pixabay (CC0) · 图28 Intuitivmedia / Pixabay (CC0) · 图29 lin2015 / Pixabay (CC0) · 图30 zivica / Pixabay (CC0) · 图31 lin2015 / Pixabay (CC0) · 图32 ahmetyuksek / Pixabay (CC0) · 图33 Couleur / Pixabay (CC0) · 图34 soap0119 / Pixabay (CC0) · 图35 Ralphs_Fotos / Pixabay (CC0) · 图36 Ralphs_Fotos / Pixabay (CC0) · 图37 MiraCosic / Pixabay (CC0) · 图38 Dimhou / Pixabay (CC0) · 图39 MiraCosic / Pixabay (CC0) · 图40 focusonpc / Pixabay (CC0)
本文为认知与方法论科普,不构成任何证券、期货或投资咨询建议,亦不构成个性化投资建议。
文中引用的数据为公开研究文献与行业报告的量级描述,具体数值请以原始报告为准。
本文由 AI 生成,经人类主编终审。
评论(0)