
基本信息
阅读时间:约 17 分钟
字数:约 6743 字
摘要:用「年化波动率」与「持有期」两把尺子搭出四象限,把数字资产放进格子而不是放进立场:同一资产为何会随持有期跳格,配置比例由时间、收入、流动性、心理阈值四个变量决定。
全文语音
中文
English
日本語
한국어
先把「仓位」这个词拆开:它描述的不是一个动作,而是一个状态
2026 年 3 月的一个晚上,杭州下着小雨,34 岁的独立产品设计师陈叙把手机屏幕转过来给我看。屏幕上是一张持仓截图,红绿相间,最上面那一行浮亏 27%。他没有问我要不要加一点,也没有问什么时候能回到成本。他问的是一句让我记了很久的话:「我这部分钱,到底是放在哪一类格子里的?」
后来我发现,这句话问的是分类,不是涨跌。多数人讨论数字资产时,脑子里默认的问题是「该不该拥有」以及「拥有多少」,但真正决定一段经历质量的问题往往是第三个:这笔钱在多长的时间里不会被叫去做别的事情?以及,它在这段时间里会波动到什么程度?
「仓位」这个词在中文语境里被用得很重,重到它听起来像一种立场。但把它拆开看,它其实只是一个状态量:某一类资产在某个时间点上,占你全部可配置资源的比例。状态量是可以度量的,立场不能。这就是两者的根本差别。
这篇文章想做的,是把「立场」还原成「状态」。我用两把尺子——一把量资产自身的价格不确定性(年化波动率),一把量你能把它放在那里不动的时间长度(持有期)——搭出一个四象限,把不同类型的资产放进格子里。格子一旦画出来,很多争论会自动消失,因为争论双方谈的其实是不同的格子。
需要提前说明:全文不谈任何具体标的的换入或换出,也不给出任何适合某个人的比例数字。我们只讨论变量、原理与度量方法。把原理讲清楚,剩下的判断应该由你自己的四个变量来完成。
第一把尺子:年化波动率,量的是价格的不确定性
波动率是一个统计概念:它描述收益率序列围绕均值的离散程度,通常用收益率的标准差来刻画,再按时间的平方根法则折算到年度口径。它不告诉你方向,只告诉你宽度。这一点常被误解,把波动率当成"会跌多少"的代名词,是不准确的。
不同资产类别的年化波动率量级差异极大。公开市场长期统计口径显示,主要宽基股指的年化波动率通常落在 15% 到 20% 区间,在极端压力期会短暂冲上 40%;黄金的长期年化波动率量级与之接近;而主流数字资产的年化波动率长期处在 60% 到 100% 这一量级,一些小市值品种更高。这些属于历史统计口径,不代表未来表现。
这个量级差意味着什么?举个不需要列算式的例子:如果两个资产的历史年化波动率分别在 15% 与 75% 量级,那么在同样长的时间里,后者的价格分布要宽得多,出现极端值的概率也高得多。用同一份心理准备去承接两者,前者可能过得去,后者大概率过不去。
但波动率本身不是"坏"的,它只是一个宽度。宽度大的东西,在短时间里可能是麻烦,在长时间里未必是麻烦——这正是需要第二把尺子的原因。陈叙后来跟我说:「我以前只盯着涨跌看,从来没想过涨跌还得乘上一个时间。」这句话抓住了两把尺子之间的关系。
还有一点常被忽略:波动率是会变的。同一资产在平稳期的年化波动率可能只有 40%,在压力期会升到 100% 以上。所以量波动率时不能只取最近一个月的读数,要看滚动窗口的中位数与极值,并把压力期的读数单独记一列。
第二把尺子:持有期,量的是资金能被不动用的时间
持有期(holding horizon)是资产配置里被讲得最少、却几乎决定一切的变量。它回答的是这样一个问题:这笔钱从今天起,最长可以被放在那里不被动用多久?
请注意,这不是「你打算持有多久」,而是「你确定不会动用多久」。前者是意愿,后者是约束,两者之间的落差往往是所有痛苦的来源。陈叙的原话是:「我以为我能放五年,结果第三个月孩子要交学费,我只放了三个月。」
约束通常来自三个地方:可预见的支出节点(购房、教育、医疗、养老)、收入的稳定性(固定薪水的现金流与项目制的现金流完全不同)、以及家庭层面的共同决策(这笔钱是否属于你一个人可以决定的范围)。这三个地方任何一个变化,持有期就会被重新定义。
持有期之所以重要,是因为它能改变一件事的性质。同一个资产,在 3 个月的持有期里和 10 年的持有期里,面对的主要风险完全不同:前者面对的是价格分布本身的宽度,后者面对的是这个东西十年后还在不在、还被不被需要。这是两种完全不同的风险,需要两套完全不同的检查。
换句话说,持有期不是一段长度,而是一个约束条件。它决定了你可以容忍多大的宽度。把这两把尺子交叉起来,就有了下面这张四象限。
四象限:波动率乘持有期,把资产放进格子而不是放进信仰
现在把两把尺子交叉起来。横轴是持有期(由短到长),纵轴是年化波动率(由低到高),得到四个格子。任何一个资产,在任何一个时间点上,都会落在其中一个格子里;而格子变了,你应该问的问题也就变了。
先看左下格:低波动率乘以短持有期。典型的例子是货币市场工具、活期与短期存款、短期国债。这类东西的作用不是"能涨多少",而是"你需要它的时候它就在那里,且数字和你上次看到时差不多"。它是整个系统的减震器。
再看左上格:高波动率乘以短持有期。这是最需要警惕的一格。一个波动率很高的资产,被放在一个随时可能被动用的时间窗口里,意味着你可能在价格分布的任意一个位置被迫离场。这一格里发生的事情,本质上更接近押注而不是配置——因为结果高度取决于你什么时候需要用钱,而不取决于这个资产长期怎么样。
右下格:低波动率乘以长持有期。这是最容易被低估的一格。长期不动的低波动资产,主要风险不是价格波动,而是购买力的缓慢变化。它的作用是把整个组合的宽度压住,让你在其他格子里拥有犯错的空间。
右上格:高波动率乘以长持有期。这是数字资产最常被讨论的一格,也是最容易产生误判的一格。进入这一格需要同时满足两个条件——波动率确实高,且持有期确实足够长。很多人只满足了第一个条件,就把自己当成了配置者。
这套格子的价值在于,它把「该不该拥有某个东西」换成了「它现在落在哪个格子里,以及它为什么会落在这个格子」。后一个问题有答案,前一个问题通常只有立场。
同一资产为什么会跳格:持有期一变,象限就变
这是整个框架里最关键的一点:格子不是资产的固有属性,而是「资产乘以使用方式」的组合属性。换句话说,跳格的从来不是资产,是约束。
同一个高波动资产,如果你的持有期从 10 年缩短到 3 个月,它就从右上跳到左上——不是它变了,是你的约束变了。反过来,一笔原本放在活期里随时要用的钱,如果挪到一个十年内没有指定用途的位置,它就从需要确定性的格子,挪到了可以承受宽度的格子。
这也解释了为什么同一句话在不同人嘴里含义完全相反。一个人说「这个东西波动太大,不能碰」,另一个人说「波动是可以承受的」,两人可能都对,因为他们的持有期不同。他们的分歧不在资产,在尺子。
更微妙的是,持有期本身也不是固定的。收入结构变化、家庭结构变化、健康事件,都会让持有期突然缩短。所以格子需要定期重画,不是画一次管一辈子。我建议把它写进年度回顾里,而不是写进某一次的决策里。
陈叙后来把他的账户分成三层:三个月内可能用到的、三年内不会动的、十年内没有指定用途的。他说:「分完之后我第一次发现,我争论的其实一直是第一层的钱,被我放到了第三层的位置上。」
专业分析:VH 双尺框架——波动率阈值、持有期折算与一组对照测算
我给上面这套方法起了个名字,叫 VH 双尺框架(Volatility × Horizon)。它由三个可计算的环节组成:波动率分档、持有期折算、以及两者的联合判断。下面给出具体的量级数据与一组对照测算,数据均来自公开市场长期统计口径,属于历史数据,不代表未来表现。
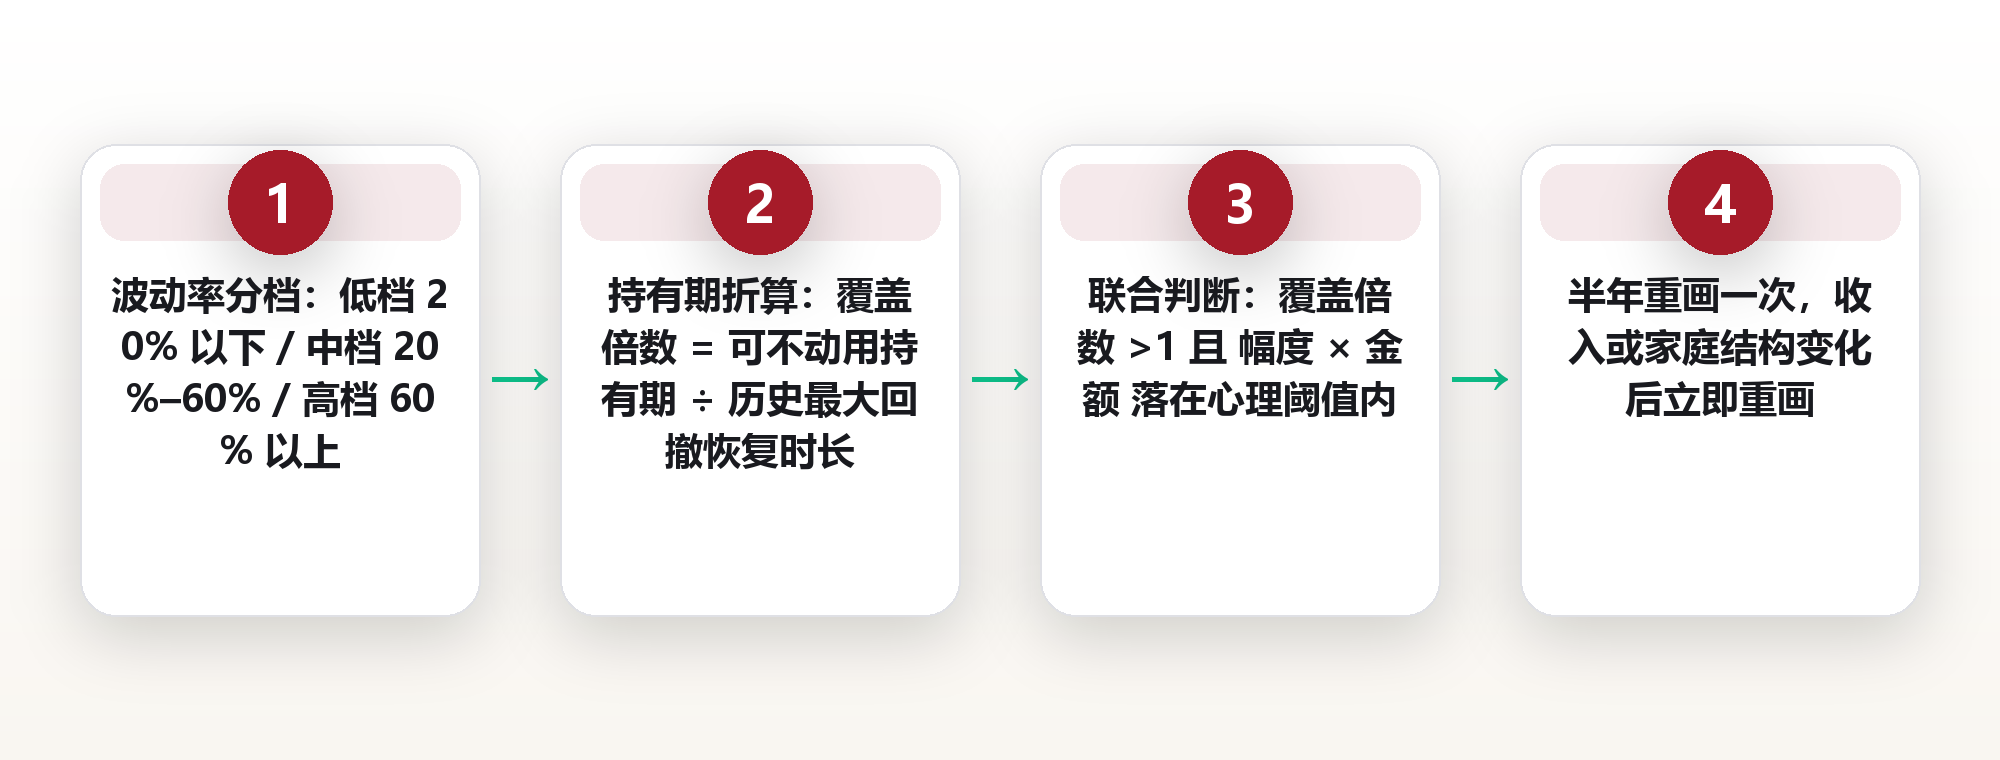
第一个环节是波动率分档。我把年化波动率分成三档:低档在 20% 以下,中档在 20% 到 60% 之间,高档在 60% 以上。需要说明的是,这三个阈值是示意性的分档,不是行业标准,它们的作用只是让"高"和"低"这两个形容词变成一个可以比对的数。
第二个环节是持有期折算。这里引入一个指标,我叫它「回撤恢复覆盖倍数」,等于可不动用的持有期除以该资产的历史最大回撤恢复时长。举例来说,若某个资产的历史最大回撤恢复时长是 3 年,而你的持有期是 1 年,覆盖倍数就是 0.33;持有期是 6 年,覆盖倍数就是 2.0。这个指标衡量的是:你的时间够不够等一次完整的修复。
第三个环节是联合判断。为什么需要联合?因为覆盖倍数只看时间,不看幅度。下面是一组对照测算。资产 A 取宽基股指口径:历史年化波动率量级 15% 到 20%,历史最大回撤量级约 50%(2007 至 2009 年那一轮),从回撤到回到前高的时间量级约 4 年。资产 B 取主流数字资产口径:历史年化波动率量级 60% 到 100%,历史最大回撤量级约 80%(2017 至 2018 年与 2021 至 2022 年两轮),回到前高的时间量级约 3 年。
按覆盖倍数算,1 年持有期下 A 为 0.25、B 为 0.33;3 年持有期下 A 为 0.75、B 为 1.0;5 年持有期下 A 为 1.25、B 为 1.67;10 年持有期下 A 为 2.5、B 为 3.33。单看这张表会得出一个反直觉的结论:B 的覆盖倍数反而更高。但把幅度放回来就清楚了——B 的回撤幅度是 80% 量级,A 是 50% 量级。覆盖倍数大于 1 只说明"时间够",不说明"过程受得住"。
所以第三个环节的判断是二维的:先看覆盖倍数是否大于 1,再看幅度乘以金额是否落在心理阈值之内。两个都过,才算真正落在右上格;只过第一个,那只是"时间上勉强够"。这也是许多人误判的来源:他们只算了时间,没算幅度。
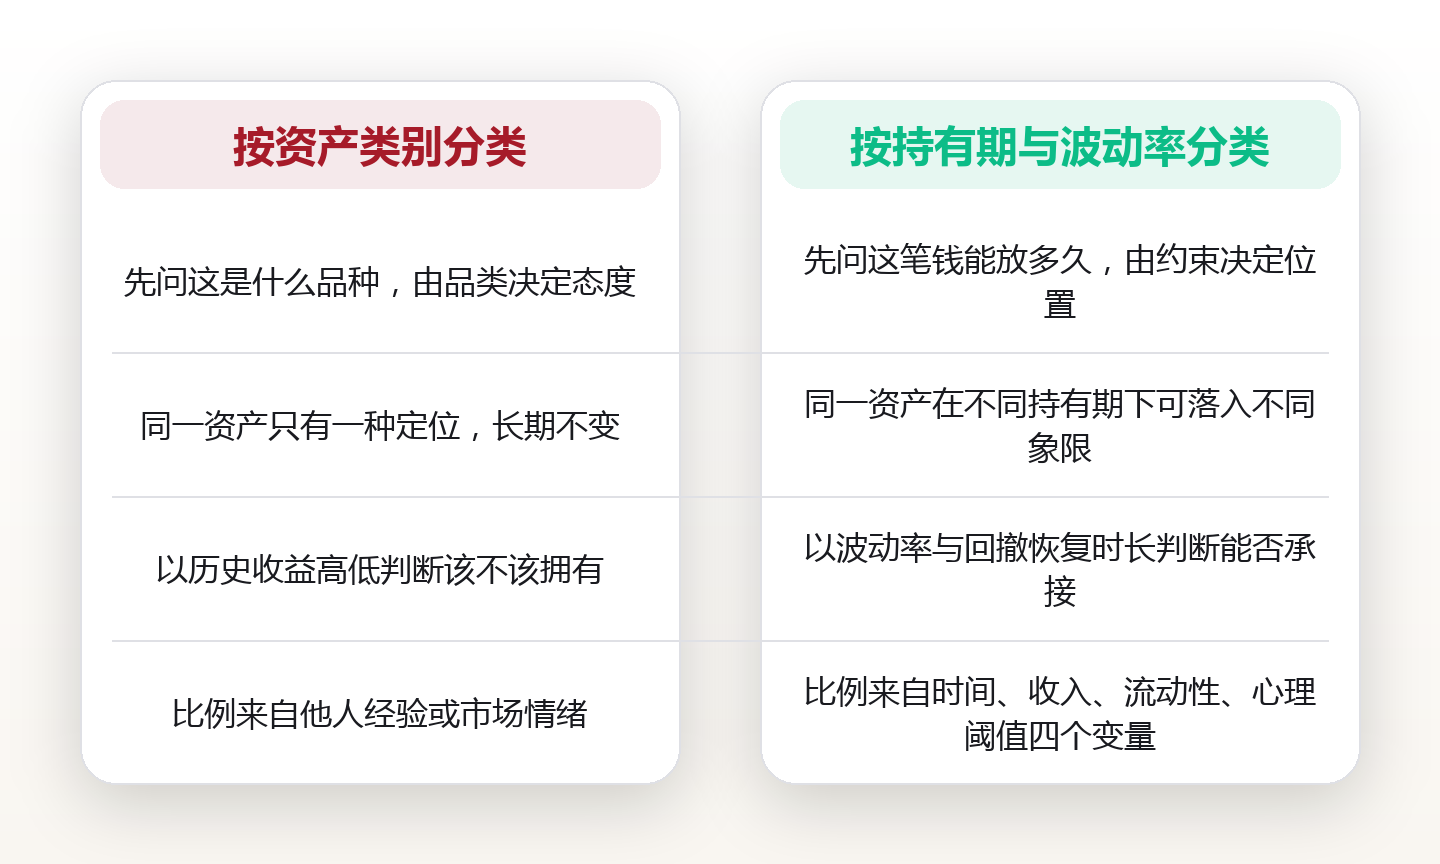
框架的第二个对照是分类方法本身。按资产类别分类的思路是:先问"这是什么品种",再由品种决定态度,于是同一资产只有一种定位,长期不变,判断依据往往是历史收益高低。按持有期与波动率分类的思路则相反:先问"这笔钱能放多久",由约束决定位置,同一资产在不同持有期下可以落入不同象限,判断依据是波动率与回撤恢复时长。前者把比例交给他人经验或市场情绪,后者把比例交给时间、收入、流动性、心理阈值四个变量。这一组对照说明:分类方式决定了你会问出什么问题。
历史案例复盘:三次波动率冲击里,被持有期救下与被持有期击穿的两种人
框架讲完,看三次真实发生过的冲击。以下复盘均为教育口吻,不构成对任何标的的评价。
第一次是 2020 年 3 月。全球风险资产同步下跌,主流数字资产在 3 月 12 日前后出现单日跌幅 30% 到 40% 量级的记录(公开市场统计口径),流动性挤兑导致大量杠杆头寸被强制平仓。这一轮教了两件事:一是波动率在压力期会跳升,平时 40% 的读数可以冲到 100% 以上;二是相关性会向 1 收敛——平时看起来分散的东西,在危机里一起跌。分散的前提,是你在危机时刻不需要动用任何一格。
第二次是 2022 年。5 月,算法稳定币 UST 脱锚,市值量级约 180 亿美元的资产在数日之内近乎归零,连带多家加密借贷机构与基金进入清算;同年 11 月,大型交易平台 FTX 倒闭。同期比特币价格从 2021 年 11 月约 69,000 美元量级的高位,回落到 2022 年 11 月约 16,000 美元量级。这一轮教的是另一个区分:价格波动与归零风险不是一回事。前者是宽度问题,后者是存续问题。高波动资产里还压着一层结构风险——发行方、托管方、交易对手方,任何一层出问题,价格就不再是唯一变量。
第三次是 2008 年全球金融危机。标普 500 指数从 2007 年 10 月的高点,到 2009 年 3 月的低点,回撤幅度在 50% 量级,回到前高用了约 4 年。这一轮教的是一句很朴素的话:长持有期能救回价格,但救不回在 2009 年 3 月被迫换出的人。同样的资产,同样的回撤,结局完全由持有期决定。
把三次放在一起看,规律很清楚:被持有期救下的人,共同点是他们在冲击发生前就把"可能要用的钱"和"确定不会动的钱"分开了;被持有期击穿的人,共同点是他们用意愿代替了约束——打算拿五年,实际拿了三个月。
还有一个细节值得记下来:这三次冲击里,真正让人改变行为的,往往不是回撤幅度本身,而是回撤和某个支出节点撞在了一起。所以风险管理的第一件事,从来不是预测回撤什么时候来,而是确认它在来的时候你不需要用那笔钱。
决定配置比例的四个变量:时间、收入、流动性、心理阈值
很多人问"该配多少"。在回答这个问题之前,需要先看清四个变量。这四个变量决定比例,而不是比例决定变量。
变量一是时间 horizon,也就是可不动用的时间长度。它直接决定你能承接多宽的分布。持有期越短,能承接的宽度越窄,这是约束,不是偏好。
变量二是收入稳定性。固定现金流的收入结构,与项目制、季节性的收入结构,能承接的宽度完全不同。一个经验性的观察是:收入波动越大的人,资产端的波动应该越小,而不是越大——因为两端的波动会叠加,而不是抵消。
变量三是流动性需求。未来 12 个月内确定会发生的支出,应该放在低波动的格子里,无论你对长期多么乐观。这一条没有例外,因为它的代价不是收益,而是被迫在最差的时点处置。
变量四是心理阈值。这不是玄学,它是一个可以被度量的数:你能看着账户浮亏多少金额而不改变行为?把这个金额除以该格子的市值,得到一个百分比,再和该资产的历史最大回撤比较,你就知道自己的阈值够不够。如果历史最大回撤是 80% 量级,而你的阈值是 20%,那么无论持有期多长,中间那段路你多半走不完。
把这四个变量摆在一起,比例是它们的结果,不是它们的输入。所以任何脱离这四个变量给出的比例数字都没有意义,本文也不会提供这样的数字。你可以自己算,但你要先有这四个数。
可落地:六项度量指标与一份执行清单
下面给出六项可以自己动手算的指标,以及一份分五步的执行清单。所有指标都不需要专业工具,一张表就能跑起来。
指标一,滚动年化波动率,取 30 日、90 日、1 年三档,记下中位数与压力期极值。指标二,历史最大回撤,即从历史最高点到其后最低点的幅度。指标三,回撤恢复时长,即从回撤低点回到前高所用的时间,也叫水下时间。
指标四,持有期覆盖倍数,等于可不动用持有期除以历史最大回撤恢复时长。小于 1 的格子要单独标记出来,它是这套框架里唯一的红色警报。
指标五,波动贡献度。简化口径下可以用「权重乘以波动率」来近似,用来看清是哪一格在主导整个组合的宽度。很多时候,一个权重很小的格子贡献了大部分的宽度,这与直觉相反,但算一遍就清楚了。
指标六,心理阈值缺口,等于「历史最大回撤乘以该格子的市值」减去「可承受的浮亏金额」。缺口为正,说明这个格子在历史上曾经越线;缺口为负,说明还有余量。这个指标把抽象的"承受力"变成了一个数。
执行清单分五步:第一,列出未来 12 个月、36 个月、10 年三个时间栏里的支出节点;第二,给每一笔钱标注它真正属于哪一栏,用约束而不是意愿来标注;第三,查出每个资产的三档波动率、历史最大回撤与恢复时长,填进表;第四,算出覆盖倍数,把所有小于 1 的格子标红;第五,每半年重画一次,遇到收入结构或家庭结构变化时立即重画。
这份清单的价值不在于算得多精确,而在于它逼你把"打算"翻译成"约束",把"我觉得"翻译成"我算出来"。这是从立场上退回到状态的那一步。
常见问题
1.问:波动率高是不是就等于风险高?
答:不等同。波动率量的是宽度,风险还包括存续性、流动性、对手方结构等维度。一个波动率高但结构简单、你又确定十年不会动用的资产,与一个波动率高且结构复杂、三个月内可能要用到的资产,风险完全不同。下一步:给你的资产分别标注"波动率档位"与"可能归零的原因",两个都写下来再比较。
2.问:持有期到底该按"打算"算,还是按"确定不会动用"算?
答:按后者。"打算"是意愿,会在压力下变形;"确定不会动用"是约束,不会因为行情而改变。两者的差距就是历史上大多数人实际亏损的来源。下一步:拿一张纸写下未来 12 个月确定会发生的三笔支出,把对应金额从长持有期那一栏里划掉,再看剩下的数。
3.问:数字资产应该放在哪个象限?
答:取决于它的波动率档位与你的持有期是否匹配,而不是取决于它叫什么名字。主流数字资产的年化波动率长期处在 60% 到 100% 量级(公开市场长期统计口径,历史数据不代表未来),要进入右上格,需要一段明显长于其历史回撤恢复时长的持有期。下一步:先算覆盖倍数,小于 1 就先不要把它放进长钱的位置。
4.问:四象限需要多久重画一次?
答:常规节奏是半年一次,与实际支出节点对齐;触发式重画则不限次数——收入结构变化、家庭成员变化、新增大额支出计划、健康事件,任何一项发生都应立即重画。下一步:在日历里设一个半年一次的提醒,标题写成"重画四象限",并附上你的支出节点表链接。
5.问:如果持有期突然缩短了怎么办?
答:先承认约束已经变了,再重画格子,不要试图用"再等等看"来延长它。持有期缩短意味着原本在右上格的资产已经跳到左上格,你需要处理的不是行情,而是位置。下一步:把突然要用到的金额对应到具体格子,把该格子的资产换成波动率更低的形态,剩下的部分不要动。
仓位不是信仰,仓位是一个状态量。把立场还原成状态,很多争论就自动结束了——因为你争的不是该不该拥有,而是这笔钱能被放在那里多久。
图片来源:图1 Kranich17 / Pixabay (CC0) · 图2 Pexels / Pixabay (CC0) · 图3 HeiKiwi / Pixabay (CC0) · 图4 Makalu / Pixabay (CC0) · 图5 652234 / Pixabay (CC0) · 图6 rainerh11 / Pixabay (CC0) · 图7 oljamu / Pixabay (CC0) · 图8 analogicus / Pixabay (CC0) · 图9 Makalu / Pixabay (CC0) · 图10 Leonhard_Niederwimmer / Pixabay (CC0) · 图11 ASchuehlein / Pixabay (CC0) · 图12 dmncwndrlch / Pixabay (CC0) · 图13 rainerh11 / Pixabay (CC0) · 图14 analogicus / Pixabay (CC0) · 图15 raedon / Pixabay (CC0) · 图16 mystraysoul / Pixabay (CC0) · 图17 MartinHarry / Pixabay (CC0) · 图18 PIRO4D / Pixabay (CC0) · 图19 fighter_lok / Pixabay (CC0) · 图20 bioysl / Pixabay (CC0) · 图21 ekamelev / Pixabay (CC0) · 图22 Nel_Botha / Pixabay (CC0) · 图23 rainerh11 / Pixabay (CC0) · 图24 analogicus / Pixabay (CC0) · 图25 Pexels / Pixabay (CC0) · 图26 29277261 / Pixabay (CC0) · 图27 pcjvdwiel / Pixabay (CC0) · 图28 gaocg2018 / Pixabay (CC0) · 图29 Ralf1403 / Pixabay (CC0) · 图30 terski / Pixabay (CC0) · 图31 zivica / Pixabay (CC0) · 图32 lin2015 / Pixabay (CC0) · 图33 allybally4b / Pixabay (CC0) · 图34 Rohwedder / Pixabay (CC0) · 图35 fatherfab / Pixabay (CC0) · 图36 ReginaChung / Pixabay (CC0) · 图37 MiraCosic / Pixabay (CC0) · 图38 Dimhou / Pixabay (CC0) · 图39 MiraCosic / Pixabay (CC0) · 图40 focusonpc / Pixabay (CC0)
本文为信息分享与财商教育,不构成任何证券、期货或投资咨询建议,亦不构成个性化投资建议。市场有风险,决策需谨慎。
本文由 AI 生成,经人类主编终审。
评论(0)