
基本信息
阅读时间:约 8 分钟
字数:约 6492 字
摘要:算力层 × 模型层 × 应用层 | 全球格局 · 中国替代 · 投资逻辑 · 证伪条件 | 所有数据点附底层来源与数据档次
摘要 · 五个核心观点
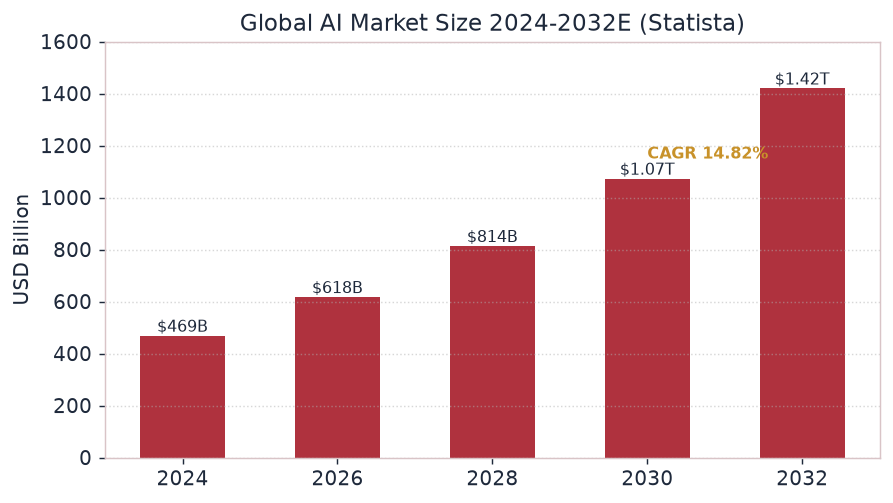
- AI 产业链进入「算力定胜负、应用定天花板」阶段:全球 AI 市场 2032 年达 $1.42T(Statista,CAGR 14.82%),但价值高度向算力层(NVIDIA 占 AI 加速器 70–80%)与平台层集中 [1][2][3]。
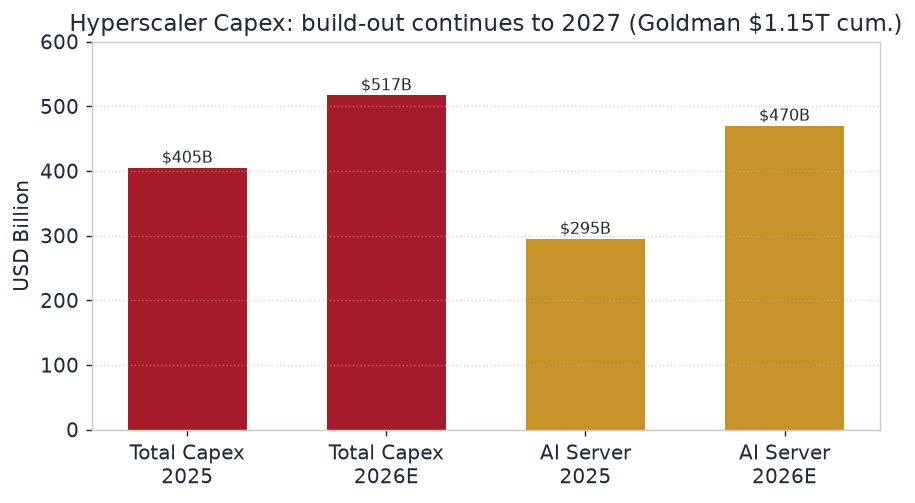
- 算力层是本轮周期最确定的现金牛:2025 年北美四大 CSP 资本开支约 $405B(+62% YoY),2026E $517B;AI 服务器支出 2025 ~$295B(+76%)[4][12]。
- 模型层呈「开源平权 + 闭源领先」双轨:中国开源大模型全球累计下载破 100 亿次、AI 专利占全球 60%,但前沿训练与推理仍受高端算力供给约束 [11]。
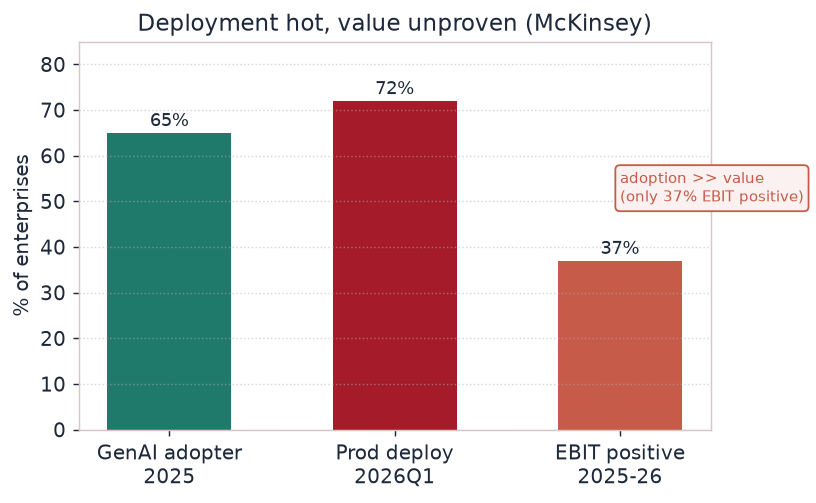
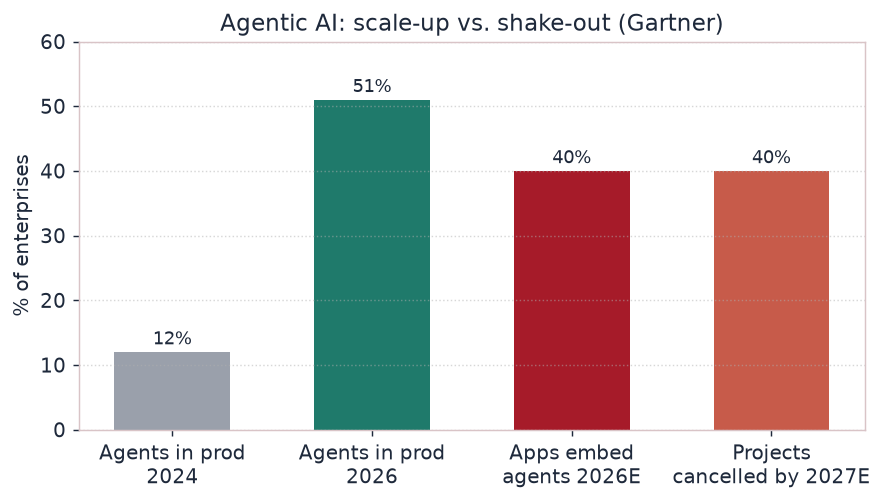
- 应用层是价值兑现主战场,但证伪信号已现:企业 GenAI 采用率 65%(2023 仅 33%),却仅 37% 称 AI 对 EBIT 正向;Gartner 预计 2027 前 >40% 智能体项目被取消 [6][9]。
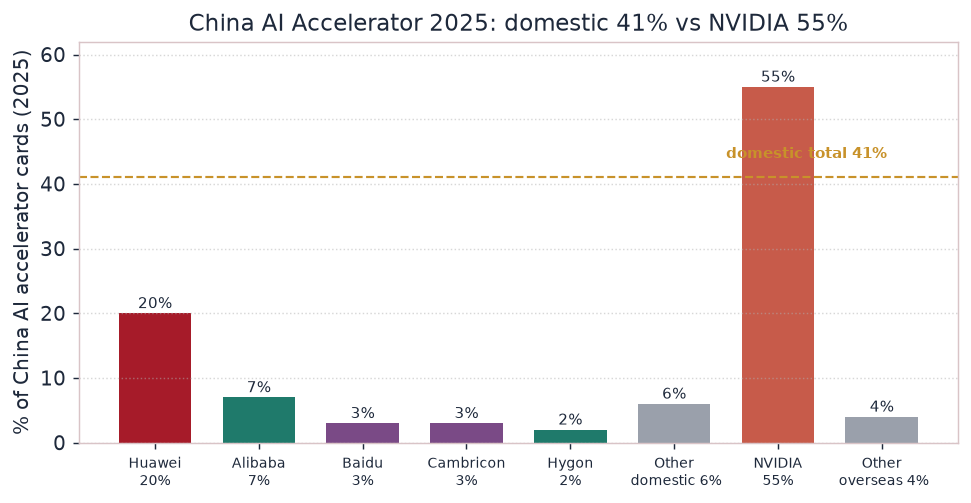
- 中国格局:国产 AI 加速卡 2025 份额突破 41%(2024 前不足 10%),华为昇腾占国产近 50%;TrendForce 预计 2026 国产高端芯片份额将升至 ~90% [5][7]。
产业链总览:三层结构与价值分布
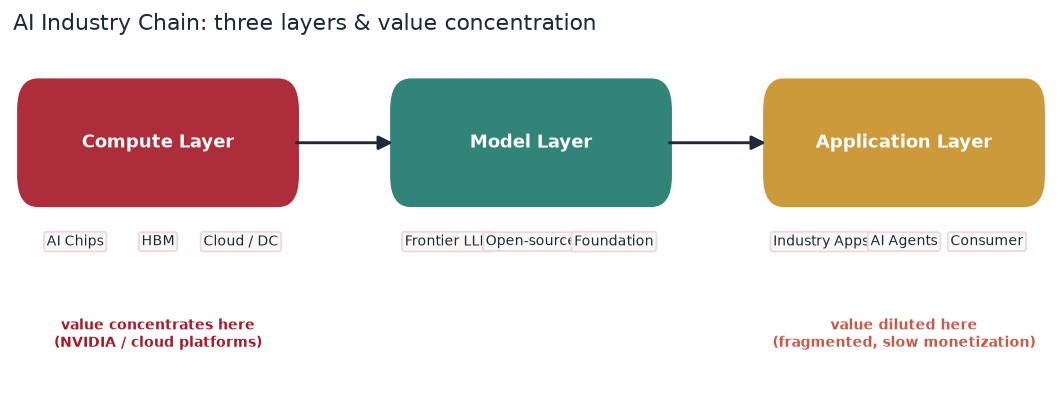
AI 产业链自上而下分为三层:算力层(AI 芯片 / HBM 高带宽内存 / 云 / 智算中心)、模型层(大模型 / 基础模型 / 开源生态)、应用层(行业应用 / AI Agent)。价值沿链条呈「两头分散、中间强壁垒」——算力层由 NVIDIA 及少数存储 / 云厂商高度掌控,模型层由少数 frontier lab 与开源生态主导,应用层极度分散但价值兑现最慢 [1][2][3]。
口径说明:本报告「AI 市场」采用 Statista 广义口径(含软件 / 硬件 / 服务),2026 年约 $617.62B;部分机构「GenAI 专项」口径显著更低(如某来源称 2025 全球 GenAI 收入 $66B、2024 $137B),属口径差异而非矛盾,比较时须同一基准 [1][T3]。
算力层:AI 芯片、HBM 与数据中心
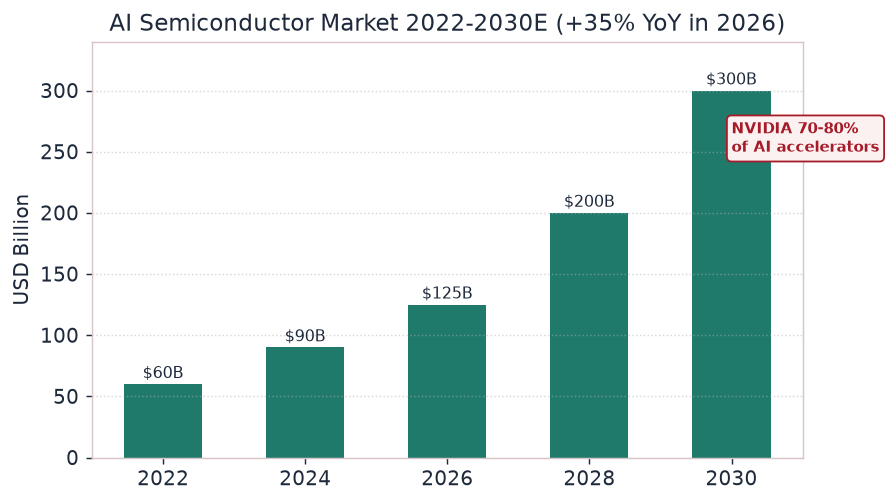
算力层由 GPU/ASIC、HBM 高带宽内存、云与智算中心三件套构成。AI 半导体市场 2026 年约 $125B(+35% YoY),2030 年将超 $300B(较 2022 增约 400%)[2]。NVIDIA 在 AI 加速器占据 70–80% 份额,FY2027 Q2(截至 2026-07-26)营收 $96.2B(+18% QoQ、+106% YoY)[T1][3]。
HBM 是算力层的「隐形瓶颈」:TrendForce 称 2025 年 HBM 占 DRAM bit 出货 >10%(较 2024 翻倍)、占 DRAM 营收 >30%;HBM4 于 2026 下半年成主流,SK hynix 份额 >50%;NVIDIA HBM3e 采购占比 2025 年 >85%[T2][8]。
| 北美 CSP | 2025 资本开支(约) | AI 投向 | 同比 |
|---|---|---|---|
| Amazon | $1,250 亿 | AWS + AI 基础设施(Trainium 多十亿级 run-rate) | +51% |
| Microsoft | >$1,000 亿(FY2025) | 数据中心 / 服务器 / AI 人才 | +14% |
| Alphabet | $850–930 亿 | GPU/TPU 服务器 + 数据中心扩容 | Q2 +70% |
| Meta | $660–720 亿 | AI「超级智能实验室」+ Titan 集群 | 中值 +30 亿上修 |
模型层:大模型、开源与基础模型竞争
模型层呈「闭源 frontier 模型领跑、开源生态平权」双轨。中国开源大模型全球累计下载破 100 亿次,AI 专利占全球 60%[T2][11]。但前沿训练仍受高端算力约束,国产替代进度决定模型层天花板;GenAI 市场 2026 年约 $394.66B(Statista,CAGR 12.60% 至 2032 $804.33B)[1]。
| 阵营 | 代表 | 定位与壁垒(依据) |
|---|---|---|
| 闭源 frontier | OpenAI / Google / Anthropic | 推理与自主 Agent 能力领先;通过 API 锁定企业工作流 [6][9] |
| 开源生态 | Meta Llama / 中国 DeepSeek / Qwen | 下载破 100 亿次、成本较 2022 降 98%,吃掉通用推理需求 [11] |
| 企业自研 | 巨头发掘内部模型 / 小模型蒸馏 | 32% 企业曾因内部构建 Agent 工具而放弃采购软件(McKinsey)[6] |
应用层:AI Agent 与企业落地
应用层是价值兑现主战场。Gartner 预计 2026 年底 40% 企业应用嵌入任务型 AI Agent(2025 初 <5%);51% 企业已有 Agent 在生产环境(2024 仅 12%)[T2/T3][9]。但证伪信号强烈:Gartner 预计 2027 前 >40% 智能体项目被取消,仅 37% 企业称 AI 对 EBIT 正向 [6][9]。
| 落地场景 | 占比 / 进展 | 代表厂商与信号 |
|---|---|---|
| 办公 / 知识 | 约 32% | 用友 / 金山 / 飞书批量商用;编码 Agent 2026 或贡献 40% 企业软件产出 |
| 金融 | 约 21% | 信贷审批从数天缩至数分钟;占全球 AI 支出增量 20% |
| 制造 | 约 18% | 工业质检 / 设备故障分析,POC 周期 1–2 月、ROI 清晰 |
| 零售 | 约 15% | 客服 / 销售 Agent;百度「伐谋」降物流成本 18% |
中国格局:国产算力替代与政策驱动
中国 AI 加速卡 2025 年出货约 400 万张,国产合计约 165 万张、份额首破 41%(2024 前不足 10%);华为昇腾 81.2 万张(占国产近 50%),寒武纪 11.6 万张(营收 +453%)、海光 8.3 万张(营收 +57%)[T2/T3][5]。NVIDIA 中国份额由 90%+ 降至 ~55%[5][7]。中国 AI 核心产业 2024 规模 >¥9000 亿(+24%)[11]。私人 AI 投资上,2025 年中国 $12.41B、美国 $285.88B,累计 2013–2025 中国 $131.83B、美国 $757.27B,反映中国仍处「应用追赶、资本落后」区间 [13]。
| 厂商 | 2025 出货(万张) | 占国产份额 | 2025 营收 / 同比 | 备注 |
|---|---|---|---|---|
| 华为昇腾 | 81.2 | 49% | —(未上市) | AIDC / 运营商 / 政企,平台化能力 |
| 寒武纪 | 11.6 | 7% | ¥64.97 亿 / +453% | 首次年度盈利,思元 590 头部互联网部署 |
| 海光信息 | 8.3 | 5% | ¥143.77 亿 / +57% | x86 兼容 + 类 CUDA 迁移路径 |
| 阿里平头哥 | 26.5 | 16% | 百亿元级(年化) | 含光 810,阿里云推理 |
| 百度昆仑芯 | 11.6 | 7% | 预计超 ¥35 亿 | 百度云推理 + 外部客户 |
投资逻辑与标的暴露矩阵(中性,非买卖建议)
按「暴露度 + 壁垒 + 中国相关性」三维列出代表性标的暴露(定位基于前述份额与能力证据,非投资建议)。
估值方法(行业适配,不输出目标价):未盈利芯片 / 模型公司用 PS / EV-Sales(避免一刀切 PE);云平台用 EV/EBITDA;应用层按单用户价值 / ARR 倍数。本报告不输出任何单一精确目标价。
| 类别 | 代表标的 | AI 产业链暴露与壁垒(依据) |
|---|---|---|
| 算力 GPU/ASIC | NVIDIA / AMD / 博通 | NVIDIA 占 AI 加速器 70–80%、FY2026 净利 ~$120B [3] |
| HBM 存储 | SK hynix / 三星 / 美光 | HBM 占 DRAM 营收 >30%,SK hynix 份额 >50% [8] |
| 云 / CSP | 微软 / 亚马逊 / 谷歌 / Meta | 2025 capex ~$405B,订单可见性支撑 [4] |
| 中国算力 | 华为(未上市) / 寒武纪 / 海光 | 国产份额 41%、华为占国产近 50% [5] |
| 模型 / 平台 | OpenAI(未上市) / Google / Meta | frontier 推理领先、API 锁定工作流 [6][11] |
| 应用 / Agent | Salesforce / Microsoft | Agentforce 5000+ 生产客户;Copilot 多 Agent 网络 [9] |
风险与证伪条件
- 估值与泡沫风险:Big Tech AI capex 2025 $405B(+62%),若 ROI 跟不上,可能出现「AI 修正」(Forbes / Yale 预警)[4][12]。
- 价值兑现风险:MIT 称 95% 企业未从 GenAI 获可见回报;Gartner 仅 28% AI 场景达预期 ROI、20% 彻底失败;仅 37% EBIT 正向 [6][9]。
- 智能体项目取消风险:Gartner 预计 2027 前 >40% Agent 项目取消(目标模糊 / 成本失控 / 治理弱)[9]。
- 地缘与合规:EU AI Act(2025 末生效)抬升合规成本;中美算力与模型出口限制影响全球部署 [7]。
- 数据与样本风险:部分中国厂商出货 / 份额数据来自券商与二手整理([T2]/[T3]),与 NVIDIA 官方口径存在偏差,引用时须同一口径比较。
结论与产业判断
AI 产业链是「高确定性、高增速、但价值兑现极不均衡」的赛道。全球市场 2032 年 $1.42T[1],算力层由 NVIDIA 垄断溢价、CSP 资本开支锁定上行周期 [3][4];模型层开源平权但 frontier 溢价仍在 [11];应用层部署火热而 EBIT 兑现滞后,证伪信号明确 [6][9]。中国侧国产算力替代进入结构性区间,2026 或跃升 [5][7]。
数据来源与证据表
以下为本报告全部数据点的底层来源,检索日期均为 2026-09-16。点击链接可核验原始数据。数据档次:[T1]=一手披露 [T2]=权威数据库/研报 [T3]=媒体/二手整理。
| 编号 | 来源 / 报告 | 关键数据 | 链接 |
|---|---|---|---|
| [1] | Statista Global Artificial Intelligence (AI) Market Size |
2026 年约 $617.62B,CAGR 14.82%(2026–2032),2032 年达 $1.42T;美国 2026 年最高 $414.89B;GenAI 2026 $394.66B,2032 $804.33B(CAGR 12.60%)[T2] 检索:2026-09-16 |
https://www.statista.com/outlook/tmo/artificial-intelligence/worldwide |
| [2] | Statista AI Semiconductor / Chip Market |
AI 半导体市场 2026 年约 $125B(+35% YoY),2030 年超 $300B(较 2022 增约 400%);NVIDIA 占 AI 加速器 70–80% [T2] 检索:2026-09-16 |
https://www.statista.com/statistics/1365884/ai-semiconductor-market-size/ |
| [3] | NVIDIA / Gartner FY2026–FY2027 财报与半导体追踪 |
NVIDIA FY2026 净利润约 $120B(截至 2026-01-25);FY2027 Q2(截至 2026-07-26)营收 $96.2B(+18% QoQ、+106% YoY);2025 营收 $126B,Gartner +64% YoY、~16% 份额;全球半导体 2025 营收 +21% 至 $793B [T1] 检索:2026-09-16 |
https://investor.nvidia.com |
| [4] | UBS / 腾讯财经 / io-fund Hyperscaler Capex 2025–2026 预测 |
2025 北美四大 CSP capex ~$405B(+62% YoY),2026E ~$517B(+27%);AI 服务器支出 2025 ~$295B(+76%)、2026 ~$470B(+59%);UBS 累计 FY25-27 上修约 16% [T2/T3] 检索:2026-09-16 |
https://gu.qq.com/resources/shy/news/detail-v2/index.html?id=SN20251106083331a6e45c1e |
| [5] | 花旗 / 中金 / 三个皮匠报告 China AI Accelerator Card Shipment 2025 |
2025 中国 AI 加速卡出货约 400 万张;国产合计 ~165 万张、份额 41%(2024 前不足 10%);华为昇腾 81.2 万张(占国产近 50%),阿里平头哥 26.5 万、百度昆仑芯 11.6 万、寒武纪 11.6 万、海光 8.3 万;NVIDIA 中国份额由 90%+ 降至 ~55% [T2/T3] 检索:2026-09-16 |
https://www.sgpjbg.com/news/7031314.html |
| [6] | McKinsey State of AI 2025 / 2026 Global Survey |
GenAI 采用率 65%(2025,较 2023 的 33% 翻倍);72% 企业至少 1 个 AI 工作负载生产部署(Q1 2026,2024 为 55%);44% 企业级规模化(2025 为 38%);但仅 37% 称 AI 对 EBIT 正向(持平);32% 曾因自构建 Agent 工具放弃采购软件 [T2] 检索:2026-09-16 |
https://www.mckinsey.com/capabilities/quantumblack/our-insights/the-state-of-ai |
| [7] | TrendForce / Bernstein China High-End AI Chip Share 2026 |
TrendForce 将 2026 中国高端 AI 芯片国产份额预测由 2025-12 的 ~50% 上调至 ~90%;Bernstein:NVIDIA 中国份额 2025 ~40%→2026 ~8%,华为或 >50%;2026 中国高端 AI 芯片出货 +83% YoY [T2] 检索:2026-09-16 |
https://www.sgpjbg.com/news/7031314.html |
| [8] | TrendForce HBM Market Outlook 2025–2027 |
2025 HBM 占 DRAM bit >10%(较 2024 翻倍)、占 DRAM 营收 >30%;HBM4 于 2026 下半年成主流,SK hynix 份额 >50%;HBM 晶圆投片占 DRAM 比重 2025/2026/2027 末约 18%/22%/30%;NVIDIA HBM3e 采购占比 2025 >85% [T2] 检索:2026-09-16 |
https://www.trendforce.com/presscenter/ |
| [9] | Gartner / IDC / Economic Times Agentic AI Market & Adoption 2026 |
Gartner:2026 年底 40% 企业应用嵌入任务型 Agent(2025 初 <5%);agentic 市场现约 $10B、CAGR >40%;51% 企业 Agent 已生产(2024 仅 12%);平均 Agent 数/组织 2.3(Q1'25)→8.7(Q1'26);但 Gartner 预计 2027 前 >40% 项目取消 [T2/T3] 检索:2026-09-16 |
https://m.economictimes.com/ai/ai-insights/how-agentic-ai-is-growing |
| [10] | 海比研究院 中国企业智能体市场趋势 2026 |
2026 中国企业智能体市场 ~¥430–449 亿,2028 突破 ¥1600 亿(CAGR 107%);2026 下半年迎接受度拐点 [T3] 检索:2026-09-16 |
https://ima.qq.com/wiki/?shareId=5290662a81503203bcfb3020826556eca932dad8e8508405b17703b02baae921 |
| [11] | Stanford HAI / 中国信通院 / 工信部 China AI Industry & Open-Source 2024–2025 |
中国 AI 核心产业 2024 规模 >¥9000 亿(+24%);国产开源大模型全球累计下载破 100 亿次;中国 AI 专利占全球 60% [T2] 检索:2026-09-16 |
https://hai.stanford.edu/ai-index |
| [12] | Goldman Sachs / McKinsey AI Data Center Capex & Power |
Goldman:hyperscaler capex 2025–2027 累计 $1.15T(为 2022–2024 $477B 的 2 倍);McKinsey:2025–2030 AI 数据中心功率 3.5X,成本 $3–8T($5.5T 中值)[T2] 检索:2026-09-16 |
https://www.goldmansachs.com/insights/articles |
| [13] | 私密 AI 投资统计(媒体汇编) Private AI Investment 2025 / 2013–2025 累计 |
2025 私人 AI 投资:美国 $285.88B、中国 $12.41B;2013–2025 累计:美国 $757.27B、中国 $131.83B [T3] 检索:2026-09-16 |
https://www.sgpjbg.com/news/7031314.html |
证明链台账(每核心判断一行,可反查)
| 判断 | 原始数据 → 口径调整 | 推导 / 拆解 | 历史与同业坐标 | 反面证据 | 证伪条件 |
|---|---|---|---|---|---|
| 算力层垄断溢价 | NVIDIA 占 AI 加速器 70–80%;FY2026 净利 ~$120B [3] | 全球半导体 2025 +21% 至 $793B,NVIDIA 占 ~16% 份额 [3][2] | AMD/博通份额上升;推理成本 -98% | 小模型/蒸馏削弱堆算力必要性 | NVIDIA 份额<50% 且数据中心营收连降 |
| CSP capex 上行至 2027 | $405B(2025)→$517B(2026E) [4] | Goldman 2025–27 累计 $1.15T,为 22–24 的 2 倍 [12] | dot-com 后 capex 曾骤降 | 企业 ROI 不及预期 → 下修 | 两家 2026 指引同比转负 |
| 国产替代 41%→~90% | 165万/400万张(2025) [5] | TrendForce 将 2026 国产高端份额上调至 ~90% [7] | NVIDIA 中国 90%+→~55% [5] | 制裁放松/生态短板 | 2026 国产份额<50% |
| 应用层部署热、EBIT 冷 | GenAI 采用 65%、生产部署 72% [6] | 仅 37% EBIT 正向、Gartner >40% 项目 2027 取消 [6][9] | 80% 个人生产率提升但组织 EBIT 仅 37% | Agentforce 5000+ 客户跑通营收 | 取消率>60% 或 EBIT 无改善 |
数据档次标注说明
本报告对数据不足的情形执行降级标注:仍跑完整分析框架,但仅降结论置信度、不降研究质量。
| 数据档次 | 含义 | 本报告标注动作 |
|---|---|---|
| [T1] 一手披露 | 公司公告 / 交易所 / 财报原文 | 默认置信,标 [n] 与来源 |
| [T2] 权威数据库 | Wind / Statista / Gartner / 信通院等 | 标来源 + 口径 |
| [T3] 媒体 / 二手 | 券商整理 / 行业号 / 媒体口径 | 标「媒体口径,待交叉验证」 |
| [缺口] | 关键数据缺失 | 给三角估算区间 + 置信度,不硬凑 |
本文由 AI 生成,经人类主编终审
本报告由云上有品基于公开资料整理,检索日期 2026-09-16;所有 [n] 编号对应附录 A 证据表,可逐条核验。
评论(0)