
基本信息
阅读时间:约 10 分钟
字数:约 4062 字
摘要:链上借贷没有银行柜员定价:借入成本与出借收益都由一段写在合约里的公式实时算出。本文只拆一个机制——资金利用率曲线如何随池子冷热,把供需翻译成借与存的利率。
全文语音
中文
English
日本語
한국어
一个被忽略的问题:借钱的利息到底由谁定
2021 年夏天,上海的一位软件工程师林越(化名)第一次把一笔稳定币存进了一个链上借贷协议。他本来只是想让账上的闲置资金有点去处,却在某一周发现:同样存 1 万枚稳定币,前一周的存币收益率还停在 3% 附近,这一周却悄悄爬到了 9%。他去翻协议界面,找不到任何"值班经理"的按钮——利率像是自己长了腿,没人通知他就变了。
这正是链上借贷相当反直觉的地方:没有银行柜员,没有央行窗口,也没有每天敲钟定价的交易员,借入要付多少、出借能拿多少,全由一段写在智能合约里的数学公式实时算出。谁在定价?严格说,是"公式"在定价,而公式背后,是池子里资金的供需关系。
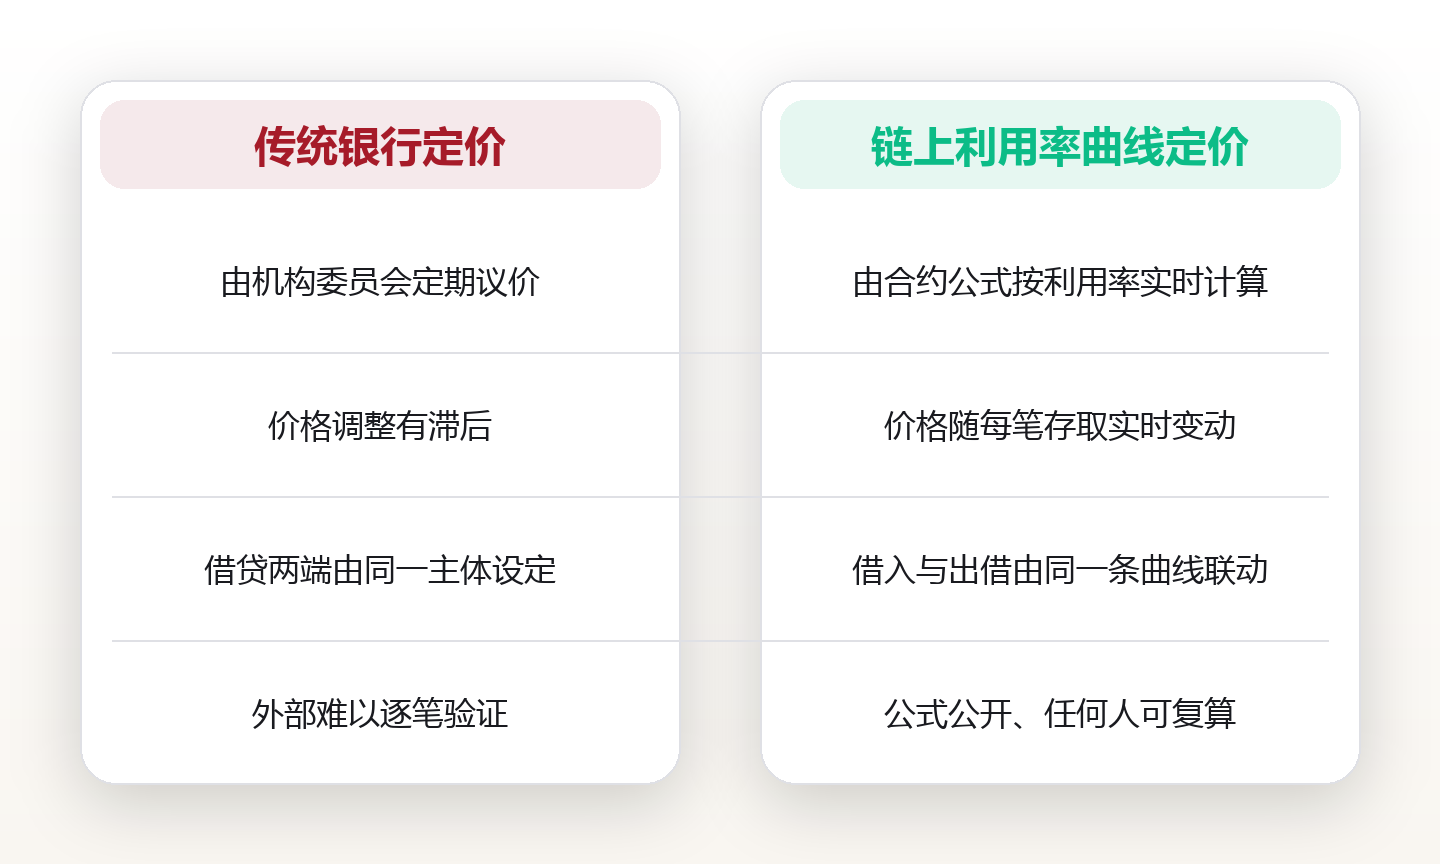
要理解这套机制,得先抛开"利率是某个机构拍板决定"的旧习惯。在传统银行里,存贷款利率由银行资产负债委员会根据政策、风险和同业市场来定;在链上借贷协议里,定价权被编码进合约,交给一套公开、可验证、人人可读的规则。规则的核心变量,叫做"资金利用率"。
本文只讲一件事:资金利用率这条曲线,是如何同时决定借入成本和出借收益的。我们会顺着"利用率是什么 → 曲线怎么画 → 两端怎么联动 → 拐点前后有什么不同 → 真实参数长什么样"的顺序,把这套机制拆开。过程中不给出任何操作建议,只还原它如何运作。
把利率想成一条会随水位升降的浮标,会比想成一张盖了章的价目表更贴近真实。水位,就是资金池被借走的比例。
资金利用率是什么:池子里还有多少流动性被借走
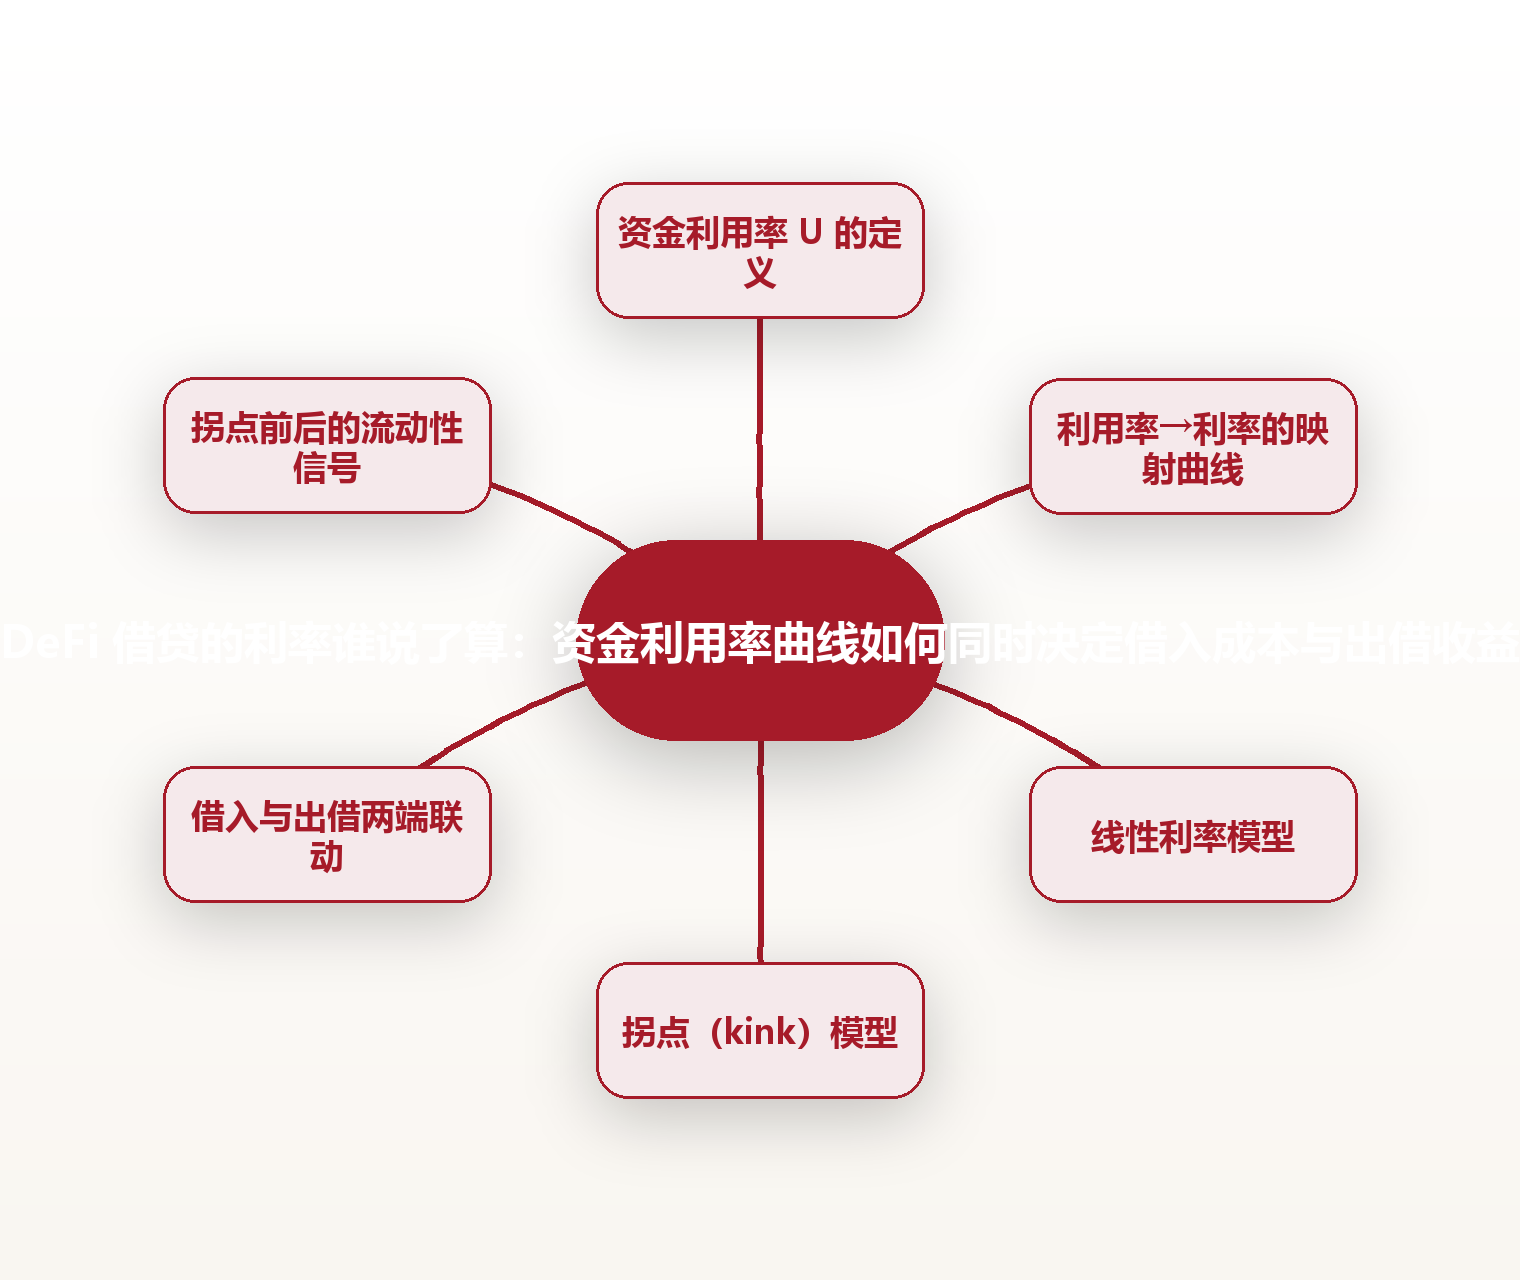
资金利用率(Utilization Rate,常缩写为 U)的定义非常朴素:某一时刻,资金池里被借出去的钱,除以池子里总的可借资金。公式可以写成 U = 已借出金额 ÷(已借出金额 + 仍可借出金额)。如果池子里有 1000 万,其中 800 万已经被借走,利用率就是 80%。
这个 80% 不是装饰数字,它是整个利率引擎的油门。利用率越高,说明想借钱的人相对越多、池子里的"剩余弹药"越少,系统就会用更高的利率来平衡:一方面抬高借入成本,劝退一部分借款人;另一方面抬高出借收益,吸引更多人把资金存进来补充流动性。
反过来,当利用率很低,比如只有 10%,意味着池子里几乎没人来借,大部分钱闲着。这时候系统会把利率压得很低,降低借入门槛刺激需求,同时出借收益也很薄——因为流动性充裕,钱不稀缺。
这里有个容易被忽略的点:利用率衡量的是"存量比例",不是"价格"。它回答的是"池子被用掉了几成",而不是"借一天要付多少"。但正是这个比例关系,被喂进了下一段要讲的利率公式,转化成了价格。
换句话说,资金利用率是借贷协议的"体温计":它实时反映池子的冷热,而利率曲线,则是根据体温高低自动调节空调温度的那套规则。把这个比喻再推一步,体温计与空调都不需要人值守,系统自会完成闭环,这正是链上定价的精髓所在。
利率曲线怎么画:把利用率变成利率的那条线
利率模型要做的,本质上是建立一条"利用率 → 利率"的映射曲线。横轴是利用率 U(取值范围从 0 到 100 个百分点,也就是零到满池),纵轴是利率(从低到高)。给定任意一个 U,曲线给出对应的借款利率和存款利率。
最直观的画法,是让利率随利用率匀速上升。U 从 0 走到满池,利率从某一个很低的基础值,按固定斜率一路爬到很高的值。这种"一条斜线走到底"的思路,叫做线性利率模型。它的好处是简单、可预测:任何人都能心算"利用率涨 10 个百分点,利率大概涨多少"。
但线性模型有一个现实问题:当利用率逼近满池,也就是池子几乎被借空时,利率虽然高,却未必高到足以立刻把借款人劝退、把存钱人拉回来。链上借贷尤其忌惮的,是池子被彻底借光——那时候新借款人借不到,想取钱的出借人也取不出,协议会瞬间失去流动性。
于是很多协议在曲线中间加了一道"拐点"(kink):拐点之前,利率平缓上升;一旦越过拐点(比如利用率突破 80%),斜率突然变陡,利率以快得多的速度飙升。拐点之后那一段近乎垂直的陡线,作用是发出强烈信号——"池子快空了,别再借了,快存钱进来"。
可以把拐点想象成高速公路上的减速带:平时车速平缓变化,一旦接近危险区间,路面突然剧烈起伏,逼着所有人减速。利率曲线上的拐点,逼着资金供需在满池之前就重新平衡。
线性模型与拐点模型:两种把成本写进公式的思路
把两种模型并排看,差异一目了然。线性模型是"一条斜线",整段用同一个斜率,简单透明,但应对极端情况偏温和;拐点模型是"两条斜率不同的斜线拼接",在关键位置突然变陡,对流动性枯竭的反应更激进。
这不是谁更"正确"的选择,而是两种风险偏好的编码。偏好简单和可预测的市场,会选择线性;更担心满池、更重视流动性安全的市场,会引入拐点,用陡升的利率当刹车。
同一个协议的不同资产,也可能用不同的曲线。波动性小、大家都爱存的资金(如主流稳定币),曲线可以设计得更平、拐点更靠后;波动性大、容易被挤兑的资产,曲线会更陡、拐点更靠前,以防极端时刻无钱可取。
对普通读者而言,理解这一点就够了:利率不是随机跳动,而是被"斜率"和"拐点位置"这两个旋钮预先设定好的。打开任何借贷协议的文档,都能找到这两个数字——它们是整条曲线形状的密码。
我们会在"专业分析"一章,用公开文档里的真实参数,具体看这两个旋钮在不同协议上被拧到了哪里。
同一池子的两端:借入成本与出借收益为何一起变
一个借贷池子里,同时存在两端:一端是借款人,为借走的资金付利息;另一端是出借人(存款人),为提供流动性收利息。这两个利率不是各定各的,而是被同一条利用率曲线绑在一起。
关键机制在于:协议把借款人付的利息,按约定比例大部分分配给存款人(另一小部分通常作为储备金或协议手续费留存)。所以借款利率上升时,池子收到的利息变多,存款人能分到的也跟着变多——两端同向变动。
存款利率和借款利率之间,始终存在一个"利差",它约等于协议留存的费率加上资金损耗补偿。利用率低时,借款利率本身低,利差再小,存款收益也薄;利用率高时,借款利率高,即使利差比例不变,存款人拿到绝对值也更高。
这正是"资金利用率同时决定借入成本与出借收益"的含义:同一根利用率,既作为借款利率公式的输入,也作为存款利率公式的输入。借的人付得越多,存的人拿得越多,两者由同一个供需信号驱动。
值得注意的是,这个"一起变"是机制层面的联动,不代表任何一端收益有保证。利率高,可能只是因为池子快被借空、风险在累积,而不是因为"存钱更划算"。把"高利率"和"好机会"画上等号,是初学者最常踩的坑,本文只负责拆机制,不替任何人下结论。
拐点前后的世界:接近满池时利率为何骤然抬升
当利用率越过拐点,进入陡升区间,利率会以肉眼可见的速度蹿升。这不是为了惩罚借款人,而是协议主动制造的"高价劝退":让借钱变得足够贵,使一部分需求自然退出,给池子留出喘息空间。
在拐点之上,哪怕利用率只再涨几个百分点,利率也可能翻倍甚至更多。这种非线性放大,正是拐点模型的设计目的——用价格的剧烈变化,换取流动性在临界前回头。
对存款人来说,拐点之上意味着收益飙升,但也意味着池子接近满负荷,新存款可能很难再被借出、取款的排队风险上升。高收益和高脆弱,常常是同一枚硬币的两面。
一个常见误区,是把"利率很高"直接等同于"机会很好"。在机制层面,高利率往往是稀缺信号,提示池子流动性紧张。本文不对此做价值判断,只是指出:曲线把"稀缺"翻译成了"价格",读者看到高价时,先问的是池子还剩多少,而不是急着下结论。
拐点机制也解释了为什么同一资产在不同时间的借款成本可以差出几倍:不是协议改了规则,而是利用率在拐点上下反复横跳。
专业分析:从公开利率参数看曲线真实的形状
要验证上面的机制,不必听谁说,直接读协议的公开文档和链上参数即可。下面用公开文档中可查的利率模型参数为例,说明曲线真实长什么样。需要强调:以下数值为公开资料中的典型量级,不同资产、不同版本差异很大,绝非固定值,也不构成任何操作参考。
先看一条命名框架——"拐点(kink)利率模型",也叫跳跃利率模型。它的公式可概括为:拐点前 利率 = 基础利率 + 利用率 × 低斜率;拐点后 利率 = 拐点处利率 +(利用率 − 拐点)× 高斜率。对比"线性(linear)利率模型":整段只有 利率 = 基础利率 + 利用率 × 单一斜率,没有跳转。两者差异就在"有没有拐点、斜率是否突变"。
以公开文档口径为例:某采用线性模型的早期市场,把斜率设为约 5%(即利用率每升 10 个百分点,借款利率约涨 0.5 个百分点);某采用拐点模型的协议,把拐点设在利用率约 80% 处,拐点前斜率约 2%–4%、拐点后斜率骤增至约 75–100 个百分点 量级。这些数字来自各协议治理文档与开发者文档的公开披露,属于"公开文档口径的典型区间",会随资产和市场版本变化。
真实可辨识的案例:Compound 的 V2 市场广泛采用线性利率模型(不同资产斜率由治理设定),Aave 的 V2/V3 市场普遍采用带拐点的跳跃模型(拐点多设在 80% 附近,不同资产斜率各异)。这里点名,只是为了说明"两种模型在真实世界都被大规模使用",而不是推荐任何一方。
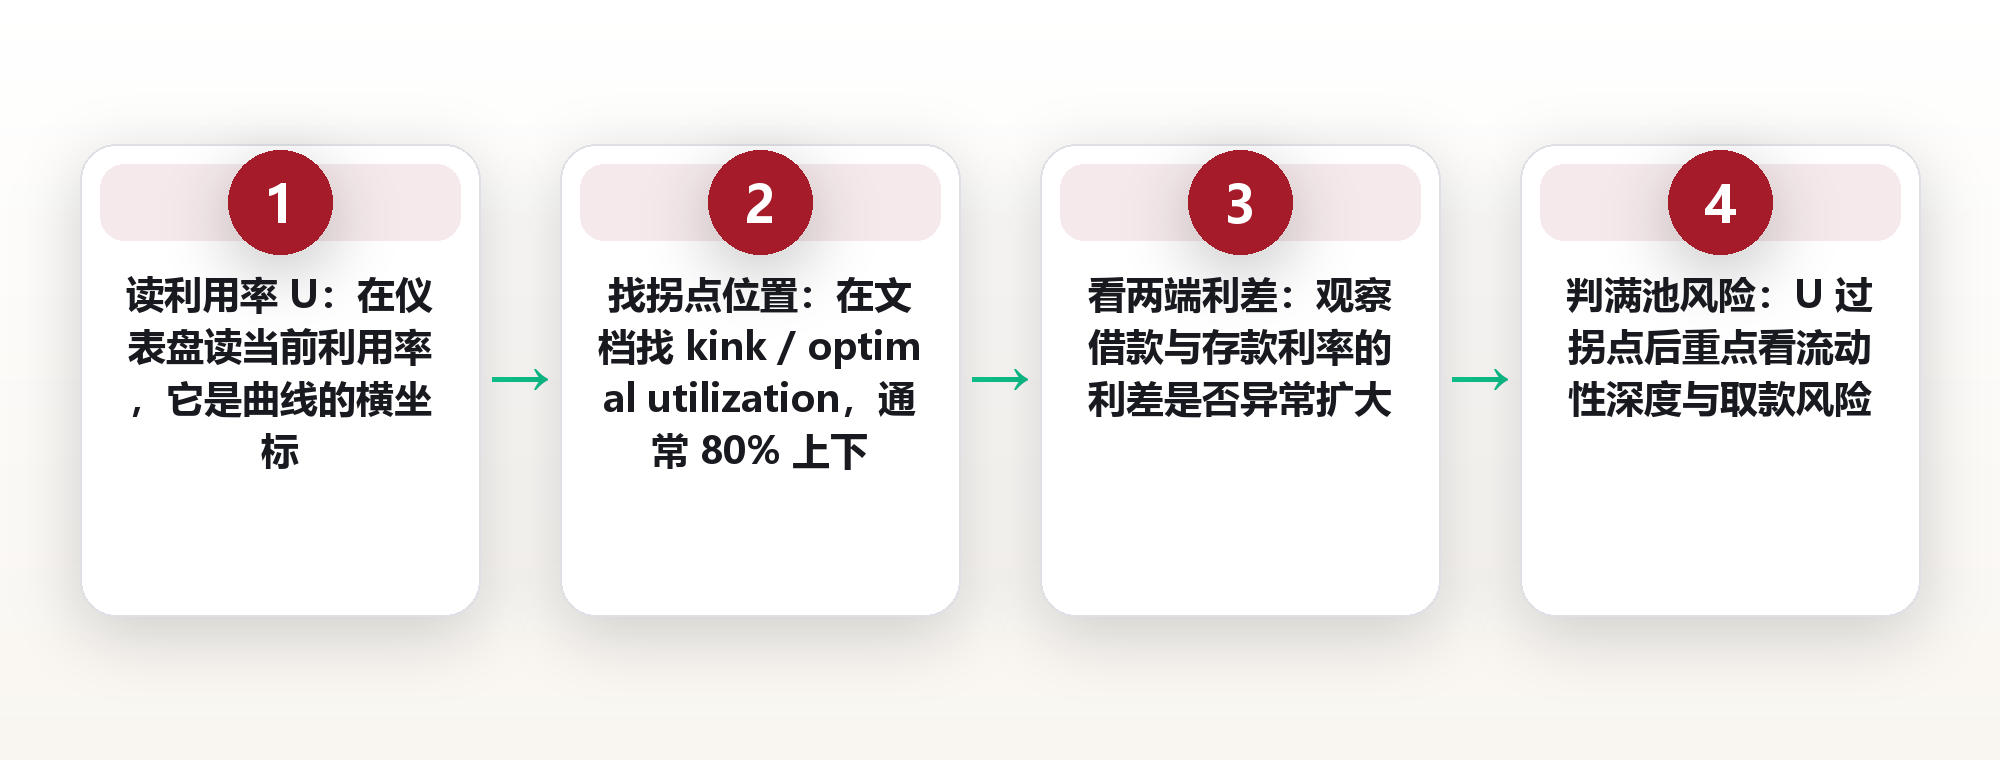
可落地度量指标 + 执行清单(只用于读懂机制,不用于操作):① 当前利用率 U——打开协议仪表盘即可读,是曲线的横坐标;② 拐点位置——在文档里找 kink / optimal utilization,通常是 80% 上下;③ 借款利率与存款利率——看两者利差是否异常扩大;④ 储备金系数——利息中留作储备的比例;⑤ 是否逼近满池——U 超过拐点后,重点观察流动性深度。读这五项,你就能在不动用资金的情况下,判断一条利率曲线正处于平缓区还是紧张区。
利率曲线不是预言机:它只管定价,不管涨跌
说到底,利率曲线是一个定价装置,不是预测装置。它根据你的供需,实时报出借和存的价,但它不预言明天利率会更高还是更低,更不保证任何一端的收益。
很多刚接触链上借贷的人,会不自觉地把"现在利率高"当成某种信号去追。机制层面要澄清:利率只反映当下池子的冷热,冷热会随存入、借出、还款、清算不断翻转,下一秒就可能掉头。
理解曲线的人,获得的是"读图能力":看到利用率 85%、拐点之后利率陡升,能立刻反应"池子很紧";看到利用率 15%、利率贴近基础值,能反应"流动性充裕"。这种能力,和任何买卖判断无关,只是对机制的理解。
把本文的机制放回更大的图景:利率模型解决的是"借贷双方如何就价格达成一致",它和抵押率、清算线、合约安全是不同层面的问题。本文不展开那些(它们由同模块的其他文章覆盖),只聚焦这一条曲线。
公开、可读、可验证,是这套机制最大的优点。任何人都能把合约里的公式抄出来,自己算出当前利率,不必信任任何中间人——这正是它区别于传统定价的地方。你不需要成为协议员工,也不必拿到内部报表,只要会读代码和仪表盘,就能独立验证每一次利率跳动的原因。
常见问题
1.问:资金利用率是越高越好吗?
答:不是。对出借人而言,利用率高意味着收益数字好看,但池子也更接近满负荷,取款和再借的流动性变差;对借款人则意味着成本更高。利用率只是一个供需指标,没有"好"或"坏"的价值标签。
2.问:为什么我存的币,利率一天之内变了好几次?
答:因为利率由利用率实时驱动,而利用率随每一笔存入、借出、还款、清算都在变。曲线是连续函数,输入一变,输出就变,所以同一笔存款的收益率会频繁跳动。
3.问:拐点是所有协议都有的吗?
答:不是。线性模型没有拐点,整段一条斜线;拐点模型才在某一利用率处拼接更陡的一段。读文档时看有没有 kink / optimal utilization 这类字段即可区分。
4.问:借款利率和存款利率为什么不一样?
答:因为中间存在一个利差,通常用于协议储备金和手续费。借款人付的利息,扣除这部分留存后,才分配给存款人,所以两端利率天然不相等,但由同一条曲线联动。
5.问:看利率高低能判断该不该参与吗?
答:本文只解释机制,不做任何参与与否的建议。利率只是当下流动性的价格信号,把它当成决策依据之前,需要先理解它衡量的是"池子被用掉几成",而非任何收益承诺。
图片来源:图1 Pezibear / Pixabay (CC0) · 图2 Nennieinszweidrei / Pixabay (CC0) · 图3 modernseoul / Pixabay (CC0) · 图4 Kranich17 / Pixabay (CC0) · 图5 nattanan23 / Pixabay (CC0) · 图6 rainerh11 / Pixabay (CC0) · 图7 nattanan23 / Pixabay (CC0) · 图8 analogicus / Pixabay (CC0) · 图9 wir_sind_klein / Pixabay (CC0) · 图10 rainerh11 / Pixabay (CC0) · 图11 analogicus / Pixabay (CC0) · 图12 mystraysoul / Pixabay (CC0) · 图13 MonicaVolpin / Pixabay (CC0) · 图14 romansolar / Pixabay (CC0) · 图15 DerWeg / Pixabay (CC0) · 图16 Ben_Kerckx / Pixabay (CC0) · 图17 MartinHarry / Pixabay (CC0) · 图18 5116225 / Pixabay (CC0) · 图19 2057348 / Pixabay (CC0) · 图20 cameradud / Pixabay (CC0) · 图21 RickDekker / Pixabay (CC0) · 图22 hashan / Pixabay (CC0) · 图23 Nennieinszweidrei / Pixabay (CC0) · 图24 Pexels / Pixabay (CC0) · 图25 ELG21 / Pixabay (CC0) · 图26 Orxxen / Pixabay (CC0) · 图27 jarmoluk / Pixabay (CC0) · 图28 geralt / Pixabay (CC0) · 图29 mrjerryjm / Pixabay (CC0) · 图30 reallywellmadedesks / Pixabay (CC0) · 图31 Mohamed_hassan / Pixabay (CC0) · 图32 Chermano / Pixabay (CC0) · 图33 MiraCosic / Pixabay (CC0) · 图34 Dimhou / Pixabay (CC0) · 图35 MiraCosic / Pixabay (CC0) · 图36 focusonpc / Pixabay (CC0)
本文为信息分享与财商教育,不构成任何证券、期货或投资咨询建议,亦不构成个性化投资建议。市场有风险,决策需谨慎。
本文由 AI 生成,经人类主编终审
评论(0)