
基本信息
阅读时间:约 11 分钟
字数:约 4284 字
摘要:同一笔数字资产,用本币、美元或稳定币记账,看到的盈亏会完全不同。本文只讲计价口径如何改变你的盈亏感知,不涉及任何涨跌预测。
全文语音
中文
English
日本語
한국어
同一个人,两份对账单
林远,34 岁,在杭州做产品经理。每周三晚上,他习惯打开两个不同的应用,看一眼自己持有的数字资产。一个应用把所有的数字都按美元展示,另一个则换算成本币。他发现,同样一份持仓,在两个屏幕上给他的"感觉"完全不同。
美元那一边,数字常常比他记忆里"小"一些;本币那一边,数字跟着汇率上下跳动,涨的时候显得更猛,跌的时候也更扎心。林远说,他明明没动过任何一笔配置,却总在切到本币视角时,心里多了一份紧迫感。
这不是林远一个人的错觉。把一个资产用不同的货币来"记账",会改变你看到的数字,也会改变你对自己是赚是赔的判断。本文想说清楚的,正是这个被很多人忽略的机制:计价口径,如何悄悄改写你对盈亏的感知。
先给结论:资产本身的变动和"你用哪个货币记账"是两件事。前者是客观发生的,后者只是你观察它的镜头。镜头一换,画面的明暗、大小、远近都会变,但画面里的东西并没有变。理解这一点,是看懂后面所有内容的前提。
在继续之前,需要说明:下面的讨论只讲机制,不预测任何价格的涨跌,也不对任何具体平台或品种做推荐。我们关心的是"记账这件事本身"会如何影响人的判断。
计价口径不是小细节,而是观察世界的镜头
所谓计价口径,简单说,就是你用什么单位来记录一笔财富的价值。对数字资产来说,常见的镜头至少有三种:一是名义本币,比如直接看人民币计价;二是外币,通常以美元为参照;三是稳定币,它本身被设计成尽量贴近某一法币的价值。
这三种镜头看起来只是"换个单位",但其背后的含义并不一样。名义本币天然带着你所在经济体的通胀与购买力变化;外币把你的一部分盈亏"外包"给了两种货币之间的汇率;稳定币则试图把波动压到最小,让你看得更"平"。
当一份资产以不同单位呈现,同一个时刻的"盈亏数字"可以长得很不一样。比如同样一个资产上涨了 10%,如果本币同期对美元贬值了 5%,那么在美元口径下你看到的是 10% 的涨幅,在本币口径下你实际感受到的购买力变化却是另一种幅度。
这正是计价口径的微妙之处:它不改变资产,却改变数字;它不改变数字背后的事实,却改变你解读数字的方式。很多人以为自己是在看"行情",其实是在看"行情被某种镜头翻译之后的样子"。
所以,当你说"我赚了"或者"我亏了"的时候,需要先停一下,问自己:我这句话,是基于哪一个计价口径说出来的?这个看似简单的问题,决定了你后面的判断会不会跑偏。
为什么换个单位,心里的账就翻了
行为金融学里有一个很稳的结论:人对收益和损失的感受并不对称。同样幅度的变动,亏掉它的痛苦,往往明显大于赚到它的快乐。这个不对称,会让"以本币计的亏损"比"以稳定币计的同等亏损"更让人坐立难安。
还有一个机制叫框架效应:同一件事,用不同的方式表述,人的选择会跟着变。把一笔资产放在"本币"这个会随汇率跳动的框架里,和放在"稳定币"这个相对安静的框架里,你读到的情绪完全不同。数字没变,框架先变了。
货币幻觉是第三个推手。人们习惯盯住名义数字,却容易忽略这个数字背后购买力的变化。当本币口径显示一个漂亮的增长,很多人会自动把它当成"真的赚到了",而忘了这段时间里本币本身的购买力可能已经悄悄缩水。
心理账户也在其中起作用。不少人会把"以美元计的部分"和"以本币计的部分"放进不同的心理抽屉,于是同一笔钱在不同抽屉里被赋予了不同的意义,操作时也就更容易被某一个抽屉里的数字牵着走。
把这些机制叠在一起,你就会明白:换计价口径之所以能改变判断,不是因为资产变了,而是因为你的注意力、情绪和参照系都被换了一遍。镜头一动,人也就跟着动。
名义盈亏与真实盈亏之间的裂缝
名义盈亏,是你账面上看到的那个数字变化;真实盈亏,是这个数字能换成多少实际商品与服务的能力变化。两者之间,隔着一条由通胀和汇率共同挖出的裂缝。
举个朴素的例子:某一年你的本币计价资产上涨了 8%,看起来不错。但同年你所在经济体的物价整体上涨了 5%,那么你的真实购买力增长其实只有大约 3%。名义上的"赚",在真实口径下可能只是"勉强没缩水"。
这条裂缝在跨币种记账时更明显。当你用外币记录一笔资产,汇率的走向会直接钻进你的盈亏里:本币升值,外币计价的资产折算回来就会"变小";本币贬值,则折算回来会"变大"。你什么都没做,账却因为汇率而动了。
很多人踩坑,是因为把"名义数字变大了"直接等同于"我更有钱了"。在机制层面,这两者之间还差着一次购买力与汇率的换算。跳过这一步,就容易在本币快速贬值的环境里,误以为自己远远跑赢了市场。
把裂缝说清楚,不是为了吓人,而是为了提醒:看盈亏时,最好同时打开"名义"和"真实"两个窗口。只看一个,你看到的永远只是半张图。
汇率一旦进场,就成了第三个变量
当你选择用非本币来记账,汇率就从一个背景音,变成了你盈亏公式里的一个实打实的变量。原本只有"资产价格"一个变量,现在变成了"资产价格 × 汇率"两个变量的乘积。
这意味着,即便资产价格本身纹丝不动,只要记账用的那种外币相对你的本币发生了波动,你的账面盈亏也会跟着波动。这种波动不是资产带来的,而是记账单位带来的,却常常被误读成"我的账户在动"。
反过来也一样:一段时期内,资产价格可能下跌,但如果你记账的外币相对本币大幅走弱,折算回本币时,跌幅可能被汇率部分抵消,甚至变成"看起来没怎么跌"。这同样是镜头效应,不是资产本身回暖。

这里的关键词是"相对"。汇率把两个经济体的强弱、利率差、资本流向都压缩进了一个数字里。用外币记账,等于自愿把这部分宏观信息请进了你的个人账户。它未必是坏事,但你必须知道它是怎么进来的。
理解了汇率是第三个变量,你就不会再把"以美元看是跌、以本币看是涨"这类现象当成矛盾。它们只是同一笔资产,被不同的镜头切出了不同的剖面。
专业分析:本币计价口径下的感知偏差如何被量化
这一部分把前面的机制落到可测量的层面。我们引用两类公开可查的研究口径,来说明"计价口径"到底能在多大程度上改变人的判断。注意,下面给出的是量级与来源类型,不是对未来的任何预测。
第一个数据是损失厌恶系数。行为经济学经典文献(Kahneman 与 Tversky 的前景理论,1979)指出,同等金额的损失带来的负效用,约为同等收益正效用的 2 到 2.5 倍。来源类型是:学术论文 / 实验经济学。也就是说,亏 100 块的痛,大约相当于赚 200 到 250 块的喜。当你用本币记账、且本币波动较大时,这个痛感会被进一步放大。
第二个数据是货币幻觉的存在。Shafir、Diamond 与 Tversky(1997)的实验显示,相当比例的人在判断"谁更富"时,会优先看名义数字而忽略通胀,导致对真实购买力的误判。来源类型是:控制实验 / 问卷调查。这解释了为什么本币口径下的"名义增长"常被直接当成"真的赚到"。
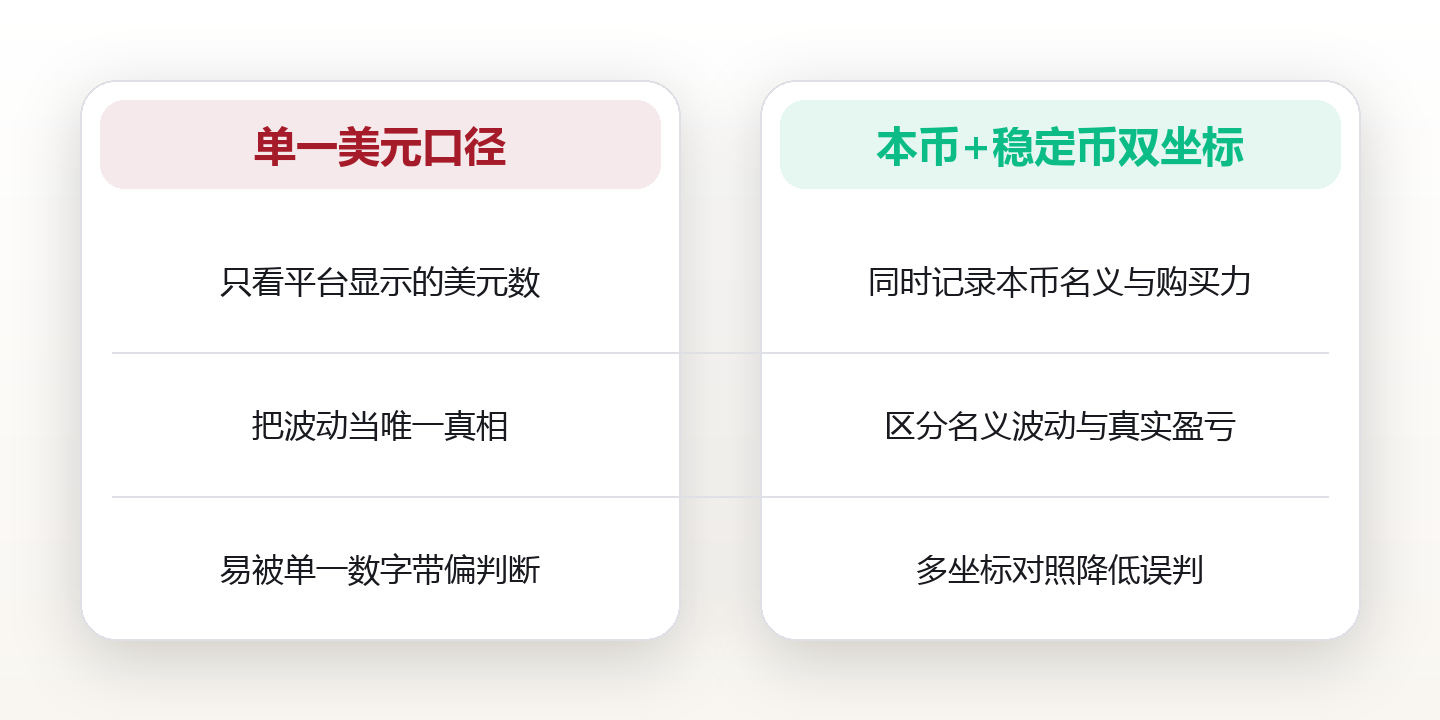
我们把两个框架放在一起对比。框架 A:前景理论(Prospect Theory)关注的是"人在收益与损失区间的不对称感受",擅长解释情绪为何被亏损主导。框架 B:货币幻觉(Money Illusion)关注的是"人习惯看名义数、忽略物价变化",擅长解释为何本币名义增长会被高估。两者叠加,就得到本文的核心命名模型——"双坐标记账感知模型":用本币与稳定币两套坐标同时记录,把情绪偏差从单一镜头里拆出来。
一个真实可辨识的案例:2021 到 2022 年,土耳其里拉对美元出现大幅贬值,期间里拉计价的海外资产在名义上"上涨"明显,但若以美元购买力衡量,其真实价值其实大幅回落。这个宏观事件被广泛报道,常被用来说明"本币计价会制造虚假的账面繁荣"。我们引用它,只为说明机制,不构成任何方向性判断。
可落地度量指标有四组。其一,名义回撤:以本币计的区间最大回撤幅度。其二,真实回撤:在名义回撤基础上,再扣除本币通胀与本币相对记账外币的贬值。其三,感知偏差系数:同一笔波动在本币视角下的焦虑强度,除以在稳定币视角下的焦虑强度。其四,核对频率:你查看账面并因此产生操作冲动的次数。
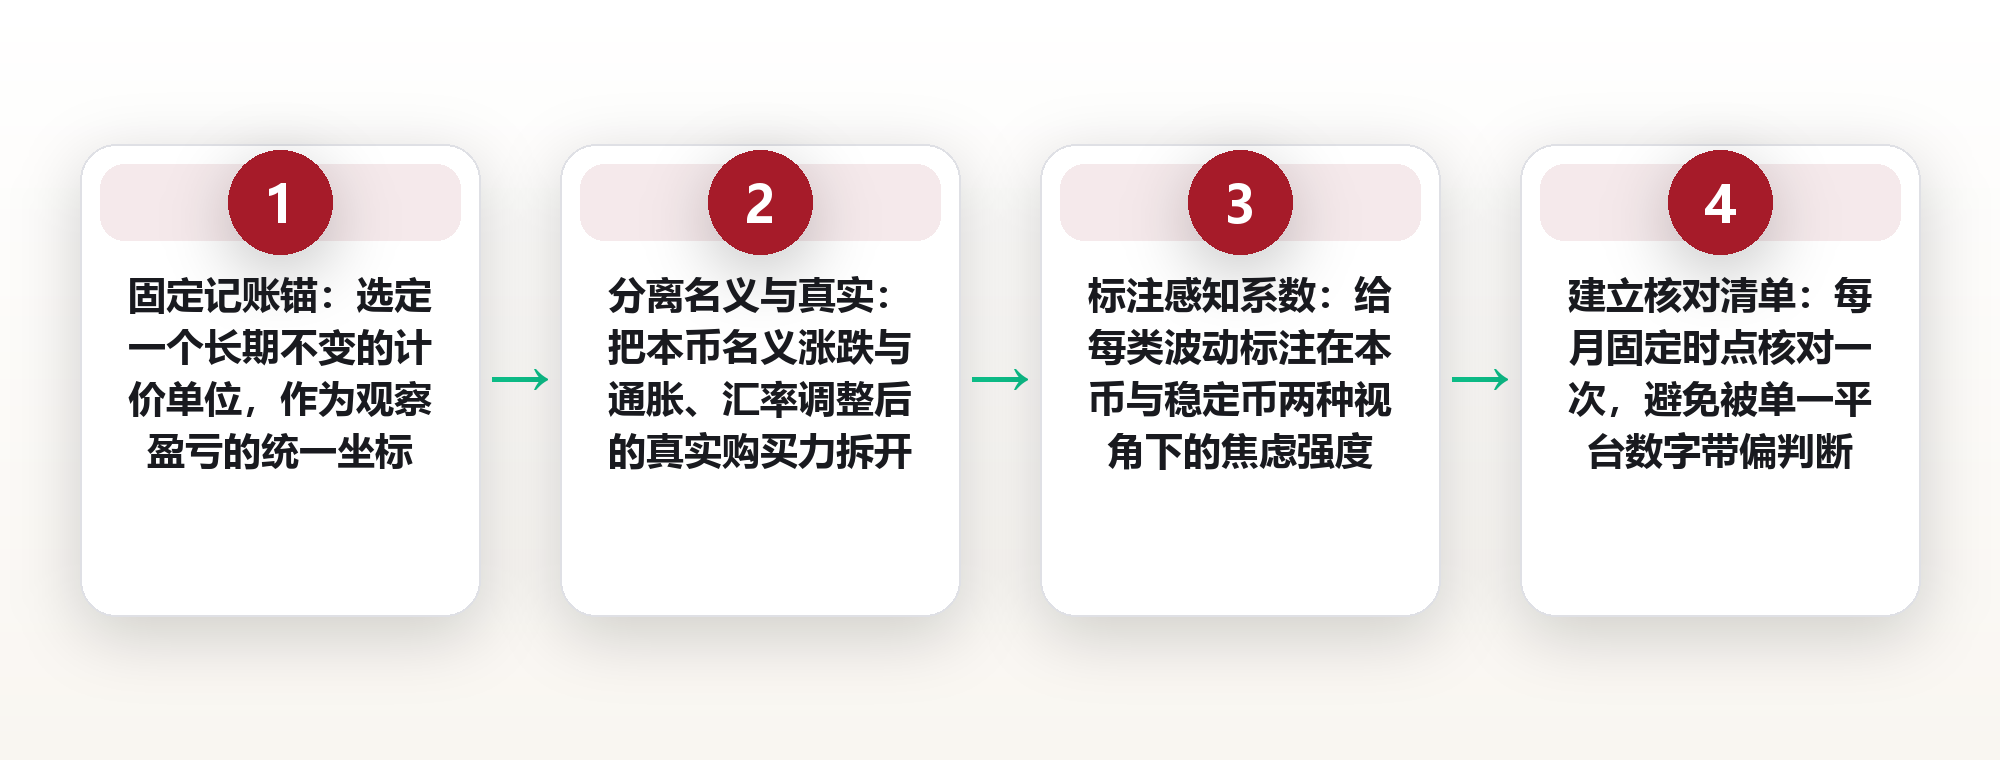
执行清单(建议每月做一次):① 固定一个记账锚,比如稳定币或本币,长期不随意切换;② 同时记录"名义"与"真实购买力"两个数字,不只看一个;③ 给每类波动标注它来自资产本身还是来自汇率;④ 把感知偏差系数写进你的月度复盘,观察自己是否在某一镜头下更容易冲动;⑤ 降低无谓的查看频率,避免被短期镜头反复刺激。以上均为方法建议,不构成任何具体操作指令。
一个容易踩的坑:把平台数字当成唯一真相
大多数应用只默认展示一种计价口径,往往是美元或平台所在国的法币。很多用户因此把屏幕上那个数字,直接当成"我的资产真实价值"。这是一个典型的镜头误读。
实际上,那个数字只是"按某种口径翻译后的结果"。换一个显示设置,数字就会变。变的是翻译方式,不是你的资产。把翻译结果当成真相,等于把地图当成了领土。
更隐蔽的是,不同平台选择的口径不同,同一时刻你在 A 平台看到的数字,可能和 B 平台对不上。这会让人在多个账户之间来回比对时,产生"到底我赚没赚"的混乱。混乱的根源,常常不是资产,而是口径不一致。
应对的方法很朴素:自己拿一个小本子,或者用一张表,固定用同一个口径记录。当你所有账户都用同一把尺子量,混乱就会消失,你也能更清楚地看到,哪些是资产真的在动,哪些只是镜头在动。
记住一点:平台给的数字是方便你查看的窗口,不是必须服从的裁判。窗口可以换,资产的事实不会因窗口而变。
同一笔波动,不同视角下的感知并不对称
前面提到,人对损失和收益的感受不对称。这个不对称,在"本币计价"的场景里会被放大成一种更鲜明的对照:同样幅度的一跌,用本币看往往比用稳定币看更让人难受。
原因在于,本币本身可能也在波动。当本币走弱,资产以本币计会"显得更大",下跌时本币口径的回撤数字也更醒目;反之,本币走强时,回撤在账面上的表现会被汇率部分遮掩。于是同一个跌幅,在不同汇率环境下,给人的冲击并不相同。
这种不对称会带来一种行为后果:人在本币口径下更容易因为"看着亏得多"而做出仓促的处置,也更容易因为"看着涨得猛"而放松对风险的留意。镜头越刺激,动作越容易变形。
需要强调的是,这里说的"持有方向"只是描述你当前仓位的中性词,不指向任何具体的品种或平台,也不构成任何方向性判断。我们只是在描述一种普遍的心理机制:镜头越强,情绪越容易被带跑。
把不对称看明白,目的不是让你去预测哪边会赢,而是让你在下次心跳加速时,能多问一句:我现在的紧张,是来自资产,还是来自记账的镜头?
给记账换一套口径:可以怎么做
既然计价口径会影响判断,那能不能主动管理它?可以。核心思路不是预测价格,而是给自己安装一套"多镜头"的记账习惯,让单一镜头不再独大。
第一步,选一个固定锚。比如长期以稳定币或本币其中一种作为主视角,不随心情天天换。锚一稳,你的参照系就稳,情绪也不会被镜头晃来晃去。
第二步,建两本账。一本记名义数字,一本记真实购买力(扣除通胀与汇率)。两本对照,你就能看见前面说的那条裂缝,而不是只盯着一个窗口。
第三步,给波动贴标签。每当你觉得"赚"或"亏",先标一下:这部分来自资产本身,还是来自汇率?标签一贴,镜头效应就现形了。
第四步,设一个低频核对节奏。很多人把查看频率拉得过高,等于反复把自己暴露在刺激的镜头下。把核对降到每月一次,能显著降低被短期数字牵着走的概率。以上为方法层面的建议,具体如何执行,请结合自身情况判断。
常见问题
1.问:计价口径不同,我的资产会变多或变少吗?
答:不会。资产本身的数量与价格变动是客观的,计价口径改变的只是你"用哪种单位去读它"。镜头换了,画面的大小和明暗会变,但画面里的东西没变。
2.问:一定要用稳定币记账才对吗?
答:没有"一定对"的口径。稳定币视角更安静,本币视角更贴近你的日常消费,外币视角则把汇率带进账户。关键是固定一个主锚,并同时知道另外两种视角的存在,而不是频繁切换。
3.问:本币贬值时,以本币计的资产"涨了",是不是就赚到了?
答:不一定。如果上涨主要来自本币贬值,那么以稳定币或外币购买力衡量时,真实价值未必增加。把名义增长直接当成真实收益,正是货币幻觉常见的坑。
4.问:普通人有没有简单的核对办法?
答:有。每月固定一天,用同一口径记录一次名义值与购买力值,并给波动标"资产 / 汇率"来源。坚持几个月,你对镜头效应的敏感度会明显提高。这只是方法建议,不构成任何操作指令。
图片来源:图1 MartinHarry / Pixabay (CC0) · 图2 cegoh / Pixabay (CC0) · 图3 ReginaChung / Pixabay (CC0) · 图4 cegoh / Pixabay (CC0) · 图5 Hornet_Pictures / Pixabay (CC0) · 图6 FrankyFromGermany / Pixabay (CC0) · 图7 ROverhate / Pixabay (CC0) · 图8 jeremy888 / Pixabay (CC0) · 图9 analogicus / Pixabay (CC0) · 图10 MemoryCatcher / Pixabay (CC0) · 图11 oljamu / Pixabay (CC0) · 图12 Tama66 / Pixabay (CC0) · 图13 YangSunmo / Pixabay (CC0) · 图14 isaiahkim / Pixabay (CC0) · 图15 422737 / Pixabay (CC0) · 图16 mahmoudfayyad / Pixabay (CC0) · 图17 DerWeg / Pixabay (CC0) · 图18 stevepb / Pixabay (CC0) · 图19 monicore / Pixabay (CC0) · 图20 DusoSK / Pixabay (CC0) · 图21 garten-gg / Pixabay (CC0) · 图22 Tama66 / Pixabay (CC0) · 图23 radu_floryn22 / Pixabay (CC0) · 图24 Ri_Ya / Pixabay (CC0) · 图25 652234 / Pixabay (CC0) · 图26 Rainer_Maiores / Pixabay (CC0) · 图27 ajcespedes / Pixabay (CC0) · 图28 valentinsimon0 / Pixabay (CC0) · 图29 MartinHarry / Pixabay (CC0) · 图30 Kranich17 / Pixabay (CC0) · 图31 GuentherDillingen / Pixabay (CC0) · 图32 Tama66 / Pixabay (CC0) · 图33 fernandozhiminaicela / Pixabay (CC0) · 图34 Barescar90 / Pixabay (CC0) · 图35 Vectorxue / Pixabay (CC0) · 图36 Yuri_B / Pixabay (CC0) · 图37 MiraCosic / Pixabay (CC0) · 图38 Dimhou / Pixabay (CC0) · 图39 MiraCosic / Pixabay (CC0) · 图40 Surprising_Media / Pixabay (CC0)
本文为信息分享与财商教育,不构成任何证券、期货或投资咨询建议,亦不构成个性化投资建议。市场有风险,决策需谨慎。
本文由 AI 生成,经人类主编终审
评论(0)