
基本信息
阅读时间:约 12 分钟
字数:约 4757 字
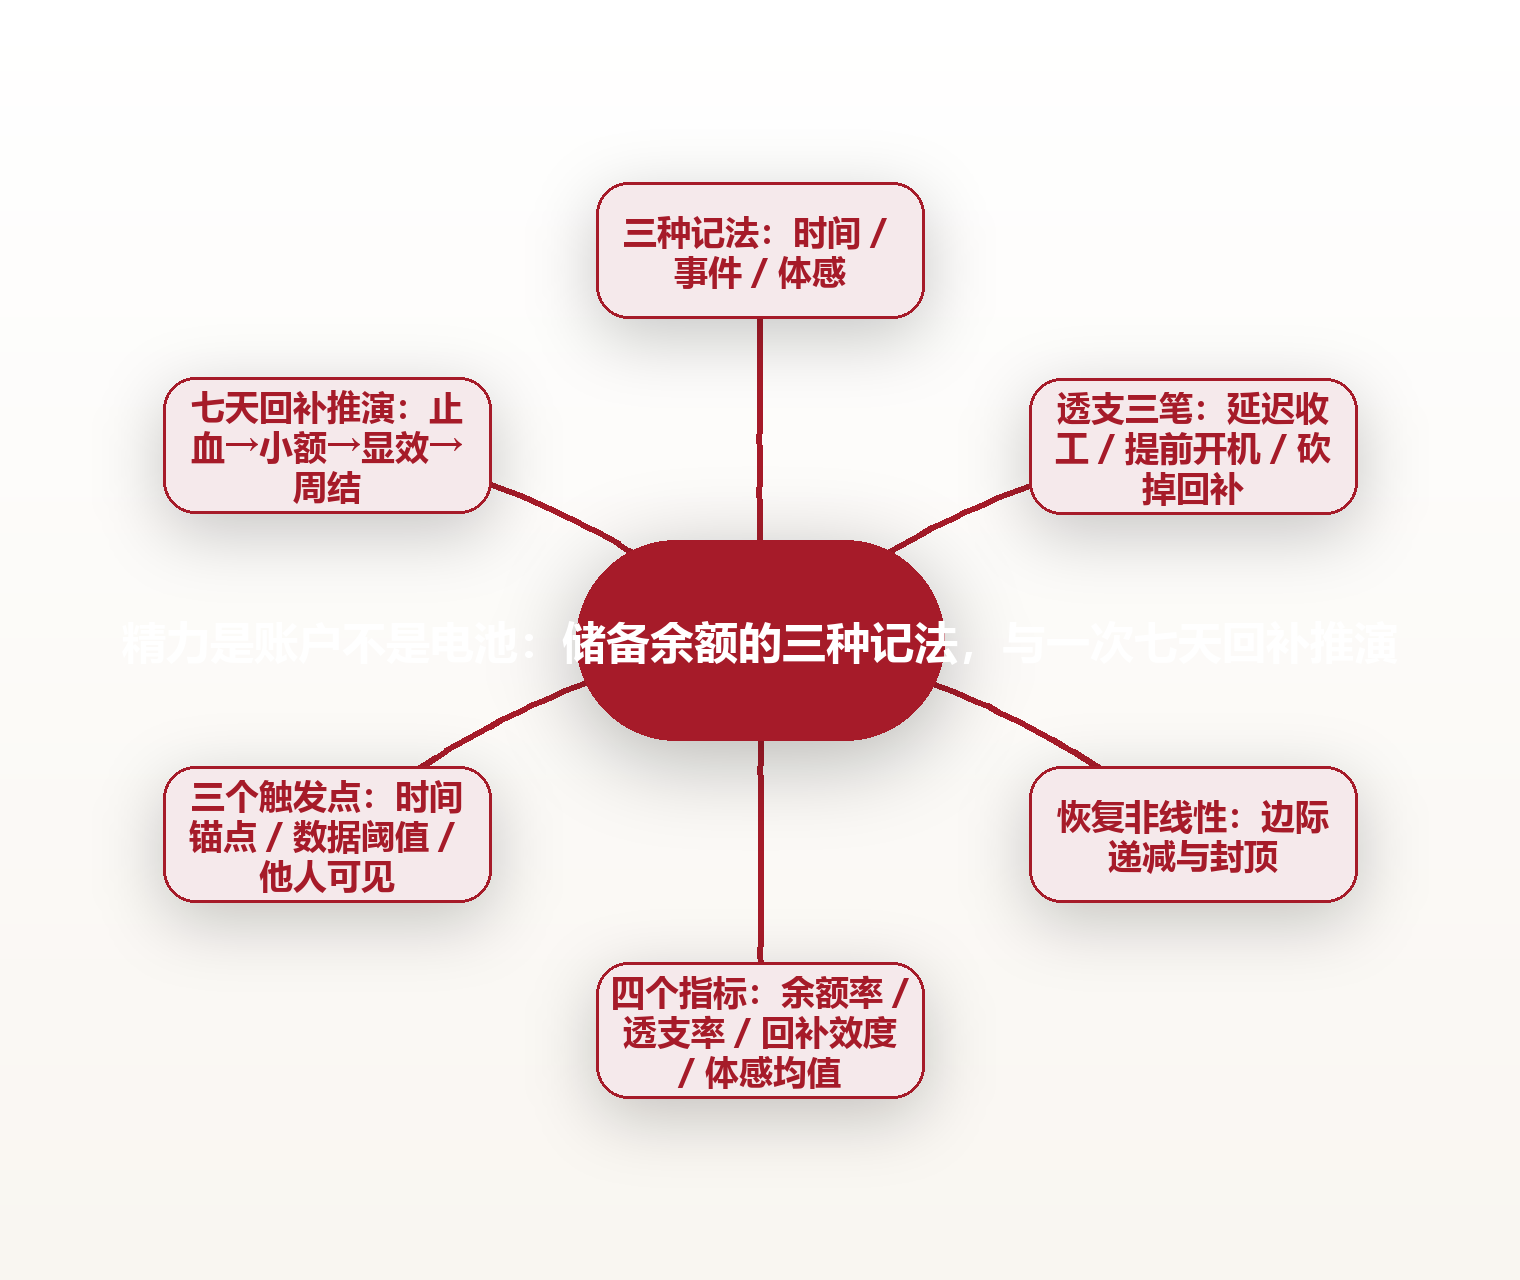
摘要:把精力当成会被透支的账户而非一块电池。本文给出储备余额的三种记法、透支的三笔小额支取,并用一个可检验的七天回补推演和四个指标,把回补从愿望变成会自己发生的机制。
全文语音
中文
English
日本語
한국어
精力不是电量条:把电池模型换成账户模型
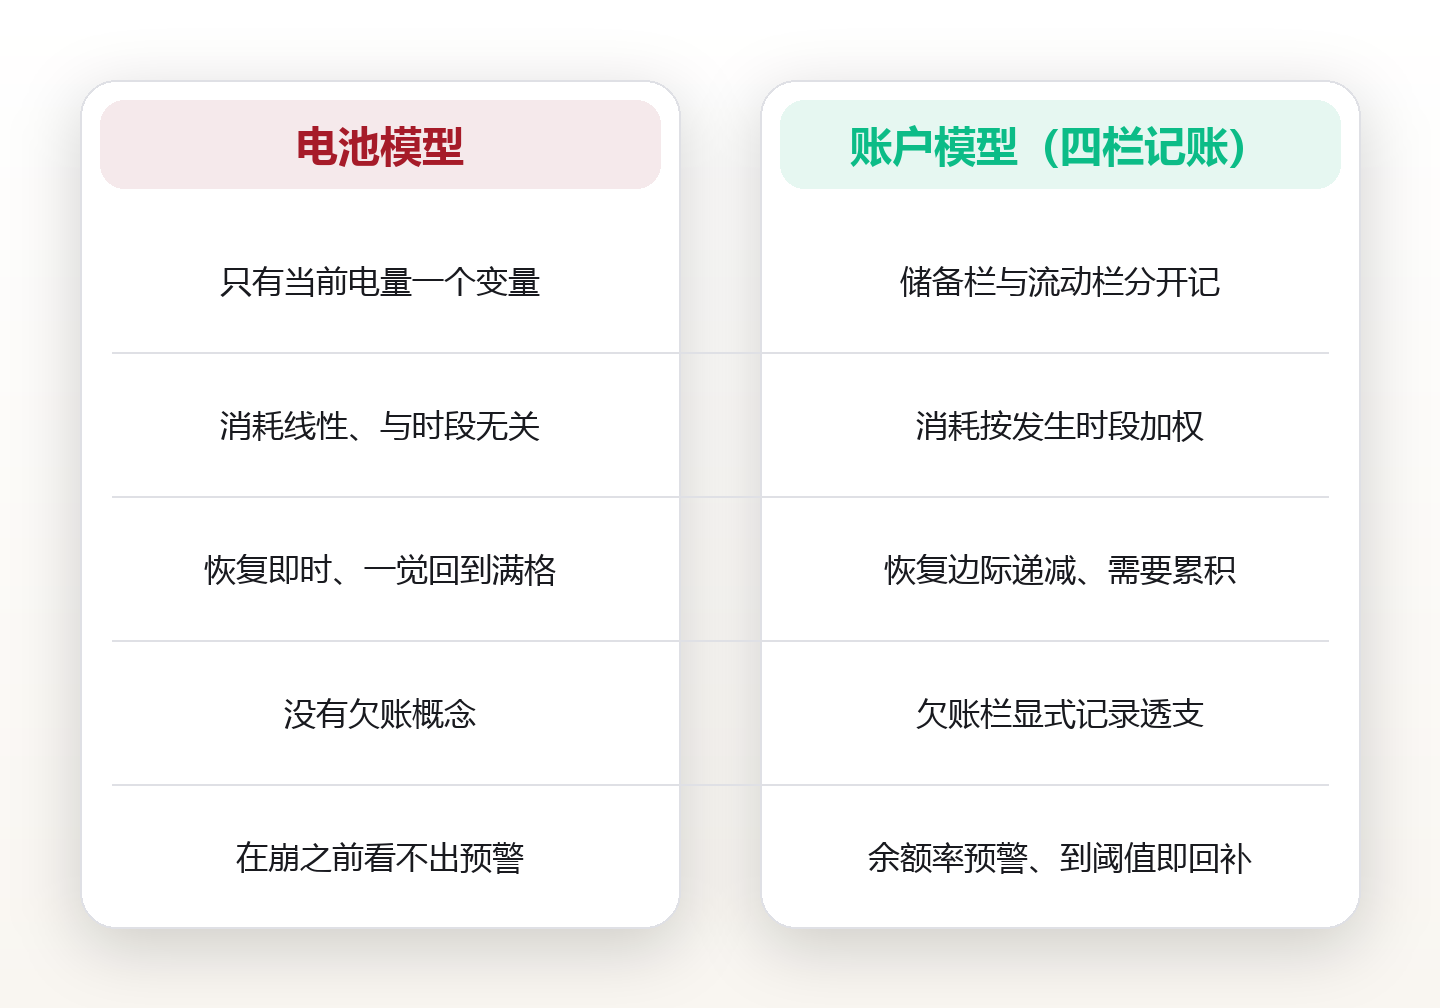
我们习惯把精力想成手机电量:早上满格,用到下午掉到三成,睡一觉又满血复活。这个比喻直观,却藏着一个代价高昂的假设——电量是均匀消耗、线性恢复的,而且只要插上充电器,就总能回到满格。
真实的精力更像一个账户,而不是一块电池。账户有三件事是电池没有的:它有可支配余额与储备余额的区分,它允许你透支,它也要求每一笔支出在某个时点被记下来。电池没有欠账,账户有。
把精力当电池,人会做出两种误判。第一,认为我此刻还有四成精力就等于安全,忽略了这四成里有一部分其实是向明天借来的。第二,认为睡够了就等于清零欠款,把恢复当成一次性充值,而不是一段需要逐日清偿的余额。
比喻之所以重要,是因为它会悄悄规定你允许自己做什么。把精力当电量,你会习惯盯着一个瞬时数字做决定;把精力当账户,你会多问一句"这笔支出该记在哪一栏、什么时候还"。前者省事,后者其实更省事——因为真正让人垮掉的,从来不是某一刻的疲惫,而是长期没有记账的透支。
账户模型不承诺把你变成永动机。它只做一件事:让"我正在透支"这件事,比"我有点累"更早、更清楚地被你看见。看得见,才有机会在崩之前踩刹车。本文只谈一套日常的记账与回补方法,不涉及任何诊断或治疗建议。
储备余额的三种记法:时间记法、事件记法、体感记法
要管理余额,先要能记账。精力和钱一样,看不见数字就管不住。实践里可靠好用的记法有三种,它们的单位不同、精度不同、适用场景也不同,没有哪一种能单独覆盖全部。
第一种是时间记法,以小时为单位。它记录的是我这段时间连续恢复的长度,比如昨夜连续睡眠六个半小时、午间闭目二十分钟、傍晚散步半小时。时间记法的优点是客观、可核验,缺点是它只数时长、不数质量——同样七个小时,前半夜入睡与后半夜入睡,恢复效果差别明显。
第二种是事件记法,以次数为单位。它记录的是我今天完成了几个真正让精力回升的动作,例如一次不碰手机的午休、一场微微出汗的散步、一顿不赶时间的晚饭。事件记法擅长捕捉有没有做,却数不出每件事的实际回补幅度。
第三种是体感记法,以主观评分做单位。每天在固定时点给自己打一个一到十分,问的不是"我累不累",而是"我现在还剩多少可以调用的精力"。它最主观,却最贴近你真正能支配的东西,也是三种记法里唯一能直接指向余额感的一种。
三种记法不是三选一,而是三栏并记。时间栏给你可核验的事实,事件栏给你可执行的动作,体感栏给你最直接的预警。三栏放在同一张表上,你会第一次看清"时长够了、动作做了、体感仍然很低"这种最容易被忽略的状态。
透支从来不是一次大动作,而是三笔连续的小额支取
没有人会主动把余额一次掏空。真正的透支,往往由三笔看起来都不大的支取连成:一笔是"再撑一会儿",一笔是"早上再早起半小时",一笔是"这周先把运动停掉"。
第一笔支取叫延迟收工。它每次只多要你半小时,却发生在一天里恢复能力最弱的时段,所以这半小时的成本要按高峰时段的两三倍来记。它不明显,也几乎不会被记进当天的账。
第二笔支取叫提前开机。把起床时间往前挪,看起来只是少了半小时,实际上它同时压缩了后半夜的恢复窗口,而这段窗口的恢复效率通常高于前半夜。它的代价被推迟到你感觉不到的地方。
第三笔支取叫砍掉回补。时间一紧,第一个被牺牲的几乎总是运动、午休、散步这类不产出即时内容的动作。它们被砍时无声无息,账单却常常在第三到第五天集中到期,表现为注意力涣散、情绪阈值下降、对小事的耐受度变差。
三笔支取单独看都"还能扛",合在一起就构成一次真实透支。账户模型的价值,就是让你在三笔发生时就分别记下,而不是等到集中到期才发现余额已经见底。
「睡一觉就满血」为什么会骗人
很多人相信一个朴素的等式:只要某一晚睡够,前几天的亏空就会被一笔勾销。这个等式在两处容易出错:一是恢复不是线性的,二是恢复存在封顶。
关于恢复的非线性,公开的睡眠研究里有一个被反复引用的量级:把原本约八小时的睡眠延长到约十小时、并连续坚持数周之后,受试者的反应速度与运动表现出现可测量的提升,量级通常在个位数的百分比。这说明恢复确实能被主动多存一点,但它不是一晚完成的,而是要累积若干天。
关于封顶,恢复的效率会随着储备回升而递减。余额很低时,多睡一小时带来的体感提升很明显;余额已接近基准线时,再多睡一小时,体感几乎不动。这正是"补觉补不回来"的由来——不是补无效,而是边际收益在变低。
一个常见的反例是周末集中补觉。有人平时欠得多,指望周六睡到中午一次性还清。这种做法的效果通常有限,因为恢复窗口一旦错过对应的生理时点,就很难用白天的时间补回来;更现实的做法是把偿还摊平到一周里的每一天,让余额缓慢回升,而不是期待一次长睡抹平全部欠账。
所以更准确的说法是:睡一觉能把当天的日结做平,未必能清偿前几天的月结。真正能清偿的,是连续几天的稳定恢复,而不是某一次超长睡眠。把恢复当成连续几天的清偿过程,你对"为什么周一补了觉还是累"就不会再意外。
专业分析:精力账户的四栏记账法,与七天回补推演的量化依据
下面这套方法叫精力账户四栏记账法,简称四栏法。它把每一次恢复记为四栏:储备栏、流动栏、欠账栏、回补栏,再给每栏配一个可以计算的指标。先说明口径——本文引用的研究量级都来自公开结论,属于来源类型层面的参考,不是本文的原创测量;而所有公式与指标,都是你自己可以算的。
框架对比先做清楚。传统的电池模型只有一个变量:当前电量。它假设消耗是线性的、恢复是即时的、容量是固定的。四栏法把这些假设全部拆开:消耗按发生时段加权,恢复按边际递减处理,容量允许被短期借用。同样的行为数据,用两种模型读,结论可能相反——电池模型会告诉你还有四成、继续;四栏法会告诉你这四成里有一部分是借的,先还。
真实案例层面,有一个被广泛引用的公开实验:斯坦福大学的研究者曾对一支大学男子篮球队做过睡眠延长干预,让球员把睡眠拉到接近十小时并持续数周,结果包括冲刺速度加快约百分之五、罚球命中率提升约百分之九这类可测量变化(Mah 等,二〇一一年,公开研究结论)。这个案例的价值不在数字本身,而在于它演示了持续多天、足量恢复确实能带来可测量的回补,且回补是累积的,不是一夜跳变。
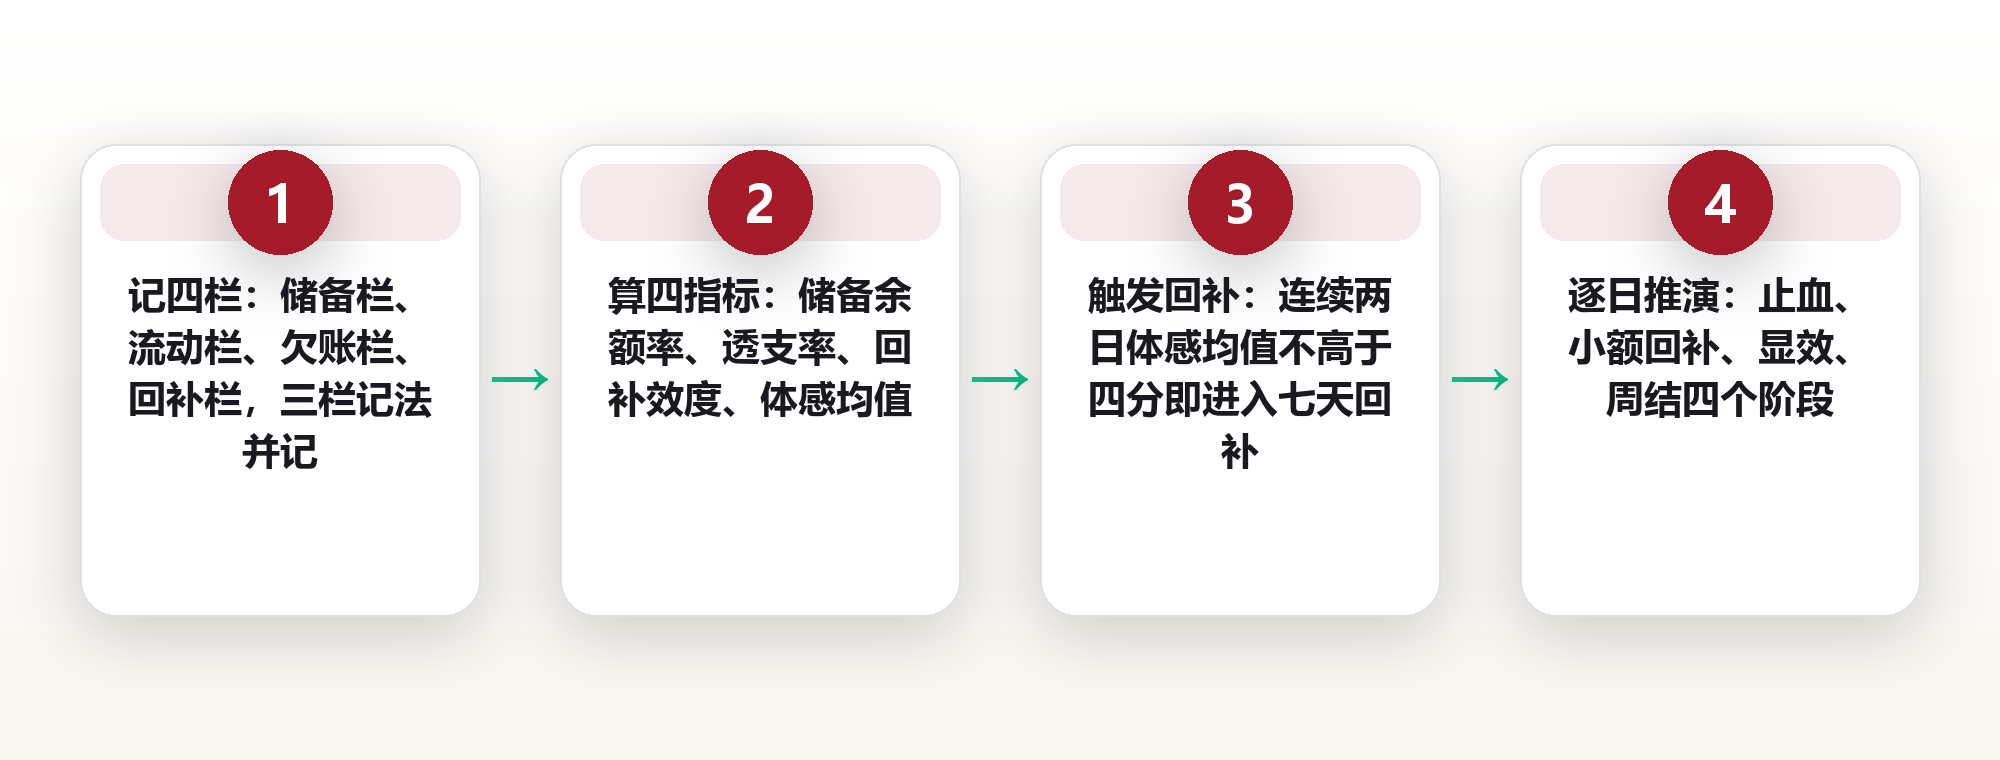
落地的四个指标这样算。储备余额率,等于本周实际储备时长除以你的基准储备时长,低于零点八进入预警。透支率,等于本周加权支取时长除以基准储备时长,持续高于零点三说明你一直在借。回补效率,等于本周有效回补事件数除以七,低于一说明动作数量不足。体感均值,等于每日一到十分的七日平均,连续两日均值不高于四分即触发强制回补。四项合看,比单看累不累精确得多。
执行清单只有五条,都要求当天能完成:一是每晚固定时点记一次体感分;二是每完成一次有效回补就在事件栏记一笔;三是连续两日体感均值不高于四分时,自动进入七天回补模式;四是七天回补期内不新增任何需要连续高强度投入的新任务;五是每个周末用上面四个指标做一次周结,只看趋势,不看单日数字。
七天回补推演:从透支线回到储备线的逐日安排
下面做一次完整的推演。设定一个中等透支的起点:储备余额率零点七二,体感七日均值四点三,本周有效回补事件每天零点六次。目标是七天后把余额率拉回零点九以上、体感均值回到六分左右。这不是承诺,而是一个可以被检验的排程样本。
第一天只做一件事:停止新的支取。不加大运动量,也不是强迫自己提前两小时上床,只把晚上的收工时间提前半小时,把睡前的屏幕时间砍掉。第一天的任务不是补,而是不再漏,让余额先止血。
第二到第三天进入小额回补。每天固定一次二十分钟的闭目或散步,固定在同一个时段,做成不需要思考的动作。同时把起床时间往后放二十到三十分钟,优先补后半夜的恢复窗口。这两天体感可能不升反降,属于常见现象,不要因为没感觉就中断。
第四到第五天进入显效期。坚持前面的动作之后,体感均值通常在这两天出现第一次可见回升。此时可以做一次中等强度运动,时长控制在三十分钟内,避免把回补期变成新一轮支取期。凡是会带来明显酸痛或让睡眠变差的强度,这一周先不做。
第六到第七天做收尾与周结。把七天的时间栏、事件栏、体感栏拉通看一次,算四个指标。如果余额率仍未回到零点九,说明前几天回补事件的数量还是不够,下一周保持同样节奏再走一轮;如果已经回到零点九以上,也不要立刻恢复原来的支取强度,而是把新的收工时间和午间动作固定进日程,让它成为默认,而不是特例。
整个推演里最关键的一条是:七天之内不考核任何产出。回补期唯一的胜负手是余额率与体感均值,任何以牺牲回补换取短期产出的做法,都会让第二周回到原点。这七天不是假期,而是一次有明确起点、终点和指标的余额修复。
把回补写进日程:三个可复用的触发条件
好方法失败的原因,绝大多数不是方法错,而是没有触发条件——全靠意志力想起它,就注定想不起来。回补要生效,必须挂在三个不依赖情绪的触发点上。
第一个触发点是时间锚点。把回补动作绑在每天固定发生的事后面,例如午饭后、到家放下包之后、关掉电脑之后。锚点越固定,需要消耗的决策成本越低。三种记法里的时间栏,正好用来确认这个锚点有没有被执行。
第二个触发点是数据阈值。把连续两日体感均值不高于四分设成硬条件,一旦命中就自动进入七天回补模式,不需要再权衡要不要补。这里的关键是阈值要在状态好的时候定好,而不是在状态差的时候现算——人在透支时的判断力本身就在退化。
第三个触发点是他人可见。把回补安排写进共享日历,或告诉一位同事你午间二十分钟不接消息。可见性会同时提供两样东西:外部提醒,以及拒绝额外支取时的合理依据。孤立进行的回补,最容易在任何一次临时插进来的事务面前让路。
还有一个容易被忽略的细节:触发条件要放在看得见的地方。日历、便签、聊天置顶都行,唯独不要只存在脑子里。存进脑子里,等于把触发条件也交给意志力来保管,而意志力恰恰是回补期最稀缺的资源。
三个触发点不是并列的三选一,而是层层加固:时间锚点让你记得做,数据阈值让你在该做的时候不犹豫,他人可见让这件事在协作环境里不被随意侵占。三者齐备,回补才从一个应该做的愿望,变成一个会自己发生的机制。
回补之后的复盘:五个指标判断它是否真的发生
回补做没做,不能只凭感觉回答。复盘要看五个指标,它们分别回答够不够、漏不漏、补得动、稳不稳、值不值这五个问题。
第一个指标是储备余额率,回答够不够:本周实际储备时长与基准储备时长的比值,回升到零点九以上才算第一阶段达标。第二个指标是透支率,回答漏不漏:如果回补期内透支率没有明显下降,说明你一边补一边还在借,先堵住支取口再谈回补。
第三个指标是回补效度,回答补得动:把每次回补事件前后的体感分做差,若差值为正且稳定,说明这类事件对你是有效的;若长期接近零,就要换事件类型,而不是加大同一种动作的时长。第四个指标是体感均值,回答稳不稳:看七日均值的同时也要看波动,均值回升但波动变大,往往意味着恢复还没有真正稳住。
第五个指标是周结一致性,回答值不值:对比回补周与普通周的完成质量。如果回补之后,单位时间的产出质量反而更高,你就有了继续保留这套机制的实证依据;如果两周下来指标都不动,那就该回到三种记法本身,检查是不是记错了栏位。
复盘的目的不是给自己打分,而是找出哪一栏的数据在骗你。记录越诚实,指标越有用;一旦为了好看而修饰数字,这套方法就退化成了另一种自我安慰。
建议把复盘压缩成一页纸:左边四行写四个指标的本周值,右边一行写一句"下周只改一件事"。一页纸的好处是它会逼你做取舍——如果一页写不完,说明你想改的太多,而同时改太多,通常一个也留不下来。
常见问题
1. 问:账户模型和电池模型,我该用哪一个?
答:两者不是对立,而是精度不同。日常顺手的粗判可以用电池模型,但当你要决定"今天该不该继续撑"时,账户模型给出的余额判断更可靠。多数情况下,把电池模型当作快照、把账户模型当作明细账,一起用最省力。
2. 问:三种记法我时间不够,能不能只记一种?
答:可以先从体感记法起步,它每天只需几秒。但只记一种会有盲区:只记时间容易误判质量,只记事件容易高估幅度,只记体感会缺少可核验的事实。一旦你发现体感与实际时长长期背离,就要把另外两栏补上。
3. 问:七天回补期内,工作和学习要完全停吗?
答:不需要。回补期要求的是不新增高强度的连续任务,以及不再扩大支取。已有的、节奏稳定的常规事务可以照常进行。真正的红线只有一条:不要用"反正这周在回补"当借口,反过来增加新的消耗。
4. 问:如果体感一直上不来,是不是方法没用?
答:先别急着换方法,先检查两件事。一是回补事件的类型对不对,用回补效度做差就能看出来;二是支取口有没有真正堵住,透支率不降说明一边补一边漏。如果长期低体感同时伴随明显的身体不适,这超出日常精力管理的范围,应及时就医,本文的方法不能替代专业诊疗。
5. 问:这套记账法需要买工具吗?
答:不需要。一张电子表、三栏字段、每天两次记录就足够起步。工具的作用只是降低记录成本,真正的门槛在于把记录变成不做思考就会发生的动作,这一点和工具无关。
本文由 AI 生成,经人类主编终审。
图片来源:图1 MonicaVolpin / Pixabay (CC0) · 图2 romansolar / Pixabay (CC0) · 图3 Ben_Kerckx / Pixabay (CC0) · 图4 DerWeg / Pixabay (CC0) · 图5 WilliamCho / Pixabay (CC0) · 图6 qimono / Pixabay (CC0) · 图7 Daniel_B_photos / Pixabay (CC0) · 图8 Alexas_Fotos / Pixabay (CC0) · 图9 Felix-Mittermeier / Pixabay (CC0) · 图10 Kadres / Pixabay (CC0) · 图11 ASchuehlein / Pixabay (CC0) · 图12 nimrodins / Pixabay (CC0) · 图13 fietzfotos / Pixabay (CC0) · 图14 caropat / Pixabay (CC0) · 图15 JillWellington / Pixabay (CC0) · 图16 JillWellington / Pixabay (CC0) · 图17 qimono / Pixabay (CC0) · 图18 ahmetyuksek / Pixabay (CC0) · 图19 geralt / Pixabay (CC0) · 图20 Ralf1403 / Pixabay (CC0) · 图21 Bokja / Pixabay (CC0) · 图22 bigtorica / Pixabay (CC0) · 图23 Chonow / Pixabay (CC0) · 图24 springg / Pixabay (CC0) · 图25 marmax / Pixabay (CC0) · 图26 stux / Pixabay (CC0) · 图27 Sunriseforever / Pixabay (CC0) · 图28 allybally4b / Pixabay (CC0) · 图29 Bru-nO / Pixabay (CC0) · 图30 Bokja / Pixabay (CC0) · 图31 antoniollerena / Pixabay (CC0) · 图32 whitedaemon / Pixabay (CC0) · 图33 MiraCosic / Pixabay (CC0) · 图34 Dimhou / Pixabay (CC0) · 图35 MiraCosic / Pixabay (CC0) · 图36 focusonpc / Pixabay (CC0)
本文为信息分享与财商教育,不构成任何证券、期货或投资咨询建议,亦不构成个性化投资建议。市场有风险,决策需谨慎。
评论(0)