
基本信息
阅读时间:约 12 分钟
字数:约 4607 字
摘要:同一份收入搬到成本结构不同的地方,结余为何未必变多?本文拆解居住、日常消费、制度成本与迁移摩擦四层,用生活成本指数与租金收入比量化差距,并给出可远程、现金流稳定、缓冲垫、退出通道四个前置条件与可核对的度量指标。
全文语音
中文
English
日本語
한국어
先厘清:同一份收入为什么会在不同城市“缩水”或“放大”
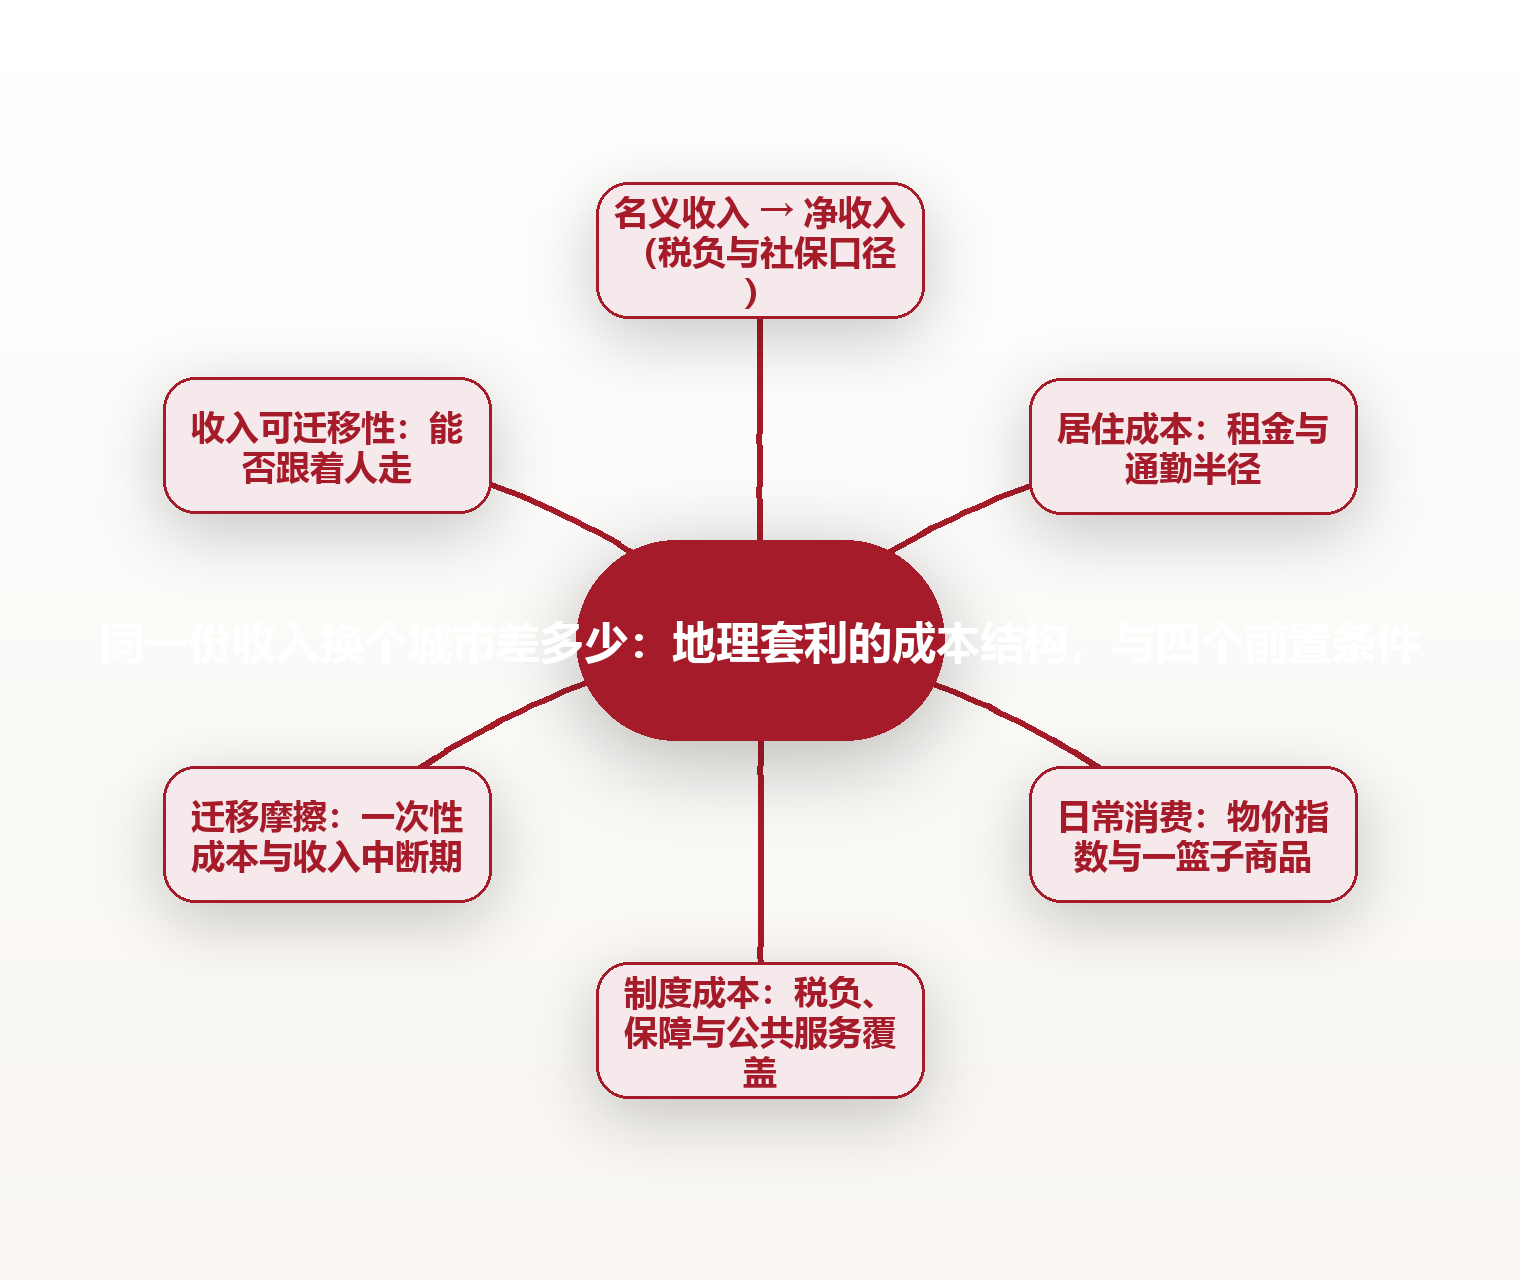
很多人对“地理套利”的第一印象,是把同一份收入搬到生活成本更低的地方,结余就会自动变多。这个直觉只对了一半。收入是名义的、相对固定的数字,而生活成本是一整套由居住、日常消费、制度成本与迁移摩擦共同决定的支出结构。真正变化的是“这份收入在当地能换到多少可支配的自由”,而不是收入数字本身。
经济学里有个朴素的锚点:购买力平价。它试图回答“同样一篮子商品与服务,在不同地区分别需要花多少钱”。同一笔收入,换成当地物价口径后,购买力并不相等。生活成本指数正是把这个锚点具体化:以某个基准地区为 100,其他地区给出相对的物价水平。
因此“换个地方差多少”不是一个单一数字,而是一条从名义收入通往实际可支配的换算链条:名义收入减去税负与社保,减去居住成本,减去日常消费,再减去一次性与长期的迁移摩擦,剩下的才是可自由支配的余量。链条上任何一环被忽略,结论都会失真。
本文把这条链条拆开:先讲成本结构,再讲收入的可迁移性,然后给出一套可核对的度量方式与四个前置条件。目标不是替你决定“去哪个城市”,而是让你能自己把这件事算清楚。
成本结构四层拆解:居住、日常消费、制度成本与迁移摩擦
把生活成本当成一个整体去看,几乎无法比较。更可靠的做法是分层。第一层是居住成本,通常是整张账单里弹性最大、也最容易被低估的一项。它不只是月租金,还包括通勤半径带来的时间与交通溢价:住得远省下的租金,往往以每天一到两小时的通勤为代价。
第二层是日常消费。食品、水电、通讯、交通、餐饮、服饰与娱乐,这些项目的地区差异通常小于居住成本,但会更稳定地体现物价水位。一篮子商品越是标准化,比如基础食品与公共交通,其地区价差越能反映真实的购买力。
第三层是制度成本,包括个人所得税、社会保险与公积金的缴纳口径,以及医疗、教育等公共服务的可获得性。这一层的隐蔽之处在于:名义税率相近的两地,因税前扣除项目、社保基数上下限、补贴与公共服务覆盖不同,实际可支配收入可能相差可观。
第四层是迁移摩擦,也就是一次性成本:搬家、押金、违约、重新置办家具、办理各类手续,以及最容易被忽略的“收入中断期”。这层成本不常出现在月度对比里,却常常决定一次移动在前几个月是盈是亏。
收入侧的可迁移性:为什么“高工资”未必跟着你走
谈地理套利时,人们天然盯着支出,却常常高估收入的可迁移性。一份收入能不能跟着人走,取决于它的计价基础:是按“岗位所在地”定价,还是按“产出的服务对象”定价,抑或按“结果”定价。
越依赖本地物理在场、本地人脉与本地牌照的工作,收入越难迁移;越依赖可远程交付的技能,比如软件、设计、写作、数据与咨询,收入越容易跨地区保留。介于两者之间的岗位,往往在迁移时被迫接受一个“本地化折价”。
这就是为什么“同一份收入”需要打一个问号。迁移后你面对的可能不是原收入,而是一个被重新定价的数字。理性的做法是同时准备两条口径:乐观口径,即收入完全保留;保守口径,即收入被本地化折价若干比例,再分别套进成本结构去看结论是否仍然成立。
此外,收入的时间分布也要看。稳定月薪与波动性收入对“缓冲垫”的要求完全不同。波动越大,迁移所需的现金储备越厚,前置条件也越严。
专业分析:用生活成本指数与租金收入比量化“同收入差多少”
要把“差多少”从感觉变成数字,可以借助三类公开统计口径。第一类是生活成本指数:以一个基准地区为 100,综合食品、居住、交通、医疗等权重,给出相对物价水平。第二类是租金收入比:用当地典型月租金除以典型月收入,衡量居住成本占收入的比例,是跨地区可比性较高的一项指标。第三类是官方住户调查中的人均消费支出:它给出的是“实际花掉的钱”,比物价指数更贴近真实账单。
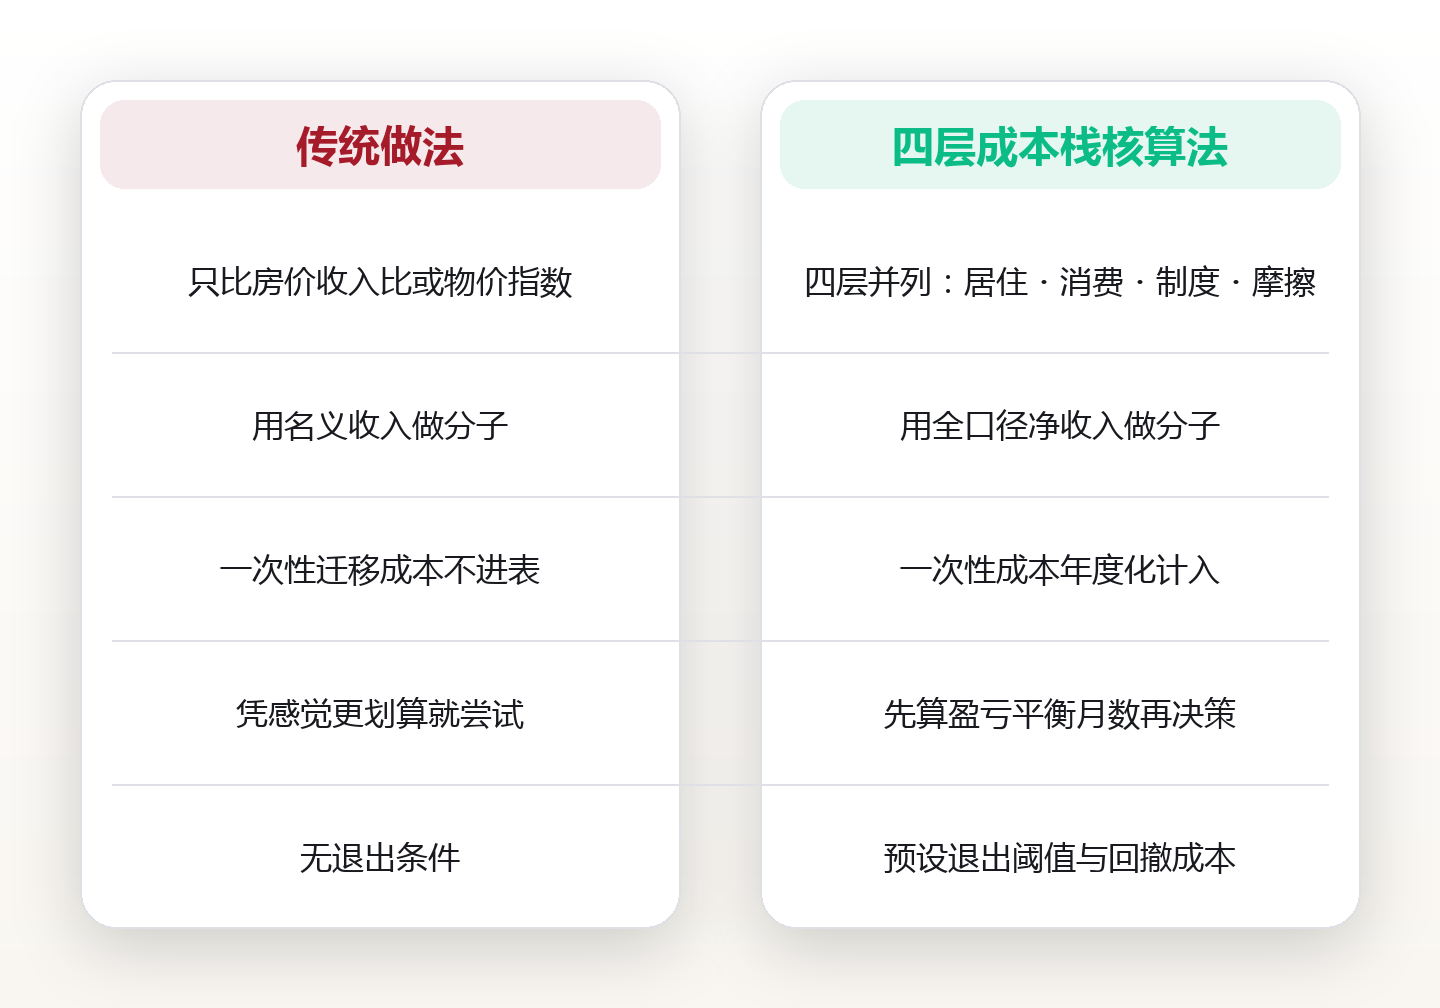
为了把口径讲清楚,这里引入本文的命名框架:四层成本栈核算法。它把可支配收入定义为“净收入除以四层成本之和”,这四层即居住、日常消费、制度成本与年度化迁移摩擦。与传统的“单看房价收入比”相比,四层成本栈的核心差别在于:它同时纳入了制度成本与迁移摩擦,并且用净收入而非名义收入作分子。
用一个可辨识的公开案例说明量级:假设某公开生活成本指数把基准地区记为 100,另一个地区记为 45 至 55。若两份岗位的名义收入相同、且税后口径差异有限,那么仅凭这一层,后者的购买力水位就明显更高。但把四层叠起来后,结论会被修正:如果迁移摩擦使一次性成本达到数月结余,且收入在迁移后被本地化折价,那么前一两年的净收益可能被大幅侵蚀,甚至由正转负。
可落地的度量指标有三项。其一,可支配覆盖率等于净收入除以四层成本之和,大于 1 才有正结余。其二,租金收入比,用于横向比较居住压力。其三,迁徙盈亏平衡月数,等于一次性迁移成本除以“迁移后月度净结余减去迁移前月度净结余”。当这个月数超过你能承受的空窗期,说明这次移动在财务上尚未成立。
对应的执行清单是:第一,收集两个地区的生活成本指数与租金收入比;第二,用官方消费支出数据校准你真实的月度账单;第三,计算两地的净收入,含税负与社保口径;第四,列出一次性迁移成本清单并年度化;第五,做乐观与保守两套收入假设;第六,算出可支配覆盖率与盈亏平衡月数;第七,设定退出条件,明确在什么情况下停止或回撤。
税负与制度成本:同名义收入下的实际口径差异
税负是成本结构里最容易被口号化的部分。真实的税负不只取决于名义税率,还取决于计税基数、税前扣除、社保与公积金的缴纳上限,以及各种以公共服务形式返还的隐性收益。
举一个通用例子:两地名义税率相近,但一地的社保基数上限更高、强制缴纳比例更大,则到手现金会更少,而对应的养老、医疗权益可能更厚。这类“少拿现金、多拿保障”的差异,无法用单一税率比较,必须回到净收入与公共服务覆盖率的口径。
跨境场景更复杂:收入来源地与居住地可能分属不同税制,涉及居民身份认定、避免双重征税安排与纳税申报义务。这里只做通用科普,具体情形往往因属地规则而异,需要以当地官方口径与专业人士意见为准,本文不提供任何属地化的税务安排建议。
一个实用的原则是:比较时统一用“全口径净收入”,即把现金到手、强制储蓄(如公积金等)与可量化的公共福利折算到同一口径,再做横向对比。只用税率,或只用到手现金,都会得出偏颇的结论。
隐性成本的时间账:社交、医疗、教育与人脉折旧
账面上最贵的往往不是钱,而是时间与关系。迁移会重置一部分难以计价却真实存在的社会资本:熟悉的医生、可靠的邻里、随手可用的育儿与照护网络,以及经营多年的人脉。这些在新地方需要重新累积,累积期本身就是要付出的成本。
医疗与教育的可及性也是隐性成本。同样一笔支出,在公共服务密度更高的地区,可能换来更短的就医等待、更近的通学距离与更稳定的照护供给;在供给紧张的地区,同样的需求可能要靠更高的私人支出或更长的等待来满足。
时间成本同样值得折算。通勤半径、办事效率、基础设施水平,都会以每天几十分钟的形式持续消耗。把这些时间按你自己的时薪折算,再乘上一年两百多个工作日,往往是一笔不容忽视的隐性支出或隐性收益。
因此,做对比时建议给隐性成本留出一个明确的“折价栏”:不追求精确,但要求把它写下来并给出量级。写下来的估算,永远比心里的模糊感觉更可靠。
四个前置条件:可远程、现金流稳定、缓冲垫与退出通道
地理套利不是一次说走就走的旅行,它更像一次带着财务约束的小型项目。在动手之前,有四个前置条件需要逐条核对,缺一条都会明显放大风险。
前置条件一:收入可远程且可持续。你需要确认收入在迁移后仍能按约定结算,且结算渠道稳定、合规。若收入依赖本地在场,迁移本身就等于换工作,结论完全不同。
前置条件二:现金流稳定且可预测。用至少半年到一年的历史流水,估算收入的均值与波动区间。波动越大,越需要保守假设,不能拿最好月份的收入去做预算。
前置条件三:现金缓冲垫充足。缓冲垫要能覆盖一次性迁移成本,再加上数月的固定支出。一个常见的经验区间是,用可支配的流动性资金覆盖六到十二个月的刚性开支,具体倍数取决于收入波动与家庭负担。
前置条件四:有清晰的退出通道。出发前就要写清:什么信号出现时回撤,回撤的成本是多少,回到原点是否仍可承受。有退出条件的尝试,风险是可控的实验;没有退出条件的孤注一掷,风险是不可逆的。
度量指标与执行清单:把“感觉更划算”变成可核对的数字
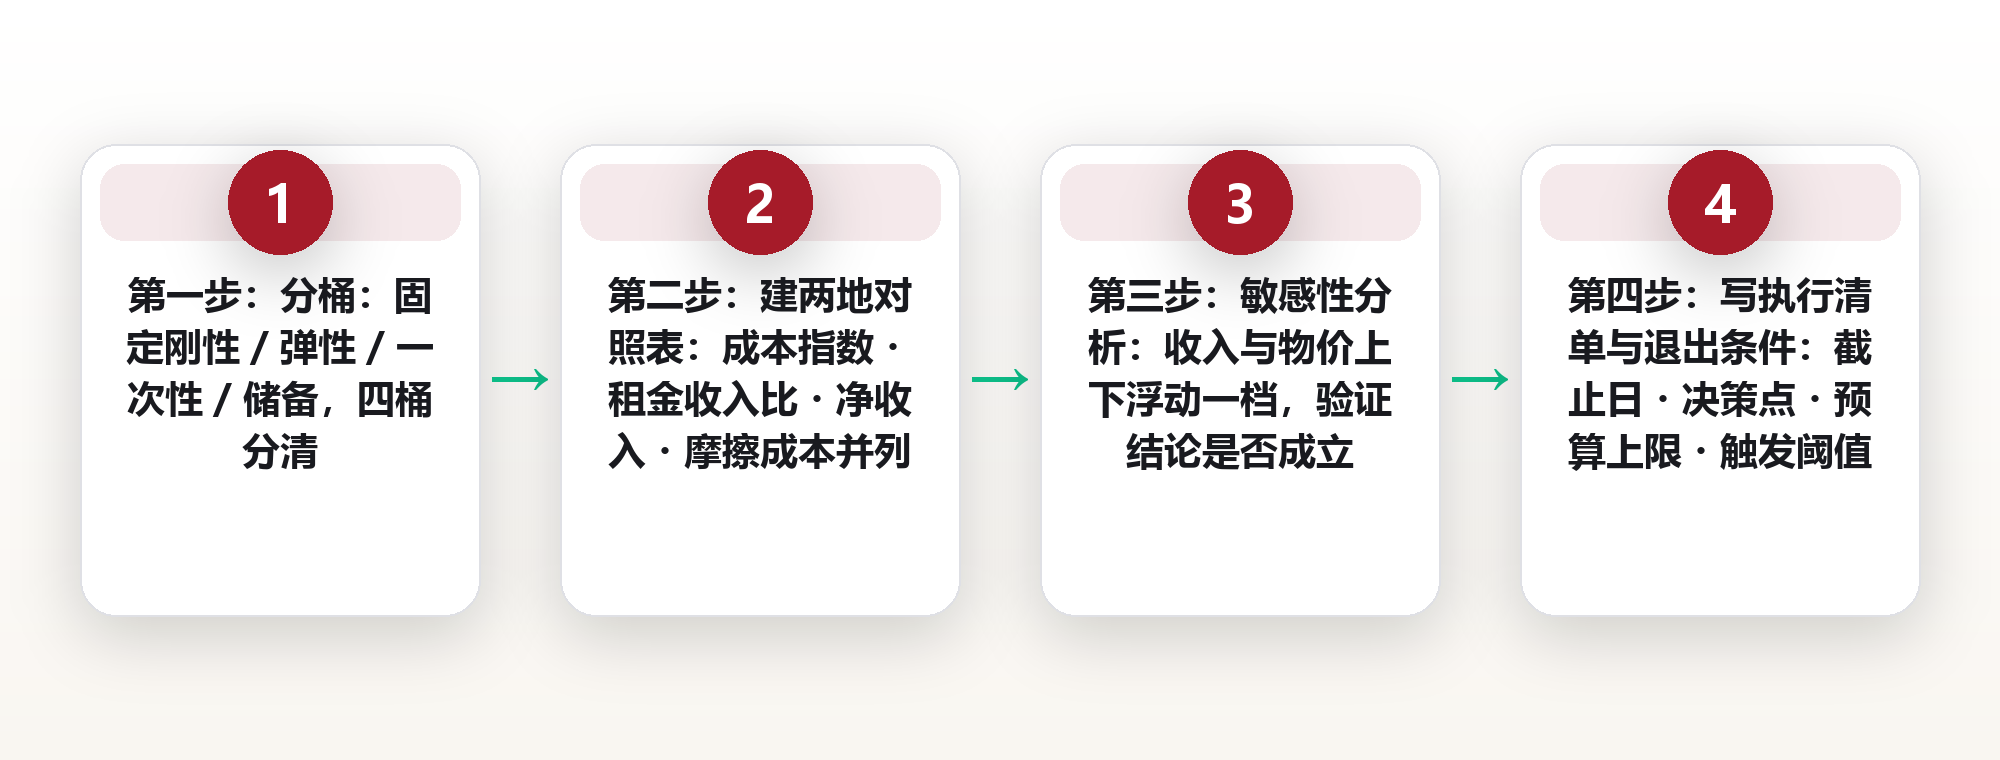
把前文的框架收拢成一套可重复的操作。第一步是把预算分桶:固定刚性支出,包括居住、保险、必要通勤;弹性支出,包括餐饮、娱乐、服饰;一次性支出,主要是迁移与置办;以及储备,用于应急与机会。分桶之后,任何地区对比都落在同一张表上。
第二步是建立两地对照表,横向列出:生活成本指数、租金收入比、人均消费支出、净收入、一次性迁移成本、年度化摩擦成本,以及由此算出的可支配覆盖率与盈亏平衡月数。这张表一旦成型,判断就不再依赖印象。
第三步是做敏感性分析:把收入、租金与物价各自上下浮动一档,看结论是否依然成立。只有当“悲观情形下仍不亏”,这次移动才算在财务层面站得住。
第四步是把结论写成可执行的动作与时间表:收集数据的截止日、决策点、预算上限,以及触发退出条件的具体阈值。把它写成一页纸,贴在你能看见的地方。可核对、可回撤、可复盘,是这套方法区别于“换个城市试试运气”的关键。
容易被高估的收益与被低估的成本
最容易高估的是“名义结余的增加”。看到两地物价指数相差明显,就以为结余会等比例放大,这是把静态数字当成了动态生活。真实的结余会被收入本地化折价、被居住成本的隐性溢价、被社交重建的一次性支出共同削薄。
最容易被低估的第一项是一次性迁移成本。押金、违约金、家具与家电、证件与手续,以及搬入初期的各种“临时高价”,加起来常常远超预期。把清单逐项列全,比拍脑袋估一个总数要可靠得多。
第二项容易被低估的是“适应期的低效成本”。新环境的办事路径、就医流程、孩子入学、日常采买,都会经历一段低效率期。这段时间的支出更高、产出更低,是迁徙账里必须预提的一块。
第三项是回流成本。很多人的第一次尝试并不成功,而回撤同样要付一次迁移成本。把“失败一次”的成本预算进去,才能避免把小失误滚成大损失。承认这些成本,不代表放弃尝试,而是让尝试变得更理性、更可持续。
常见问题
1.问:地理套利是不是只要挑物价低的地方就行?
答:不是。物价只是四层成本中的一部分。还需要同时核对居住成本以外的日常消费、制度成本与迁移摩擦,以及最关键的——收入能否跟着你走。只看物价,容易把结论算反。
2.问:可支配覆盖率要达到多少才算合理?
答:没有统一标准,它取决于你的风险偏好与家庭负担。一个实用的做法是:先算出现状覆盖率,再看迁移后这个数字能否明显改善,并且改善幅度要能覆盖你承担的额外不确定性。
3.问:没有远程收入,还能做地理套利吗?
答:可以,但要换一种算法。若迁移等于换工作,就要把“当地收入”与“当地成本”成对比较,而不是拿原收入去套新成本。此时核心变量是当地就业市场的薪资水平与稳定性。
4.问:缓冲垫应该准备多少?
答:可以先用一个经验区间起步,再按收入波动与家庭负担调整。收入越不稳、刚性支出越高,缓冲垫越厚。关键不是某个固定数字,而是它能否覆盖迁移成本加上足够的空窗期。
5.问:什么时候应该启动退出?
答:在出发前就把退出条件写清楚,例如覆盖率连续若干个月低于阈值,或收入下降超过预设比例。触发即执行,避免用“再等等看”拖延,把小失误拖成不可逆的损失。
图片来源:图1 Madeinitaly / Pixabay (CC0) · 图2 jan_photo / Pixabay (CC0) · 图3 AS_Photography / Pixabay (CC0) · 图4 IngeGG / Pixabay (CC0) · 图5 JacekAbramowicz / Pixabay (CC0) · 图6 chienba / Pixabay (CC0) · 图7 Pexels / Pixabay (CC0) · 图8 TheDigitalArtist / Pixabay (CC0) · 图9 jplenio / Pixabay (CC0) · 图10 analogicus / Pixabay (CC0) · 图11 Didgeman / Pixabay (CC0) · 图12 Couleur / Pixabay (CC0) · 图13 rainerh11 / Pixabay (CC0) · 图14 AS_Photography / Pixabay (CC0) · 图15 Anilsharma26 / Pixabay (CC0) · 图16 nattanan23 / Pixabay (CC0) · 图17 fernandozhiminaicela / Pixabay (CC0) · 图18 weinstock / Pixabay (CC0) · 图19 Pexels / Pixabay (CC0) · 图20 Barescar90 / Pixabay (CC0) · 图21 TuendeBede / Pixabay (CC0) · 图22 Elimuhub / Pixabay (CC0) · 图23 Pexels / Pixabay (CC0) · 图24 katerinavulcova / Pixabay (CC0) · 图25 lin2015 / Pixabay (CC0) · 图26 zivica / Pixabay (CC0) · 图27 lin2015 / Pixabay (CC0) · 图28 Istvan_Karoly_Bocs / Pixabay (CC0) · 图29 allybally4b / Pixabay (CC0) · 图30 51581 / Pixabay (CC0) · 图31 Robert_C / Pixabay (CC0) · 图32 2780243 / Pixabay (CC0) · 图33 Pexels / Pixabay (CC0) · 图34 29277261 / Pixabay (CC0) · 图35 Pexels / Pixabay (CC0) · 图36 Kost9n4 / Pixabay (CC0) · 图37 MiraCosic / Pixabay (CC0) · 图38 Dimhou / Pixabay (CC0) · 图39 MiraCosic / Pixabay (CC0) · 图40 focusonpc / Pixabay (CC0)
本文为信息分享与财商教育,不构成任何证券、期货或投资咨询建议,亦不构成个性化投资建议。市场有风险,决策需谨慎。
本文由 AI 生成,经人类主编终审
评论(0)