
基本信息
阅读时间:约 12 分钟
字数:约 4936 字
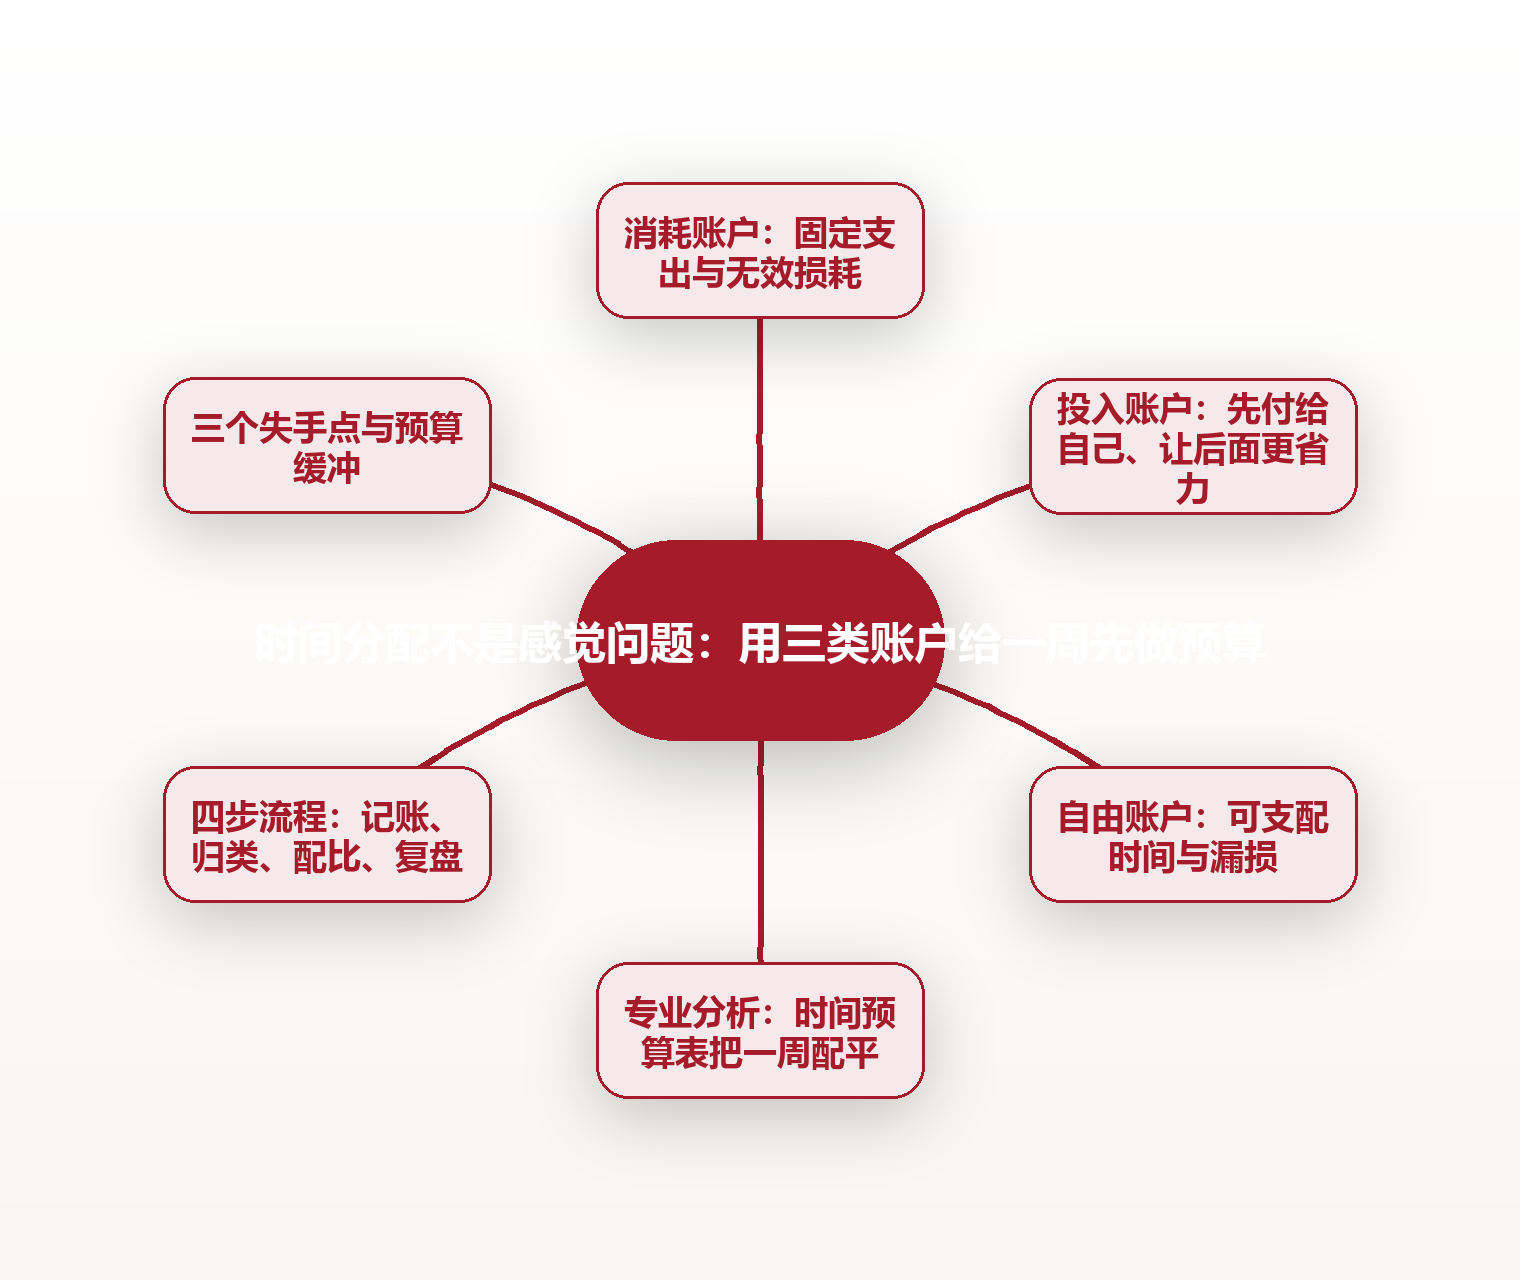
摘要:时间不够往往不是量的问题,而是没有配账。本文把一周时间划入消耗、投入、自由三类账户,用时间预算表把任务真实耗时、账户占比与自由时段漏损算清楚,并给出记账、归类、配比、复盘的四步流程,帮你从感觉忙转向心里有数。
全文语音
中文
English
日本語
한국어
为什么你总觉得时间不够:先分清「量」和「账」
「最近太忙了,时间根本不够用。」这句话大概每个人都说过。但如果追问一句——时间到底花到哪里去了?多数人的回答会突然变得模糊:好像一直在忙,又好像说不清忙了什么。
问题常常不在于时间真的变少了。每个人一天都是二十四小时,一周都是一百六十八小时,这个总量对谁都一样。真正拉开差距的,是你有没有为这些时间事先做过分配,还是走到哪算哪、被事情推着走。
把时间不够当成一个「量」的问题,第一反应就会是「再多挤一点」:少睡一点、少吃一点、把休息也砍掉。这种挤法短期看似有效,长期却常常换来更低的效率和更差的情绪,最后连原本能完成的事也做不完。
换个角度,把它当成一个「账」的问题,思路就完全不同了。你会先问:这一周的时间都流向了哪几类事情?哪些是必须花的固定支出,哪些是能换来回报的投资,哪些是可以自由支配、也最容易被漏掉的部分?先把账目看清楚,再谈怎么分配,才是更稳的起点。
本文要做的,就是给你一套简单的配账方法:先把一周的时间分进三类账户,再像给钱做预算那样,先给时间做出预算,最后才决定每天具体怎么花。
三类账户:给一周的时间先建三个口袋
预算的第一步,永远是把钱的去向分成几个大类,而不是盯着每一笔零钱。时间也一样。与其盯着日程表上密密麻麻的待办,不如先把一周的时间分进三个口袋,看看每个口袋里各装了多少。
我们把它称作三类账户:消耗账户、投入账户和自由账户。消耗账户装的是那些必须花、且很难压缩的时间;投入账户装的是那些花出去、能让以后更省力的时间;自由账户装的则是真正可支配、可以随时挪用的时间。
这个分法的好处,是它不评判「哪件事更高级」,而是问一个更实际的问题:这笔时间花出去,是纯粹的支出,是能带回本金的投资,还是可以自由调度的余钱?三种性质不同,管理方式自然也不该一样。
三个账户之间并不是彼此隔绝的。投入账户花得多一些,消耗账户里的返工、救火往往会变少;自由账户被长期挤到过小,人容易疲惫,反而会从投入和消耗两边偷偷找补回来。合理的做法,是让三者保持一个你能长期维持的配比,而不是把某一类压到接近为零。
接下来的三节,我们逐一拆开这三个账户:每一类里通常装着什么,又该按什么标准给它划线。看清楚口袋里的东西,你才有可能在后面的章节里真正把它们配平。
消耗账户:那些必须花、又很难压缩的固定支出
消耗账户是三类里最刚性的一类,它对应的是维持生活基本运转所必需的时间。睡眠、吃饭、通勤、家务、照料家人,这些时间你几乎无法完全省掉,只能想办法优化它的形状和顺序。
先看一个量级。一周是一百六十八小时。如果每天睡七到八小时,一周的睡眠就要占掉将近五十小时,接近总量的三成。再加上通勤、三餐和基本家务,消耗账户往往能吃掉一周一半以上的时间。这正是很多人觉得「可支配时间很少」的根本原因。
对消耗账户,目标不应该是「压到最小」,而是「减少其中的无效损耗」。同样是通勤一小时,用来发呆和用来听一段有营养的内容,感受和产出可以完全不同;同样是做家务,集中一次分批处理,往往比零散地反复救火更省时间。
消耗账户里最值得警惕的,是那些「本可以避免、却反复发生」的部分:因为没想清楚而返工,因为拖延而赶工,因为东西乱放而反复找。这些时间不以小时计价,却会像细沙一样从指缝里漏掉,还会连带拖累你的情绪。
所以给消耗账户划线时,不妨分两栏:一栏是「不可交付他人、也很难压缩」的硬支出,比如睡眠;另一栏是「可以通过优化流程来瘦身」的软支出,比如通勤与家务。前者守住底线,后者持续优化,才是这个账户正确的经营方式。
投入账户:先付给自己、让后面更省力的时间
投入账户装的是那些当下看不到即时回报、却能让未来更从容的时间。运动、学习新技能、维护重要关系、规律地休息与复盘,都属于这一类。它们的共同点是:花出去的当下像支出,回头看却是本金。
这一类账户最容易被牺牲,因为它回报延迟。睡一会儿、刷一会儿手机,当下的满足是即时的,而运动和学习的好处要到很久以后才显现。于是当时间紧张时,人总会先砍掉投入账户,这恰恰是把明天的自己越压越紧。
更好的做法,是把它当成「先付给自己」的一笔固定支出:像还房贷那样,在日程里先留出位置,而不是等所有别的事情都做完,再来看有没有剩余。经验上,只要把投入账户排在最前面,它的完成率会比排在最后高得多。
投入账户也不必贪大。每周两到三次、每次三十分钟的运动,或一段固定的学习时间,长期累积的效果,往往超过偶尔一次用尽全力、之后又长期中断。它比的是持续,而不是单次的强度。
值得提醒的是,休息同样可以算作投入。真正能恢复精力的休息,会让你后半段的时间质量更高;而只是「躺在那里却停不下来」的假休息,既没补回状态,又占用了时间。把「有效的休息」也算进投入账户,账目才算诚实地反映出什么在养你、什么在耗你。
自由账户:真正可支配、也最容易悄悄漏掉的部分
自由账户是三类里最有弹性的一类,装的是那些可以随时调配、没有硬性约束的时间:随性的娱乐、临时起意的社交、纯粹放空,都可以放在这里。它看起来最轻松,却常常是最难管理的。
原因在于,自由账户的时间最容易被两股力量悄悄侵蚀。一股来自消耗账户的越界——临时加班、返工、家务插队,会直接挤占原本规划好的自由时间;另一股来自它自己的失守——计划好的自由时间,往往被无意识地滑手机填满,回过神时已经所剩无几。
衡量自由账户,不能只看「你有多少自由时间」,还要看「其中多少真的花在了你想做的事上」。这两个数字的差距,可以称为漏损。很多人以为自己每天有两小时自由时间,实际真正用于心之所向的可能不到半小时,中间的部分就被碎片化的消遣悄悄吃掉了。
避免漏损的一个办法,是给自由时段也设一个「默认用途」。比如晚上九点到十点,默认用来看书,而不是「看情况」。为自由时间留一个不假思索的默认选项,比每次都临场决定,更能守住它原本的用途。
自由账户也不该被压到过小。它是你抵抗意外、保持弹性的缓冲,也是维持长期动力的燃料。一个只剩下消耗和投入、几乎没有自由的一周,短期或许高效,却很难持续,迟早会在某一环崩溃。
专业分析:用时间预算表把一周配平
把三类账户从概念变成可操作的表格,配账才算真正开始。下面给出一套可量化的口径与对比框架。文中的数值均为常见量级,来源类型覆盖公开的时间使用调查、被广泛引用的时间管理经验法则,以及管理咨询行业的调研结论,用于横向比较与估算,而非对个体的精确定量。
先看一个可量化的起点。以一周一百六十八小时为总量,睡眠按每天七到八小时计,约五十小时;通勤与三餐合计,视生活方式不同约在二十到三十五小时;基本家务与照料约十到二十小时。粗略一算,刚性的消耗往往就占去一半上下,留给投入与自由的,通常在七十到九十小时之间。这个区间的宽窄,几乎决定了你这一周的从容程度。
在坐标上,有两套被反复引用的模型值得对比。其一是艾森豪威尔矩阵,它按「重要」和「紧急」两个维度把任务分成四个象限,擅长帮你在一堆待办里判断先做哪一件;其二是时间块规划,主张在日程里为具体任务预留整块时间,而不是列一张长长的清单。前者的长处是判断优先级,短处是只关心「做哪件」、不关心「时间去哪了」;后者的长处是把时间落到实处,短处是在任务本身没想清楚时,容易为低价值的事预留出整块时间。本文的三类账户,正好补上两者共同忽略的一环——它先按时间的去向与性质分类,再谈优先级与排布,因此常被当作前两者之前的「配账」步骤。
配账里最容易被低估的,是任务的真实耗时。二十世纪七十年代,研究者卡尼曼与特沃斯基提出了「规划谬误」:人在预估任务用时的时候普遍会低估,因为他们习惯按「一切顺利」的理想情况来推算,而忽略了路上总会冒出来的意外。另一面,被广泛引用的帕金森定律则指出,工作会自动膨胀,直到占满你留给它的全部时间。此外,多项以时间日记法为基础的研究(例如美国时间使用调查这类公开数据)也发现,人们凭记忆自报的工作时长,常常高于日记记录的实际时长。这几条合起来,正好说明为什么「先给出预算」比「先列出任务」更重要:不给一个上限,时间就会自己撑满。
不妨看一个用于说明配账逻辑的示意场景。一位上班族认为自己的问题是不够自律,于是把每天排到近乎没有空隙:早起学习、通勤听课、午休处理杂事、晚间接三个线上会。坚持不到两周,他在第三周全面崩盘,开始熬夜补进度。若把他的时间摊成三类账户就一目了然:消耗账户被压到几乎没有缓冲,投入账户塞得过量,自由账户接近为零。真正该调整的不是再加自律,而是把投入账户的量降到可持续的区间,并给自由账户留出一段缓冲。调整之后,他在更低的压力下反而稳定了下来。
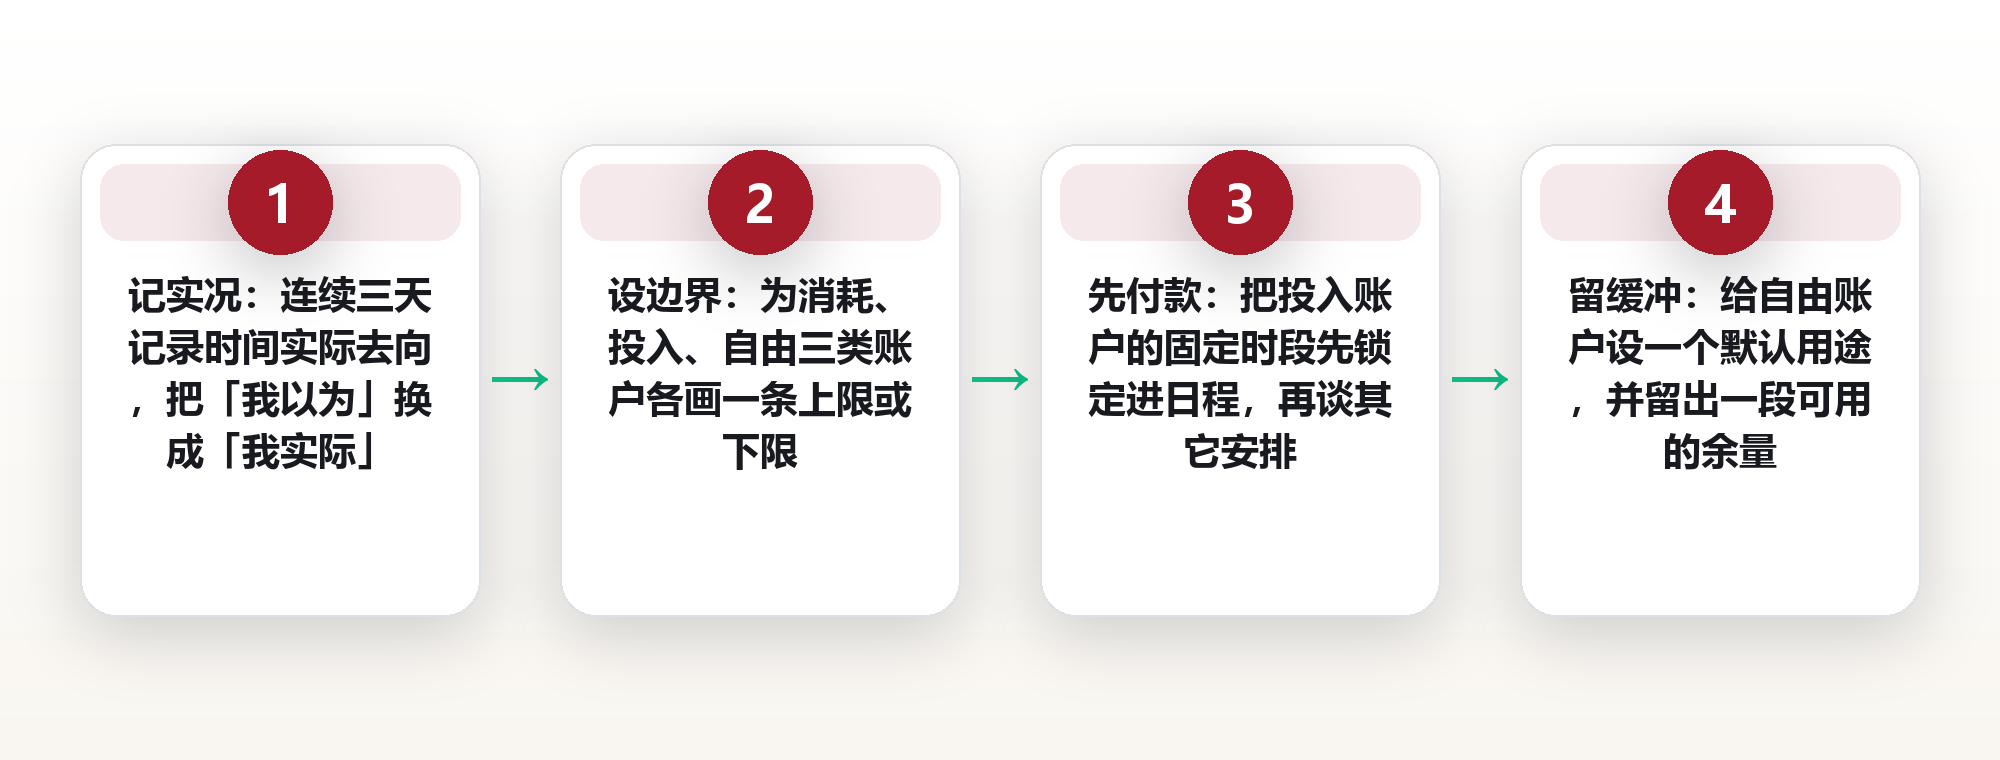
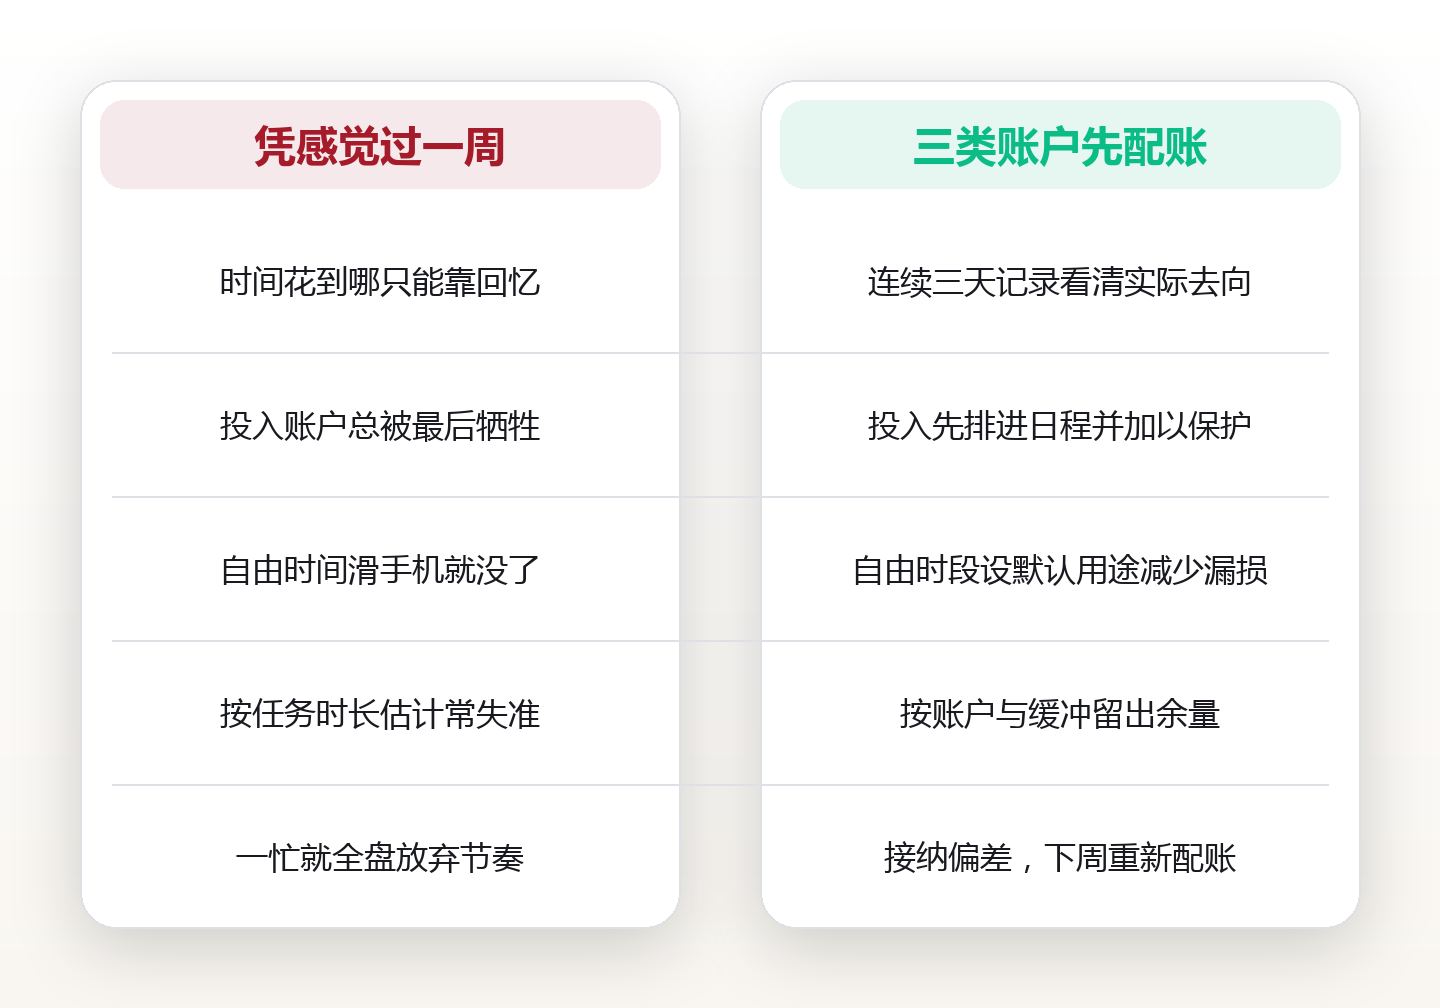
可落地的度量指标有三个:一是三类账户的周占比,看它是否长期维持在一个你能承受的结构;二是自由账户的漏损率,即计划自由时间中真正用于所愿之事的比例;三是投入账户的连续周数,连续性比单周时长更能反映效果。执行清单可以简化为五步:先连续记录三天的时间实际去向;再给三类账户各设一个上限或下限;把投入账户先锁定进日程;为自由账户留出缓冲并设一个默认用途;最后每周用十分钟做一次复盘,只调一格,不推倒重来。
先记账、再分配:一周时间预算的四步流程
方法再好,也要落到一个能执行的流程里。下面这四步,就是把你的一周从「凭感觉过」切换到「先配账再过」的最小操作路径。
第一步是记录,而不是规划。先连续记三天,老老实实写下时间实际去了哪里,不用美化也不用评判。这一步的价值在于,它会把「我以为」换成「我实际」。多数人在记录之后都会发现,自己高估了工作时间、低估了通勤和碎片消耗。
第二步是归类。把记录下来的每一段,分别放进消耗、投入、自由三个账户,算出各自的周占比。这一步不追求精确到分钟,只求看出结构:消耗是否过高,投入是否几乎为零,自由账户是否大得反常或小得可怜。
第三步是配比。参照一周一百六十八小时的总量,为三类账户各画一条线:消耗守下限、争取优化,投入设一个可持续的固定量,自由留出缓冲。宁可三条线都宽松一点,也不要把它画到极限,因为预算的第一要义是能长期执行,而不是某一周特别漂亮。
第四步是排布与复盘。把投入账户的固定时段先放进日程,再让自由账户占据默认时段,最后用消耗账户里可优化的部分去填缝。每周固定花十分钟回看一次,只调整其中一个数字。坚持几周后,你会拥有一份贴合自己真实生活的时间预算,而不是一张看着漂亮、执行两周就报废的表格。
配账里最容易失手的三个地方
即使方法用对了,配账仍会在几个地方反复失手。提前知道它们的样子,比事后补救要从容得多。第一个失手点,是把投入账户排进日程,却从不保护它。一旦有别的事情插入,投入账户永远第一个被让位,久而久之它就名存实亡。
第二个失手点,是低估了恢复的成本。连续高强度的投入之后,人需要的不是再挤一点,而是真正留出恢复的时间。如果自由账户里没有一段可用于休息的余量,短暂的透支迟早会以更长的低效偿还回来。
第三个失手点,是把预算当成铁律。时间预算的作用是提供一个参照,而不是给自己上刑。总有突发状况会让某一周彻底偏离计划,这时候正确的做法是接纳偏差、下一周重新配账,而不是因为没做到,就干脆放弃整份预算。
对付这三个失手点,有一个共同的思路:给每一类账户都留一点缓冲。消耗账户留一点机动,投入账户留一点余地,自由账户留一点余量。预算里有缓冲,才不会被一次意外整个击穿;有余地,才谈得上长期坚持。
从「感觉忙」到「心里有数」:把预算变成习惯
三类账户的价值,不在于让你把每一分钟都安排得满满当当,恰恰相反,它让你从「被时间追着跑」,转向「心里有数地过」。知道时间去了哪里,你才有底气对它做取舍,而不是永远被动地应付。
一个可持续的习惯,通常比一套精密的方法更管用。与其设计一份完美的时间表,不如先养成一个最小的动作:每周花十分钟,看一眼三类账户的占比,只调整其中一个数字。习惯一旦成形,配账就会逐渐从一件需要意志力的事,变成一件几乎不费力的日常。
这个过程也需要一点耐心。配账不是一次就能配准的,它更像是在开一把有点紧的锁——这一周拧松一点、下一周再拧紧一点,几周之后才慢慢顺手。允许自己有反复,反而更容易走到稳定。
最后要记住的是,时间预算归根到底是为你的生活服务的,而不是反过来。当某一段时间,你更想把它花在陪伴、休息或一件单纯的乐事上,那本身就是合理的分配。预算只是提醒你别让时间悄悄溜走,至于它最终流向哪里,决定权始终在你手里。
常见问题
1.问:三类账户的划分,和工作里的待办清单冲突吗?
答:不冲突,两者层次不同。待办清单解决的是「具体做哪件」,三类账户解决的是「时间整体怎么分」。可以先用账户定好结构,再用清单在每一格里排具体的事;顺序反了,容易只盯着清单、忽略了结构。
2.问:记录时间会不会太麻烦,坚持不下来?
答:一开始只记三天就够,而且不必精确到分钟。目的是看清结构,不是做流水账。如果嫌细,就只按「消耗、投入、自由」粗分类,每段大致归一下类即可,通常几分钟就能补记完一天。
3.问:投入账户老是排不进日程,怎么办?
答:把它当成不能挪用的固定支出,先占住日程里的一段固定时段,而不是等有空再安排。时长宁短勿长,宁可每周三次、每次半小时,也不要一次排三小时、后面全放弃。
4.问:自由账户的时间总在不知不觉中溜走,有什么办法?
答:给自由时段设一个默认用途,比如「这段时间默认用来读书或散步」,减少临场决定带来的滑落。同时把手机等最容易造成漏损的干扰,放在这个时段够不着的地方。
5.问:某一周彻底偏离了预算,是不是说明方法不适合我?
答:多数情况下恰恰相反,偏离是正常的,能回到预算才是方法在起作用。偏离之后不必自责,下一周重新配一次账即可。真正需要警惕的不是偶尔的偏离,而是长期没有任何结构。
图片来源:图1 wolkee / Pixabay (CC0) · 图2 maneph9 / Pixabay (CC0) · 图3 strh / Pixabay (CC0) · 图4 blandineschillinger / Pixabay (CC0) · 图5 maneph9 / Pixabay (CC0) · 图6 jarodsai / Pixabay (CC0) · 图7 vaclavikm / Pixabay (CC0) · 图8 12019 / Pixabay (CC0) · 图9 Erkut2 / Pixabay (CC0) · 图10 piviso / Pixabay (CC0) · 图11 Roksana96 / Pixabay (CC0) · 图12 stevepb / Pixabay (CC0) · 图13 GoranH / Pixabay (CC0) · 图14 maneph9 / Pixabay (CC0) · 图15 supratimdas054 / Pixabay (CC0) · 图16 vaclavikm / Pixabay (CC0) · 图17 KlausHausmann / Pixabay (CC0) · 图18 stevepb / Pixabay (CC0) · 图19 4935210 / Pixabay (CC0) · 图20 DEHNCKA / Pixabay (CC0) · 图21 EarthTrip / Pixabay (CC0) · 图22 jarmoluk / Pixabay (CC0) · 图23 kampfmonchichi / Pixabay (CC0) · 图24 Pexels / Pixabay (CC0) · 图25 marcinjozwiak / Pixabay (CC0) · 图26 Didgeman / Pixabay (CC0) · 图27 asundermeier / Pixabay (CC0) · 图28 pen_ash / Pixabay (CC0) · 图29 the_iop / Pixabay (CC0) · 图30 wal_172619 / Pixabay (CC0) · 图31 JuergenPM / Pixabay (CC0) · 图32 SarahNic / Pixabay (CC0) · 图33 webreiziger / Pixabay (CC0) · 图34 Pexels / Pixabay (CC0) · 图35 messomx / Pixabay (CC0) · 图36 fotoblend / Pixabay (CC0) · 图37 MiraCosic / Pixabay (CC0) · 图38 Dimhou / Pixabay (CC0) · 图39 MiraCosic / Pixabay (CC0) · 图40 focusonpc / Pixabay (CC0)
本文为信息分享与方法论科普,不构成对任何具体决策的个性化建议。请结合自身情况判断。
评论(0)