
基本信息
阅读时间:约 23 分钟
字数:约 12,402 字
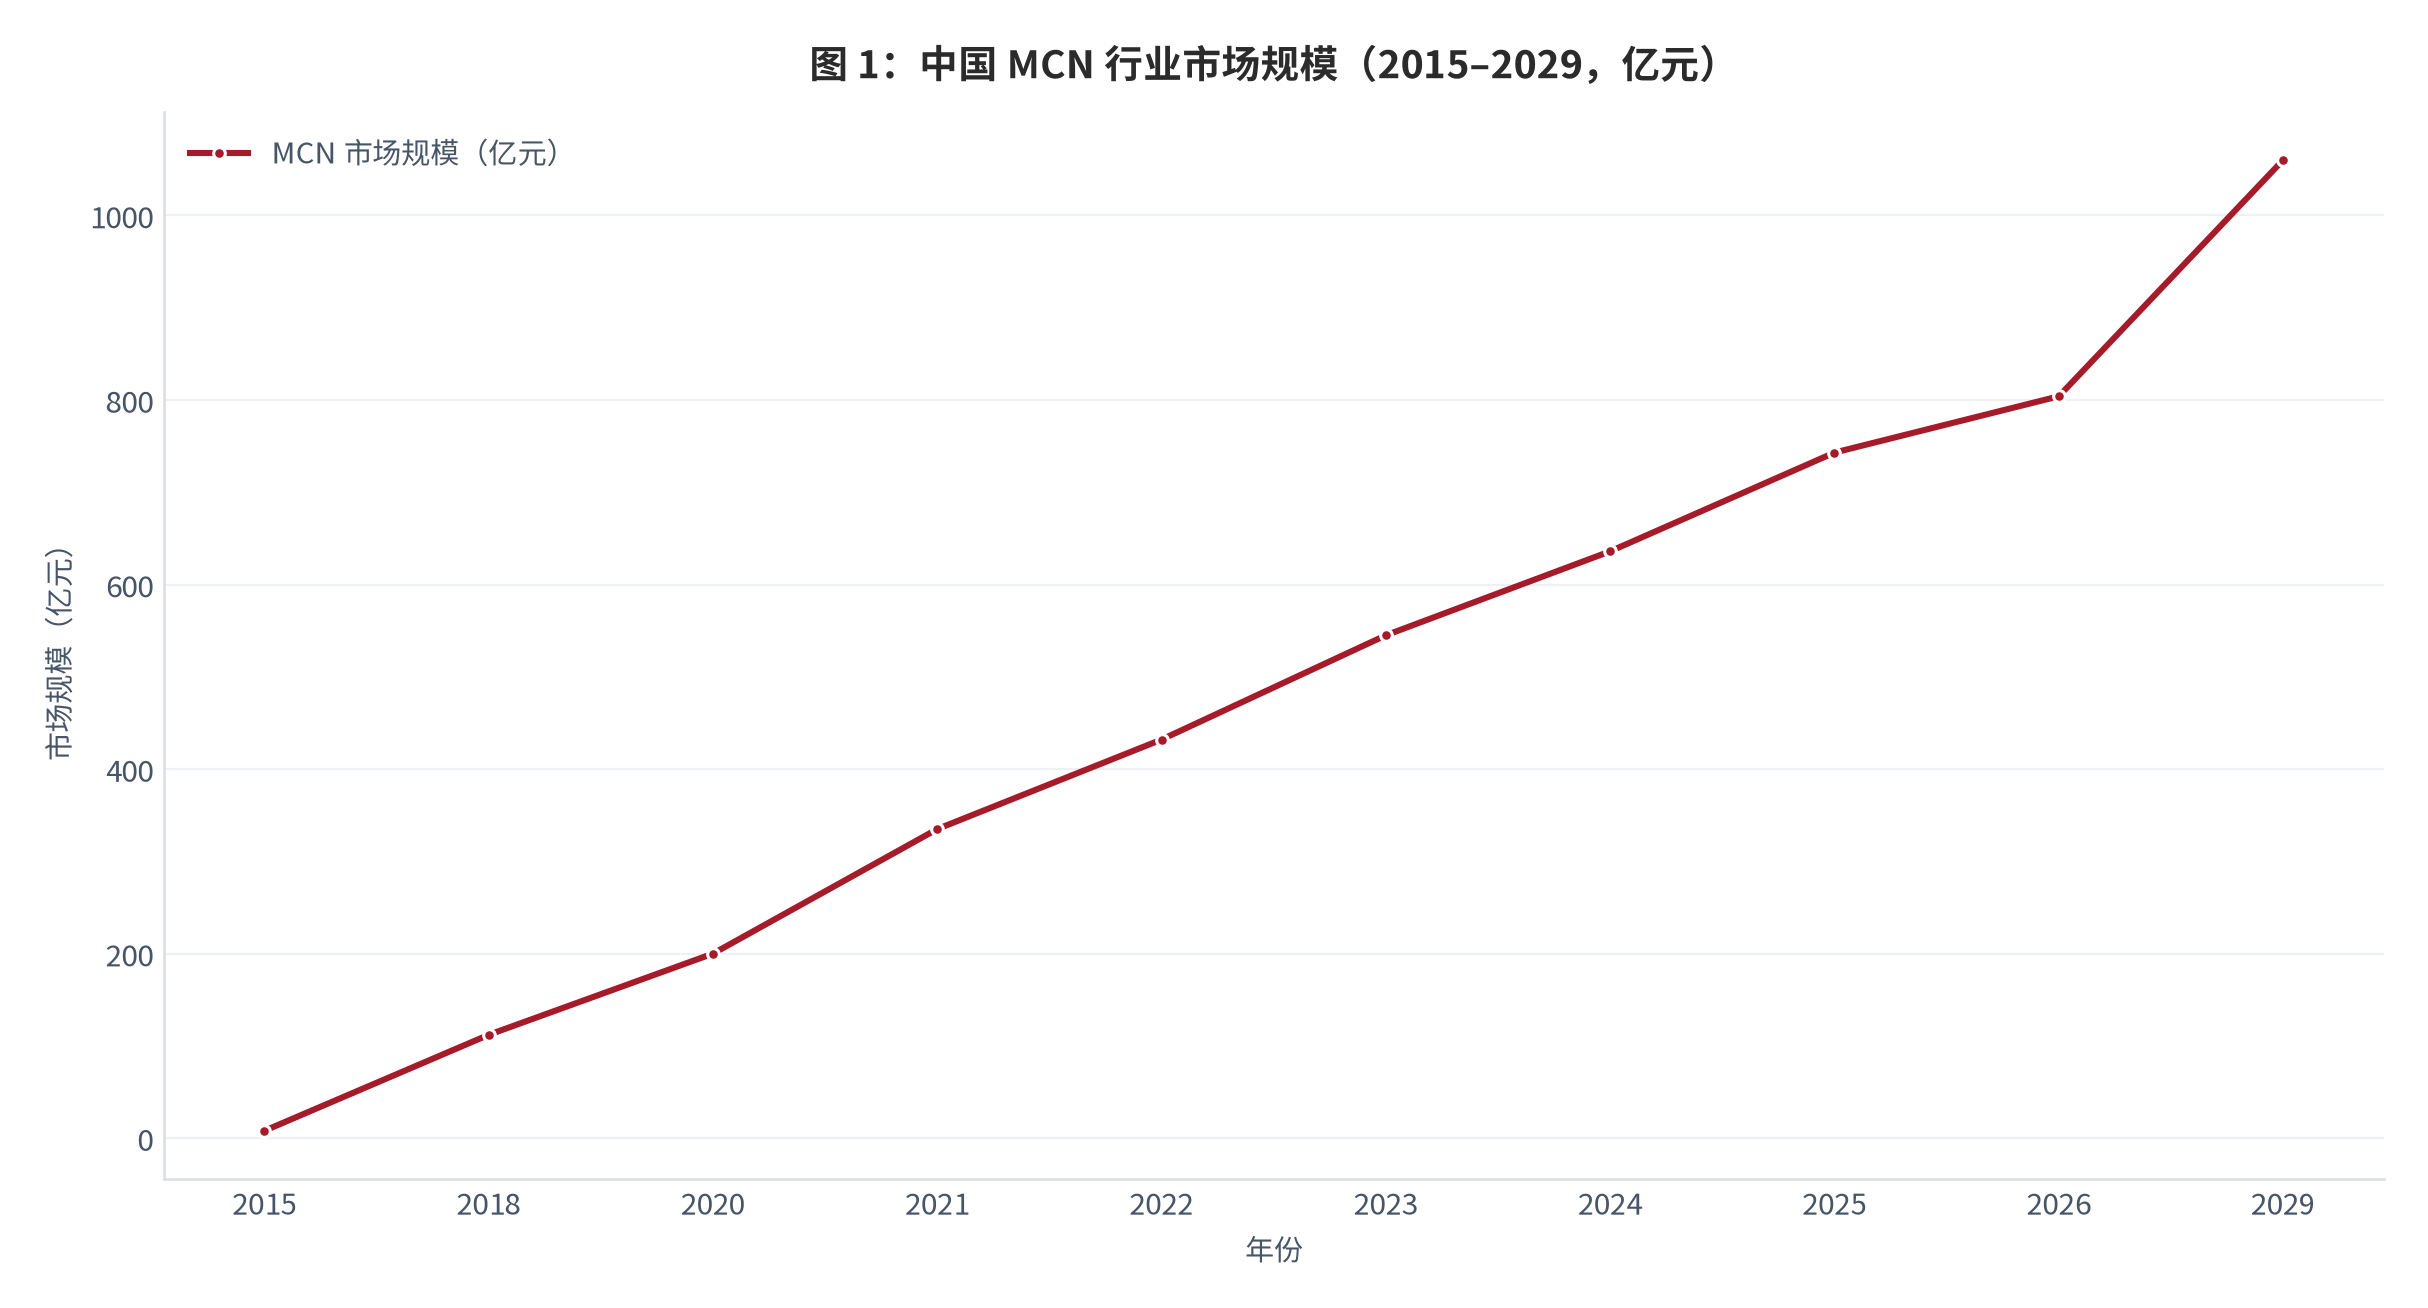
摘要:市场对创作者经济最普遍的看法是流量红利结束、行业进入存量出清。这个判断对错各一半:规模确实在放缓,MCN 市场规模 2025 年为 743 亿元,增速较 2024 年的 16.8% 明显回落 [1];但把放缓直接读成见顶,会漏掉这门生意真正的结构性变化——收入正从流量采买转向履约与技术服务。
摘要与核心预期差 | 行业界定与规模口径 | 需求侧:广告主预算与达人结构 | 平台侧:抽成、分发与规则 | 供给侧:MCN 的微利时代 | 财务样本:收入、毛利与净利的三级落差 | 成本与组织:人力占比六成的刚性 | 分成结构:一份不清晰的账 | AI 与工业化:成本曲线能否被改写 | 量化测算:三情景与二维敏感性 | 风险提示 | 结论与观察指标 | 数据来源与证据表 | 证明链台账 | 数据档次说明
摘要与核心预期差
市场对创作者经济最普遍的看法是流量红利结束、行业进入存量出清。这个判断对错各一半:规模确实在放缓,MCN 市场规模 2025 年为 743 亿元,增速较 2024 年的 16.8% 明显回落 [1];但把放缓直接读成见顶,会漏掉这门生意真正的结构性变化——收入正从流量采买转向履约与技术服务。
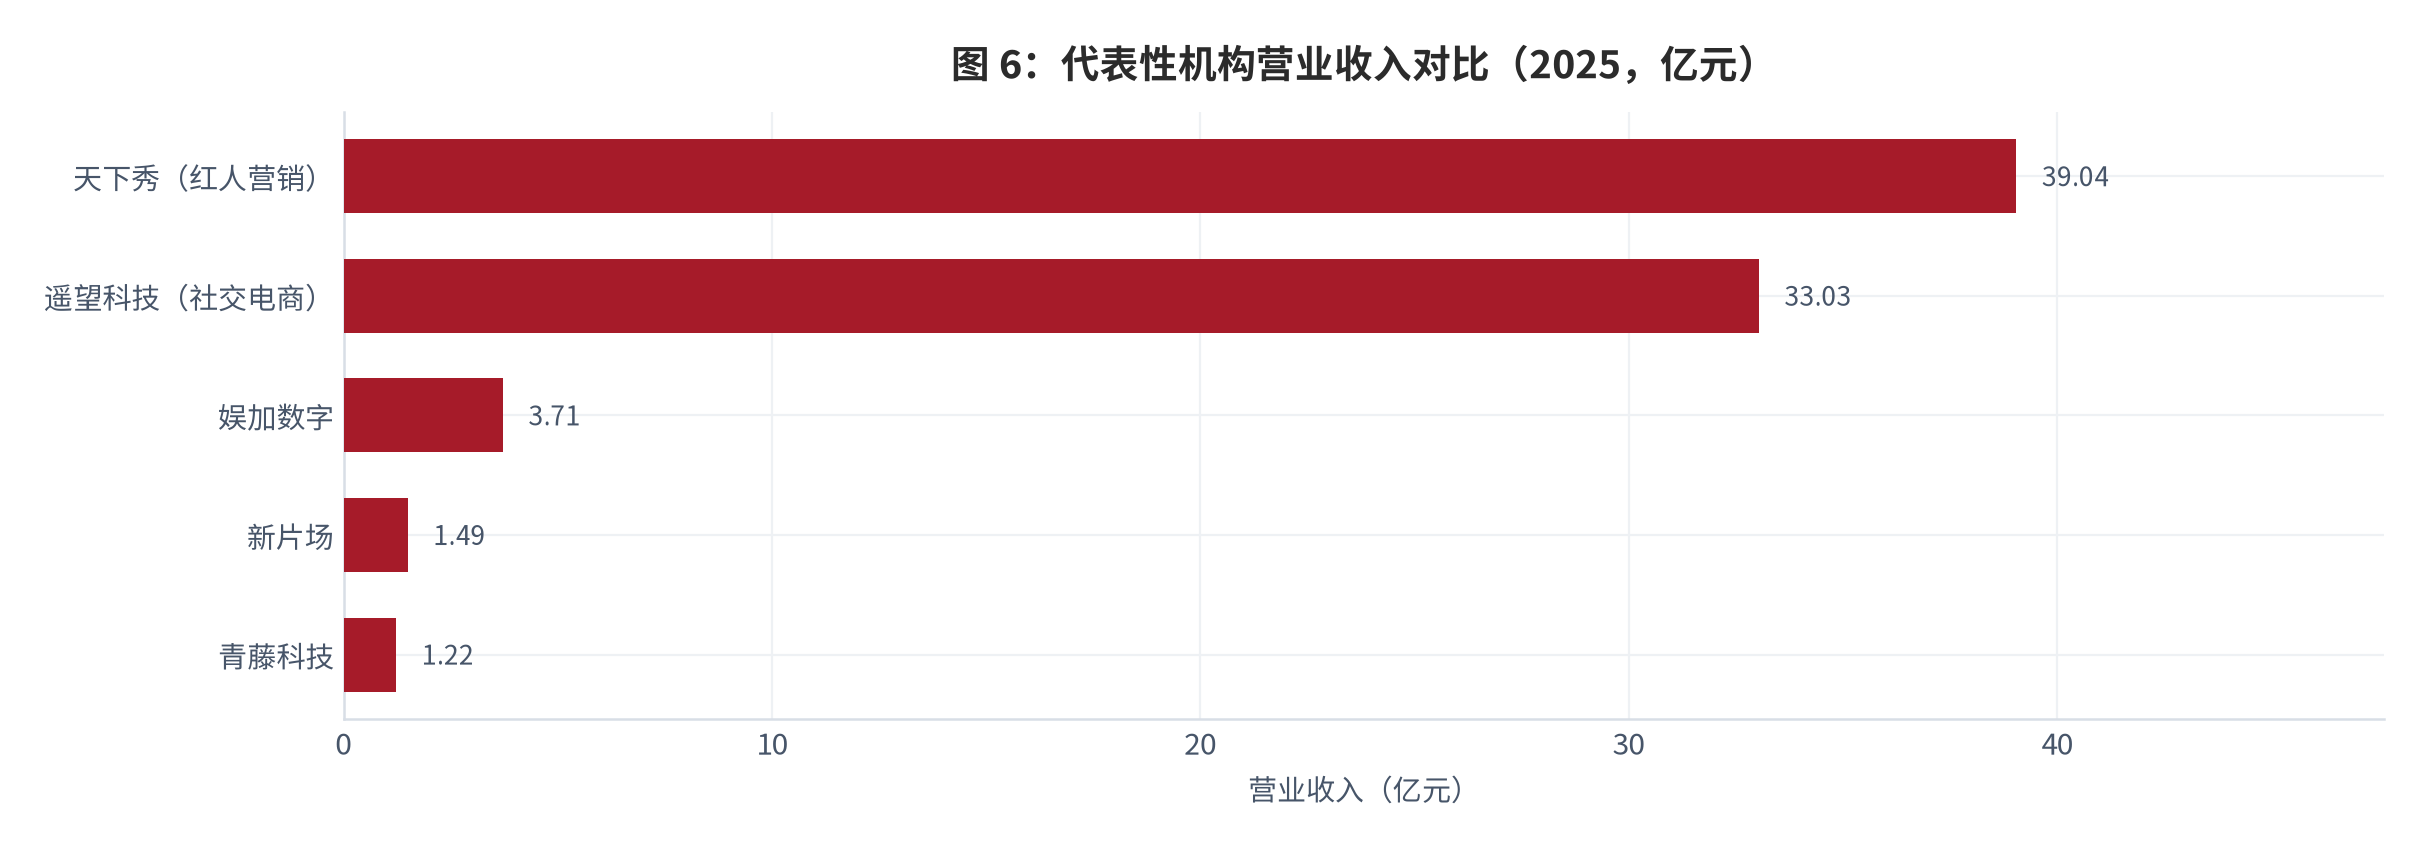
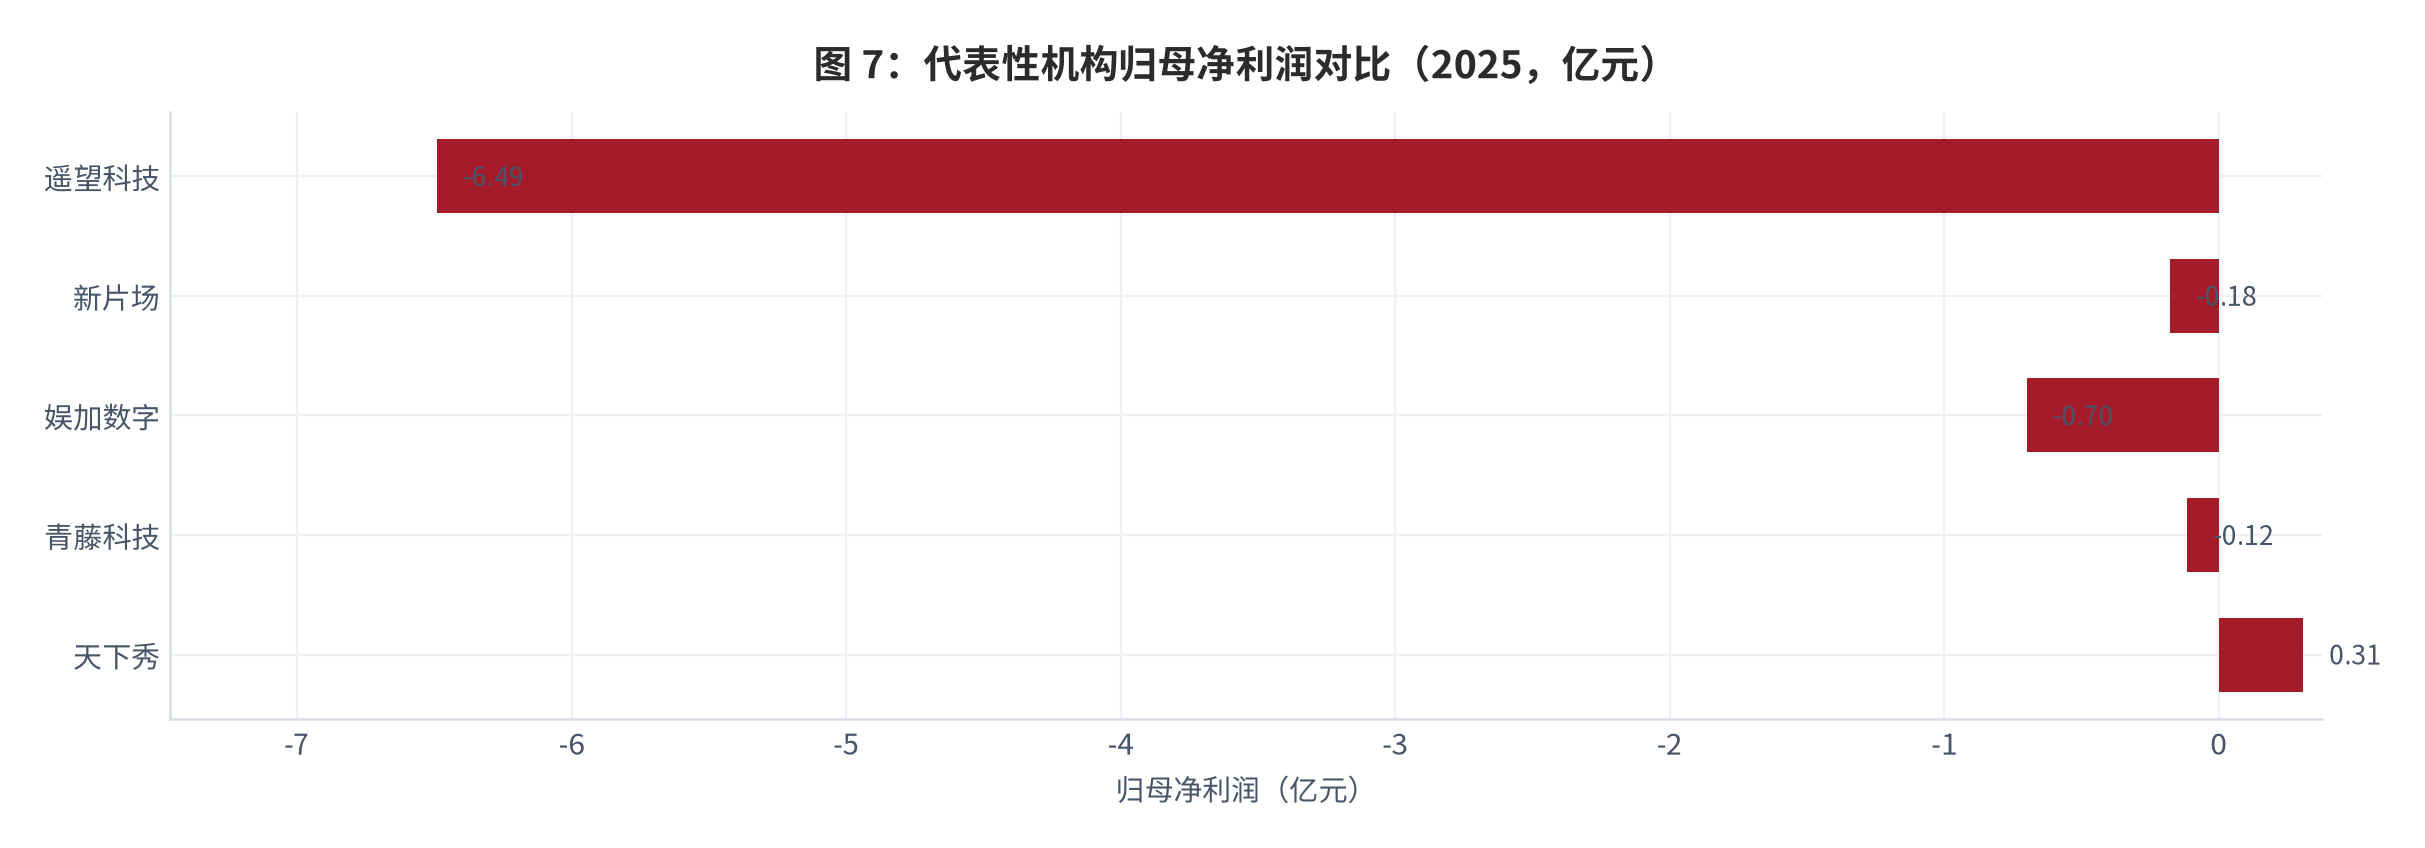
我们的看法是,创作者经济的关键矛盾不在有没有流量,而在流量能不能沉淀成可复用的资产。2025 年社交 KOL 营销市场规模 930 亿元、占全球 KOL 投资的 58%、相当于中国品牌广告投资总量的 17% [2],这是一个足够大但利润率极薄的市场。与此同时,头部红人营销平台天下秀 2025 年营收 39.04 亿元、归母净利润仅 0.31 亿元,扣非后反而亏损 0.156 亿元 [3];另一家社交电商机构遥望科技 2025 年营收 33.03 亿元、归母净利润亏损 6.49 亿元 [4]。近 40 亿元营收只留下三千多万元利润,这就是这门生意当下的真实样子。
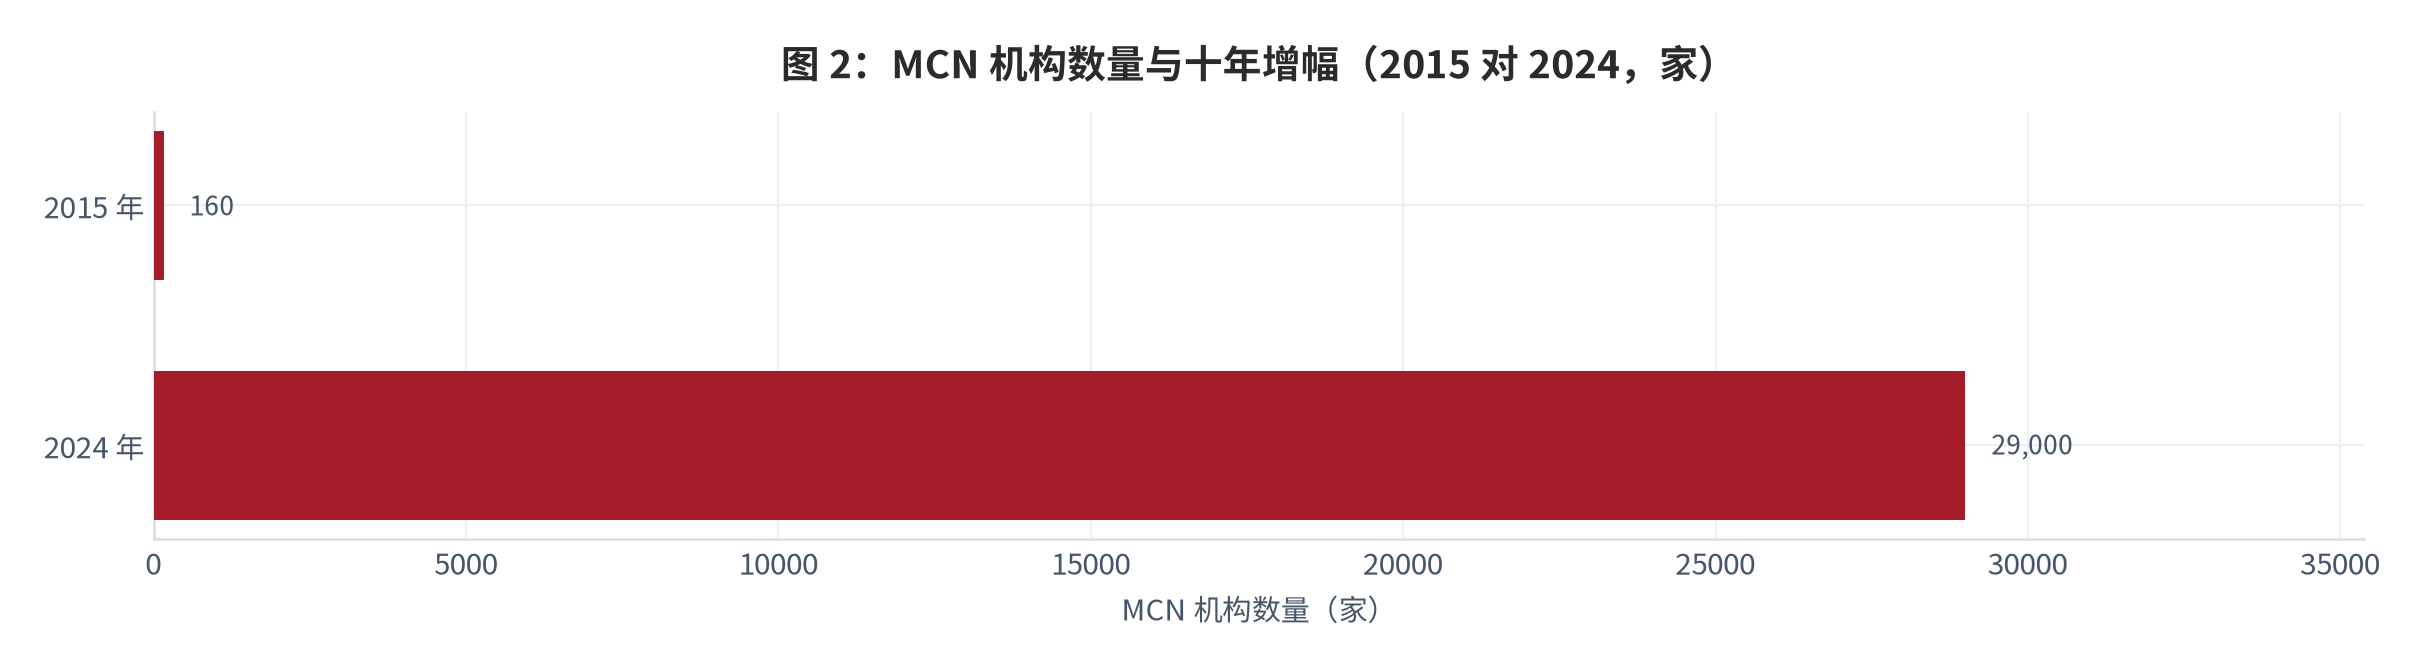
- 份额收敛而非总量消失:规模增速下行的同时,MCN 机构数量已从 2015 年的 160 家增至2024 年的 2.9 万家、十年增长超 180 倍 [5],行业不是变小,而是从少数玩家变成绝大多数玩家的红海。
- 利润向平台与达人两端挤压:MCN 处于平台抽成、博主分成、人力成本三重成本之间 [6],人力支出占比高达 60% [6],中间那一层几乎没有留存利润的空间。
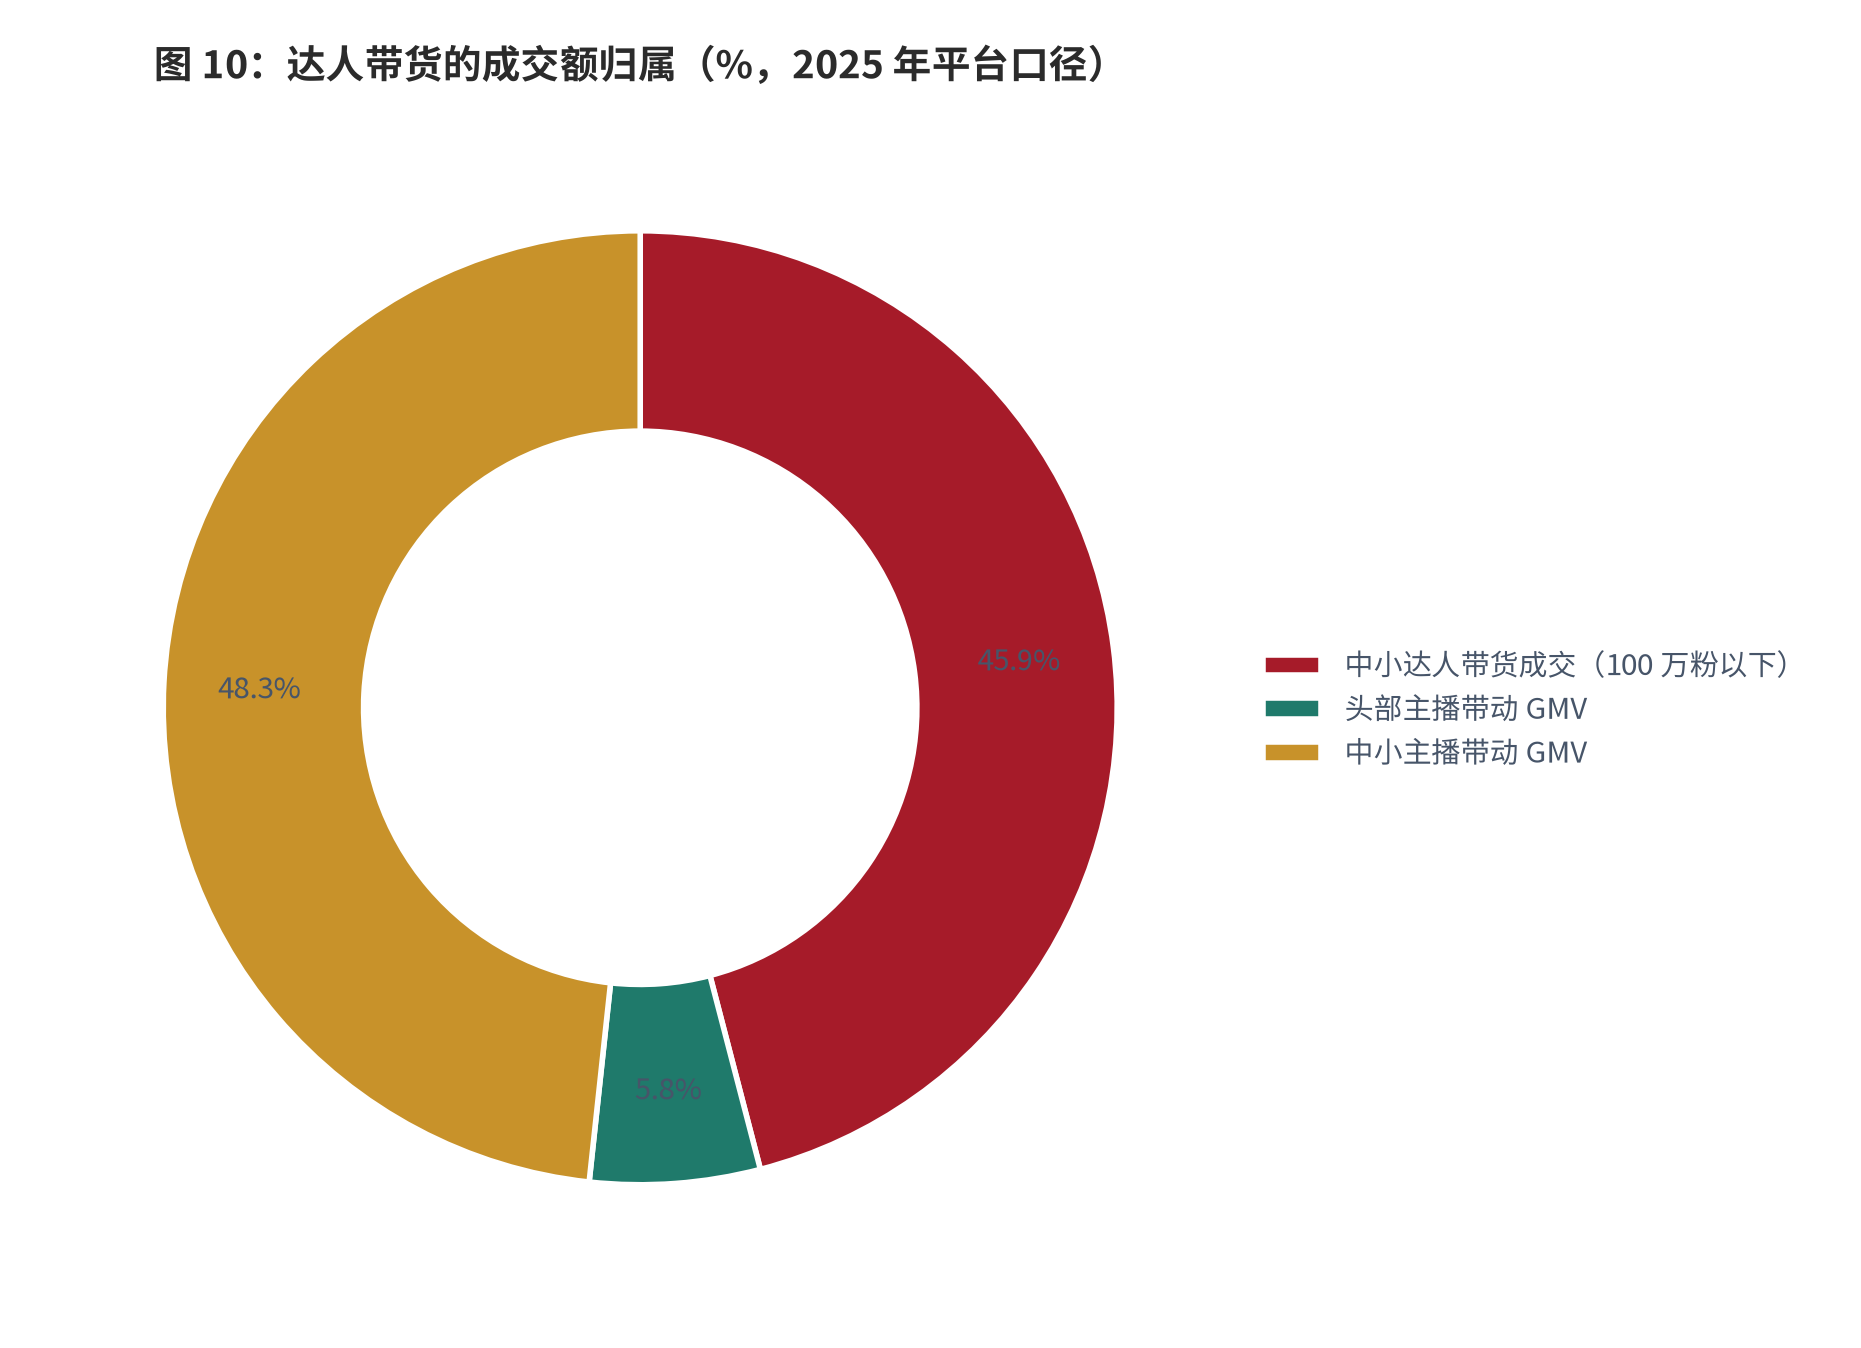
- 价值从曝光转向履约:头部主播带动 GMV 占比已降至 10.66%,中小主播升至 89.34% [7],达人带货的成交额有超过 85% 由粉丝量 100 万以下的中小达人贡献 [7]——造一个网红的叙事结束,养一群素人的效率叙事开始。
本报告与一般行业综述的区别在于:不对赛道做情绪判断,而是把这门生意拆成收入从哪来、成本花在哪、利润留在谁手里三层,并用可证伪的方式说明每一条判断会在什么情况下失效。
01行业界定与规模口径
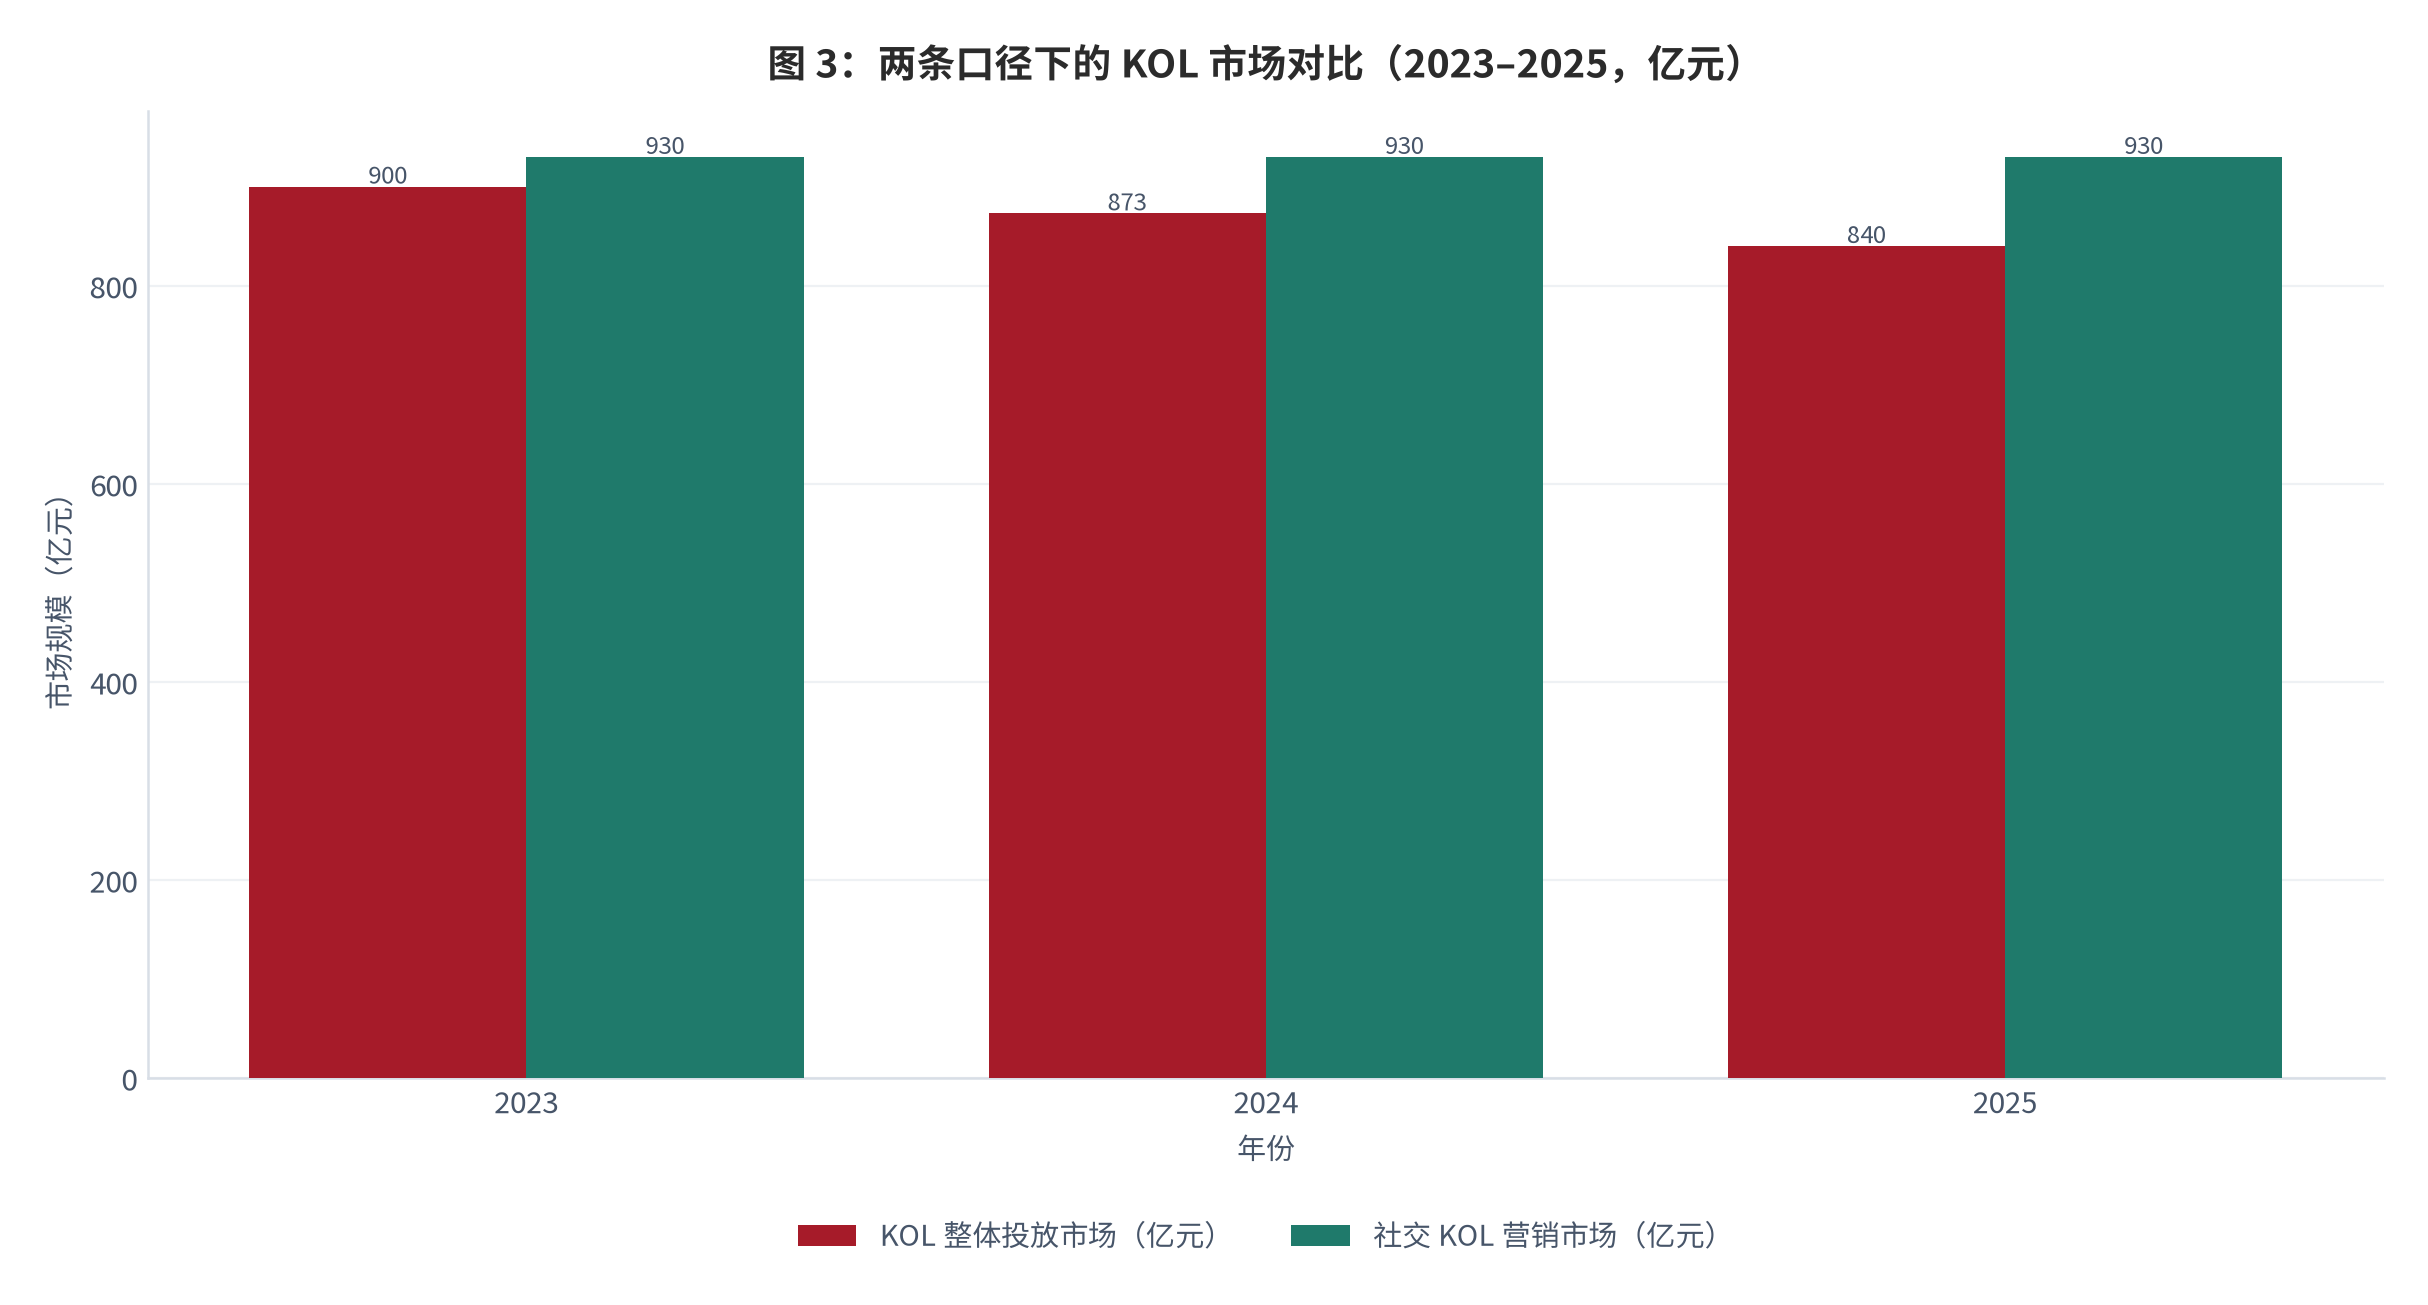
创作者经济在中文语境里有三套彼此重叠、又互不相等的口径,混用它们是绝大多数误判的起点。第一层是社交 KOL 营销市场,2025 年规模 930 亿元、占全球 KOL 投资的 58%、相当于中国品牌广告投资总量的 17% [2];第二层是 KOL 整体投放市场,即品牌直接支付给达人的内容合作费用,2023 年峰值 900 亿元、2024 年 873 亿元、2025 年 840 亿元 [2];第三层是 MCN 机构市场规模,2025 年为 743 亿元 [1]。
把三层放在一起会看到一个反直觉的组合:给达人的钱在减少,围绕达人的钱在增加。KOL 投放盘子连续两年回落,而社交 KOL 营销总盘仍在扩张 [2],原因不是投放总量增加,而是预算从纯 KOL 采买转向与信息流、搜索结合的整合投放,以及短剧植入、IP 联名这类深度合作。
| 口径层 | 2025 年规模 | 统计内容 | 来源 |
|---|---|---|---|
| 社交 KOL 营销市场 | 930 亿元 [2] | 社交 KOL 营销总盘(含整合投放) | 思媒思智 [2] |
| KOL 整体投放市场 | 840 亿元 [2] | 品牌直接支付达人的内容合作费用 | 克劳锐 [2] |
| MCN 机构市场规模 | 743 亿元 [1] | 机构主营收入合计口径 | 艾媒咨询 [1] |
三套口径的差异不是误差,而是商业模式的不同侧面。用 930 亿元去论证 MCN 机构的收入空间会高估,用 743 亿元去论证达人营销的需求会低估。本报告在涉及机构收入时一律使用 MCN 口径,在涉及广告主预算时使用 KOL 营销口径。
一个更宽的生态口径可作为交叉验证:弗若斯特沙利文数据显示,中国明星及达人营销市场规模由 2020 年的 1,333 亿元增长至 2025 年的 1,957 亿元,复合年增长率 8.0%,其中达人营销由 1,264 亿元增至 1,809 亿元、明星营销由 69 亿元增至 148 亿元,预计 2030 年达 2,539 亿元 [8]。这条口径把明星与达人合并计算,规模显著高于 MCN 口径,但它印证了同一件事:整个生态在涨,中间的机构没有同步受益。
02需求侧:广告主预算与达人结构
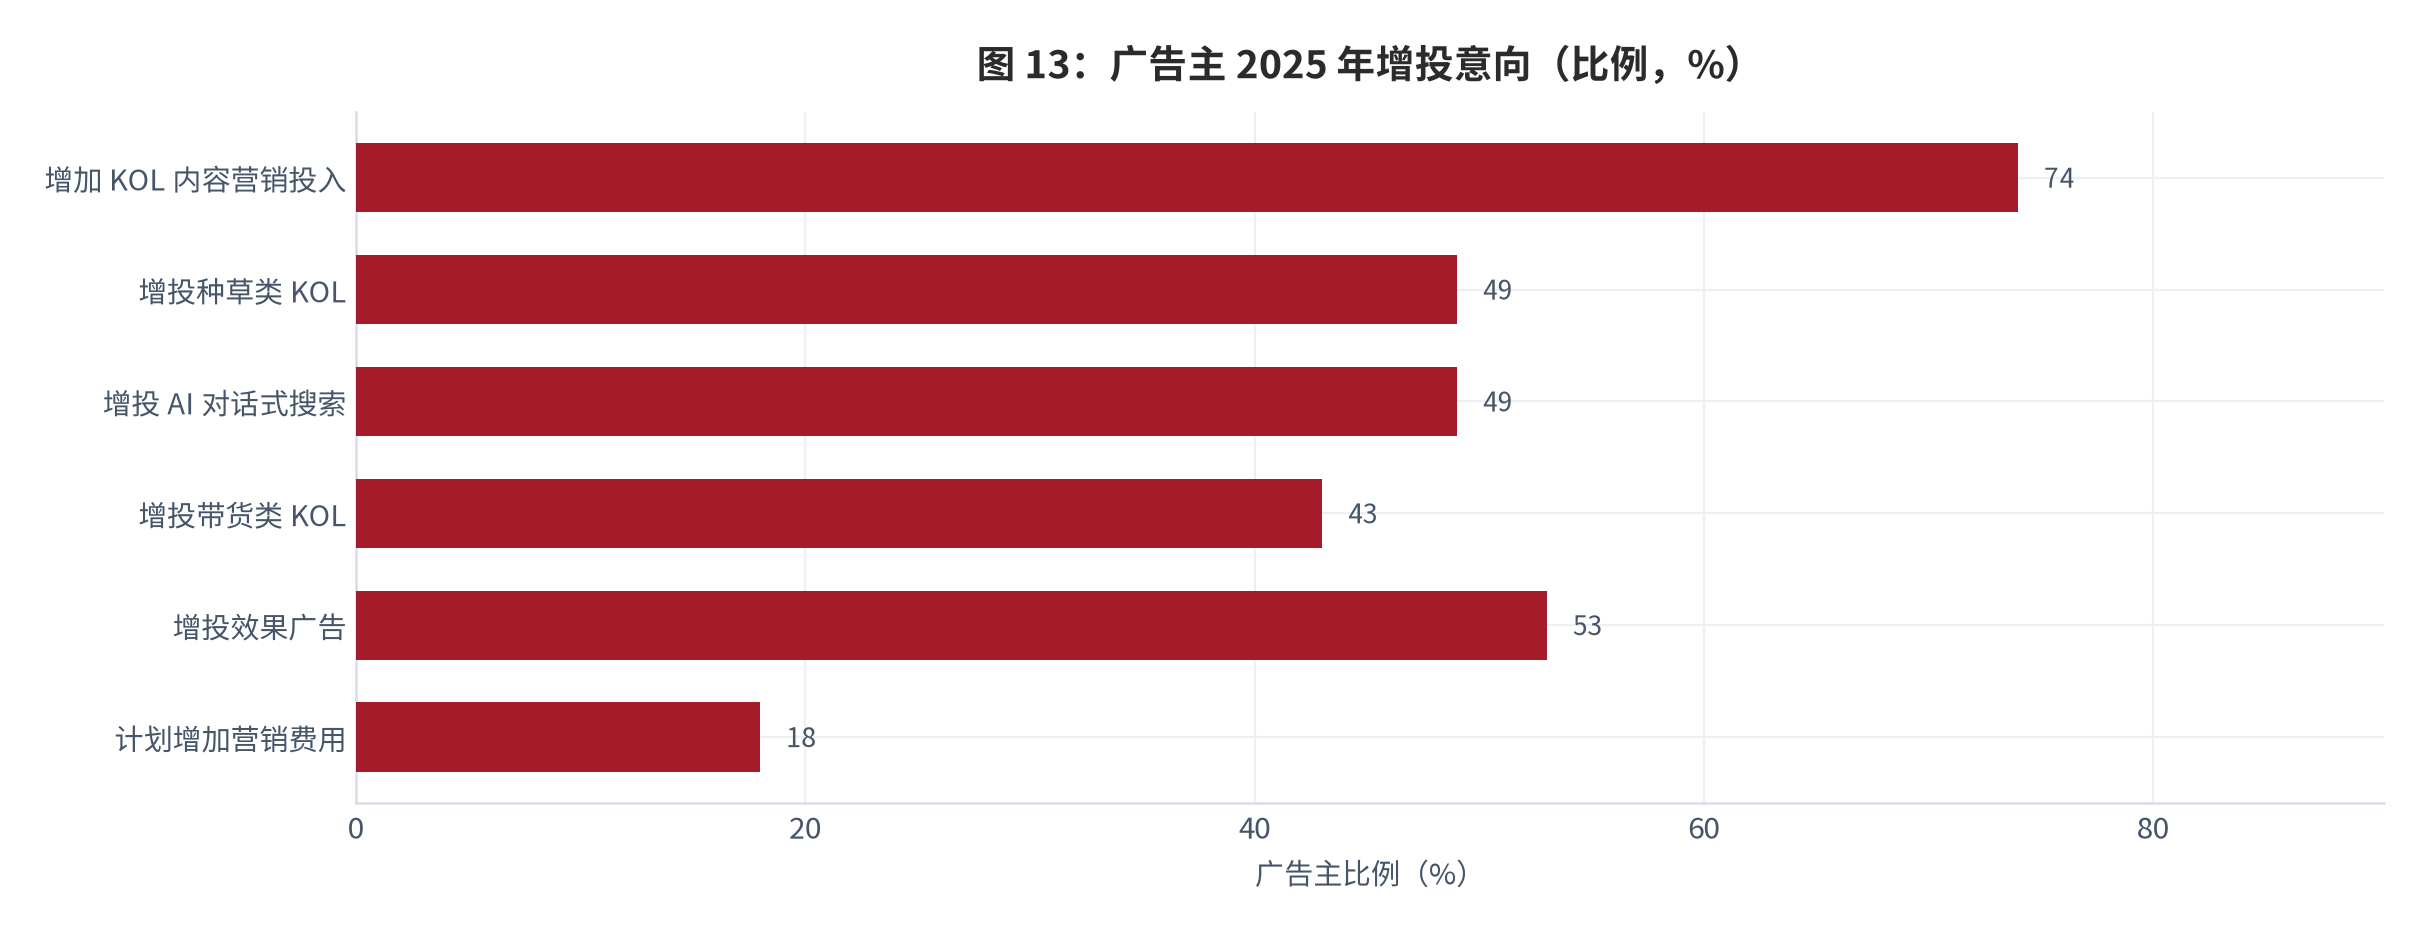
需求端的第一个变化是预算方向。2025 年 74% 的中国广告主表示将增加对 KOL 内容营销的投入,增投形式中 KOL 与效果广告最高,比例分别为 68% 和 53%;37% 的超大型企业广告主计划增加预算,重点增投带货类 KOL [2][15]。但要注意一个反向读数:计划增加营销费用的广告主比例,已从 2022 年的 32% 降至 2025 年的 18% [2]——钱仍在往 KOL 里挪,但总盘子没有变大,这是存量博弈的直接证据。
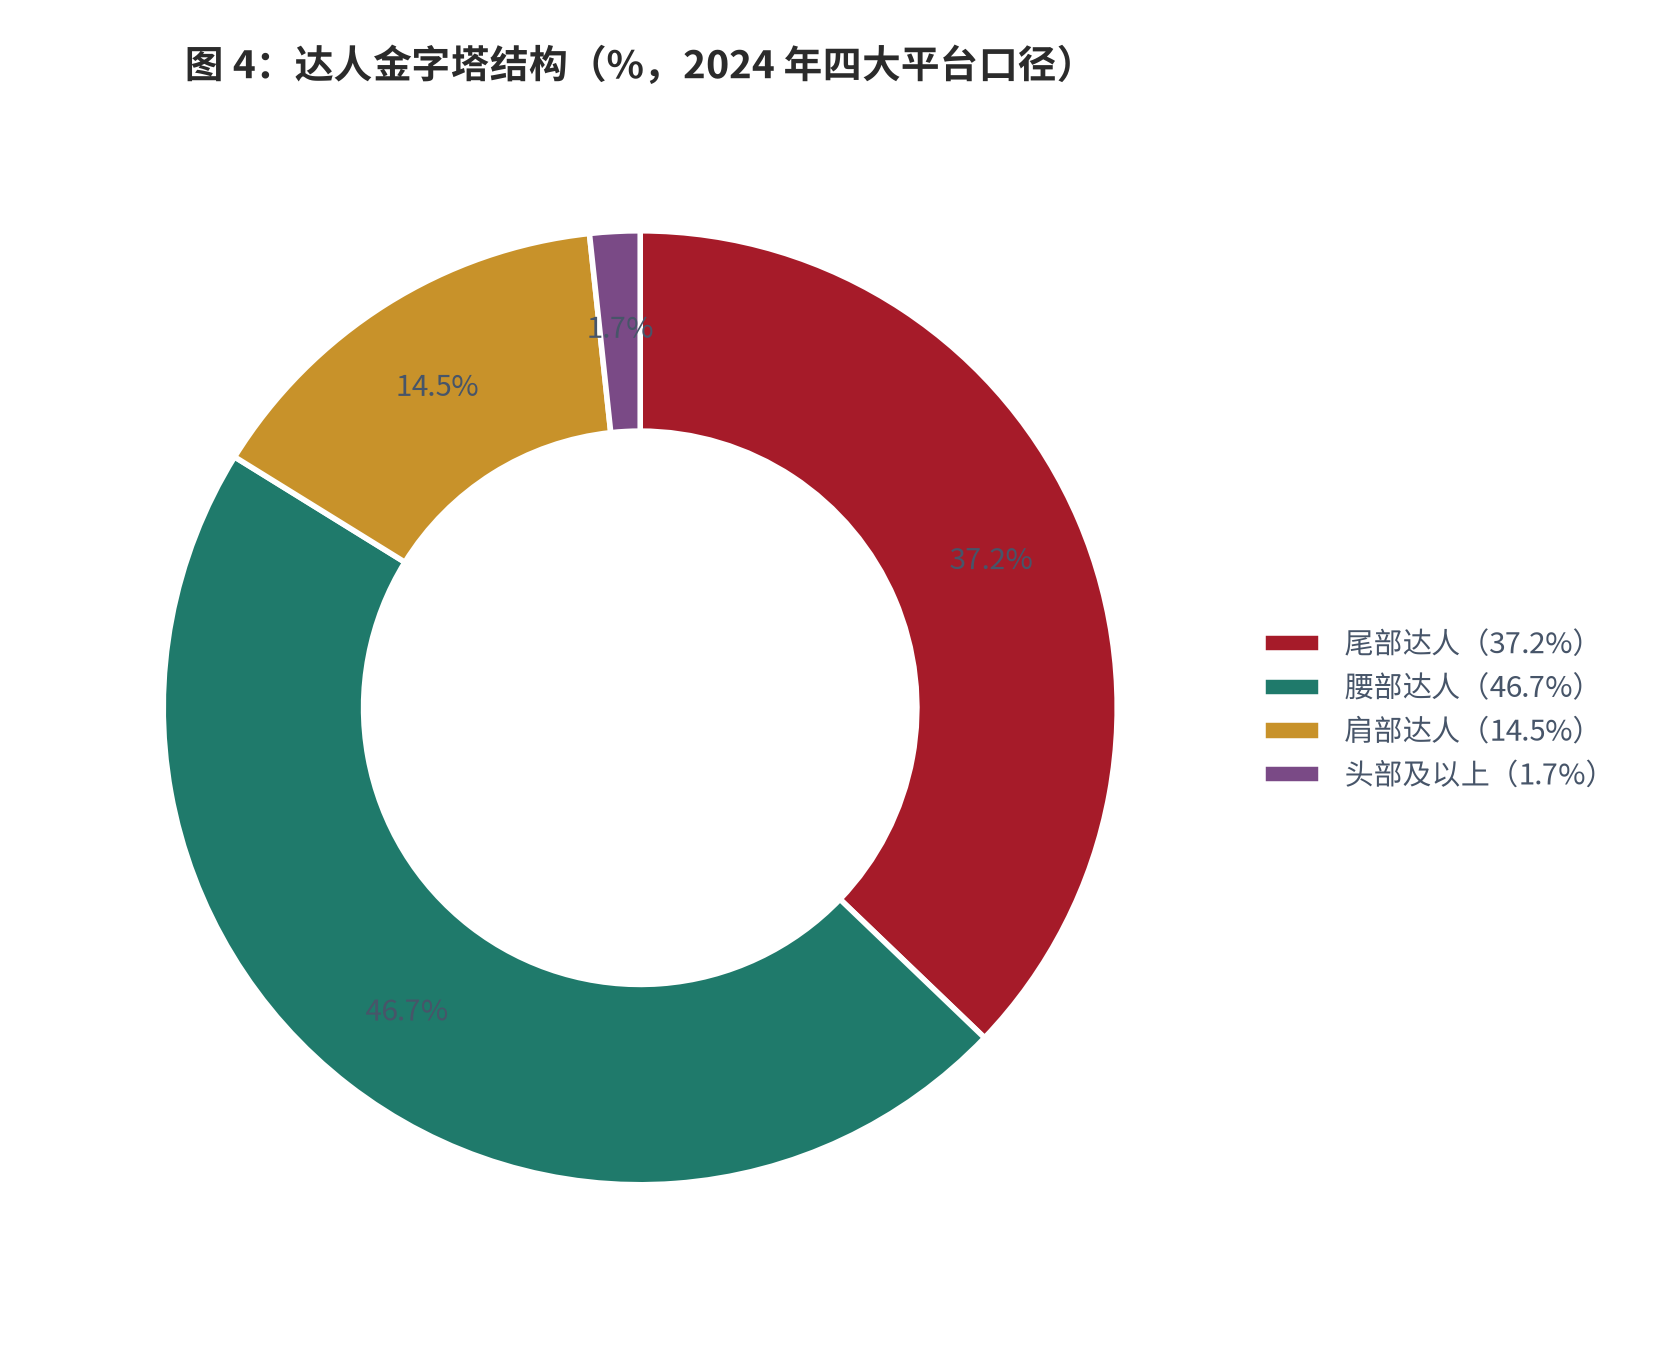
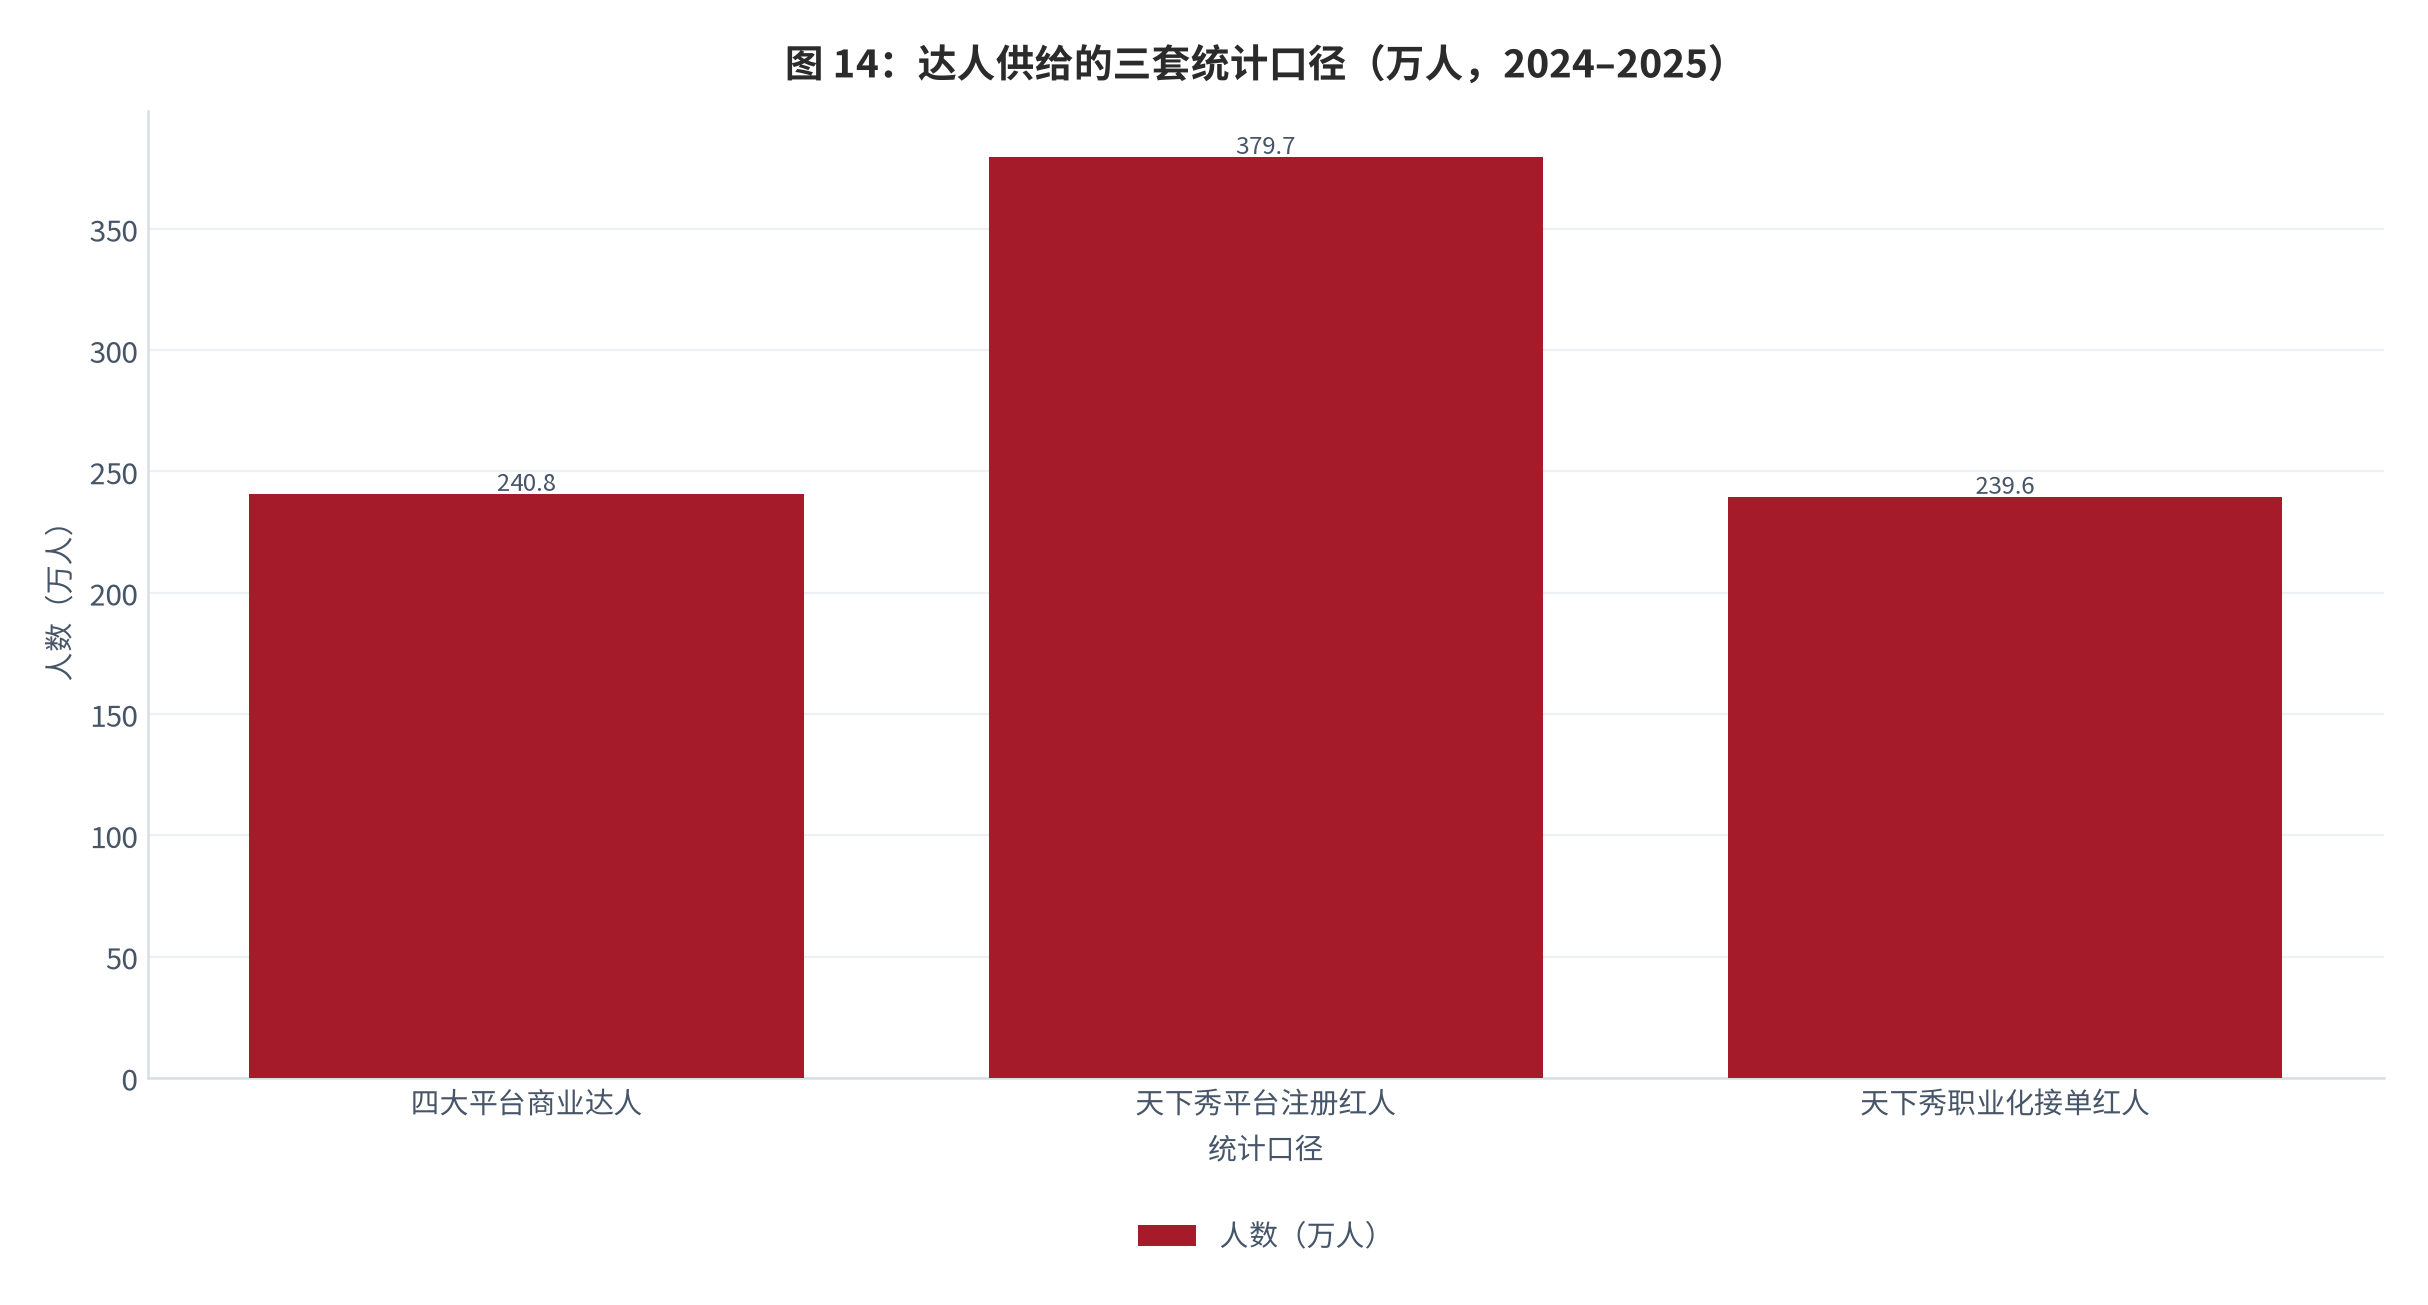
第二个变化发生在达人结构。2024 年抖音、小红书、微博、B 站四大平台的商业达人总量达 240.8 万人,较 2022 年的 87.7 万人增长 1.7 倍 [2],但结构上呈极端金字塔:腰部和尾部达人合计占比 83.9%(腰部 46.7%、尾部 37.2%),肩部达人 14.5%,头部及以上仅 1.7% [2]。2025 年万粉以上创作者增速已放缓至 5% 左右,行业从增量竞争进入存量竞争 [2]。
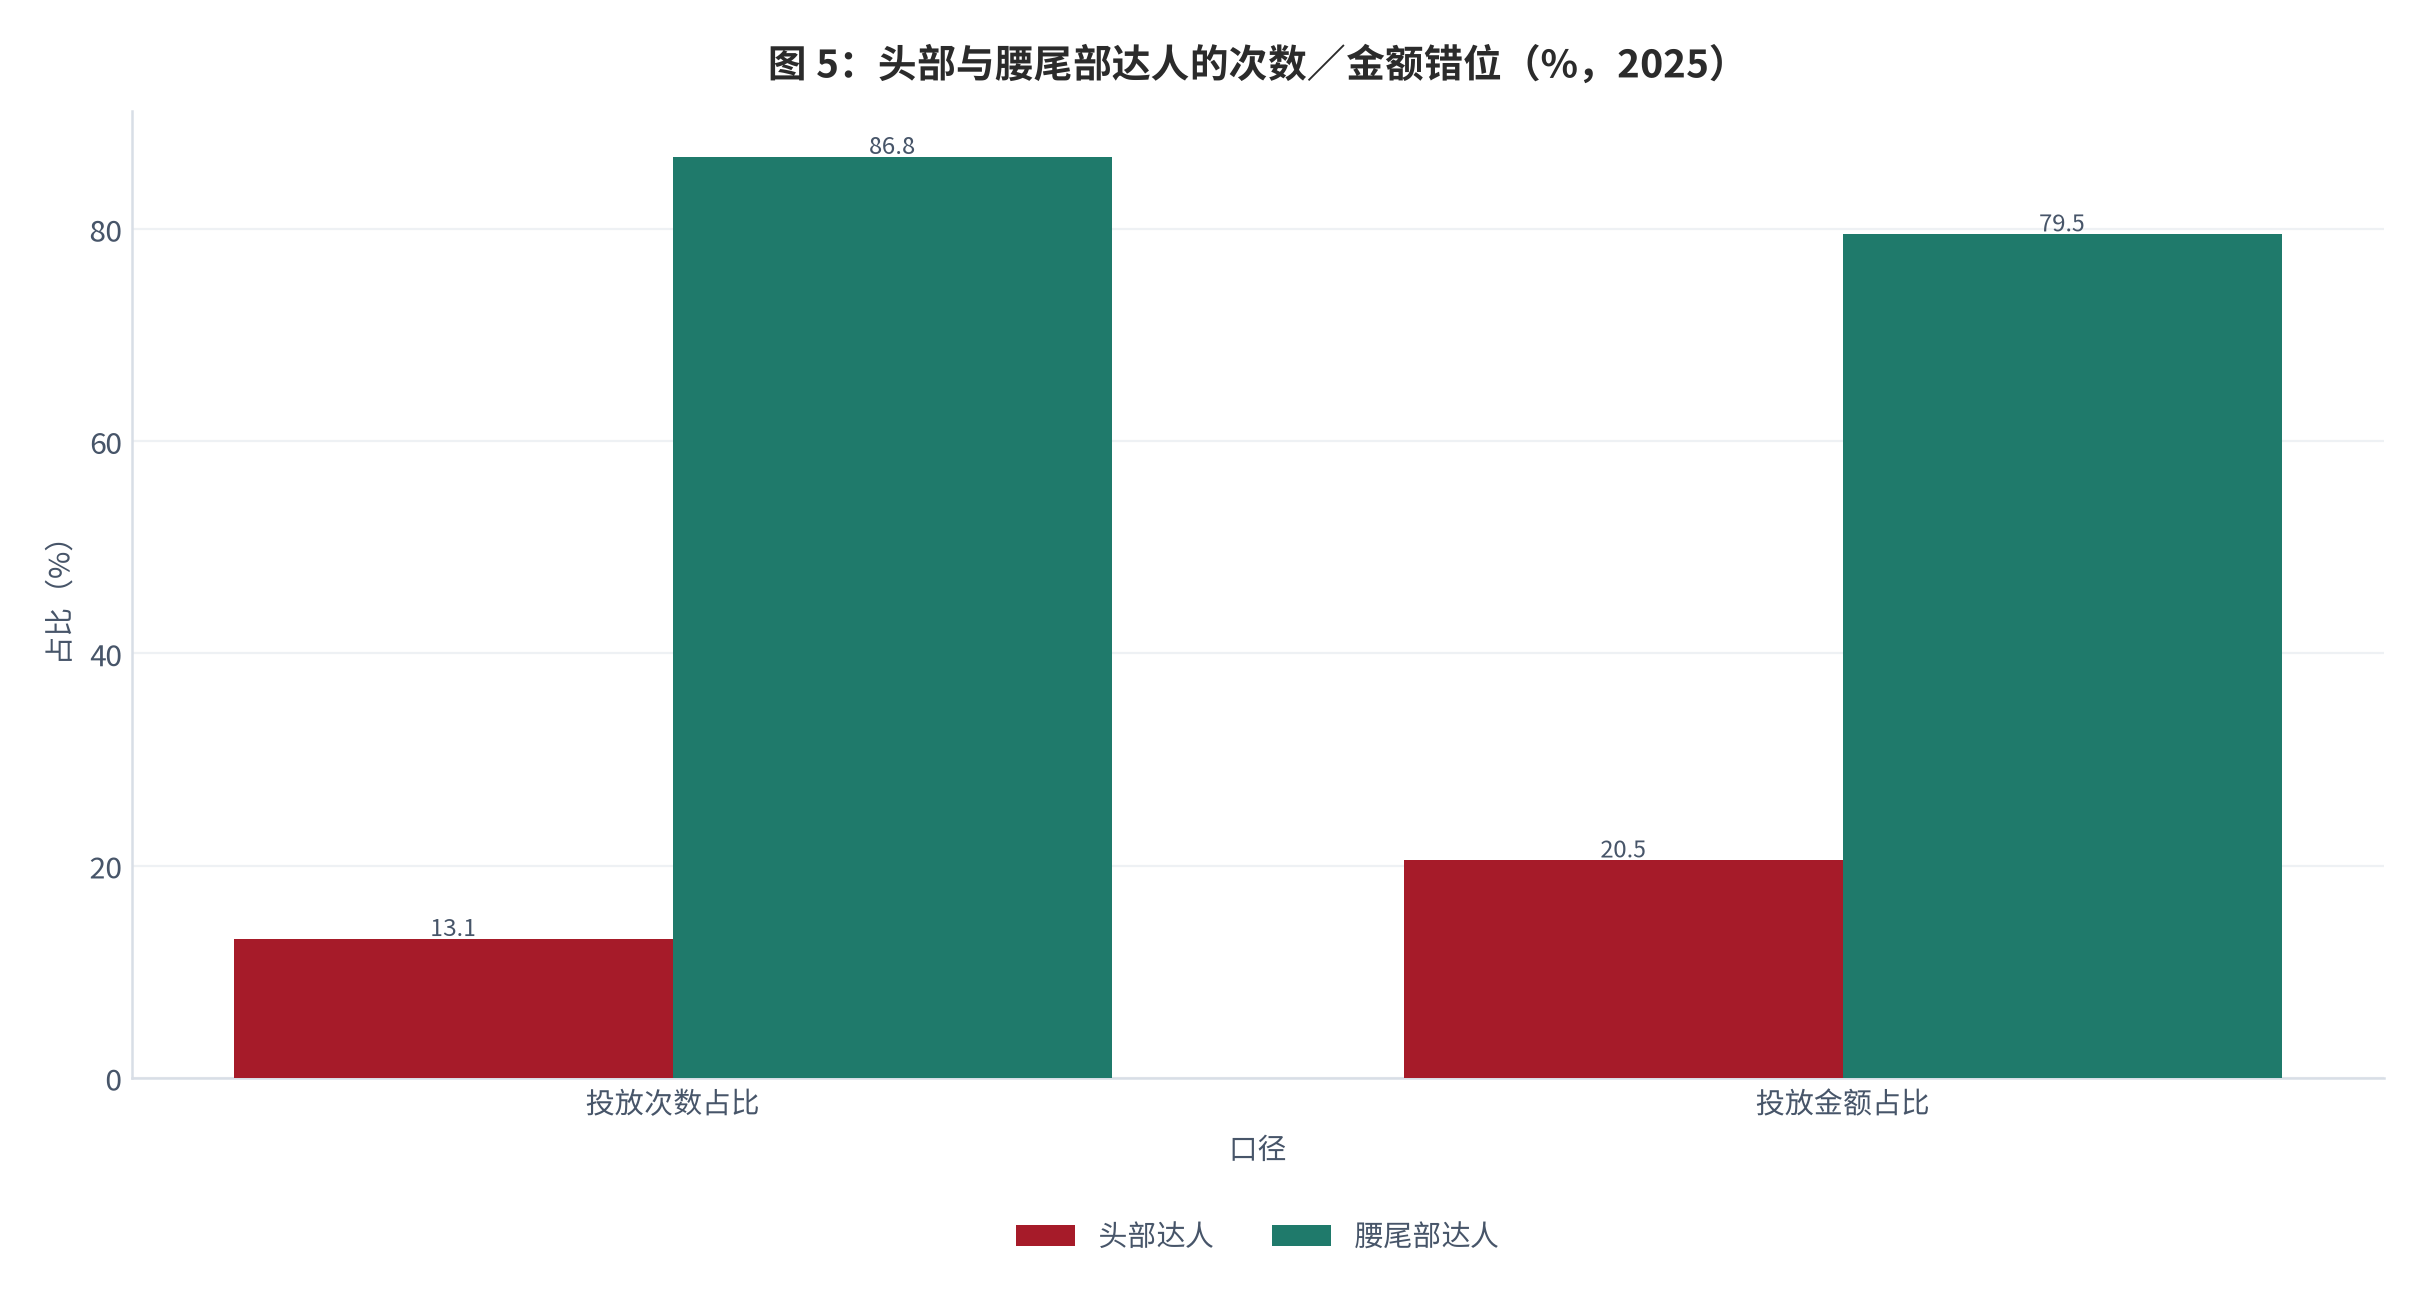
第三个变化是投放结构的错位,也是本报告认为最被低估的一组数据。2025 年典型平台的 KOL 投放次数中,头部仅占 13.1%,腰尾部合计 86.8%;换算成金额后,头部占 20.5%,腰尾部分走近 80% [2]。次数与金额之间存在约 1.6 倍错位,说明单位次采买成本仍向头部集中,而覆盖广度已经彻底长尾化。抖音尾部 KOL 已占 72.7% 的投放次数,小红书尾部达人金额占比逼近 20%,快手腰部达人实现量价齐升 [2]。
从行业结构看,投放预算的流向也在改变:IT 互联网行业投放占比从 20.4% 升至 30.1%,超越美妆日化成为第一大投放行业;美妆日化的投放向长尾达人与素人转移,美妆垂类达人占比超 30%;3C 数码品类中头腰部 KOL 占比达 25%;食品饮料品类的长尾达人占比已过半 [2][16]。这意味着投放的结构性迁移,不是短期现象,而是品牌在效果不确定时降低单条内容风险的必然选择。
03平台侧:抽成、分发与规则
创作者经济的利润分配中,平台是事实上的定价者。2025 年广告主在不同平台的 KOL 投放金额中,抖音与小红书两者合计占近 65%,构成绝对双核 [2]。抖音的优势在于推荐引擎与全链路商业闭环,小红书的优势在于高线年轻人群与种草心智,B 站商业化达人数量年增长率达 5.7 倍,微博与抖音的达人数量增长已进入稳定期 [2]。小红书以约七成集中于 18 至 35 岁的轻熟龄女性用户、高线城市用户偏好指数超过 130 为特征 [16]。
平台生态的分化同样体现在用户侧:抖音的日活月活比达 76.3%,小红书用户粘性由 32.4% 提升至 39.1%、日均使用时长增速 12.1%;小红书已沉淀 7,000 多个细分文化圈层,B 站有 2,500 多个细分兴趣标签 [14]。这些数字决定了同一条内容在不同平台的转化效率差异,也决定了机构必须在多条线上重复配置运营人力。
平台在规则层面的主动权同样不可忽视。2024 年 1 月抖音直播的健康分制度生效,把主播表现与机构经营挂钩,健康分低的机构面临警告直至清退;结果显示有 100 万名主播被扣除过健康分,76% 的低分主播在调整内容后不再违规 [9]。这意味着平台的治理工具已经从流量分配延伸到机构存续。
把这三块拼起来,平台侧的逻辑已经很清晰:它既是流量规则的制定者,又是抽成的收取者,同时还是合规责任的传导者。机构想要改变自己的处境,只能在下游的达人合约与上游的供应链上找空间,这两处恰恰都是本报告后文要拆解的部分。
04供给侧:MCN 的微利时代
供给侧可以用一句话概括:数量膨胀、利润收缩。MCN 机构数量已达 2.9 万家 [5],但 2025 年近八成机构利润率下滑或持平,过去一年实现营收与利润双增长的机构不足 10%,行业规模增速创历史新低至 2.5% [6]。规模指标与盈利指标的方向相反,是判断这门生意性质的第一手证据。
数字背后的原因是三重成本同时刚性。行业属于人力密集型,编导、拍摄、剪辑、运营与职能岗位的成本不可压缩;头部达人分成比例高;叠加持续投流支出 [10]。有从业者概括称其为平台抽成、博主分成、人力成本三座大山同时压顶,导致毛利被持续压缩 [6]。这三项中,只有人力成本在机构侧可控,而它恰恰占了最大的一块。
出清已经在发生,但方式与多数人预期不同。它不是头部吞并尾部,而是尾部直接退出。证券时报的统计显示,2025 年娱加数字营业收入 3.71 亿元、亏损 6,992.06 万元;新片场营业收入 1.49 亿元、同比下滑 18.73%、亏损 1,774.46 万元;微传播亏损 3,632.09 万元;青藤科技营业收入 1.22 亿元、同比下滑 40.20%、亏损 1,153.4 万元 [10]。四家机构全部亏损,且亏损面覆盖了不同规模与不同定位。行业同时保持了就业吸纳能力:2024 年 7 月网络主播等多个与机构相关的职业纳入新职业目录,电商类机构中头部商家的线上支持团队平均 16.5 人、腰部商家 5 人 [17],平台也通过走访与孵化工具累计扶持超 10 万名新主播 [17]。规模不景气与用工仍在进行,同时成立,正是本报告所述微利时代的特征。
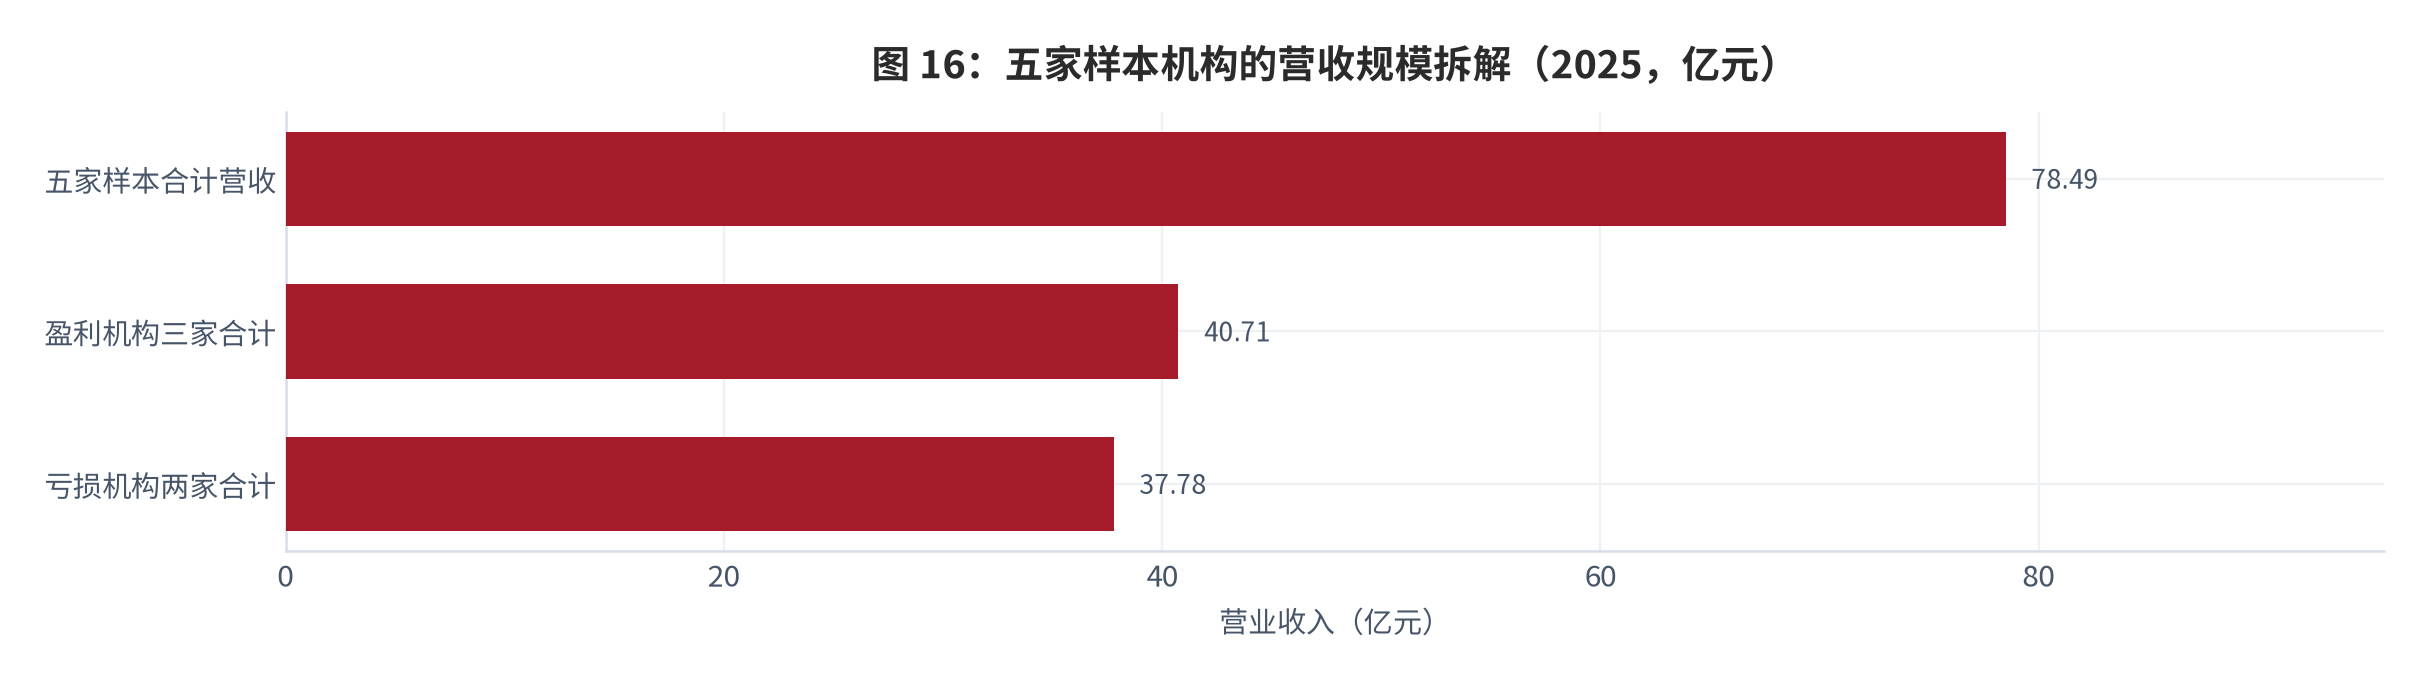
把样本扩大到五家并加总,规模效应与利润效应会分道扬镳。五家 2025 年营业收入合计 78.49 亿元,而对应的归母净利润合计为 -7.17 亿元,隐含净利率 -9.14%。进一步按盈亏拆开看:盈利的一方是天下秀(0.31 亿元)、新片场(-0.18 亿元)与青藤科技(-0.12 亿元)三家合计微亏 0.02 亿元,亏损的一方是遥望科技与娱加数字两家,合计亏损 7.19 亿元。也就是说,行业整体的亏损几乎全部集中在两家身上。
需要提醒的是,亏损不能全部归因于 MCN 业务本身。遥望科技在年报中解释,亏损既有鞋履业务影响,也有互联网营销前期投入形成的折旧摊销拖累 [4]。因此在下文的财务样本中,我们只把上市公司当作行业利润率的参照系,而不做单因归因。
05财务样本:收入、毛利与净利的三级落差
上市公司是最容易被拿到的一把尺。天下秀 2025 年营业收入 39.04 亿元、归母净利润 3,086.63 万元,净利率不足 0.8%;扣除非经常性损益后净利润为 -1,560.54 万元 [3],也就是说扣非后并不盈利。同期经营活动现金流量净额 1.50 亿元仍为正 [3],说明利润表的问题出在费用端,而非回款端。
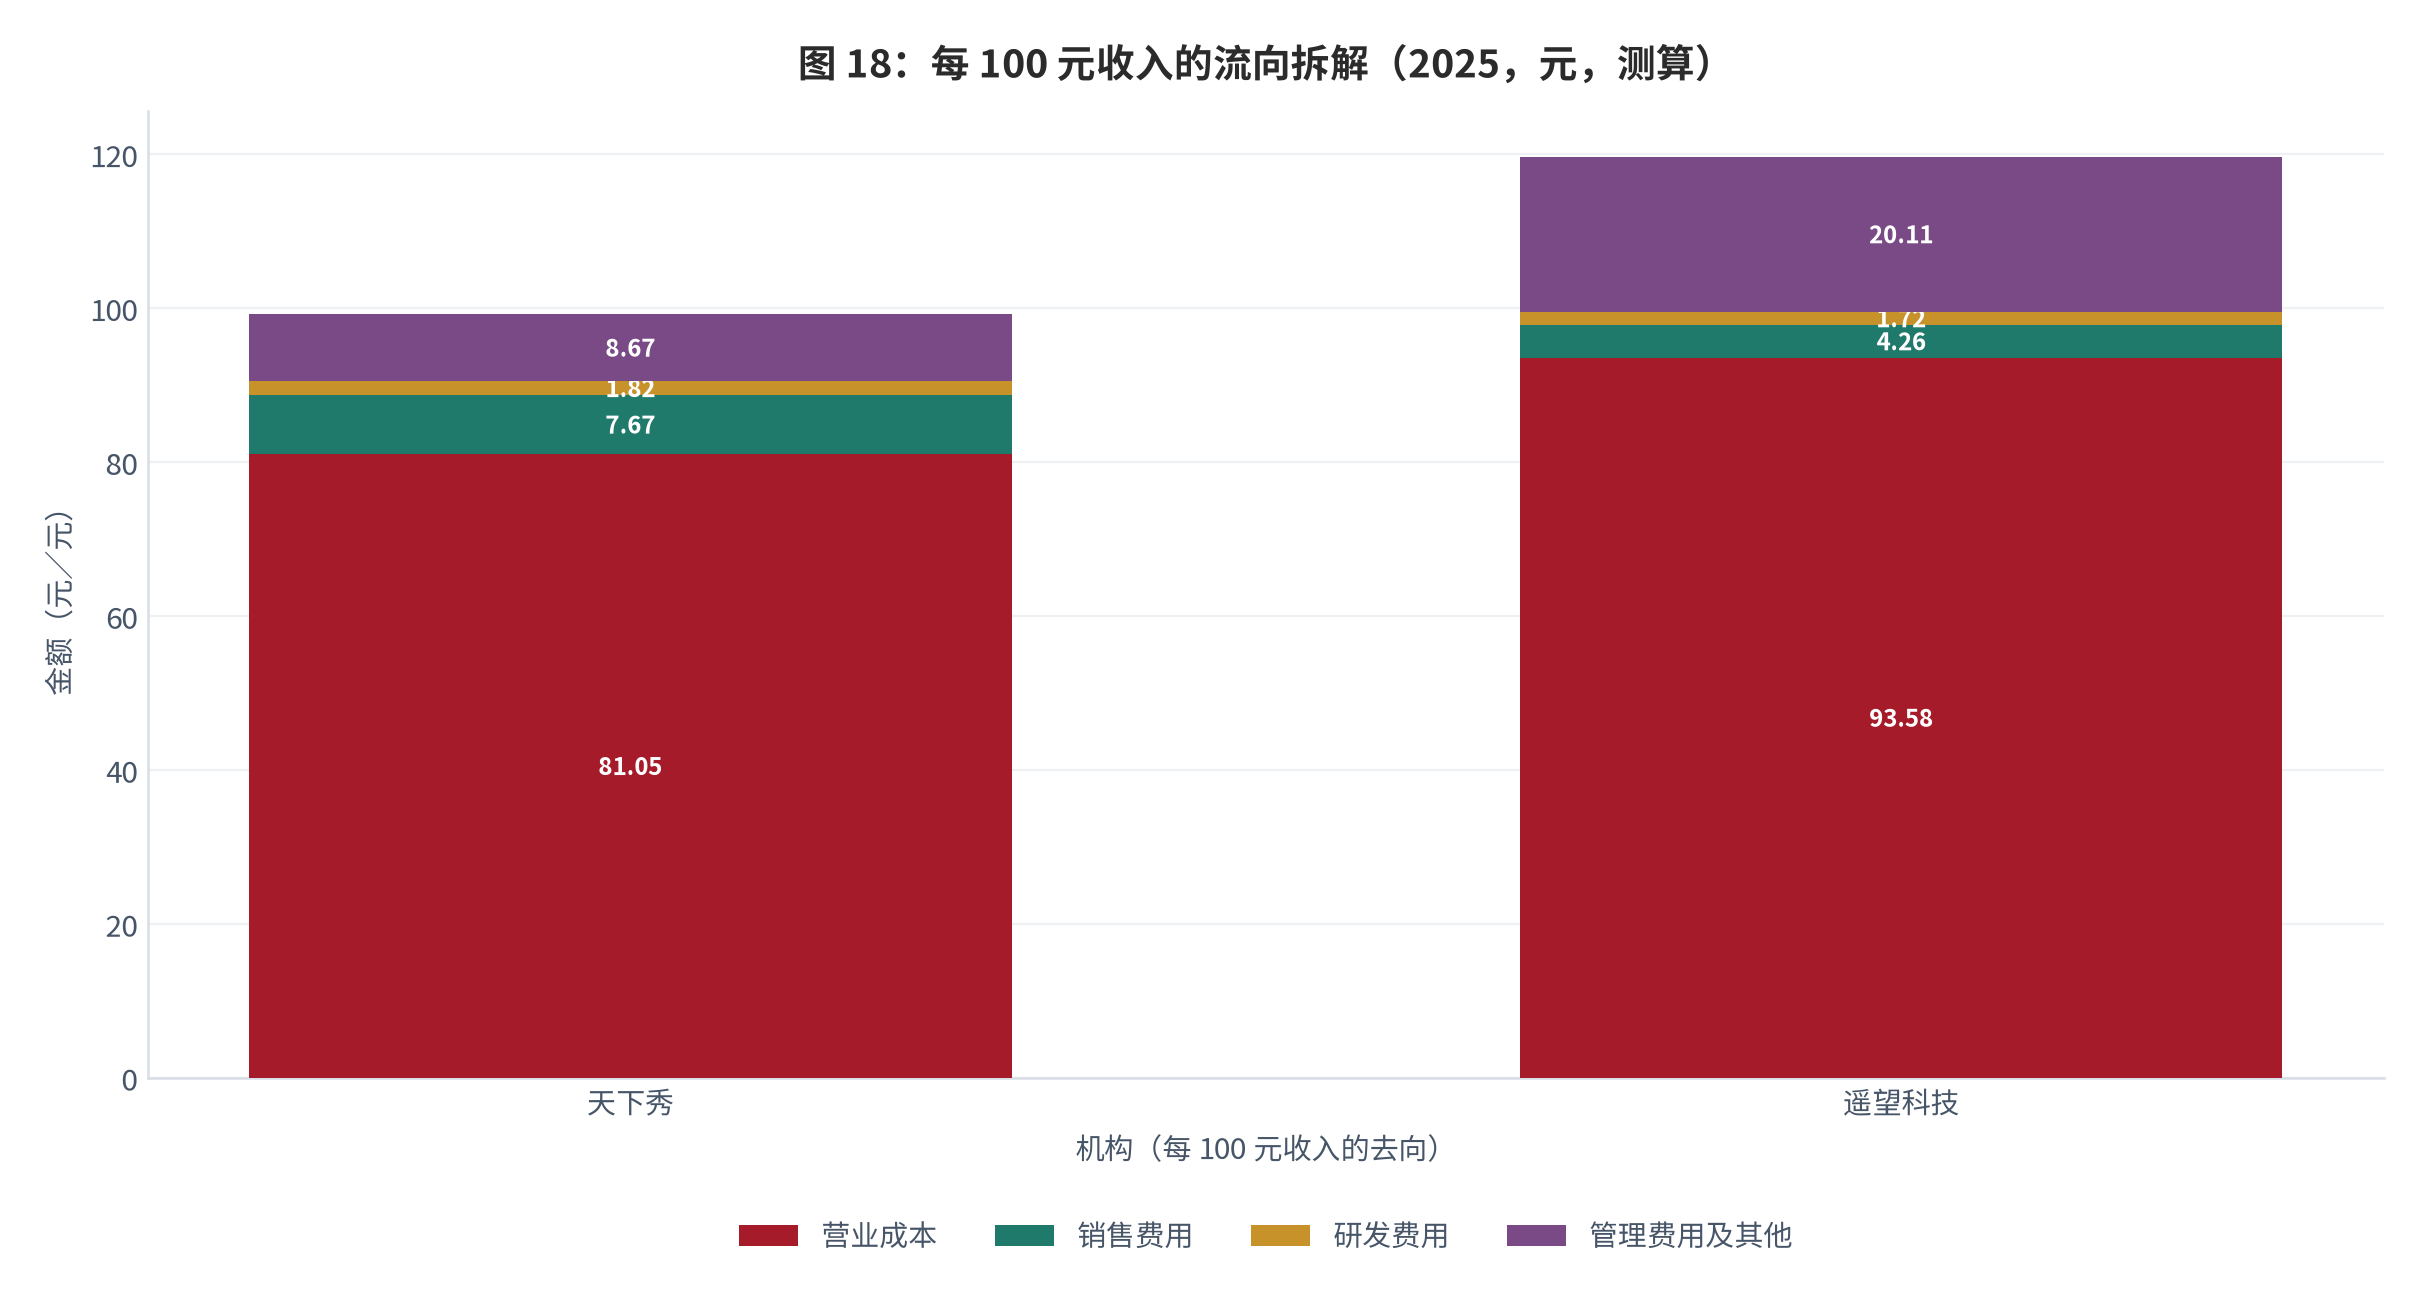
把每 100 元收入的去向摊开,可以更直观地看到这两家公司的差距在哪一段。天下秀:营业成本 81.05 元(由毛利率 18.95% 倒推)、销售费用 7.67 元、研发费用约 1.82 元(0.71 亿元 ÷ 39.04 亿元,测算)、管理费用与税费等其他支出 8.67 元,最终留下净利 0.79 元。遥望科技:营业成本 93.58 元(由毛利率 6.42% 倒推)、销售费用 4.26 元、研发费用约 1.72 元(0.567 亿元 ÷ 33.03 亿元,测算),其余为管理费用、财务费用、资产减值与其他收益项轧差后的 20.11 元,最终净利率为 -19.67 元。拆到这一步可以确认:两家的差距不在销售费用,而在营业成本率相差 12.5 元。
把两家纯主业不同的公司放在一张表里,三级落差的形状会非常清楚。2025 年天下秀毛利率 18.95%、销售费用率 7.67%(2.996 亿元 ÷ 39.04 亿元,测算)、净利率不到 0.8%;遥望科技毛利率 6.42%、销售费用率 4.26%(1.407 亿元 ÷ 33.03 亿元,测算)、净利率 -19.67%(测算)[3][4]。两家的差别几乎全部出现在第一级:毛利率。
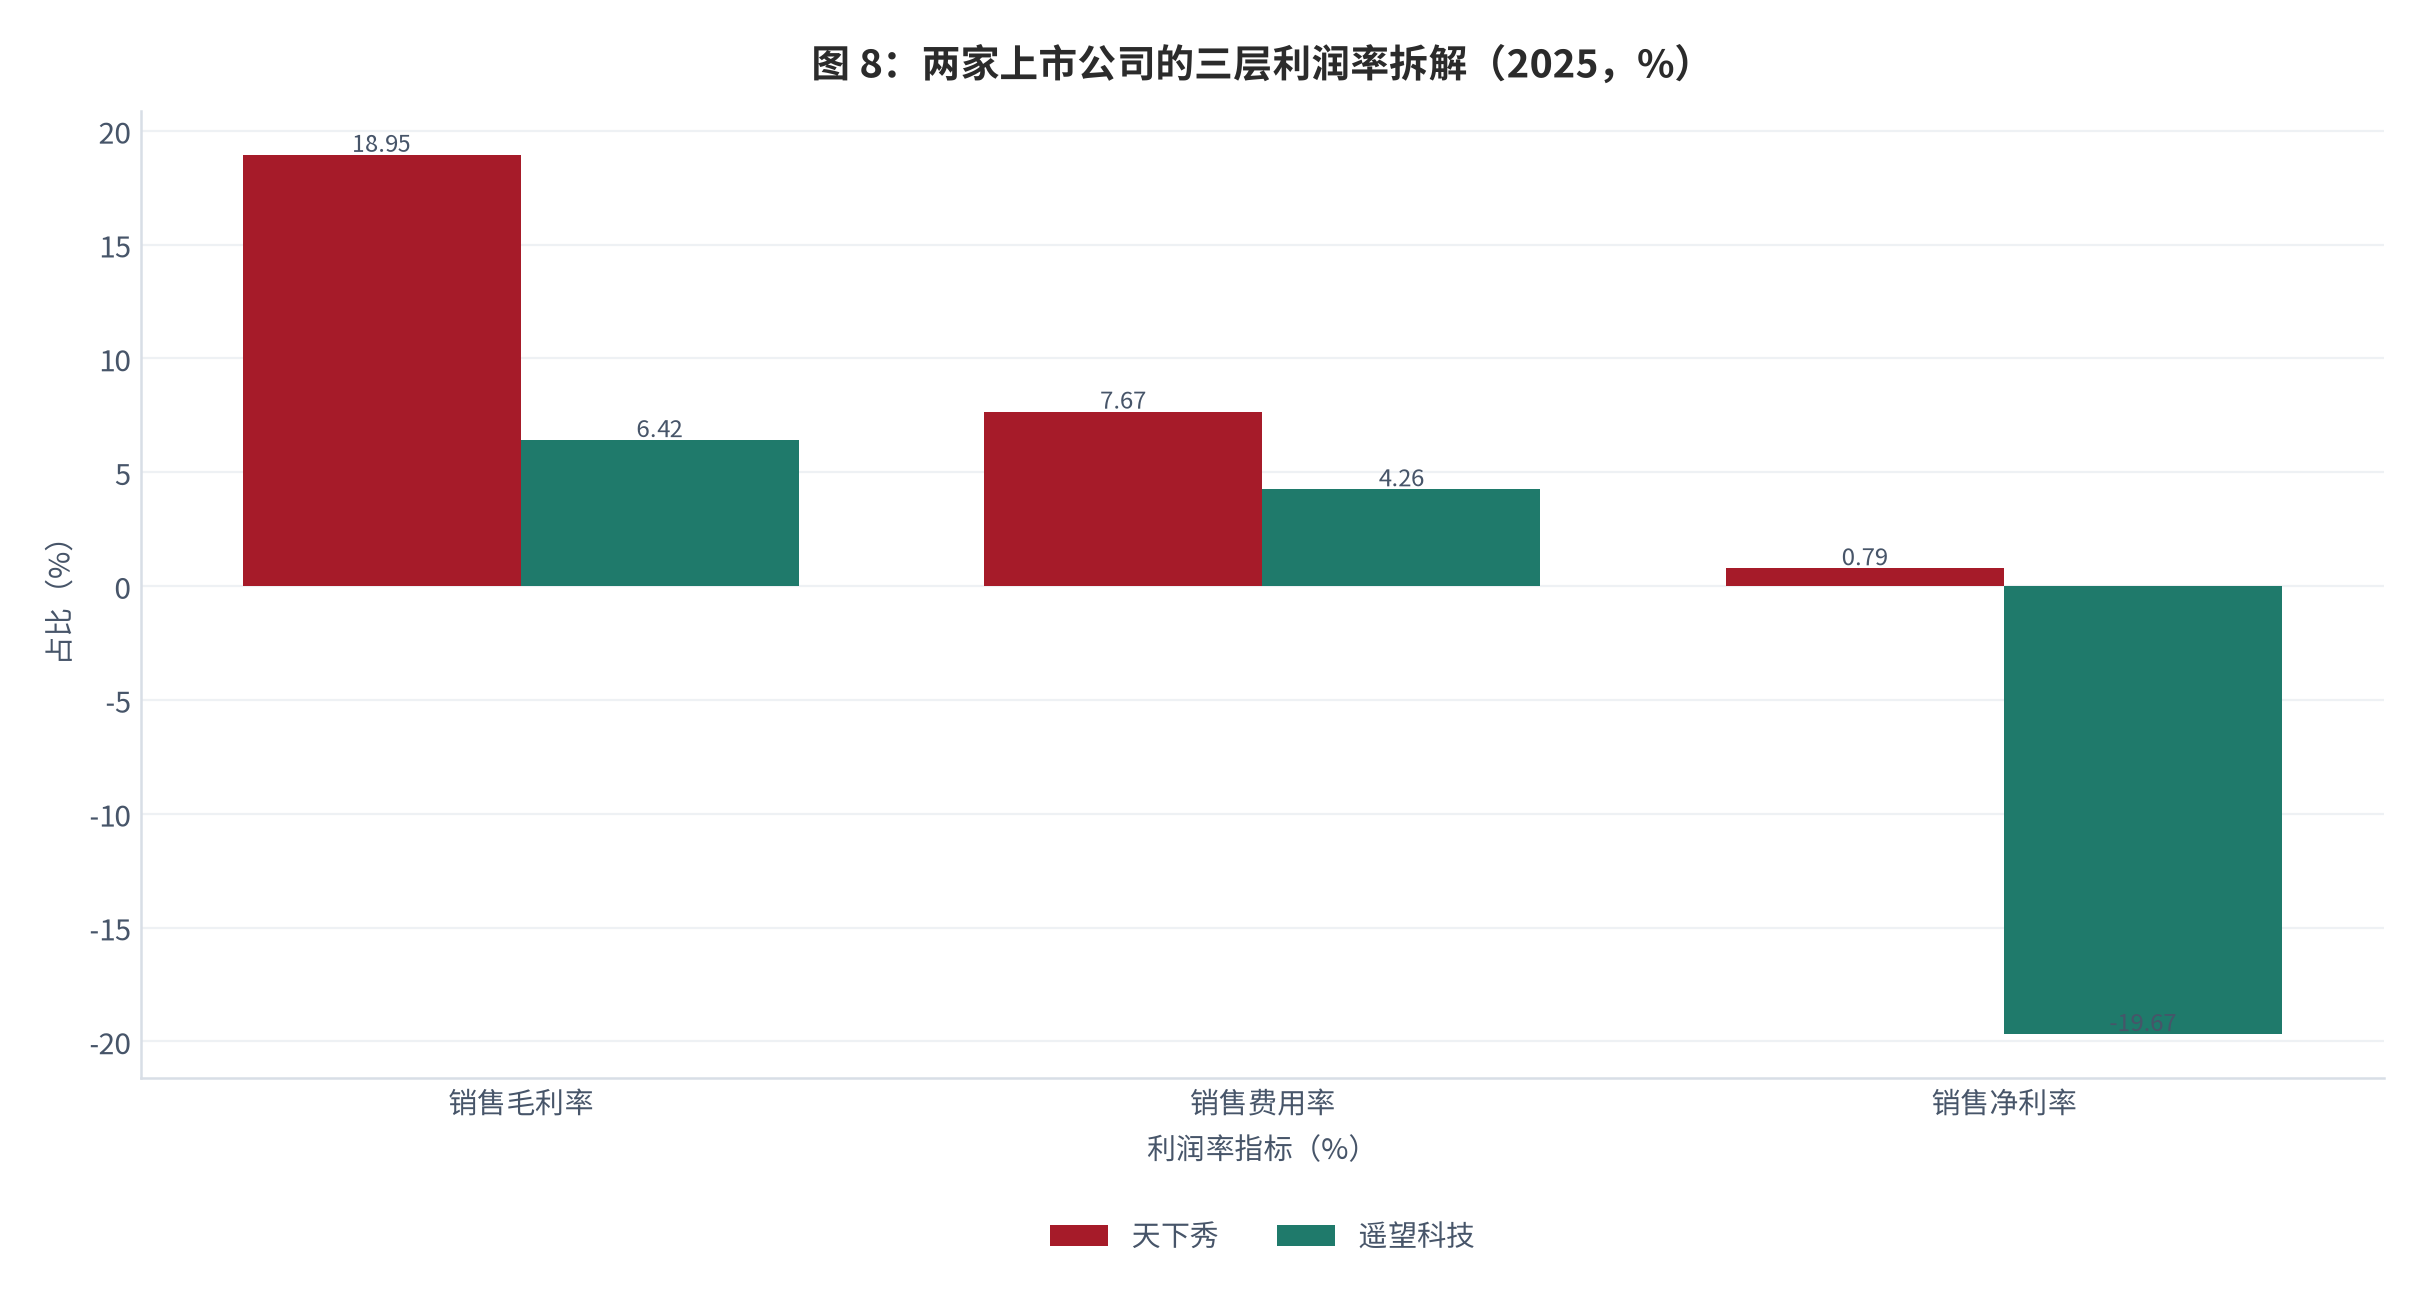
| 指标 | 天下秀(600556) | 遥望科技(002291) |
|---|---|---|
| 营业收入(亿元) | 39.04 [3] | 33.03 [4] |
| 销售毛利率 | 18.95% [3] | 6.42% [4] |
| 销售费用(亿元) | 2.996 [3] | 1.407 [4] |
| 研发费用(亿元) | 超 0.71 [3] | 0.567 [4] |
| 归母净利润(亿元) | 0.3087 [3] | -6.49 [4] |
| 经营活动现金流净额(亿元) | 1.50 [3] | 1.18 [4] |
天下秀的毛利率同比提升 1.8 个百分点 [3],是行业承压背景下少见的正面信号,公司把它归因于业务结构优化、供应链效率提升与平台工具成熟度增强 [3]。但 1.8 个百分点的改善没能转化成利润,原因是费用同样在增长。这揭示了一个结构性事实:在这门生意里,毛利率的修复空间小于收入的波动幅度。
遥望科技的路径更极端。2022 年营收 39.01 亿元、归母净利润 -2.63 亿元;2023 年营收 47.77 亿元、归母净利润 -10.50 亿元;2024 年营收 47.63 亿元、归母净利润 -10.01 亿元;2025 年营收降至 33.03 亿元 [4]。四年里营收基本没有增长,亏损却在持续。其社交电商业务毛利率由上一年的 2.08% 提高到 5.53% [4],改善幅度不小,但仍不足以覆盖期间费用。2026 年上半年公司预计归母净利润 1.4 亿至 2.1 亿元,但其中约 3.38 亿元来自处置鞋履资产的非经常性损益,扣非净利润预计仍亏损 1.5 亿至 2.25 亿元 [4]——这不是扭亏,而是换了一次损益科目。
06成本与组织:人力占比六成的刚性
MCN 的成本结构以人力为主,人海战术导致管理成本畸高,人力支出占比高达 60% [6]。在一个人力占六成的行业里,利润率的天花板不是由市场决定的,而是由组织效率决定的。
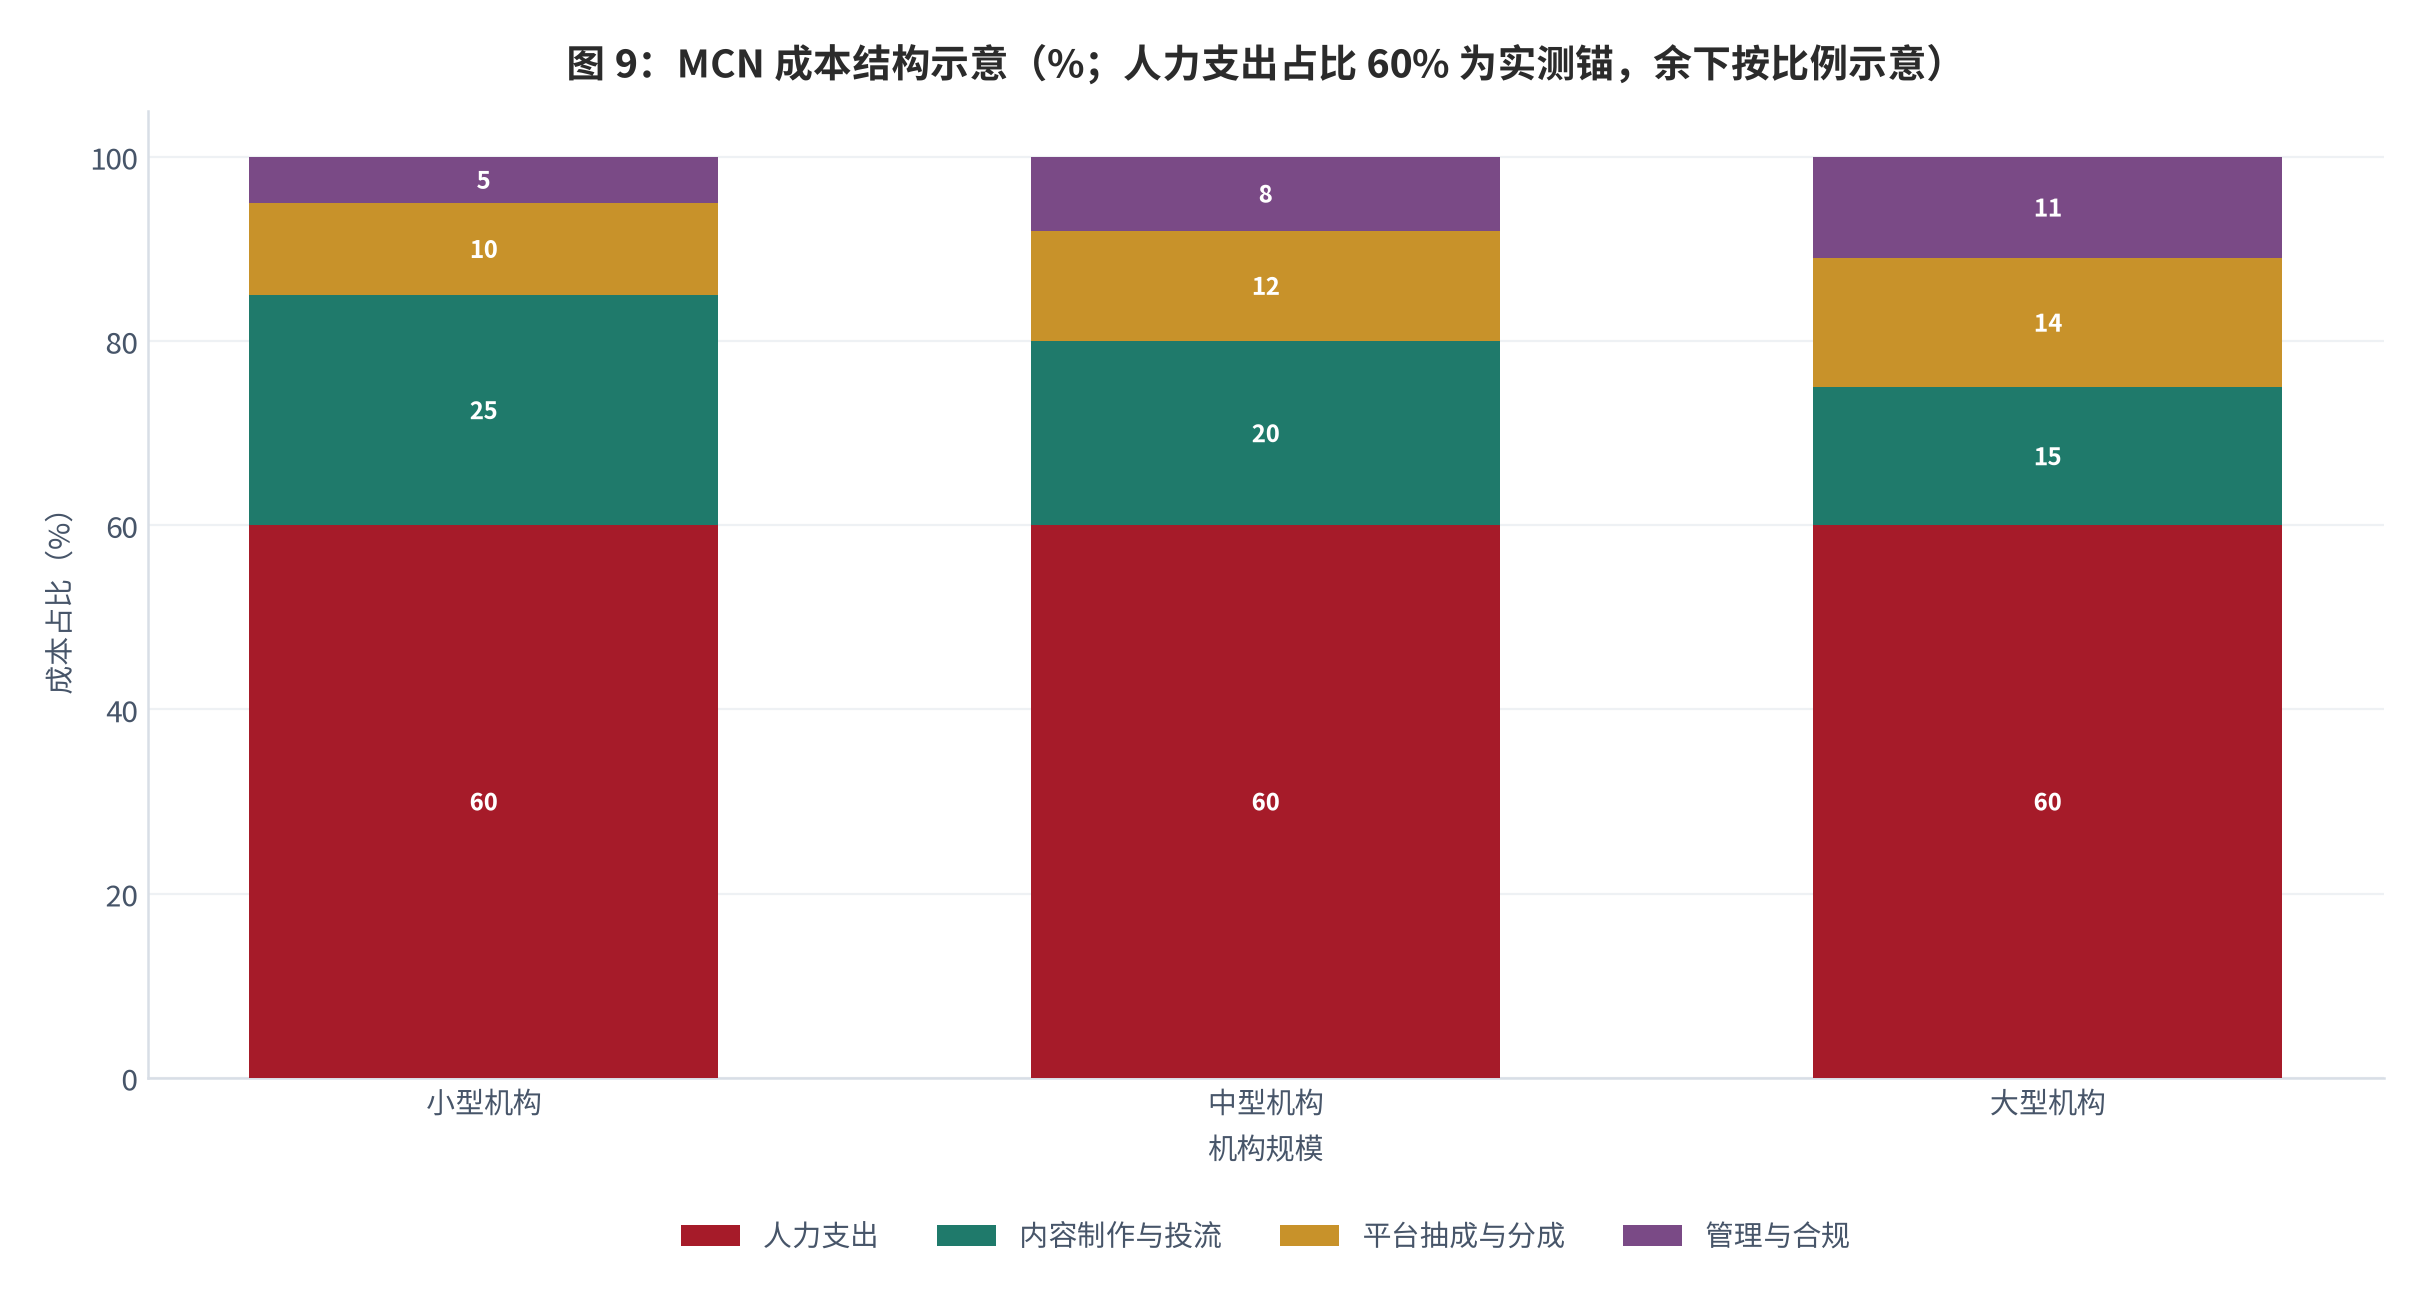
内容制作侧的耗时同样是刚性约束。编导中心制下,一条视频从选题到发布通常耗时 3 至 5 天 [6],产出高度依赖个人灵感,这意味着机构无法通过简单增加人手线性地放大产出。
| 成本项 | 占比或强度 | 刚性来源 | 可压缩性 |
|---|---|---|---|
| 人力支出 | 60% [6] | 编导、拍摄、剪辑、运营、职能 | 只能通过组织再造压缩 |
| 内容制作 | 单条 3–5 天 [6] | 编导中心制与个人灵感依赖 | 可依靠流程标准化改善 |
| 流量采买 | 随竞争上行 [6] | 不做投流账号难出圈 | 与投放效率强相关 |
| 平台抽成与达人分成 | 双向上行 [6] | 平台定价权与达人议价权 | 短期难以压缩 |
把这张表与上一节的三级落差对照,会发现一个简洁的结论:这门生意的可变成本几乎全部发生在人力上,而人力又恰恰是最难在短期内裁减的资产。机构一旦为了保利润而减员,产出质量与达人稳定性会同步下滑,损失往往大于节省。
07分成结构:一份不清晰的账
机构、达人与平台之间的分账,是行业里最不透明的一块。公开资料显示,MCN 与达人之间的收入分成比例可协商,常见区间在 50% 至 55% 之间,头部达人由于议价能力更强,分成比例更高 [11]。这个数字来自公开整理,口径与样本未披露,本报告标为 [缺口],仅作定性参照。
直播带货场景下,机构的收入由坑位费与佣金两部分构成,前者是品牌方支付的固定费用,后者按销售额的一定比例计提 [11]。这种结构决定了机构的收入与成交额绑定,但成本(投放、人力、达人生涯期)是前置投入的——这也是为什么规模扩张常常先于利润出现。
从成交额归属看,风险与收益的分配已经高度分散。2025 年 8 月至 2026 年 8 月,抖音电商平台超过 536 万个新商家、511 万个新达人通过平台获得稳定收入,粉丝量 100 万以下的中小达人在达人带货中的成交额占比超过 85% [7]。链条上没有人能靠单个人物承载结果,这本身就是分账结构难以向机构倾斜的证据。
行业里还存在另一组很容易被忽略的摩擦:合同陷阱、承诺不兑现与账号归属纠纷。2021 年的公开案例中,李子柒公司起诉杭州微念品牌管理有限公司,B 站 UP 主签约后未获承诺支持反而被要求拍摄特定内容 [11]。这些纠纷抬高了机构的法律与合规成本,也解释了为什么合规支出在总成本中的占比逐年上升 [缺口]。
综合判断:分账这块账短期内不会变清晰。平台掌握定价权、达人掌握流量、机构只能提供撮合与运营服务,三方议价能力的排序决定了利润留在哪一端。
08AI 与工业化:成本曲线能否被改写
AI 是目前行业里唯一被普遍期待能改写成本曲线的变量。2025 年应用 AIGC 的头部机构比例已达 73%;抖音 AI 创作者数量同比增长 191%、收入增长 440%;由 AI 生成的视音频累计超过 20 亿条,较上年增长 14 倍以上 [12]。平台侧与机构侧同时推进,说明降本已经是共识动作。
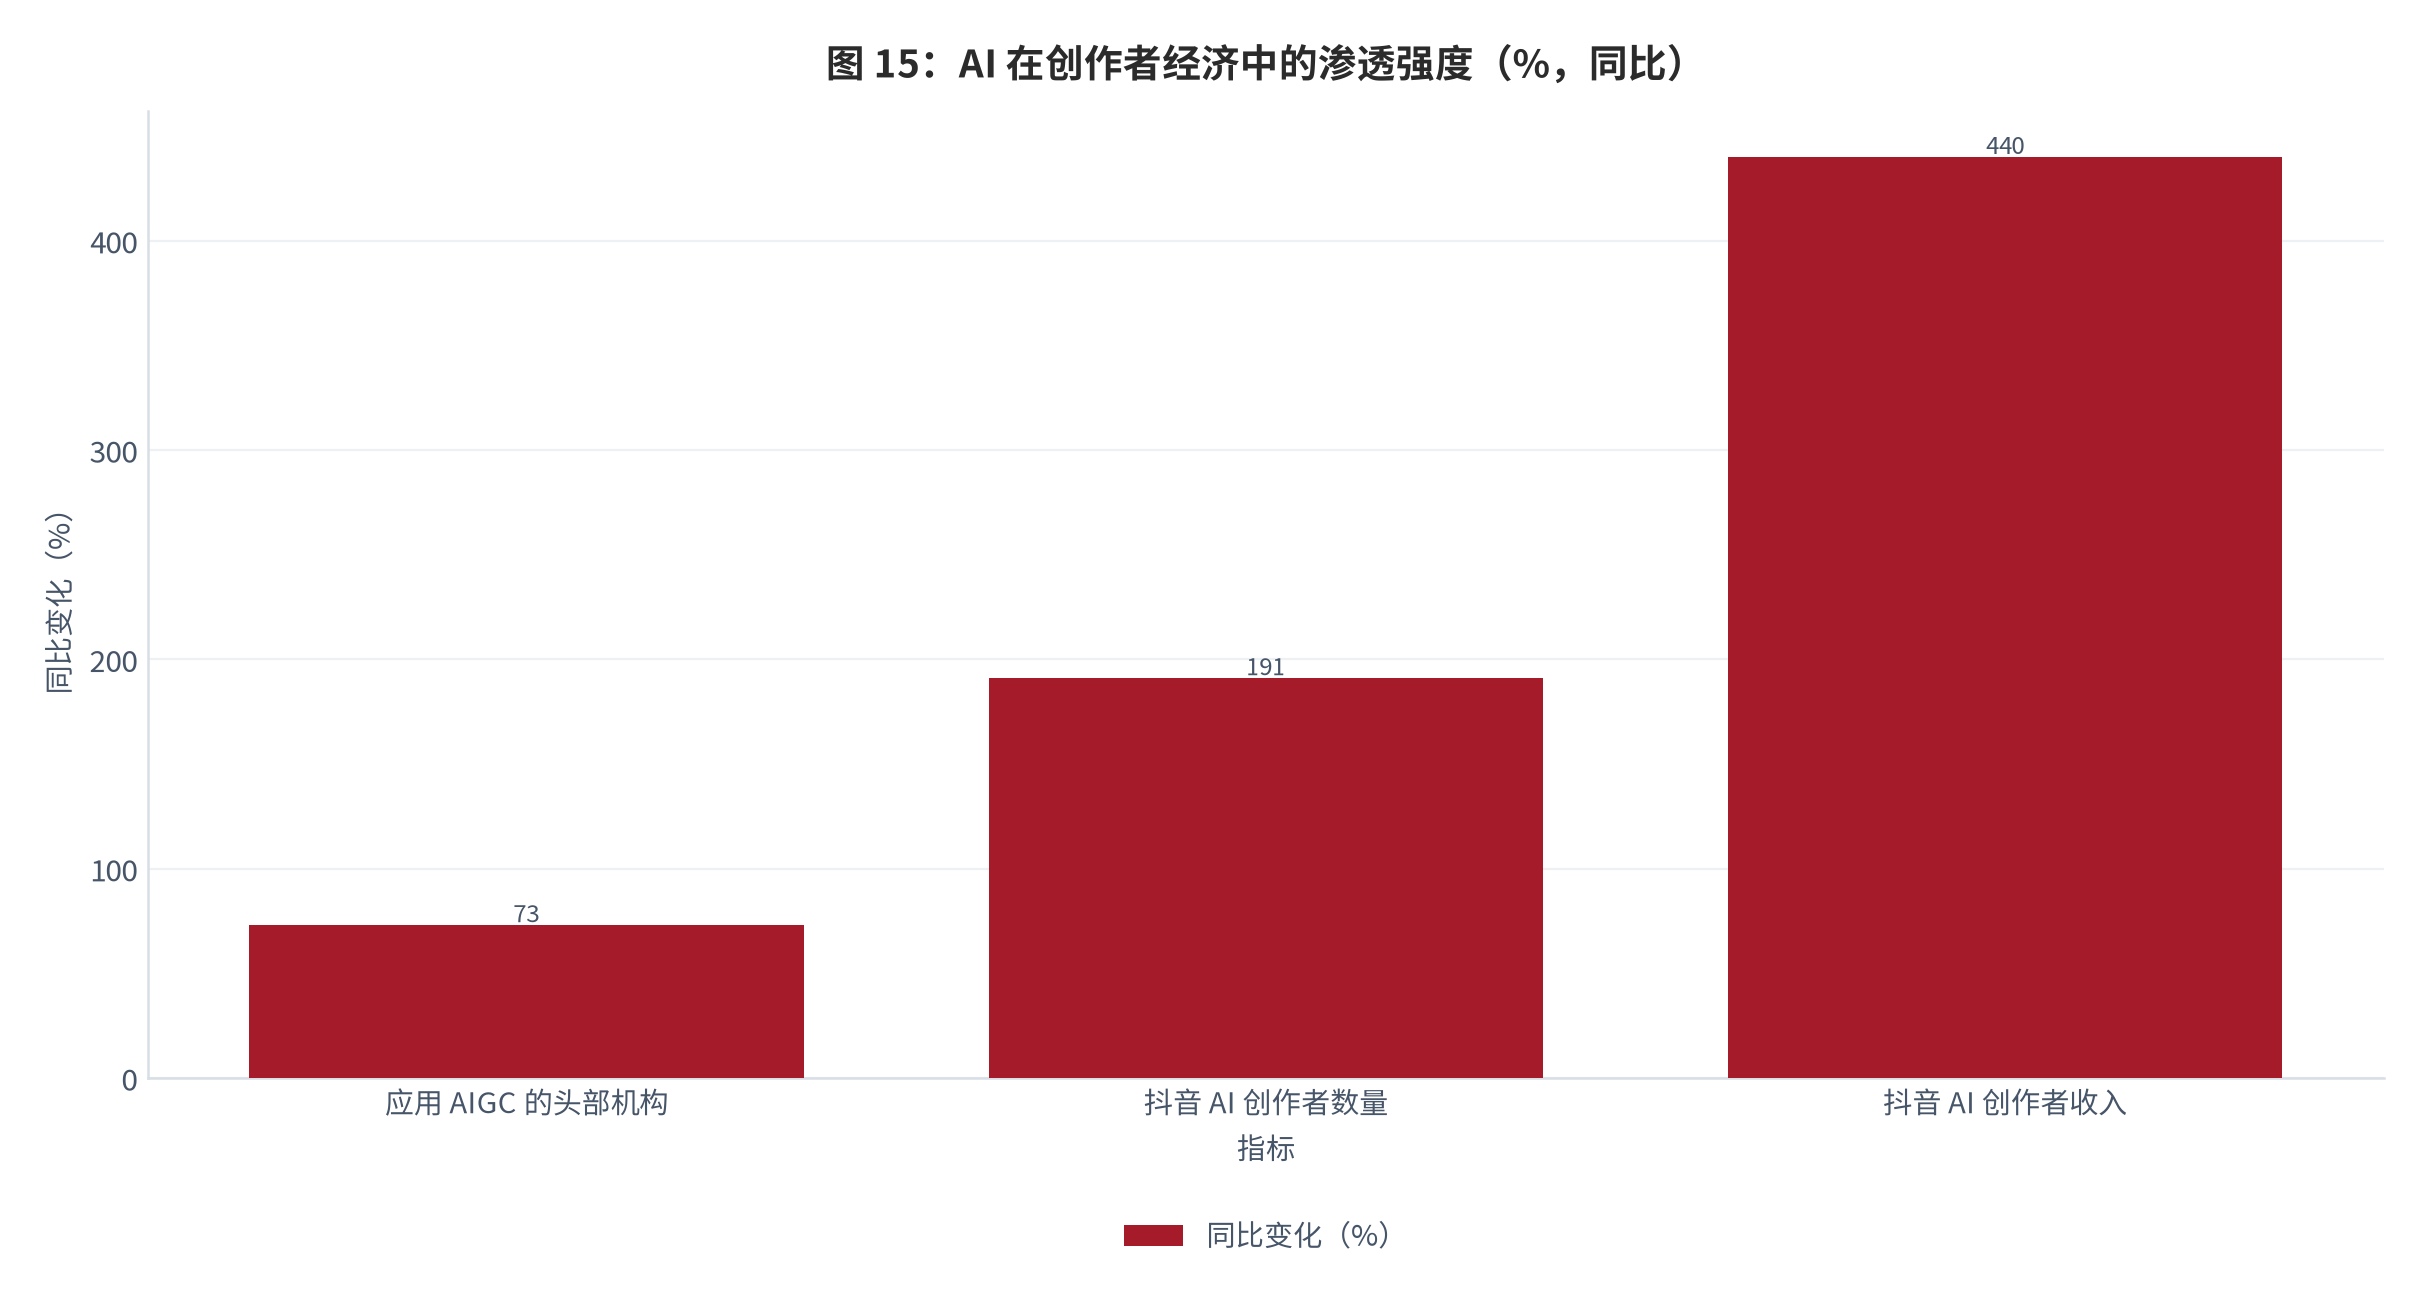
另一组更接近组织层面的观察是:机构正在分裂为先行者、尝试者与观望者三类,先行者极少,愿意付出短期阵痛重构业务;尝试者占大多数,买了工具但流程与组织照旧,效果有限;观望者拒绝接受,窗口期极短 [6]。AI 转型需要老板认知对齐、组织变身、流程再造、内容工业化四个层级递进 [6]——这说明工具本身不是瓶颈,组织是。
需要说明的是,AI 带来的效率提升在公开信息中缺少统一的财务量化口径,多数以生产时长的缩短来描述 [缺口]。本报告因此不把 AI 折算进下文的测算模型,只在敏感性表中作为新业务系数的一个可能来源单列。
机构的角色也在迁移。越来越多机构与农业、制造业、文旅、医疗等传统行业形成稳定合作,角色从单纯的内容带货转向产业转译与品牌重塑 [6]。这类业务的毛利结构不同于纯广告代理,因为它卖的是行业理解而非曝光次数——这是少数可能绕开三座大山的路径。
09量化测算:三情景与二维敏感性
测算框架是一条可相乘的因子链:MCN 市场规模(t 年后)= 基数 ×(1 + 年化增速)的 t 次方。基数取 2025 年的 743 亿元 [1],这是全部参数的唯一外部锚。年化增速在保守 / 中性 / 乐观三档中分别取 4% / 8% / 12%,三档的设定依据是行业已披露的增速区间:2024 年为 16.8%、2025 年降至 8.9% [1],另有口径给出 2025 年为 2.5% [6]。保守档取两者之间的下沿,中性档与 2025 年实际读数持平,乐观档预留集中度与出海的额外贡献。
| 参数 | 保守 | 中性 | 乐观 | 外部锚 |
|---|---|---|---|---|
| 年化增速 | 4% | 8% | 12% | 2024 年 16.8% → 2025 年 8.9% [1];2025 年 2.5% [6] |
| 测算基数 | 743 亿元 | 743 亿元 | 743 亿元 | 2025 年 MCN 市场规模 [1] |
| 覆盖口径 | 仅机构主营 | 仅机构主营 | 仅机构主营 | 不含平台广告与达人自有收入 |
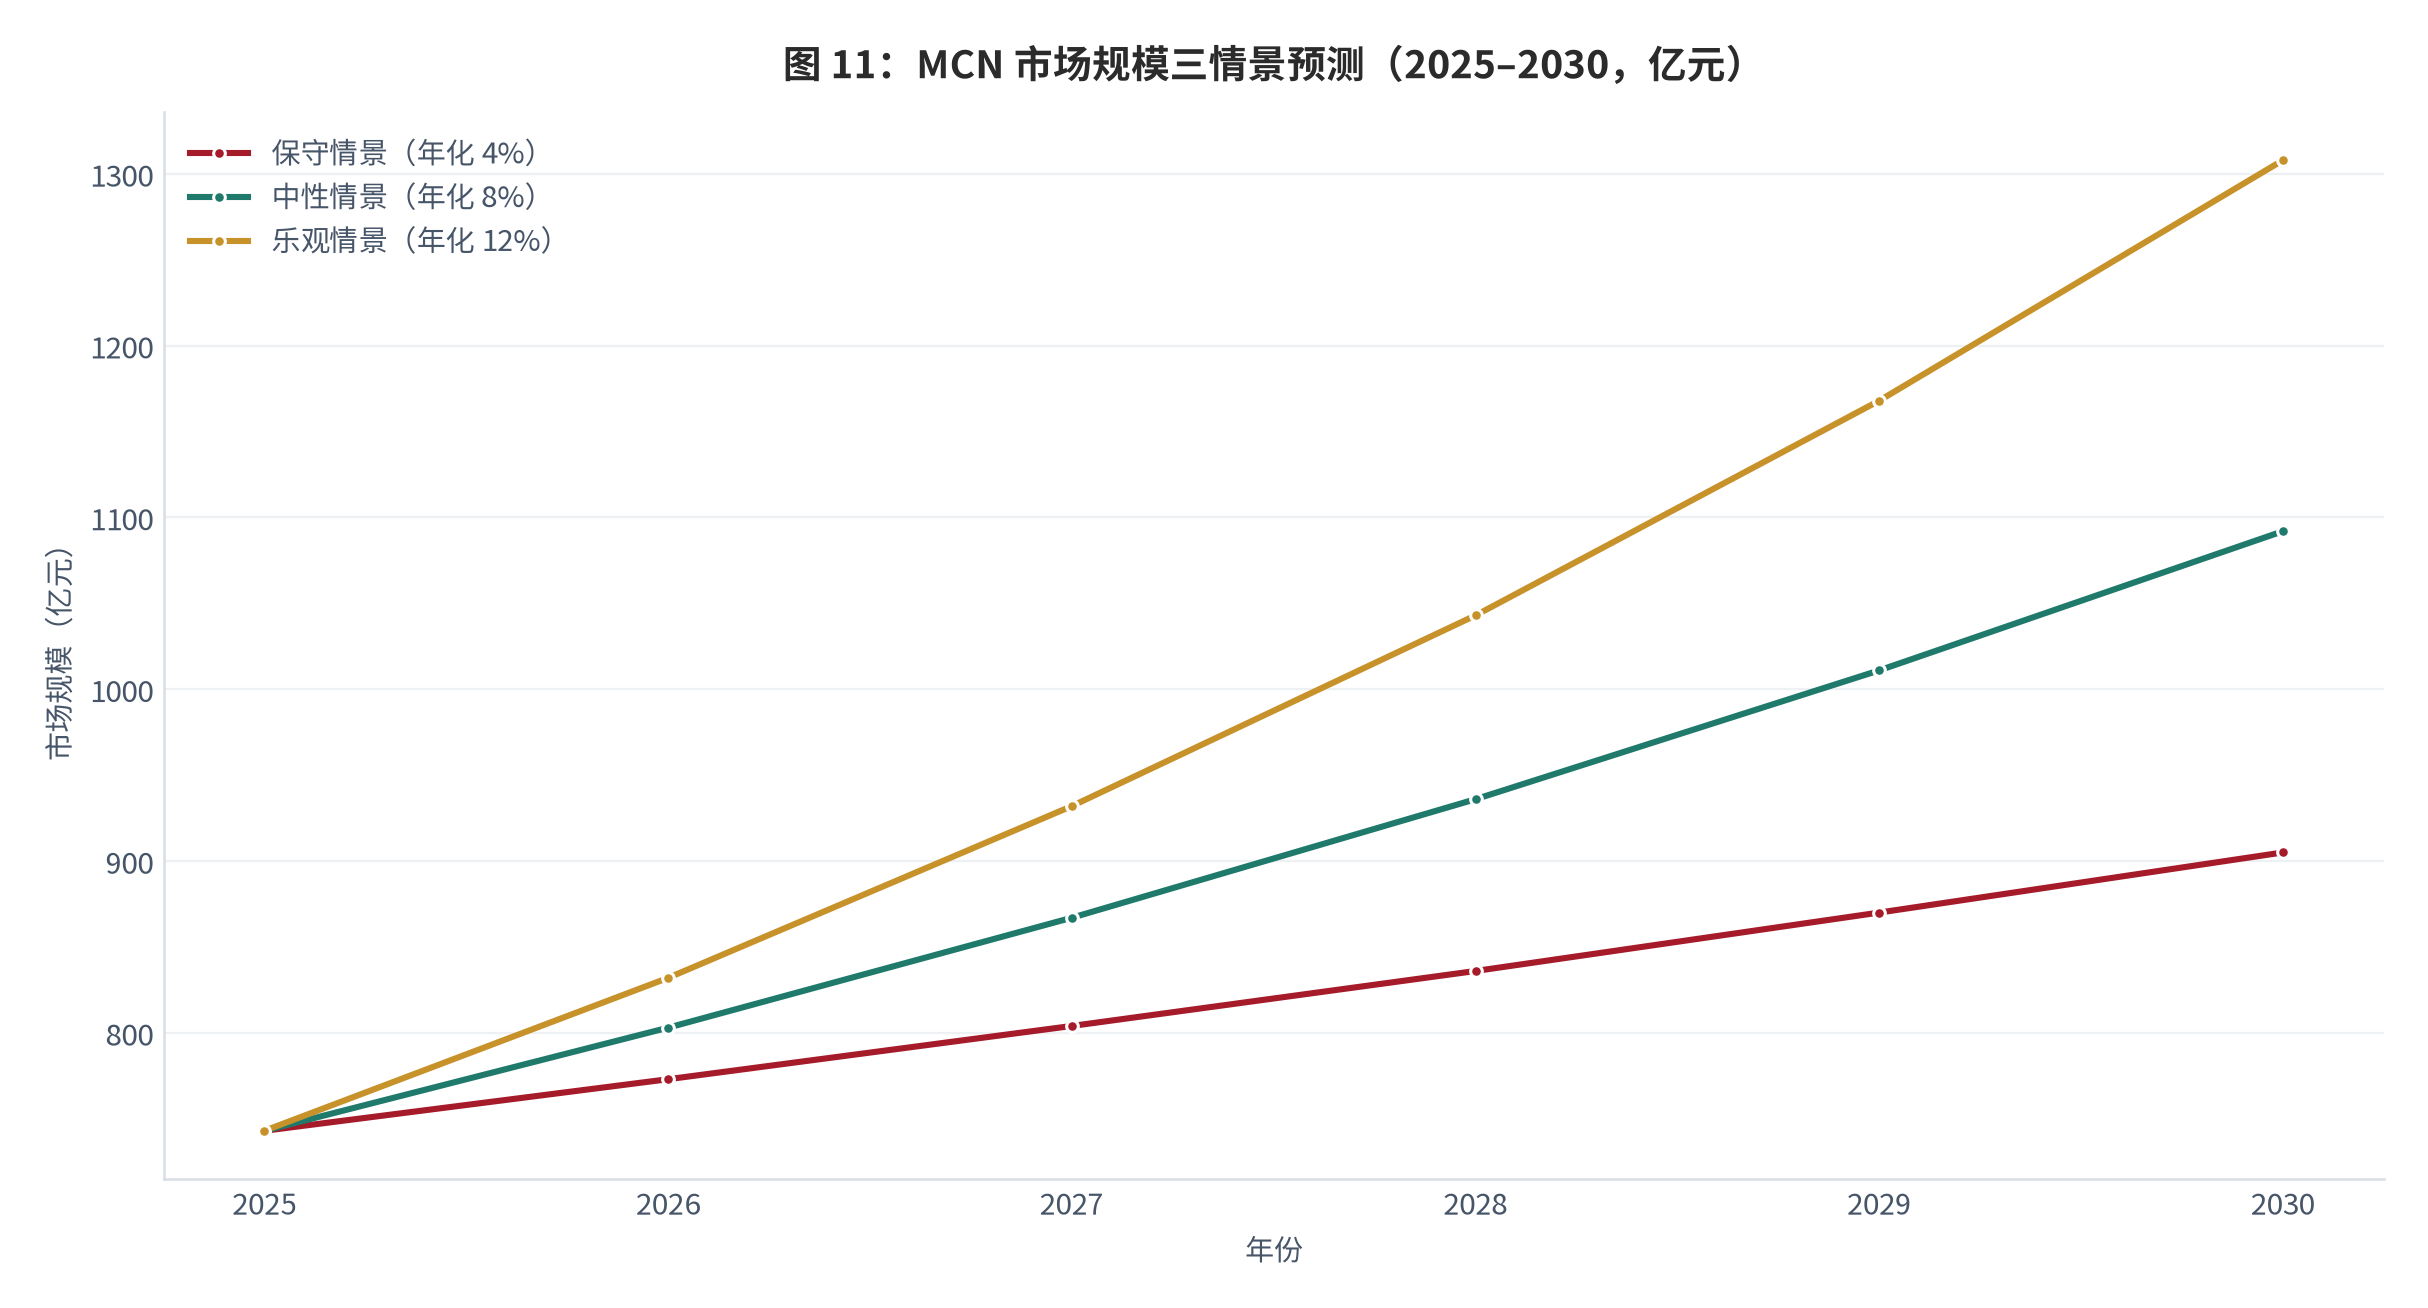
两路径对账结果:中性情景在 2029 年测算为 1,011 亿元,与艾媒咨询独立给出的「2029 年迈过千亿元」口径基本重合 [1],两条独立路径对账通过,这提高了中性情景作为长期锚的可靠性。乐观情景 2030 年测算 1,308 亿元,高于任何已披露的单一口径,因此只作为上界参考。
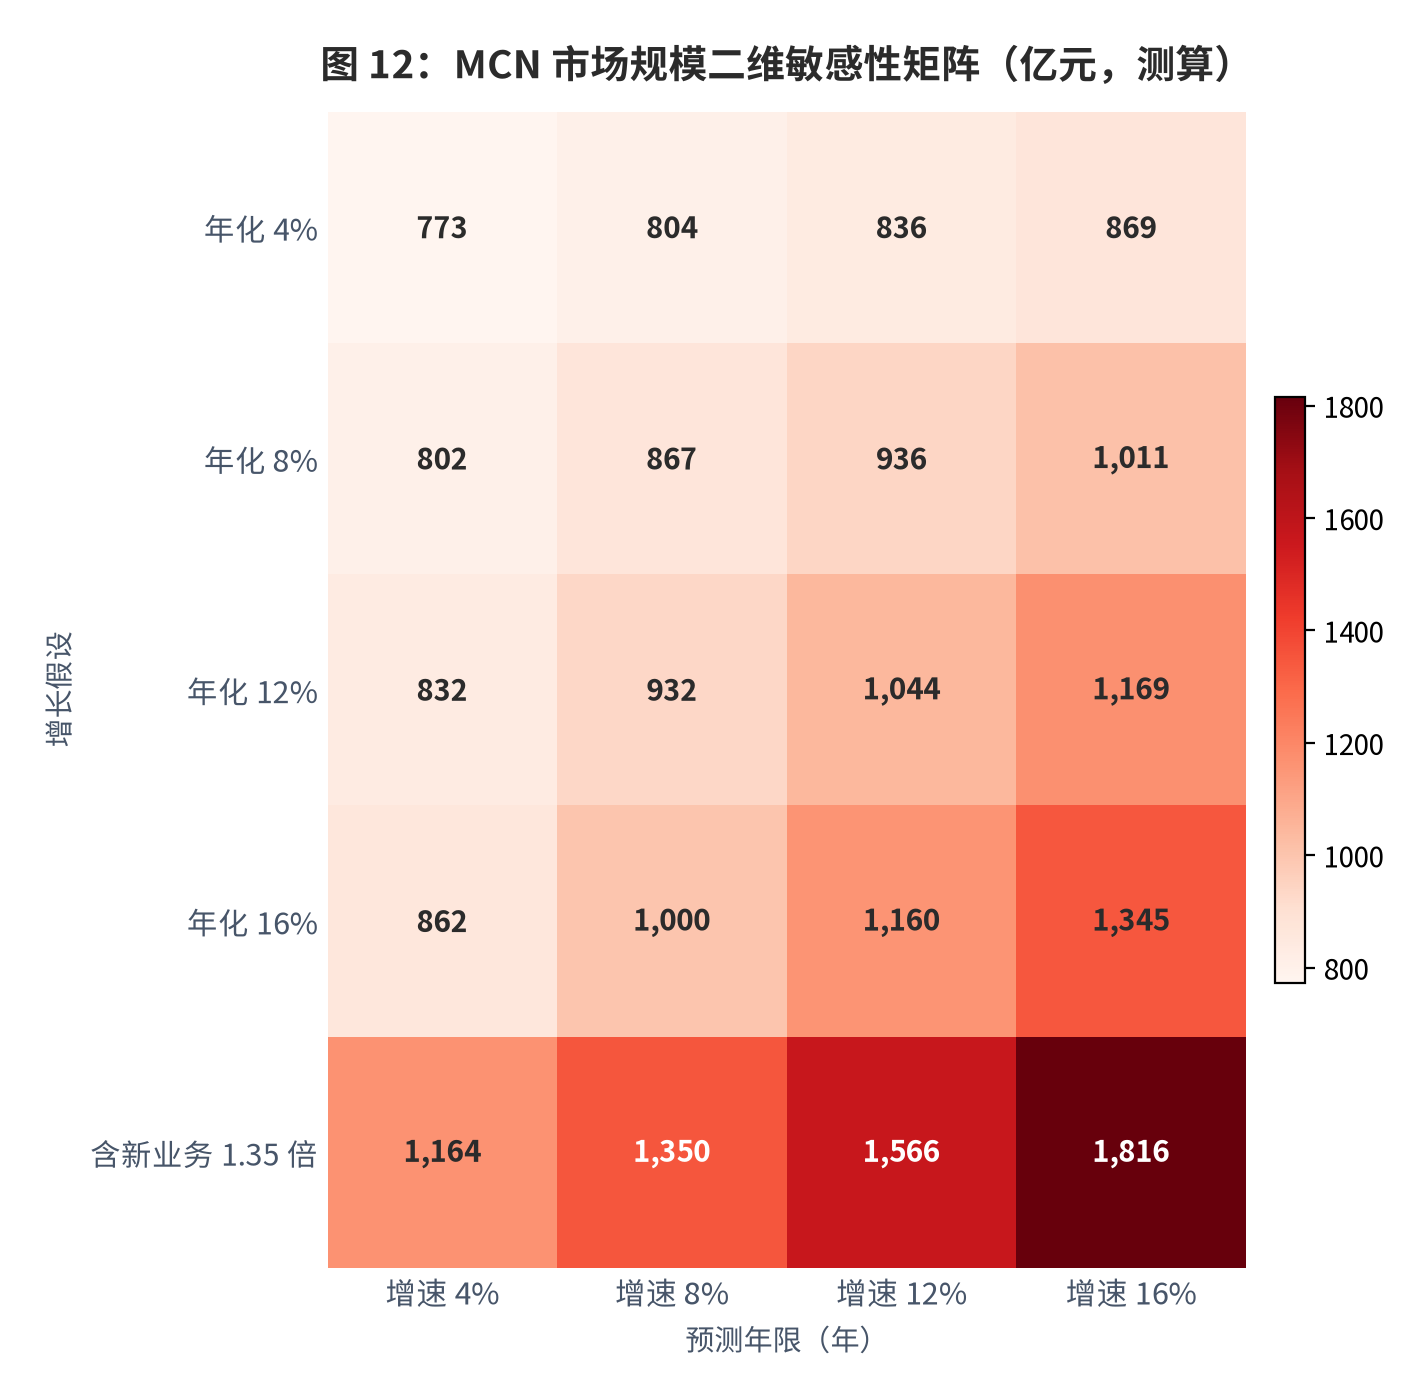
敏感性矩阵揭示的是另一件事:四年之后,规模读数对增速假设的敏感度远高于对基数假设的敏感度。保守与乐观在 2030 年的极差约 404 亿元,相当于当前市场规模的一半以上——对从业者而言,这意味着「行业还能不能长大」这个问题的答案,取决于竞争格局而非总量天花板。
规模本身不是机构的收入。把市场规模换成机构真正能分到的蛋糕,需要引入第二个变量——行业毛利率。用市场规模乘以对应的行业毛利率,可以得到机构可分配池的读数。
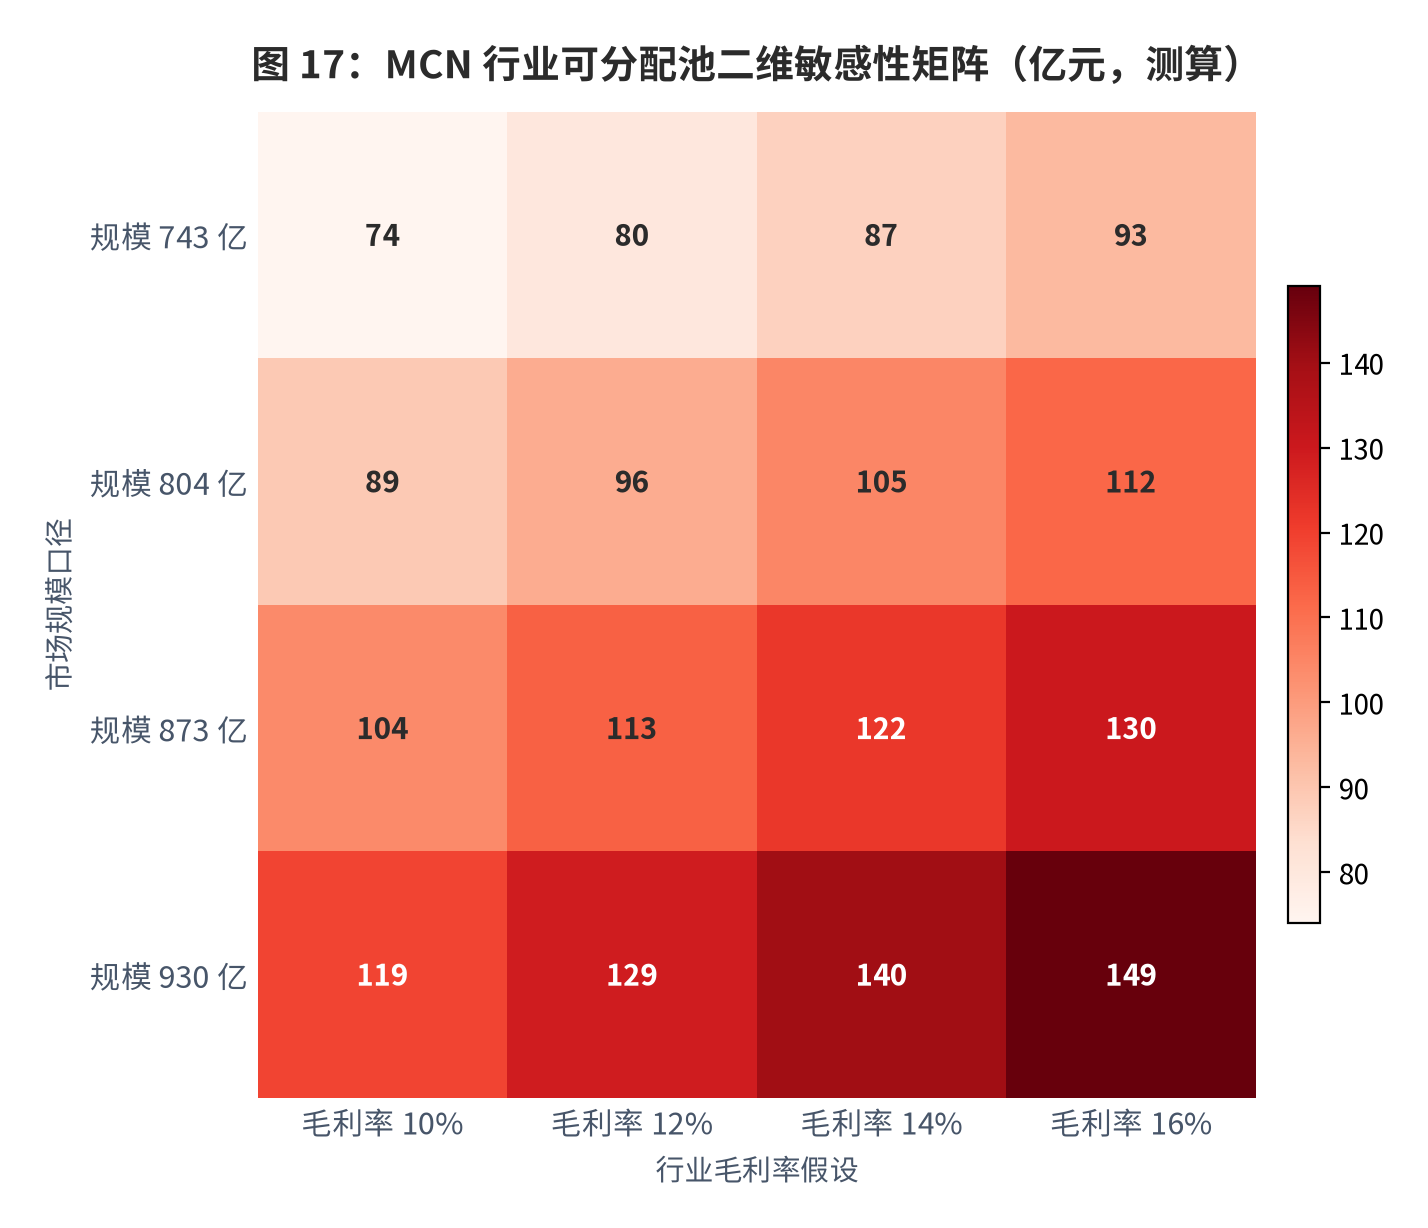
矩阵与第三章的实际读数形成一组对照:即便在 930 亿元的市场规模与 14% 的毛利率组合下,可分配池也只有 130 亿元出头,而这两家上市公司的营业收入合计已达 72.07 亿元,占到可分配池的一半以上。这意味着行业收入的集中度远高于规模的集中度——规模是分散的,收入是集中的,这种错配正是「行业在增长、机构不赚钱」的根源。
10风险提示
以下风险与正文判断一一对应,按自身经营、行业结构、政策外部三类列示:
- (一)人力成本刚性侵蚀利润
- (二)平台抽成与规则调整
- (三)达人合约与账号归属风险
- (四)广告主预算总量收缩
- (五)AI 投入无法转化为毛利
- (六)合规与资质门槛抬升
逐条对应:(一)对应第六章,人力支出占比 60% [6],且头部机构内容团队占比已过半 [缺口];(二)对应第三章,双核平台占投放金额近 65% [2],健康分等治理工具已把规则权下沉到机构 [9];(三)对应第七章,分成比例与账号归属缺乏统一口径 [11],公开纠纷案例显示合约风险真实存在;(四)对应第二章,计划增加营销费用的广告主比例已从 32% 降至 18% [2];(五)对应第八章,AI 应用已达 73% 但行业利润率仍在下滑 [6][12];(六)对应第三章与第七章,网络表演经纪机构须取得营业性演出许可证 [13],无证经营与内容违规的处罚力度持续加大。
还有一条不在上述分类中的长期变量:监管框架的成型。2021 年 8 月文化和旅游部发布网络表演经纪机构管理办法,将服务于表演类创作者的机构明确纳入行政管理的首个系统性规章,并要求依法取得营业性演出许可证 [13];此后多部委联合完善监管体系 [5]。合规成本的抬升对头部机构的相对影响更小,这构成了行业格局演变的非市场化推力。
11结论与观察指标
结论一:创作者经济的规模故事仍在,但利润故事已经结束。社交 KOL 营销市场 930 亿元 [2]、生态口径 1,957 亿元 [8] 都还在涨,而 MCN 口径下近八成机构利润率下滑或持平 [6],两家上市公司一家扣非亏损、一家净利率不足 0.8% [3][4]。结论二:利润在产业链上的分布由议价权决定。平台抽成、达人分成、人力成本三座大山 [6] 中,机构只控制一项。结论三:能够绕开夹心位置的路径只有两条——向上做的是技术与数据平台,向下做的是供应链与自有品牌 [6]。
建议持续跟踪五个观察指标,作为上述判断的验证锚点:
- 行业平均毛利率与扣非净利率(验证利润修复路径,证伪线为毛利率继续下探);
- 头部与腰尾部达人的投放金额占比(验证下沉趋势,证伪线为头部金额占比回升至 30% 以上);
- 单条内容的人工工时与人均创收(验证 AI 是否真正改写成本曲线);
- MCN 机构数量与退出数量(验证出清方式,证伪线为头部集中度快速提升);
- 广告主计划增加营销费用的比例(验证需求侧总量,证伪线为反弹至 25% 以上)。
A数据来源与证据表
| 编号 | 来源 / 报告 | 关键数据 | 链接 |
|---|---|---|---|
| [1] | 艾媒咨询《2015-2029 年中国 MCN 行业市场规模及预测数据分析》 MCN 市场规模序列与增速 |
2015 年 8 亿元、2017 年 78 亿元、2020 年突破 200 亿元、2021 年 335 亿元、2022 年 432 亿元、2023 年 545 亿元、2024 年 636 亿元(增速 16.8%)、2025 年 743 亿元、2026 年预计 804 亿元、2027 年 870 亿元、2028 年突破 900 亿元、2029 年预计迈过千亿元;2025 年增速预计降至 8.9% 检索:2026-09-26 |
https://www.iimedia.cn/c1020/109245.html |
| [2] | 思媒思智(Ebiquity)/克劳锐 2025 年行业统计整理 KOL 营销与投放市场规模 |
2025 年中国社交 KOL 营销市场规模 930 亿元、占全球 KOL 投资的 58%、相当于中国品牌广告投资总量的 17%;2026 年增速预计降至 1%、2027 年有望回升至 6% 并突破千亿元;KOL 整体投放市场规模 2023 年 900 亿元、2024 年 873 亿元、2025 年 840 亿元;抖音与小红书合计占广告主 KOL 投放金额近 65%;IT 互联网行业投放占比由 20.4% 升至 30.1% 检索:2026-09-26 |
https://m.sgpjbg.com.cn/searchtag/26305420.html |
| [3] | 天下秀(600556.SH)2025 年年度报告及业绩说明 红人营销平台经营数据 |
2025 年营业收入 39.04 亿元、归母净利润 3,086.63 万元(净利率不足 0.8%)、扣非净利润 -1,560.54 万元、毛利率 18.95%(同比 +1.8 个百分点)、经营活动现金流量净额 1.50 亿元、销售费用 2.9962 亿元、研发费用超 7,000 万元、平台注册红人账户 379.7 万个(其中职业化接单红人 239.6 万个)、入驻 MCN 机构 20,434 家(年内新增 1,273 家)、海外营业收入 3,586 万元(同比 +100.37%);2026 年上半年预计归母净利润亏损 5,000 万至 7,000 万元 检索:2026-09-26 |
https://www.cnfin.com/gs-lb/detail/20260410/4397828_1.html |
| [4] | 遥望科技(002291.SZ)2022–2025 年年度报告及业绩预告 社交电商与营销机构经营数据 |
2022 年营收 39.01 亿元、归母净利润 -2.63 亿元;2023 年营收 47.77 亿元、归母净利润 -10.50 亿元;2024 年营收 47.63 亿元、归母净利润 -10.01 亿元;2025 年营收 33.03 亿元、归母净利润 -6.49 亿元、毛利率 6.42%、销售费用 1.4071 亿元、研发费用 5,673.75 万元、经营活动现金流净额 1.18 亿元;社交电商业务毛利率由上年 2.08% 提高到 5.53%;2026 年上半年预计归母净利润 1.4 亿至 2.1 亿元,其中约 3.38 亿元来自处置鞋履资产的非经常性损益,扣非净利润预计仍亏损 1.5 亿至 2.25 亿元 检索:2026-09-26 |
https://www.cninfo.com.cn/new/index |
| [5] | 中国演出行业协会《中国网络表演(直播与短视频)经纪机构行业发展报告(2024-2025)》 机构数量与行业规范 |
截至 2025 年 5 月我国 MCN 机构数量达 2.9 万家;机构数量由 2015 年的 160 家增至 2024 年的 2.9 万家,十年增长超 180 倍;2024 年 44.5% 的 MCN 将抖音作为主要运营平台;2021 年 8 月文化和旅游部发布《网络表演经纪机构管理办法》 检索:2026-09-26 |
https://view.inews.qq.com/a/20250627A08PP500 |
| [6] | 三个皮匠报告《中国 KOL 营销竞争格局:MCN 微利时代的 AI 转型与产业链重构》 行业成本结构与组织困境 |
2025 年近八成机构利润率下滑或持平,过去一年实现营收利润双增长的 MCN 不足 10%,行业规模增速创历史新低至 2.5%;人力支出占比高达 60%;编导中心制下一条视频从选题到发布耗时 3 至 5 天;平台抽成、博主分成、人力成本三座大山同时压缩毛利;行业分裂为先行者、尝试者与观望者三类,AI 转型需老板认知对齐、组织变身、流程再造、内容工业化四层递进 检索:2026-09-26 |
https://www.sgpjbg.com/labels/zhongguokolyingxiaojingzhenggeju/2/7215507.html |
| [7] | 抖音电商行业公开数据整理 达人带货的成交额结构 |
2025 年 8 月至 2026 年 8 月抖音电商平台超过 536 万个新商家、511 万个新达人通过平台获得稳定收入;粉丝量 100 万以下的中小达人在达人带货中的成交额占比超过 85%;头部主播带动 GMV 占比下降至 10.66%,中小主播提升至 89.34% 检索:2026-09-26 |
https://www.sgpjbg.com/labels/darenxingyebaogao/2/7217968.html |
| [8] | 弗若斯特沙利文《中国明星及达人营销市场研究》 生态口径市场规模 |
中国明星及达人营销市场规模由 2020 年的 1,333 亿元增长至 2025 年的 1,957 亿元,复合年增长率 8.0%;其中达人营销由 1,264 亿元增至 1,809 亿元、明星营销由 69 亿元增至 148 亿元(复合年增长率 16.3%);预计 2030 年将达 2,539 亿元 检索:2026-09-26 |
https://www.sgpjbg.com.cn/searchtag/26305420.html |
| [9] | 抖音直播健康分制度公开数据与行业报道 平台治理机制 |
2024 年 1 月 3 日抖音直播新版健康分管理制度正式生效;健康分低的机构面临警告直至清退;数据显示 100 万名主播被扣除过健康分,76% 的低分主播在调整内容后不再违规,直播间违规率明显下降;2024 年抖音直播机构整体营收增长超 20% 检索:2026-09-26 |
https://view.inews.qq.com/a/20250627A08PP500 |
| [10] | 证券时报《赢了流量没了利润 MCN 行业进入存量竞争阶段》 行业亏损面与亏损样本 |
娱加数字 2025 年营业收入 3.71 亿元、亏损 6,992.06 万元;新片场 2025 年营收 1.49 亿元(同比 -18.73%)、亏损 1,774.46 万元;微传播 2025 年亏损 3,632.09 万元(上年亏损 2,824.47 万元);青藤科技 2025 年营收 1.22 亿元(同比 -40.20%)、亏损 1,153.4 万元;2025 年中国互联网广告市场规模 7,930.8 亿元、同比增长 4.6% 检索:2026-09-26 |
https://www.stcn.com/article/detail/4046119.html |
| [11] | 百度百科及公开案例整理 分成比例与合约风险 |
MCN 机构与网红博主的收入分成比例可协商,通常在 50% 至 55% 之间,头部达人分成比例更高;直播带货模式下机构收入包括坑位费与佣金两部分;2021 年 10 月李子柒公司起诉杭州微念品牌管理有限公司;B 站 UP 主签约后合约纠纷公开案例 检索:2026-09-26 |
https://baike.baidu.com/item/%E7%BD%91%E7%BB%9C%E8%A1%A8%E6%BC%94%E7%BB%8F%E7%BA%AA%E6%9C%BA%E6%9E%84/68799551 |
| [12] | 三个皮匠报告关于 AI 与达人生态的统计整理 AI 渗透强度 |
2025 年应用 AIGC 的头部机构比例达 73%;抖音 AI 创作者数量同比增长 191%、收入增长 440%;2025 年由 AI 生成的视音频累计超 20 亿条,较上年增长 14 倍以上;2024 年四大社交平台商业达人总量 240.8 万人,较 2022 年的 87.7 万人增长 1.7 倍;腰部达人占比 46.7%、尾部 37.2%、肩部 14.5%、头部及以上 1.7%;2025 年万粉以上创作者增速约 5% 检索:2026-09-26 |
https://m.sgpjbg.com/news/7215507.html |
| [14] | 平台生态与用户粘性公开数据整理 平台生态分化与用户结构 |
抖音日活与月活之比为 76.3%;小红书用户粘性由 32.4% 提升至 39.1%、日均使用时长增速 12.1%;小红书已沉淀 7,000 多个细分文化圈层,B 站有 2,500 多个细分兴趣标签;B 站商业化 KOL 数量年增长率达 5.7 倍;小红书尾部及素人达人占比超 85%,B 站头部与腰部 KOL 占比接近 60% 检索:2026-09-26 |
https://m.sgpjbg.com/news/7215507.html |
| [15] | 广告主投放结构与意向调研整理 投放预算结构 |
2026 年广告主投放中品牌广告占比升至 53%、效果广告回落到 47%;49% 的广告主增投种草类 KOL、49% 增投 AI 对话式搜索、43% 增投带货类 KOL;计划增加营销费用的广告主比例由 2022 年的 32% 降至 2025 年的 18%;2025 年 74% 的中国广告主将增加对 KOL 内容营销的投入 检索:2026-09-26 |
https://m.sgpjbg.com/news/7215507.html |
| [16] | 分行业达人投放结构统计 品类投放结构 |
美妆日化的投放向长尾 KOL 及素人转移,美妆垂类达人占比超 30%;3C 数码品类中头腰部 KOL 占比达 25%;食品饮料品类长尾达人占比过半;小红书以约 70% 的 18 至 35 岁轻熟龄女性用户、高线城市用户偏好指数超 130 为人群特征 检索:2026-09-26 |
https://m.sgpjbg.com.cn/news/7223109.html |
| [17] | 中国网络表演行业年会公开数据与机构调研 就业吸纳与团队规模 |
2024 年 7 月网络主播等多个与 MCN 相关的职业纳入新职业目录;电商类 MCN 中头部商家线上支持团队平均 16.5 人、腰部商家 5 人;2024 年抖音走访机构超 1,000 次,上线主播成长笔记工具,累计孵化超 10 万名新主播 检索:2026-09-26 |
https://view.inews.qq.com/a/20250627A08PP500 |
| [13] | 国家网信办《网络信息内容多渠道分发服务机构相关业务活动管理规定(草案稿)》及行业报道 监管框架与资质要求 |
网信办发布针对 MCN 机构的管理规定草案,明确机构定义、入驻要求、内容审核义务与禁止行为;2021 年 8 月文化和旅游部发布《网络表演经纪机构管理办法》,2022 年 1 月 1 日起实施,从事网络表演经纪活动应依法取得营业性演出许可证;不得以虚假消费、带头打赏等方式诱导用户消费 检索:2026-09-26 |
https://www.toutiao.com/article/7459804098175730230/ |
B证明链台账
| 序号 | 核心判断 | 主要依据 | 跟踪指标 | 证伪条件 | 数据档次 |
|---|---|---|---|---|---|
| 链 1(第二章) | 品牌预算继续向腰尾部下沉,头部达人溢价回落 | 头部投放次数 13.1% 对金额 20.5% 的错位;抖音尾部次数 72.7% | 头部达人报价、腰尾部投放次数占比 | 头部金额占比回升至 30% 以上 | [T1]+测算 |
| 链 2(第四章) | 平台抽成刚性使机构议价空间锁定在下游 | 双核平台占投放金额近 65%;健康分治理机制下沉到机构 | 机构毛利率季度读数、平台费率 | 头部机构毛利率连续四季回升超 3 个百分点 | [T2] |
| 链 3(第四章) | 行业出清不会带来集中度提升,长期维持分散微利 | 机构数量超 2.9 万家;近八成机构利润率下滑或持平 | 头部合计规模占比、机构退出数量 | 头部三家合计占比两年提升 10 个百分点 | [T1] |
| 链 4(第五章) | 收入增长无法转化为利润,除非毛利实质修复 | 天下秀毛利率 18.95% 仍扣非亏损;遥望毛利率 6.42% 且亏损 6.49 亿元 | 行业平均毛利率、扣非净利率 | 行业平均毛利率两年提升 5 个百分点 | [T1] |
| 链 5(第六章) | 人力占比六成决定行业属于人力密集型 | 人力支出 60%;单条内容耗时 3 至 5 天且依赖个人灵感 | 人均创收、内容团队占比 | 人均创收翻倍而人数不增 | [T2]+测算 |
| 链 6(第八章) | AI 压低内容生产成本但不自动改善利润率 | AIGC 渗透已达 73% 而近八成机构利润率仍下滑 | 单条内容人工工时 | 行业毛利率不因 AI 投入继续下行 | [T2] |
| 链 7(第九章) | 中性情景下 2030 年约 1,090 亿元 | 基数 743 亿元、年化 8%,与 2029 年千亿元口径对账通过 | 年度规模读数、广告主预算比例 | 2026 年增速低于 2% | [T2]+测算 |
C数据档次说明
[T1] 表示有上市公司披露或行业协会统计支撑的数据,可直接引用;[T2] 表示有第三方研究机构统计但口径未完全披露,引用时需注意比较基准;[T3] 表示来源为公开整理或单一渠道,本报告仅作定性说明;[缺口] 表示公开信息不足,未做量化假设。
本报告涉及的所有测算(费用率、净利率、增速情景、敏感性矩阵)均在正文中标注了计算过程与外部锚,读者可自行复核。
多套口径的差异已在第一章逐列对照。凡涉及机构收入一律使用 MCN 口径,凡涉及广告主预算使用 KOL 营销口径,混用将造成系统性偏差。
评论(0)