
基本信息
阅读时间:约 24 分钟
字数:约 13,964 字
摘要:市场担心:高金价叠加 2025 年 11 月落地的新税制,把黄金珠宝的需求端直接打穿——2025 年黄金首饰消费量 363.836 吨、同比 -31.61%,2026 年上半年进一步降至 132.133 吨、同比 -33.88% [1][9];上市公司层面,老凤祥 2026 年上半年营收 199.87 亿元、同比 -40.08%,归母净利润 7.16 亿元、同比 -41.34% [9],五家主要珠宝上市公司上半年合计净关闭门店 1,938 家 [9]。行业似乎正在从「衰退」而非「转型」。
本文由 AI 生成,经人类主编终审。
摘要与核心预期差 | 行业界定与规模口径 | 需求侧:消费结构的一次换血 | 金价:四层定价与传导失灵 | 供给侧:毛利分层取代规模叙事 | 单店模型与渠道收缩 | 成本结构、供需缺口与库存暴露 | 税收新政与合规成本的分层影响 | 国际对标与外循环 | 量化测算:三情景与二维敏感性 | 风险提示 | 结论与观察指标 | 数据来源与证据表 | 证明链台账 | 数据档次说明
摘要与核心预期差
市场担心:高金价叠加 2025 年 11 月落地的新税制,把黄金珠宝的需求端直接打穿——2025 年黄金首饰消费量 363.836 吨、同比 -31.61%,2026 年上半年进一步降至 132.133 吨、同比 -33.88% [1][9];上市公司层面,老凤祥 2026 年上半年营收 199.87 亿元、同比 -40.08%,归母净利润 7.16 亿元、同比 -41.34% [9],五家主要珠宝上市公司上半年合计净关闭门店 1,938 家 [9]。行业似乎正在从「衰退」而非「转型」。
我们认为:这不是衰退,是一次计价方式的迁移。同样的黄金,一旦从「按克计价」换成「按件计价」,企业赚的就不是加工费,而是设计与工艺溢价——老铺黄金 2025 年毛利率 37.6% [6],潮宏基 22.06% [7],而老凤祥珠宝首饰业务只有 10.63% [5]。门店数最多并不代表赚钱最多,毛利率分层才是这个行业当前唯一有意义的排序变量。
- 需求侧完成了一次「投资替代消费」的换血:2025 年金条及金币消费量 504.238 吨、同比 +35.14%,首次超过黄金首饰的 363.836 吨 [1];2026 年上半年金条及金币 339.336 吨、同比 +28.42%,而首饰同比 -33.88% [9]——投资者在买金,佩戴者在退场,两条曲线第一次清晰交叉;
- 供给侧的分化由「规模竞争」转为「计价模式竞争」:按克计价的企业毛利率被金价本身锁死在 10% 左右,按件计价的企业可以把克价上涨中的一部分留存为毛利,老铺黄金 45 家自营店做出 273.03 亿元营收、同比 +221% [6],单店平均营收约 6.07 亿元(测算),是老凤祥单店 986.57 万元的 6.2 倍(测算)[5][6];
- 价格弹性盖过数量弹性:在千元每克以上的价格带,金饰市场规模对克价的敏感度是对消费量的约 2 倍(测算,见第九章),这意味着企业真正要管理的是「克价在终端的留存率」,而不是销量。
本篇增量:给出三张对账表把「金价—毛利—门店」的关系钉死。第一张是四层定价结构(上海金交所大盘、深圳水贝板料、品牌零售、回收价),解释为什么消费者感知的金价下跌与终端挂牌价的走势长期不一致;第二张是单店营收与毛利率的分层散点,解释为什么老铺 45 家店可以顶老凤祥 5,355 家店;第三张是量价弹性对比表,解释为什么首饰消费量腰斩而黄金品类规模仍创历史新高。三张表共同指向同一个结论:这个行业下半场的利润池不在克重里,在工艺与定价权里。
01行业界定与规模口径
讨论黄金珠宝,先要分清三层规模口径,它们相差数倍。
| 口径 | 2025 年数值 | 统计范围 | 适用场景 |
|---|---|---|---|
| 珠宝玉石首饰产业规模 | 9,780 亿元 [2] | 全品类按销售额综合统计 | 产业政策与总量判断 |
| 限额以上金银珠宝零售额 | 3,736 亿元 [3] | 限上单位商品零售,不含批发与非限上 | 终端消费景气度 |
| 黄金消费量 | 950.096 吨 [1] | 首饰+金条金币+工业,不含零售金额 | 供需与投资需求测算 |
| 黄金品类市场规模(本报告主口径) | 约 7,600 亿元 [2] | 黄金产品全品类销售额 | 本报告全部量化测算 |
三层口径的方向并不一致,这是很多误判的来源:2025 年产业规模同比 +25.6% [2],而黄金消费量同比 -3.57% [1]——金额涨、重量跌,纯粹由金价驱动。限额以上金银珠宝零售额 3,736 亿元、同比 +12.8% [3],增速在社会消费品零售总额 501,202 亿元、同比 +3.7% 的大盘之上 [3],在国家统计局监测的 16 类限上商品中由上年末位跃升至第 5 位 [3]。
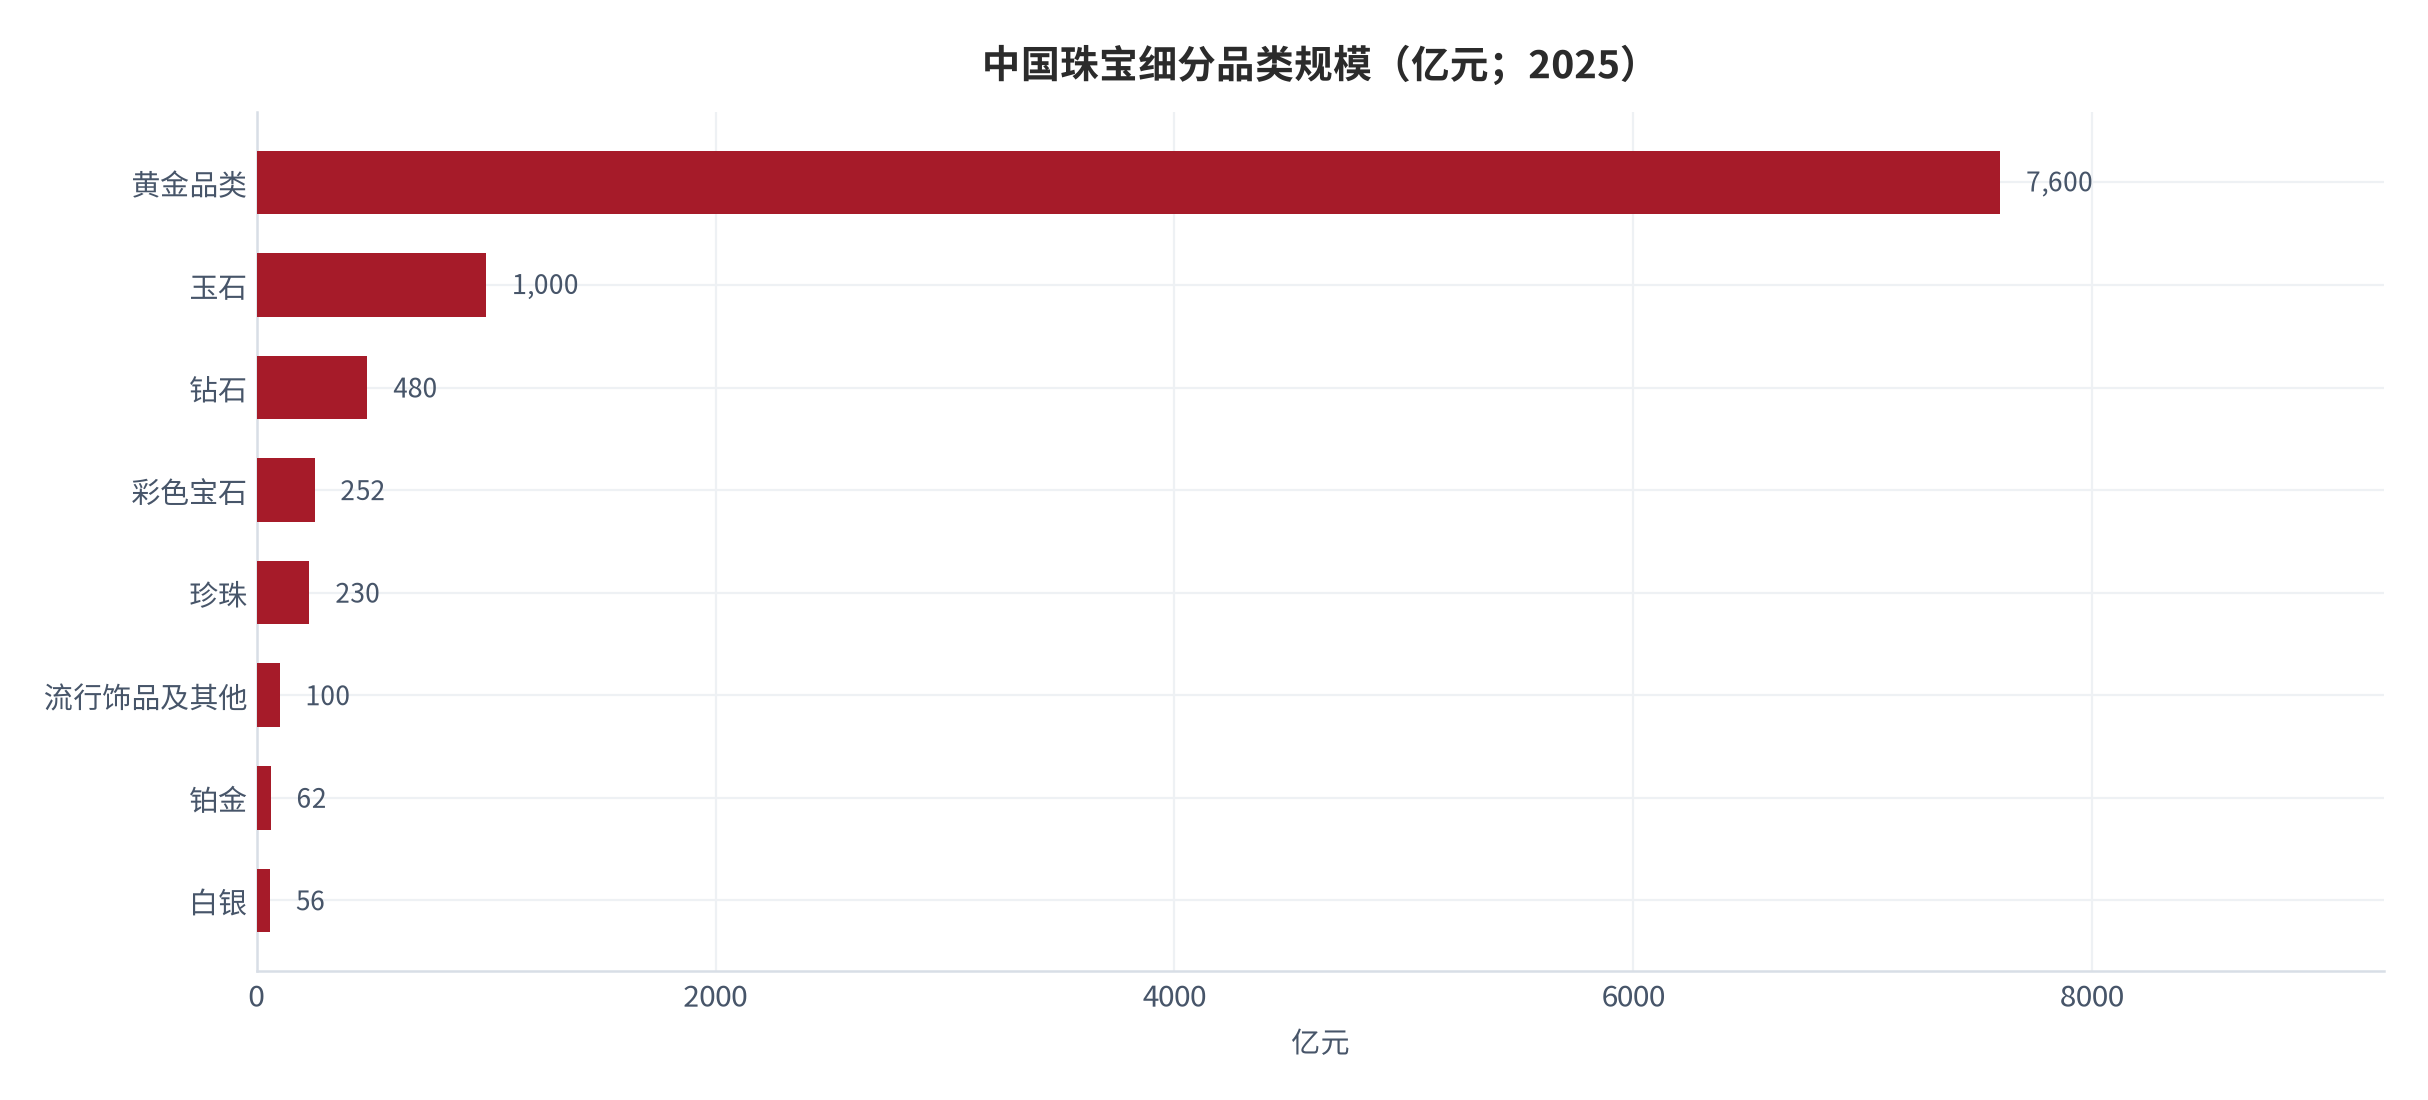
黄金是压舱石,也是唯一的扰动源。2025 年黄金品类规模约 7,600 亿元,占全行业 77.7%;其余品类合计约 2,180 亿元,其中玉石 1,000 亿元、钻石 480 亿元(同比 +11.6%)[2]。讨论黄金珠宝企业的经营时,把黄金与非金品类混在一个营收口径里看,会掩盖真正发生的结构变化。
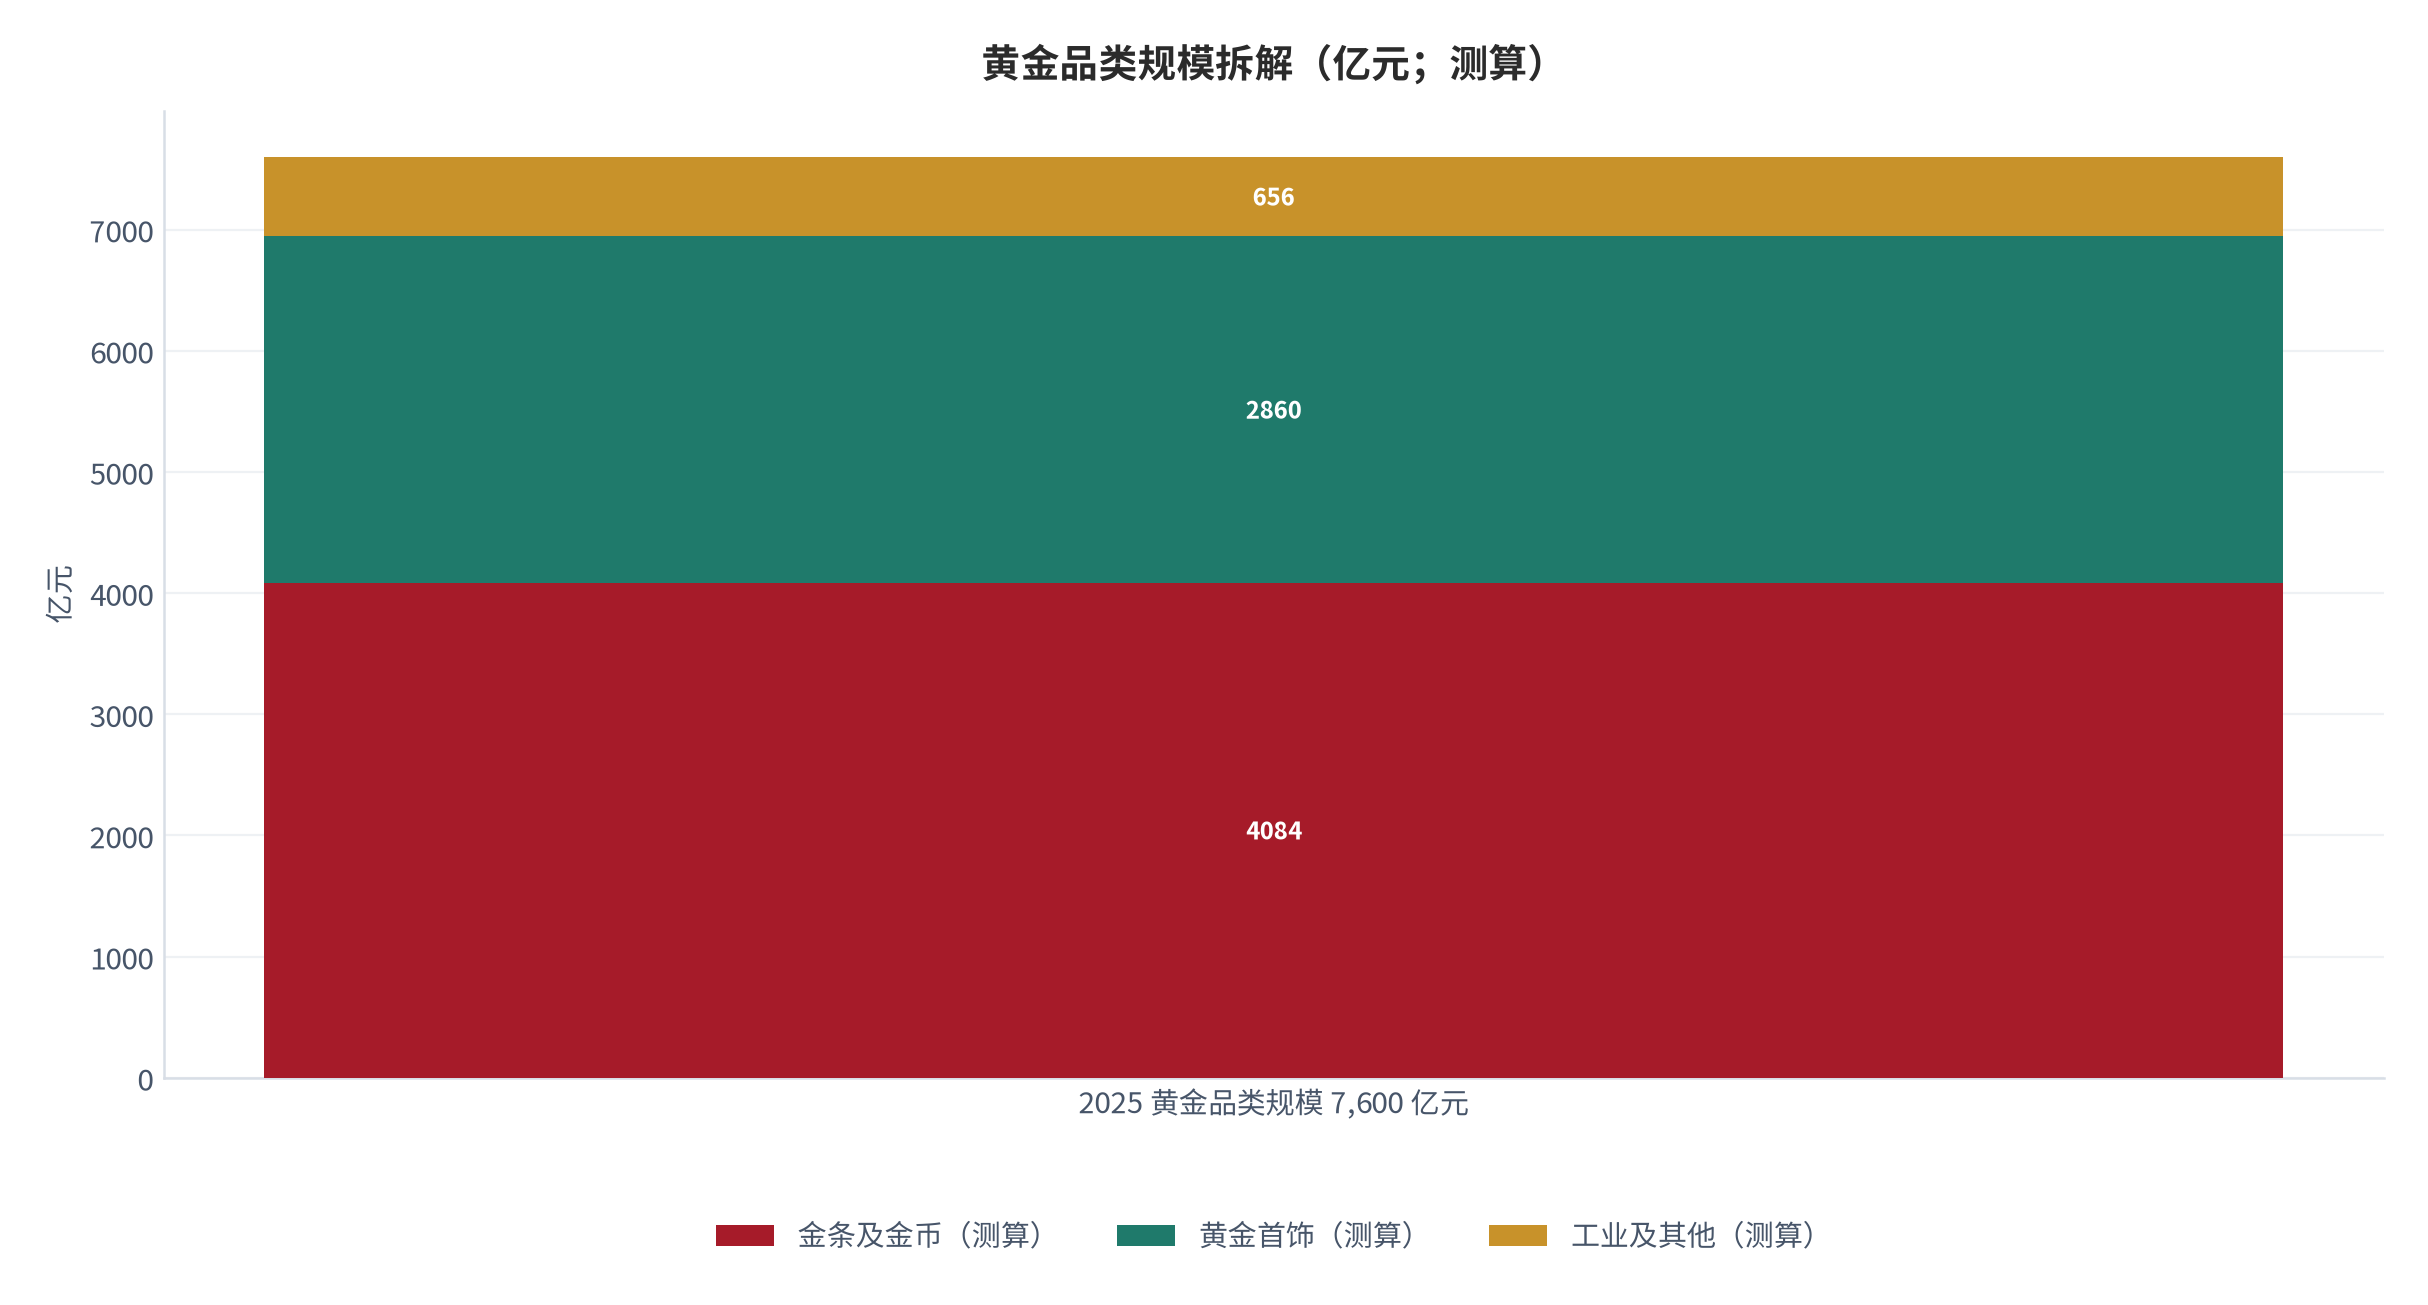
拆解过程本身就是一个发现。以 2025 年黄金消费结构 [1] 为输入:金条及金币 504.238 吨、黄金首饰 363.836 吨、工业及其他 82.022 吨,合计 950.096 吨。若令工业及其他按当年黄金均价计价,其隐含克价与金条金币接近(工业用料品级略低但计价方式相同),反推出金条金币隐含克价约 810 元/克、首饰隐含克价约 786 元/克(测算)。两者的差额只有约 3%,说明首饰的高价并不是由「首饰更贵」造成的,而是由「一部分首饰按件计价、把克价抬高到 800 元以上」造成的。
02需求侧:消费结构的一次换血
2025 年是黄金消费史上一个清晰的分水岭。全年黄金消费量 950.096 吨、同比 -3.57%,但内部结构剧烈反转:黄金首饰 363.836 吨、同比 -31.61%,金条及金币 504.238 吨、同比 +35.14%,工业及其他用金 82.022 吨、同比 +2.32% [1]。金条及金币消费量首次超过黄金首饰,中国市场从「戴黄金」转向「存黄金」。
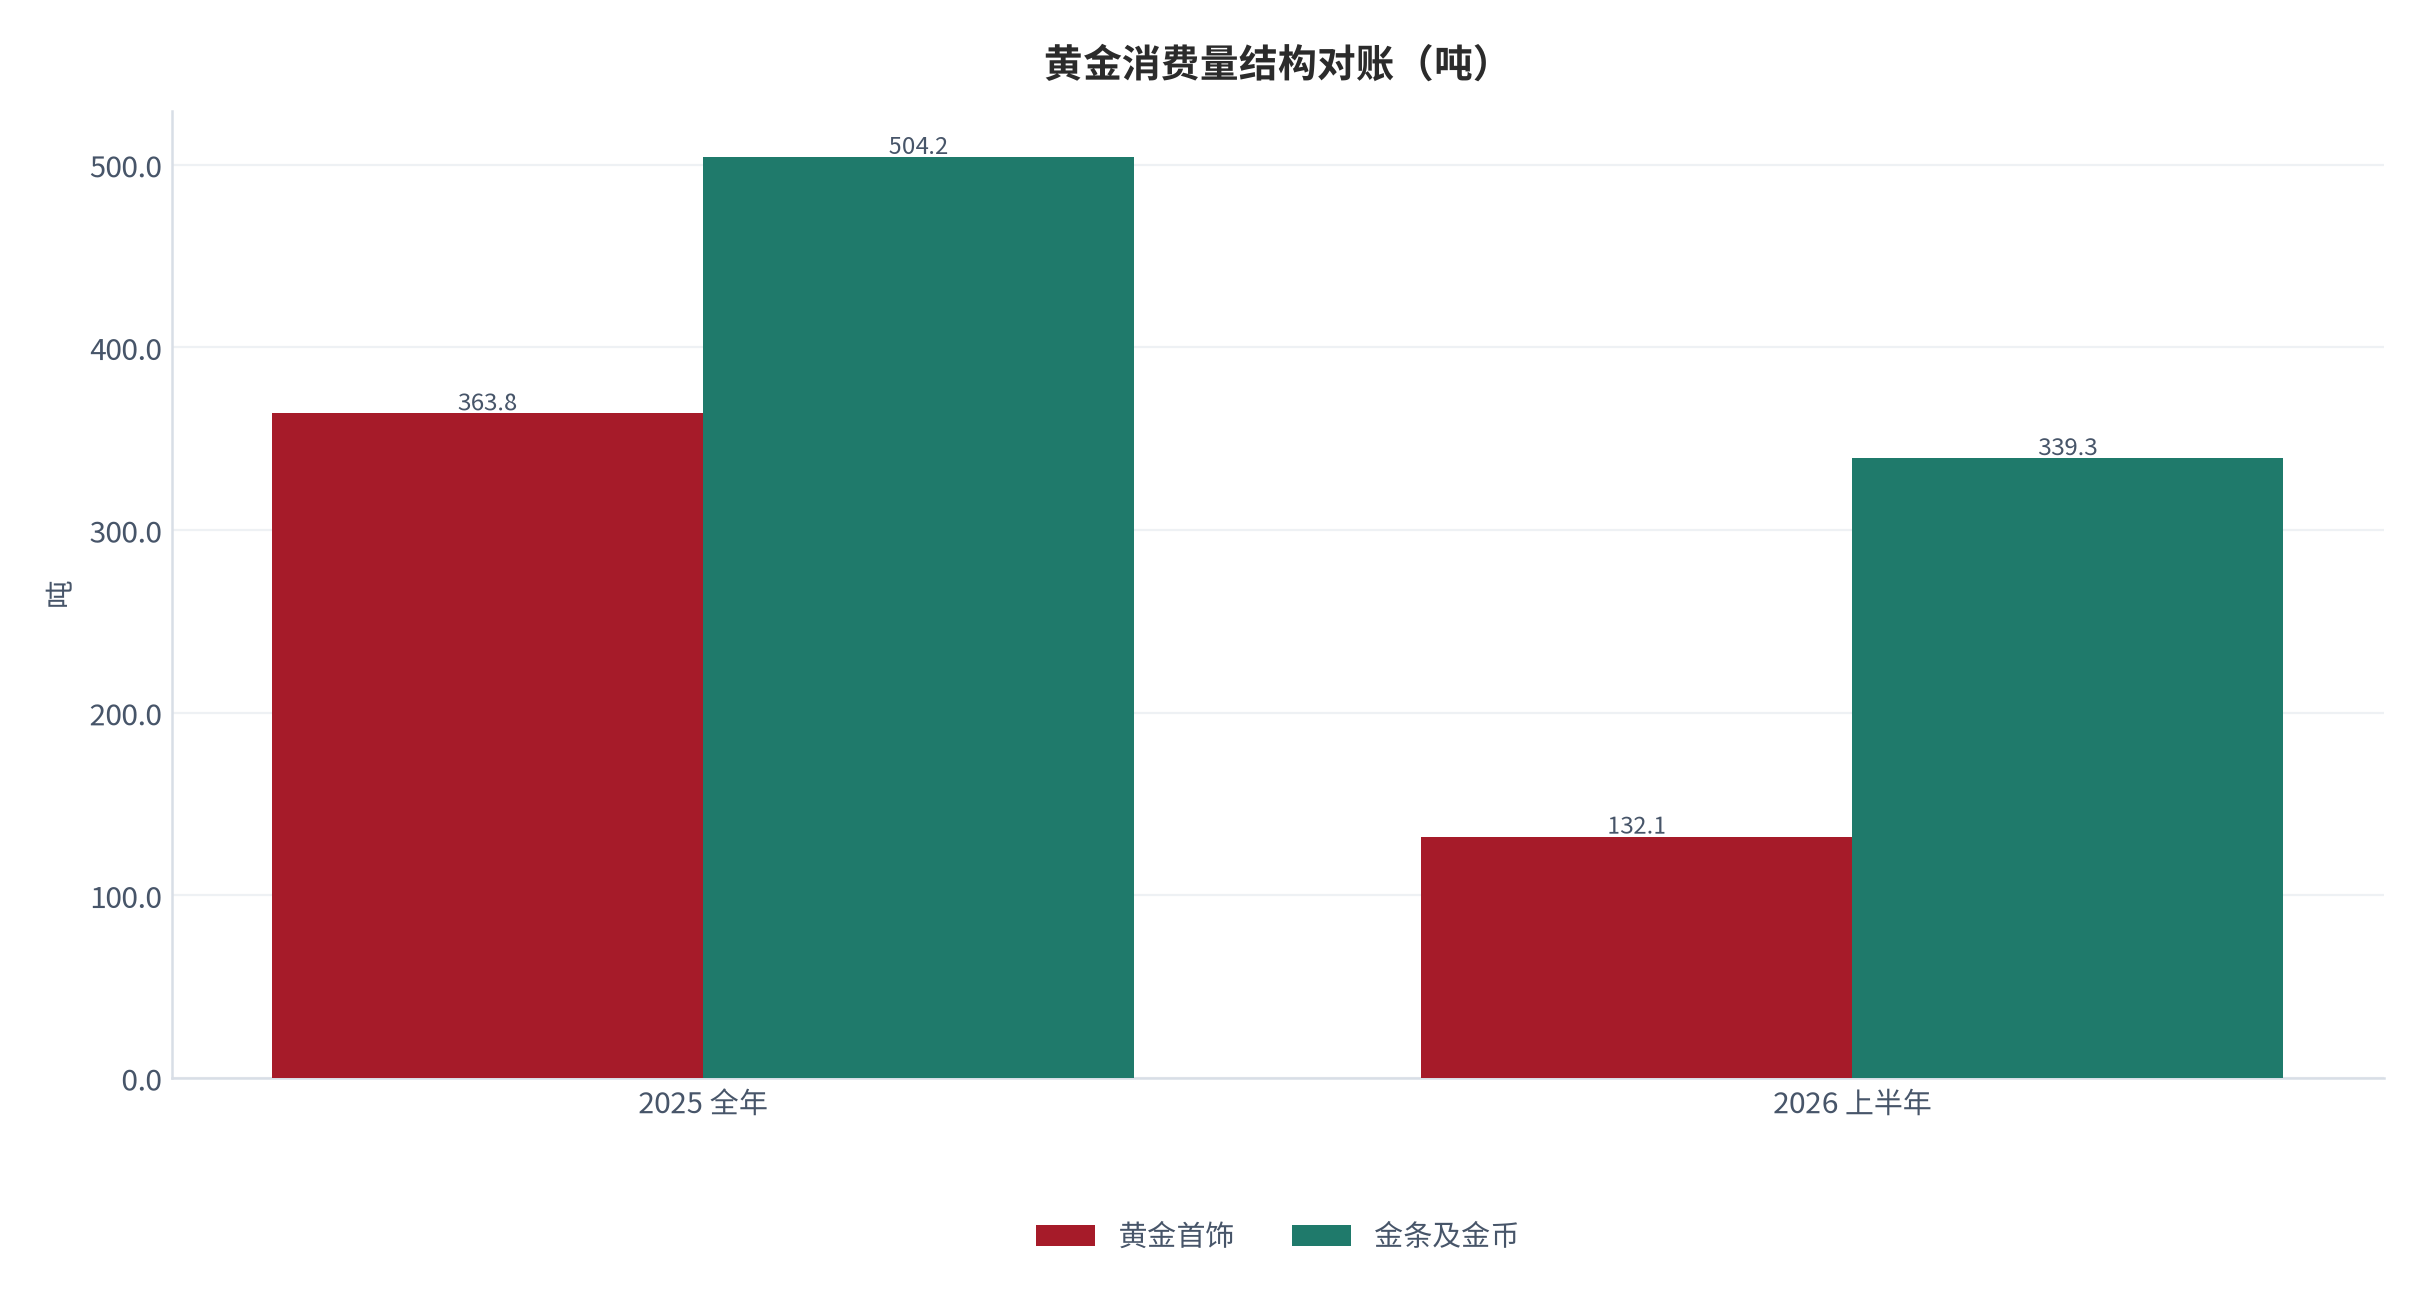
2026 年上半年把这条曲线固化了下来:黄金首饰消费 132.133 吨、同比 -33.88%,金条及金币 339.336 吨、同比 +28.42% [9]。也就是说,即便在金价从 1 月峰值大幅回落的半年里,投资性需求依然保持近三成增长,而佩戴性需求萎缩了三分之一。一条曲线向上、一条曲线向下,同时存在且短期内不会收敛,这是理解黄金珠宝需求侧的基本盘。
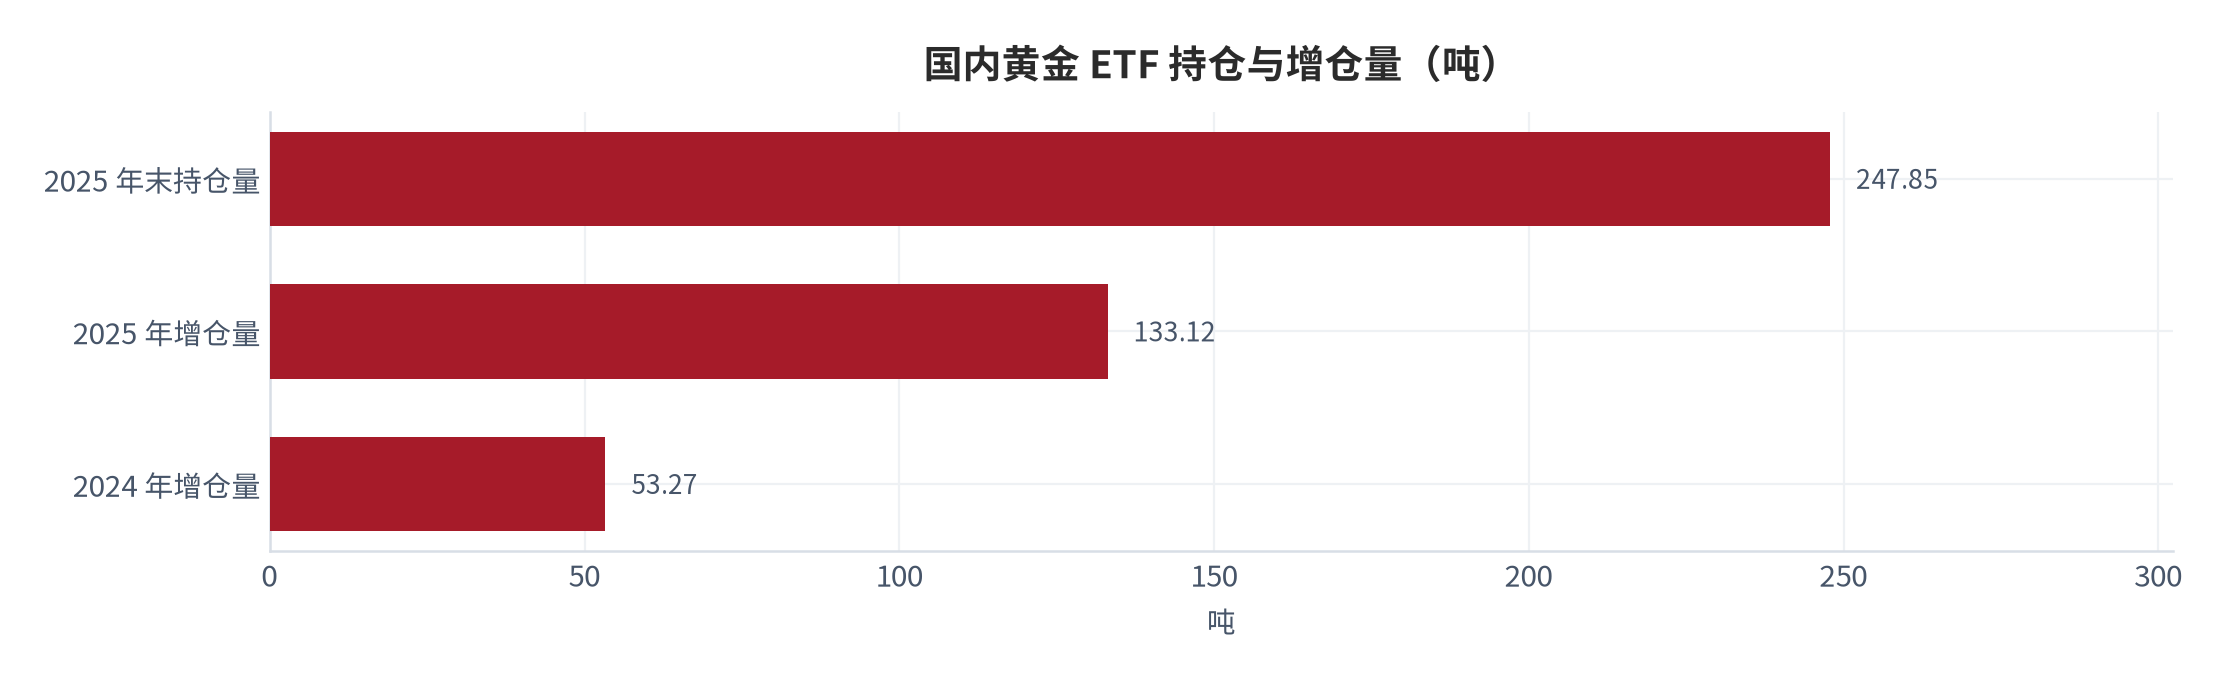
投资需求的载体也在快速机构化。2025 年国内黄金 ETF 全年增仓 133.118 吨,较 2024 年的 53.266 吨增长 149.91%,年末持仓量达 247.852 吨 [1]。同一年,上海黄金交易所全部黄金品种累计成交额单边 24.93 万亿元、同比 +43.89% [1],上海期货交易所黄金期货期权累计成交额单边 88.97 万亿元、同比 +111.93% [1]。当一个品类的绝大部分增量成交发生在交易所与 ETF 而非柜台,它的产业链利润分配方式必然改变。
03金价:四层定价与传导失灵
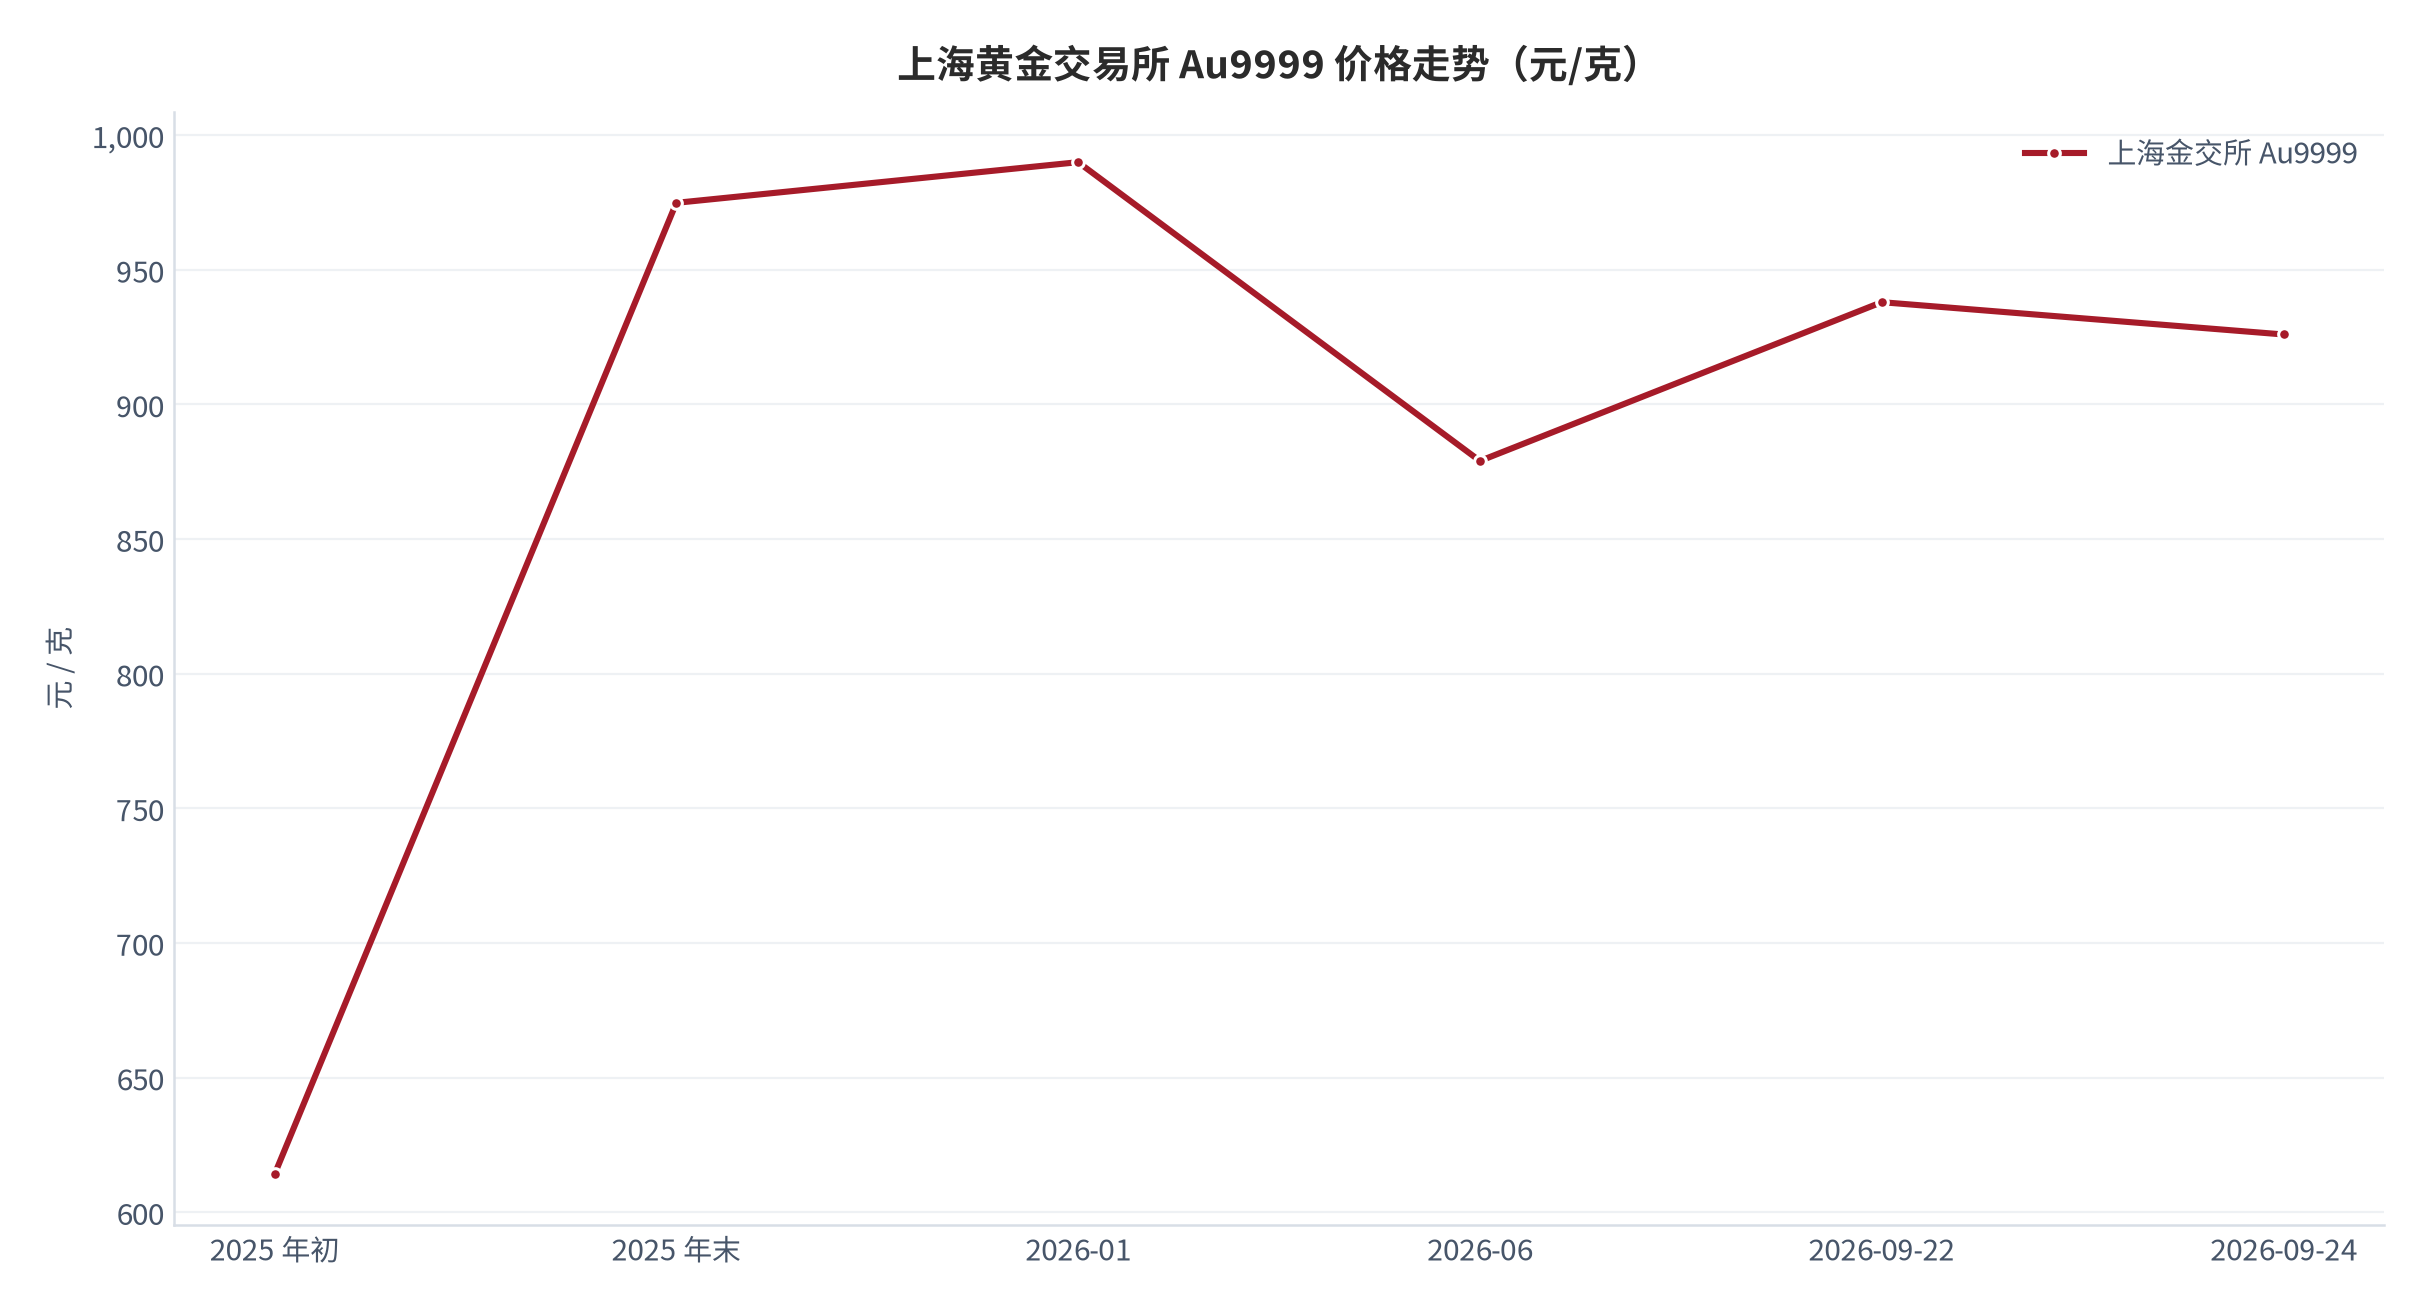
2025 年金价走出历史级行情。上海黄金交易所 Au9999 年初开盘 614.00 元/克、年末收盘 974.90 元/克,全年上涨 58.78% [4];同期伦敦金现年底较年初上涨 62.9% [16]。进入 2026 年,价格转为高位宽幅震荡:年初 990.00 元/克,6 月底回落至 879.03 元/克,9 月 22 日反弹至 938.0 元/克,9 月 24 日报 926.0 元/克 [4][11]。
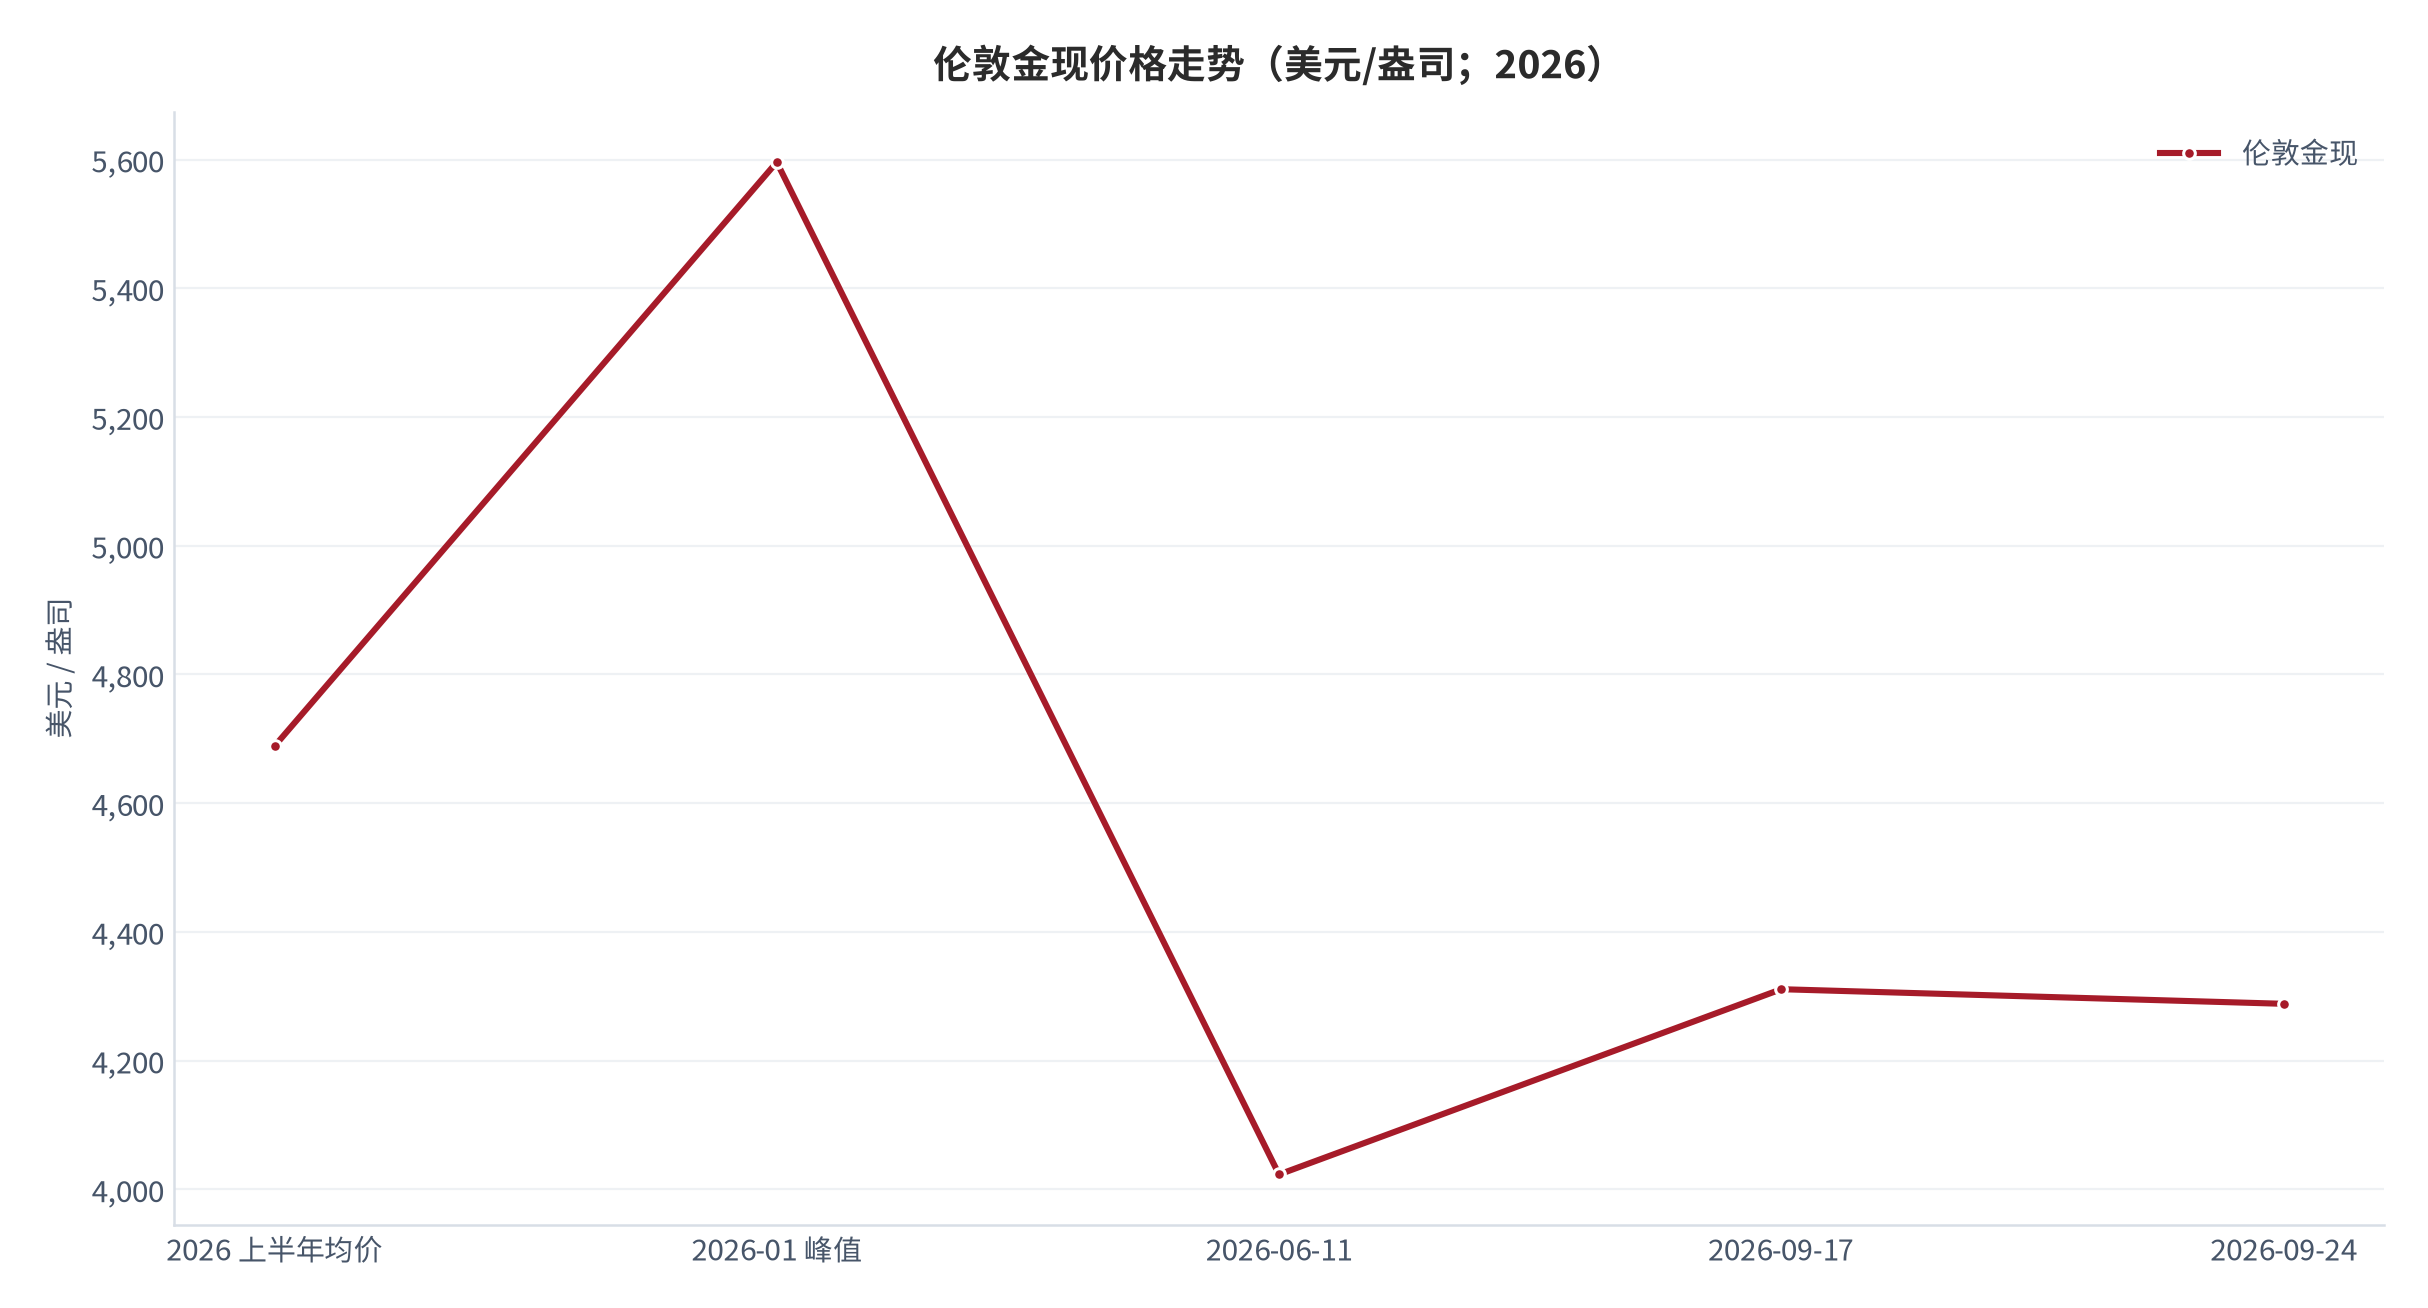
国际端更剧烈。2026 年上半年伦敦金现均价 4,688.62 美元/盎司、同比大涨约 52%,年初一度冲高至 5,596 美元/盎司的年内峰值,6 月 11 日跌至 4,023.1 美元/盎司,最大回撤 28.1% [9];9 月 17 日报 4,311 美元/盎司、9 月 24 日报 4,288.3 美元/盎司 [11]。人民币汇率对国内价格形成缓冲,这是理解国内大盘跌幅小于国际端的第一个原因。
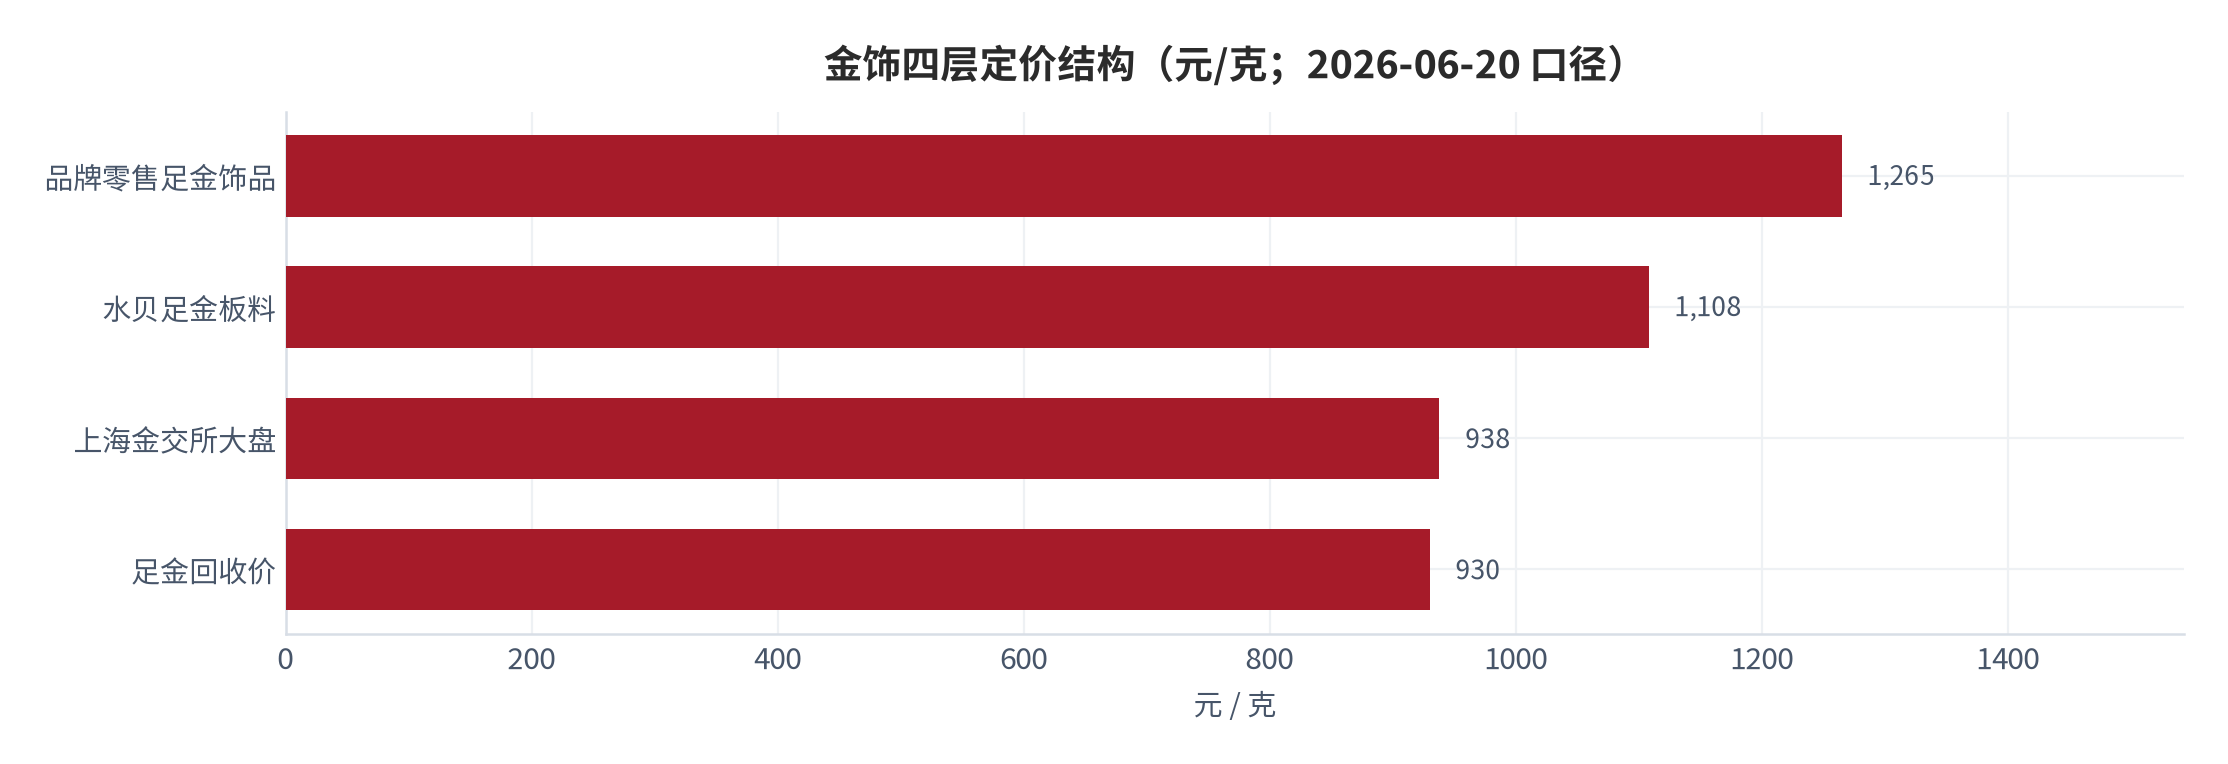
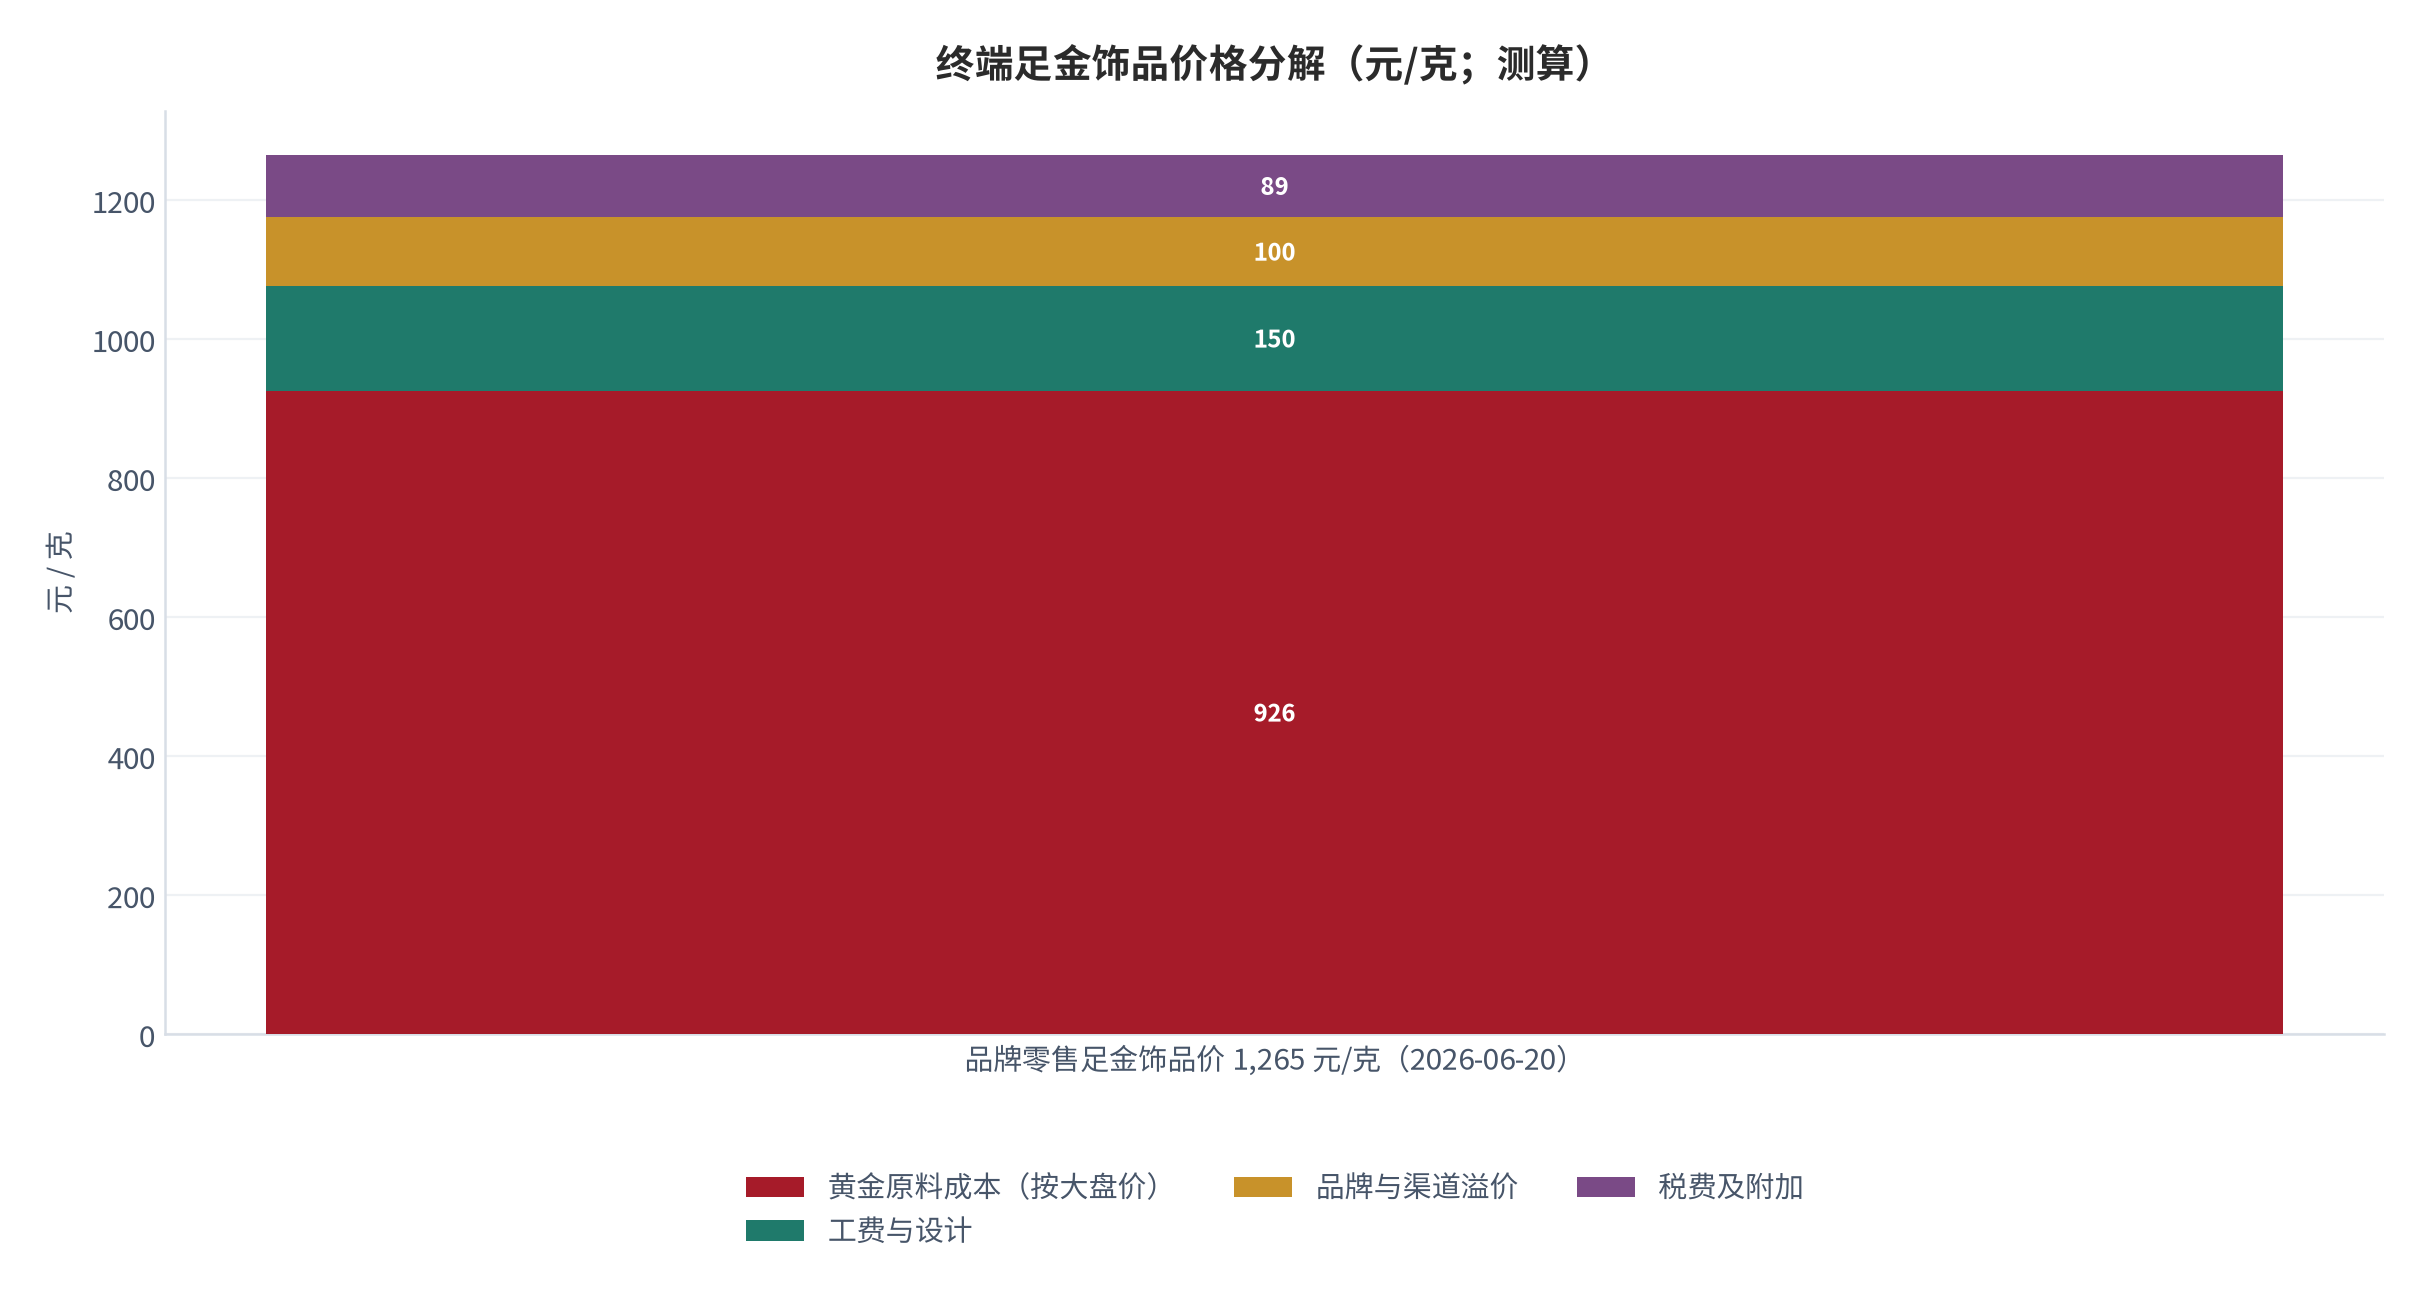
终端的传导失灵,根子在于中国黄金市场不是一个市场,而是四个定价层。以 2026 年 6 月 20 日的同日报价为例:上海金交所大盘基准价 938 元/克,深圳水贝足金 999 板料 1,108 元/克,国内一线品牌足金饰品零售价 1,265 元/克,而同一天水贝足金回收价只有 930 元/克 [12]。同一天、同一种足金,四个价格。
| 价格层 | 2026-06-20 报价 | 相对大盘溢价 | 定价主体 | 波动特征 |
|---|---|---|---|---|
| 上海金交所 Au9999 大盘 | 938 元/克 | 基准 | 交易所集合竞价 | 紧跟国际金价,日内高波动 |
| 深圳水贝足金板料 | 1,108 元/克 | +18.3% | 批发商 | 大盘价 + 加工费,日内滞后 |
| 品牌足金饰品零售 | 1,265 元/克 | +34.9% | 品牌零售端 | 调价频次低,跌幅受限 |
| 足金回收价 | 930 元/克 | -0.9% | 回收商 | 紧贴大盘,扣除工费与品牌溢价 |
买入与回收之间的价差是 335 元/克(1,265 元 minus 930 元,测算),相当于当日买入价的 26.5%——这不是金价波动,是一次性确定的消费成本。2026 年 9 月 24 日的最新报价显示这一结构并未改变:大盘 926.0 元/克,而周大福、上海老凤祥等品牌足金饰品挂牌价仍在 1,310–1,317 元/克,菜百 1,285 元/克 [11]。这解释了为什么消费者感知的「金价下跌」与金店挂牌价的「坚挺」长期并存。
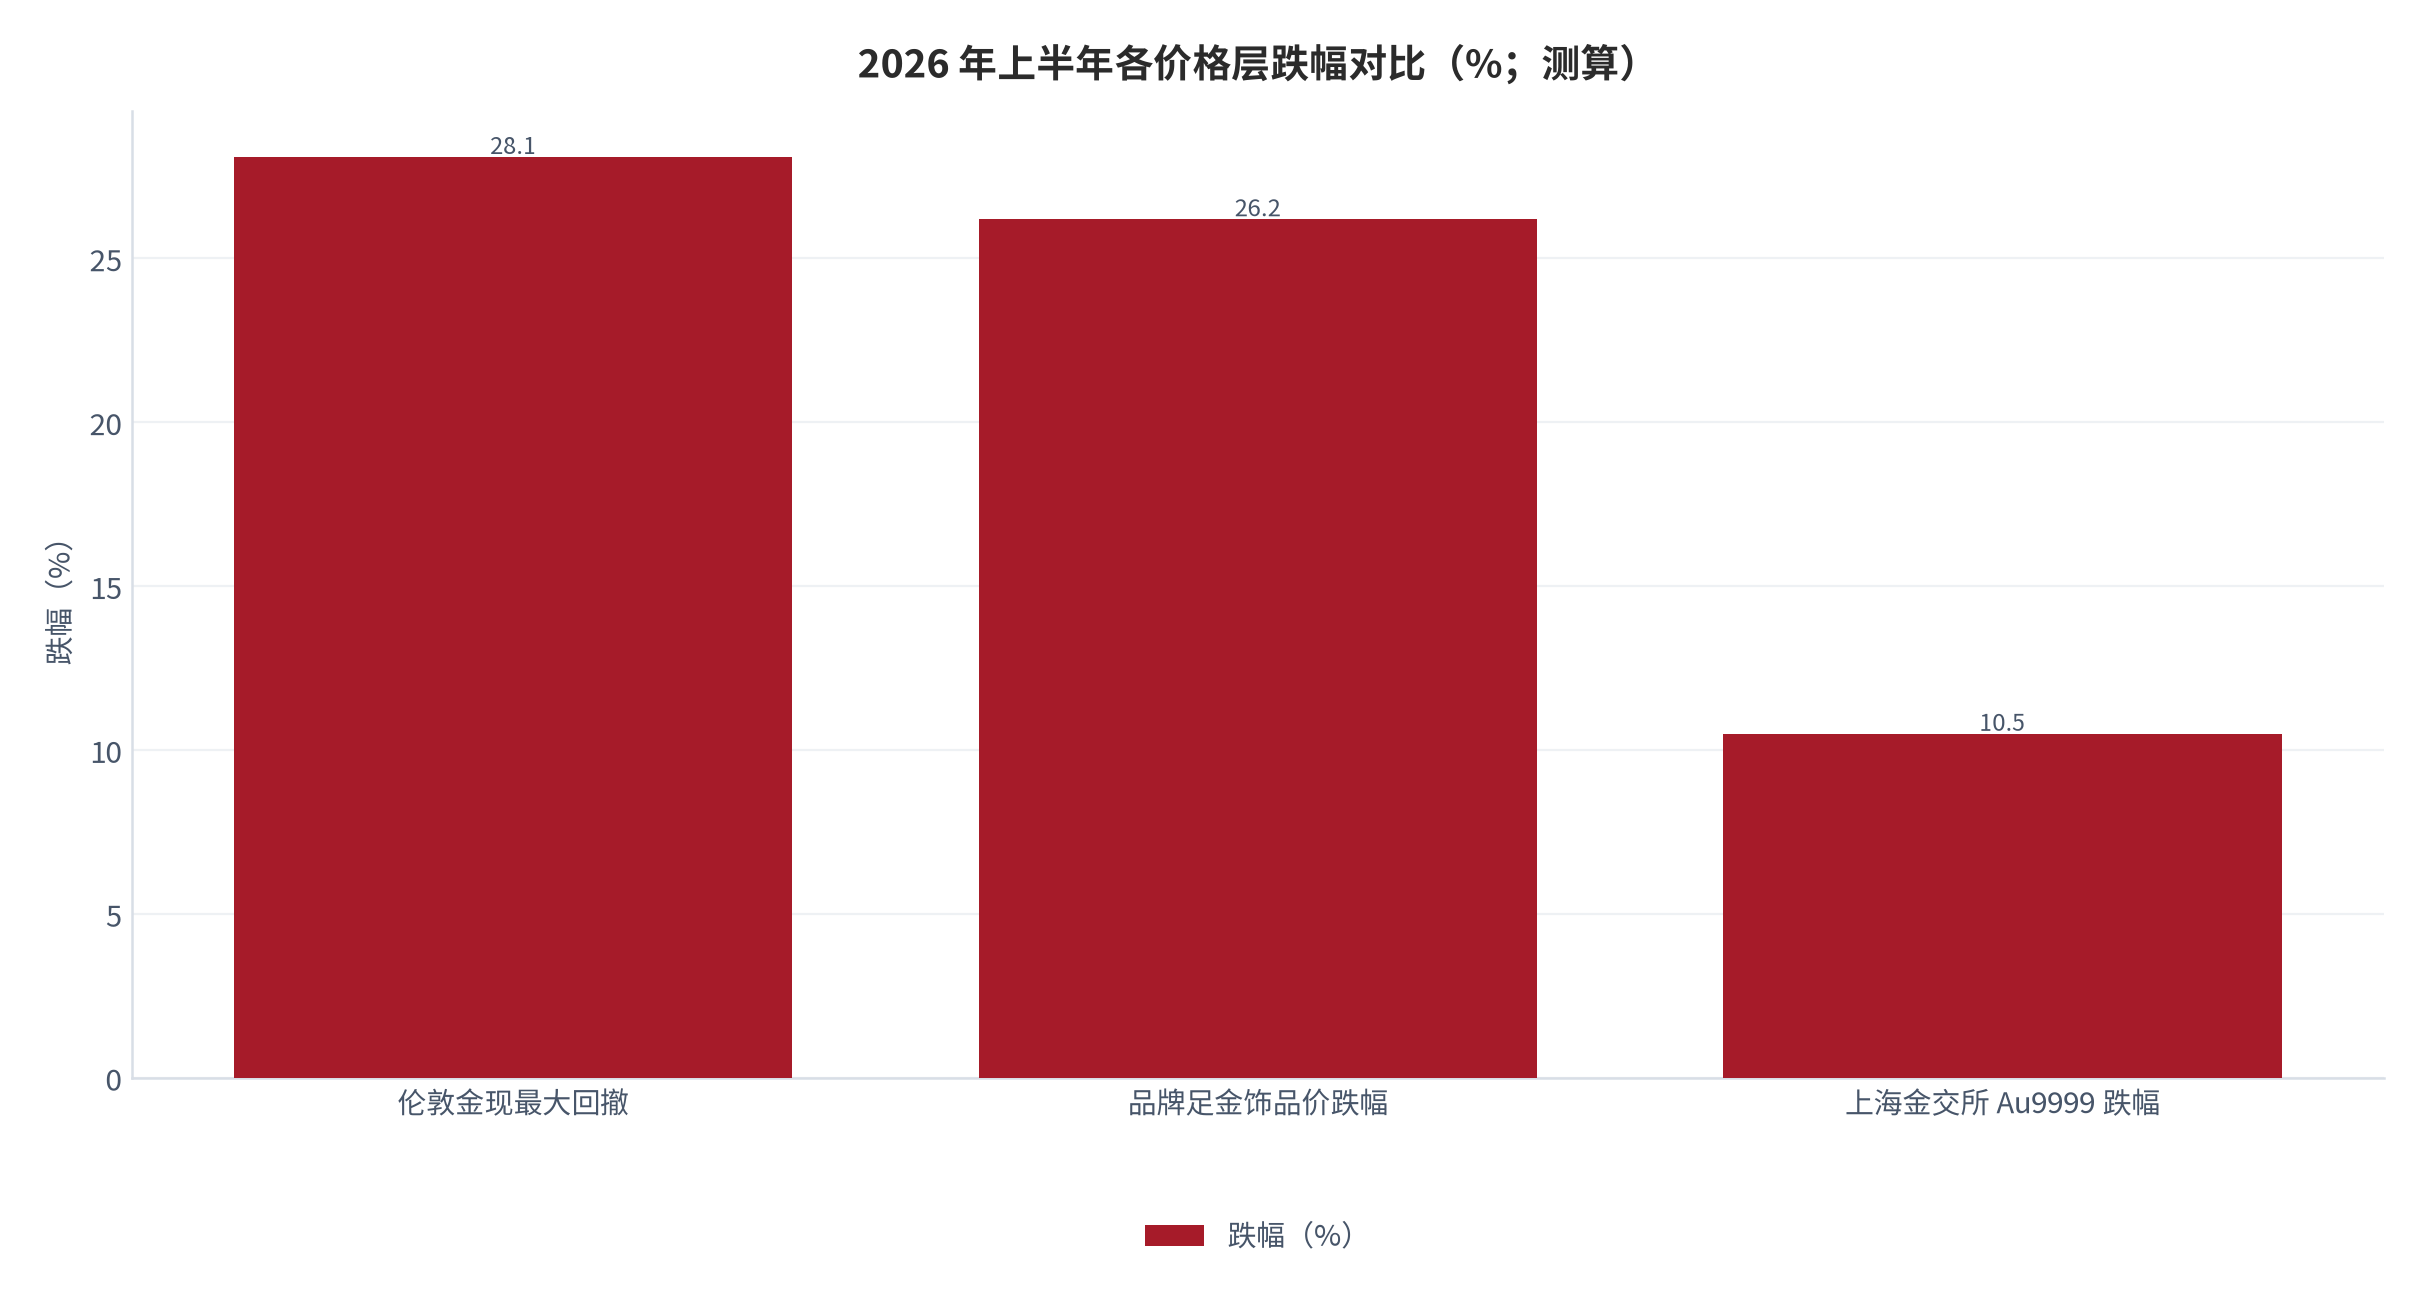
2026 年上半年的跌幅对比把传导失灵量化到了极致(测算):伦敦金现最大回撤 28.1%,品牌足金饰品价跌幅 26.2%,而上海金交所 Au9999 阶段跌幅仅约 10.5% [9]。原料跌得多、终端跌得少,中间的 327 元层间价差被完整地保留了下来。对品牌方而言这是护城河,对消费者而言这是税。
04供给侧:毛利分层取代规模叙事
2025 年财报把行业切成了两半。老铺黄金营收 273.03 亿元、同比 +221%,净利润 50.29 亿元、同比 +234.9%,毛利率 37.6% [6];潮宏基营收 93.18 亿元、同比 +42.96%,归母净利润 4.97 亿元、同比 +156.66%,毛利率 22.06% [7];而老凤祥营收 528.23 亿元、同比 -6.99%,归母净利润 17.55 亿元、同比 -9.99%,珠宝首饰业务毛利率 10.63% [5]。周大福 2024 年 4 月至 2025 年 3 月财年营收 896.56 亿港元、毛利率 29.51% [8]。门店最多的老凤祥,毛利率最低。
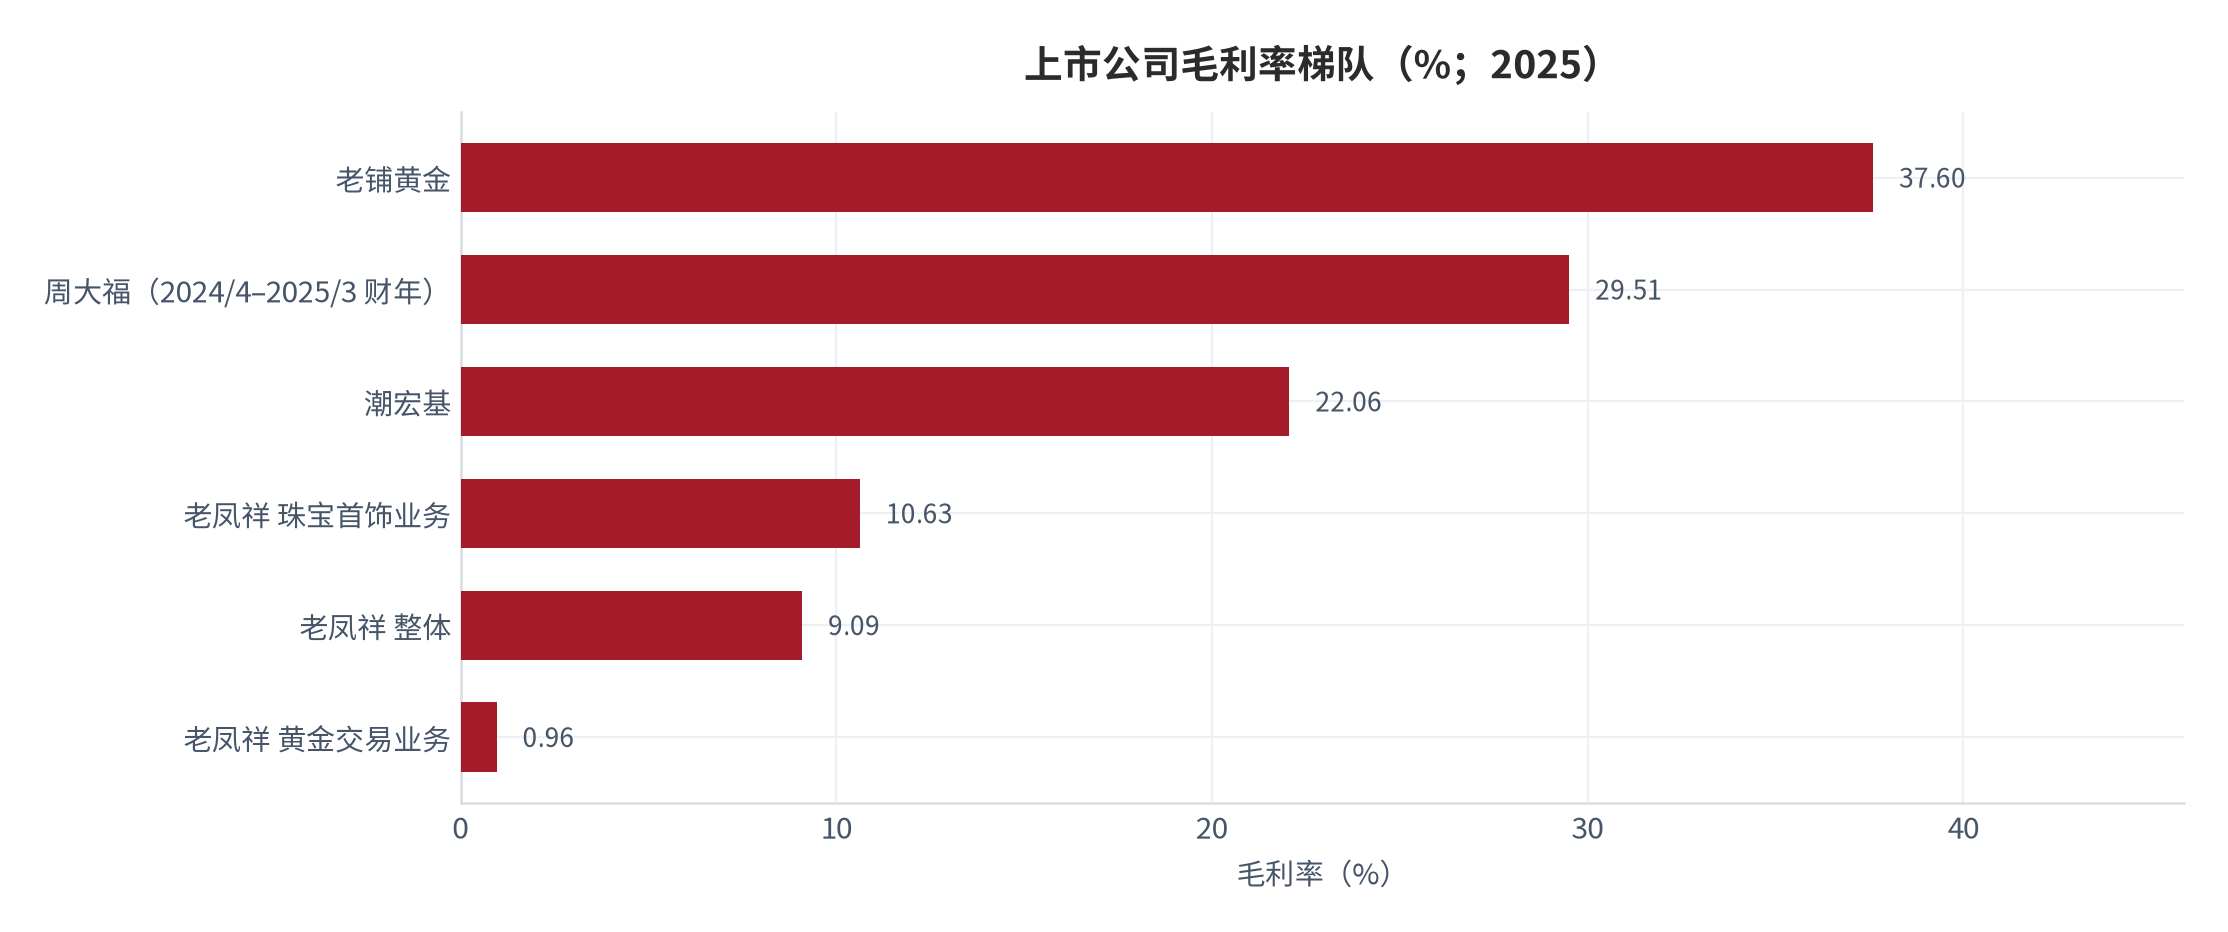
同样重要的是老凤祥内部的业务分层:珠宝首饰毛利率 10.63%、黄金交易业务毛利率 0.96%、笔类产品 27.33% [5]。黄金交易几乎是白干——它贡献了 97.91 亿元营收(占比 18.54%),却只贡献了不到 1 个百分点的毛利。规模最大、毛利率最低的板块,恰恰是行业周期波动时最先失血的部分。
把门店数与毛利率放在一起看,因果是反的(测算,2025 年口径):老凤祥 5,355 个网点对应单店营收 986.57 万元、毛利率 10.63% [5];潮宏基 1,668 家门店对应单店营收约 558.6 万元、毛利率 22.06% [7];老铺黄金 45 家自营店对应单店营收约 6.07 亿元、毛利率 37.6% [6]。单店营收从约 559 万元到约 6.07 亿元,跨越三个数量级,而毛利率单调上升。
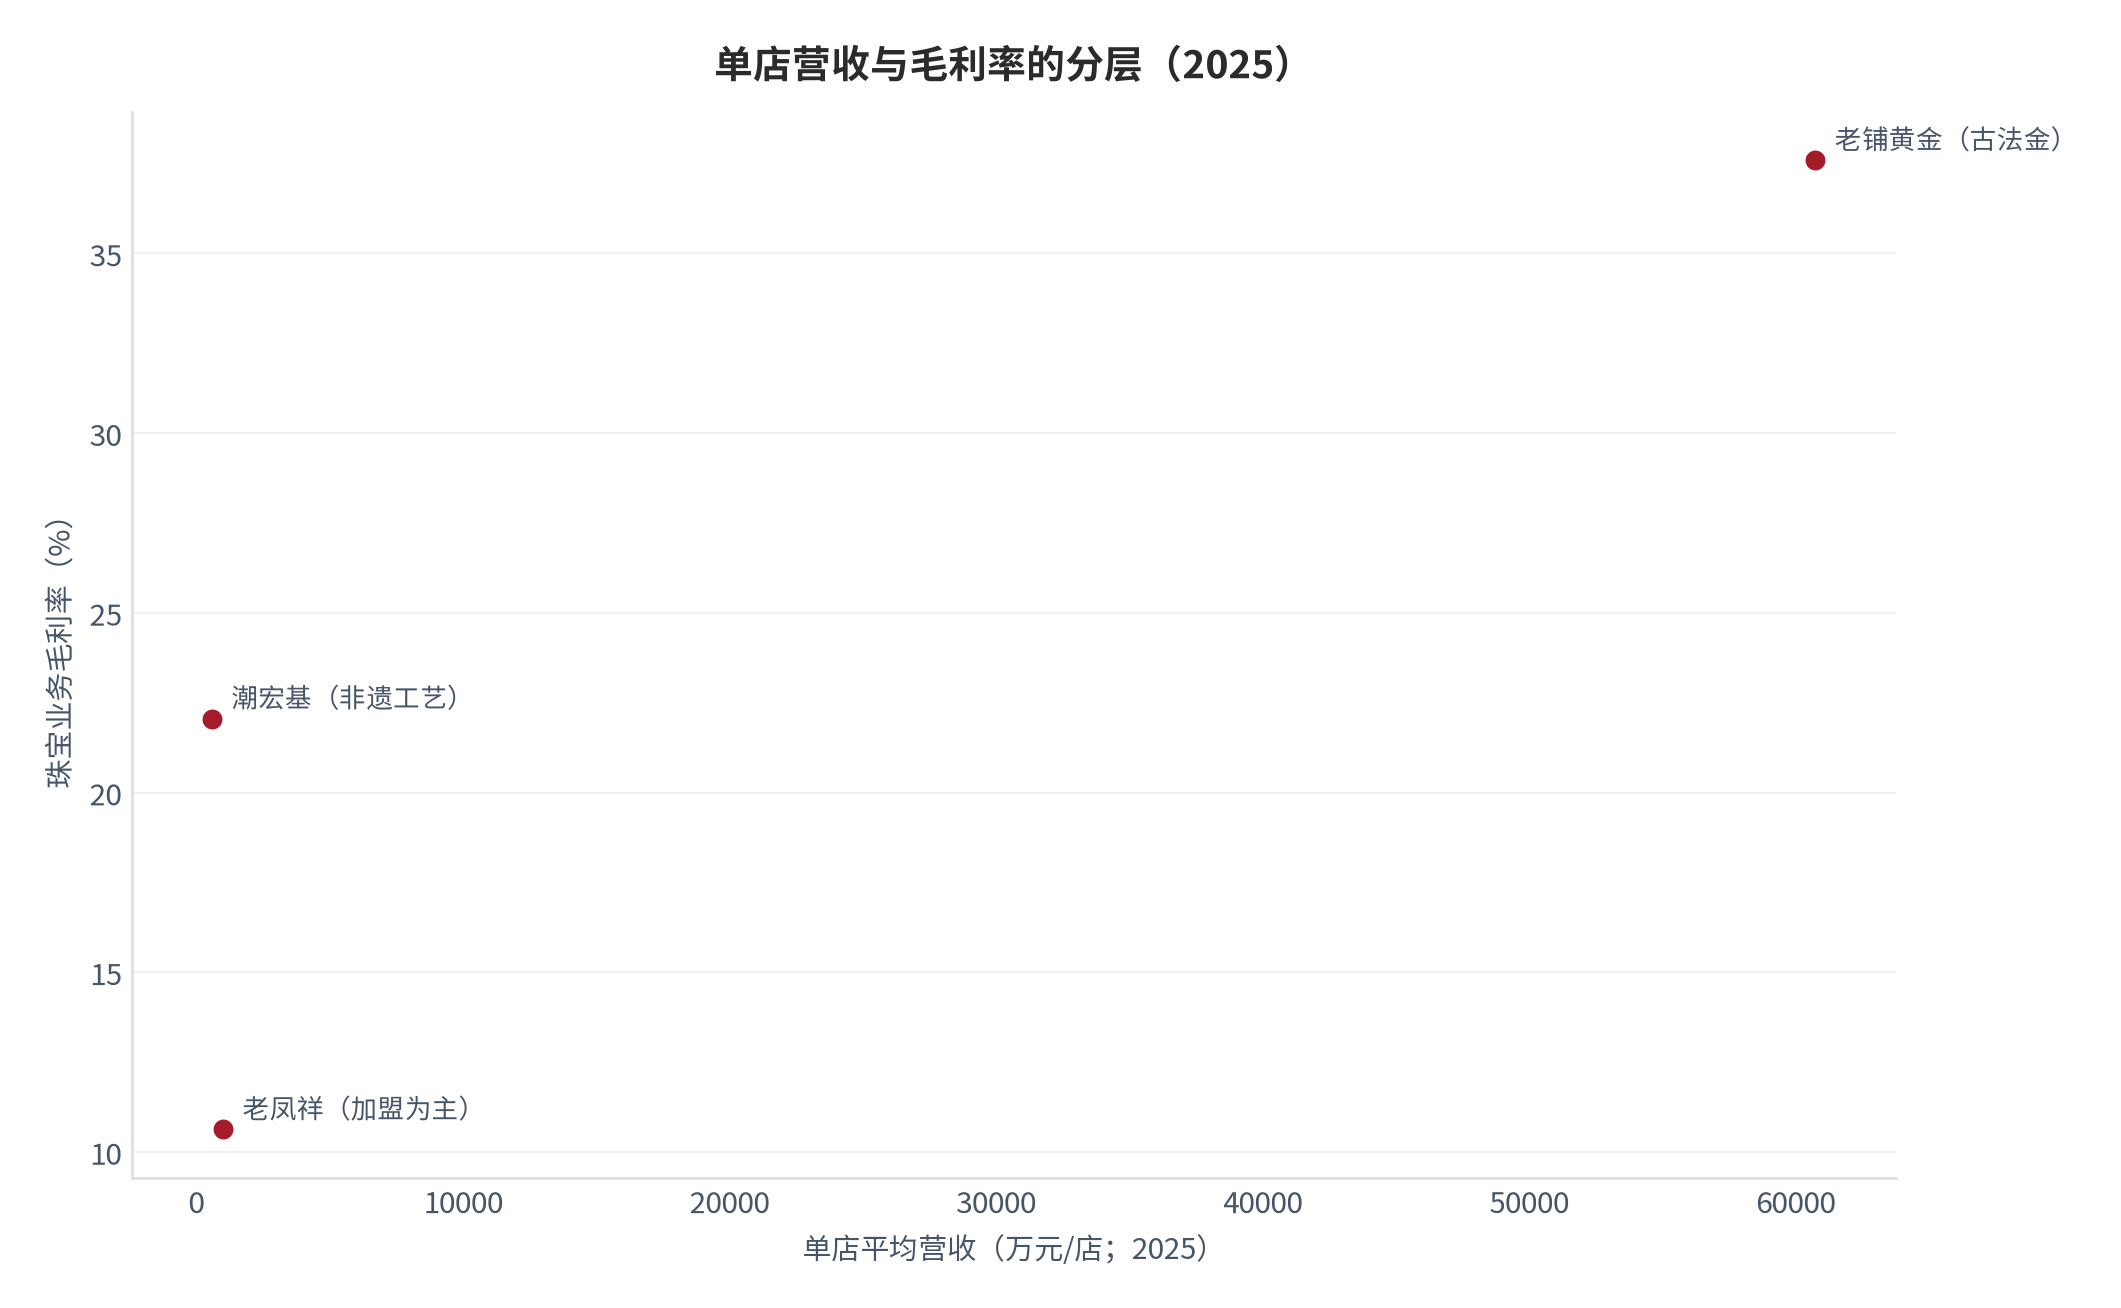
中间路线的潮宏基给出了可复制的答案:它从老凤祥的 5,355 家收缩到 1,668 家,却把毛利率从约 10% 抬到 22.06%,靠的是非遗花丝工艺的产品化 [7];研发费用 9,377 万元、同比 +37.71%,是老凤祥 1,823.89 万元(同比 -40.83%)的约五倍 [5][7]。老铺黄金同样在加码研发,2025 年研发费用 2,492.90 万元、同比 +30.06% [6]。毛利率的差异不是财务技巧,是研发投入在损益表上的滞后映射。
05单店模型与渠道收缩
老凤祥是规模玩家的最佳样本。2025 年营收 528.23 亿元、同比 -6.99%,归母净利润 17.55 亿元、同比 -9.99%,经营活动现金流净额 59.62 亿元、同比 +102.90% [5];整体毛利率 9.09%、同比提升 0.16 个百分点 [5]。渠道端主动收缩:营销网点由 2024 年末的 5,838 家减至 2025 年末的 5,355 家,全年净减 483 家、日均净关约 1.32 家,其中加盟店净减 499 家,自营银楼净增 16 家 [5]。
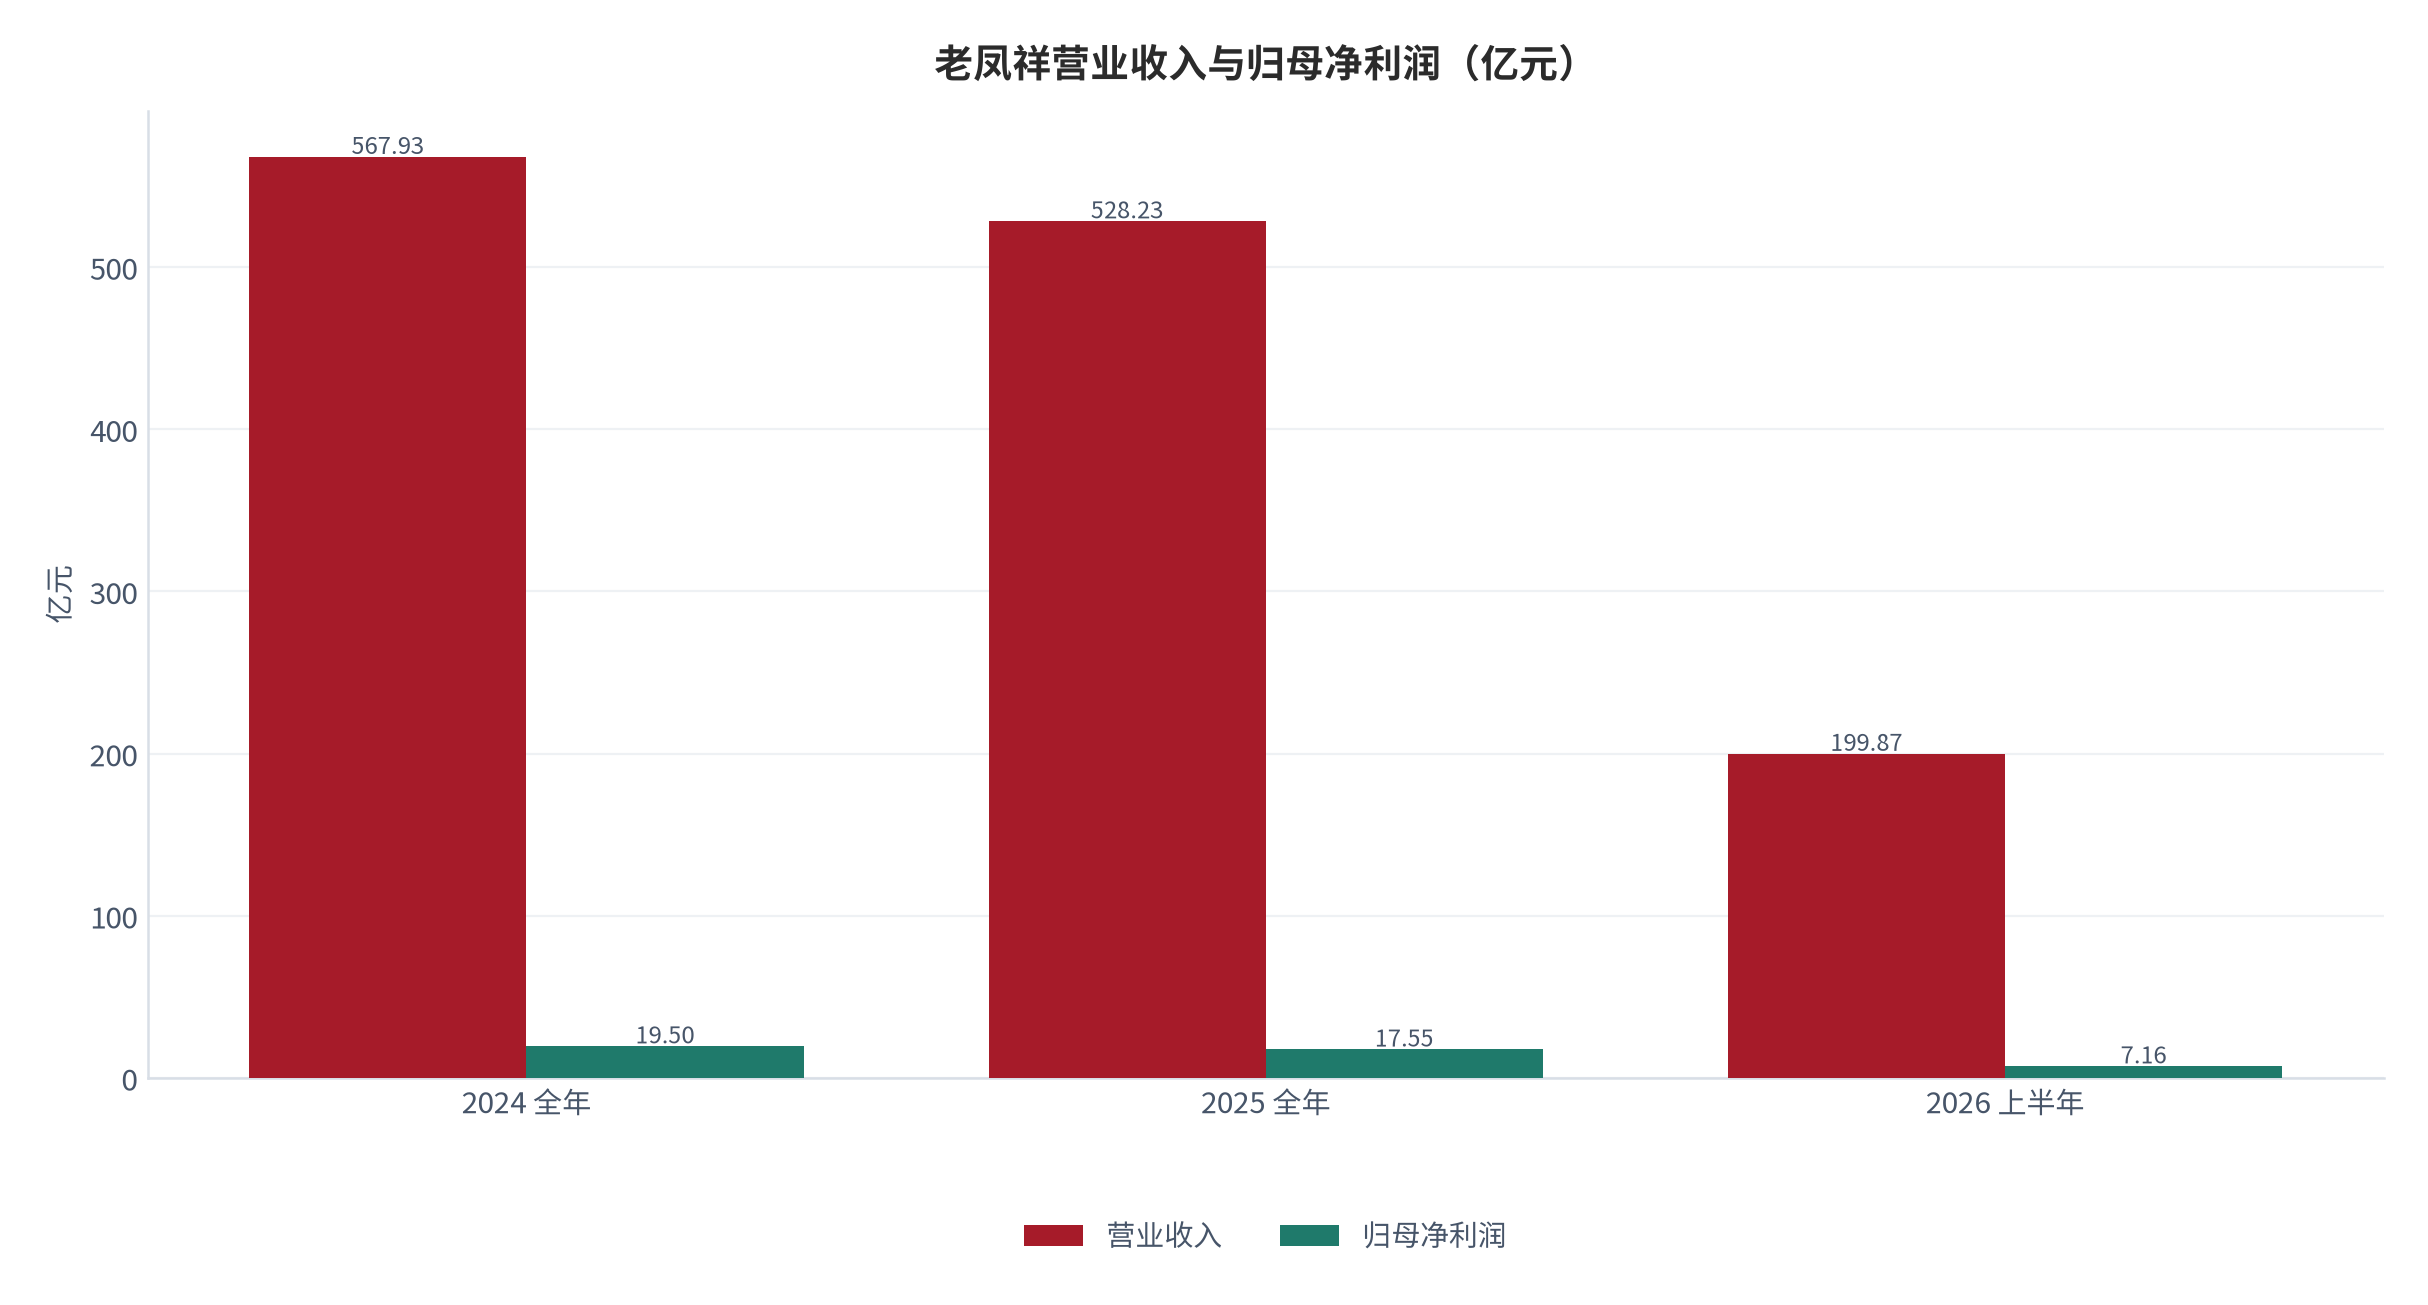
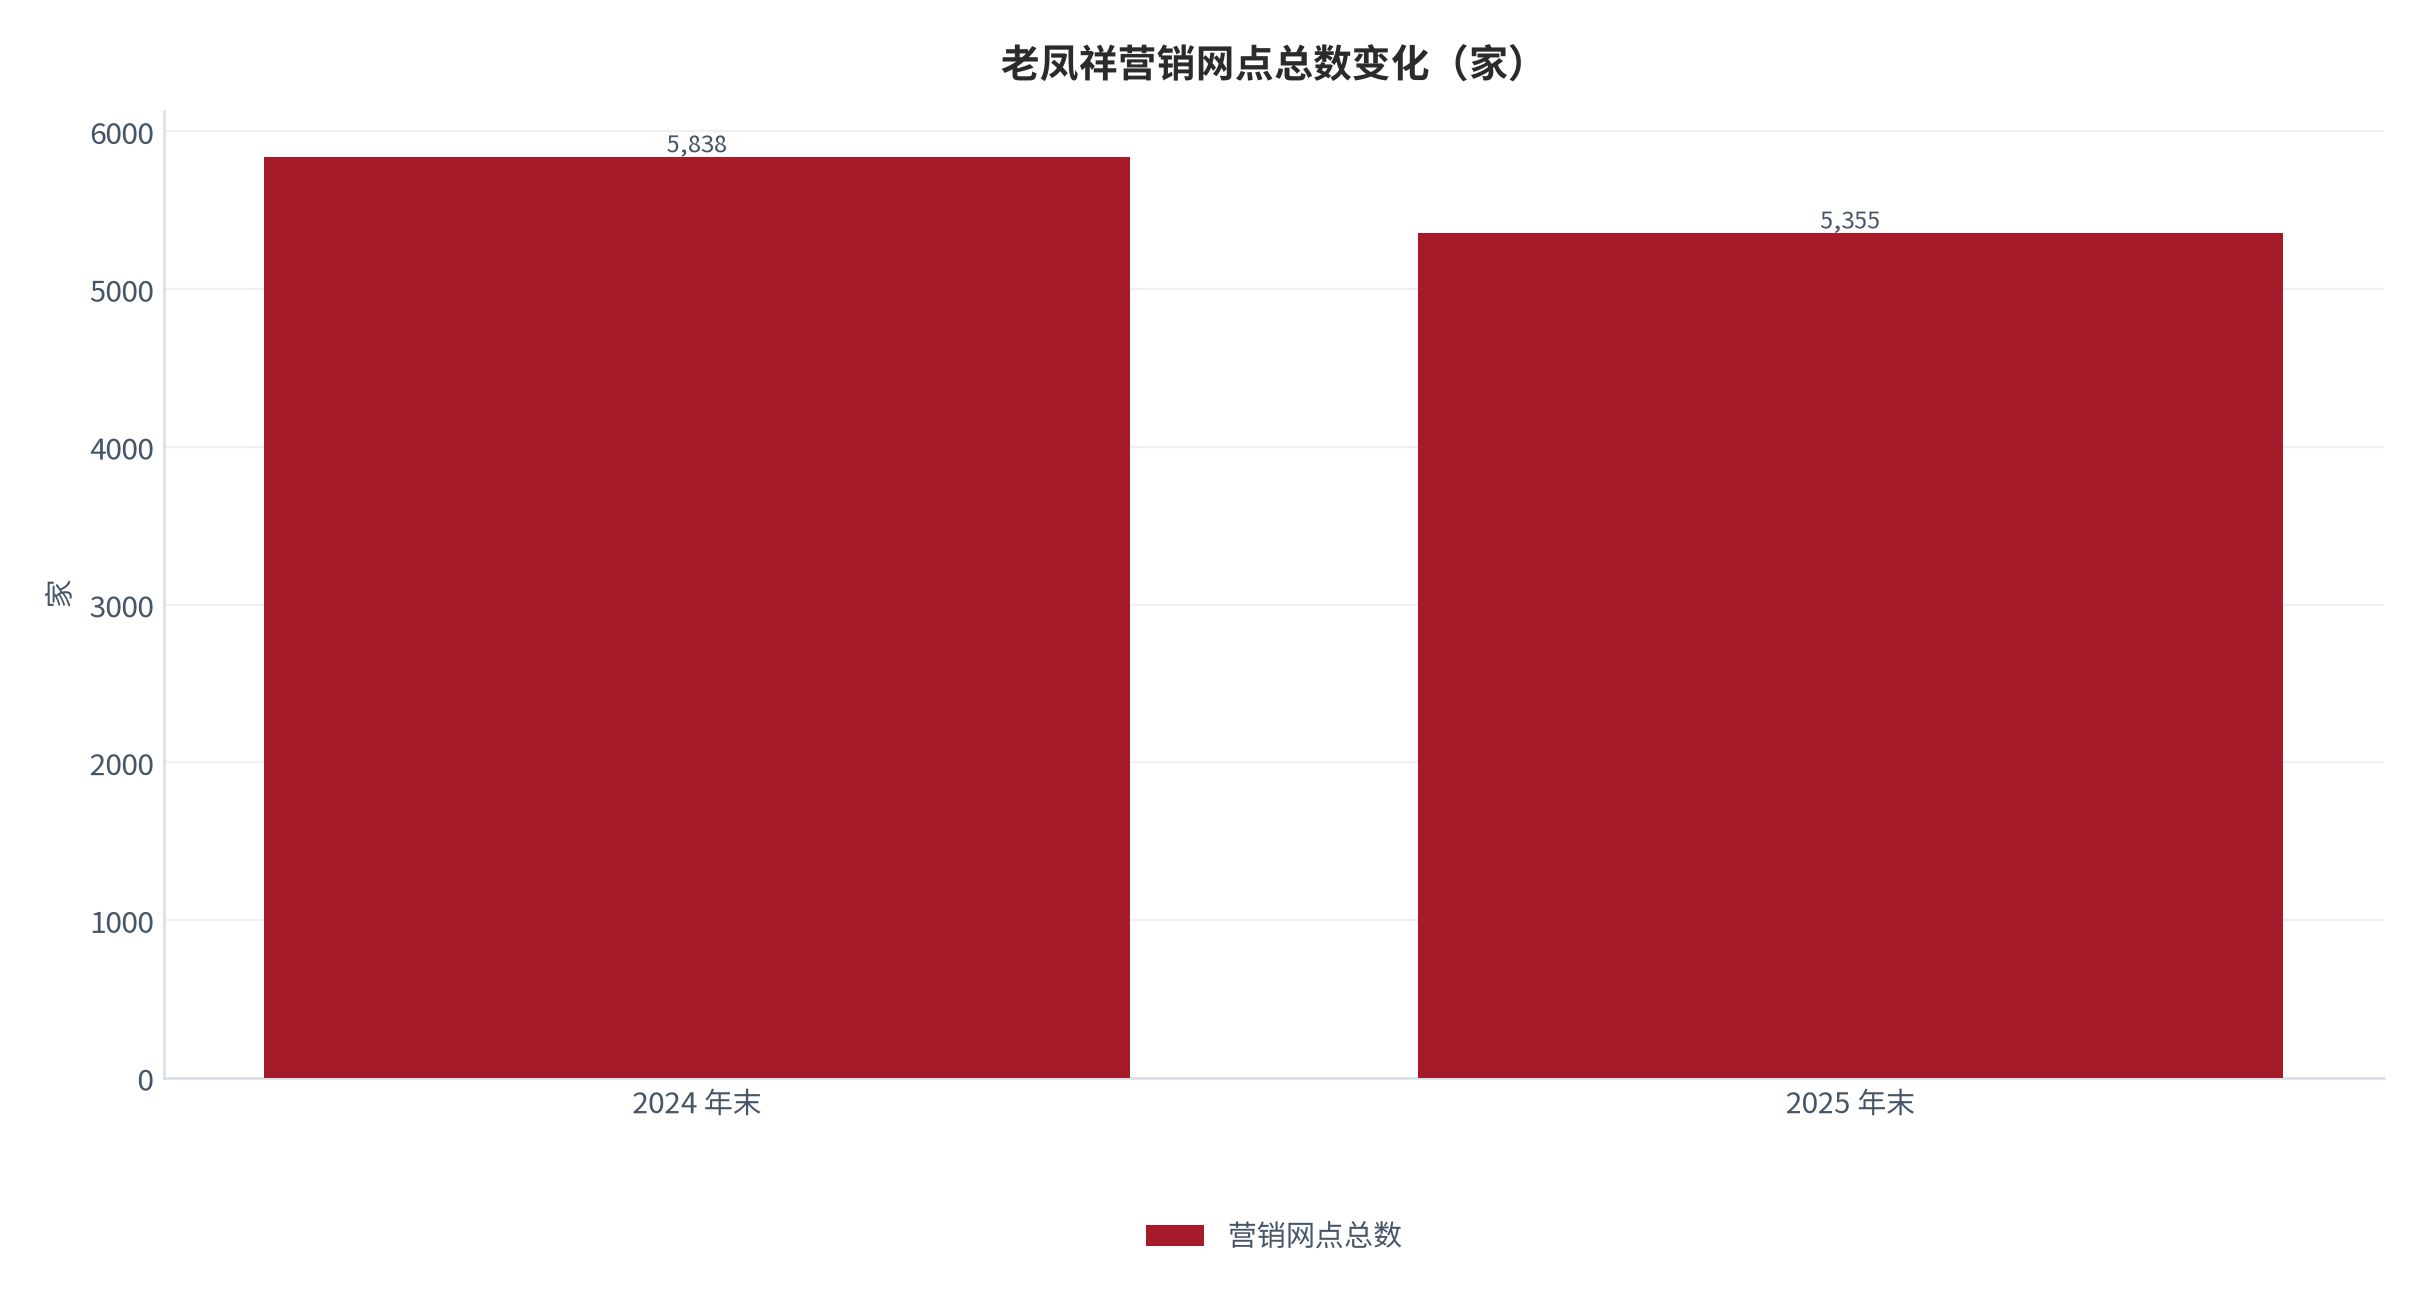
单店口径给出了渠道瘦身的真实收益:关闭低坪效门店后,老凤祥 2025 年单店平均营收回升至 986.57 万元(2024 年为 972.62 万元),但单店年均净利润由约 33.40 万元降至约 32.77 万元 [5]——收入回来了,利润没有回来。这是本报告关于「关店有用但不够」的核心证据。
| 企业 | 门店数(2025) | 单店营收(测算) | 毛利率 | 单店净利(测算) |
|---|---|---|---|---|
| 老凤祥(加盟为主) | 5,355 家 | 986.57 万元 [5] | 10.63% [5] | 约 32.77 万元 [5] |
| 潮宏基(非遗工艺) | 1,668 家 [7] | 约 558.6 万元 [7] | 22.06% [7] | 约 29.8 万元 [7] |
| 老铺黄金(古法金) | 45 家 [6] | 约 6.07 亿元 [6] | 37.6% [6] | 约 1.12 亿元 [6] |
2026 年上半年的数据比 2025 年更差。老凤祥营收 199.87 亿元、同比 -40.08%,归母净利润 7.16 亿元、同比 -41.34%,非经常性损益 -1.06 亿元拖累表观利润 [9];中国黄金营收 249 亿元、同比 -19.93%,归母净利润 2.79 亿元、同比 -12.35% [10];周大生营收同比 -20.79%、归母净利润同比 -24.24% [10]。五家主要上市公司上半年合计净关闭门店 1,938 家 [9]——关店不再是主动精细化,而是被动收缩。
06成本结构、供需缺口与库存暴露
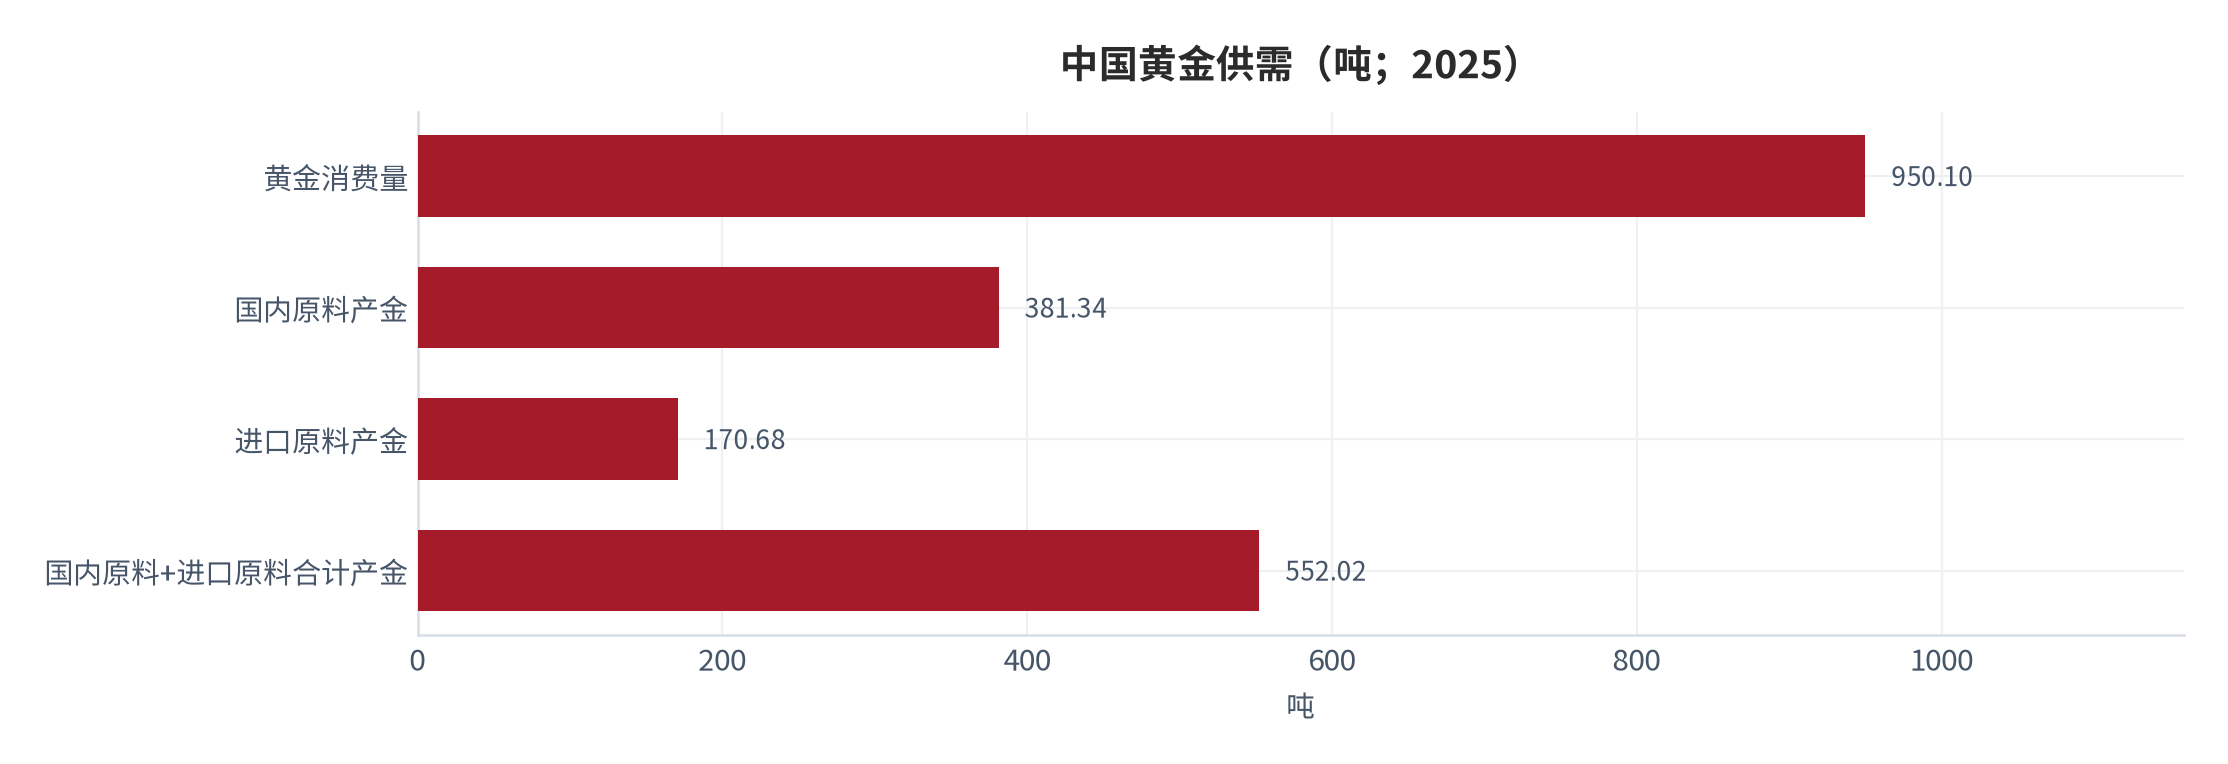
供给端的缺口决定了这个行业无法靠自建产能平抑价格波动。2025 年中国黄金消费量 950.096 吨 [1],而国内原料产金仅 381.339 吨、同比 +1.09%,进口原料产金 170.681 吨、同比 +8.81%,两者合计 552.020 吨、同比 +3.35% [1]。消费与产出之间约 398 吨的缺口完全依赖进口原料与再生金补充(测算)。
需求端还有一条更快的通道:黄金储备。截至 2025 年 12 月底我国黄金储备 2,306.32 吨,2025 年全年增持 26.75 吨,2024 年 11 月至 2025 年 12 月连续 14 个月增持 [1];到 2026 年 8 月末,黄金储备达 7,673 万盎司(约 2,387 吨),已连续 22 个月增持 [14]。央行是价格的多头,且不受短期波动干扰。
对品牌零售企业而言,真正的风险科目是存货。以老凤祥 2025 年报数据反推(营业成本 480.20 亿元、存货周转率 4.71 次,测算):平均存货规模约 102 亿元 [5]。金价每下跌一个台阶,这部分存货就要按跌价准备重估。按金饰类存货占存货 60% 到 90%、金价分别下跌 10% 至 40% 的四种组合测算,跌价敞口在 6 亿元到 37 亿元之间(测算)。
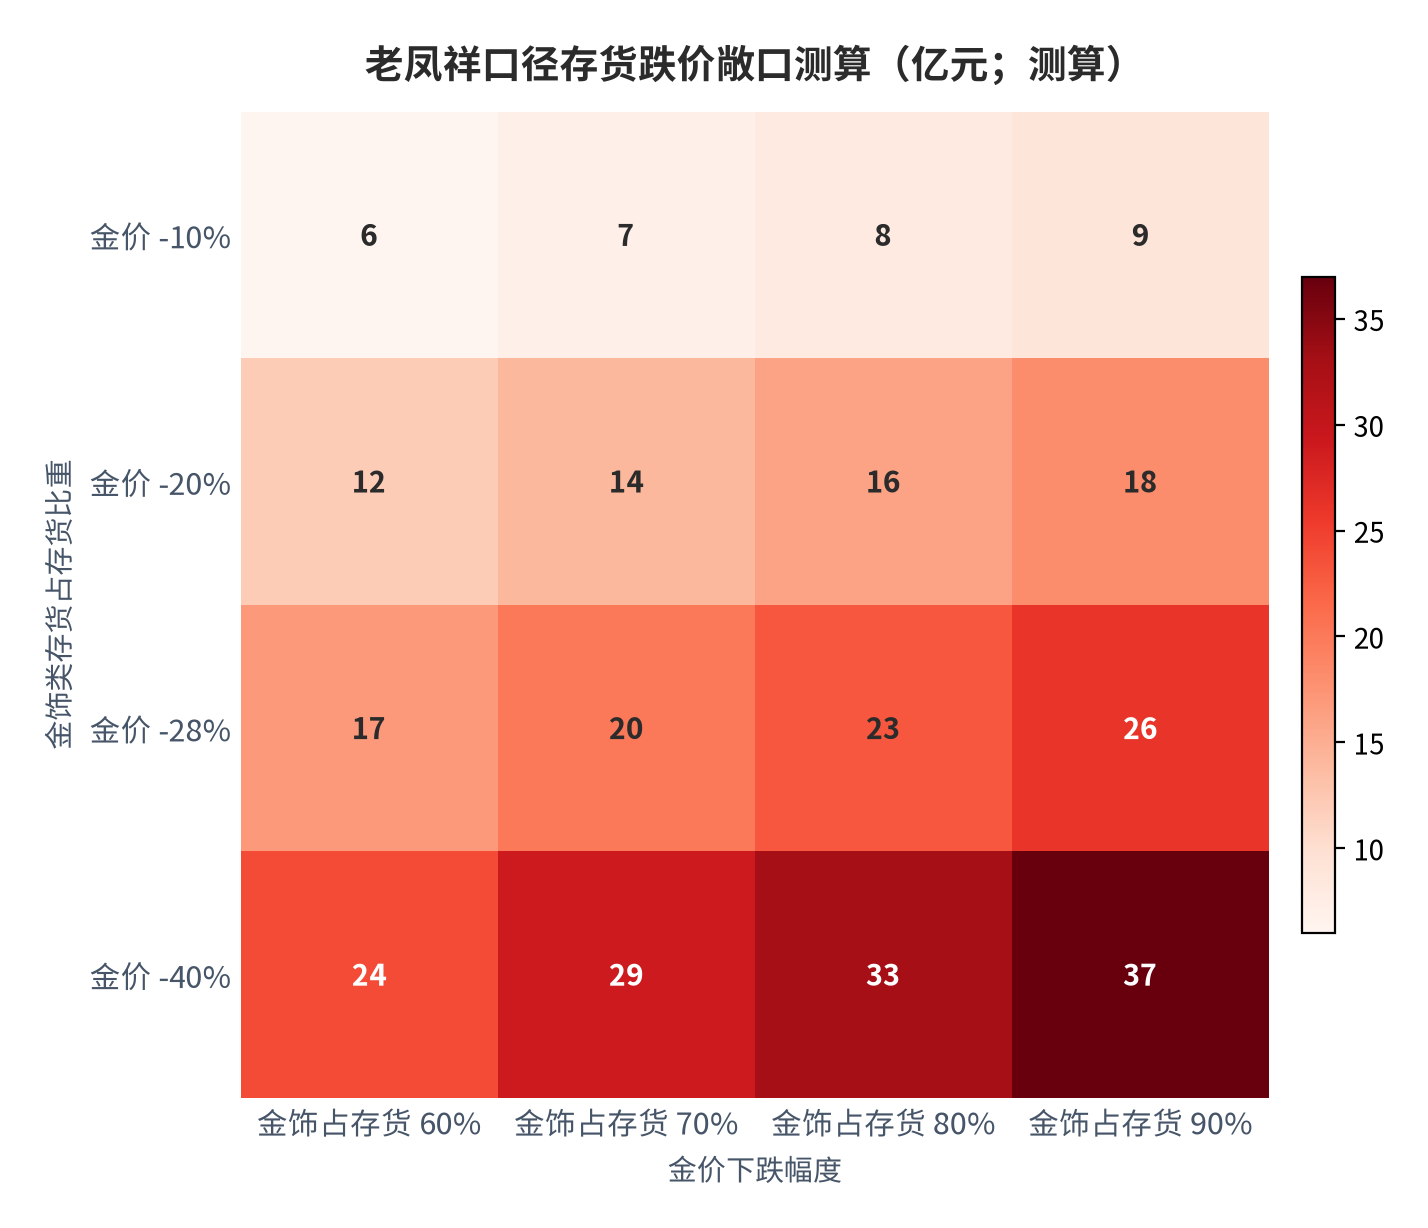
这条测算链有两个外部锚:存货周转率 4.71 次与营业成本 480.20 亿元均直接取自公司年报 [5],金价跌幅区间则锚定 2026 年上半年实际发生的回撤幅度 [9]。按锚定区间内最可能的一段(金价跌 10%–20%、金饰占存货 70%–80%),敞口约 12 亿至 20 亿元,相当于老凤祥 2025 年归母净利润 17.55 亿元的 0.7 至 1.1 倍(测算)——存货是这家公司利润表里最大的单一风险敞口,比消费疲软更直接。
07税收新政与合规成本的分层影响
2025 年 11 月起施行的黄金税收新政,对黄金的投资性用途与非投资性用途实行分类征税,抬升了非投资性金饰的终端合规成本 [16]。这是继 2025 年金价上涨 58.78% [4] 之后,压在黄金珠宝终端上的第二个结构性变量。
新政的非对称性正在被市场结构放大。按克计价的素金首饰,成本几乎完全锚定大盘价,税负可以随价格传导;而按件计价的一口价与古法金产品,其售价中约 30% 以上与克重无关 [6],税负无法随金价线性传导,反而挤压了这部分产品的毛利。这意味着新政在短期内对高毛利产品的伤害更大,与「毛利率分层」的方向相悖。
需要客观说明证据的边界:税收新政对不同计税方式的具体影响幅度,尚未见权威机构披露可量化的分项数据 [缺口]。本报告因此只给出定性判断——新政抬升合规成本、且对按件计价产品的影响路径与按克计价不同,但不给出具体的毛利影响百分点。任何具体数字在此环节都缺乏可复核的外部锚。
08国际对标与外循环
全球范围看,2026 年二季度是「央行买、散户卖」的极端分化季度。世界黄金协会数据显示,全球黄金首饰季度需求仅 278 吨、创新冠疫情以来最低,而金条与金币的标准化投资需求逆势走高至 307 吨 [13];同期全球央行净购金 288.9 吨、同比 +62%,创历年二季度购金新高 [14]。中国市场的结构变化不是孤例,而是全球性趋势的一个切面。
外循环方面,2025 年中国珠宝行业进出口总额 1,678.82 亿美元、同比 +8.5%,其中出口额 506.38 亿美元、出口占比较上年提升 41.33 个百分点,进口额 1,172.44 亿美元、为近五年首次下跌 [2]。线上渠道同步扩张:2025 年珠宝电商零售额约 3,312.35 亿元、同比 +12.4%,占全国实物商品网上零售额的比重回升 0.11 个百分点至 2.53% [2][15]。
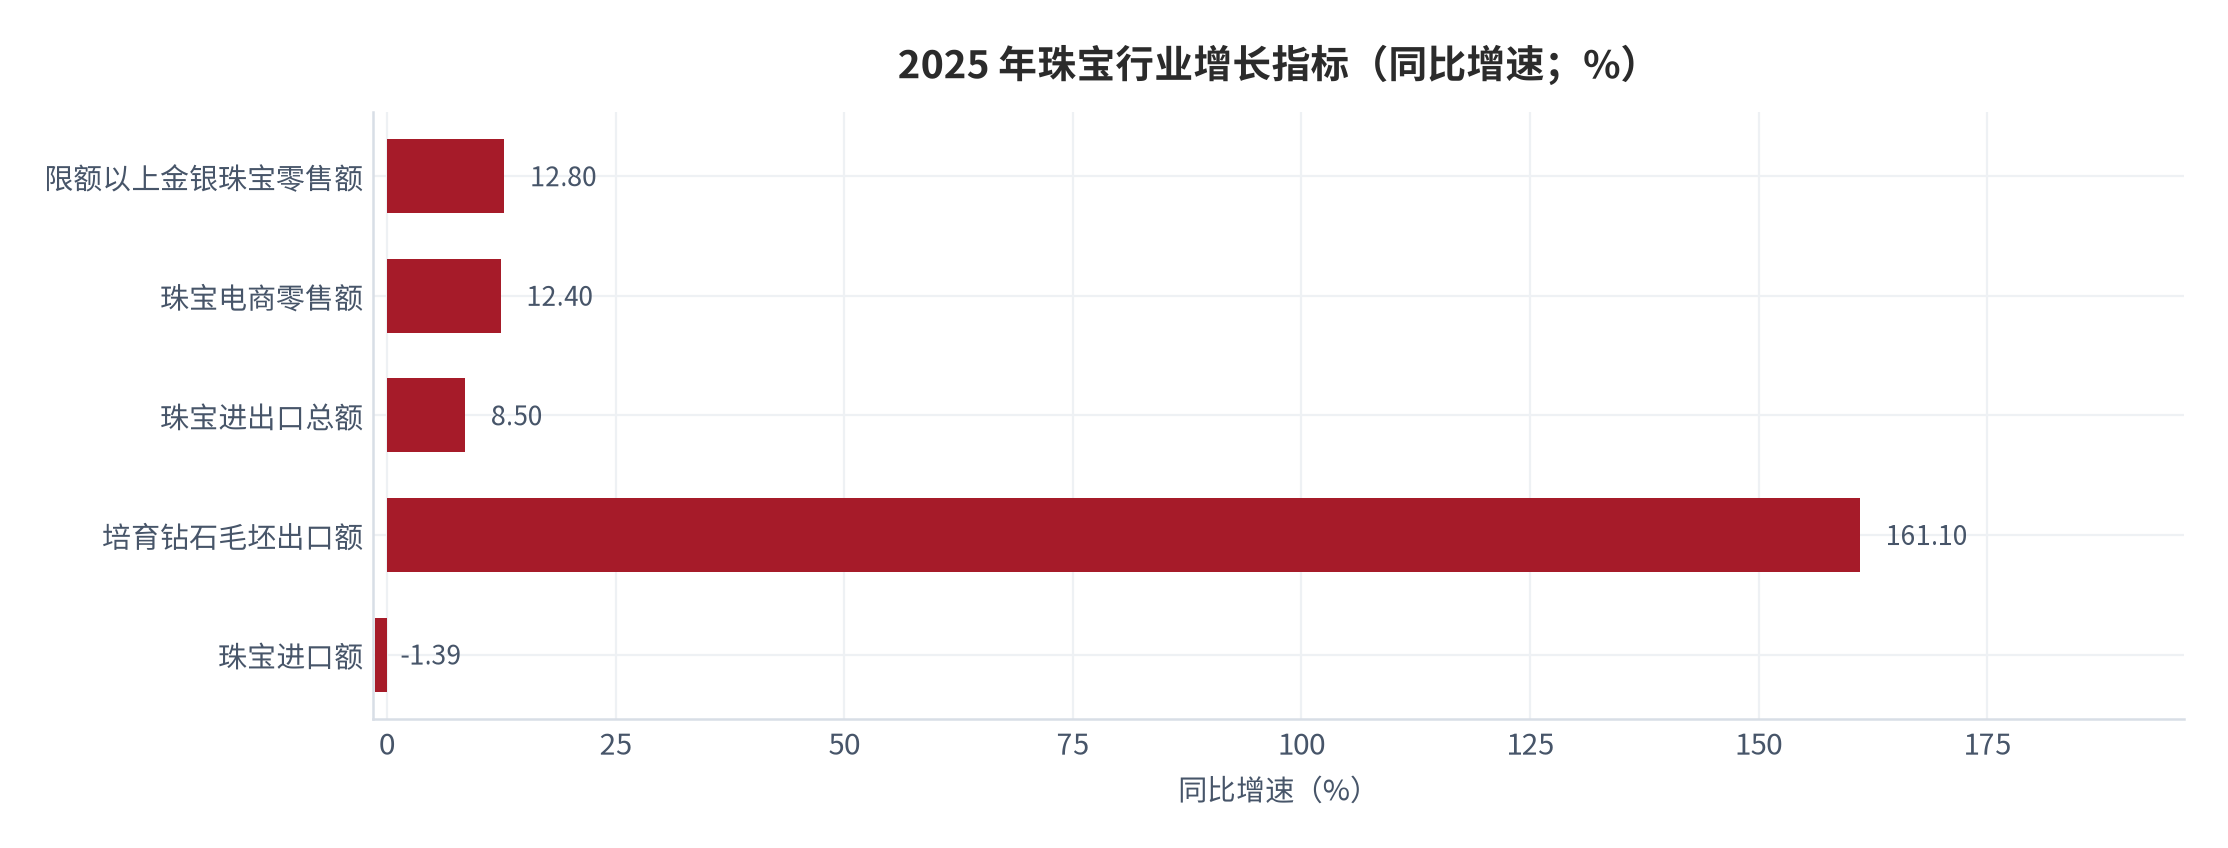
培育钻石是本轮被低估的供给变量。2025 年我国培育钻石产量约 4,500 万至 5,000 万克拉、占全球比重达 63%,其中毛坯出口增幅 161.1%、成品进口增幅 37.8% [2]。钻石品类 2025 年市场规模 480 亿元、同比 +11.6%,一般贸易项下成品天然钻石进口额增长 65% [2]——天然钻石的需求在恢复,培育钻石的产能在全球。
把四个增长指标放在一起看,一个有意义的规律浮现:出口(-1.39% 的进口转负)与电商(+12.4%)在承接增量,而线下门店(老凤祥网点净减 483 家 [5]、五家上市公司上半年净关 1,938 家 [9])在失血。行业的增量不在柜台里,在跨境与线上通道里。
09量化测算:三情景与二维敏感性
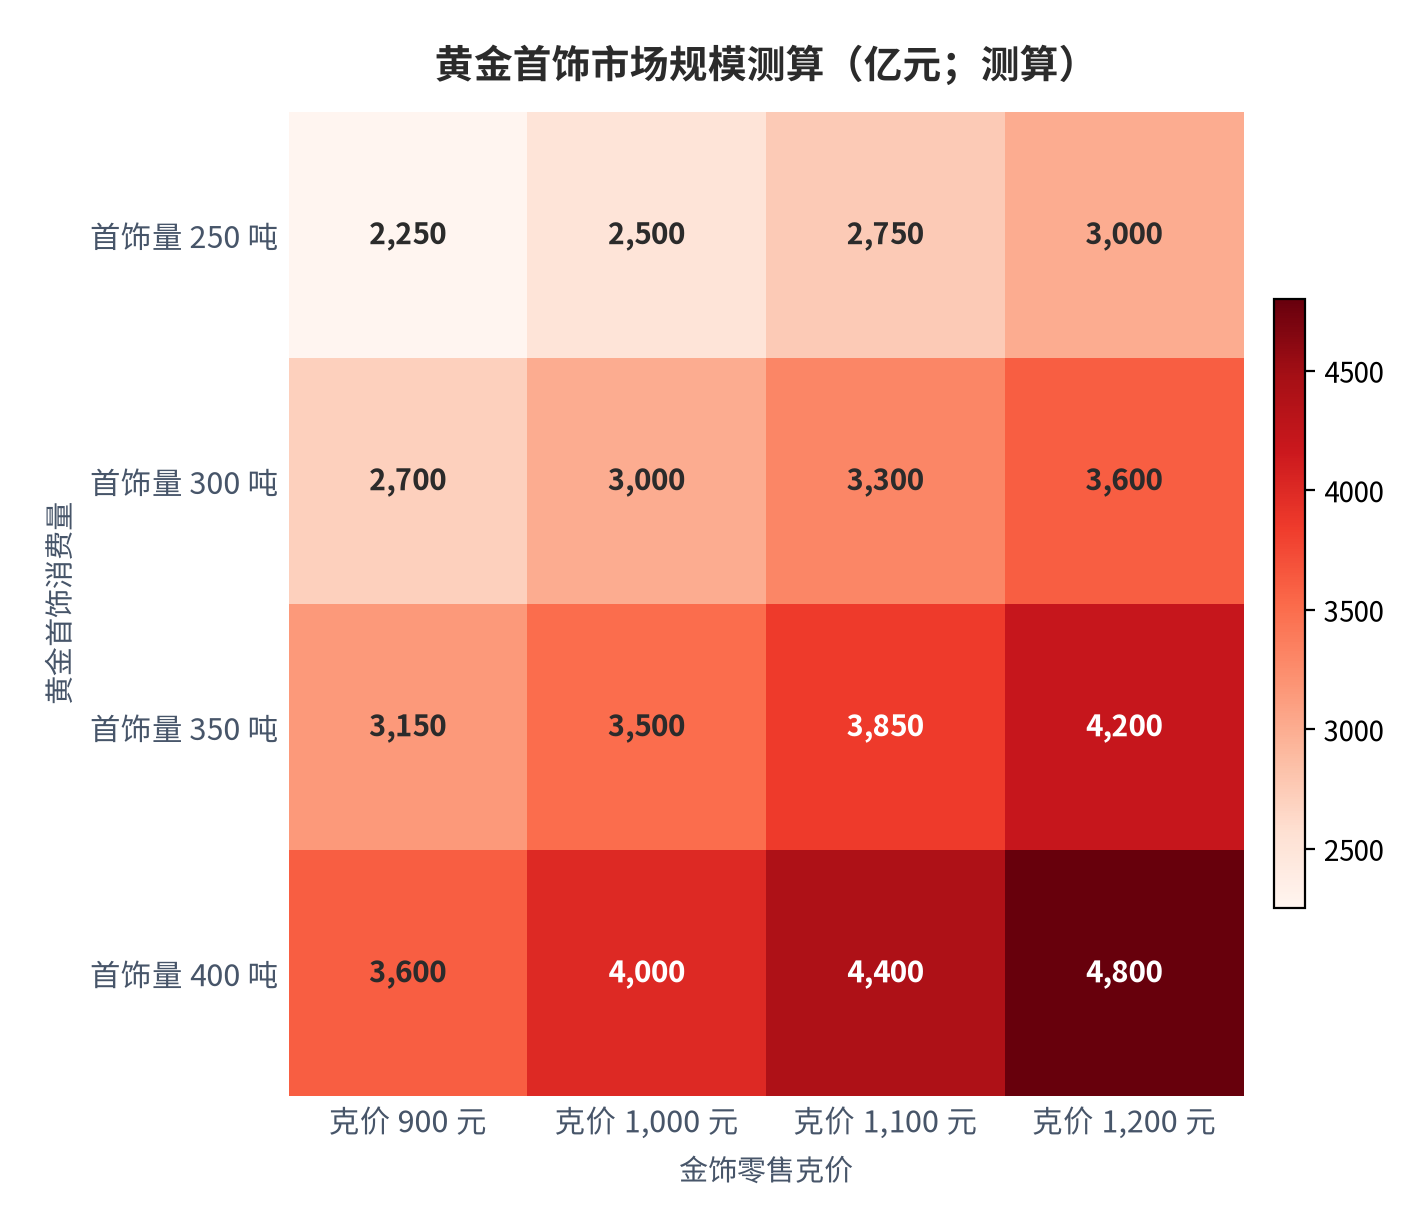
测算框架是一条可相乘的因子链:黄金首饰市场规模 = 黄金首饰消费量 × 金饰零售克价。两个参数都有外部锚。量的锚是 2025 年 363.836 吨、同比 -31.61% [1];价的锚是 2025 年隐含克价约 786 元/克(测算,见第一章拆解)与 2026 年 9 月 24 日大盘 926.0 元/克 [11]。参数无锚一律降级为定性讨论。
| 参数 | 保守 | 中性 | 乐观 | 外部锚 |
|---|---|---|---|---|
| 黄金首饰消费量 | 250 吨 | 300 吨 | 350 吨 | 2025 年 363.836 吨、同比 -31.61% [1] |
| 金饰零售克价 | 900 元/克 | 1000 元/克 | 1100 元/克 | 2026-09-24 大盘 926.0 元/克 [11] |
| 测算口径 | 按克计价为主 | 按件计价占比提升 | 工艺溢价被广泛接受 | 终端挂牌价 1,285–1,317 元/克 [11] |
矩阵的第一结论是弹性对比:克价每上涨 100 元/克(350 吨口径下),首饰市场规模增加约 350 亿元、约 +11.1%(测算);而消费量每减少 50 吨,规模减少约 500 亿元、约 -16.7%(测算)。但换个方向看——克价从 1,000 元的基数上涨 10%,规模 +18.2%;消费量从 350 吨基数下降 10%,规模仅 -8.6%(测算)。在高价位上,价格弹性约为数量弹性的 2.1 倍,数量弹性是慢变量,价格弹性是快变量。
第二结论是矩阵角的含义:左下角(250 吨 × 900 元)2,250 亿元,右上角(400 吨 × 1,200 元)4,800 亿元,极值相差 2.1 倍。但 TOPSIS 意义上更值得注意的是中性组合(300 吨 × 1,000 元)3,000 亿元,与 2025 年实际 2,860 亿元(测算)只差 4.9%——说明「消费量继续下滑但克价上行」的组合是自洽的,不需要假设需求崩塌。
把范围扩大到黄金品类整体,以 2025 年约 7,600 亿元 [2] 为基数,按三情景外推:保守情景年化 6%(对应首饰量继续下滑、克价小幅回落)、中性情景年化 10%、乐观情景年化 14%(对齐 2025 年实际增速水平)。
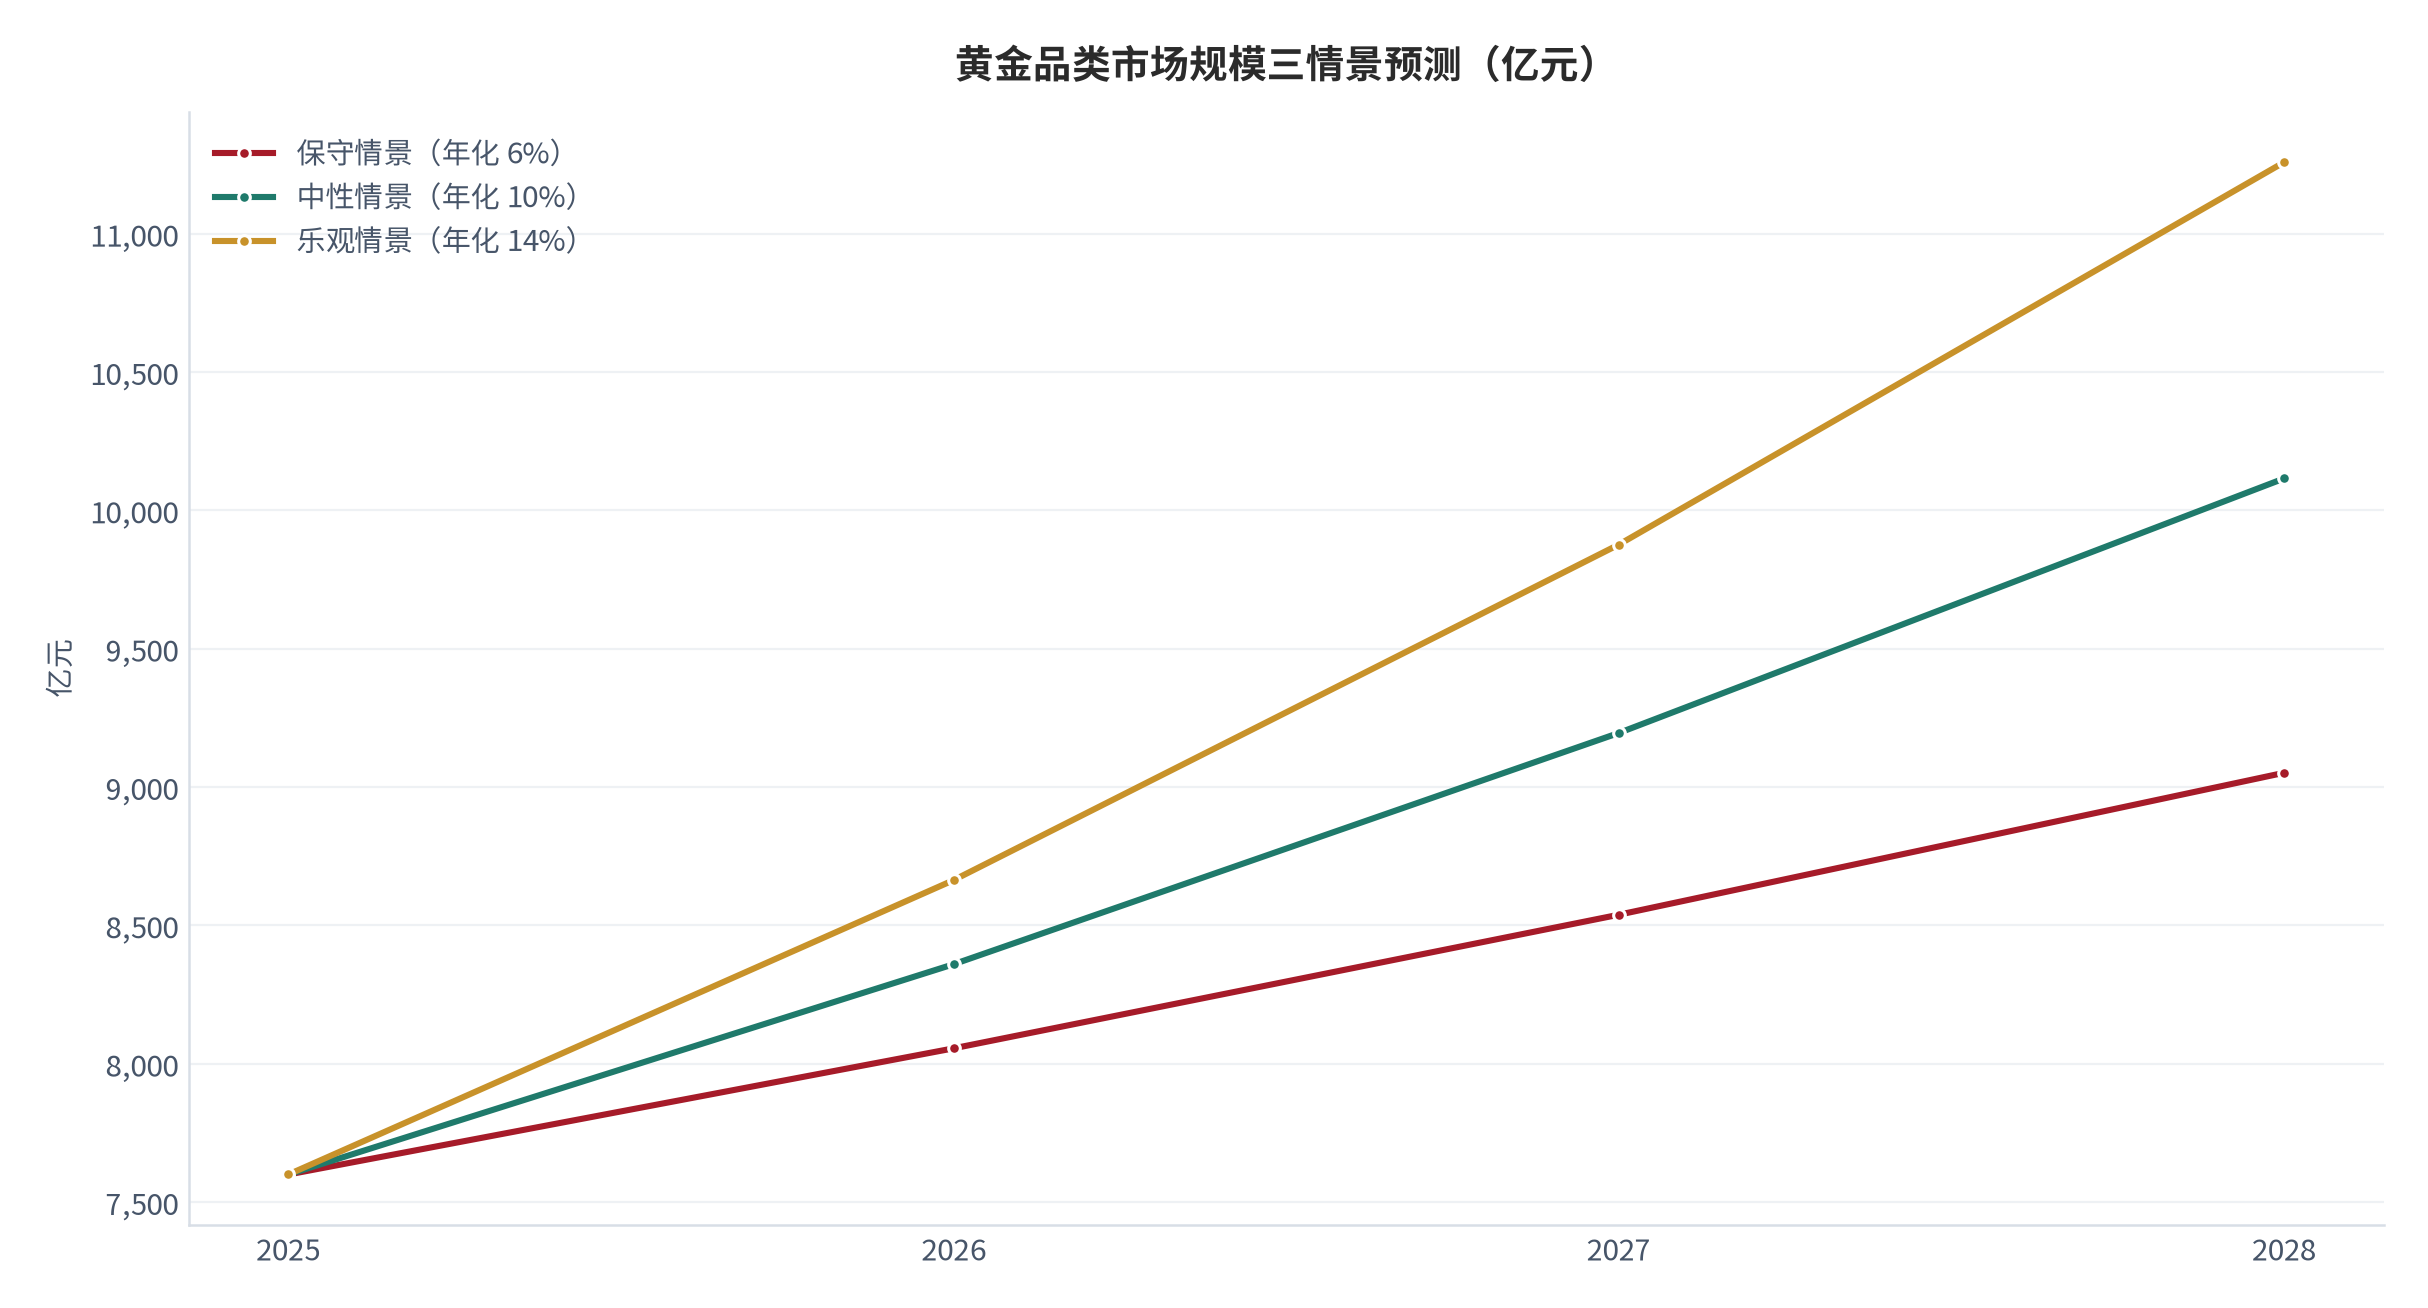
中性情景 2028 年约 10,116 亿元,是本报告的核心量化判断。它并不依赖需求增长,只依赖两件事:金条金币与首饰的价格中枢维持在当前水平之上,以及按件计价的产品占比继续提升。两条都不需要新的需求假设,只需要不发生新的冲击。
10风险提示
以下风险与正文判断一一对应,按「自身经营—行业结构—政策外部」三类列示:
- (一)金价深度回调引发存货跌价
- (二)首饰需求持续量价齐跌
- (三)加盟渠道被动收缩加剧
- (四)税收新政抬升合规成本
- (五)按件计价溢价难以维持
- (六)国际金价波动传导超预期
对号入座:(一)对应第六章,平均存货约 102 亿元(测算),金价跌 20% 时敞口约 16 亿元;(二)对应第二章,2026 年上半年首饰消费 132.133 吨、同比 -33.88% [9] 若是长期趋势而非高频扰动;(三)对应第五章,五家上市公司上半年合计净关店 1,938 家 [9],关店潮若从主动优化转为被动收缩会削弱品牌方批发收入;(四)对应第七章,新政对按件计价产品的影响路径与素金不同;(五)对应第四章,老铺黄金 37.6% 的毛利率 [6] 建立在金价高位与工艺溢价并存之上;(六)对应第三章,2026 年上半年伦敦金现回撤 28.1% [9] 而国内大盘仅跌约 10.5%,汇率缓冲一旦失效,国内价格将大幅跟随。
11结论与观察指标
结论一:总量增长由金价而非销量贡献,且这一结构短期不会变化。2025 年产业规模 +25.6% [2] 而消费量 -3.57% [1],差额全部来自 58.78% 的金价上涨 [4];中性假设下 2028 年黄金品类规模约 10,116 亿元(测算),指引的不是需求复苏,而是价格中枢维持。
结论二:行业的排序变量已经从门店数换成了毛利率。老铺黄金 45 家店做出 273.03 亿元营收、毛利率 37.6% [6],老凤祥 5,355 家网点做出 986.57 万元的单店营收、珠宝业务毛利率 10.63% [5],门店数与毛利率在 2025 年呈明确负相关(测算)。研发投入的排序(潮宏基 9,377 万元、老铺 2,492.90 万元、老凤祥 1,823.89 万元)[5][6][7]提前一年预测了这个排序。
结论三:消费者要为该买的东西支付确定的溢价。2026 年 6 月 20 日,买入品牌足金的价格是 1,265 元/克,同日回收价 930 元/克 [12],335 元/克的价差是确定的消费成本,与金价涨跌无关。理解这一点,才能理解为什么首饰需求对金价如此敏感——消费者在计算的不只是金价,还有那 26.5% 的折损(测算)。
建议持续跟踪五个观察指标,作为上述判断的验证锚点:
- 黄金首饰消费量季度读数与金条金币的比值(验证投资替代,证伪线为首饰降幅收窄至 10% 以内);
- 主要上市公司珠宝业务毛利率(验证毛利分层,证伪线为毛利率排序反转);
- 品牌足金挂牌价与上海金交所大盘价的层间价差(验证传导失灵,证伪线为价差收窄至 200 元/克以内);
- 上市公司存货余额与资产减值损失科目(验证库存敞口,证伪线为连续四季度未计提跌价);
- 主要珠宝上市公司季度净开店数与单店平均营收(验证渠道收缩,证伪线为恢复净开店)。
A数据来源与证据表
| 编号 | 来源 / 报告 | 关键数据 | 链接 |
|---|---|---|---|
| [1] | 中国黄金协会(数据经《经济参考报》发布) 2025 年黄金消费与生产统计 |
2025 年黄金消费量 950.096 吨、同比 -3.57%;黄金首饰 363.836 吨、同比 -31.61%;金条及金币 504.238 吨、同比 +35.14%;工业及其他用金 82.022 吨、同比 +2.32%;国内原料产金 381.339 吨(+1.09%)、进口原料产金 170.681 吨(+8.81%)、合计 552.020 吨(+3.35%);2025 年金条金币消费量首次超越黄金首饰;上海金交所 Au9999 年末收 974.90 元/克、较年初 614.00 元/克上涨 58.78%;国内黄金 ETF 全年增仓 133.118 吨(+149.91%),年末持仓 247.852 吨;2025 年增持黄金 26.75 吨,年末黄金储备 2,306.32 吨,2024 年 11 月至 2025 年 12 月连续 14 个月增持;上金所全部品种累计成交额单边 24.93 万亿元(+43.89%) 检索:2026-09-26 |
http://dz.jjckb.cn/www/pages/webpage2009/html/2026-02/06/content_113642.htm |
| [2] | 中国珠宝玉石首饰行业协会《2025 中国珠宝行业发展报告》 2025 年珠宝行业全景数据 |
2025 年中国珠宝玉石首饰产业市场规模约 9,780 亿元、同比 +25.6%,创历史新高;其中黄金品类约 7,600 亿元(占 77.7%)、玉石约 1,000 亿元(10.2%)、钻石约 480 亿元(+11.6%,4.9%)、彩色宝石约 252 亿元(-6.7%,2.6%)、珍珠约 230 亿元(+9.5%,2.4%)、铂金约 62 亿元(+78.2%,0.6%)、白银约 56 亿元(+24.4%,0.6%);进出口总额 1,678.82 亿美元(+8.5%),出口 506.38 亿美元、进口 1,172.44 亿美元(近五年首次下跌);培育钻石产量约 4,500 万–5,000 万克拉、占全球 63%,毛坯出口 +161.1%、成品进口 +37.8% 检索:2026-09-26 |
https://www.gold.org.cn/zb1227/zx/202605/t20260507_201043.html |
| [3] | 国家统计局(数据经上市公司 2025 年年报转引) 限额以上金银珠宝类零售 |
2025 年社会消费品零售总额 501,202 亿元、同比 +3.7%;限额以上单位金银珠宝类零售额 3,736 亿元、同比 +12.8%,在国家统计局监测的 16 类限额以上单位商品中位次由上年同期末位跃升至第 5 位 检索:2026-09-26 |
https://paper.cnstock.com/html/2026-04/17/content_2200785.htm |
| [4] | 上海黄金交易所公开行情(经媒体转引) Au9999 价格路径 |
2025 年初开盘 614.00 元/克、年末收盘 974.90 元/克(+58.78%);2026 年 1 月初 990.00 元/克、6 月底回落至 879.03 元/克、9 月 22 日 938.0 元/克、9 月 24 日 926.0 元/克 检索:2026-09-26 |
https://finance.sina.cn/2026-09-02/detail-iniqmwqq4589782.d.html |
| [5] | 老凤祥珠宝股份有限公司 2025 年年度报告 全年经营与业务分部数据 |
2025 年营业收入 528.23 亿元(同比 -6.99%)、归母净利润 17.55 亿元(同比 -9.99%)、扣非净利润 15.88 亿元(同比 -11.92%)、经营活动现金流净额 59.62 亿元(+102.90%)、整体毛利率 9.09%(同比 +0.16 个百分点);分产品毛利率:珠宝首饰 10.63%(收入 425.83 亿元、同比 -9.22%)、黄金交易 0.96%(收入 97.91 亿元、同比 +4.37%)、笔类 27.33%;2025 年末营销网点 5,355 家、全年净减 483 家(日均净关 1.32 家),加盟店净减 499 家、自营银楼净增 16 家;单店平均营收约 986.57 万元(2024 年 972.62 万元)、单店年均净利润约 32.77 万元(2024 年约 33.40 万元);研发费用 1,823.89 万元(-40.83%),销售费用 9.57 亿元(占营收 1.81%);营业成本 480.20 亿元、存货周转率 4.71 次、加权净资产收益率 13.64% 检索:2026-09-26 |
https://newzzbcx.cs.com.cn/cxnews.html?name=new20260424090821uewhswgg |
| [6] | 老铺黄金 2025 年公开业绩 高端古法金经营数据 |
2025 年营业收入 273.03 亿元、同比 +221%;净利润 50.29 亿元、同比 +234.9%;毛利率 37.6%;期末自营门店 45 家;2025 年研发费用 2,492.90 万元、同比 +30.06% 检索:2026-09-26 |
https://m.chinanews.com/wap/detail/cht/zw/jw668282.shtml |
| [7] | 广东潮宏基实业股份有限公司 2025 年公开业绩 工艺差异化经营数据 |
2025 年营业收入 93.18 亿元、同比 +42.96%;归母净利润 4.97 亿元、同比 +156.66%;毛利率 22.06%;期末珠宝门店 1,668 家;研发费用 9,377 万元、同比 +37.71% 检索:2026-09-26 |
https://m.chinanews.com/wap/detail/cht/zw/jw668282.shtml |
| [8] | 周大福珠宝集团有限公司 2025 财年公开业绩(2024 年 4 月至 2025 年 3 月) 国际可比口径经营数据 |
营业收入 896.56 亿港元、毛利率 29.51%、归母净利润 59.155 亿港元、基本每股收益 0.59 港元、资产负债率 64.2%、速动比率 0.25 检索:2026-09-26 |
https://www.cnstock.com/commonDetail/670472 |
| [9] | 21 世纪经济报道(经新浪财经转载) 2026 年上半年行业与公司数据 |
2026 年上半年黄金首饰消费量 132.133 吨、同比 -33.88%;金条及金币 339.336 吨、同比 +28.42%;老凤祥上半年营收 199.87 亿元(同比 -40.08%)、归母净利润 7.16 亿元(同比 -41.34%)、非经常性损益 -1.06 亿元;老凤祥、周大生、中国黄金、周六福、豫园股份五家公司上半年合计净关闭门店 1,938 家 检索:2026-09-26 |
https://finance.sina.cn/2026-09-02/detail-iniqmwqq4589782.d.html |
| [10] | 上市公司 2026 年半年报统计(中国黄金、周大生等) 2026 上半年经营数据 |
中国黄金上半年营收 249 亿元、同比 -19.93%,归母净利润 2.79 亿元、同比 -12.35%;周大生上半年营收同比 -20.79%、归母净利润同比 -24.24% 检索:2026-09-26 |
https://finance.sina.cn/2026-09-02/detail-iniqmwqq4589782.d.html |
| [11] | 金价查询网(据上海黄金交易所、伦敦黄金市场公开行情) 2026-09-24 四层报价 |
2026 年 9 月 24 日:上海 AU9999 黄金 926.0 元/克、国际金价(伦敦金现)4,288.3 美元/盎司、COMEX 纽约期金 4,320.3 美元/盎司、汇率 1 美元兑 7.2985 元人民币;品牌足金饰品零售价区间 1,285–1,317 元/克(周大福 1,310、六福 1,310、潮宏基 1,310、周生生 1,309、上海老凤祥 1,317、菜百 1,285) 检索:2026-09-26 |
http://www.huangjinjiage.cn/wiki/202301/2953575.html |
| [12] | 黄金市场监管公开报道(据深圳水贝公开报价) 2026-06-20 批发与回收报价 |
2026 年 6 月 20 日:上海金交所 Au9999 基准价 938 元/克;深圳水贝足金 999 板料 1,108 元/克、普通素圈工费 10–30 元/克、复杂古法金工费最高不超过 80 元/克;水贝足金回收价 930 元/克;国内一线品牌足金饰品价由年初 1,713 元/克降至 1,265 元/克、跌幅 26.2% 检索:2026-09-26 |
https://m.toutiao.com/article/7653367472145318434 |
| [13] | 世界黄金协会 2026 年二季度数据(经媒体转引) 全球黄金需求结构 |
2026 年二季度全球黄金首饰需求仅 278 吨、创新冠疫情以来最低;金条与金币标准化投资需求 307 吨;全球央行净购金 288.9 吨、同比 +62%,创历年二季度购金新高 检索:2026-09-26 |
https://www.toutiao.com/a7686432719299002919 |
| [14] | 中国人民银行公开数据(经媒体转引) 黄金储备与增持节奏 |
中国黄金储备 2026 年 8 月末达 7,673 万盎司(约 2,387 吨),实现连续 22 个月增持;波兰央行上半年累计增持 82 吨;约 45% 受访央行表示未来一年会继续增加黄金储备 检索:2026-09-26 |
https://www.toutiao.com/a7686432719299002919 |
| [15] | 商务部商务大数据 珠宝线上零售 |
2025 年我国珠宝电商零售额约 3,312.35 亿元、同比 +12.4%,占全国实物商品网上零售额比重回升 0.11 个百分点至 2.53%;2025 年跨境出口电商销售额 28,388.5 亿元,其中金银珠宝类占比 2.1%、销售额 596.2 亿元 检索:2026-09-26 |
https://www.jewellery.org.cn/jewelleryorgwebsite/sub/element_detail_index_new?element_id=32430 |
| [16] | 莱绅通灵珠宝股份有限公司 2025 年年度报告 行业环境表述与金价数据 |
2025 年底伦敦现货黄金价格较年初上涨 62.9%;2025 年 11 月起施行的黄金税收新政对黄金投资性与非投资性用途实行分类征税,进一步抬升终端金饰合规成本;引述国家统计局数据:2025 年限额以上单位金银珠宝类零售额 3,736 亿元、同比 +12.8%,社会消费品零售总额 501,202 亿元、同比 +3.7% 检索:2026-09-26 |
https://paper.cnstock.com/html/2026-04/17/content_2200785.htm |
B证明链台账
本报告共设七条可证伪链,覆盖计价模式、需求换血、传导失灵、毛利分层、渠道收缩、库存敞口与规模预测。每条链均给出依据、边界、反面证据、跟踪指标与证伪条件,读者可按证伪条件自行验证判断的有效性。台账如下:
| 链编号 | 核心判断 | 主要依据 | 跟踪指标 | 证伪条件 | 数据档次 |
|---|---|---|---|---|---|
| 链 1(摘要) | 计价模式决定毛利分层 | 老铺 37.6%、潮宏基 22.06%、老凤祥 10.63%,门店数与毛利率负相关 | 分业务毛利率、研发费用占比、一口价占比 | 门店前五企业平均毛利率两年内升至 20% 以上 | [T1] |
| 链 2(第二章) | 投资性需求接过第一棒 | 金条金币 504.238 吨首超首饰 363.836 吨,2026H1 延续 | 金条金币月度销量、ETF 份额变动 | 2026 下半年金条金币同比转负且首饰降幅收窄至 10% 内 | [T1] |
| 链 3(第三章) | 终端挂牌价存在向下刚性 | 大盘回落 10.5% 而品牌价回撤 26.2% 的对称结构,层间价差稳定 327 元 | 周度品牌挂牌价、水贝板料报价 | 三个月内层间价差收窄至 200 元/克以内 | [T2]+测算 |
| 链 4(第四章) | 研发投入是毛利率分层的先行指标 | 研发排序潮宏基 > 老铺 > 老凤祥 与毛利排序完全一致 | 研发费用绝对值、新品节奏 | 研发末位企业毛利率两年内升至首位水平 | [T1] |
| 链 5(第五章) | 加盟制在下行情景是放大器 | 2026H1 五家合计净关店 1,938 家,老凤祥降幅大于中国黄金 | 季度净开店数、加盟商存货周转 | 下半年恢复净开店且单店营收回升至 1,000 万元以上 | [T2] |
| 链 6(第六章) | 库存跌价是主要风险敞口 | 反推平均存货约 102 亿元,跌价敞口 6–37 亿元区间 | 存货余额、资产减值损失、套保规模 | 连续四季未计提跌价准备且存货持续下降 | [T1]+测算 |
| 链 7(第九章) | 中性情景 2028 年约 9,800–10,400 亿元 | 基数 7,600 亿元、年化 10%,模型对账偏差约 4.9% | 季度隐含克价、首饰消费量、品类规模 | 2027 年规模低于 8,500 亿元或克价跌破 850 元/克 | [T2]+测算 |
C数据档次说明
本报告所有关键数据均按四档标注数据来源档次,以区分证据强度与可复核性:
- [T1] 一手或官方口径:上市公司年报与业绩公告、行业协会正式发布的统计、交易所公开行情,可直接复核;
- [T2] 机构二手口径:行业研究报告的整理数据、主流财经媒体的公开报道,口径可能存在差异;
- [T3] 媒体转引口径:未经独立核验的媒体转述或自媒体内容,仅作参考;
- [缺口] 数据缺口:无法获得可靠来源的数据,本报告一律降级为定性讨论或不写。
所有标注「测算」的数字,均为本报告基于外部锚参数推算的结果,推算公式与参数取值在正文中逐项给出;测算值与外部锚存在偏差时,均在正文标注对账结果。第七章关于税收新政对分品类毛利影响幅度的判断,因缺乏可复核的公开数据标为数据缺口,仅作定性讨论。不同机构因统计口径差异(如零售额含不含批发、消费量按重量还是按金额),同一指标可能存在数值差异,以原始口径为准。
评论(0)