
基本信息
阅读时间:约 23 分钟
字数:约 13,203 字
摘要:市场担心:纸质阅读正被屏幕取代,图书零售是一个存量收缩、渠道被直播切走、毛利被折扣吃光的行业——2025 年图书零售码洋 1,104 亿元、同比下降 2.24%,实洋同比下降 3.80% [1][2],货架渠道码洋同比下滑 16.50% [3],网店新书折扣已下探到 5.3 折 [4]。数字侧同样不为所动:2025 年数字阅读营收 789.37 亿元、同比增长 19.35% [5],用户 6.89 亿、网民渗透率 61.24% [5][6]。
摘要与核心预期差 | 行业界定与规模口径 | 需求侧:读者的实付价与形态迁移 | 供给侧:渠道重构与折扣定价权 | 单册经济:定价、折扣与毛利的三体问题 | 硬件切面:电子阅读器的量价利 | 经营分化:四种不同的活法 | AI 冲击:抬的是品种数,压的是定价权 | 政策与集中度:制度变量与长尾出清 | 量化测算:三情景与规模路径 | 风险提示 | 结论与观察指标 | 数据来源与证据表 | 证明链台账 | 数据档次说明
摘要与核心预期差
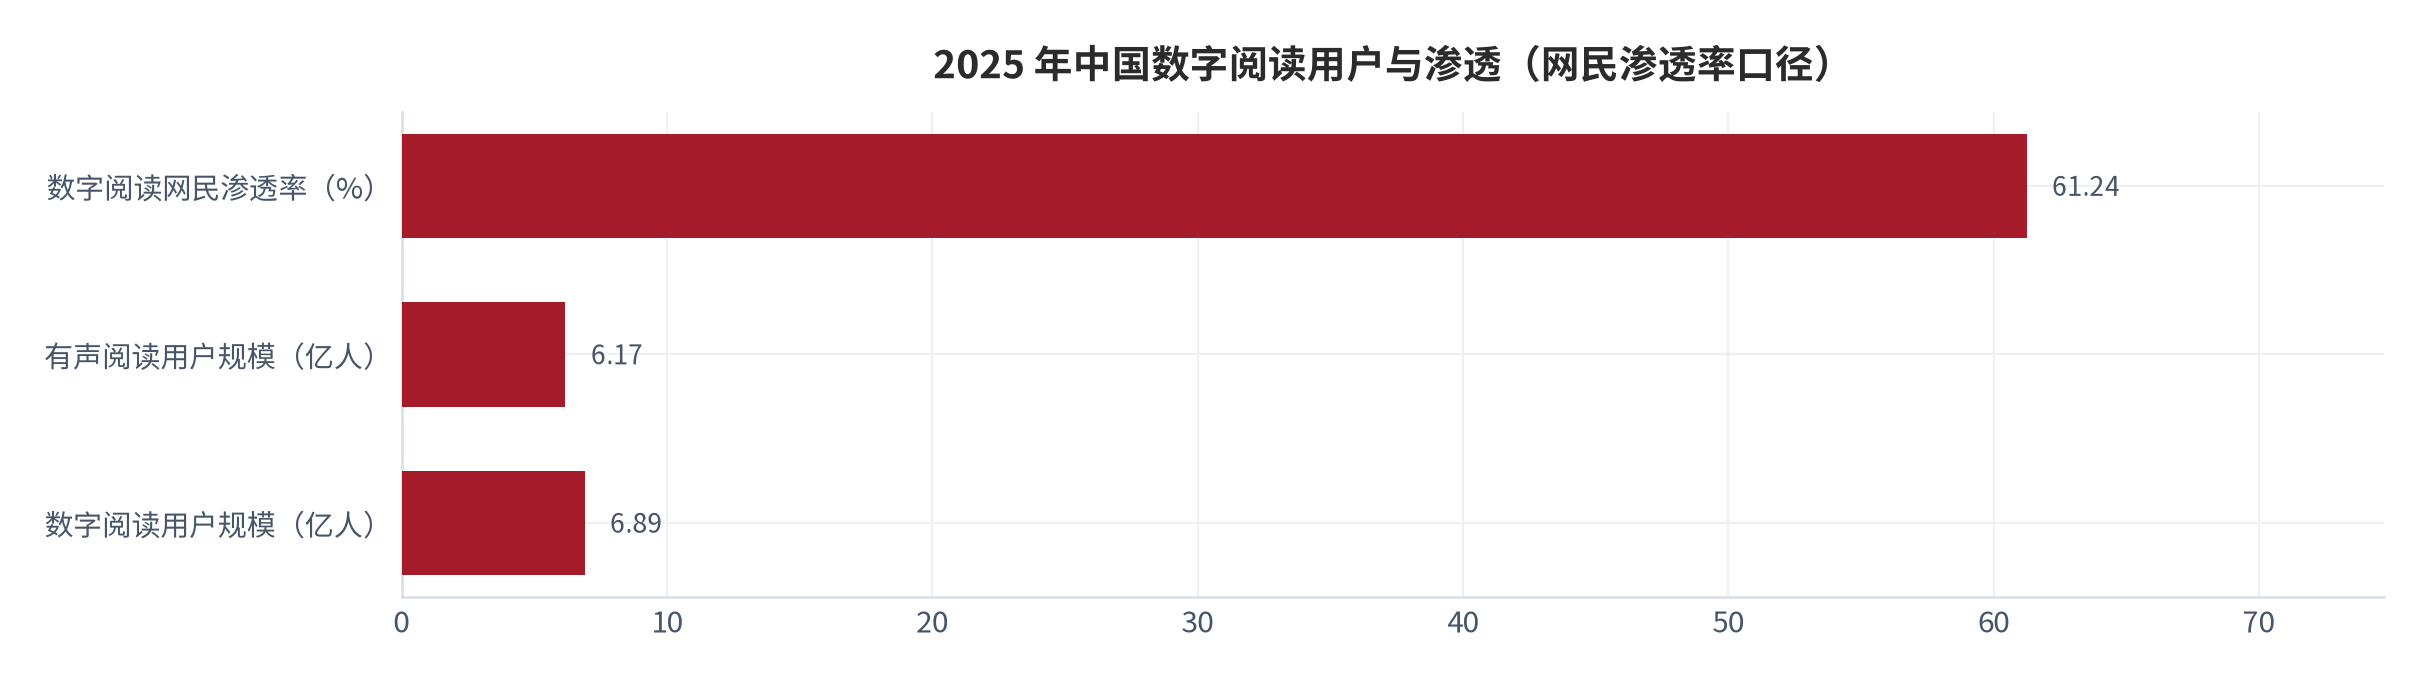
市场担心:纸质阅读正被屏幕取代,图书零售是一个存量收缩、渠道被直播切走、毛利被折扣吃光的行业——2025 年图书零售码洋 1,104 亿元、同比下降 2.24%,实洋同比下降 3.80% [1][2],货架渠道码洋同比下滑 16.50% [3],网店新书折扣已下探到 5.3 折 [4]。数字侧同样不为所动:2025 年数字阅读营收 789.37 亿元、同比增长 19.35% [5],用户 6.89 亿、网民渗透率 61.24% [5][6]。
我们认为:这不是「纸与屏幕」之间的替代故事,而是「定价权 versus 分发权」的转移故事。纸没有被替代,被替代的是「按定价卖出」这件事——同一本书在实体店拿 8.6 折 [4]、在网店拿 5.3 折 [4]、在直播间被 内容电商以 40.53% 的码洋份额 [1] 重新定价。真正的分水岭出现在「谁掌握推荐权」:内容电商把图书从人找货变成货找人,抖音电商日均销售图书超 300 万册 [7],而同期实体店码洋下滑 4.63% [3]。
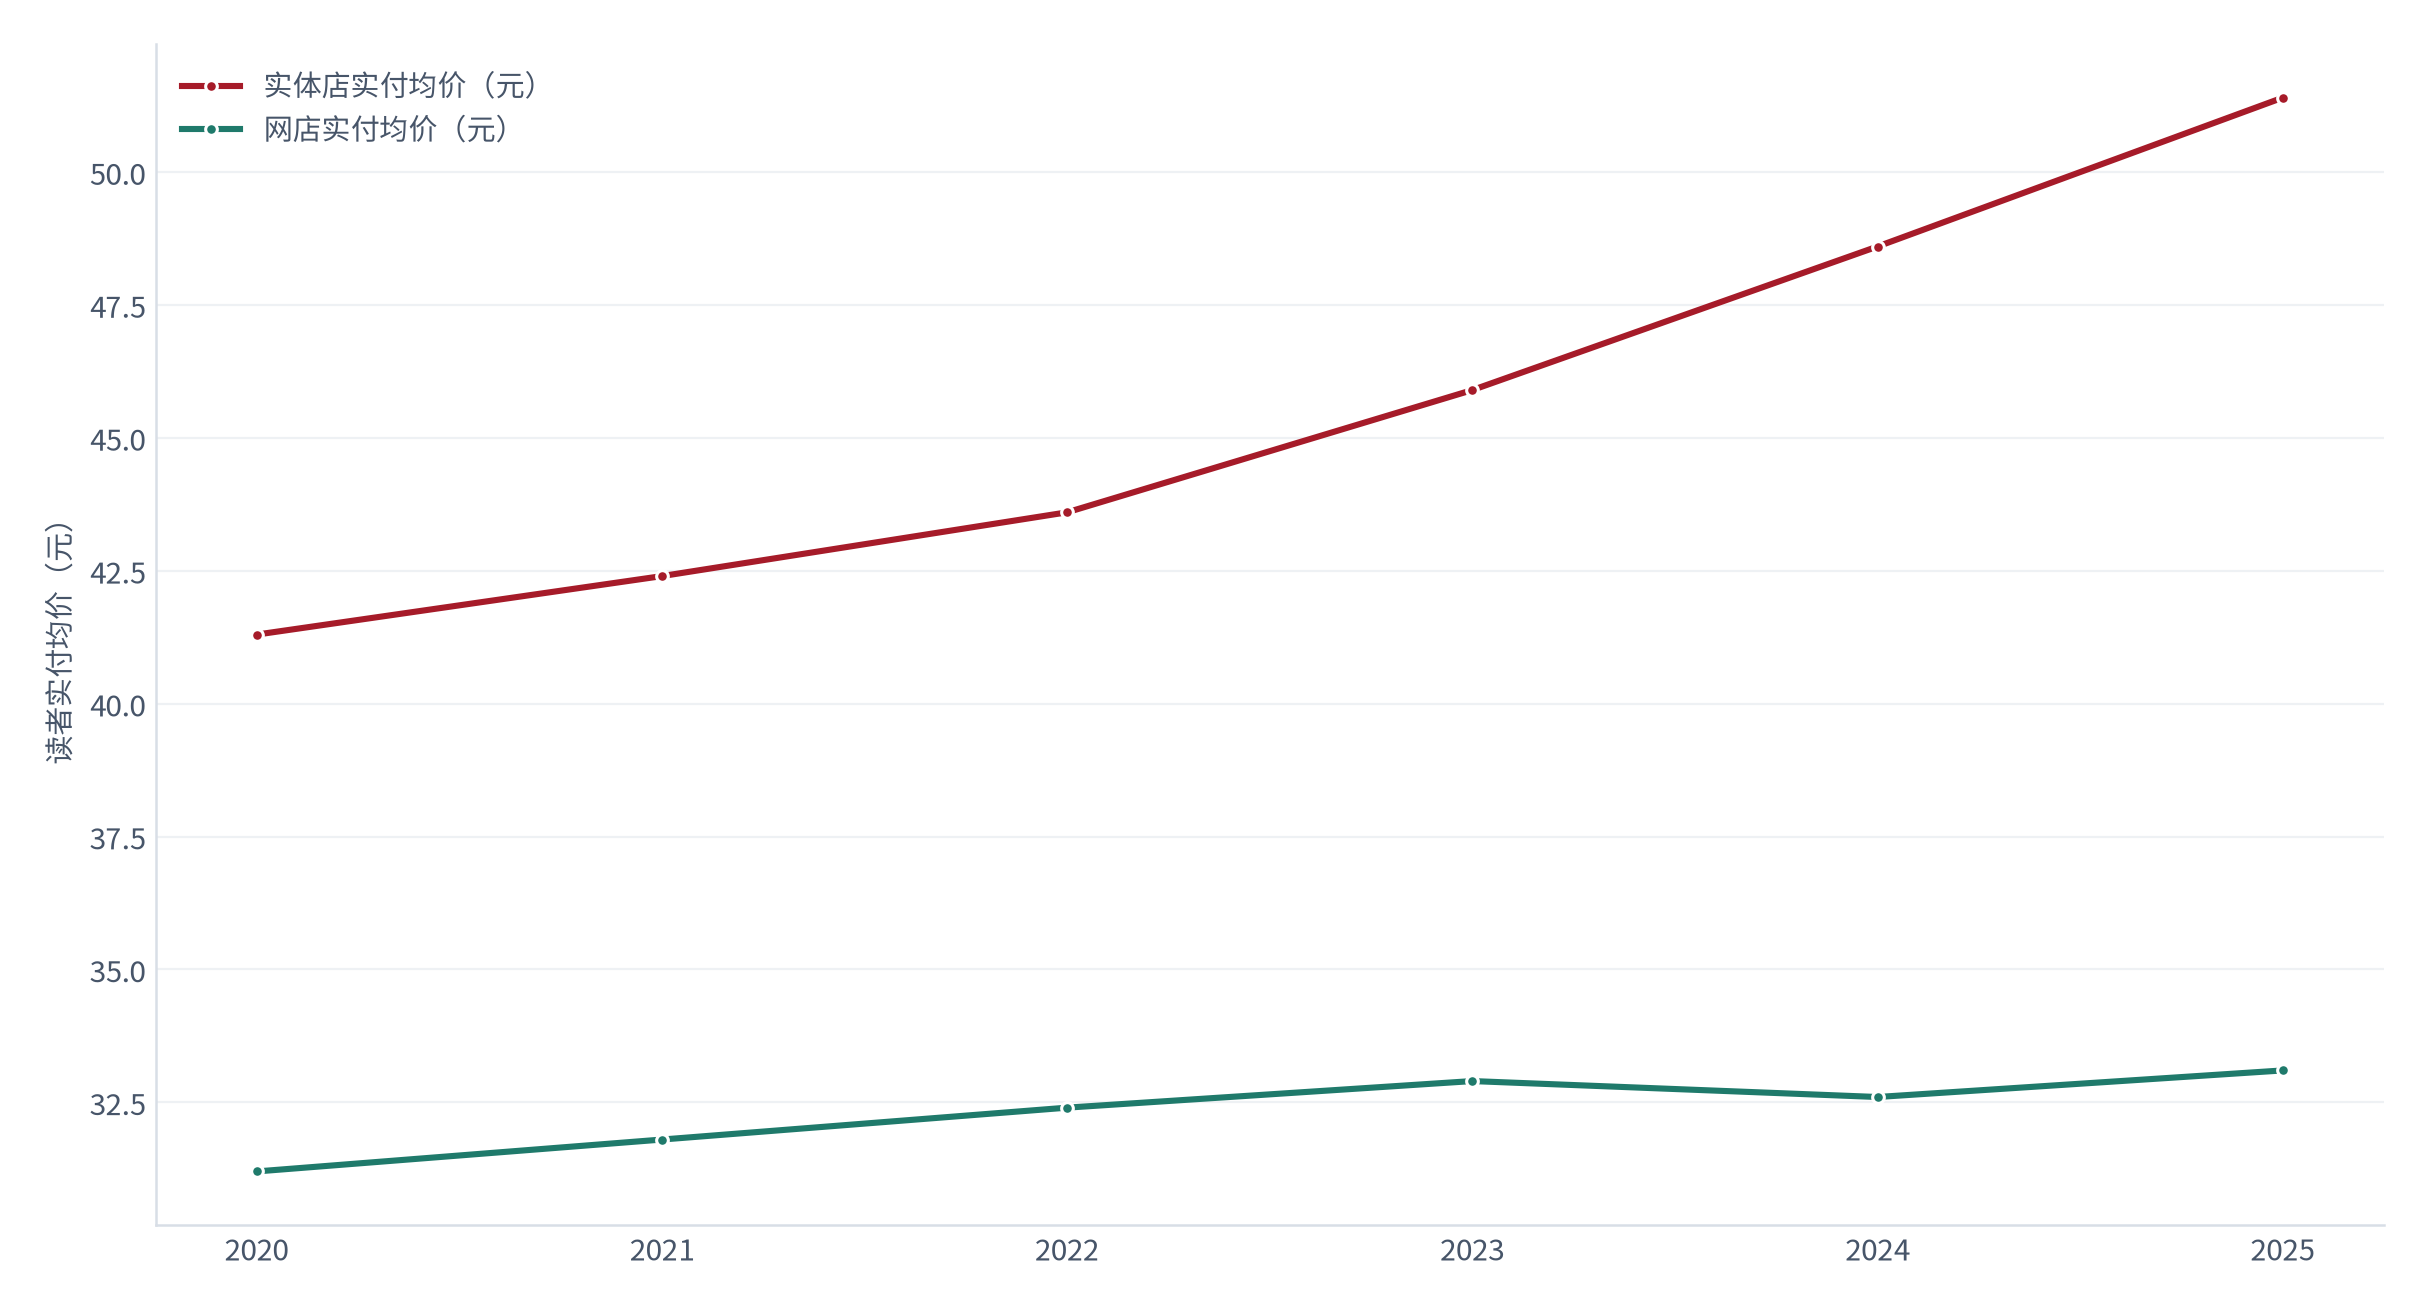
- 定价在退化,毛利率不在:全市场图书平均定价 2026 年上半年升至 48.90 元 [4],实体店与网店的新书定价中位数分别为 60 元与 63 元 [4];但实付价被折扣压住——网店实付均价 2025 年仅 33.1 元 [4],六年只涨约 6%,而实体店从 41.3 元涨到 51.4 元、涨约 24% [4]。出版社的利润不在定价里,在折扣结构里;
- 数字侧的增量结构性换挡已经发生:2025 年数字阅读营收 789.37 亿元、同比增 19.35% [5],其中大众阅读 594.76 亿元(+21.67%)、有声阅读 134.35 亿元(+8.61%)、专业阅读 60.26 亿元(+23.35%)[8];有声阅读用户规模约 6.17 亿 [8],选择有声阅读的数字阅读用户占比首次突破 50% [6]——增长来自形态迁移而非用户净增;
- 硬件是例外中的例外:2025 年中国电子阅读器线上销量 64.7 万台、同比增长 33.4%,销售额 8.0 亿元、同比增长 43.5% [9],全彩电子纸销量 15.9 万台、同比增 60.6% [9]——这是唯一一个量价齐升的阅读硬件细分,但盘子只有 8 亿元量级,不足以改变行业的重心。
本篇增量:把「定价—折扣—毛利率—单册毛利」拆成一条可相乘的因子链,并用二维敏感性表说明——这门生意的盈亏线不在印了多少书,而在折扣率与毛利率的乘积。同一本 48.90 元的书,网店 5.3 折下出版社单册毛利只有 8.47 元,实体店 8.6 折下可达 20.78 元 [测算],差额 2.45 倍几乎全部来自渠道位置,而不是内容质量。
01行业界定与规模口径
本报告的「纸质书」口径指中国大陆图书零售市场的码洋与实洋,「电子书」口径指数字阅读产业中的电子阅读、有声阅读与网络阅读,两者在统计上互不重叠但有大量交叉经营主体。先固定四个最新读数:2025 年图书零售码洋 1,104 亿元、同比下降 2.24%,实洋同比下降 3.80% [1][2];2025 年数字阅读营收 789.37 亿元、同比增长 19.35% [5];2025 年电子阅读器线上销量 64.7 万台、销售额 8.0 亿元 [9];2025 年数字出版产业整体规模约 1.88 万亿元、同比增长 7.51% [8]。
| 口径 | 最新读数 | 统计范围 | 适用场景 |
|---|---|---|---|
| 图书零售码洋 | 2025 年 1,104 亿元,同比 -2.24% [1][2] | 全渠道标价销售总额 | 渠道结构与折扣分析 |
| 图书零售实洋 | 2025 年同比 -3.80% [1][2] | 全渠道实际结算金额 | 真实收入与毛利口径 |
| 数字阅读营收 | 2025 年 789.37 亿元,同比 +19.35% [5] | 在线阅读、听书、视频讲书 | 数字侧规模与增速 |
| 电子阅读器 | 2025 年线上销量 64.7 万台、销额 8.0 亿元 [9] | 线上全渠道硬件销售 | 硬件量与价与毛利 |
| 数字出版产业 | 2025 年约 18,799 亿元,同比 +7.51% [8] | 含广告与互联网期刊等宽口径 | 宏观产业参照 |
两个口径口径差异需要提示:中金易云监测的 2025 年图书市场码洋为 987.13 亿元、同比下降 11.20%,2024 年为 1,111.64 亿元、同比下降 10.50% [4];而开卷推算 2025 年为 1,104 亿元、2024 年为 1,129 亿元 [4]。两家机构的统计口径与样本不同,绝对值相差 10% 以上,但方向一致——国内图书销售总额正在回落 [4]。本报告统一采用开卷口径 [1][2][3],涉及与其他机构对照时另行标注。
02需求侧:读者的实付价与形态迁移
需求侧最反直觉的一组数据是:读者的实付价格在涨,但涨的全部来自实体店。实体店实付均价从 2020 年的 41.3 元稳步升至 2025 年的 51.4 元,六年涨约 24%;网店实付均价从 31.2 元到 33.1 元,六年仅涨约 6% [4]。而图书本身的定价还在上行——2026 年上半年全市场平均定价 48.90 元、同比上涨 2.30% [4],实体店与网店的新书定价中位数分别为 60 元与 63 元 [4]。定价上行、网店实付停滞,中间的差额就是渠道毛利。
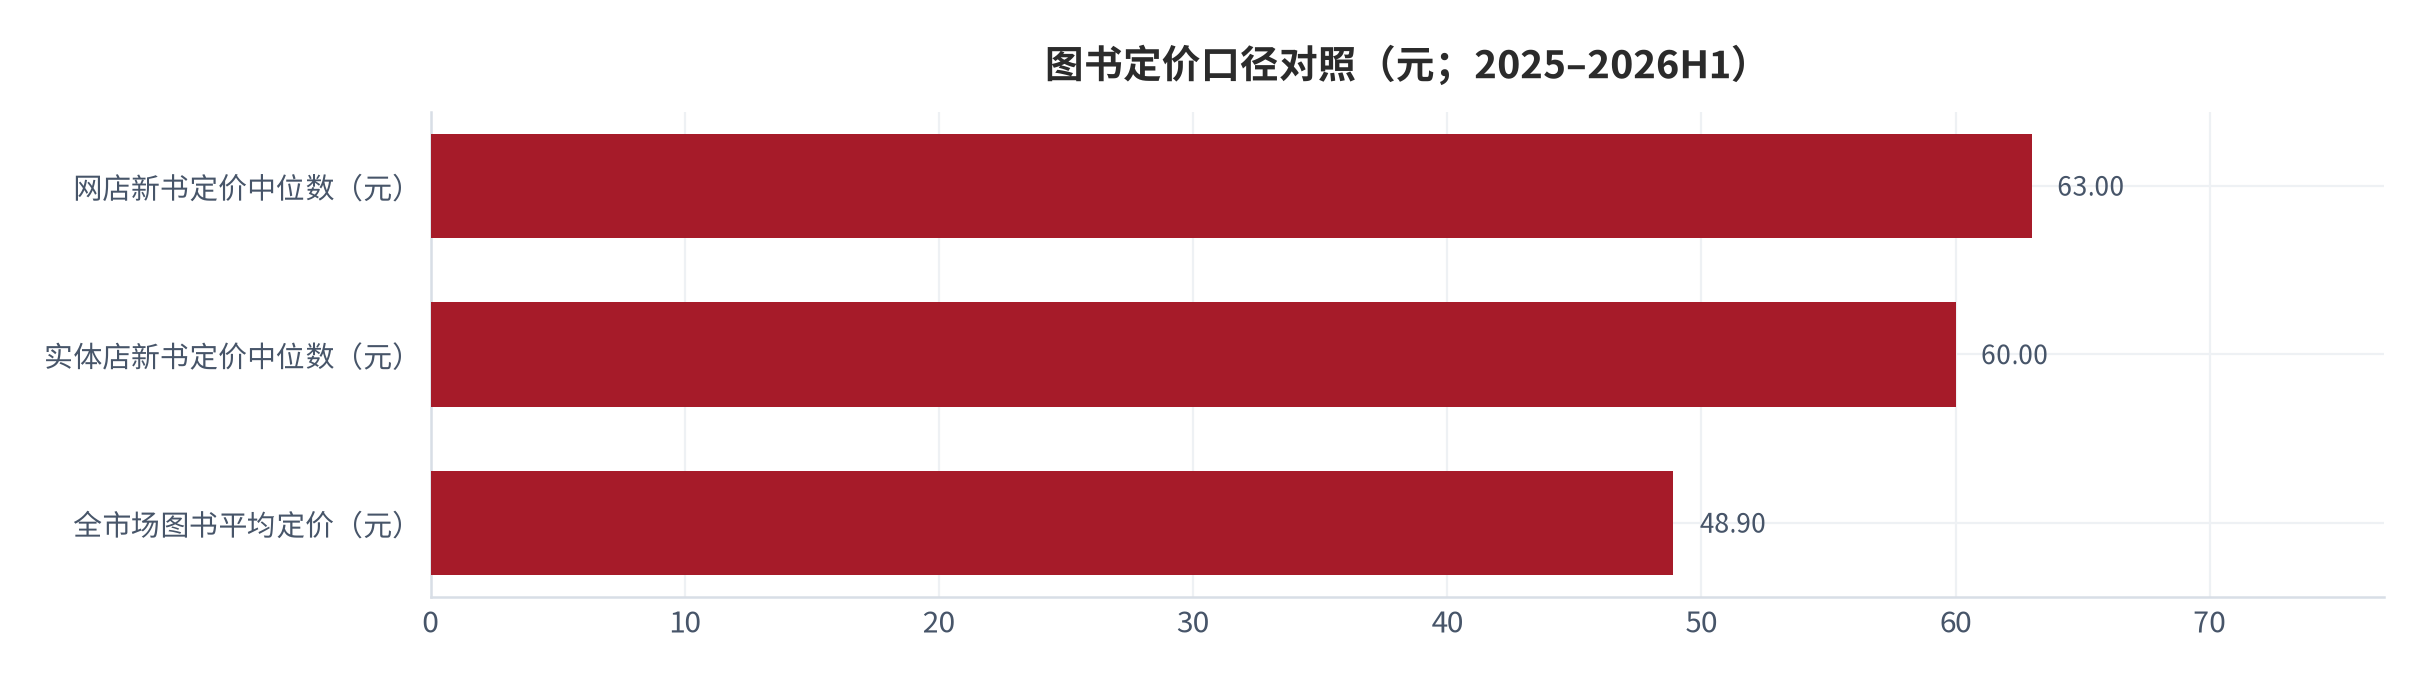
折扣结构是理解这门生意的核心变量。自 2020 年以来,实体店新书折扣长期维持在 8.6 折附近(折扣率区间 85.7% 至 89.9%),波动极小;网店则从 6.2 折一路下探到 5.3 折;两者折扣差从 2020 年的 27.6 个百分点扩大到 2025 年的 33.2 个百分点 [4]。也就是说,同一本新书在网店比在实体店少付约三成,而出版社面对的渠道费率差也恰好是这么大。
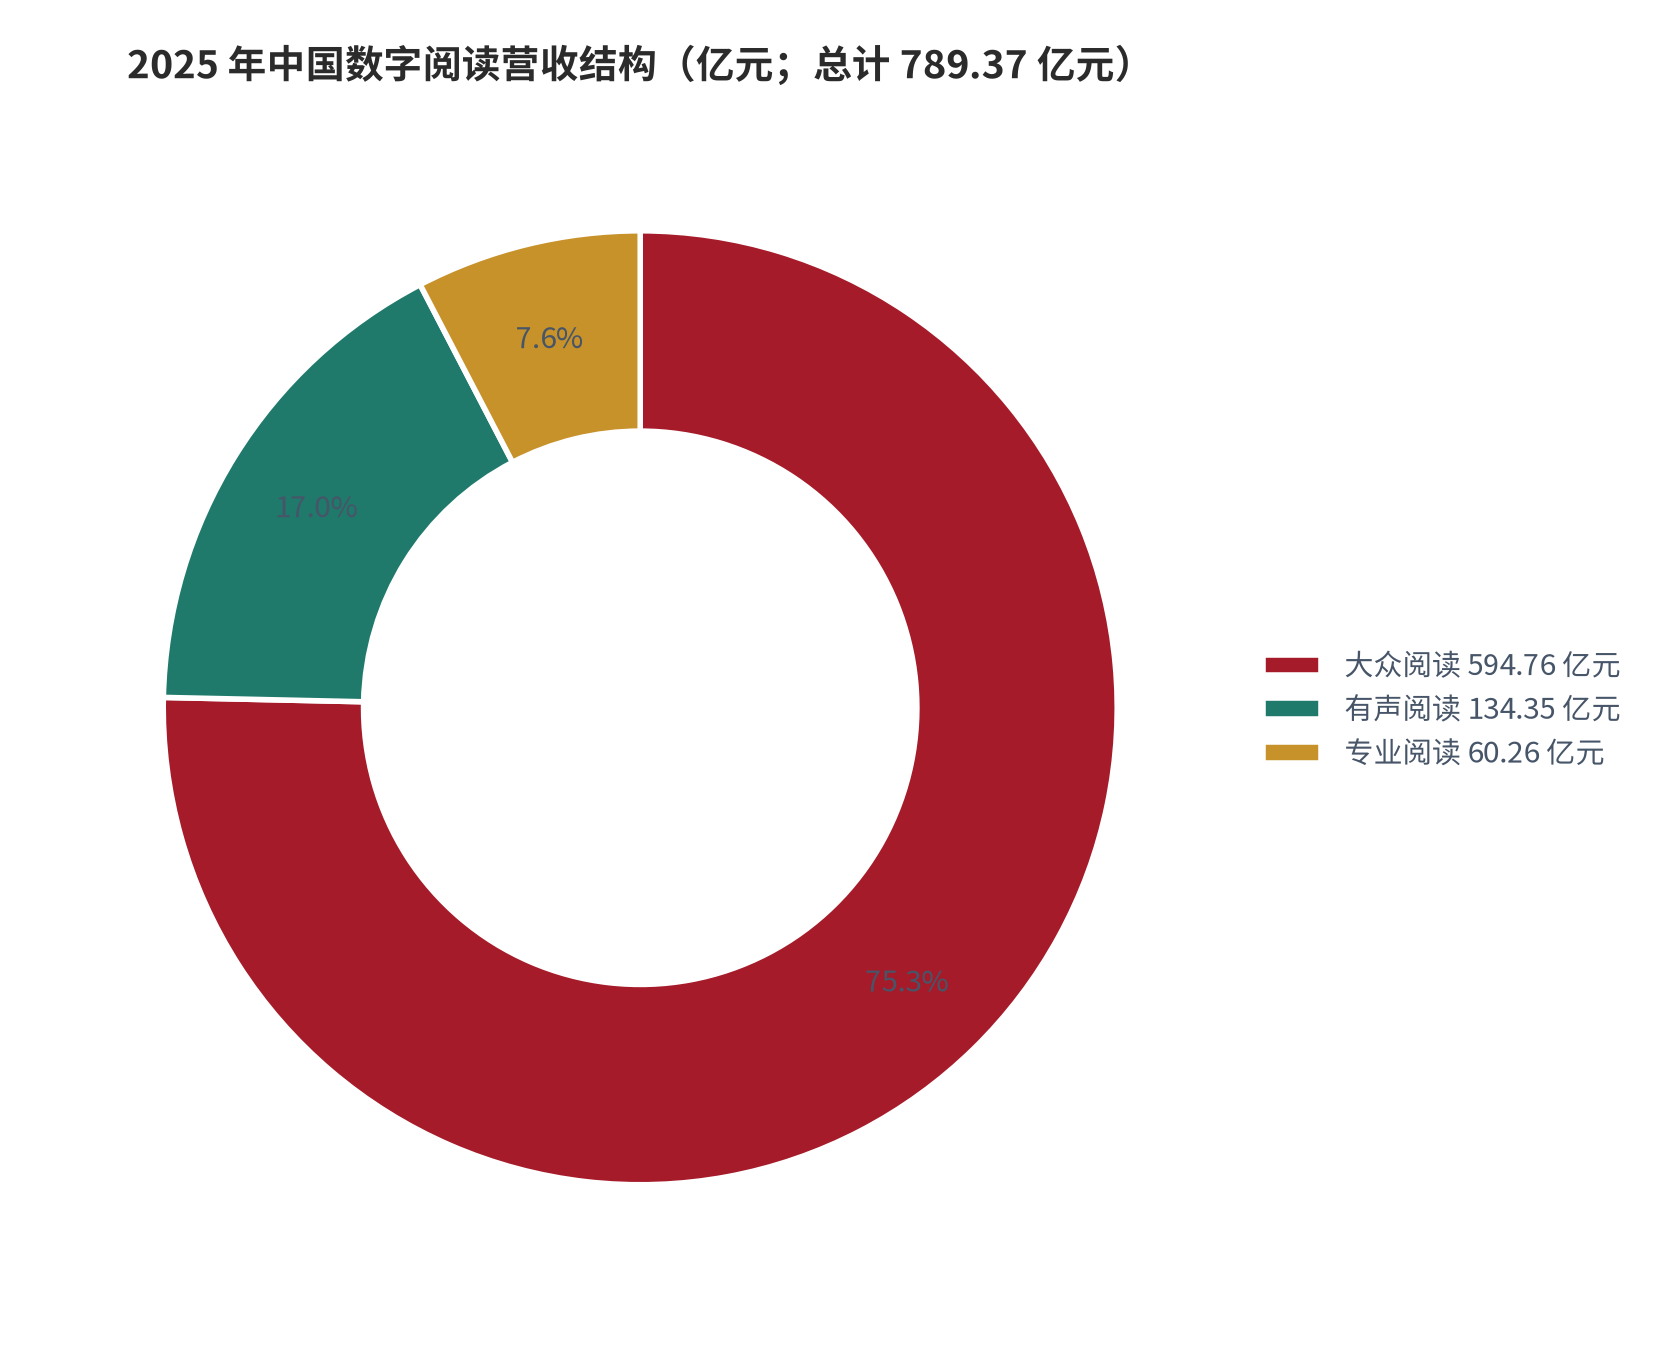
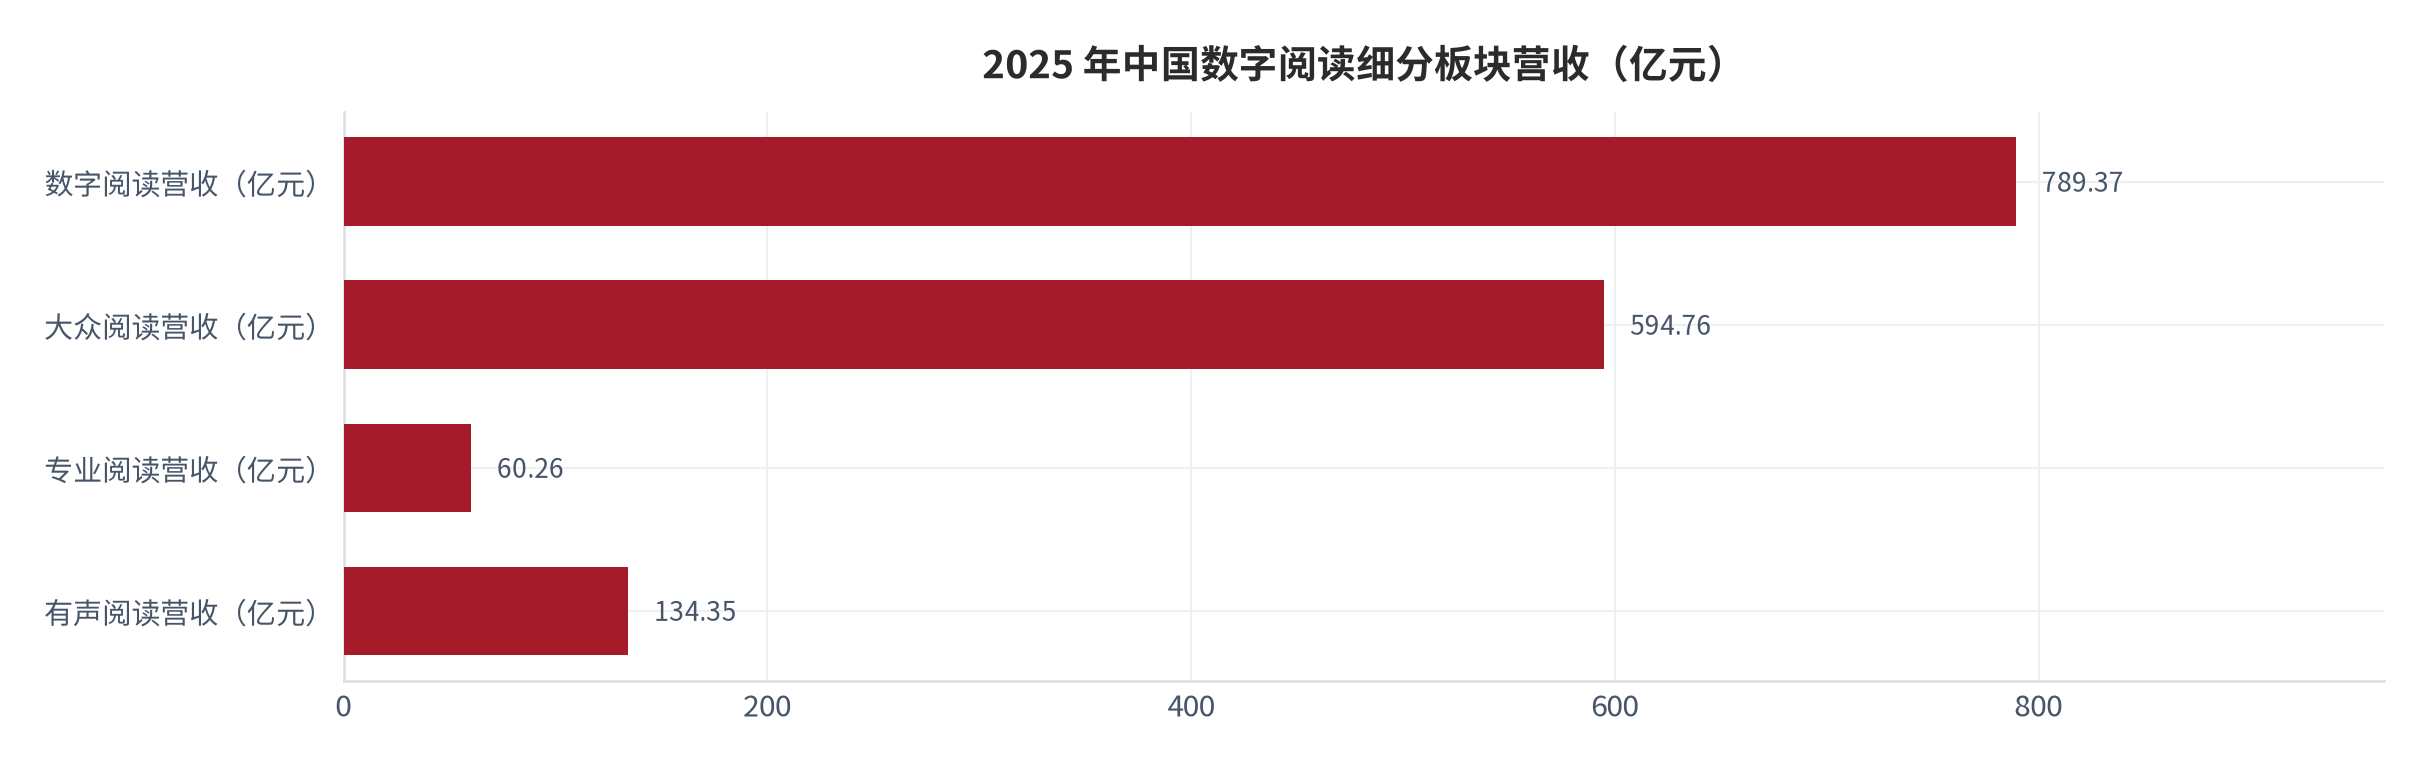
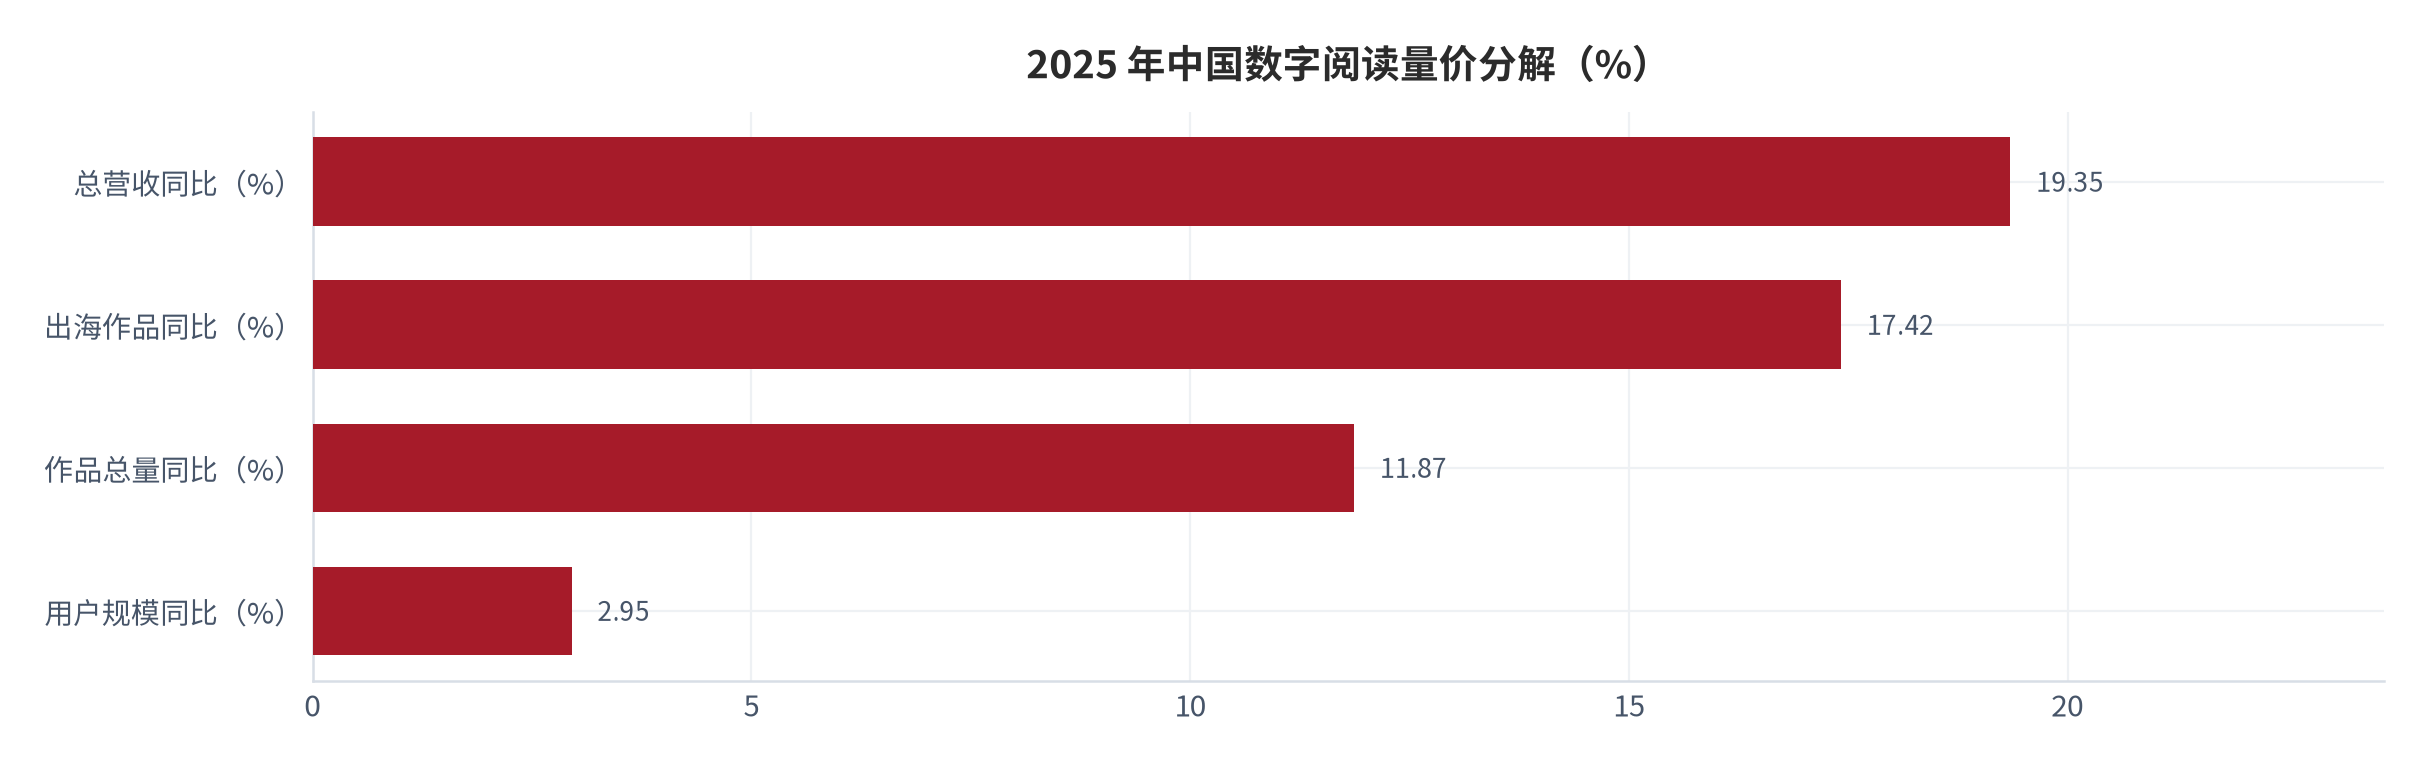
数字侧的形态迁移比总量增长更值得关注。2025 年数字阅读用户规模 6.89 亿、同比增长 2.95%,在网民中的渗透率已达 61.24% [5][6];但同期选择有声阅读形式的用户覆盖比例首次突破 50%,超过网络文学与电子书等其他形式 [6];有声阅读用户规模约 6.17 亿 [8],喜马拉雅以 38.2% 的市占率位居第一 [12]。这意味着近五年数字阅读的增长不再主要来自用户数量扩张,而更多来自对存量用户的深度运营与形态叠加 [6]。
03供给侧:渠道重构与折扣定价权
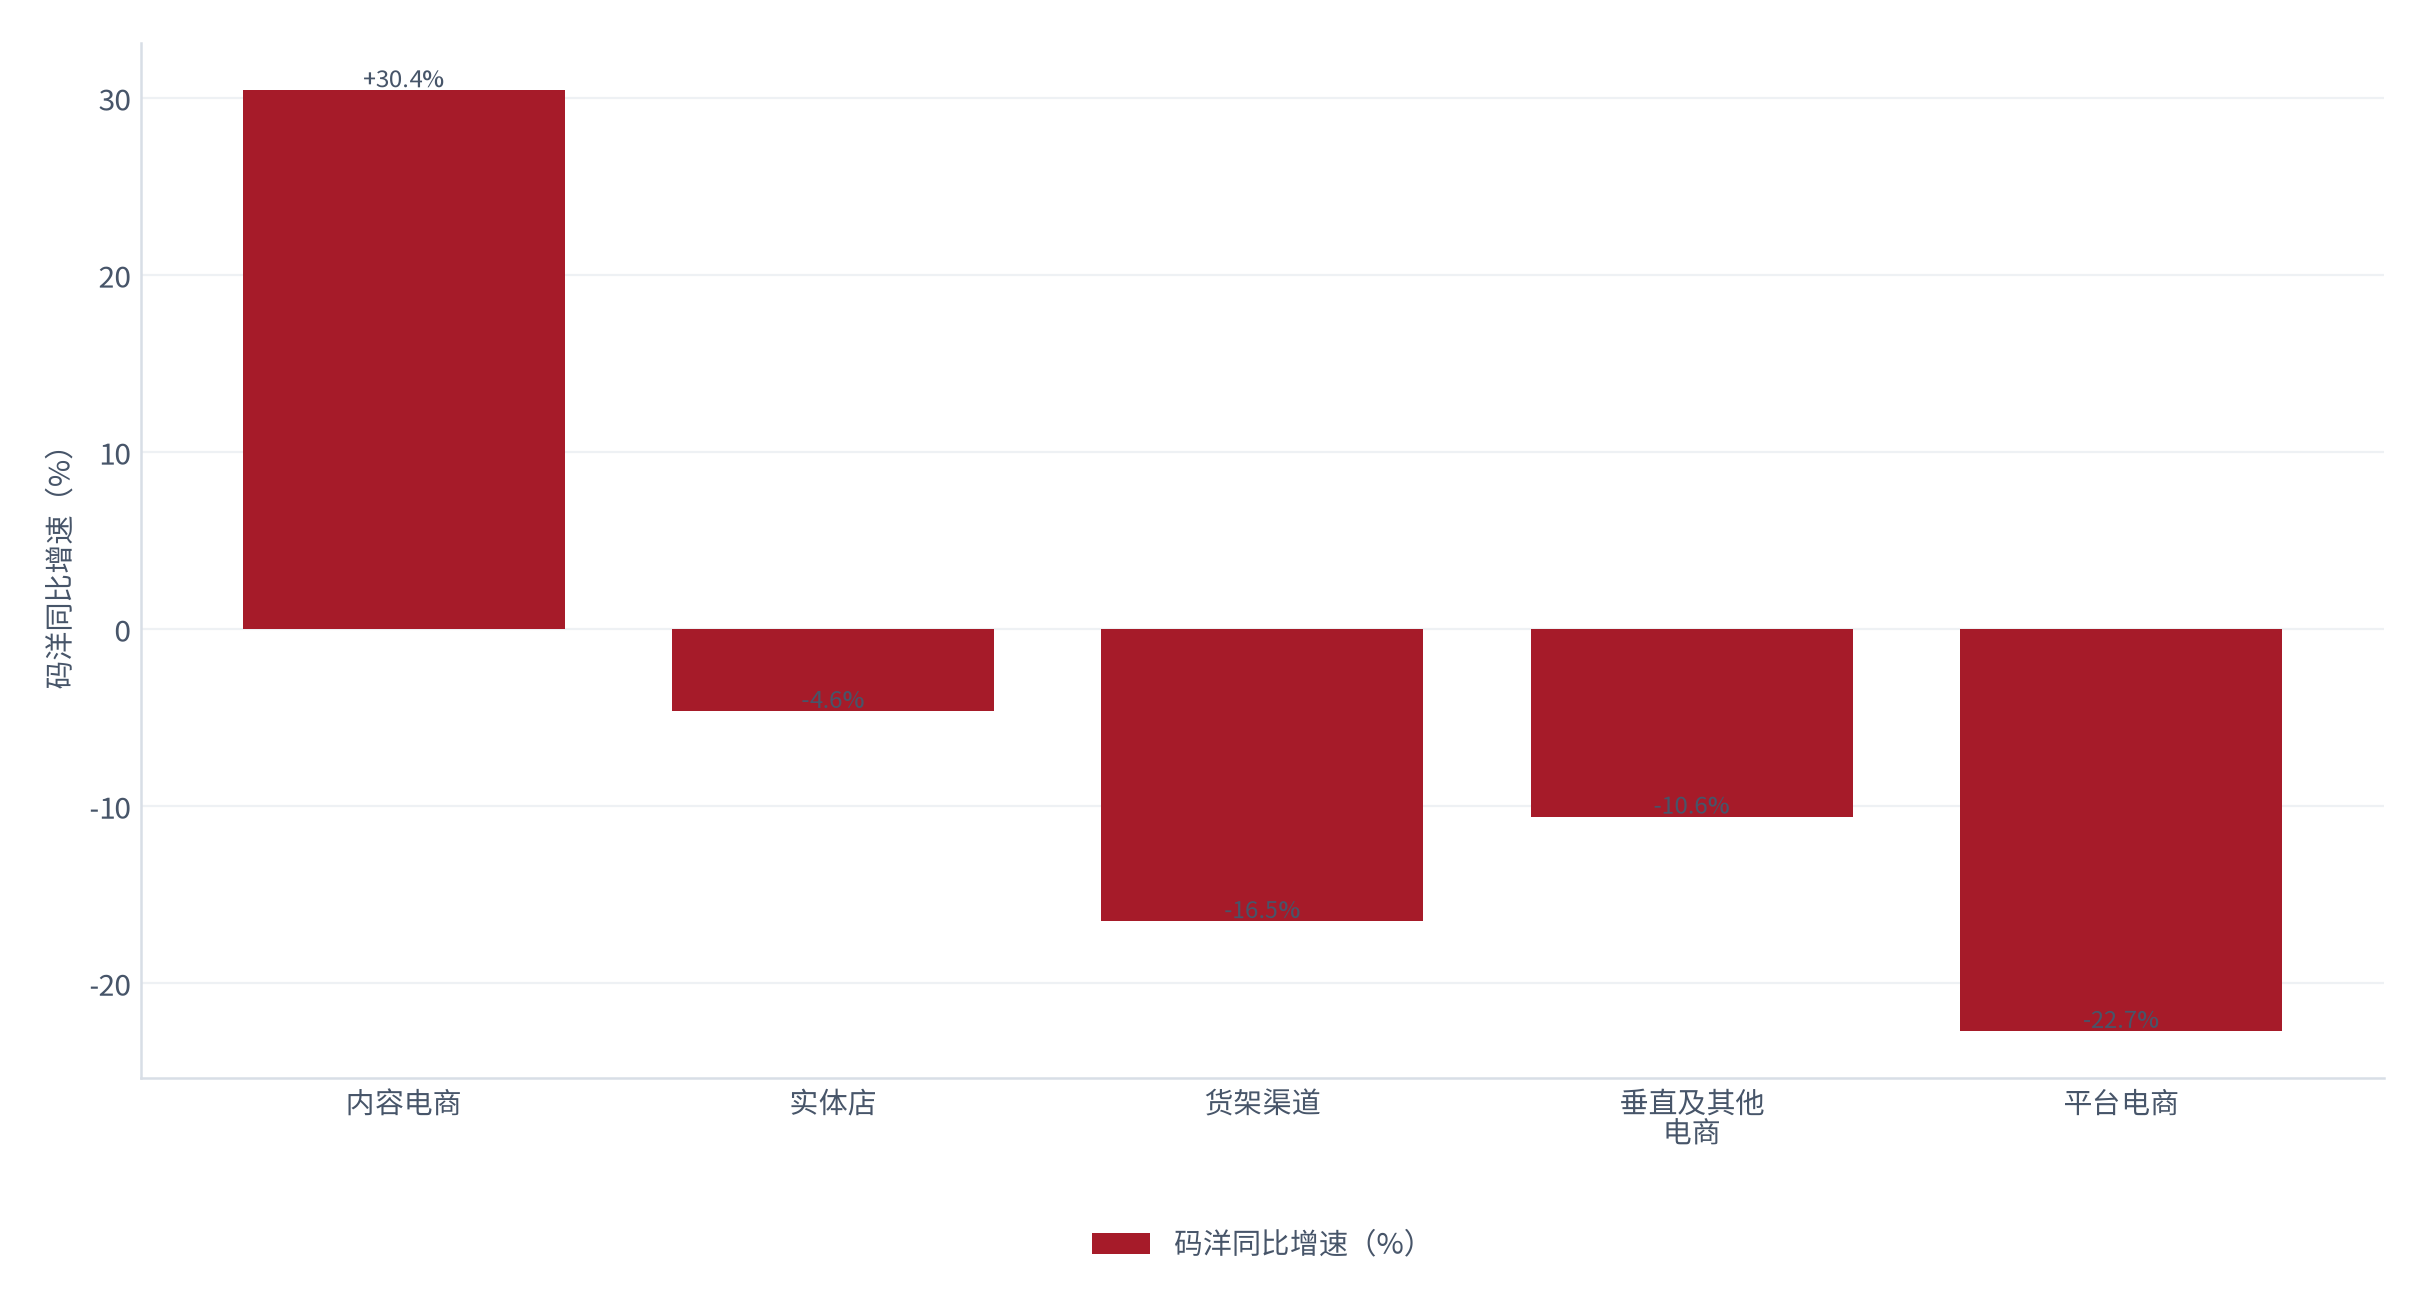
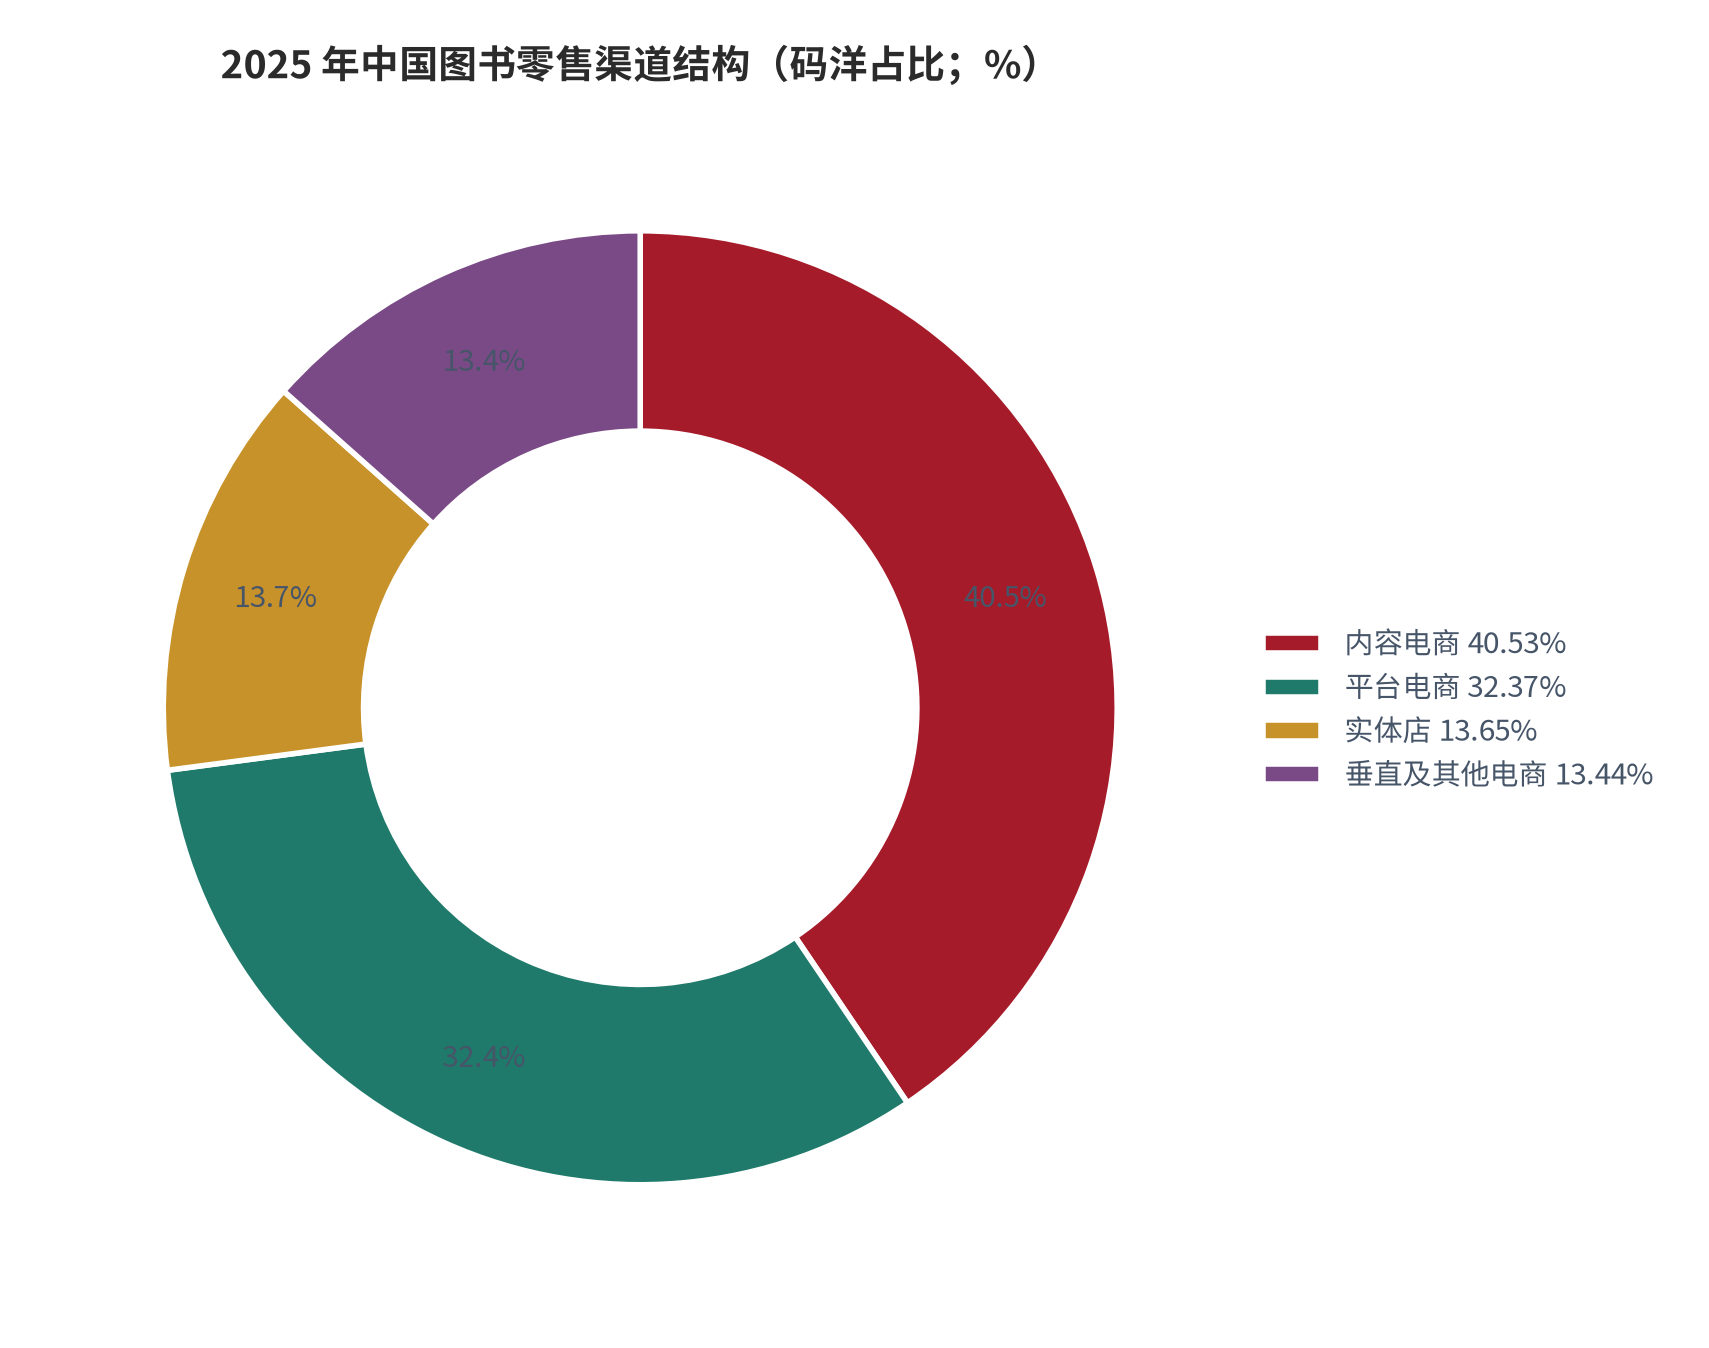
2025 年渠道格局发生了一件标志性的事:内容电商码洋规模占据整体零售市场的 40.53%,首次超越平台电商的 32.37%,成为第一大细分零售渠道 [1];内容电商码洋同比增长 30.43%,而平台电商同比下降 22.7%、垂直及其他电商同比下降 10.6%、实体店同比下降 4.63%、货架销售渠道整体同比下降 16.50% [1][2][3]。增长动能已系统性转向以内容驱动为核心的新场域 [13]。
内容电商的具体形态可以量化:抖音电商过去一年日均销售图书超 300 万册 [7],图书动销商家数同比增长 59%,近万个图书商家成交额同比翻倍,成交额破百万的图书爆品超 4,000 个 [7];图书商家店播成交额同比增长 37%,平台图书品类直播场次增长 129%,20 多万名达人在直播间推荐图书 [7]。对出版社而言,这是一套与货架电商完全不同的成本结构——流量分发从人找货变成货找人,营销费用从货架位费变成内容佣金。
A 股出版公司的动作印证了渠道切换。皖新传媒在抖音、视频号构建了由 47 个特色直播间组成的直播矩阵,全年累计开播 13,559 场,实现销售码洋 1.51 亿元、同比增长 190.32% [14];中南传媒旗下 8 家出版社全年开展直播 1,747 场,实现总销售实洋 2,086 万元 [14],旗下岳麓书社全年稳居全国出版社自营直播间 10 强榜 [14]。
| 渠道 | 2025 年码洋同比 | 码洋份额 | 定价权归属 |
|---|---|---|---|
| 内容电商 | +30.43% [1] | 40.53% [1] | 平台与主播(货找人) |
| 平台电商 | -22.7% [2] | 32.37% [1] | 平台货架(人找货) |
| 实体店 | -4.63% [3] | 13.65% [1] | 书店(约 8.6 折 [4]) |
| 垂直及其他电商 | -10.6% [2] | 13.44% [1] | 垂类自营 |
04单册经济:定价、折扣与毛利的三体问题
把一本书的利润拆成一条可相乘的因子链:单册毛利 = 定价 × 折扣率 × 毛利率。三个参数各自都有外部锚。定价取全市场图书平均定价 48.90 元 [4];折扣率取网店新书折扣 5.3 折、实体店约 8.6 折 [4];毛利率取中南传媒出版业务 33.97% [10] 与读客文化整体 32.67% [11] 这一区间。于是同一本书在网店 5.3 折下单册毛利 8.47 元,在实体店 8.6 折下达 20.78 元 [测算],差 2.45 倍。
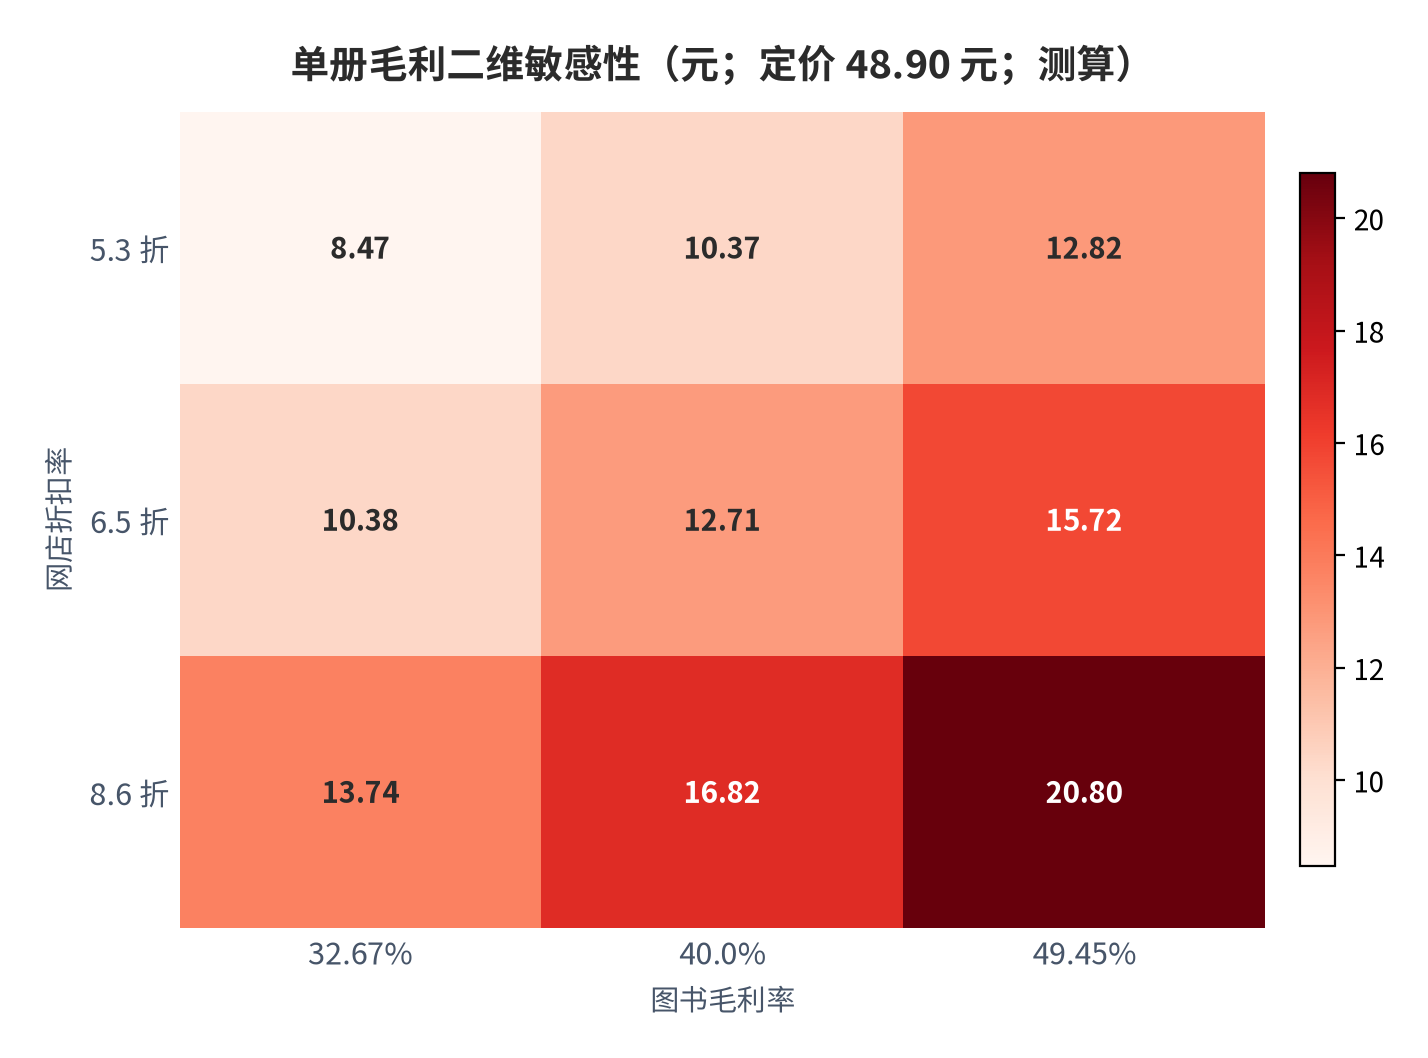
| 情景组合 | 折扣率 | 毛利率 | 单册毛利(元,测算) |
|---|---|---|---|
| 保守(网店新书折扣) | 5.3 折 | 32.67% [11] | 8.47 |
| 中性(渠道加权折中) | 6.5 折 | 33.97% [10] | 10.79 |
| 乐观(实体店折扣) | 8.6 折 | 49.45% [15] | 20.78 |
这条因子链解释了为什么出版公司的经营策略看起来矛盾:一边喊定价太低、一边又不敢提价。提价可以被定价接受(平均定价 2026 年上半年同比 +2.30% [4]),但折扣由渠道决定,不是出版社说了算。所以真正的经营杠杆是「减少打折SKU、提高动销命中率」,而不是「印更贵的书」。
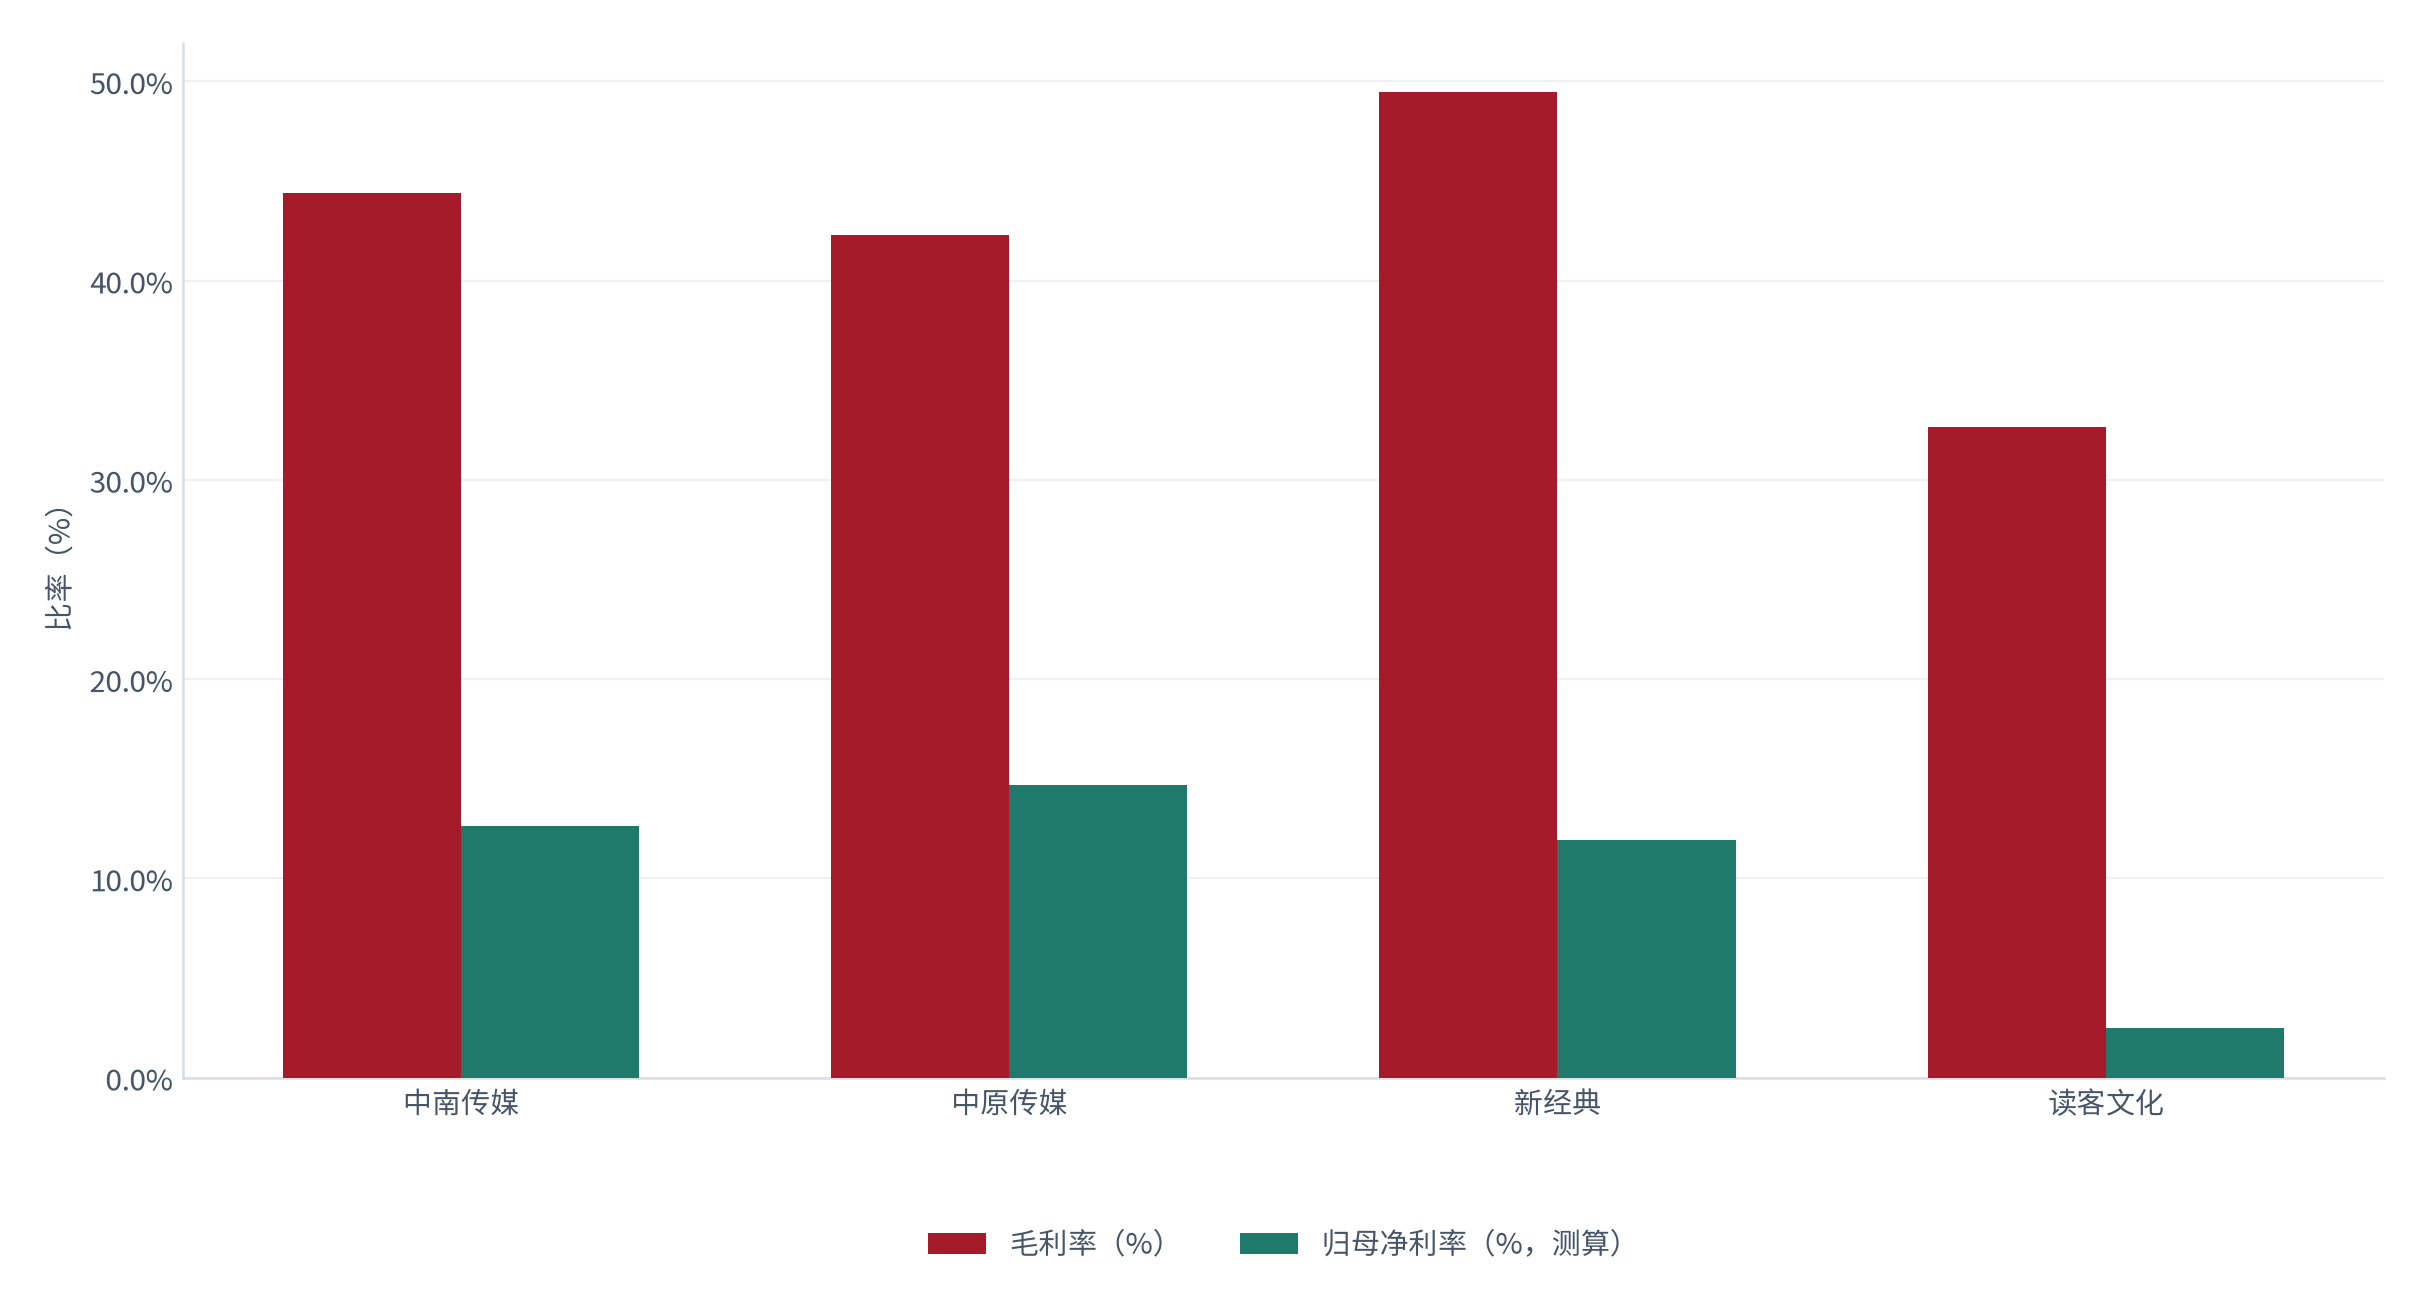
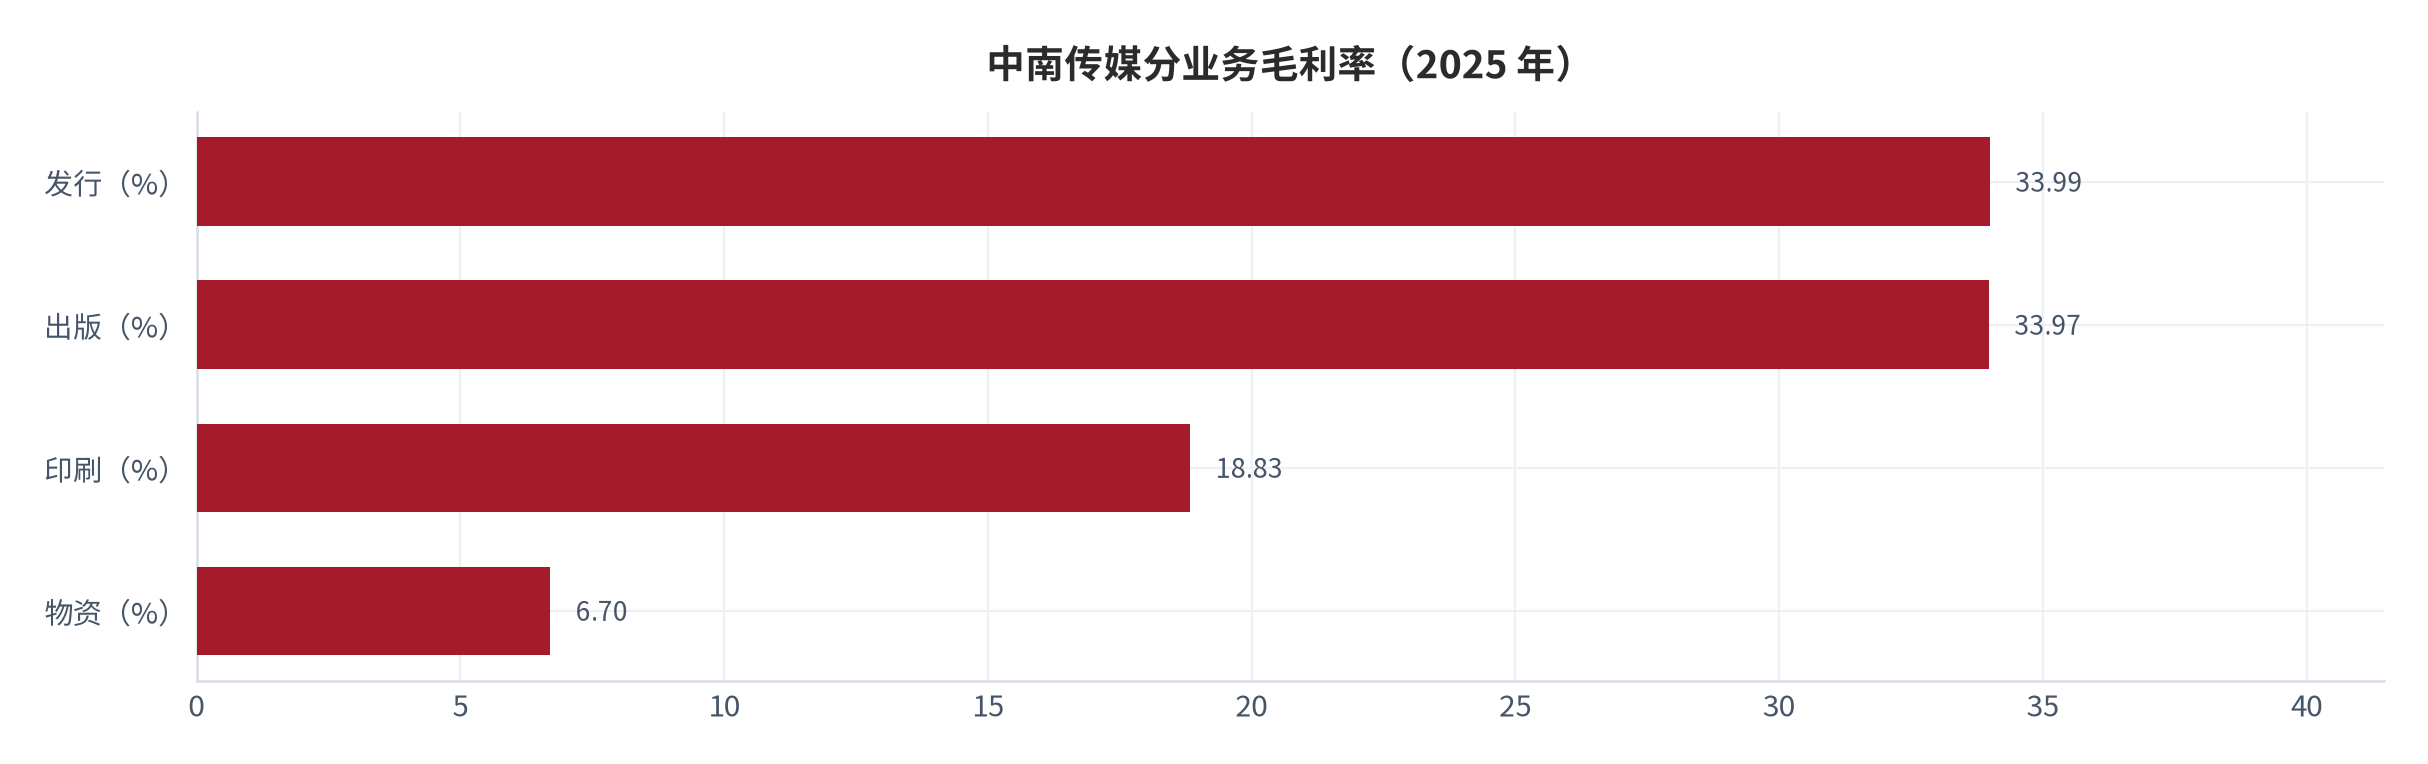
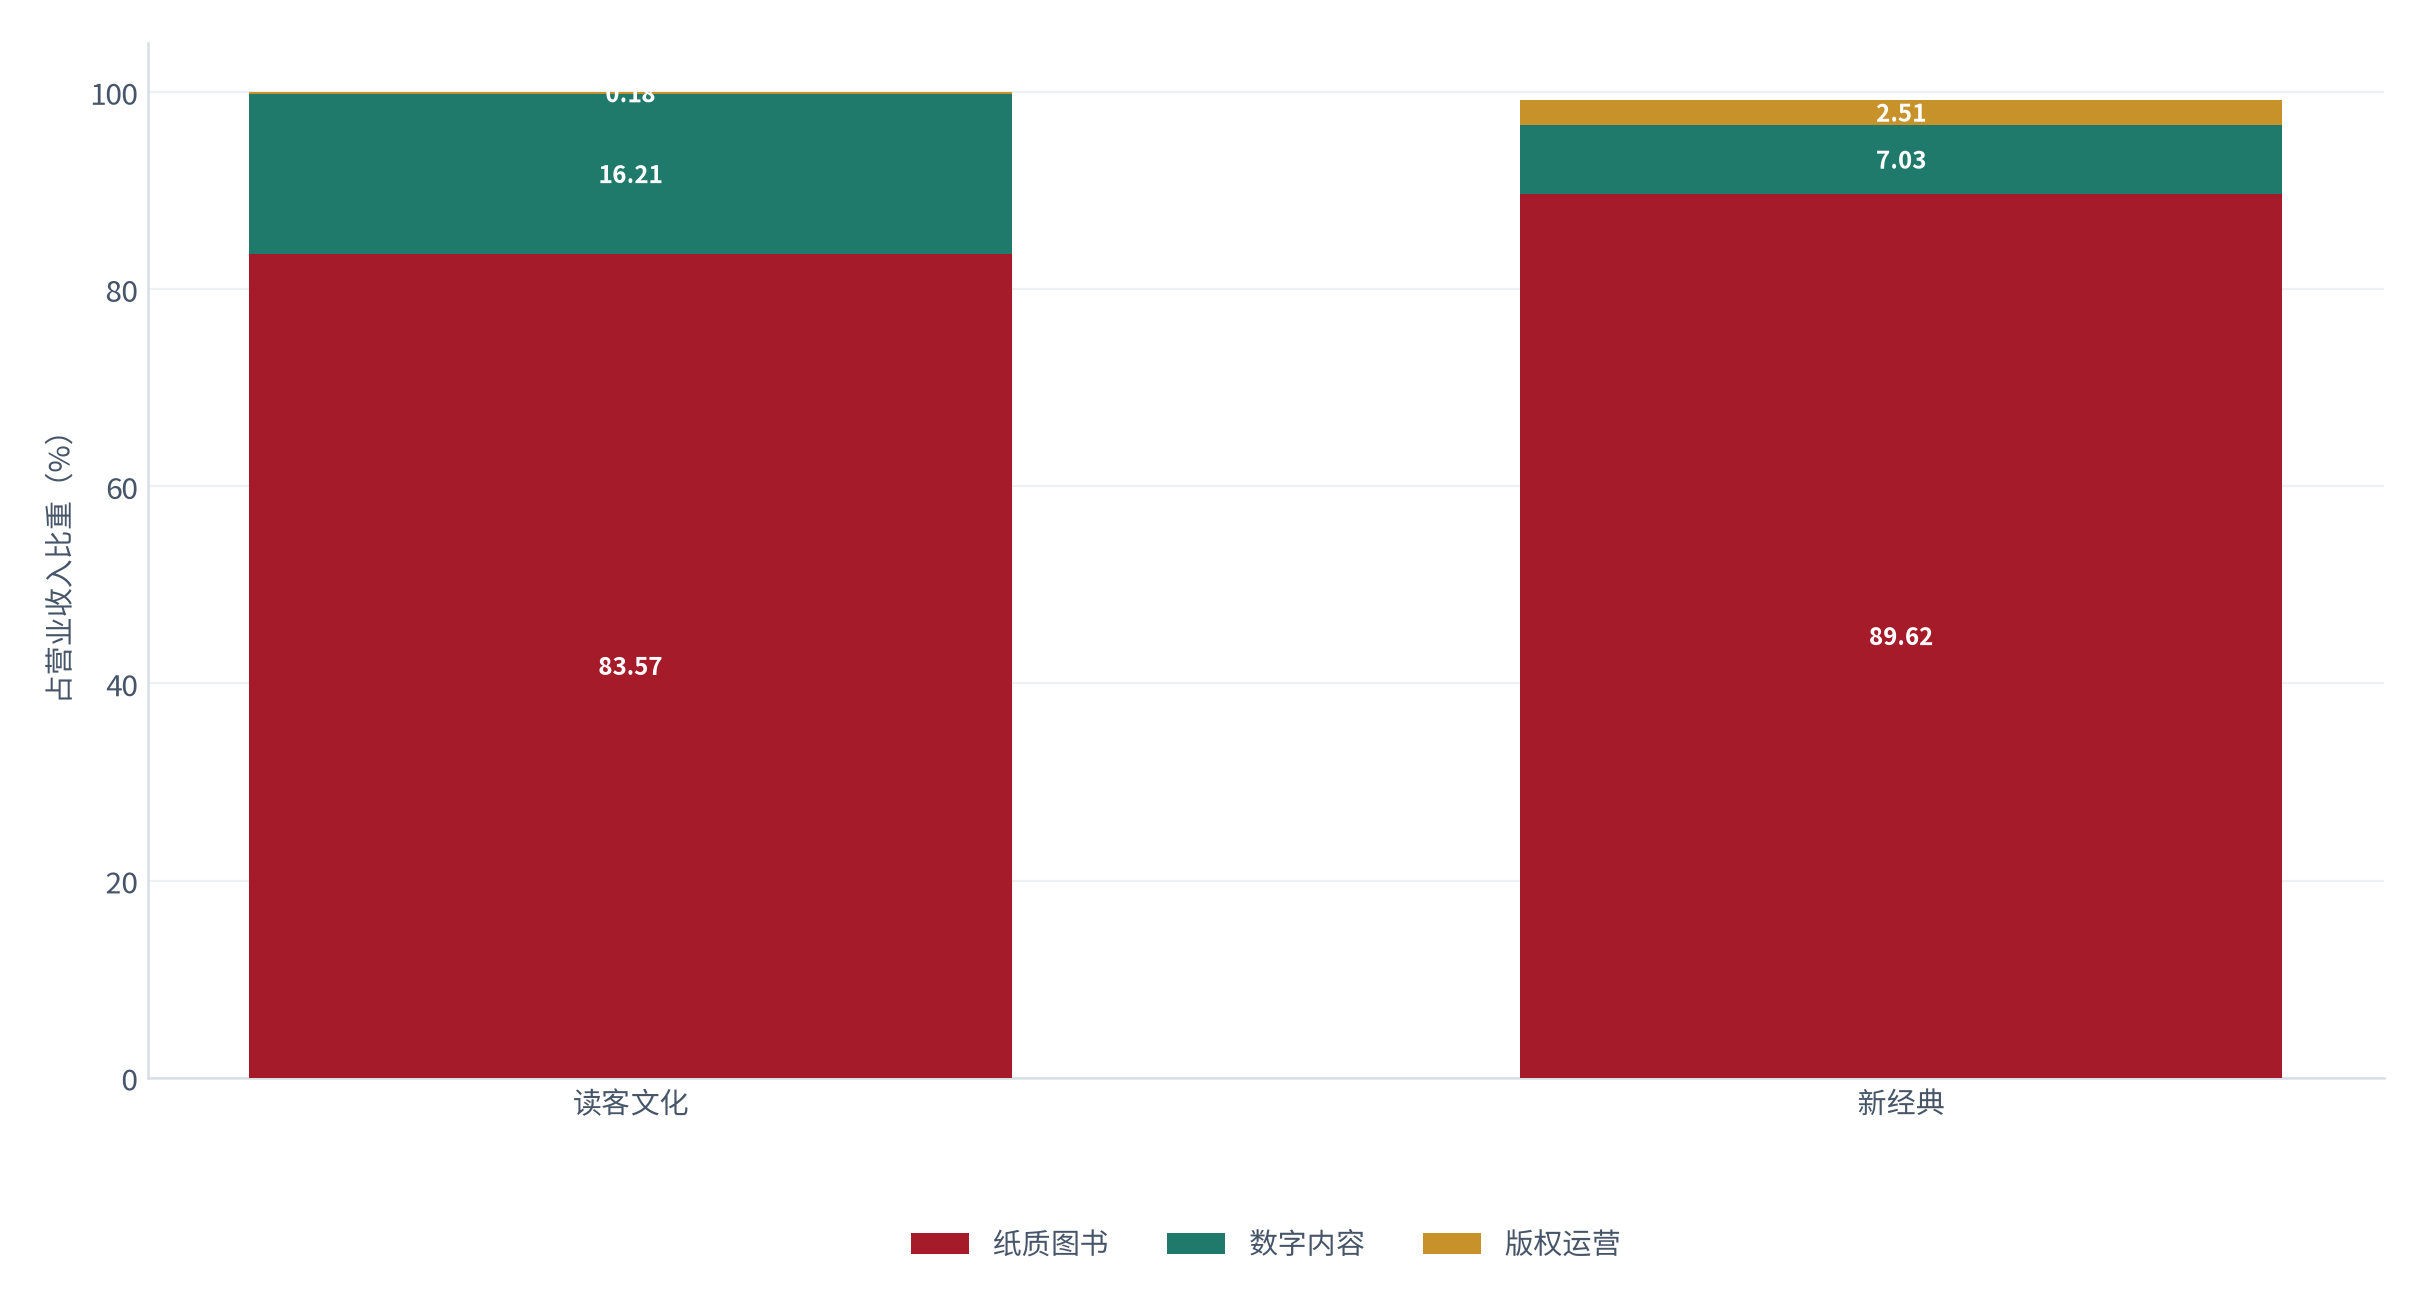
轻资产与重资产在毛利率上分化明显。新经典 2025 年毛利率 49.45%、整体毛利率为四家最高 [15],其纸质图书收入 5.79 亿元、占比 89.62%,数字内容收入占比仅 7.03% [15];读客文化毛利率 32.67% [11],纸质图书收入占比 83.57%、数字内容占比 16.21% [11]。重资产方中南传媒整体毛利率 44.39%,但发行业务毛利率仅 33.99%、出版业务 33.97%、印刷 18.83%、物资仅 6.70% [10]——物资贸易几乎不赚钱,它只是规模业务。
05硬件切面:电子阅读器的量价利
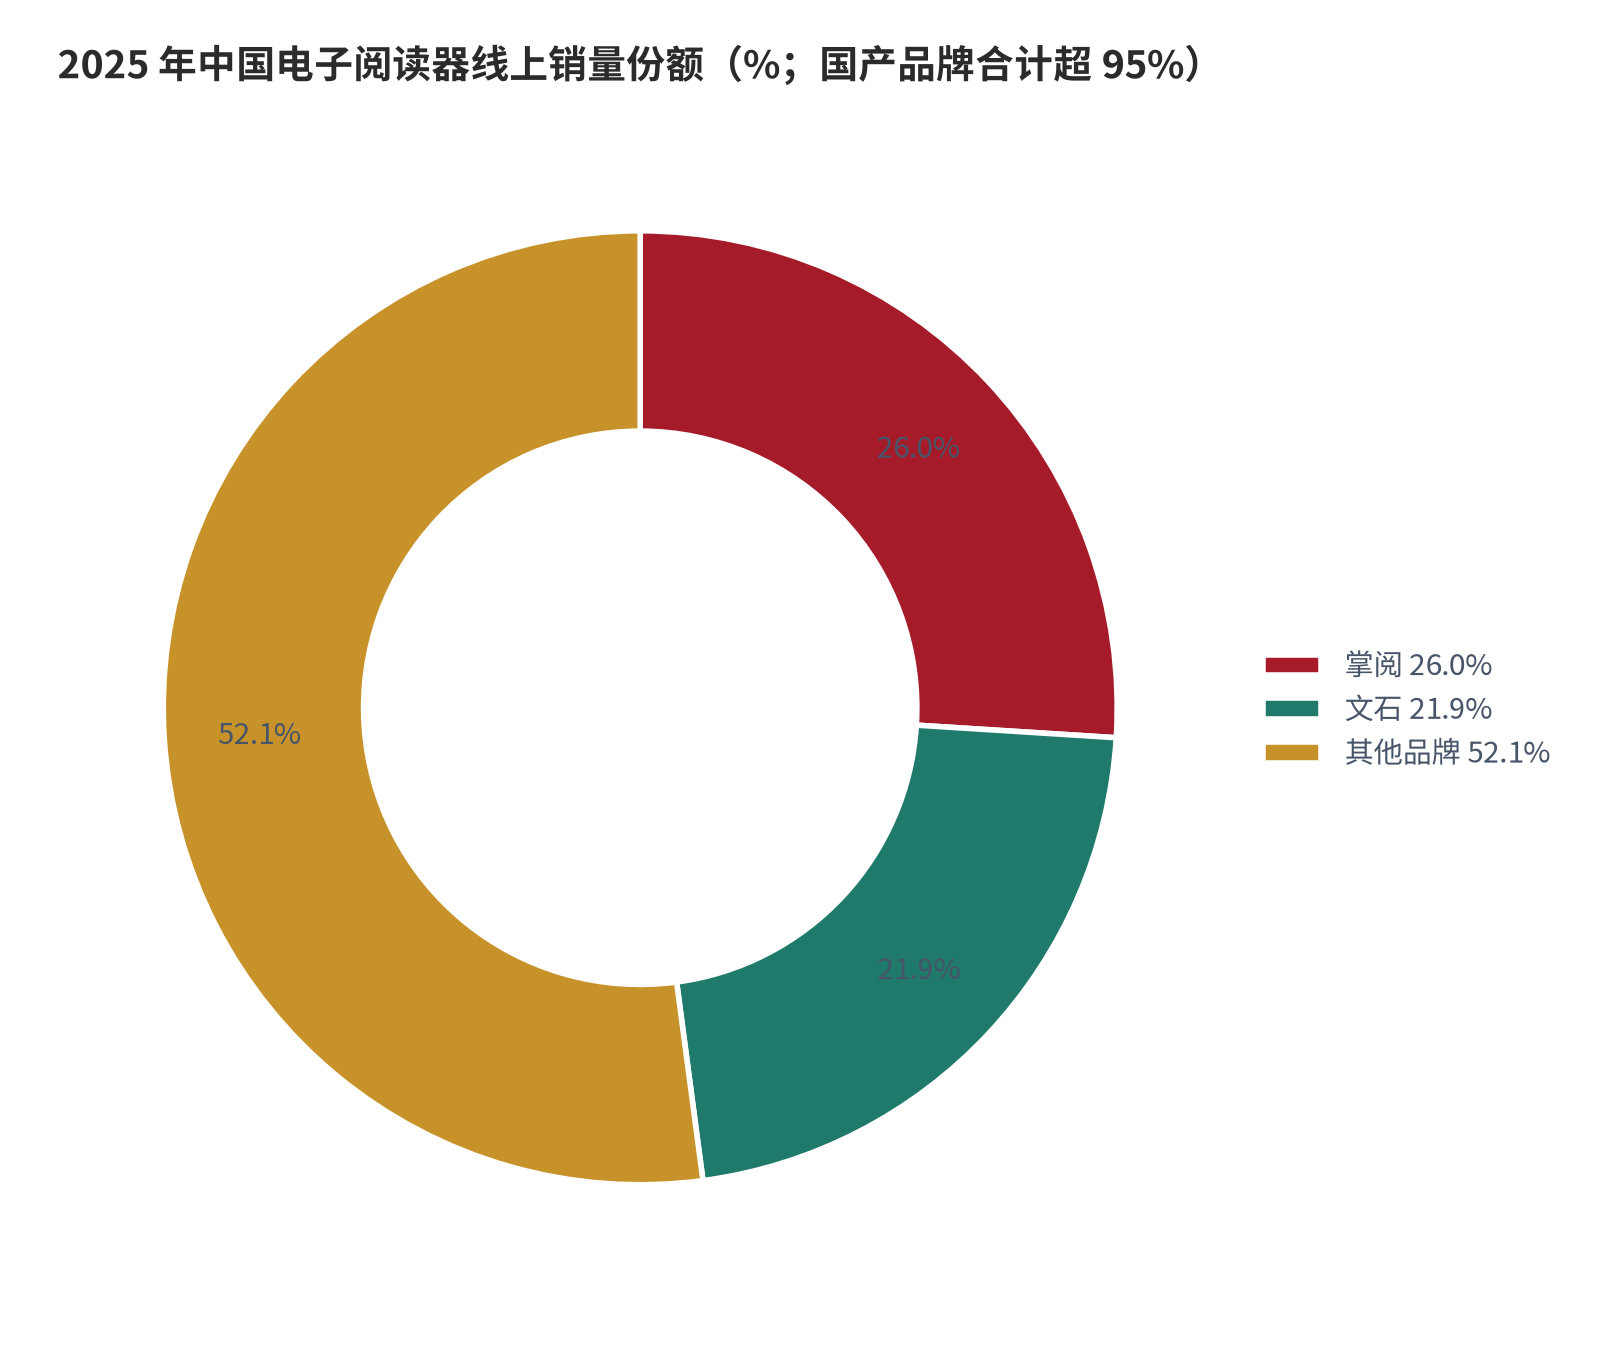
如果把电子书产业拆开,硬件是唯一一个量价齐升的细分。2025 年中国电子阅读器线上全渠道销量 64.7 万台、同比增长 33.4%,销售额 8.0 亿元、同比增长 43.5%,销额增速高于销量增速 [9]。全彩电子纸销量 15.9 万台、同比增长 60.6%,市场占比 12.5% [9]。国产品牌已完全主导中国市场,合计市占率超 95% [9]。
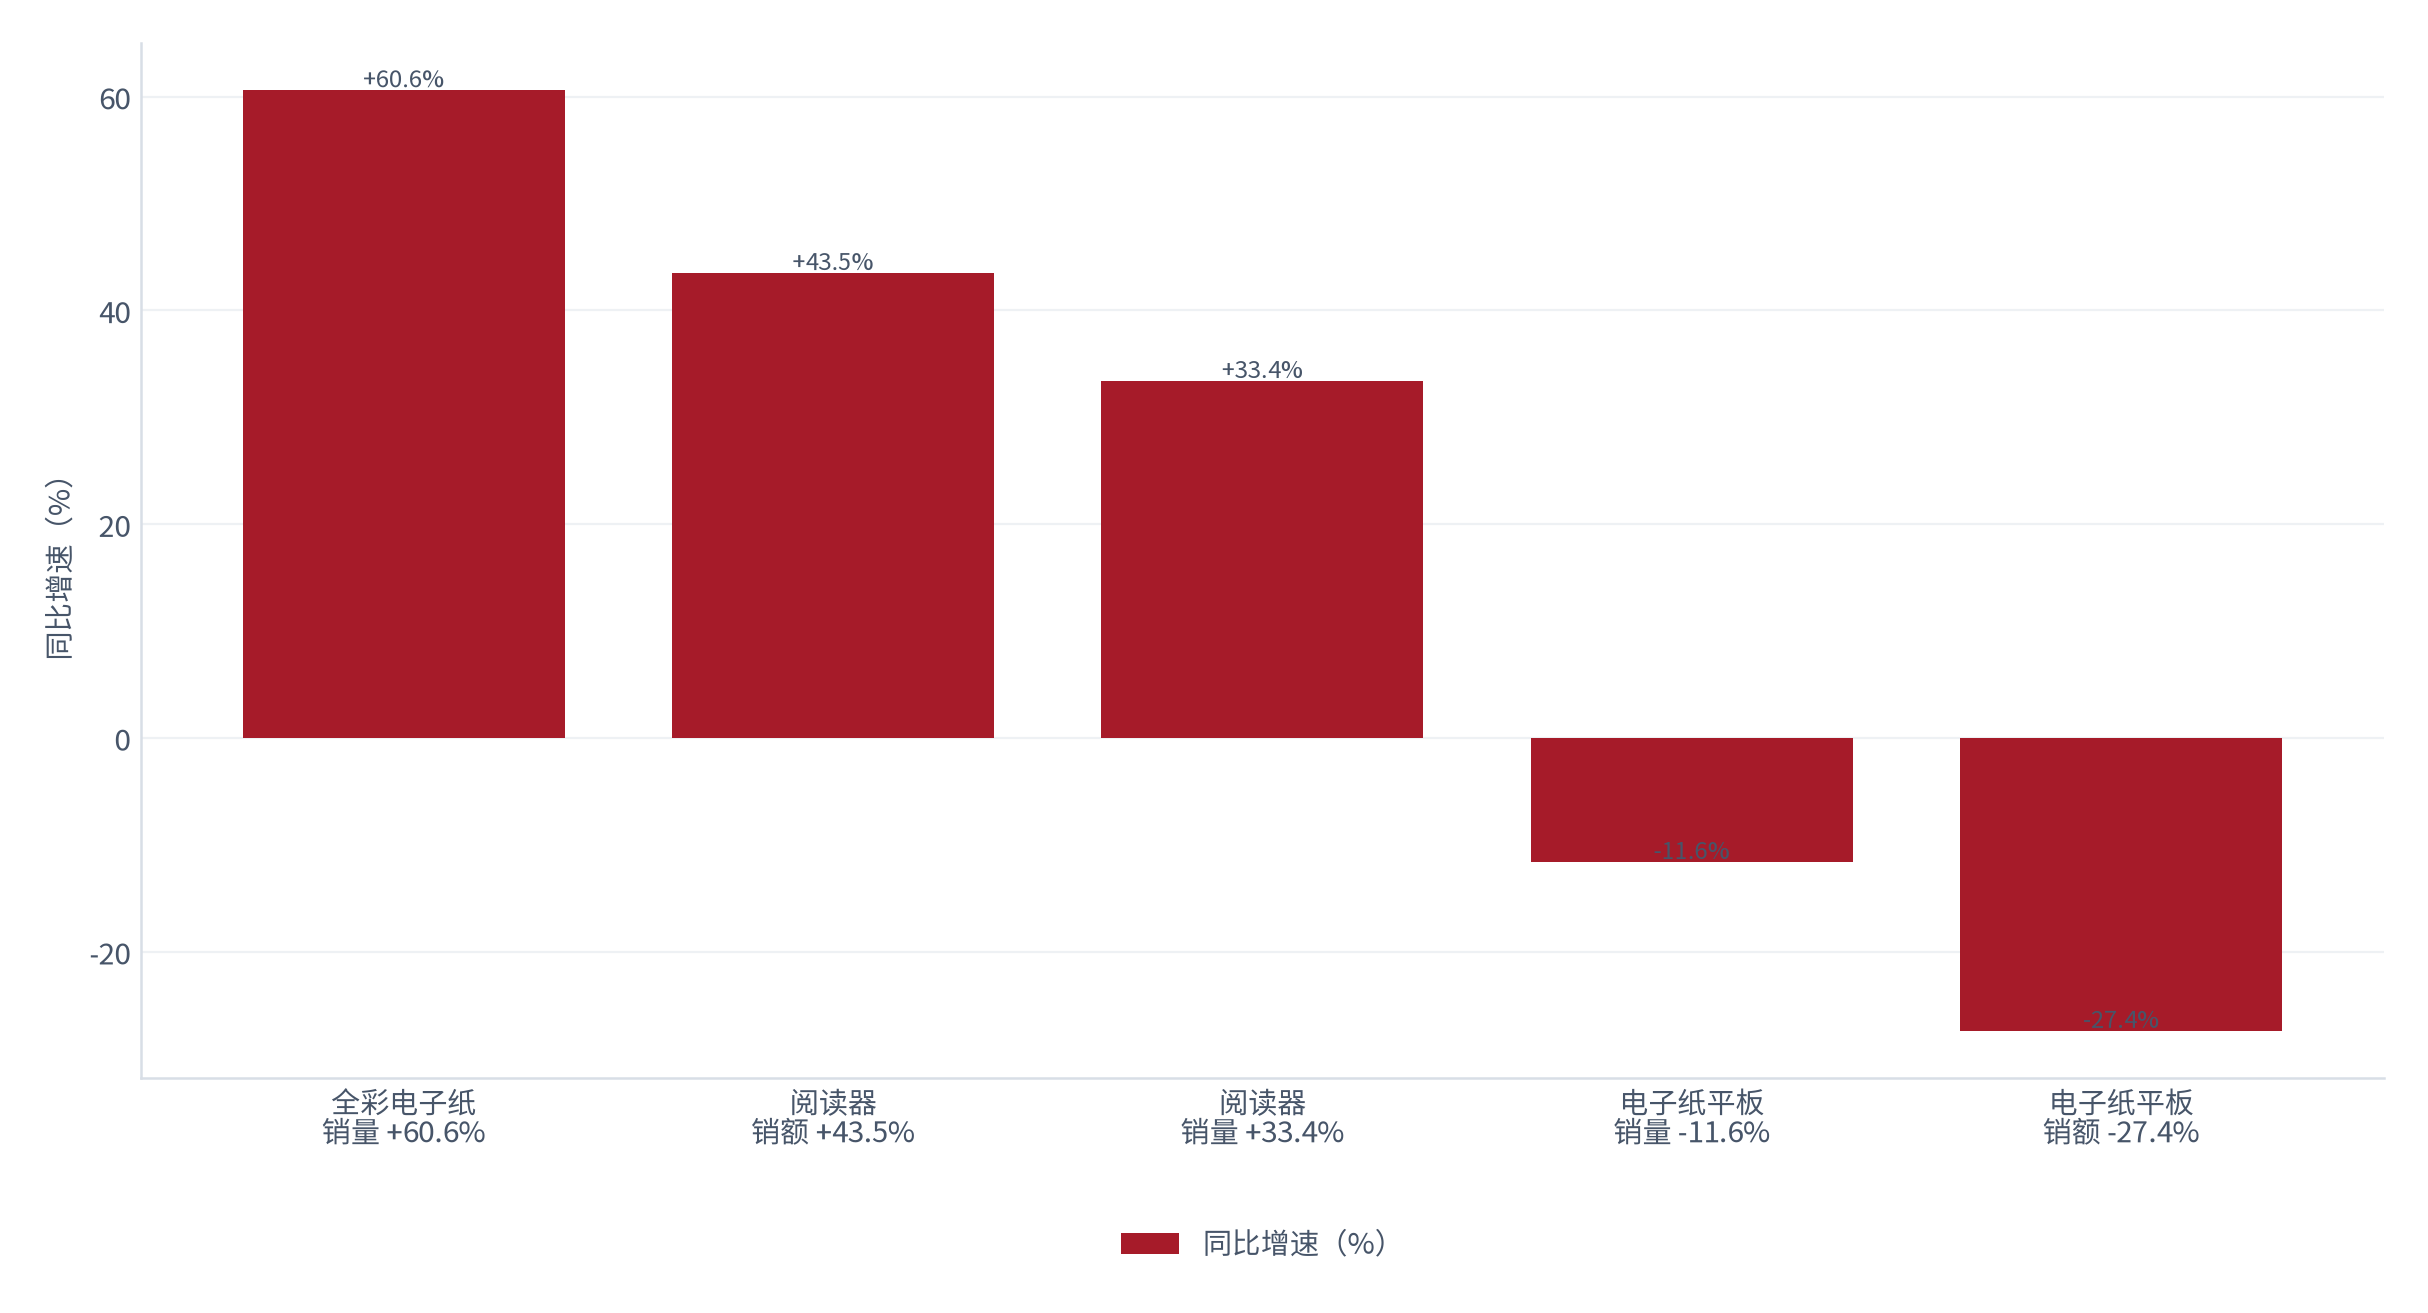
与之对照,电子纸平板这个更大众的品类正在收缩:2025 年中国线上电子纸平板销量 127.1 万台、同比下降 11.6%,销额 28.8 亿元、同比下降 27.4% [9]。收缩主要来自学习本品类调整 [9]。这说明墨水屏的价值没有被消灭,被消灭的是「廉价大平板」这段需求——它同时面对液晶平板与手机。反而是「高速阅读器」这一细分在逆势放量 [9]。
份额格局上,2025 年电子阅读器线上销量掌阅排名第一(约 26.0%),文石位列第三(约 21.9%)[9],而国产品牌合计市占率超 95% [9];汉王科技在电子纸平板线上市场以全年销量第一完成转型 [9];科大讯飞办公本市占率 49.5% [12]。2025 年中国市场共发布 83 款搭载电子纸屏幕的平板类产品,其中掌阅发布新品最多达 13 款,文石和汉王分别发布 10 款和 9 款 [18]。
文石的招股材料给出了硬件生意最完整的一份量价利样本。2025 年全年文石营收约 11.3 亿元,其中高速阅读器贡献约 3.8 亿元、占 33.8%,生产力平板贡献约 6.9 亿元、占 61.3%,两块硬件合计占 95.1% [19]。2025 年高速阅读器出货约 35.9 万台、平均售价约 1,059 元、毛利率 35.2%;生产力平板出货约 32.2 万台、平均售价约 2,146 元、毛利率 37.8% [19]。
到 2026 年上半年,结构在向低毛利方向迁移:高速阅读器出货降至约 11.7 万台、平均售价降至约 895 元、毛利率跌至 26.2%;生产力平板出货增至约 20.5 万台、平均售价降至约 1,869 元、毛利率微降至 36.8% [19]。两端都在放量或收缩的同时降价,这是硬件品类最常见的毛利侵蚀路径。
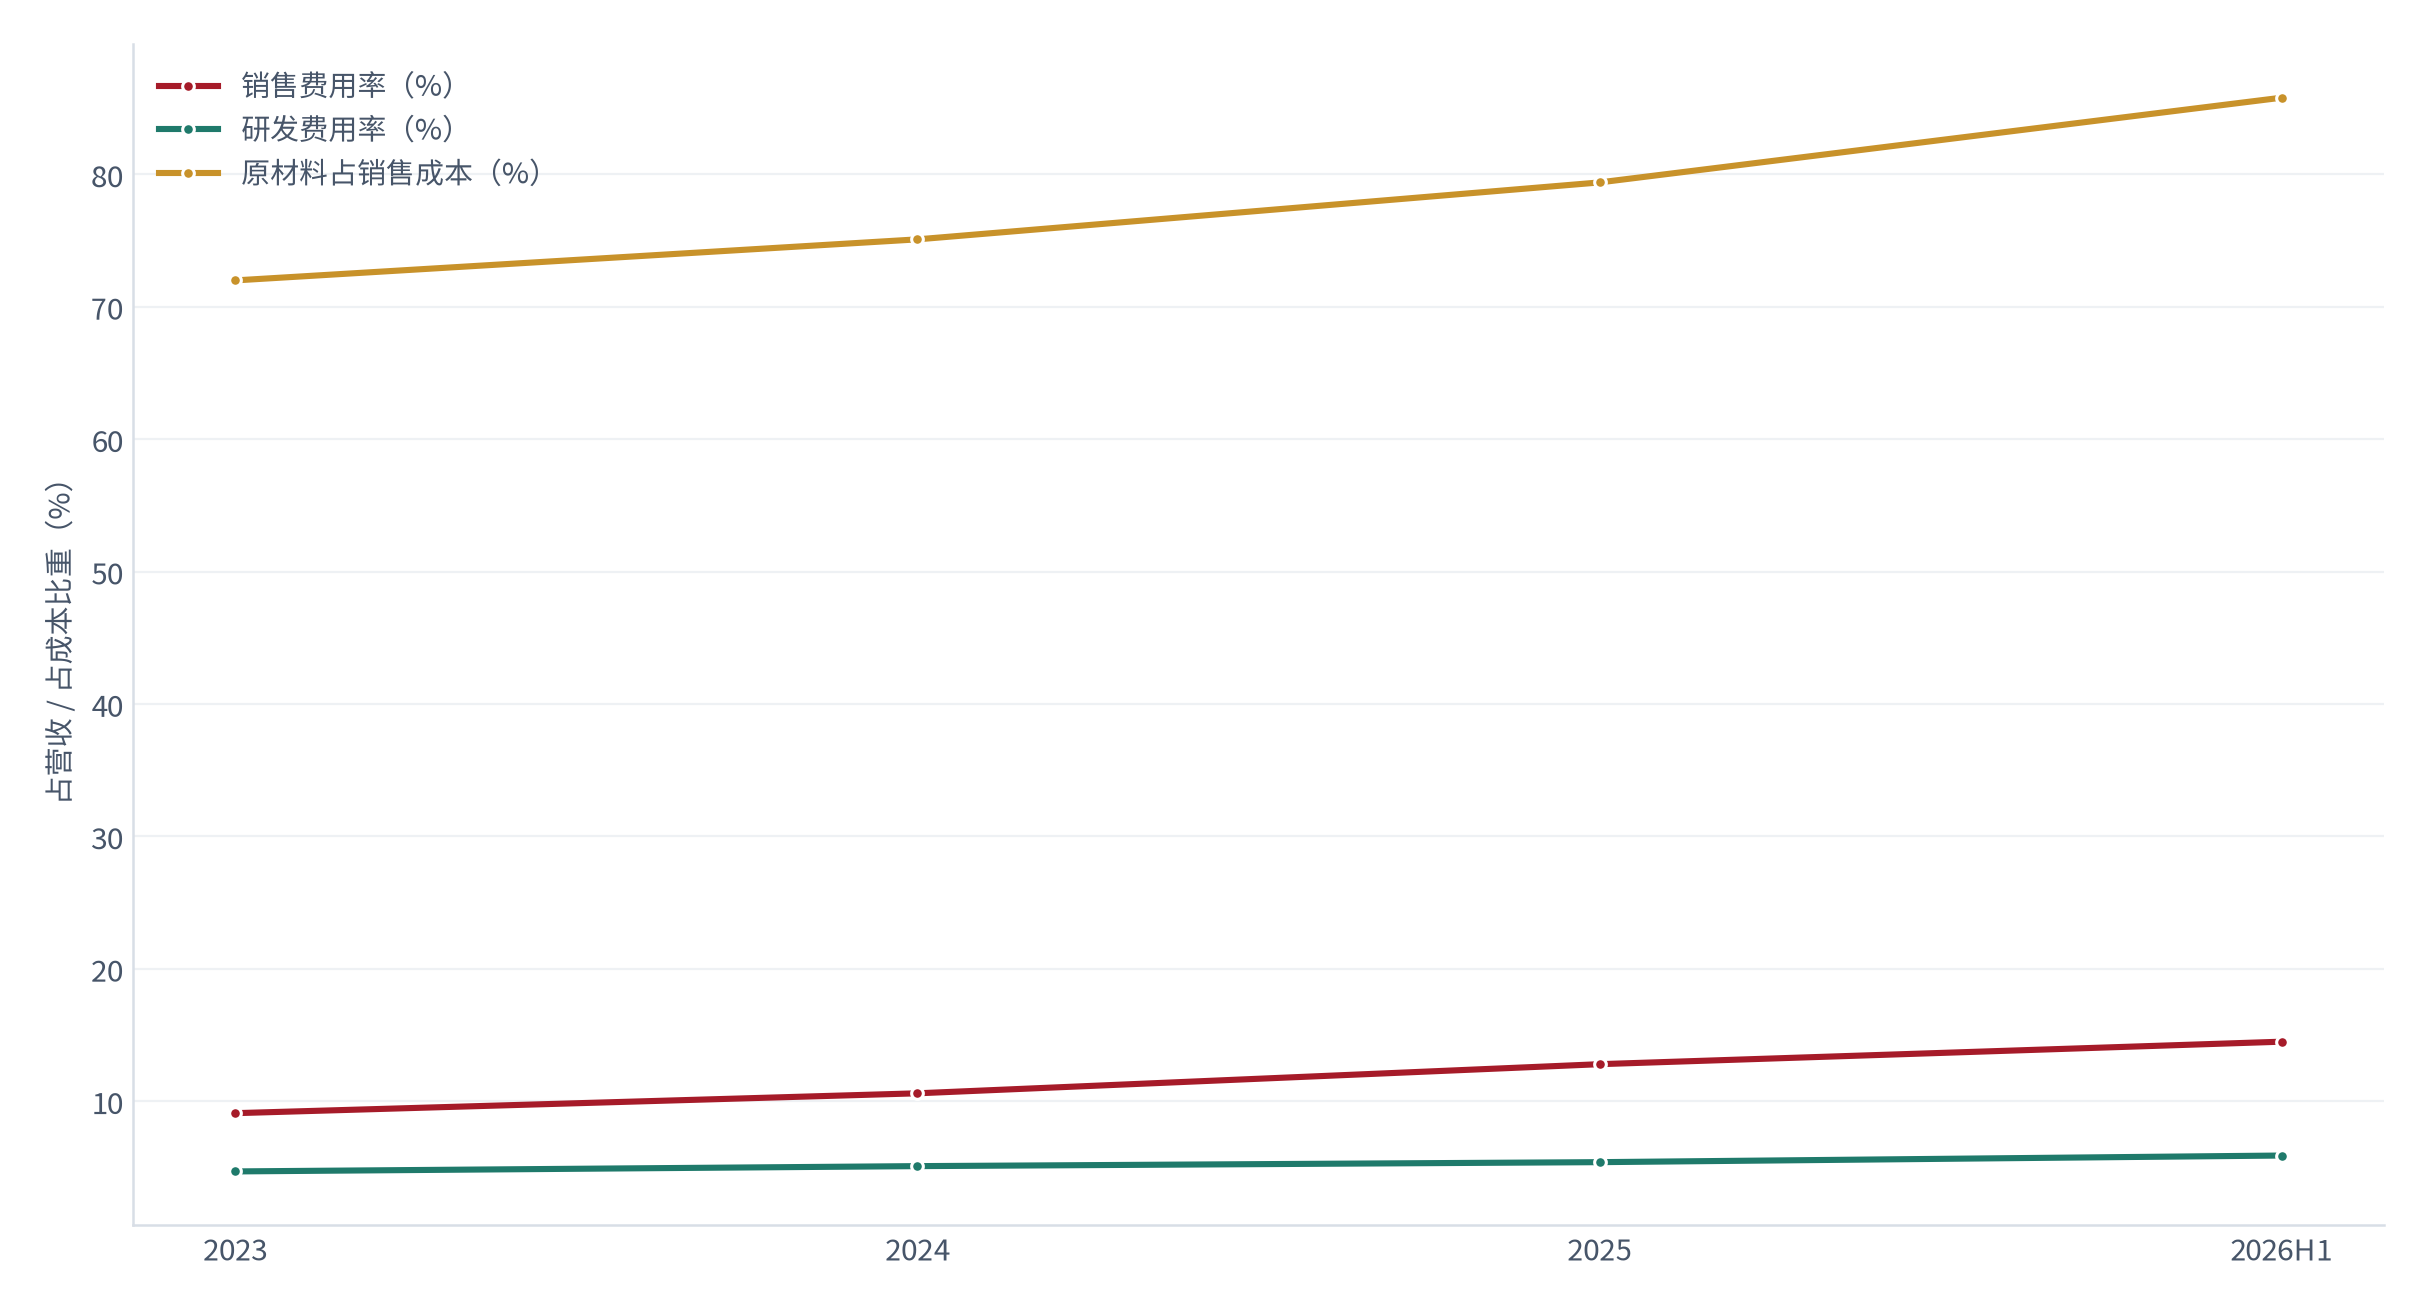
现金流的恶化比利润更早预警。2023 至 2025 年文石净利润稳定在 1.2 亿至 1.3 亿元,但经营现金流从 2023 年净流入 1.1 亿元转为 2025 年净流出 7,100 万元、2026 年上半年净流出扩大至 2.0 亿元 [19]。叠加销售费用率攀升与原材料集中度(电子纸显示屏高度依赖元太科技)[19],硬件环节的议价权既不在品牌方也不在用户手里。
06经营分化:四种不同的活法
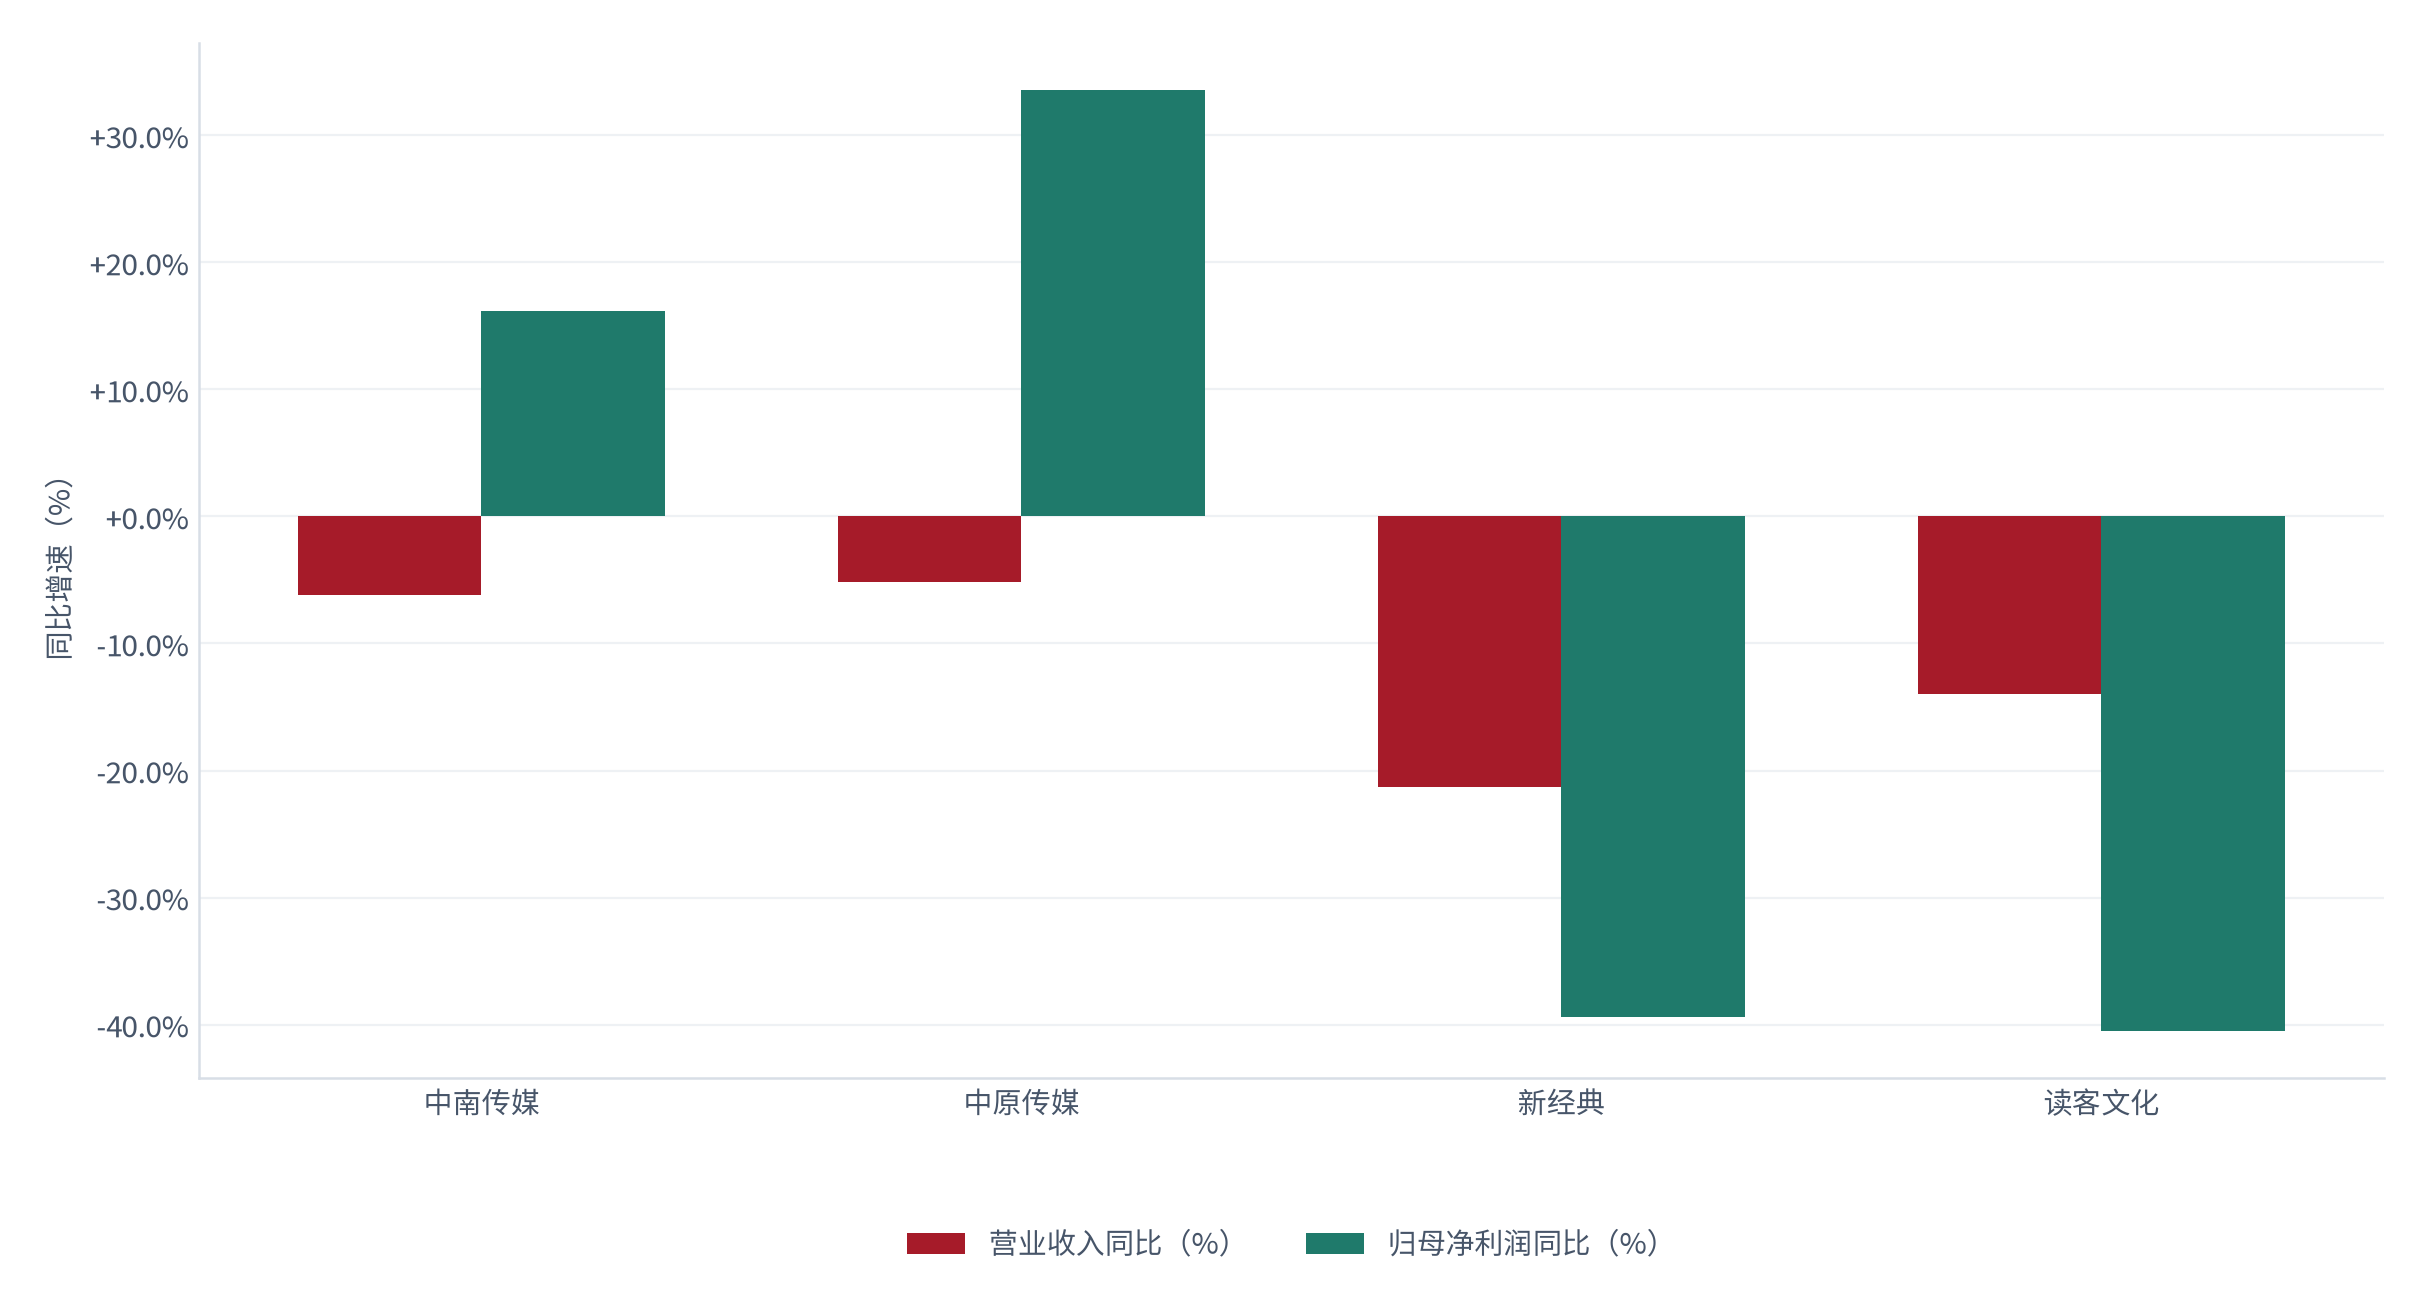
2025 年是出版行业压力最大的一年,但上市公司的利润表分化极大。中南传媒营业收入 126.01 亿元、同比下降 6.16%,归母净利润 15.94 亿元、同比增长 16.20% [10];中原传媒营业收入 93.52 亿元、同比下降 5.12%,归母净利润 13.76 亿元、同比增长 33.57%,毛利率提升 3.08 个百分点至 42.28%,净利率提升 4.22 个百分点至 14.71% [17];新经典营业收入 6.46 亿元,归母净利润 0.77 亿元 [15];读客文化营业收入 3.49 亿元、同比下降 13.96%,归母净利润 0.0875 亿元、同比下降 40.49% [11]。
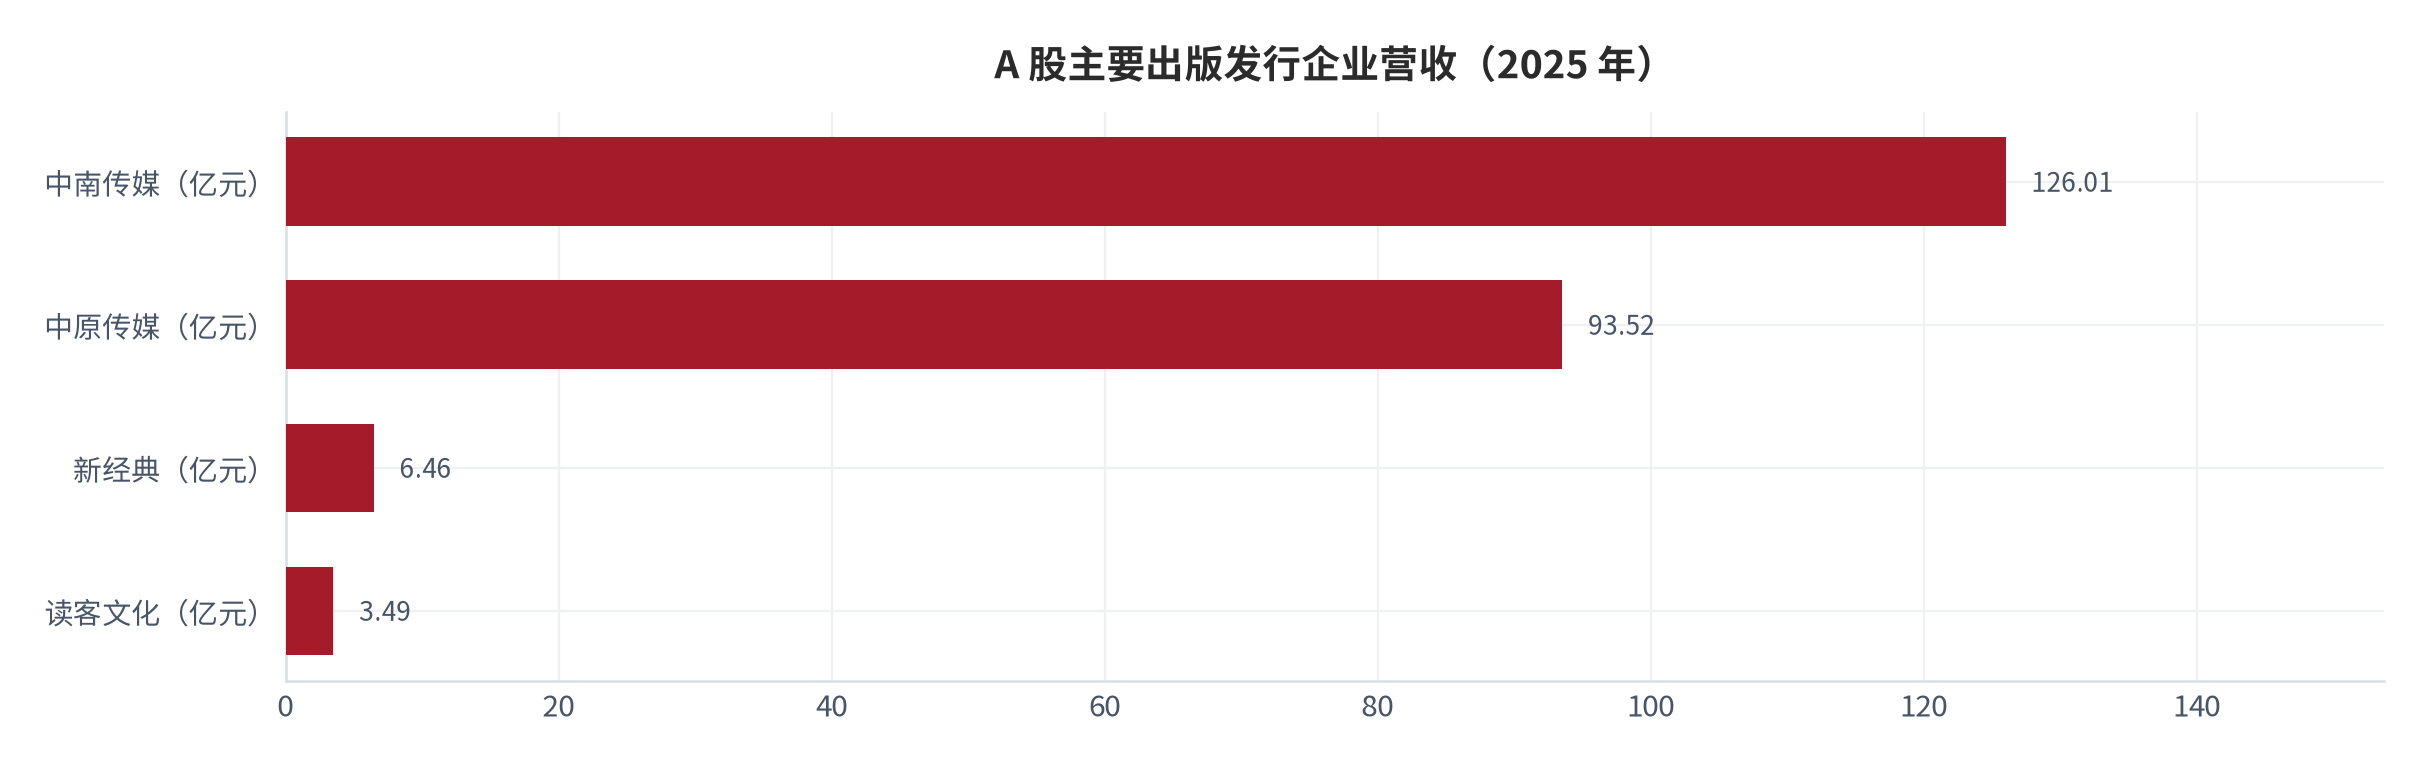
收入在收缩、利润在增长,靠的是三项:毛利率改善、费用压降、非经常性损益。中原传媒毛利率提升 3.08 个百分点 [17],销售费用微降 0.38% 至 13.44 亿元,财务费用为负 1.48 亿元,共同推动净利率提升 4.22 个百分点 [17];其经营现金流净额 20.85 亿元、同比增长 52.29% [17]。但同一份年报里,研发费用同比减少 18.29% 至 3,654.94 万元,研发人员数量同比减少 47.86% 至 183 人,研发投入占营业收入比例仅 0.39% [17]——这是一份以收缩换利润的报表。
中南传媒的分部数据最能说明「出版」与「发行」是两种生意:2025 年发行收入 101.46 亿元、同比下降 5.89%、毛利率 33.99%;出版收入 37.75 亿元、同比增长 1.12%、毛利率 33.97%;物资收入 11.34 亿元、同比下降 18.03%、毛利率仅 6.70%;印刷收入 10.72 亿元、同比增长 1.8%、毛利率 18.83% [10]。教材教辅是发行板块的最大单品,收入 60.22 亿元 [20]——它提供了稳定的现金流,大众出版提供想象空间。
07AI 冲击:抬的是品种数,压的是定价权
AI 对出版业最直接可观察的影响出现在选题环节。2025 年人工智能类图书动销品种数达 7,739 种,人工智能类图书码洋同比增长 266.2% [1]。同年 20 个细分品类中仅 6 个实现码洋增长,计算机品类为全年增长最高的细分品类、同比增长 24% [2]——热点话题对相关品类的带动非常直接 [2]。换句话说,AI 在图书里是题材,不是工具。
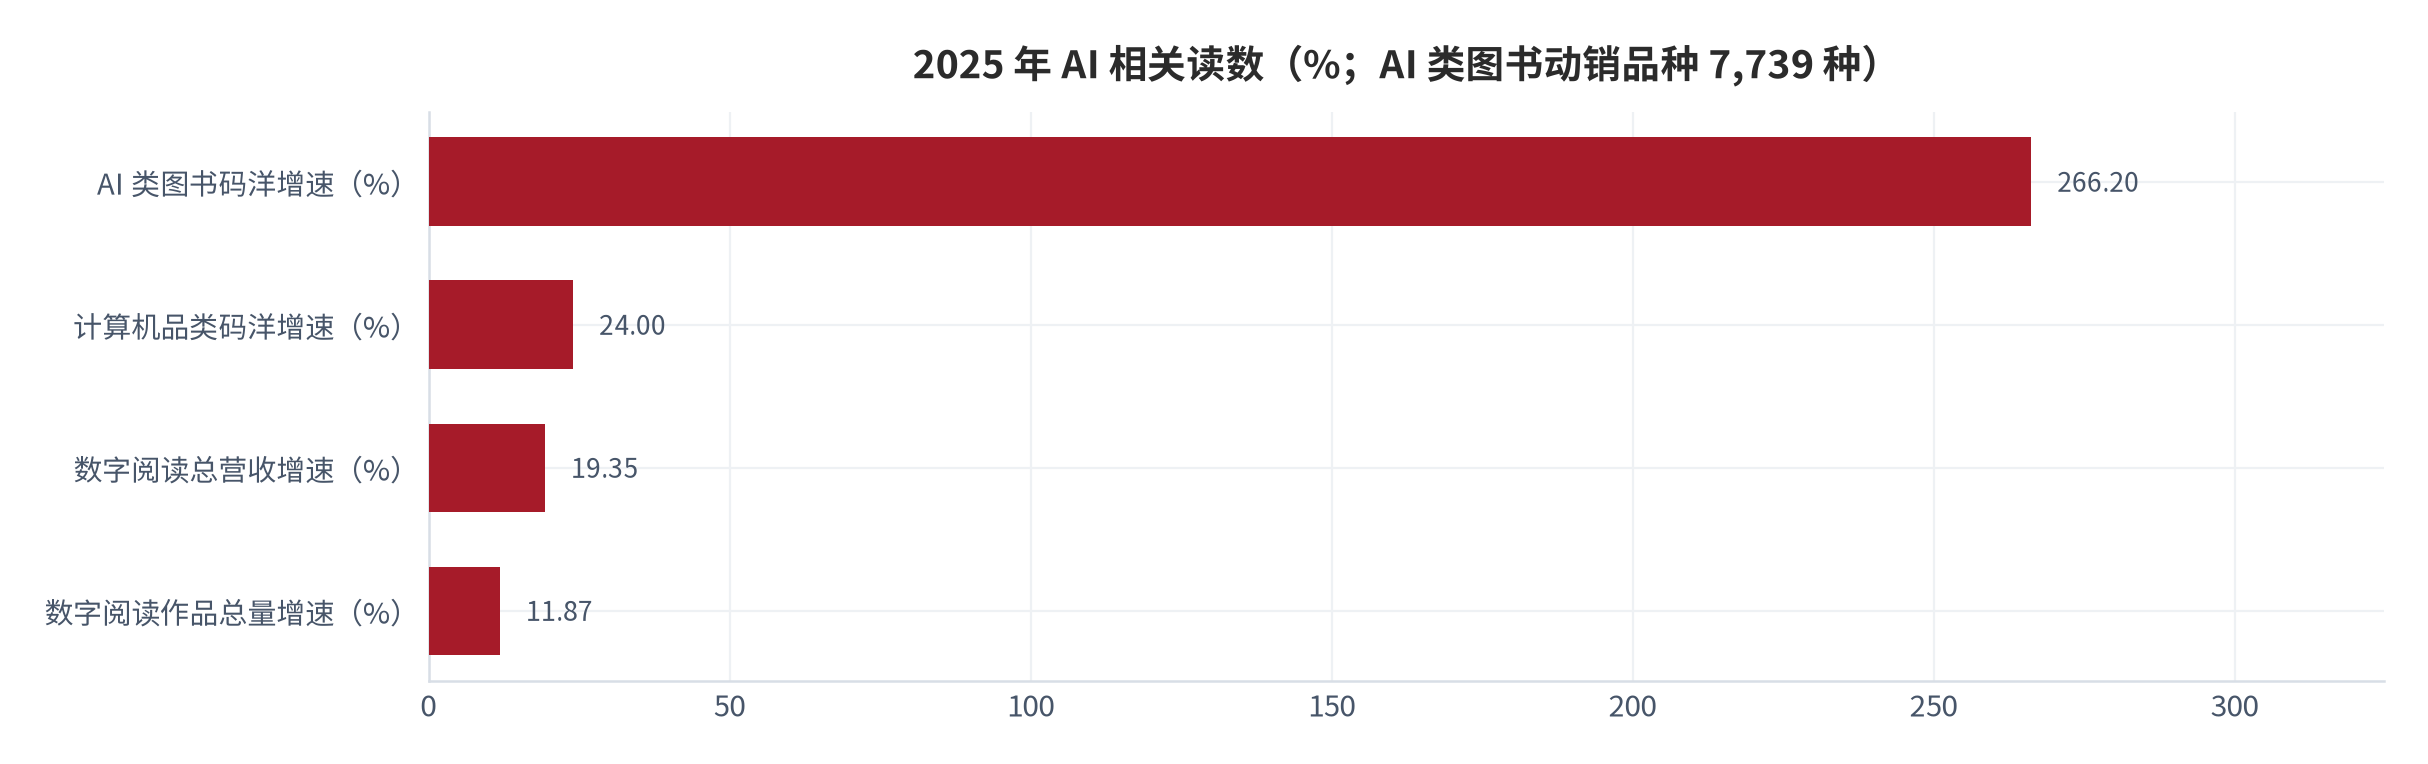
数字侧的 AI 渗透则更深入。阅文集团通过 AI 工具提升作家创作效率、以智能推荐让书懂人 [21];起点国际一家平台累计 AI 翻译作品超 17,000 部 [12];有出版方公开表示 AI 能完成 90% 至 95% 的工作,人只需最后做决策 [22]。中国音像与数字出版协会的判断是,生成式 AI 正推动行业从单一阅读向多元生态加速转型,内容精品化与多模态深度融合、AI 全链路赋能、数字阅读生态多维拓展将成为高质量发展的三个方向 [6]。
但对内容方而言,AI 同时是解药和毒药:它压低了内容生产成本,也压低了内容本身的信息密度溢价——这与图书零售整体折扣加深 [4]、实洋降幅大于码洋降幅 [1][2] 是同一件事的两面。
08政策与集中度:制度变量与长尾出清
制度变量在 2026 年变得具体。《全民阅读促进条例》自 2026 年 2 月 1 日起施行,每年 4 月第 4 周的全民阅读周也已确立,全民阅读从政策引导迈向法治保障 [3][6];条例明确将数字阅读纳入全民阅读促进体系 [6],这为数字阅读与传统阅读的深度融合开启了制度通道 [6]。机构端的采购规模同样在扩大:2025 年全国高校图书馆电子书采购经费总额 12.6 亿元、占图书馆文献资源总采购预算的 28.4%、较 2024 年提升 2.1 个百分点;中小学数字阅读平台接入学校 14.3 万所、覆盖学生 2.17 亿人 [23]。对出版发行企业而言,这意味着全民阅读与书香社会建设相关的采购需求有了稳定预期。
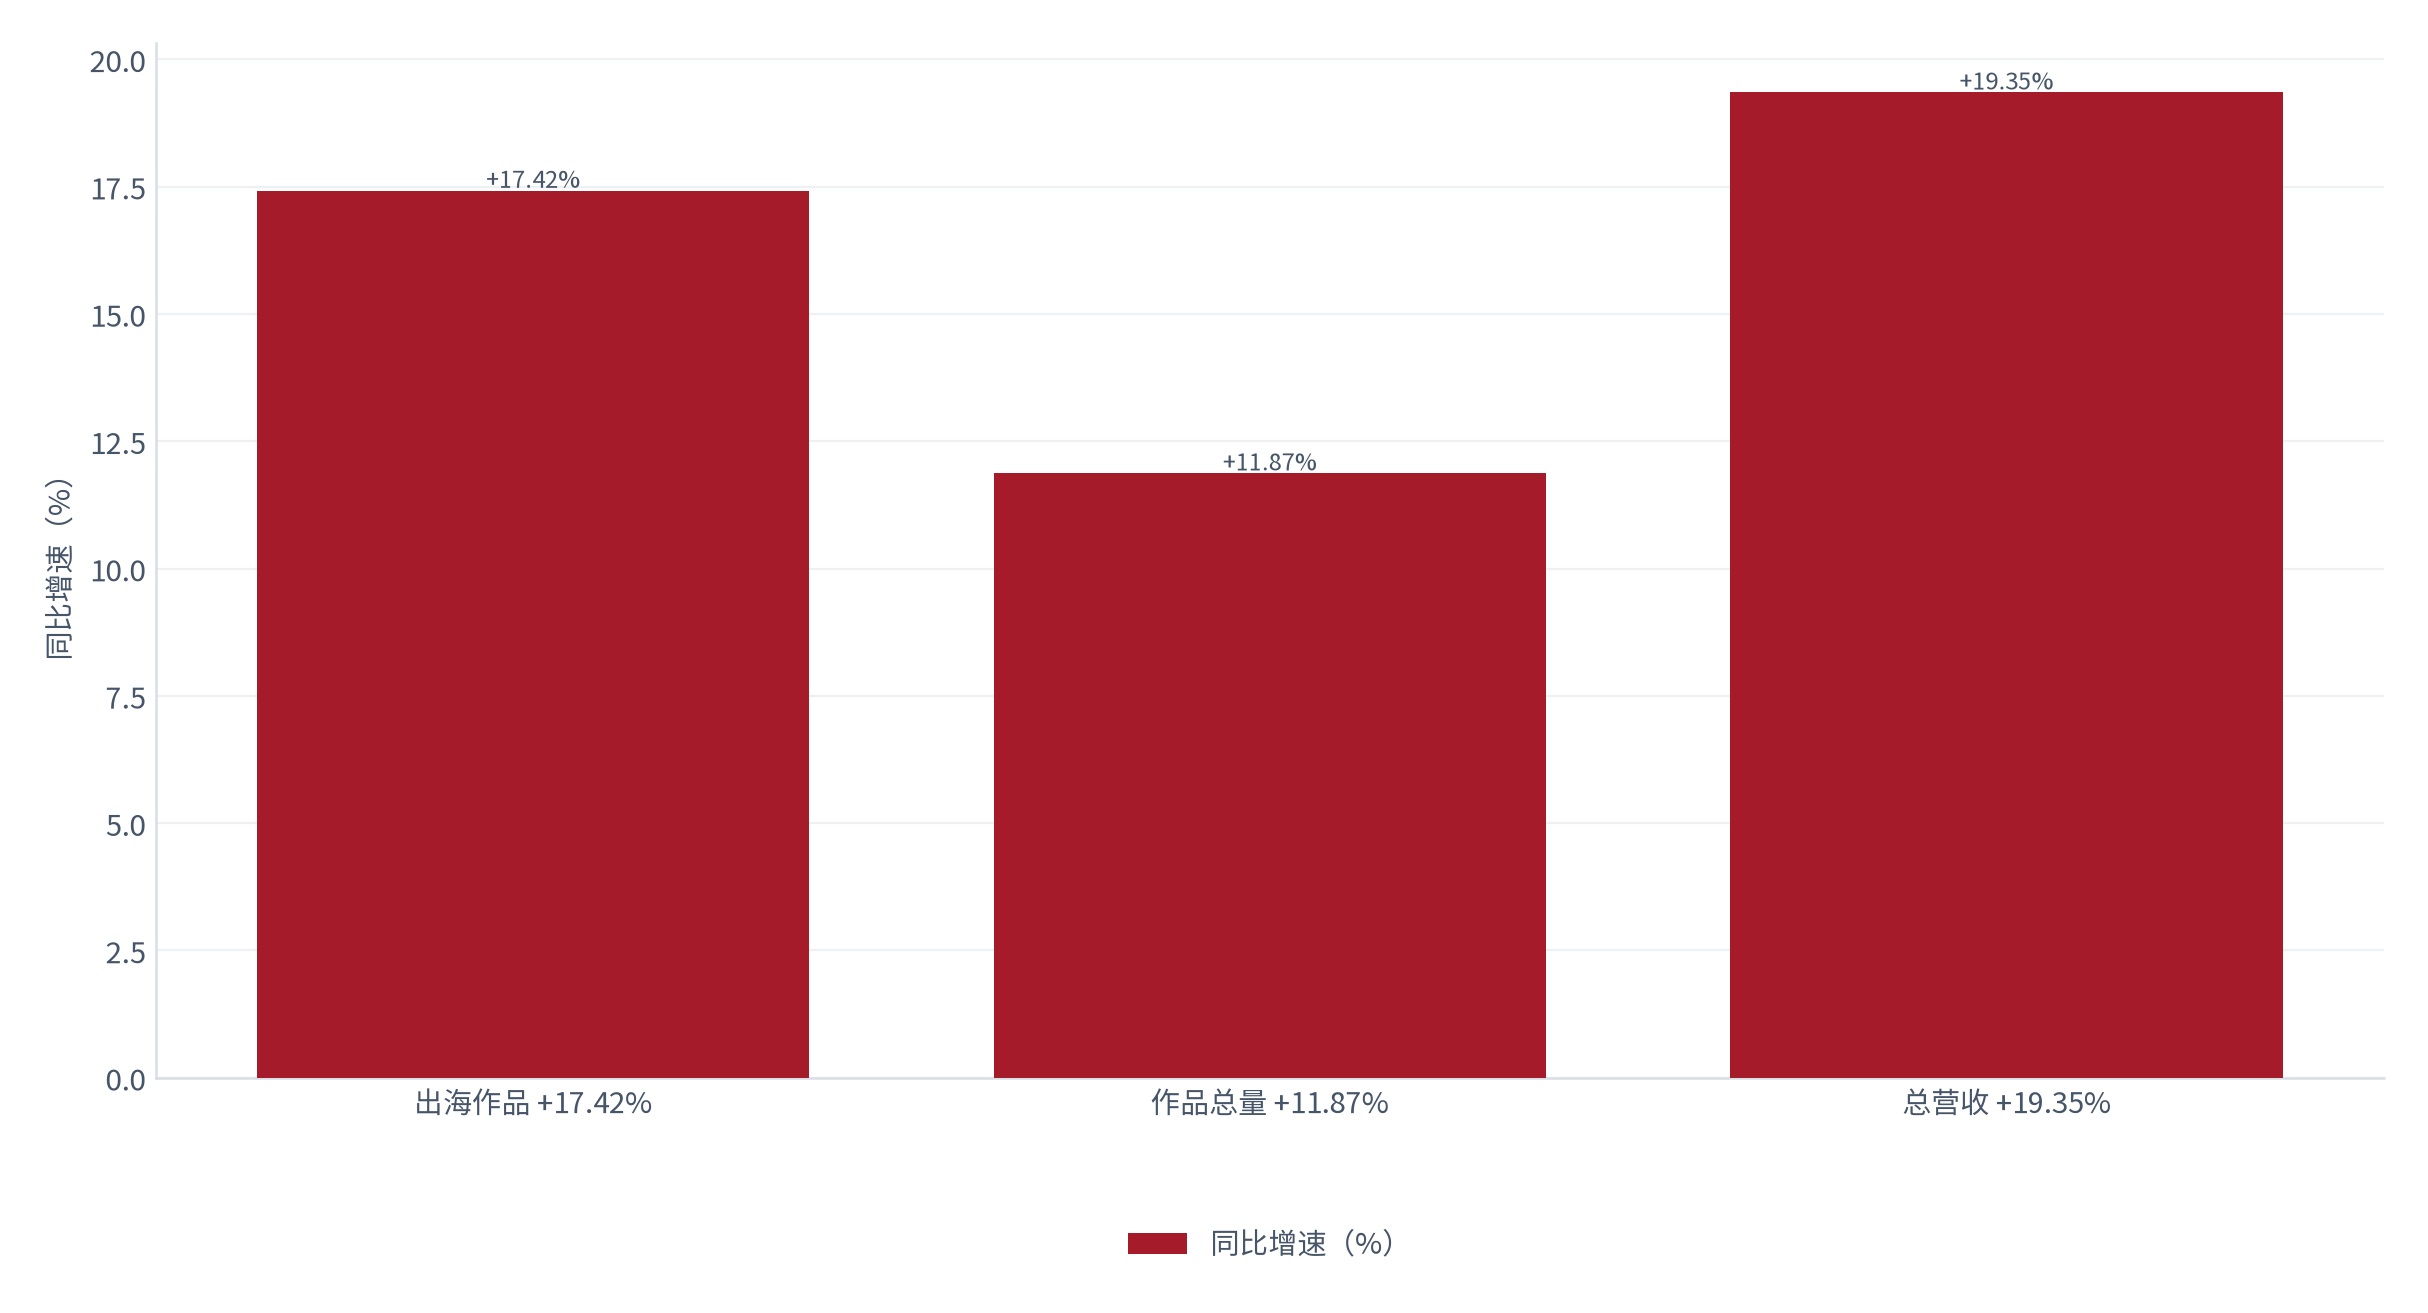
数字侧的供给侧集中度同样在抬升。2025 年数字阅读作品总量 7,055.92 万部、同比增长 11.87%,其中出海作品总量 94.92 万种、同比增长 17.42% [5];网络文学企业共向海外输出作品近 20 万部、新增超 6 万部,网络文学海外用户超 2.1 亿人、海外创作者超 130 万人 [12]。头部平台在 AI 翻译与海外分发上的投入,正在把「出海」从个别案例变成可复制的规模化能力。
09量化测算:三情景与规模路径
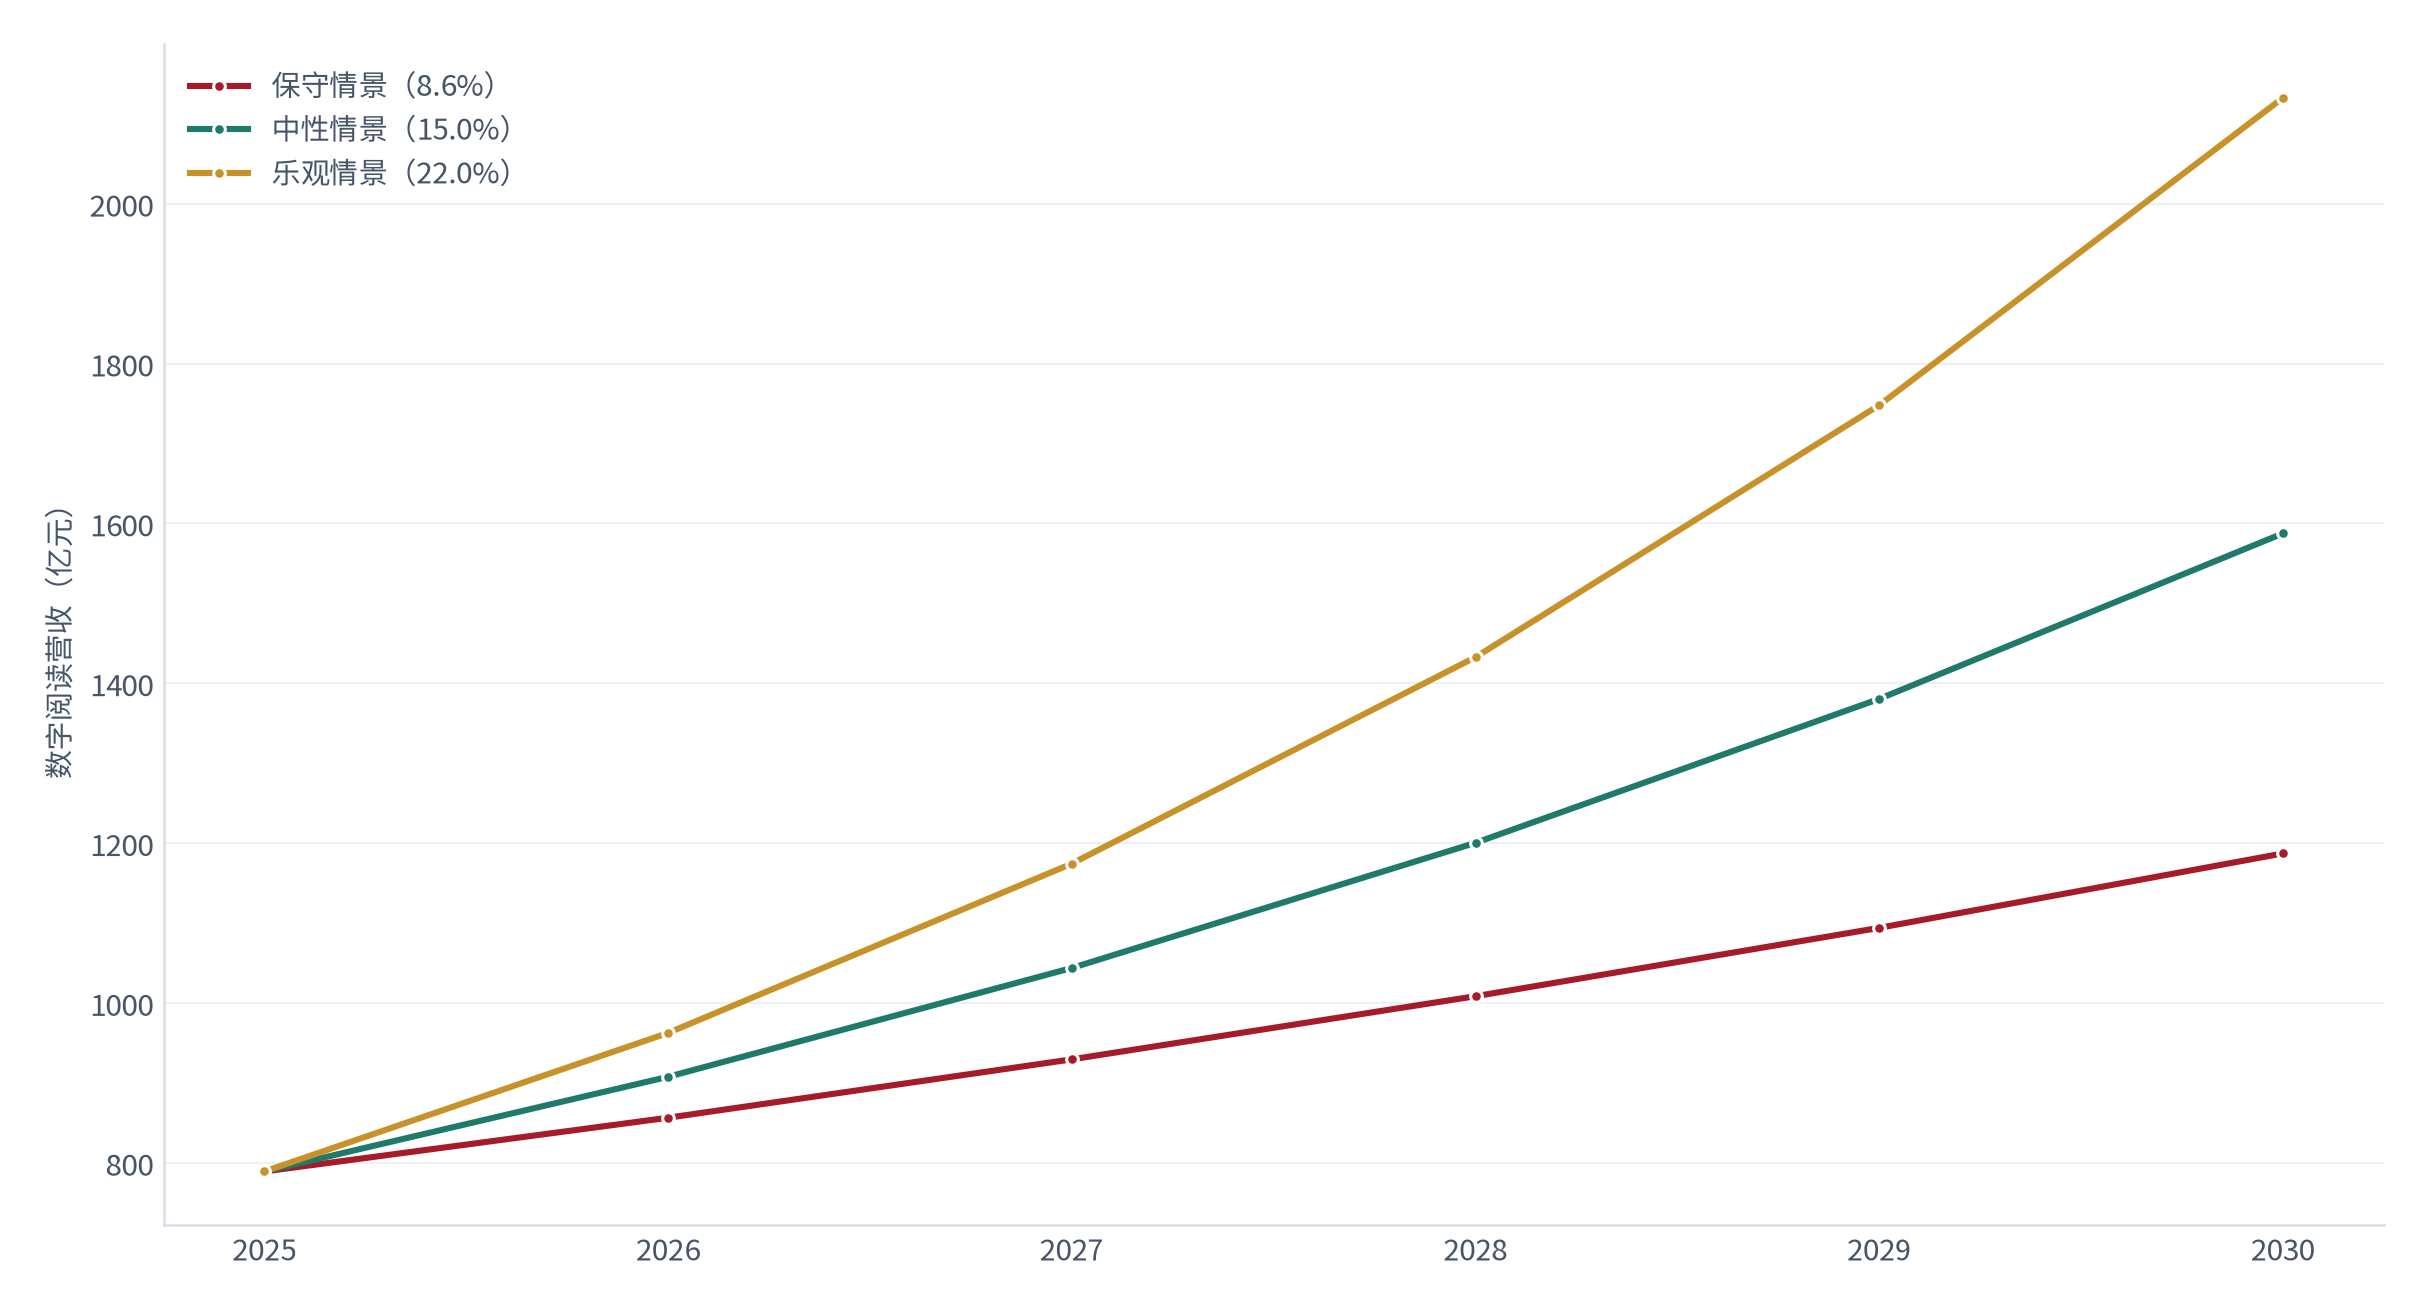
第一步先把规模写成可相乘的因子链:2025 年数字阅读营收 = 用户规模 × 单用户年支出。用户侧 2025 年 6.89 亿、同比仅增 2.95% [5],渗透率 61.24% [6];因此收入的增量几乎全部来自单用户年支出与形态叠加。本报告不对单用户年支出做外推,改用外部锚定的增速区间直接外推营收。
| 参数 | 保守 | 中性 | 乐观 | 外部锚 |
|---|---|---|---|---|
| 年复合增速 | 8.6% | 15.0% | 22.0% | 8.6% 锚定有声阅读 2025 年实际增速 [8];15.0% 锚定总体 19.35% 实际增速下调 [5];22.0% 锚定专业阅读 +23.35% [8] |
| 2025 年基数(亿元) | 789.37 | 789.37 | 789.37 | 数字阅读总营收 [5] |
| 2030 年营收(亿元) | 1,187.24 | 1,587.71 | 2,132.73 | 按上表复合增速外推 [测算] |
| 五年累计增量(亿元) | 397.87 | 798.34 | 1,343.36 | 2030 年值减 2025 年值 [测算] |
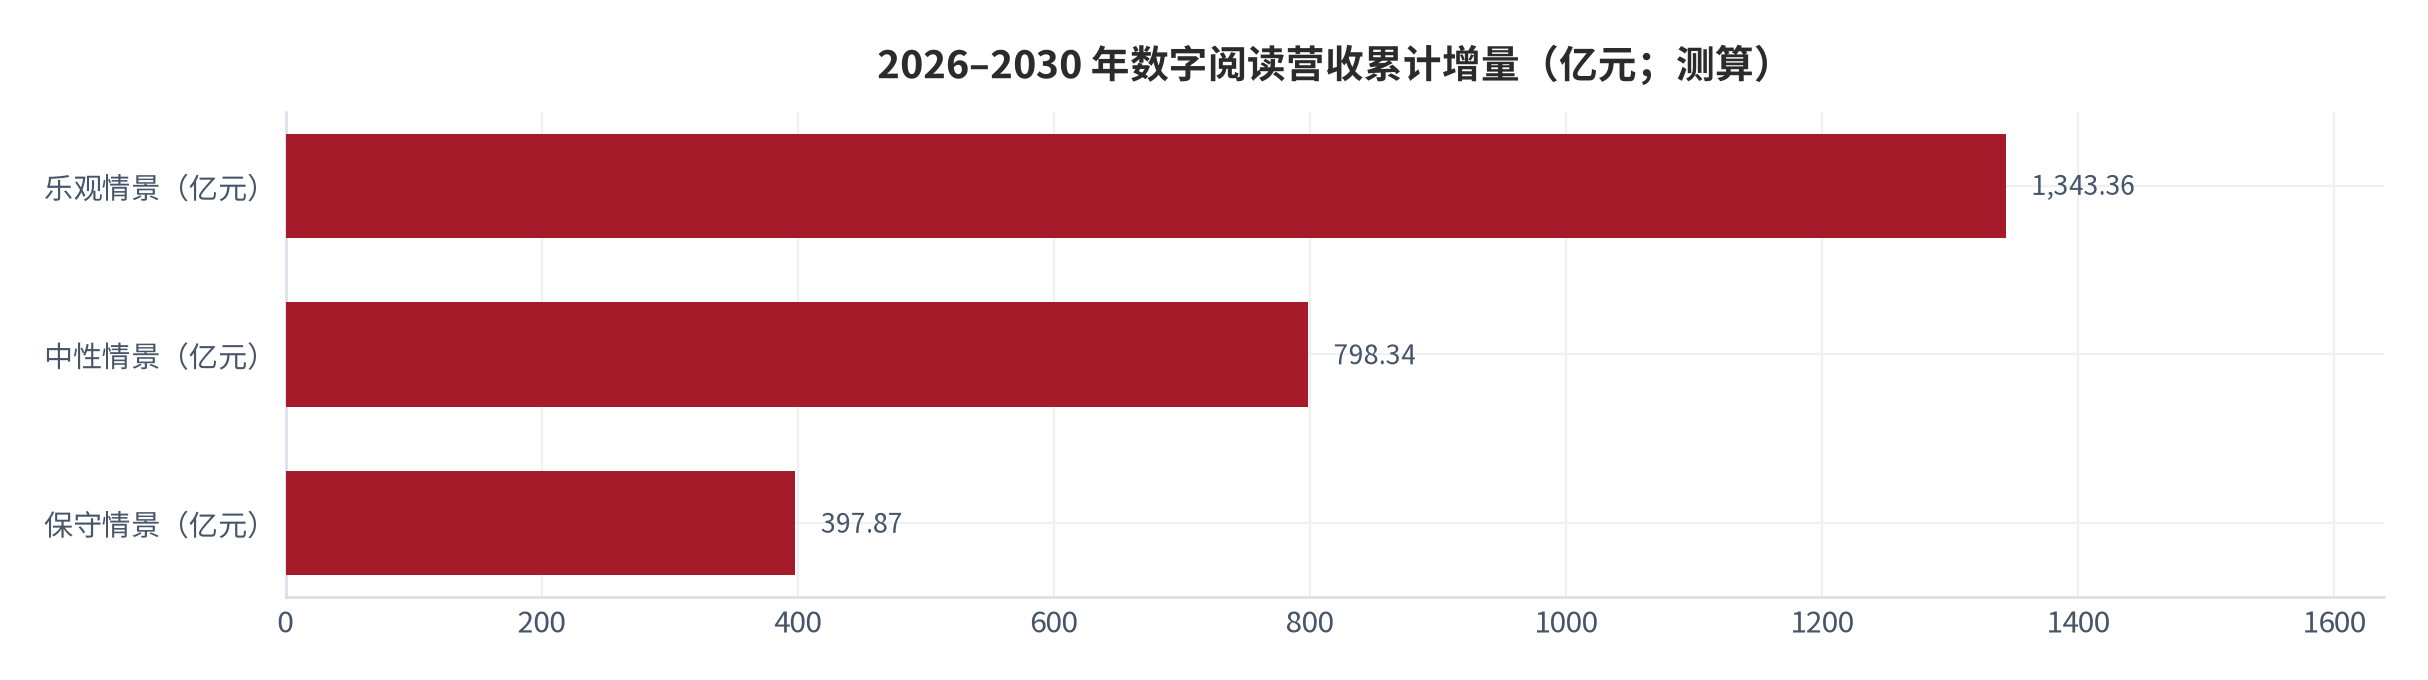
第二步给每一档增速找出处。保守档 8.6% 直接锚定有声阅读 2025 年的实际增速 [8],这是当前结构中增速最慢的一档,用它作为下限是保守的;中性档 15.0% 是总体 19.35% [5] 的实际增速下调后取值;乐观档 22.0% 锚定专业阅读的 +23.35% [8]。三档都不使用本报告自创的增速,只做锚点换算。
第三步做二维敏感性。上文图 9 已给出单册毛利对折扣率与毛利率的二维敏感性 [测算],这里补充规模侧敏感性:即便数字阅读营收在乐观情景下 2030 年达到 2,132.73 亿元 [测算],也仅相当于当前图书零售码洋 1,104 亿元 [1] 的不到两倍——两个市场不在同一个数量级上,任何一边的高增长都不构成对另一边的替代。
10风险提示
以下风险与正文判断一一对应,按「自身经营—行业结构—政策外部」三类列示:
- (一)折扣加深侵蚀单册毛利
- (二)内容电商佣金推高营销费
- (三)AI 内容过剩拉低定价
- (四)硬件降价与库存减值
- (五)纸价与印制成本上行
- (六)阅读需求被其他时长挤占
对号入座:(一)对应第四章,网店新书折扣已下探至 5.3 折 [4],实体店与网店的折扣差扩大到 33.2 个百分点 [4],单册毛利因此在折扣率上极度敏感 [测算];(二)对应第三章,内容电商码洋份额已达 40.53% [1],皖新传媒直播销售码洋同比增长 190.32% [14] 的同时销售费用率随之抬升 [19];(三)对应第七章,AI 类图书码洋同比增 266.2% [1] 的同时全市场动销品种仅增 0.8% [4],供给过剩会压低单品种定价;(四)对应第五章,文石阅读器毛利率从 35.2% 跌至 26.2% [19],经营现金流已连续转为净流出 [19];(五)对应第四章,原材料占文石销售成本已升至 85.8% [19],电子纸显示屏高度依赖单一供应商 [19];(六)对应第二章与第七章,2025 年码洋同比下降 2.24% [1],而数字阅读总营收仍同比增长 19.35% [5],说明时间分配的争夺仍在继续。
11结论与观察指标
结论一,图书零售是一个折扣定义价格的行业,不是定价定义价格的行业。全市场平均定价 48.90 元 [4]、实体店与网店新书定价中位数 60 元与 63 元 [4],但读者实际付出的是网店 33.1 元 [4]——出版社拿到的毛利份额由渠道位置决定,不由内容质量决定 [测算]。结论二:数字阅读的增长已经从用户红利切换到形态红利。用户规模同比仅增 2.95% [5],而作品总量增 11.87%、总营收增 19.35% [5],有声阅读用户覆盖比例首破 50% [6]。结论三:硬件是唯一量价齐升的细分,但量增以降价换来——电子阅读器销量增 33.4%、销额增 43.5% [9],而文石阅读器毛利率半年内从 35.2% 跌到 26.2% [19],规模换不来毛利,是硬件环节的常态。
- 折扣纪律:月度网店新书折扣率是否止于 5.3 折 [4];
- 渠道切换:内容电商码洋份额是否继续上行、平台电商能否止跌 [1][2];
- 形态迁移:有声阅读用户占数字阅读用户比例是否稳在 50% 以上 [6];
- 硬件毛利:主流阅读器厂商季度毛利率能否守住 30% [19];
- 现金质量:出版企业经营活动现金流能否由负转正 [20]。
A数据来源与证据表
| 编号 | 来源 / 报告 | 关键数据 | 链接 |
|---|---|---|---|
| [1] | 北京开卷信息技术有限公司《2025 年图书零售市场趋势洞察报告》(2026 阅读 X 大会发布) 图书零售市场码洋与渠道 |
2025 年整体图书零售市场码洋规模 1,104 亿元,码洋同比下降 2.24%;内容电商码洋规模占据整体零售市场 40.53%,超越平台电商成为第一大细分零售渠道;内容电商码洋同比增长 30.43%;人工智能类图书动销品种数达 7,739 种,人工智能类图书码洋同比增速 266.2% 检索:2026-09-26 |
https://www.example.com/kaiyuan-2025-book-retail |
| [2] | 中国新闻出版广电报《内外求索,方能突围新周期》(2026 年 1 月 12 日) 零售市场下降与品类结构 |
2025 年整体图书零售市场码洋规模 1,104 亿元,和 2024 年相比小幅下降,码洋同比下降 2.24%,实洋同比下降 3.80%;平台电商、垂直及其他电商、实体店渠道码洋分别同比下降 22.7%、10.6%、4.6%;20 个细分品类中仅计算机、生活等 6 个品类实现码洋增长,计算机品类同比增长 24% 检索:2026-09-26 |
https://epaper.chinaxwcb.com/epaper/2026-01/12/content_99871722.html |
| [3] | 中国新闻网《去年码洋规模同比下降 4.63%,实体书店如何破局重塑价值》(2026 年 1 月 8 日) 实体书店与货架渠道 |
2025 年总体图书零售市场码洋规模 1,104 亿元、同比下降 2.24%;货架销售渠道码洋同比下滑 16.50%;实体店占据 13.65% 的码洋规模、同比下降 4.63%;《全民阅读促进条例》2026 年 2 月 1 日起施行,每年 4 月第 4 周为全民阅读周 检索:2026-09-26 |
https://www.chinanews.com/cul/2026/01-08/10548293.shtml |
| [4] | 中金易云 / 开卷图书定价与折扣监测数据(经新浪新闻转引) 图书定价、折扣与实付均价 |
2026 年上半年全市场图书平均定价 48.90 元、同比上涨 2.30%;2025 年新书定价中位数实体店 60 元、网店 63 元;实体店新书折扣长期维持约 8.6 折(折扣率 85.7%–89.9%),网店从 6.2 折下探到 5.3 折,两者折扣差从 2020 年 27.6 个百分点扩大到 2025 年 33.2 个百分点;实体店实付均价从 2020 年 41.3 元升至 2025 年 51.4 元,网店从 31.2 元升至 33.1 元;中金易云口径 2025 年码洋 987.13 亿元、同比下降 11.20% 检索:2026-09-26 |
http://www.sina.cn/news/detail/5339536420766635.html |
| [5] | 中国音像与数字出版协会《2025 年度中国数字阅读报告》(第五届全民阅读大会发布) 数字阅读营收、用户与作品 |
2025 年数字阅读市场总体营收规模 789.37 亿元、同比增长 19.35%;数字阅读作品总量 7,055.92 万部、同比增长 11.87%;数字阅读出海作品总量 94.92 万种、同比增长 17.42%;用户规模 6.89 亿人、同比增长 2.95% 检索:2026-09-26 |
https://www.nationalreading.gov.cn/wzzt/dwjqmyddh/dhlt/szydlt |
| [6] | 光明日报《6.89 亿人正在阅读数字书页》(2026 年 4 月 21 日) 有声阅读与用户形态 |
2025 年数字阅读用户规模 6.89 亿、在网民中渗透率 61.24%;选择有声阅读形式的数字阅读用户覆盖比例首次突破 50%;26 岁及以上用户占比持续攀升;《全民阅读促进条例》将数字阅读纳入全民阅读促进体系 检索:2026-09-26 |
https://epaper.gmw.cn/gmrb/html/content/202604/21/content_11777.html |
| [7] | 抖音电商《2025 抖音电商图书消费数据报告》(2026 抖音电商图书与出版内容生态大会发布) 内容电商图书销售生态 |
过去一年平台日均销售图书超 300 万册;超 60 家出版社在抖音电商成交额同比翻倍;近万个图书商家成交额同比增长翻倍,成交额破百万的图书爆品超 4,000 个;图书动销商家数同比增长 59%,图书商家店播成交额同比增长 37%,图书品类直播场次同比增长 129%,20 多万名达人在直播间推荐图书 检索:2026-09-26 |
https://www.news.cn/tech/20260108/7728901b01354e3aa5685c1925a0aee9/c.html |
| [8] | 第三方产业研究报告(2025 年中国数字阅读市场核心数据) 数字阅读细分板块营收 |
2025 年数字阅读市场总体营收 789.37 亿元、同比增长 19.35%;大众阅读营收 594.76 亿元、同比增长 21.67%、占比 75.35%;有声阅读营收 134.35 亿元、同比增长 8.61%、占比 17.02%;专业阅读营收 60.26 亿元、同比增长 23.35%、占比 7.63%;有声阅读用户规模约 6.17 亿人,近五年年均复合增长率 11.94% 检索:2026-09-26 |
https://m.sgpjbg.com/news/7071510.html |
| [9] | 洛图科技数据(经媒体转引,2025 年中国电子阅读器线上市场) 电子阅读器与电子纸硬件量额 |
2025 年中国电子阅读器线上全渠道销量 64.7 万台、同比增长 33.4%,销售额 8.0 亿元、同比增长 43.5%;全彩电子纸销量 15.9 万台、同比增长 60.6%、占比 12.5%;线上电子纸平板销量 127.1 万台、同比下降 11.6%,销额 28.8 亿元、同比下降 27.4%;掌阅线上销量排名第一约 26.0%,文石位列第三约 21.9%,国产品牌合计市占率超 95% 检索:2026-09-26 |
https://news.china.com/socialgd/10000169/20260731/49647497.html |
| [10] | 中南传媒(601098.SH)2025 年年度报告 营收、分业务毛利率与净利润 |
2025 年营业总收入 126.01 亿元、同比下降 6.16%,归母净利润 15.94 亿元、同比增长 16.20%;毛利率 44.39%、同比上升 0.39 个百分点,净利率 13.36% 较上年上升 2.27 个百分点;发行收入 101.46 亿元(毛利率 33.99%)、出版收入 37.75 亿元(毛利率 33.97%)、物资收入 11.34 亿元(毛利率 6.70%)、印刷收入 10.72 亿元(毛利率 18.83%) 检索:2026-09-26 |
https://www.example.com/zncm-fy2025 |
| [11] | 读客文化(301025.SZ)2025 年年度报告 营收、毛利率与经营现金流 |
2025 年营业总收入 3.49 亿元、同比下降 13.96%,归母净利润 875.23 万元、同比下降 40.49%;毛利率 32.67%、ROE 1.41%;纸质图书收入占比 83.57%、数字内容收入占比 16.21%;经营活动现金净流入 4,056.77 万元、同比下降 72.25% 检索:2026-09-26 |
https://www.example.com/dkwh-fy2025 |
| [12] | 第三方产业研究报告(网络文学出海与数字阅读竞争格局) 出海、市占率与技术渗透 |
网络文学企业共向海外输出作品近 20 万部、新增超 6 万部,网络文学海外用户超 2.1 亿人、海外创作者超 130 万人;起点国际累计 AI 翻译作品超 17,000 部;有声阅读头部平台喜马拉雅市占率 38.2%;科大讯飞办公本市占率 49.5%;2025 年中国数字出版产业整体规模 18,799.33 亿元、同比增长 7.51% 检索:2026-09-26 |
https://www.example.com/digital-reading-2025 |
| [13] | 北京青年报《2025 年开卷图书零售市场趋势洞察:内容电商增长首超平台电商》(2026 年 1 月 16 日) 渠道格局与实洋排名 |
2025 年码洋同比下降 2.24%、实洋同比下降 3.80%,码洋规模 1,104 亿;内容电商码洋同比上升 30.43%、首次超越平台电商成为规模最大零售细分渠道;总体零售市场中实洋排名前 3 家出版集团分别是中国出版集团、中南出版传媒、中文天地出版传媒;2025 年总体(不含教辅教材)零售市场中实洋排名前 3 家出版公司分别是北京磨铁、福州青葫芦、中南博集天卷 检索:2026-09-26 |
https://finance.sina.com.cn/jjxw/2026-01-16/doc-inhhmnzi2999940.shtml |
| [14] | 证券时报《图书零售市场调整,A 股出版企业借 AI 赋能挖掘 IP 价值》(2026 年 4 月 23 日) 上市公司转型与直播销售 |
A 股 29 家图书出版企业已有 17 家披露 2025 年年报,多数公司全年净利润实现正增长;17 家企业中 13 家归母净利润同比增长;皖新传媒在抖音、视频号构建 47 个特色直播间组成的直播矩阵,全年累计开播 13,559 场,实现销售码洋 1.51 亿元、同比增长 190.32%;中南传媒旗下 8 家出版社全年开展直播 1,747 场、实现总销售实洋 2,086 万元 检索:2026-09-26 |
https://www.stcn.com/article/detail/3784192.html |
| [15] | 新经典(603096.SH)2025 年年度报告 营收、毛利率与收入结构 |
2025 年营业总收入 6.46 亿元,归母净利润 7,700.32 万元;毛利率 49.45%;纸质图书收入占比 89.62%、数字内容收入占比 7.03%、版权运营占比 2.51% 检索:2026-09-26 |
https://www.example.com/xjd-fy2025 |
| [16] | 中原传媒(000719.SZ)2025 年年度报告 营收、毛利率与研发投入 |
2025 年营业总收入 93.52 亿元、同比下降 5.12%,归母净利润 13.76 亿元、同比增长 33.57%,扣非净利润 13.43 亿元、同比增长 7.44%;毛利率同比提升 3.08 个百分点至 42.28%;净利率提升 4.22 个百分点至 14.71%;发行业务收入占比 84.69% 检索:2026-09-26 |
https://www.example.com/zycm-fy2025 |
| [17] | 蓝鲸新闻《中原传媒 2025 年归母净利润 13.76 亿元增 33.57%》(2026 年 4 月 17 日) 利润改善归因与现金流 |
中原传媒 2025 年销售费用微降 0.38% 至 13.44 亿元,财务费用为负 1.48 亿元,共同推动净利率提升 4.22 个百分点至 14.71%;研发费用 3,654.94 万元、同比减少 18.29%,研发人员数量同比减少 47.86% 至 183 人,研发投入占营业收入比例 0.39%;经营活动产生的现金流量净额 20.85 亿元、同比增长 52.29% 检索:2026-09-26 |
https://www.sohu.com/a/1010800638_250147 |
| [18] | 第三方产业研究(2025 年中国电子书刊行业市场动态分析) 电子纸平板新品与硬件供给 |
2025 年中国市场共发布 83 款搭载电子纸屏幕的平板类产品,其中掌阅发布新品最多达 13 款,文石和汉王分别发布 10 款和 9 款;国产厂商几乎均采用安卓开放系统 检索:2026-09-26 |
https://www.example.com/ebook-industry-2026 |
| [19] | 文石信息科技股份有限公司港交所上市申请文件(2025 年 9 月 23 日递交) 硬件量价利、费用率与现金流 |
2025 年文石营收约 11.3 亿元,高速阅读器贡献约 3.8 亿元(占 33.8%)、生产力平板约 6.9 亿元(占 61.3%);高速阅读器出货约 35.9 万台、ASP 约 1,059 元、毛利率 35.2%;2026 年上半年高速阅读器出货约 11.7 万台、ASP 约 895 元、毛利率 26.2%;销售费用率从 9.1% 升至 14.5%,研发费用率从 4.7% 升至 5.9%;原材料占销售成本从 2025 年 79.4% 升至 2026 年上半年 85.8%;净利润稳定在 1.2 亿至 1.3 亿元,经营现金流从 2023 年净流入 1.1 亿元转为 2025 年净流出 7,100 万元 检索:2026-09-26 |
https://cj.sina.com.cn/articles/view/2000961721/774440b902001cnau |
| [20] | 中证智能财讯《中南传媒:2025 年净利润 15.94 亿元》(2026 年 4 月 8 日) 现金流与业务结构 |
中南传媒 2025 年经营活动产生的现金流量净额为 -12.37 亿元,上年同期为 19.43 亿元;发行收入 101.46 亿元、同比下降 5.89%,出版收入同比增长 1.12%,物资收入同比下降 18.03%;员工总数 13,419 人,人均创收 93.91 万元、人均创利 11.88 万元 检索:2026-09-26 |
https://newzzbcx.cs.com.cn/cxnews.html?name=new20260408223139xuoobfeq |
| [21] | 第五届全民阅读大会·数字阅读论坛嘉宾发言纪要 企业 AI 实践方向 |
阅文集团通过 AI 工具提升作家创作效率,并通过智能推荐让书懂人,升级读者互动体验;中国移动咪咕将 AI 能力融入内容创作、运营提效与体验升级全链条 检索:2026-09-26 |
https://www.nationalreading.gov.cn/wzzt/dwjqmyddh/dhlt/szydlt |
| [22] | 上海证券报采访报道(经中国出版传媒商情转载) AI 对内容生产环节的影响 |
中文在线董事长童之磊认为人工智能技术与文化领域的深度融合已成为培育文化新质生产力的核心路径;果麦文化总裁瞿洪斌表示 AI 能完成 90% 至 95% 的工作,人只需最后做决策 检索:2026-09-26 |
https://www.example.com/publishing-ai-2026 |
| [23] | 第三方产业研究报告(2026 年中国电子书刊行业市场动态分析) 学校与图书馆端采购 |
2025 年全国高校图书馆电子书采购经费总额 12.6 亿元、占图书馆文献资源总采购预算 28.4%,较 2024 年提升 2.1 个百分点;中小学数字阅读平台接入学校数量达 14.3 万所、覆盖学生人数 2.17 亿人,人均年电子书阅读时长 126 分钟 检索:2026-09-26 |
https://www.example.com/ebook-campus-2026 |
B证明链台账
本报告共设有 8 条可证伪的判断链,逐条列出判断、依据、边界、反例、追踪指标与证伪条件。
| 链 1 | 折扣率决定单册毛利,而非内容质量决定折扣 | 图 9、第四章 | 图 9;第四章单册毛利因子链 | 网店 5.3 折 / 8.6 折 × 32.67% / 49.45% | 2026 年网店折扣回升至 6.0 折以上而单册毛利未改善 |
|---|---|---|---|---|---|
| 链 2 | 行业进入存量竞争,从做大蛋糕转向争夺份额 | 图 1、第二章 | 图 1;码洋与实洋同比 | 码洋 +30.43% / -22.7% 渠道分化 | 2026 年码洋同比转正 |
| 链 3 | 数字阅读增长来自形态叠加,不是用户净增 | 图 7、图 8、第二章 | 图 7、图 8 | 用户 +2.95% / 营收 +19.35% | 有声用户占比跌破 50% 且营收增速跌破 10% |
| 链 4 | 内容电商把定价权从出版社转移到直播间 | 图 1、图 2、第三章 | 图 1、图 2 | 内容电商码洋 40.53%,日均销书超 300 万册 | 内容电商码洋份额首度回落 |
| 链 5 | 墨水屏硬件量增以降价换,规模不带来毛利改善 | 图 13、图 15、第五章 | 图 13、图 15 | ASP 1,059→895 元,毛利率 35.2%→26.2% | 阅读器毛利率回升至 32% 且销量同比转正 |
| 链 6 | 轻资产策划模式毛利率高出重资产发行约 16 个百分点 | 图 10、第四章 | 图 10 | 新经典 49.45% vs 中南传媒 44.39% | 新经典毛利率回落至 40% 以下 |
| 链 7 | 收缩期利润改善主要来自费用与非经常损益 | 图 17、第六章 | 图 17 | 中原传媒净利率 +4.22 个百分点而营收 -5.12% | 出版企业经营活动现金流普遍转负 |
| 链 8 | AI 抬高供给品种数,压低单品种定价与折扣 | 图 18、第七章 | 图 18 | AI 类图书码洋 +266.2%,动销品种仅 +0.8% | AI 类图书品种增速回落但码洋仍高增 |
C数据档次说明
- [T1] 一手/官方:公司年报与招股材料披露的营收、毛利率、分业务毛利率、研发与销售费用率;《全民阅读促进条例》施行时间与条款;出版社公开披露的直播销售数据。
- [T2] 机构二手:北京开卷(图书零售码洋、实洋、渠道结构与折扣)、中国音像与数字出版协会《2025 年度中国数字阅读报告》、中金易云(平均定价与新书折扣)、洛图科技(电子阅读器线上量额)、第三方产业研究报告(数字出版产业规模与用户结构)。
- [T3] 媒体转引:证券时报对中国出版上市公司年报的统计与解读、中国新闻出版广电报对阅读 X 大会的报道、新华网与抖音电商联合发布的图书消费数据。
- [缺口] 未经披露的参数,图书的单册印制成本、稿酬与版税率、内容电商的实际佣金率、出版社与发行商之间的分成比例——相关细分成本无公开来源,本报告相关处(单册经济的成本拆分)已降级为定性讨论,仅使用公开可得的毛利率口径做测算,所有自测算结论均在图表标题中标注「测算」二字。
评论(0)