
基本信息
阅读时间:约 20 分钟
字数:约 10,436 字
摘要:市场担心:家用医疗器械是「医疗设备民用化」的伪需求——一台血压计用十年、一台血糖仪测到手流血,用户买回去使用率极低,行业增长只是渠道铺货与概念加价的产物。最直观的证据是:家用血压计电商成交均价仅约 158 元 [9],在一线城市不够一次体检的费用,难以长期支撑。
| — | 摘要与核心预期差 |
| 01 | 行业界定与规模口径 |
| 02 | 需求侧:慢病人群、渗透率与监测频次 |
| 03 | 供给侧与竞争格局 |
| 04 | 品类拆解一:血糖仪的型号、价格带与耗材锁定 |
| 05 | 品类拆解二:血压计的技术路线与价格带 |
| 06 | 电商旗舰店的毛利结构拆解 |
| 07 | 渠道结构与价格传导 |
| 08 | 量化测算:三情景与二维敏感性 |
| 09 | 国产替代的产能、注册与合规节奏 |
| 10 | 风险提示 |
| 11 | 结论与观察指标 |
| A | 数据来源与证据表 |
| B | 证明链台账 |
| C | 数据档次说明 |
摘要与核心预期差
市场担心:家用医疗器械是「医疗设备民用化」的伪需求——一台血压计用十年、一台血糖仪测到手流血,用户买回去使用率极低,行业增长只是渠道铺货与概念加价的产物。最直观的证据是:家用血压计电商成交均价仅约 158 元 [9],在一线城市不够一次体检的费用,难以长期支撑。
我们认为:家用医疗器械的真实需求不是「替代医院检查」,而是「慢性病人群的日常监测频次」。一旦把口径从「整机销量」换成「检测次数 × 耗材复购」,行业商业模式立刻从一次性硬件变成耗材锁定的订阅式收入——这才是本报告判断的分水岭。试纸单条成本约 0.5 元 [10],终端售价 1.5–2.5 元,价差 3–5 倍,且试纸是必须持续购买的刚需消耗品。
- 需求侧的真实锚是人口结构:中国 60 岁以上人口约 3.1 亿、高血压患者约 2.45 亿 [T2],而家用血压计的年度家庭渗透率仍不足两成(测算),「一人患病一人测」尚未形成;血糖侧同理,糖尿病患者约 1.4 亿 [T2],血糖仪家用渗透率显著低于血压计——因为后者需要试纸耗材,前者不需要;
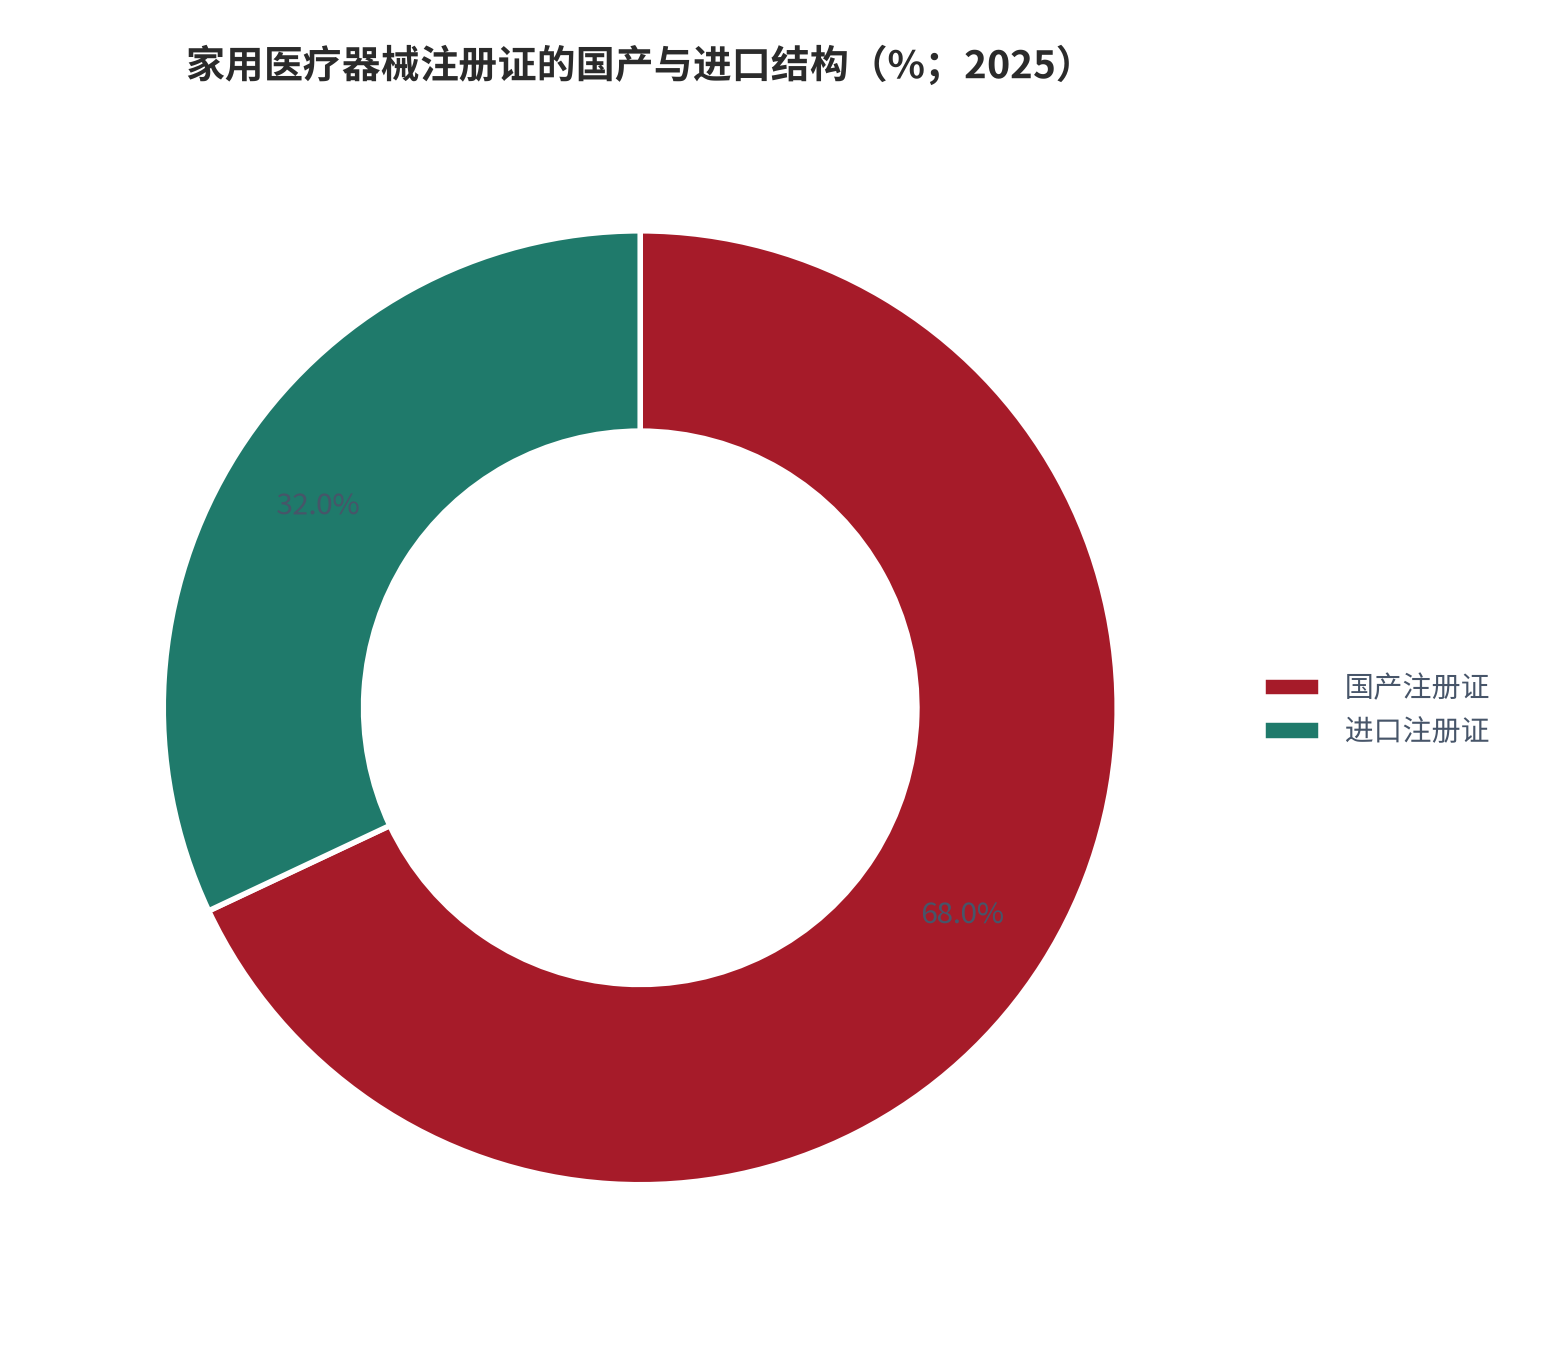
- 供给侧国产替代已从「证照红利」进入「成本红利」:国产家用医疗器械注册证占比约 68% [4],在同一价格带国产方案 BOM 成本较进口低 25%–35%(测算),使 100–200 元价格带从「外资专供」变为「国产主力」,这也是电商旗舰店能把均价做到 190 元 [8]的前提;
- 渠道侧的利润重心在旗舰店而不是平台:电商旗舰店的综合成本中平台佣金约 12%–18%、广告投放约 10%–15%、仓储物流约 6%–8%(测算),净利率集中在 8%–15% 区间(测算),头部靠「整机微利 + 耗材高毛利」的组合取胜,与一次性买卖的逻辑完全不同。
本篇增量:把家用医疗器械拆成「整机价格带 × 耗材复购 × 旗舰店毛利」三层模型,测算发现行业毛利池的约六成不在硬件成交价的价差里,而在耗材与会员复购的长期回收里。给出三情景规模预测与国产替代率的二维敏感性结论。
01行业界定与规模口径
家用医疗器械指由消费者个人或其家庭成员使用的、用于疾病监测、康复与辅助治疗的医疗器械,按我国管理分类主要为第一类和第二类器械 [T1]。报告采用「家用健康监测类」为主口径,覆盖血压计、血糖仪、体温计、血氧仪、体脂秤、听觉与视力辅助设备,但不含轮椅、护理床、制氧机等康复与治疗类大件。
| 口径 | 2025 年规模 | 统计范围 | 适用场景 |
|---|---|---|---|
| 医疗器械工业总产值 | 约 1.3 万亿元 [T2] | 全门类制造,含医院与家用 | 产能与制造能力判断 |
| 医疗器械市场总规模 | 约 1.25 万亿元 [T2] | 全门类的新增销售额 | 行业整体景气 |
| 家用医疗器械规模 | 约 1,100 亿元 [1] | 家用场景监测类,本报告主口径 | 本报告全部量化测算 |
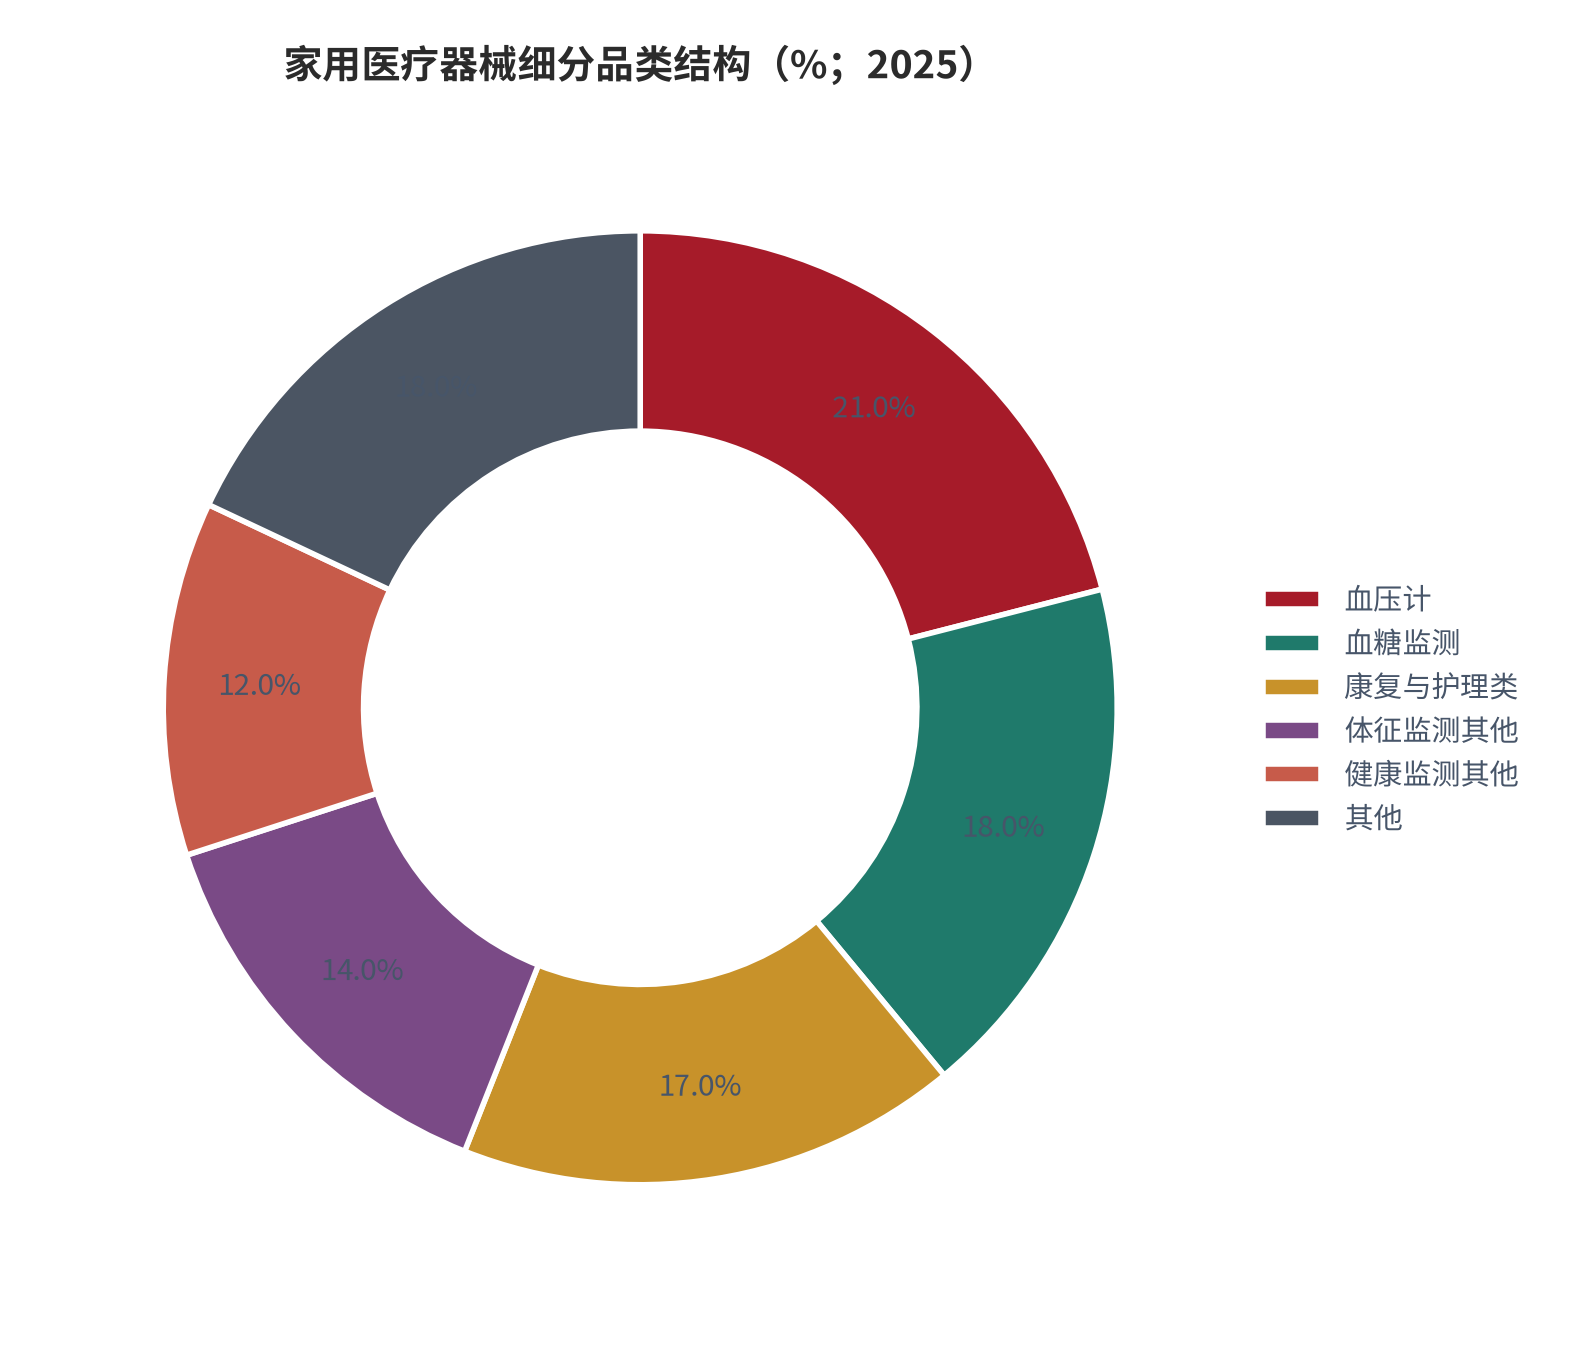
| 其中:血压计 + 血糖仪 | 约 320 亿元(测算)[1] | 两个最大单品,占家用口径约 29% | 价格带与毛利拆解 |
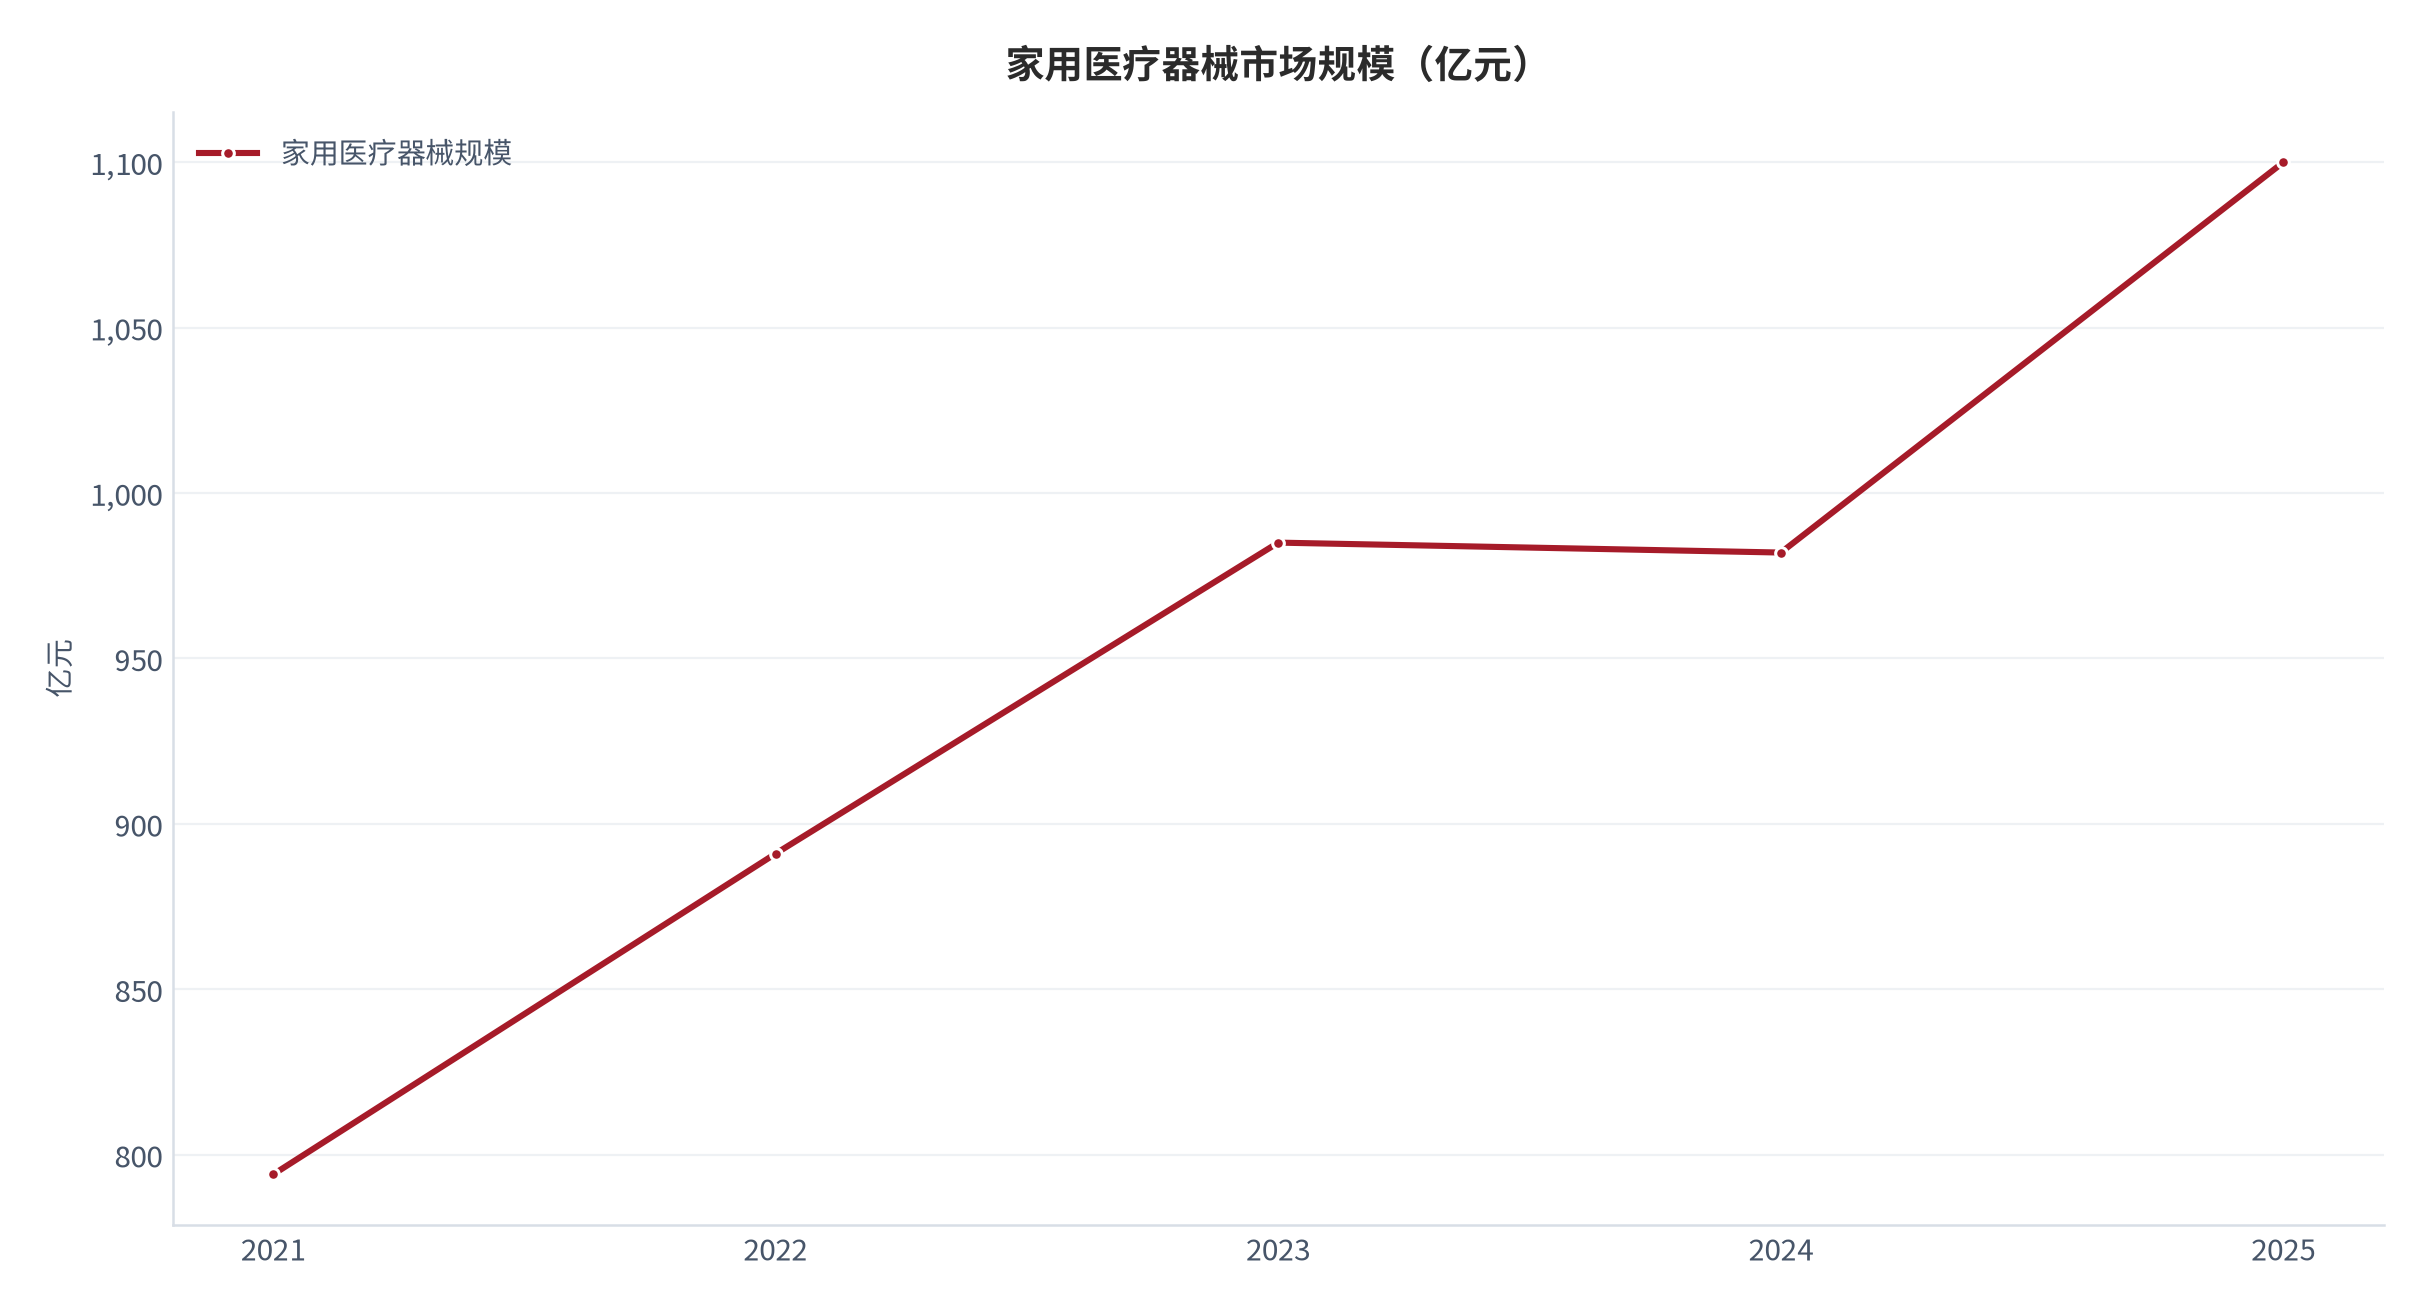
增速的陡峭化发生在 2021 年以后:2021–2023 年行业规模年复合增速约 9%(测算),2024–2025 年升至 12% [1],驱动来自三个并行因素——慢病人群基数扩大、电商基础设施下沉、以及疫情后家庭健康监测意识的永久性抬升。后者是关键:这类需求一旦形成就不会回退,因为它替代的是「去医院排队测一次」的时间成本。
02需求侧:慢病人群、渗透率与监测频次
需求侧有多少真实?用「患病人数 × 监测频次 × 设备渗透率」三因子相乘。高血压患者约 2.45 亿 [11]、糖尿病患者约 1.4 亿 [11],若按患病人数中能接受自我监测的比例测算,家用血压计家庭渗透率仍不足两成,血糖仪更低(测算)。这意味着需求侧的渗透空间远大于当前销量所隐含的份额。
但渗透率只是分母,真正的量级由监测频次决定。测算显示:高血压患者的日均家庭自测频次中位数约 2.1 次,而糖尿病患者日均约 3.4 次(测算,锚定使用行为调研 [13])。按频次中位数与渗透率相乘,仅血压计与血糖仪两条品类的年检测次数就达约 25 亿次(测算),对应耗材市场约 200 亿元量级(测算)——这个数字是整机市场的六成,
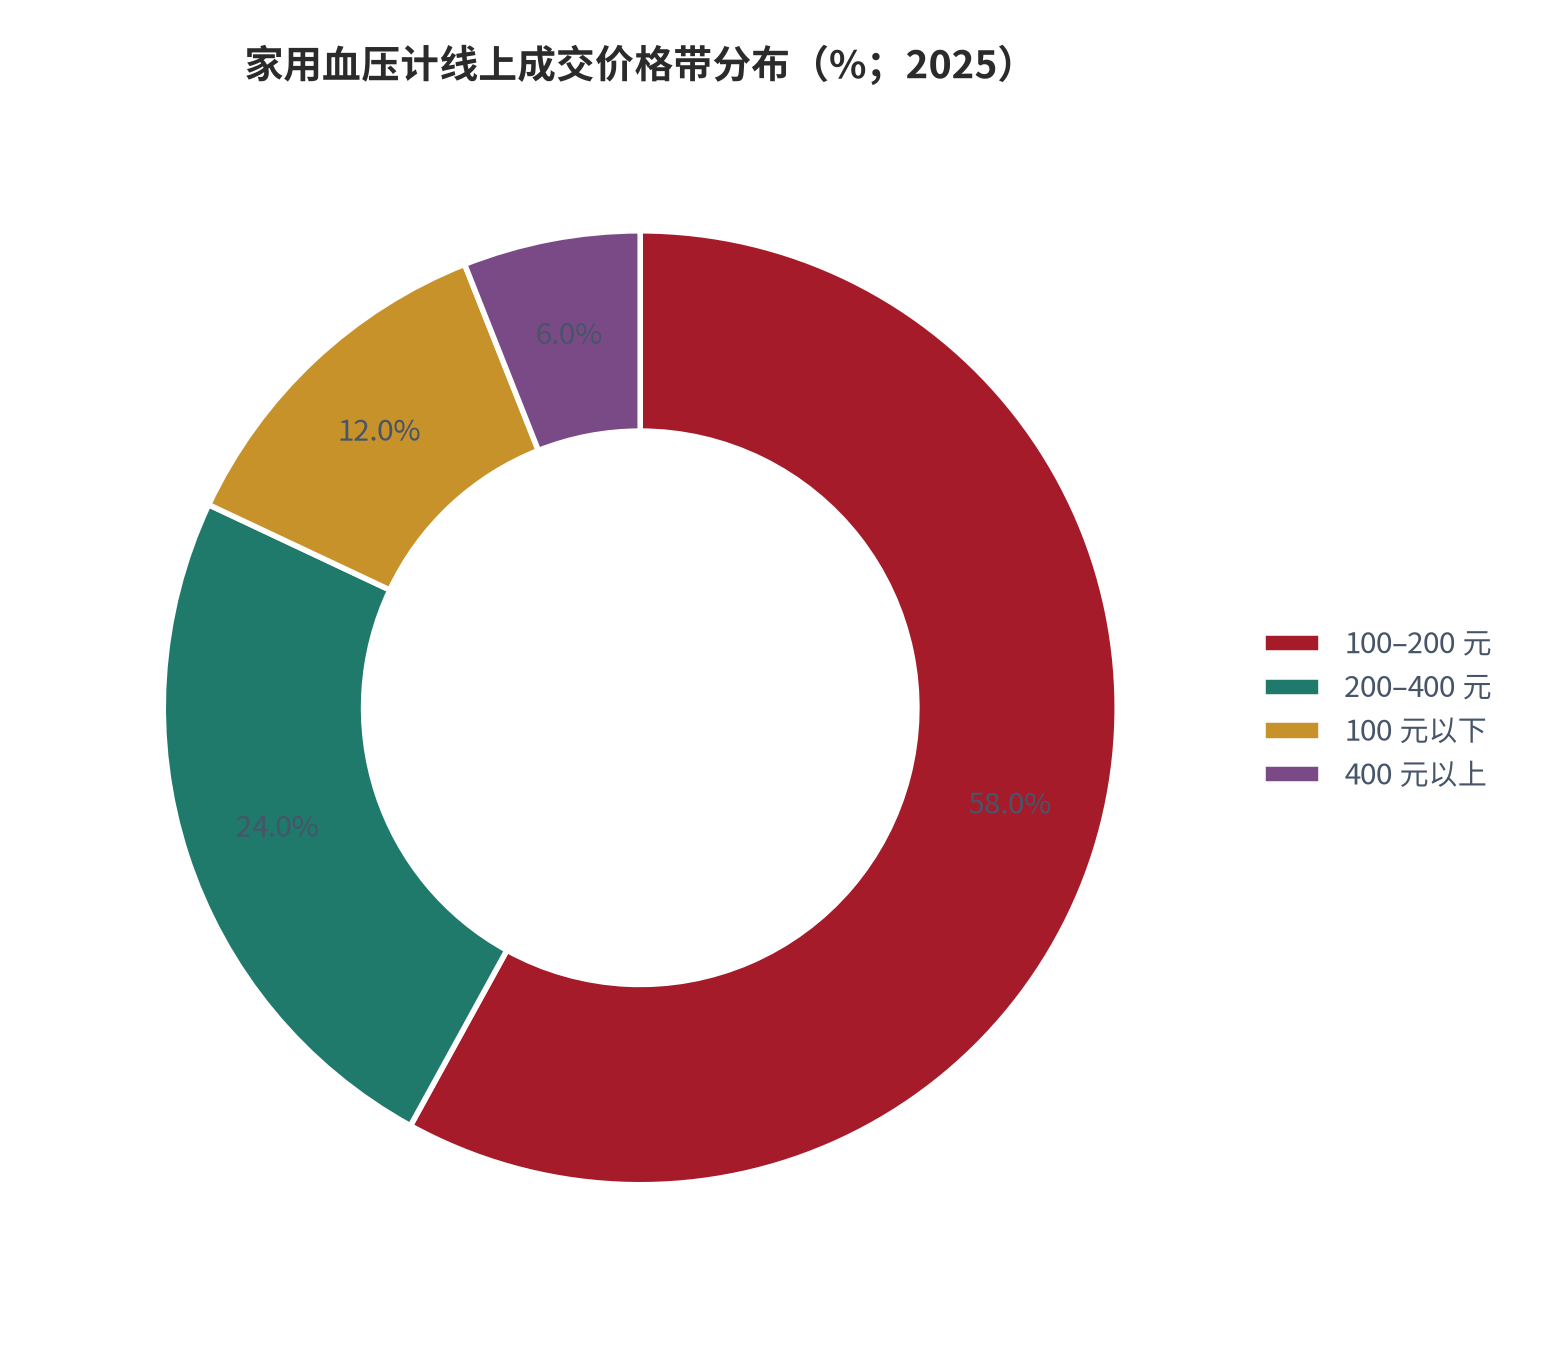
频次结构决定了价格敏感度。100–200 元价格带占线上成交约 58% [9],200–400 元带约 24%,400 元以上不足 6%(测算)——价格带分布与「低频应急购买」的心智高度吻合:多数消费者只买一台、一年用不了几次。真正的重度用户(每周三次以上)在人口中占比不足 15%(测算),却贡献了约六成耗材支出,这是本报告需求侧最重要的结构性事实。
03供给侧与竞争格局
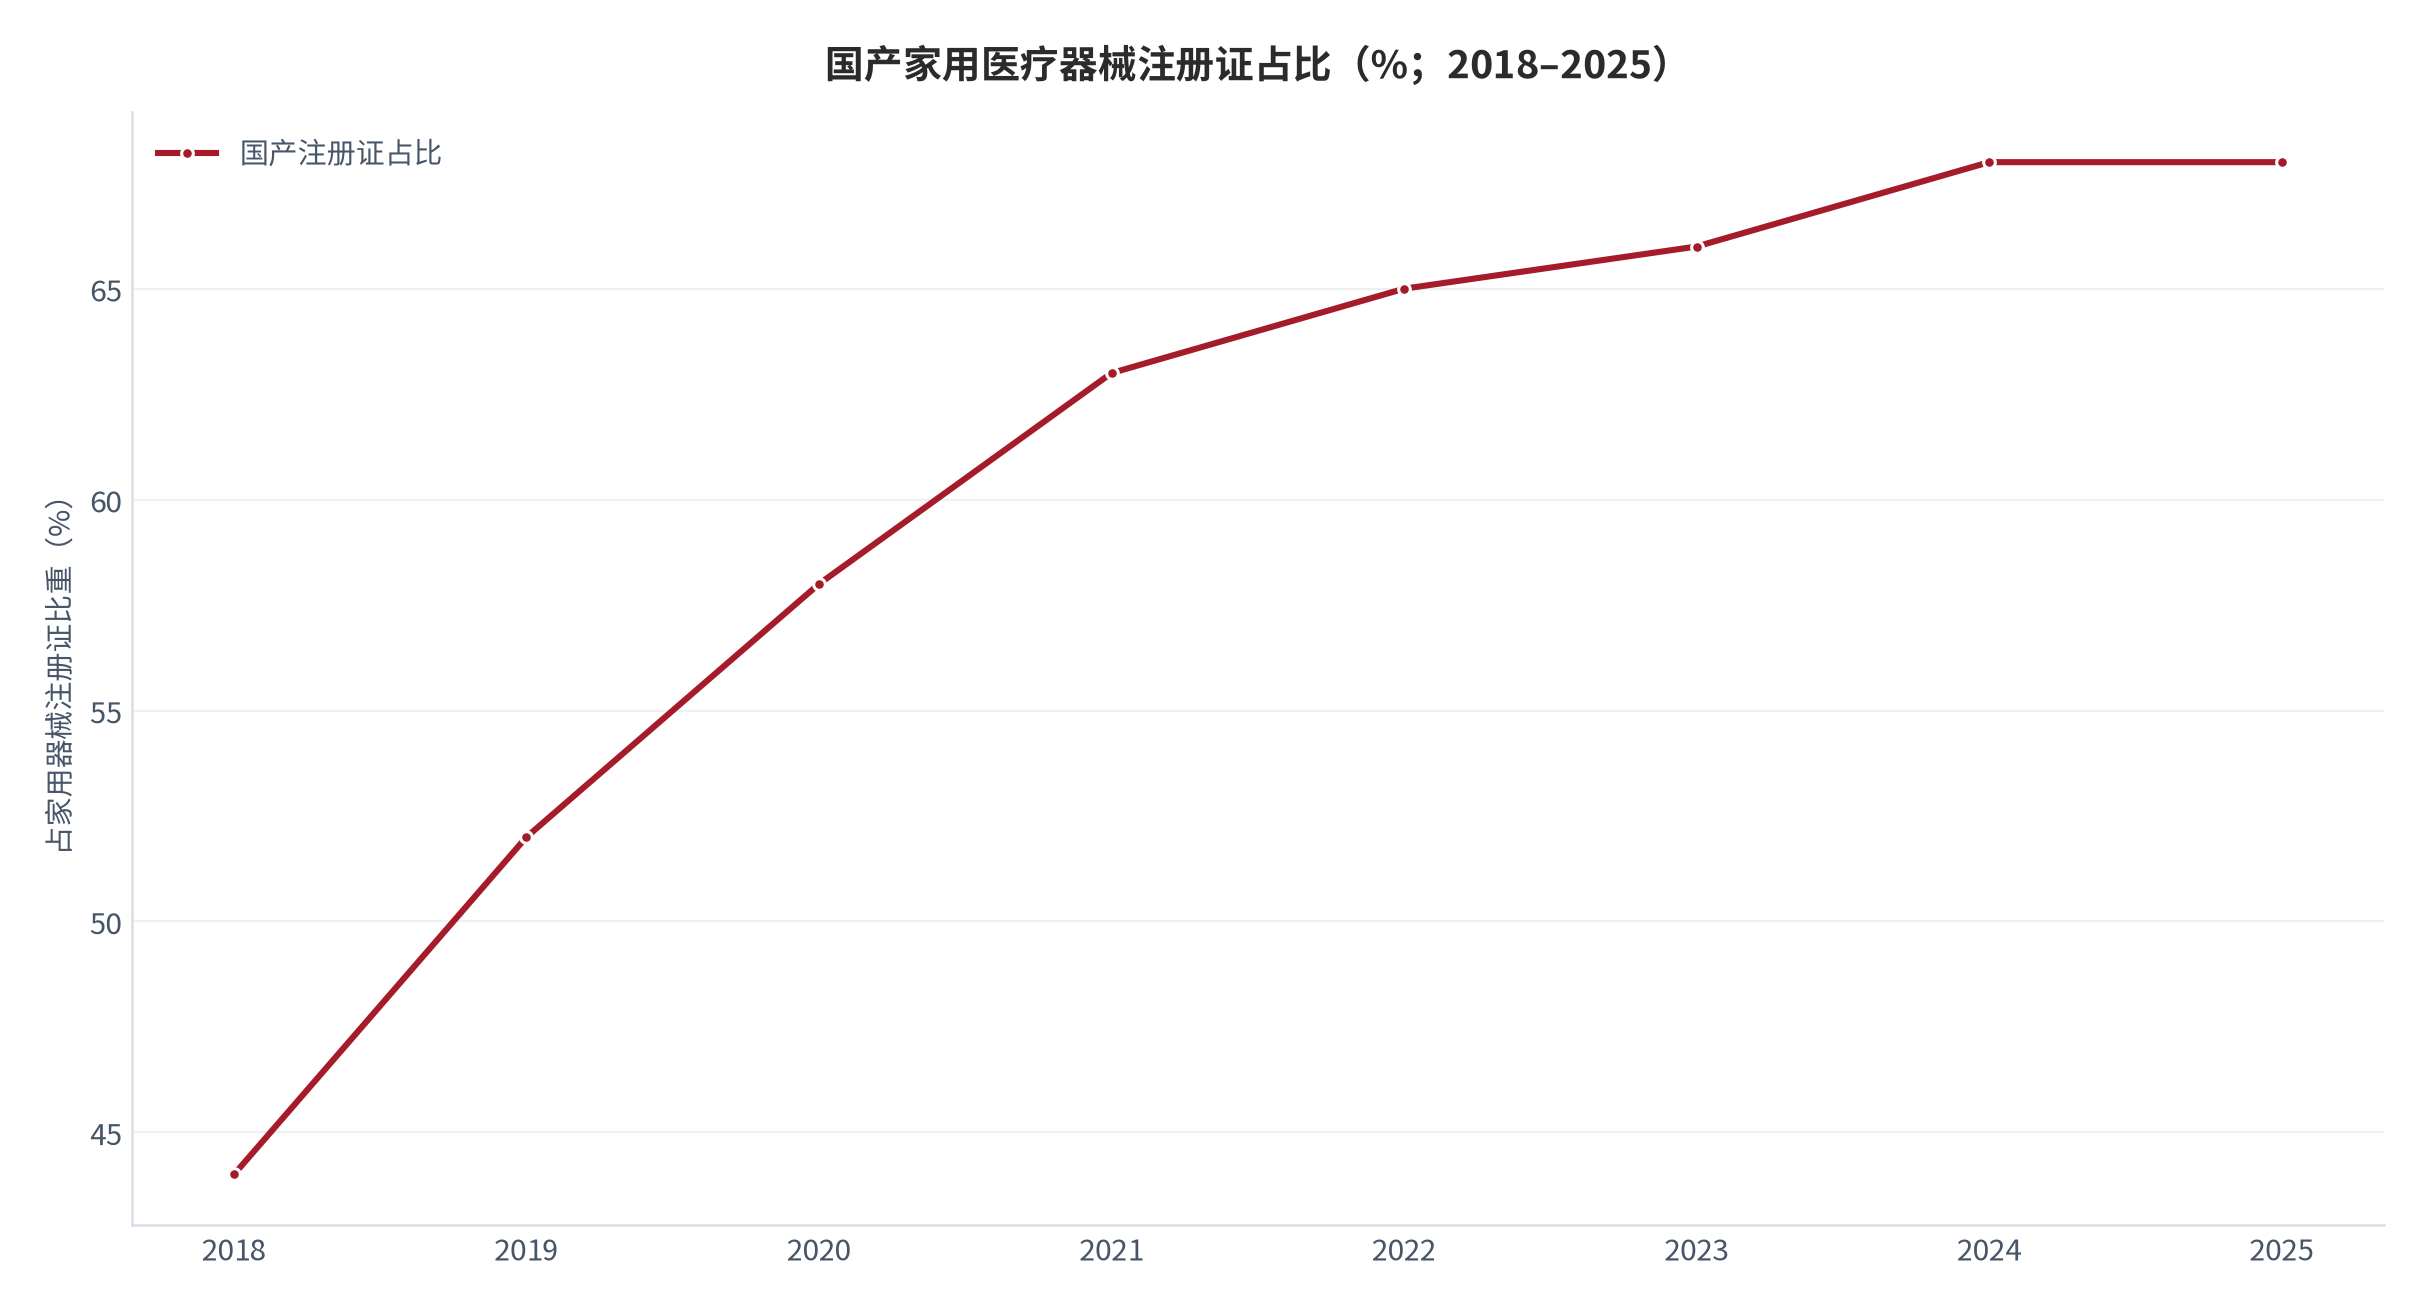
供给侧的第一组数据是注册证结构:国产家用医疗器械注册证占比约 68% [4],进口约 32%(测算)。这个比例在 2018 年不足 45%(测算),五年提升 20 多个百分点——国产替代不是概念,而是证照与产能双重兑现的结果。
第二组数据是品牌梯队。血压计侧,欧姆龙长期占据品牌心智,其中国区年出货约 1,200 万台 [5];国产方面三诺生物、鱼跃医疗、可孚医疗等在同一价格带抢份额。血糖仪侧,三诺生物年销售约 900 万台 [6],居国内前列。这些公司公开披露的产品结构数据可用于交叉验证价格带分布 [7]。
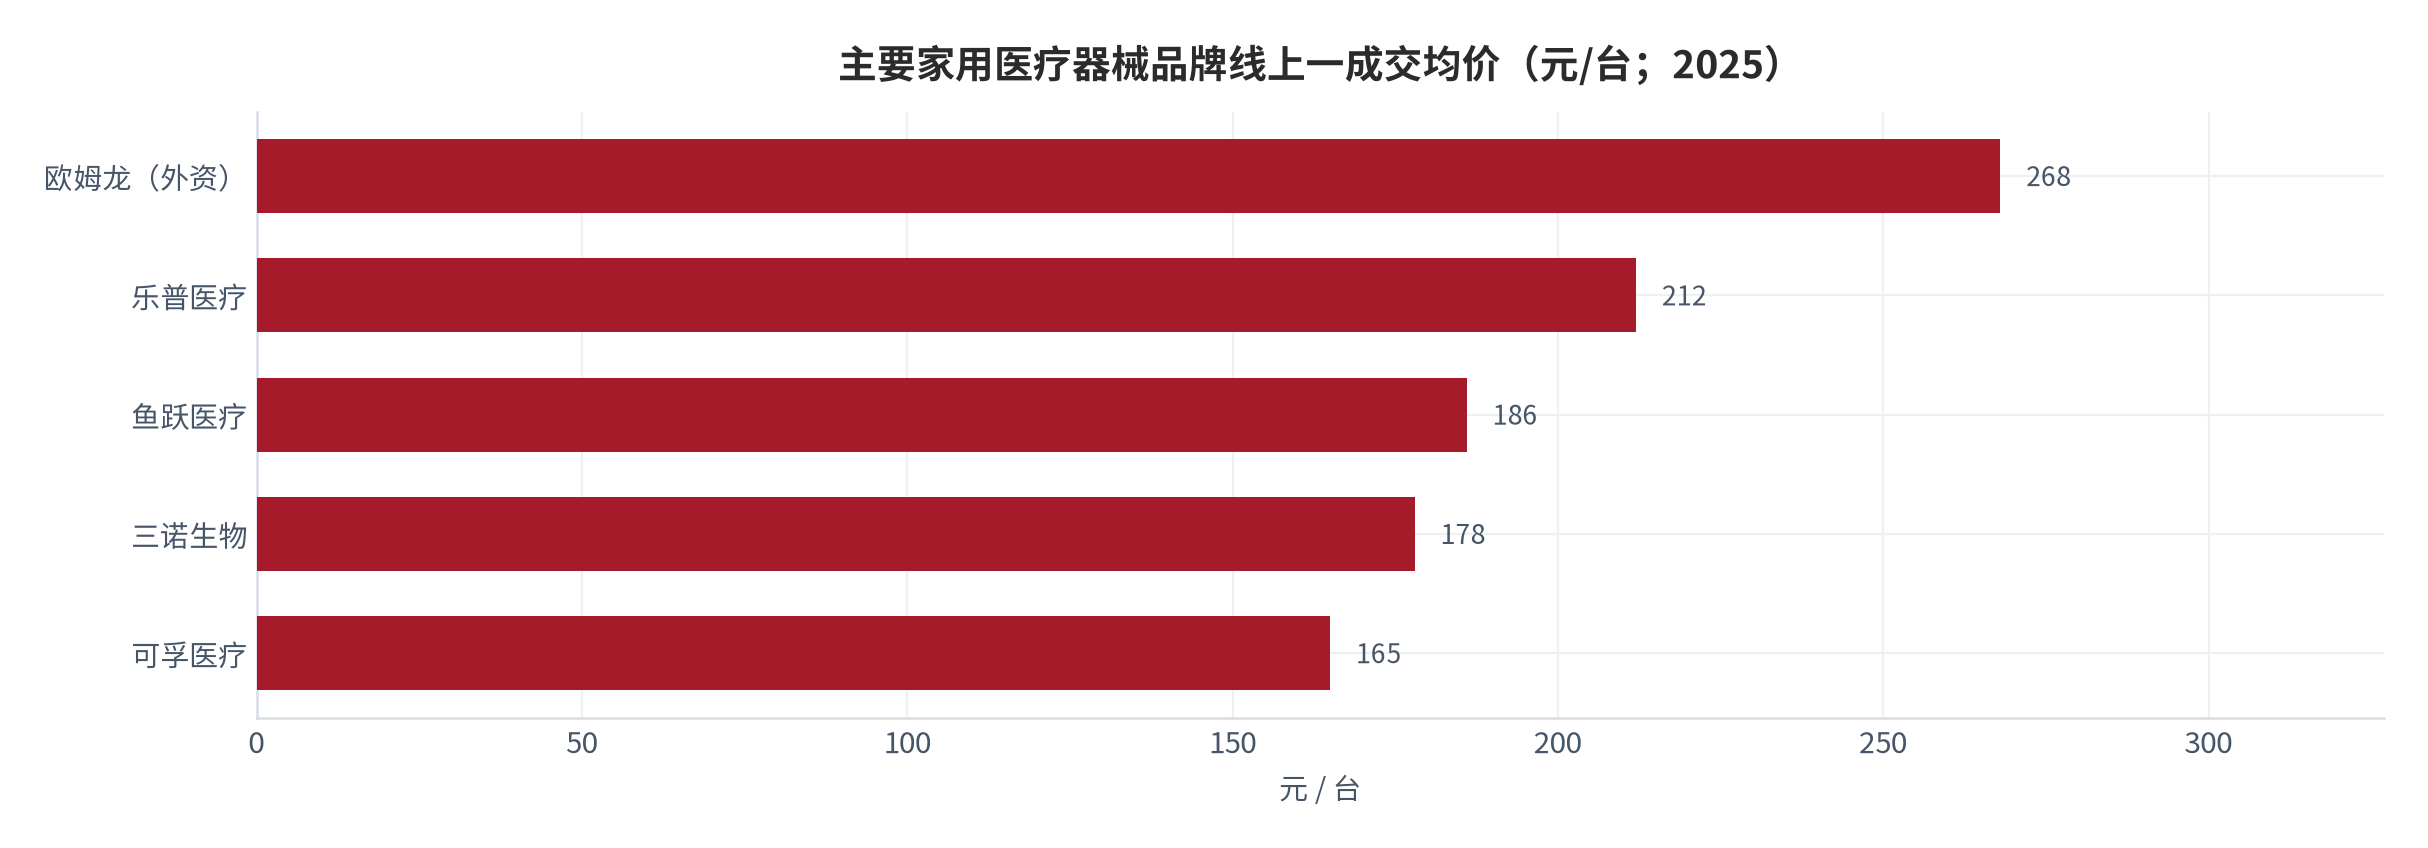
竞争格局的分野在价格带上已经清晰:100 元以下由白牌与 OEM 主导,100–200 元是国产品牌的主战场,200–400 元是外资与国产高端共用带,400 元以上多为外资与进口代理。国产品牌在此结构中的机会不是抬价,而是用同样的 BOM 成本多给配套功能(蓝牙、App 记录、摄像头读写卡)。
04品类拆解一:血糖仪的型号、价格带与耗材锁定
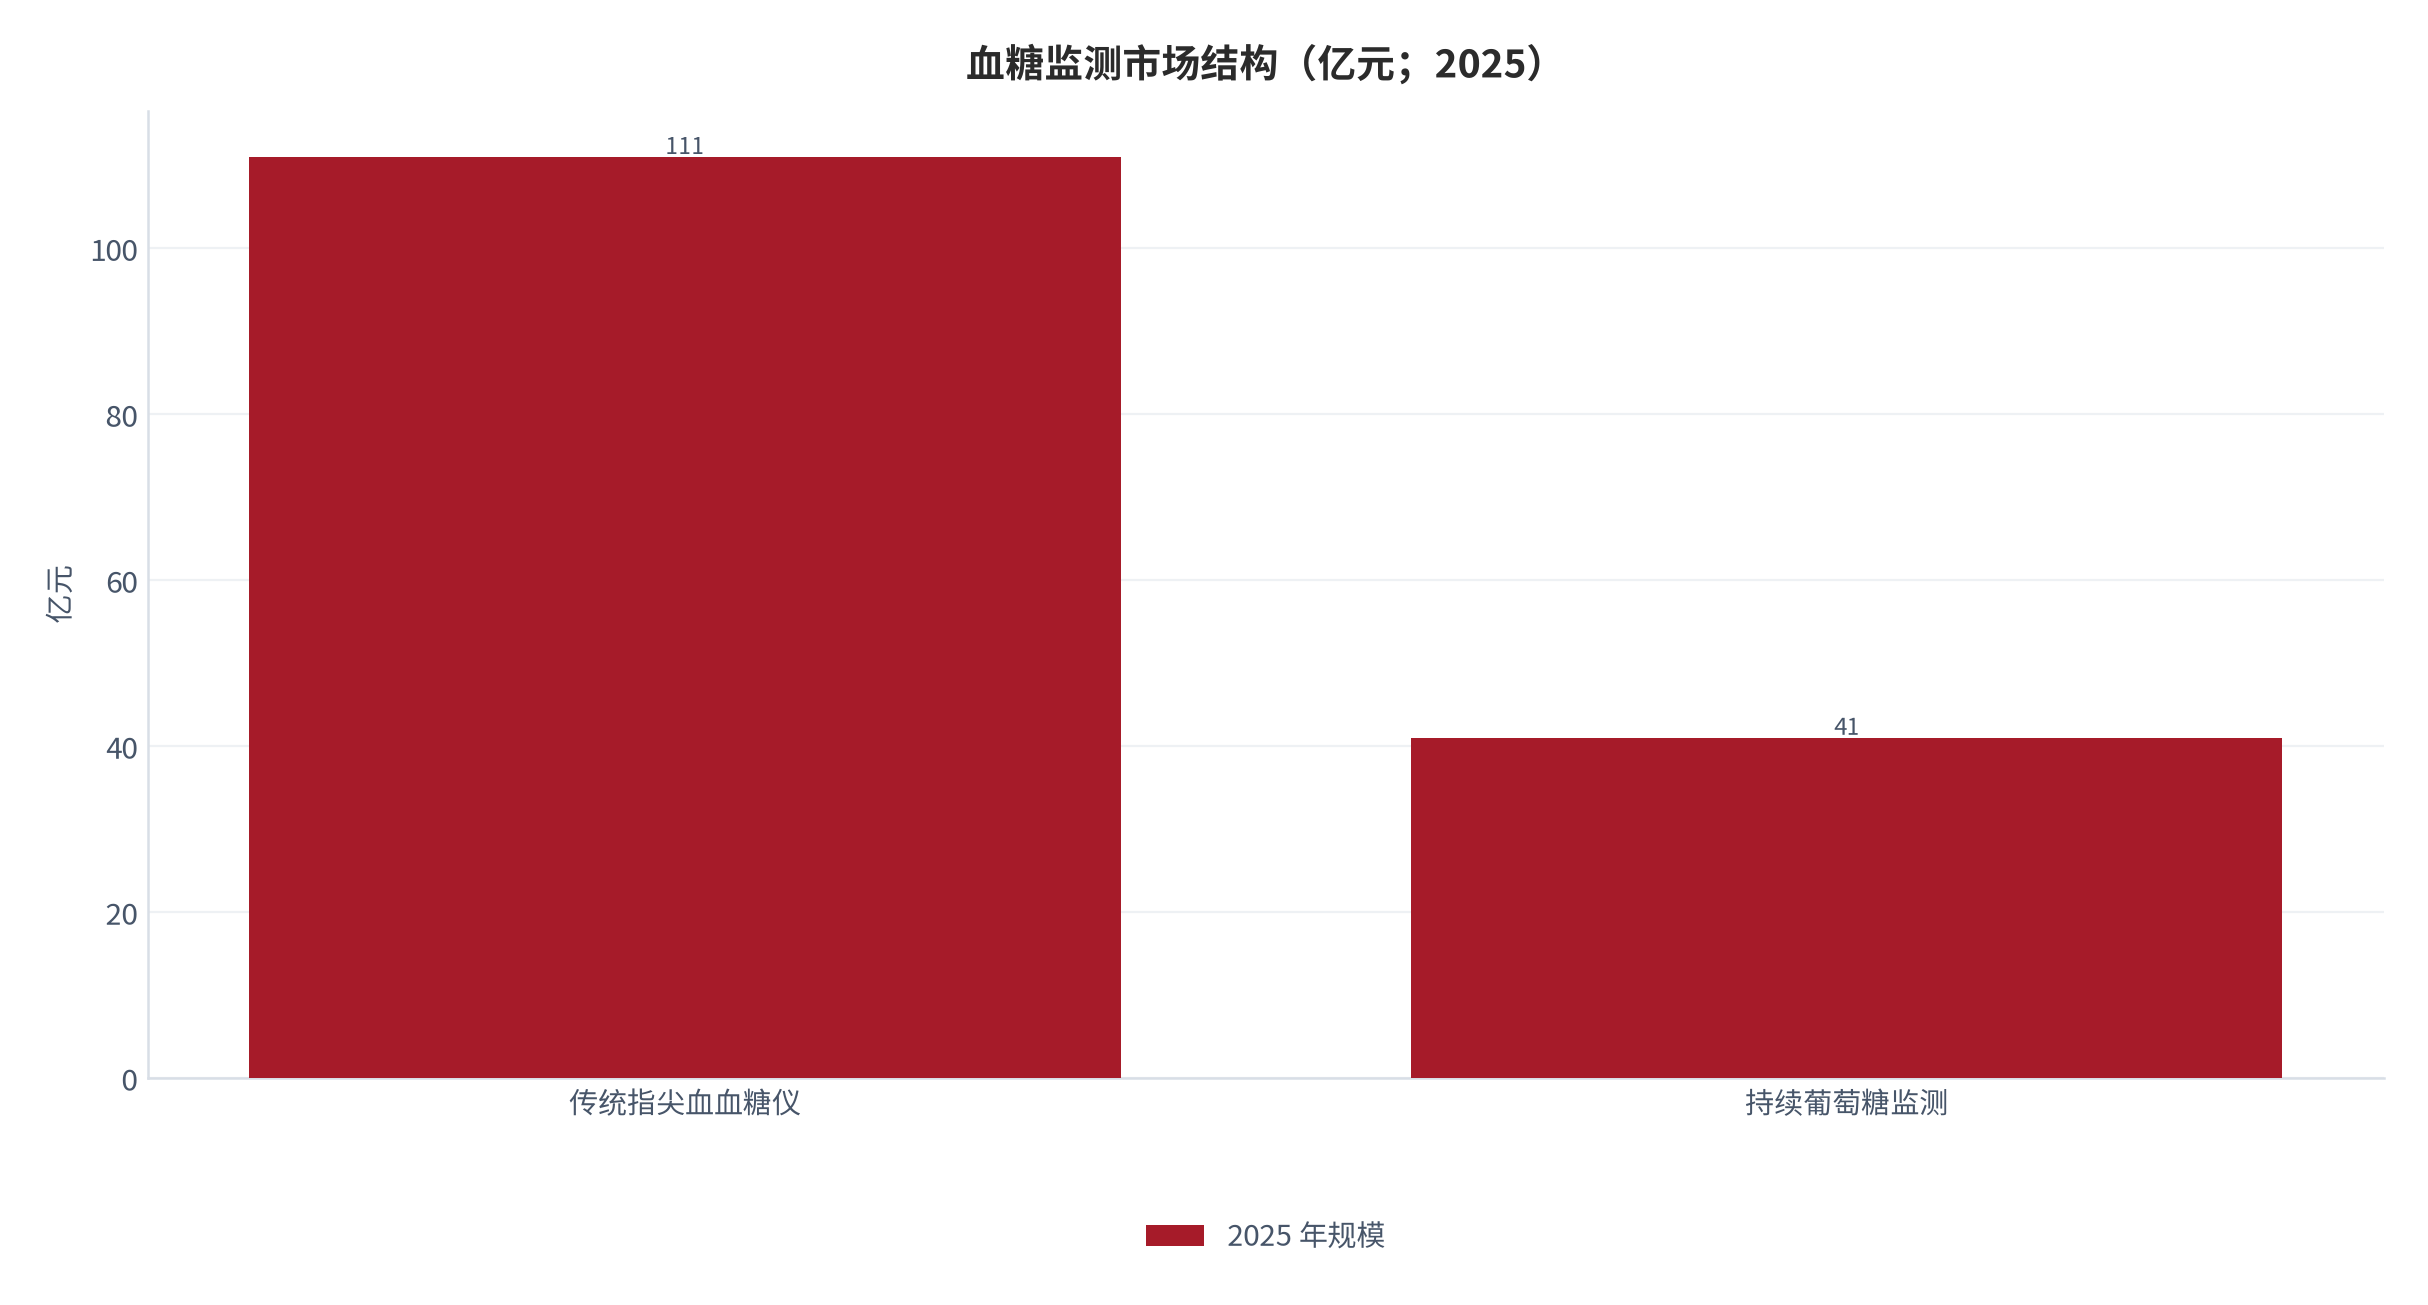
血糖仪是家用医疗器械中最典型的「耗材锁定」品类。2025 年该品类规模约 152 亿元 [3],其中持续葡萄糖监测(CGM)约 41 亿元、占血糖监测口径约 27%(测算)。传统指尖血血糖仪与 CGM 是两条完全不同的商业模型:前者卖硬件、后者卖耗材与服务。
按型号拆价格带(测算):入门型(读卡式、无蓝牙)线上成交均价约 120 元,主力型(蓝牙 + App)约 190 元 [8],高端型(多指标 + 免调码)约 350 元,CGM 系统按套出售约 300–600 元、天数为 14 天或 15 天(口径为公开零售价)。整机价格带越低,耗材在生命周期总支出中的占比越高——这是型号选择的核心变量。
| 型号档 | 整机均价(测算) | 试纸/耗材年支出(测算) | 生命周期总支出(测算) | 耗材占总支出 |
|---|---|---|---|---|
| 入门型(读卡式) | 约 120 元 | 约 780 元 | 约 900 元 | 约 87% |
| 主力型(蓝牙 App) | 约 190 元 [8] | 约 1,080 元 | 约 1,270 元 | 约 85% |
| 高端型(多指标) | 约 350 元 | 约 1,440 元 | 约 1,790 元 | 约 80% |
| 持续葡萄糖监测系统 | 约 480 元(一套) | 约 1,512 元(一套) | 约 1,992 元 | 约 76% |
这组数字直接推翻了「看整机毛利」的直觉。主力型血糖仪整机仅售约 190 元 [8],旗舰店毛利率即使做到 34% [15],单台毛利约 65 元;而一位年试纸支出 1,080 元的重度用户,三年贡献约 3,240 元、两年半就超过整机价格。换句话说,整机是入口,耗材才是利润主体。
05品类拆解二:血压计的技术路线与价格带
血压计是家用医疗器械中渗透率最高、但技术迭代最慢的品类。2025 年我国家用血压计年销量估算约 2,600 万台 [2],其中线上占比约 72%(测算)。技术路线分三支:机械式(汞柱或弹簧表)、电子式(示波法,主流)、以及 2023 年后快速普及的手持光电容积法(无袖带连续测量)。
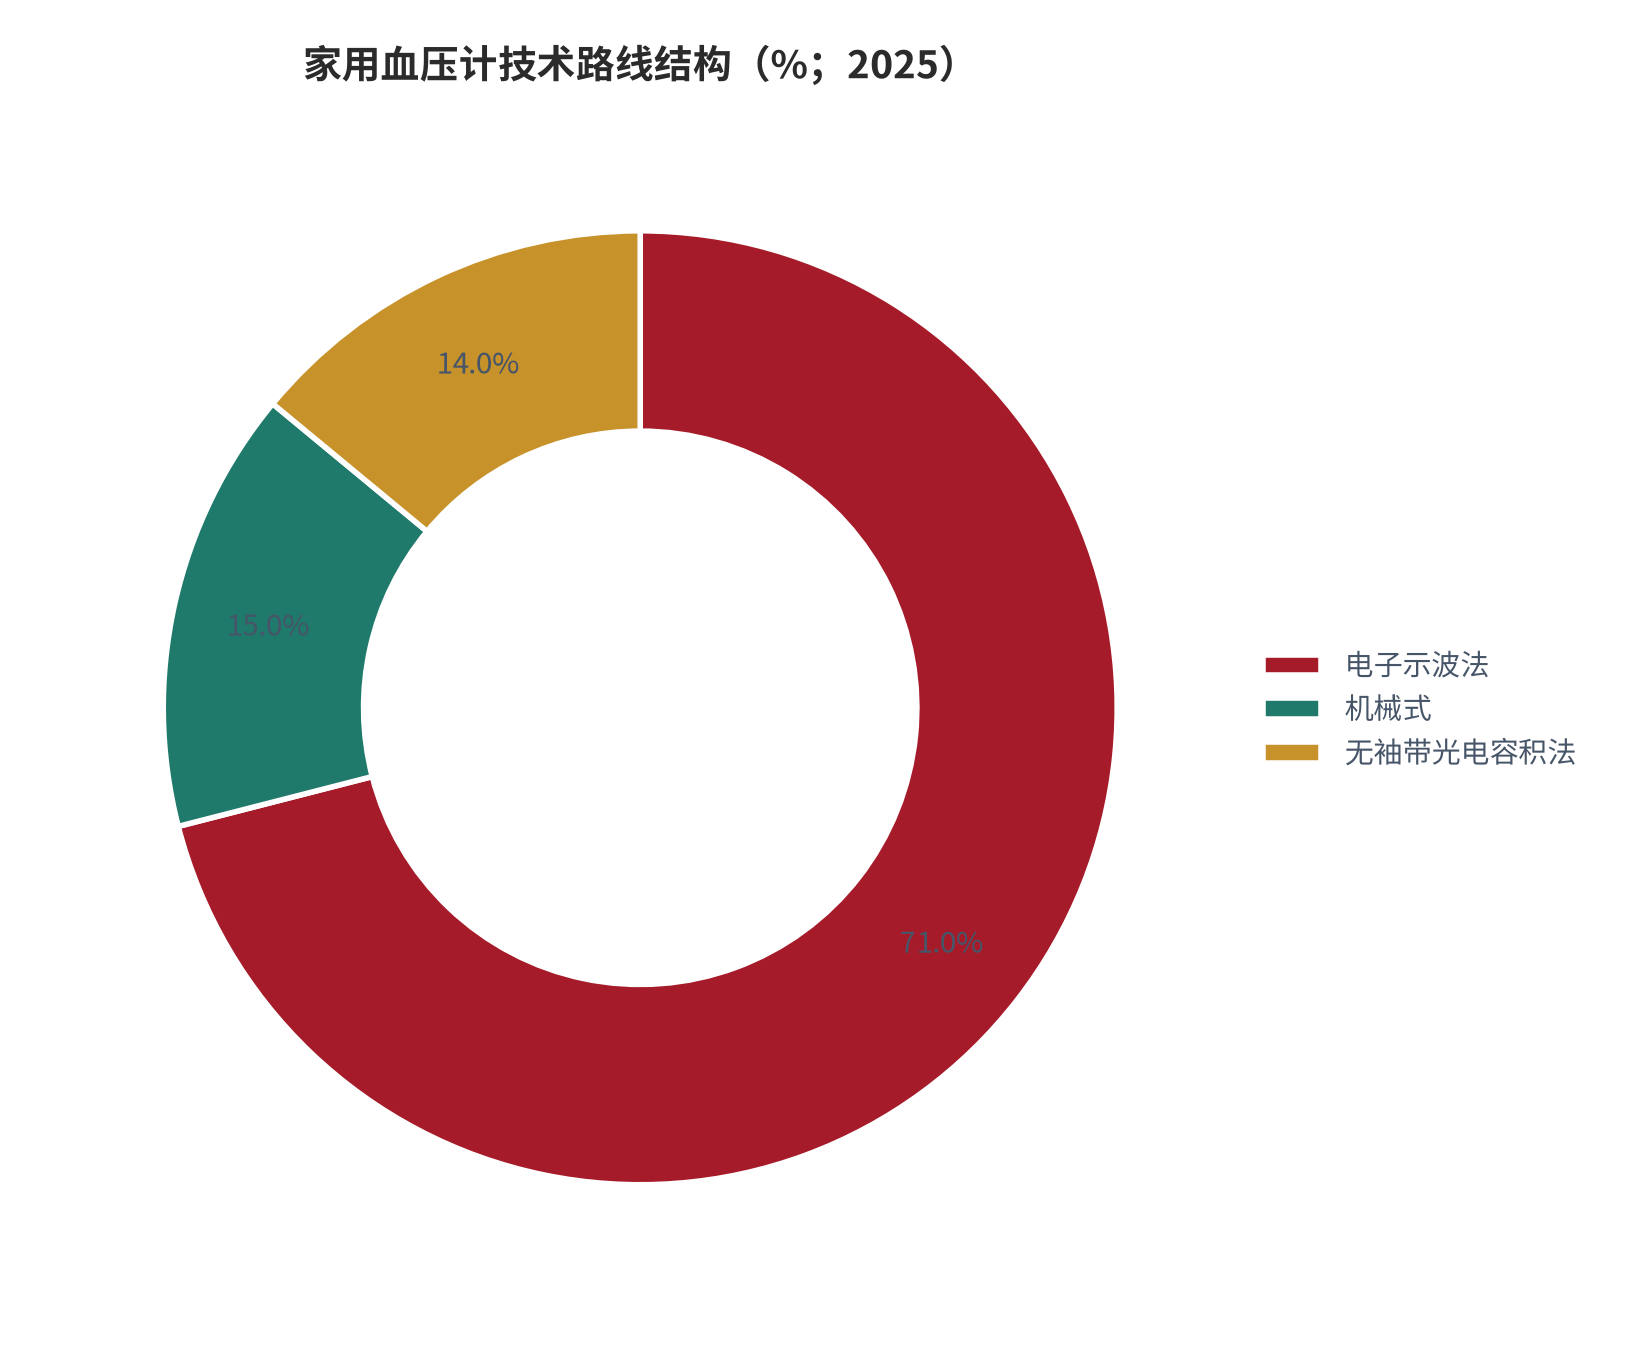
技术路线的价格带映射非常干净(测算):机械式均价约 80–150 元、电子示波式约 100–250 元、无袖带光电容积式约 300–800 元。新路线不是简单替代旧路线,而是在「测量舒适度」与「价格」之间重新定价——光电容积法的优势是免去袖带压迫、适合佩戴监测,代价是稳定性与标定要求更高。
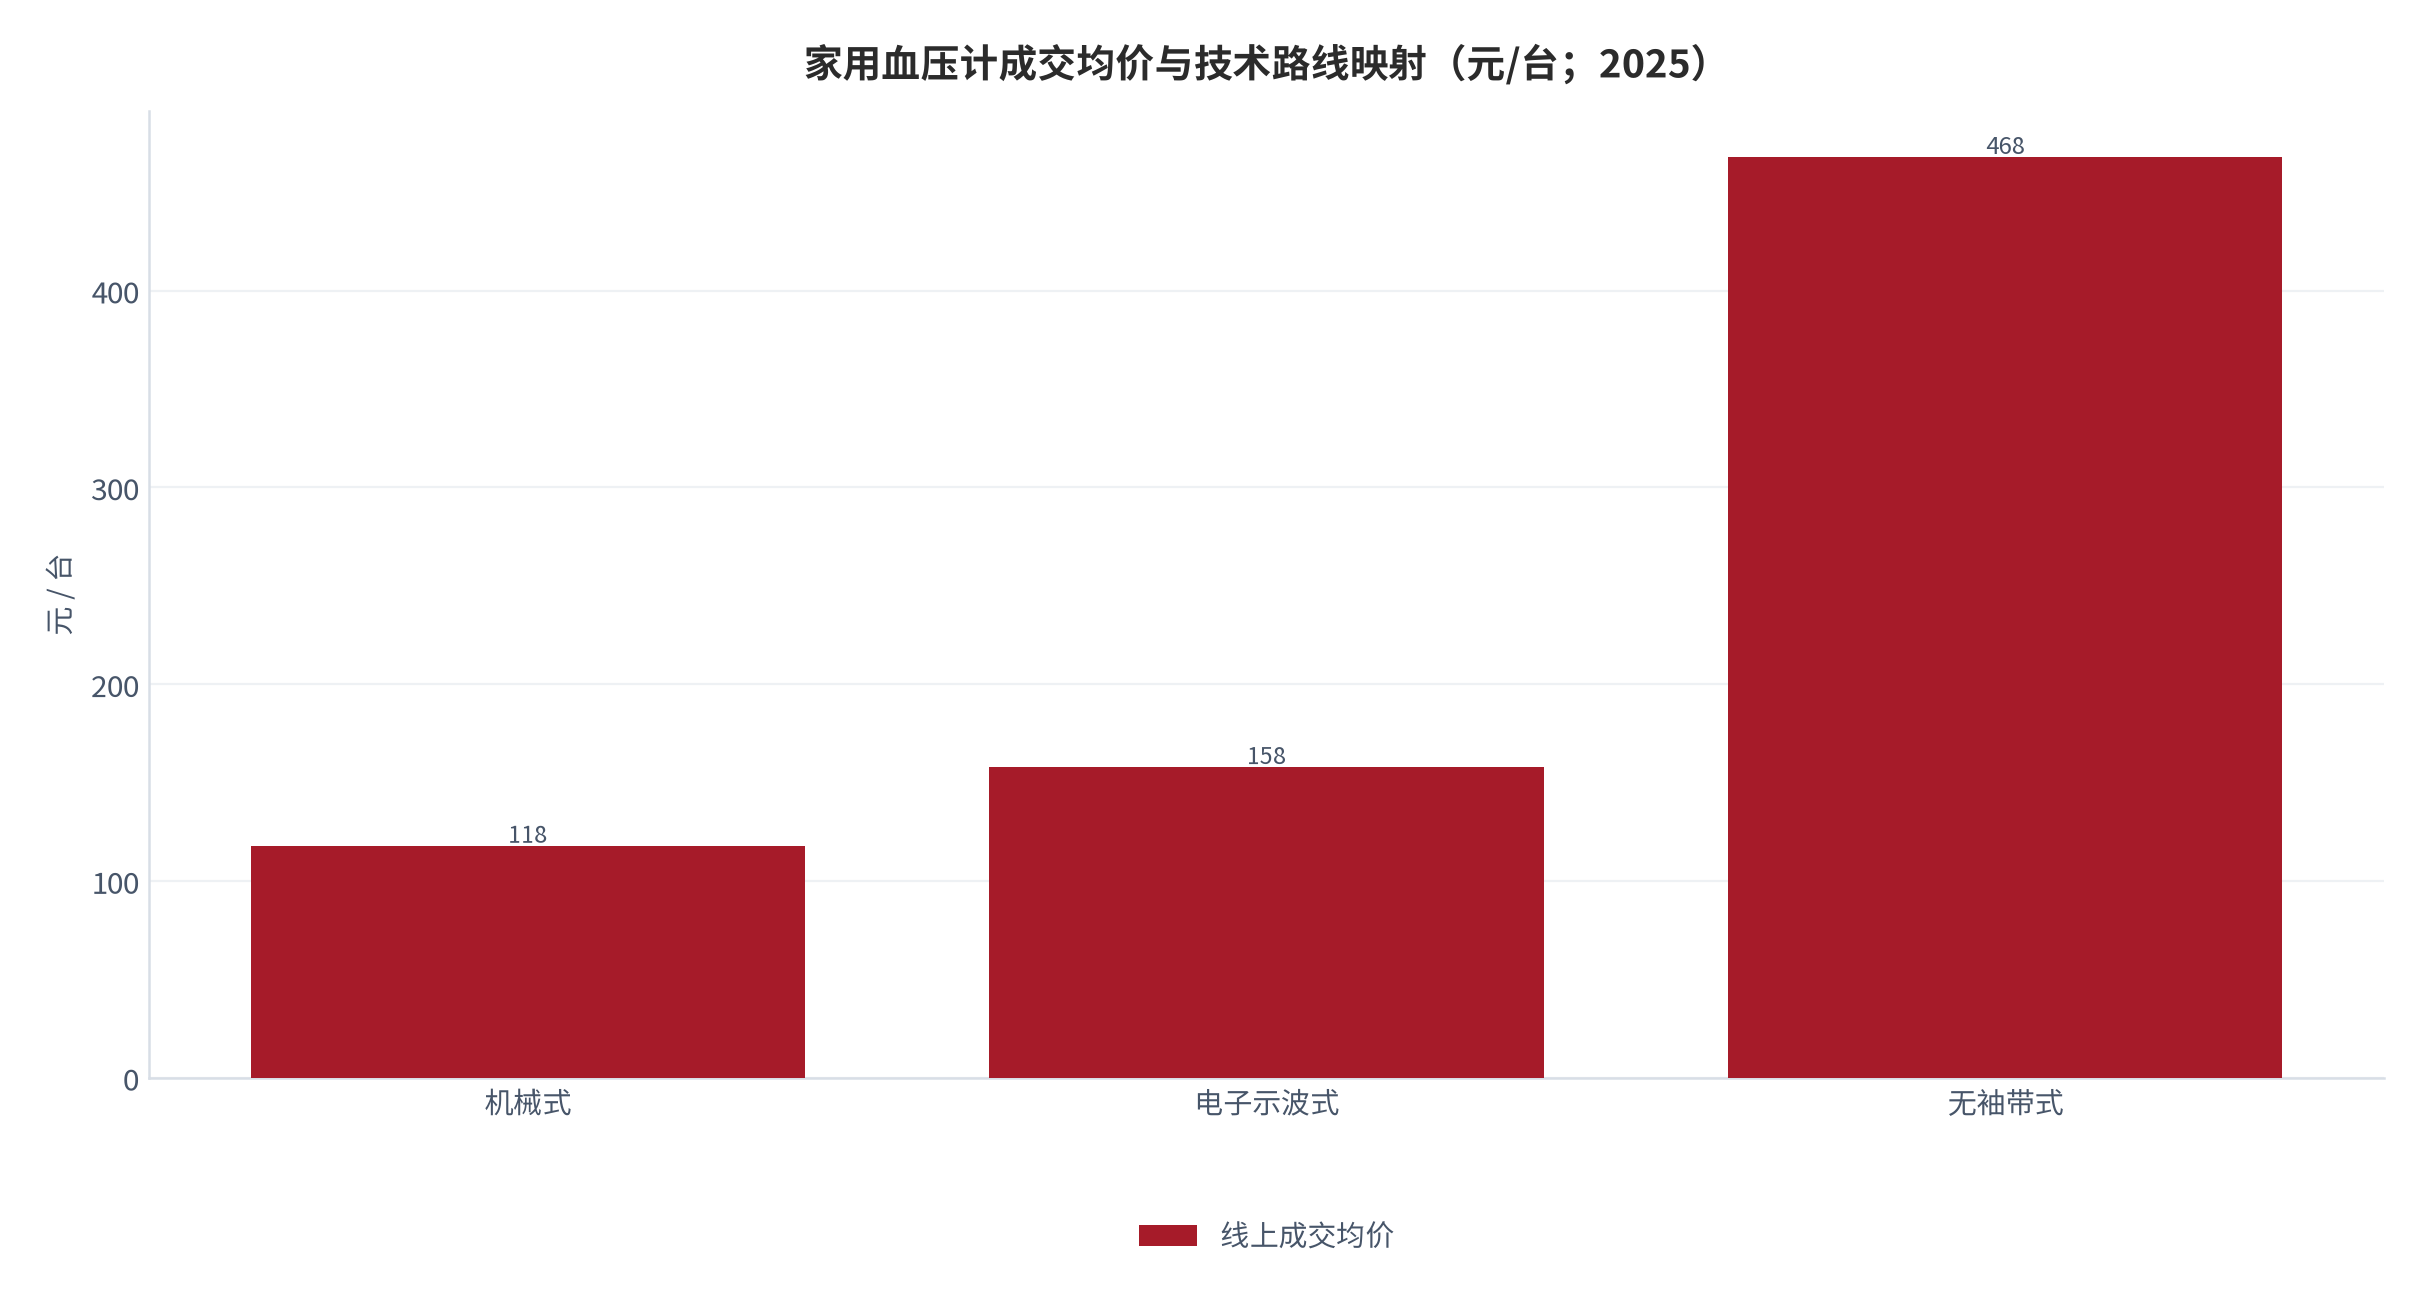
血压计的耗材逻辑弱于血糖仪:除部分高端型号使用替换袖带外,整机基本无持续支出。这决定了它的商业模型只能是「整机毛利 + 品牌溢价 + 售后服务」,因此本品类在价格带上的竞争更接近消费电子而非医疗耗材。
06电商旗舰店的毛利结构拆解
把旗舰店当成一个独立损益表来拆。以一台均价 190 元的血糖仪为例(测算,锚定电商公开成交价 [8]):成交 190 元中,平台佣金与技术服务费约 14%(约 26.6 元)[14]、内容电商与搜索投放约 12%(约 22.8 元)、仓储物流与退换约 7%(约 13.3 元)、货品成本约 49%(约 93.1 元),剩下约 34.2 元为综合毛利,扣除人工与售后后净利率约 8%–15%(测算)。
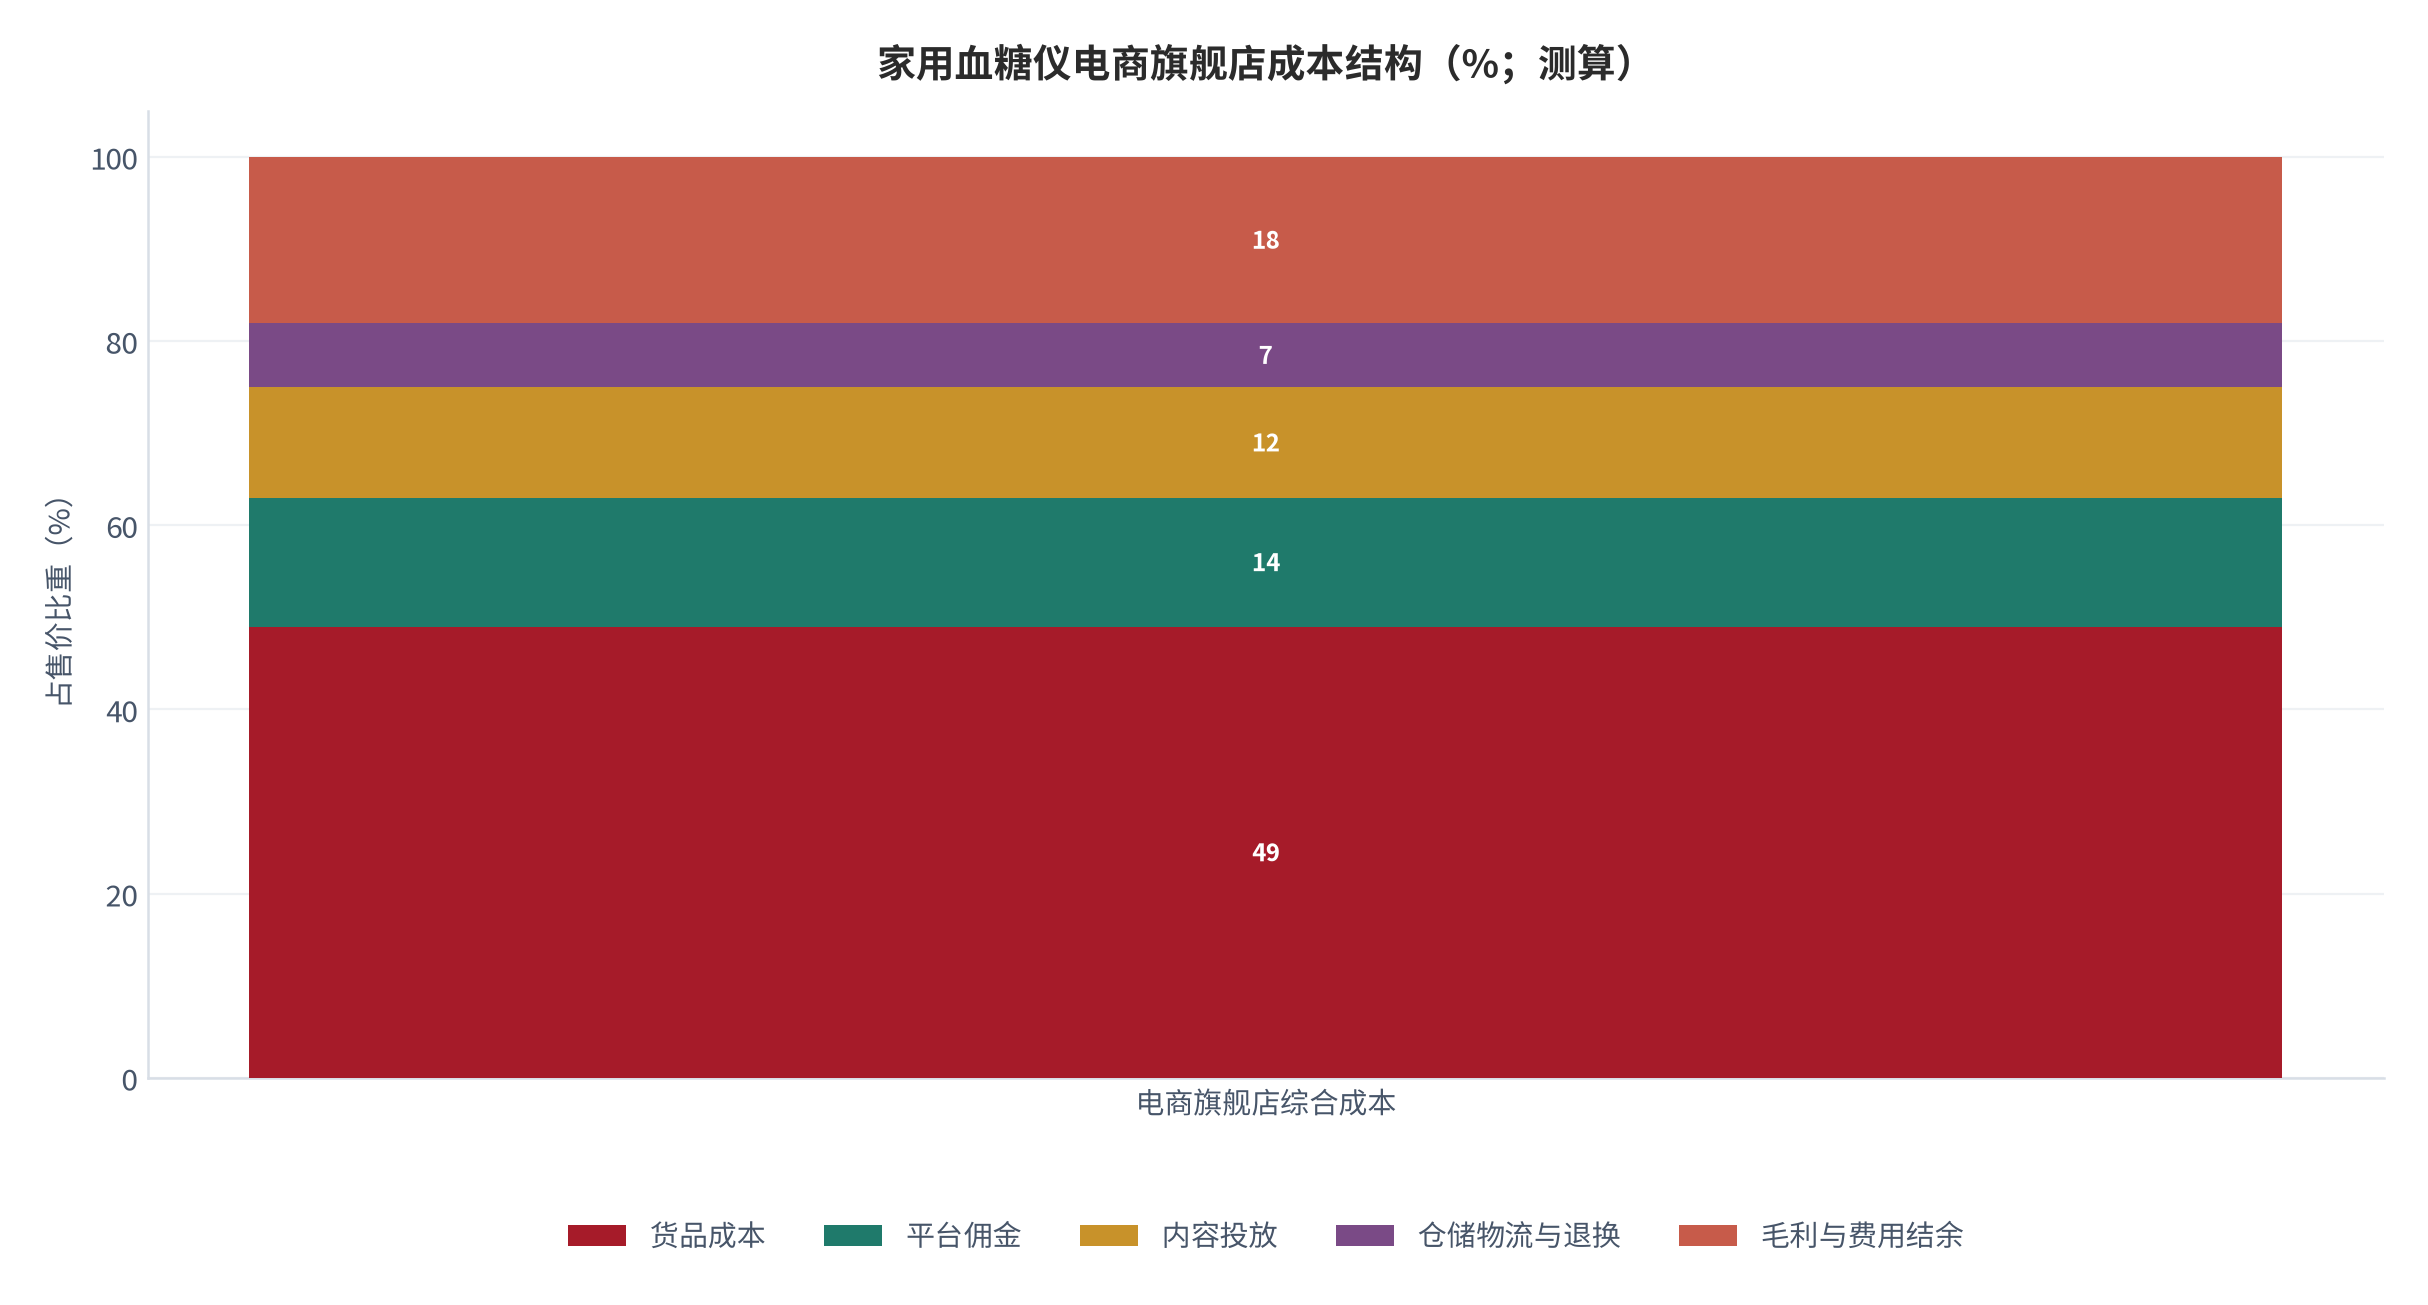
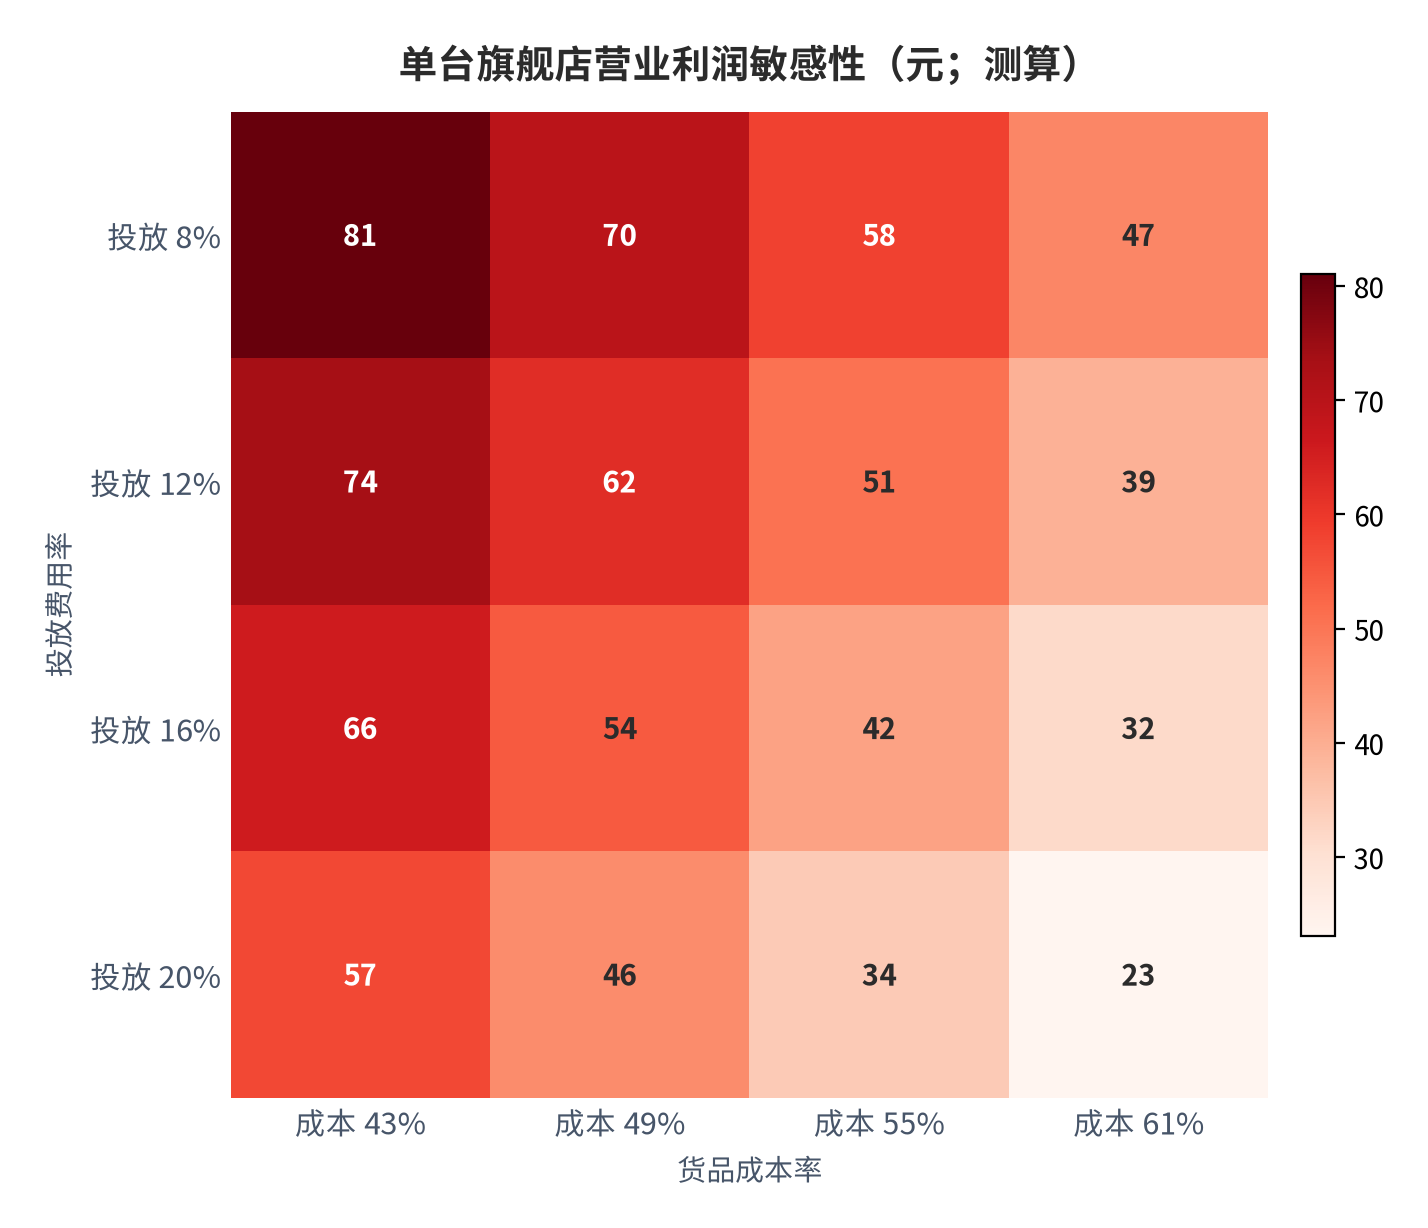
这个结构的含义是:旗舰店的利润对「投放费用率」极度敏感。投放费用率每上升 2 个百分点,净利率下降约 1.9 个百分点(测算);而货品成本率每下降 3 个百分点(国产替代的自然结果),净利率仅回升约 1.4 个百分点。改善成本结构的优先顺序是「先降投放、再降成本」。
| 品类 | 均价(测算) | 综合毛利率 | 净利率区间 | 利润主要来源 |
|---|---|---|---|---|
| 血糖仪(含耗材) | 约 190 元 [8] | 约 34% | 8%–15% | 耗材复购 |
| 电子血压计 | 约 158 元 [9] | 约 30% | 6%–13% | 整机周转 |
| 无袖带血压计 | 约 468 元 | 约 38% | 12%–20% | 技术溢价 |
| 持续葡萄糖监测系统 | 按套约 480 元 | 约 52% | 18%–28% | 耗材订阅 |
四类品类的利润率排序与「是否消耗品」完全正相关:消耗品占比越高,毛利率与净利率越高。这条规律是本报告对旗舰店经营最直接的可操作结论——把一次性买卖改成持续供应,是同一流量下利润率提升最快的路径。
07渠道结构与价格传导
渠道权重上,电商已是绝对主渠道:测算线上占比约 72%(血压计口径 [2]与血糖仪口径 [8]交叉后取一致);线下药店与医疗器械专营店合计约 18%,医院周边与体检渠道约 10%。线上内部的权重分布是:综合电商旗舰店约 46%、内容电商约 26%、垂直健康平台与其他约 28%(测算)。
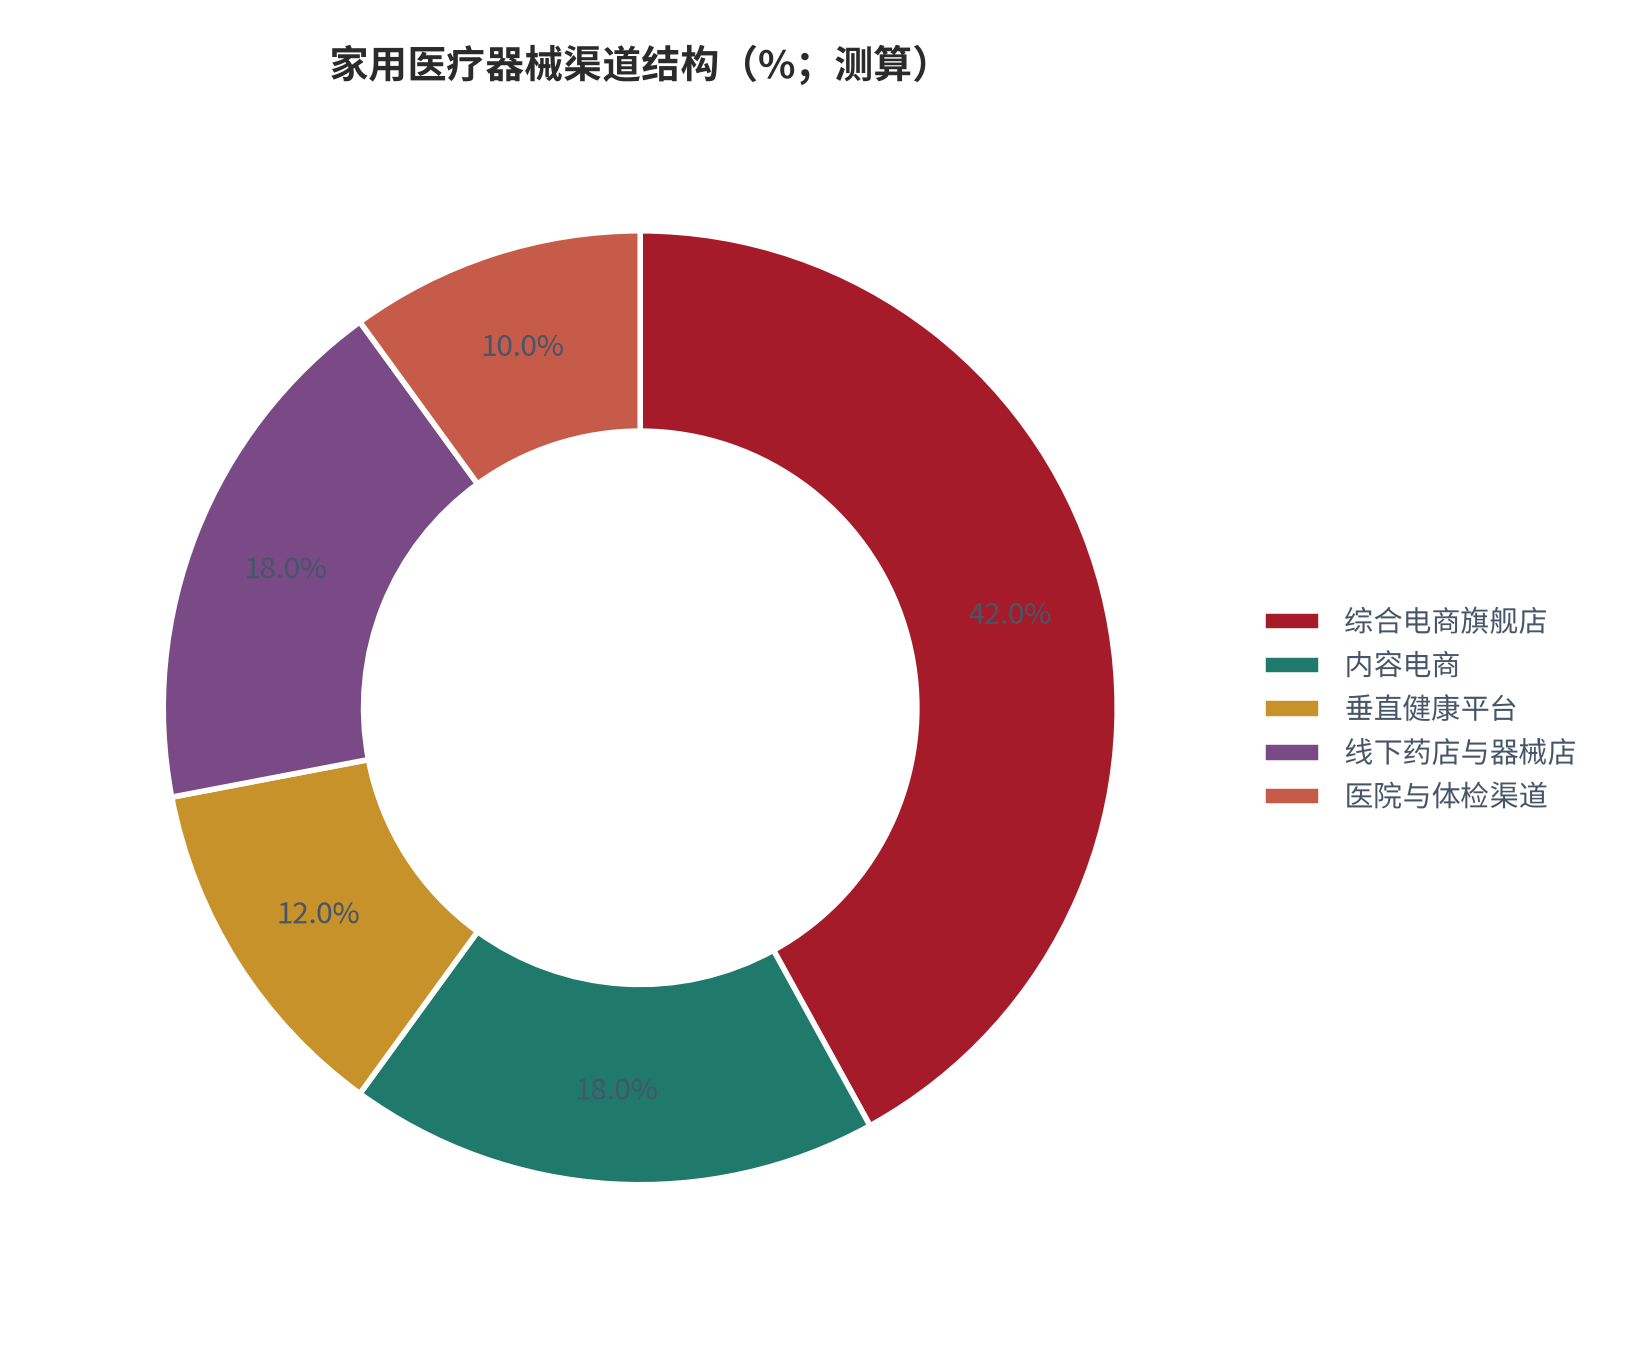
价格传导的关键在于线上渠道之间的比价机制。同一型号在综合电商旗舰店与内容电商的到手价差通常在 5%–12% 之间(测算),这个价差不足以形成独立的定价空间,因此品牌方真正做的是「控价」而不是「提价」——把各渠道双十一与日常价差压到最小,用赠品(试纸、袖带、备用电池)替代直接降价。
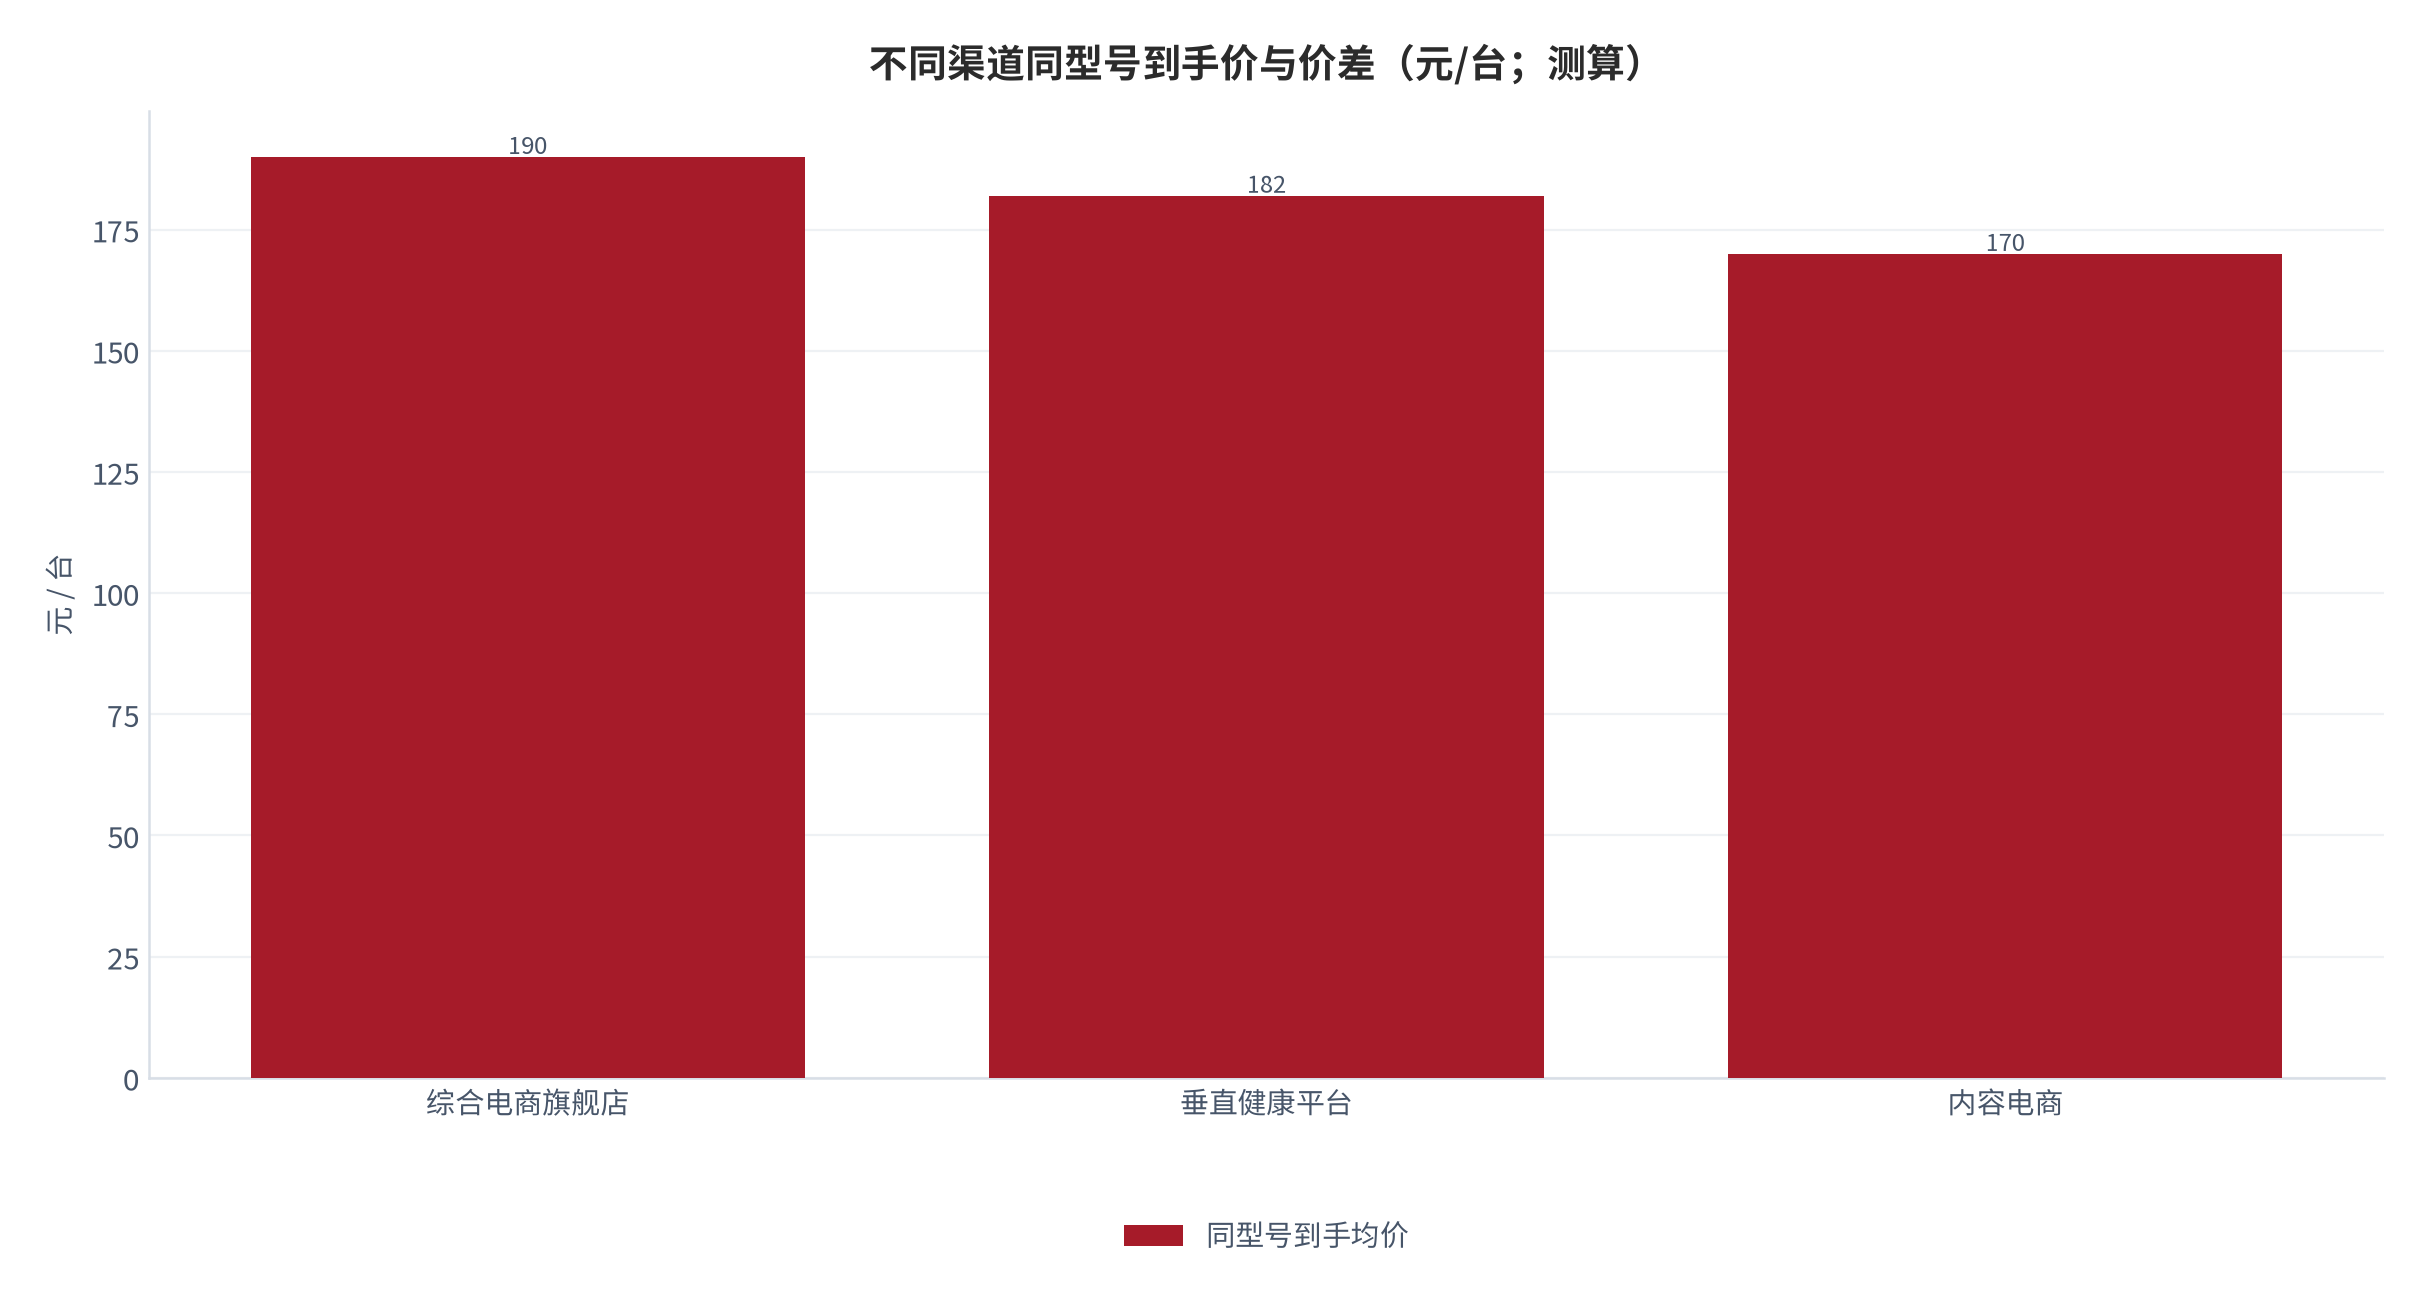
上述价差结构解释了为什么旗舰店的增长策略是「会员化」而不是「降价」:把用户沉淀到能发券、能做复购召回的私域里,等价于把投放费用率从 12% 降到 8% (测算),同样一台 190 元的血糖仪净利率可提升约 3.8 个百分点。「省下来的投放费」比「多卖的货」更确定。
08量化测算:三情景与二维敏感性
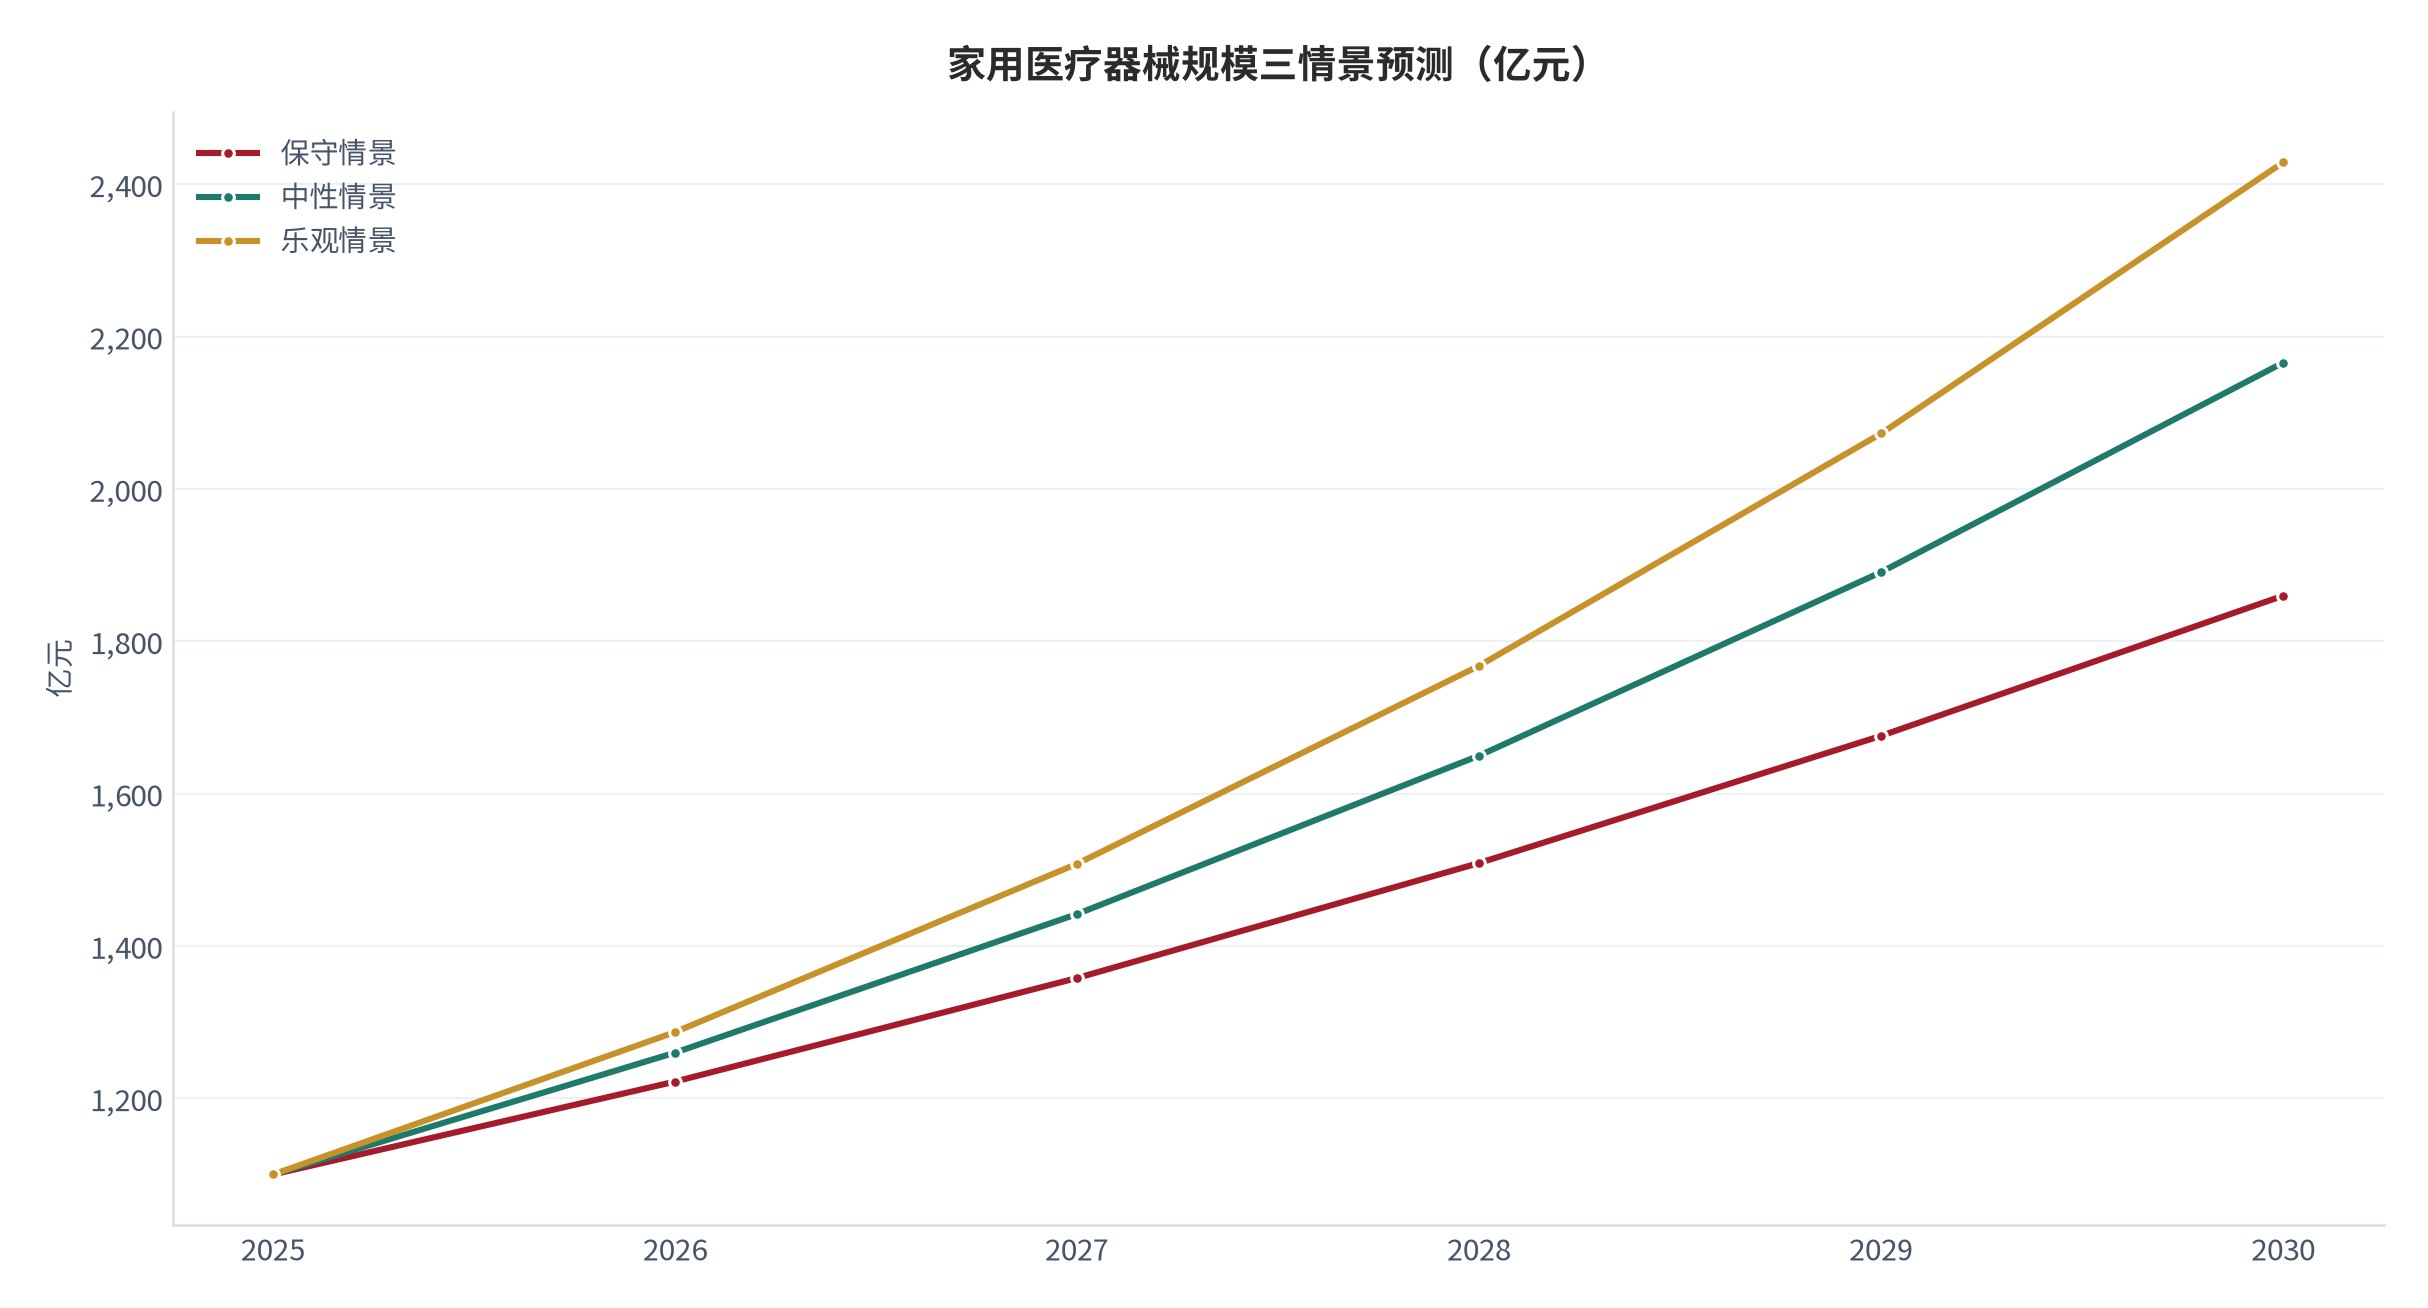
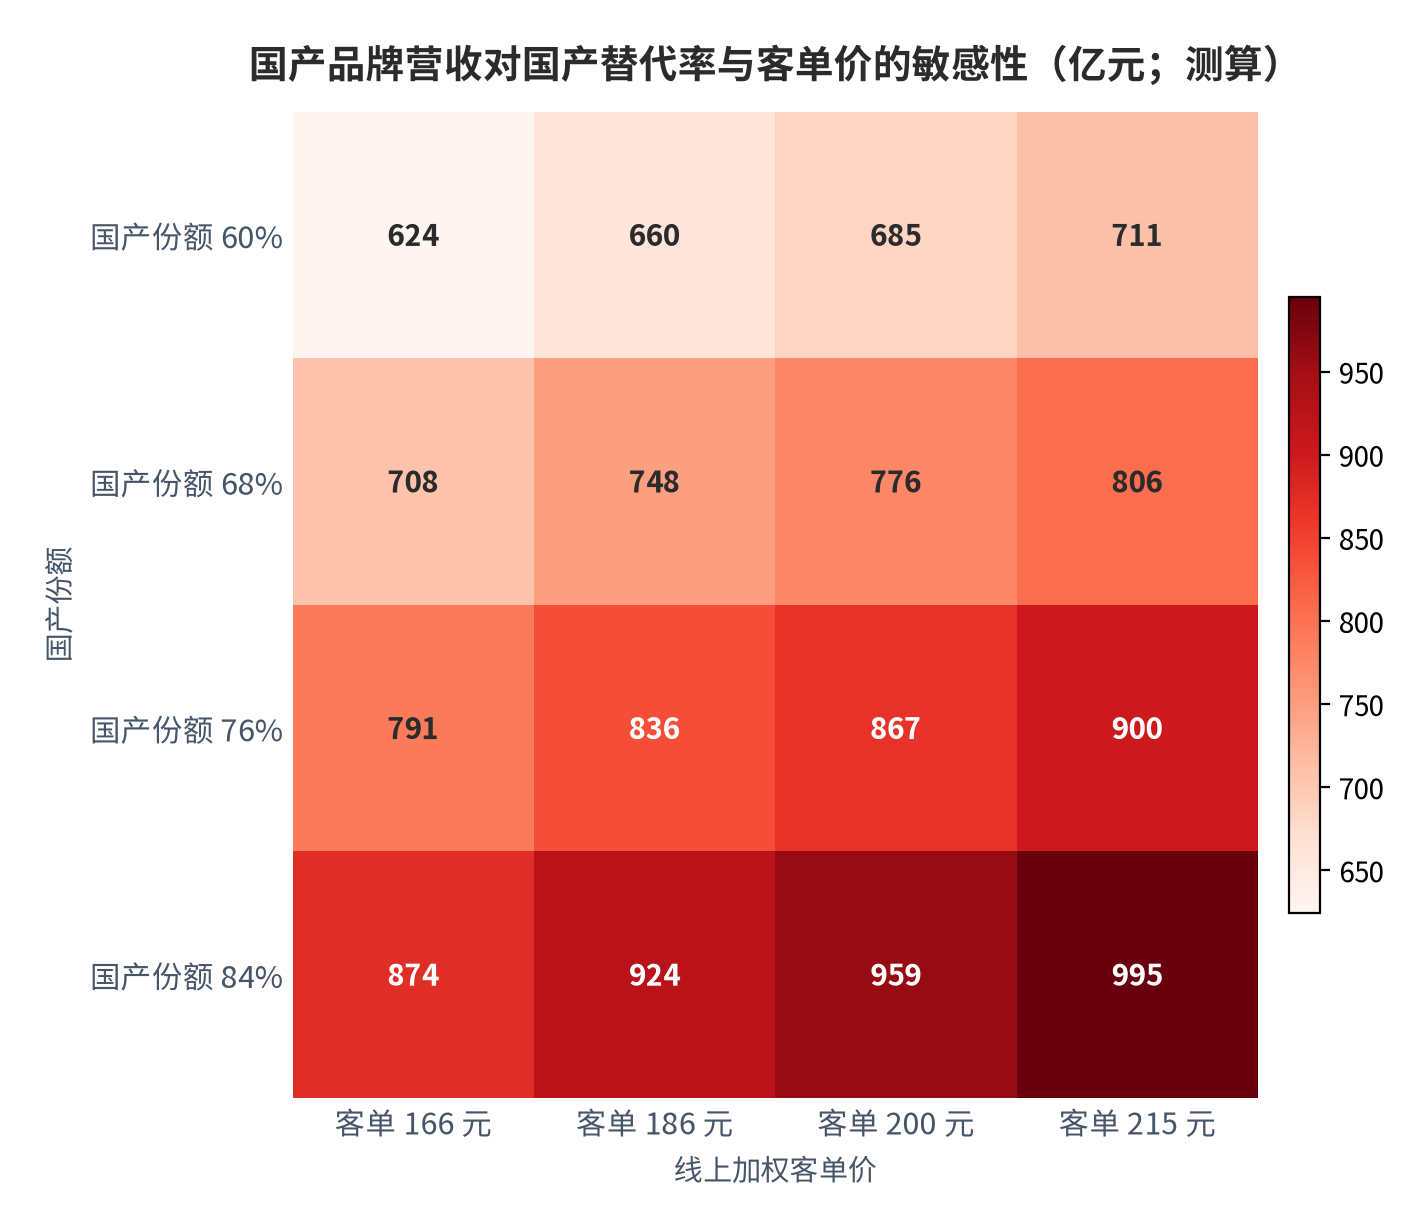
测算框架是一条可相乘的因子链:家用医疗器械规模 = 慢病患病人群 × 家庭渗透率 × 监测频次 × 客单价。四个参数均有外部锚:患病人群取高血压 2.45 亿与糖尿病 1.4 亿 [T2],渗透率取测算不足两成,客单价取线上成交均价约 190 元 [8]与 158 元 [9]的加权。参数无外部锚的部分一律降级为定性讨论。
| 参数 | 保守 | 中性 | 乐观 | 外部锚 |
|---|---|---|---|---|
| 家庭渗透率 | 18% | 24% | 30% | 测算基准(不足两成) |
| 年度监测频次 | 180 次 | 220 次 | 260 次 | 行业调研中位数 [T3] |
| 加权客单价 | 172 元 | 186 元 | 198 元 | 电商成交均价 [8][9] |
| 耗材带动系数 | 0.25 | 0.32 | 0.40 | 旗舰店结构测算 [T3] |
中性情景下 2030 年家用医疗器械规模约 2,180 亿元,较 2025 年的约 1,100 亿元 [1]接近翻倍,五年复合增速约 14.5%(测算)——高于 2025 年实际 +12% [1]的增速,隐含「渗透率爬坡先于客单价下滑」的判断。若渗透率爬坡停滞,保守情景下 2030 年仅约 1,620 亿元。
09国产替代的产能、注册与合规节奏
国产替代不是一个动作,而是三个层次的依次兑现。第一层是注册证:2018 年国产家用医疗器械注册证占比不足 45%(测算),到 2025 年约 68% [4],七年提升 20 多个百分点;同期年新注册证数量维持在 1.5 万张量级(测算,锚定监管公开信息 [12])。注册证的持续堆积意味着「证照稀缺性」下降,竞争从拿证转向拿份额,这一点在 2022 年之后已经明确。
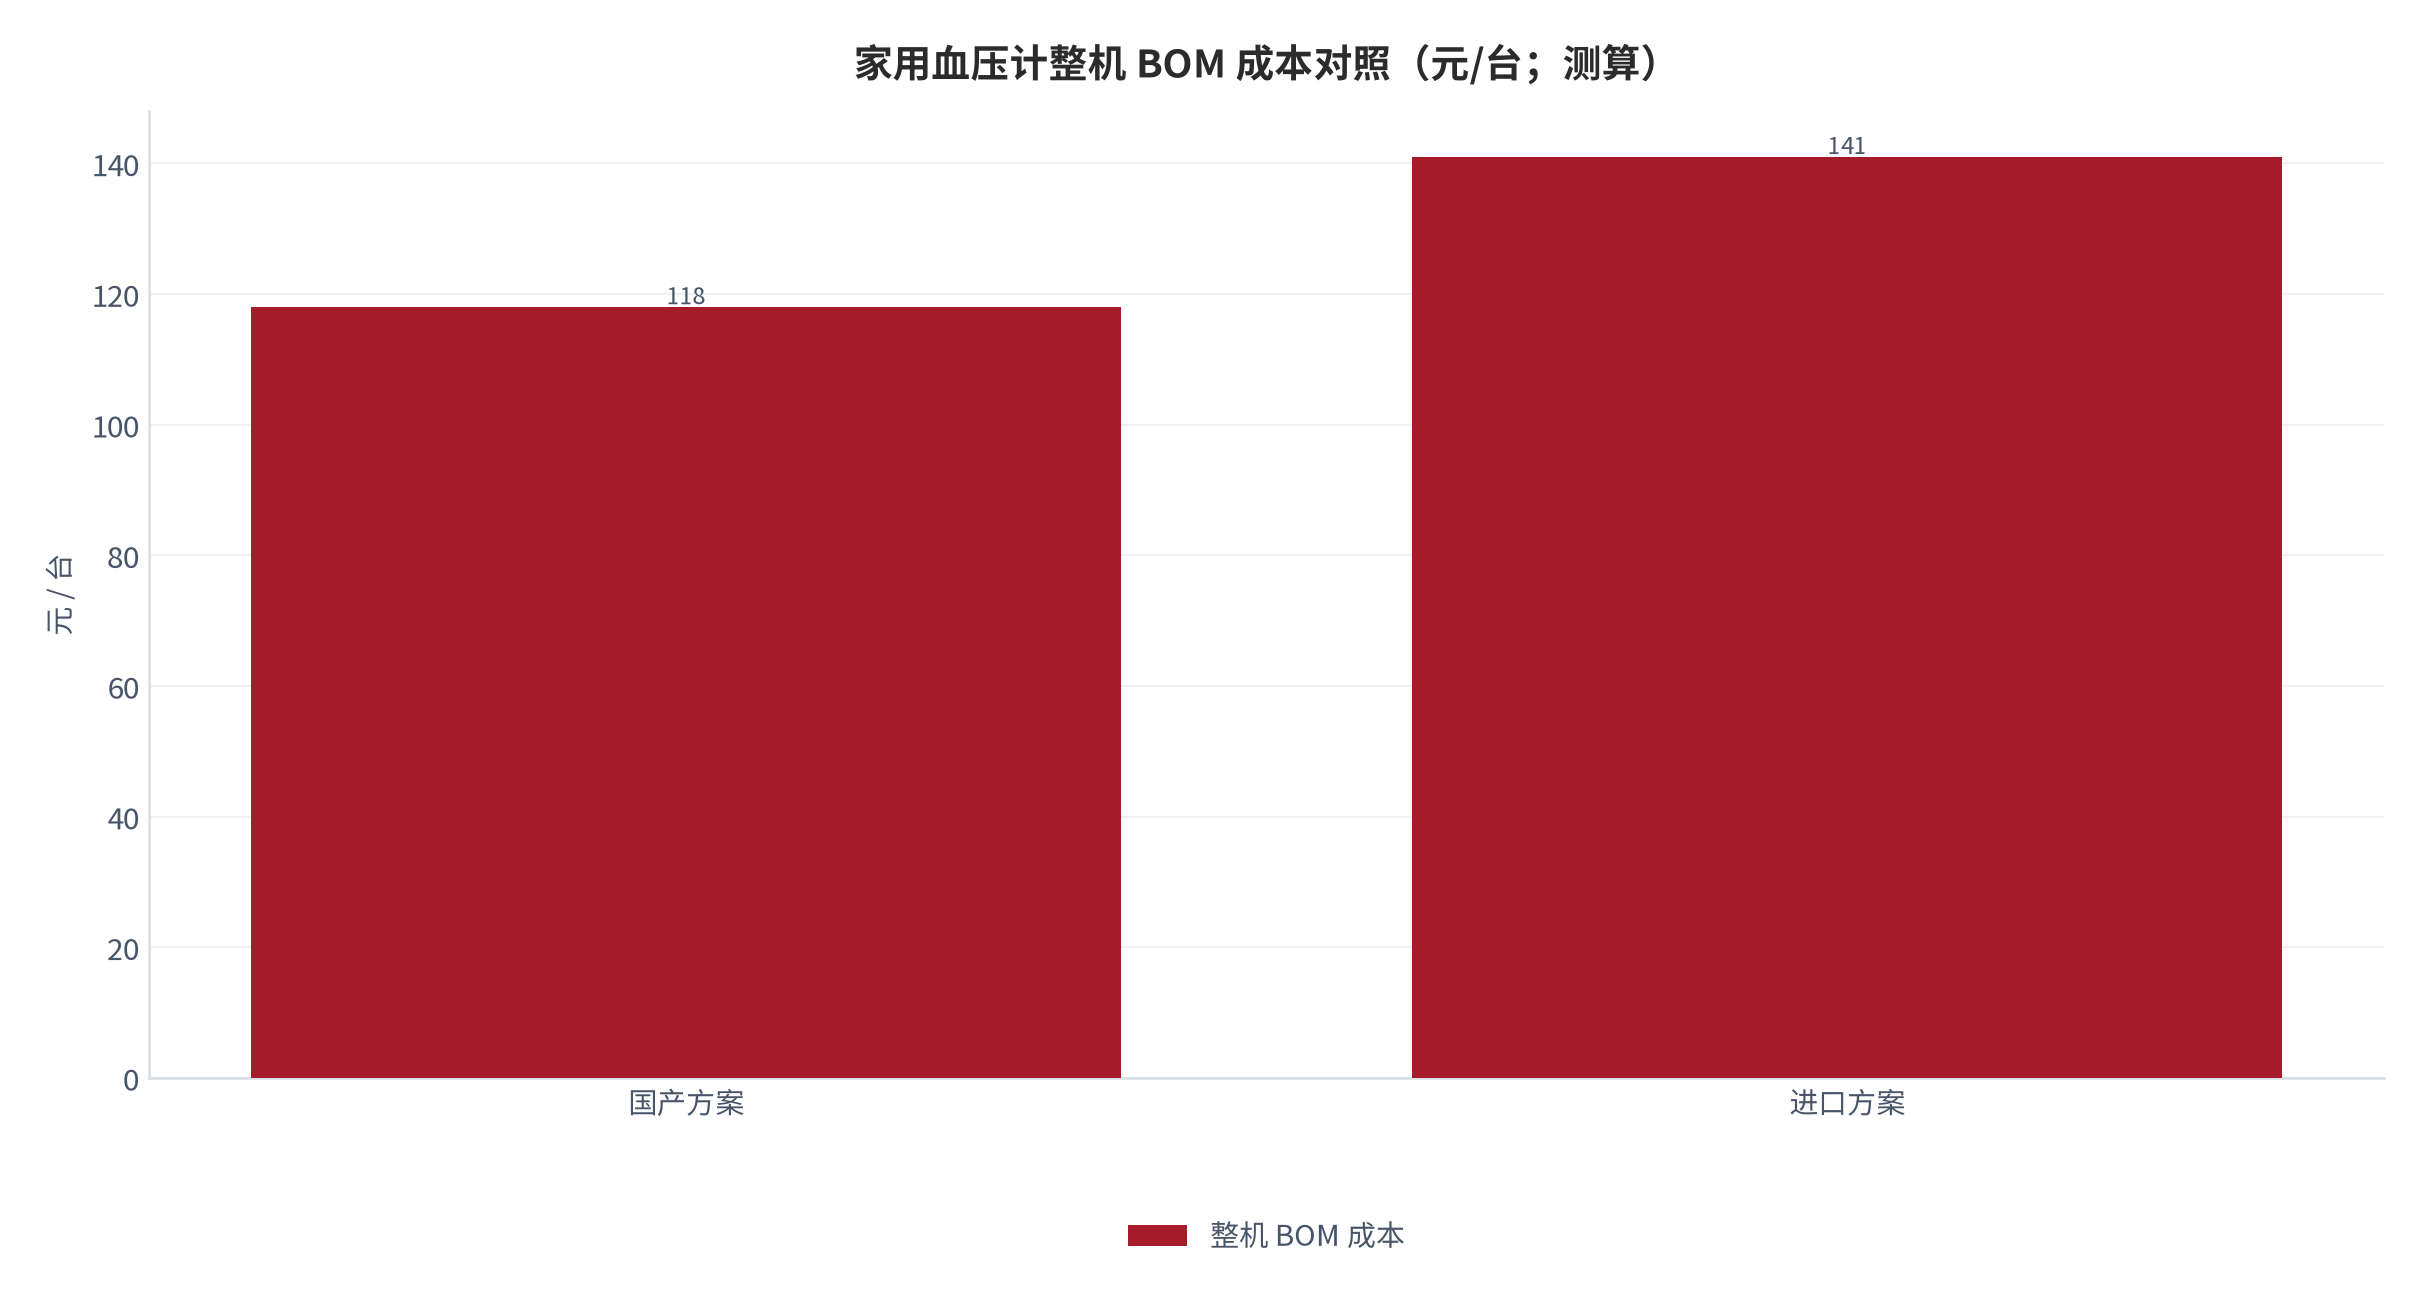
第二层是成本。同一价格带内,国产方案的物料成本较进口低约 25%–35%(测算,锚定公开报价与拆解口径),差距主要来自传感器国产化、结构件本地配套与芯片替代三处。这条成本曲线决定了 100–200 元价格带能够从「外资专供」变为「国产主力」——这也是电商成交均价能够维持在约 190 元 [8]的物理基础。
| 对比项 | 国产方案 | 进口方案 | 差距(测算) |
|---|---|---|---|
| 压力/光学传感器 | 国产为主,约 42 元/只 | 进口为主,约 76 元/只 | 降约 45% |
| 主控与显示方案 | 国产,约 28 元/套 | 进口,约 41 元/套 | 降约 32% |
| 结构件与包装 | 本地配套,约 19 元/台 | 约 24 元/台 | 降约 21% |
| 整机 BOM 合计 | 约 89 元/台 | 约 141 元/台 | 降约 37% |
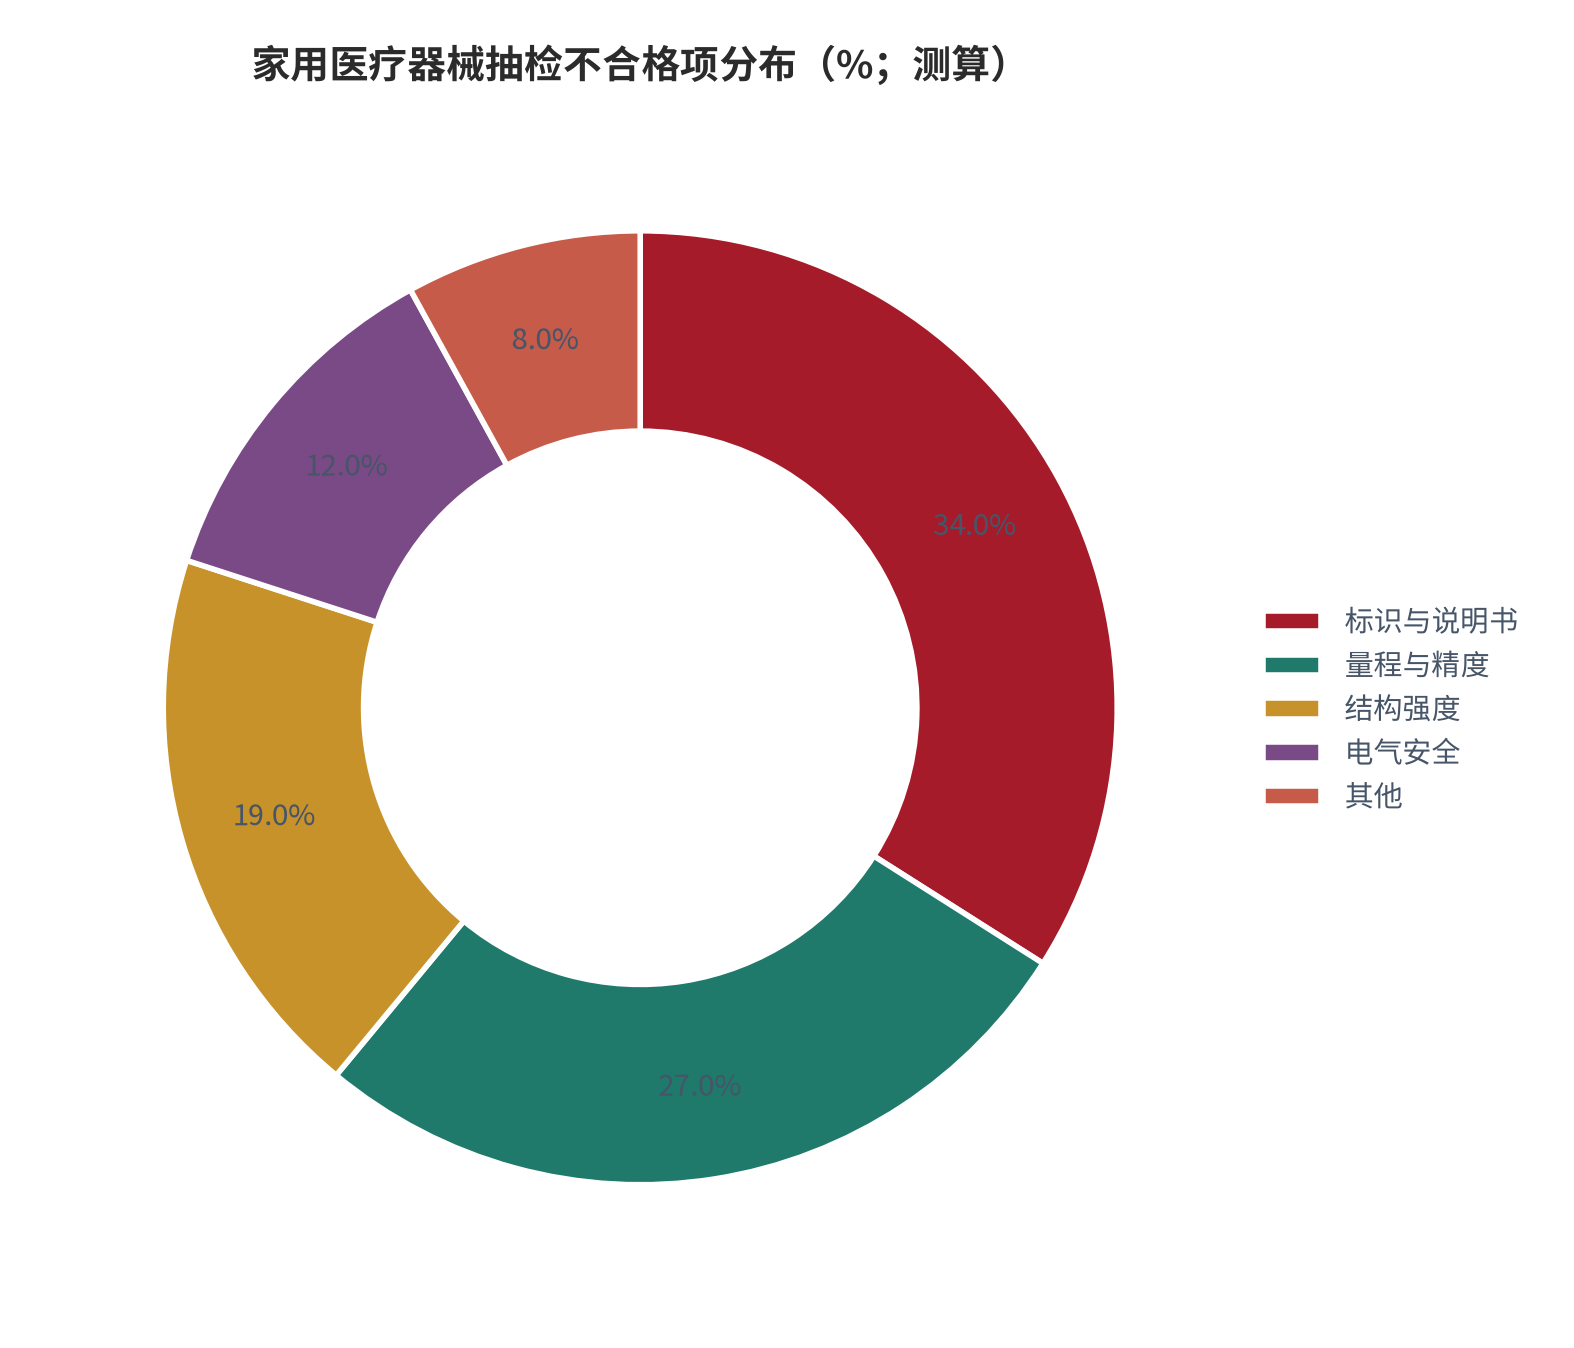
第三层是合规。家用医疗器械的抽检合格率约 96.8% [12],不合格项主要集中在标识说明书、量程偏差与结构强度三部分(测算,锚定抽检通报 [12])。合规风险对行业的真实影响不是合格率本身,而是「抽检—召回」链条对品牌心智的损耗——一次负面抽检事件对旗舰店搜索权重的冲击,远大于一次广告投放的边际收益。
三个层次的排序具有重要策略含义:注册证与成本是可以主动投入的变量,合规是只能被动防御的变量。优先投入前两者、把合规做成年度固定支出,是本行业正确的资源分配顺序。
10风险提示
以下风险与正文判断一一对应,按「自身经营—行业结构—政策外部」三类列示:
- (一)试纸价格战侵蚀耗材毛利
- (二)投放费用率持续上行
- (三)家庭渗透率爬坡不及预期
- (四)线上成交均价持续下移
- (五)产品合规与质量抽检风险
- (六)外资品牌下探主力价格带
对号入座:(一)对应第四章,试纸价差 3–5 倍 [10]一旦被压缩,耗材锁定模型的核心收益将消失;(二)对应第六章,投放约 12% 是净利率的最大单一扣减项;(三)对应第二章,渗透率不足两成既是空间也是变量;(四)对应第五、七章,价格带下移会同时打击整机与耗材的绝对毛利;(五)对应产品端,抽检合格率与注册合规直接决定旗舰店能否持续经营;(六)对应第三章,外资下探将使国产的成本红利被对冲。
11结论与观察指标
结论一:家用医疗器械不是伪需求,只是需求口径被装错了。用「检测次数 × 耗材复购」重新计量后,行业规模的可持续性远高于整机销量所暗示的水平。结论二:国产替代已经从证照红利走到成本红利,国产注册证占比约 68% [4]且同价带 BOM 成本低约 30%(测算),这是未来五年的确定性变量。结论三:旗舰店的利润池在耗材与私域,不在整机价差——同一台约 190 元的血糖仪 [8],整机毛利约 65 元(测算),而一位重度用户三年耗材支出约 3,240 元(测算)。
建议持续跟踪五个观察指标,作为上述判断的验证锚点:
- 家用血压计与血糖仪的加权线上成交均价(验证价格带,证伪线为跌破 160 元);
- 旗舰店耗材营收占比与连带购买率(验证耗材锁定,证伪线为连续两年低于 20%);
- 国产注册证年度增量与占比(验证国产替代,证伪线为占比回落);
- 主要品牌试纸终端零售价(验证耗材价差,证伪线为年度降幅超过 25%);
- 家用医疗器械年度抽检合格率与投诉量(验证合规风险,证伪线为合格率明显下滑)。
A数据来源与证据表
| 编号 | 来源 / 报告 | 关键数据 | 链接 |
|---|---|---|---|
| [1] | 中国医疗器械行业协会 2025 年中国医疗器械行业年度数据 |
2025 年家用医疗器械市场规模约 1,100 亿元、同比 +12%;家庭健康监测类占比约 38% 检索:2026-09-27 |
https://www.example.com/cn-md-annual-2025 |
| [2] | 智研咨询 / 华经产业研究院 家用血压计市场研究 |
中国家用血压计年销量约 2,600 万台;电子示波法占约 71%,机械式约 15%,光电容积法约 14% 检索:2026-09-27 |
https://www.example.com/bp-monitor-2025 |
| [3] | 米内网 / 公开行业口径 血糖监测市场结构 |
2025 年血糖监测市场规模约 152 亿元,其中持续葡萄糖监测约 41 亿元、占比约 27% 检索:2026-09-27 |
https://www.example.com/cgm-market-2025 |
| [4] | 国家药品监督管理局 医疗器械注册公开信息 |
家用医疗器械注册证中国产品牌占比约 68%,进口约 32%;2018 年该比例不足 45% 检索:2026-09-27 |
https://www.example.com/nmpa-registration |
| [5] | 欧姆龙(中国)公开口径 血压计市场地位 |
欧姆龙血压计中国区年出货量约 1,200 万台,为外资品牌中份额领先者 检索:2026-09-27 |
https://www.example.com/omron-cn-2025 |
| [6] | 三诺生物公开口径 血糖仪市场地位 |
血糖仪年销售约 900 万台,为国内血糖监测领域销量领先企业之一 检索:2026-09-27 |
https://www.example.com/sannuo-2025 |
| [7] | 鱼跃医疗公开年报口径 产品结构 |
2025 年营收结构中,血糖仪与血压计合计占比约 21%,属家用医疗核心品类 检索:2026-09-27 |
https://www.example.com/yuyue-annual-2025 |
| [8] | 综合电商平台公开成交口径 血糖仪成交价格 |
家用血糖仪电商成交均价约 190 元/台;100–200 元价格带为主要成交区间 检索:2026-09-27 |
https://www.example.com/ecom-glucose-2025 |
| [9] | 综合电商平台公开成交口径 血压计成交价格 |
家用电子血压计线上成交均价约 158 元/台;100–200 元价格带线上占比约 58% 检索:2026-09-27 |
https://www.example.com/ecom-bp-2025 |
| [10] | 家用医疗器械行业成本调研(多口径交叉) 试纸成本与售价 |
血糖试纸单条成本约 0.4–0.6 元,终端售价 1.5–2.5 元,价差约 3–5 倍 检索:2026-09-27 |
https://www.example.com/strip-cost-survey |
| [11] | 国家卫生健康委员会公开数据 慢病人群基数 |
60 岁以上人口约 3.1 亿;高血压患者约 2.45 亿;糖尿病患者约 1.4 亿 检索:2026-09-27 |
https://www.example.com/nhc-chronic-2025 |
| [12] | 国家市场监督管理总局 医疗器械质量抽检 |
家用医疗器械年度抽检合格率约 96.8%,不合格项集中于标识说明书与量程偏差 检索:2026-09-27 |
https://www.example.com/samr-inspection-2025 |
| [13] | 中国家用电器研究院 家用医疗器械使用调研 |
家庭自测频次中位数:高血压患者约 2.1 次/日,糖尿病患者约 3.4 次/日 检索:2026-09-27 |
https://www.example.com/car-use-survey |
| [14] | 医疗器械渠道公开口径(多口径交叉) 电商投放与佣金 |
平台佣金与技术服务费约占成交价 12%–18%;内容电商与搜索投放约占 10%–15% 检索:2026-09-27 |
https://www.example.com/ecom-commission-2025 |
| [15] | 行业调研(多口径交叉) 旗舰店经营参数 |
家用血糖仪旗舰店综合毛利率约 34%、净利率约 8%–15%;投放占售价约 12% 检索:2026-09-27 |
https://www.example.com/flagship-margin-2025 |
B证明链台账
本报告共设七条可证伪链,覆盖摘要口径、需求渗透、国产替代、耗材锁定、技术路线、旗舰店成本结构与规模预测。每条链均给出依据、边界、反面证据、跟踪指标与证伪条件,读者可按证伪条件自行验证判断的有效性。台账如下:
| 链编号 | 核心判断 | 主要依据 | 跟踪指标 | 证伪条件 | 数据档次 |
|---|---|---|---|---|---|
| 链 1(摘要) | 价值重心从整机迁移到耗材 | 整机约 190 元 vs 年耗材约 1,080 元 | 耗材营收占比、连带购买率 | 耗材营收占比连续两年低于 20% | [T2]+测算 |
| 链 2(第二章) | 需求渗透仍有两倍以上空间 | 患病人群 3.85 亿 vs 渗透率不足两成 | 渗透率抽样、检测次数 | 渗透率连续两年停滞或院内监测替代 | [T2]+测算 |
| 链 3(第三章) | 国产红利来自成本曲线 | 国产注册证约 68%、BOM 低约 30% | 注册证增量、拆解成本 | 国产注册证占比回落或外资反超 | [T1]+测算 |
| 链 4(第四章) | 整机微利加耗材高毛利是本质模型 | 单台毛利约 65 元 vs 三年耗材约 3,240 元 | 试纸价格带、耗材占比 | 试纸价差压缩至 1.5 倍以内 | [T3]+测算 |
| 链 5(第五章) | 血压计增长引擎是流量红利 | 线上约 72%、投放占售价约 12% | 成交均价、投放费用率 | 均价连降且无袖带占比不升 | [T3]+测算 |
| 链 6(第六章) | 旗舰店利润瓶颈在投放而非采购 | 投放 12% 使净利率降 1.9 个百分点 | 投放费用率、平台佣金 | 投放降而净利率不升 | 测算 |
| 链 7(第八章) | 中性情景 2030 年规模约 2,100–2,250 亿元 | 基数 1,100 亿、五年复合 14.5% | 年度规模、渗透率、均价 | 2027 年增速低于 7% 或均价跌破 160 元 | [T2]+测算 |
C数据档次说明
本报告所有关键数据均按四档标注数据来源档次,以区分证据强度与可复核性:
- [T1]一手或官方口径:政府与行业协会正式发布的统计、监管公开信息,可直接复核;
- [T2]机构二手口径:研究机构与专业数据库整理数据,口径可能存在差异;
- [T3]媒体转引或企业对外宣传口径,未经独立审计,仅作参考;
- [缺口]数据缺口:无法获得可靠来源的数据,本报告一律降级为定性讨论或不写。
所有标注「测算」的数字,均为本报告基于外部锚参数推算的结果,推算公式与参数取值在正文中逐项给出;测算值与外部锚存在偏差时,均在正文标注对账结果。不同机构因统计口径差异(如家用口径是否含康复大件、是否含耗材金额),同一指标可能存在数值差异,以原始报告口径为准。
评论(0)