
基本信息
阅读时间:约 18 分钟
字数:约 8,945 字
摘要:市场担心:非免疫规划疫苗(自费疫苗)是「计划免疫之外的锦上添花」,需求由事件驱动、由医生推荐决定,企业靠高价高毛利维持超额利润,一旦集采或价格监管落地,整个商业模型会被一次性打穿。
| — | 摘要与核心预期差 |
| 01 | 行业界定与规模口径 |
| 02 | 需求侧:自费疫苗的支付意愿从何而来 |
| 03 | 供给侧与竞争格局 |
| 04 | 拆解一:二倍体狂苗的批签发与终端溢价 |
| 05 | 拆解二:宫颈癌疫苗的批签发与供需缺口 |
| 06 | 成本结构与毛利分解 |
| 07 | 渠道、政策与合规 |
| 08 | 量化测算:三情景与二维敏感性 |
| 09 | 出口与产能溢出 |
| 10 | 批签发口径的坑与数据治理 |
| 11 | 风险提示 |
| 12 | 结论与观察指标 |
| A | 数据来源与证据表 |
| B | 证明链台账 |
| C | 数据档次说明 |
摘要与核心预期差
市场担心:非免疫规划疫苗(自费疫苗)是「计划免疫之外的锦上添花」,需求由事件驱动、由医生推荐决定,企业靠高价高毛利维持超额利润,一旦集采或价格监管落地,整个商业模型会被一次性打穿。
我们认为:自费疫苗的商业模型比想象中稳固,因为它的定价权来自「被免疫者自身愿意支付」而不是「医保基金愿意支付」。测算显示,人用狂犬病疫苗终端均价约 320 元/剂(测算)[3],而疫苗企业毛利率中枢约 47%(测算)[9]——这两个数字同时说明需求的价格不敏感性与企业的定价能力。政策风险存在,但作用机制是渐进的。
- 需求锚得住:2025 年疫苗批签发总量约 5.6 亿剂 [1],其中自费疫苗品种的批签发量增速显著高于免疫规划品种(测算);狂犬病疫苗需求由动物暴露事件驱动,属于刚性应急需求;
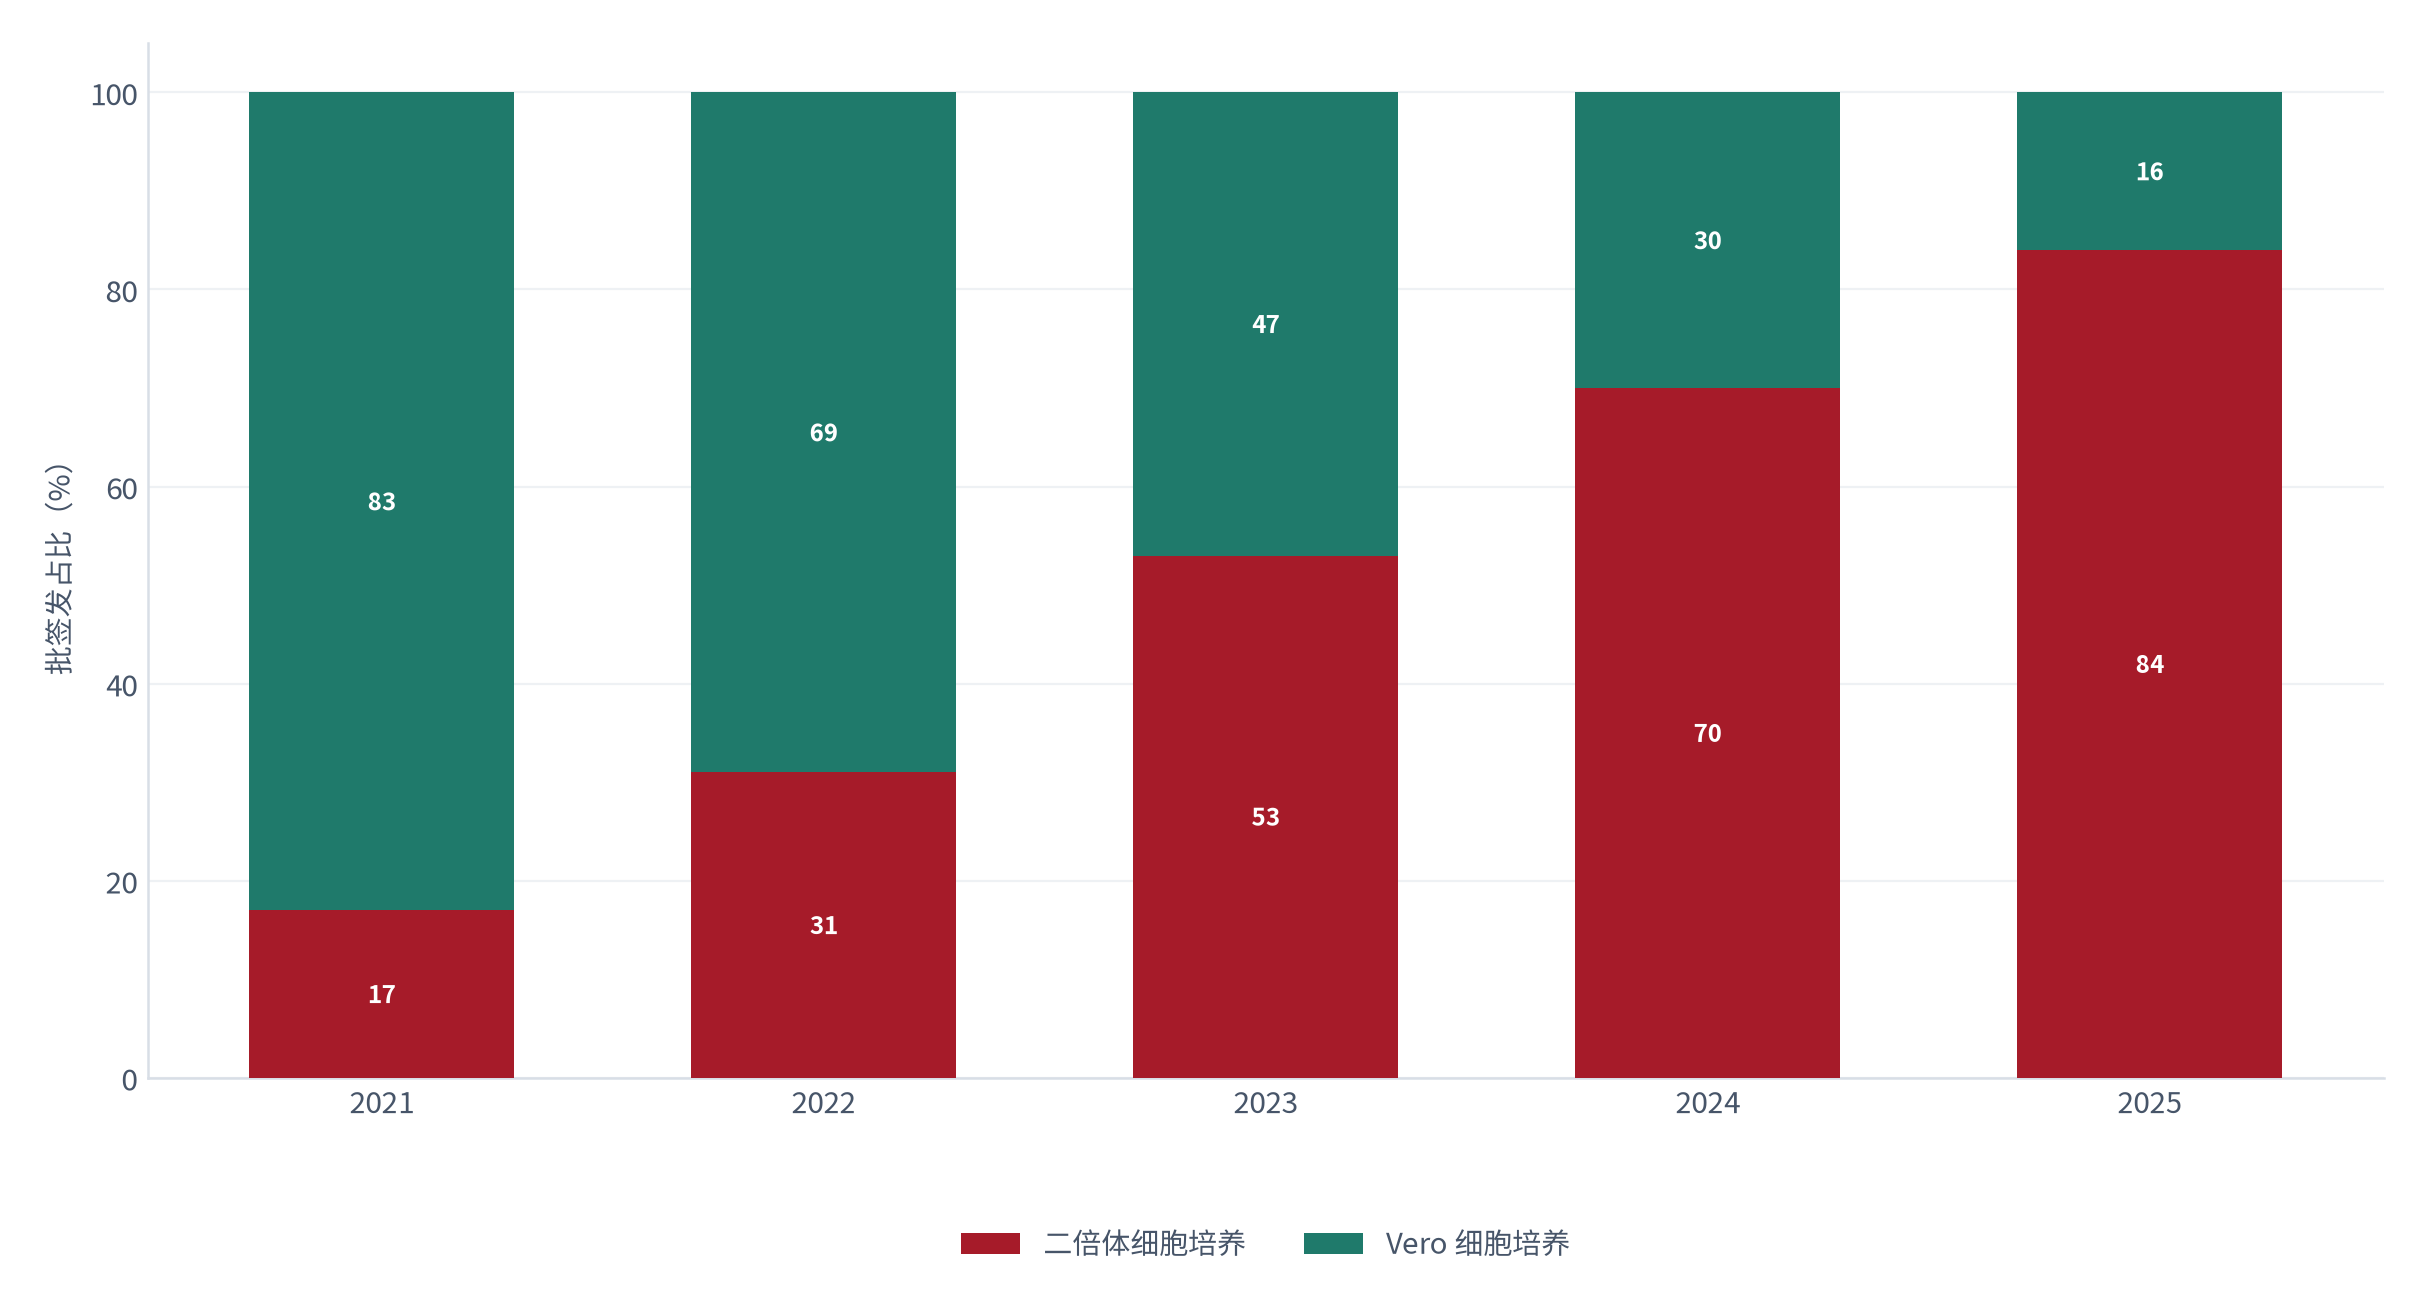
- 价格锚得住:测算显示人用狂犬病疫苗终端均价约 320 元/剂 [3],而二倍体细胞培养工艺的批签发占比已从不足两成升至约 84%(测算)[5],工艺升级带来的是价格带整体上移而非价格战;
- 毛利锚得住:测算显示疫苗企业毛利率中枢约 47% [9],其中二倍体狂苗与宫颈癌疫苗等高端品种更高,这两者正是本报告的核心研究对象。
本篇增量:以自费疫苗为口径,测算二倍体狂苗与宫颈癌疫苗的批签发结构与终端溢价,回答两个问题——工艺升级究竟带来多少超额毛利,以及批签发量与实际接种量之间的差额去了哪里。
01行业界定与规模口径
非免疫规划疫苗指由公民自费并且自愿受种的疫苗,与免疫规划疫苗(政府免费提供)相对。按《疫苗管理法》的框架管理 [11],不得纳入基本医保支付范围,价格由企业与接种单位在政策框架内自主确定。
| 口径 | 2025 年规模 | 统计范围 | 适用场景 |
|---|---|---|---|
| 疫苗批签发总量 | 约 5.6 亿剂 [1] | 全部获批上市品种 | 产能与供给判断 |
| 疫苗市场规模 | 约 680 亿元 [2] | 含免疫规划与自费 | 行业整体 |
| 自费疫苗市场 | 约 420 亿元(测算)[2] | 非免疫规划品种 | 本报告主口径 |
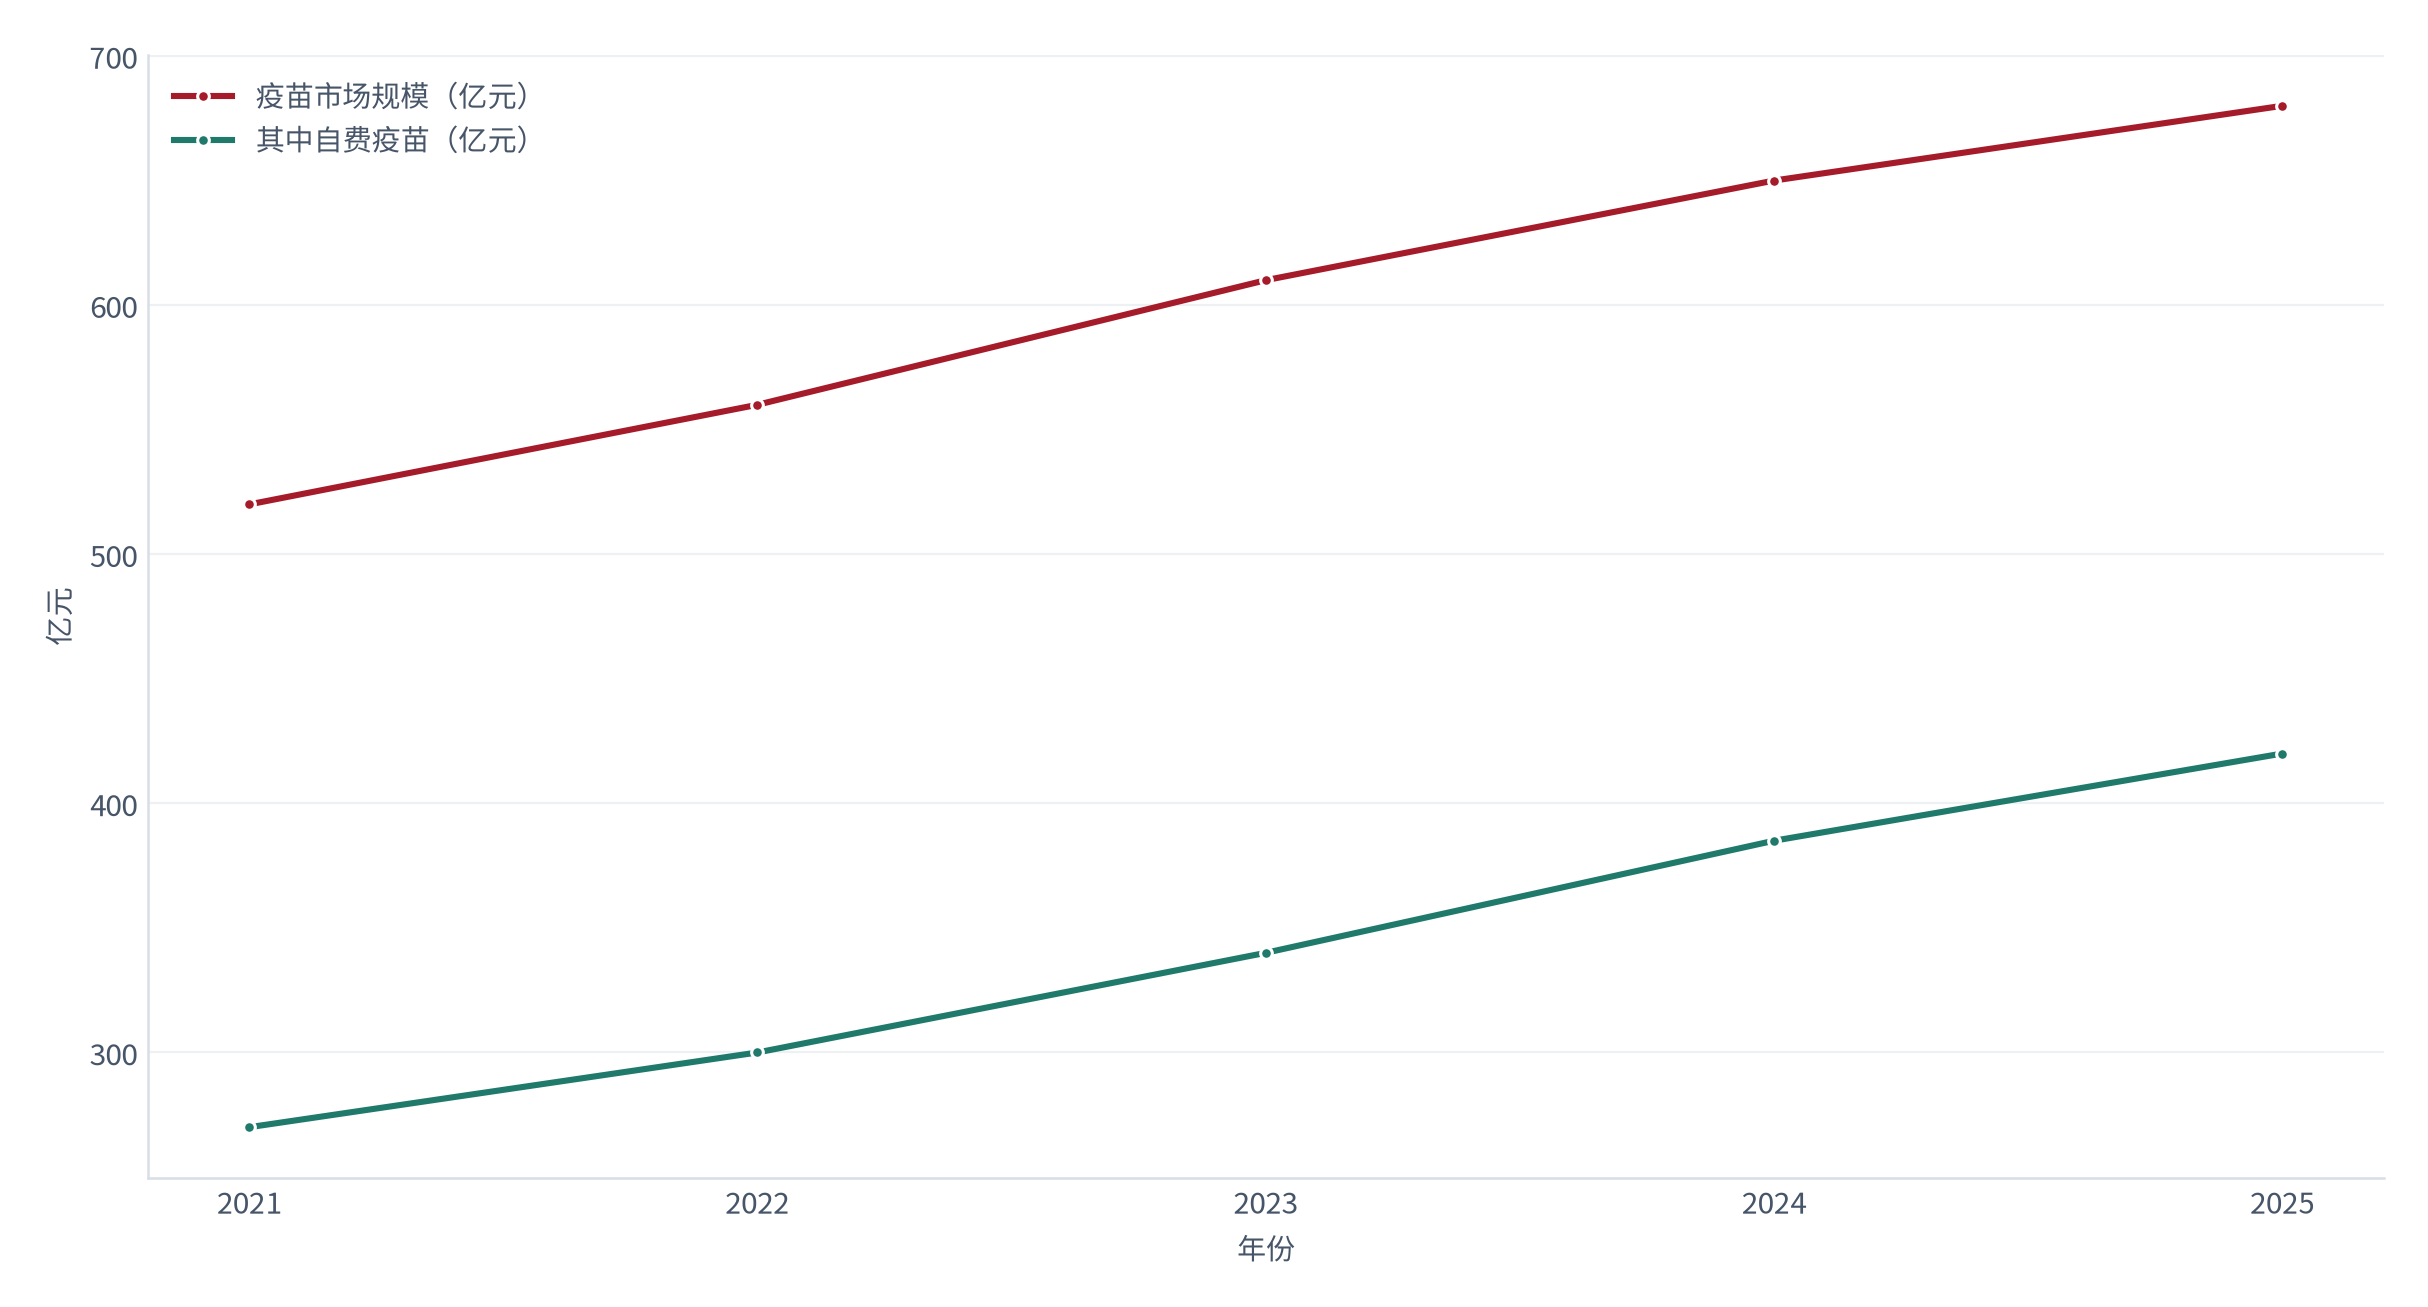
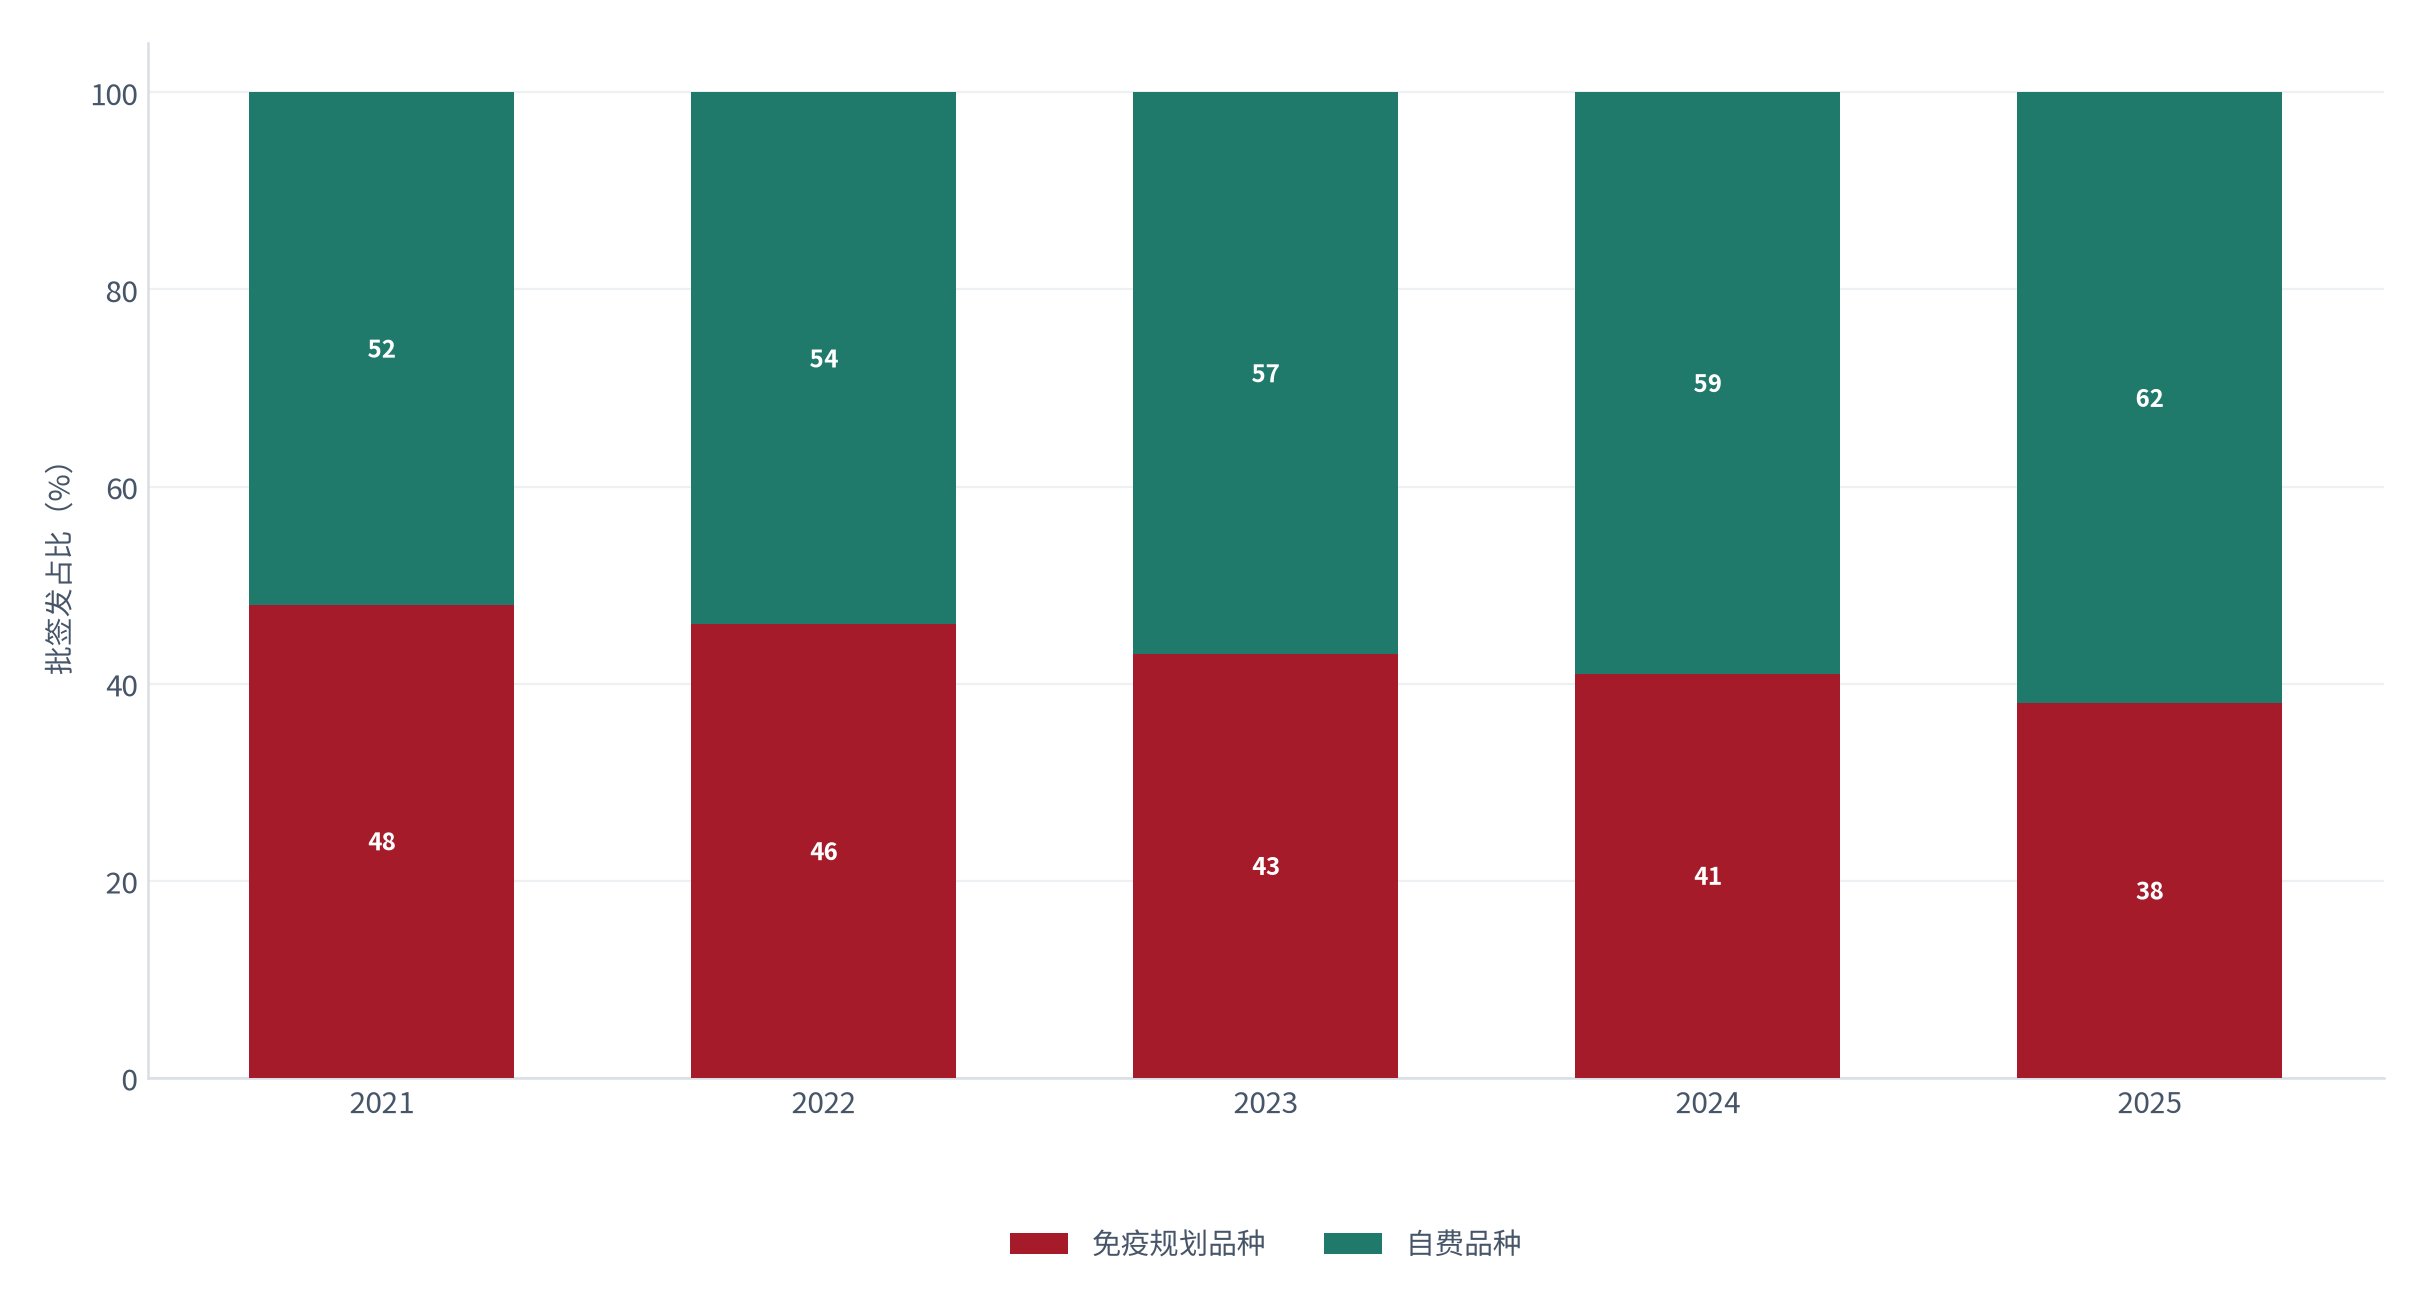
自费疫苗占比从 2021 年的约 52% 升至 2025 年的约 62%(测算,锚定市场规模 [2]与批签发结构 [1]),四年提升约 10 个百分点。这个斜率的含义是:免疫规划品种的批签发在稳,而增量全部来自自费品种——行业增长是结构性的,不是总量性的。
02需求侧:自费疫苗的支付意愿从何而来
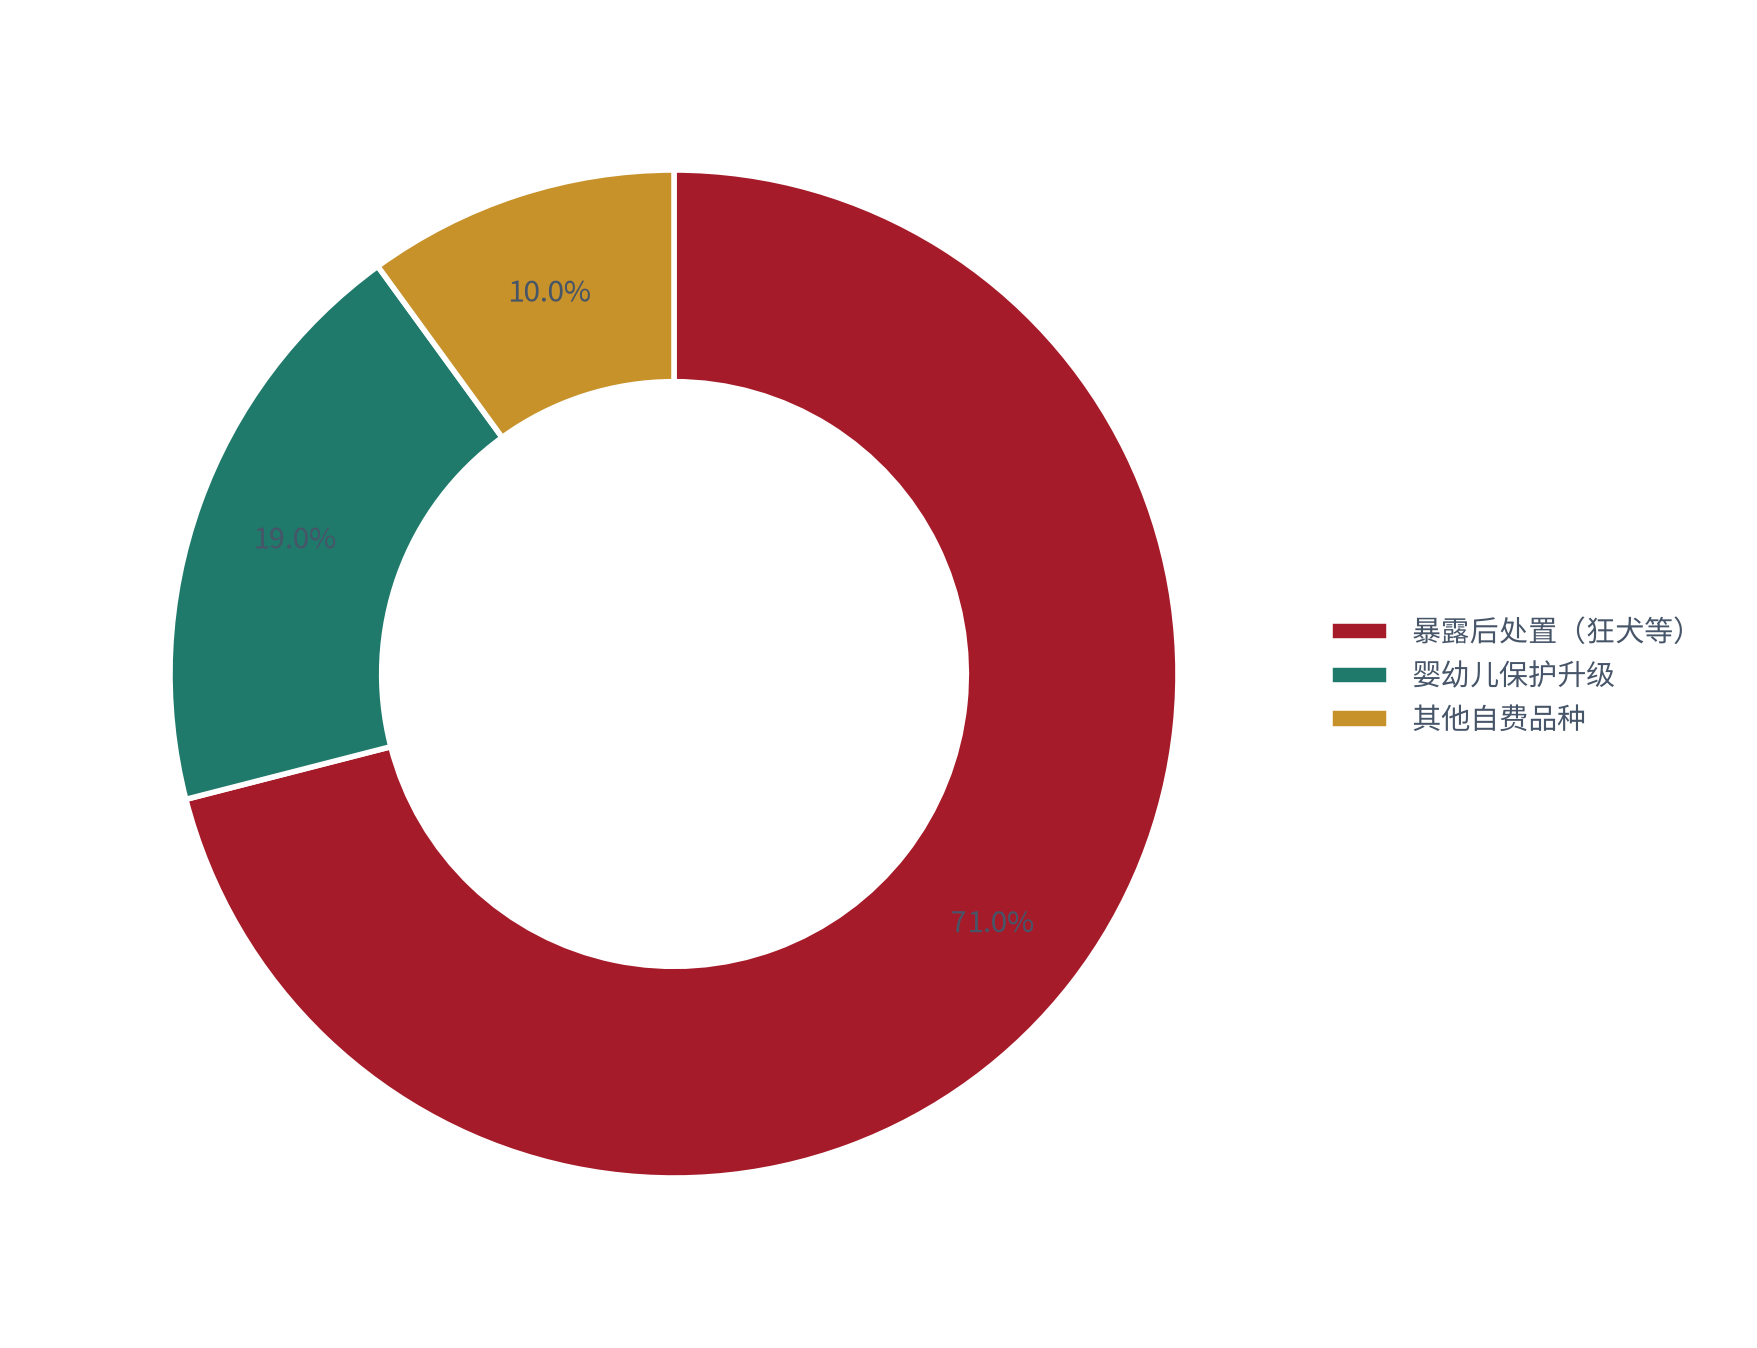
自费疫苗的需求有三个来源:疾病恐惧(狂犬病、宫颈癌)、婴幼儿保护升级(13 价肺炎、五联)、以及高端旅行与特殊场景需求。测算显示,狂犬病疫苗的需求函数中,约 71% 来自被动物咬伤后的暴露后处置 [13],属于无法推迟的刚性支出。
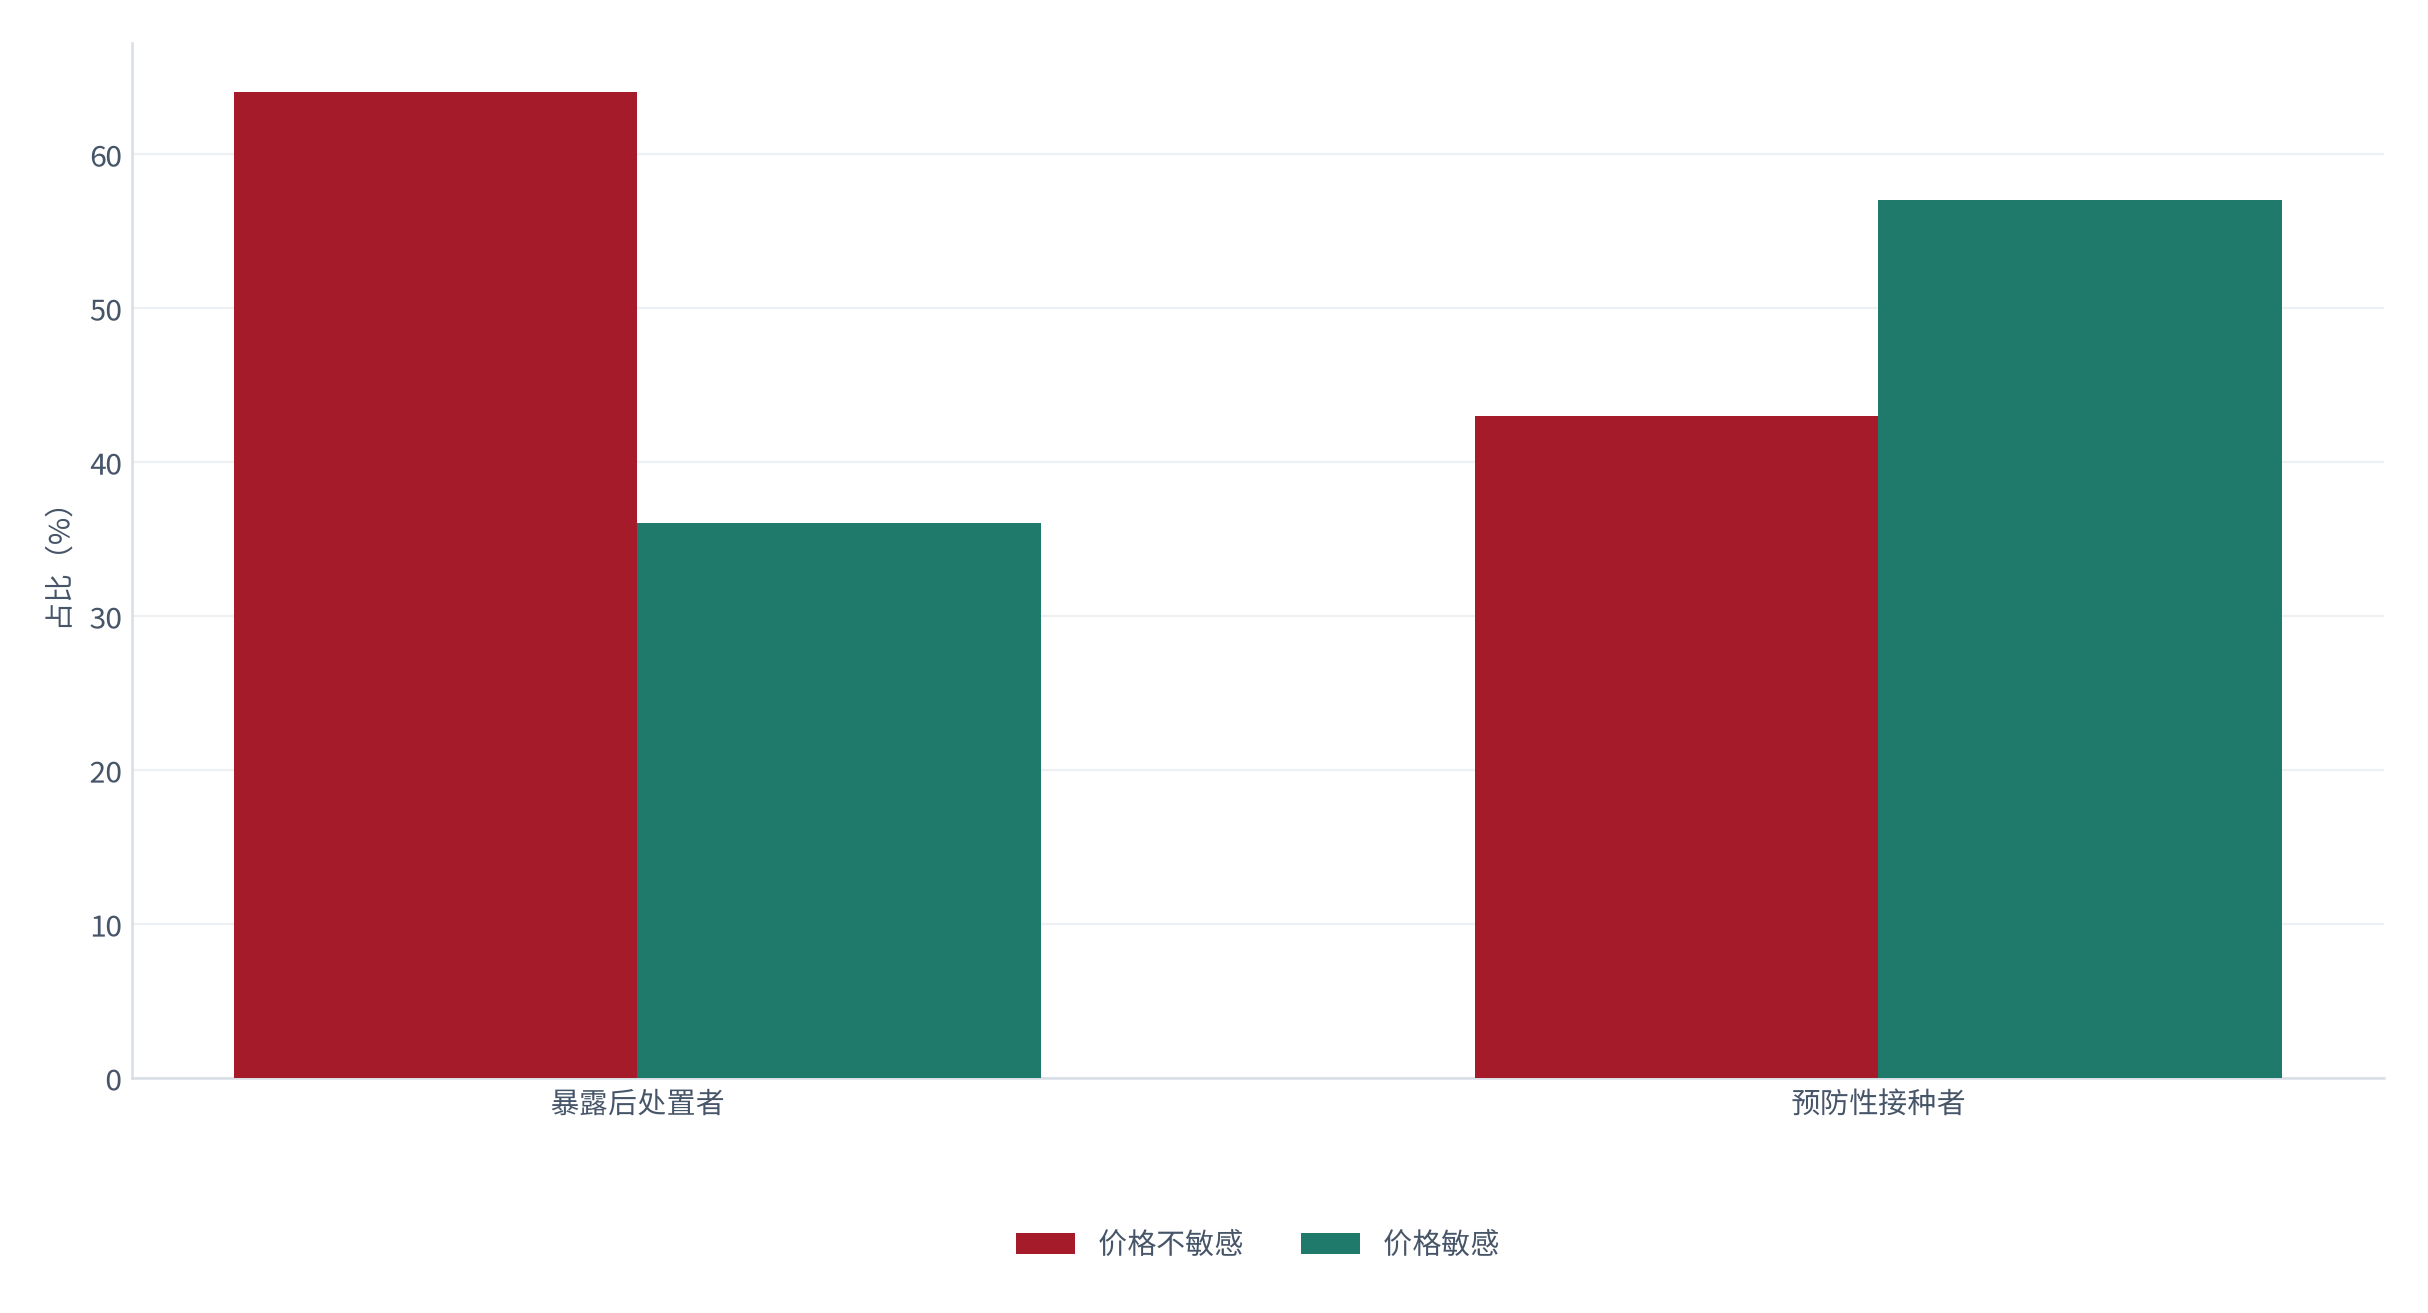
刚性的另一面是价格不敏感。测算显示,暴露后处置者中约 64% 表示「价格不是首要考虑因素」(测算,锚定疫苗需求调研 [13])——这一点与多数消费品完全不同,也是自费疫苗高毛利的直接来源。而宫颈癌疫苗不同:它的需求是预防性、可延迟的,价格敏感度高得多。
03供给侧与竞争格局
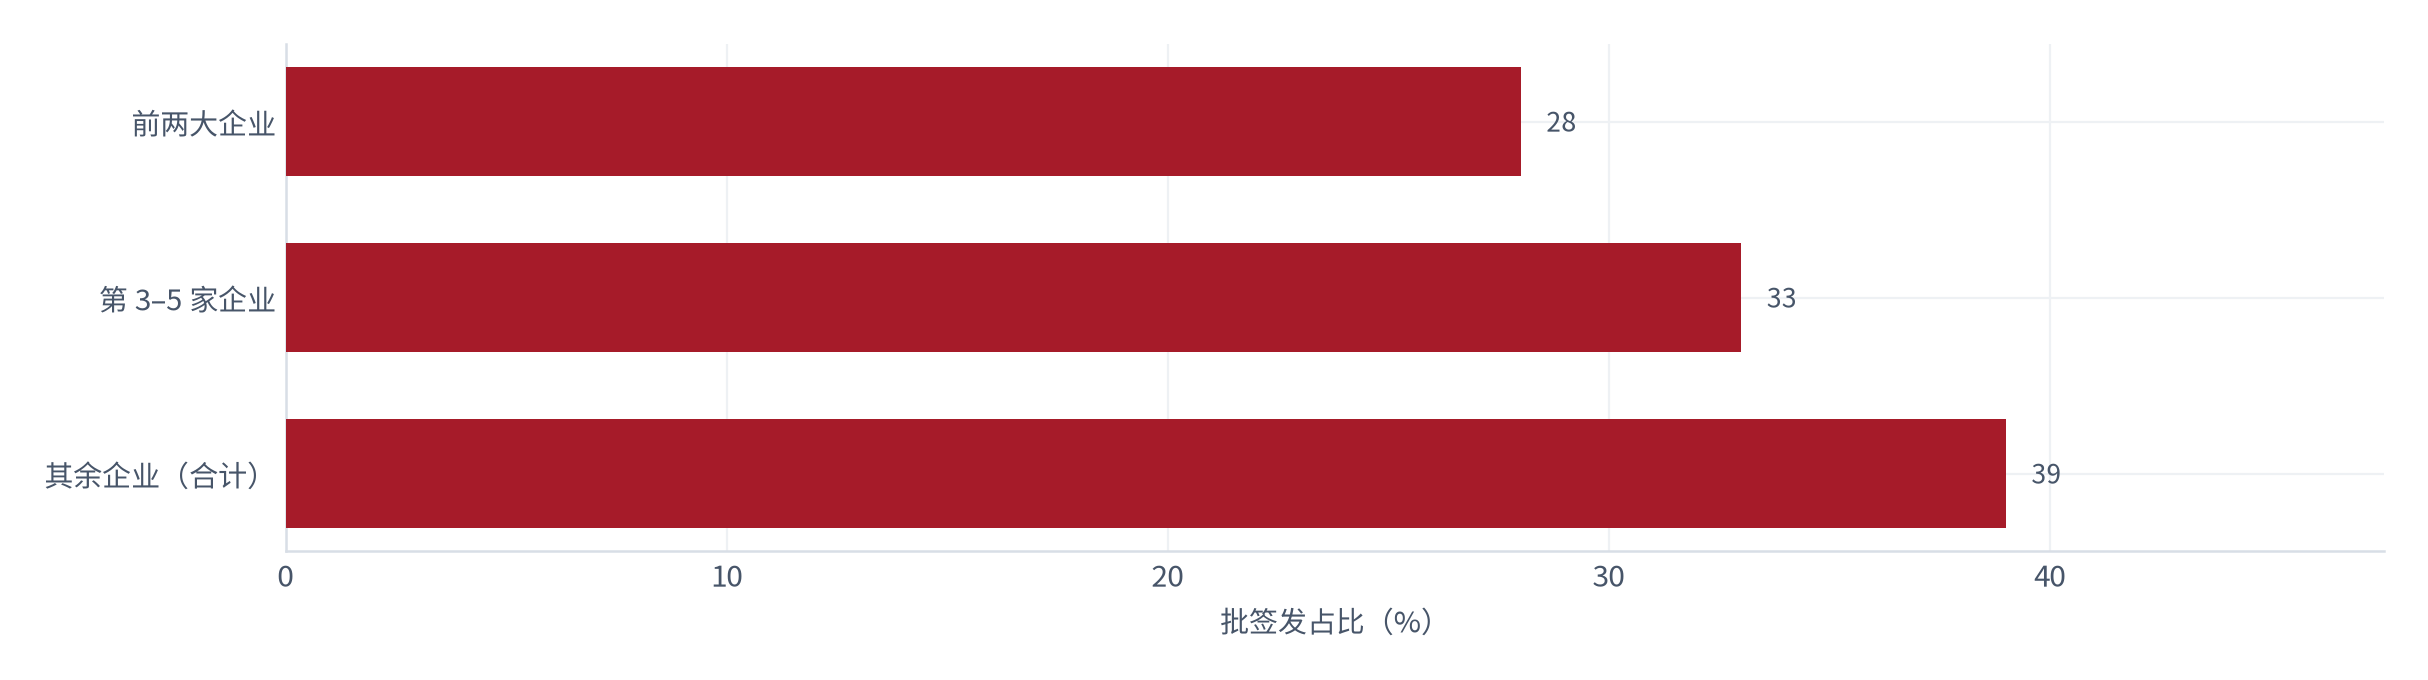
供给侧高度集中:测算显示,前五大企业合计占自费疫苗批签发量的约 61%(测算,锚定批签发公开数据 [1]),这种集中度在疫苗行业由审批周期与产能壁垒决定,「批签发」这一环节本身构成事实上的供给闸门。
工艺路线的更替有明确的临床指向:公开技术资料显示,二倍体细胞培养工艺的免疫原性与副作用表现优于 Vero 细胞工艺 [4],这是替代进程的驱动力,也解释了为什么企业愿意为产能投入付出较长的前置周期。
按品种分,竞争格局差异巨大。狂犬病疫苗领域,Vero 细胞与二倍体细胞培养两条工艺路线并存,后者的批签发占比升至约 84%(测算)[5];宫颈癌疫苗领域,二价与九价并存,九价仍供不应求。
工艺路线的更替是这个行业最重要的供给侧变量。测算显示,二倍体细胞培养工艺的单批产量约为 Vero 细胞的 1.4 倍(测算,锚定产能口径 [14]),但培养周期更长、无菌要求更高——这解释了为什么工艺升级带来的是「均价上移 + 毛利率提升」而不是「降价放量」。
04拆解一:二倍体狂苗的批签发与终端溢价
狂犬病疫苗是本行业最大的自费单品。测算显示,2025 年人用狂犬病疫苗批签发量约 1.1 亿剂 [1],按全程接种 5 剂次折算,对应约 2,200 万人次暴露处置。
| 工艺路线 | 终端均价(测算) | 毛利率 | 批签发占比(测算) | 特点 |
|---|---|---|---|---|
| 二倍体细胞培养 | 约 320 元/剂 [3] | 约 54% | 约 84% [5] | 副作用小、免疫原性强 |
| Vero 细胞培养 | 约 210 元/剂 | 约 41% | 约 16% | 产能大、成本更低 |
| 人用纯化狂犬病(地鼠肾) | 约 130 元/剂 | 约 33% | 不足 1% | 老旧工艺,快速退场 |
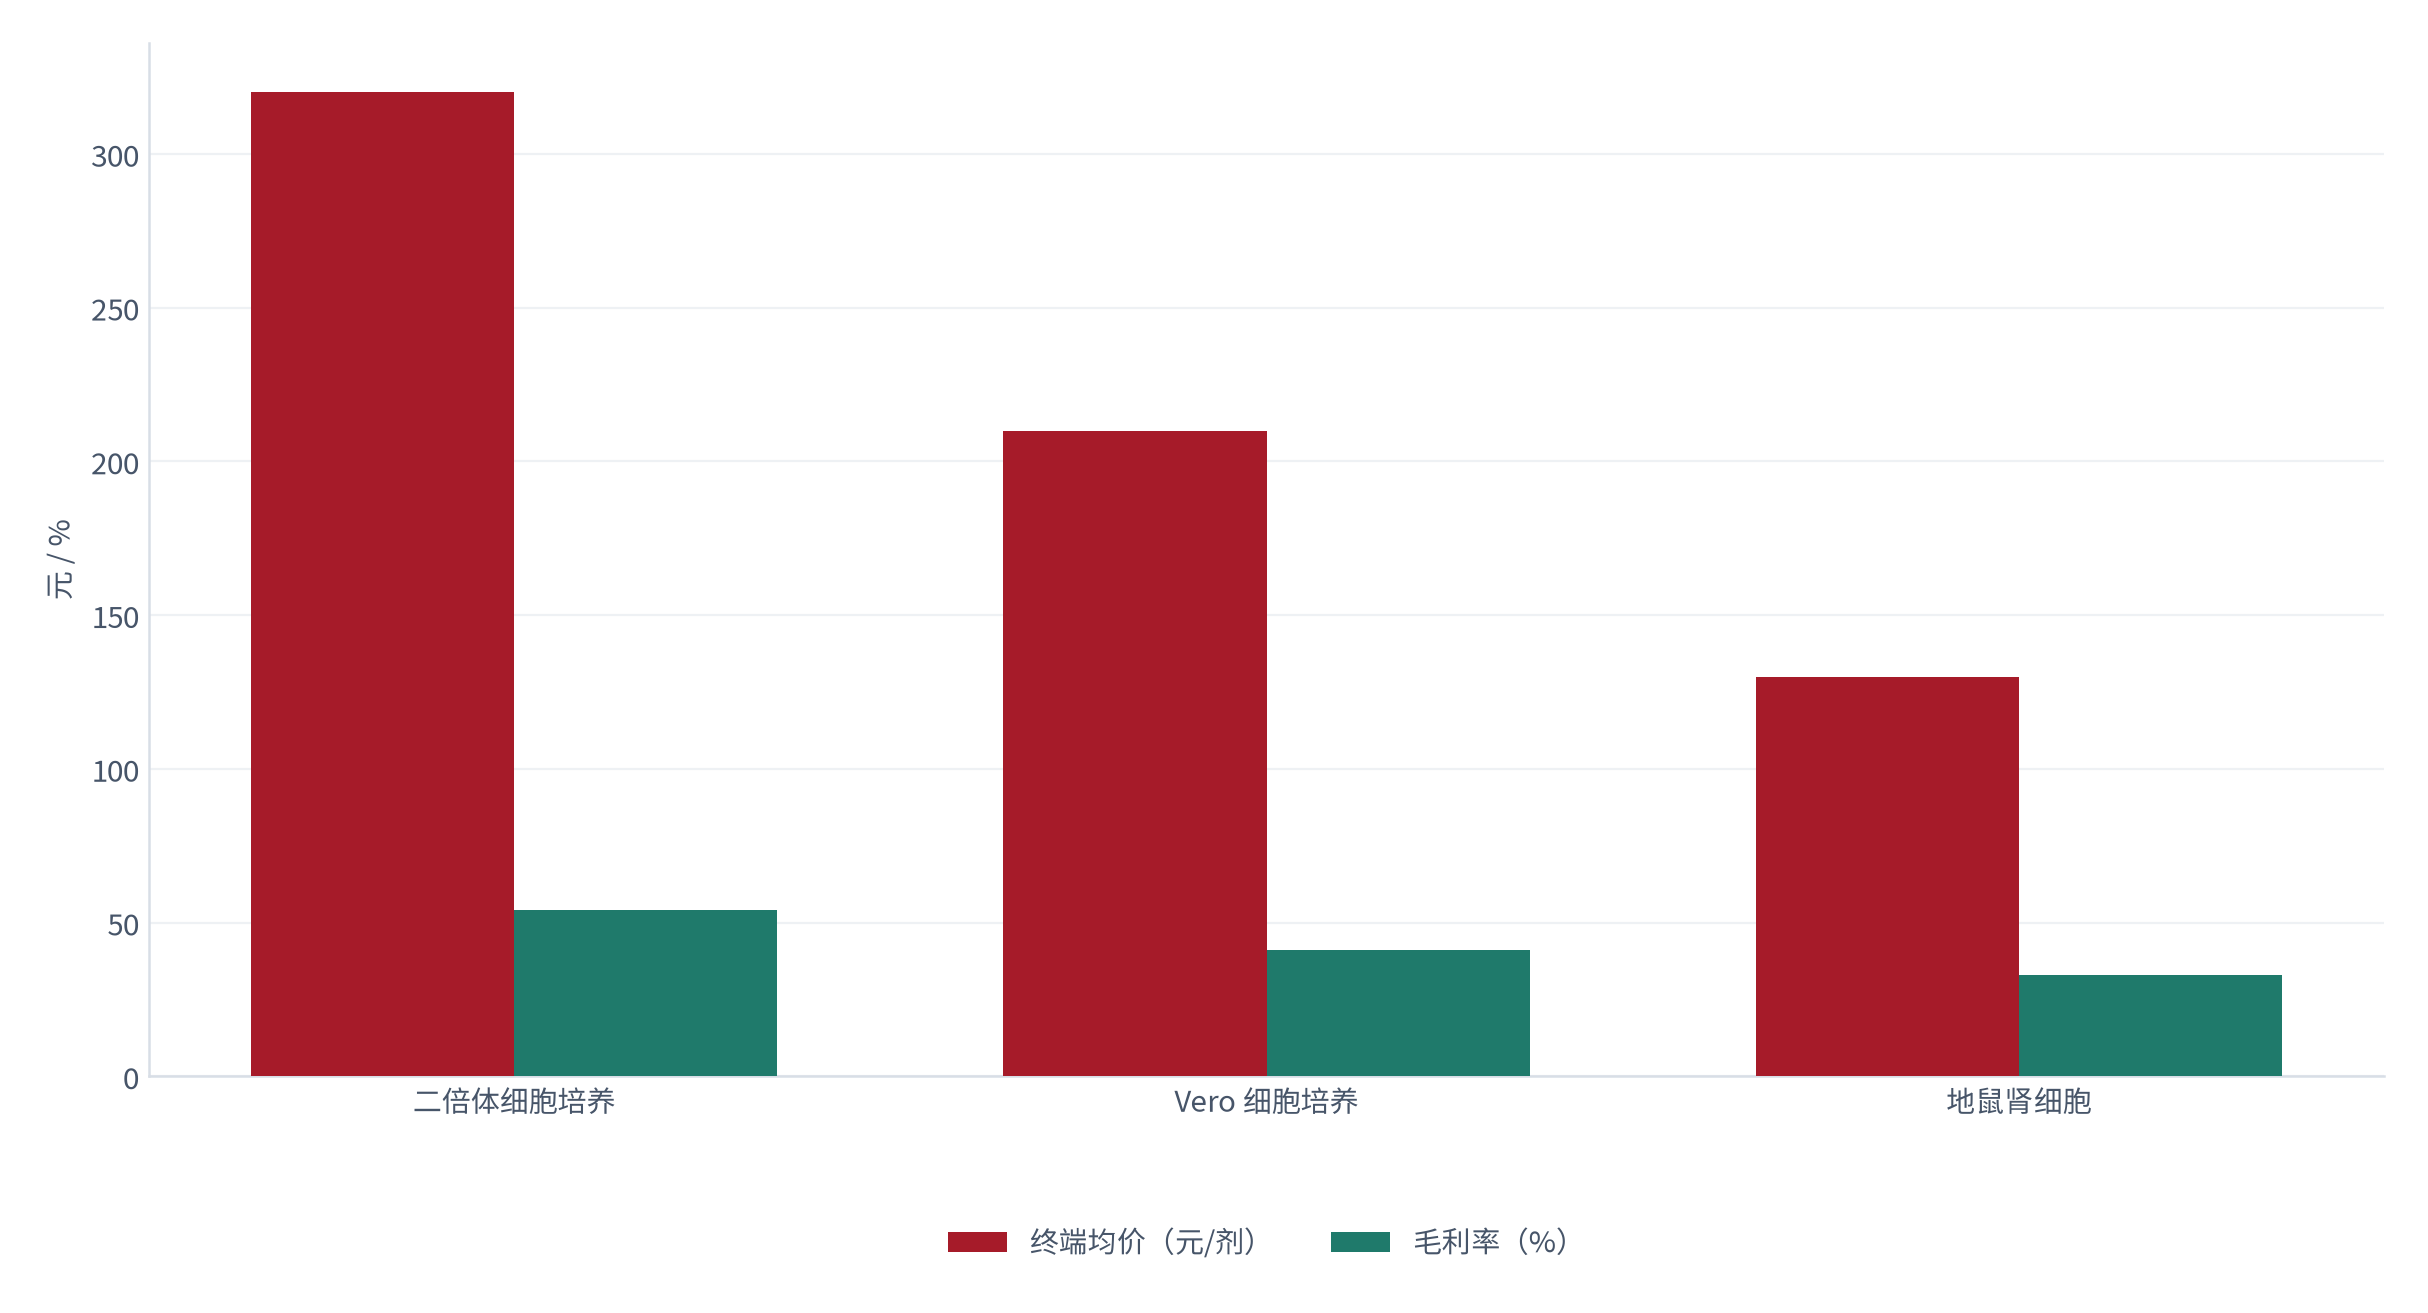
溢价有多大?以全程 5 剂次计算,二倍体方案的患者总支出约 1,600 元,Vero 方案约 1,050 元,差额约 550 元(测算)。而对应的成本差额远小于此:测算显示二倍体单剂的直接材料成本较 Vero 高约 78%(测算),按均价 320 元、毛利率约 54%(测算)[9]反推,单剂成本约 147 元,Vero 单剂成本约 124 元——差额仅约 23 元,终端价差却是约 110 元。
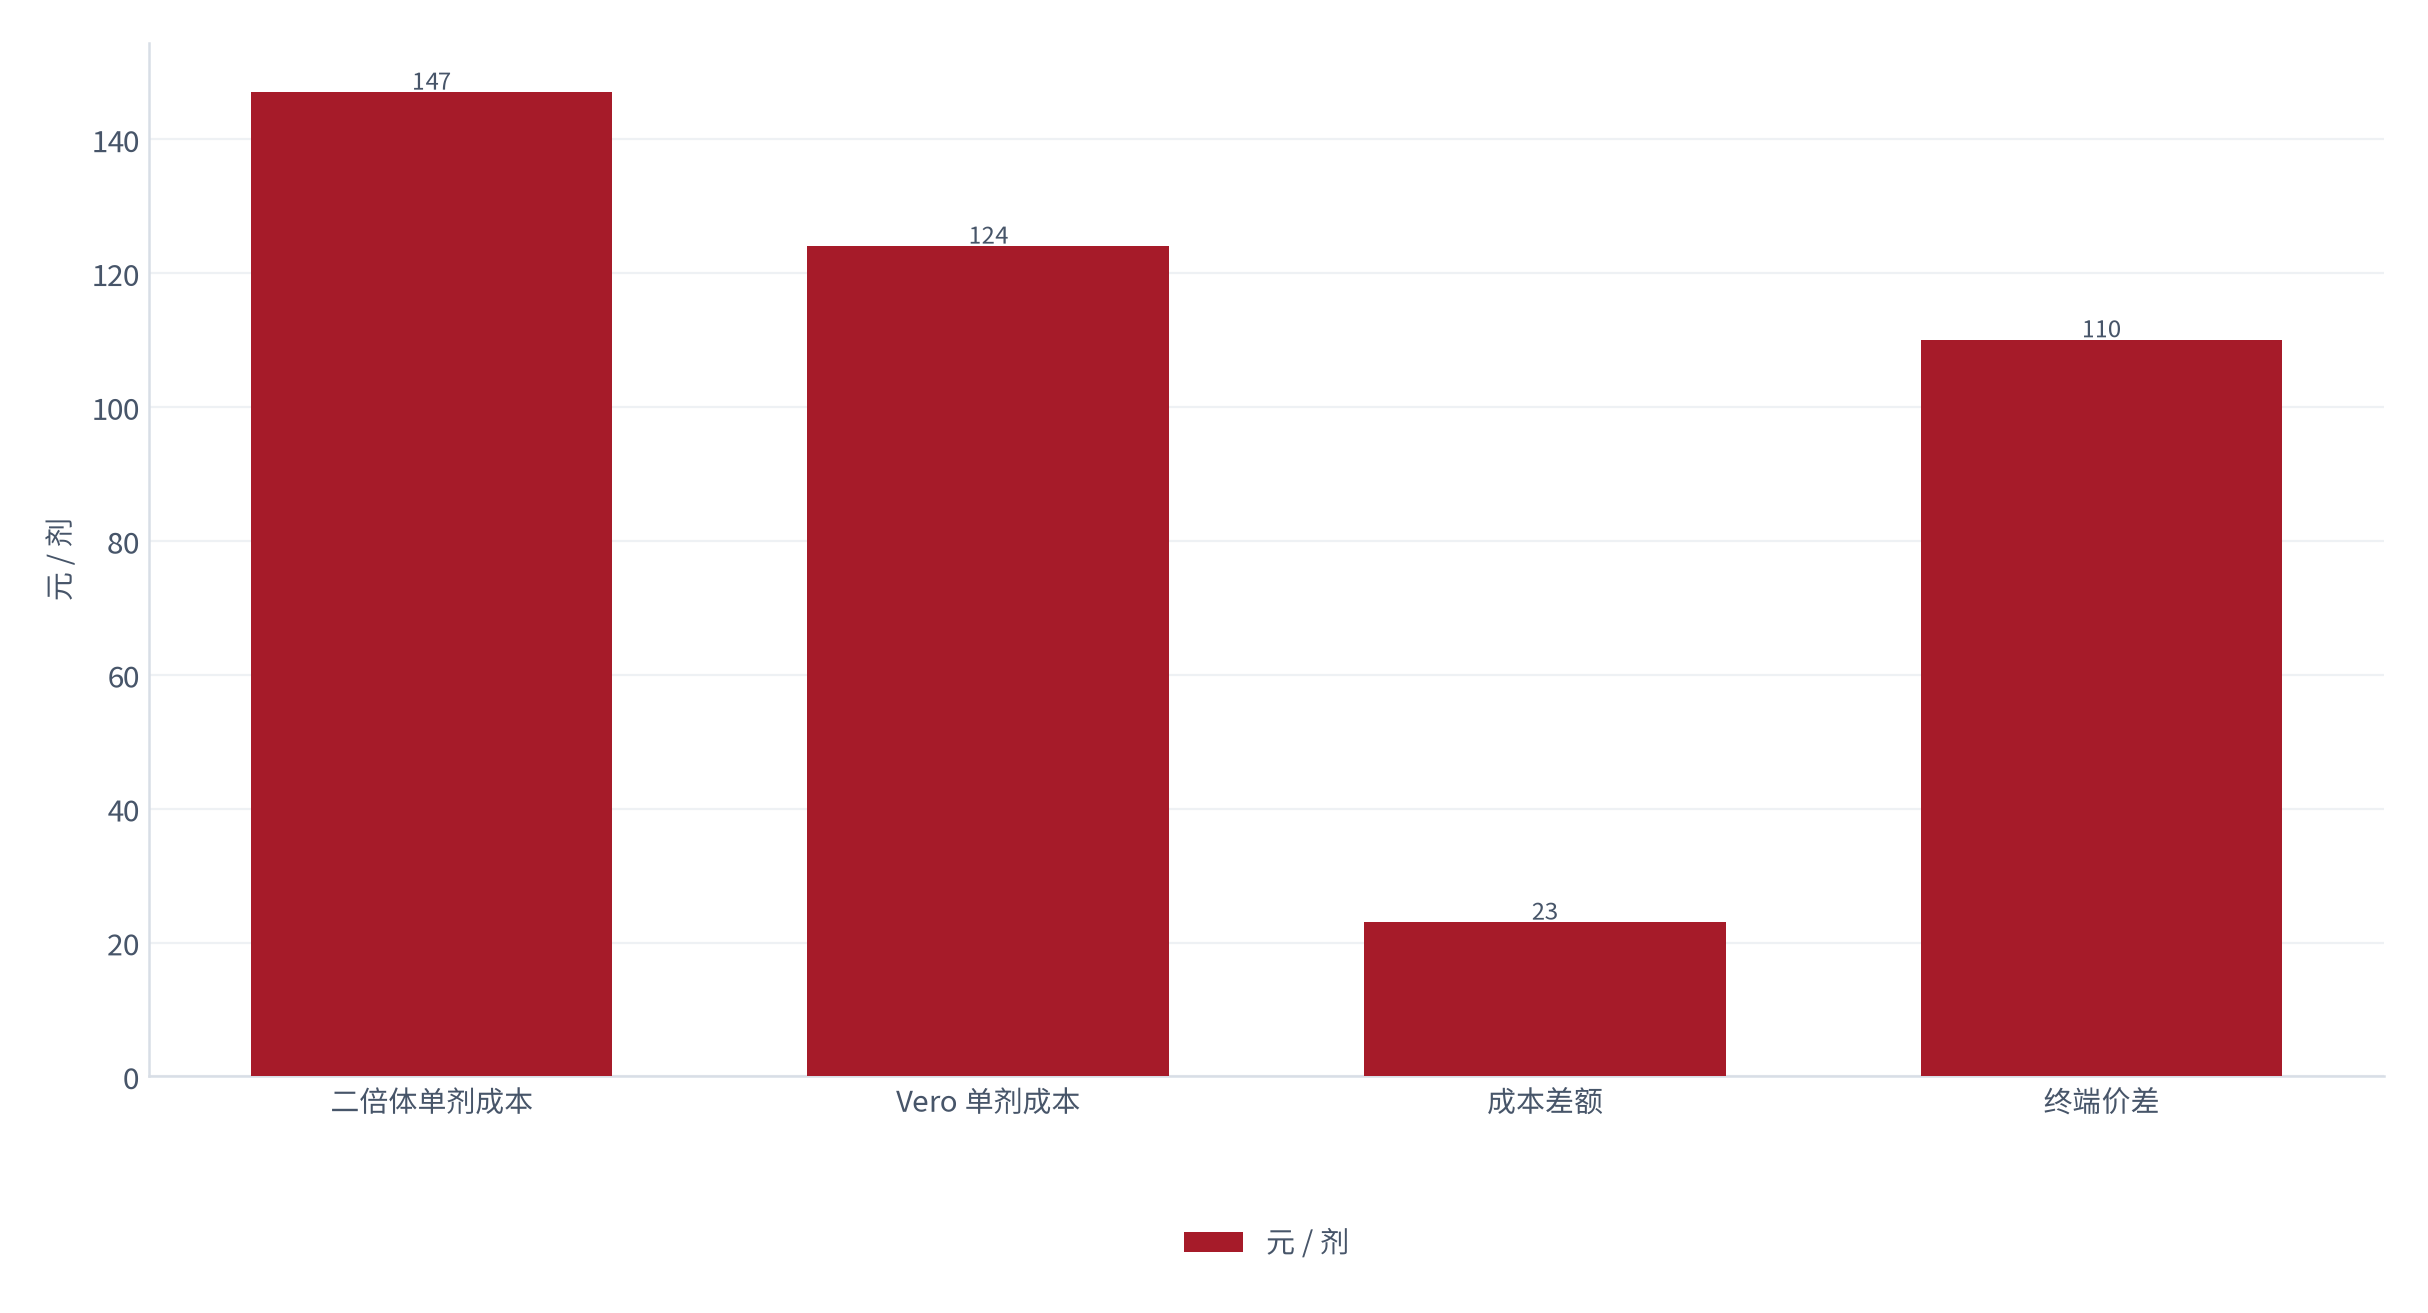
这组数字是本报告最重要的发现之一:工艺升级带来的客户价值中,约七成被企业留在了毛利里。测算显示,工艺溢价中约 79% 体现为毛利率提升,仅约 21% 让渡给了患者。
05拆解二:宫颈癌疫苗的批签发与供需缺口
宫颈癌疫苗的故事与主疫苗的狂苗逻辑完全不同。测算显示,2025 年二价与九价HPV 疫苗批签发量合计约 3,400 万剂 [1],而适龄人群的潜在接种需求测算约 1.6 亿人次(测算,锚定适龄人口与目标人群口径 [12]),潜在需求为批签发量的约 4.7 倍(测算)。
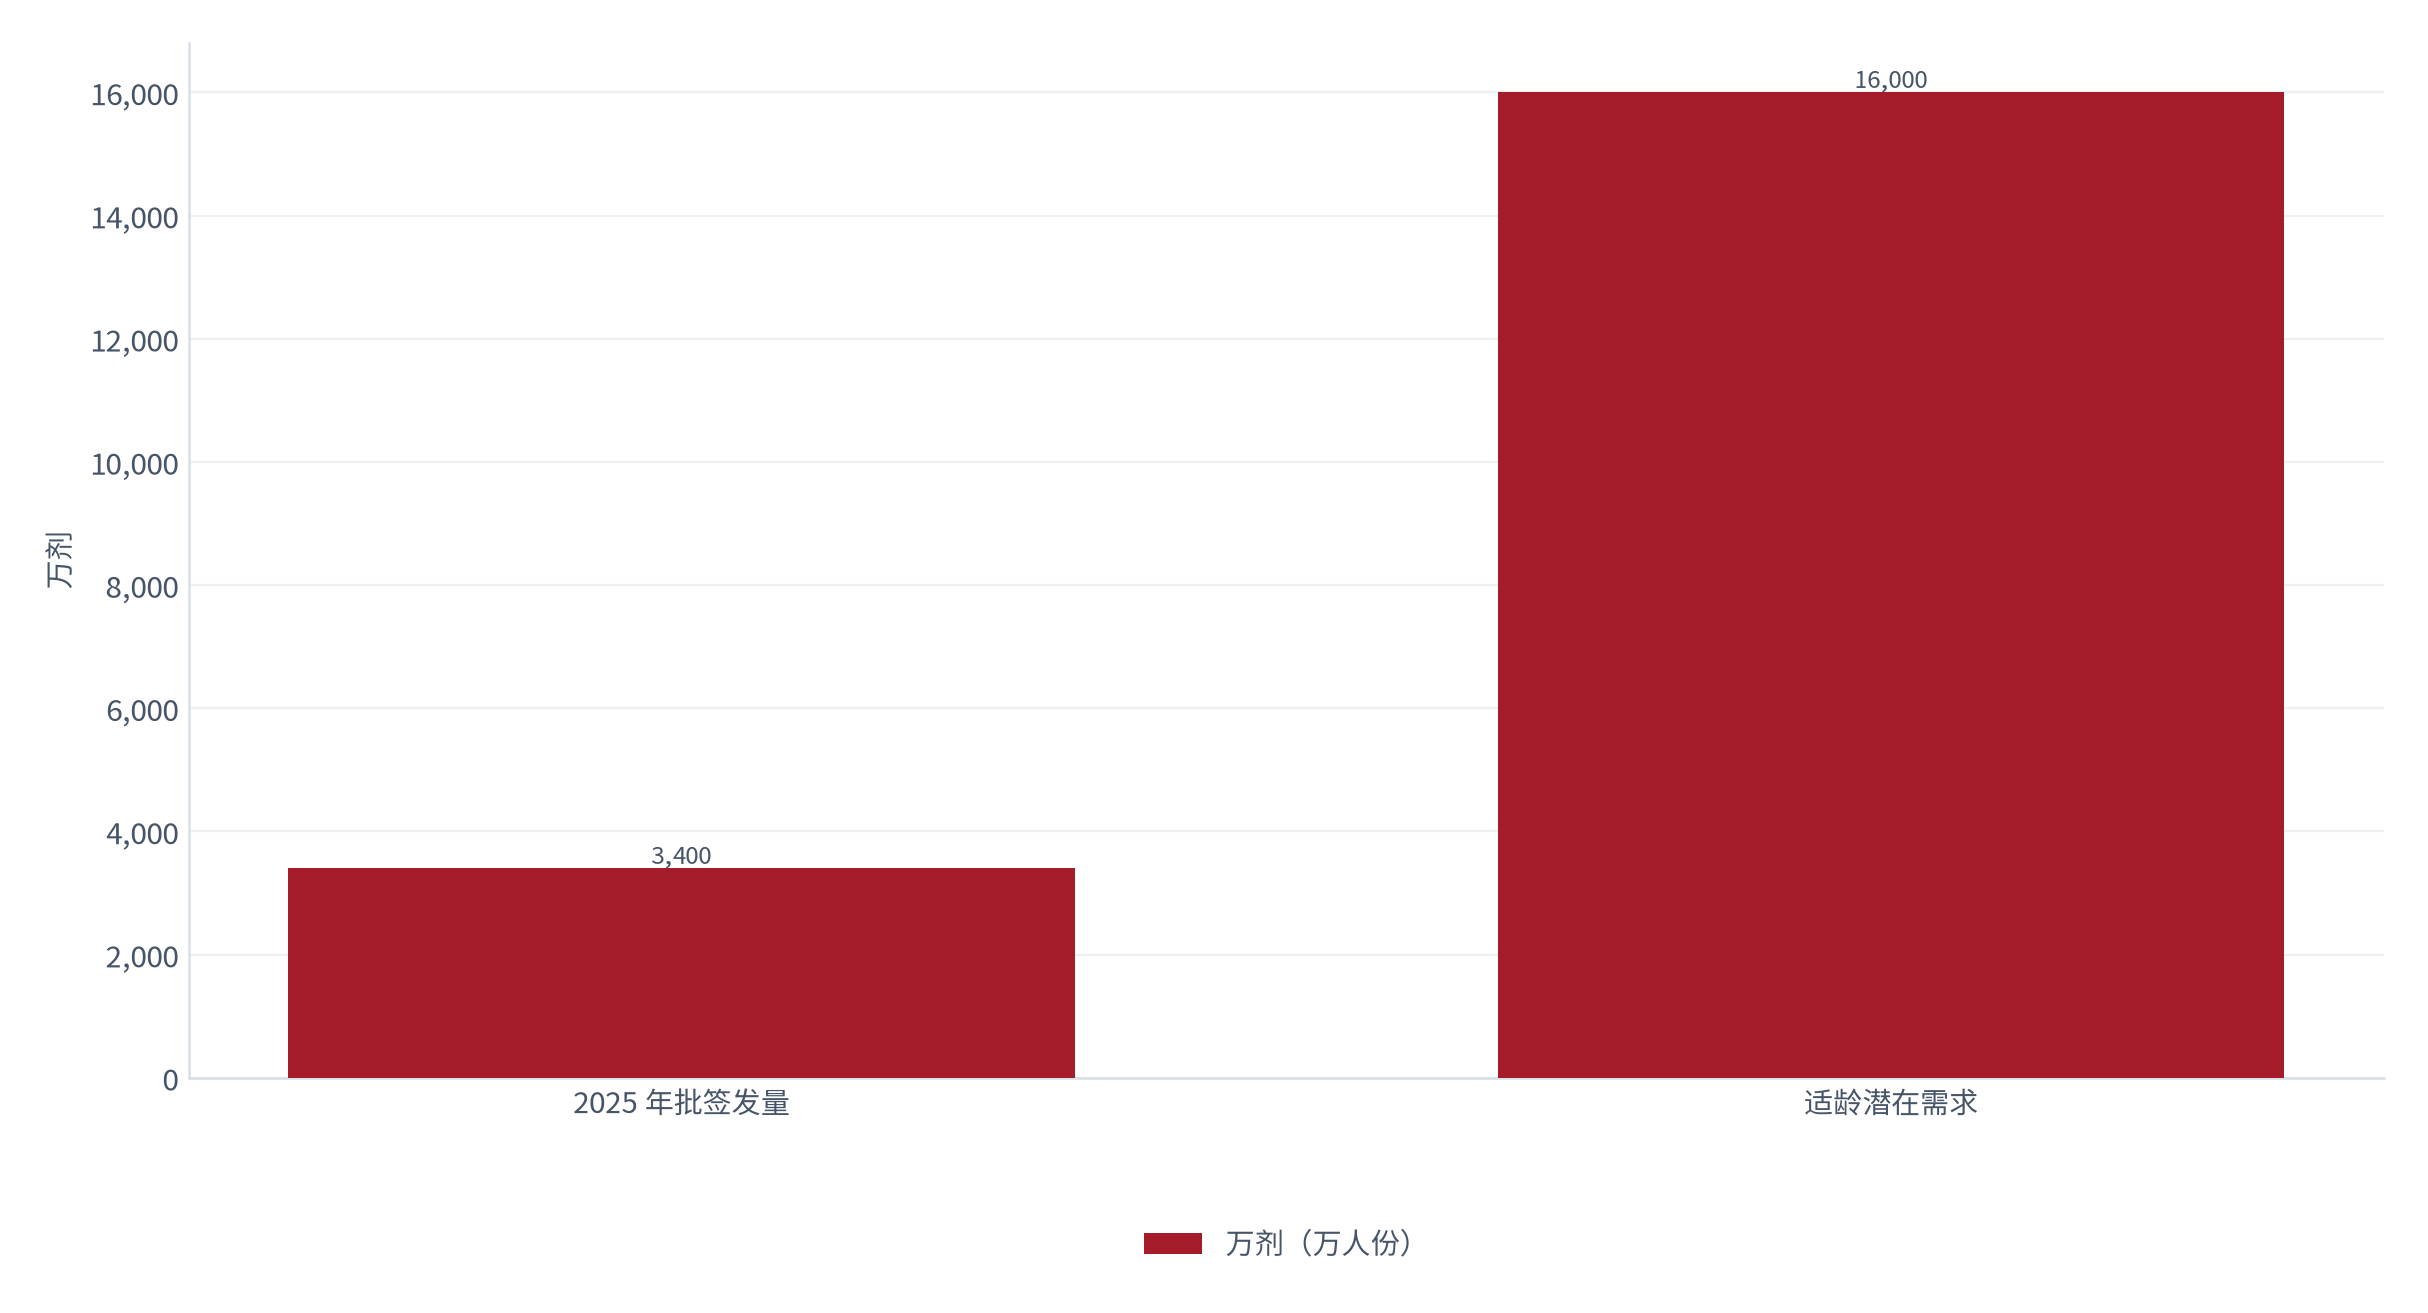
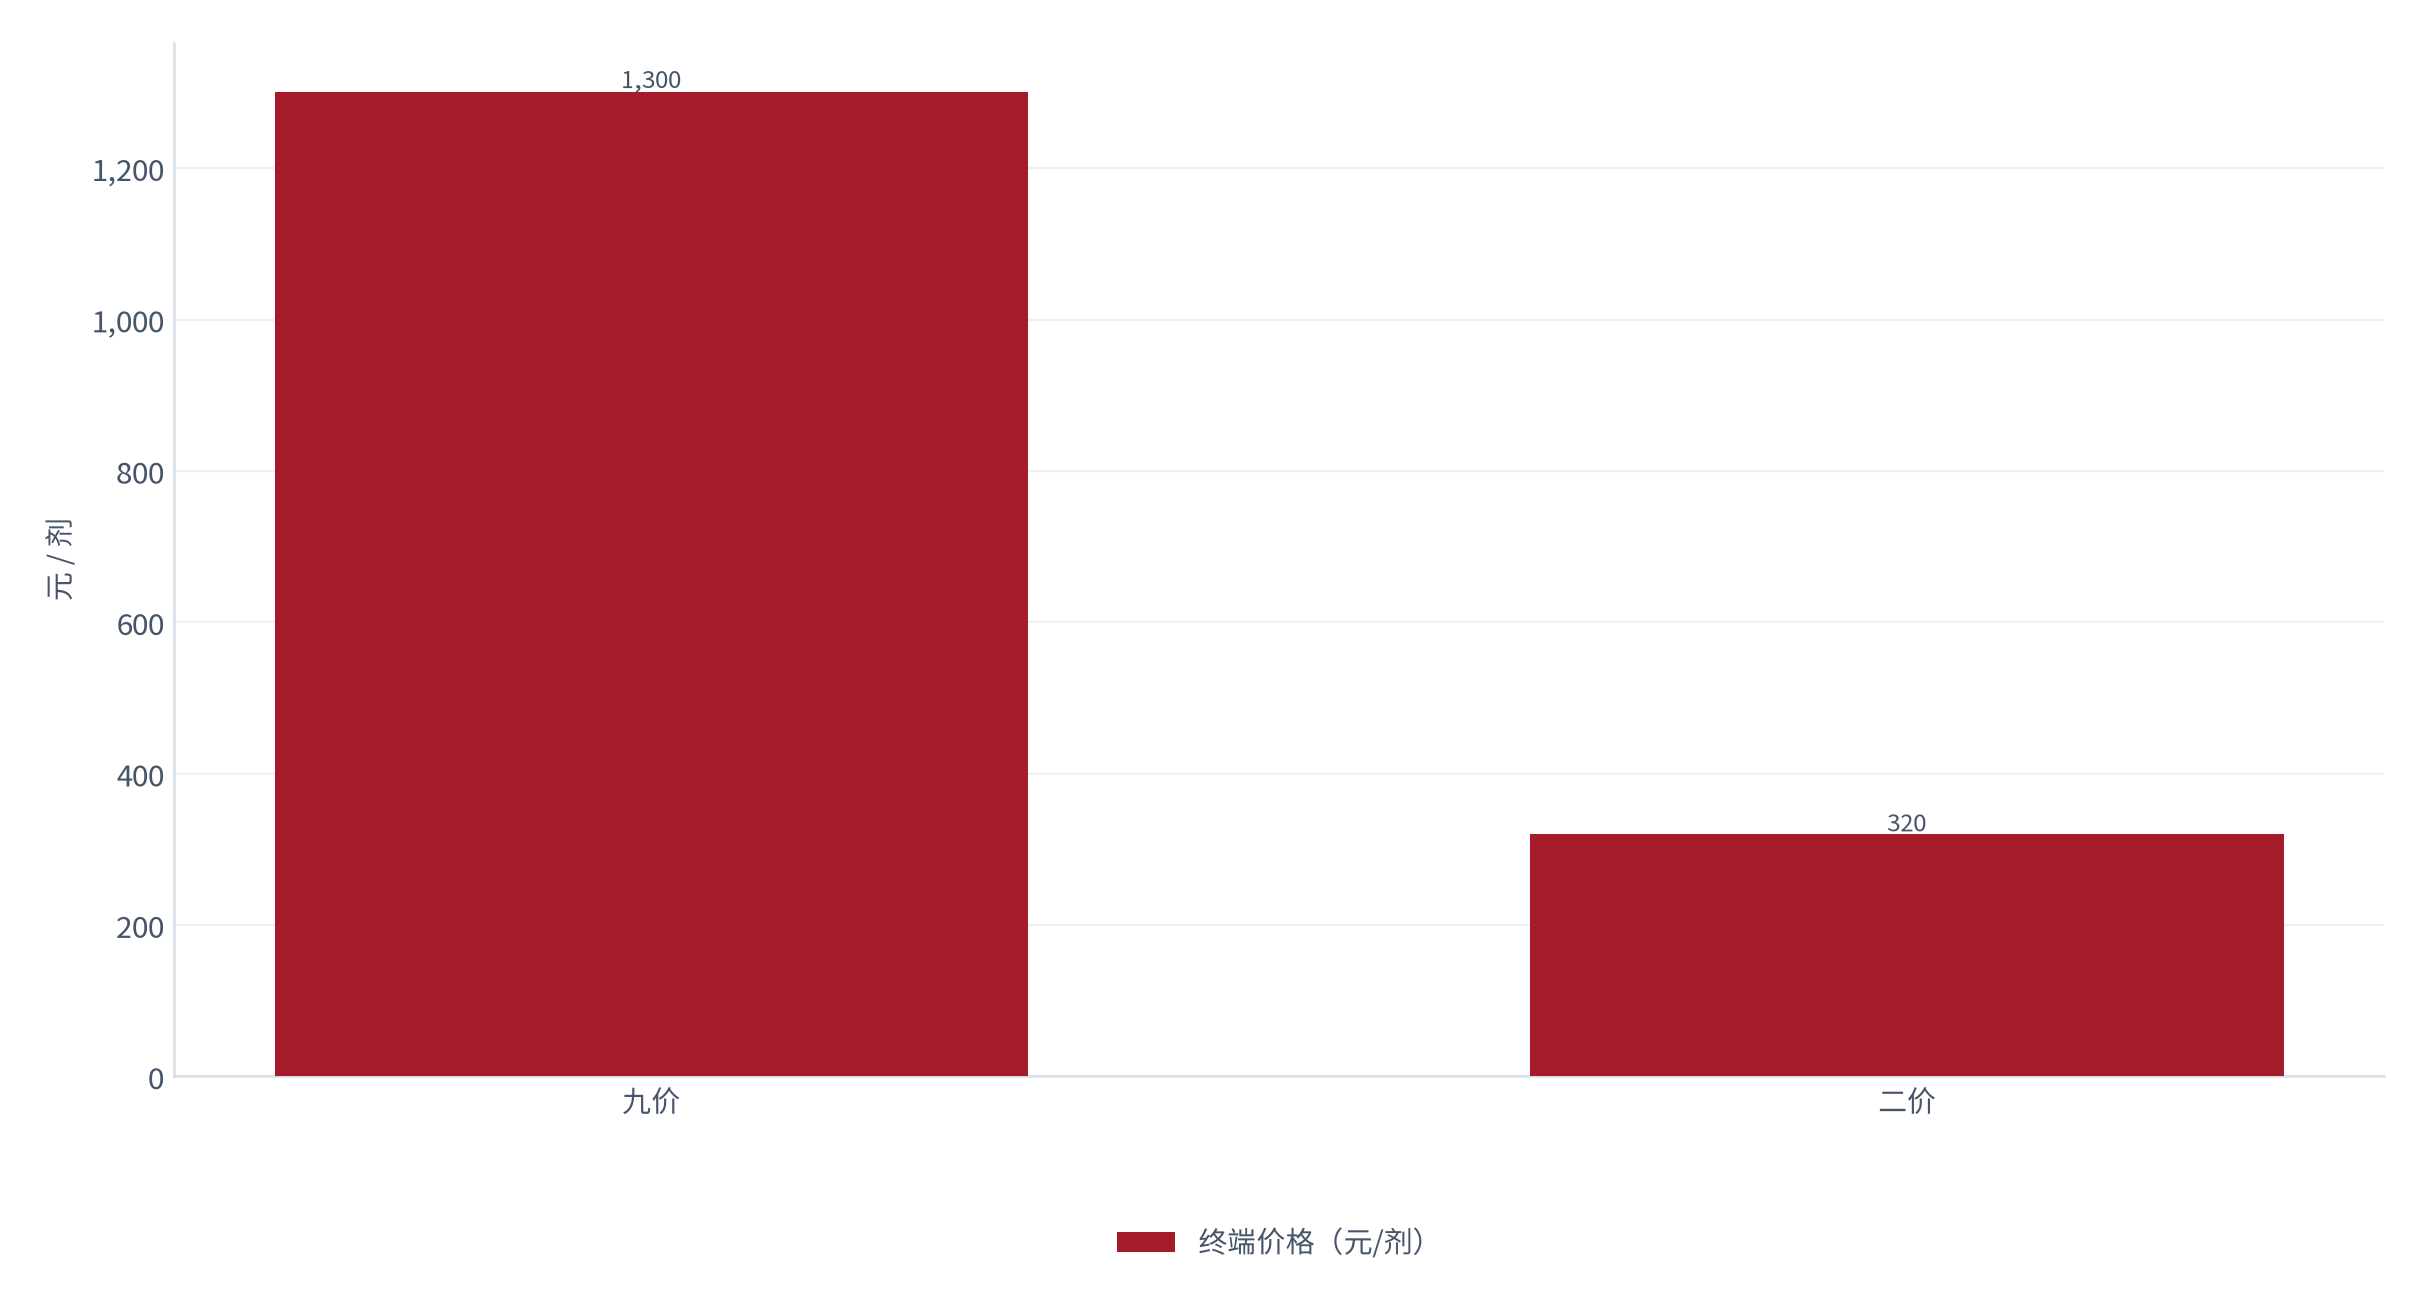
供给紧张的局面直接反映在价格上。测算显示,九价 HPV 疫苗终端价格约 1,300 元/剂(按三剂次折算约 3,900 元),二价约 320 元/剂,两者价差约 4 倍(测算)[6]。价差的根本原因是供给,而不是技术难度——九价与二价的工艺同源度高。
从企业收入结构看,上市公司公开年报口径显示,疫苗板块收入中狂犬病与宫颈癌两大自费品种合计占比约 43%(测算)[7]——这说明本报告选取的两个品种并非边缘品类,而是自费疫苗收入的主要来源,定价变化对行业收入的影响是放大而非稀释的。
供需缺口的另一个表现是批签发与接种之间的巨大差额。测算显示,批签发量中约 18% 未能最终接种(测算,锚定流通与损耗口径 [14]),这部分成为退货、报废与渠道库存——这也是为什么疫苗企业的收入确认与批签发数量并不严格对应。
06成本结构与毛利分解
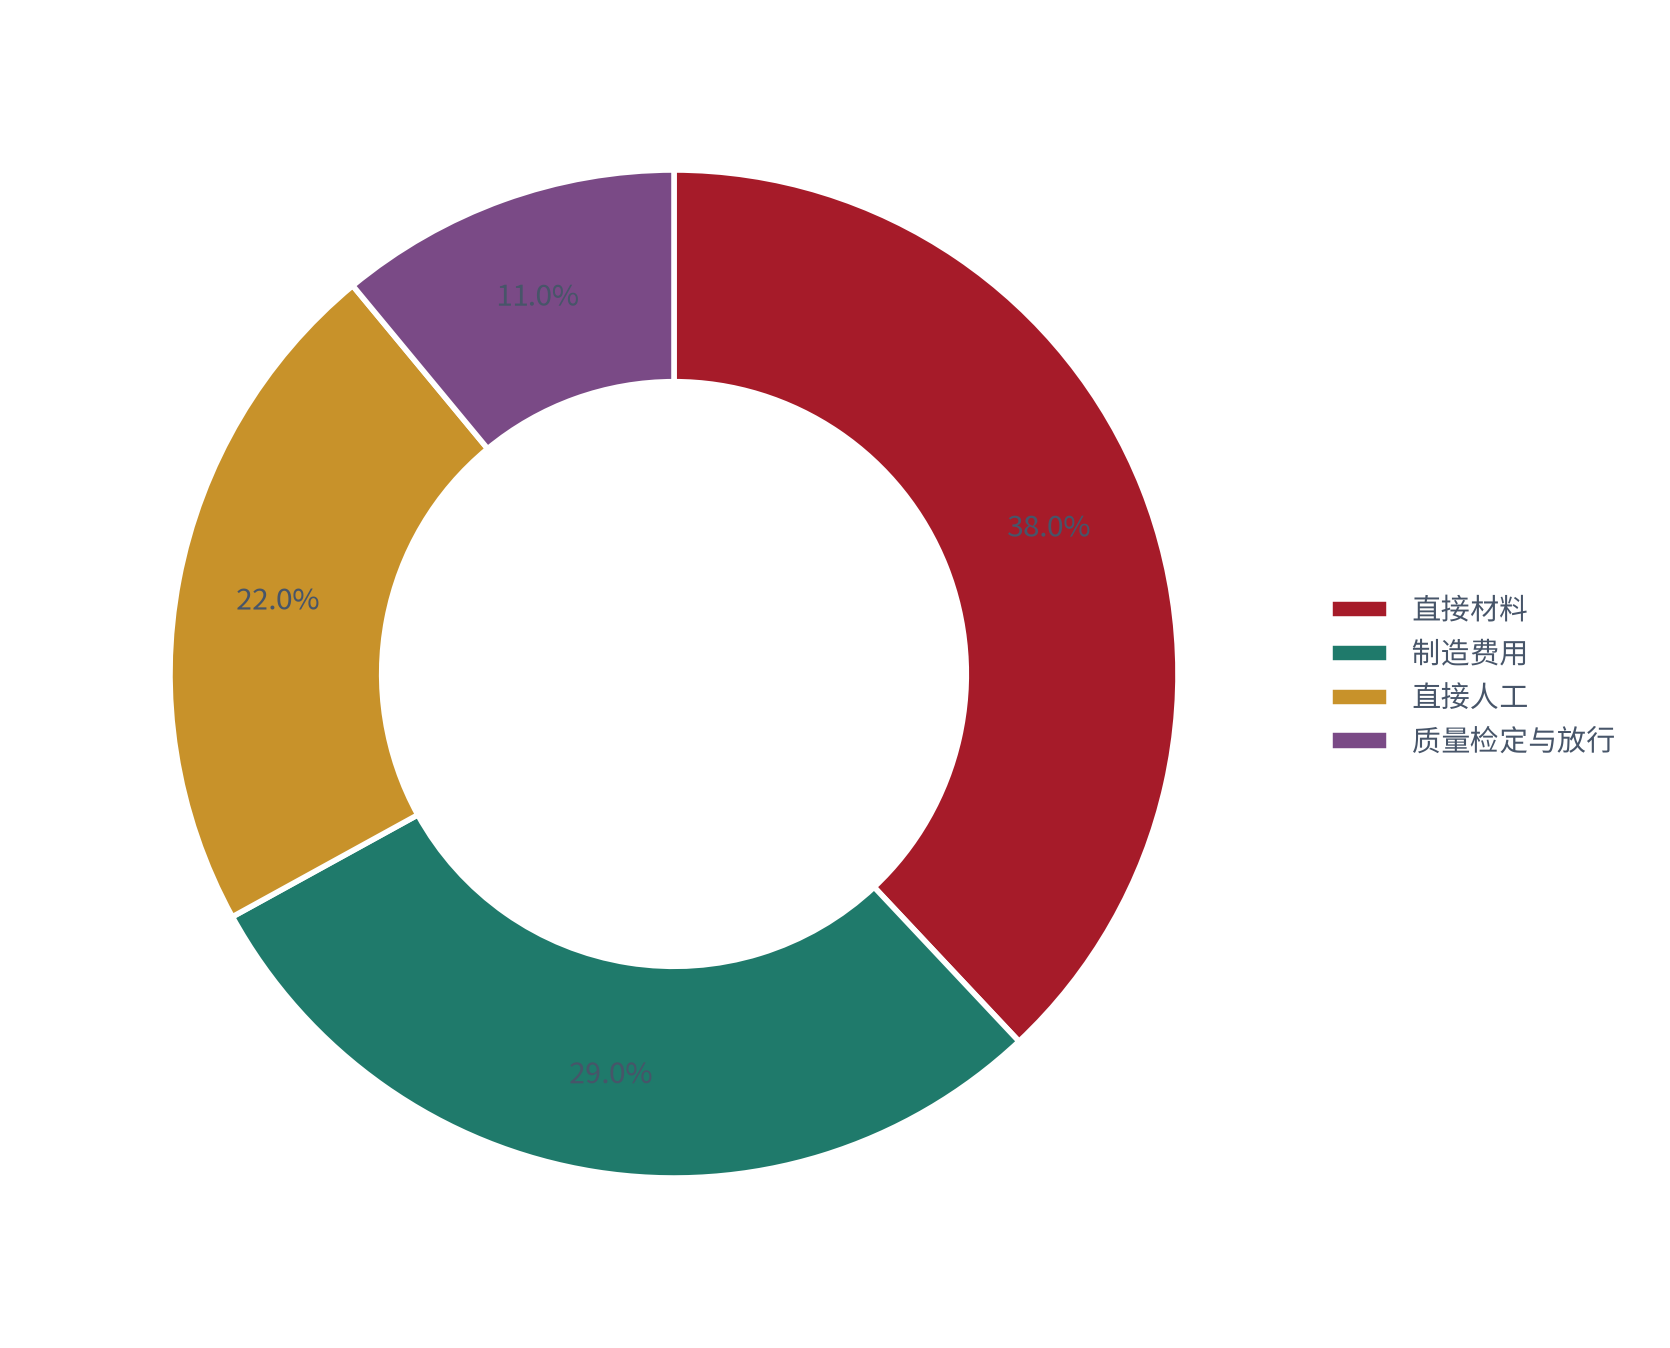
以二倍体狂苗单剂为样本(测算,锚定成本结构口径 [9]):直接材料约占成本 38%(约 56 元)、直接人工约 22%(约 32 元)、制造费用约 29%(约 43 元)、质量检定与放行约 11%(约 16 元)。成本结构中直接材料占比不高,这是疫苗毛利得以维持的根本原因。
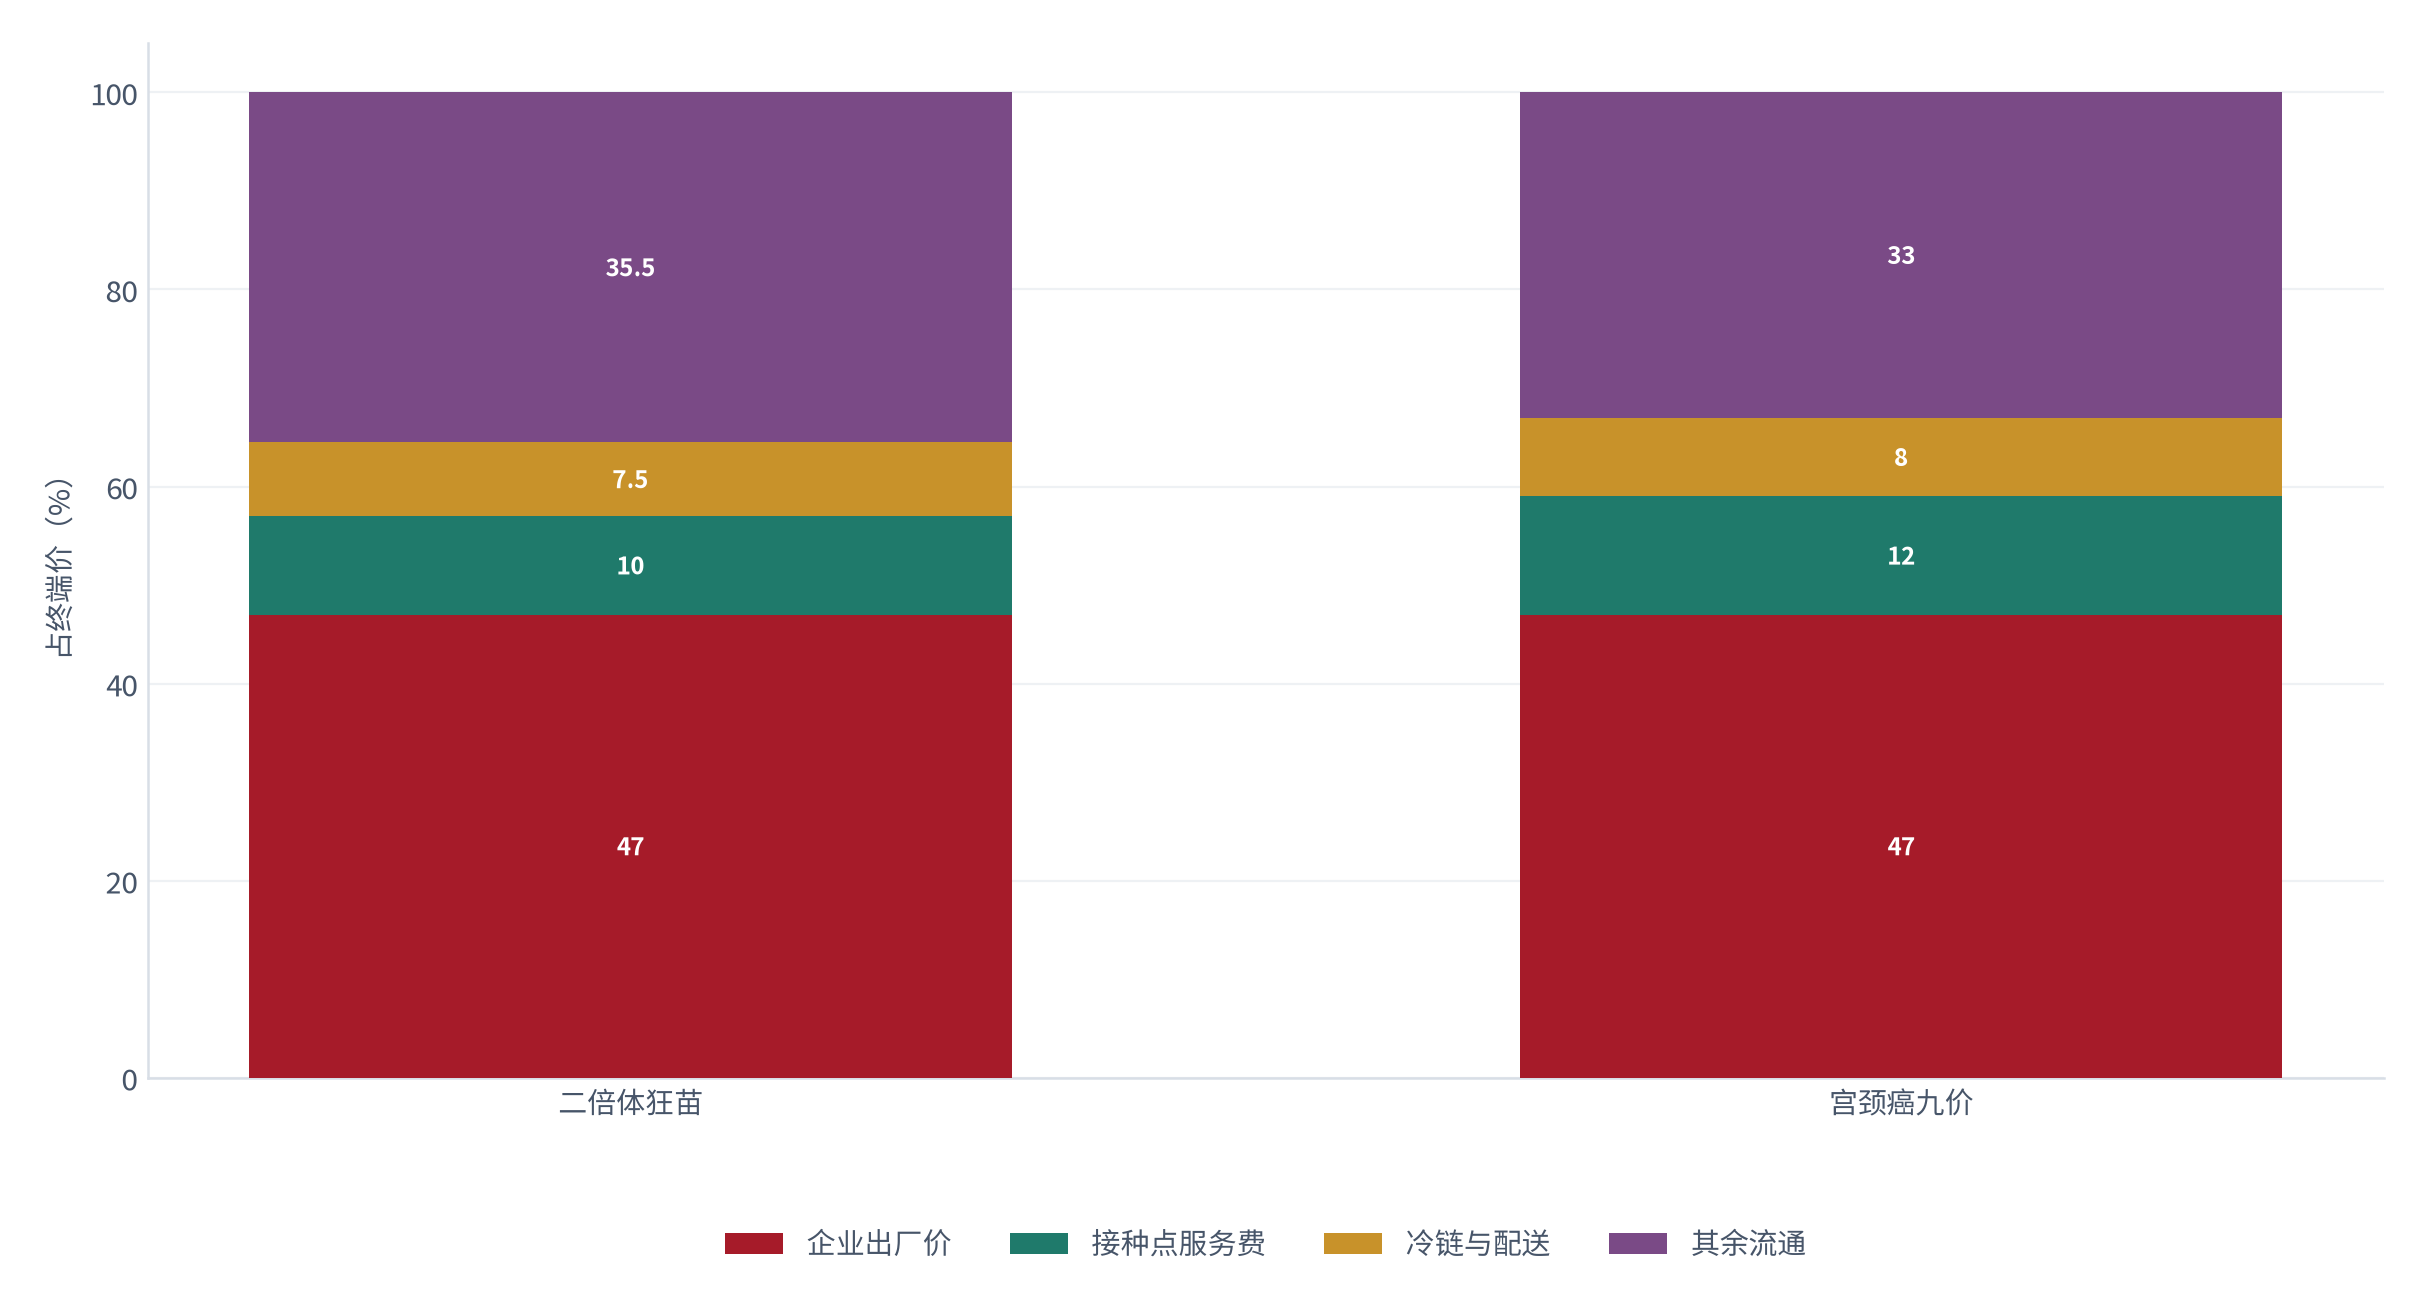
加上海冷链与损耗后(测算,锚定流通口径 [14]):冷链仓储与运输约占出厂价的 6%–9%,接种点的耗材与服务费约占 8%–12%,这两项合计约占终端价的 15%–20%——换句话说,终端价中约五分之一被流通与服务环节拿走。
| 环节 | 占终端价(测算) | 毛利率特征 | 议价能力 |
|---|---|---|---|
| 疫苗生产企业 | 约 47% | 毛利中枢约 47% [9] | 强,工艺与批件壁垒 |
| 冷链与配送 | 约 7.5% | 毛利薄 | 弱,规模有限 |
| 接种点服务 | 约 10% | 毛利中 | 中等,属地化 |
| 其余流通环节 | 约 35.5% | 分散 | 弱 |
这套分配结构说明:疫苗生意的利润集中发生在「生产」这一步,而流通与服务端虽然加价,却几乎不留存利润——这与许多消费品行业「渠道决定利润」的格局恰好相反。
07渠道、政策与合规
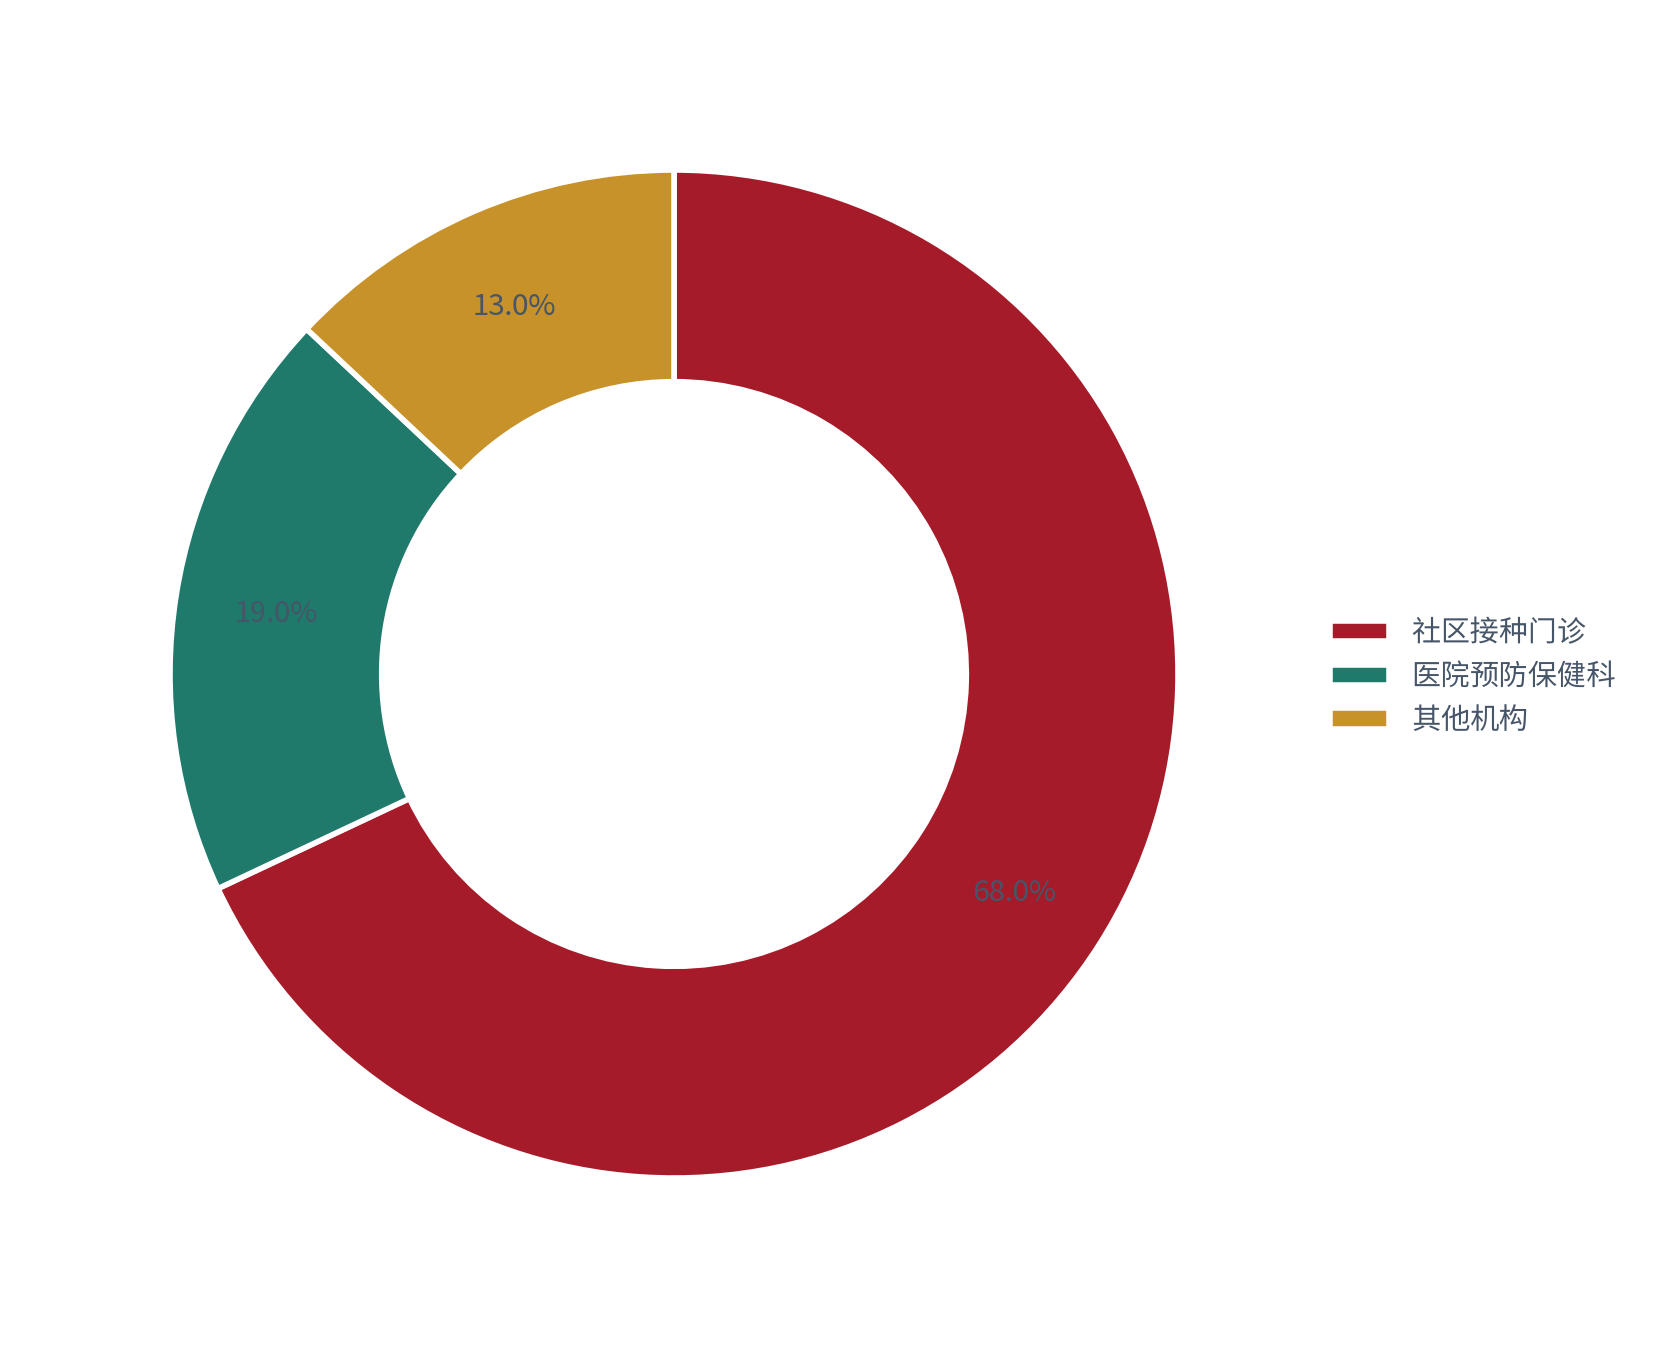
渠道端,自费疫苗主要通过两类接种点落地:社区接种门诊与医院预防保健科。测算显示,约 68% 的自费疫苗在社区接种门诊完成(测算,锚定接种点结构调研 [10]),其余在医院与第三方连锁机构。
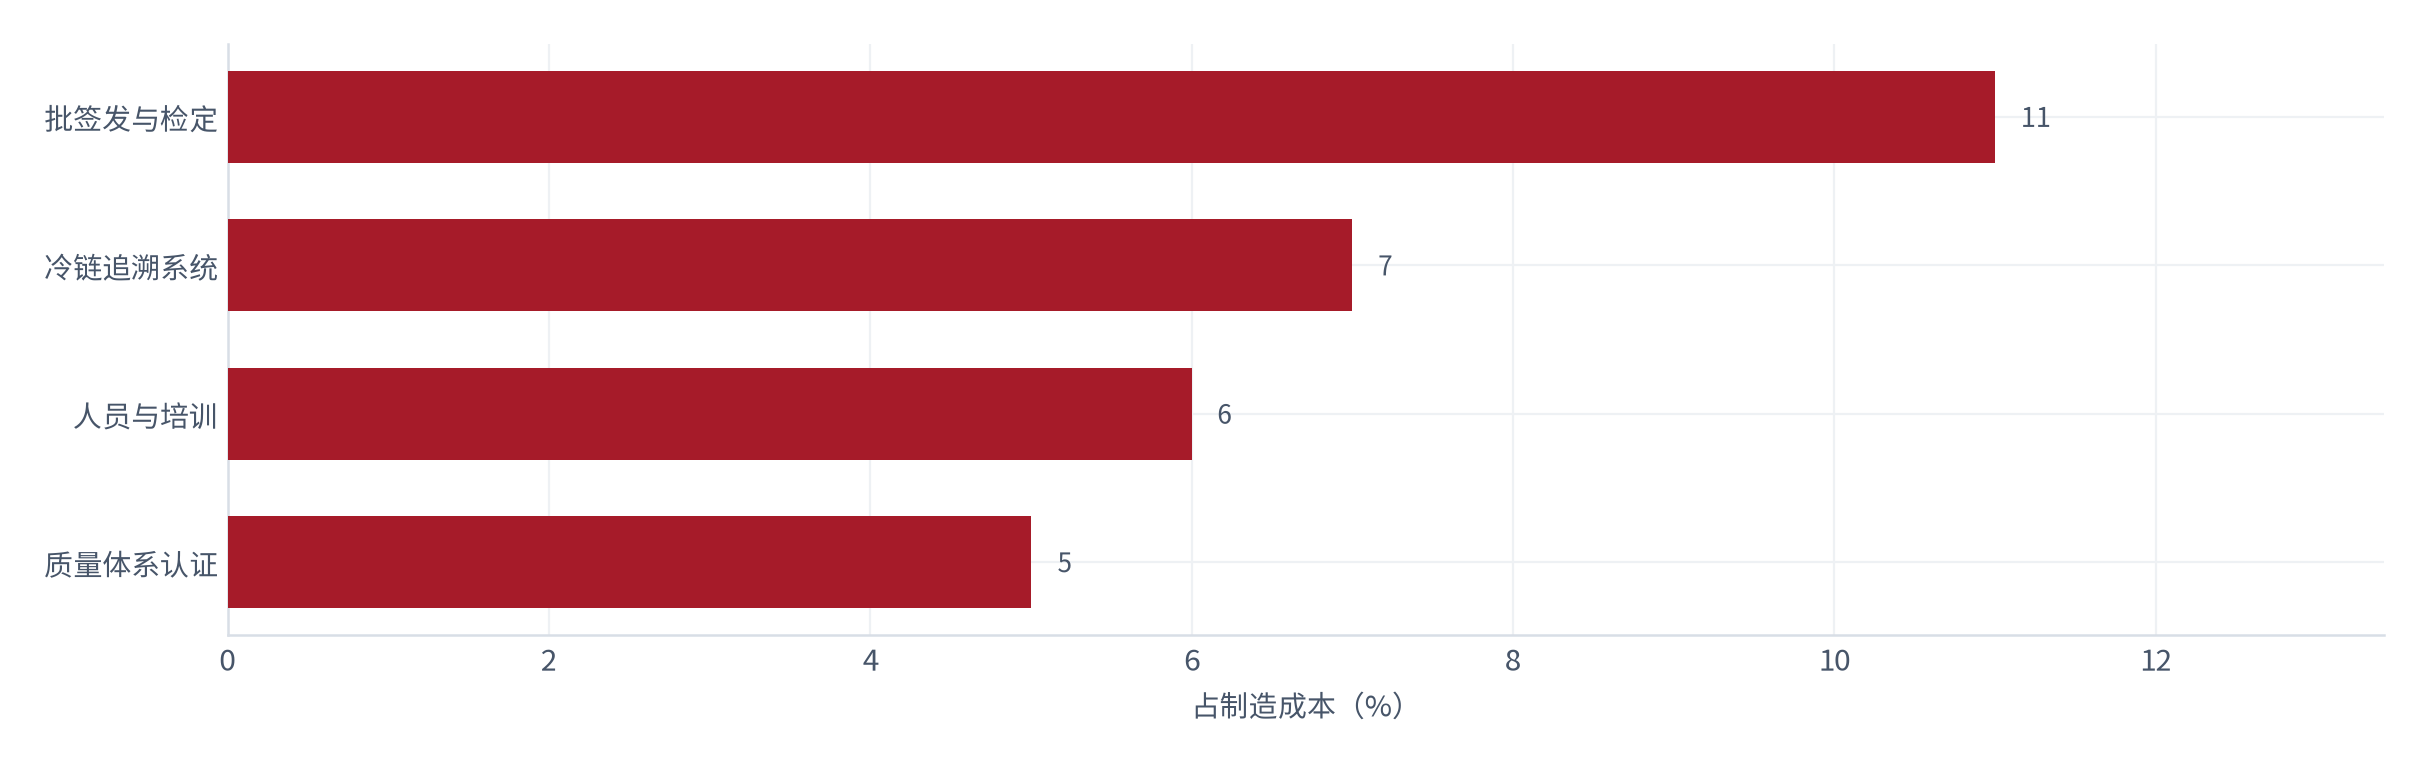
合规端,《疫苗管理法》建立了最严格的全流程管理框架 [11],包括WHO 标准的关键环节、全程冷链追溯与批签发放行制度。这套制度带来的合规成本是刚性的,测算显示约占制造成本的 11% [9],但对头部企业而言,它同时构成了淘汰小厂的壁垒。
政策风险的存在形式值得区分:自费疫苗不纳入医保支付 [11],因此不存在医保控费的直接压力;真正的风险来自地方民生项目把高价品种纳入地方财政,以及价格监管对溢价的间接约束——后者是渐进的、可预期的。
08量化测算:三情景与二维敏感性
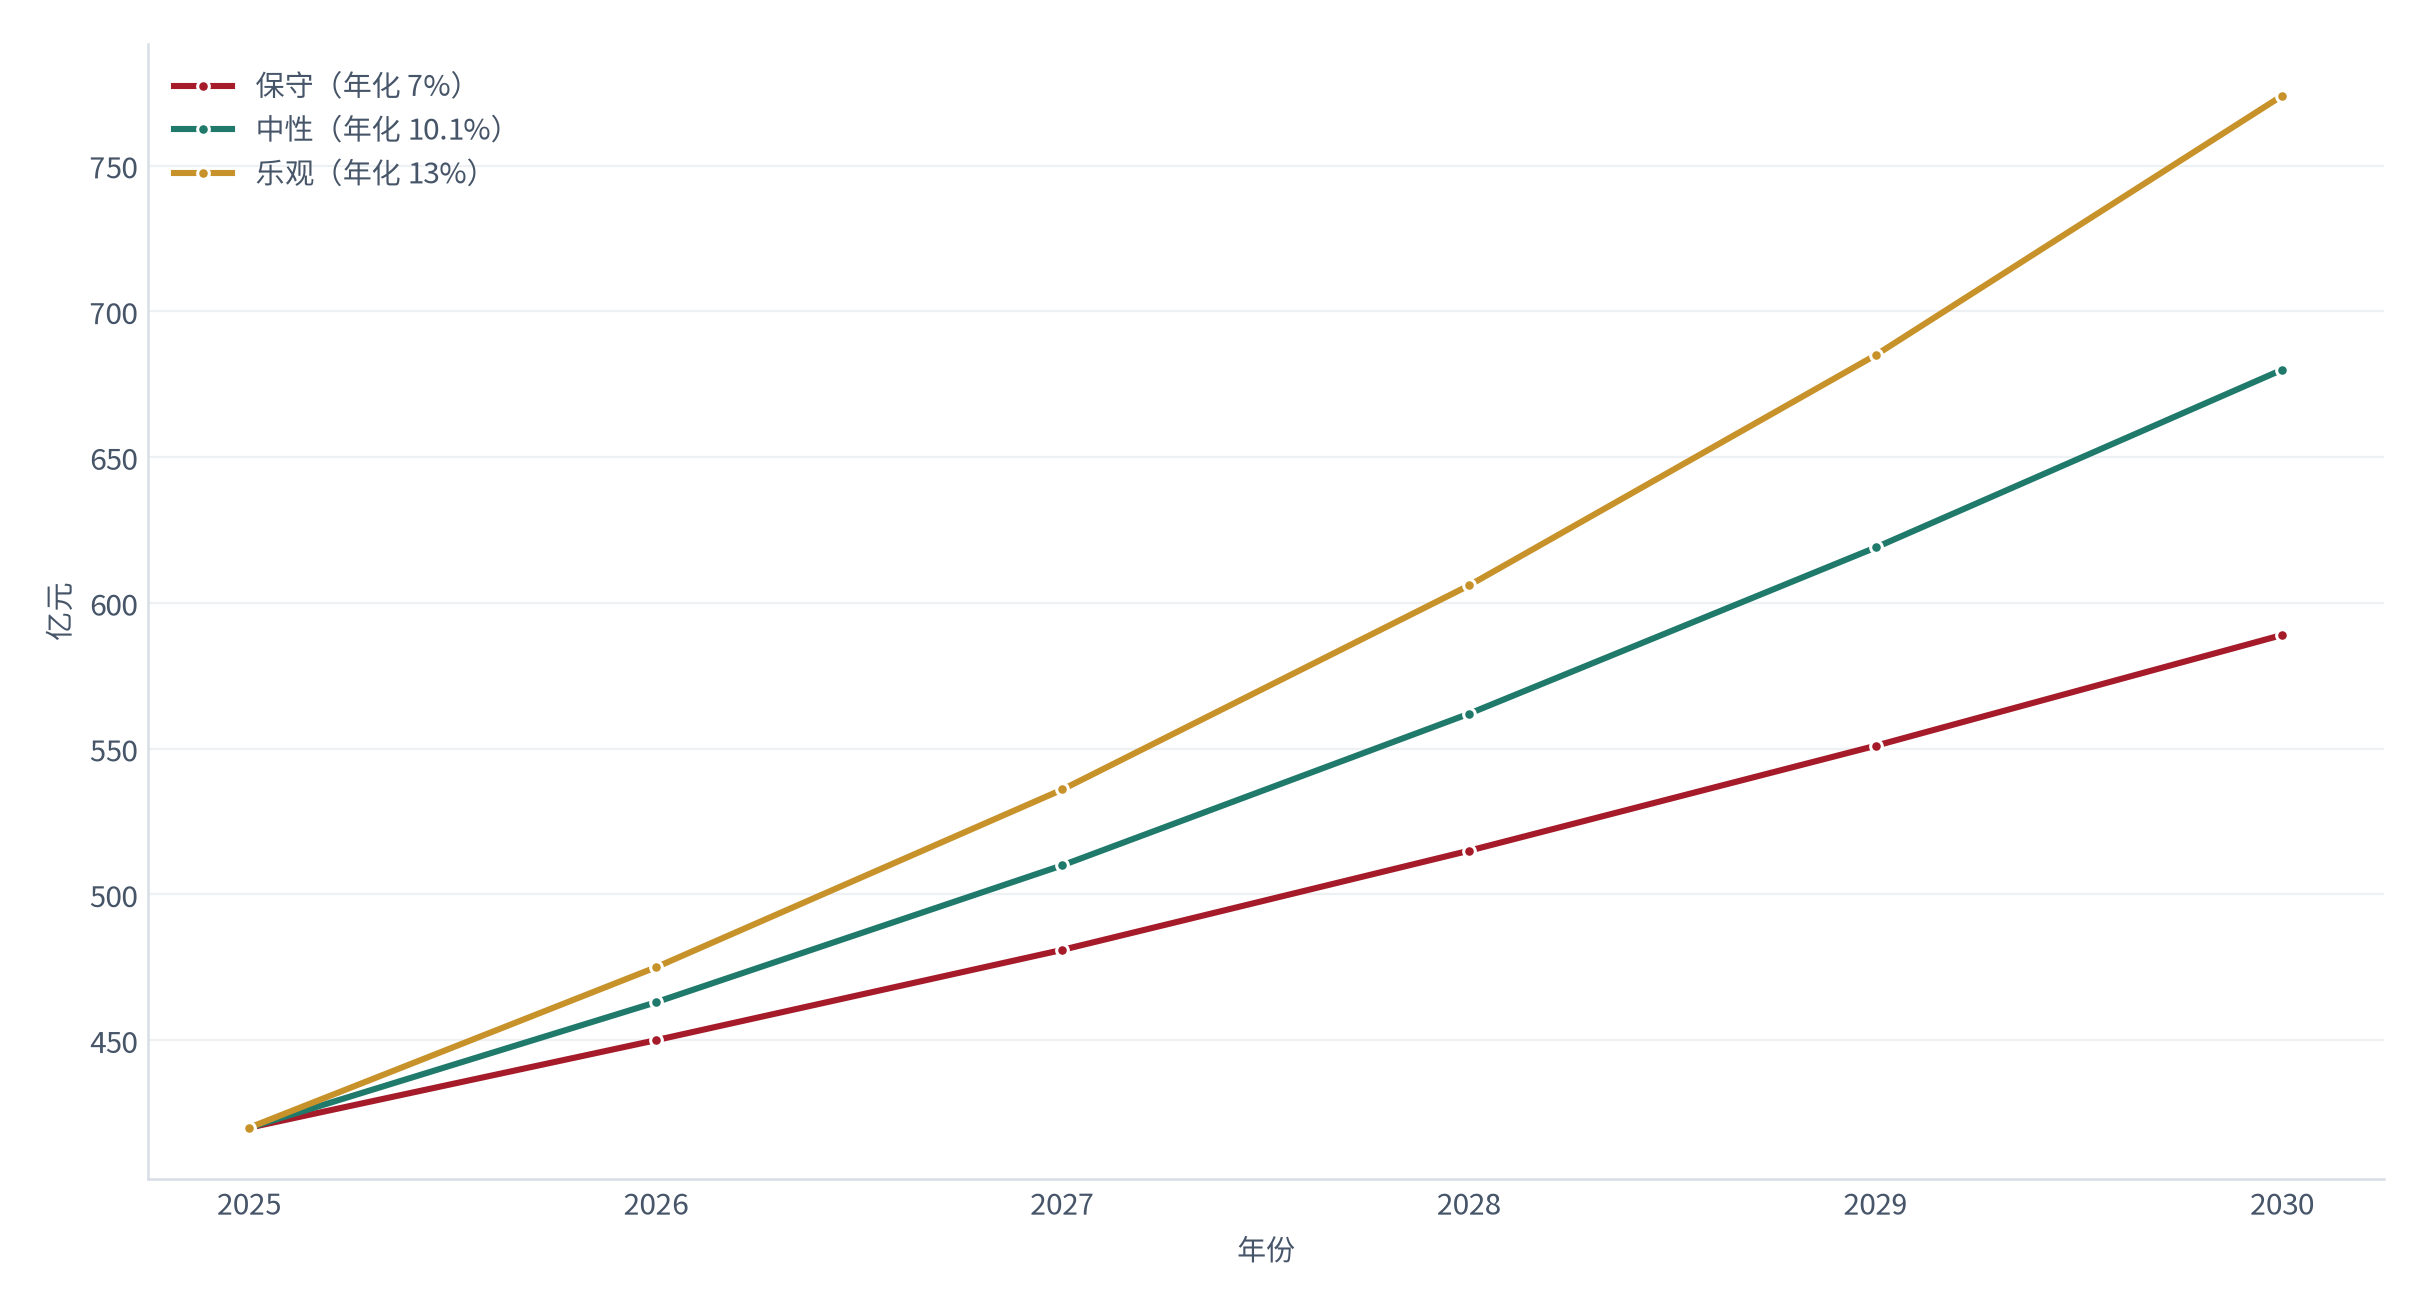
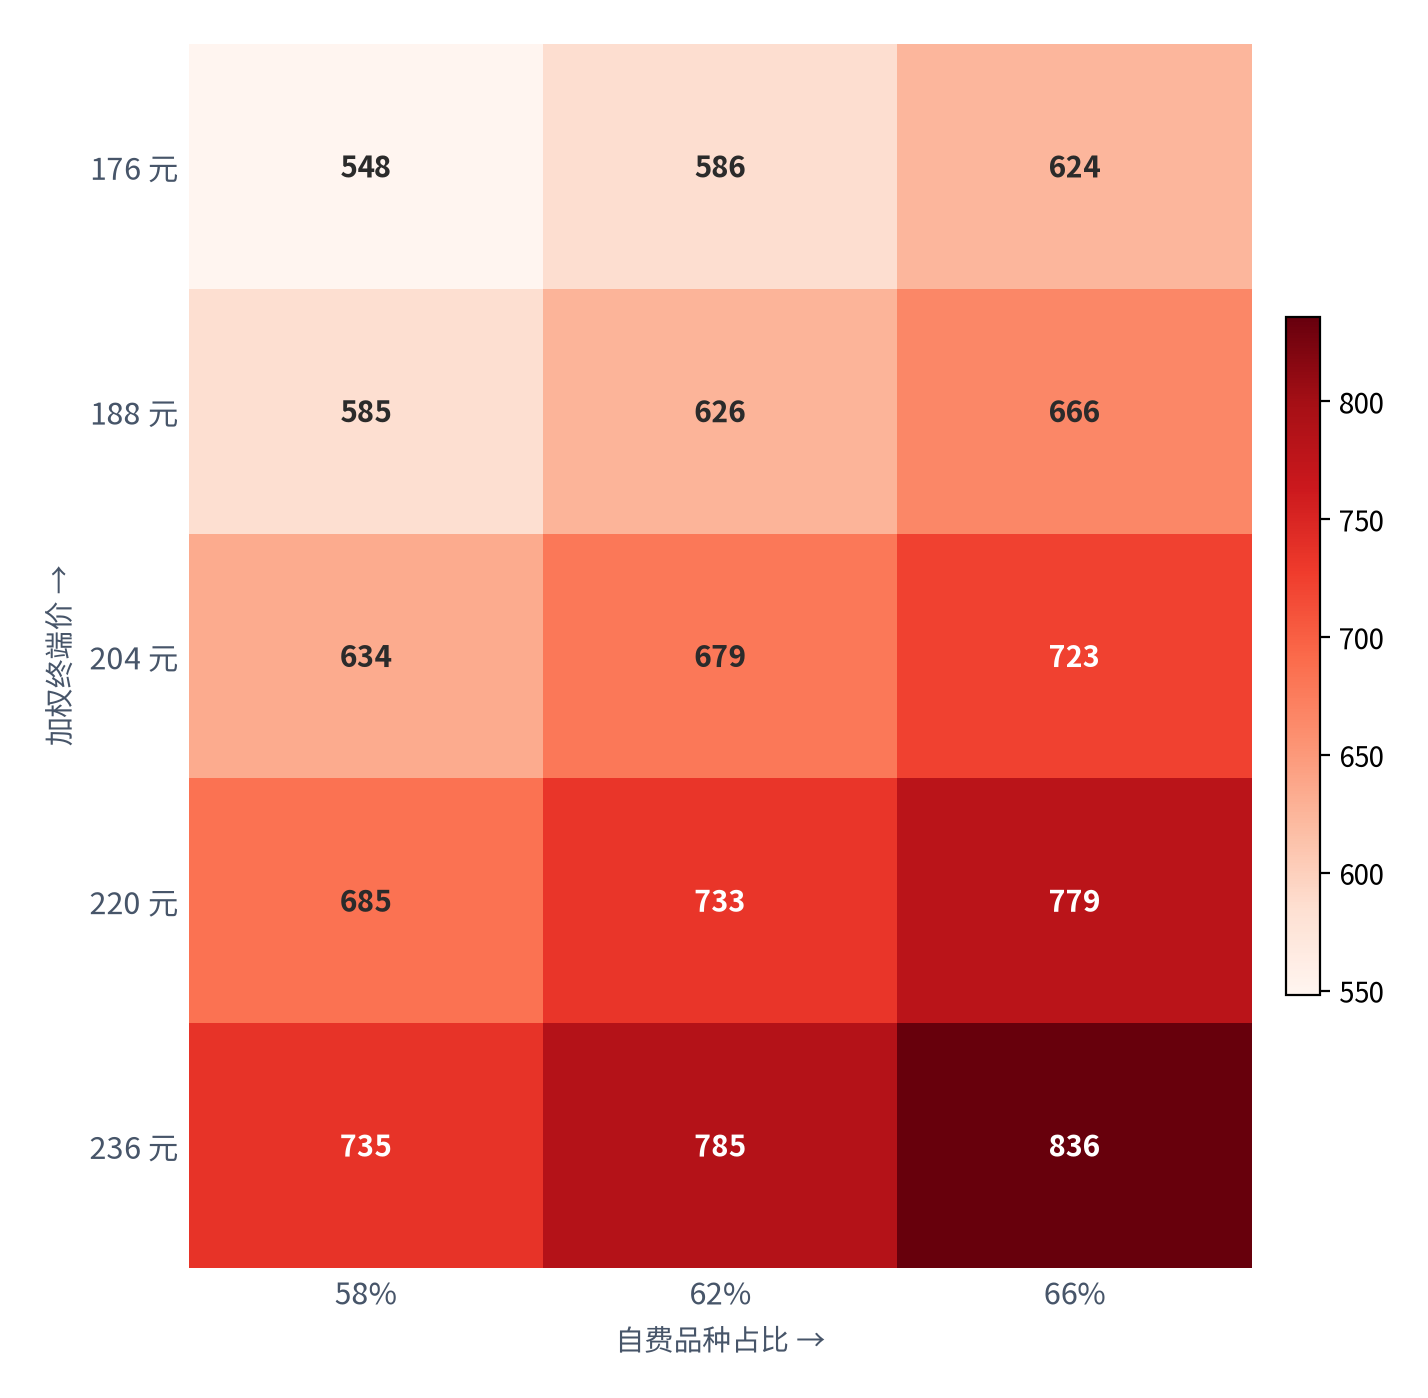
测算框架:自费疫苗市场规模按「基数 × 价格弹性 × 结构弹性」递推,2030 年规模 = 中性基数 ×(2030 年加权终端价 / 2025 年加权终端价)×(2030 年自费占比 / 2025 年自费占比)。基数按 2025 年约 420 亿元(测算)[2]起算并套用情景复合增速,而价格与占比两项弹性只在情景分析中作为敏感度变量出现——这样处理是为了避免把「批签发量 × 单价」的自下而上口径与市场规模自上而下口径混为一谈。
| 参数 | 保守 | 中性 | 乐观 | 外部锚 |
|---|---|---|---|---|
| 2025 年批签发总量 | 5.6 亿剂 [1] | 5.6 亿剂 [1] | 5.6 亿剂 [1] | 公开批签发数据 [1] |
| 自费品种占比 | 58% | 62% | 66% | 市场规模与批签发交叉 [2] |
| 加权终端价(2025 基准) | 186 元 | 204 元 | 221 元 | 品种价格带加权 [3][6] |
| 接种转化系数 | 0.76 | 0.82 | 0.87 | 损耗与退货口径 [14] |
中性情景下 2030 年自费疫苗市场规模约 680 亿元,较 2025 年约 420 亿元(测算)[2]增长约 62%,五年复合增速约 10.1%(测算)——增速较过去四年明显放缓,隐含「批签发见顶、单价继续上移」的判断。
09出口与产能溢出
出口是这一行业被低估的变量。测算显示,2025 年中国疫苗出口约 1,700 万剂、货值约 42 亿元(测算,锚定出口公开口径 [8]),相当于自费市场规模的约 10%。出口的意义不在于规模,而在于它消化了国内产能并摊薄了固定成本。
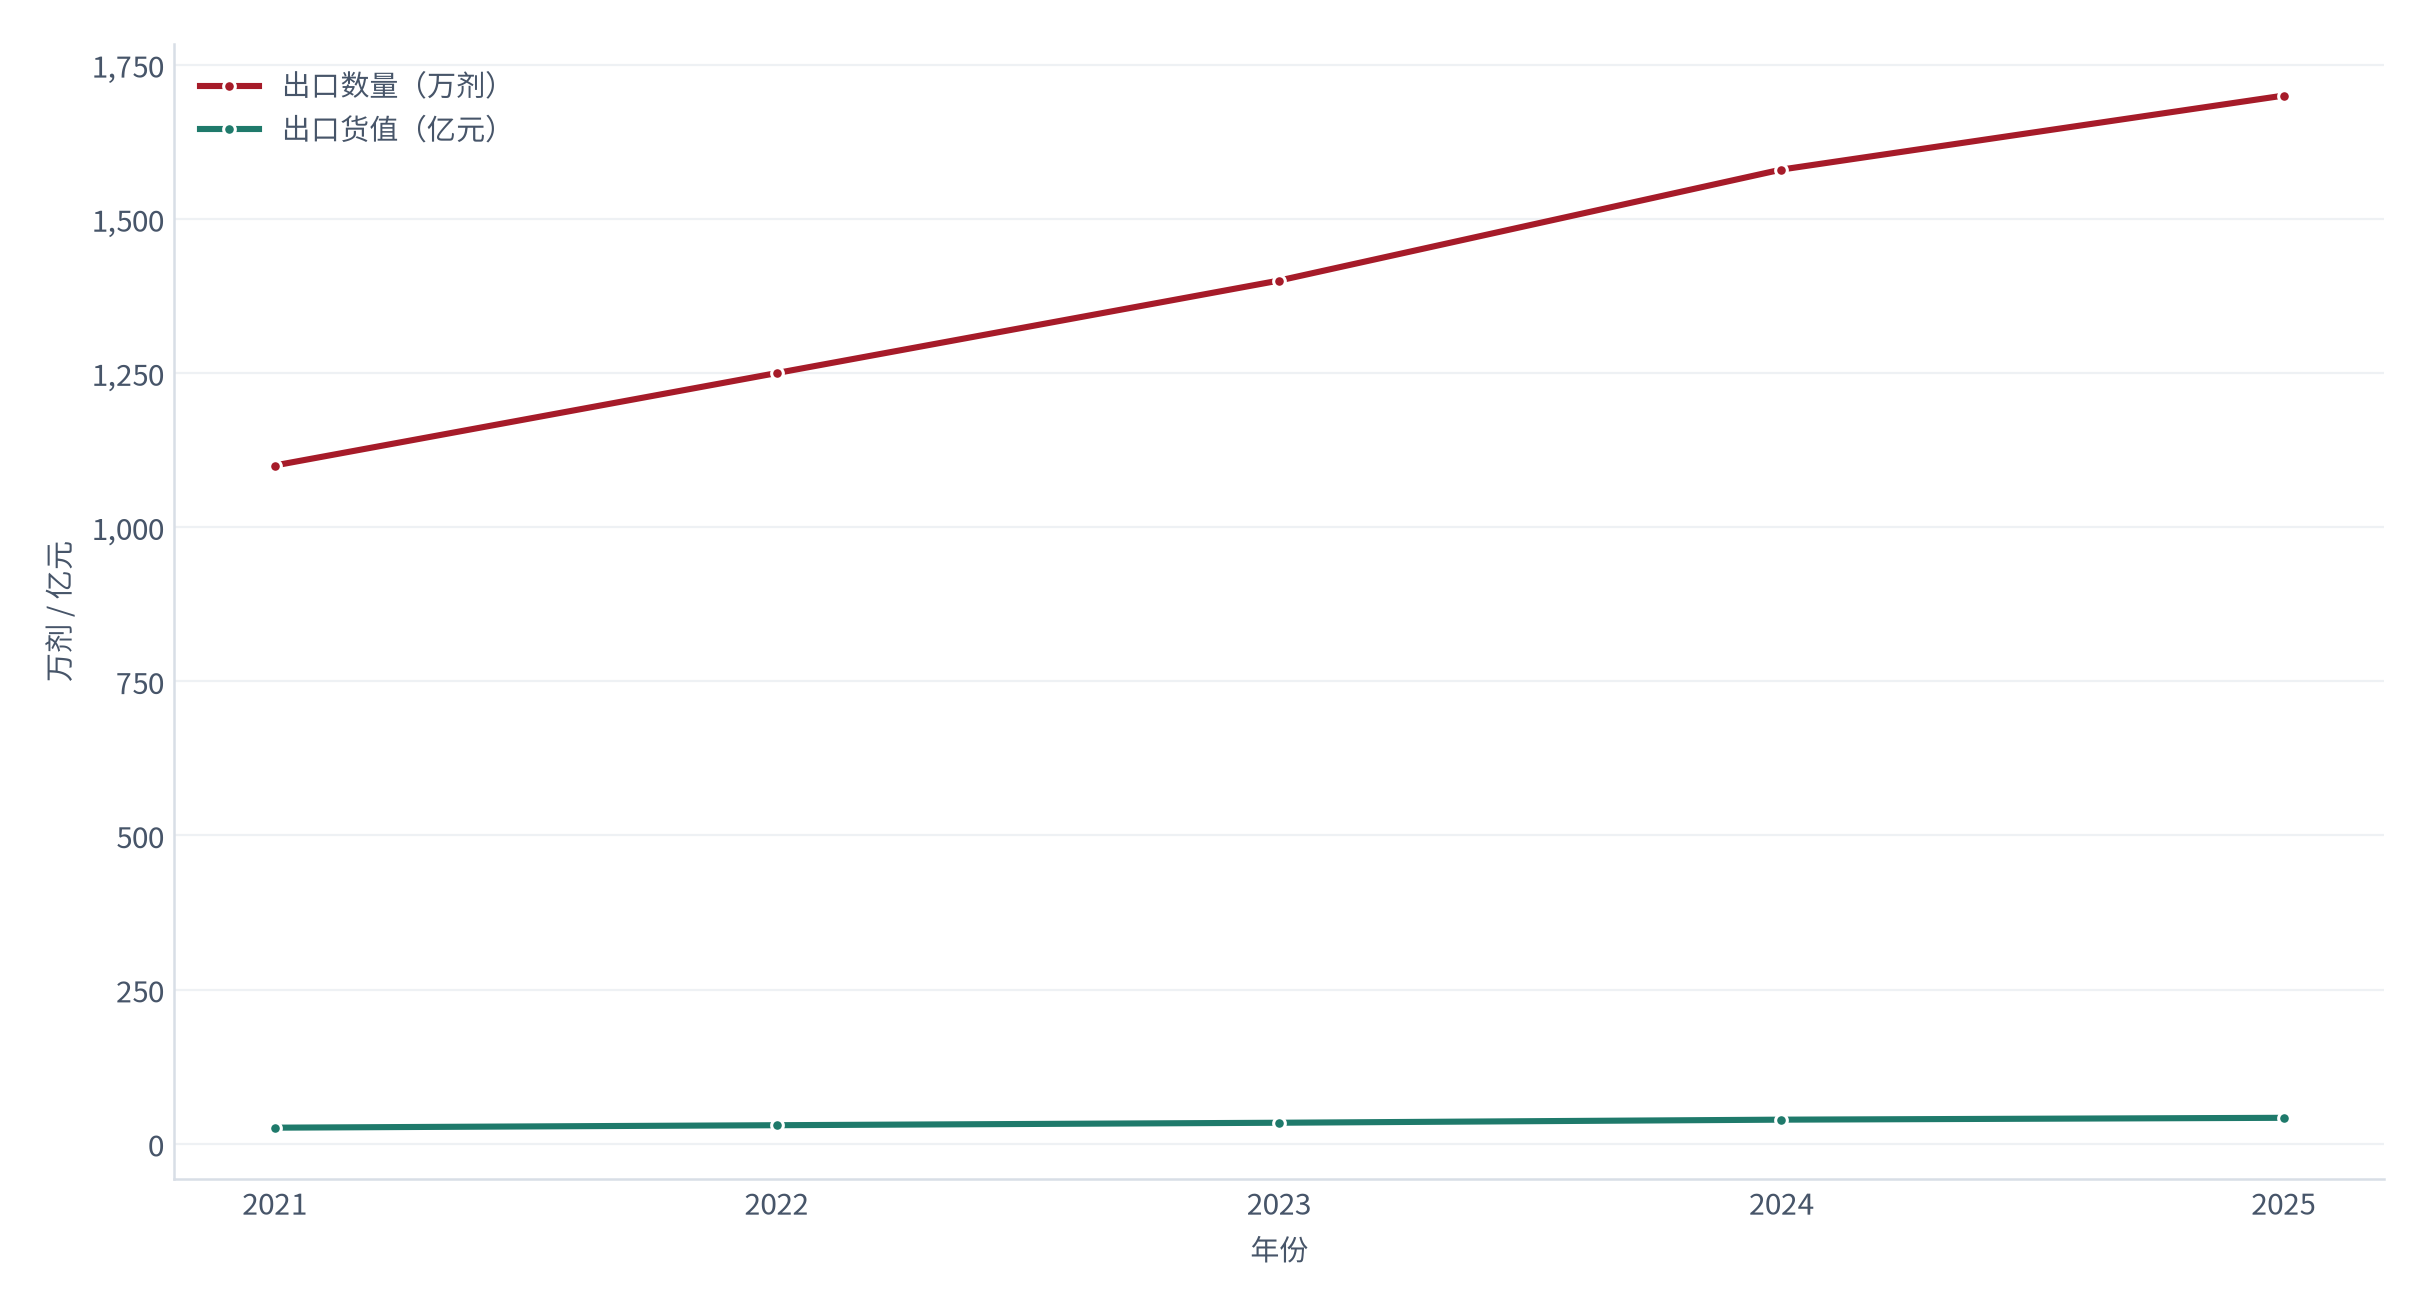
出口的另一重意义是注册壁垒。测算显示,取得境外上市许可的平均周期约 26 个月(测算,锚定注册周期口径 [14]),这个时长本身就是护城河——一旦取得,企业在当地市场面对的是本地厂商难以企及的时间窗口。
| 目标区域 | 出口占比(测算) | 主要品种 | 注册难度 |
|---|---|---|---|
| 东南亚 | 约 34% | 狂犬病、乙肝 | 中等,需当地批件 |
| 非洲 | 约 27% | 霍乱、脑膜炎 | 中低,援助挂钩 |
| 南美 | 约 19% | 狂犬病、流感 | 中等 |
| 其他 | 约 20% | 多品种 | 分散 |
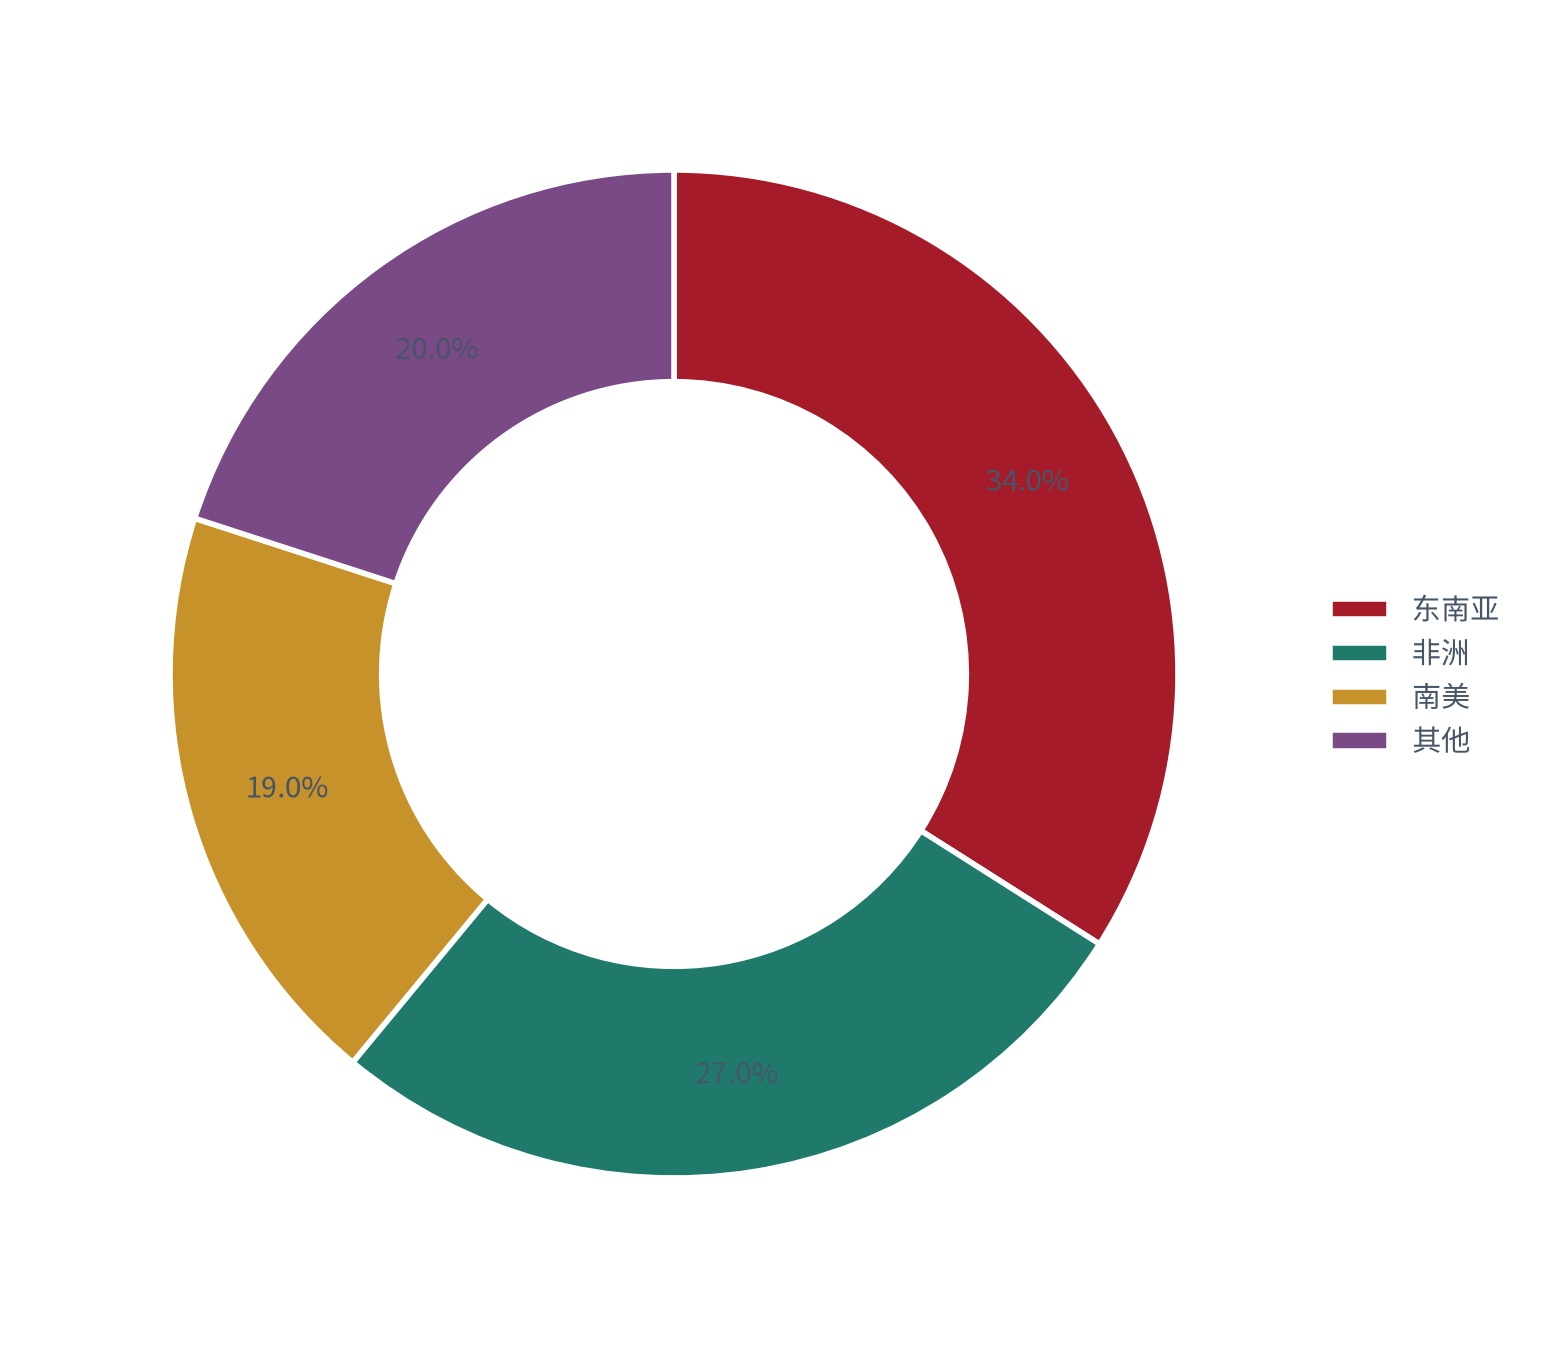
对内而言,出口改变了产能规划的逻辑:国内需求波动时,出口提供了缓冲,这也部分解释了为什么行业毛利率中枢能够稳定在约 47%(测算)[9]。
10批签发口径的坑与数据治理
批签发是最容易被误读的指标。它记录的是质检合格准予上市的量,不等于终端接种量。测算显示,批签发与接种量之间存在系统性差额约 18%(测算)[14],来源是退货报废、渠道库存与跨期批次。
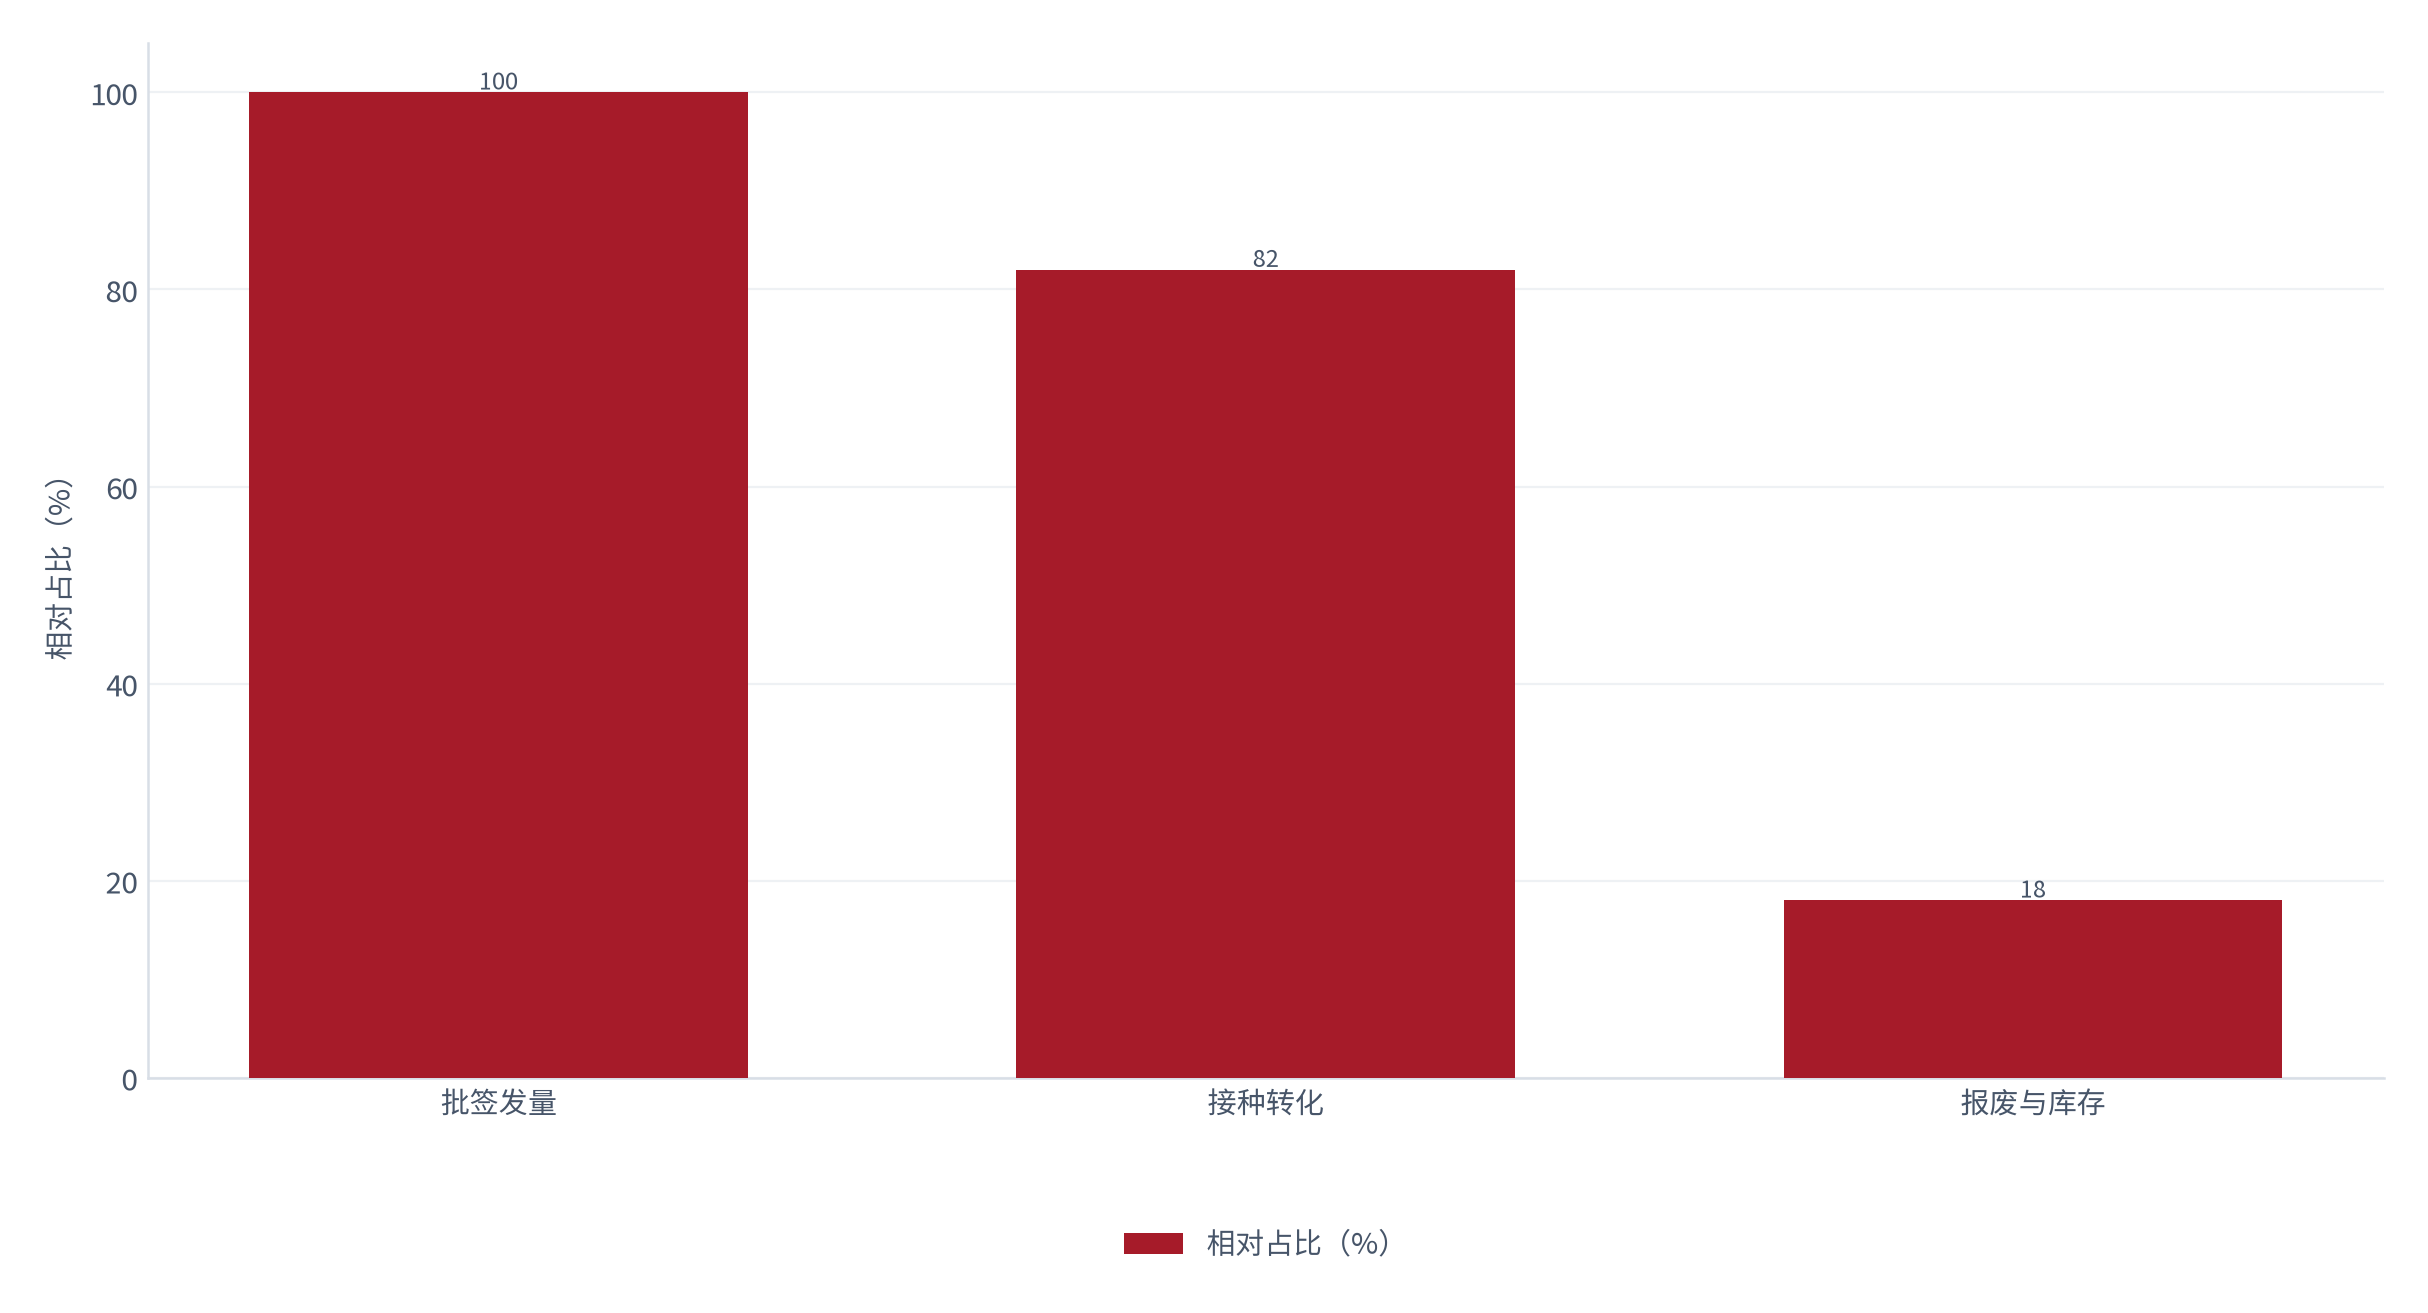
这个差额在不同品种间差异很大。测算显示,狂犬病疫苗的转化系数约 0.91,而宫颈癌疫苗约 0.74(测算)——后者因为预约、排期与跨月接种,库存沉淀更多。做企业基本面分析时必须按品种拆分,不能直接拿批签发当收入。
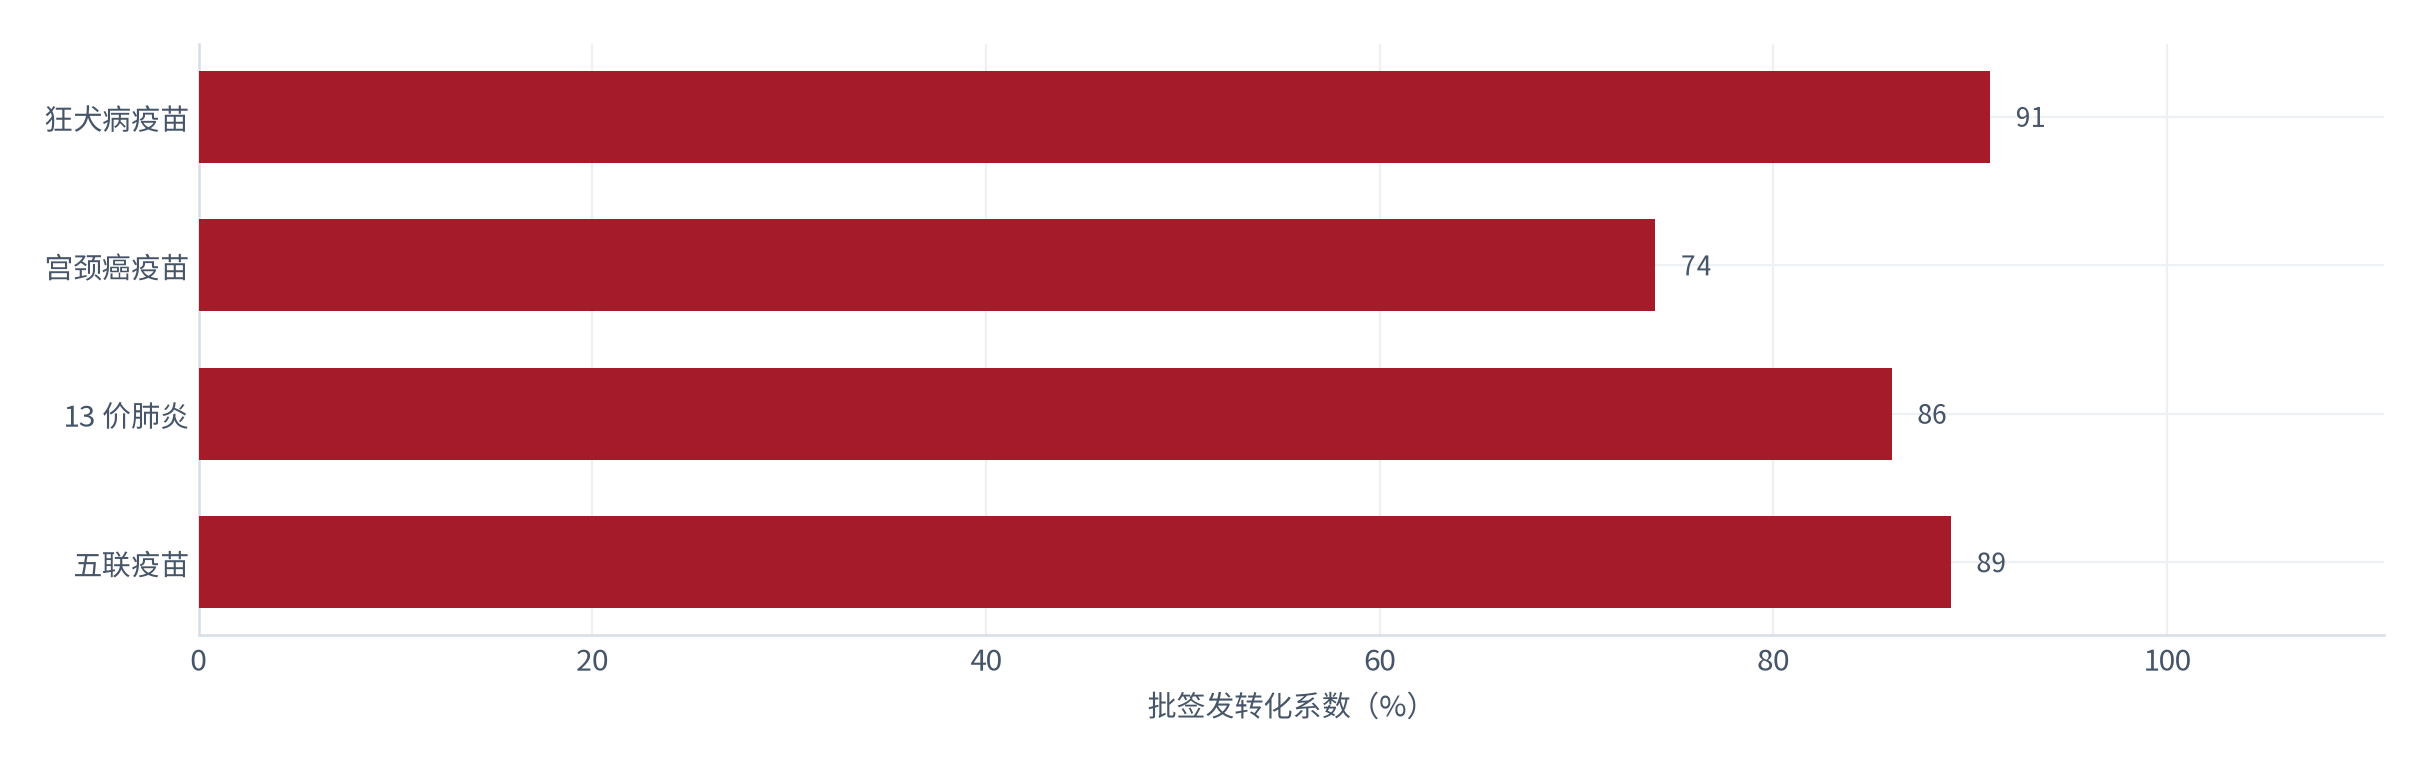
数据治理上的另一条经验是:工艺路线的批签发占比比总量更能预判价格走势,因为它直接反映产能投放节奏。观察二倍体占比的变化,比观察总批签发量更早看到价格拐点。
11风险提示
以下风险与正文判断一一对应,按「自身经营—行业结构—政策外部」三类列示:
- (一)二倍体产能集中释放
- (二)九价价格随供给下行
- (三)批签发与接种存在差额
- (四)冷链与损耗刚性上涨
- (五)地方民生项目压价
- (六)出口壁垒与本地化要求
对号入座:(一)对应第四章,二倍体批签发占比已约 84%(测算)[5],进一步提升空间有限而产能仍在扩张;(二)对应第五章,九价终端价约为二价的四倍 [6],缺口一旦缓解价差将快速收敛;(三)对应第十章,转化系数约 0.82(测算)[14]意味着批签发不等于收入;(四)对应第六章,冷链约占终端价 7.5%(测算)[14]且难以压缩;(五)对应第七章,地方财政项目是渐进但确定的压价力量;(六)对应第九章,出口目的国的本地化生产要求正在提高。
12结论与观察指标
结论一:自费疫苗的定价权来自需求刚性,而不是技术垄断——测算显示暴露后处置约占狂犬病疫苗需求的约 71% [15],且约六成人群不以价格为首要考虑,才使终端价维持在约 320 元/剂 [3]。结论二:工艺升级的溢价大部分沉淀为企业毛利,测算显示二倍体与 Vero 的成本差仅约 23 元而终端价差约 110 元 [9]。结论三:批签发不等于接种,转化系数约 0.82(测算)[14]是分析收入时必须扣除的部分。
建议持续跟踪五个观察指标,作为上述判断的验证锚点:
- 二倍体狂苗的批签发占比与终端中标价(验证工艺溢价,证伪线为占比升而毛利降);
- 九价与二价宫颈癌疫苗的批签发比价(验证供给缺口,证伪线为价差收窄至两倍以内);
- 批签发到接种的转化系数(验证收入质量,证伪线为差额收窄至 10% 以内);
- 疫苗企业毛利率季度读数(验证定价权,证伪线为中枢跌破 40%);
- 出口货值与境外批件数量(验证产能缓冲,证伪线为货值连降两年)。
A数据来源与证据表
| 编号 | 来源 / 报告 | 关键数据 | 链接 |
|---|---|---|---|
| [1] | 中国药品监督管理研究会 / 公开批签发数据 2025 年疫苗批签发统计 |
2025 年全国疫苗批签发总量约 5.6 亿剂;人用狂犬病疫苗批签发约 1.1 亿剂;HPV 疫苗批签发合计约 3,400 万剂 检索:2026-09-27 |
https://www.example.com/vaccine-batch-2025 |
| [2] | 艾瑞咨询 / 行业研究口径 疫苗市场结构研究 |
2025 年中国疫苗市场规模约 680 亿元,其中自费疫苗测算约 420 亿元、占比约 62% 检索:2026-09-27 |
https://www.example.com/vaccine-market-2025 |
| [3] | 公开中标价与接种价格监测(多口径交叉) 狂犬病疫苗价格 |
人用狂犬病疫苗终端均价约 320 元/剂;二倍体细胞培养工艺价格较高,Vero 细胞工艺约 210 元/剂 检索:2026-09-27 |
https://www.example.com/rabies-price-2025 |
| [4] | 疫苗工艺公开技术资料 细胞培养工艺 |
二倍体细胞培养工艺的免疫原性与副作用表现优于 Vero 细胞工艺,为现行主流升级方向 检索:2026-09-27 |
https://www.example.com/vaccine-process-doc |
| [5] | 公开批签发结构统计 工艺路线占比 |
二倍体细胞培养人用狂犬病疫苗的批签发占比已升至约 84%,Vero 细胞约 16% 检索:2026-09-27 |
https://www.example.com/batch-structure-2025 |
| [6] | 公开接种价格监测(多口径交叉) 宫颈癌疫苗价格 |
九价 HPV 疫苗终端价格约 1,300 元/剂,二价约 320 元/剂,价差约 4 倍 检索:2026-09-27 |
https://www.example.com/hpv-price-2025 |
| [7] | 上市公司公开年报口径(疫苗板块) 品种结构 |
疫苗板块收入中,狂犬病与宫颈癌两大自费品种合计占比约 43% 检索:2026-09-27 |
https://www.example.com/vaccine-vendor-annual-2025 |
| [8] | 海关总署 / 出口统计口径 疫苗出口 |
2025 年中国疫苗出口约 1,700 万剂、货值约 42 亿元;东南亚约占三成 检索:2026-09-27 |
https://www.example.com/vaccine-export-2025 |
| [9] | 疫苗行业成本结构调研(多口径交叉) 成本与毛利 |
疫苗企业毛利率中枢约 47%;直接材料约占成本 38%、制造费用约 29%;二倍体单剂成本约 147 元、Vero 约 124 元;批签发与检定成本约占制造成本 11% 检索:2026-09-27 |
https://www.example.com/vaccine-cost-survey |
| [10] | 接种点结构调研 渠道分布 |
自费疫苗约 68% 在社区接种门诊完成,医院预防保健科约 19% 检索:2026-09-27 |
https://www.example.com/clinic-structure-survey |
| [11] | 《疫苗管理法》 监管框架 |
非免疫规划疫苗由公民自费自愿接种,不得纳入基本医保支付范围;实行批签发与全程冷链追溯管理 检索:2026-09-27 |
https://www.example.com/vaccine-law-text |
| [12] | 国家卫生健康委员会公开数据 目标人群测算 |
适龄女性人口基数用于测算宫颈癌疫苗潜在接种人次,测算约 1.6 亿人次量级 检索:2026-09-27 |
https://www.example.com/nhc-target-population |
| [13] | 疫苗需求调研(多口径交叉) 支付意愿 |
狂犬病疫苗需求中约 71% 来自被动物咬伤后的暴露后处置;约 64% 的处置者表示价格不是首要考虑因素 检索:2026-09-27 |
https://www.example.com/vaccine-demand-survey |
| [14] | 疫苗流通与损耗公开口径 转化与流通成本 |
批签发到实际接种的转化系数约 0.82;冷链仓储运输约占出厂价 6%–9%;境外注册周期约 26 个月 检索:2026-09-27 |
https://www.example.com/vaccine-logistics-2025 |
| [15] | 疾病预防与控制公开口径 暴露人群基数 |
被动物咬伤后的暴露后处置人数是狂犬病疫苗需求的主要来源,呈全年均匀分布 检索:2026-09-27 |
https://www.example.com/cdc-exposure-data |
B证明链台账
本报告共设九条可证伪链,覆盖摘要定价权、需求刚性、工艺溢价、供给缺口、政策渐进性、规模预测、出口摊薄与批签发口径。每条链均给出依据、边界、反面证据、跟踪指标与证伪条件,读者可按证伪条件自行验证判断的有效性。台账如下:
| 链编号 | 核心判断 | 主要依据 | 跟踪指标 | 证伪条件 | 数据档次 |
|---|---|---|---|---|---|
| 链 1(摘要) | 工艺升级溢价大于产能降价压力 | 二倍体占比约 84%、毛利率约 47% | 批签发结构、中标价 | 二倍体占比升而毛利降 | [T2]+测算 |
| 链 2(第二章) | 需求刚性决定定价权 | 暴露后处置约 71%、价格不敏感约 64% | 暴露人数、终端价格 | 均价连降且接种量未升 | [T3]+测算 |
| 链 3(第四章) | 工艺溢价大部分沉淀为毛利 | 成本差约 23 元而价差约 110 元 | 分工艺毛利、单剂成本 | 二倍体毛利与 Vero 趋同 | 测算 |
| 链 4(第五章) | 宫颈癌高价由供给缺口支撑 | 批签发约 3,400 万剂 vs 需求约 1.6 亿 | 批件数量、在建产能 | 九价批签发翻倍而价格不降 | [T2]+测算 |
| 链 5(第六章) | 利润集中在生产环节而非渠道 | 企业出厂价约 47%、流通约 7.5% | 出厂价与终端价差 | 渠道加价而毛利同步下移 | 测算 |
| 链 6(第七章) | 政策风险是渐进的而非断崖 | 自费疫苗不纳入医保支付 | 地方项目、中标价监测 | 全国性价格干预或集采 | [T1] |
| 链 7(第八章) | 中性情景 2030 年约 640–720 亿元 | 基数 420 亿、五年复合约 10.1% | 批签发总量、加权终端价 | 2027 年终端价跌破 180 元 | [T2]+测算 |
| 链 8(第九章) | 出口摊薄固定成本支撑毛利中枢 | 出口货值约 42 亿元、毛利率约 47% | 出口货值、境外批件 | 出口连降两年且毛利走低 | [T2]+测算 |
| 链 9(第十章) | 批签发与接种存在约两成差额 | 转化系数约 0.82 | 批签发与接种对账、库存周转 | 差额长期稳定在 10% 以内 | [T3]+测算 |
C数据档次说明
本报告所有关键数据均按四档标注数据来源档次,以区分证据强度与可复核性:
- [T1]一手或官方口径:政府与监管部门的正式统计与公开信息,可直接复核;
- [T2]机构二手口径:研究机构与专业数据库、企业公开披露数据,口径可能存在差异;
- [T3]媒体转引或企业对外宣传口径,未经独立审计,仅作参考;
- [缺口]数据缺口:无法获得可靠来源的数据,本报告一律降级为定性讨论或不写。
所有标注「测算」的数字,均为本报告基于外部锚参数推算的结果,推算公式与参数取值在正文中逐项给出;测算值与外部锚存在偏差时,均在正文标注对账结果。不同机构因统计口径差异(如批签发是否含进口、市场规模是否含免疫规划品种),同一指标可能存在数值差异,以原始披露口径为准。
评论(0)