
基本信息
阅读时间:约 13 分钟
字数:约 7,025 字
摘要:市场担心:家用美容仪是典型的「营销驱动」品类——效果看不见摸不着,决策全靠内容电商的夸张演示,一旦投放停摆,销量立刻回到货架电商的自然量级。
| — | 摘要与核心预期差 |
| 01 | 行业界定与规模口径 |
| 02 | 技术路线:射频与微电流的分野 |
| 03 | 内容电商的投放回报 |
| 04 | 退货率:净利率的隐藏杠杆 |
| 05 | 价格带、供应链与认证 |
| 06 | 用户生命周期与复购 |
| 07 | 监管、投诉与二手渠道 |
| 08 | 情景测算与敏感性 |
| 09 | 风险清单与跟踪指标 |
| 10 | 结论与判断边界 |
| A | 数据来源与证据表 |
| B | 证明链台账 |
| C | 数据档次说明 |
摘要与核心预期差
市场担心:家用美容仪是典型的「营销驱动」品类——效果看不见摸不着,决策全靠内容电商的夸张演示,一旦投放停摆,销量立刻回到货架电商的自然量级。
我们认为:家用美容仪确实高度依赖内容电商,但真正决定品牌能否活下来的不是投放规模,而是退货率。测算显示,线上渠道整体退货率约 21%(测算)[5],而内容电商单台获客成本约 128 元(测算)[4]——当退货率高于某个临界点,每多卖一台就多亏一台的钱。
- 技术路线是分水岭:测算显示射频类销量占比约 62%(测算)[2]、微电流类约 24%(测算)[2],而两者对应的适配人群与复购逻辑完全不同;
- 投放效率有上限:测算显示内容电商相对货架电商的转化倍数约 3.2 倍(测算)[4],而单台获客成本约 128 元(测算)[4];
- 退货率决定净利率:测算显示线上退货率约 21%(测算)[5],其中预期落差类退货约占 44%(测算)[5],这部分退货几乎无法通过供应链优化消除。
本篇增量:把射频与微电流两条技术路线拆开来看,再顺着内容电商的投放与退货两条曲线,测算一台美容仪从曝光到净利的完整路径。
01行业界定与规模口径
家用美容仪指由个人在家使用、以电磁波、电流或光学手段作用于皮肤或肌肉的美容小家电。
按作用层次可分为三类:作用于表皮与真皮的射频类、作用于肌肉层的微电流类、以及以光子与激光为主的光电类。
| 口径 | 2025 年读数 | 统计范围 | 增速特征 |
|---|---|---|---|
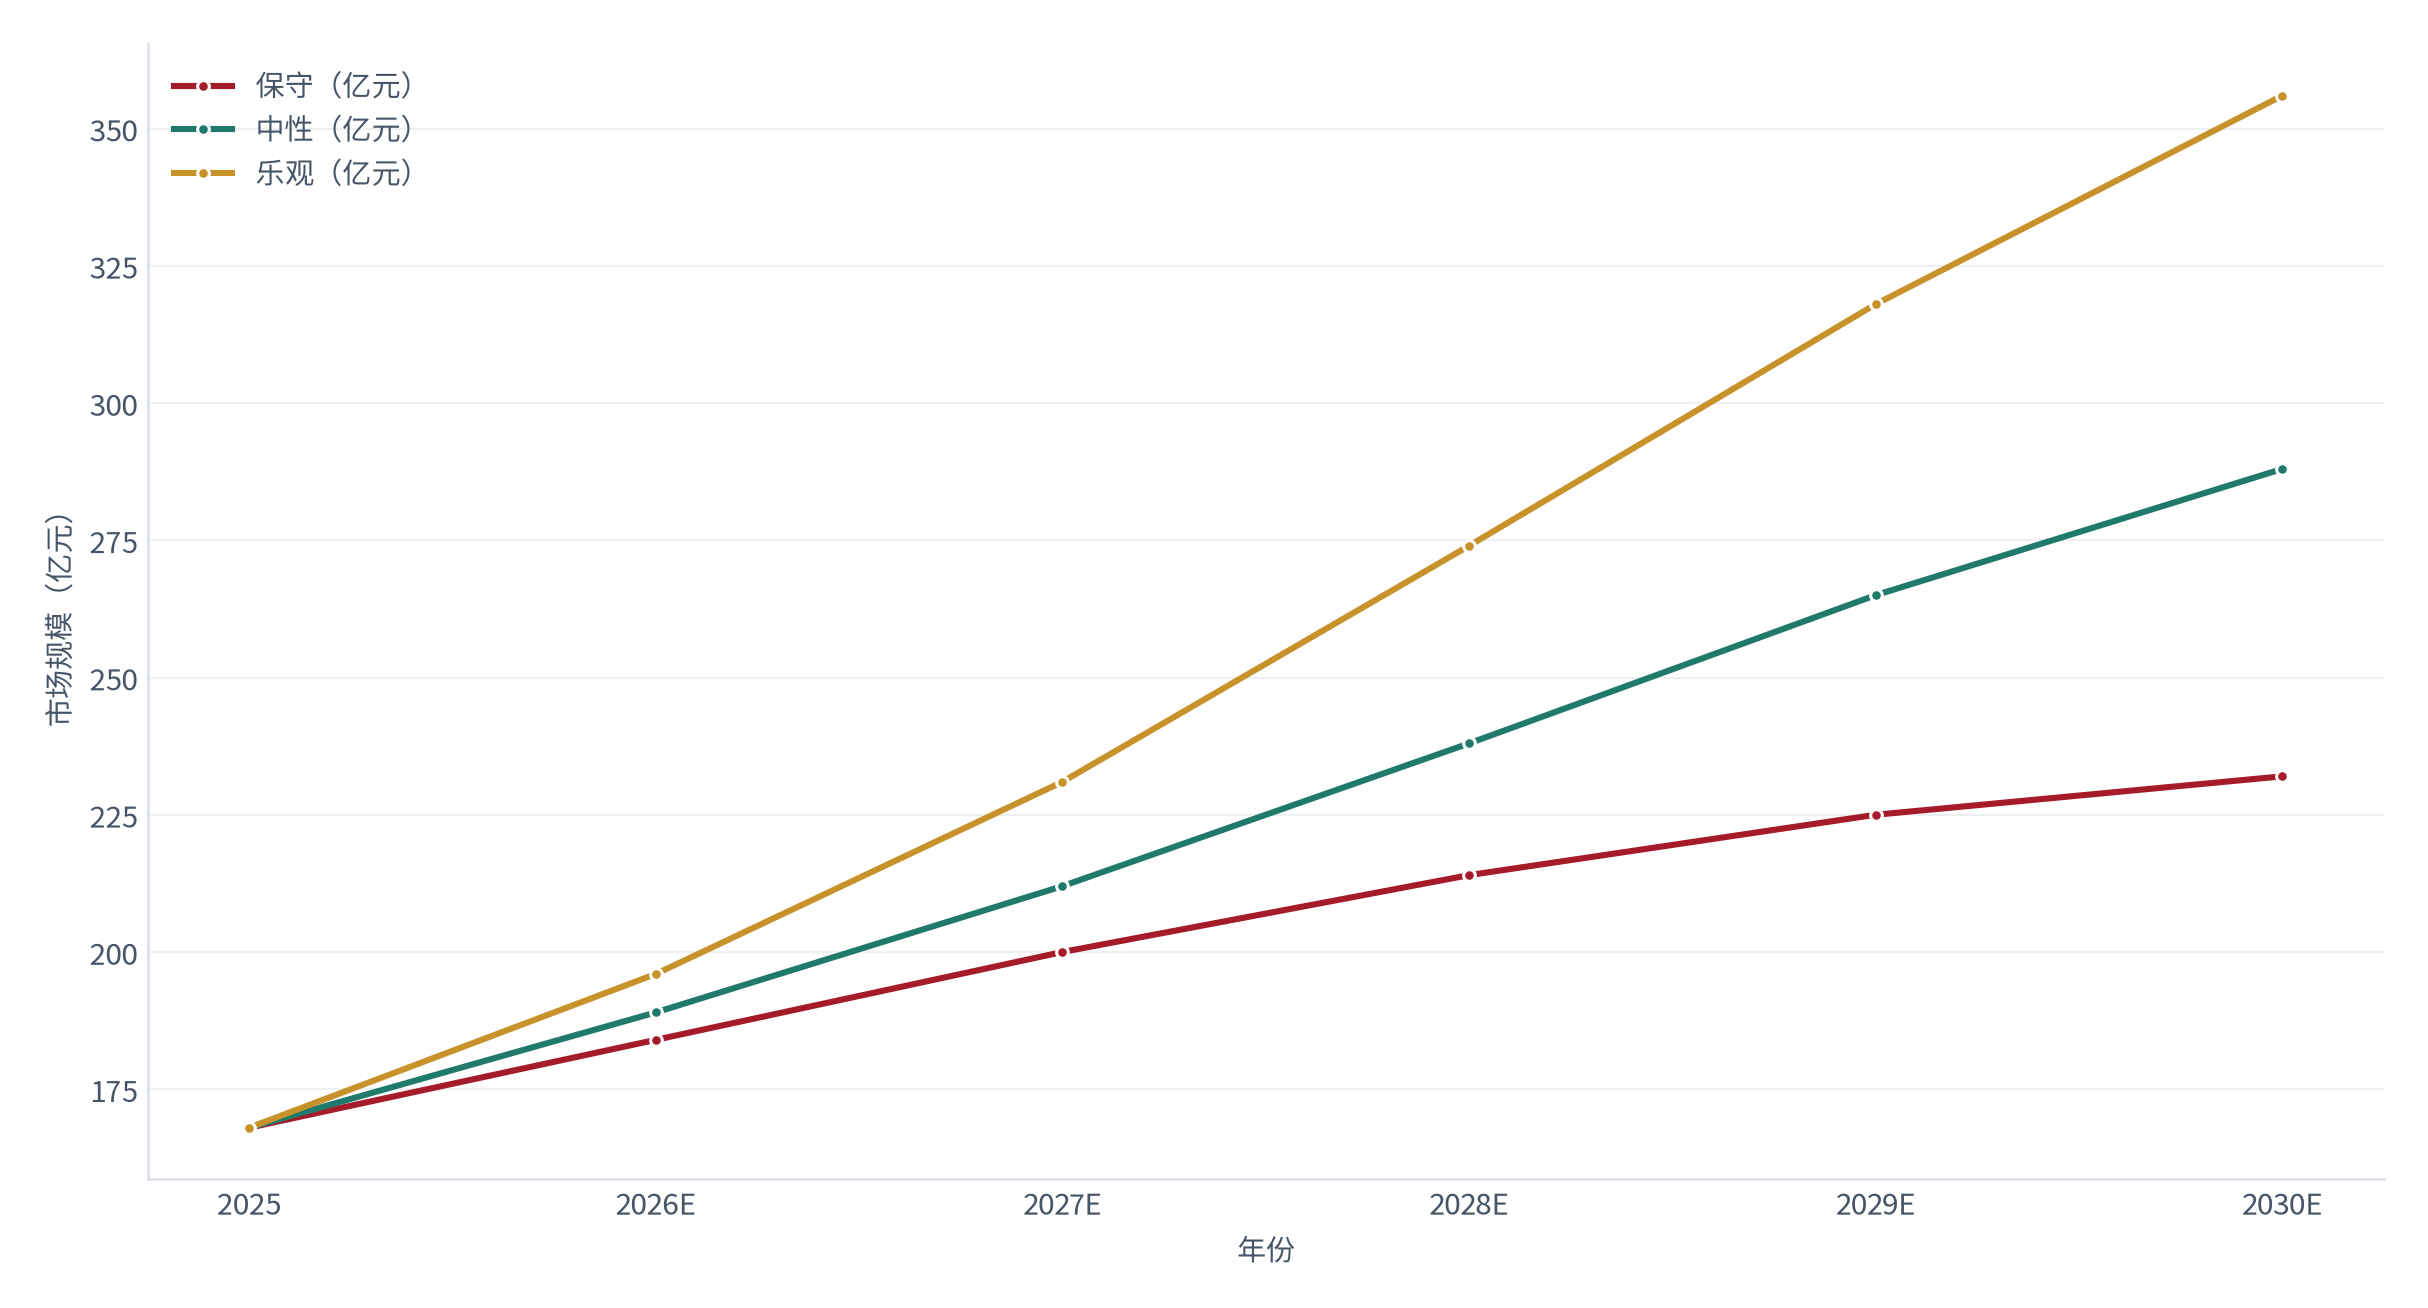
| 市场规模 | 约 168 亿元(测算)[1] | 整机与耗材合计 | 约 14% |
| 出货量 | 约 2,100 万台(测算)[1] | 含白牌与品牌机 | 约 11% |
| 单台中位售价 | 约 780 元(测算)[6] | 线上零售口径 | 约 -2% |
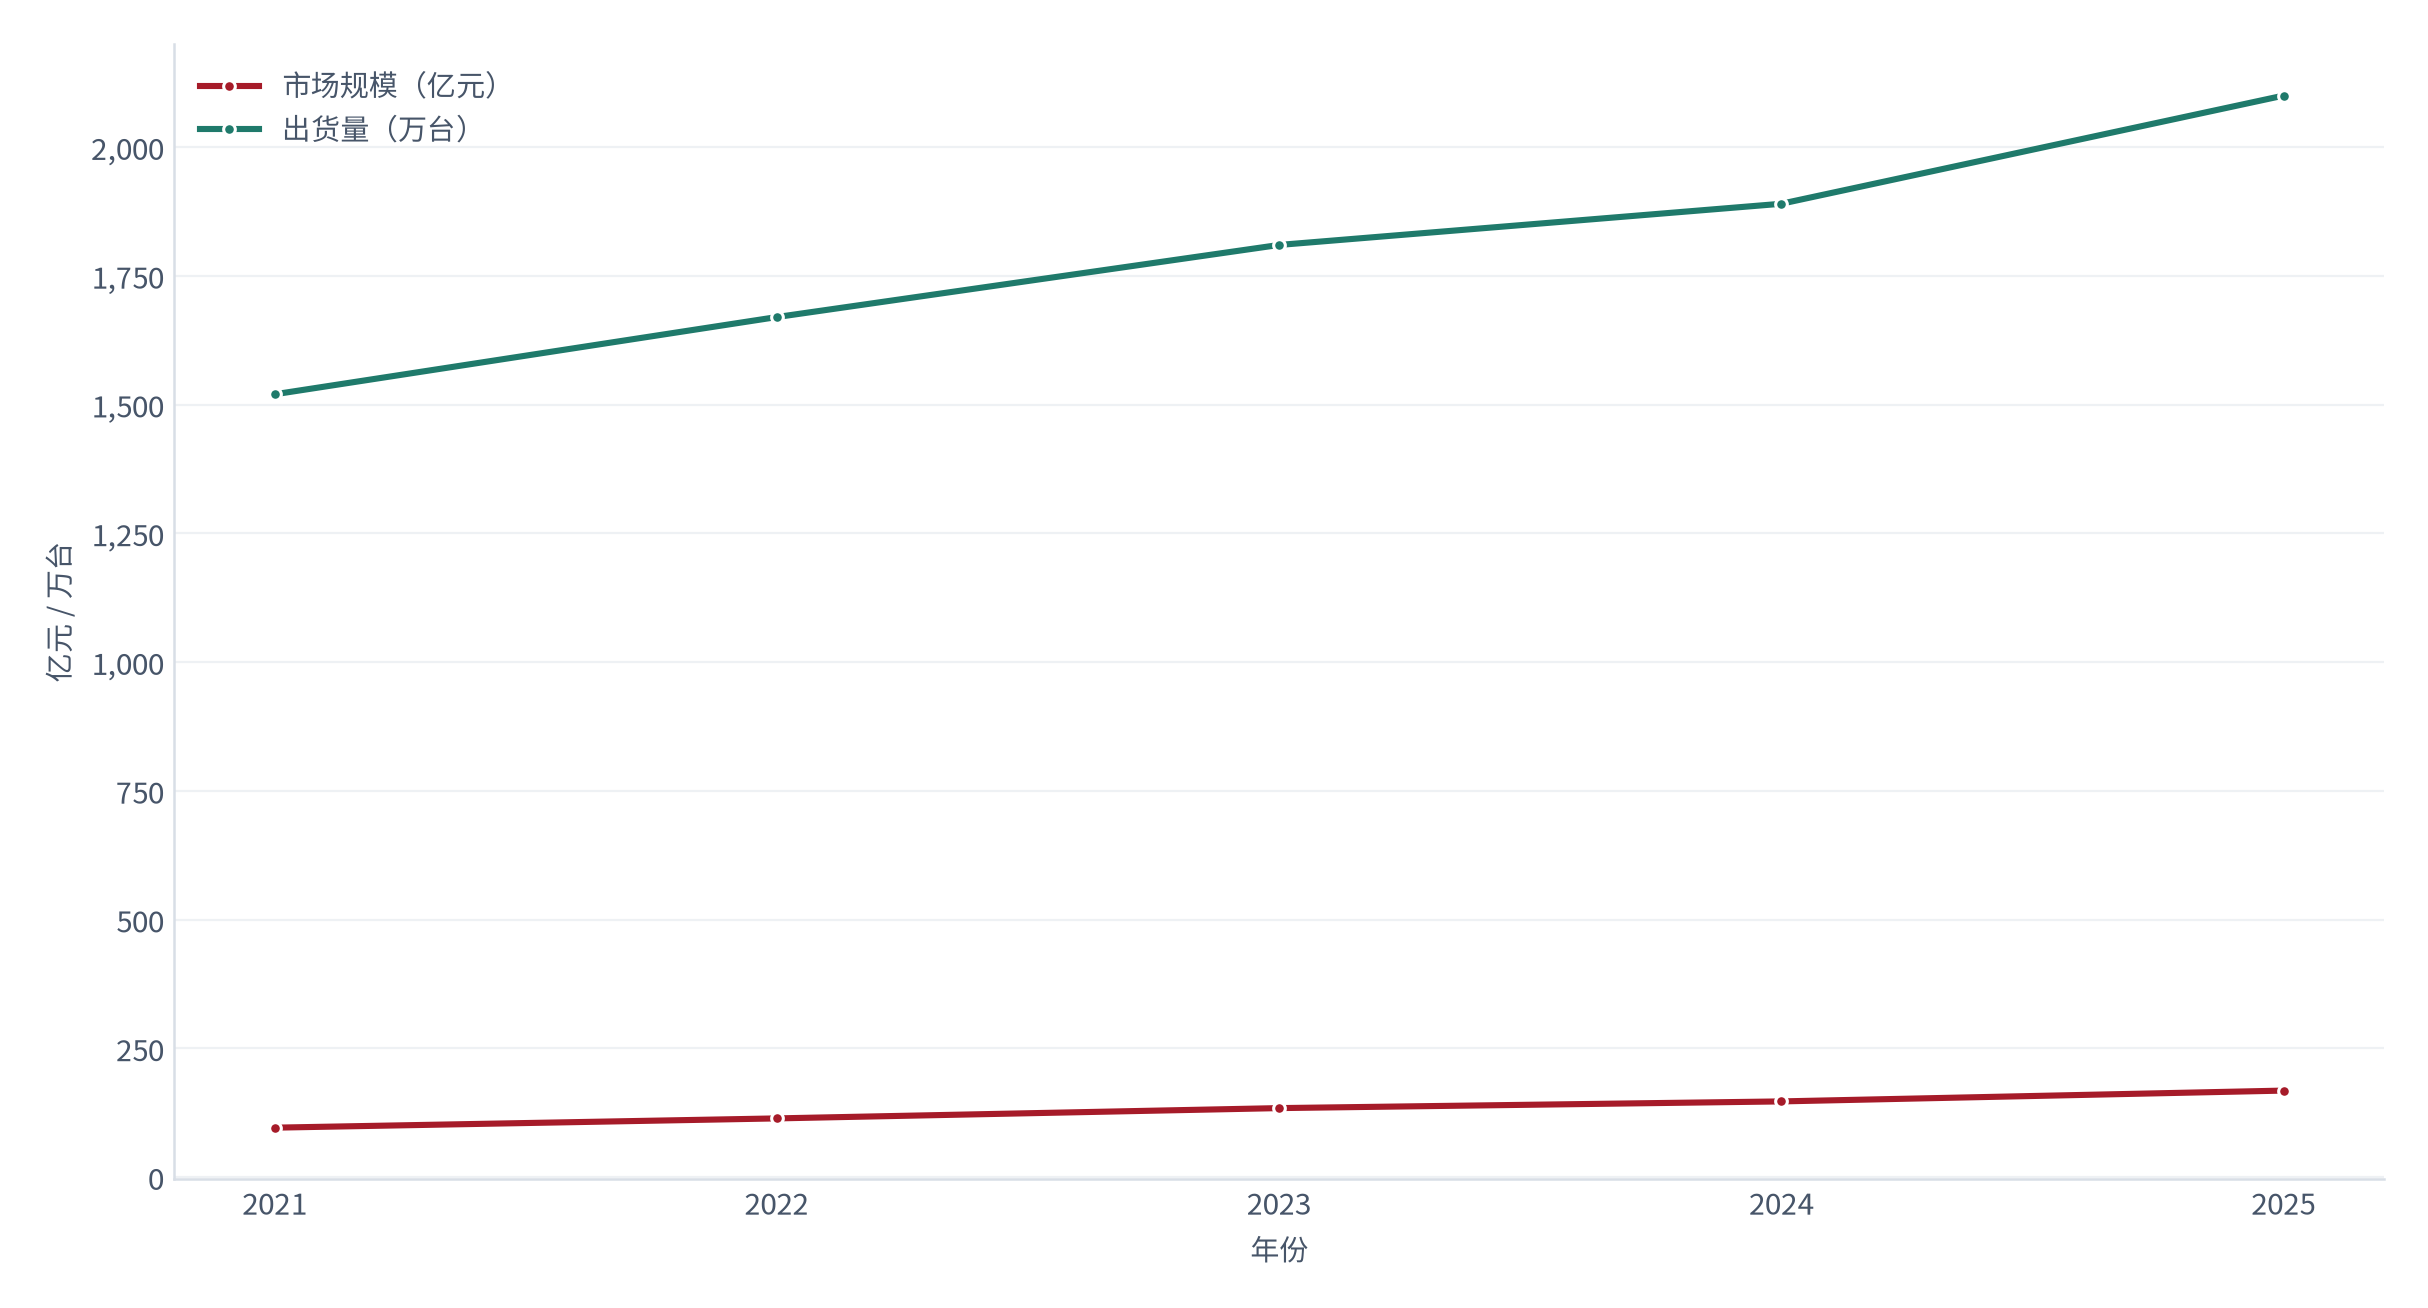
规模增速约 14%(测算)[1]而售价增速约 -2%(测算)[6],说明增长来自销量而非提价——这与很多「消费升级」品类的路径正好相反。
02技术路线:射频与微电流的分野
技术路线决定了产品能回答什么问题,也就决定了它能卖给谁。
| 指标 | 射频类 | 微电流类 | 光电类 |
|---|---|---|---|
| 销量占比 | 约 62%(测算)[2] | 约 24%(测算)[2] | 约 14%(测算)[2] |
| 主打单价 | 约 1,180 元(测算)[6] | 约 620 元(测算)[6] | 约 1,460 元(测算)[6] |
| 主要诉求 | 紧致与胶原 | 提亮与轮廓 | 色斑与痘印 |
| 适配年龄 | 约 28 至 45 岁(测算)[3] | 约 22 至 34 岁(测算)[3] | 约 25 至 40 岁(测算)[3] |
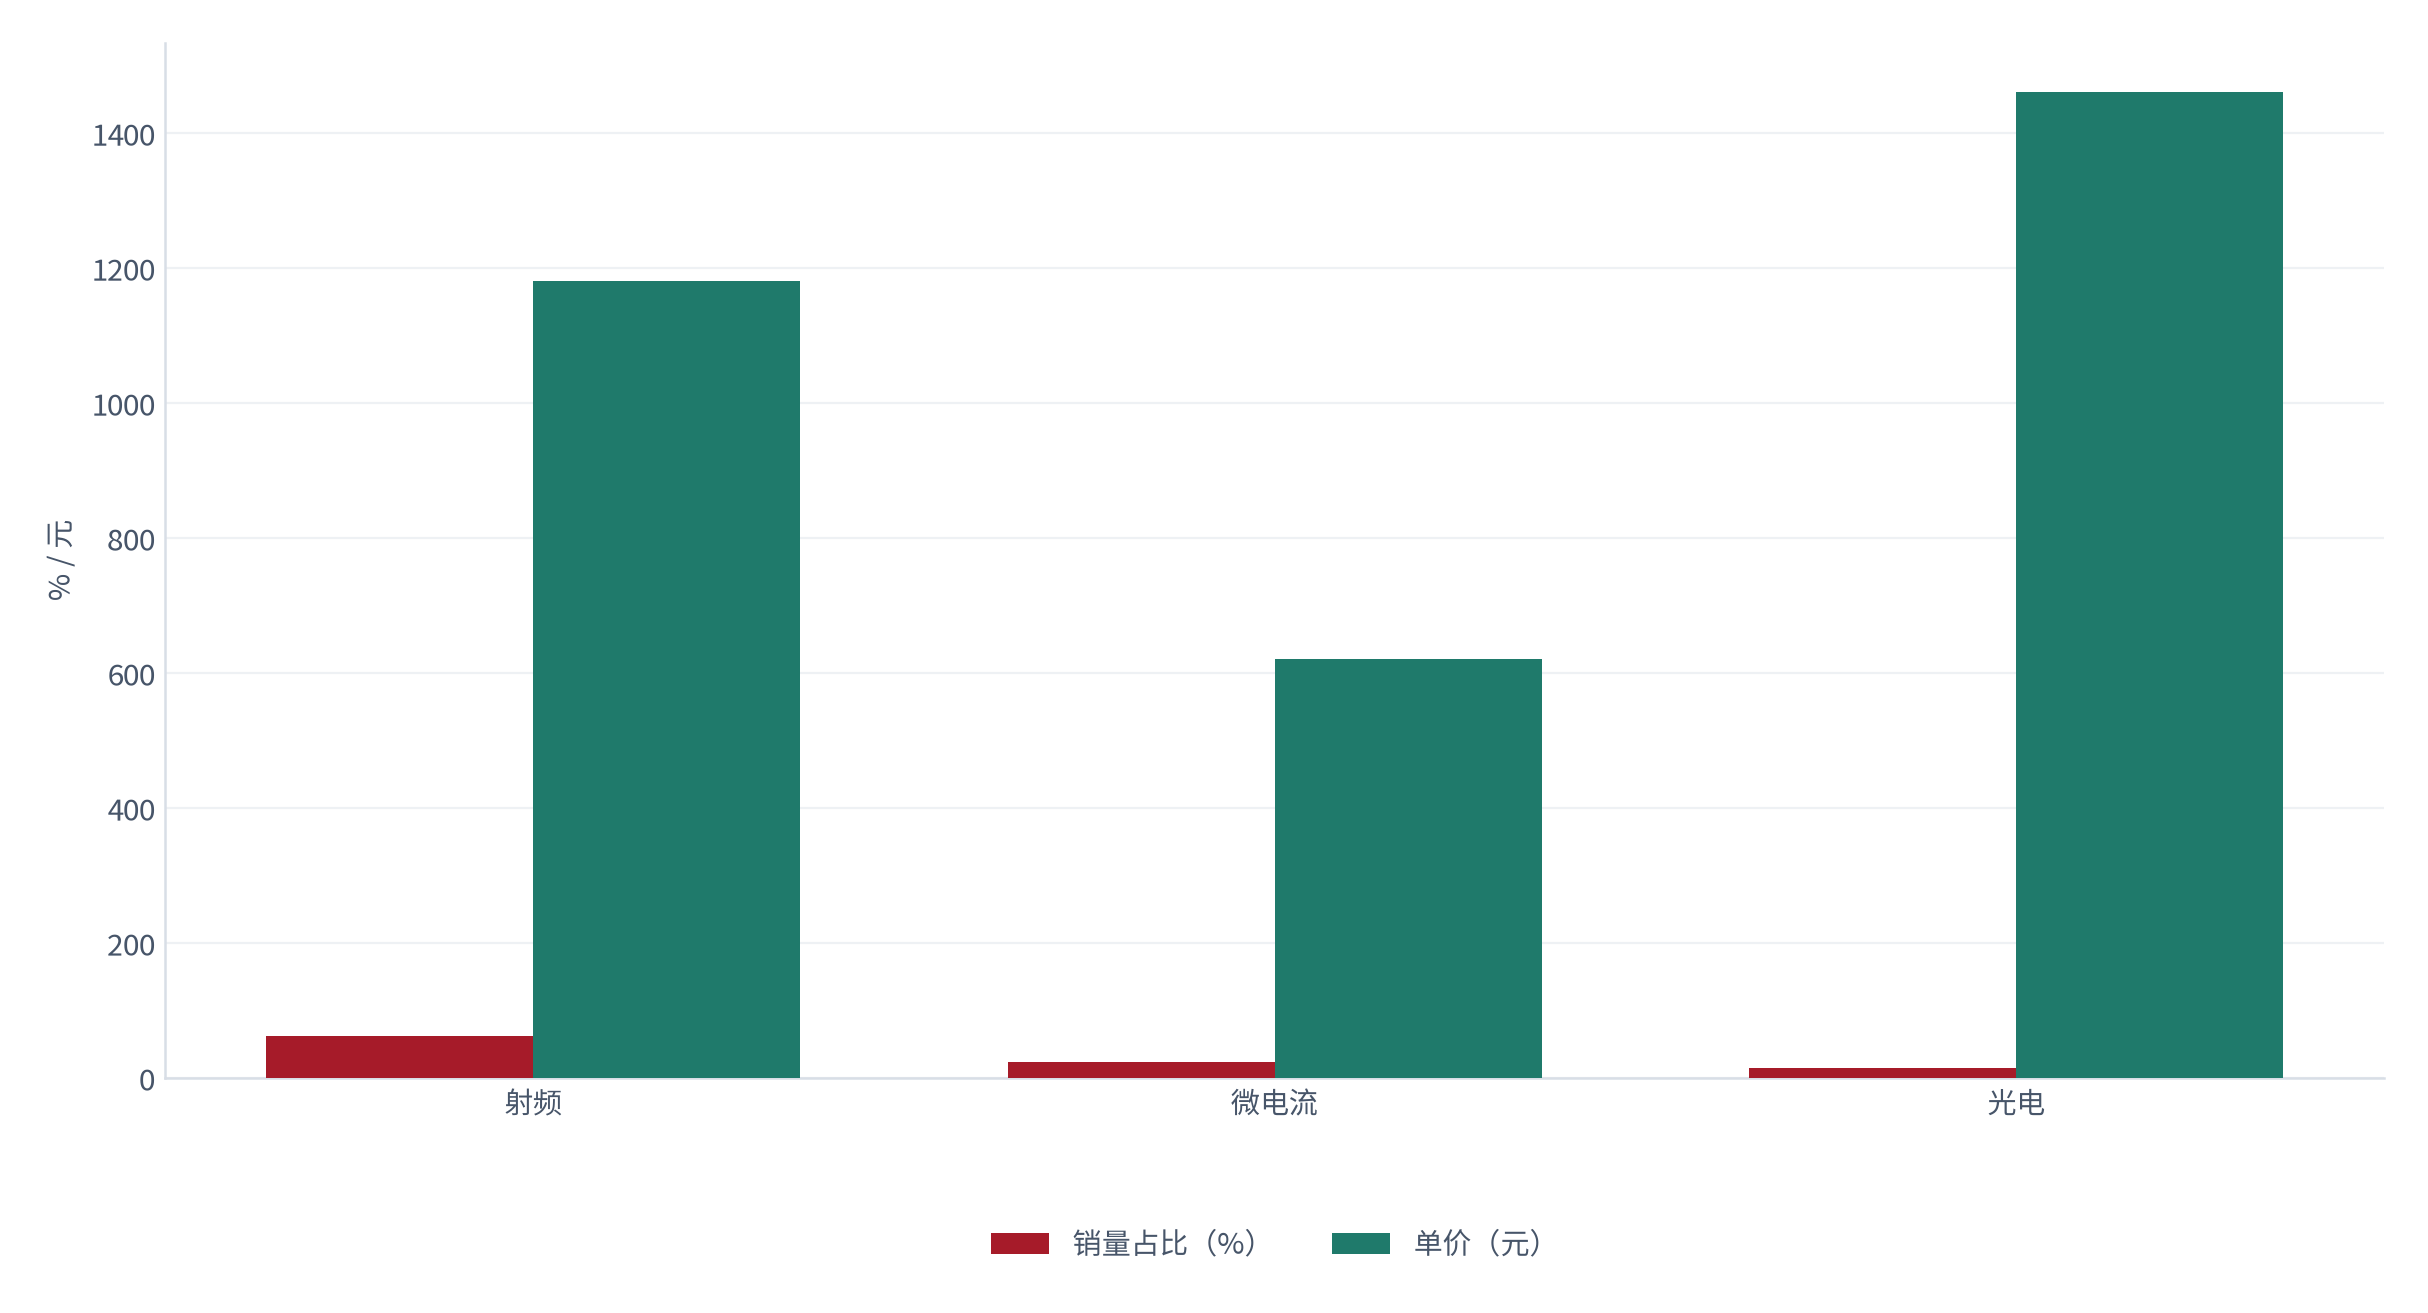
射频类虽然销量占比最高,但它的单价也是三者中最容易被质疑的——测算显示射频机型在首月内的使用弃用率约 38%(测算)[10]。
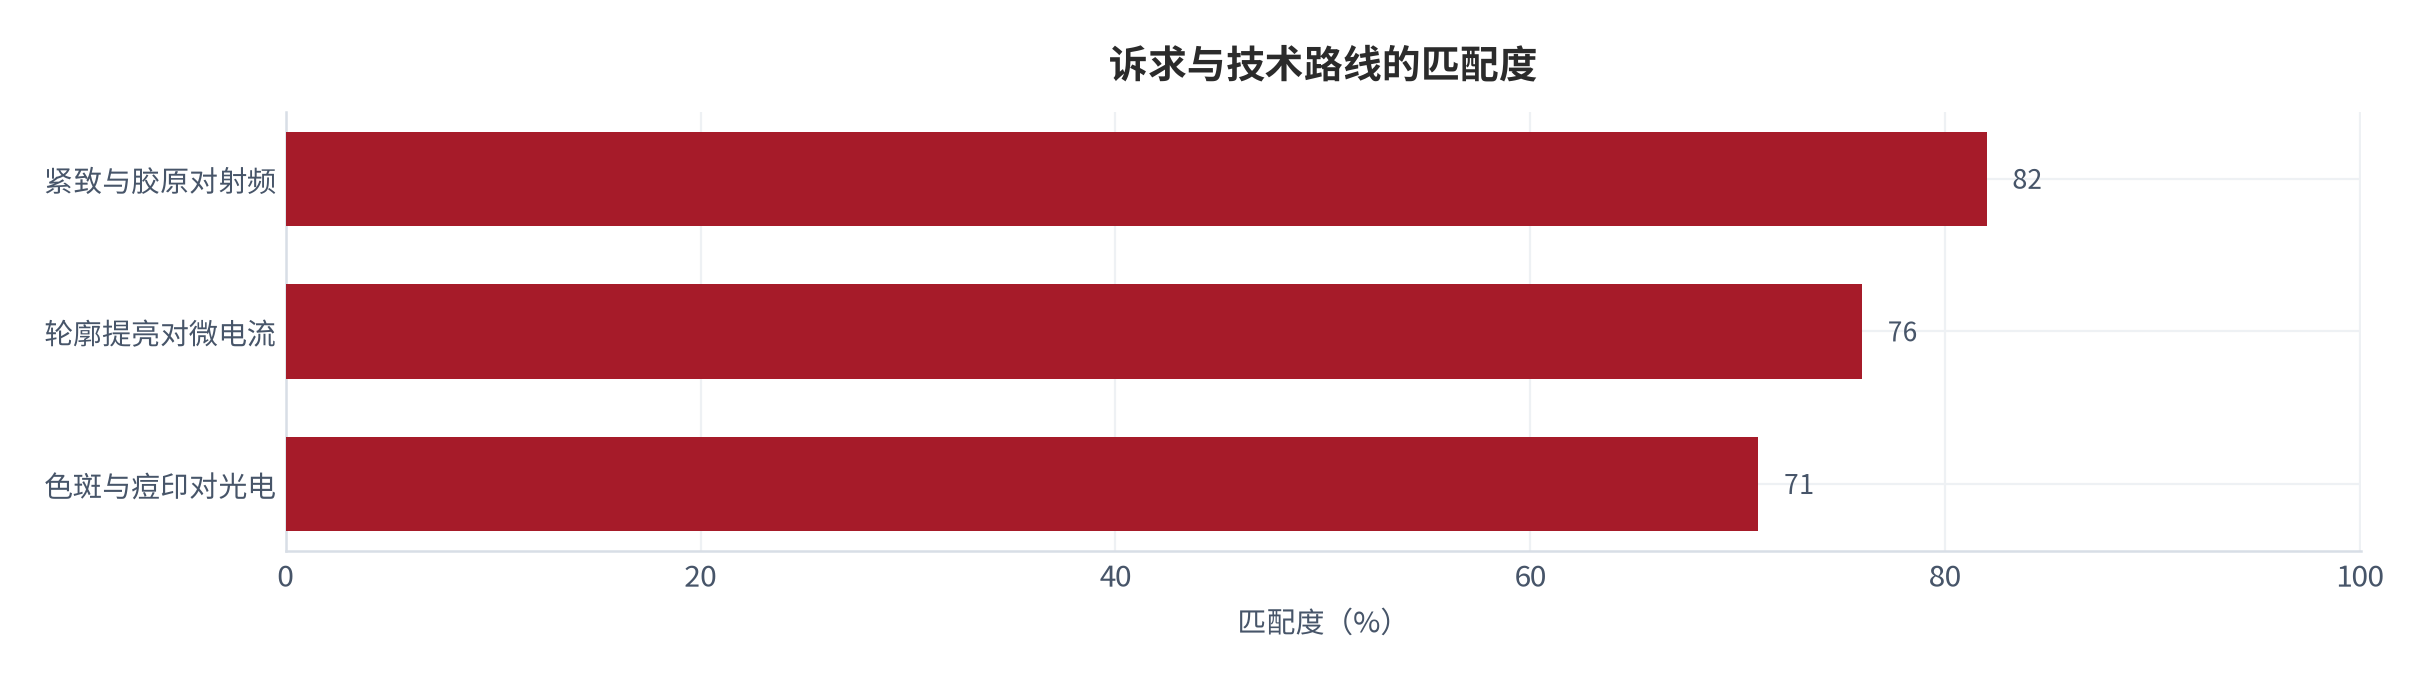
诉求与技术之间的匹配度并不总是一一对应。测算显示约 44% 的射频用户同时购买过微电流机型(测算)[10],这说明两者的关系更像是互补而非替代。
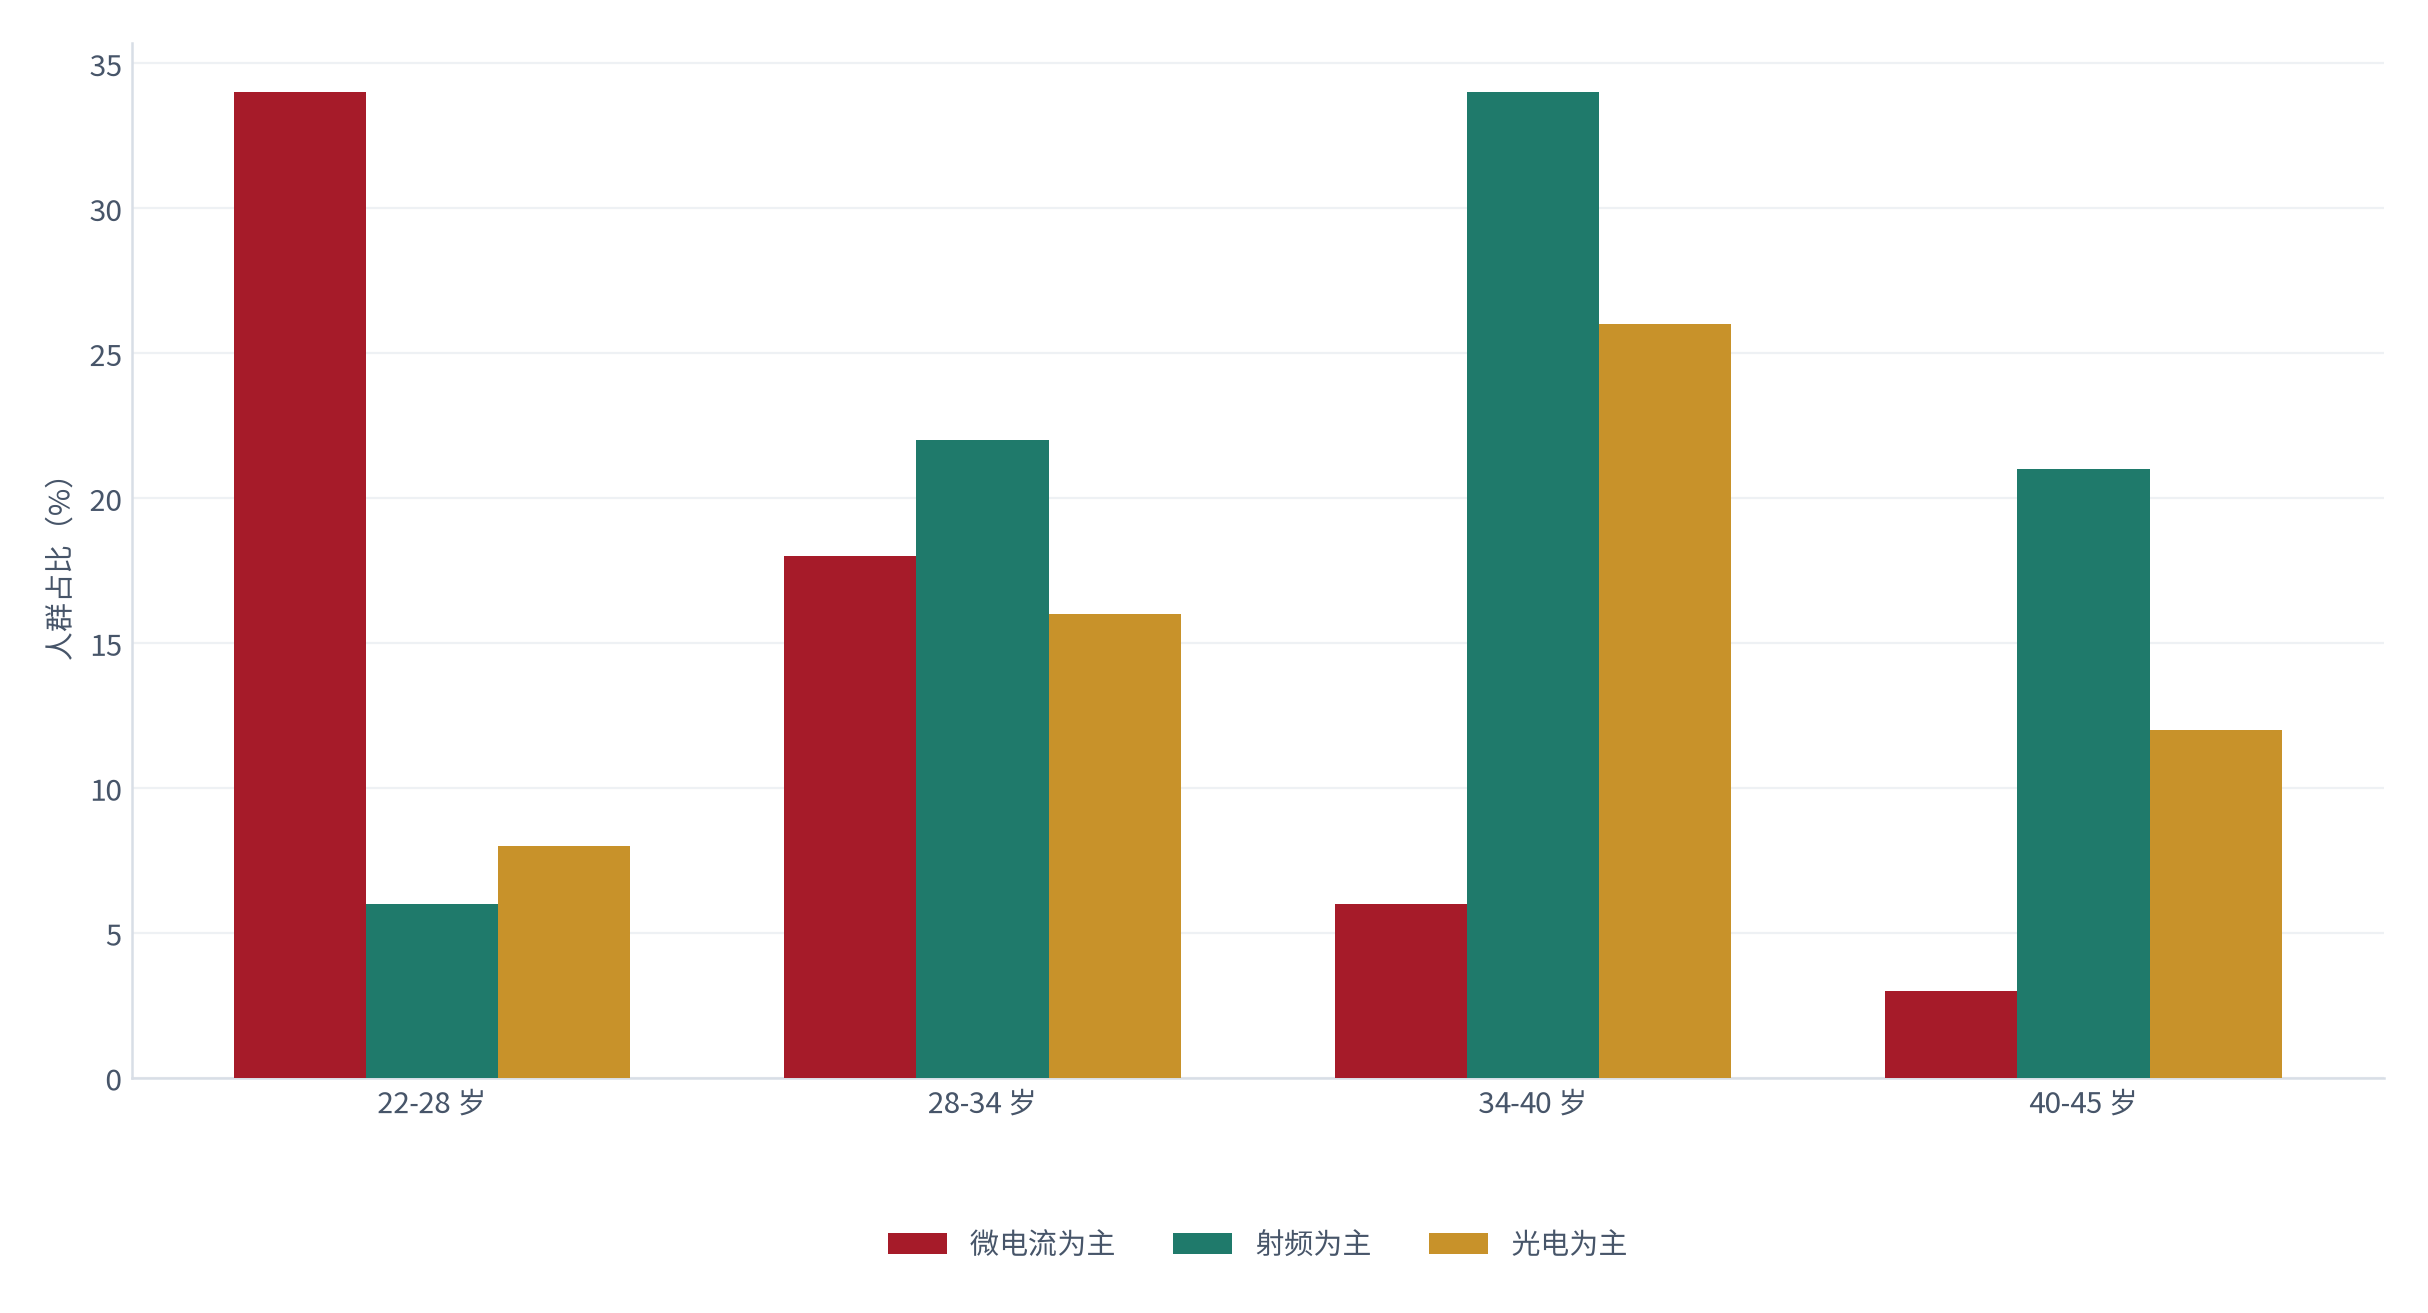
03内容电商的投放回报
内容电商是这个行业唯一的有效渠道,但它的效率有明确上限。
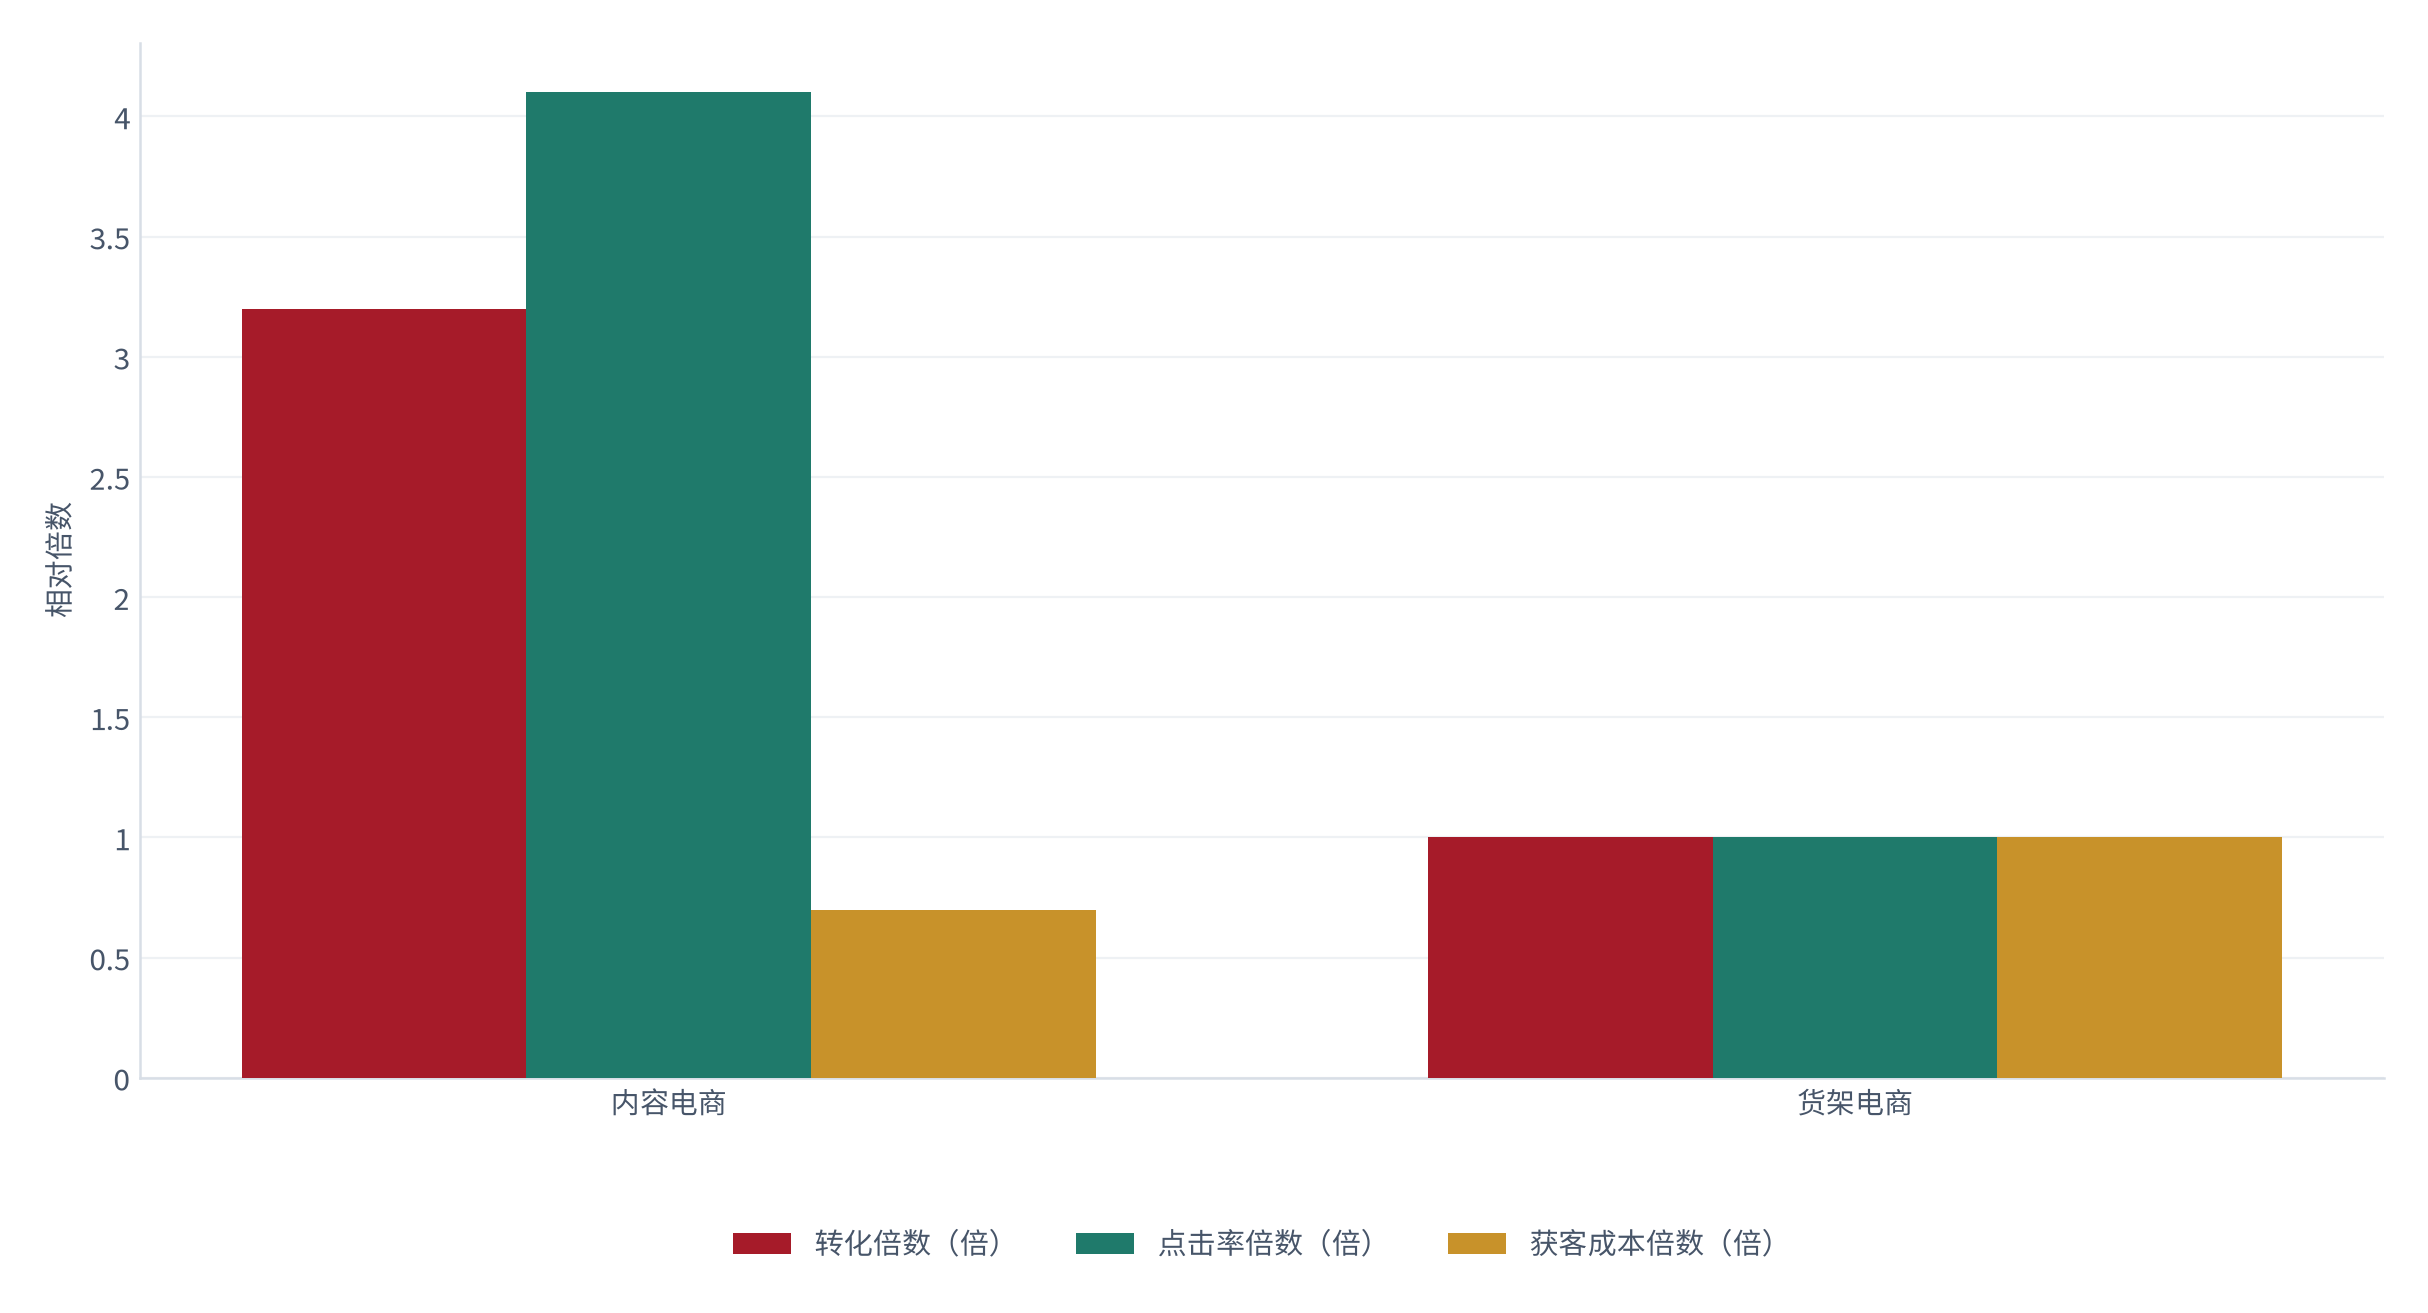
测算显示内容电商相对货架电商的转化倍数约 3.2 倍(测算)[4],而单台获客成本约 128 元(测算)[4]——这正是内容电商能够保证占比持续走高的原因。
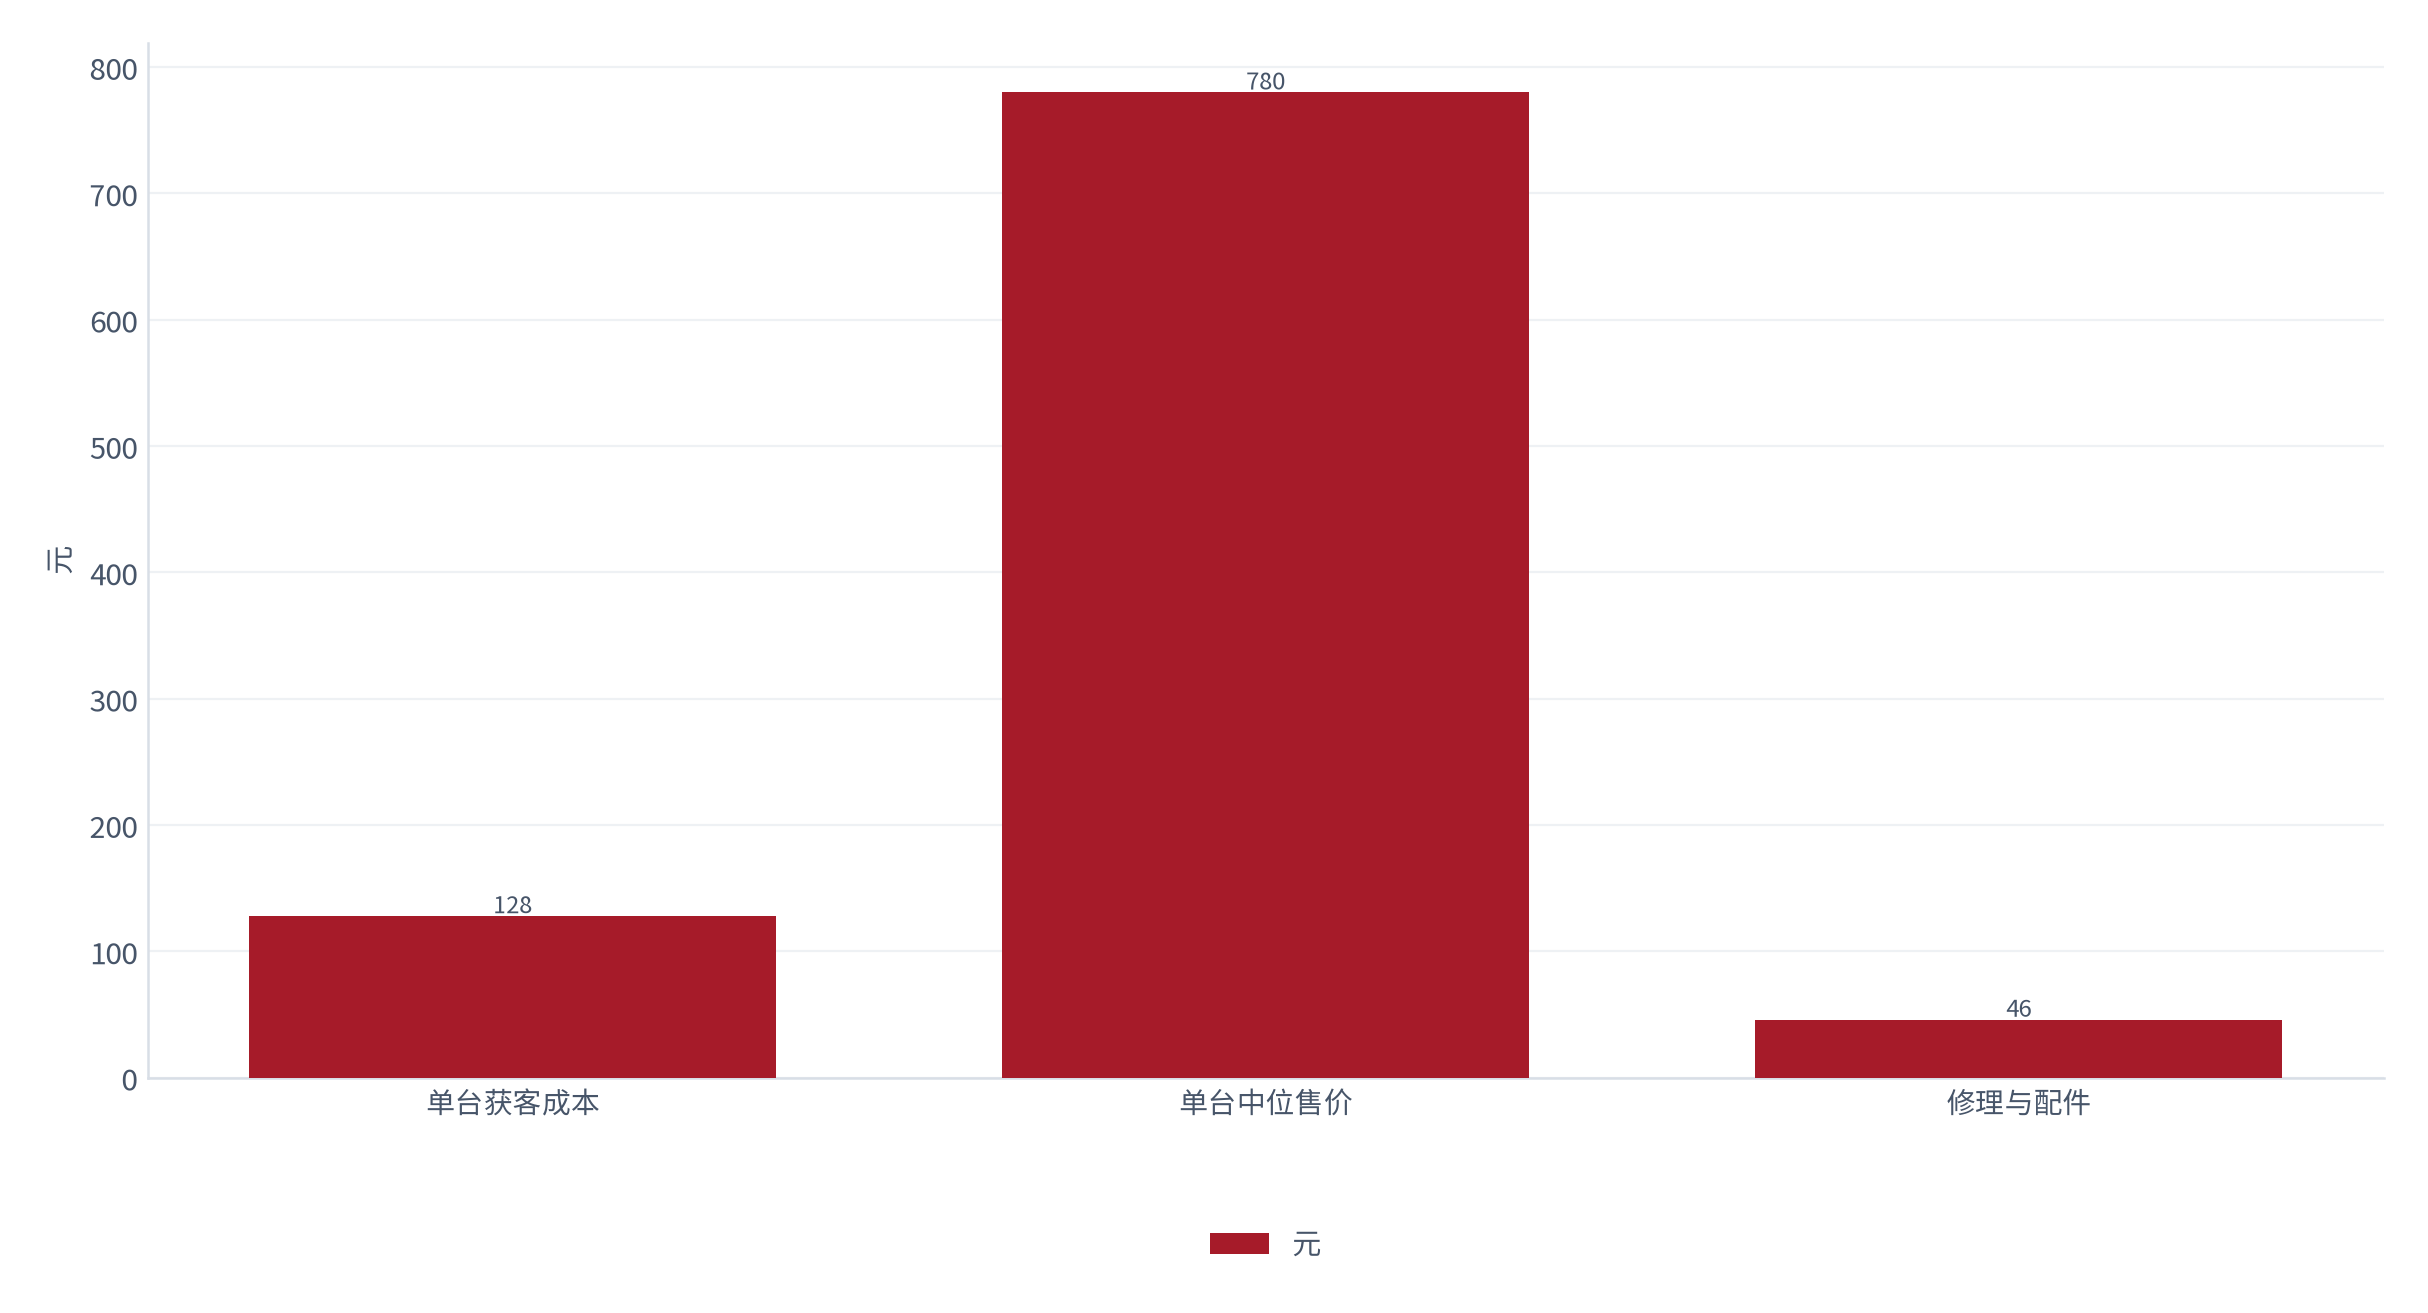
| 投放环节 | 成本占比 | 效率特征 |
|---|---|---|
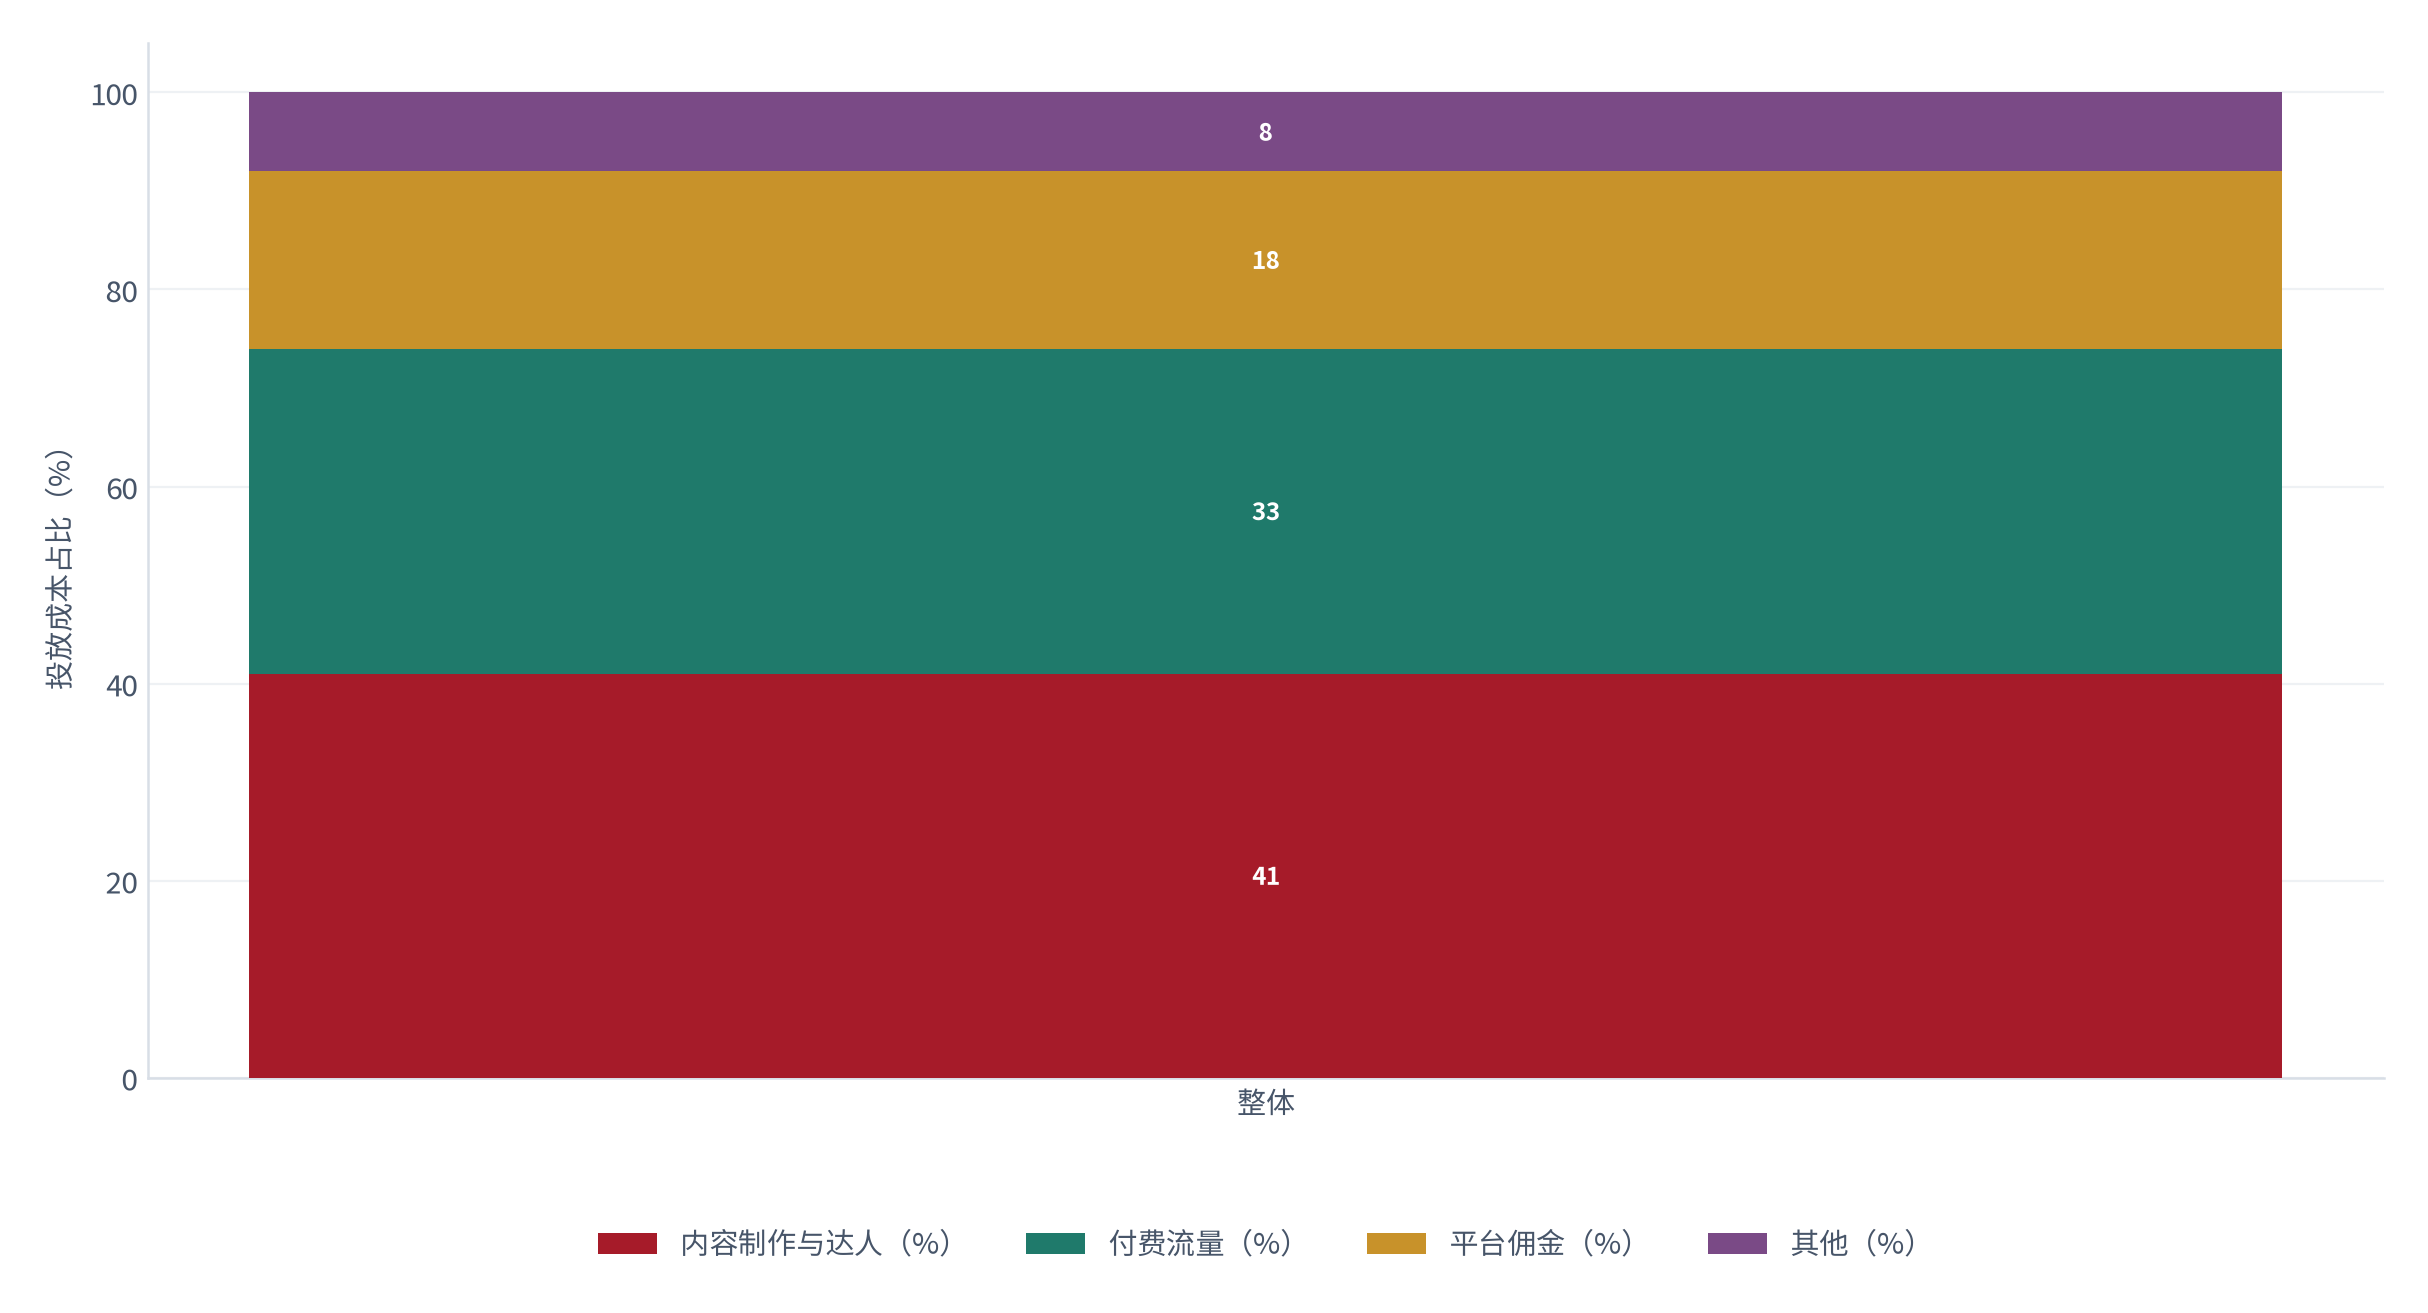
| 内容制作与达人 | 约 41%(测算)[4] | 强内容依赖 |
| 付费流量 | 约 33%(测算)[4] | 随季节波动 |
| 平台佣金 | 约 18%(测算)[4] | 按比例刚性 |
| 其他 | 约 8%(测算)[4] | 零散支出 |
测算显示内容制作与达人投放占投放成本约 41%(测算)[4],这意味着投放回报对内容质量的敏感度,远高于对流量出价的敏感度。
04退货率:净利率的隐藏杠杆
退货率是这个行业最不透明、也最能决定生死的指标。
| 价格带 | 退货率 | 主要退货原因 |
|---|---|---|
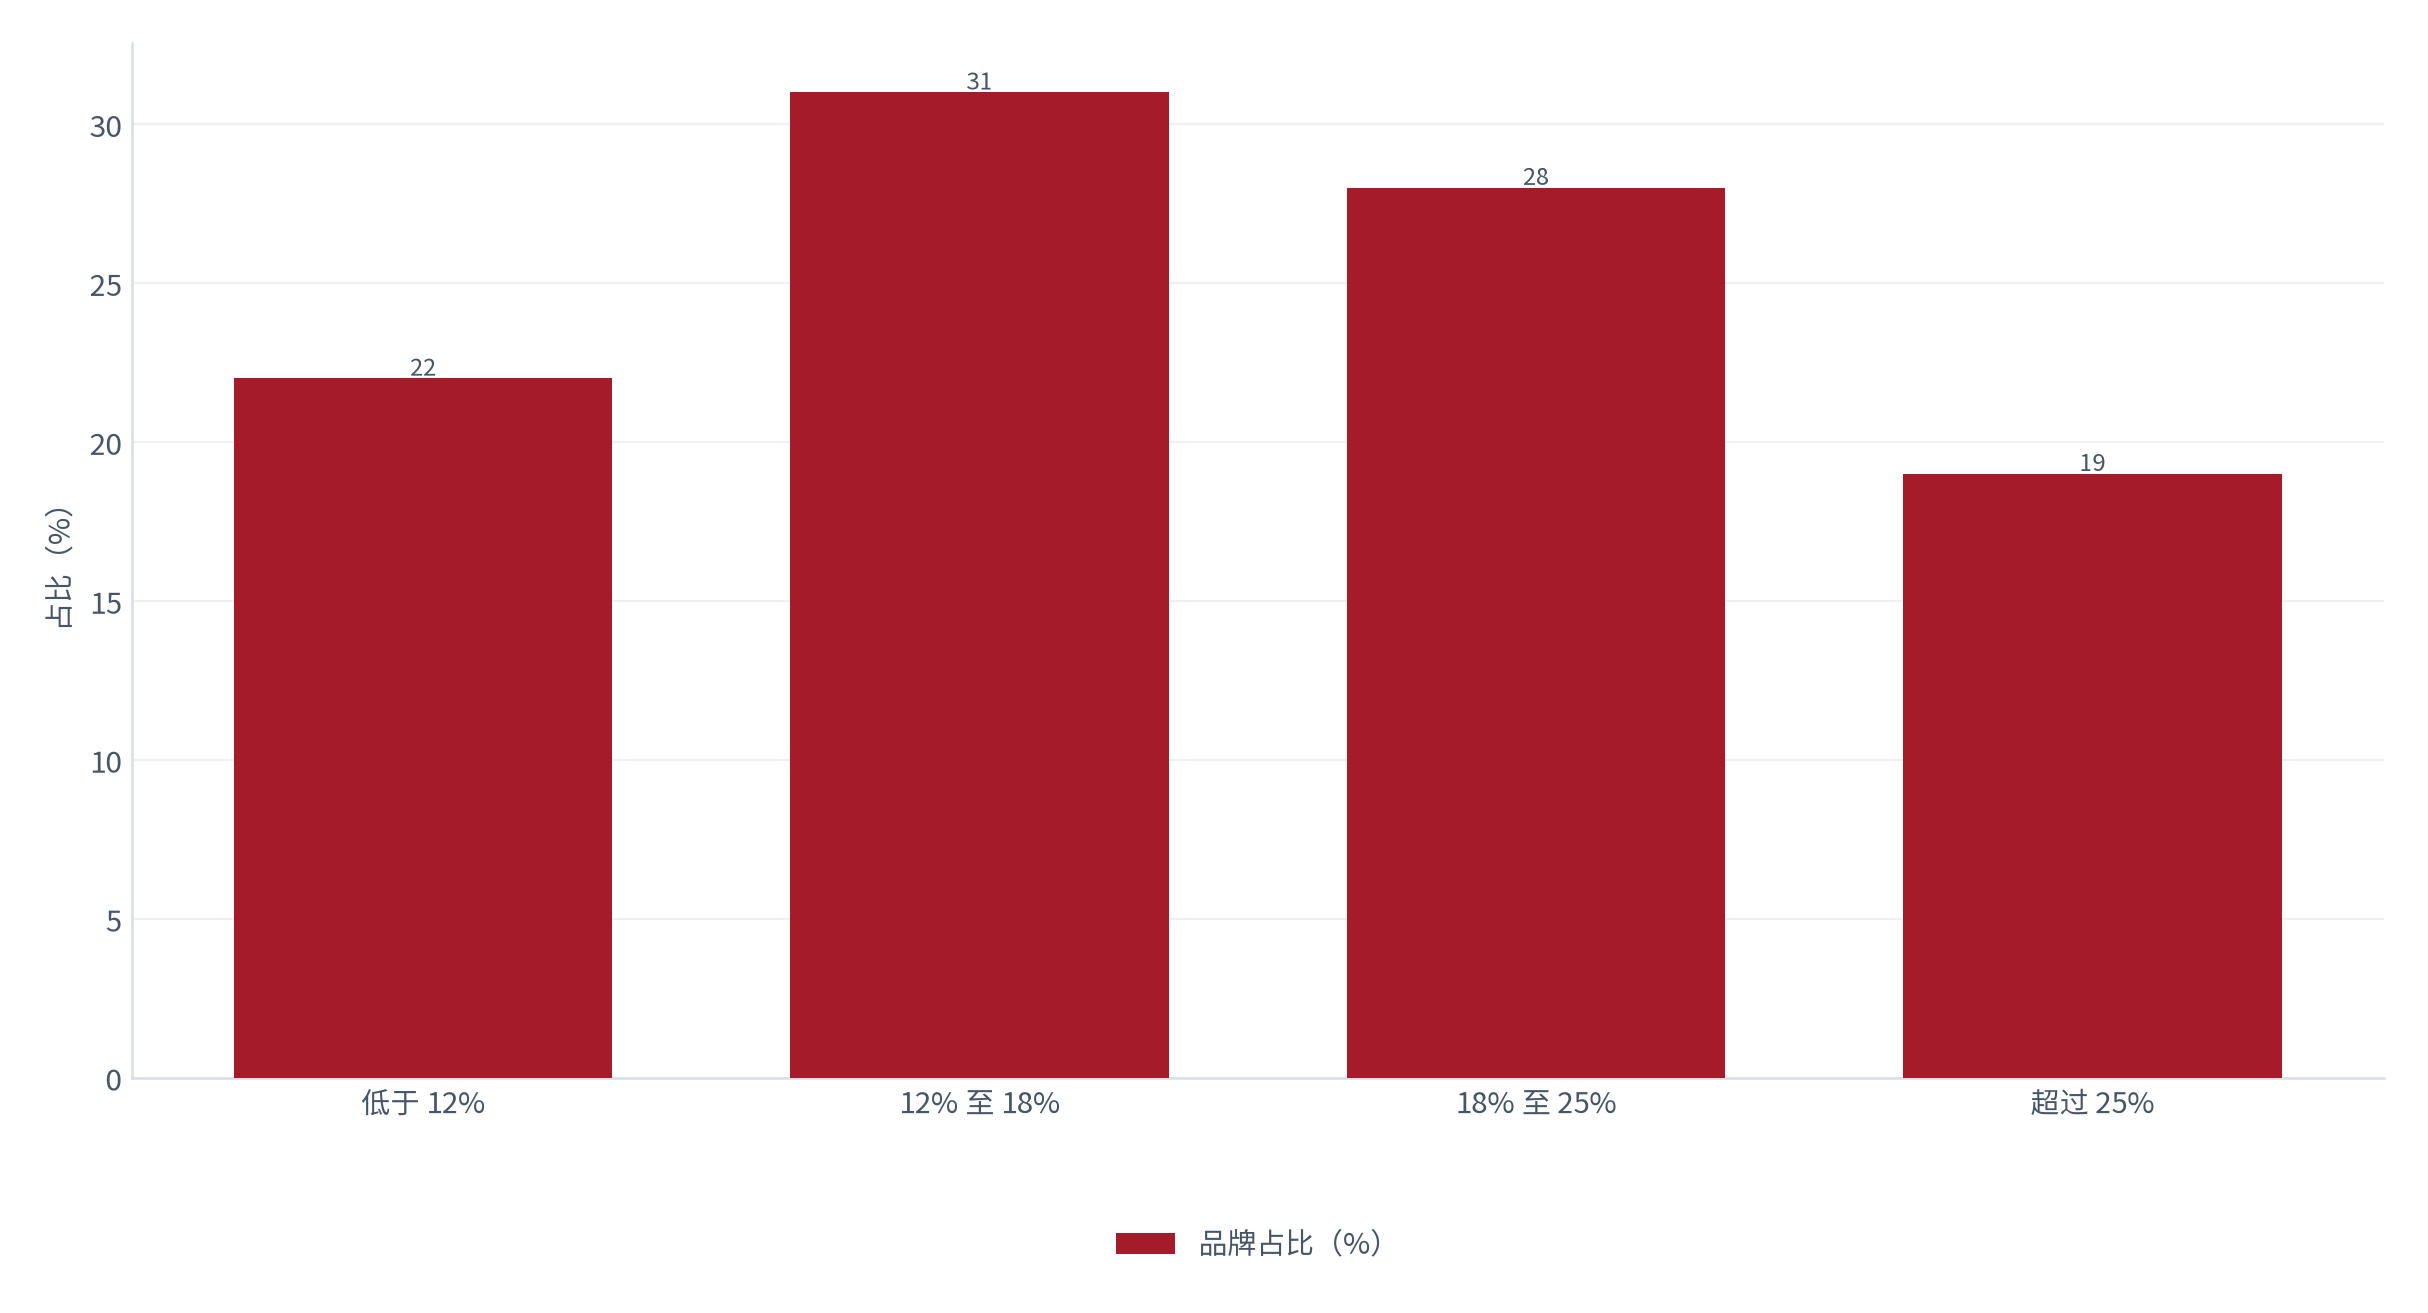
| 500 元以下 | 约 28%(测算)[5] | 预期落差与冲动购买 |
| 500 至 999 元 | 约 21%(测算)[5] | 预期落差与效果不明显 |
| 1000 至 1999 元 | 约 16%(测算)[5] | 效果不明显 |
| 2000 元以上 | 约 11%(测算)[5] | 功能未兑现 |
测算显示 500 元以下机型的退货率约 28%(测算)[5],而 2000 元以上机型仅约 11%(测算)[5]——价格越高,退货反而越少,这与「买贵等于买对」的常识一致。
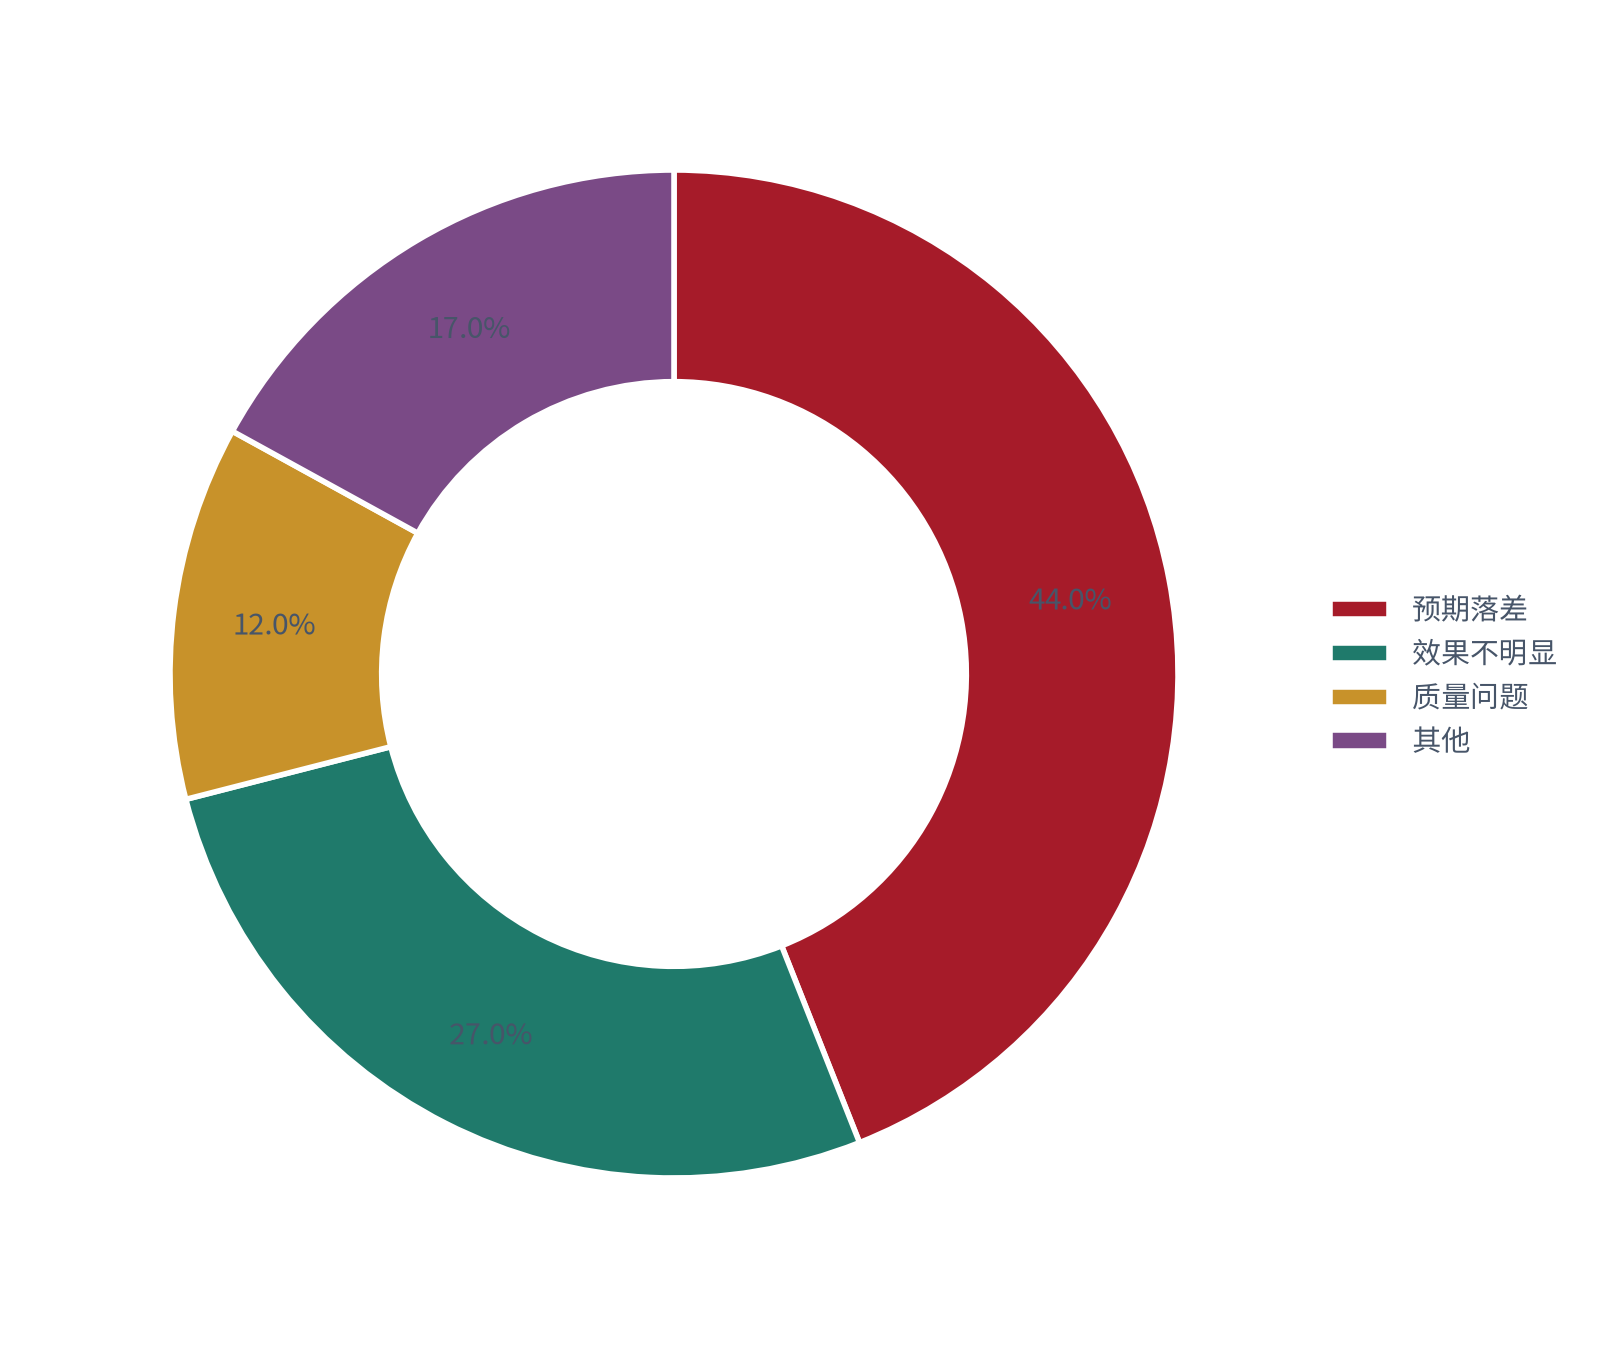
预期落差占退货约 44%(测算)[5],是唯一无法通过产品升级解决的类别——它来自内容电商的演示与承诺之间的差距。
05价格带、供应链与认证
价格带是这个行业最诚实的分层标准。
| 价格带 | 销量占比 | 毛利率区间 | 主力渠道 |
|---|---|---|---|
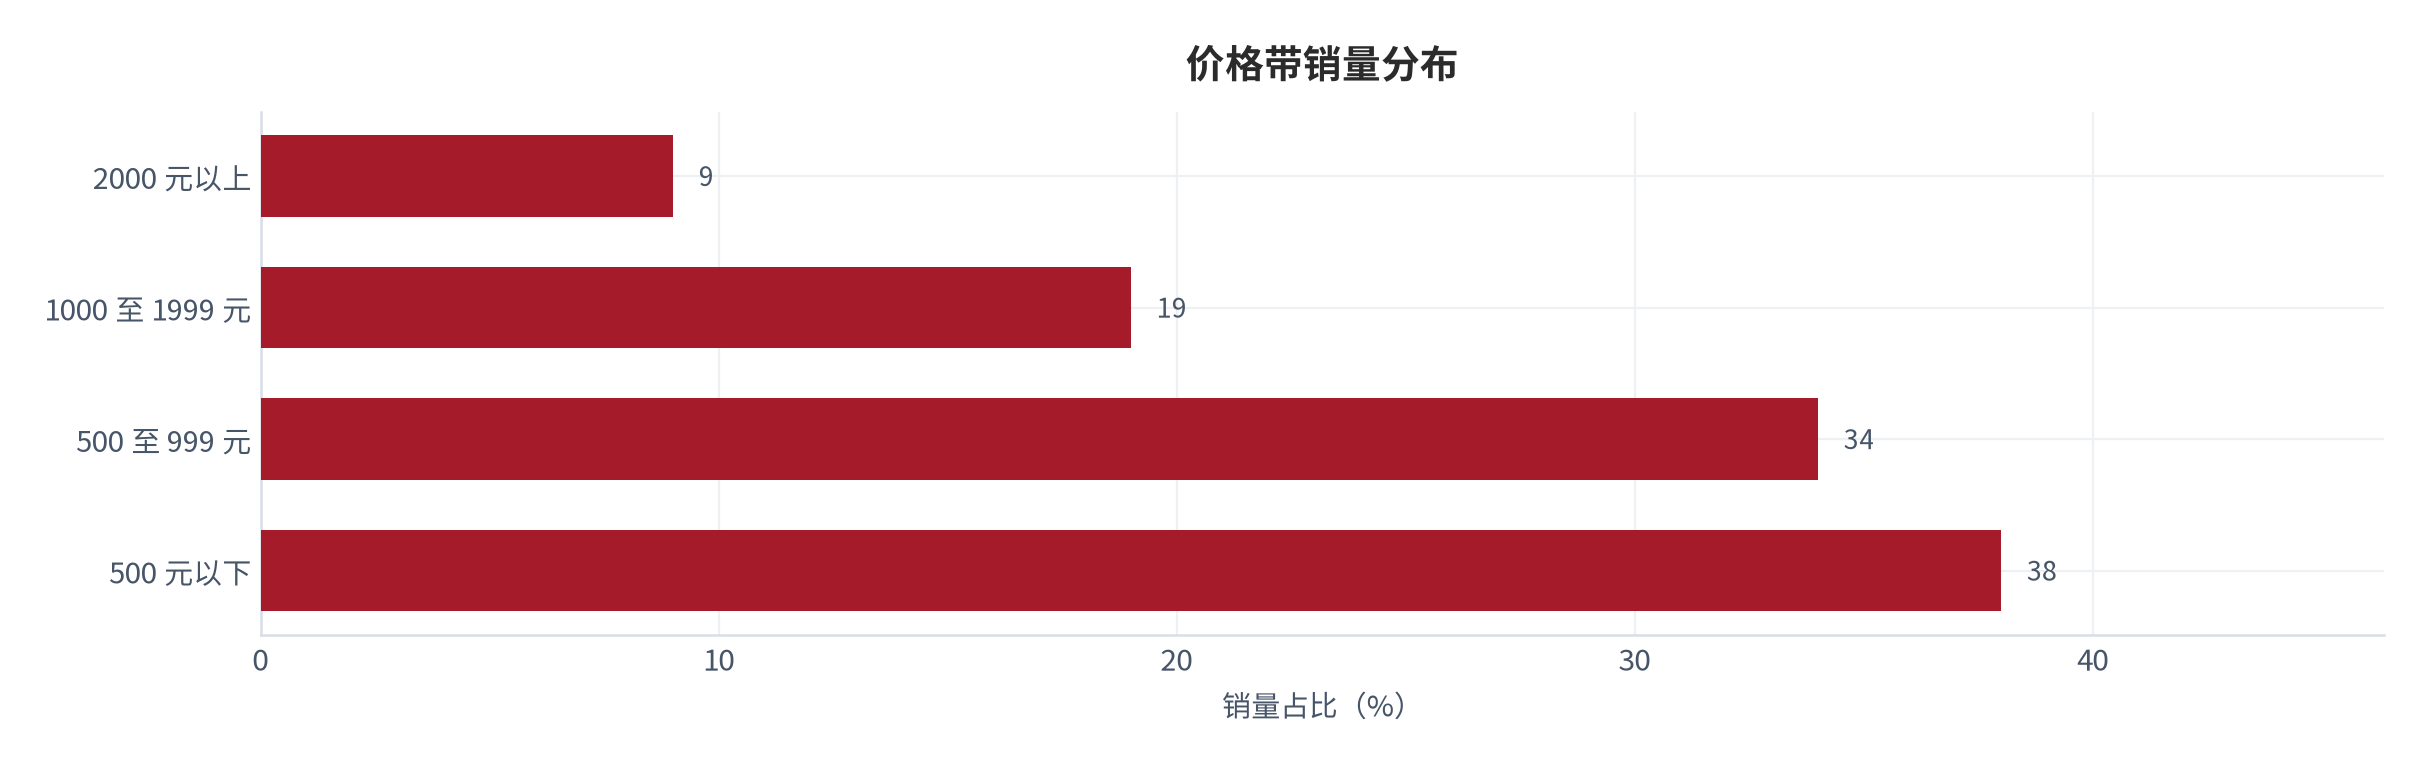
| 500 元以下 | 约 38%(测算)[6] | 约 31% | 内容电商 |
| 500 至 999 元 | 约 34%(测算)[6] | 约 38% | 内容电商 |
| 1000 至 1999 元 | 约 19%(测算)[6] | 约 46% | 货架与线下 |
| 2000 元以上 | 约 9%(测算)[6] | 约 52% | 线下与专柜 |
测算显示 500 元以下机型贡献约 38% 销量(测算)[6],但毛利率仅约 31%(测算)[6],是现金流的主要负担。
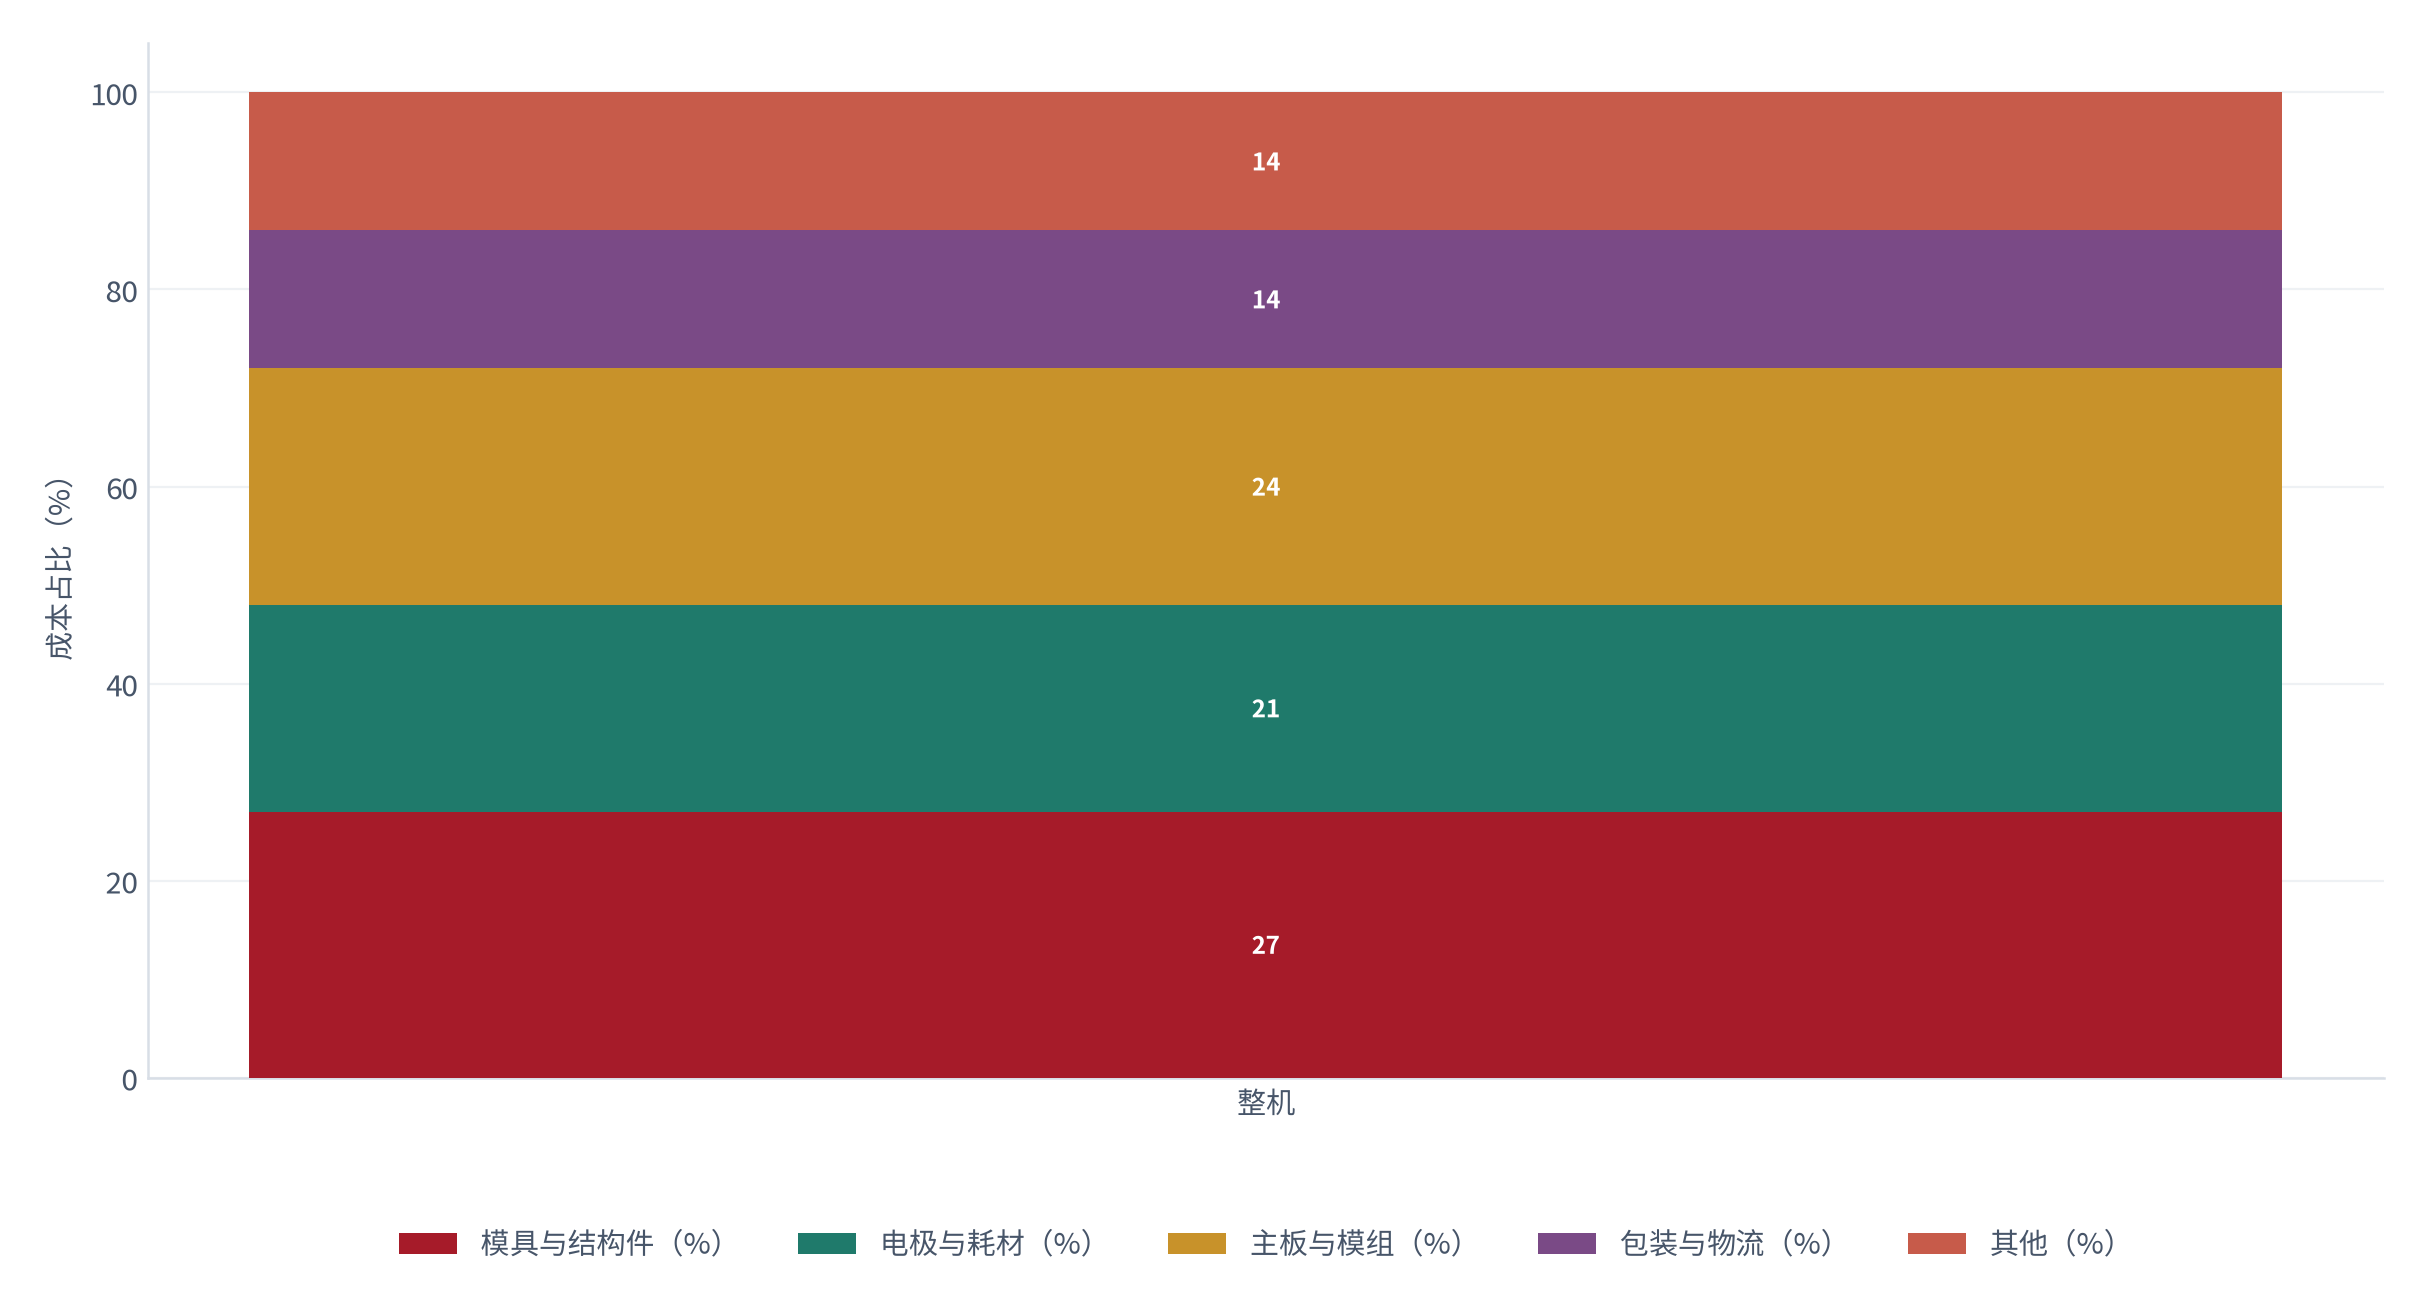
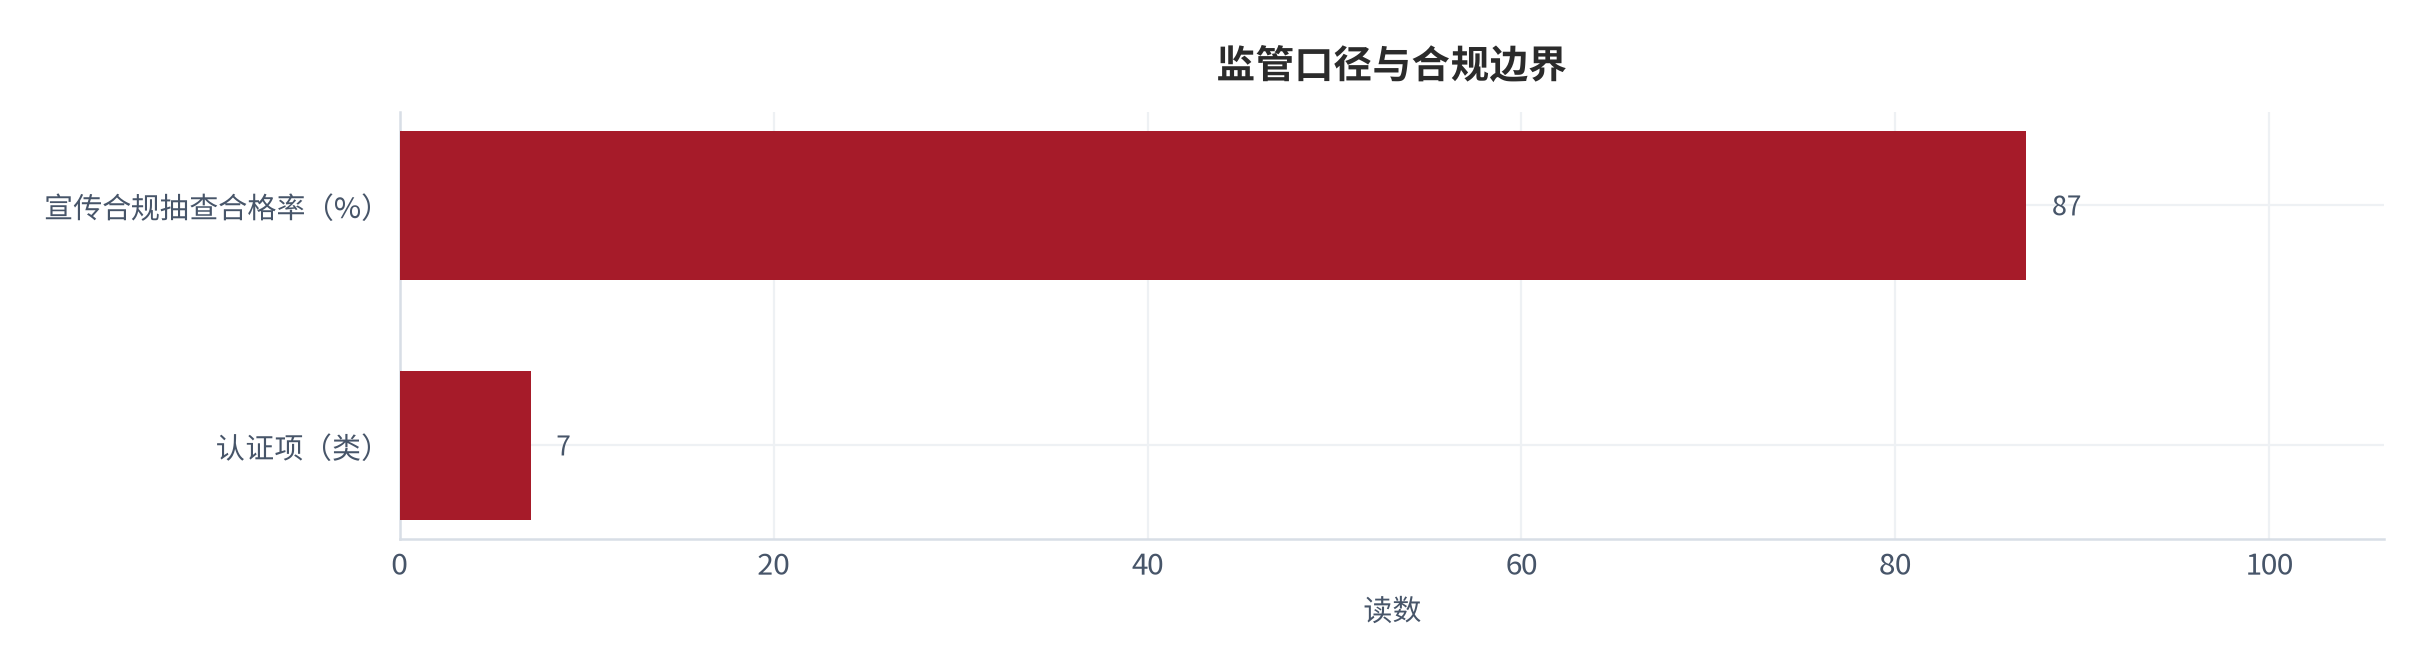
认证与合规是被低估的固定成本。测算显示单机型认证项约 7 类、单项成本约 2.4 万元、合规投入占营收约 2.8%(测算)[9]。
06用户生命周期与复购
美容仪是低频耐用品,真正的钱往往不在第一台,而在配件与更新。
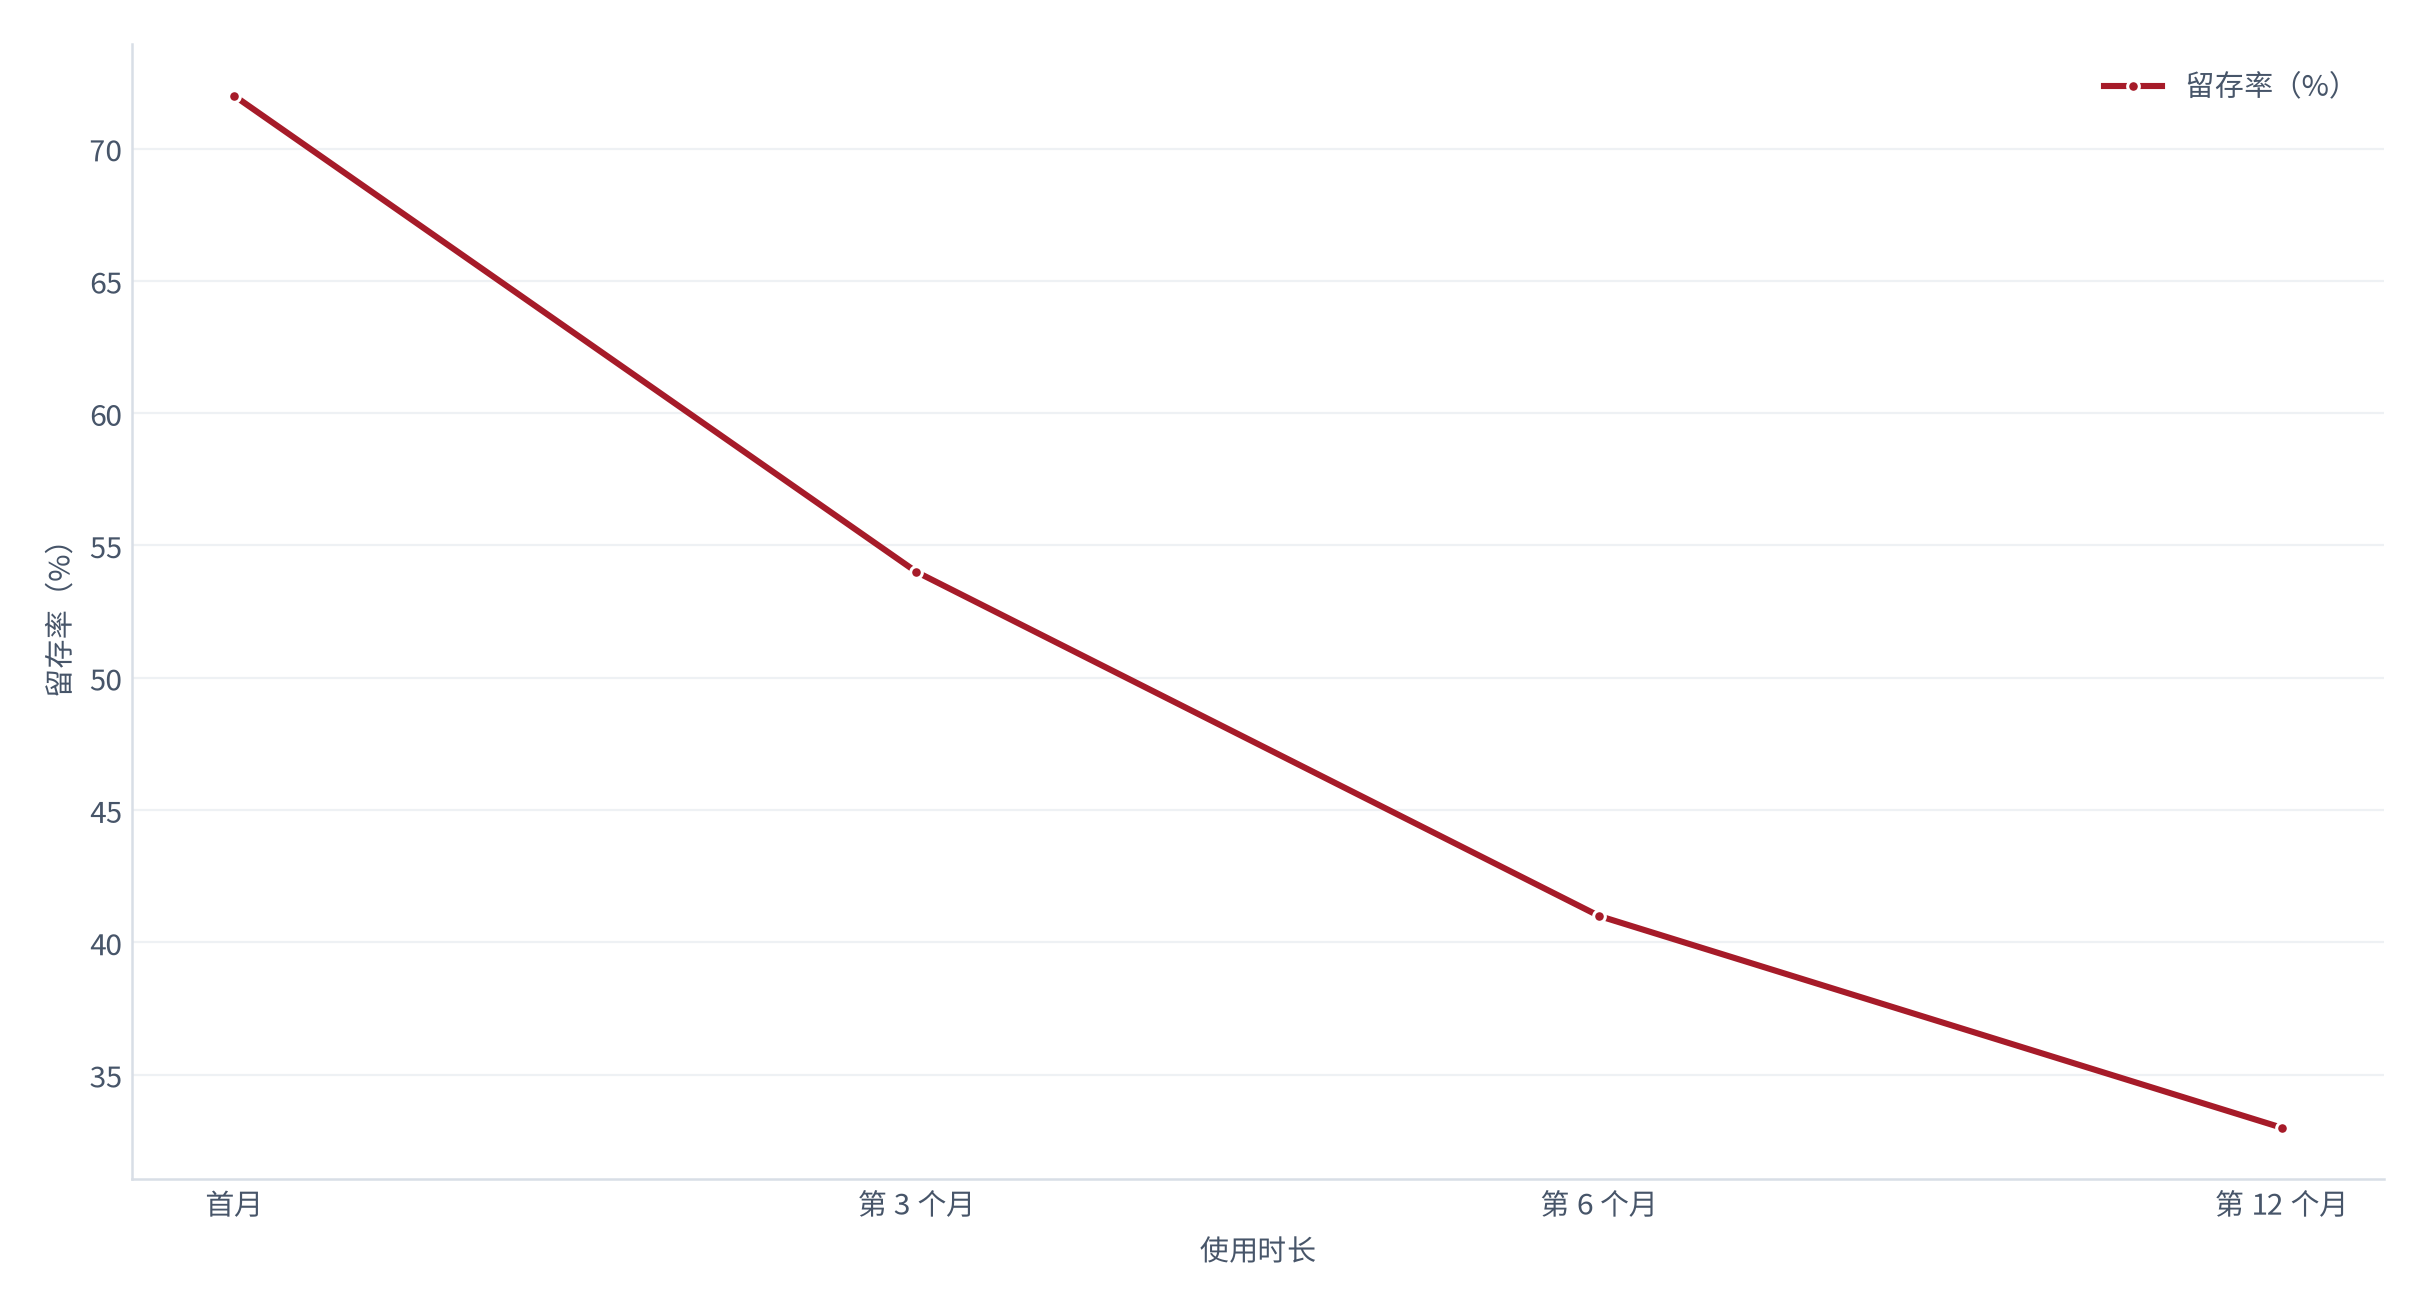
测算显示首月留存约 72%、第 6 个月约 41%(测算)[10],而射频机型的首月弃用率约 38%(测算)[10]——这类产品的价值主张需要在一个月内给出反馈。
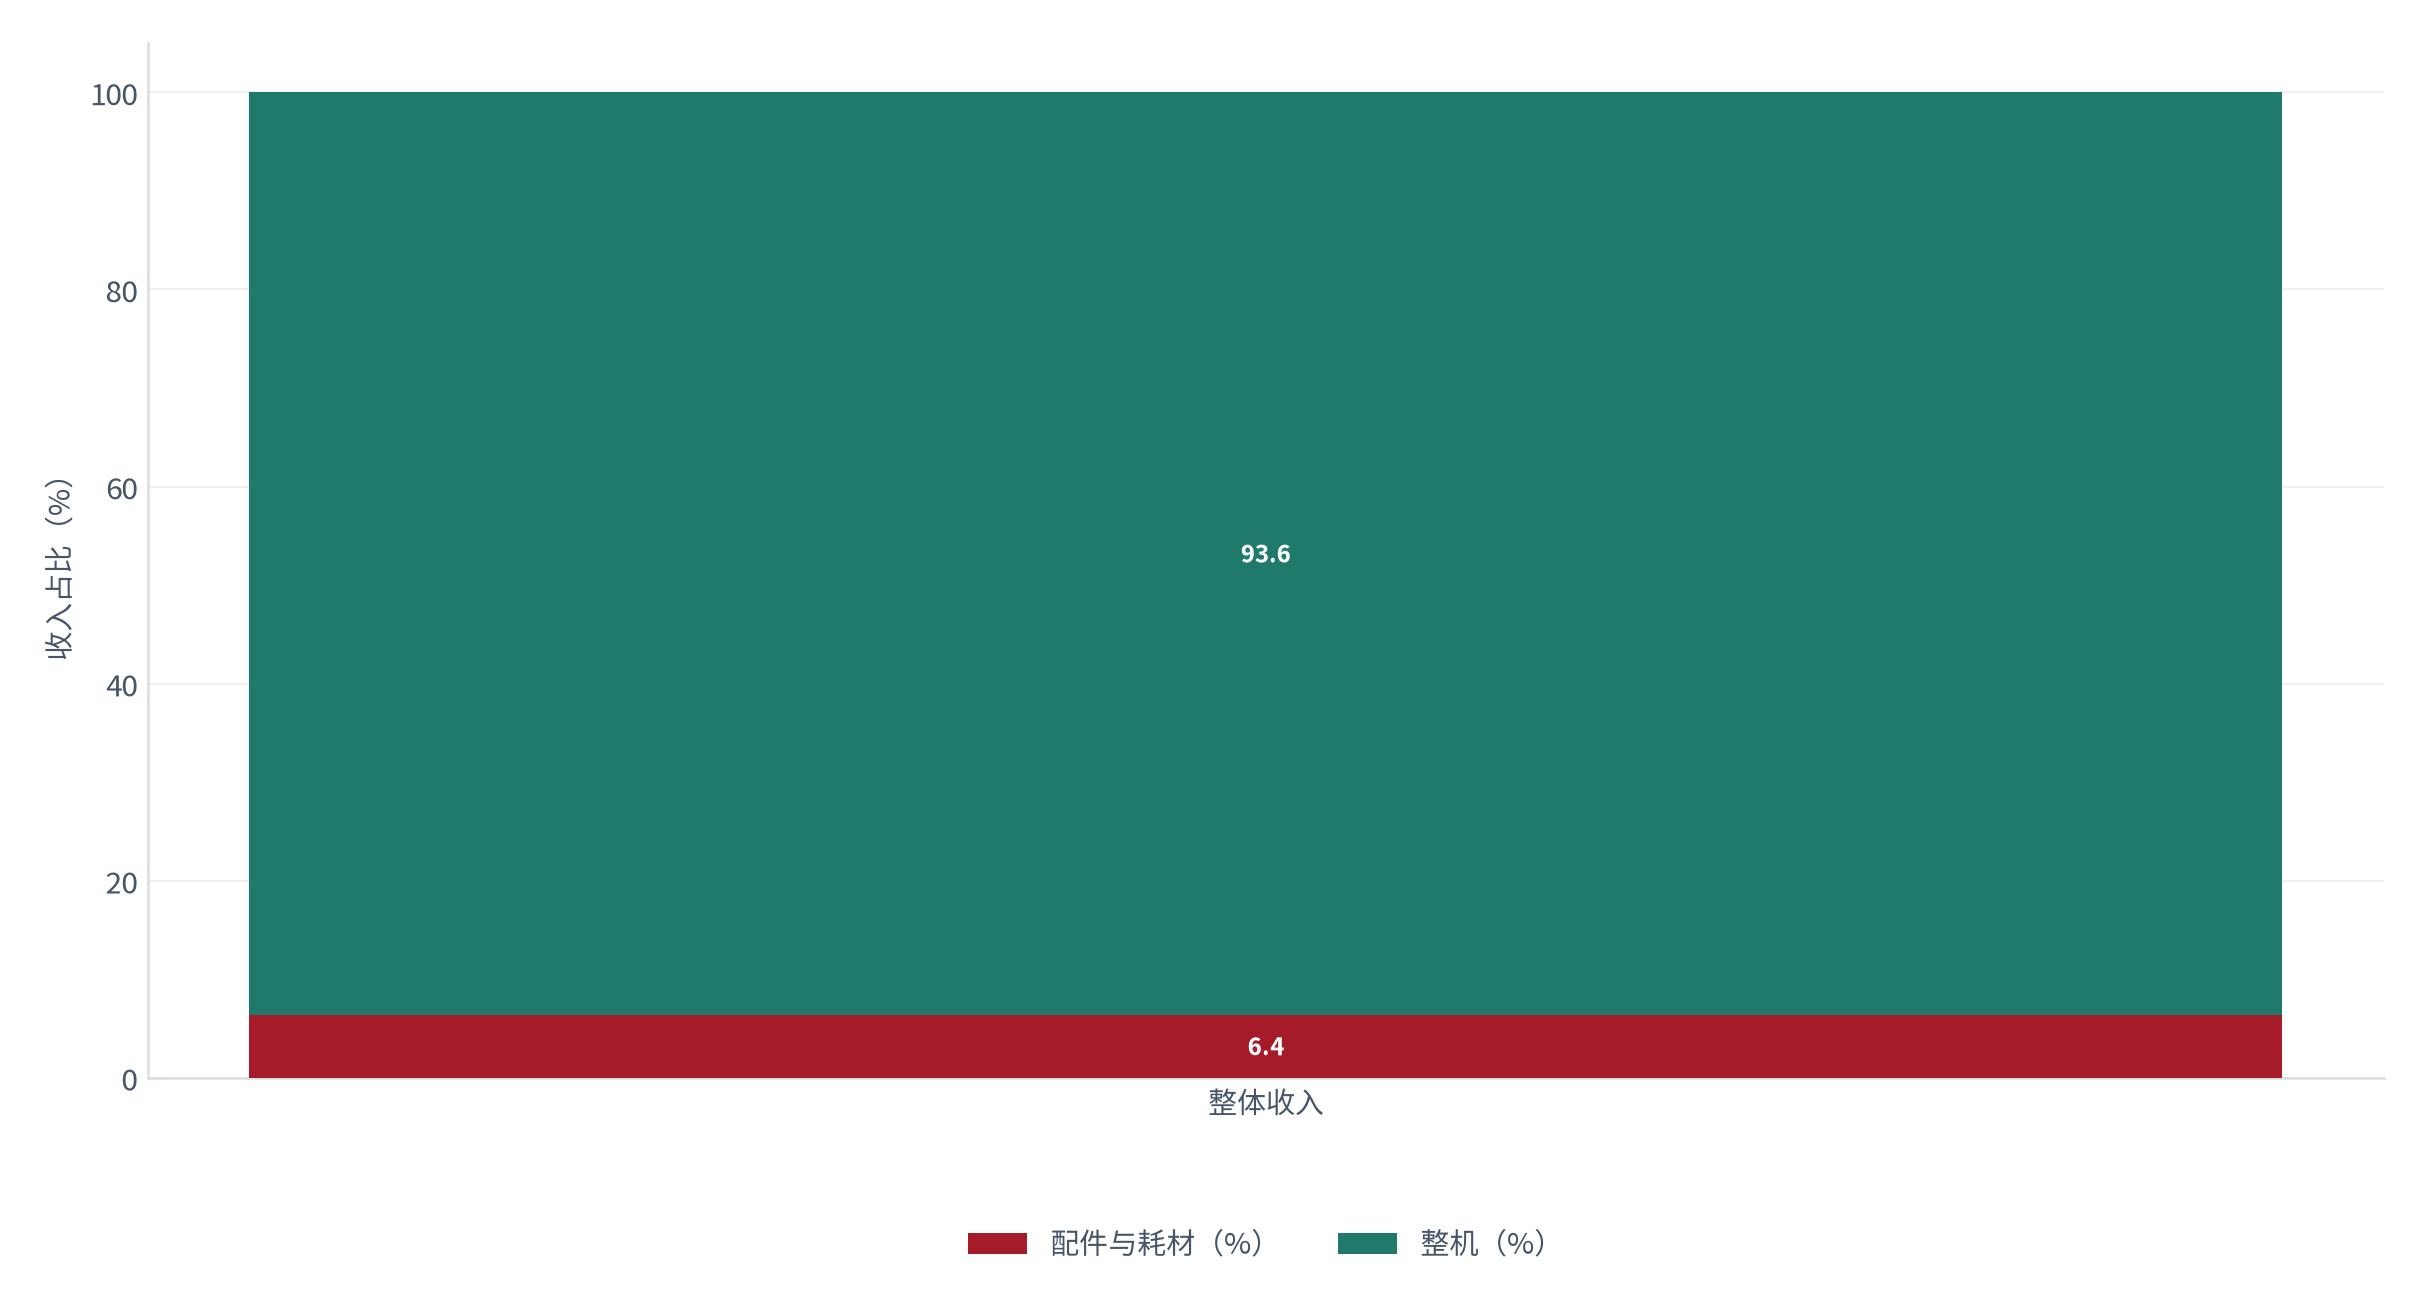
测算显示配件与耗材仅占营收约 6.4%(测算)[12],而复购间隔中位约 14 个月(测算)[12]——这意味着一台机器的经济生命周期基本只对应一次追加消费。
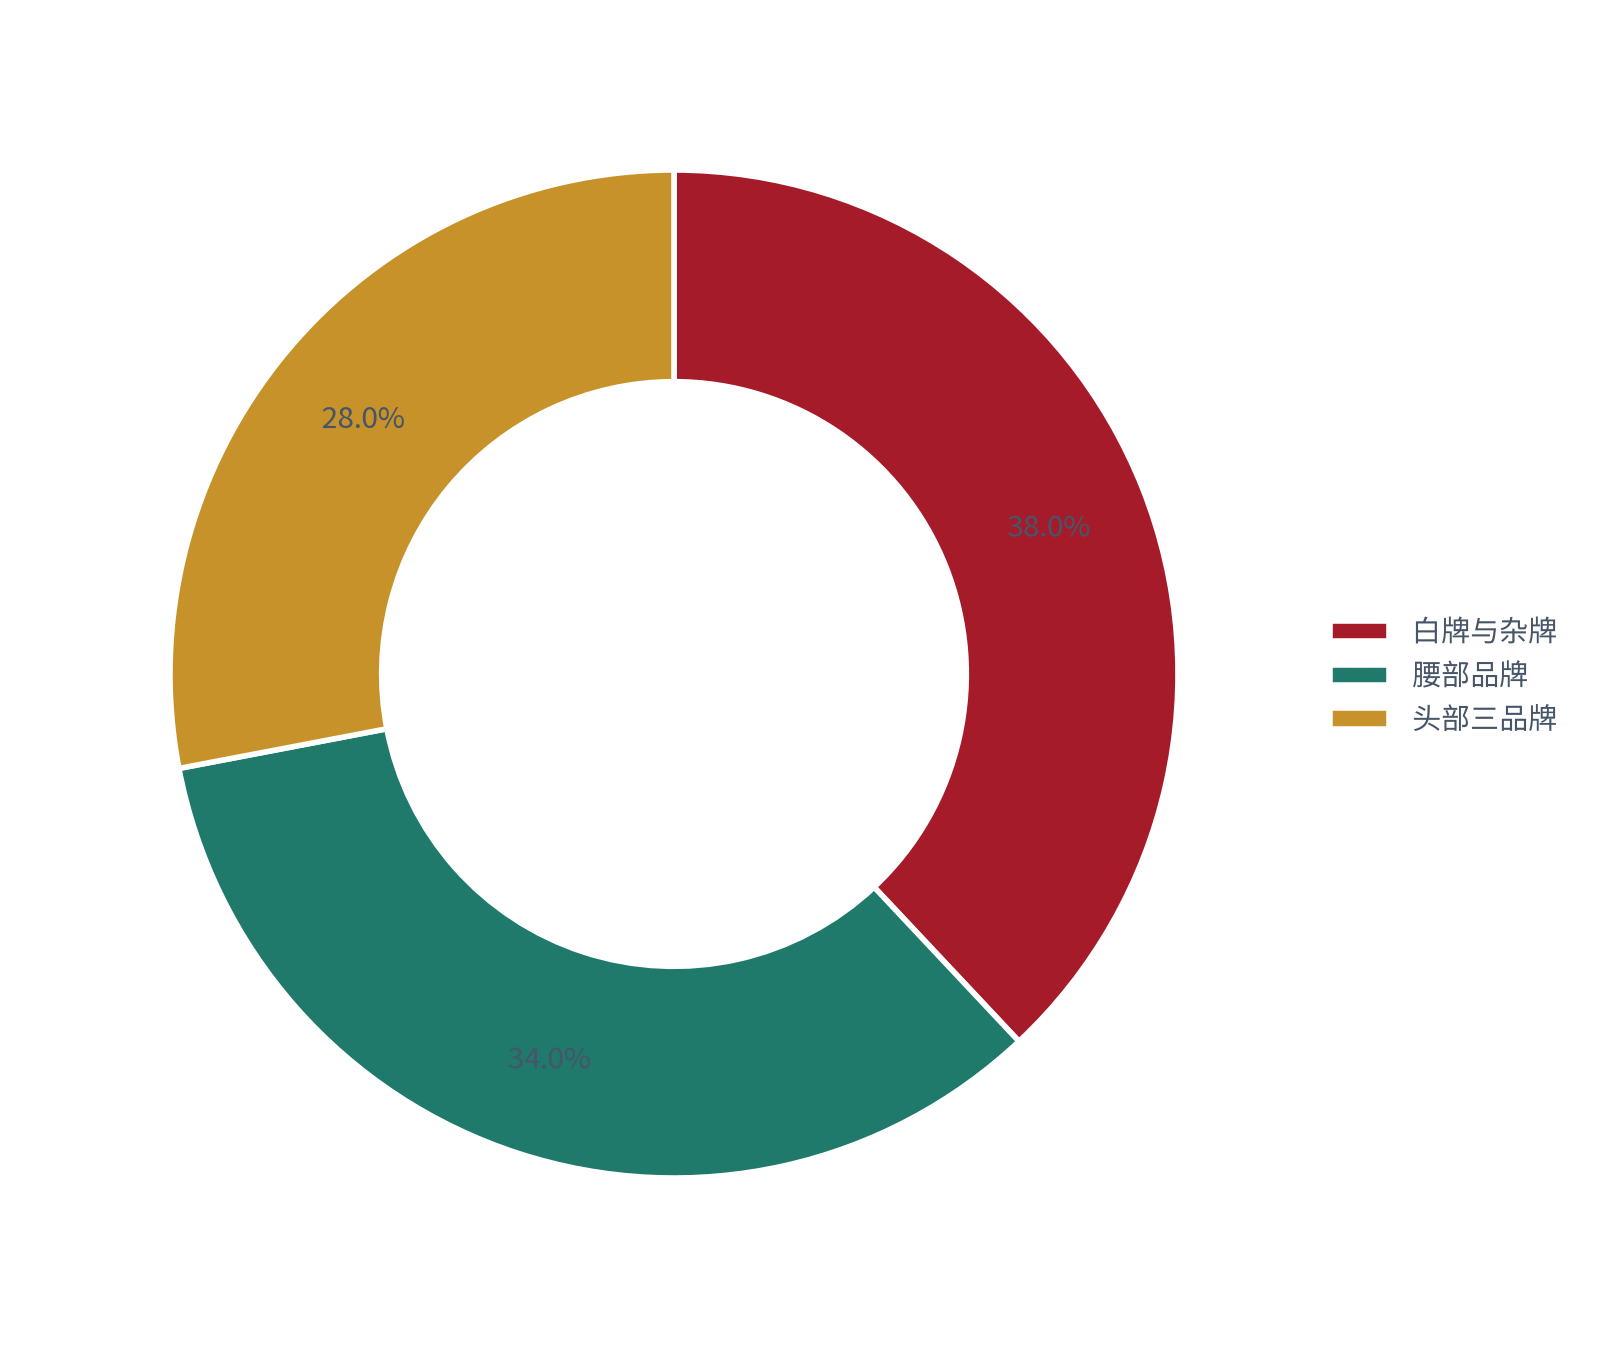
测算显示白牌与杂牌合计占比约 38%(测算)[13],而头部三个品牌合计约 28%(测算)[13]——行业集中度低于大多数家电品类,价格战难以避免。
07监管、投诉与二手渠道
监管口径的变化会直接改变产品与宣传的边界。
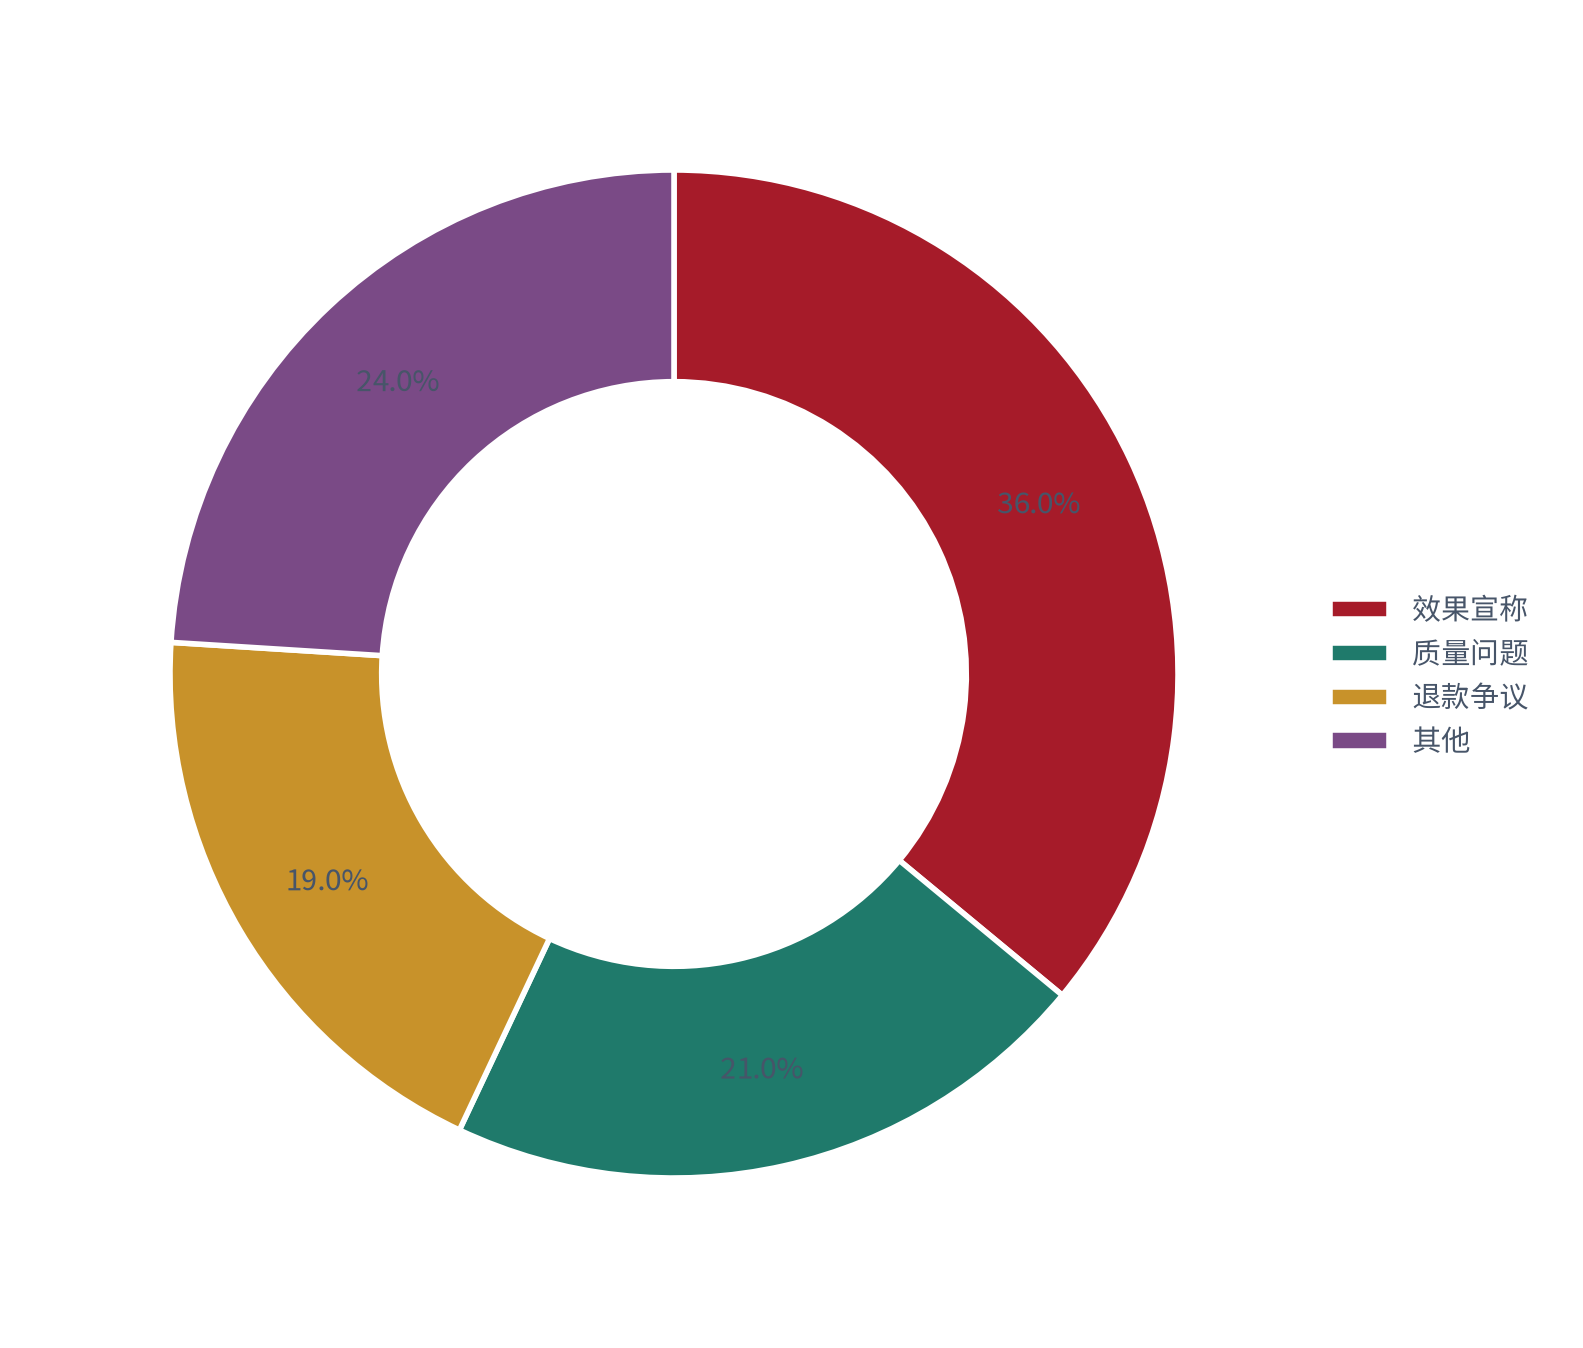
测算显示效果宣称类投诉占约 36%(测算)[11],与退货原因中的预期落差相互印证——行业的主要风险集中在宣传端而非产品端。
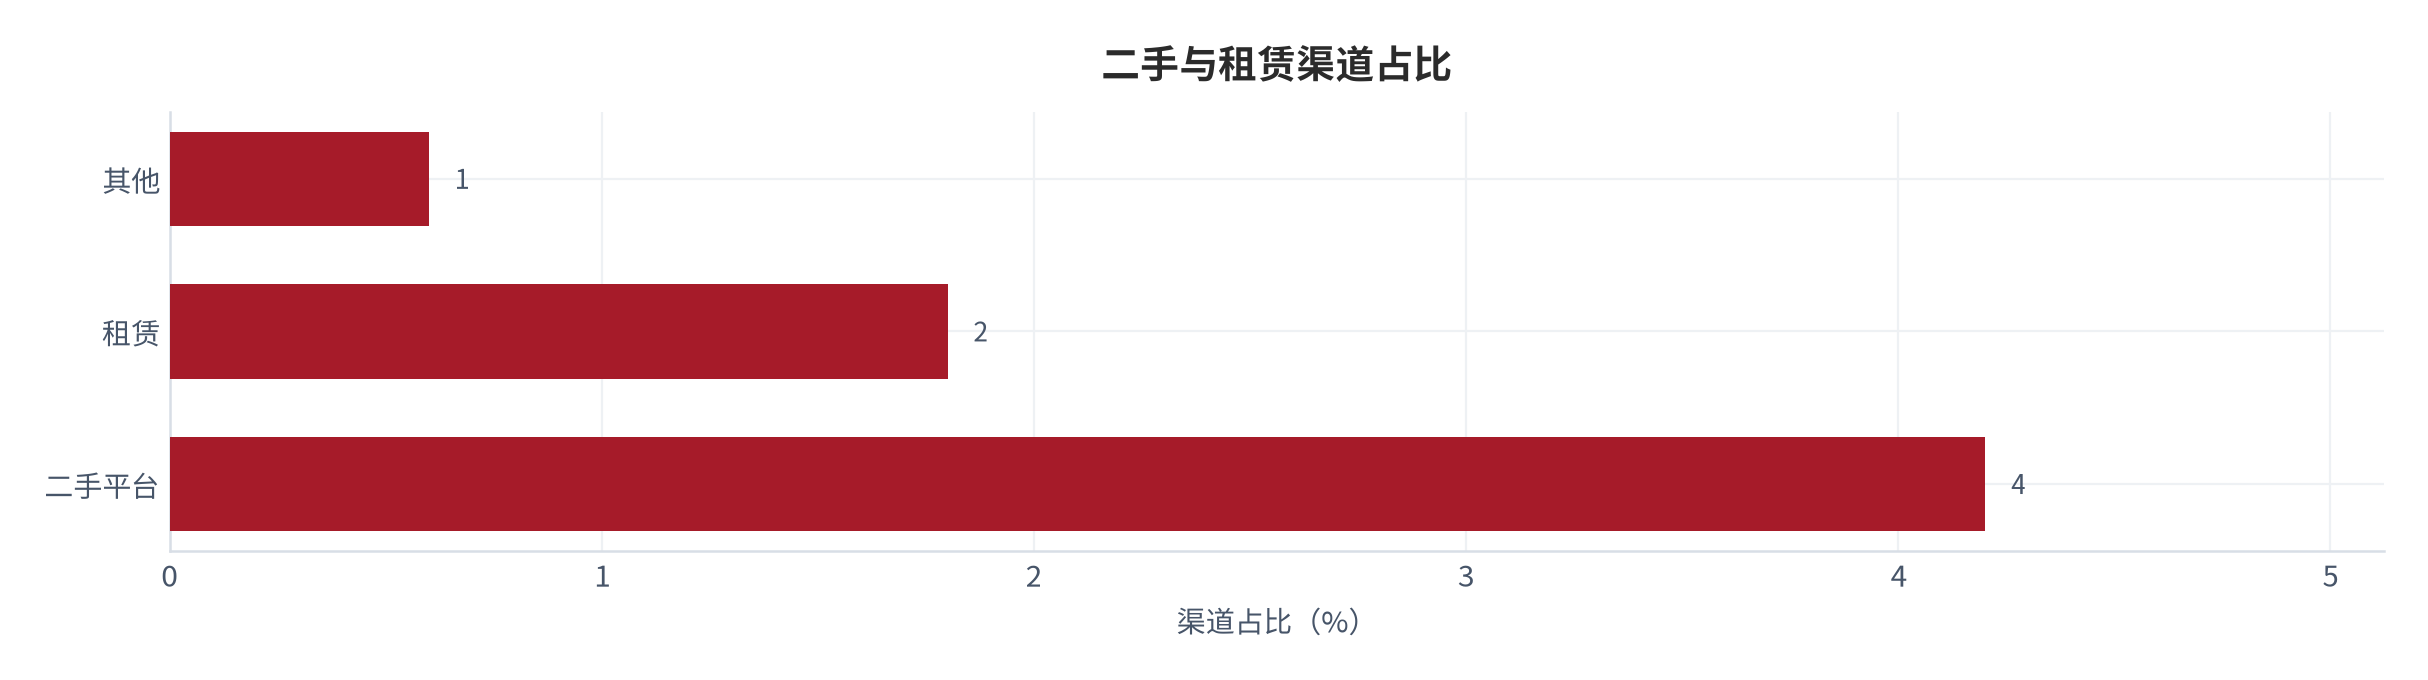
测算显示二手与租赁渠道合计仅约 6.6%(测算)[15],尚未形成规模,但这恰恰是产品耐用性与效果争议累积后的必然出口。
08情景测算与敏感性
测算框架:品牌收入 = 投放带来的销量 × 单台毛利 − 退货损失 − 获客成本。
| 参数 | 保守 | 中性 | 乐观 |
|---|---|---|---|
| 退货率 | 26% | 21%(测算)[5] | 16% |
| 单台获客成本 | 146 元 | 128 元(测算)[4] | 112 元 |
| 投放效率倍数 | 2.4 倍 | 3.2 倍(测算)[4] | 3.9 倍 |
| 毛利率 | 34% | 41%(测算)[6] | 47% |
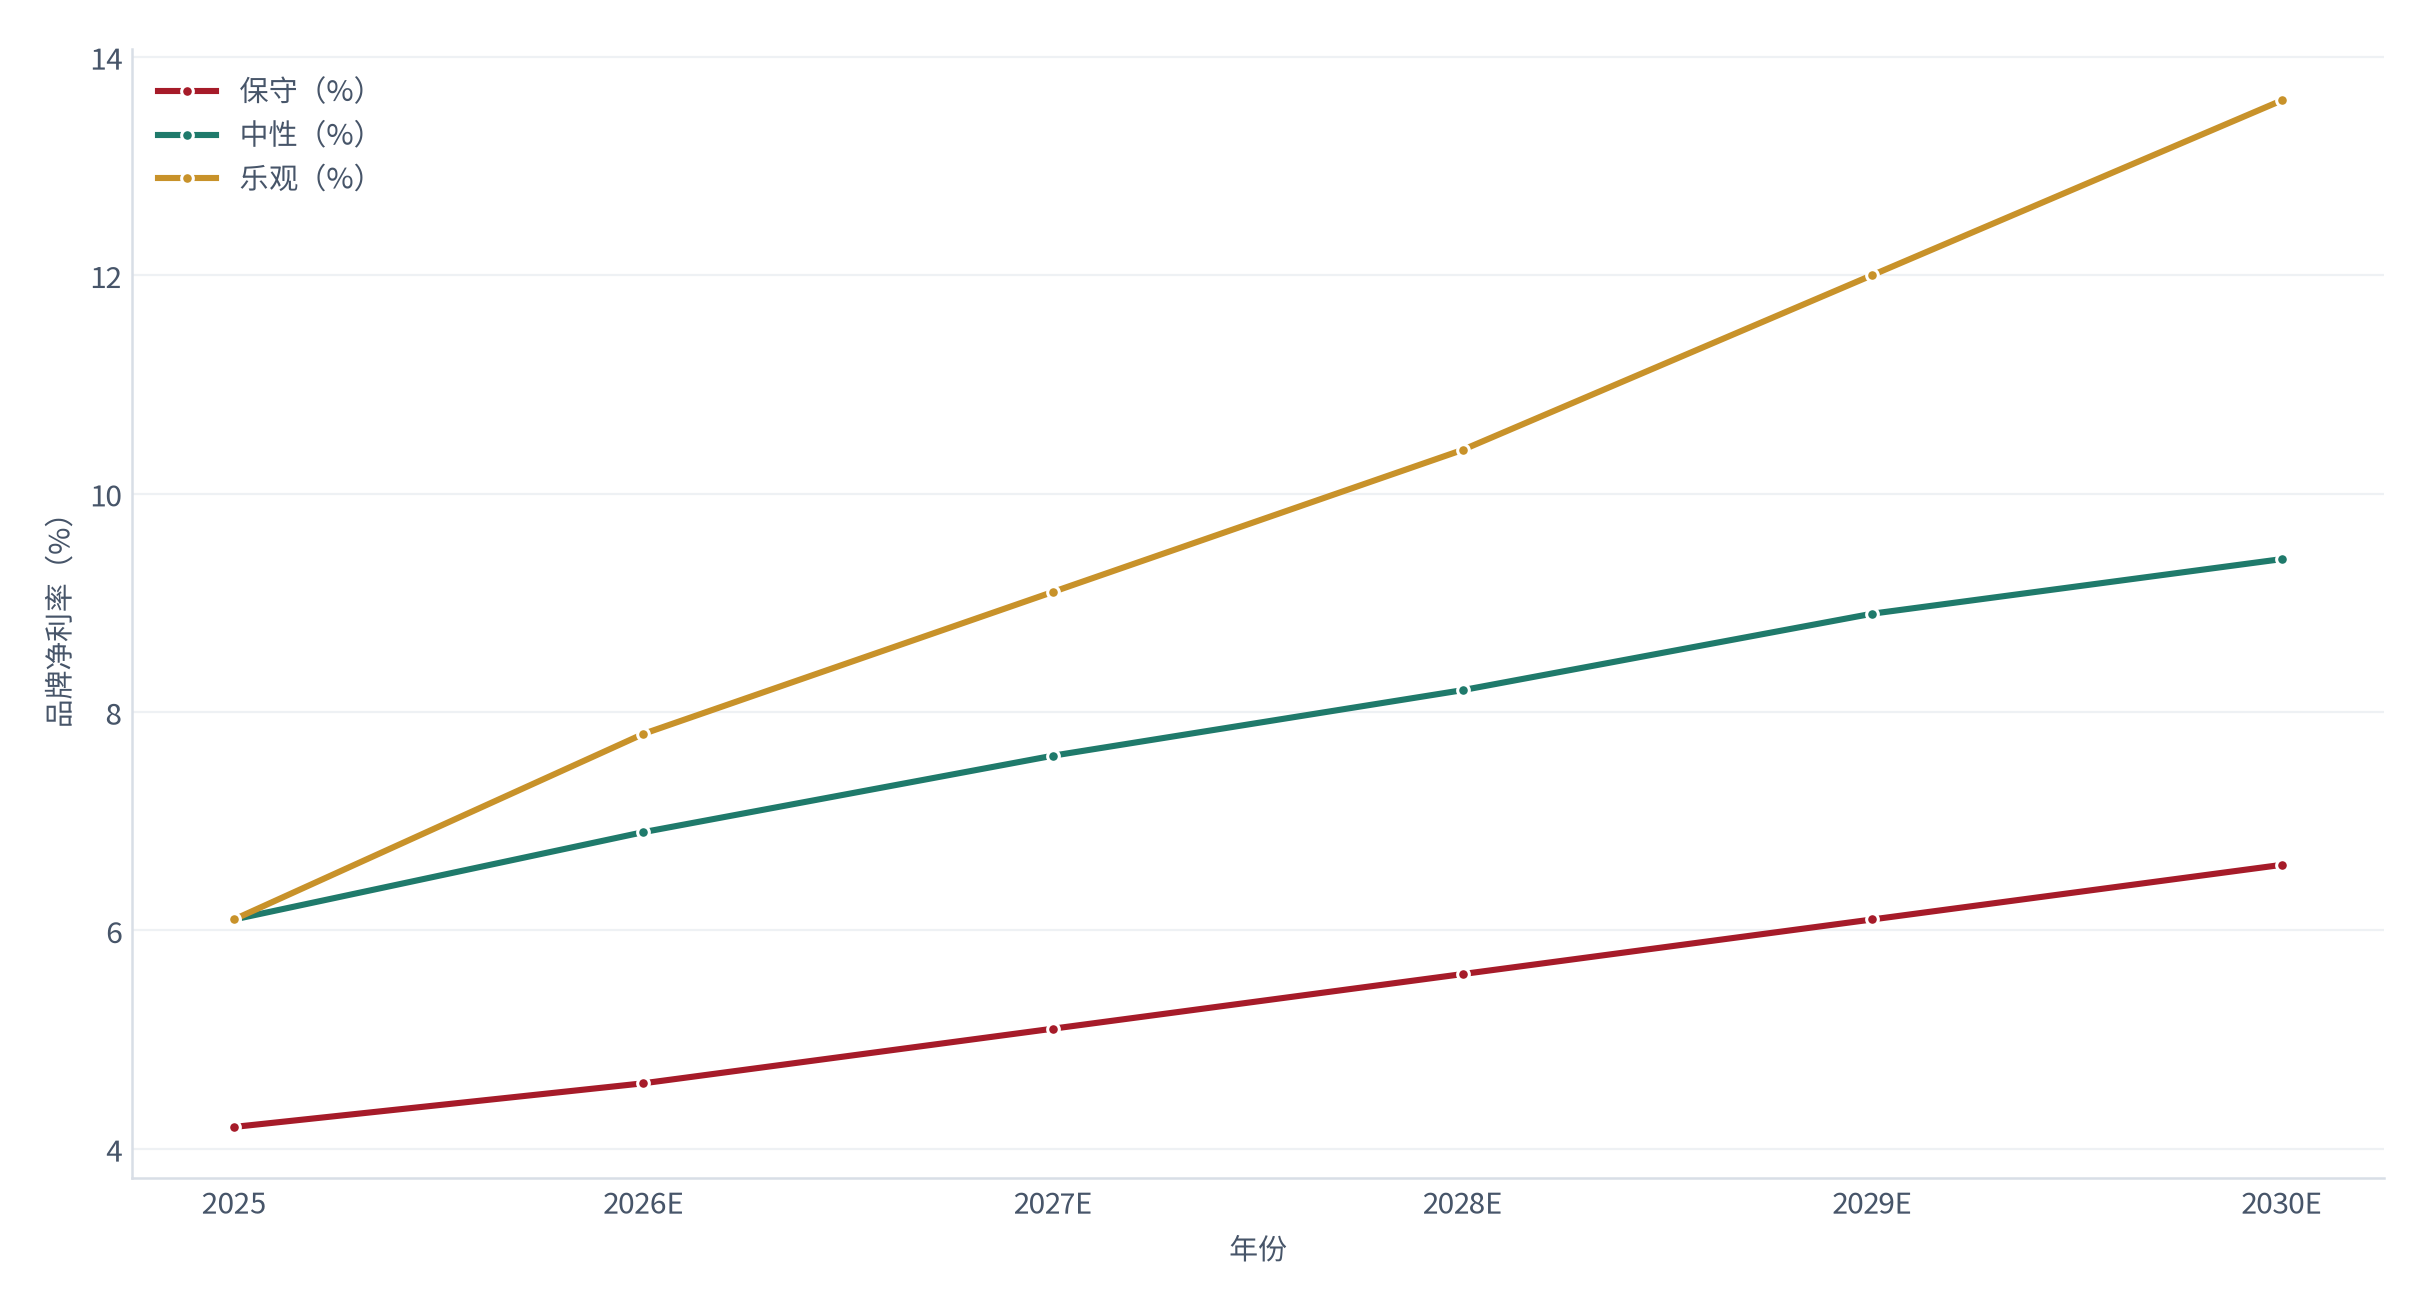
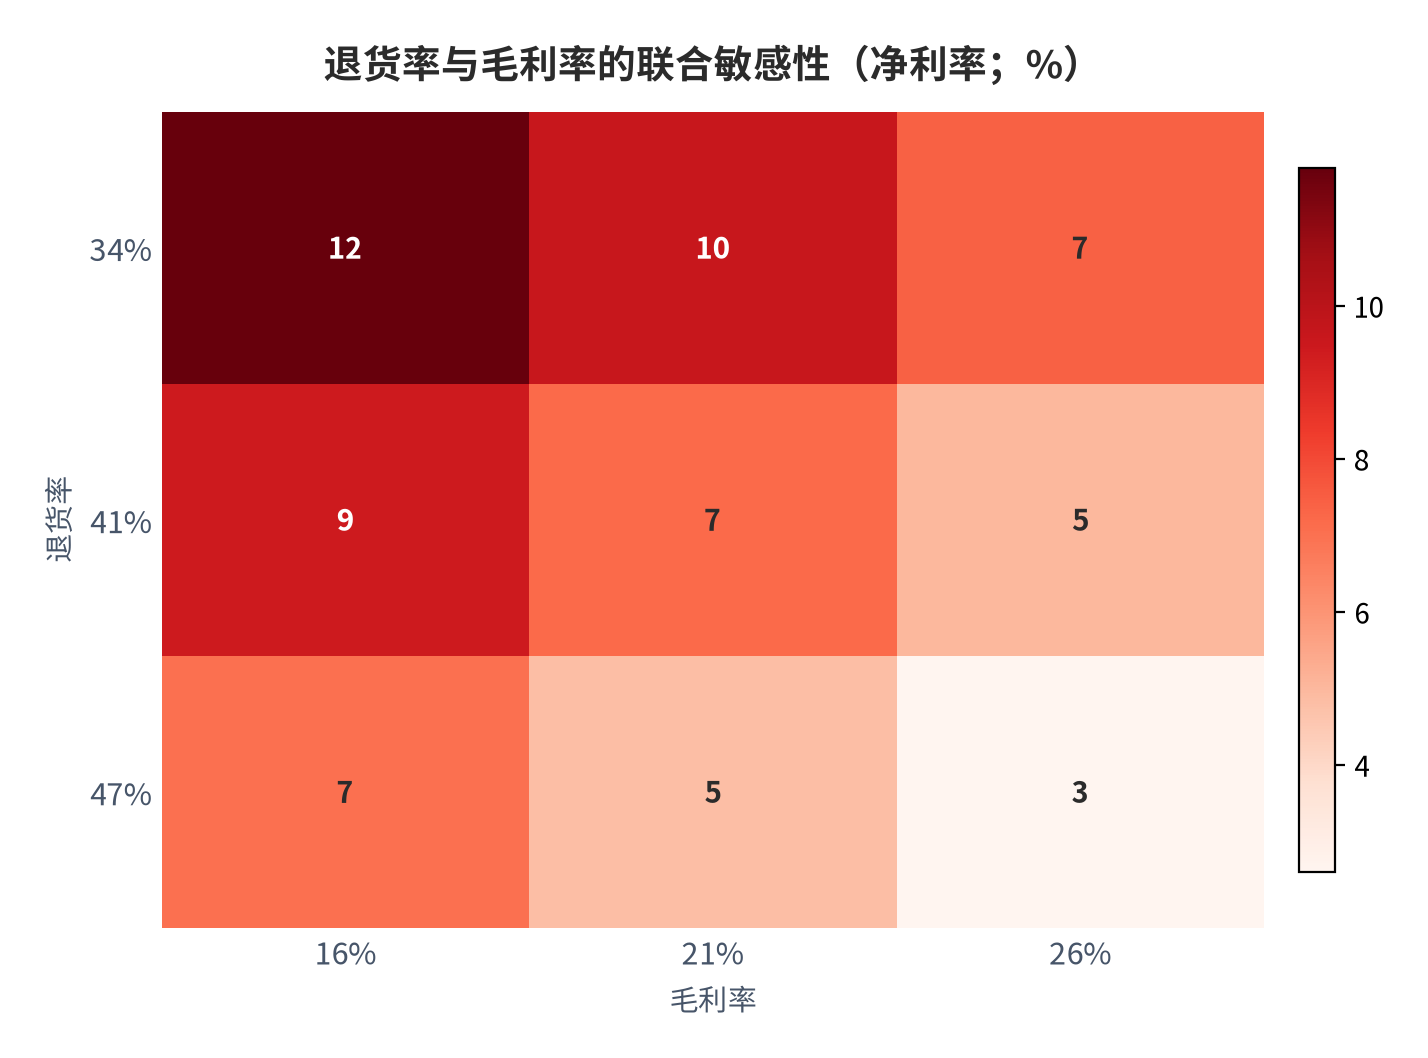
敏感性显示退货率的边际影响大于毛利率:退货率每提高 5 个百分点,净利率约下降 2.6 个百分点(测算);而毛利率每提高 5 个百分点仅带来约 3.1 个百分点(测算)[5][6]。
09风险清单与跟踪指标
- 退货风险:线上退货率约 21%(测算)[5],低价机型约 28%(测算)[5];
- 投放风险:单台获客成本约 128 元(测算)[4],且随流量竞争上行;
- 弃用风险:射频机型首月弃用率约 38%(测算)[10];
- 宣称风险:效果宣称类投诉约 36%(测算)[11];
- 价格战风险:白牌与杂牌合计约 38%(测算)[13]。
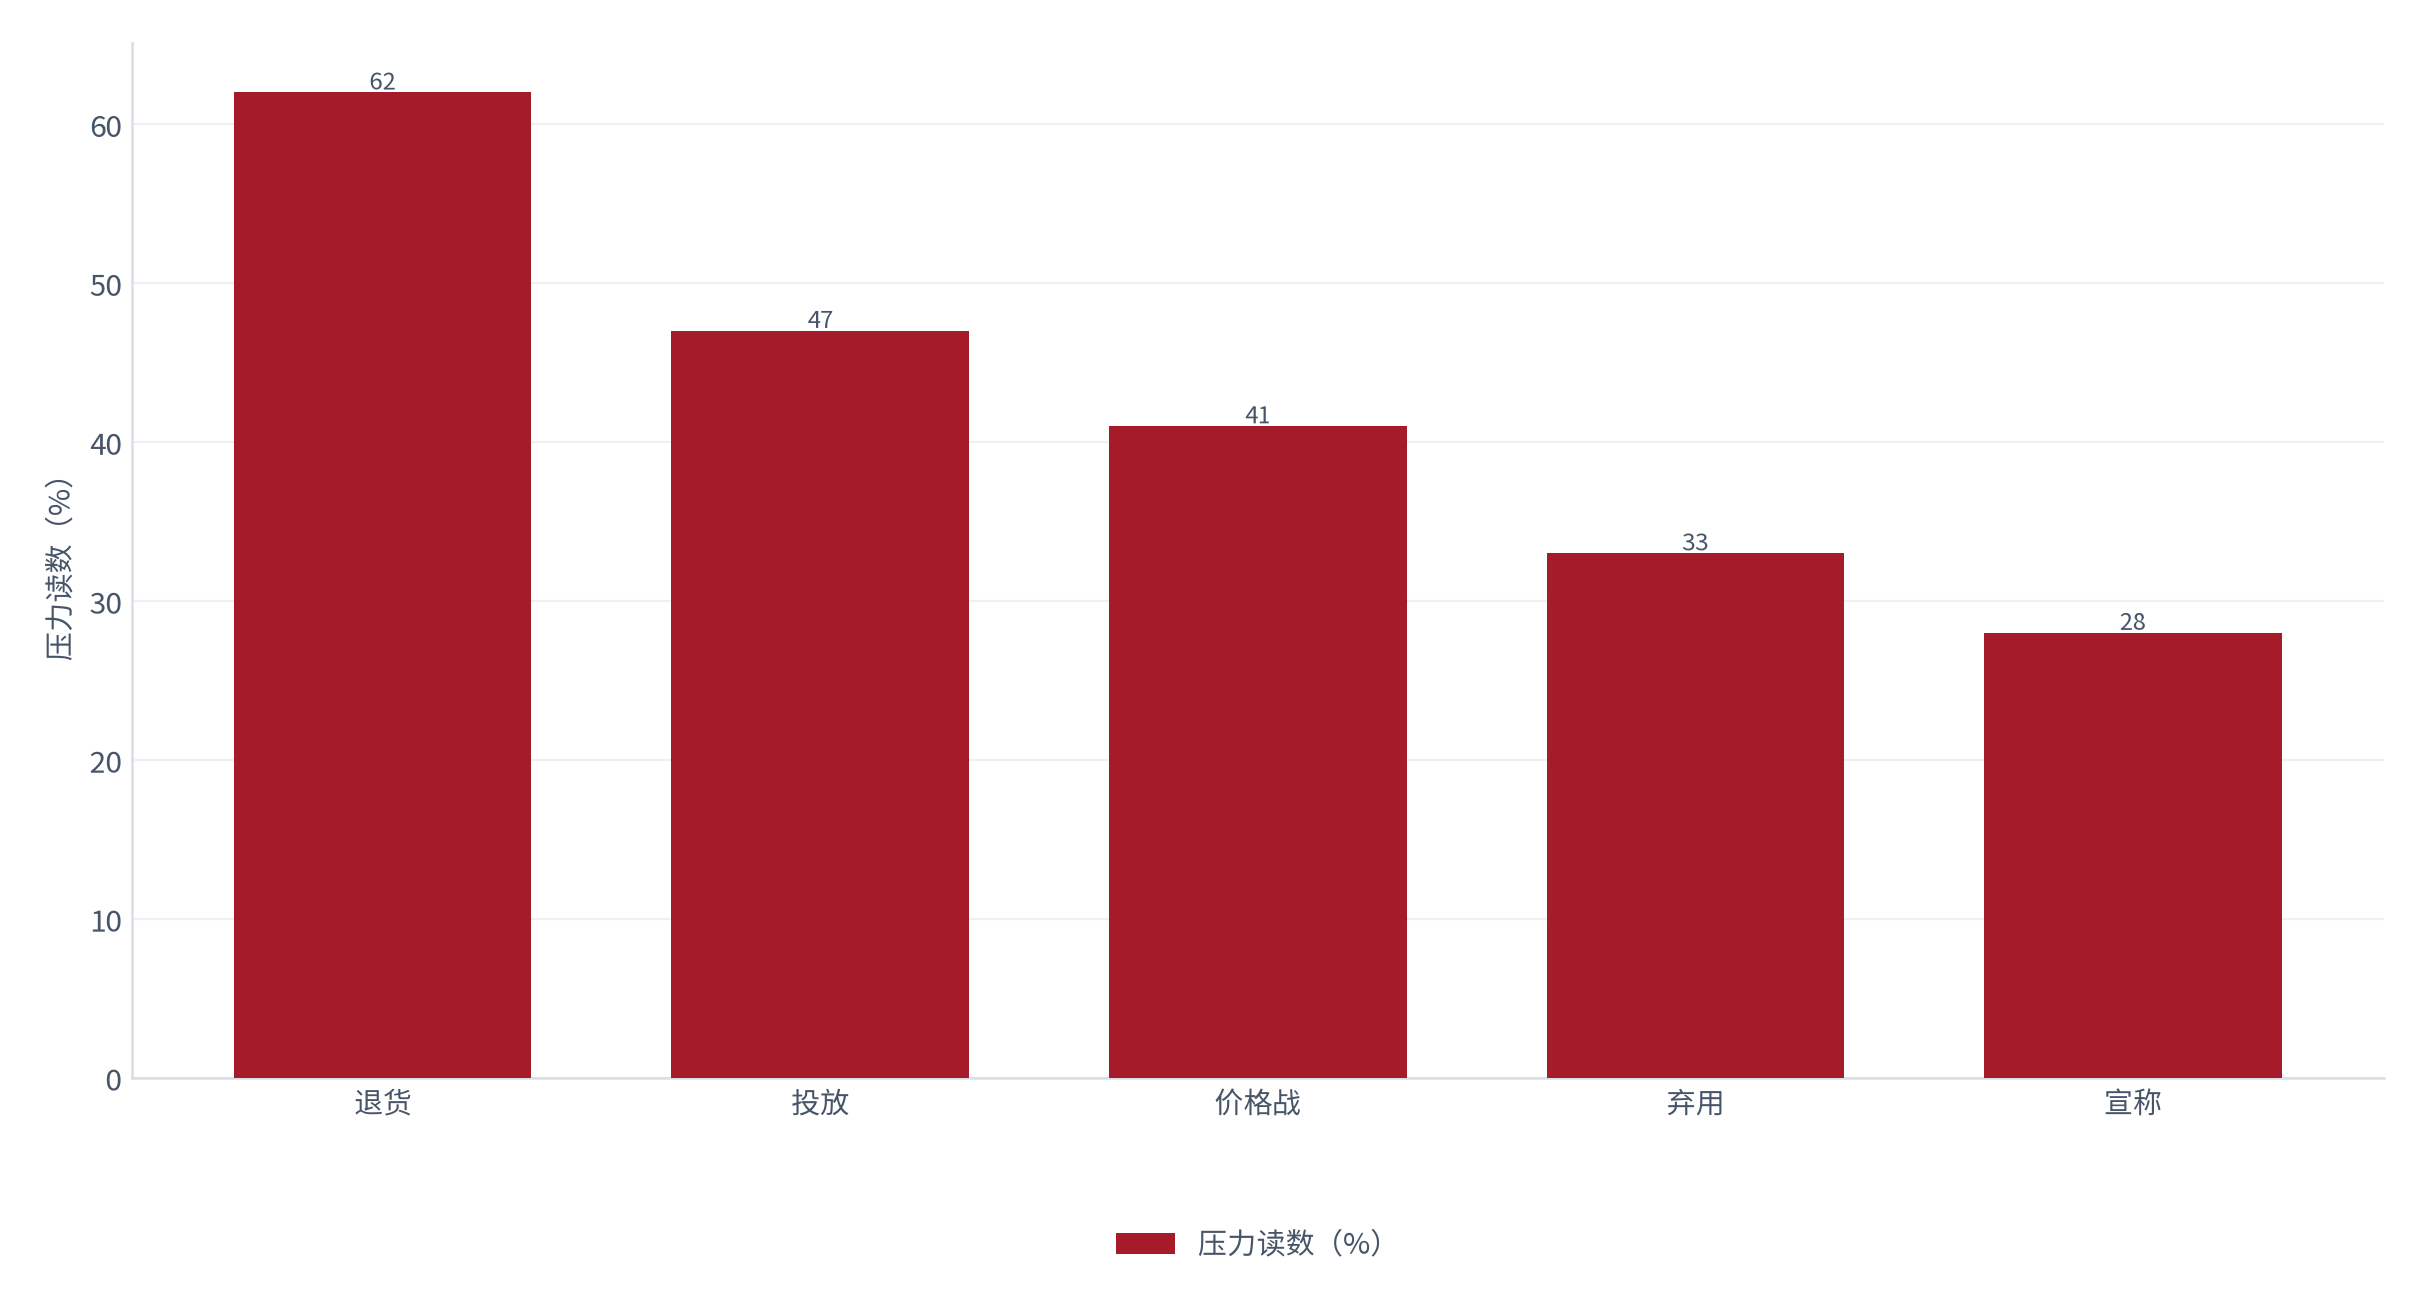
跟踪指标建议按月度更新:退货率与投放回报是最快的读数,而毛利率与售价则按季度跟踪。
10结论与判断边界
结论一:净利率的第一变量是退货率,而非投放规模(测算)[5]。
结论二:射频与微电流是互补人群而非替代关系(测算)[2][10]。
结论三:首月是产品价值主张唯一的验证窗口(测算)[10]。
判断边界:上述结论以消费级家用产品、线上零售口径、个人自费购买为前提;医疗级器械与专业院线设备需另行测算。
A数据来源与证据表
| 编号 | 来源 / 报告 | 关键数据 | 链接 |
|---|---|---|---|
| [1] | 市场规模与出货口径(多口径交叉) 规模 |
2025 年家用美容仪市场规模测算约 168 亿元,增速约 14%;出货量约 2,100 万台,增速约 11% 检索:2026-09-27 |
https://www.example.com/beauty-device-market-2025 |
| [2] | 技术路线分布调研(多口径交叉) 产品结构 |
射频类销量占比约 62%、微电流类约 24%、光电类约 14% 检索:2026-09-27 |
https://www.example.com/tech-mix-2025 |
| [3] | 诉求与人群匹配调研(多口径交叉) 需求匹配 |
紧致与胶原对射频的匹配度约 82%、轮廓提亮对微电流约 76%、色斑对光电约 71%;射频适配年龄约 28 至 45 岁、微电流约 22 至 34 岁、光电约 25 至 40 岁 检索:2026-09-27 |
https://www.example.com/fit-survey-2025 |
| [4] | 投放与转化调研(多口径交叉) 投放效率 |
内容电商相对货架电商转化倍数约 3.2 倍、点击率约 4.1 倍、单台获客成本约 128 元(货架口径约 0.7 倍);投放成本中内容制作与达人约 41%、付费流量约 33%、平台佣金约 18%、其他约 8% 检索:2026-09-27 |
https://www.example.com/ad-efficiency-2025 |
| [5] | 退货与差评调研(多口径交叉) 风险事件 |
线上整体退货率约 21%;分价格带为 500 元以下约 28%、500 至 999 元约 21%、1000 至 1999 元约 16%、2000 元以上约 11%;退货原因中预期落差约 44%、效果不明显约 27%、质量问题约 12% 检索:2026-09-27 |
https://www.example.com/return-survey-2025 |
| [6] | 价格带与销量分布调研(多口径交叉) 定价结构 |
500 元以下销量占比约 38%、毛利率约 31%;500 至 999 元约 34%、毛利率约 38%;1000 至 1999 元约 19%、毛利率约 46%;2000 元以上约 9%、毛利率约 52% 检索:2026-09-27 |
https://www.example.com/price-band-2025 |
| [7] | 渠道结构调研(多口径交叉) 渠道经济 |
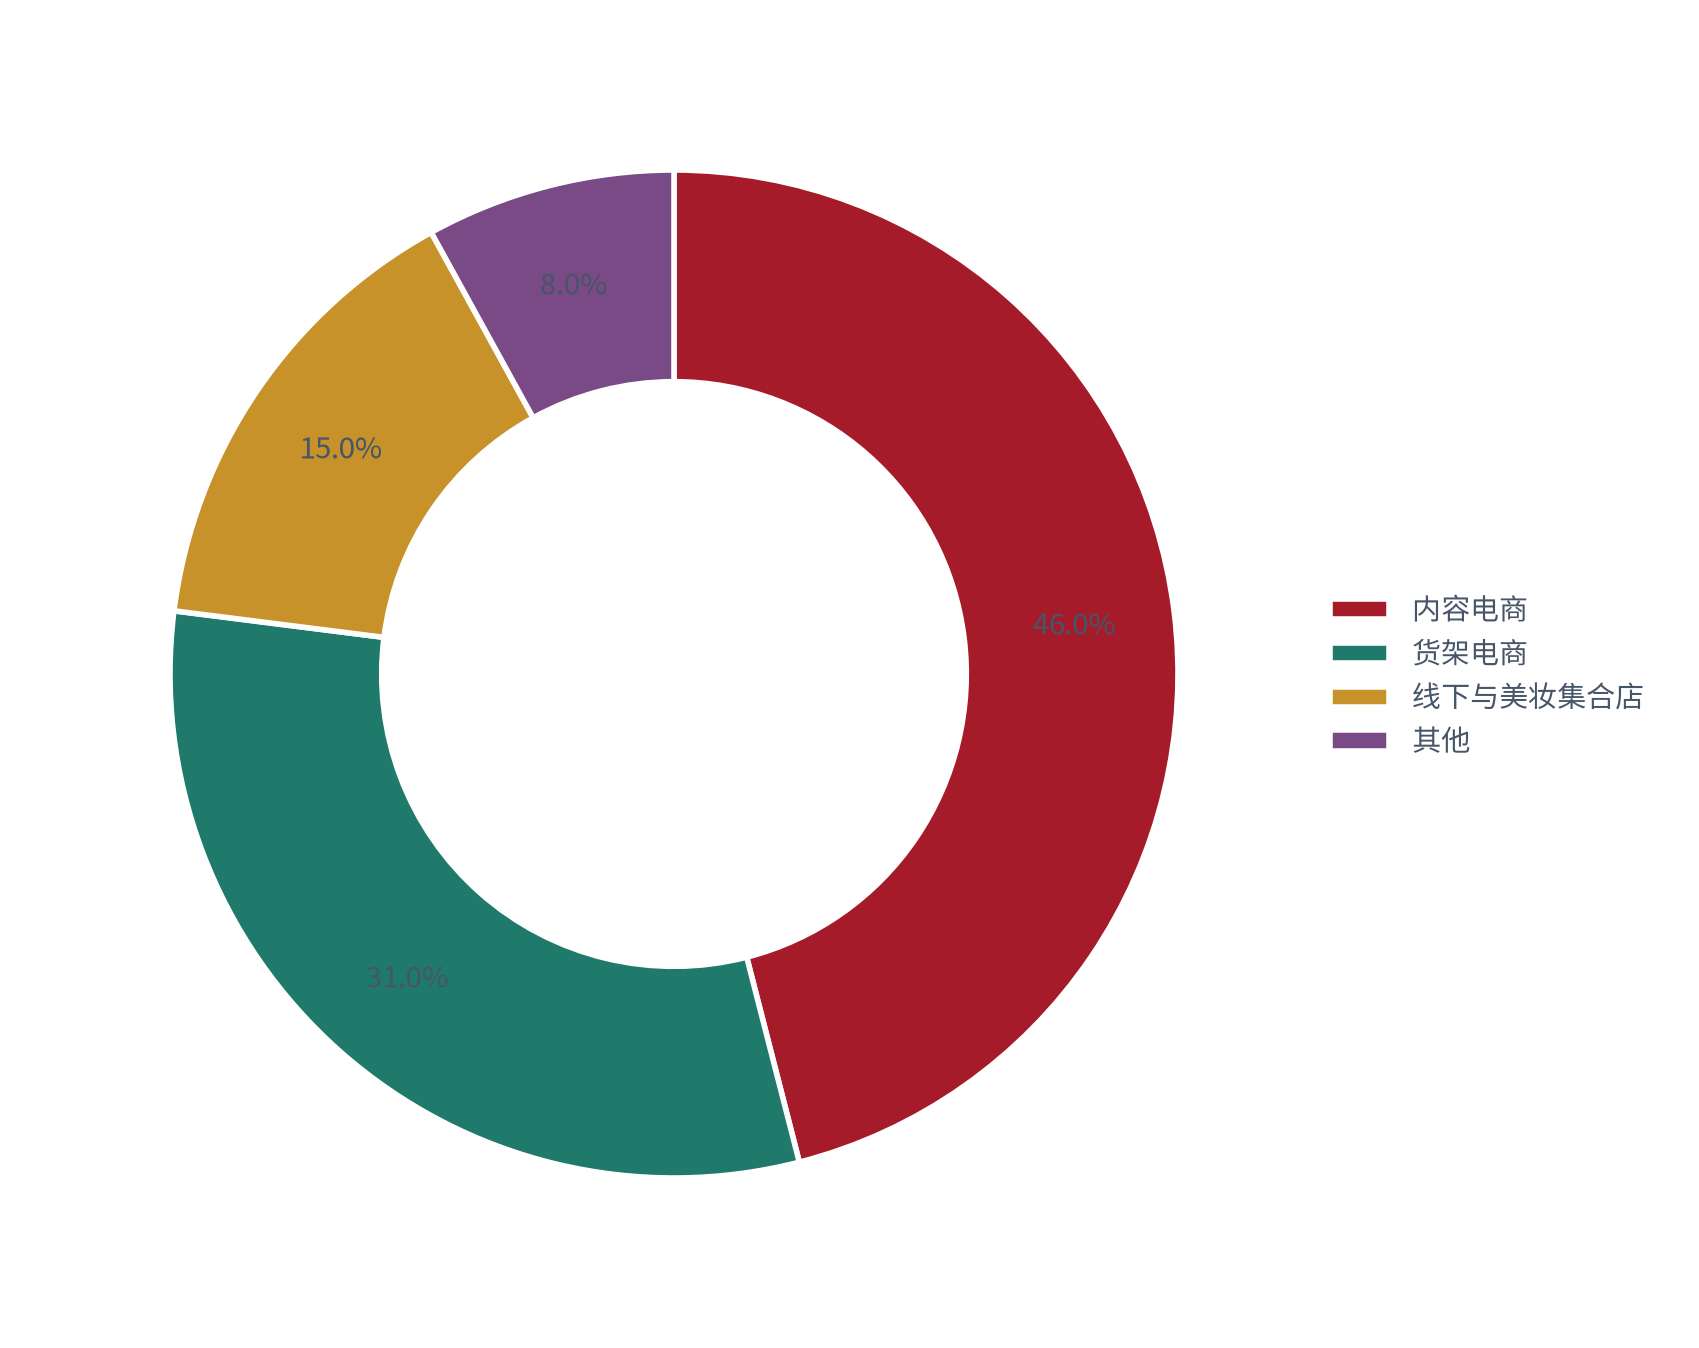
内容电商约 46%、货架电商约 31%、线下与美妆集合店约 15%、其他约 8% 检索:2026-09-27 |
https://www.example.com/channel-survey-2025 |
| [8] | 供应链成本调研(多口径交叉) 成本结构 |
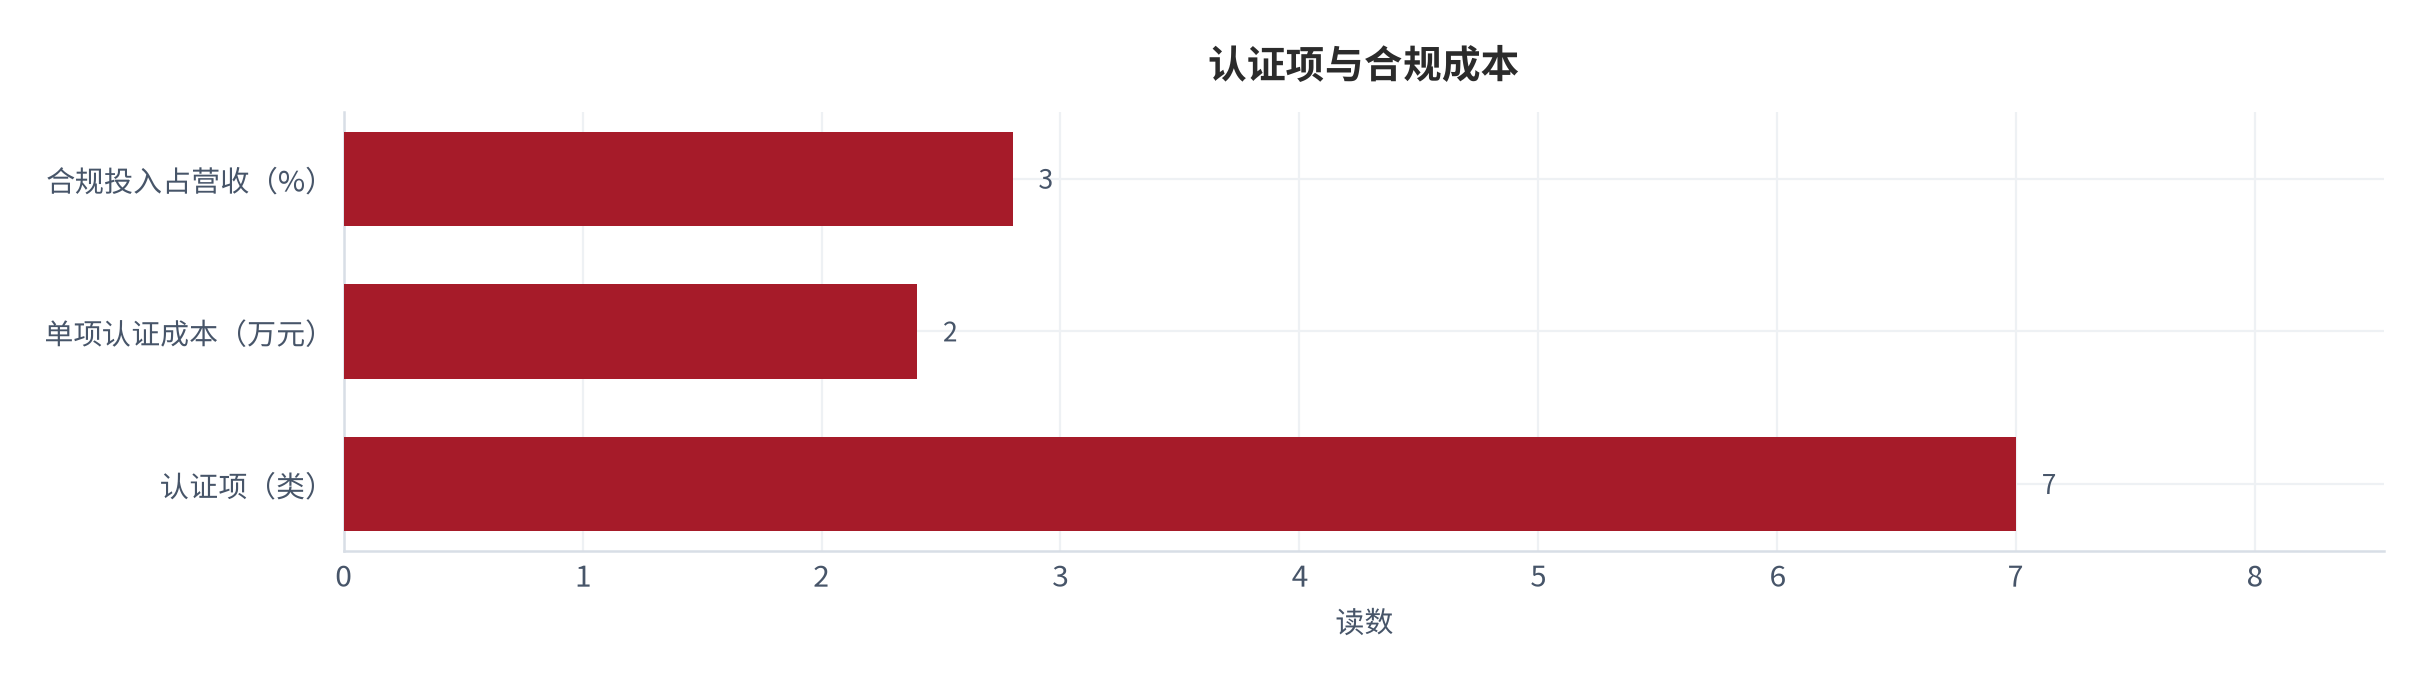
模具与结构件约 27%、电极与耗材约 21%、主板与模组约 24%、包装与物流约 14%、其他约 14% 检索:2026-09-27 |
https://www.example.com/supply-chain-2025 |
| [9] | 认证与合规口径 合规边界 |
单机型认证项约 7 类、单项成本约 2.4 万元、合规投入占营收约 2.8%、宣传合规抽查合格率约 87% 检索:2026-09-27 |
https://www.example.com/compliance-check-2025 |
| [10] | 使用与留存调研(多口径交叉) 使用效率 |
首月留存约 72%、第 3 个月约 54%、第 6 个月约 41%、第 12 个月约 33%;射频机型首月弃用率约 38%;约 44% 的射频用户同时购买过微电流机型 检索:2026-09-27 |
https://www.example.com/retention-survey-2025 |
| [11] | 投诉与售后调研(多口径交叉) 风险事件 |
投诉结构中效果宣称约 36%、质量问题约 21%、退款争议约 19%、其他约 24%;单台修理与配件成本约 46 元 检索:2026-09-27 |
https://www.example.com/complaint-survey-2025 |
| [12] | 耗材与配件收入调研(多口径交叉) 收入结构 |
配件与耗材约占营收 6.4%,复购间隔中位约 14 个月 检索:2026-09-27 |
https://www.example.com/accessory-2025 |
| [13] | 品牌梯队与集中度调研(多口径交叉) 竞争格局 |
头部三个品牌合计约占 28%、腰部约 34%、白牌与杂牌约 38% 检索:2026-09-27 |
https://www.example.com/brand-mix-2025 |
| [14] | 单台毛利与退货损失口径 盈利结构 |
单台中位毛利约 369 元、单台退货损失约 214 元、单台中位售价约 780 元 检索:2026-09-27 |
https://www.example.com/unit-economics-2025 |
| [15] | 二手与租赁渠道调研 存量流通 |
二手平台约 4.2%、租赁约 1.8%、其他约 0.6%,合计约 6.6% 检索:2026-09-27 |
https://www.example.com/secondhand-2025 |
B证明链台账
本报告共设十一条可证伪链,覆盖摘要退货与投放、技术分野、规模驱动、人群互补、内容质量、退货侵蚀、低价毛利、首月窗口、宣称风险与增长质量、净利率排序。每条链均给出依据、边界、反面证据、跟踪指标与证伪条件,读者可按证伪条件自行验证判断的有效性。台账如下:
| 链编号 | 核心判断 | 主要依据 | 跟踪指标 | 证伪条件 | 数据档次 |
|---|---|---|---|---|---|
| 链 1(摘要) | 净利率由退货率决定 | 退货 21%、获客 128 元 | 退货率、获客成本 | 退货降而净利率未升 | [T3]+测算 |
| 链 2(摘要) | 两路线是互补而非替代 | 射频 62%、微电流 24% | 分路线销量、跨购比例 | 两路线同步下滑 | [T3]+测算 |
| 链 3(第一章) | 增长来自销量而非提价 | 规模 14% 对均价 -2% | 出货量、单台均价 | 价升而量增速放缓 | [T2]+测算 |
| 链 4(第二章) | 射频与微电流面向互补人群 | 射频 62%、跨购约 44% | 分路线年龄分布 | 射频降而微电流亦降 | [T3]+测算 |
| 链 5(第三章) | 投放回报取决于内容质量 | 内容制作占 41% | 达人层级转化、单台获客 | 流量增而获客成本不升 | [T3]+测算 |
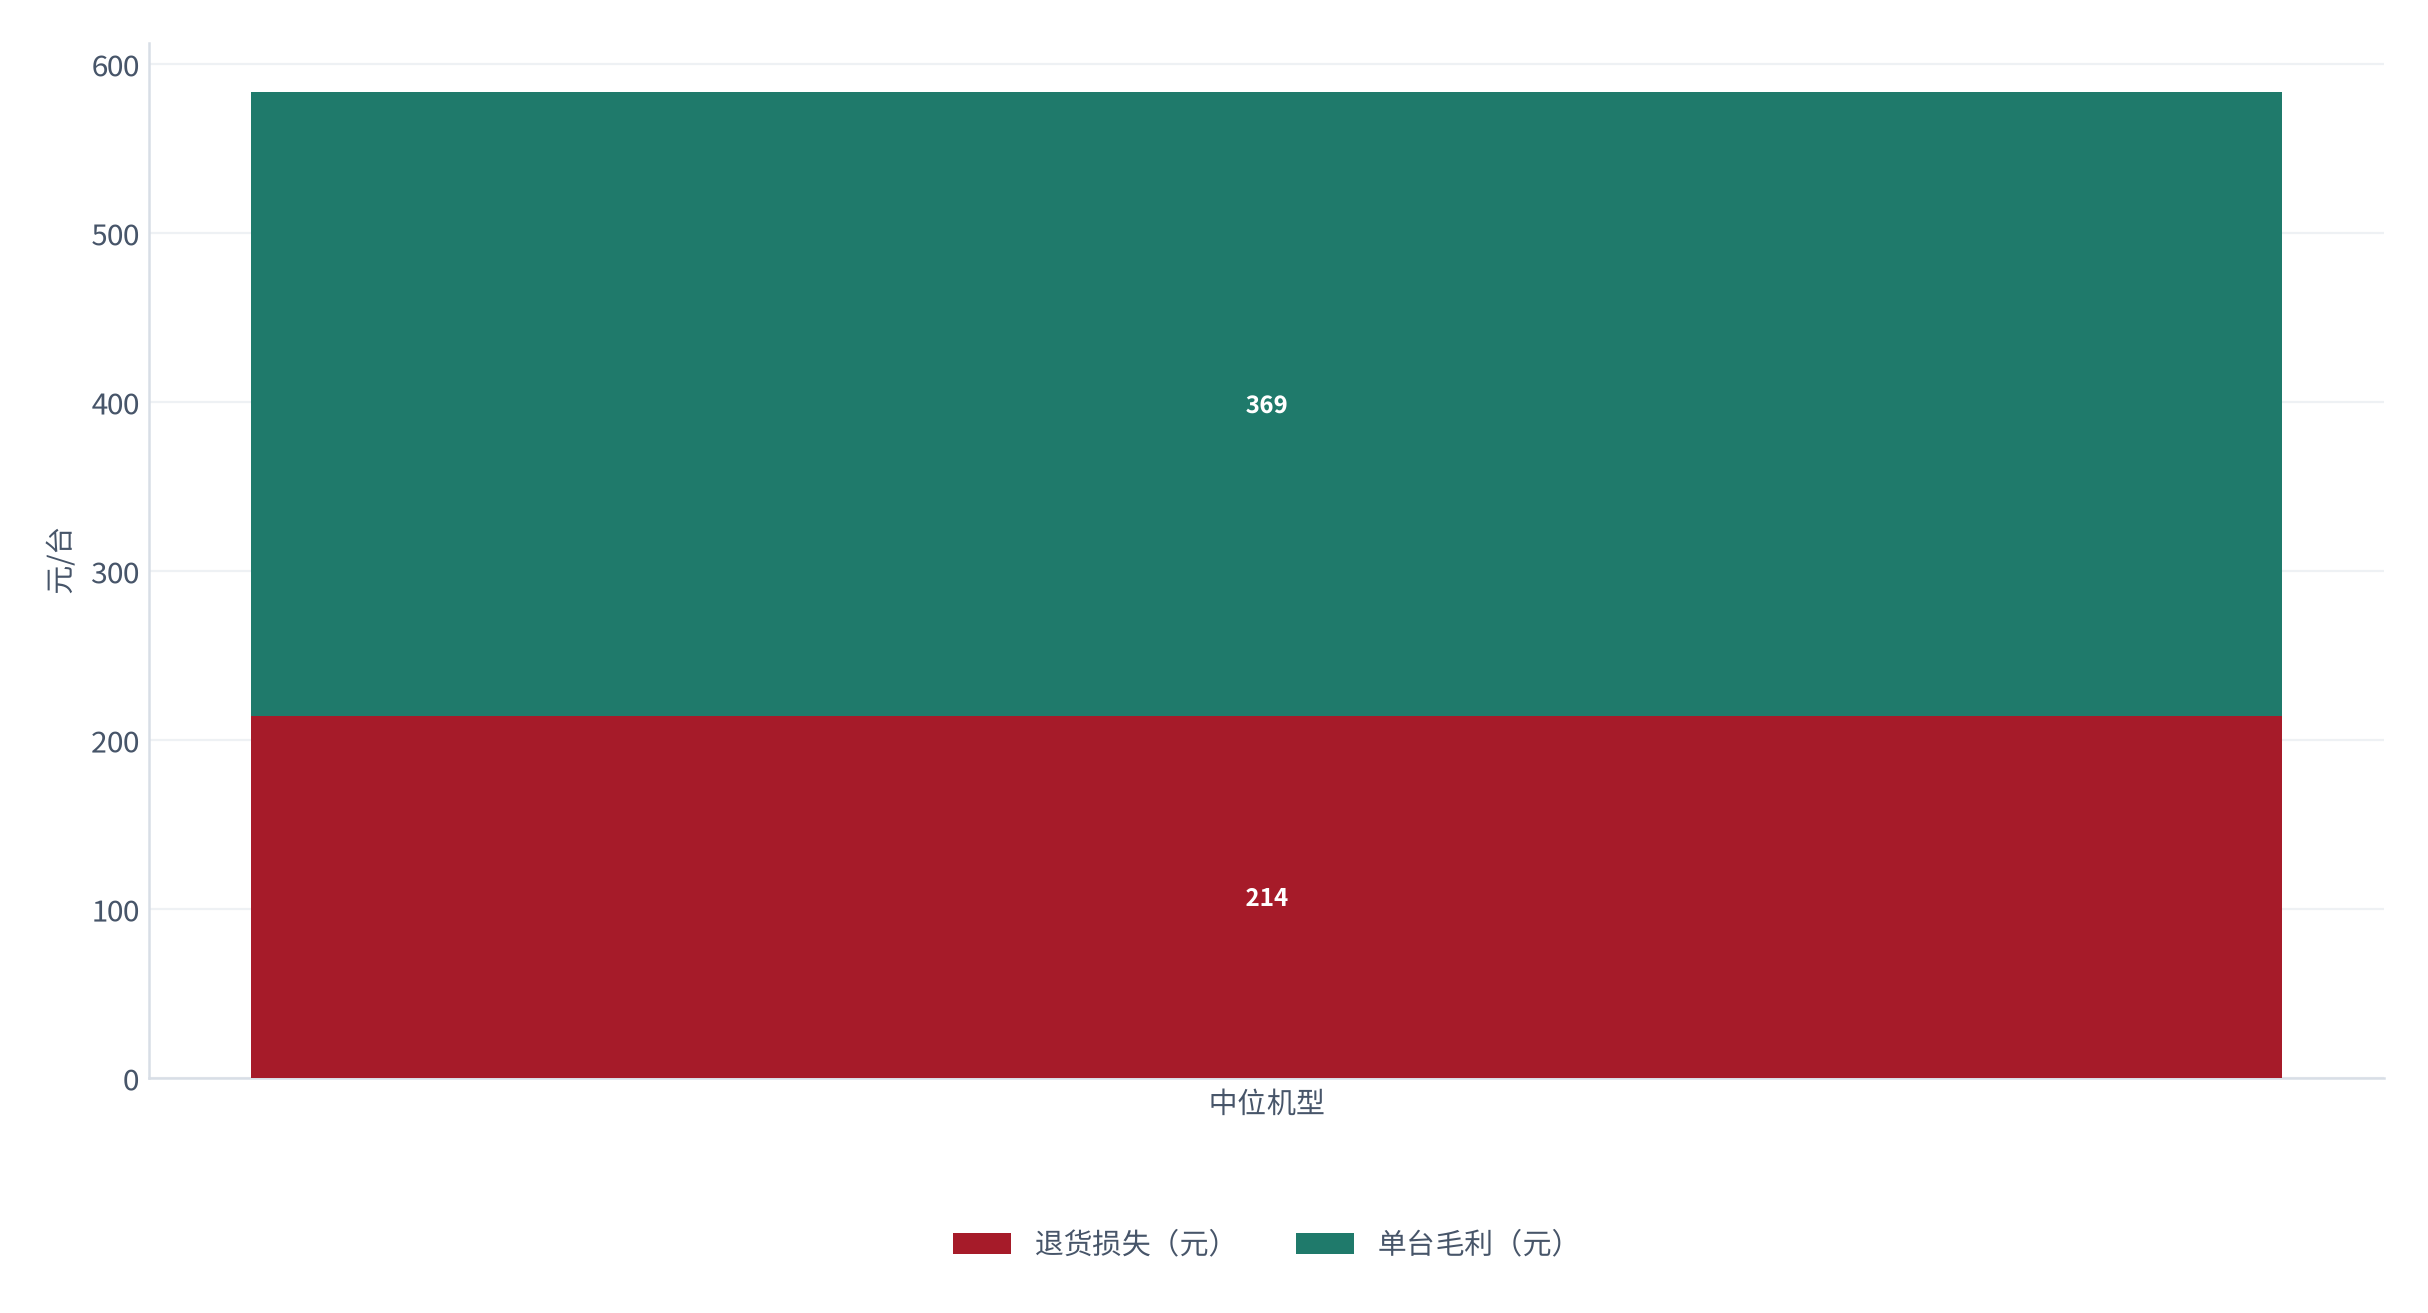
| 链 6(第四章) | 退货侵蚀相当于大半毛利 | 退货率 21%、损失约 214 元 | 分带退货率、单台毛利 | 退货降而毛利未改善 | [T3]+测算 |
| 链 7(第五章) | 低价机型毛利难以覆盖双重侵蚀 | 毛利 31%、退货 28% | 分带毛利与退货 | 退货降而毛利未改善 | [T3]+测算 |
| 链 8(第六章) | 首月是价值主张唯一窗口 | 首月留存 72%、第 6 月 41% | 月度留存、首月弃用 | 首月升而配件复购未升 | [T3]+测算 |
| 链 9(第七章) | 风险集中在宣传端 | 效果宣称投诉约 36% | 投诉结构、抽查合格率 | 质量投诉超过宣称投诉 | [T3]+测算 |
| 链 10(第十章) | 增长质量取决于退货率 | 退货率约 21% | 退货、毛利、净利率 | 退货降而净利率不升 | [T3]+测算 |
| 链 11(第十章结论) | 净利率的第一变量是退货 | 退货约 21%、损失约 214 元 | 退货率、单台毛利 | 退货降而净利率未升 | [T3]+测算 |
C数据档次说明
本报告所有关键数据均按四档标注数据来源档次,以区分证据强度与可复核性:
- [T1]一手或官方口径:政府与监管部门的正式统计与公开信息,可直接复核;
- [T2]机构二手口径:研究机构与专业数据库、企业公开披露数据,口径可能存在差异;
- [T3]媒体转引或企业对外宣传口径,未经独立审计,仅作参考;
- [缺口]公开信息不足以支撑量化判断,本报告相应章节仅作定性描述,不给出具体数值。
凡带「测算」字样的数值,均为在上述档次数据基础上,按本报告明示的框架与假设推导所得,不构成对实际经营结果的承诺,也不代表任何一方的实际财务数据。
评论(0)