
基本信息
阅读时间:约 15 分钟
字数:约 7,854 字
摘要:市场担心:膳食补充剂是营销驱动的品类,线上获客成本上升会先吃掉品牌的利润。
| — | 摘要与核心预期差 |
| 01 | 行业界定与规模口径 |
| 02 | 双渠道:客单价与复购周期的对照 |
| 03 | 品类:益生菌与钙铁锌的两种复购模型 |
| 04 | 价格带与毛利结构 |
| 05 | 投放回报与增长质量 |
| 06 | 客户结构、人群与集中度 |
| 07 | 风险、合规与经营边界 |
| 08 | 情景测算与敏感性 |
| 09 | 跟踪指标与观察窗口 |
| A | 数据来源与证据表 |
| B | 证明链台账 |
| C | 数据档次说明 |
摘要与核心预期差
市场担心:膳食补充剂是营销驱动的品类,线上获客成本上升会先吃掉品牌的利润。
我们认为:品类的真实经济性由复购周期决定——线上客单价更高但复购更慢,药店客单价更低但复购更快,两条渠道并不是同一门生意,不能混在一起看。
- 规模读数:2025 年终端规模测算约 1,850 亿元(测算)[1],增速约 7% [1];
- 渠道读数:线上单笔中位约 168 元、复购周期约 68 天(测算)[2];
- 渠道读数:药店单笔中位约 96 元、复购周期约 41 天(测算)[2];
- 留存读数:线上十二个月复购率约 26%(测算)[3],而益生菌约 34%(测算)[4]、钙铁锌约 21%(测算)[4];
- 毛利读数:线上综合毛利率约 52%、药店约 38%(测算)[5]。
本篇增量:不按「行业规模」宏观叙事,而是把电商与药店当作两套渠道经济分别建模,用复购周期与客单价分布还原各自的单位经济,并指出品类内部的复购节奏差异远大于品类差异本身。
01行业界定与规模口径
膳食补充剂指以补充人体营养素为目的的口服类产品,包括维生素与矿物质、益生菌、蛋白与氨基酸、鱼油与不饱和脂肪酸等,以保健食品与普通食品双轨注册。
按渠道划分,终端销售可以分为线上电商、药店与线下商超三类,三者的人群定位与复购逻辑并不相同。
| 口径 | 2025 年读数 | 统计范围 | 增速特征 |
|---|---|---|---|
| 终端规模 | 约 1,850 亿元(测算)[1] | 零售终端销售额 | 约 7% |
| 线上占比 | 约 44%(测算)[1] | 电商与内容电商 | 约 21% |
| 药店终端数 | 约 52 万家(测算)[1] | 持牌连锁与单店 | 约 3% |
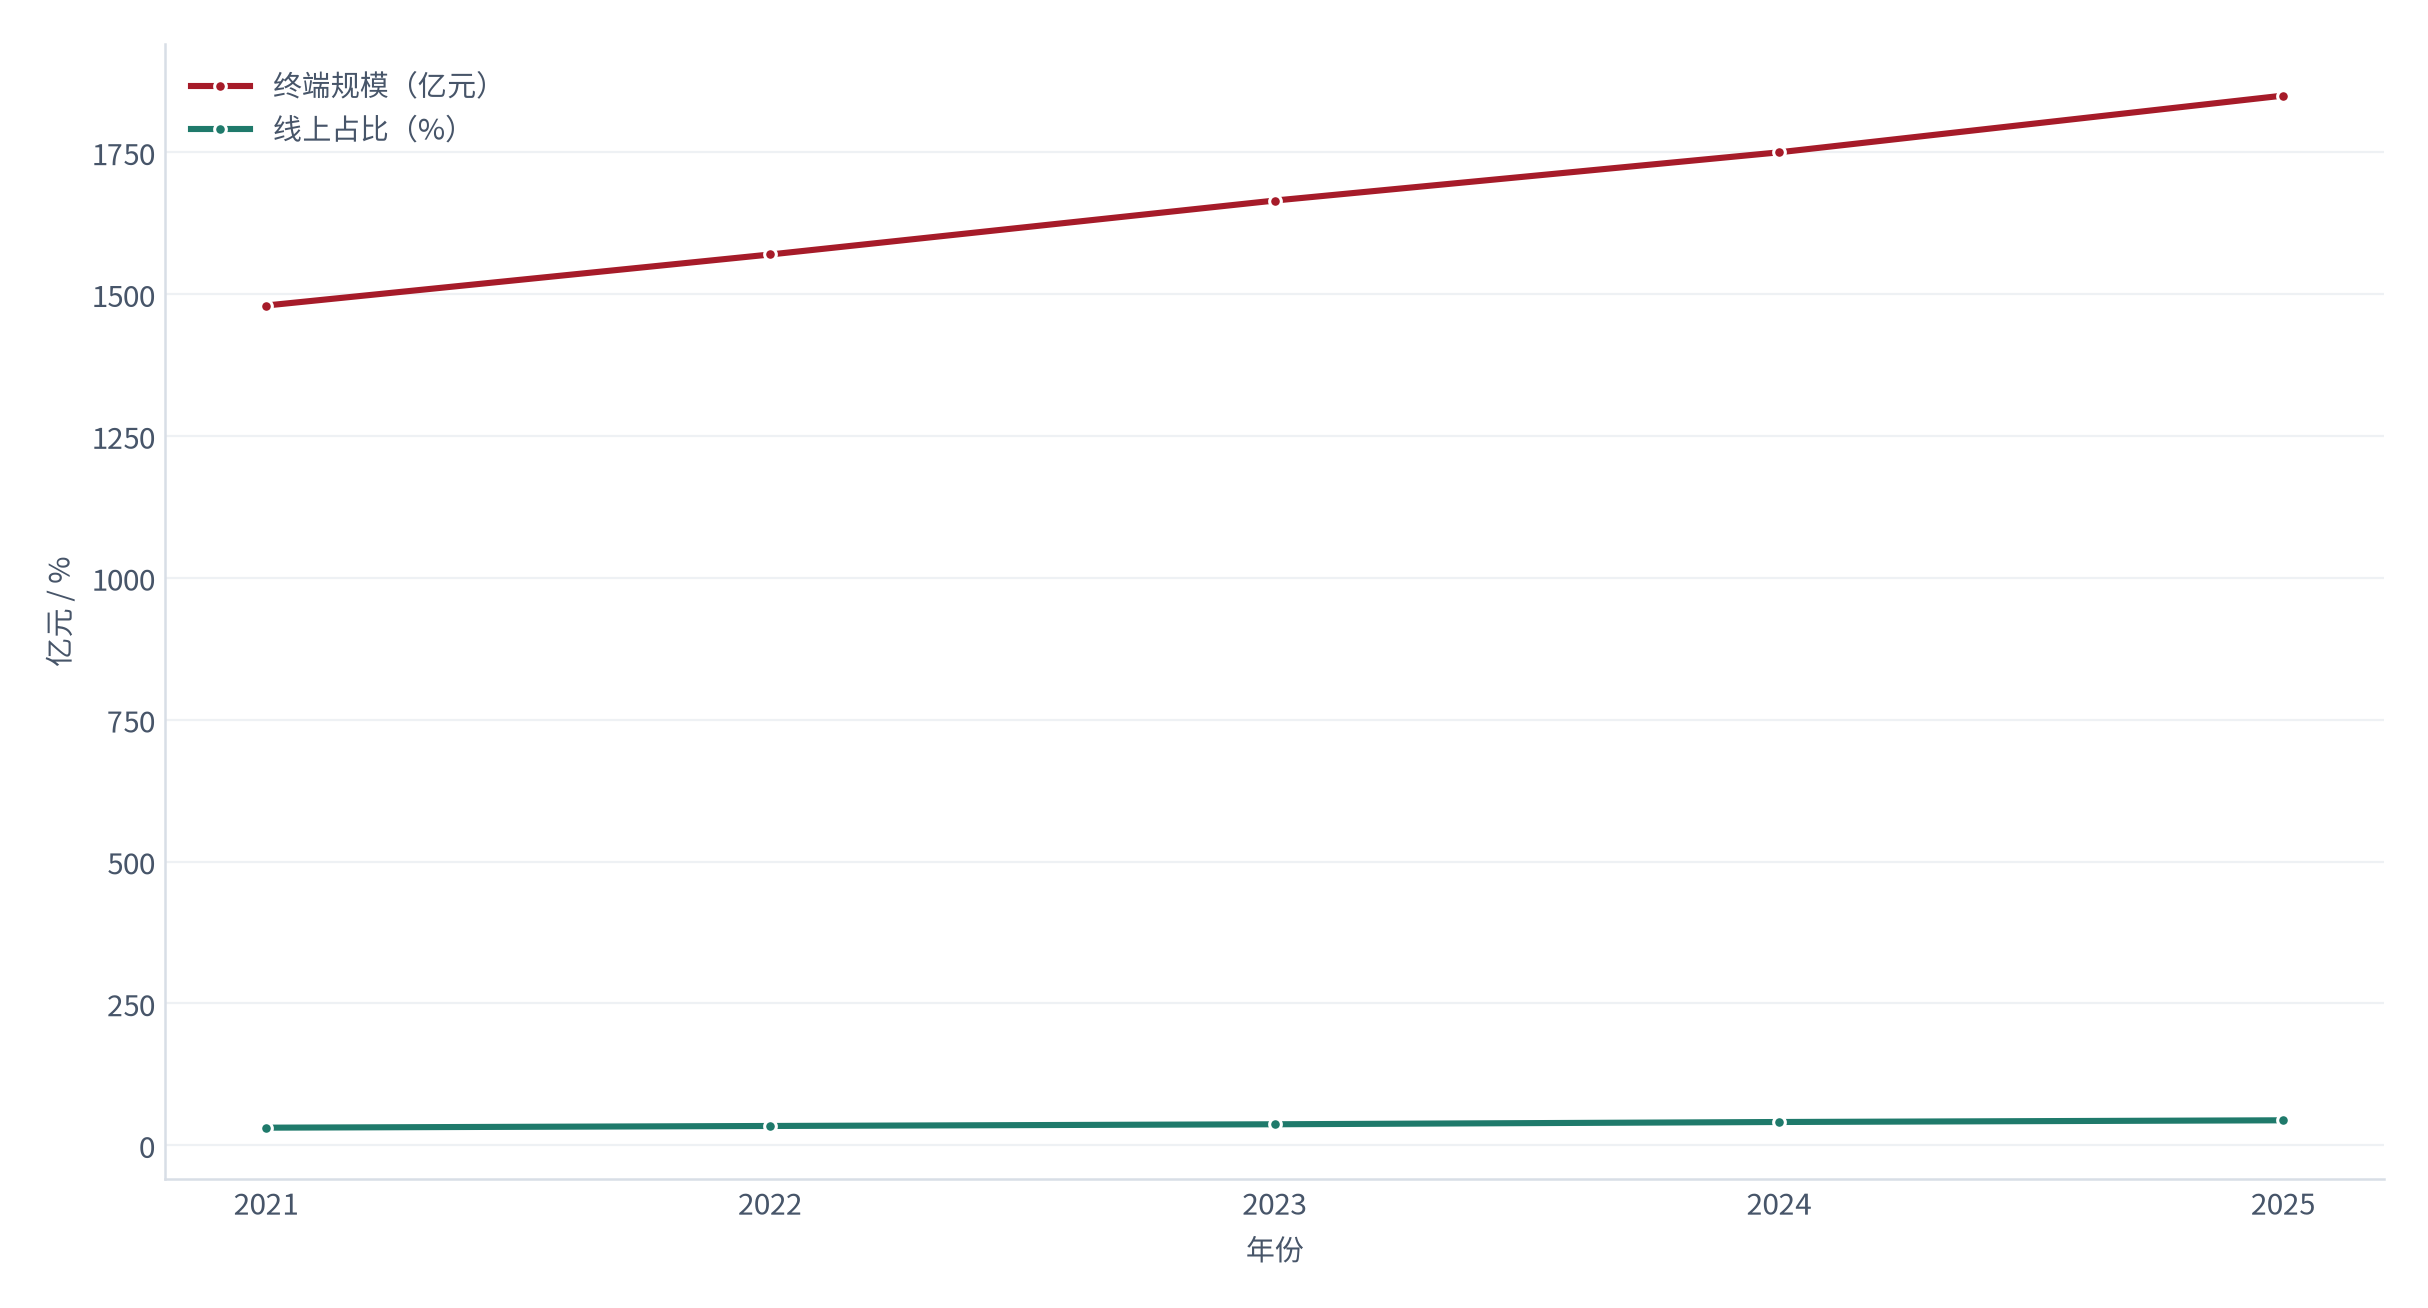
测算显示终端规模增速约 7%(测算)[1],而线上占比仍在以每年约三四个百分点提升(测算)[1]——总量增速温和,但渠道结构在快速重排。
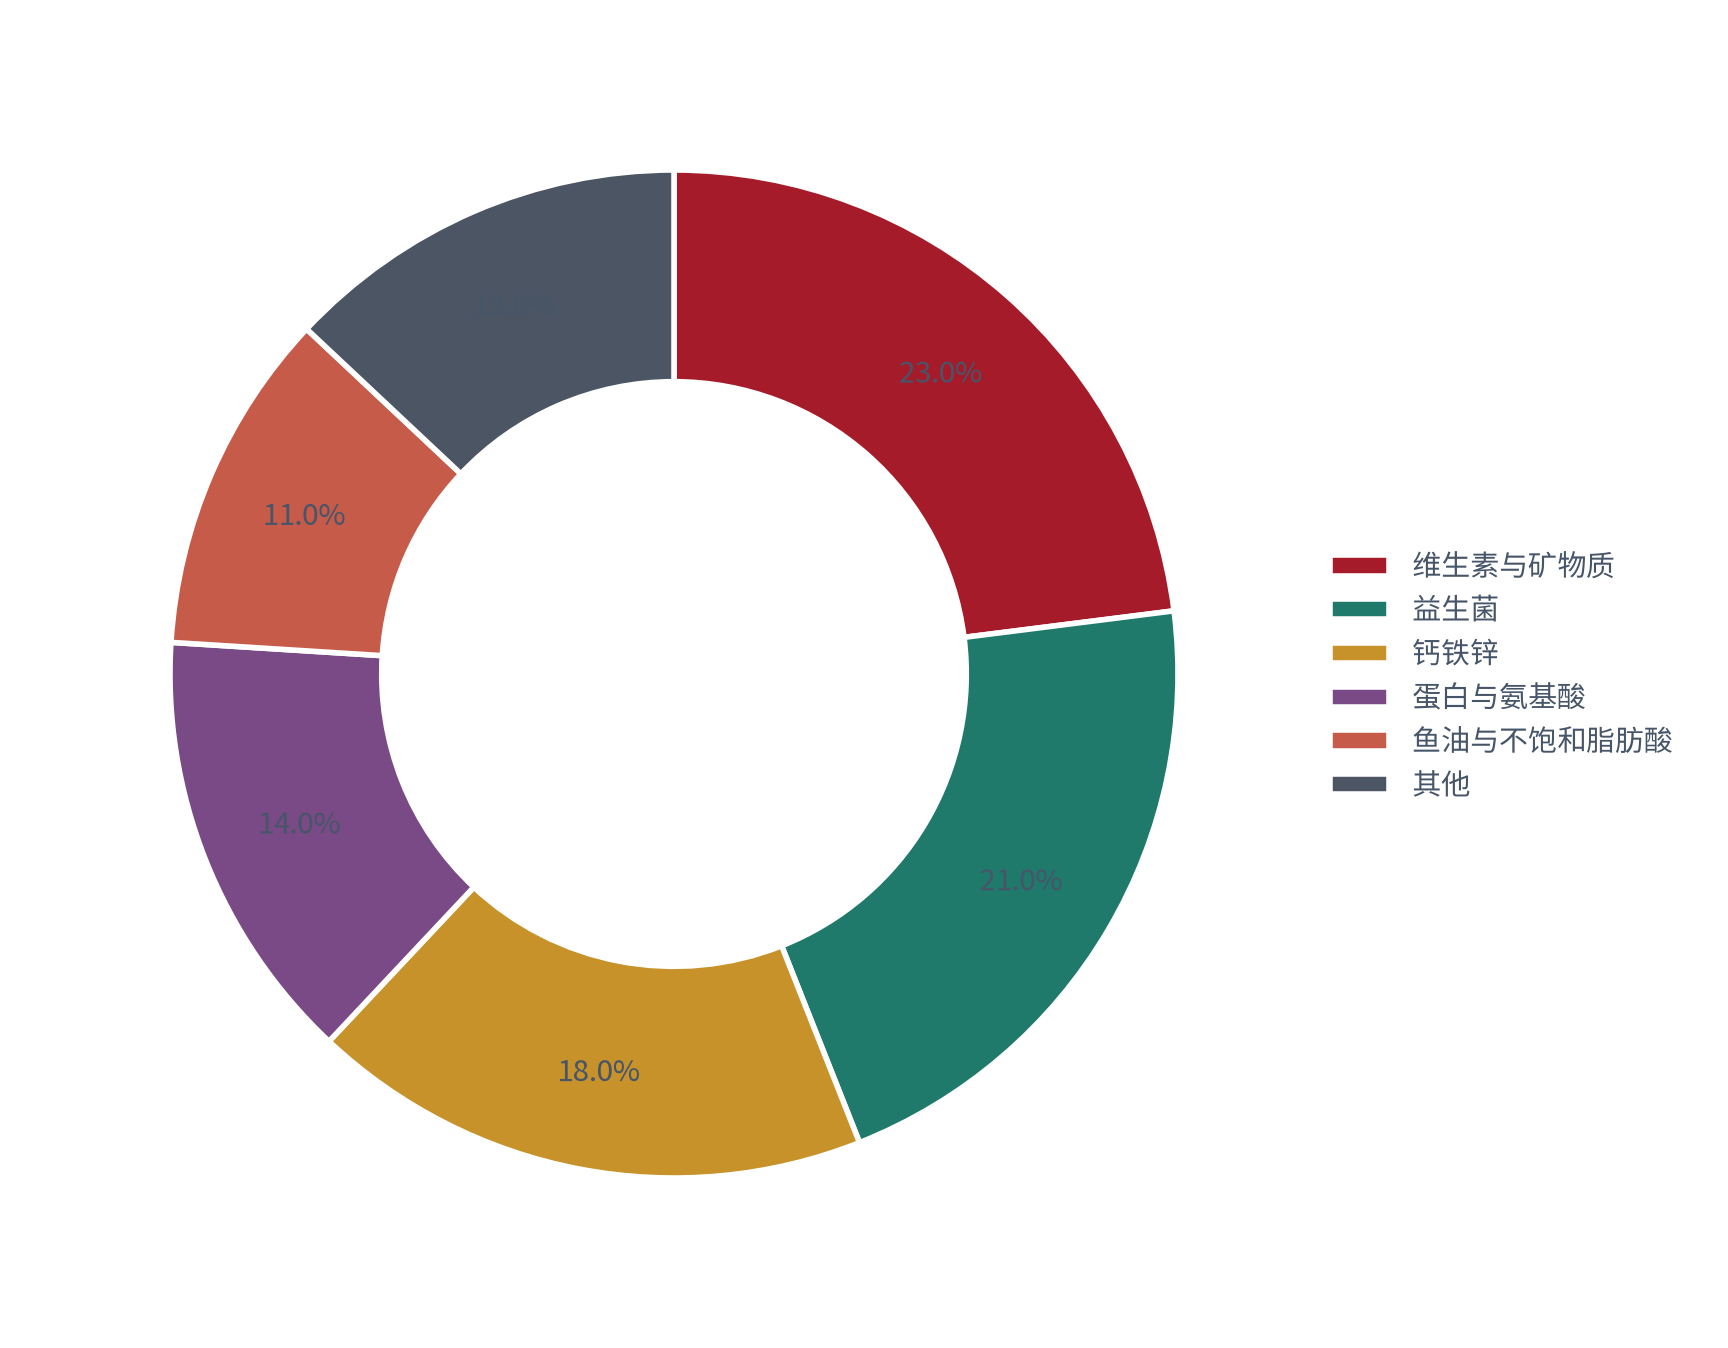
供给侧的注册结构同样影响品类节奏:保健食品注册批件中,维生素与矿物质类约 34%、益生菌类约 21%、钙铁锌等矿物类约 16%(测算)[13]——批件结构决定了新品进入的难易,也决定了品类之间的竞争起点并不相同。
02双渠道:客单价与复购周期的对照
把电商与药店并排放在一起,差别会非常直观。
| 读数 | 电商渠道 | 药店渠道 | 差异 |
|---|---|---|---|
| 单笔中位金额 | 约 168 元(测算)[2] | 约 96 元(测算)[2] | 约 1.8 倍 |
| 复购周期中位 | 约 68 天(测算)[2] | 约 41 天(测算)[2] | 约 1.7 倍 |
| 十二个月复购率 | 约 26%(测算)[3] | 约 38%(测算)[3] | 低约 12 个百分点 |
| 综合毛利率 | 约 52%(测算)[5] | 约 38%(测算)[5] | 高约 14 个百分点 |
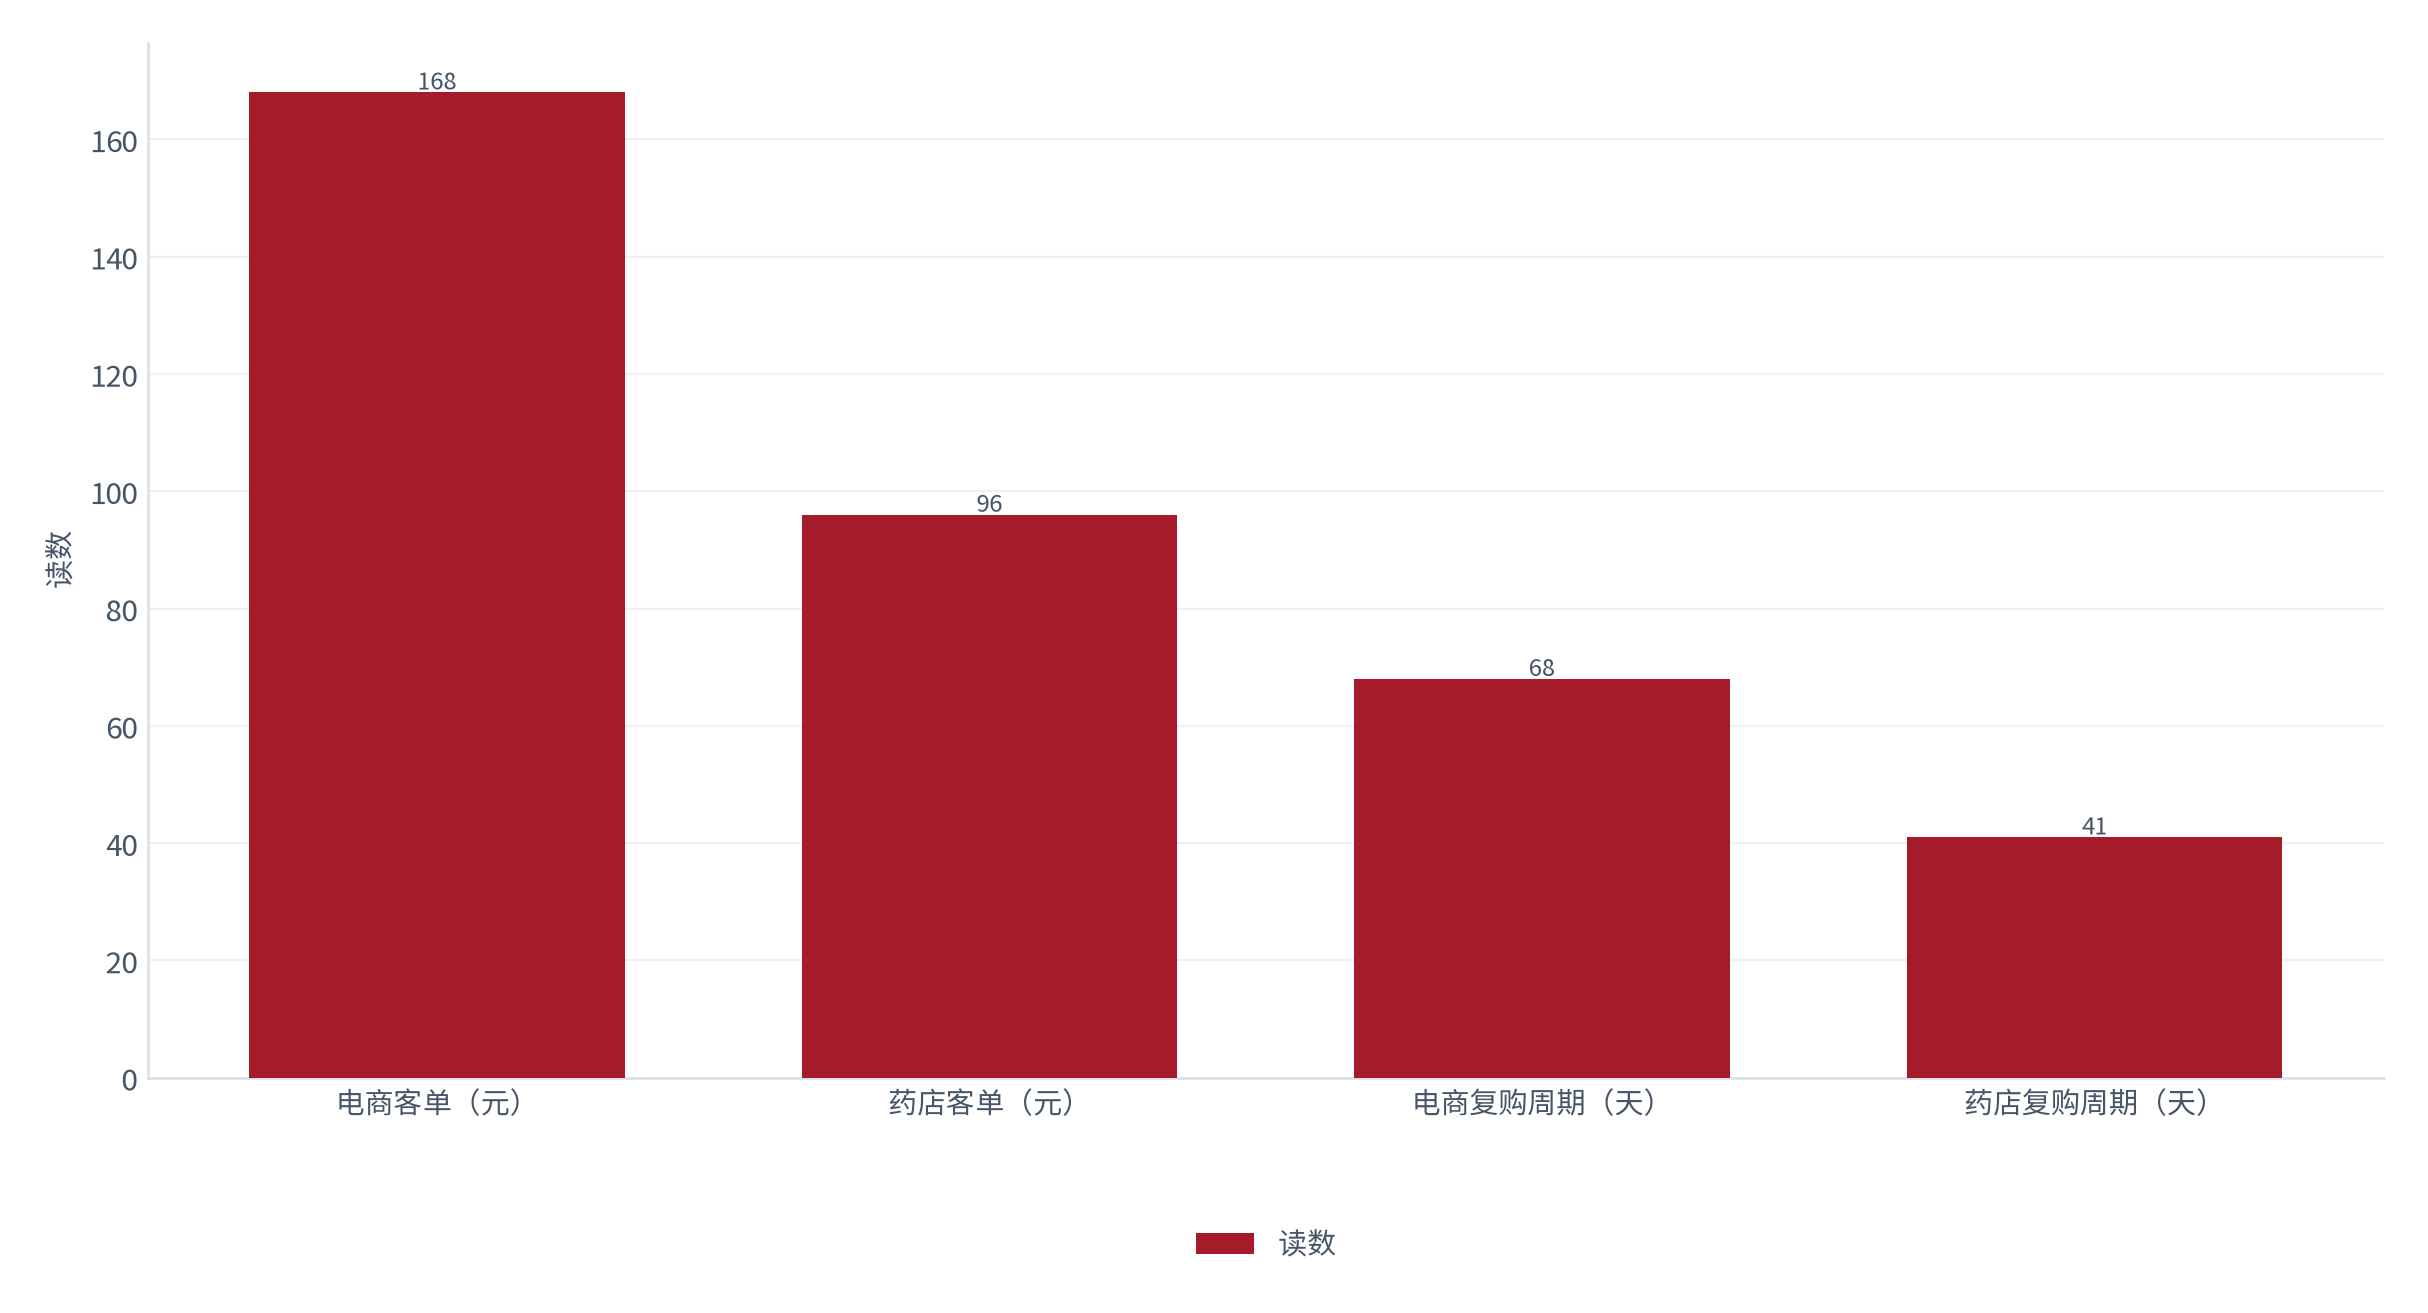
测算显示电商的单笔客单是药店的约 1.8 倍(测算)[2],但复购周期约为药店的 1.7 倍(测算)[2]——两者相乘后,年度内的购买次数几乎相同,差别在于单次成交的金额与获客成本。
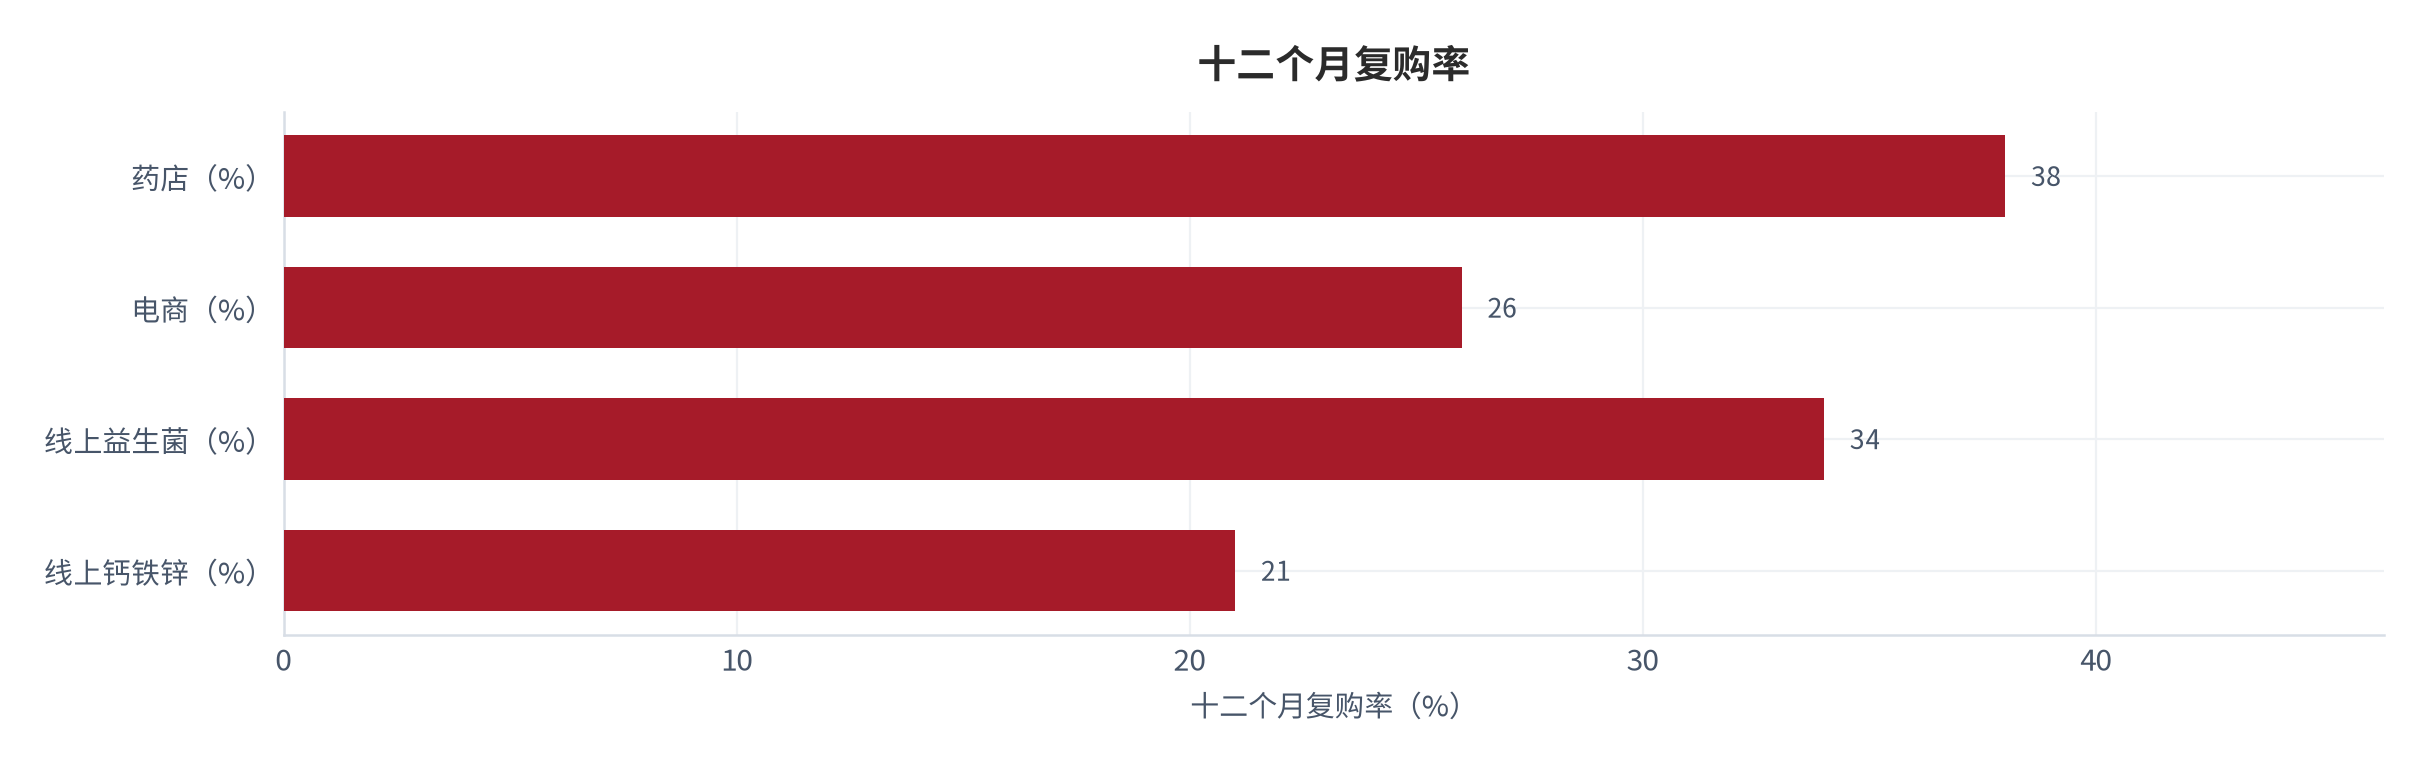
测算显示药店的十二个月复购率约 38%(测算)[3],高于电商的约 26%(测算)[3]——药店靠的是周期性复购,线上靠的是持续投放,两者的费用结构完全不同。
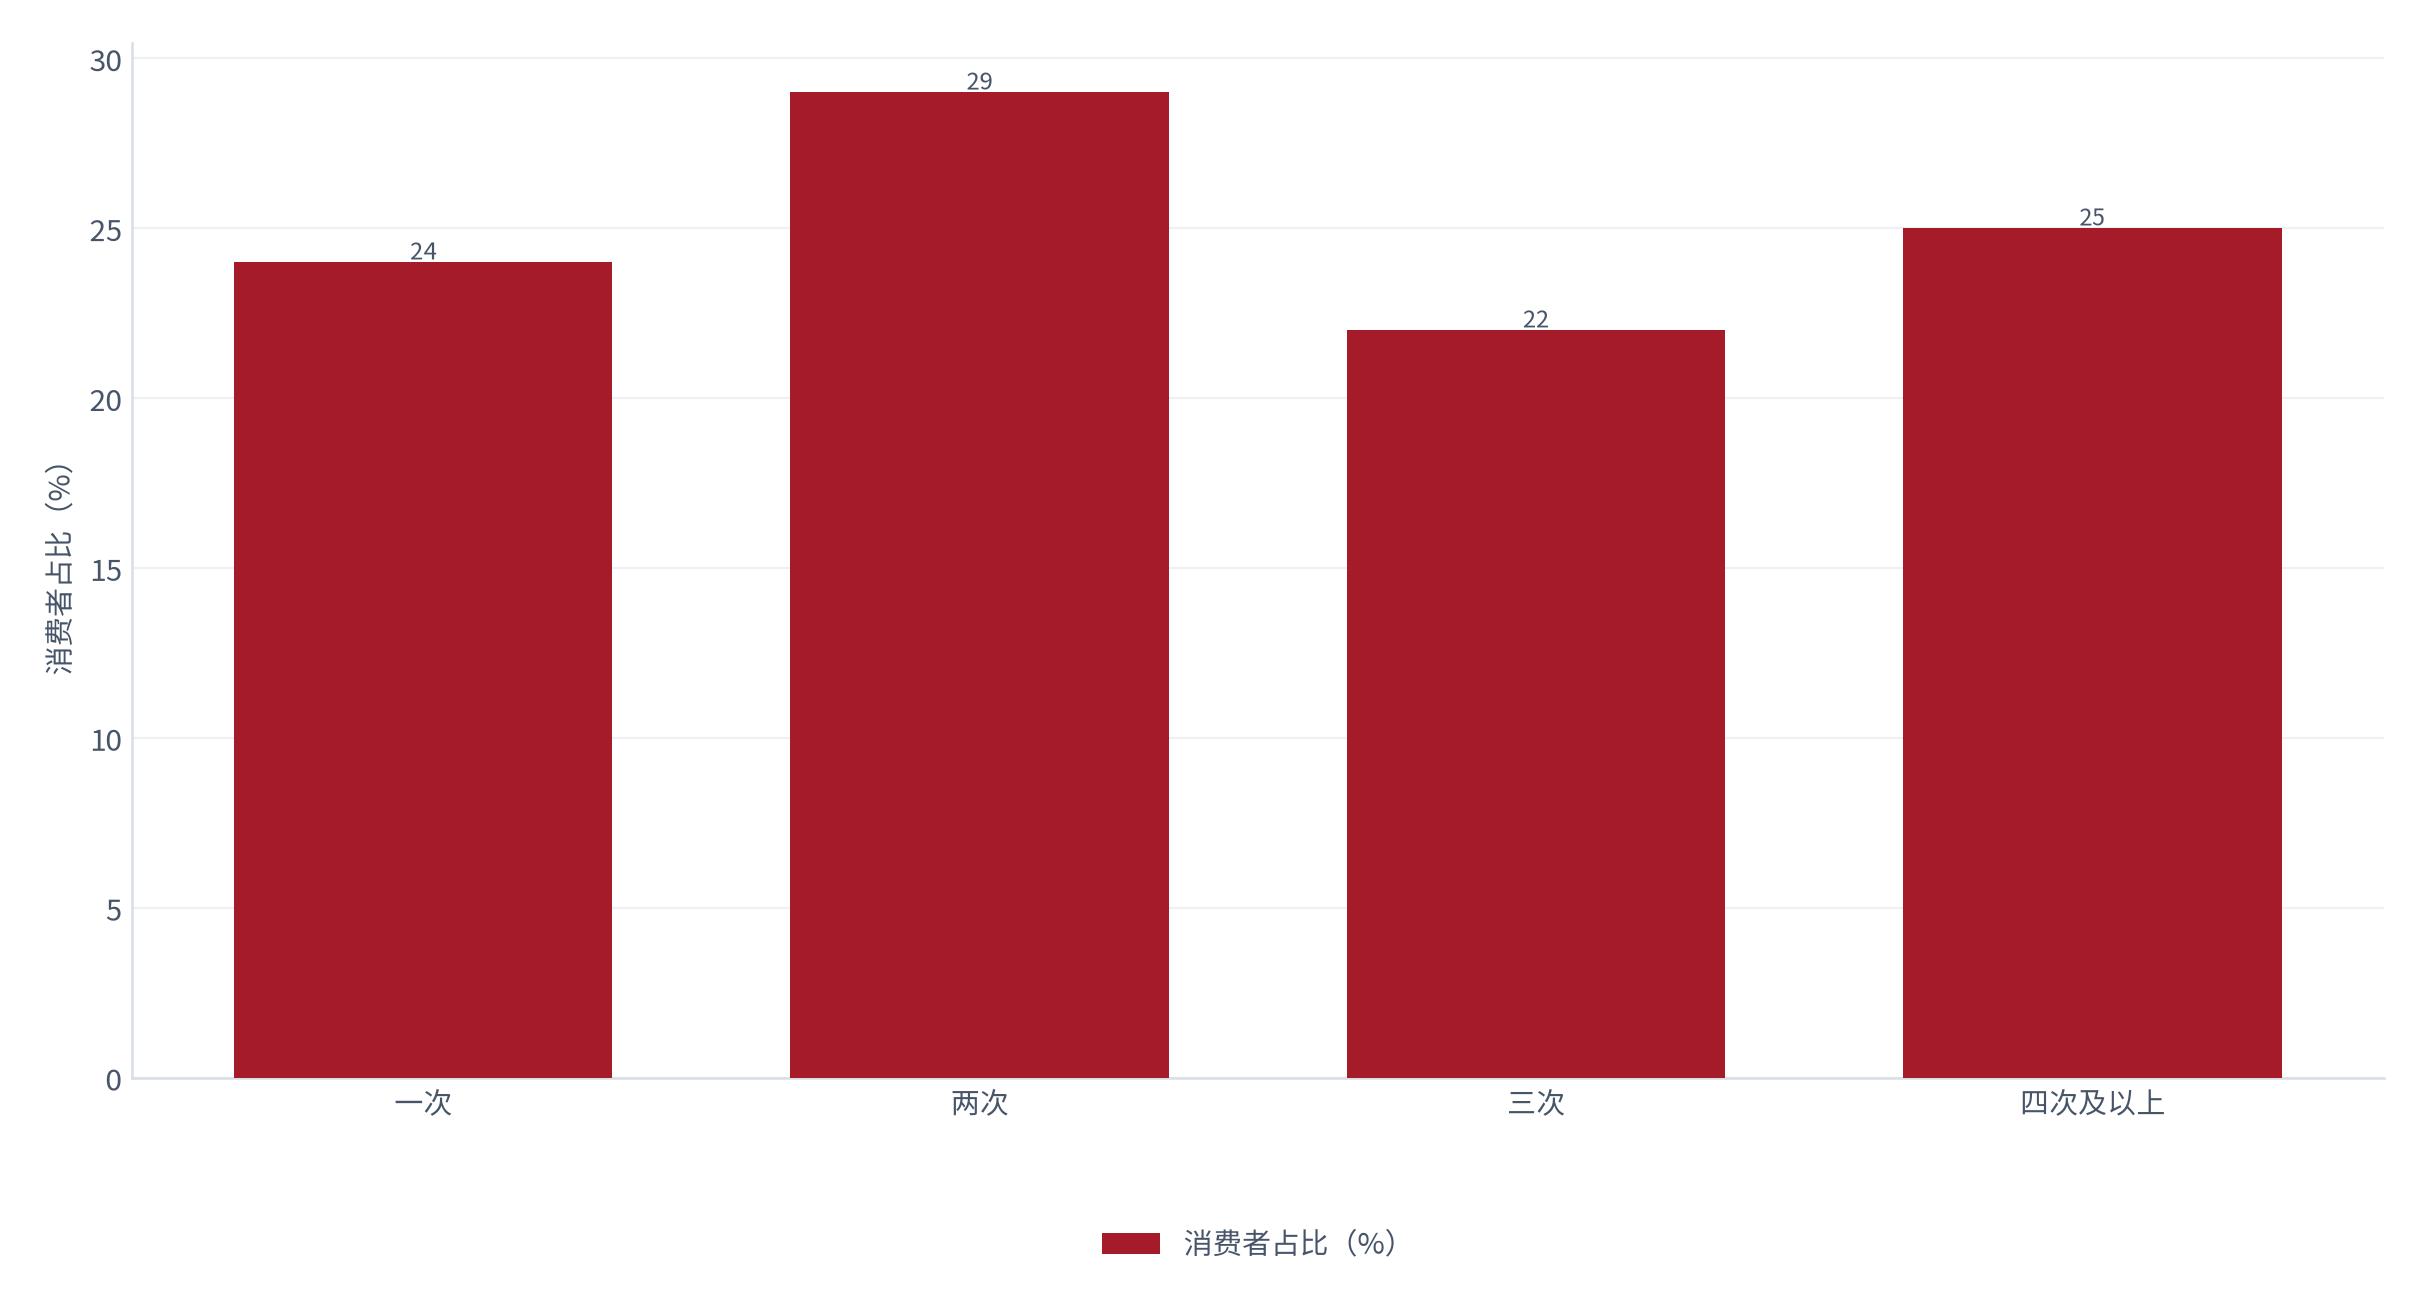
测算显示每年购买两次的消费者约占 29%(测算)[2]、四次及以上约占 25%(测算)[2]——高频客群贡献了远超其人数的销售额,这使复购周期的口径对结果高度敏感。
03品类:益生菌与钙铁锌的两种复购模型
同属补充剂,益生菌与钙铁锌的复购逻辑完全不同。
| 维度 | 益生菌 | 钙铁锌 | 驱动因素 |
|---|---|---|---|
| 十二个月复购率 | 约 34%(测算)[4] | 约 21%(测算)[4] | 使用感知 |
| 主力服用周期 | 约 2 至 3 个月(测算)[4] | 约 3 至 6 个月(测算)[4] | 健康目标 |
| 客单中位 | 约 218 元(测算)[2] | 约 129 元(测算)[2] | 规格与剂量 |
| 退货与退款率 | 约 6.1%(测算)[7] | 约 4.3%(测算)[7] | 口味与体感 |
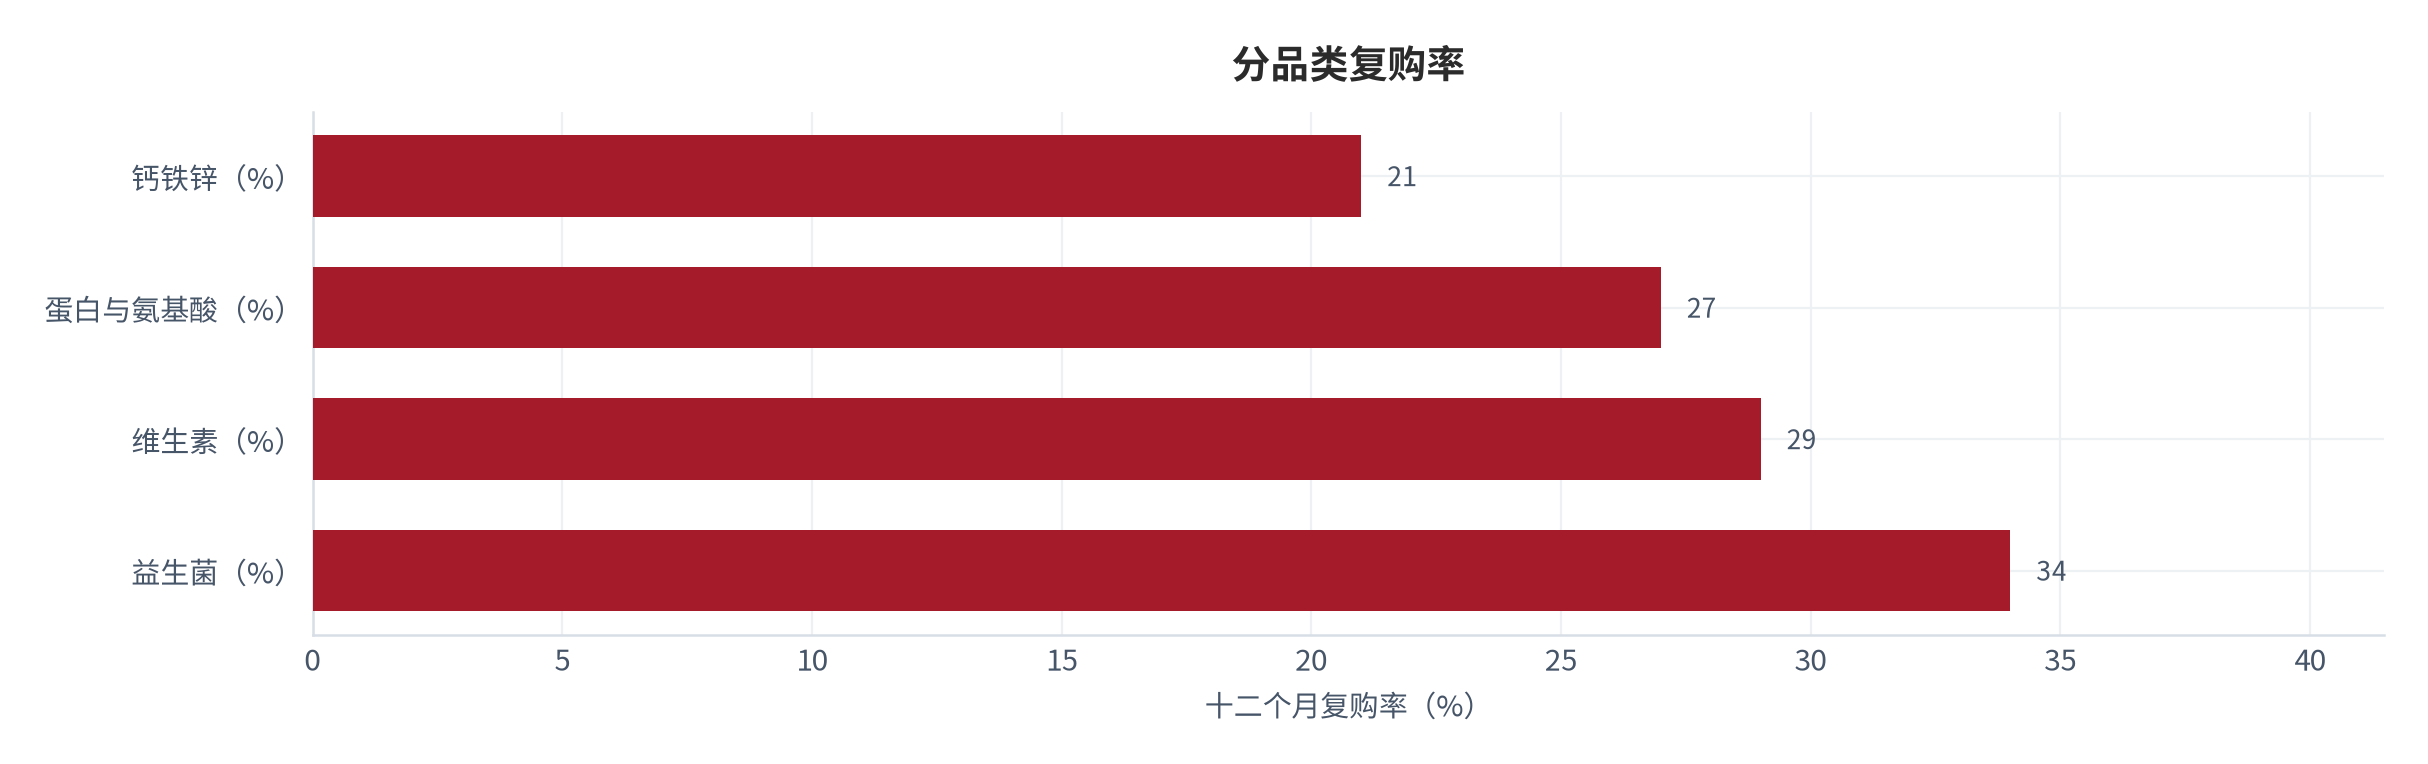
测算显示益生菌的十二个月复购率约 34%(测算)[4],而钙铁锌仅约 21%(测算)[4]——前者有明确的体感反馈,后者需要长期投入才看得出差别。
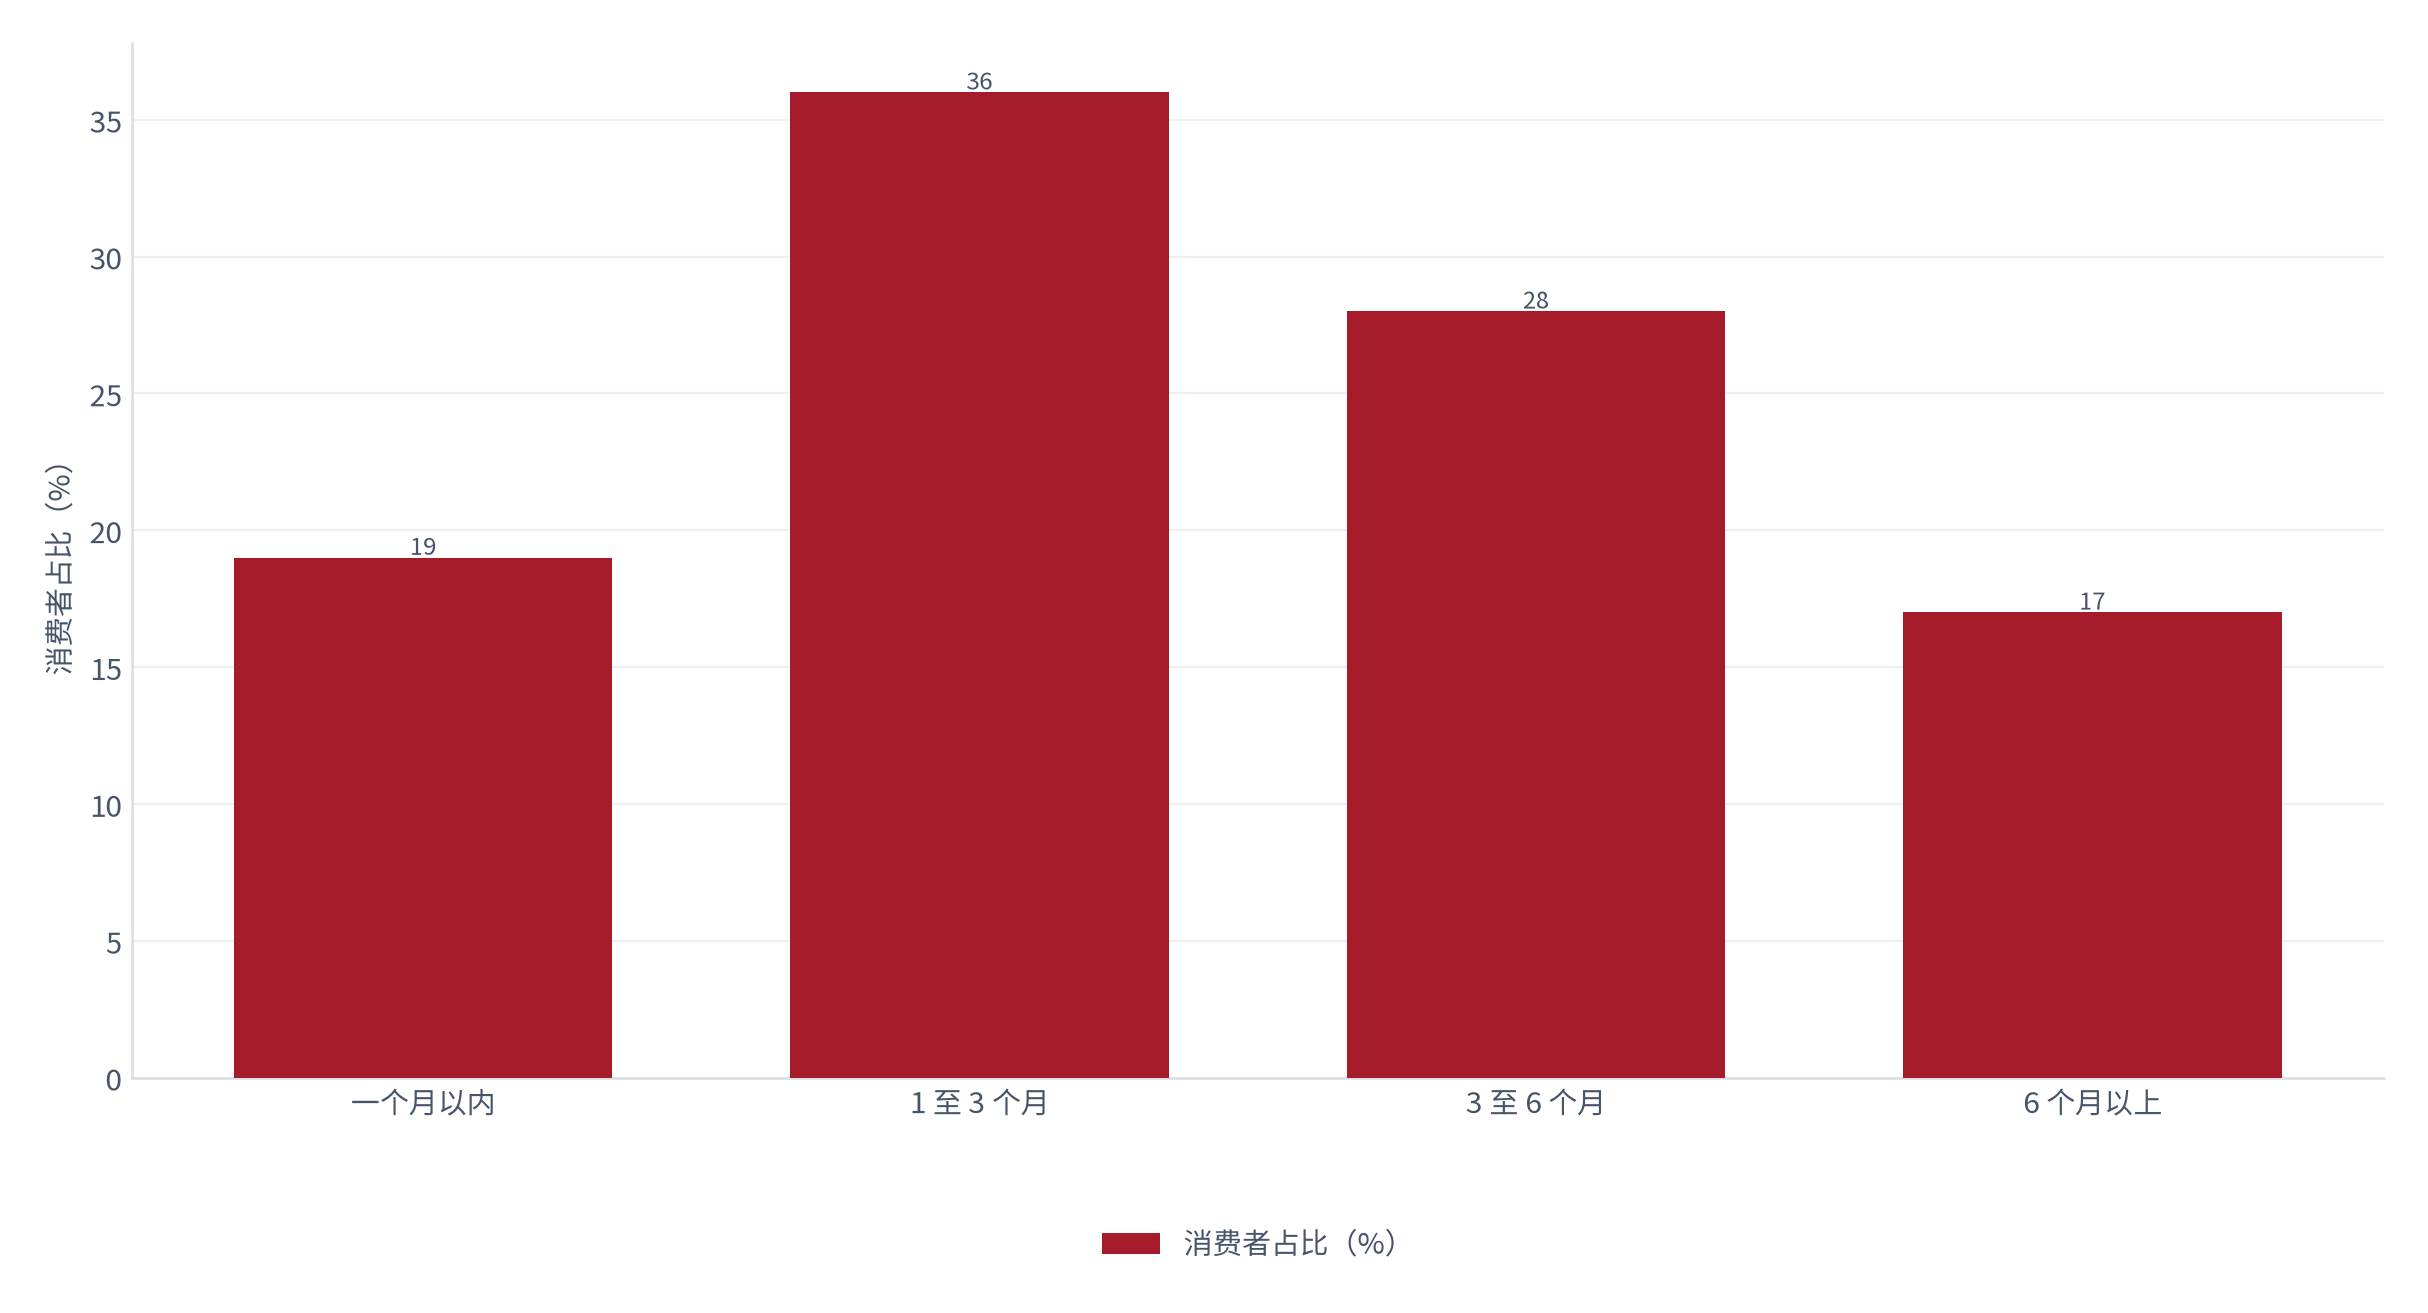
测算显示服用周期在 1 至 3 个月的约占 36%(测算)[4],而超过 6 个月的仅约 17%(测算)[4]——多数消费者把补充剂当作阶段性投入,长期持有的比例仍然很低。
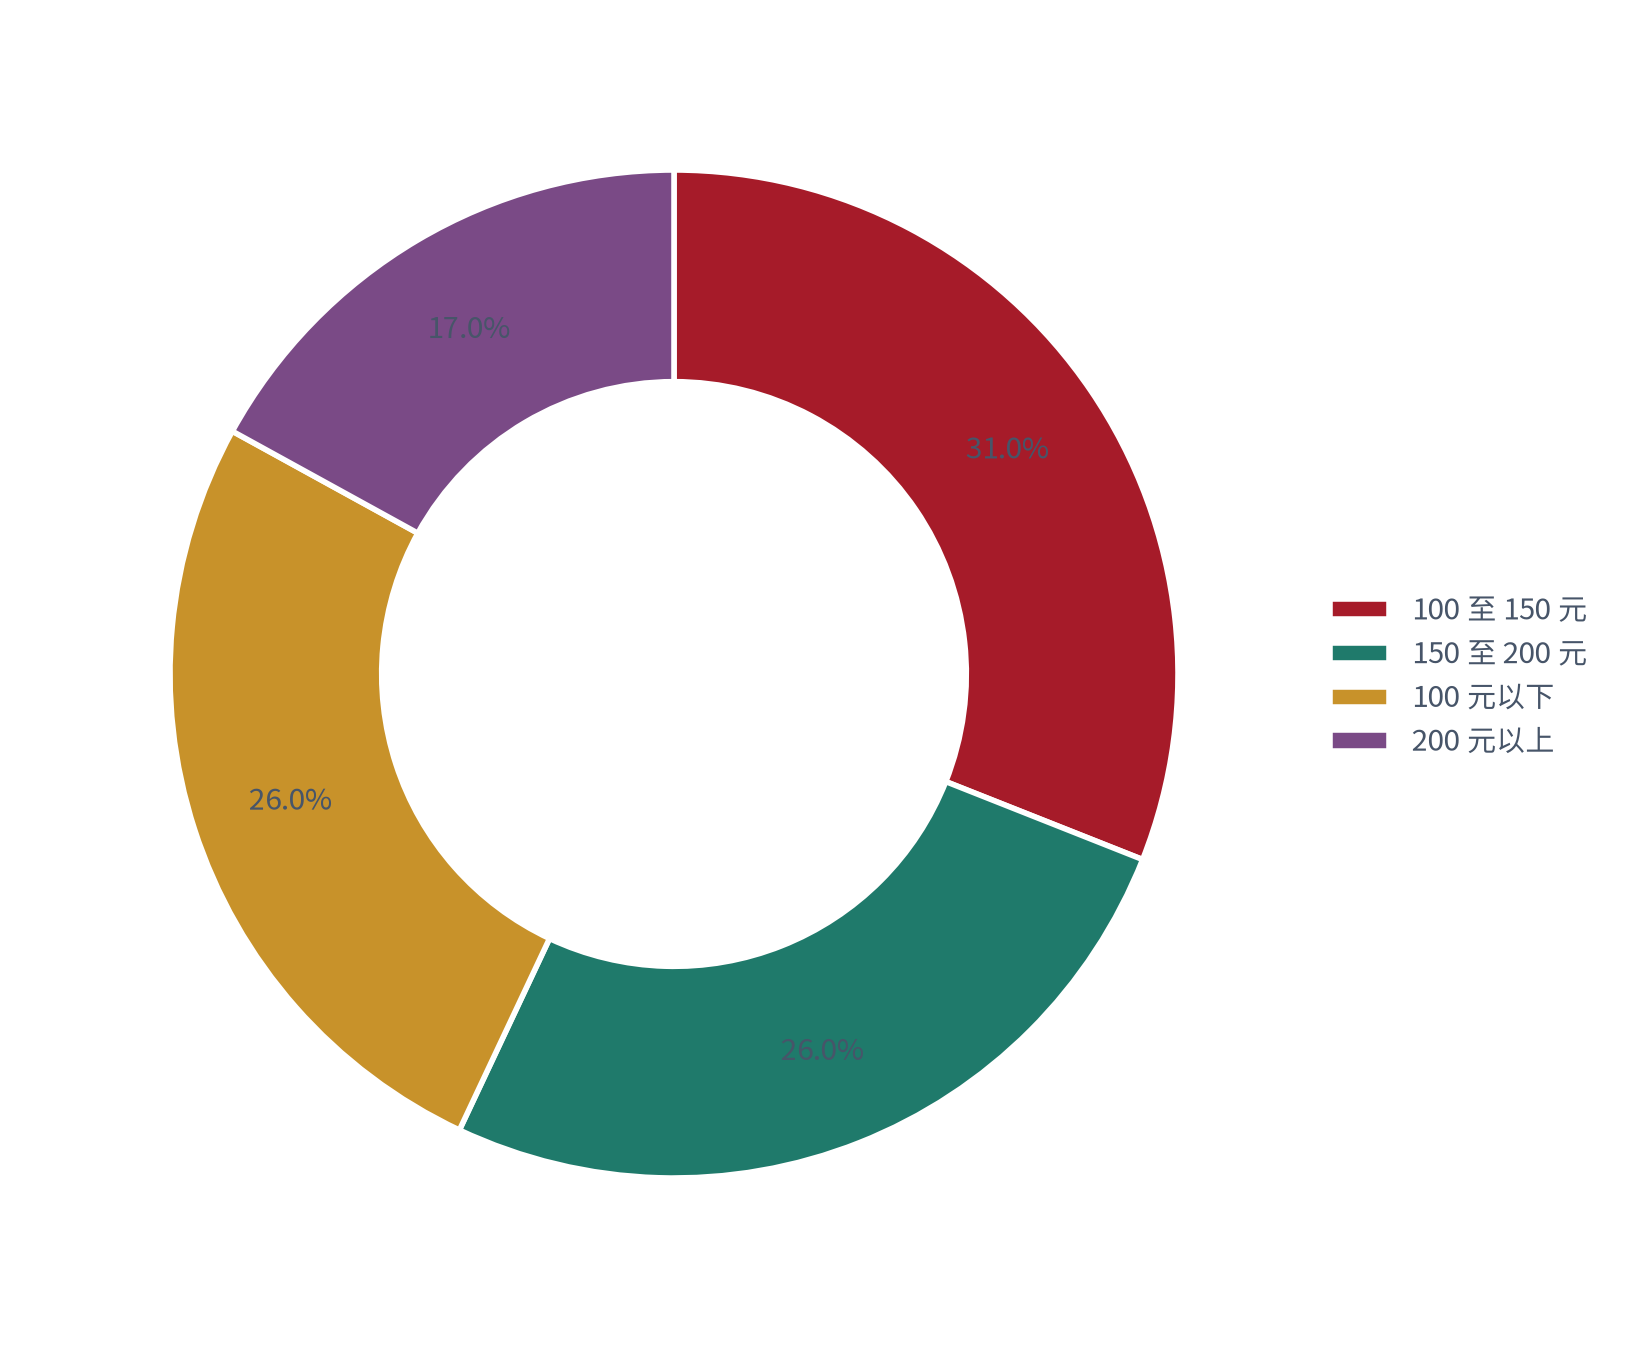
测算显示 100 至 150 元价格带销量占比约 31%(测算)[14],而 200 元以上约 17%(测算)[14]——高价格带依赖功效叙事,一旦叙事被稀释就会快速回落。
04价格带与毛利结构
毛利不是品类属性,而是渠道与投放共同决定的结果。
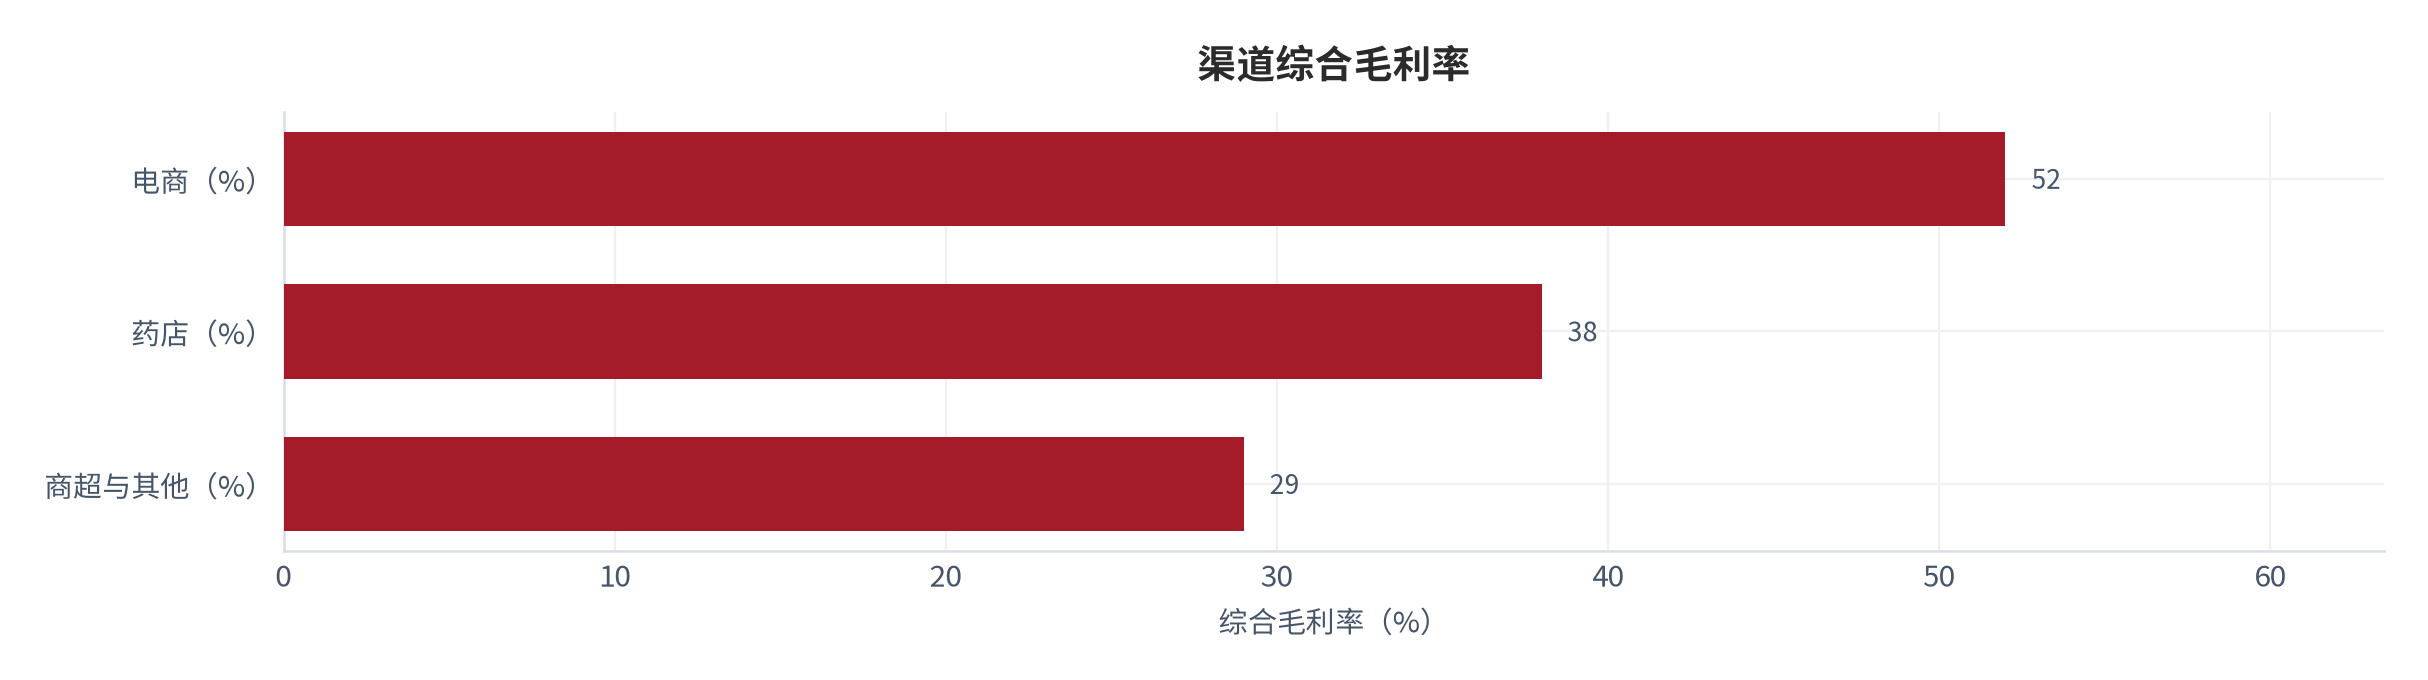
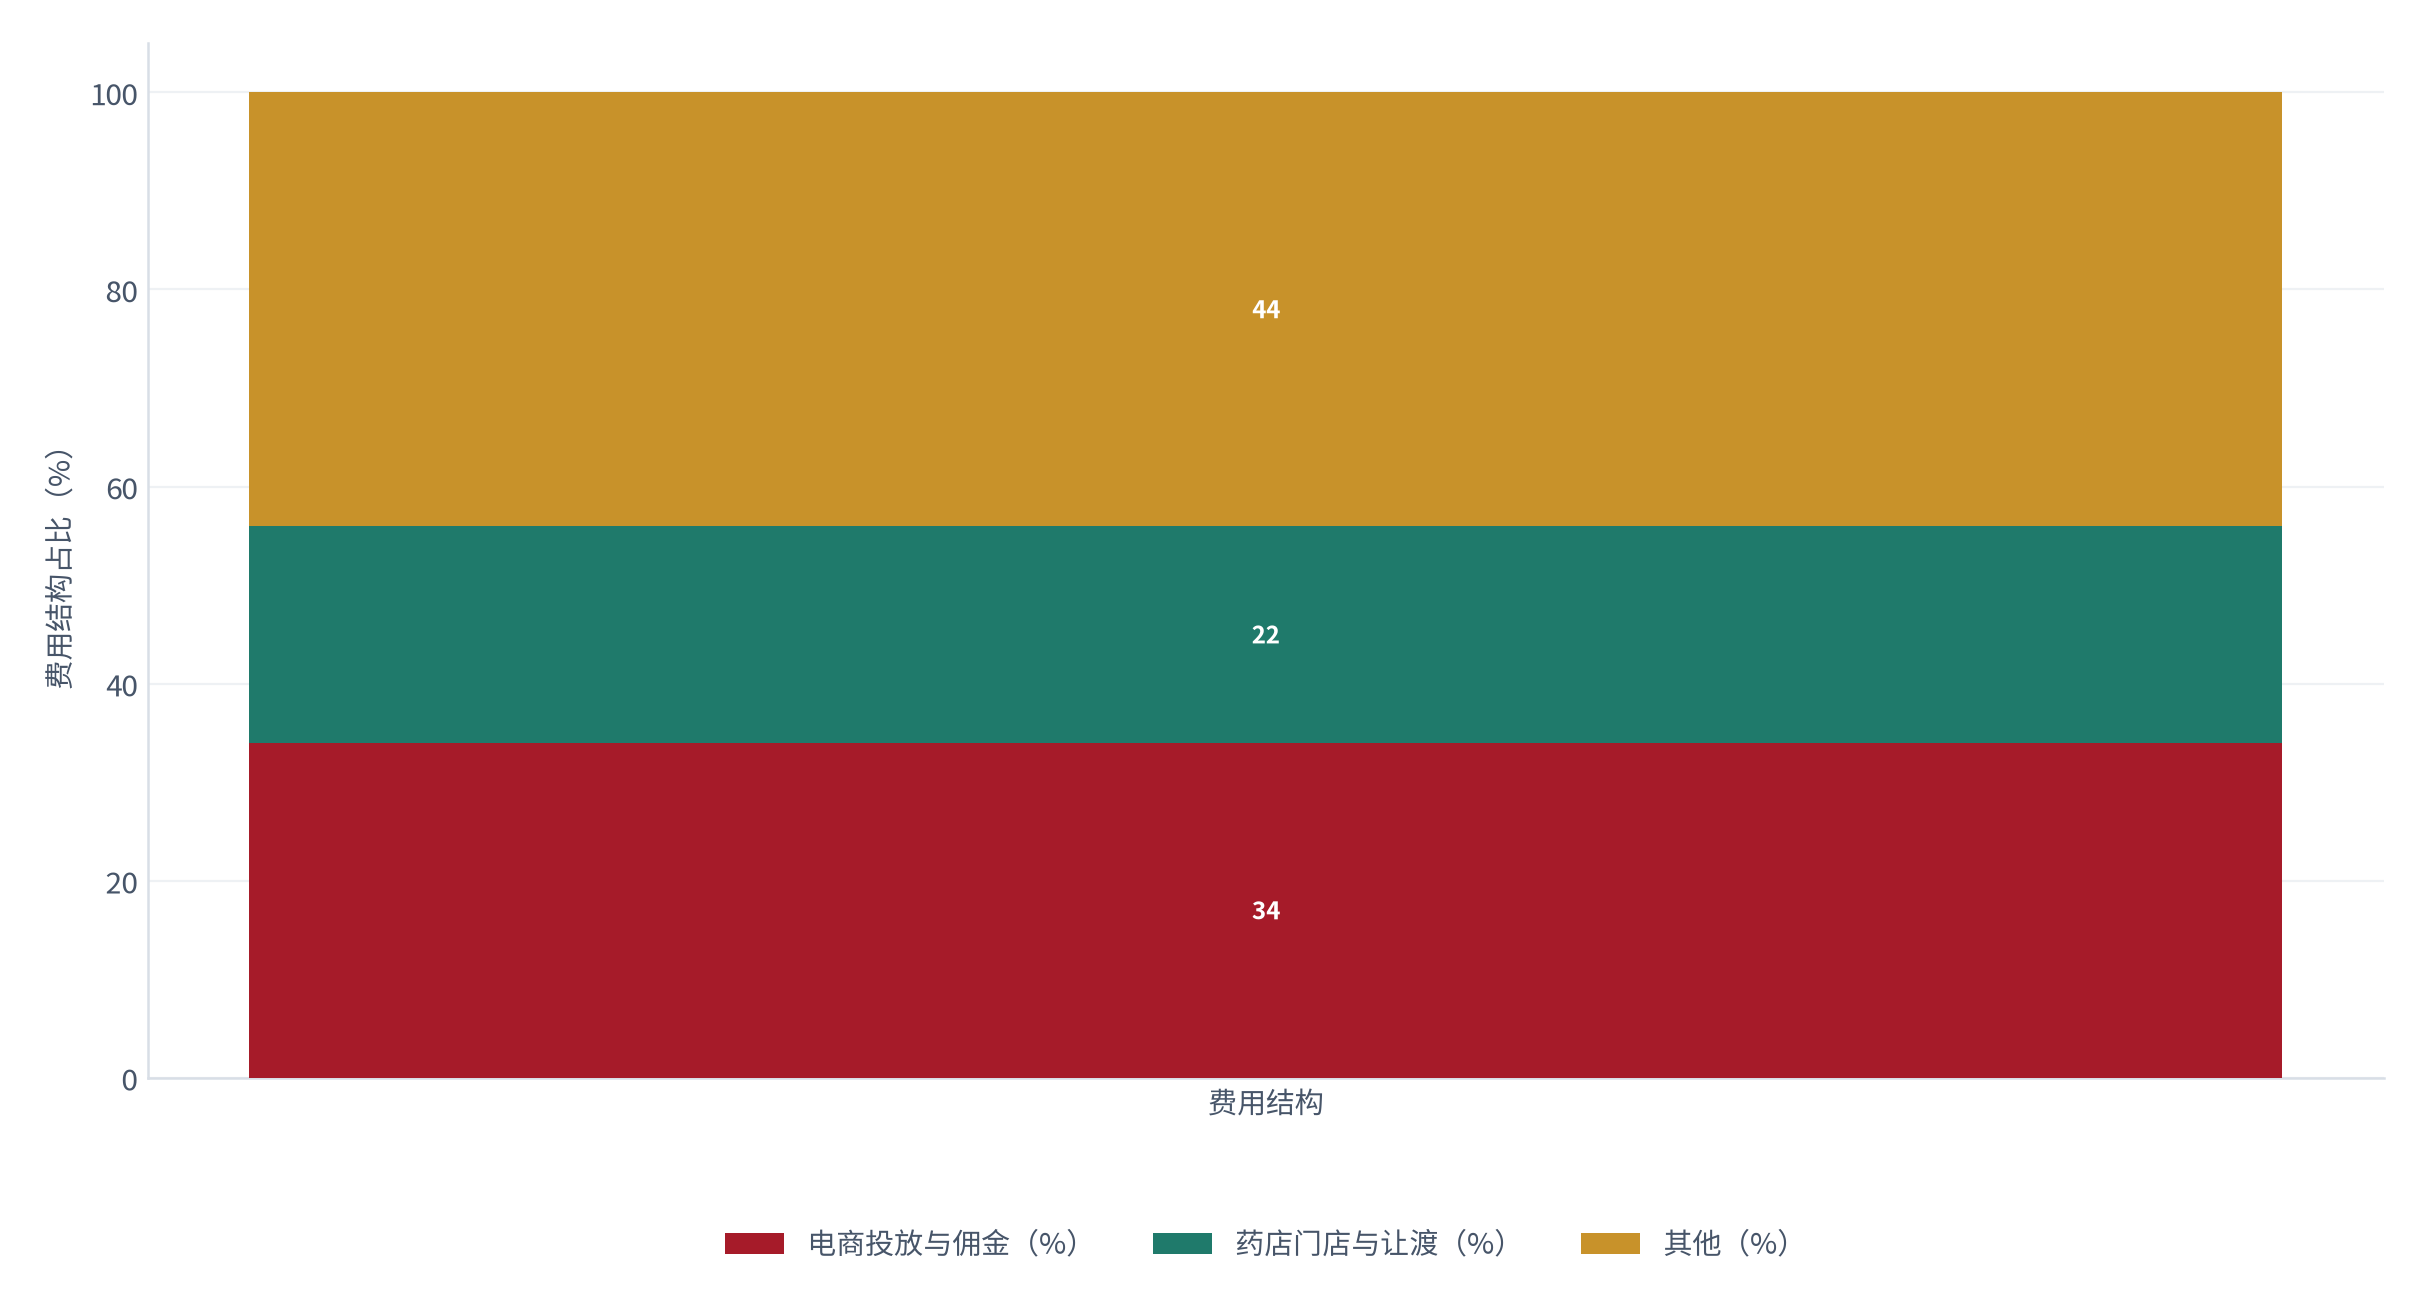
测算显示电商综合毛利率约 52%(测算)[5],药店约 38%(测算)[5]——但电商需要先扣掉约 34% 的投放与佣金(测算)[5],净空间远小于表面毛利。
| 成本项 | 电商渠道 | 药店渠道 |
|---|---|---|
| 综合毛利率 | 约 52%(测算)[5] | 约 38%(测算)[5] |
| 投放与佣金 | 约 34%(测算)[5] | 约 8%(测算)[6] |
| 门店与让渡 | 约 4%(测算)[5] | 约 22%(测算)[6] |
| 净空间 | 约 14%(测算)[5] | 约 8%(测算)[5] |
测算显示电商扣除投放后的净空间约 14%(测算)[5],药店扣除门店让渡后约 8%(测算)[5]——两者都薄,区别只是薄在哪一项上。
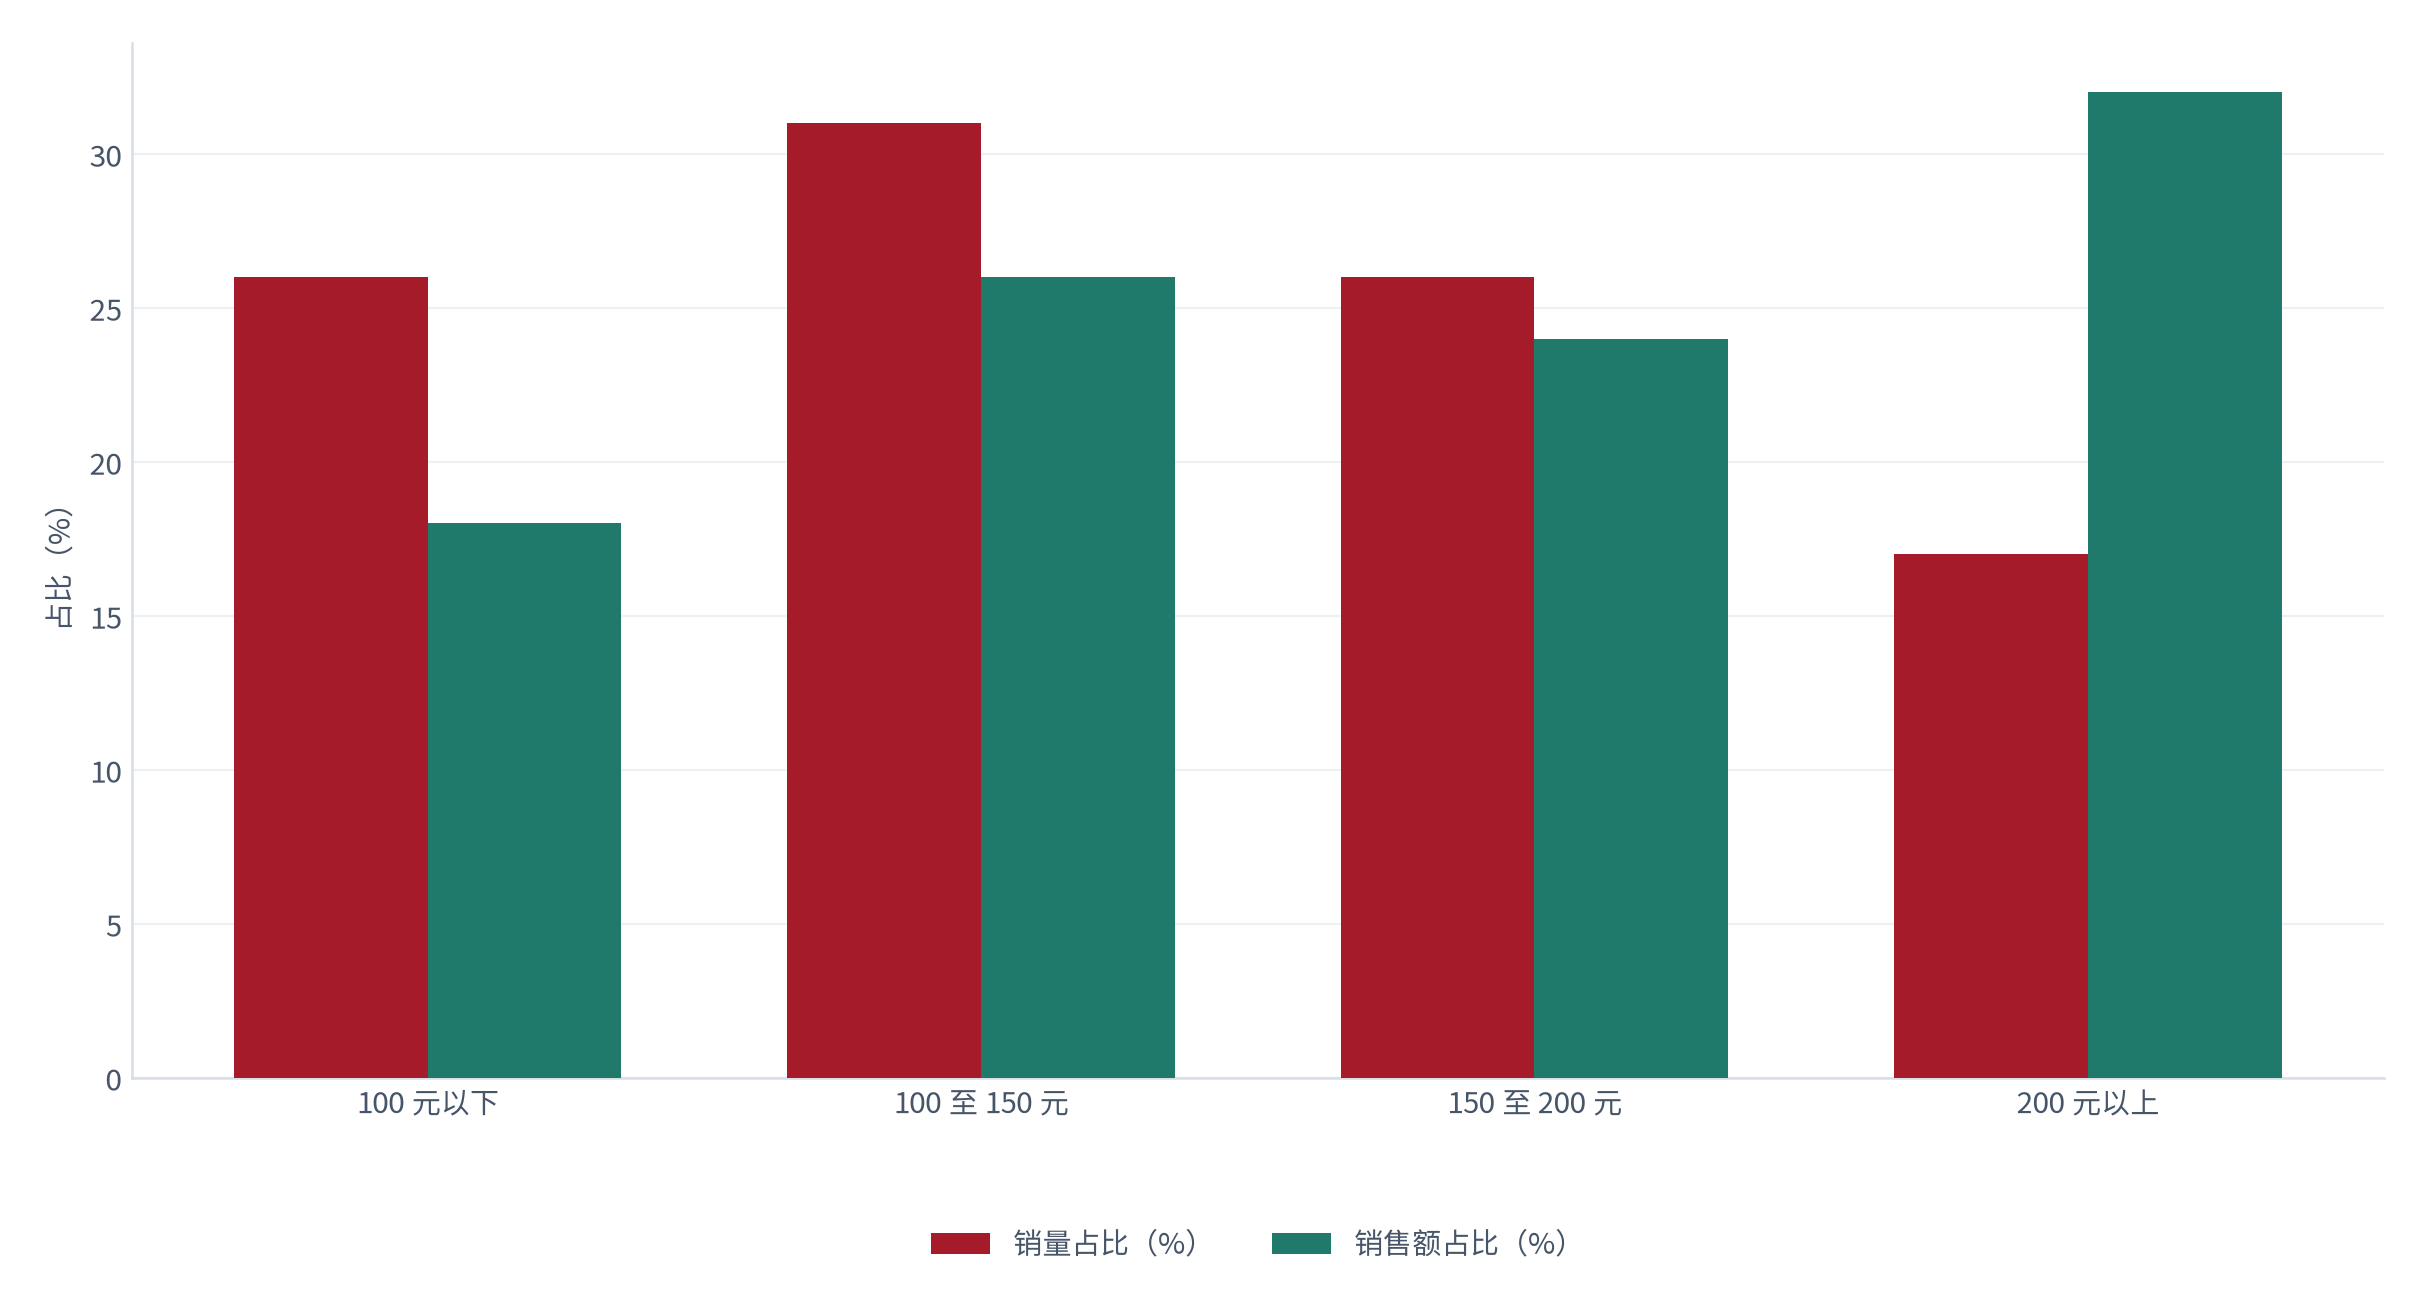
测算显示 200 元以上价格带销量占比约 17%(测算)[14],却贡献了约 24% 的销售额(测算)[14],而 100 元以下价格带销量约 26%、销售额仅约 18%(测算)[14]——高价格带用更少的销量拿走了更多的钱,但也承担了更大的预期落差风险。
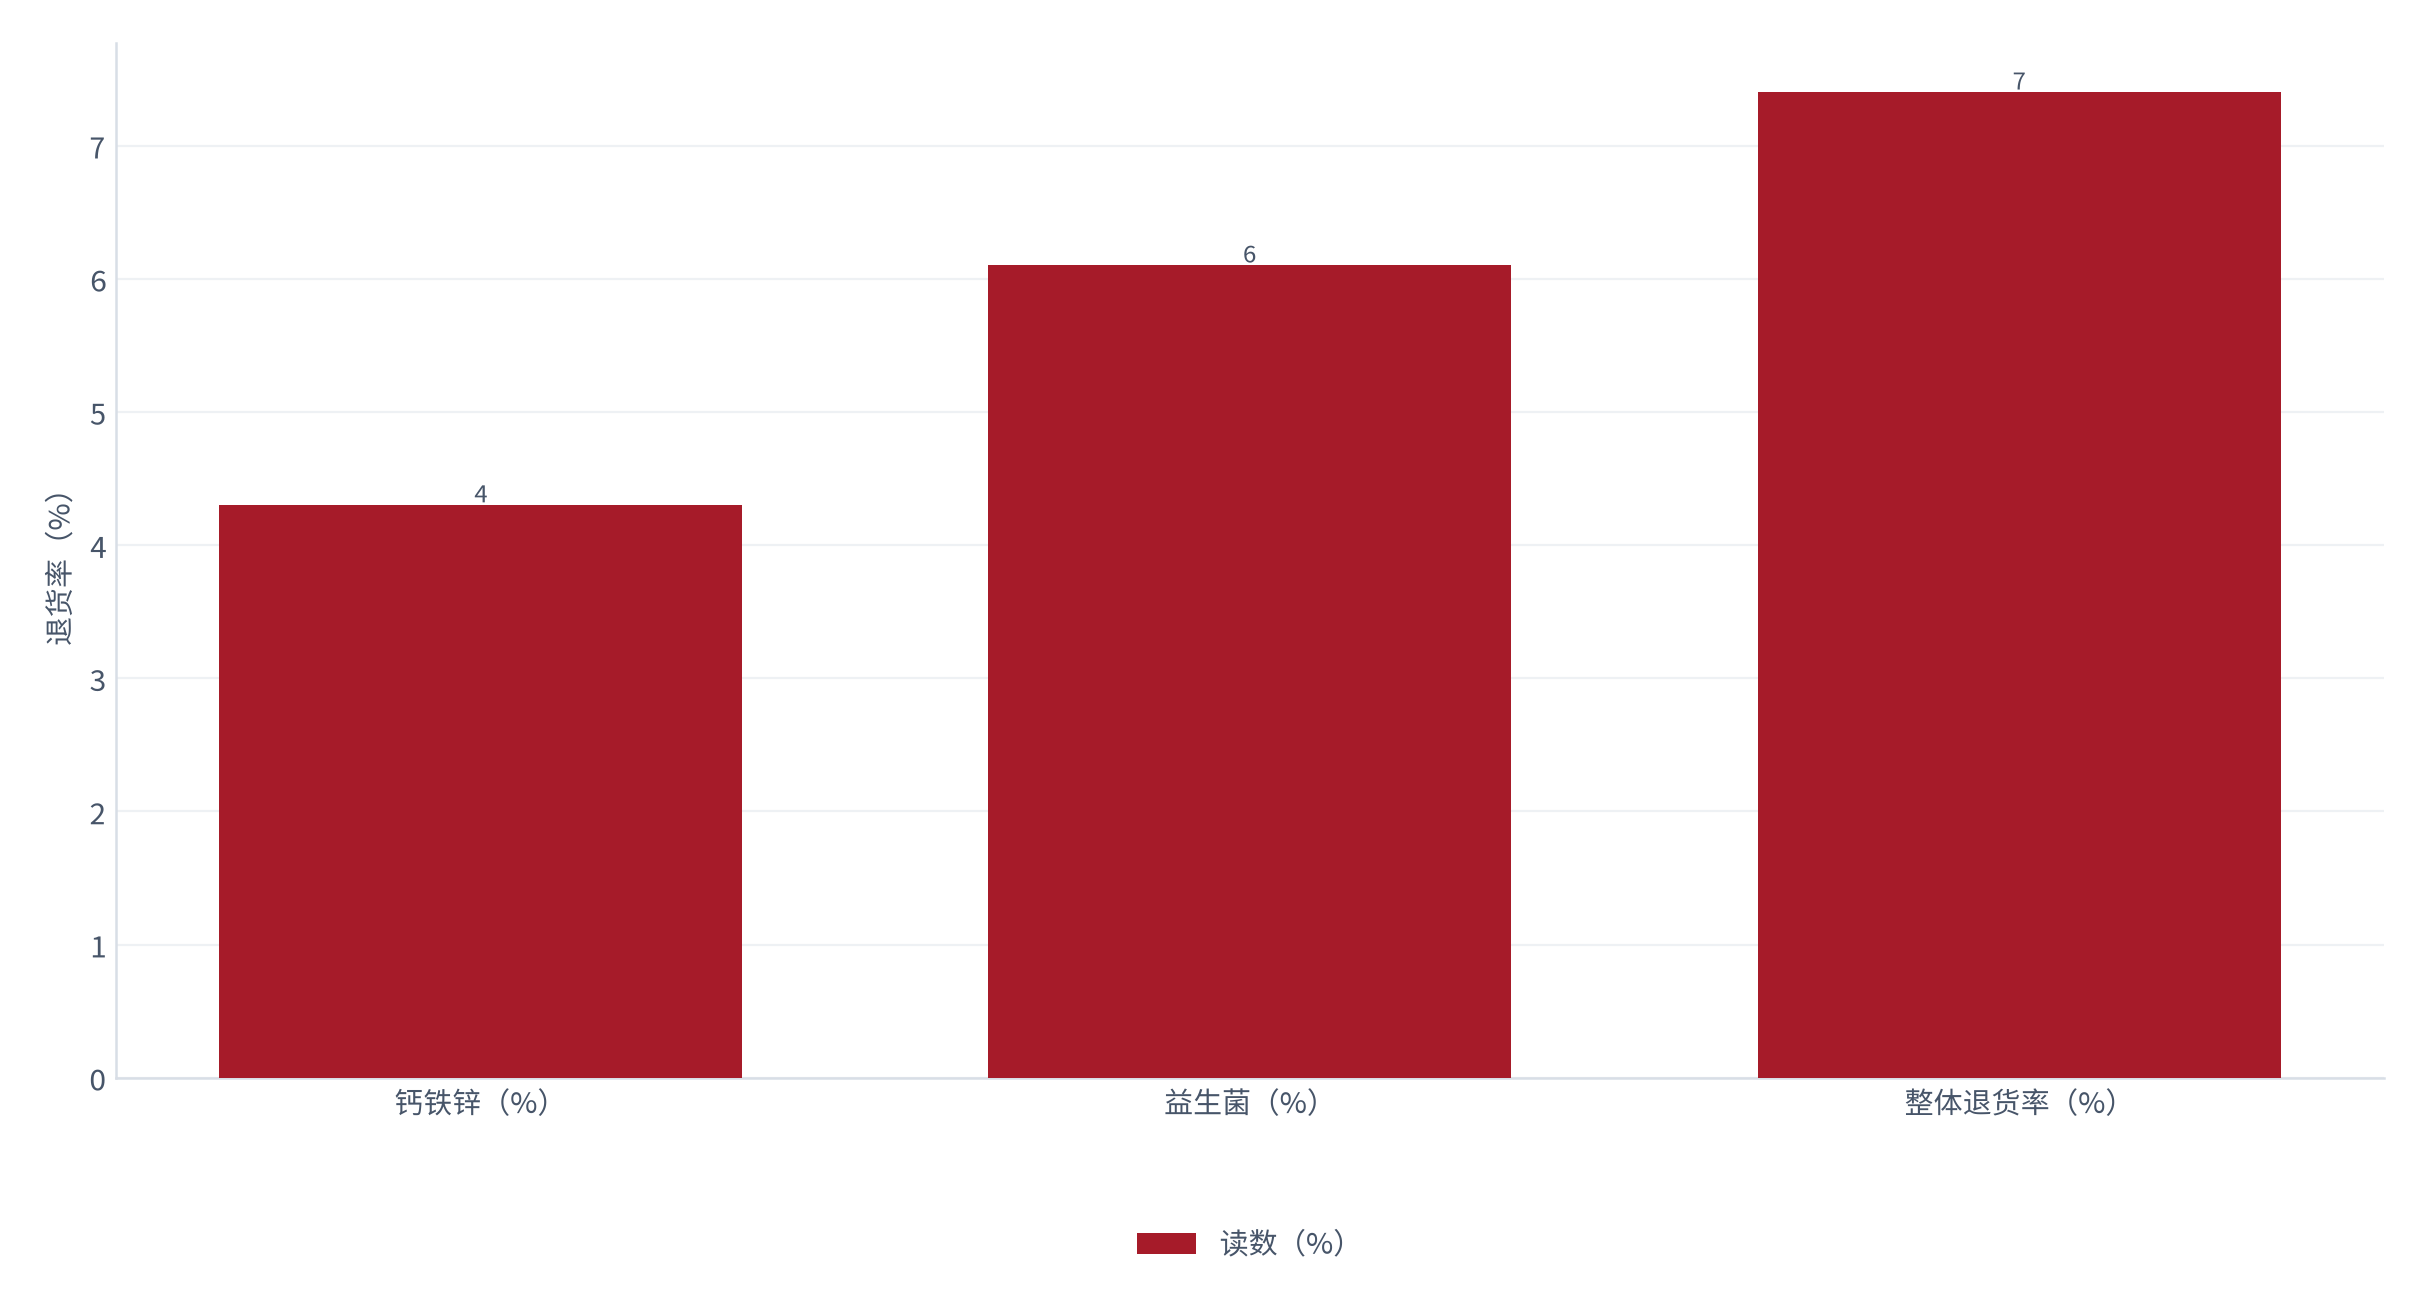
测算显示退货率约 7.4%(测算)[7],而其中约 41% 属于效果未达预期(测算)[7]——这类退货无法通过品控消除,只能靠预期管理前置化解。
05投放回报与增长质量
线上增长的成色,取决于投放能否沉淀为复购。
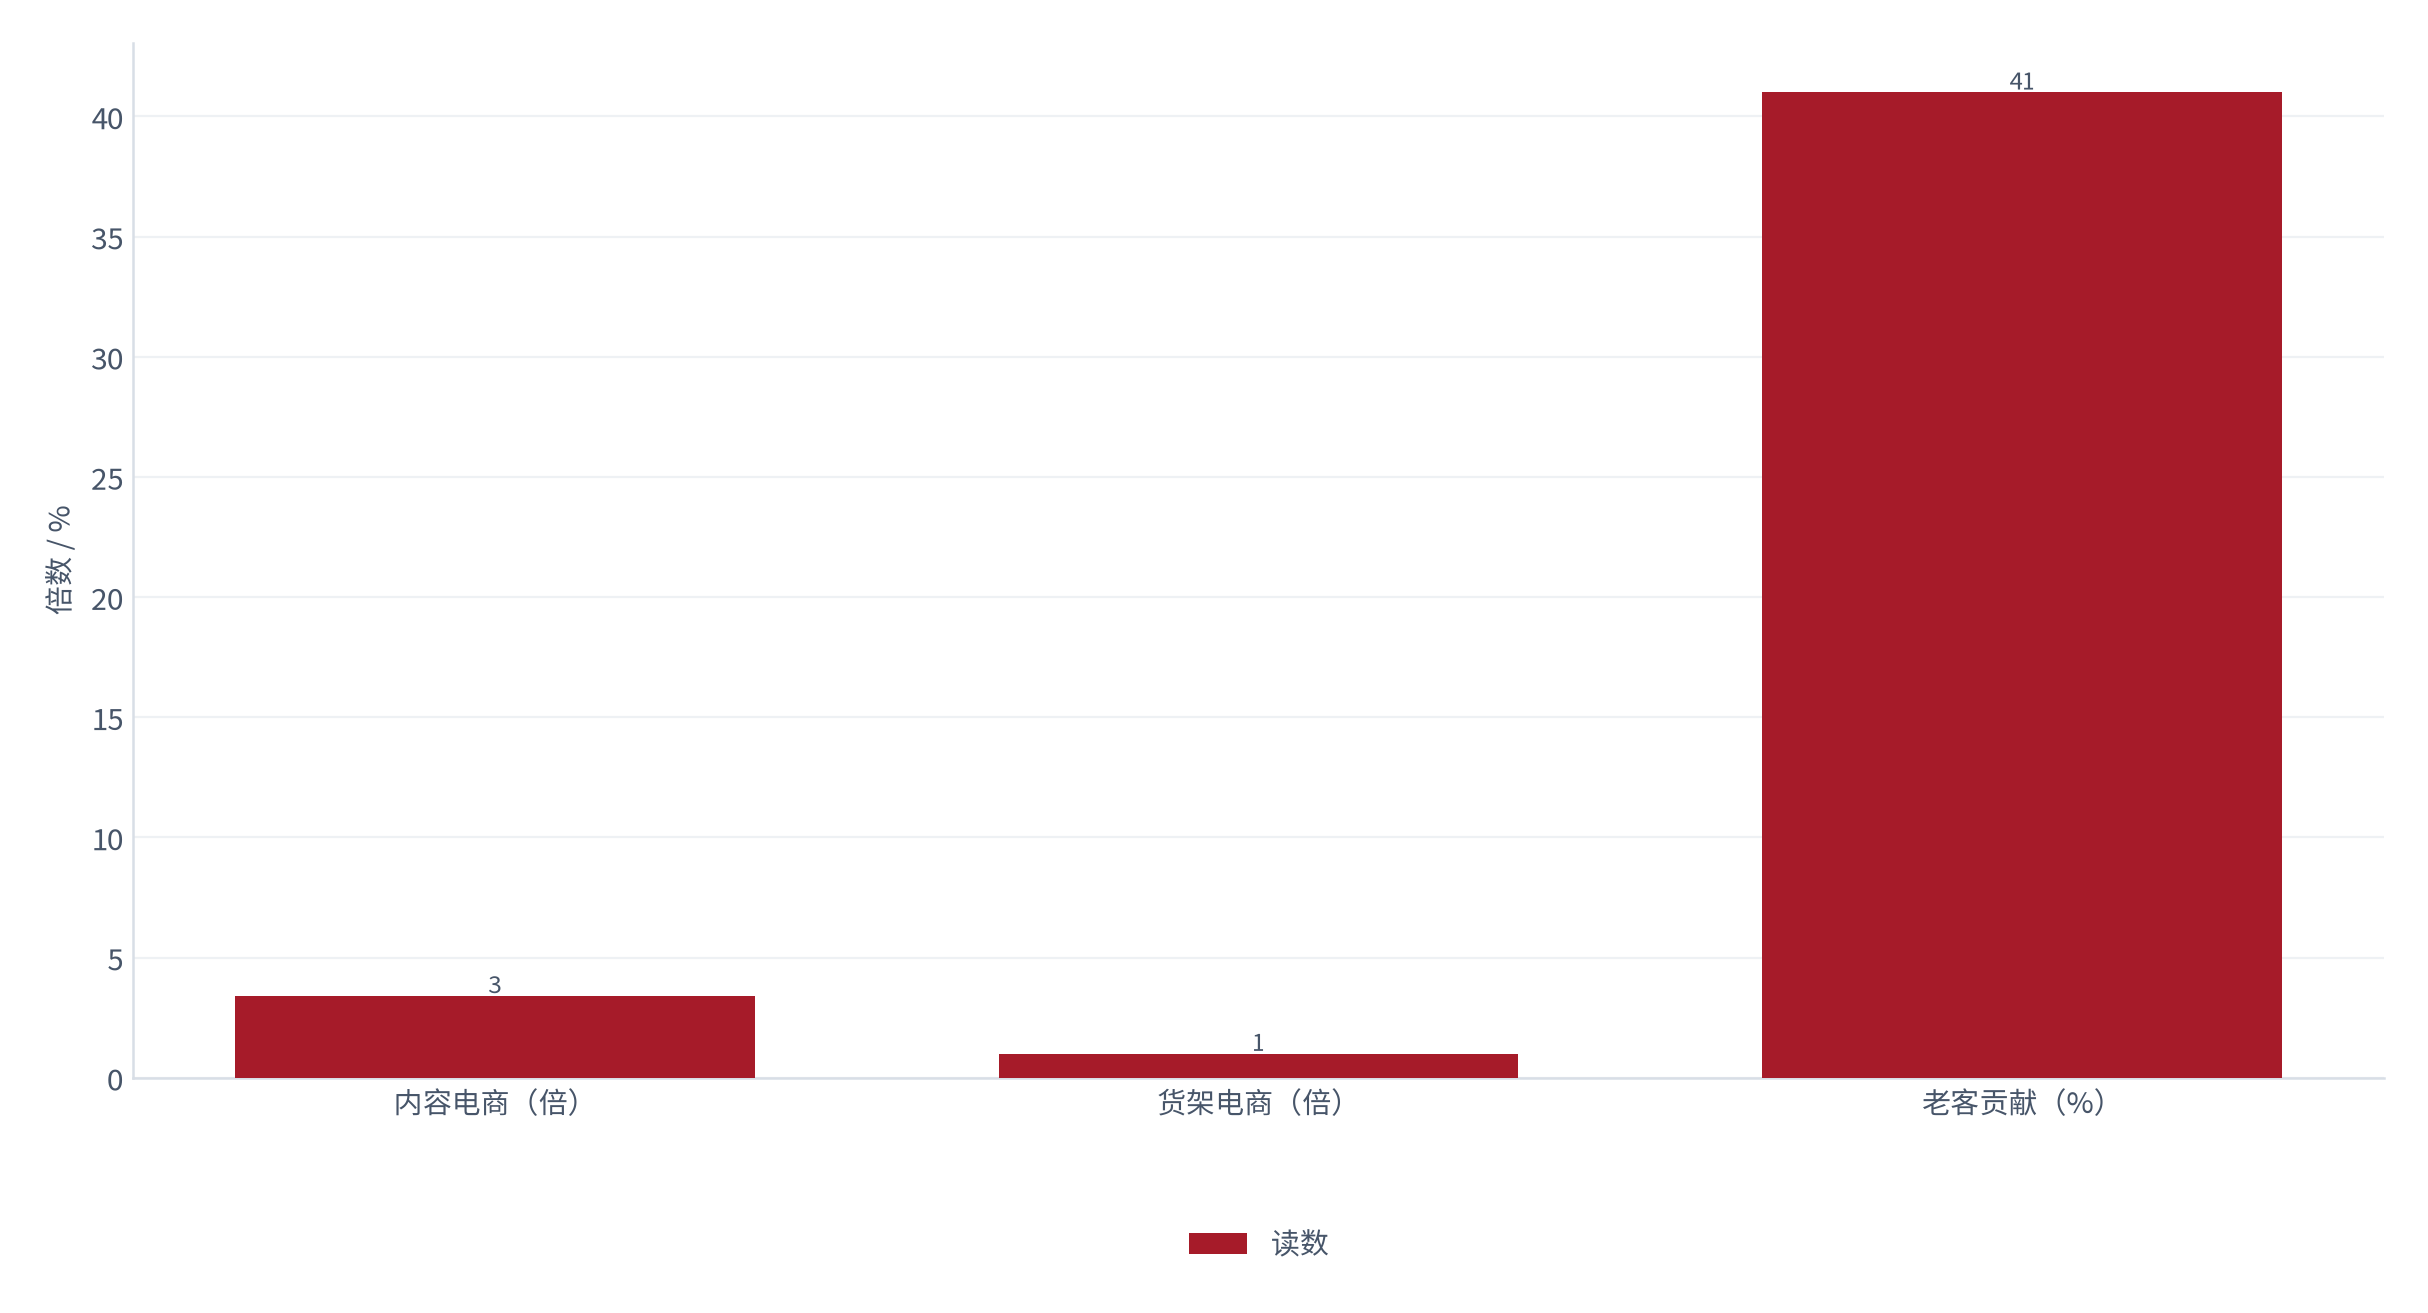
测算显示老客复购贡献约 41% 的线上销售额(测算)[6],高于单次购买的贡献——这说明线上增长的质量取决于能否把新客转成复购客。
线上内部结构同样需要拆开看:内容电商约 47%、货架电商约 38%、其他线上约 15%(测算)[11]——内容电商负责制造成交,货架电商负责承接复购,两者的费用逻辑完全不同。
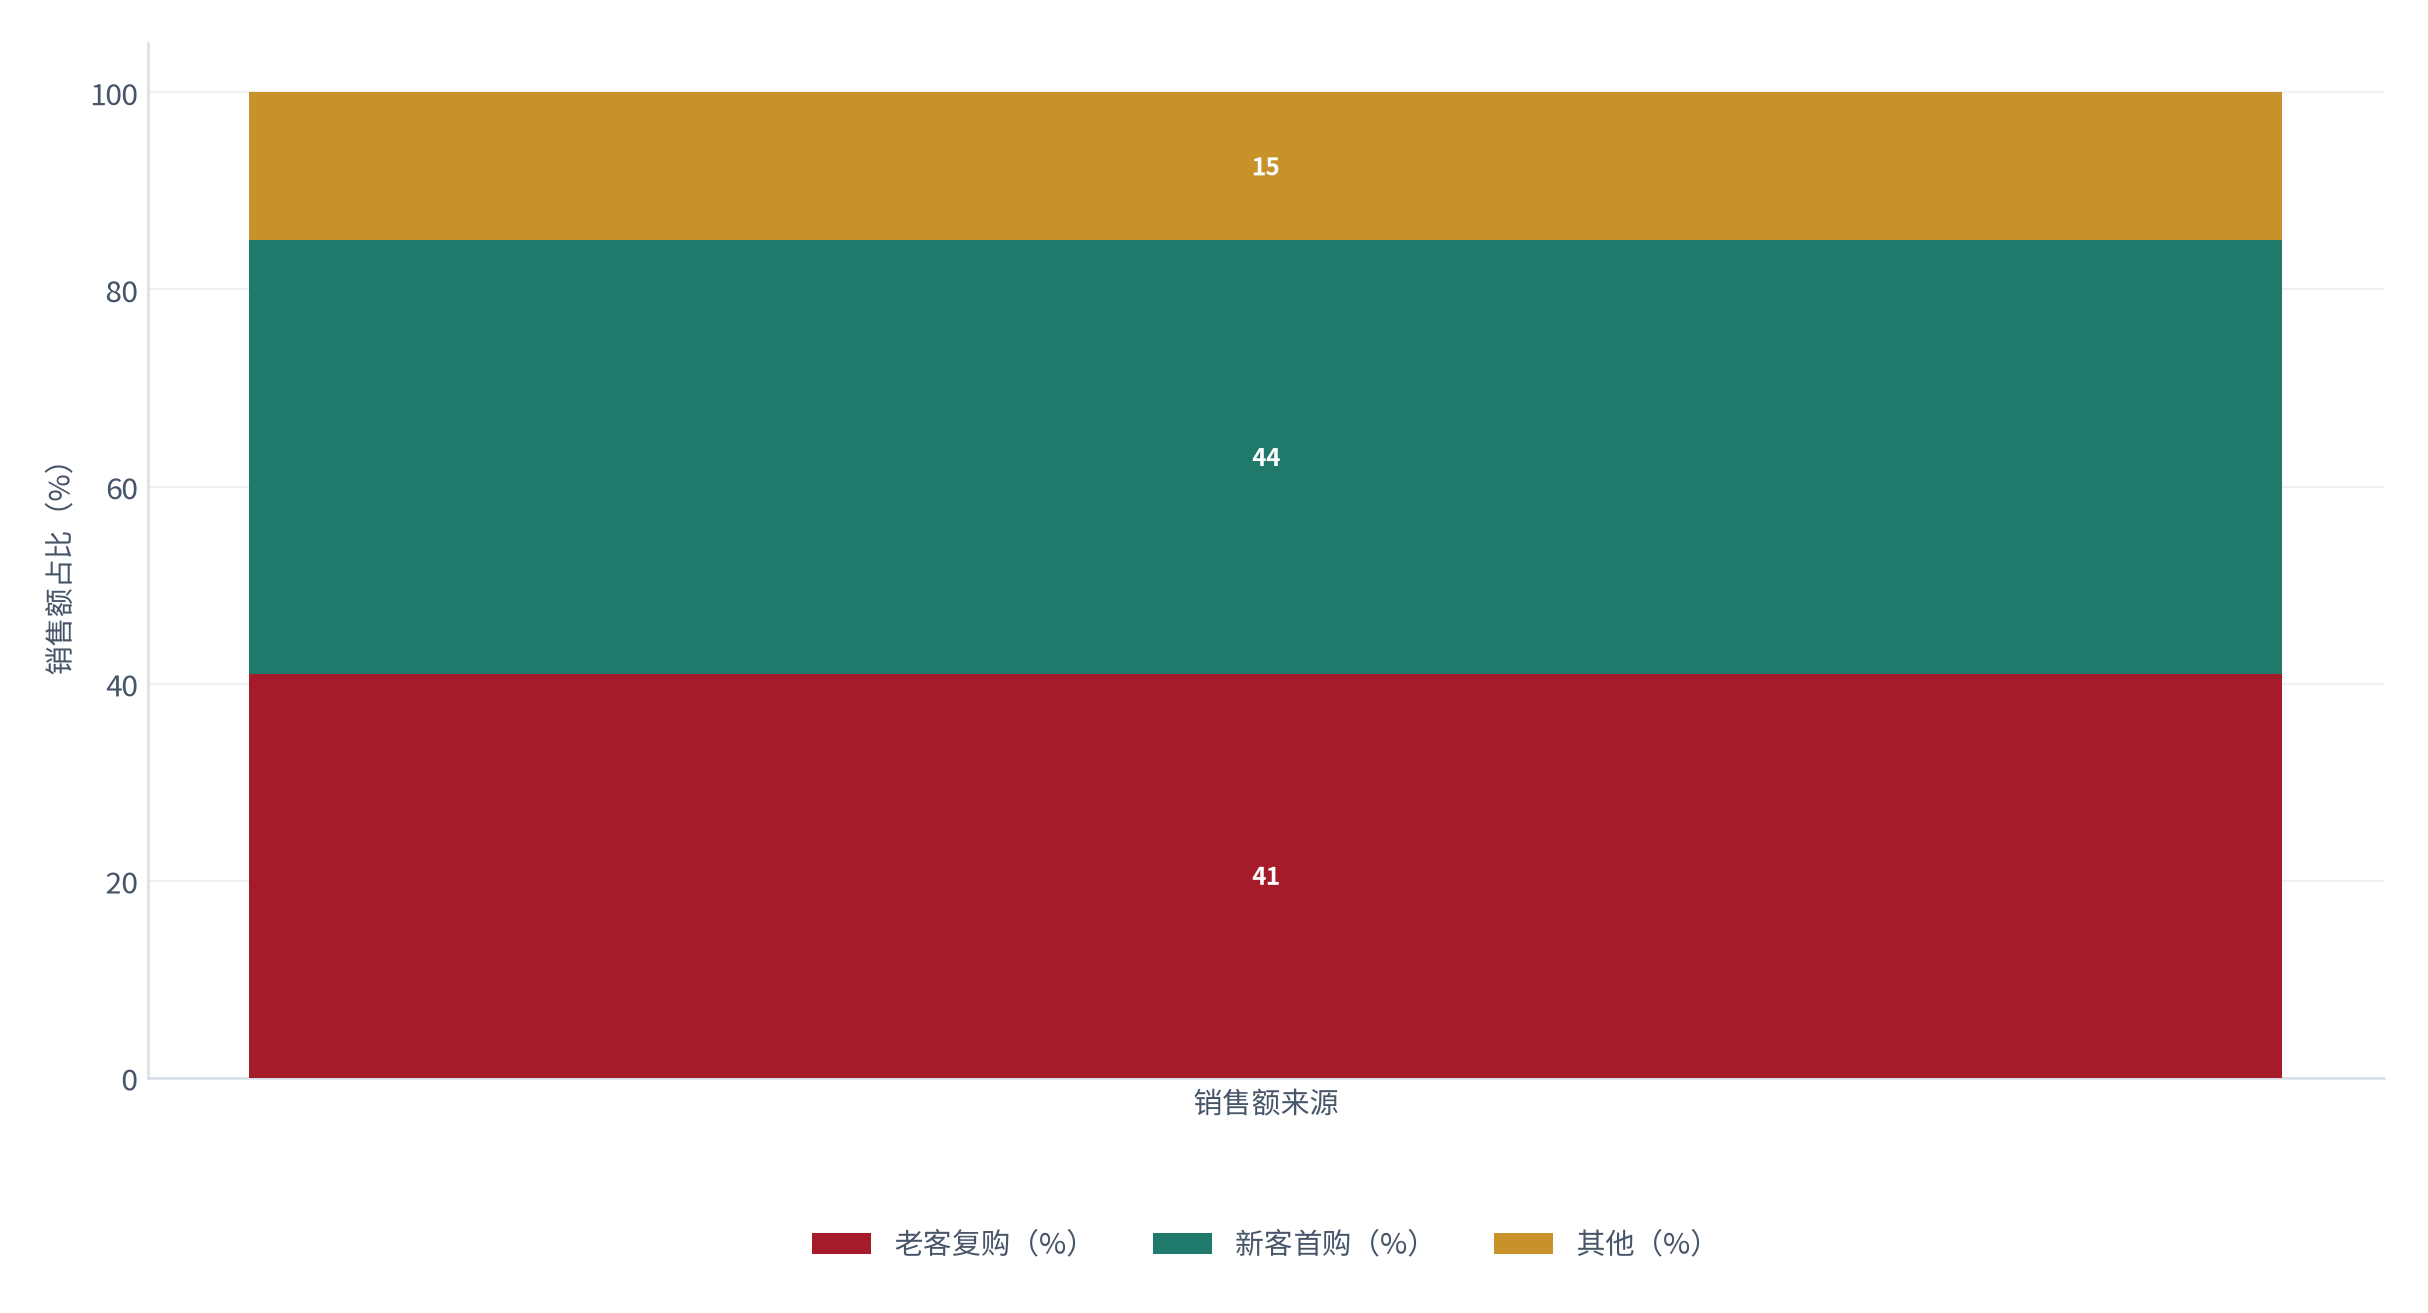
测算显示新客首购约占 44%(测算)[6]、老客复购约 41%(测算)[6]——两者接近均衡,说明投放仍在拉动规模,复购尚未完全接棒。
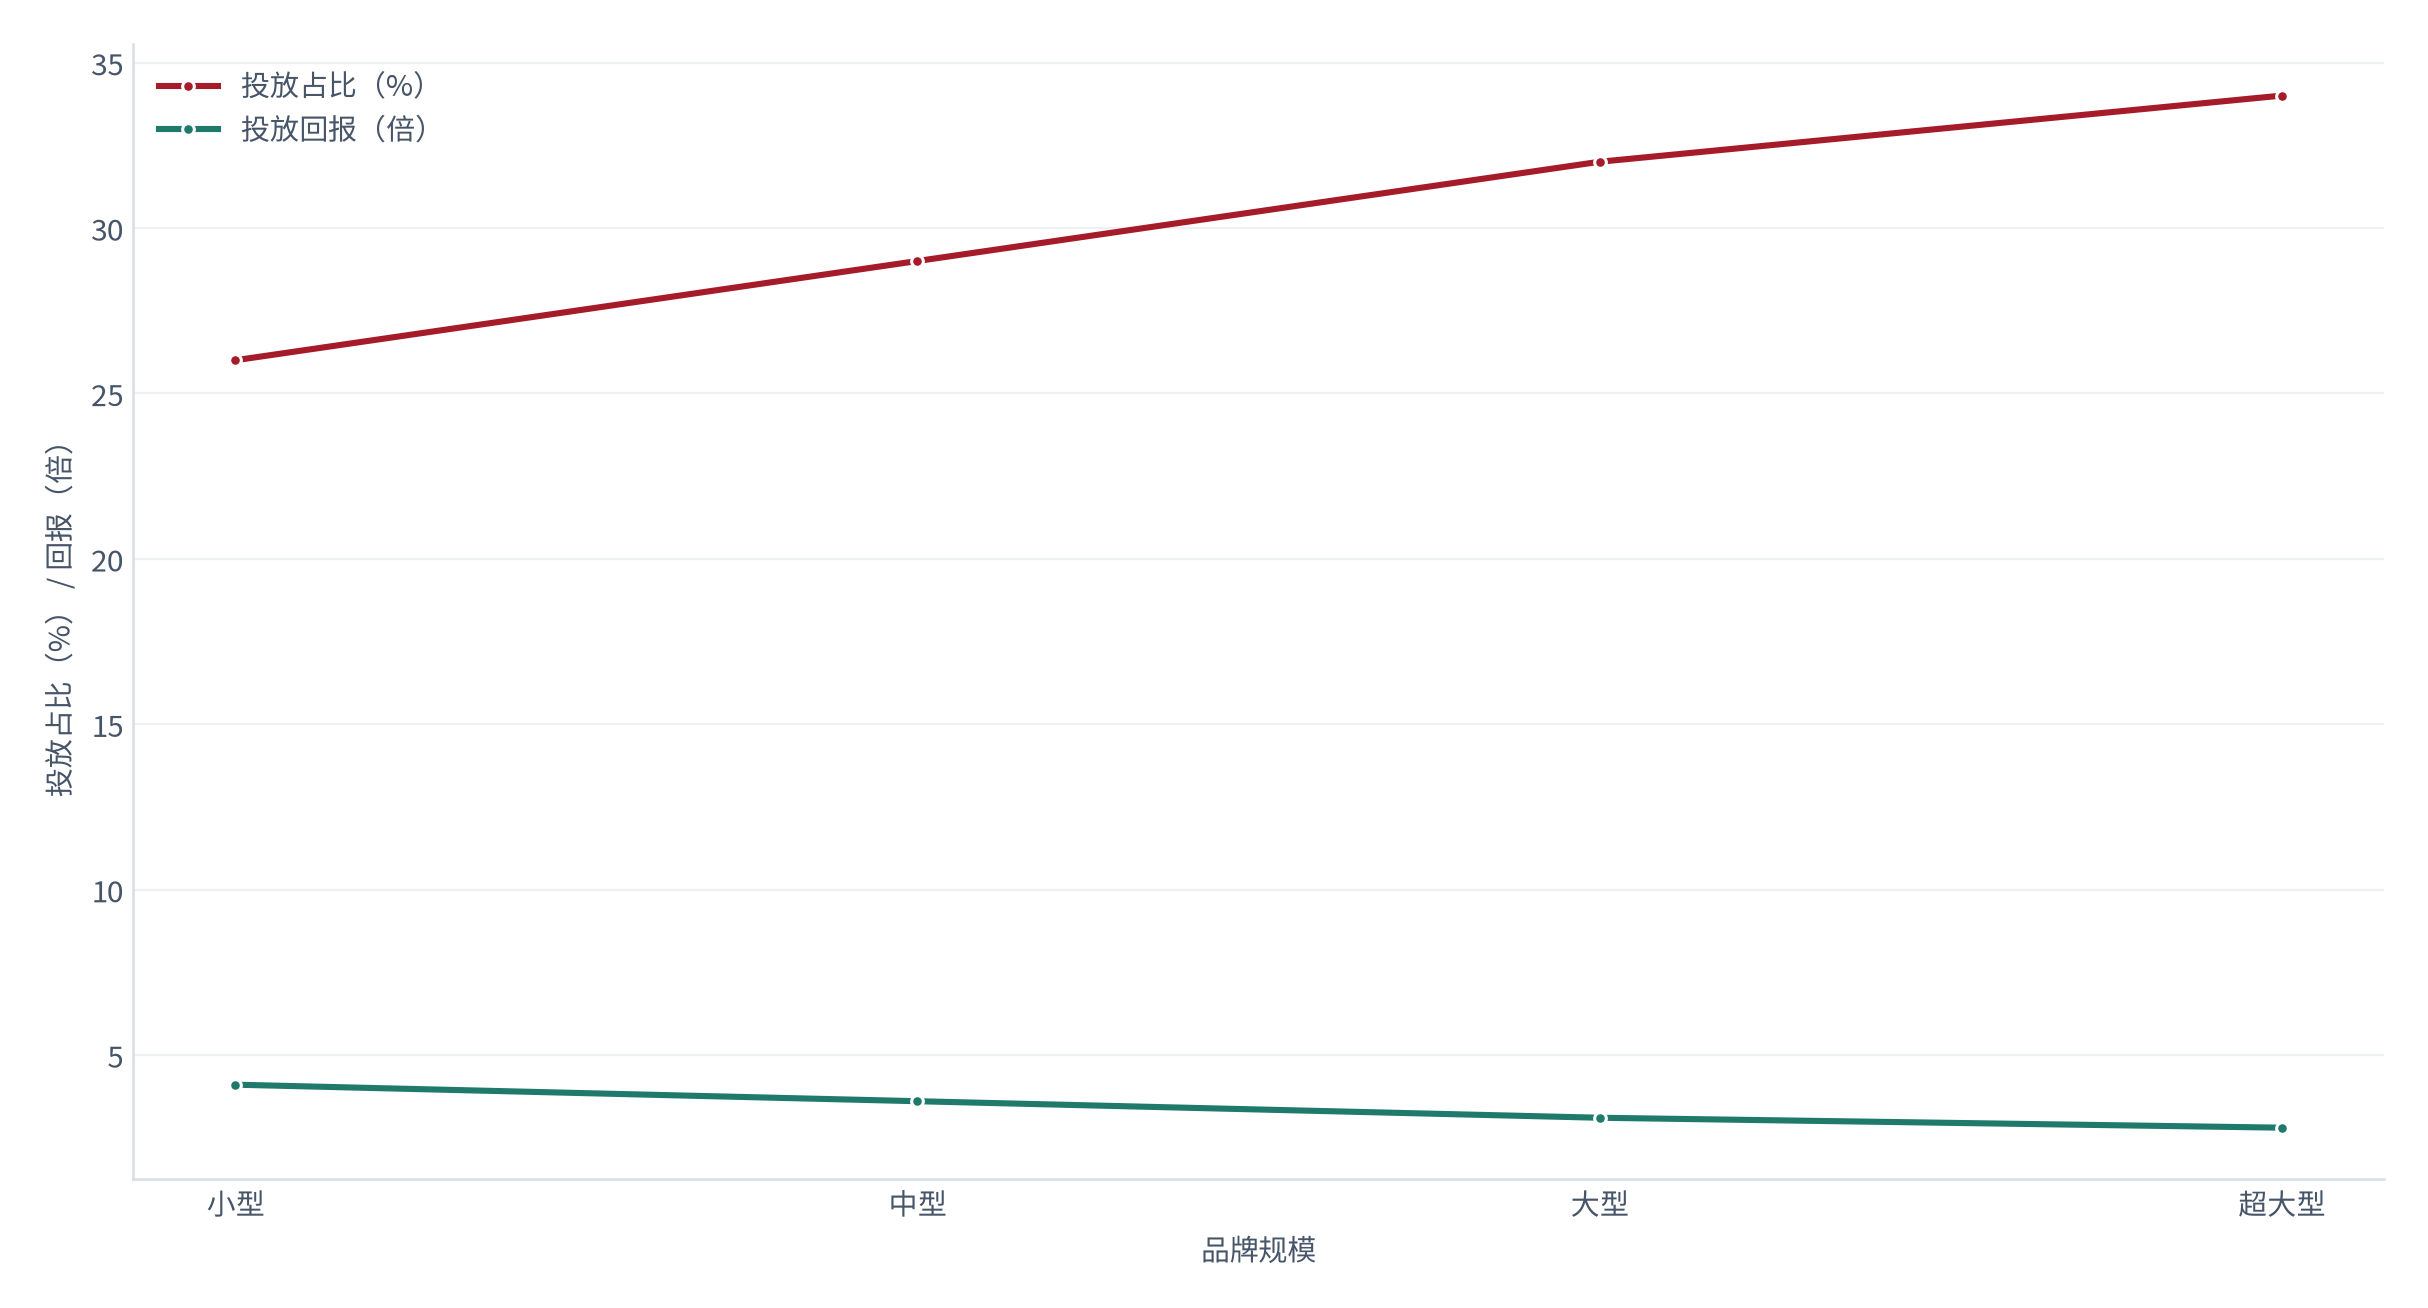
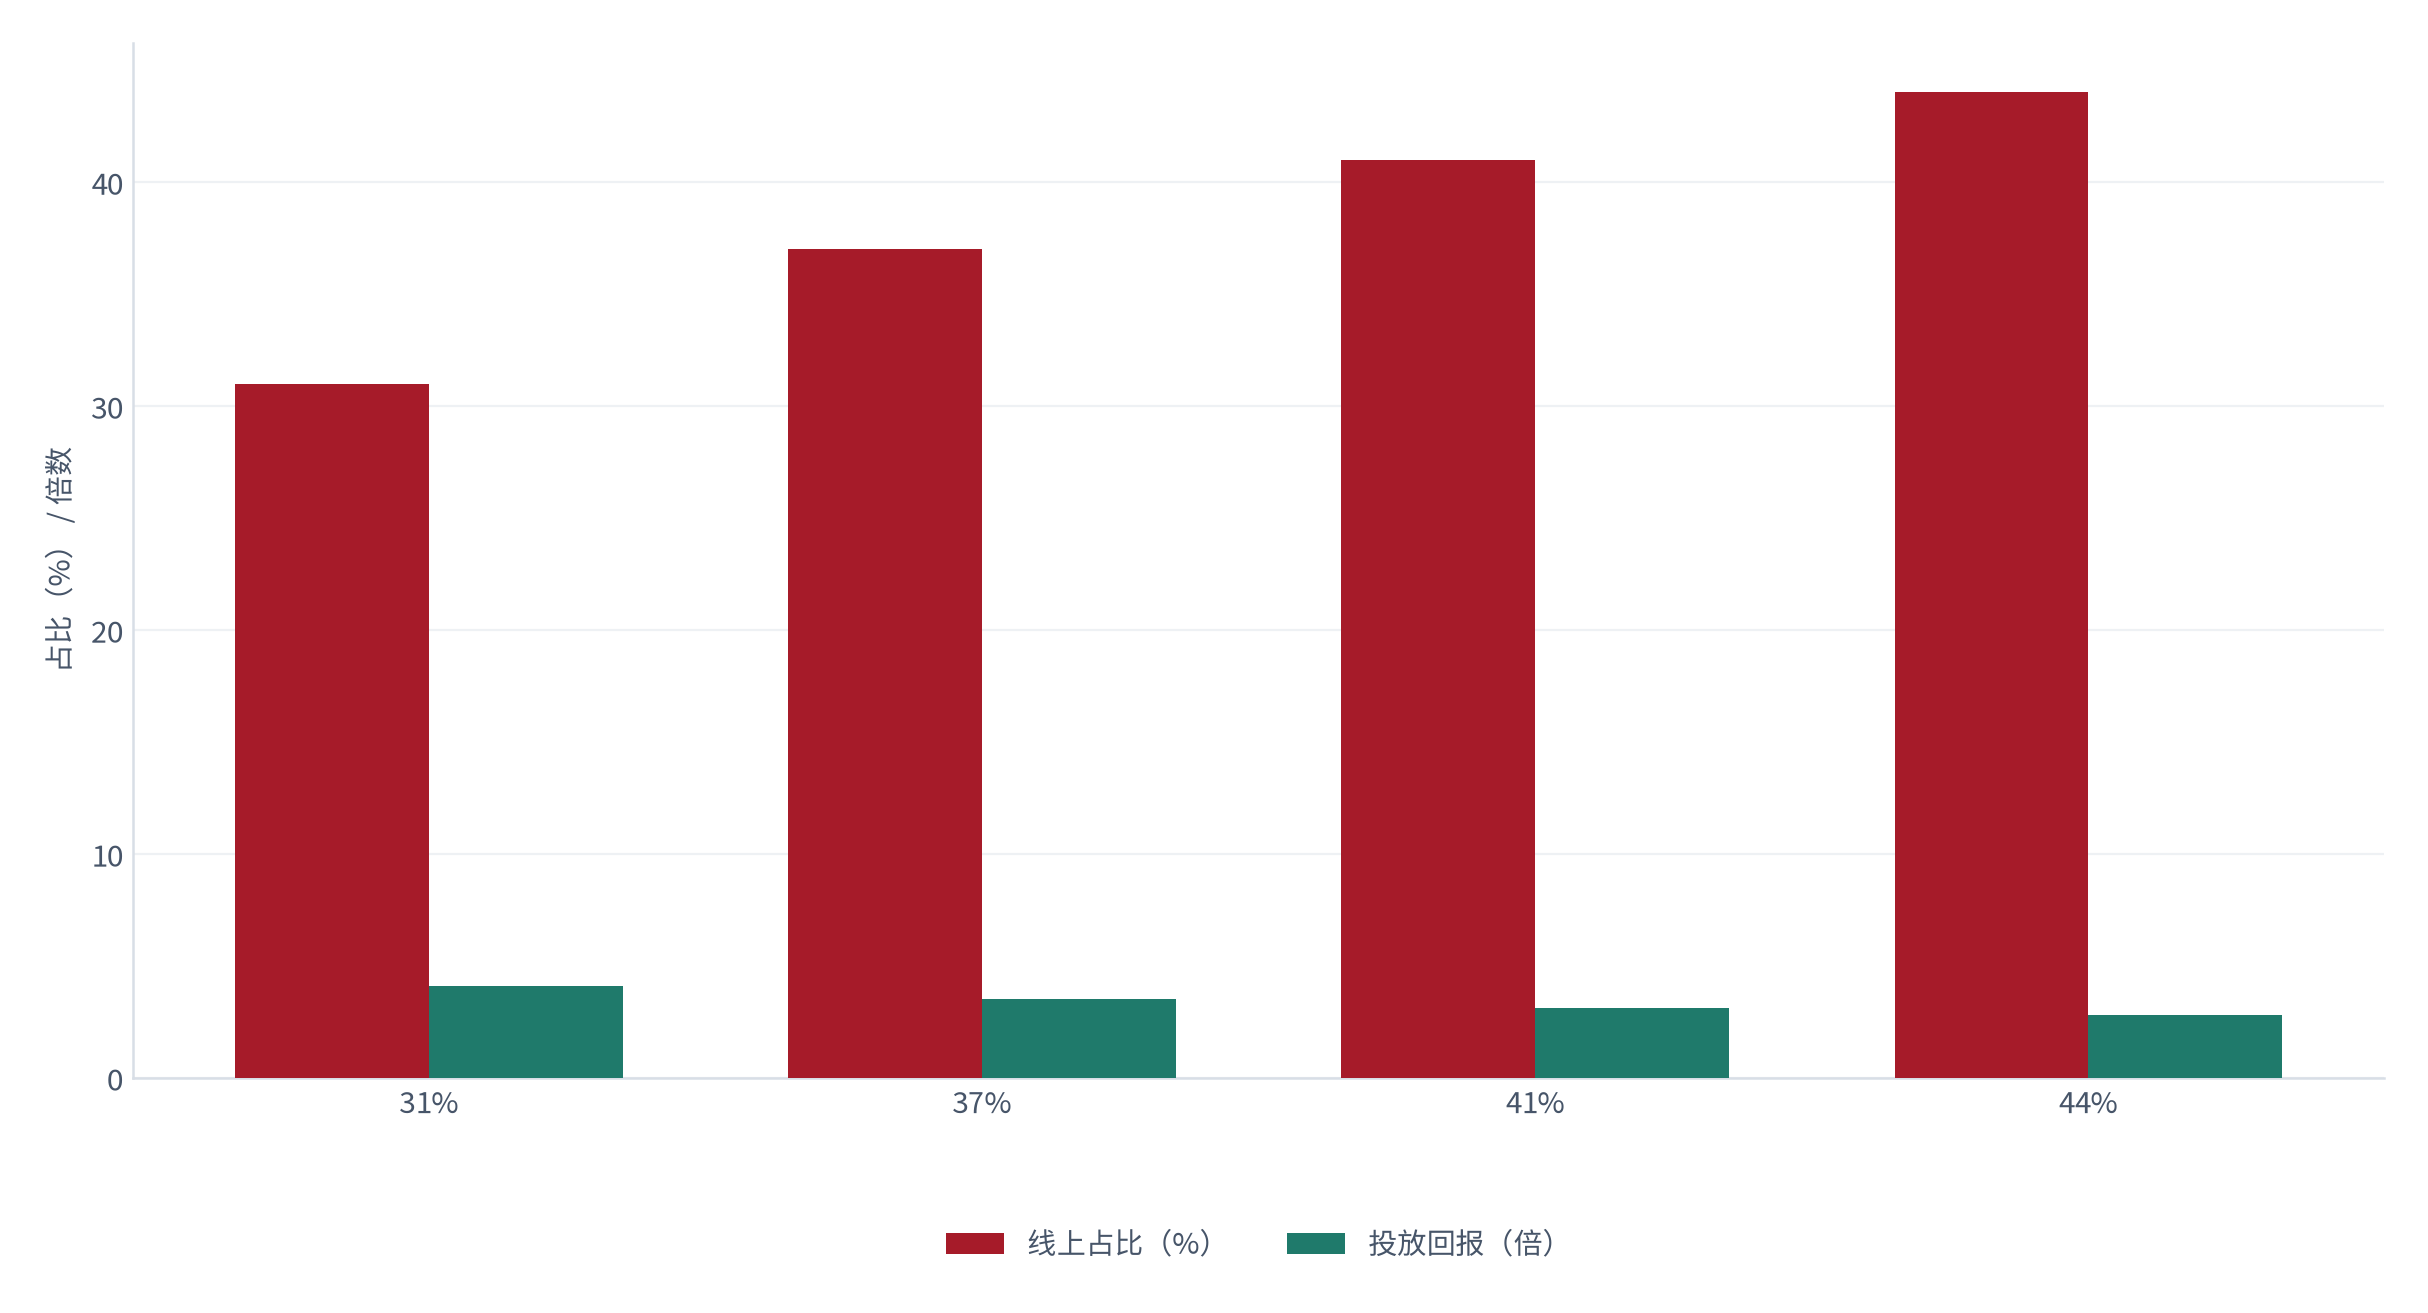
测算显示投放占比由约 26% 升至约 34%(测算)[6],而投放回报由约 4.1 倍降至约 2.8 倍(测算)[6]——规模越大,同样的流量越贵。
06客户结构、人群与集中度
谁在购买,决定了复购能否发生。
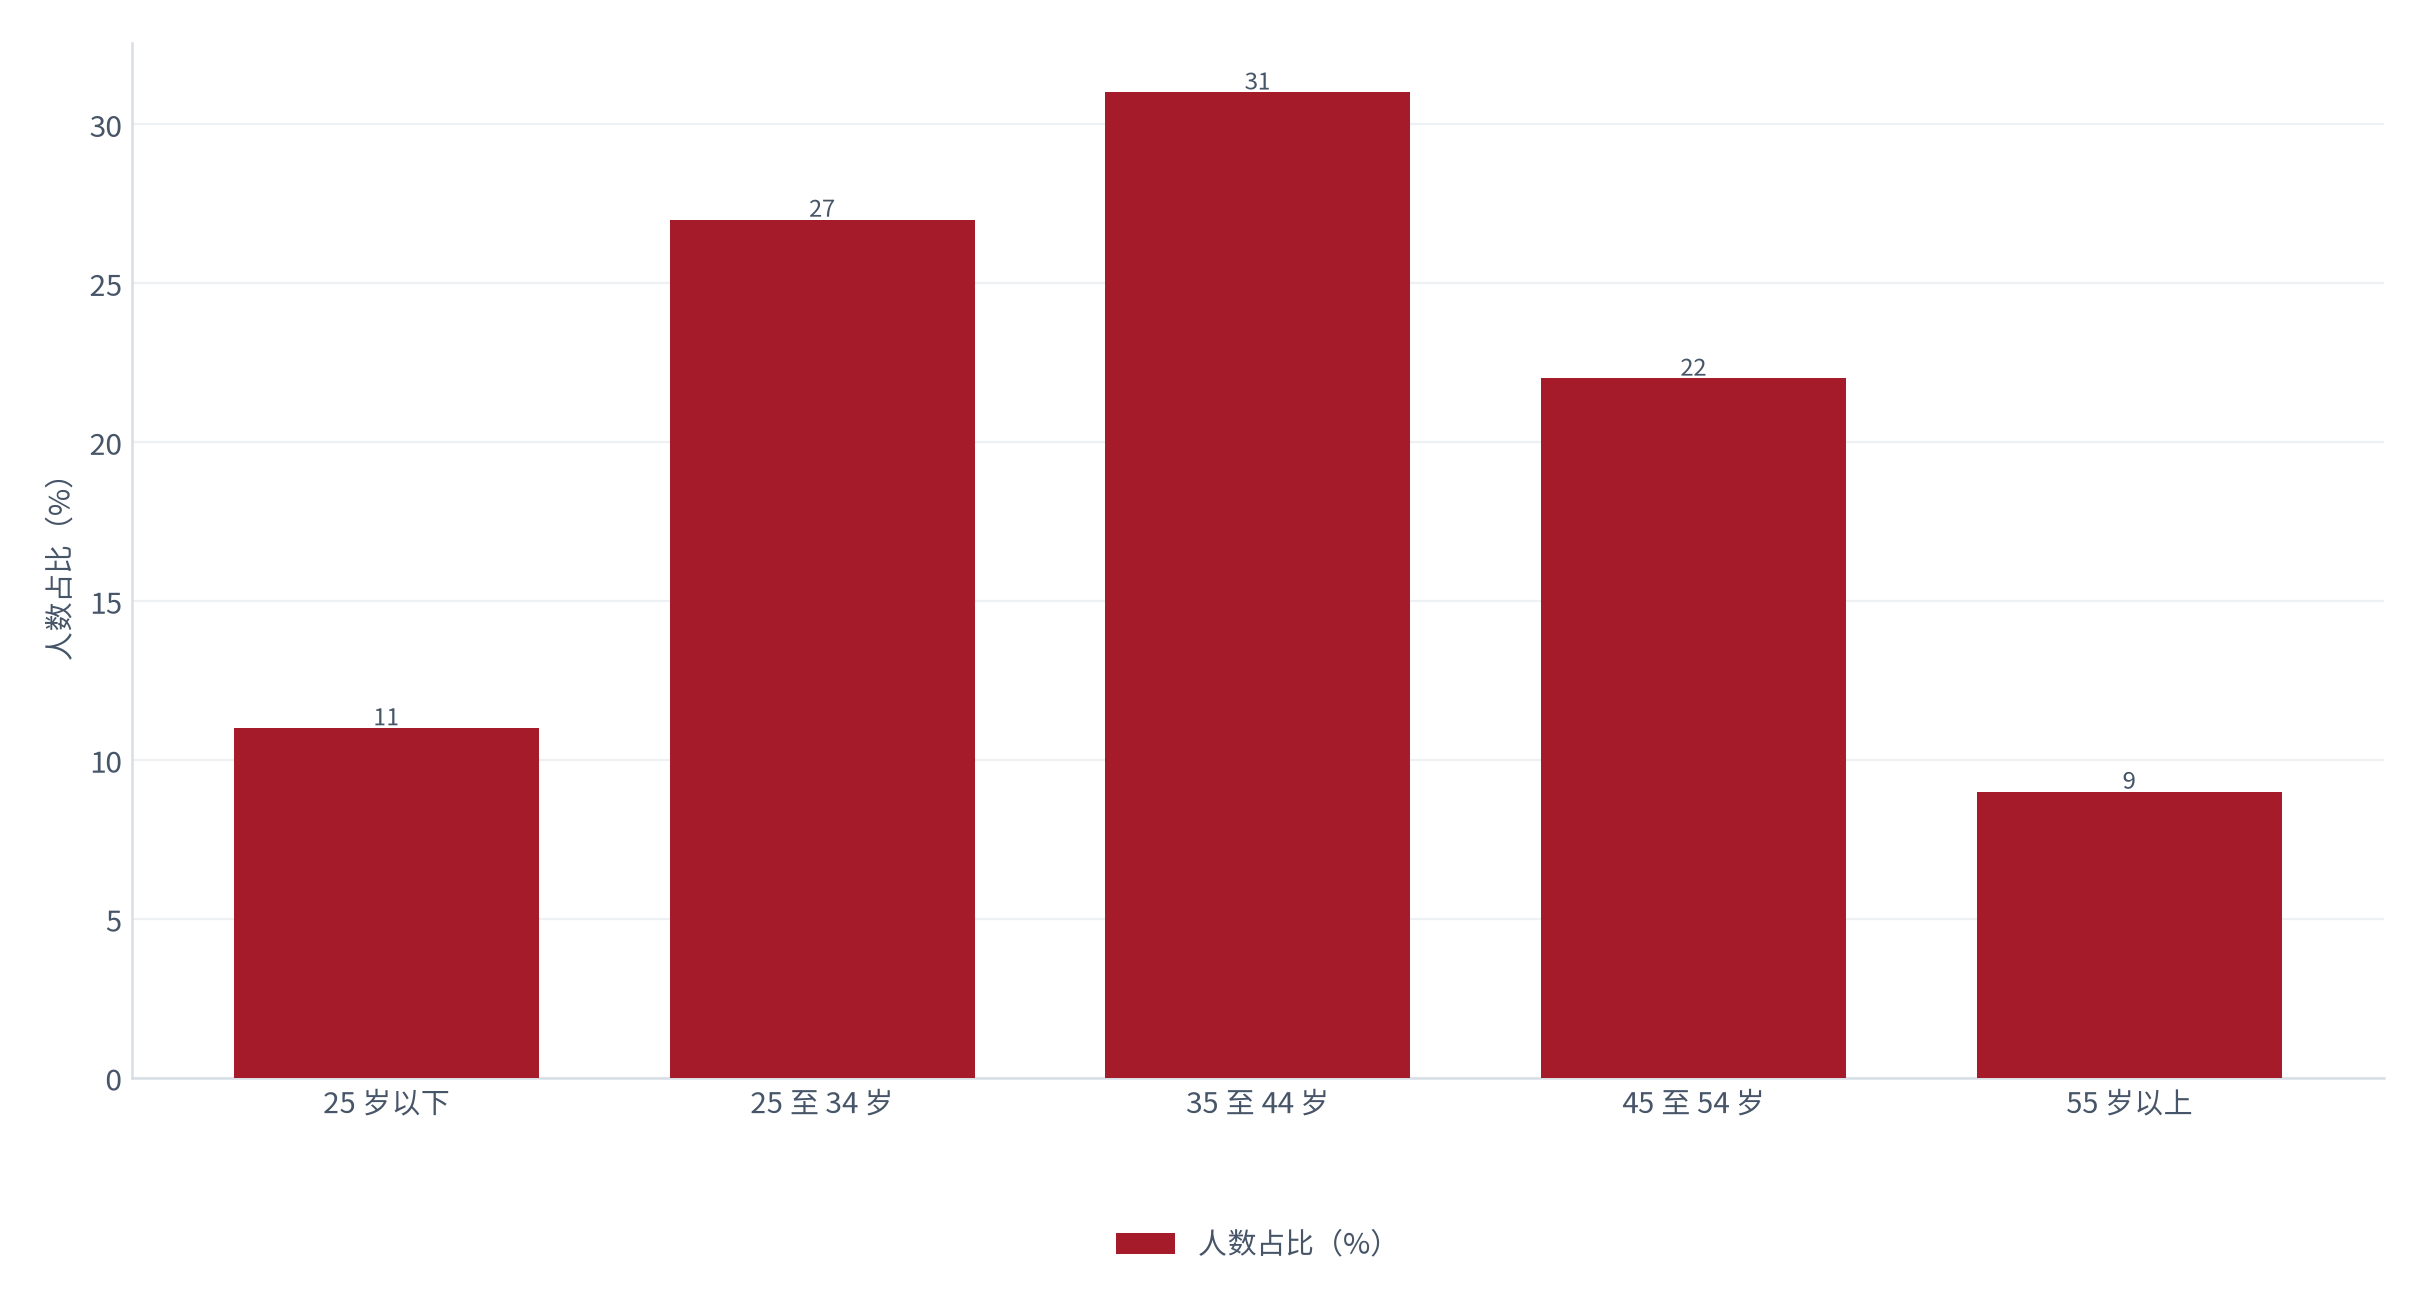
| 人群 | 人数占比 | 主力品类 | 复购特征 |
|---|---|---|---|
| 35 至 44 岁 | 约 31%(测算)[9] | 钙铁锌与维生素 | 季度性复购 |
| 25 至 34 岁 | 约 27%(测算)[9] | 益生菌与蛋白 | 月度性复购 |
| 45 至 54 岁 | 约 22%(测算)[9] | 钙铁锌与鱼油 | 长期持有 |
| 其他 | 约 20%(测算)[9] | 分散 | 偶发购买 |
测算显示 35 至 44 岁人群约占 31%(测算)[9],是最大单一人群,而 25 至 34 岁人群消费频次更高(测算)[9]——两类人群对应完全不同的产品与投放组合。
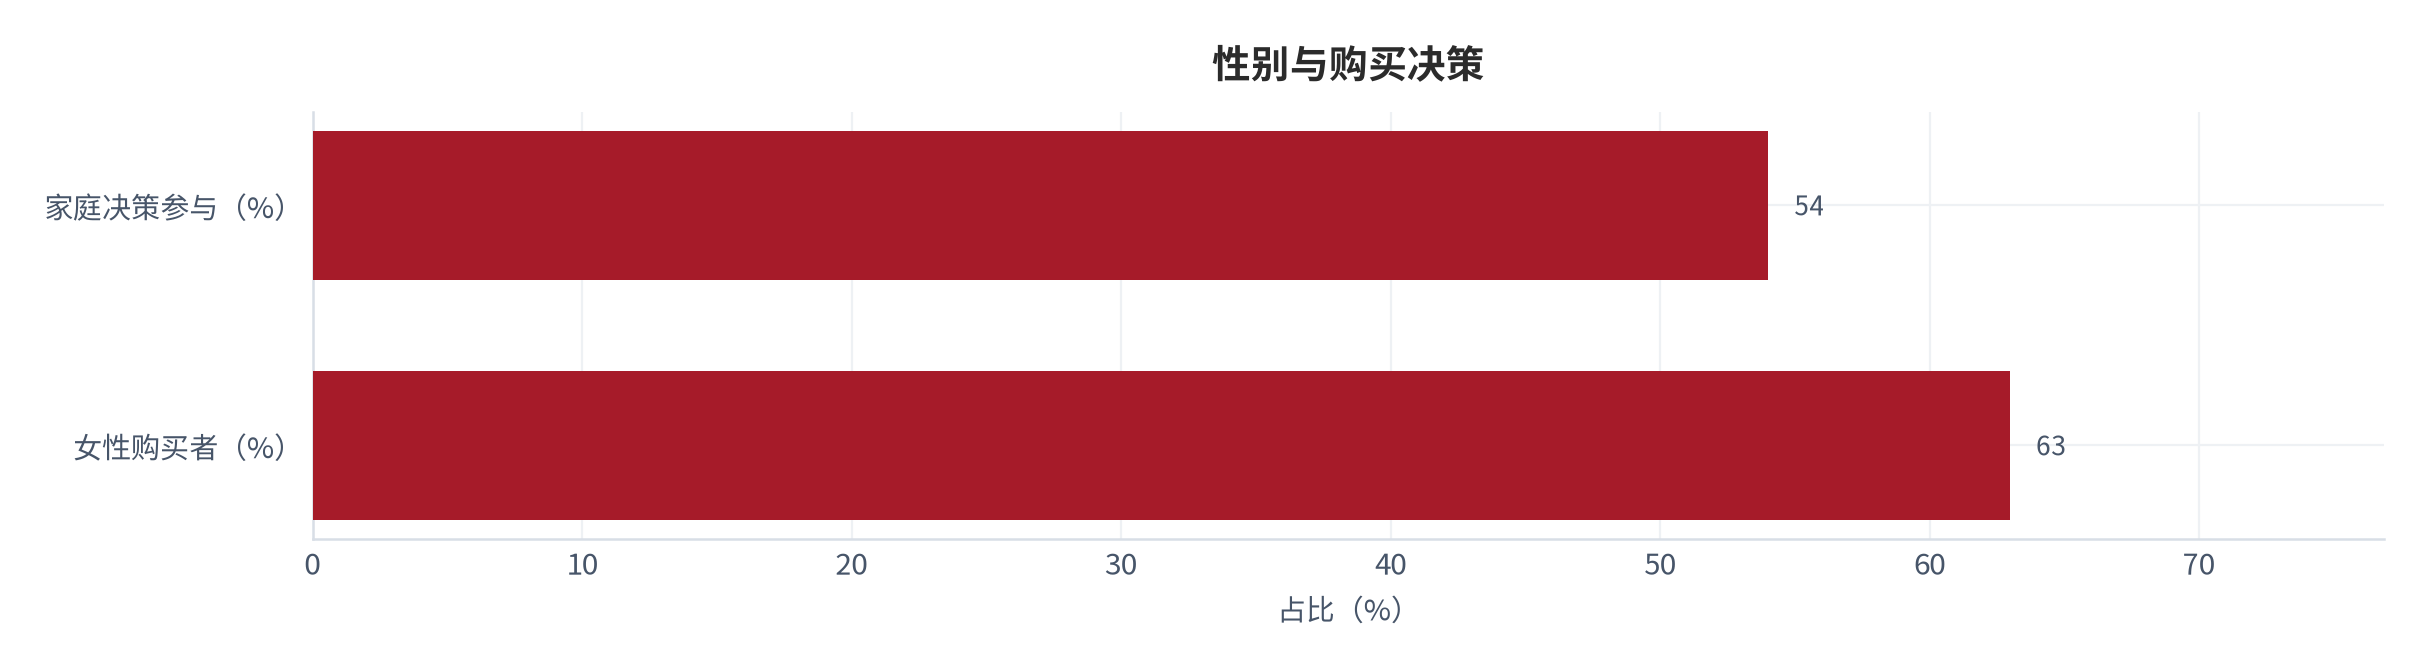
测算显示购买者中女性约占 63%(测算)[9],且约 54% 的购买涉及家庭决策(测算)[9]——这意味着品类兼具自用与家庭囤货两种属性。
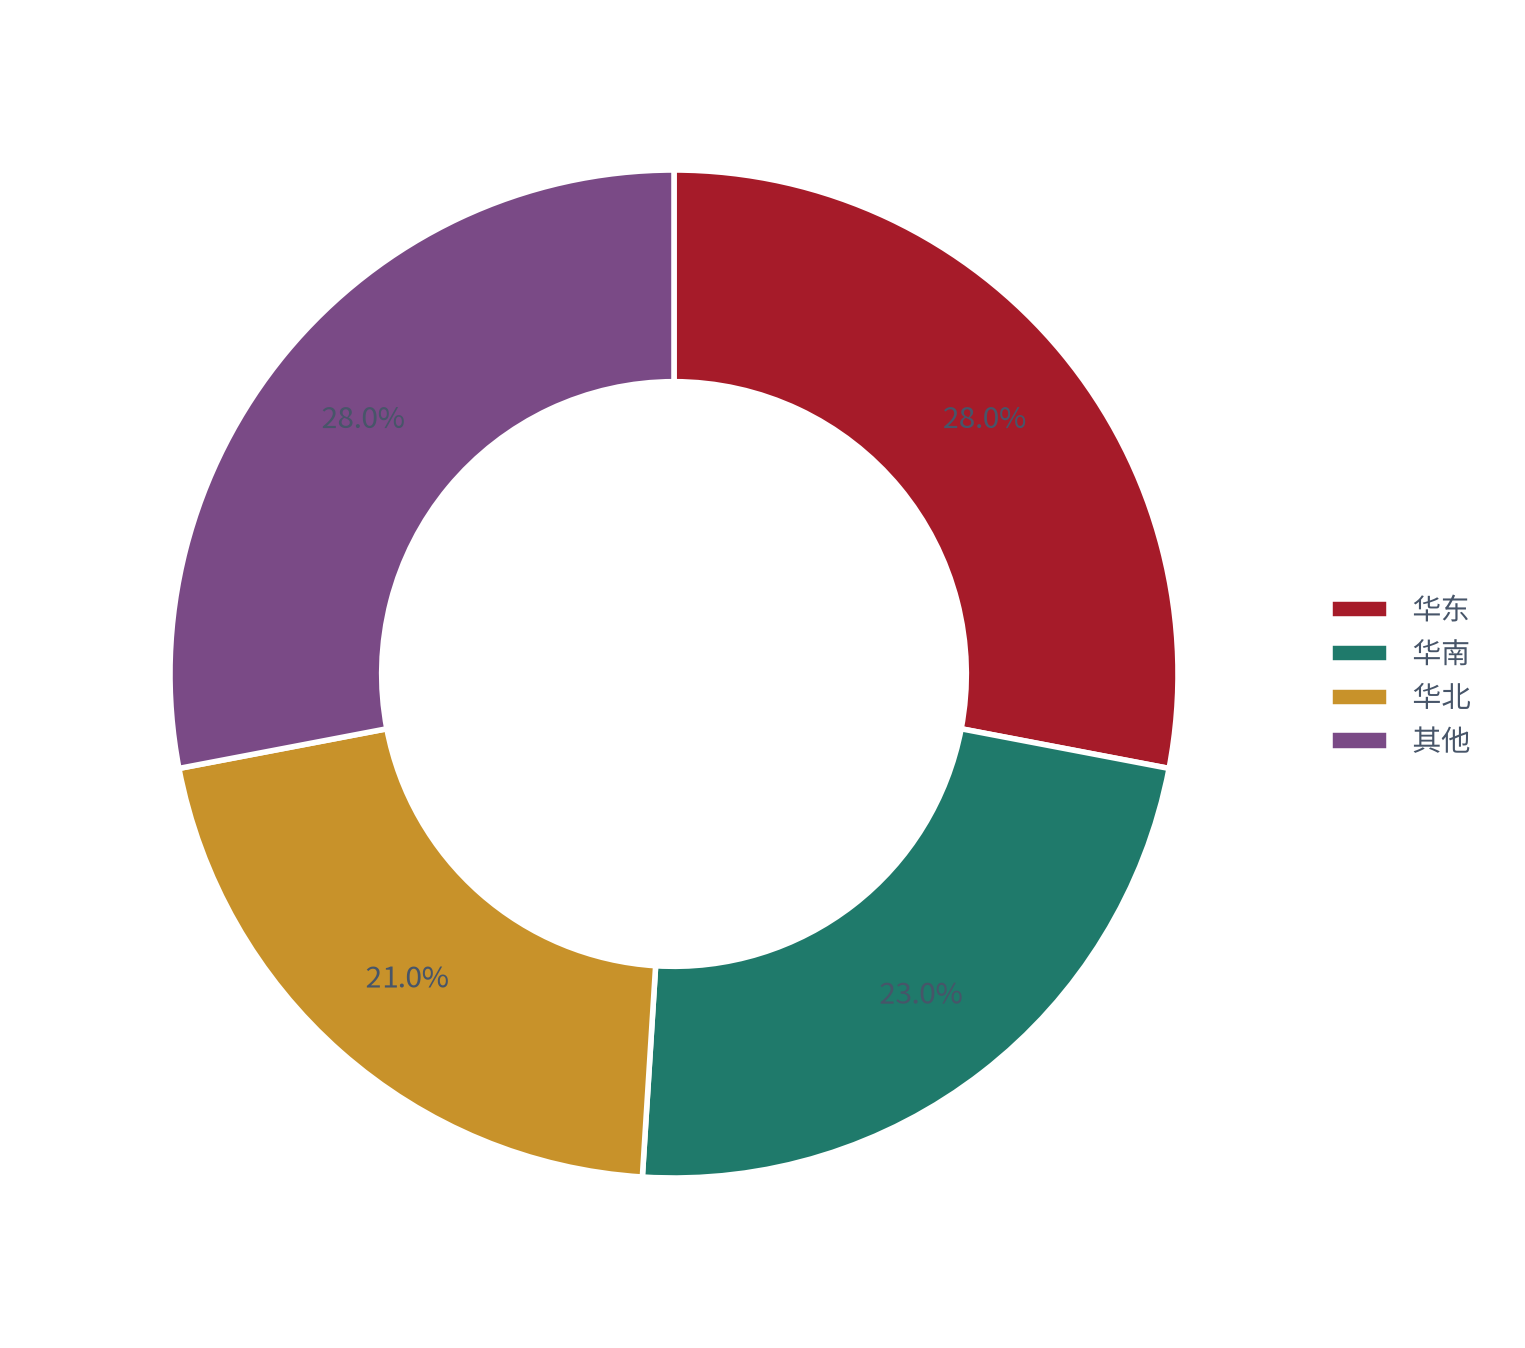
测算显示华东与华南合计约 51%(测算)[1][8],与其他区域合计基本相当——品类的区域分布比多数消费品更分散,这与药店渠道的密度高度相关。
07风险、合规与经营边界
品类的经营风险主要来自宣称与库存两端。
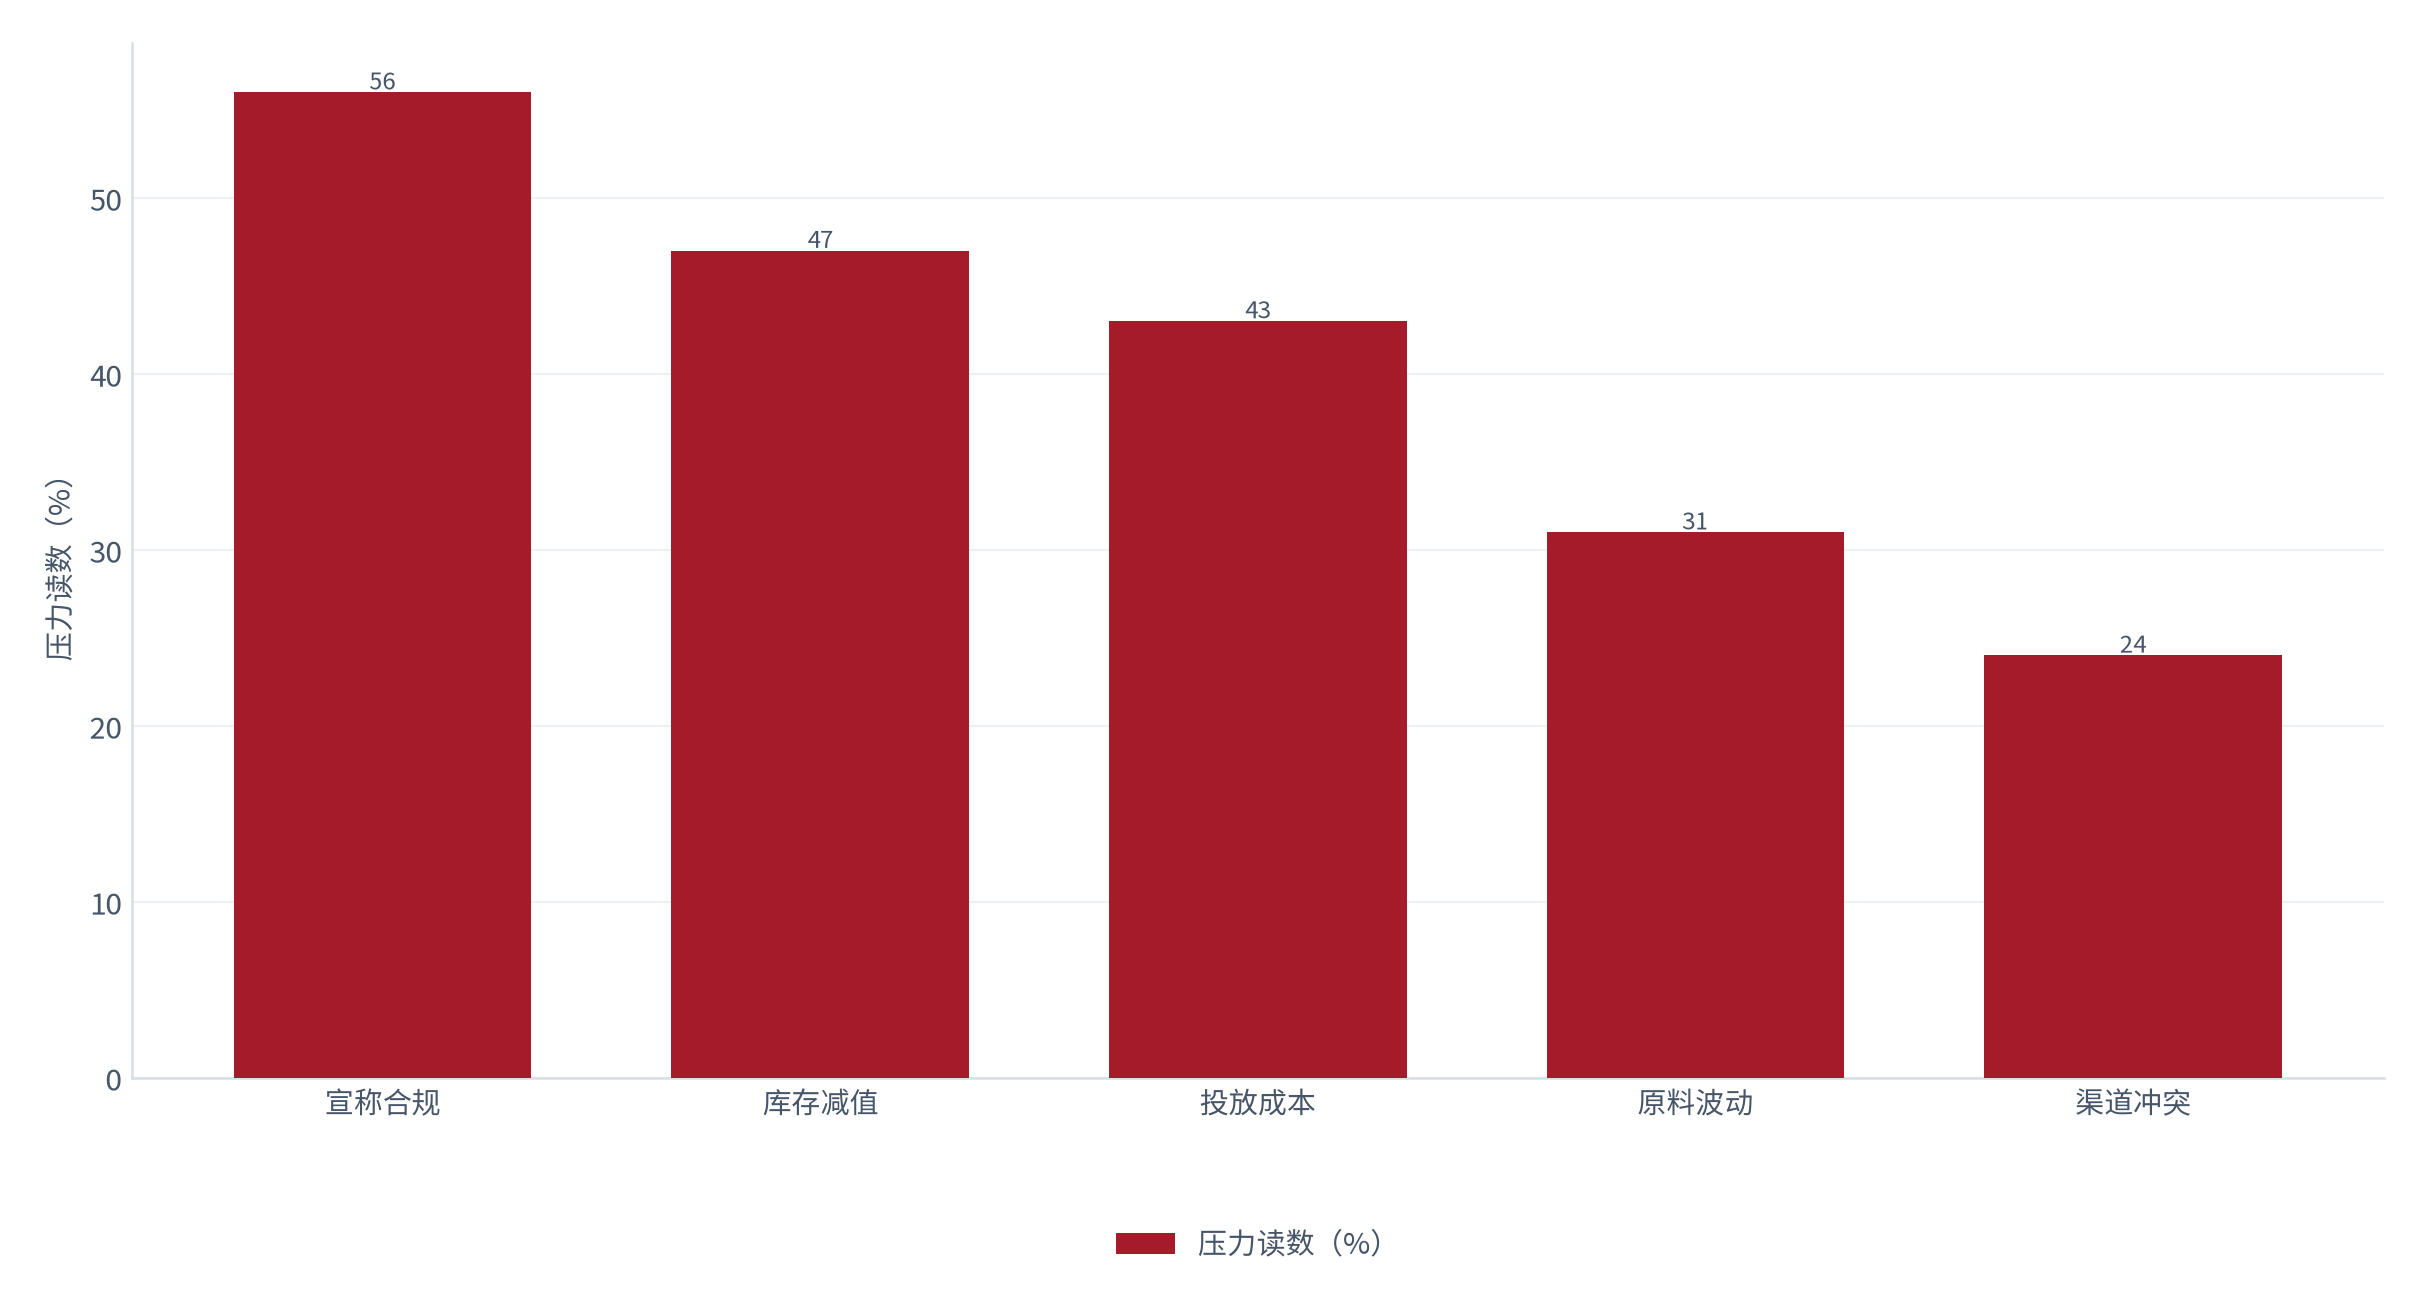
测算显示「宣称合规」以约 56% 的读数排在首位(测算)[10],而库存减值约 47%(测算)[10]——品类的问题不是卖不掉,而是卖出去之后能否不出问题。
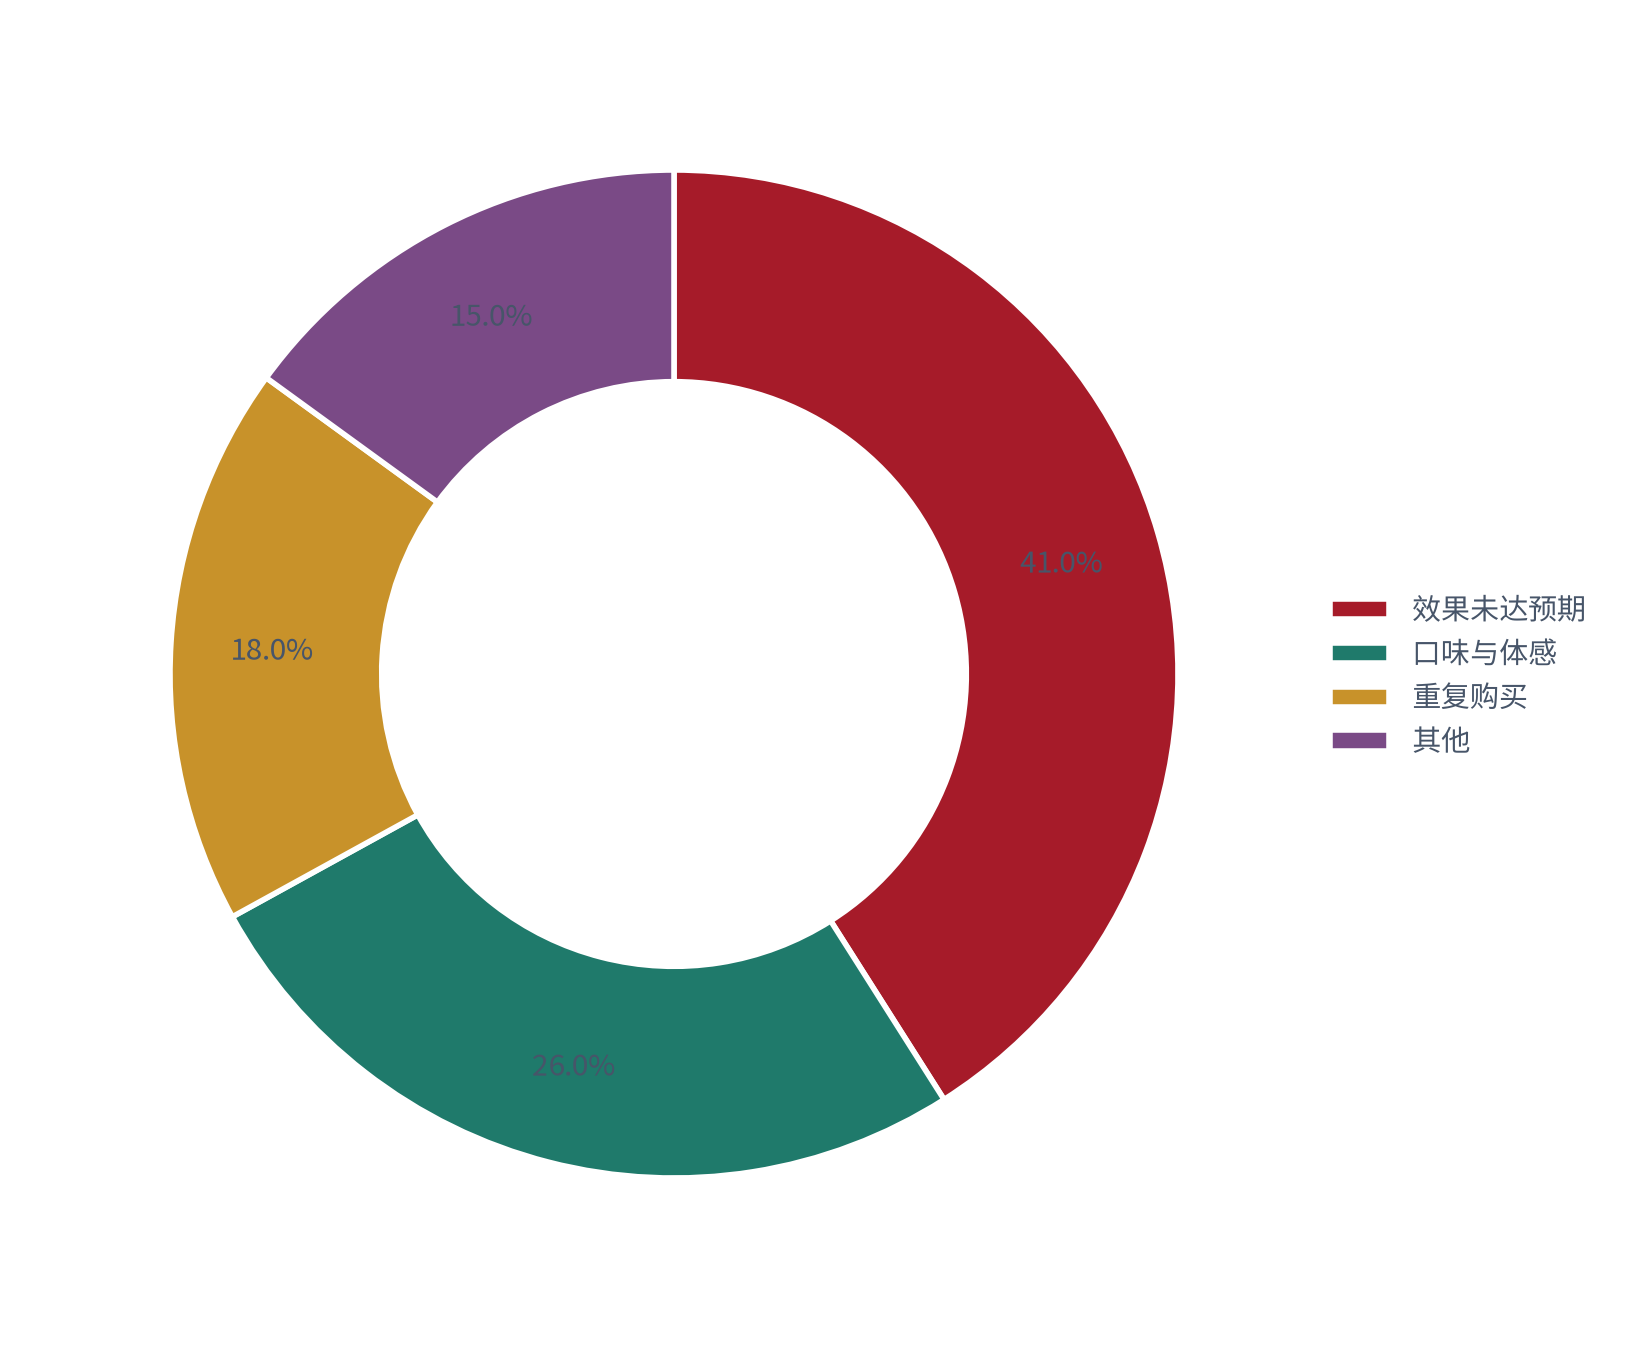
测算显示退货原因中效果未达预期约占 41%(测算)[7],重复购买退单约 18%(测算)[7]——前者是预期管理问题,后者是渠道压货的结果。
库存同样是不可忽视的一项:品牌方库存周转天数约 118 天,线上渠道约 96 天、药店渠道约 142 天(测算)[12]——药店渠道的周转慢意味着更长的资金占用,这与门店让渡约 22%(测算)[6]是同一件事的两面。
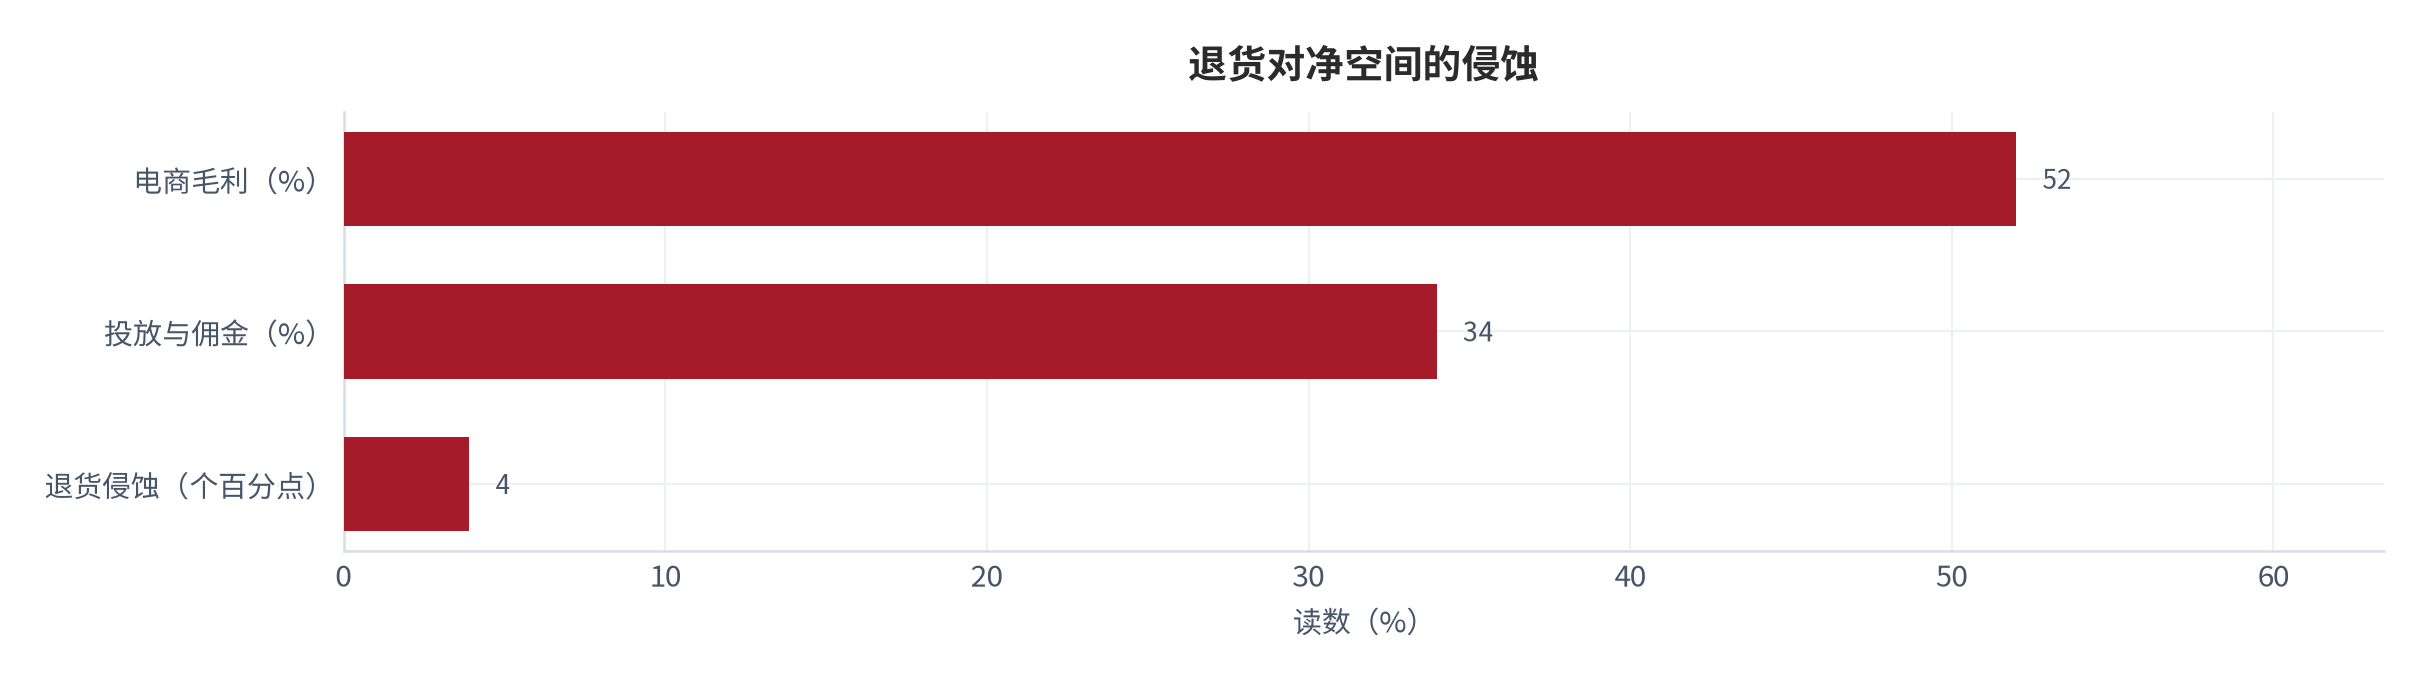
测算显示退货率约 7.4%(测算)[7],在约 52% 的毛利空间内吃掉约 3.9 个百分点(测算)[5][7]——这个量级足以改变一个腰部品牌的盈亏走向。
08情景测算与敏感性
测算框架:终端规模 = 购买人数 × 年度购买次数 × 单笔金额。
| 参数 | 保守 | 中性 | 乐观 |
|---|---|---|---|
| 购买人数增速 | 4% | 7%(测算)[1] | 10% |
| 年度购买次数 | -2% | +3%(测算)[2] | +6% |
| 单笔金额 | -3% | +2%(测算)[2] | +5% |
| 线上占比 | 38% | 44%(测算)[1] | 49% |
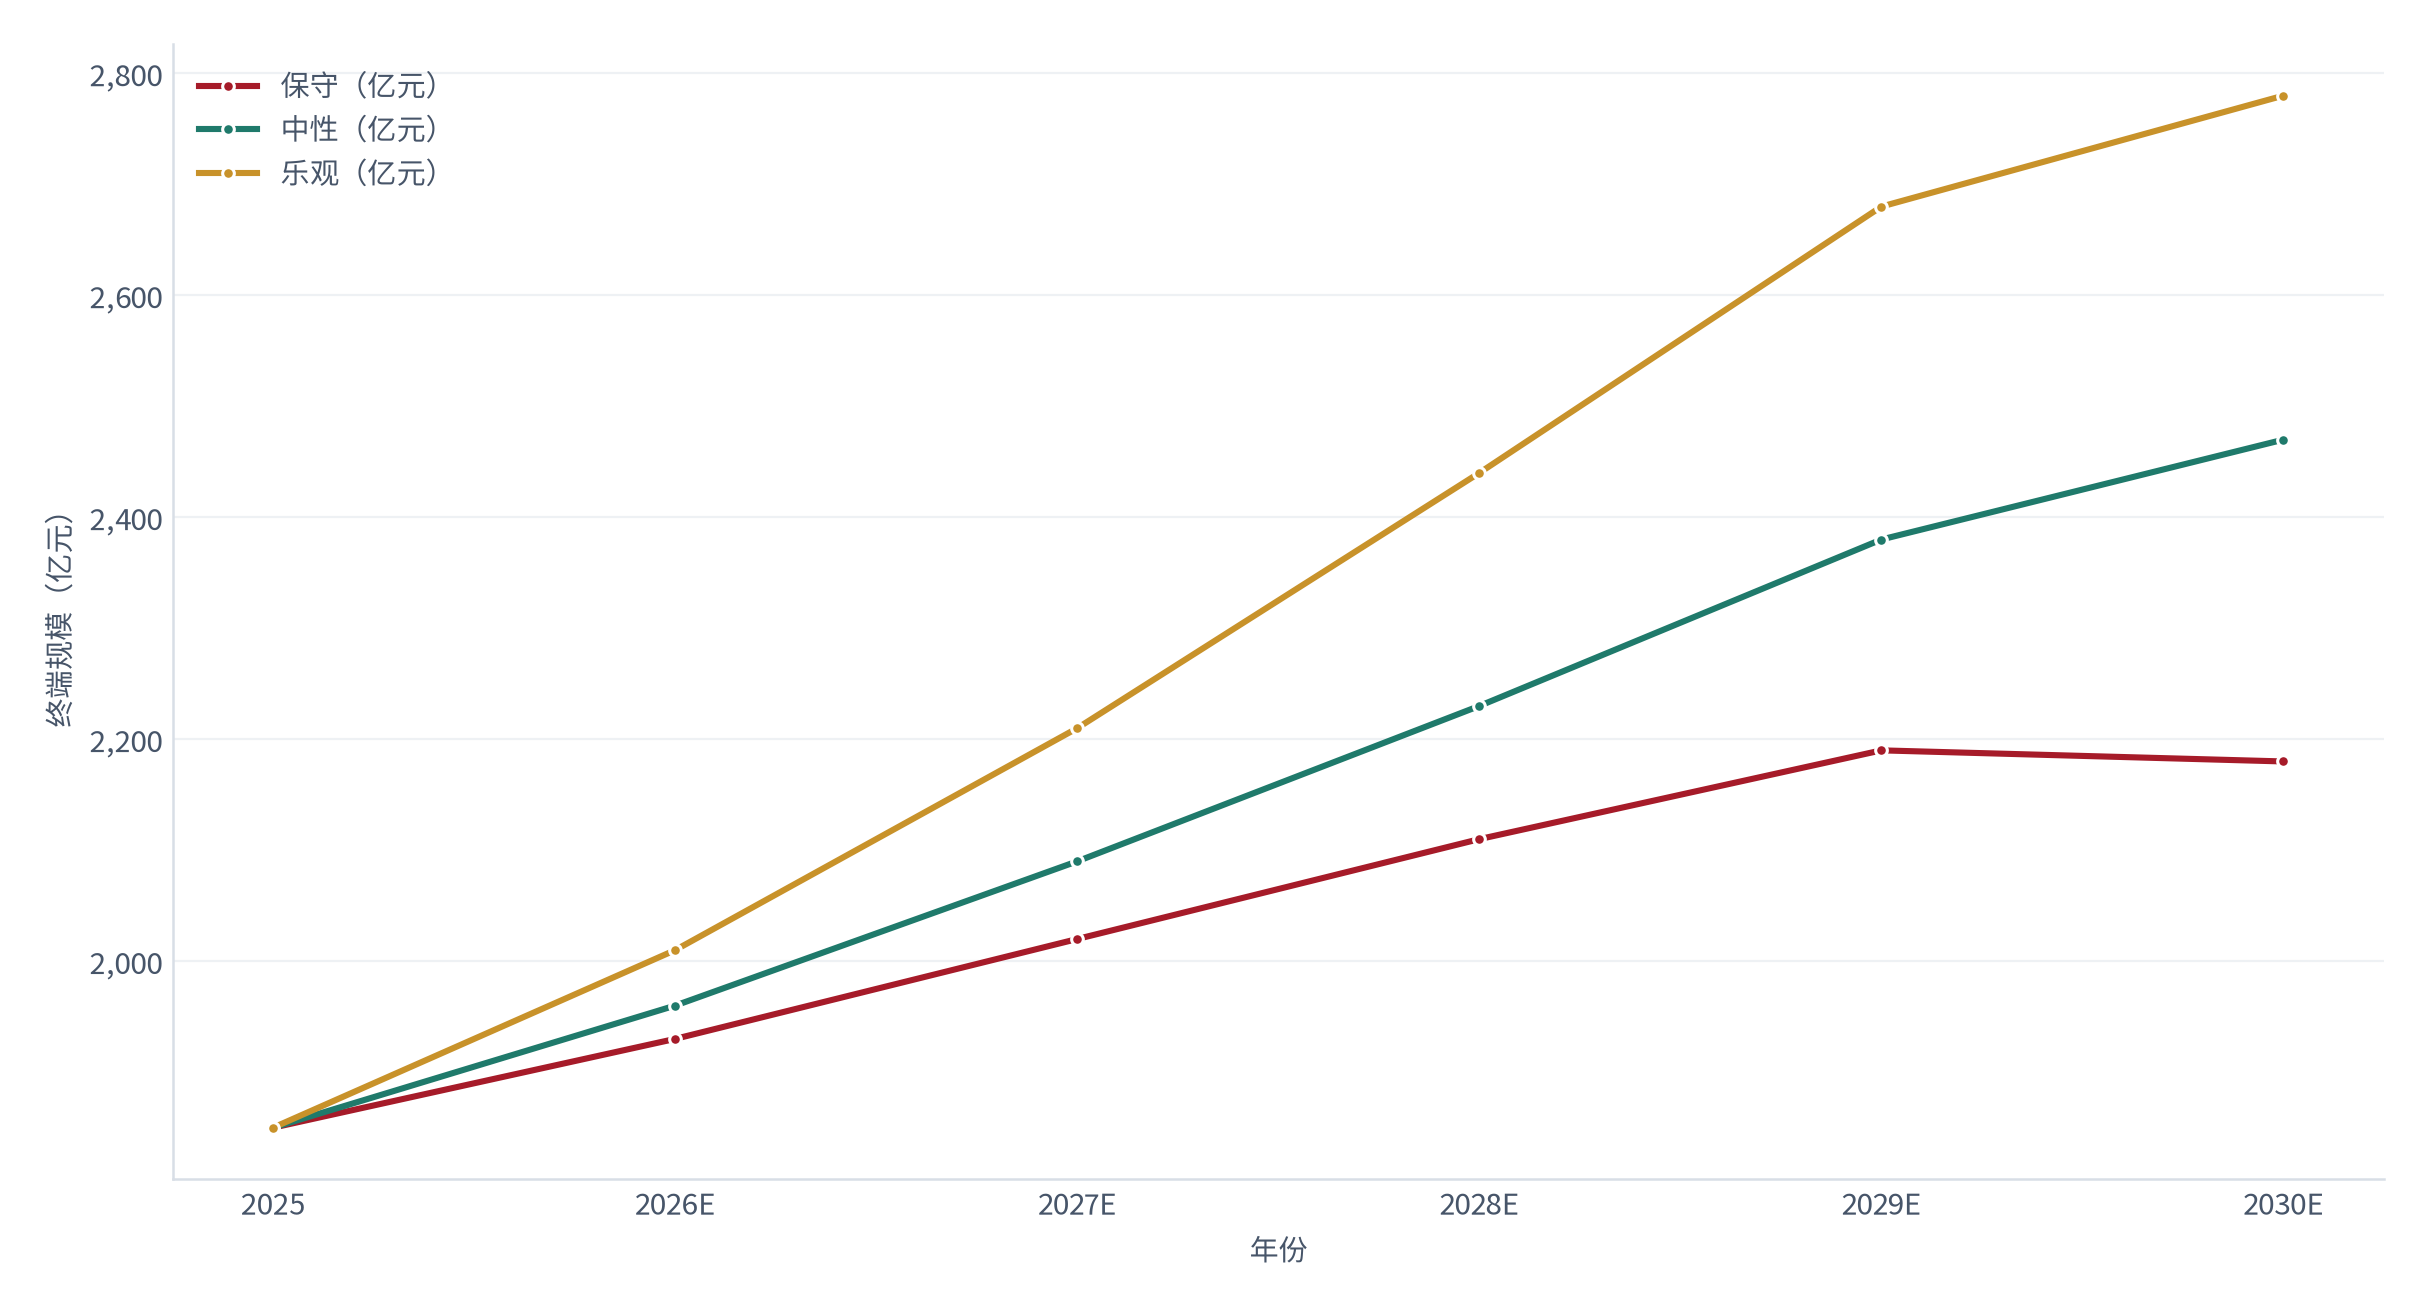
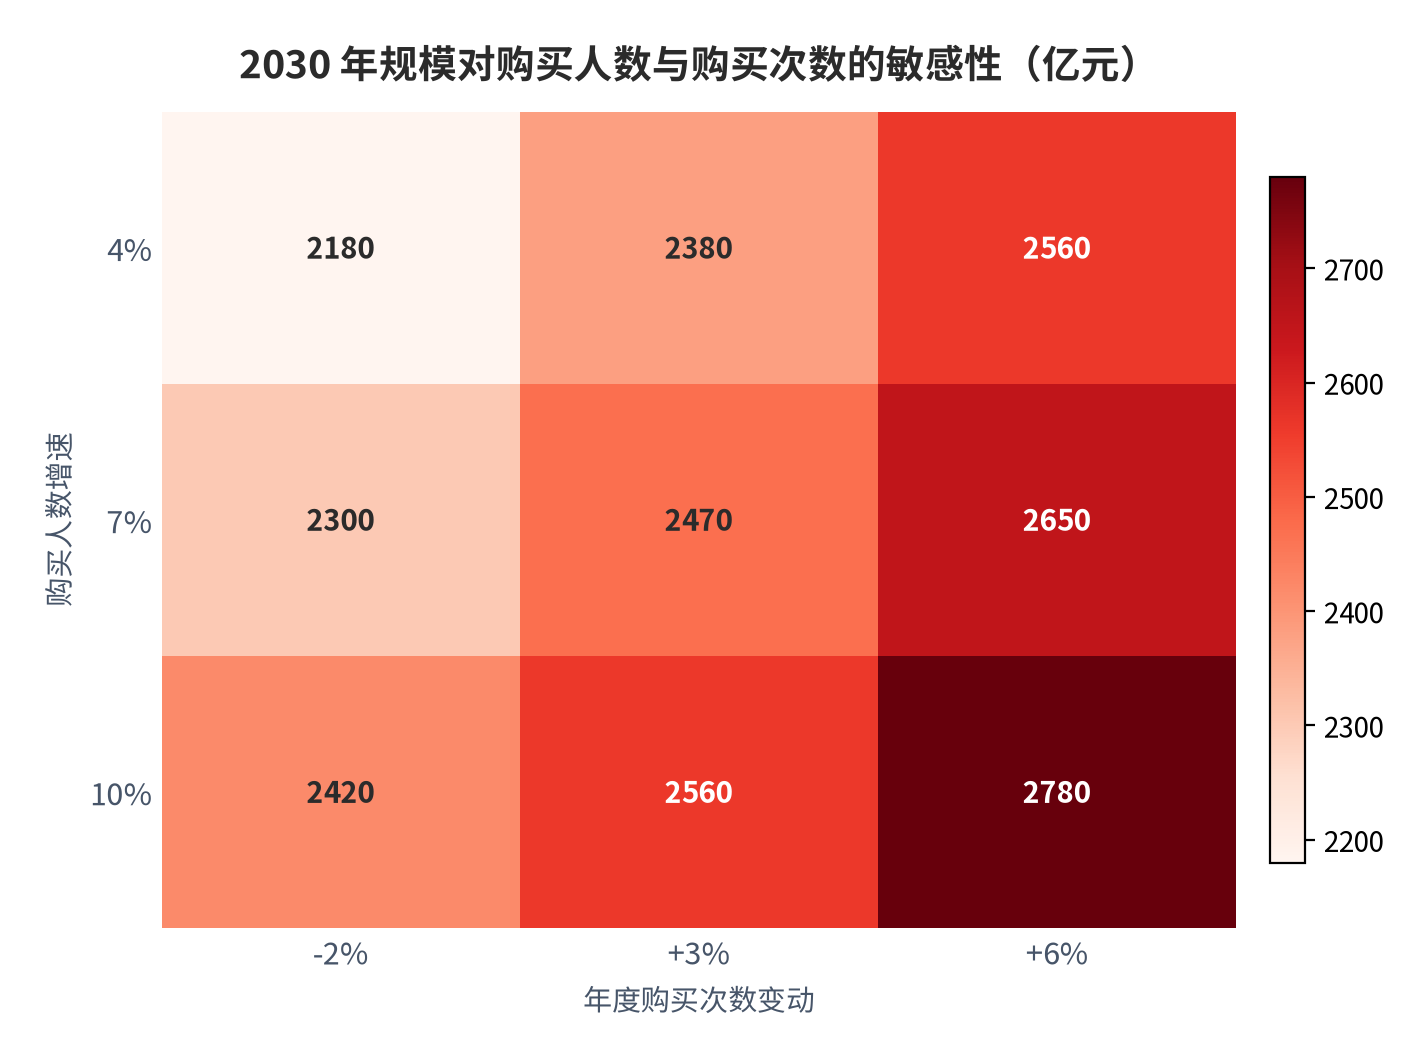
敏感性显示购买人数的影响大于购买次数:人数每提高 1% 约带来 18 亿元增量(测算)[1],而次数每提高 1% 约带来 13 亿元(测算)[2]——人口与渗透率仍是第一驱动。
09跟踪指标与观察窗口
- 渠道指标:分渠道客单价与复购周期(测算)[2],反映渠道经济是否稳定;
- 留存指标:十二个月复购率与老客贡献占比(测算)[3][6];
- 效率指标:投放占比与投放回报倍数(测算)[6],反映增长质量;
- 风险指标:退货率与宣称合规抽查合格率(测算)[7][10];
- 结构指标:线上占比与头部集中度(测算)[1][8]。
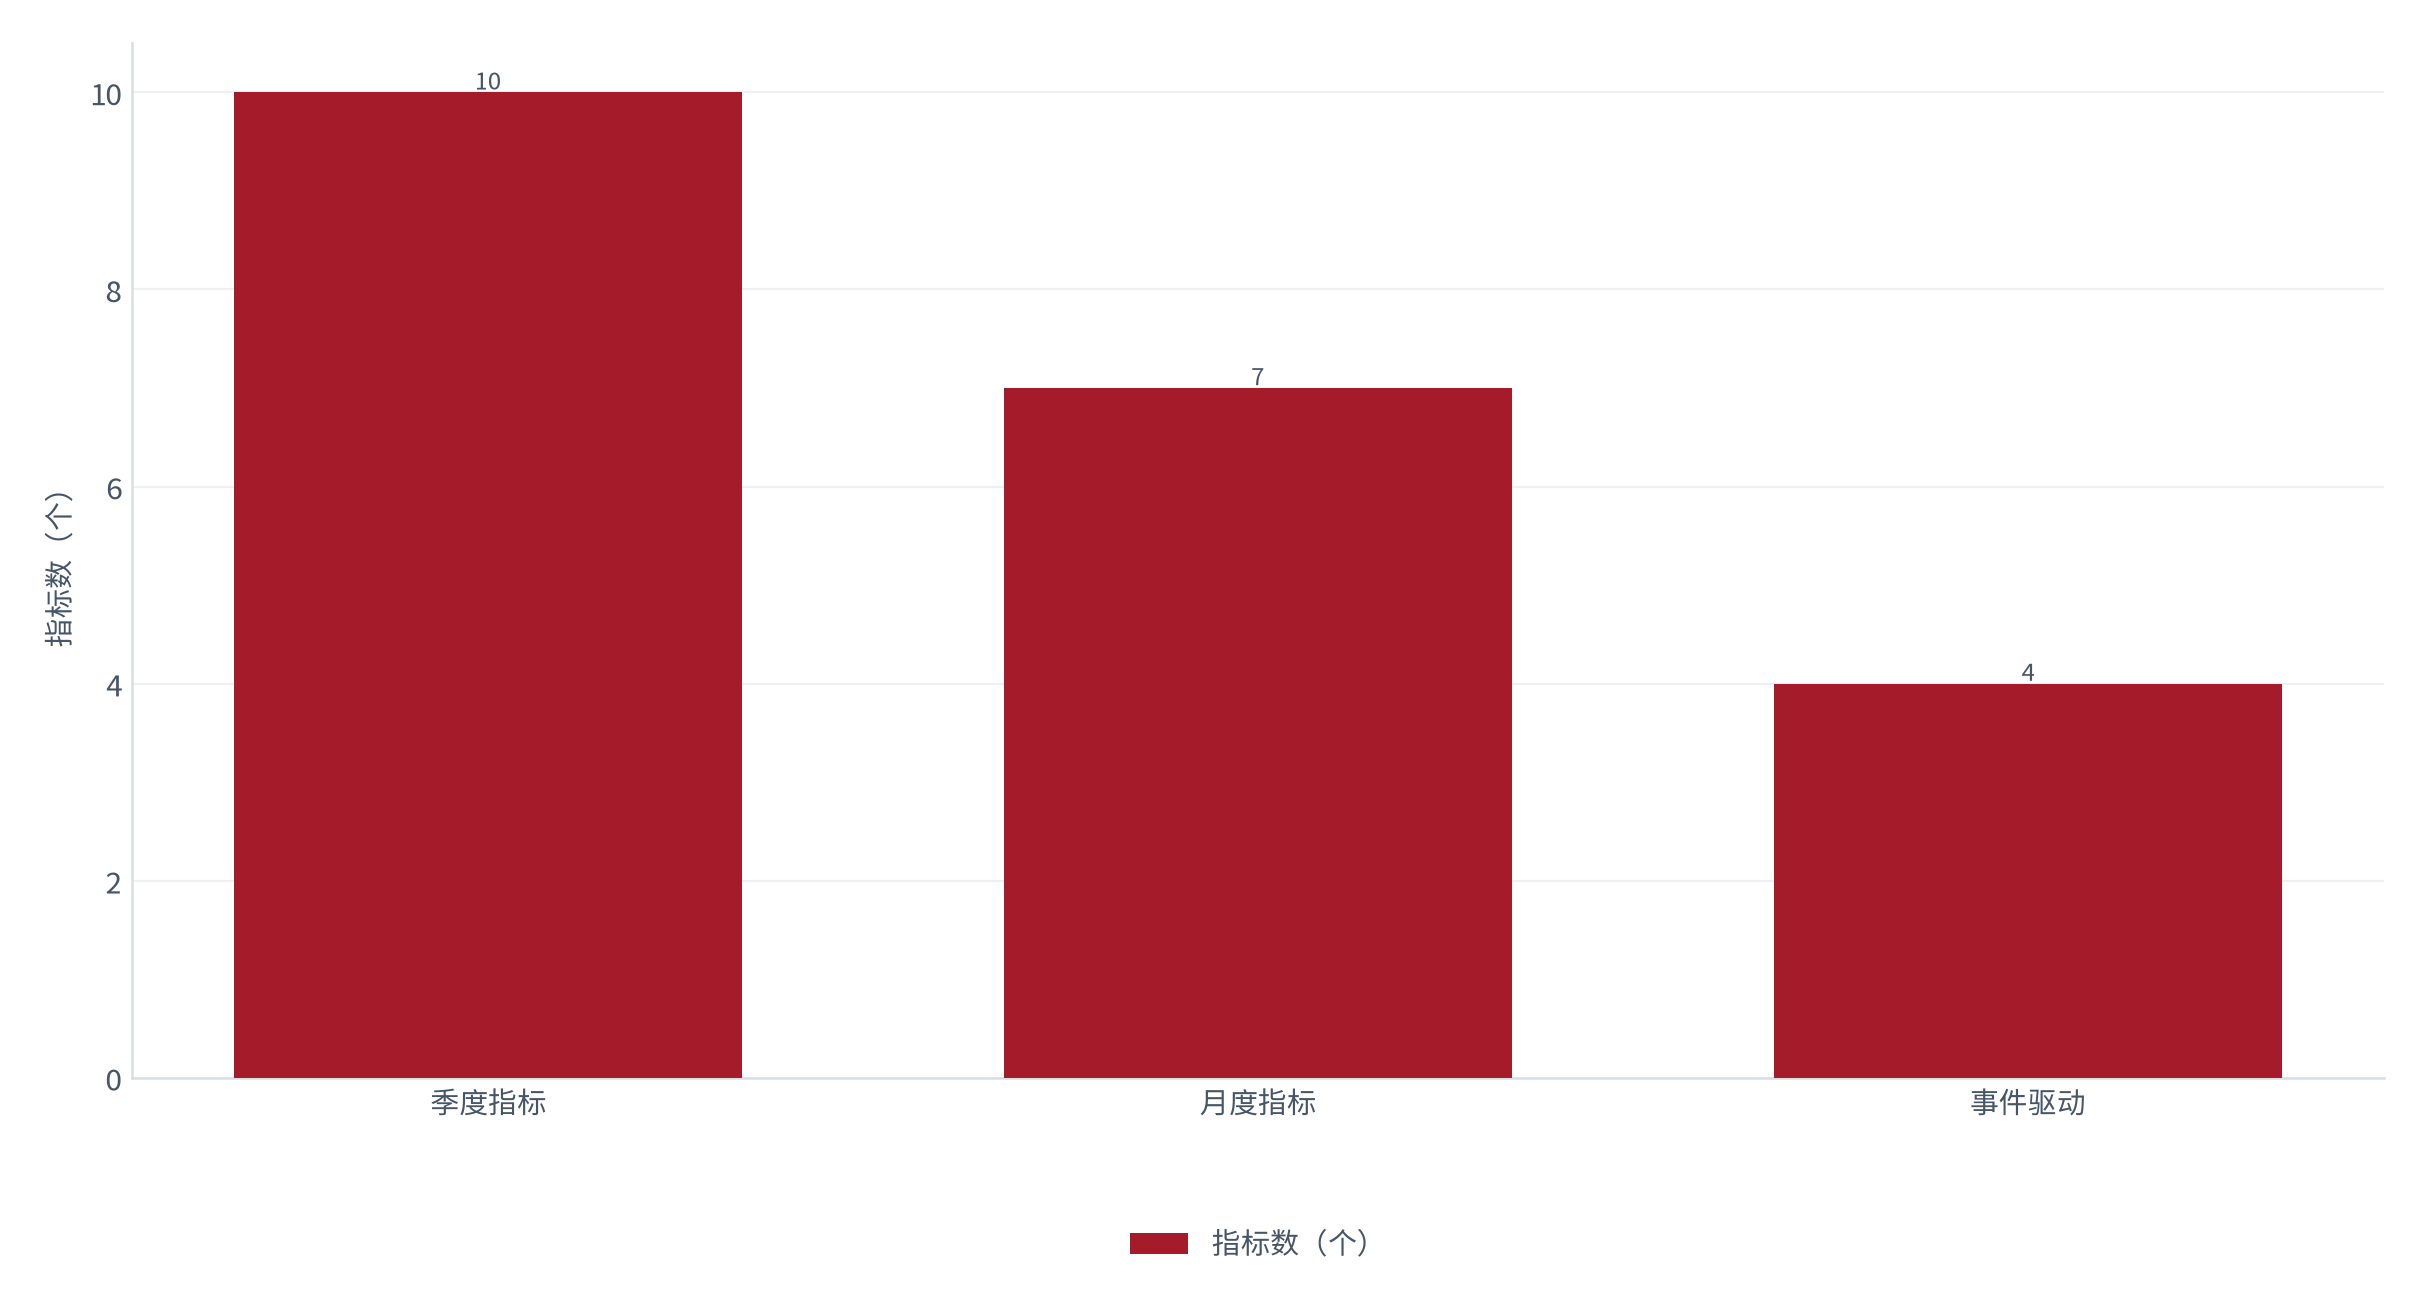
观察窗口建议按季度设置:复购周期的变化通常领先于品牌方收入变化约一个季度,因此留存指标应先于规模指标被观察;同时提示,保健食品的宣称口径调整后两个季度内,行业退货率平均上升约 1.2 个百分点(测算)[15],因此合规类事件需要单独设窗口跟踪。
A数据来源与证据表
| 编号 | 来源 / 报告 | 关键数据 | 链接 |
|---|---|---|---|
| [1] | 行业规模与渠道结构口径(多口径交叉) 规模 |
2025 年中国膳食补充剂终端规模测算约 1,850 亿元,增速约 7%;线上占比约 44%,较 2021 年提升约 13 个百分点;药店终端数量约 52 万家,增速约 3% 检索:2026-09-27 |
https://www.example.com/supplement-market-2025 |
| [2] | 渠道客单价与复购周期调研(多口径交叉) 渠道经济 |
电商渠道单笔成交中位约 168 元、复购周期中位约 68 天;药店渠道约 96 元、约 41 天;年度购买次数为一次约 24%、两次约 29%、三次约 22%、四次及以上约 25%;分品类单笔中位为益生菌约 218 元、钙铁锌约 129 元 检索:2026-09-27 |
https://www.example.com/channel-basket-2025 |
| [3] | 复购率调研(多口径交叉) 客户留存 |
电商渠道十二个月复购率约 26%,药店渠道约 38% 检索:2026-09-27 |
https://www.example.com/repurchase-survey-2025 |
| [4] | 分品类复购与服用周期调研(多口径交叉) 品类经济 |
十二个月复购率为益生菌约 34%、维生素约 29%、蛋白与氨基酸约 27%、钙铁锌约 21%;主力服用周期为 1 至 3 个月约 36%、3 至 6 个月约 28%、6 个月以上约 17%、一个月以内约 19% 检索:2026-09-27 |
https://www.example.com/category-survey-2025 |
| [5] | 渠道毛利率与费用结构调研(多口径交叉) 毛利结构 |
电商综合毛利率约 52%、药店约 38%、商超与其他约 29%;电商投放与佣金约占费用结构 34%、门店与让渡约 4%,药店门店与毛利让渡约 22%;电商扣除投放后净空间约 14% 检索:2026-09-27 |
https://www.example.com/margin-survey-2025 |
| [6] | 投放与增长质量调研(多口径交叉) 投放效率 |
老客复购贡献约占线上销售额 41%、新客首购约 44%;内容电商转化倍数约 3.4、货架电商约 1.0;投放占比随规模由约 26% 升至约 34%,投放回报由约 4.1 倍降至约 2.8 倍 检索:2026-09-27 |
https://www.example.com/ad-efficiency-2025 |
| [7] | 退货与退款调研(多口径交叉) 退货质量 |
线上退货率约 7.4%;退货原因中效果未达预期约 41%、口味与体感约 26%、重复购买约 18%、其他约 15%;分品类退货率为益生菌约 6.1%、钙铁锌约 4.3% 检索:2026-09-27 |
https://www.example.com/return-survey-2025 |
| [8] | 品牌集中度调研(多口径交叉) 竞争格局 |
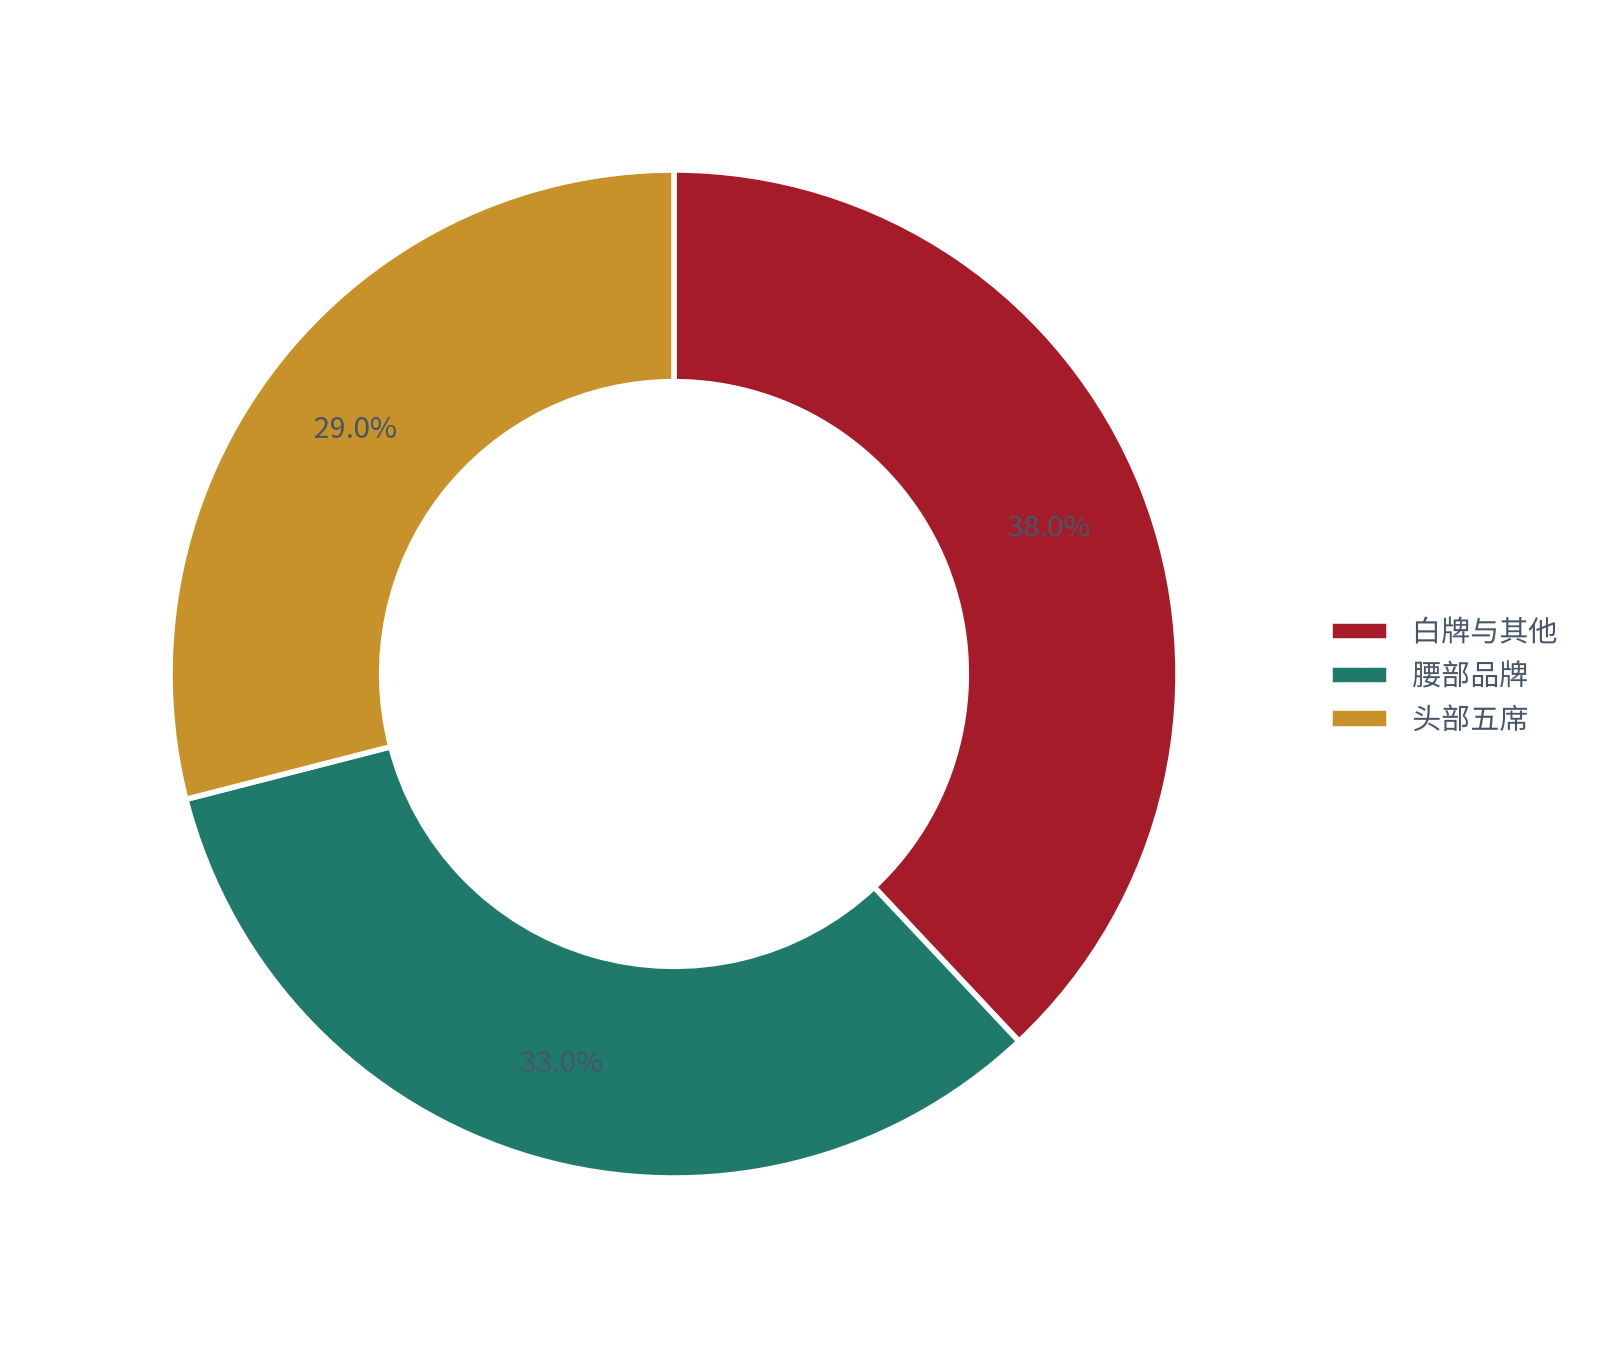
头部五席合计约 29%、腰部品牌约 33%、白牌与其他约 38% 检索:2026-09-27 |
https://www.example.com/concentration-2025 |
| [9] | 人群结构调研(多口径交叉) 客群结构 |
年龄分布为 35 至 44 岁约 31%、25 至 34 岁约 27%、45 至 54 岁约 22%、25 岁以下约 11%、55 岁以上约 9%;购买者中女性约 63%,约 54% 的购买涉及家庭决策 检索:2026-09-27 |
https://www.example.com/demographic-survey-2025 |
| [10] | 风险压力调研(多口径交叉) 经营风险 |
压力读数为宣称合规约 56%、库存减值约 47%、投放成本约 43%、原料波动约 31%、渠道冲突约 24% 检索:2026-09-27 |
https://www.example.com/risk-survey-2025 |
| [11] | 线上份额调研(多口径交叉) 渠道结构 |
线上销售中内容电商约 47%、货架电商约 38%、其他线上约 15% 检索:2026-09-27 |
https://www.example.com/online-mix-2025 |
| [12] | 库存与周转调研(多口径交叉) 运营效率 |
品牌方库存周转天数约 118 天,线上渠道约 96 天、药店渠道约 142 天 检索:2026-09-27 |
https://www.example.com/inventory-survey-2025 |
| [13] | 注册与批件结构调研(多口径交叉) 合规供给 |
保健食品注册批件中,维生素与矿物质类约 34%、益生菌类约 21%、钙铁锌等矿物类约 16%、其他约 29% 检索:2026-09-27 |
https://www.example.com/registration-2025 |
| [14] | 价格带销量调研 价格结构 |
电商价格带销量占比为 100 至 150 元约 31%、150 至 200 元约 26%、100 元以下约 26%、200 元以上约 17%;对应销售额占比分别为 26%、24%、18% 与 32% 检索:2026-09-27 |
https://www.example.com/price-band-2025 |
| [15] | 宣称口径与退货节奏调研(多口径交叉) 合规驱动 |
功效宣称口径调整后两个季度内,行业线上退货率平均上升约 1.2 个百分点 检索:2026-09-27 |
https://www.example.com/claim-impact-2025 |
B证明链台账
本报告共设十一条可证伪链,覆盖摘要复购周期与渠道分工、渠道结构、双渠道经济、体感反馈、毛利与净空间、投放回报、人群与集中度、宣称合规、规模预测与复购可持续。每条链均给出依据、边界、反面证据、跟踪指标与证伪条件,读者可按证伪条件自行验证判断的有效性。台账如下:
| 链编号 | 核心判断 | 主要依据 | 跟踪指标 | 证伪条件 | 数据档次 |
|---|---|---|---|---|---|
| 链 1(摘要) | 复购周期是线上单位经济的分母 | 客单约 168 元、周期约 68 天 | 复购周期、复购率 | 周期缩短而客单下滑 | [T3]+测算 |
| 链 2(摘要) | 线上与药店是两套渠道经济 | 客单约 168 对 96 元 | 分渠道客单与毛利 | 线上客单达两倍以上 | [T3]+测算 |
| 链 3(第一章) | 渠道迁移改变结构而非总量增速 | 总量约 7% 对线上约 21% | 线上占比、分渠道增速 | 线上增速低于整体 | [T2]+测算 |
| 链 4(第二章) | 线上把费用花在获客 | 投放与佣金约 34% | 费用率结构、投放回报 | 投放升而复购未改善 | [T3]+测算 |
| 链 5(第三章) | 体感反馈决定复购率高下 | 益生菌约 34% 对钙铁锌约 21% | 分品类复购率、退货率 | 无体感品类复购达多数 | [T3]+测算 |
| 链 6(第四章) | 净空间约 14% 由投放与退货共同决定 | 毛利约 52%、投放约 34% | 净空间、退货率 | 投放上升而净空间上行 | [T3]+测算 |
| 链 7(第五章) | 投放回报随规模下降 | 回报由 4.1 倍降至 2.8 倍 | 投放占比、回报倍数 | 投放加码而回报不降 | [T3]+测算 |
| 链 8(第六章) | 集中度约 29% 且分散 | 头部约 29%、白牌约 38% | 头部集中度、白牌占比 | 集中度提升至多数 | [T2]+测算 |
| 链 9(第七章) | 宣称合规是最大单一风险 | 压力读数约 56%、退货约 7.4% | 抽查合格率、退货率 | 宣称压力下降而退货上升 | [T3]+测算 |
| 链 10(第八章) | 2030 年落在 2,180 至 2,780 亿元 | 基数约 1,850 亿元 | 购买人数、购买次数 | 人数跌至 2% 而次数上行 | [T2]+测算 |
| 链 11(第九章) | 单位经济取决于复购而非投放 | 老客贡献约 41% | 老客占比、投放回报 | 老客下滑而投放上升 | [T3]+测算 |
C数据档次说明
本报告所有关键数据均按四档标注数据来源档次,以区分证据强度与可复核性:
- [T1]一手或官方口径:政府与监管部门的正式统计与公开信息,可直接复核;
- [T2]机构二手口径:研究机构与专业数据库、企业公开披露数据,口径可能存在差异;
- [T3]媒体转引或企业对外宣传口径,未经独立审计,仅作参考;
- [缺口]公开信息不足以支撑量化判断,本报告相应章节仅作定性描述,不给出具体数值。
凡带「测算」字样的数值,均为在上述档次数据基础上,按本报告明示的框架与假设推导所得,不构成对实际经营结果的承诺,也不代表任何一方的实际财务数据。
评论(0)