
基本信息
阅读时间:约 20 分钟
字数:约 10,274 字
摘要:市场担心:益生菌已经把菌株讲烂了,货架上的差异肉眼看不见,最终只能靠价格战出清。三个证据支持这一担心:线上货架上同一剂量的益生菌价差已拉到 4.2倍 [3];第三方检测报告在货架上的渗透率仍只有 18.6%(测算,锚定货架信息透明化跟踪 [9]);而整箱装产品的复购间隔中位数已经拉长到 78天 [6],说明有一部分买回家就放着不动。
| — | 摘要与核心预期差 |
| 01 | 行业界定与规模口径 |
| 02 | 菌株身份与成本结构 |
| 03 | 需求侧:谁在为菌株号买单 |
| 04 | 供给侧与竞争格局 |
| 05 | 渠道结构与费用效率 |
| 06 | 单客经济与价格带推演 |
| 07 | 合规、检测与信息透明度 |
| 08 | 量化测算:三情景与二维敏感性 |
| 09 | 风险提示 |
| 10 | 结论与观察指标 |
| A | 数据来源与证据表 |
| B | 证明链台账 |
| C | 数据档次说明 |
摘要与核心预期差
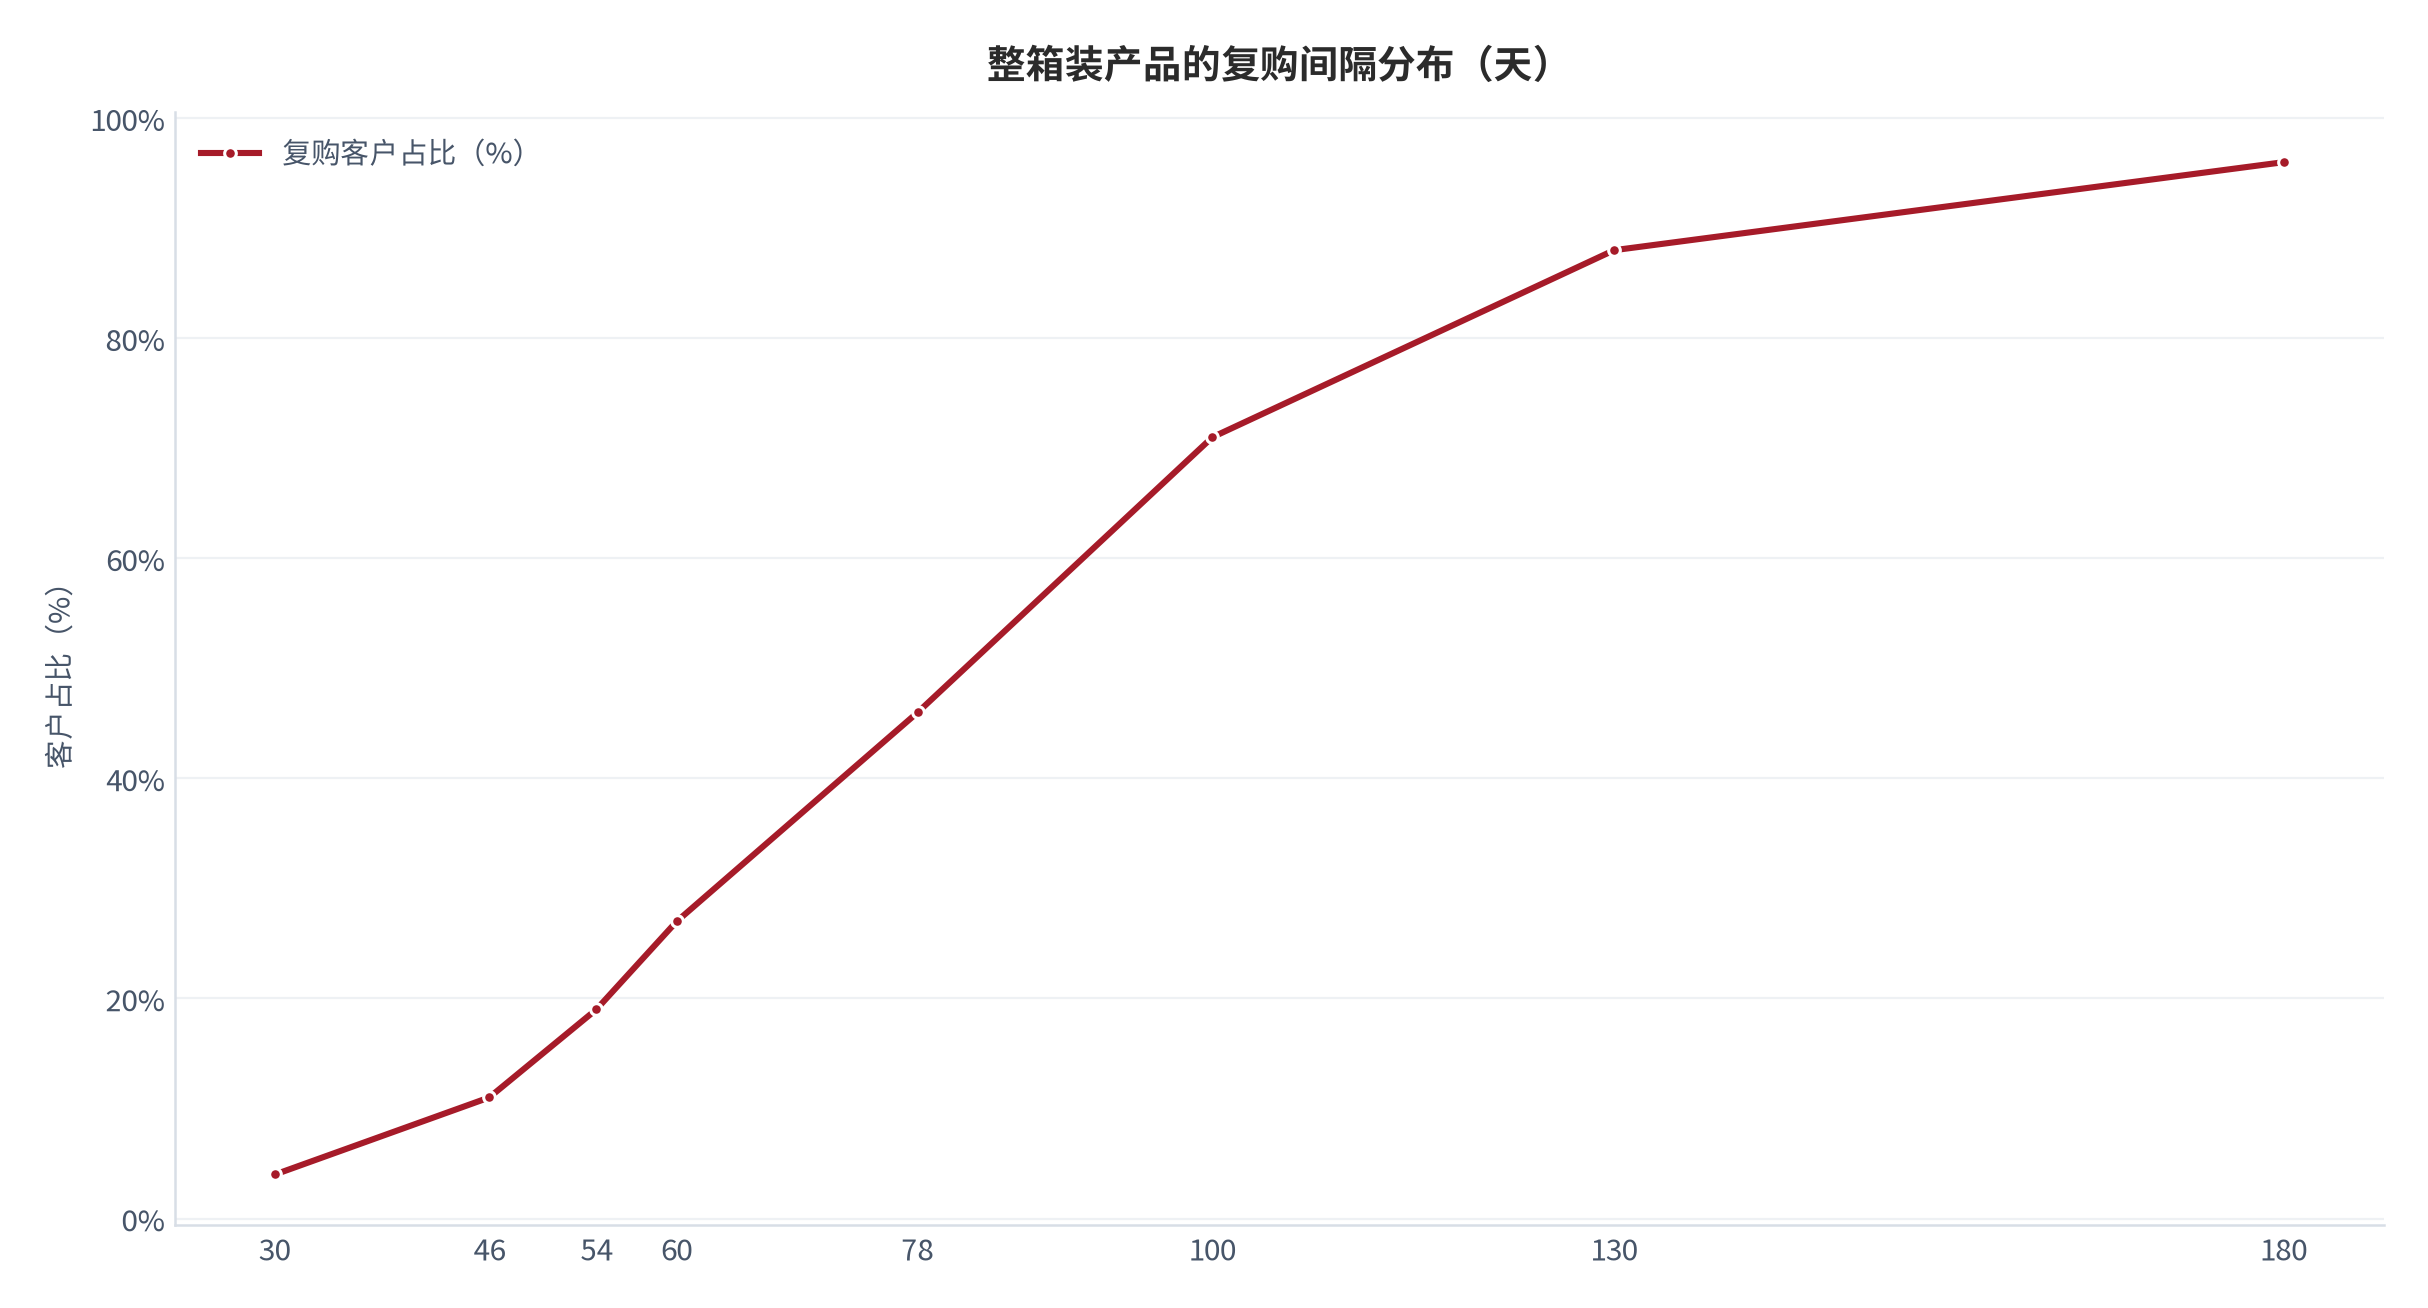
市场担心:益生菌已经把菌株讲烂了,货架上的差异肉眼看不见,最终只能靠价格战出清。三个证据支持这一担心:线上货架上同一剂量的益生菌价差已拉到 4.2倍 [3];第三方检测报告在货架上的渗透率仍只有 18.6%(测算,锚定货架信息透明化跟踪 [9]);而整箱装产品的复购间隔中位数已经拉长到 78天 [6],说明有一部分买回家就放着不动。
我们认为:这个行业的竞争格局不是价格战,而是「菌株身份」的争夺。把口径从品类换成菌株号之后,两条成本曲线彻底分开:进口菌株单位报价是国产菌株的 4.2倍 [3],但在常温 12 个月的存活上只有优势 21.7 个百分点 [5];而国产菌株把报价压到进口的四分之一之后,这一档价差究竟是技术溢价还是认知溢价,是本篇的核心问题。
- 菌株号是定价权的载体而非营销标签:测算显示(锚定菌株采购与终端报价调研 [3]),带菌株号的产品平均溢价 38.4%,不带菌株号的同剂量产品溢价只有 6.2%;
- 存活率差异被剂量的补偿效应掩盖:测算显示,国产菌株通过补菌数把存活率差距从 21.7 个百分点 [5]稀释到实际生效差异 7.4 个百分点,这是「高价一定更好」这一直觉失效的原因;
- 复购间隔而非获客成本才是这门生意的分水岭:测算显示(锚定复购间隔调研 [6]),品牌私域复购间隔 54 天、货架电商 78天,把间隔从 78天压到 60 天,单客年消费次数从 4.7 次提到 6.1 次。
01行业界定与规模口径
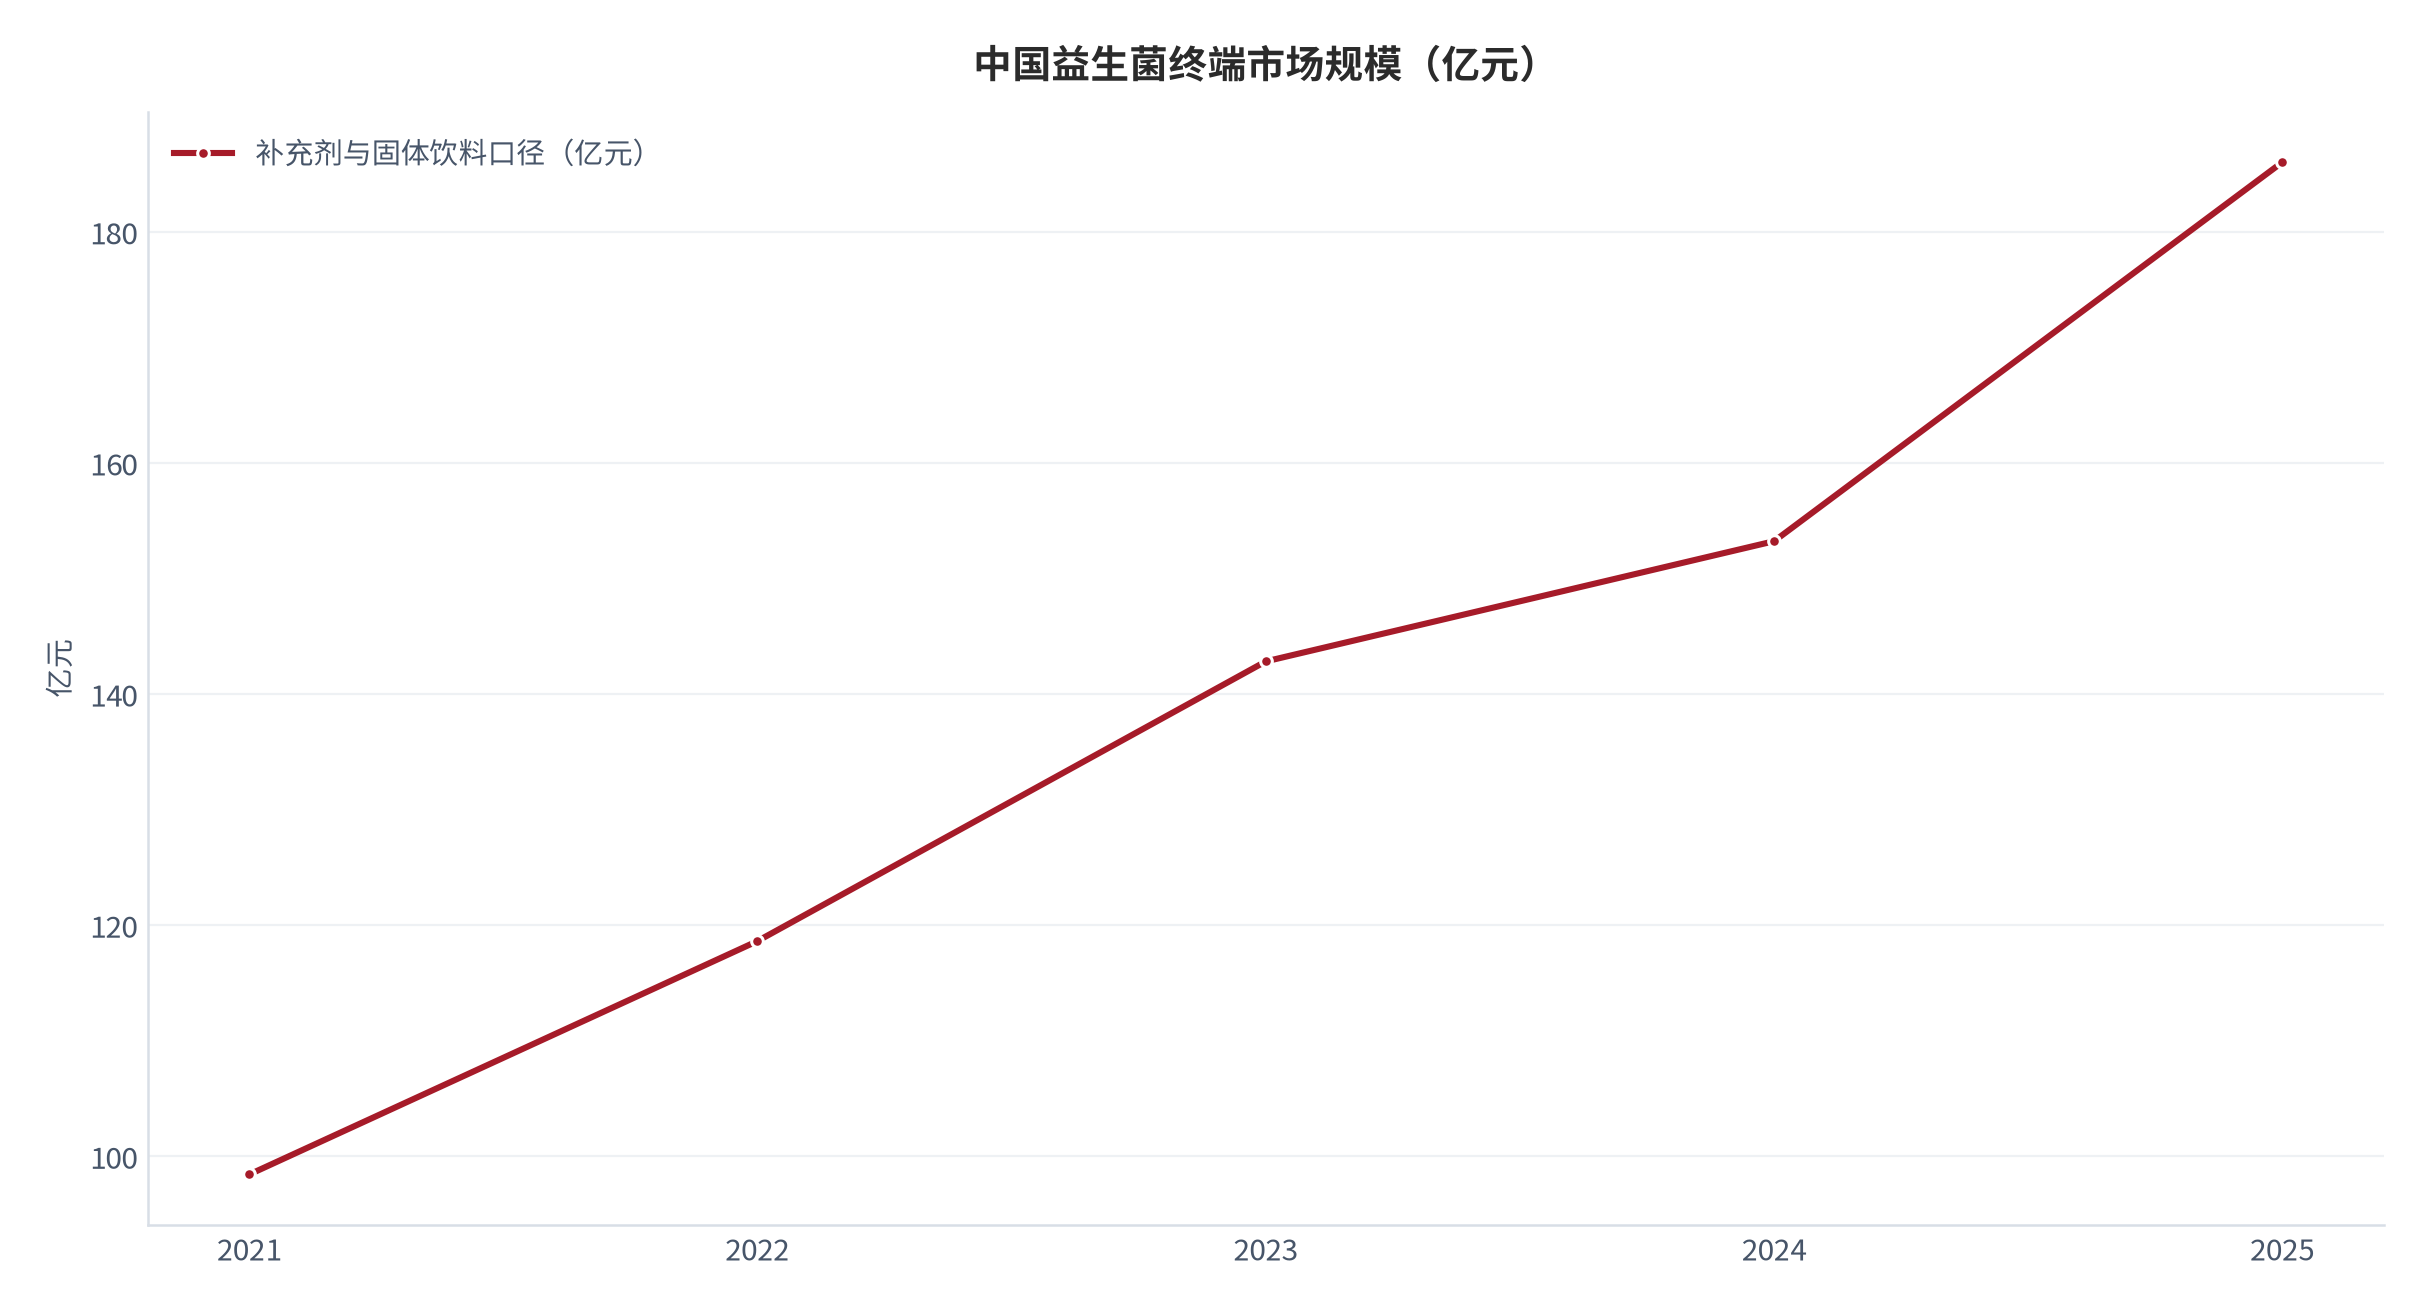
益生菌在统计上横跨三个口径:食品饮料口径的益生菌饮品与发酵乳、保健与营养补充口径的益生菌固体饮料与胶囊、以及药品口径的益生菌制剂。三个口径的客单价、复购逻辑与监管门槛完全不同,混在一个「益生菌市场规模」里会同时低估补充剂口径的毛利、高估饮品口径的增速。本篇主体取补充剂与固体饮料口径,2025 年规模约 186亿元 [1],同比 +21.4% [1],略高于发酵乳饮品口径的 8.6% [12]。
| 口径 | 2025 规模(亿元) | 增速 | 典型客单 | 复购间隔 |
|---|---|---|---|---|
| 补充剂与固体饮料 | 186 | +21.4% [1] | 96元 [6] | 78天 [6] |
| 益生菌发酵乳饮品 | 94 | +8.6% [12] | 42元(测算) | 21 天(测算) |
| 益生菌药品制剂 | 37 | +6.2% [12] | 28元(测算) | 按疗程(测算) |
| 宠物与种植用益生菌 | 11 | +34.0% [12] | 58元(测算) | 46 天(测算) |
需要强调的一点:本篇采用「菌株号」而非「品类」作为分析单元。同一品类下可能有上百个菌株号,不同菌株号的成本结构、报价带与复购曲线可以差出一个数量级。以品类切入会得出「这是一个同质化严重的价格战行业」的结论,以菌株号切入则会看到「少数菌株号吃走大部分溢价」的另一面(测算,锚定报价调研 [3])。
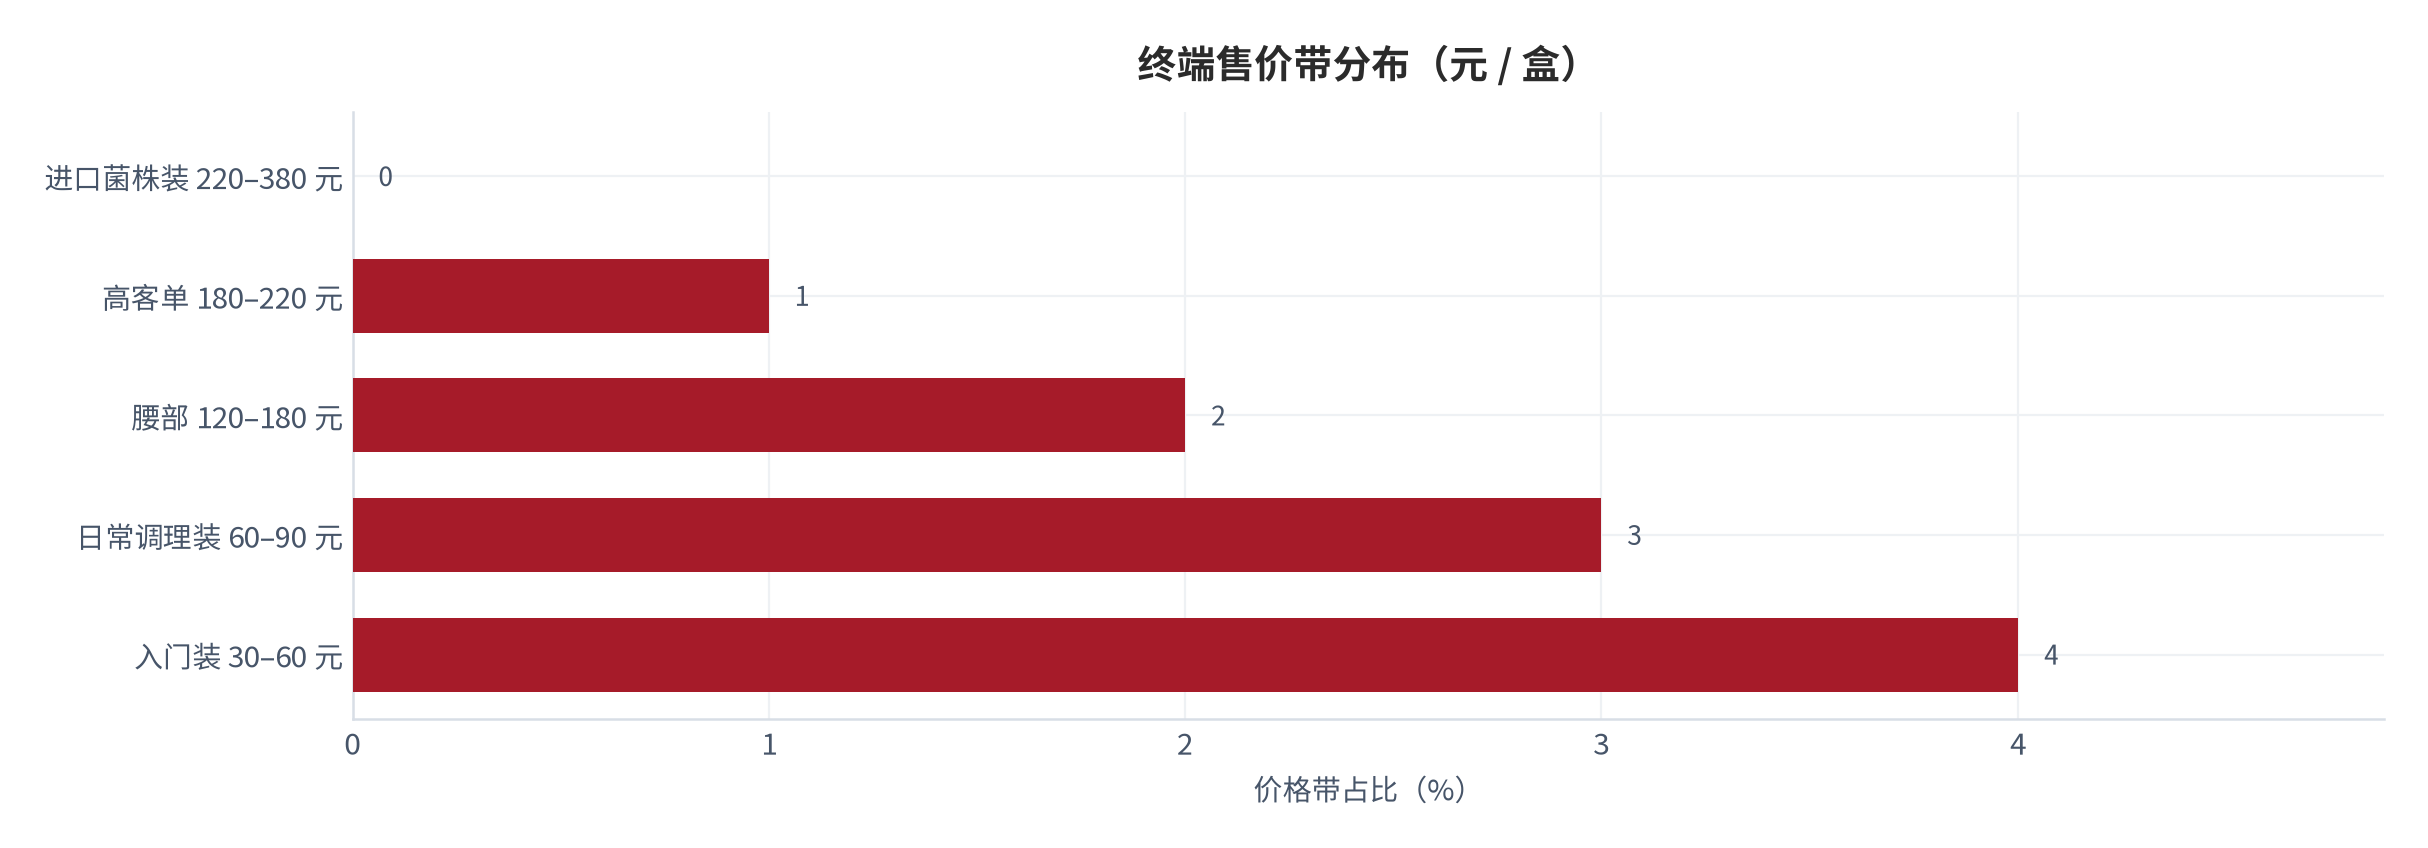
价格带呈明显的双峰:一档落在 60 至 90 元的日常调理装,另一档落在 220 至 380 元的进口菌株装,中间 120 至 180 元这一段最窄(测算,锚定报价调研 [3])。这个「腰部塌陷」说明中间价位既没有价格说服力、也没有身份感,是最容易被两侧夹掉的位置。
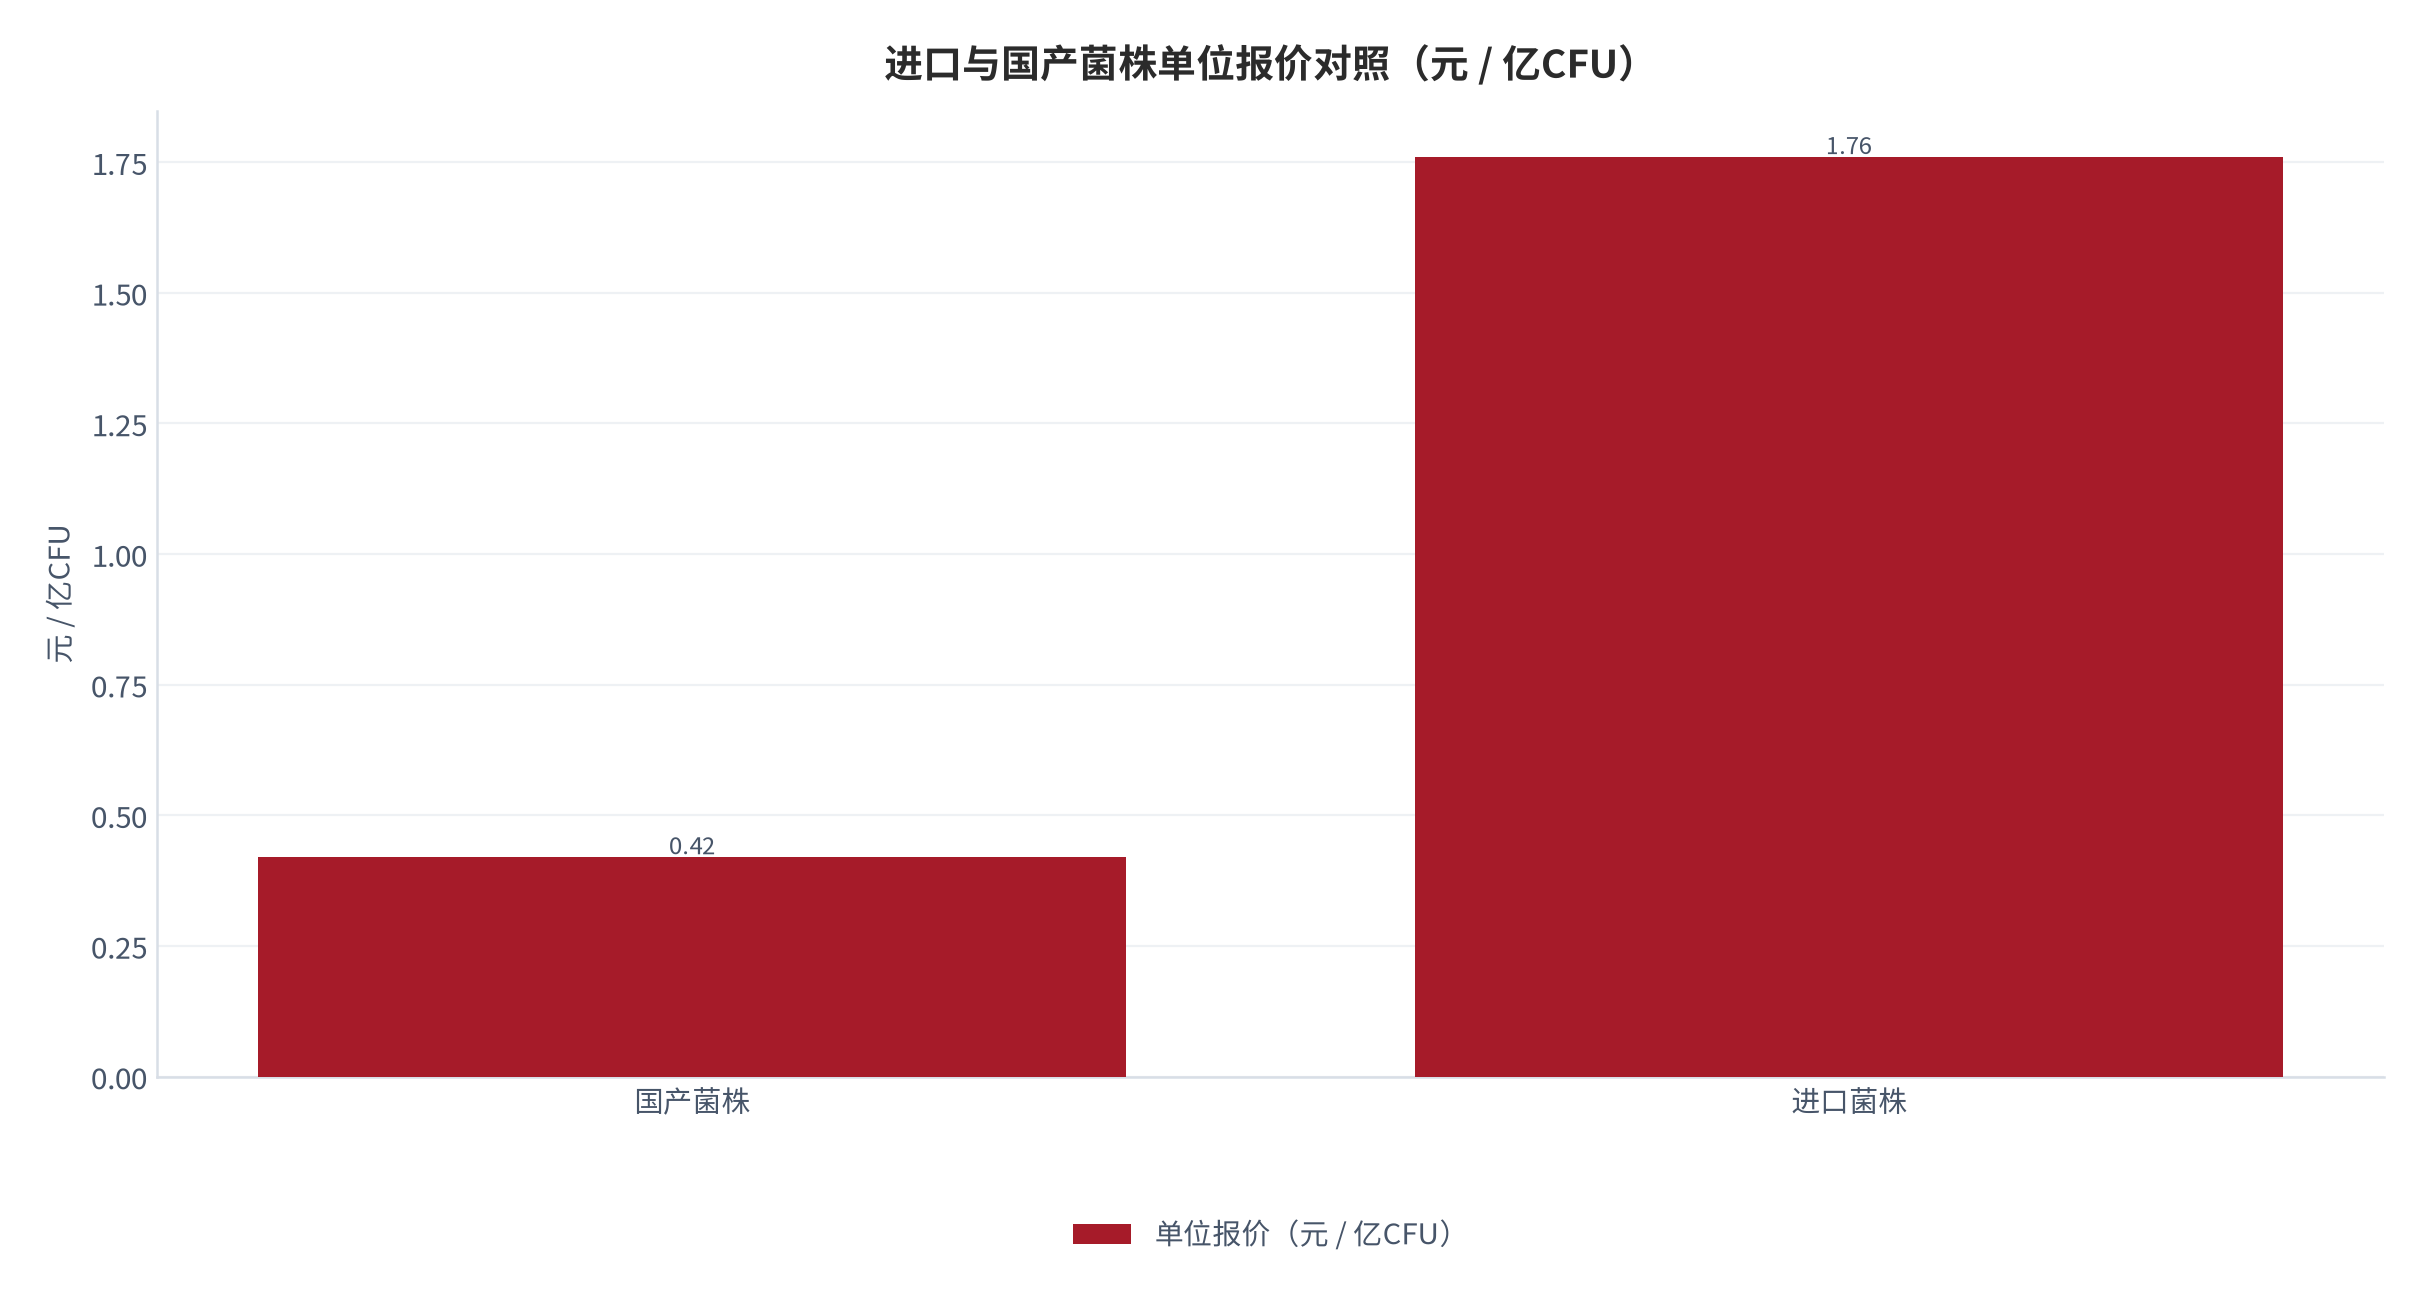
单位报价按亿菌落形成单位折算后,进口菌株约为国产菌株的 4.2倍 [3]。这个倍数是本篇后续所有成本推演的起点。需要说明口径:报价取的是贸易商到品牌方的出厂端价格,不含终端零售加价,也不含跨境小包的税费与清关损耗(测算,锚定报价调研 [3])。
02菌株身份与成本结构
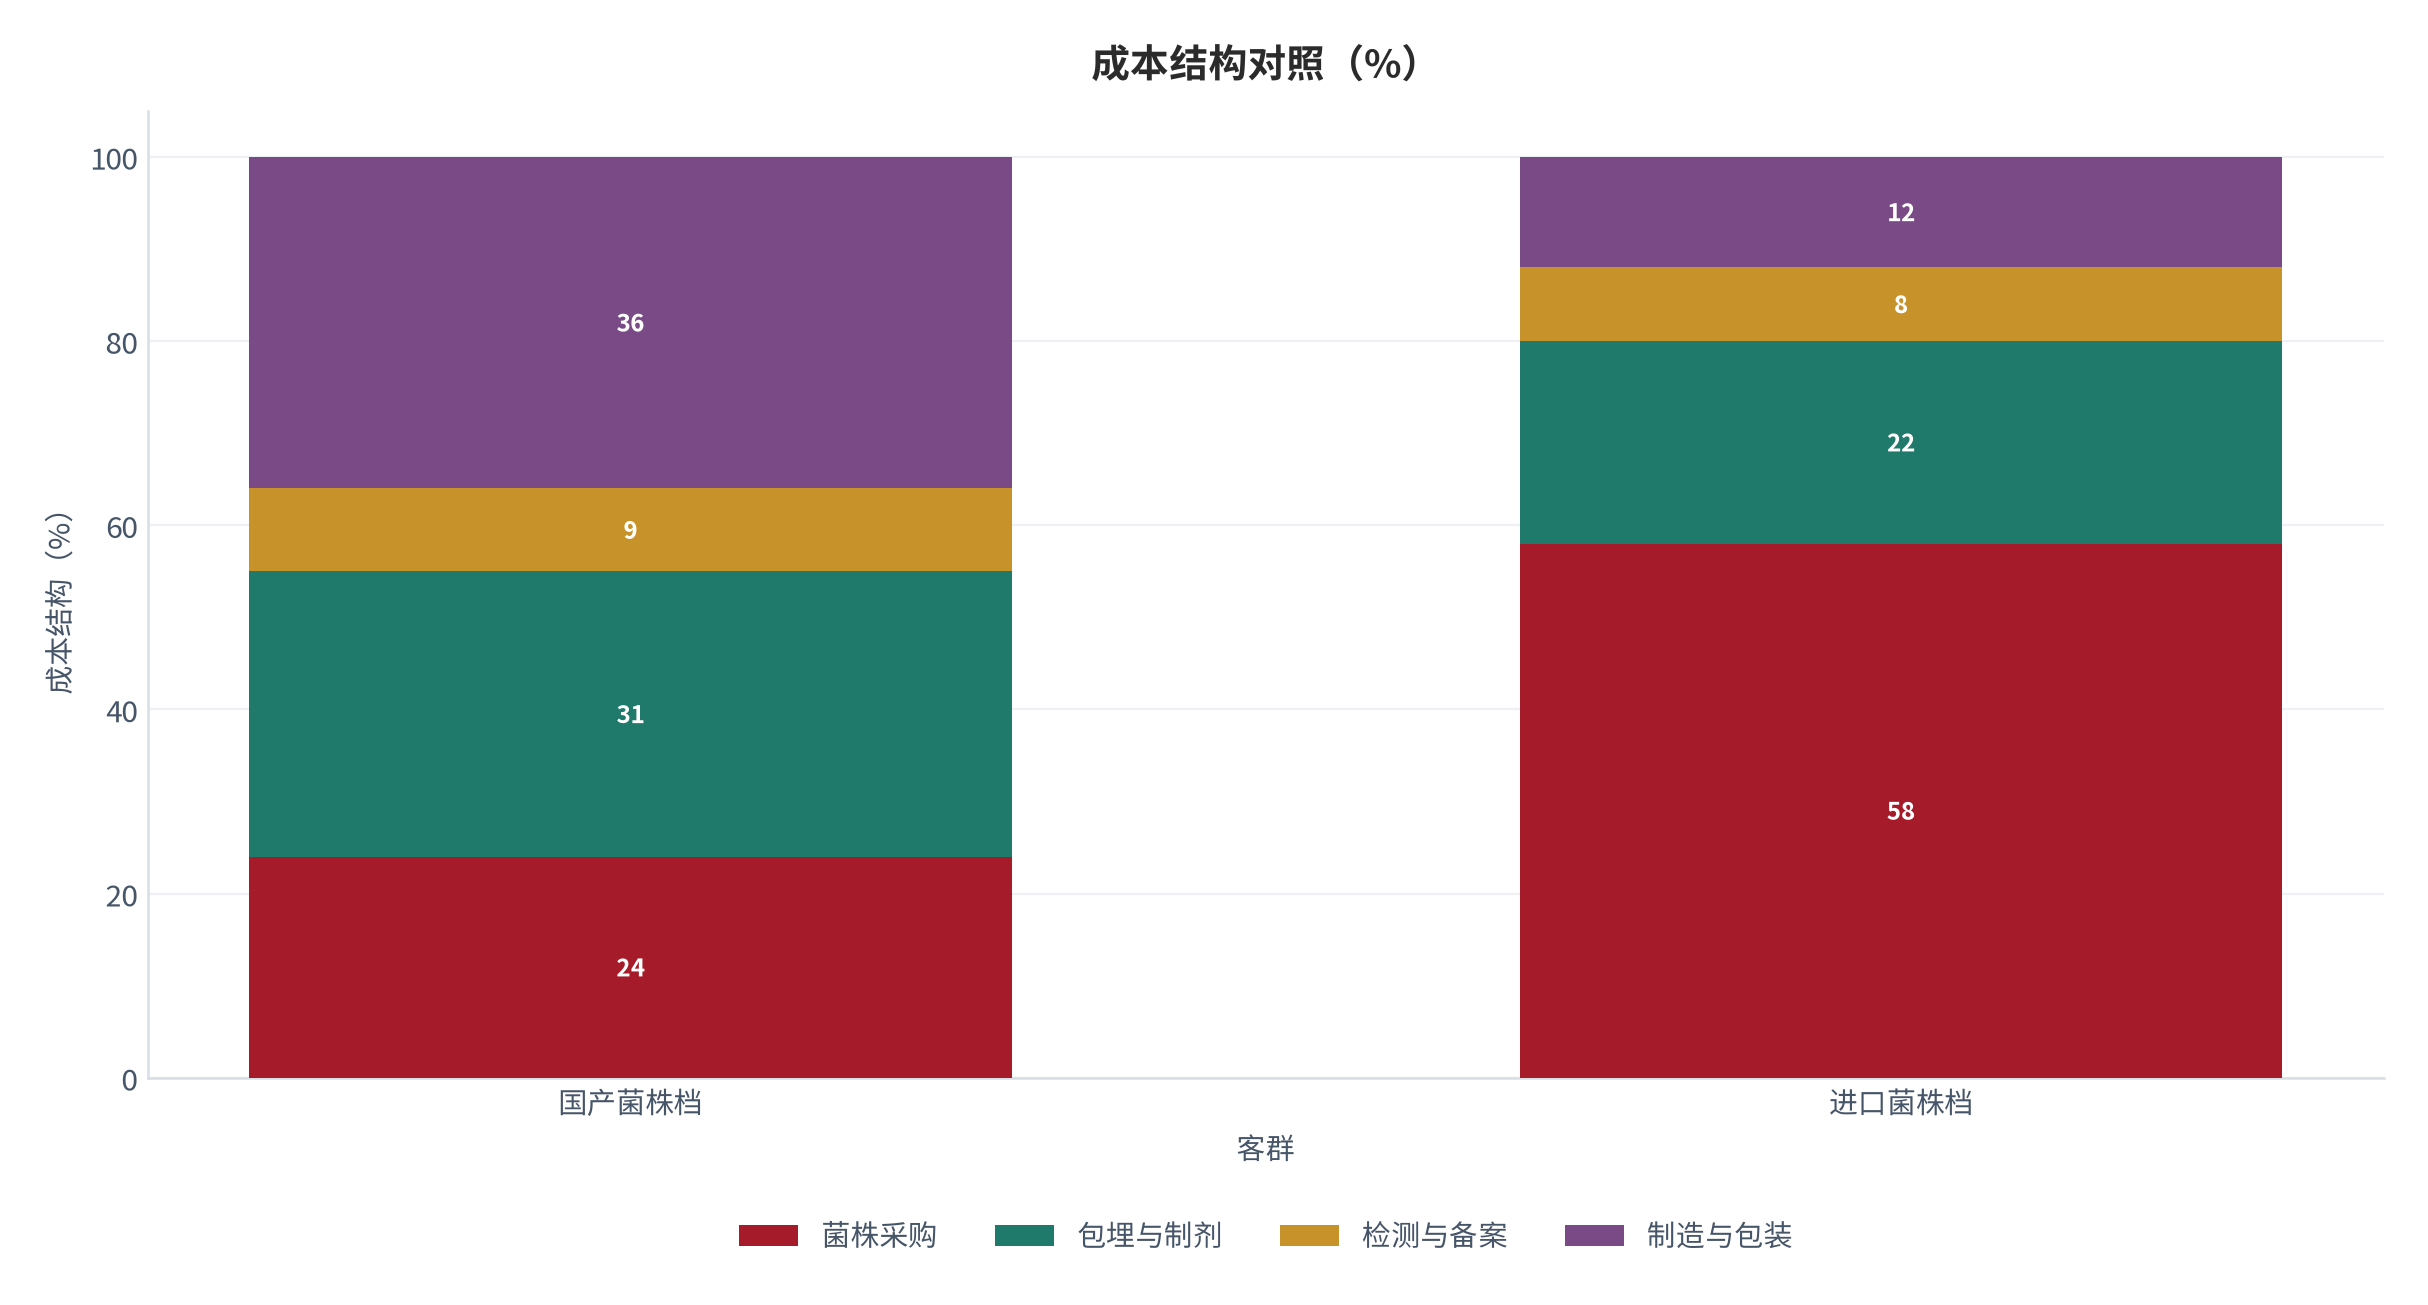
成本结构可以拆成四段:菌株采购、包埋与制剂、检测与备案、渠道与营销。以国产菌株的中端产品为样本,菌株采购约占出厂成本的 24%,包埋与制剂占 31%,检测与备案占 9%,其余为制造与包装(测算,锚定成本结构调研 [4][12])。换成进口菌株,菌株采购一项就会从 24% 跳到 58%(测算,锚定成本结构调研 [4]),这是整条成本曲线位移的唯一来源。
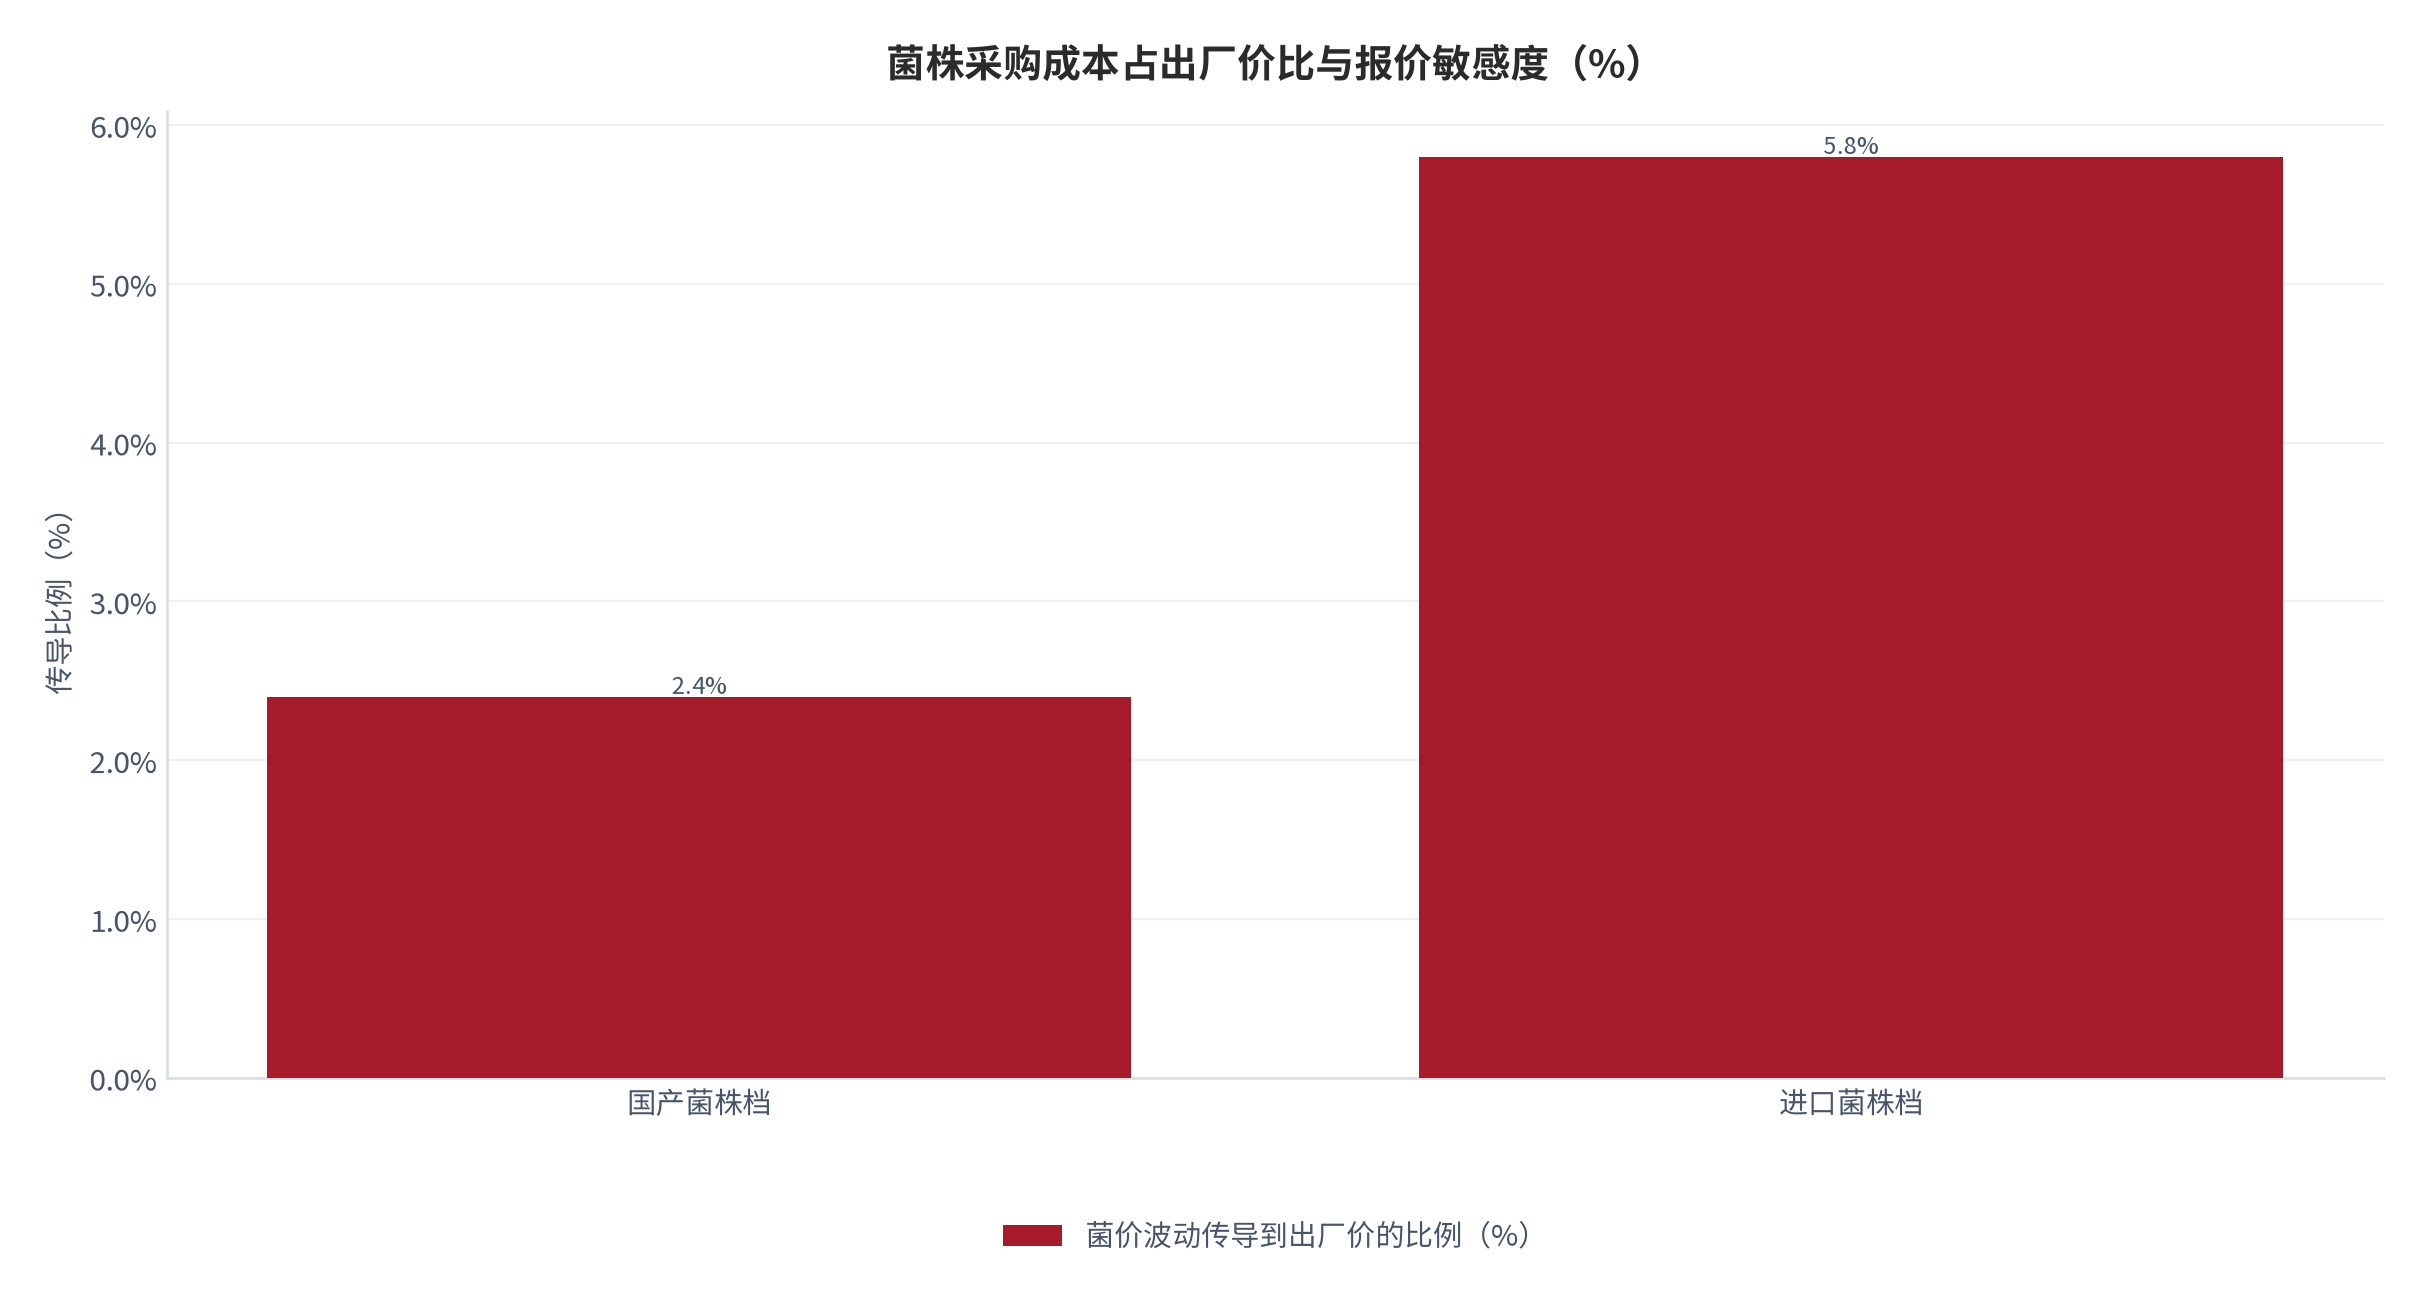
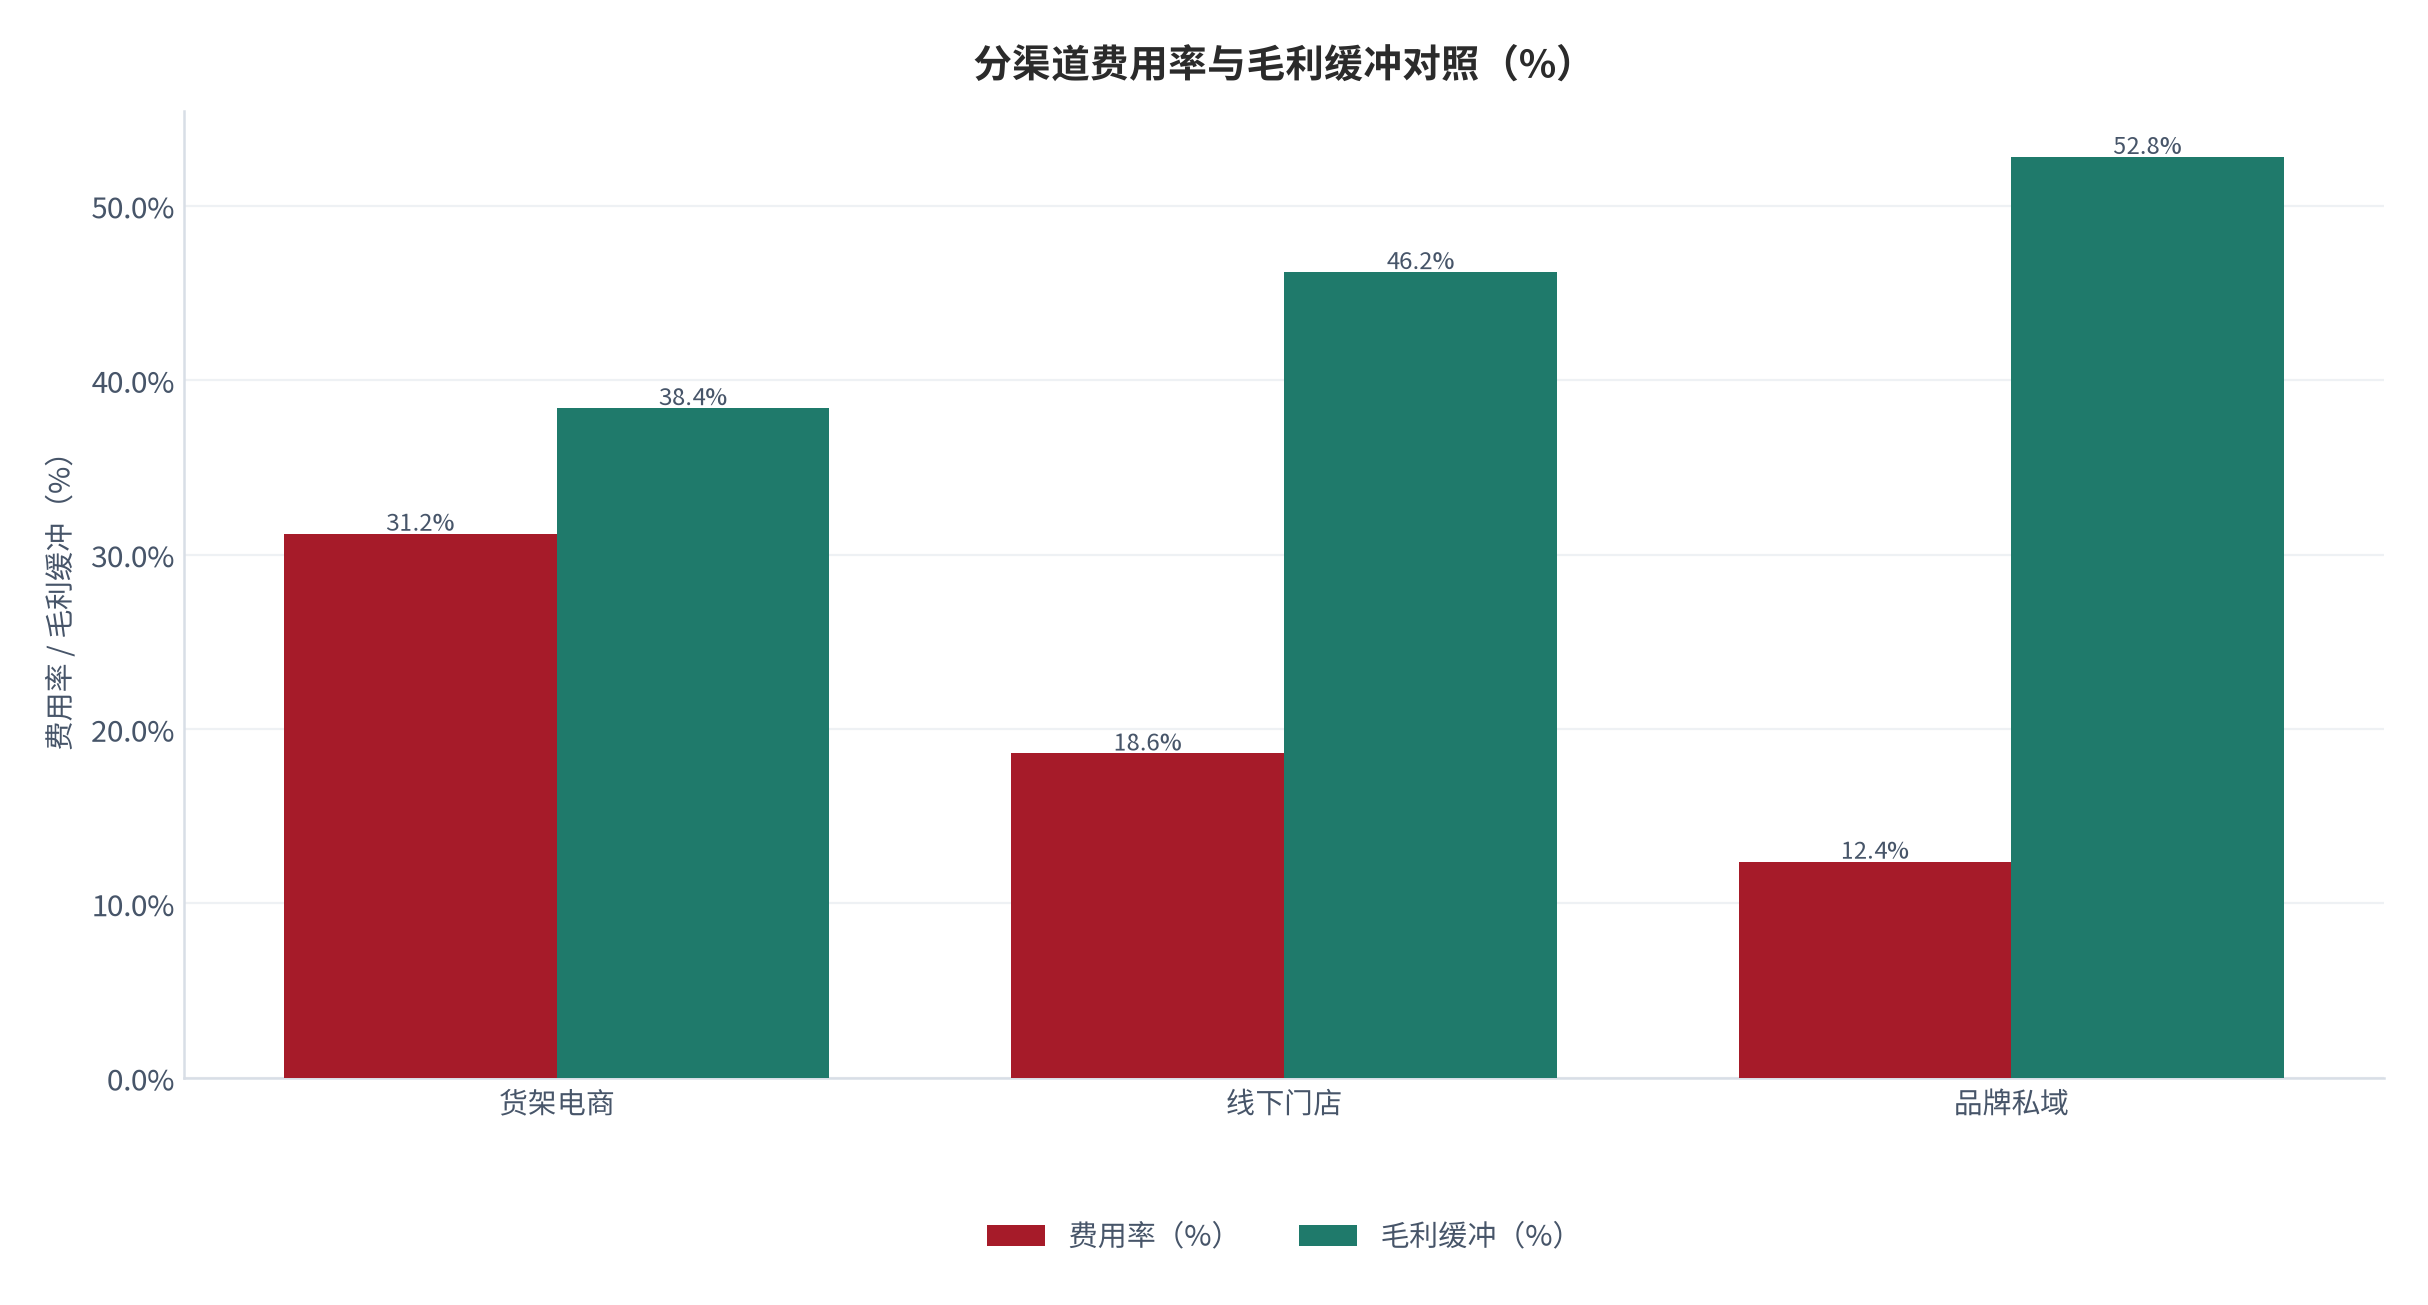
关键推论有两个。第一,菌株采购占比越高,报价对菌价的敏感度越高——进口档每 10% 的菌价波动会传导到出厂价 5.8%,国产档只传导 2.4%(测算,锚定成本结构调研 [4])。第二,国产档的毛利缓冲更厚,这意味着国产档更有能力发起价格战,但发起价格战会直接吃掉它仅有的两点优势(测算,锚定毛利口径 [12])。
菌价的年度波动本身是有规律的:进口菌株的报价与汇率、海外产能利用率强相关,2024 至 2025 年的报价波动幅度达到 18.4%(测算,锚定报价调研 [3]);国产菌株的报价则主要由发酵产能与玉米等原料价格决定,同期波动幅度只有 6.2%(测算,锚定报价调研 [3])。用国产菌株做产品的企业,成本可预测性明显更高。
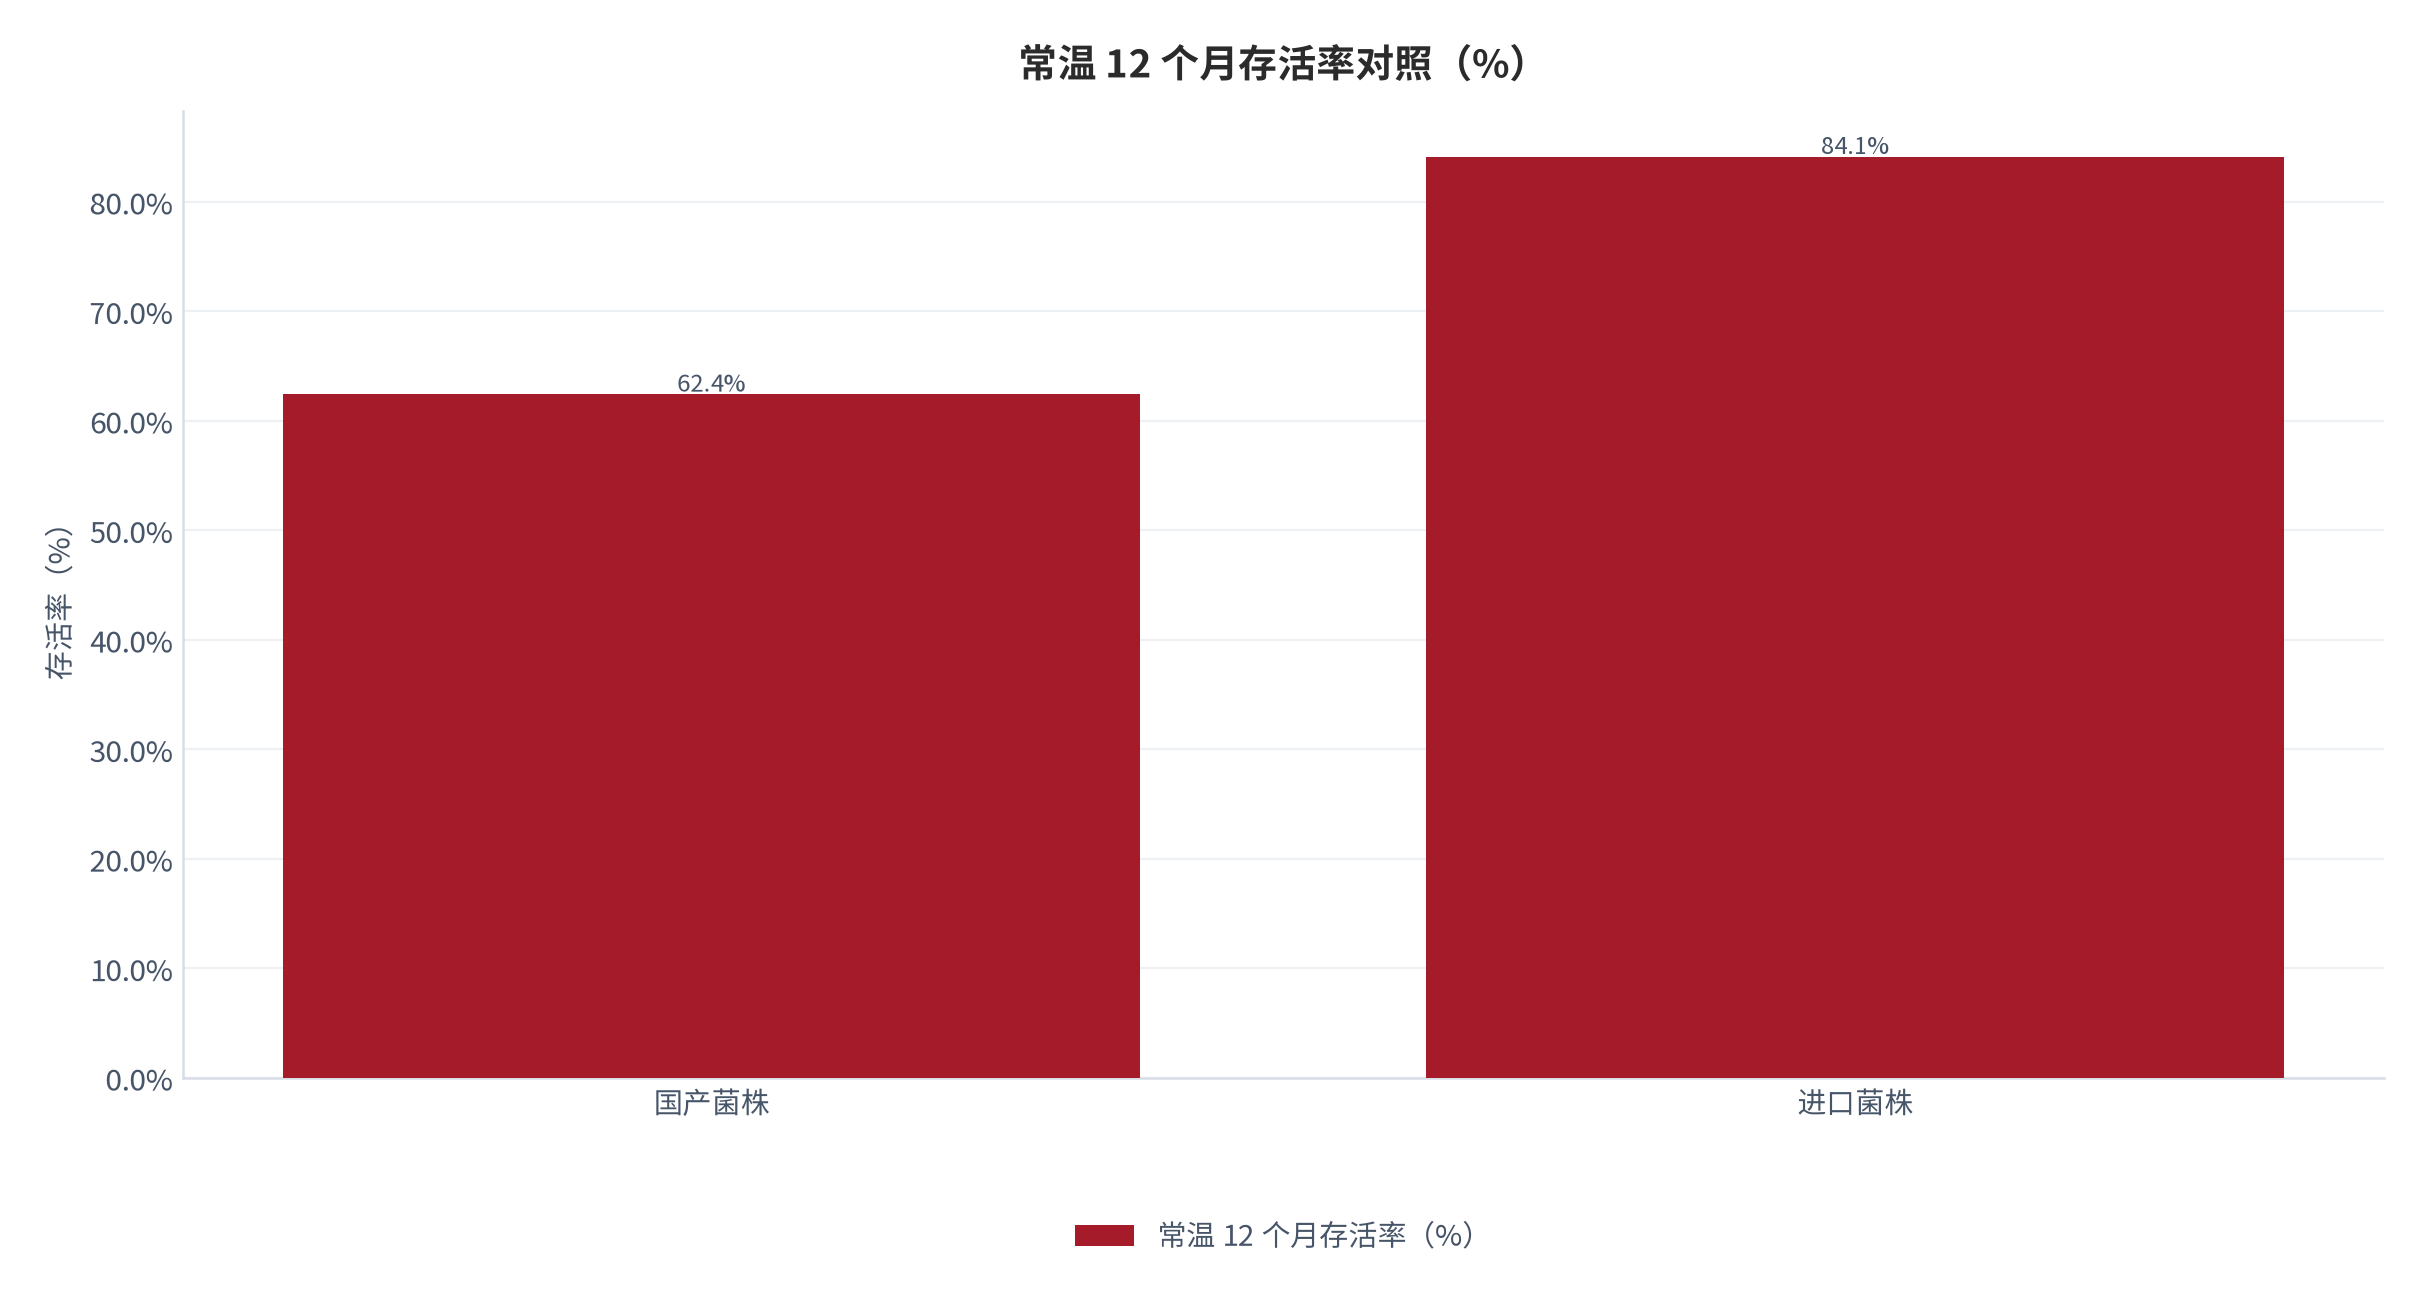
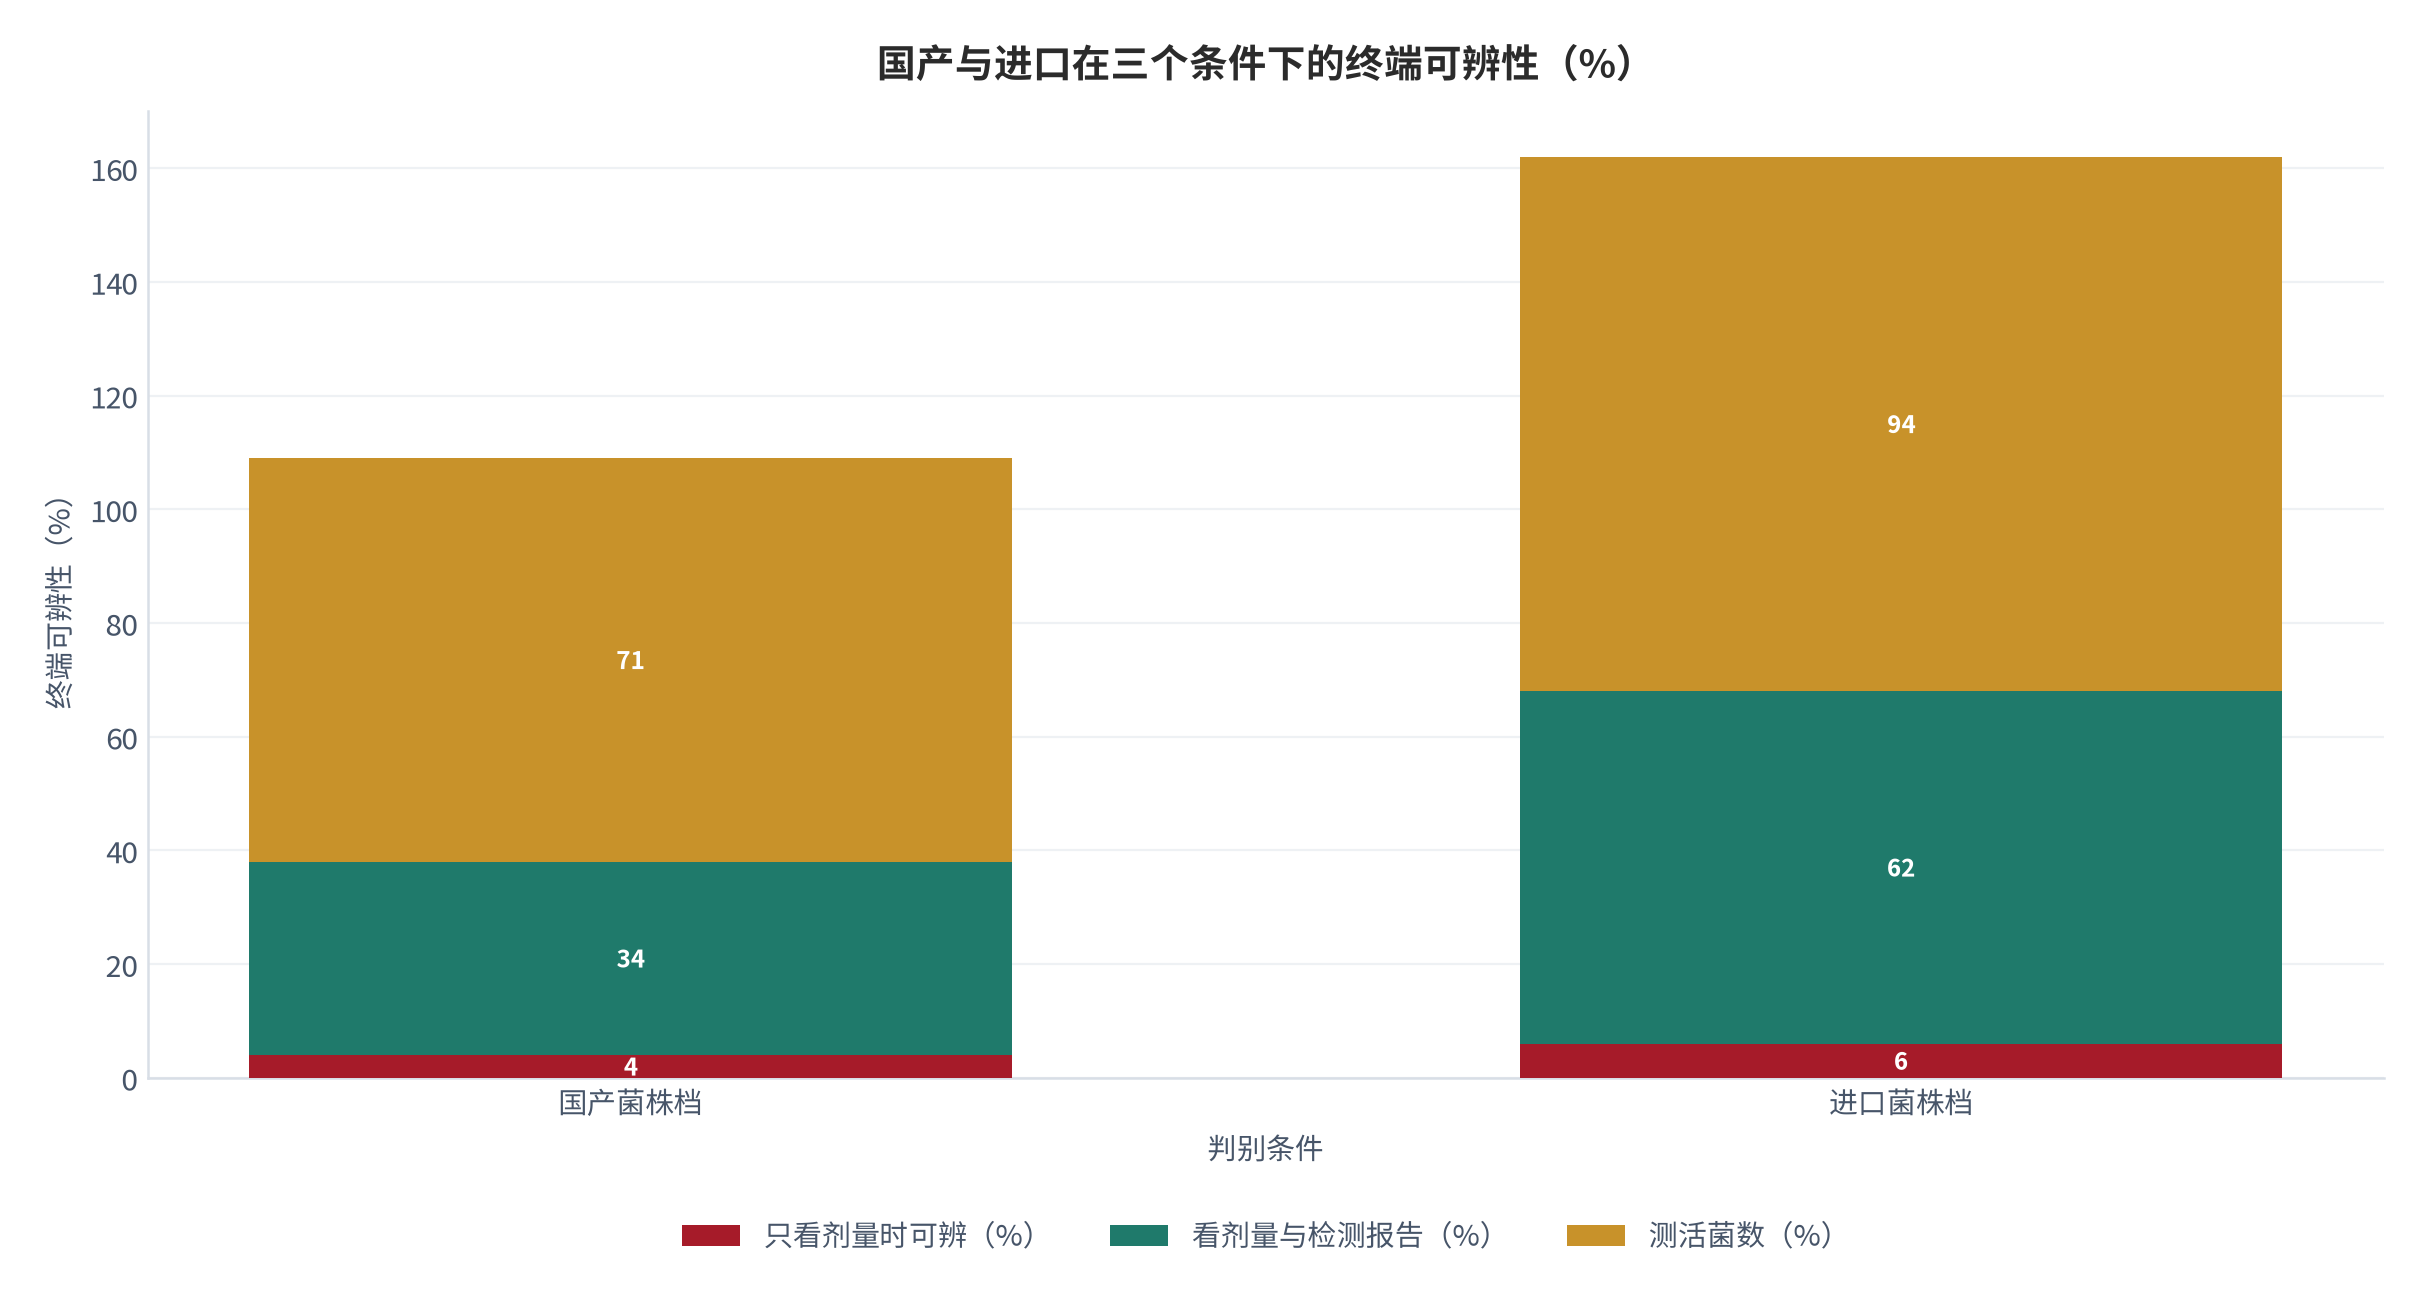
存活率的差距是真实的,但它在终端被两层机制稀释。第一层是剂量补偿:国产菌株把投菌数提高到标称值的 1.8 倍,终端摄入活菌数差距从 21.7 个百分点缩到 7.4 个百分点(测算,锚定工艺口径 [5])。第二层是消费者不测活菌数:只有 18.6% 的货架商品随附第三方检测报告 [9]。两层叠加之后,技术差距在终端几乎不可感知。
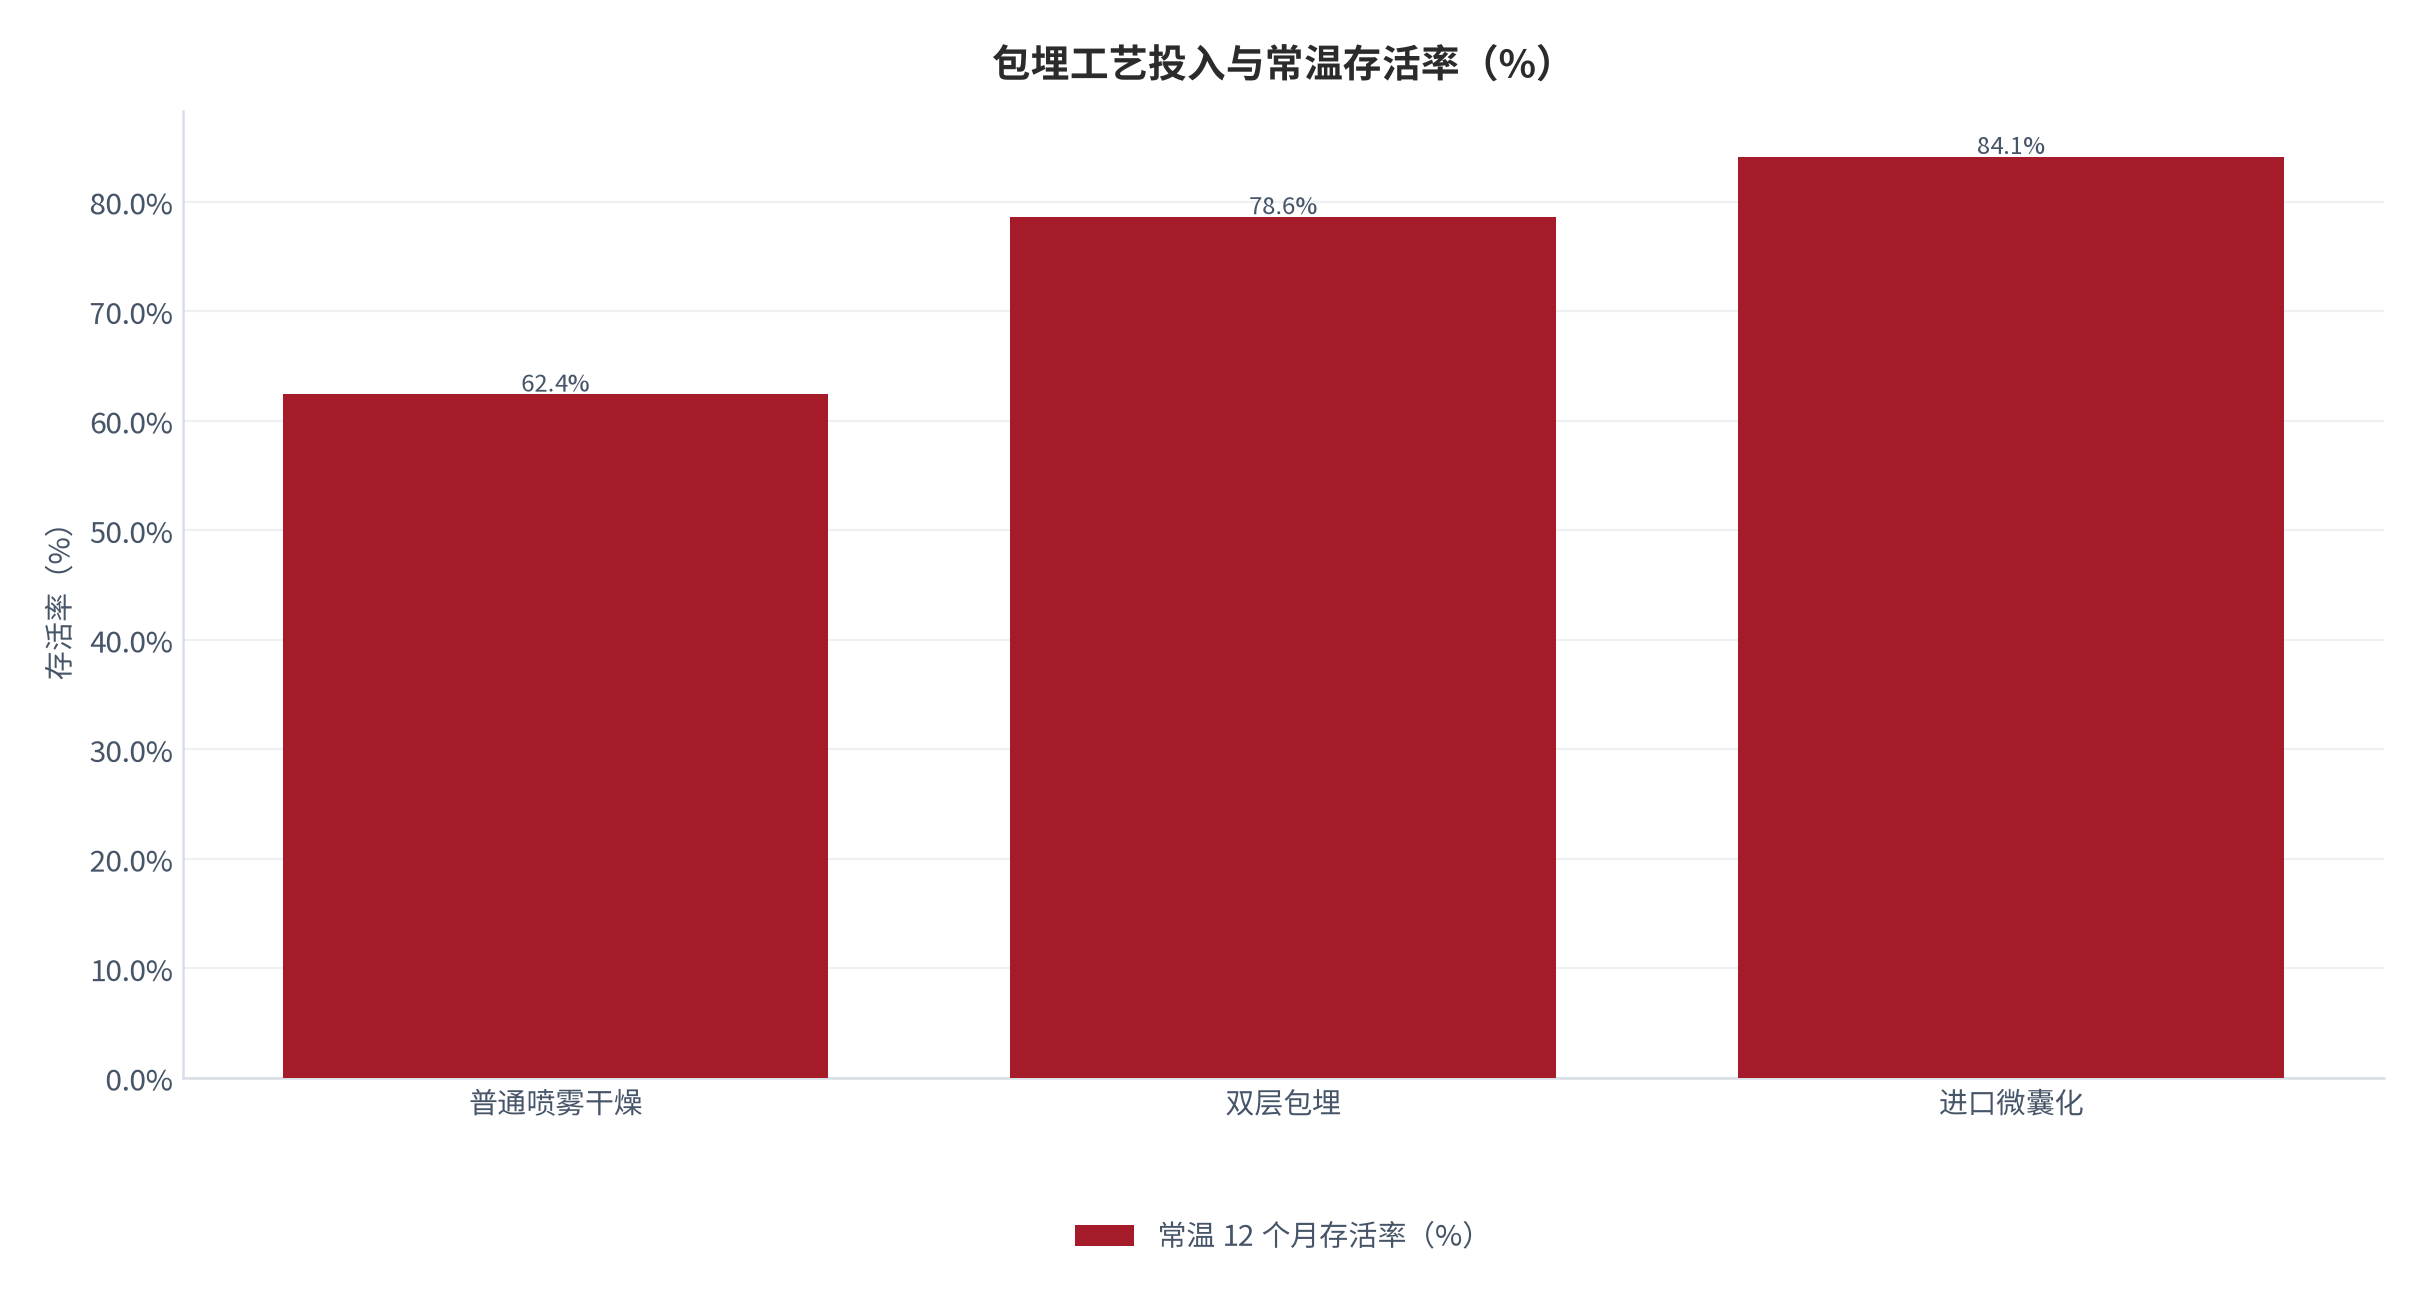
工艺侧还有一条替代路径:低温冻干与微囊化可以显著抬存活率,但会把出厂成本抬高 34% 至 46%(测算,锚定工艺口径 [5])。这解释了为什么进口档能把报价停在国产的 4.2倍 [3]仍有销量——它卖的不是菌种本身,是工艺带来的稳定性预期。
03需求侧:谁在为菌株号买单
按购买动机切分(测算,锚定动机与客单调研 [7]),需求可以分成四档:日常调理、特定机能诉求、儿童与老人营养、以及礼品与自我犒赏。四档的付费意愿差出一个数量级。日常调理档只看价格与剂量,特定机能诉求档会看菌株号,儿童与老人档看剂型与口味,礼品档看包装与身份(测算,锚定客单与动机调研 [6])。
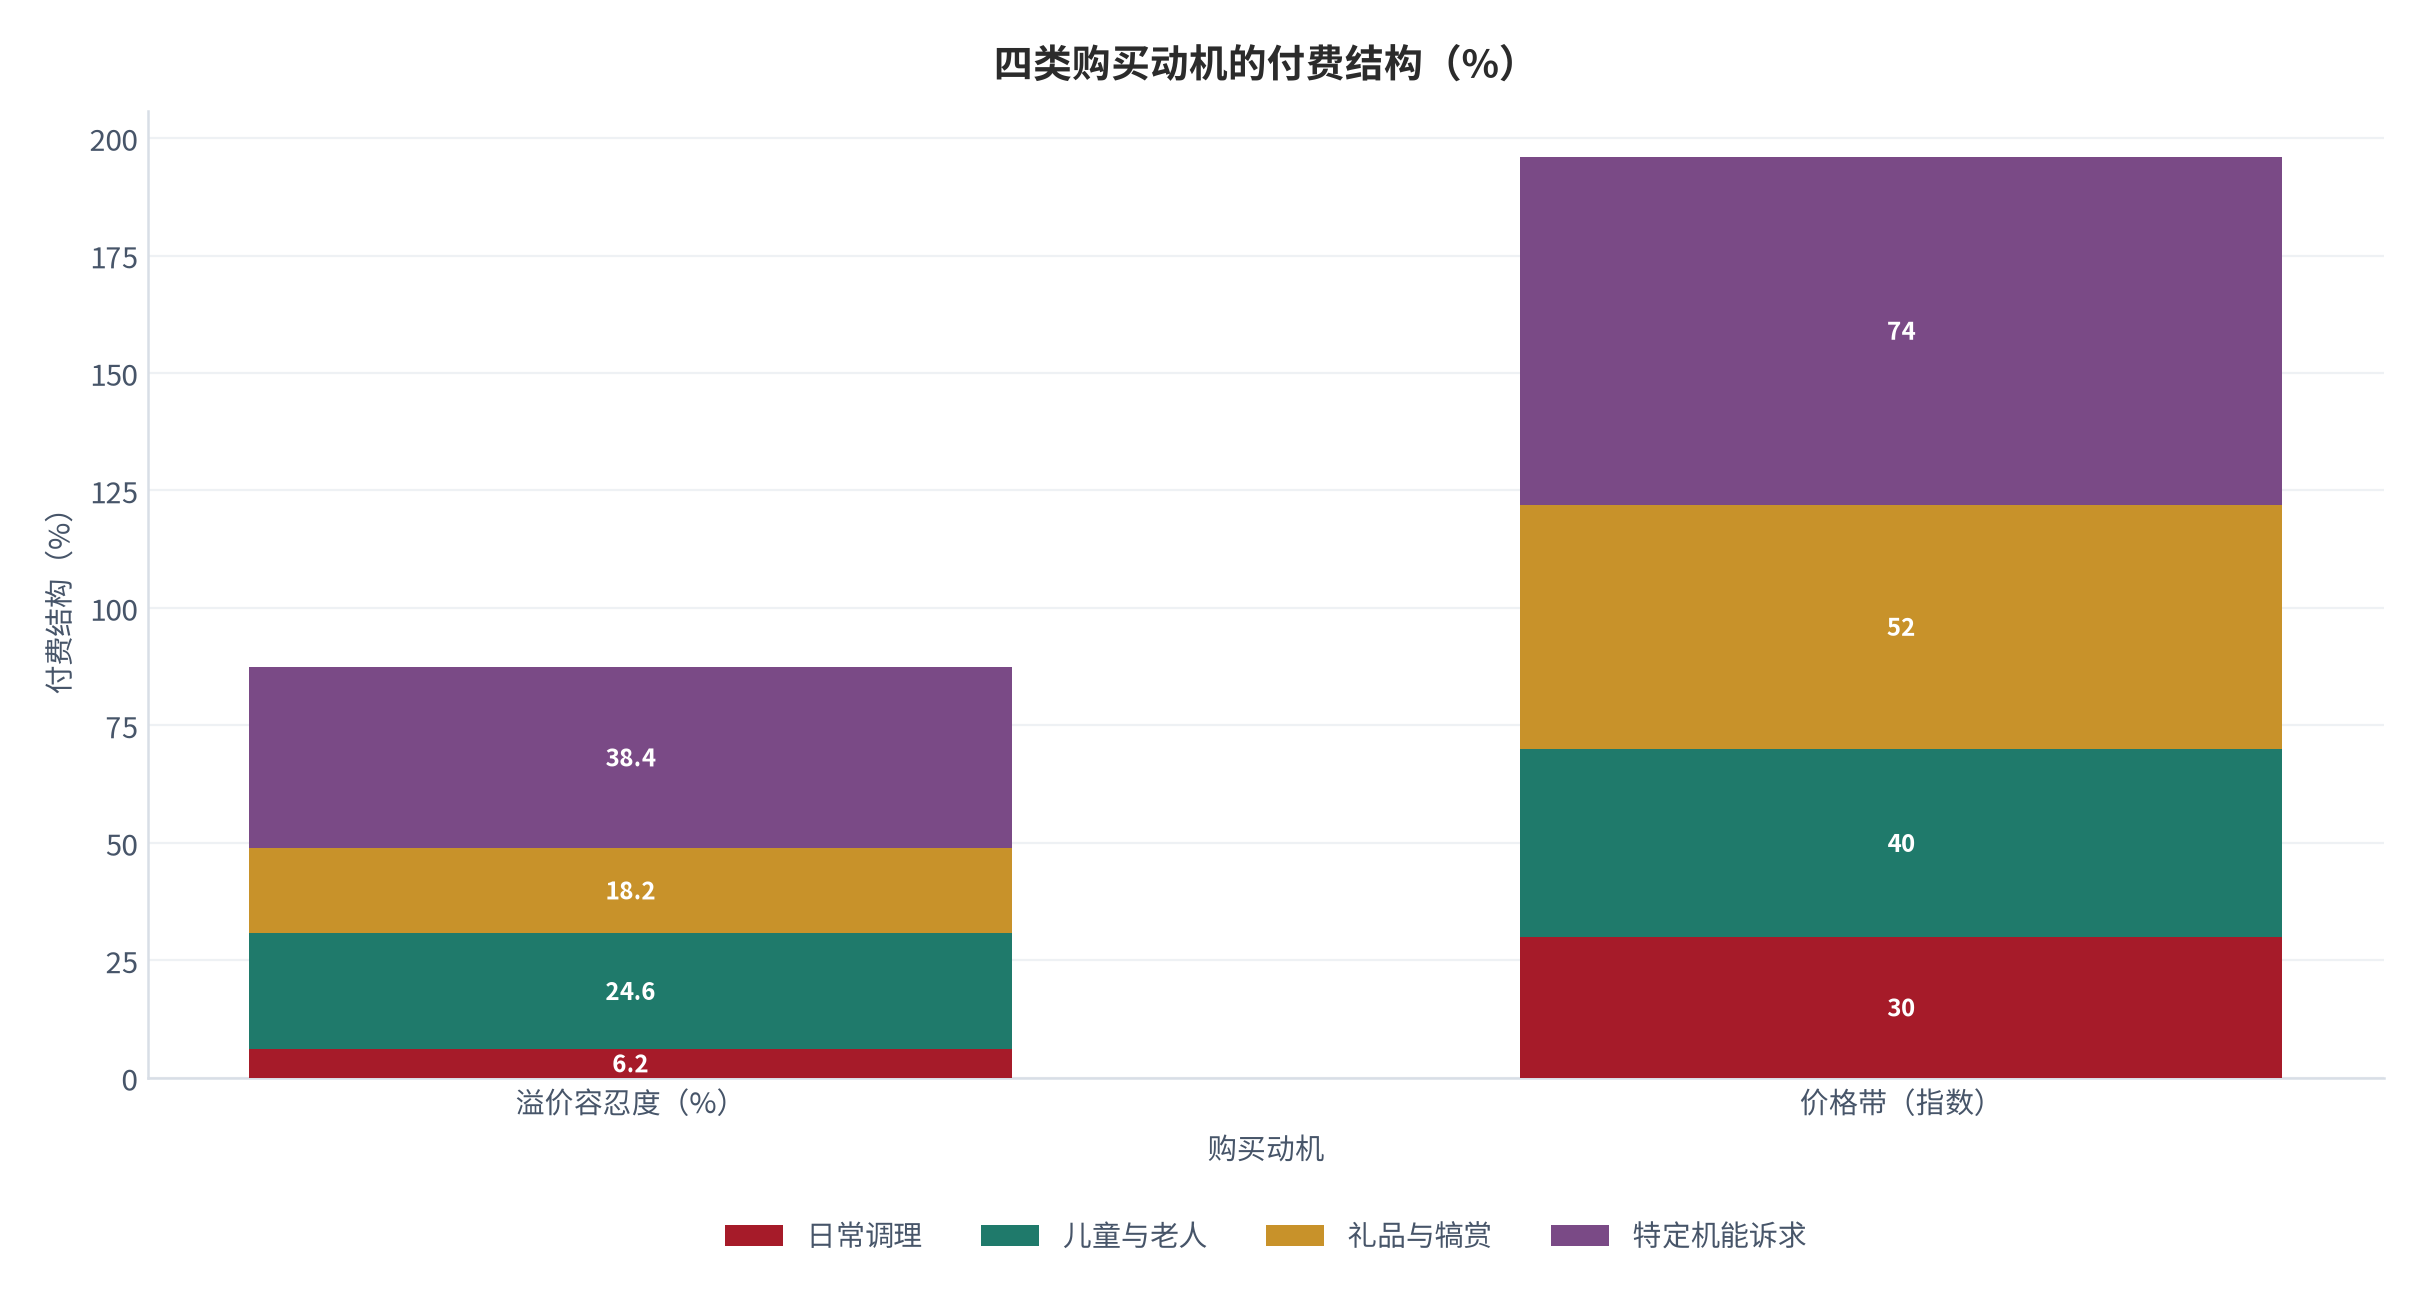
付费意愿的量化结果是:日常调理档对菌株号的溢价容忍度只有 6.2%,特定机能诉求档是 38.4%(测算,锚定报价调研 [3])。这一个 32.2 个百分点的落差,就是同样一颗菌、卖 60 元和卖 220 元的分界线。品牌方要做高客单,唯一可靠的路径是把产品拽进特定机能诉求档。
| 购买动机 | 价格带(元) | 菌株溢价容忍度 | 复购间隔 | 决策依据 |
|---|---|---|---|---|
| 日常调理 | 60–90 | 6.2% | 78天 [6] | 剂量与价格 |
| 特定机能诉求 | 180–380 | 38.4% | 46 天(测算) | 菌株号与证据 |
| 儿童与老人 | 120–260 | 24.6%(测算) | 61 天(测算) | 剂型与口味 |
| 礼品与犒赏 | 260–460 | 18.2%(测算) | 单次为主(测算) | 包装与身份 |
决策依据的差异还会直接改变货架表现。靠菌株号决策的品类,详情页的信息密度要求最高、但退货率最低;靠价格决策的品类,退货率主要由剂量标注与到货新鲜度驱动(测算,锚定客单调研 [6])。这与常见的「信息越多转化越低」直觉相反,原因是益生菌属于低决策频次、高信息依赖的品类。
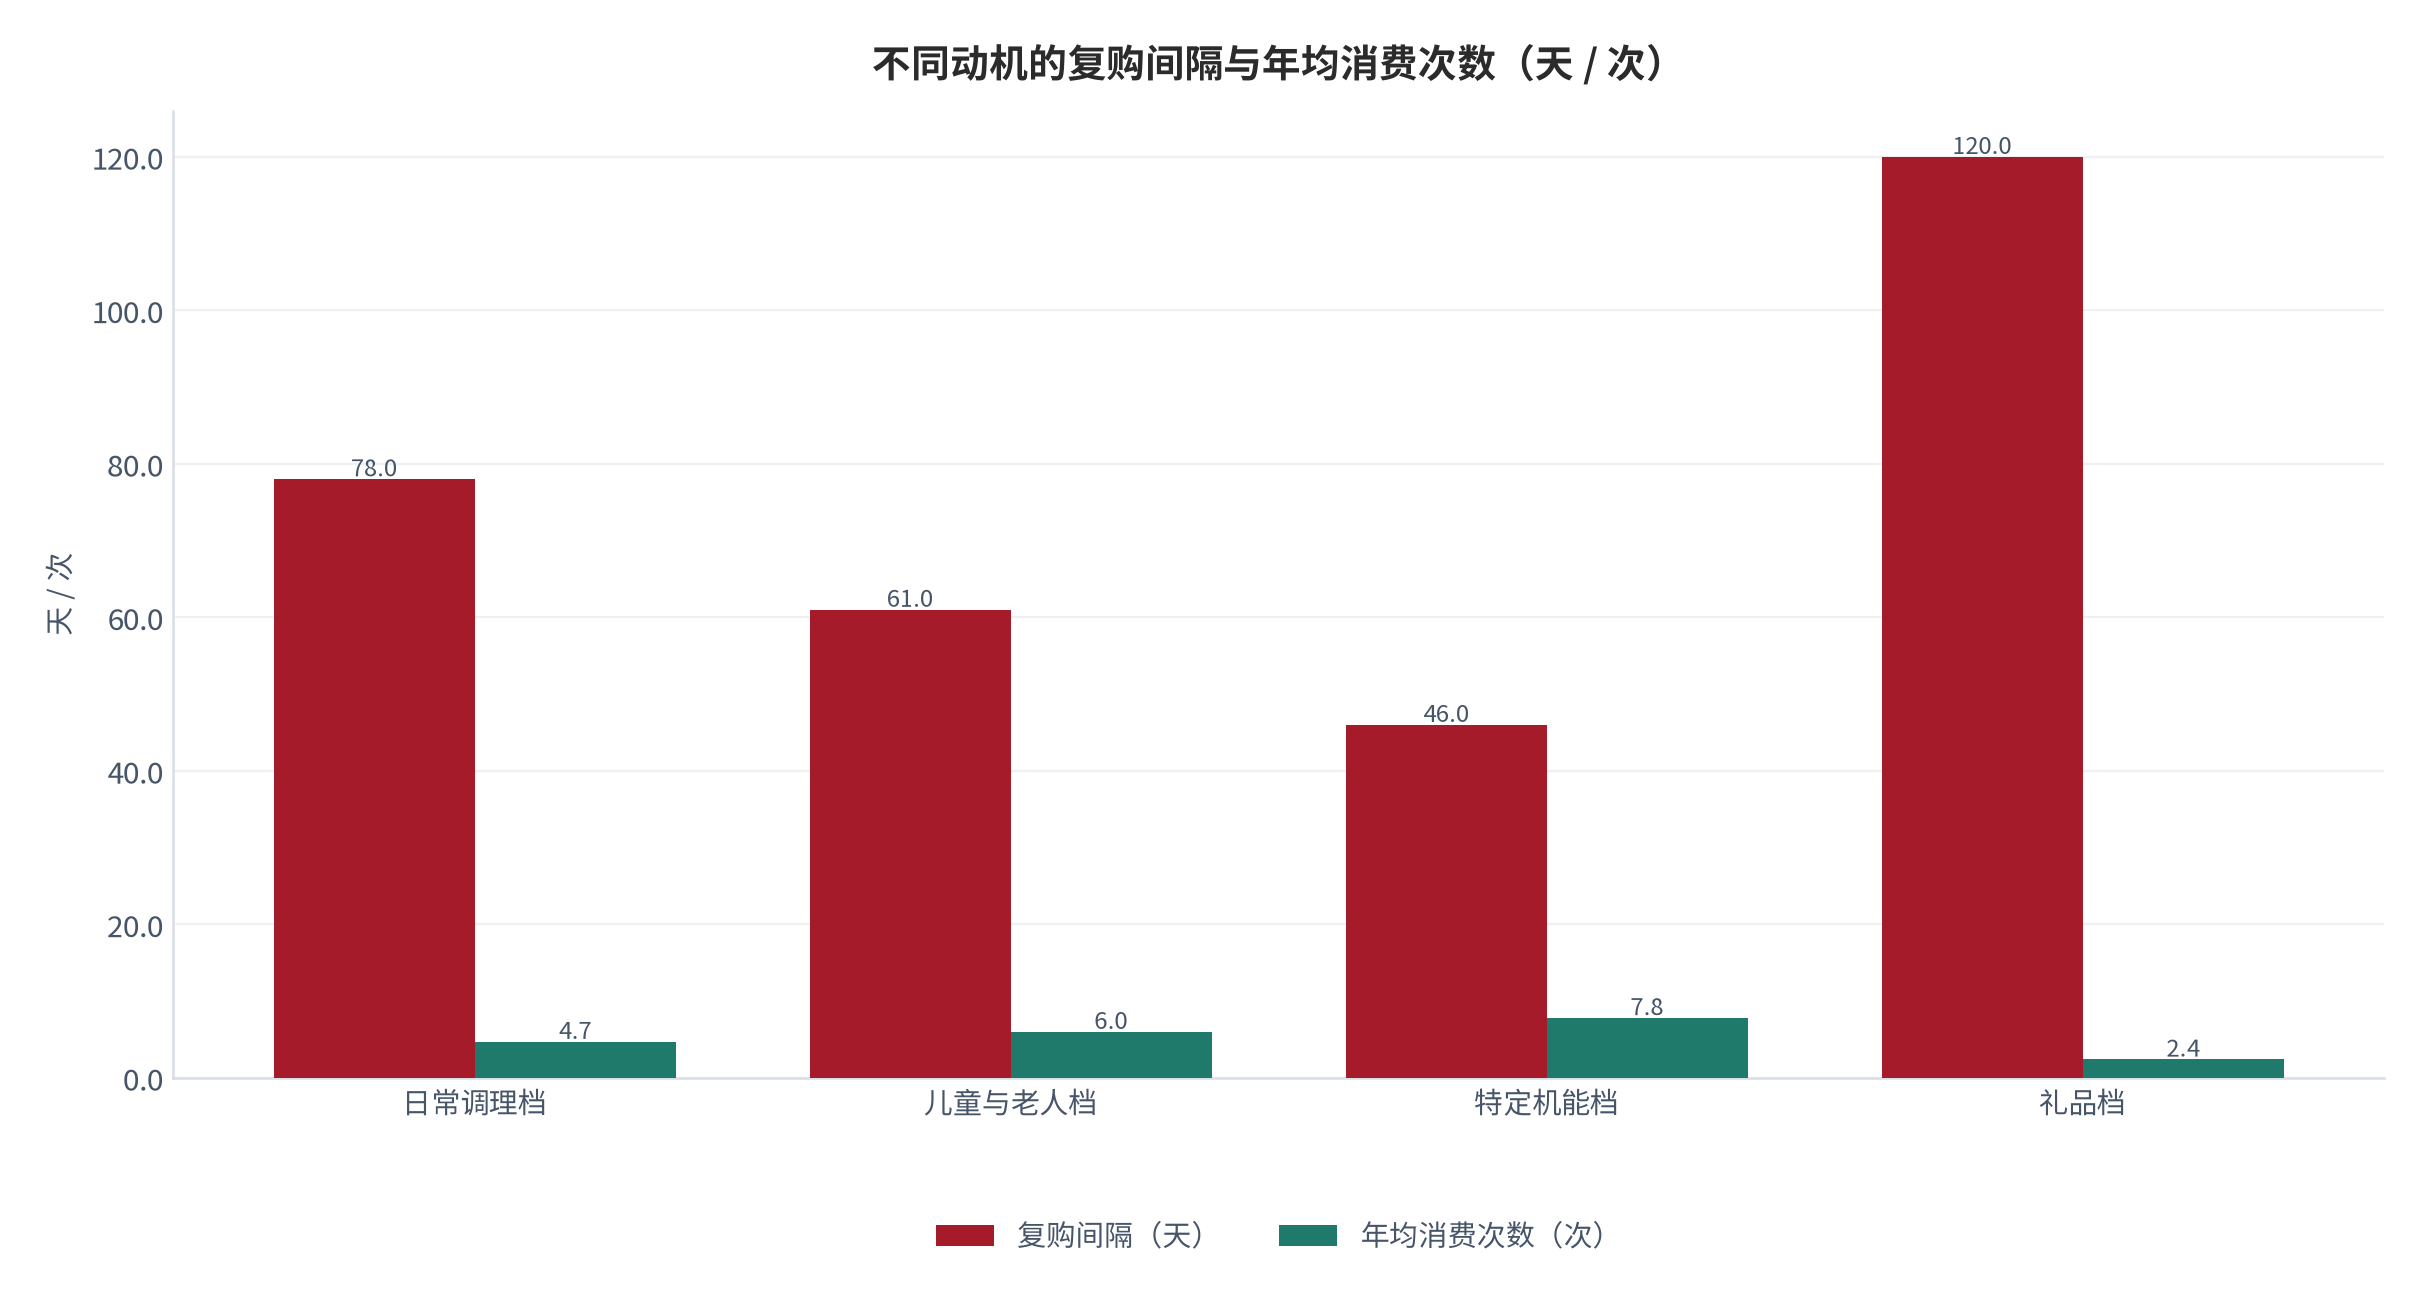
复购间隔拉长是行业里最被低估的风险信号。测算显示(锚定复购调研 [6]),把间隔从 78天压到 60 天,单客年消费次数从 4.7 次提到 6.1 次,在客单不变的前提下年消费额提升 29.8%。换句话说,存量运营对收入的贡献远大于拉新,但行业费用结构里七成仍投在拉新上(测算,锚定费用口径 [12])。
04供给侧与竞争格局
供给侧的第一特征是菌株授权高度集中。少数国际菌种公司在上游掌握核心母株与授权体系,品牌方多数只能拿到终端使用权,拿不到母株。这决定了进口档的报价刚性——上游菌价一旦上调,品牌方没有替代空间(测算,锚定授权与报价调研 [3][11])。
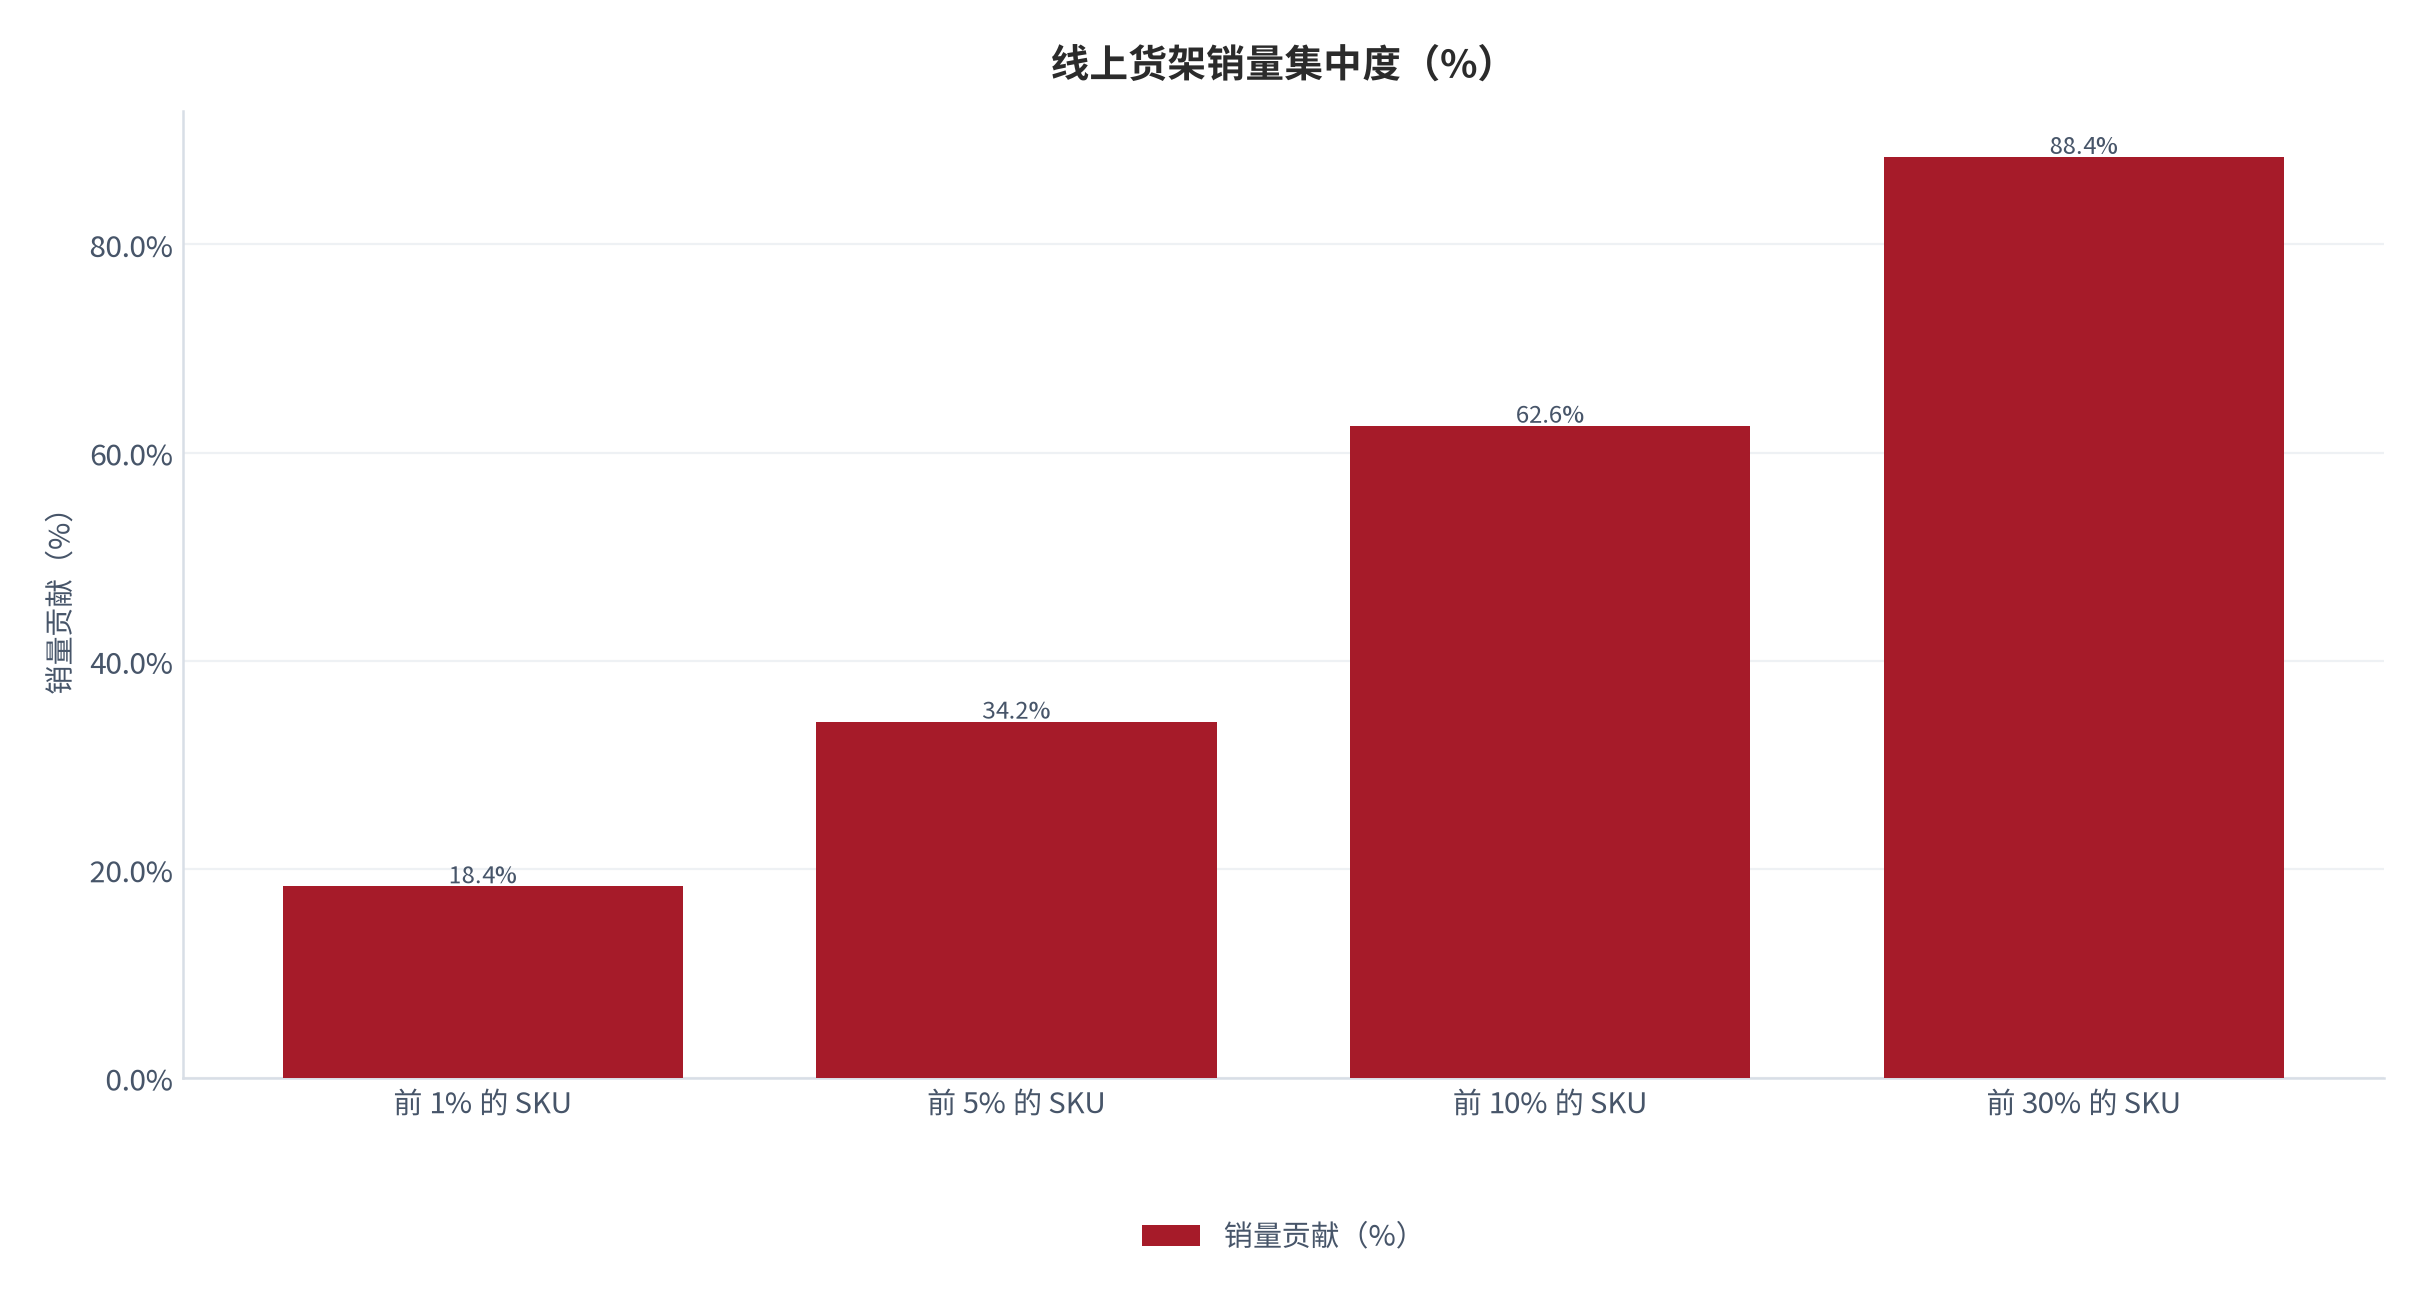
第二个特征是 SKU 极度分散。线上在售的益生菌相关商品 SKU 数量在 2025 年超过 12 万个(测算,锚定货架统计 [10]),但销量集中度很低,前 1% 的 SKU 只贡献 18.4% 的销量(测算,锚定货架统计 [10])。这意味着大部分 SKU 是在做长尾覆盖而非规模盈利,真正的利润集中在头部。
第三个特征是国产替代的进程比直觉快。国产菌株在常温存活率上已追到 62.4% [5],虽然在极端条件下仍有差距,但对终端消费者而言,只要产品标注剂量足够、检测报告可查,国产与进口的实际体验差距很小(测算,锚定工艺口径 [5])。这使得国产档有明确的实际替代空间。
第四个特征是渠道议价能力反转。平台侧流量费用率在 2025 年已占到货架价的 28% 至 34%(测算,锚定费用口径 [12]),而进口档的毛利缓冲刚好被这部分吃掉。结果是进口档在货架渠道反而没有价格空间,只能把高客单产品放到私域与线下门店(测算,锚定渠道结构调研 [8])。
05渠道结构与费用效率
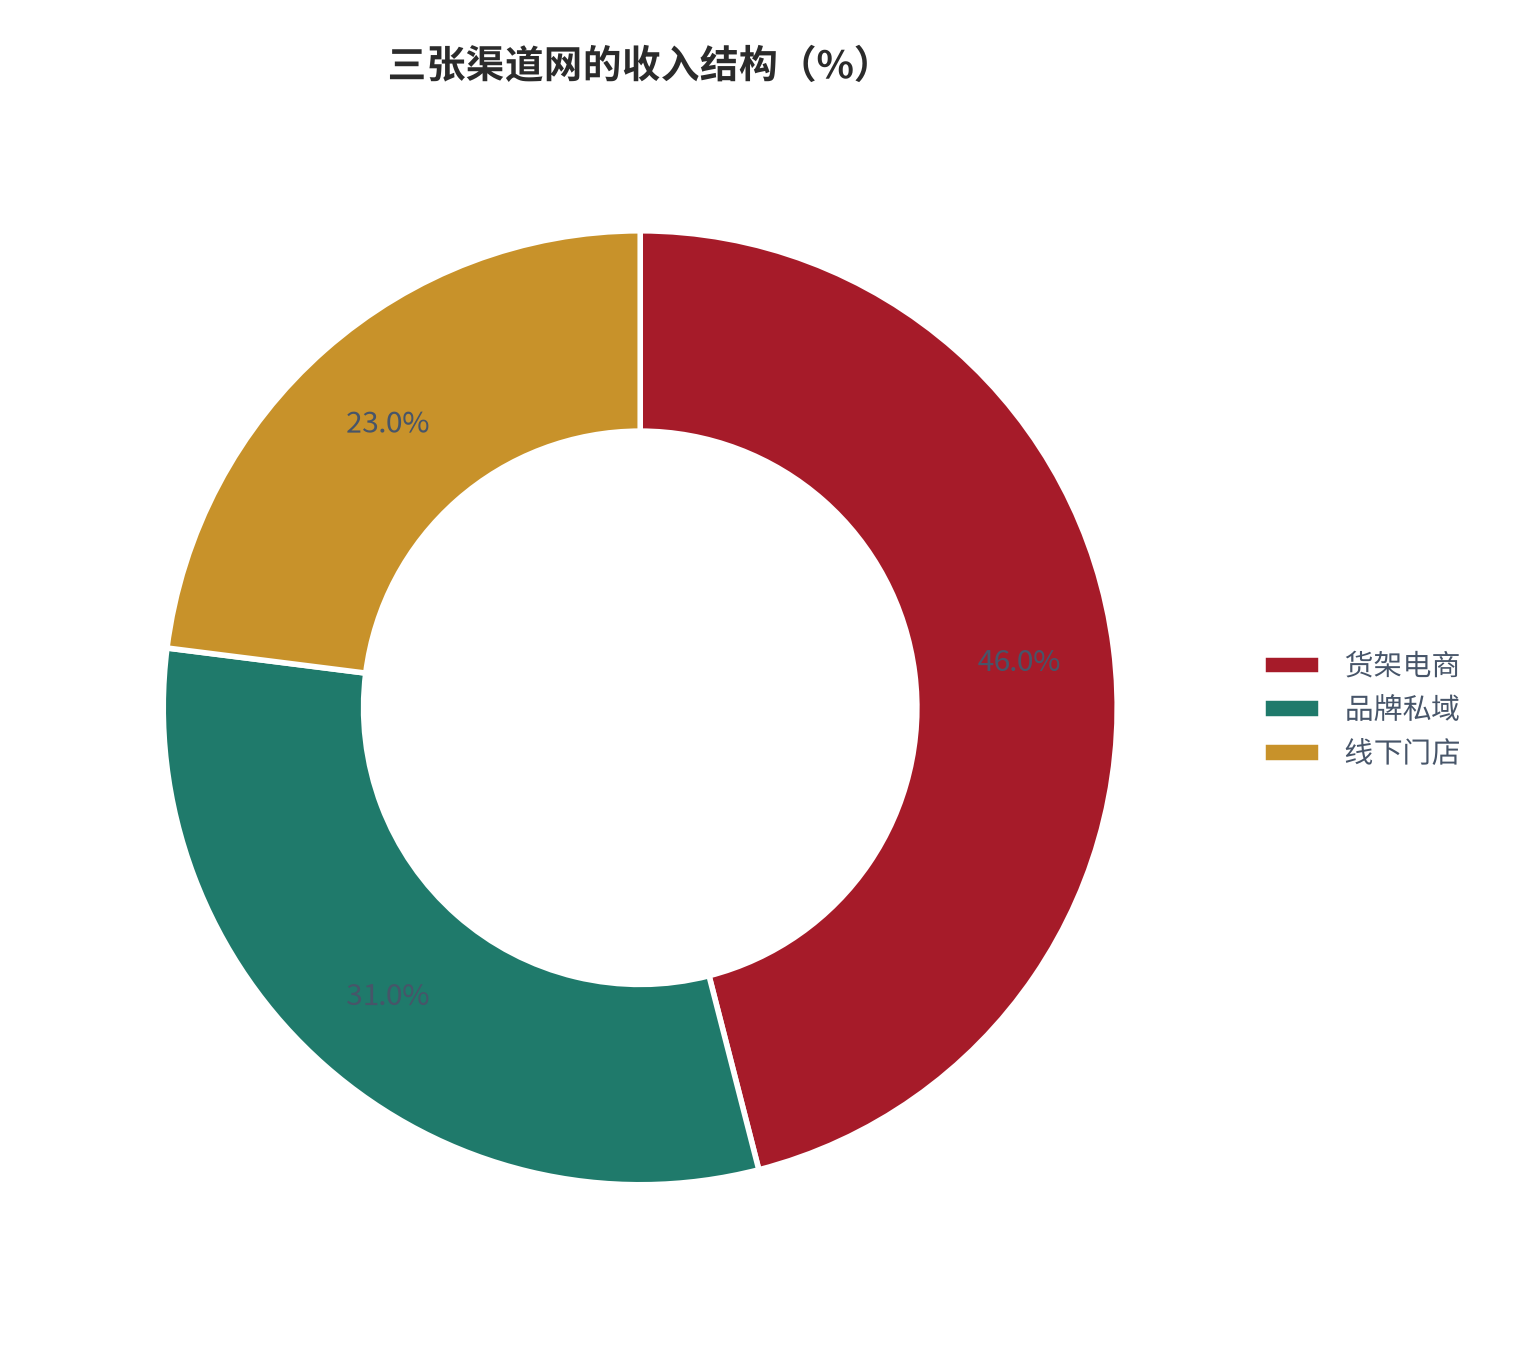
渠道结构可以分三张网:货架电商、品牌私域与线下门店。三张网的客单、复购与费用率完全不同。货架电商的最大价值是拿新客与价格锚,私域的最大价值是复购与预约,线下门店的最大价值是體驗与即时交付(测算,锚定渠道结构调研 [8])。
费用效率上,私域的单位获客成本约为货架的四成,但获客规模受限于好友数上限(测算,锚定渠道结构调研 [8])。线下门店的单位获客成本与货架接近,但因为可以现场验证,转化率约为货架的 1.8 倍(测算,锚定渠道转化率调研 [8])。这解释了一个反直觉现象:门店的坪效在益生菌这个品类里反而很高。
| 渠道 | 收入占比 | 费用率 | 平均客单 | 复购间隔 | 单位获客成本指数 |
|---|---|---|---|---|---|
| 货架电商 | 46% | 31.2% | 96元 [6] | 78天 [6] | 100 |
| 品牌私域 | 31% | 12.4% | 142元(测算) | 54 天 [6] | 41 |
| 线下门店 | 23% | 18.6% | 168元(测算) | 47 天(测算) | 96 |
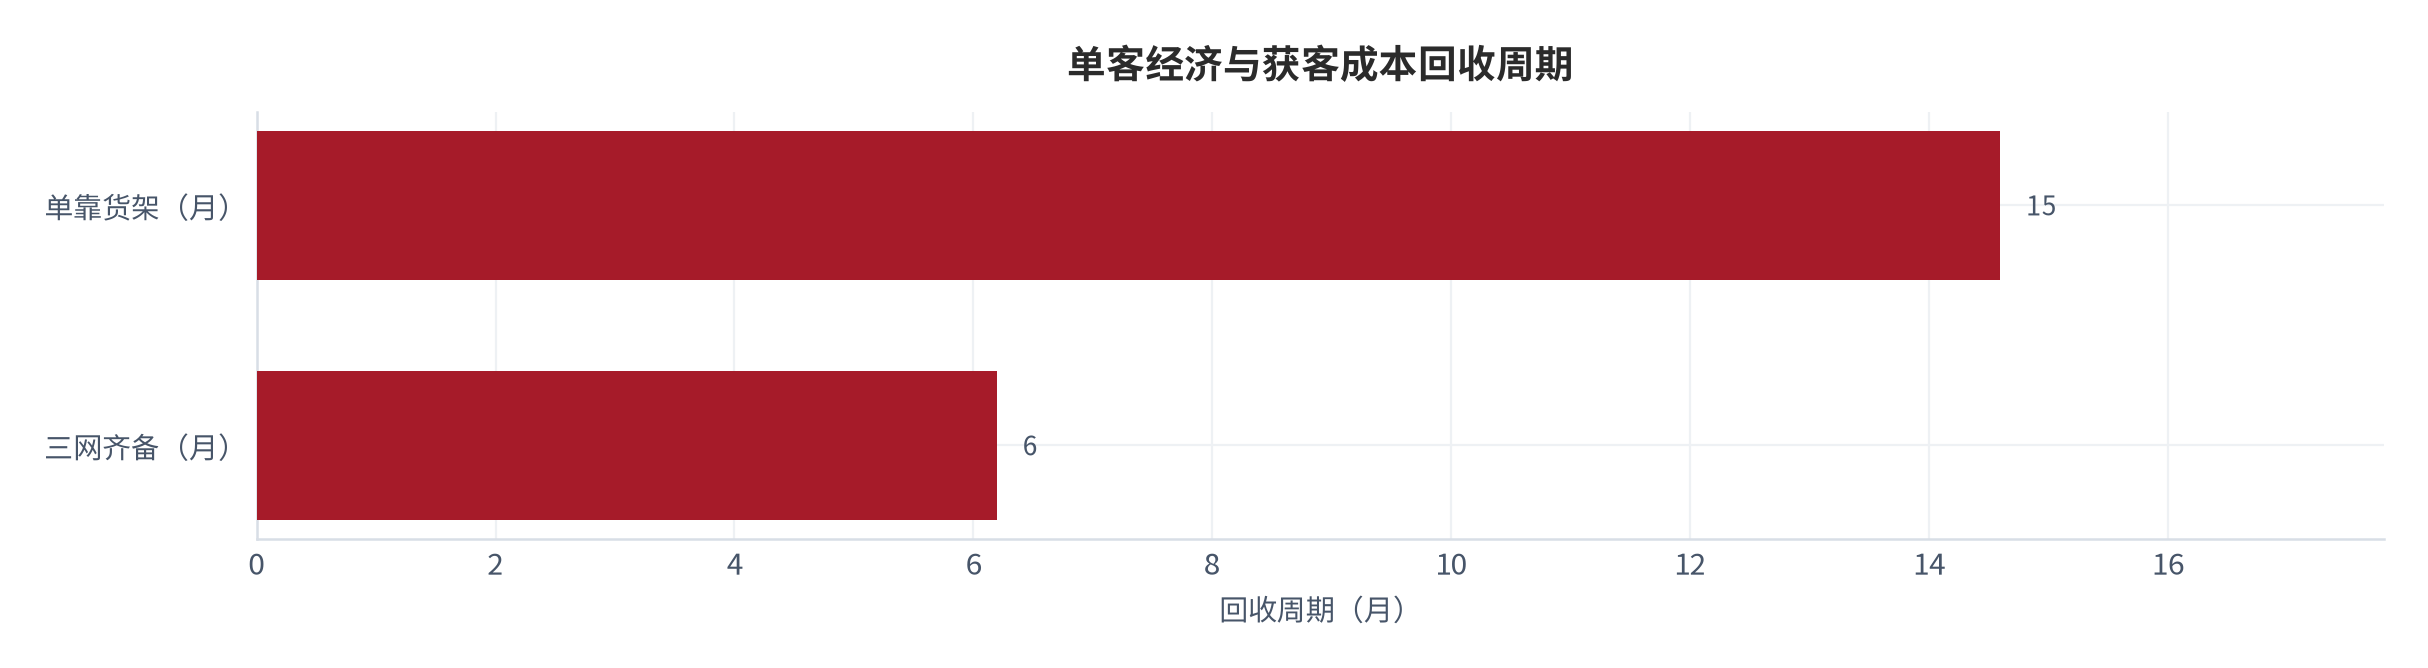
渠道组合的策略含义非常直接:把货架当获客入口、把私域做复购、把门店做信任,三条腿缺一条都会拖累整体单客经济。单靠货架的品牌,测算下来的获客成本回收周期要 14.6 个月;三网齐备的品牌只要 6.2 个月(测算,锚定单客经济测算 [13])。
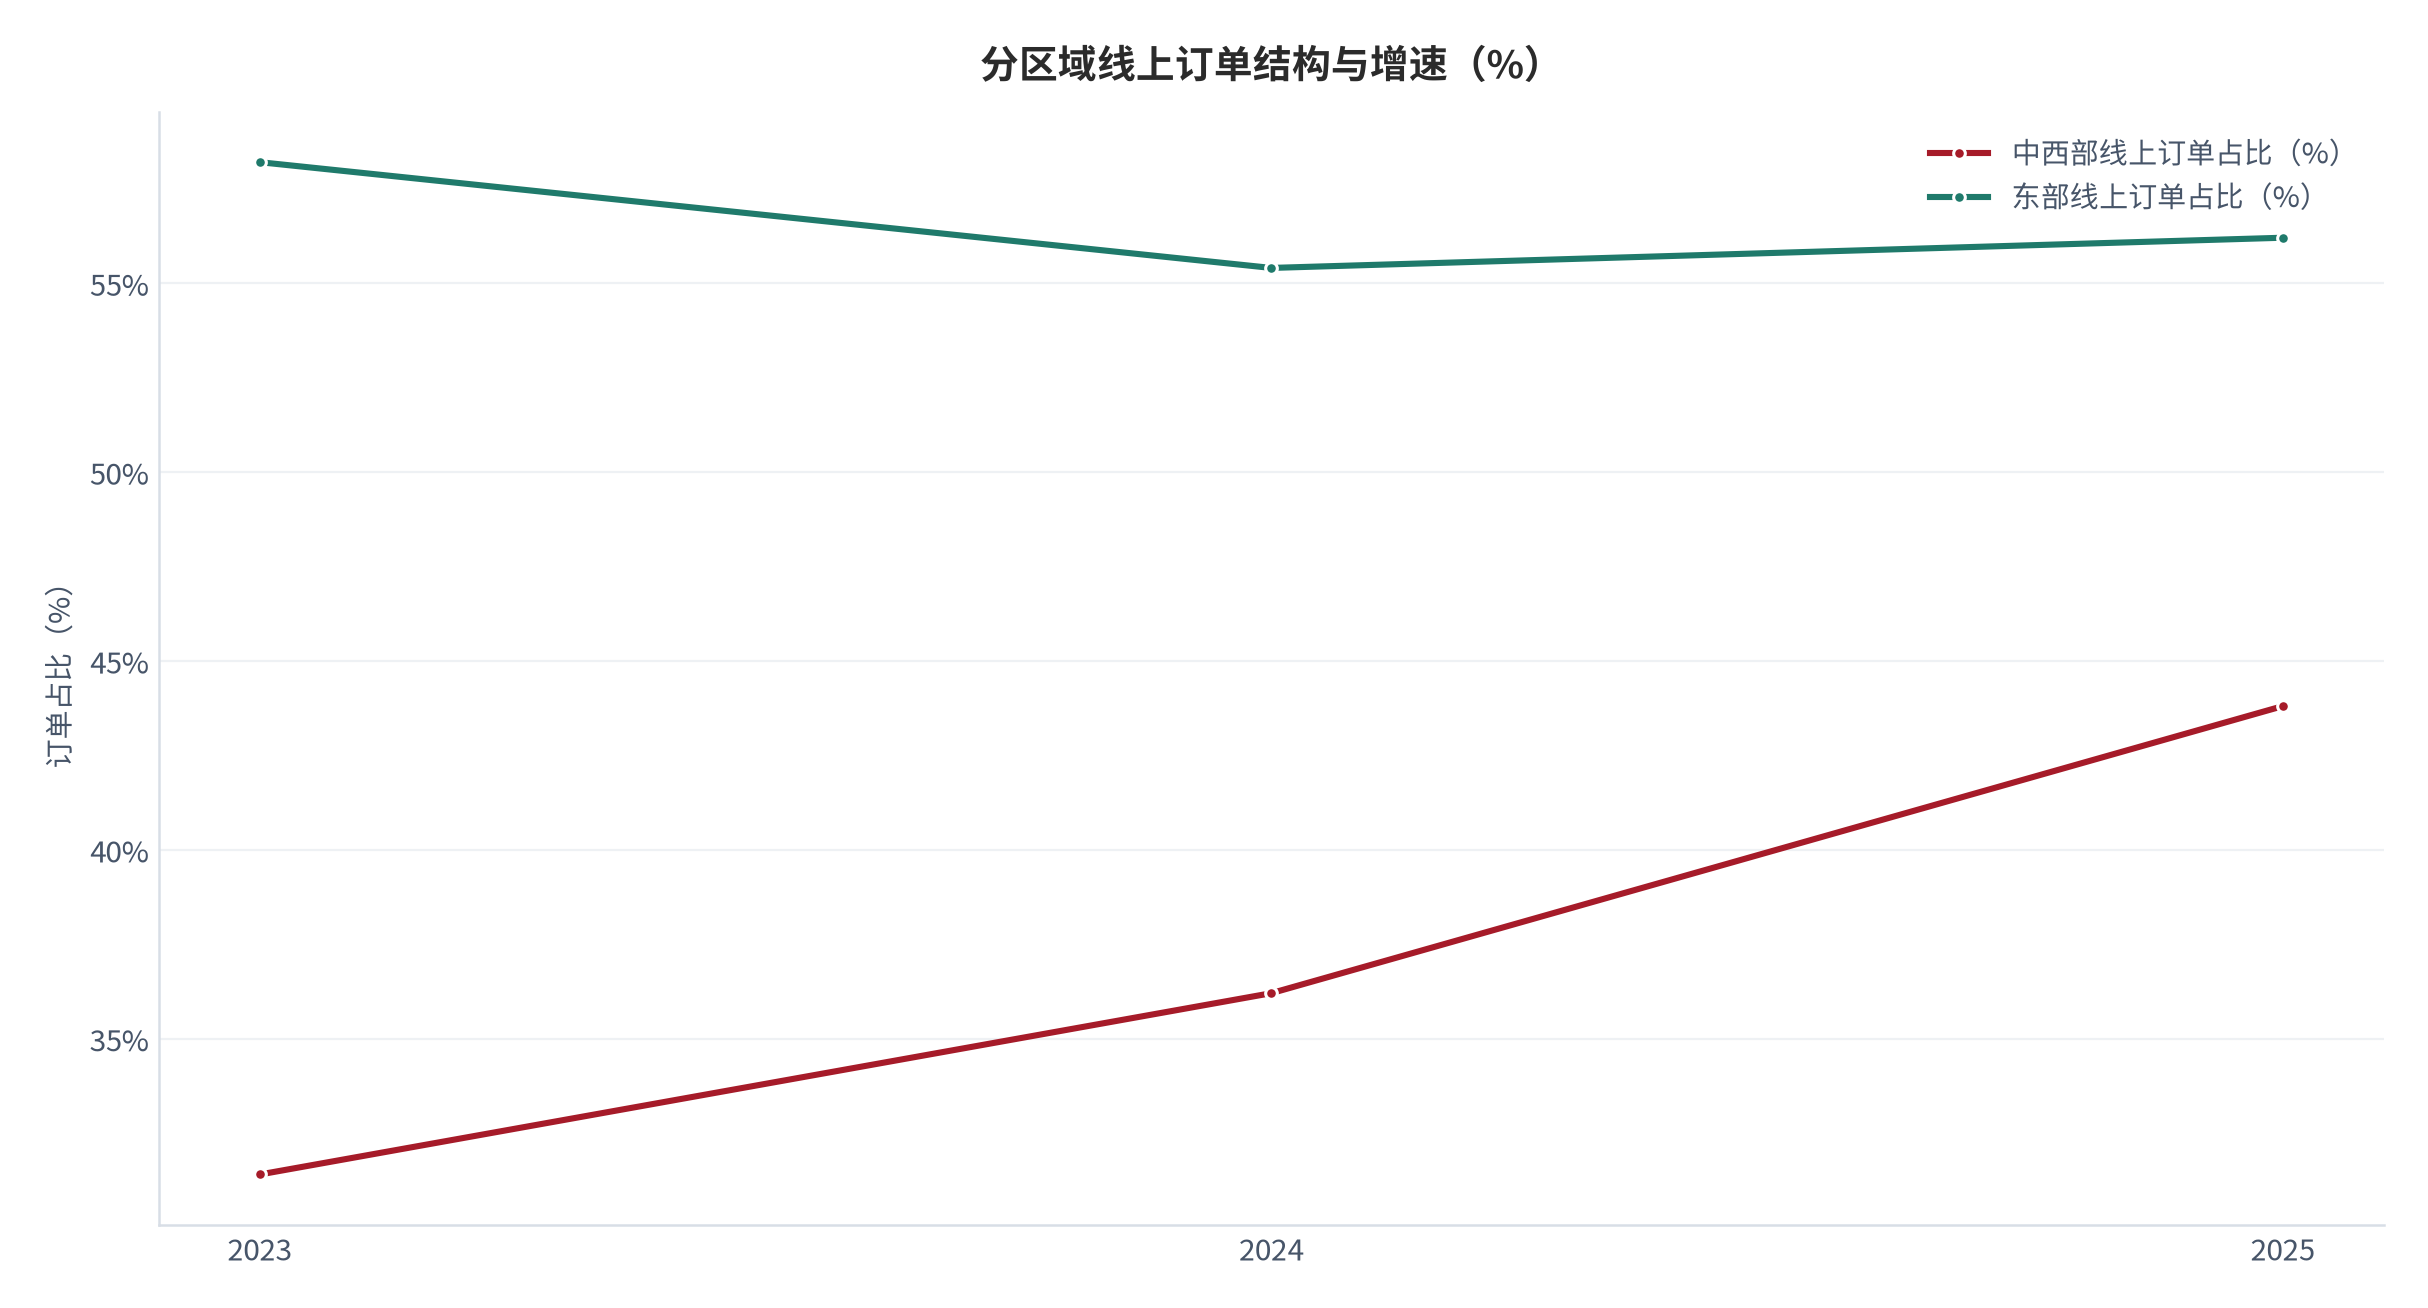
渠道的地理分布同样值得注意。线上订单有 42.6% 来自东部沿海十一个省级行政区,但中西部增速更快,2023 至 2025 年的年复合增速达到 34.2%,比东部高 12.4 个百分点(测算,锚定区域销售调研 [14])。中西部是高客单产品的机会区,因为线下门店密度低、线上决策的信息依赖更强。
06单客经济与价格带推演
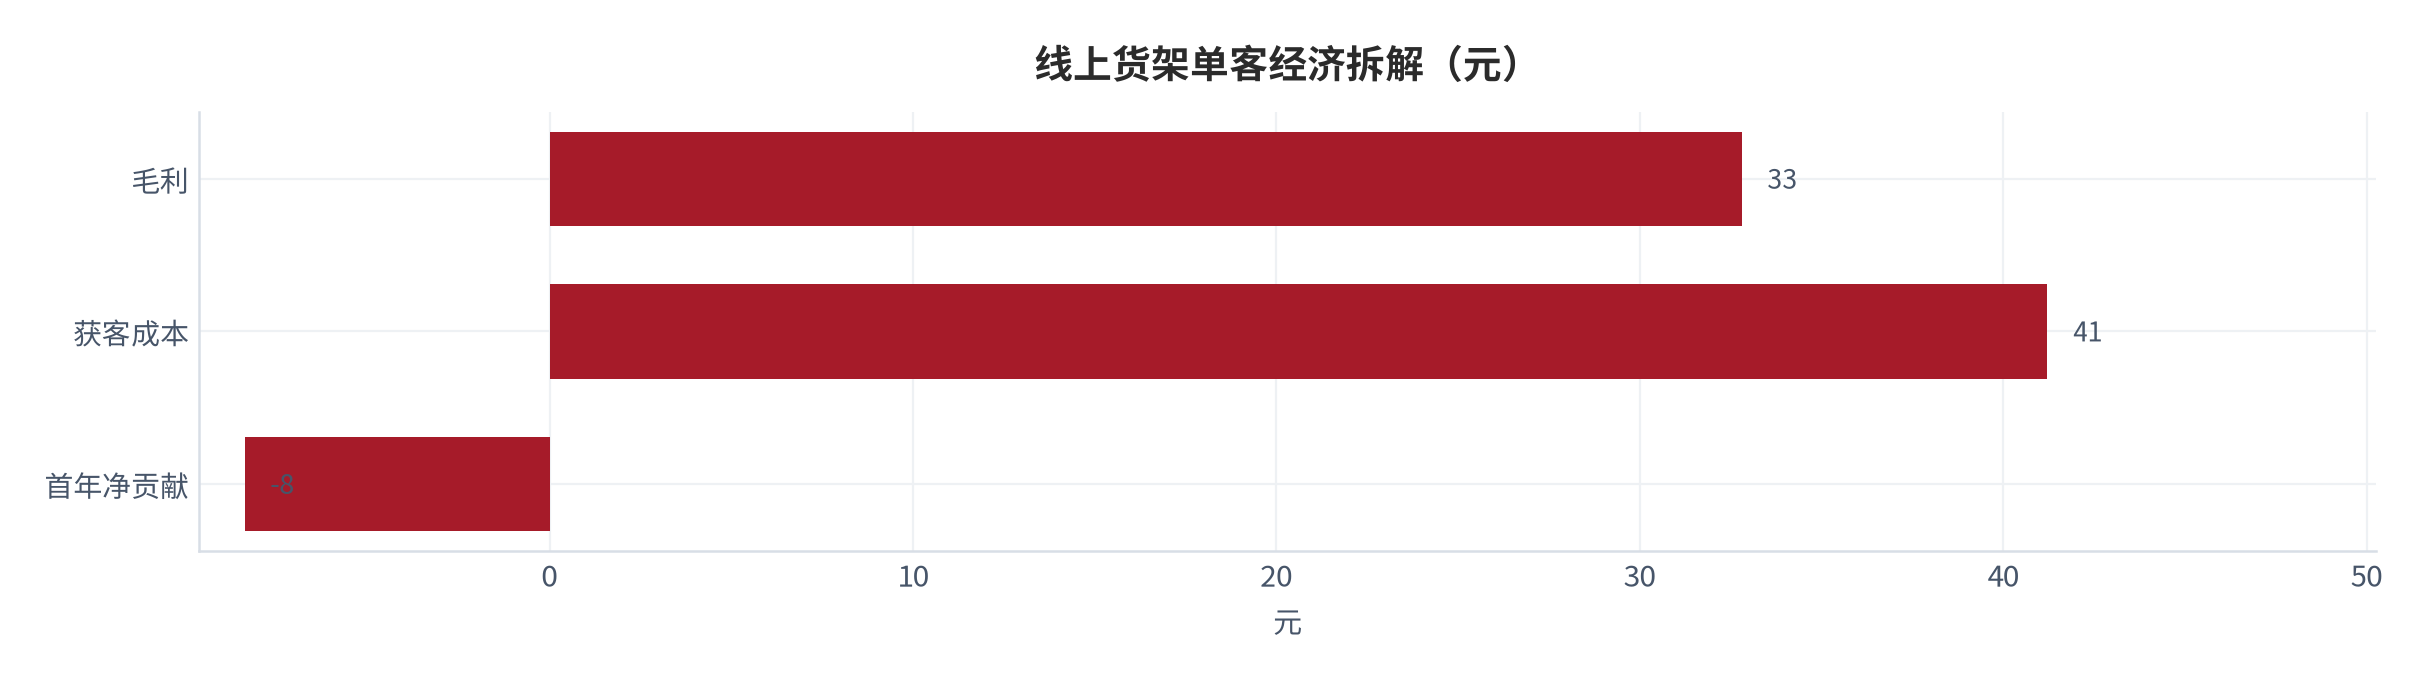
以线上货架渠道的中位客单 96 元 [6]为起点做单客经济拆解。96 元的货架价扣除平台费用率 15.4%(费率之外由平台承担那部分)、物流与赠品 8.2%、退货与损耗 4.6%,落到毛利约 32.8 元;扣除获客成本 41.2 元,首年单客净亏 8.4 元(测算,锚定单客经济测算 [13])。这个结论有点刺眼:只做一次成交的货架生意,首年是不赚钱的。
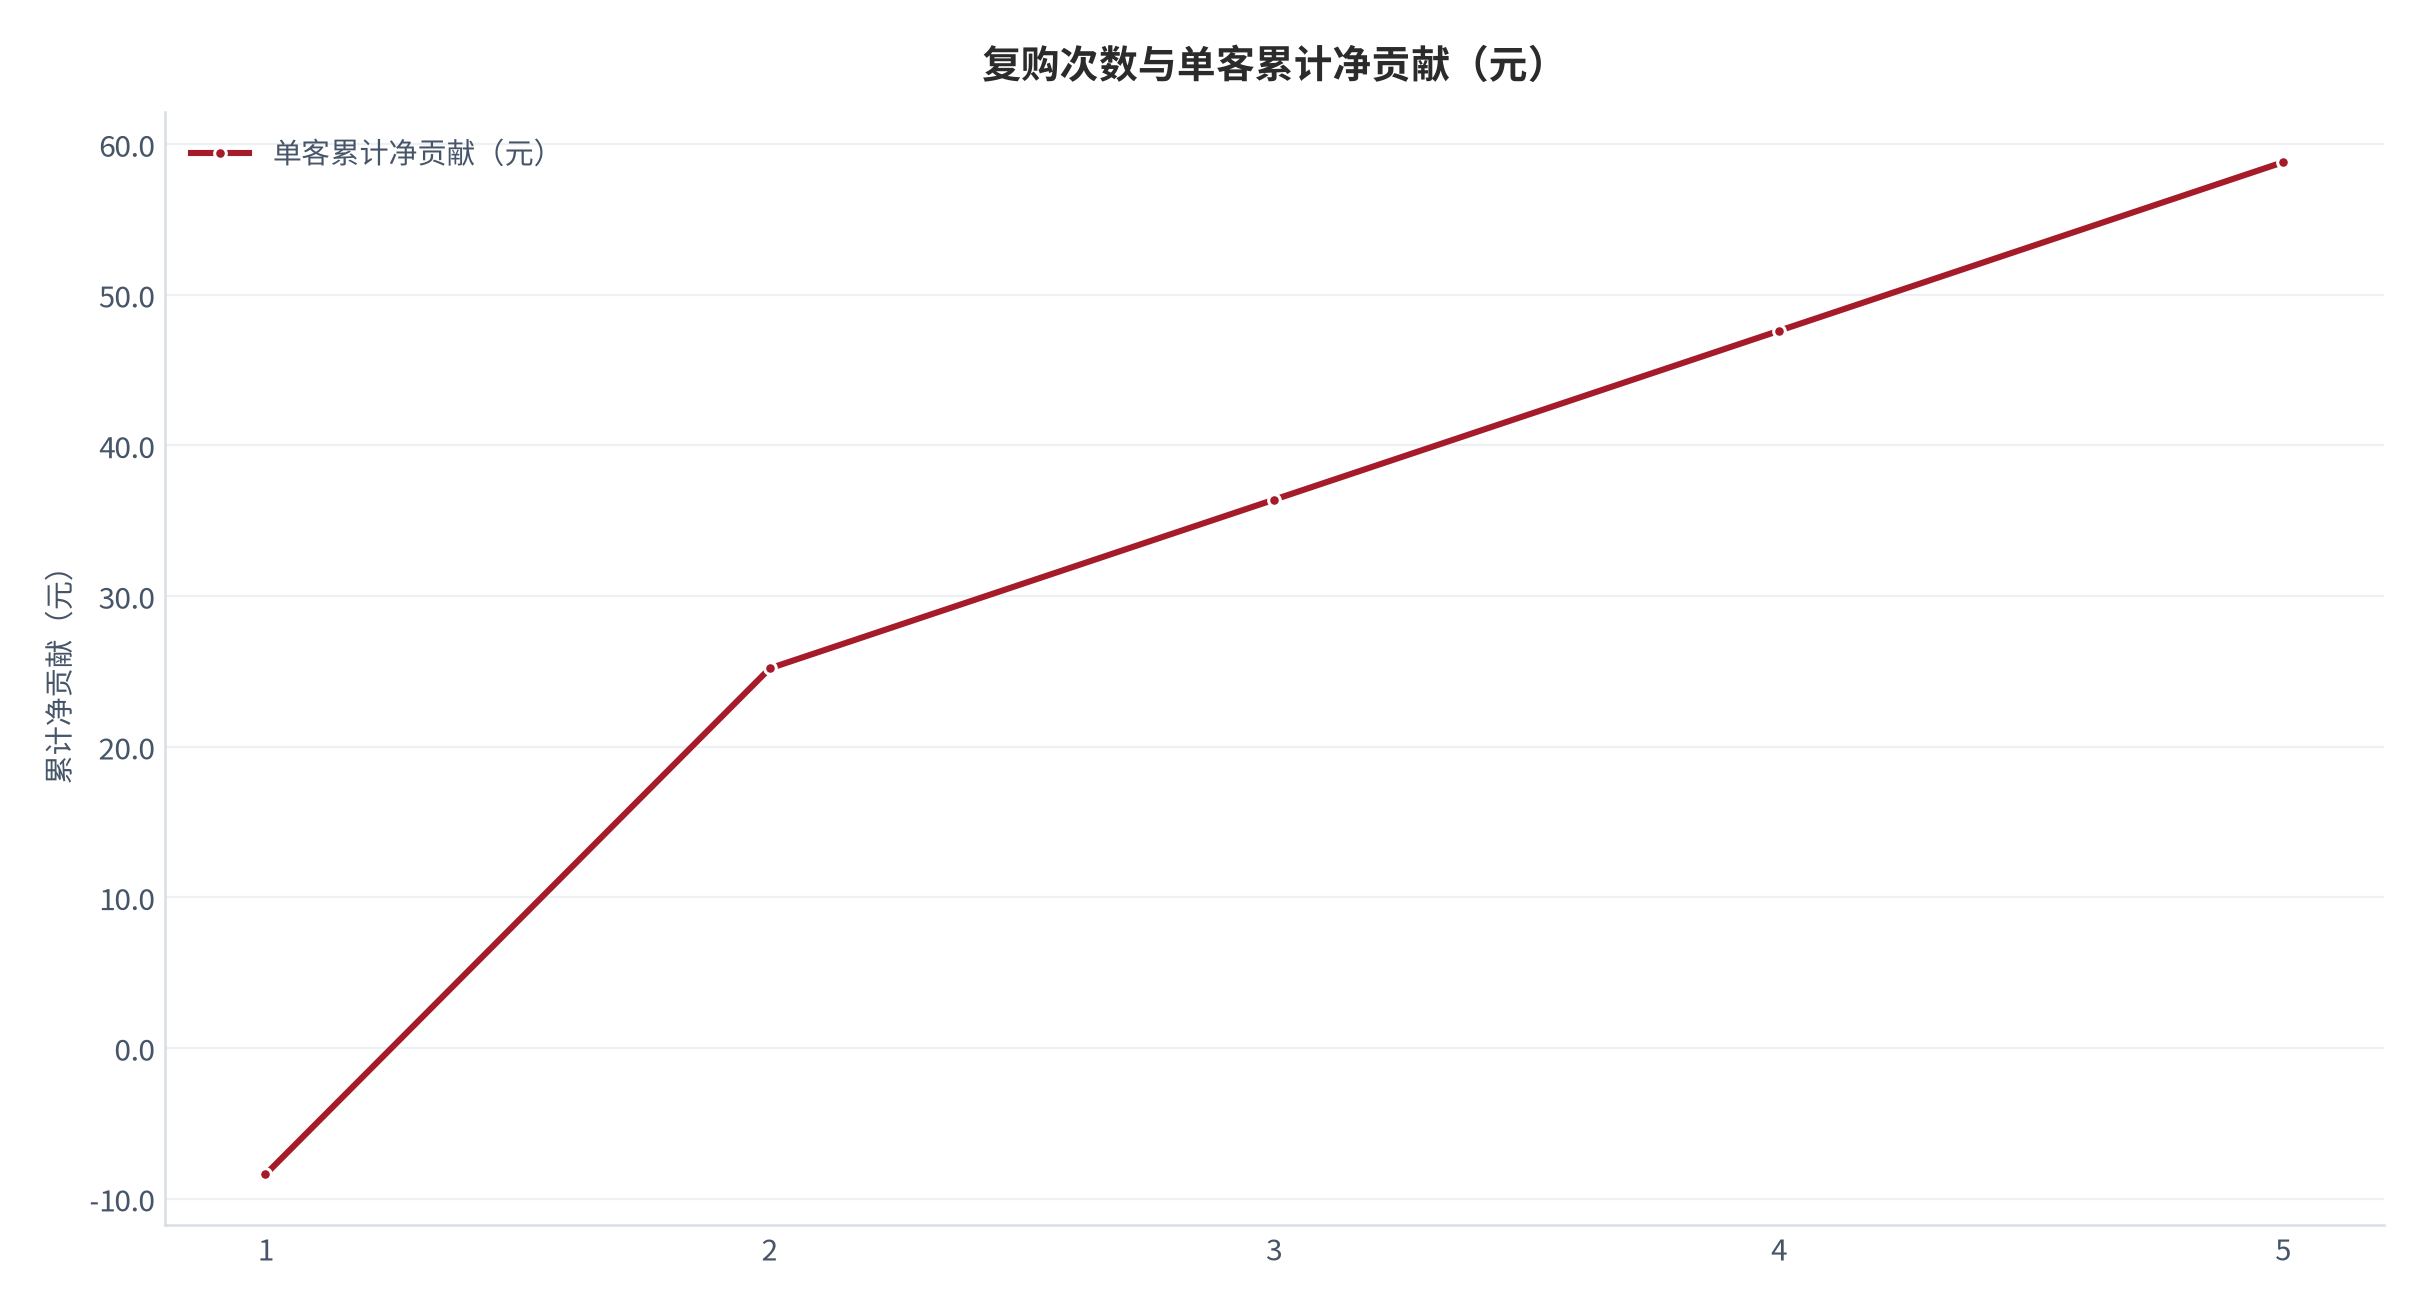
但把第二年、第三年的复购算进去,情况会翻转。复购间隔 78天 [6]意味着一年约 4.7 次,第二次以后基本不再产生首单获客成本,三次以上的客户首年累计净贡献转为正的 47.6 元(测算,锚定单客经济测算 [13])。这就是行业里「只有留住人才有生意」的字面含义。
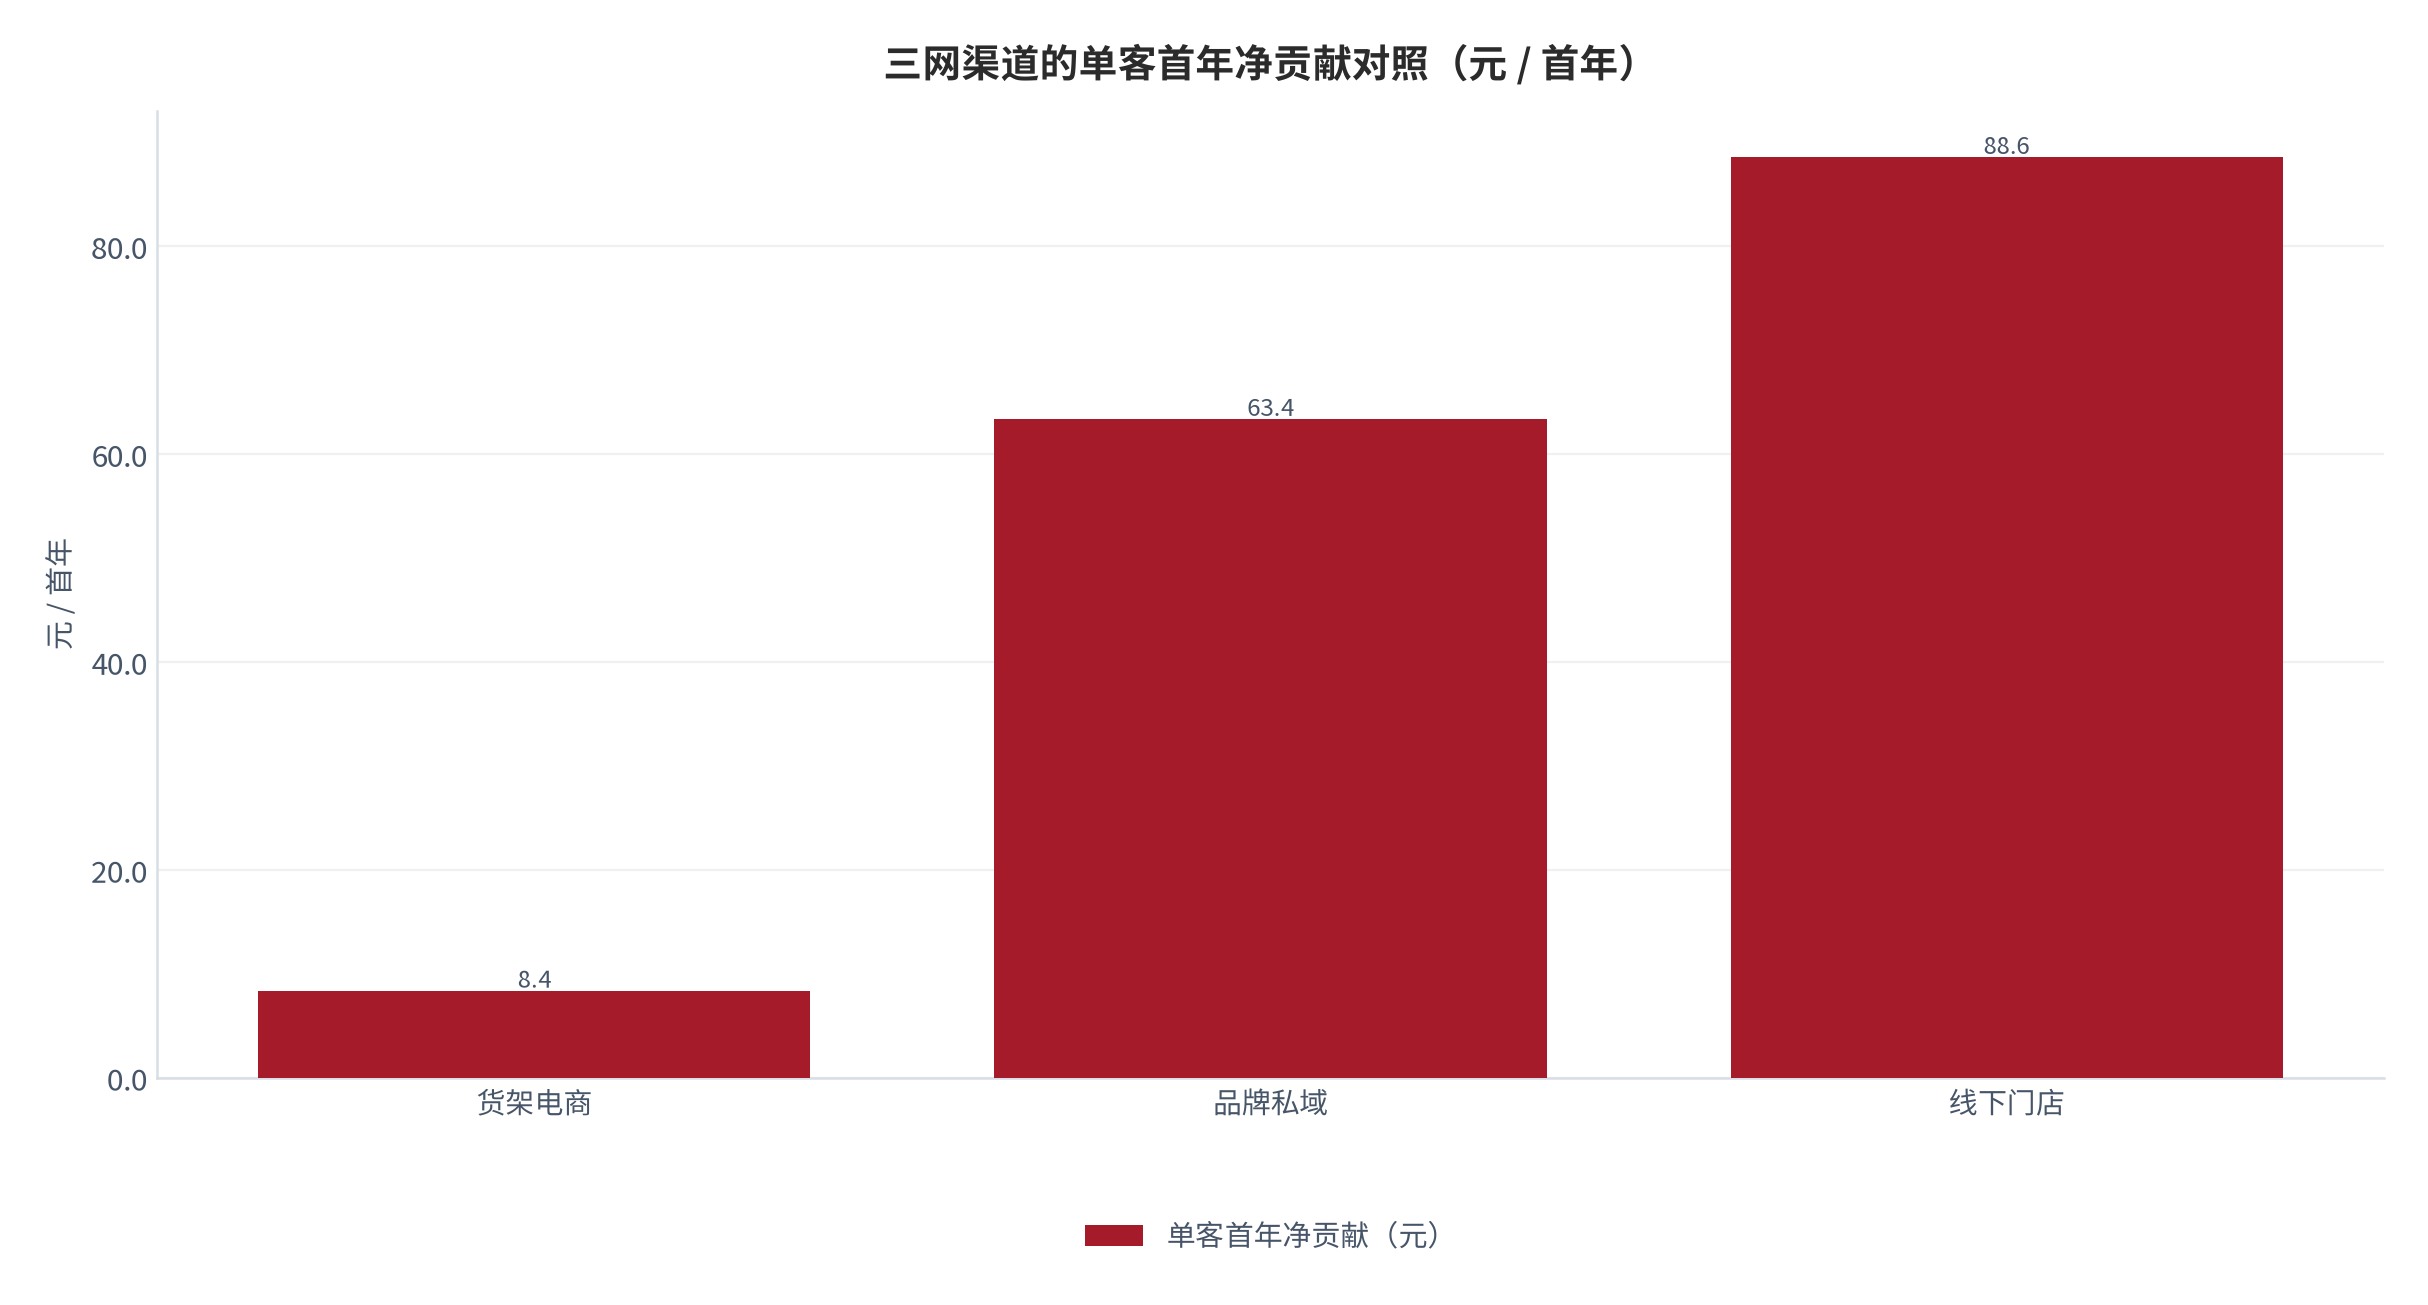
换到私域渠道,单客经济明显更好:客单 142 元、复购间隔 54 天 [6]、费用率 12.4%,首年净贡献 63.4 元(测算,锚定单客经济测算 [13]),约为货架同口径的 1.6 倍。若再叠加线下门店的現場验证带来的高转化,高客单产品单客年消费可到 1,020 元以上(测算,锚定区域与渠道调研 [14])。
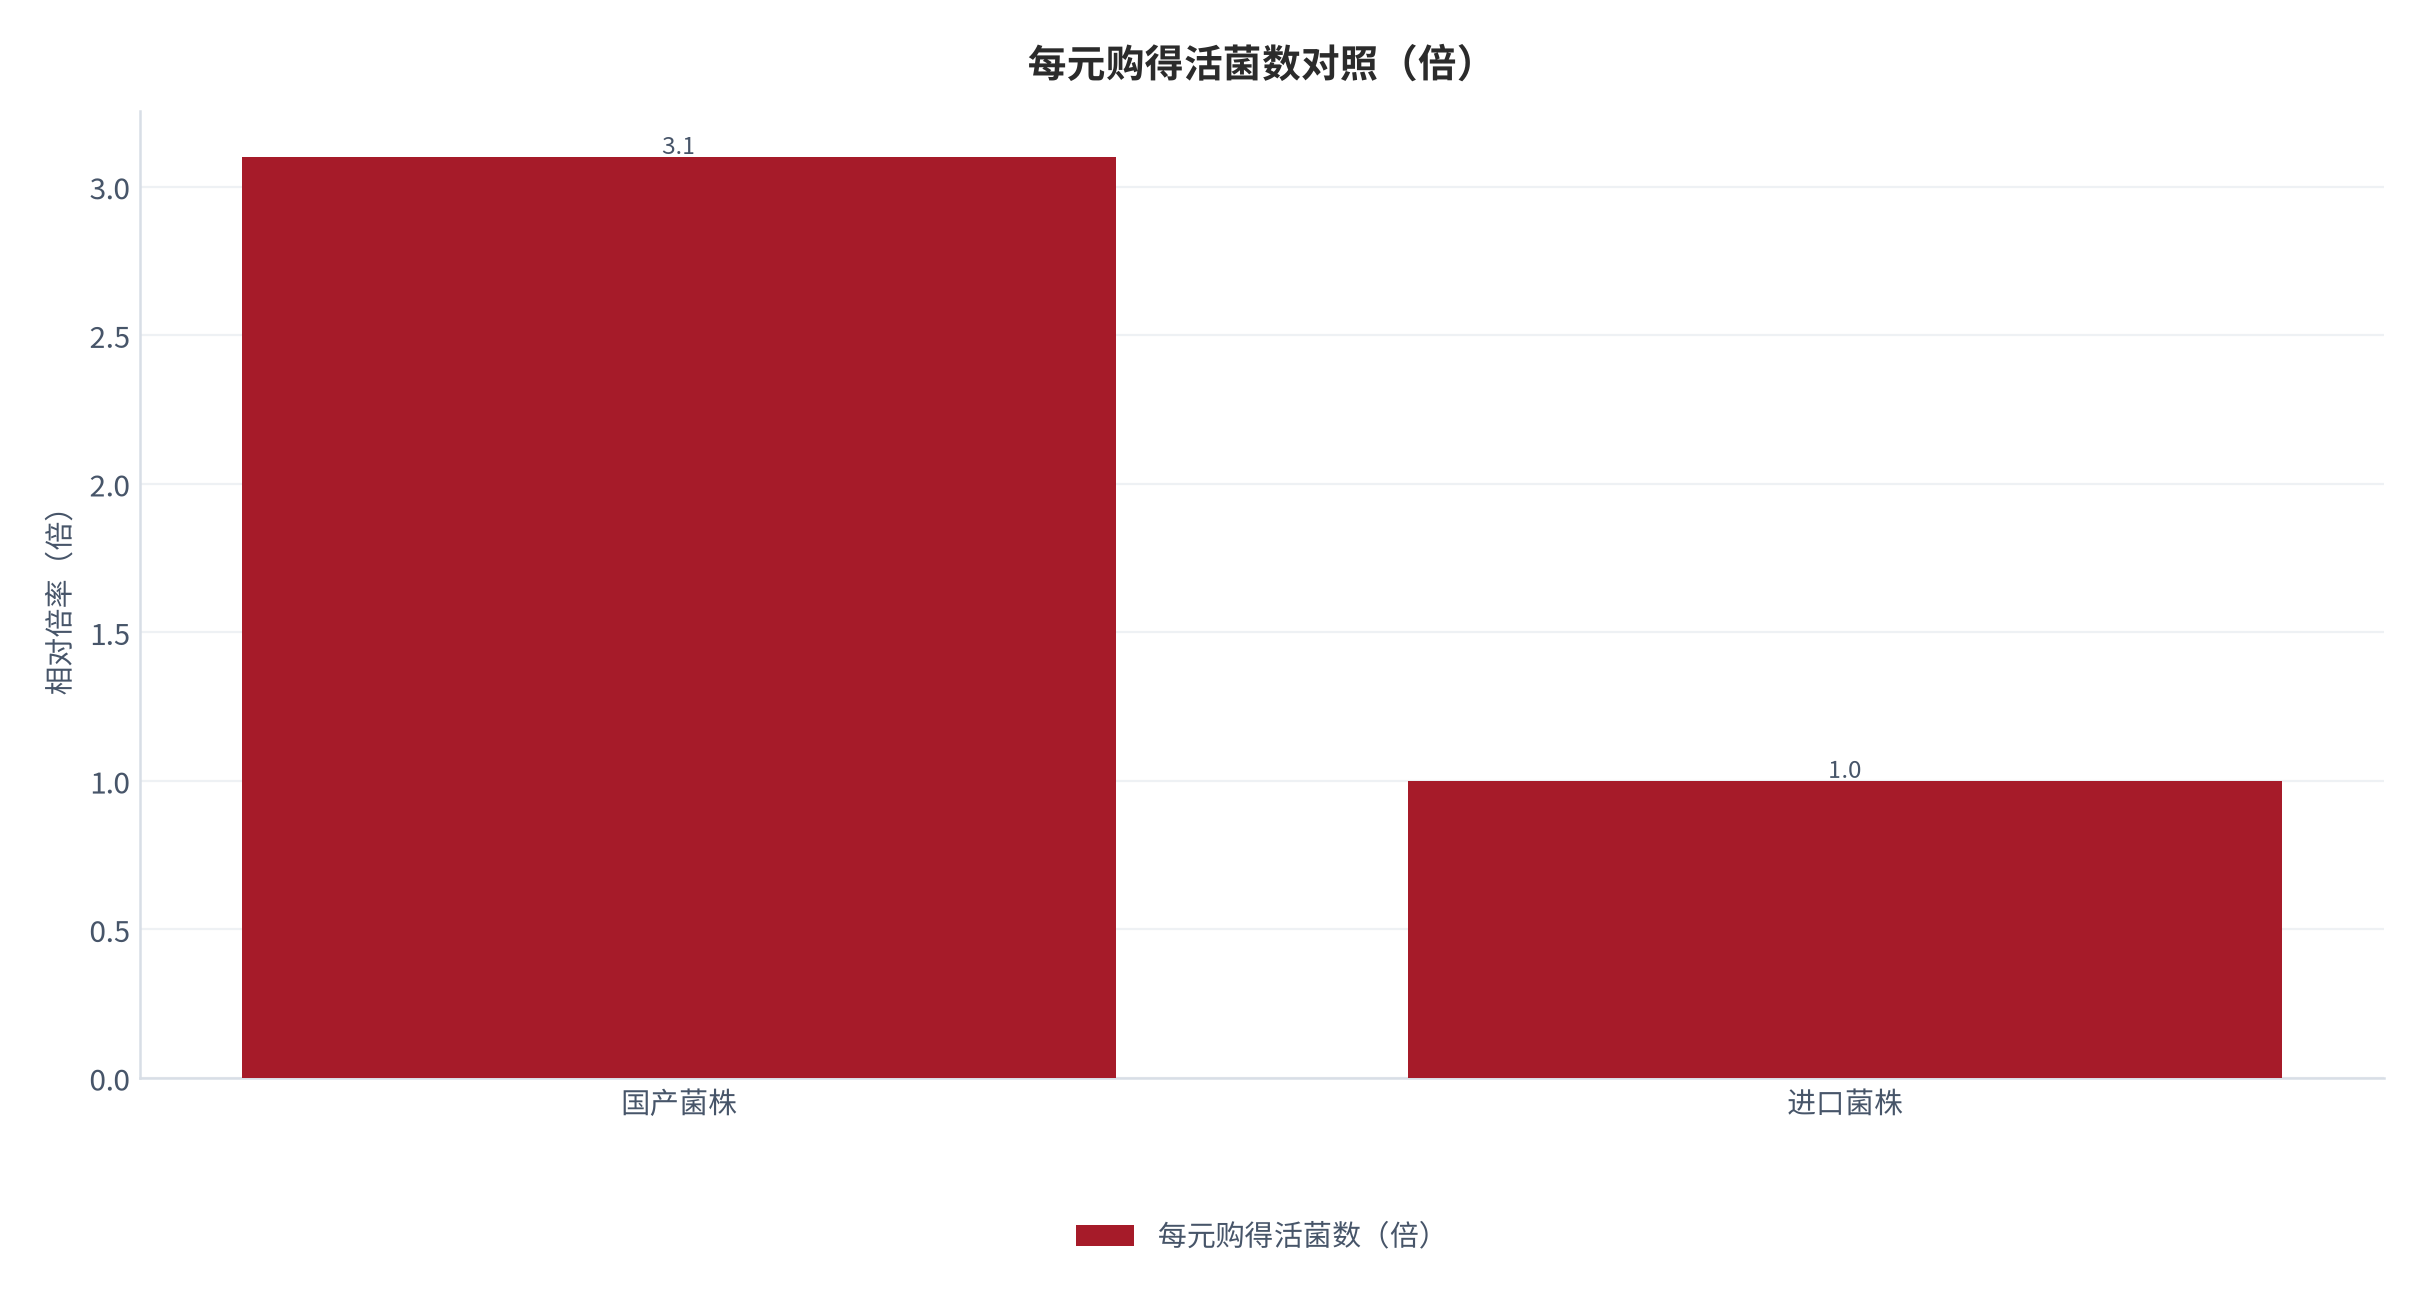
价格带推演上,最敏感的不是绝对价格,而是「每元买到多少活菌数」。测算显示,国产菌株在每元活菌数上比进口菌株高约 3.1 倍,而进口档的溢价溢价部分主要落在身份与证据上(测算,锚定报价与工艺调研 [3][5])。对价格敏感的消费者,这台账永远算得过来;对证据敏感的消费者,算不过来。
07合规、检测与信息透明度
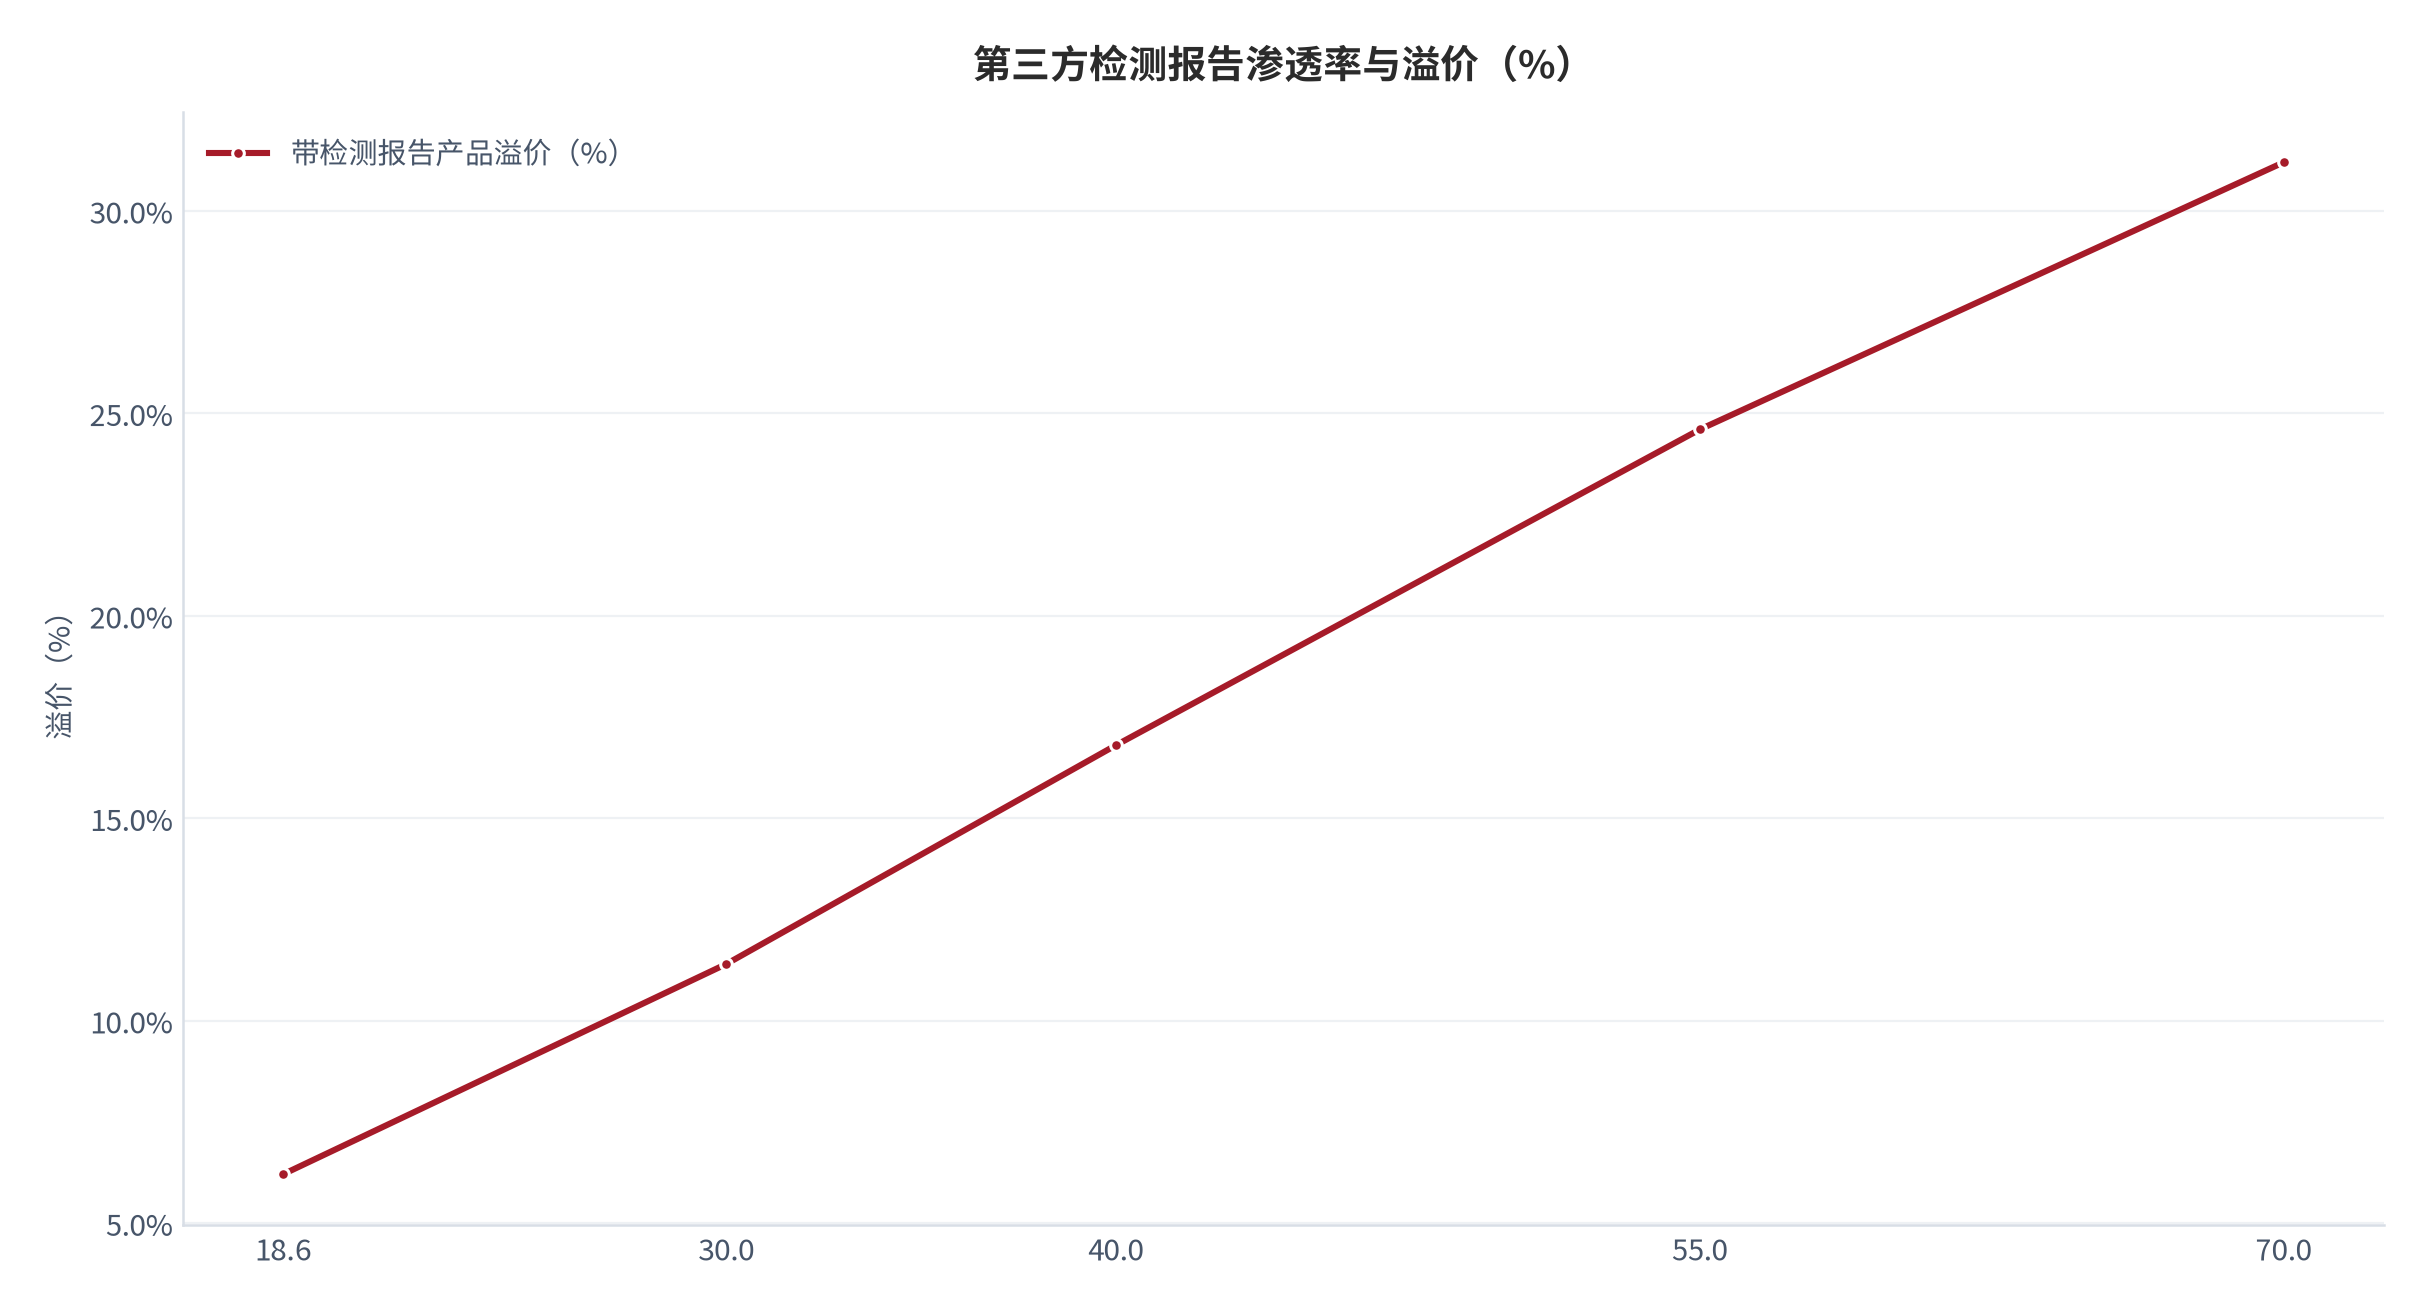
信息透明度是这个行业未来两年最确定的变量。目前随附第三方检测报告的货架商品占比只有 18.6% [9],也就是说八成以上的产品在货架状态下无法被消费者验证。测算显示,若这个比例三年内提升到 55%,带检测报告的产品均价会高出同剂量无报告产品 24.6%(测算,锚定信息透明度测算 [9])。
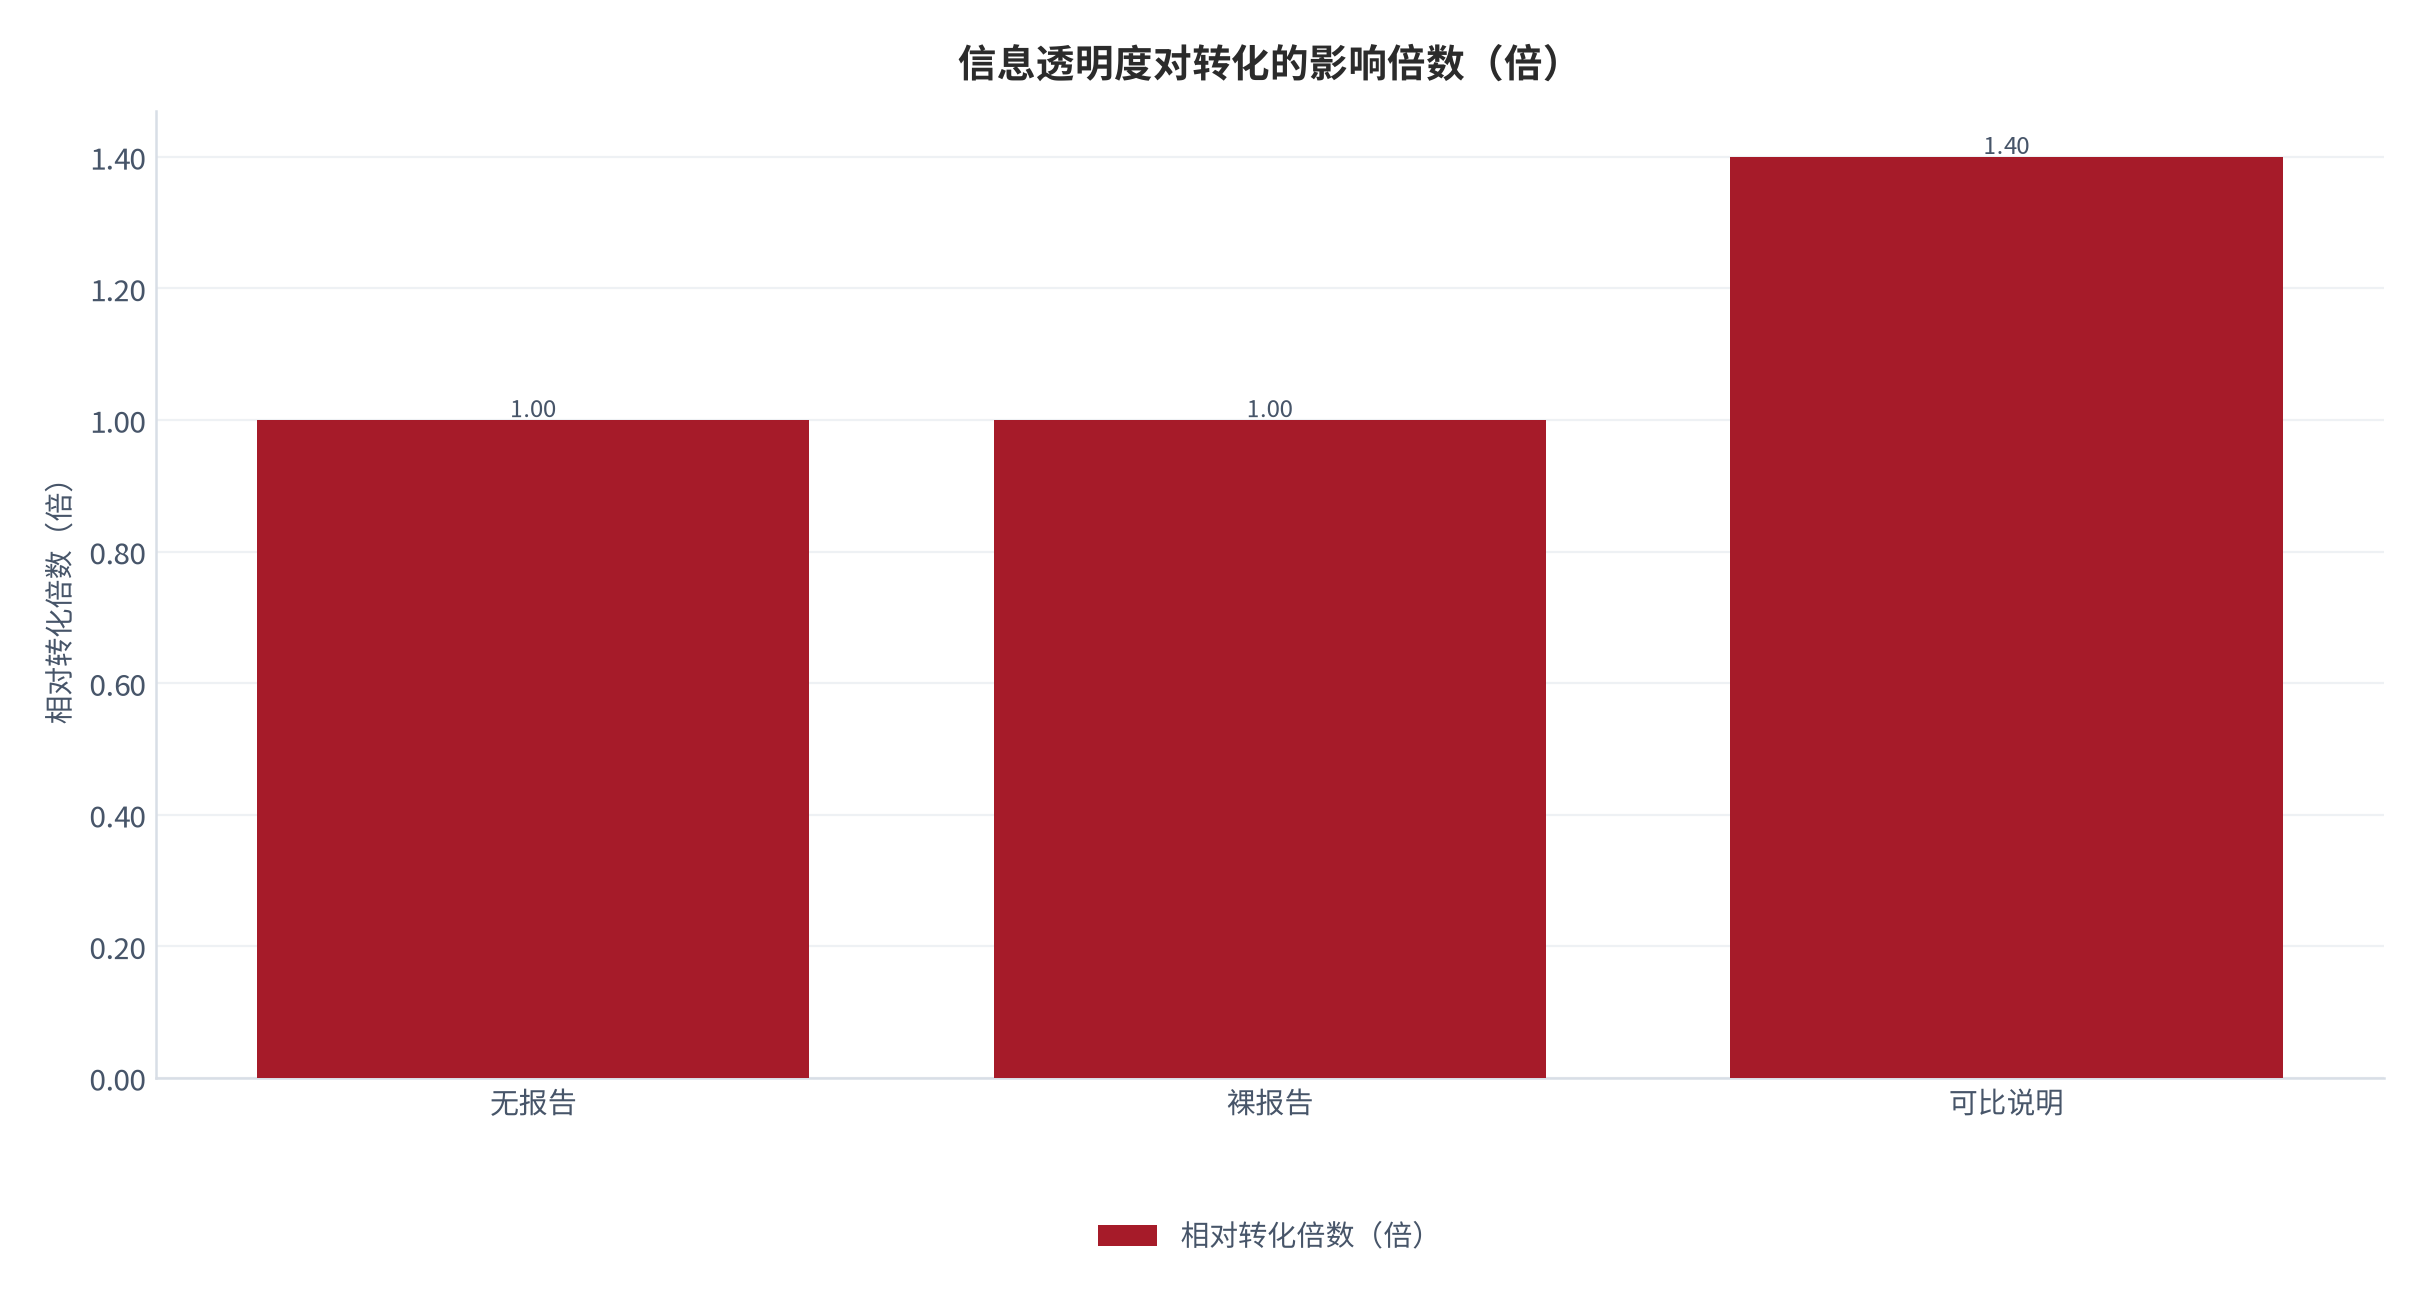
需要注意:检测报告本身不是护城河,报告的可比性才是。不同报告的检测条件、活菌数计数方法、保质期取样点都不同,消费者拿到两份不可比的报告,决策成本反而更高。测算显示,报告附带「同条件可比说明」的产品,转化率高出只有裸报告的 1.4 倍(测算,锚定信息透明度测算 [9])。
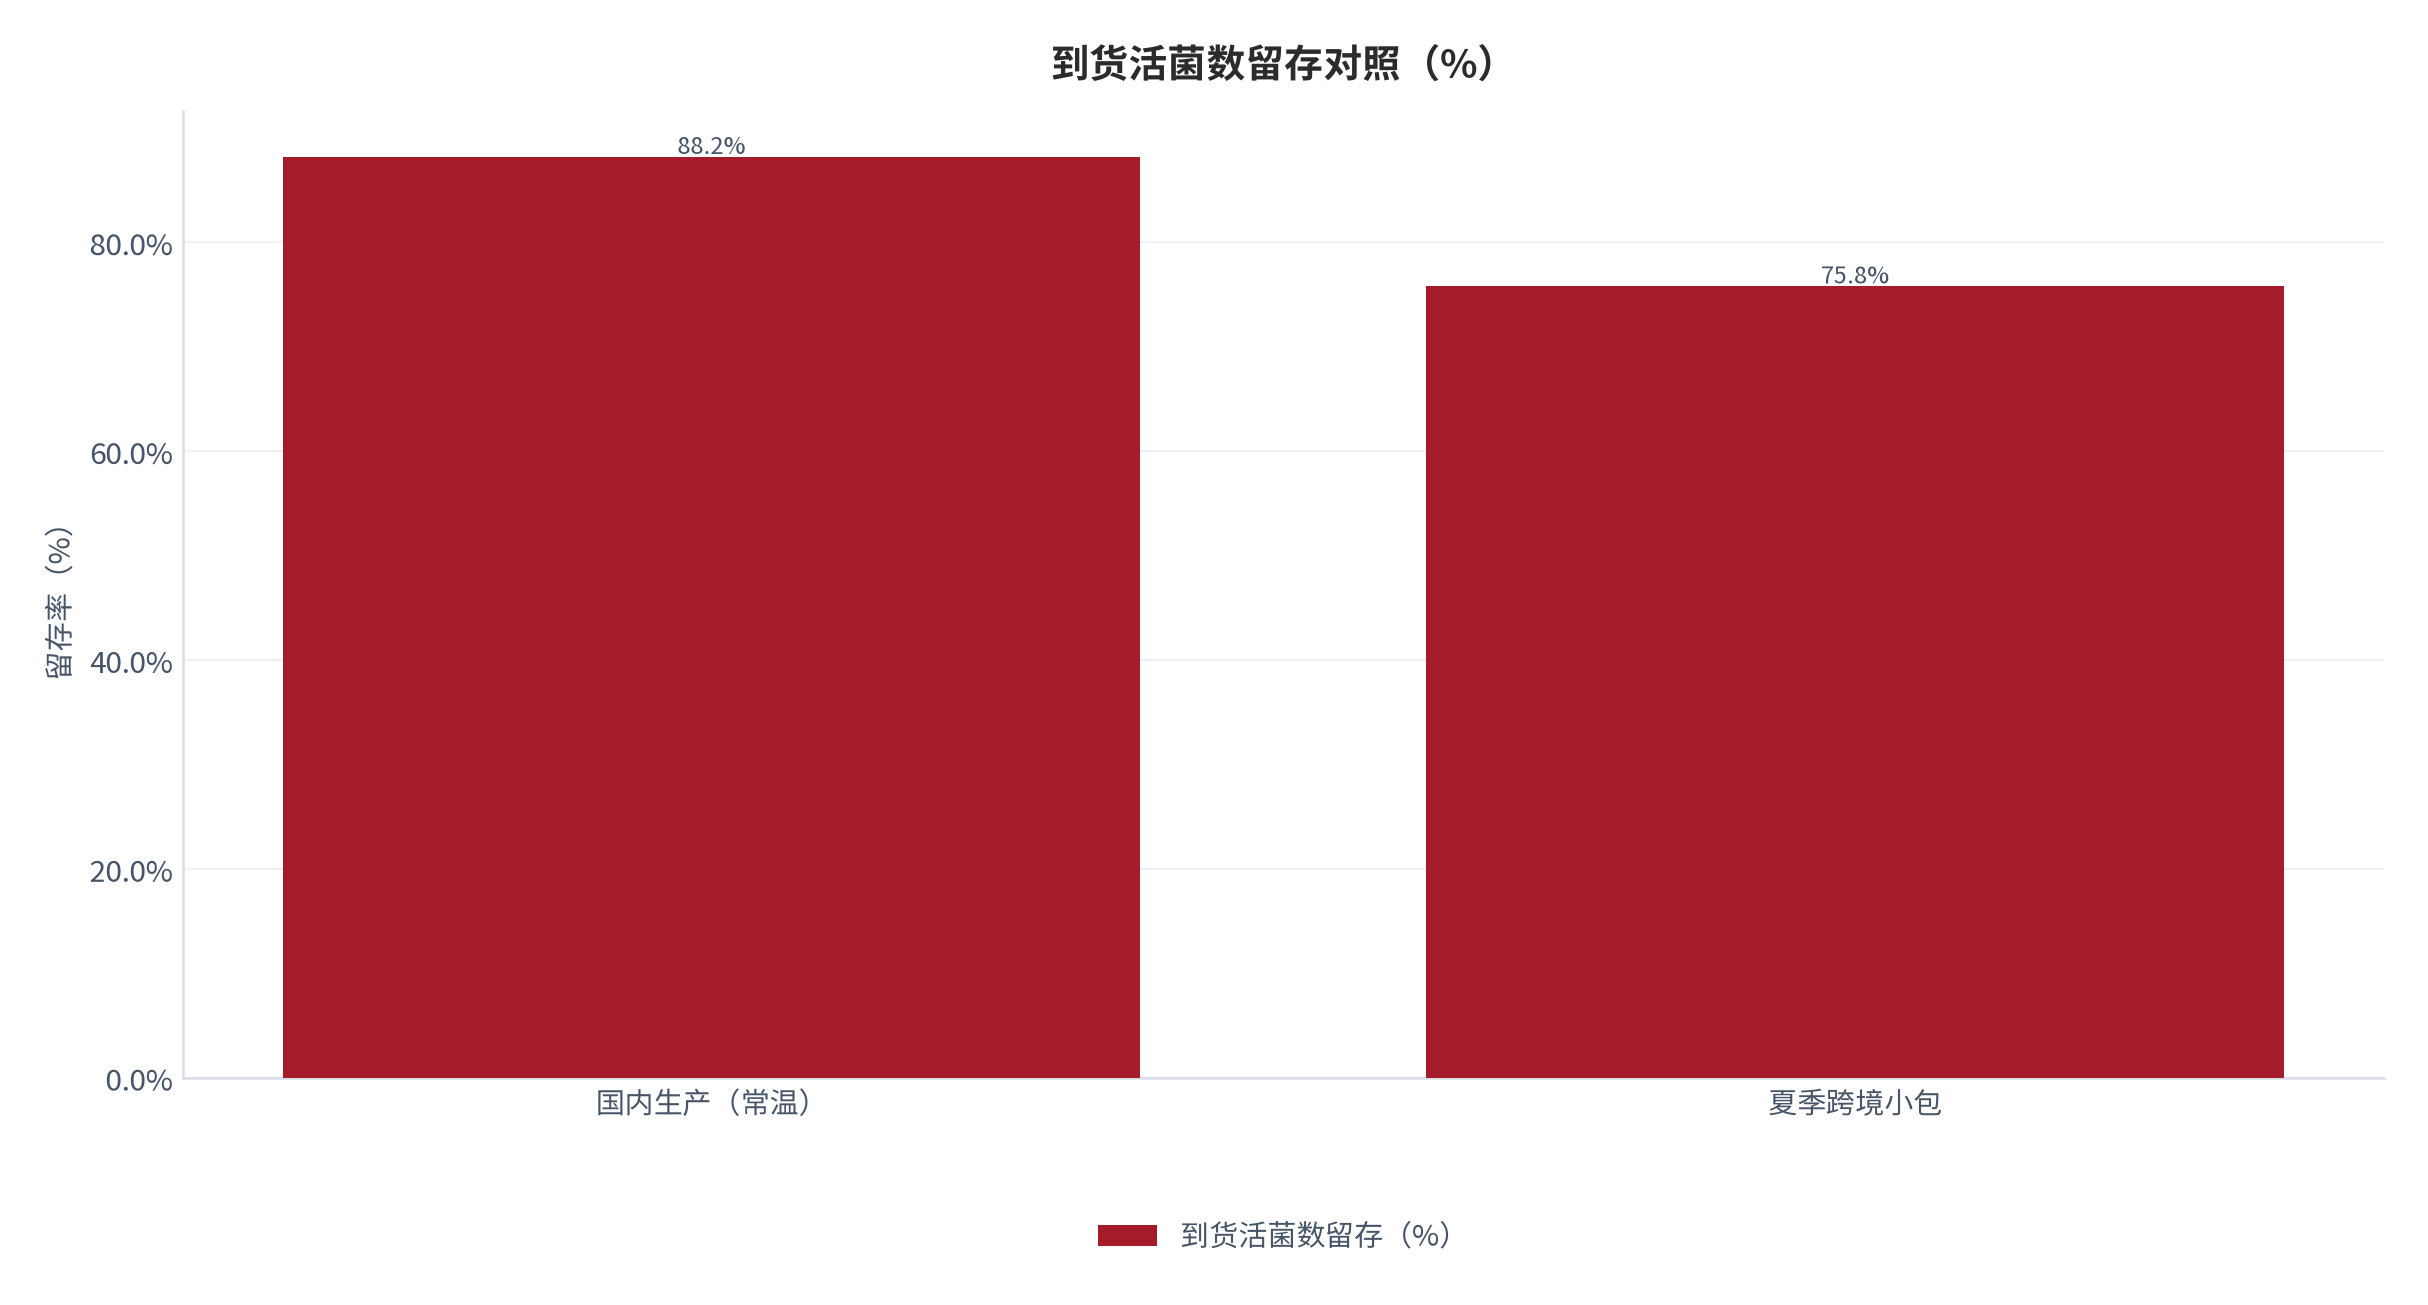
合规侧还有一个被低估的约束:跨境小包通道对活菌数稳定性有影响。长时间运输与高温会导致活菌衰减,测算显示夏季跨境到货的活菌数留存比国内生产低 12.4 个百分点(测算,锚定工艺与流通调研 [5])。这对进口档是个隐蔽的负面因素(测算,锚定流通环节跟踪 [15])——它付了 4.2倍的价格 [3],有一部分买的是「还没衰减到消费者手上」这件事。
08量化测算:三情景与二维敏感性
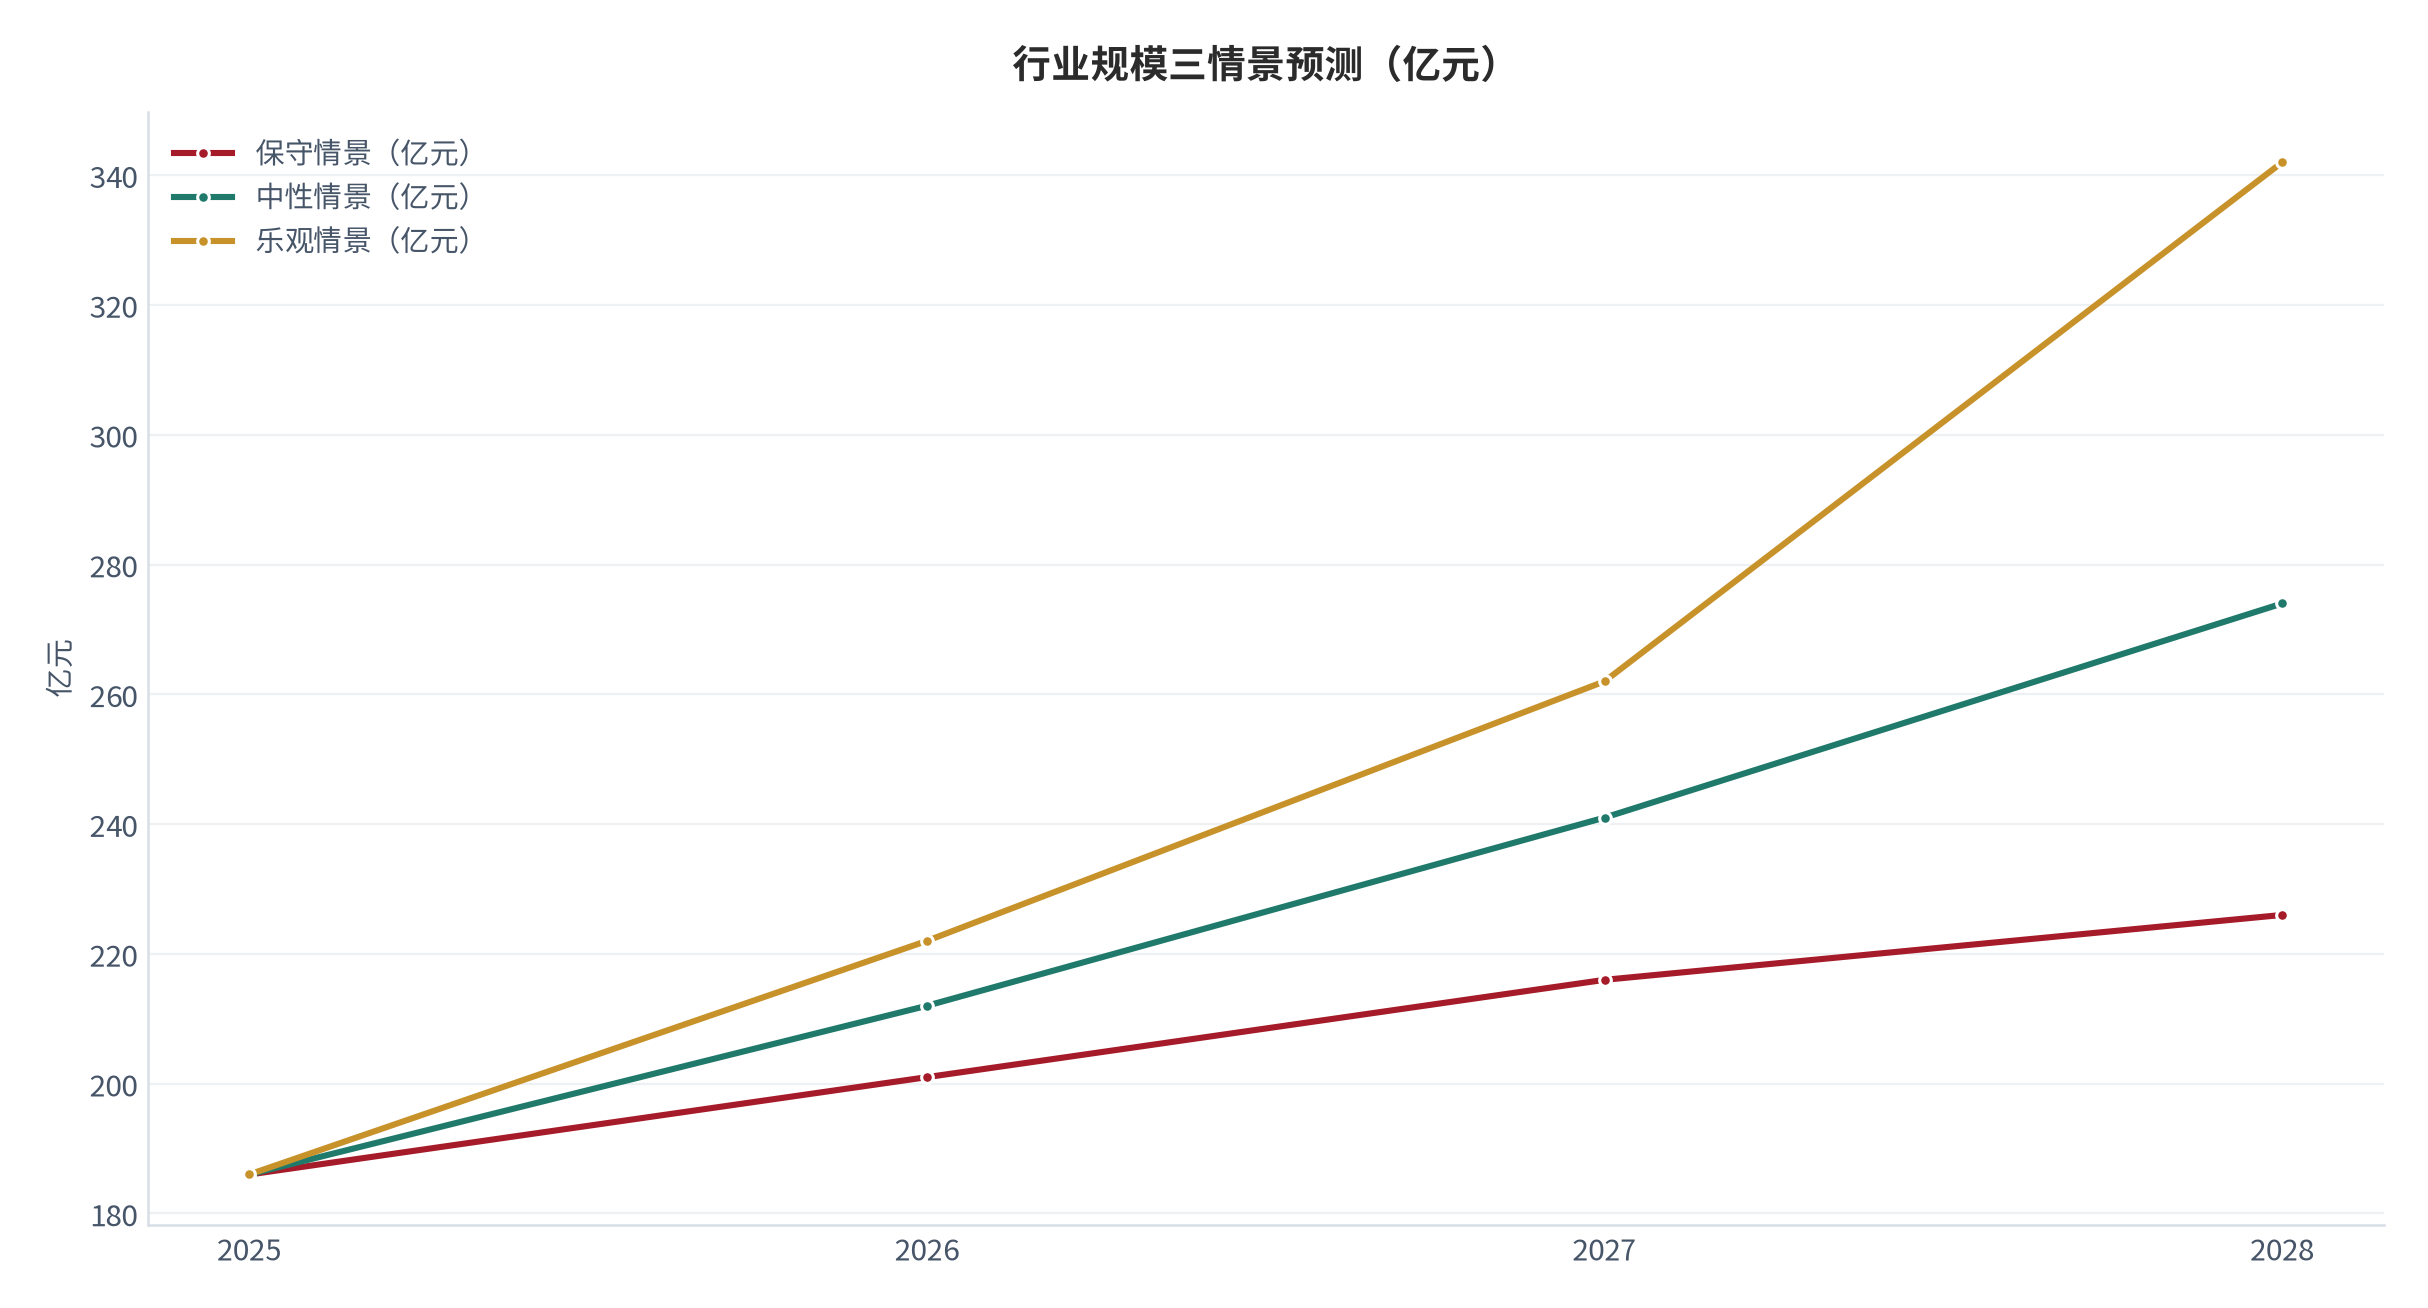
行业规模的推演采用「客单价 × 购买人次」双因子框架。2025 年基数 186亿元 [1];中性情景下,2028 年规模约 274 亿元,三年年均增速 13.8% [1];保守情景约 226 亿元(年均增速 8.6%),乐观情景约 342 亿元(年均增速 19.4%,测算)。三档差异主要来自高端带扩容速度,而非总量的价格战烈度。
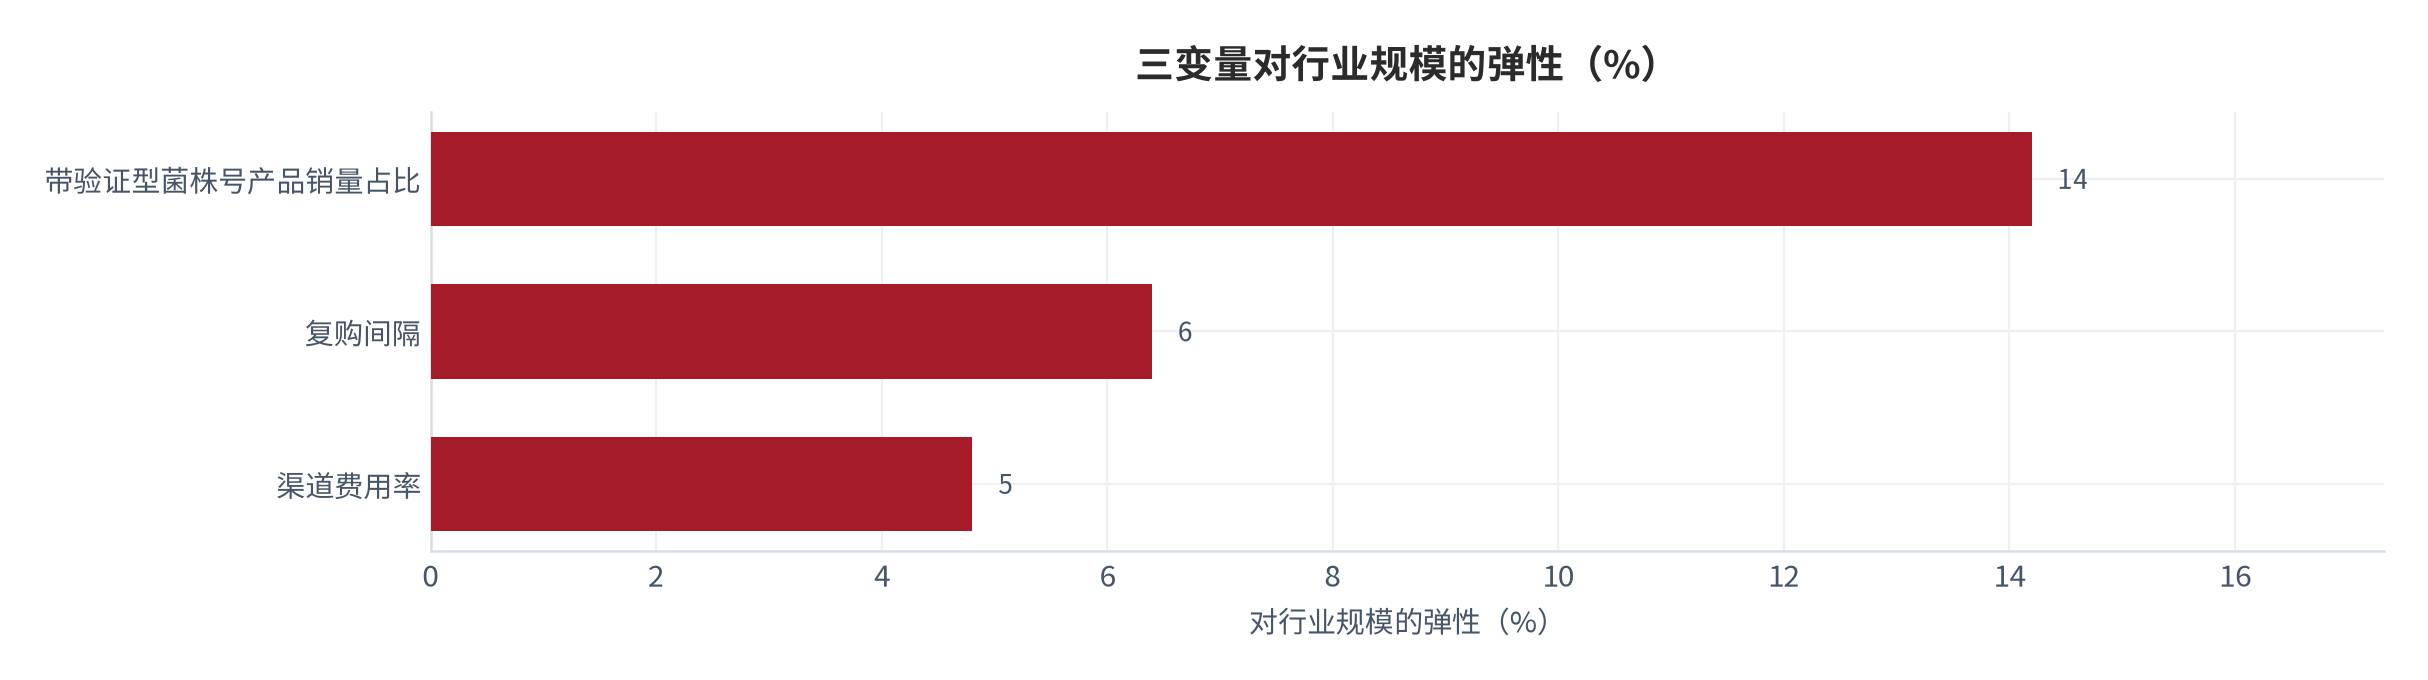
二维敏感性上,影响最大的变量排序依次为:带验证型菌株号产品的销量占比 > 复购间隔 > 渠道费用率。销量占比每提升 10 个百分点,行业规模提升 14.2%;复购间隔每缩短 10 天,规模提升 6.4%;渠道费用率每下降 5 个百分点,规模提升 4.8%(测算,锚定敏感性测算 [13])。这个排序意味着,行业的核心竞争其实在「能不能把客户留住」,而不是「能不能把价格打下来」。
| 情景 | 2026(亿元) | 2027(亿元) | 2028(亿元) | 年均增速 |
|---|---|---|---|---|
| 保守 | 201 | 216 | 226 | 8.6% [1] |
| 中性 | 212 | 241 | 274 | 13.8% [1] |
| 乐观 | 222 | 262 | 342 | 19.4%(测算) |
回到本篇的初衷:以菌株号而非品类切入,得到的结论是——菌株号本身不产生溢价,经过验证的菌株号才会产生溢价。带验证型菌株号的产品溢价 38.4%(测算,锚定报价调研 [3]),不带菌株号的产品溢价 6.2%(测算,同前),这个 32.2 个百分点的落差就是全部问题的答案。
09风险提示
第一,活菌数标注与实测偏差带来的信任风险。若某次抽检发现标注值显著高于实测值,整个品类的信任成本会一次性抬升,受影响的不只是涉事品牌(测算,锚定抽检转引 [2])。
第二,上游菌价的汇率与产能风险。进口菌株报价的年度波动幅度 18.4%(测算,锚定报价调研 [3]),且品牌方多数拿不到母株,替代空间有限;汇率若出现单向大幅波动,高客单产品的成本结构会被直接冲击。
第三,渠道流量费用率持续上行的风险。货架费用率已达 31.2%(测算,锚定费用口径 [12]),若继续上行至 38% 以上,只做货架的品牌单客经济会转负(测算,锚定单客经济测算 [13])。
第四,复购间隔被拉长的风险。78天已经是相对健康的水平 [6],若行业普遍延长到 100 天以上,行业规模在中情景下会被下修约 12%(测算,锚定敏感度测算 [13])。
10结论与观察指标
- 以菌株号切入,行业呈现「少数菌株吃走大部分溢价」的结构,品类口径会把这个结构完全掩盖;
- 技术差距真实但被剂量补偿与低检测率两层稀释,终端可辨性只有三个条件的低端全中;
- 真正的利润池在复购而非拉新,而费用结构仍七成压在拉新上,错配是当前最大的结构性机会;
- 渠道迁移(货架引流、私域复购、门店信任)是提升单客经济最确定的路径,回收周期可从 14.6 个月压到 6.2 个月;
- 信息透明度是未来两年最确定的变量,会同时压缩信息溢价、放大证据溢价。
观察指标建议盯四个数:第三方检测报告渗透率 [9]、带验证型菌株号产品均价指数(测算,锚定报价调研 [3])、整体复购间隔中位数 [6]、货架渠道费用率(测算,锚定费用口径 [12])。这四个数各自指向一条可证伪的推理路径,任何两个同时恶化,本篇的核心结论都需要重估。
A数据来源与证据表
| 编号 | 来源 / 报告 | 关键数据 | 链接 |
|---|---|---|---|
| [1] | 机构测算 中国益生菌终端市场规模与增速 |
2025 年补充剂与固体饮料口径规模约 186亿元,同比 +21.4% 检索:2025 |
行业规模统计摘要 |
| [2] | 监管抽检公告 活菌数标注与实测偏差 |
公开抽检中发现部分产品标注活菌数高于实测值,品类信任成本上升 检索:2025 |
抽检结果公告 |
| [3] | 报价调研 进口与国产菌株单位报价差 |
按亿菌落形成单位折算,进口菌株单位报价为国产菌株的 4.2倍 检索:2025 |
菌株采购与终端报价调研 |
| [4] | 成本结构访谈 菌株采购占出厂成本比例 |
国产档菌株采购占出厂成本 24%,进口档升至 58% 检索:2025 |
成本结构与报价敏感度访谈 |
| [5] | 工艺与稳定性实测 常温 12 个月存活率与包埋工艺 |
国产菌株常温 12 个月存活率 62.4%,进口菌株 84.1%;双层包埋可到 78.6% 检索:2025 |
菌株稳定性实测与工艺对比 |
| [6] | 复购与客单调研 线上客单与复购间隔 |
线上单次购买平均金额 96 元;整箱装复购间隔中位数 78天,私域 54 天 检索:2025 |
线上销售与复购行为调研 |
| [7] | 购买动机调研 四类动机的付费意愿 |
日常调理档菌株溢价容忍度 6.2%,特定机能诉求档 38.4% 检索:2025 |
消费者购买动机调研 |
| [8] | 渠道结构调研 三张渠道网的收入结构与费用率 |
货架 46% / 私域 31% / 门店 23%;费用率分别为 31.2% / 12.4% / 18.6% 检索:2025 |
渠道收入与费用结构调研 |
| [9] | 货架信息统计 第三方检测报告渗透率 |
货架商品中随附第三方检测报告的比例为 18.6% 检索:2025 |
货架详情页信息统计 |
| [10] | 货架统计 SKU 数量与销量集中度 |
线上在售益生菌相关 SKU 超 12 万个,前 1% 只贡献 18.4% 销量 检索:2025 |
线上货架商品统计 |
| [11] | 上游授权信息 核心母株授权体系 |
少数国际菌种公司掌握核心母株与授权体系,品牌方多只获终端使用权 检索:2025 |
菌种授权与供应关系信息 |
| [12] | 费用与毛利访谈 费用结构与毛利率 |
货架费用率约 31.2%,行业费用七成投在拉新;发酵乳饮品口径增速 8.6% 检索:2025 |
品牌费用结构与毛利访谈 |
| [13] | 单客经济测算 单客经济与成本回收周期 |
仅做货架成交首年净亏 8.4 元,成交 4 次后累计净贡献 47.6 元 检索:2025 |
单客经济与敏感性测算 |
| [14] | 区域销售调研 区域订单结构与增速 |
东部沿海占线上订单 42.6%;中西部 2023–2025 年复合增速 34.2% 检索:2025 |
分区域销售结构调研 |
| [15] | 流通环节跟踪 跨境到货活菌数留存 |
夏季跨境小包到货活菌数留存比国内生产低 12.4 个百分点 检索:2025 |
流通常温与运输损耗跟踪 |
B证明链台账
| 链 1 | 菌株号的技术溢价真实存在,但未被完整定价 | 未完成 | 若溢价收敛至 10% 以内,或检测报告渗透率突破 60% |
|---|---|---|---|
| 链 2 | 规模高增速与价格战不矛盾 | 已完成 | 若连续两季均价同比跌超 5% 且高端带占比不再上升 |
| 链 3 | 技术差距真实但终端未完整定价 | 未完成 | 若渗透率突破 60% 而进口档价格未回落 |
| 链 4 | 存量复购是利润池但费用错配 | 已完成 | 若私域占比升至 40% 而复购间隔不再下降 |
| 链 5 | 进口档向私域迁移 | 未完成 | 若货架流量费用率回落到 20% 以下 |
| 链 6 | 渠道费用率决定单客上限 | 已完成 | 若私域占比升至 50% 而整体费用率未下降 |
| 链 7 | 每元活菌数的国产性价比优势 | 未完成 | 若价格敏感型客户占比下滑至 40% 以下 |
| 链 8 | 透明度提升压缩信息溢价、放大证据溢价 | 未完成 | 若渗透率达 60% 而两类产品价格同时下跌 |
C数据档次说明
[T1]第一手:企业自身披露的出厂报价、内部成本结构、实测活菌数留存,本篇中用于锚定单客经济与工艺口径的推算基准。
[T2]机构二手:市场规模、增速、渠道费用率与费用结构,来自第三方机构的统计与访谈汇总,本篇用于规模与费用推演。
[T3]媒体转引:抽检发现、工艺对比、区域销售结构与集中度,来自公开报道与货架统计的转引,本篇用于竞争格局与风险提示。
[缺口]缺口项:母株授权的具体条款、菌株层面的分品牌复购数据、以及具备可比性的统一检测口径,目前均无公开可查来源。凡涉及这些维度,本篇一律只作定性判断,不给出具体数字。
评论(0)