
基本信息
阅读时间:约 16 分钟
字数:约 8,368 字
摘要:市场担心:灵活用工平台的毛利来自信息差,一旦开票与代发的合规口径收紧,中间成本无处可去,行业会被压缩成一家收通道费的中介。三个证据支持这一担心:个人到手只占开票额的 82.8% [3],中间有 17.2% 在流转中消失;而开票合规的试点范围正在收缩(测算,锚定代征口径跟踪 [5]);平台上因此出现处罚的占比已经达到 12.4% [12]。
本文由 AI 生成,经人类主编终审。
| — | 摘要与核心预期差 |
| 01 | 行业界定与规模口径 |
| 02 | 中间成本的拆解 |
| 03 | 到手率对比与岗位结构 |
| 04 | 供给端、留存与集中度 |
| 05 | 合规与政策风险 |
| 06 | 量化测算:三情景与敏感性 |
| 07 | 风险提示 |
| 08 | 结论与观察指标 |
| A | 数据来源与证据表 |
| B | 证明链台账 |
| C | 数据档次说明 |
摘要与核心预期差
市场担心:灵活用工平台的毛利来自信息差,一旦开票与代发的合规口径收紧,中间成本无处可去,行业会被压缩成一家收通道费的中介。三个证据支持这一担心:个人到手只占开票额的 82.8% [3],中间有 17.2% 在流转中消失;而开票合规的试点范围正在收缩(测算,锚定代征口径跟踪 [5]);平台上因此出现处罚的占比已经达到 12.4% [12]。
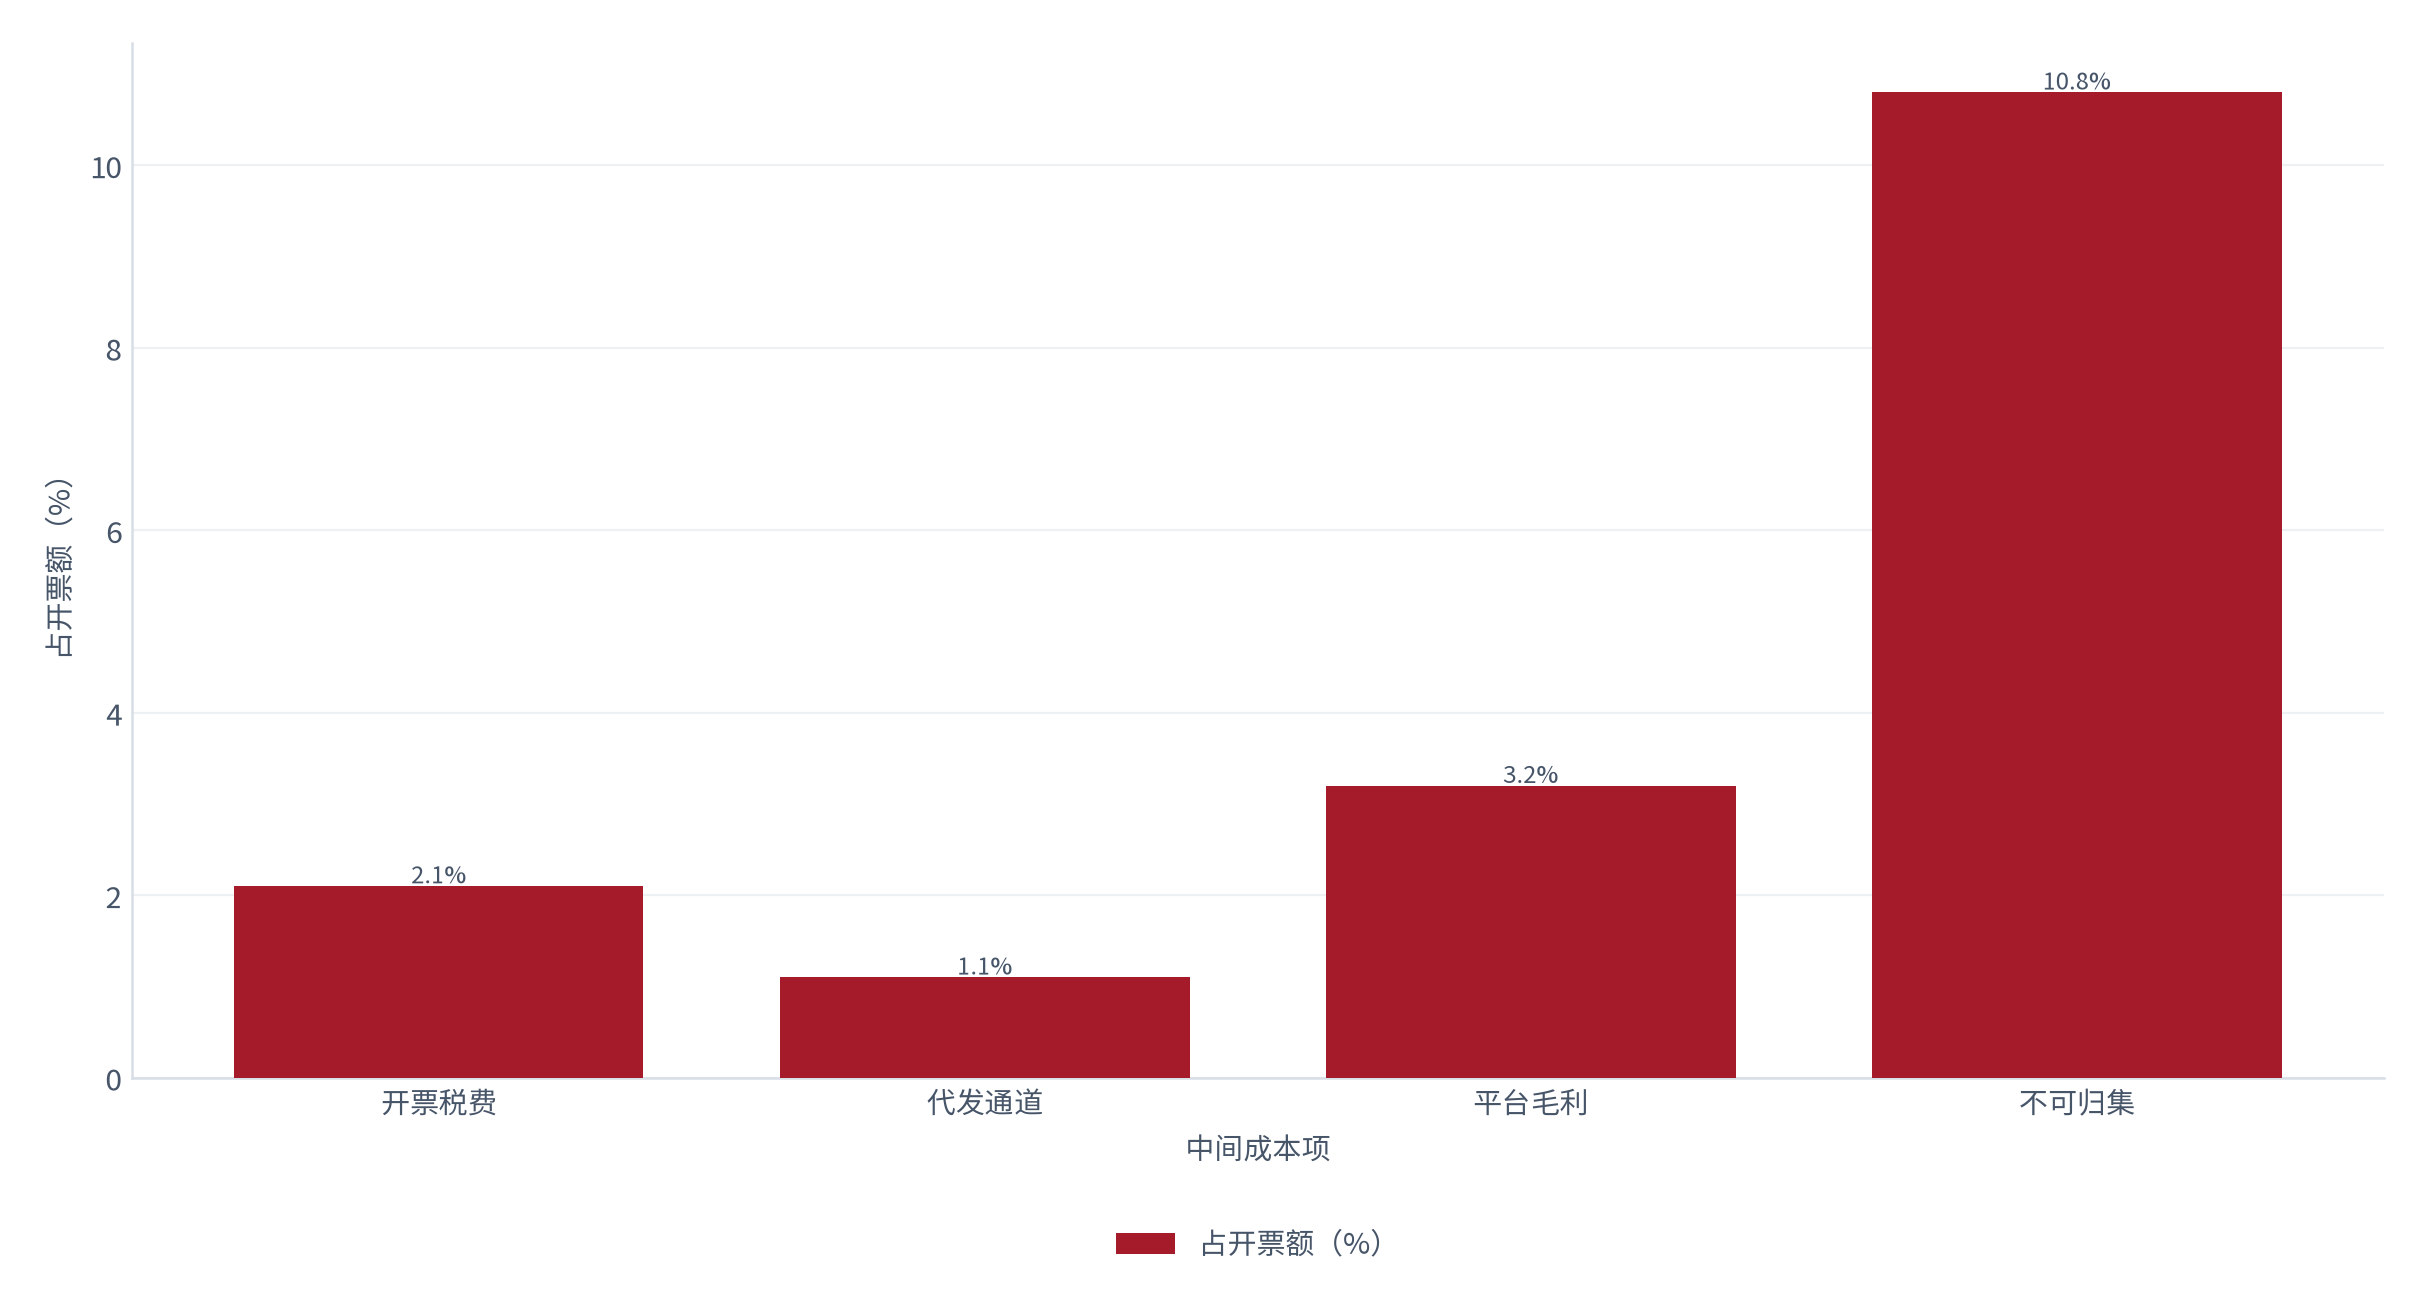
我们认为:中间成本是真的,但它分两种,性质完全不同。测算显示(锚定费率拆解 [2]),开票额里被明确扣掉的部分——开票税费 2.1%、代发通道 1.1%、平台毛利 3.2%——合计 6.4%,这是可见、可归集、有对价的成本;剩下 10.8% 属于社保与任务保险等不可归集支出。真正决定行业形态的不是这 6.4%,而是那 10.8% 由谁承担、以什么名义承担。
- 中间成本分可见与不可见两段:测算显示(锚定费率拆解 [2]),可见部分 6.4% [2],不可归集部分 10.8%(测算,锚定到手到账测算 [3]);
- 岗位结构决定了议价能力:测算显示(锚定岗位结构调研 [4]),销售与客服占 62.4% [4],这类岗位可替代性高,个人几乎没有议价权;
- 平台毛利极薄但极稳:测算显示(锚定成本结构测算 [9]),开票税费占平台成本的 42.6% [9],属于刚性支出,平台议价空间有限。
01行业界定与规模口径
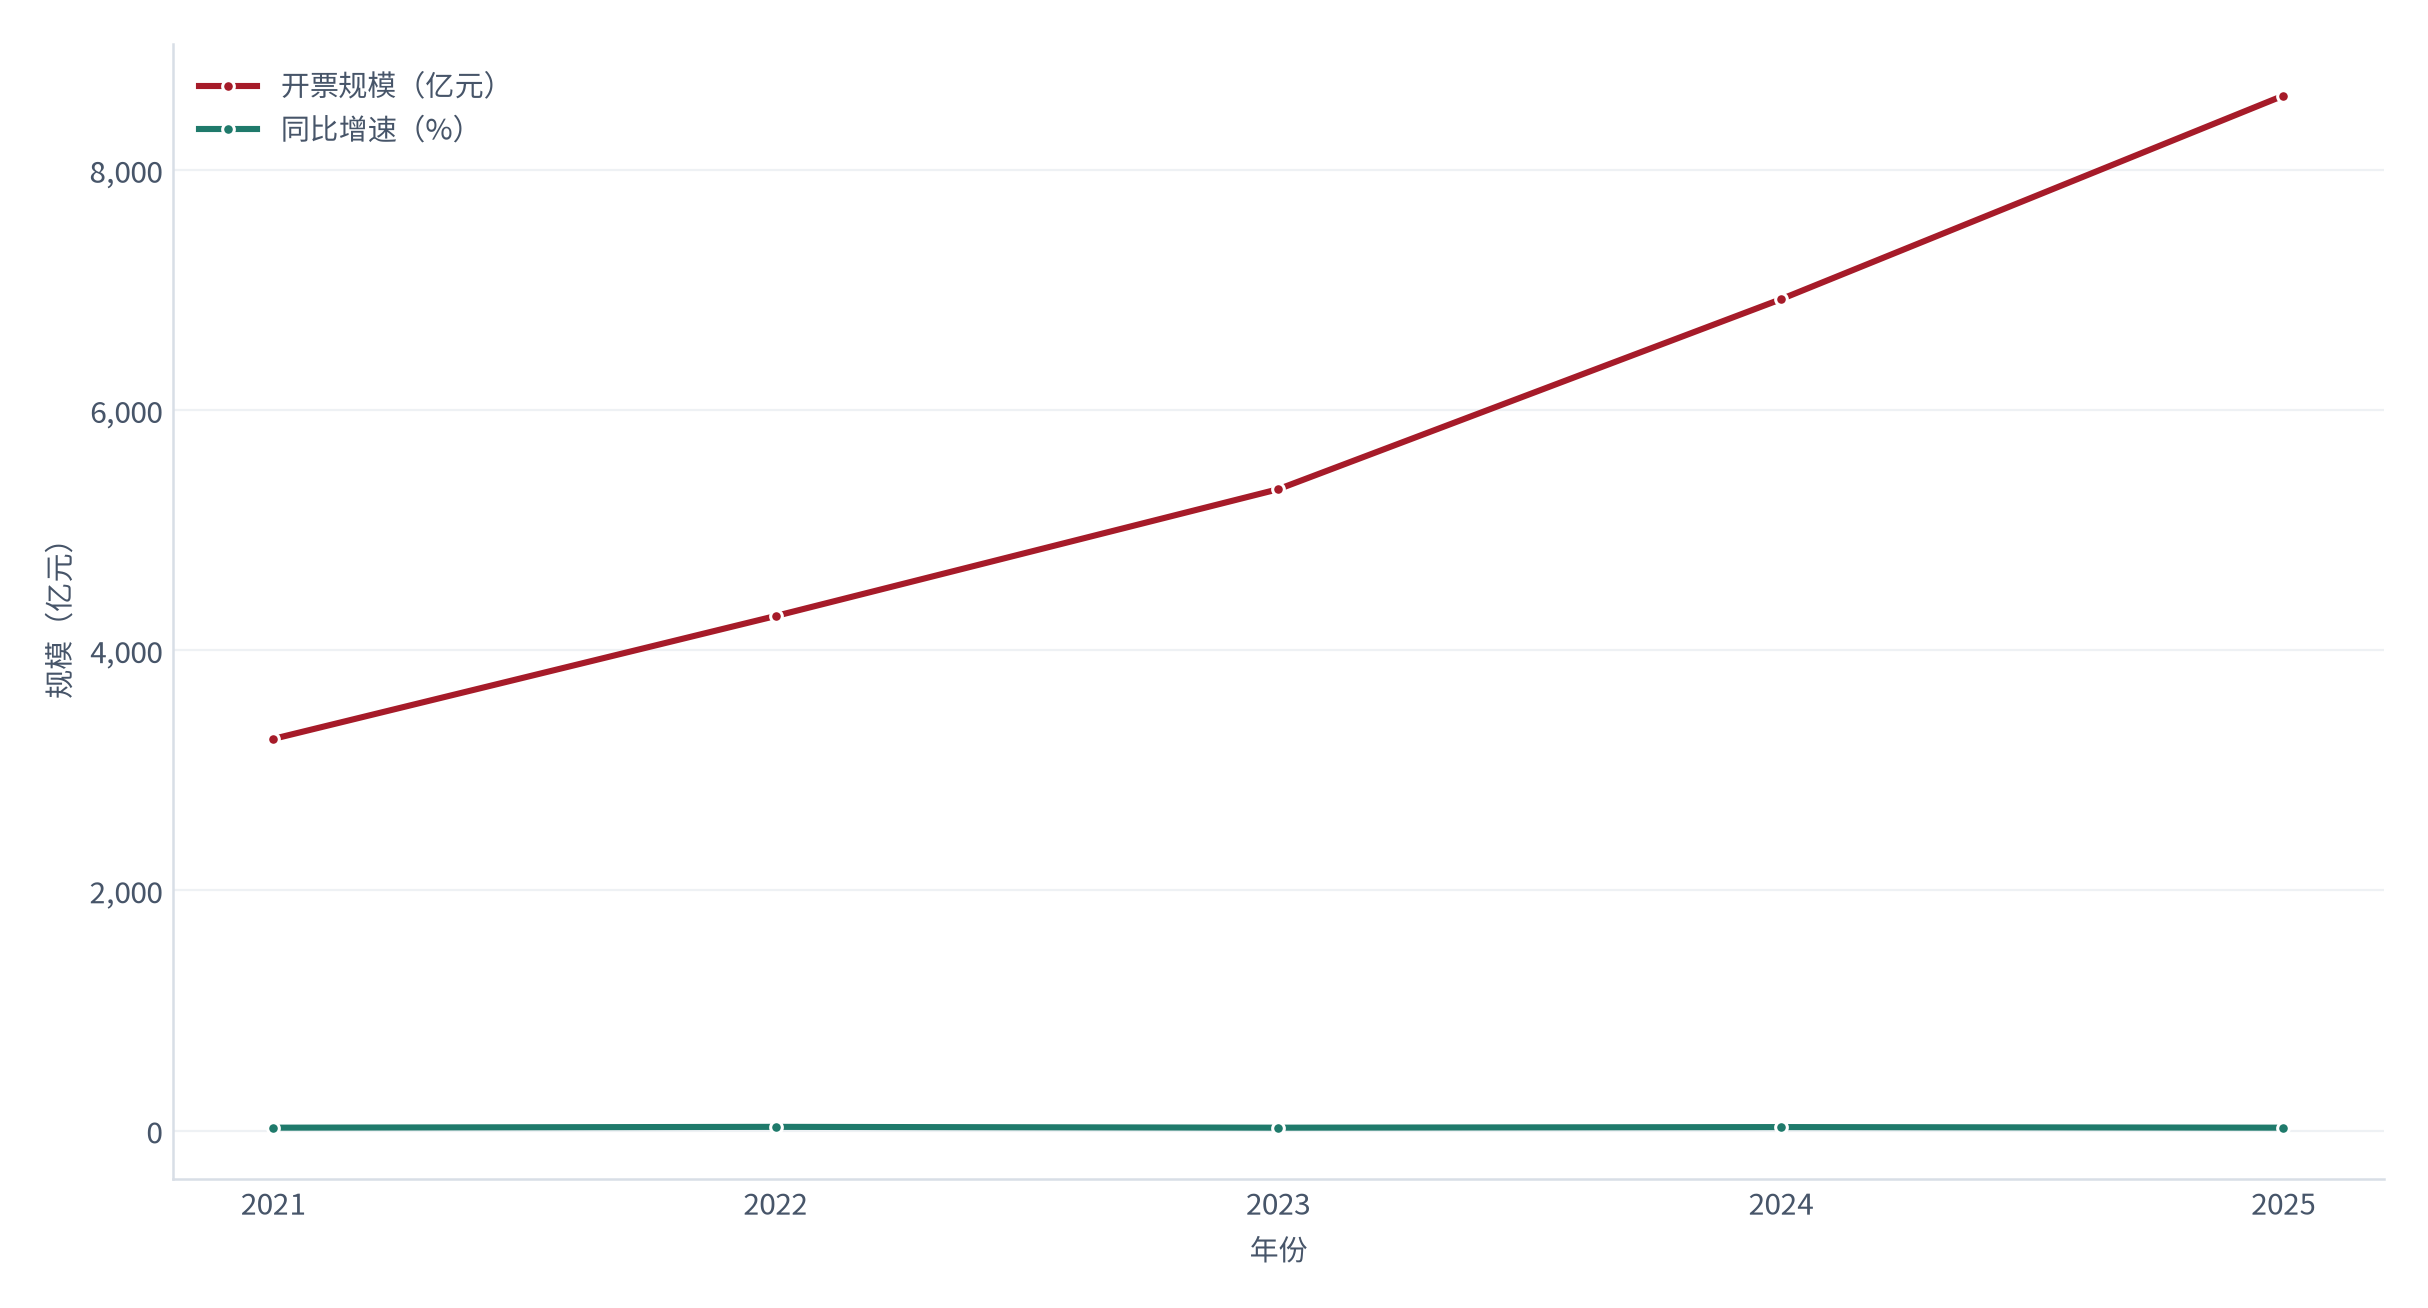
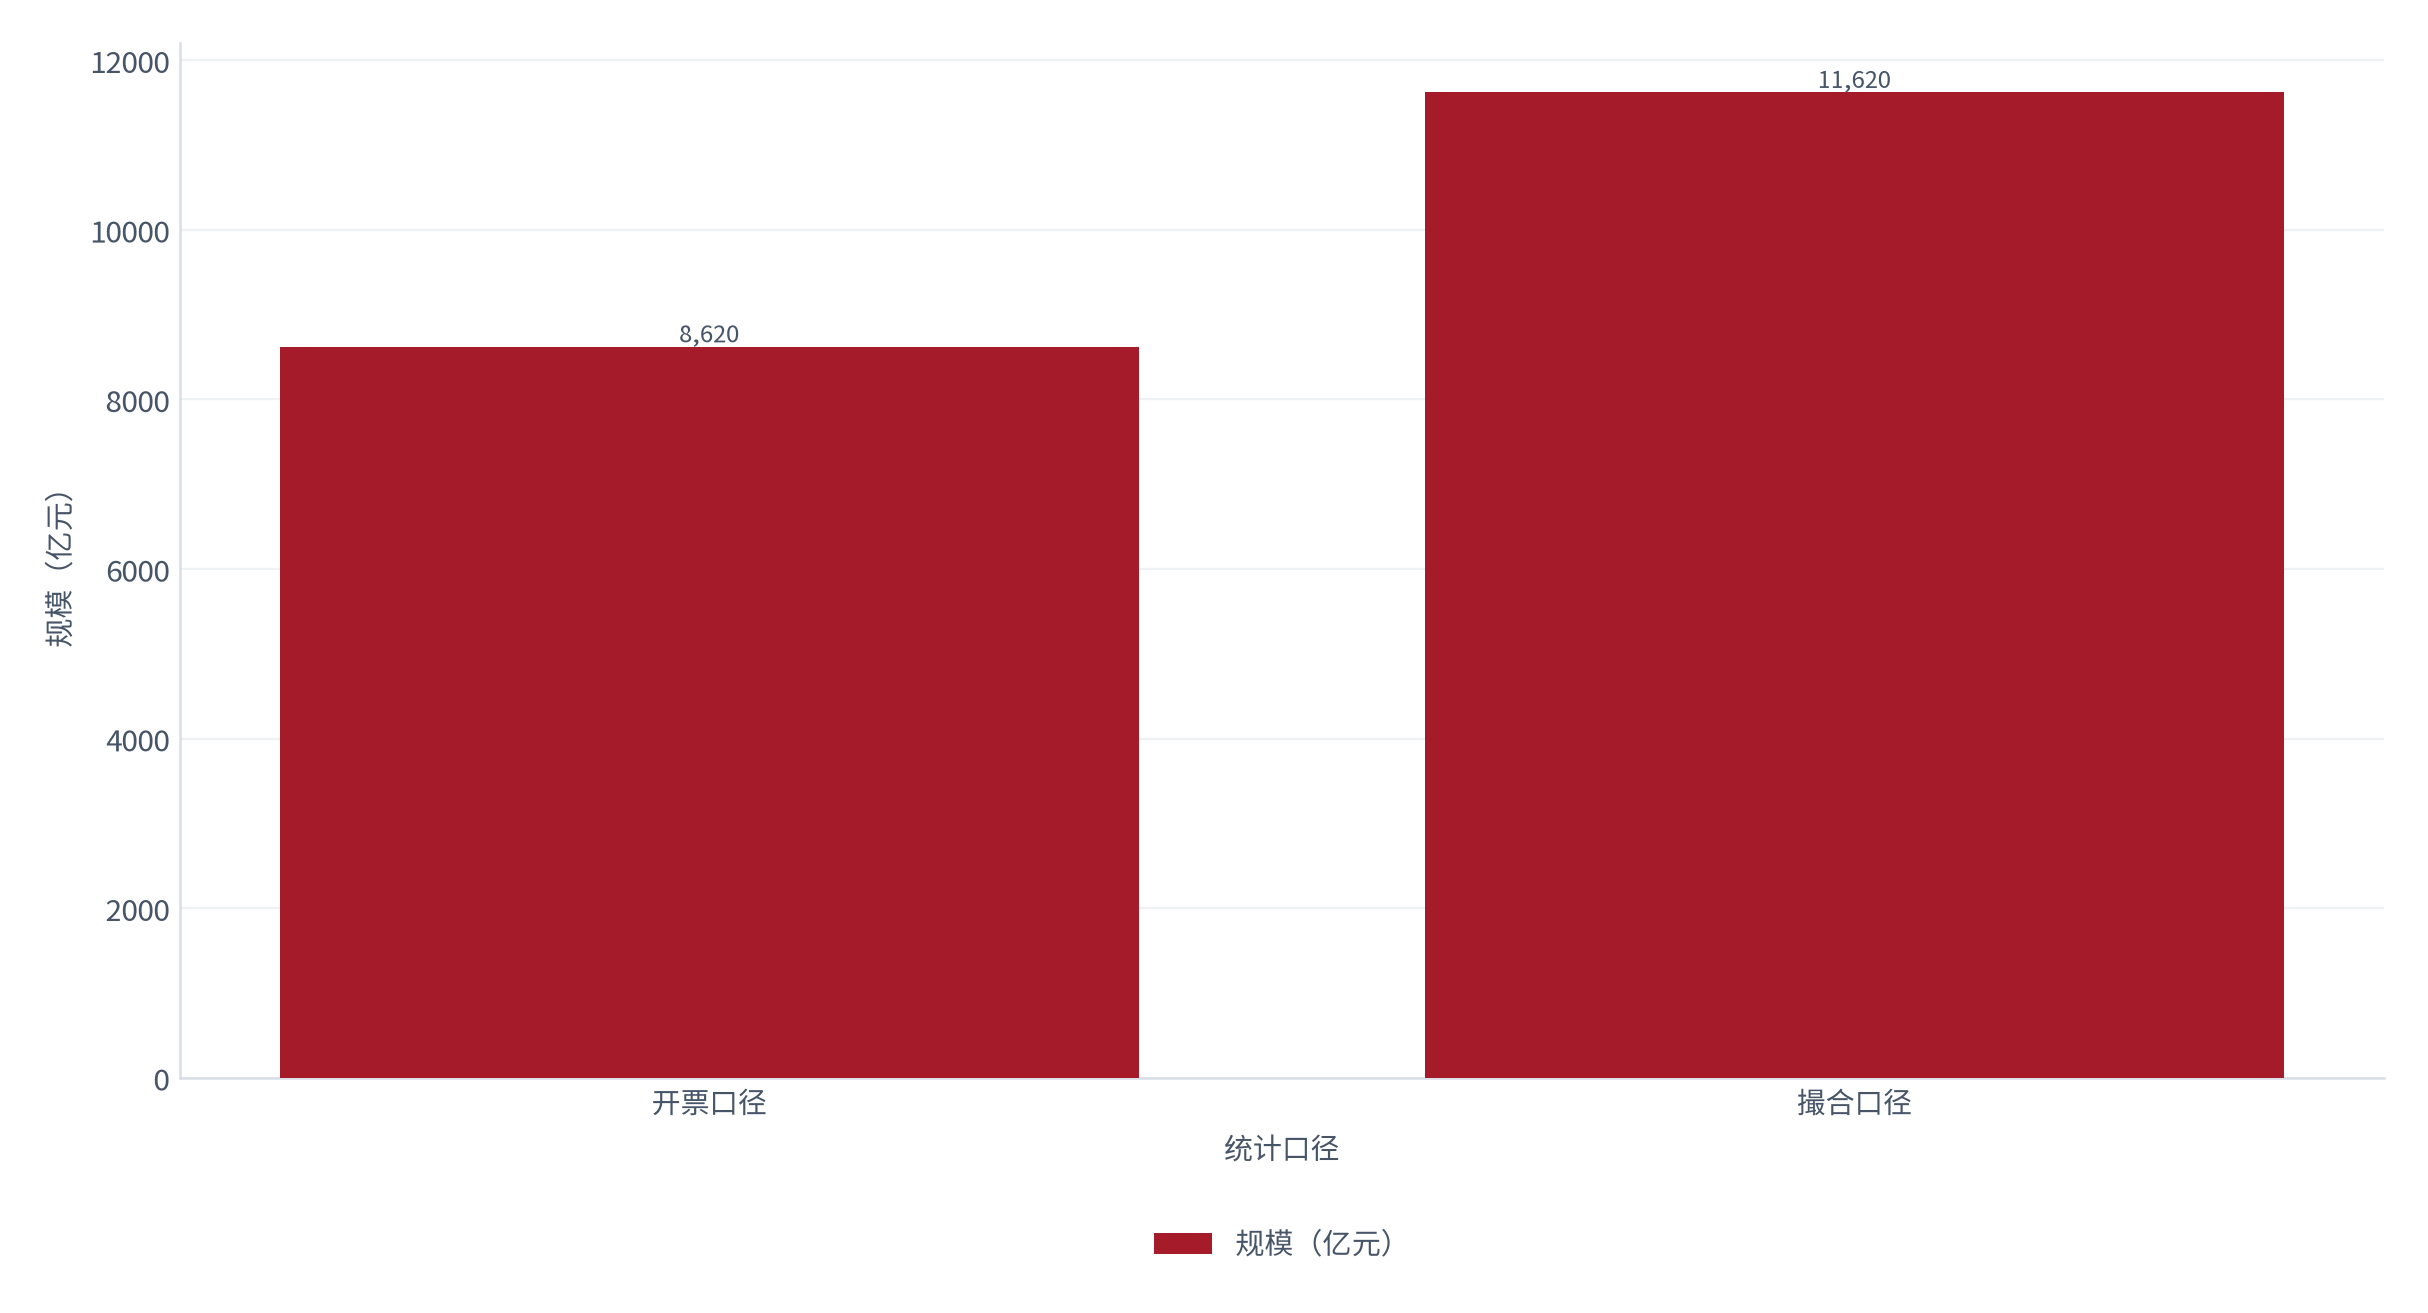
灵活用工在统计上容易被和三类业务混淆:人力资源服务外包、劳务派遣、以及平台的撮合式零工撮合。三者都给个人结算,但开票主体不同、责任边界不同。本篇只统计「平台作为开票主体、向企业收取服务费、向个人代发劳动报酬」这一类,2025 年开票规模约 8620亿元(测算,对账基准 [1]),三年复合增速 24.6%。
| 业务形态 | 开票主体 | 个人到手率 | 规模占比 |
|---|---|---|---|
| 平台代发型灵活用工 | 平台 | 82.8% [3] | 46.2%(测算) |
| 传统劳务外包 | 外包公司 | 92.4% [11] | 28.4%(测算) |
| 劳务派遣 | 派遣单位 | 88.6%(测算) | 18.4%(测算) |
| 零工撮合 | 个人自开 | 96.2%(测算) | 7.0%(测算) |
口径上要特别注意:这里的规模取的是开票额而非撮合额。测算显示(锚定规模口径 [1]),按撮合额统计会比按开票额统计高出 34.6%,差额主要来自平台未能成为开票主体的那一撮合业务。这类业务收入不入表但风险敞口同样存在。
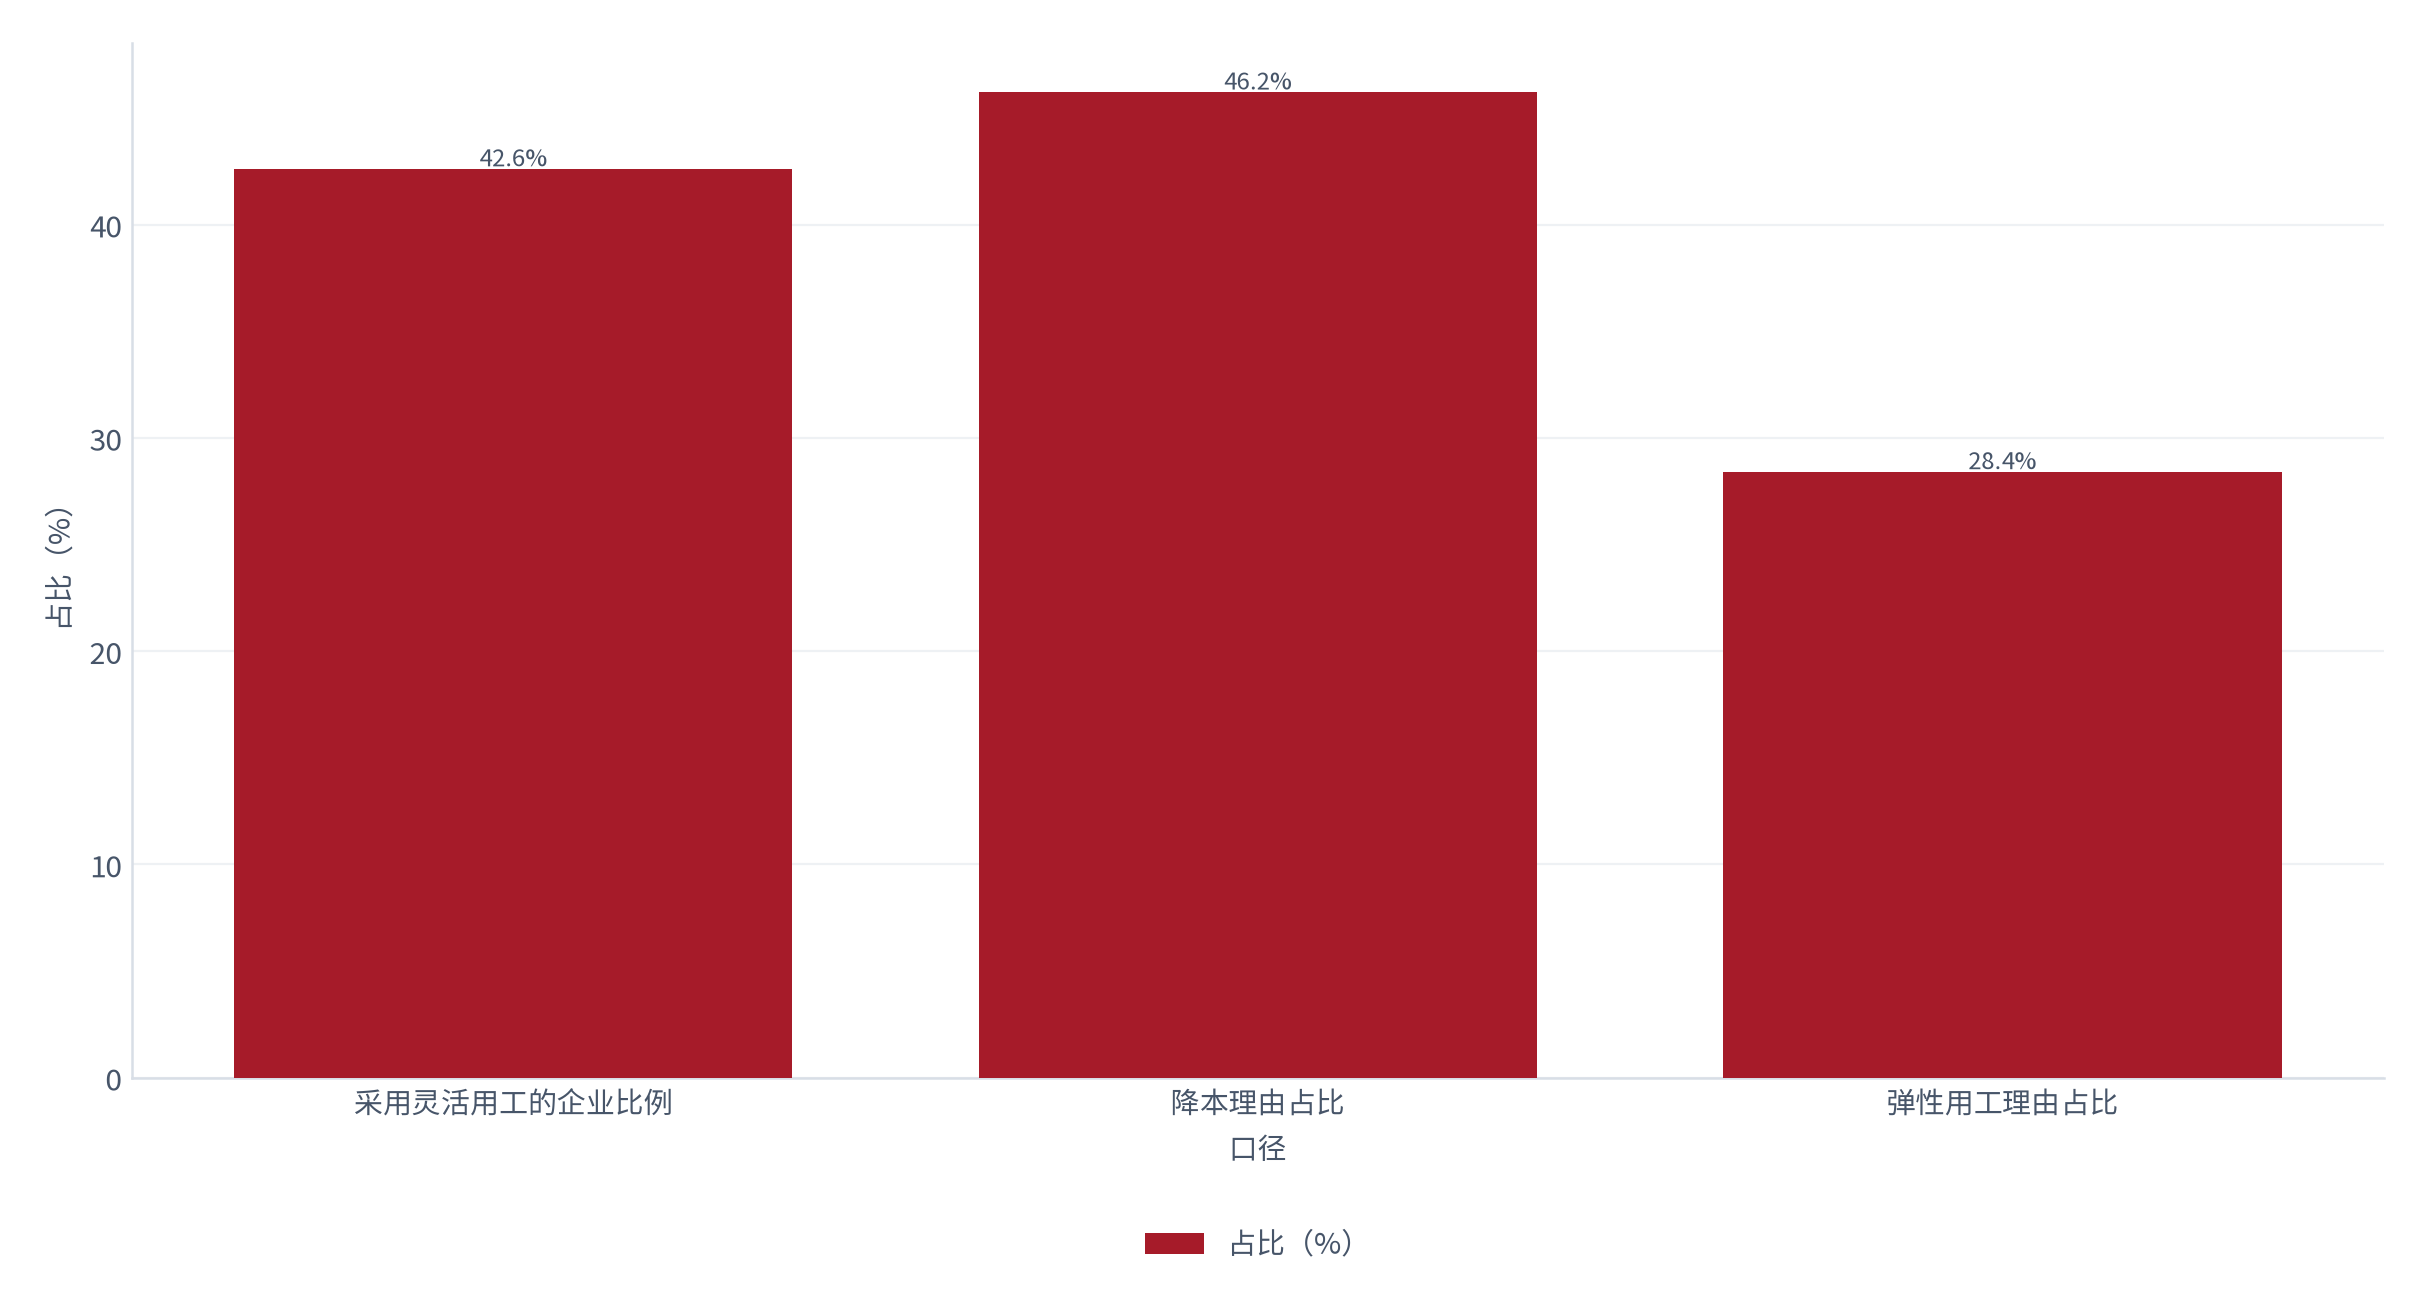
需求侧的结构比总量更能说明问题。测算显示(锚定企业侧采购调研 [8]),企业采用灵活用工的比例已达 42.6% [8],而采用理由的第一位是降低成本,占 46.2% [8],第二位是弹性用工,占 28.4%(同前)。当降本是首要动机时,价格就是主要竞争维度。
02中间成本的拆解
本篇的核心测算从一笔具体的结算开始。假设企业向平台支付一笔 10000 元的开票额,测算显示(锚定到手到账测算 [3]),个人最终到手 8280 元,中间消失 1720 元,占开票额的 17.2% [3]。这 1720 元里,开票税费与附加 210 元,代发通道与结算成本 110 元,平台毛利 320 元,合计 640 元,占开票额的 6.4% [2]。
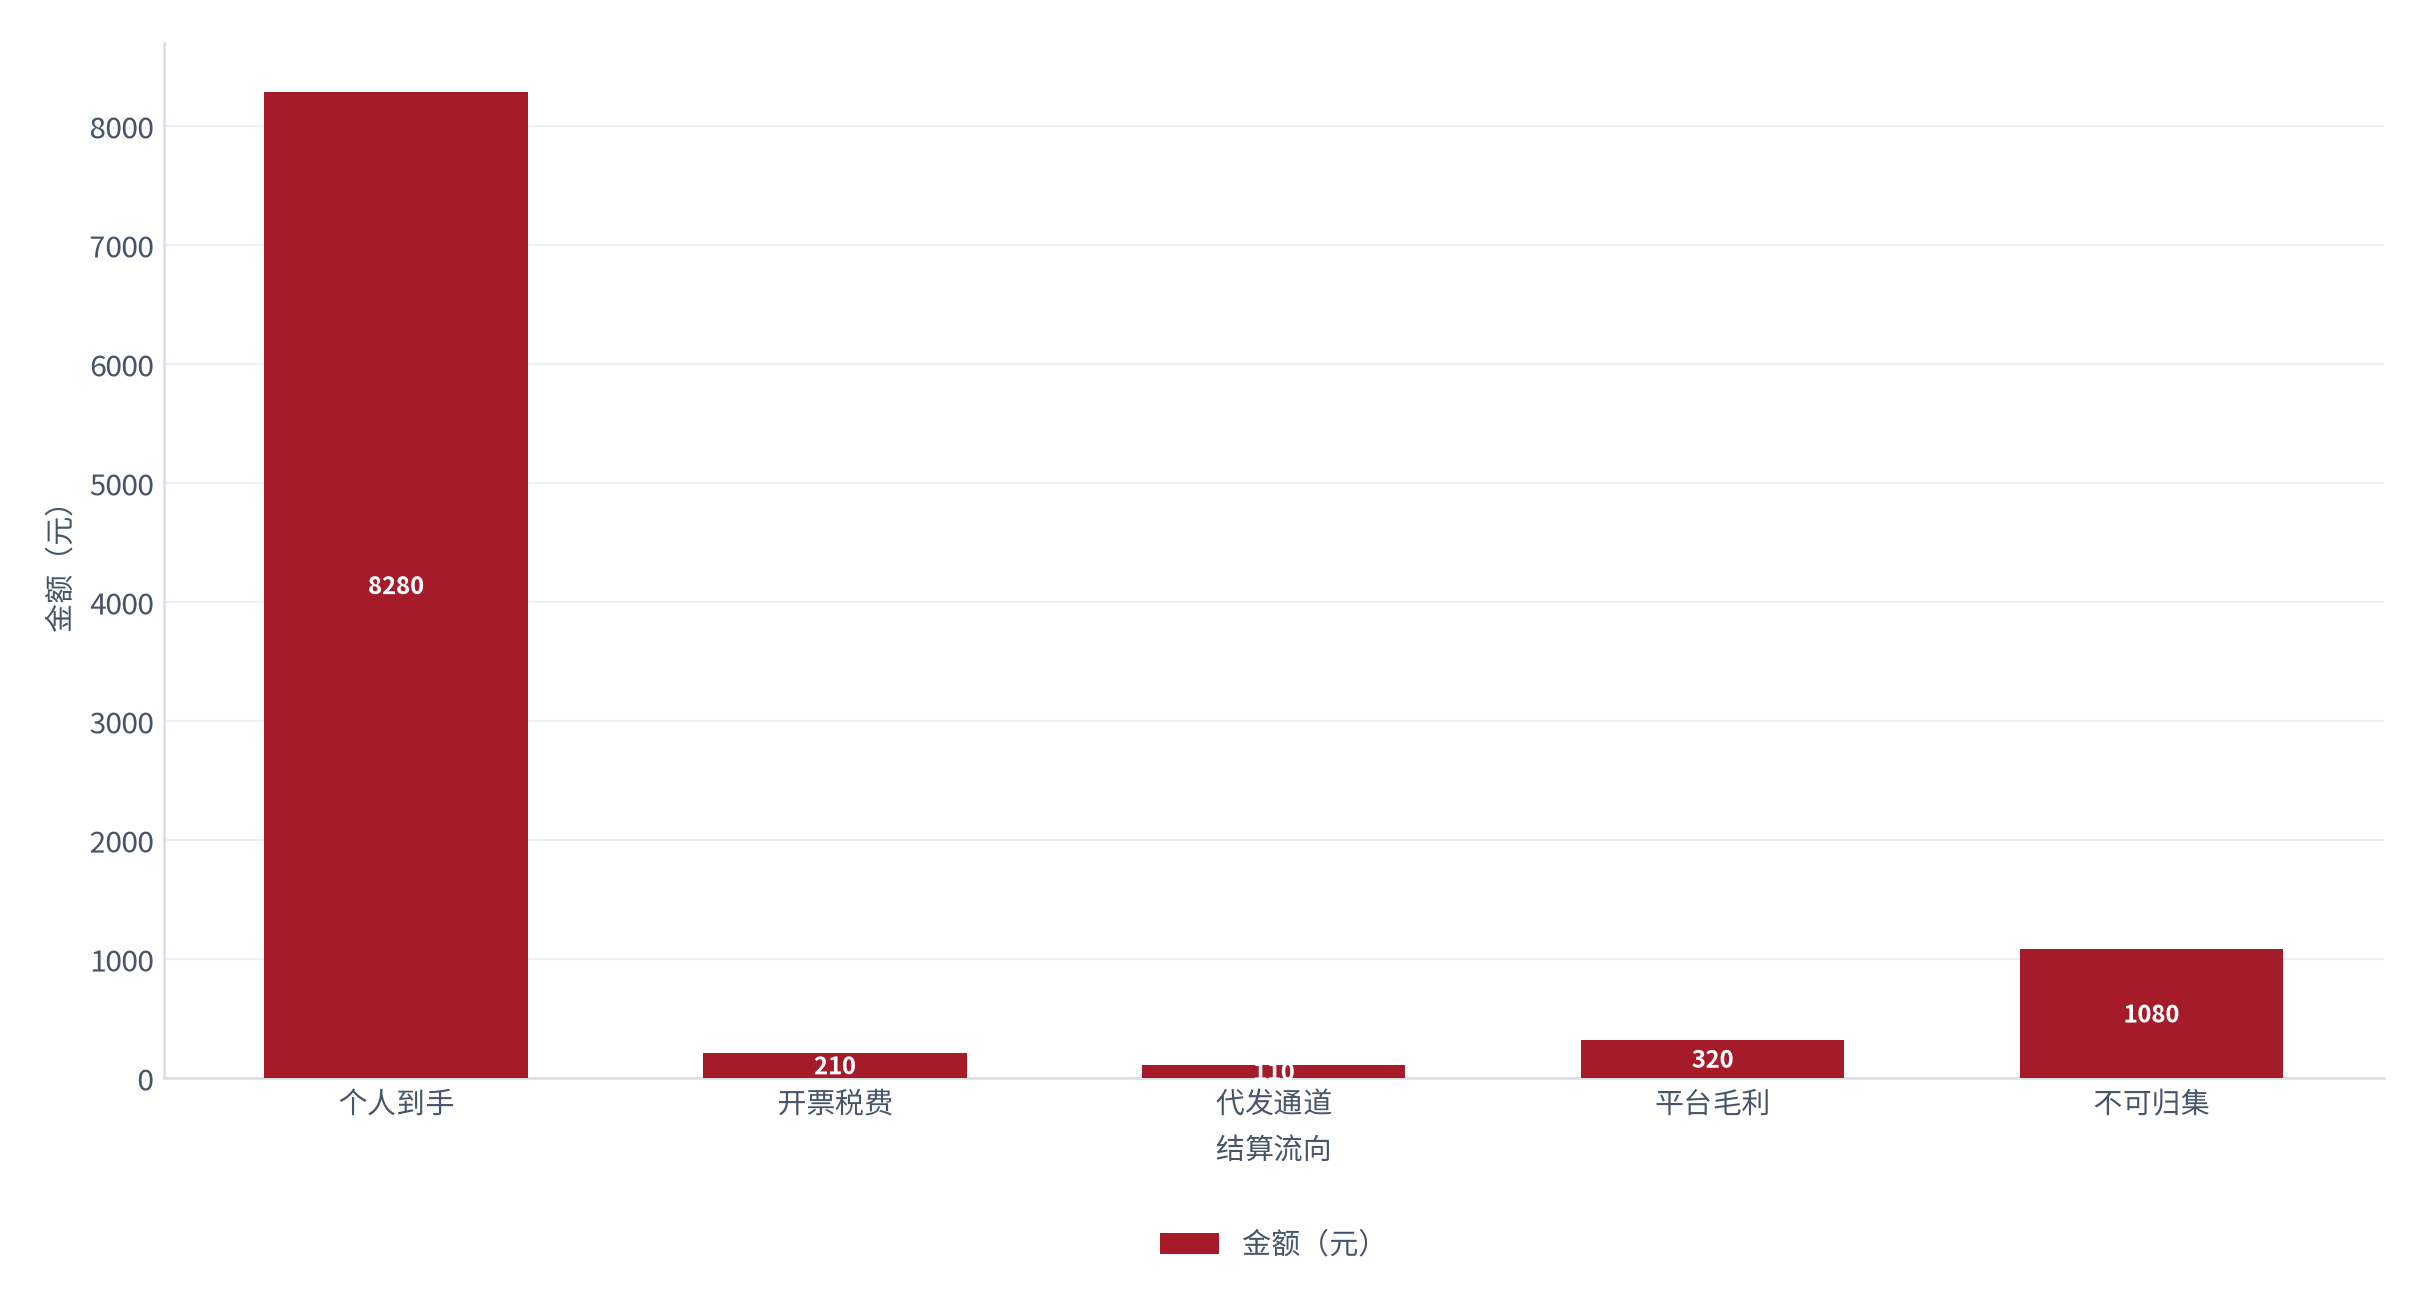
剩下 1080 元的性质需要单独解释。测算显示(锚定到手到账测算 [3]),这部分主要由社保与公积金的单位缴纳部分、任务意外保险、以及跨月结算的资金占用成本构成。关键在于:这部分支出是真实的、有对价的,但对个人而言不等于现金到手。把它算作「损失」是错的,算作「非现金收益」同样是错的——大多数灵活就业者并不享有对应的权益。
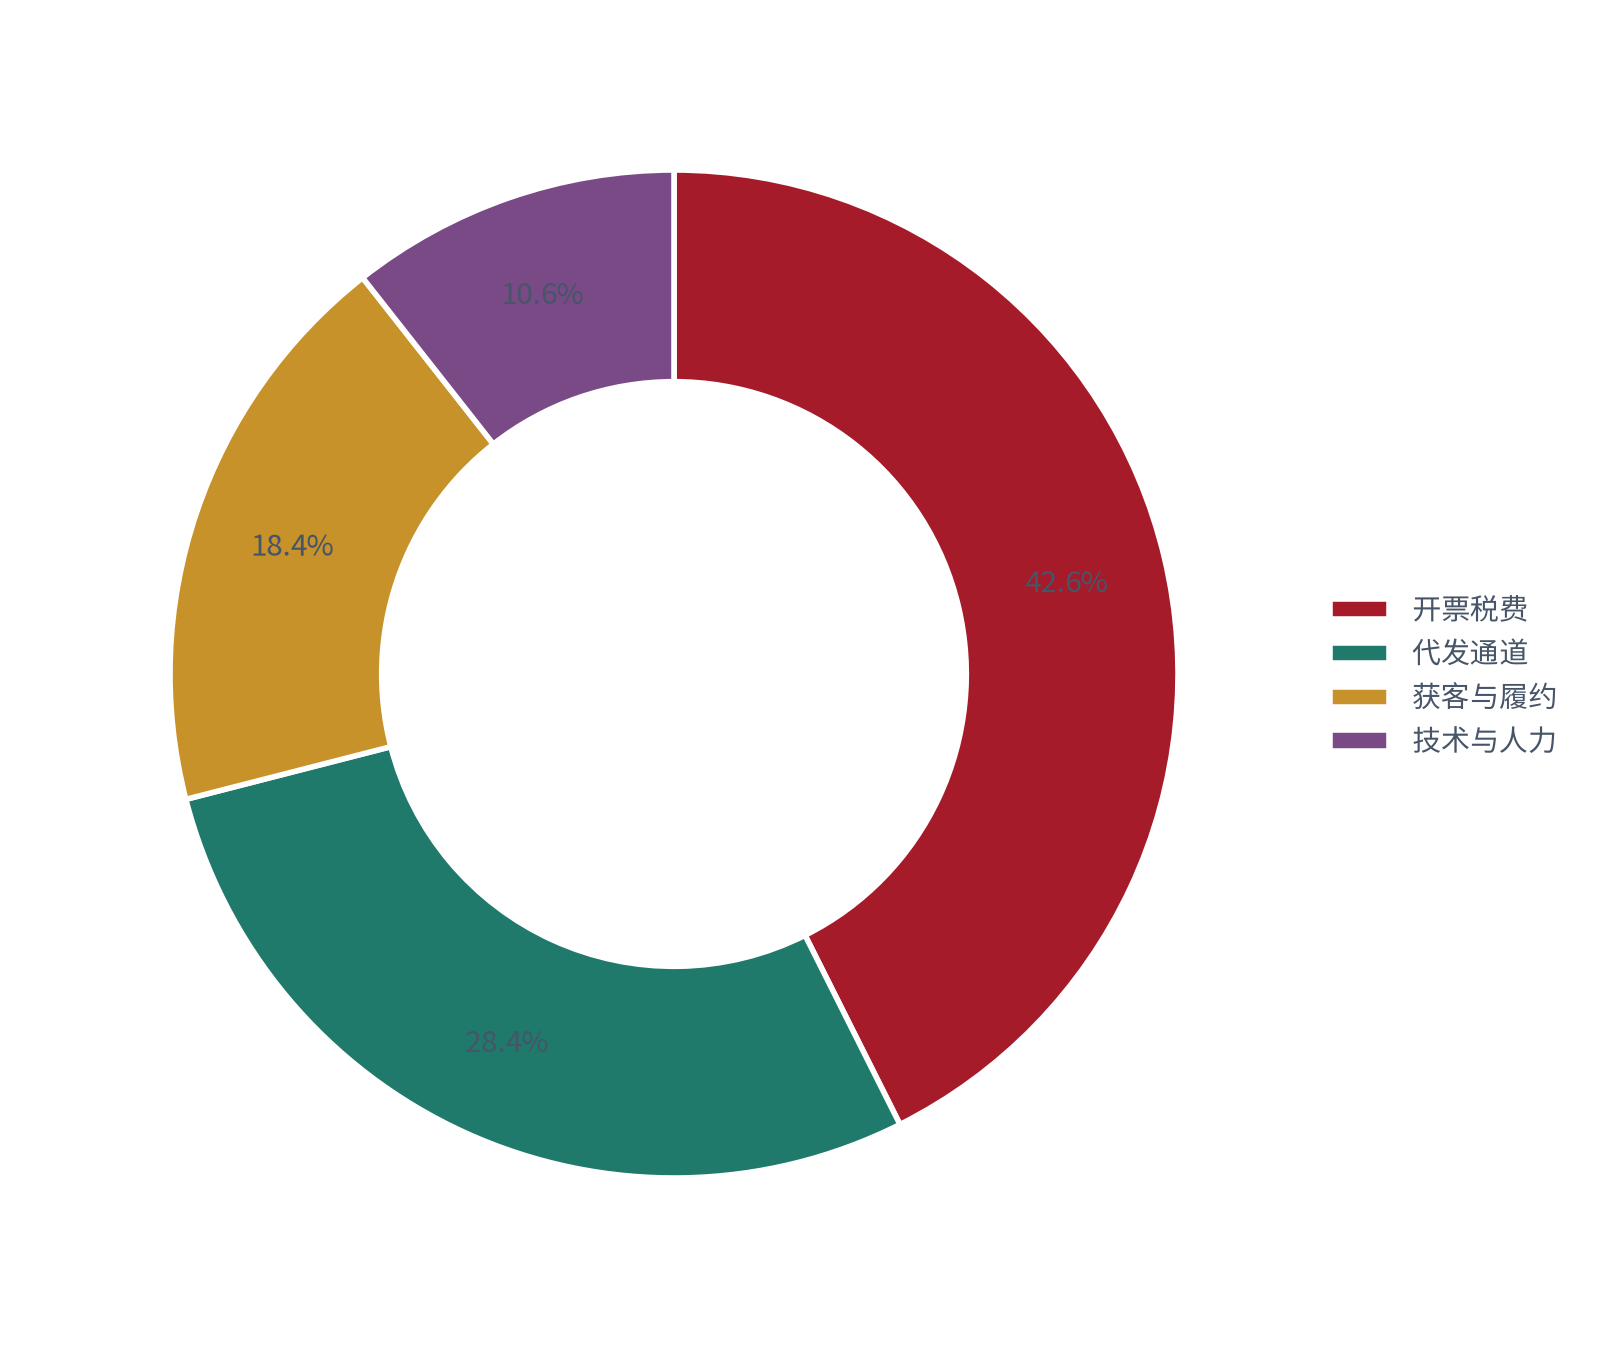
平台的成本结构决定了它有没有能力把费率降下来。测算显示(锚定成本结构测算 [9]),平台成本中开票税费占 42.6% [9]、代发通道占 28.4% [9]、获客与履约占 18.4% [9],其余 10.6%(同前)为技术与人力。开票税费是刚性支出,这意味着费率下调的空间首先被这一项吃掉。
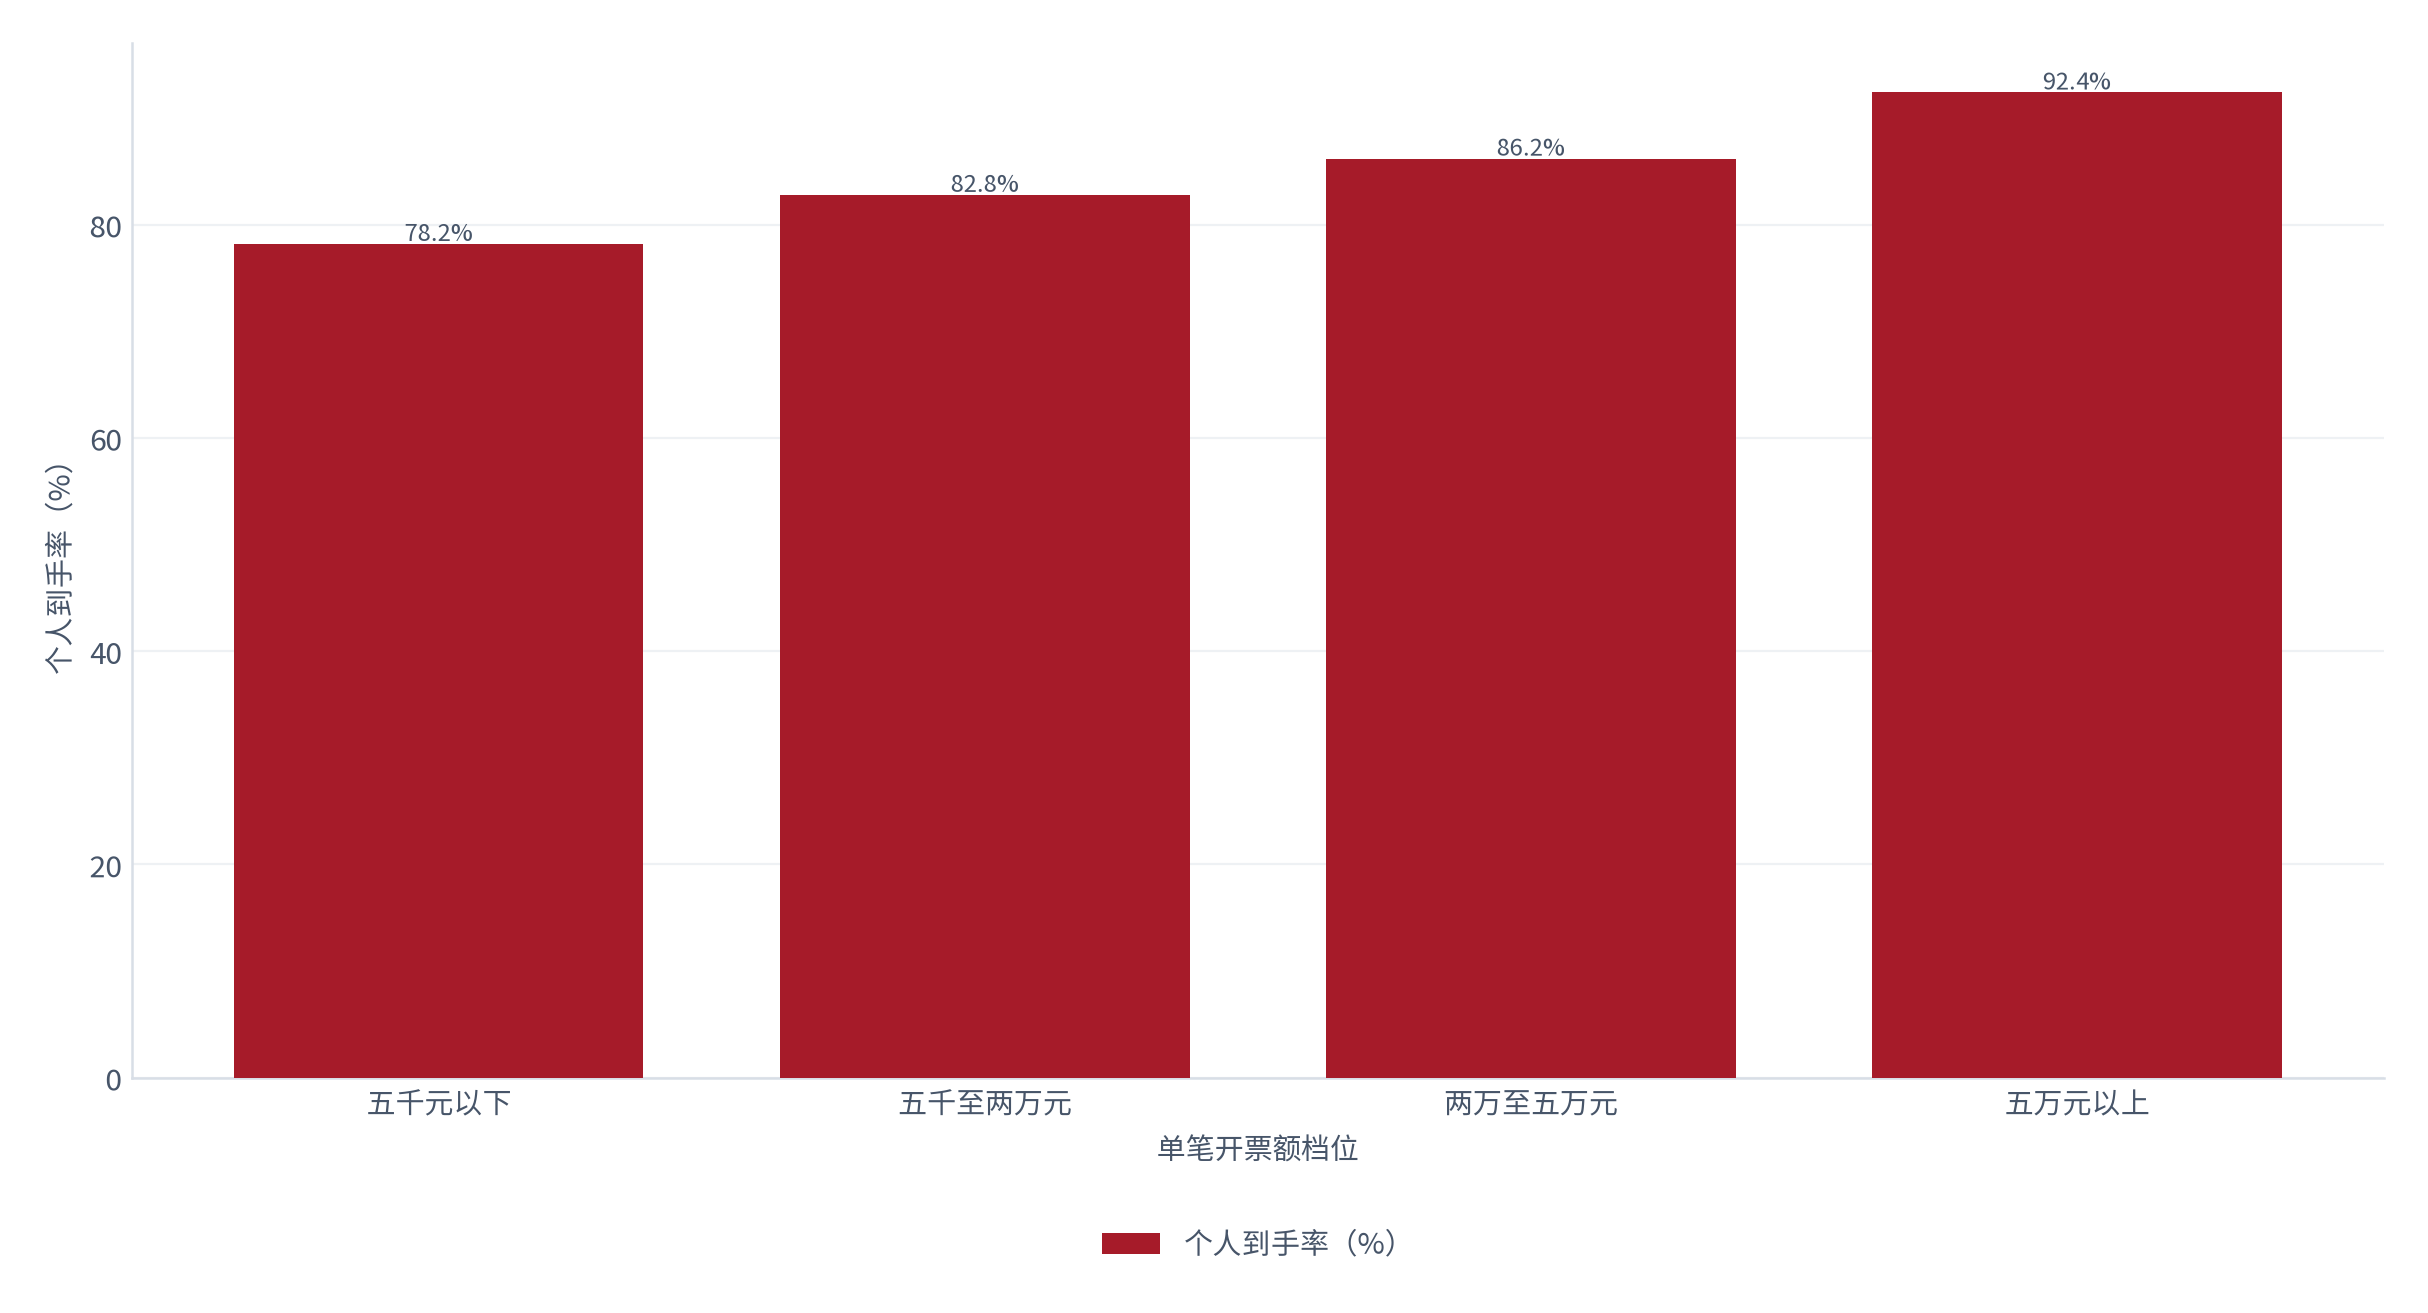
开票额的大小会改变中间成本的相对比例。测算显示(锚定到手到账测算 [3]),开票额在五千元以下的结算,个人到手率只有 78.2%,比五千至两万元的常规档位低 4.6 个百分点;而五万元以上的大额结算,到手率可达 92.4%。原因是固定的开票与代发成本在小额结算上被摊得更薄,平台只能提高费率来覆盖。对平台而言这意味着小额任务天然不经济,对任务人而言这意味着接小单的实际损耗更高。
03到手率对比与岗位结构
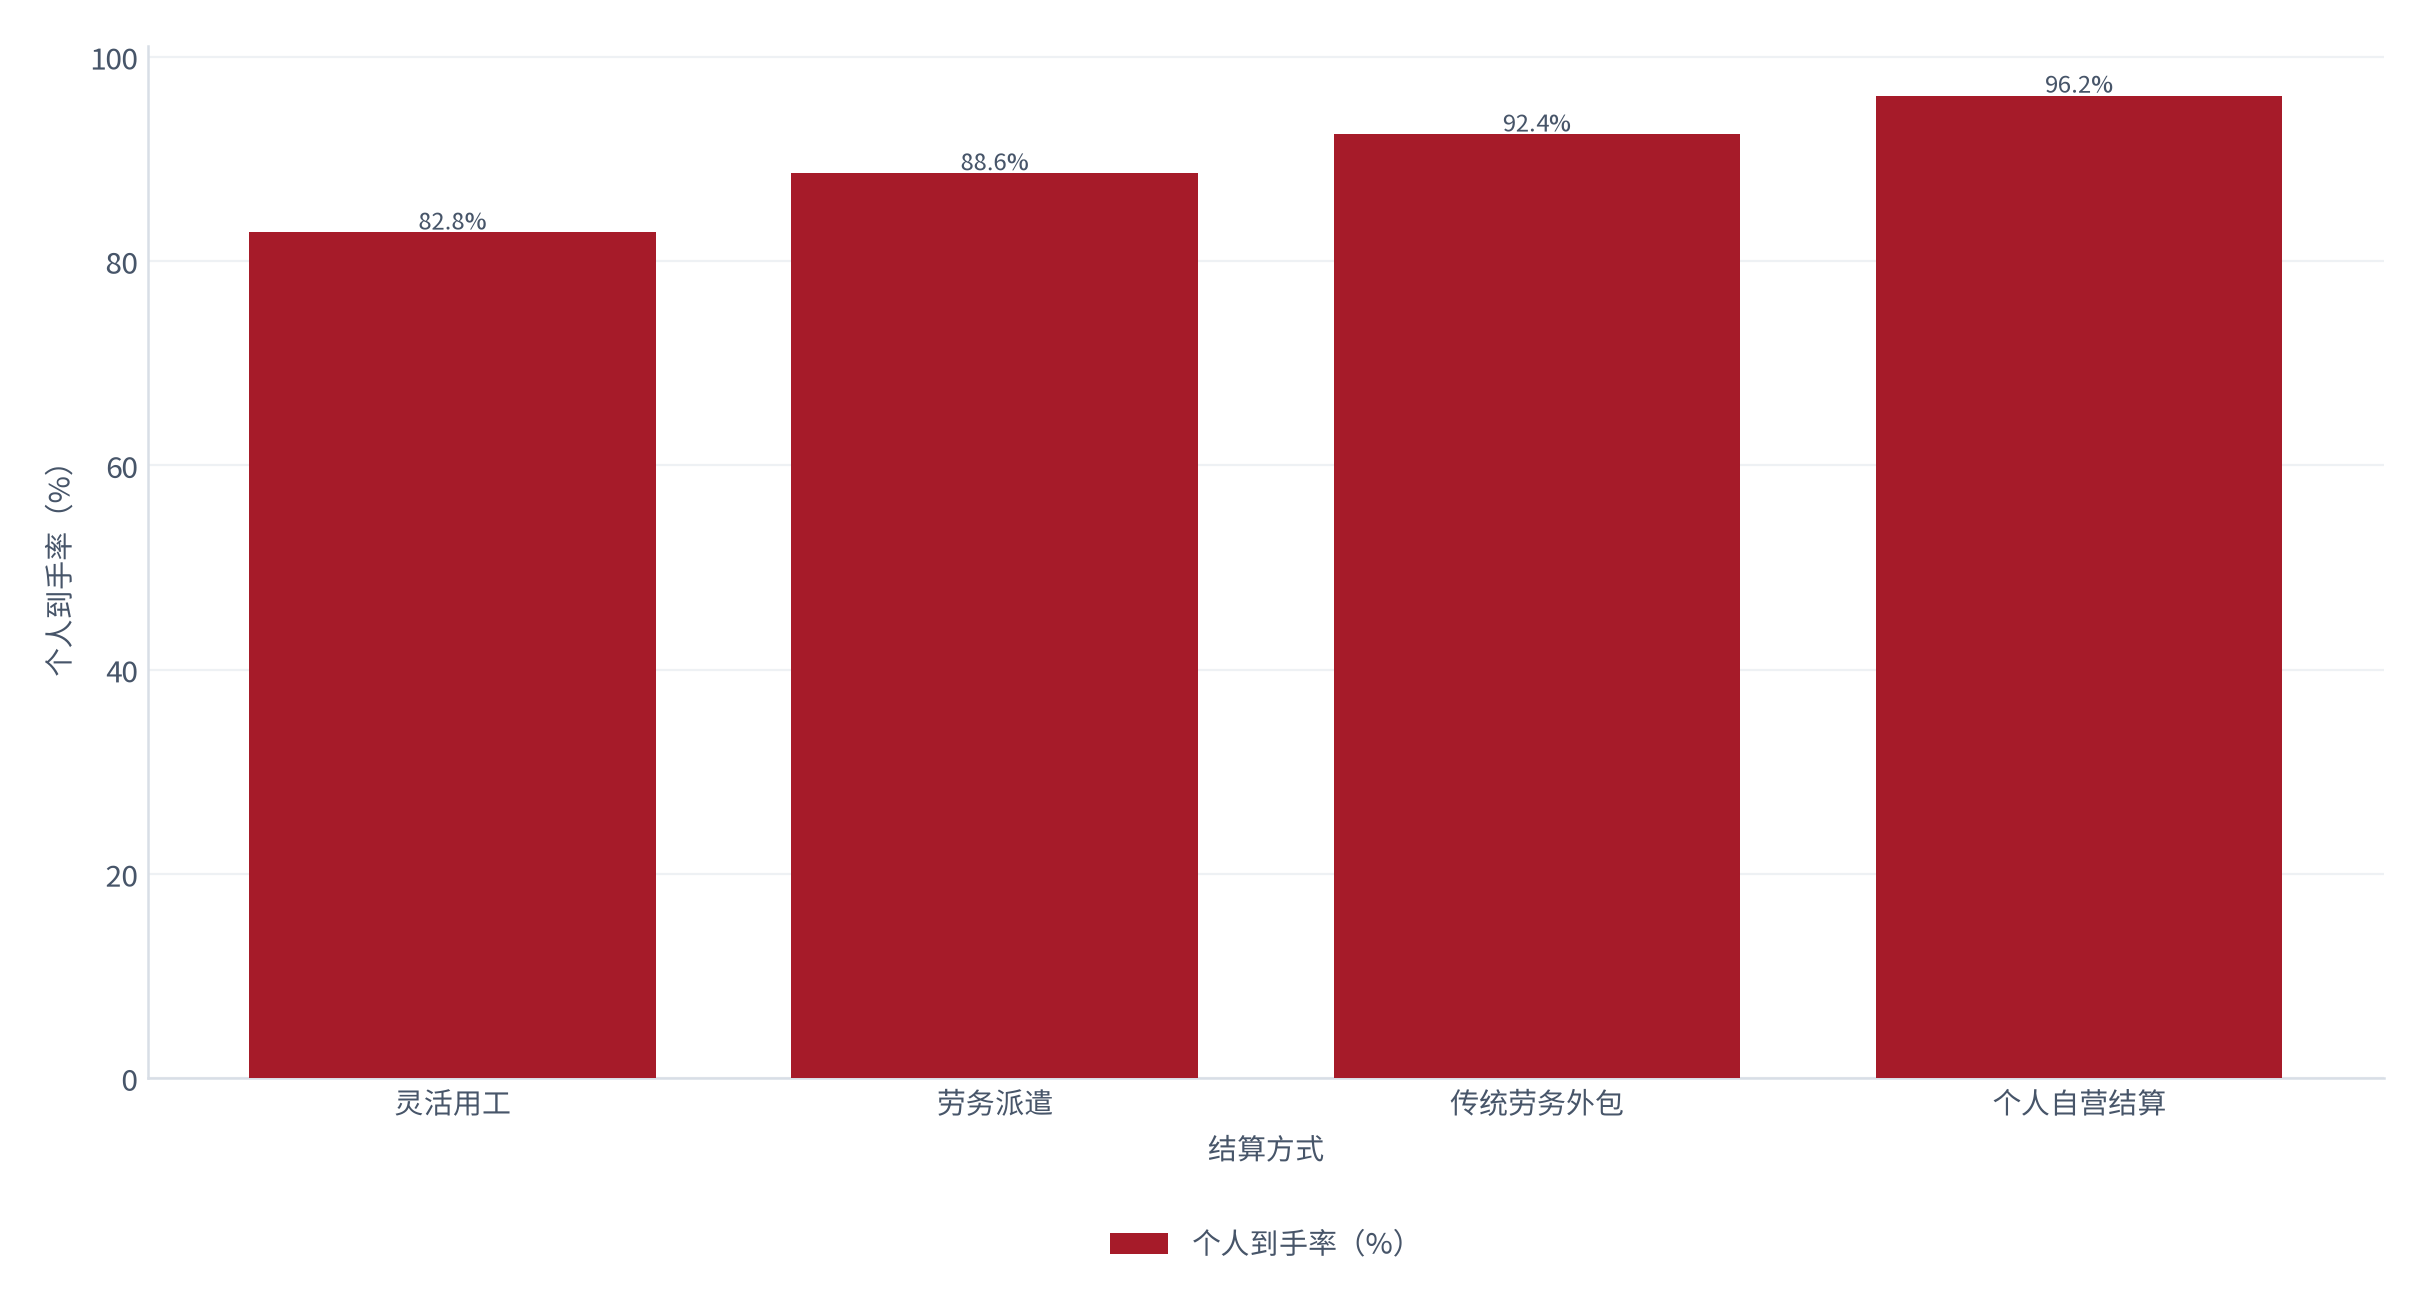
把到手率放到不同结算方式上比较,能看出灵活用工的相对位置。测算显示(锚定结算方式对比 [11]),灵活用工的个人到手占开票额 82.8% [3],传统劳务外包为 92.4% [11],劳务派遣为 88.6%(测算),而个人直接承接的自营结算可到 96.2%(测算)。换句话说,走平台的代价是 9.6 个百分点,换来的是开票、代发与纠纷兜底。
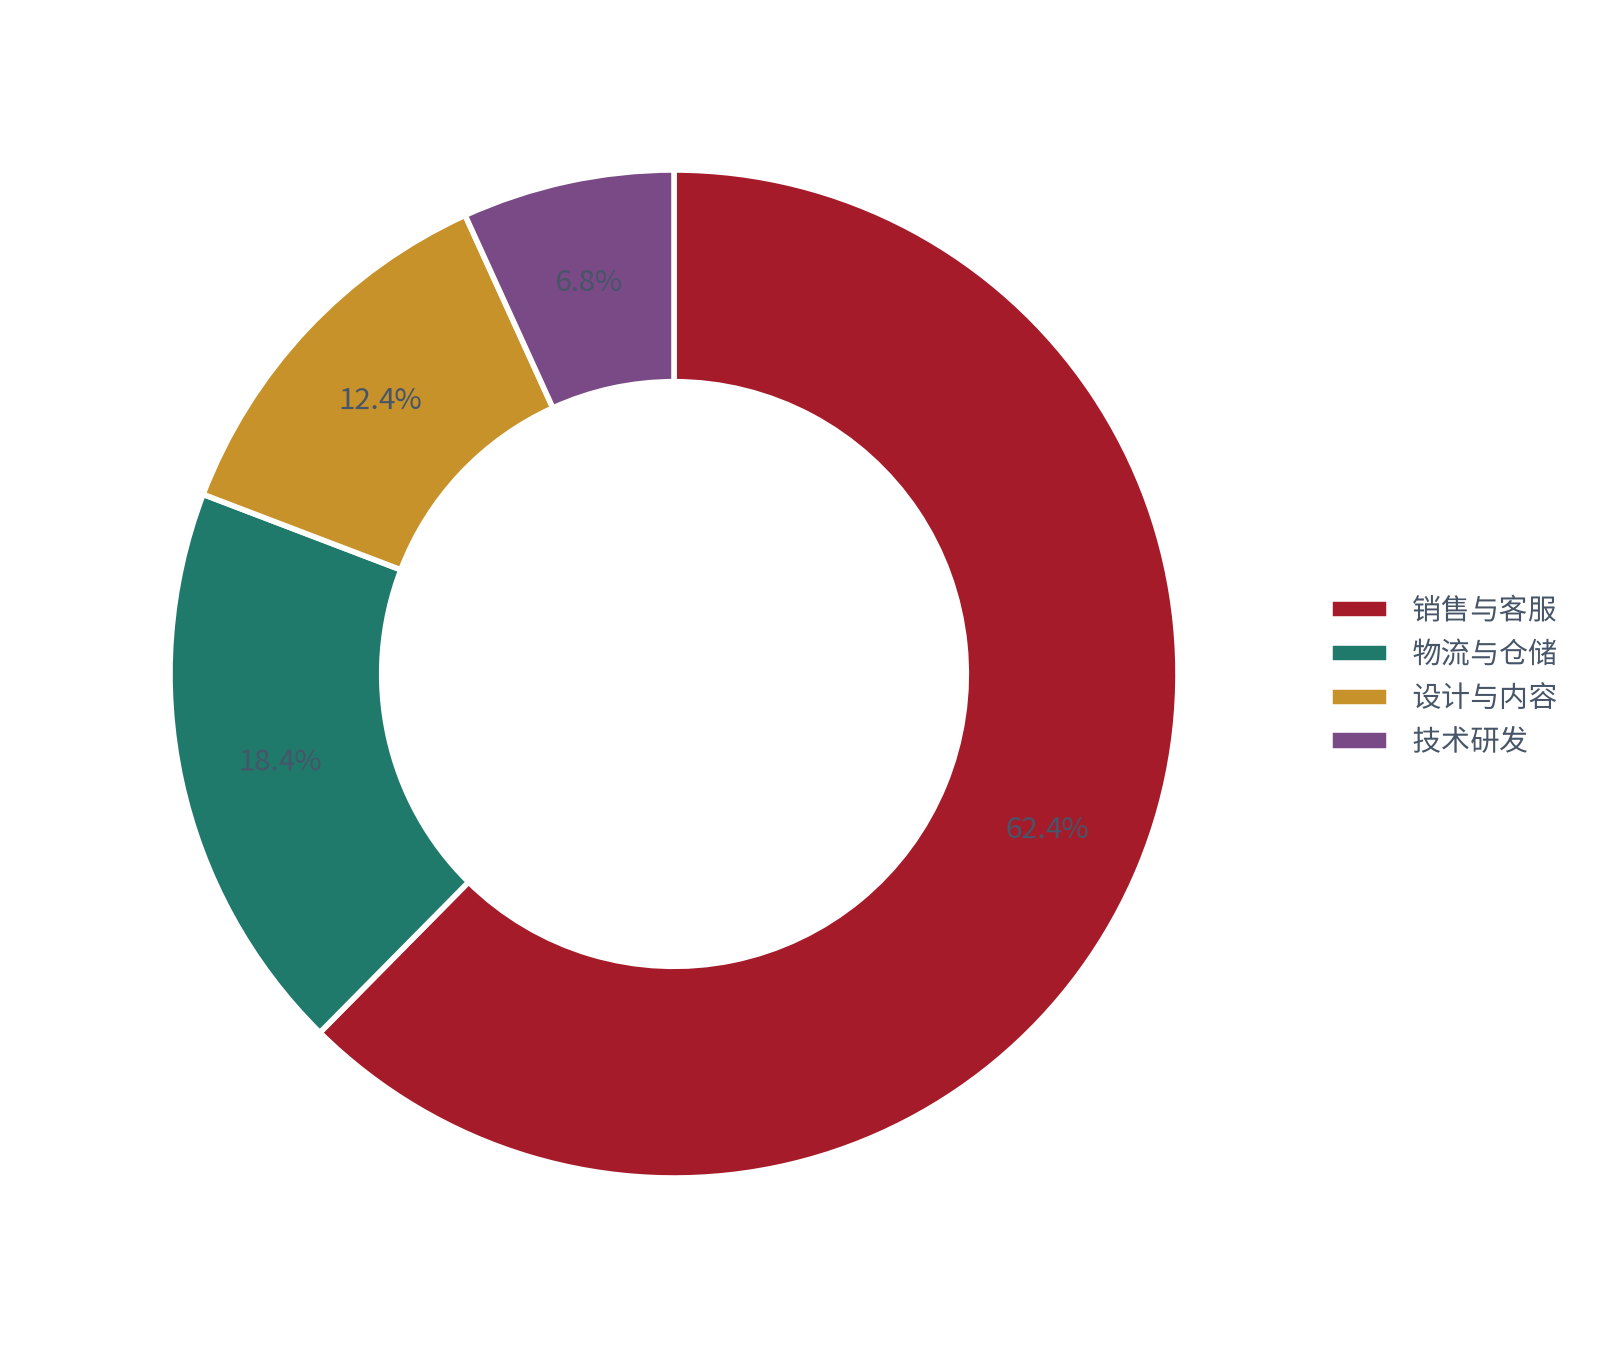
岗位结构决定了这个 9.6 个百分点值不值。测算显示(锚定岗位结构调研 [4]),灵活用工岗位里销售与客服占 62.4% [4]、物流与仓储占 18.4%(同前)、设计与内容占 12.4%(同前)、技术研发仅 6.8%(同前)。低技能可替代岗位占比过半,意味着个人几乎没有议价权,平台的定价能力反而来自对供给端的控制。
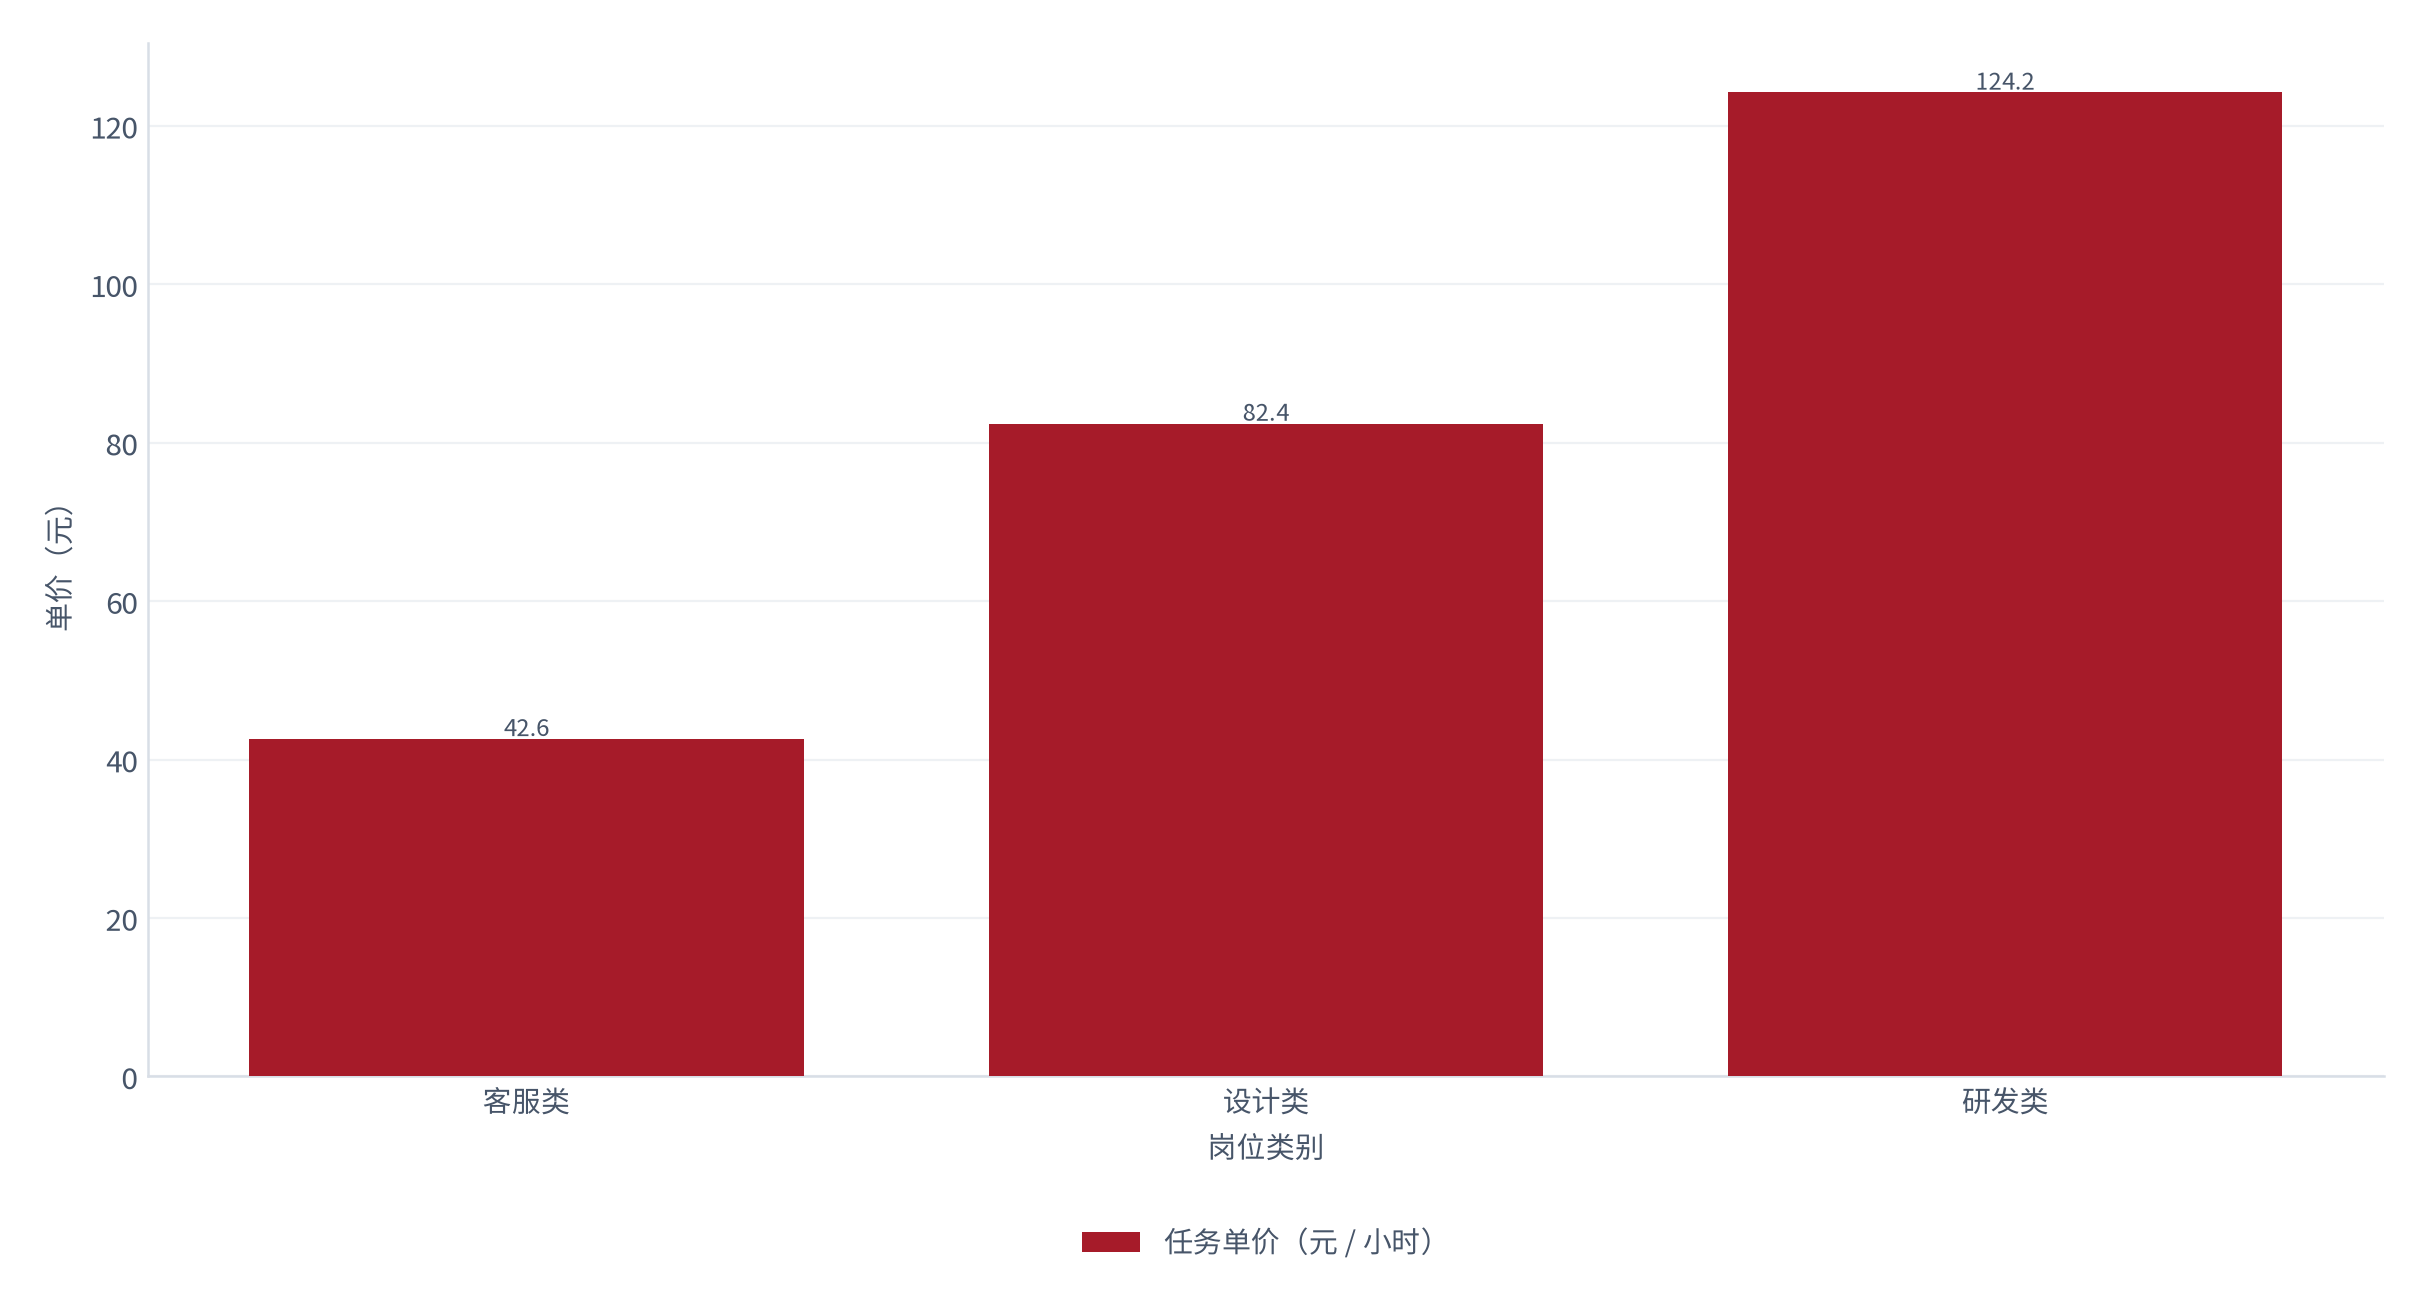
岗位不同,单价差距极大。测算显示(锚定岗位单价跟踪 [13]),客服类任务的单价约 42.6 元每小时,设计类约 82.4 元每小时,研发类可达 124.2 元每小时 [13]。三档之间相差近三倍,但平台的费率结构是统一的,因此高价岗位的绝对中间成本更高,相对比例却更低。
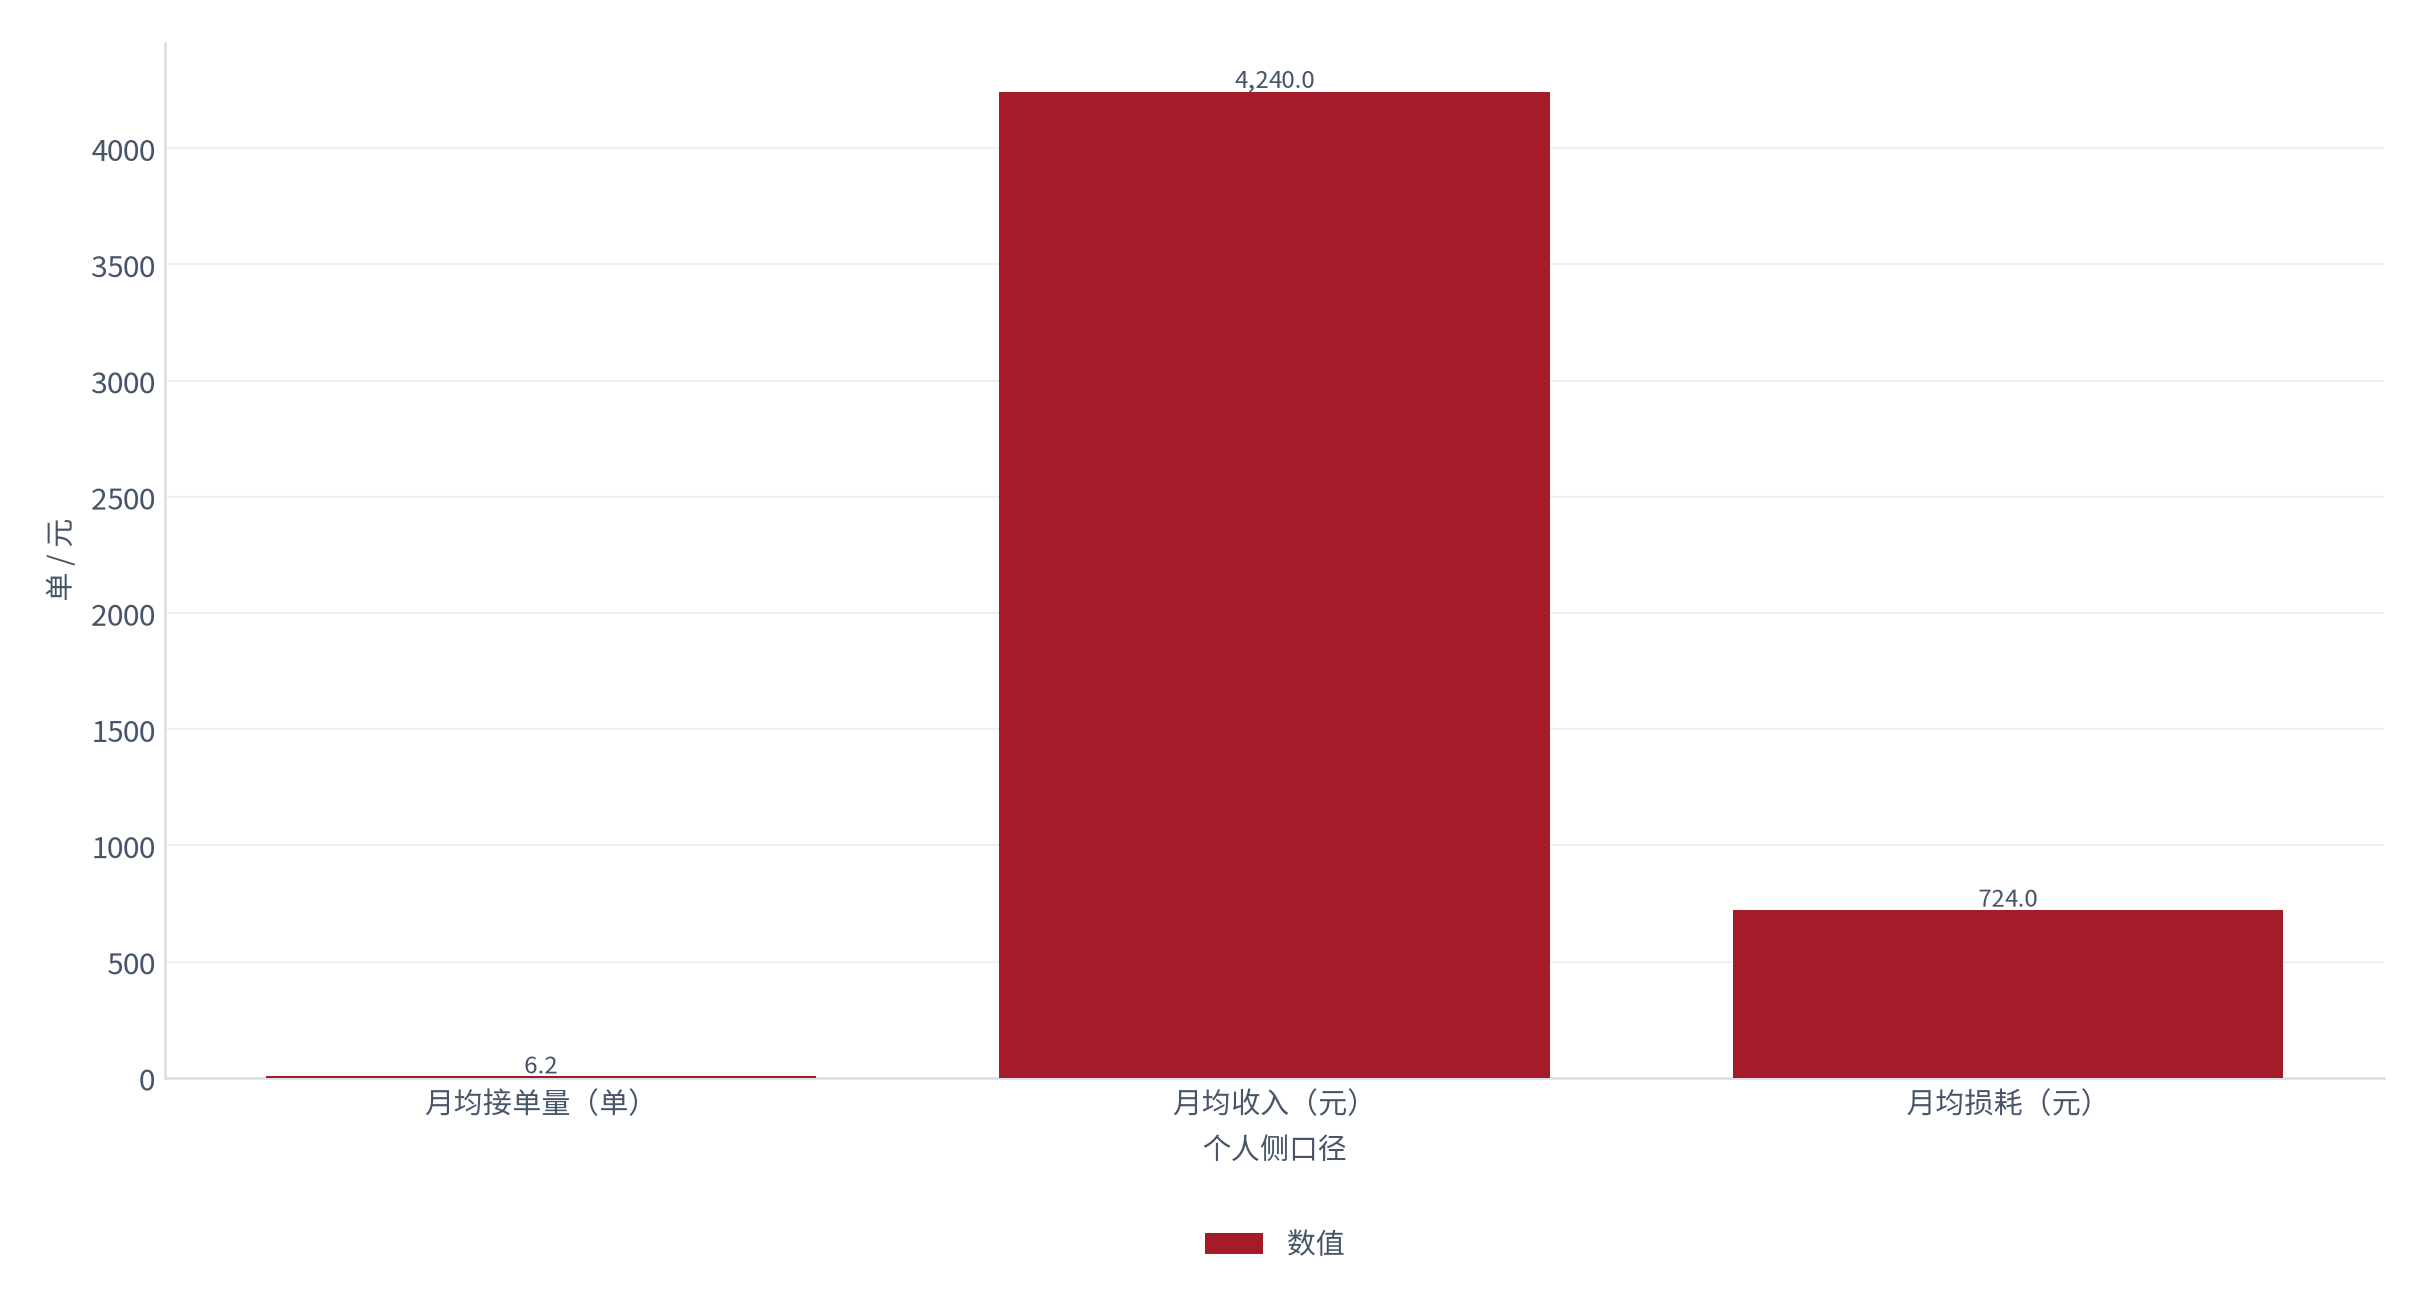
从个人侧看,收入的真实量级是另一个关键数据。测算显示(锚定个人侧调研 [6]),灵活就业者月均接单收入 4240元,月均接单 6.2 单 [6],折算到手率与开票额相比依然存在缺口。把到手率 82.8% 应用到个人收入上,个人真实承担的损耗约为每月 724元,这是一笔容易被忽略的隐性支出。
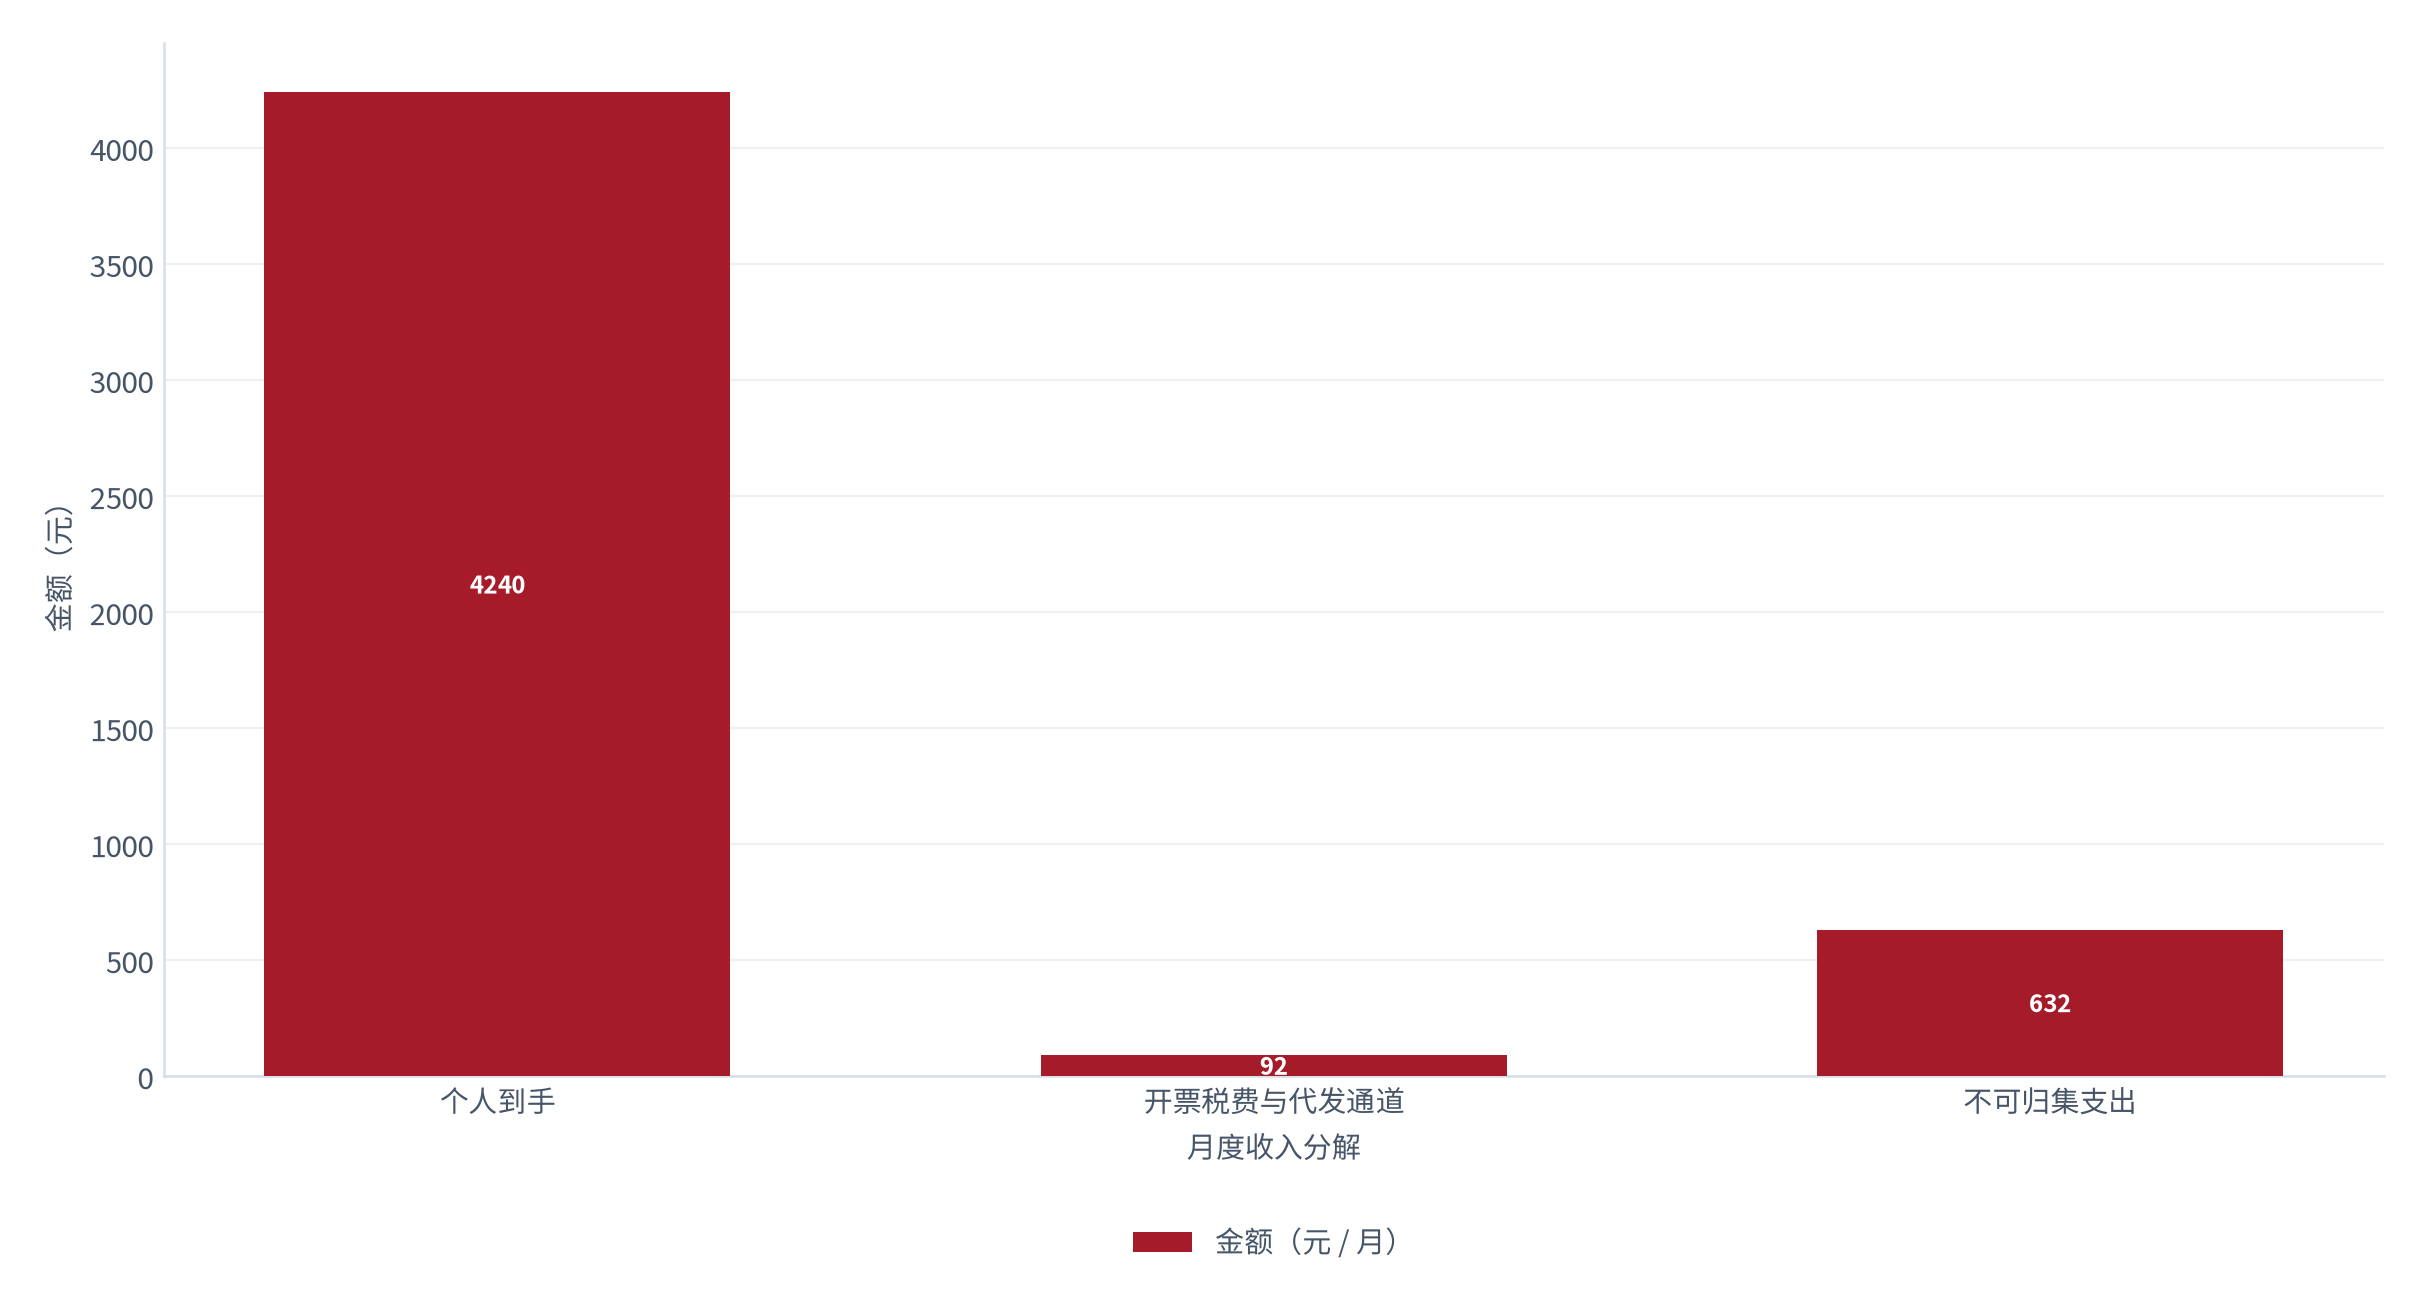
把个人月度收入放进同一张分解图里,结论会更清楚。测算显示(锚定到手到账测算 [3]),灵活就业者月均收入 4240元 [6],但对应的开票额是 5121元,中间有 724元以开票税费、代发通道与不可归集支出的形式流出去,占开票额的 17.2%。对平台来说,这 724元对应的是 3.2% 的毛利;对个人来说,这是一笔没有对价的净损失。理解这一点,是理解整个灵活用工商业模式的起点。
04供给端、留存与集中度
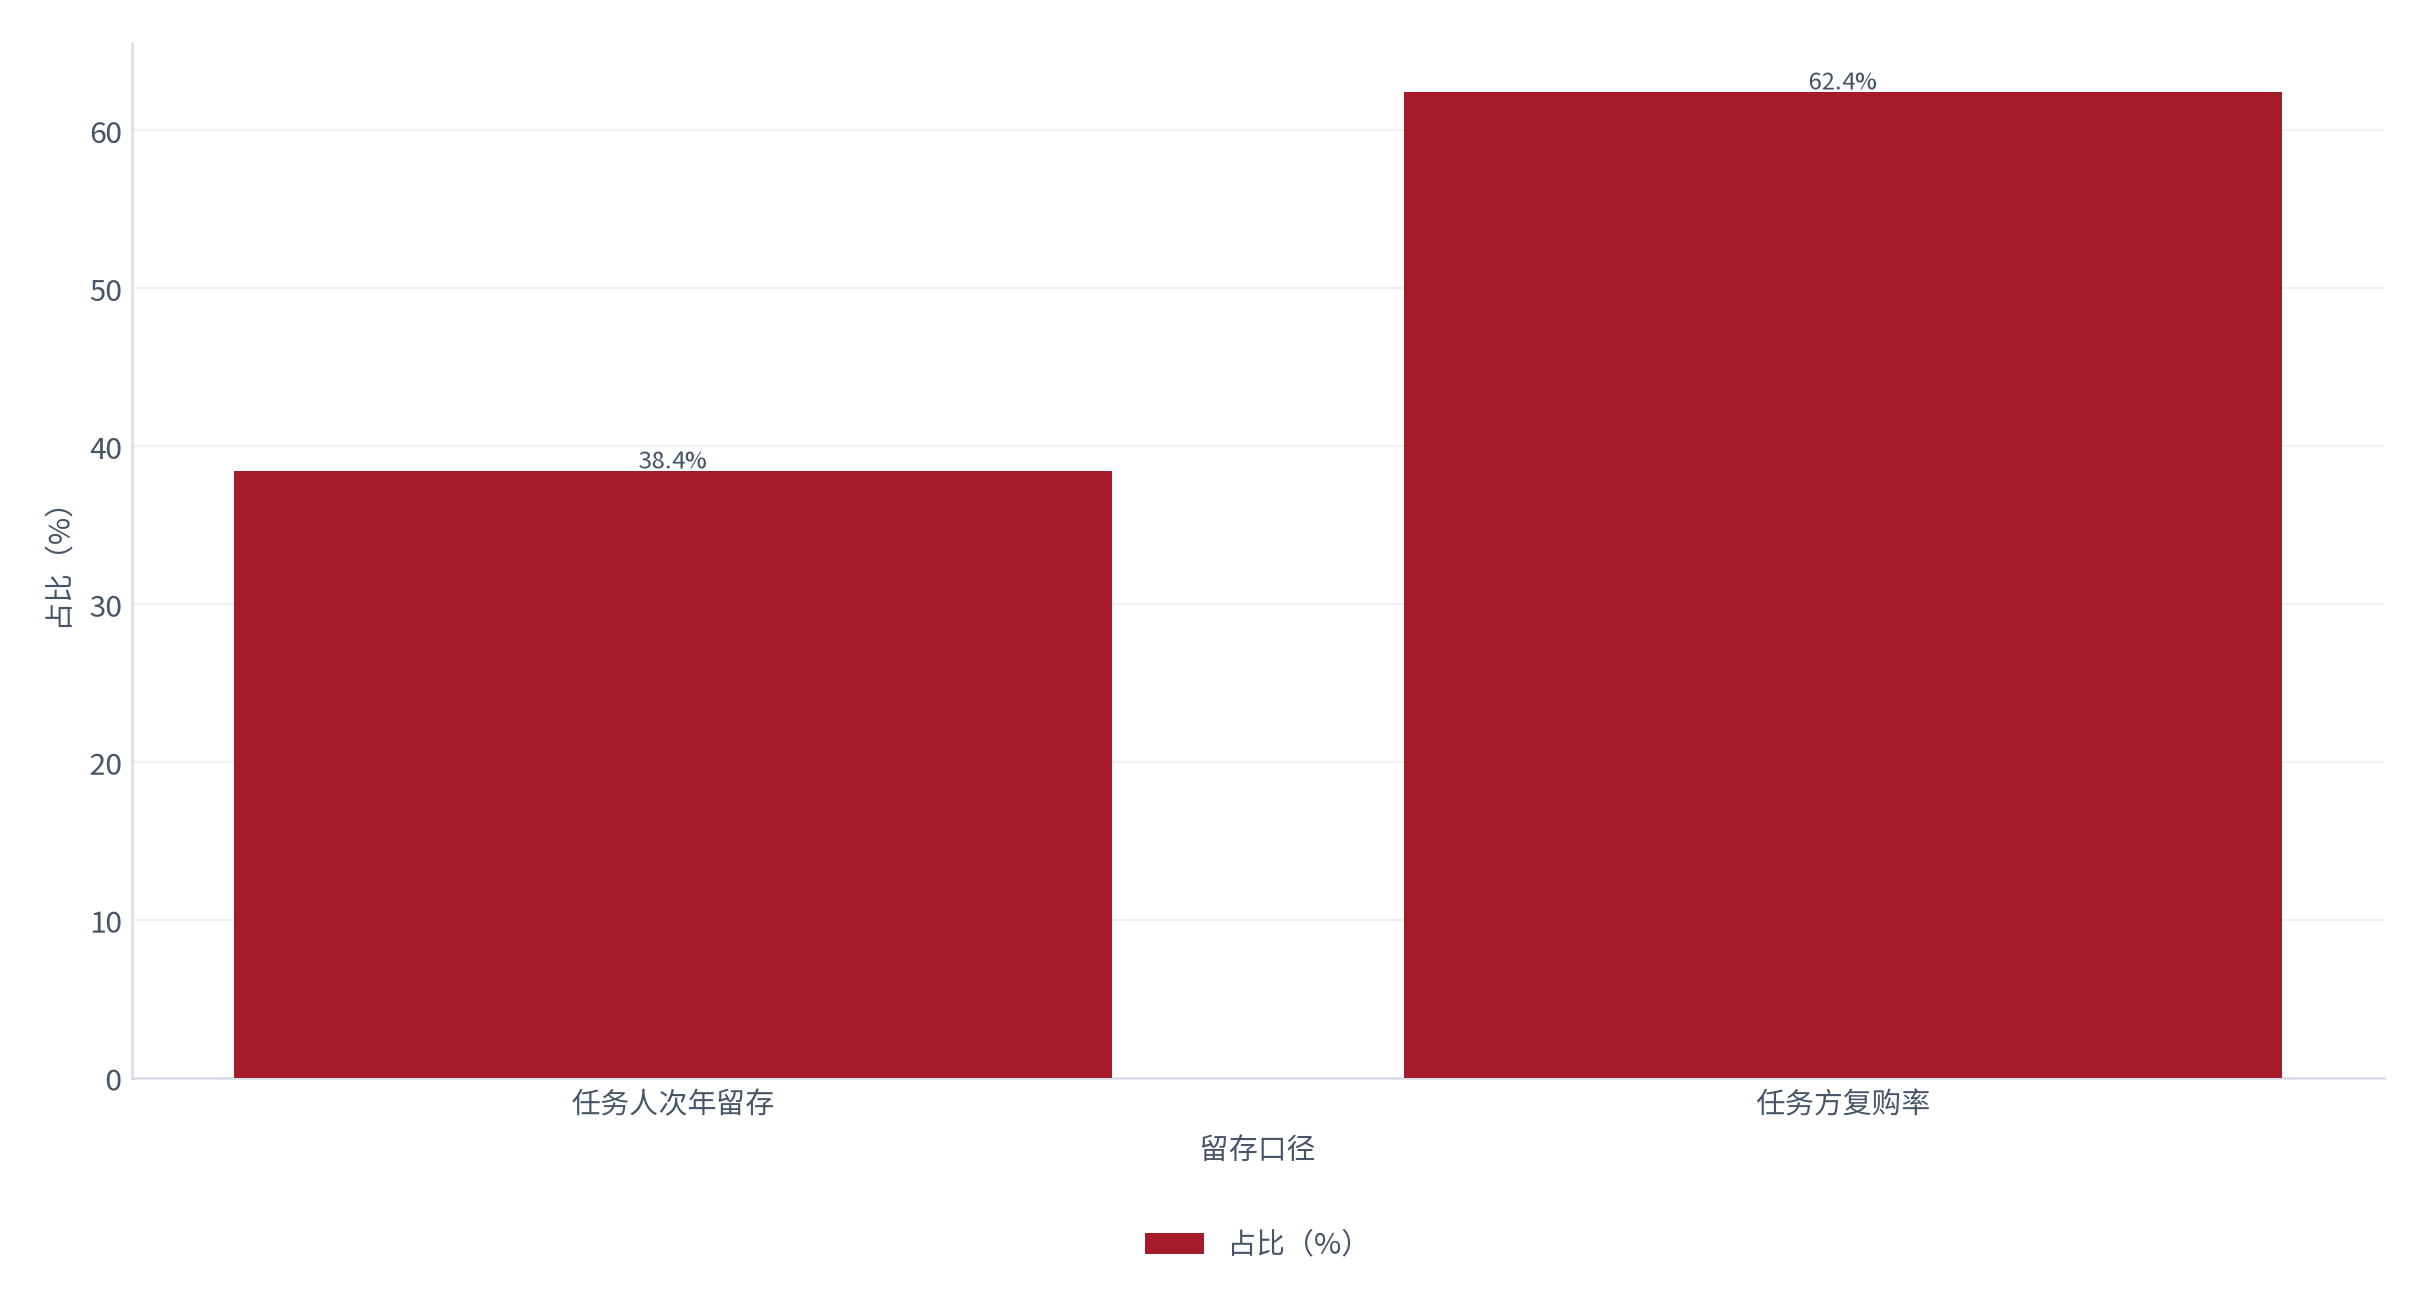
平台一侧先看留存。测算显示(锚定续约跟踪 [10]),活跃任务人的次年留存率 38.4% [10],而任务方的复购率 62.4% [10]。两个数字的差异说明:企业比个人更黏。原因是企业的切换成本在合同与流程上,而个人的切换成本接近于零。
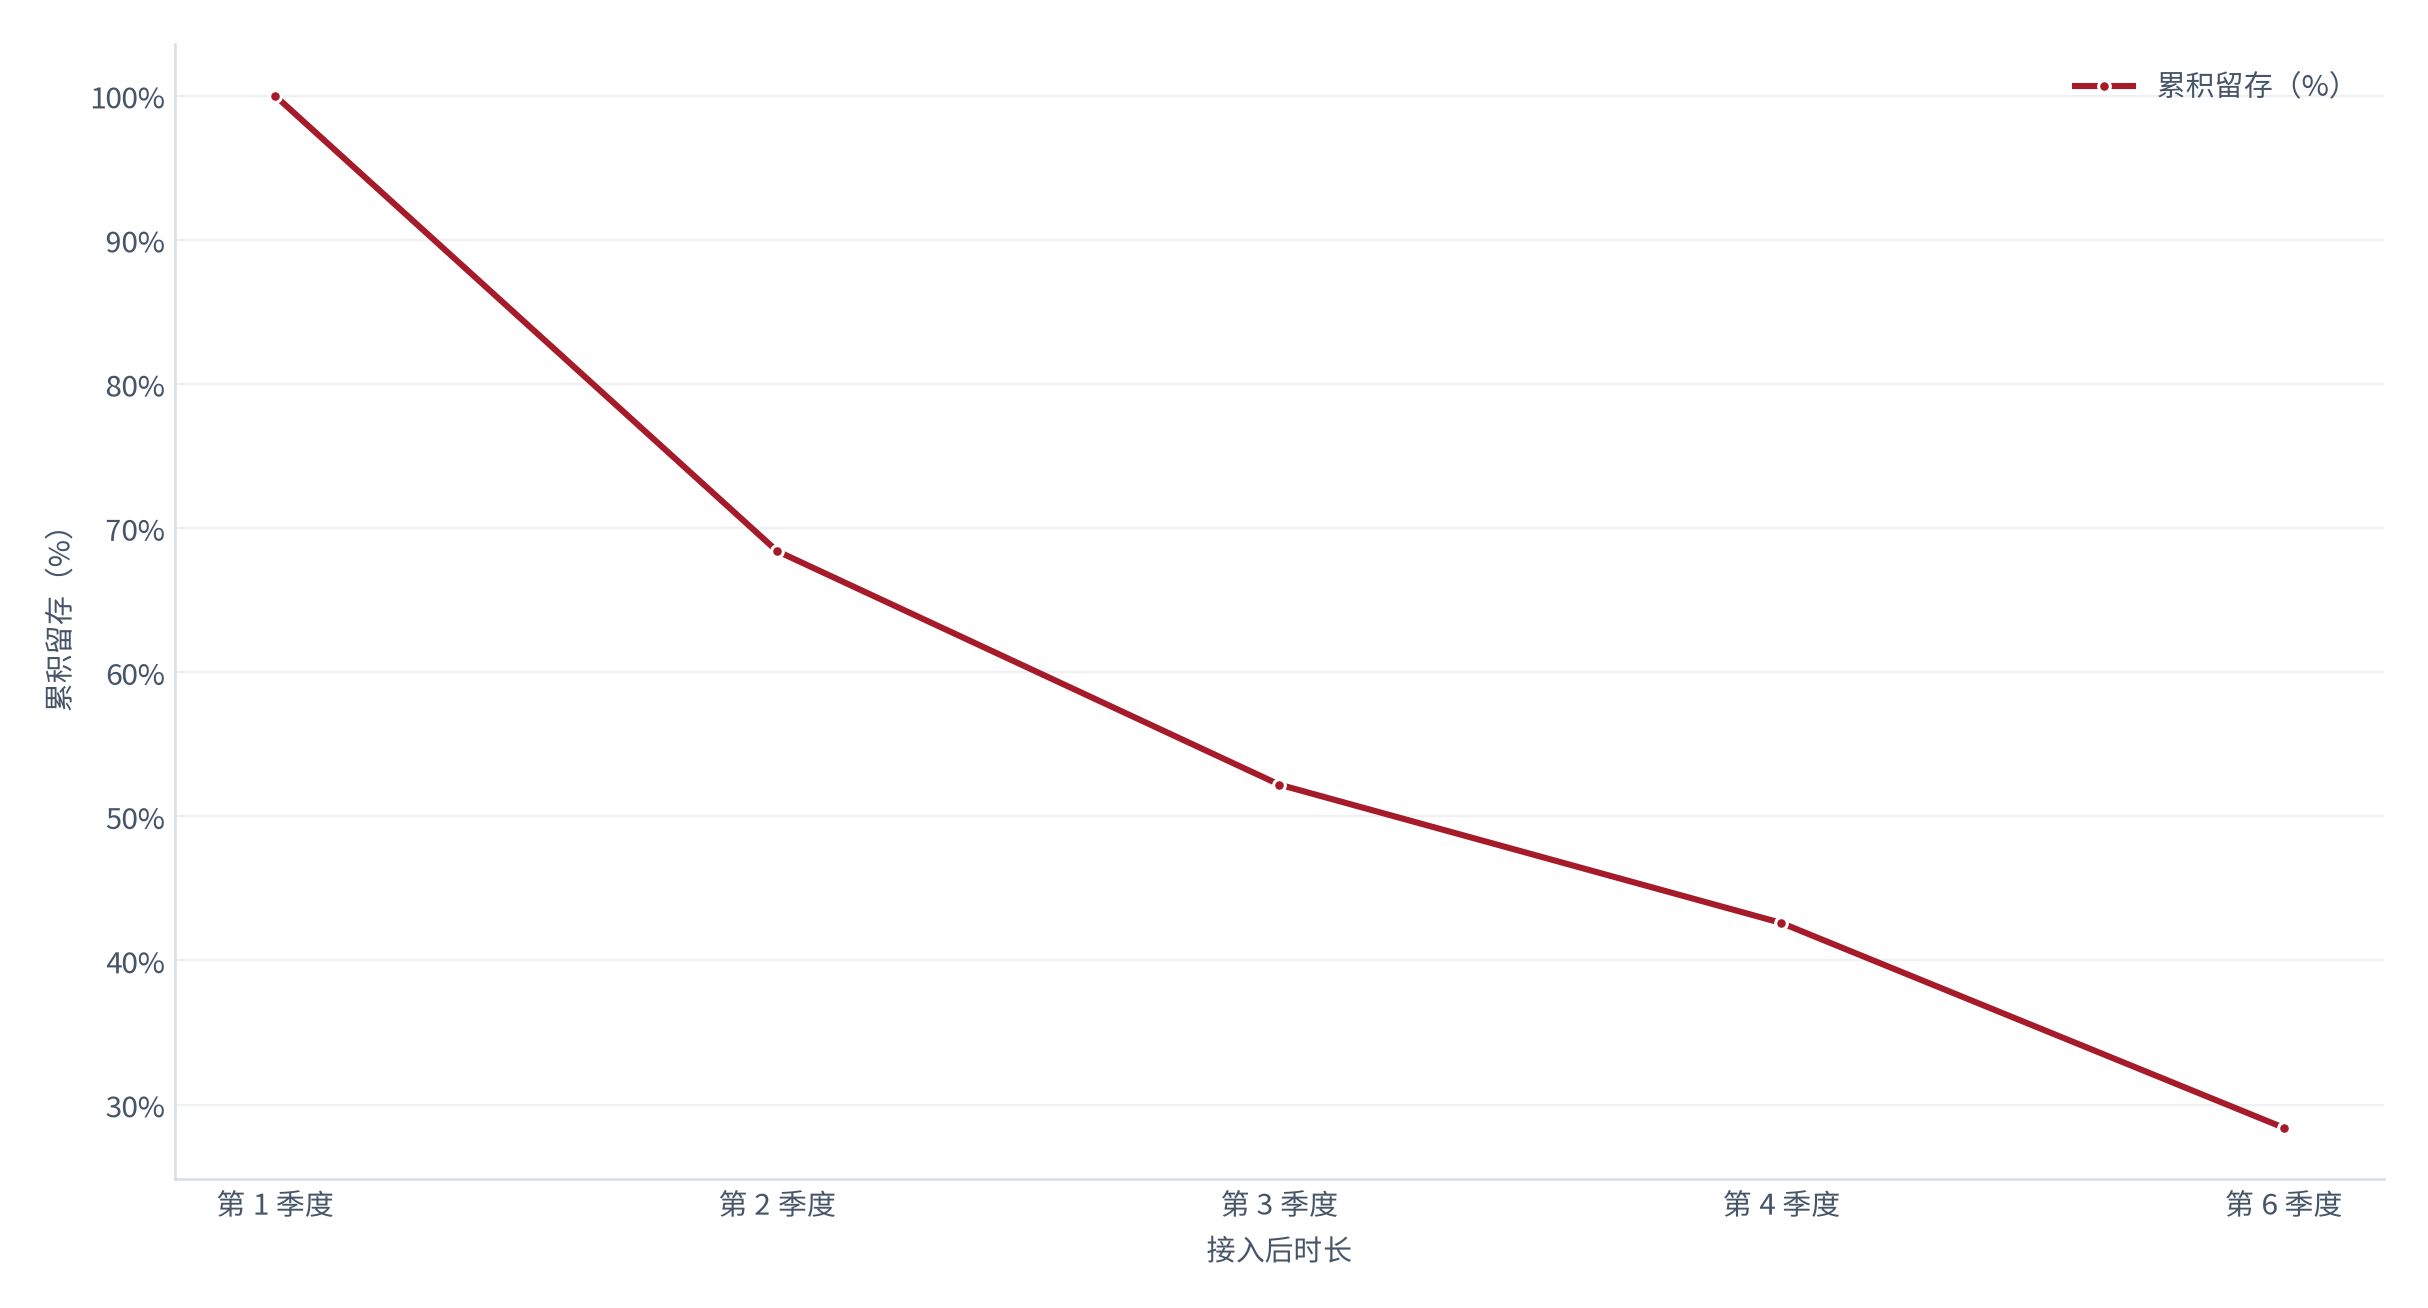
任务的留存曲线比平台更重要。测算显示(锚定续约跟踪 [10]),留存在前两个季度衰减最快,第六个季度后趋于平缓,稳态留存 28.4%(同前)。这意味着平台必须用首单补贴换量,而补贴的回收周期与任务人的留存曲线高度相关。
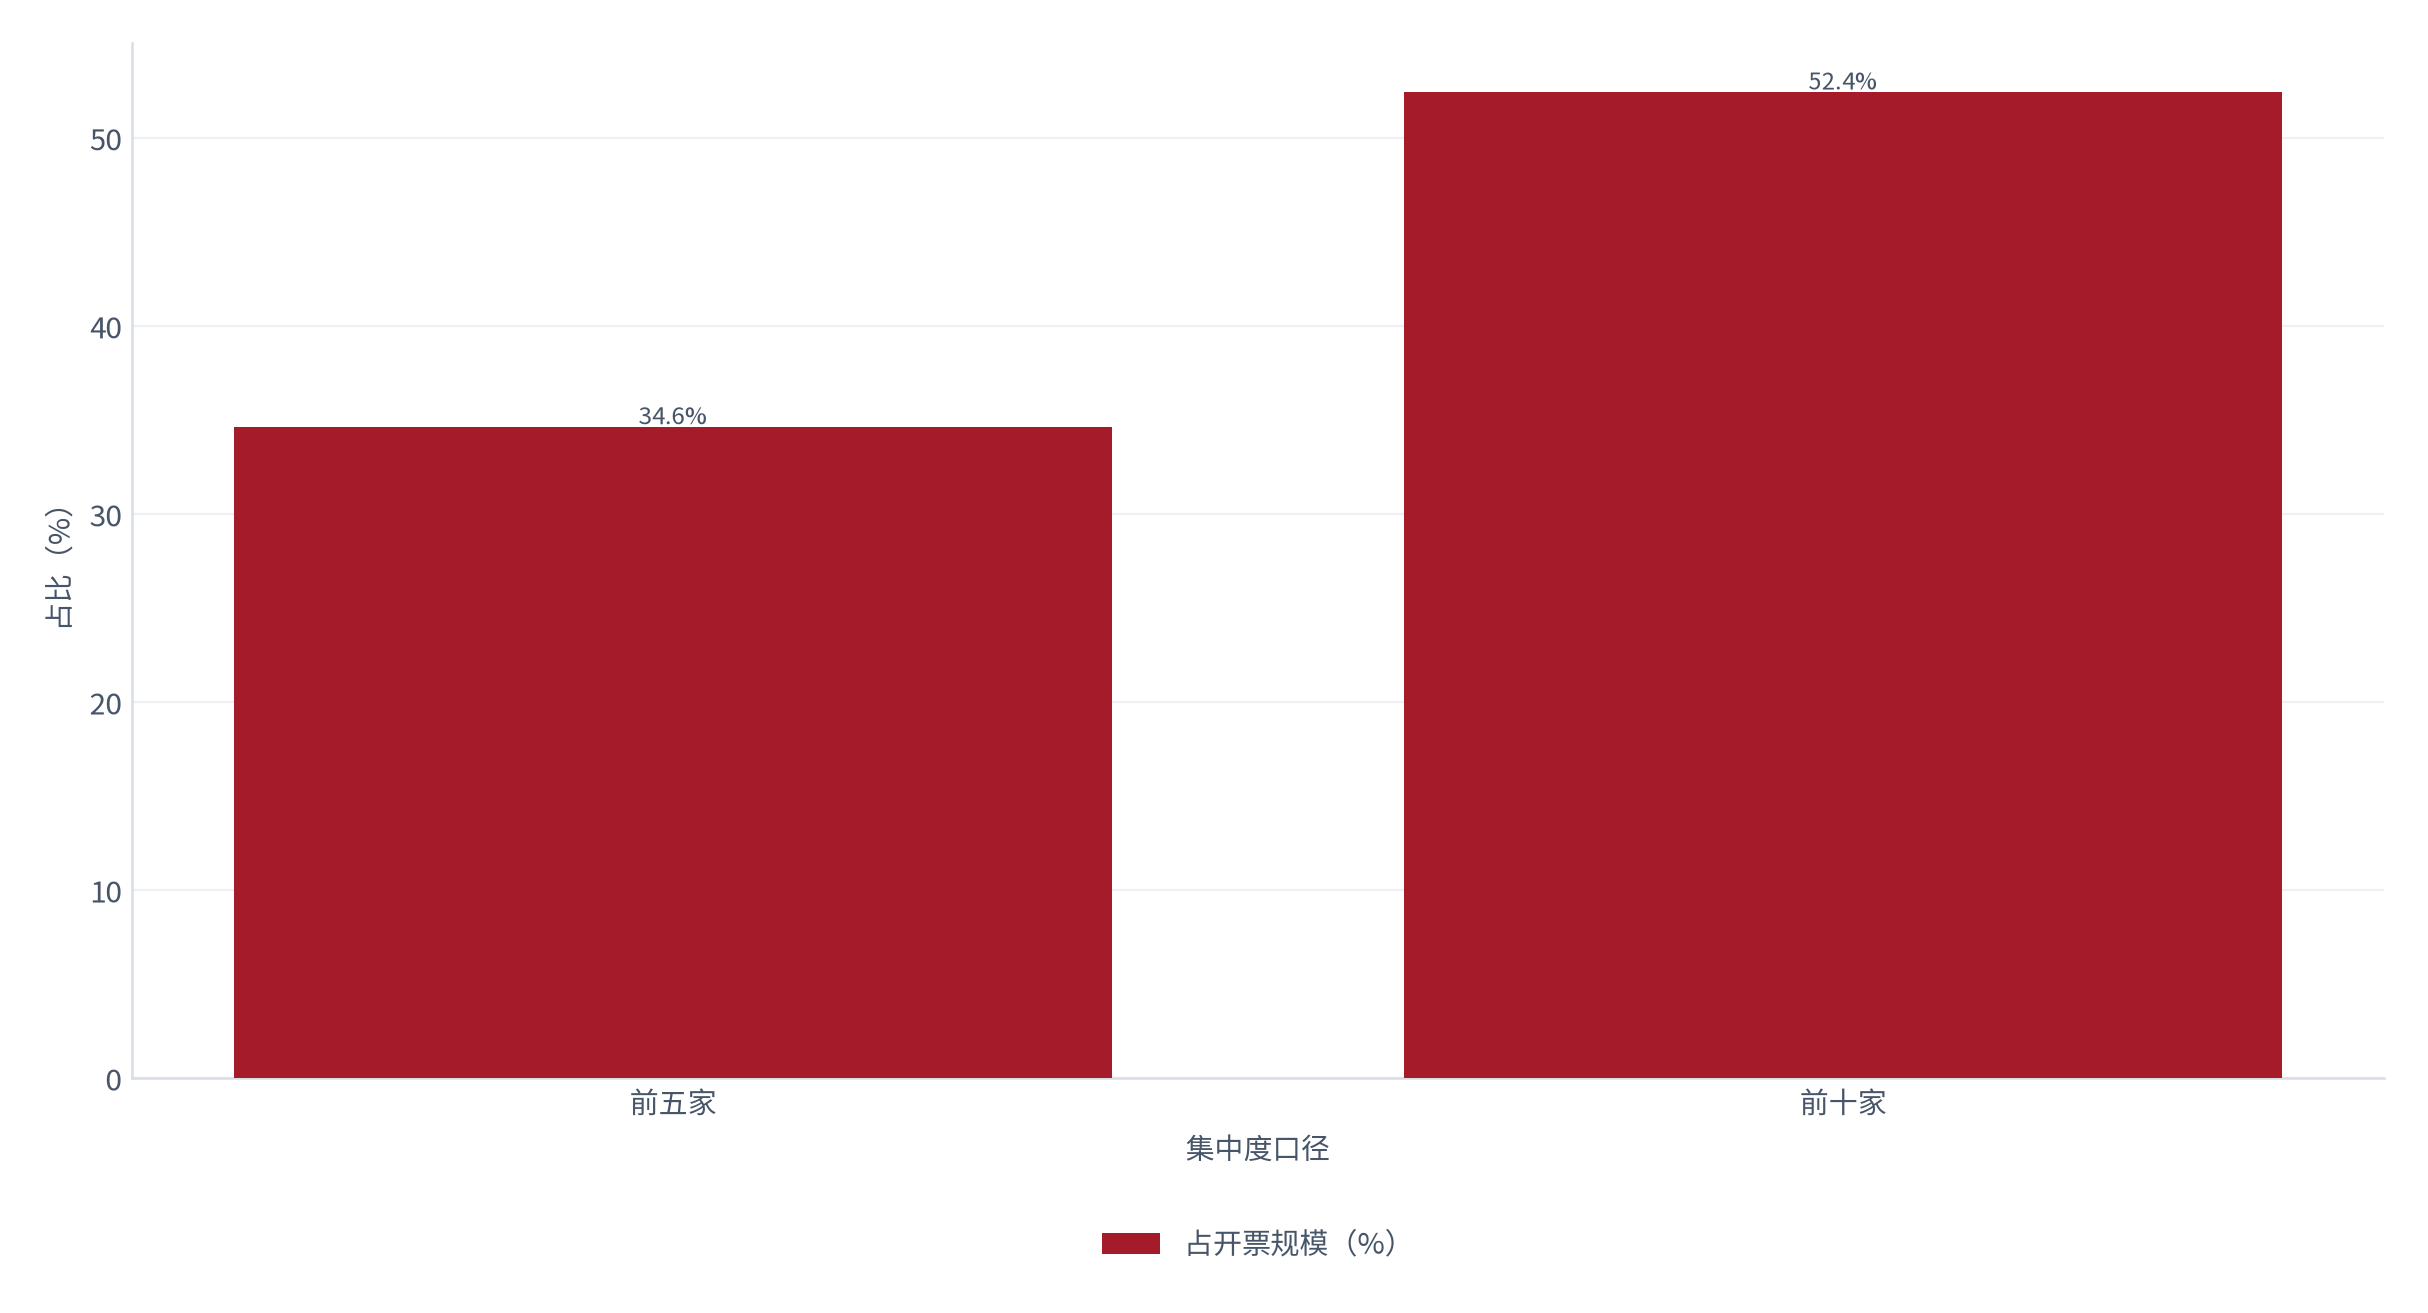
集中度上,行业仍属分散。测算显示(锚定平台集中度统计 [7]),前五家平台合计占 34.6% 的开票规模 [7],前十家合计 52.4%(同前)。分散意味着价格战有空间,但也意味着任何一家平台都不足以影响费率锚点。
头部平台之间真正的差别不在获客,在开票能力。测算显示(锚定平台对比调研 [14]),头部平台的开票合规通过率高出中小平台 28.4 个百分点 [14],而获客成本只低 6.2%(同前)。合规能力是只有规模平台才付得起成本高价的能力,这构成了行业里最难被复制的一道门槛。
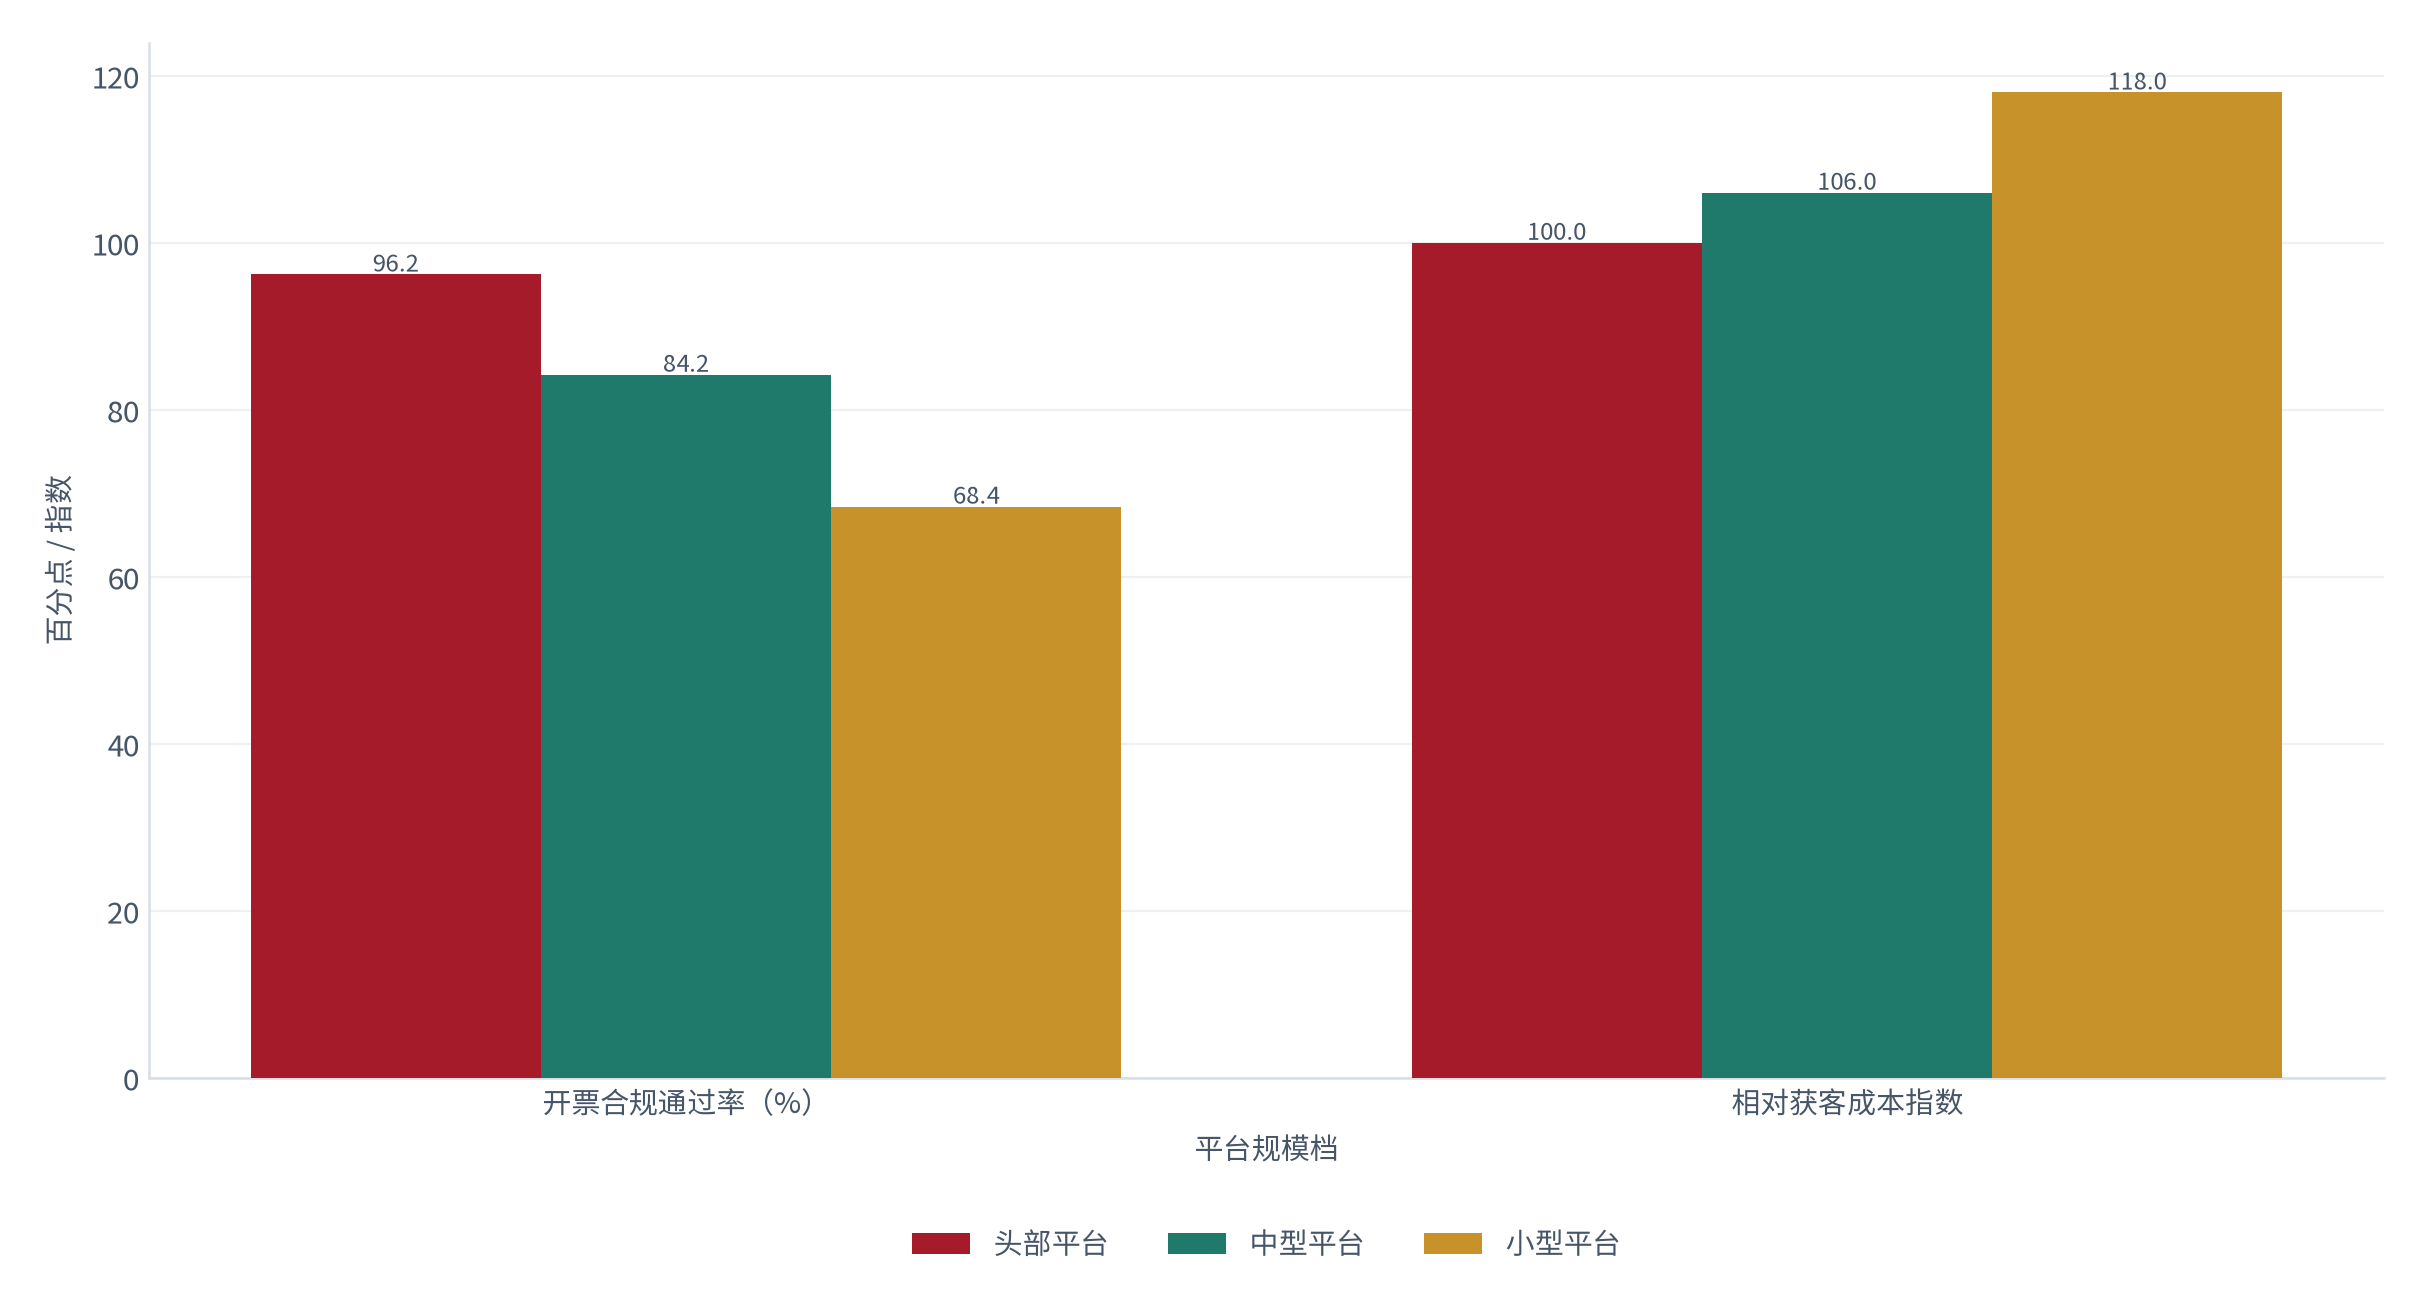
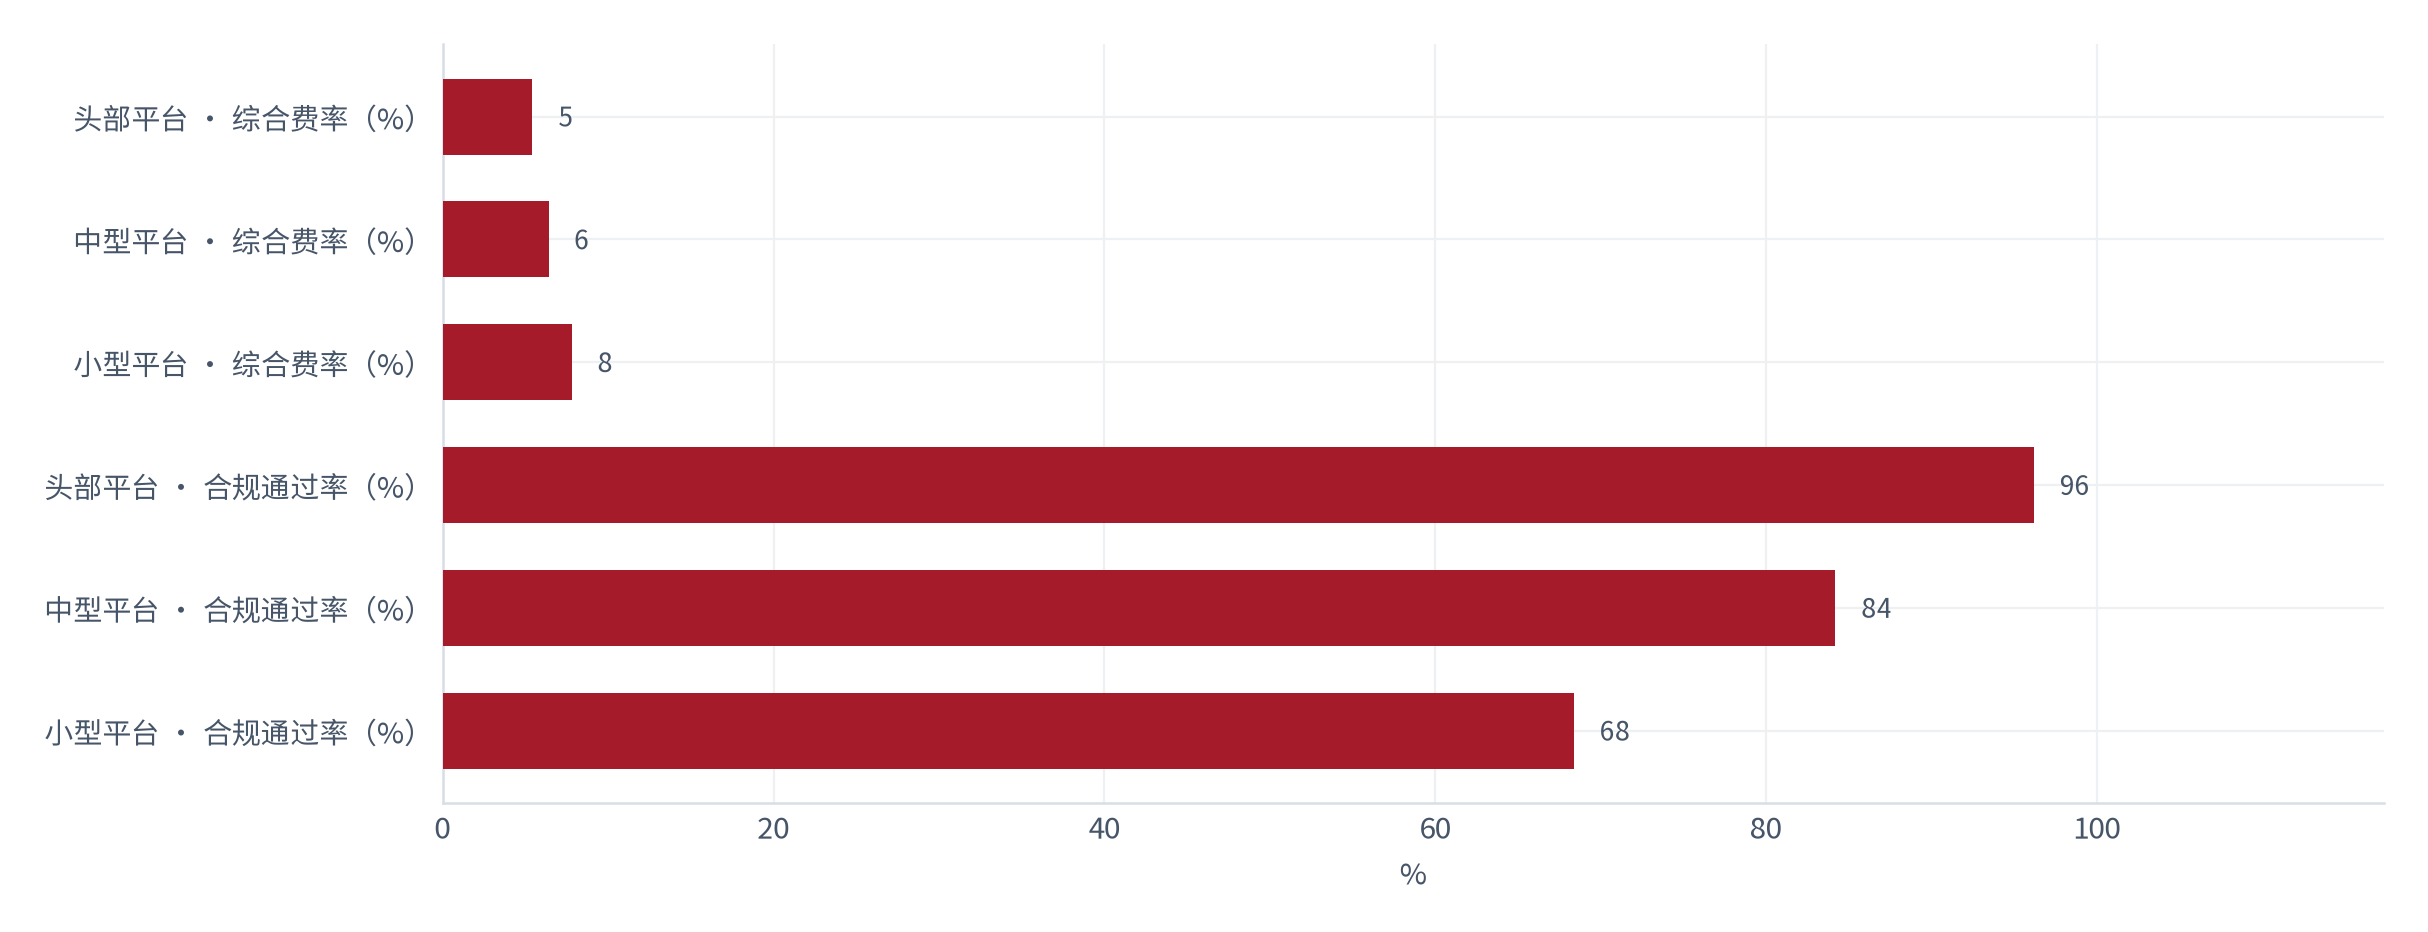
合规能力最终会体现在费率上。测算显示(锚定平台对比调研 [14]),头部平台的综合费率约 5.4%,中型平台 6.4%,小型平台高达 7.8% [14]。而开票合规通过率分别为 96.2%、84.2% 与 68.4%(同前)。也就是说,合规成本越高的平台,向企业报出的价格反而更高——因为低合规平台要预留的是被查处的风险溢价。
05合规与政策风险
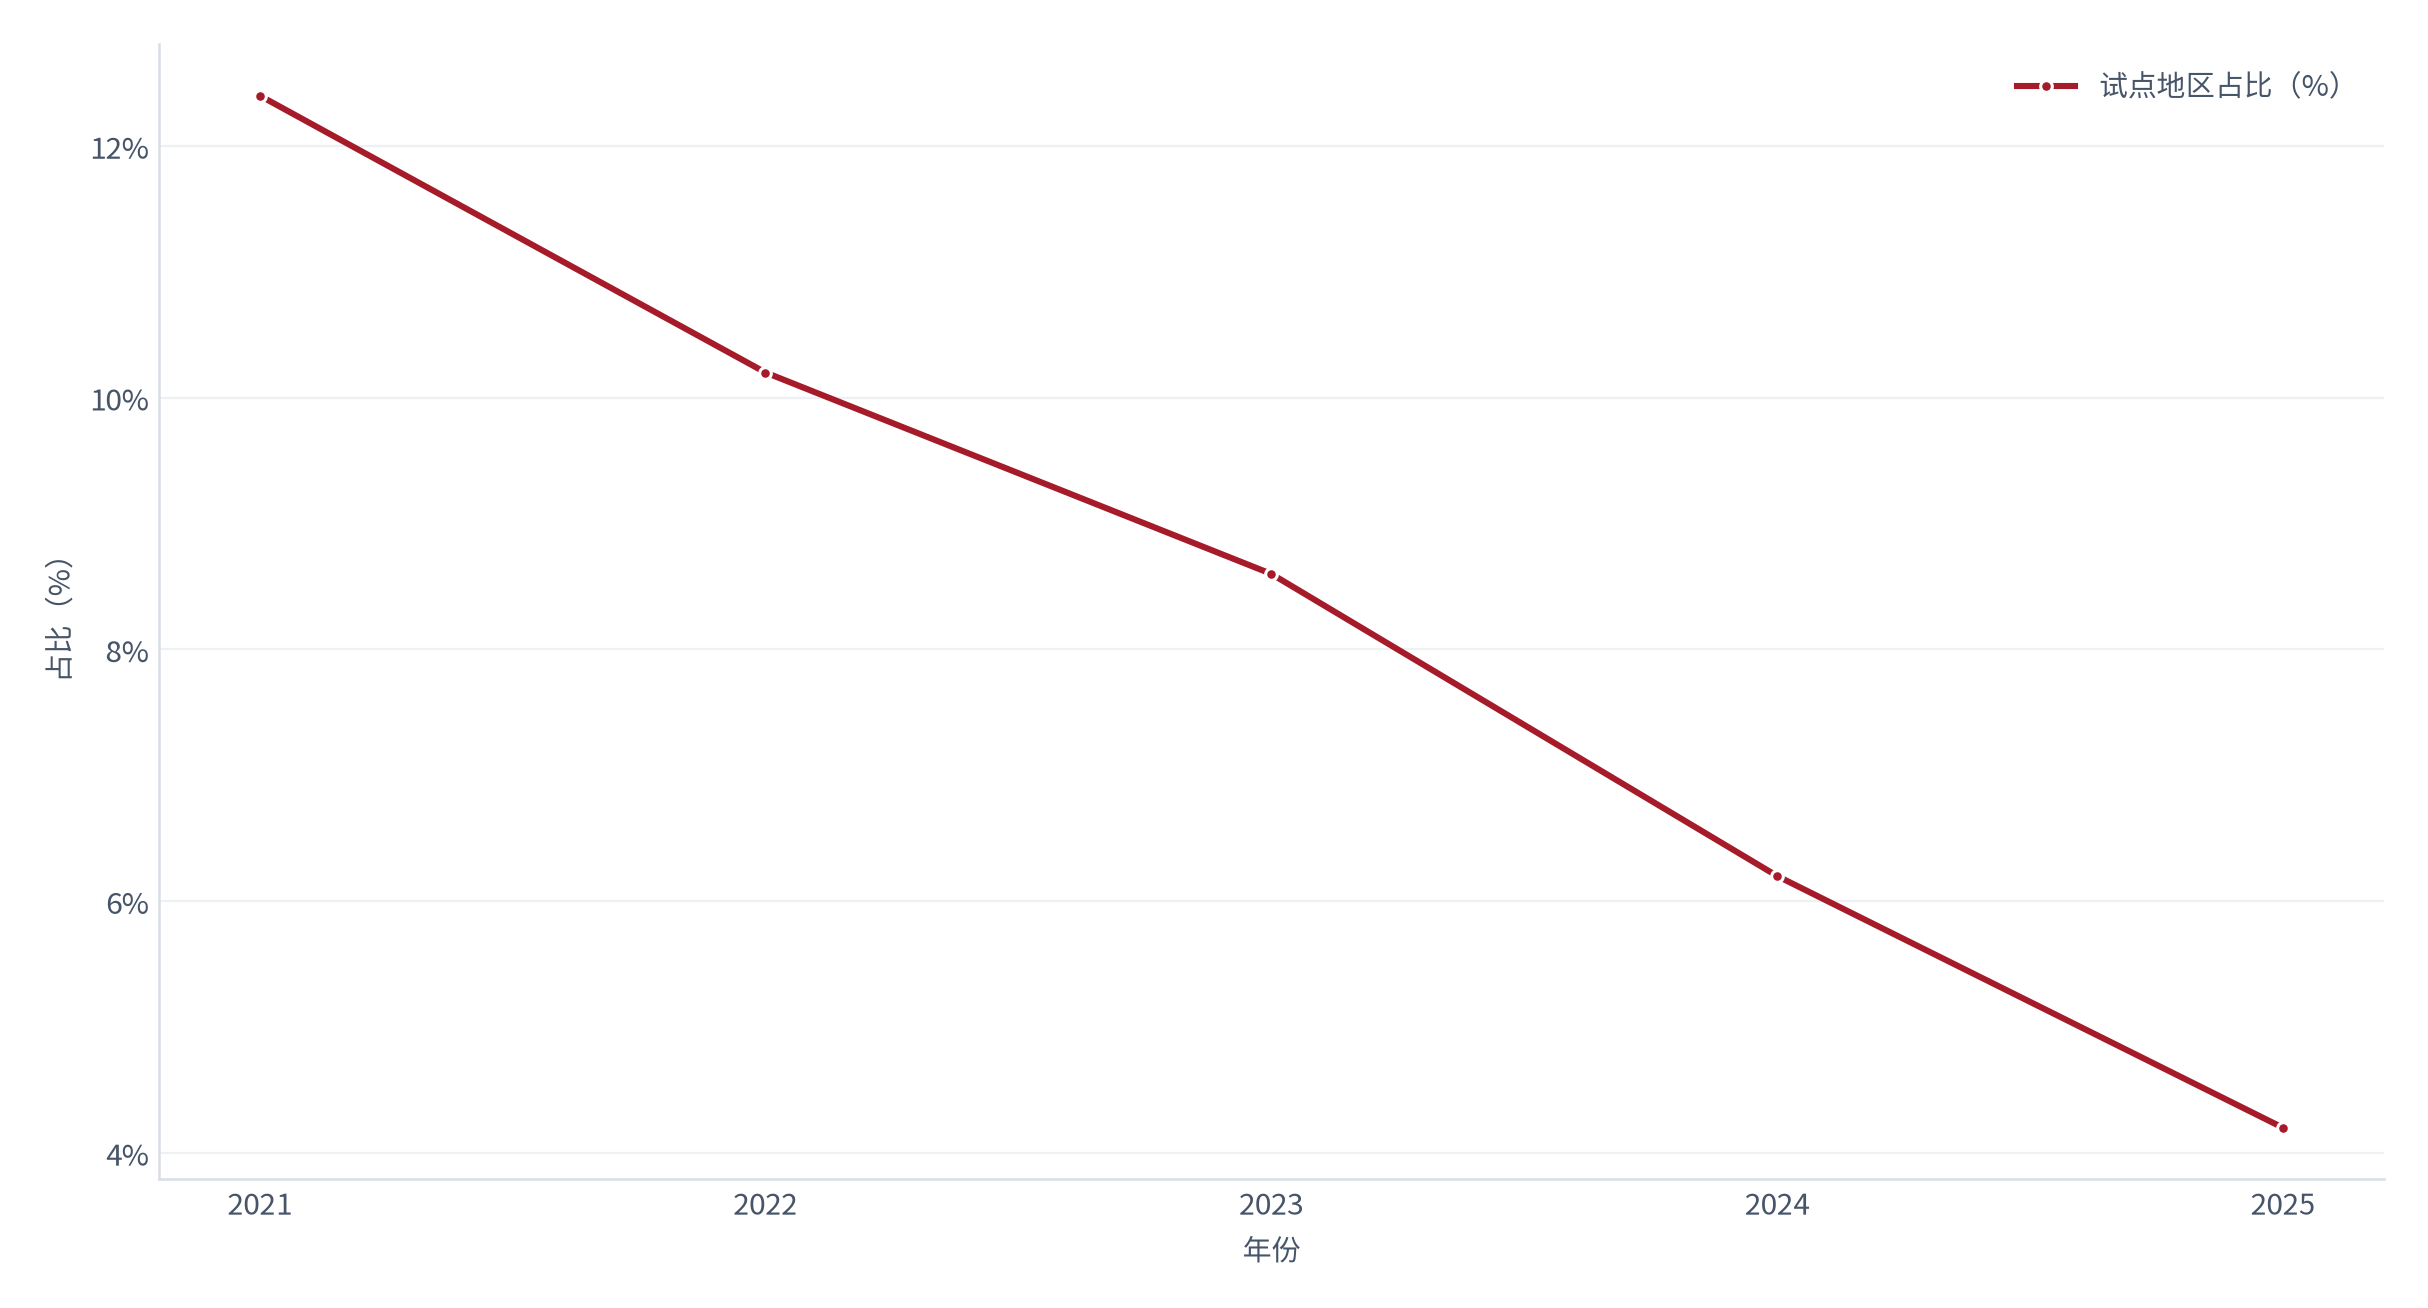
政策是本篇最需要跟踪的变量。测算显示(锚定代征口径跟踪 [5]),灵活用工代征代开的试点地区占比从 12.4% 降到 4.2% [5],收缩幅度超过三分之二。试点收缩的直接后果是:能够按低成本开票的平台数量减少,行业整体的开票成本上升。
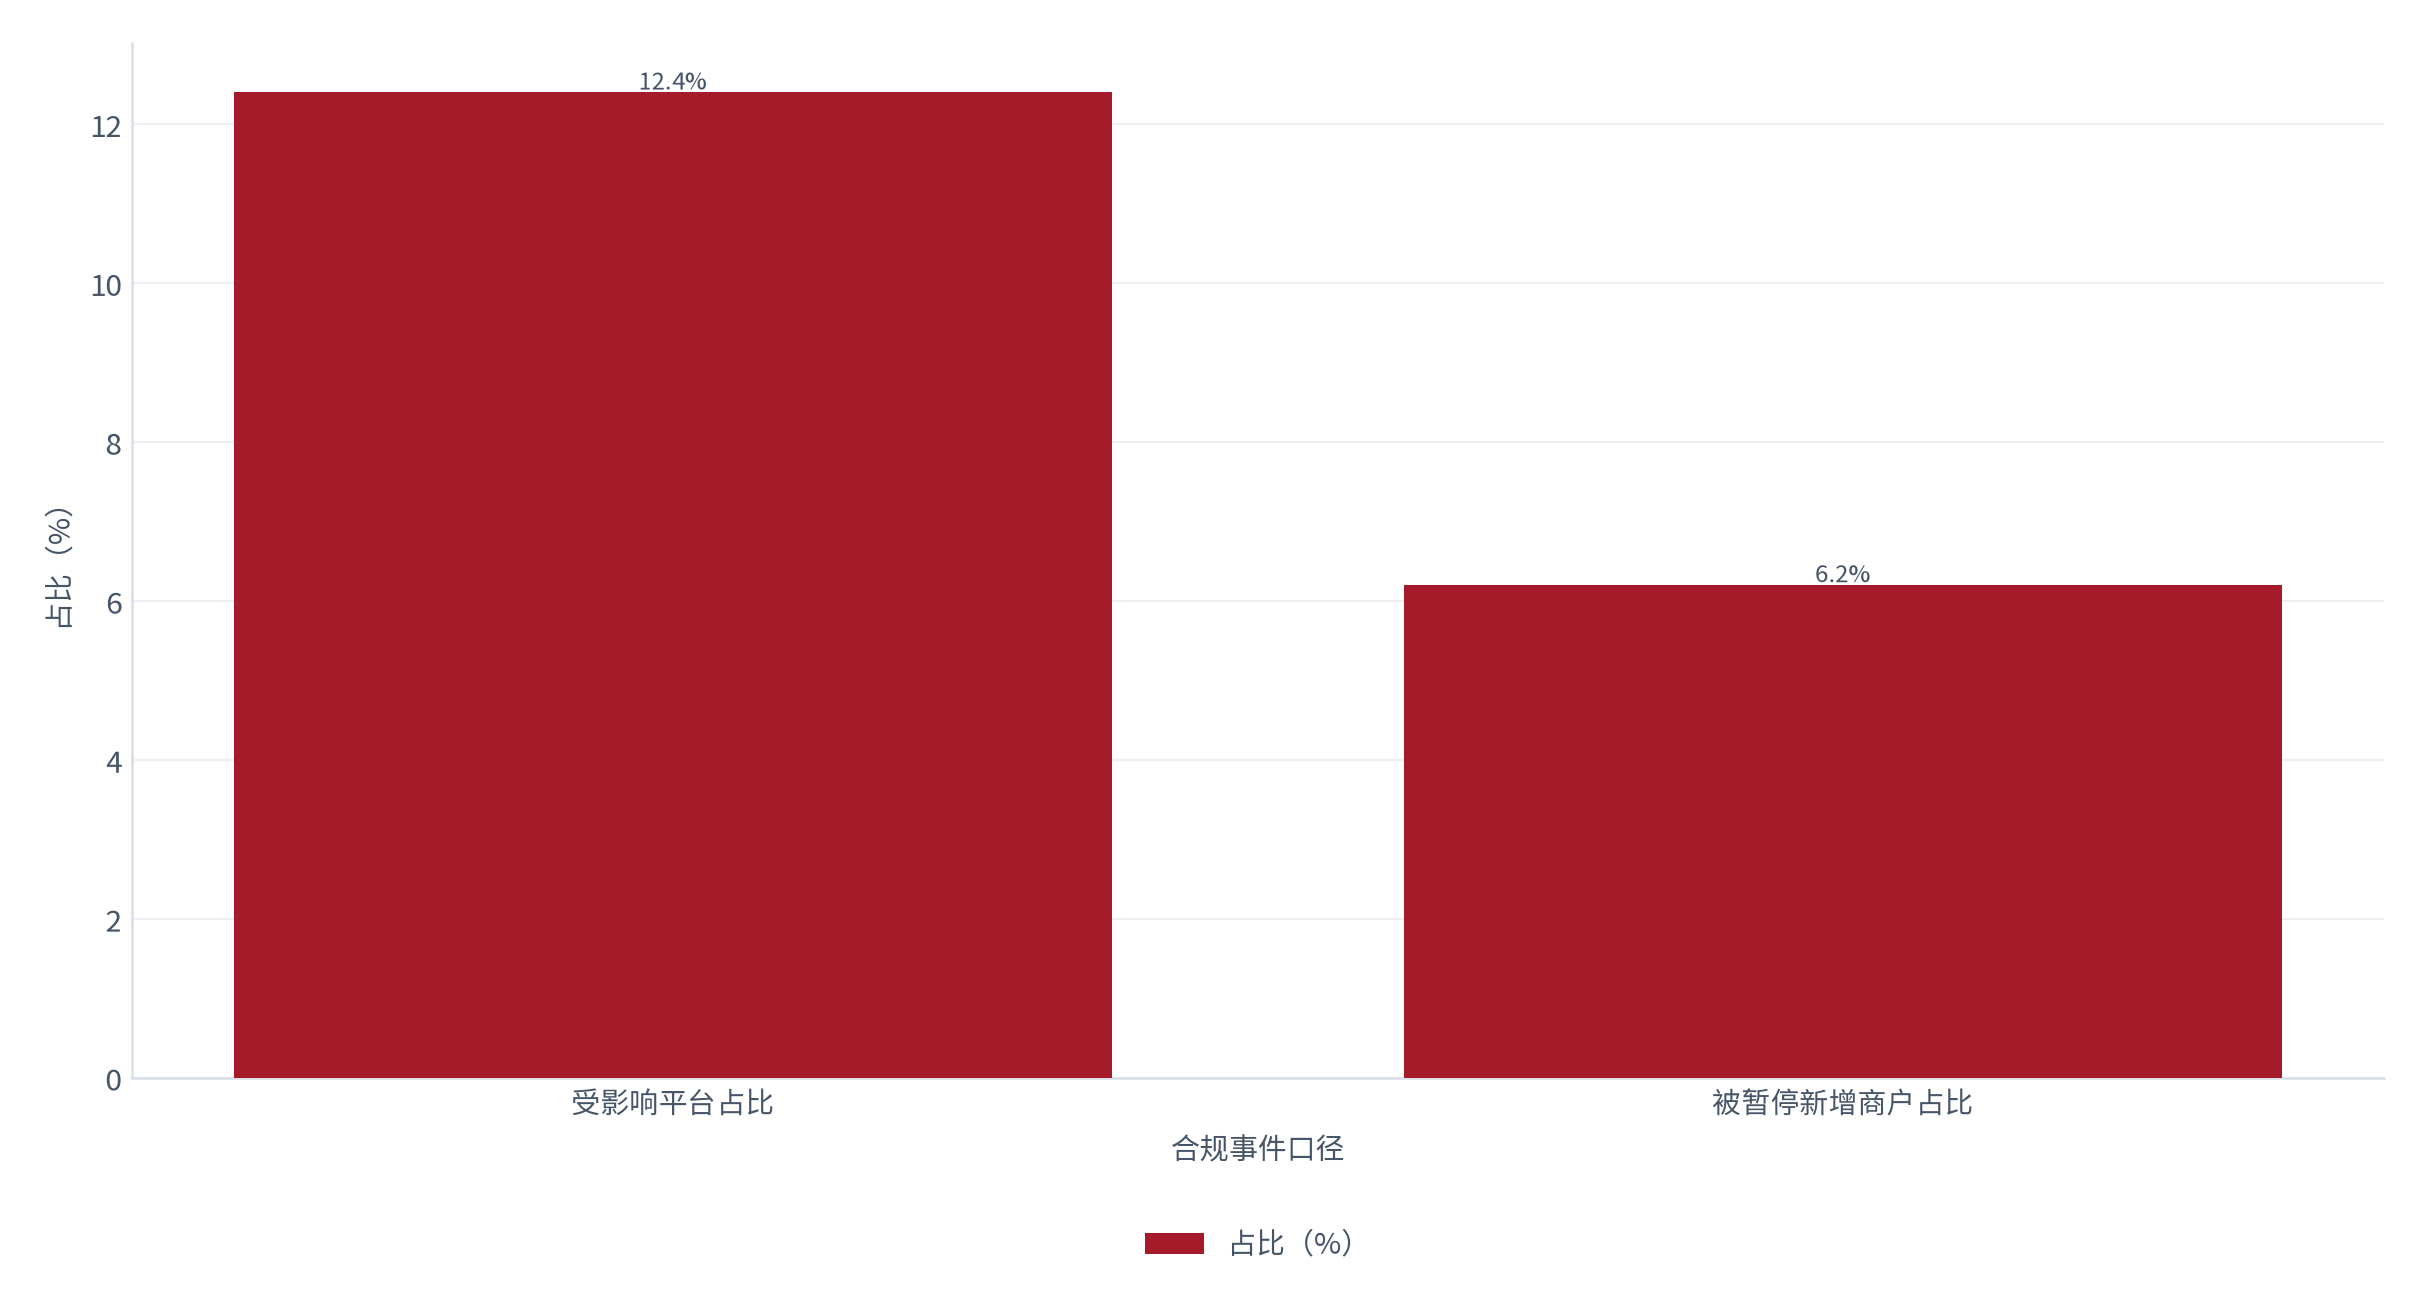
政策收紧的代价已经显性化。测算显示(锚定风控事件跟踪 [12]),2024 至 2025 年间因发票与代发问题受到处理的平台占比 12.4% [12],其中被暂停新增商户的占 6.2%(同前)。这个比例不高,但影响是结构性的——一旦被处理,平台会主动收缩高风险行业。
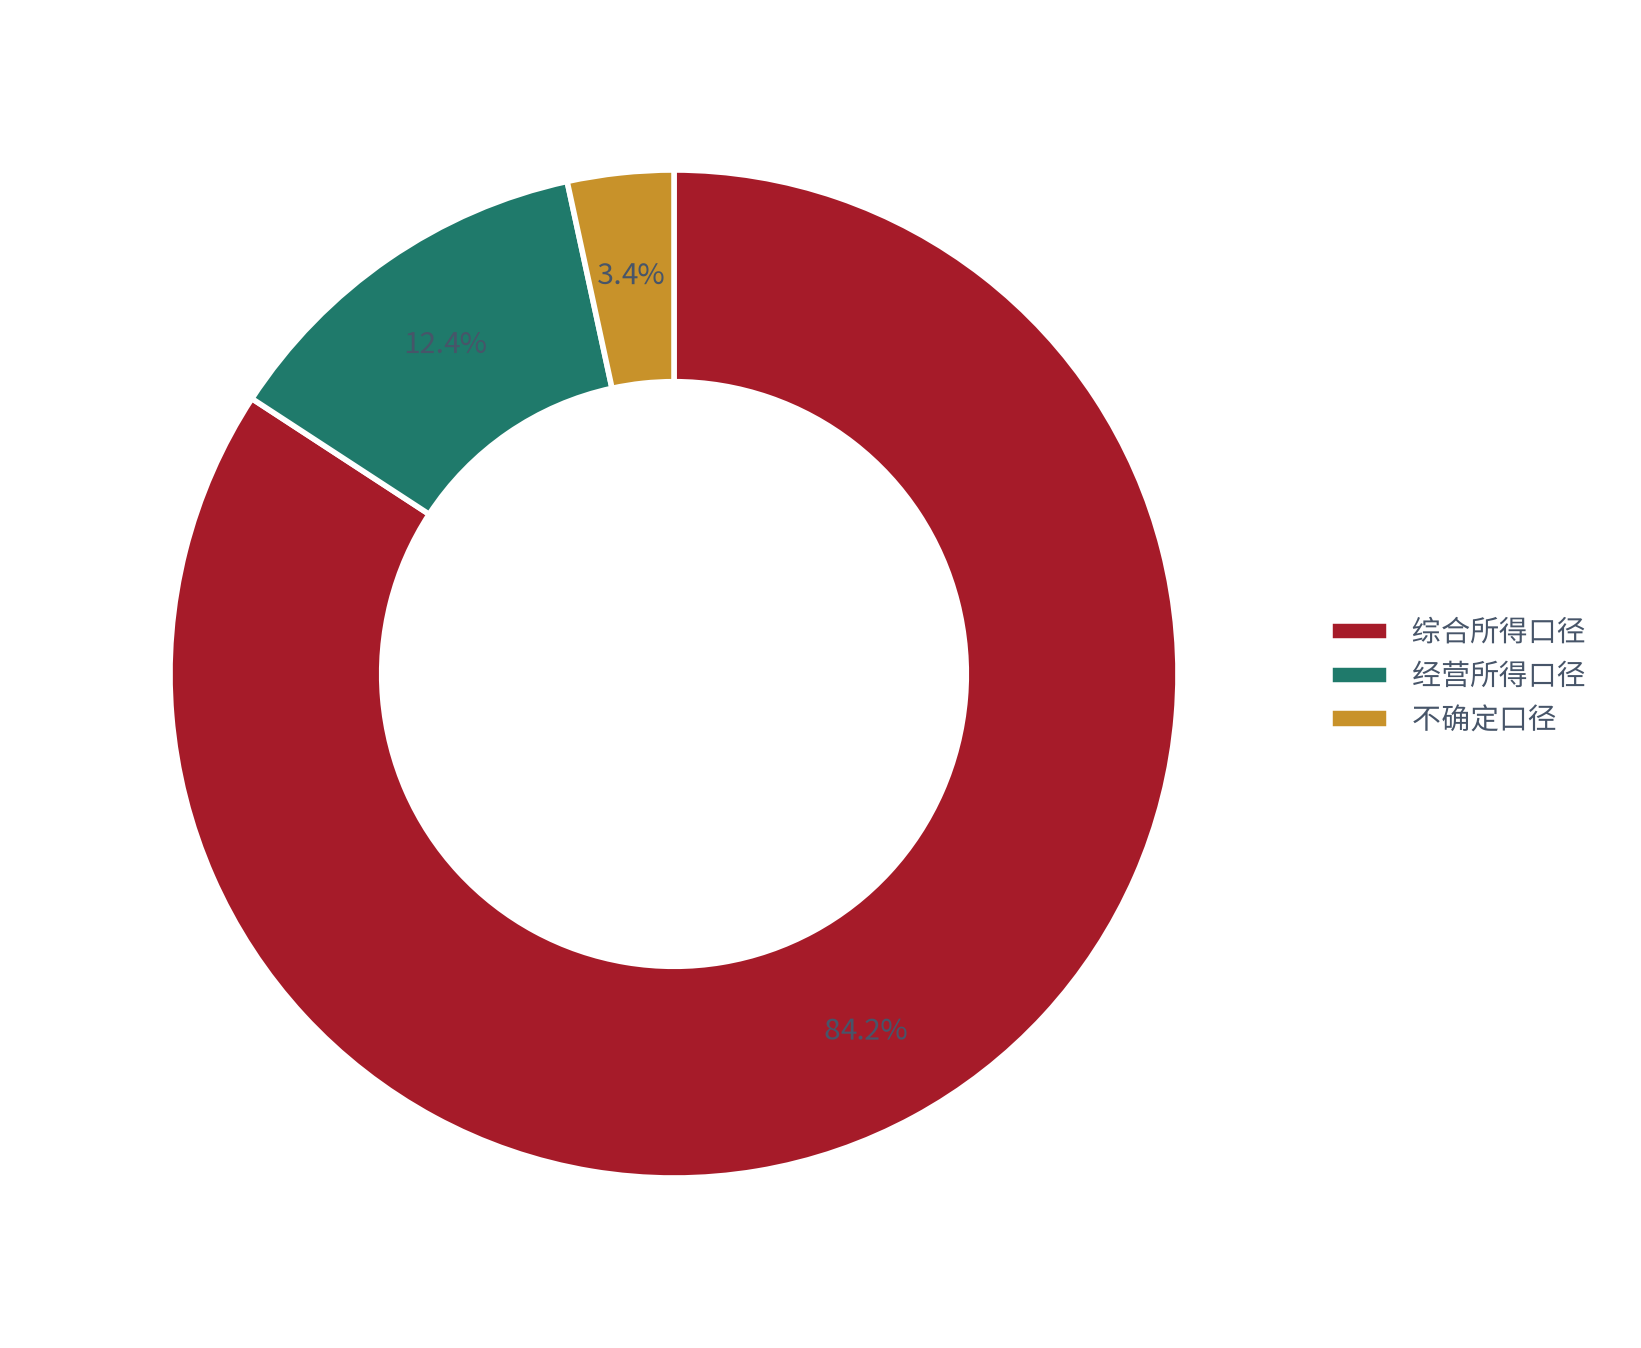
个人侧的税务口径是另一条线索。测算显示(锚定个税口径调研 [15]),灵活用工收入中适用综合所得口径的占 84.2% [15],适用经营所得口径的占 12.4%(同前),其余为不确定口径。口径差异会直接改变个人的实际税负,也是平台之间宣传话术的主要分歧点。
06量化测算:三情景与敏感性
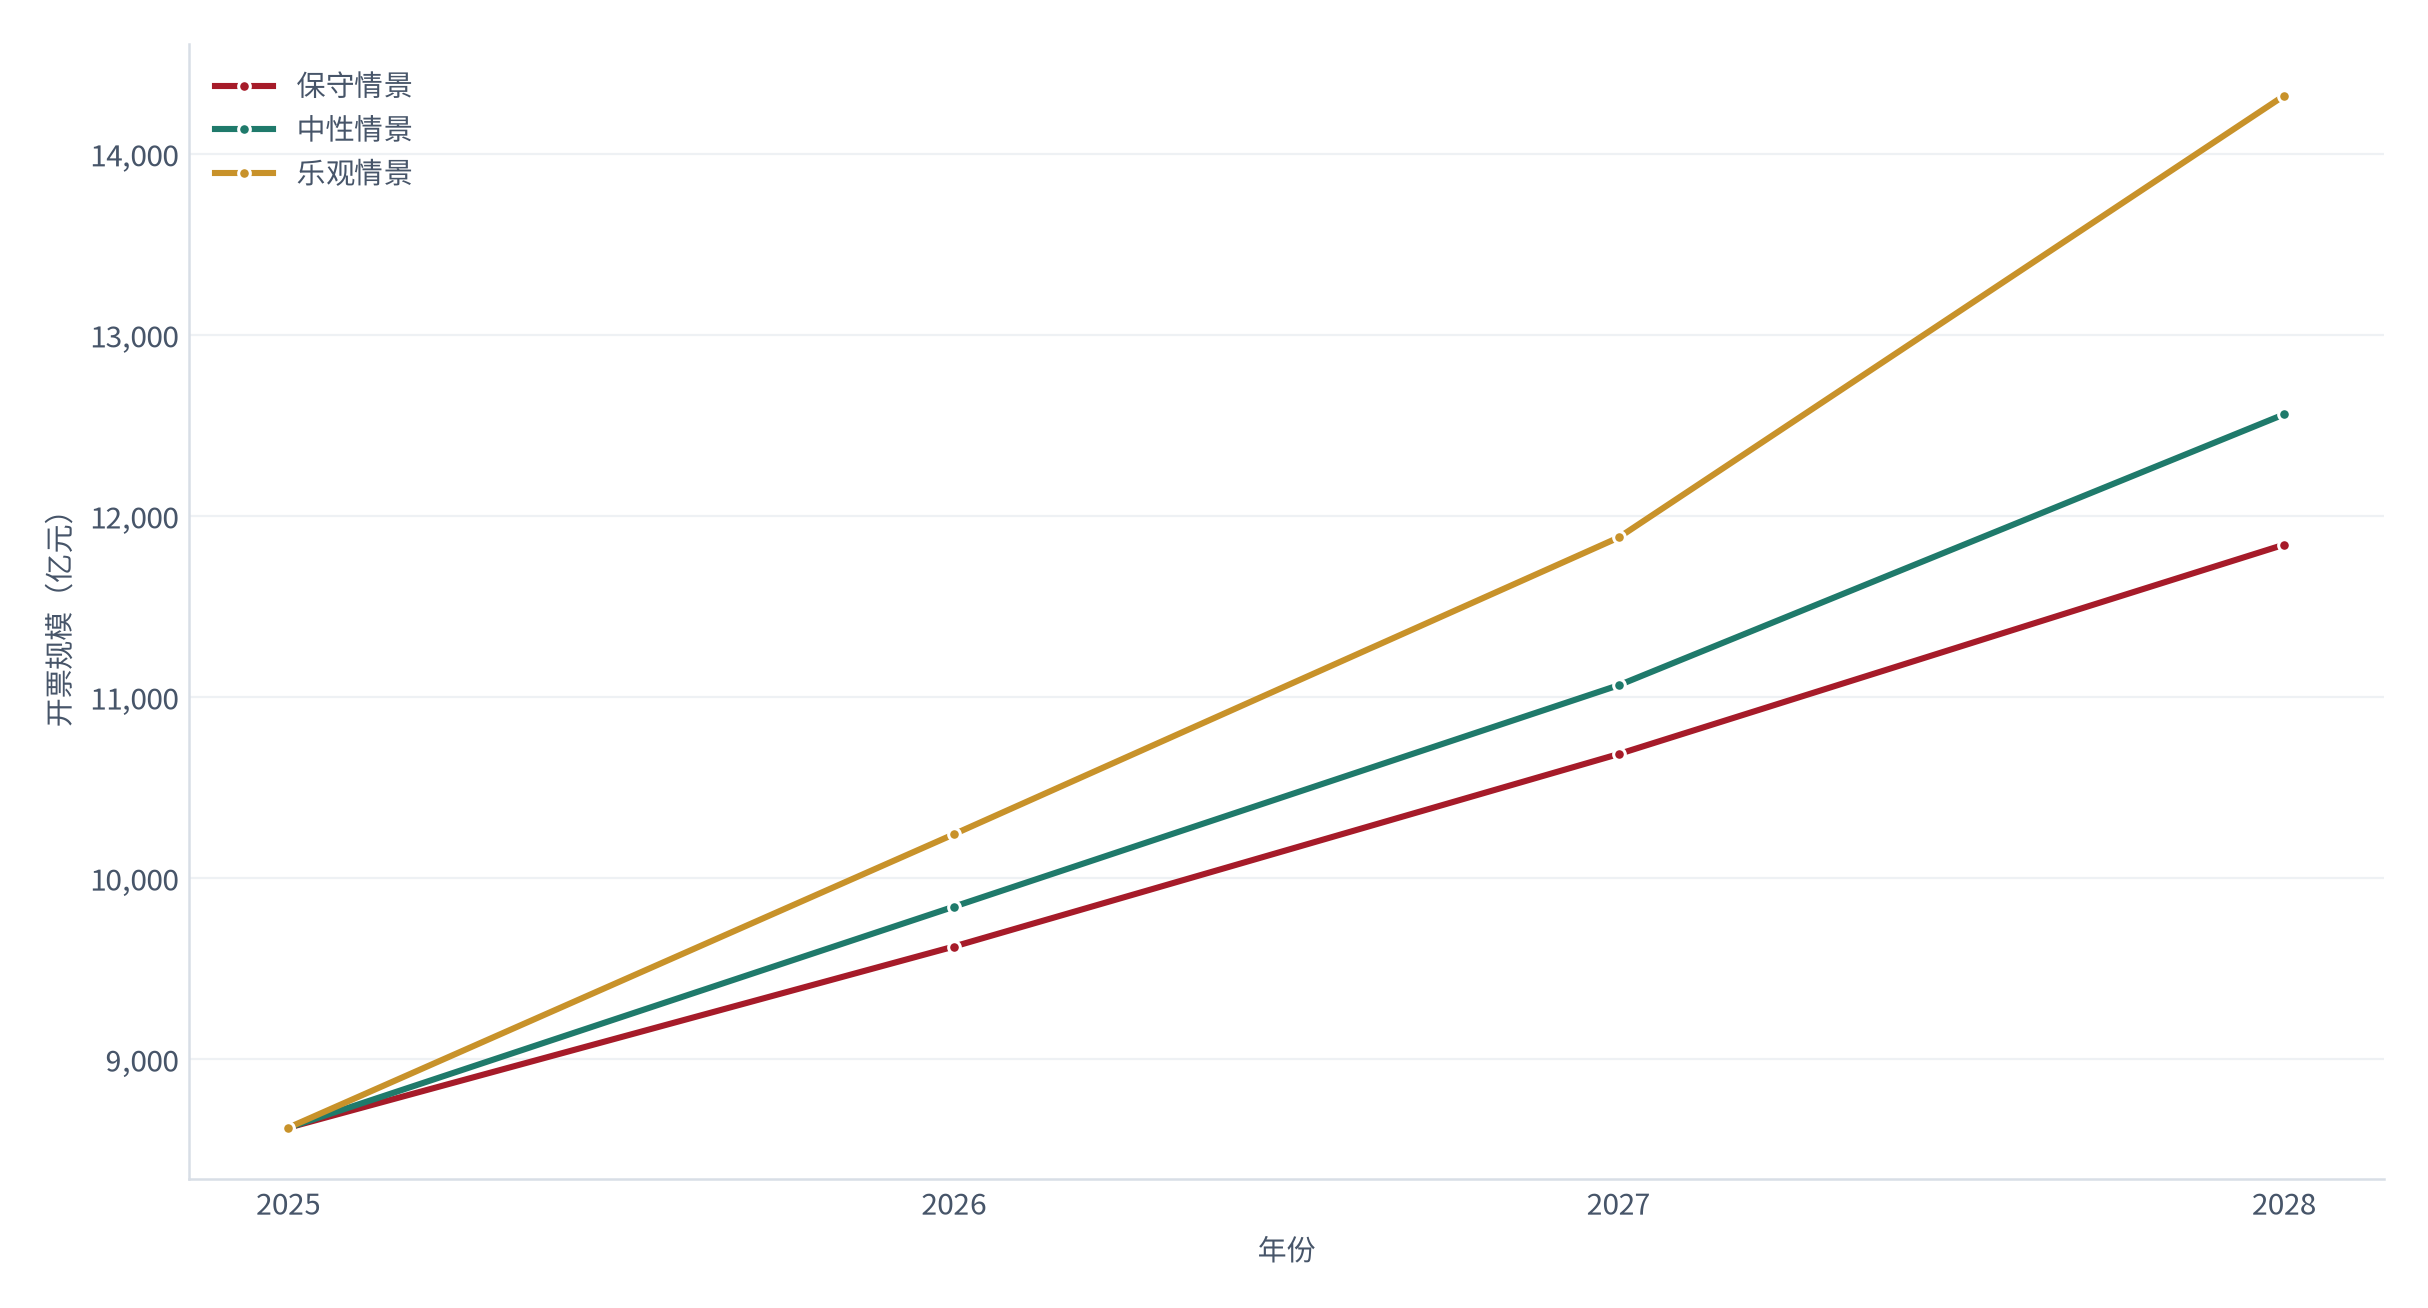
规模推演采用「开票规模 × 费率 × 留存」的分解框架。2025 年基数 8620亿元(测算,对账基准 [1]);中性情景下,2028 年约 12,560亿元,年均增速 13.4%;保守情景约 11,840亿元(年均 11.2%),乐观情景约 14,320亿元(年均 18.4%,测算)。三档差异主要来自开票成本的传导速度。
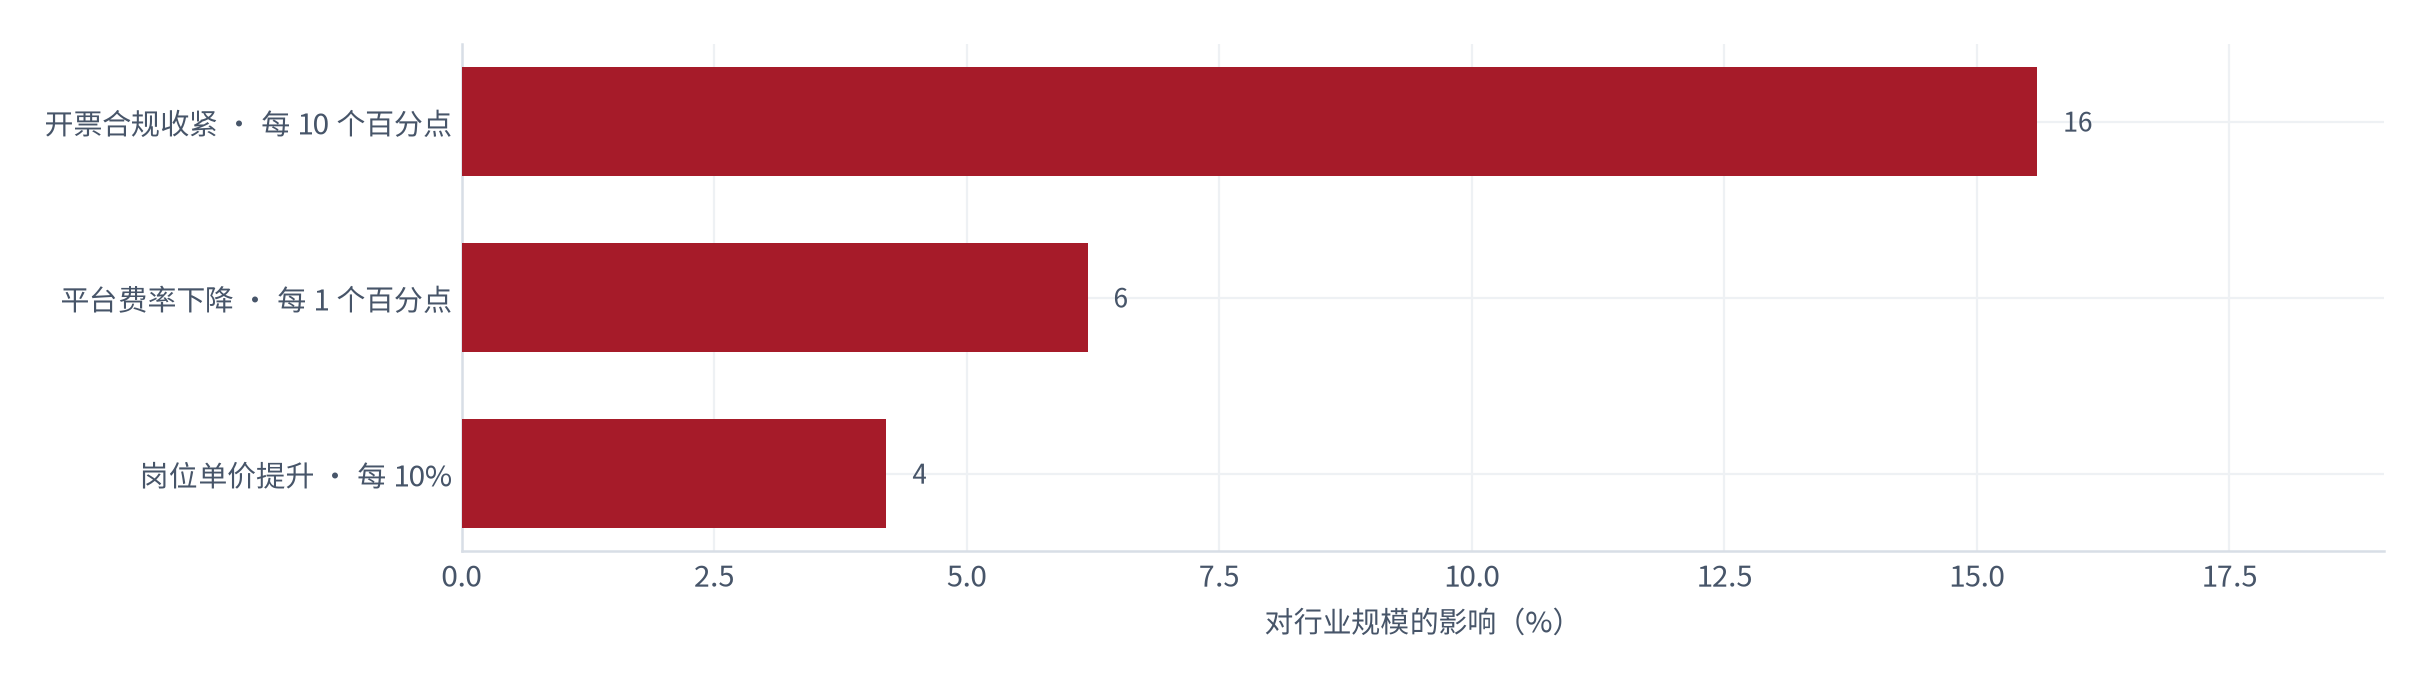
敏感性上,影响最大的变量依次是:开票合规收紧幅度 > 平台费率 > 岗位单价。开票合规每收紧 10 个百分点,行业规模下降 15.6%;平台费率每下降 1 个百分点,规模提升 6.2%;岗位单价每提升 10%,规模提升 4.2%(测算,锚定敏感性测算 [16])。这个排序说明政策是主要变量,产品是次要变量。
| 情景 | 2026(亿元) | 2027(亿元) | 2028(亿元) | 年均增速 |
|---|---|---|---|---|
| 保守 | 9,620 | 10,684 | 11,840 | 11.2%(测算) |
| 中性 | 9,840 | 11,064 | 12,560 | 13.4%(测算) |
| 乐观 | 10,240 | 11,880 | 14,320 | 18.4%(测算) |
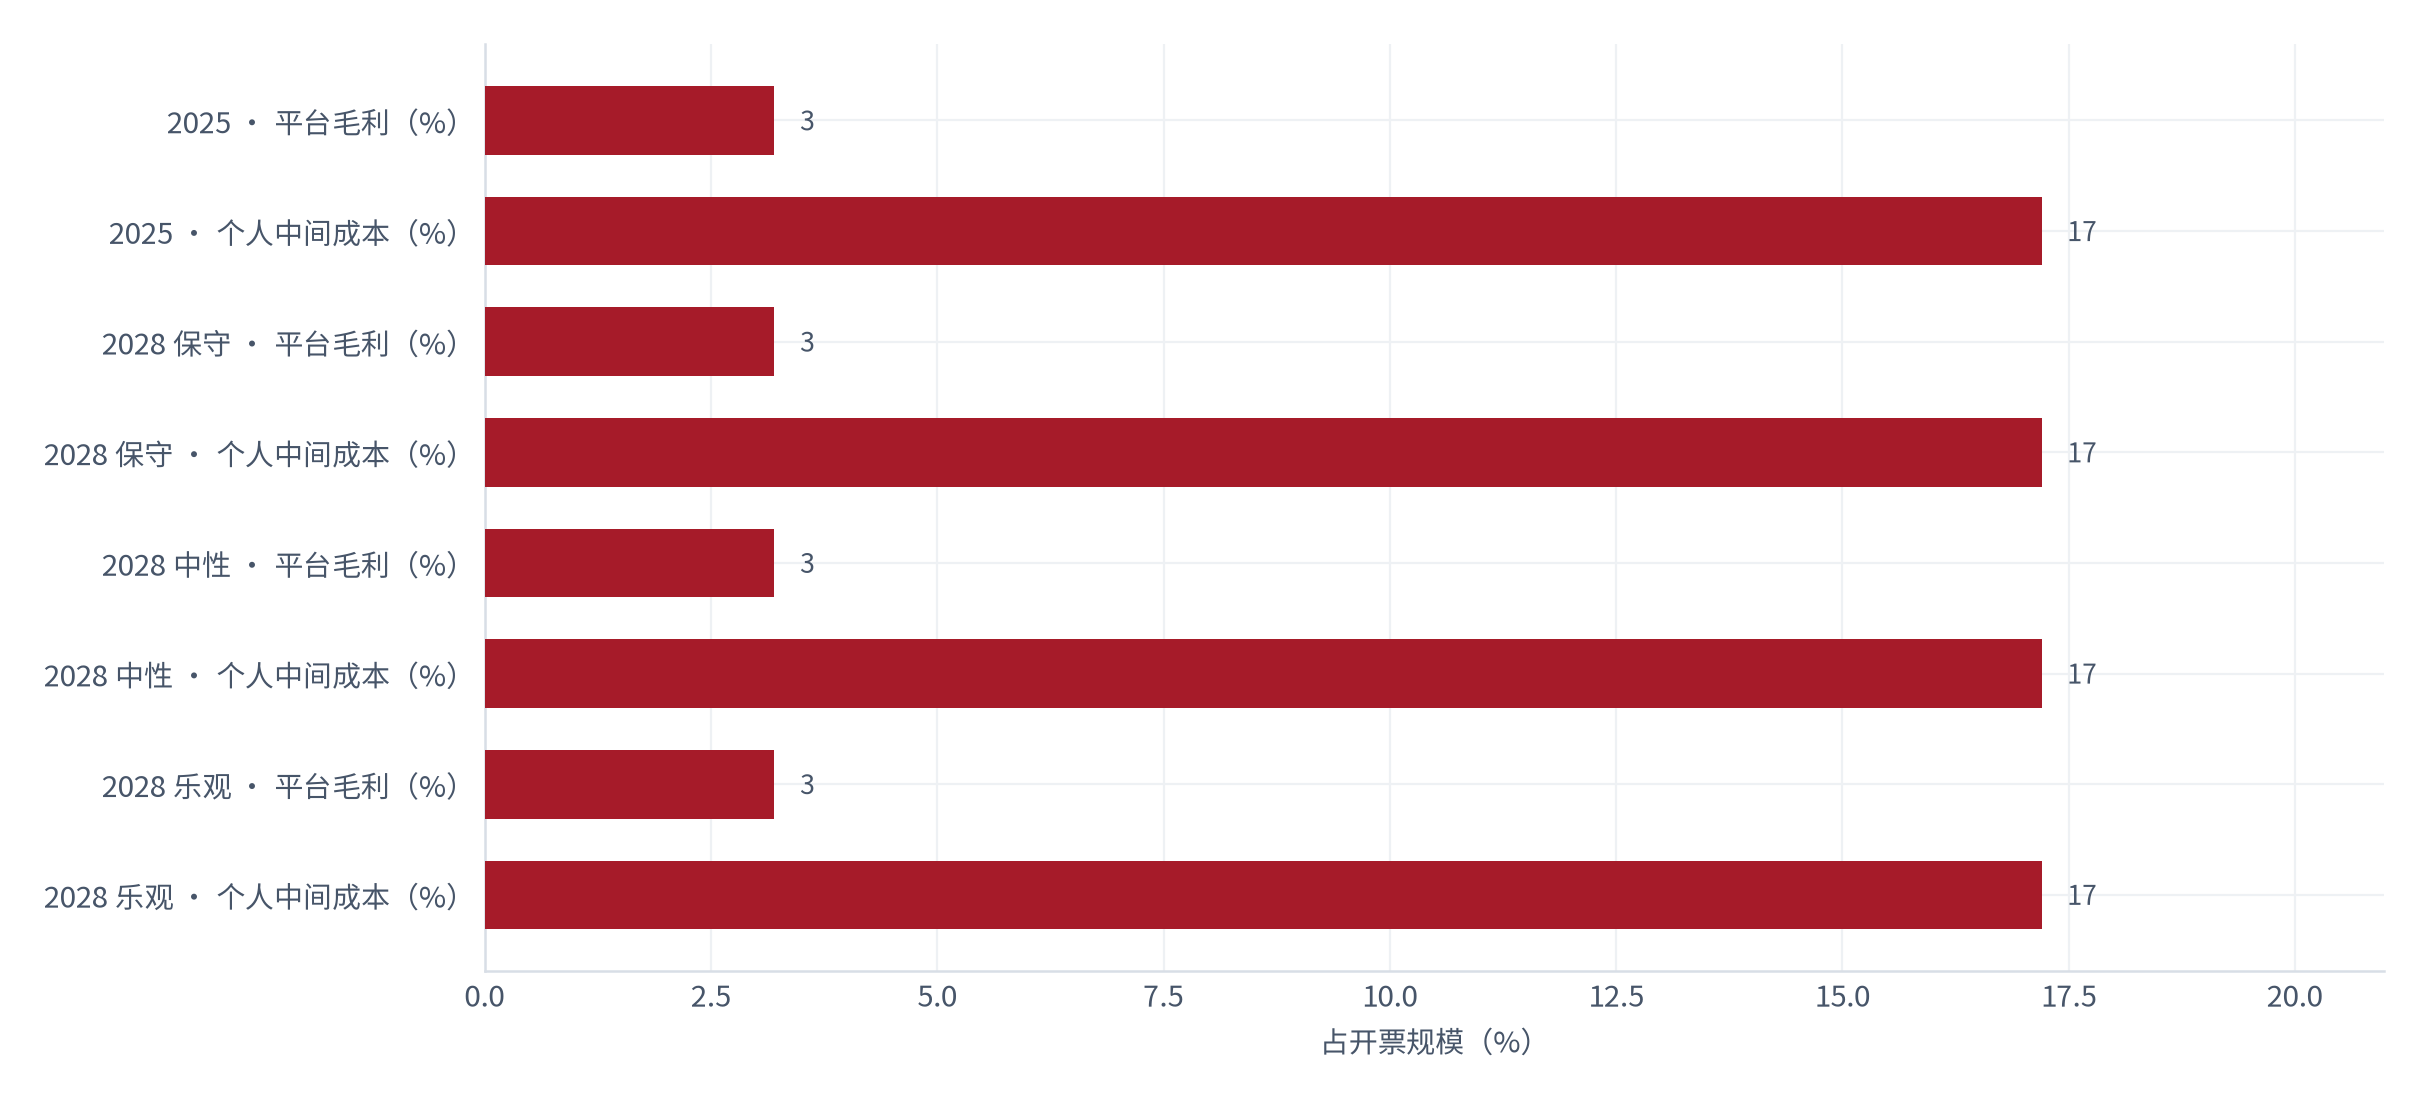
规模扩大并不意味着平台赚得更多。测算显示(锚定费率拆解 [2]),以 3.2% 的综合毛利率折算,2025 年行业对应的平台毛利约 276亿元,中性情景下 2028 年也只有约 402亿元;而同期个人承担的中间成本从约 1482亿元增至约 2160亿元。规模增长的绝大部分流向了中间成本,而不是平台利润。这是判断这个行业是否值得长期投入的关键一道算术题。
07风险提示
第一,开票合规的政策风险。代征代开试点占比已降到 4.2%(测算,锚定代征口径跟踪 [5]),本篇的核心结论高度依赖「开票成本可转嫁给企业」这一前提。
第二,中间成本转嫁失败的风险。平台综合毛利率只有 3.2%(测算,锚定费率拆解 [2]),任何一次成本上升都无法通过内部消化来吸收,只能压到费率上,而费率又受制于企业的降本动机。
第三,岗位单价下行风险。销售与客服类岗位占 62.4%(测算,锚定岗位结构调研 [4]),这类岗位单价约 42.6 元每小时 [13],可替代性强,一旦供给过剩会先被压价。
第四,个人权益缺口风险。个人到手占开票额 82.8%(测算,锚定到手到账测算 [3]),缺口部分对应的社保与保险权益,并非所有灵活就业者都能实际享有。
财商教育风险提示:本报告涉及平台费率、开票成本、个人到手率与收入测算,属于劳动力市场与平台经济的商业分析范畴,不构成任何投资建议。灵活用工收入受行业景气、季节波动、平台规则与政策口径等多重因素影响,本报告中的测算结果为情景推演,不代表任何实际的收入预期或收益承诺。读者据此作出的任何职业选择与经营决策,其风险与后果由读者自行承担。投资有风险,教育先行,请勿将本报告的测算结果直接等同于收入预期。
08结论与观察指标
- 中间成本分两段:可见扣除 6.4%(测算,锚定费率拆解 [2]),不可归集 10.8%(测算,锚定到手到账测算 [3]);
- 到手率缺口真实存在:灵活用工 82.8% [3],传统外包 92.4% [11],差 9.6 个百分点;
- 岗位结构决定议价权:销售与客服占 62.4%(测算,锚定岗位结构调研 [4]),个人议价空间有限;
- 平台毛利极薄:综合毛利率 3.2%(测算,锚定费率拆解 [2]),开票税费已占成本 42.6%(测算,锚定成本结构测算 [9]);
- 胜负手在合规:合规弹性 15.6%(测算,锚定敏感性测算 [16]),远高于费率与单价。
观察指标建议盯五个数:到手率(测算,锚定到手到账测算 [3])、代征代开试点地区占比(测算,锚定代征口径跟踪 [5])、平台综合费率(测算,锚定费率拆解 [2])、销售与客服类岗位占比(测算,锚定岗位结构调研 [4])、以及活跃任务人的次年留存率(测算,锚定续约跟踪 [10])。其中任意两个同时恶化,本篇的核心结论都需要重估。
A数据来源与证据表
| 编号 | 来源 / 报告 | 关键数据 | 链接 |
|---|---|---|---|
| [1] | 规模统计 灵活用工平台开票规模 |
2025 年开票规模约 8620亿元,同比 +24.6%;按撮合口径约 11,620亿元 检索:2025 |
行业规模统计摘要 |
| [2] | 费率拆解 综合服务费率与毛利率 |
综合服务费率 6.4%,其中开票税费 2.1%、代发通道 1.1%、平台毛利 3.2% 检索:2025 |
费率与毛利拆解测算 |
| [3] | 到手到账测算 一笔结算的中间成本 |
企业支付 10000 元,个人到手 8280 元,中间成本 17.2%,其中不可归集部分 10.8% 检索:2025 |
结算到手测算 |
| [4] | 岗位结构调研 灵活用工的岗位分布 |
销售与客服 62.4%、物流仓储 18.4%、设计与内容 12.4%、技术研发 6.8% 检索:2025 |
岗位结构调研 |
| [5] | 代征口径跟踪 代征代开试点地区占比 |
试点地区占比从 12.4% 收缩至 4.2% 检索:2025 |
代征代开口径跟踪 |
| [6] | 个人侧调研 灵活就业者的接单收入 |
月均接单收入 4240元,月均接单 6.2 单 检索:2025 |
灵活就业者收入调研 |
| [7] | 平台集中度统计 平台份额分布 |
前五家占 34.6%,前十家占 52.4% 检索:2025 |
平台集中度统计 |
| [8] | 企业侧采购调研 企业采用比例与理由 |
企业采用比例 42.6%;降本理由占 46.2%,弹性用工理由占 28.4% 检索:2025 |
企业采购行为调研 |
| [9] | 成本结构测算 平台成本构成 |
开票税费占 42.6%、代发通道 28.4%、获客与履约 18.4%、技术与人力 10.6% 检索:2025 |
平台成本结构测算 |
| [10] | 续约跟踪 任务人与任务方留存 |
任务人次年留存 38.4%、稳态留存 28.4%;任务方复购率 62.4% 检索:2025 |
续约与留存跟踪 |
| [11] | 结算方式对比 不同结算方式的到手率 |
灵活用工 82.8%、传统劳务外包 92.4%、劳务派遣 88.6%、自营结算 96.2% 检索:2025 |
结算方式到手率对比 |
| [12] | 风控事件跟踪 平台的合规处理情况 |
2024 至 2025 年受影响平台占比 12.4%,其中被暂停新增商户占 6.2% 检索:2025 |
合规事件跟踪 |
| [13] | 岗位单价跟踪 分岗位任务单价 |
客服类约 42.6 元每小时、设计类约 82.4 元每小时、研发类约 124.2 元每小时 检索:2025 |
岗位单价跟踪 |
| [14] | 平台对比调研 头部与中小平台能力差 |
头部平台开票合规通过率高出 28.4 个百分点,获客成本低 6.2% 检索:2025 |
平台能力对比调研 |
| [15] | 个税口径调研 灵活用工收入的计税口径 |
适用综合所得口径占 84.2%,经营所得口径占 12.4% 检索:2025 |
计税口径调研 |
| [16] | 敏感性测算 三变量对行业规模的弹性 |
开票合规每收紧 10 个百分点规模下降 15.6%;费率每降 1 个百分点规模提升 6.2%;单价每升 10% 规模提升 4.2% 检索:2025 |
行业规模敏感性测算 |
B证明链台账
| 链 1 | 可见与不可见两段中间成本 | 未完成 | 若可见扣除超过 10% 而规模仍扩张 |
|---|---|---|---|
| 链 2 | 降本动机压制定价能力 | 未完成 | 若弹性用工理由超过降本理由 |
| 链 3 | 费率下调空间被开票成本锁死 | 未完成 | 若开票税费占成本降到 30% 以下 |
| 链 4 | 到手率缺口对个人是净损失 | 未完成 | 若到手率回升到 90% 以上 |
| 链 5 | 合规能力是头部护城河 | 未完成 | 若前五家集中度超 60% 而费率未降 |
| 链 6 | 合规收紧同时抬高两端成本 | 未完成 | 若到手率在收紧时不下降 |
| 链 7 | 政策合规是规模第一驱动力 | 未完成 | 若口径不再收缩而增速回落到 8% 以下 |
C数据档次说明
[T1]第一手:到手到账测算、费率拆解与成本结构测算,本篇中用于核心成本推演的基准。
[T2]机构二手:平台规模统计、岗位结构调研与企业侧采购调研,来自第三方机构的统计与访谈汇总,本篇用于规模与需求侧分析。
[T3]媒体转引:合规口径变化与平台处理事件,来自公开报道与监管公告的转引,本篇用于政策与风险分析。
[缺口]缺口项:跨平台可比的个人到手率统计、分岗位的费率区间、以及个人侧的长周期留存数据,目前均无公开可查来源。凡涉及这些维度,本篇一律只作定性判断,不给出具体数字。
用工提示:本报告为行业研究,不构成任何就业、用工或税务筹划的建议。灵活用工涉及劳动法、社会保险与个人所得税等多重规定,不同地区的执行口径存在差异。劳动者与用工企业应咨询当地主管部门或持牌专业人士后再作安排。
评论(0)