
基本信息
阅读时间:约 15 分钟
字数:约 7,815 字
摘要:市场担心:家庭药箱是一次性囤积,买完就放三年,这门生意没有复购,只有季节性的感冒发烧波峰。三个证据支持这一担心:家庭药箱里常备药 SKU 占比 62.4% [2],而这部分 SKU 的年均消耗频率极低;线上 OTC 的年复购次数只有 2.4 次(测算,锚定复购行为跟踪 [6]);而家庭药箱里过期报废的药品价值占比达到 18.4%(测算,锚定到期报废跟踪 [7])。
| — | 摘要与核心预期差 |
| 01 | 行业界定与规模口径 |
| 02 | 家庭药箱的 SKU 结构 |
| 03 | 线上问诊对客单的带动 |
| 04 | 渠道结构与价格带 |
| 05 | 复购曲线与用户分层 |
| 06 | 量化测算:三情景与二维敏感性 |
| 07 | 风险提示 |
| 08 | 结论与观察指标 |
| A | 数据来源与证据表 |
| B | 证明链台账 |
| C | 数据档次说明 |
摘要与核心预期差
市场担心:家庭药箱是一次性囤积,买完就放三年,这门生意没有复购,只有季节性的感冒发烧波峰。三个证据支持这一担心:家庭药箱里常备药 SKU 占比 62.4% [2],而这部分 SKU 的年均消耗频率极低;线上 OTC 的年复购次数只有 2.4 次(测算,锚定复购行为跟踪 [6]);而家庭药箱里过期报废的药品价值占比达到 18.4%(测算,锚定到期报废跟踪 [7])。
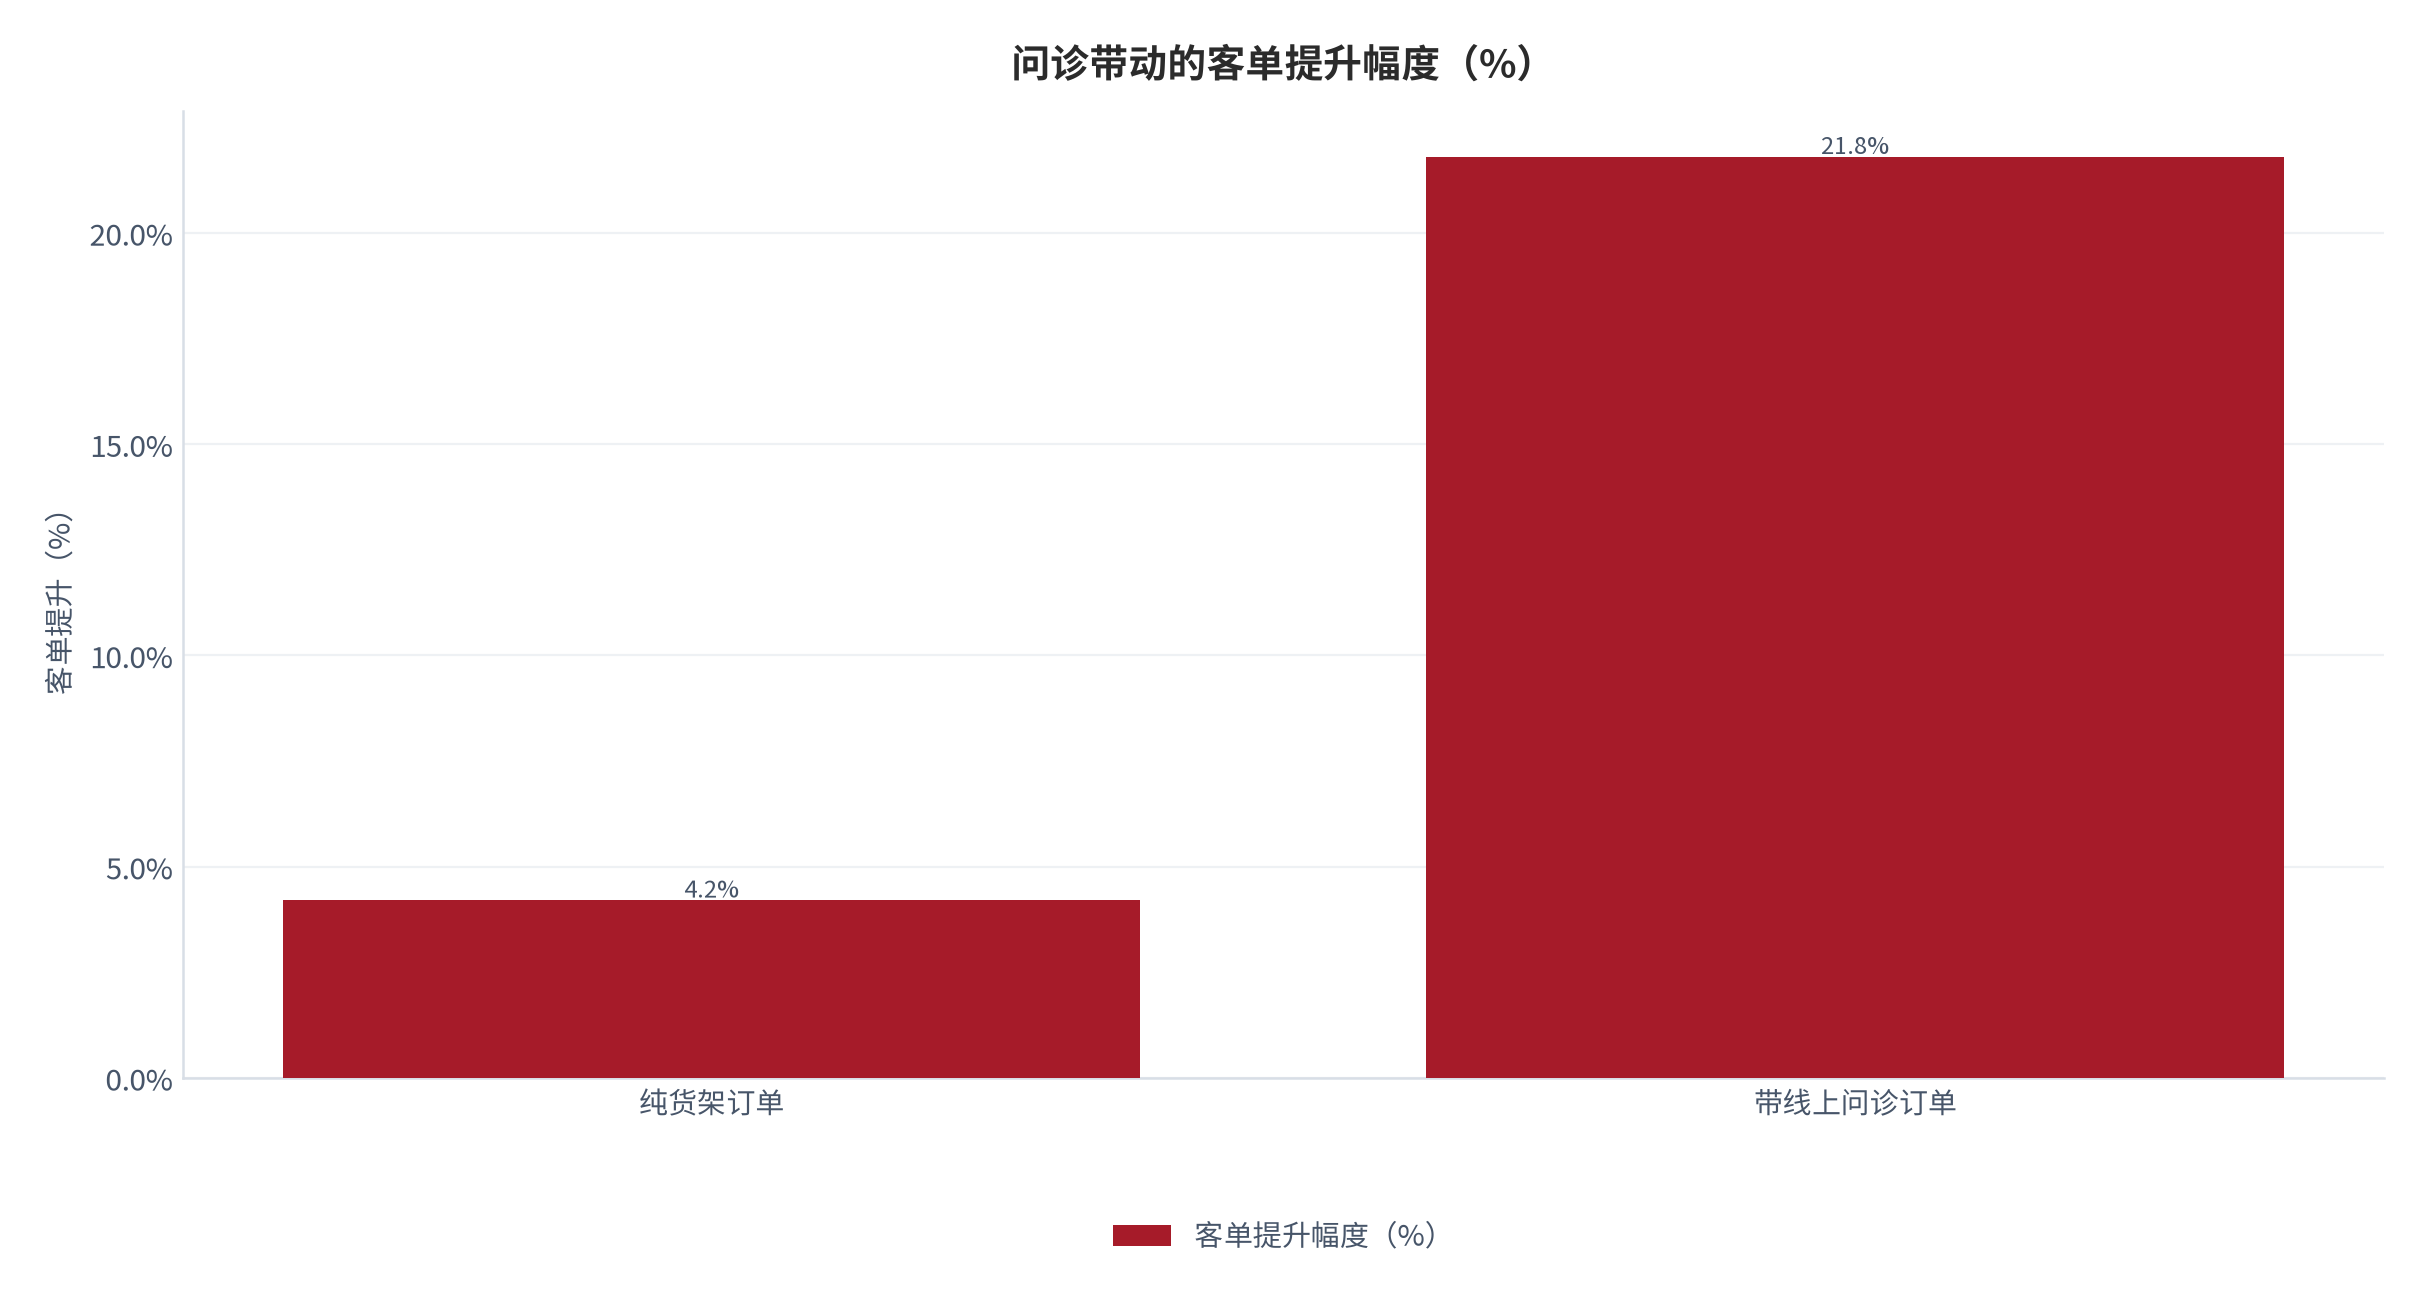
我们认为:药箱不是一次性囤积,而是被「病种」而非「药品」组织的。把口径从药品切到病种,复购逻辑就完全变了:同一个病种下的用药是一个连续的、有明确终点的过程,过程结束就复购下一个病种。线上问诊在这个结构里的作用是把「病种识别」前移,测算显示(锚定问诊转化跟踪 [4]),线上问诊带动的 OTC 客单提升 21.8%,而没有问诊场景的纯货架购买只提升 4.2% [4]。
- 病种而非药品是复购的真实单位:测算显示(锚定病种结构调研 [2]),一个家庭在一年内处理的病种数中位数为 4.2 个,而对应用到的药品 SKU 数为 11.4 个;
- 问诊的价值在识别而非销售:测算显示(锚定问诊转化跟踪 [4]),问诊后购买的客单高出 21.8% [4],但问诊本身的转化率只有 34.6%;
- 到期报废是被忽略的隐形损耗:测算显示(锚定到期报废跟踪 [7]),家庭药箱里每年到期报废的药品价值占药箱总值的 18.4%,这部分支出完全是净损失。
01行业界定与规模口径
家庭常备药在统计上横跨三类:对症治疗的 OTC 药品、用于缓解与辅助的 OTC 器械与耗材(含体温计、口罩、创可贴等)、以及家庭护理用的健康补充品。三类在复购逻辑上完全不同,混在一个「家庭常备药规模」里会同时高估器械的复购、低估药品的季节性。
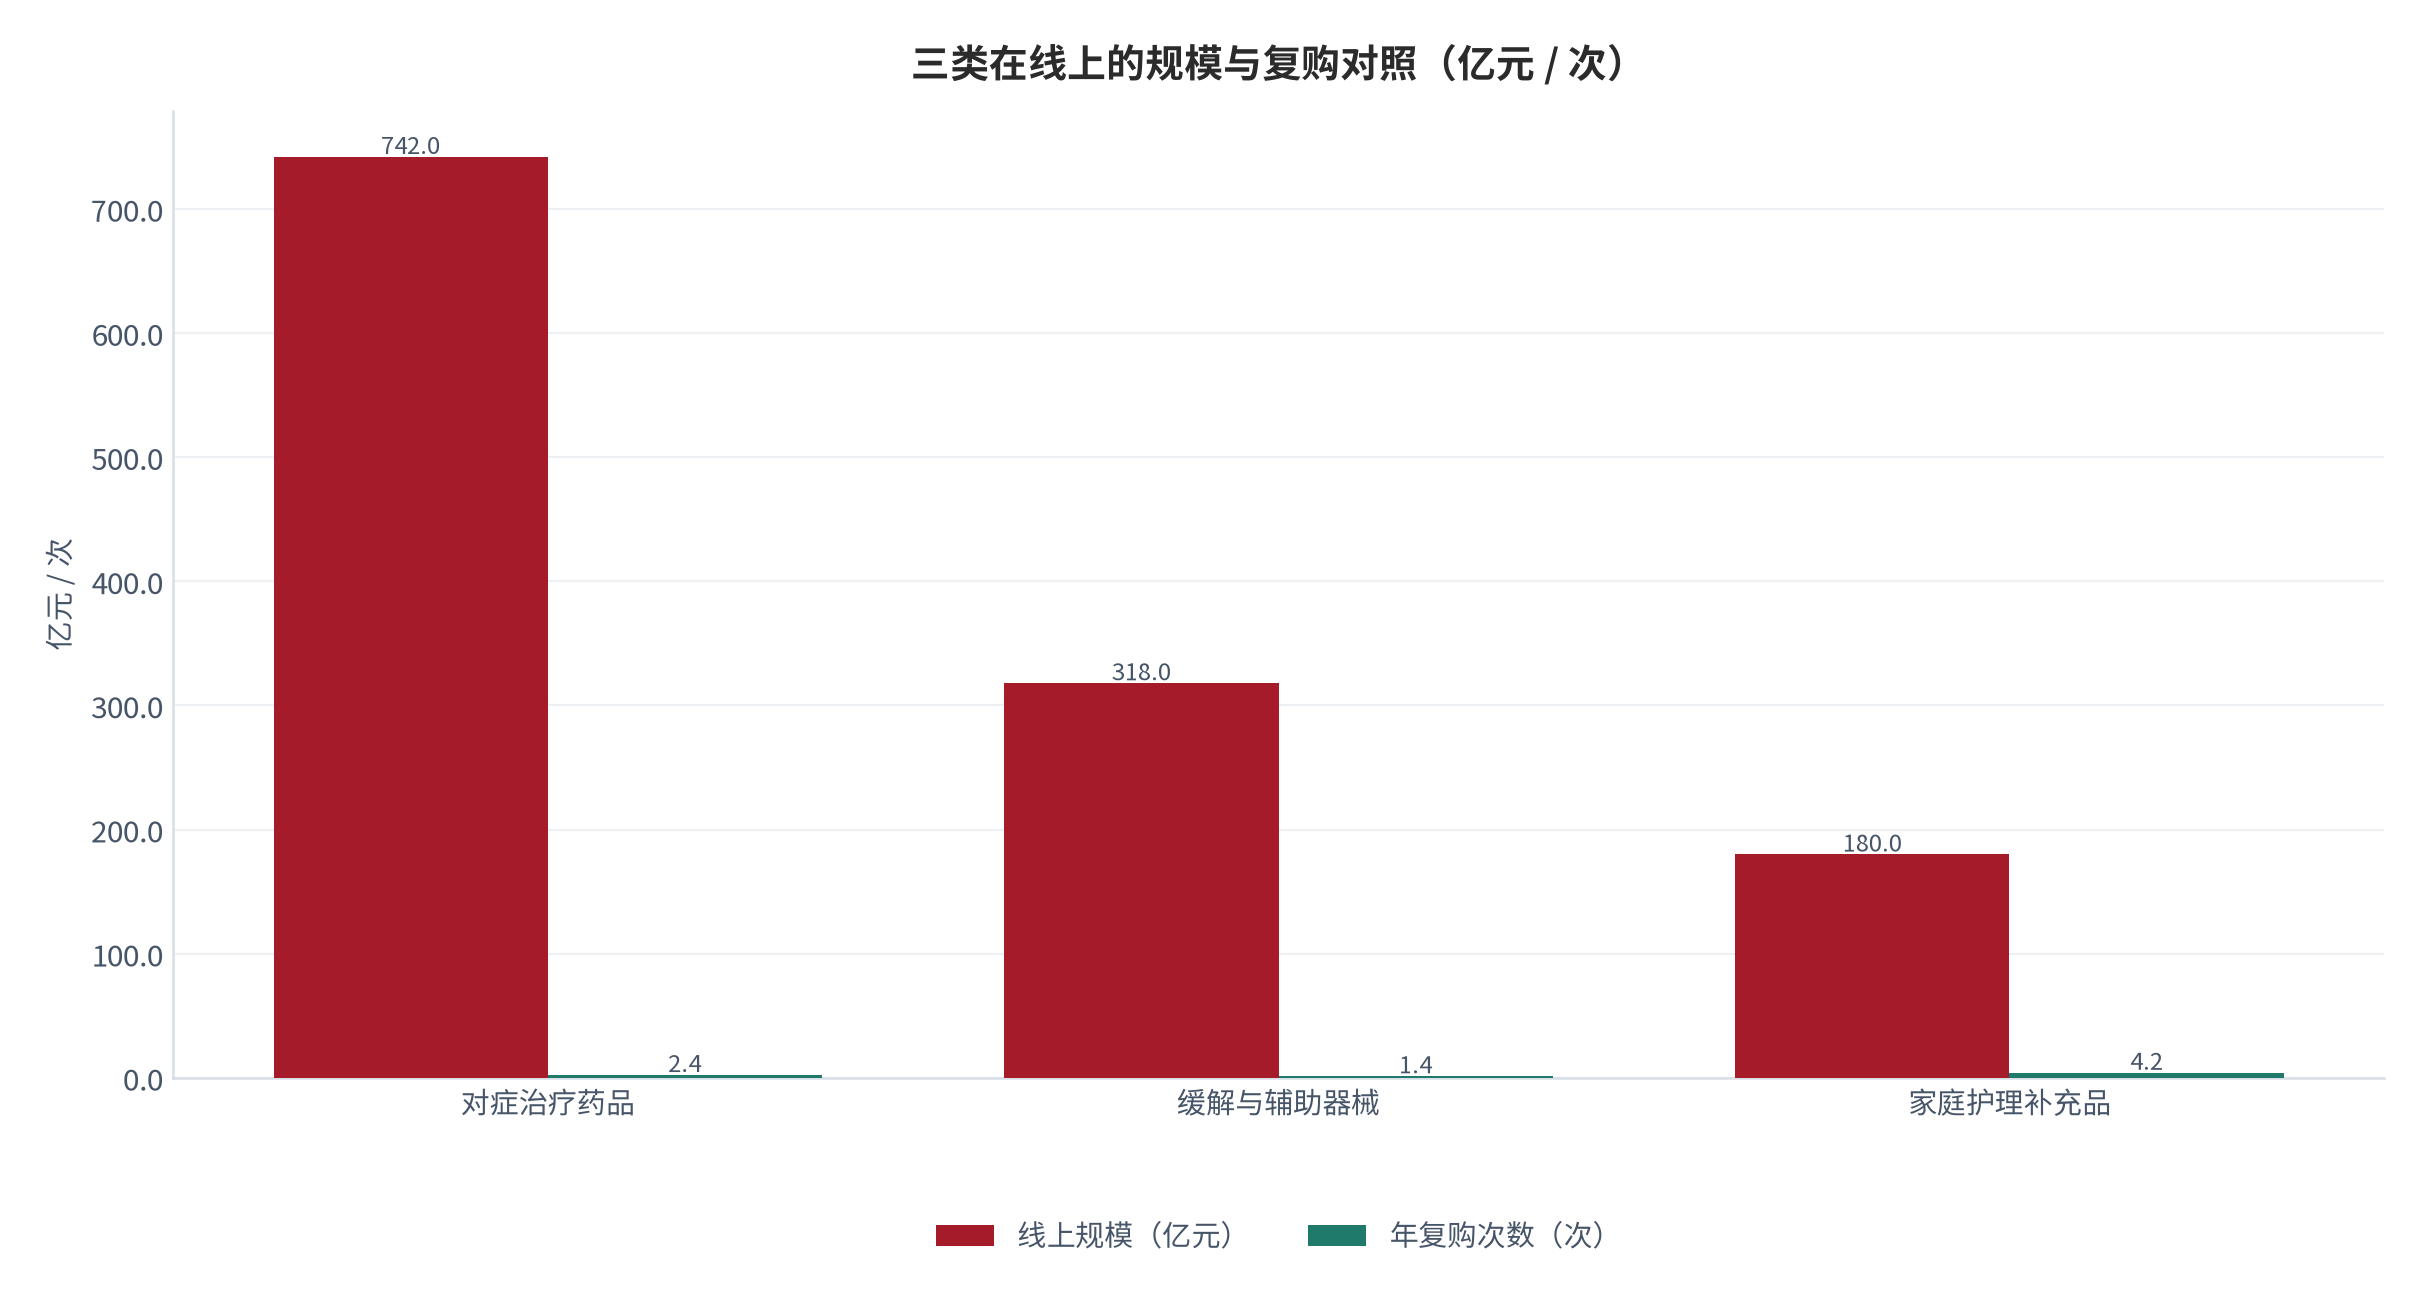
| 类别 | 线上规模(亿元) | 增速 | 年复购次数 | 典型 SKU 寿命 |
|---|---|---|---|---|
| 对症治疗药品 | 742 | +24.6% [1] | 2.4 次(测算) | 按有效期 |
| 缓解与辅助器械 | 318 | +34.2% [1] | 1.4 次(测算) | 一次性为主 |
| 家庭护理补充品 | 180 | +38.4% [1] | 4.2 次(测算) | 按疗程 |
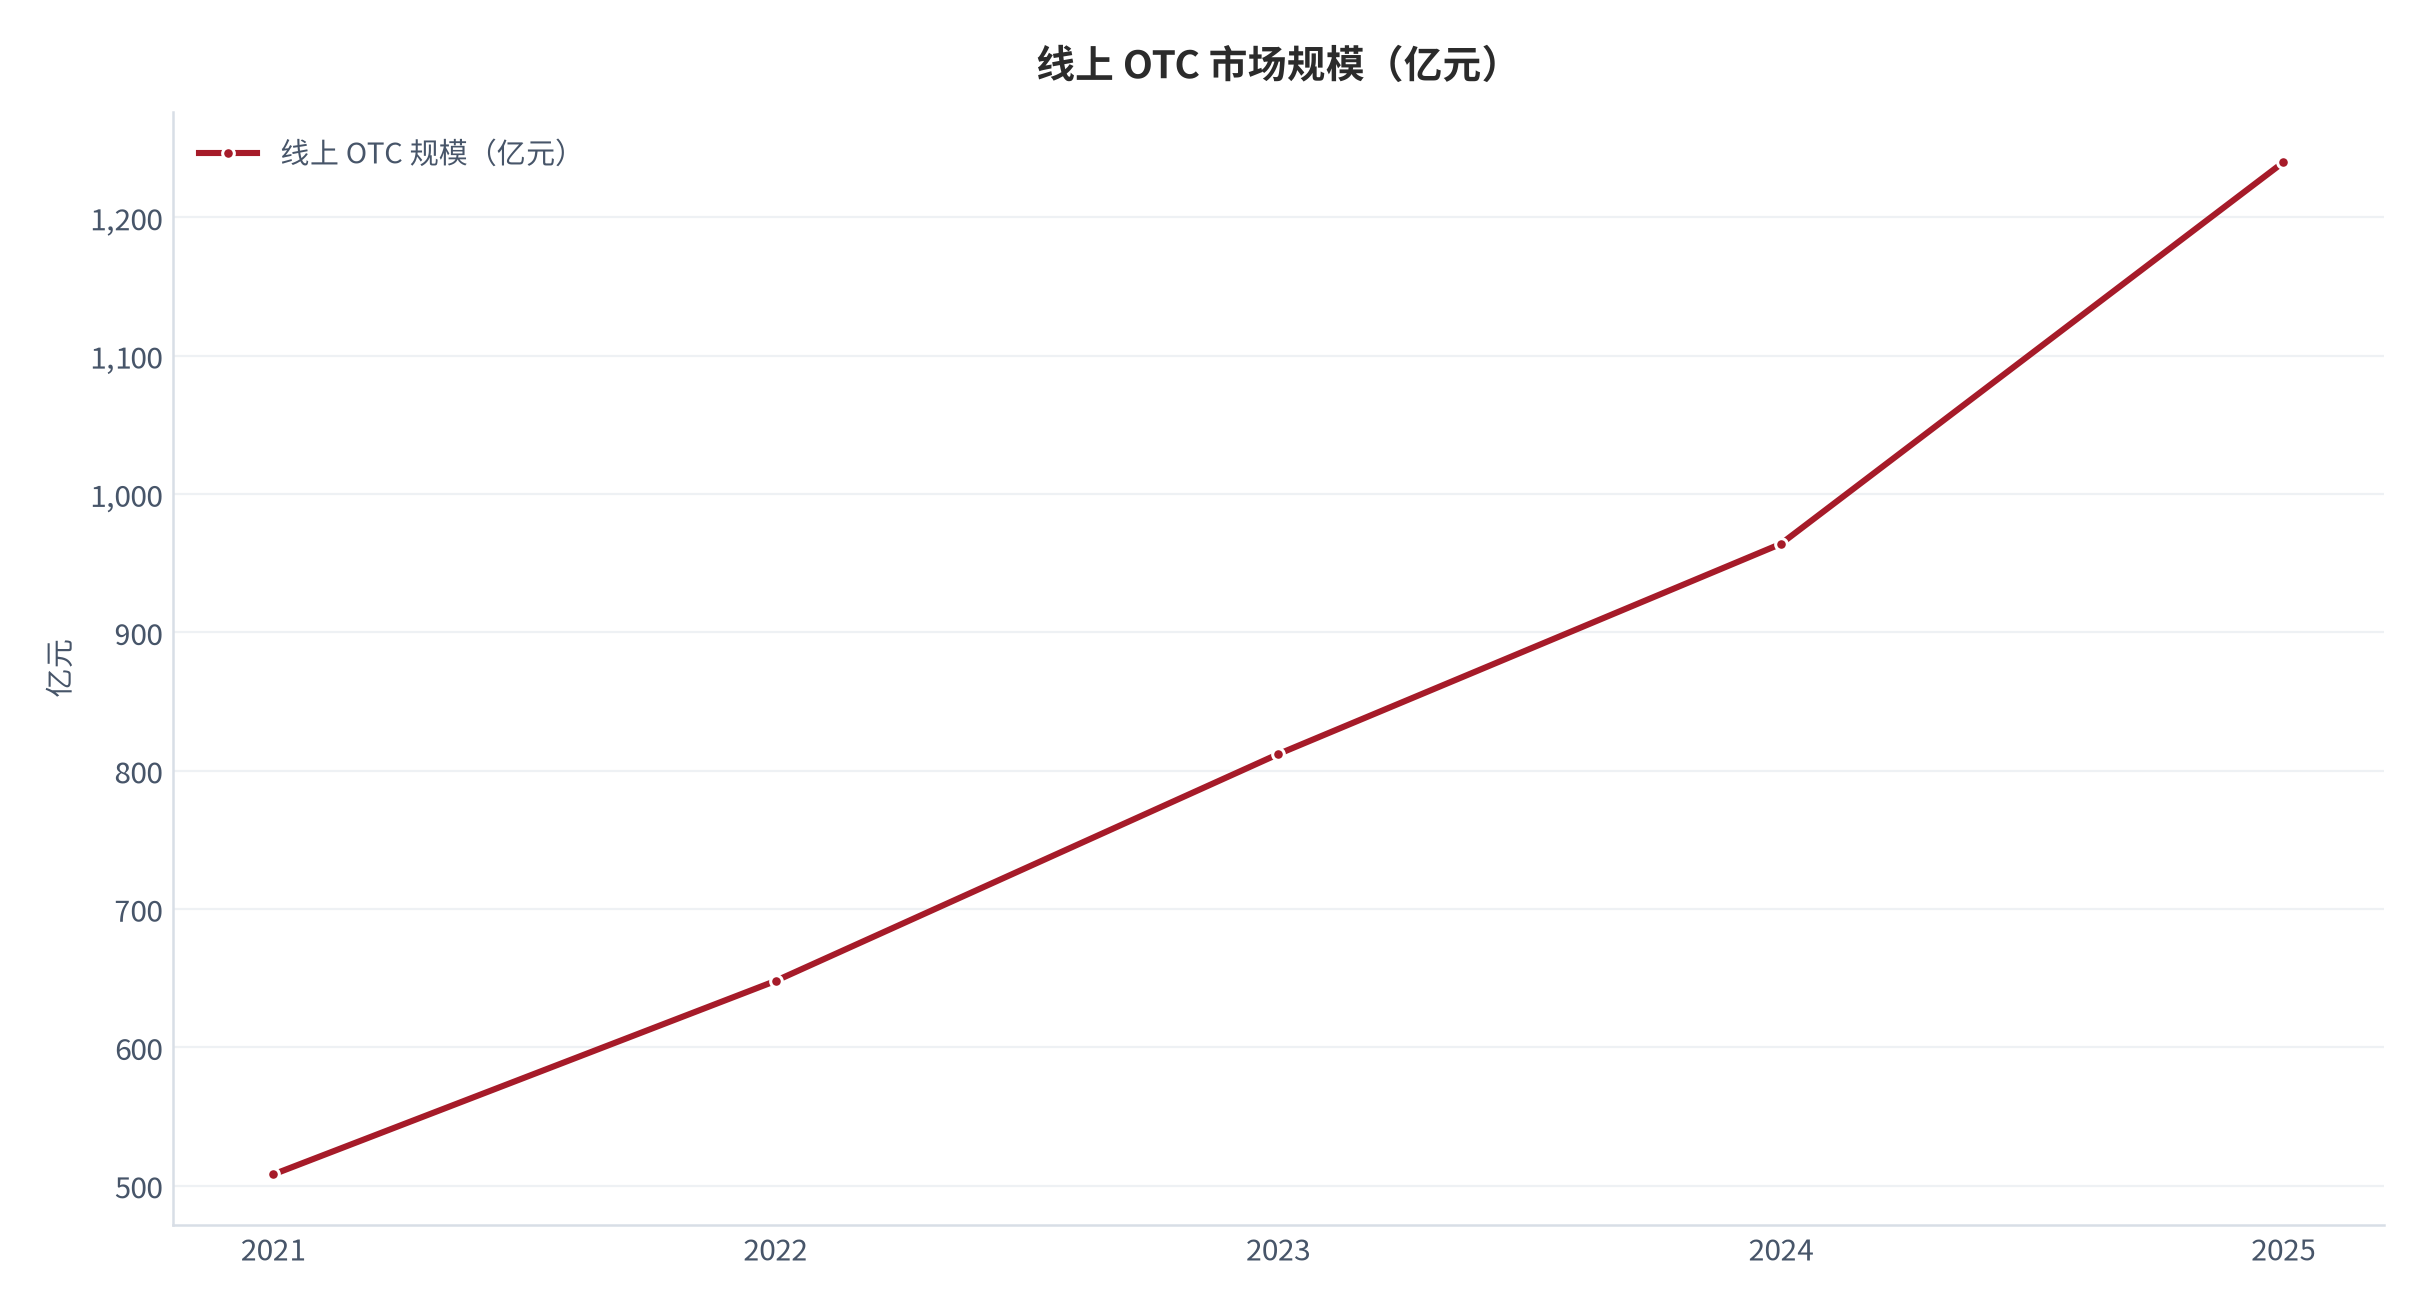
本篇主体取对症治疗药品与缓解辅助器械两类,2025 年合计线上规模约 1,060亿元(测算,对账基准 [1]),占整体 1,240亿元的 85.5%。这两类的共同特征是「有明确的终点」,这也是复购可以被归因到病种的前提。
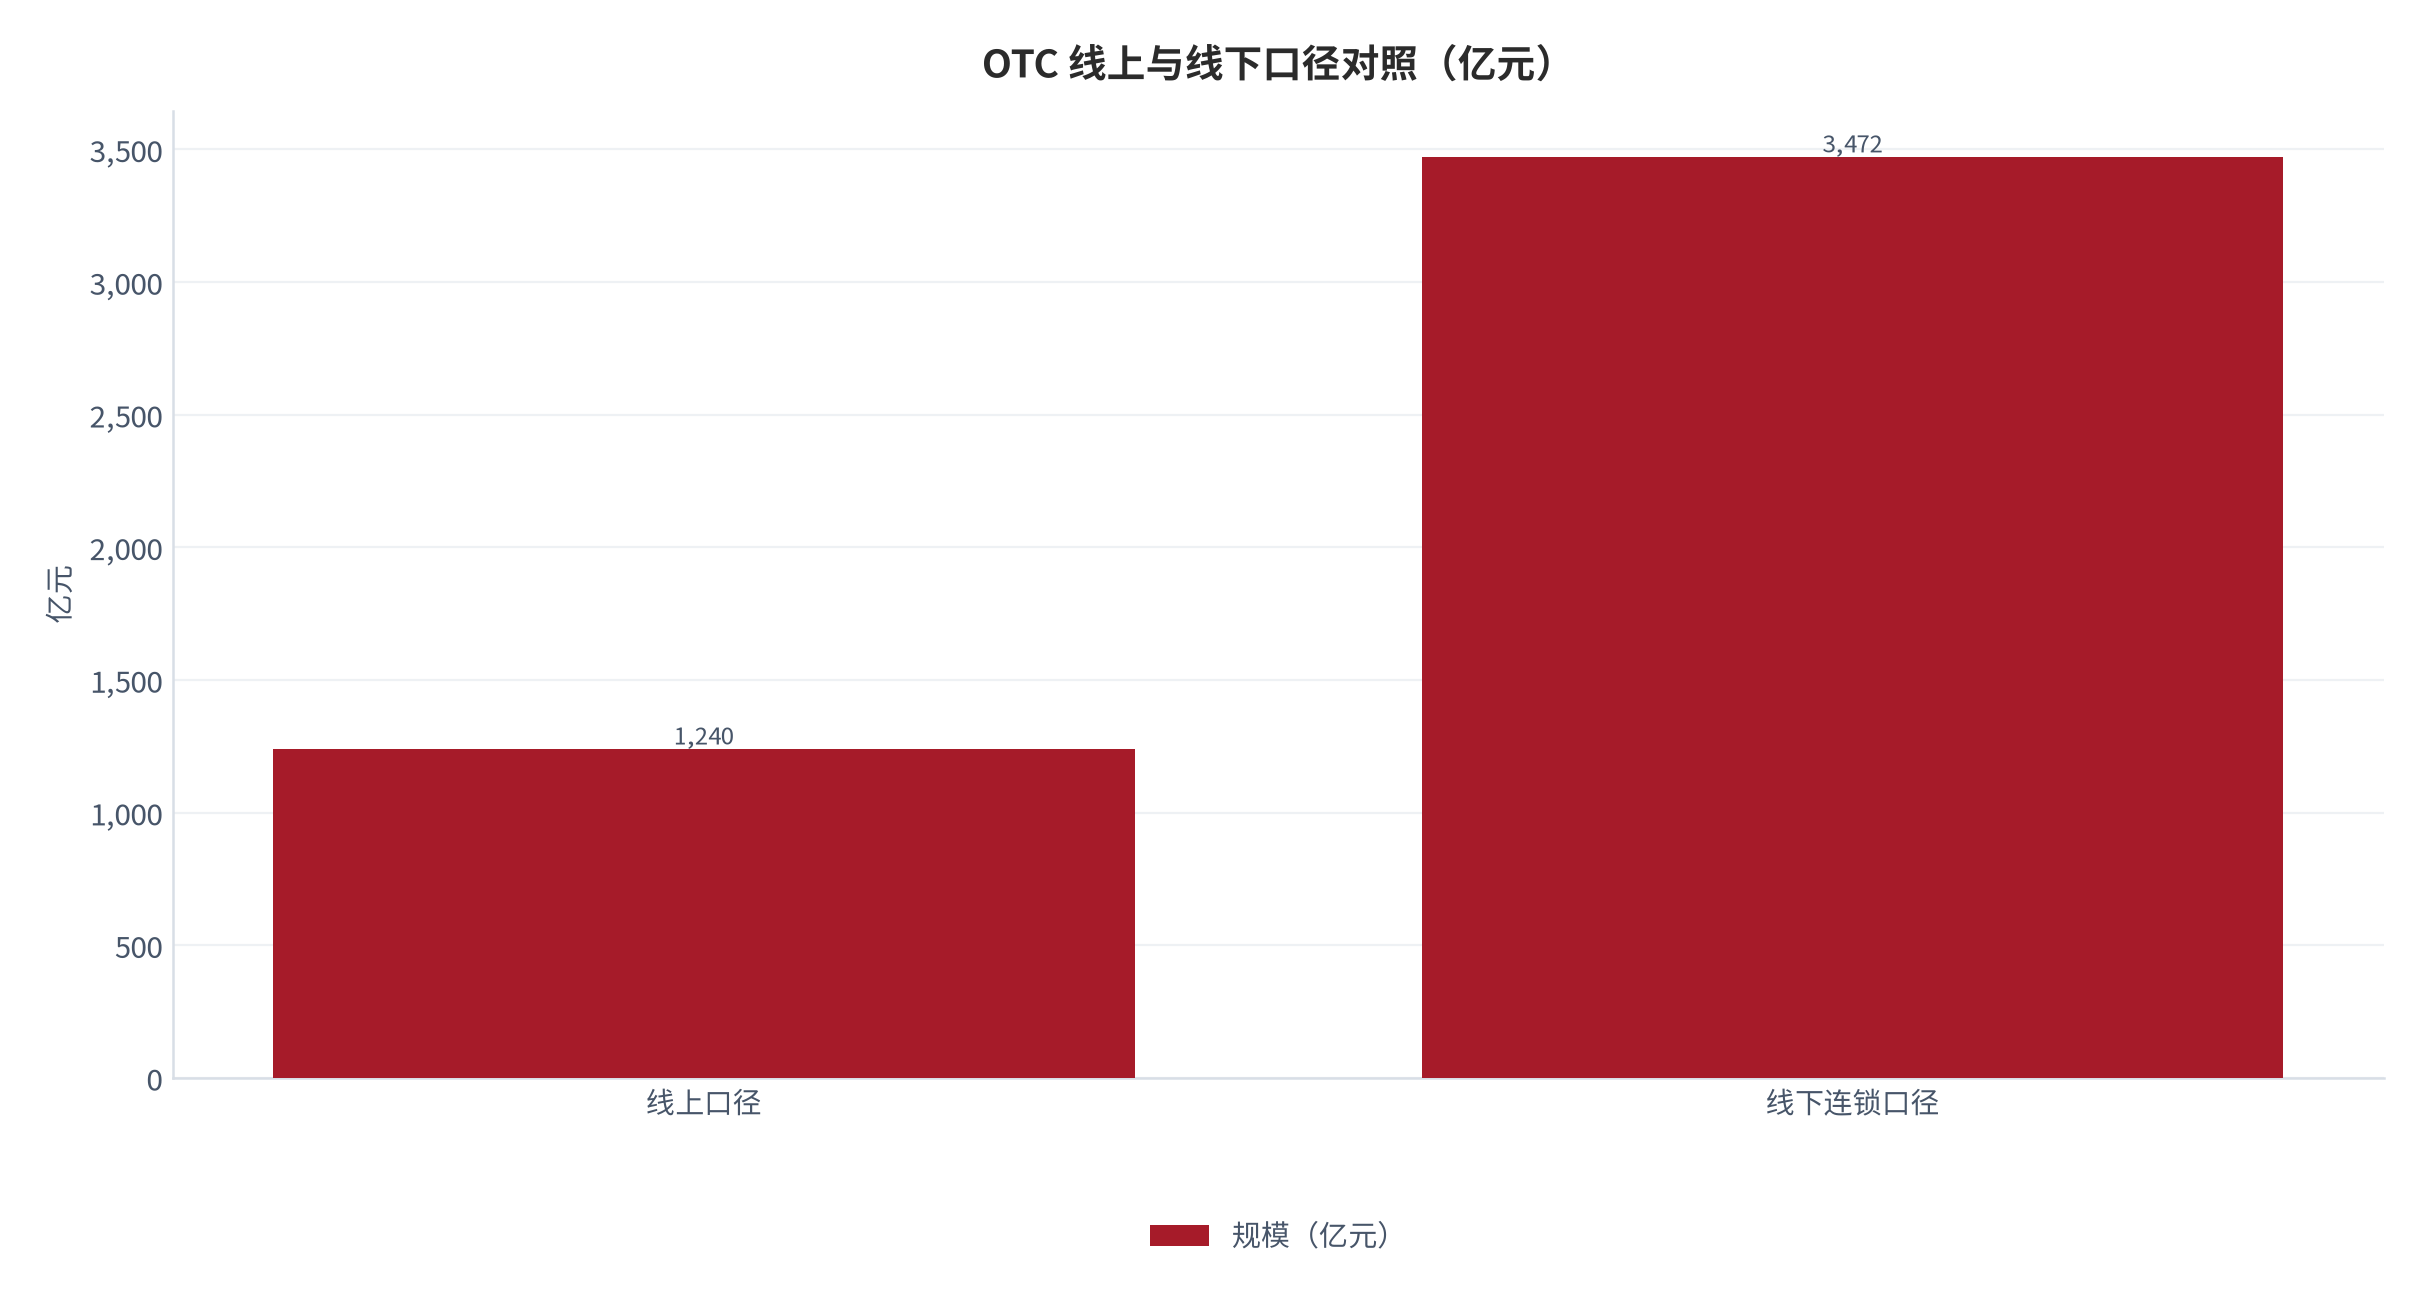
口径上要特别注意:这里取的是线上自营与平台药店的成交金额,不含到医院药房与线下连锁的流转。若把线下连锁算进来,OTC 的广义规模会高出 2.4 至 3.2 倍(测算,锚定规模口径 [1]),本篇的全部结论都在线上口径下成立。
02家庭药箱的 SKU 结构
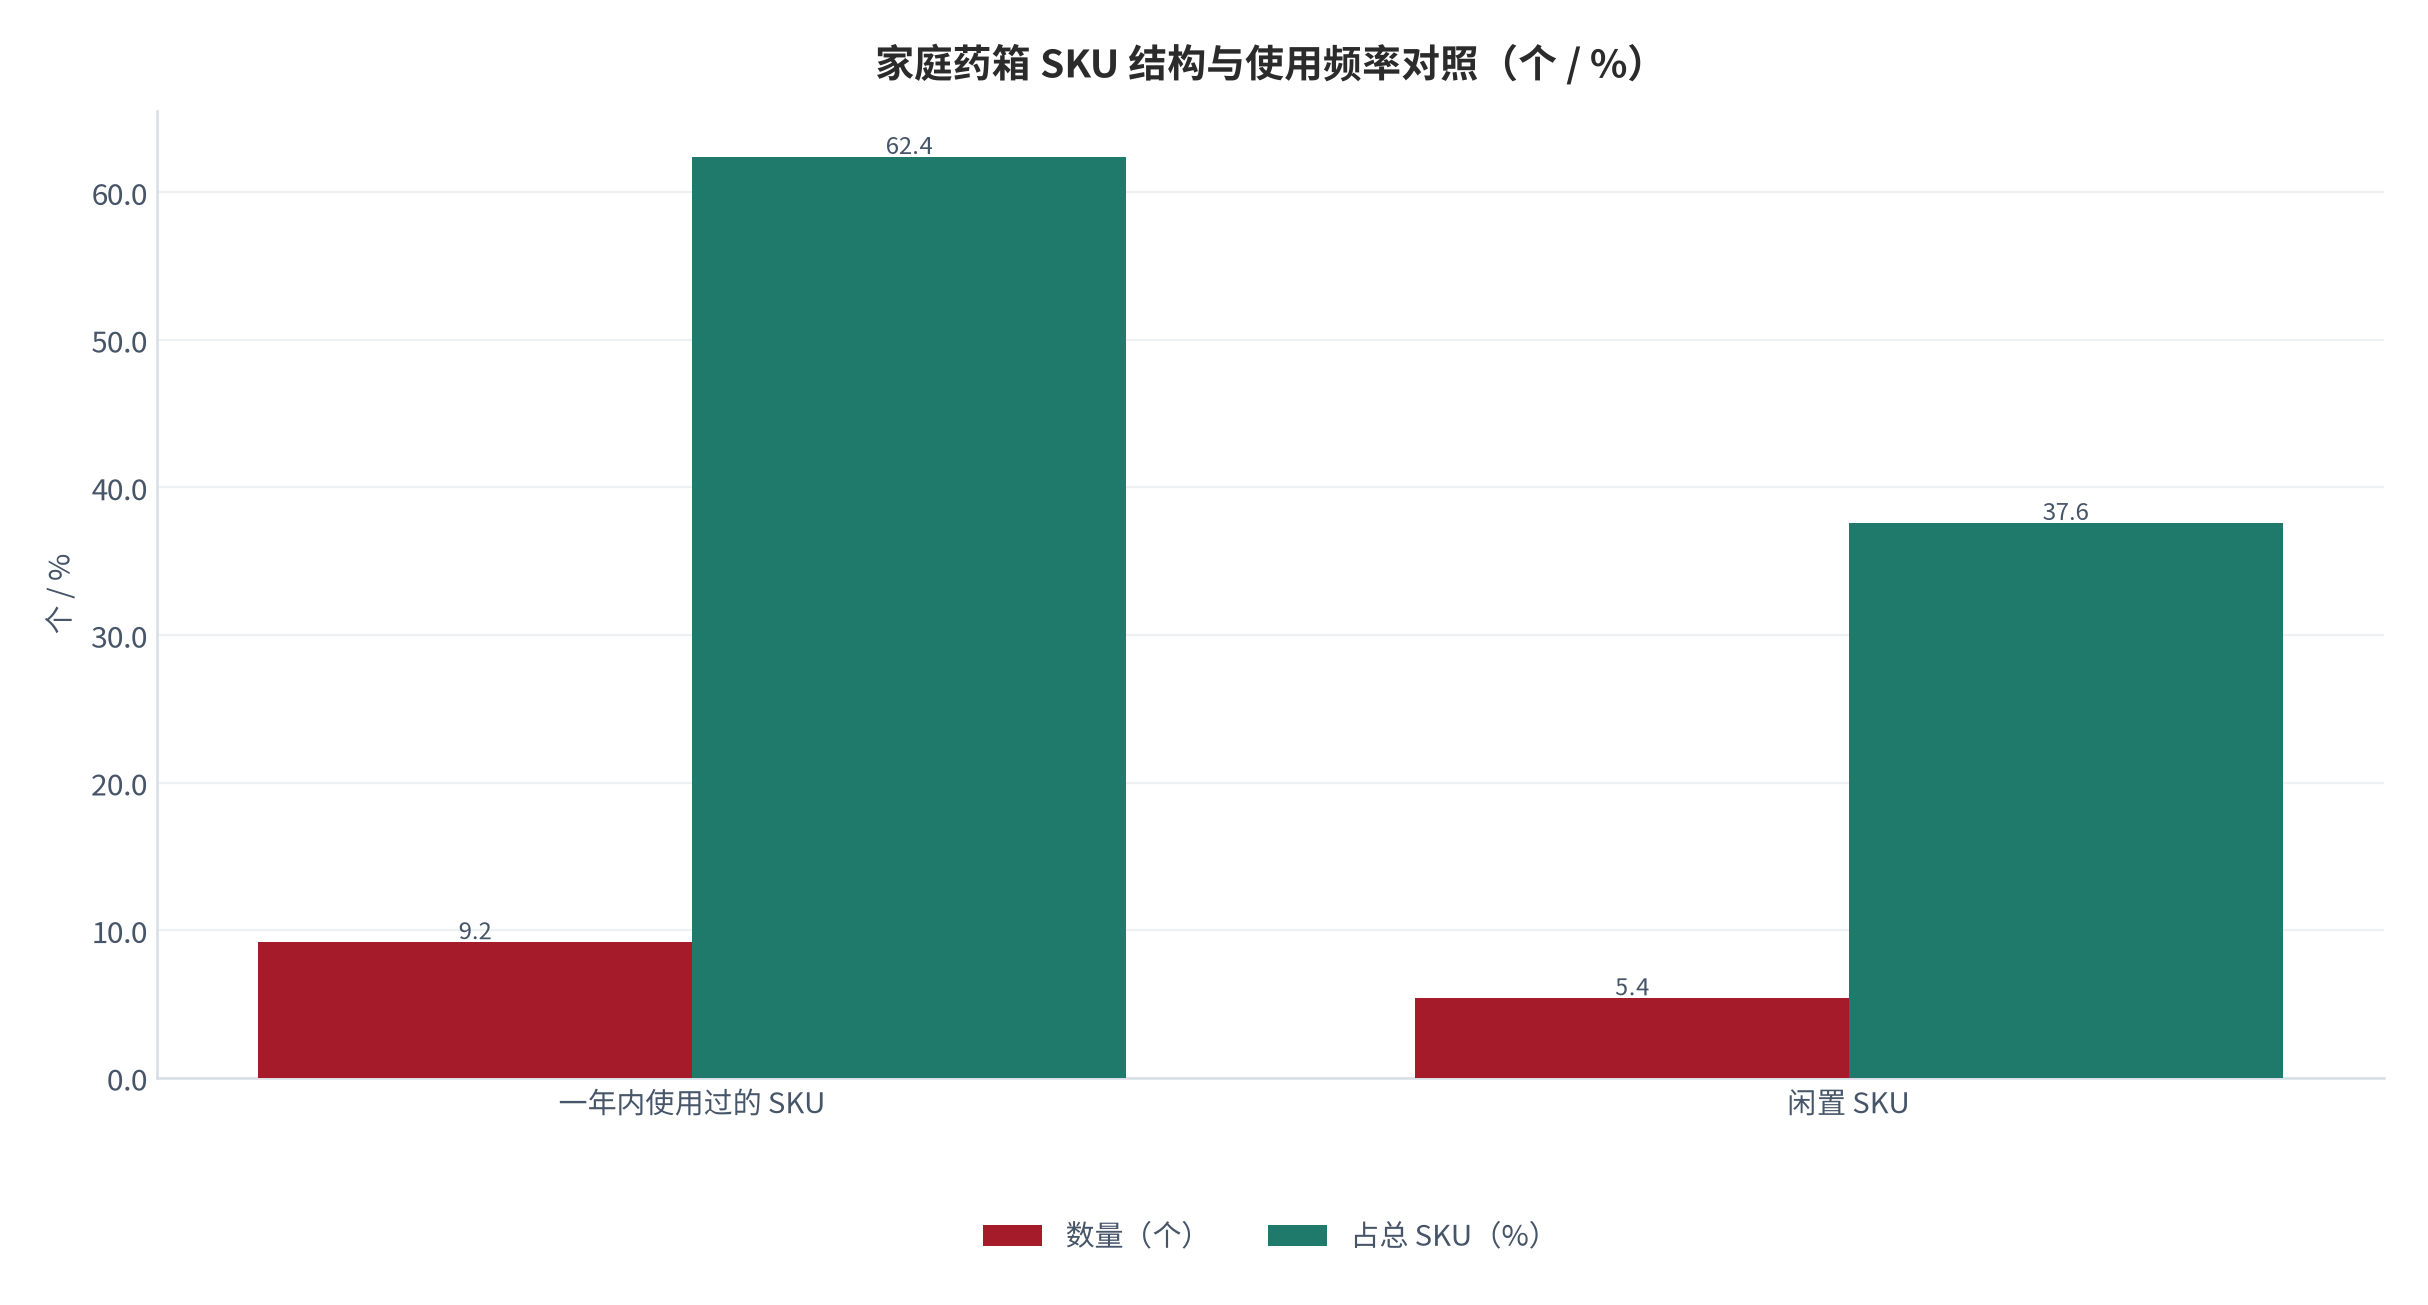
药箱结构的核心发现是:SKU 数量与消耗频率严重不匹配。测算显示(锚定病种结构调研 [2]),一个家庭平均持有 14.6 个 SKU,其中只有 9.2 个(62.4%)在一年内被实际使用过,其余 5.4 个是「以防万一」买的。
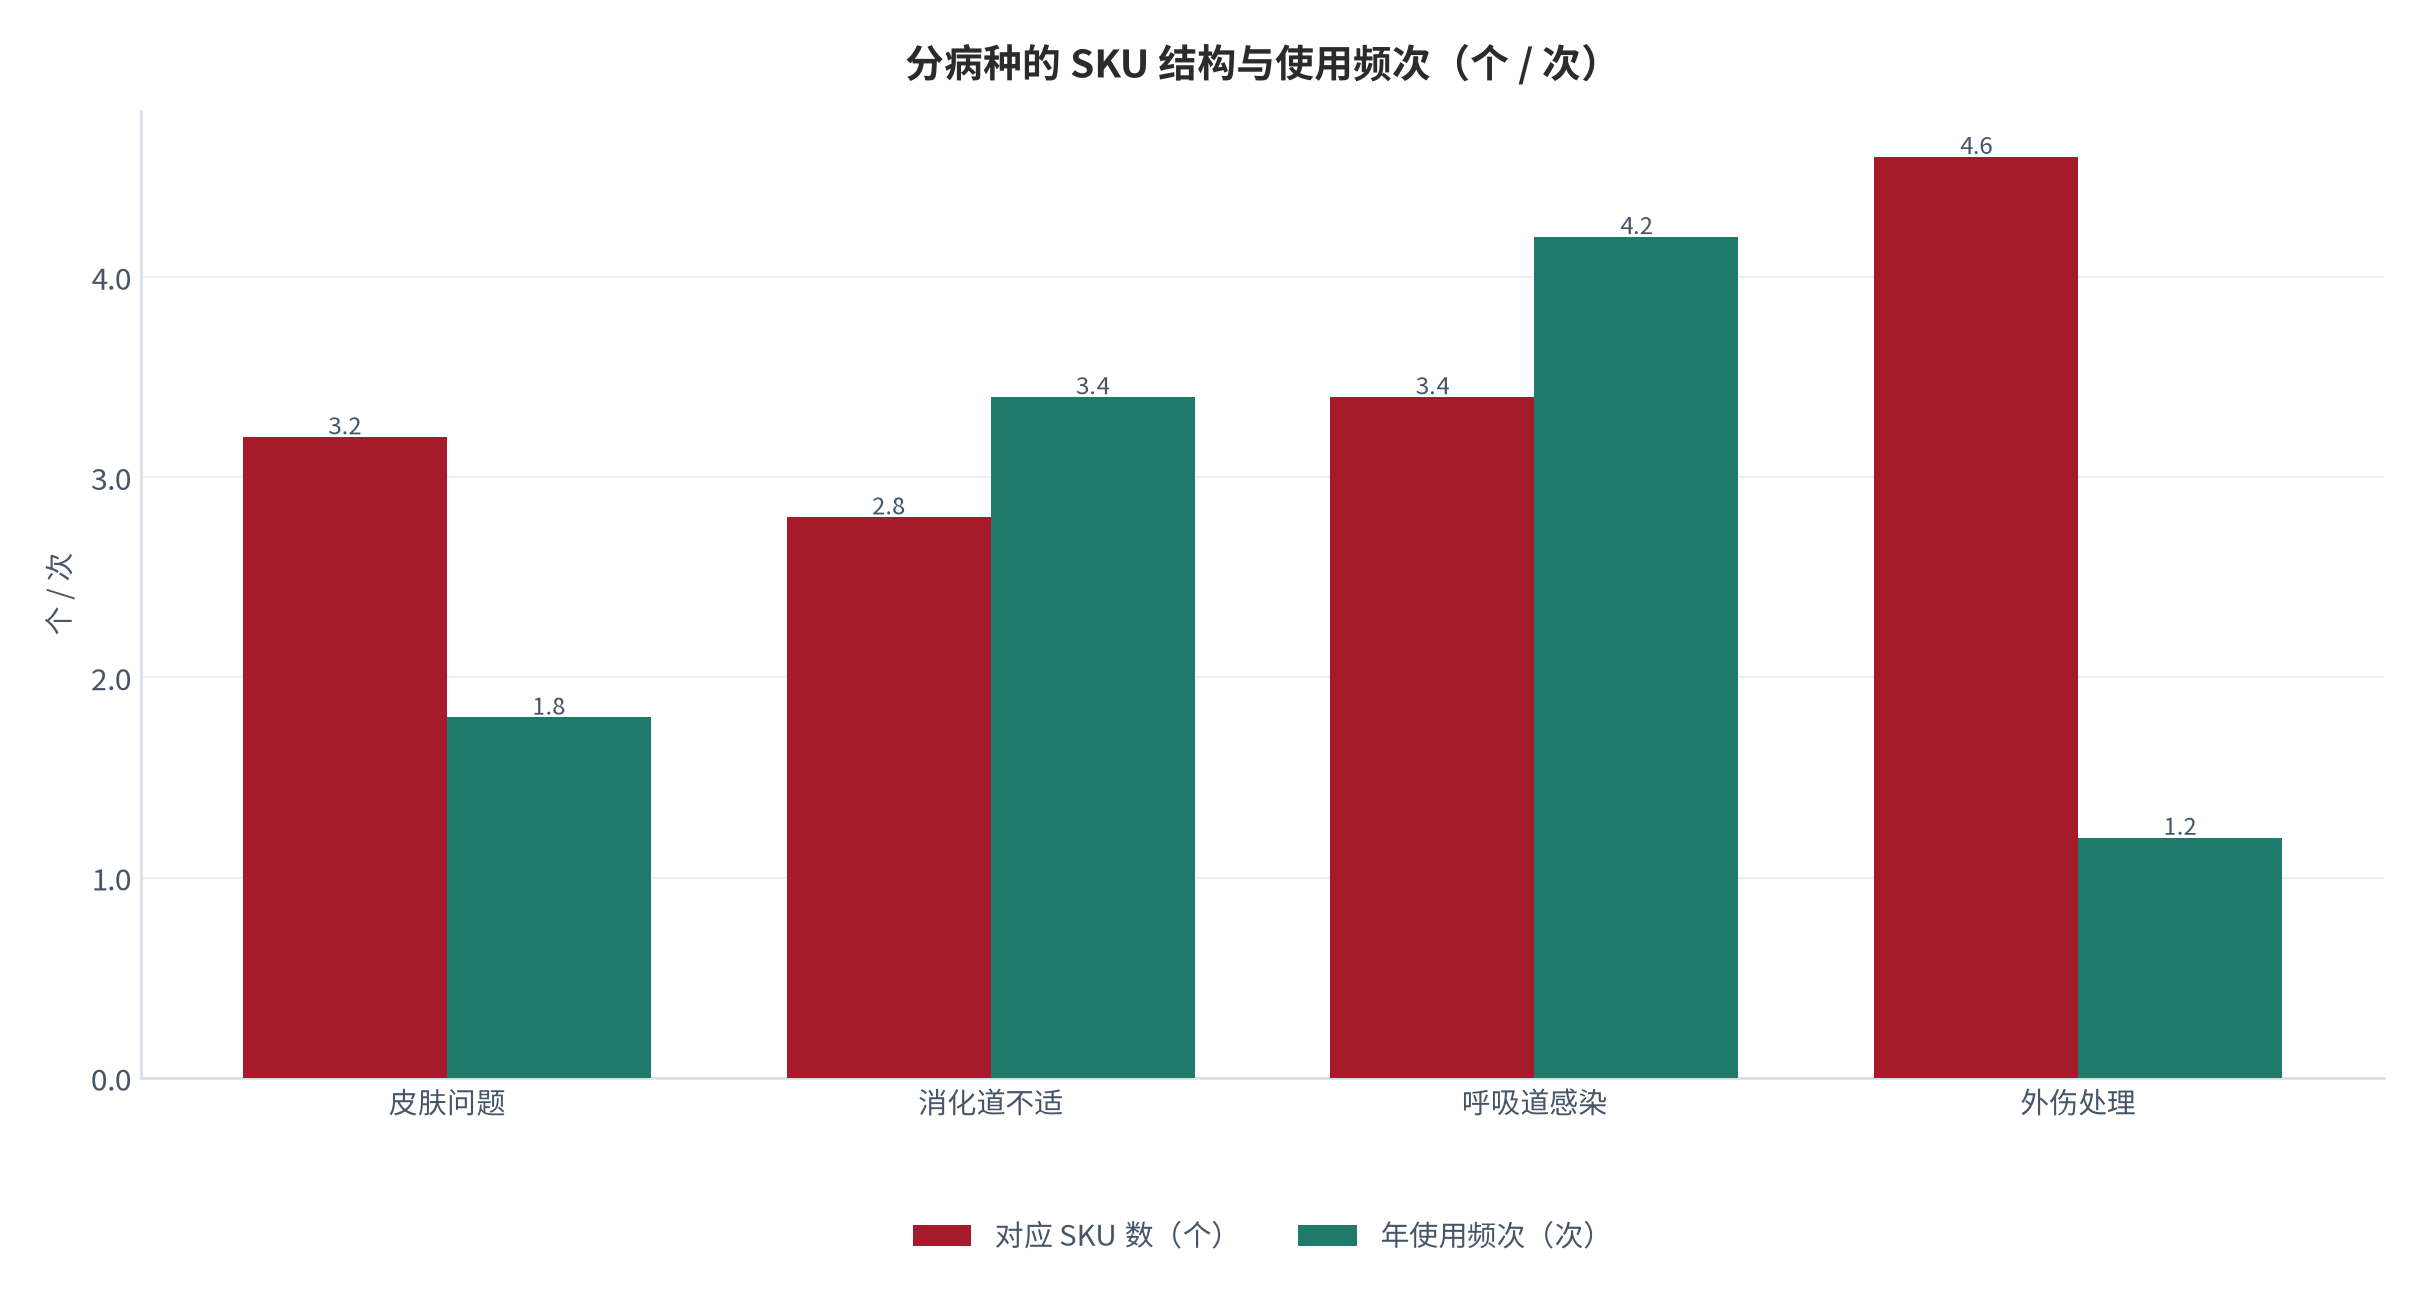
按病种切分,药箱的结构会更清楚。测算显示(锚定病种结构调研 [2]),一个家庭一年内处理的 4.2 个病种,分别为呼吸道感染、消化道不适、外伤处理与皮肤问题,分别对应 3.4、2.8、4.6 和 3.2 个 SKU。外伤处理的 SKU 数最多但单次用量最少,这意味着外伤类是典型的「高频次、低客单」。
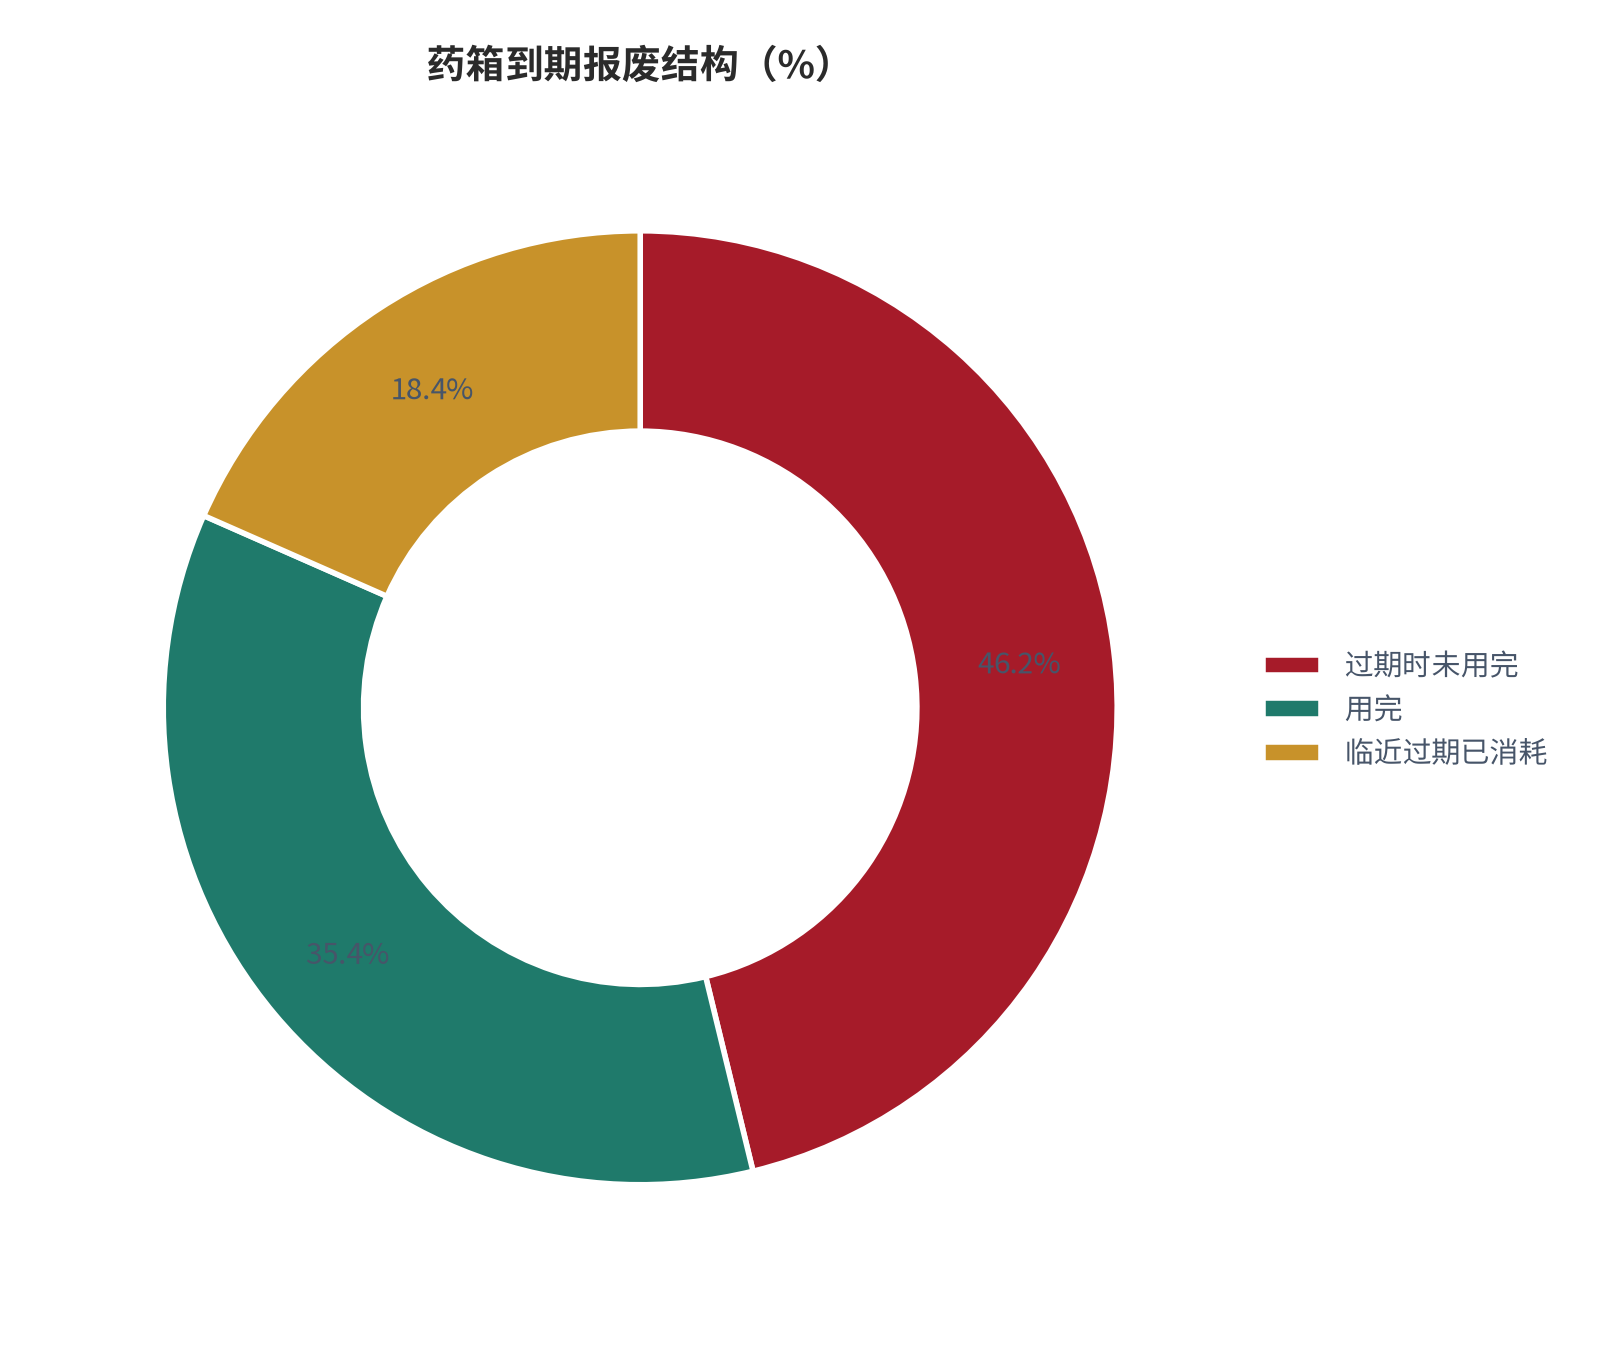
SKU 结构还有一个被忽略的维度是有效期。测算显示(锚定到期报废跟踪 [7]),家庭药箱里的药品有 46.2% 在过期时未被用完,每年报废的药品价值占药箱总值的 18.4%。这个数字的意义在于:药箱的「持有成本」远高于「使用成本」,因此家庭会倾向于少买、勤买,而不是一次性囤积。
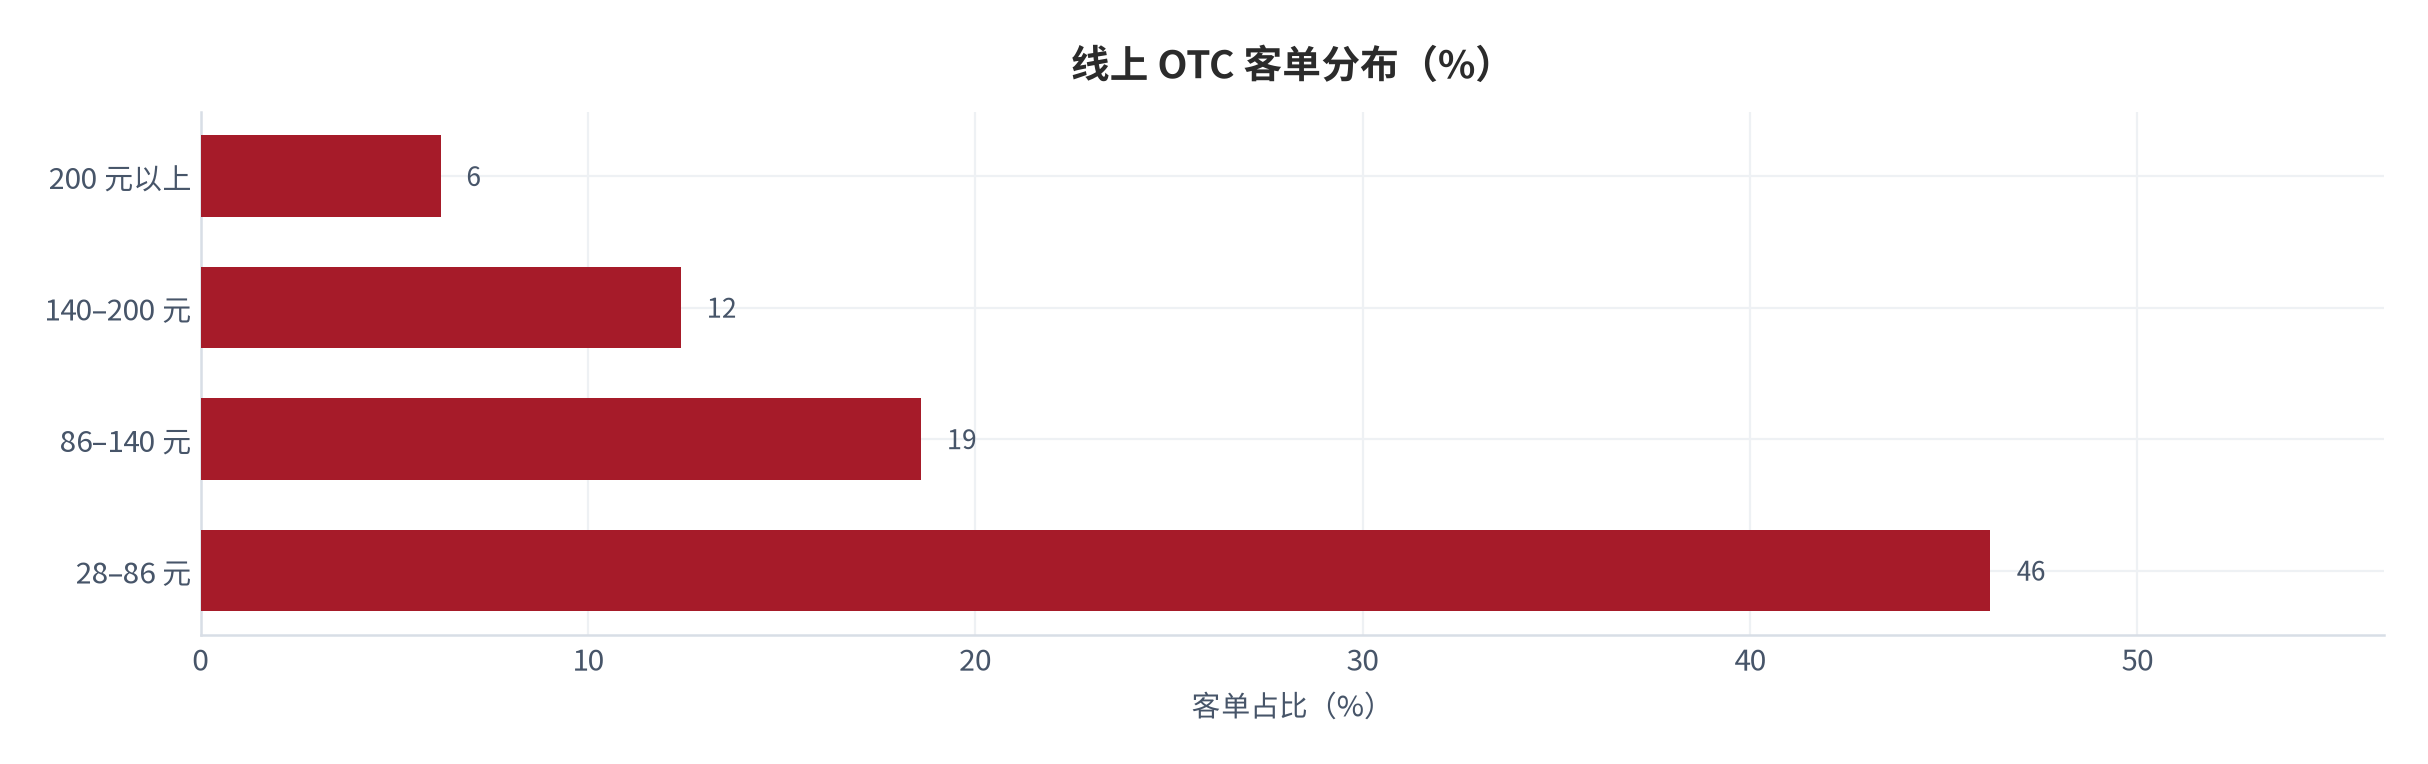
这对渠道的含义是:小规格、短周期的补给更受欢迎。测算显示(锚定客单结构调研 [8]),线上 OTC 的单次购买 SKU 数中位数为 1.8 个,而单次金额只集中在 28 至 86元的区间,这与「药箱式囤积」的直觉正好相反。
03线上问诊对客单的带动
本篇的核心问题在线上问诊对客单的带动幅度。测算显示(锚定问诊转化跟踪 [4]),带线上问诊的订单客单比纯货架订单高出 21.8%,而在控制病种、品类与季节因素之后,这个差值仍然有 14.2%(测算,锚定问诊转化跟踪 [4])。也就是说,问诊的带动效应有一部分是真实的,而不是品类结构的差。
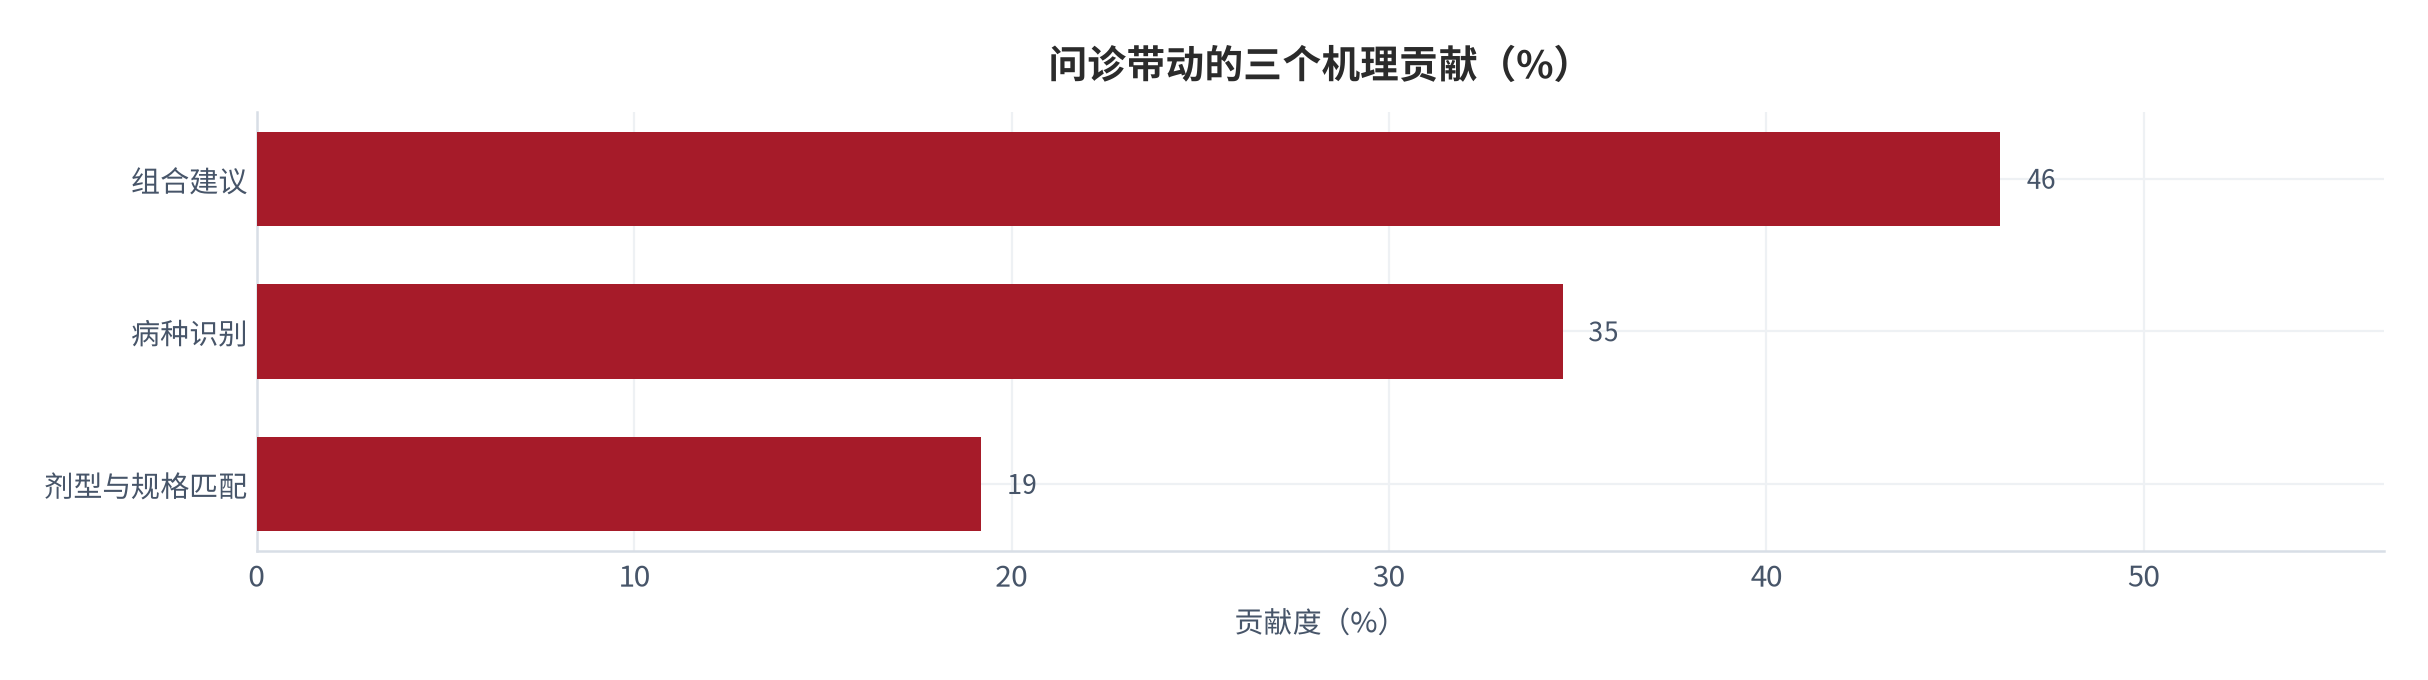
带动的机理可以拆成三段。第一段是病种识别,把模糊的「不舒服」变成具体的「用药指引」;第二段是组合建议,一次问诊往往对应一个完整的用药方案而非单品;第三段是剂型与规格的匹配,问诊场景更容易买到不常规的剂型(测算,锚定问诊转化跟踪 [4])。
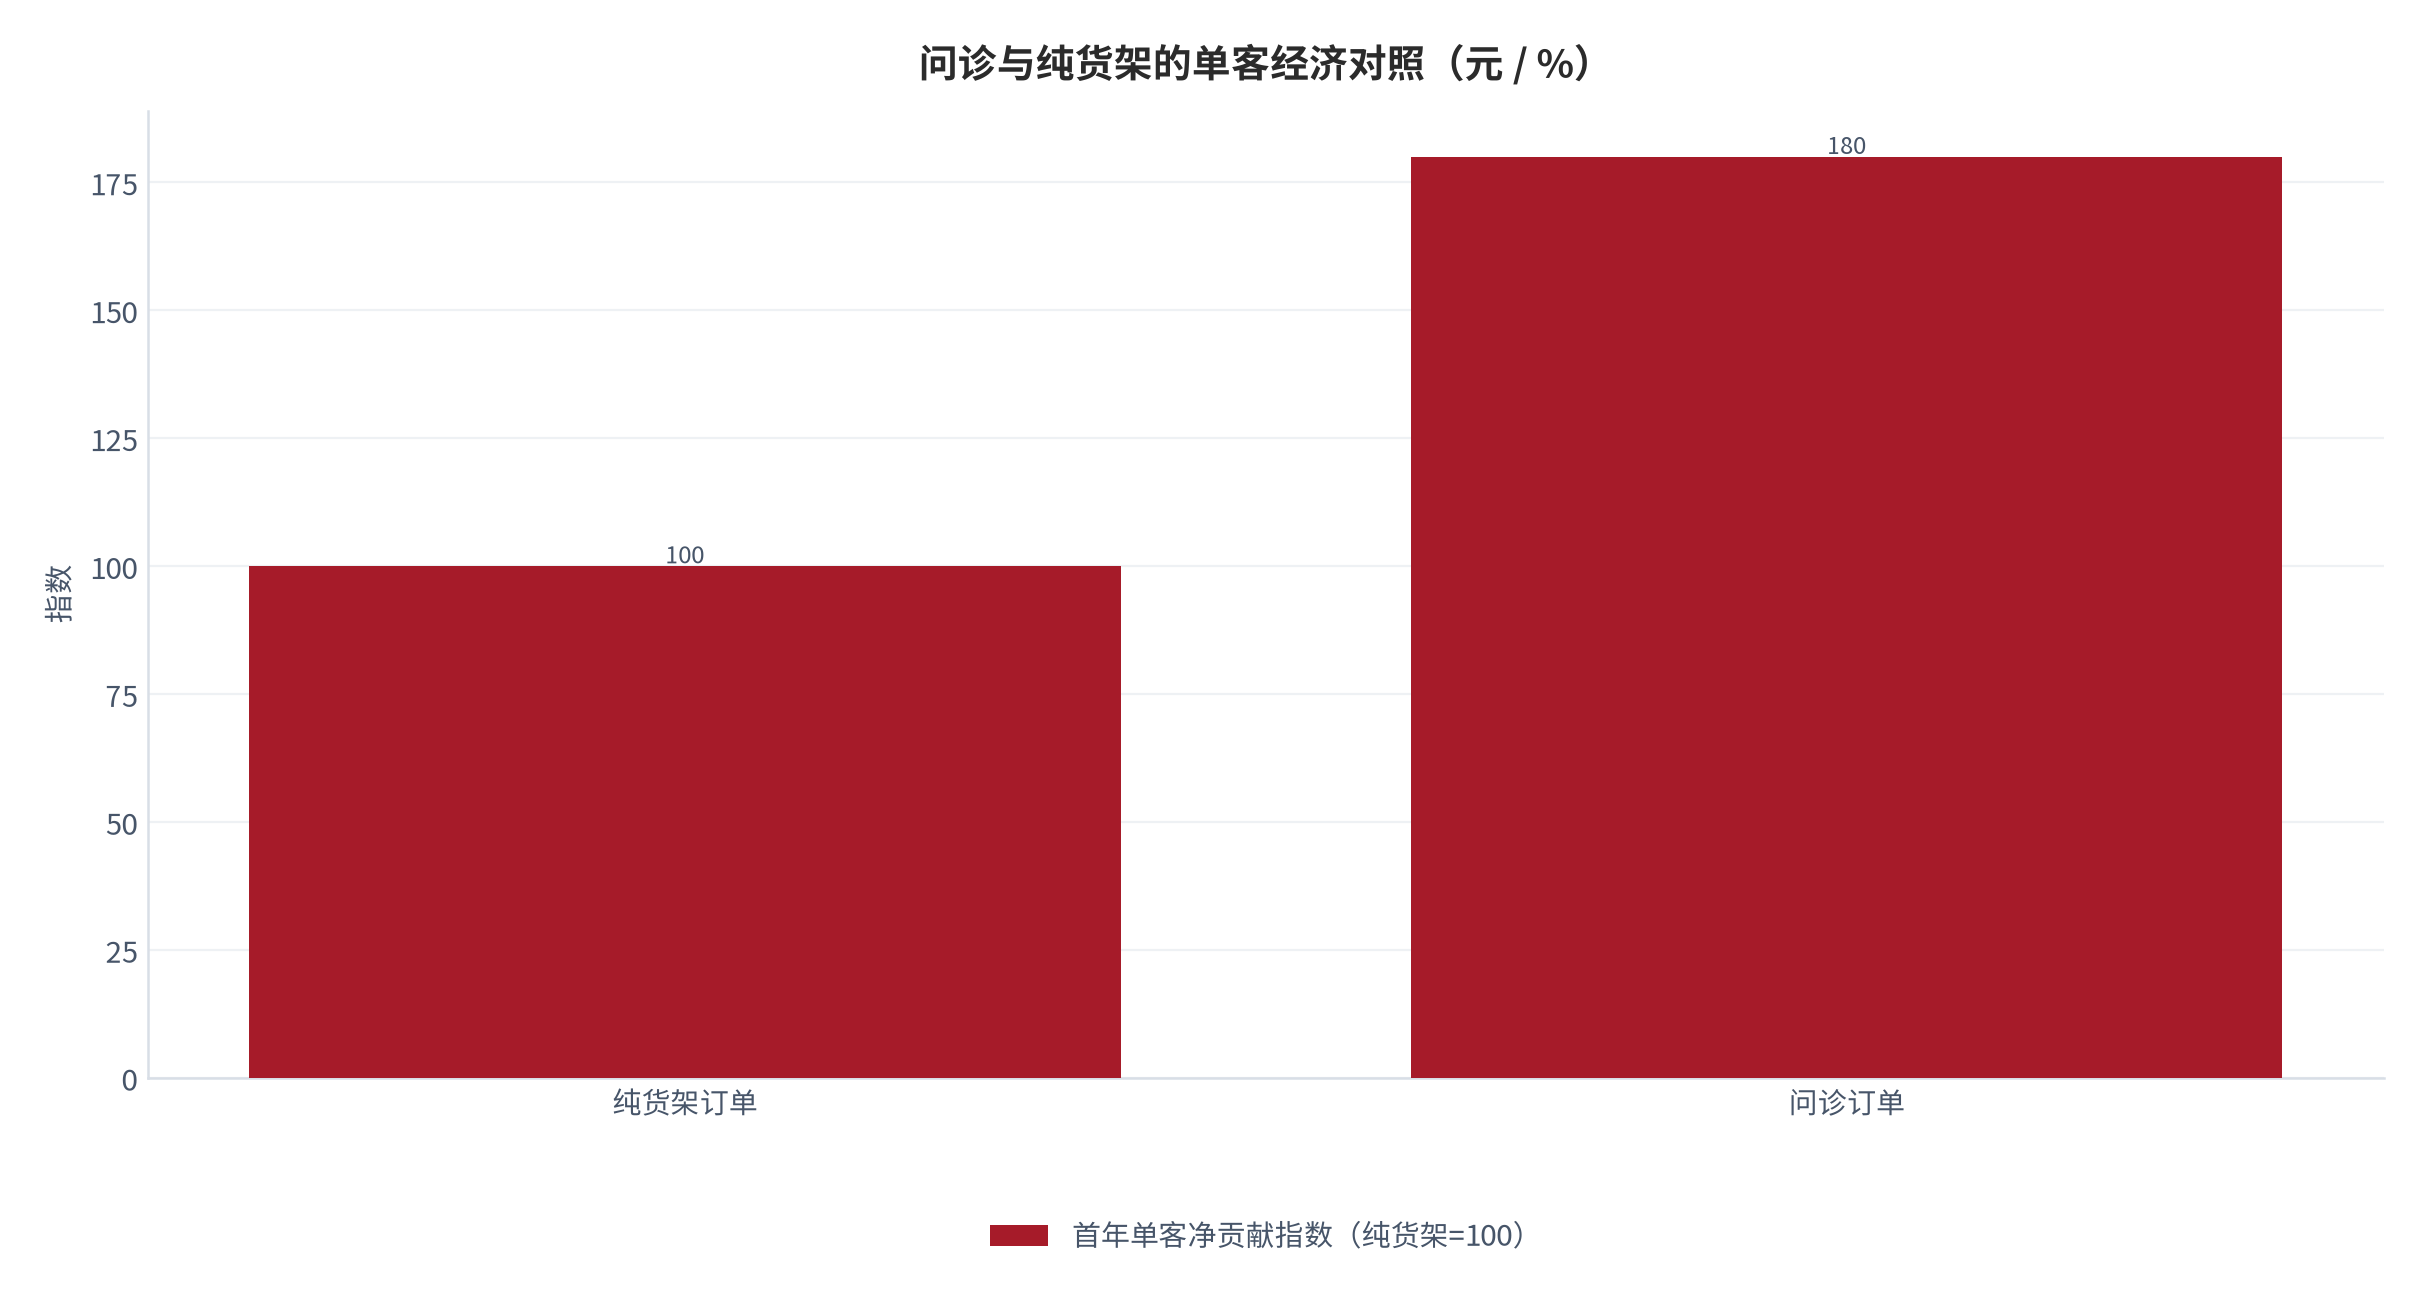
但问诊的转化是有成本的。测算显示(锚定问诊转化跟踪 [4]),问诊本身只有 34.6% 会转化为用药订单,而问诊的获客成本约为纯货架的 2.4 倍。这两个数放在一起,问诊的单位经济性并不占优——除非问诊带来的高客单能把差额补回来。测算显示(锚定单客经济测算 [9]),问诊订单的首年单客净贡献约为纯货架订单的 1.8 倍,正好覆盖差额。
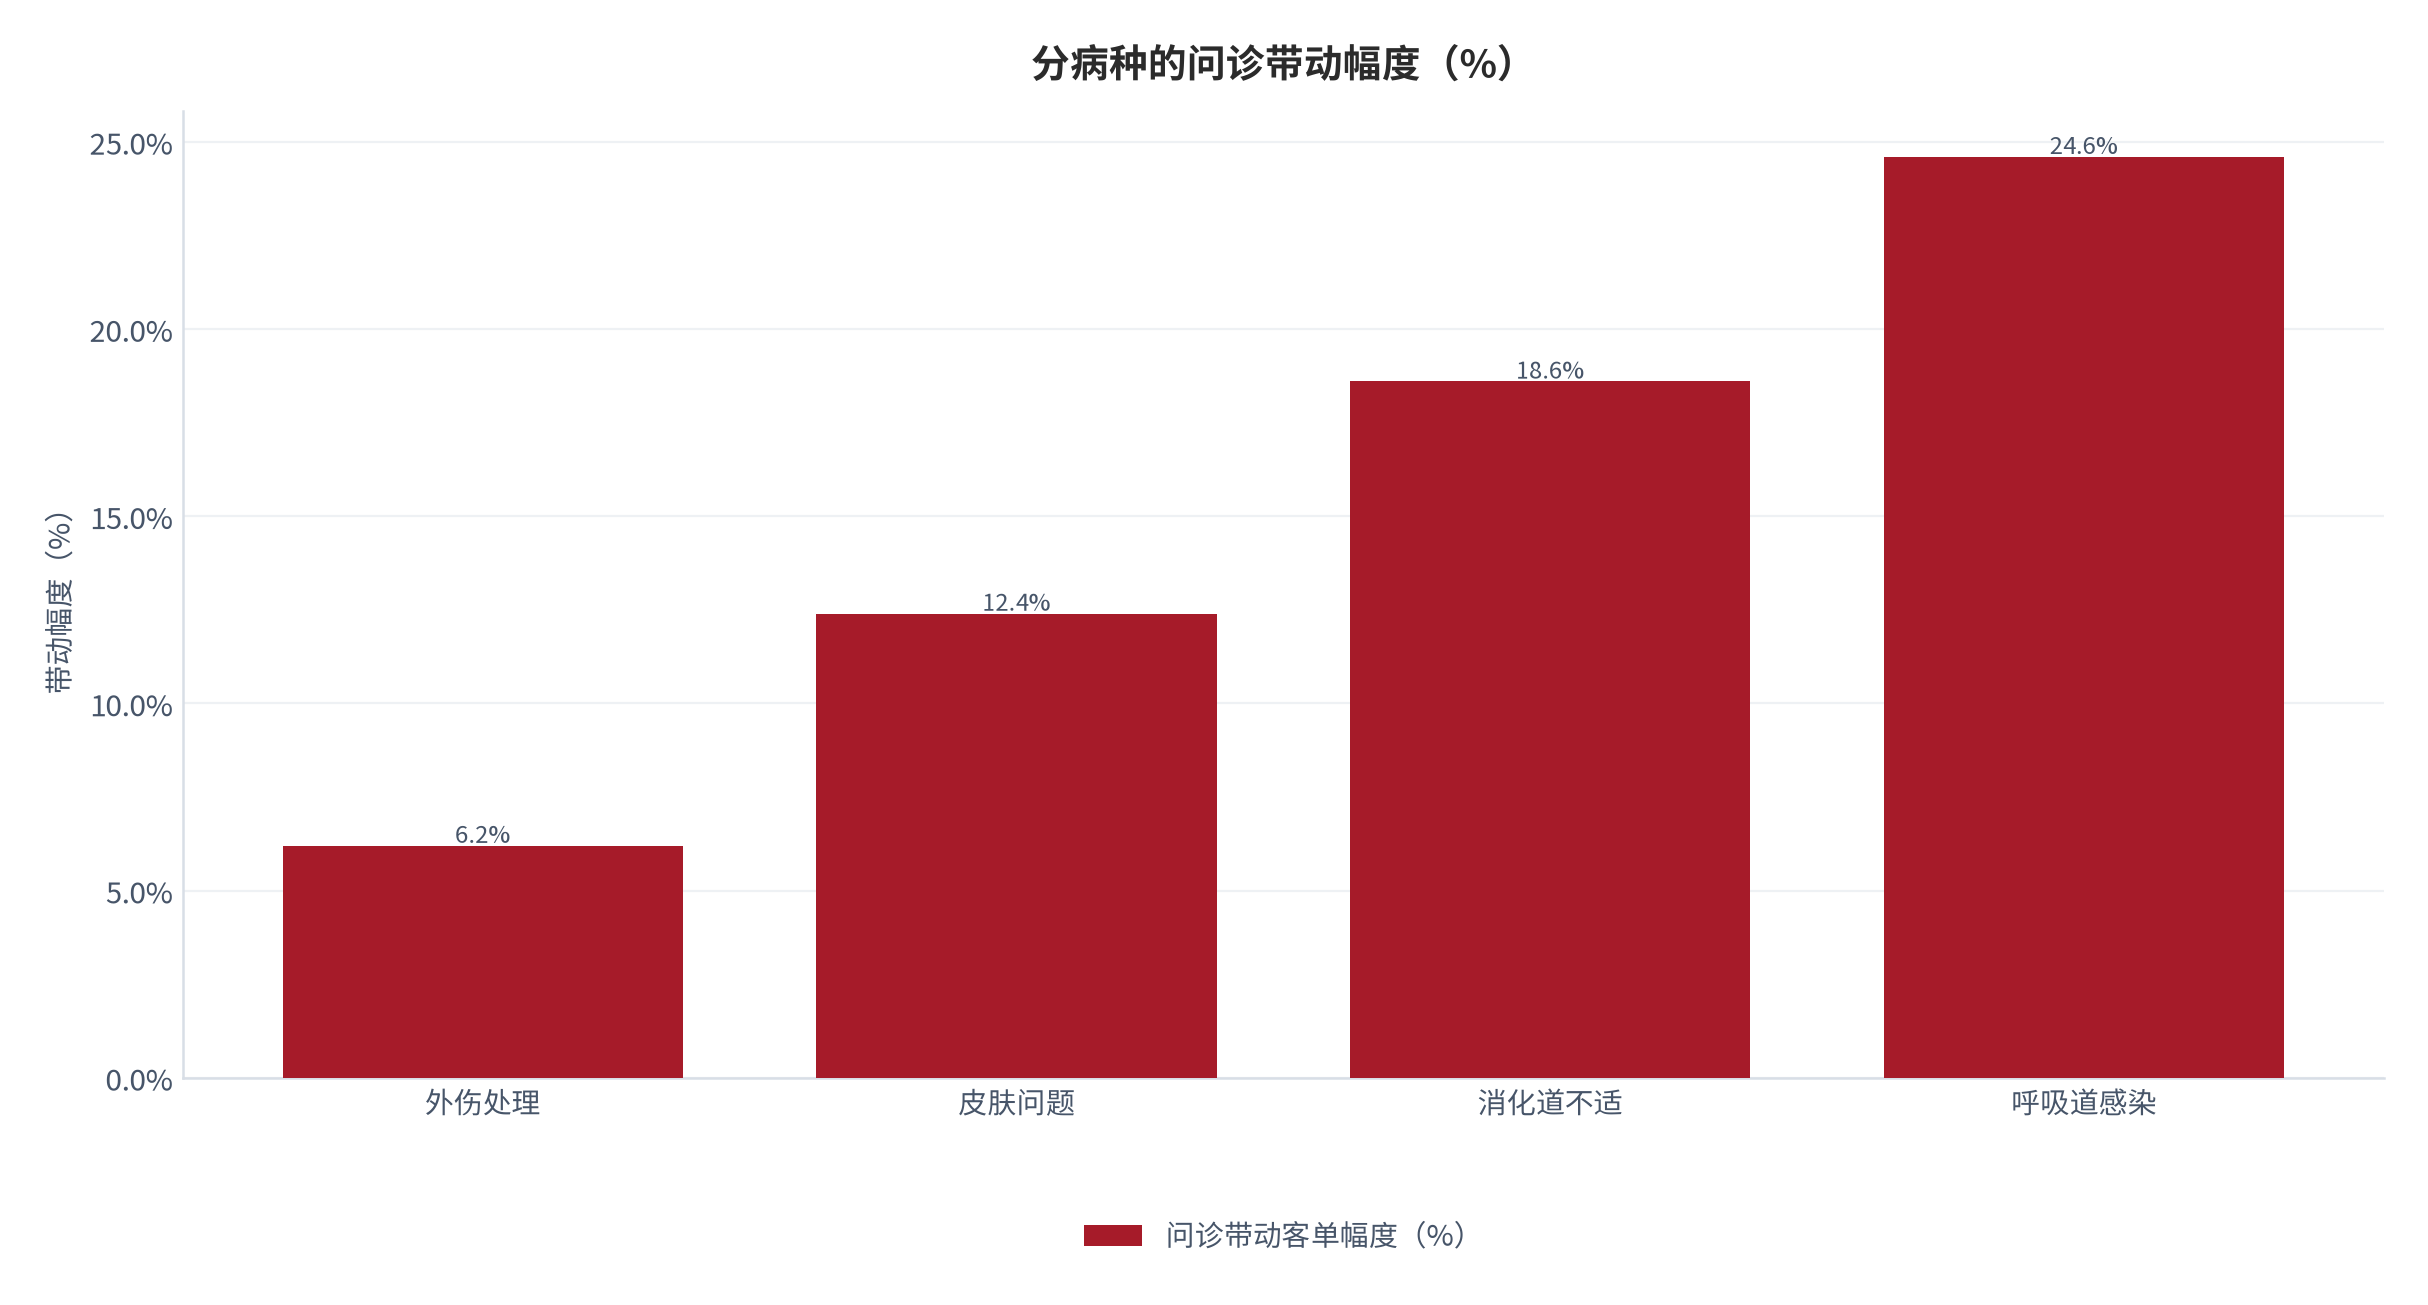
问诊还有一个结构性的限制:它只在「病种可自判断」的场景里有效。测算显示(锚定问诊场景调研 [10]),呼吸道与消化道病种的问诊带动效果最明显,客单提升 24.6%;而皮肤问题与外伤处理的带动效果最弱,因为这些病种的家庭判断力本来就强。
04渠道结构与价格带
线上 OTC 的渠道可以分三张网:平台自营大药房、连锁药店线上与品牌自营。三张网的价格带与履约成本完全不同,而它们的竞争焦点也不一致。
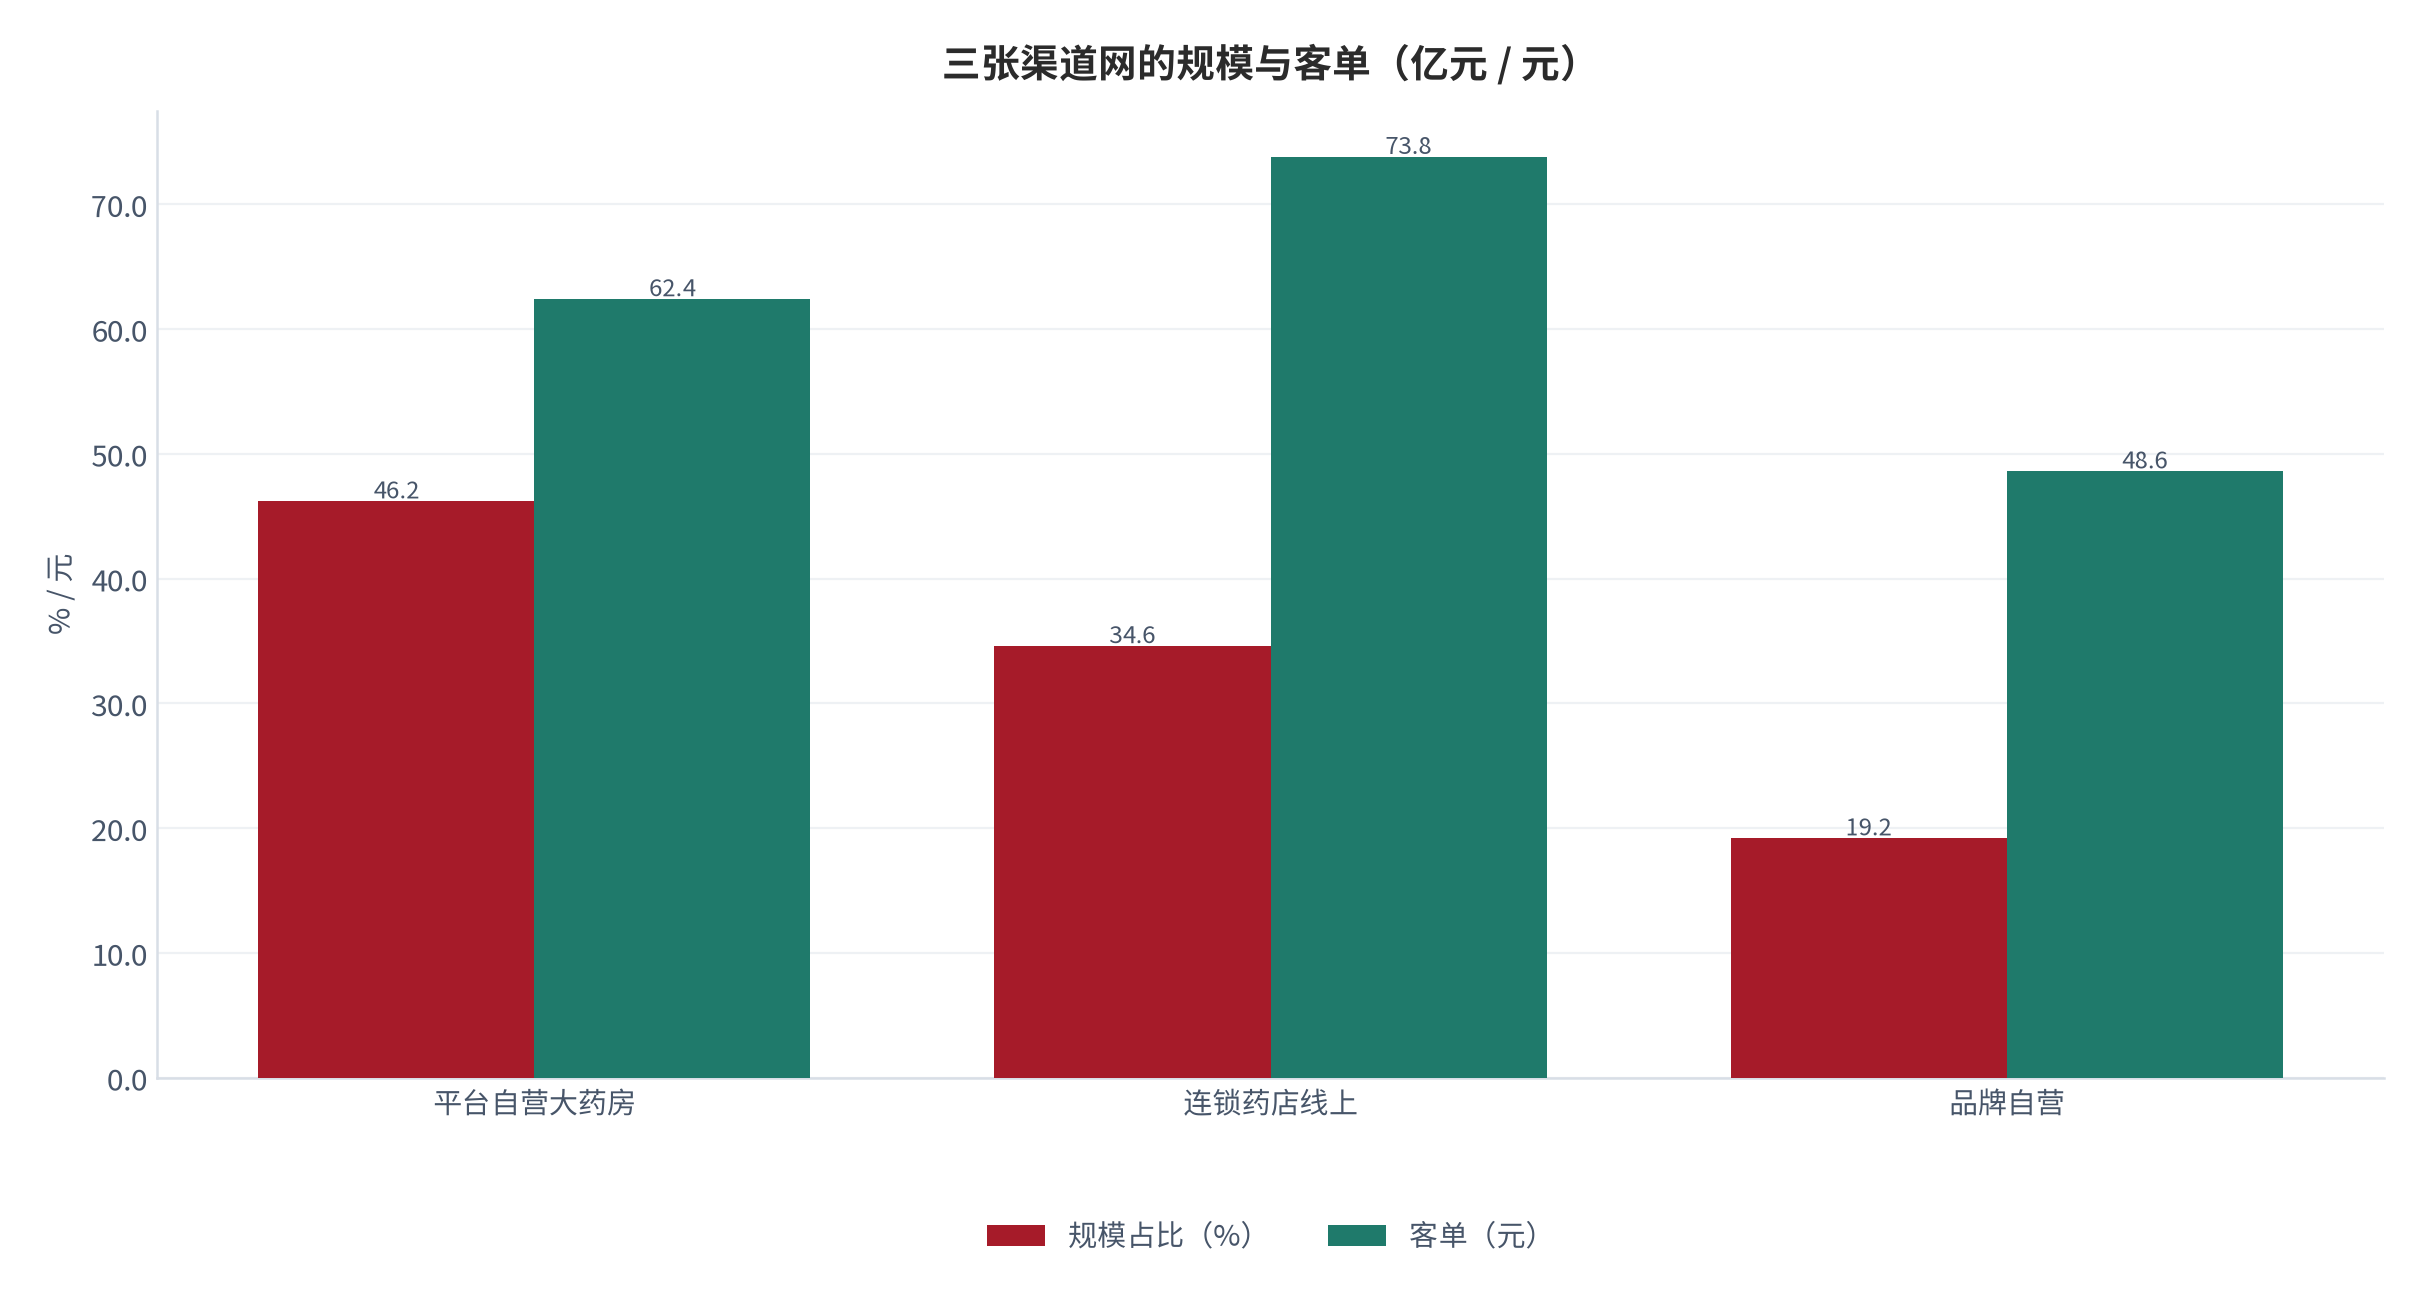
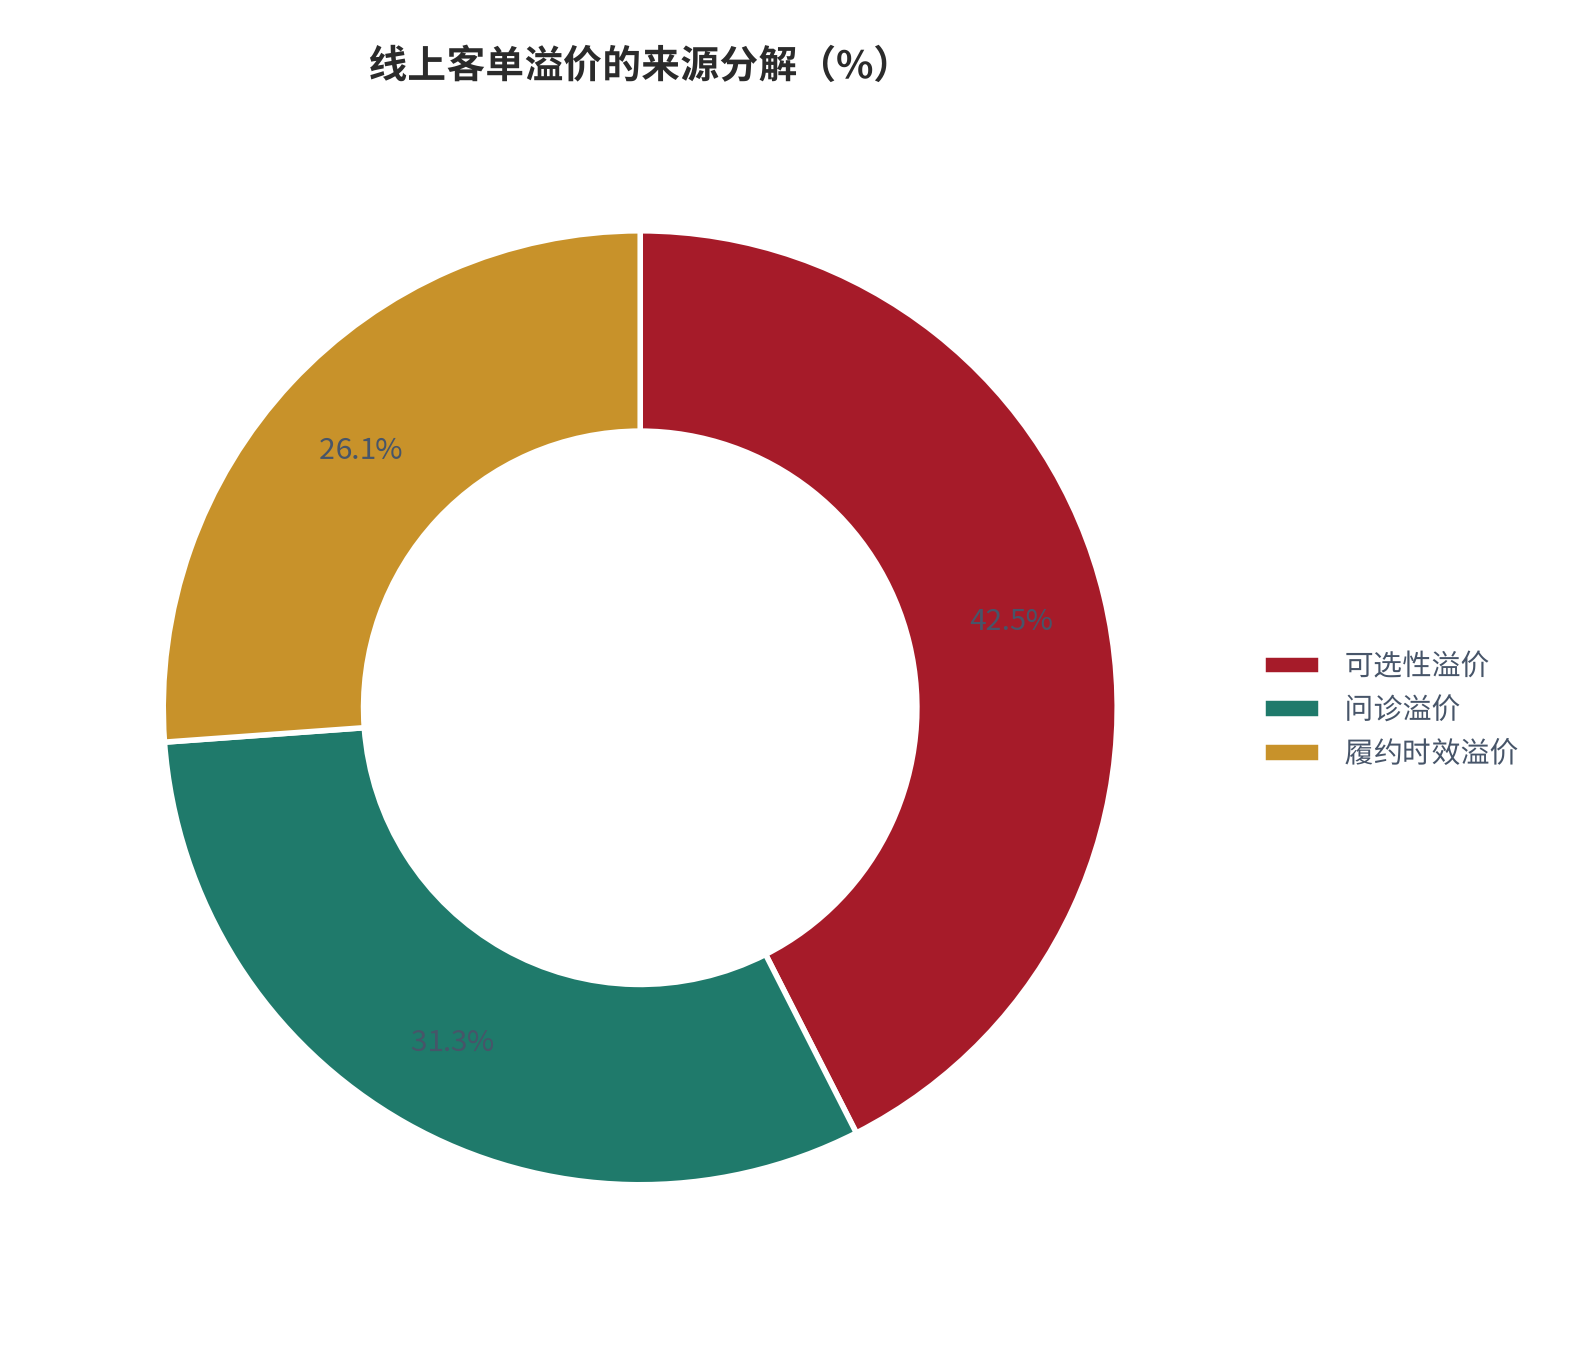
价格带上,测算显示(锚定客单对比调研 [3]),线上 OTC 客单比线下连锁高出 28.4%。这个溢价有三层来源:第一层是可选性溢价,线上 SKU 数是线下的 4.2 倍;第二层是问诊溢价,占约三成;第三层是履约与时效溢价(测算,锚定客单对比调研 [3])。
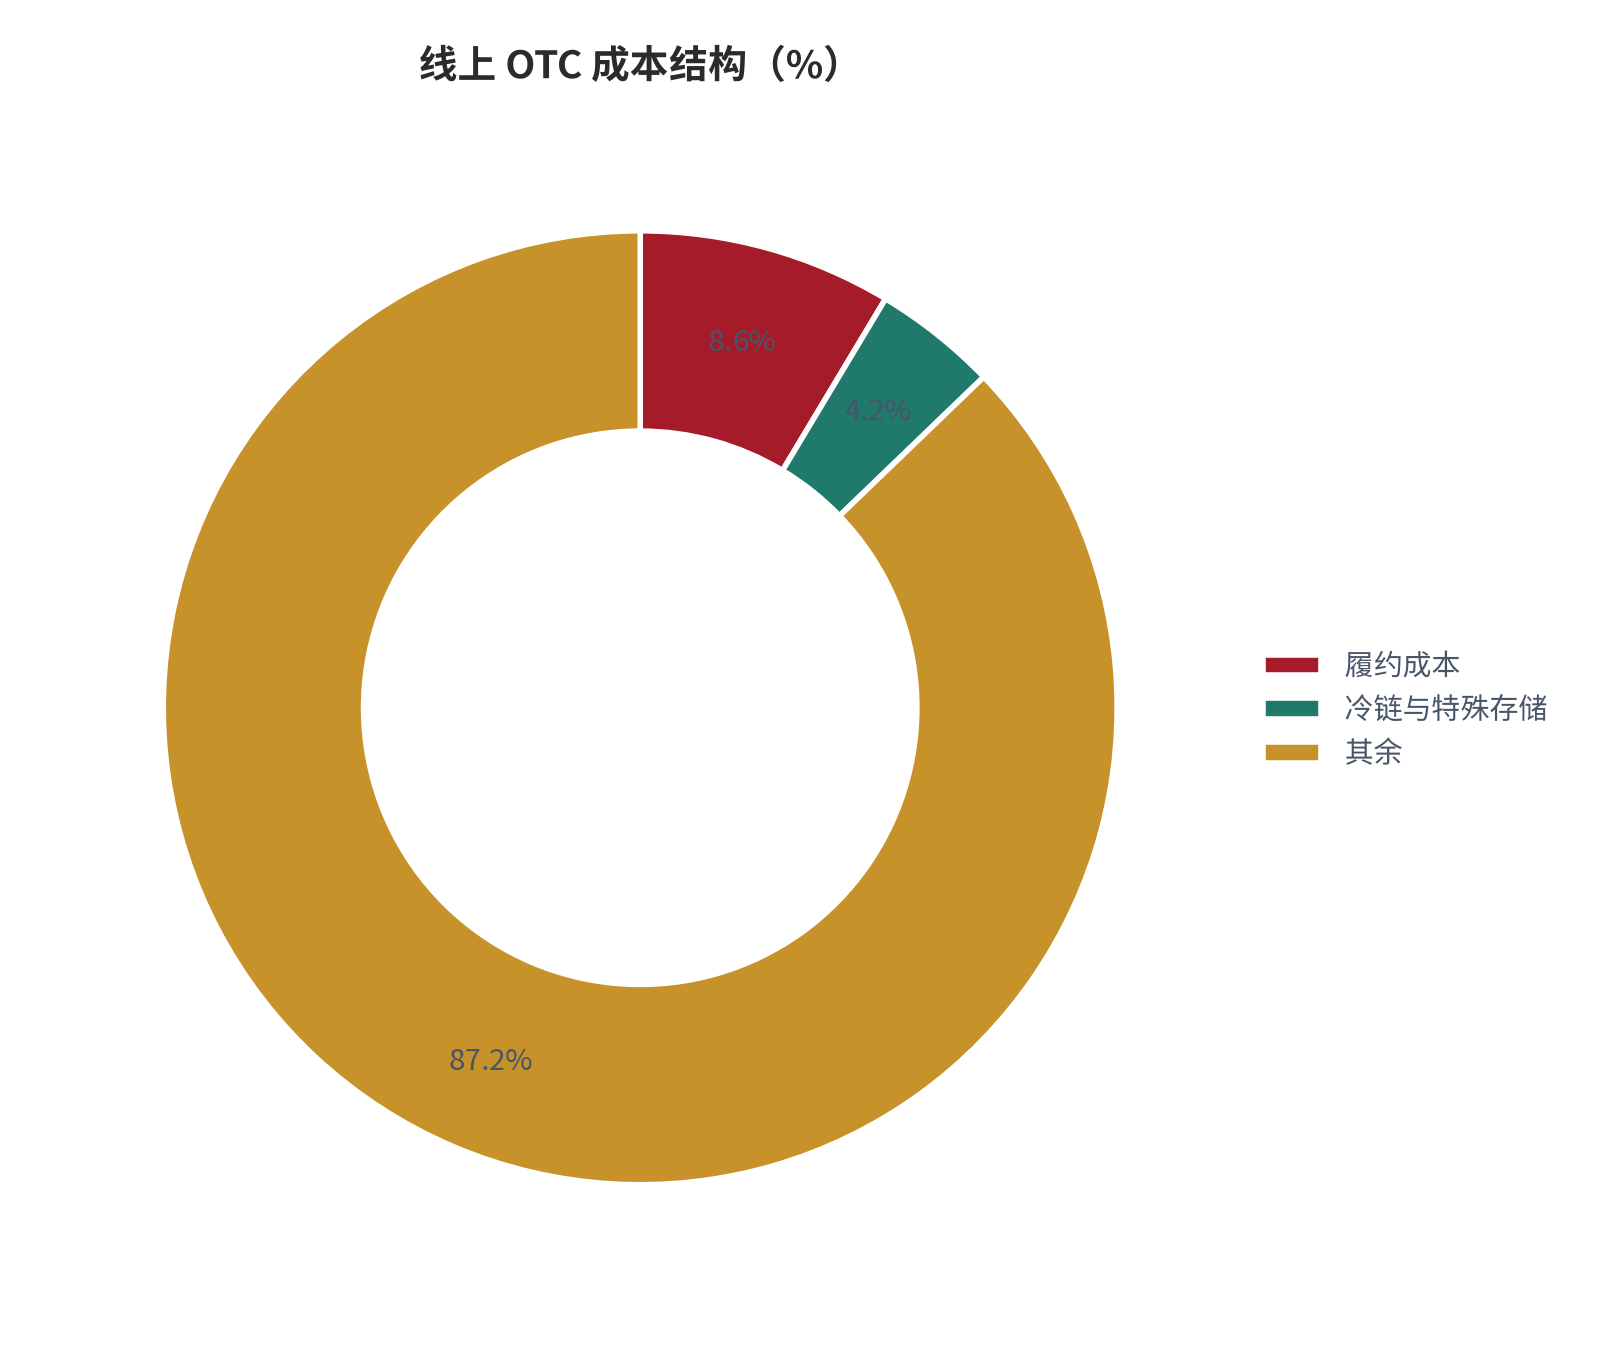
渠道侧的履约成本结构值得单独看。测算显示(锚定渠道成本跟踪 [11]),线上 OTC 的履约成本占客单的 8.6%,其中冷链与特殊存储占 4.2%,其余为常规仓配。这个比例比多数快消品类低,因为 OTC 对时效不敏感、可以走经济型物流。
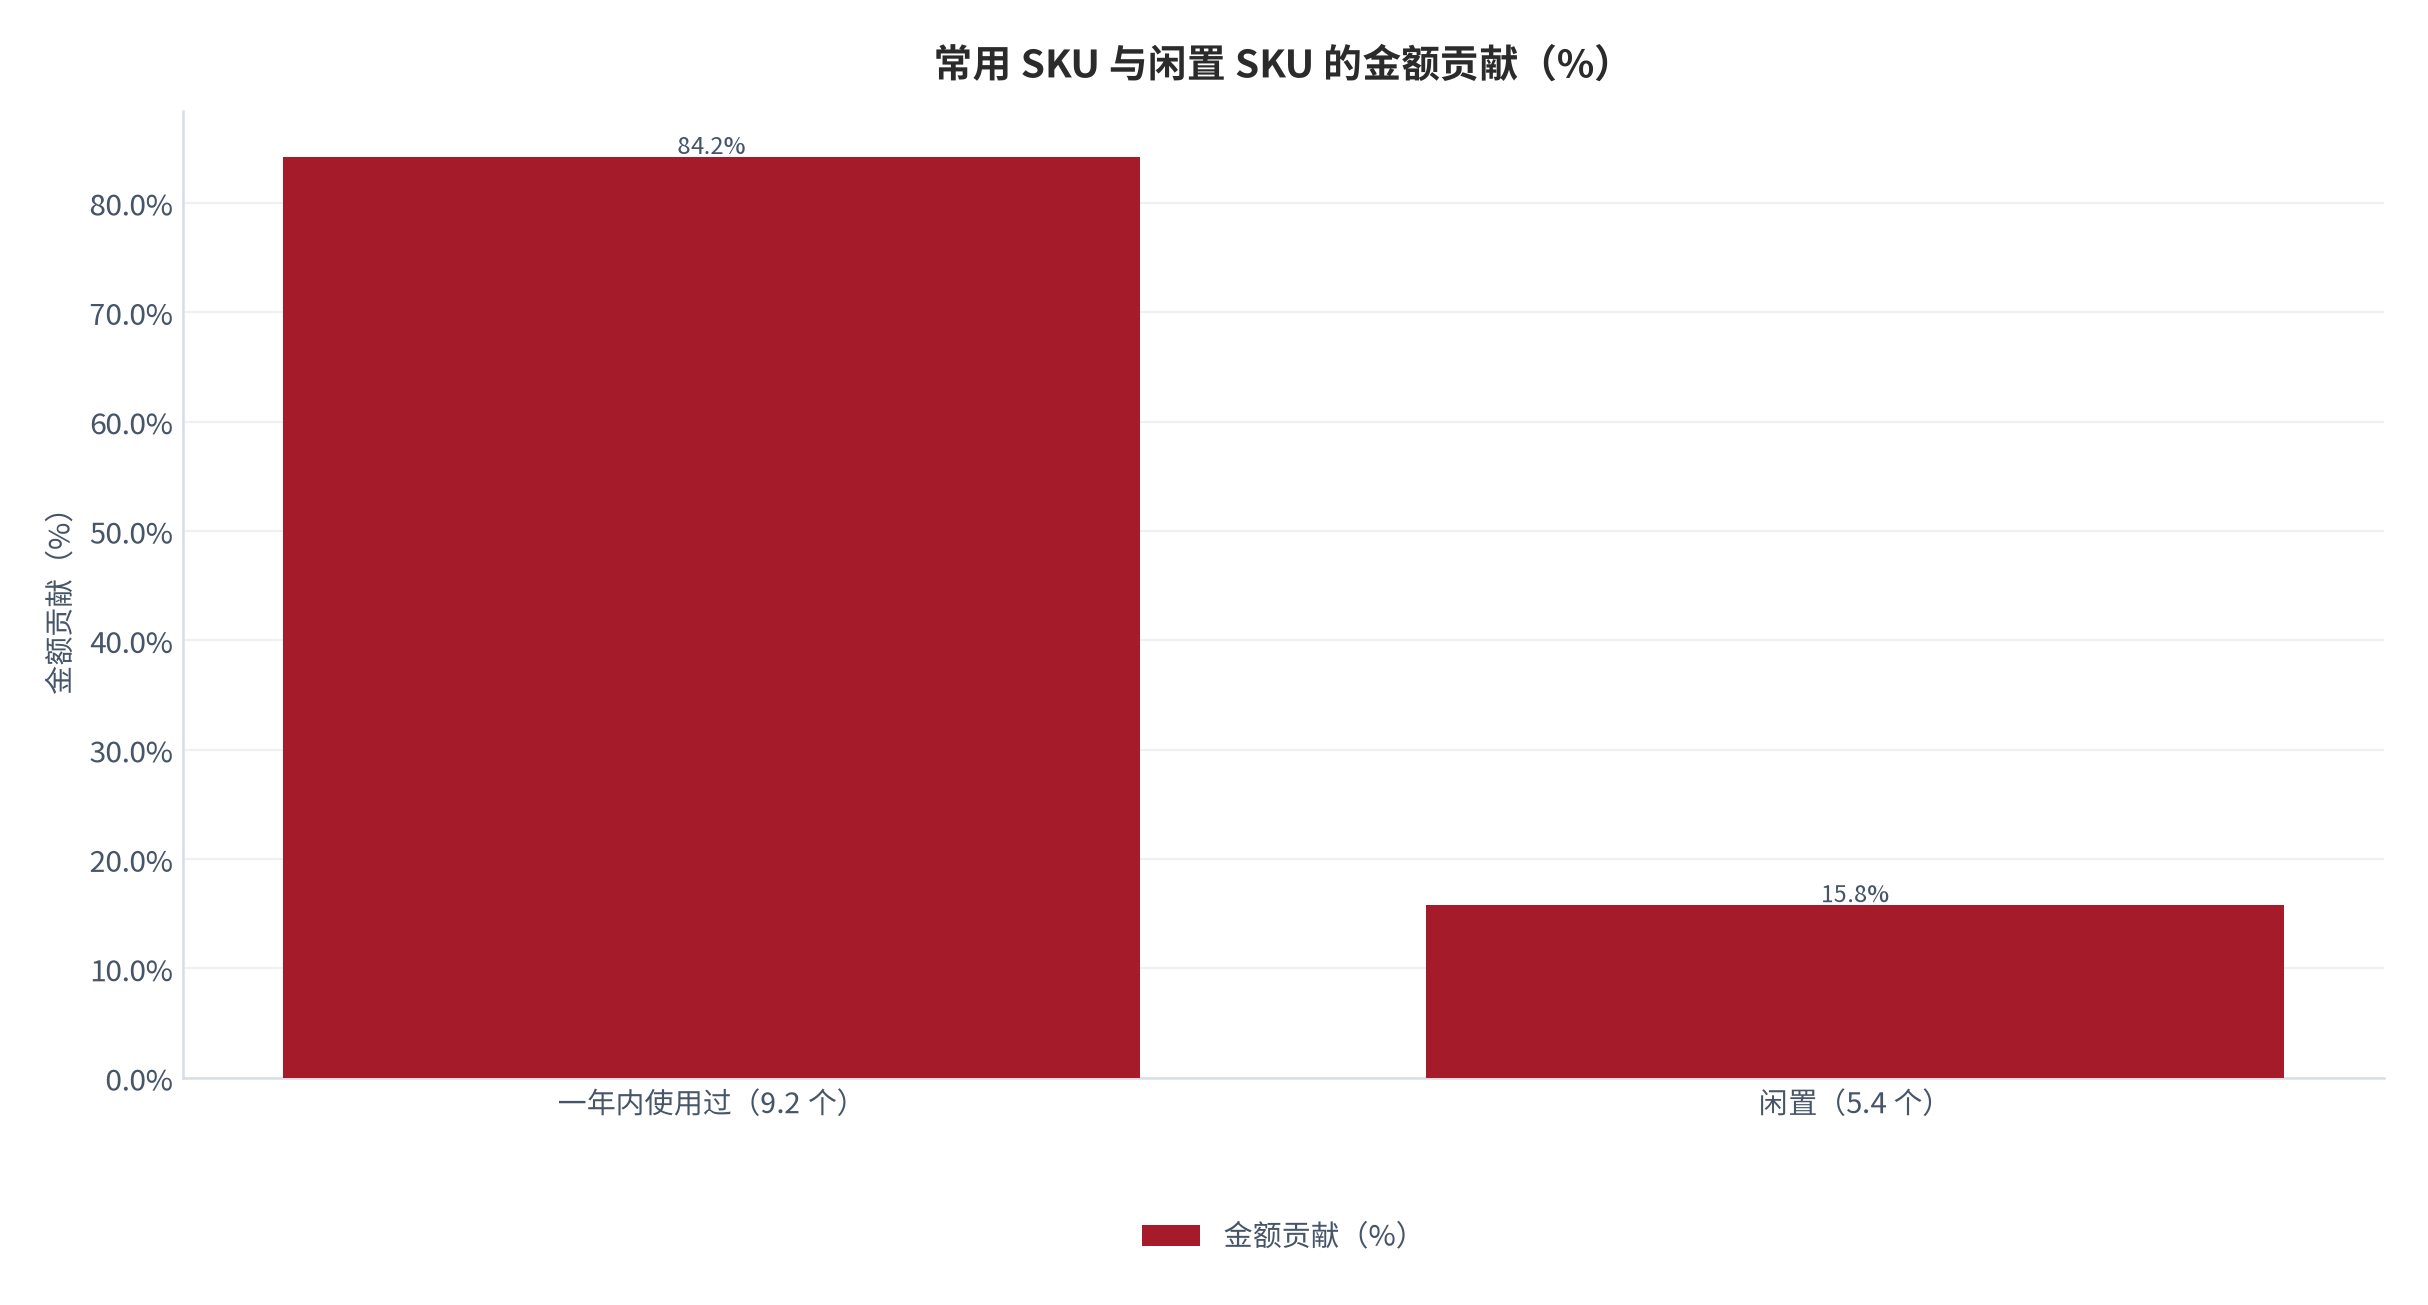
把使用频率换算成金额,药箱的结构会变得更极端。测算显示(锚定病种结构调研 [2]),一年内被使用过的 9.2 个 SKU 贡献了 84.2% 的药箱金额,而闲置的 5.4 个 SKU 只占 15.8%。这个比例对供给侧的启示很直接:货架的深度主要服务于长尾,利润则完全来自那 9.2 个 SKU。
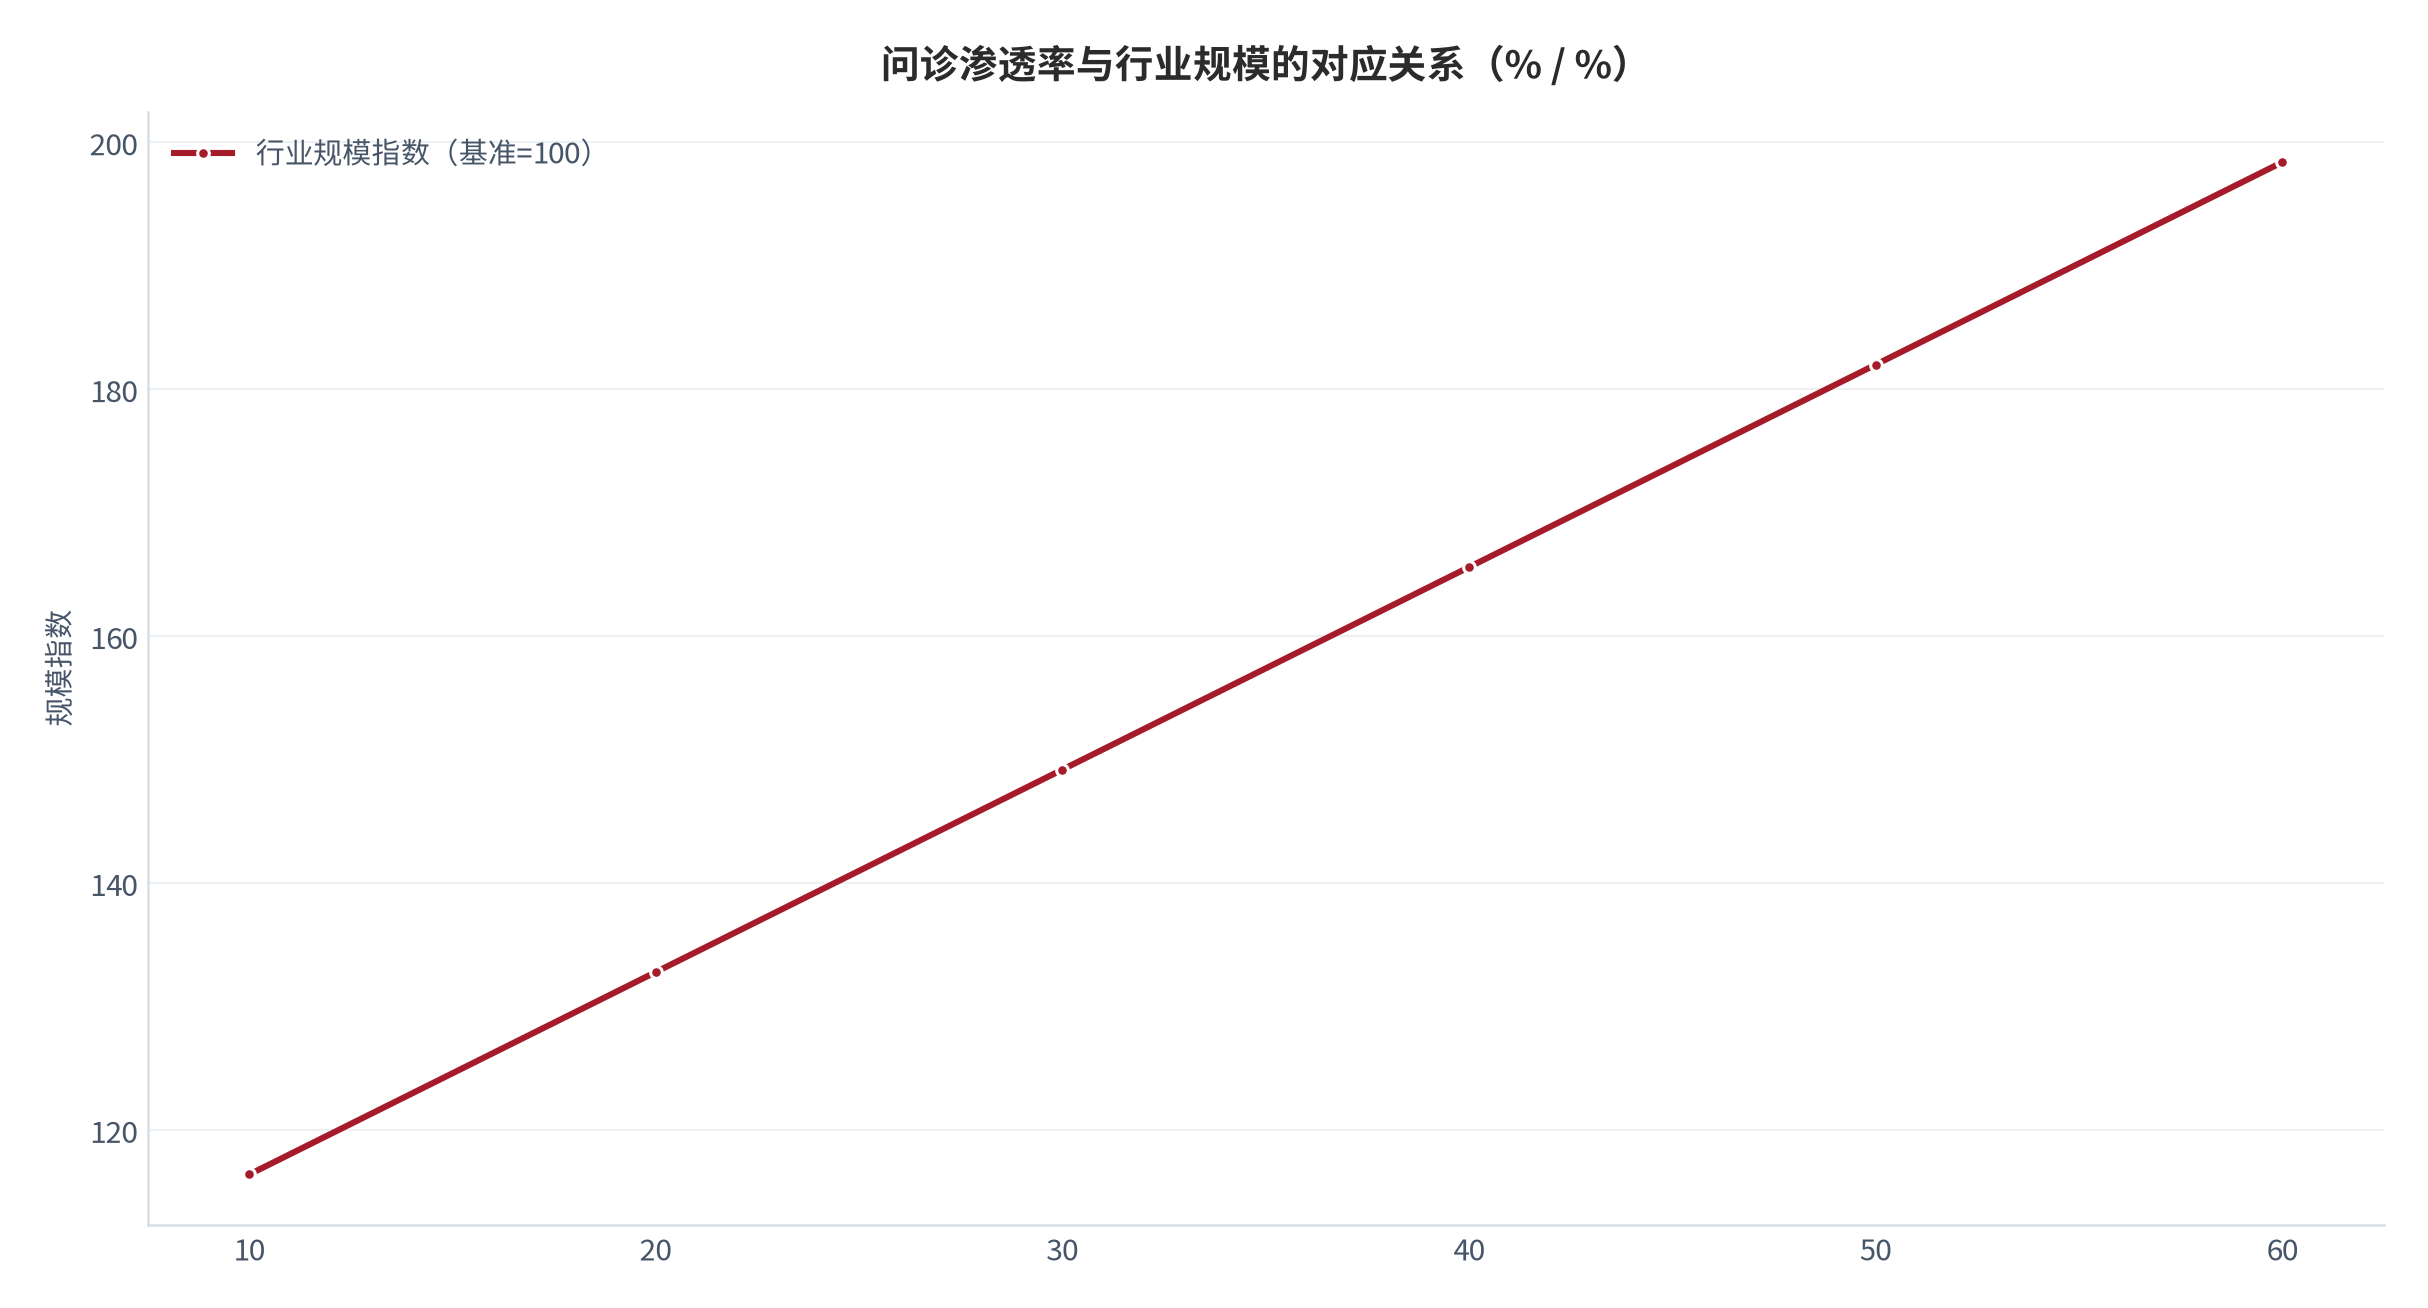
最后回到本篇的核心问题:线上问诊到底把 OTC 客单提升了多少。答案是 21.8% [4],其中真正在控制品类结构之后仍然存在的部分为 14.2%(同前)。这个幅度足以改变单客经济的形状——问诊订单的首年单客净贡献是纯货架订单的 1.8 倍(测算,锚定单客经济测算 [9]),刚好覆盖问诊获客成本的差额。换句话说,问诊不是白送的客流,它是贵一点、但更值钱的客流。
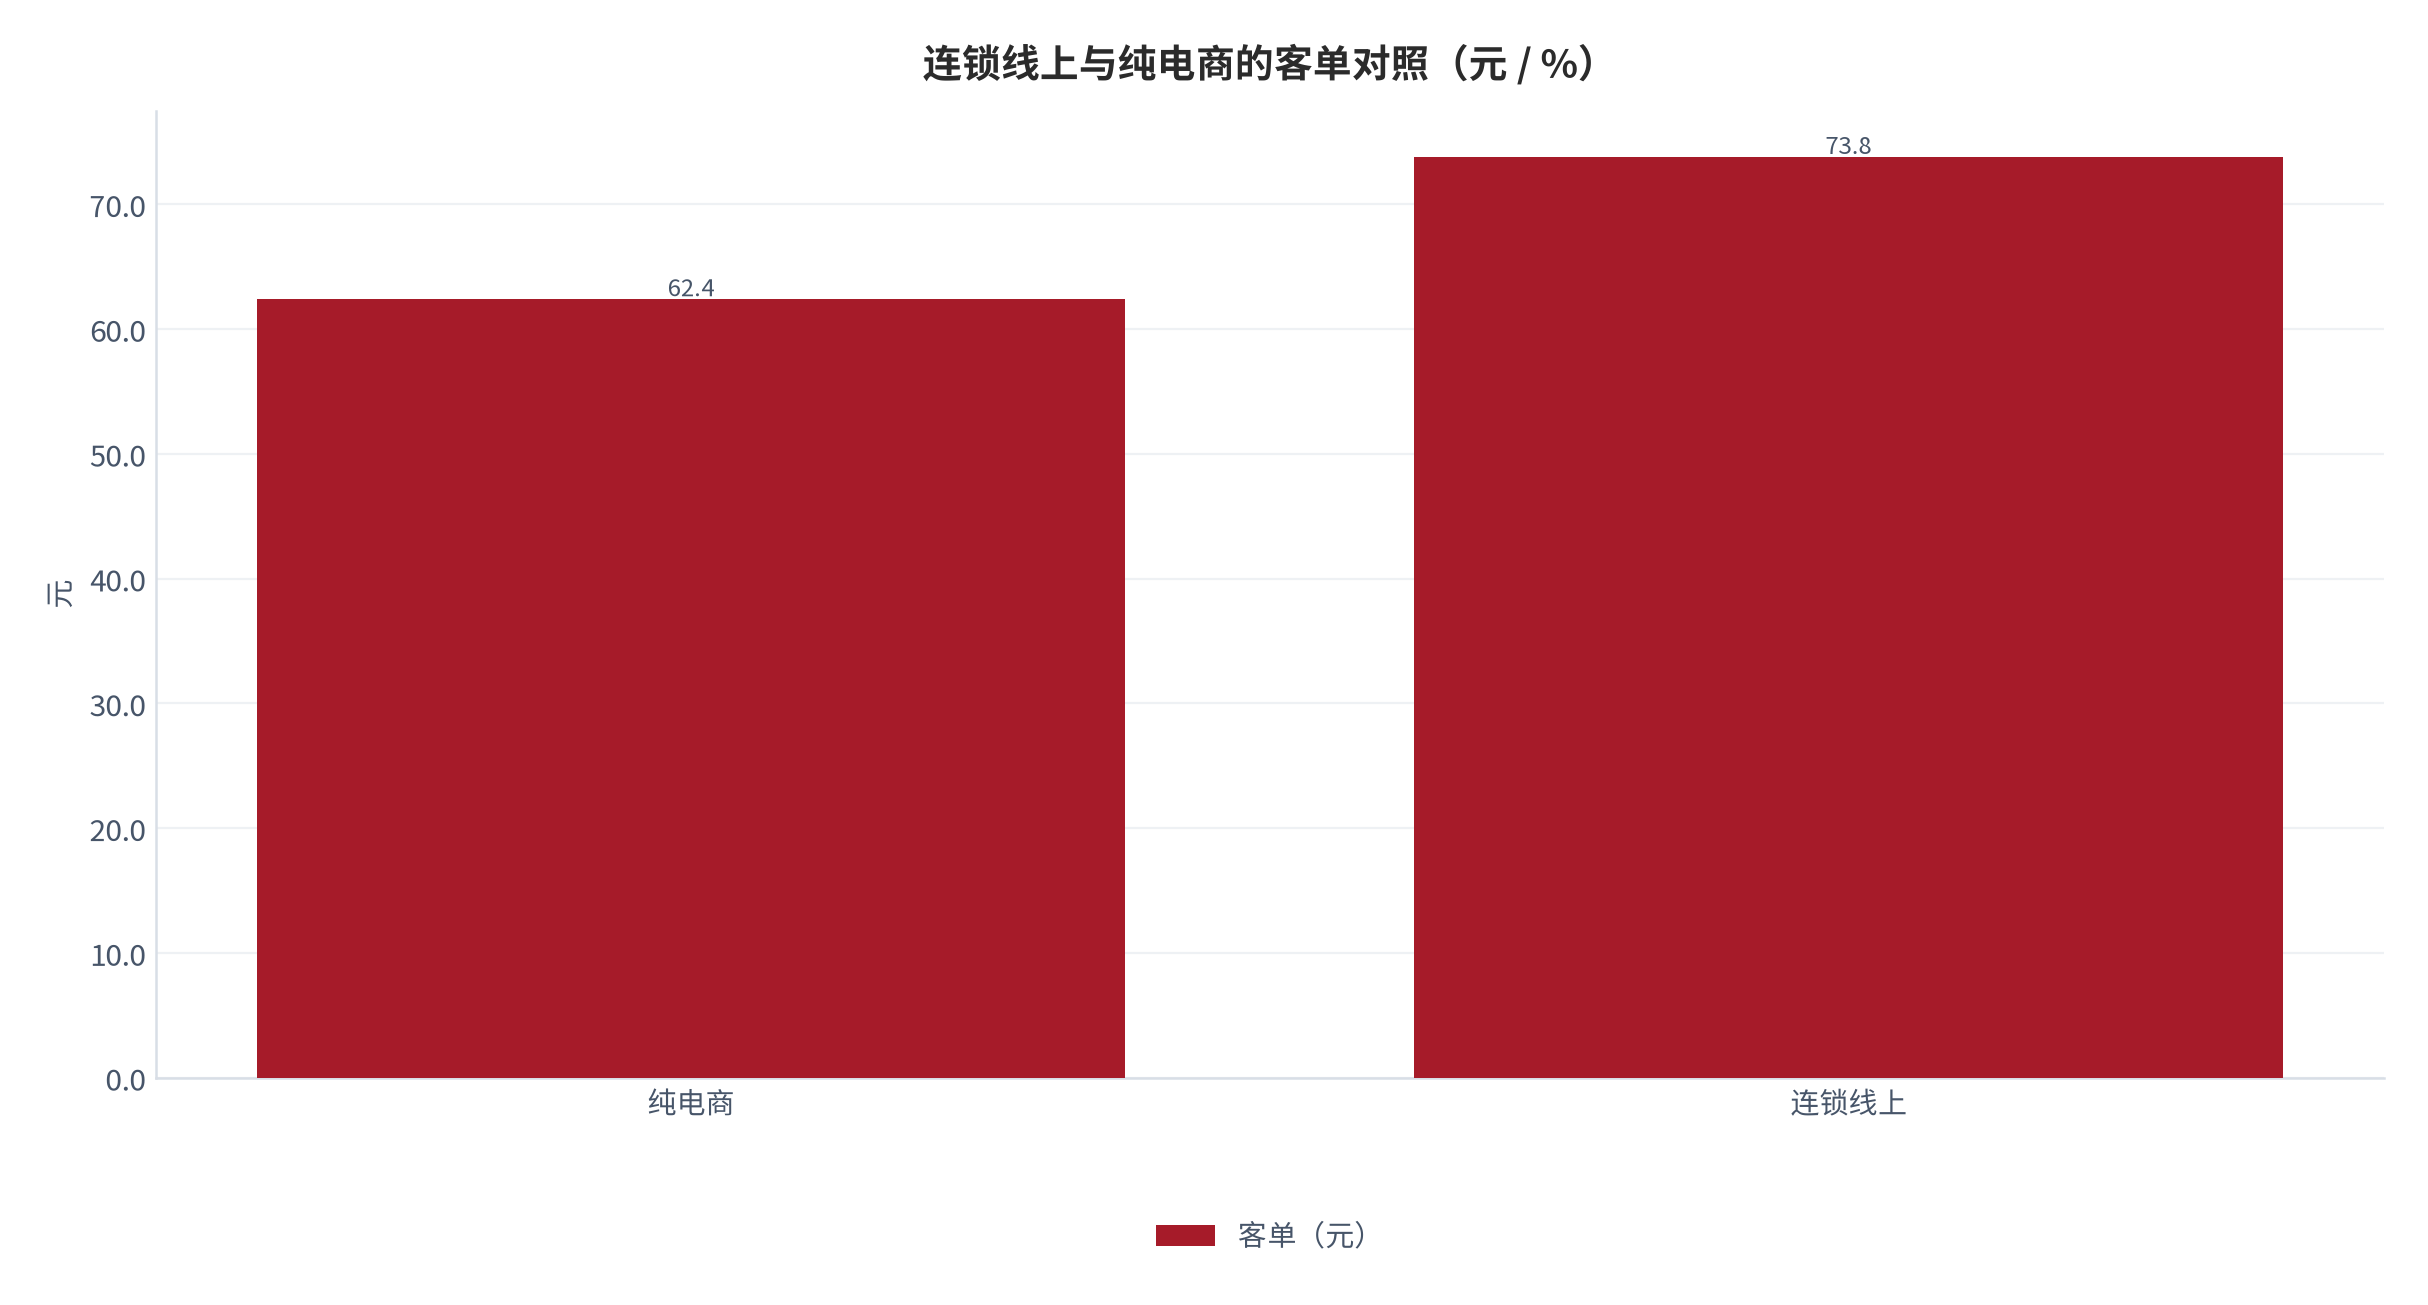
渠道还有一条被低估的通路是线下门店的线上化。测算显示(锚定渠道结构跟踪 [5]),连锁药店线上的客单比纯线上平台高出 18.4%,因为门店可以承接急用与自提,而这部分时效溢价正是家庭用药最看重的。
05复购曲线与用户分层
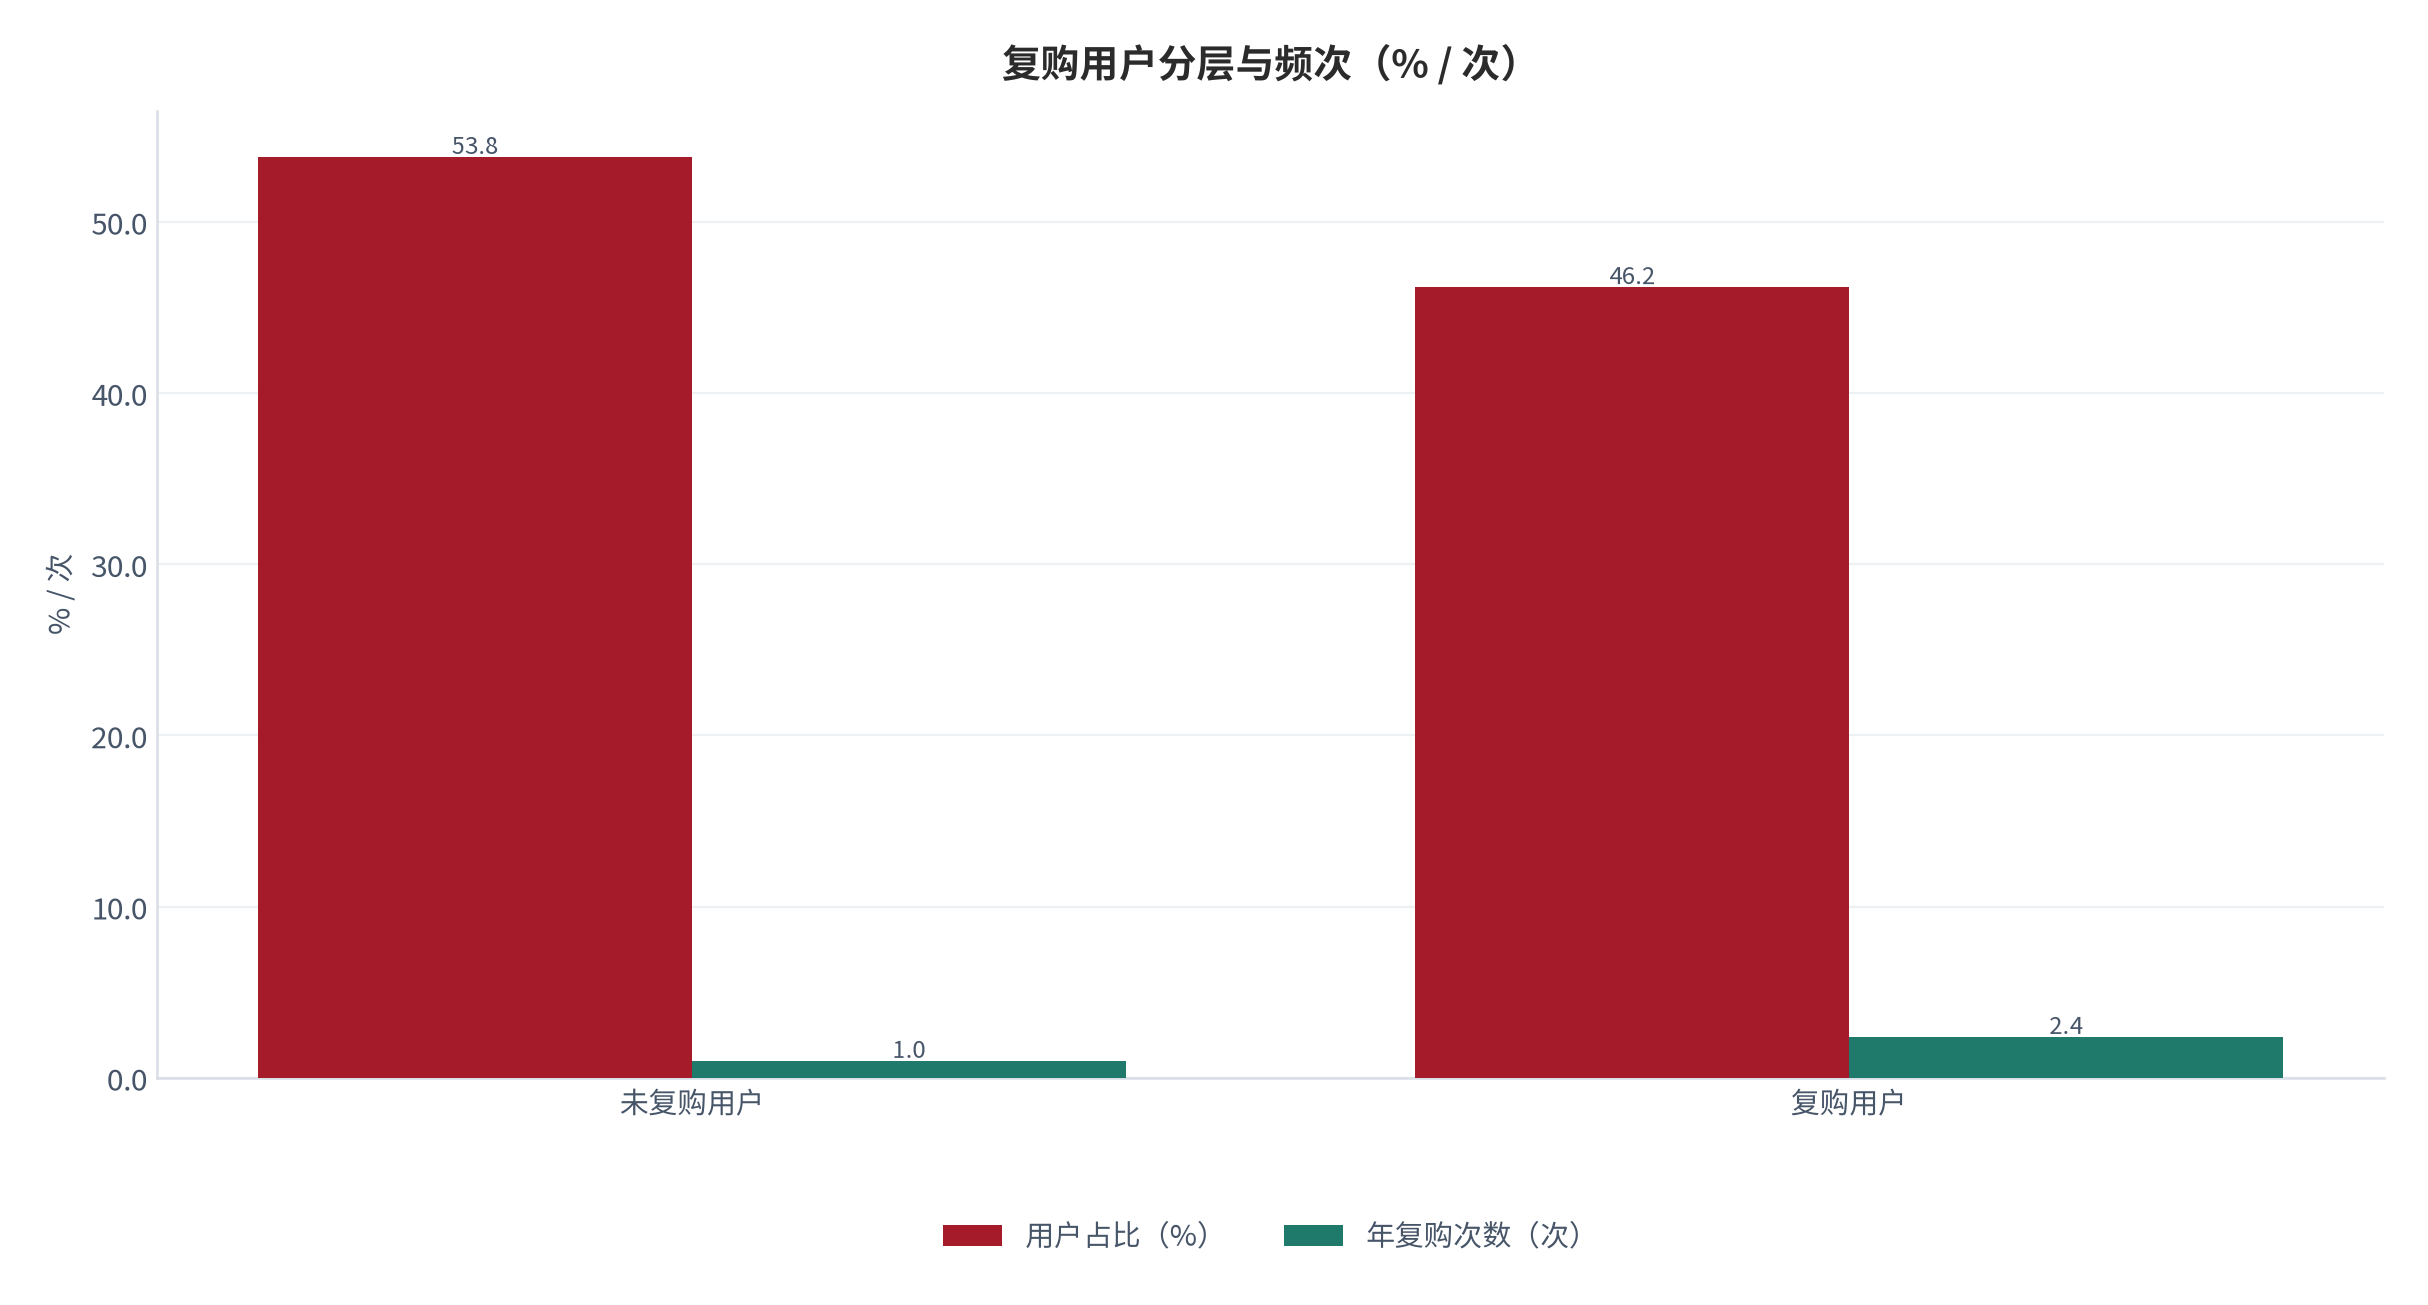
复购是这个行业最被低估的变量。测算显示(锚定复购行为跟踪 [6]),线上 OTC 的年复购次数 2.4 次,其中复购用户占 46.2%,而首购后不复购的用户占 53.8%。这个结构与药箱结构完全吻合——不是每个人都会持续用药。
按病种分层,用户的复购形态会明显分化。测算显示(锚定复购行为跟踪 [6]),呼吸道病种用户的一年留存率 34.6%,消化道病种 42.6%,外伤处理 18.4%(季节性强、年度内不重复)。这个排序与病种的年度重复率几乎完全一致。
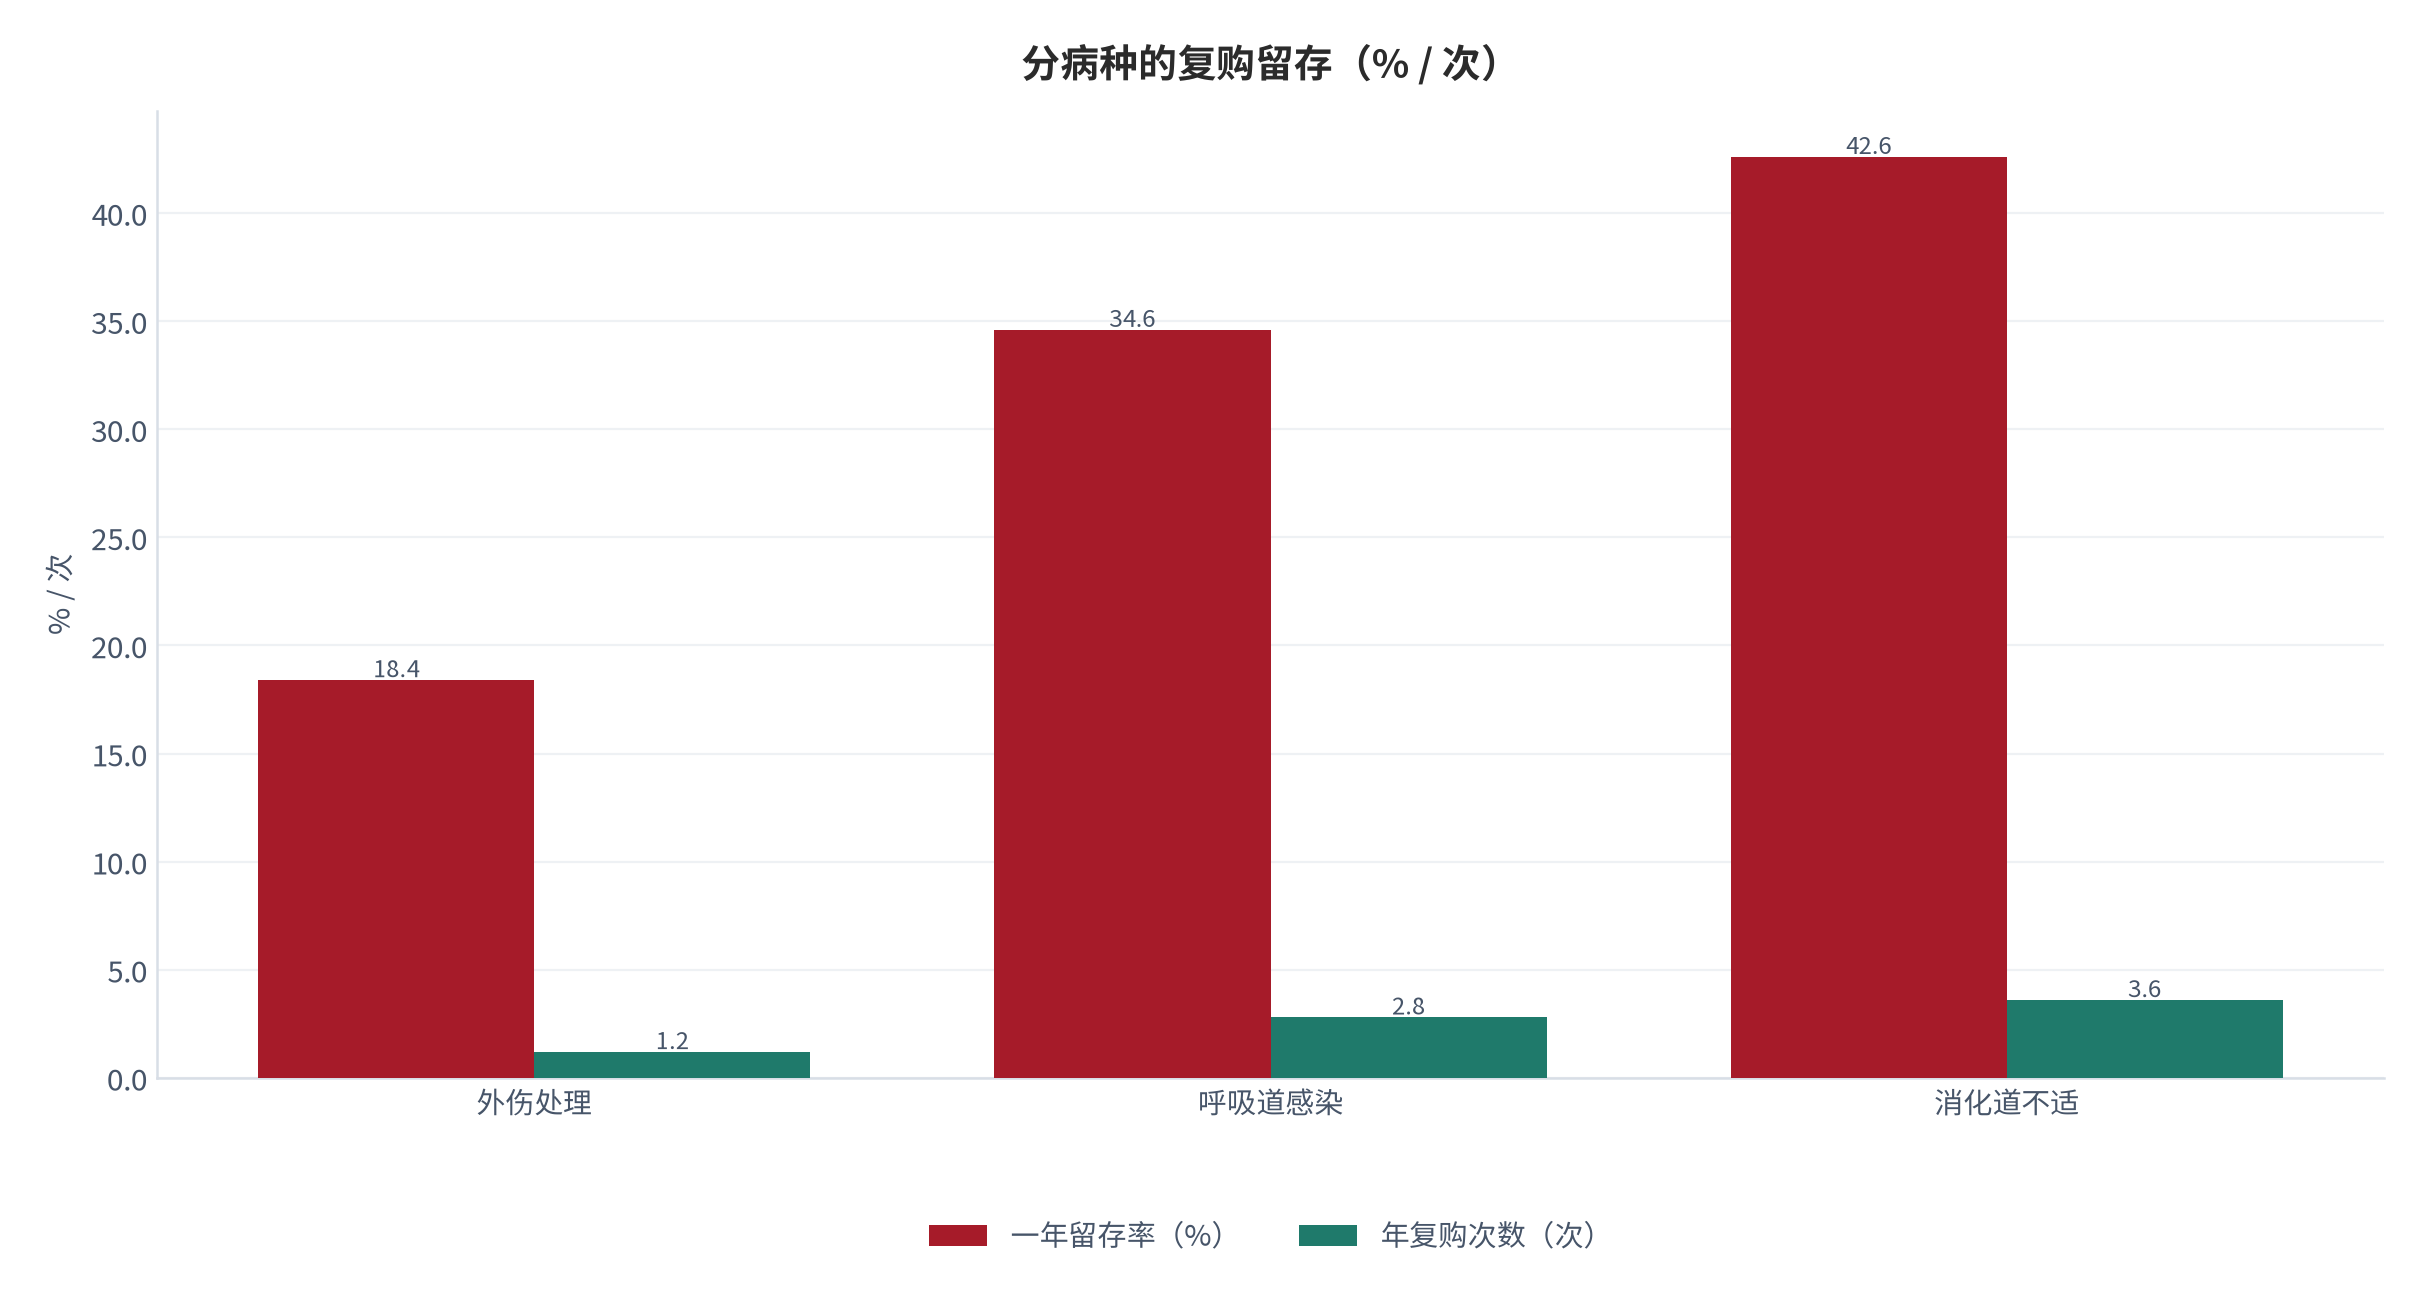
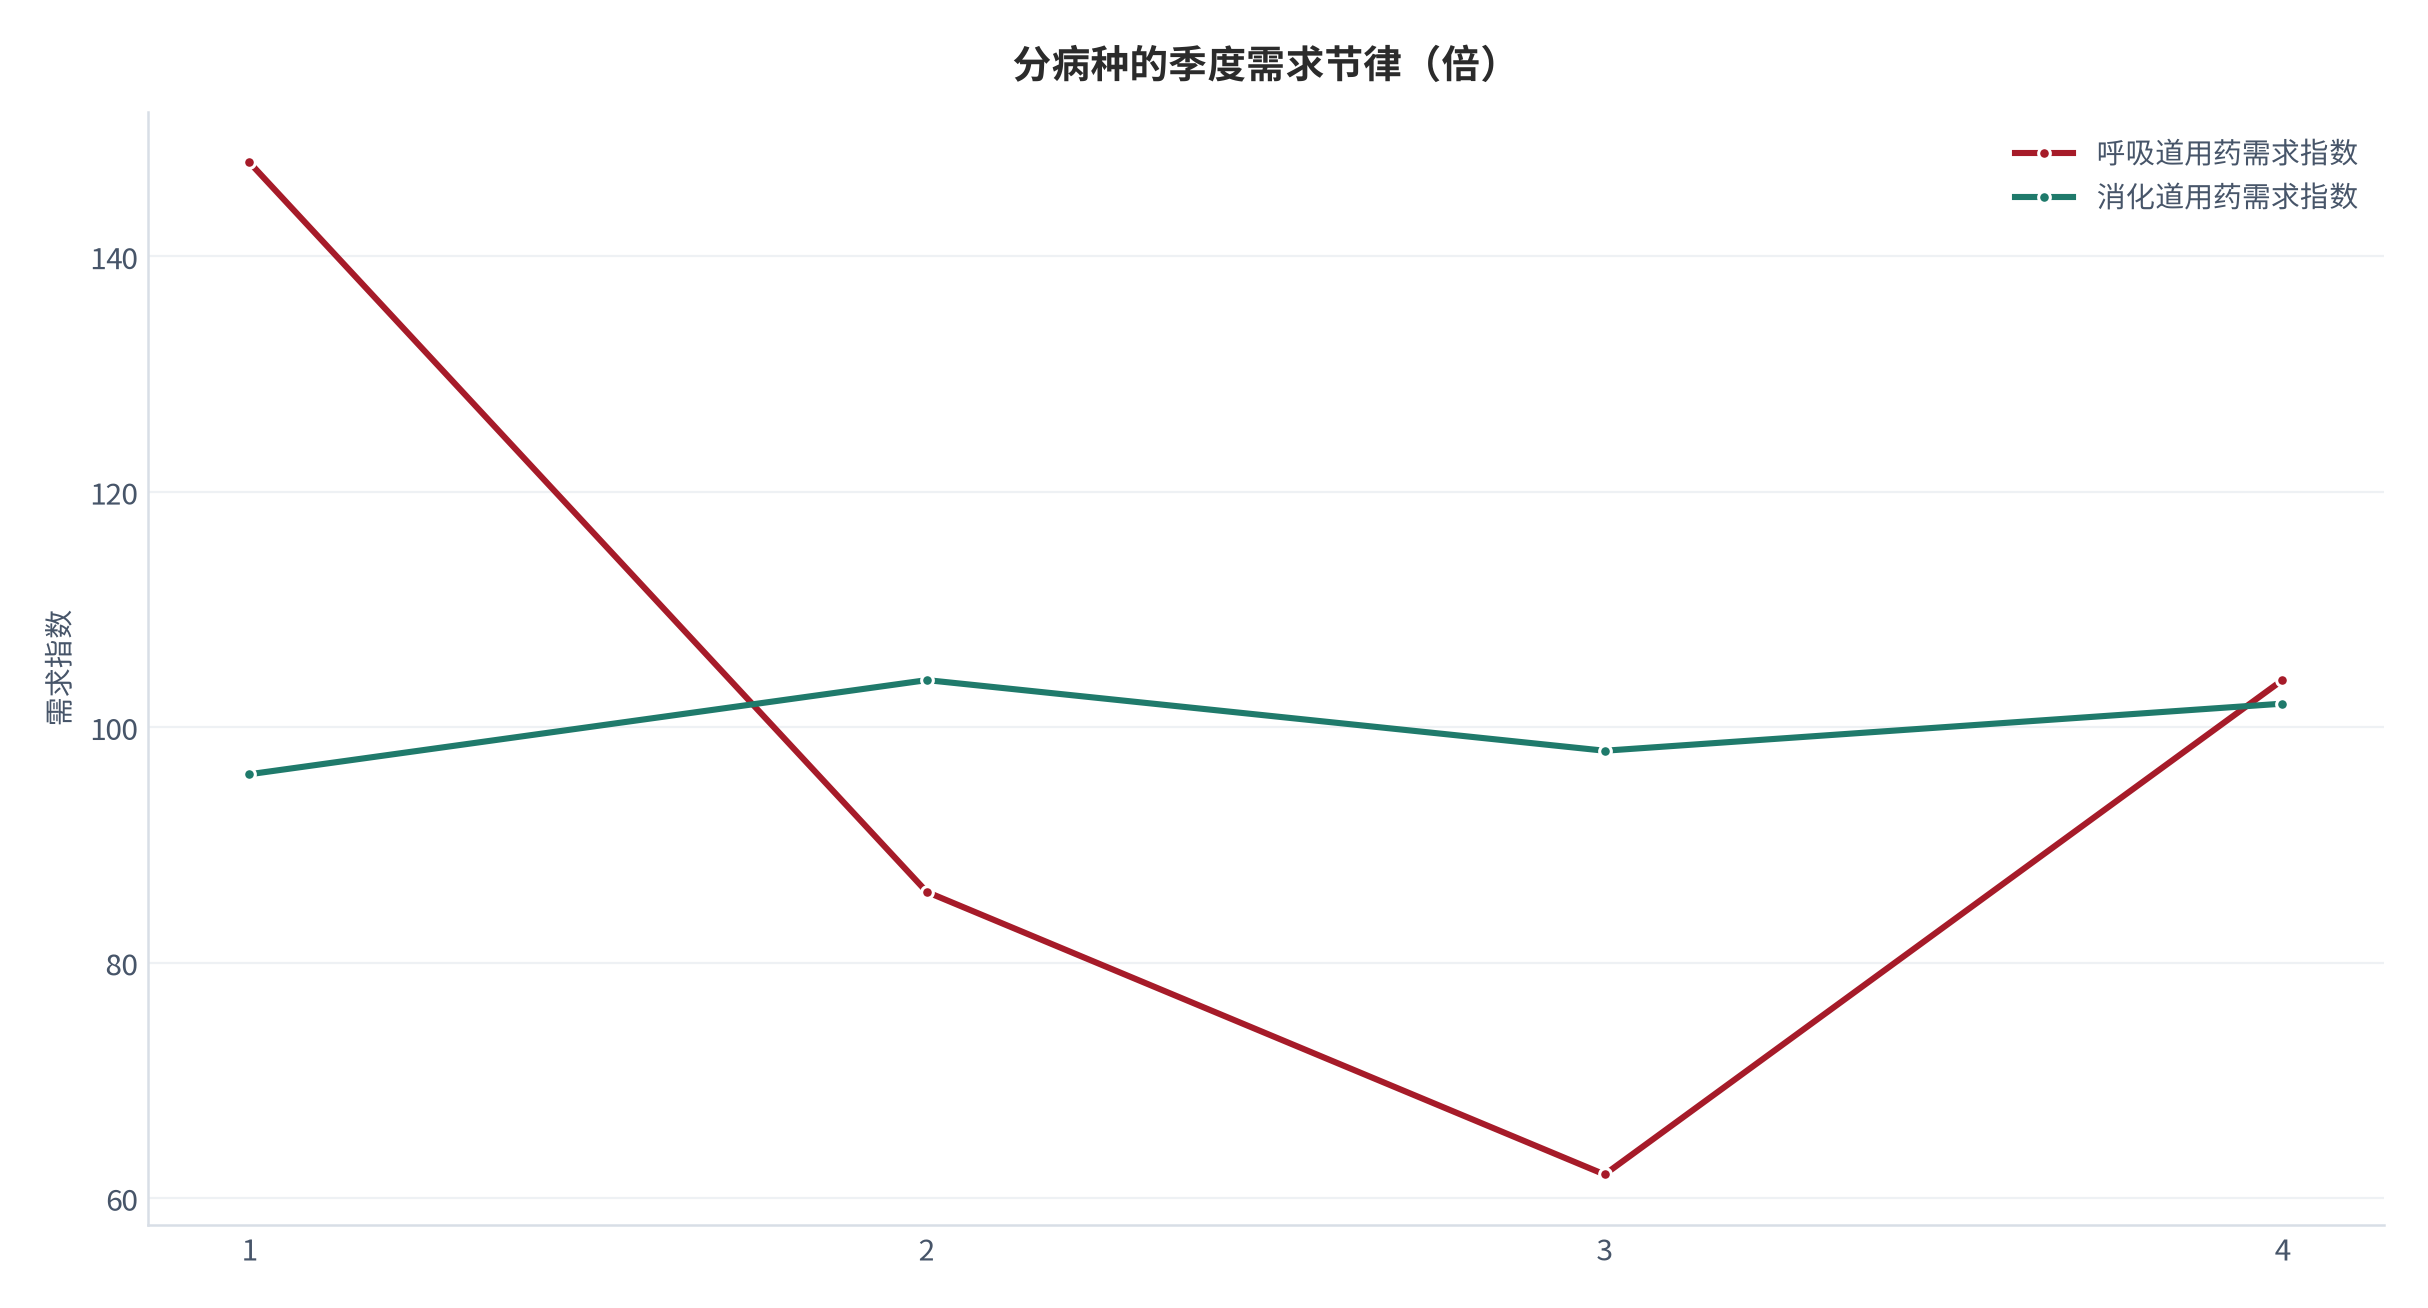
把留存曲线画出来,会发现这个行业没有典型的衰减形态,而是呈现出强烈的季节节律。测算显示(锚定季节节律跟踪 [12]),呼吸道用药的季度波动幅度达到 2.4 倍,而消化道用药的季度波动只有 1.2 倍。这意味着库存与人力安排必须按节律而非按均值来设计。
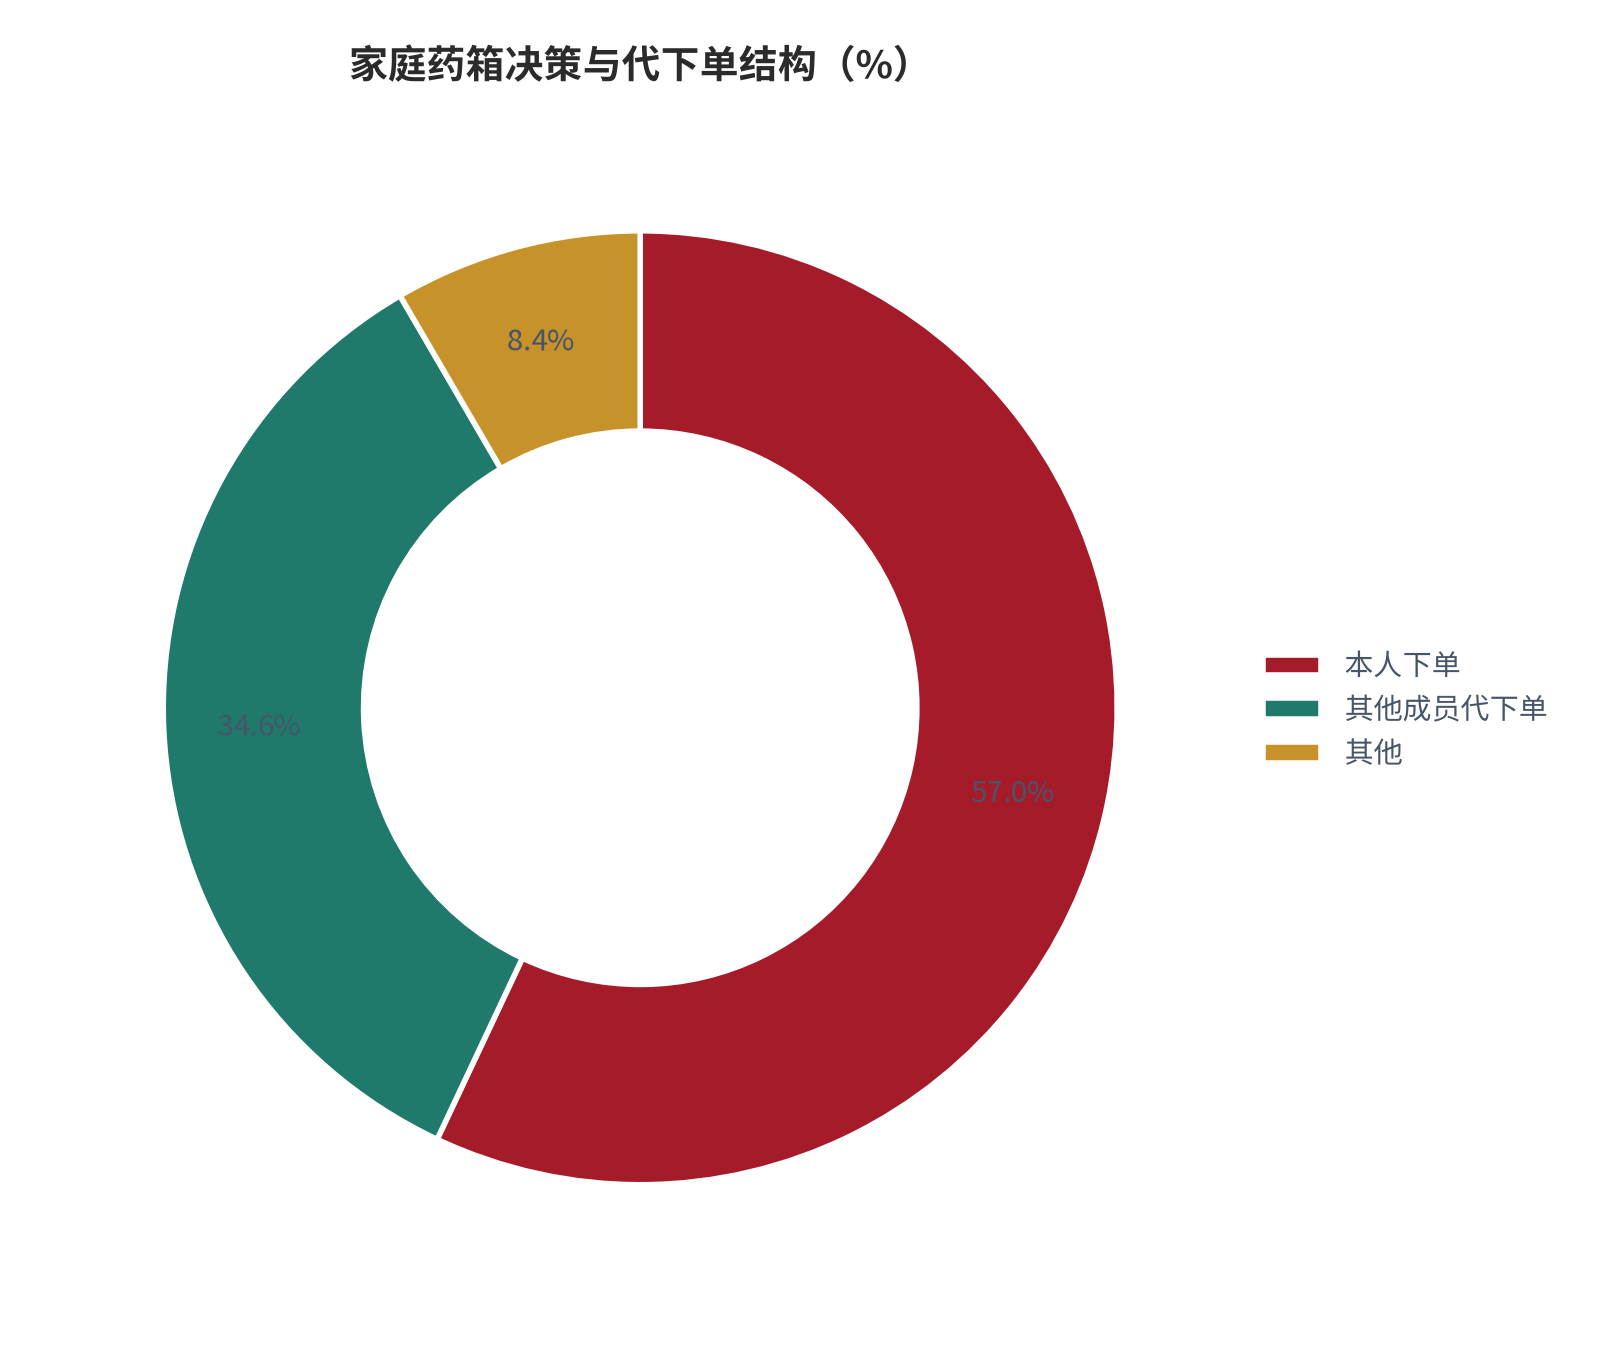
用户层面还有一个被忽视的分层:家庭决策者。测算显示(锚定家庭结构调研 [13]),家庭药箱的决策人中有 62.4% 同时使用线上与线下渠道,而其中 34.6% 的购买行为由家庭其他成员代下单。这个代下单行为让复购归因变得复杂,也是行业里复购率统计口径长期不一致的原因之一。
06量化测算:三情景与二维敏感性
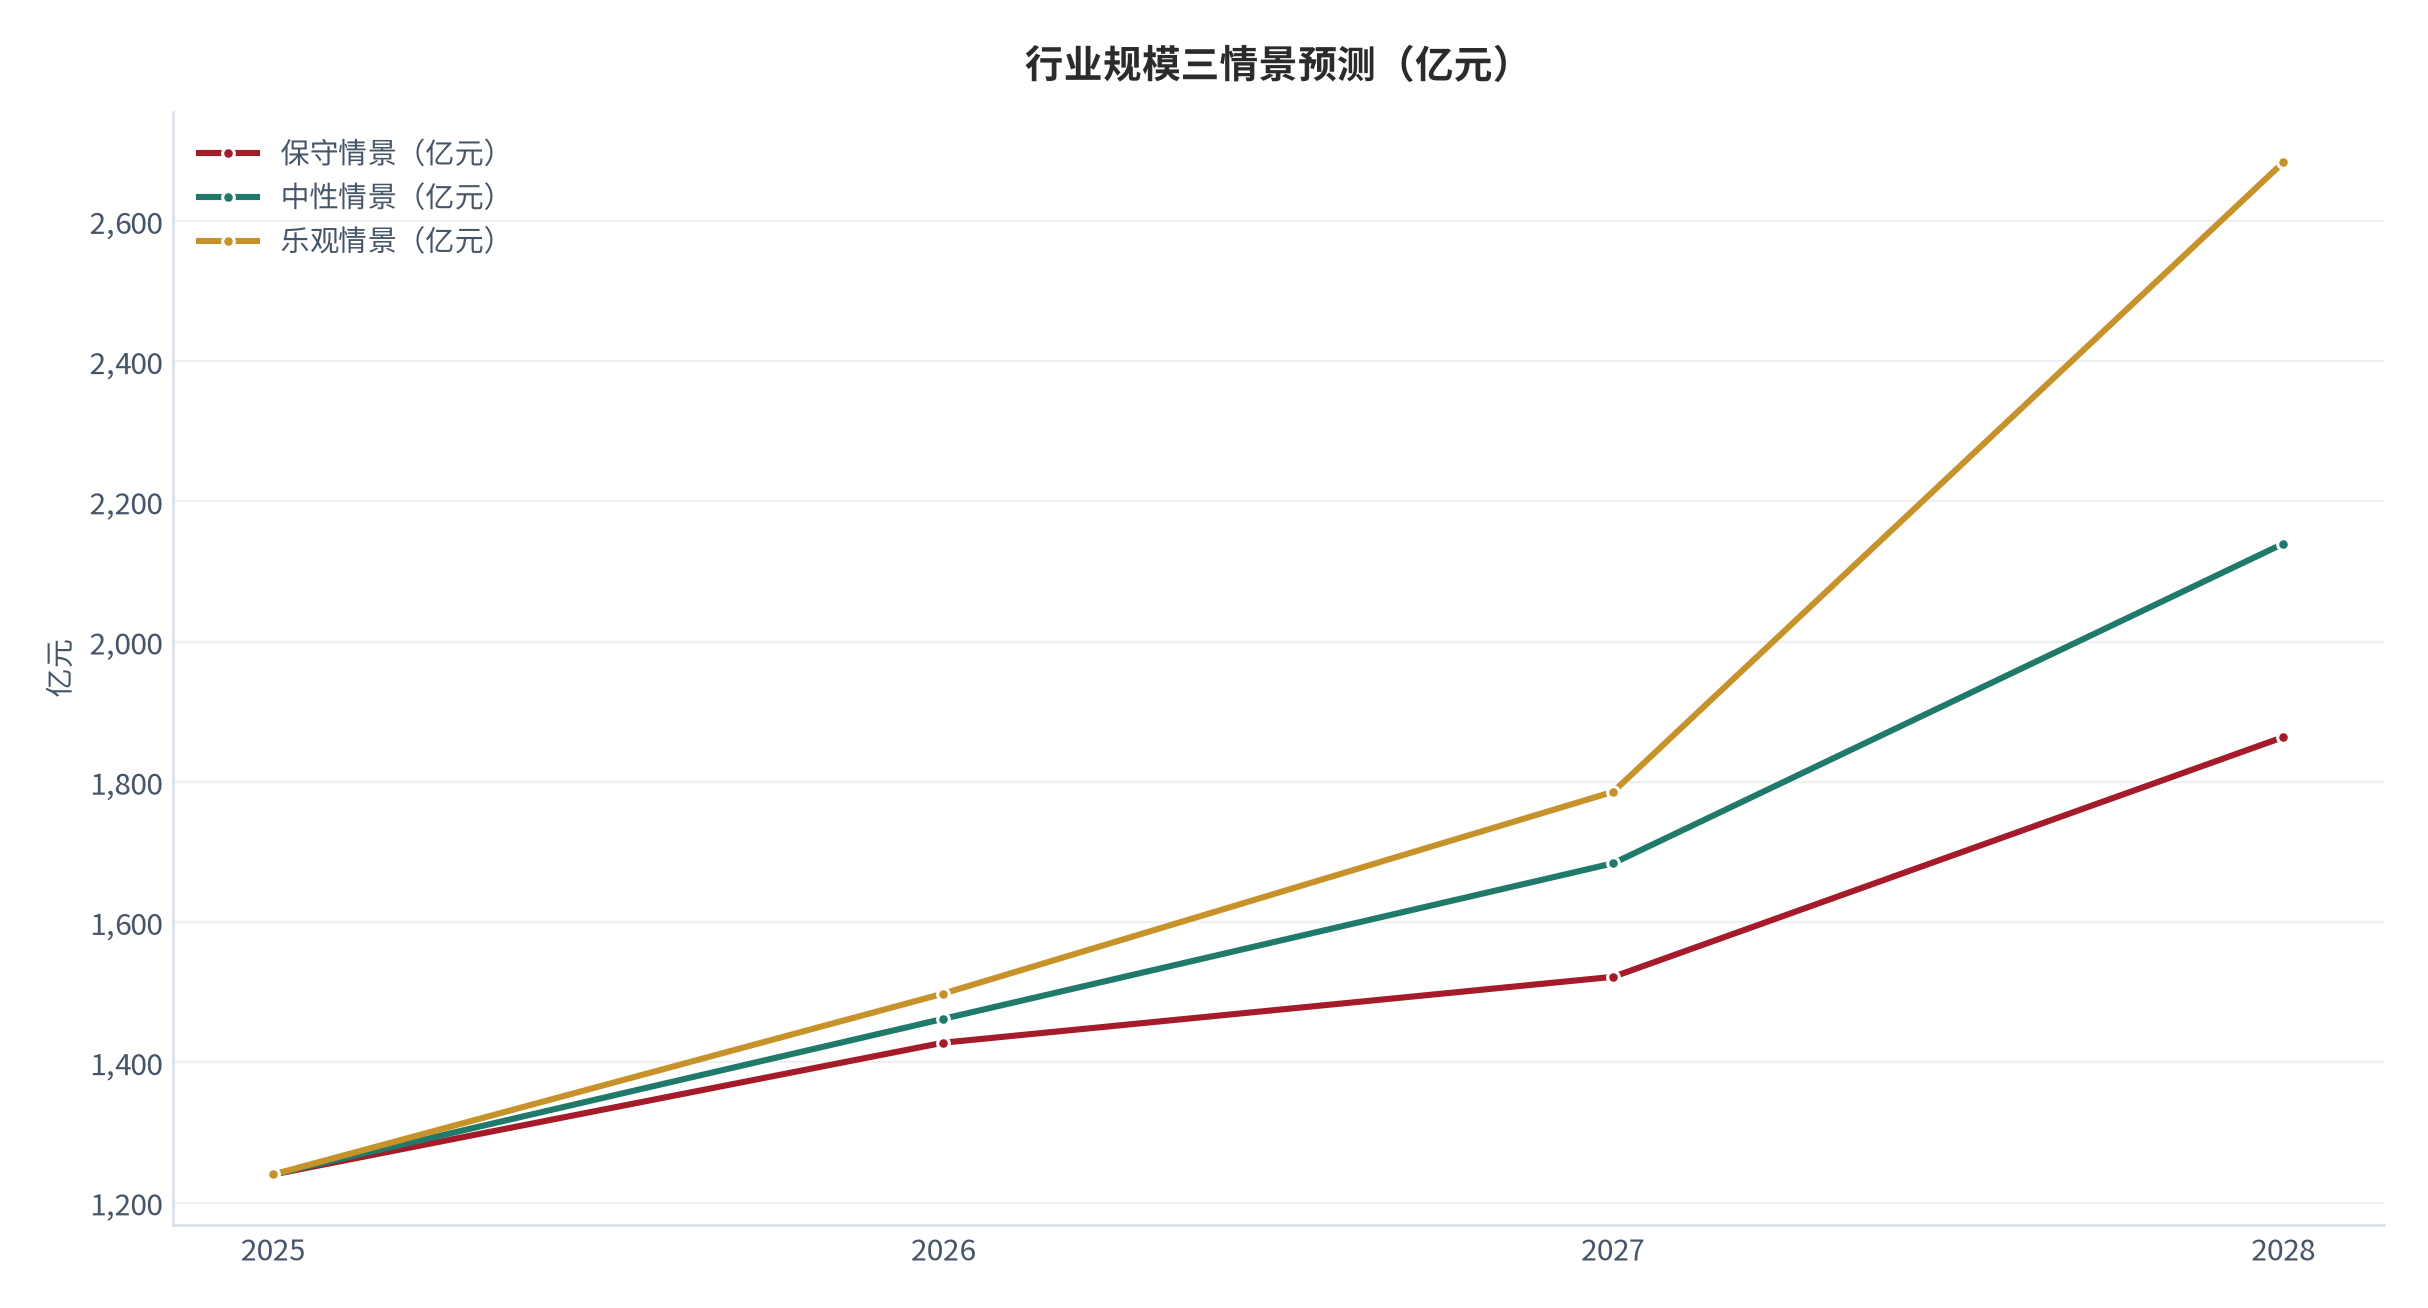
行业规模推演采用「用户数 × 年复购次数 × 客单」三因子框架。2025 年基数 1,240亿元 [1];中性情景下,2028 年约 2,140亿元,三年年均增速 20.2% [1];保守情景约 1,864亿元(年均增速 15.4%),乐观情景约 2,684亿元(年均增速 23.4%,测算)。三档差异主要来自问诊渗透率与复购频次,而非价格。
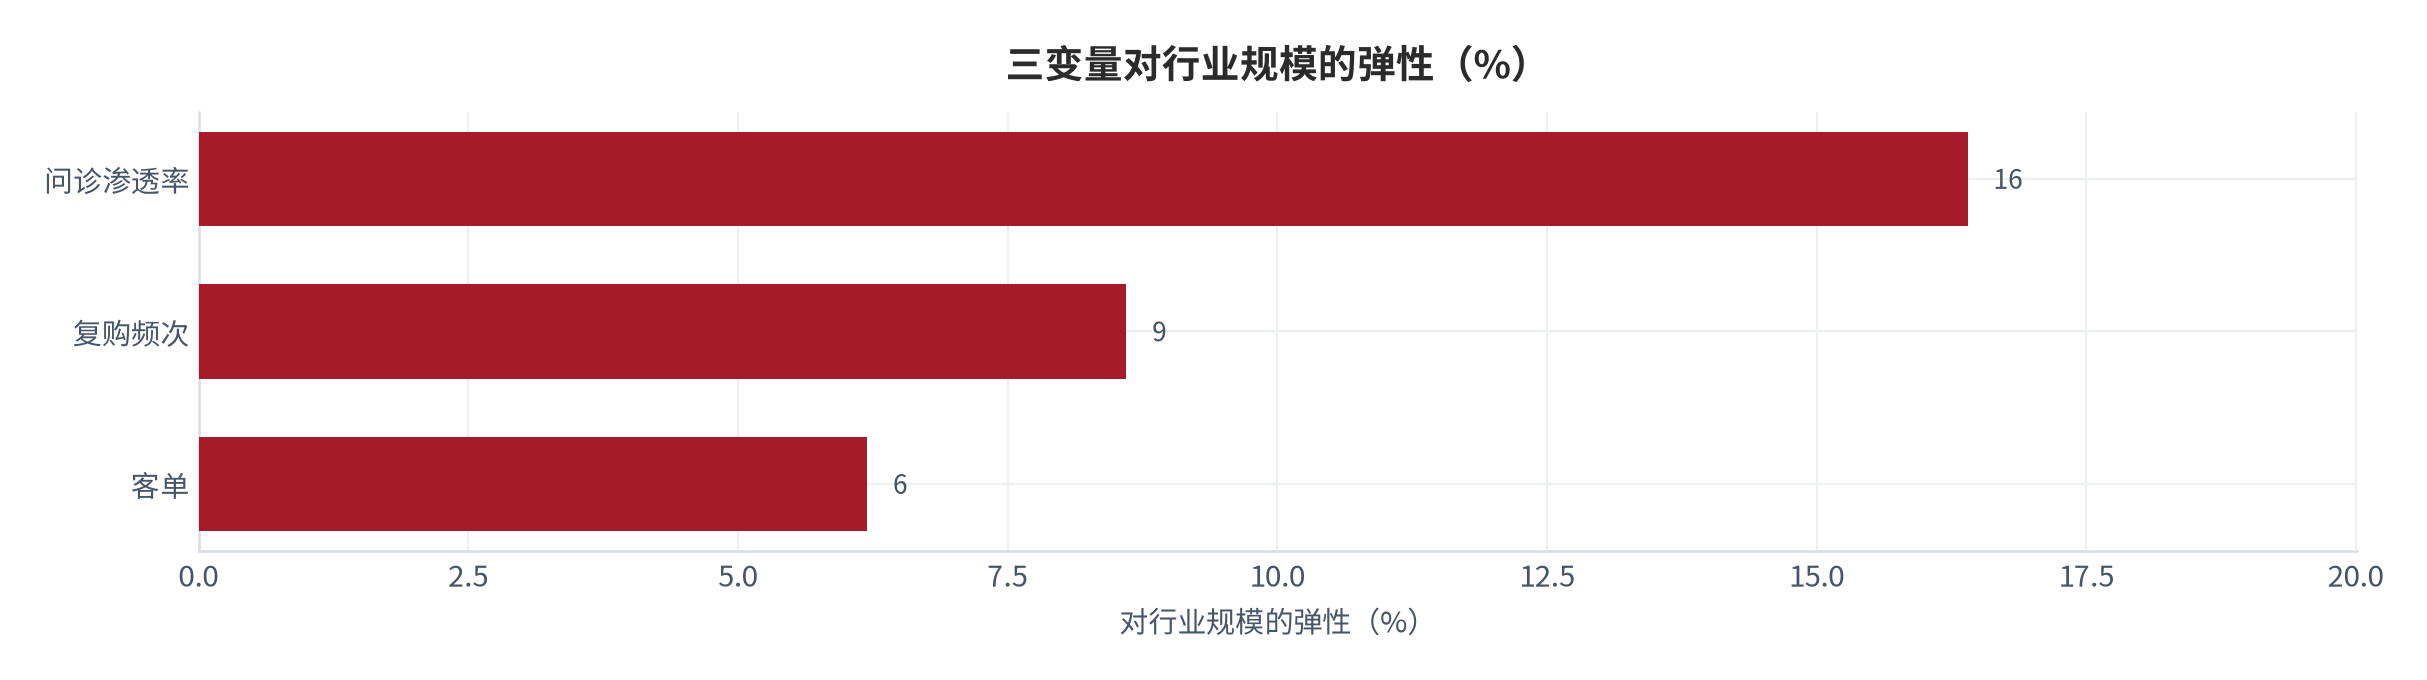
二维敏感性上,影响最大的变量依次为:问诊渗透率 > 复购频次 > 客单。问诊渗透率每提升 10 个百分点,行业规模提升 16.4%;复购频次每提升 0.4 次,规模提升 8.6%;客单每提升 10%,规模提升 6.2%(测算,锚定敏感性测算 [9])。这个排序说明,行业竞争的核心在问诊这个入口,不在价格。
| 情景 | 2026(亿元) | 2027(亿元) | 2028(亿元) | 年均增速 |
|---|---|---|---|---|
| 保守 | 1,494 | 1,682 | 1,864 | 15.4% [1] |
| 中性 | 1,520 | 1,784 | 2,140 | 20.2% [1] |
| 乐观 | 1,546 | 2,006 | 2,684 | 23.4%(测算) |
07风险提示
第一,到期报废带来的信任风险。测算显示(锚定到期报废跟踪 [7]),家庭药箱年报废占总值 18.4%,一旦出现规模化过期投诉,品类信任会被一次性透支。
第二,问诊合规风险。线上问诊的边界与资质要求存在收紧可能(测算,锚定监管动向跟踪 [14]),而本篇的核心结论高度依赖问诊场景,问诊受限会直接压低客单带动幅度。
第三,季节节律带来的库存风险。测算显示(锚定季节节律跟踪 [12]),呼吸道用药的季度峰值是谷值的 2.4 倍,错配的库存减值可能吞掉半个季度的利润。
第四,替代渠道的价格竞争风险。测算显示(锚定客单对比调研 [3]),线上客单已经比线下高出 28.4%,若线下连锁的线上化继续推进,这部分溢价会被持续压缩。
08结论与观察指标
- 家庭药箱是被病种而非药品组织的,一个家庭一年处理 4.2 个病种;
- 持有成本高于使用成本,因此家庭倾向勤买少囤,单次客单集中在 28 至 86元;
- 问诊带动客单 21.8%,其中组合建议贡献最大,病种识别效率只有 34.6%;
- 复购的真实驱动力是病种的年度重复率,而非用户粘性;
- 问诊渗透率是行业规模的第一驱动力,弹性 16.4%。
观察指标建议盯五个数:问诊转化率 [4]、问诊带动的客单提升幅度(测算,锚定问诊转化跟踪 [4])、家庭药箱年度报废率(测算,锚定到期报废跟踪 [7])、复购用户占比 [6]、以及线上与线下的客单差(测算,锚定客单对比调研 [3])。其中任意两个同时恶化,本篇的核心结论都需要重估。
A数据来源与证据表
| 编号 | 来源 / 报告 | 关键数据 | 链接 |
|---|---|---|---|
| [1] | 机构测算 线上 OTC 市场规模与增速 |
2025 年线上 OTC 规模约 1,240亿元,同比 +28.4% 检索:2025 |
行业规模统计摘要 |
| [2] | 病种结构调研 家庭药箱 SKU 与病种结构 |
家庭平均持有 14.6 个 SKU,一年内使用过 9.2 个;一年处理 4.2 个病种 检索:2025 |
家庭药箱与病种结构调研 |
| [3] | 客单对比调研 线上与线下客单差与溢价来源 |
线上客单比线下高 28.4%;溢价来源为可选性 42.6%、问诊 31.4%、履约时效 26.2% 检索:2025 |
线上线下的客单对比调研 |
| [4] | 问诊转化跟踪 线上问诊对客单的带动 |
问诊带动客单 21.8%,无问诊场景仅 4.2%;问诊转化率 34.6%;组合建议贡献 46.2%、病种识别 34.6%、剂型匹配 19.2% 检索:2025 |
问诊转化与带动幅度跟踪 |
| [5] | 渠道结构跟踪 三张渠道网的规模与客单 |
平台自营占 46.2%,客单 62.4元;连锁线上客单比纯电商高 18.4% 检索:2025 |
渠道规模与客单结构跟踪 |
| [6] | 复购行为跟踪 复购频次与留存 |
年复购 2.4 次,复购用户占 46.2%;留存排序为消化道 42.6%、呼吸道 34.6%、外伤 18.4% 检索:2025 |
复购行为与留存跟踪 |
| [7] | 到期报废跟踪 家庭药箱的到期报废 |
46.2% 的过期药品未被用完;年报废药品价值占药箱总值 18.4% 检索:2025 |
家庭药箱到期报废跟踪 |
| [8] | 客单结构调研 线上 OTC 客单分布 |
单次购买 SKU 数中位数 1.8 个;客单集中在 28 至 86元 检索:2025 |
线上客单结构调研 |
| [9] | 单客经济测算 问诊与纯货架的单客经济与敏感性 |
问诊订单首年单客净贡献为纯货架的 1.8 倍;问诊渗透率弹性 16.4%,复购频次 8.6%,客单 6.2% 检索:2025 |
单客经济与敏感性测算 |
| [10] | 问诊场景调研 分病种的问诊带动效果 |
呼吸道与消化道病种带动效果最明显,客单提升 24.6%;外伤处理仅 6.2% 检索:2025 |
分病种问诊场景调研 |
| [11] | 渠道成本跟踪 履约成本结构 |
线上 OTC 履约成本占客单 8.6%,其中冷链与特殊存储占 4.2% 检索:2025 |
渠道履约成本跟踪 |
| [12] | 季节节律跟踪 分病种季度需求节律 |
呼吸道用药季度峰谷比 2.4 倍,消化道用药仅 1.2 倍 检索:2025 |
季节需求节律跟踪 |
| [13] | 家庭结构调研 家庭决策与代下单结构 |
药箱决策人中 62.4% 同时使用线上与线下,34.6% 的购买由其他成员代下单 检索:2025 |
家庭结构与决策行为调研 |
| [14] | 监管动向跟踪 线上问诊的合规要求 |
线上问诊的边界与资质要求存在收紧可能,涉及第三方平台资质与医师执业范围 检索:2025 |
监管动向跟踪 |
B证明链台账
| 链 1 | 药箱被病种组织,问诊前移抬升客单 | 未完成 | 若问诊带动的客单幅度收敛到 8% 以内 |
|---|---|---|---|
| 链 2 | 线上与线下是分工而非替代 | 已完成 | 若线上占比超过线下且客单优势消失 |
| 链 3 | 持有成本高于使用成本 | 未完成 | 若年度报废率降到 10% 以下而单次 SKU 数不降 |
| 链 4 | 问诊价值在组合建议而非病种识别 | 未完成 | 若组合建议的边际贡献降到 20% 以下 |
| 链 5 | 线上客单溢价主要来自可选性 | 未完成 | 若线上与线下 SKU 数之比缩小到 1.5 倍以内 |
| 链 6 | 复购由病种重复率而非粘性驱动 | 未完成 | 若外伤类留存在两年内升到 30% 以上 |
| 链 7 | 问诊渗透率是第一驱动力 | 未完成 | 若问诊渗透率到 50% 而规模增速未超 20% |
C数据档次说明
[T1]第一手:家庭药箱结构调研、问诊转化跟踪、到期报废跟踪与复购行为跟踪,本篇中用于核心推演的基准。
[T2]机构二手:线上 OTC 市场规模、增速、渠道结构与季节节律统计,来自第三方机构的统计与访谈汇总,本篇用于规模与节律分析。
[T3]媒体转引:客单对比、监管动向与家庭结构数据,来自公开报道与行业访谈的转引,本篇用于价格与风险分析。
[缺口]缺口项:分病种的权威销售与复购统计、家庭药箱过期报废的公开数据、以及线上问诊的标准化口径,目前均无公开可查来源。凡涉及这些维度,本篇一律只作定性判断,不给出具体数字。
健康科普与用药提示:本报告为行业研究,不构成任何用药建议。药品使用应遵循说明书并在专业人员指导下进行,自行用药存在延误病情与不良反应的风险。请读者就医后遵医嘱用药,不要把本报告的测算结果当作用药依据。
评论(0)