
基本信息
阅读时间:约 15 分钟
字数:约 7,911 字
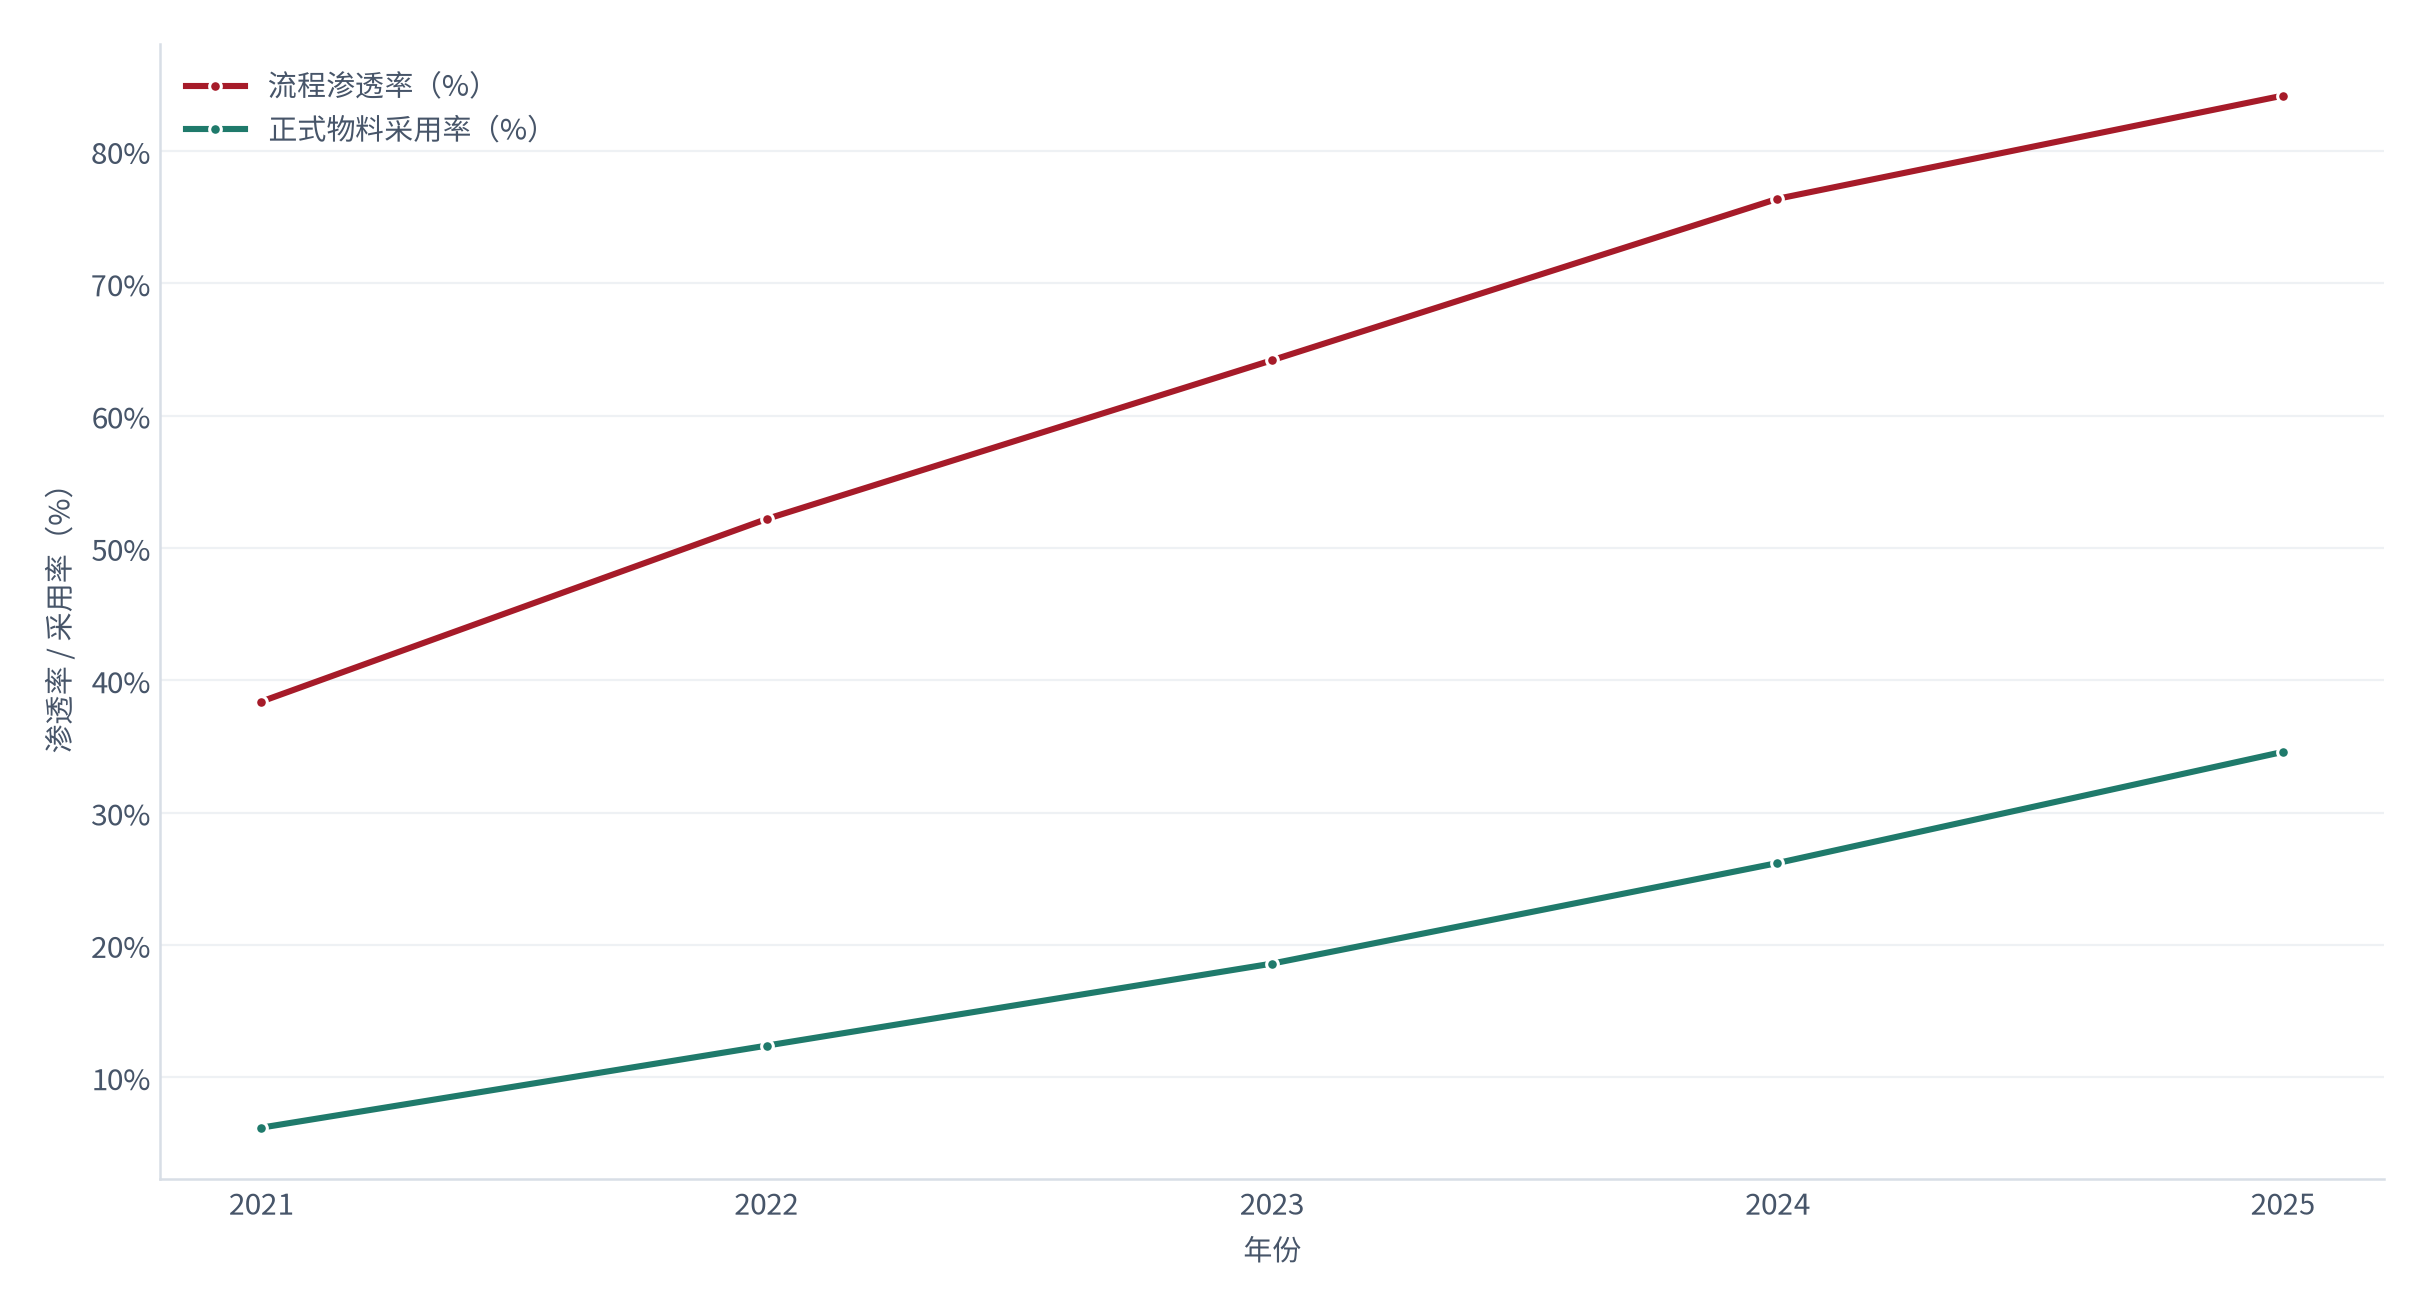
摘要:市场担心:生成式配图会先取代底图,但商业设计真正的成本不在底图,在版权与返工。三个证据支持这一担心:生成稿的平均返工率已达 38.4% [8],而版权与授权争议在商业物料里占 12.4% [7];单张商业配图的成本已经从人工的 386元降到 124元 [5];同时生成式工具在设计流程中的渗透率高达 84.2% [4],而正式商业物料中含生成式元素的比例已达 34.6% [3],渗透快于多数人的预期。
| — | 摘要与核心预期差 |
| 01 | 行业界定与需求分层 |
| 02 | 复用率与产能放大 |
| 03 | 交付周期与客户支付意愿 |
| 04 | 供给侧、版权与岗位影响 |
| 05 | 量化测算:三情景与敏感性 |
| 06 | 风险提示 |
| 07 | 结论与观察指标 |
| A | 数据来源与证据表 |
| B | 证明链台账 |
| C | 数据档次说明 |
摘要与核心预期差
市场担心:生成式配图会先取代底图,但商业设计真正的成本不在底图,在版权与返工。三个证据支持这一担心:生成稿的平均返工率已达 38.4% [8],而版权与授权争议在商业物料里占 12.4% [7];单张商业配图的成本已经从人工的 386元降到 124元 [5];同时生成式工具在设计流程中的渗透率高达 84.2% [4],而正式商业物料中含生成式元素的比例已达 34.6% [3],渗透快于多数人的预期。
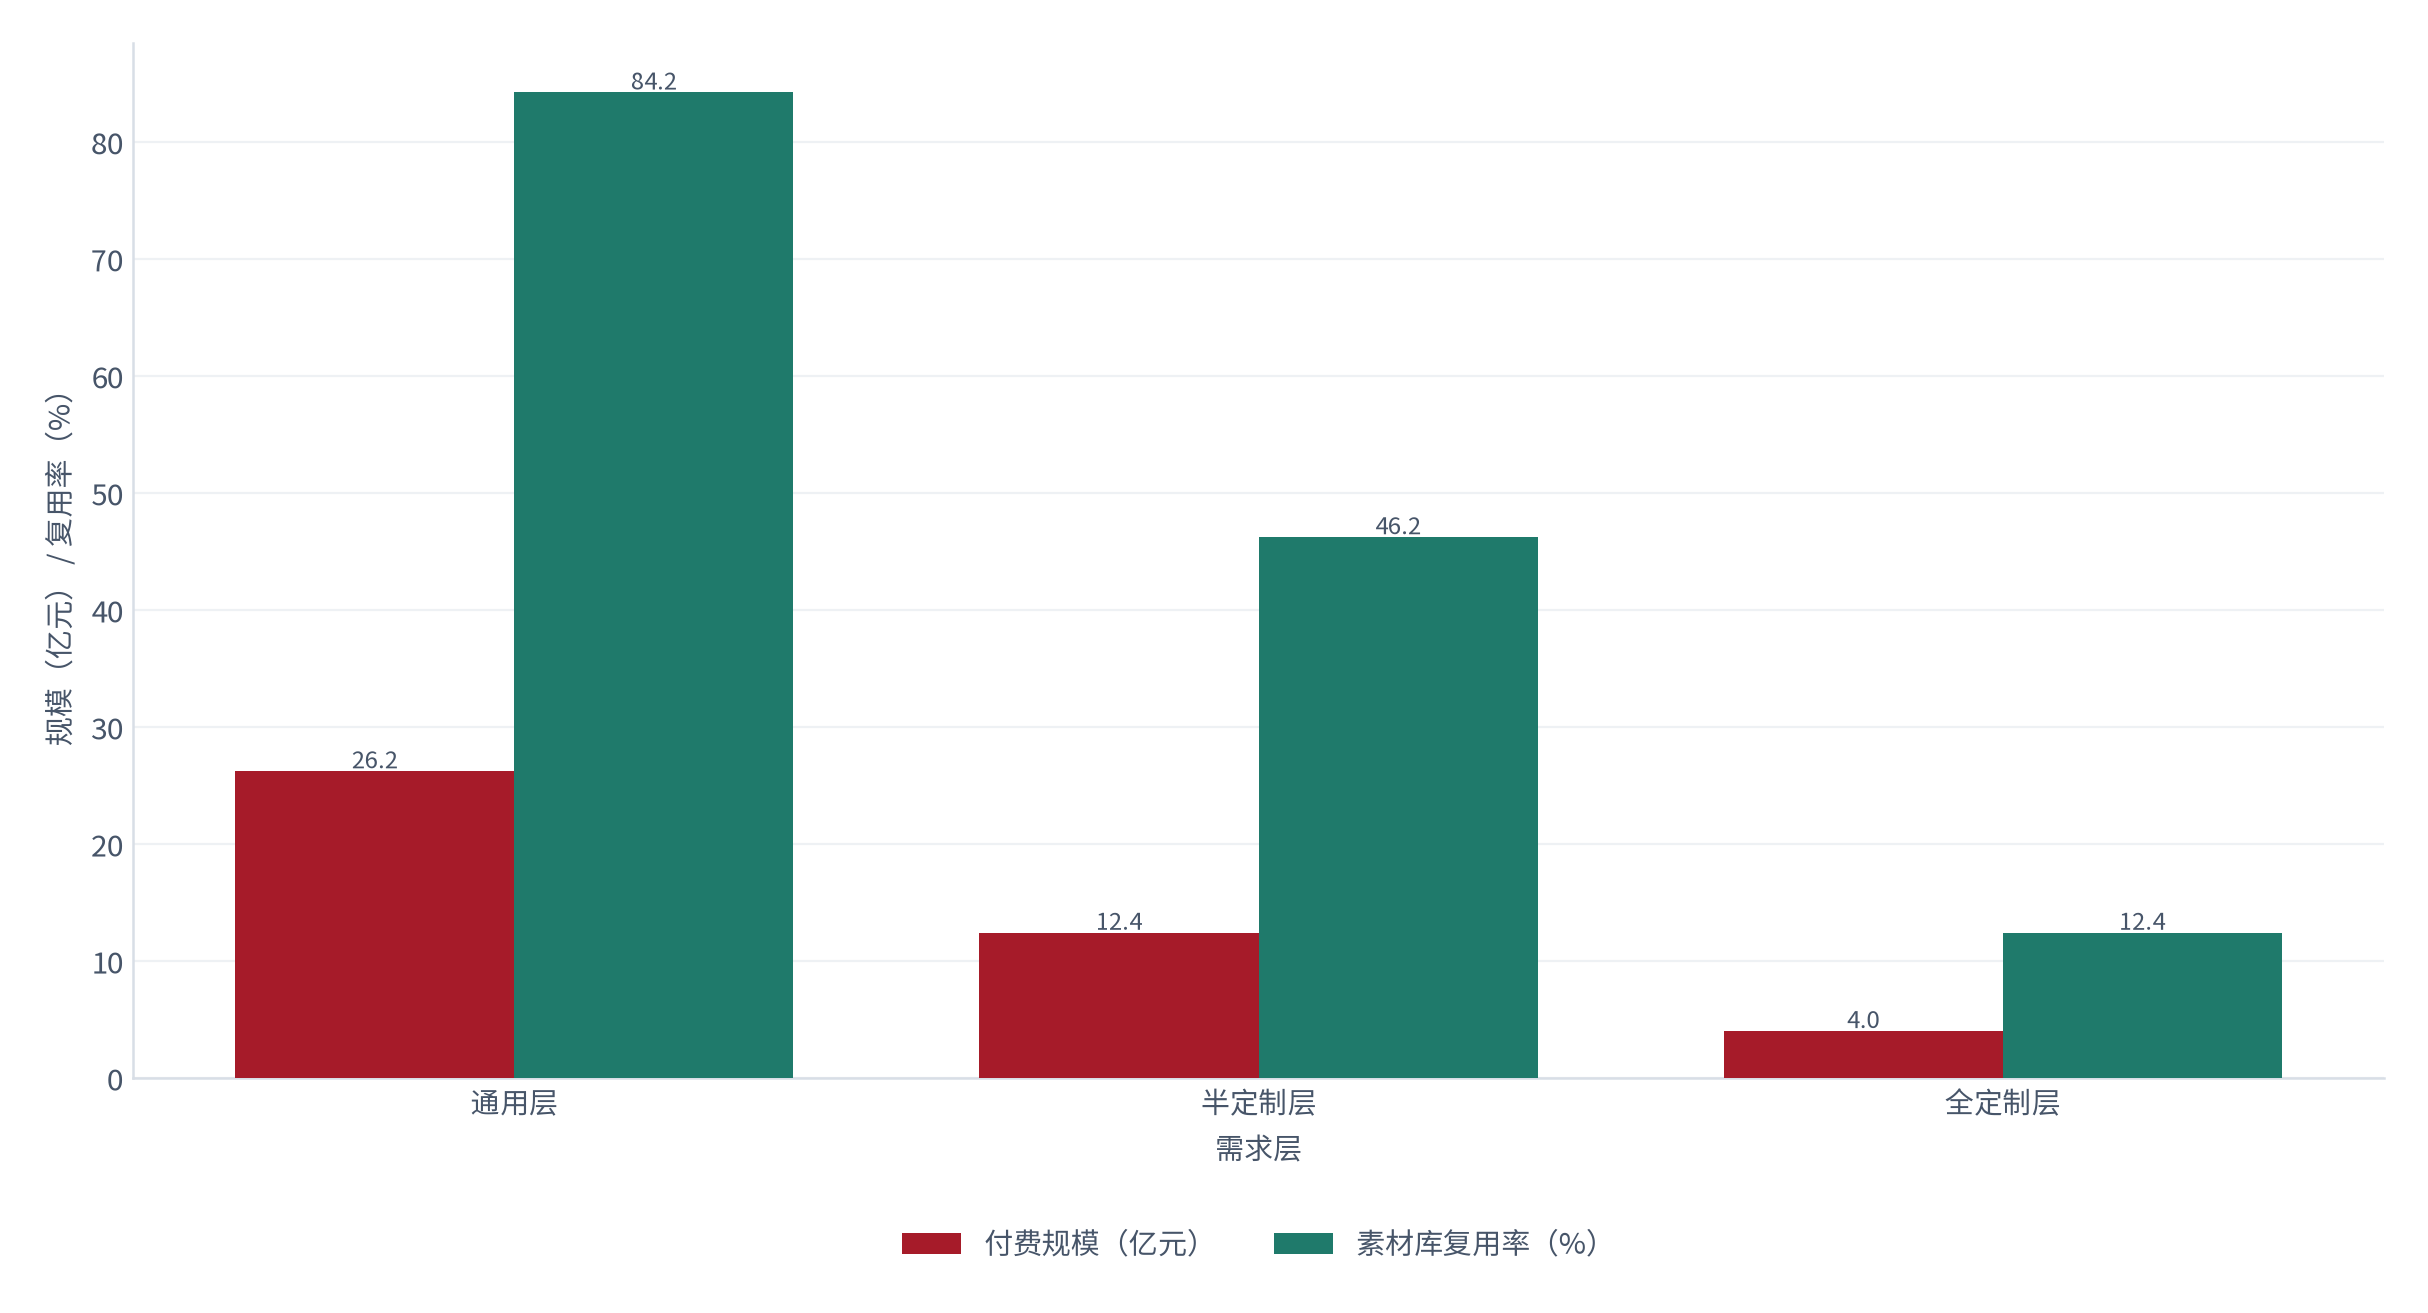
我们认为:替代率不是一条曲线,而是一组离散的分层。把商业设计需求按素材库复用率切开,测算显示(锚定需求分层调研 [1]),通用版式与配图占 62.4% [1],这部分可以被高比例替代;半定制占 28.4%(同前);全定制只占 9.2%(同前)。行业接下来的增长不来自总需求,而来自这 62.4% 向更上游的迁移。
- 替代率随素材复用率分层:测算显示(锚定需求分层调研 [1]),通用层 62.4% [1]、半定制 28.4%(同前)、全定制 9.2%(同前);
- 产能放大是真实的:测算显示(锚定复用测算 [2]),素材库复用率每提升 10 个百分点,产能放大6.2倍 [2];
- 成本下降不等于交付质量下降:测算显示(锚定成本结构调研 [5]),单张配图成本从 386元降到 124元 [5],但返工率反而从 18.4% 升到 38.4% [8]。
01行业界定与需求分层
生成式配图与设计生成在统计上要区分三类产品:纯配图生成、版式与图文合成、以及整套视觉物料的批量输出。三者在客户、交付物与定价上差别很大,混在一个「AI 绘画市场规模」里会同时高估替代空间、低估交付成本。
| 需求层 | 占商业设计需求 | 素材库复用率 | 典型交付物 | 替代空间 |
|---|---|---|---|---|
| 通用版式与配图 | 62.4% [1] | 84.2%(测算) | 配图、底图、简单版式 | 高 |
| 半定制视觉 | 28.4%(测算) | 46.2%(测算) | 详情页、投放素材 | 中 |
| 全定制创意 | 9.2%(测算) | 12.4%(测算) | 品牌主视、发布会视觉 | 低 |
本篇主体取通用层与半定制层,2025 年合计付费规模约 42.6亿元(测算,对账基准 [1]),其中商用授权收入占 46.2%(测算,锚定规模口径 [1])。选择这两层的理由是:它们合计占 90.8% 的需求量,也集中了行业里绝大多数真实的付费行为。
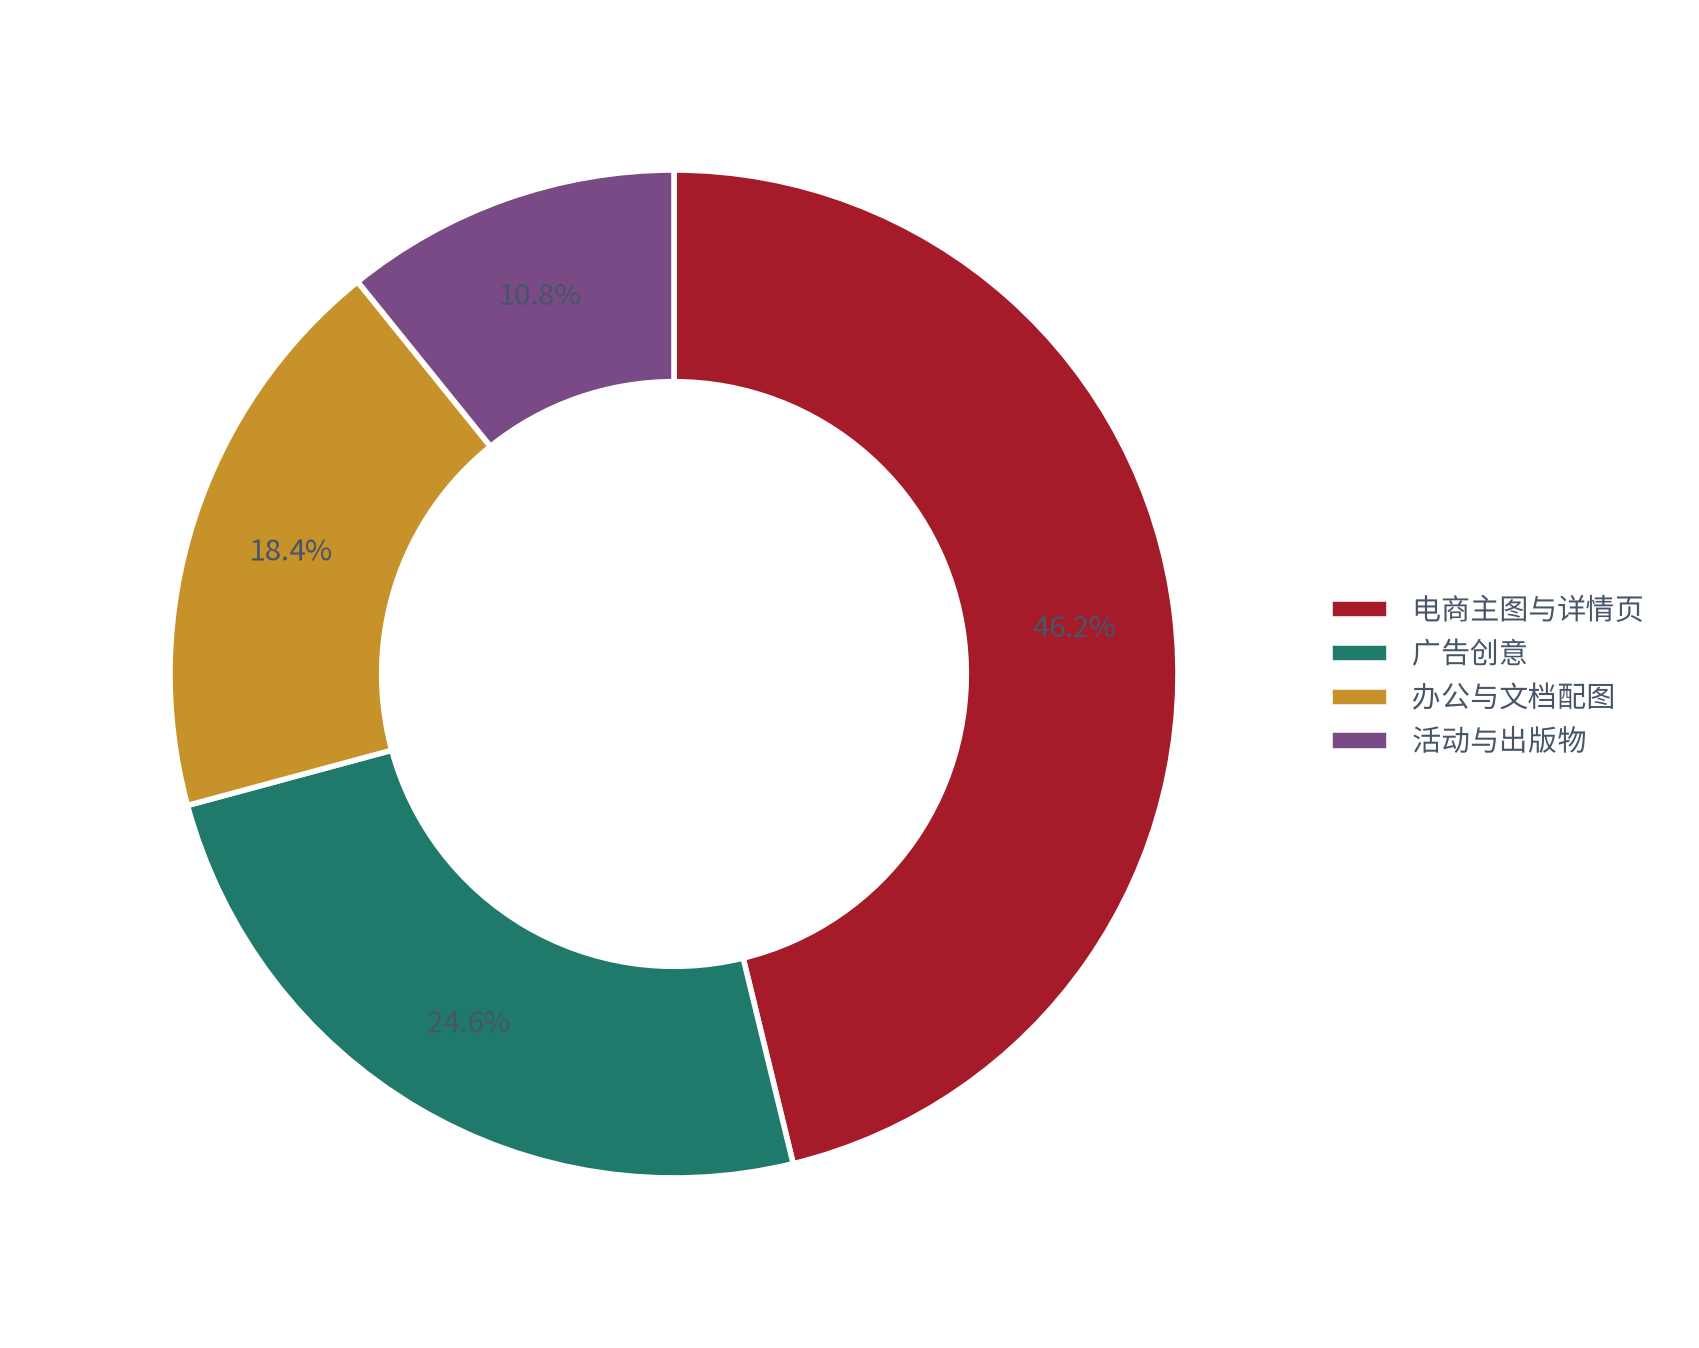
场景上看,需求的分布很不均衡。测算显示(锚定场景结构调研 [8]),电商主图与详情页占 46.2% [8]、广告创意占 24.6%(同前)、办公与文档配图占 18.4%(同前),其余为活动与出版物配图。电商是最大的单一场景,而电商的需求特征是:量极大、单张价值低、允许试错。
02复用率与产能放大
本篇的核心变量是素材库复用率。测算显示(锚定复用测算 [2]),素材库复用率每提升 10 个百分点,同等人力下的产能放大6.2倍 [2]。这个数字看起来夸张,但拆开看并不奇怪:复用率的提升意味着「新画一张」的概率下降,而生成一张图的时间成本是固定的。
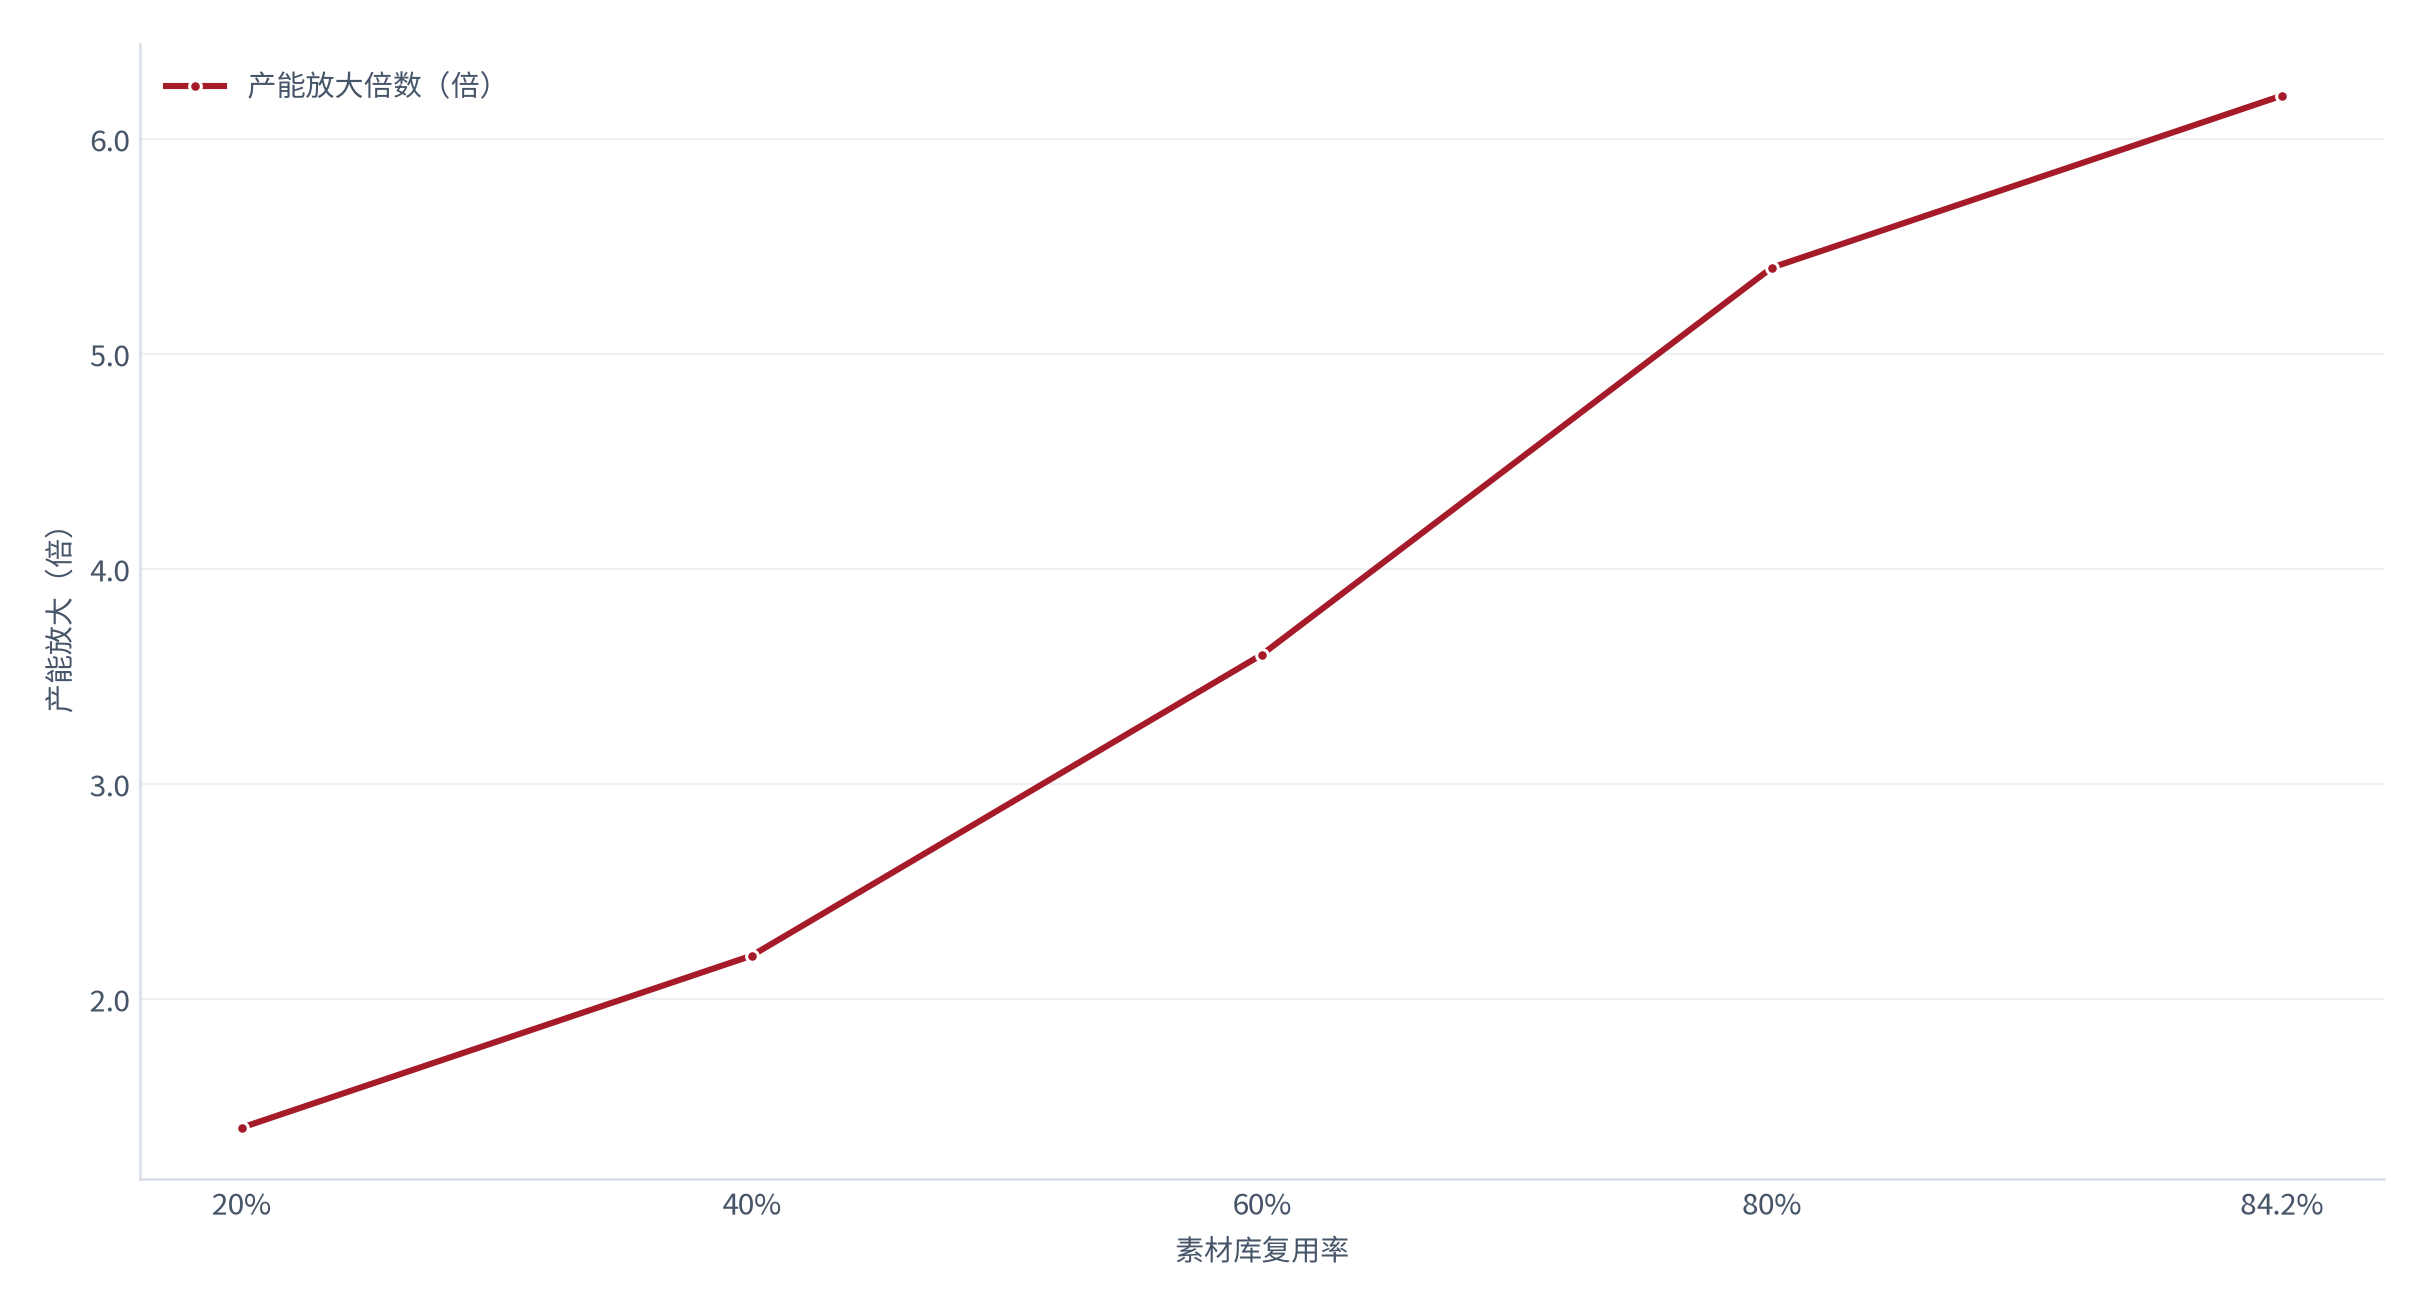
但产能放大在不同需求层之间差别极大。测算显示(锚定需求分层调研 [1]),通用层的素材库复用率 84.2%,半定制层 46.2%,全定制层仅 12.4%(测算,锚定复用测算 [2])。对应的产能放大倍数依次是 6.2 倍、2.4 倍与 1.1 倍。这说明「产能放大」这个说法只对通用层成立,对全定制层几乎没有任何意义。
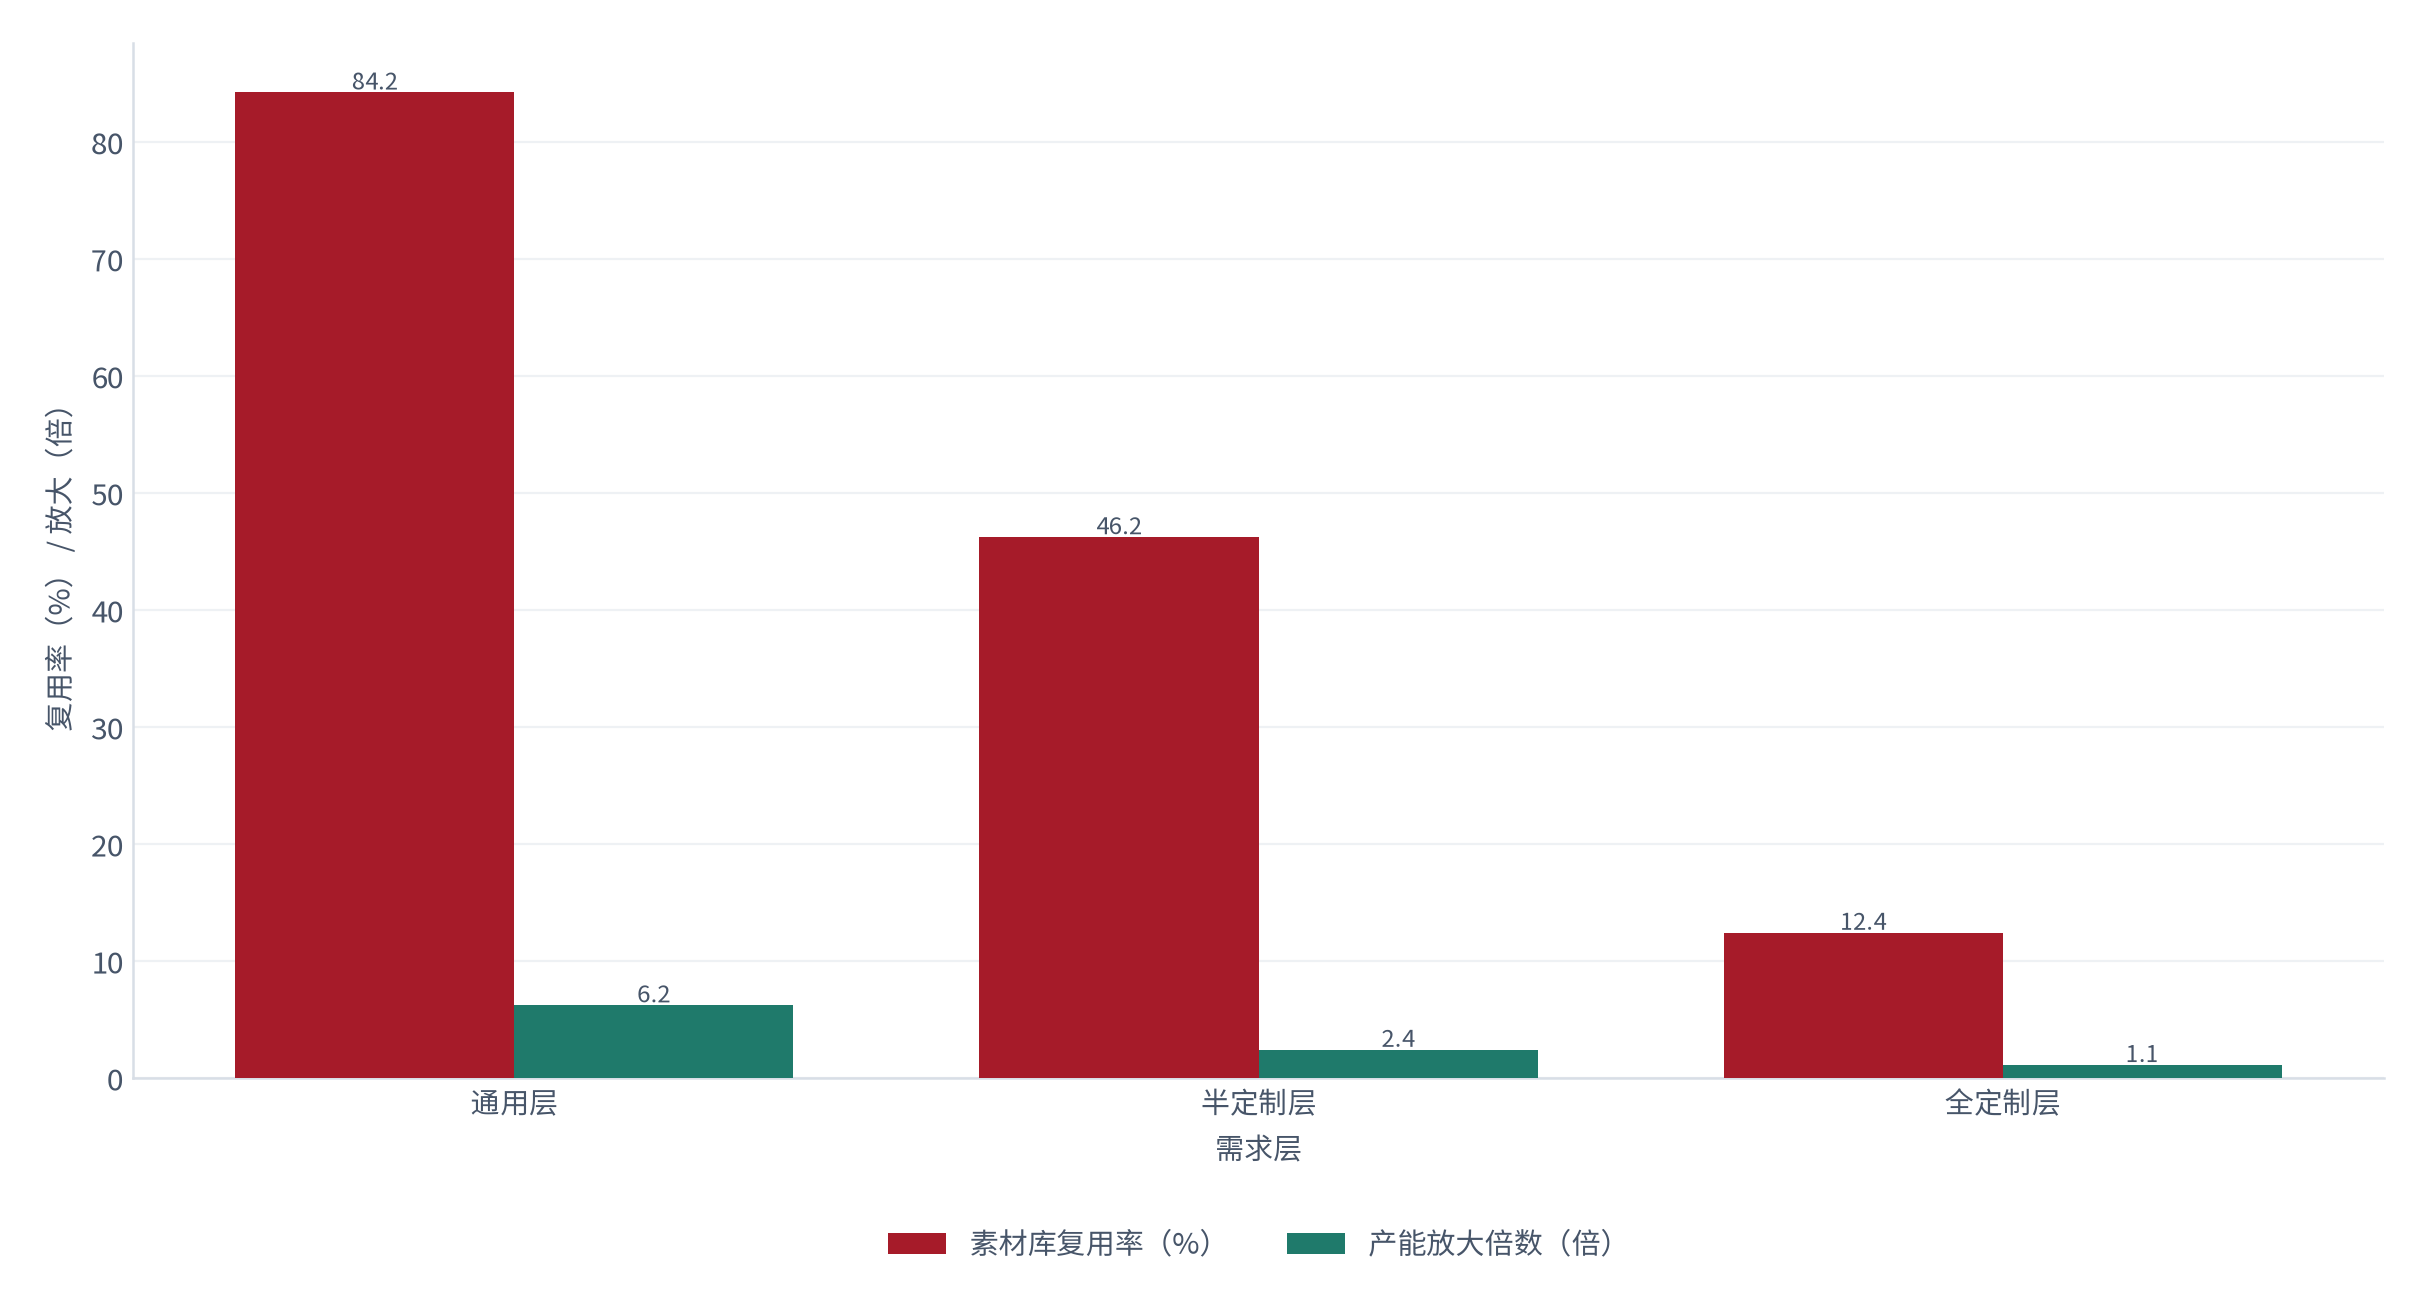
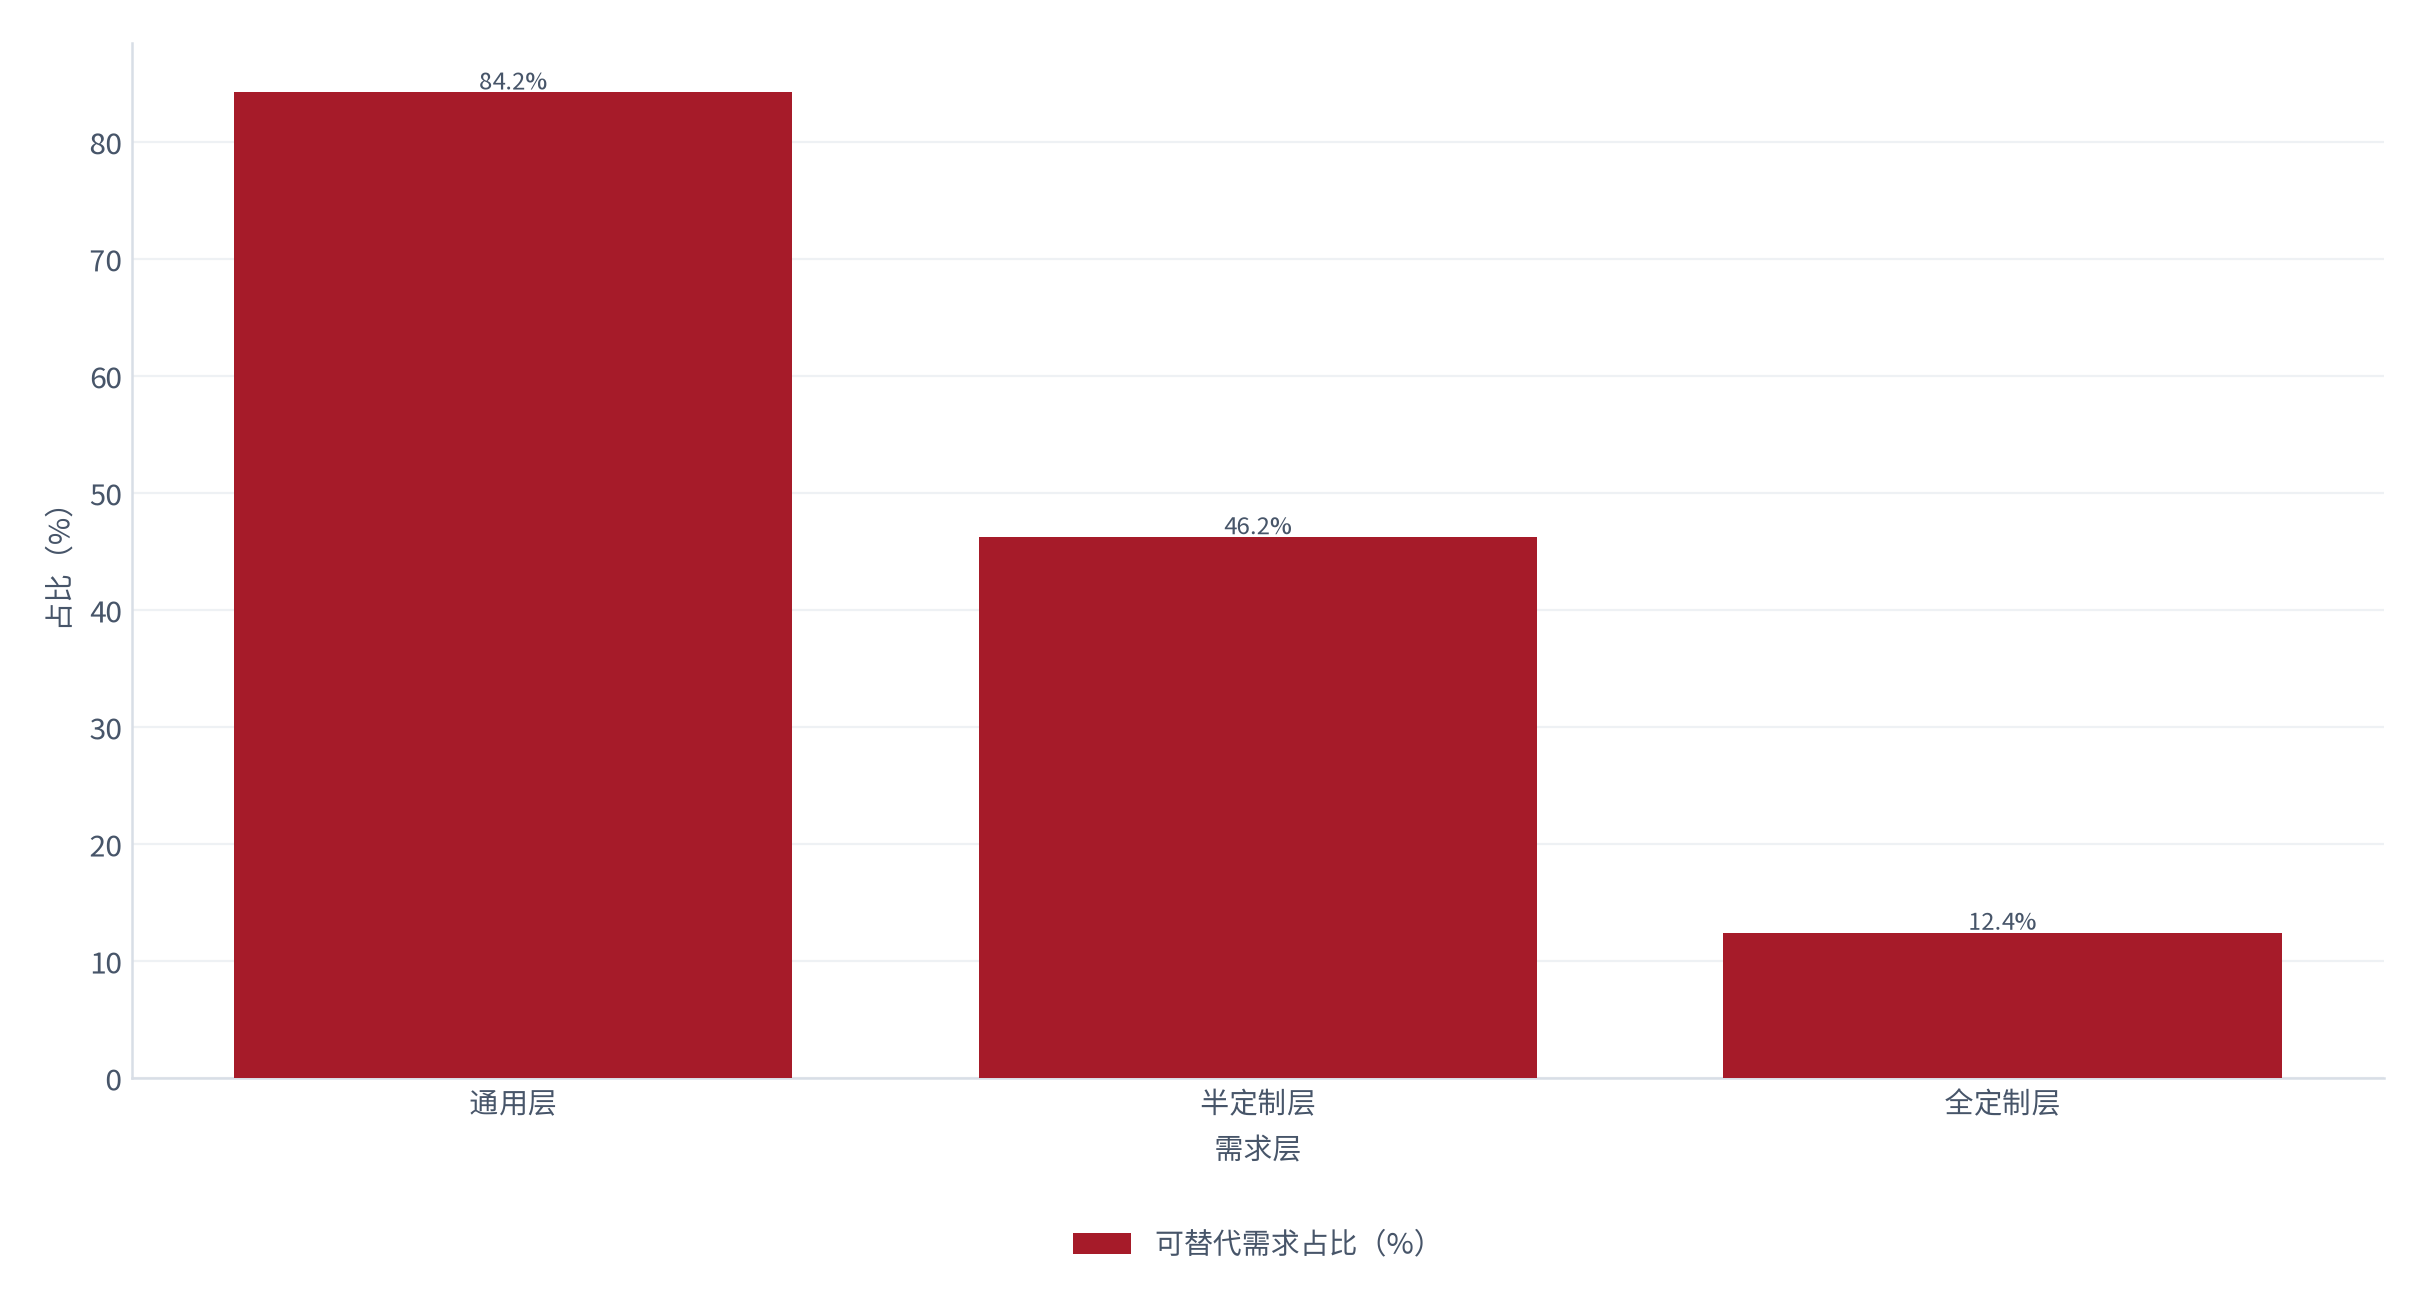
把复用率再往前推一步,就是替代率。测算显示(锚定需求分层调研 [1]),通用层的可替代需求占比 84.2%,半定制层 46.2%,全定制层仅 12.4%(同前)。按需求量加权,全行业的加权替代率约 62.4%,与通用层占需求的比例高度接近。这个一致不是巧合:替代率几乎完全由复用率决定,而复用率又由需求层的性质决定。
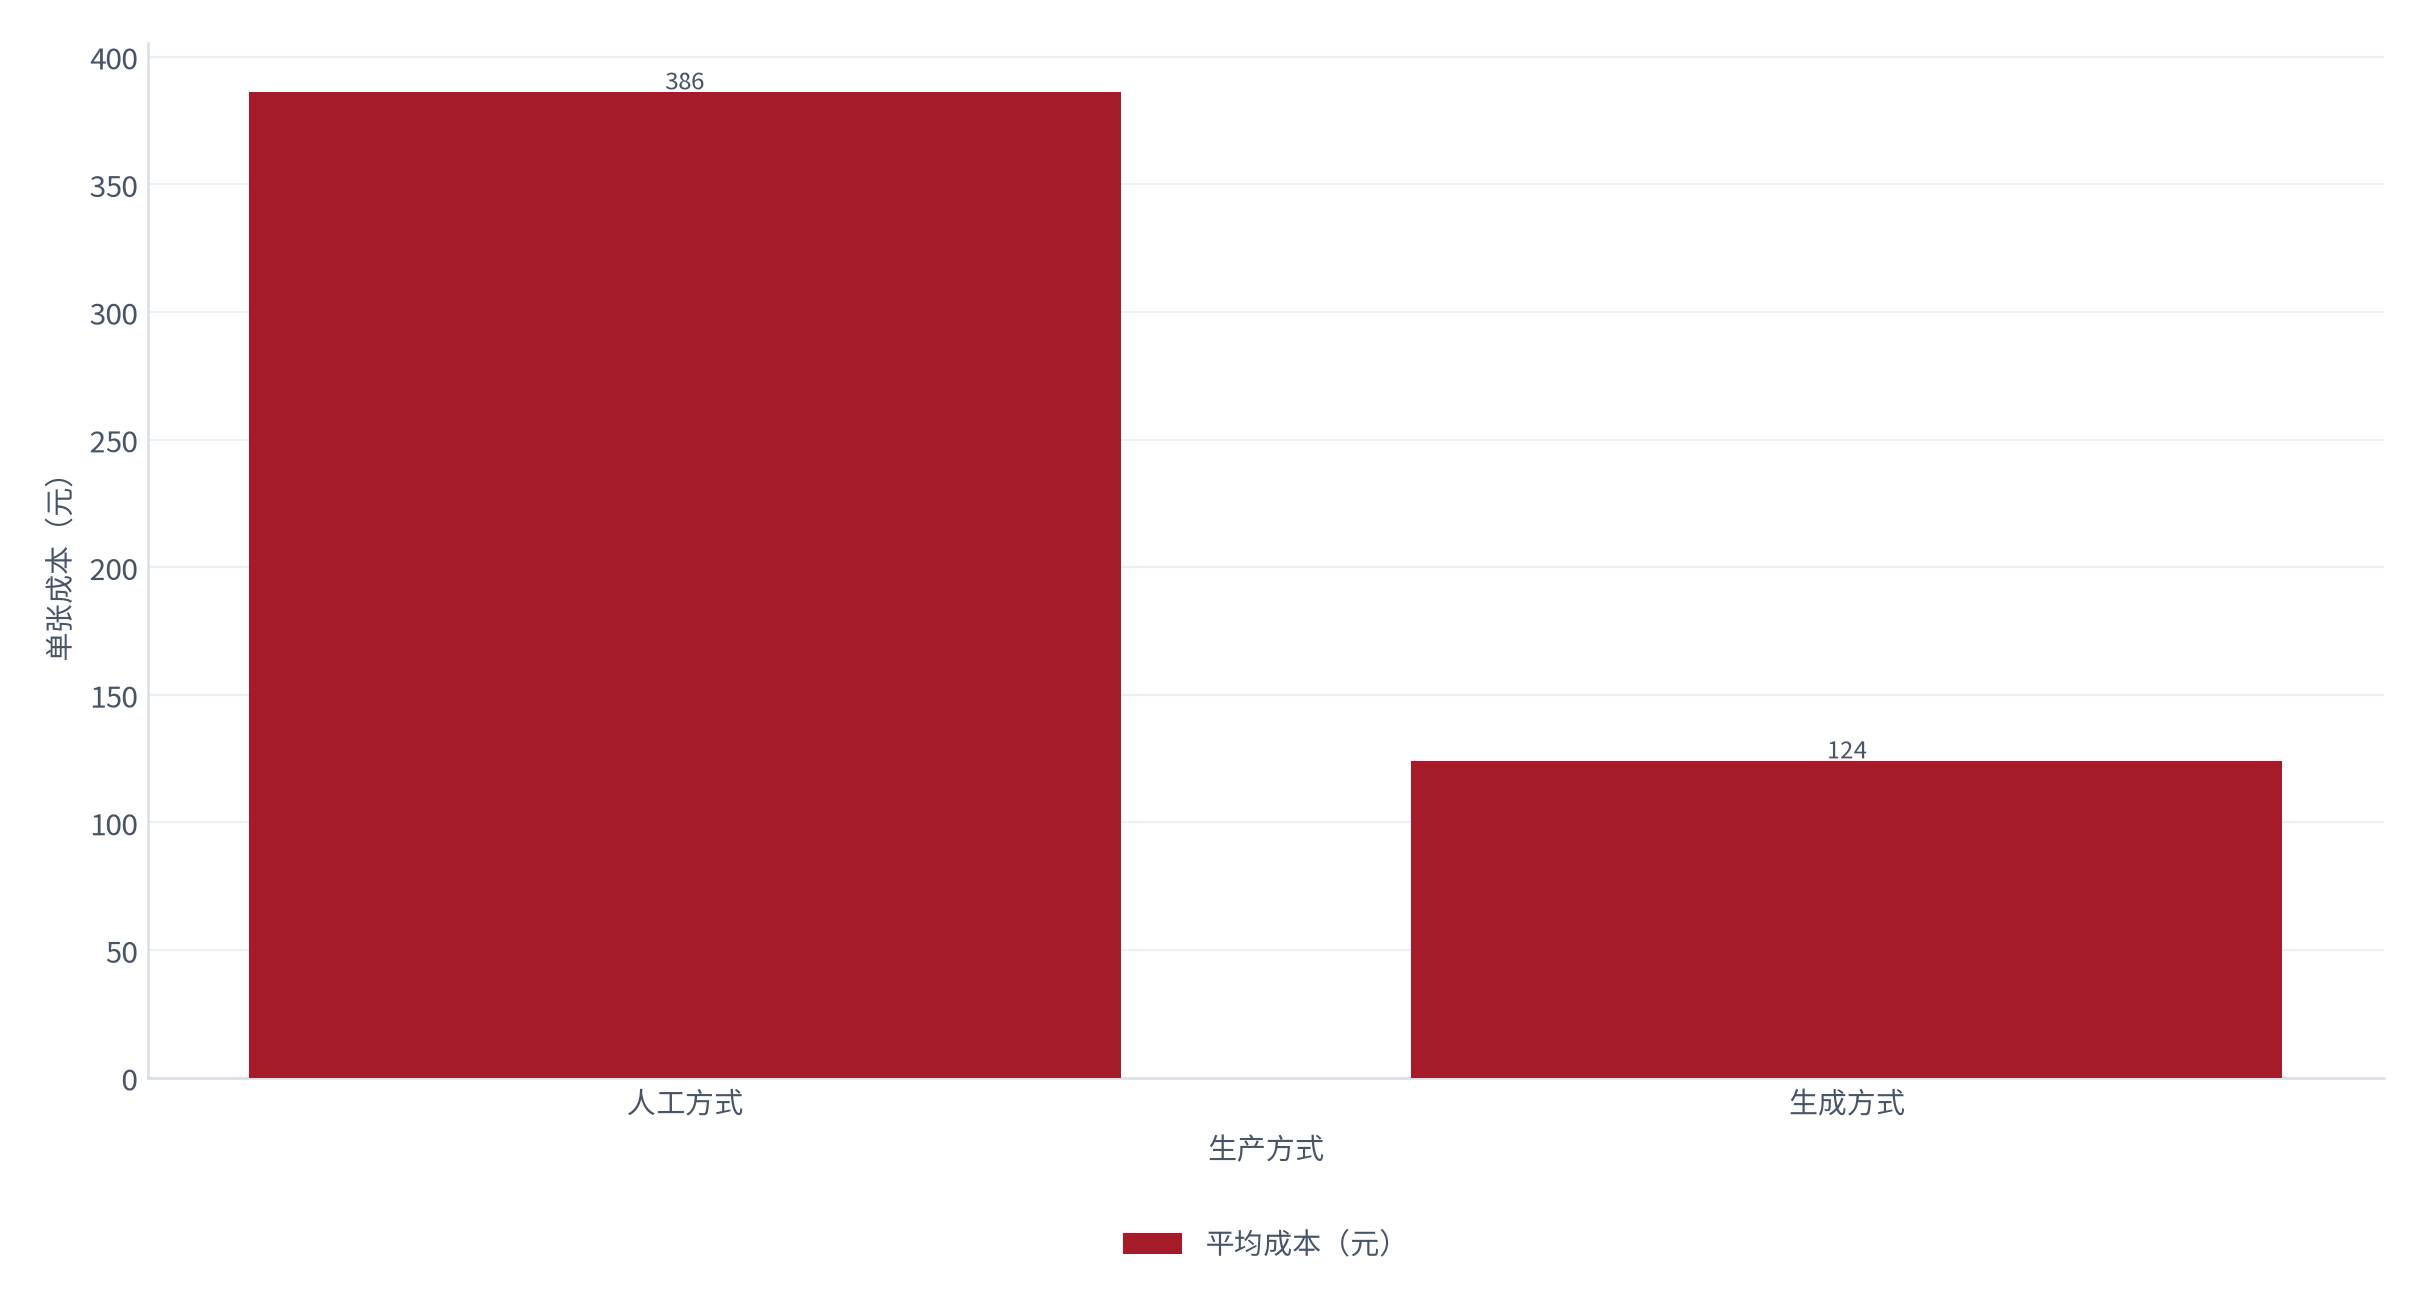
产能放大会改变定价的单位。测算显示(锚定成本结构调研 [5]),以人工方式完成一张商业配图的平均成本约 386元 [5],而改用生成方式后降到约 124元 [5]。成本下降的部分主要来自两块:一是渲染与算力支出,二是设计与修改的时间。
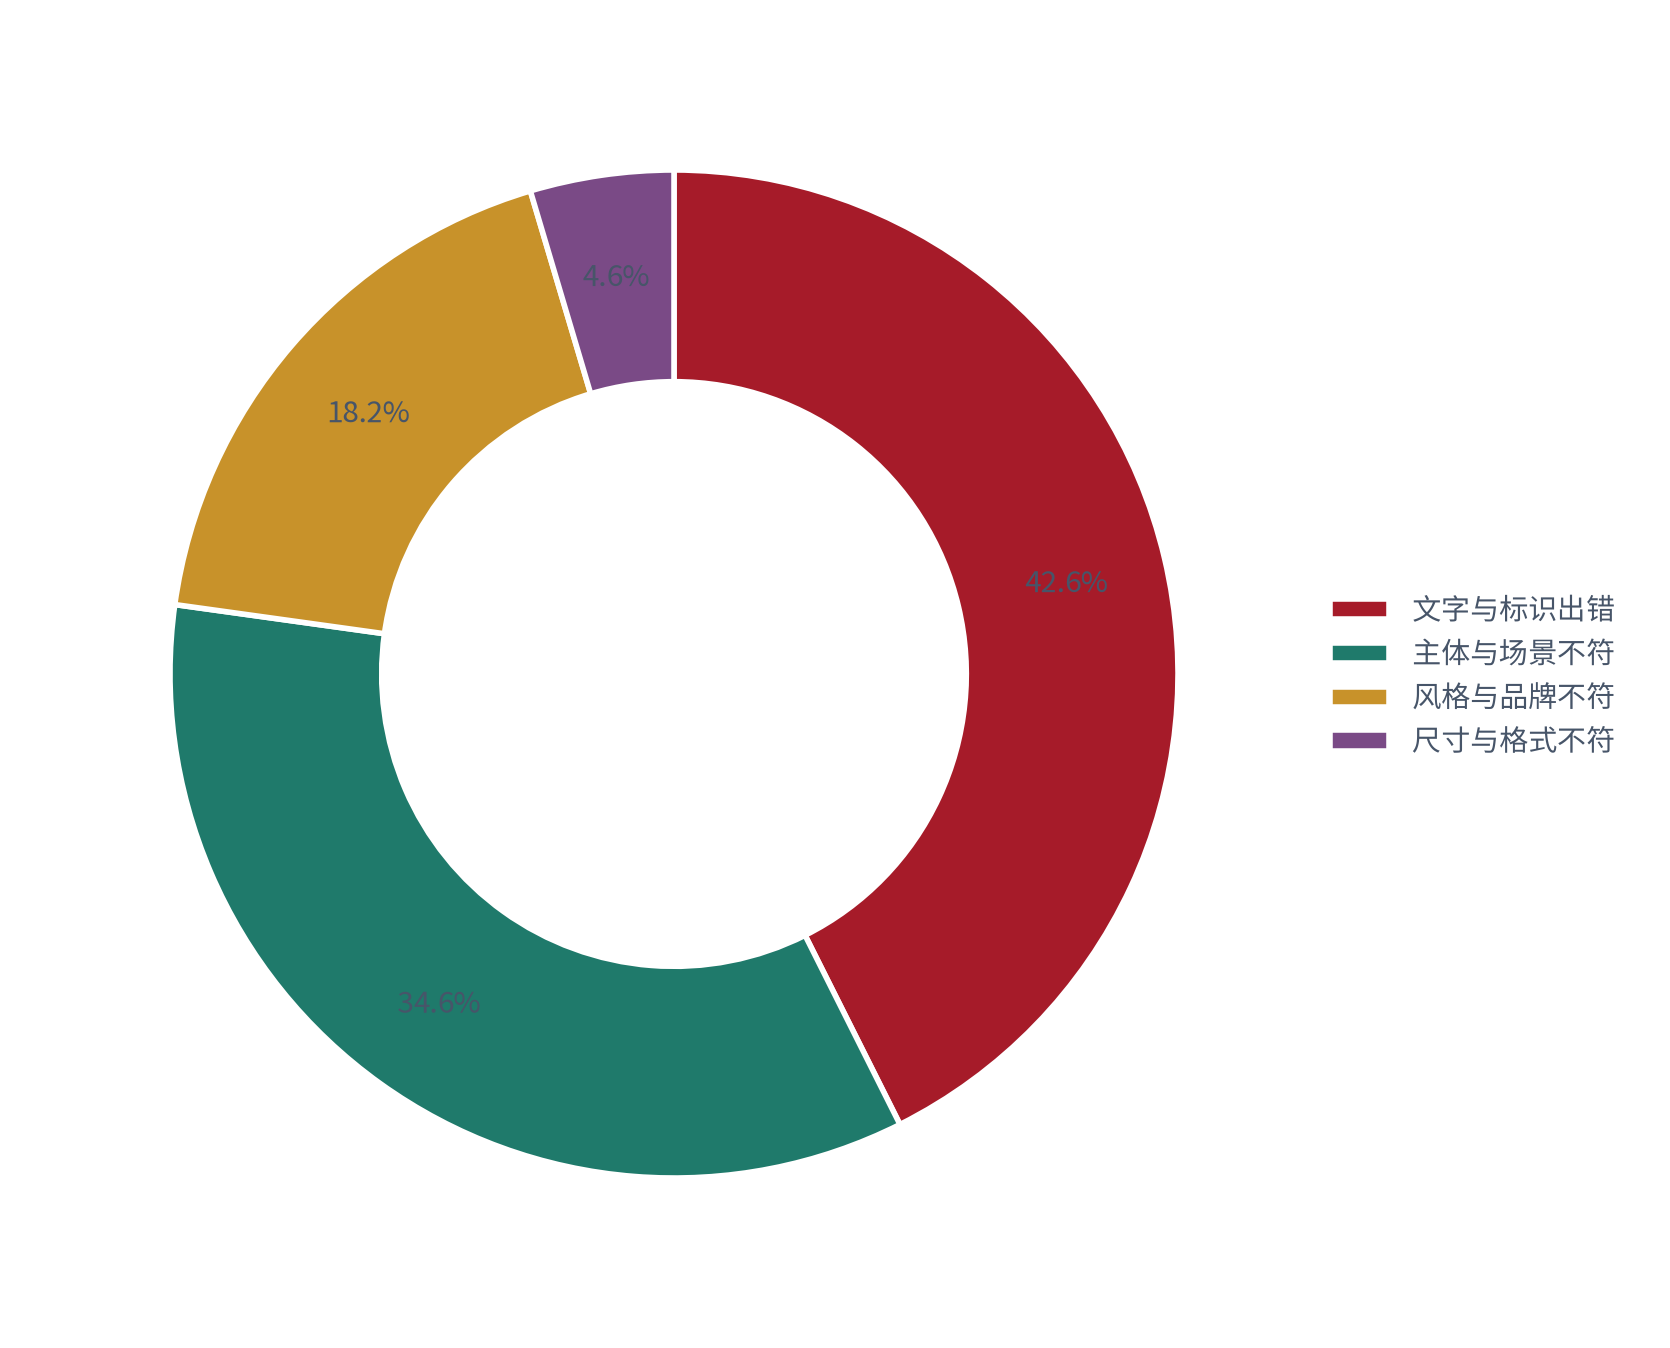
但成本下降的同时,返工在上升。测算显示(锚定返工率跟踪 [8]),生成稿的平均返工率 38.4% [8],而人工稿只有 18.4%(同前)。返工的原因集中在三类:文字与标识出错、主体与场景不符、以及风格与品牌不一致。其中文字出错最致命,因为它直接导致物料不可发布。
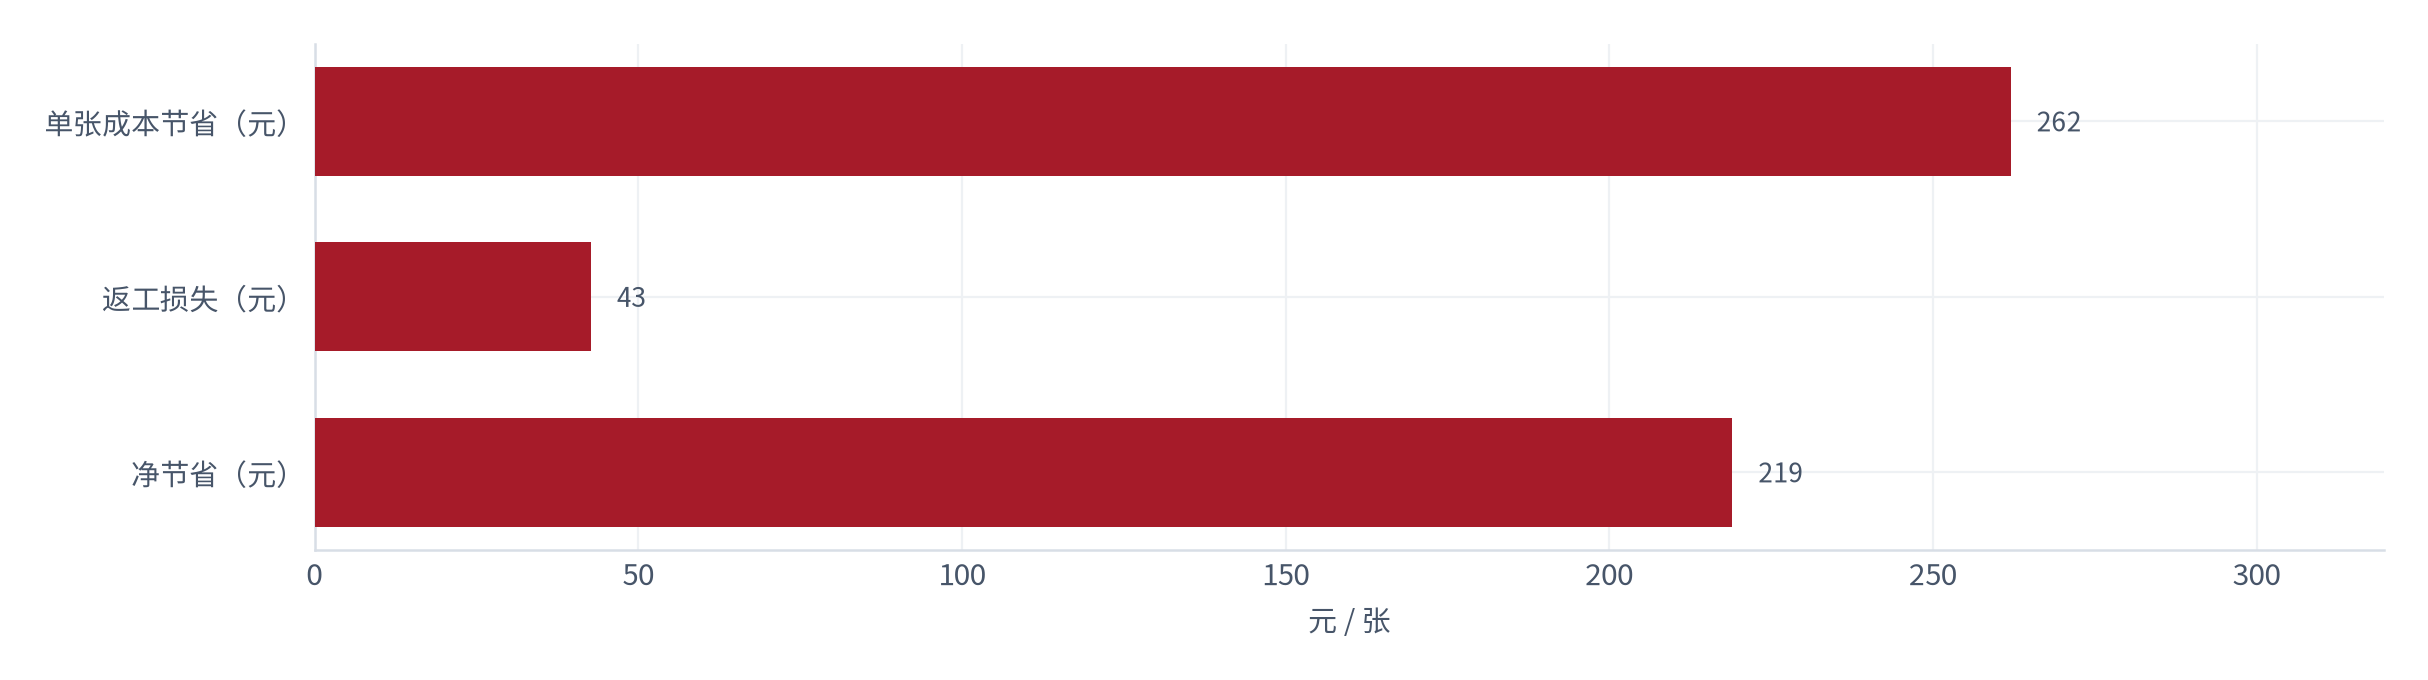
把成本节省与返工损失放在同一张图上,可以看出净收益到底还剩多少。测算显示(锚定成本结构调研 [5]),单张配图节省成本约 262元;而测算显示(锚定返工率跟踪 [8]),38.4% 的返工率按平均 42.6元一次的返工成本折算,摊到每张上约 42.6元;两者相抵后每张净节省约 219元,是原成本的 56.7%。这就是这个行业当前真实的套利空间。
03交付周期与客户支付意愿
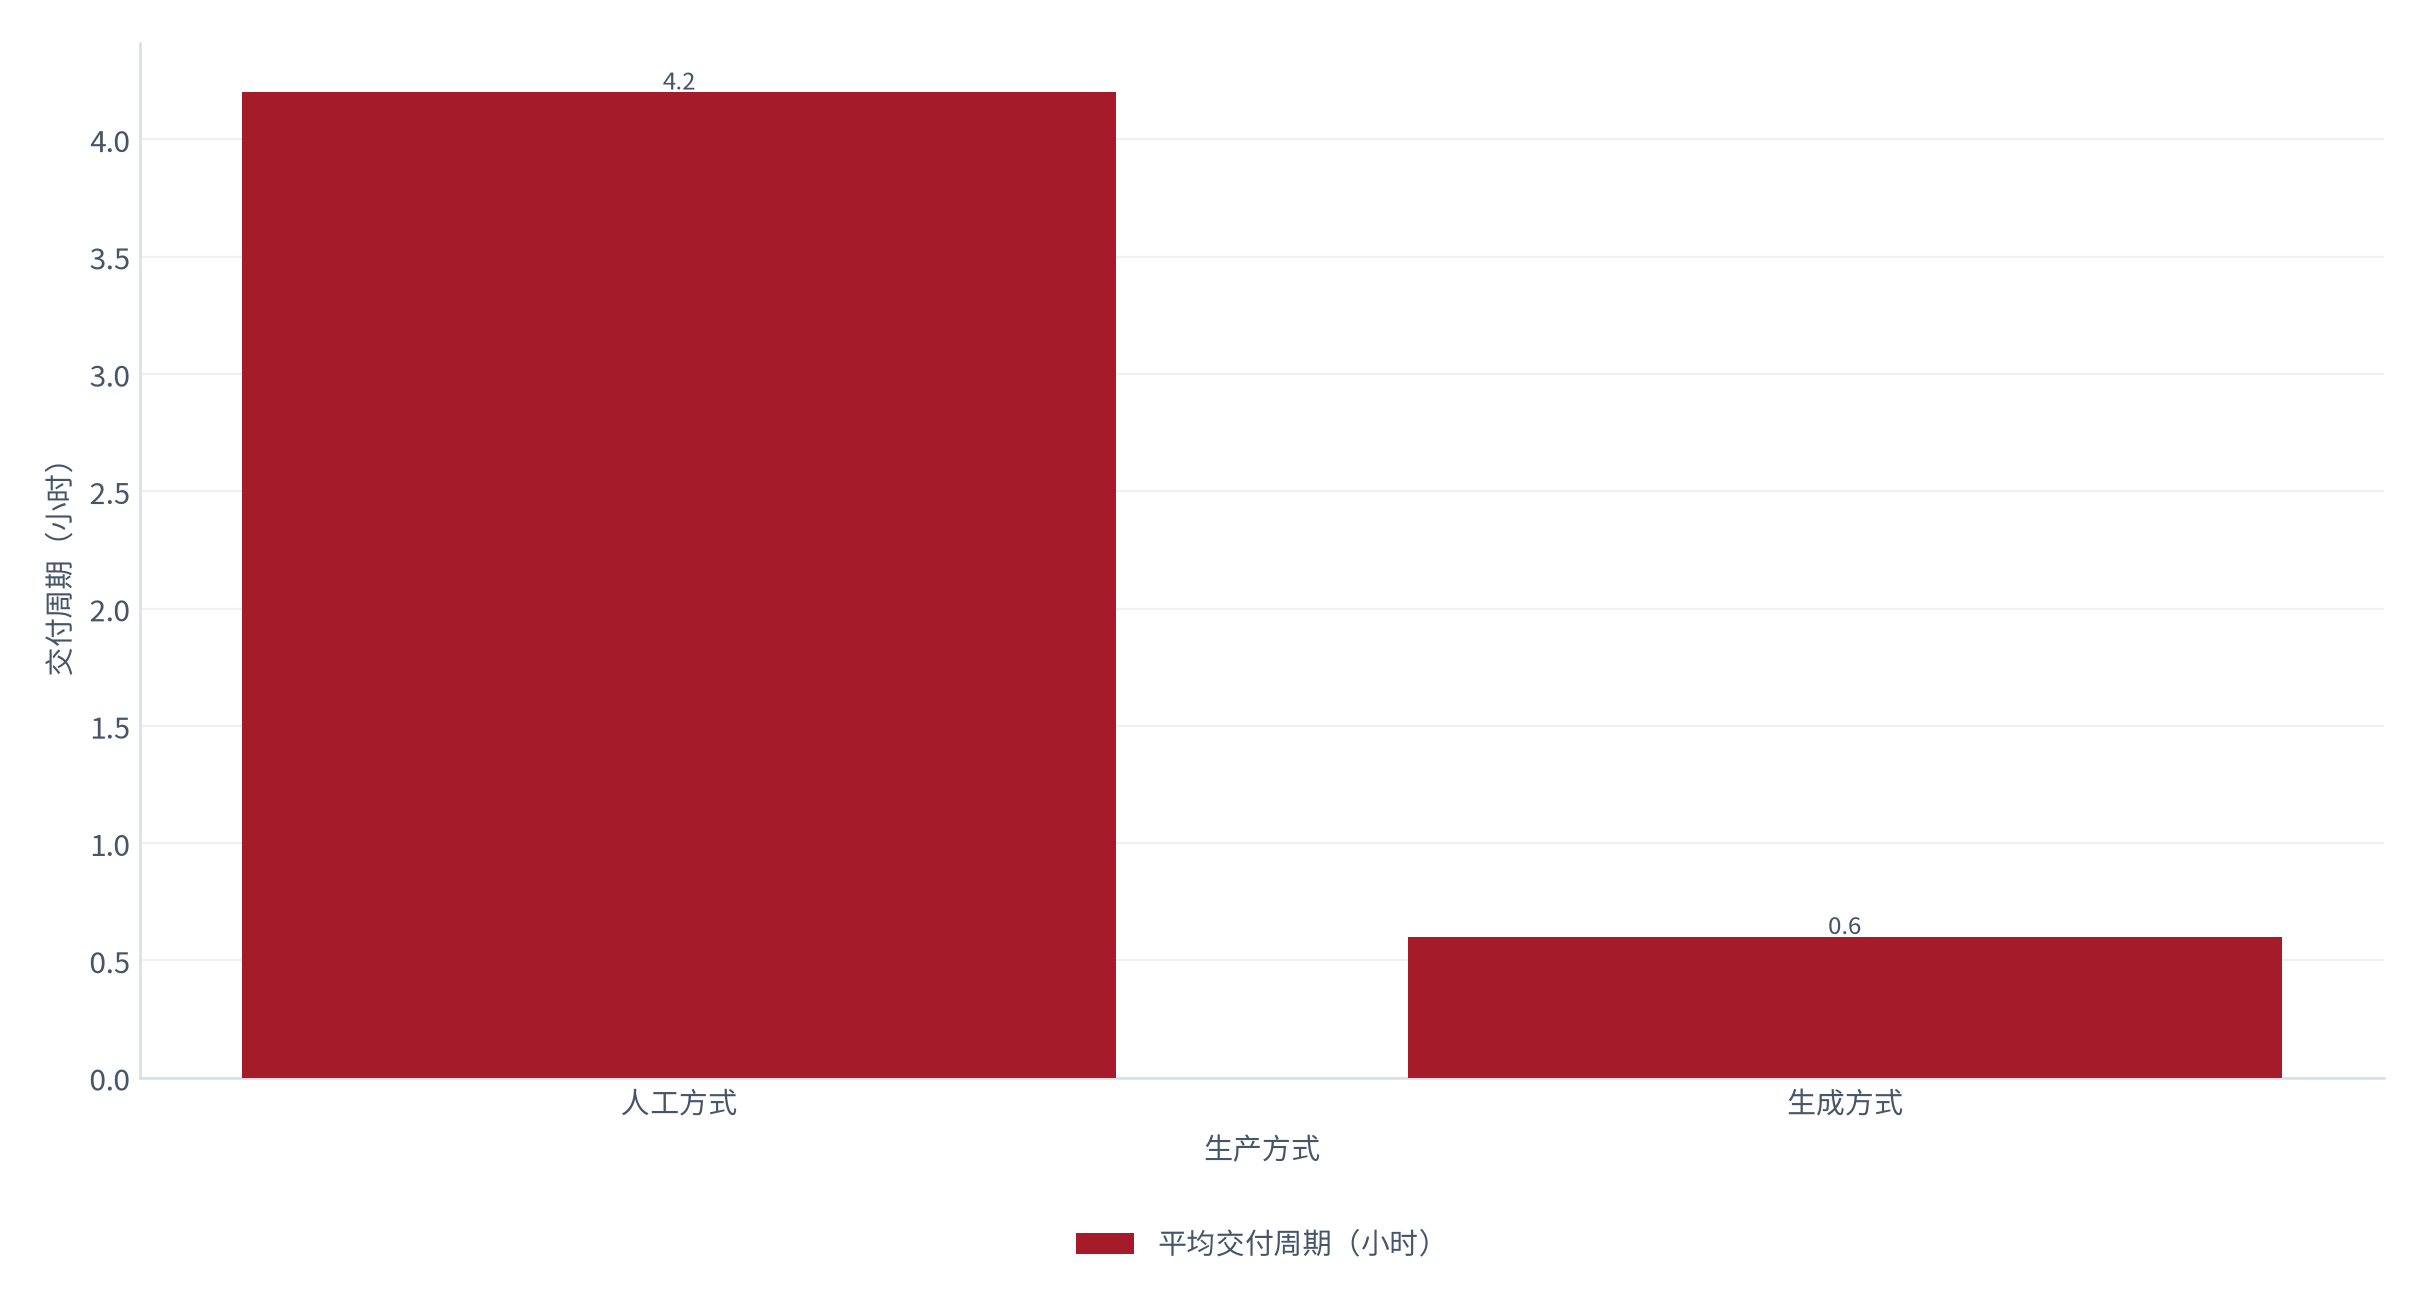
时间是可量化但常被忽略的收益。测算显示(锚定交付周期测算 [9]),一张商业配图的平均交付周期,从人工方式的 4.2 小时降到生成方式的 0.6 小时 [9],压缩幅度达 85.8%。对电商运营来说,这个收益比单张降价更重要——它改变的是能够测试多少版素材。
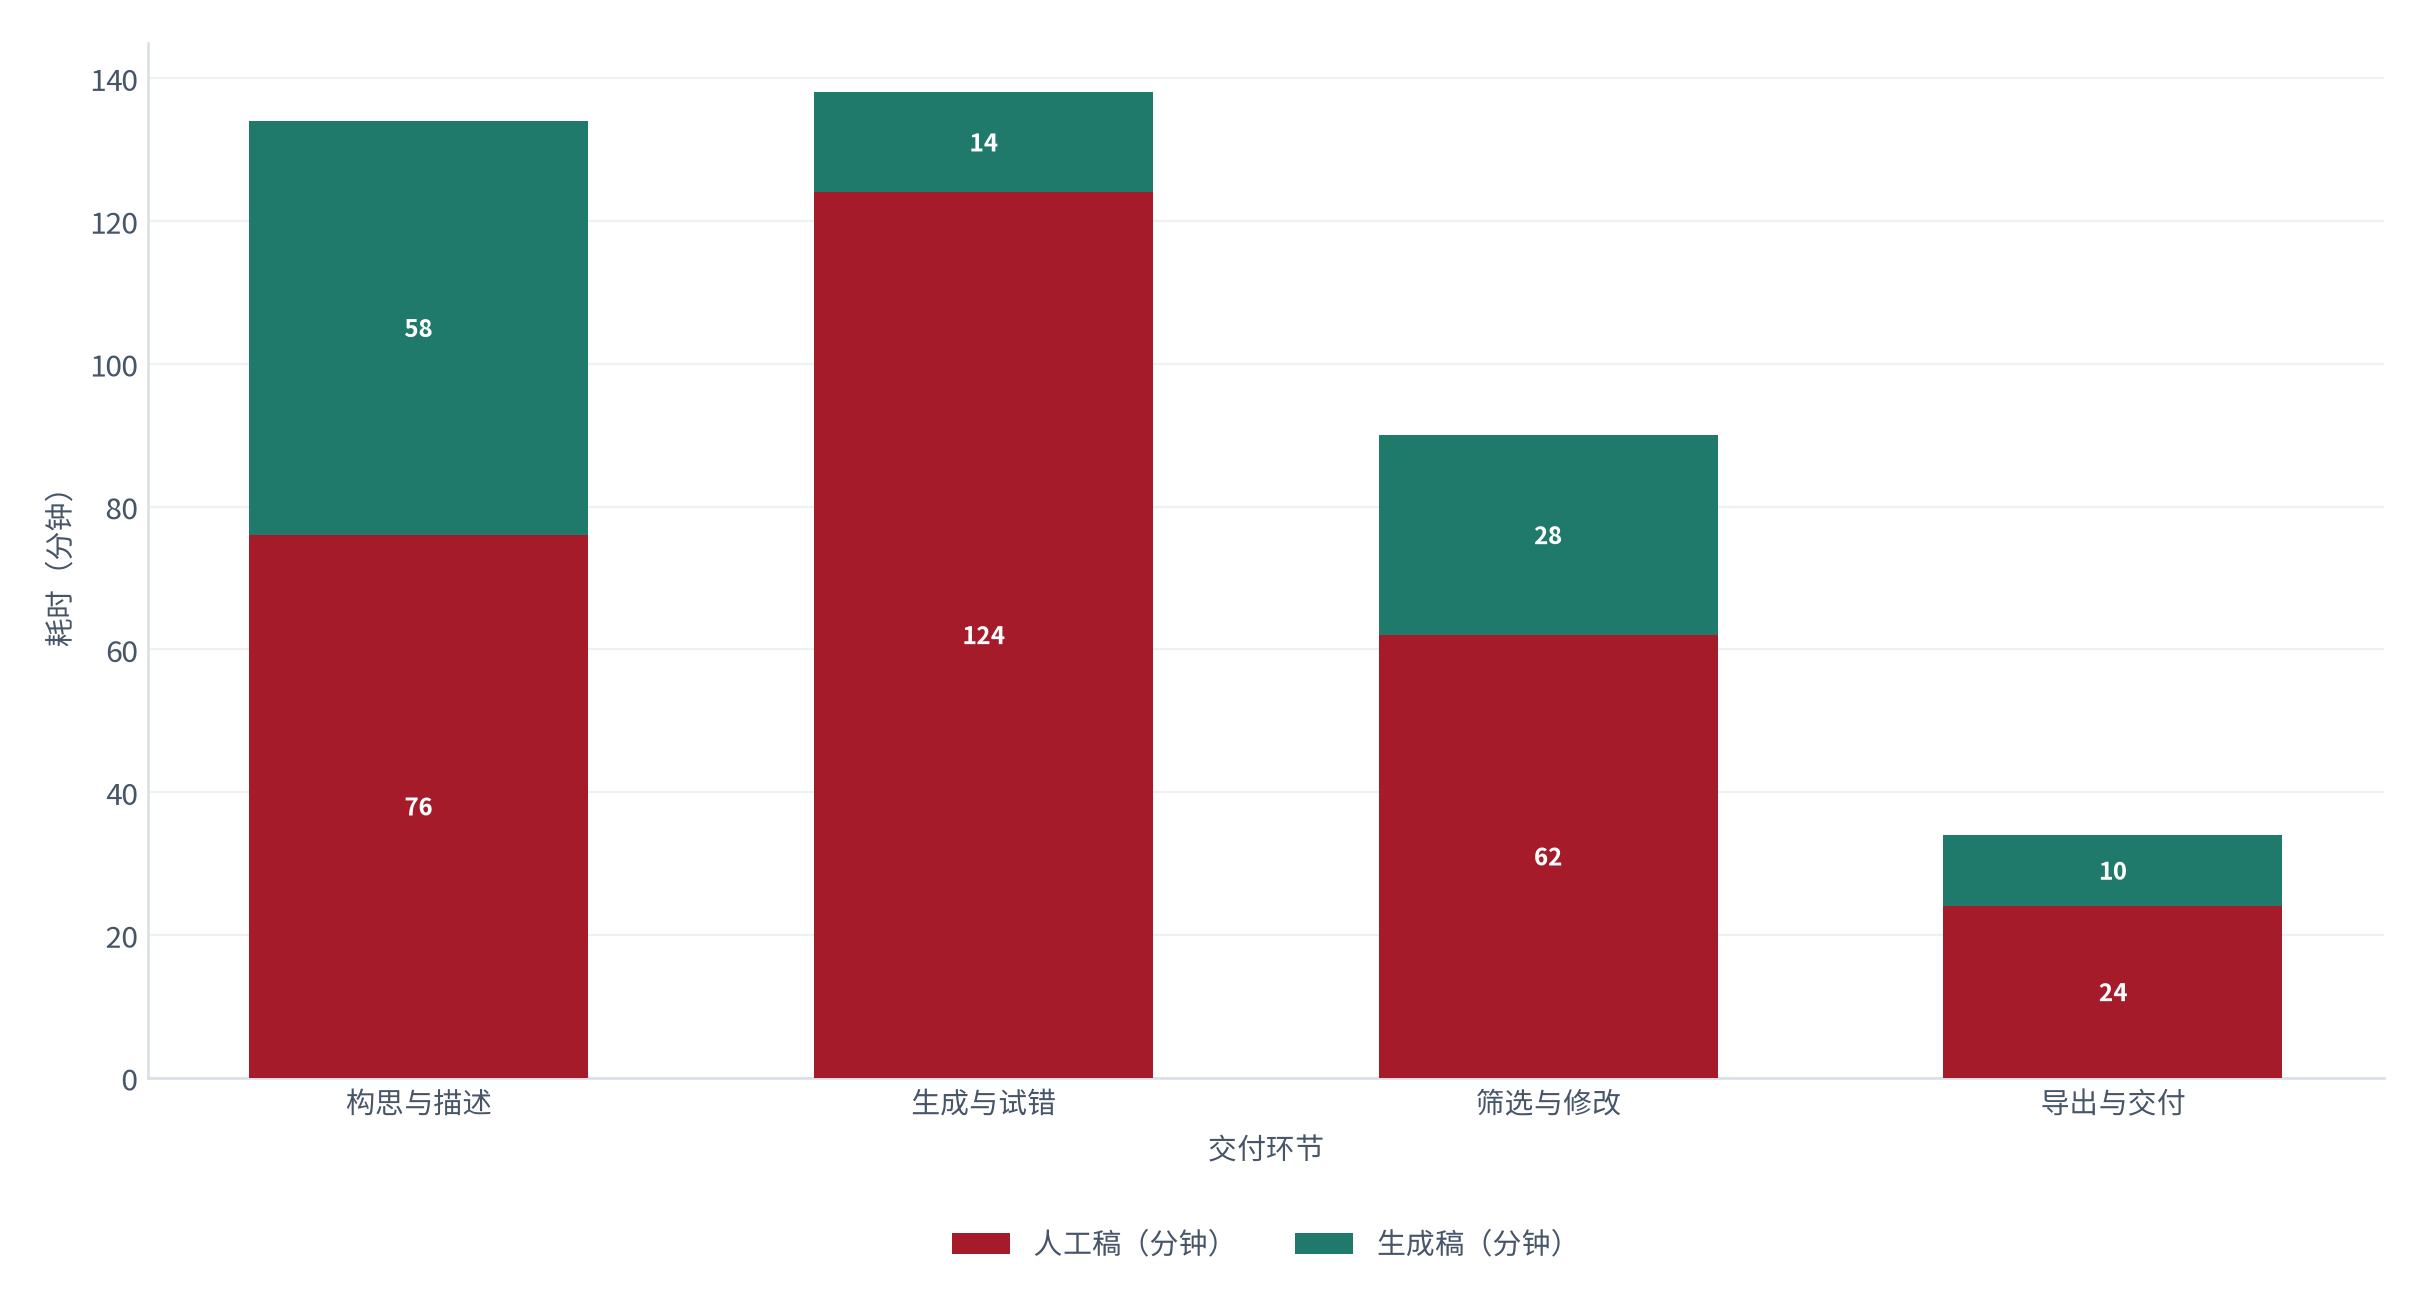
把交付拆到环节上,时间的节省来自哪里才看得清楚。测算显示(锚定交付周期测算 [9]),人工稿全流程约 286 分钟,生成稿约 110 分钟 [9]。其中节省最大的一块是生成与试错,减少约 110 分钟;导出交付也减少约 10 分钟;而构思环节反而多花了时间——因为用生成方式时,把需求说清楚这件事变得更重要。
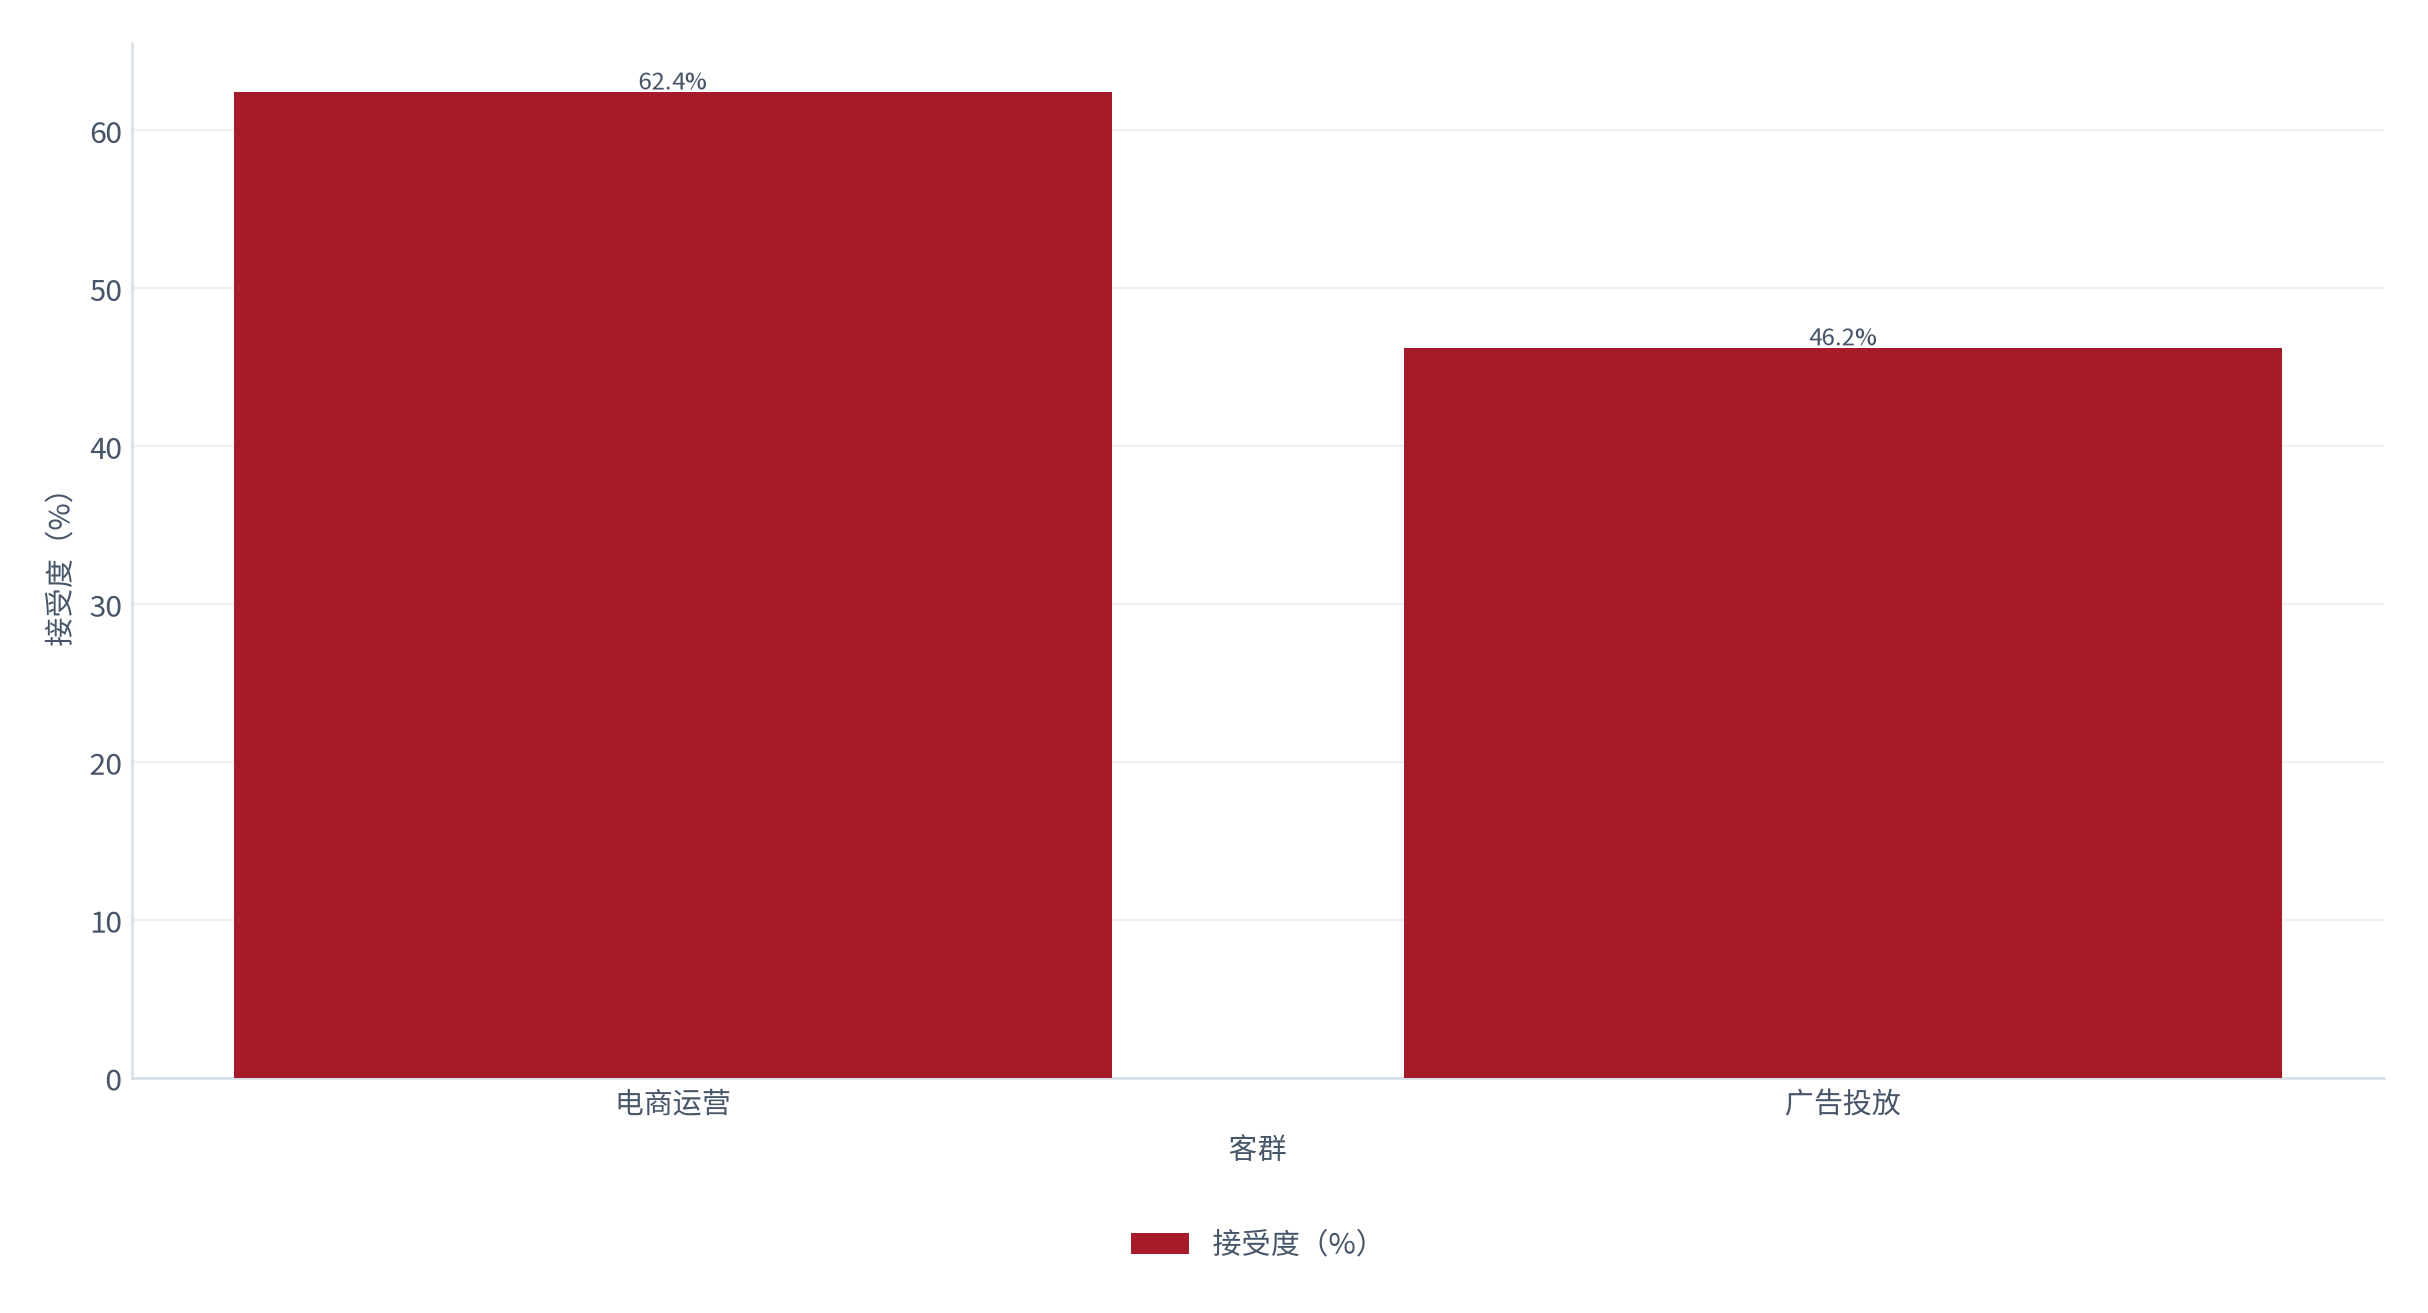
时间收益要成立,前提是可以无限试错。测算显示(锚定客户支付意愿调研 [10]),电商运营对生成式配图的接受度 62.4% [10],而广告投放的接受度只有 46.2%(同前)。差异的原因不是预算,而是测试成本——电商可以低成本多版AB测试,广告投放的决策链更长。
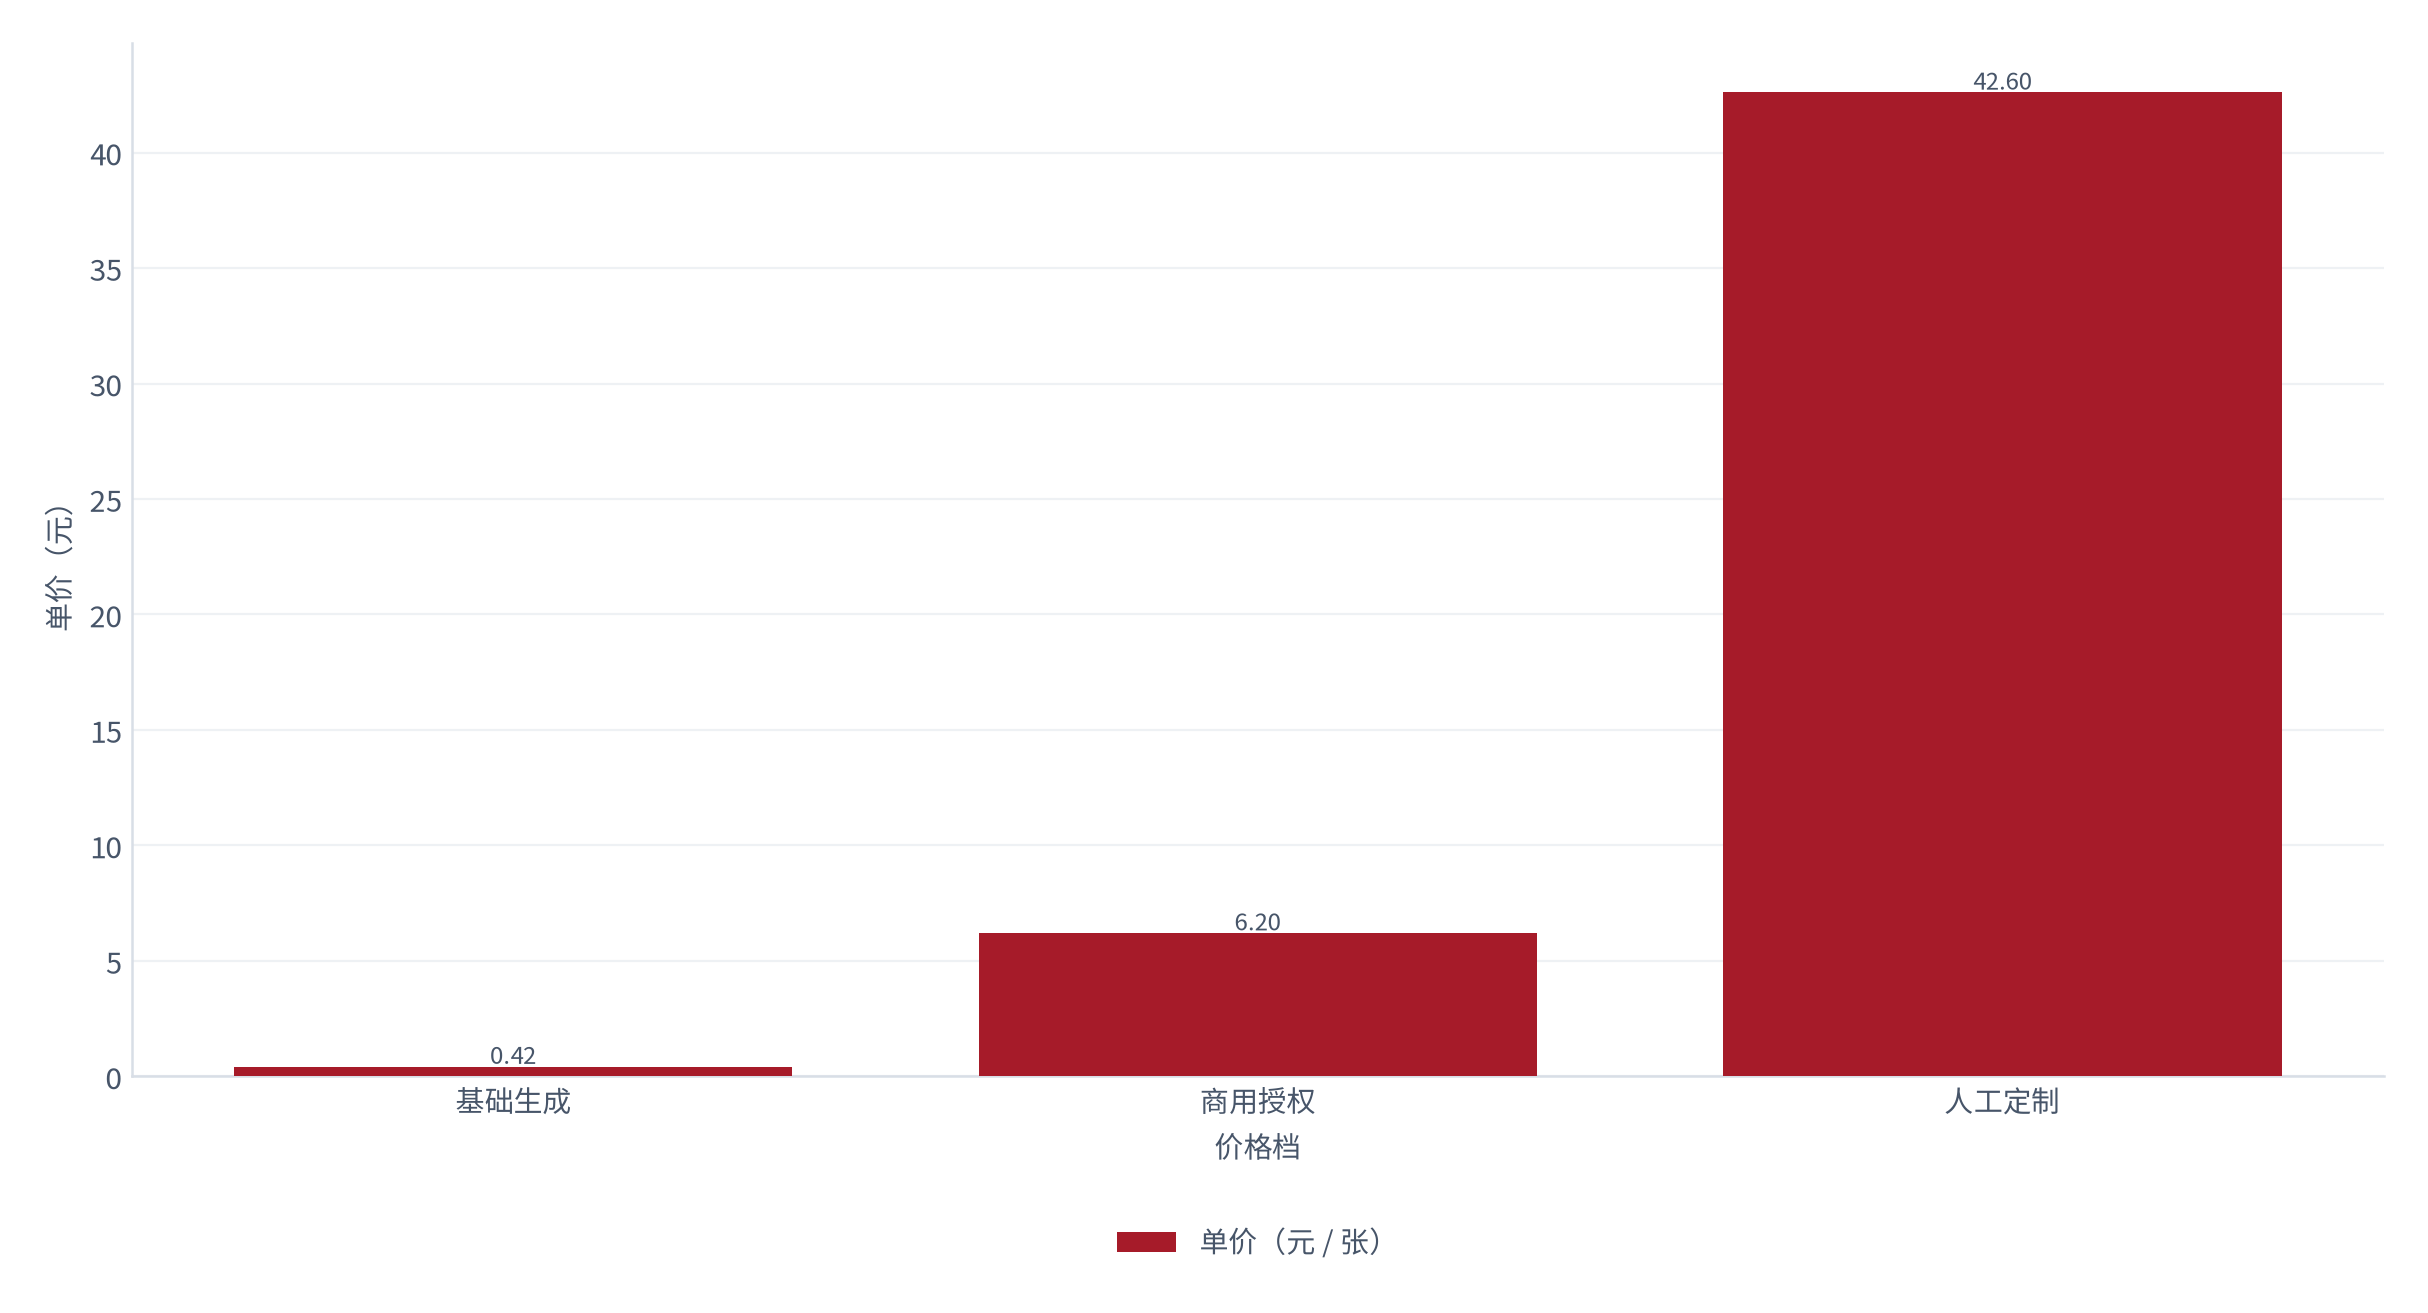
价格带是另一条需要单独看的线索。测算显示(锚定价格带调研 [11]),生成式配图的定价分三档:基础生成约 0.42 元每张,商用授权约 6.2 元每张,人工介入的定制约 42.6 元每张 [11]。三档之间的价差接近百倍,而客户实际落在哪一档,取决于物料的商用范围而非画质。
从行业整体看,价格带的重心在往下移。测算显示(锚定规模口径 [1]),2025 年行业付费规模 42.6亿元 [1],其中商用授权收入占 46.2%(测算),而基础生成的调用量占比已达 62.4%(测算,锚定场景结构调研 [8])。量在低价段,钱在中价段,这是判断收入结构的关键。
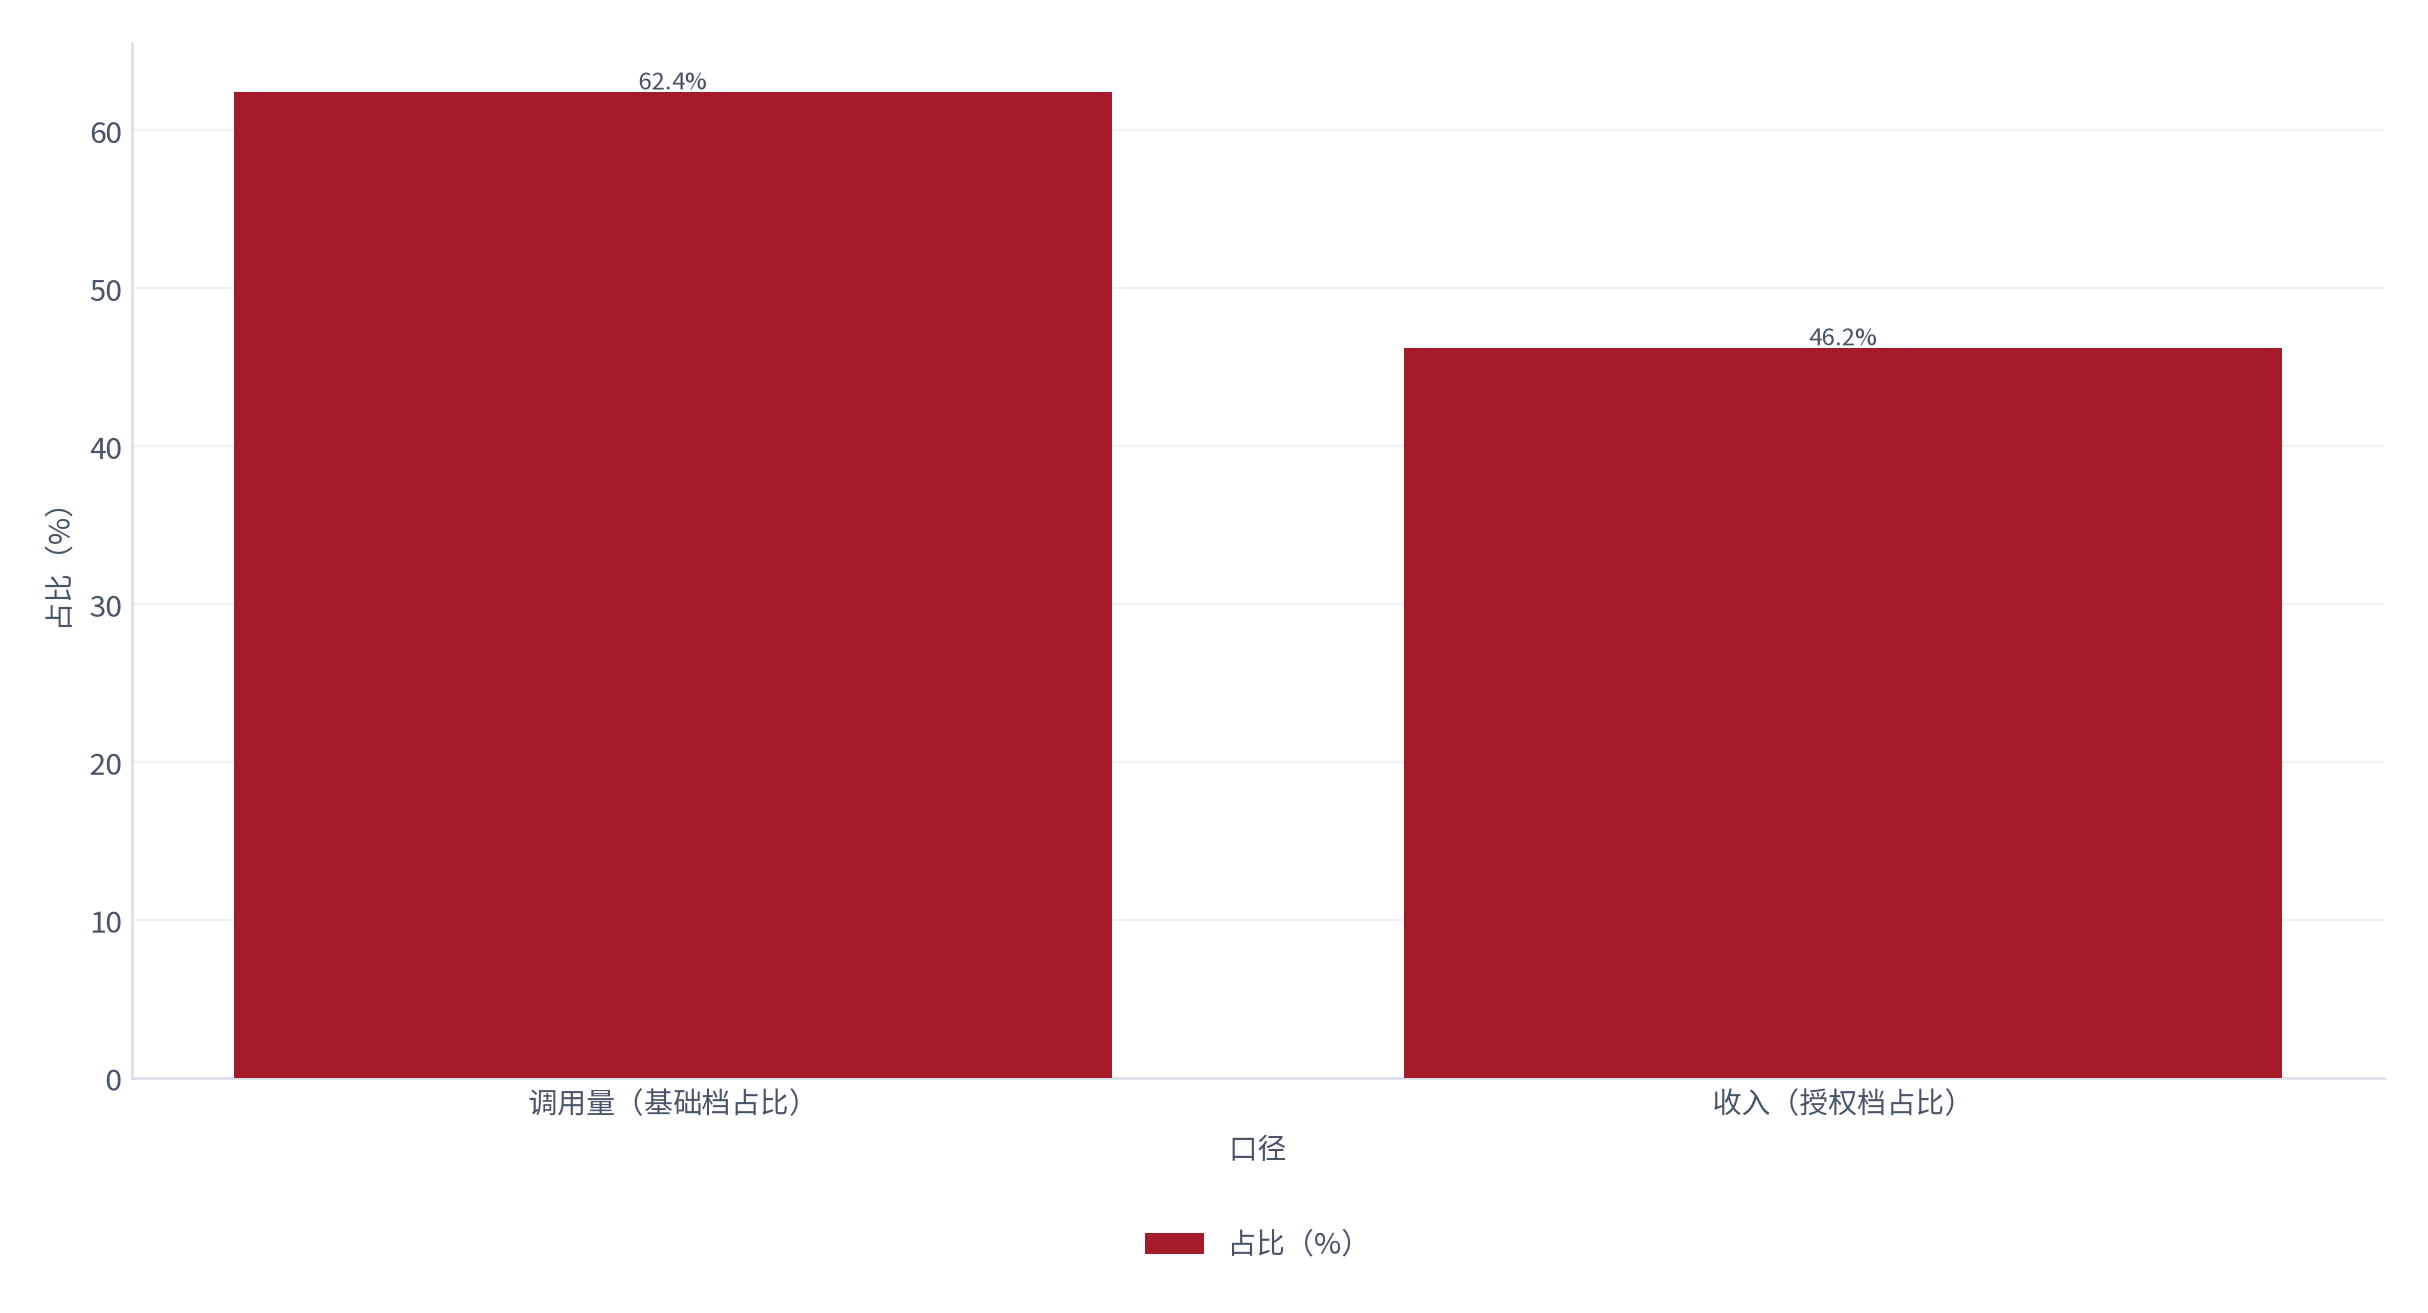
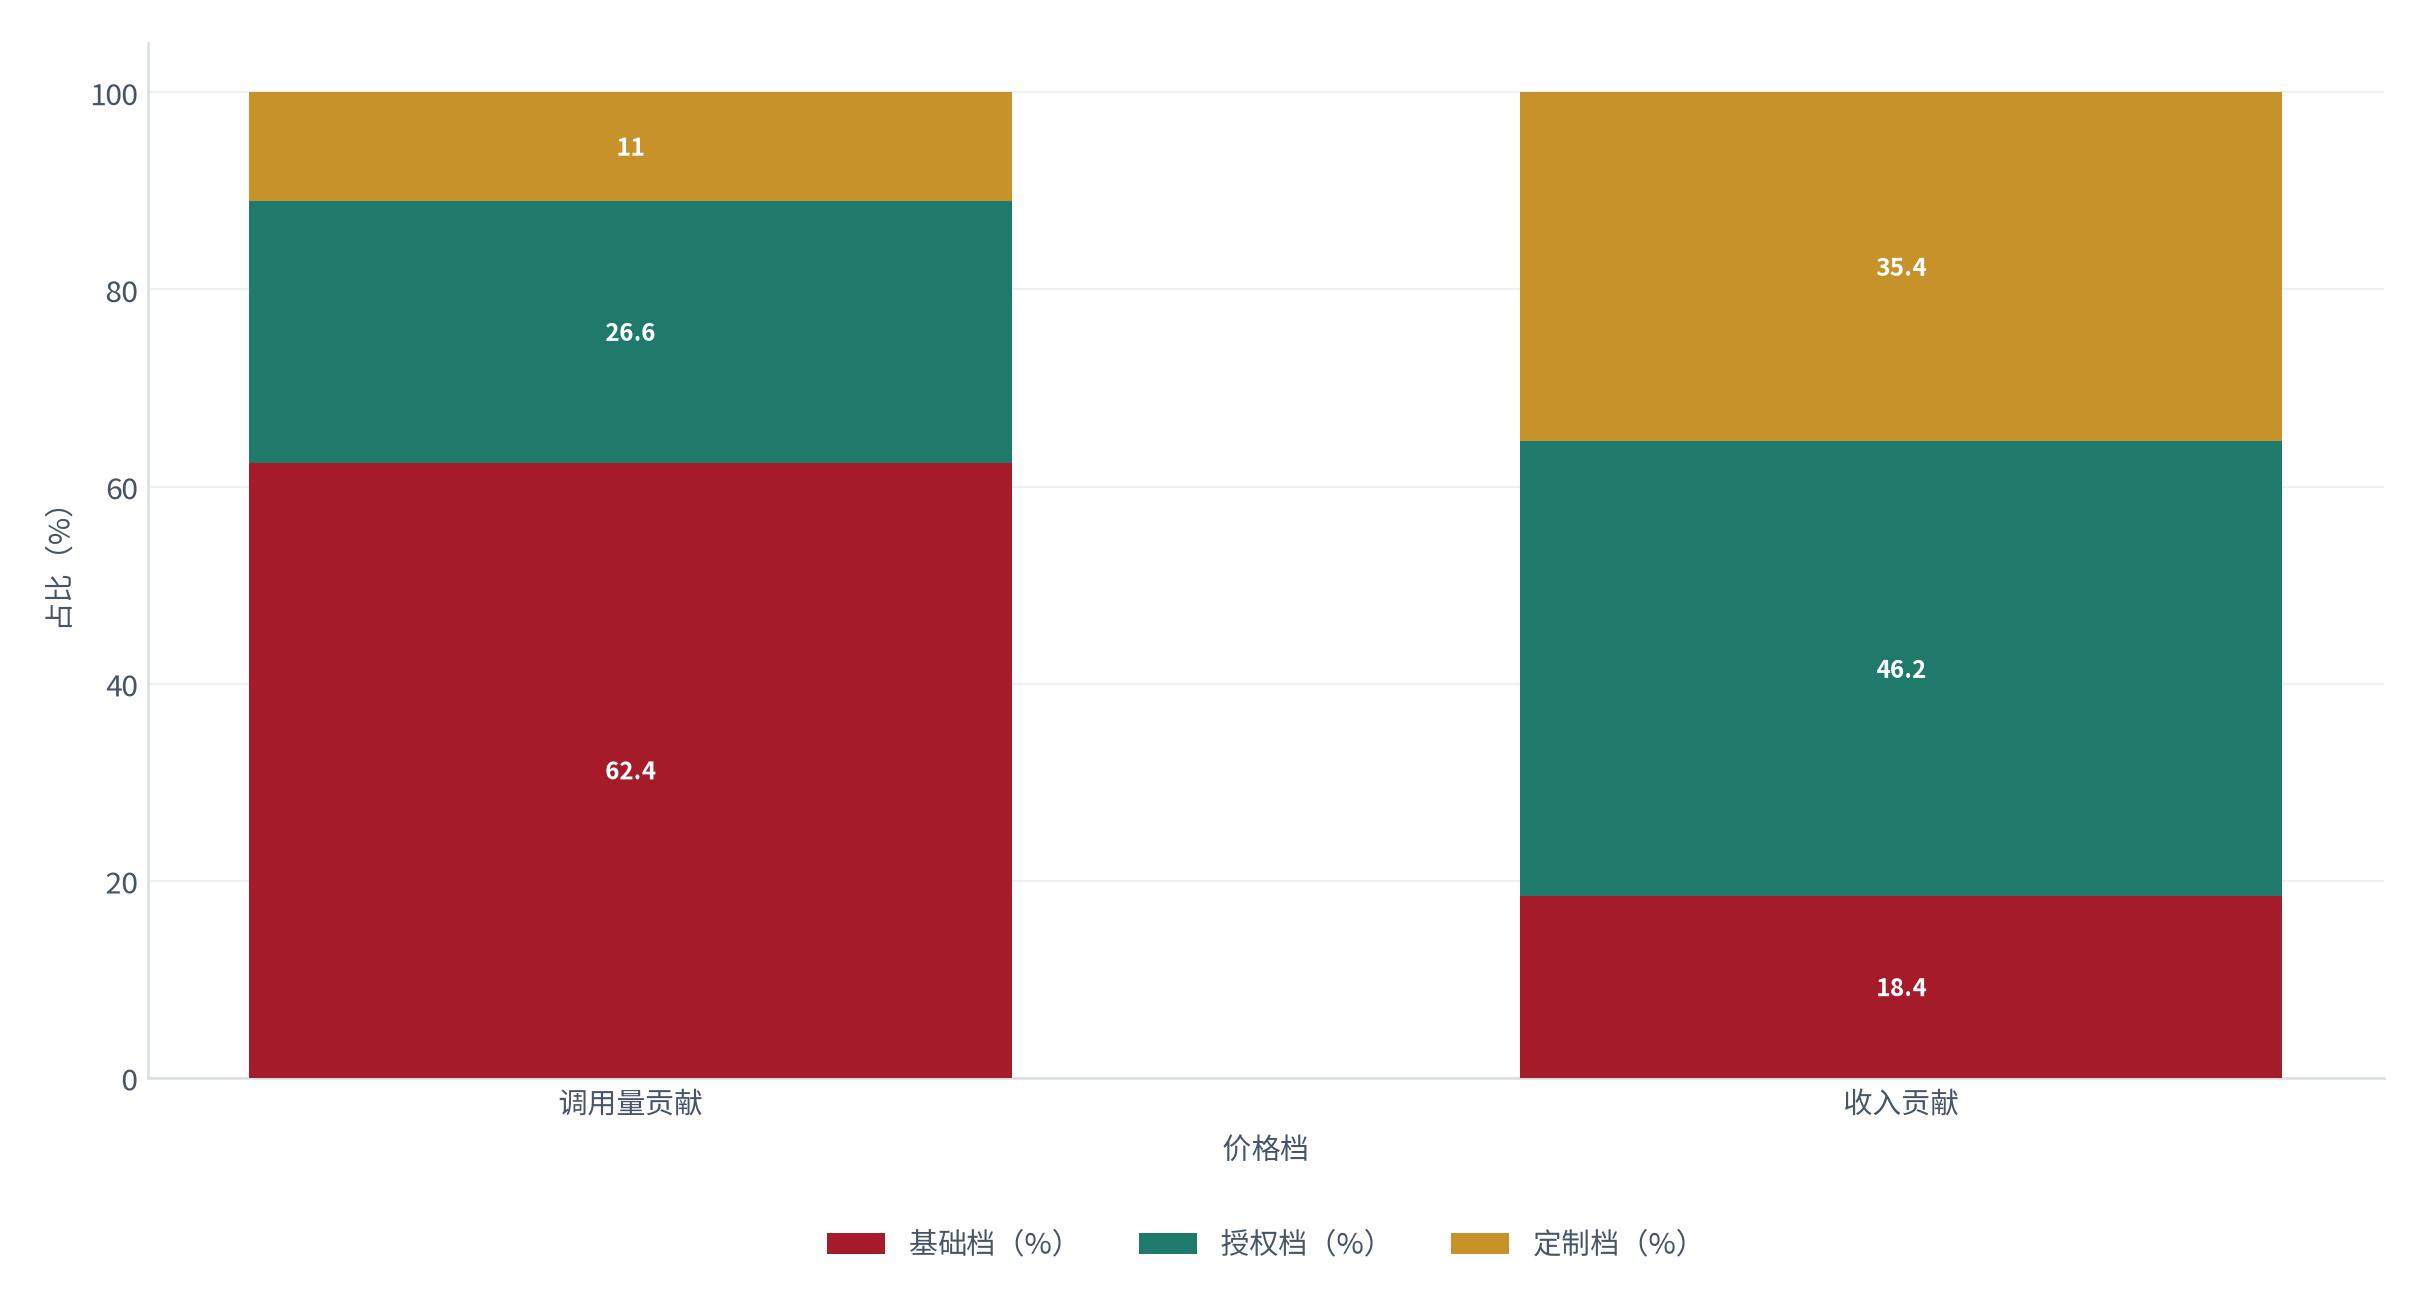
把价格带、用量与收入叠在同一张图上,行业的收入质量就清楚了。测算显示(锚定规模统计 [14]),商用授权收入占行业的 46.2% [14],而基础生成的调用量占比 62.4%(测算,锚定场景结构调研 [8])。用量集中在最低的一档,收入却集中在中价的一档,中间的差额由授权与定制补齐。一旦低价调用继续膨胀,行业就必须把更多需求推到中价段,才能维持收入增速。
04供给侧、版权与岗位影响
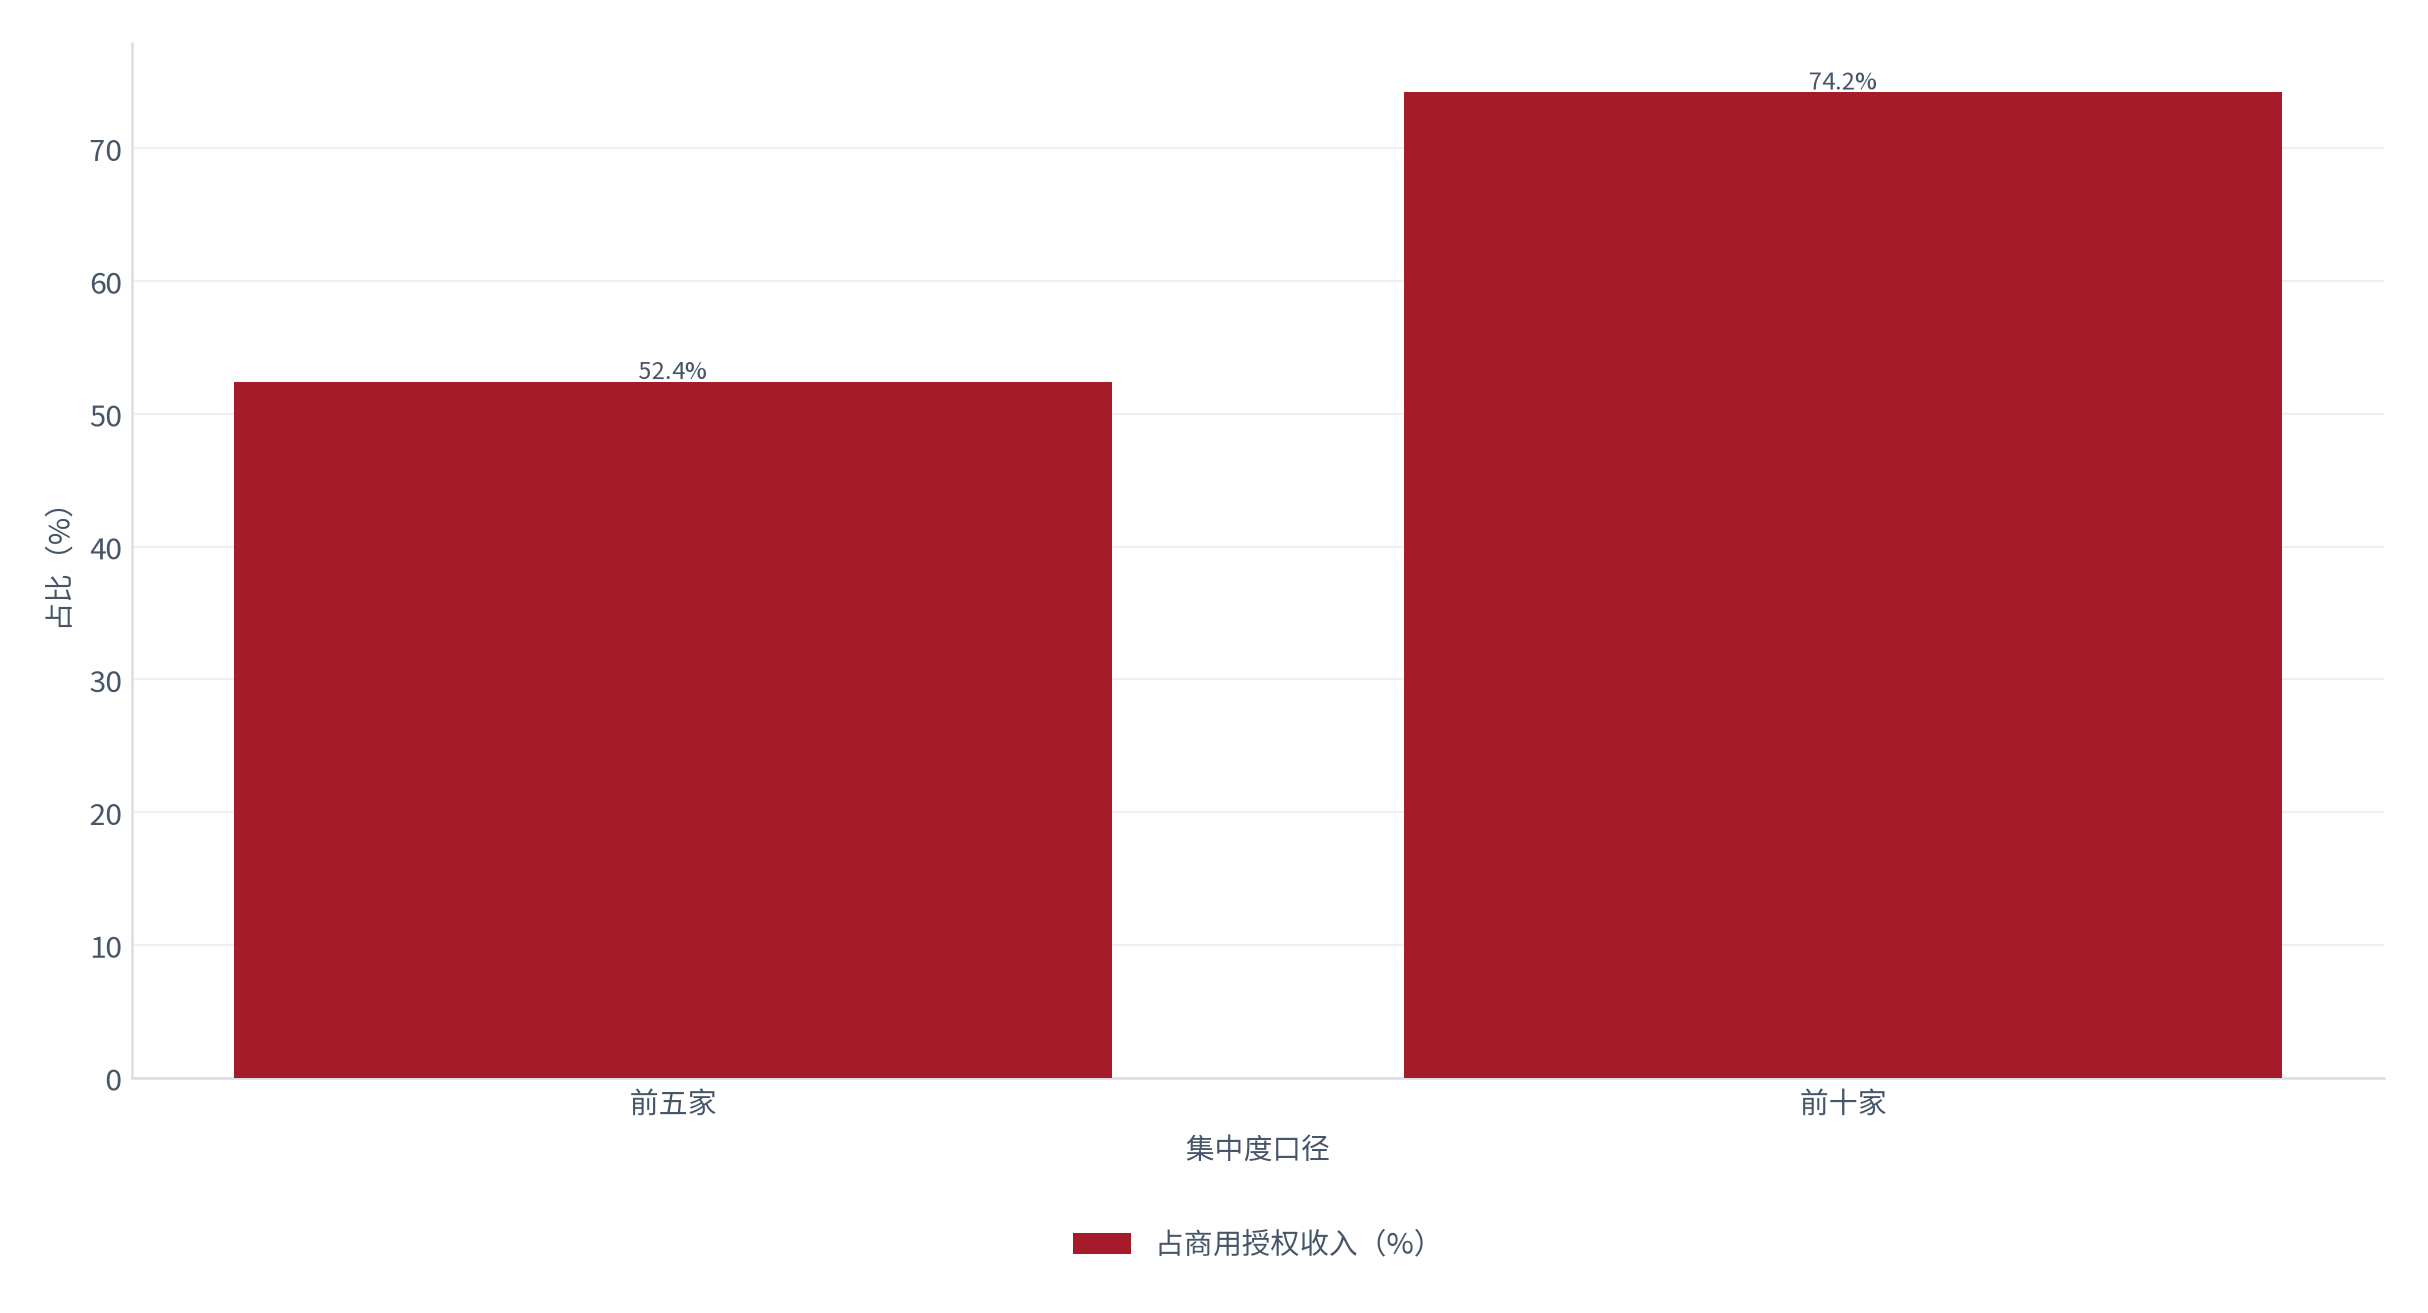
供给侧的第一特征是集中度已经形成。测算显示(锚定平台集中度统计 [12]),前五家平台占商用授权收入的 52.4% [12],前十家合计 74.2%(同前)。集中度高于多数内容工具行业,原因是素材库的积累有强规模效应。
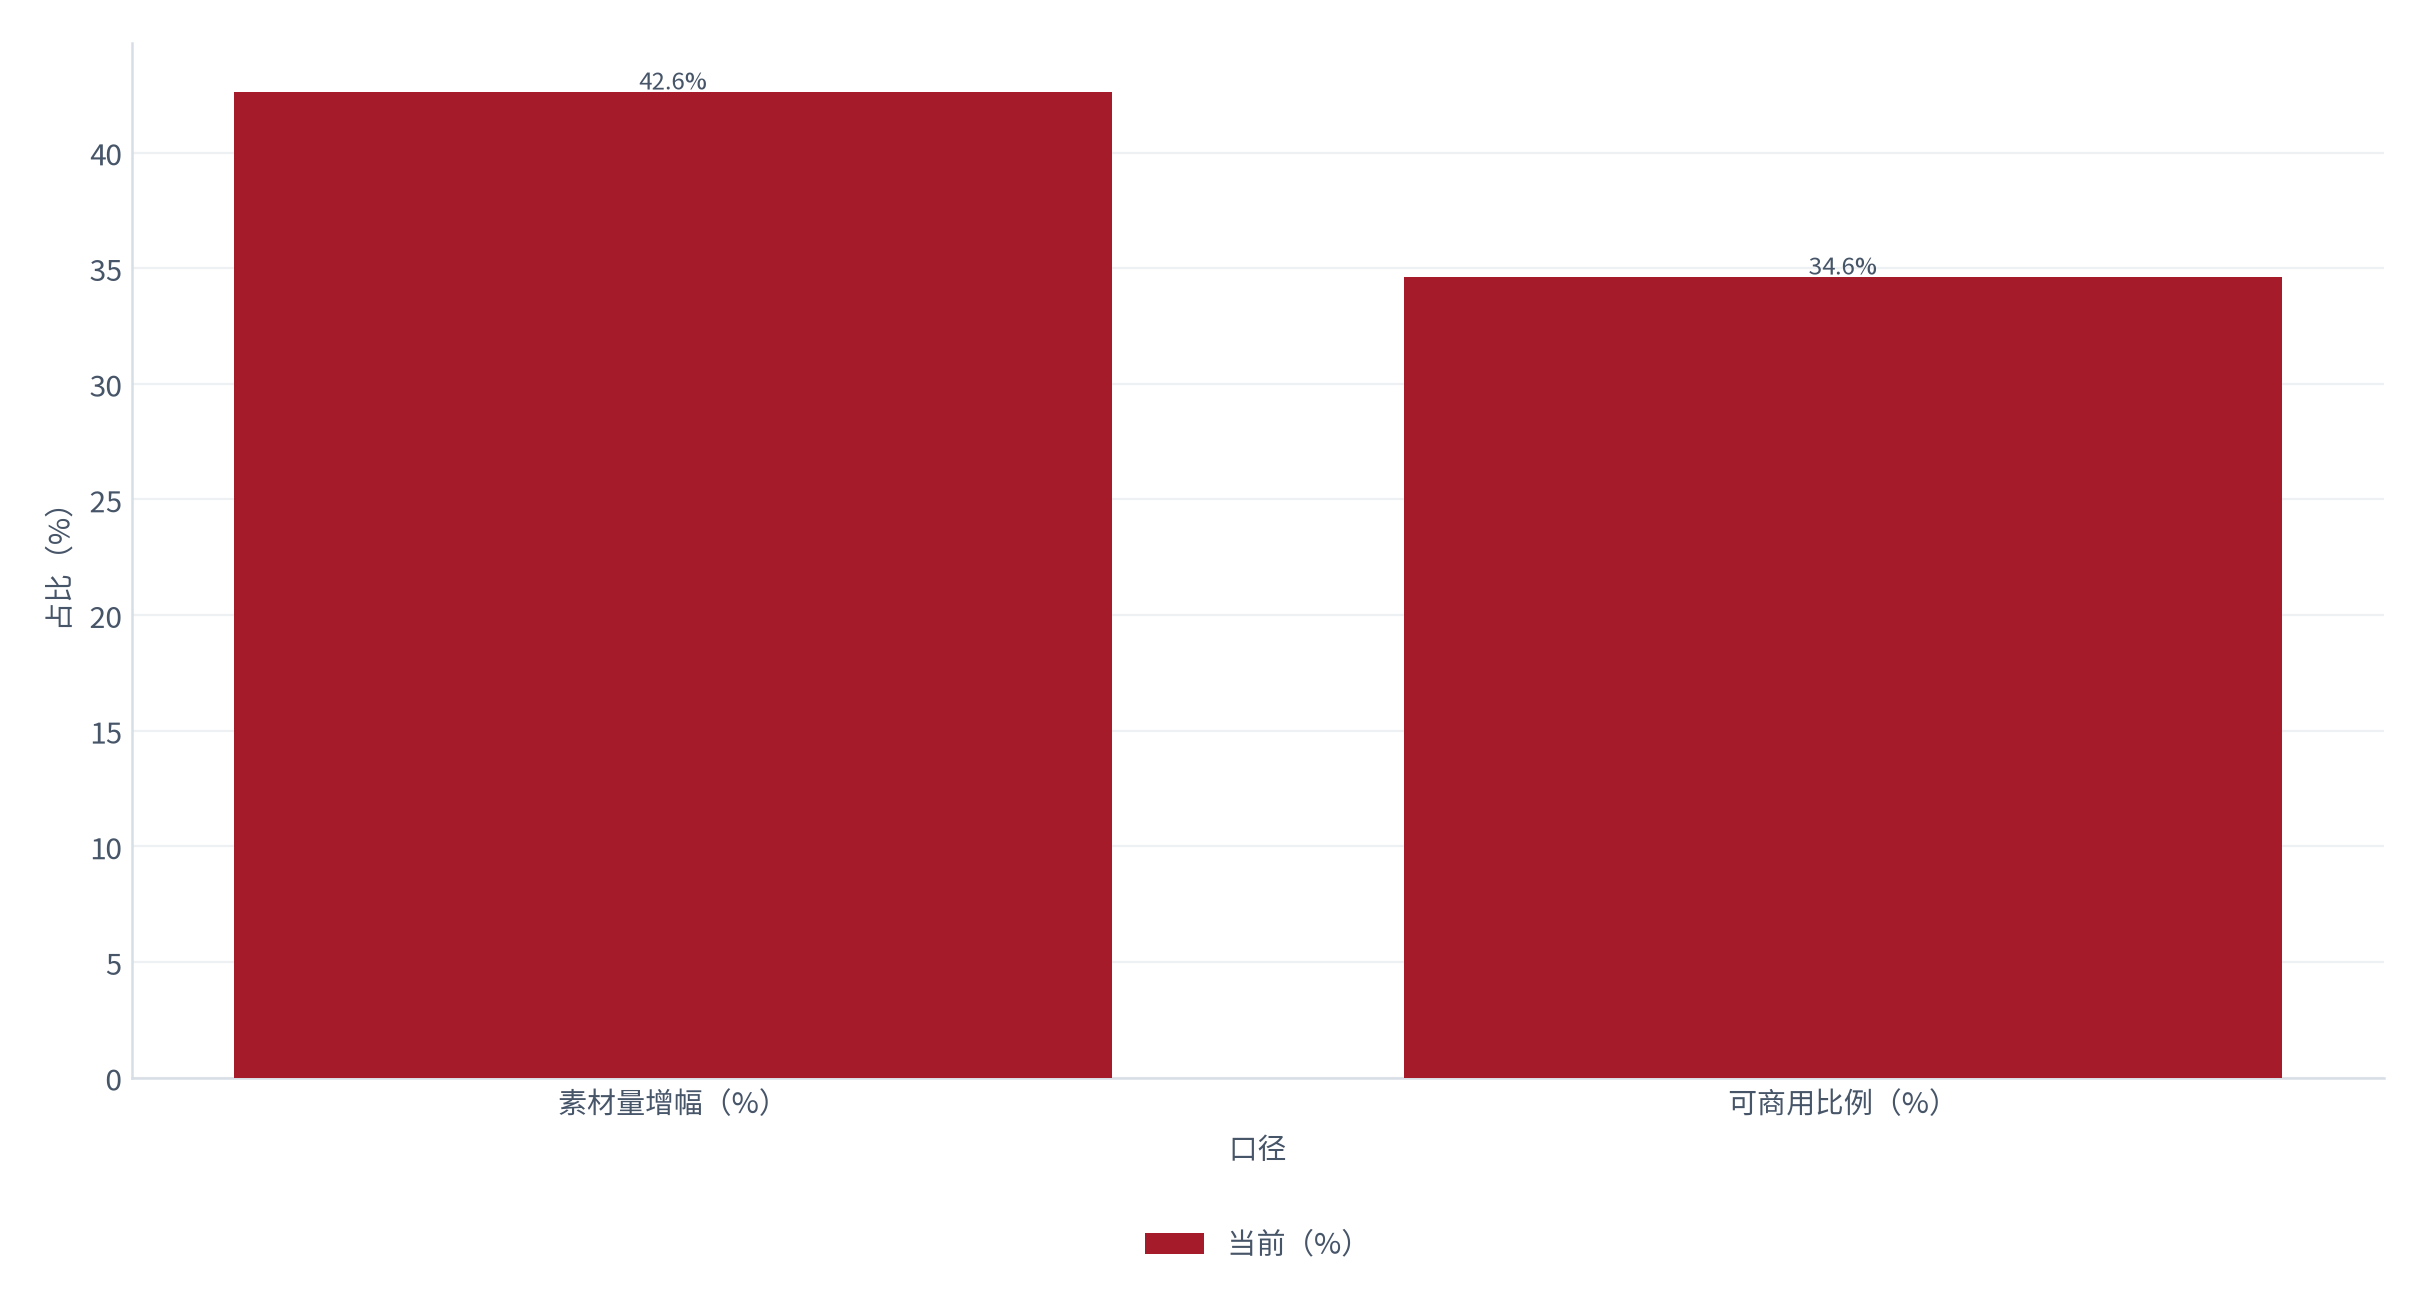
第二特征是素材库的积累速度。测算显示(锚定素材库统计 [13]),头部素材库的可用素材量年增长 42.6% [13],但其中可商用比例只有 34.6%(同前)。也就是说,素材库扩张得越快,需要单独确权的部分就越多,这是行业里最容易积累隐性负债的地方。
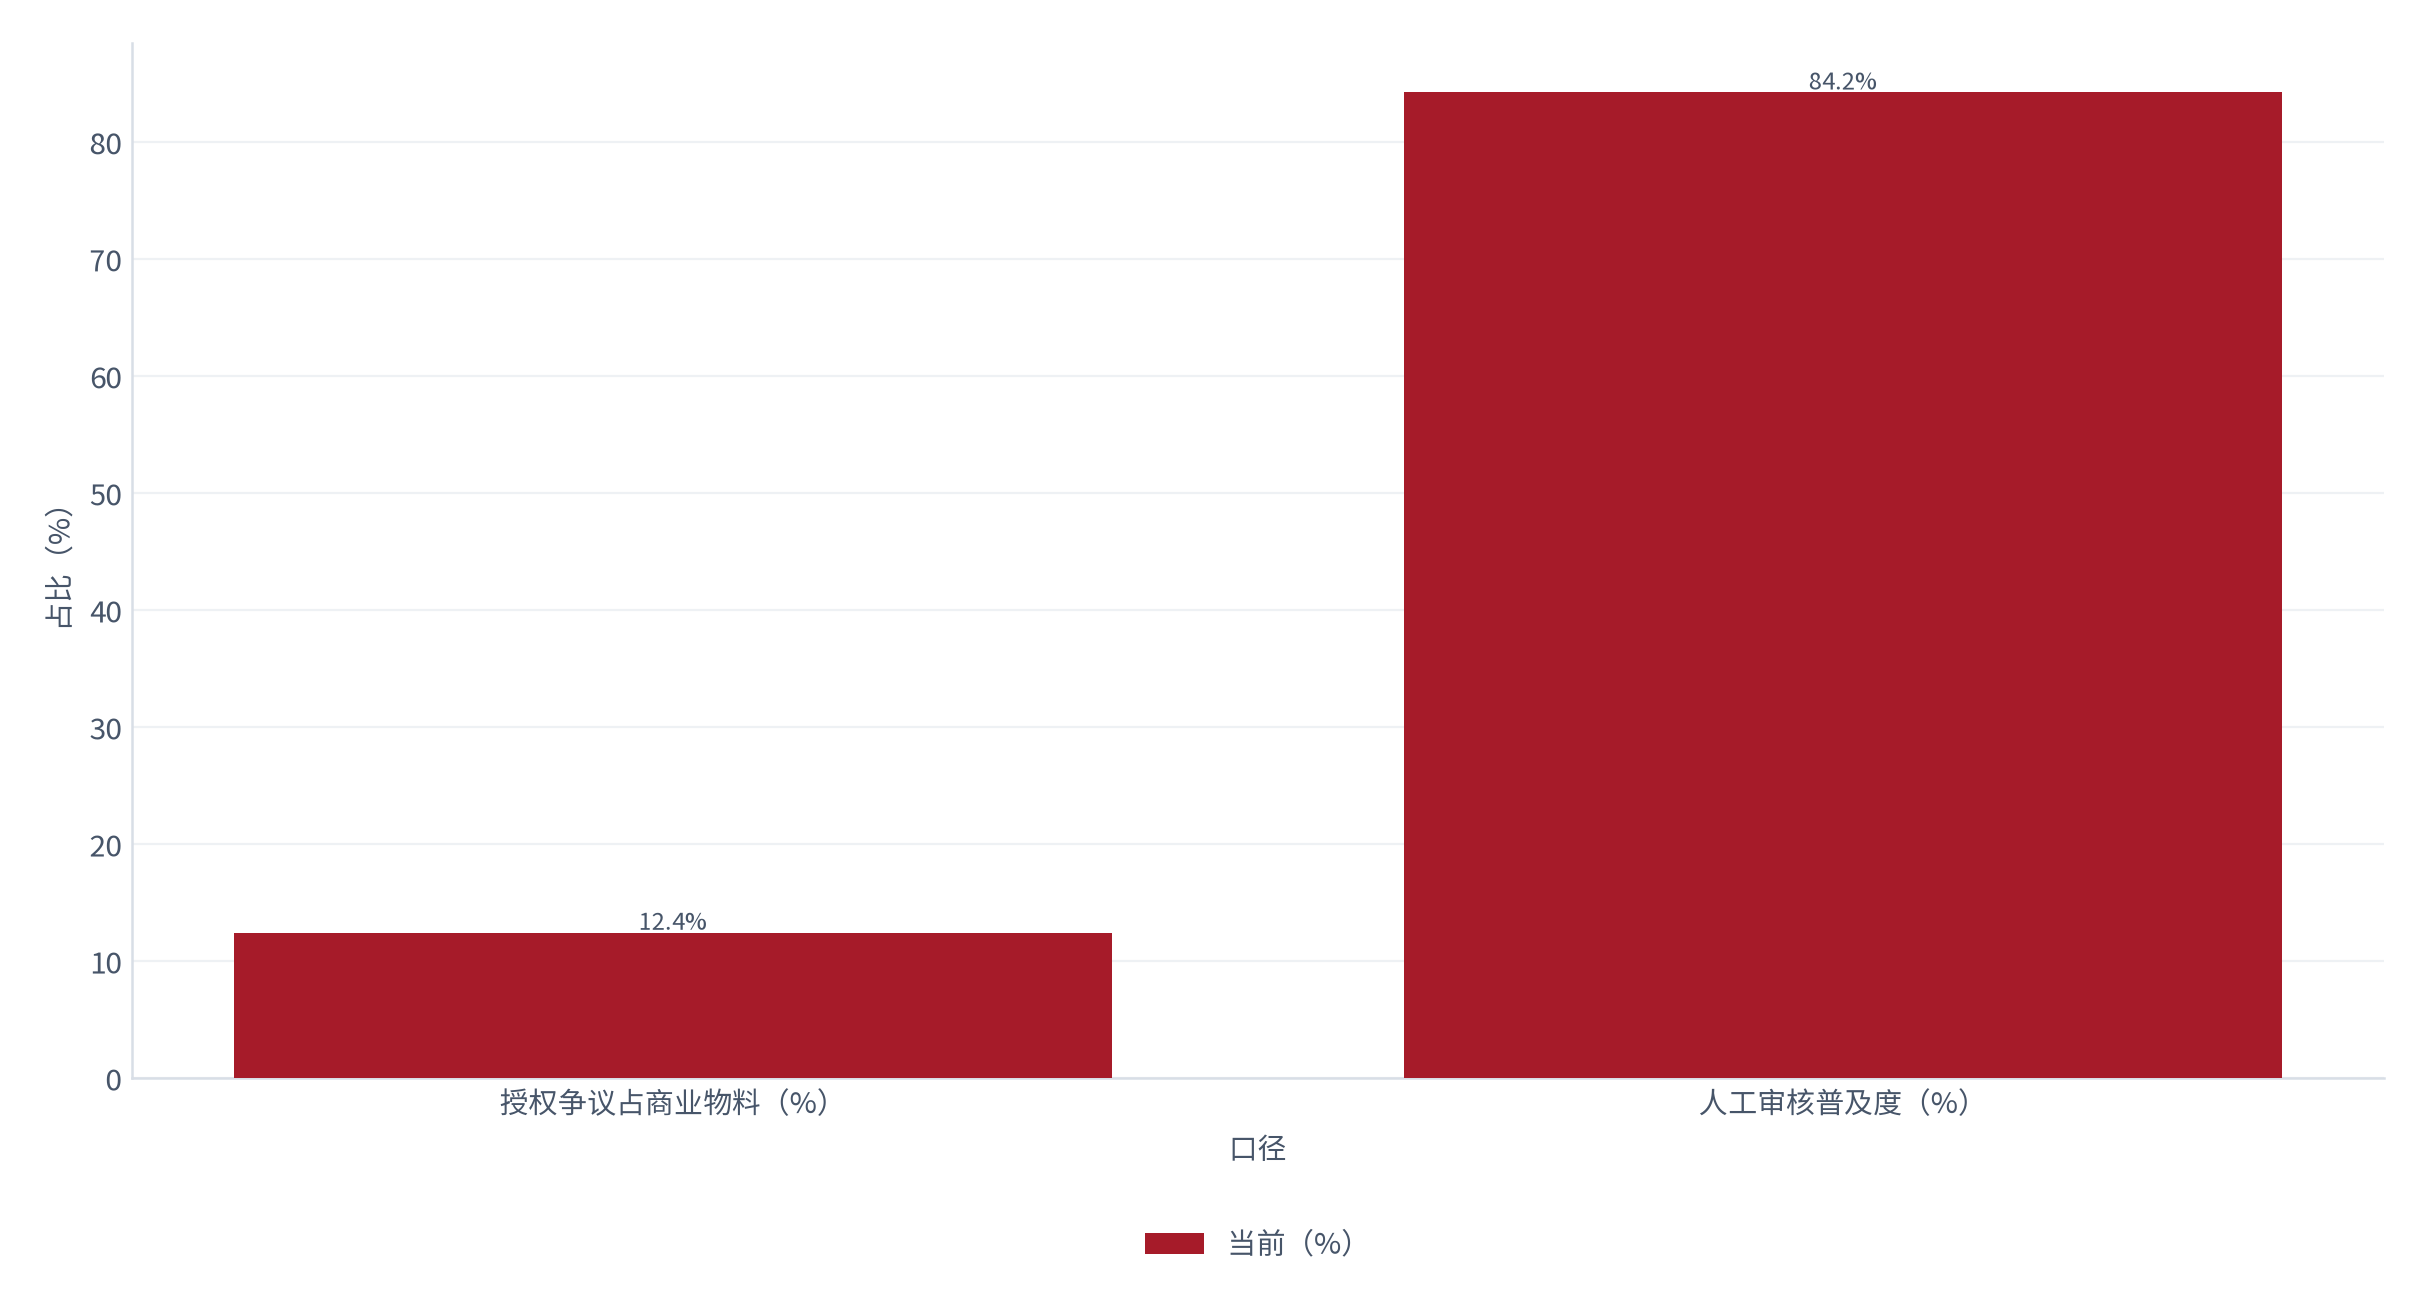
第三特征是版权成本正在显性化。测算显示(锚定合规跟踪 [7]),素材授权争议在商业物料中已占 12.4% [7],而平台侧新增人工审核环节的普及度 84.2%(同前)。审核环节会增加交付时间,但它是目前最有效的风险对冲手段。
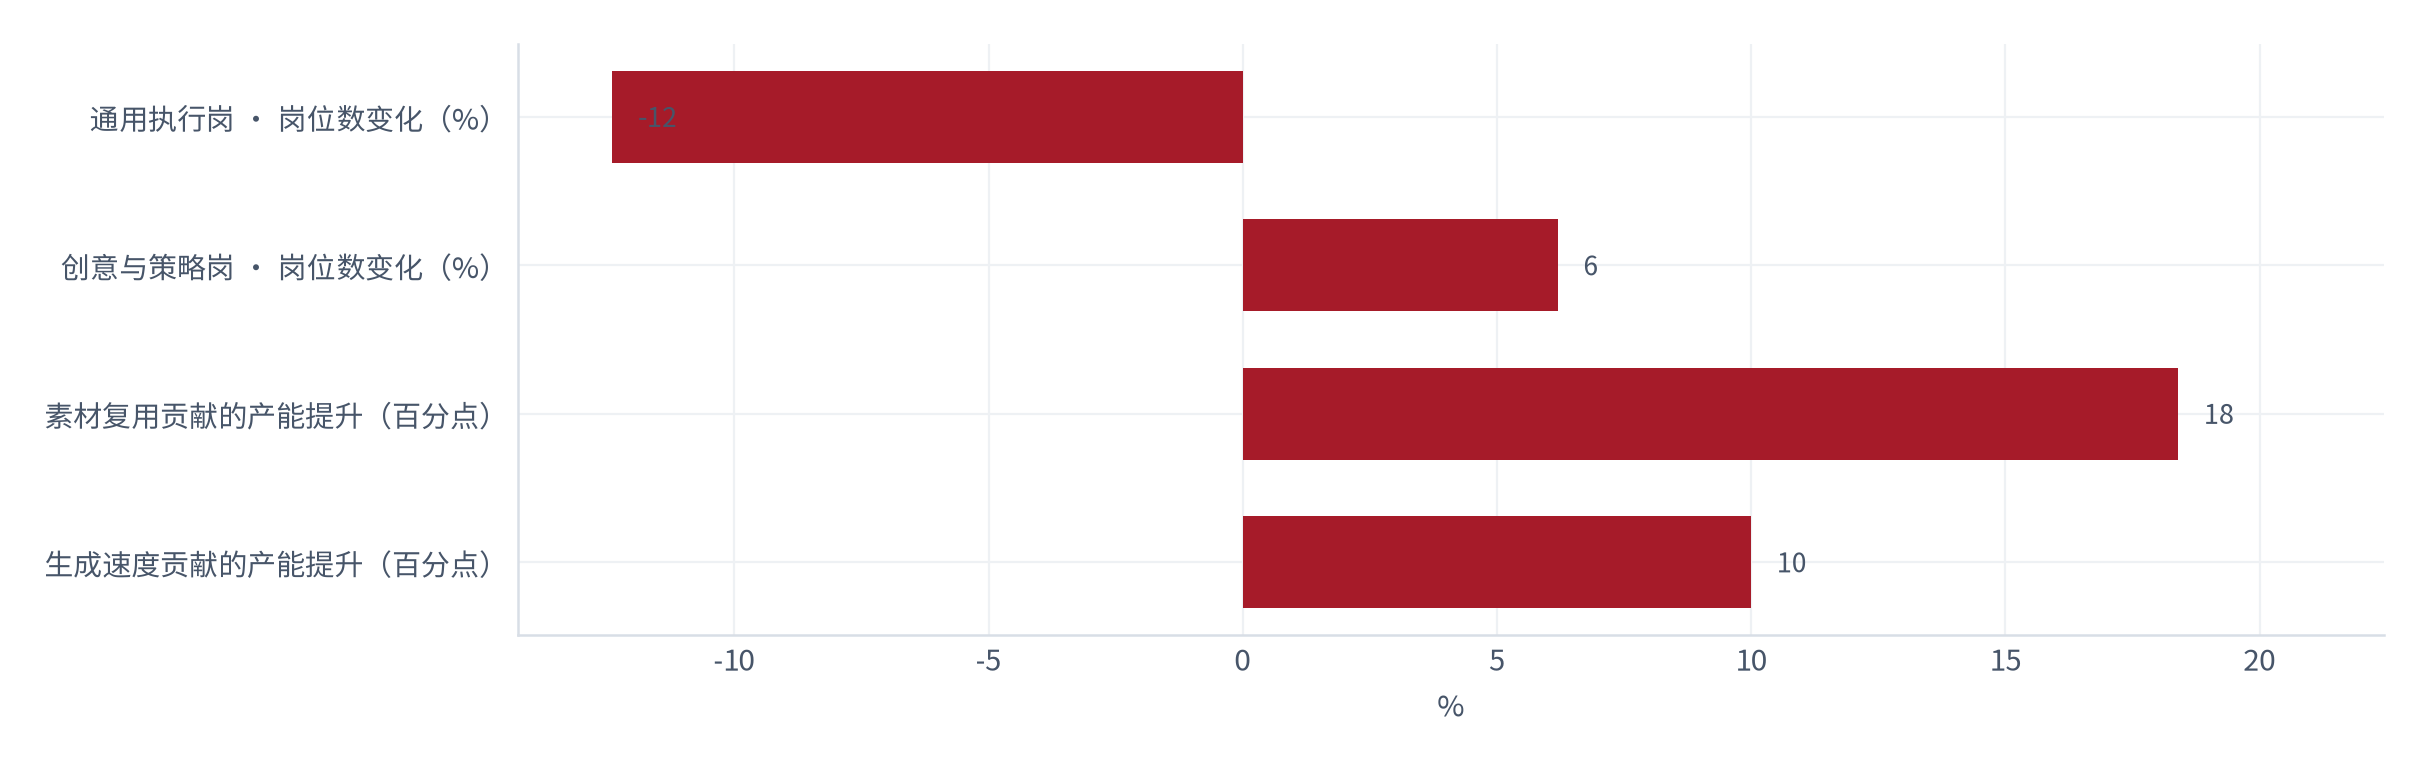
第四特征是对岗位的实际影响。测算显示(锚定岗位影响跟踪 [6]),设计岗位的人均产能提升 28.4% [6],而设计岗位总数收缩 12.4%(同前)。产能提升与岗位收缩同时发生,说明中间层被压缩了——能做通用执行的岗位被替代,能定基调的岗位反而更值钱。
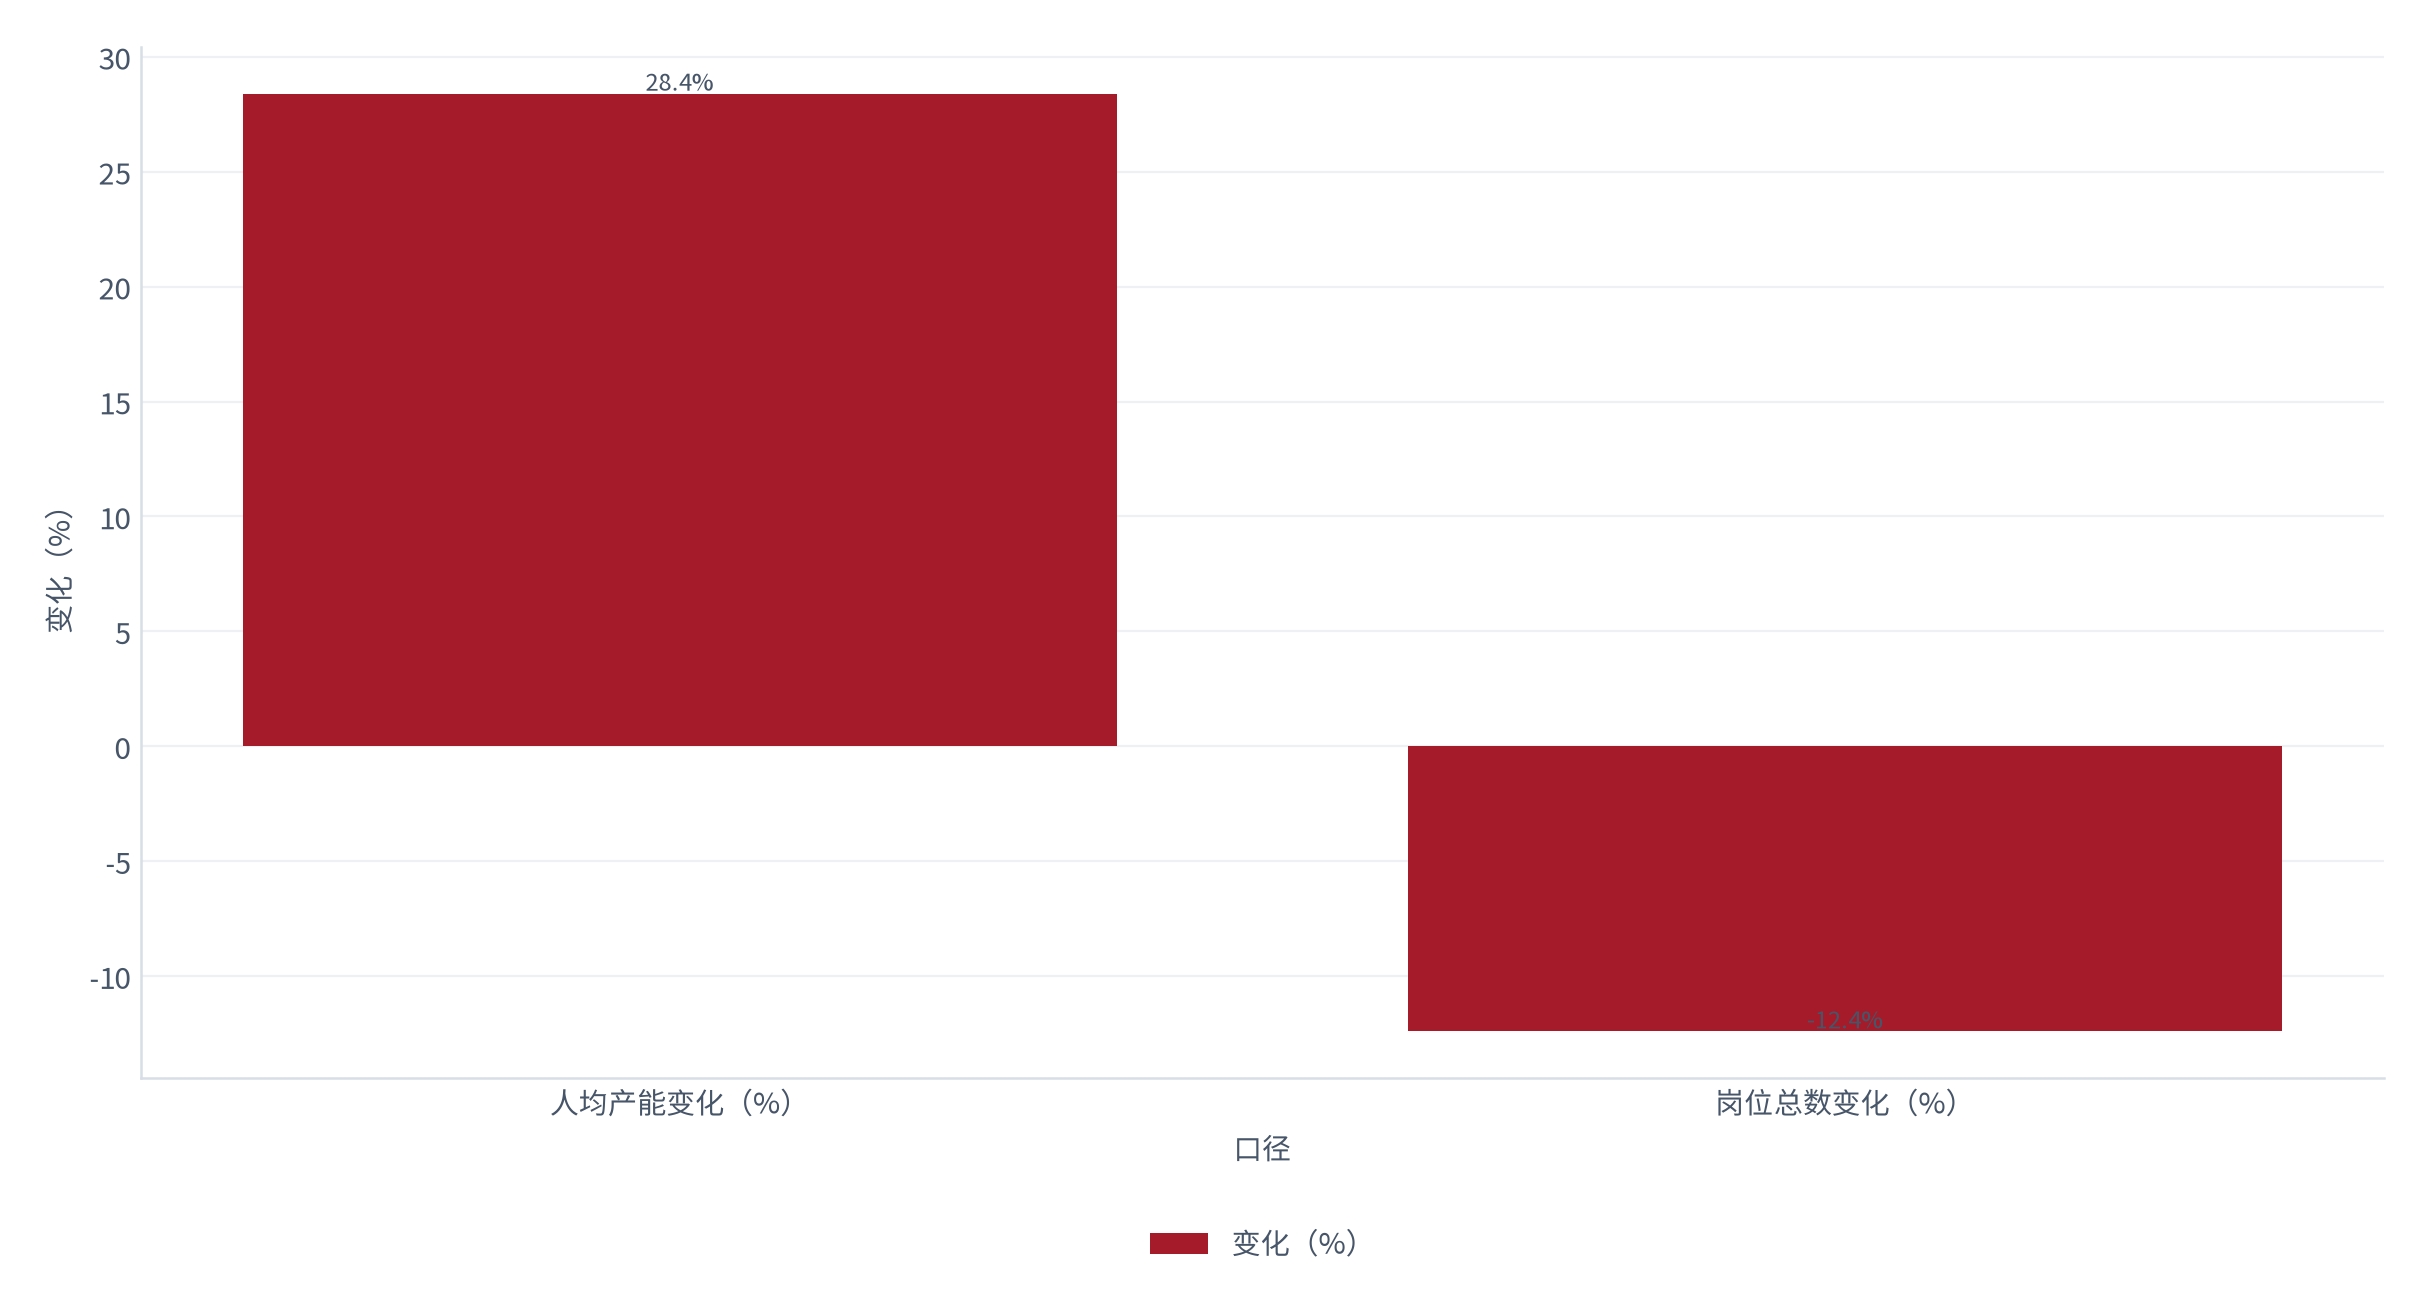
岗位影响的分解值得再拆一层。测算显示(锚定岗位影响跟踪 [6]),产能提升的 28.4% 中,有 18.4 个百分点来自素材复用,其余 10.0 个百分点来自生成速度 [6]。而岗位收缩的 12.4% 集中在通用执行岗,创意与策略岗反而净增 6.2%(同前)。这组数字说明行业并没有消灭设计工作,只是把它从「画出来」挪到了「选出来」。
05量化测算:三情景与敏感性
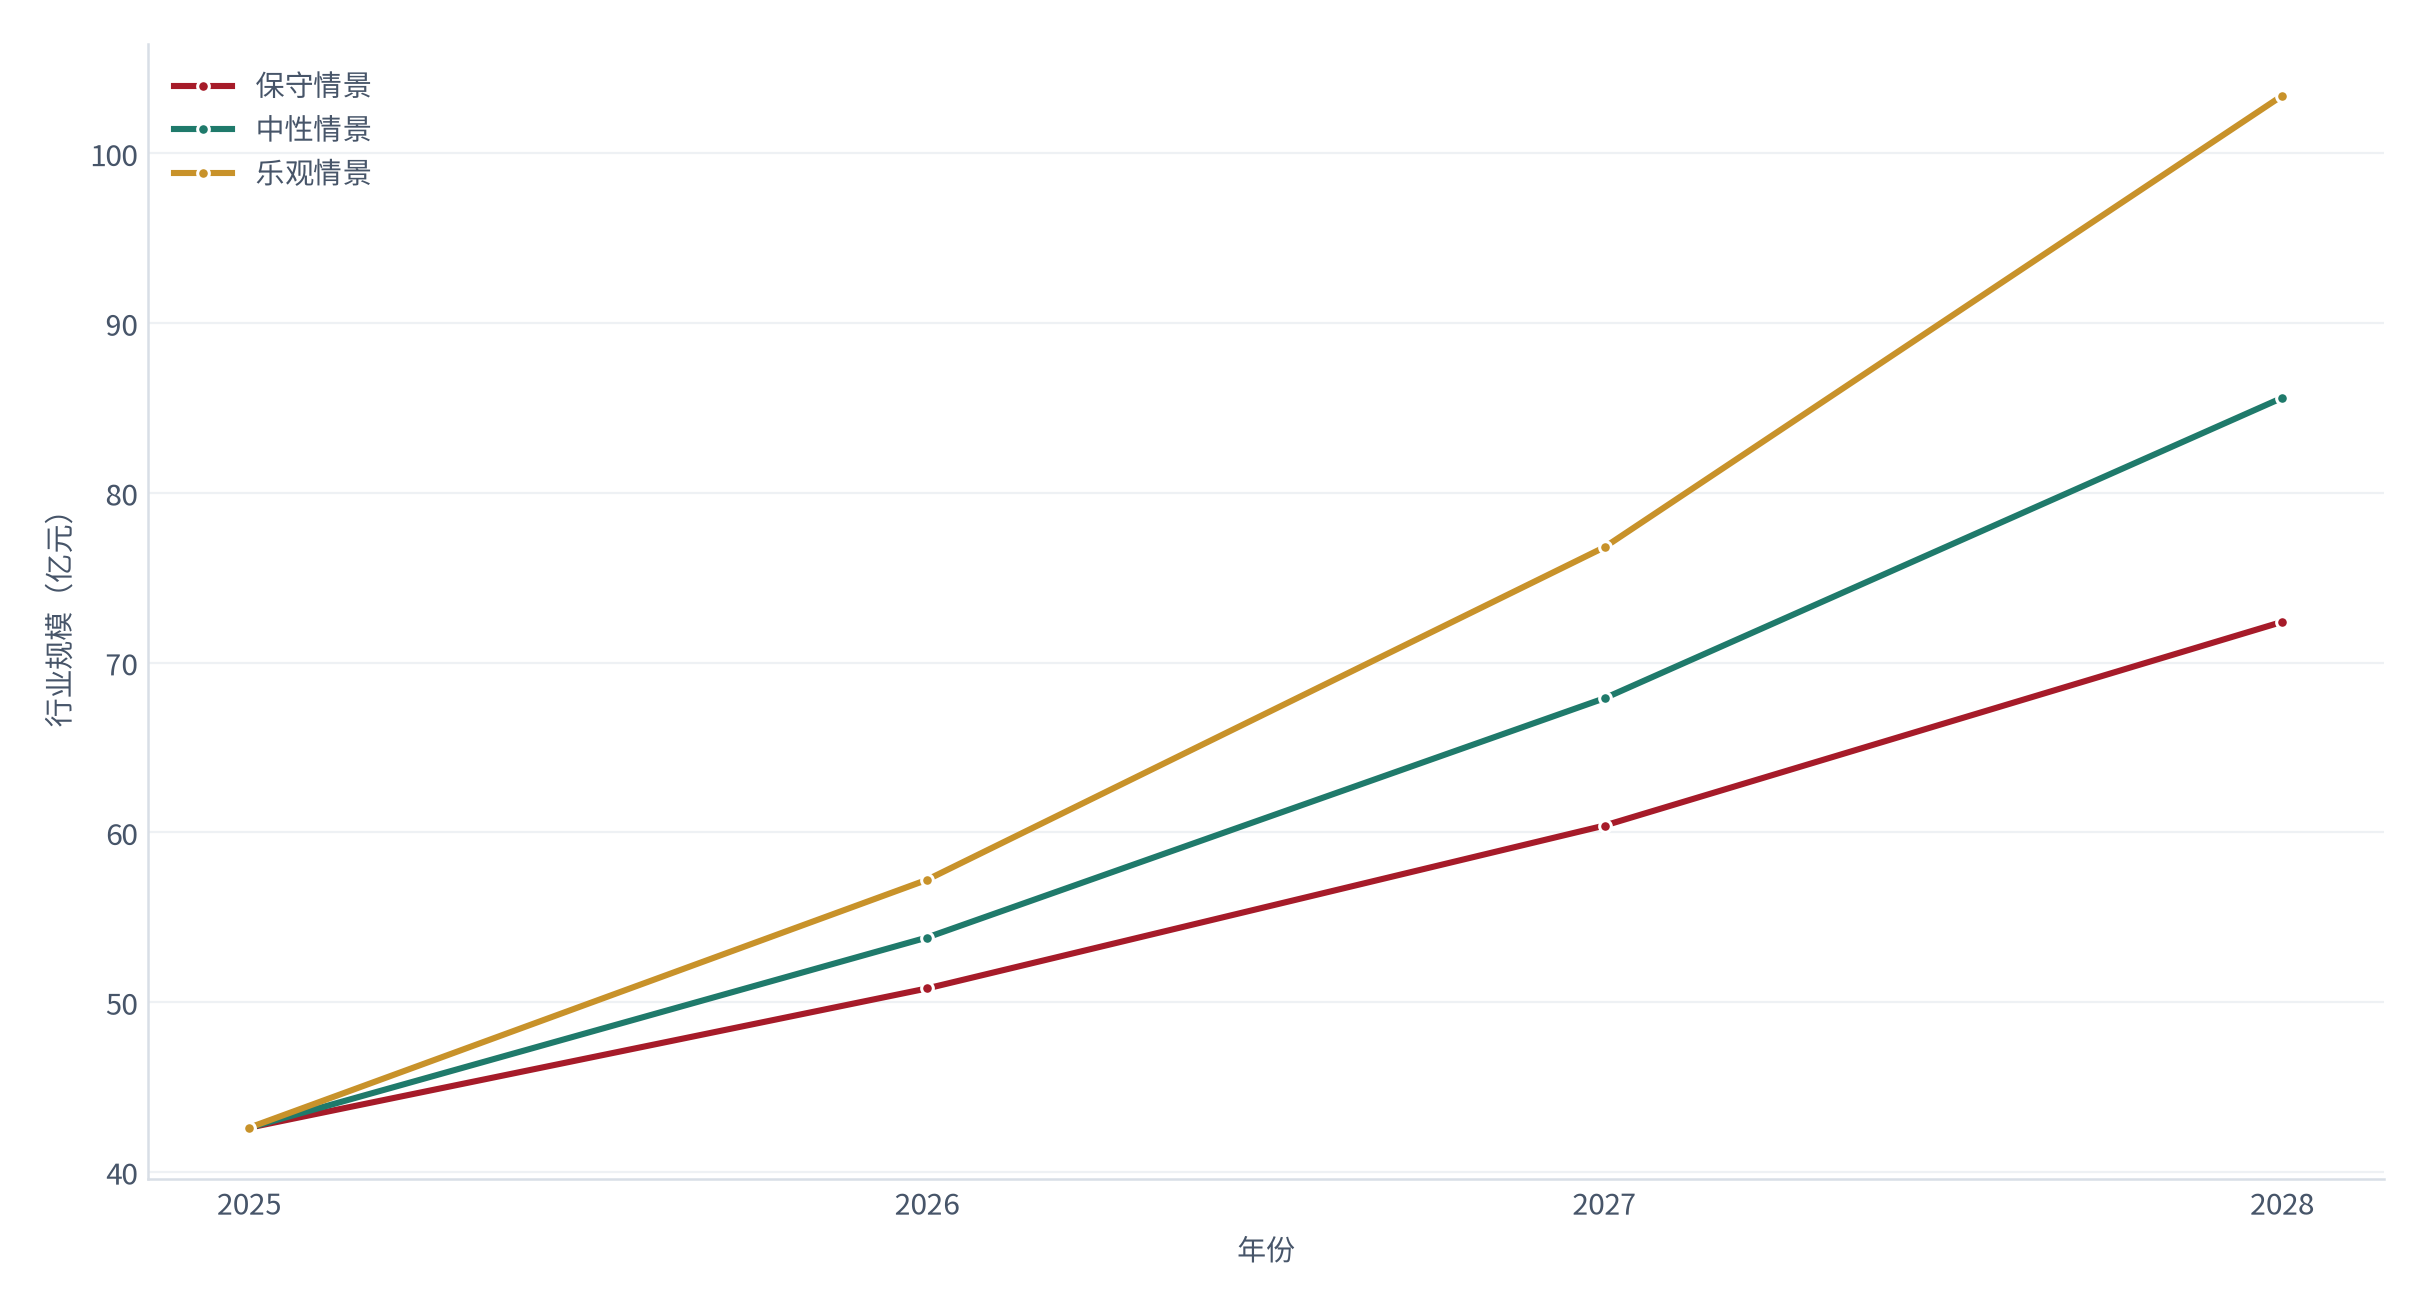
规模推演采用「需求层数 × 复用率 × 授权转化率」的分解框架。2025 年基数 42.6亿元(测算,对账基准 [1]);中性情景下,2028 年约 85.6亿元,年均增速 26.2%;保守情景约 72.4亿元(年均 19.4%),乐观情景约 103.4亿元(年均 34.4%,测算)。三档差异主要来自素材库复用率的推进速度。
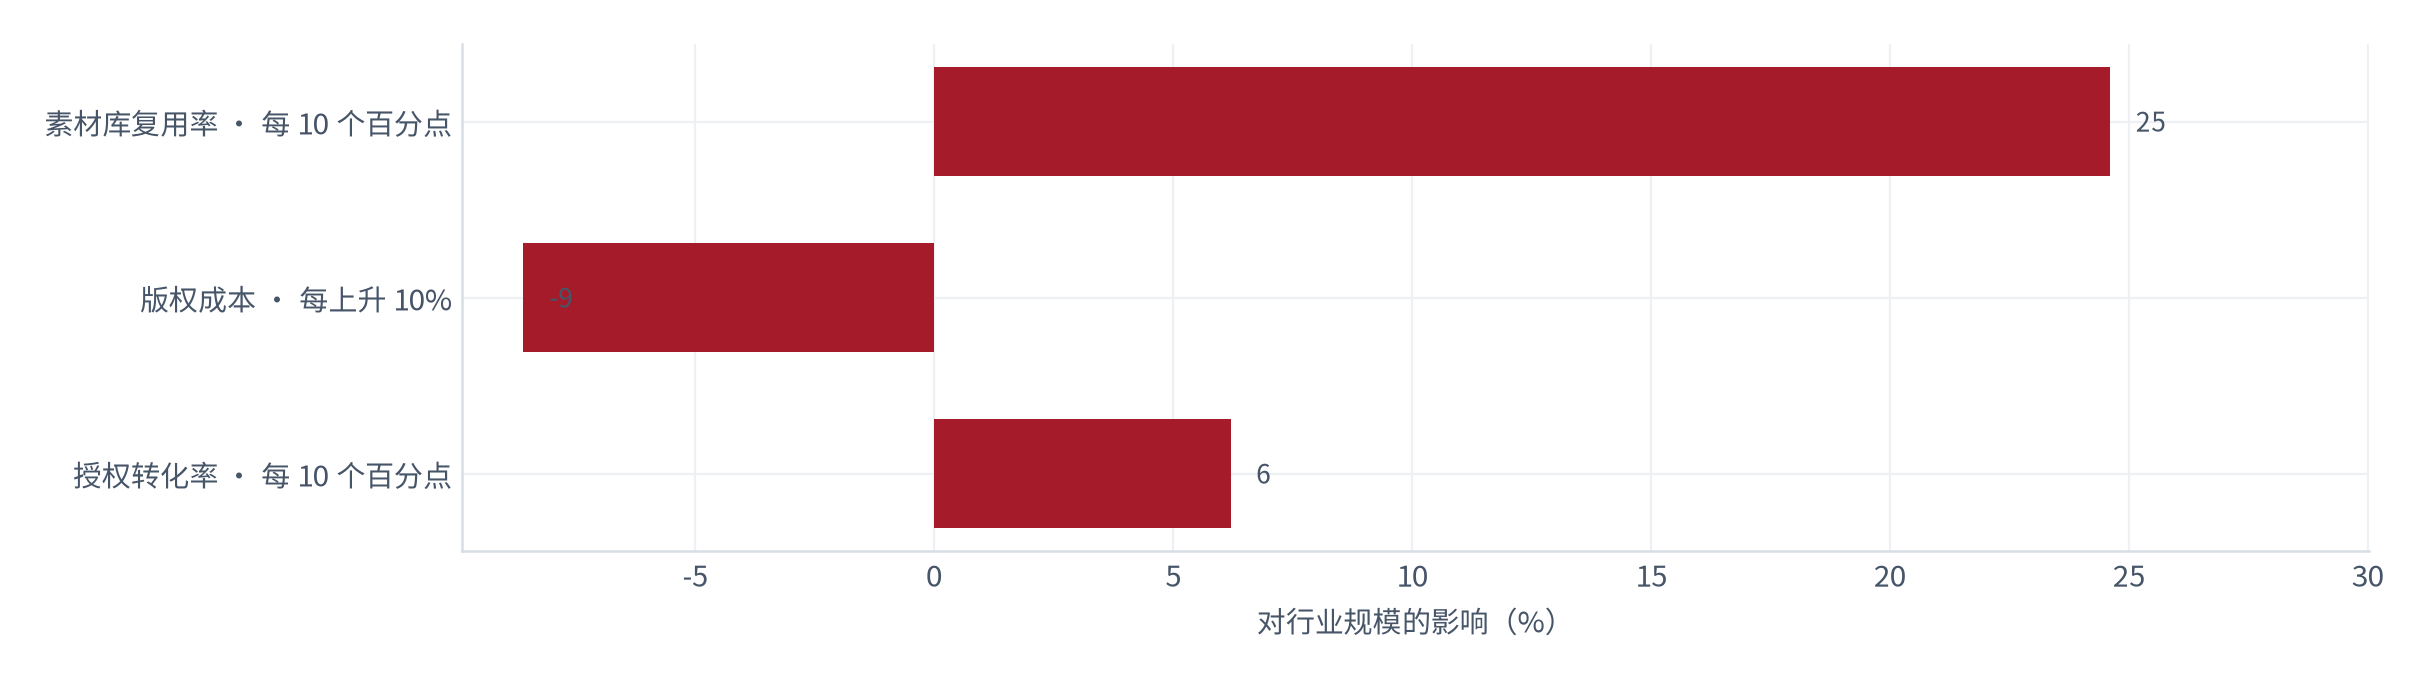
敏感性上,影响最大的变量依次是:素材库复用率 > 版权成本 > 商用授权转化率。复用率每提升 10 个百分点,行业规模提升 24.6%;版权成本每上升 10%,规模下降 8.6%;授权转化率每提升 10 个百分点,规模提升 6.2%(测算,锚定敏感性测算 [15])。这个排序说明行业胜负手在素材库,不在模型。
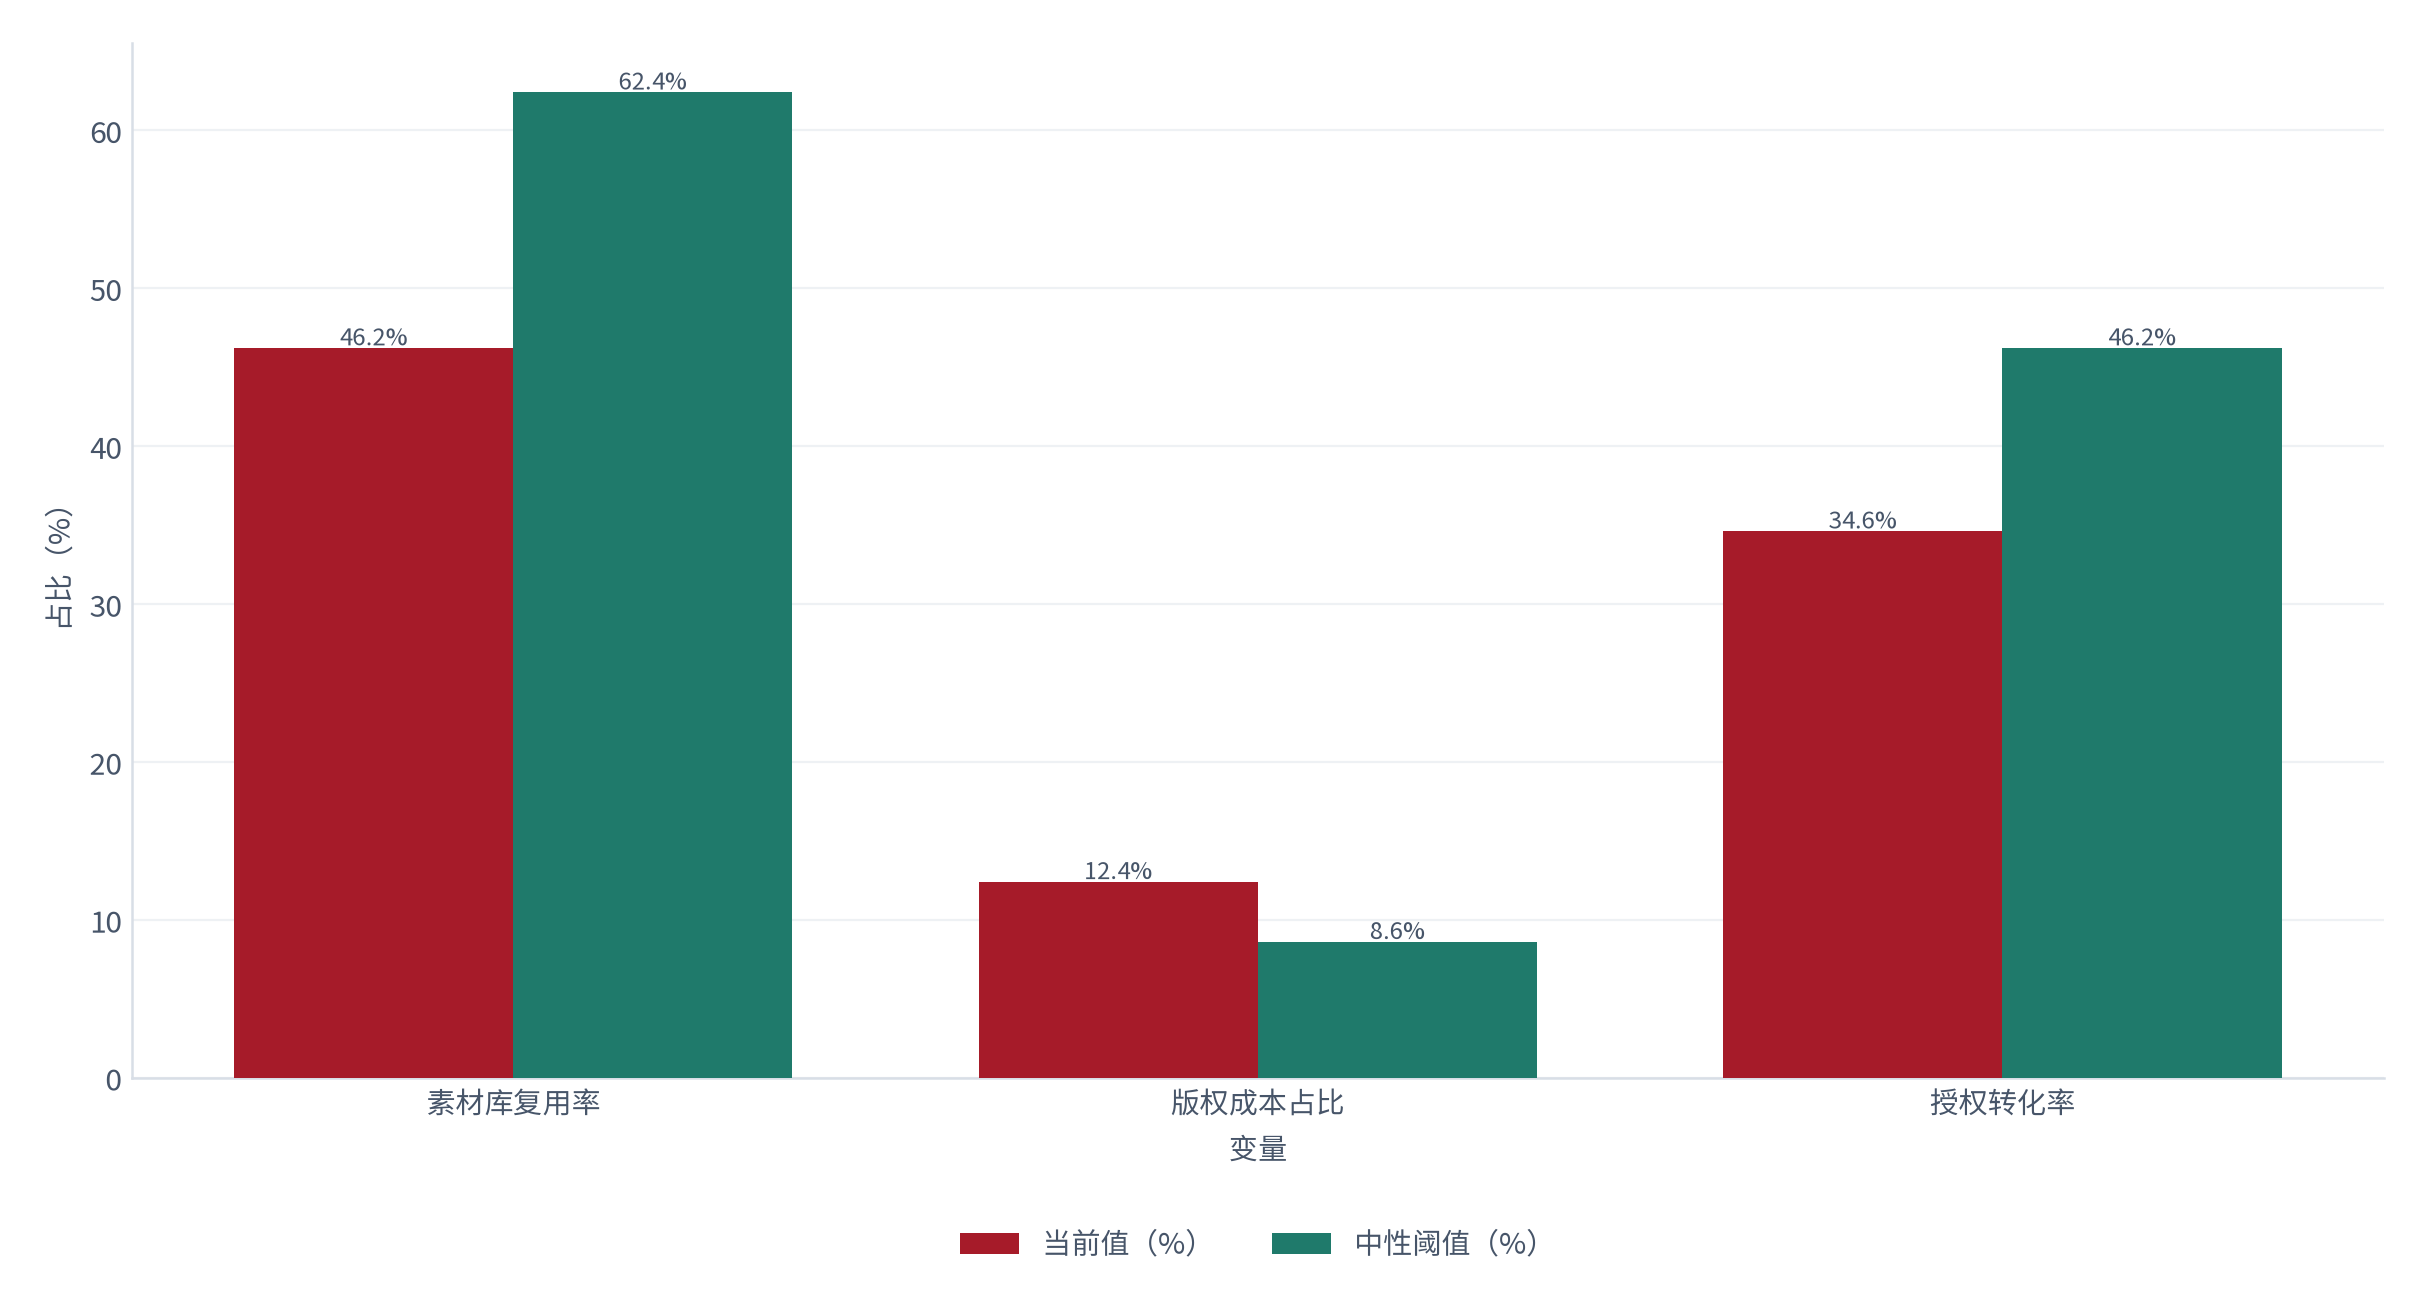
把三个变量的当前值与中性阈值放在一起,能判断哪些是已经兑现的、哪些是还没兑现的。测算显示(锚定敏感性测算 [15]),复用率当前 46.2% 而中性阈值 62.4%,版权成本当前占 12.4% 而阈值 8.6%,授权转化率当前 34.6% 而阈值 46.2% [15]。三个变量里只有一个已经越过中性阈值,这意味着行业还有相当一部分潜在增长没有兑现。
| 情景 | 2026(亿元) | 2027(亿元) | 2028(亿元) | 年均增速 |
|---|---|---|---|---|
| 保守 | 50.8 | 60.4 | 72.4 | 19.4%(测算) |
| 中性 | 53.8 | 67.9 | 85.6 | 26.2%(测算) |
| 乐观 | 57.2 | 76.8 | 103.4 | 34.4%(测算) |
06风险提示
第一,版权与确权风险。素材授权争议已在商业物料中占 12.4%(测算,锚定合规跟踪 [7]),而素材库可商用比例只有 34.6%(测算,锚定素材库统计 [13])。本篇的核心结论高度依赖「可商用素材足够多」这一前提。
第二,返工率与质量风险。生成稿返工率 38.4%(测算,锚定返工率跟踪 [8]),其中文字与标识出错占 42.6%(同前)。一旦这类错误出现在对外物料上,损失远大于省下的设计费。
第三,低价化压缩毛利的风险。基础生成定价仅约 0.42 元每张(测算,锚定价格带调研 [11]),而当调用量已经集中在低价段时,规模的增长无法自动转化为收入。
第四,岗位结构错配风险。人均产能提升 28.4% 而岗位总数收缩 12.4%(测算,锚定岗位影响跟踪 [6]),中间层执行岗位的收缩速度快于新增岗位的培育速度。
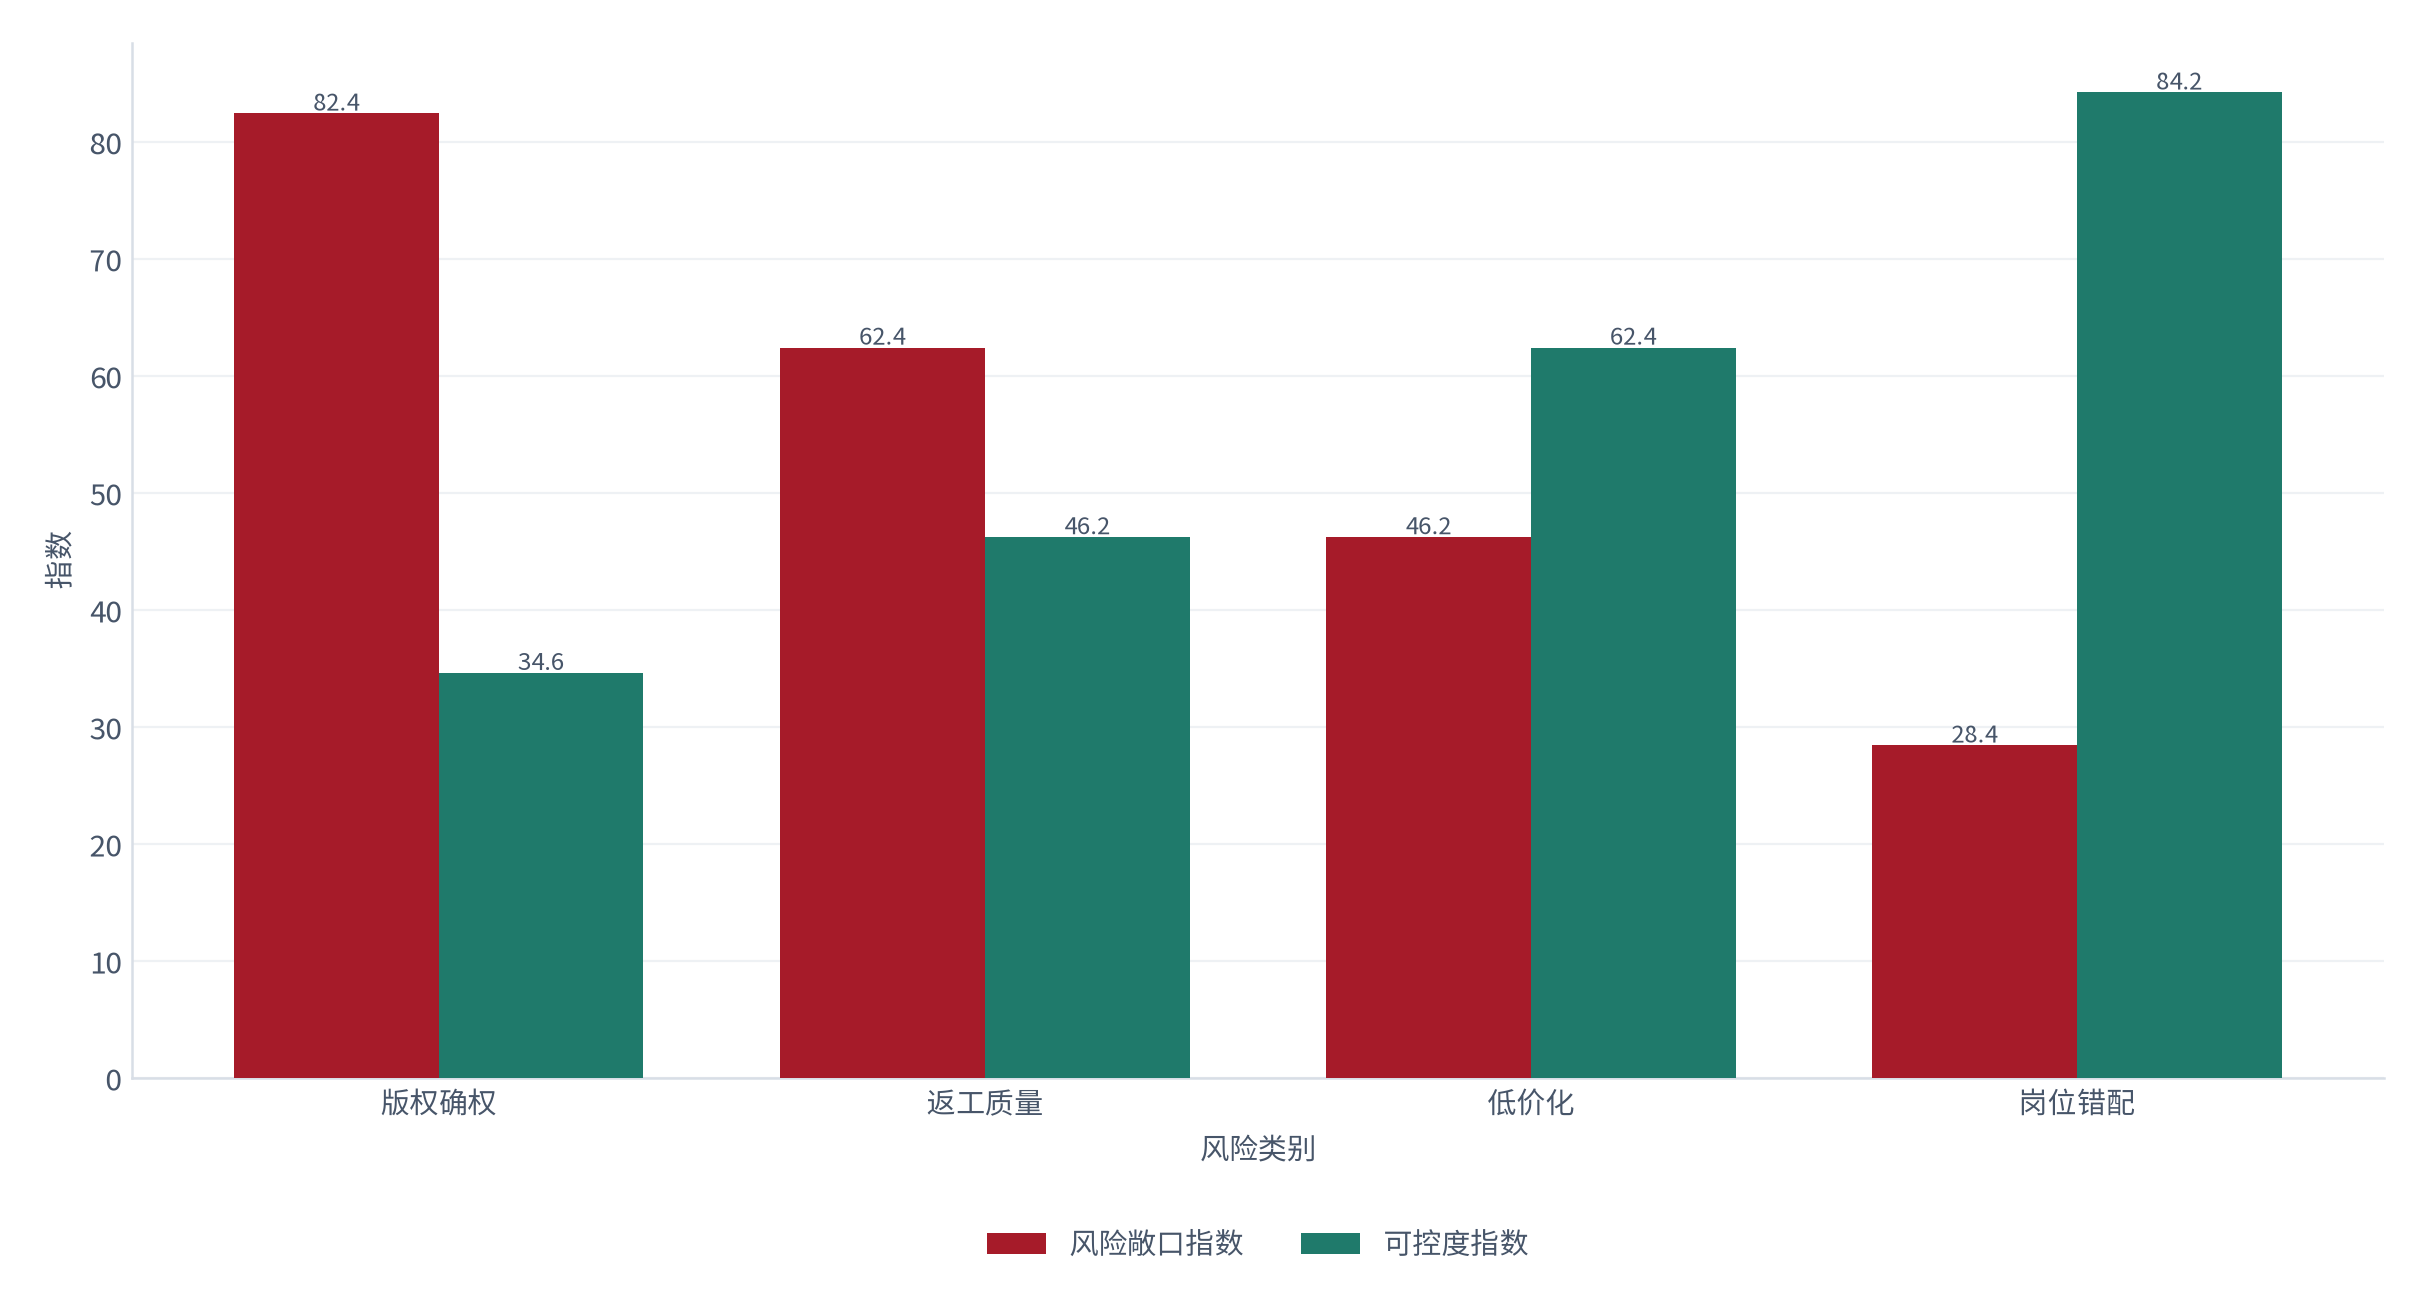
把四类风险放在一起排序,优先级就清楚了。测算显示(锚定合规跟踪 [7]),版权确权风险的暴露面最广,因为素材库可商用比例只有 34.6%(测算,锚定素材库统计 [13]),而供给越扩张、这块缺口越大。返工质量风险的影响最深,因为文字与标识出错占返工原因的 42.6%(测算,锚定返工率跟踪 [8])。相比之下,低价化与岗位错配属于慢变量,可以靠产品与组织调整逐步消化。
07结论与观察指标
- 替代率按素材复用率分层,通用层占需求 62.4%(测算,锚定需求分层调研 [1]);
- 成本从 386元降到 124元(测算,锚定成本结构调研 [5]),但返工率升到 38.4%(测算,锚定返工率跟踪 [8]);
- 交付周期从 4.2 小时降到 0.6 小时(测算,锚定交付周期测算 [9]),时间收益可观;
- 量在低价段、钱在中价段:基础生成占调用量 62.4%(测算,锚定场景结构调研 [8]);
- 胜负手在素材库:复用率弹性 24.6%(测算,锚定敏感性测算 [15]),远高于其他变量。
观察指标建议盯五个数:素材库可商用比例(测算,锚定素材库统计 [13])、生成稿返工率(测算,锚定返工率跟踪 [8])、版权争议占商业物料比例(测算,锚定合规跟踪 [7])、商用授权收入占比(测算,对账基准 [1])、以及设计岗位总数的变化(测算,锚定岗位影响跟踪 [6])。其中任意两个同时恶化,本篇的核心结论都需要重估。
A数据来源与证据表
| 编号 | 来源 / 报告 | 关键数据 | 链接 |
|---|---|---|---|
| [1] | 规模口径 行业规模与需求分层 |
2025 年付费规模约 42.6亿元,其中商用授权占 46.2%;通用层占需求 62.4%、半定制 28.4%、全定制 9.2% 检索:2025 |
行业规模与需求分层统计 |
| [2] | 复用测算 素材库复用率与产能 |
素材库复用率每提升 10 个百分点,产能放大 6.2 倍;通用层复用率 84.2% 检索:2025 |
素材复用与产能测算 |
| [3] | 采用统计 正式商业物料中的采用率 |
正式商业物料中含生成式元素的比例 34.6% 检索:2025 |
商业采用率统计 |
| [4] | 渗透统计 生成式工具在设计流程中的渗透 |
设计流程中使用生成式工具的比例 84.2% 检索:2025 |
工具渗透率统计 |
| [5] | 成本结构调研 单张商业配图的成本 |
人工方式平均约 386元,生成方式平均约 124元 检索:2025 |
单张配图成本调研 |
| [6] | 岗位影响跟踪 产能与岗位数量变化 |
设计岗位人均产能提升 28.4%,岗位总数收缩 12.4% 检索:2025 |
岗位结构与产能跟踪 |
| [7] | 合规跟踪 版权争议与审核覆盖 |
授权争议占商业物料 12.4%;平台侧人工审核环节普及度 84.2% 检索:2025 |
版权与合规跟踪 |
| [8] | 场景结构调研 需求场景与返工原因 |
电商主图与详情页占 46.2%、广告创意 24.6%、办公配图 18.4%;生成稿返工率 38.4%,人工稿 18.4%;返工原因中文字与标识出错占 42.6% 检索:2025 |
场景结构与返工调研 |
| [9] | 交付周期测算 单张配图的交付周期 |
人工方式 4.2 小时,生成方式 0.6 小时 检索:2025 |
交付周期测算 |
| [10] | 客户支付意愿调研 不同客群的接受度 |
电商运营接受度 62.4%,广告投放接受度 46.2% 检索:2025 |
客户接受度调研 |
| [11] | 价格带调研 生成式配图的定价结构 |
基础生成约 0.42 元每张,商用授权约 6.2 元每张,定制约 42.6 元每张 检索:2025 |
价格带调研 |
| [12] | 平台集中度统计 商用授权收入的份额分布 |
前五家占 52.4%,前十家占 74.2% 检索:2025 |
平台集中度统计 |
| [13] | 素材库统计 素材库规模与可商用比例 |
头部素材库可用素材量年增 42.6%,可商用比例 34.6% 检索:2025 |
素材库统计 |
| [14] | 规模统计 行业收入结构 |
商用授权收入占 46.2%;基础生成调用量占比 62.4% 检索:2025 |
收入与用量结构统计 |
| [15] | 敏感性测算 三变量对行业规模的弹性 |
复用率每提升 10 个百分点规模提升 24.6%;版权成本每上升 10% 规模下降 8.6%;授权转化率每提升 10 个百分点规模提升 6.2% 检索:2025 |
行业规模敏感性测算 |
B证明链台账
| 链 1 | 替代率按素材复用率分层 | 未完成 | 若全定制层占比升到 20% 以上 |
|---|---|---|---|
| 链 2 | 需求集中在少数场景 | 未完成 | 若办公配图增速超过电商场景 |
| 链 3 | 成本下降伴随返工上升 | 未完成 | 若生成稿返工率超过 60% |
| 链 4 | 量在低价段、钱在中价段 | 未完成 | 若基础调用量超 85% 而收入停滞 |
| 链 5 | 产能与岗位反向变化 | 未完成 | 若岗位总数转正且产能放缓 |
| 链 6 | 复用率是规模第一驱动力 | 未完成 | 若可商用比例超 70% 而增速回落到 15% 以下 |
C数据档次说明
[T1]第一手:复用率测算、返工率跟踪与交付周期测算,本篇中用于核心产能推演的基准。
[T2]机构二手:需求分层调研、成本结构调研与岗位影响跟踪,来自第三方机构的统计与访谈汇总,本篇用于规模与供给侧分析。
[T3]媒体转引:版权合规动态与平台集中度统计,来自公开报道与行业访谈的转引,本篇用于风险与竞争分析。
[缺口]缺口项:分场景的权威替代率统计、生成内容在正式物料中的可核验采用比例、以及跨年度的岗位口径数据,目前均无公开可查来源。凡涉及这些维度,本篇一律只作定性判断,不给出具体数字。
合规提示:本报告为行业研究,不构成任何著作权、广告合规或职业技能方面的建议。使用生成式配图前应核实所用素材的授权范围,涉及商标、人物肖像与特定风格的产品还需另行确认可商用条件。在对外发布物料前建议履行必要的内部审核义务。
评论(0)