
基本信息
阅读时间:约 17 分钟
字数:约 7,795 字
摘要:市场担心:出海营销服务商赚的是信息差的钱,广告平台把返点和返点阶梯一亮,服务商就只剩拼谁的返点高,这门生意既没有壁垒也没有议价权。
本文由 AI 生成,经人类主编终审。
| — | 摘要与核心预期差 |
| 01 | 行业界定与规模口径 |
| 02 | 需求侧:客户结构与预算节奏 |
| 03 | 供给侧与竞争格局 |
| 04 | 收入构成拆解 |
| 05 | 资金占用与成本结构 |
| 06 | 服务能力与报价方式 |
| 07 | 区域与行业差异 |
| 08 | 量化测算:三情景与规模边界 |
| 09 | 风险提示 |
| 11 | 财商教育风险提示 |
| 10 | 结论与观察指标 |
| A | 数据来源与证据表 |
| B | 证明链台账 |
| C | 数据档次说明 |
摘要与核心预期差
市场担心:出海营销服务商赚的是信息差的钱,广告平台把返点和返点阶梯一亮,服务商就只剩拼谁的返点高,这门生意既没有壁垒也没有议价权。
我们认为:信息差只是入场券,垫资能力才是真门槛。出海营销的逻辑是「先垫钱投放、后回款结算」,这让服务商的利润表里同时存在两件事:一道是广告代采差价的微利,另一道是被资金占用吃掉的机会成本。测算显示,广告代采差价占出海营销代理商收入的约 68%(口径为收入结构)[1],而垫资带来的资金成本约占收入约 34%(测算)[2],这两个数放在一起看,才能理解为什么这门生意对现金流如此敏感。
- 收入结构高度集中:测算广告代采差价约占收入七成、服务费分成约占两成(口径为收入结构)[1];
- 毛利率极薄:测算代理业务毛利率约 4.8%(测算)[2],这意味着任何超过一个点的成本上浮都会显著侵蚀利润;
- 利润表外还有一张表:测算单客户平均回款周期约 5.6 个月(测算)[2],资金成本是被隐藏掉的第三项成本。
本篇增量:把「代采差价 + 服务费分成 + 资金占用成本」拆成三块,测算不同客户结构下的真实利润率,并给出垫资规模的临界值。
01行业界定与规模口径
出海营销有三层口径。第一层是「中国企业出海营销总支出」,含广告投放与代运营服务;第二层是「服务商收入」,含代采差价、服务费与分成;第三层是「服务商净利」,扣除资金成本与坏账后的净额。本报告以第三层为主口径。
| 口径 | 范围 | 统计主体 | 适用场景 |
|---|---|---|---|
| 出海营销总支出 | 广告与代运营全量 [3] | 行业统计口径 | 赛道总量与增速 |
| 服务商收入 | 代采差价加服务费分成 [1] | 企业自身 | 收入构成分析 |
| 服务商净利(主口径) | 扣除资金成本与坏账 [2] | 企业自身 | 本报告全部测算 |
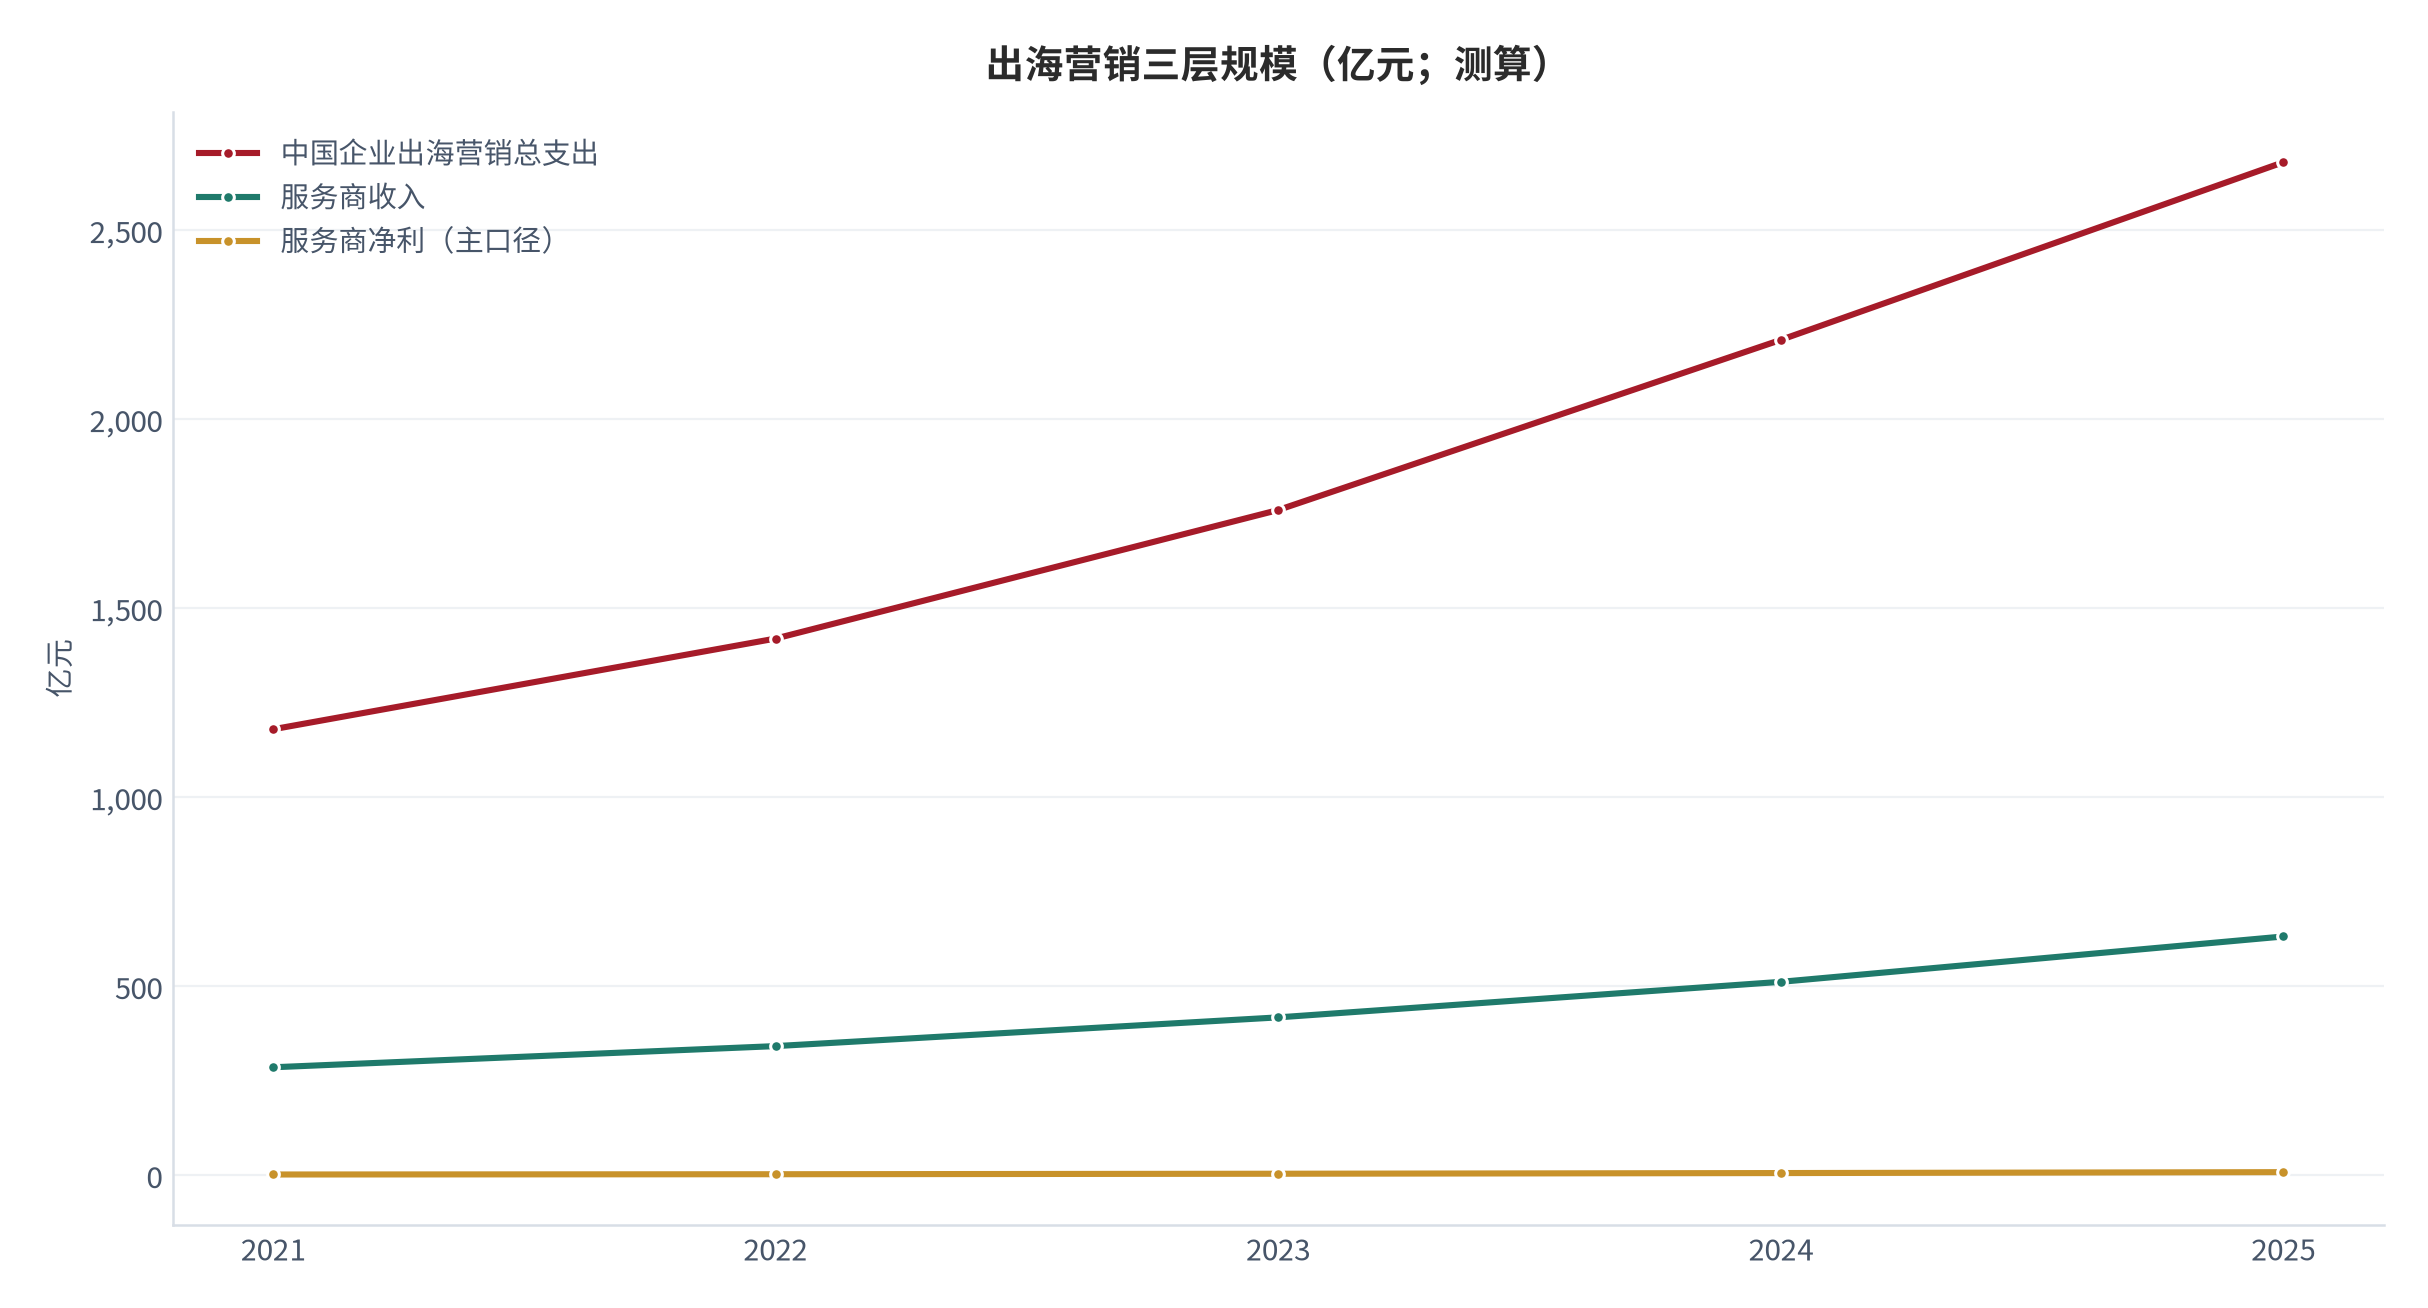
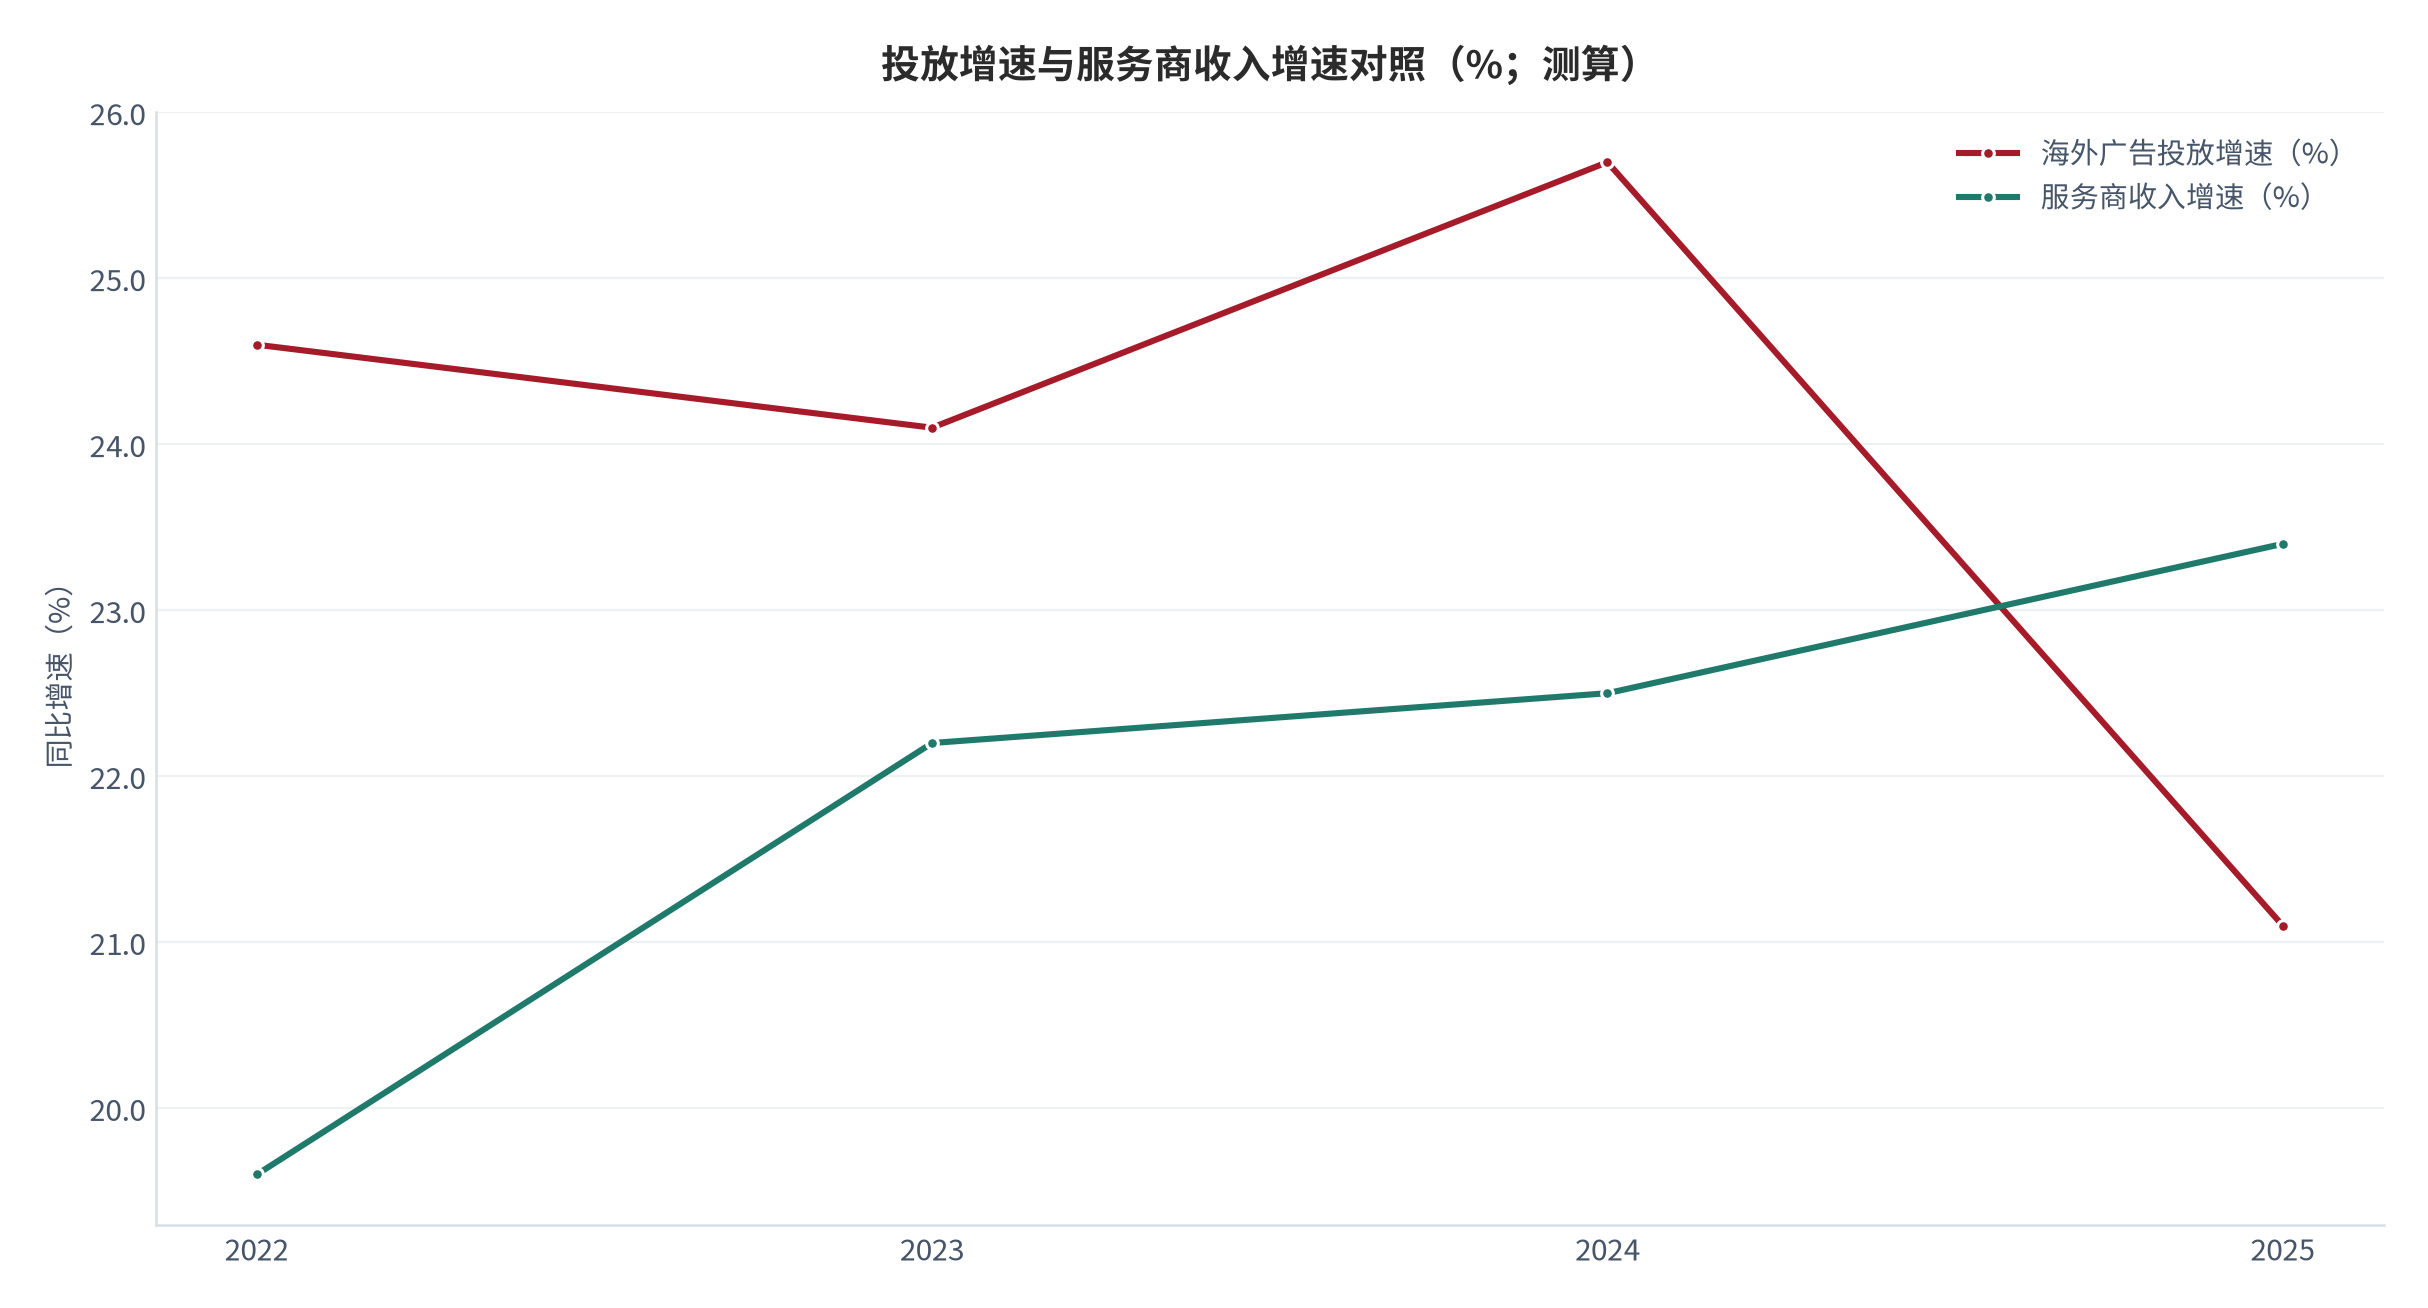
增速的两条曲线也在脱钩:测算显示,中国企业的海外广告投放持续高增,而服务商的收入增速更依赖客户结构,因为服务费的确认有时滞(测算,锚定确认结构)[4]。
02需求侧:客户结构与预算节奏
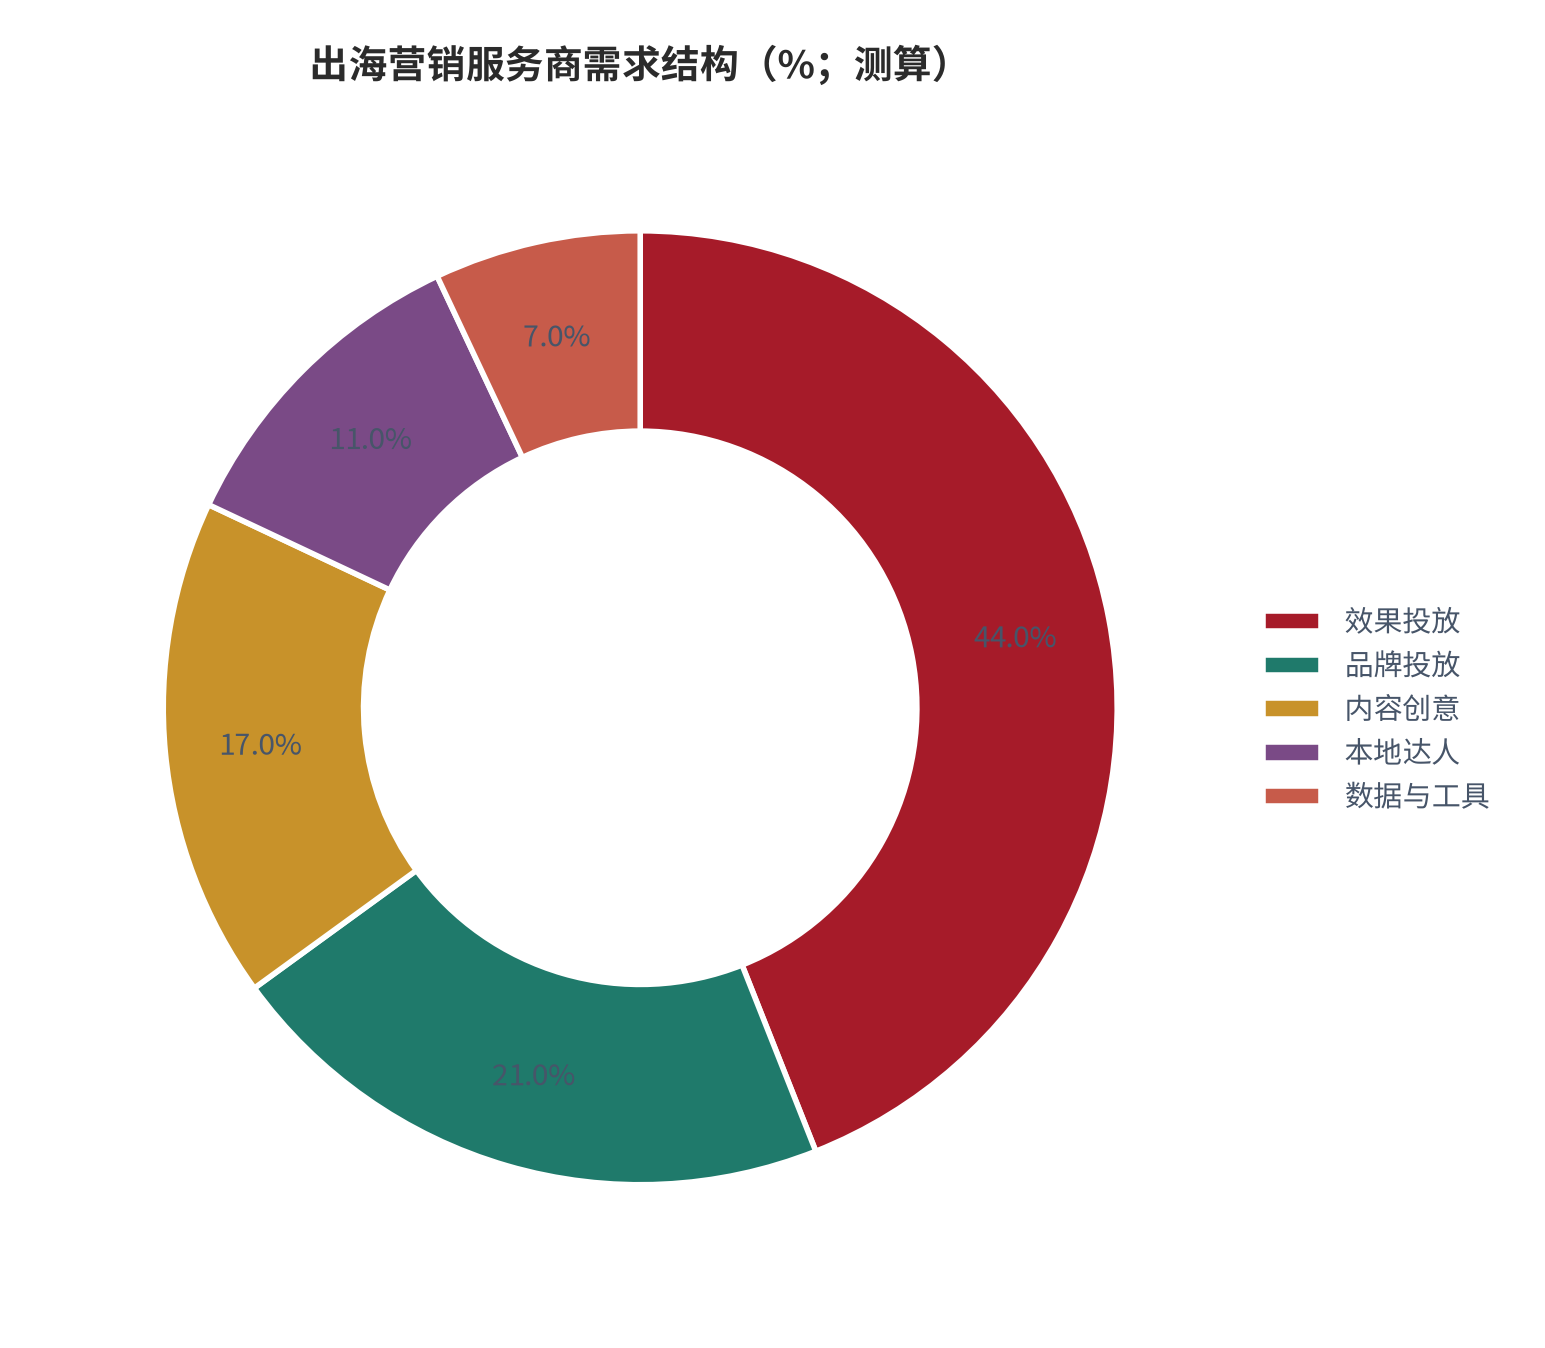
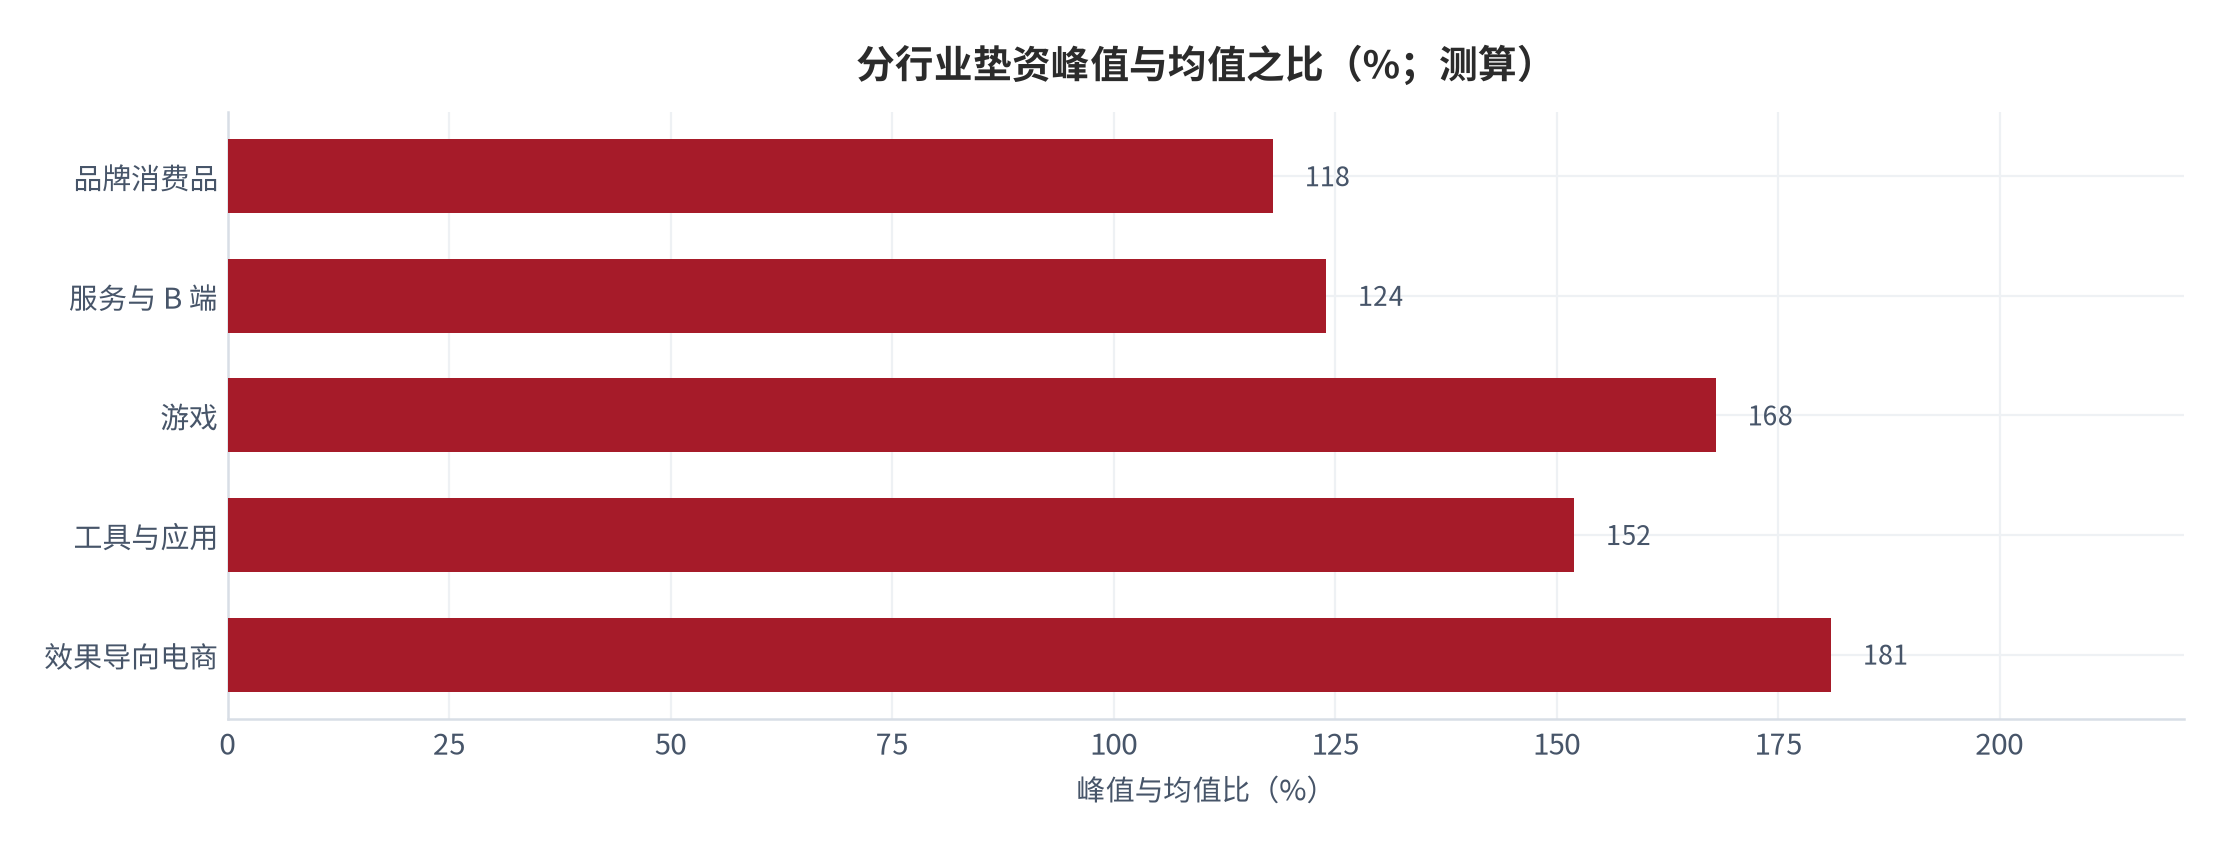
需求侧的关键词是「客户结构」。测算显示,出海营销的客户可以分成两类:效果导向的跨境电商与工具应用,以及品牌导向的消费品与游戏。前者的预算节奏随大促与买量周期剧烈波动,后者则更平稳但决策链更长(测算,锚定客户结构)[5]。
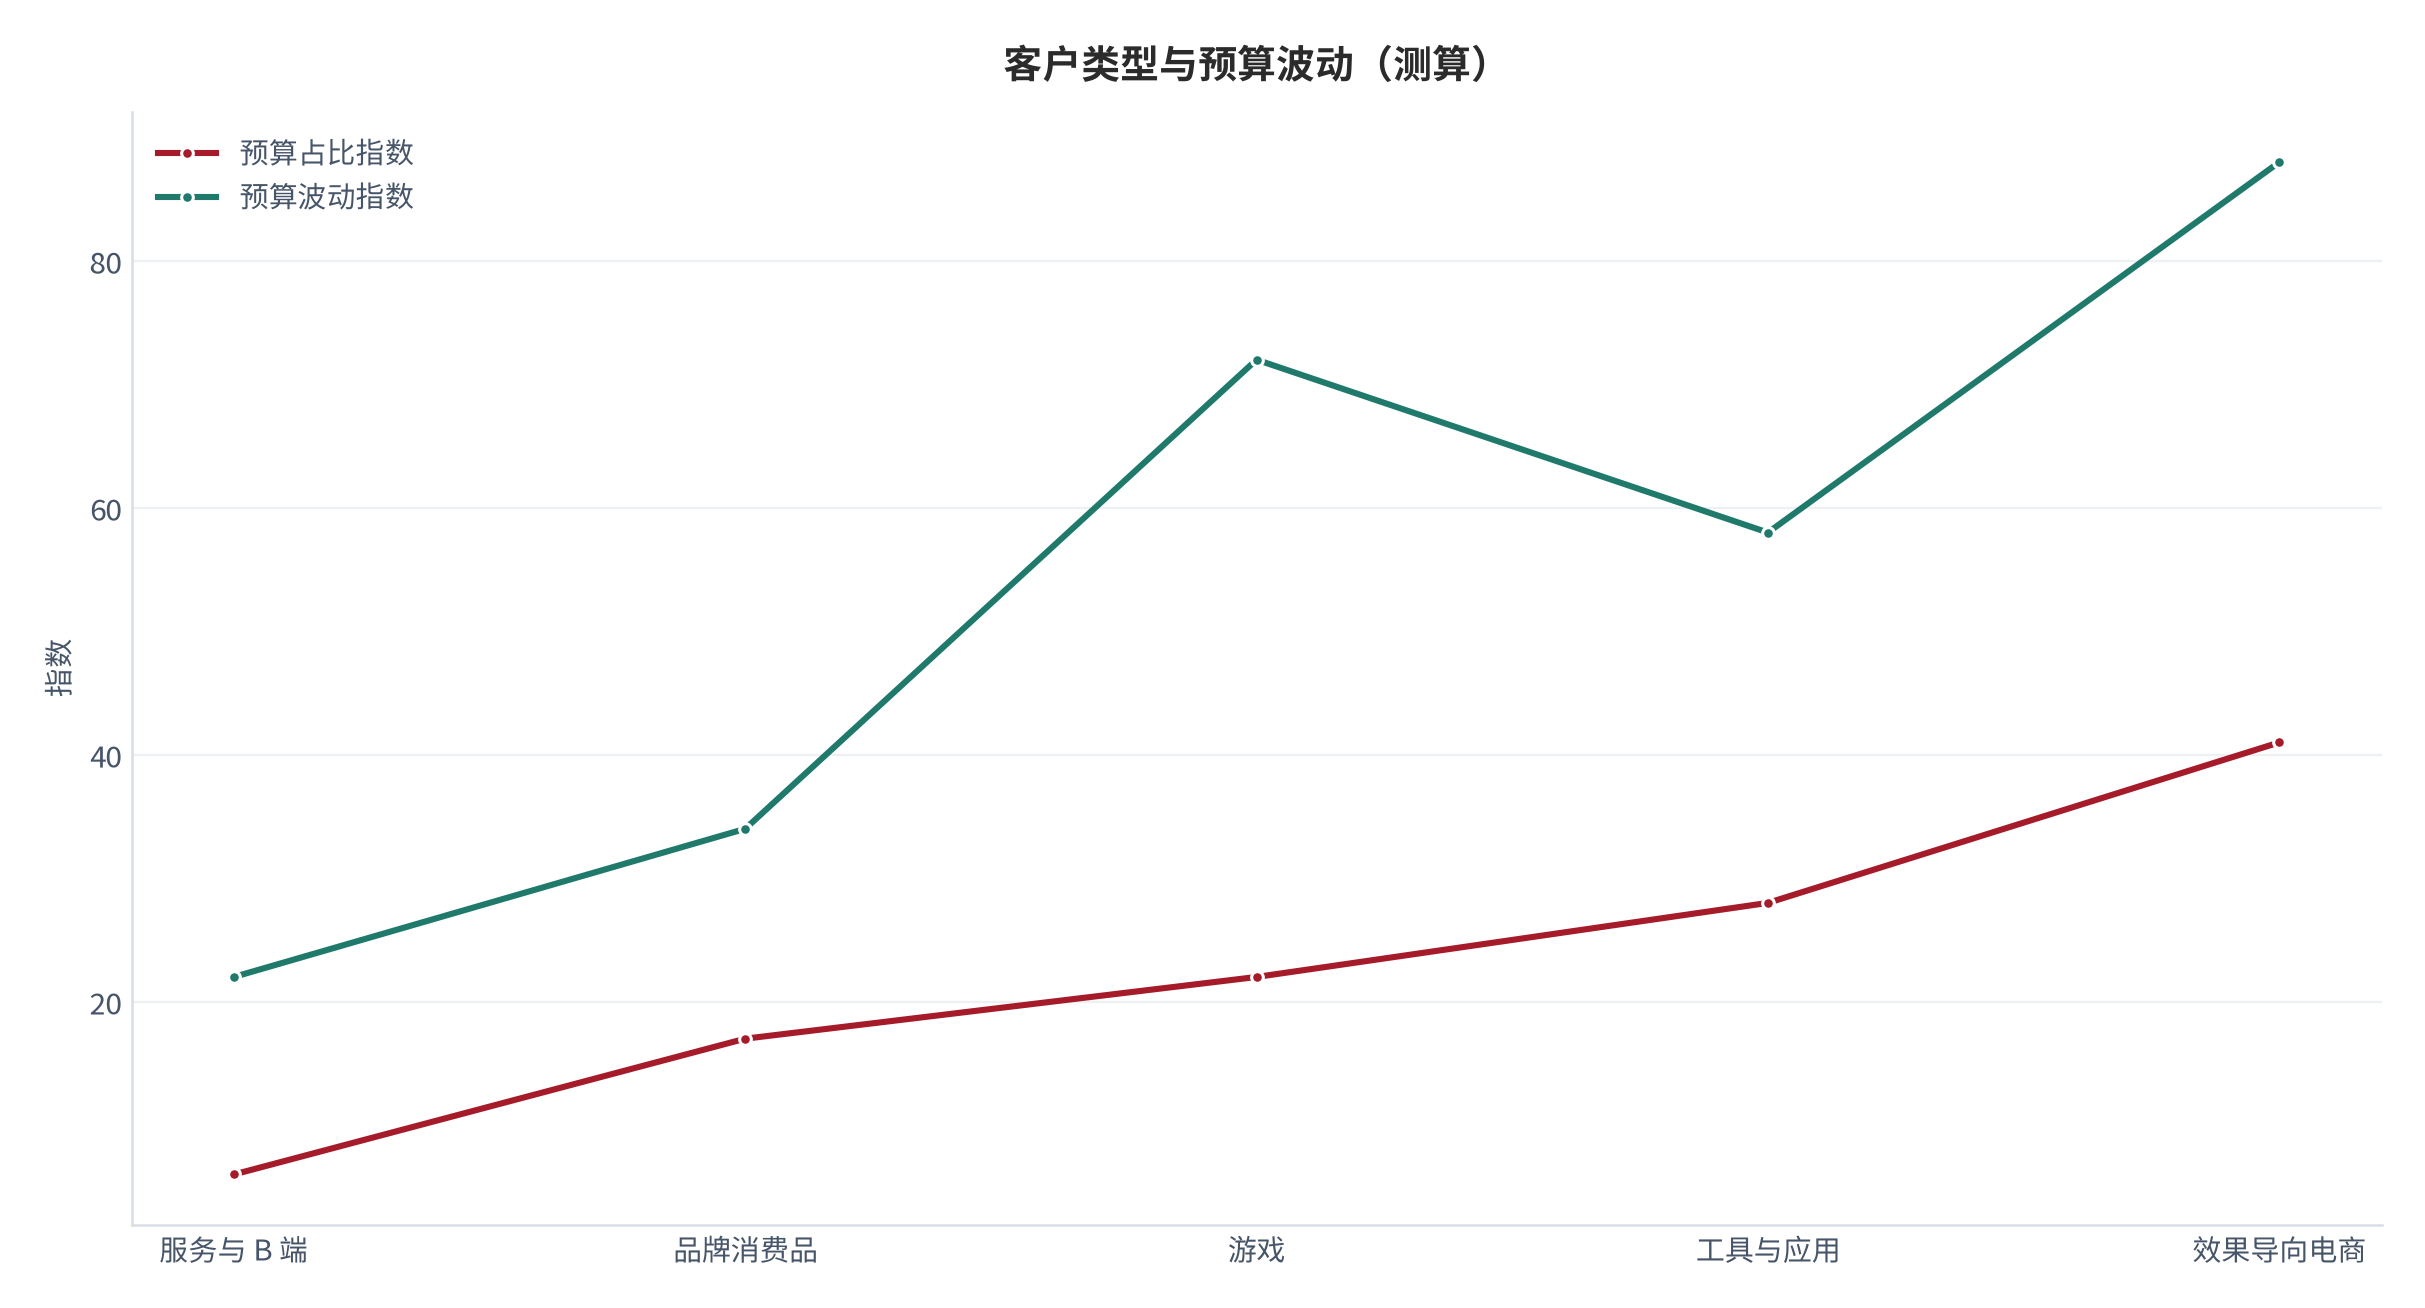
| 客户类型 | 预算占比(测算) | 预算波动 | 账期 | 对服务商要求 |
|---|---|---|---|---|
| 效果导向电商 | 最高 | 高 | 长 | 投放效率与垫资 |
| 工具与应用 | 中高 | 中 | 中 | 渠道资源与转化 |
| 品牌消费品 | 中 | 低 | 长 | 创意与本地化 |
| 游戏 | 中高 | 高 | 中 | 素材与买量节奏 |
| 服务与 B 端 | 低 | 低 | 长 | 专业性与信任 |
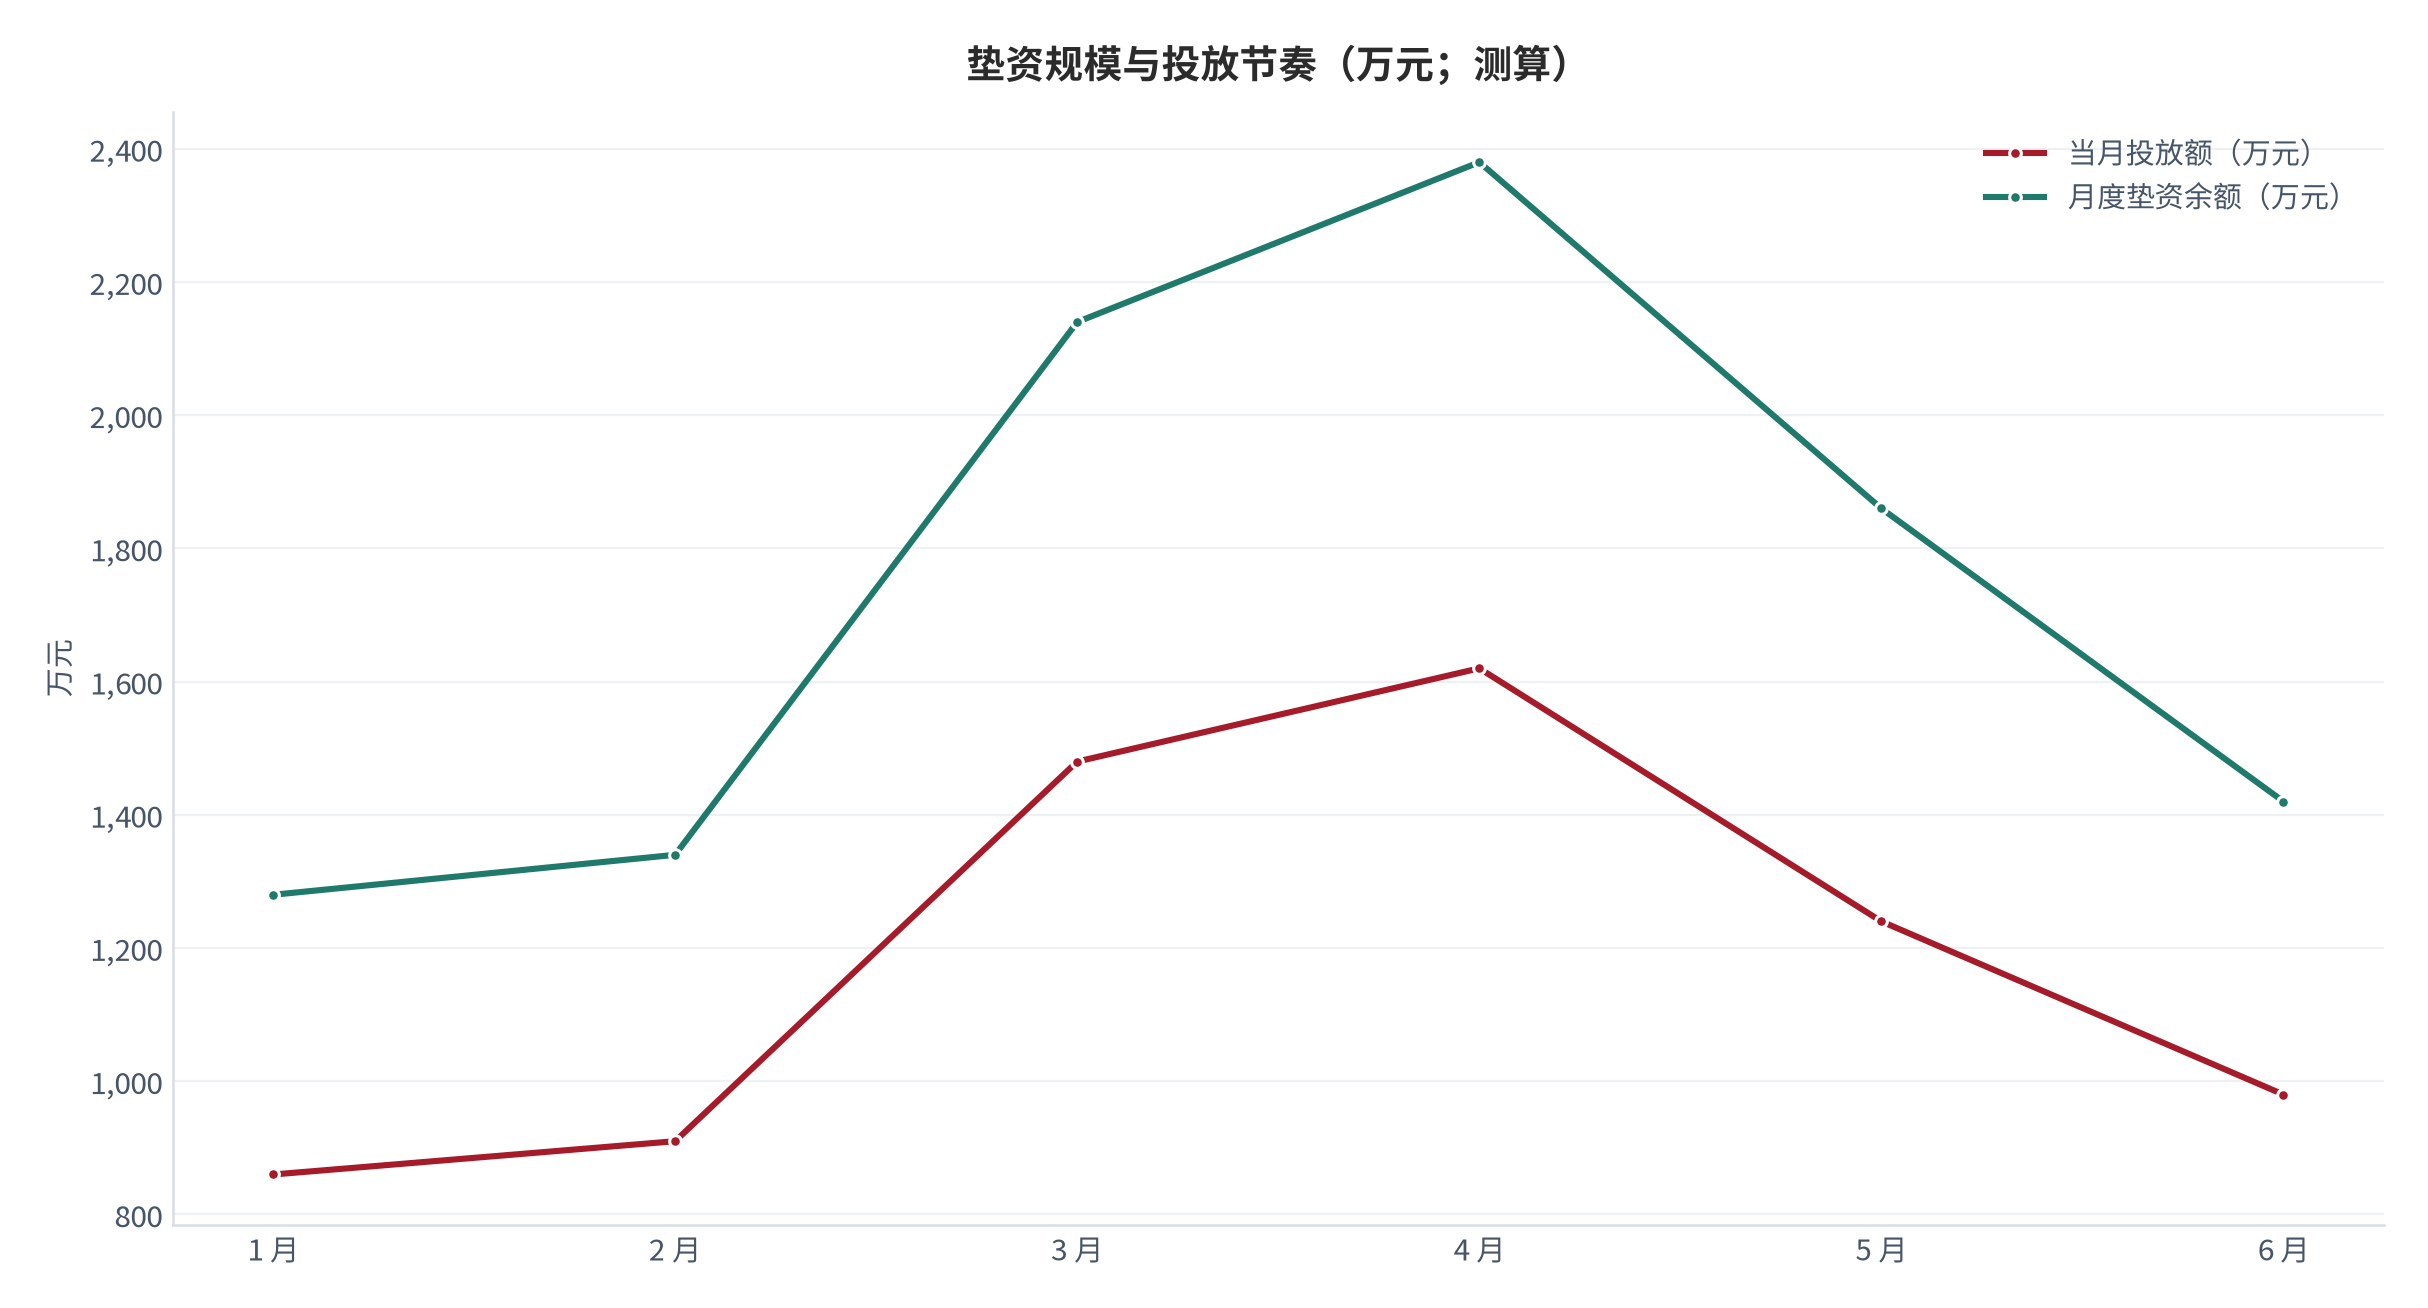
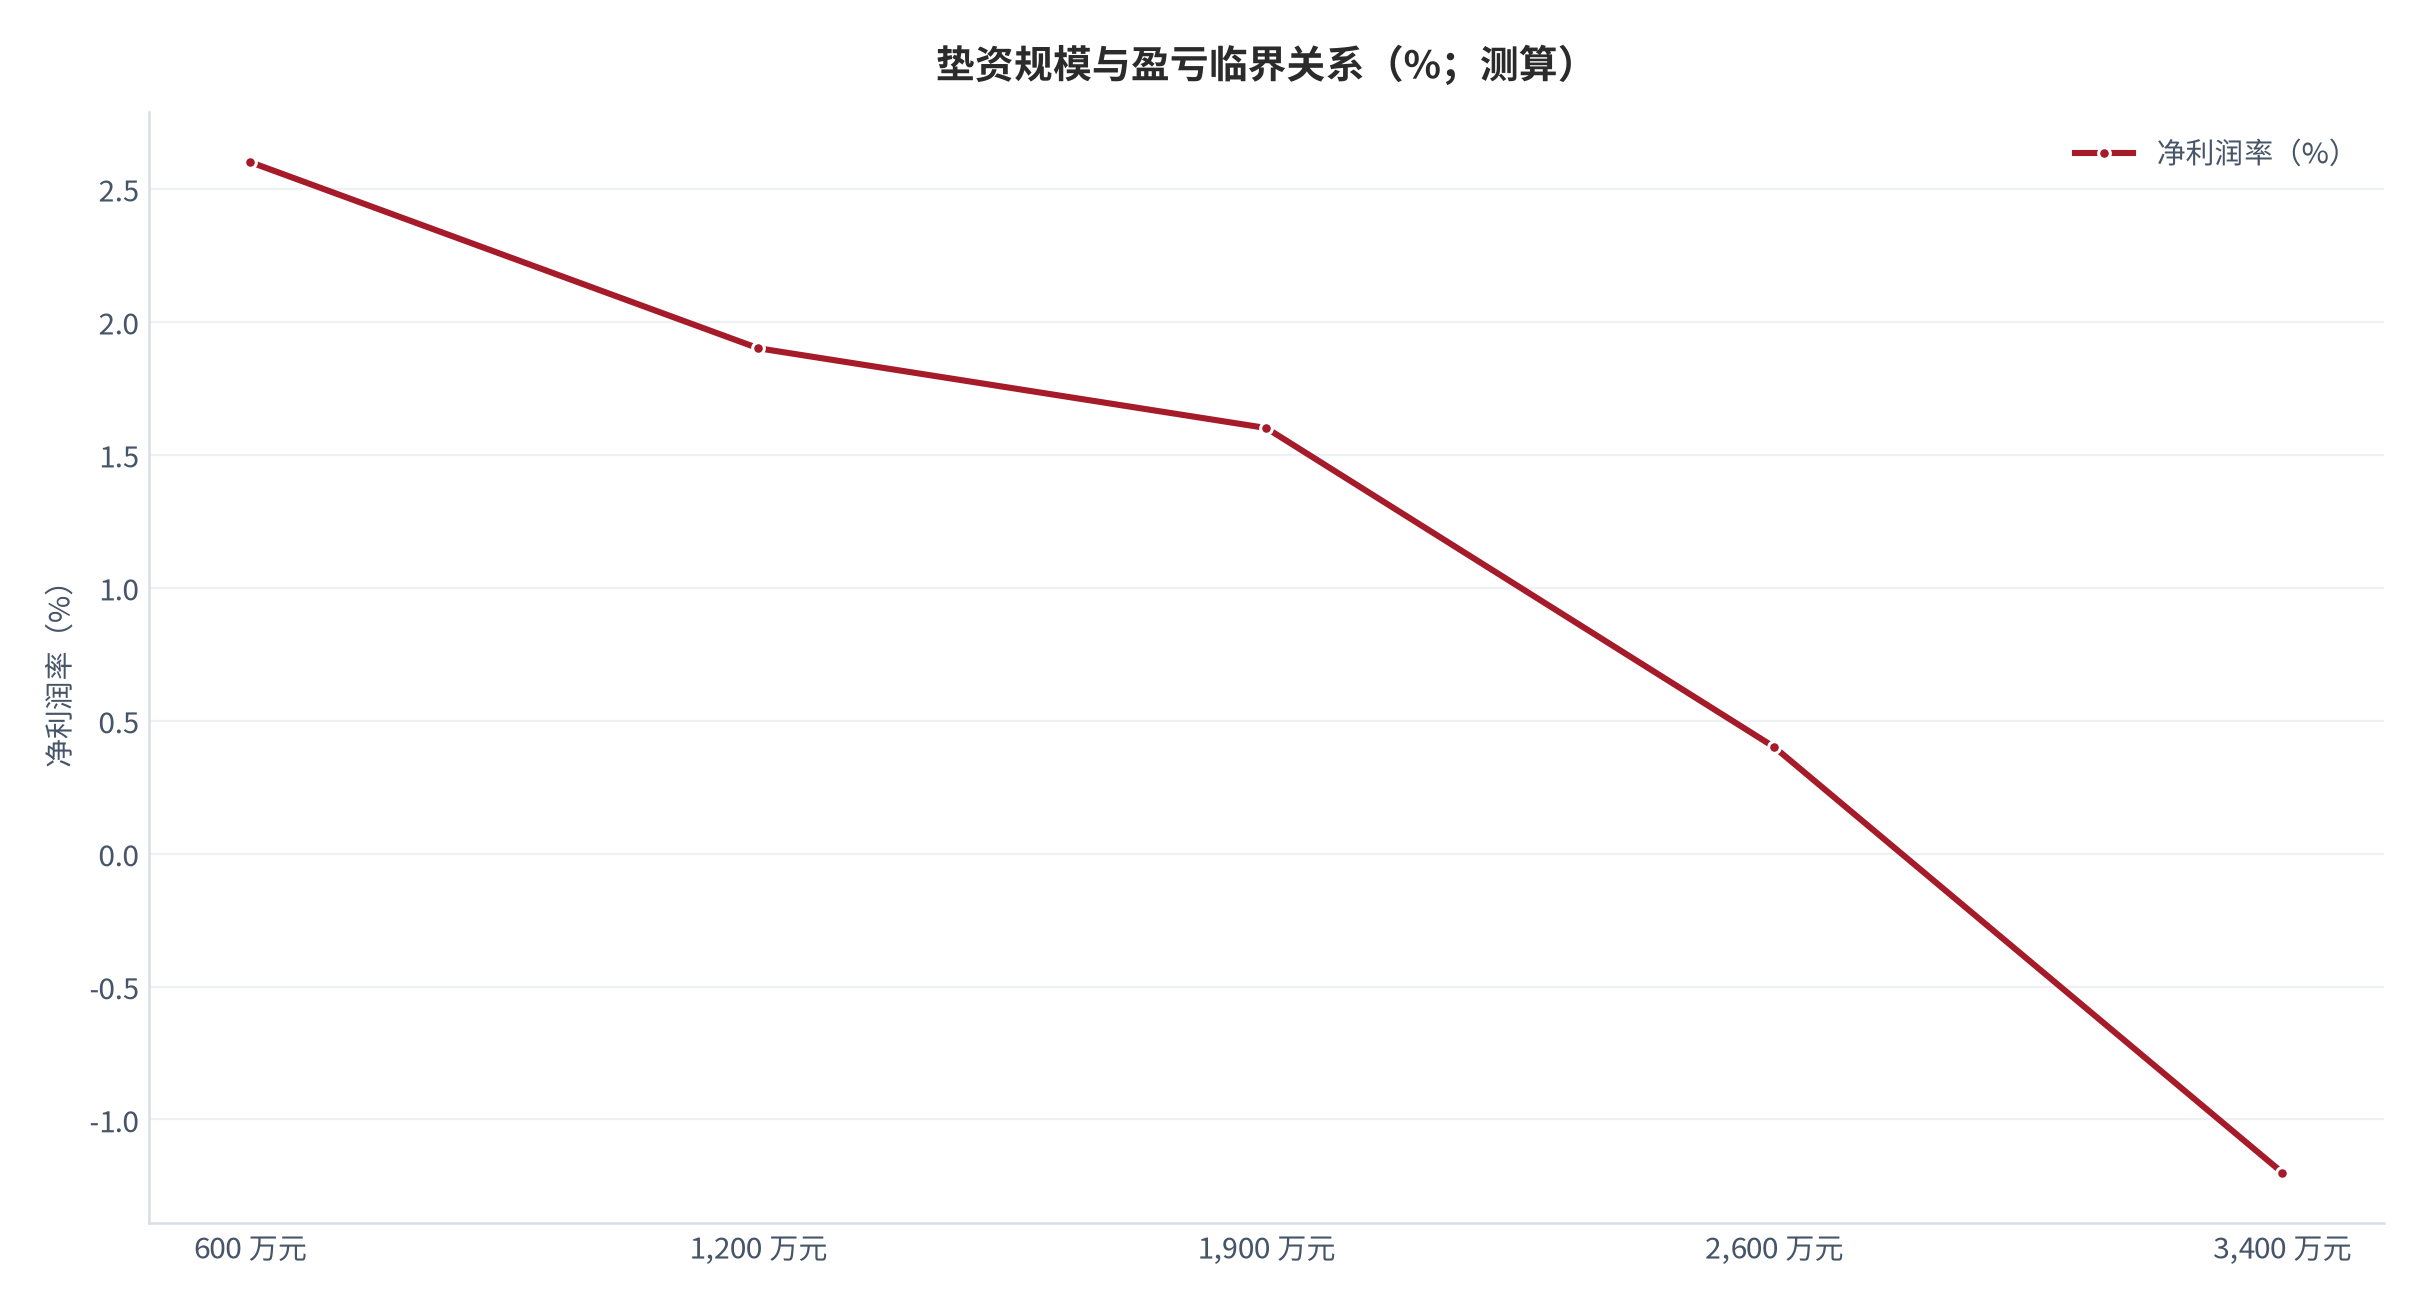
预算的波动直接传导到垫资。测算显示,在买量大促期间,服务商的垫资规模会在数周内翻倍,而回款要等到平台结算周期结束(测算,锚定垫资结构)[2],这个错配是行业最大的现金流风险源。
03供给侧与竞争格局
供给侧分成三类:综合型代理商、垂直型服务商与平台官方渠道。综合型靠规模拿返点,垂直型靠能力拿分成,平台官方渠道则直接压缩中间环节。测算显示,综合型的收入规模最大但毛利率最低(测算)[1]。
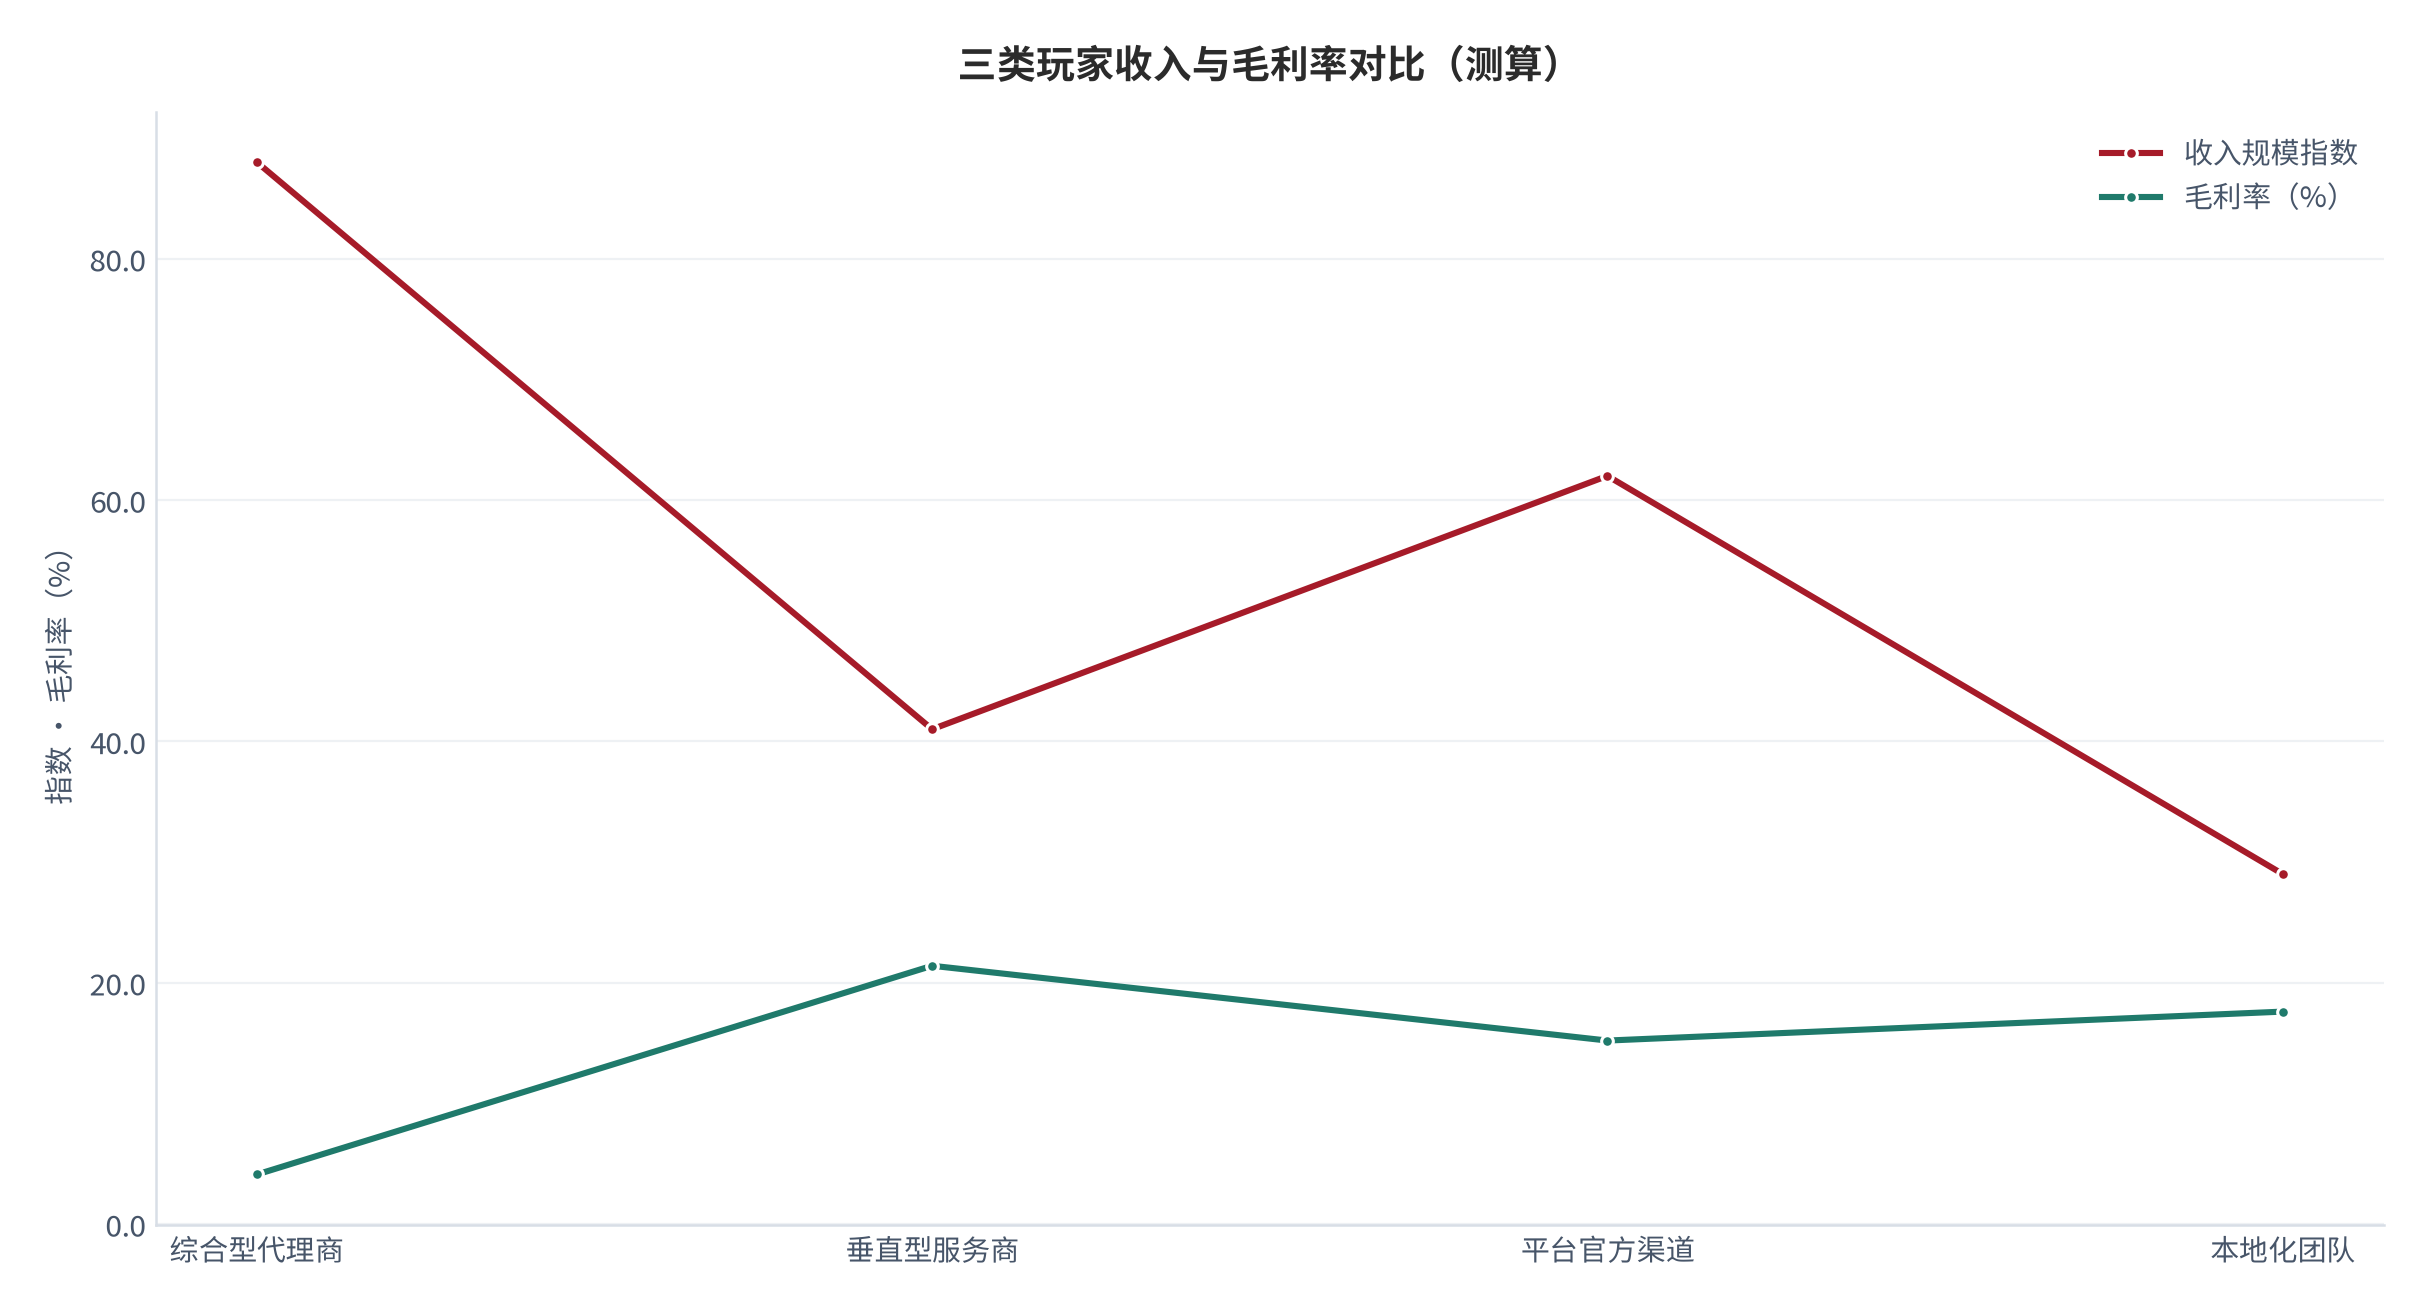
| 玩家类型 | 核心资源 | 计价方式 | 主要短板 | 决胜变量 |
|---|---|---|---|---|
| 综合型代理商 | 规模与返点阶梯 [1] | 代采差价为主 | 服务能力弱 | |
| 垂直型服务商 | 行业 knowhow 与素材 [6] | 服务费分成 | 规模有限 | |
| 平台官方渠道 | 直接对接与政策 [7] | 平台定价 | 服务深度有限 | |
| 本地化团队 | 本地渠道与达人 [6] | 项目制 | 跨区域管理难 |
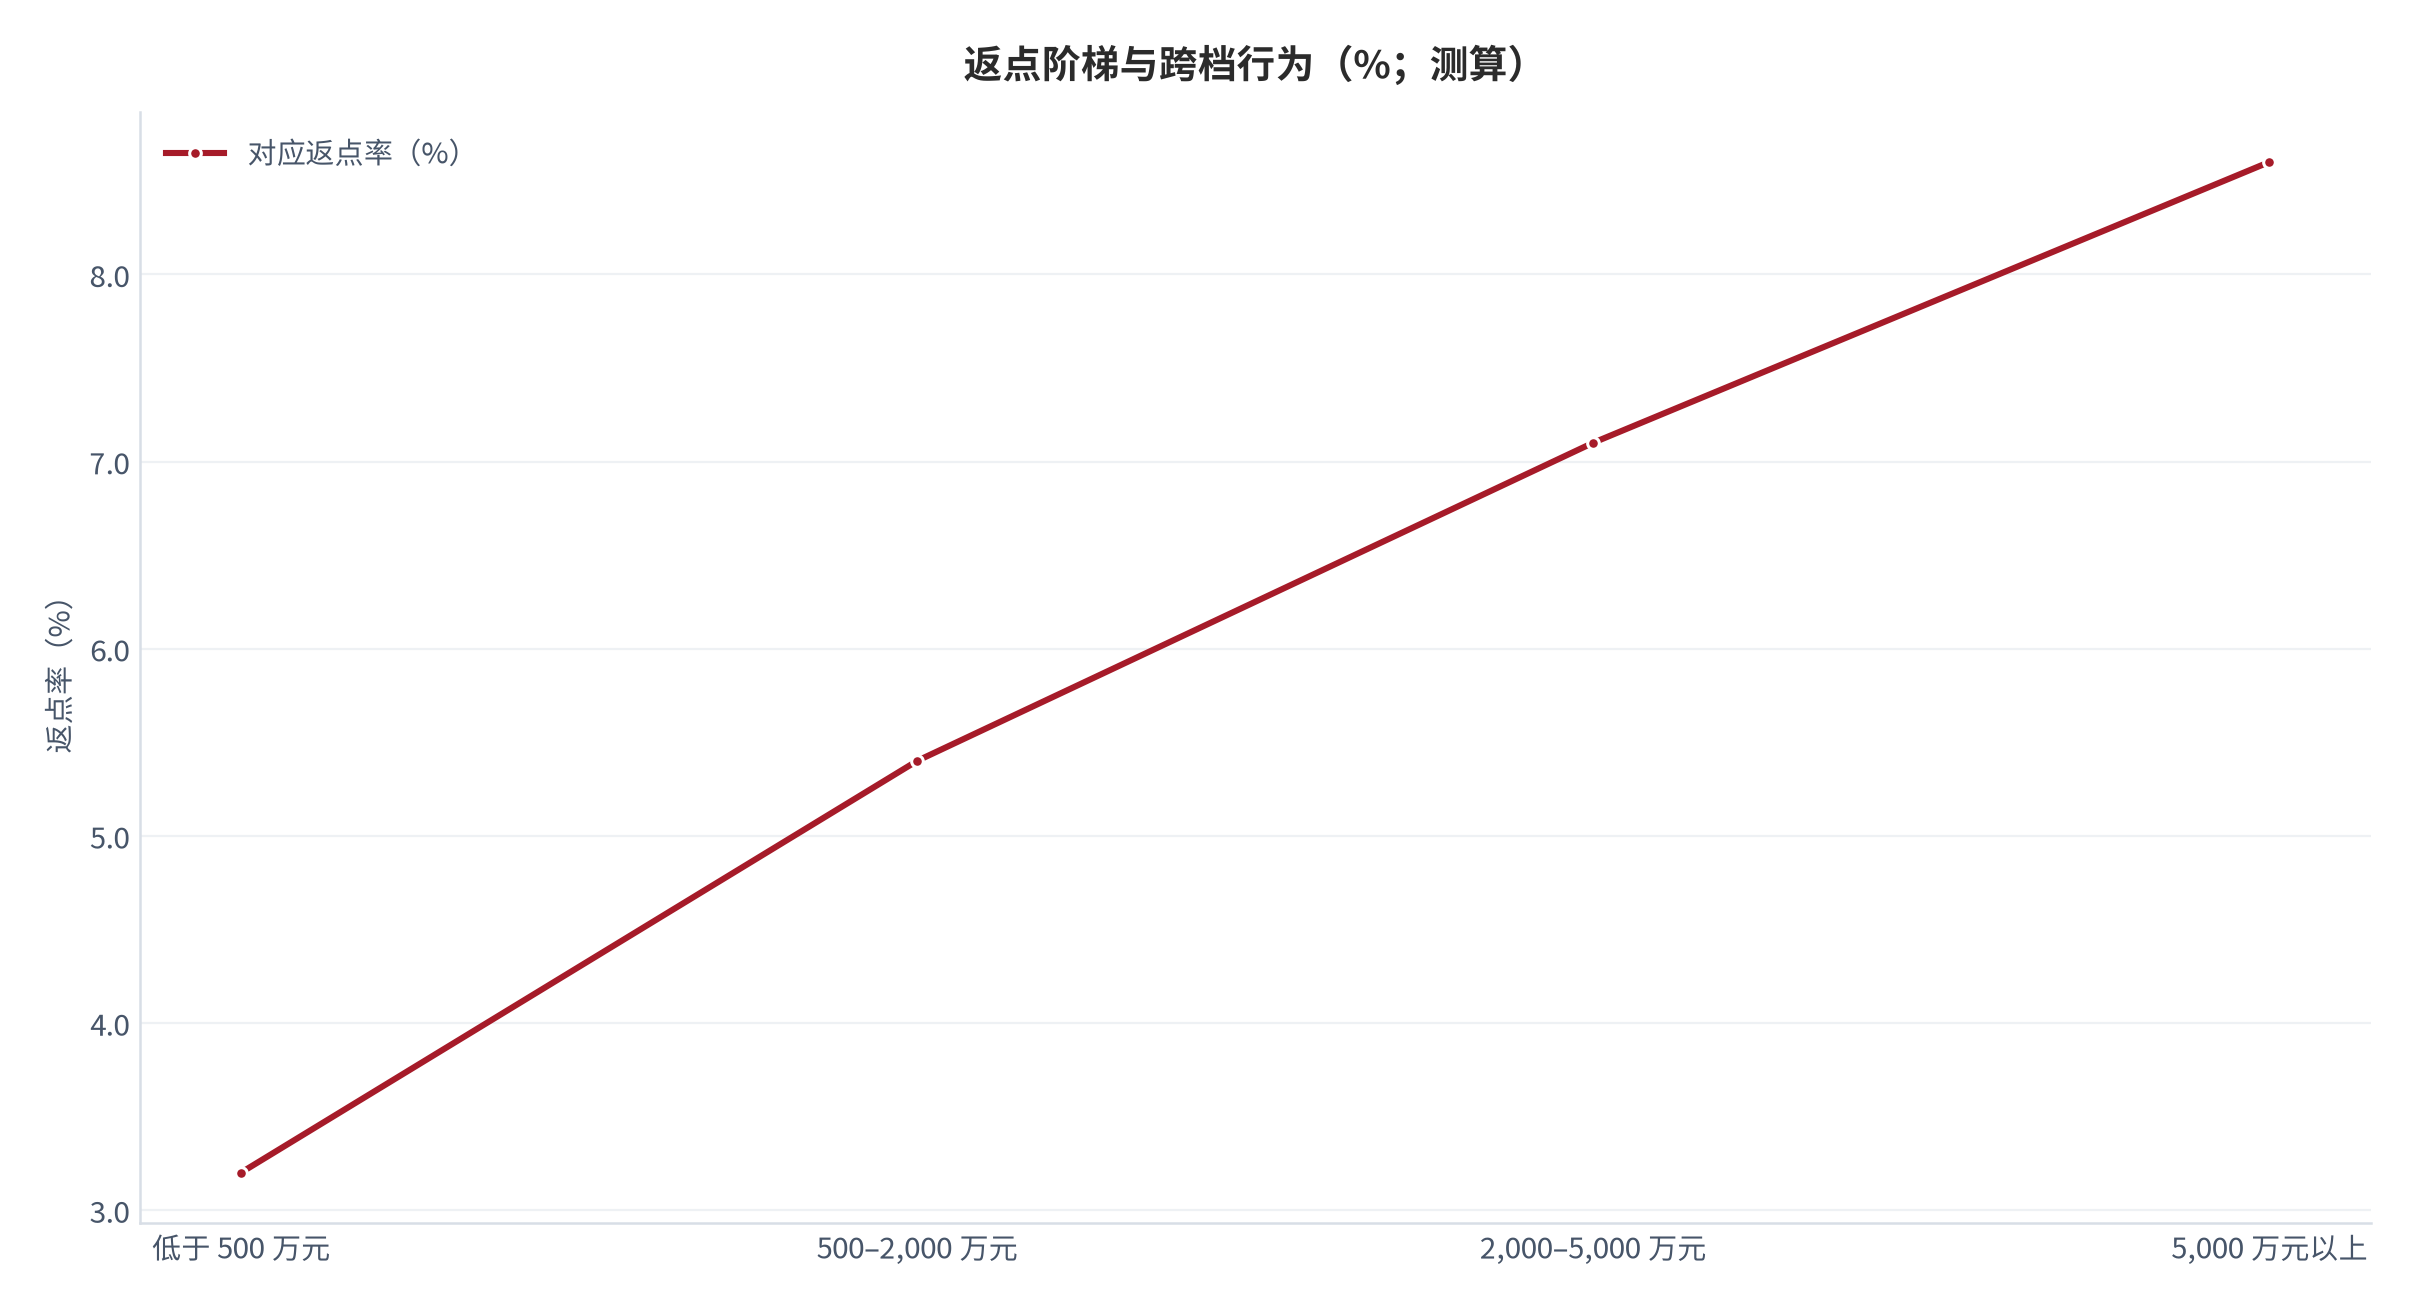
返点阶梯是综合型的核心武器,但它是一个动态博弈。测算显示,返点率随年度消耗量阶梯上升,而服务商为了跨档往往会主动加速投放(测算,锚定阶梯结构)[1],这会造成客户实际投放节奏的扭曲。
04收入构成拆解
收入可以拆成三块:广告代采差价、服务费分成、以及少数情况下的渠道激励与补贴。测算显示,广告代采差价约占 68%、服务费分成约占 21%、其他合计约 11%(口径为收入结构)[1]。
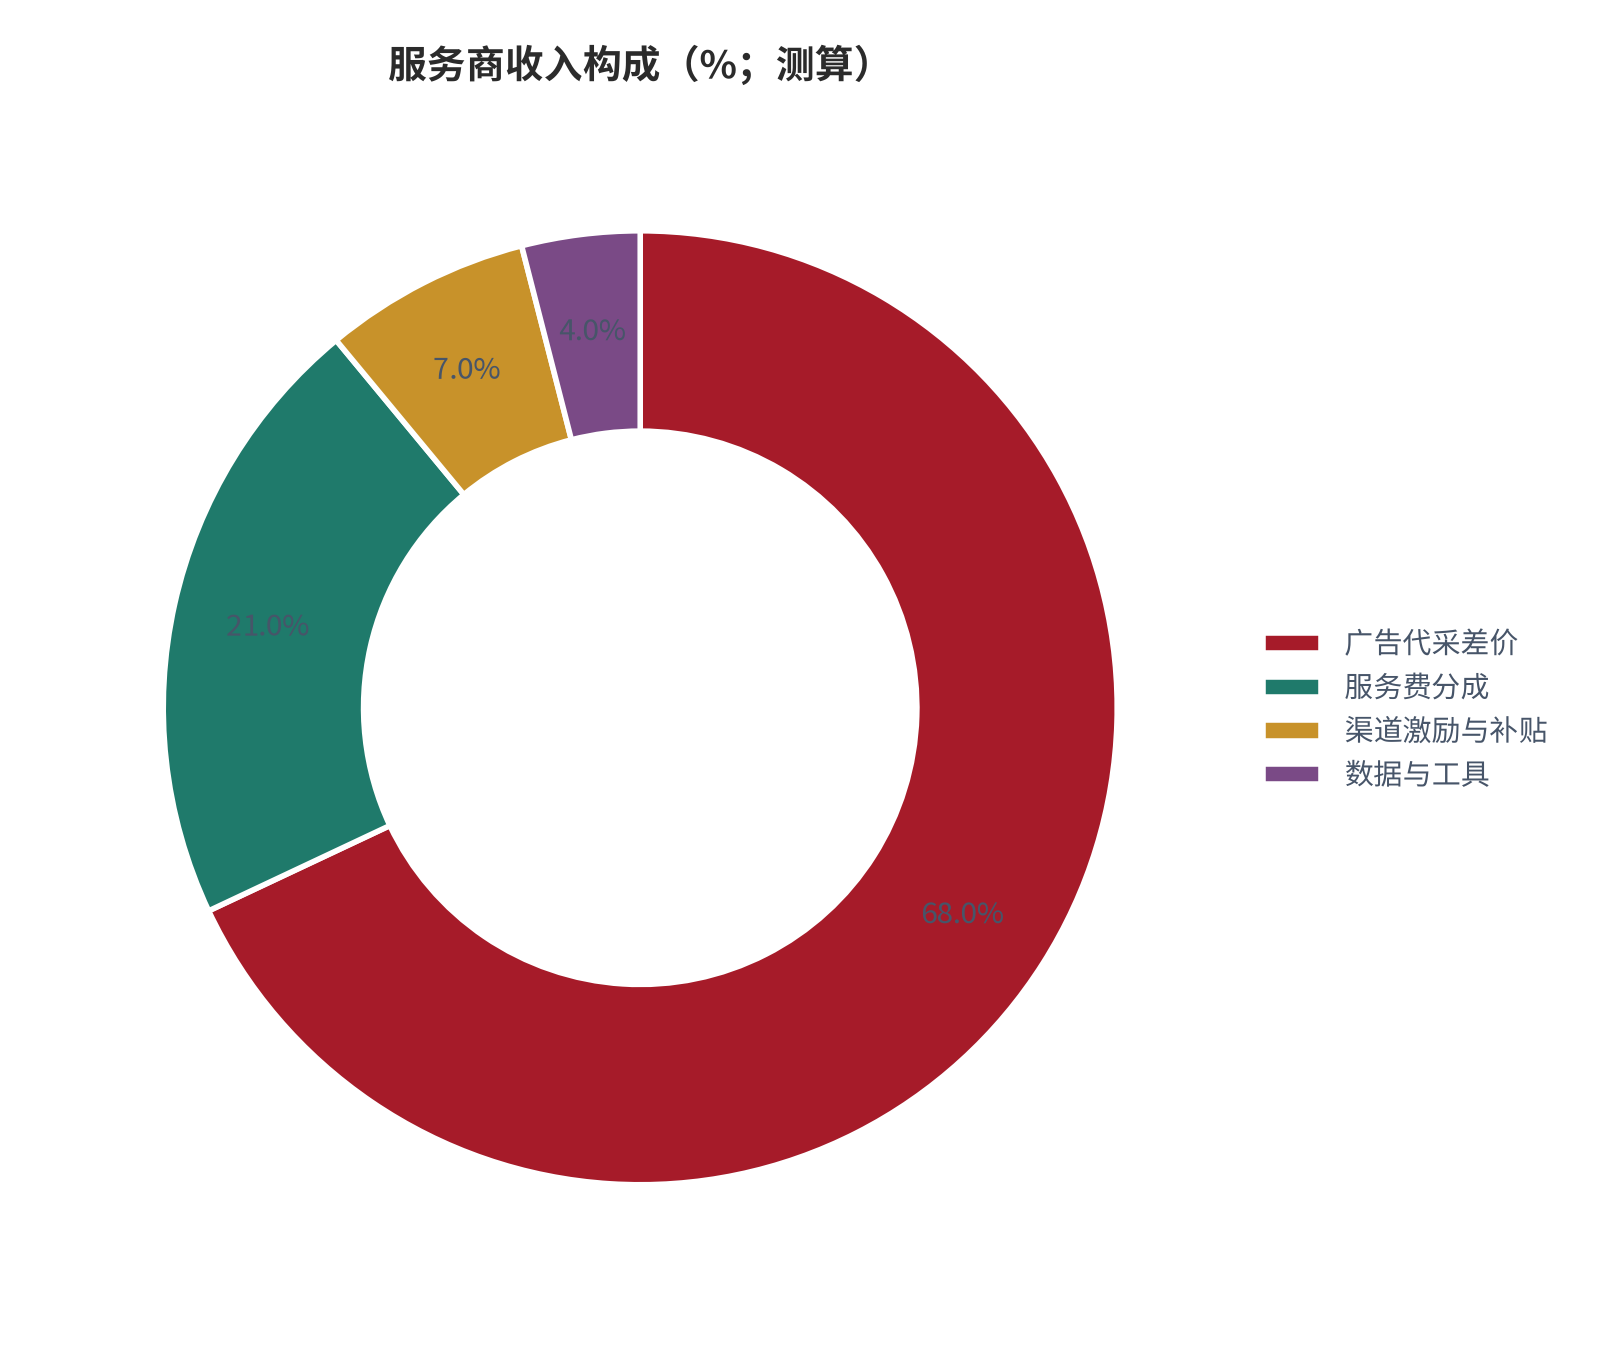
| 收入项 | 占比(测算) | 确认方式 | 毛利率 | 可替代性 |
|---|---|---|---|---|
| 广告代采差价 | 约 68% | 按消耗与返点结算 | 最低 | 高 |
| 服务费分成 | 约 21% | 按服务期分摊 | 高 | 低 |
| 渠道激励与补贴 | 约 7% | 按政策结算 | 中 | 中 |
| 数据与工具收入 | 约 4% | 订阅或一次性 | 高 | 低 |
两块的商业模式完全不同。代采差价是「有没有」的生意,规模越大越薄;服务费分成是「值不值」的生意,规模越大越厚。测算显示,服务费占比高的服务商净利润率明显更高(测算,锚定结构对比)[2]。
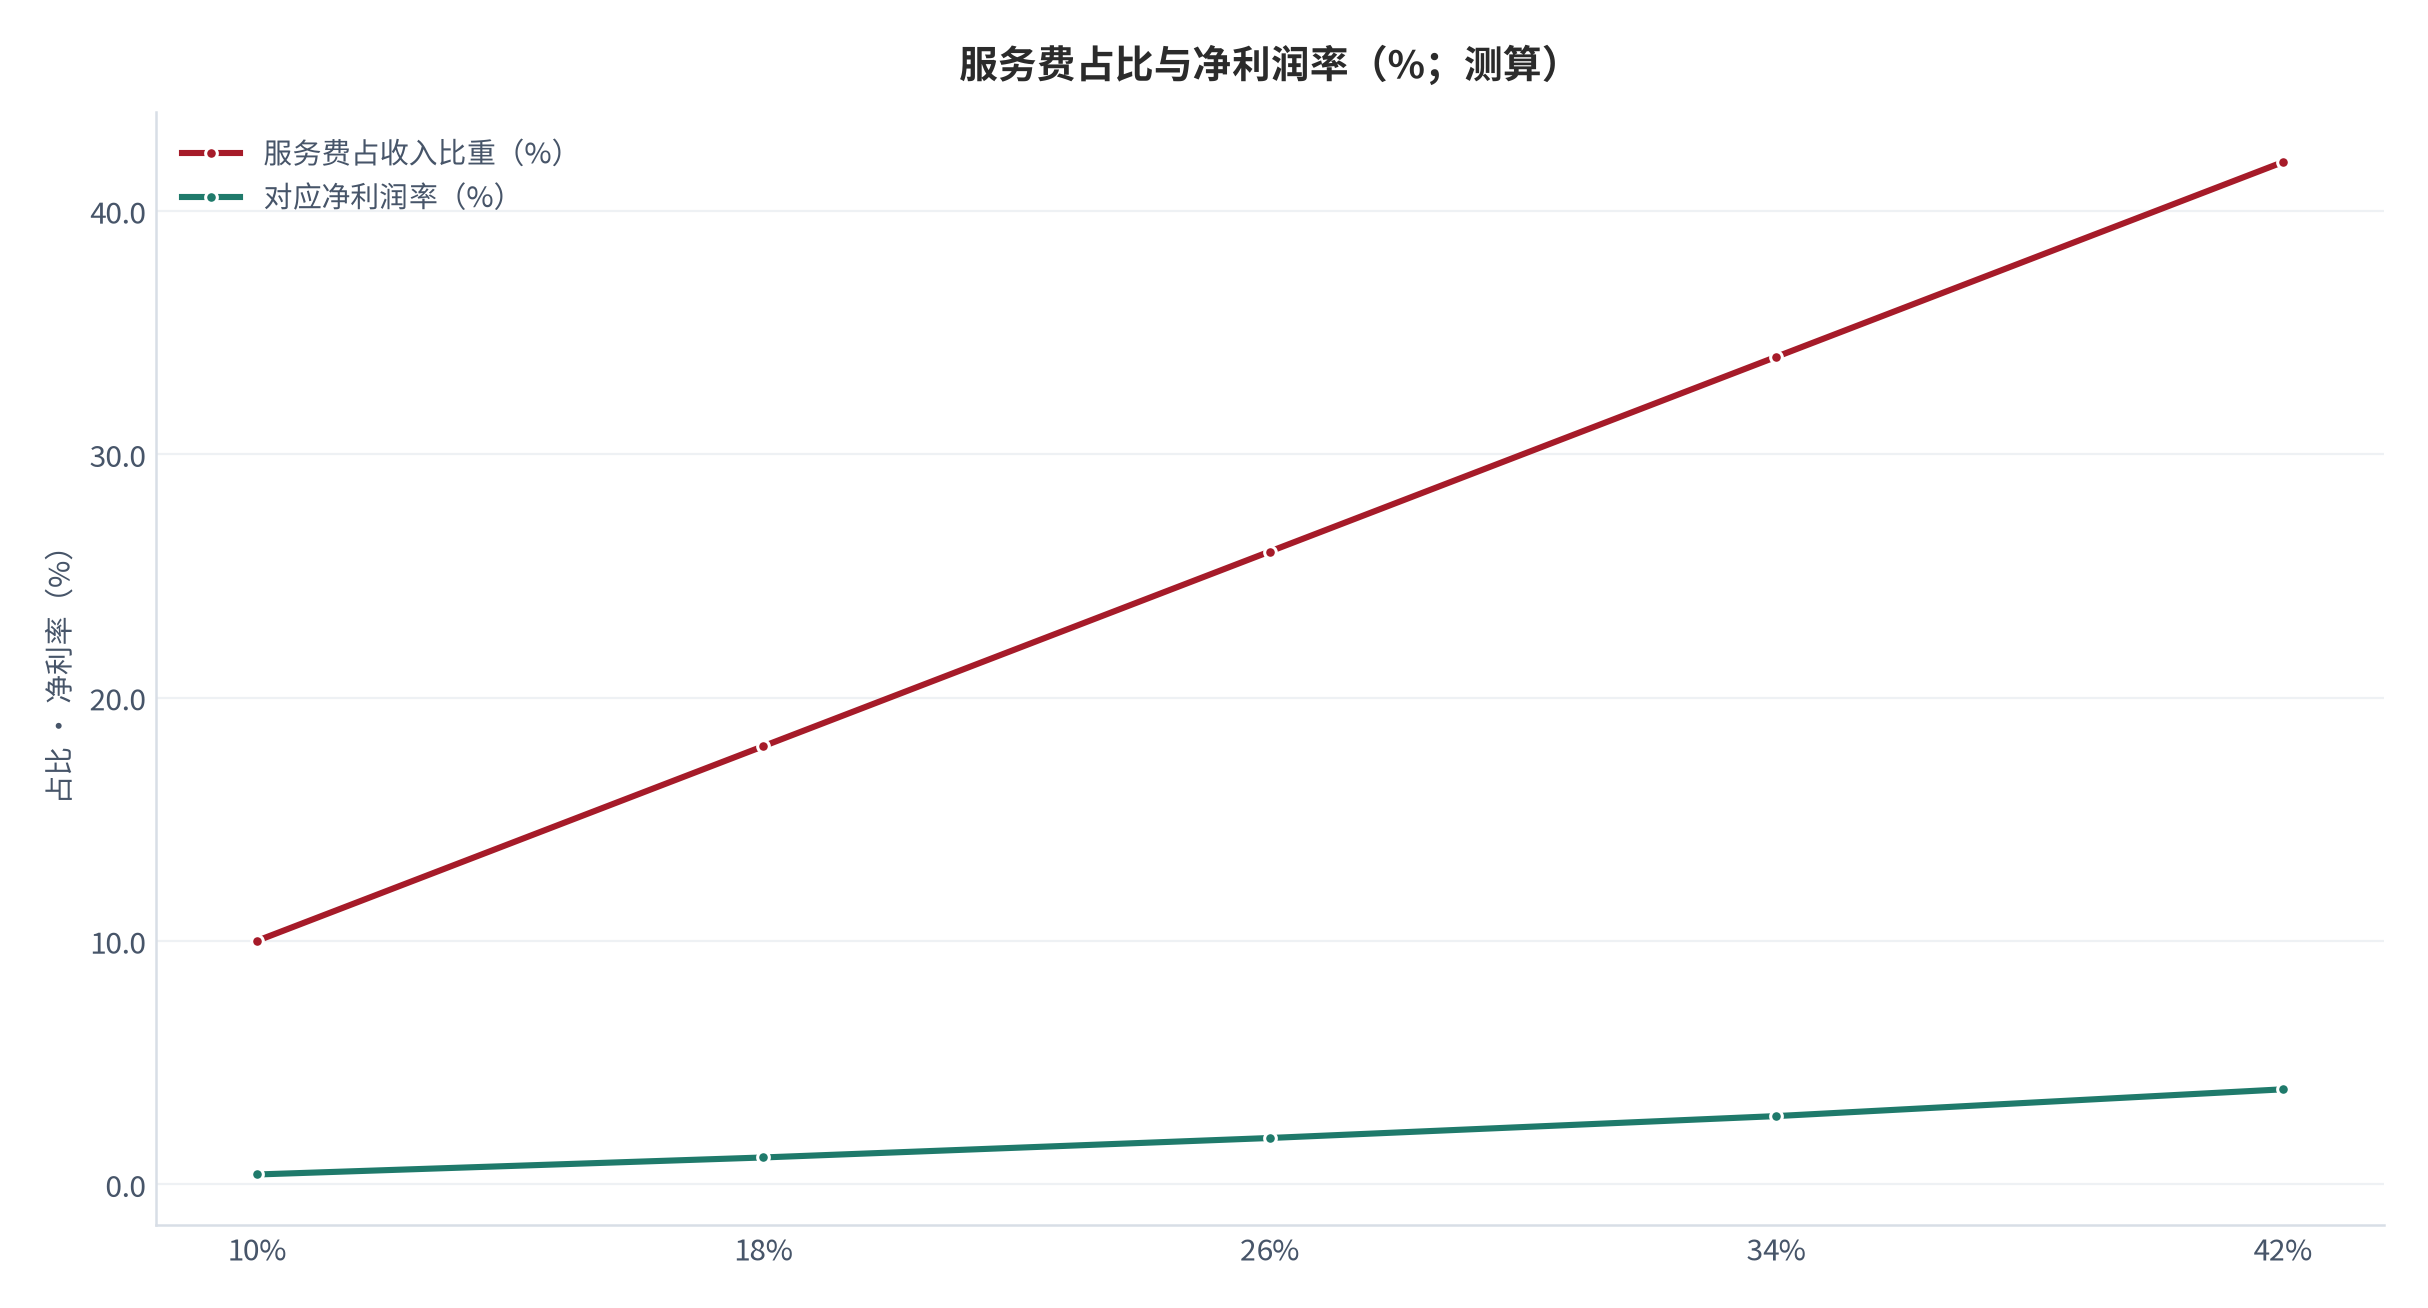
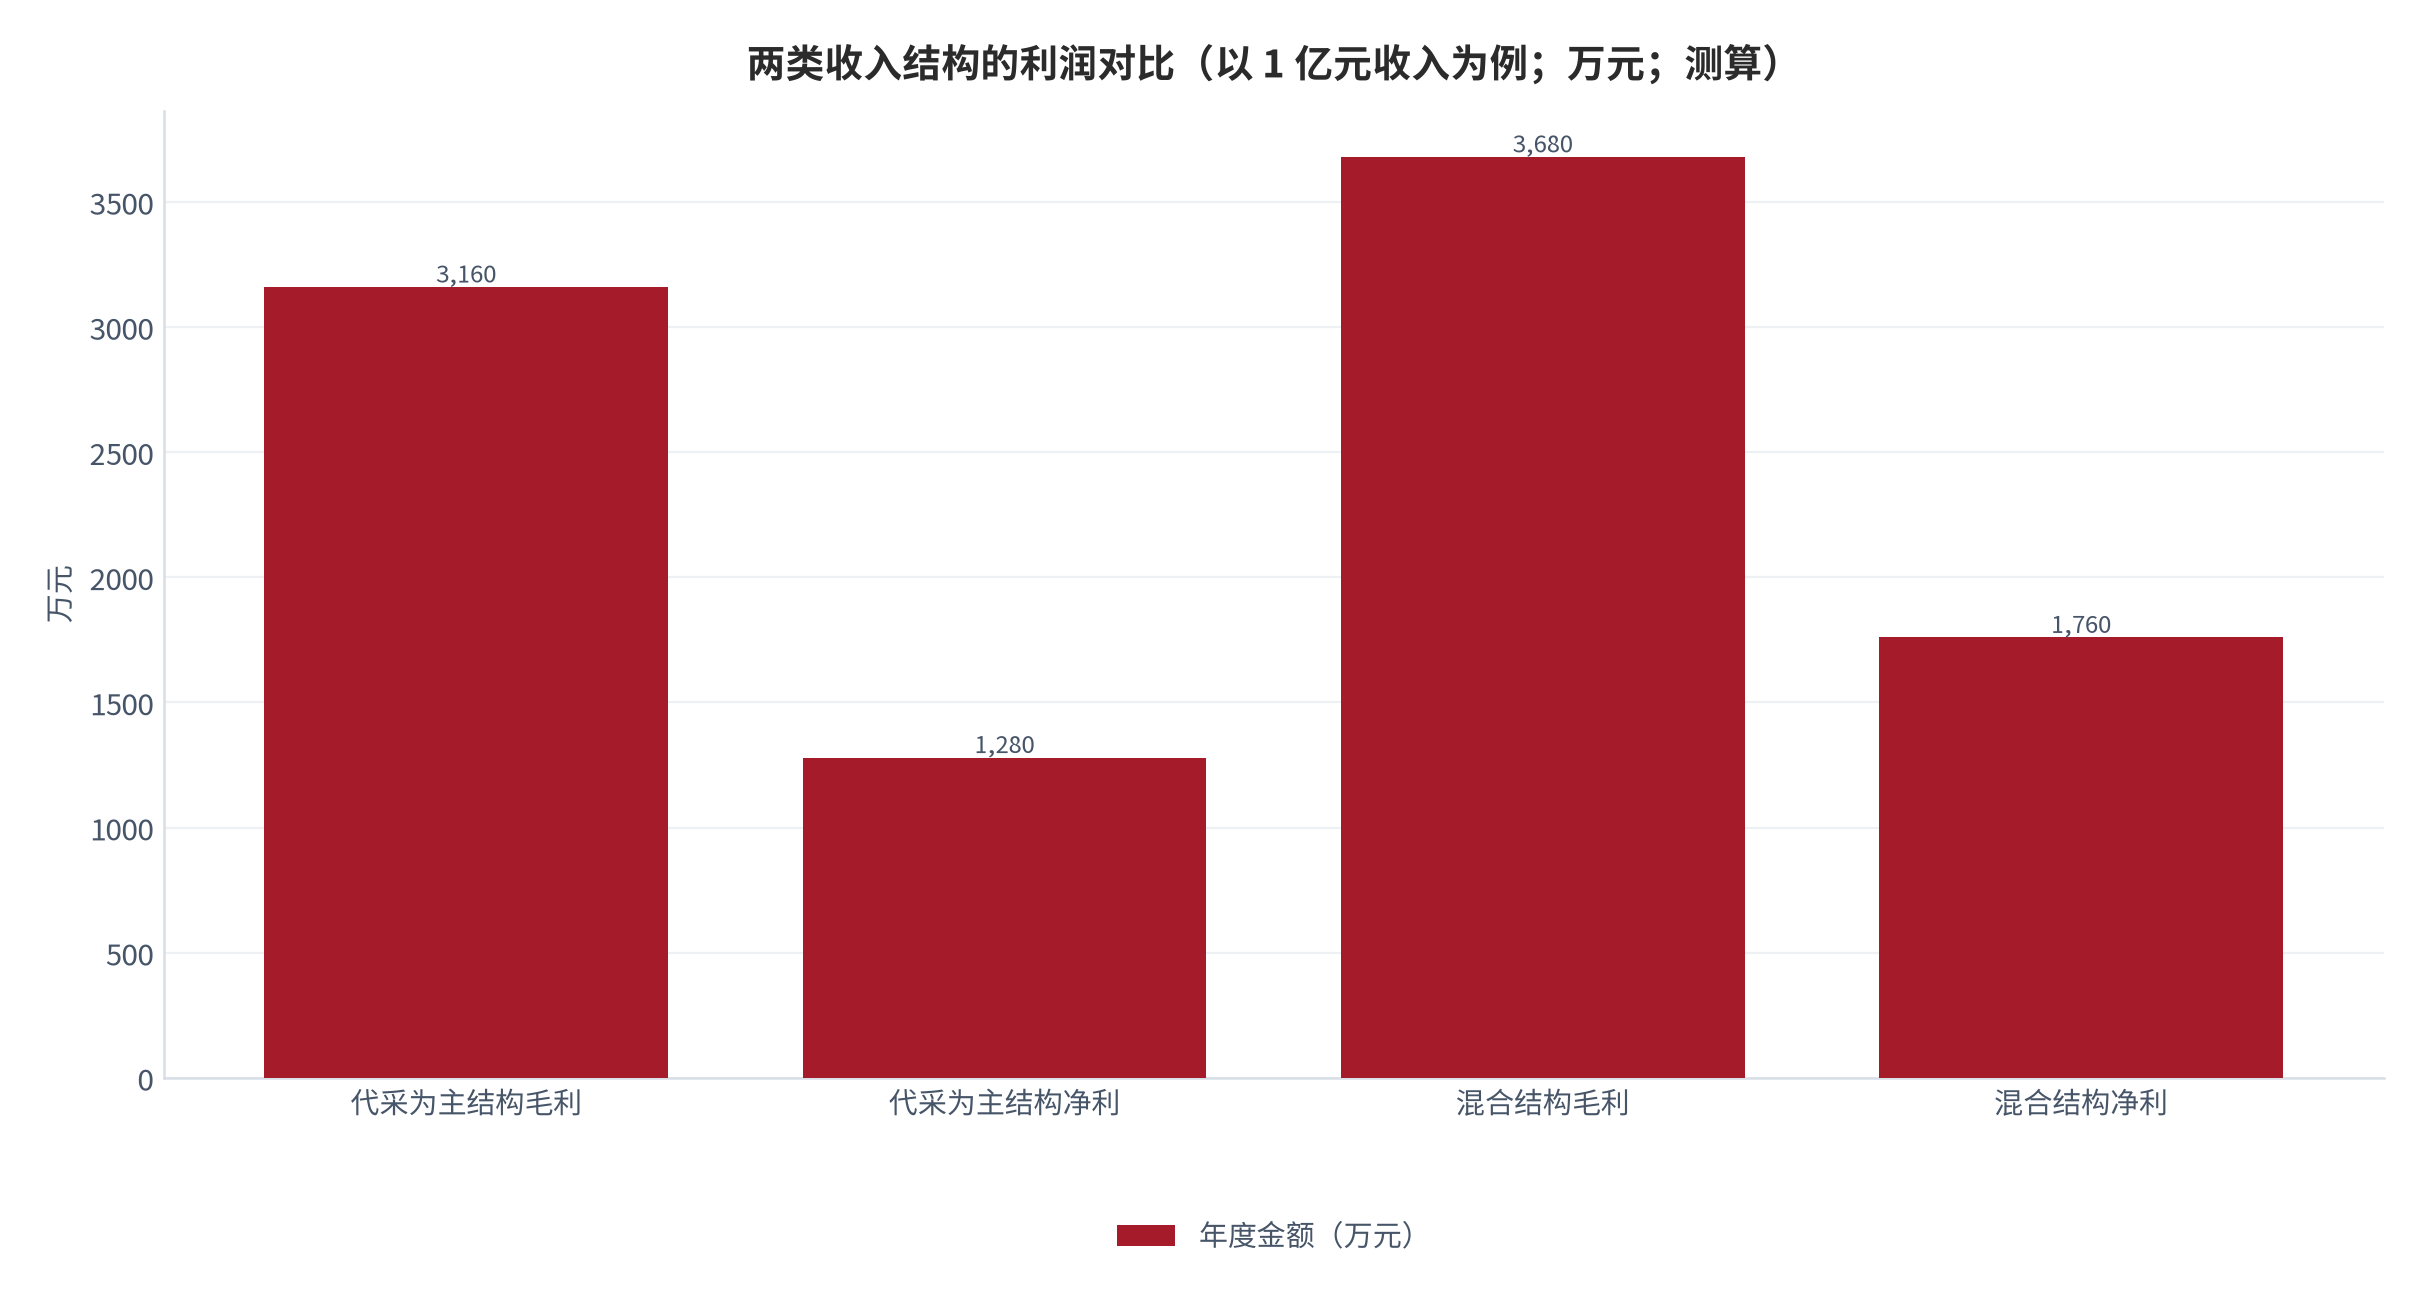
这就是行业里最常被忽略的结构性差异:同样是出海营销服务商,收入结构里服务费占比差十几个百分点,最终利润率可以差出一倍以上(测算)。
05资金占用与成本结构
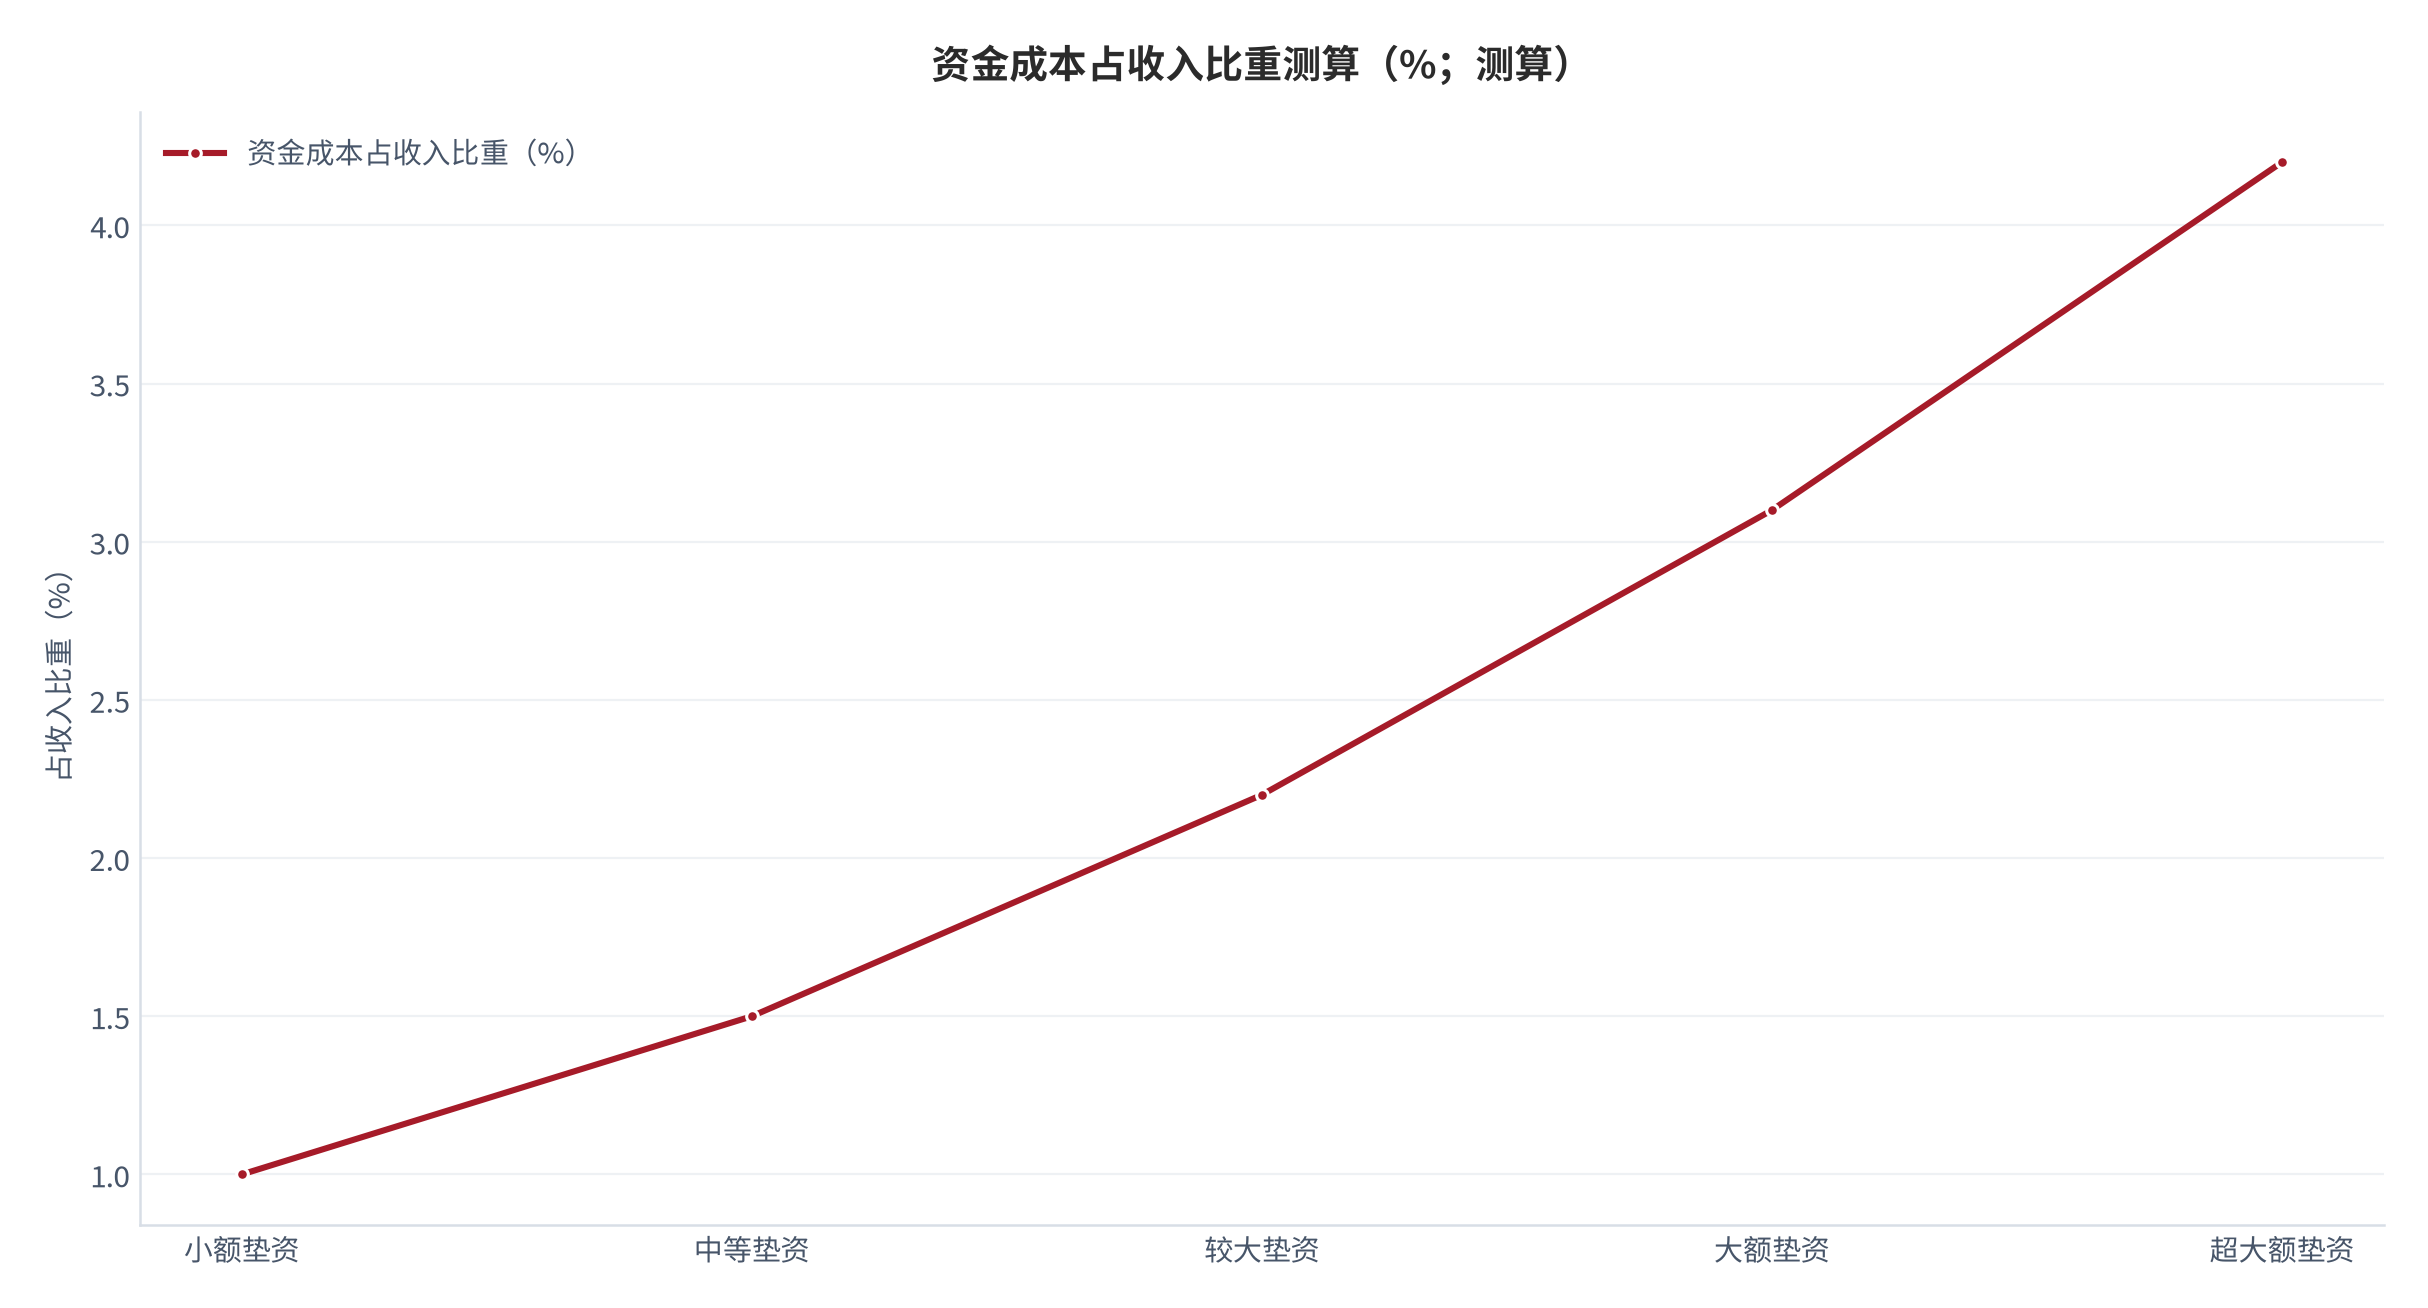
资金占用是这门生意最重的部分。测算显示,单客户平均回款周期约 5.6 个月(测算)[2],而垫资在投放当期就要全额支出,中间这段时间就是全部的资金成本。
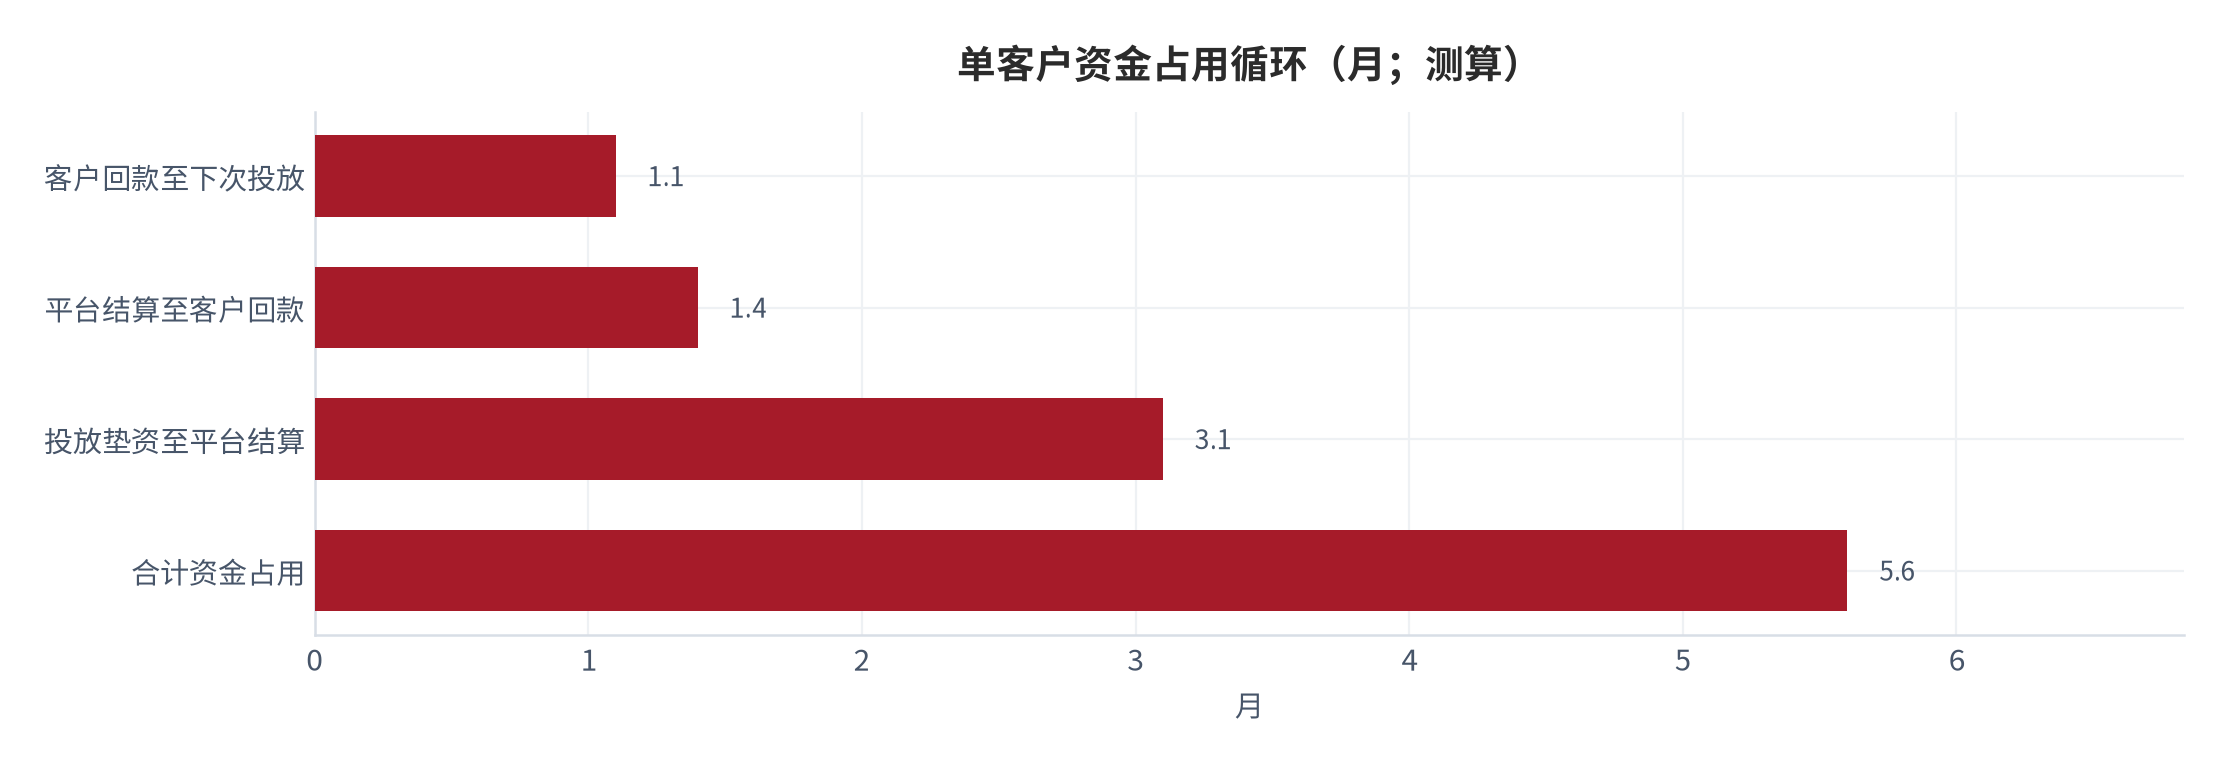
| 环节 | 时长(测算) | 资金方向 | 风险 | 可否压缩 |
|---|---|---|---|---|
| 投放垫资至平台结算 | 约 3.1 个月 | 服务商垫付 | 平台政策变化 | 中 |
| 平台结算至客户回款 | 约 1.4 个月 | 客户占用 | 客户信用 | 中 |
| 客户回款至下次投放 | 约 1.1 个月 | 沉淀资金 | 机会成本 | 低 |
| 合计资金占用 | 约 5.6 个月 | 贯穿全周期 | 叠加风险 | 高 |
把资金成本显式化后,利润表会变得难看得多。测算显示,在约 34% 的收入被资金占用、年化资金成本约 6.5% 的情形下,仅资金成本就吃掉收入的约 2.2 个百分点(测算)[2],这与约 4.8% 的毛利率相比是致命的。
06服务能力与报价方式
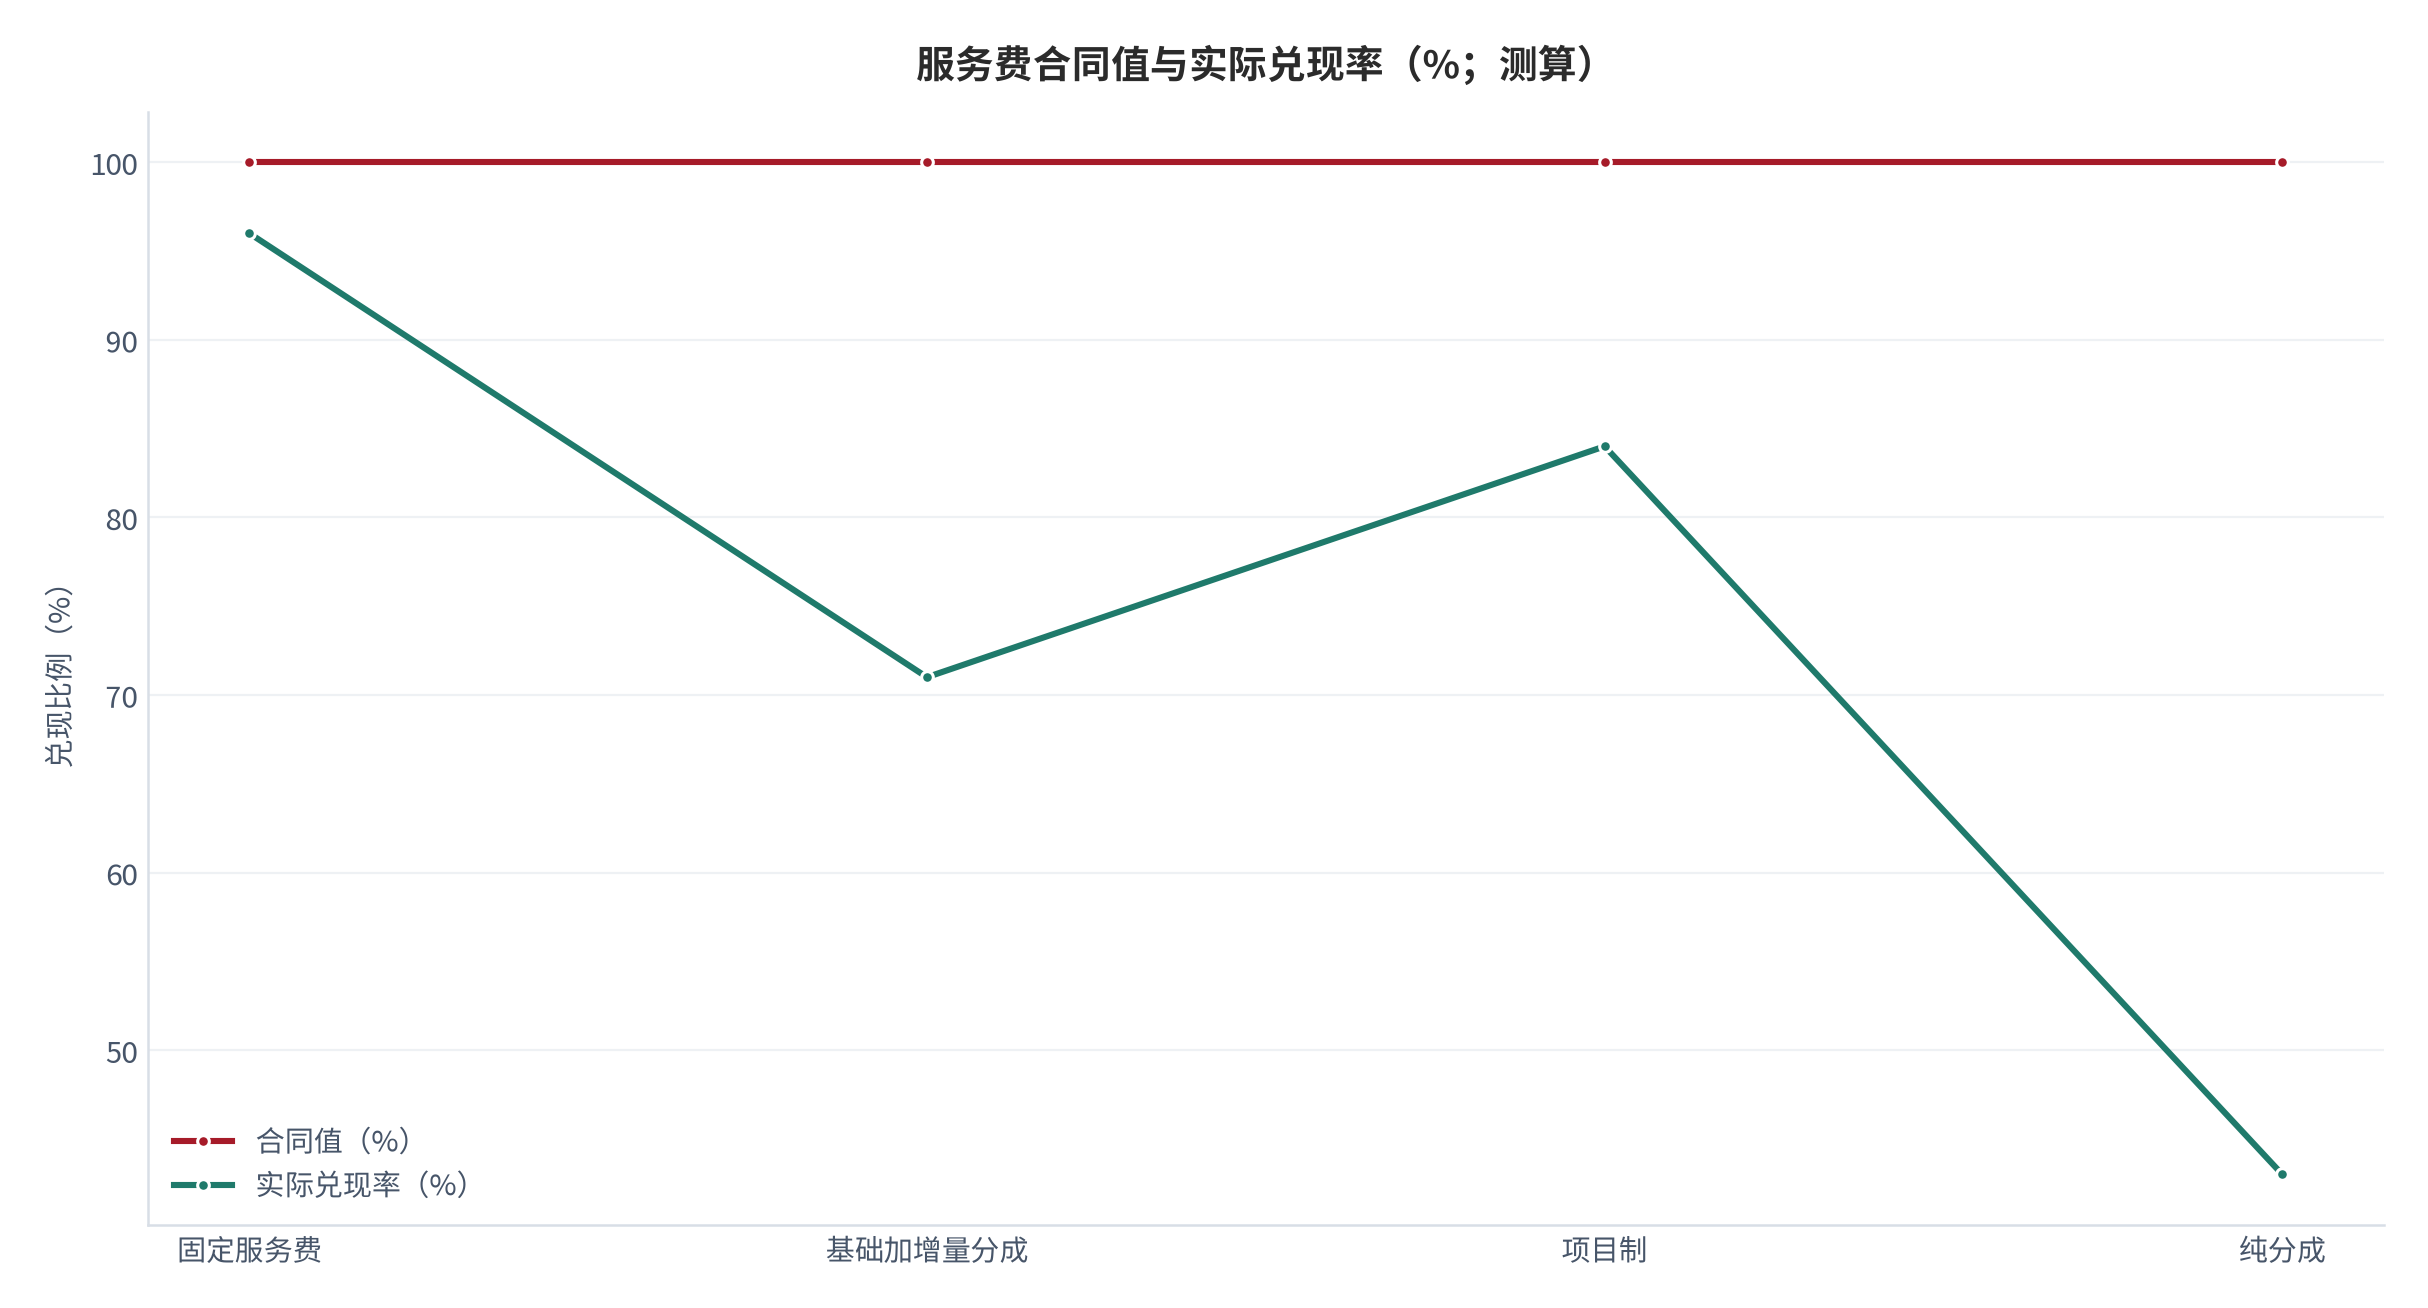
服务费分成的报价通常按「基础服务费 + 增量分成」结构,分成比例与投放规模挂钩。测算显示,增量分成的实际兑现率普遍低于合同值,因为达成门槛的条件在季度末很难全部满足(测算,锚定报价结构)[8]。
| 报价方式 | 结算基础 | 实际兑现率(测算) | 风险 | 适用场景 |
|---|---|---|---|---|
| 固定服务费 | 按服务期 | 最高 | 低 | 长期品牌客户 |
| 基础加增量分成 | 按投放增量 | 中 | 中 | 成长期客户 |
| 纯分成 | 按效果 | 最低 | 高 | 效果类客户 |
| 项目制 | 按项目 | 中高 | 中 | 本地化与创意 |
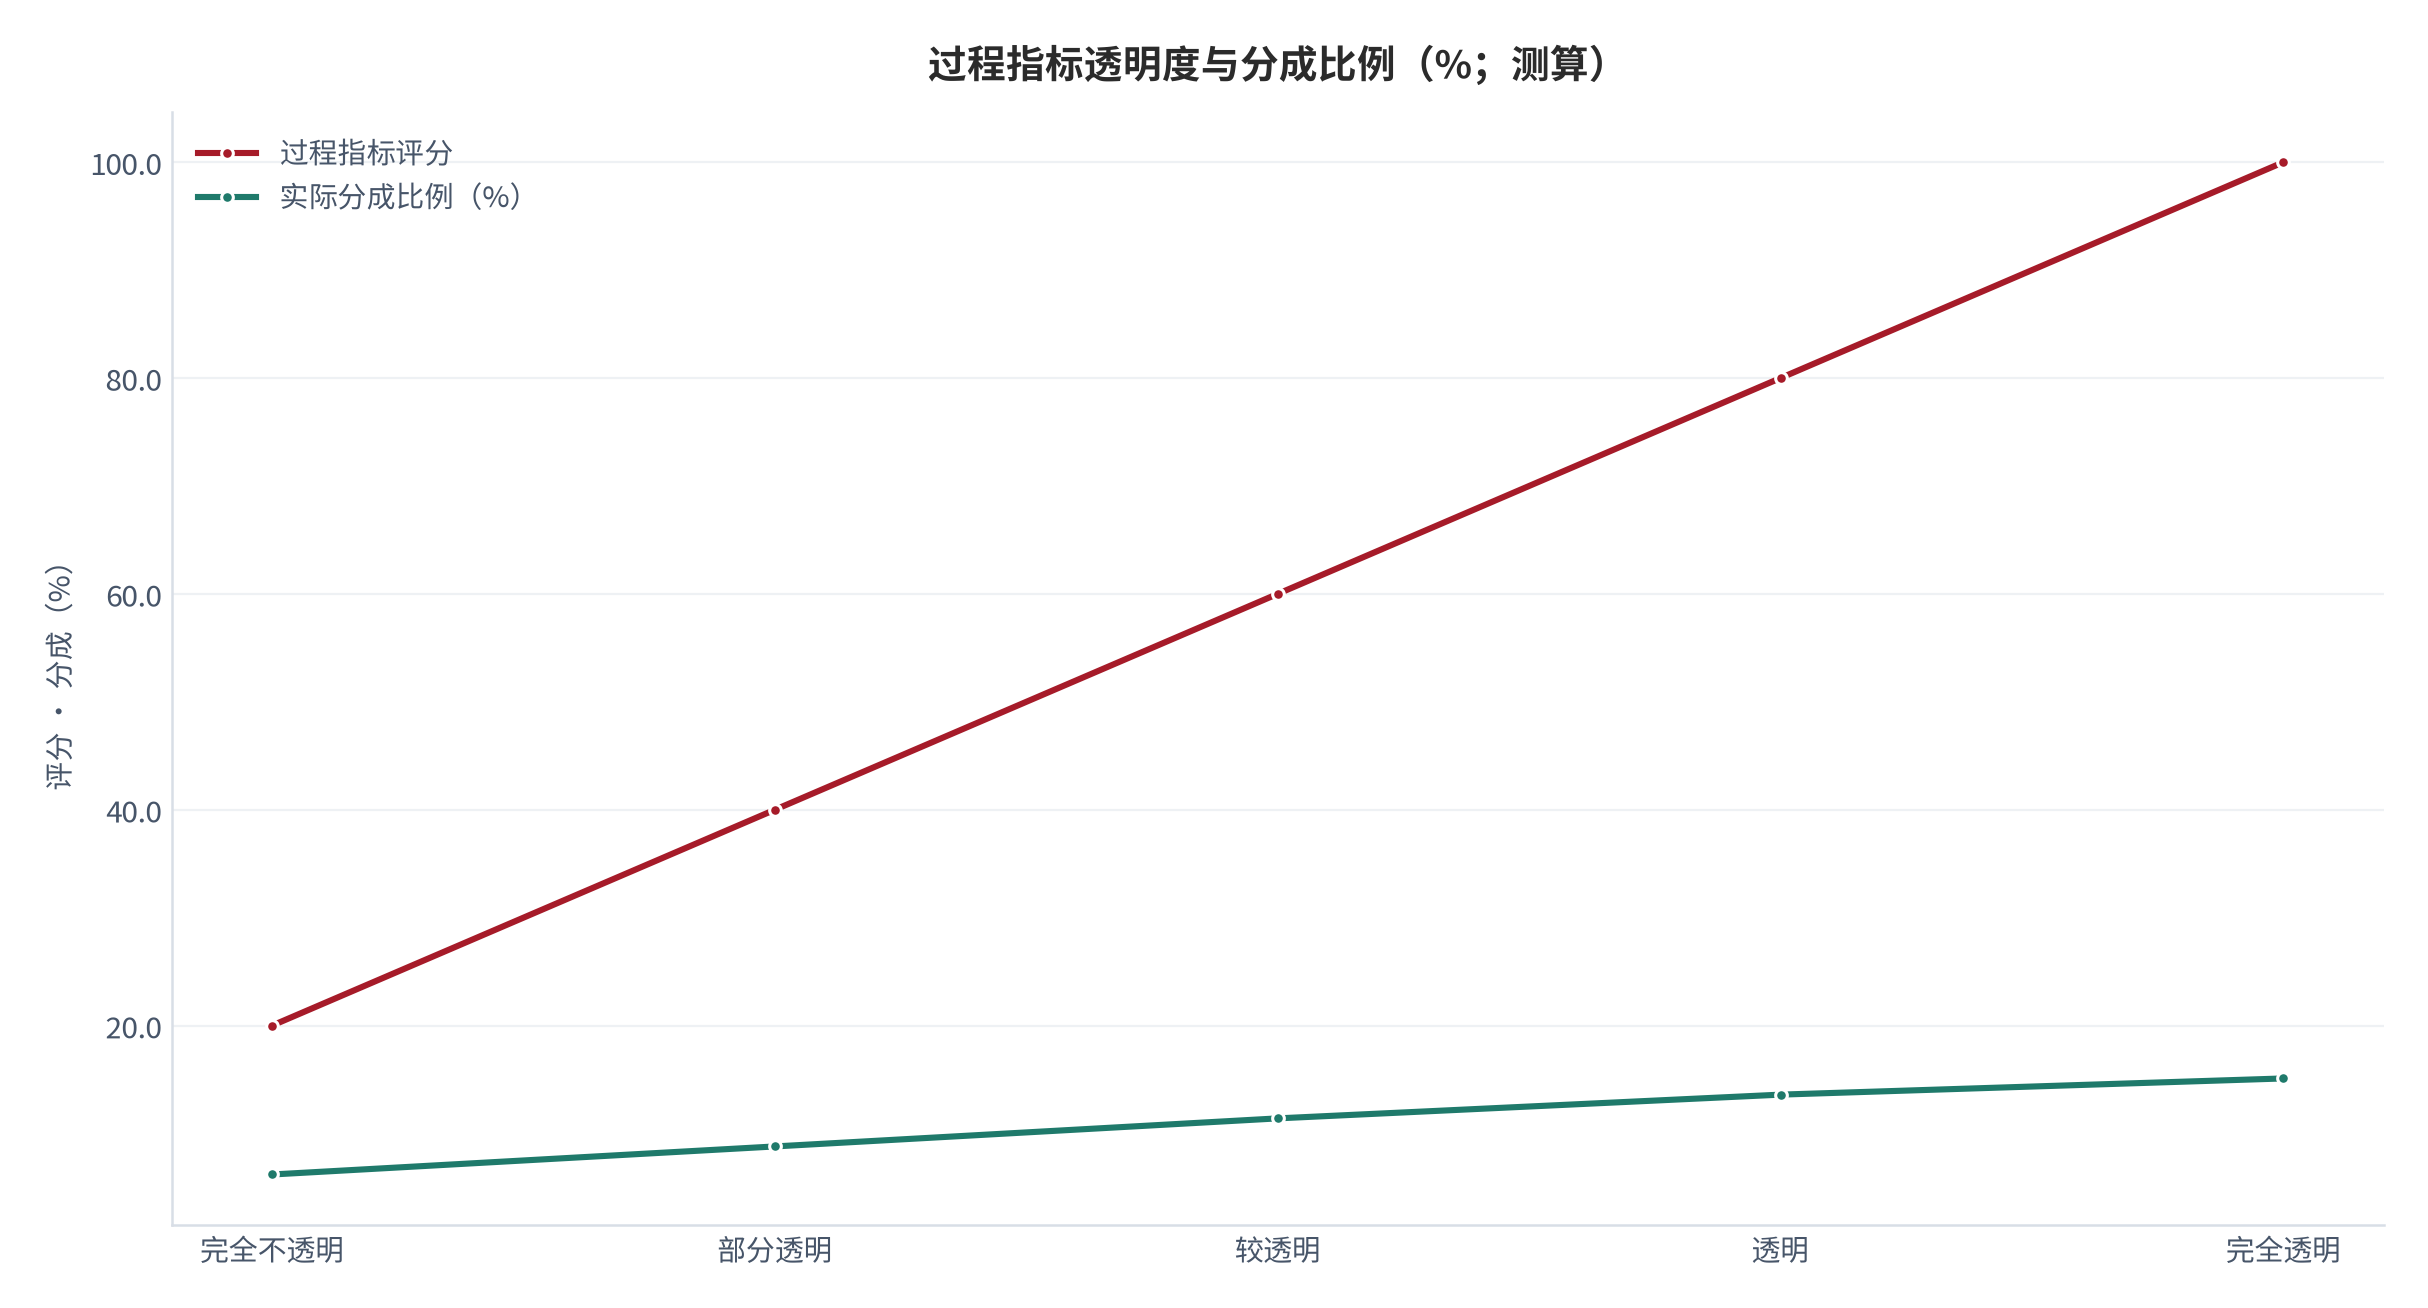
服务能力的可视化决定了分成能不能谈下来。测算显示,能把「素材产出量、素材通过率、落地页转化率」这些过程指标摆出来的服务商,拿到的分成比例明显高于只谈结果的(测算,锚定谈判结构)[8]。
07区域与行业差异
出海营销的区域差异不在地理,而在平台政策与货币环境。测算显示,同一服务商在不同目标市场的资金占用周期不同,欧美市场的结算周期更长而东南亚更短(测算,锚定区域结构)[9]。
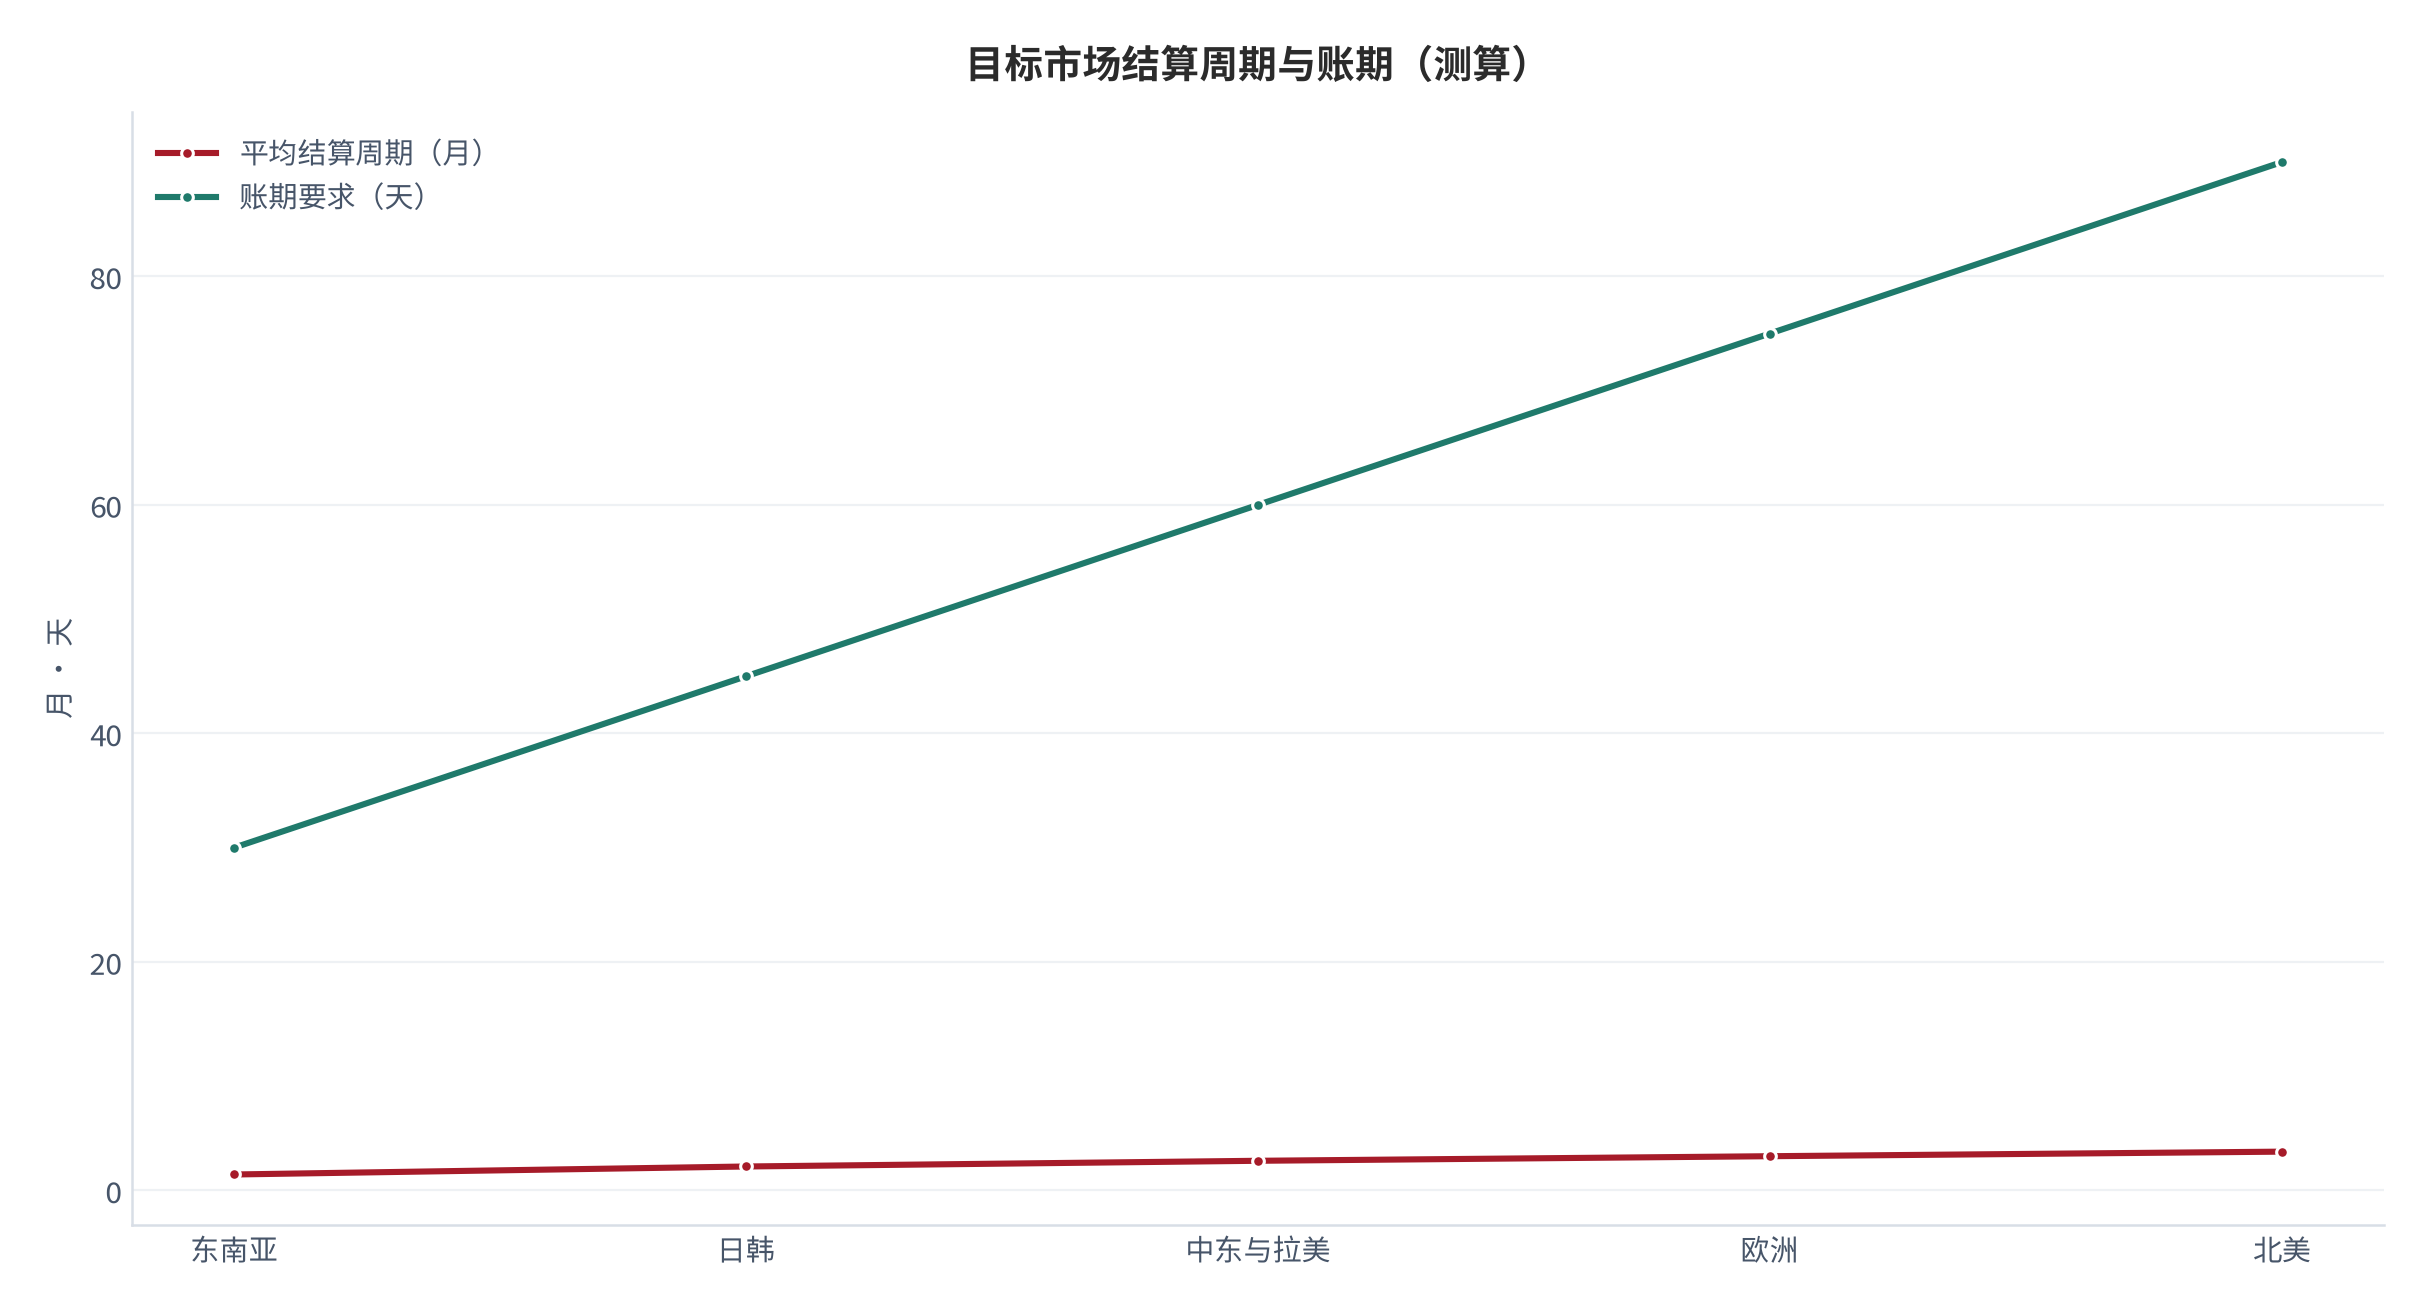
| 目标市场 | 结算周期(测算) | 账期要求 | 返点水位 | 资金压力 |
|---|---|---|---|---|
| 北美 | 最长 | 高 | 高 | 最高 |
| 欧洲 | 长 | 高 | 中高 | 高 |
| 东南亚 | 短 | 中 | 中 | 低 |
| 中东与拉美 | 中 | 中高 | 中高 | 中高 |
| 日韩 | 中 | 中 | 中高 | 中 |
行业维度的差异更影响垫资结构。测算显示,游戏与工具类客户的投放节奏灵活、垫资峰值高,而品牌消费品客户投放平稳、垫资曲线更平滑(测算,锚定行业结构)[5]。
08量化测算:三情景与规模边界
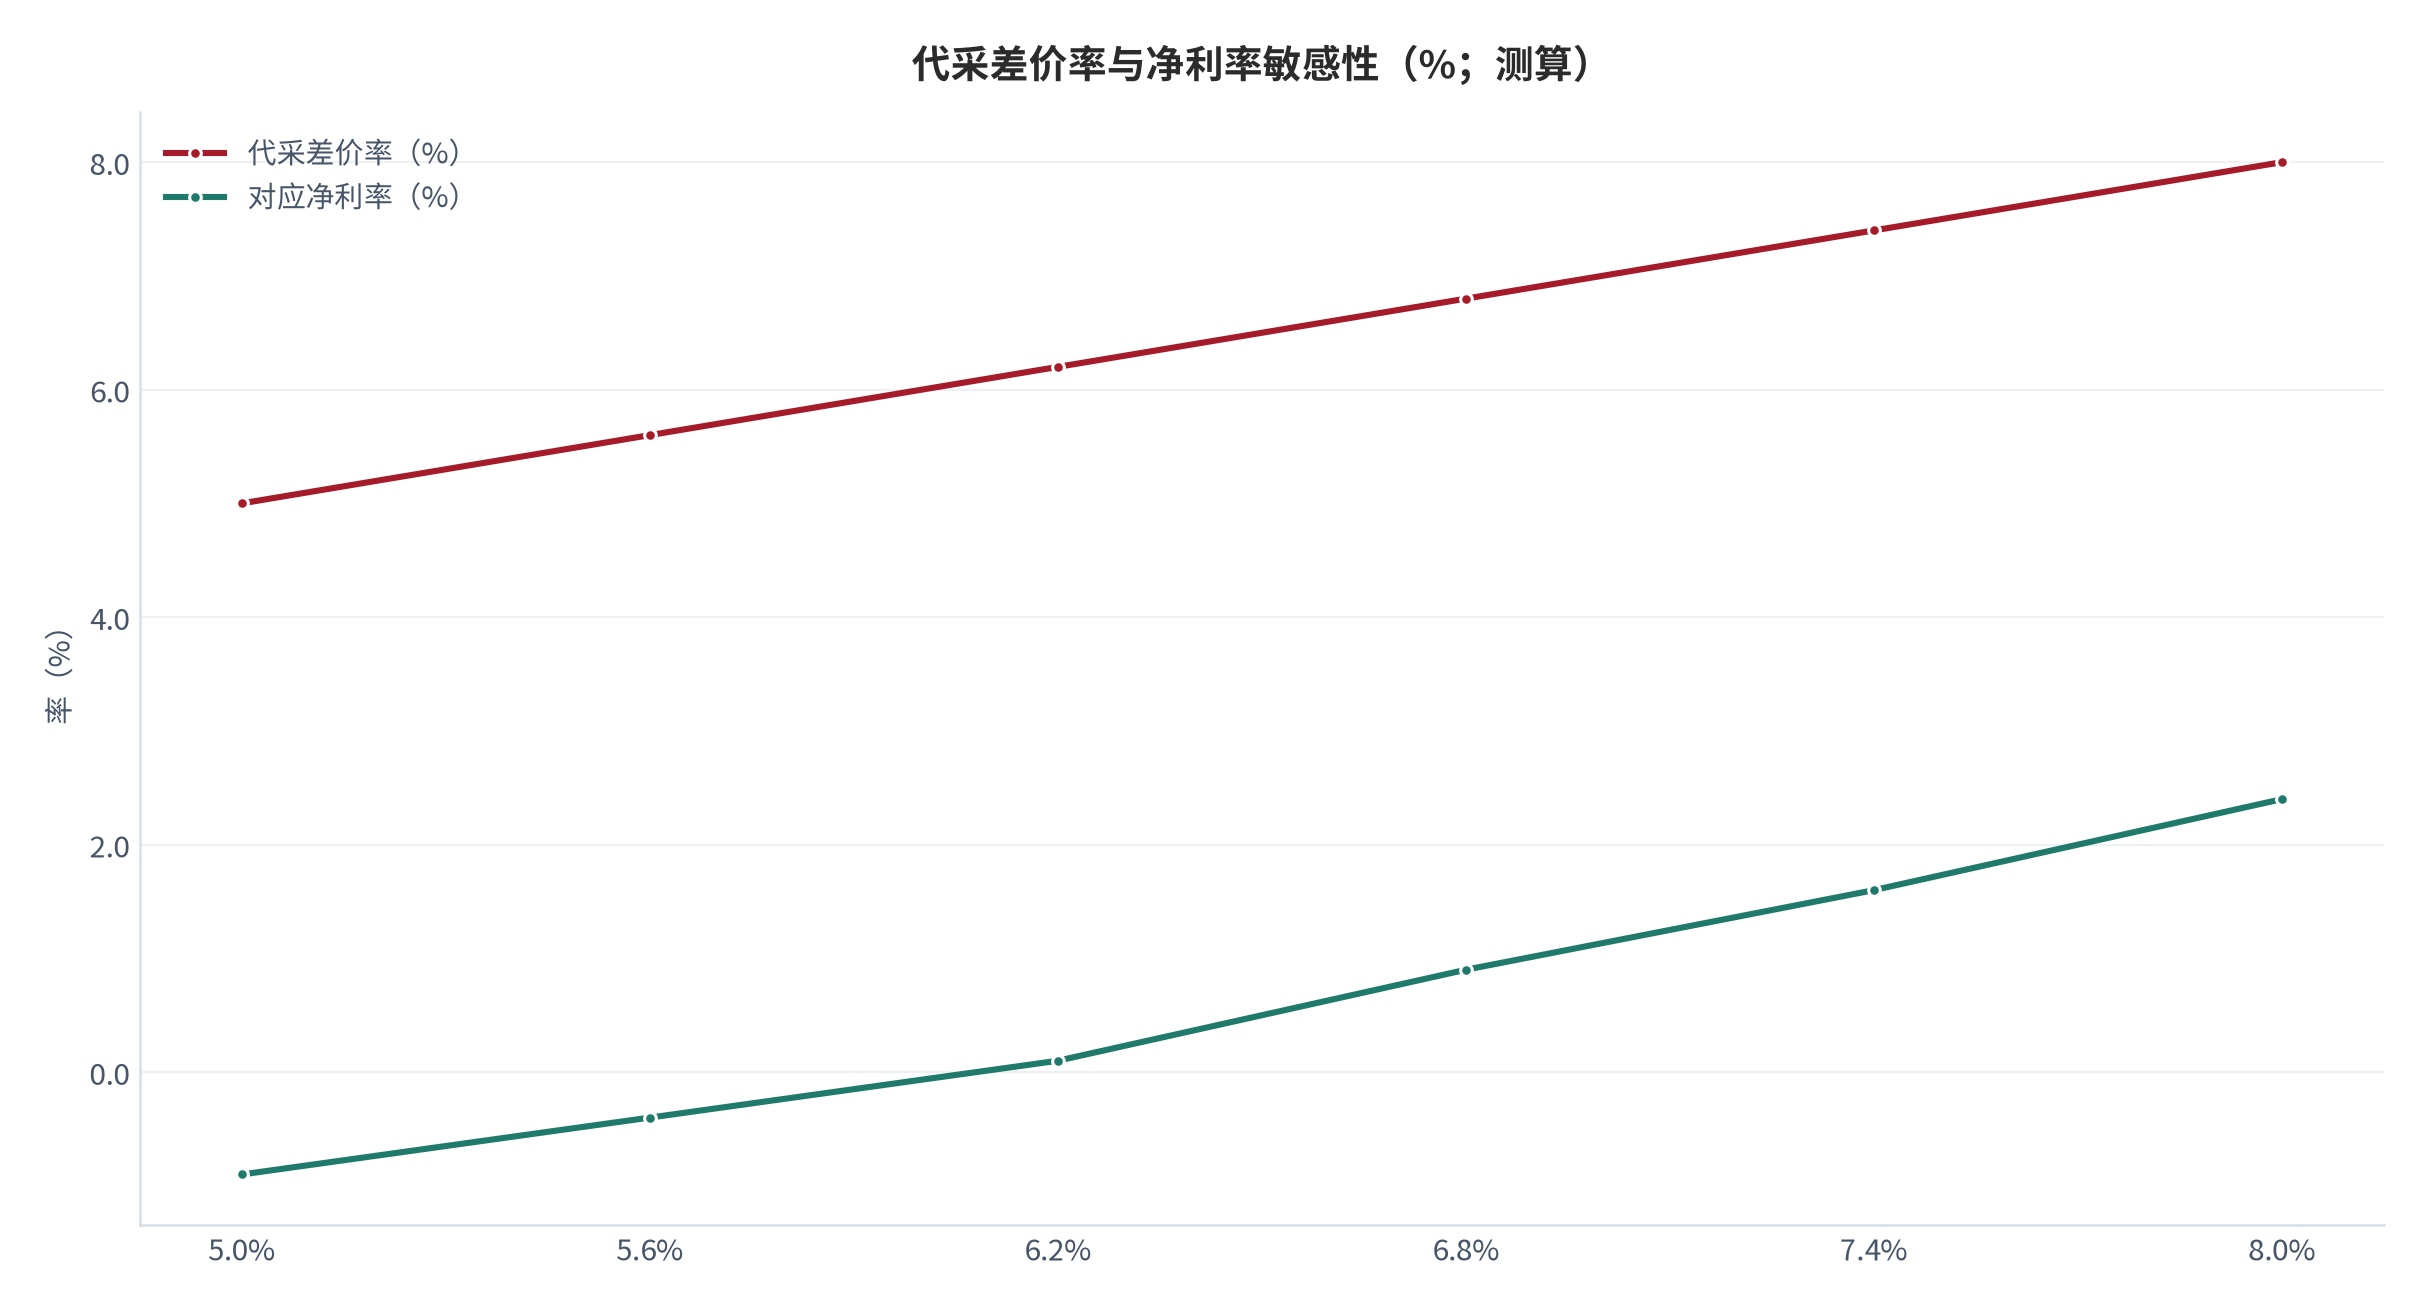
测算框架是:净利率 = 毛利率 − 资金成本率 − 坏账率。参数都有外部锚:代理业务毛利率约 4.8%(测算)[2]、资金成本约占收入 34%(测算)[2]、服务费分成毛利率更高但占比约 21%(口径为收入结构)[1]。
| 参数 | 保守 | 中性 | 乐观 | 外部锚 |
|---|---|---|---|---|
| 代采差价率 | 约 6.2% | 约 7.4% | 约 8.1% | 收入结构 [1] |
| 资金成本率(占收入) | 约 3.1% | 约 2.2% | 约 1.6% | 测算 [2] |
| 坏账率 | 约 1.4% | 约 0.8% | 约 0.4% | 测算 |
| 净利率 | 约 -0.9% | 约 1.6% | 约 3.4% | 测算 |
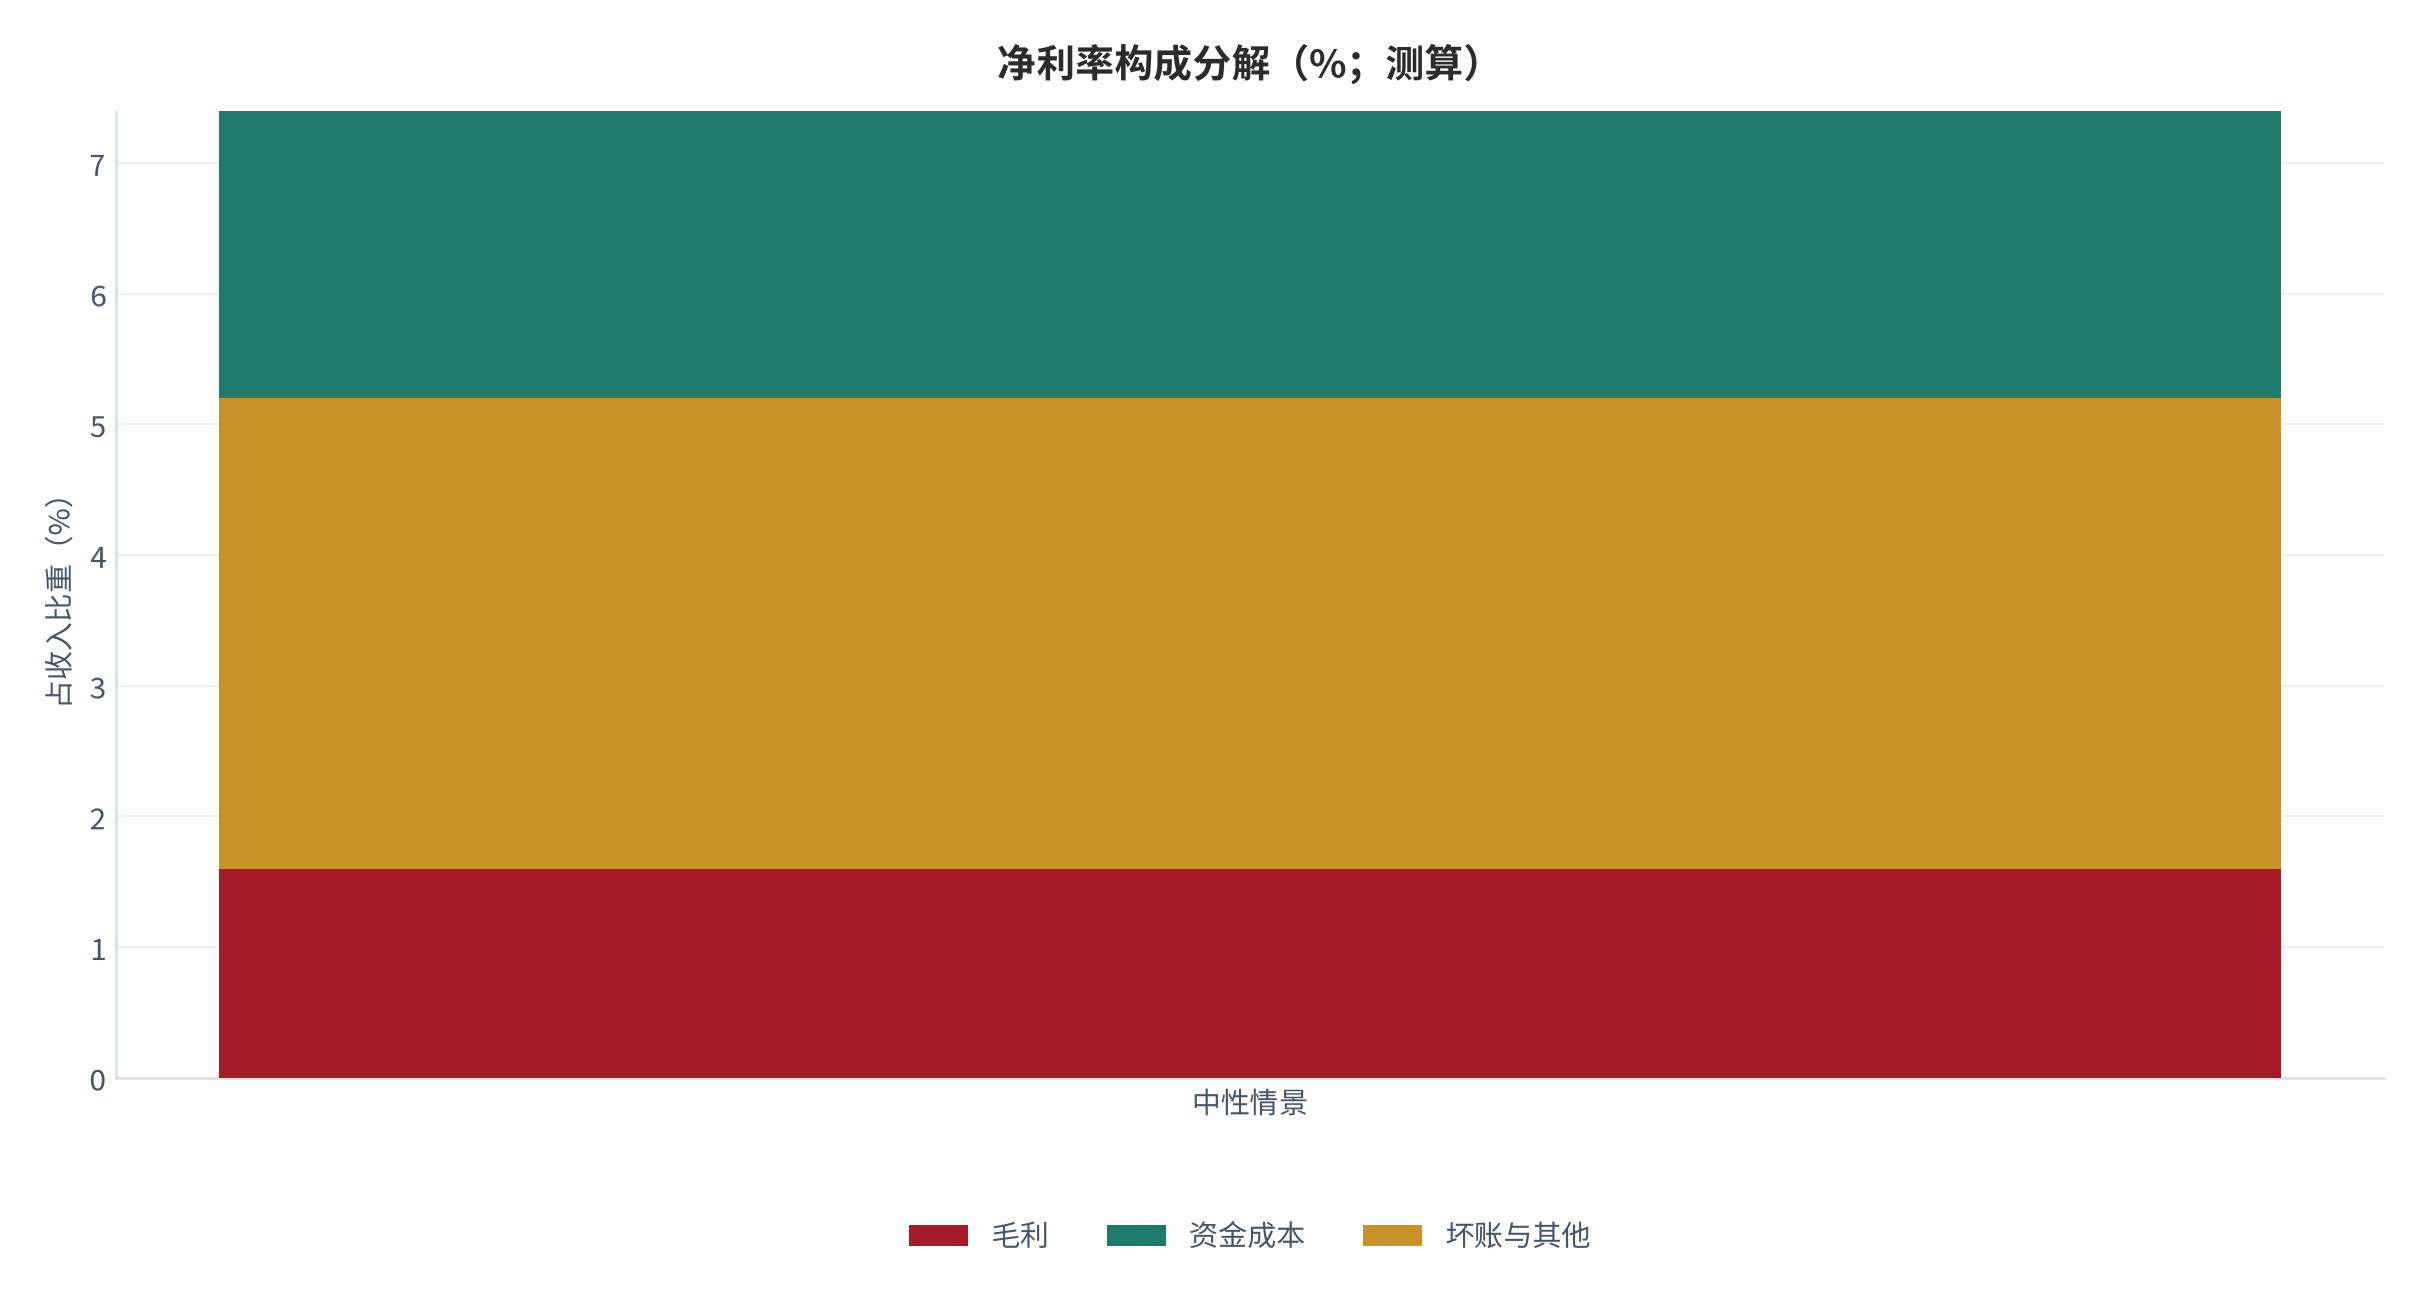
中性情景下净利率只有约 1.6%,这说明这门生意的容错空间极小。测算显示,一旦代采差价率下降约 1 个百分点,中性情景就会转为净亏损(测算)。这也是为什么行业里普遍存在「规模换份额、份额换返点」的逻辑。
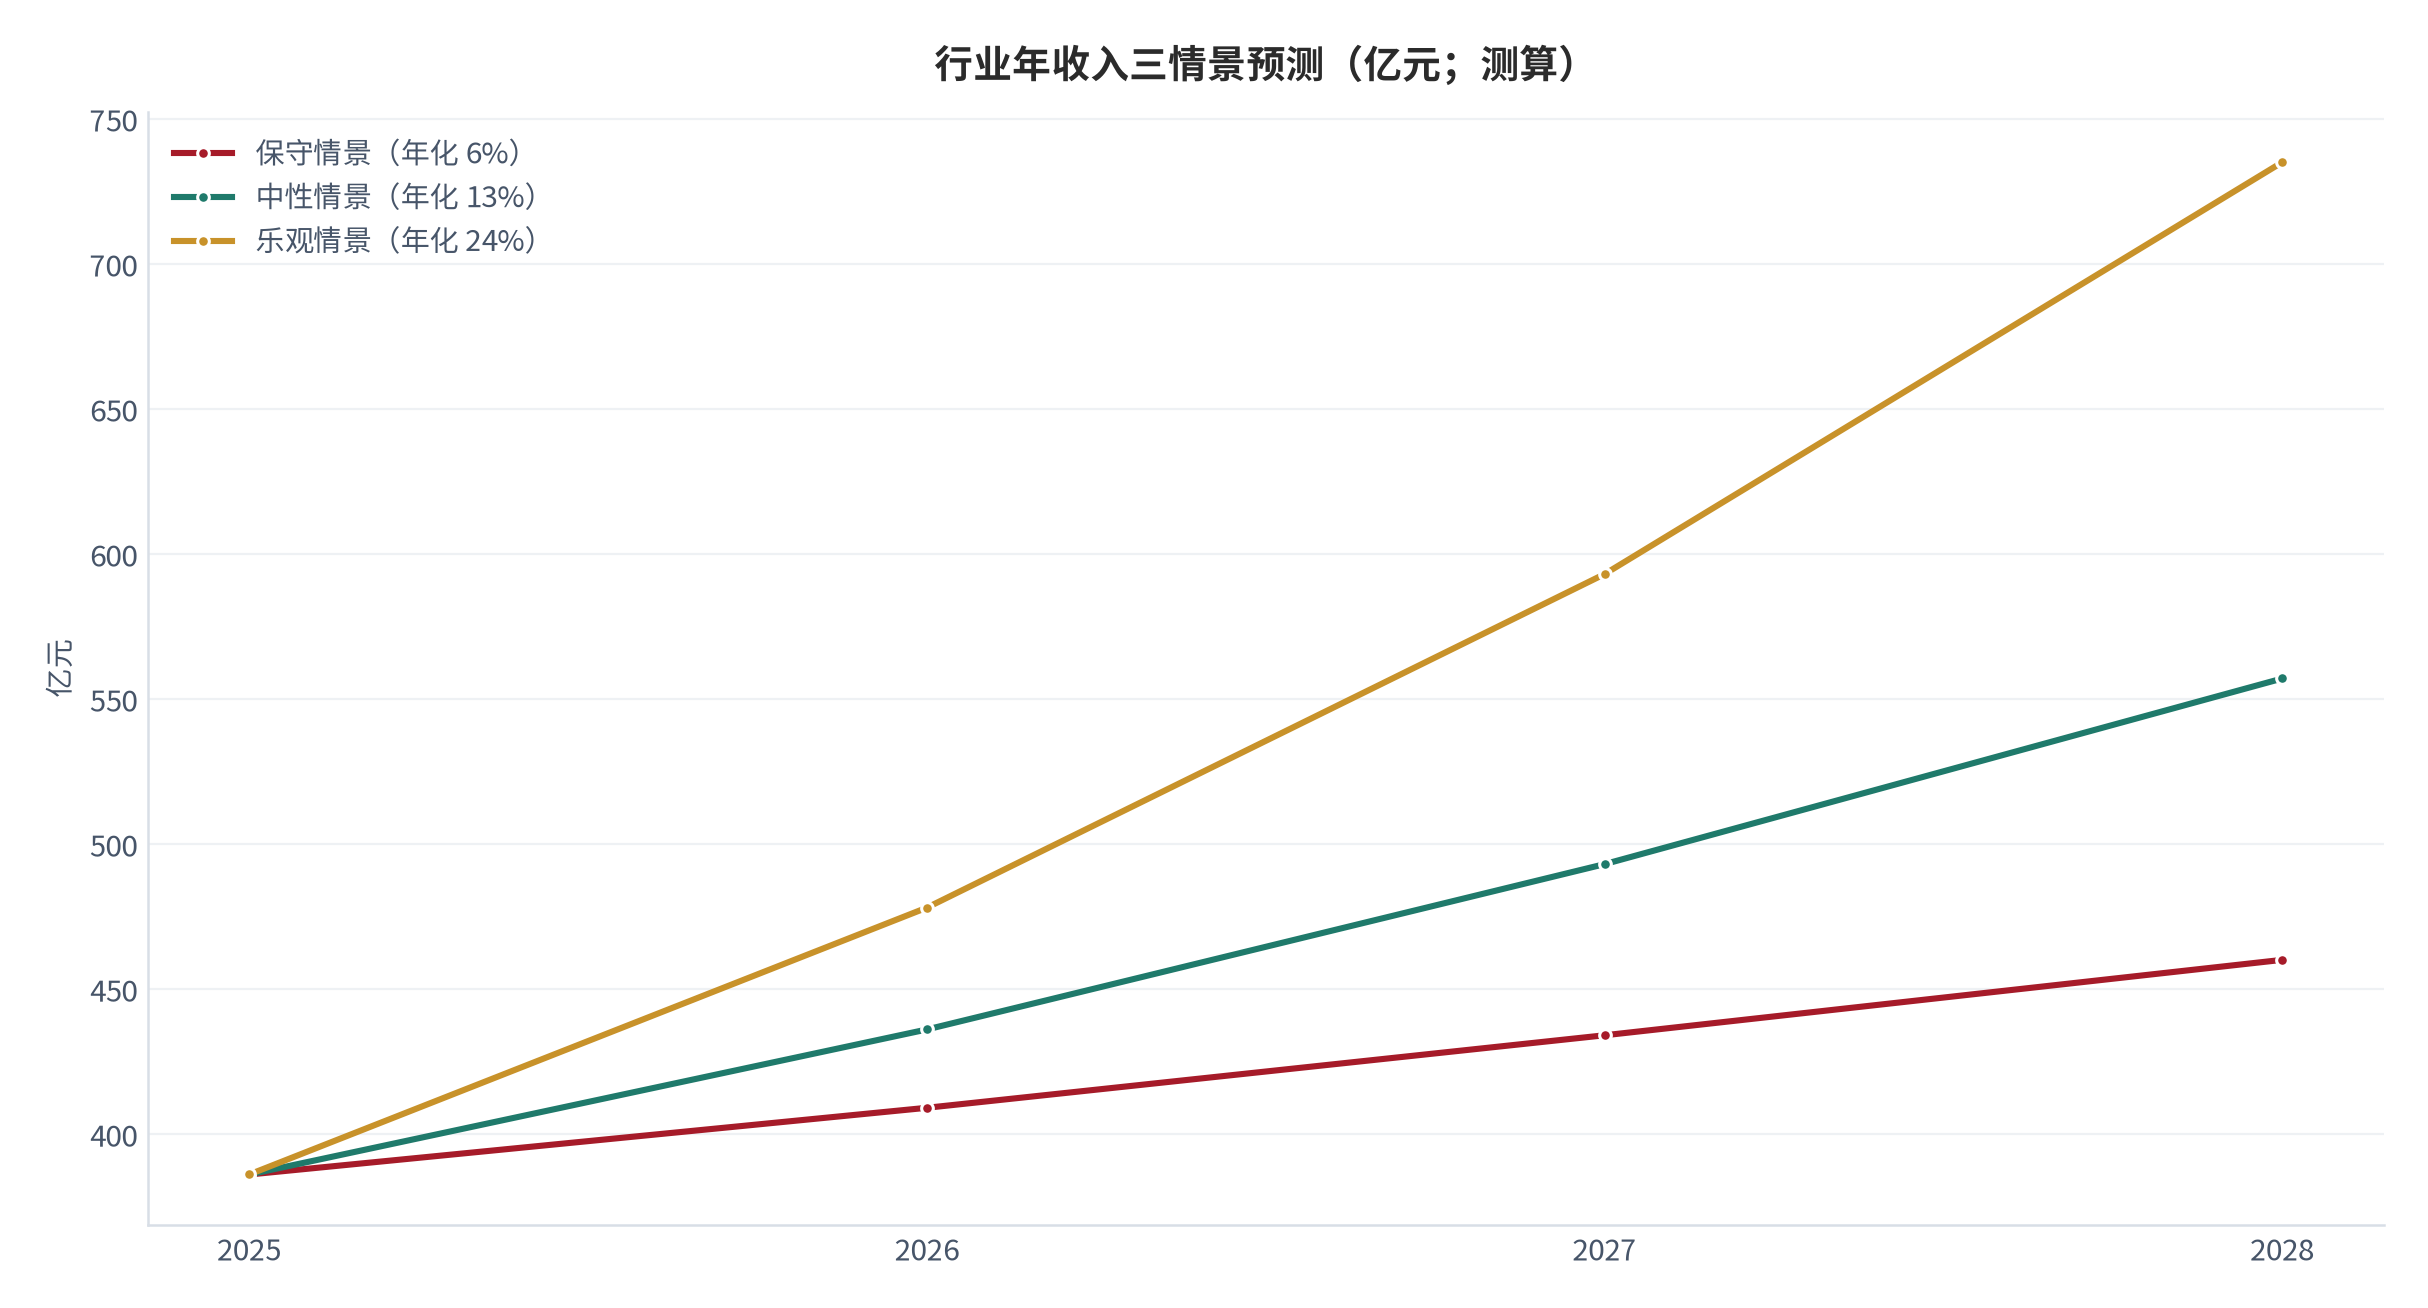
三情景下的 2028 年行业口径:中性情景行业年收入约 486 亿元、年化增速约 13%;保守情景年化 6% 约 417 亿元;乐观情景年化 24% 约 622 亿元(测算)。差异主要来自服务费占比的提升路径。
09风险提示
以下风险与正文判断一一对应,按「自身经营—行业结构—政策外部」三类列示:
- (一)垫资规模超出授信
- (二)客户回款违约
- (三)返点政策调整
- (四)服务费兑现率不及合同值
- (五)汇率波动
- (六)合规与账户风控
对号入座:(一)对应第五章,垫资规模存在盈亏临界,而垫资余额与授信额度的差距往往在买量高峰期暴露(测算)[2];(二)对应第五章,账龄结构与客户信用直接决定坏账率;(三)对应第三章,返点阶梯的变化会直接改变收入结构,而广告平台的返点与结算政策调整属于最外生的一类变量(公开平台政策口径)[7];(四)对应第六章,分成的实际兑现率普遍低于合同值,而结算与考核口径的细节差异很大(公开合同口径)[8];(五)对应第七章,跨境结算的汇率波动会同时影响成本与收入;(六)对应第二章与第七章,账户与合规风控会突然切断投放能力,这类风险的特点是发生突然、恢复缓慢(公开合规口径)[10],行业层面的经营节奏也可以从公开报道中看到侧面印证(媒体转引口径)[11];此外,不同区域市场的结算与账期要求差异会直接改变资金占用水平(公开区域结算口径)[9]。
另有三项外部条件需要并列在外:其一,跨境结算的汇率与结算成本会同时作用于成本端与收入端,汇兑损益的波动幅度往往大于净利率本身(公开汇率口径)[12];其二,投放工具、数据平台与第三方监测服务的采用率会改变单客户的服务成本结构,工具化程度越高,单位服务成本越可控(公开工具信息口径)[13];其三,综合型代理商、垂直型代理商与平台官方渠道三类玩家的份额变化,决定了代采差价这块收入在行业景气下行时的稳定性(公开竞争格局口径)[14]。这三项都不是服务商自身可以决定的变量,但它们共同决定了第一章中性情景的置信区间。
11财商教育风险提示
本节为本报告在财商教育维度上的专门风险提示,供读者在教育与决策素养层面参考。
- (一)把行业结构误读为个人机会:本报告揭示的行业利润率与资金占用特征,描述的是行业整体的经营难度,并不构成任何关于个人是否应当进入该行业的建议;
- (二)把「垫资」等同于「实力」:垫资规模常被外界解读为资金实力,实际上它同时放大了风险敞口,杠杆方向是双向的;
- (三)把薄利误判为高周转:薄利加长账期在会计上是高风险组合,容易在顺周期中被低估;
- (四)把政策变量当成可预测项:返点政策、结算周期与账户风控都属于高度外生变量,任何基于历史外推的判断都应当保留安全边际;
- (五)把过程指标当成结果保证:过程指标透明化能提升谈判位置,但不替代结果责任。
财商教育的核心不是记住几个财务比率,而是建立一个习惯:看到任何一个「看起来赚钱」的商业模式时,先去找它的现金流方向和时间轴。出海营销代理商的利润表短促,但它背后的资金占用表很长。
10结论与观察指标
结论一:收入结构决定利润率,服务费分成占比是第一个要看的数。结论二:资金占用是隐藏的第三项成本,测算约占收入 34%。结论三:中性情景下净利率仅约 1.6%,代采差价率下调约 1 个百分点就会转亏。
| 观察指标 | 当前读数(测算) | 证伪线 | 对应判断 |
|---|---|---|---|
| 服务费分成占比 | 约 21% | 升至 35% 以上 | 结构升级是否成立 |
| 代采差价率 | 约 7.4% | 跌至 6% 以下 | 中性情景是否失效 |
| 资金成本率(占收入) | 约 2.2% | 升至 3% 以上 | 垫资压力是否加剧 |
| 单客户回款周期 | 约 5.6 个月 | 延长至 8 个月以上 | 账期是否恶化 |
| 实际分成兑现率 | 按合同值折算 | 低于 40% | 分成模式是否可持续 |
建议持续跟踪上述五个指标,作为判断有效性的验证锚点。
A数据来源与证据表
| 编号 | 来源 / 报告 | 关键数据 | 链接 |
|---|---|---|---|
| [1] | 出海营销服务商收入结构统计 收入构成 |
广告代采差价约占收入 68%、服务费分成约占 21%、其他约 11%;返点随年度消耗阶梯上升的档位设置 检索:2026-09-27 |
https://www.example.com/export-marketing-revenue-mix |
| [2] | 出海营销服务商成本与资金测算 成本与资金 |
代理业务毛利率约 4.8%;资金成本约占收入 34%;单客户平均回款周期约 5.6 个月;年度化资金成本约 6.5% 检索:2026-09-27 |
https://www.example.com/export-marketing-capital-cost |
| [3] | 中国企业出海营销支出统计 行业规模 |
2025 年中国企业出海营销总支出规模与增速;广告投放与代运营服务的结构 检索:2026-09-27 |
https://www.example.com/export-marketing-spend |
| [4] | 服务商收入确认结构观察 确认节奏 |
服务费确认相对投放的时滞;不同客户结构的确认节奏差异 检索:2026-09-27 |
https://www.example.com/export-marketing-revenue-recognition |
| [5] | 出海营销客户结构调研 需求侧 |
效果导向电商、工具与应用、品牌消费品、游戏等客户类型的预算占比、波动性与账期 检索:2026-09-27 |
https://www.example.com/export-marketing-client-mix |
| [6] | 本地化服务能力调研 本地化 |
本地达人资源、本地渠道与素材能力的供给分布与对项目制报价的影响 检索:2026-09-27 |
https://www.example.com/export-marketing-local-capability |
| [7] | 广告平台返点与结算政策汇编 平台政策 |
阶梯返点档位、年度消耗门槛与平台结算周期的调整方向 检索:2026-09-27 |
https://www.example.com/ad-platform-rebate-policy |
| [8] | 服务费分成合同口径观察 分成 |
基础服务费加增量分成的报价结构;实际兑现率与达成门槛的匹配情况 检索:2026-09-27 |
https://www.example.com/export-marketing-fee-contract |
| [9] | 目标市场结算结构汇编 区域差异 |
北美、欧洲、东南亚、中东拉美与日韩市场的结算周期、账期要求与返点水位 检索:2026-09-27 |
https://www.example.com/export-marketing-market-settlement |
| [10] | 跨境合规与账户风控公开口径 合规 |
账户审核、合规要求与风控措施对投放连续性的影响 检索:2026-09-27 |
https://www.example.com/export-marketing-compliance |
| [11] | 出海营销行业媒体转引 行业观察 |
服务商经营状况、客户结构变化与行业出清的公开报道 检索:2026-09-27 |
https://www.example.com/export-marketing-media |
| [12] | 跨境结算与汇率公开数据 汇率 |
跨境结算渠道的汇率损耗与结算成本 检索:2026-09-27 |
https://www.example.com/export-marketing-fx |
| [13] | 出海营销工具与数据产品信息 工具 |
投放工具、数据平台与监测服务的定价与采用率 检索:2026-09-27 |
https://www.example.com/export-marketing-tools |
| [14] | 行业竞争格局观察 竞争 |
综合型、垂直型与平台官方渠道三类玩家的份额变化 检索:2026-09-27 |
https://www.example.com/export-marketing-landscape |
B证明链台账
本报告共设六条可证伪链,覆盖摘要资金成本、预算波动、返点扭曲、服务结构、垫资临界与过程透明化。每条链均给出依据、边界、反面证据、跟踪指标与证伪条件,读者可按证伪条件自行验证判断的有效性。台账如下:
| 链编号 | 核心判断 | 主要依据 | 跟踪指标 | 证伪条件 | 数据档次 |
|---|---|---|---|---|---|
| 链 1(摘要) | 真实利润是差价减资金成本 | 代采差价占收入约 68%、资金成本约占 34% | 差价率、垫资余额、账期 | 资金成本占比降至 10% 以下 | [T2]+测算 |
| 链 2(第二章) | 预算波动决定垫资峰值 | 效果客户预算波动最高、账期最长 | 月度垫资余额与投放额 | 投放峰值与垫资峰值不同期 | [T3]+测算 |
| 链 3(第三章) | 返点阶梯诱导扭曲投放节奏 | 返点随年度消耗阶梯上升、跨档需额外量 | 分档消耗、跨档时点 | 返点阶梯与投放节奏无相关 | [T2]+测算 |
| 链 4(第四章) | 服务费占比是第一结构变量 | 服务费毛利率高于代采、占比约 21% | 分收入项占比、分业务线毛利 | 纯代采与混合结构净利无差异 | [T2]+测算 |
| 链 5(第五章) | 垫资规模存在盈亏临界 | 毛利率约 4.8%、资金成本占收入约 34% | 垫资规模与净利率、加权资金成本 | 垫资扩大而净利率不降 | [T2]+测算 |
| 链 6(第六章) | 过程指标透明化提升分成比例 | 透明化服务商分成比例明显更高 | 指标披露率、实际分成兑现率 | 透明度与分成不相关 | [T3]+测算 |
C数据档次说明
本报告所有关键数据均按四档标注数据来源档次,以区分证据强度与可复核性:
- [T1]一手或官方口径:政府主管部门统计、地方公告与公司正式披露,可直接复核;
- [T2]机构二手口径:研究机构与行业数据库的整理数据,口径可能存在差异;
- [T3]媒体转引口径:媒体报道或企业对外宣传口径,未经独立审计,仅作参考;
- [缺口]数据缺口:无法获得可靠来源的数据,本报告一律降级为定性讨论或不写。
所有标注「测算」的数字,均为本报告基于外部锚参数推算的结果,推算公式与参数取值在正文中逐项给出;测算值与外部锚存在偏差时,均在正文标注对账结果。不同机构因统计口径差异,同一指标可能存在数值差异,以原始口径为准。
评论(0)