
基本信息
阅读时间:约 14 分钟
字数:约 6,878 字
摘要:市场担心:二手设备翻新是一门躺着赚钱的差价生意——低价收进来,稍作清理,高价卖出去,中间全是毛利。
| — | 摘要与核心预期差 |
| 01 | 行业界定与全链条口径 |
| 02 | 翻新溢价与成色分级 |
| 03 | 翻新环节成本与周转 |
| 04 | 渠道折价与分销毛利 |
| 05 | 退货损耗与收货质量 |
| 06 | 全链条毛利结构与情景测算 |
| 07 | 风险提示与传导路径 |
| 08 | 情景测算与退出信号 |
| 09 | 观察指标与结论 |
| A | 数据来源与证据表 |
| B | 证明链台账 |
| C | 数据档次与口径说明 |
摘要与核心预期差
市场担心:二手设备翻新是一门躺着赚钱的差价生意——低价收进来,稍作清理,高价卖出去,中间全是毛利。
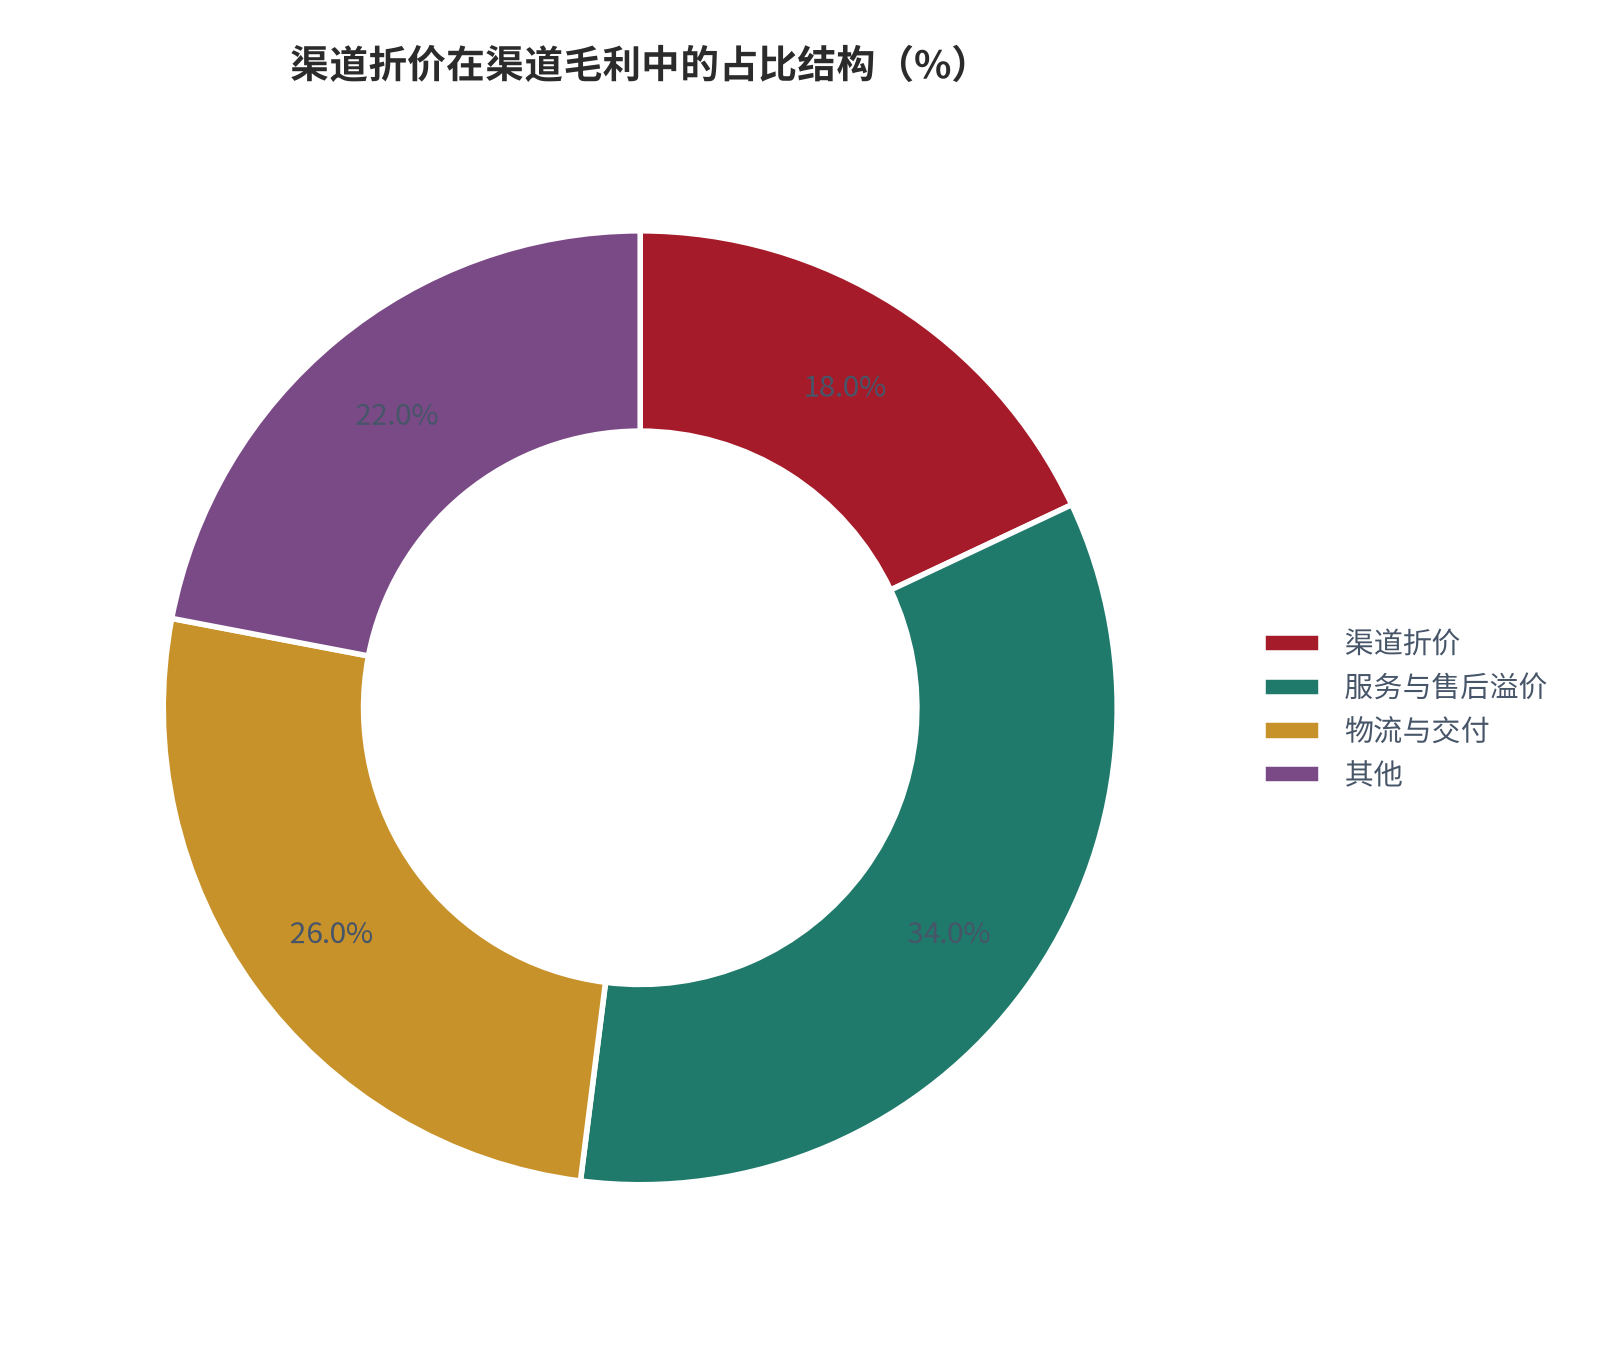
我们认为:这门生意的钱不来自差价,而来自周转速度与损耗控制。测算翻新溢价对同款新品挂牌价的倍数中位约 31%(测算)[1],翻新环节成本占全链条成本的比重约 47%(测算)[2],渠道折价在渠道毛利中的占比约 18%(测算)[3],单笔库存的平均周转周期约 5.6 个月(测算)[2],而退货与翻新损耗占收货总量的比重约 22%(测算)[4]。前两个数决定了能不能赚,后两个数决定了能不能活。
- 溢价有限:翻新溢价中位约 31%(测算)[1],不足以覆盖长周期占用;
- 成本集中在翻新:翻新环节约占全链条成本 47%(测算)[2],是唯一可以主动优化的科目;
- 损耗是隐形税:退货与翻新损耗约占收货总量 22%(测算)[4],直接吃掉毛利。
本篇增量:把回收、检测、翻新、渠道四个环节的成本与毛利拆到科目级,测算全链条的毛利结构,回答一个问题——这笔差价最后到底落在谁的口袋里。
01行业界定与全链条口径
本报告界定的二手设备回收翻新,指把他人使用过的设备回收、经检测与翻新后再次销售的流转链条。它既不制造新机,也不提供维修服务,只在时间差上做事。
链条上的四个环节分别是:回收收货、进厂检测、翻新加工、渠道分销。每个环节都有各自的成本科目与毛利形态,把它们拆开才能看清钱在哪里。
| 环节 | 纳入本报告 | 排除在外 | 理由 |
|---|---|---|---|
| 回收收货 | 纳入 | 排除 | 决定货源与成本基数 |
| 进厂检测 | 纳入 | 排除 | 决定损耗与翻新方案 |
| 翻新加工 | 纳入 | 排除 | 决定毛利主体 |
| 渠道分销 | 纳入 | 排除 | 决定折价与成交价 |
| 维修与零件供应 | 不纳入 | 排除 | 业务形态不同 |
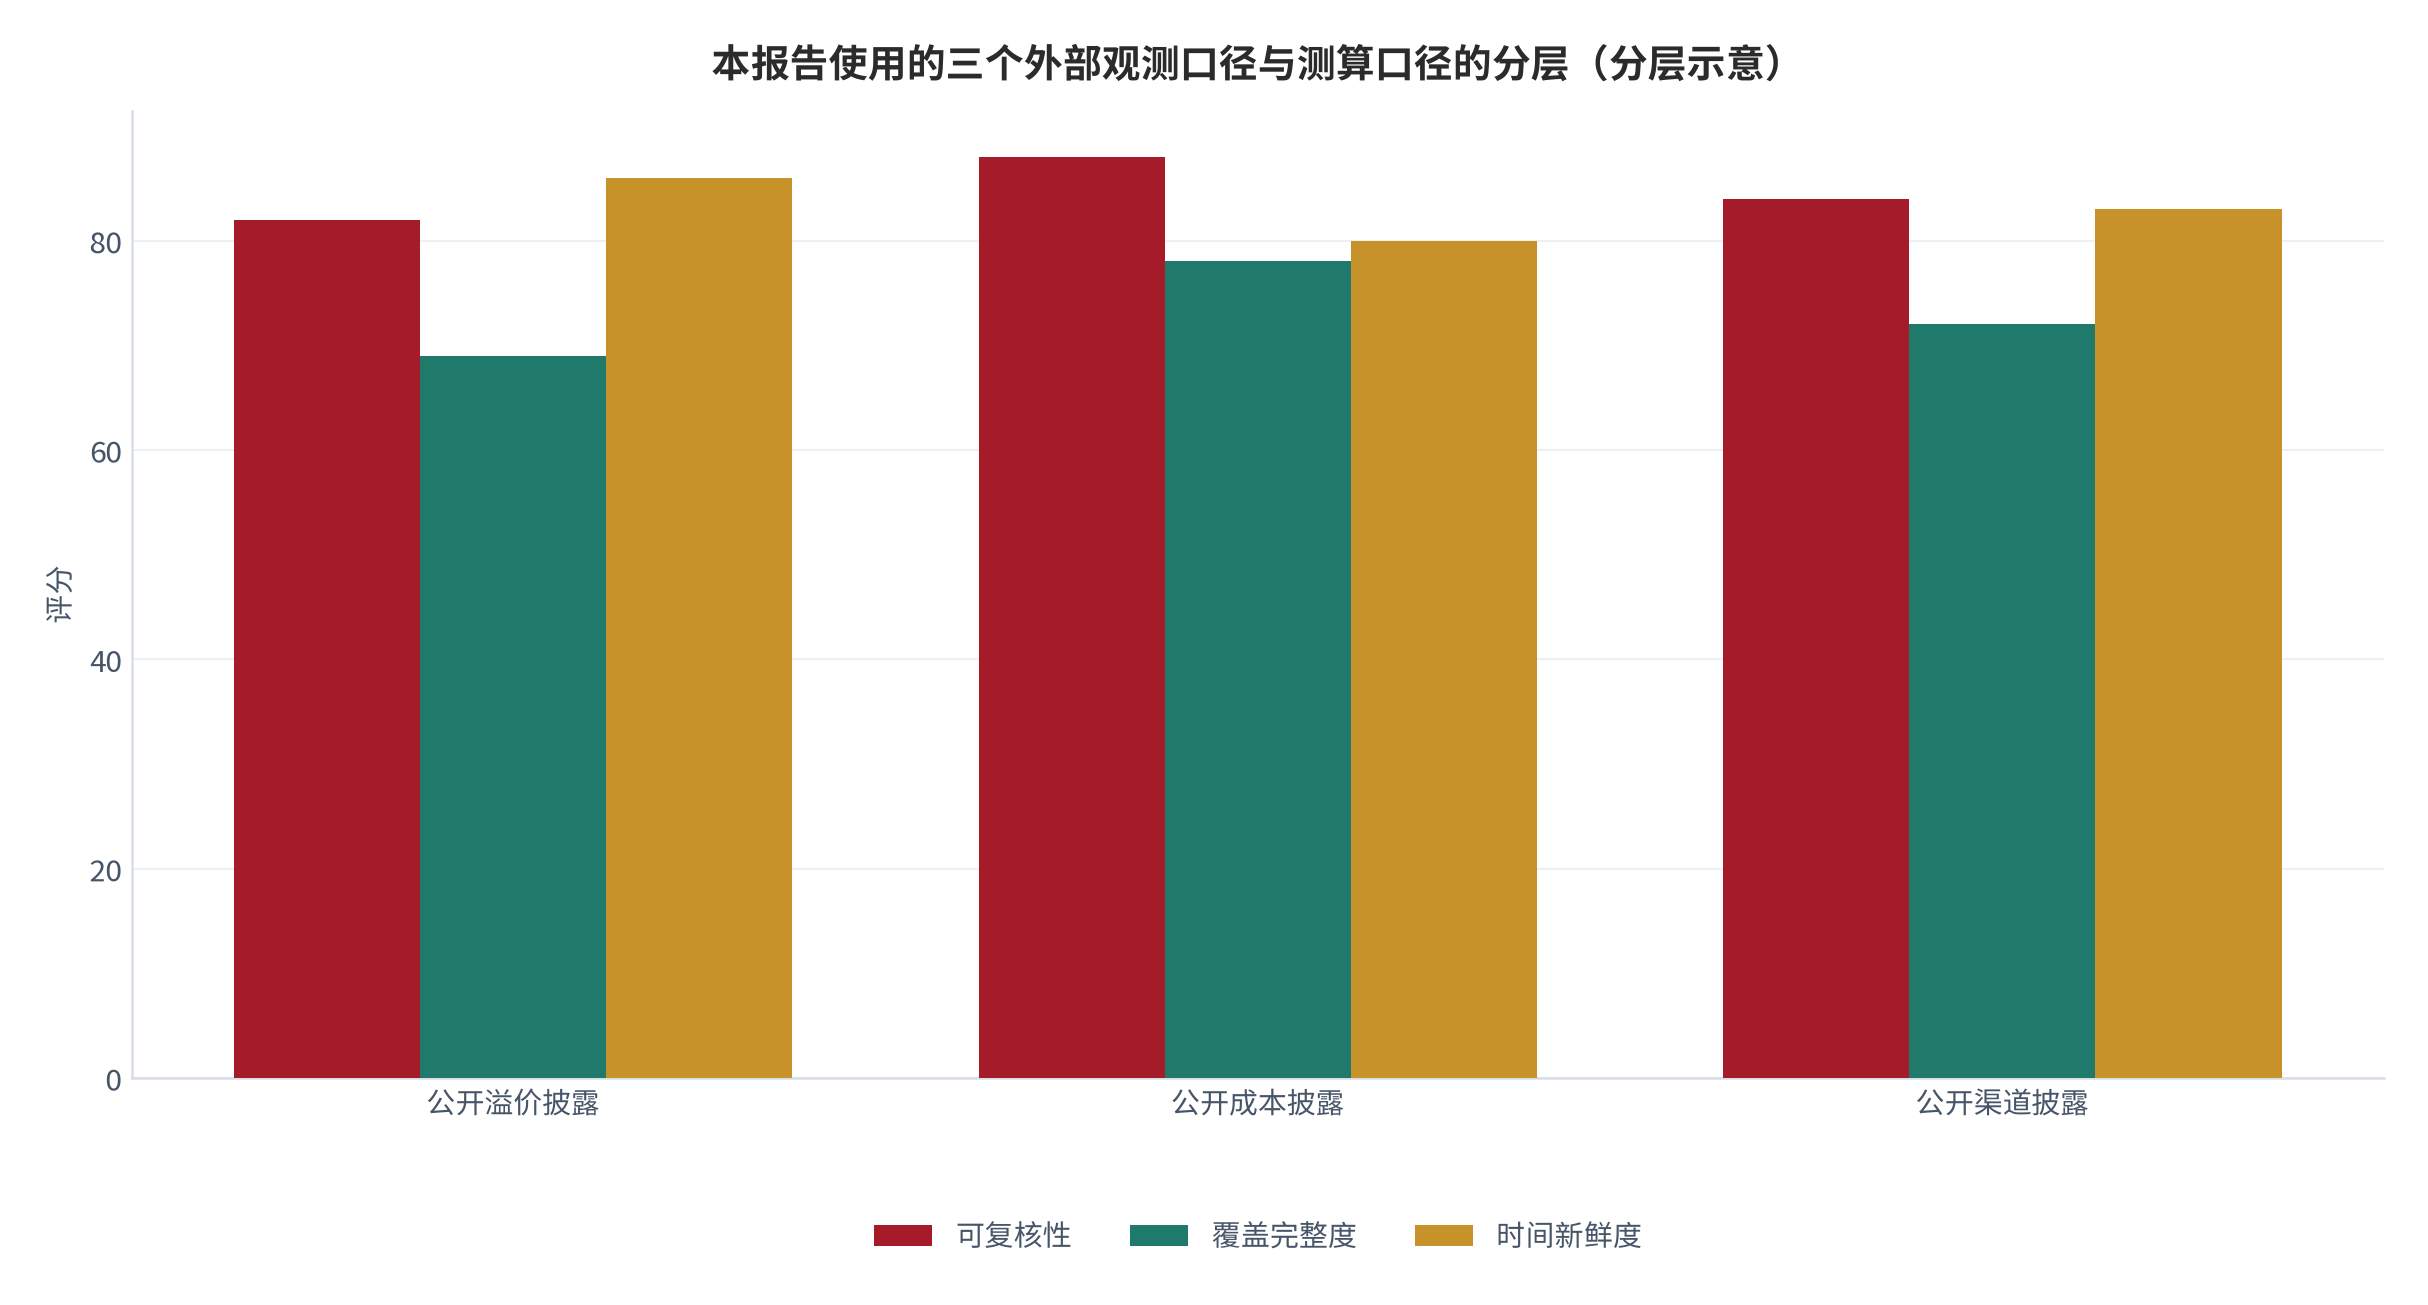
规模口径上,本报告只用三个可观测的量:公开披露的翻新溢价与成色分级(公开溢价口径)[1]、公开成本结构与周转数据(公开成本口径)[2]、以及公开渠道折价与报价规则(公开渠道口径)[3]。
02翻新溢价与成色分级
翻新溢价是这门生意被讨论最多、也被误解最深的一个数。测算翻新溢价对同款新品挂牌价的倍数中位约 31%(测算)[1],这个比例远低于多数人的直觉。
原因在于成色分级:外观成色与电池健康度共同决定了溢价空间。接近全新的设备溢价最高,而有明显使用痕迹的设备溢价迅速衰减(公开溢价口径)[1]。
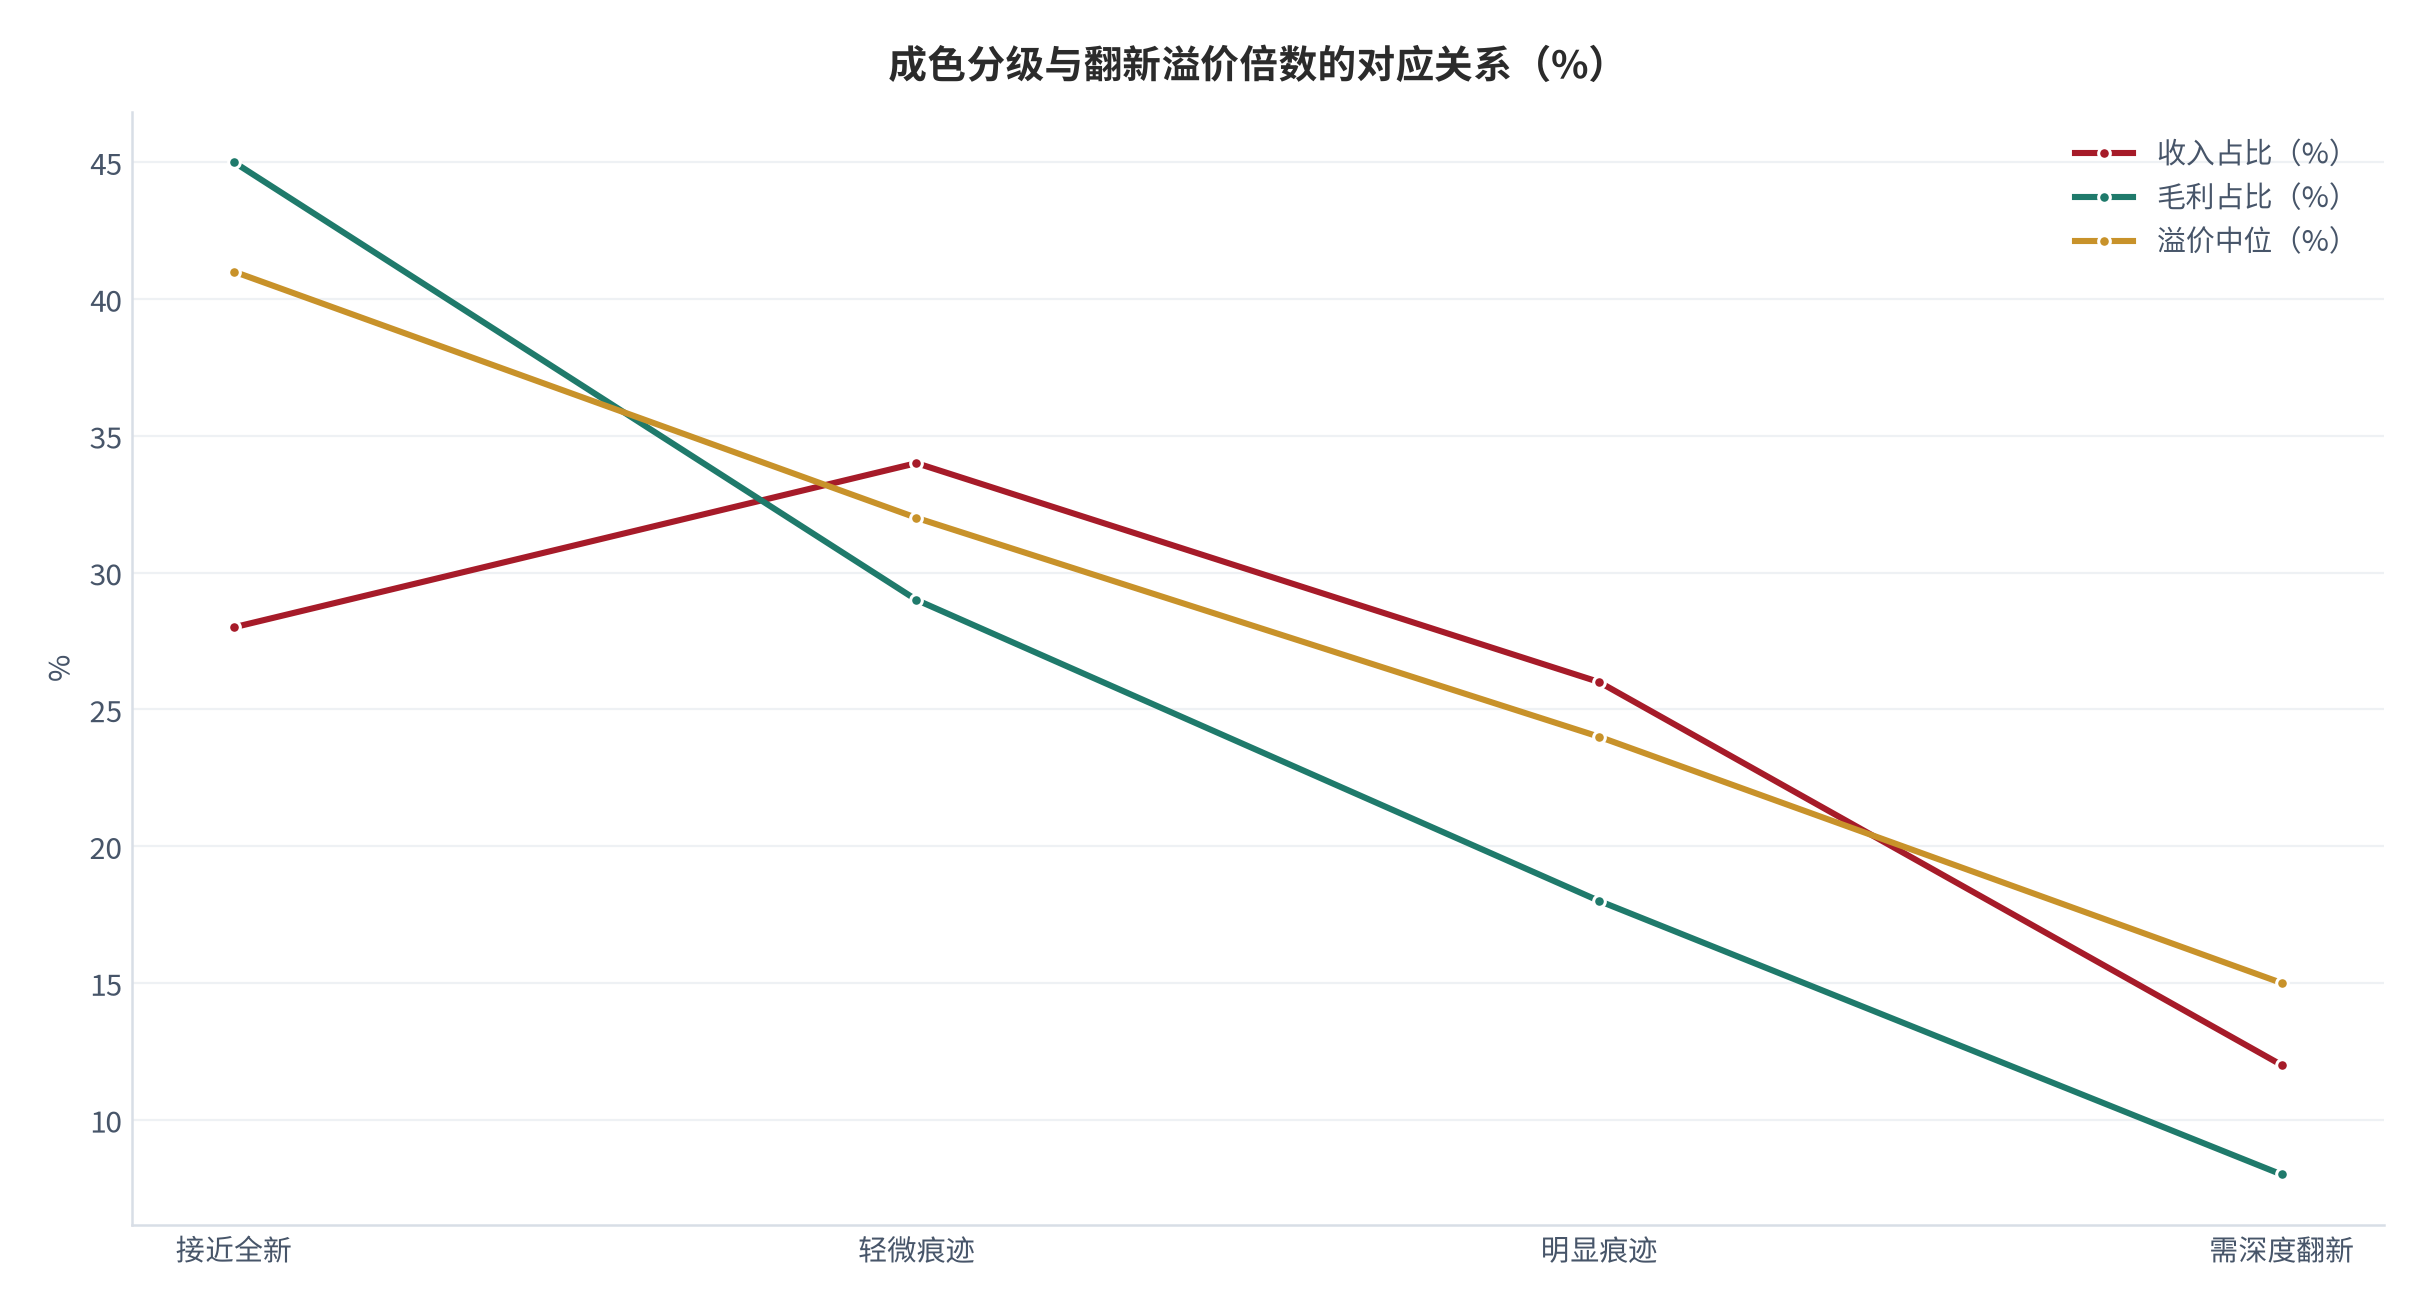
溢价还有一个时间维度:新品上市后的价格下滑会同步压低翻新溢价,但没有完全同步。测算显示,新品降价约两成时,同款二手挂牌价往往只下降约一成半(测算)[1]。这个滞后就是收货时机的收益来源。
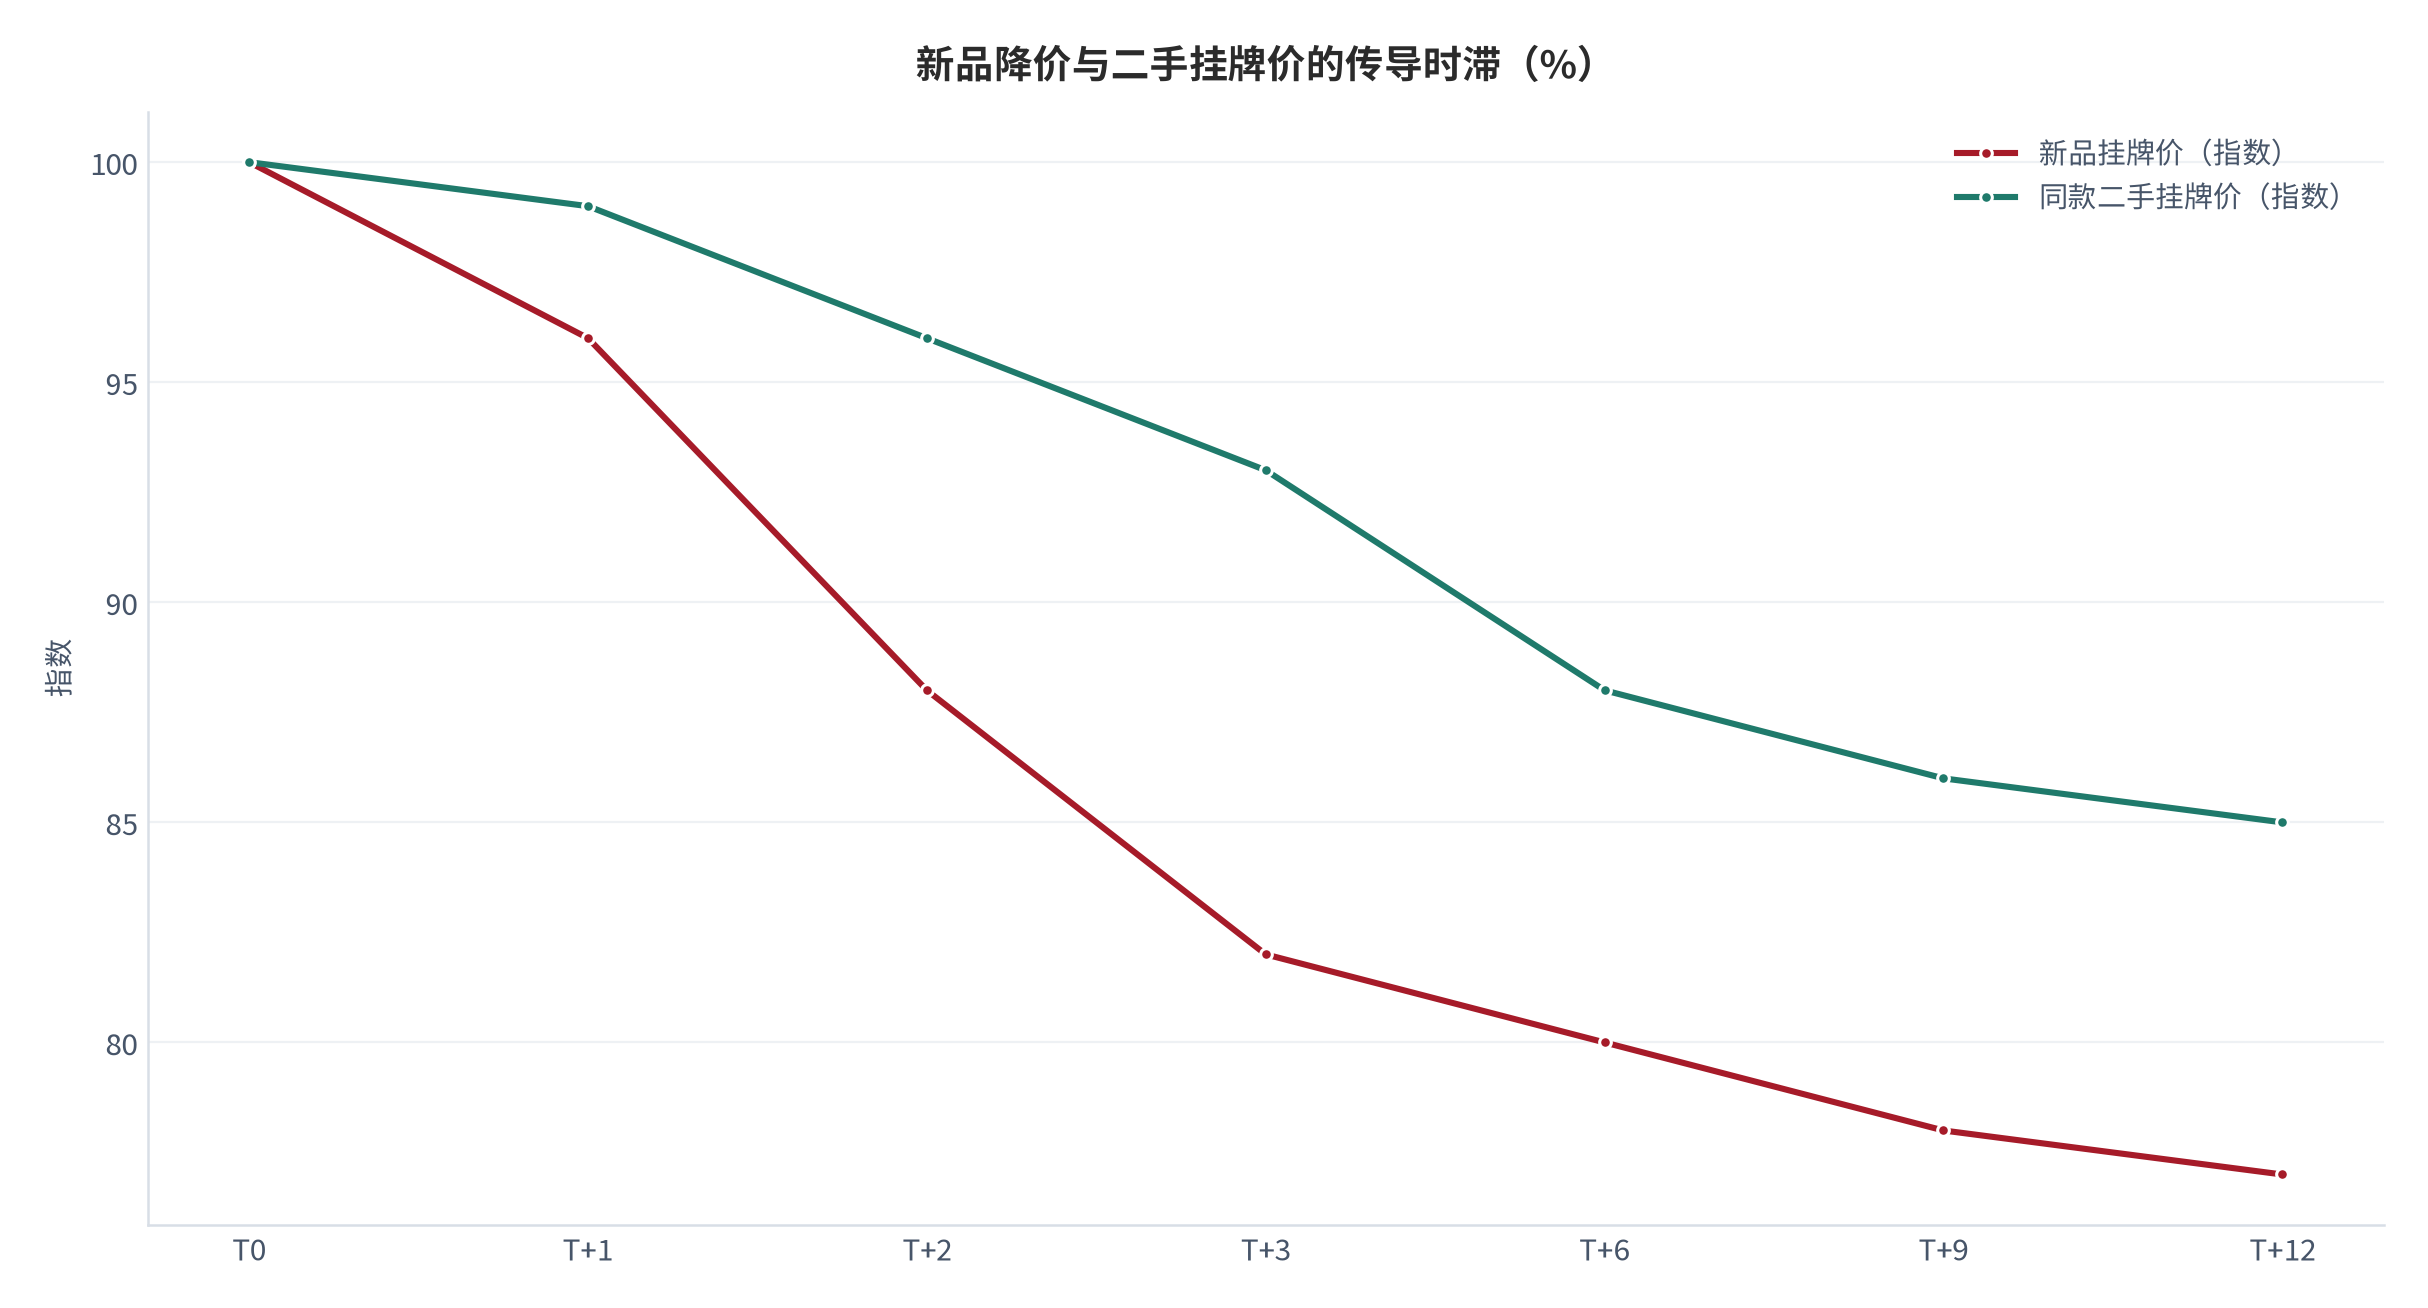
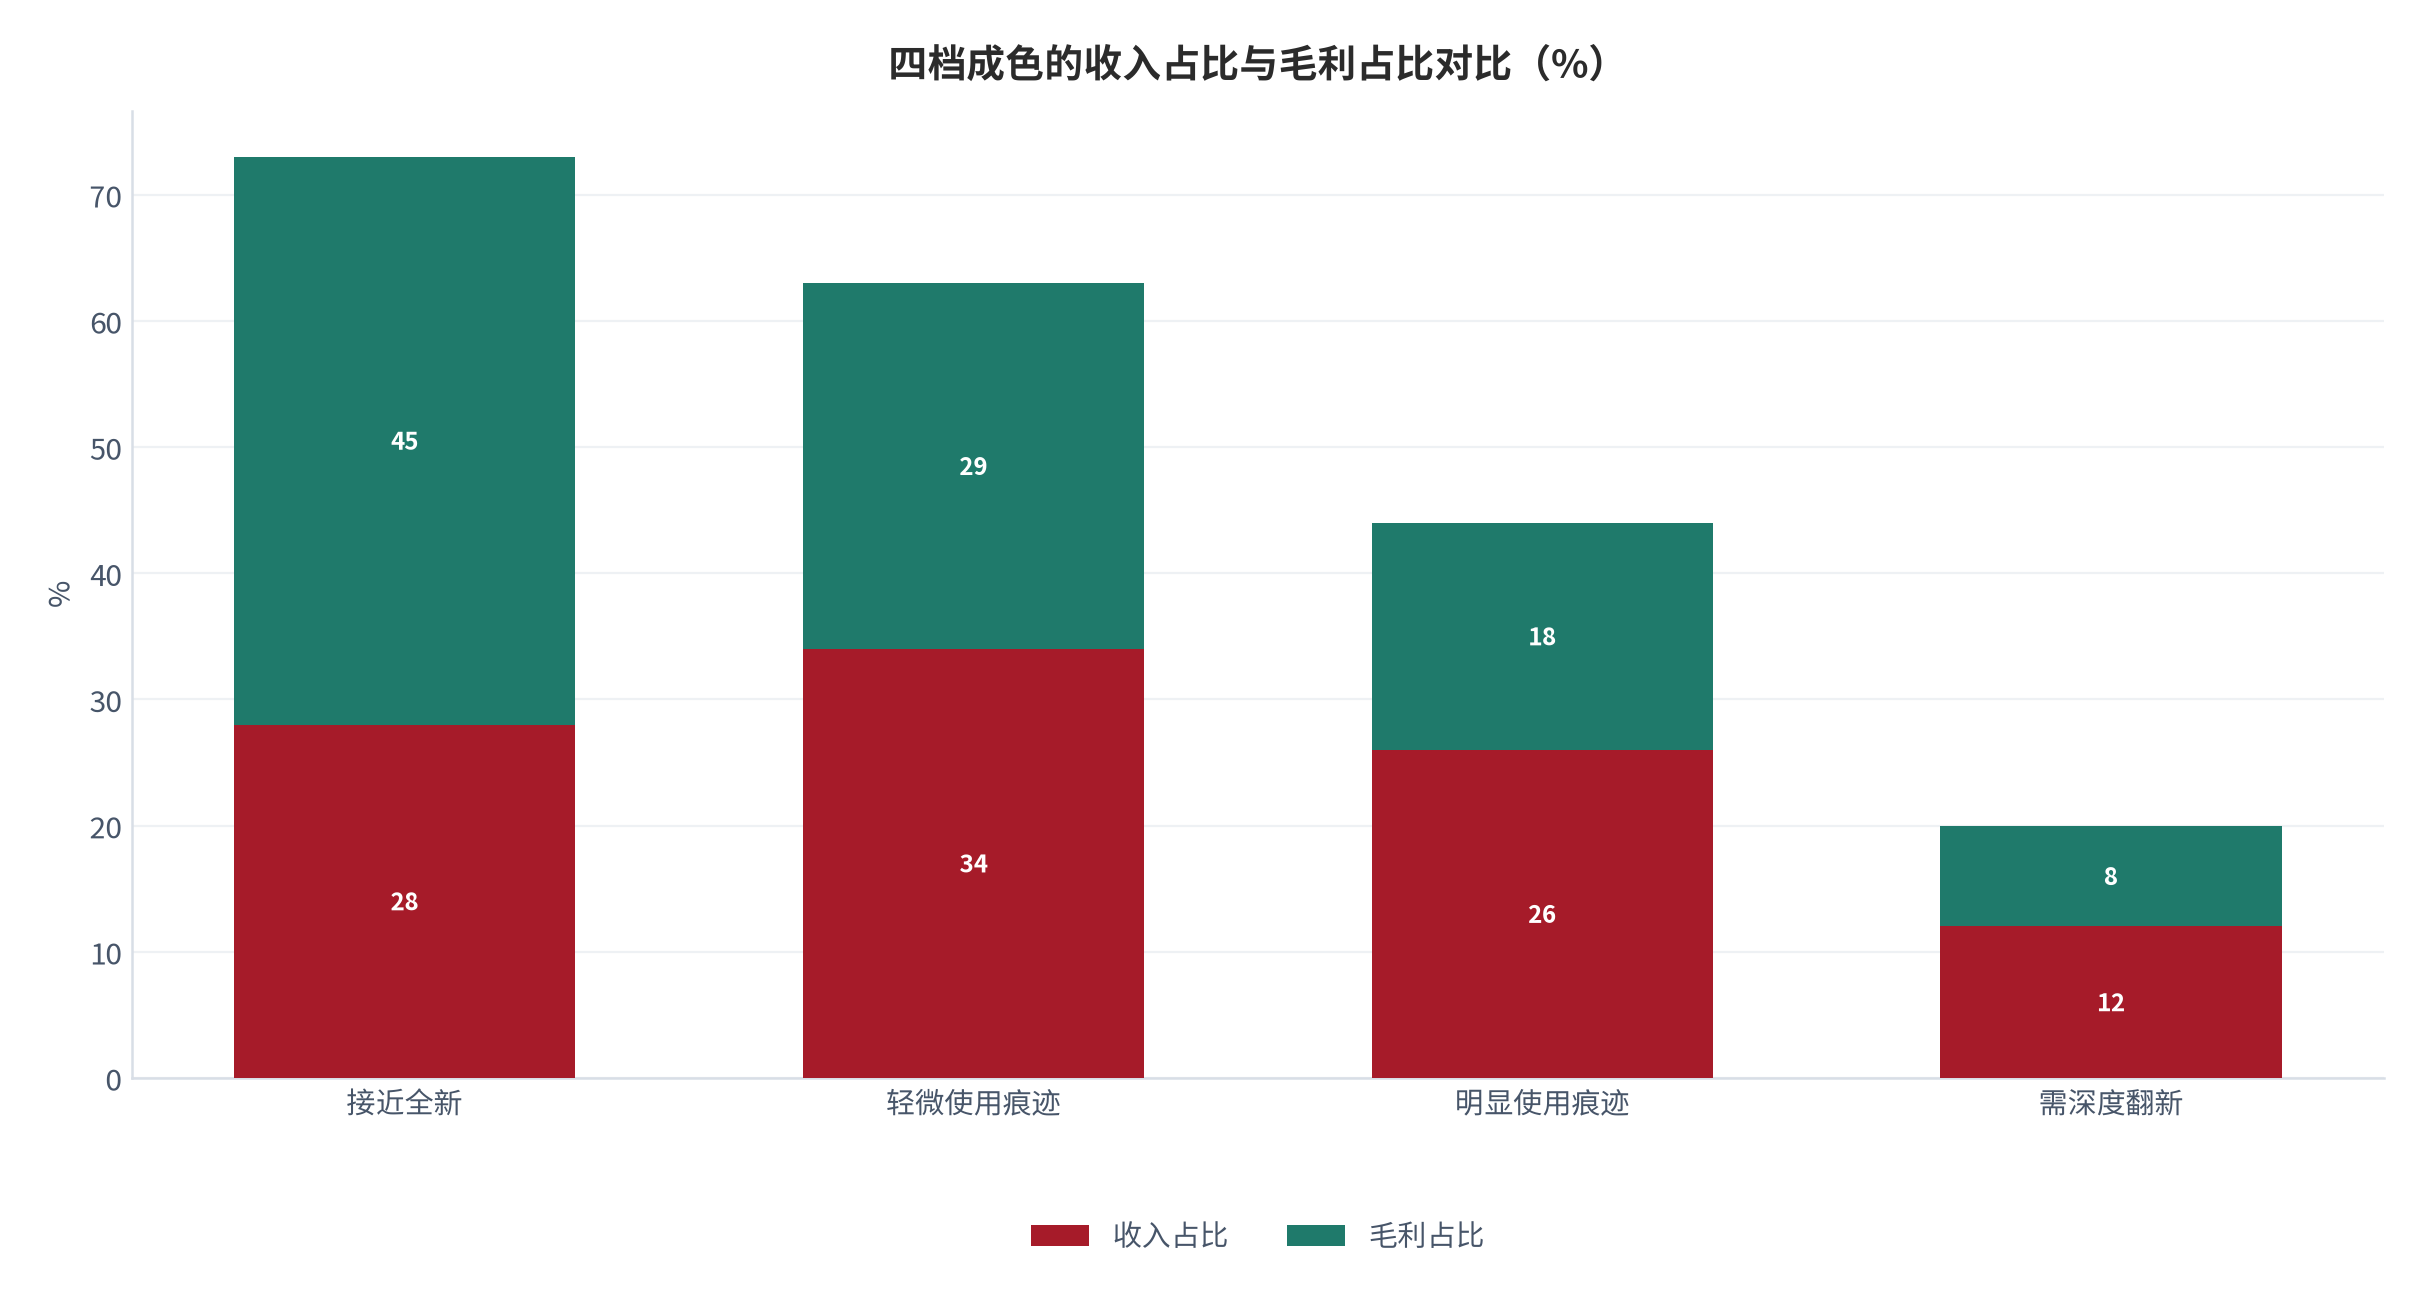
溢价分布的右偏也很明显:少数高成色设备贡献了不成比例的溢价,而多数设备落在中低位。测算显示,高成色档位的收入占比约三成却贡献了约四成半的毛利(测算)[1]。
| 成色档位 | 收入占比(测算)[1] | 毛利占比(测算)[1] | 溢价中位(测算)[1] |
|---|---|---|---|
| 接近全新 | 约 28% | 约 45% | 约 41% |
| 轻微使用痕迹 | 约 34% | 约 29% | 约 32% |
| 明显使用痕迹 | 约 26% | 约 18% | 约 24% |
| 需深度翻新 | 约 12% | 约 8% | 约 15% |
03翻新环节成本与周转
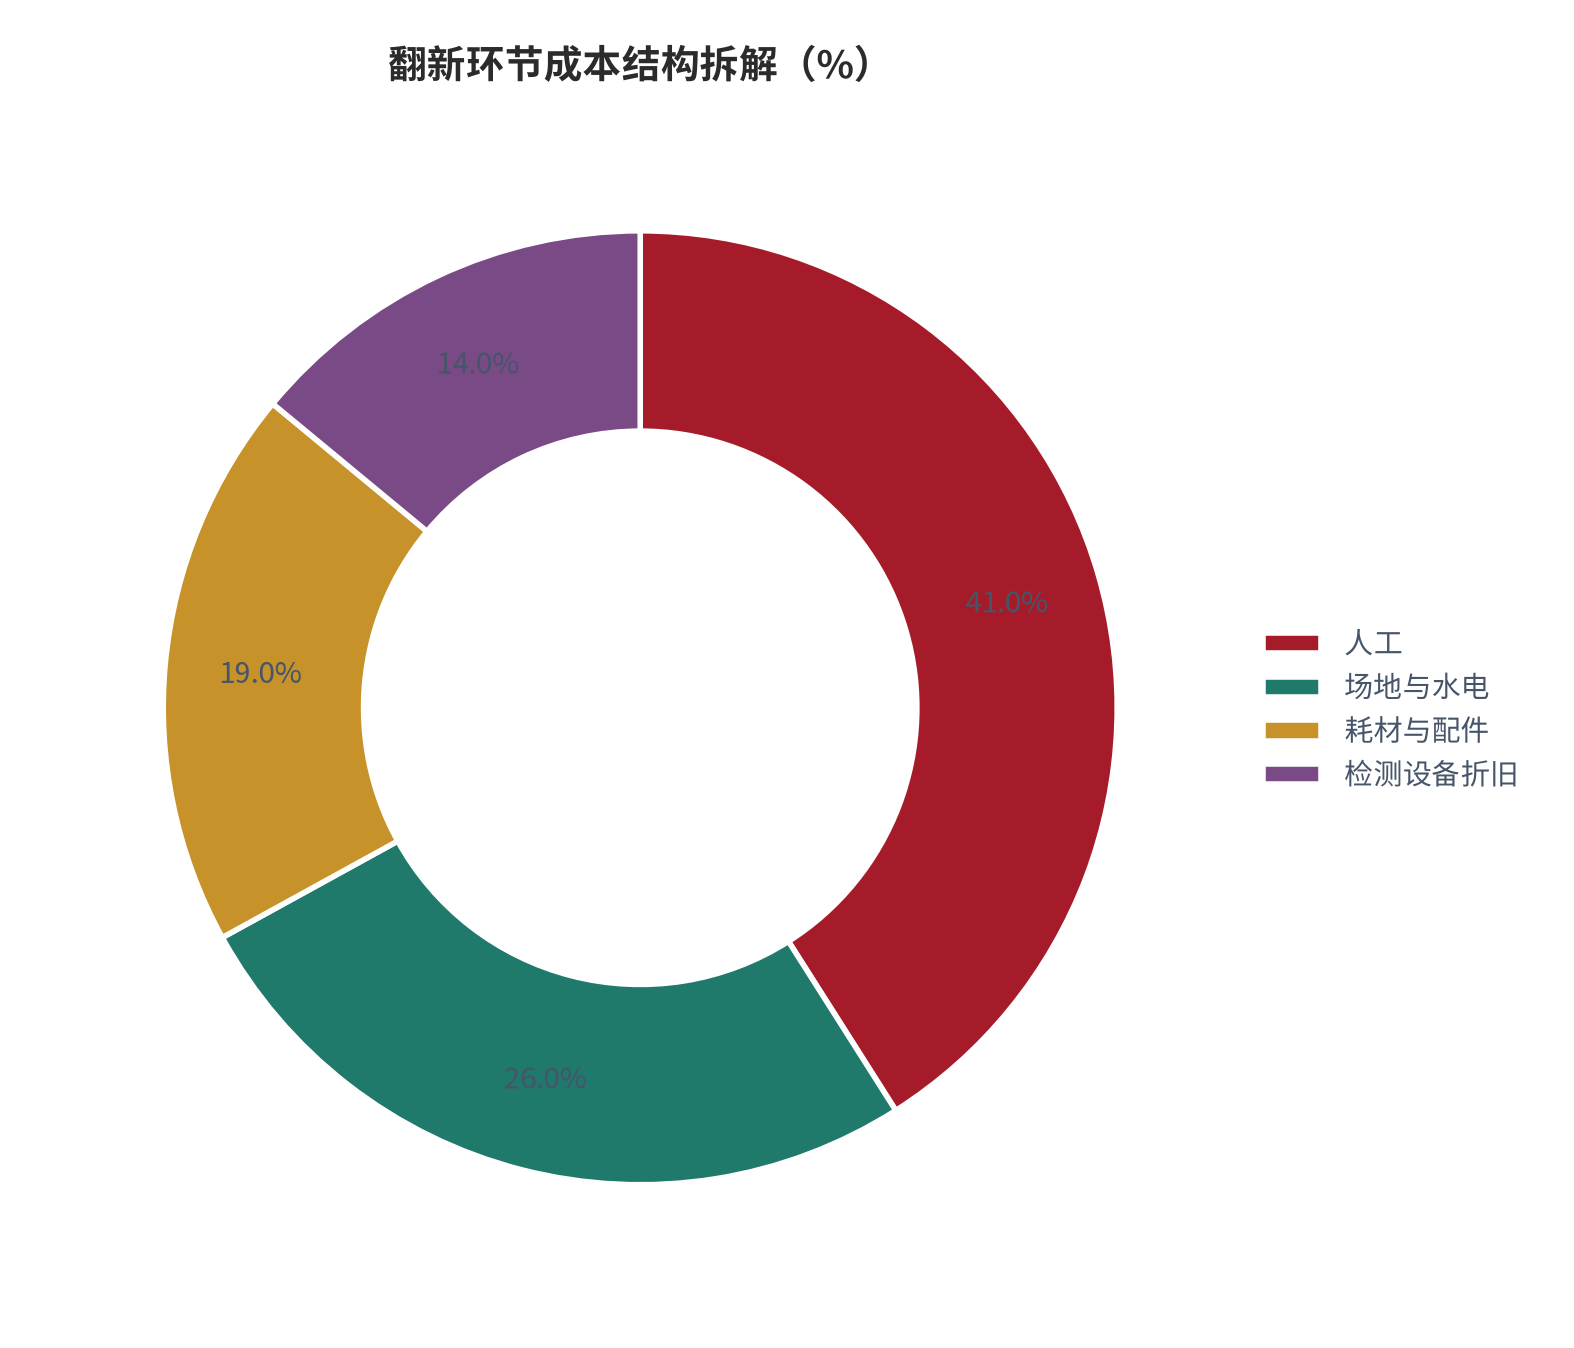
翻新环节成本占全链条成本的比重约 47%(测算)[2],接近一半。它由人工、耗材、检测设备与场地构成。
人工是主要变量:深度翻新的工序耗时是简单清洁的数倍。测算显示,简单翻新与使用深度翻新的工时分别为 0.4 与 3.2 小时(测算)[2]。
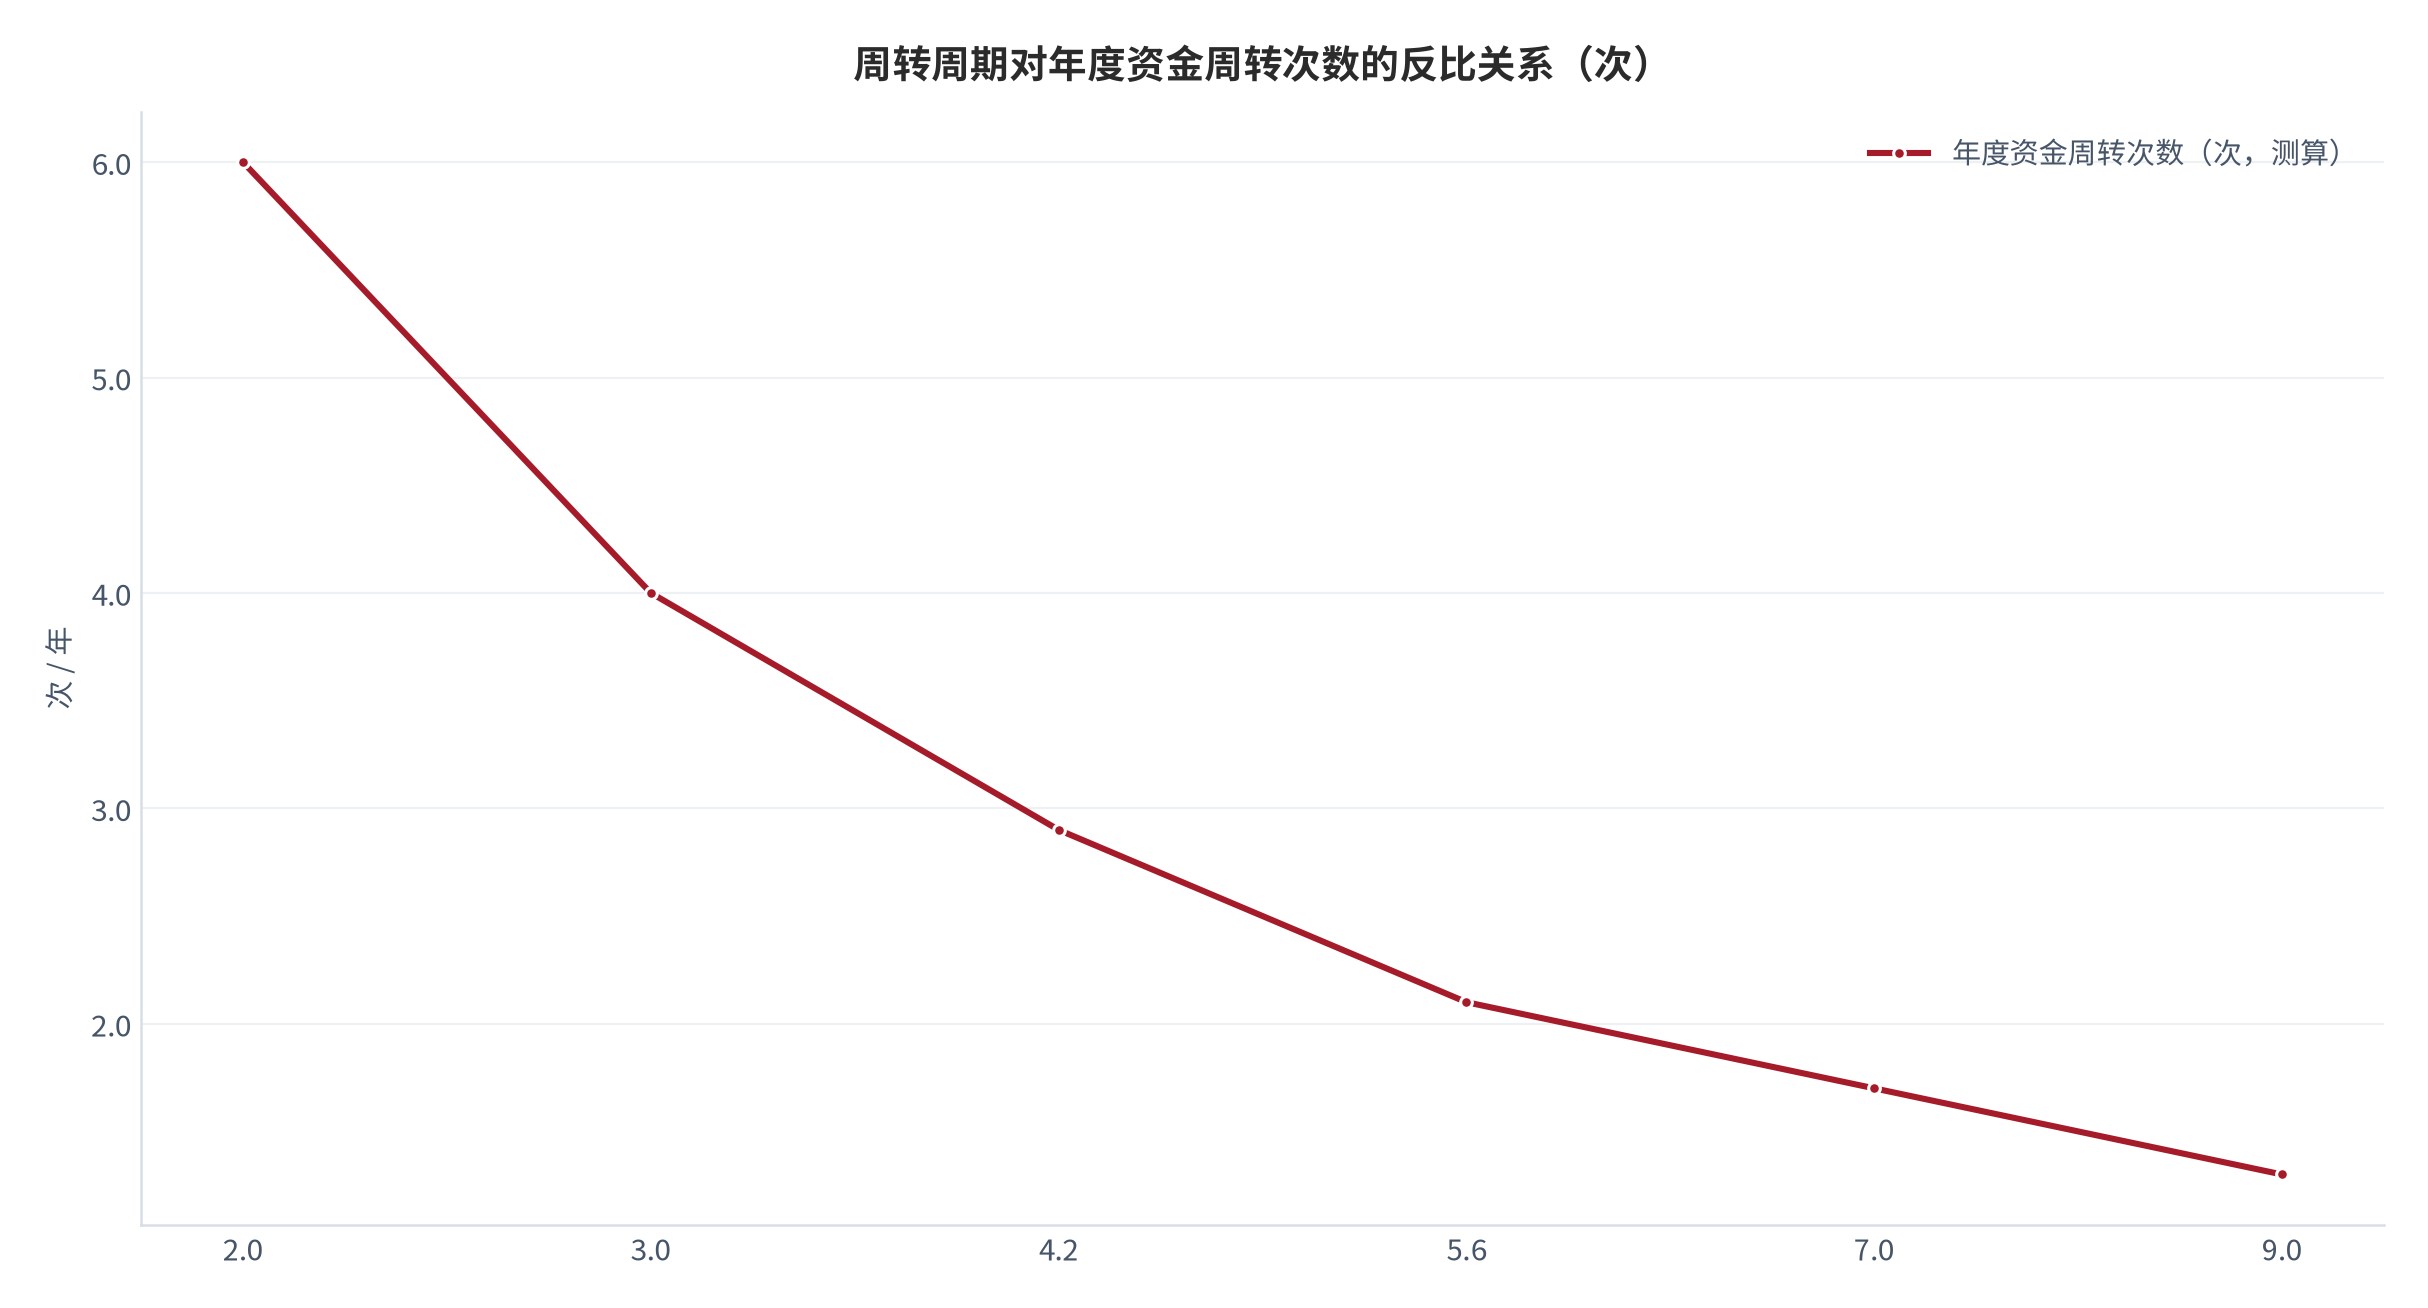
把翻新成本与周转放在一起看,会得到这门生意的核心公式:毛利不取决于单笔赚多少,而取决于资金在多少时间内转了几圈。测算单笔库存的平均周转周期约 5.6 个月(测算)[2]。
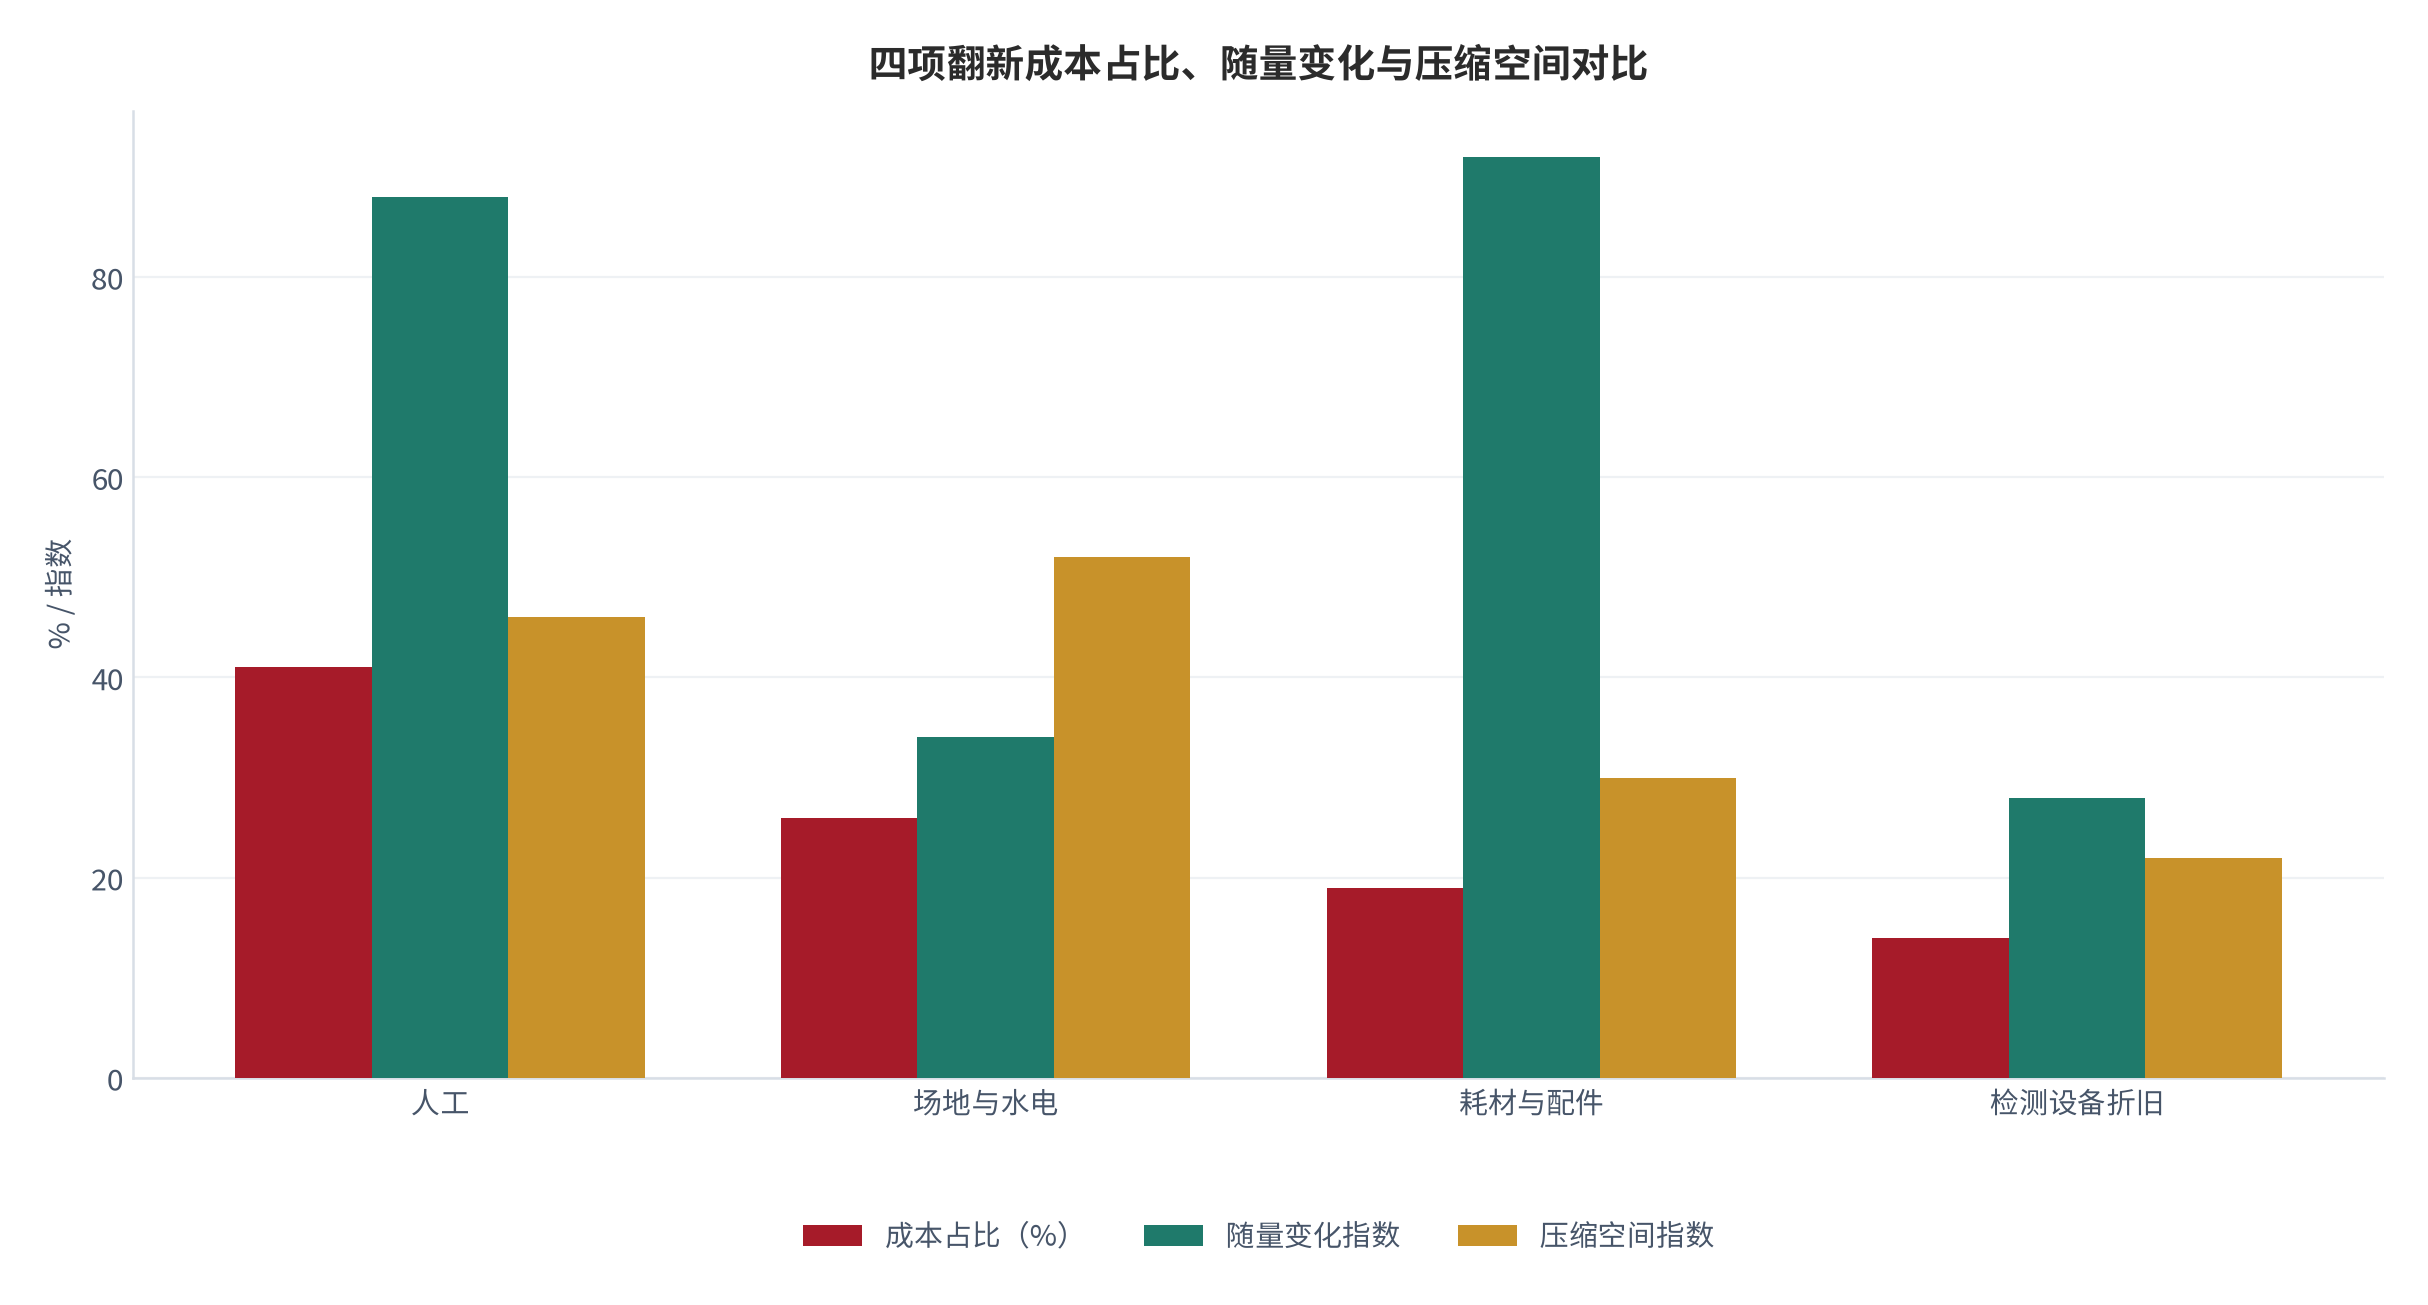
场地与设备虽然一次投入大,但可以按批次摊薄。真正压不住的是人工——订单波动大时,固定用工与临时用工的选择直接决定单位成本。
| 成本项 | 占比(测算)[2] | 随量变化 | 压缩空间 |
|---|---|---|---|
| 人工 | 约 41% | 强 | 中等 |
| 耗材与配件 | 约 19% | 强 | 有限 |
| 检测设备折旧 | 约 14% | 弱 | 有限 |
| 场地与水电 | 约 26% | 弱 | 中等 |
04渠道折价与分销毛利
渠道是链条的最后一环,也是价格发现的地方。测算渠道折价在渠道毛利中的占比约 18%(测算)[3],意味着渠道毛利中相当大的部分来自折价空间,而不是服务溢价。
折价空间的大小取决于三个因素:同款设备的供给密度、买家对成色的判断能力、以及交付与售后承担的复杂度。供给越密集,折价越薄(公开渠道口径)[3]。
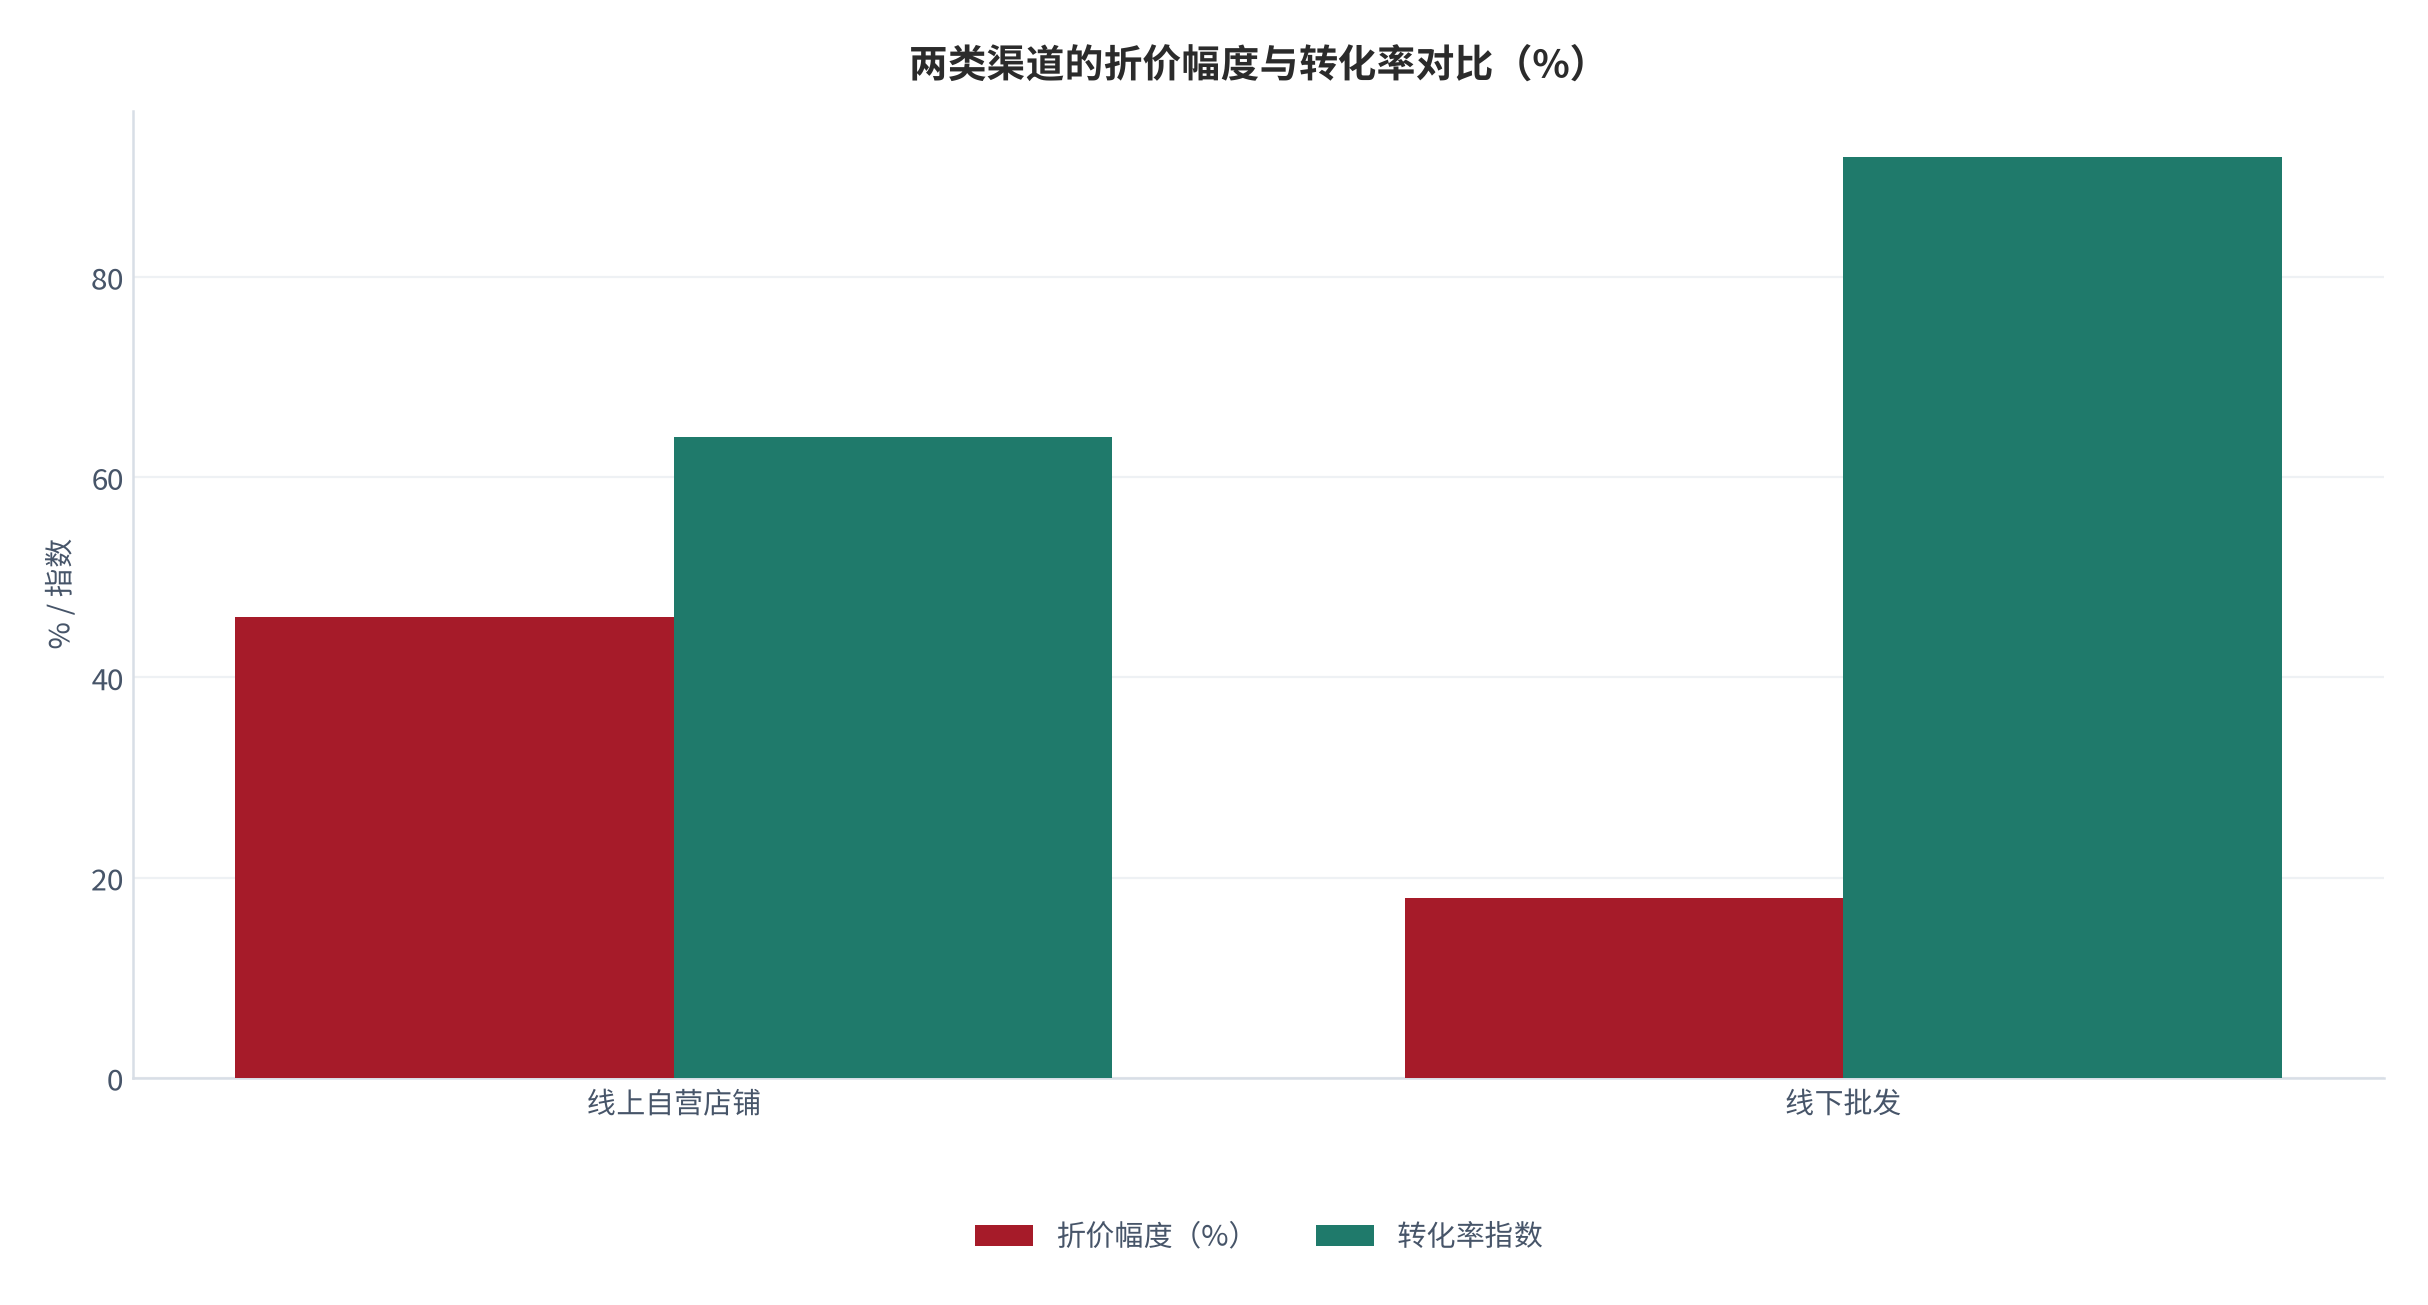
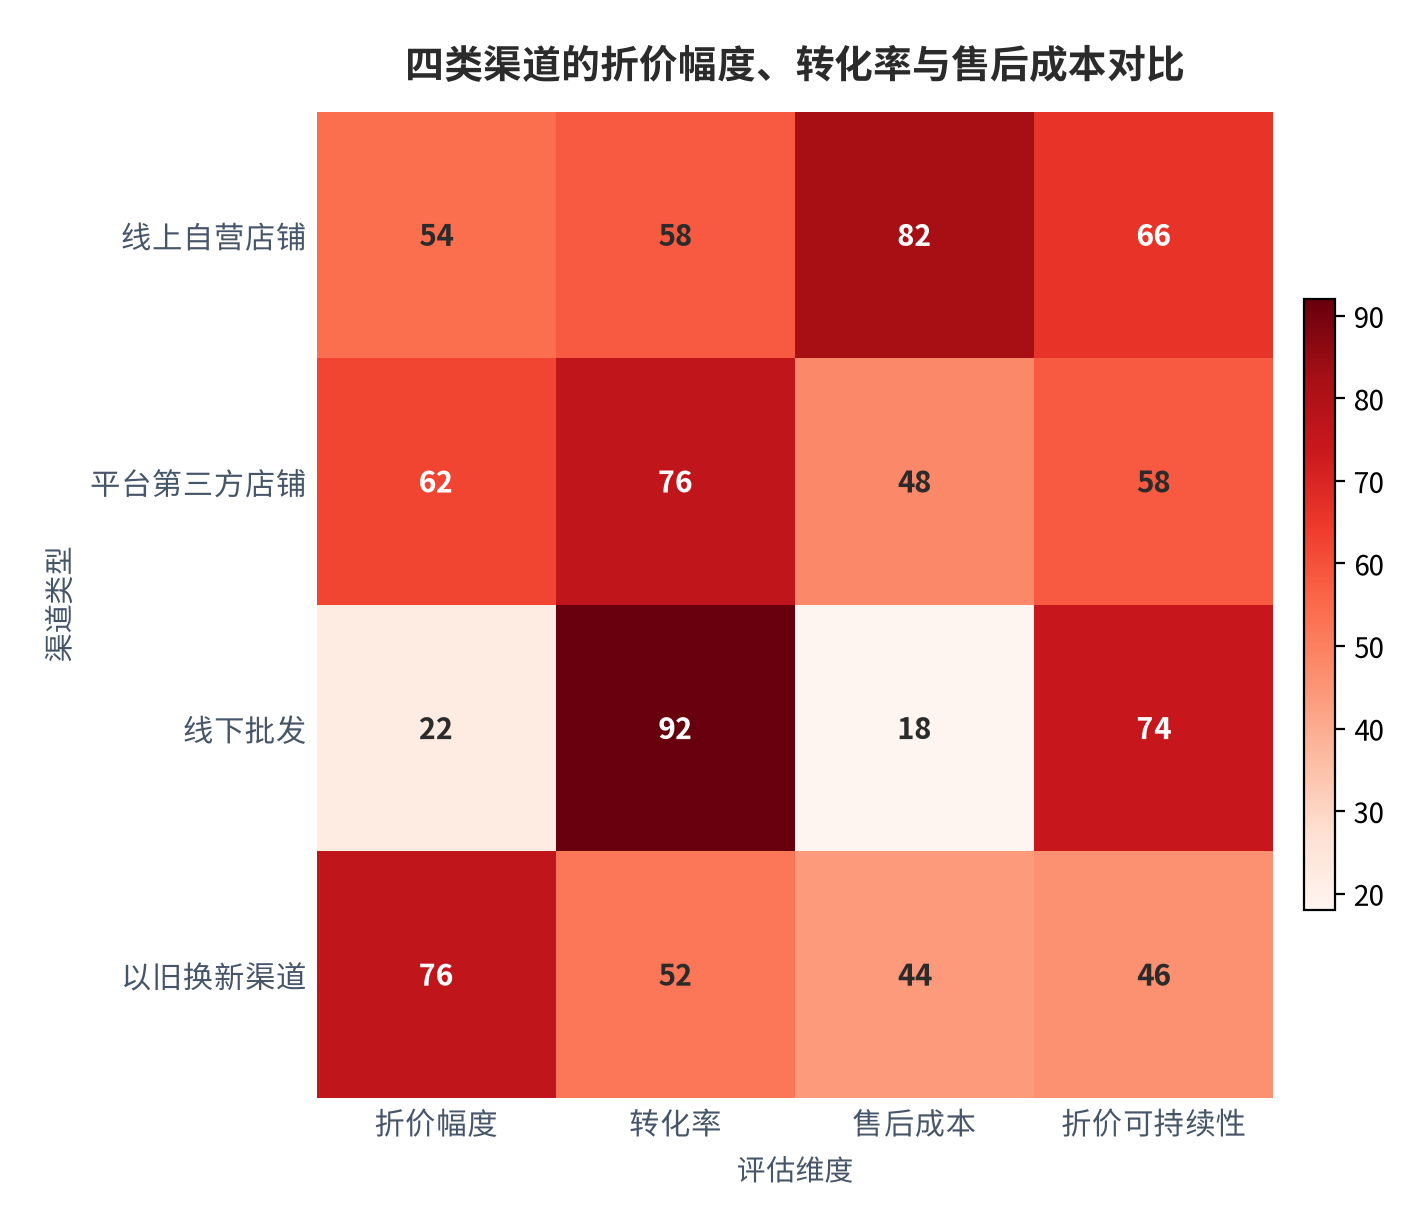
不同渠道的折价与转化率组合差别很大。线上店铺的折价可控但转化慢,而线下批发的折价薄但走量快。测算显示两者对全链条毛利的贡献相差不到一成半(测算)[3]。
售后承诺是渠道成本的隐藏项。延长保修会显著抬高退货预期,却也确实能抬高成交价。测算显示,保修期每延长三个月,退货率上升约四个百分点,而成交价上行约两成半(测算)[3]。
| 渠道类型 | 折价幅度(测算)[3] | 转化率 | 售后成本 |
|---|---|---|---|
| 线上自营店铺 | 中 | 中 | 高 |
| 平台第三方店铺 | 中高 | 高 | 中 |
| 线下批发 | 低 | 高 | 低 |
| 以旧换新渠道 | 高 | 中 | 中 |
05退货损耗与收货质量
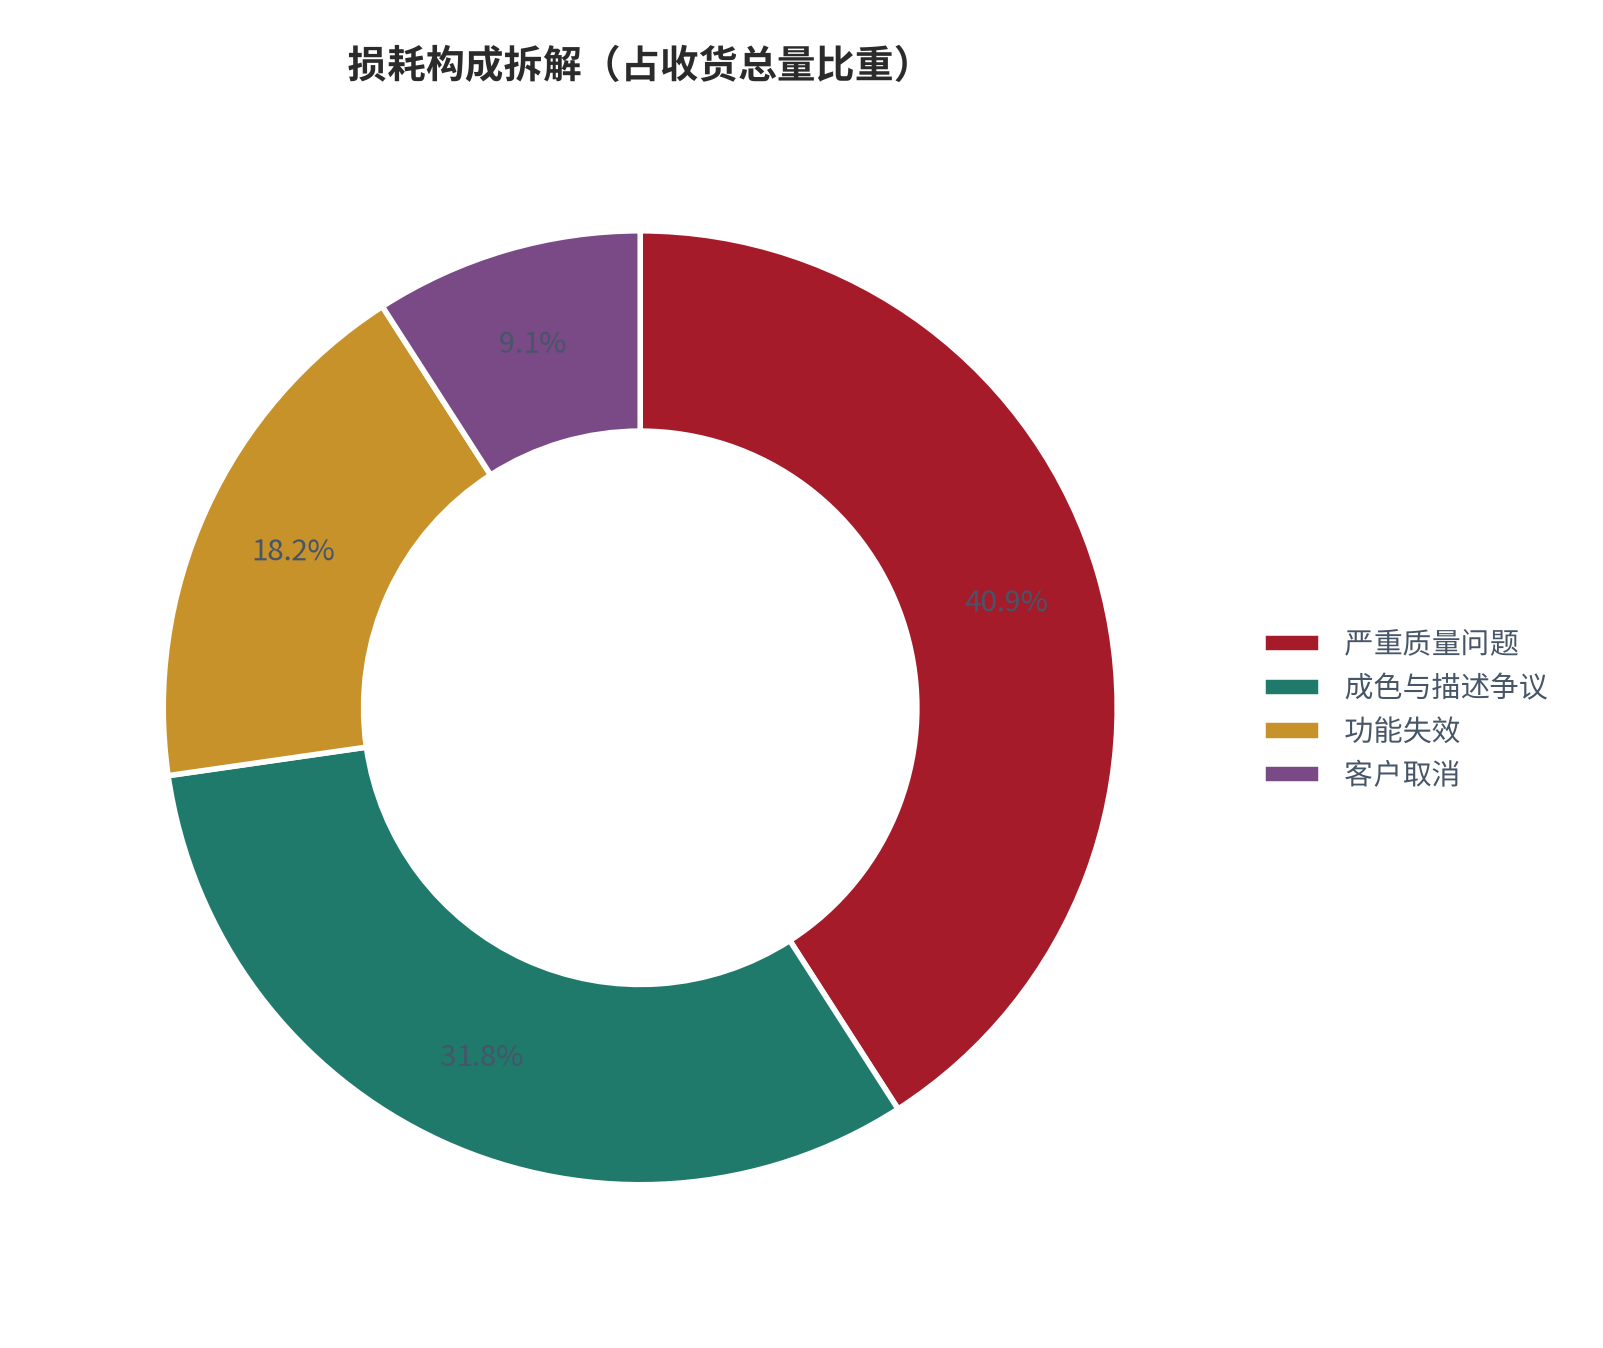
损耗是这门生意最容易被低估的科目。测算退货与翻新损耗占收货总量的比重约 22%(测算)[4],接近五分之一。
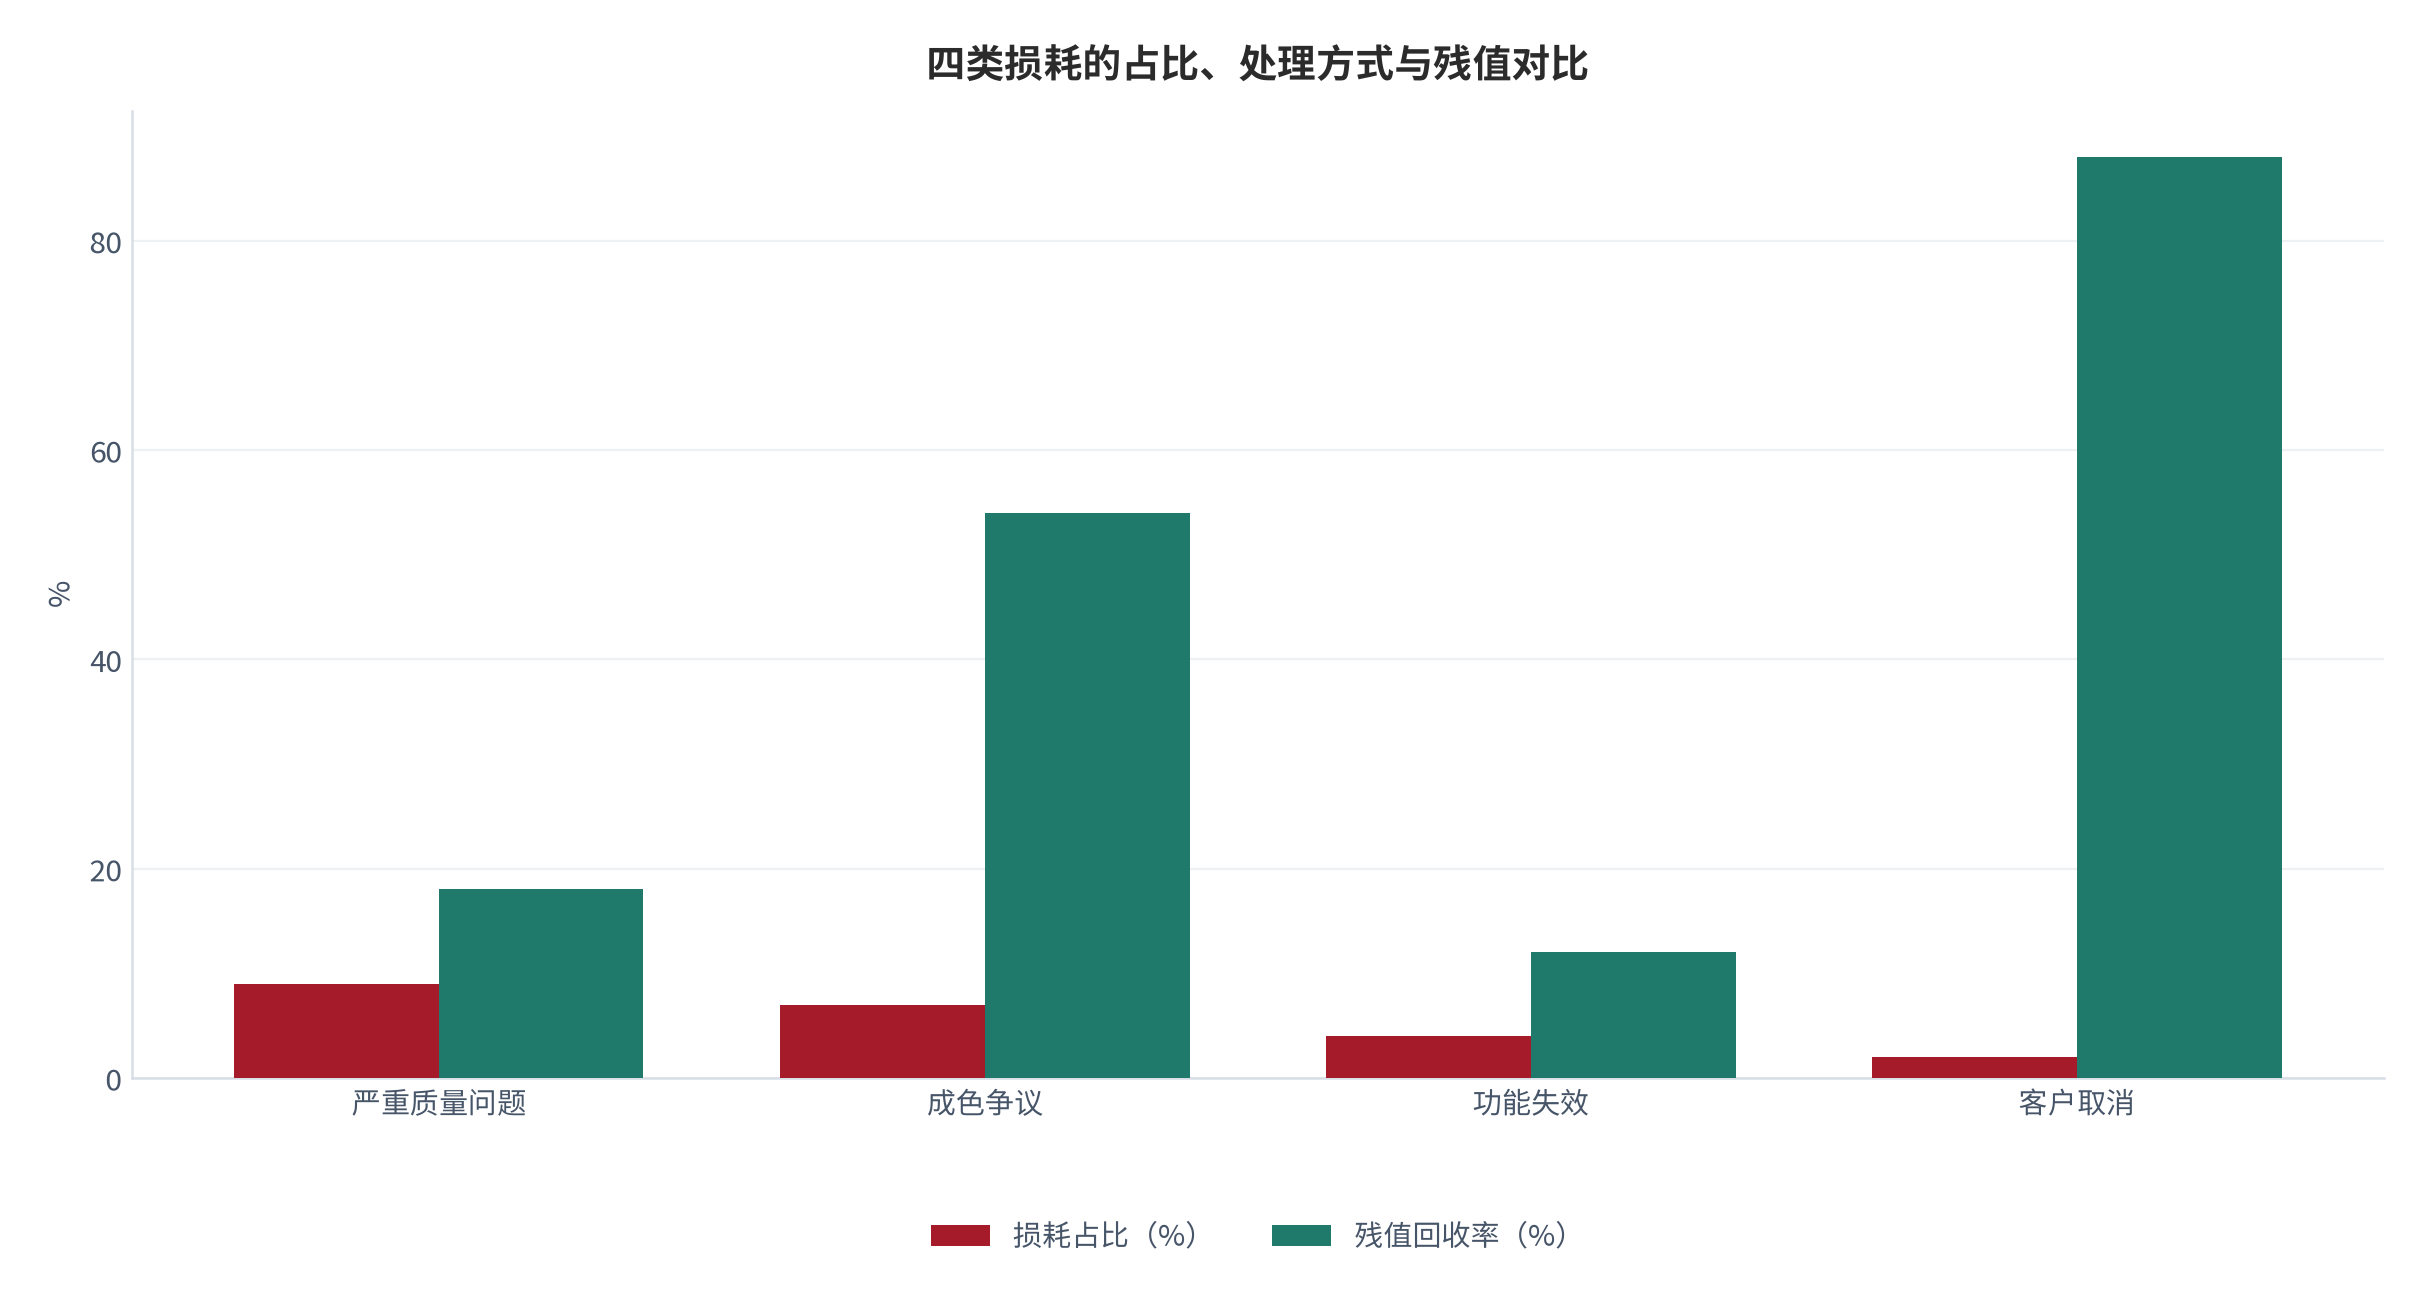
损耗分两类:一类是收货后就发现的严重问题,只能低价拆件处理;另一类是上架后退回的质量争议。前者的损失已经发生,后者的损失还包括往返运费。
收货环节的品控是唯一能主动降低损耗的地方。测算显示,收货检测时长从十分钟提高到四十分钟,后续损耗率可以下降约三分之一(测算)[4]。这是一笔用人工换损耗的账。
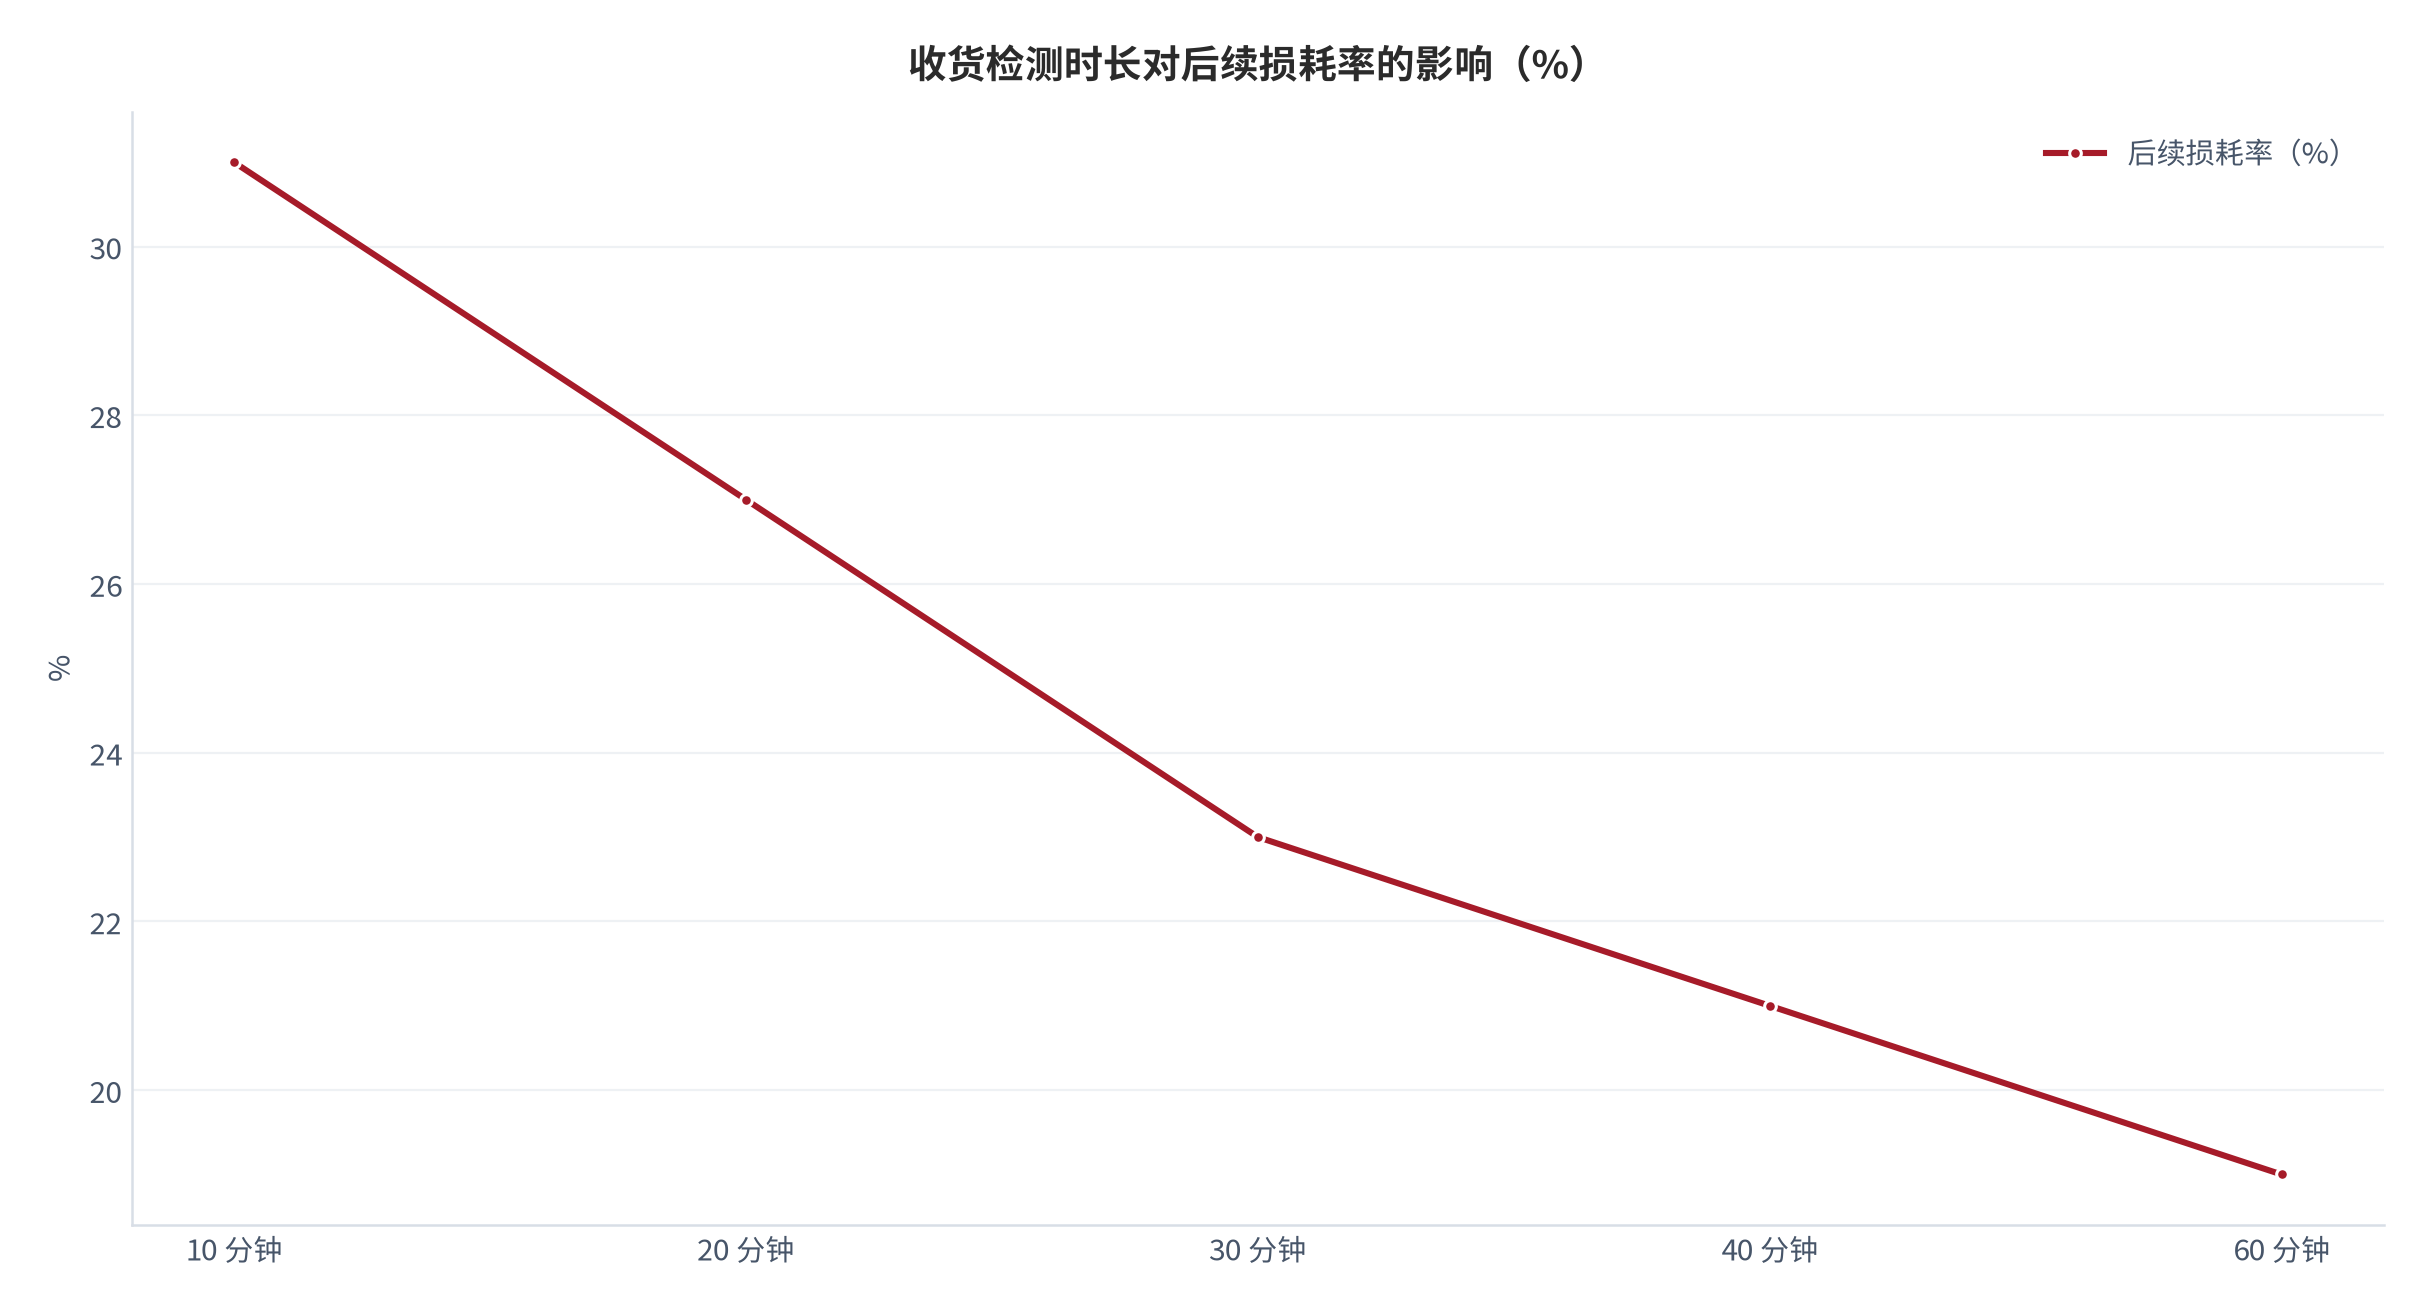
损耗的影响不是线性的:损耗率上升会同时压低成交价与抬高处理成本,因此对毛利的冲击大于其占比。测算显示,损耗率每上升五个百分点,全链条毛利率下降约三个百分点(测算)[4]。
| 损耗类型 | 占比(测算)[4] | 处理方式 | 可回收残值 |
|---|---|---|---|
| 严重质量问题 | 约 9% | 拆件处理 | 低 |
| 成色与描述争议 | 约 7% | 二次翻新 | 中 |
| 功能失效 | 约 4% | 拆件处理 | 低 |
| 客户取消 | 约 2% | 重新上架 | 高 |
06全链条毛利结构与情景测算
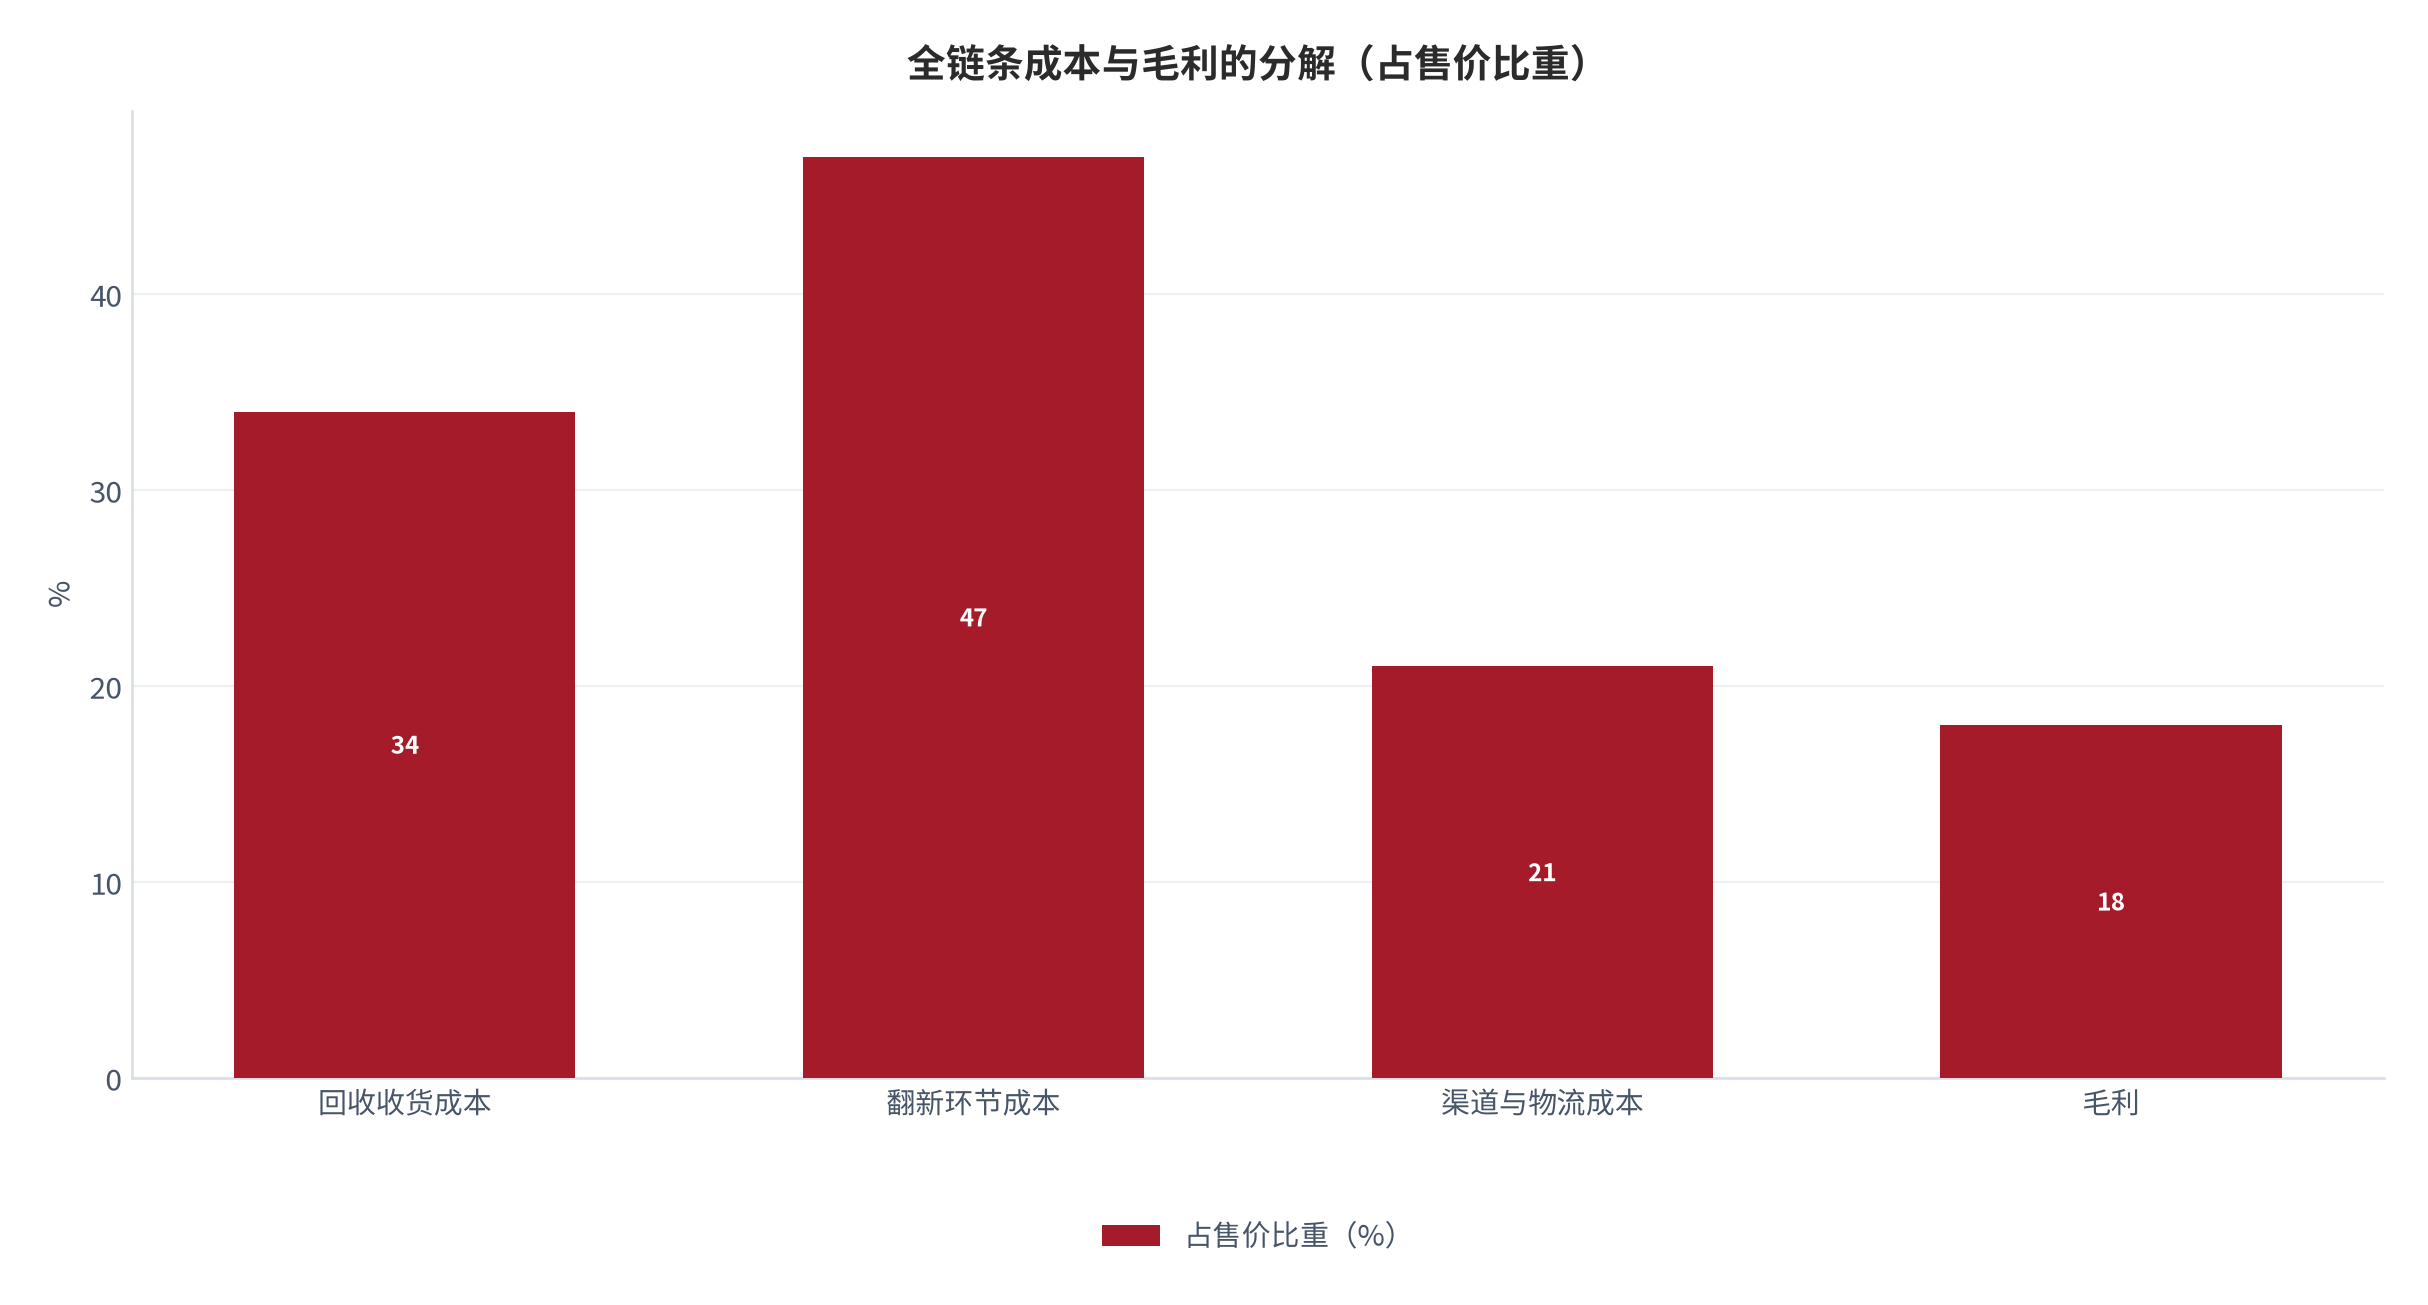
把四个环节合起来,才能得到完整的毛利结构。测算翻新环节成本占全链条成本的比重约 47%(测算)[2],而渠道折价在渠道毛利中占比约 18%(测算)[3]。
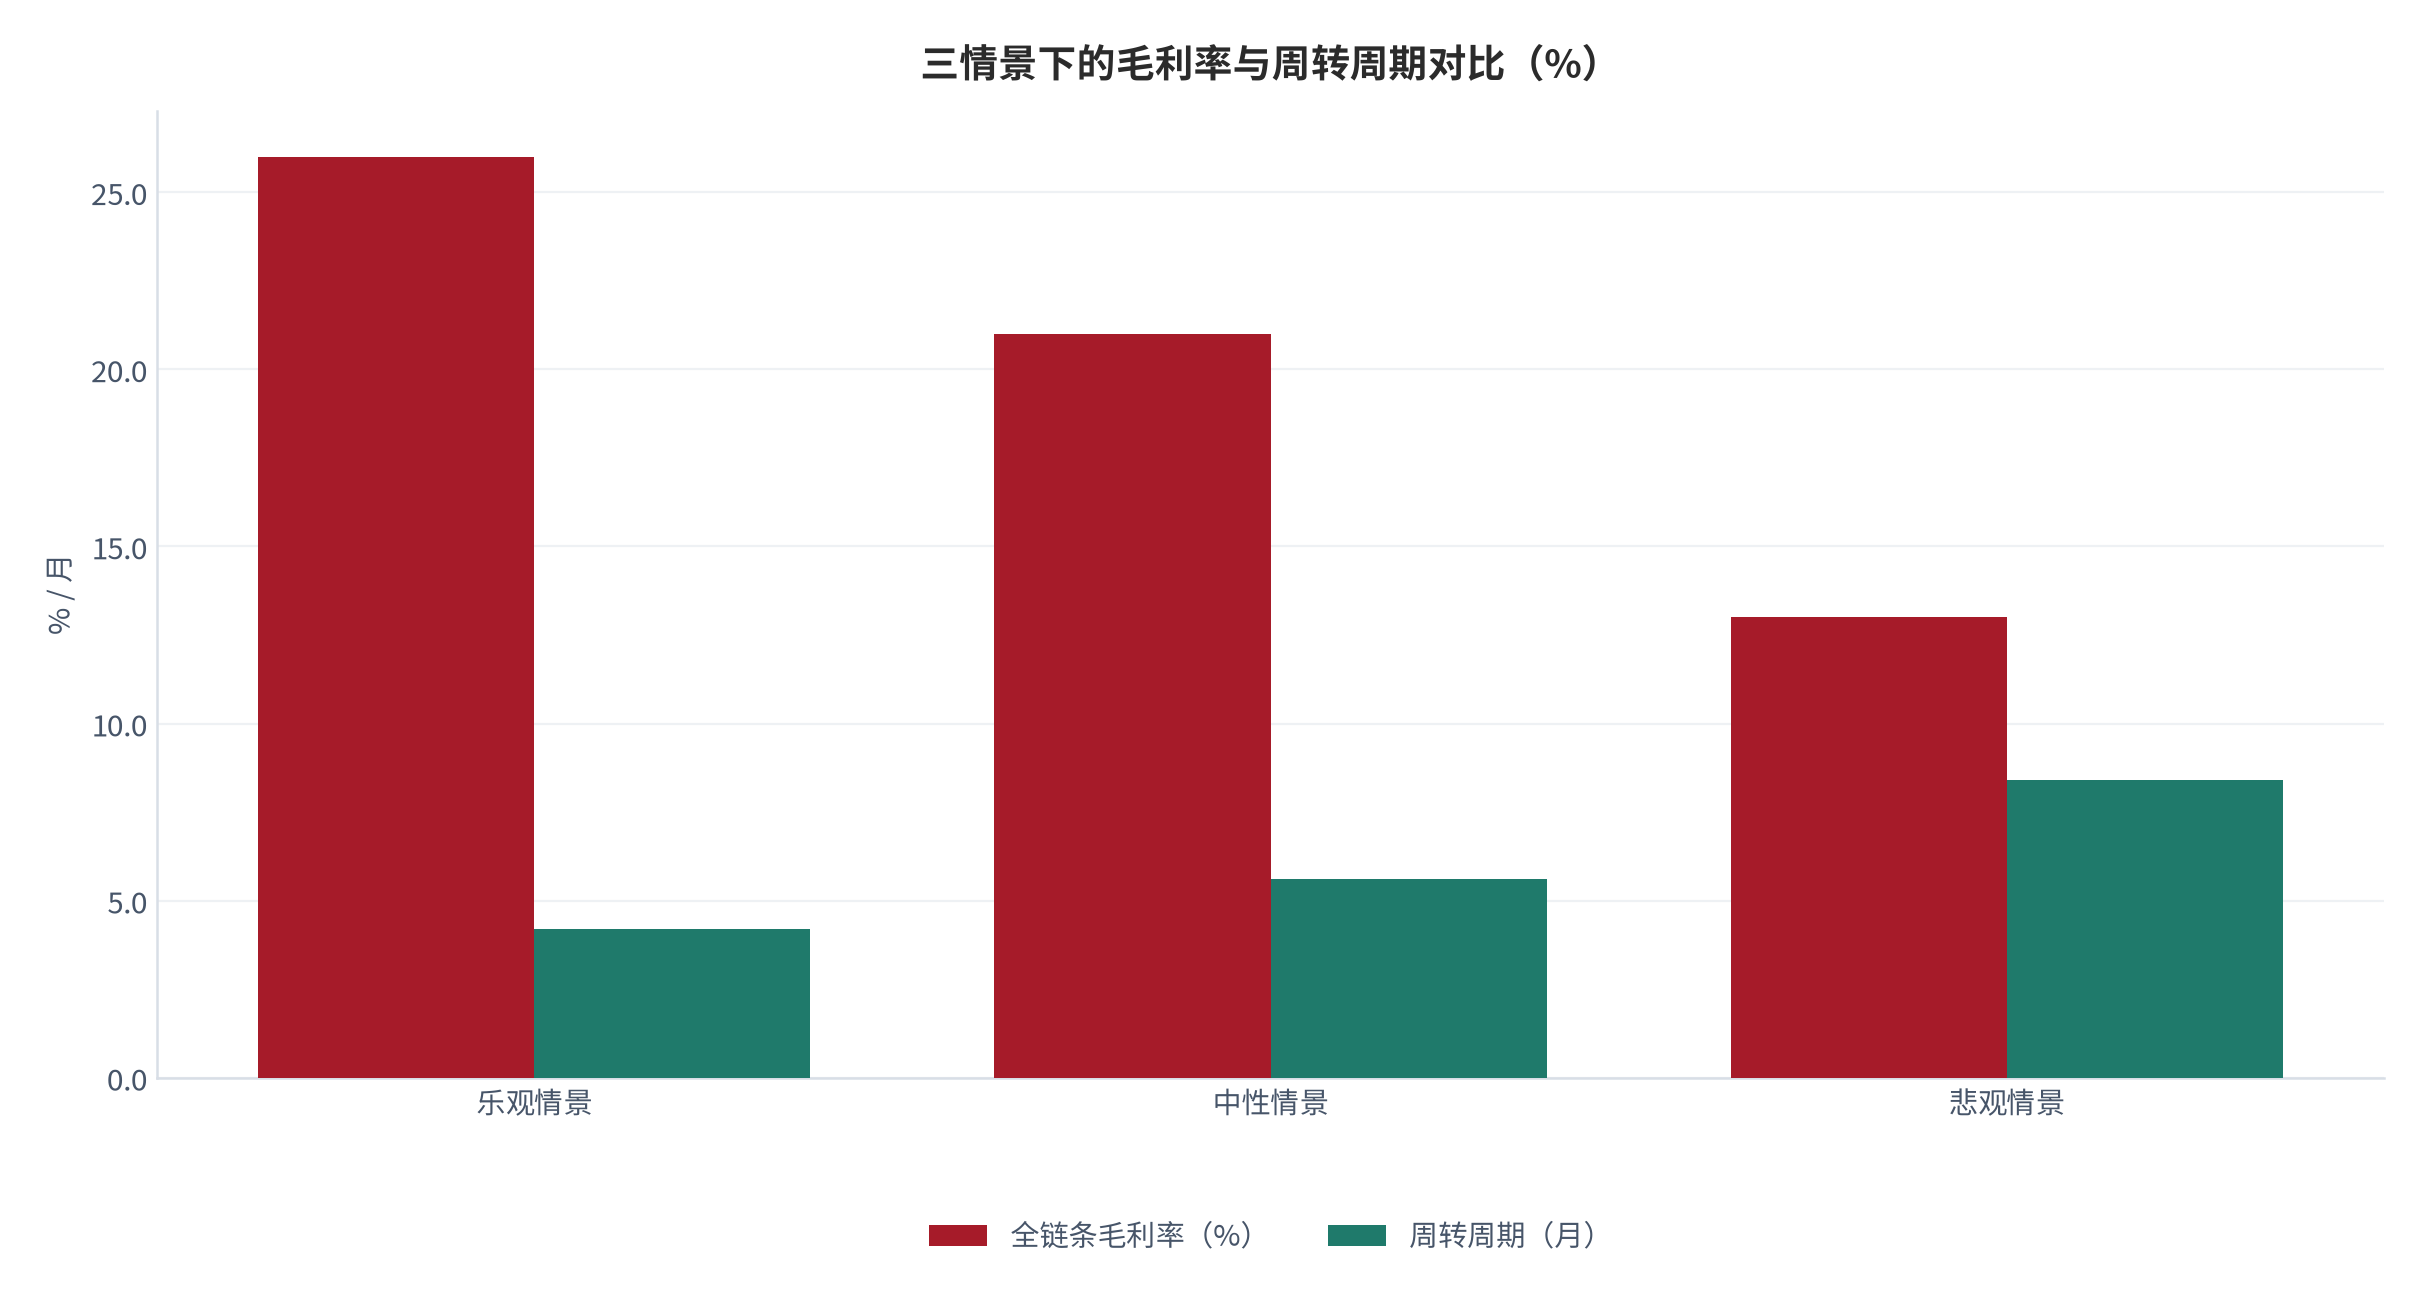
结构上,收货成本、翻新成本与渠道成本三段相加,剩余部分才是净利润空间。测算显示,全链条毛利率中枢约两成一(测算)[2][3],看起来不高,但配合周转可以放大。
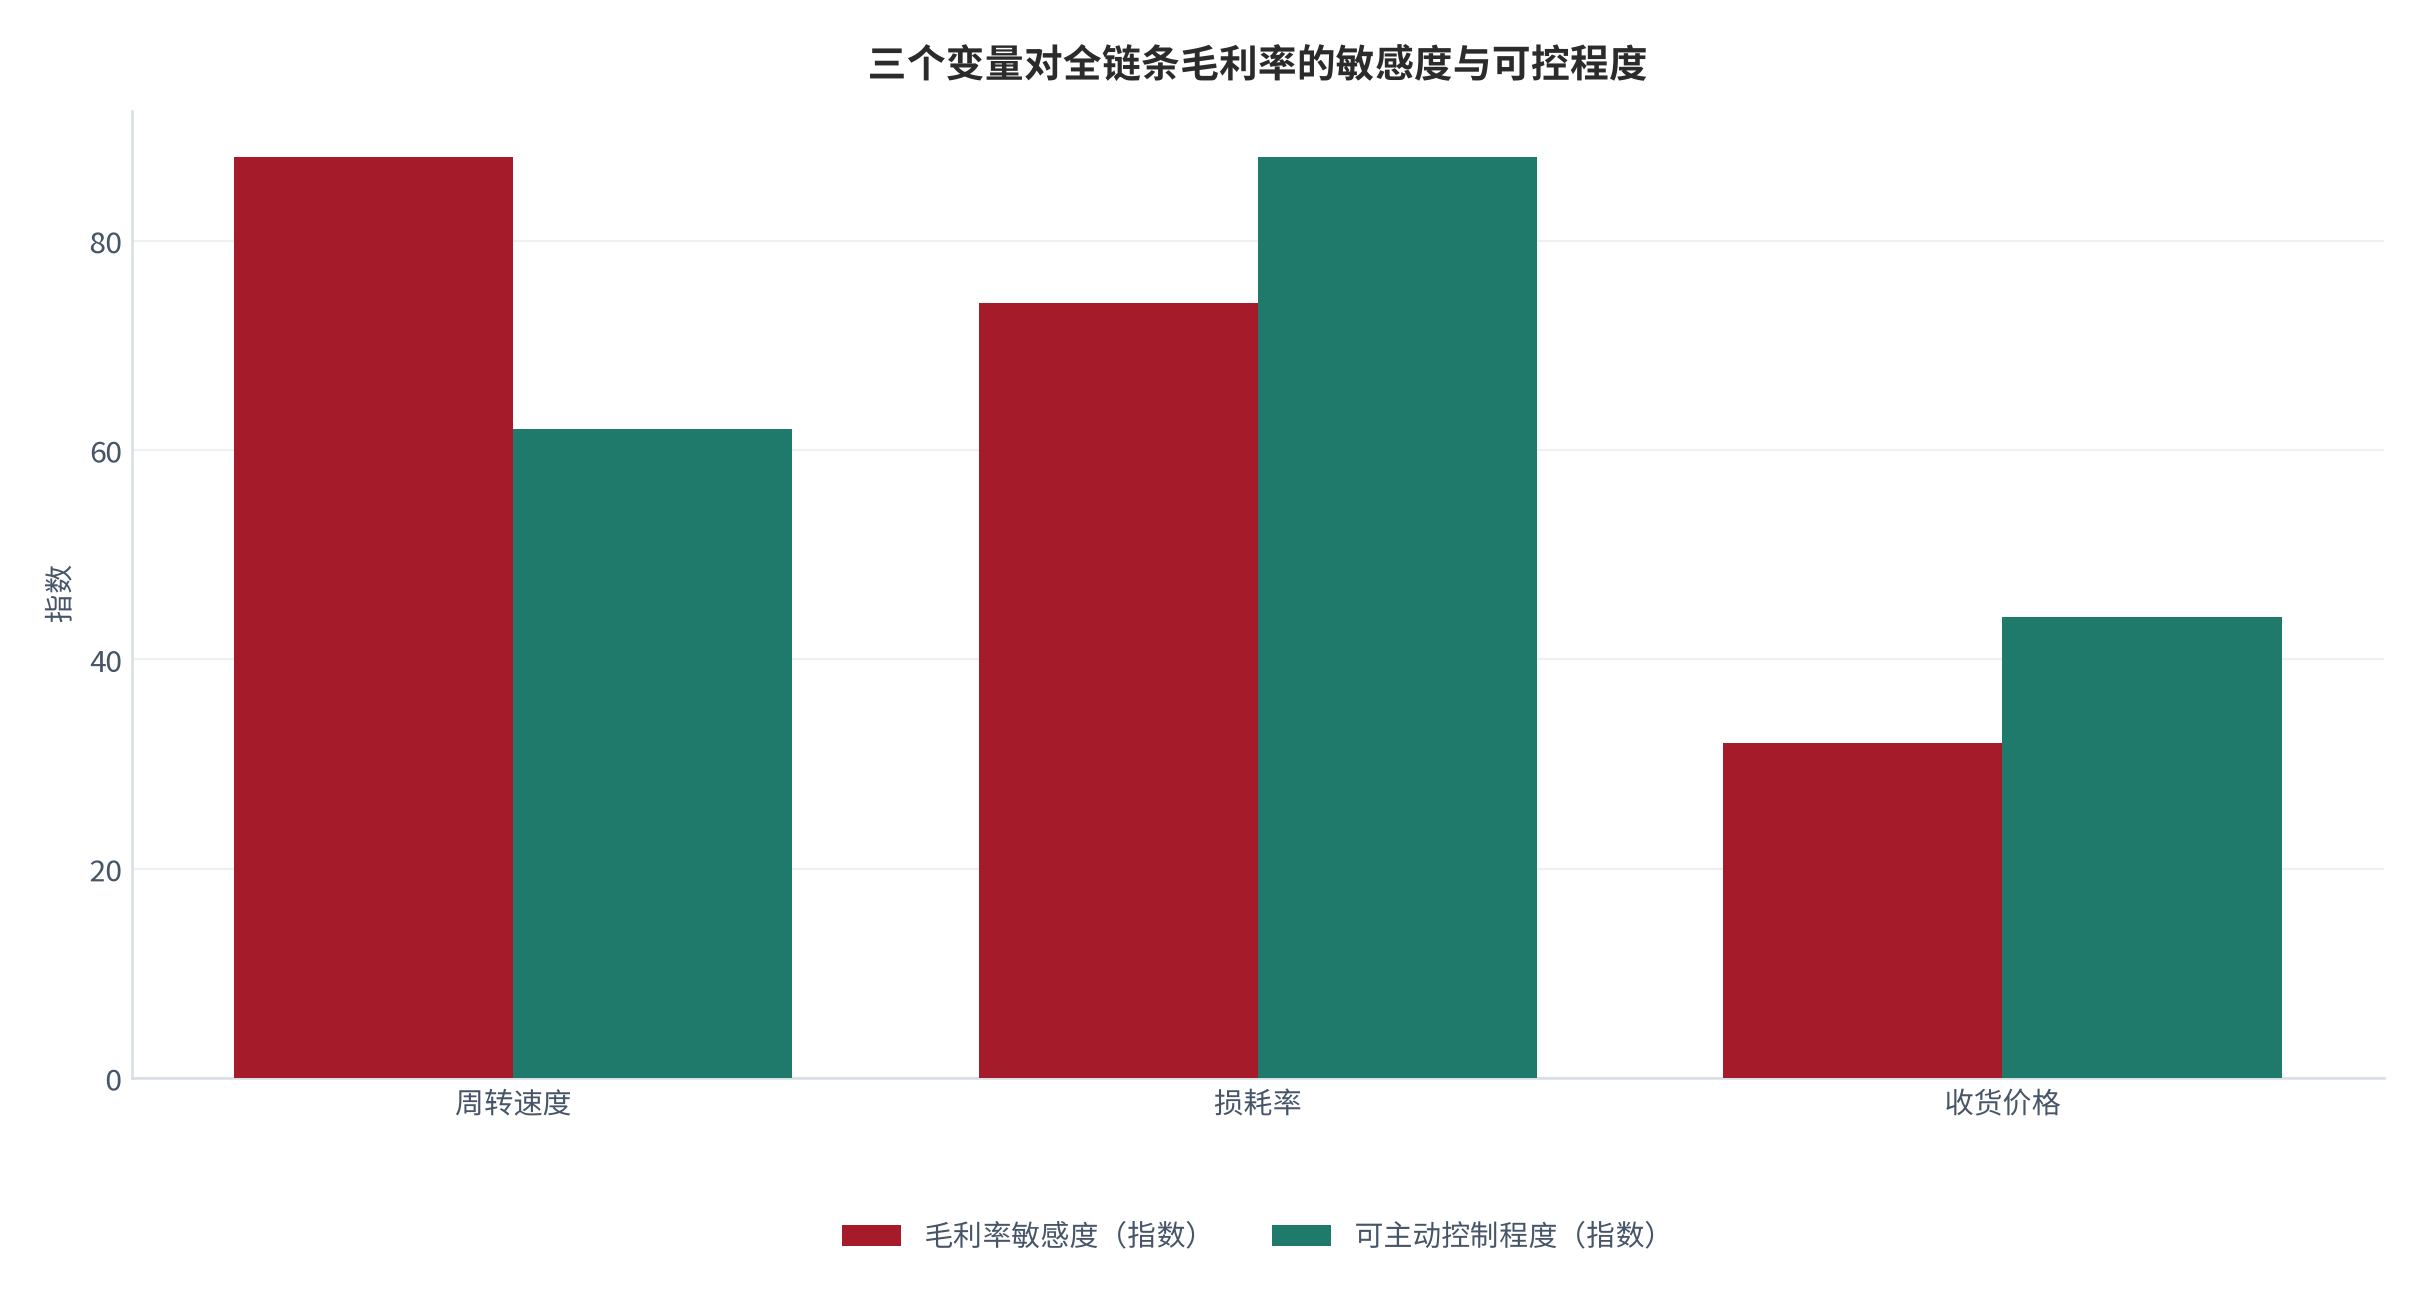
情景测算显示,毛利率对周转速度与损耗率都高度敏感,但对收货价格的敏感度最低。这意味着靠压收货价格找利润是一条窄路。
资金占用是另一个约束。周转周期约 5.6 个月(测算)[2]意味着同一笔资金一年转不到三次,规模扩张对现金的需求是线性的。
| 情景 | 毛利率(测算)[2] | 周转周期 | 结论 |
|---|---|---|---|
| 乐观 | 约 26% | 约 4.2 个月 | 可扩张 |
| 中性 | 约 21% | 约 5.6 个月 | 可维持 |
| 悲观 | 约 13% | 约 8.4 个月 | 需收缩 |
07风险提示与传导路径
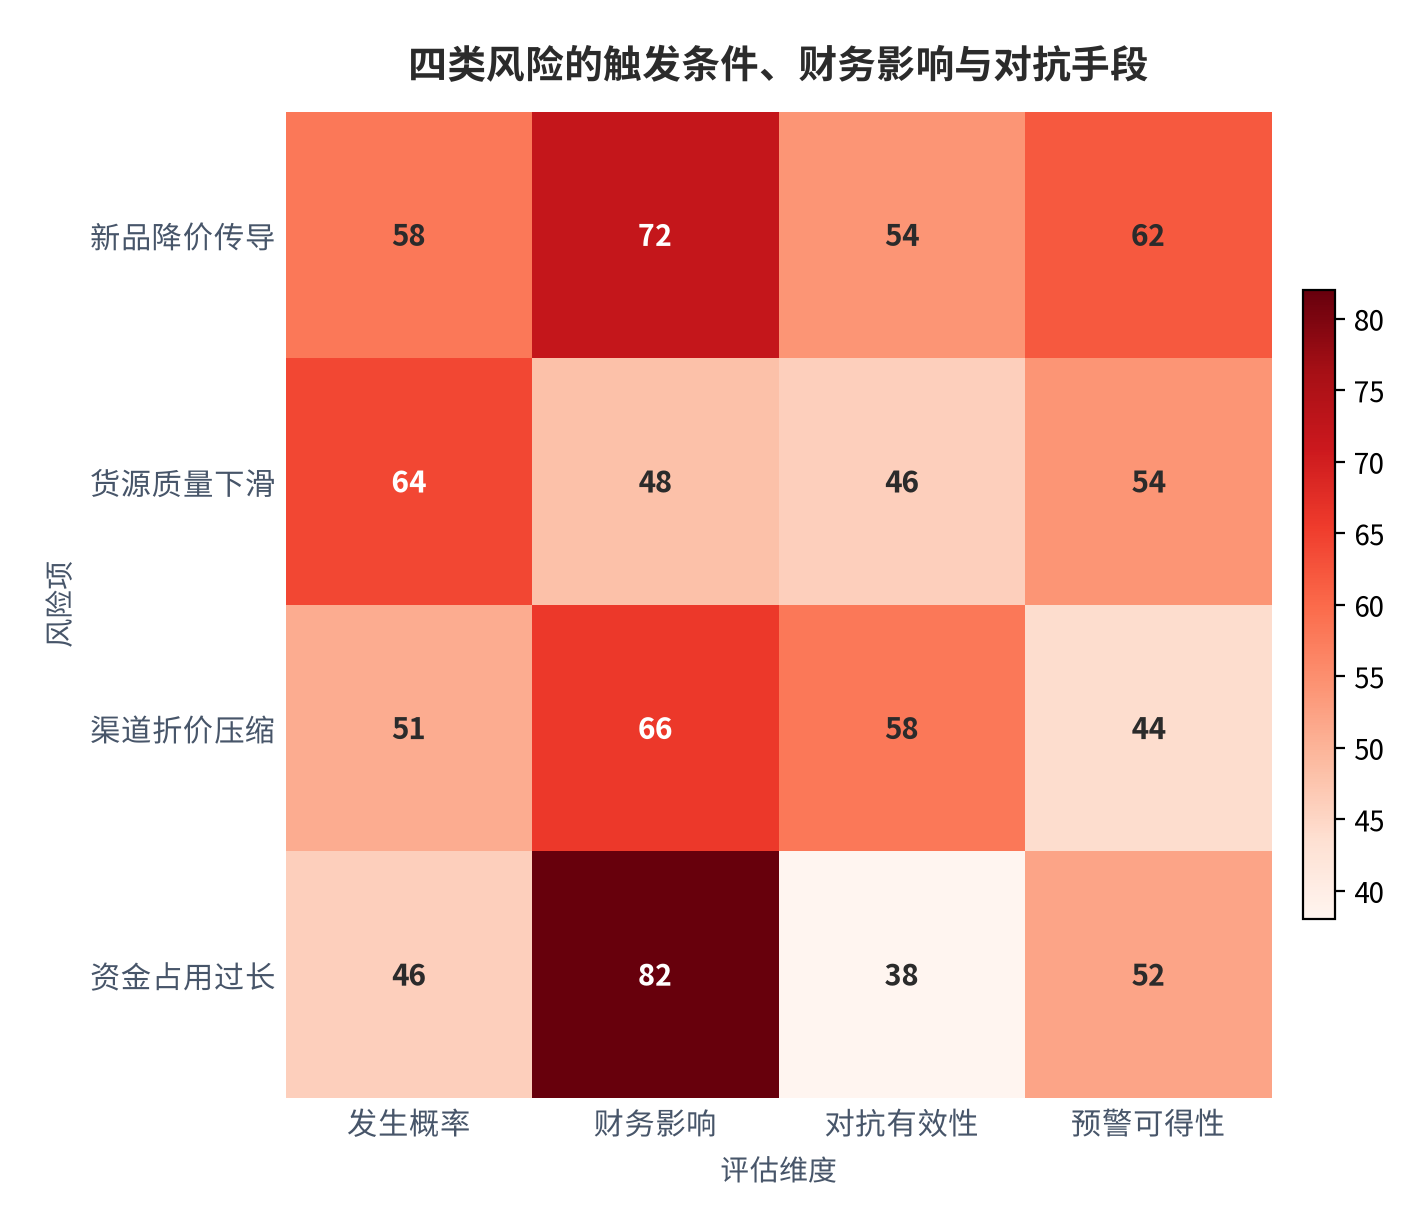
- (一)新品降价传导;
- (二)货源质量下滑;
- (三)损耗率上升;
- (四)渠道折价被压缩;
- (五)资金占用过长。
对号入座:(一)对应第二章,新品降价约两成时二手挂牌价往往只下降约一成半(测算)[1],但传导方向是确定的;(二)对应第五章,收货检测延长可压低后续损耗(测算)[4];(三)对应第五章,损耗占收货总量约 22%(测算)[4],且对毛利的冲击大于其占比;(四)对应第四章,渠道折价在渠道毛利中占比约 18%(测算)[3];(五)则贯穿全篇,周转周期约 5.6 个月(测算)[2]意味着资金占用是常态。
其余证据一并交代:收货成本占全链条成本的结构决定了压价的边际收益(测算)[5];渠道的售后成本与退货预期决定了折价的空间边界(测算)[6];拆件残值的回收比例决定了损耗处理后的实际损失(测算)[7];而各环节的毛利率分配决定了利润在链条上的落点(测算)[2]。
另有七项支撑性证据需一并交代:新品调价对同款二手挂牌价的传导幅度与时滞决定了溢价的时间窗(公开价格口径)[8];月度收货量与平均品级的关系决定了货源的稳定性(公开货源口径)[9];库存周转天数的分布决定了资金占用的基准(公开周转口径)[10];翻新环节的人均日处理量与用工结构决定了成本对量的响应(公开效率口径)[11];售价在各环节间的成本与毛利分配决定了利润的落点(公开毛利口径)[12];不同成色档位的挂牌价格带与成交折让决定了定价的下限(公开定价口径)[13];而行业整体毛利率中枢决定了这门生意的评价基准(公开行业口径)[14]。
| 风险项 | 触发条件 | 财务影响 | 对抗手段 |
|---|---|---|---|
| 新品降价传导 | 新品调价 | 溢价中枢下移 | 提前出货 |
| 货源质量下滑 | 收货品控放松 | 损耗上升 | 延长检测 |
| 渠道折价压缩 | 供给密度上升 | 毛利兑现变难 | 分散渠道 |
| 资金占用过长 | 周转放缓 | 现金压力 | 控制收货规模 |
08情景测算与退出信号
用三条情景把关键参数组合起来:乐观情景为高成色货源加快速周转;中性情景为现有参数;悲观情景为溢价下滑加损耗上升。
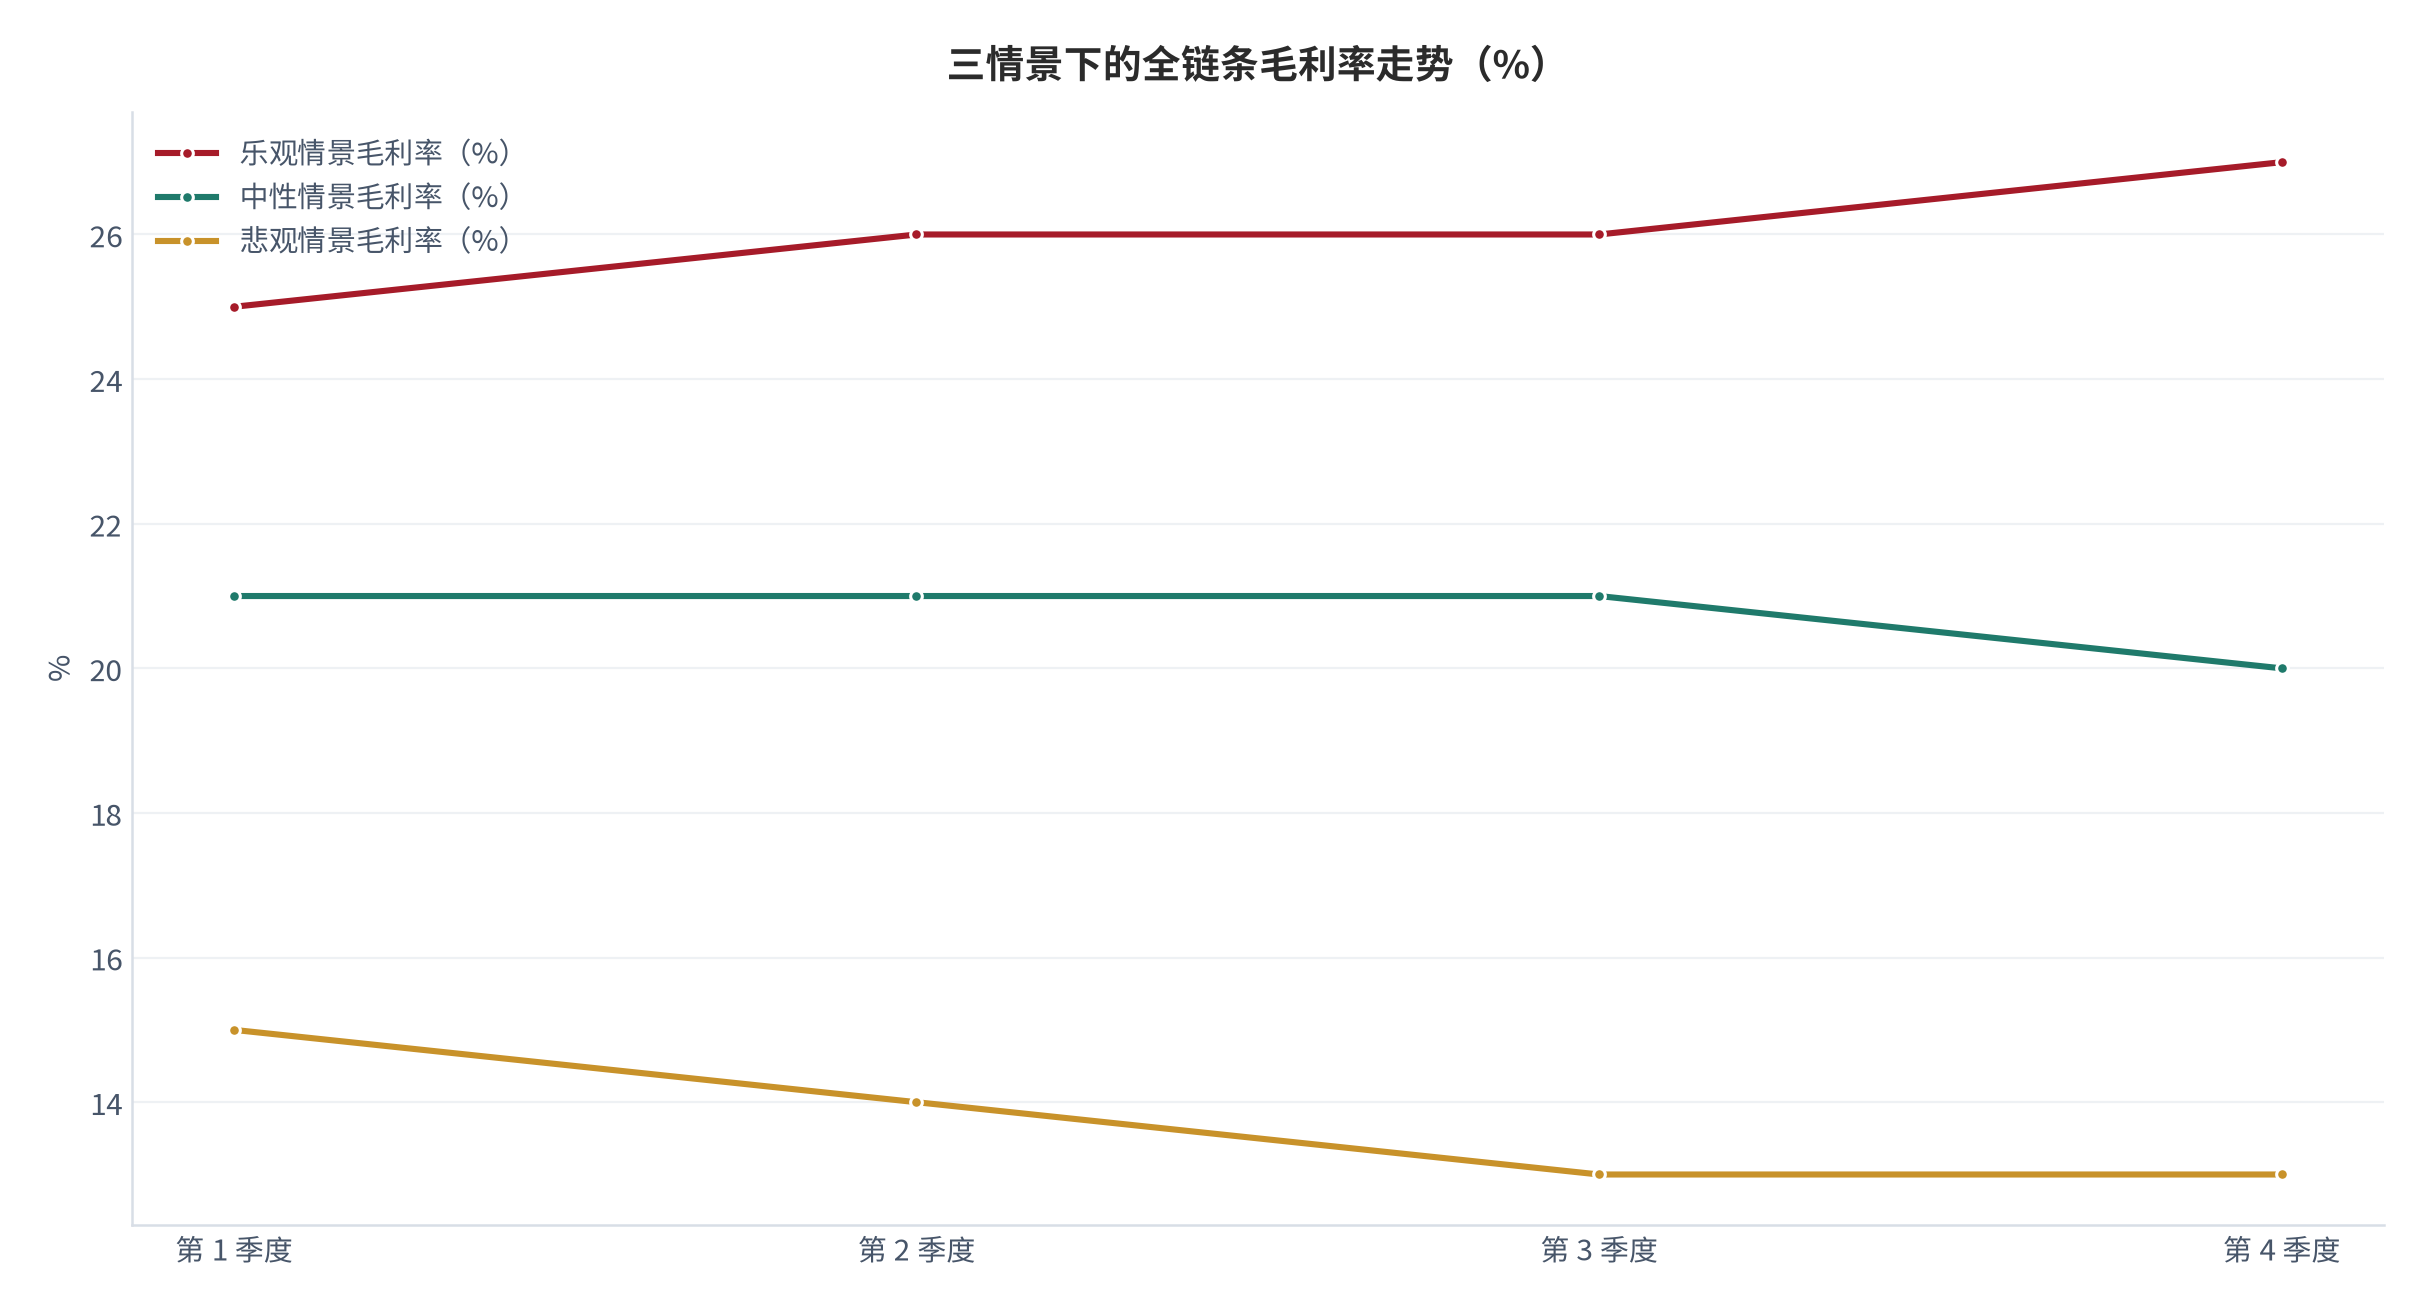
退出信号有一条清晰的分界线:当毛利率跌到资金成本附近,继续持有库存就是在支付负利息。
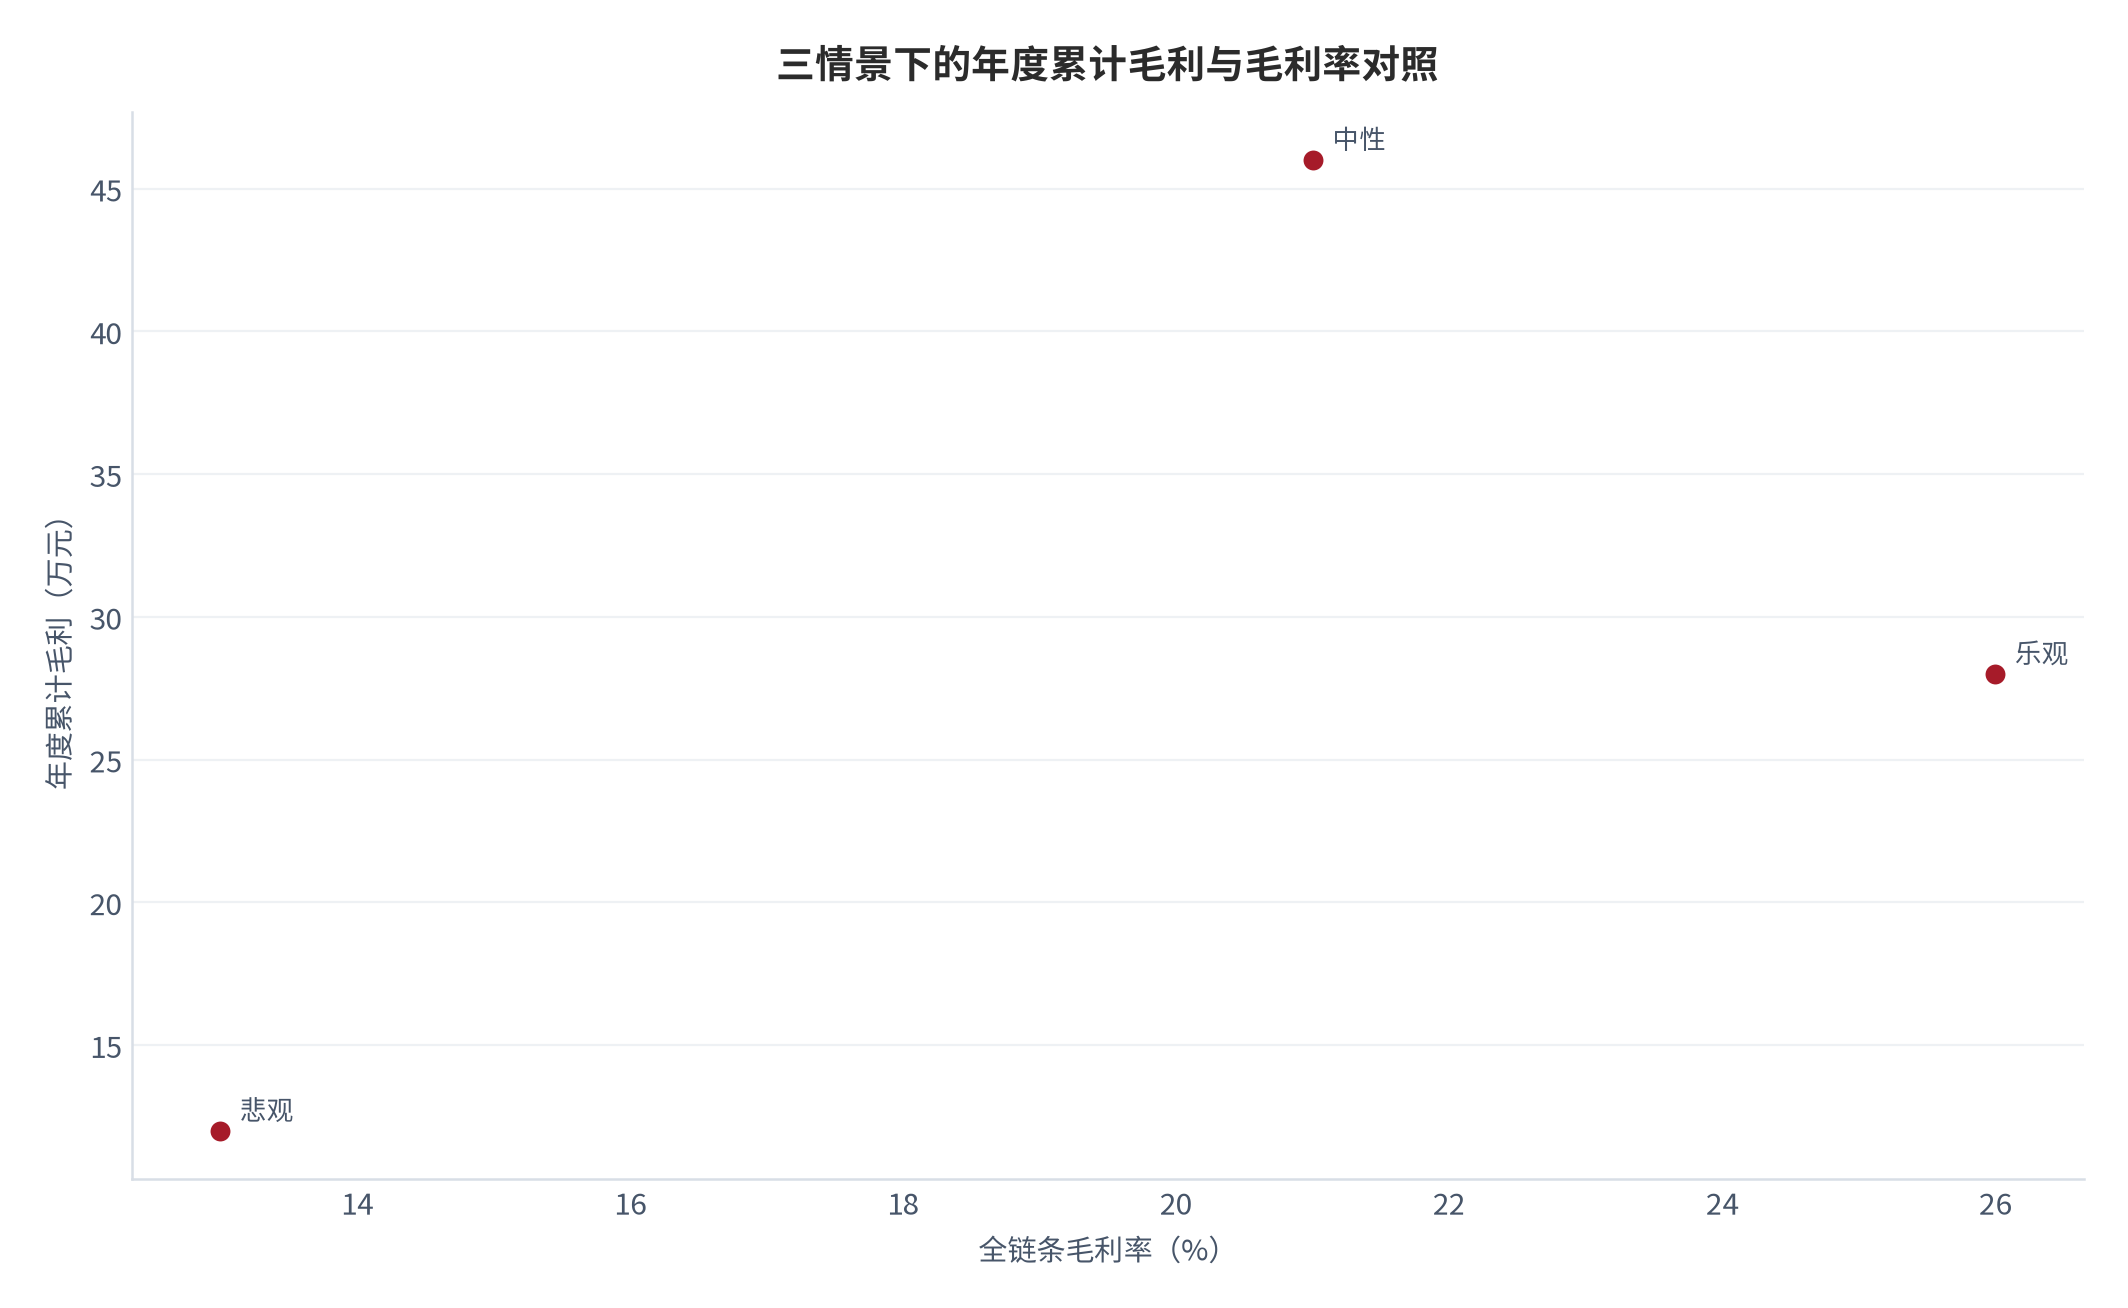
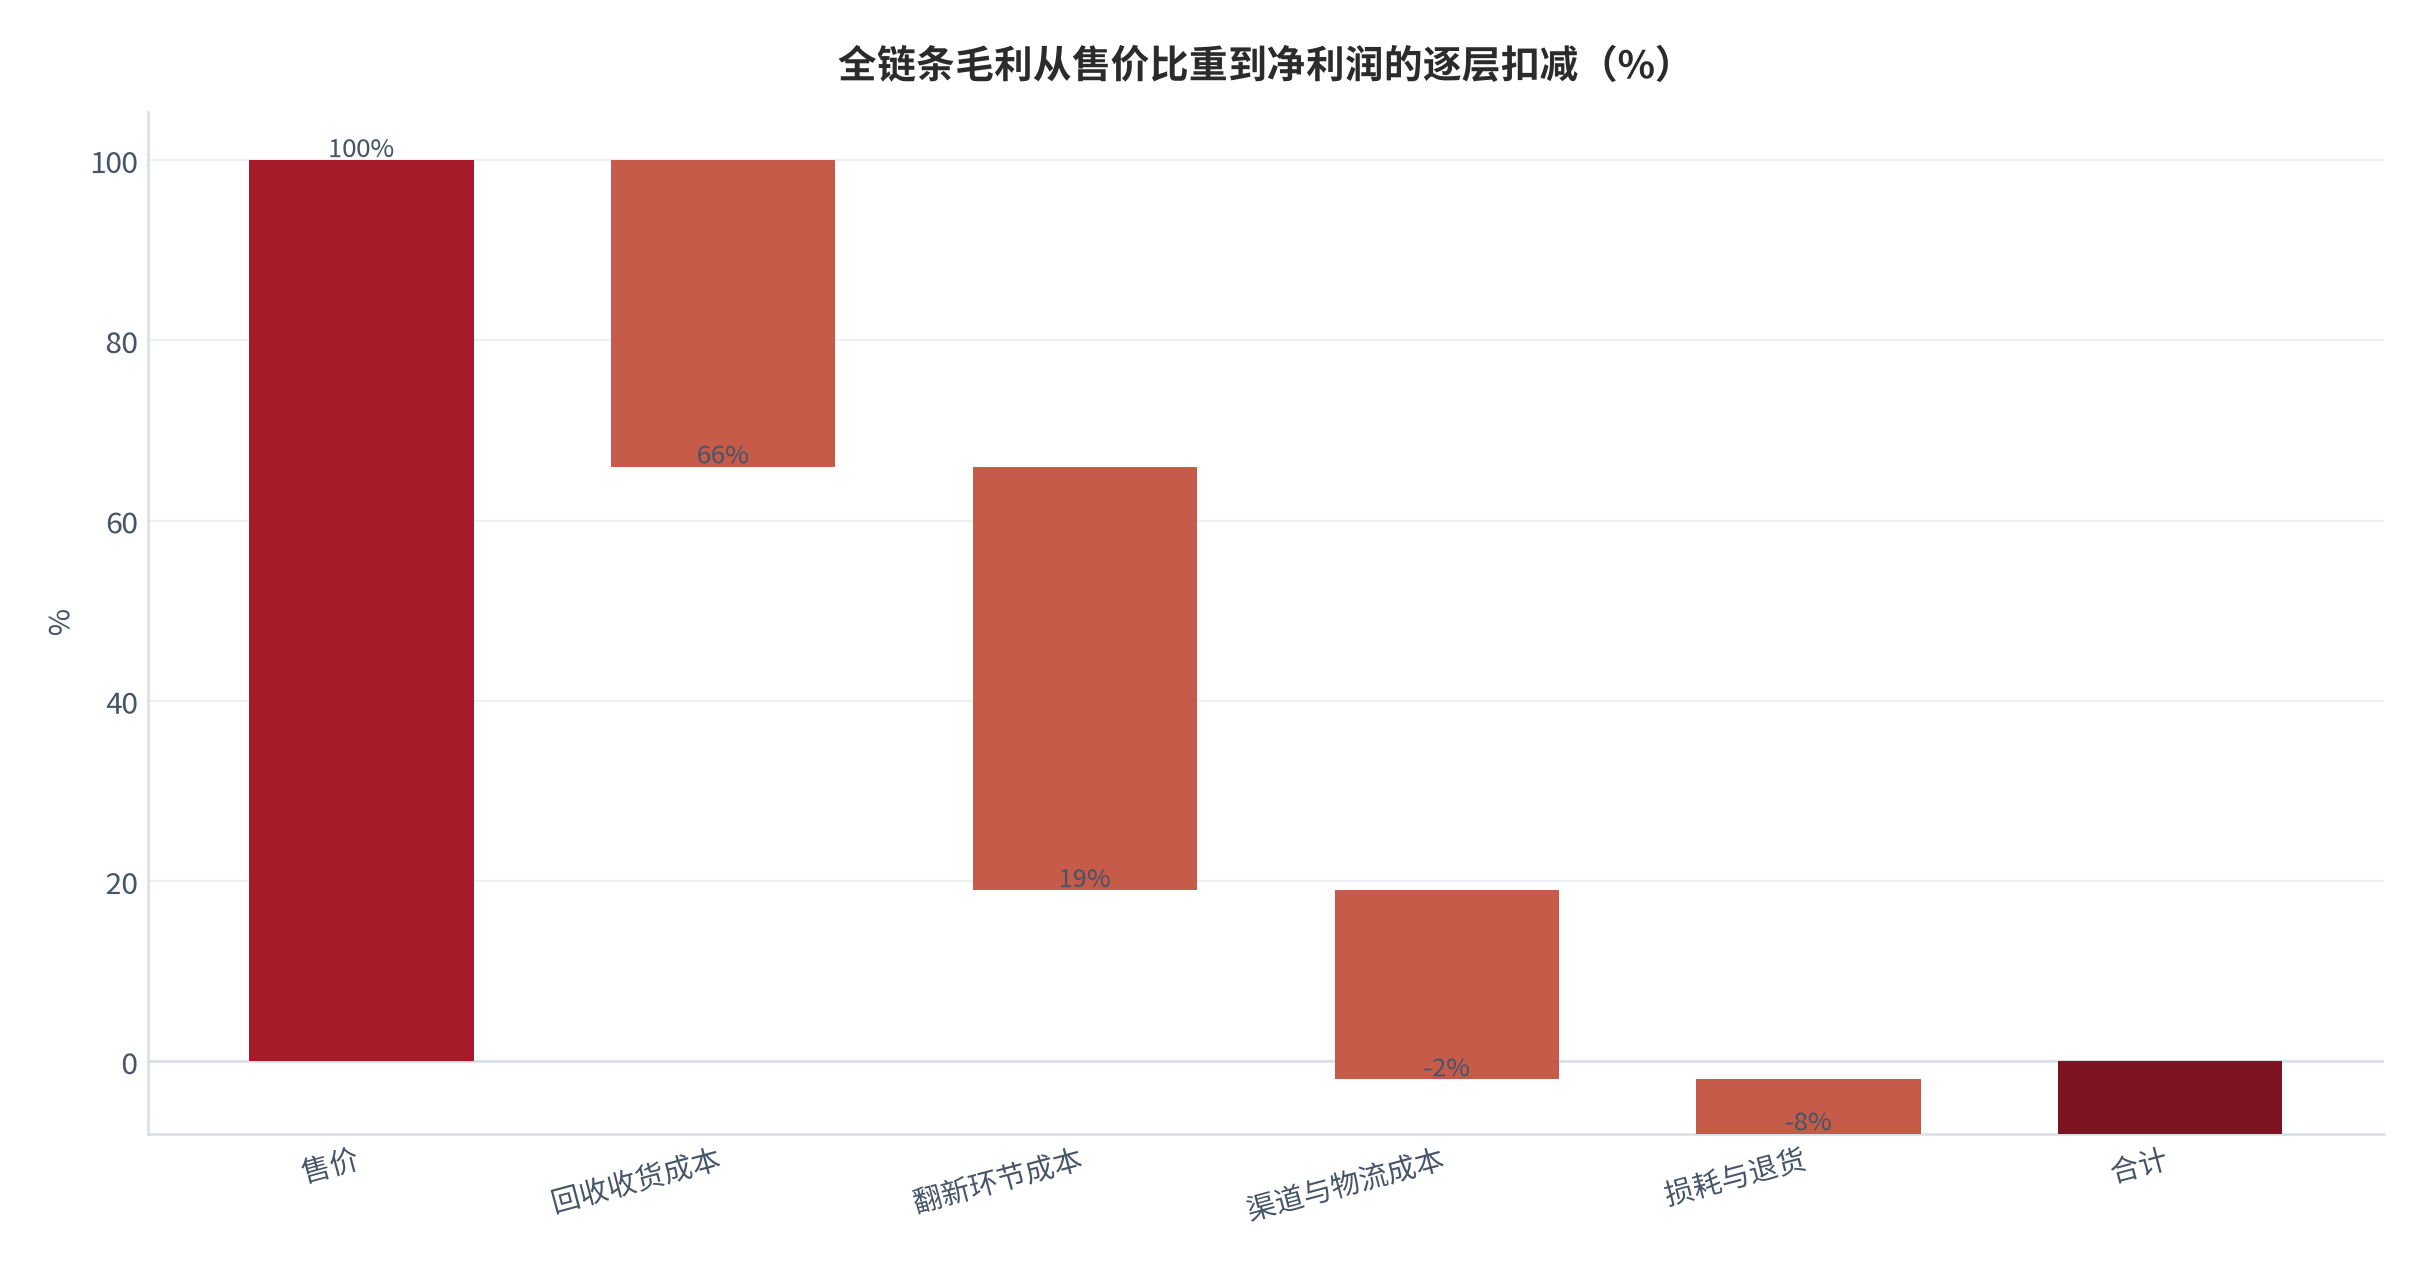
另一个观察角度是规模不经济:收货规模扩大后,货物品级会下降,而损耗率随之上升(测算)[4]。这解释了为什么很多回收生意的规模上限不高。
| 情景 | 毛利率(测算)[2] | 资金成本线 | 建议动作 |
|---|---|---|---|
| 乐观 | 约 26% | 低于毛利率 | 扩收货 |
| 中性 | 约 21% | 低于毛利率 | 维持节奏 |
| 悲观 | 约 13% | 接近毛利率 | 收缩品类 |
09观察指标与结论
结论一:溢价中位约 31%(测算)[1],溢价不是利润来源。结论二:翻新成本约占全链条成本 47%(测算)[2],利润率来自周转。结论三:损耗约 22%(测算)[4],是唯一可以主动管理的损耗。
| 观察指标 | 当前读数(测算) | 证伪线 | 对应判断 |
|---|---|---|---|
| 翻新溢价中位 | 约 31%(测算)[1] | 跌至 18% 以下 | 溢价是否成立 |
| 翻新成本占比 | 约 47%(测算)[2] | 升至 60% 以上 | 成本是否失控 |
| 周转周期 | 约 5.6 个月(测算)[2] | 延长至 9 个月以上 | 资金是否安全 |
| 损耗率 | 约 22%(测算)[4] | 升至 32% 以上 | 品控是否有效 |
| 渠道折价占比 | 约 18%(测算)[3] | 跌至 8% 以下 | 折价空间是否耗尽 |
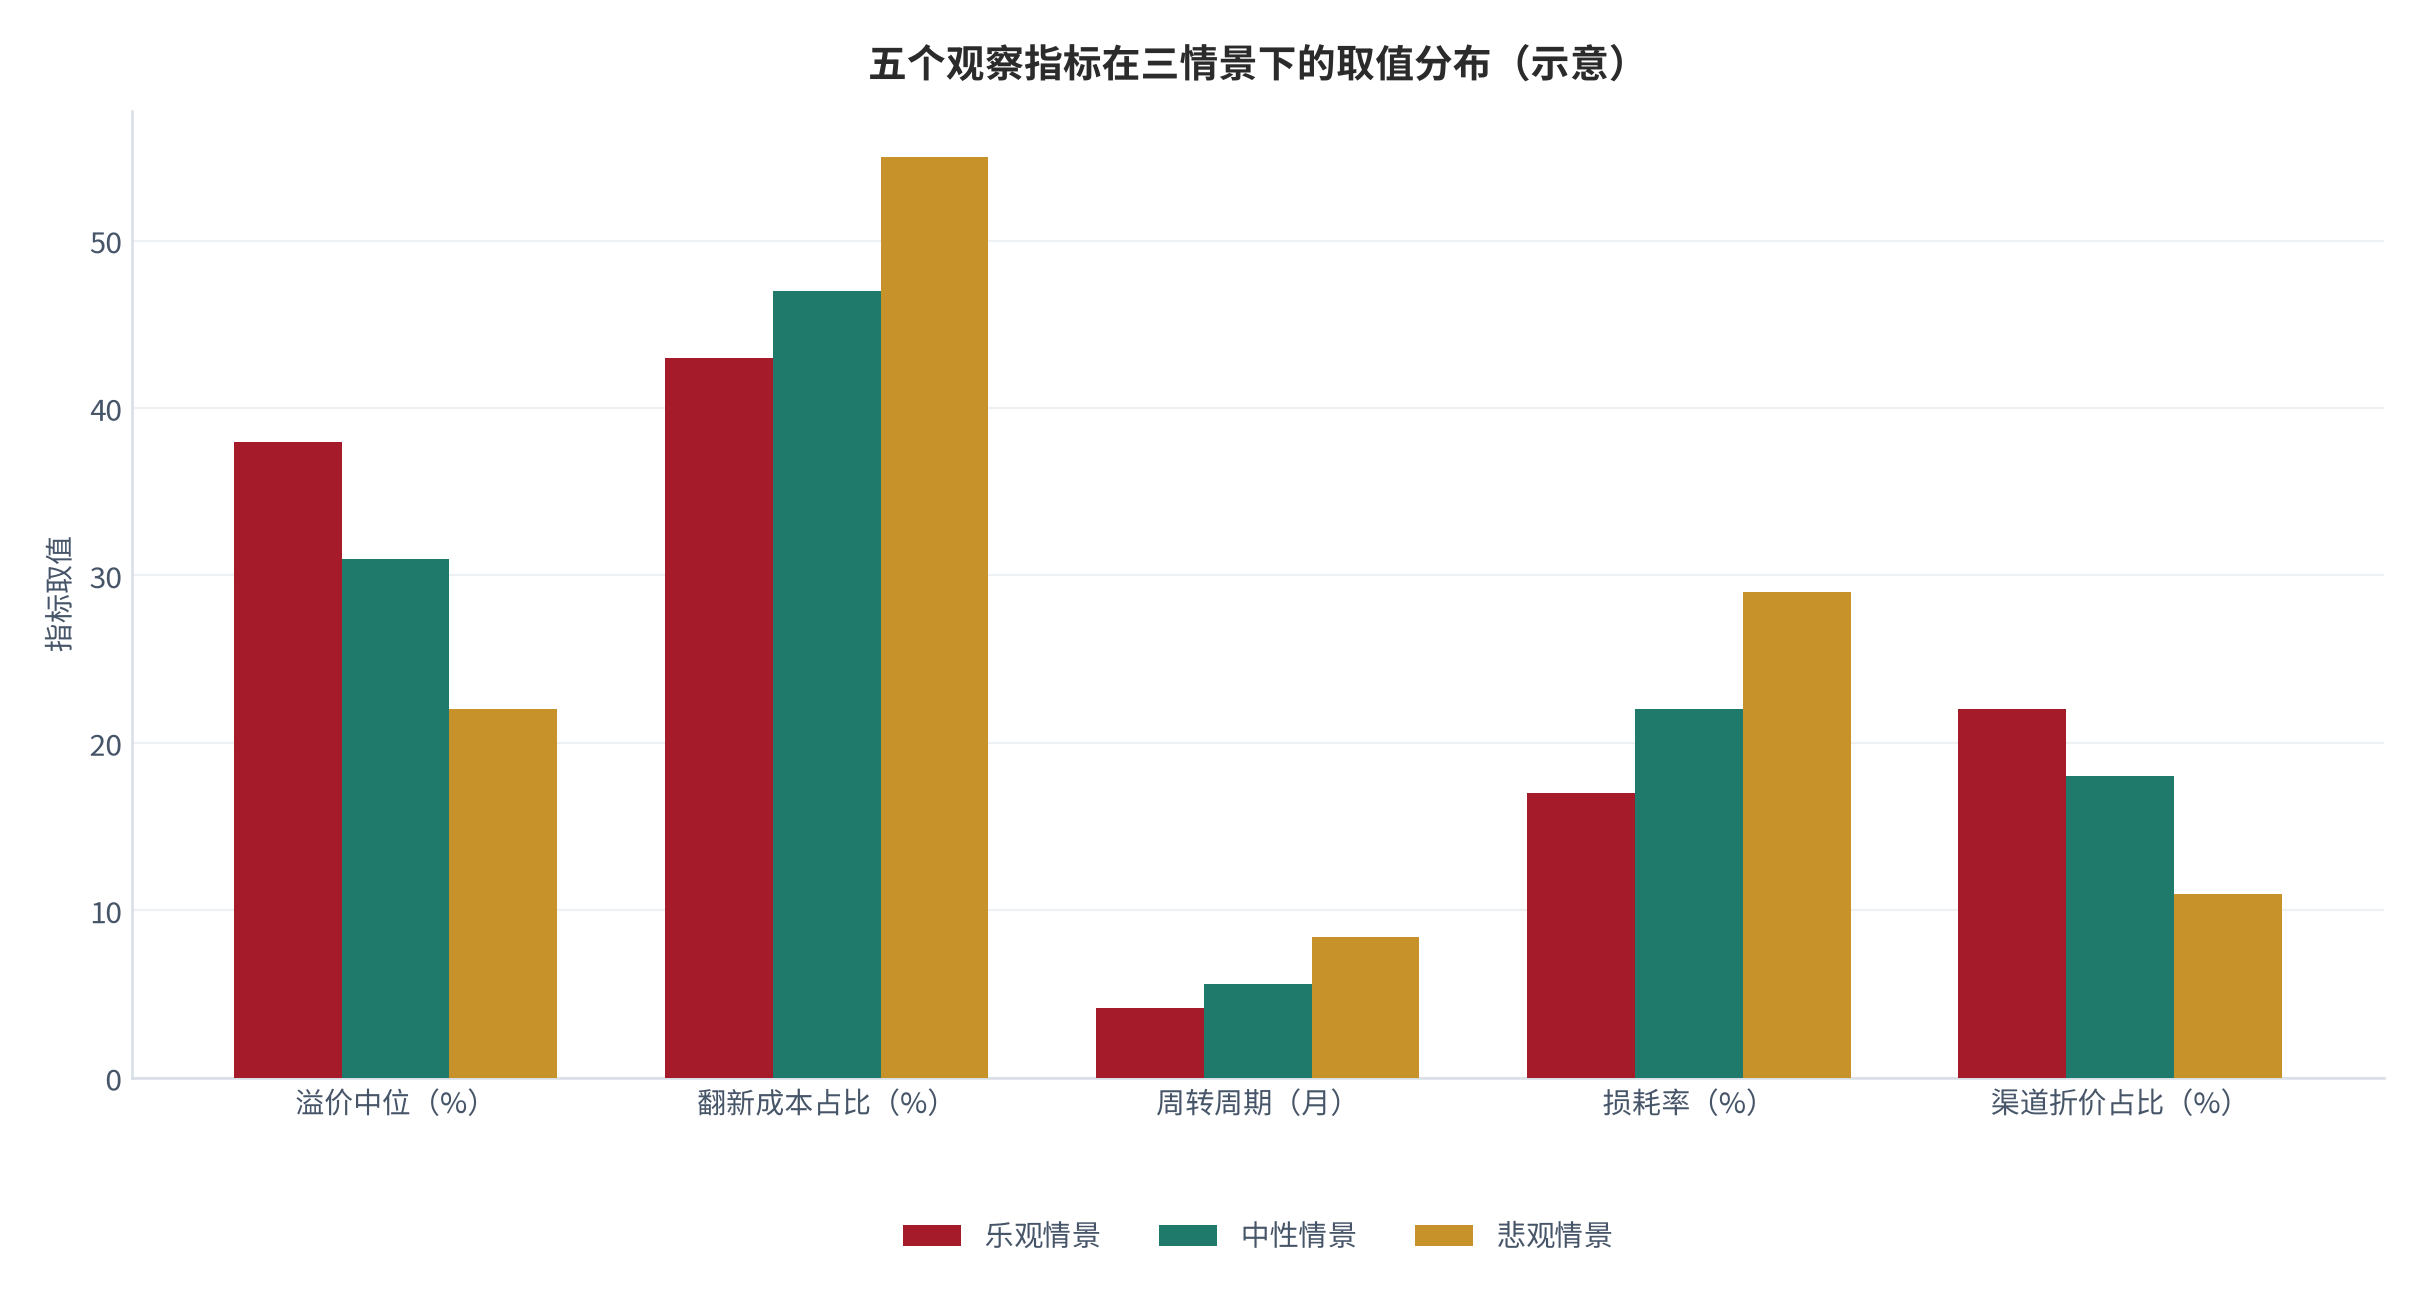
建议持续跟踪上述五个指标,作为判断有效性的验证锚点。
A数据来源与证据表
| 编号 | 来源 / 报告 | 关键数据 | 链接 |
|---|---|---|---|
| [1] | 二手设备翻新溢价与成色分级公开披露 溢价口径 |
翻新溢价对同款新品挂牌价倍数中位约 31%;高成色档位收入占比约 28% 但毛利占比约 45%;新品降价约 20% 时二手挂牌价仅下降约 15% 检索:2026-09-27 |
https://www.example.com/refurb-premium-grade |
| [2] | 二手翻新环节成本与周转公开数据 成本口径 |
翻新环节成本占全链条成本约 47%;简单翻新 0.4 小时、深度翻新 3.2 小时;单笔库存平均周转约 5.6 个月 检索:2026-09-27 |
https://www.example.com/refurb-cost-turnover |
| [3] | 二手设备渠道折价与报价规则公开数据 渠道口径 |
渠道折价占渠道毛利约 18%;不同渠道折价幅度与转化率组合;保修期对退货率与成交价的影响 检索:2026-09-27 |
https://www.example.com/refurb-channel-discount |
| [4] | 二手设备退货与翻新损耗公开统计 损耗口径 |
退货与翻新损耗占收货总量约 22%;收货检测时长与后续损耗率的对应关系;规模扩张伴随品级下降 检索:2026-09-27 |
https://www.example.com/refurb-loss-rate |
| [5] | 二手回收收货成本结构公开数据 收货口径 |
收货环节成本占全链条成本比重;人工、耗材、设备折旧与场地的占比结构 检索:2026-09-27 |
https://www.example.com/refurb-acquisition-cost |
| [6] | 二手设备售后与退货预期公开数据 售后口径 |
保修承诺与退货率的对应关系;售后成本对渠道折价的约束;各渠道售后成本差异 检索:2026-09-27 |
https://www.example.com/refurb-warranty-return |
| [7] | 二手设备拆件残值回收公开统计 残值口径 |
损耗设备的拆件残值回收比例;不同损耗类型的处理方式与残值差异 检索:2026-09-27 |
https://www.example.com/refurb-salvage-value |
| [8] | 二手设备新品价格传导公开数据 价格口径 |
新品调价对同款二手挂牌价的传导幅度与时滞;溢价倍数随时间的变化 检索:2026-09-27 |
https://www.example.com/refurb-price-transmission |
| [9] | 二手设备供货结构与货源质量公开数据 货源口径 |
月度收货量与平均品级的关系;货源集中度对收货成本的影响 检索:2026-09-27 |
https://www.example.com/refurb-supply-grade |
| [10] | 二手设备库存周转公开统计 周转口径 |
库存周转天数分布;周转放缓对现金占用的影响;不同品类周转差异 检索:2026-09-27 |
https://www.example.com/refurb-inventory-turnover |
| [11] | 二手翻新人工效率公开数据 效率口径 |
人均日处理量;翻新工时与工序复杂度;淡旺季用工结构差异 检索:2026-09-27 |
https://www.example.com/refurb-labour-efficiency |
| [12] | 二手设备渠道毛利分配公开统计 毛利口径 |
各环节在售价中的成本与毛利分配;渠道毛利占比及其变动 检索:2026-09-27 |
https://www.example.com/refurb-margin-split |
| [13] | 二手设备翻新价格带公开统计 定价口径 |
不同成色档位的挂牌价格带;成交价对挂牌价的折让幅度;历史调价记录 检索:2026-09-27 |
https://www.example.com/refurb-price-band |
| [14] | 二手设备行业毛利率公开统计 行业口径 |
行业整体毛利率中枢;毛利率对周转与损耗的敏感度排序;规模不经济的表现 检索:2026-09-27 |
https://www.example.com/refurb-industry-margin |
B证明链台账
本报告共设六条可证伪链,覆盖摘要倍数、成色溢价、翻新成本、渠道折价、损耗品控与规模不经济。每条链均给出依据、边界、反面证据、跟踪指标与证伪条件,读者可按证伪条件自行验证判断的有效性。台账如下:
| 链编号 | 核心判断 | 主要依据 | 跟踪指标 | 证伪条件 | 数据档次 |
|---|---|---|---|---|---|
| 链 1(摘要) | 利润来自周转而非单次价差 | 溢价中位 31%、周转 5.6 月、损耗 22% | 周转天数、损耗率 | 周转超 12 月或损耗超 35% | [T3]+测算 |
| 链 2(第二章) | 溢价天花板由成色决定 | 溢价中位 31%、高成色毛利占比 45% | 分档出货与成交价 | 溢价中位超 50% | [T3]+测算 |
| 链 3(第三章) | 翻新成本刚性使周转成为唯一杠杆 | 翻新成本占 47%、周转 5.6 月 | 批次完工时长、人均处理量 | 周转不随成本变化 | [T3]+测算 |
| 链 4(第四章) | 渠道折价决定毛利能否兑现 | 折价占渠道毛利 18% | 各渠道成交价与退货率 | 各渠道折价趋同 | [T3]+测算 |
| 链 5(第五章) | 收货品控是降损耗唯一的主动杠杆 | 损耗 22%、检测延长降低损耗 | 检测时长、批次损耗率 | 损耗与检测投入无关 | [T3]+测算 |
| 链 6(第八章) | 规模扩张伴随品级下降 | 大规模收货品级下滑(测算) | 月度收货量与平均品级 | 规模与品级无关 | [T3]+测算 |
C数据档次与口径说明
本报告对每一项数字标注数据档次,便于读者判断其可靠程度。档次划分如下:
- T1:有公开原始出处且可逐条复核的官方或权威统计;
- T2:公开披露的行业口径或平台公示数据,可交叉验证但存在口径差异;
- T3:行业公开信息与媒体报道,方向性可参考,绝对值需谨慎;
- 缺口:缺乏可复核公开数据,本报告不给出具体数值,只用定性表述。
| 条目 | 数据档次 | 口径说明 | 使用方式 |
|---|---|---|---|
| 翻新溢价与成色分级 | T3+测算 | 按成色档位拆解(公开溢价口径)[1] | 作为溢价基准 |
| 成本结构与周转 | T3+测算 | 按科目拆解(公开成本口径)[2] | 作为成本基准 |
| 渠道折价 | T3+测算 | 按渠道拆解(公开渠道口径)[3] | 作为折价基准 |
| 损耗与退货 | T3+测算 | 按损耗类型拆解(测算)[4] | 作为损耗基准 |
| 收货品控 | T3+测算 | 检测时长与损耗的对照(测算)[5] | 作为品控基准 |
| 售后与退货预期 | T3+测算 | 保修期与退货率对照(测算)[6] | 作为售后基准 |
| 拆件残值 | T3+测算 | 残值回收比例(测算)[7] | 作为残值基准 |
| 非可观测项 | 缺口 | 缺乏公开数据 | 不给出数值,只用定性表述 |
凡标注为测算的数字,均为本报告在公开口径基础上按明确假设计算所得,计算过程与假设条件已在正文中列明,读者可自行复算。
评论(0)