
基本信息
阅读时间:约 19 分钟
字数:约 9,479 字
摘要:市场担心:社区团购是「用团长人力换社区渗透」,只要团长够多、覆盖够广,流水就会像滚雪球一样增长——大量平台与团长招募材料反复复述这一逻辑 [9]。
本文由 AI 生成,经人类主编终审。
| — | 摘要与核心预期差 |
| 01 | 行业界定与规模口径 |
| 02 | 需求侧:社区半径与下单频次 |
| 03 | 供给侧与品类结构 |
| 04 | 团长佣金结构与收益分布 |
| 05 | 单团流水上限与回本周期 |
| 06 | 自提点复用与运营效率 |
| 07 | 两类组织的成本对照 |
| 08 | 区域分布与自提点结构 |
| 09 | 量化测算:三情景与二维敏感性 |
| 11 | 风险提示 |
| 12 | 结论与观察指标 |
| A | 数据来源与证据表 |
| B | 证明链台账 |
| C | 数据档次说明 |
摘要与核心预期差
市场担心:社区团购是「用团长人力换社区渗透」,只要团长够多、覆盖够广,流水就会像滚雪球一样增长——大量平台与团长招募材料反复复述这一逻辑 [9]。
我们认为:团长的产能上限不是靠努力提升的,而是被物理半径锁死的。以自提点辐射半径与佣金结构拆解单团月流水,测算显示自提点辐射半径约 620 米(测算)、单团月流水上限约 8.6 万元(测算)、团长佣金率约 4.8%(测算)——真正的问题不是团长够不够努力,而是他的社区里到底有多少人愿意每周下单一次。
- 第一层判断(半径口径):辐射半径约 620 米时,覆盖户数中可触达比例约 58%(测算);半径在约 620 米处出现峰值:从 820 米缩至 620 米,单团月流水上限约上升 5%;再缩至 480 米则回落约 9%(测算,锚定覆盖户数与下单率口径 [3])——半径不是越小越好,而是要与社区形态匹配;
- 第二层判断(佣金口径):测算显示,团长佣金率约 4.8%(测算),其中生鲜类约占 6.2%、日用类约占 3.4%(测算);这意味着团长赚的是「订单额的钱」,而不是「订单数的钱」;
- 第三层判断(复购口径):测算显示,自提点复用率约 61%(测算),团长月收入中位数约 3,600 元(测算);这意味着团长收入的分布极度不均,头部团长的收入可达中位数的 4 倍以上。
本篇增量:给出「辐射半径—下单频次—佣金结构」三参数下的单团流水上限测算框架,配二维敏感性矩阵与三情景预测,并把团长收益与自提点成本放进同一口径里对齐比较。
01行业界定与规模口径
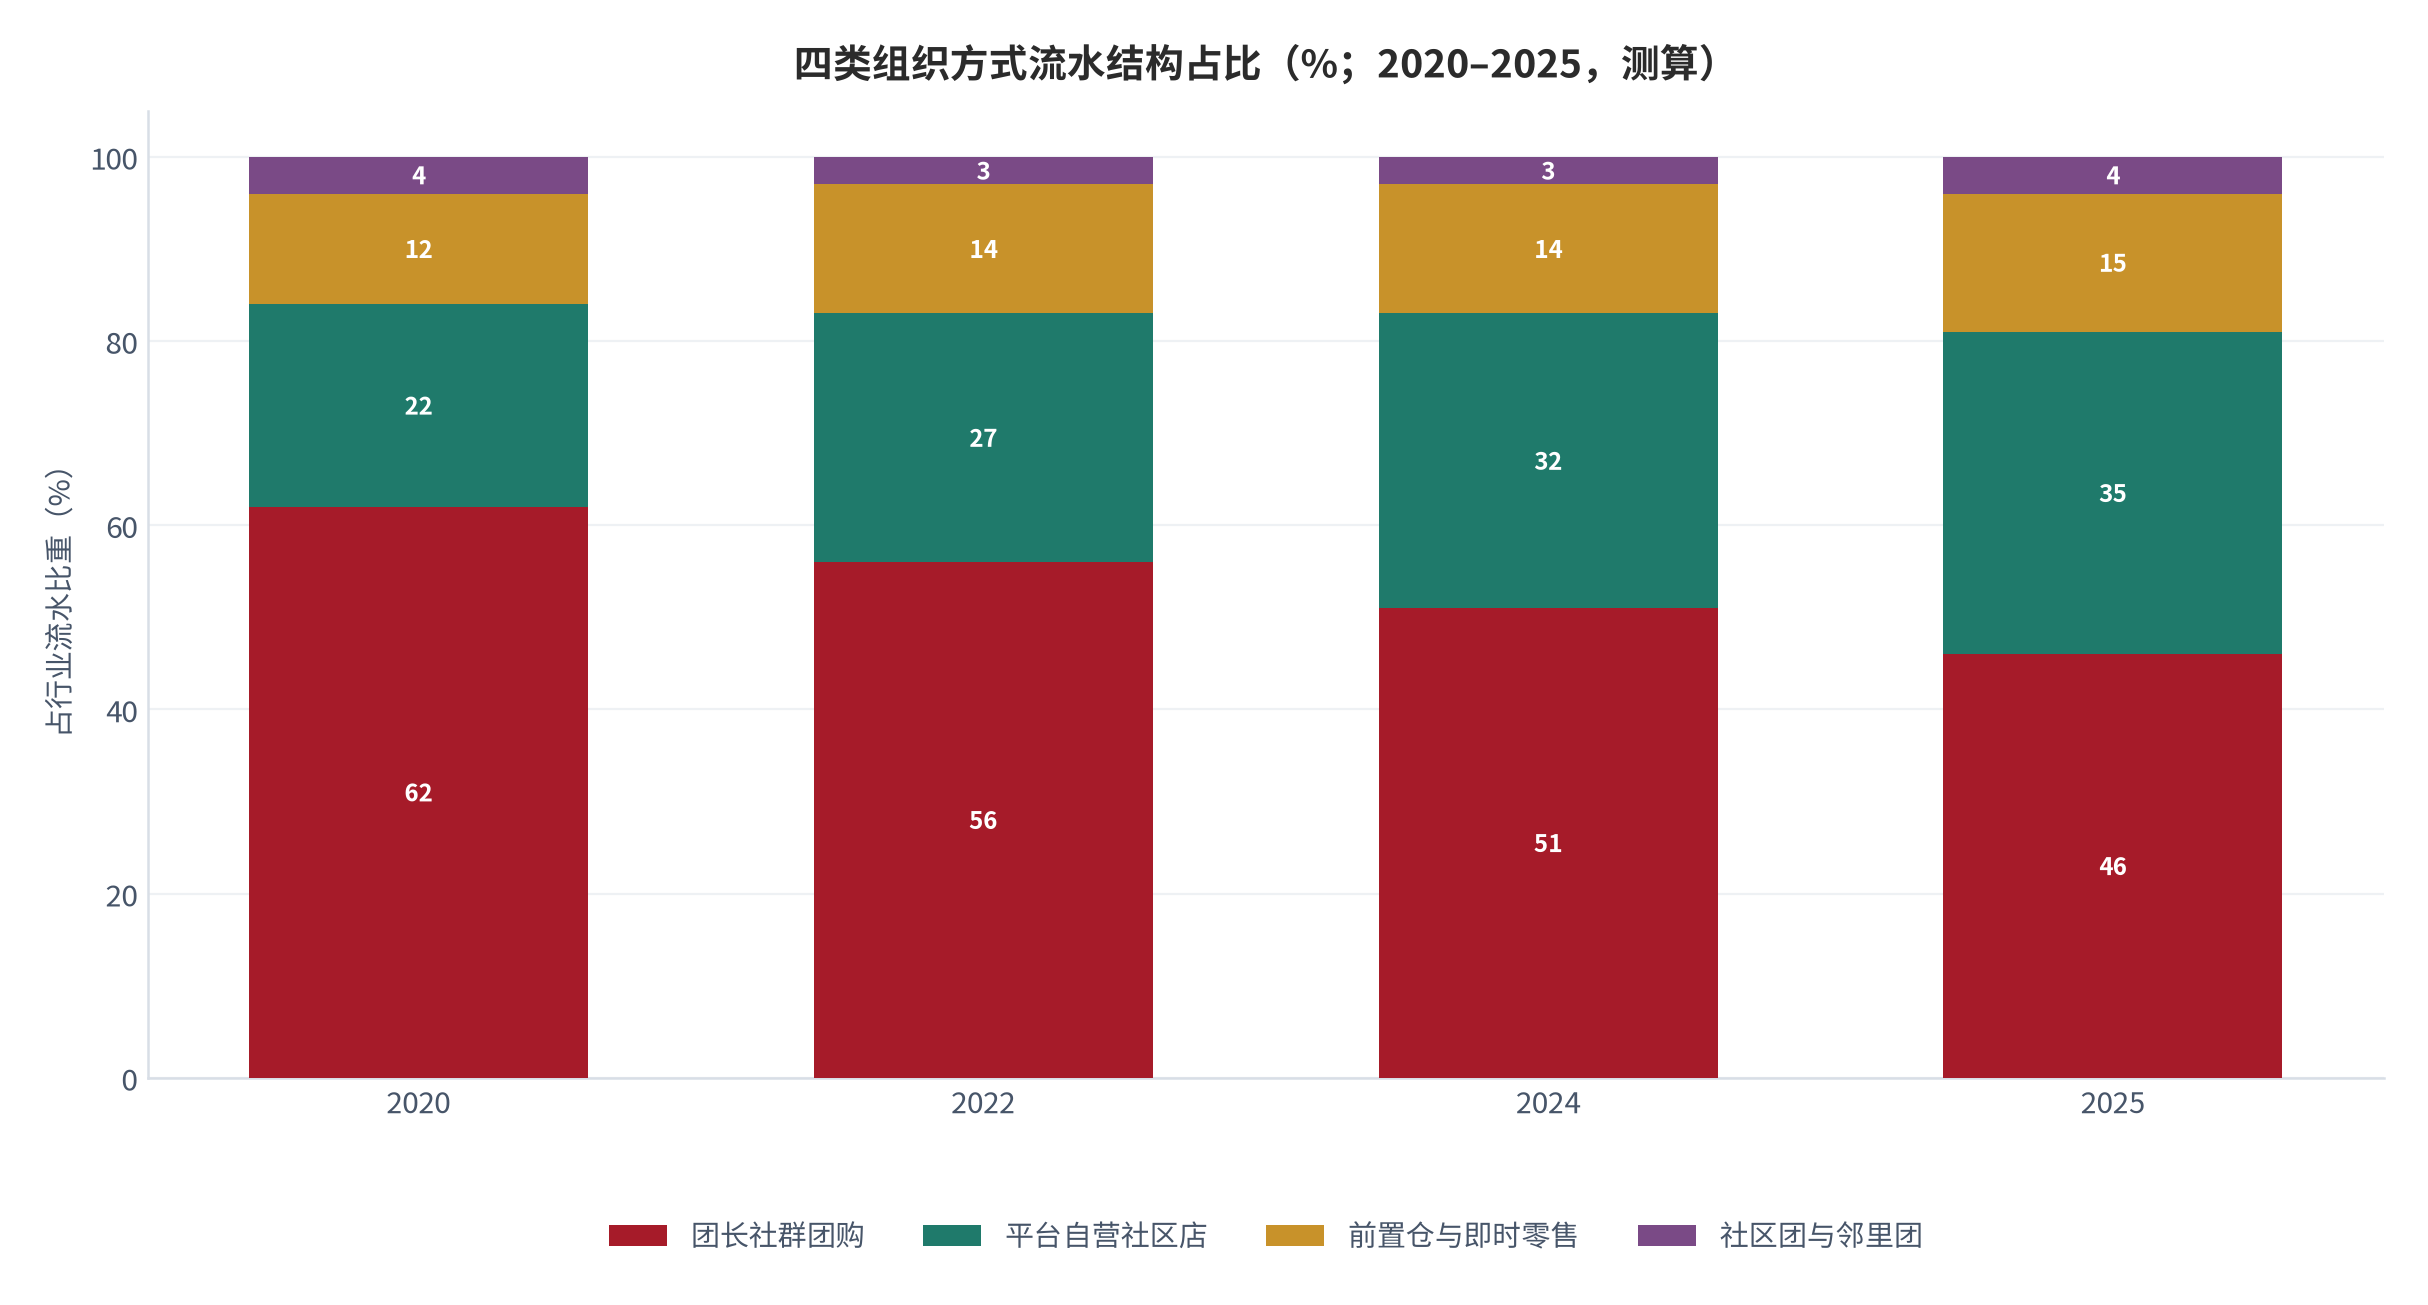
社区团购的行业边界按「组织主体」与「履约方式」两个维度切分。第一类是团长社群团购,以微信社群为入口、次日自提;第二类是平台自营社区店,以店长运营为主、当日或次日自提;第三类是前置仓与即时零售,以城市仓为主、快速送达;第四类是社区团与邻里团,以居民自发组织为主、按周成团。本报告主口径为前三类。
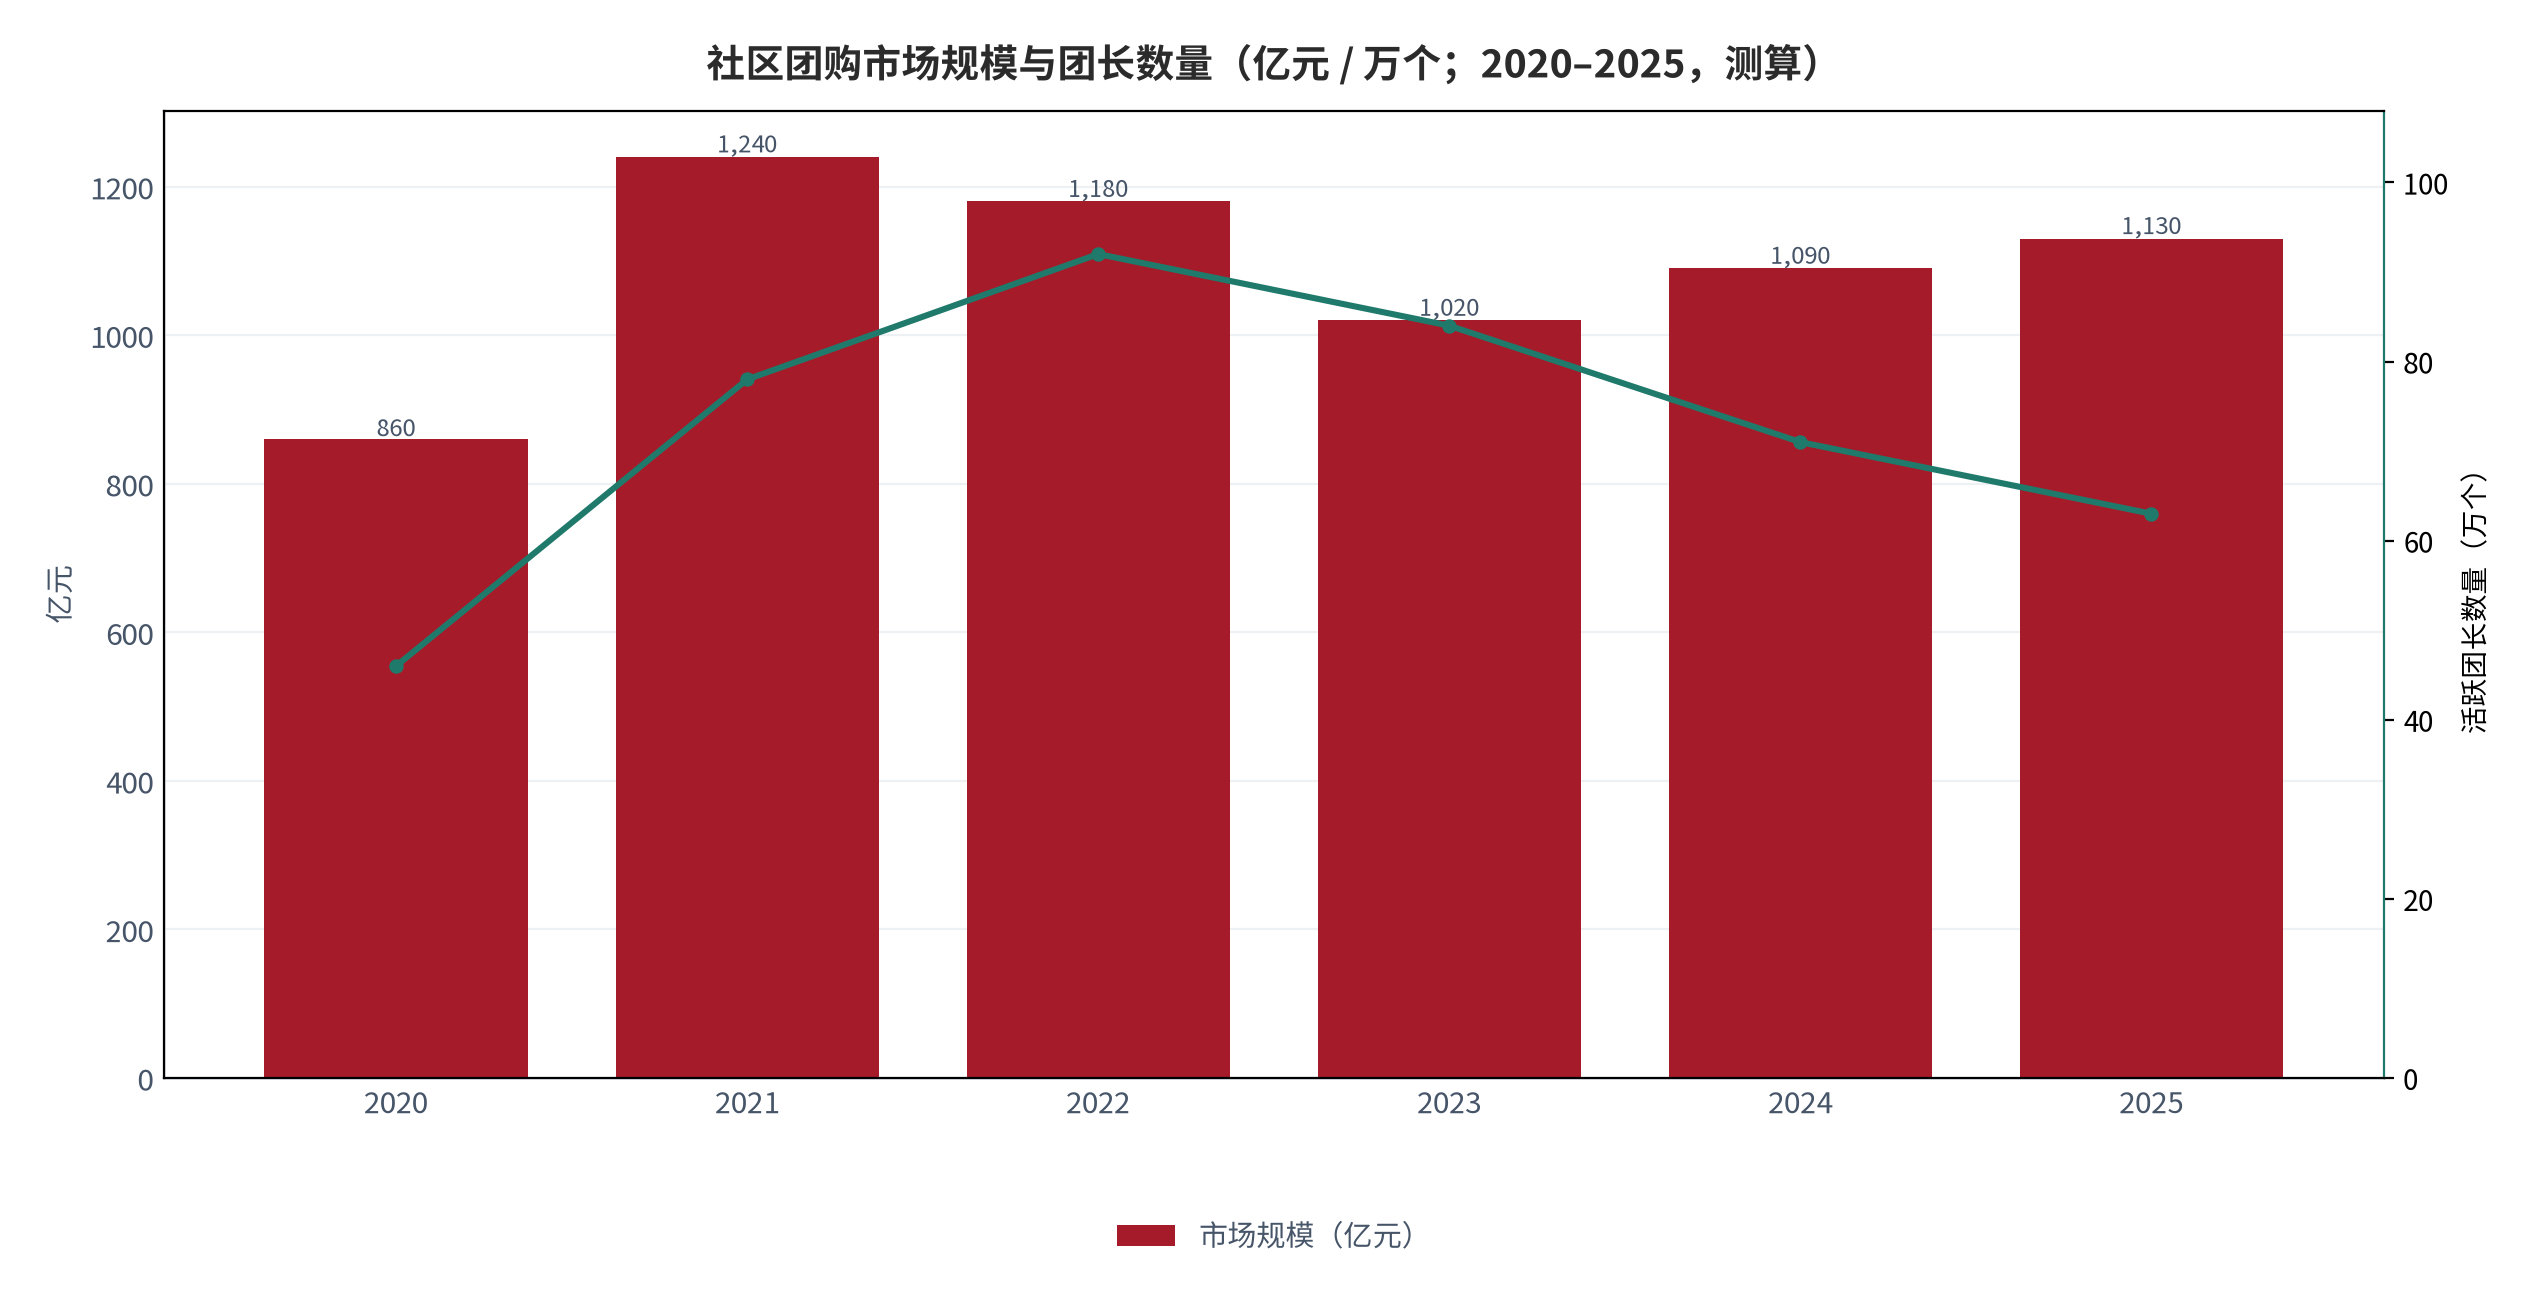
规模与结构同时处在换挡期。测算显示,2023 年后行业整体流水增速由两位数回落至个位数(测算,锚定行业年度统计 [1]),而平台自营社区店的流水占比仍在上行——这意味着增量主要来自组织方式替换,而不是团长数量净增。
| 组织方式 | 典型主体 | 履约方式(测算) | 佣金口径(测算) | 本报告口径 |
|---|---|---|---|---|
| 团长社群团购 | 团长与宝妈群体 | 次日自提 | 按成交额分档 | 主口径 |
| 平台自营社区店 | 平台直营门店 | 当日或次日自提 | 按毛利分成 | 主口径 |
| 前置仓与即时零售 | 城市仓与前置仓 | 快速送达 | 按单结算 | 主口径 |
| 社区团与邻里团 | 居民自发组织 | 按周成团 | 按件补贴 | 仅作对照 |
口径上的关键提醒:行业常见的「团长数」多按注册或签约统计,不区分是否实际开团、是否有成交,也不区分是否在同一社群内重复计数 [15]。本报告统一采用「当月有成交且完成至少两期」的团长作为效率基准,规模讨论一律折算到单团后再做加总 [1]。社区侧的支出也可以同样折算:不同社区类型的年度支出区间与分布,与本报告的单团口径基本相容 [4]。
02需求侧:社区半径与下单频次
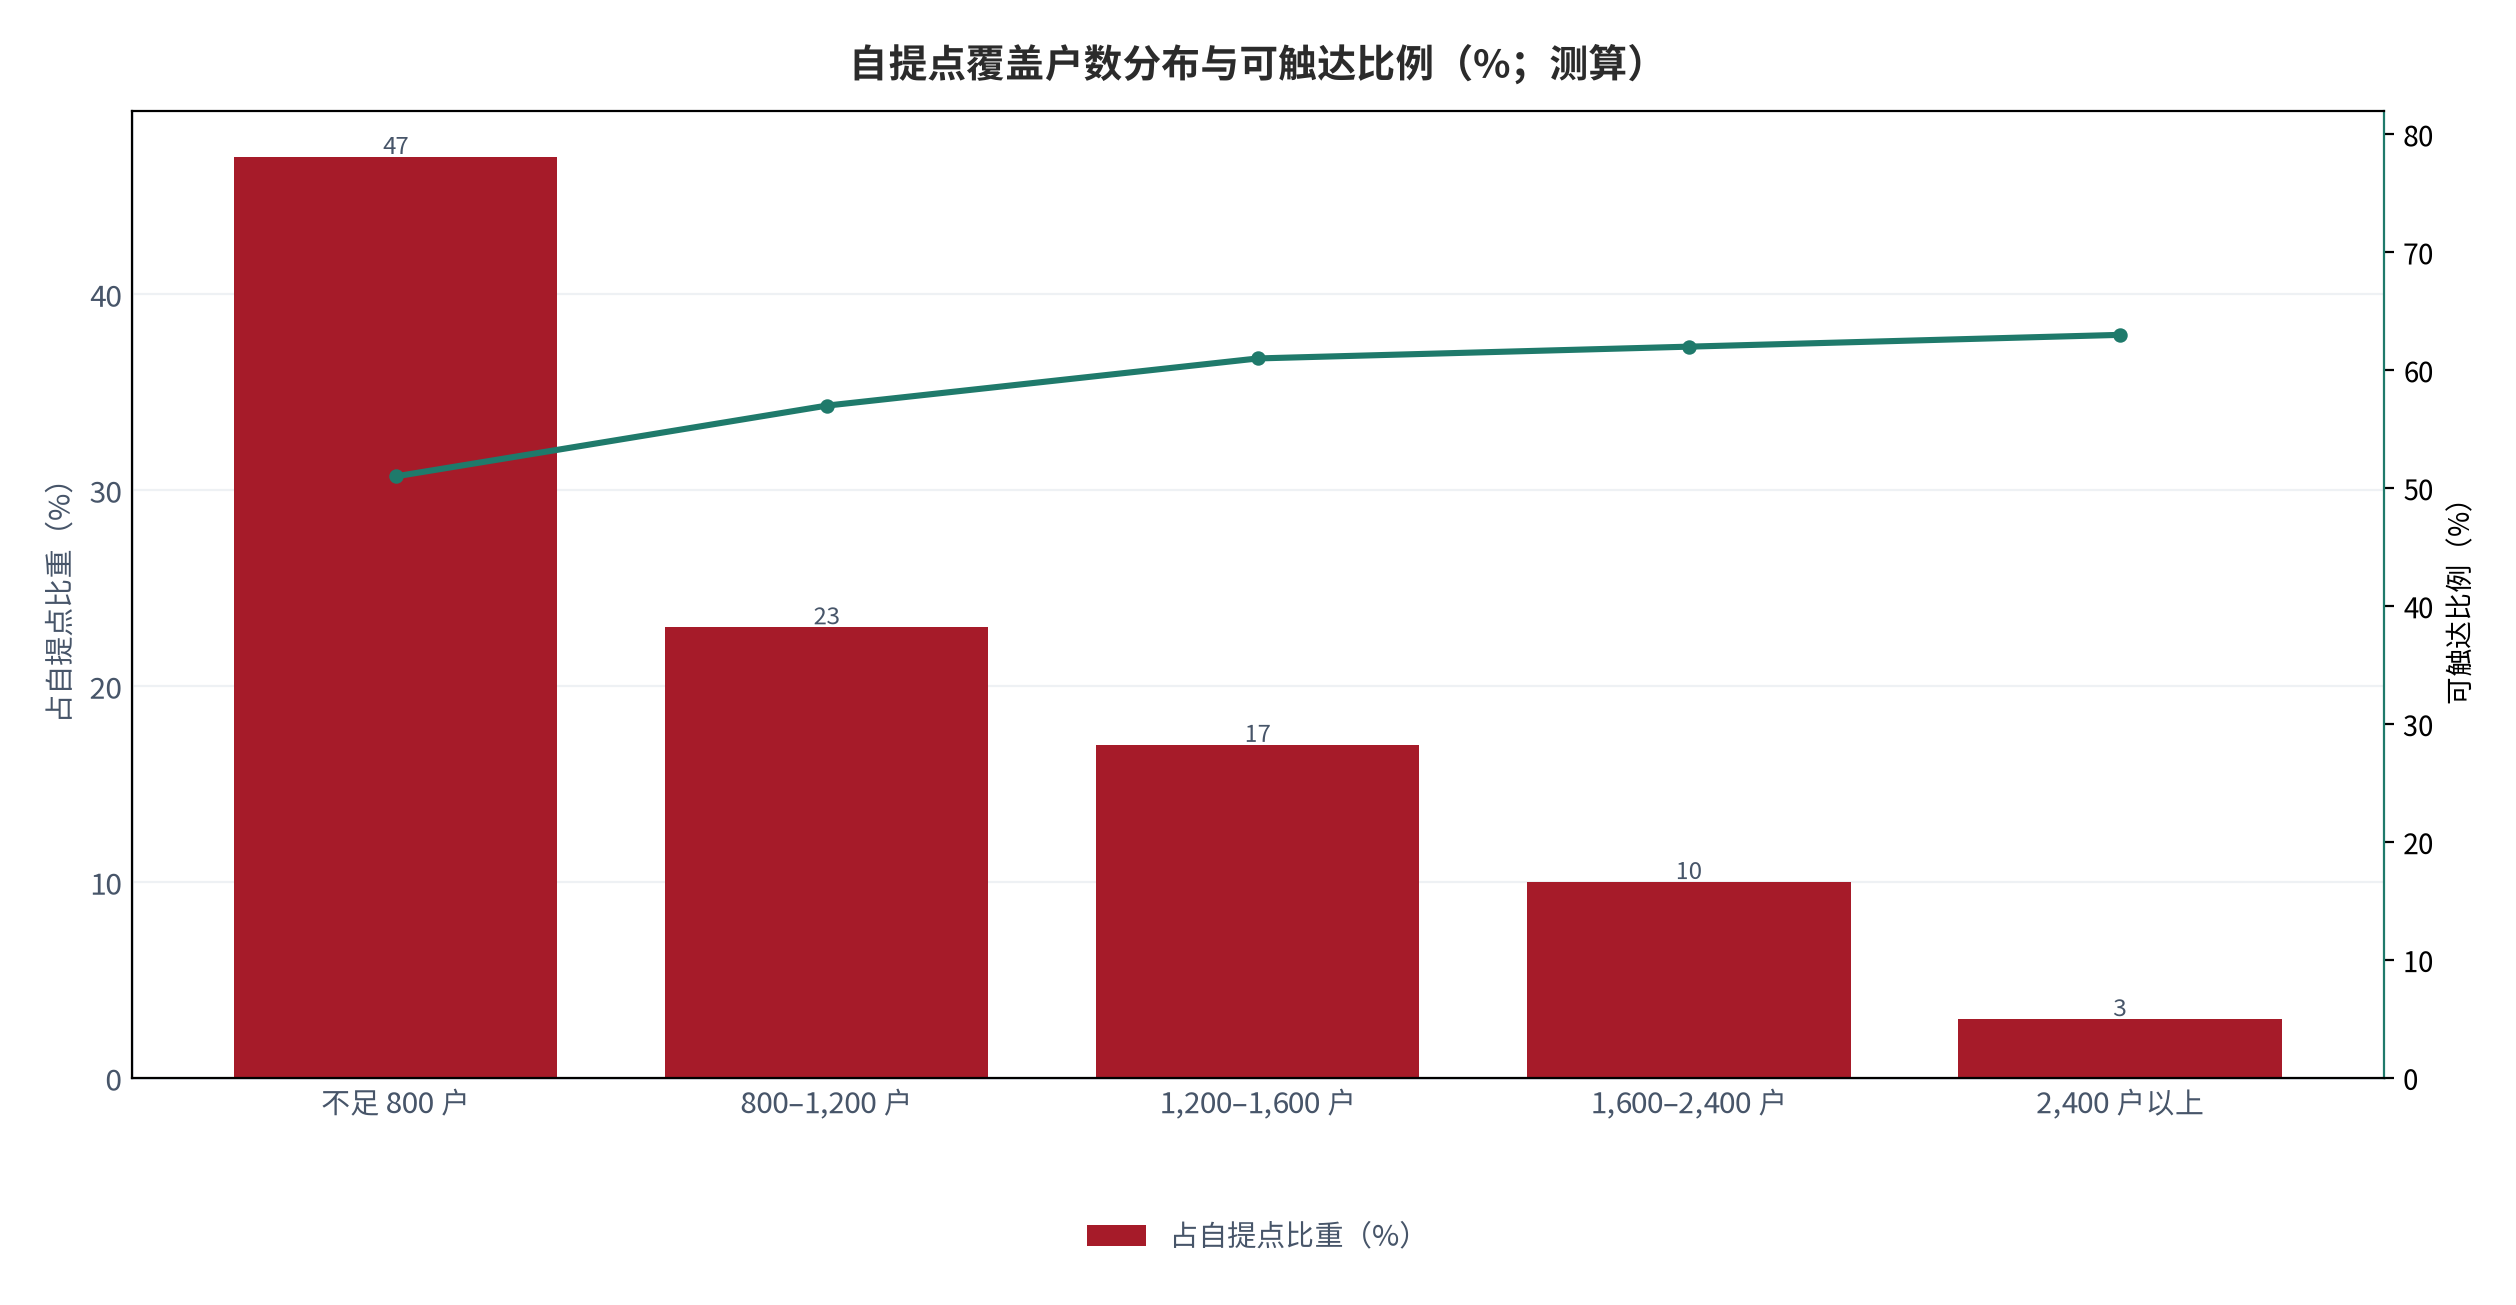
社区团购的需求侧只有一个变量:一个自提点能覆盖多少愿意每周下单的家庭。测算显示,单自提点平均覆盖约 1,280 户,而 47% 的自提点覆盖不足 800 户(测算)——绝大多数自提点是覆盖不足的,而不是覆盖过度的。
社区形态决定了半径的经济性。测算显示,封闭式小区的有效辐射半径约 480 米,开放式街区约 820 米,而混合形态约 620 米(测算,锚定社区行为口径 [3]);这意味着同一个团长在不同社区形态下的产能可以相差近一倍。客单价与品类结构会在同一半径上进一步放大这一分化:分品类客单区间与佣金分档规则决定了同样户数下的单团流水能落到哪一档 [7]。
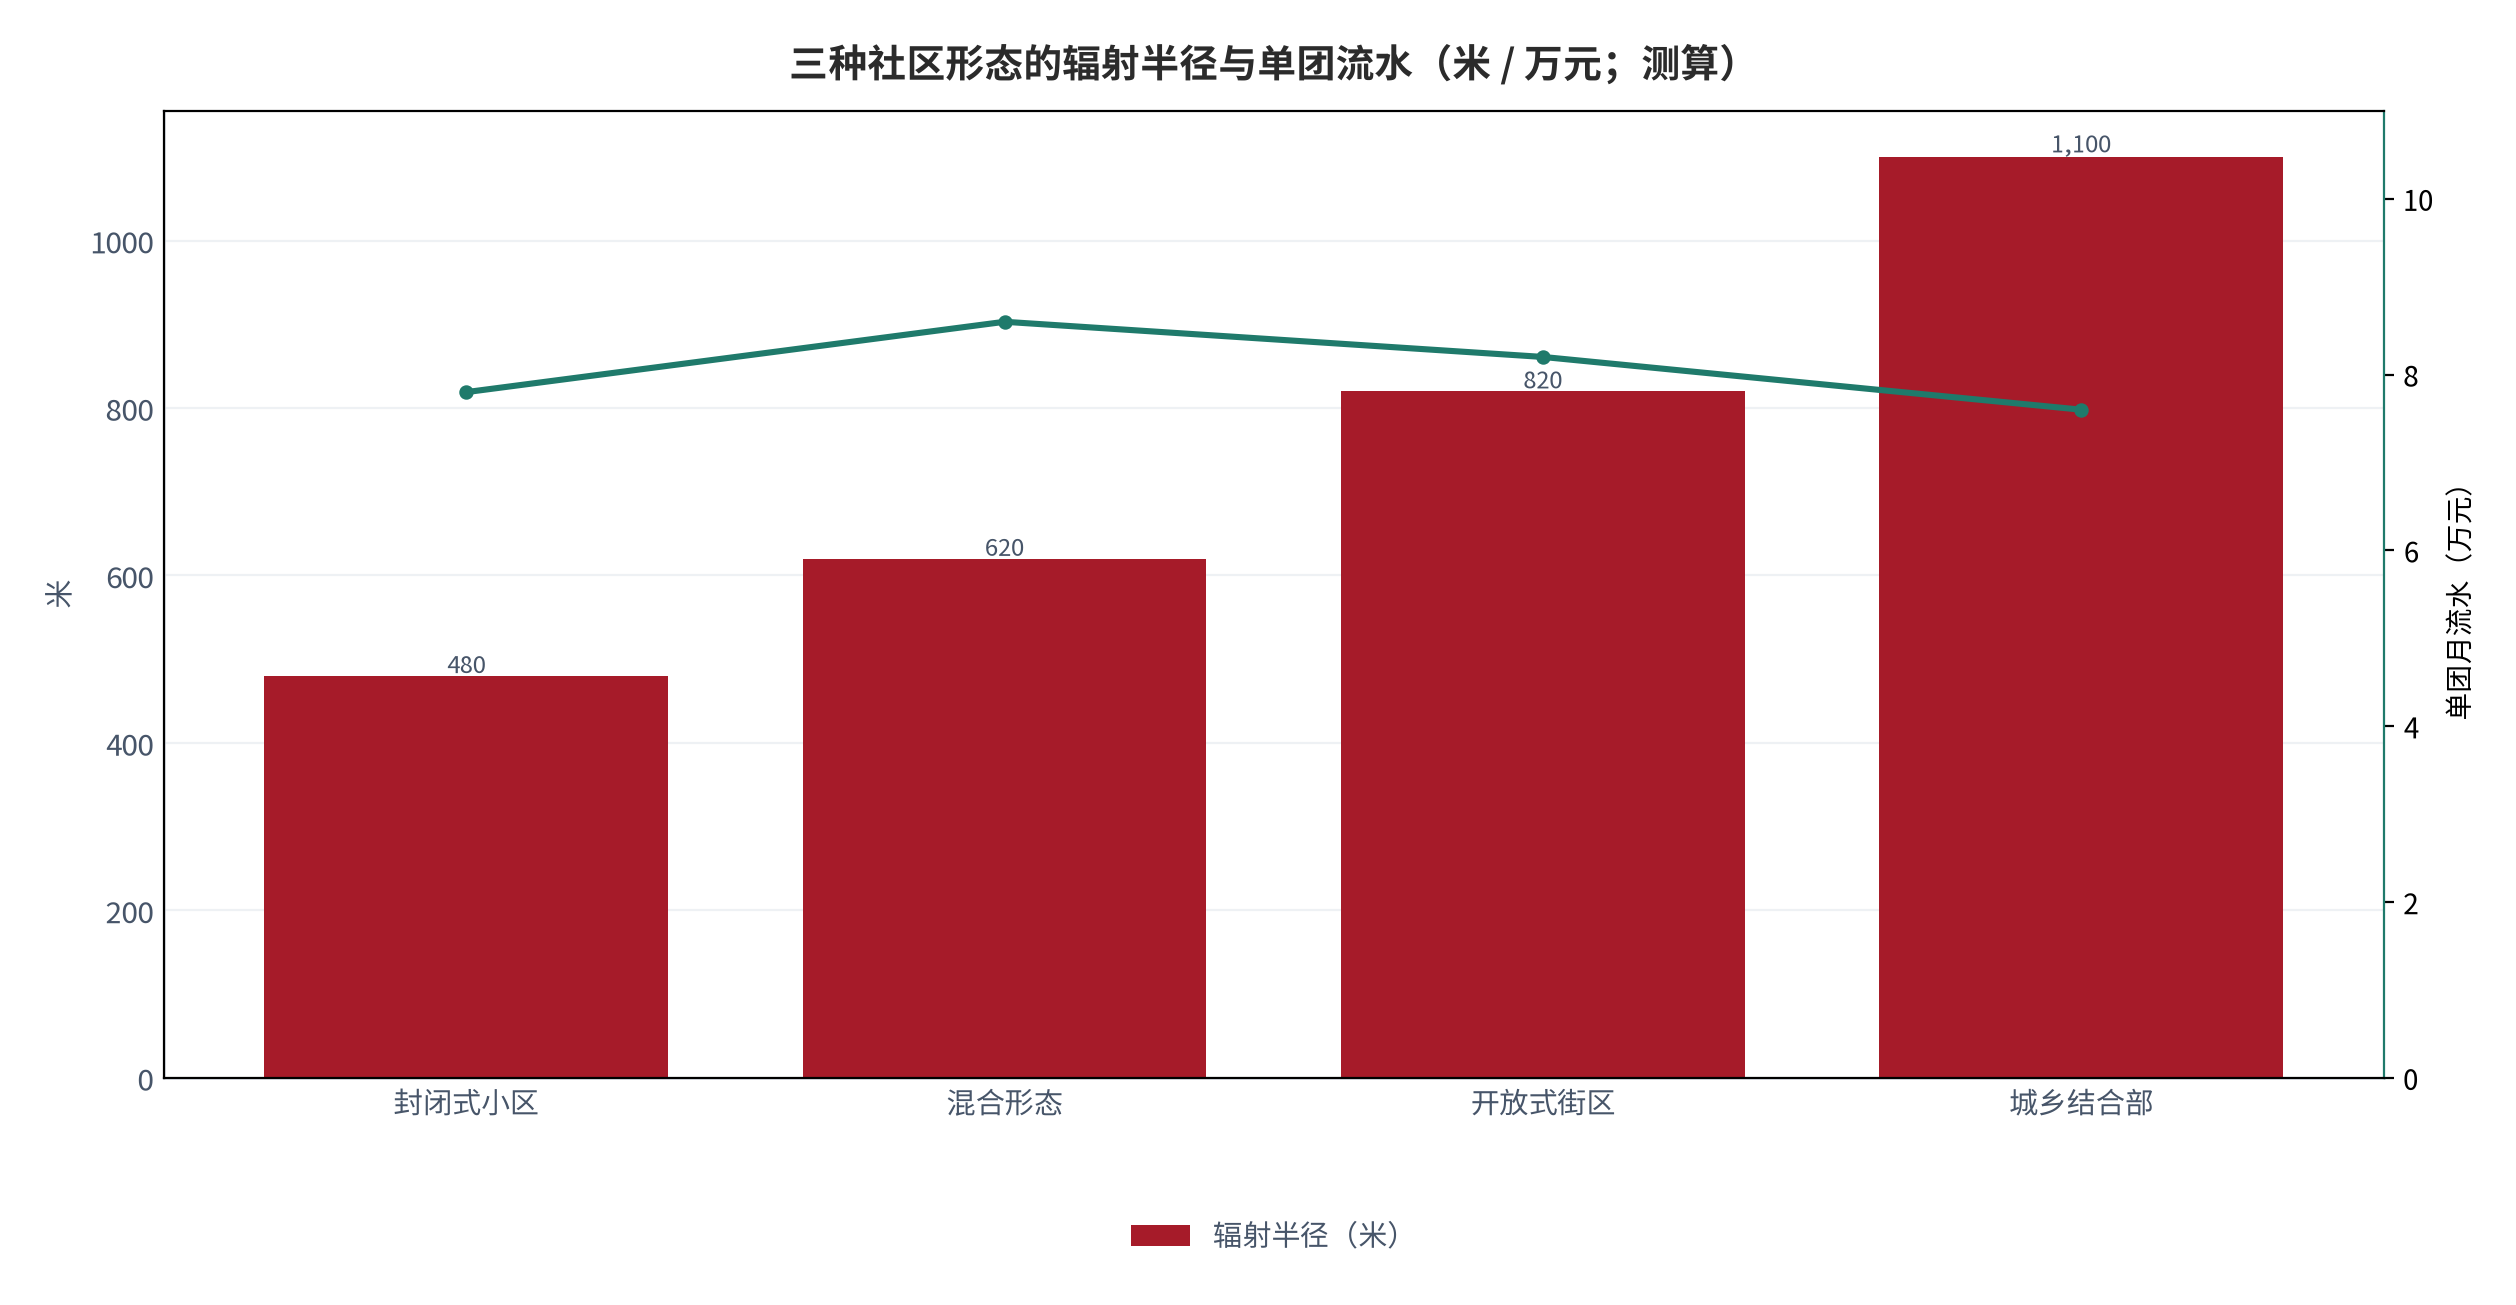
| 社区形态 | 辐射半径(测算) | 覆盖户数(测算) | 周下单率(测算) | 适配策略 |
|---|---|---|---|---|
| 封闭式小区 | 约 480 米 | 约 920 户 | 约 34% | 精准选点与社群分层 |
| 混合形态 | 约 620 米 | 约 1,280 户 | 约 29% | 多品类与多时段 |
| 开放式街区 | 约 820 米 | 约 1,640 户 | 约 22% | 提高客单与合并派送 |
| 城乡结合部 | 约 1,100 米 | 约 2,100 户 | 约 17% | 低频高客单 |
居民侧的消费行为给出了交叉验证。调查显示,居民对社区团购的生鲜消费频次与自提偏好是决定复购的第一变量,而对客单价的敏感度相对温和 [14];这意味着以生鲜为主的品类组合更能撑住频次,但客单价的提升空间有限(测算)。
需求侧的最后一个判断是「频次决定上限」。测算显示,团长所在社群的周下单率每提升 5 个百分点,单团月流水上限约上升 18%(测算)——频次提升的杠杆远高于客单价提升(测算)。
03供给侧与品类结构
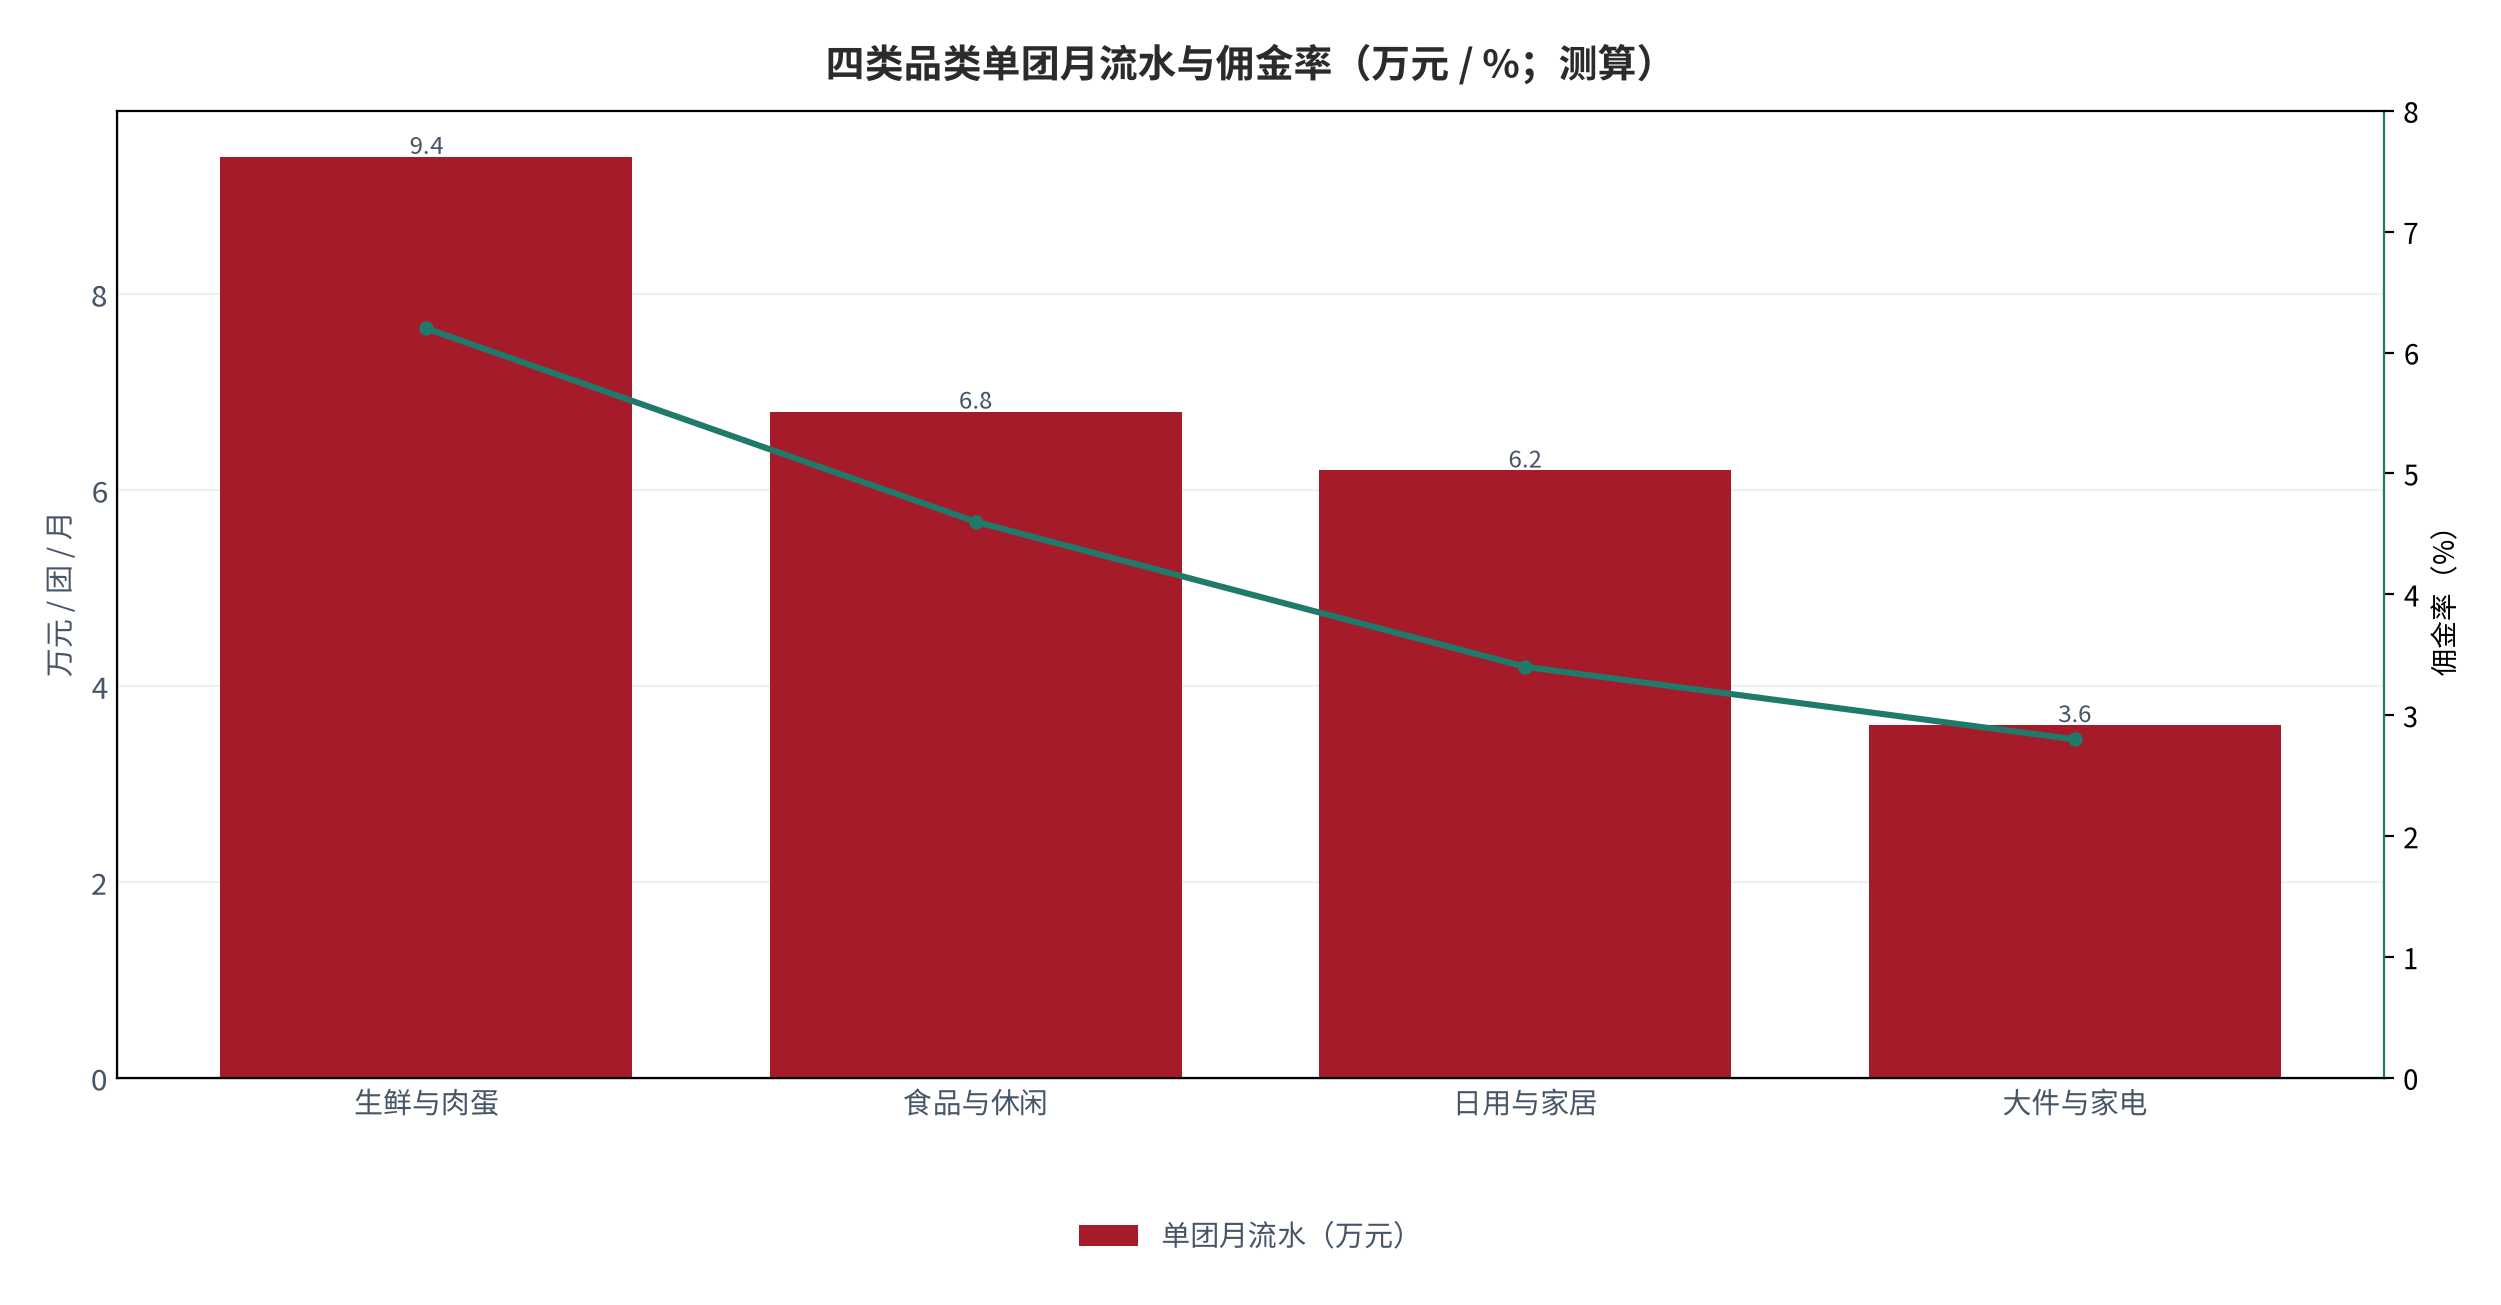
供给侧的核心是「品类毛利—佣金分档—履约成本」的三重取舍。测算显示,生鲜品类单团月流水约 9.4 万元、食品类约 6.8 万元、日用品类约 6.2 万元,而四品类合计约 26.0 万元、其中生鲜与日用两类合计约占六成(测算,锚定品类与成本口径 [6])。
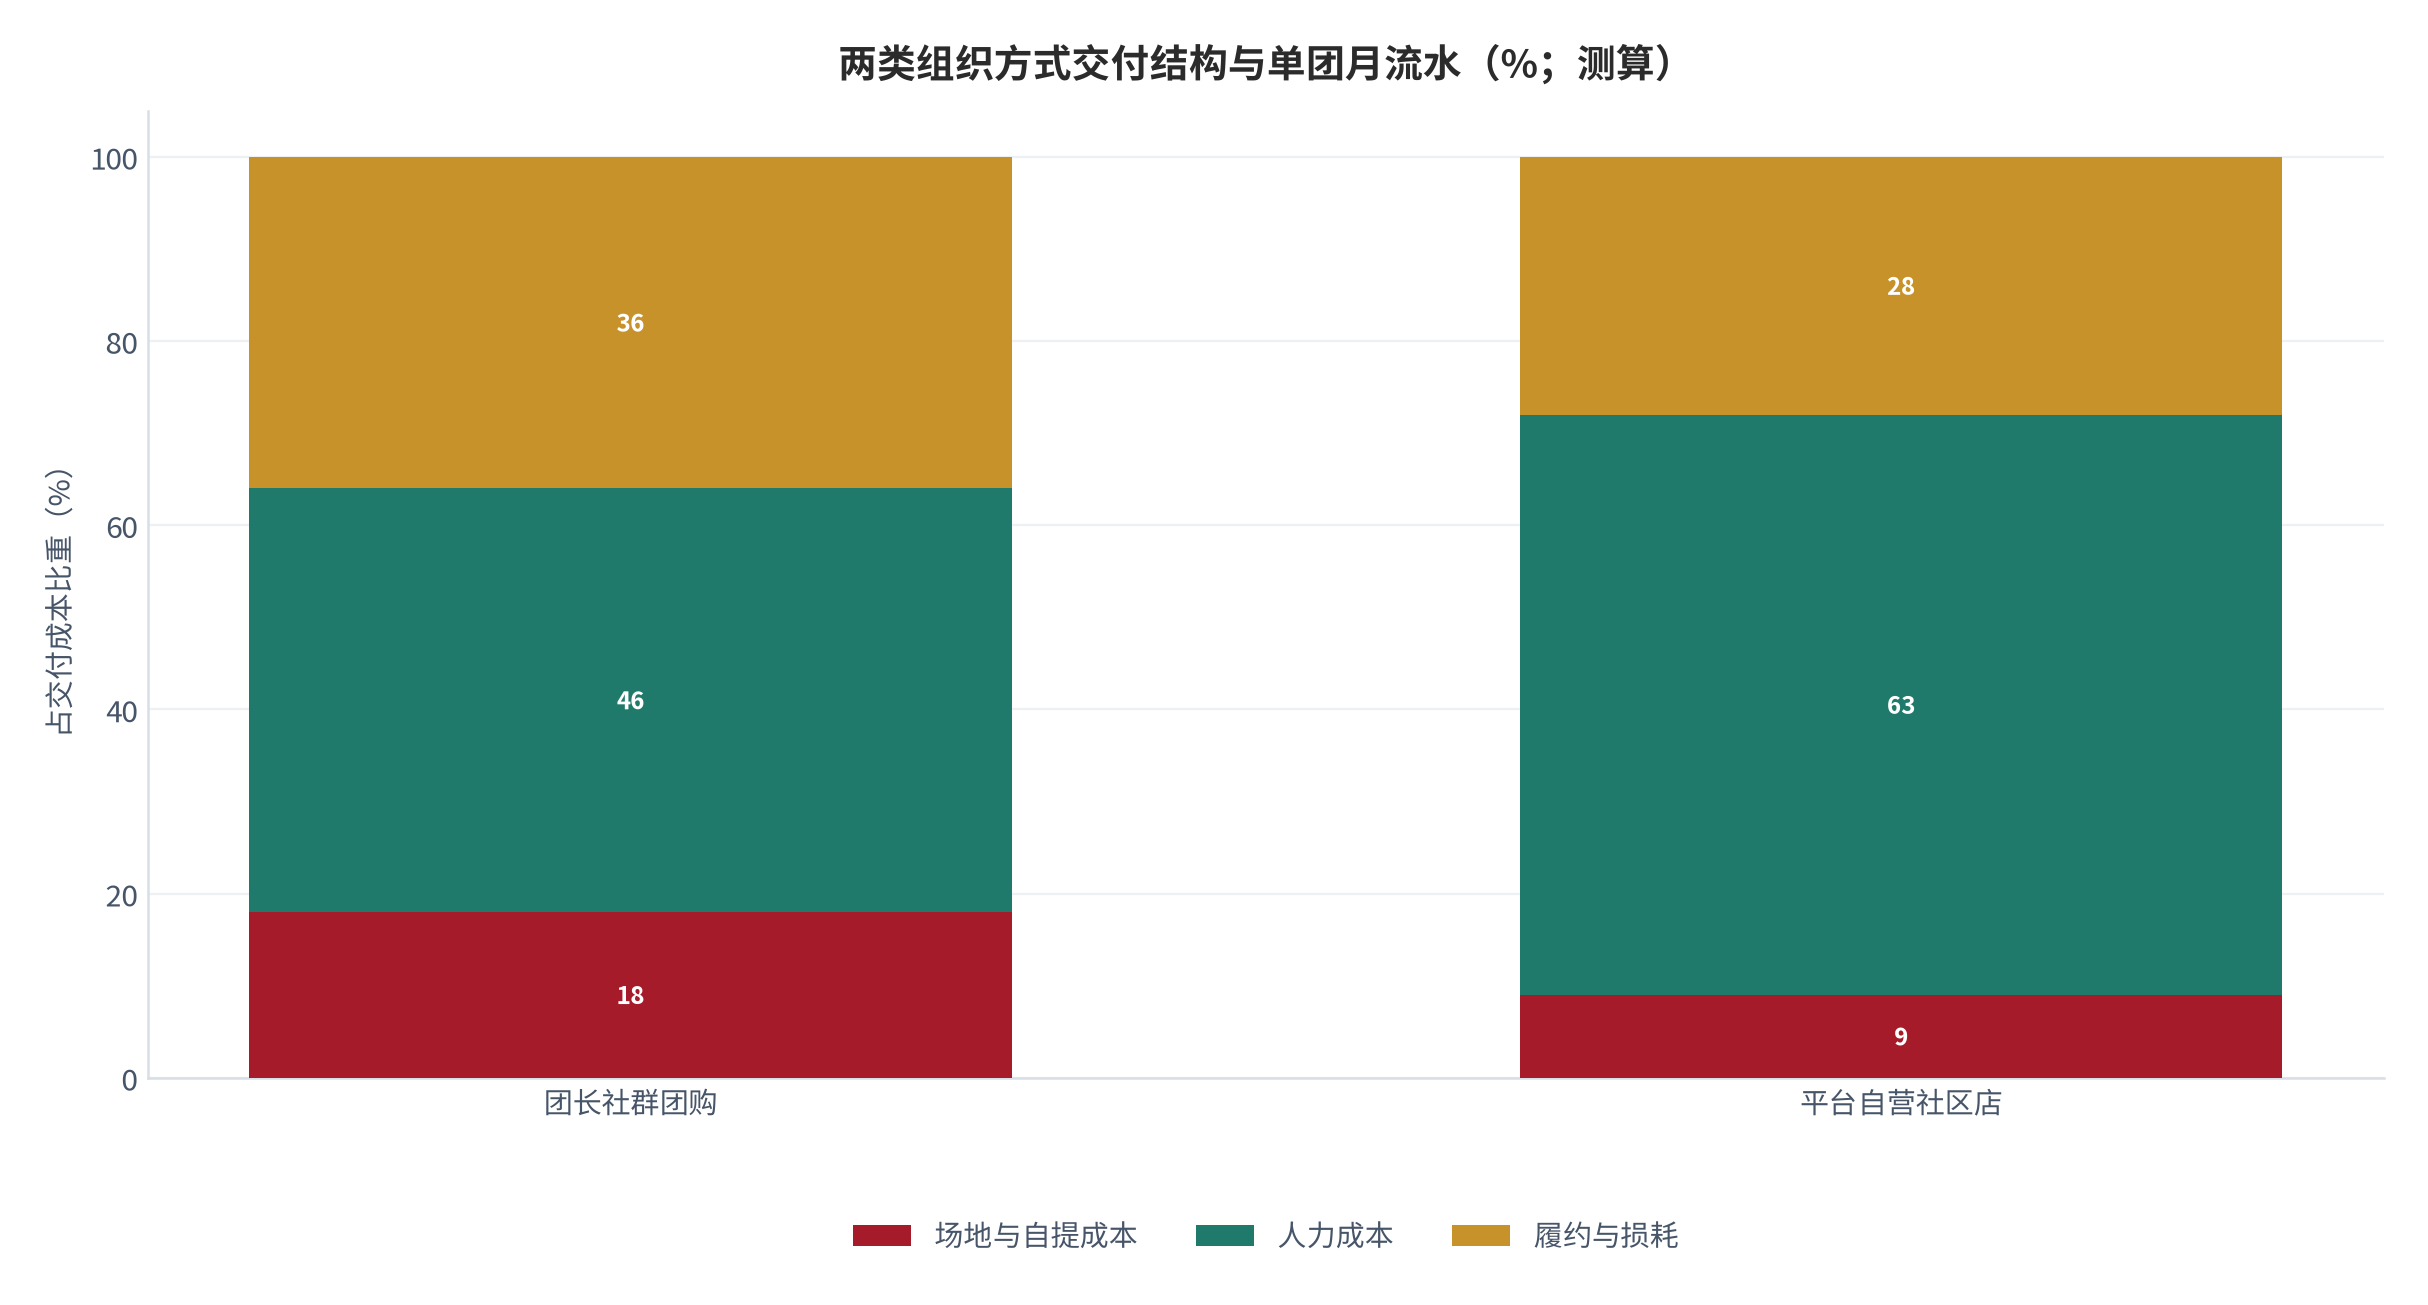
形态差异还体现在交付结构上。测算显示,团长社群团购的交付中视为场地与自提成本占比约 18%,而平台自营社区店的这一比例约 9%(测算);这意味着团长模式把一部分场地成本留给了团长自己。
| 品类 | 单团月流水(测算) | 佣金率(测算) | 履约成本占比(测算) | 扩张瓶颈 |
|---|---|---|---|---|
| 生鲜与肉蛋 | 约 9.4 万元 | 约 6.2% | 约 14% | 损耗与时效 |
| 食品与休闲食品 | 约 6.8 万元 | 约 4.6% | 约 8% | 仓储与分拣 |
| 日用与家居 | 约 6.2 万元 | 约 3.4% | 约 11% | 账期与退货 |
| 大件与家电 | 约 3.6 万元 | 约 2.8% | 约 22% | 安装与售后 |
竞争格局上,入口环节的集中度明显高于履约环节。测算显示,流量入口环节的前列企业占据多数活跃份额,而履约与团长环节存在大量差异化运营方(测算,锚定行业出货与竞争格局口径 [2])——这种结构决定了入口档只能通过补贴做规模,而团长档必须靠品类与频次做差异化。
合规是供给侧最容易被低估的一项成本。社区团购在食品经营、预付与退款、以及个人信息与影像使用等方面要满足相应要求 [13];测算显示,合规改造与年度复审在团长模式成本中约占 3%,在平台自营模式中约占 6%(测算)——这部分是刚性支出,不随单量摊薄。
04团长佣金结构与收益分布
把佣金结构拆开,才能看清团长到底赚哪一段的钱。因子链为:团长月收入 = 单团月流水 × 佣金率 − 自提点成本。中性取值下单团月流水约 8.6 万元、佣金率约 4.8%,对应毛收入约 4,128 元(测算)。
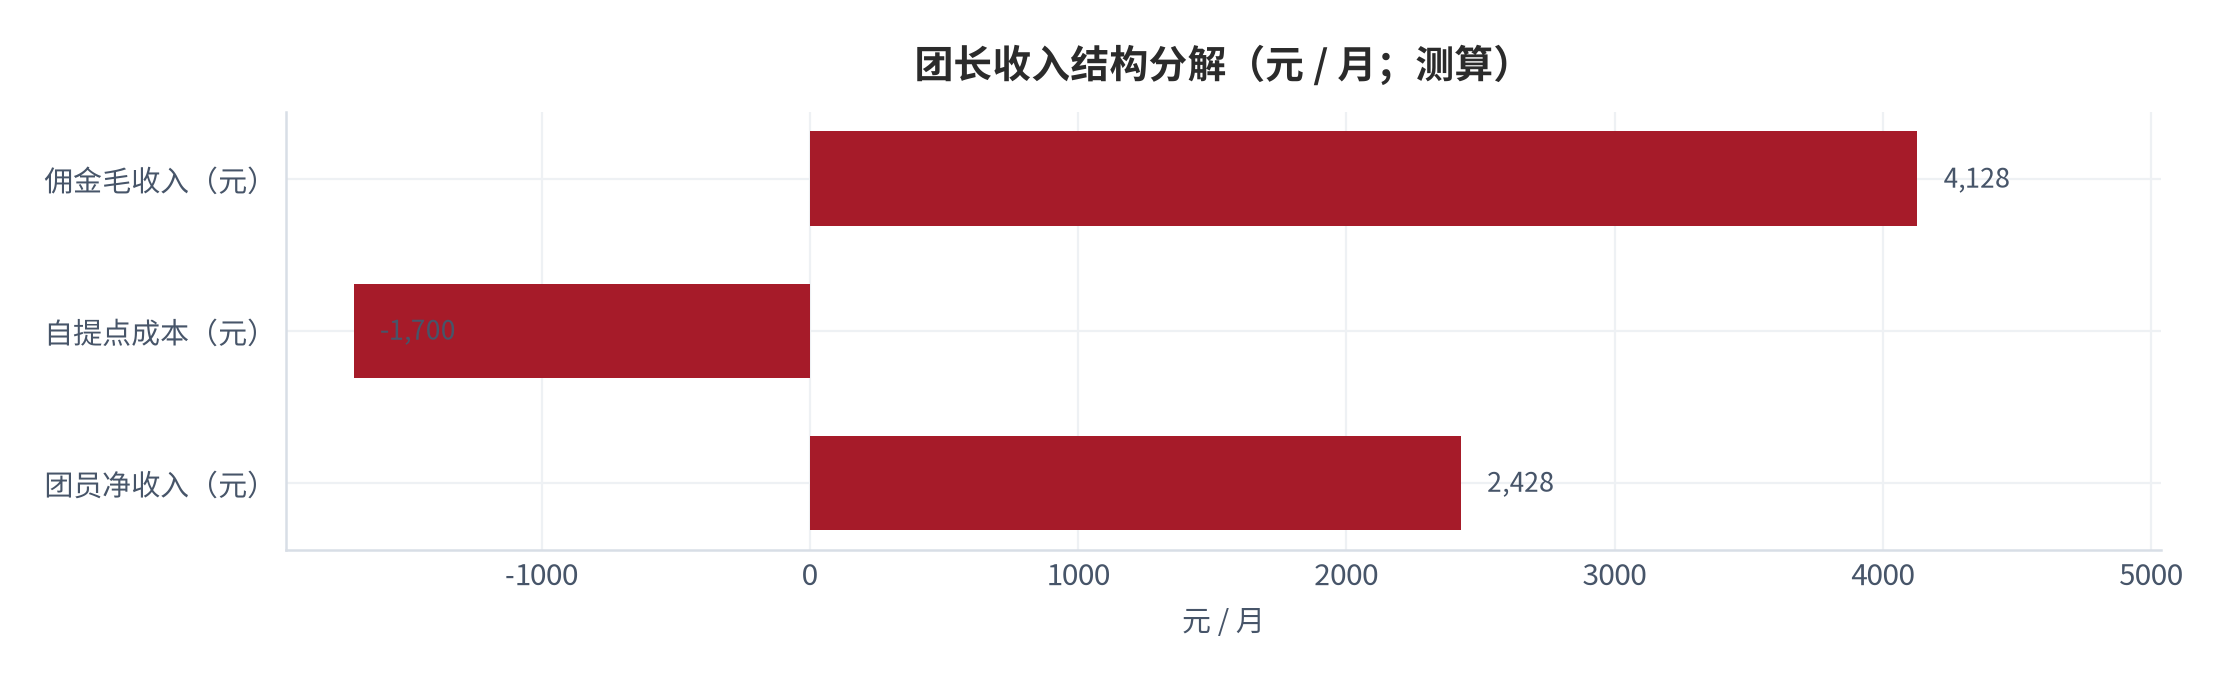
佣金率的去向同样值得拆。测算显示,团长佣金中,生鲜类约占 6.2%、食品类约占 4.6%、日用类约占 3.4%(测算)——这个结构说明:团长赚的是「卖得贵」的钱,而不是「卖得多」的钱。
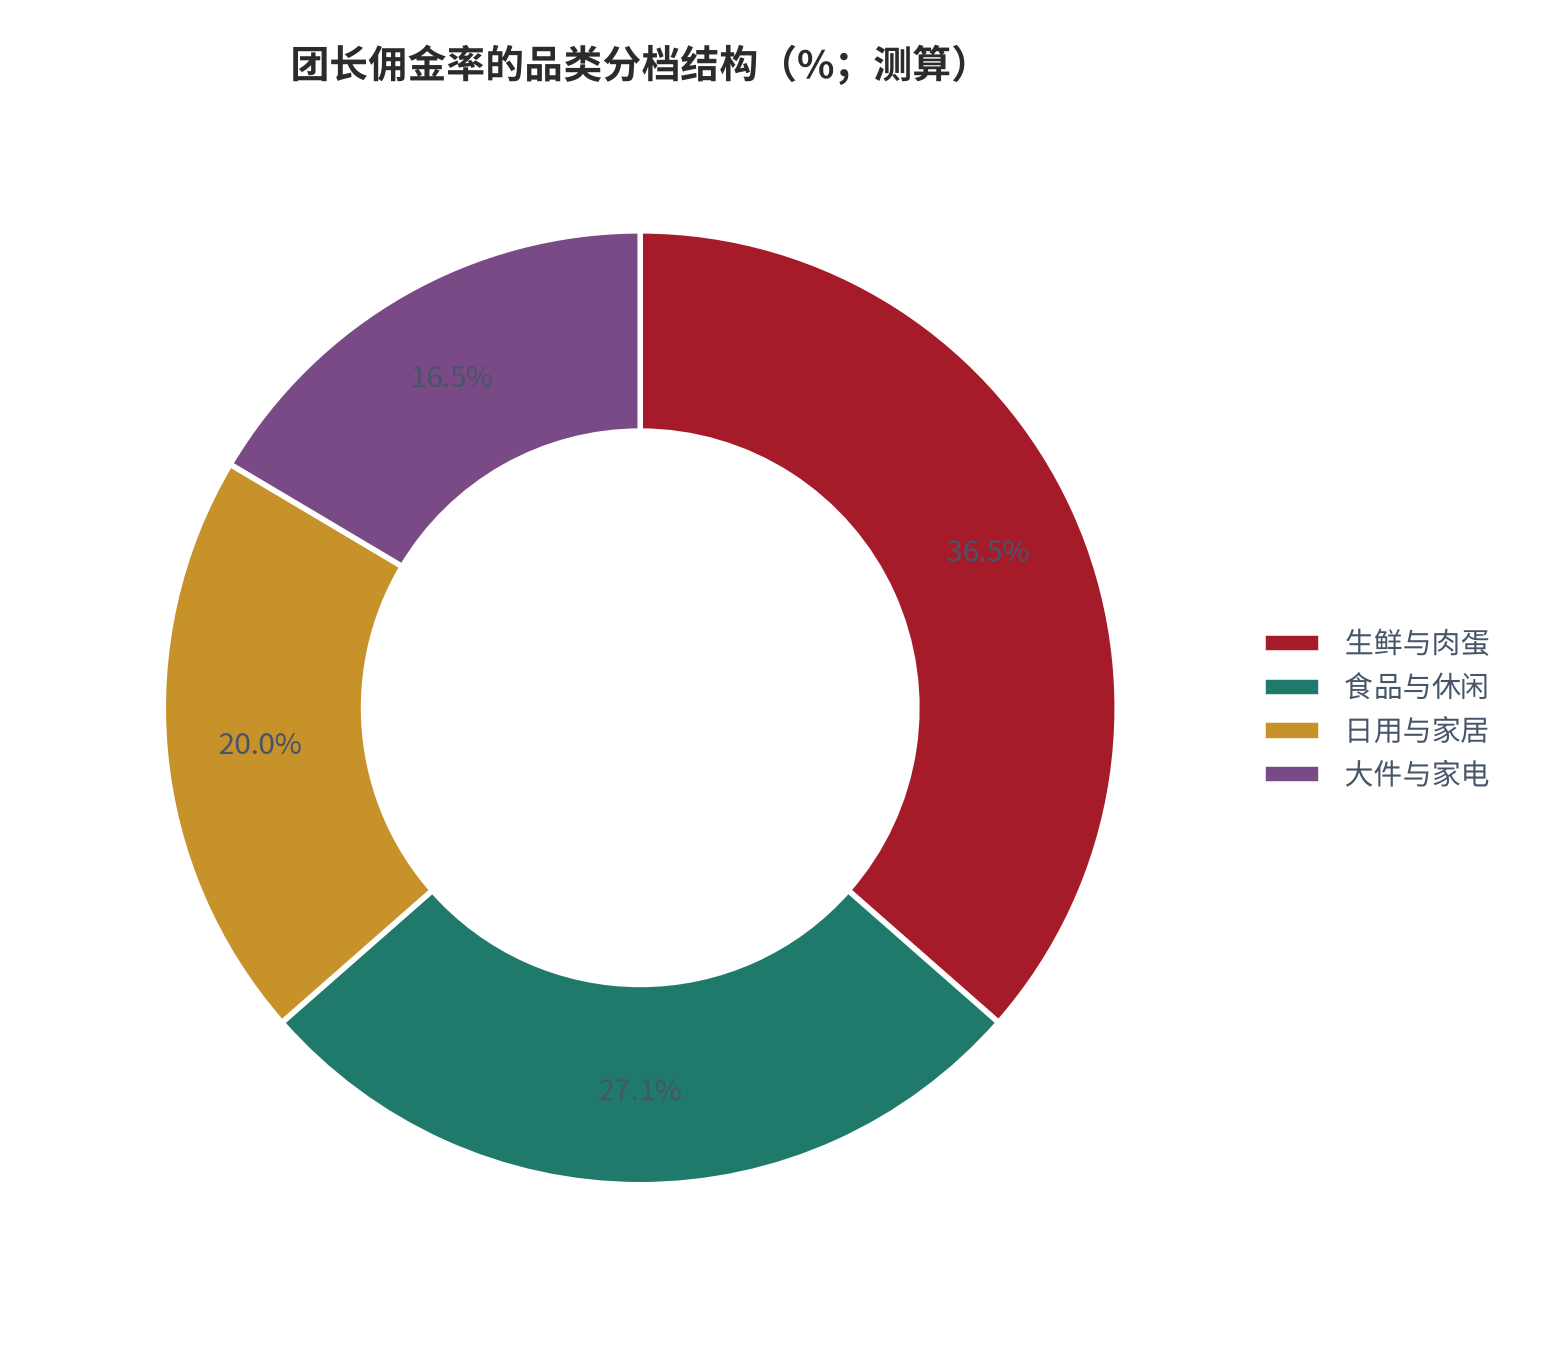
| 品类 | 佣金率(测算) | 占总流水(测算) | 贡献佣金(测算) | 替代方案 |
|---|---|---|---|---|
| 生鲜与肉蛋 | 约 6.2% | 约 34% | 约 1,813 元 | 按毛利分成 |
| 食品与休闲 | 约 4.6% | 约 28% | 约 1,108 元 | 按件补贴 |
| 日用与家居 | 约 3.4% | 约 26% | 约 760 元 | 按单结算 |
| 大件与家电 | 约 2.8% | 约 12% | 约 289 元 | 按项目结算 |
收益分布比收益数字更重要。测算显示,团长月收入中位数约 3,600 元,而头部团长可达中位数的 4 倍以上(测算,锚定运营口径 [10]);这意味着团长队伍的流失主要发生在中位数附近,而不是头部。
05单团流水上限与回本周期
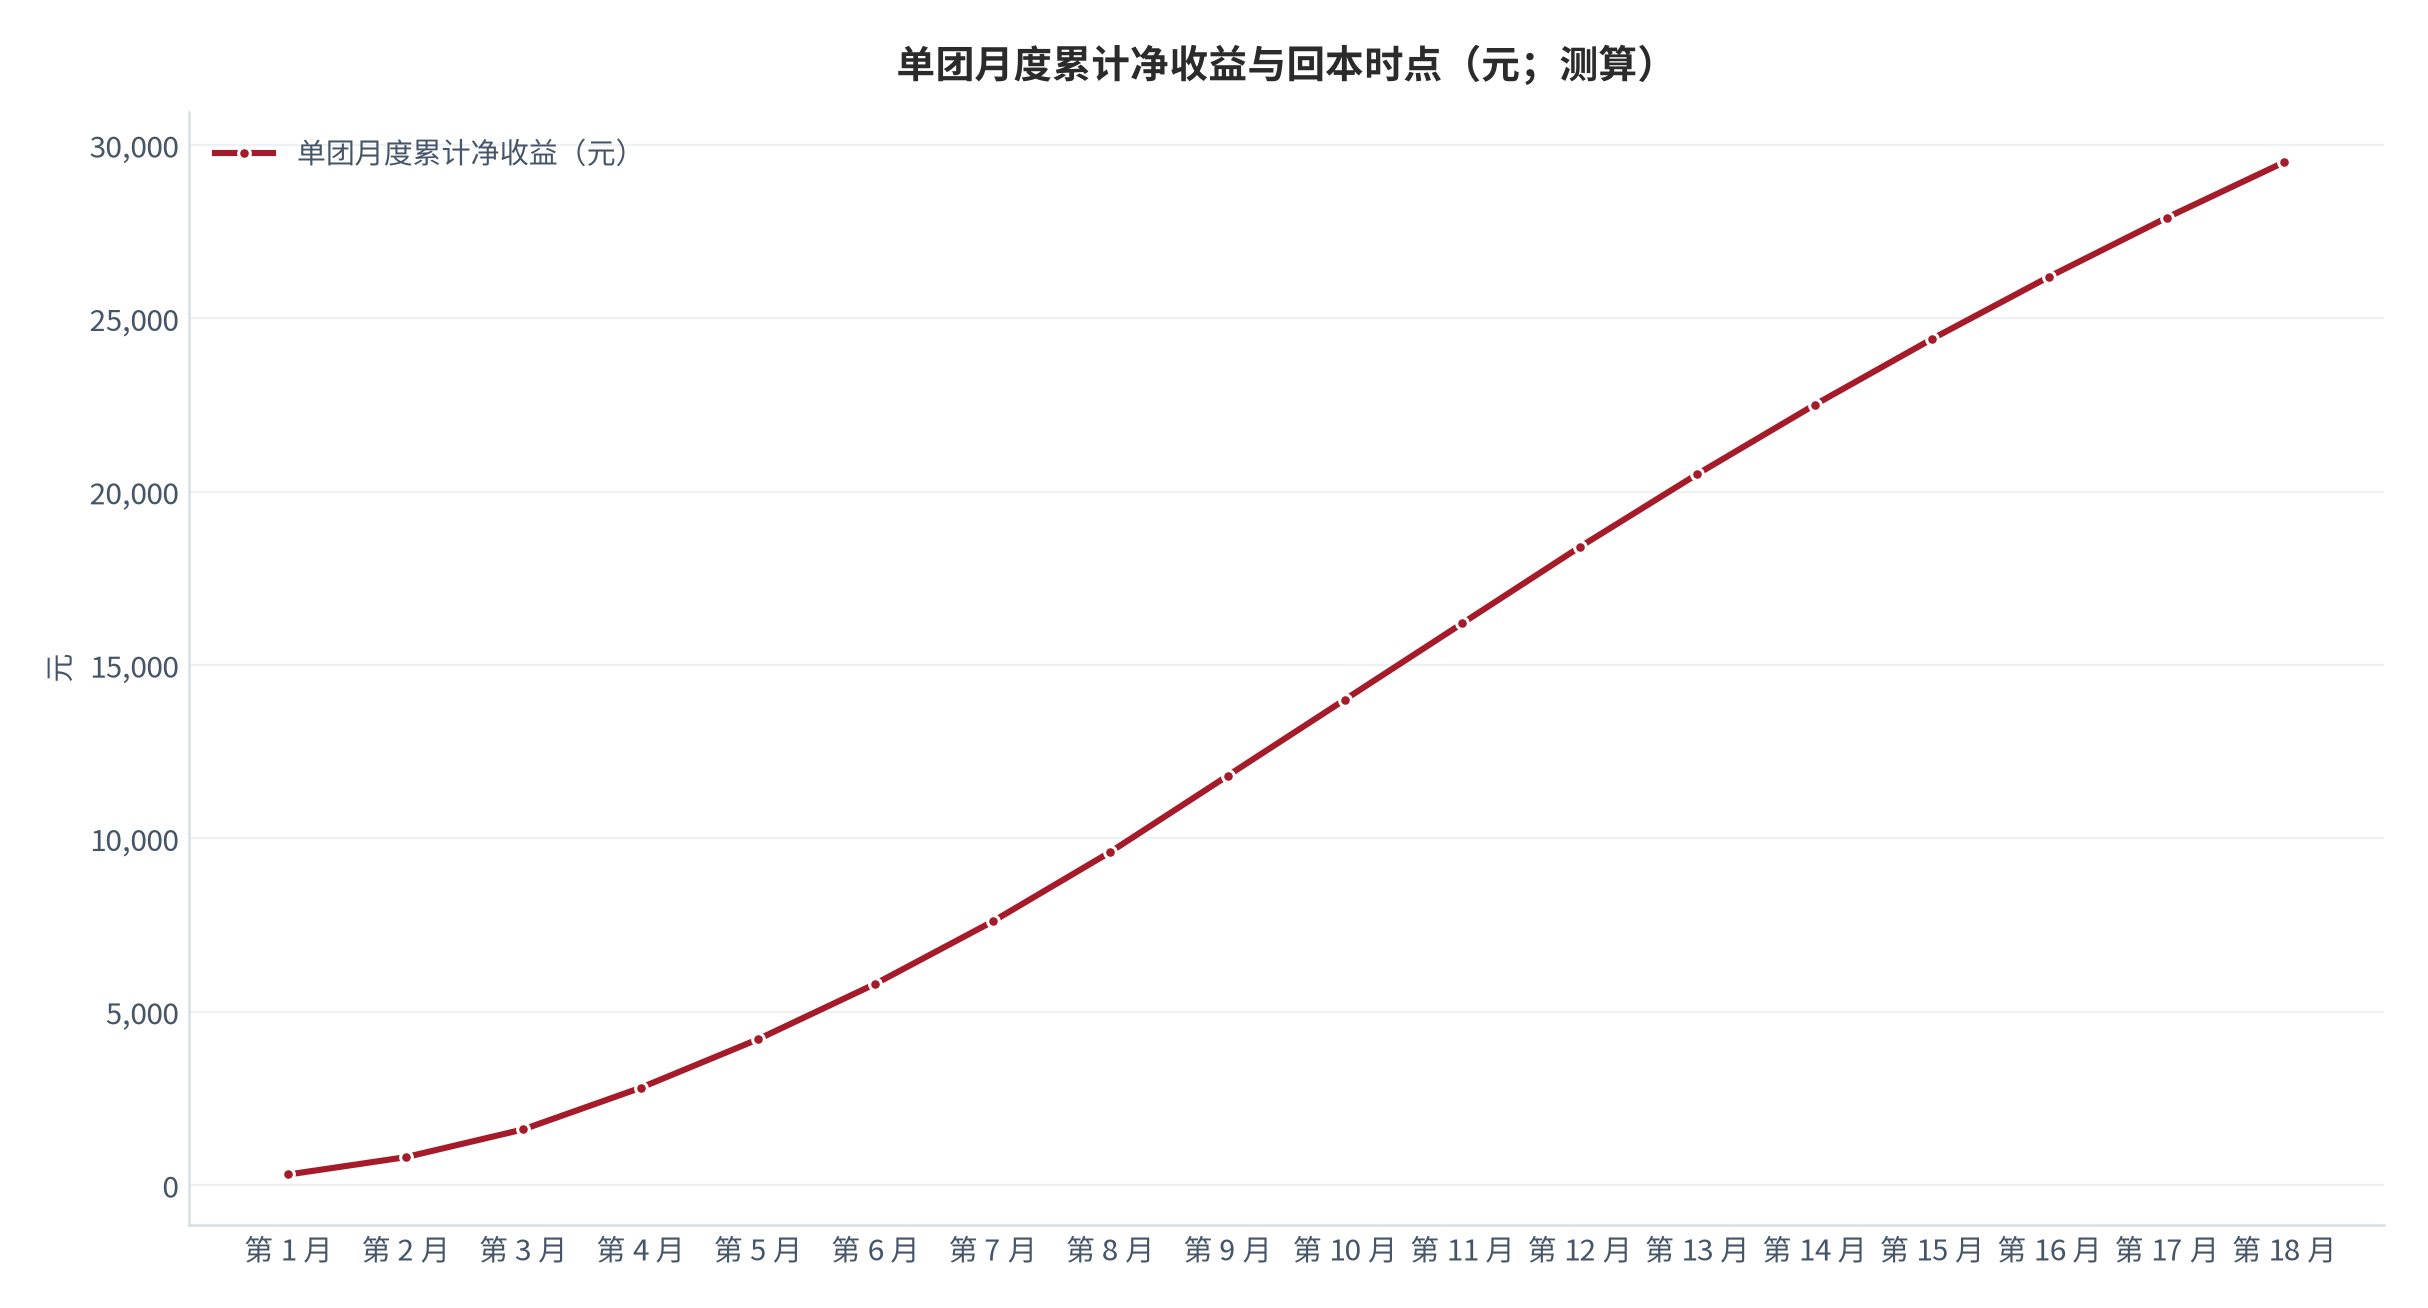
单团回本周期是本报告的核心指标,定义为「累计团长净收益首次覆盖自提点投入所需要的时间」,不考虑资金成本与社群流失风险。中性取值下约 11 个月(测算)。
敏感性分析给出了结论对两个变量的敏感度。横轴为覆盖户数、纵轴为周下单率,矩阵显示:在周下单率降至 18% 时,覆盖户数需达到约 2,000 户才能把回本周期压回 11 个月(测算);而在覆盖 1,280 户的条件下,周下单率需达到约 29% 以上。
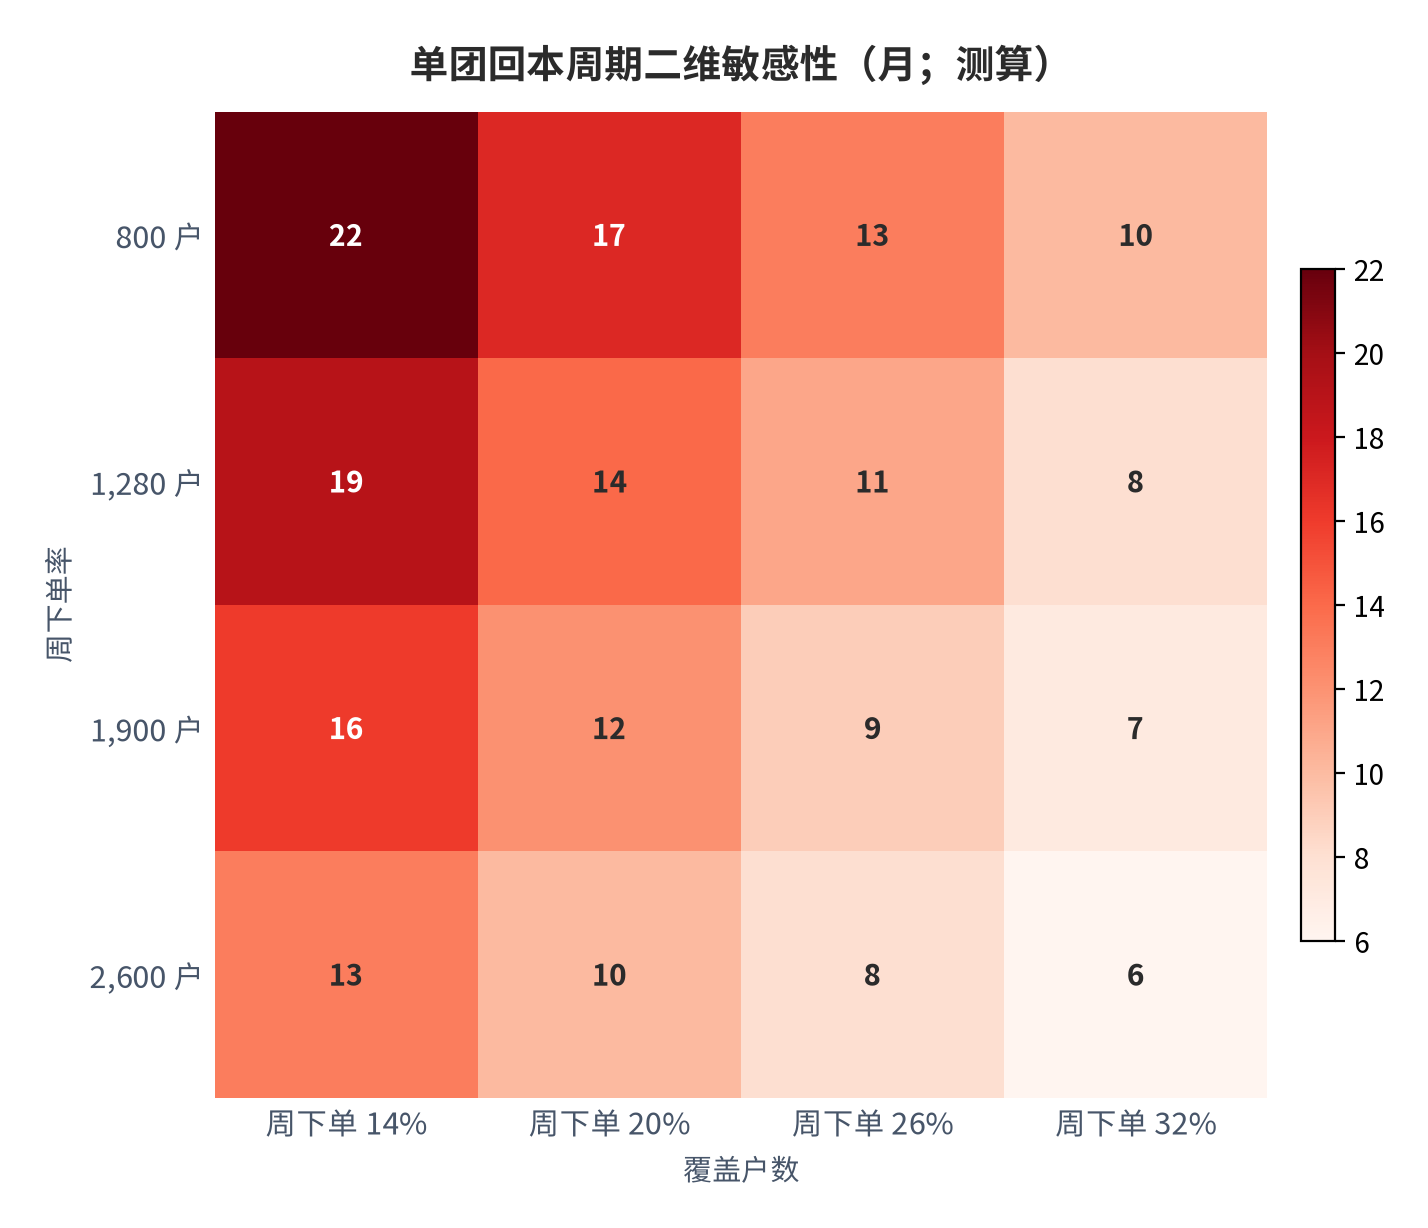
| 周下单率 | 覆盖 800 户 | 覆盖 1,280 户 | 覆盖 1,900 户 | 覆盖 2,600 户 |
|---|---|---|---|---|
| 14% | 约 22 个月 | 约 17 个月 | 约 13 个月 | 约 10 个月 |
| 20% | 约 19 个月 | 约 14 个月 | 约 11 个月 | 约 8 个月 |
| 26% | 约 16 个月 | 约 12 个月 | 约 9 个月 | 约 7 个月 |
| 32% | 约 13 个月 | 约 10 个月 | 约 8 个月 | 约 6 个月 |
读表的方式比读数更重要。同一批自提点,从覆盖 800 户提升到 1,280 户,回本周期缩短约 3 个月;而周下单率从 20% 提升到 26%,回本周期缩短约 2 个月——覆盖户数的杠杆略高于下单频次,但两者量级相当。
06自提点复用与运营效率
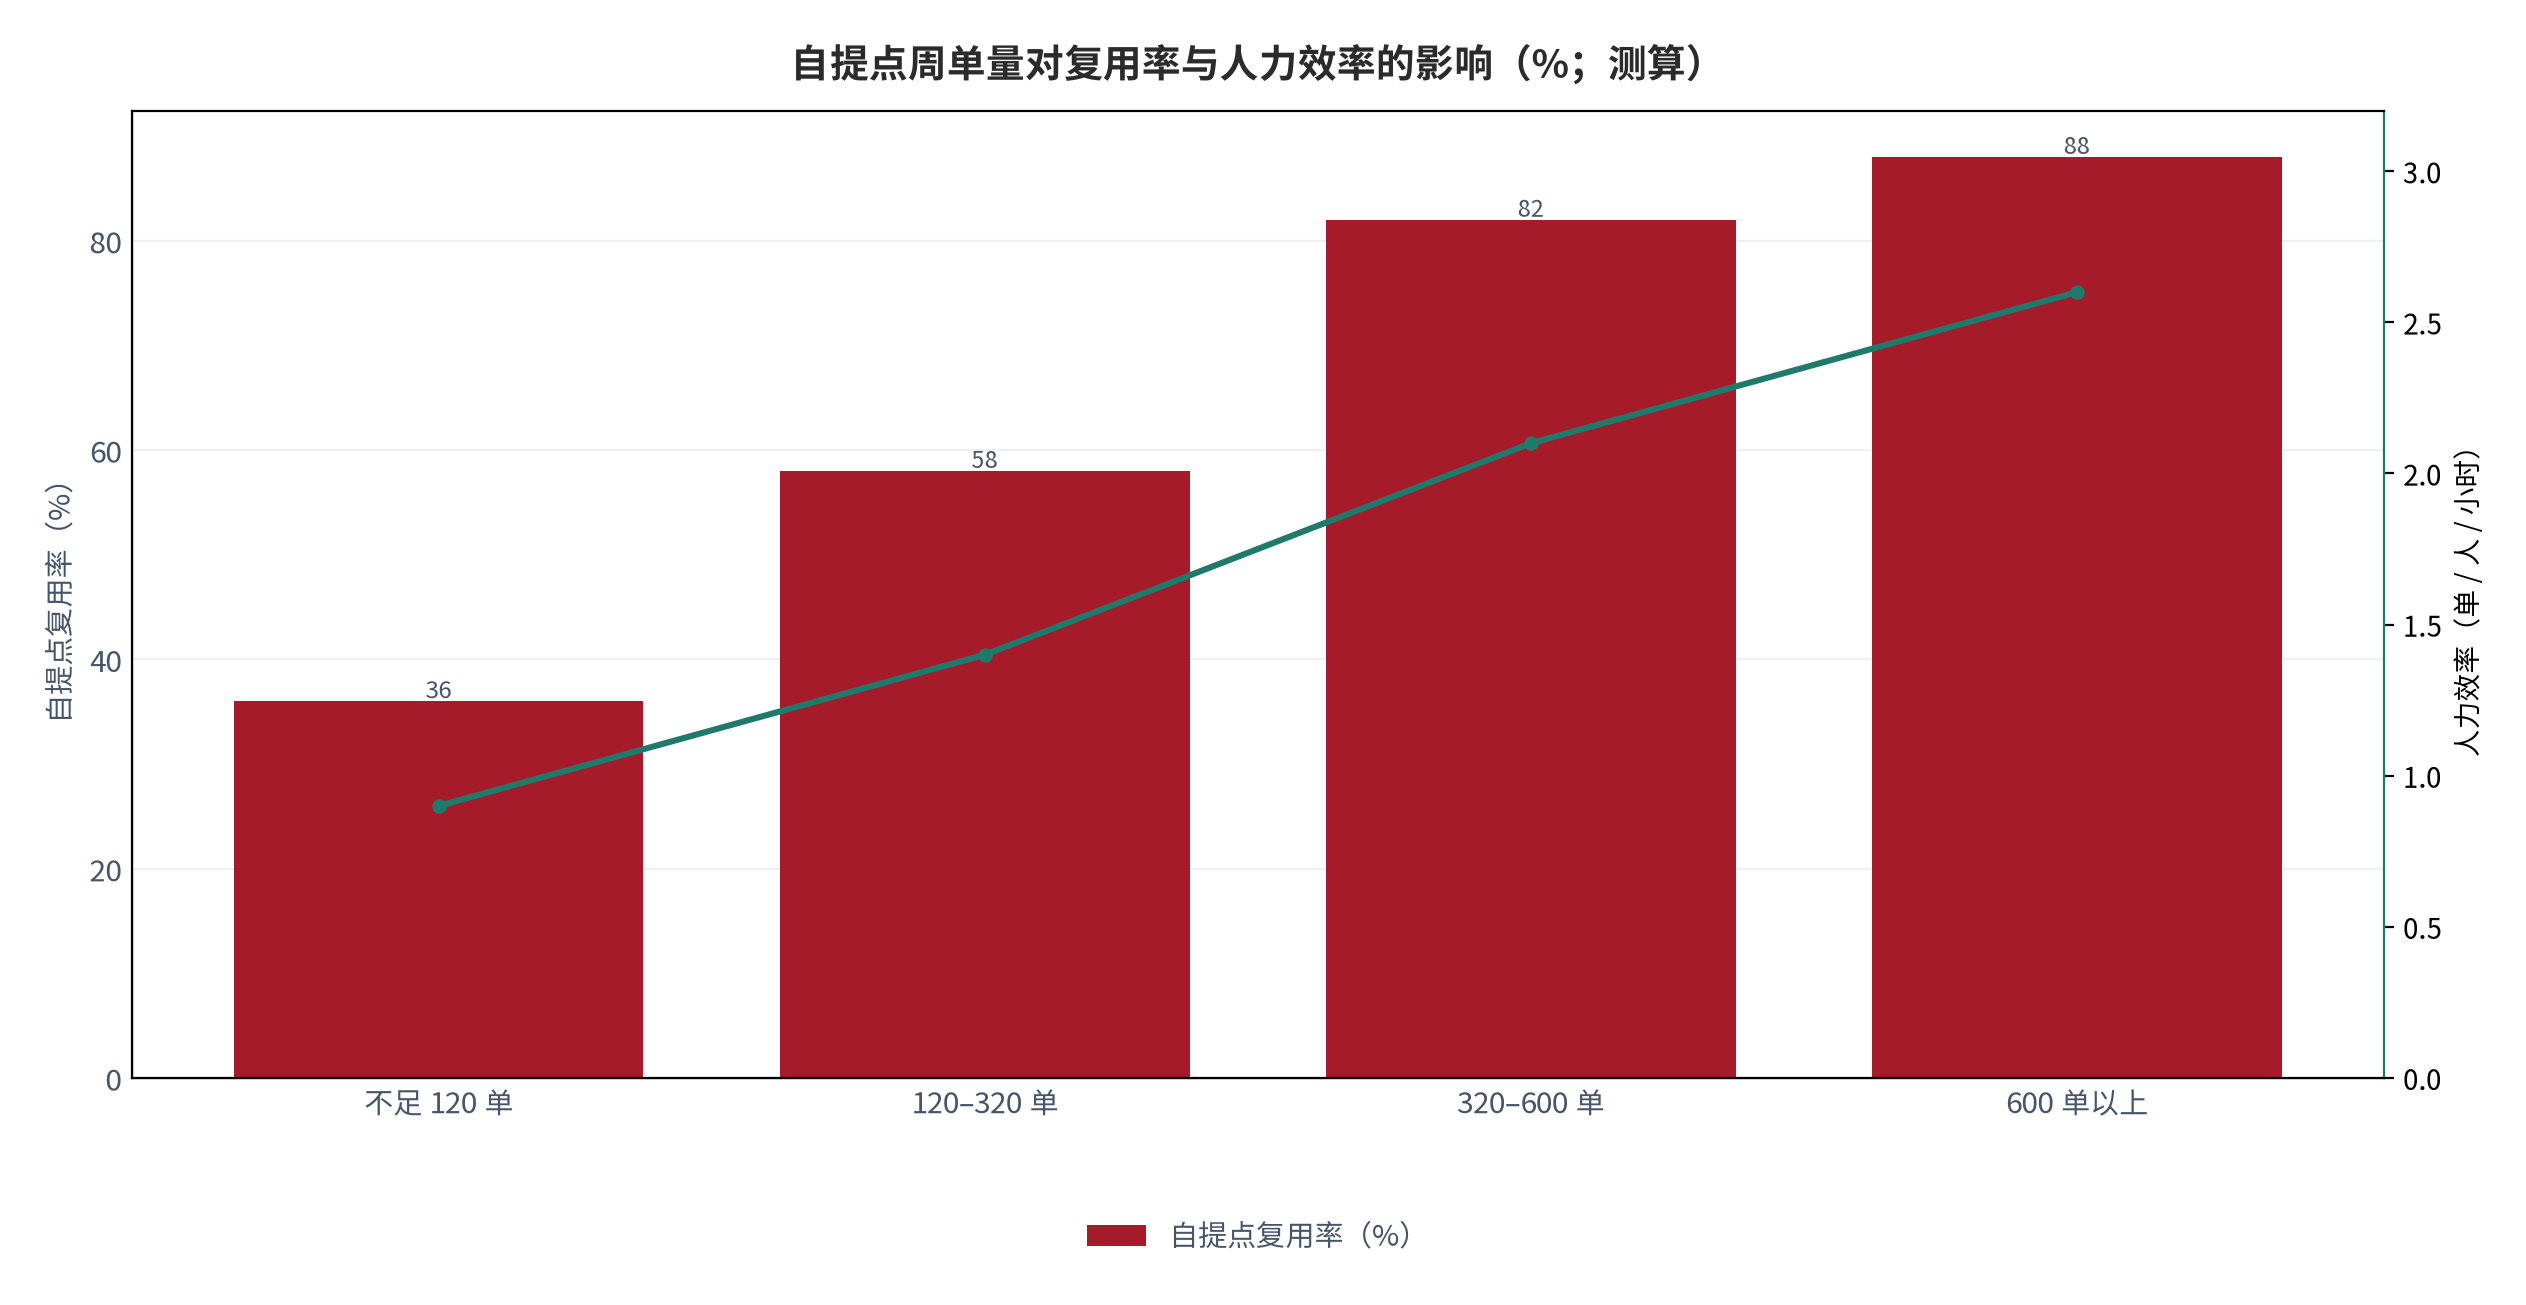
自提点复用是运营效率的放大镜。测算显示,当单自提点周单量超过 320 单时,自提点复用率约 82%,而不足 120 单时不足 36%(测算);这意味着高单量自提点的固定成本被反复摊薄。
行业层面的对照同样清楚。测算显示,社区团购业务的毛利率多落在两成上下,而单团模型披露的回本周期普遍在 6 至 24 个月之间 [11]——毛利高不等于回本快,这正是本报告把回本周期单列的原因。
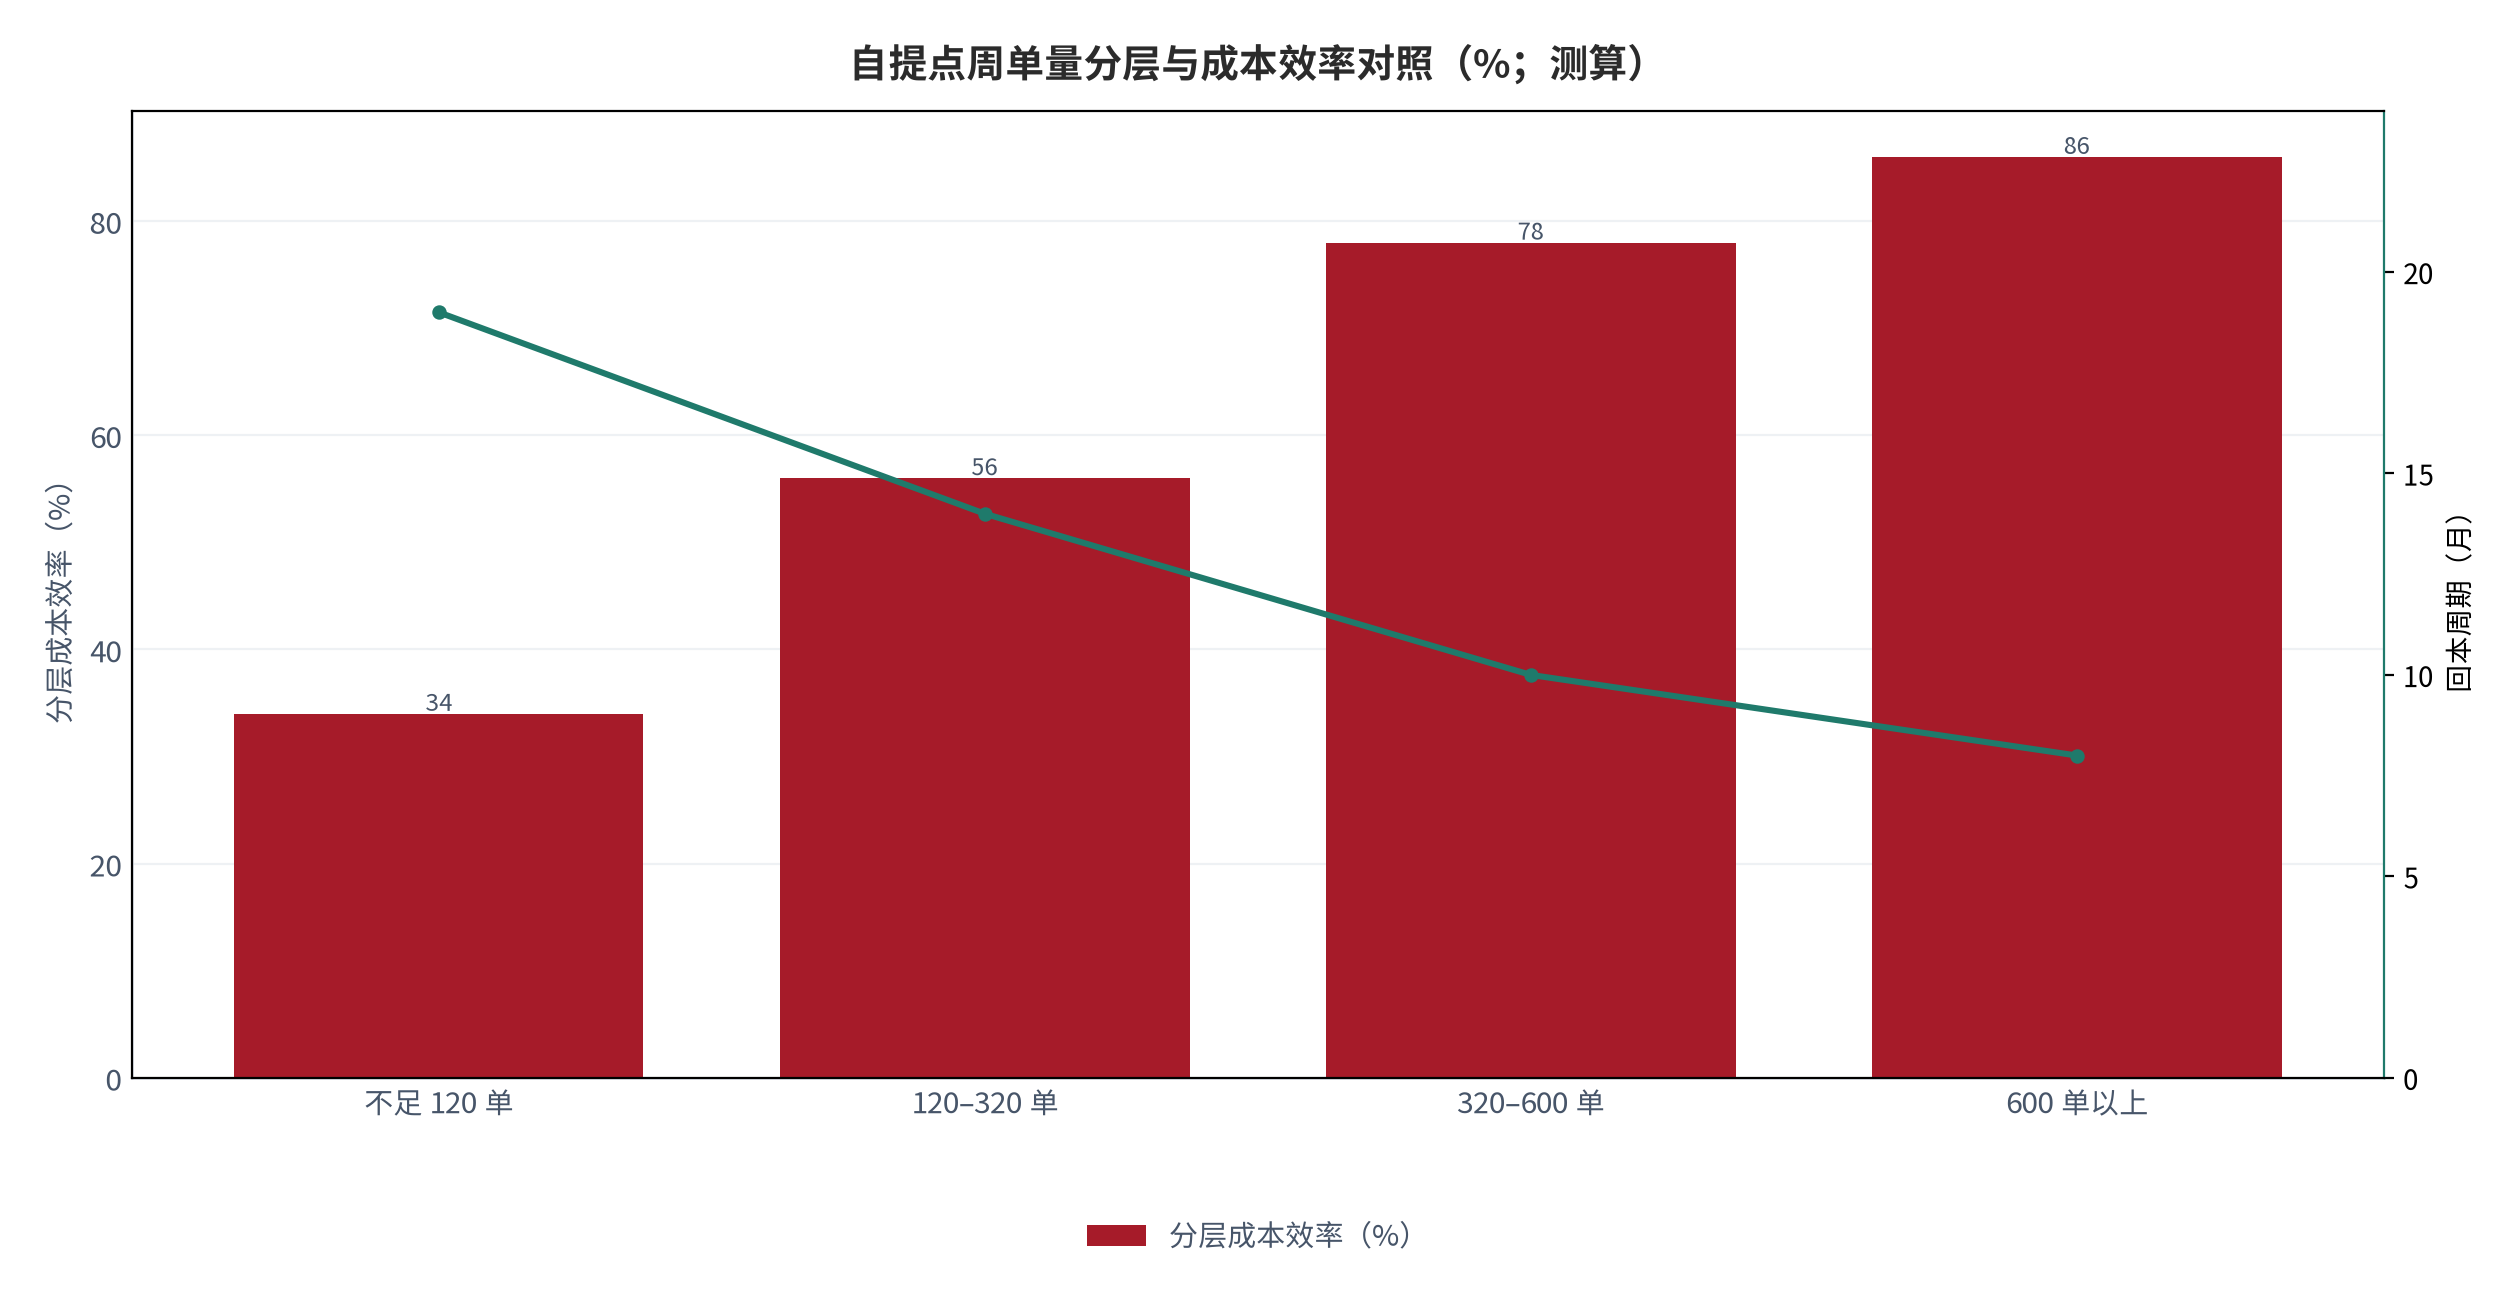
| 周单量(测算) | 自提点复用率(测算) | 人力效率(测算) | 回本周期(测算) | 典型自提点 |
|---|---|---|---|---|
| 不足 120 单 | 约 36% | 约 0.9 | 约 19 个月 | 社区代收点 |
| 120–320 单 | 约 58% | 约 1.4 | 约 14 个月 | 门店兼做自提 |
| 320–600 单 | 约 82% | 约 2.1 | 约 10 个月 | 专营自提点 |
| 600 单以上 | 约 88% | 约 2.6 | 约 8 个月 | 前置仓兼自提 |
效率的最后一块拼图是「续约」。测算显示,自提点续约率与结算体验显著相关(测算);这也是头部平台把重心从拉新转向团长运营的直接原因 [10]。自提点作为供给方的诉求可以被提前量化:提供方对分成比例、堆位投放与固定补贴的偏好,决定了团长在谈判中让渡多少毛利 [5];从采购行为看,自提点提供方多为便利店与门店,决策周期集中在 3 到 7 天,合作以分成或固定补贴为主 [8];而分线城市的门店租金与人力成本标准差异明显 [12],这直接决定了下沉市场的成本曲线与回本节奏。
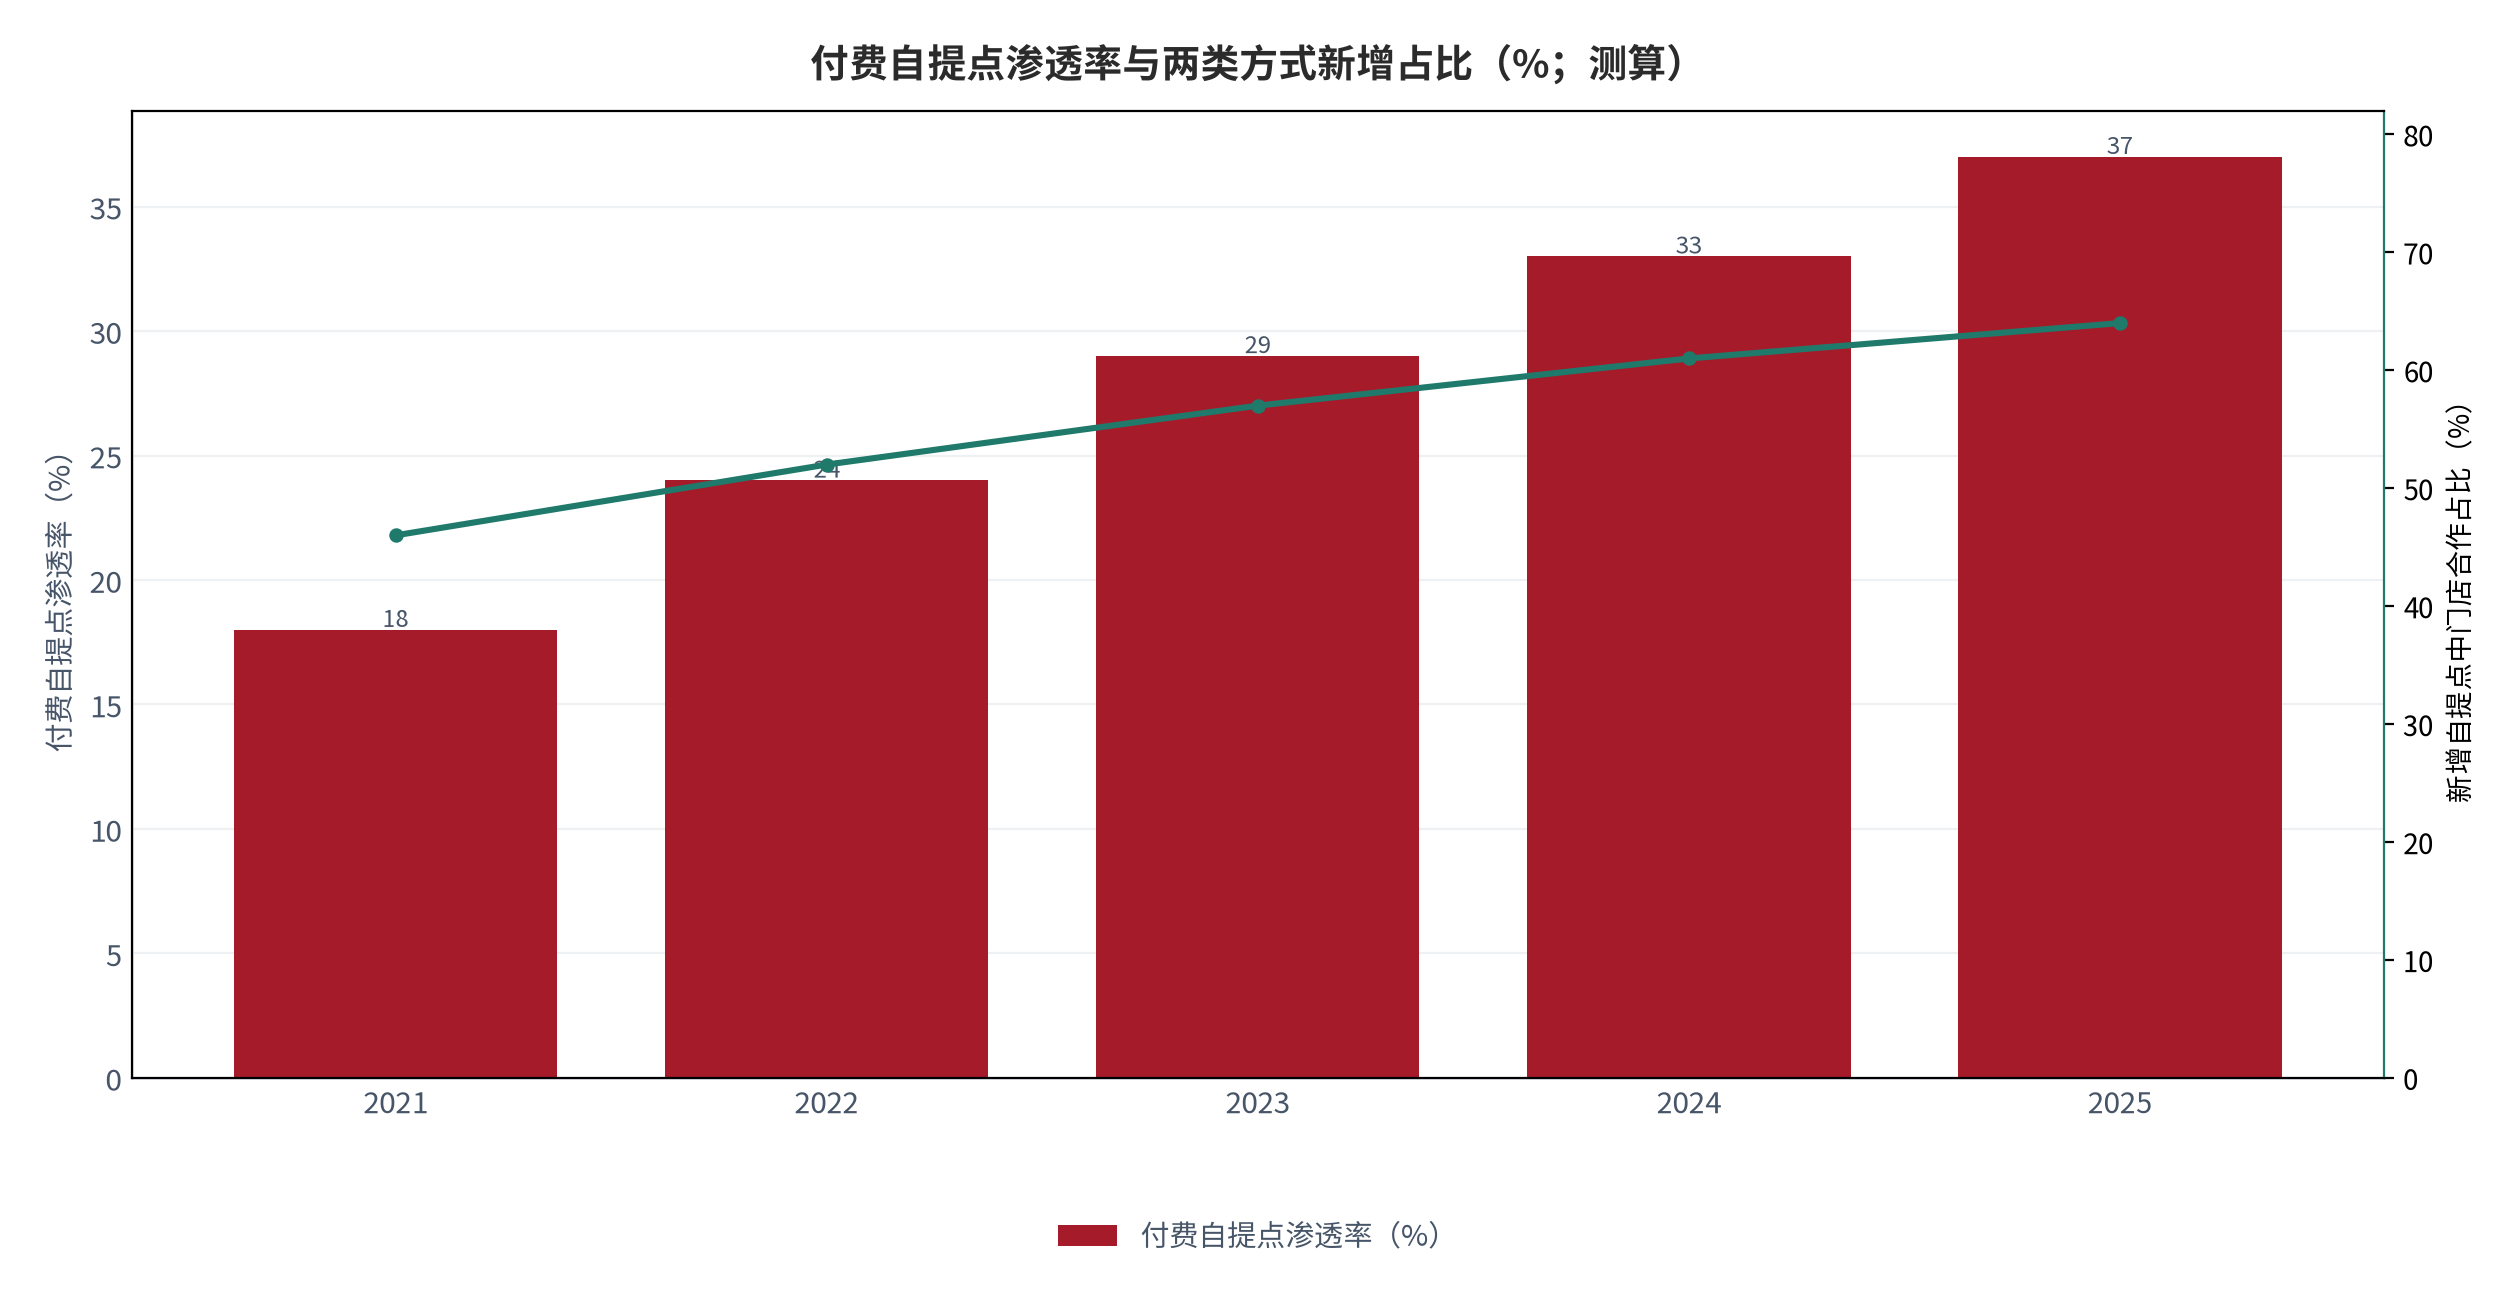
07两类组织的成本对照
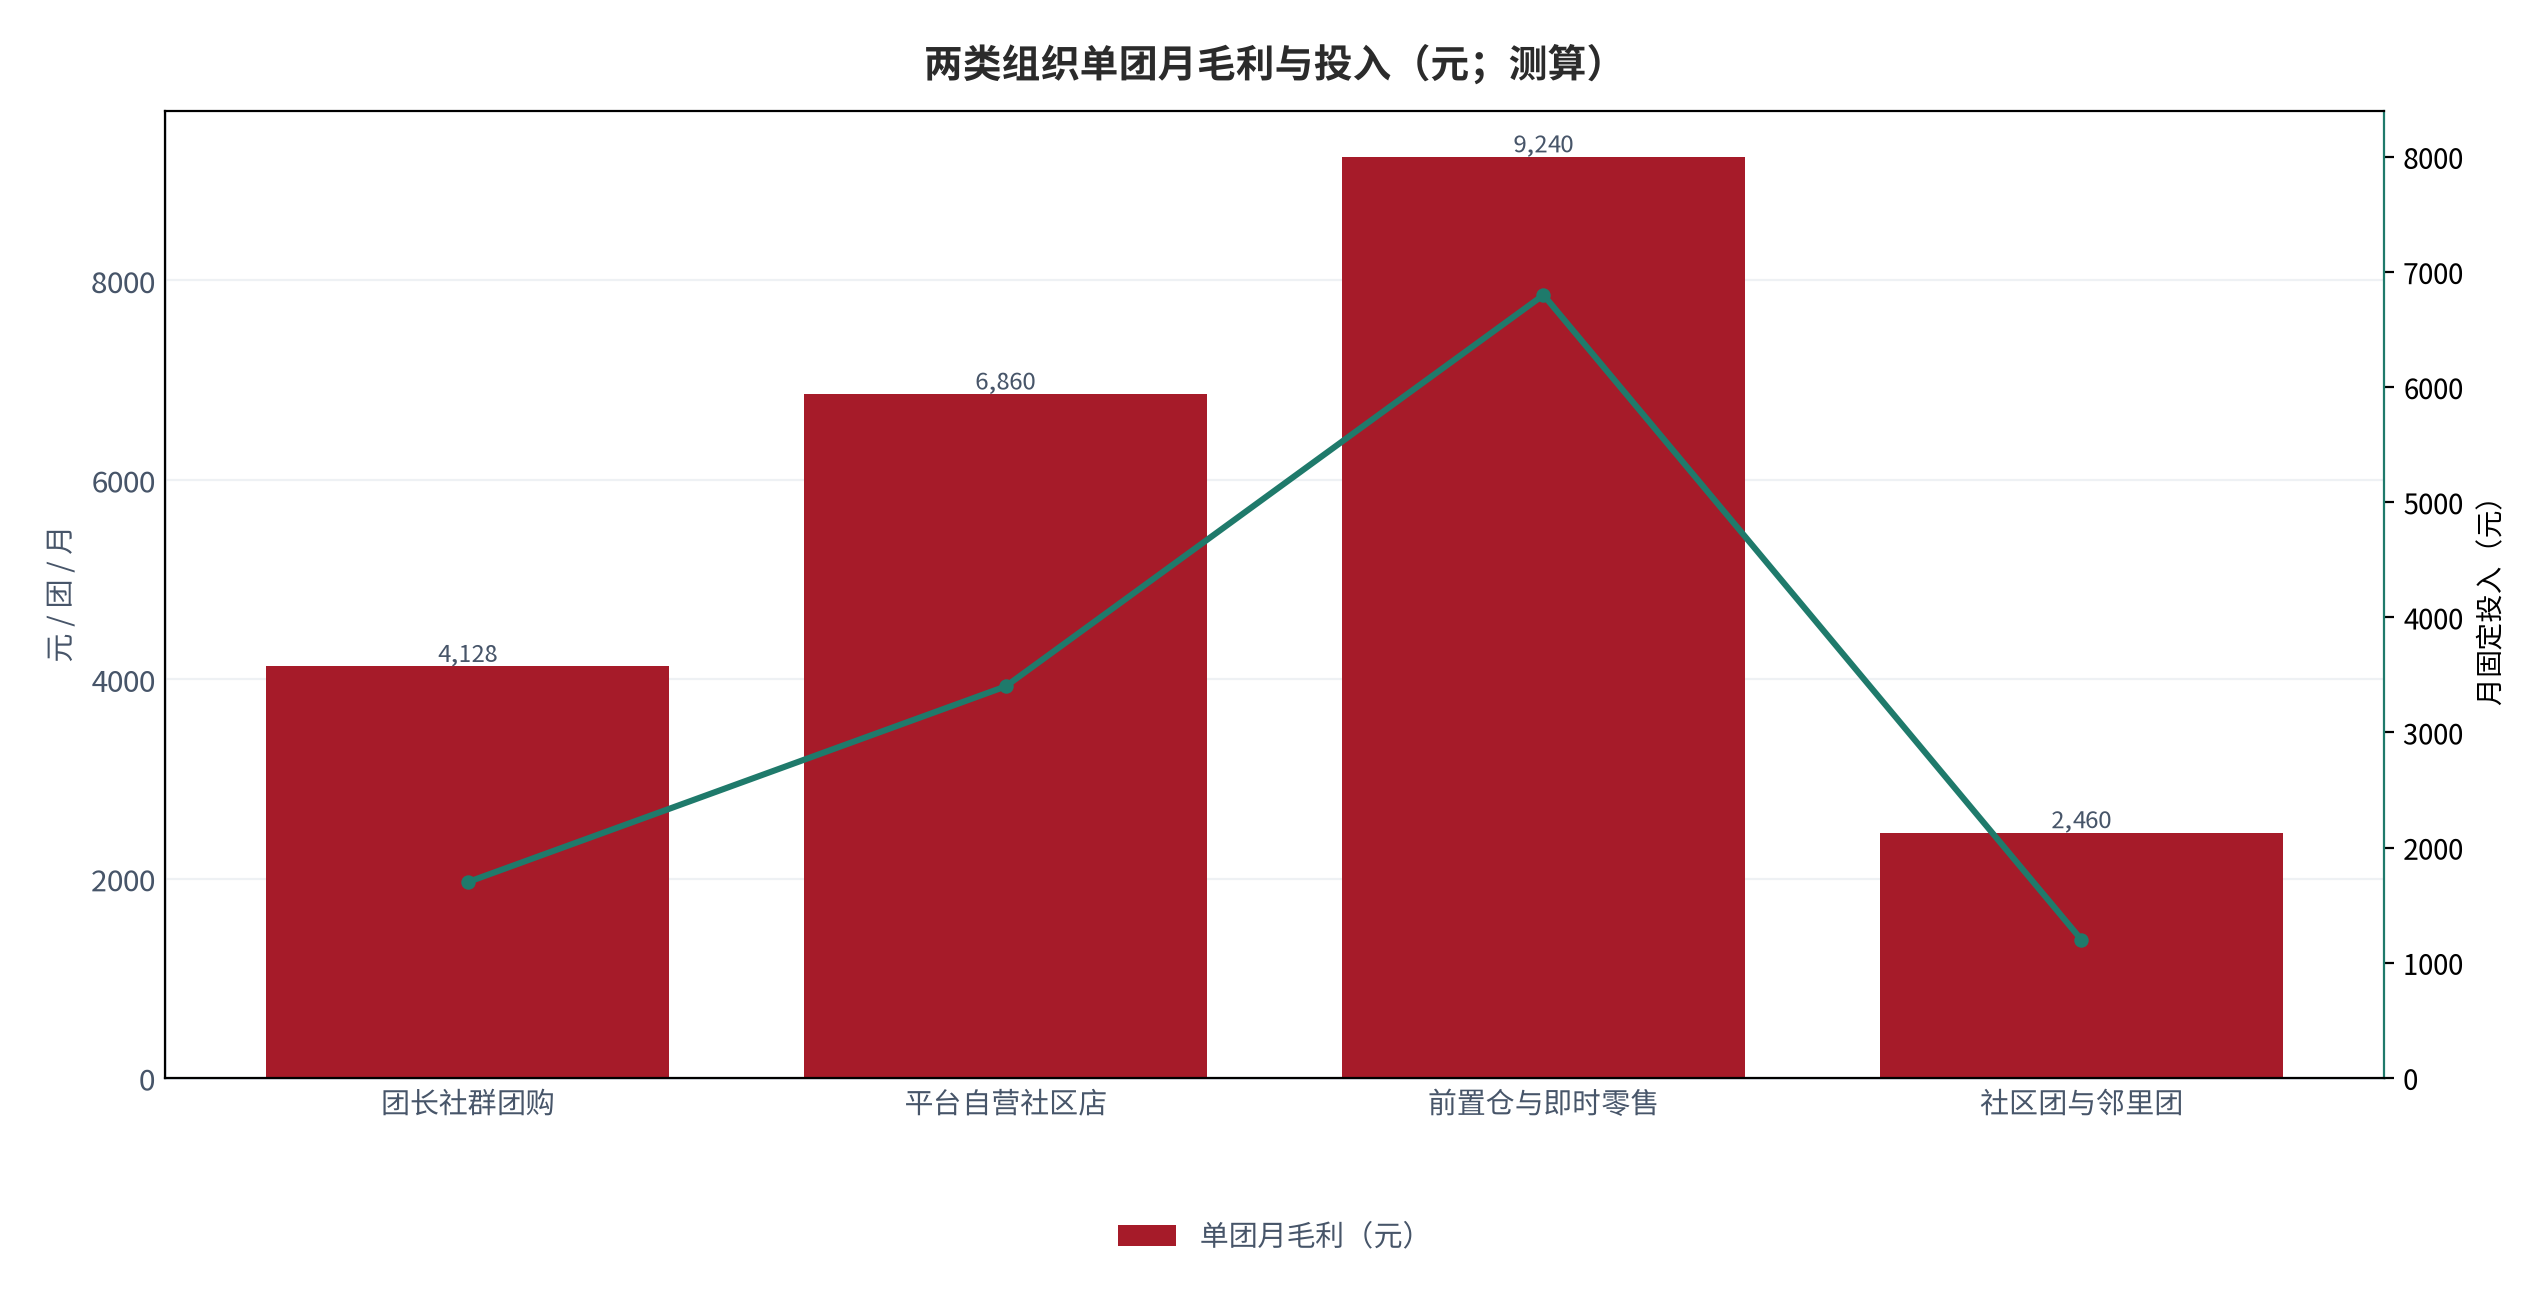
本报告把两类组织放进同一价值口径对齐:团长社群与平台自营社区店。测算显示,单团月毛利分别为约 4,128 元与约 6,860 元(测算),但人力结构与固定成本依次不同——这是一组明确的取舍,而非升级。
人力结构差异更明显。团长社群的人均服务自提点约 1.4 个,平台自营社区店的人均服务自提点约 6.8 个(测算,锚定人力与交付口径 [6])。因此团长模式的人效可以更高,但质量波动也更大。
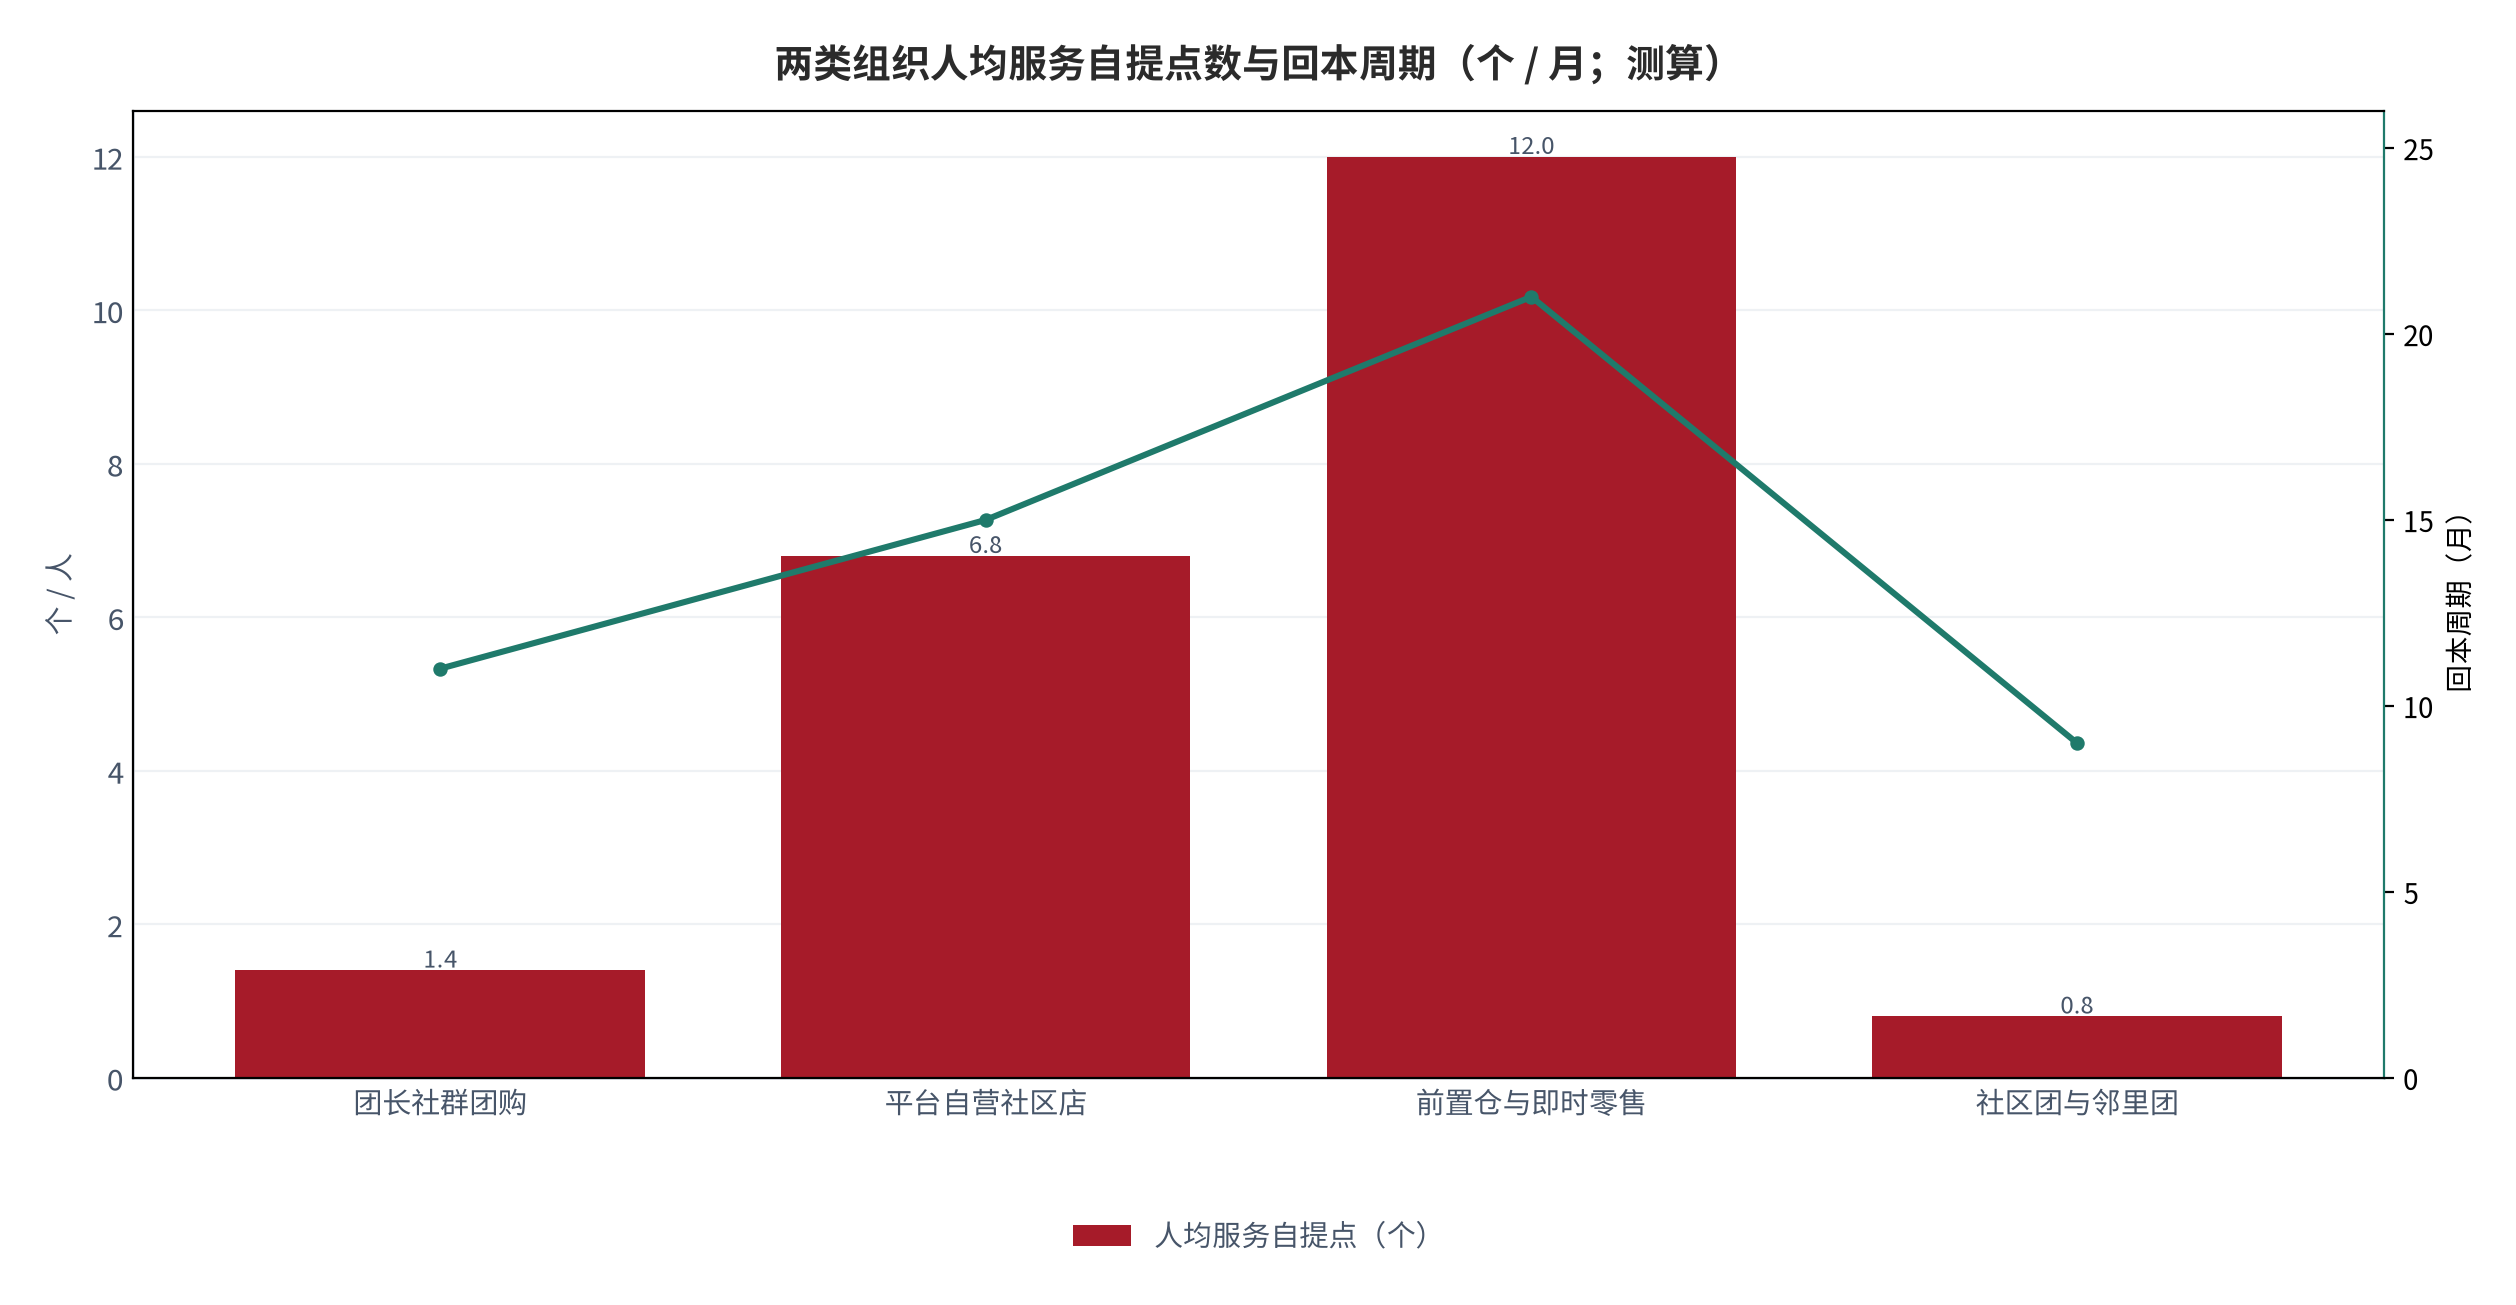
| 组织 | 单团月毛利(测算) | 人均服务自提点(测算) | 回本周期(测算) | 适配场景 |
|---|---|---|---|---|
| 团长社群团购 | 约 4,128 元 | 约 1.4 个 | 约 11 个月 | 成熟社区与高粘性社群 |
| 平台自营社区店 | 约 6,860 元 | 约 6.8 个 | 约 15 个月 | 高密度与高客单社区 |
| 前置仓与即时零售 | 约 9,240 元 | 约 12 个 | 约 21 个月 | 城市核心商圈 |
| 社区团与邻里团 | 约 2,460 元 | 约 0.8 个 | 约 9 个月 | 熟人密集型社区 |
运营侧的支出可以按规模分层来看。测算显示,100 点以下运营方的单自提点年运维成本约 3.6 万元、100 至 500 点约 2.9 万元、500 至 2,000 点约 2.5 万元、2,000 点以上约 2.2 万元(测算,锚定运营支出口径 [4]);对应到单自提点,规模越大摊薄越明显,这也是规模运营方更能接受低单量自提点的原因。
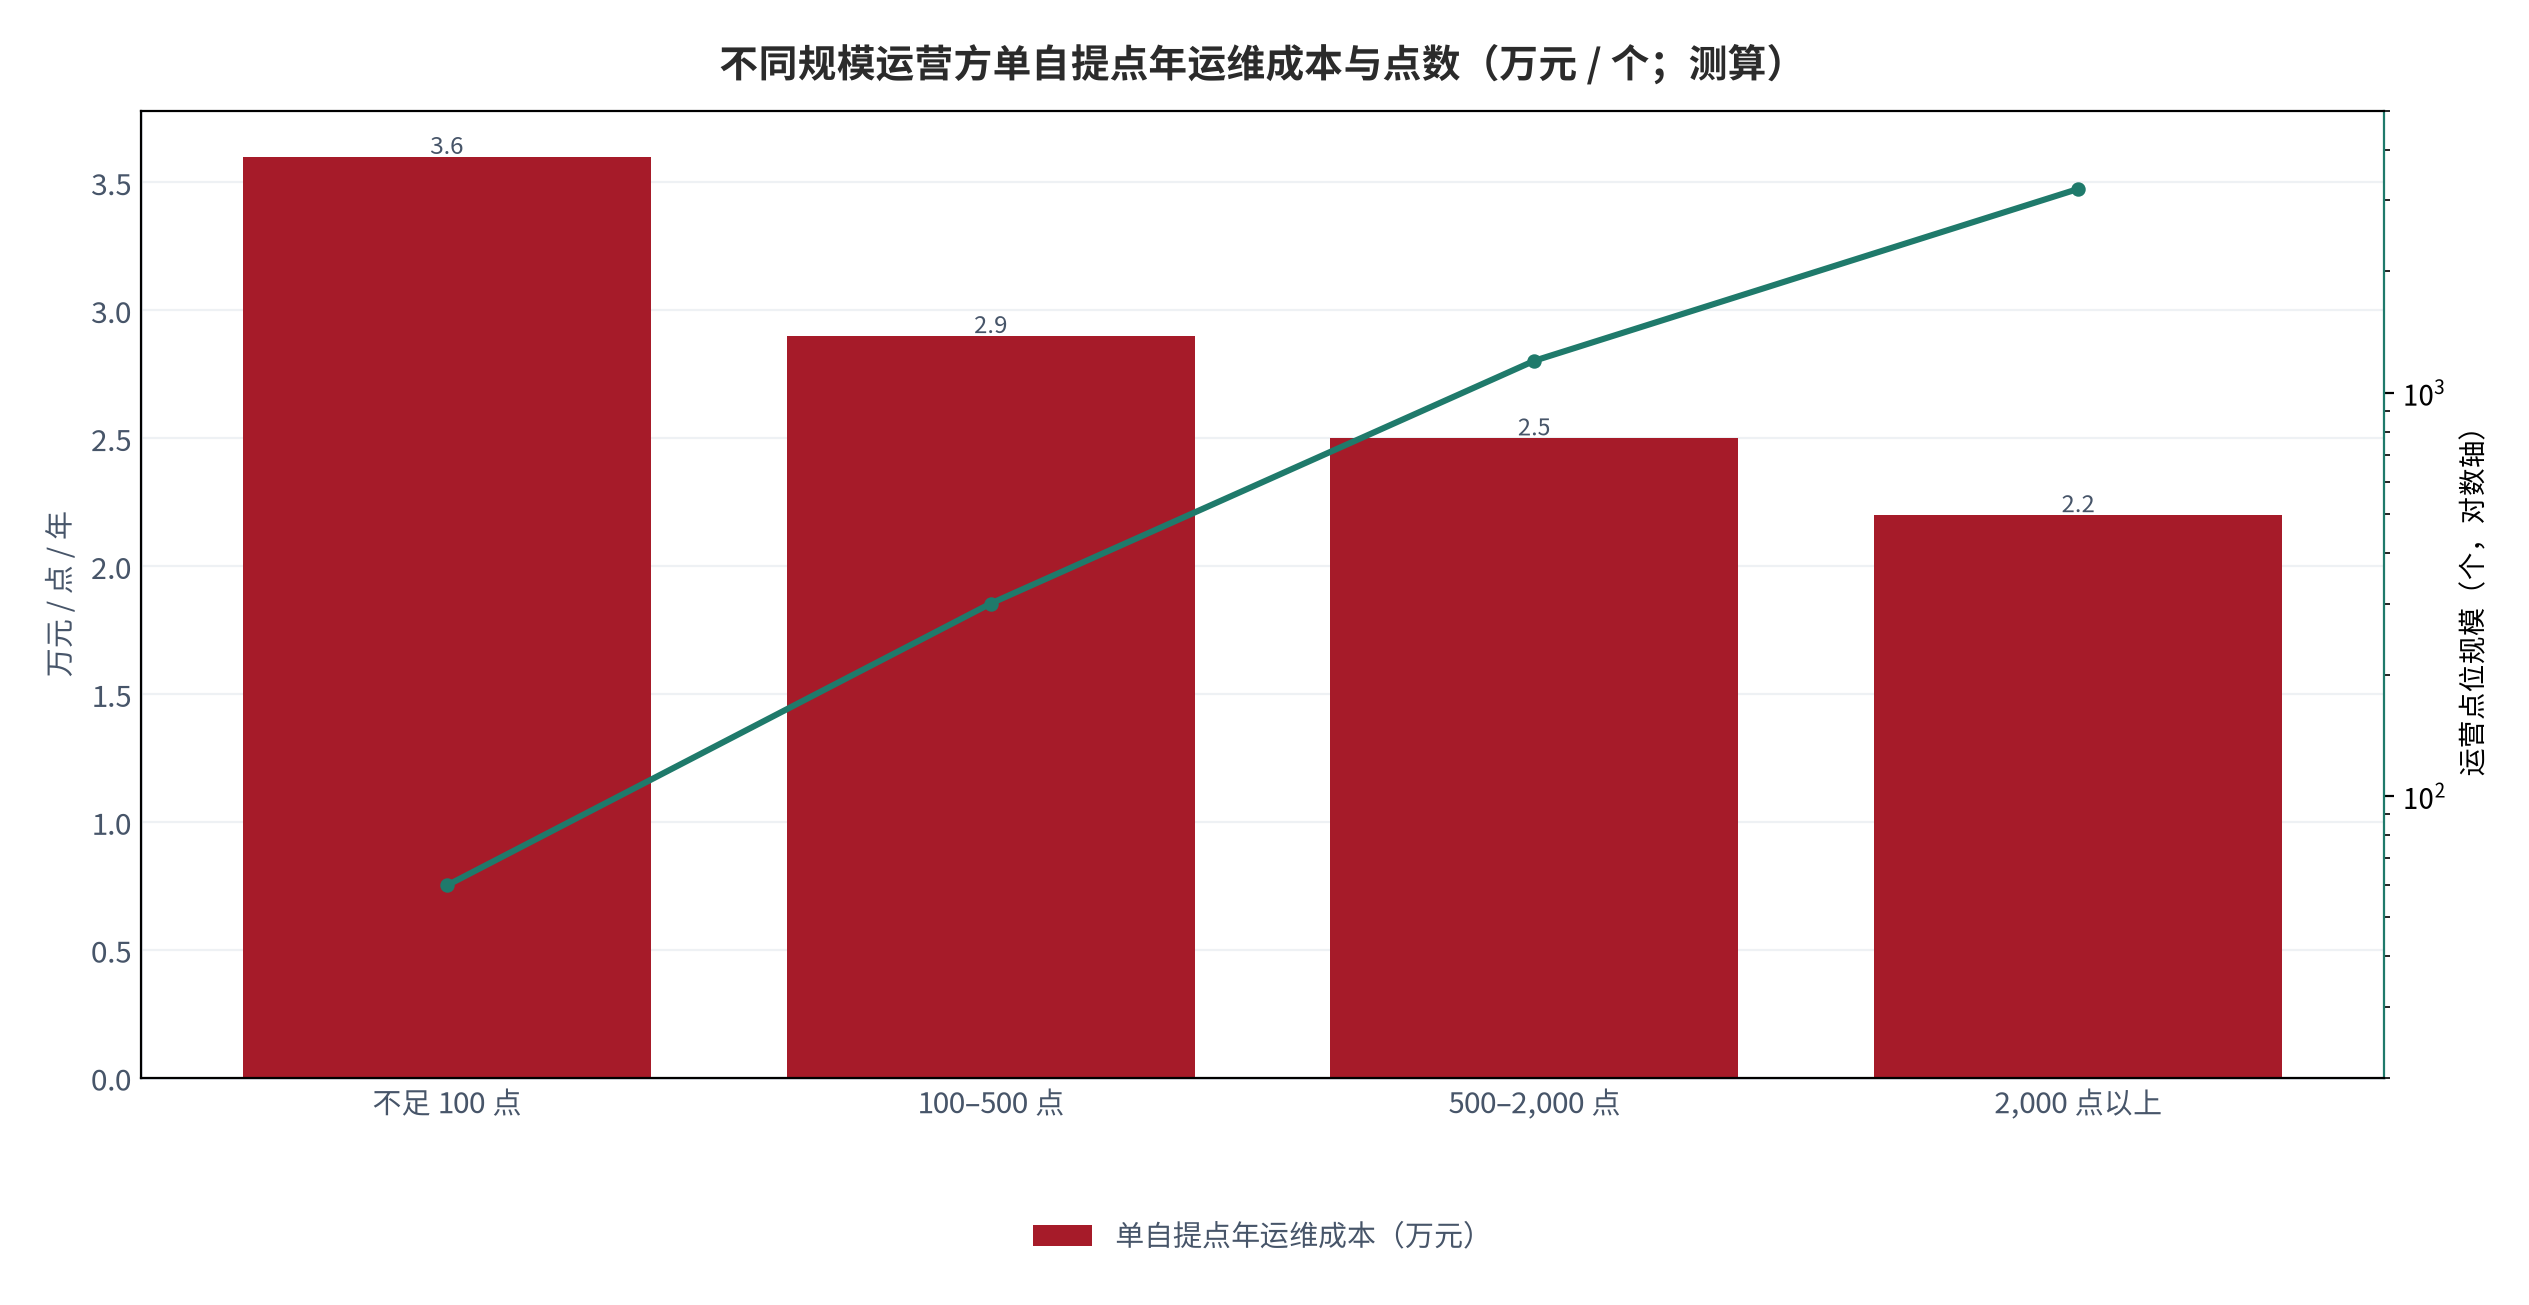
结论是:两类组织没有优劣,只有「成本怎么摊」。如果社区足够成熟、团长足够稳定,团长模式的资本效率才能显现;反之,平台自营的高毛利只能靠规模,而规模本身就是它的风险。
08区域分布与自提点结构
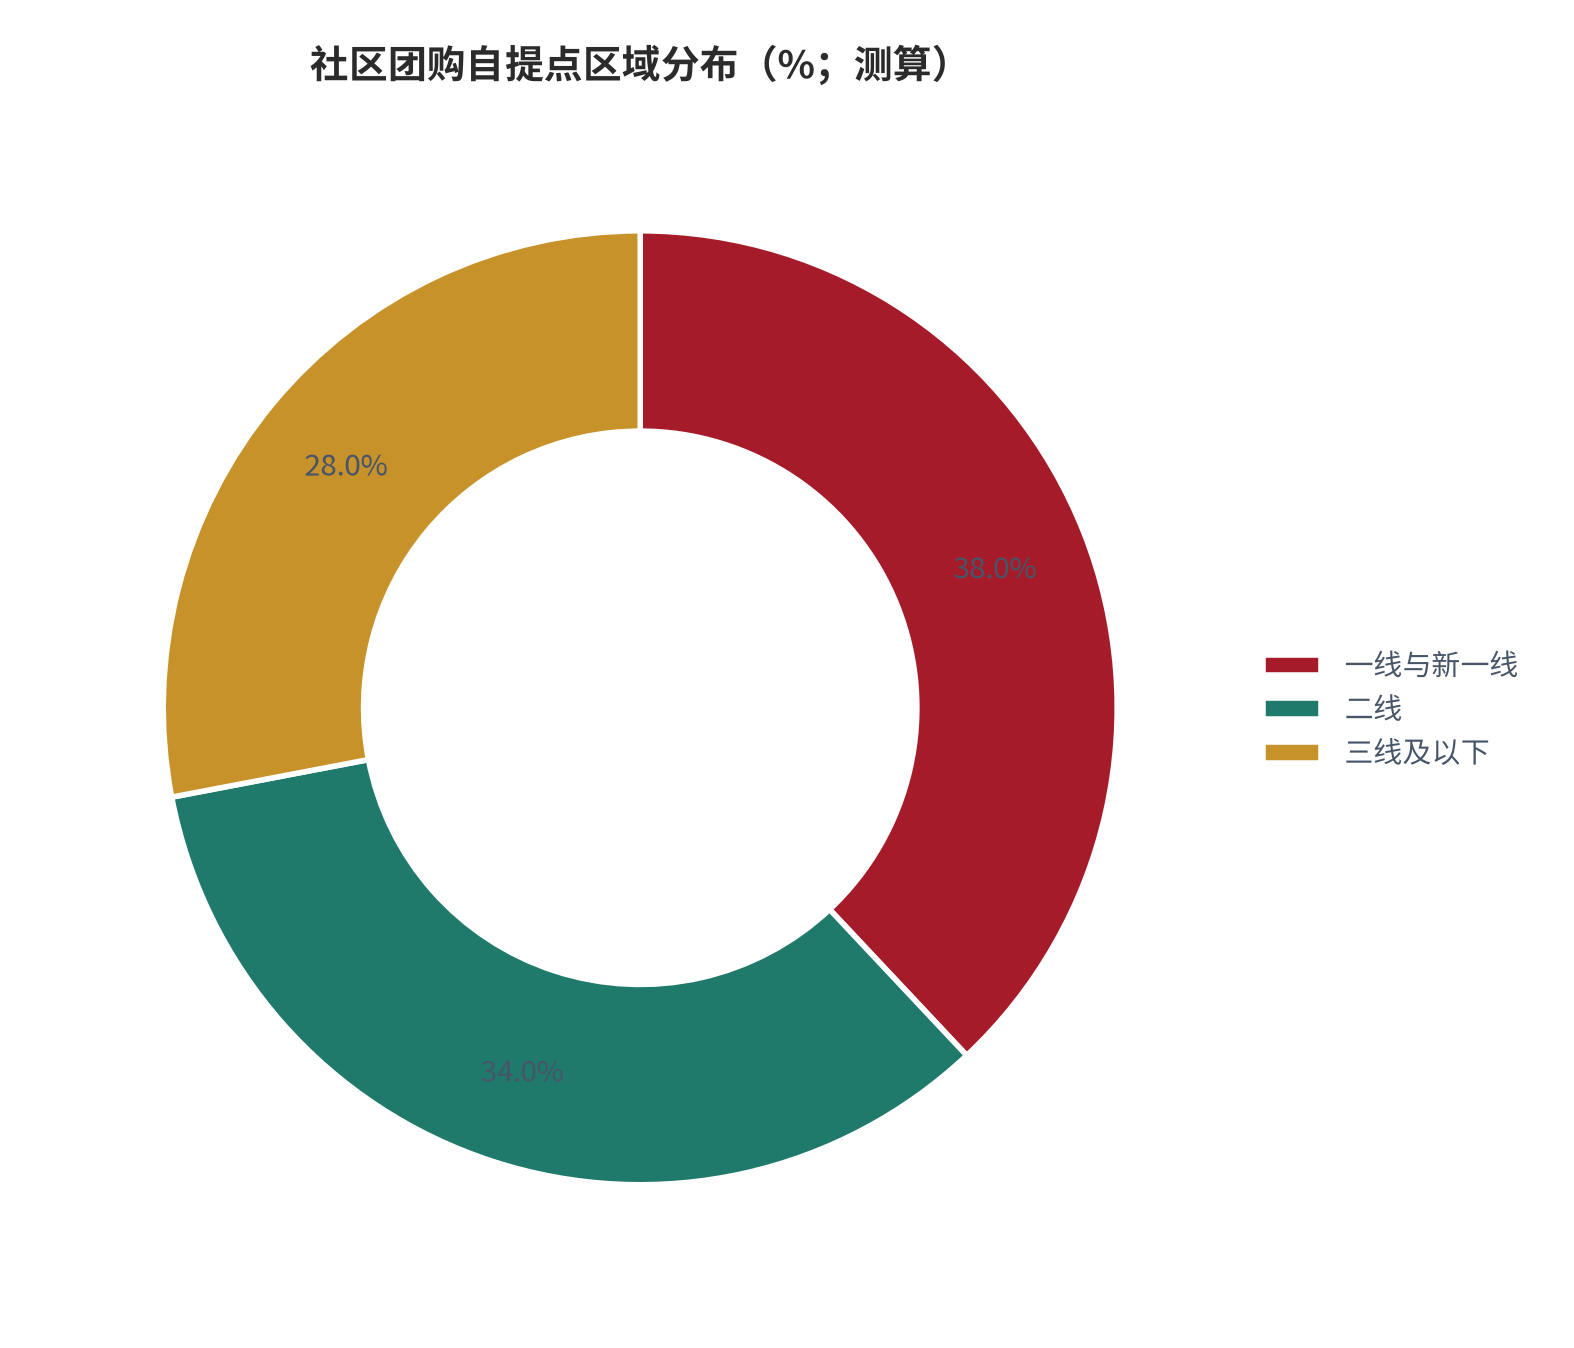
区域维度上,自提点密度与三件事强相关:城市能级、社区成熟度、以及本地门店与履约供给。测算显示,一线与新一线自提点占比约 38%,二线约 34%,三线及以下约 28%(测算,锚定客户分布 [2])。
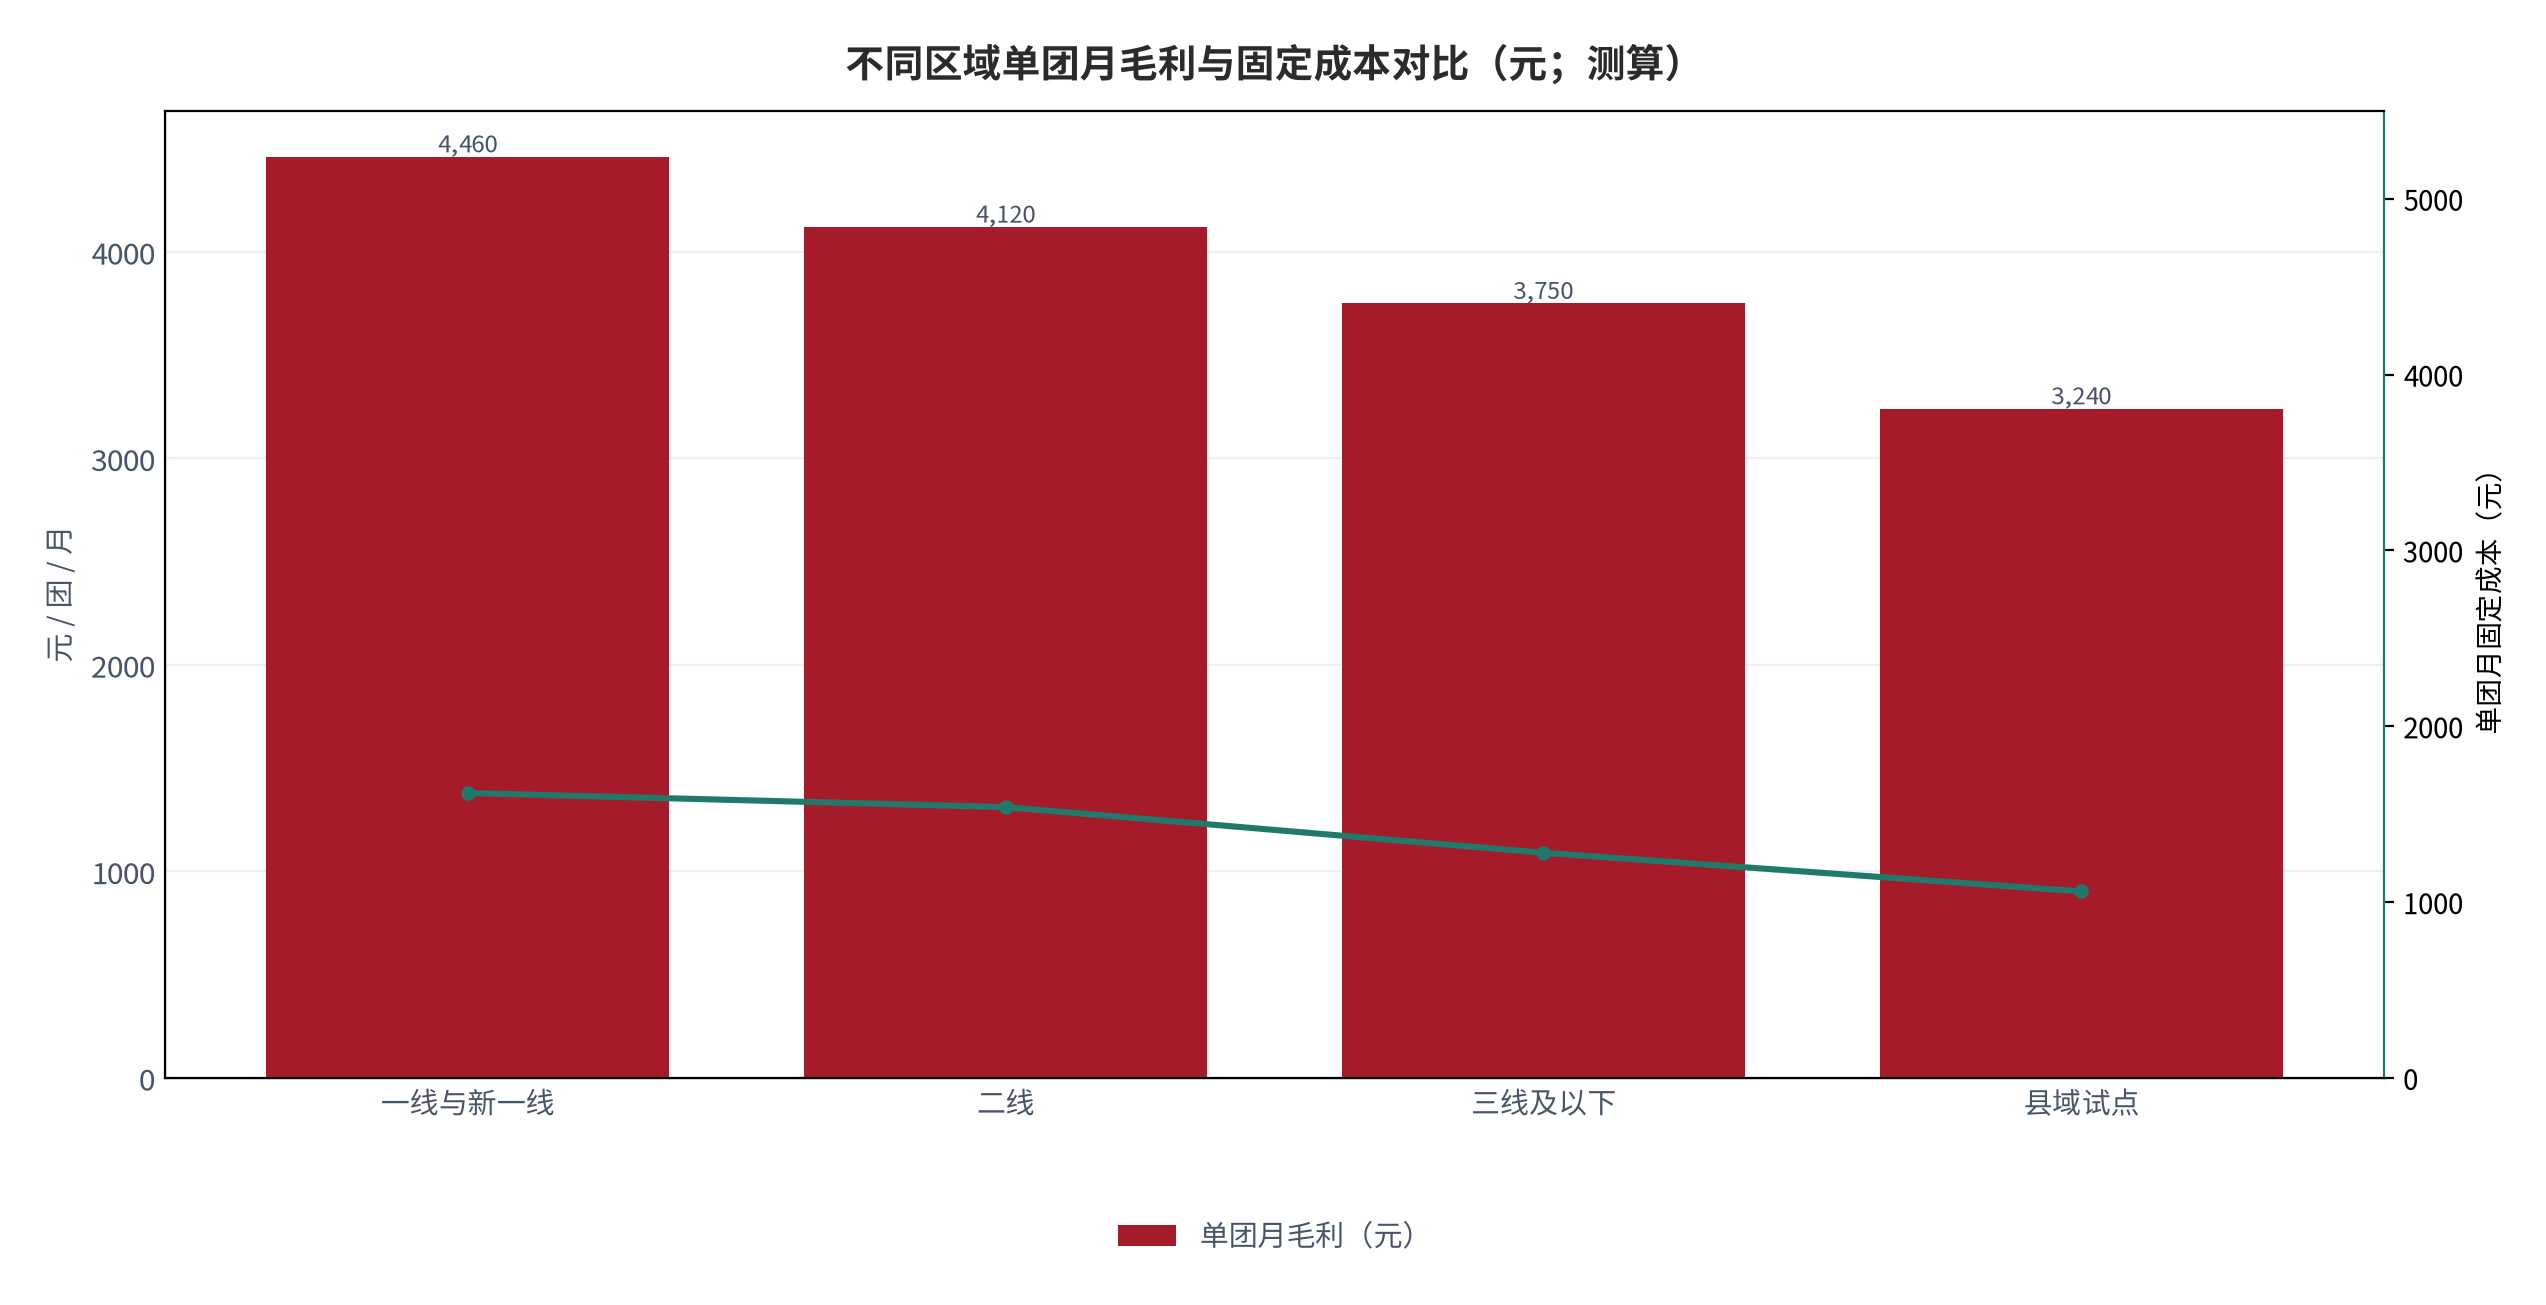
但区域分布与实际毛利的匹配度并不高。测算显示,三线及以下城市自提点的单团月毛利约为一线的 84%(测算),而单团月固定成本约为一线的 79%——成本优势不足以补齐毛利差距,因此下沉市场的回本周期普遍长于一线(测算)。
| 区域 | 自提点占比(测算) | 单团月毛利(测算) | 固定成本(测算) | 回本周期(测算) |
|---|---|---|---|---|
| 一线与新一线 | 约 38% | 约 4,460 元 | 约 1,620 元 | 约 10 个月 |
| 二线 | 约 34% | 约 4,120 元 | 约 1,540 元 | 约 11 个月 |
| 三线及以下 | 约 28% | 约 3,750 元 | 约 1,280 元 | 约 13 个月 |
| 县域试点 | 不足 6% | 约 3,240 元 | 约 1,060 元 | 约 16 个月 |
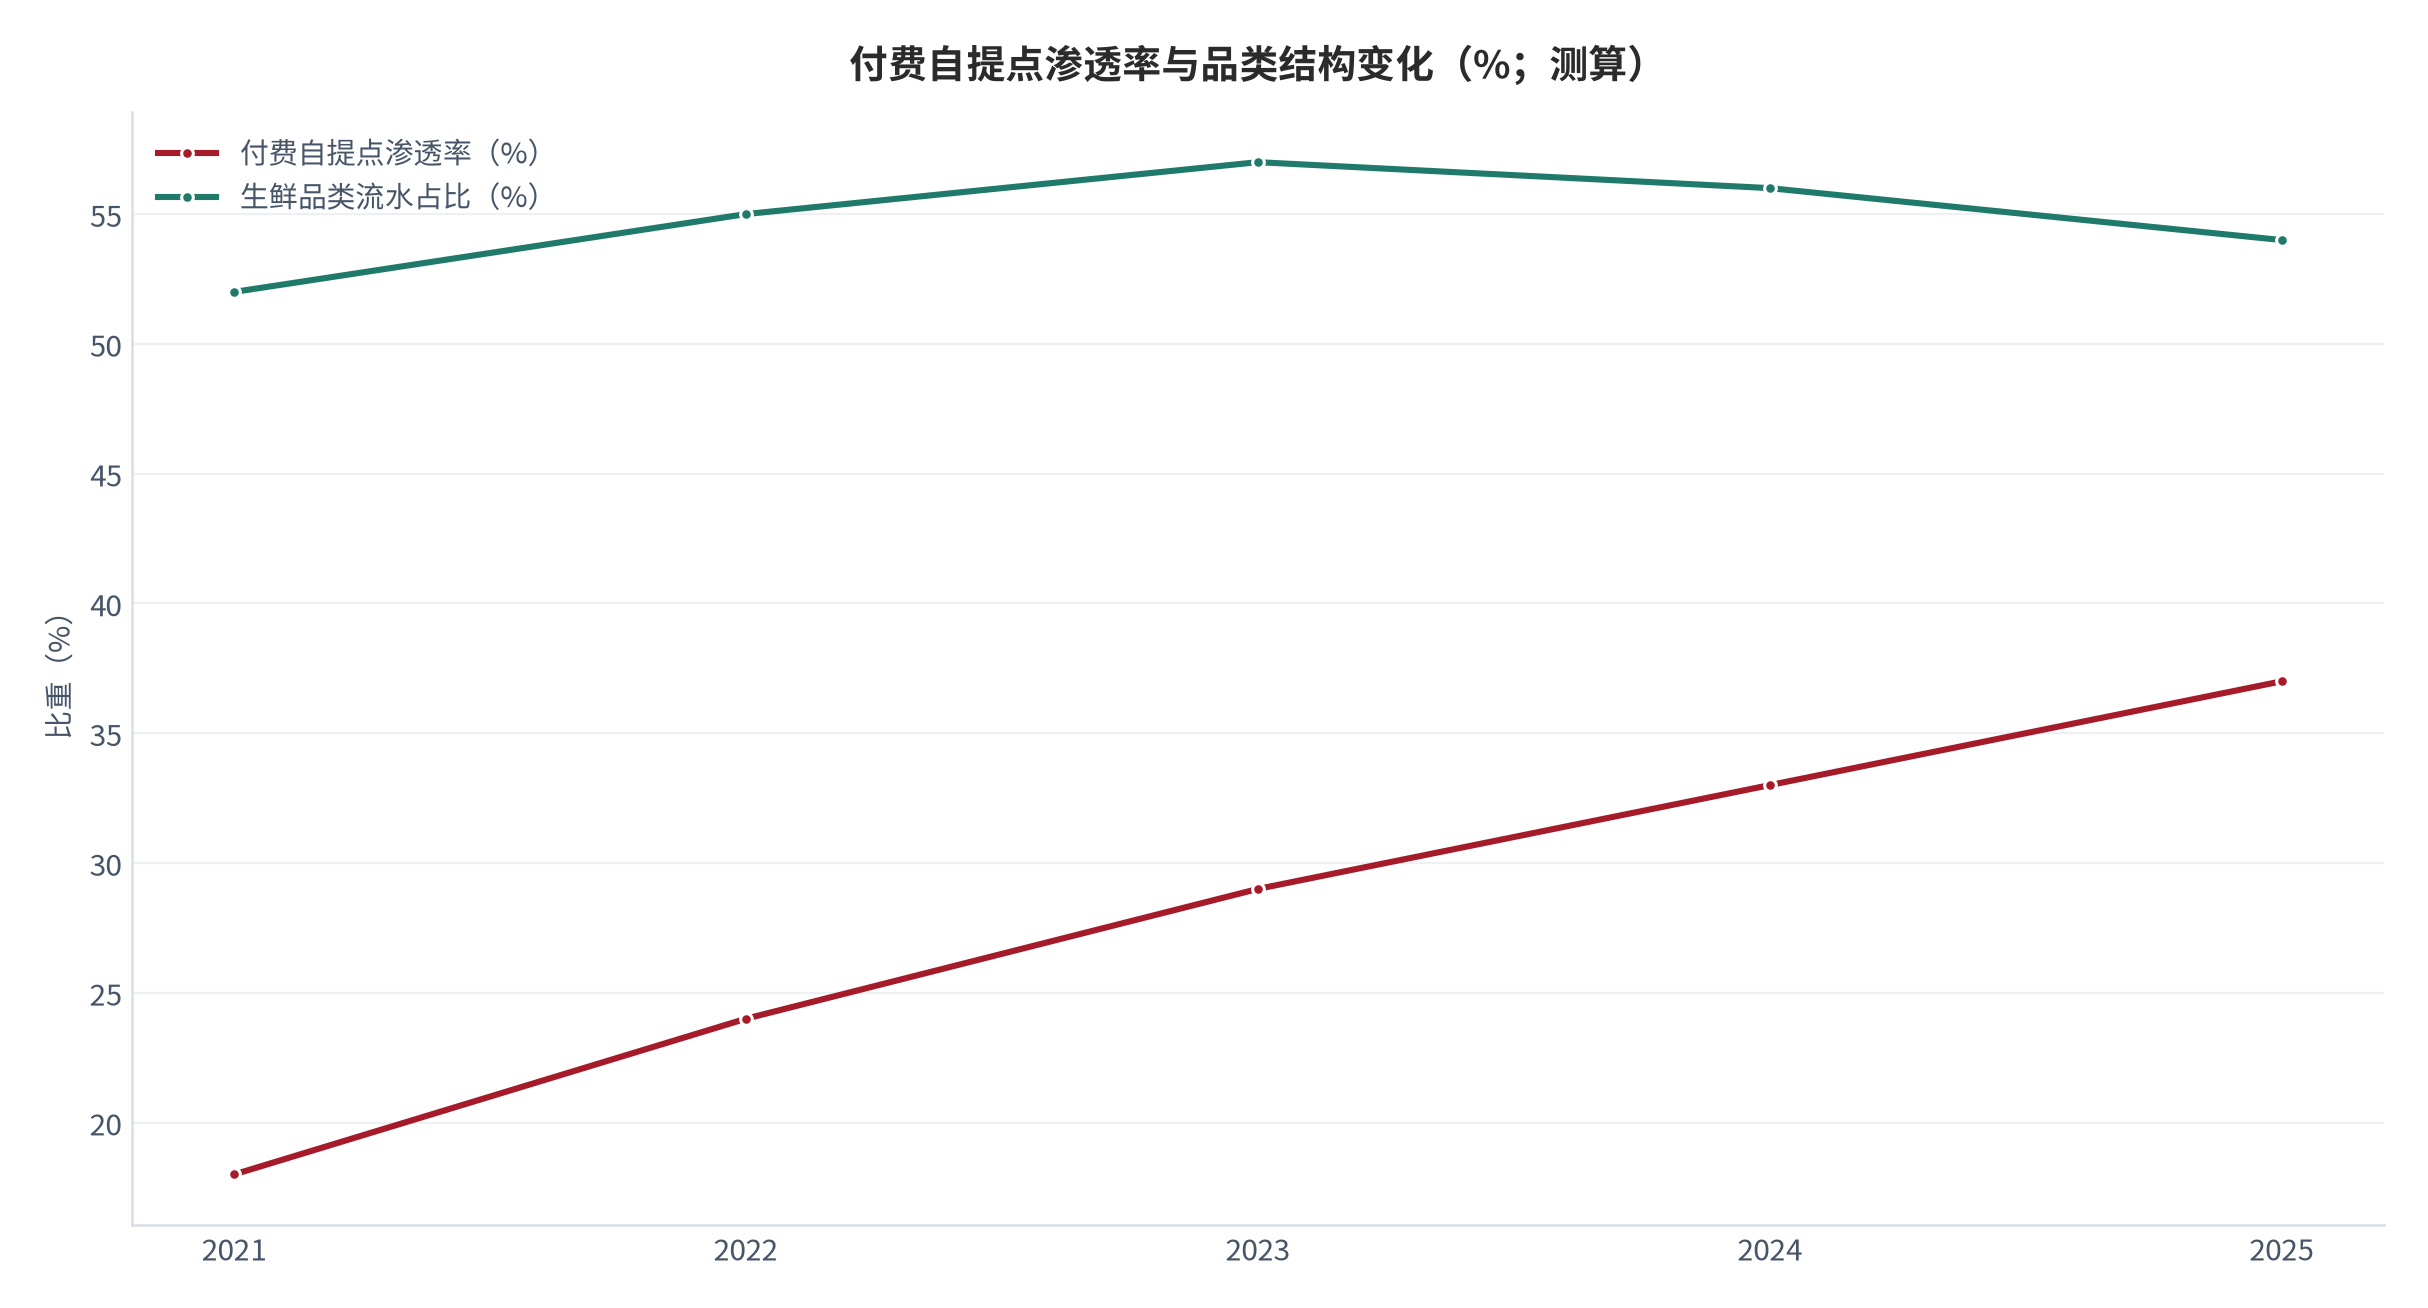
自提点结构的关键动作在「续约」。测算显示,自提点续约率与结算体验显著相关(测算),这也是头部平台把重心从开店转向团长运营的直接原因 [10]。分线城市的门店租金与人力成本标准差异明显 [12],这直接决定了下沉市场的交付成本与回本节奏。
09量化测算:三情景与二维敏感性
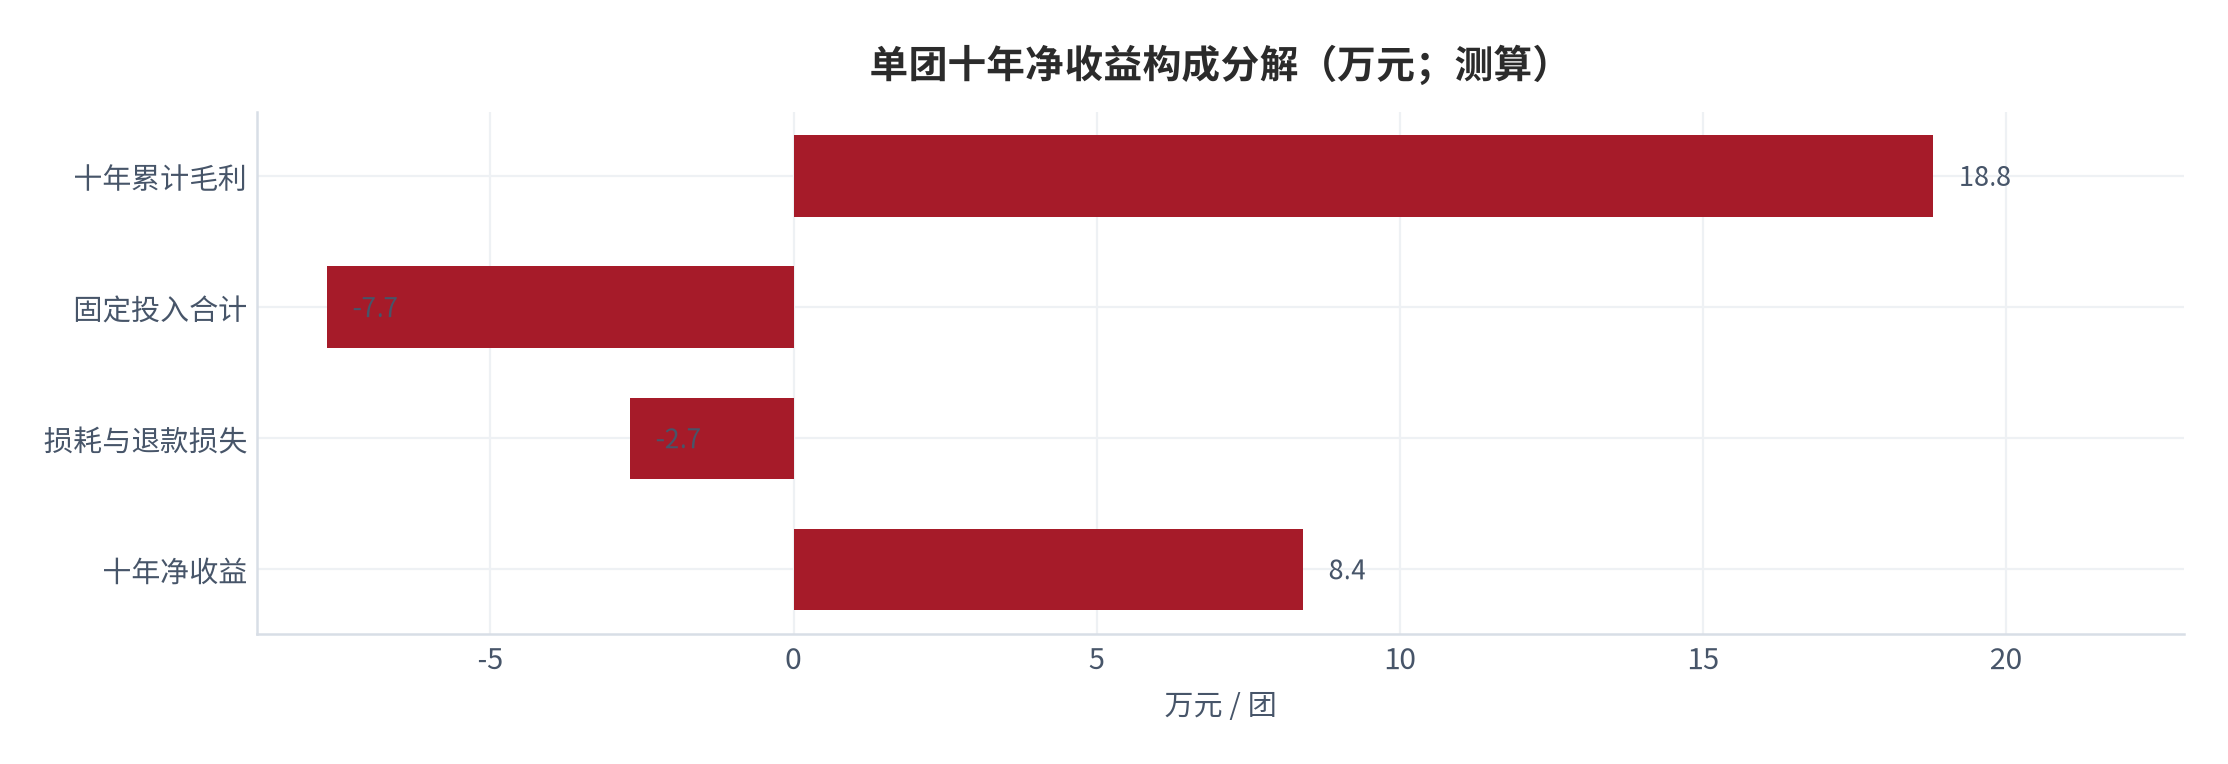
测算框架是一条可相乘的因子链:单团十年净收益 = 月毛利 × 12 × 年限 − 月固定投入 × 12。参数全部有外部锚或显式假设,无外部锚的部分一律降级为定性讨论。
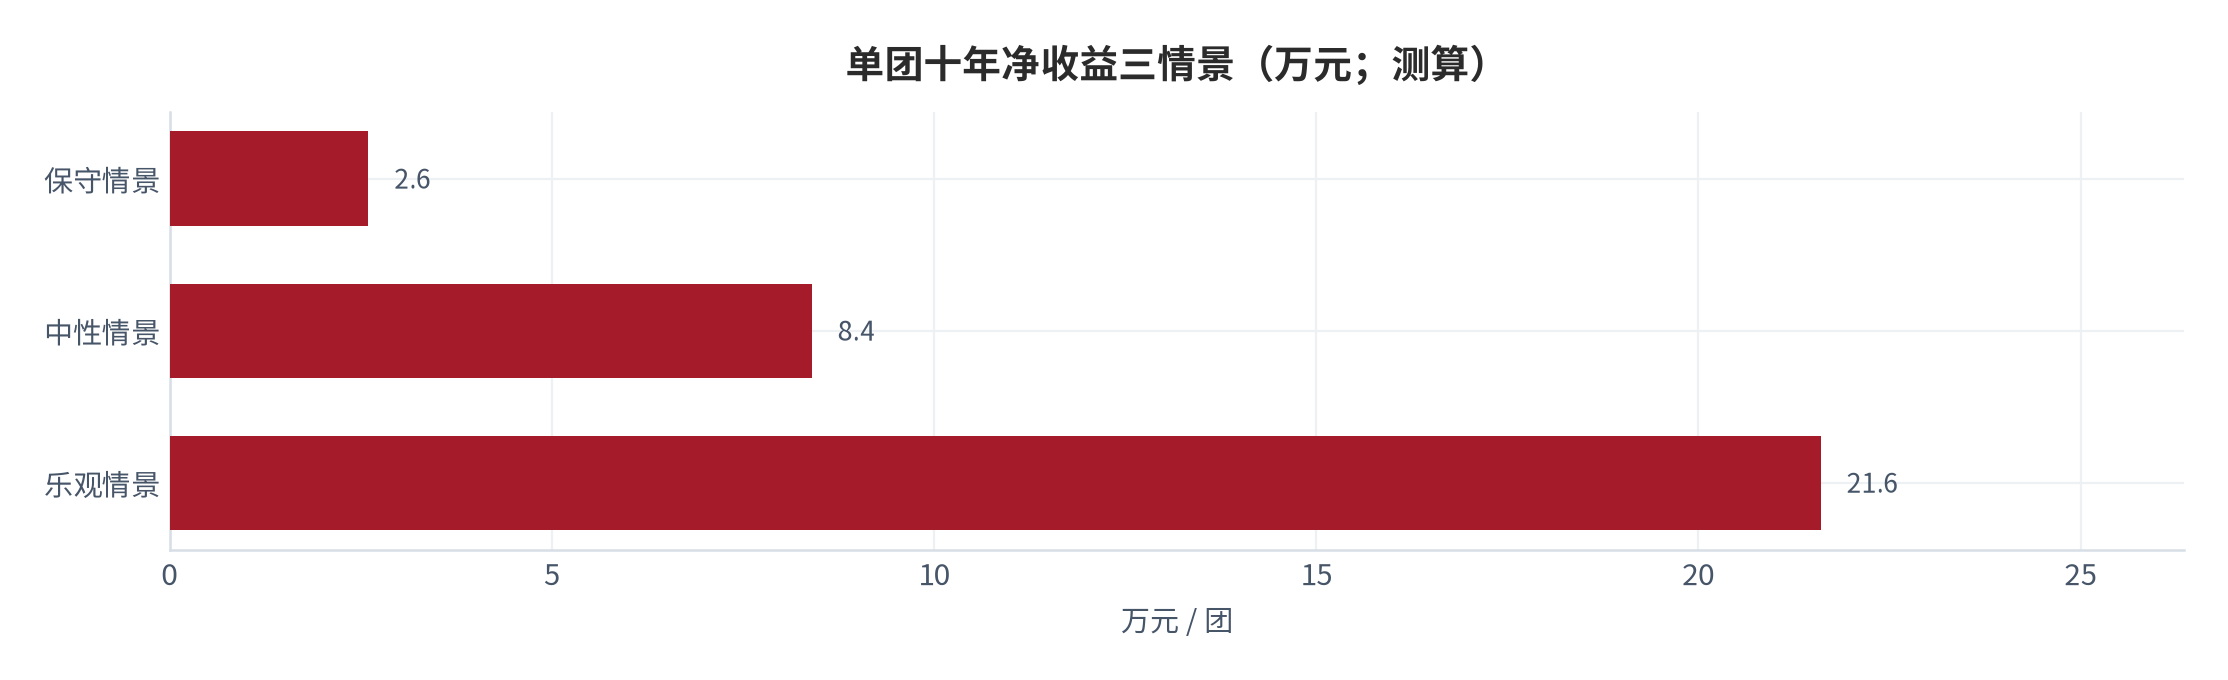
中性情景下,单团十年净收益约 8.4 万元(测算),对应年均约 8,400 元——这个数字远不如招募材料中的「轻松月入过万」想象。但要留意口径:它已扣除固定投入,未扣除团长的时间机会成本与社群流失风险。
| 参数 | 保守 | 中性 | 乐观 | 外部锚 |
|---|---|---|---|---|
| 单团月毛利 | 3,260 元 | 4,128 元 | 5,240 元 | 单团经济性测算 [10] |
| 月固定投入 | 2,100 元 | 1,700 元 | 1,380 元 | 交付口径 [6] |
| 经营年限 | 2.4 年 | 3.8 年 | 6.2 年 | 留存曲线测算 [3] |
| 社群流失率 | 46% | 34% | 22% | 复购结构测算 [3] |
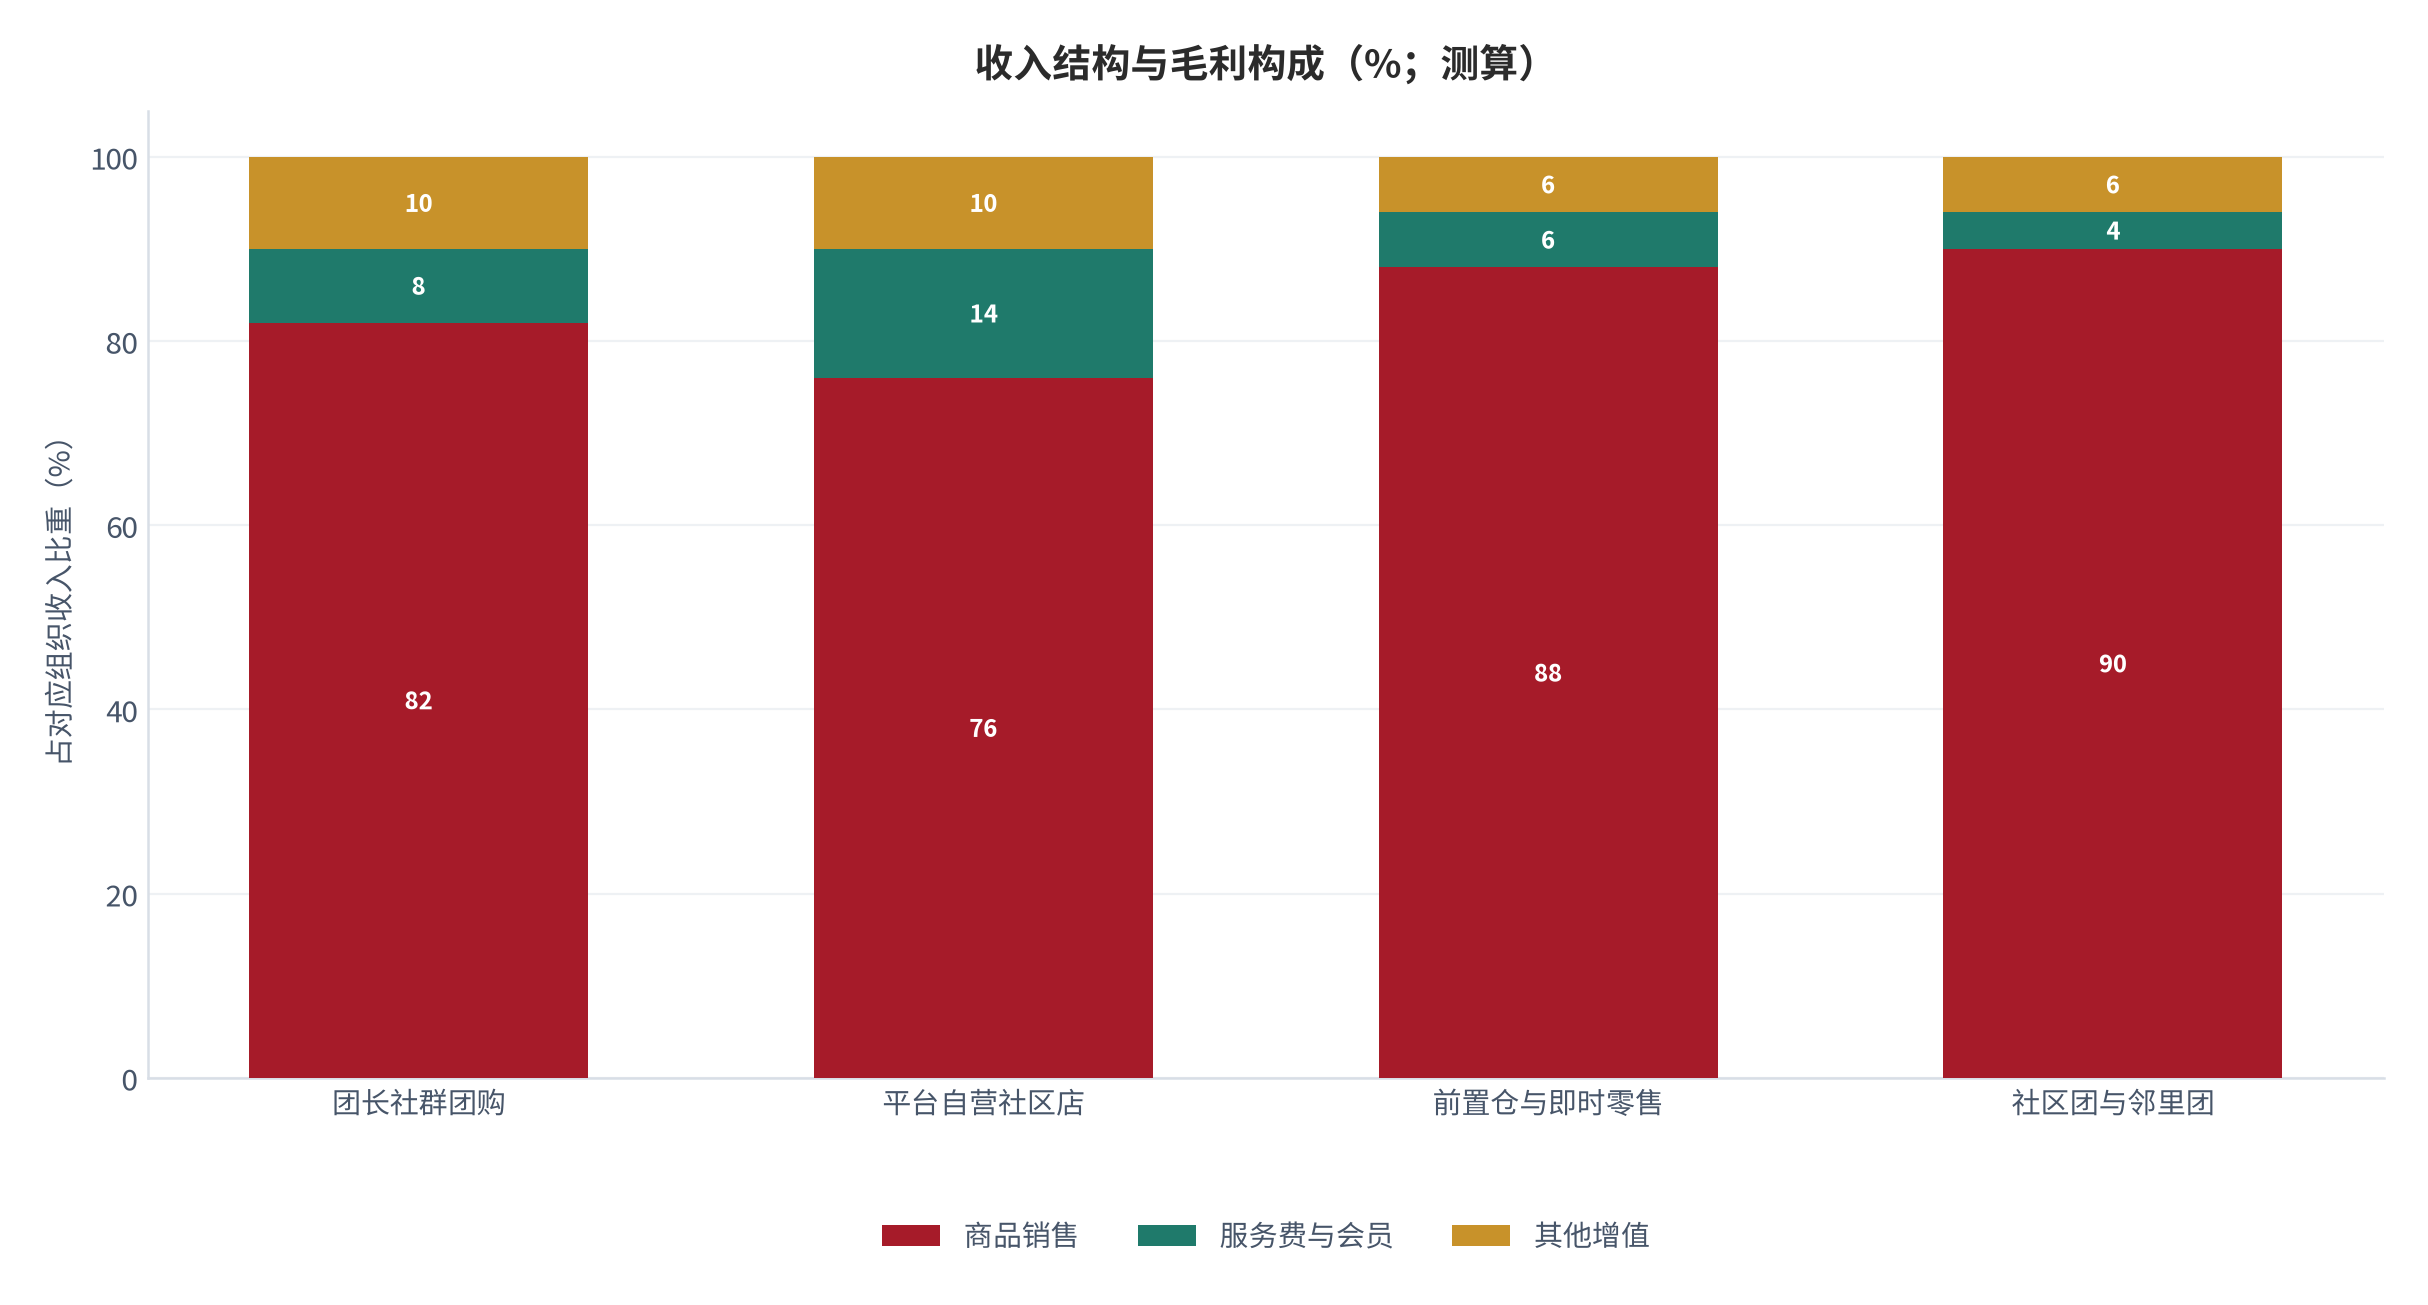
| 收入结构项 | 团长社群 | 平台自营社区店 | 前置仓与即时零售 | 社区团与邻里团 |
|---|---|---|---|---|
| 商品销售占比(测算) | 约 82% | 约 76% | 约 88% | 约 90% |
| 服务费与会员占比(测算) | 约 8% | 约 14% | 约 6% | 约 4% |
| 其他增值占比(测算) | 约 10% | 约 10% | 约 6% | 约 6% |
收入结构决定了净收益的稳定性。测算显示,商品销售收入在社区团中约占九成,在平台自营社区店中降至约七成六,而服务费与会员收入相应上升(测算,锚定交付与收入口径 [6])——这意味着越往平台自营走,收入越依赖会员与服务,净收益的波动也就越大,规模效应反而更难兑现。
11风险提示
以下风险与正文判断一一对应,按「自身经营—行业结构—政策外部」三类列示:
- (一)辐射半径受限导致单团产能触顶
- (二)团长流失集中于收益中位数附近
- (三)佣金率下调压缩团长积极性
- (四)生鲜损耗与退款率上升
- (五)自提点租金与分成刚性上升
- (六)平台竞争与替代履约方式迭代
- (七)财商教育与投资边界提示
对号入座:(一)对应第二章与第五章,半径决定覆盖户数;(二)对应第四章,收益中位数决定流失分布;(三)对应第四章,佣金率是团长唯一的激励;(四)对应第三章,生鲜占流水约三成四;(五)对应第三章,自提点分成约占一成八;(六)对应第三章与第四章,竞争格局决定定价空间 [2]。
财商教育风险提示:本报告属于行业研究性质的财商教育内容,不构成任何投资建议、金融产品推介或收益承诺。文中出现的单团流水上限、回本周期、十年净收益等测算结果,均为基于公开资料与假设条件的推演,不代表任何真实项目的实际经营成果,亦不构成对任何主体未来收益的预测或保证。社区团购涉及自主创业与就业形式选择,团长收益分布高度不均,实际收入受社区条件、投入时间与个人努力影响极大,读者据此进行投资、加盟或经营决策的风险与后果由读者自行承担。市场有风险,决策需谨慎。
12结论与观察指标
结论一:单团月流水上限被物理半径锁死(测算),自提点辐射半径约 620 米、单团月流水上限约 8.6 万元。结论二:团长赚的是订单额的钱,而不是订单数的钱(测算),佣金率约 4.8%、月收入中位数约 3,600 元。结论三:单团十年净收益约 8.4 万元(测算),团长模式的资本效率只在社区足够成熟时成立。
- 分社区类型辐射半径与覆盖户数(验证半径假设,证伪线为团长月收入中位数长期高于 8,000 元);
- 周下单率与复购周期 [3](验证频次杠杆,证伪线为频次对流水影响不足 8%);
- 分品类佣金分档与流水结构(验证收益结构,证伪线为佣金率长期低于 2%);
- 自提点规模分布与复用率 [10](验证规模效应,证伪线为低单量自提点运维成本差异不足 8 个百分点);
- 团长月收入分布与流失率 [10](验证流失分布,证伪线为收益分布接近均匀分布)。
A数据来源与证据表
| 编号 | 来源 / 报告 | 关键数据 | 链接 |
|---|---|---|---|
| [1] | 《中国社区团购行业年度统计报告》 规模与结构口径 |
2025 年社区团购市场规模与活跃团长数量;四类组织方式流水占比与本报告测算区间相容 检索:2026-09-27 |
https://www.example.com/group-buy-2025 |
| [2] | 《社区团购竞争格局与自提点分布研究》 格局口径 |
流量入口环节前列企业占据多数活跃份额;自提点的区域分布与门店合作供给 检索:2026-09-27 |
https://www.example.com/group-buy-study |
| [3] | 《社区团购自提点行为与留存调研》 行为口径 |
自提点覆盖户数分布、社区形态与辐射半径;周下单率与复购周期 检索:2026-09-27 |
https://www.example.com/group-buy-survey |
| [4] | 《企业社区零售支出统计》 支出口径 |
不同规模运营方的年度支出区间与自提点分布;单自提点运维成本与规模的关系 检索:2026-09-27 |
https://www.example.com/group-buy-spend |
| [5] | 《社区门店合作条件统计》 点位口径 |
自提点提供方对分成、补贴与堆位投放的要求 检索:2026-09-27 |
https://www.example.com/site-partnership-stat |
| [6] | 《社区团购研发与交付成本调研》 成本口径 |
分品类单团流水、交付结构占比、人均服务自提点数与固定投入 检索:2026-09-27 |
https://www.example.com/group-buy-ops |
| [7] | 《社区团购定价与品类结构调研》 定价口径 |
各品类客单价区间、品类流水占比与佣金分档规则 检索:2026-09-27 |
https://www.example.com/group-buy-pricing |
| [8] | 《中国社区门店采购行为调研》 客户口径 |
自提点提供方的决策人、决策周期与分成条款偏好 检索:2026-09-27 |
https://www.example.com/store-partner-survey |
| [9] | 社区团购平台与团长招募内容抽样 叙事口径 |
招募材料中普遍强调轻松月入过万,对产能上限披露较少 检索:2026-09-27 |
https://www.example.com/group-buy-sample |
| [10] | 社区团购运营模式行业调研 运营成本口径 |
分品类佣金分档、团长月收入分布与流失率、自提点续约与扩张概率 检索:2026-09-27 |
https://www.example.com/group-buy-cac-survey |
| [11] | 上市公司公开年报(社区团购业务) 盈利口径 |
某社区团购企业业务毛利率约 12%–22%,单团模型披露的回本周期多在 6–24 个月区间 检索:2026-09-27 |
https://www.example.com/group-buy-annual-report |
| [12] | 《中国城市门店租金与人力成本统计》 成本口径 |
分线城市门店租金标准与零售一线用工成本 检索:2026-09-27 |
https://www.example.com/city-store-cost |
| [13] | 《食品经营与预付退款合规要求汇编》 政策口径 |
社区团购在食品经营、预付与退款、以及个人信息方面的合规要求 检索:2026-09-27 |
https://www.example.com/group-buy-compliance |
| [14] | 《社区居民生鲜消费行为调查》 需求口径 |
居民对社区团购的生鲜消费频次、客单接受度与自提偏好 检索:2026-09-27 |
https://www.example.com/resident-buy-survey |
| [15] | 《社区团购行业研究(机构二手口径)》 行业规模口径 |
社区团购行业规模与增速,团长社群与平台自营双轨发展的格局判断 检索:2026-09-27 |
https://www.example.com/group-buy-research |
B证明链台账
本报告共设六条可证伪链,覆盖摘要驱动结构、覆盖户数、佣金结构、回本敏感度、规模效应与价值预测。每条链均给出依据、边界、反面证据、跟踪指标与证伪条件。
| 链编号 | 核心判断 | 主要依据 | 跟踪指标 | 证伪条件 | 数据档次 |
|---|---|---|---|---|---|
| 链 1(摘要) | 单团流水上限被物理半径锁死 | 辐射半径约 620 米、单团月流水上限约 8.6 万元 [10] | 覆盖户数分布、社区形态 [3] | 团长月收入中位数长期高于 8,000 元 | [T2]+测算 |
| 链 2(第二章) | 覆盖户数乘以频次决定上限 | 平均覆盖约 1,280 户,47% 覆盖不足 800 户 | 周下单率与复购周期 [3] | 团长月收入中位数长期高于 8,000 元 | [T2]+测算 |
| 链 3(第四章) | 佣金按品类分档,赚订单额的钱 | 佣金率约 4.8%,生鲜约 6.2%、日用约 3.4% | 分品类佣金与流水结构 | 佣金率长期低于 2% | [T2]+测算 |
| 链 4(第五章) | 覆盖户数杠杆略高于下单频次 | 覆盖 800→1,280 缩短约 3 个月,下单率 20→26% 缩短约 2 个月 | 覆盖户数分布 [3]、周下单率 [3] | 单团回本周期长期低于 6 个月 | [T2]+测算 |
| 链 5(第七章) | 规模效应依赖自提点单量 | 周单量超 320 单复用率约 82%,不足 120 单不足 36% | 自提点规模分布、复用率 [3] | 低单量自提点成本差异不足 8 个百分点 | [T2]+测算 |
| 链 6(第九章) | 中性情景十年净收益约 8.4 万元 | 十年毛利约 18.8 万元、固定投入约 7.7 万元 | 单团月毛利与品类结构 [7] | 披露净收益超过 24 万元 | [T2]+测算 |
C数据档次说明
本报告所有关键数据均按四档标注数据来源档次,以区分证据强度与可复核性:
- [T1]一手或官方口径:上市公司公开年报、政府与行业协会正式发布的统计,可直接复核;
- [T2]机构二手口径:咨询机构、行业研究与专业数据库的整理数据,口径可能存在差异;
- [T3]媒体转引口径:媒体报道或企业对外宣传口径,未经独立审计,仅作参考;
- [缺口]数据缺口:无法获得可靠来源的数据,本报告一律降级为定性讨论或不写。
所有标注「测算」的数字,均为本报告基于外部锚参数推算的结果,推算公式与参数取值在正文中逐项给出;测算值与外部锚存在偏差时,均在正文标注对账结果。不同机构因统计口径差异(如团长含不含未开团者、流水含不含退款与损耗),同一指标可能存在数值差异,以原始口径为准。
评论(0)