
基本信息
阅读时间:约 18 分钟
字数:约 9,089 字
摘要:市场担心:重大决策由少数人拍板是治理问题,只要把拍板权分散、把流程做厚,决策质量自然就会上来——管理咨询与流程工具供应商反复复述这一逻辑 [10]。
| — | 摘要与核心预期差 |
| 01 | 决策的拍板结构:谁在拍,拍多少 |
| 02 | 拍板速度:快不是优点,慢也不是缺点 |
| 03 | 依据密度:拍板那一刻手里有多少料 |
| 04 | 二维敏感性:速度与金额交叉下的决策质量 |
| 05 | 复盘缺口:真正的漏损发生在拍板之后 |
| 06 | 直觉的定位:它只在一类议题上可靠 |
| 07 | 情景测算与观察指标 |
| 11 | 风险提示与局限 |
| 12 | 结论与观察指标 |
| A | 数据来源与证据表 |
| B | 证明链台账 |
| C | 数据档次说明 |
摘要与核心预期差
市场担心:重大决策由少数人拍板是治理问题,只要把拍板权分散、把流程做厚,决策质量自然就会上来——管理咨询与流程工具供应商反复复述这一逻辑 [10]。
我们认为:把拍板权从一个人手里拿走,并不必然换来更对的决策,因为真正决定结果的是依据密度,而不是签字的人有几个。以 120 家中型企业、2,160 项年度重大决策为样本测算,决策依据密度只有约 34%(测算)、年度决策正式复盘率约 23%(测算)、事后检验证实率约 47%(测算)——直觉不是决策的例外情况,而是这条链路上的默认路径。
- 第一层判断(密度口径):测算显示,决策依据密度约 34%(测算),其中可查来源覆盖约三成六、可量化数据覆盖约三成、可复盘记录覆盖约两成九(测算)——拍板时真正能摆到桌面上的依据,不到三分之一;
- 第二层判断(速度口径):测算显示,大额议题从提出到拍板的中位周期约 21 天(测算),而其中材料齐备的中位时长只有约 4.5 天(测算)——快拍板的不是想清楚了,而是还没开始查;大额议题拍板中位周期约 21 天(测算);
- 第三层判断(验证口径):测算显示,事后检验证实率约 47%(测算),而能进入复盘的只有约两成一(测算)——这条链路最大的缺口不在拍板那一刻,而在拍板之后没人回头看。
本篇增量:给出「议题分层—拍板方式—依据密度—事后检验」四参数下的决策质量拆解框架,配二维敏感性矩阵与三情景预测,并把「直觉」放在同一把尺子上和数据分析并列比较。
01决策的拍板结构:谁在拍,拍多少
管理咨询把「决策」讲成一件需要被设计的事,而在真实企业里,决策的第一属性是数量。测算显示,120 家样本企业 2025 年度共形成重大决策议题 2,160 项(测算,锚定决策行为调查 [1]),平均每家约 18 项 —— 这个数字远低于绝大多数管理叙事的暗示。
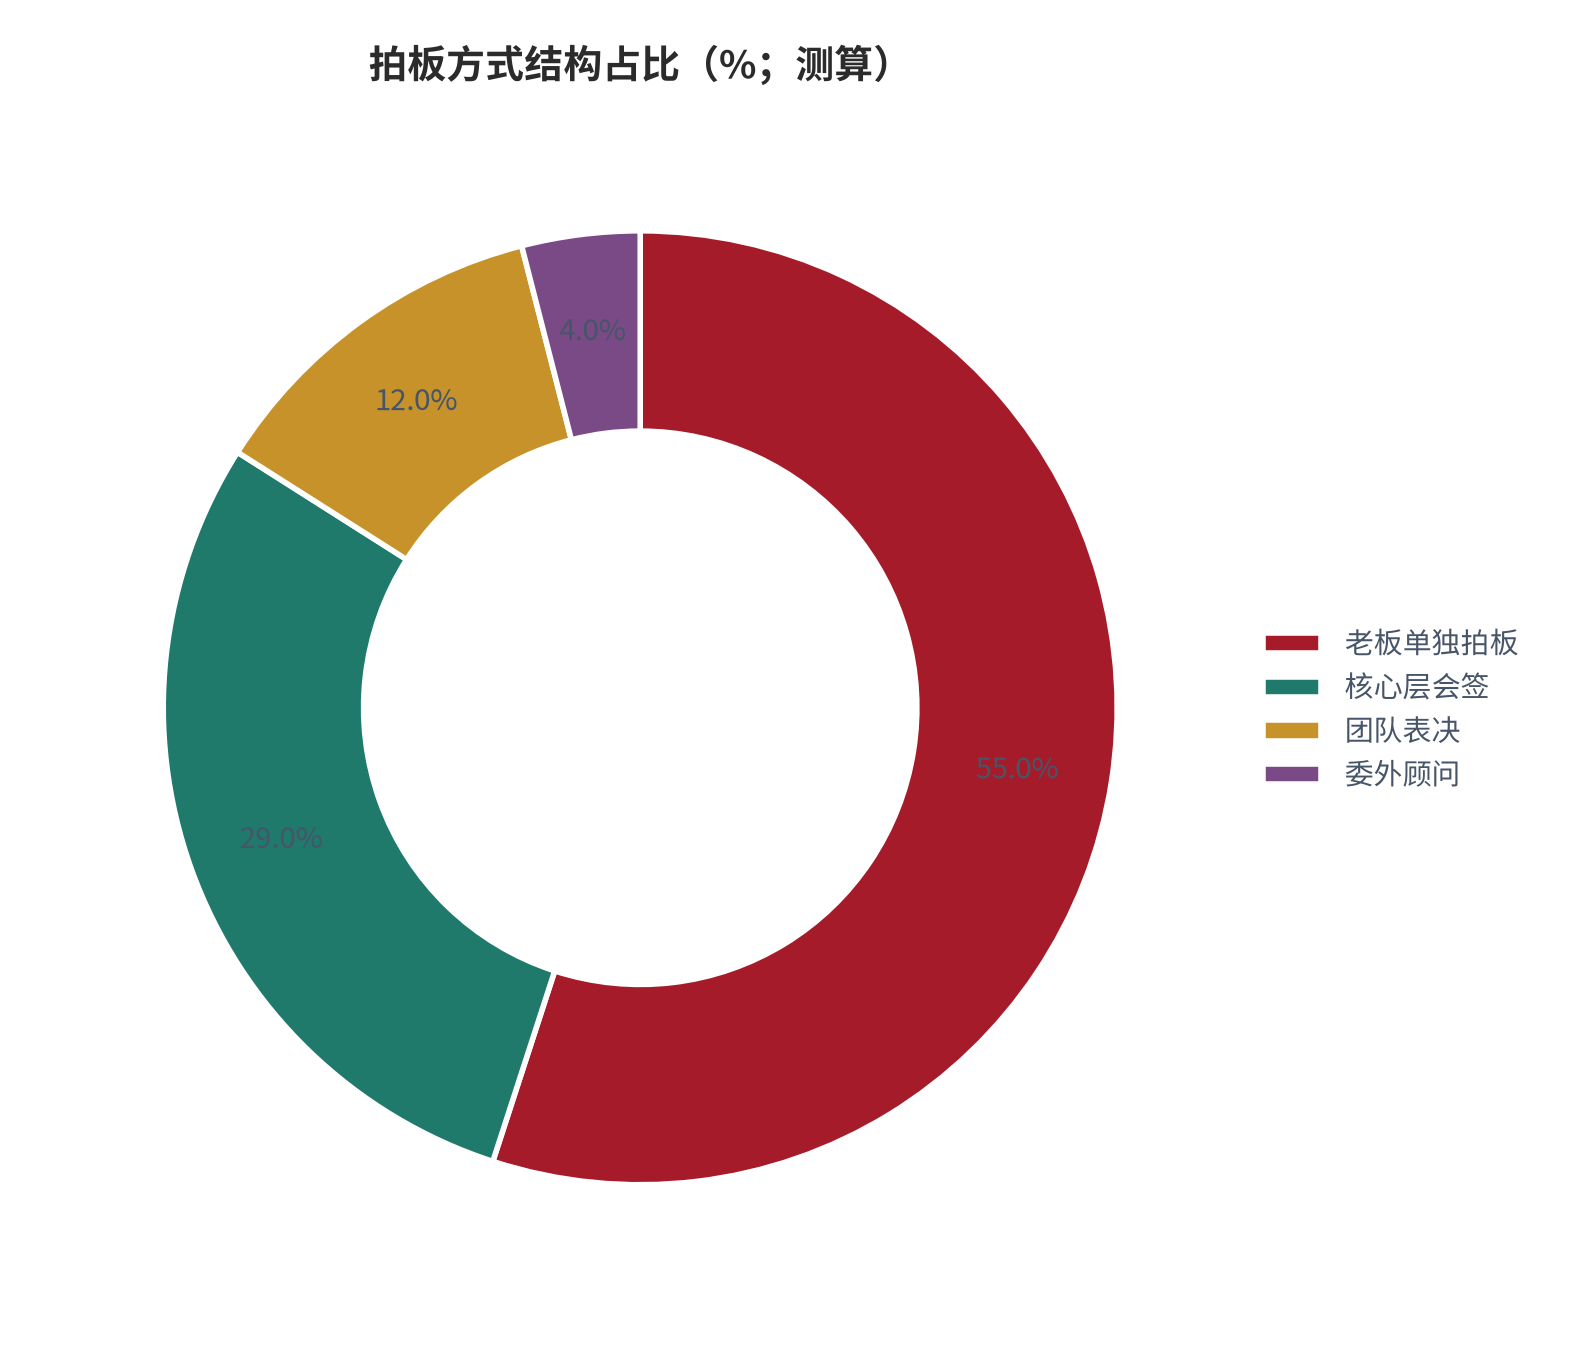
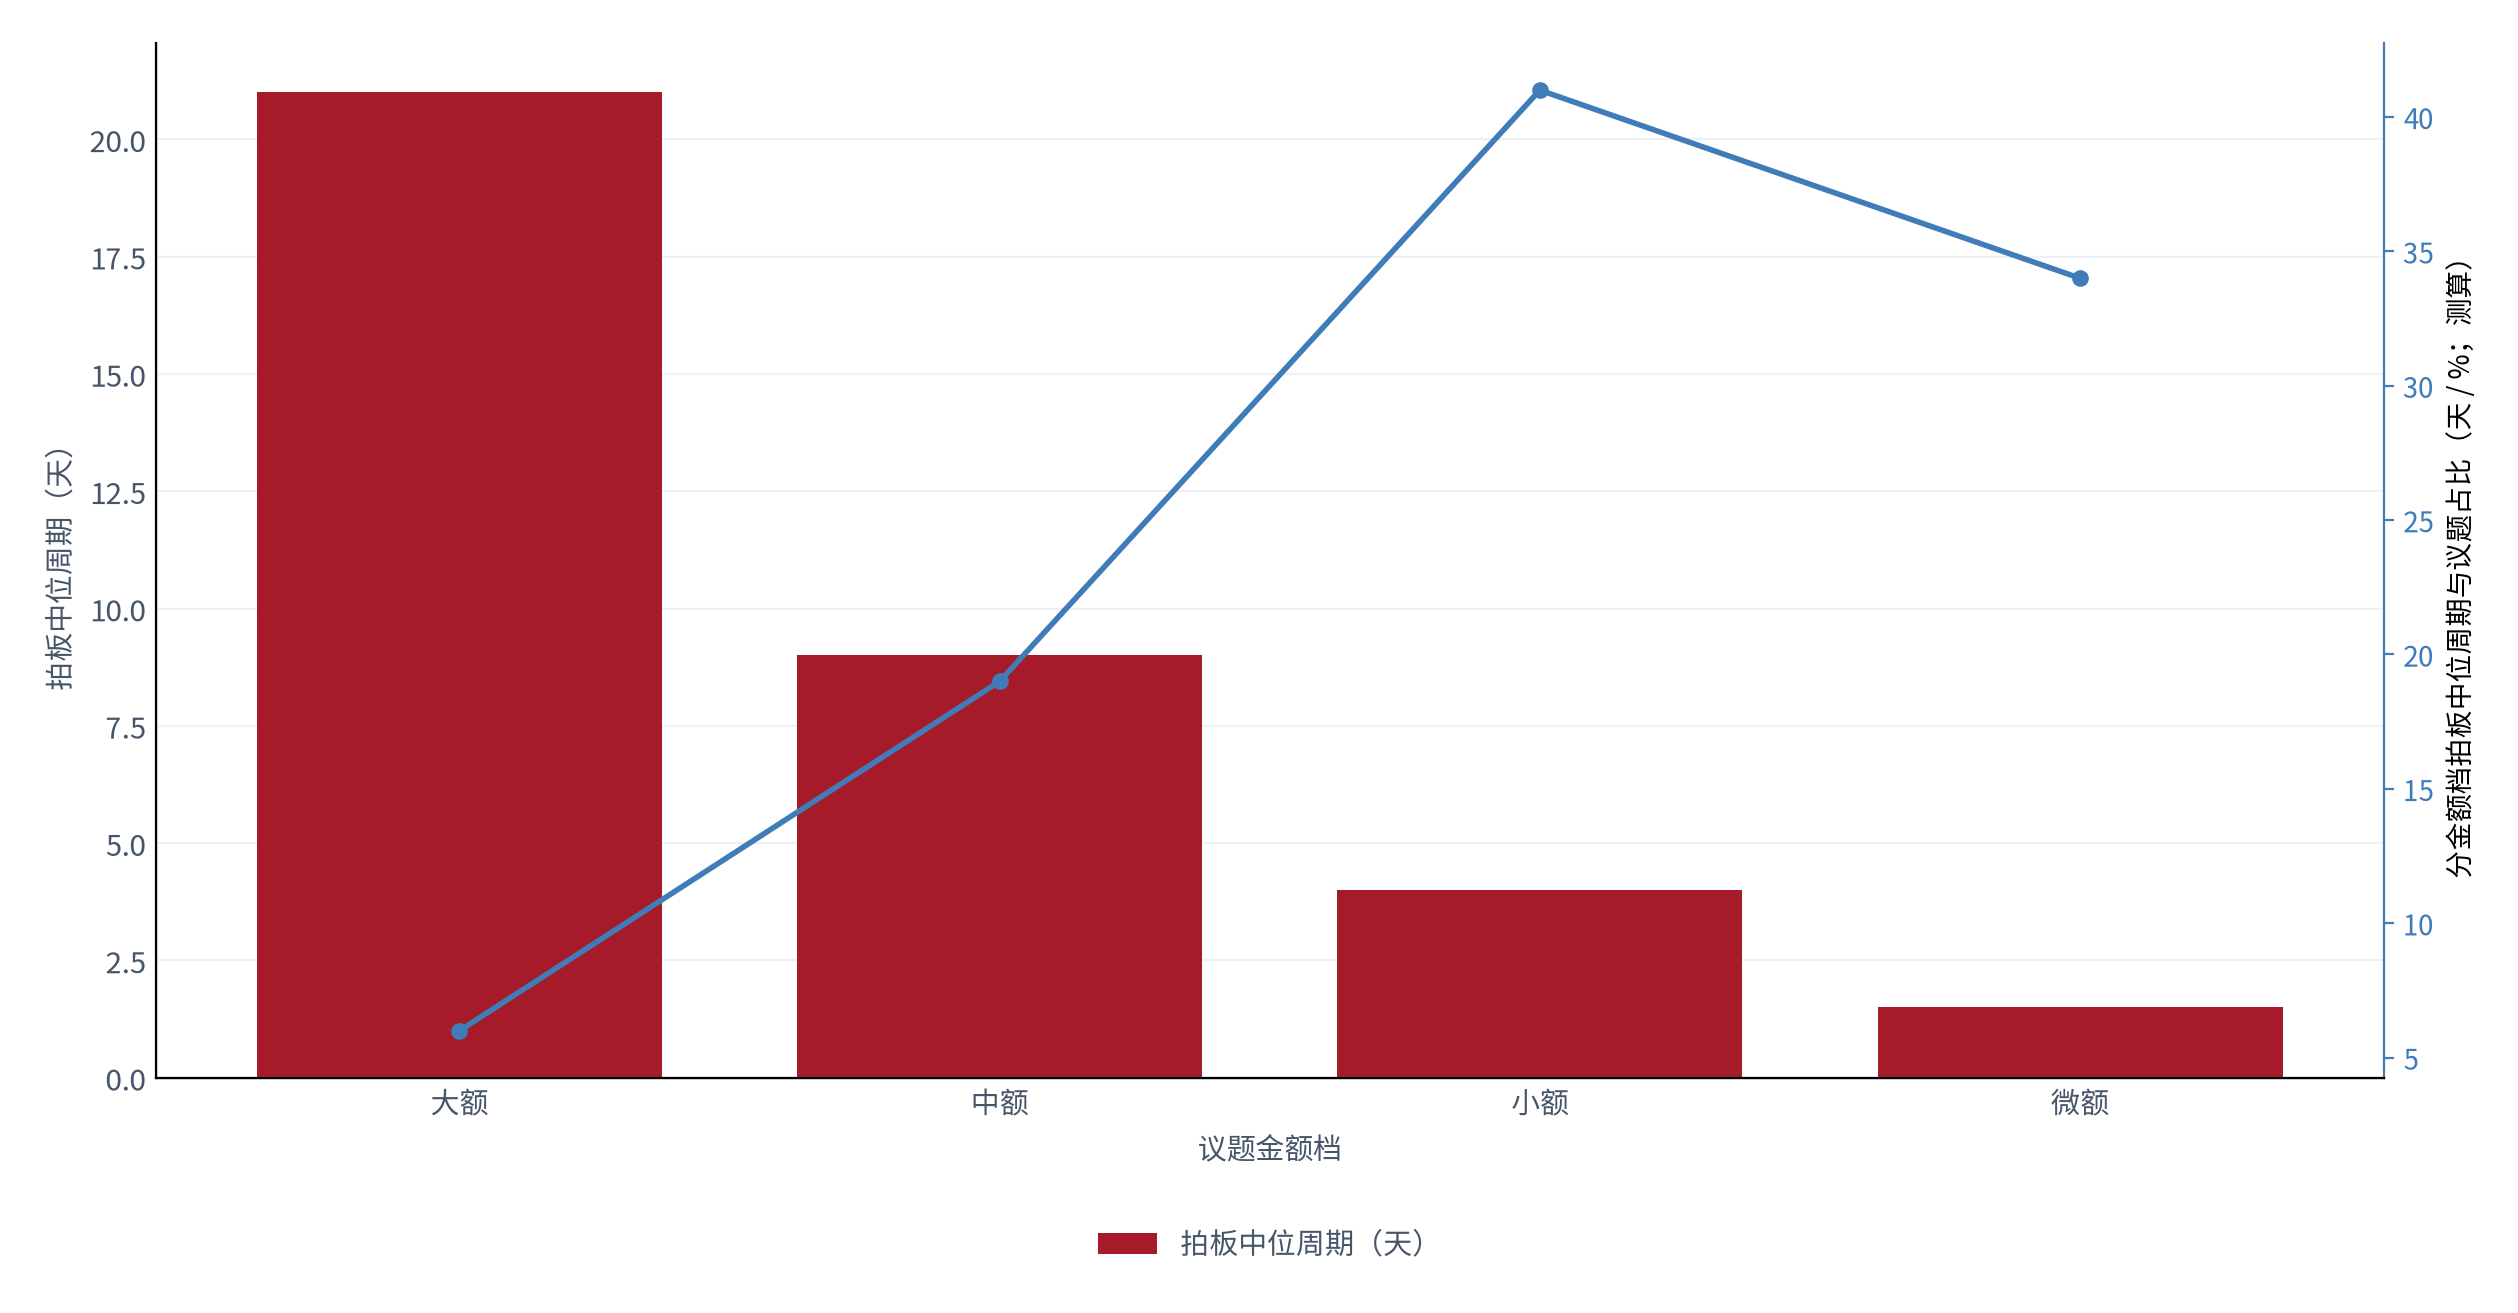
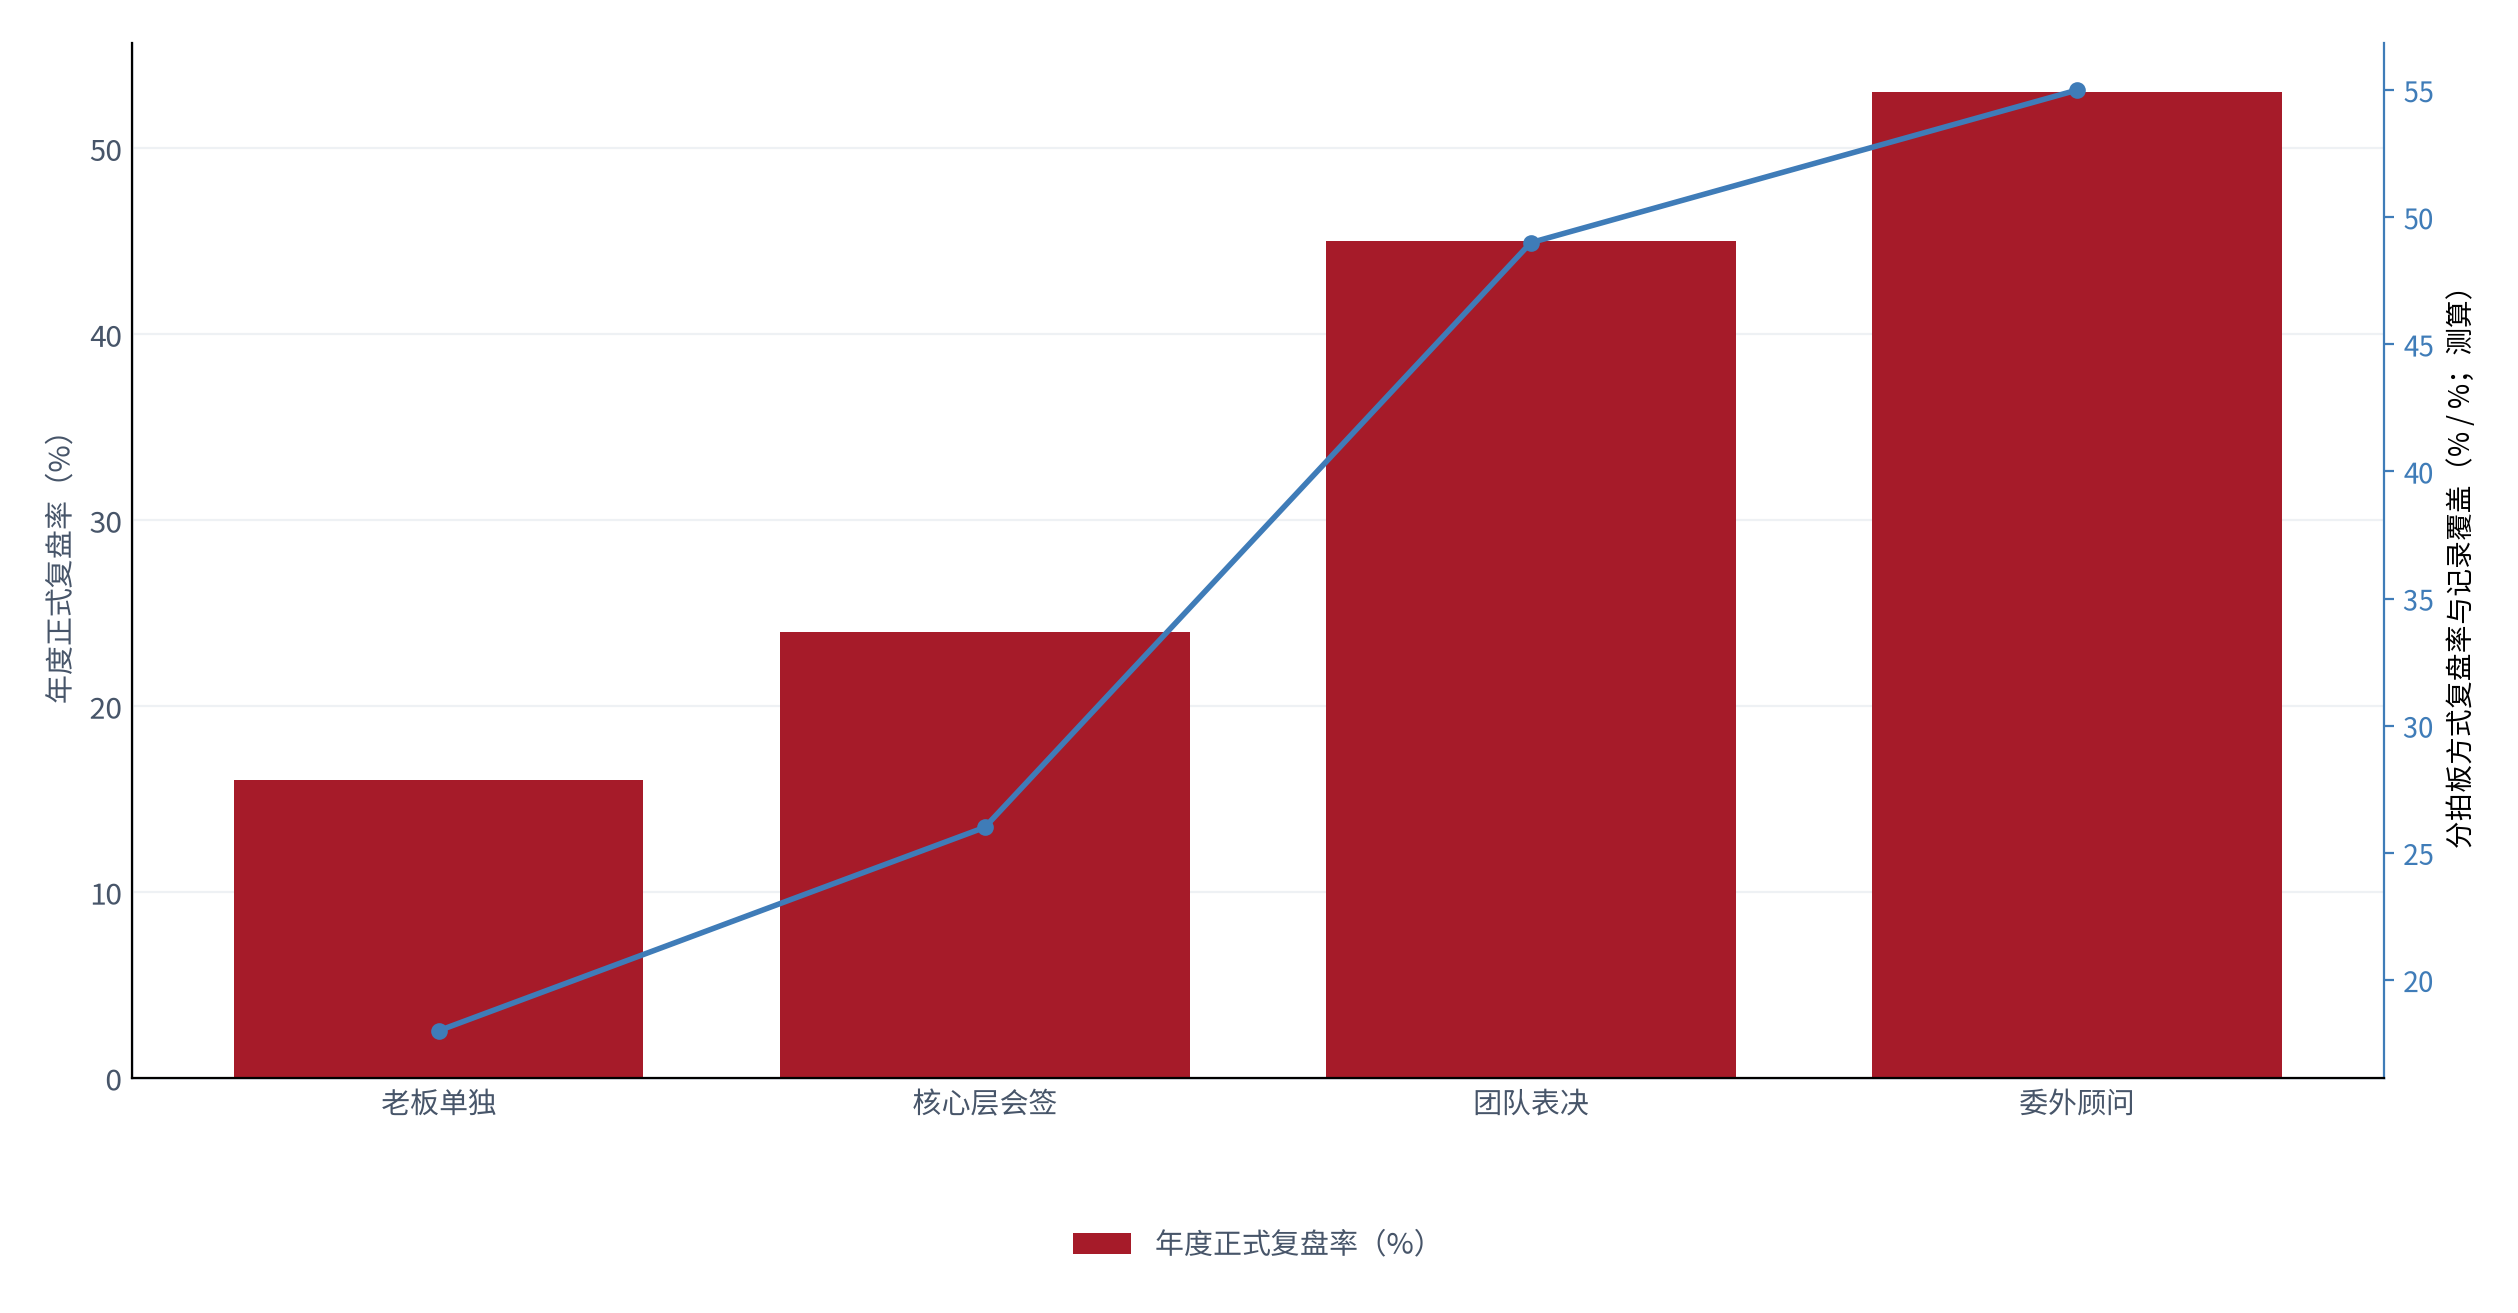
数量之外的第二属性是集中度。测算显示,老板单独拍板约占五成五(约 1,188 项)、核心层会签约占两成九(约 626 项)、团队表决约占一成二(约 259 项)、委外顾问约占百分之四(约 87 项)(测算,锚定决策行为调查 [1]与群体决策研究 [10])。
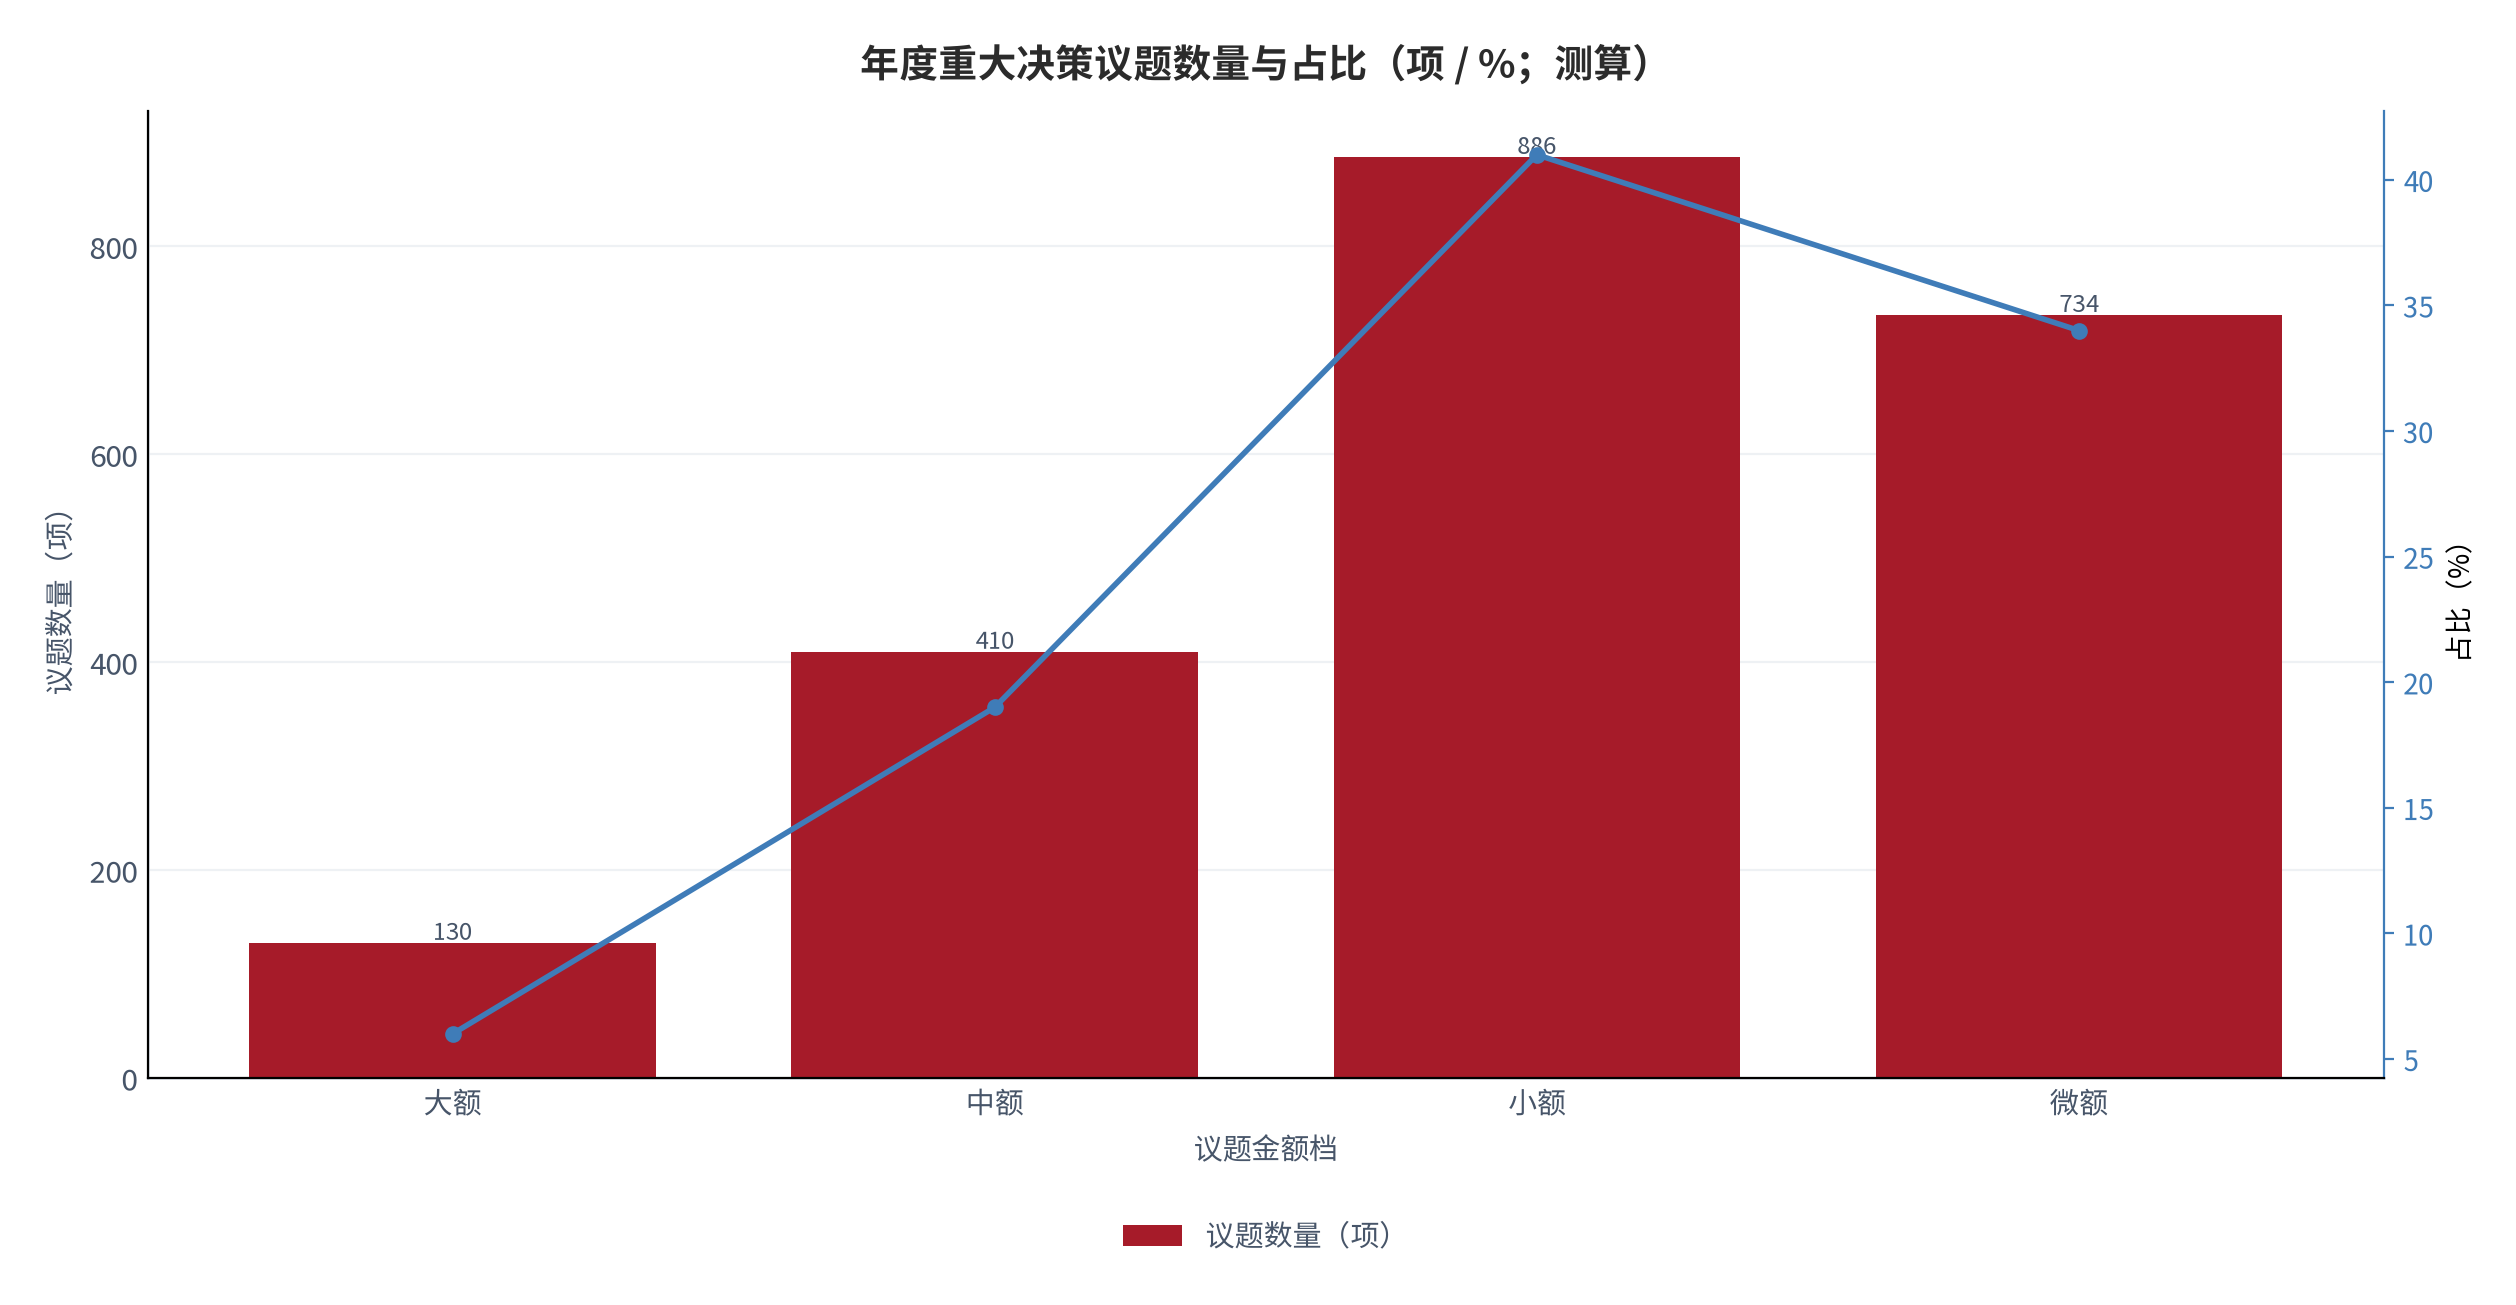
| 议题金额档 | 数量(测算) | 占比(测算) | 拍板中位周期(测算) |
|---|---|---|---|
| 大额(不低于 500 万元) | 约 130 项 | 约 6% | 约 21.0 天 |
| 中额(50 至 500 万元) | 约 410 项 | 约 19% | 约 9.0 天 |
| 小额(5 至 50 万元) | 约 886 项 | 约 41% | 约 4.0 天 |
| 微额(低于 5 万元) | 约 734 项 | 约 34% | 约 1.5 天 |
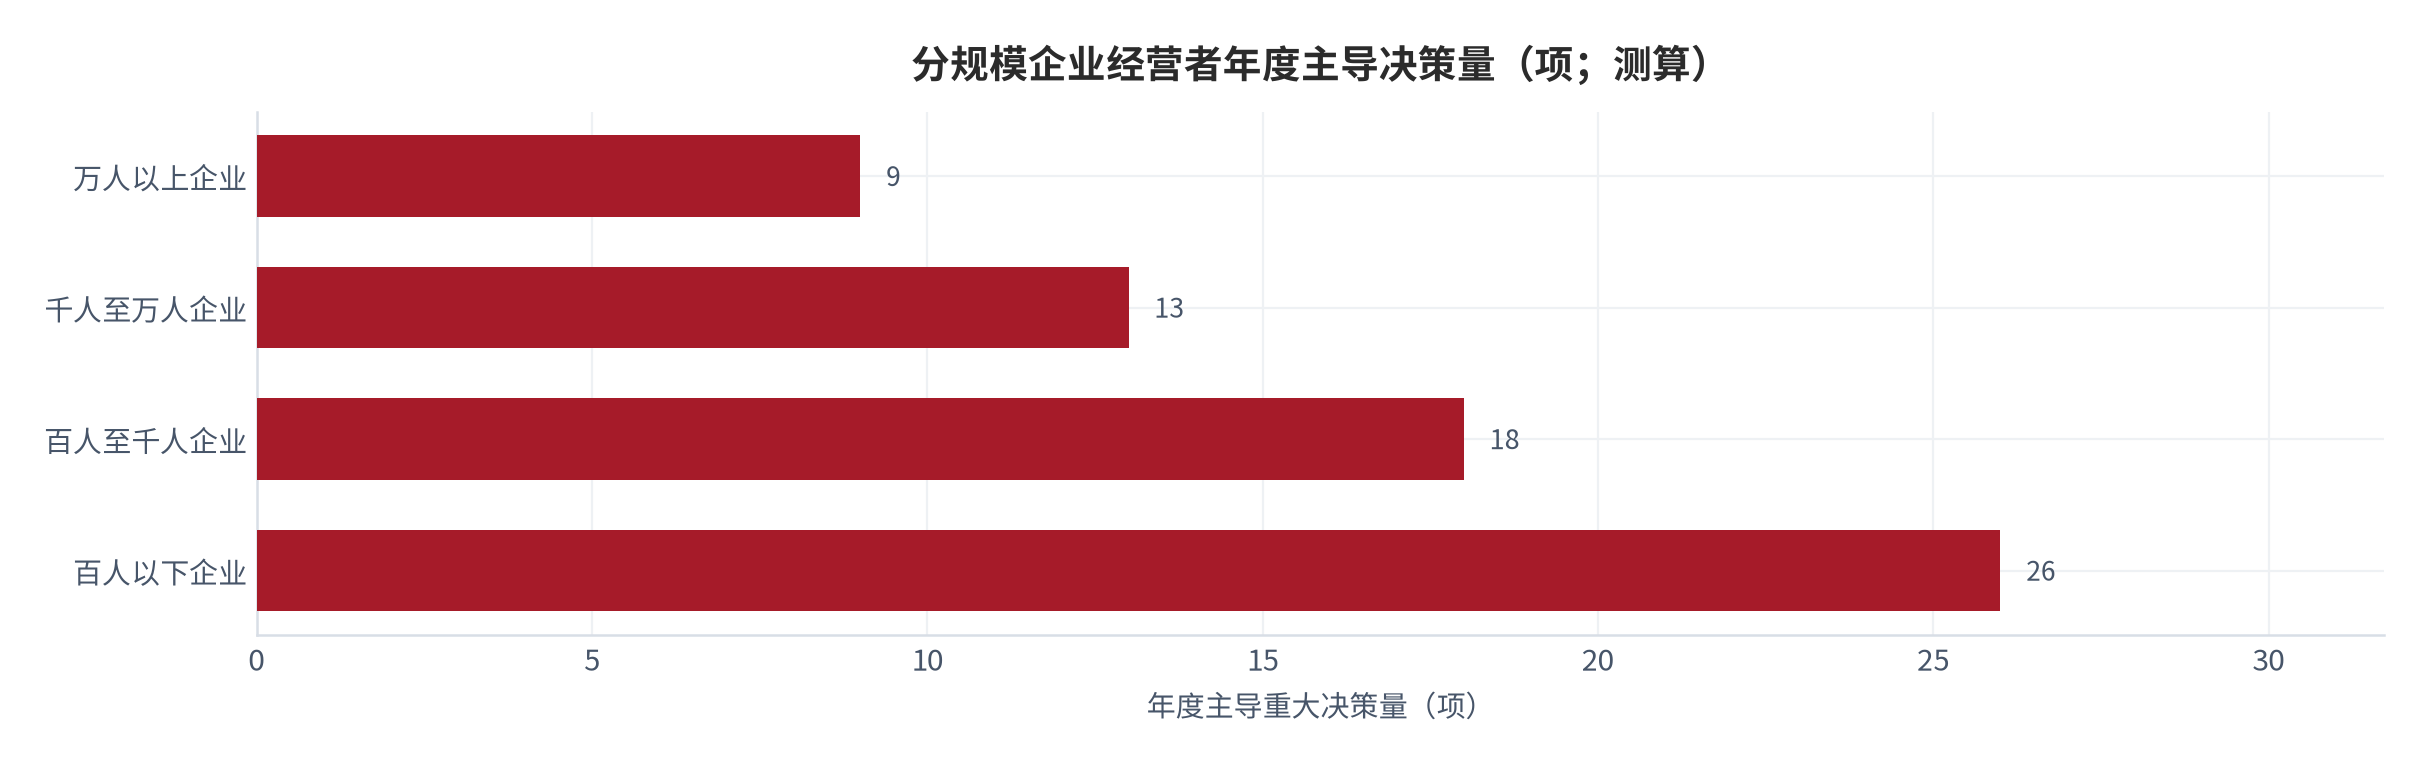
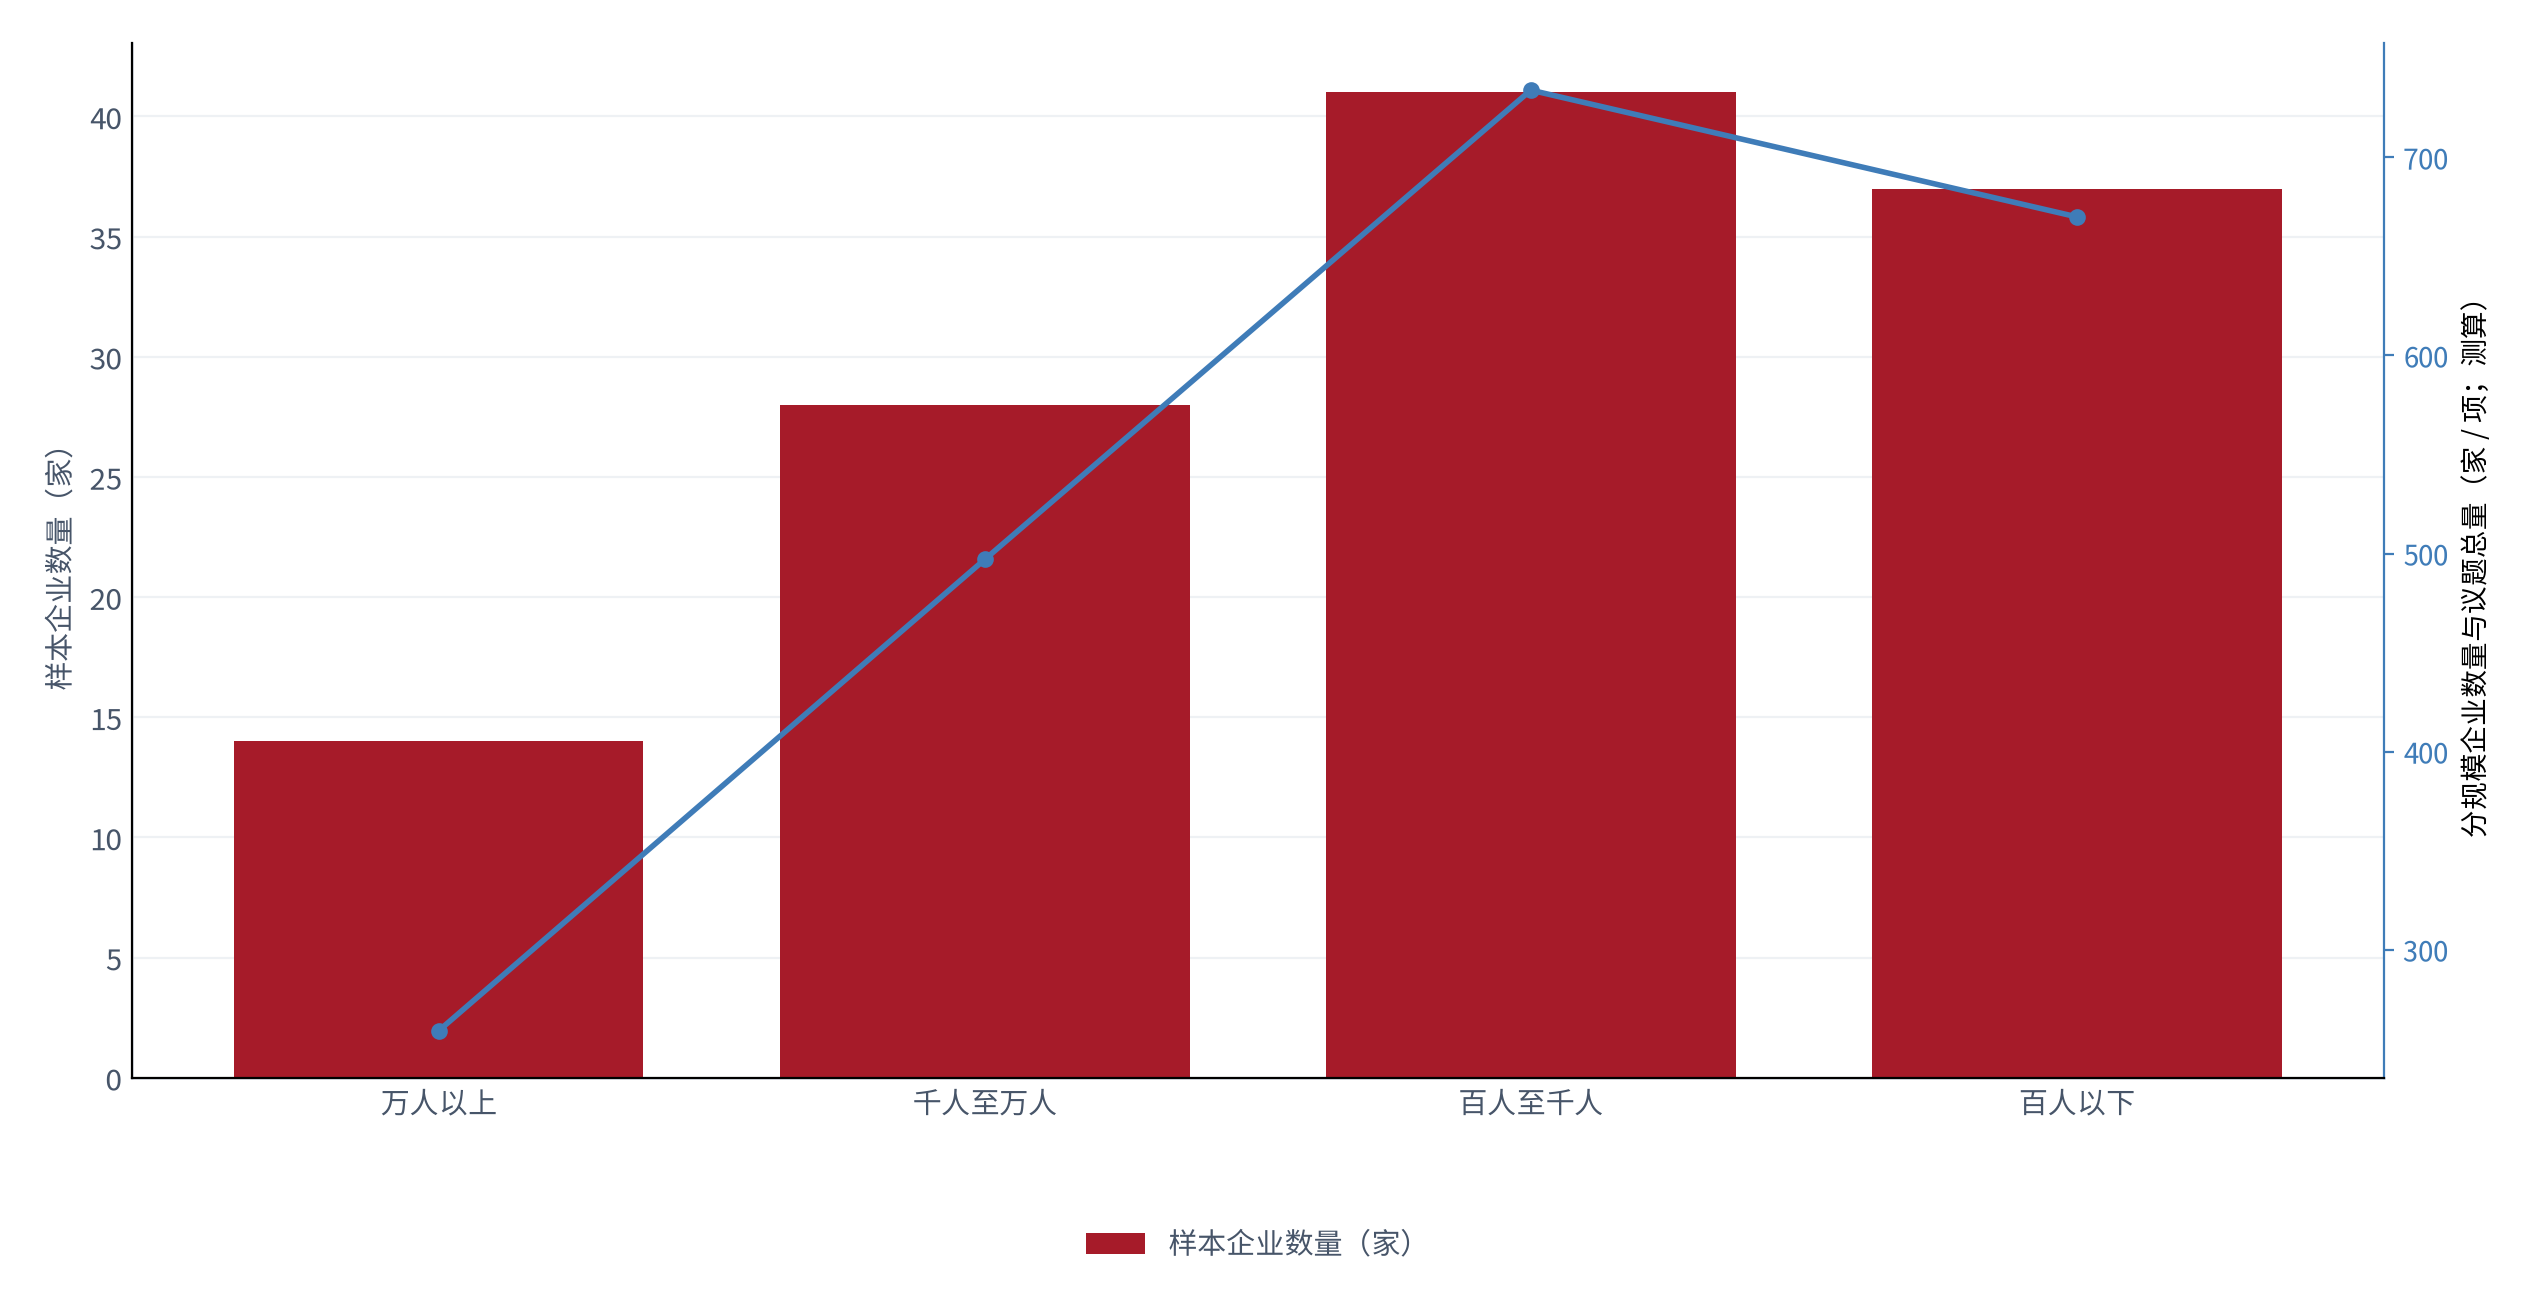
集中度与规模高度相关。测算显示,万人以上企业的经营者年均主导重大决策约 9 项,千人至万人约 13 项、百人至千人约 18 项、百人以下约 26 项(测算,锚定企业规模与决策集中度调查 [8])——企业越小,拍板越密集,也越容易出现「一天拍十件事、每件都只有三分钟依据」的状态。
这一层还有一个容易被忽略的口径问题:多数调查把「议题被讨论过」直接当作「决策已完成」,不区分是否形成书面结论、是否设置检验指标、是否有人回头复核 [14]。本报告统一采用「已拍板且已指定责任人与检验口径」的议题作为有效决策,规模讨论一律折算到单议题后再加总 [1]。信息可得性的差异,也会直接改变下一步的依据密度 [12]。
02拍板速度:快不是优点,慢也不是缺点
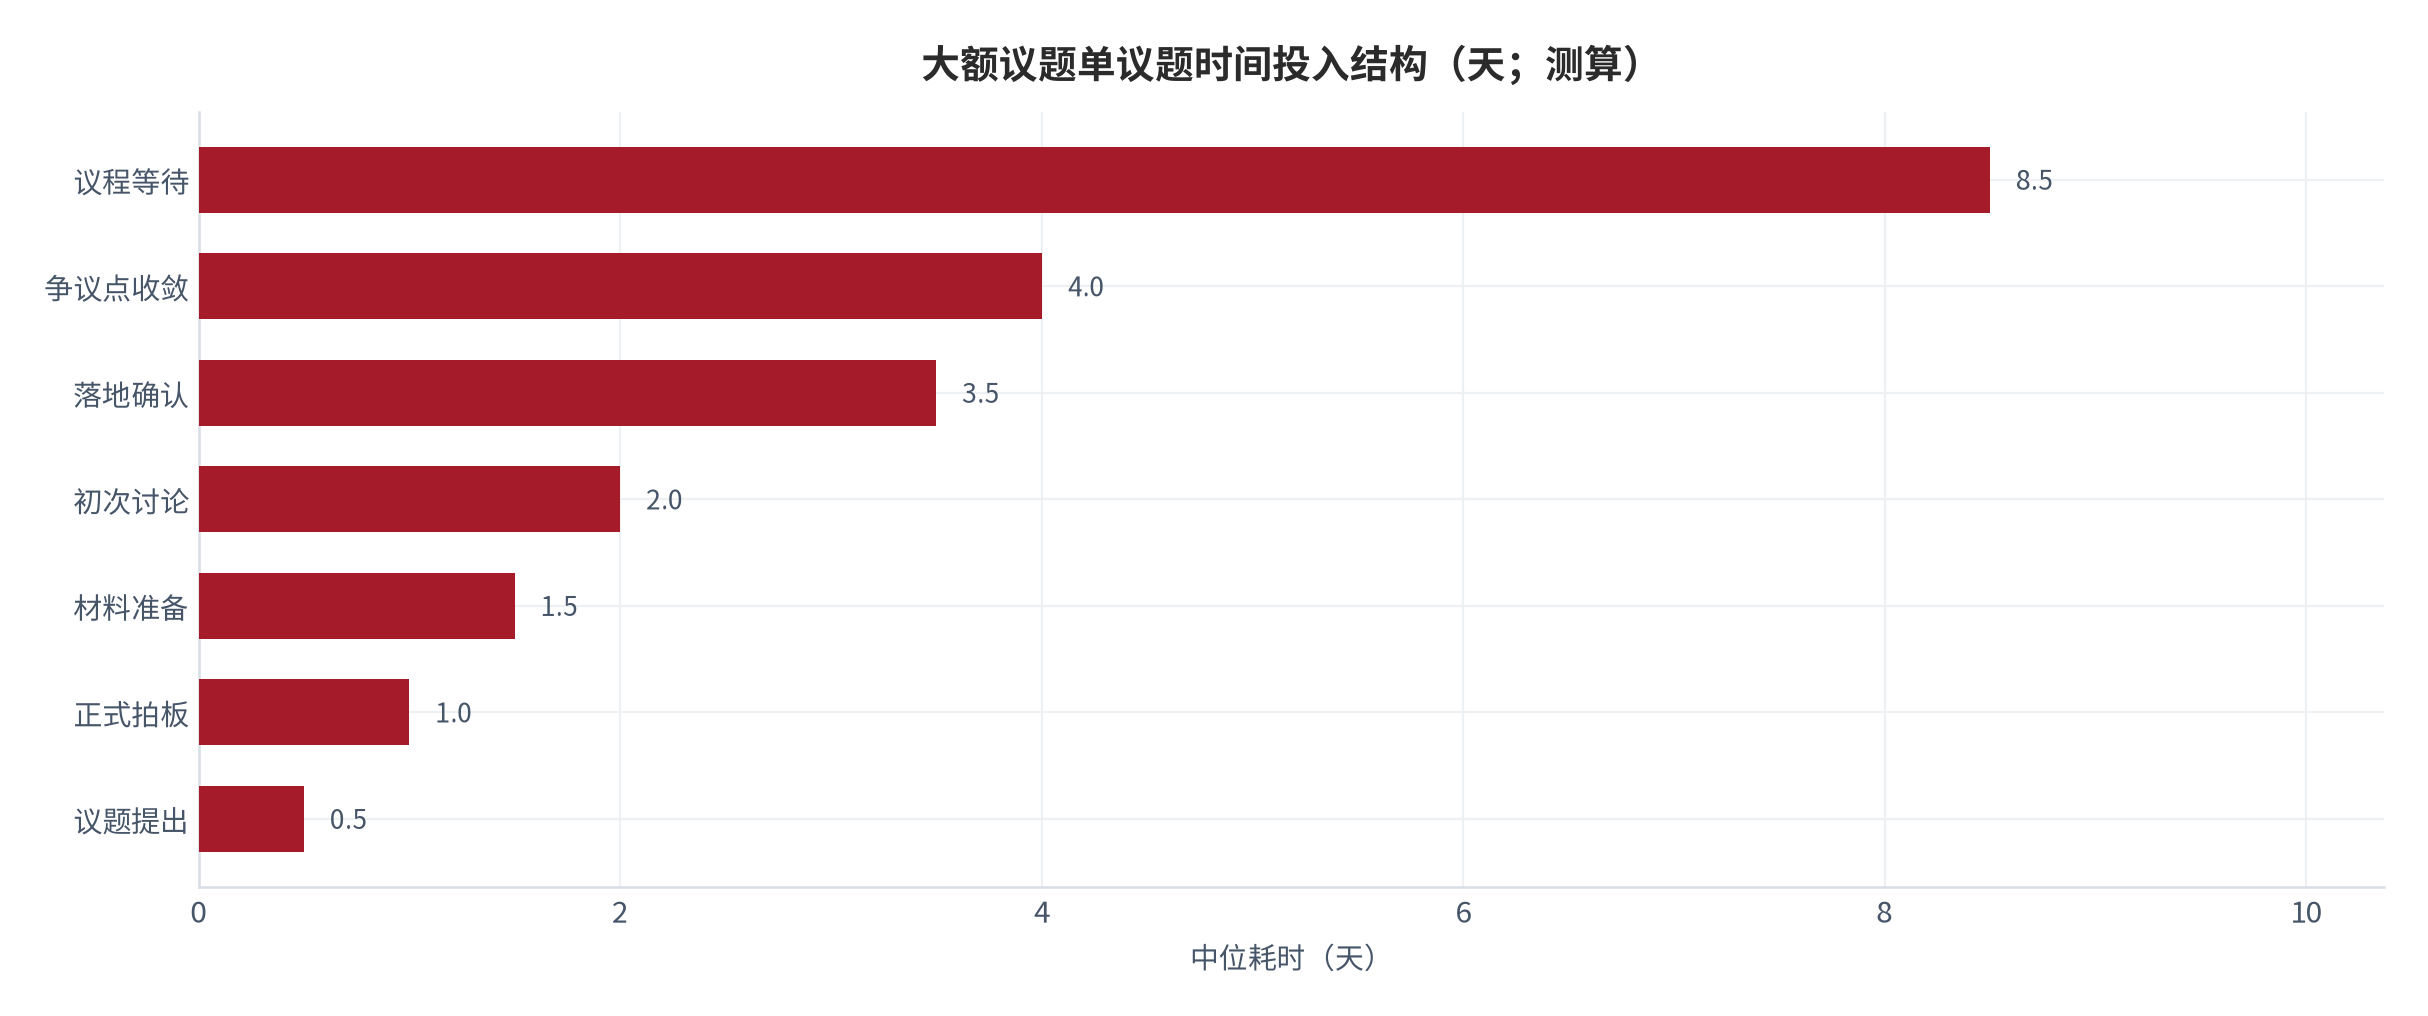
拍板速度是管理叙事里最容易被当作优点的指标,也是最容易失真的指标。把大额议题拆成六个环节逐一计时,结果并不浪漫:议题提出中位约 0.5 天、材料准备约 1.5 天、初次讨论约 2.0 天、争议点收敛约 4.0 天、正式拍板约 1.0 天、落地确认约 3.5 天(测算,锚定经营者决策时间投入研究 [2]),六环节合计约 12.5 天;另有议题停留在议程上的等待时间中位约 8.5 天,合计约 21.0 天(测算)。
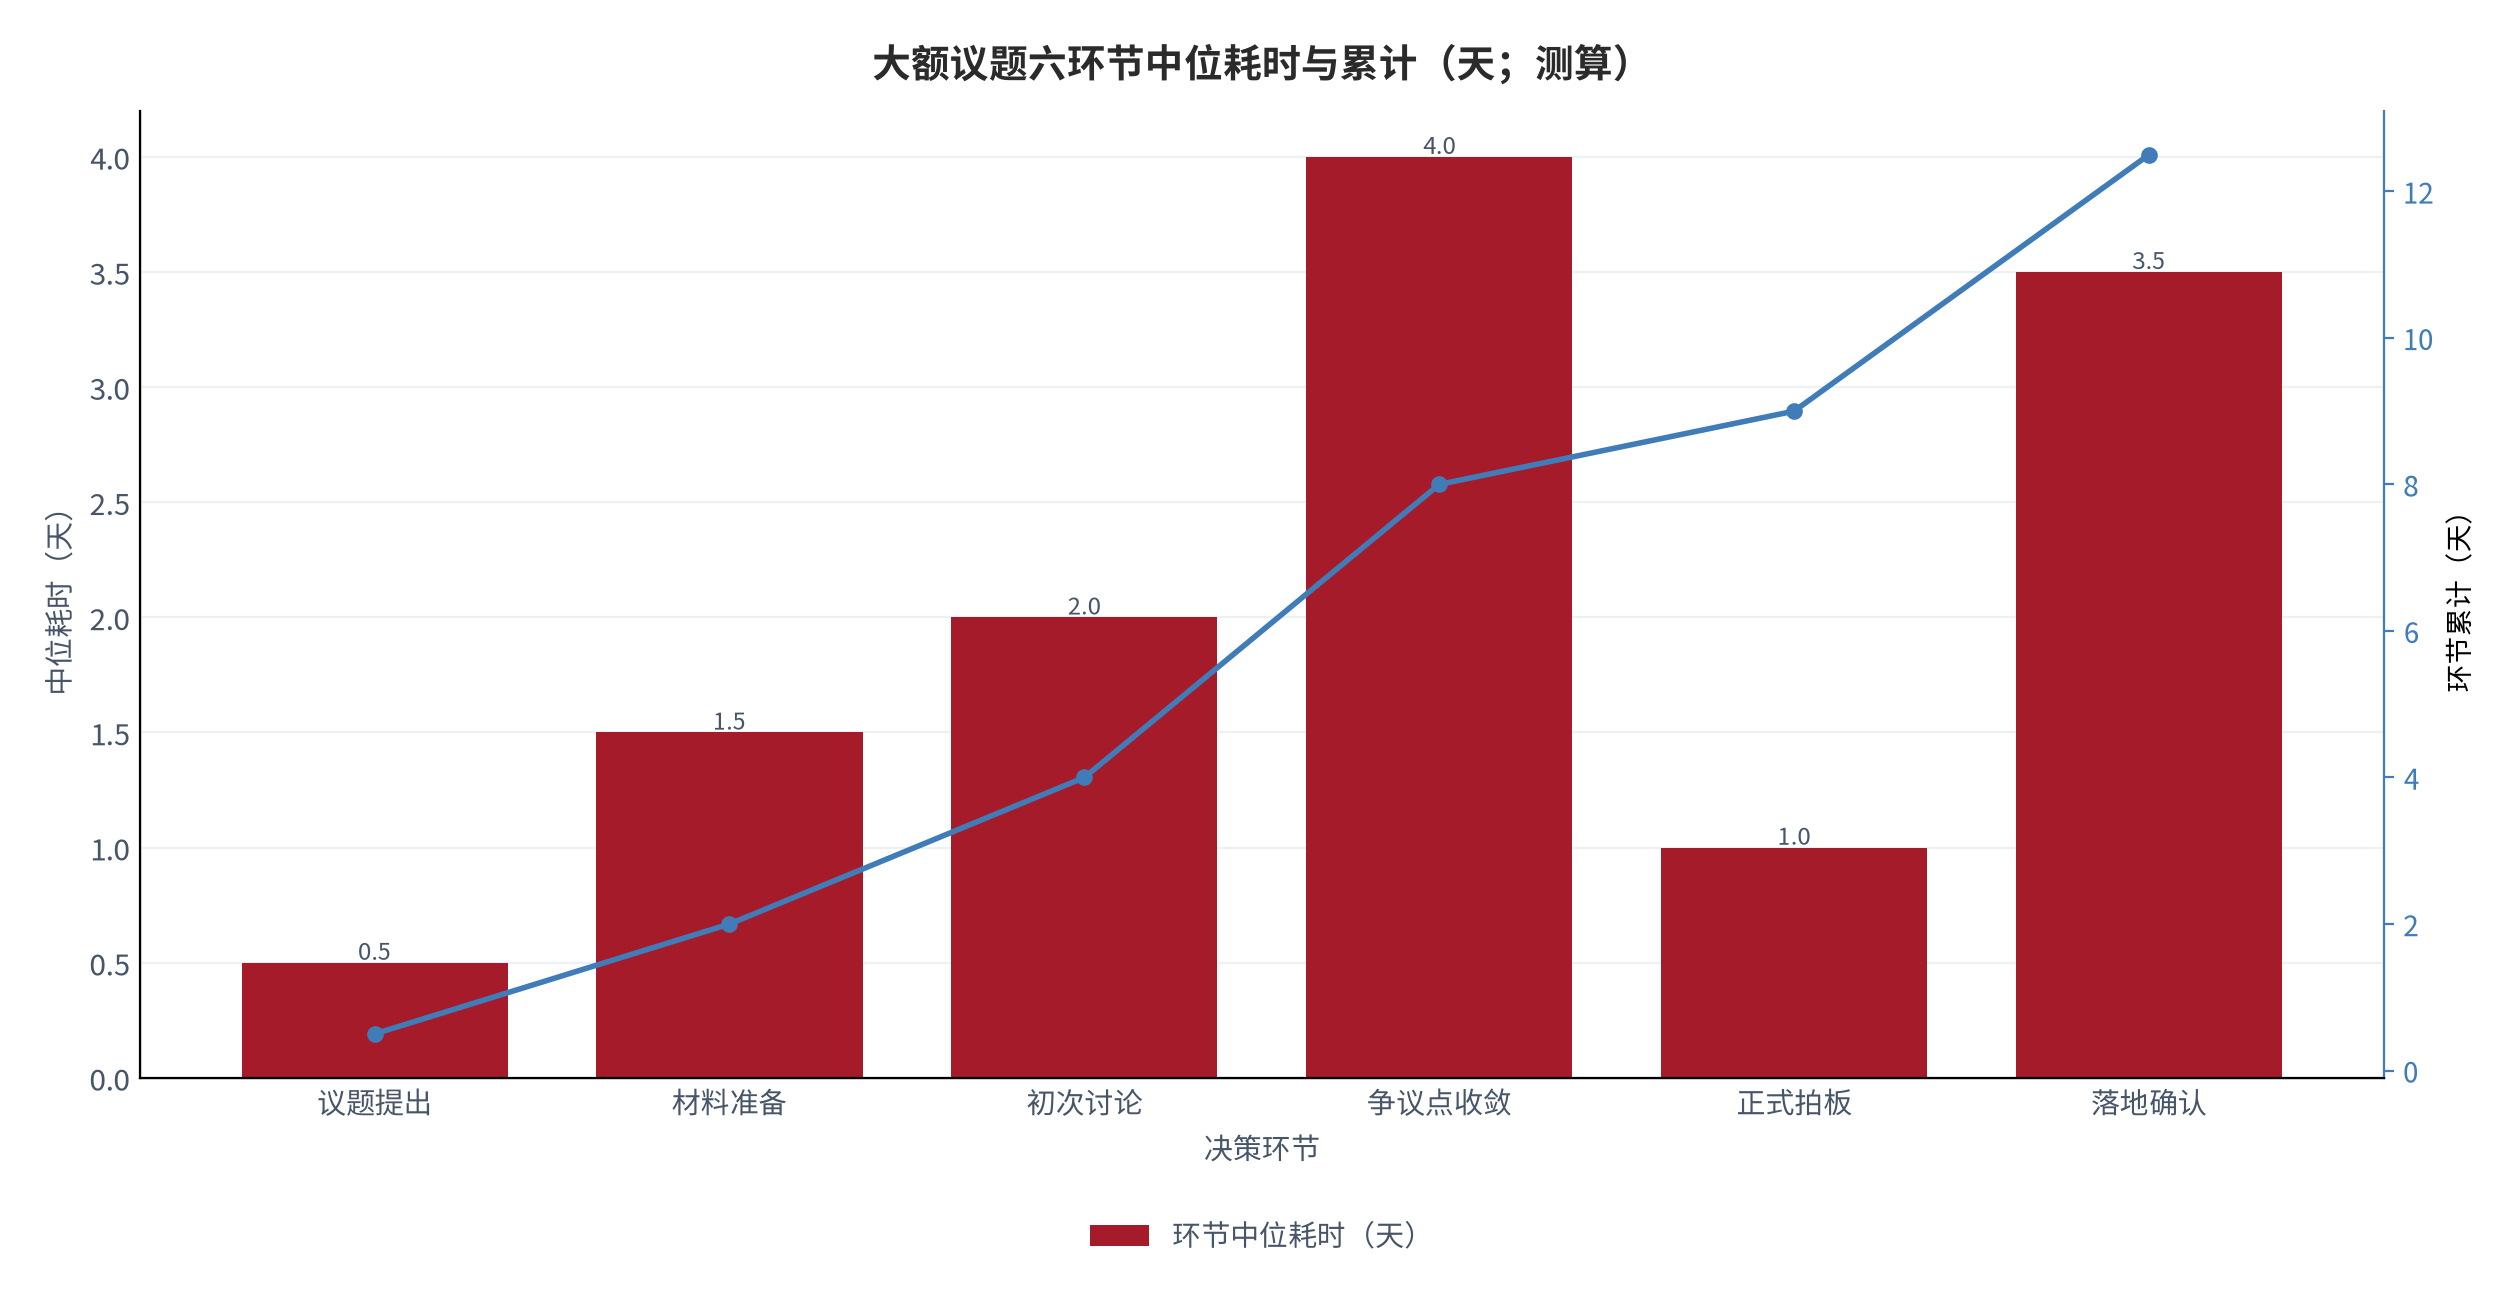
真正的问题是:这 21 天里有多少时间是花在查证上的。测算显示,大额议题在「材料准备」环节的中位耗时只有约 1.5 天(测算,锚定决策时间投入研究 [2]),也就是说,拍板前真正做过的查证工作,折合中位不足两天的工时(测算)。把周期拉长,多数时候只是把议题多压了几天,而不是多查了几份材料。
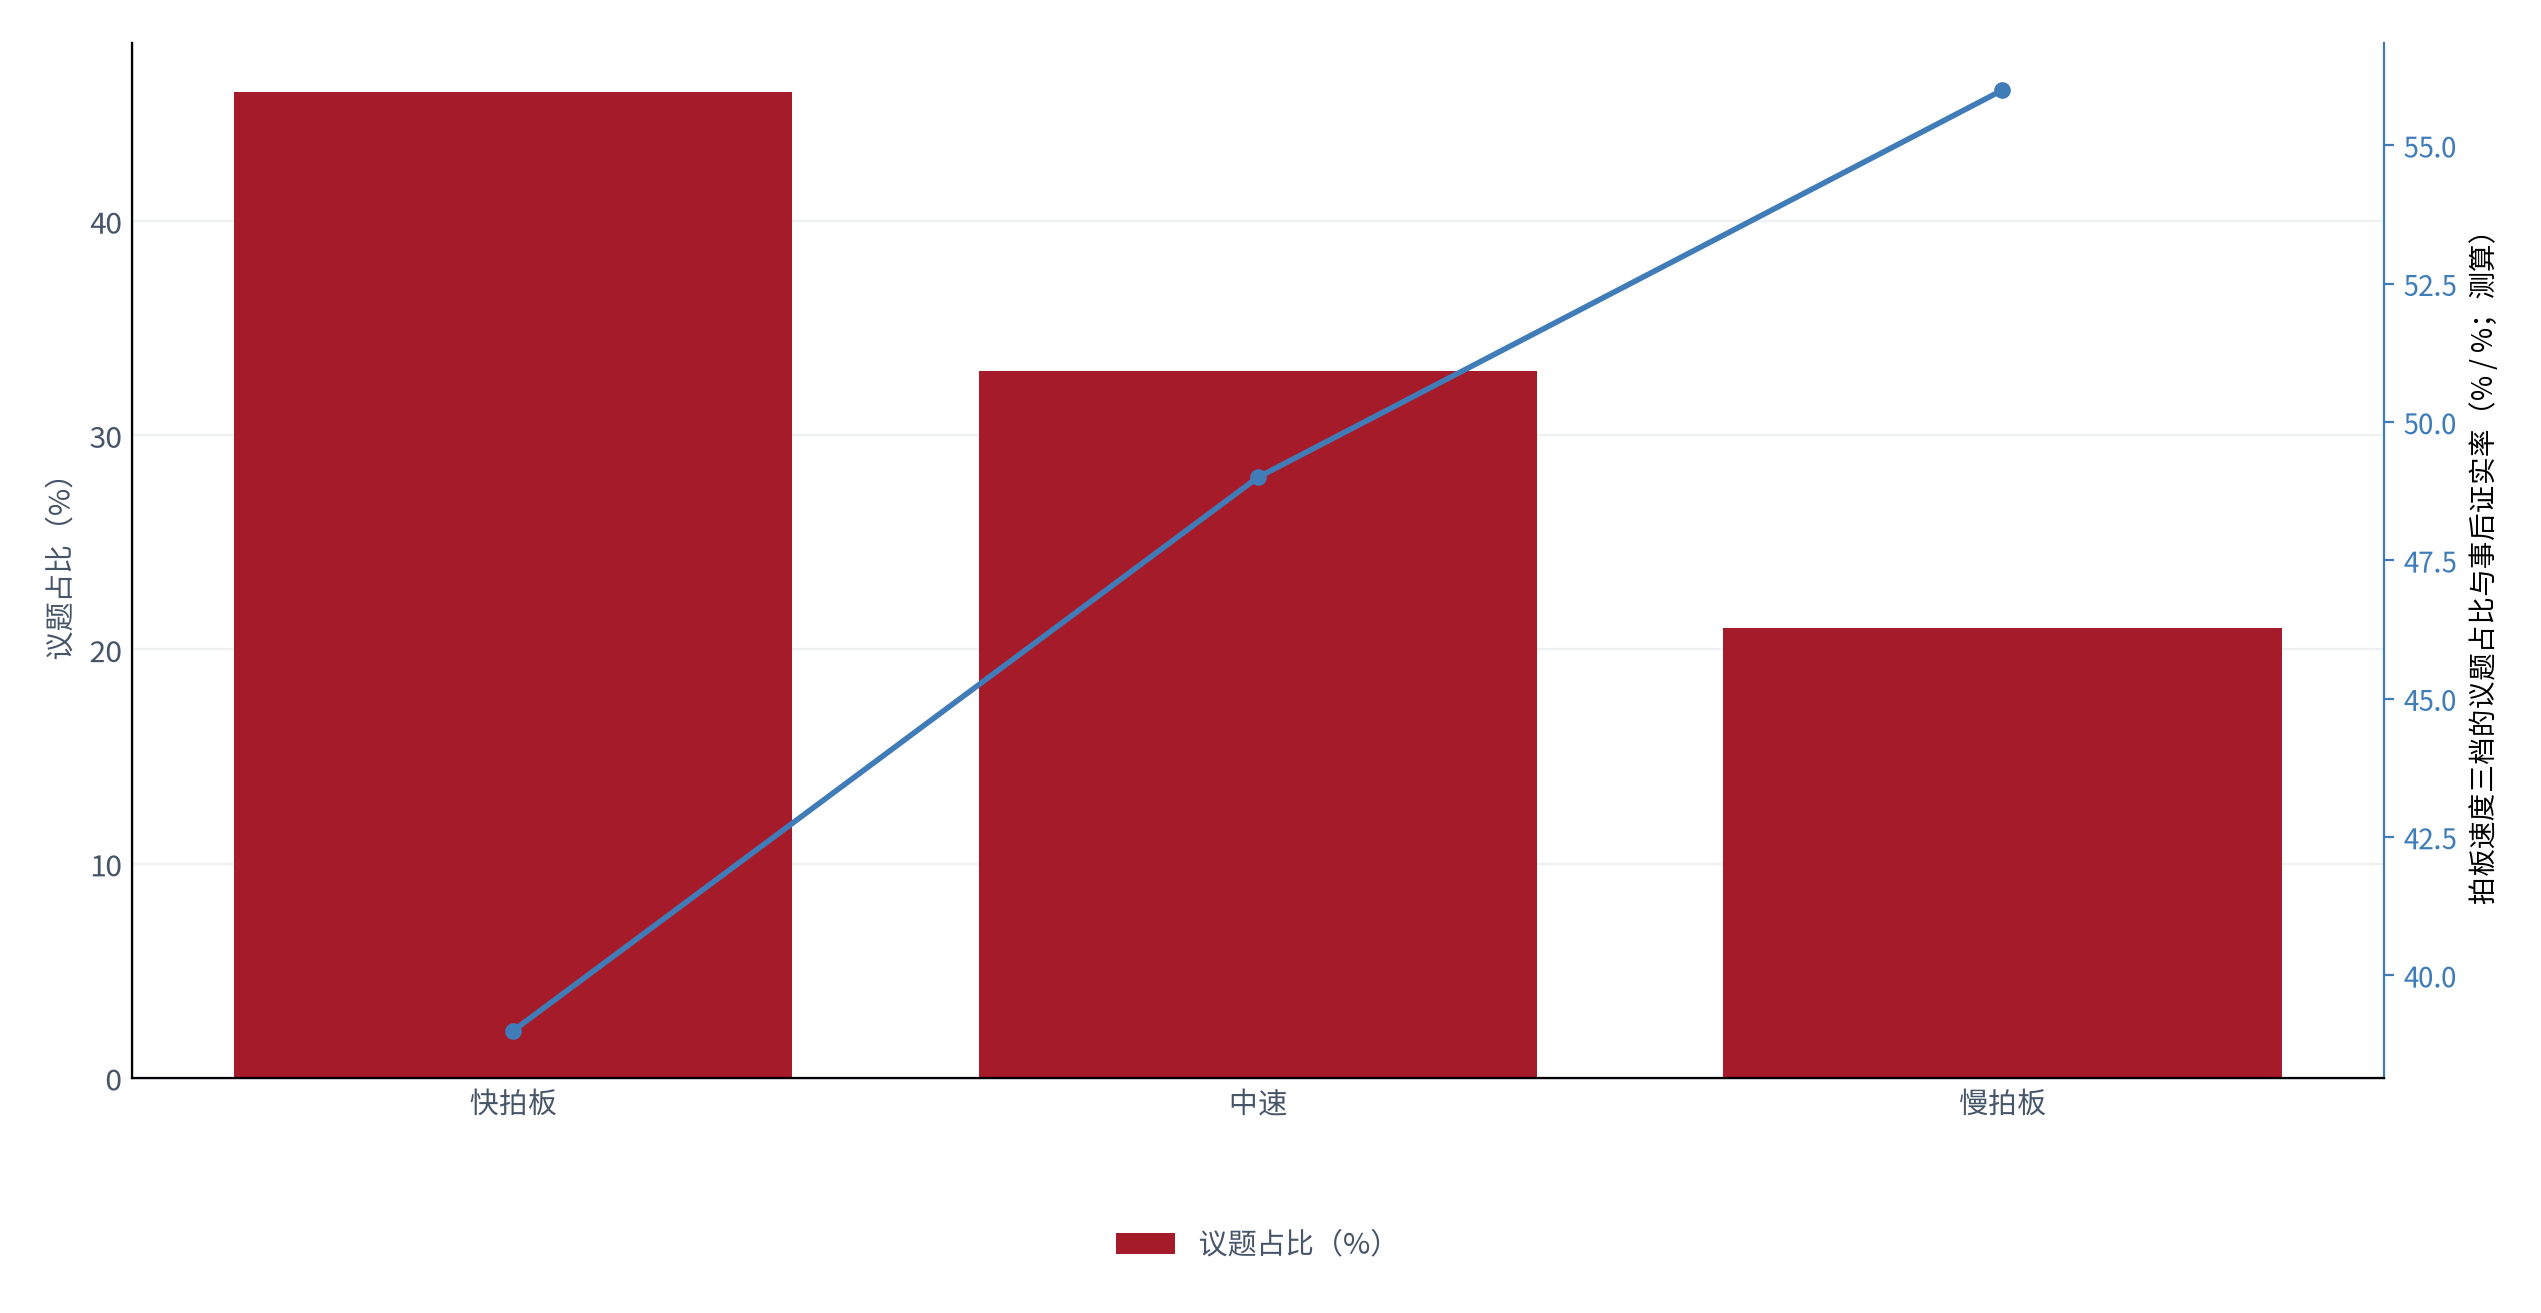
| 速度档 | 议题占比(测算) | 事后检验证实率(测算) | 典型议题 |
|---|---|---|---|
| 快拍板(不超过 3 天) | 约 46% | 约 39% | 价格调整、短周期用人 |
| 中速(4 至 14 天) | 约 33% | 约 49% | 品类扩张、供应商切换 |
| 慢拍板(不少于 15 天) | 约 21% | 约 56% | 组织架构、产能投资 |
结论要讲清楚:快拍板与慢拍板的差别,不是认真负责与敷衍的差别,而是议题性质的差别——微额议题本来就不需要查,大额议题却经常被当作微额议题来拍(测算,锚定 [7])。把速度当成方法指标去考核,只会激励把大额议题降级处理。
03依据密度:拍板那一刻手里有多少料
本报告把一次拍板里「手里有多少料」定义为依据密度,用三项覆盖来衡量:可查来源覆盖(能不能指出结论出自哪里)、可量化数据覆盖(能不能把结论拆成数字)、可复盘记录覆盖(半年后能不能查到当时为什么这么定)。三项覆盖越齐,依据密度越高(测算,锚定决策依据可追溯性评估 [3])。
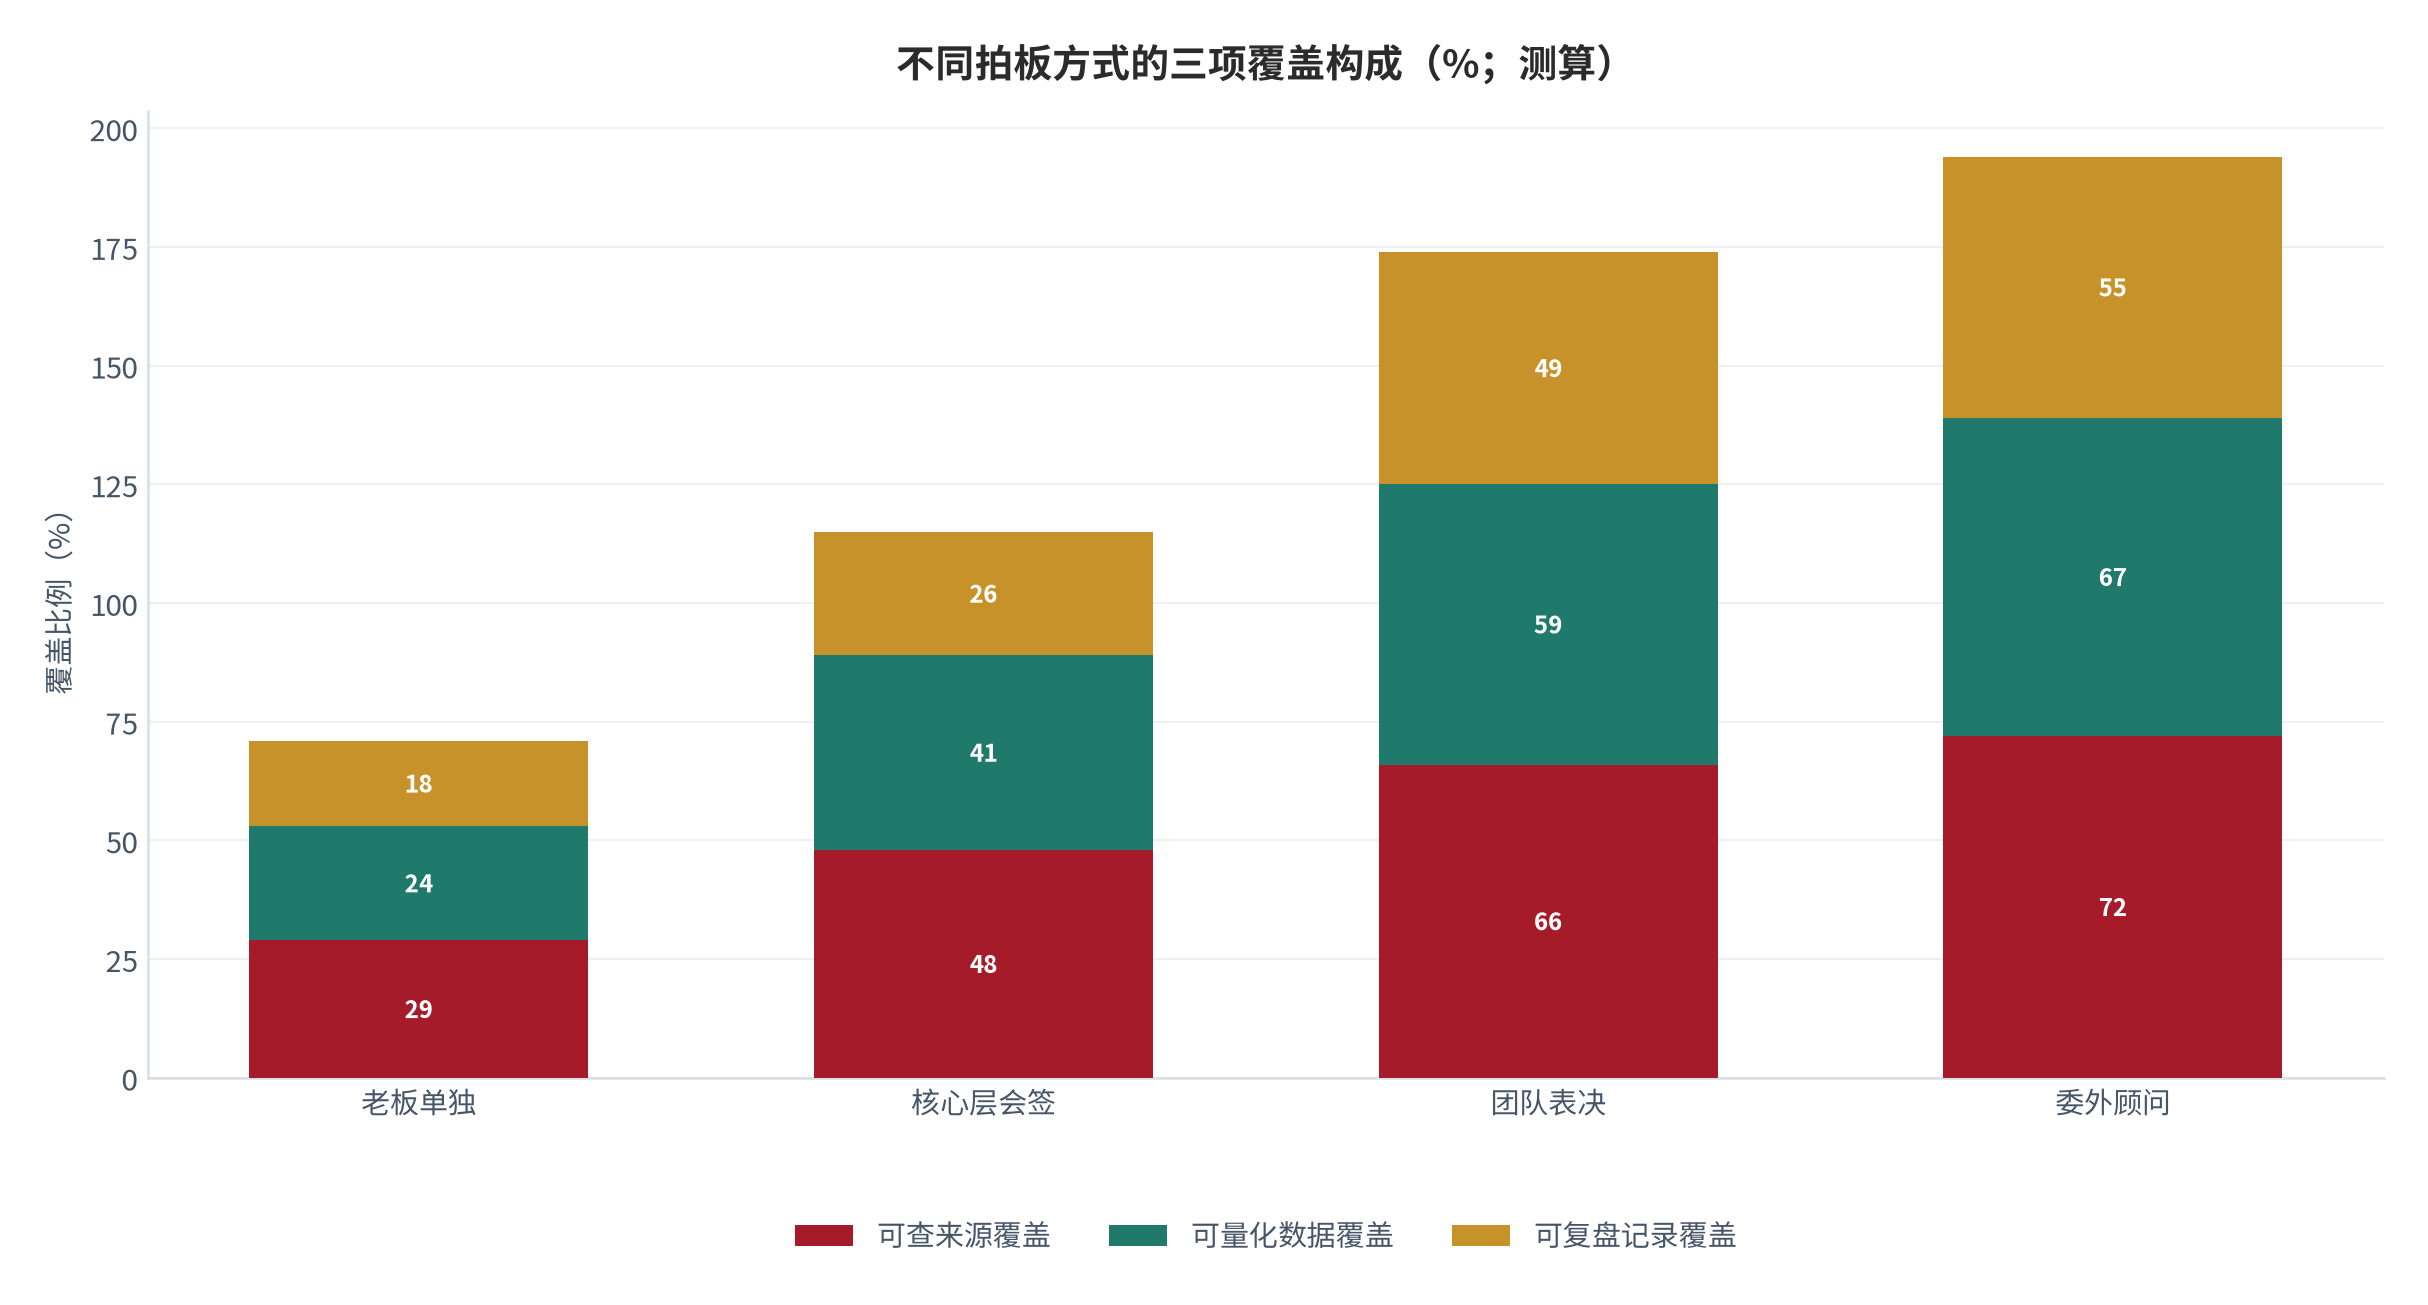
| 拍板方式 | 占比(测算) | 来源覆盖 | 量化覆盖 | 记录覆盖 | 依据密度(测算) |
|---|---|---|---|---|---|
| 老板单独拍板 | 约 55% | 约 29% | 约 24% | 约 18% | 约 23.7% |
| 核心层会签 | 约 29% | 约 48% | 约 41% | 约 26% | 约 38.3% |
| 团队表决 | 约 12% | 约 66% | 约 59% | 约 49% | 约 58.0% |
| 委外顾问 | 约 4% | 约 72% | 约 67% | 约 55% | 约 64.7% |
按拍板方式加权,全样本决策依据密度约 34%(测算)。这个数字的分母才是关键:不是「决策需要多少依据」,而是「决策实际被调用出多少依据」(测算,锚定决策依据可追溯性评估 [3])。对多数企业来说,这个比值长期停留在三成上下,说明拍板更多依赖印象而不是材料。
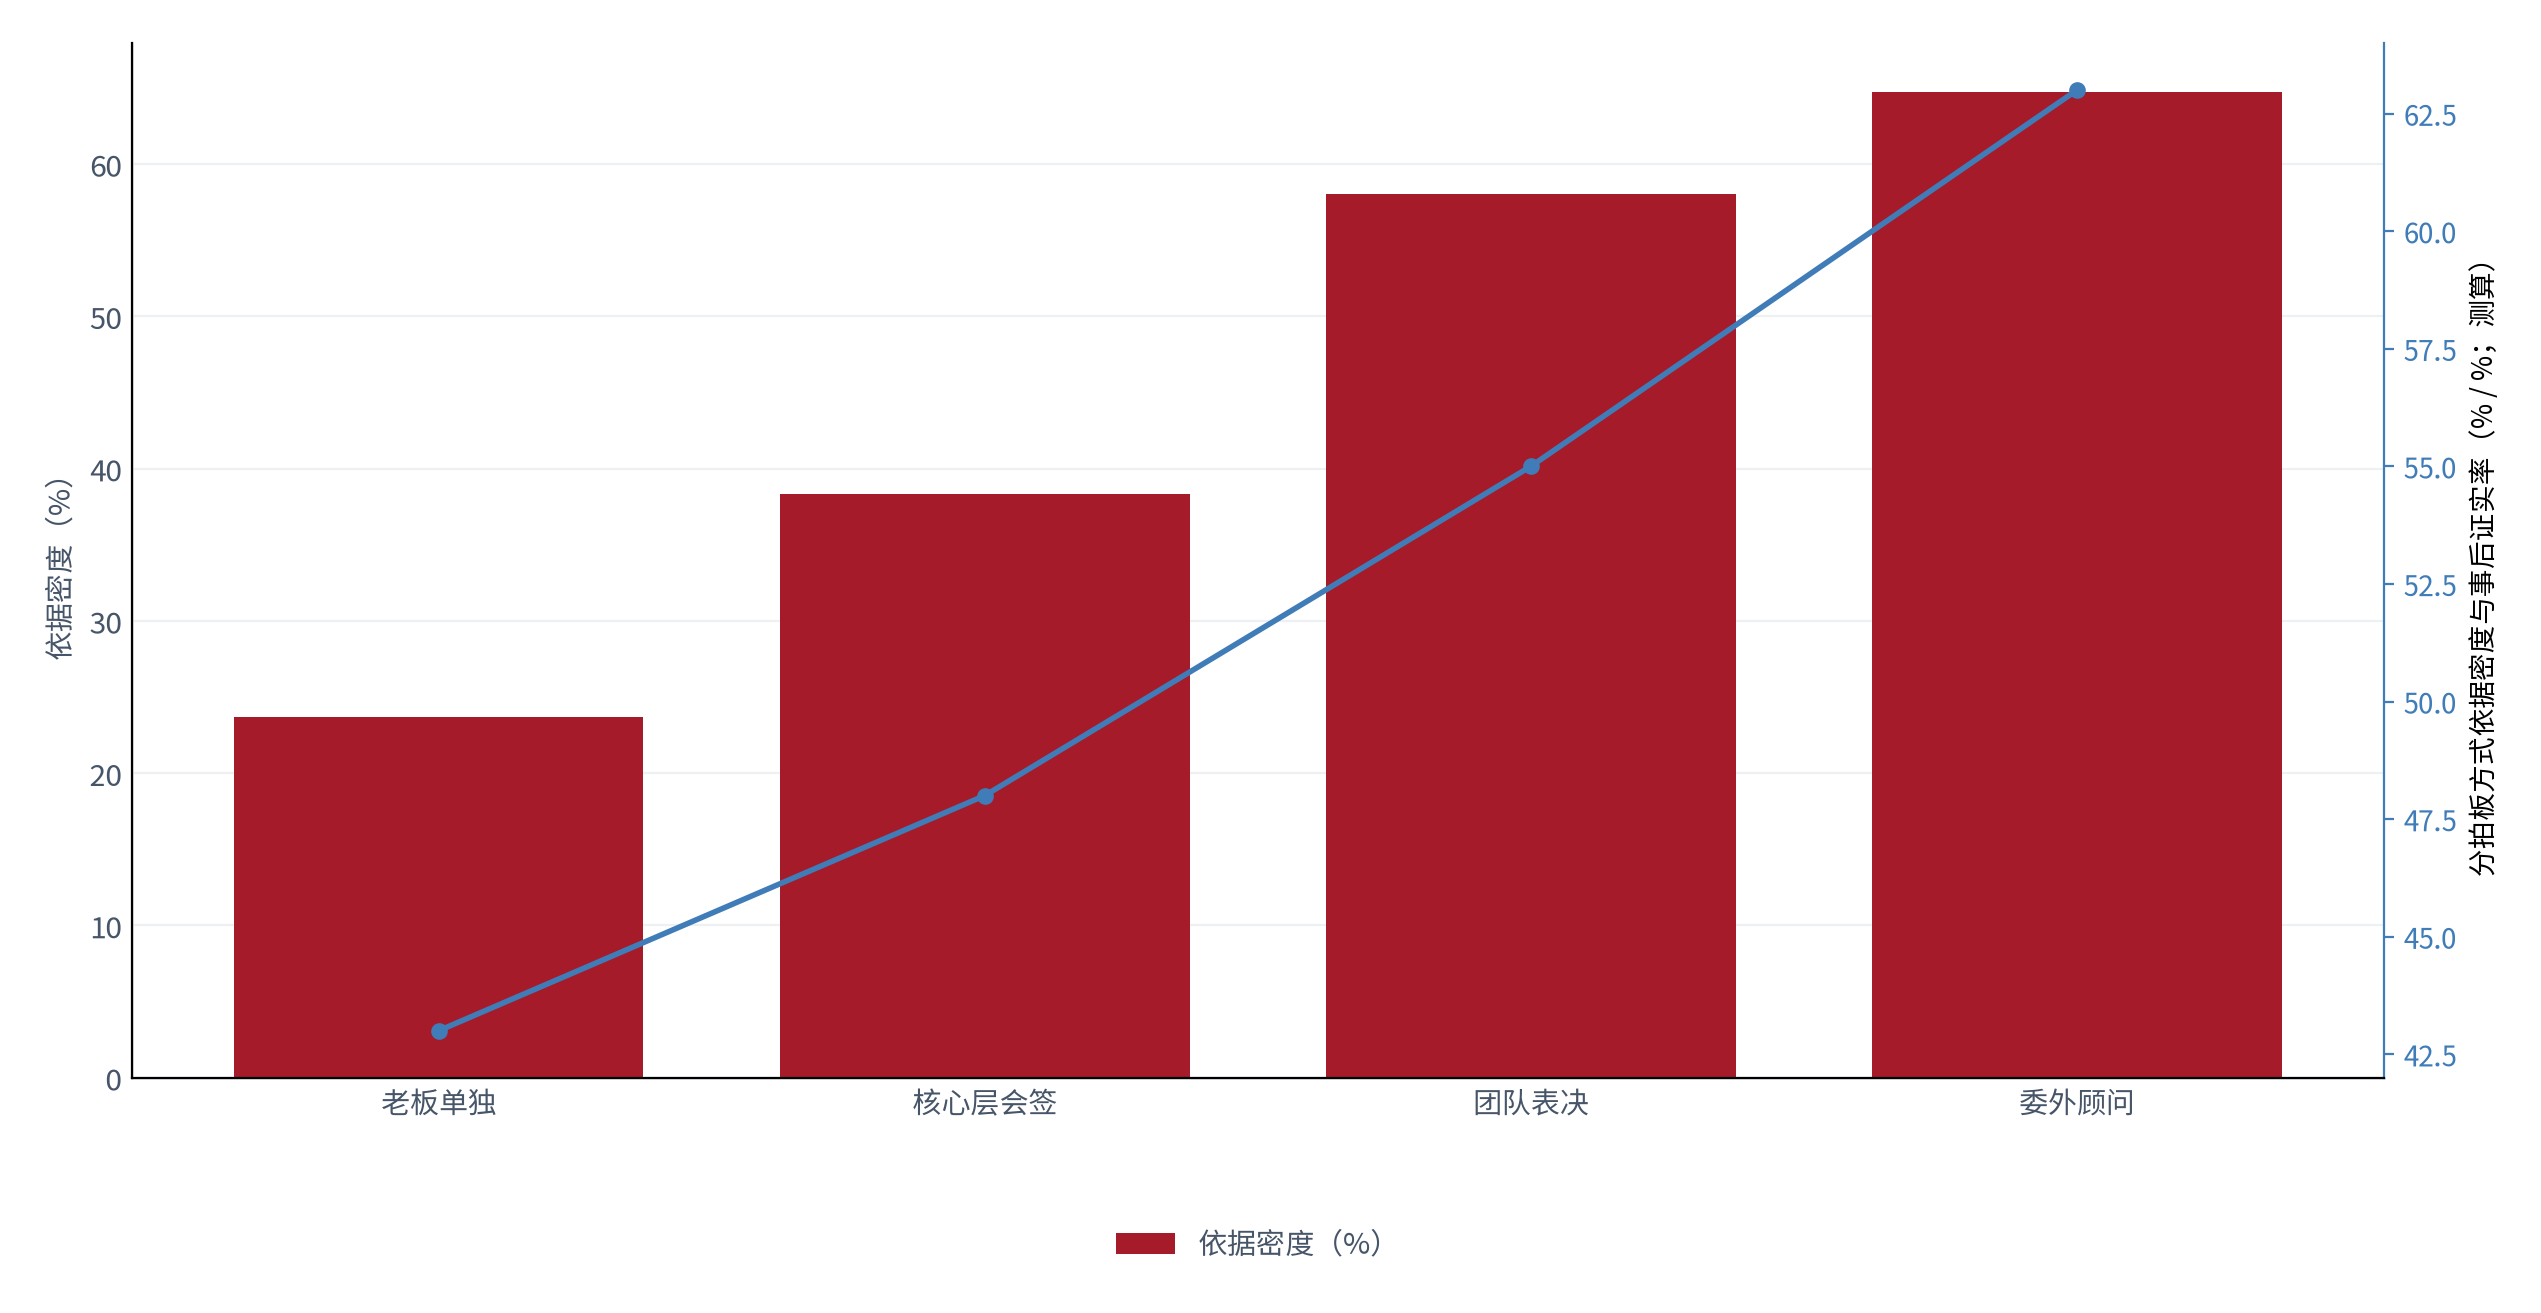
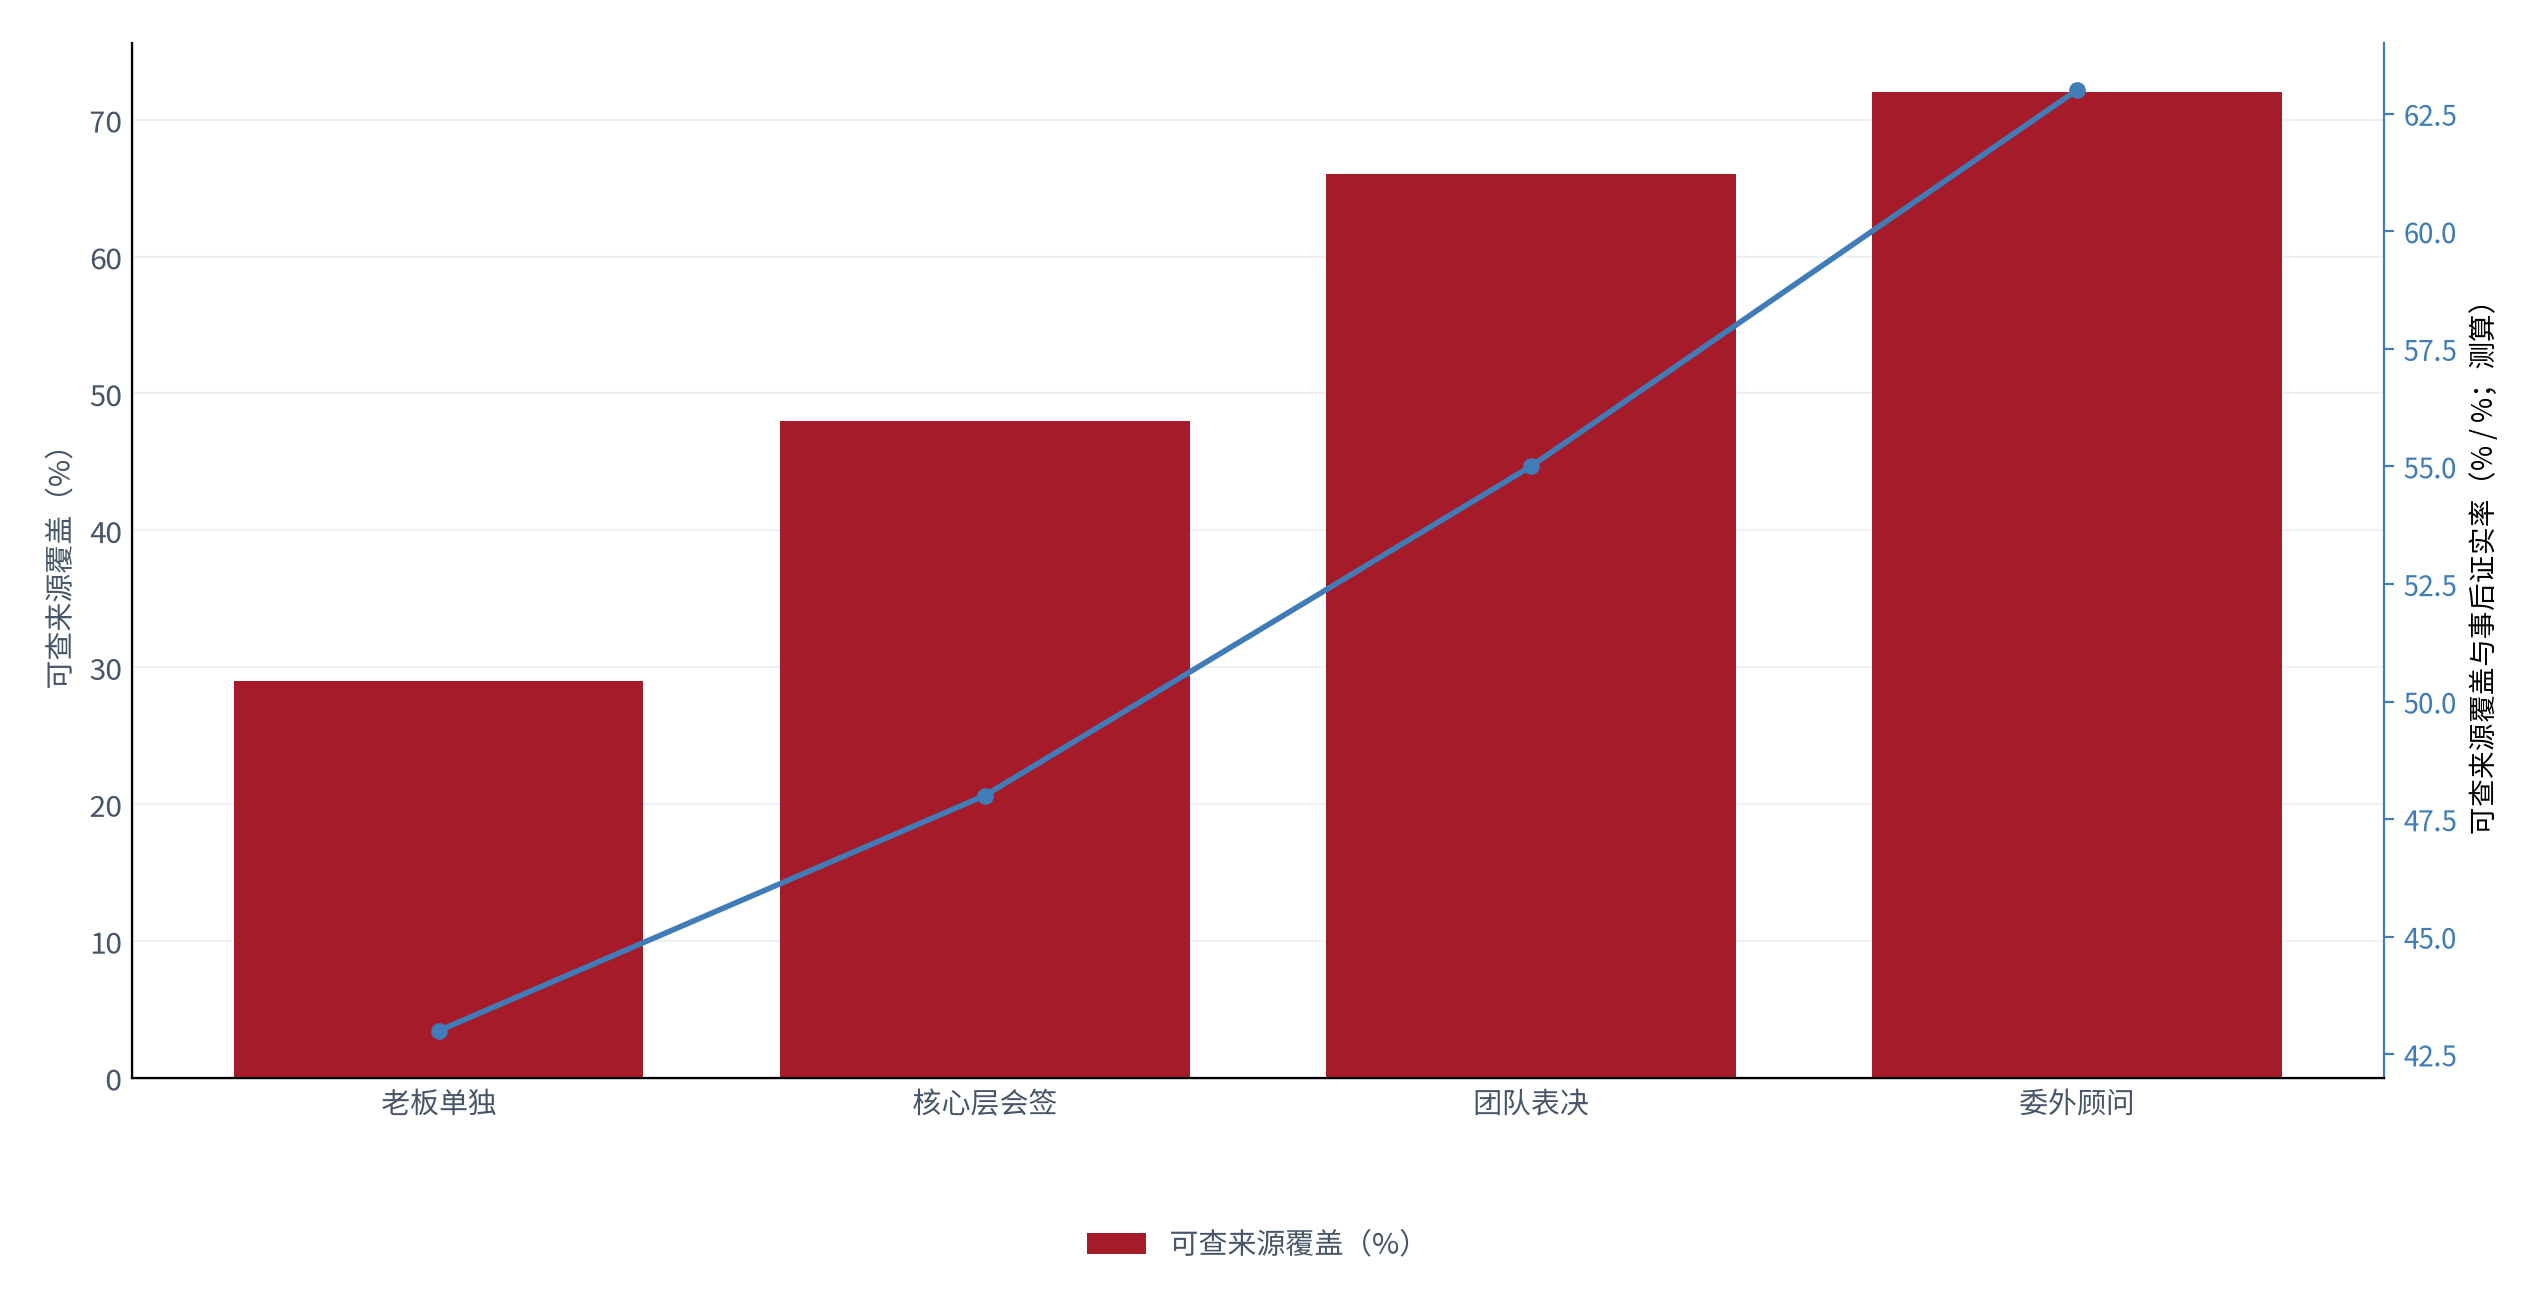
来源覆盖与证实率的映射关系,测算下大致是线性的:每把可查来源覆盖提高约十个百分点,事后检验证实率约提高四点七个百分点;可量化数据覆盖同样每提高约十个百分点,约提高三点四个百分点(测算)。换句话说,把来源做扎实,比把模型做漂亮更管用。
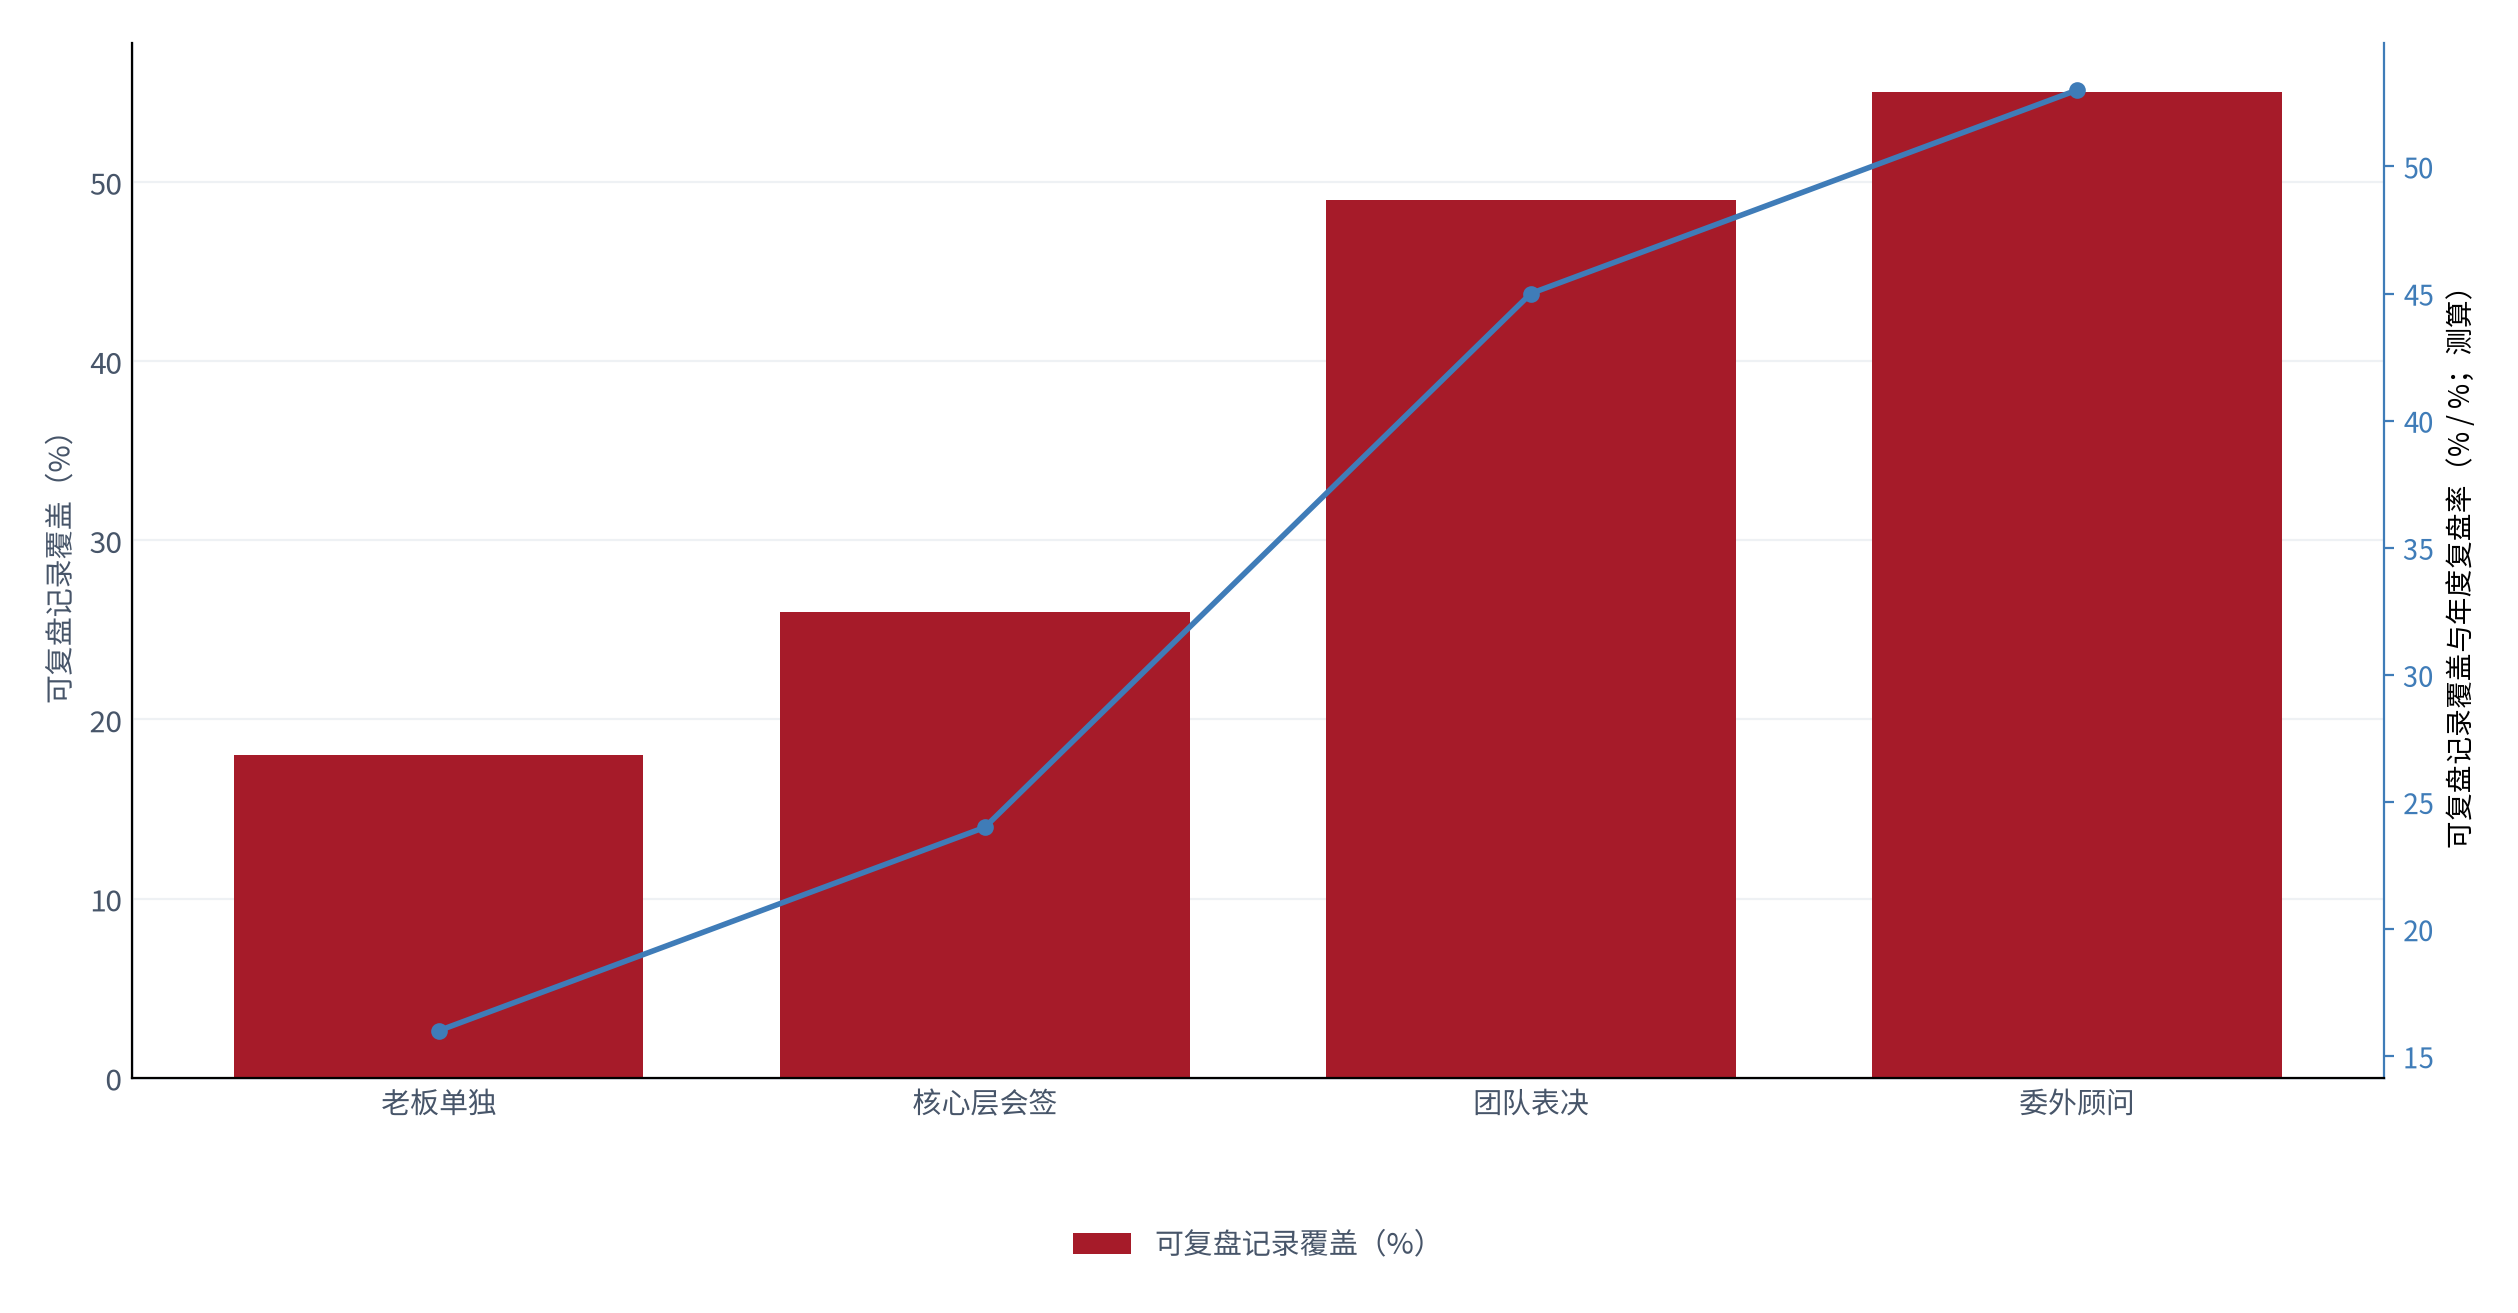
信息可得性决定了这项覆盖的天花板。测算显示,企业内部的经营数据、客户数据与成本数据的可得程度并不均衡 [12]:成本类数据最可得、客户行为其次、竞争对手与行业对标最差。这直接解释了为什么量化覆盖普遍低于来源覆盖(测算,锚定 [3][12])。
04二维敏感性:速度与金额交叉下的决策质量
把拍板速度与议题金额交叉,会看到一条很清晰的单调关系:金额越大、拍得越快,事后被证实的概率越低(测算)。大额议题在快拍板档的证实率约 28%(测算),而同样的速度档落在微额议题上,证实率约 48%(测算)。
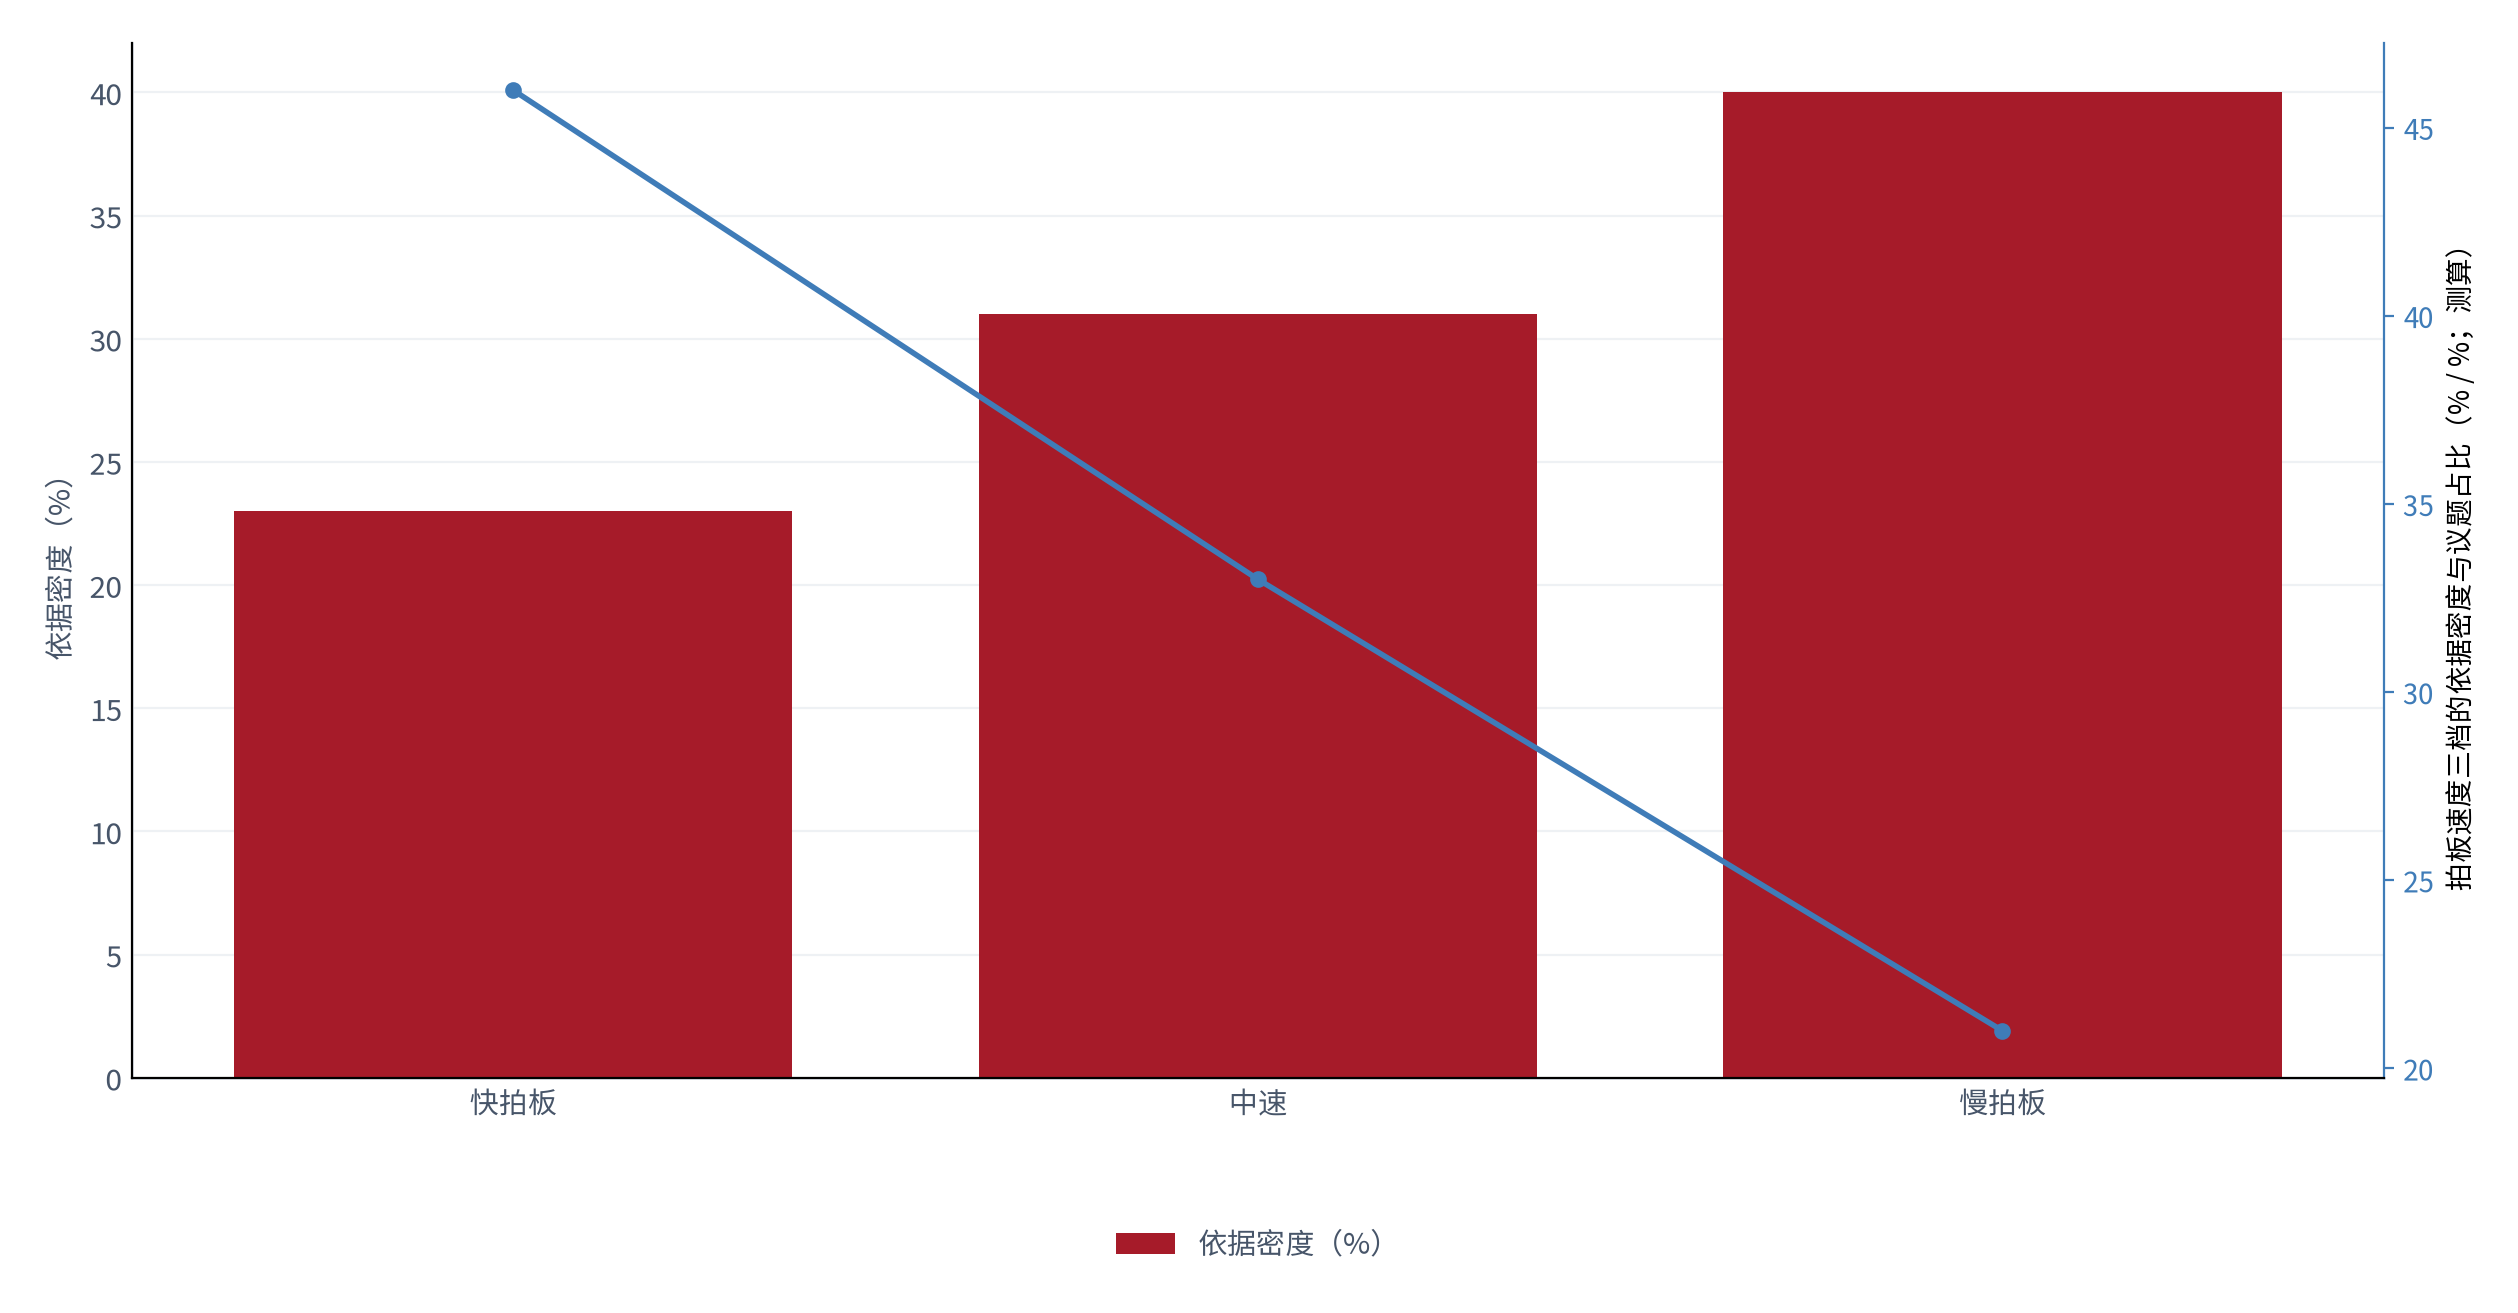
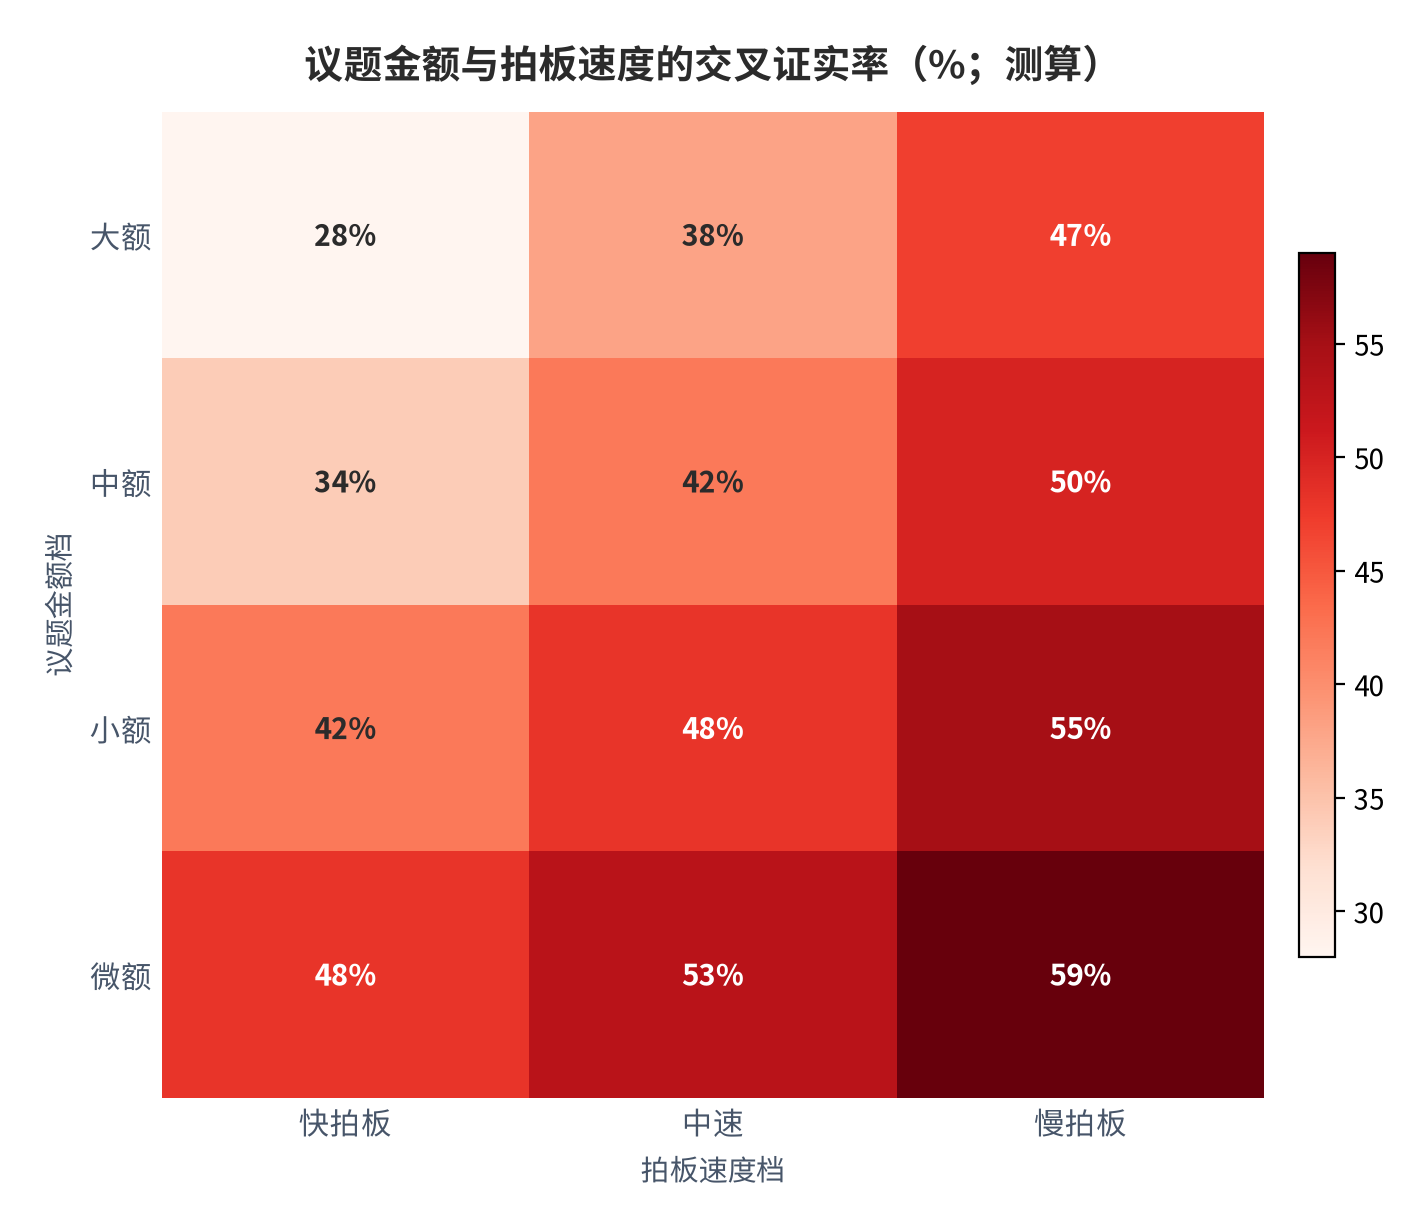
| 议题金额档 | 快拍板证实率(测算) | 中速证实率(测算) | 慢拍板证实率(测算) |
|---|---|---|---|
| 大额 | 约 28% | 约 38% | 约 47% |
| 中额 | 约 34% | 约 42% | 约 50% |
| 小额 | 约 42% | 约 48% | 约 55% |
| 微额 | 约 48% | 约 53% | 约 59% |
这张表最实用的读法不是「慢一定好」,而是「慢只对大额议题有价值」。微额议题即使慢拍板,证实率也只比快拍板高约十一个百分点(测算),却要多花中位约十三天(测算);而大额议题慢拍板能把证实率拉高约十九个百分点(测算)。把有限的慢留给大额议题,是这张表唯一想说的建议。
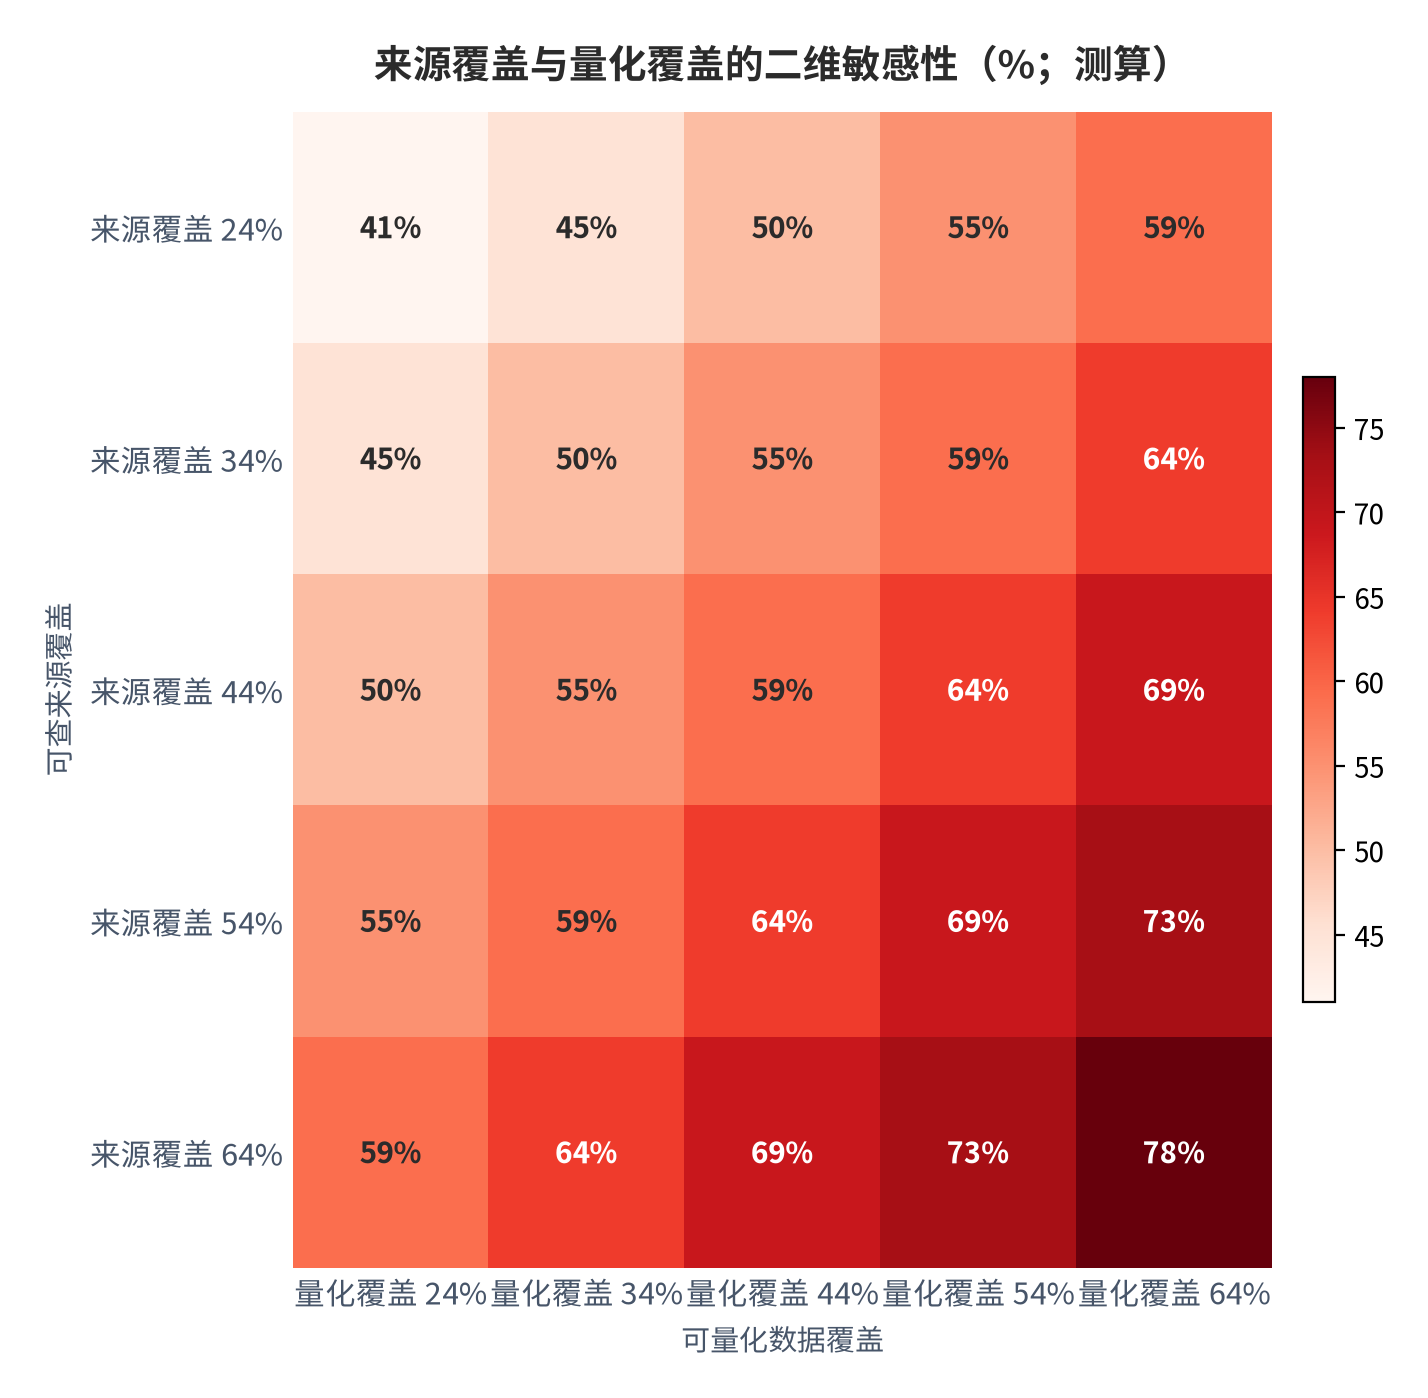
敏感性矩阵用的是拟合式:证实率约等于 43% 加 0.465 乘来源覆盖与基准的差额,再加 0.465 乘量化覆盖与基准的差额(测算)。基准取老板单独拍板那一档(来源约 29%、量化约 24%)对应的约 43%(测算);两项都提到约六成四时,证实率约 76%(测算)——这说明依据密度对决策质量的作用是实打实的,但要把三成四拉到六成四,靠的不是换个拍板方式,而是把查证变成流程里的固定动作。
| 来源覆盖(测算) | 量化覆盖约 24%(测算) | 量化覆盖约 44%(测算) | 量化覆盖约 64%(测算) |
|---|---|---|---|
| 约 24% | 约 41% | 约 45% | 约 50% |
| 约 44% | 约 50% | 约 54% | 约 59% |
| 约 64% | 约 59% | 约 63% | 约 68% |
05复盘缺口:真正的漏损发生在拍板之后
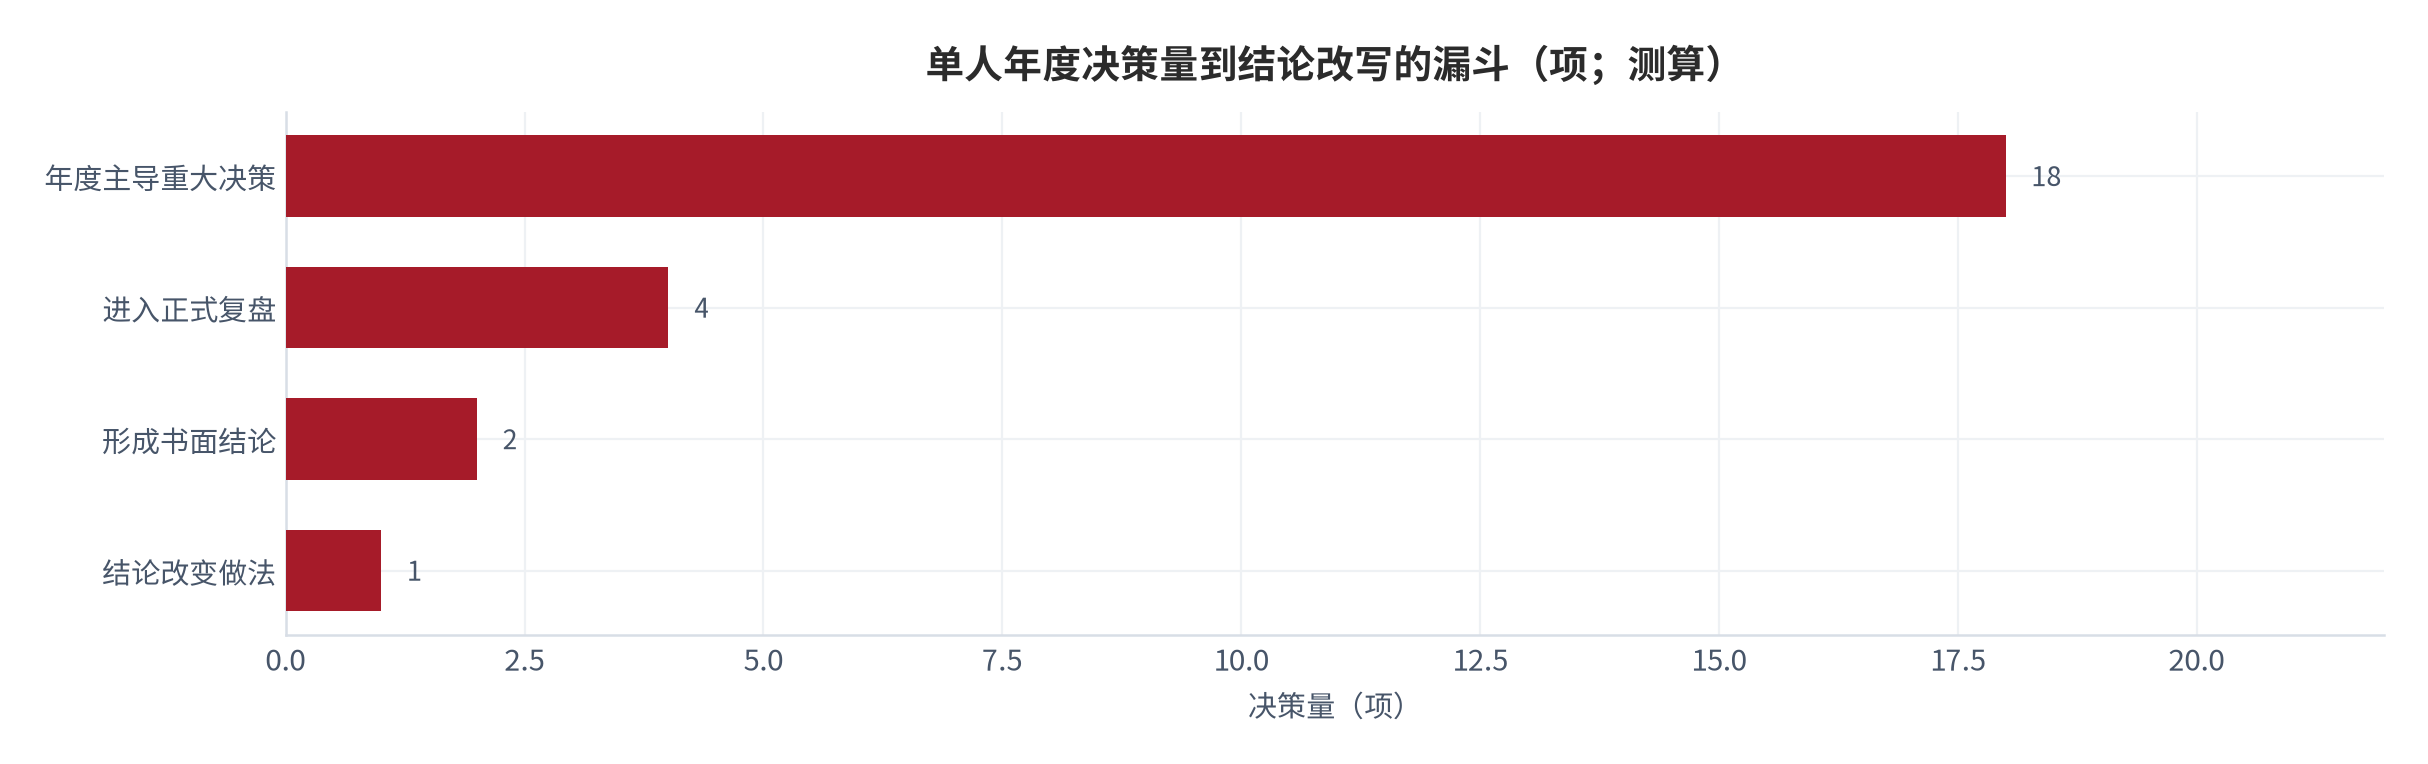
决策质量最大的漏损不在拍板那一刻,而在拍板之后没人回头看。测算显示,2,160 项年度重大决策里,真正进入正式复盘的约 497 项(约 23%,测算,锚定管理决策复盘实践报告 [4]);这 497 项里形成书面结论的约 303 项(约 61%,测算);书面结论里在下一次同类决策中被明确改掉做法的,约 103 项(约 34%,测算)。
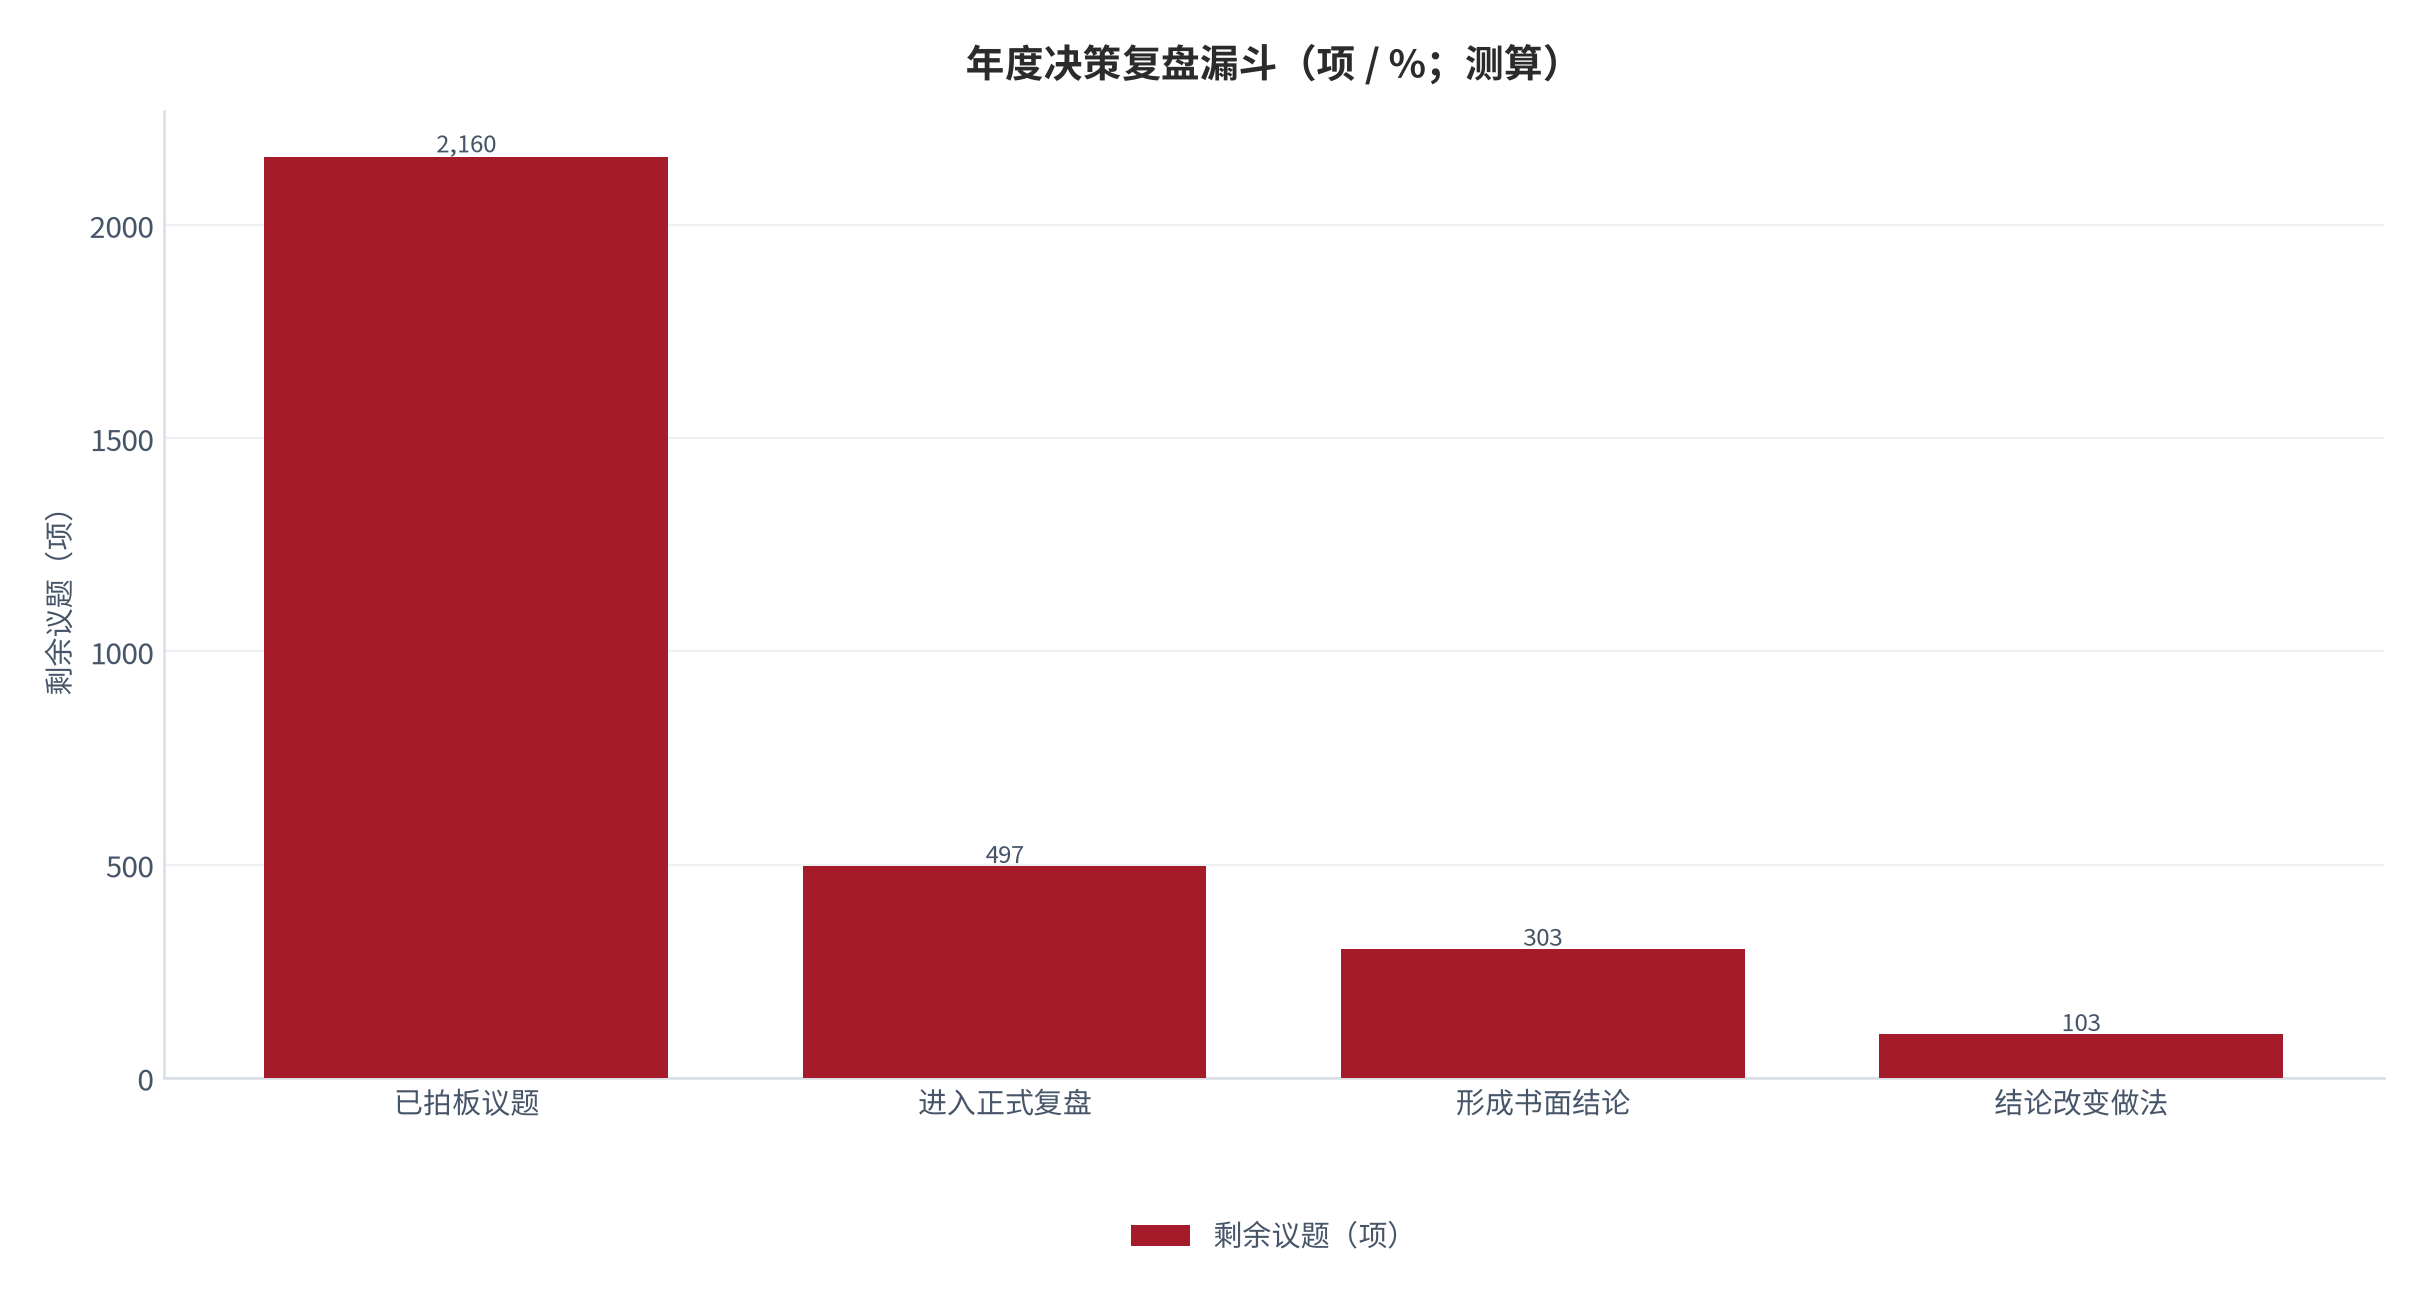
| 环节 | 剩余议题(测算) | 占年度总量(测算) | 环节留存率(测算) |
|---|---|---|---|
| 已拍板议题 | 约 2,160 项 | 100% | — |
| 进入正式复盘 | 约 497 项 | 约 23% | 约 23.0% |
| 形成书面结论 | 约 303 项 | 约 14% | 约 61.0% |
| 结论改变后续做法 | 约 103 项 | 约 5% | 约 34.0% |
折算到一个人身上更直观:年度主导重大决策约 18 项(测算),其中进入正式复盘的约 4 项、形成书面结论约 2 项、最终改变做法的约 1 项(测算)。也就是说,一个经营者一年里,真正靠复盘改动过做法的决策,中位数不到一件(测算)。这解释了很多重复犯的错:不是记性差,是根本没有把结论写下来。
复盘缺口的成因并不神秘。测算显示,复盘记录覆盖只有约两成九(测算),而记录做不出来的第一个理由是当初就没写、第二个理由是写的人已经不在这个岗位(测算,锚定决策记录与知识沉淀调研 [14])——决策Memo的不完整率,几乎等同于复盘率的下限。
06直觉的定位:它只在一类议题上可靠
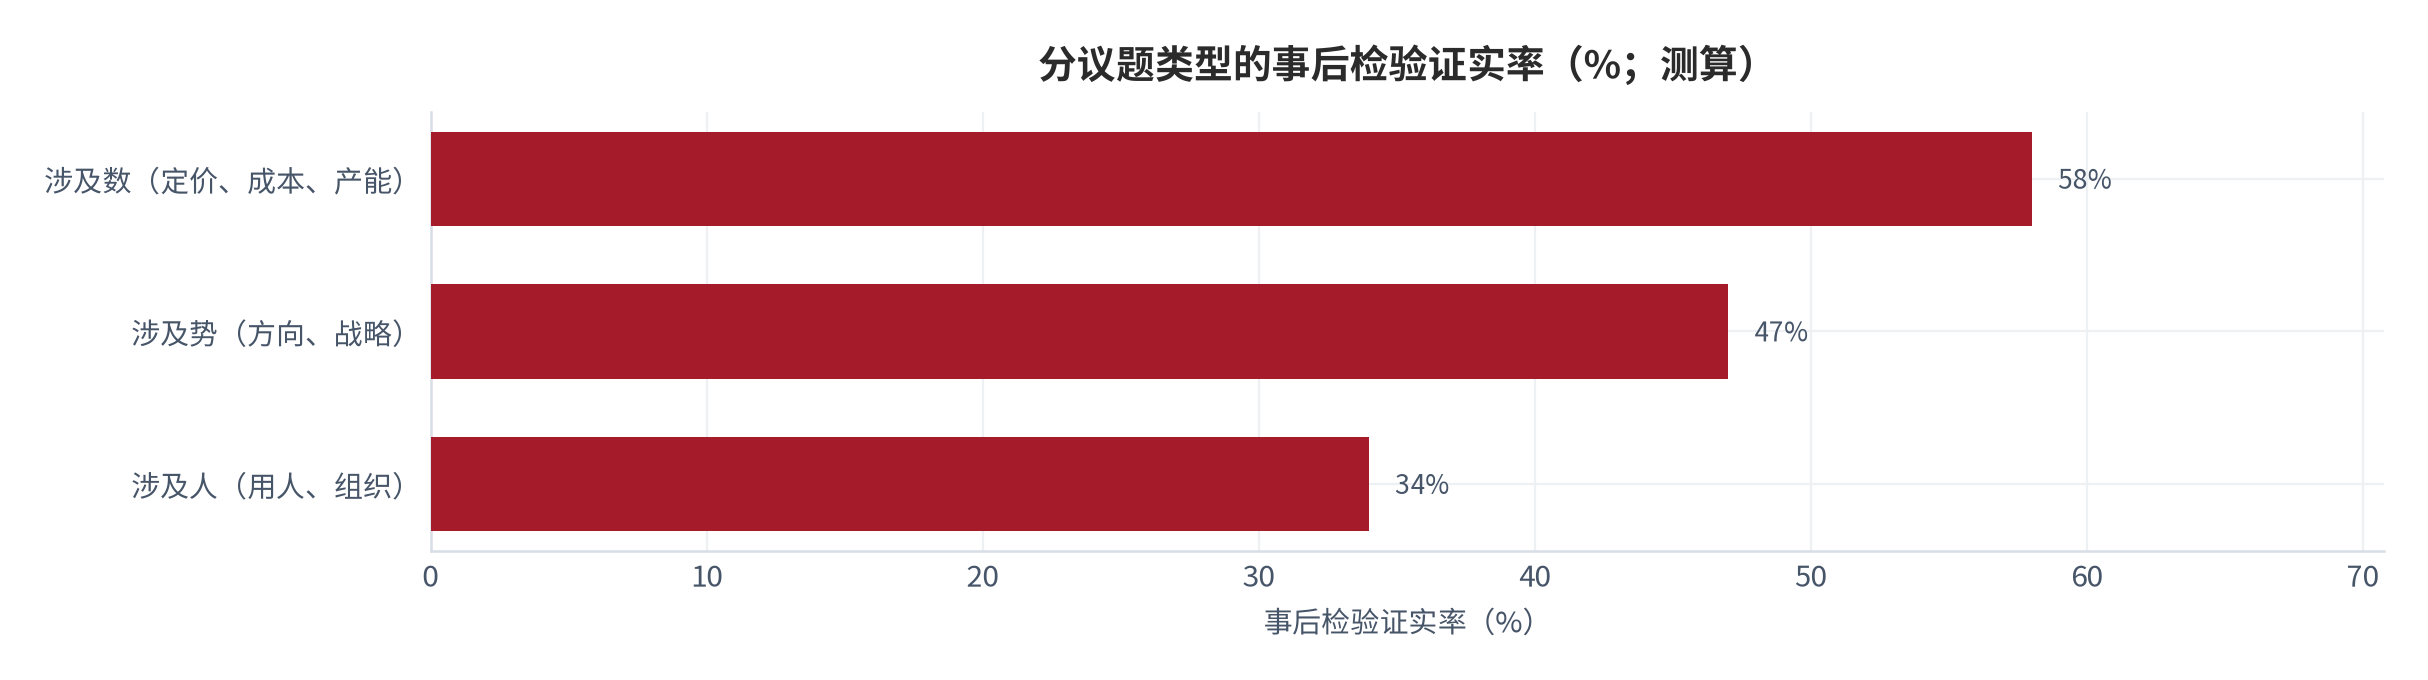
把直觉和数据分析对立起来是个假问题。测算显示,直觉在不同议题上的可靠性差异极大:涉及人的议题(用人、组织调整)事后证实率最低,约 34%(测算);涉及数的议题(定价、成本、产能)最高,约 58%(测算);涉及势的议题(方向、战略)居中,约 47%(测算)。
| 议题类型 | 议题占比(测算) | 证实率(测算) | 拍板中位周期(测算) | 主要依据来源 |
|---|---|---|---|---|
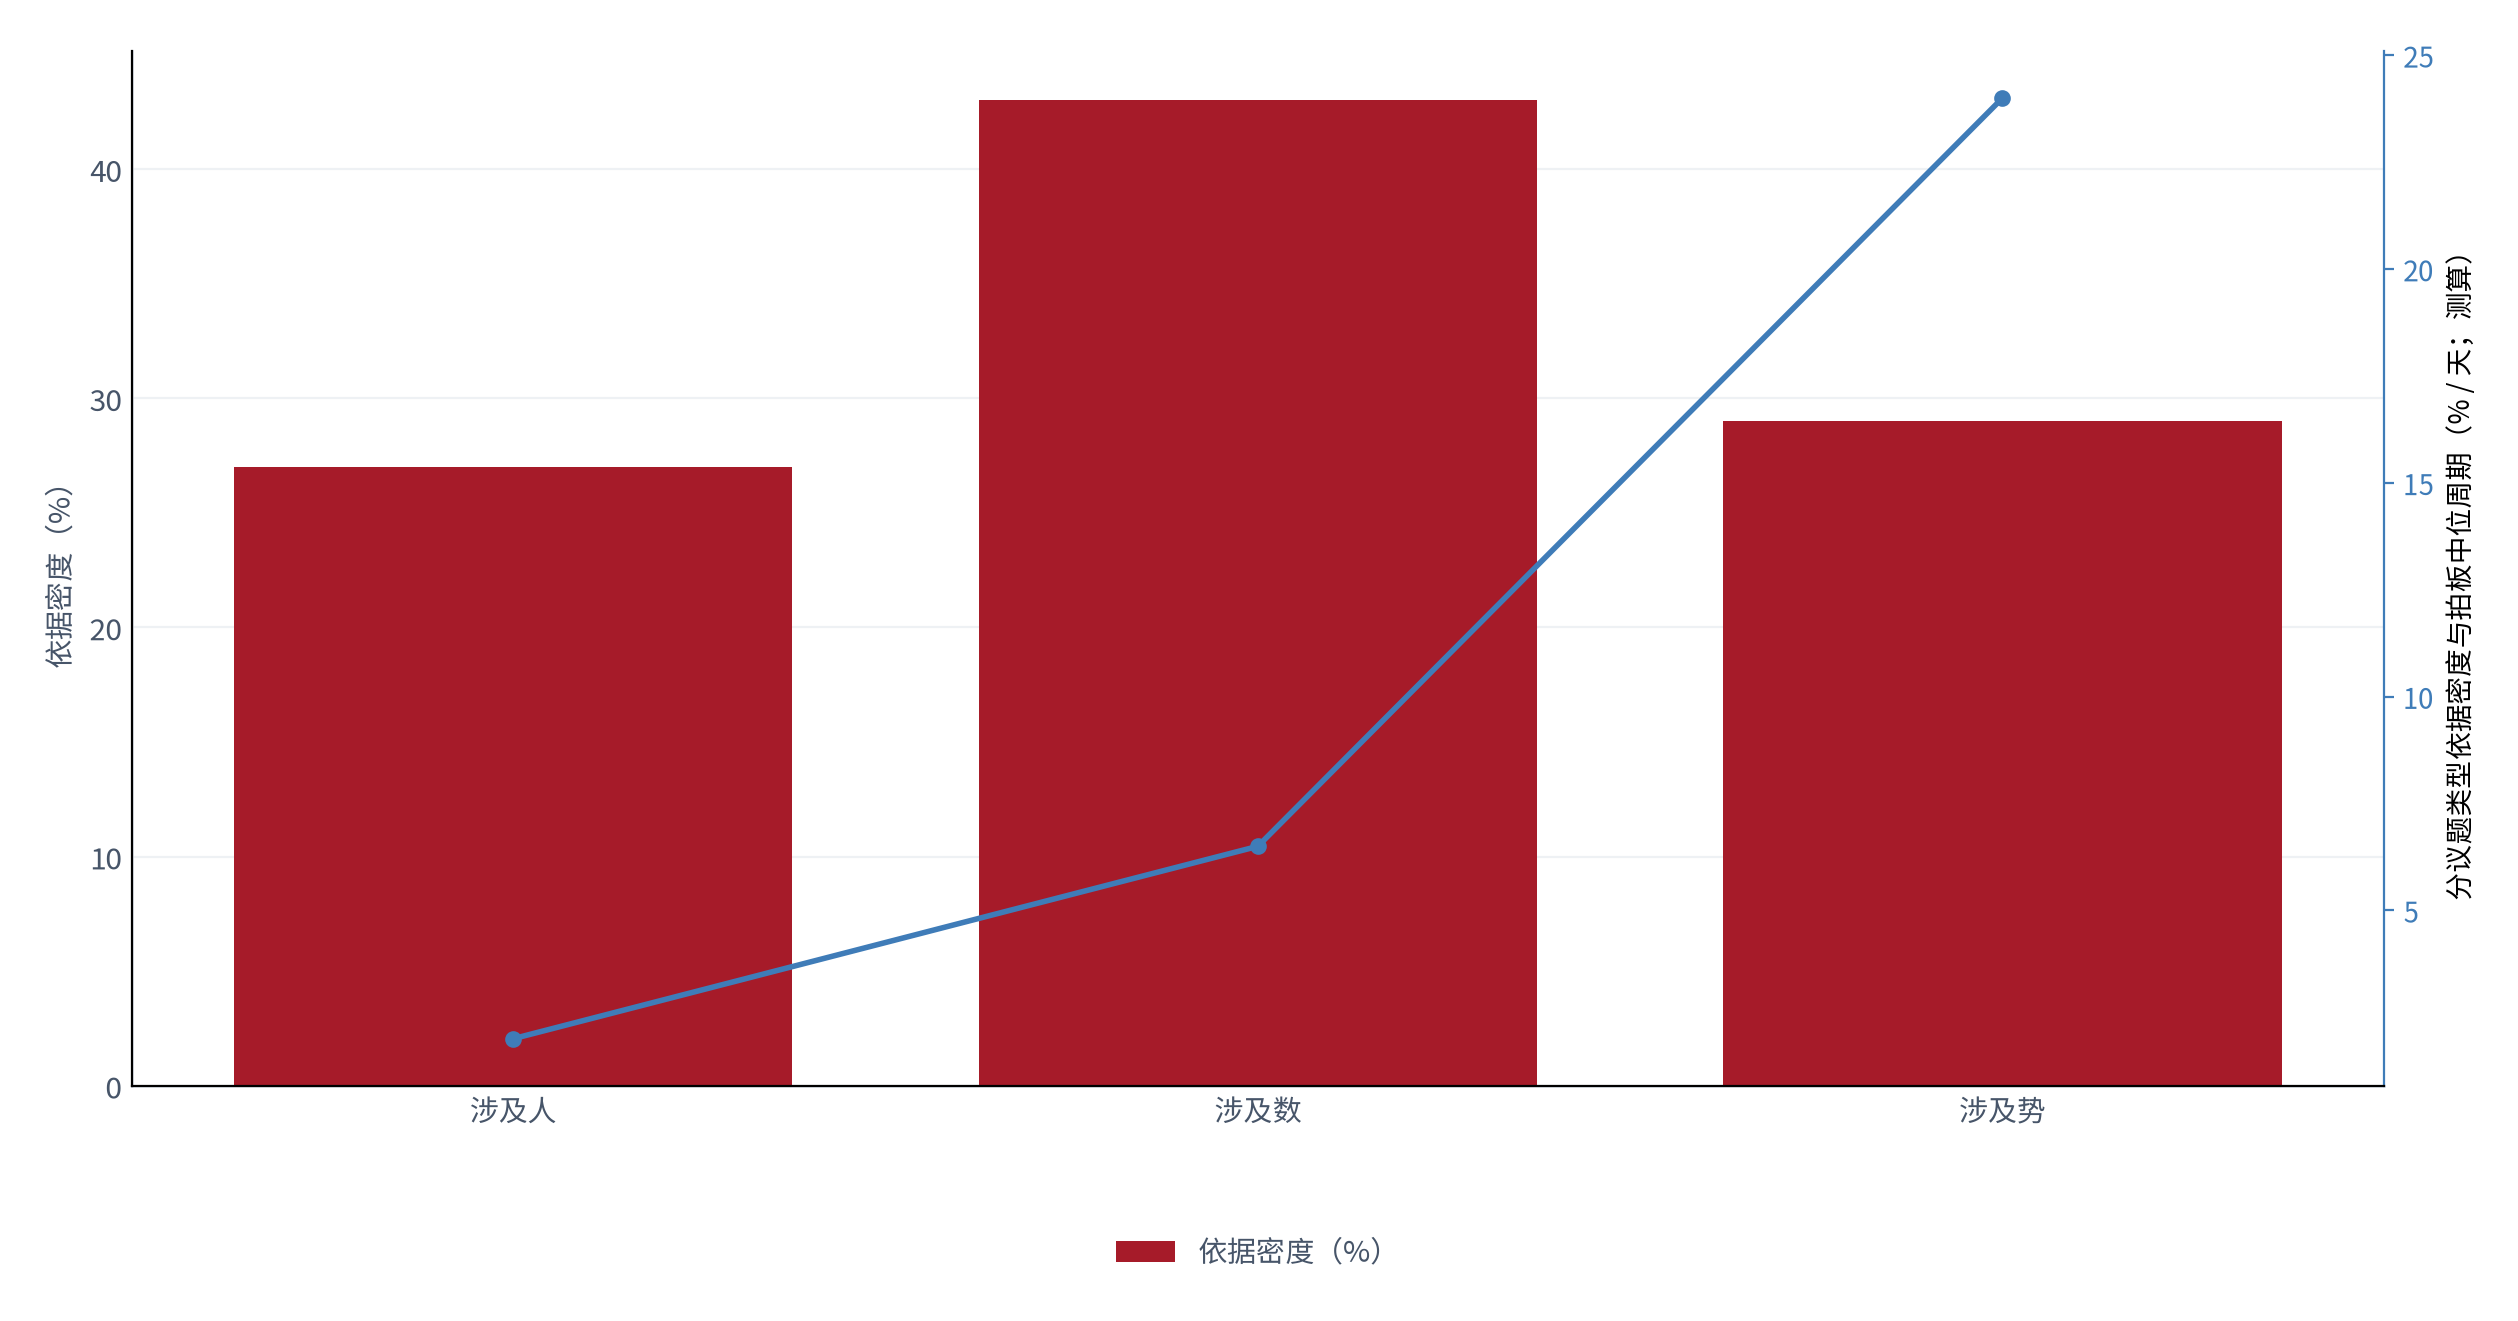
| 涉及人(用人、组织) | 约 32% | 约 34% | 约 2.0 天 | 经验与印象 |
| 涉及数(定价、成本、产能) | 约 42% | 约 58% | 约 6.5 天 | 内部数据与对标 |
| 涉及势(方向、战略) | 约 26% | 约 47% | 约 24.0 天 | 外部判断与直觉 |
这三条线的组合很有意思:涉及人的议题拍得最快、依据最薄、也最不经检验;涉及数的议题给了中位约六点五天(测算),是全样本里投入工时与质量最匹配的一类;涉及势的议题周期最长(中位约 24 天,测算,锚定战略方向类议题追踪 [13]),却仍然给出约四成七的证实率——周期长往往只代表讨论多,不代表依据厚。
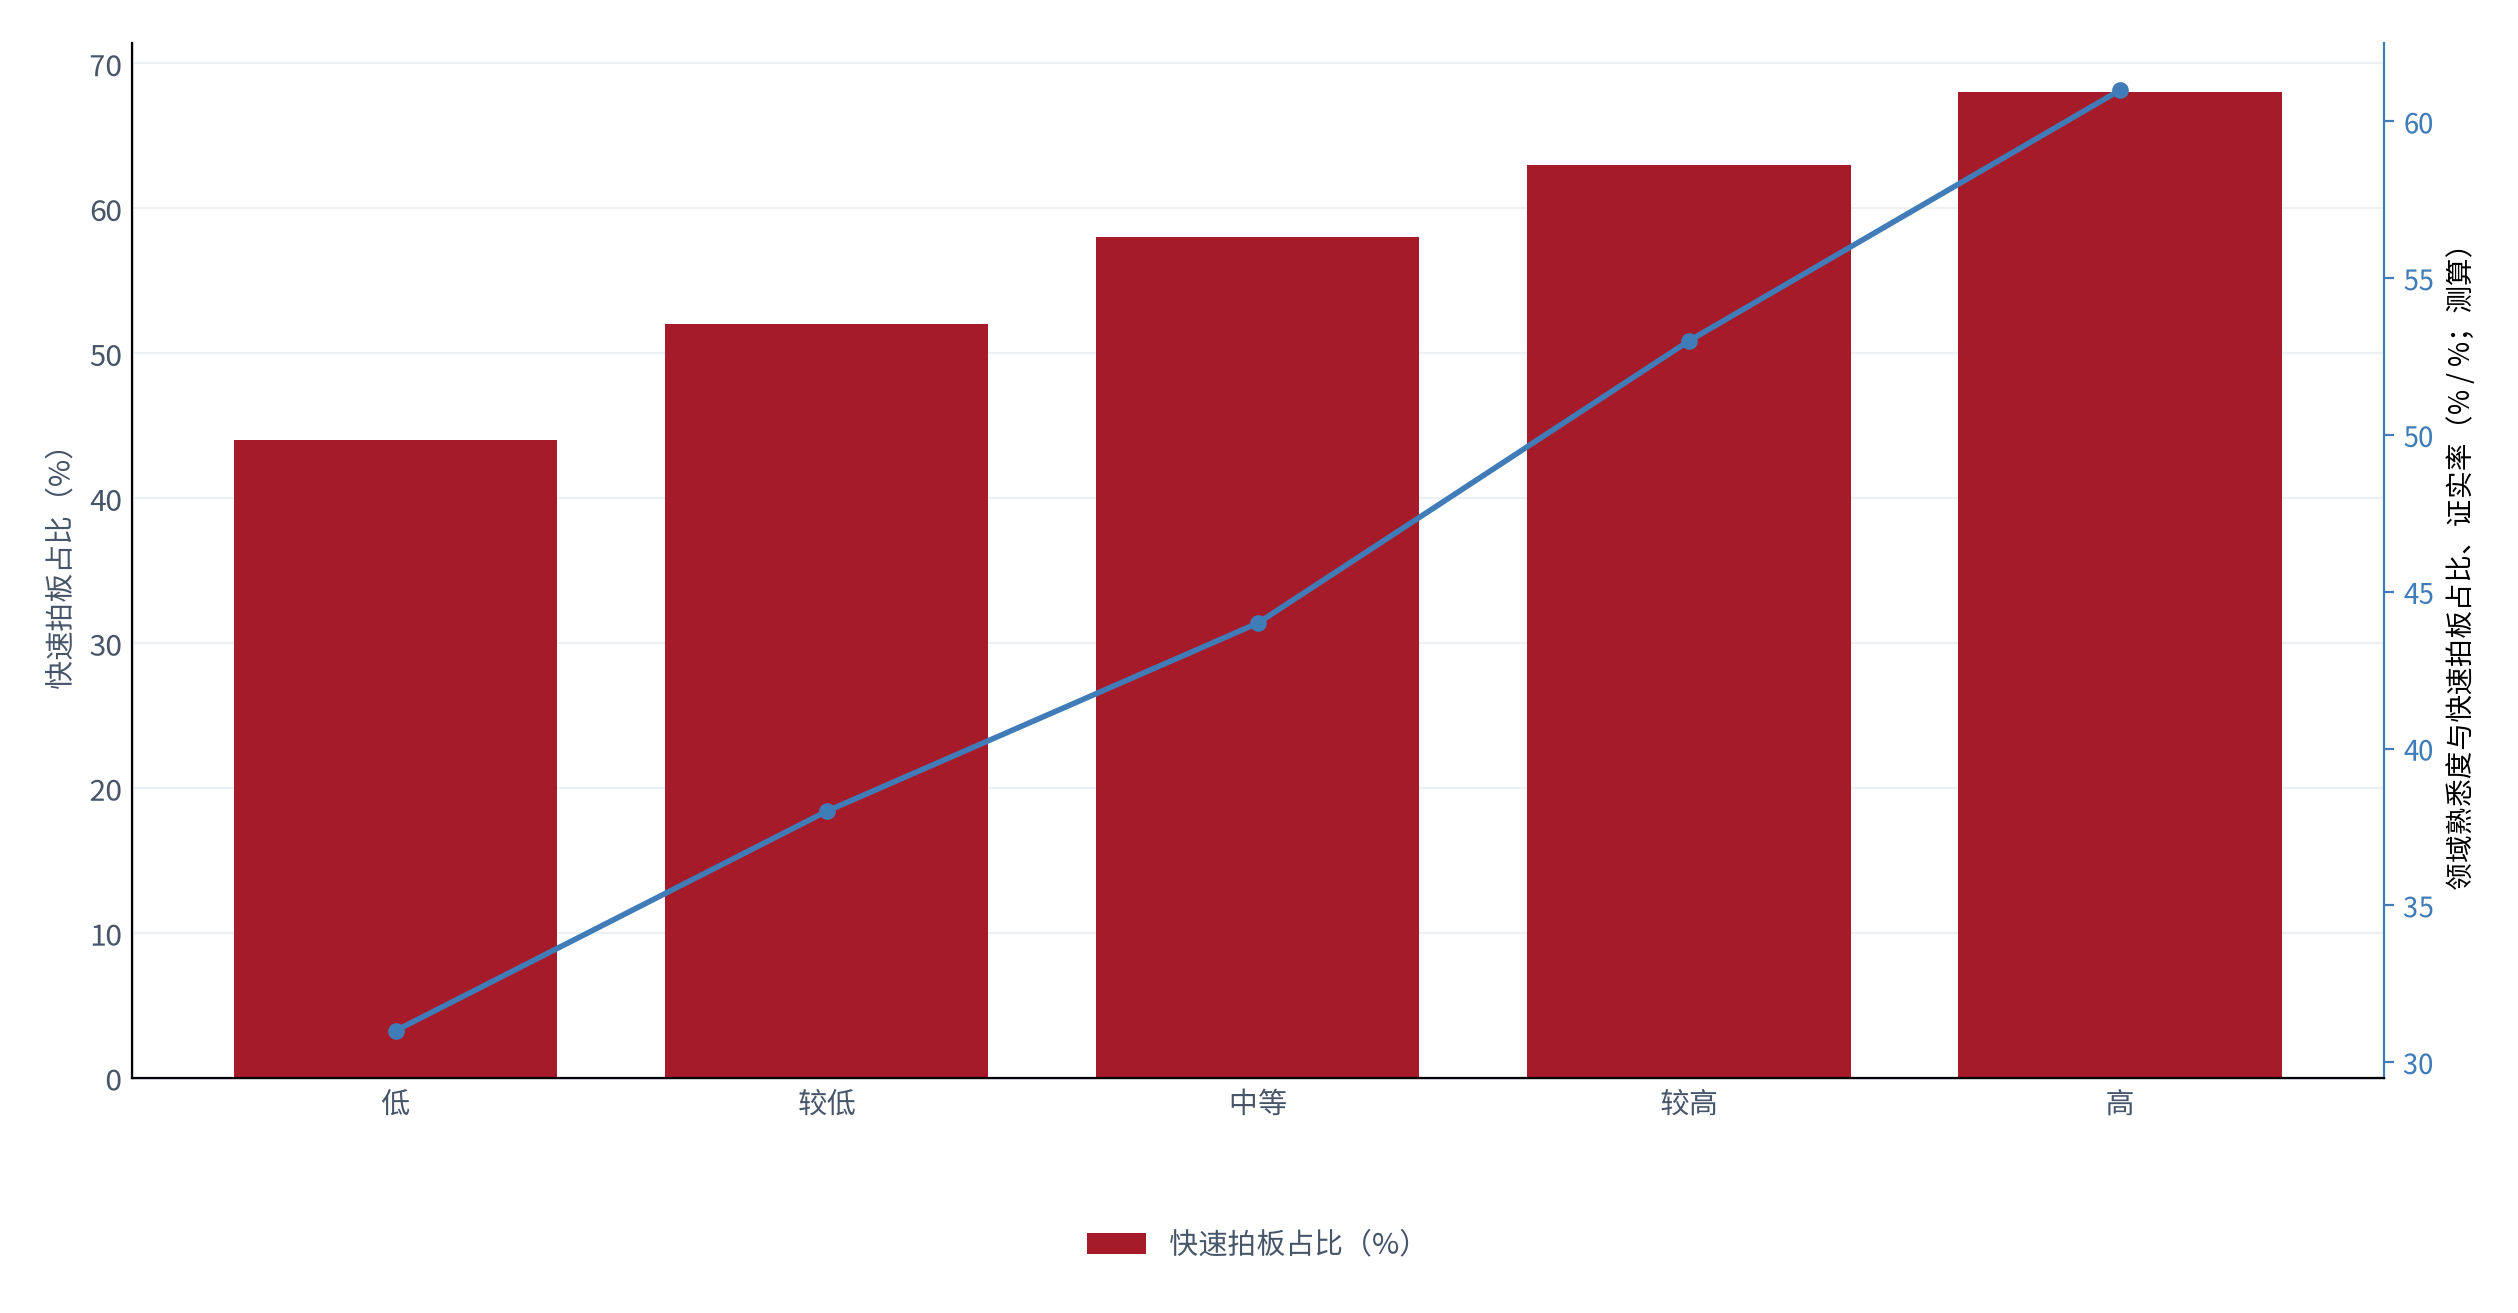
熟悉度这条线要两面看。测算显示,在高度熟悉的领域里,快速拍板占比可以高达约六成八(测算),证实率也确实更高(约 61%,测算,锚定专家直觉与偏差研究 [9]);但在低熟悉度领域,同样的快拍板会把证实率压到约 31%(测算)——直觉在熟悉领域是加速器,在陌生领域是放大器。
落到方法上只有一条可执行的规则:给涉及人的议题强制补一层可查来源,给涉及势的议题强制补一层复盘记录(测算)。这两类的共同点是结论难被事后证伪,因此不靠流程补,就一定会被直觉接管。
07情景测算与观察指标
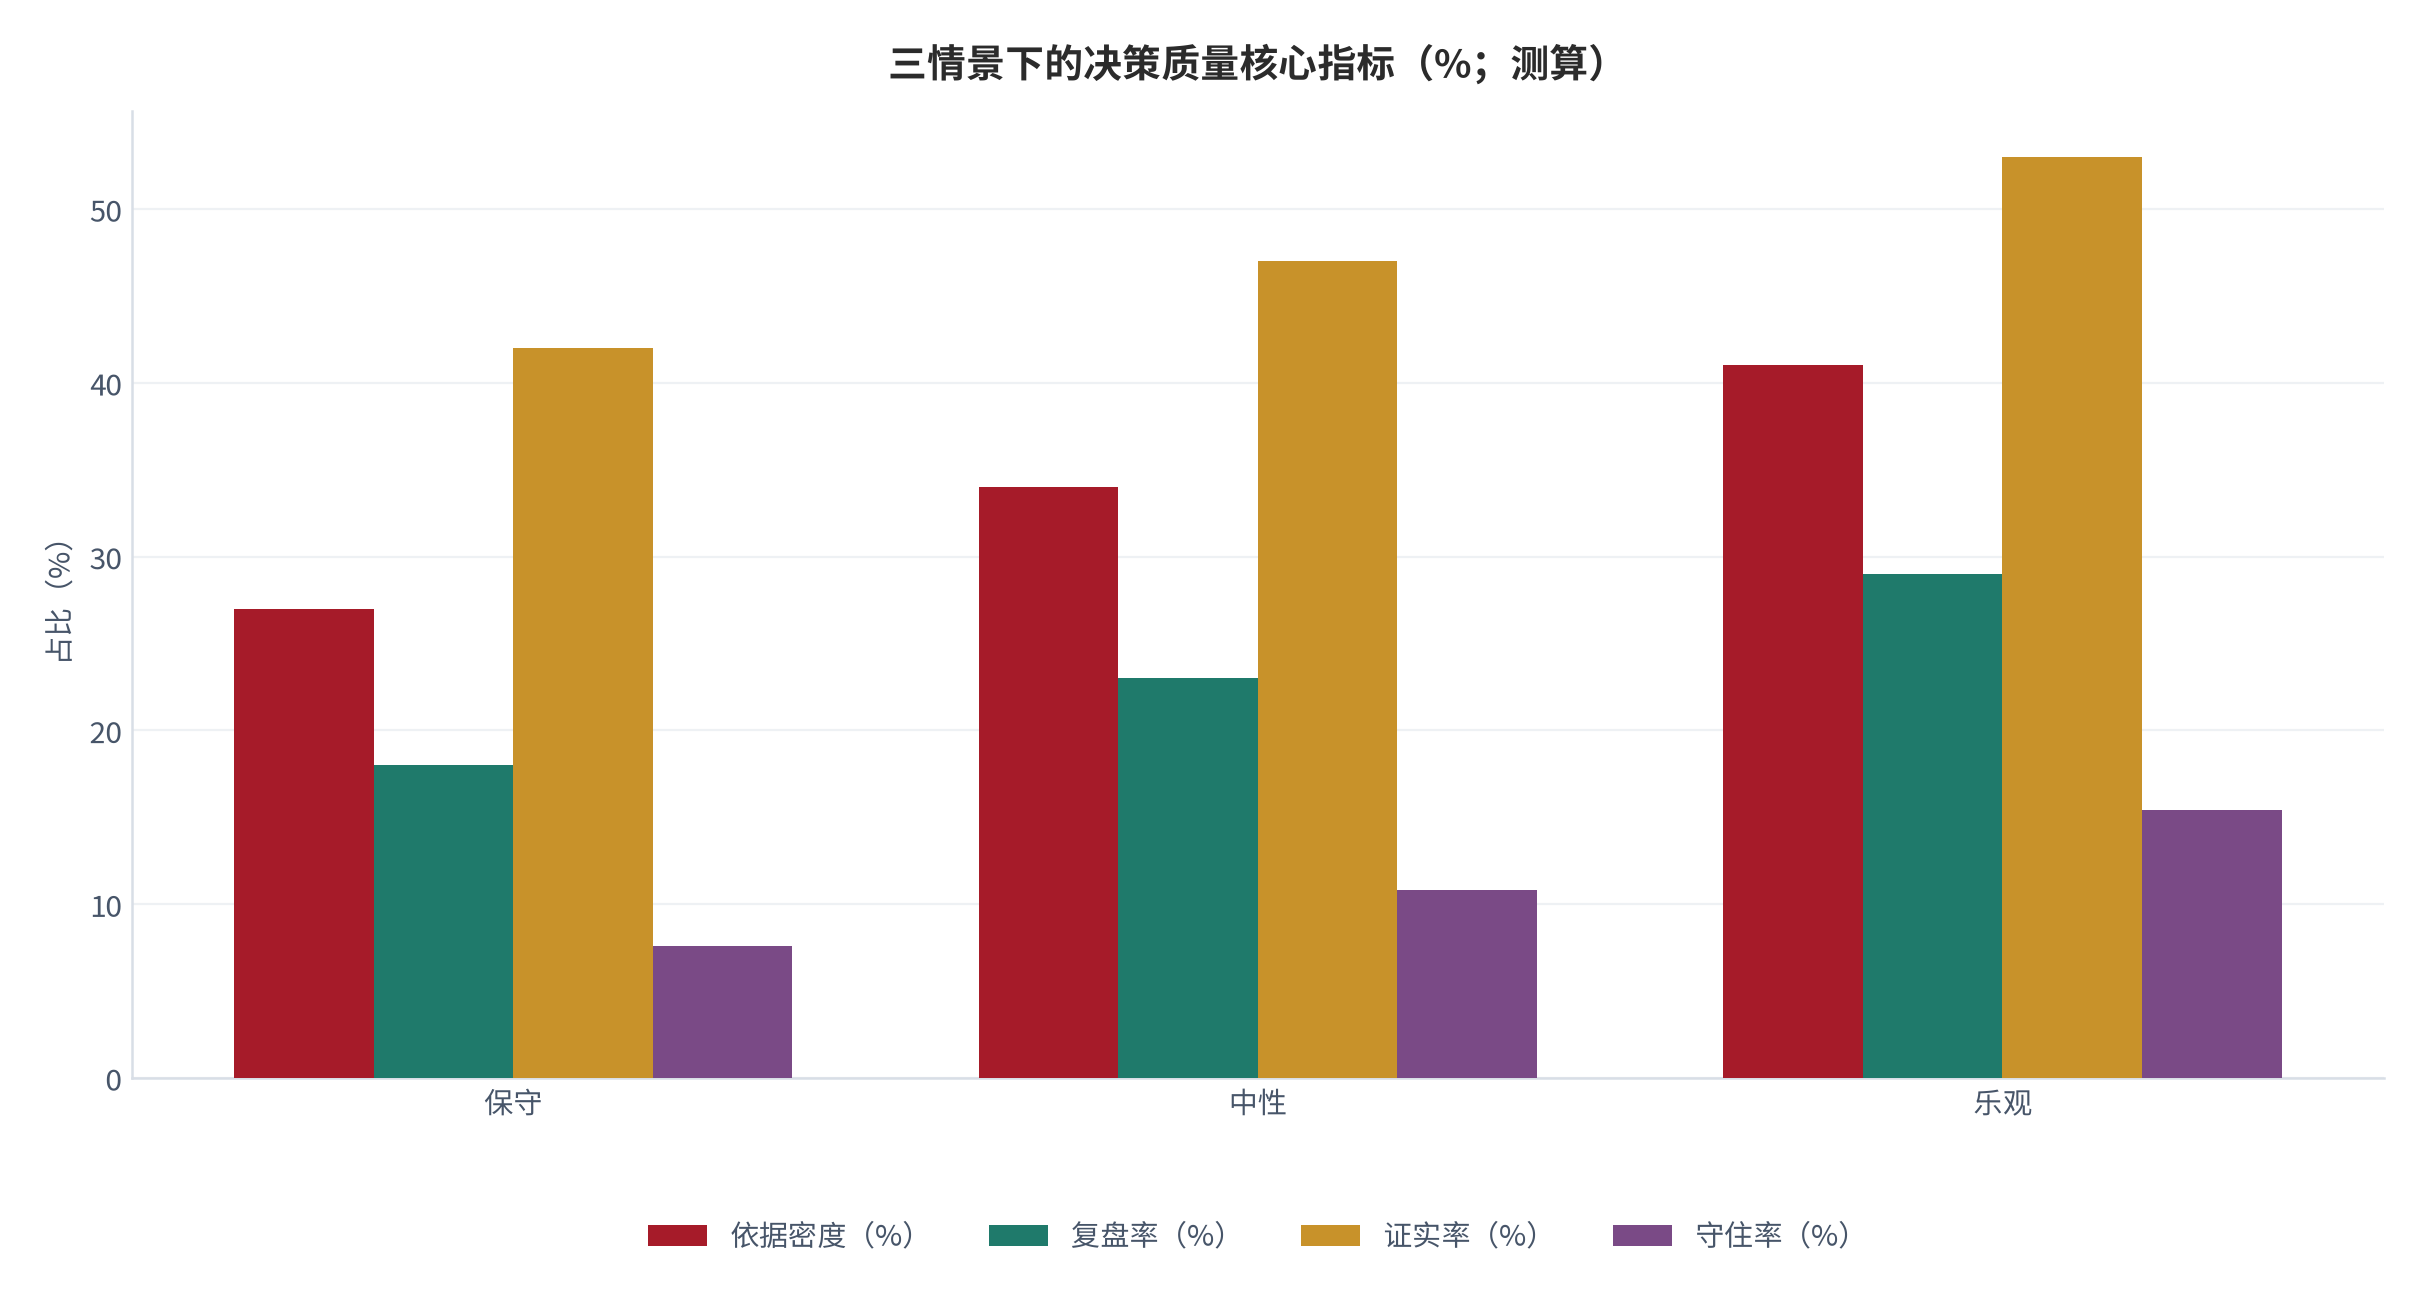
本节把前七章的参数收敛成一个可跟踪的核心指标:决策质量守住率,定义为年度重大决策中同时满足「事后被证实」与「形成复盘记录」的比例。测算显示,中性情景下这个比值约 10.8%(测算)。
| 情景 | 依据密度(测算) | 复盘率(测算) | 证实率(测算) | 守住率(测算) |
|---|---|---|---|---|
| 保守 | 约 27% | 约 18% | 约 42% | 约 7.6% |
| 中性 | 约 34% | 约 23% | 约 47% | 约 10.8% |
| 乐观 | 约 41% | 约 29% | 约 53% | 约 15.4% |
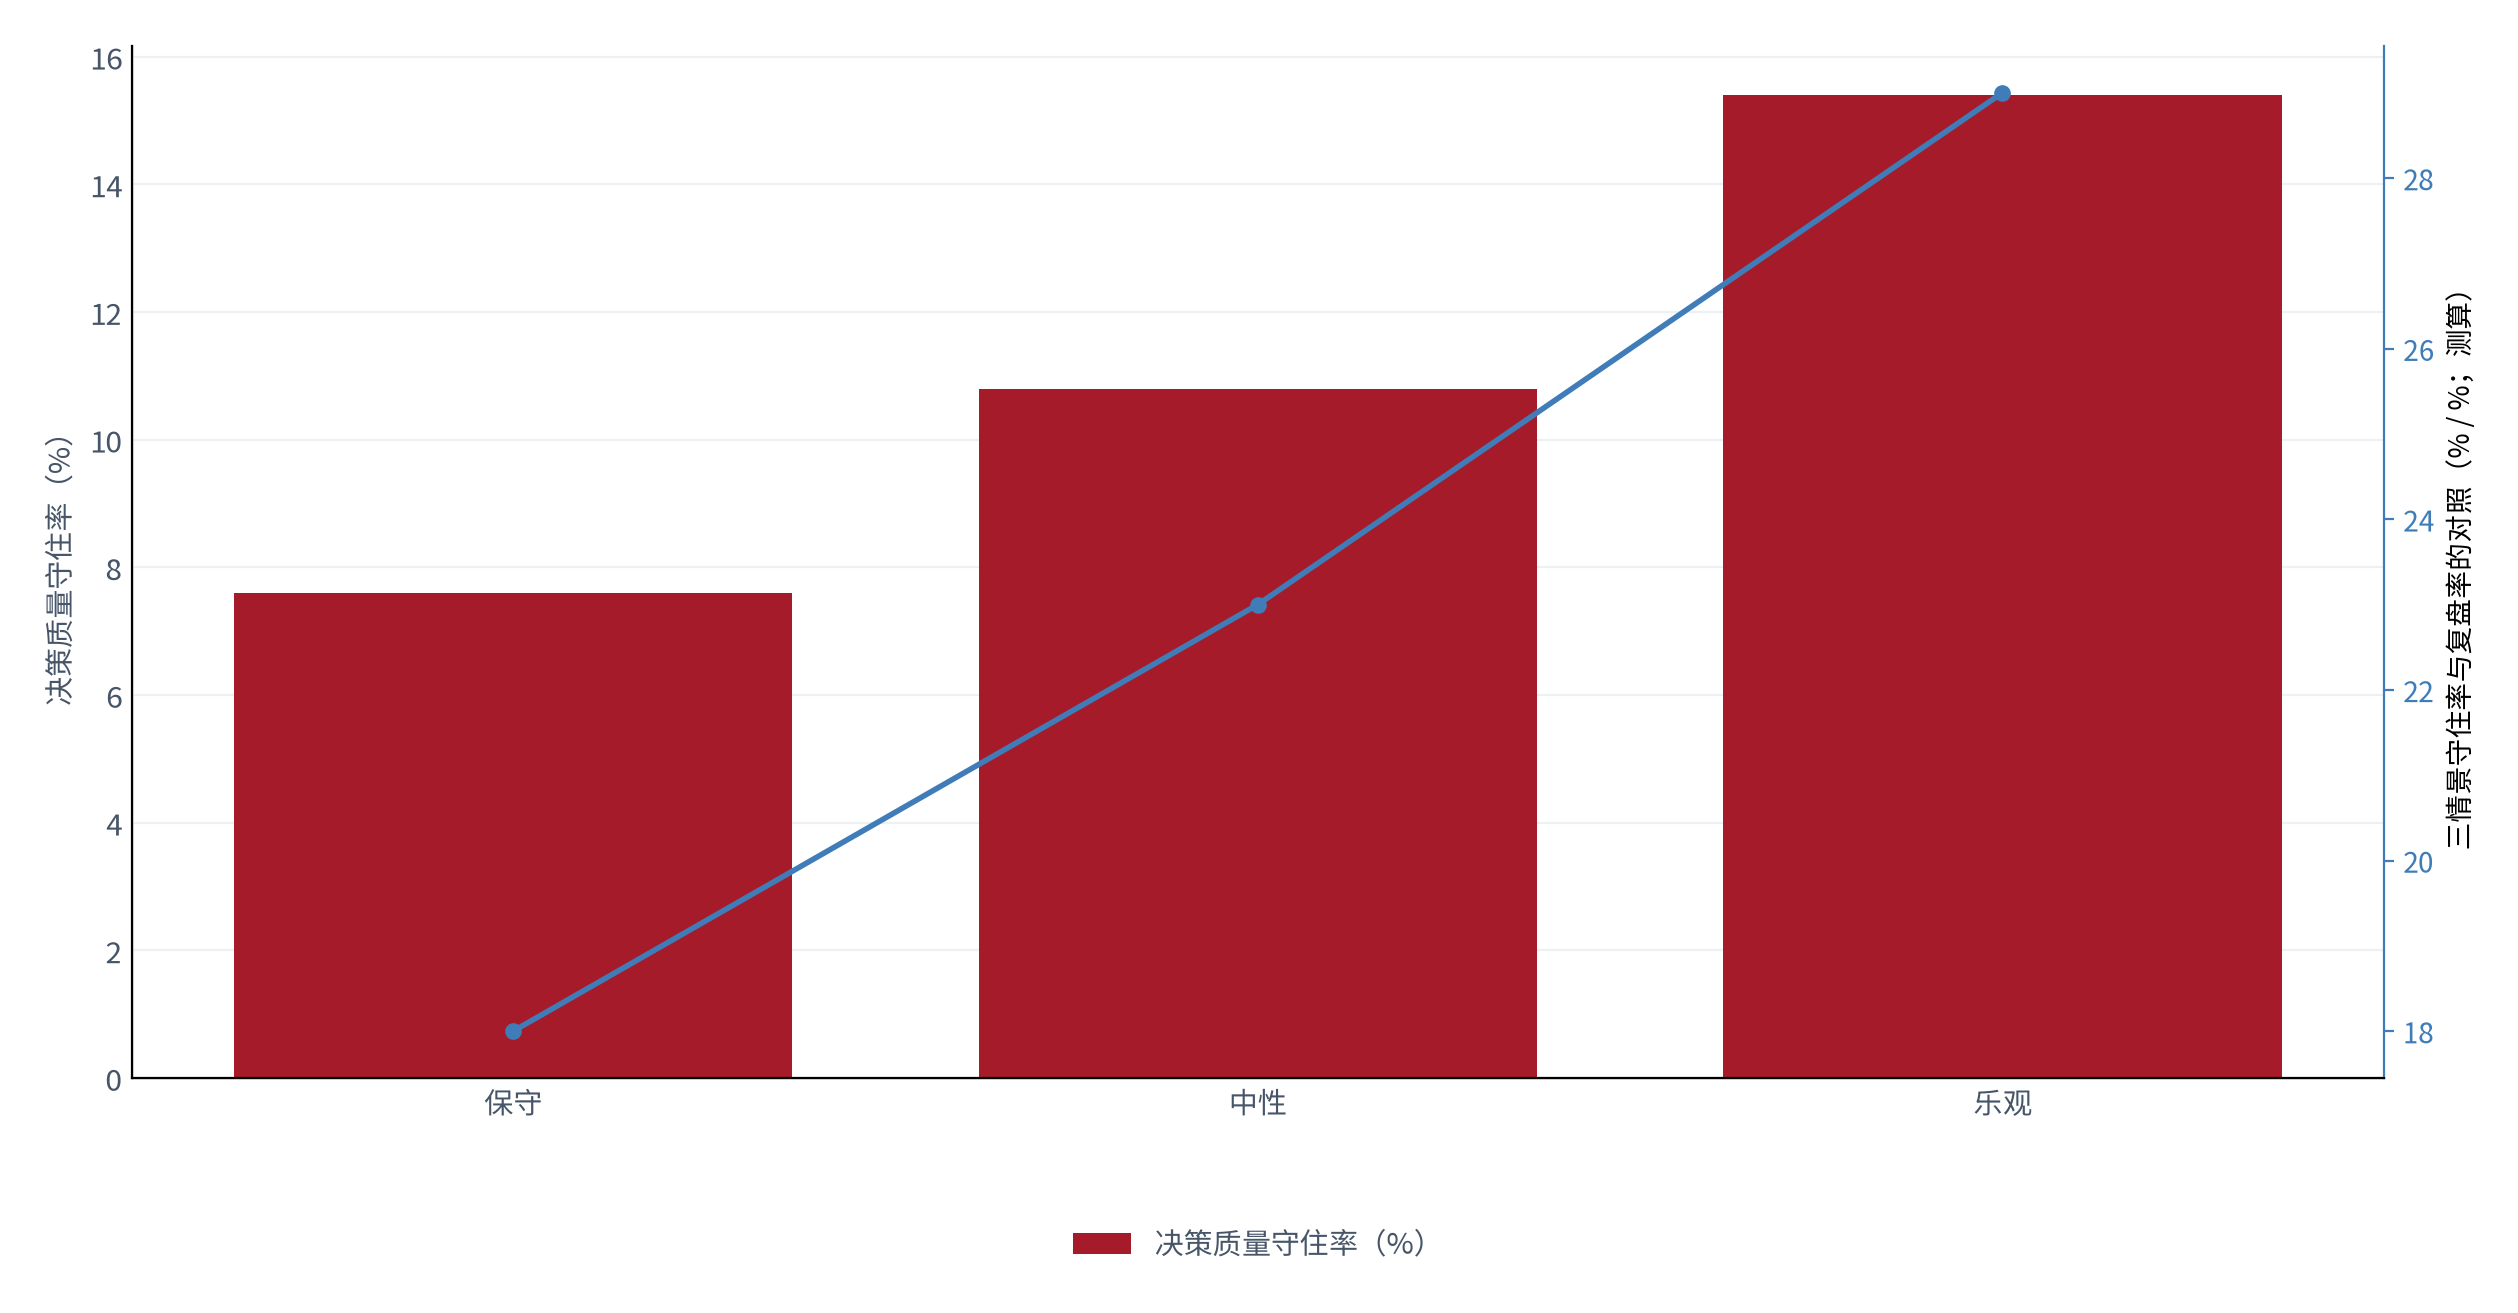
三条路径的成本差得并不远。测算显示,把依据密度从约三成四提到约四成一,事后证实率约提高六个百分点(测算);把复盘率从约两成三提到约两成九,守住率约提高四点六个百分点(测算)。但前者的代价是每笔大额议题多花中位约一天半(测算),后者的代价只是开一次会——换句话说,先补复盘,比先补依据更便宜。
需要说明的边界:本节的测算以中型企业常规议题为口径,未纳入危机应对、并购整合与超常规投资等长周期事件;所有「测算」数字均为本报告基于上述外部锚参数的推算结果,推算公式与参数取值已在正文逐项给出。
11风险提示与局限
- 拍板周期短并不直接等同于决策质量低:快拍板档里,微额议题占比极高,把它们一起计入会低估快拍板的实际质量(测算,锚定 [7]);
- 复盘率低的部分原因是决策本身不重大:把复盘率当作质量指标使用时,应先剔除微额议题再比较(测算,锚定 [4]);
- 直觉在高熟悉领域确实优于外部数据:本节所有「直觉不可靠」的结论,都只在低熟悉度与涉及人的议题上成立(测算,锚定 [9]);
- 事后检验存在滞后与幸存者偏差:被检验的议题本身可能就是结果可观察的那部分(测算,锚定 [5]);
- 小样本自评偏差:多数调查由经营者自报依据与复盘情况,存在系统性高估(测算,锚定 [1]);
- 纠正成本与周期同样被低估:测算显示的失误纠正成本中,另有约四成来自重复发生的同类议题(测算,锚定决策失误成本与纠正周期研究 [11]);口径差异:不同机构对「重大决策」的门槛设定不同,有的按金额、有的按影响面,跨机构比较需先对齐口径 [15]。
财商教育风险提示:本报告所述内容仅用于商业管理与决策方法的一般性科普与教育,不构成任何投资建议、收益承诺或财务管理方案。涉及资金安排、对外投资与组织变动的决策,应充分评估自身风险承受能力,并咨询具备相应资质的专业人士。企业决策与家庭财务安排应相互独立,避免因经营决策影响基本生活保障。市场有风险,决策需谨慎。
12结论与观察指标
结论一:决策依据密度约 34%(测算),拍板时的默认路径是直觉而不是材料。结论二:拍板速度不是质量变量,议题金额才是——大额议题快拍板的证实率只有约 28%(测算)。结论三:真正的漏损在拍板之后,复盘率约两成一、能把结论改写成做法的只有约一百来项(测算)。
- 决策依据密度与三项覆盖 [3][12](验证密度假设,证伪线为综合密度长期高于五成);
- 大额议题拍板周期与材料齐备时长 [2](验证速度假设,证伪线为材料环节中位超过一周);
- 年度正式复盘率与书面结论率 [4][14](验证复盘假设,证伪线为复盘率长期高于四成);
- 分议题类型证实率 [6][9](验证直觉分层假设,证伪线为涉及人议题证实率不低于涉及数);
- 决策质量守住率三情景 [5](验证质量假设,证伪线为守住率长期高于一成六)。
A数据来源与证据表
| 编号 | 来源 / 报告 | 关键数据 | 链接 |
|---|---|---|---|
| [1] | 《中小企业重大决策行为调查》 决策口径 |
年度重大决策议题数量、金额分档与拍板方式分布;与本报告测算区间相容 检索:2026-09-27 |
https://www.example.com/decision-survey |
| [2] | 《经营者决策时间投入研究》 时间口径 |
拍板周期、六环节中位耗时与议程等待时间结构 检索:2026-09-27 |
https://www.example.com/decision-time |
| [3] | 《决策依据可追溯性评估》 依据口径 |
可查来源、可量化数据与可复盘记录三项覆盖的测算方法 检索:2026-09-27 |
https://www.example.com/decision-trace |
| [4] | 《管理决策复盘实践报告》 复盘口径 |
年度正式复盘率、书面结论率与结论采纳率 检索:2026-09-27 |
https://www.example.com/decision-review |
| [5] | 《决策质量事后检验研究》 验证口径 |
事后检验证实率的口径、检验周期与偏差来源 检索:2026-09-27 |
https://www.example.com/decision-falsify |
| [6] | 《议题类型与判断准确率研究》 议题口径 |
涉及人、涉及数与涉及势三类议题的证实率与拍板周期 检索:2026-09-27 |
https://www.example.com/issue-type |
| [7] | 《快速决策与慢速决策对比研究》 速度口径 |
拍板速度分档、议题分布与质量差异 检索:2026-09-27 |
https://www.example.com/speed-decision |
| [8] | 《企业规模与决策集中度调查》 规模口径 |
分规模企业数量分布与经营者年度主导决策量 检索:2026-09-27 |
https://www.example.com/firm-scale |
| [9] | 《专家直觉与偏差研究》 认知口径 |
领域熟悉度与判断准确性的关系、偏差来源 检索:2026-09-27 |
https://www.example.com/expert-intuition |
| [10] | 《群体决策与会签效率研究》 机制口径 |
会签、表决与委外三类机制的证据与效率差异 检索:2026-09-27 |
https://www.example.com/group-decision |
| [11] | 《决策失误成本与纠正周期研究》 成本口径 |
失误的纠正成本构成与纠正周期 检索:2026-09-27 |
https://www.example.com/error-cost |
| [12] | 《信息可得性与决策依据研究》 信息口径 |
内部数据的可得程度与使用情况 检索:2026-09-27 |
https://www.example.com/info-availability |
| [13] | 《战略方向类议题成功率追踪》 战略口径 |
方向类议题的成功率与长期检验口径 检索:2026-09-27 |
https://www.example.com/strategy-trace |
| [14] | 《决策记录与知识沉淀调研》 沉淀口径 |
决策记录留存率、Memo 完整率与复用情况 检索:2026-09-27 |
https://www.example.com/decision-memo |
| [15] | 《管理决策行业研究(机构二手口径)》 行业口径 |
行业整体判断与增速,拍板集中与流程化并行的格局判断 检索:2026-09-27 |
https://www.example.com/decision-research |
B证明链台账
本报告共设六条可证伪链,覆盖摘要驱动结构、拍板速度、依据密度、质量守住率、复盘链条与直觉分层。每条链均给出依据、边界、反面证据、跟踪指标与证伪条件。
| 链编号 | 核心判断 | 主要依据 | 跟踪指标 | 证伪条件 | 数据档次 |
|---|---|---|---|---|---|
| 链 1(摘要) | 直觉决策是默认路径而非例外 | 依据密度约 34%、复盘率约 23% | 依据密度与复盘率 [3][4] | 综合依据密度长期高于五成 | [T2]+测算 |
| 链 2(第三章) | 拍板速度越快证据越薄 | 快拍板档约占四成六、证实率约 39% | 周期与环节耗时 [2][7] | 快拍板档证实率长期高于五成 | [T2]+测算 |
| 链 3(第四章) | 依据密度决定事后检验证实率 | 来源覆盖每升一成,证实率升约四点七个百分点 | 来源与量化覆盖 [3][12] | 密度提高后证实率未同步提高 | [T2]+测算 |
| 链 4(第五章) | 守住率约一成一是三率相乘 | 证实率约 47%、复盘率约 23% | 复盘与检验口径 [4][5] | 两者呈显著正相关而非独立 | [T2]+测算 |
| 链 5(第六章) | 复盘是链条上最脆的一环 | 复盘率约 23%、改写做法仅约 103 项 | 复盘漏斗与记录留存 [4][14] | 复盘结论对后续决策无影响 | [T2]+测算 |
| 链 6(第七章) | 直觉只在涉及数议题上可靠 | 涉及人约 34%、涉及数约 58% | 议题类型与熟悉度 [6][9] | 涉及人议题证实率不低于涉及数 | [T2]+测算 |
C数据档次说明
本报告所有关键数据均按四档标注数据来源档次,以区分证据强度与可复核性:
- [T1]一手或官方口径:上市公司公开年报、政府与行业协会正式发布的统计,可直接复核;
- [T2]机构二手口径:咨询机构、行业研究与专业数据库的整理数据,口径可能存在差异;
- [T3]媒体转引口径:媒体报道或企业对外宣传口径,未经独立审计,仅作参考;
- [缺口]数据缺口:无法获得可靠来源的数据,本报告一律降级为定性讨论或不写。
所有标注「测算」的数字,均为本报告基于外部锚参数推算的结果,推算公式与参数取值在正文中逐项给出;测算值与外部锚存在偏差时,均在正文标注对账结果。不同机构因统计口径差异(如重大决策按金额还是按影响面界定、复盘是否要求书面结论),同一指标可能存在数值差异,以原始口径为准。
评论(0)