
基本信息
阅读时间:约 26 分钟
字数:约 13,663 字
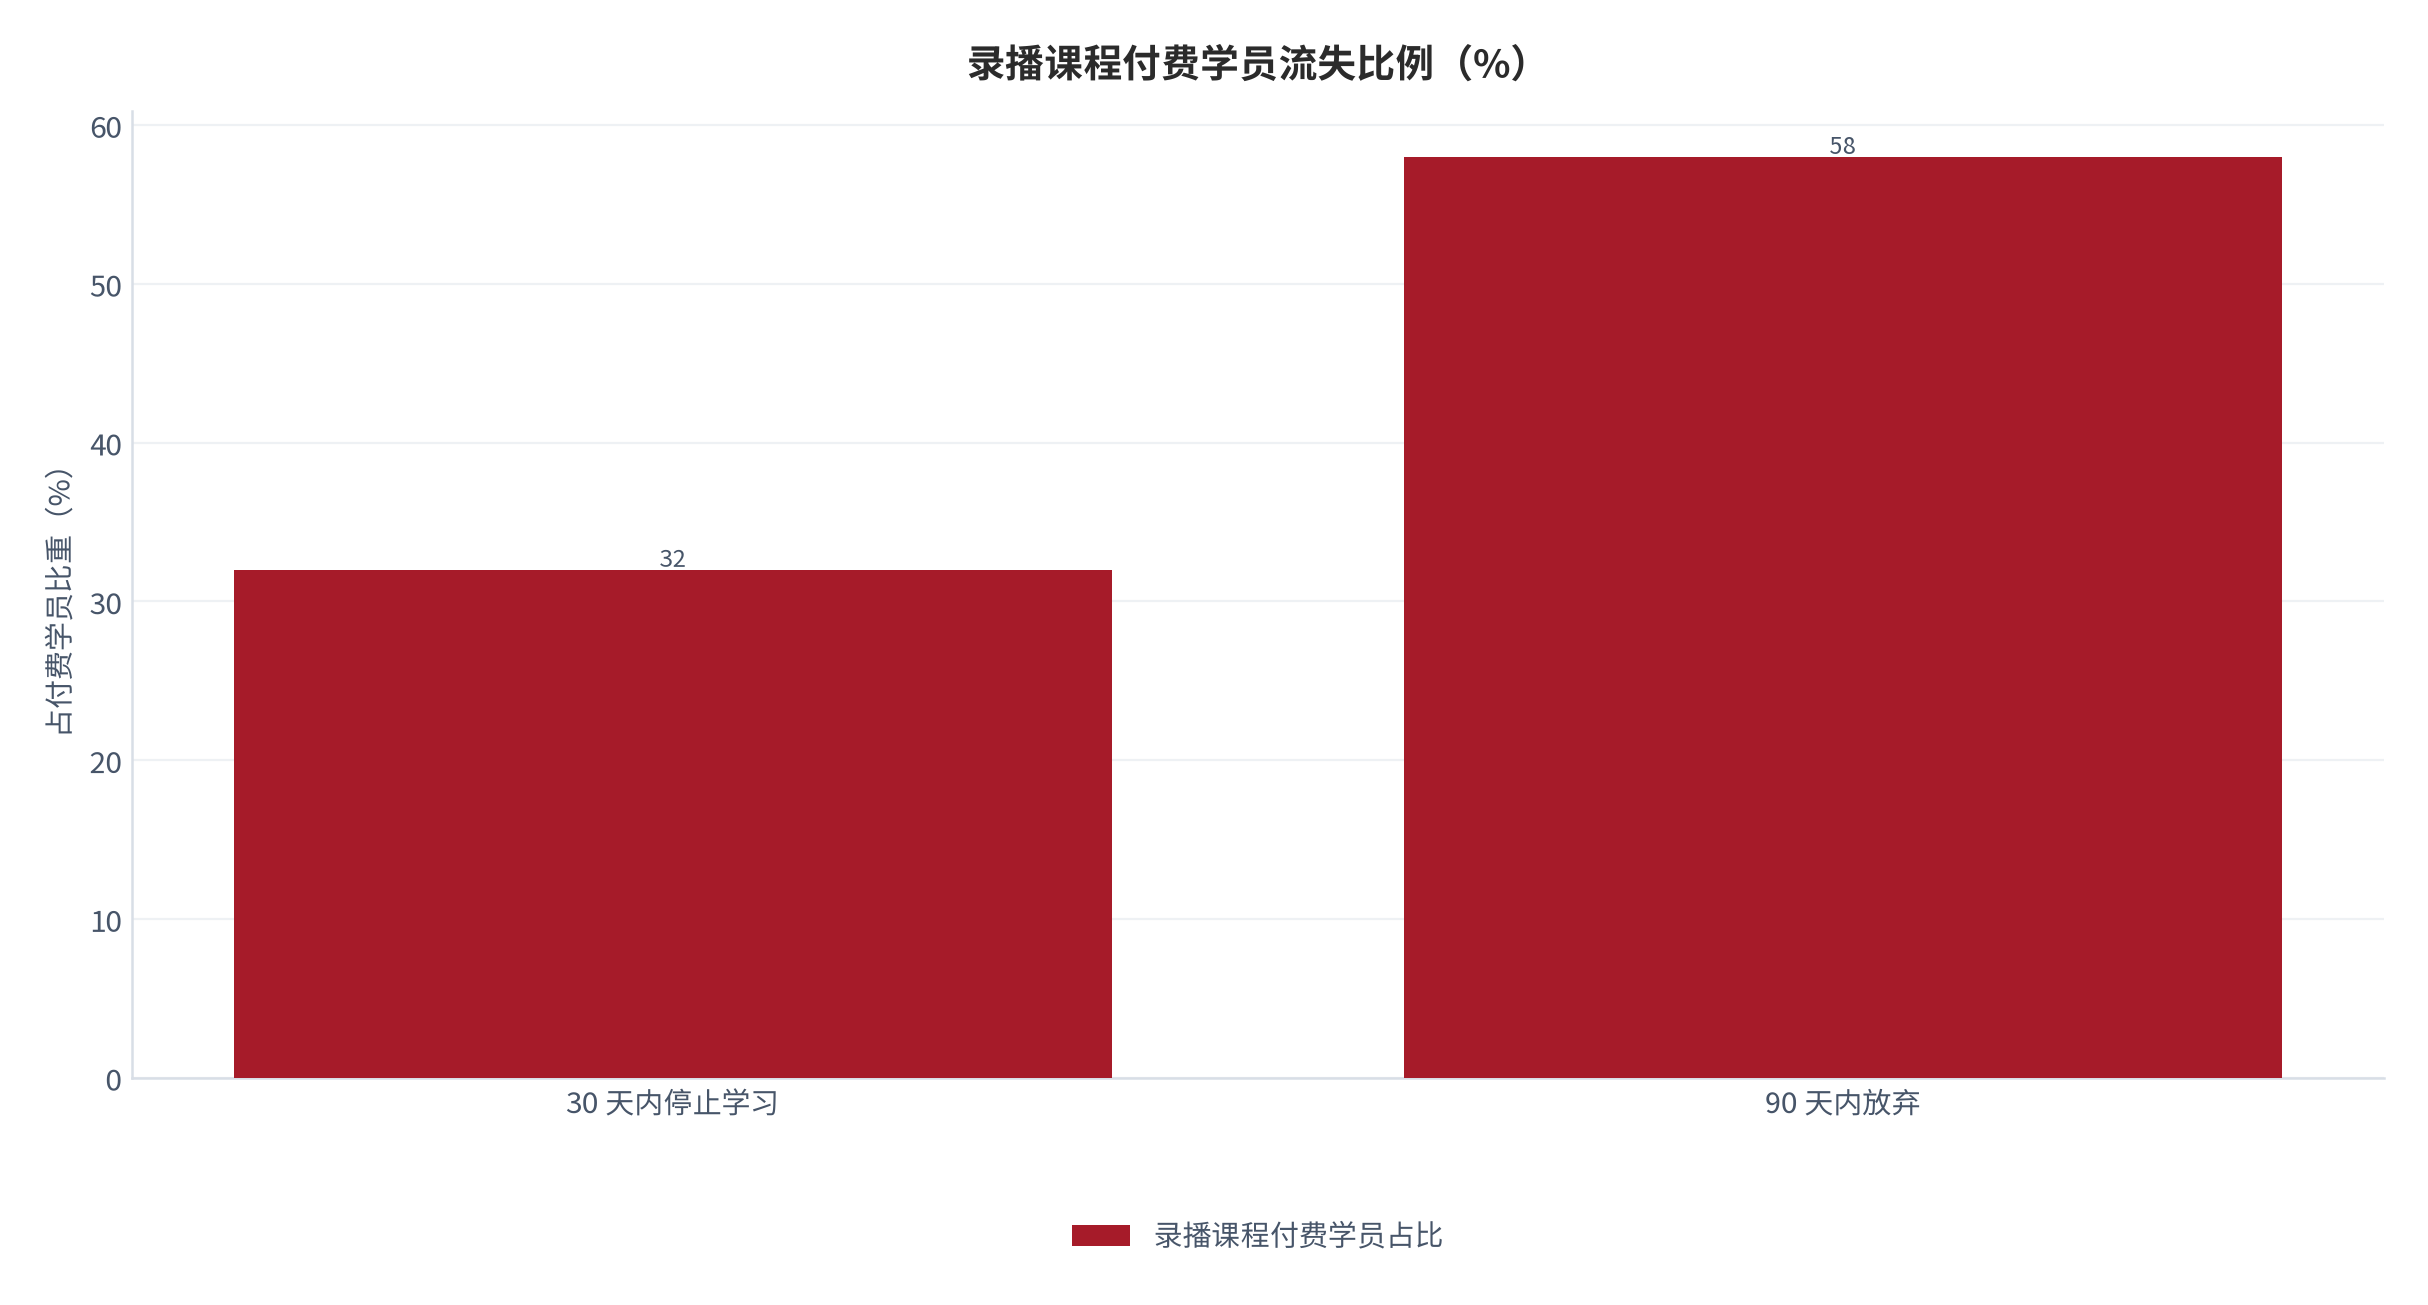
摘要:市场担心:阅读方法课是知识付费退潮里最先被证伪的品类。证据是硬的——承诺「短期速成」的课程完成率仅 12%、退款率高达 57% [10];录播课程的付费学员中约 32% 在 30 天内停止学习、58% 在 90 天内放弃 [9];国际基准也不乐观,免费在线课程完成率仅 5%—15% [12],所有在线课程的平均完成率约 15% [11]。叠加 28.9% 的成年国民自评阅读量偏少 [1]、人均纸质图书阅读量只有 4.79 本 [1],看起来「想读书的人不买课、买课的人不读书」。
| — | 摘要与核心预期差 |
| 01 | 行业界定与规模口径 |
| 02 | 需求底座:国民阅读行为与自评落差 |
| 03 | 交付边界:阅读速度的生理上限 |
| 04 | 完课率与退课率:效果的可观测证据 |
| 05 | 内容形态与渠道分化 |
| 06 | 单位经济与定价天花板 |
| 07 | 量化测算:规模与三情景 |
| 08 | 风险提示 |
| 09 | 结论与观察指标 |
| A | 数据来源与证据表 |
| B | 证明链台账 |
| C | 数据档次说明 |
摘要与核心预期差
市场担心:阅读方法课是知识付费退潮里最先被证伪的品类。证据是硬的——承诺「短期速成」的课程完成率仅 12%、退款率高达 57% [10];录播课程的付费学员中约 32% 在 30 天内停止学习、58% 在 90 天内放弃 [9];国际基准也不乐观,免费在线课程完成率仅 5%—15% [12],所有在线课程的平均完成率约 15% [11]。叠加 28.9% 的成年国民自评阅读量偏少 [1]、人均纸质图书阅读量只有 4.79 本 [1],看起来「想读书的人不买课、买课的人不读书」。
我们认为:退课率不是方法课的产品缺陷,而是它的产品说明书。阅读速度存在生理上限——研究口径显示普通成人阅读速度约 250 词/分钟、熟练读者约 300 词/分钟,超过 400—500 词/分钟理解率急剧下降,超过 600 词/分钟理解率普遍跌破 75%,而速读课程宣称的 2,000 词/分钟在视觉与工作记忆的生物学约束下不可能实现 [8]。这意味着:把「读得更快」当成交付承诺的产品,在设计阶段就无法通过退款率检验;而把「读得更多」当成交付承诺的产品,反而踩在一条确定向上的需求曲线上。
- 需求底座在扩张而不是收缩:2025 年数字阅读市场总体营收 789.37 亿元、同比 +19.35%,用户规模 6.89 亿、网民渗透率 61.24% [3];但用户增速只有 +2.95%,营收增速是用户增速的 6.6 倍(测算)——增长已经从拉新切换到存量深挖,这正是「方法/工具类内容」的天然位置;
- 交付形态的胜负已经分晓:完成率与「交付物形态」高度相关——国际精心设计课程完成率可达 70%,中国速成类课程只有 12% [10][12];加入督学服务后课程完成率平均提升 15—20 个百分点,职业培训伴学模式完成率超过 75% [9]。讲书、听书这类「可感知的进度交付」形态,天然比「技巧训练」形态更能留住人;
- 定价天花板由付费分层封顶:数字阅读用户的付费行为呈清晰分层——年均 30 元以下以有声为主、31—300 元以电子与纸质为主、300 元以上以纸质为主 [3]。方法课的定价空间被压在 300 元这一层的上沿,超过该量级就必须交付「结果」而非「方法」。
本篇增量:给出「阅读速度—理解率—退课率」的三方对账框架,把方法课的效果边界从一句主观判断变成可核验的区间。对账发现,行业整体的完课率 44.3% [10]与「录播学员 90 天内放弃 58%」[9]恰好互为镜像(100% − 58% = 42%,与 44.3% 偏差 2.3 个百分点),说明完成率并不是教学质量的指标,而是交付形态的指标。据此给出方法类内容的三情景规模预测(2028 年中性约 297.9 亿元)与二维敏感性矩阵,并给出 300 元这一价格分水岭的推导过程。
01行业界定与规模口径
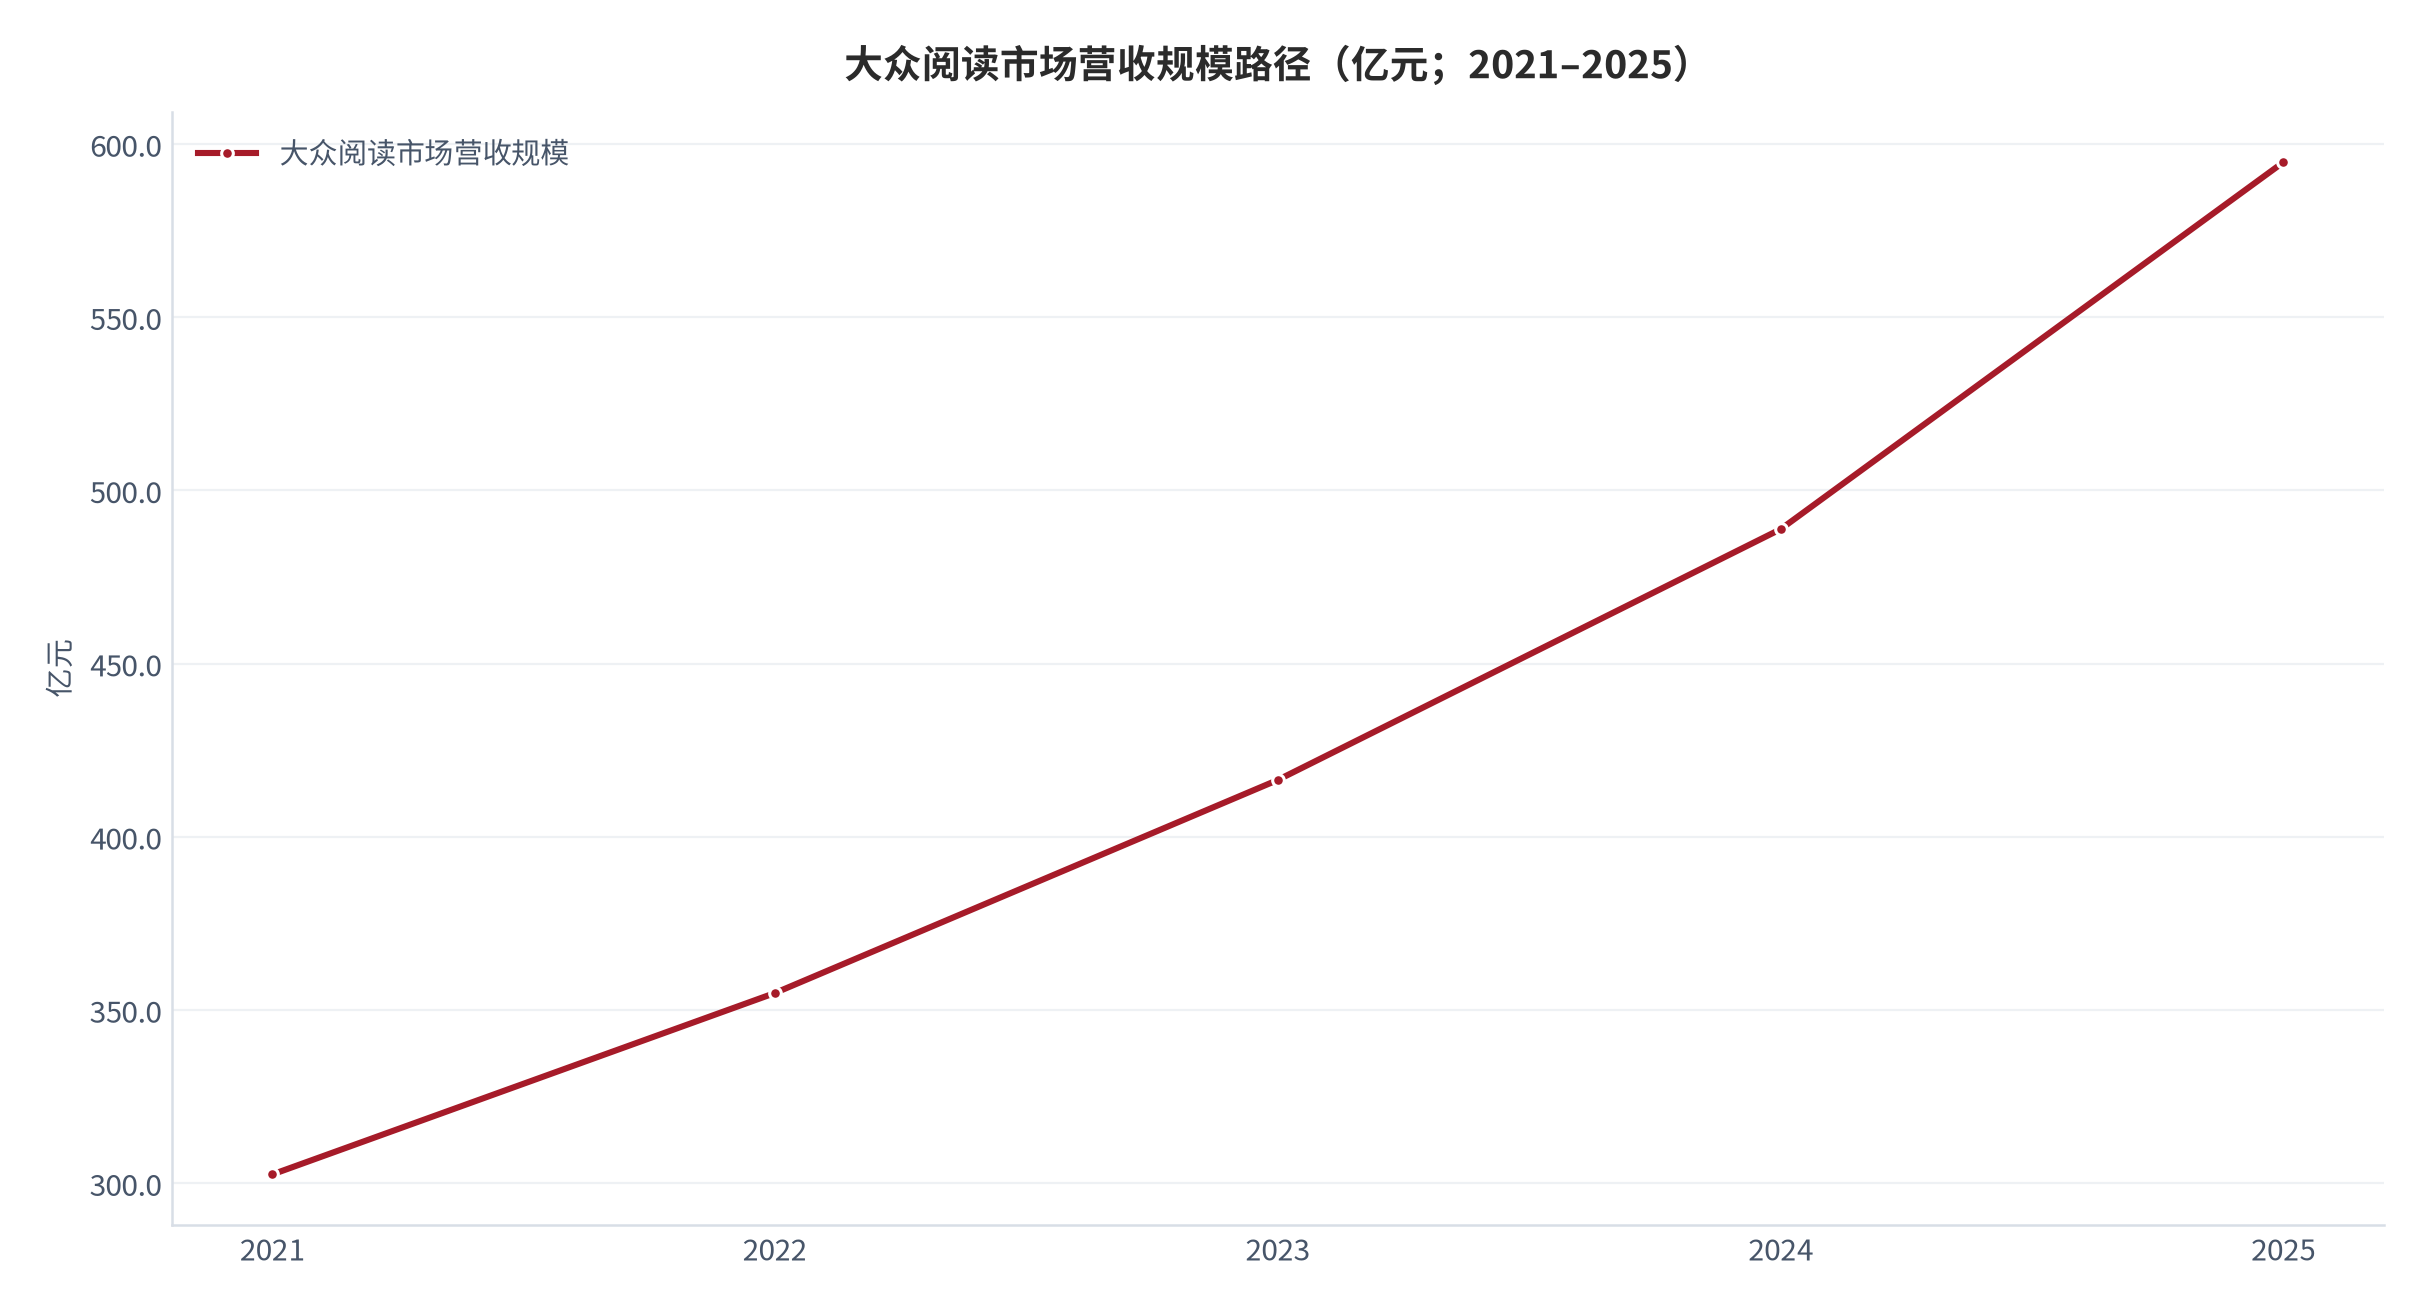
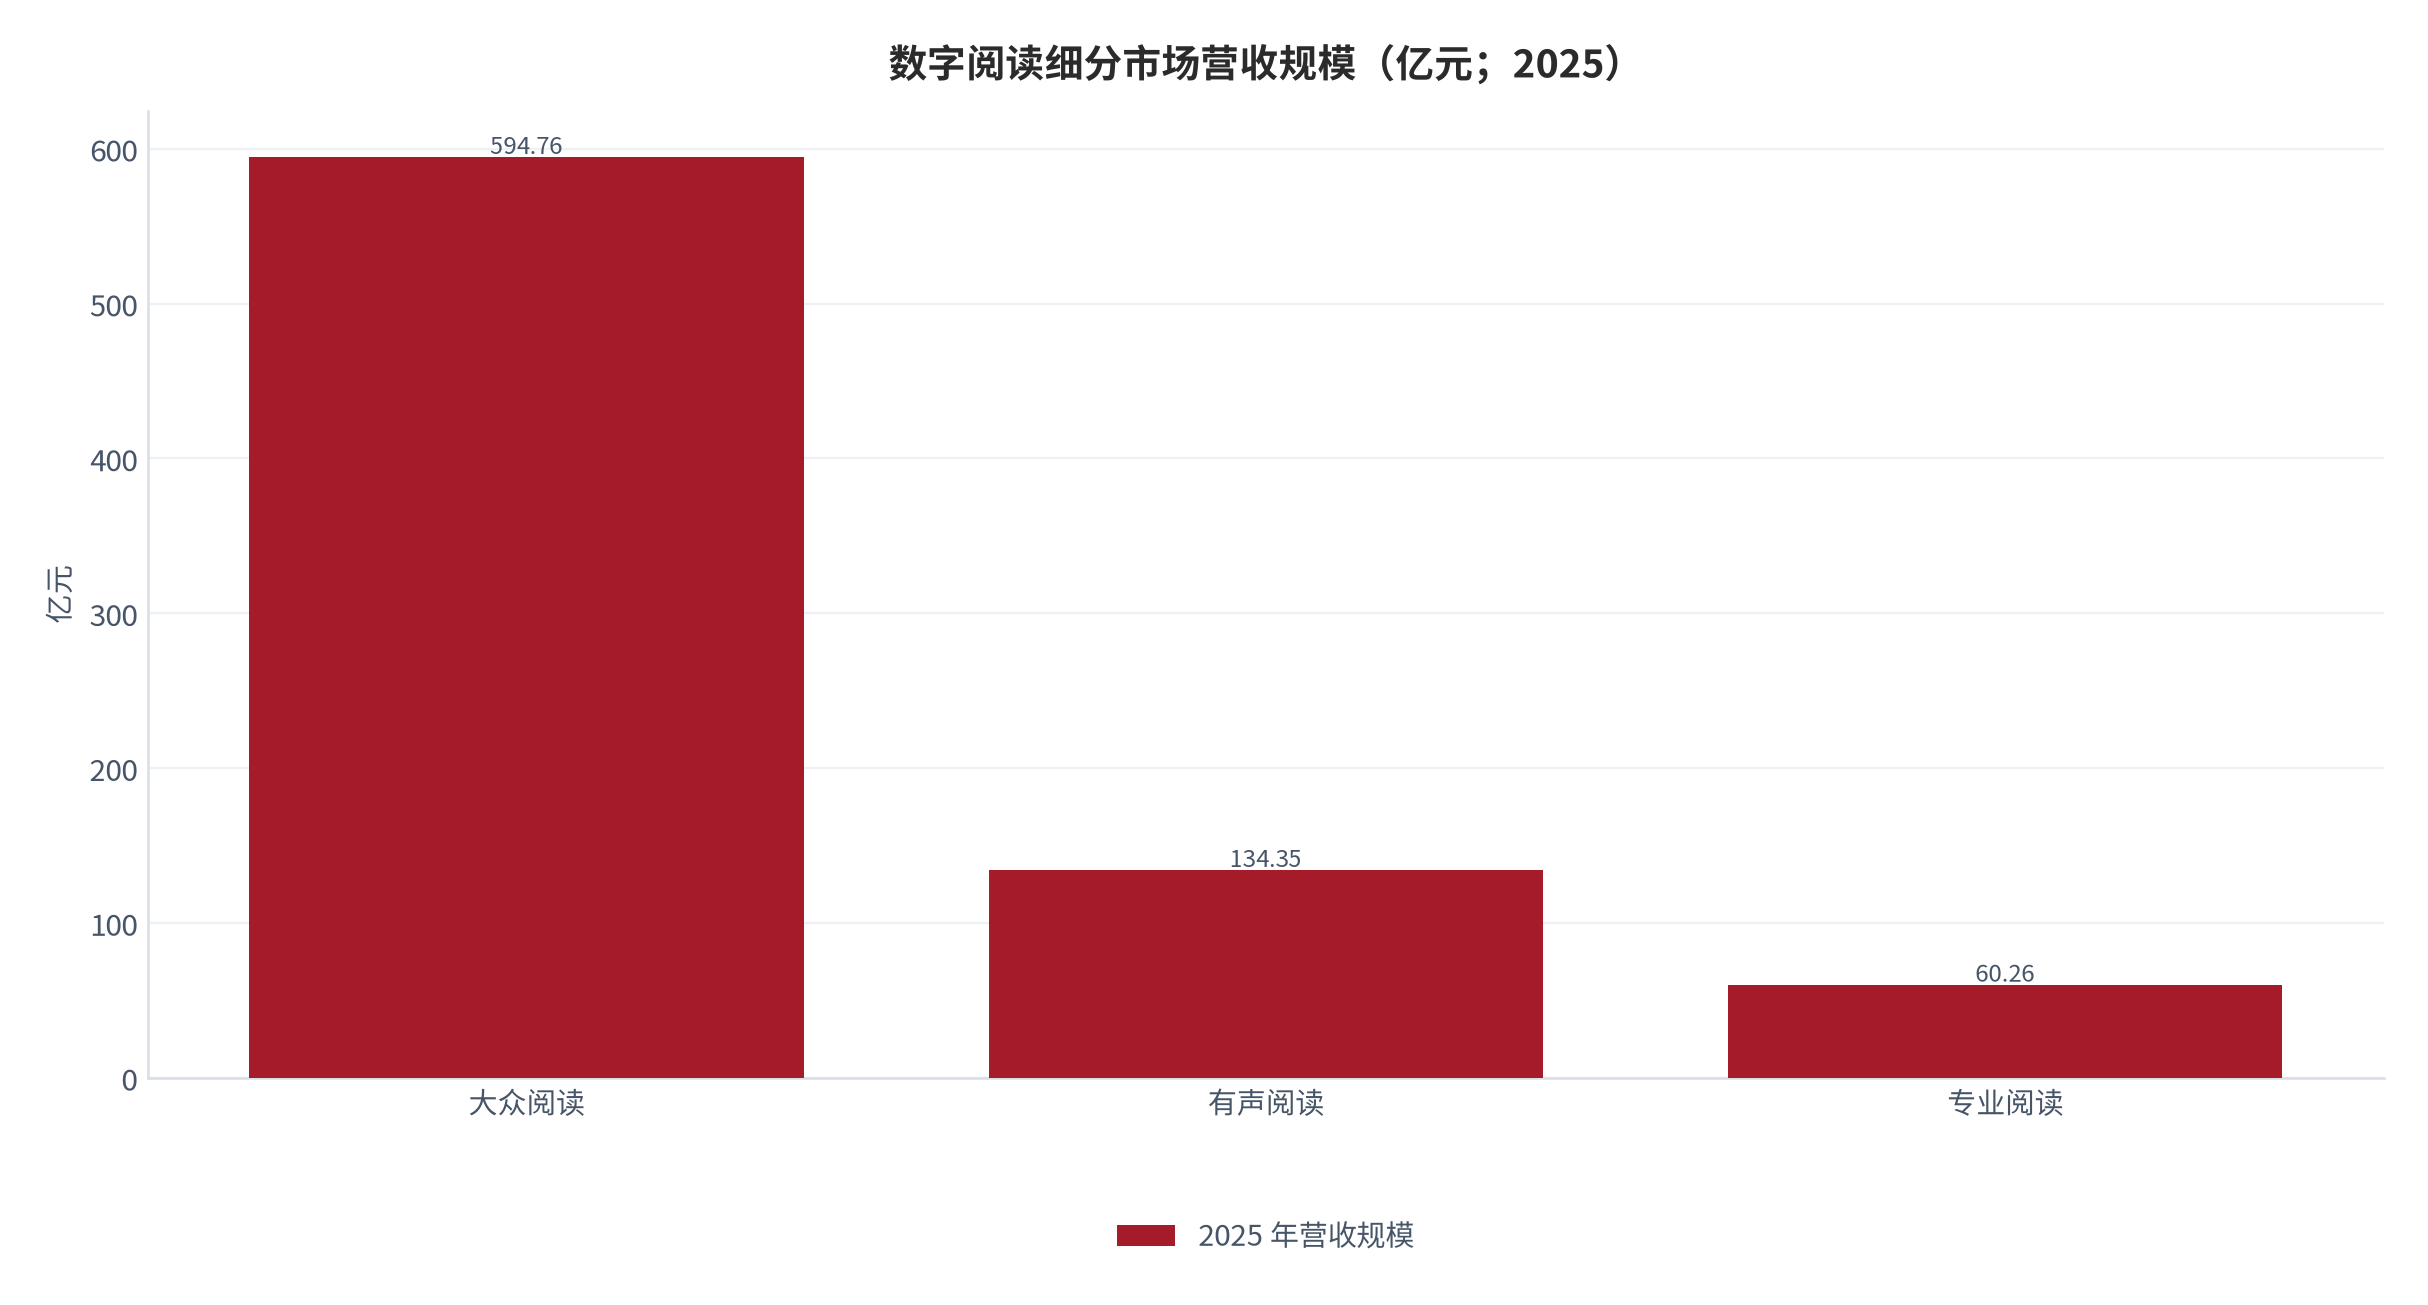
「快速阅读与方法课」不是一个有官方统计代码的行业,它横跨三个可测量的口径。最外层是数字阅读市场:2025 年总体营收规模 789.37亿元、同比 +19.35% [3],协会在同期专访中亦确认这一量级「接近 790 亿元」、网民渗透率 61.24% [4],另按行业口径网络文学与数字阅读行业总营收分别预计突破 500 亿元与 700 亿元 [5]。中间层是大众阅读市场:2025 年营收 594.76 亿元、同比 +21.67%,占数字阅读总规模的 75.35% [3],这是网络文学、电子书与知识类内容的合集。最内层是方法类内容——即教人「怎么读」而非「读什么」的部分,它在统计上并不单列,本报告只能通过付费分层与订阅口径反推,并在附录标注推算路径。
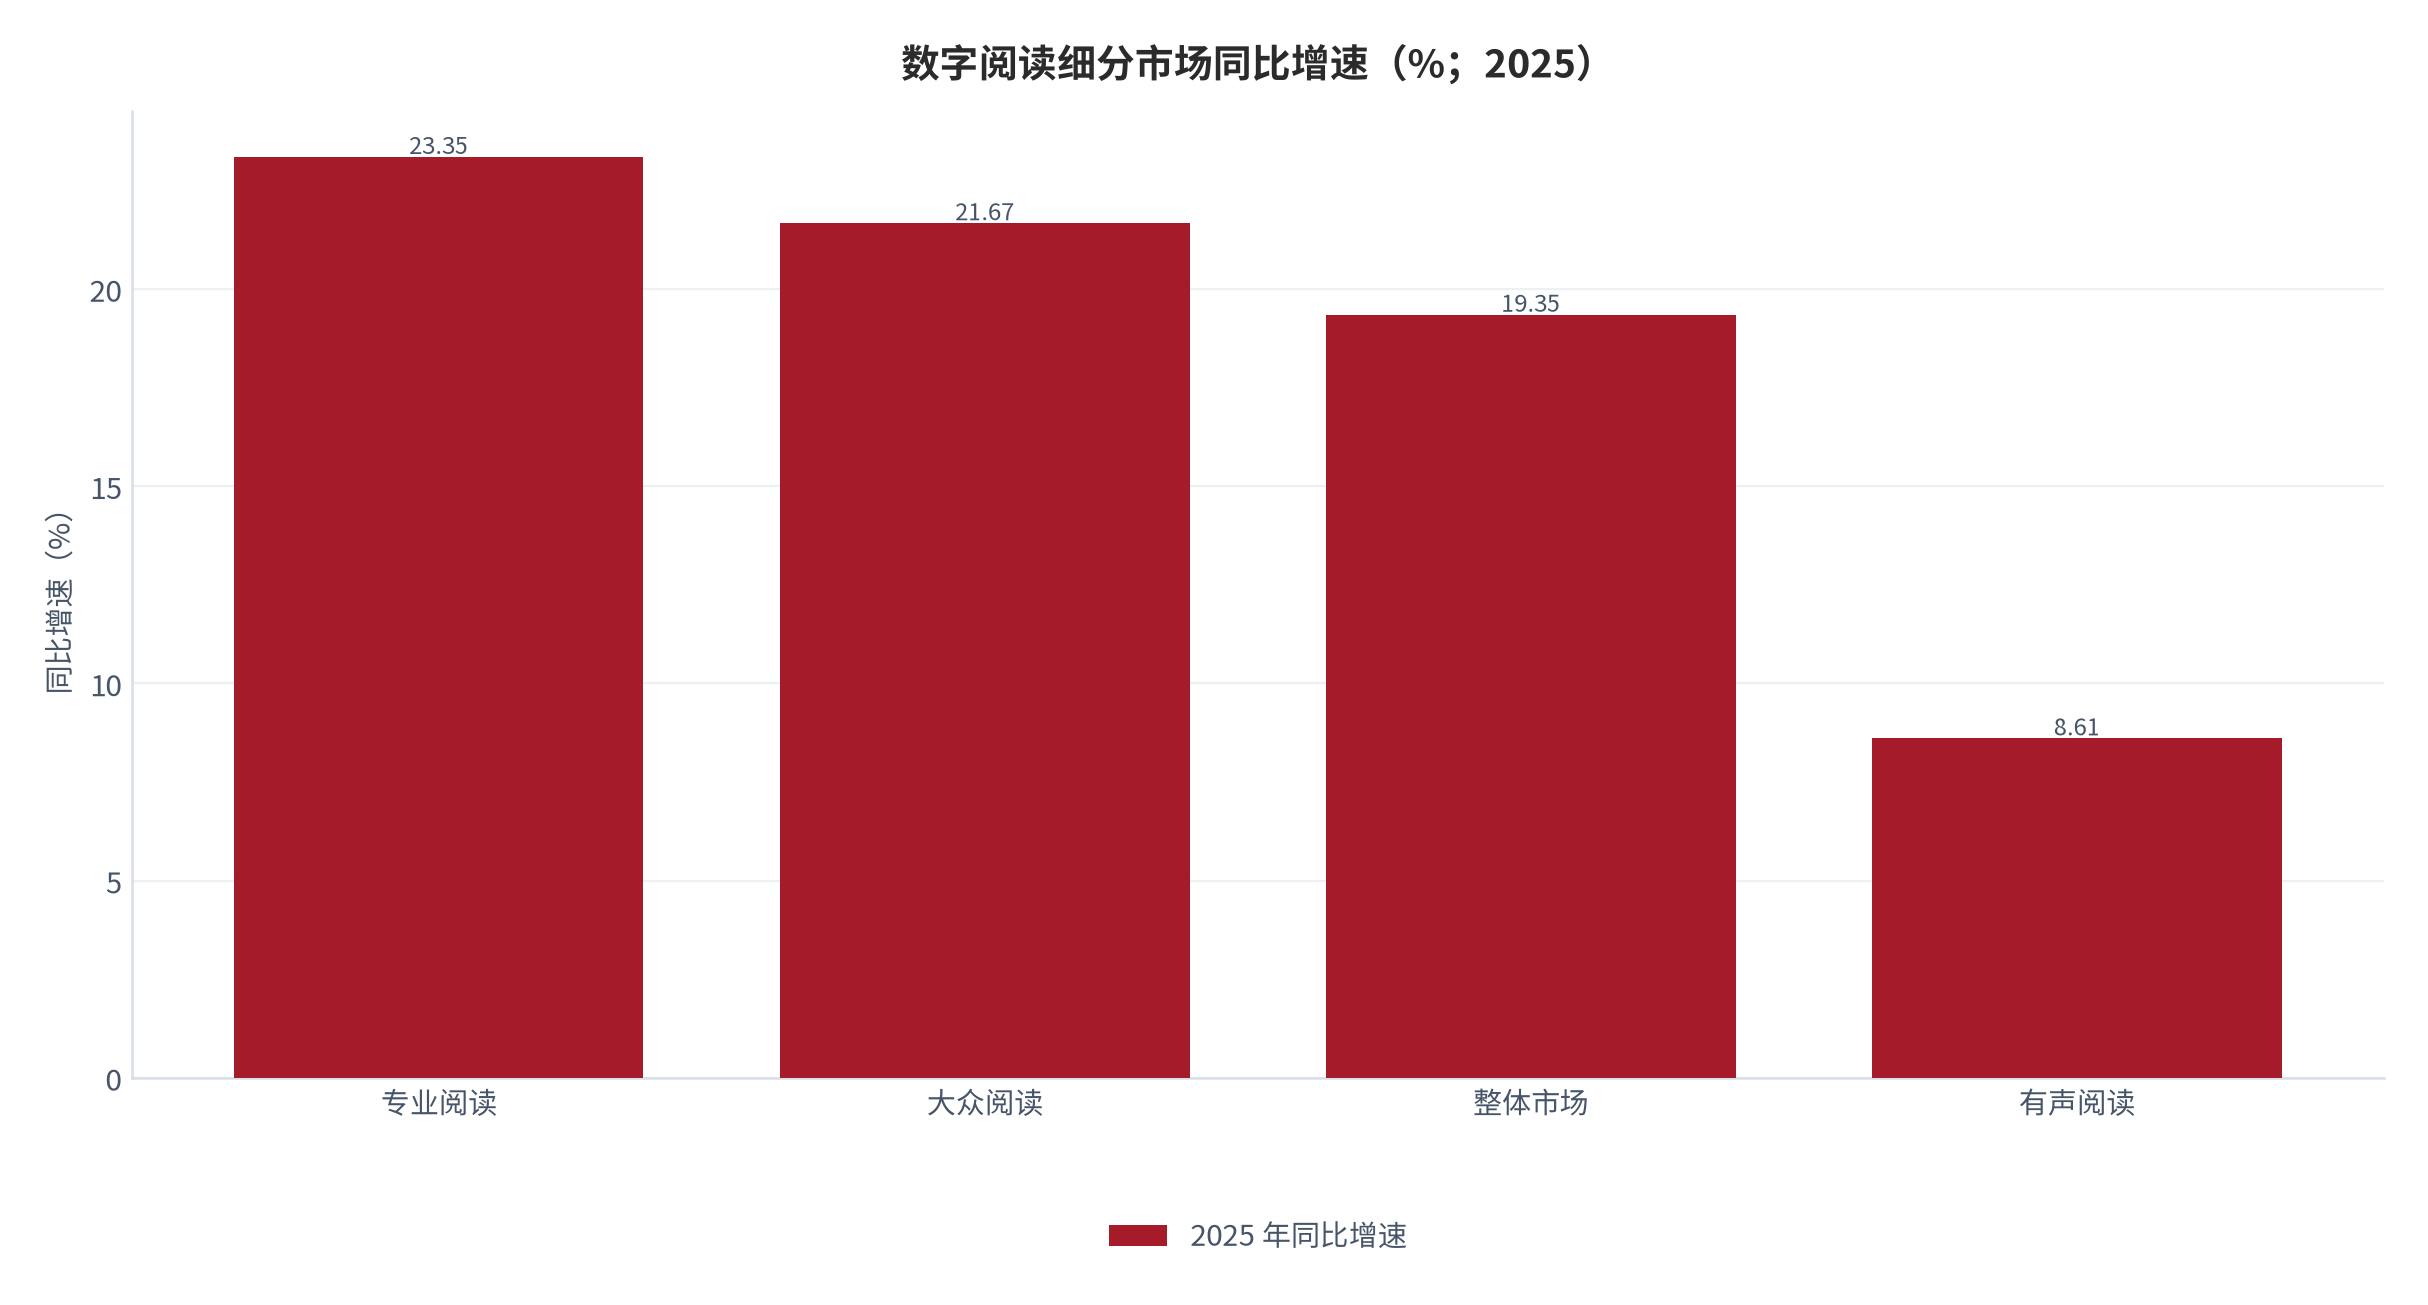
三层口径的增速差异本身携带信息。2025 年专业阅读同比 +23.35%、大众阅读 +21.67%、整体市场 +19.35%,而有声阅读只有 +8.61% [3]。增速最低的有声阅读,恰恰是覆盖用户最广的形态——2025 年数字阅读用户中选择有声阅读的比例首次突破 50%,已成主流形态 [3]。覆盖越广、增速越慢,说明有声阅读已接近渗透饱和;而专业阅读与大众阅读仍处于两位数高增长,因为它们服务的是「目的性阅读」人群,这部分人群的支付意愿与使用黏性显著更高 [3]。
用户侧的信号更值得注意。2025 年数字阅读用户规模 6.89 亿、同比仅 +2.95%,在网民中的渗透率已达 61.24%;而同期市场营收同比增长 19.35% [3]。营收增速与用户增速之间的差距意味着,行业增长的主要来源已经从「更多人开始读」切换到「同一批人读得更多、付得更多」。对一个以「提升个人阅读效率」为价值主张的产品线而言,这是最有利的宏观位置:分母不再需要争夺,单价与频次才是战场。
另一条旁证来自作品供给端。截至 2025 年底,我国数字阅读作品总量 7,055.92 万部、同比 +11.87%,但单部作品平均营收增速已趋放缓 [3]。内容供给过剩与单品种变现效率下降同时出现,这件事的直接后果是「选什么」的价值上升、「怎么读」的价值也随之上升——当内容总量以千万部计,筛选与消化能力成为稀缺资源,方法类内容的需求底座由此扩大。
02需求底座:国民阅读行为与自评落差
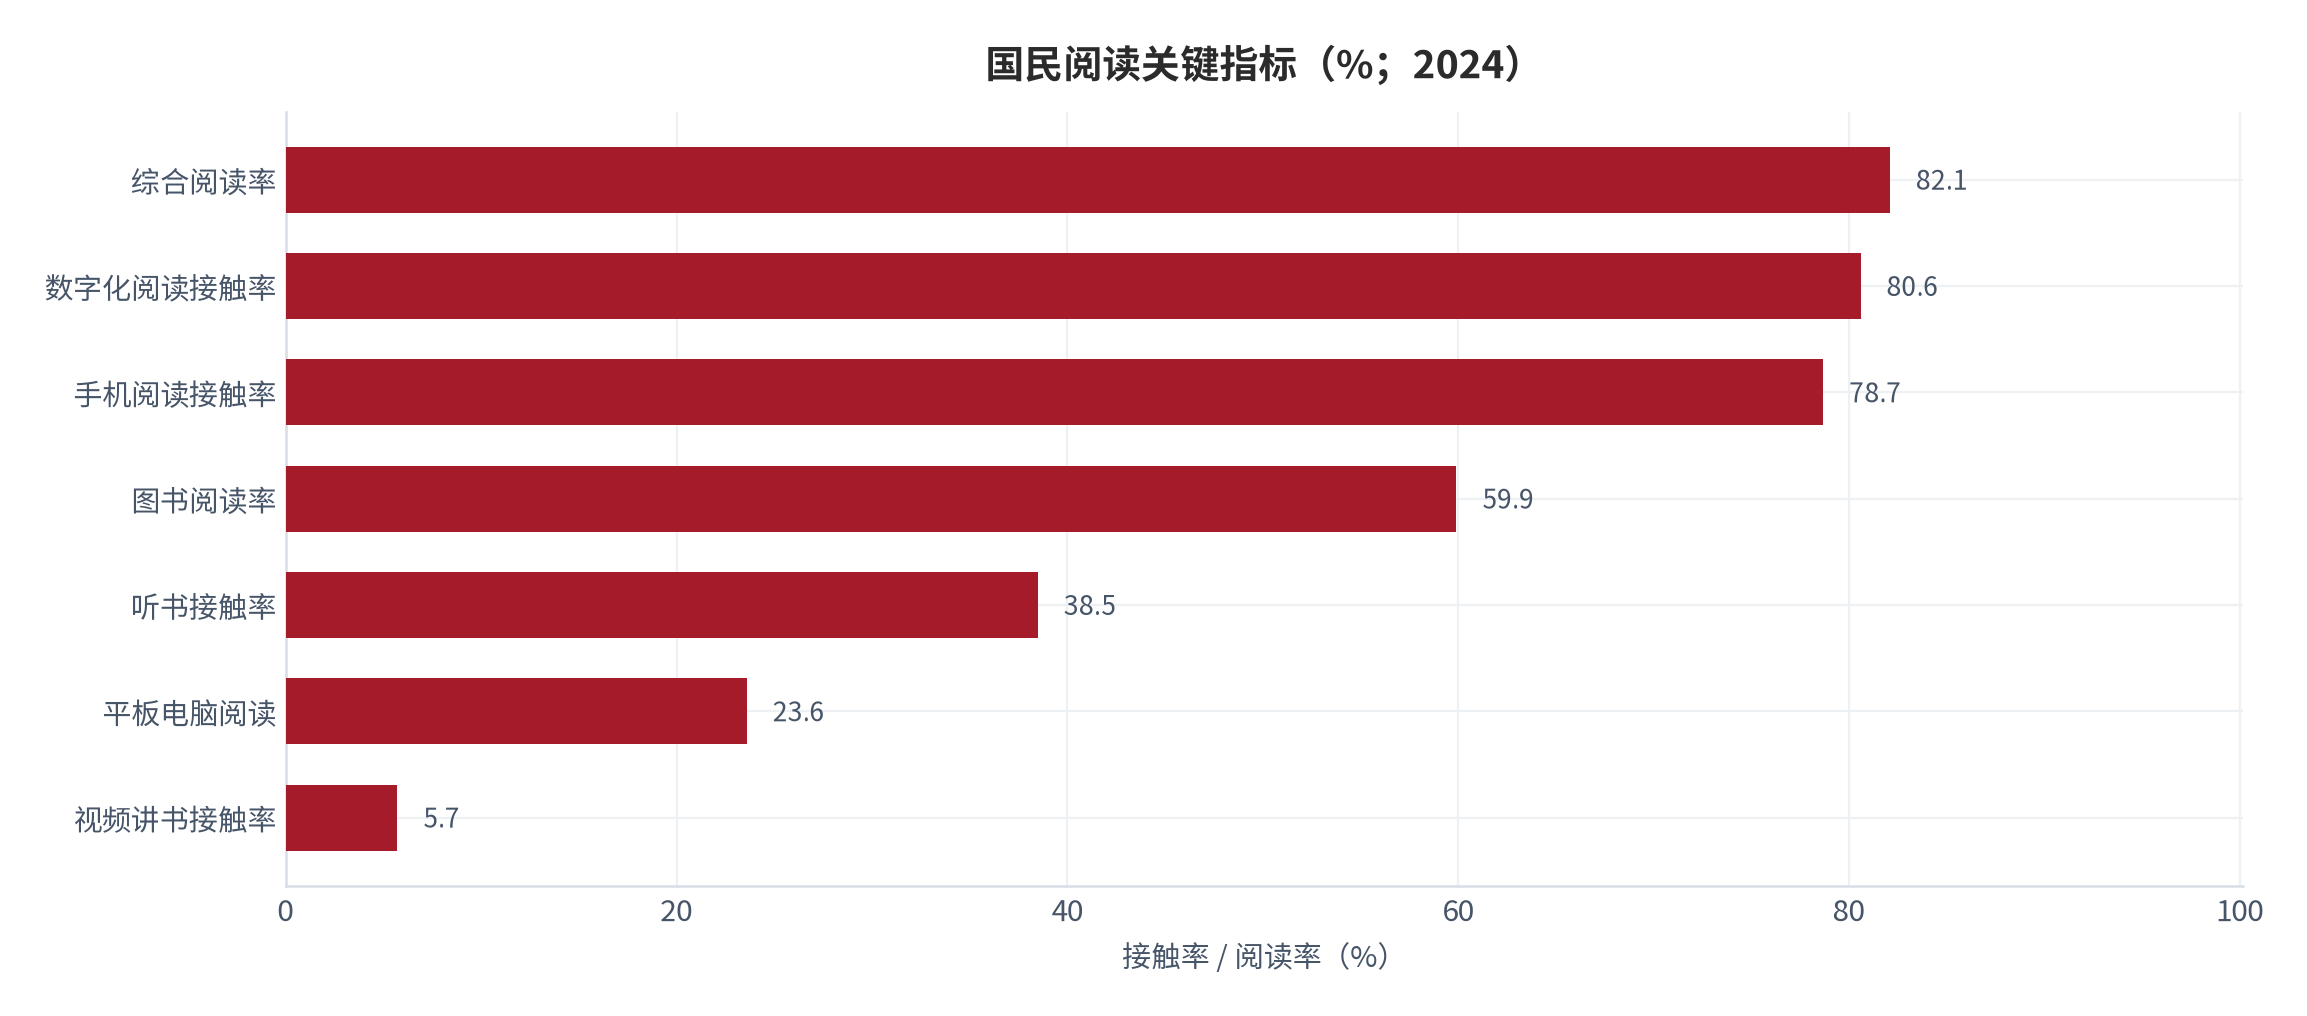
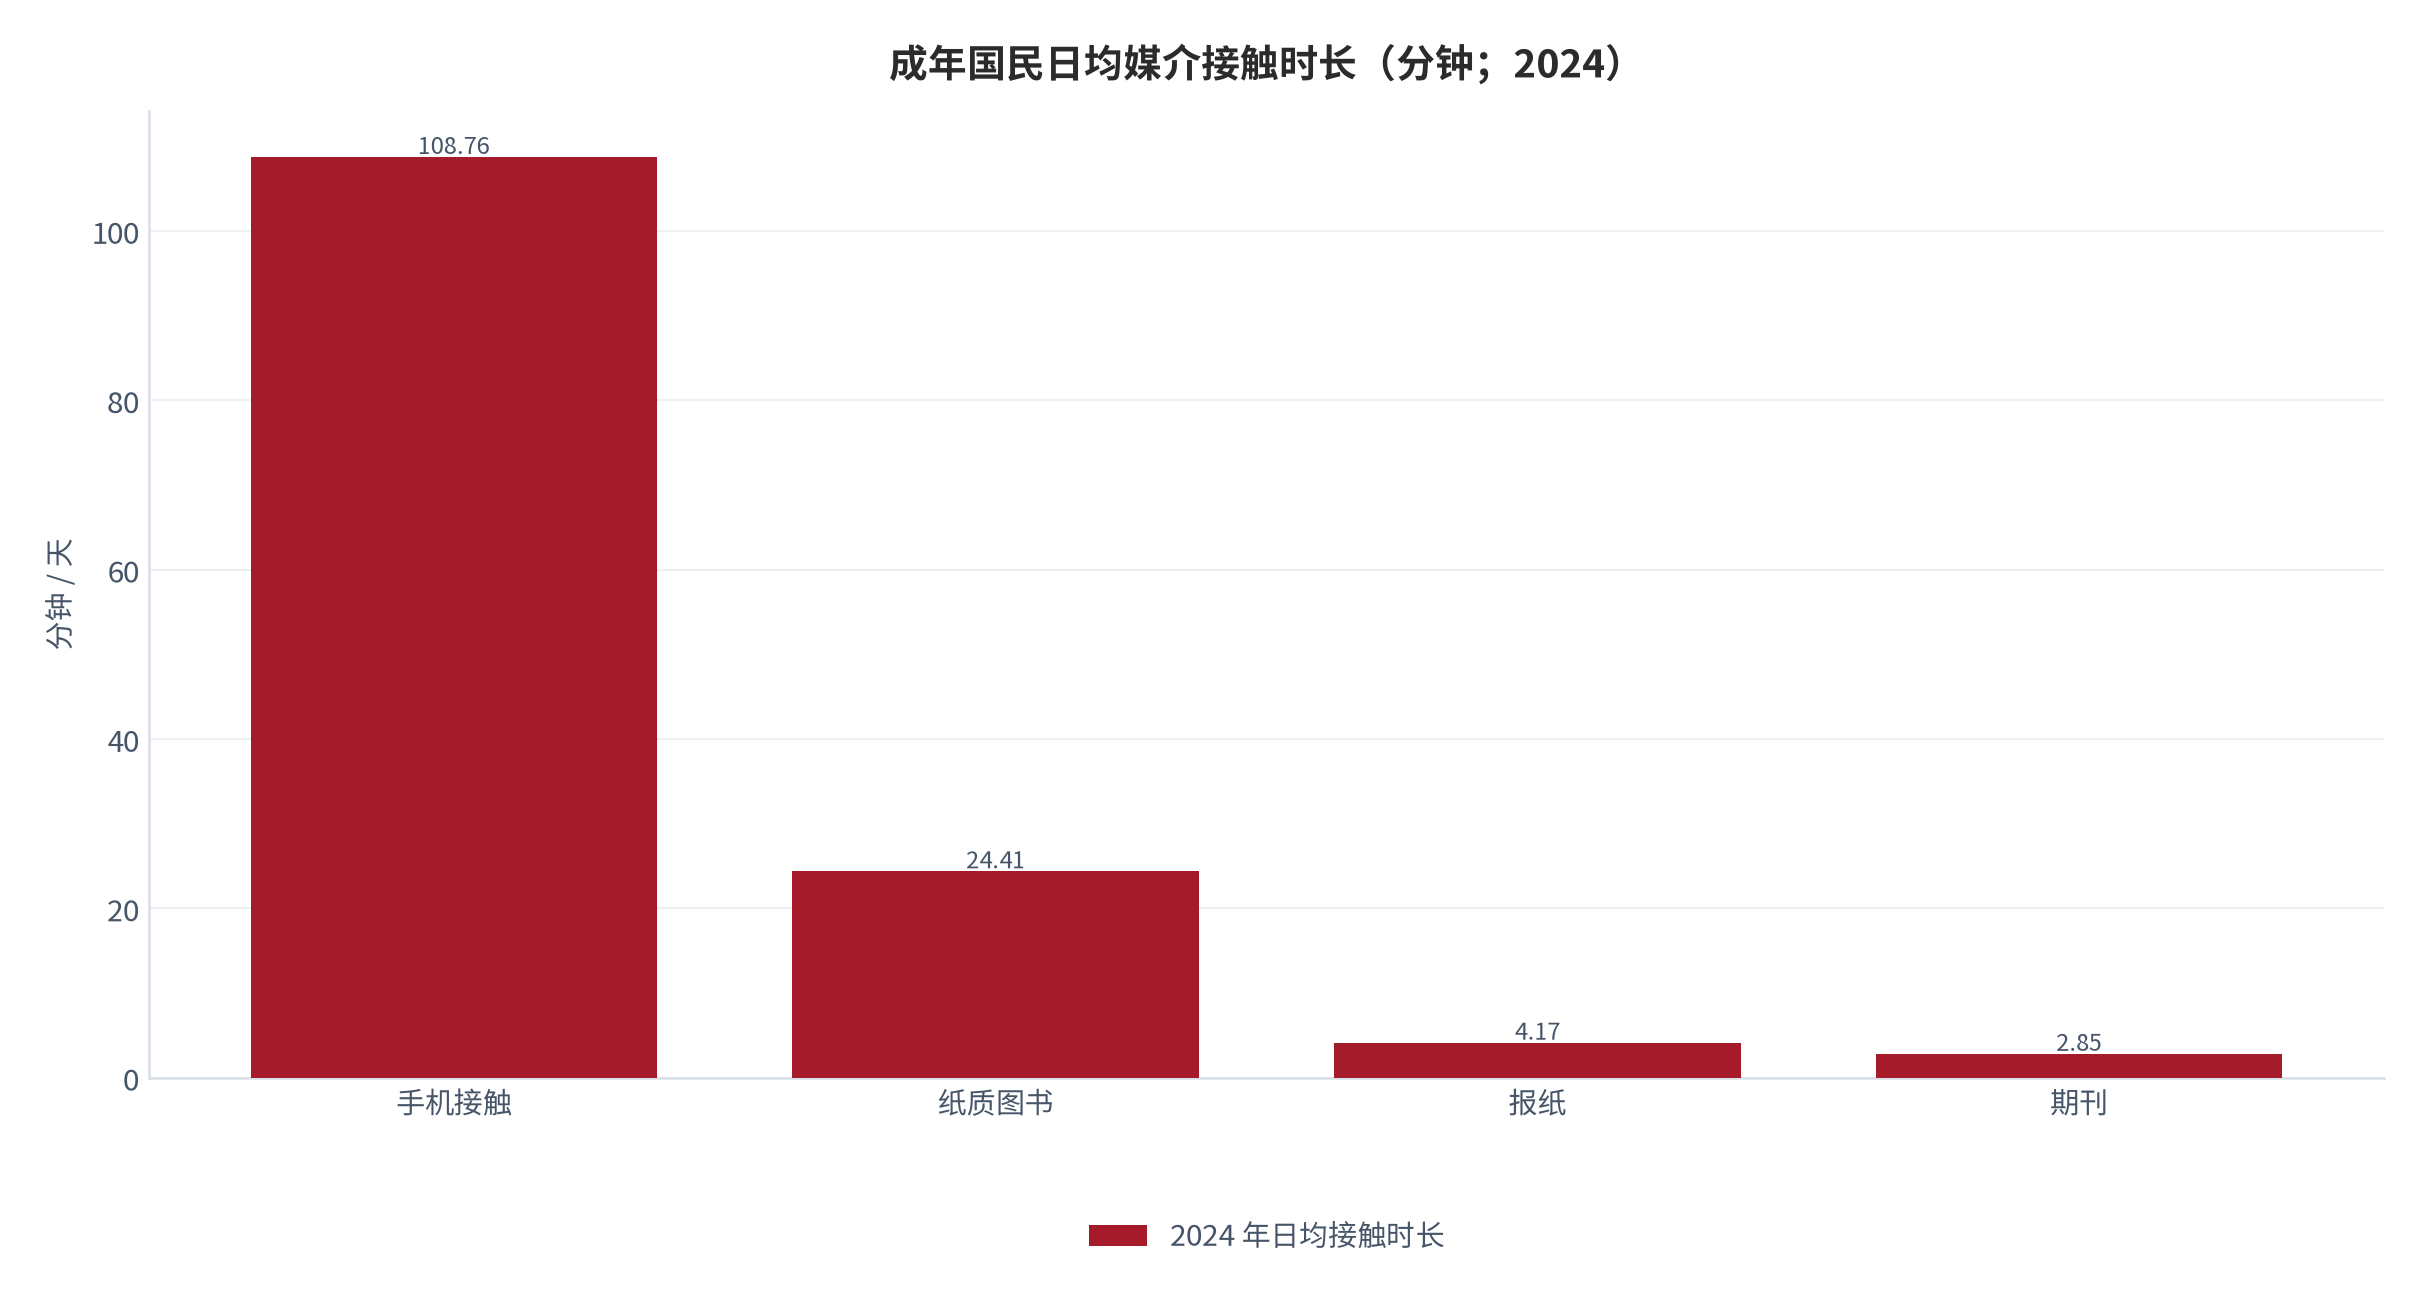
需求底座由一组官方口径的读数构成。2024 年我国成年国民各媒介综合阅读率 82.1%、图书阅读率 59.9%,数字化阅读方式接触率 80.6%,其中手机阅读 78.7%、听书 38.5%、视频讲书 5.7% [1][2]。绝对水平并不低:超过八成成年人一年内接触过至少一种阅读媒介。但把结构拆开,问题立刻显现——手机阅读接触率 78.7% 对应的是日均手机接触时长 108.76 分钟,而纸质图书的日均阅读时长只有 24.41 分钟、报纸 4.17 分钟、期刊 2.85 分钟 [2]。注意力被手机大量占用,但其中能被称为「阅读」的部分无从区分。载体结构也在变化:2024 年有 68.3% 的成年国民通过电脑端进行网络在线阅读、23.9% 在电子阅读器上阅读 [18],纸电之间的注意力分配仍在迁移。
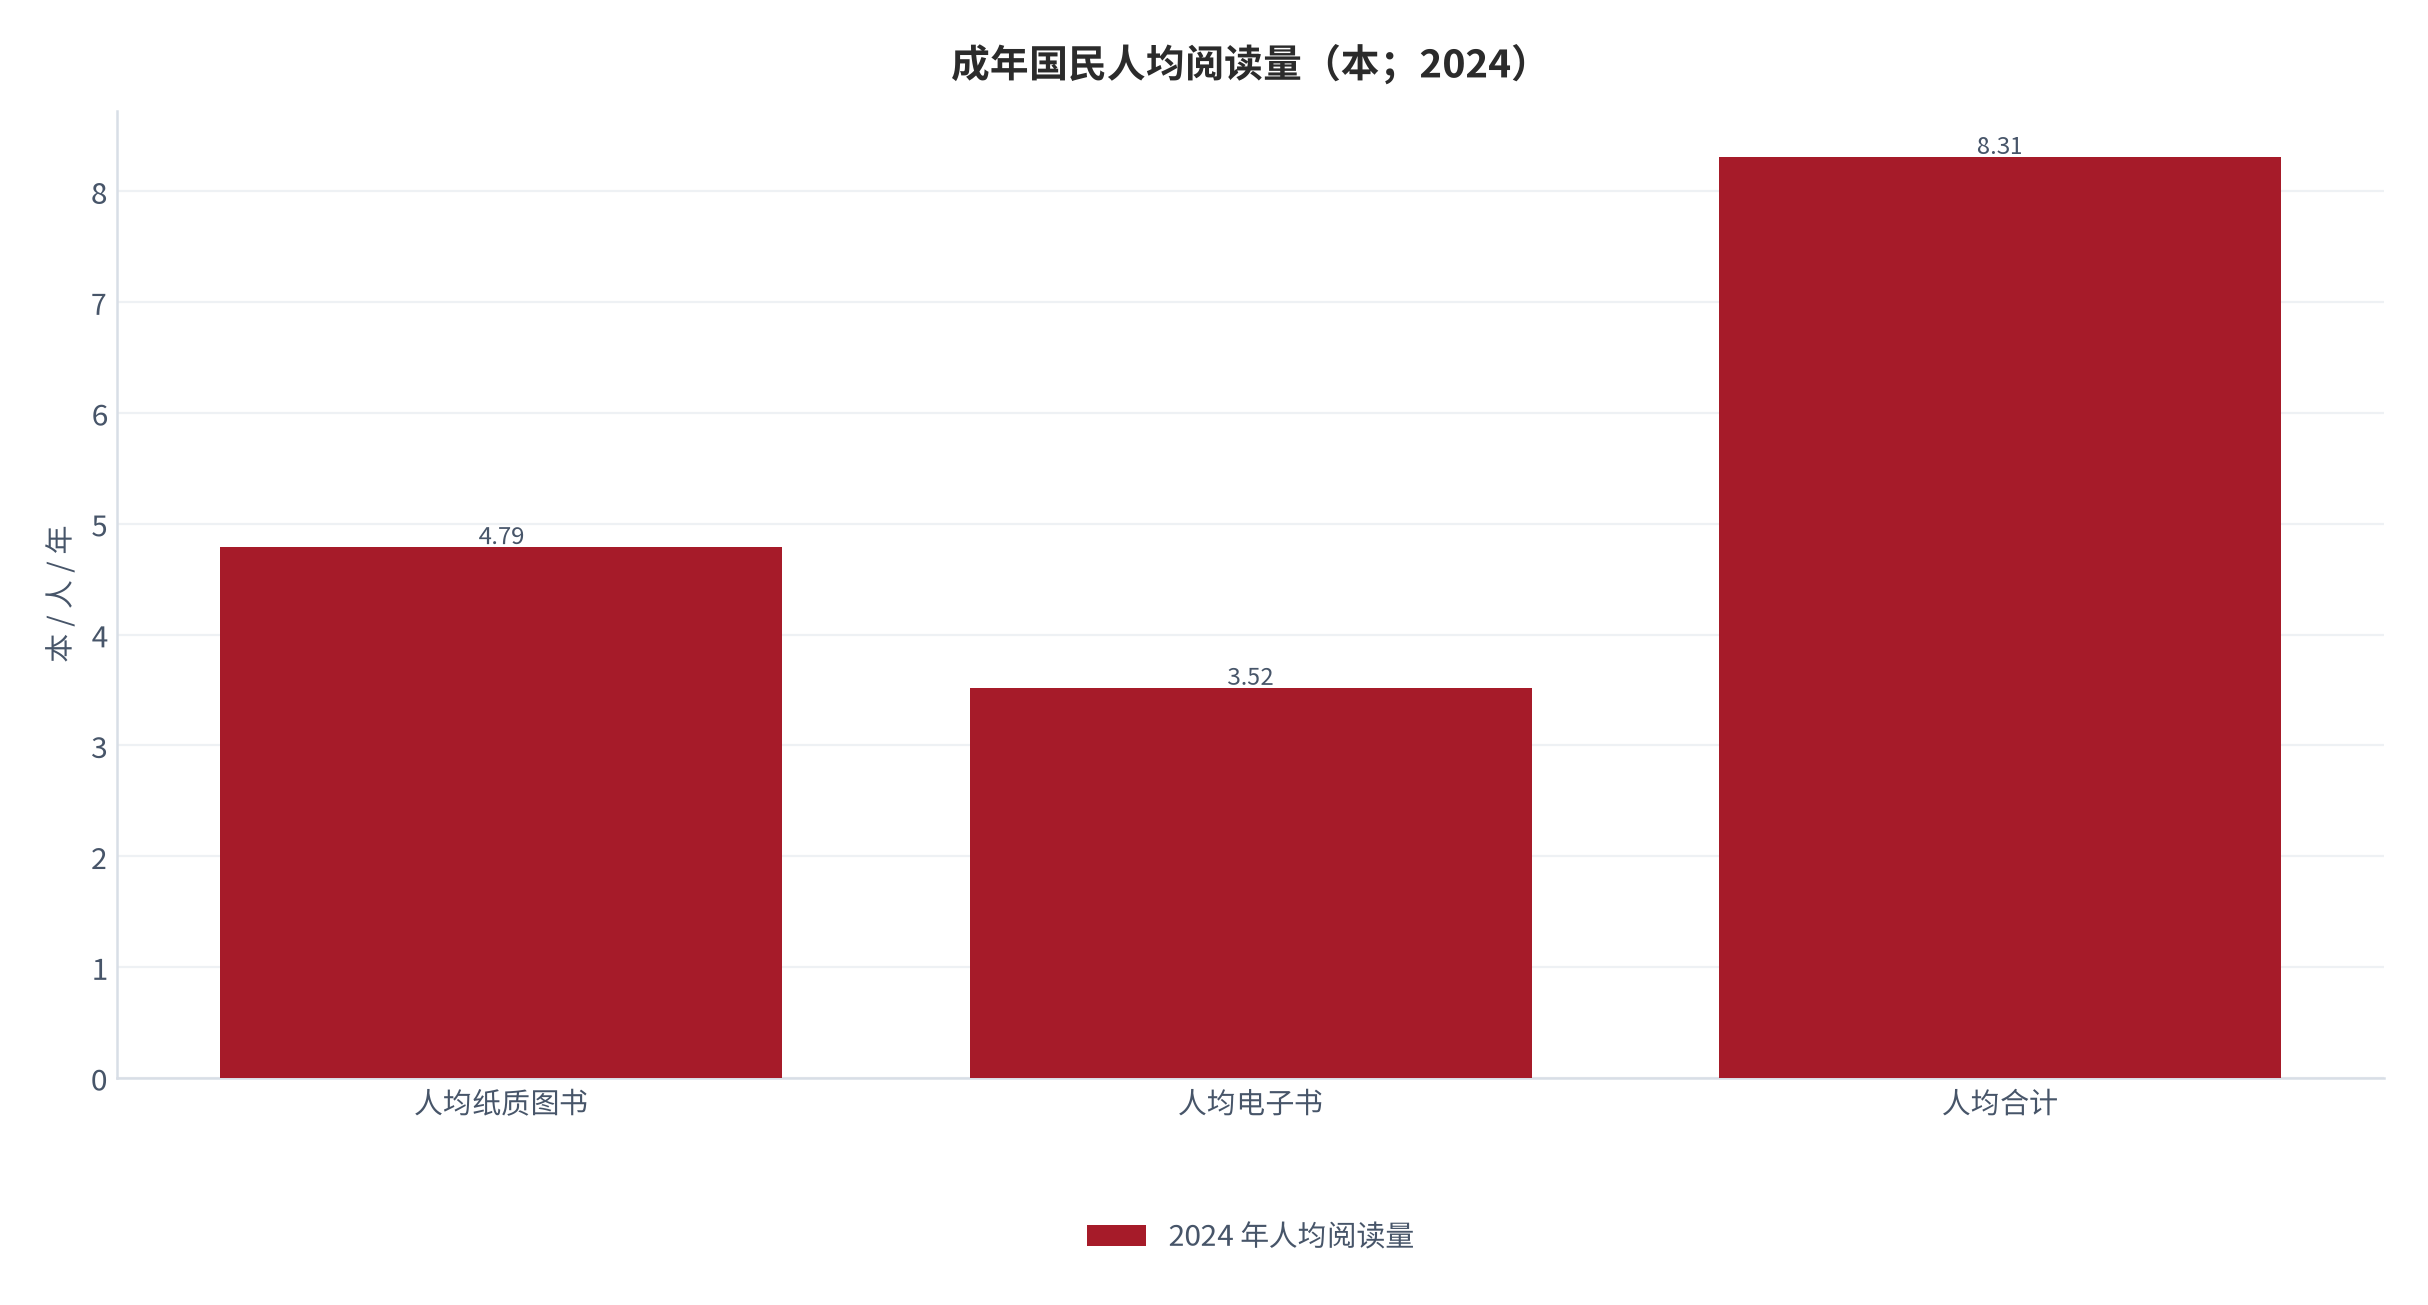
阅读量的绝对水平同样构成缺口。2024 年成年国民人均纸质图书阅读量 4.79 本、人均电子书 3.52 本,合计 8.31 本,同比增加 0.16 本 [1]。作为对照,0—17 周岁未成年人图书阅读率 86.6%、人均阅读量 11.65 本,其中 14—17 周岁青少年人均 13.73 本 [1]——成年人的人均阅读量不到青少年的七成。这个落差本身就是方法类内容的市场空间:成年人的阅读能力并不比青少年差,差的是可支配时间与阅读习惯的维持机制。
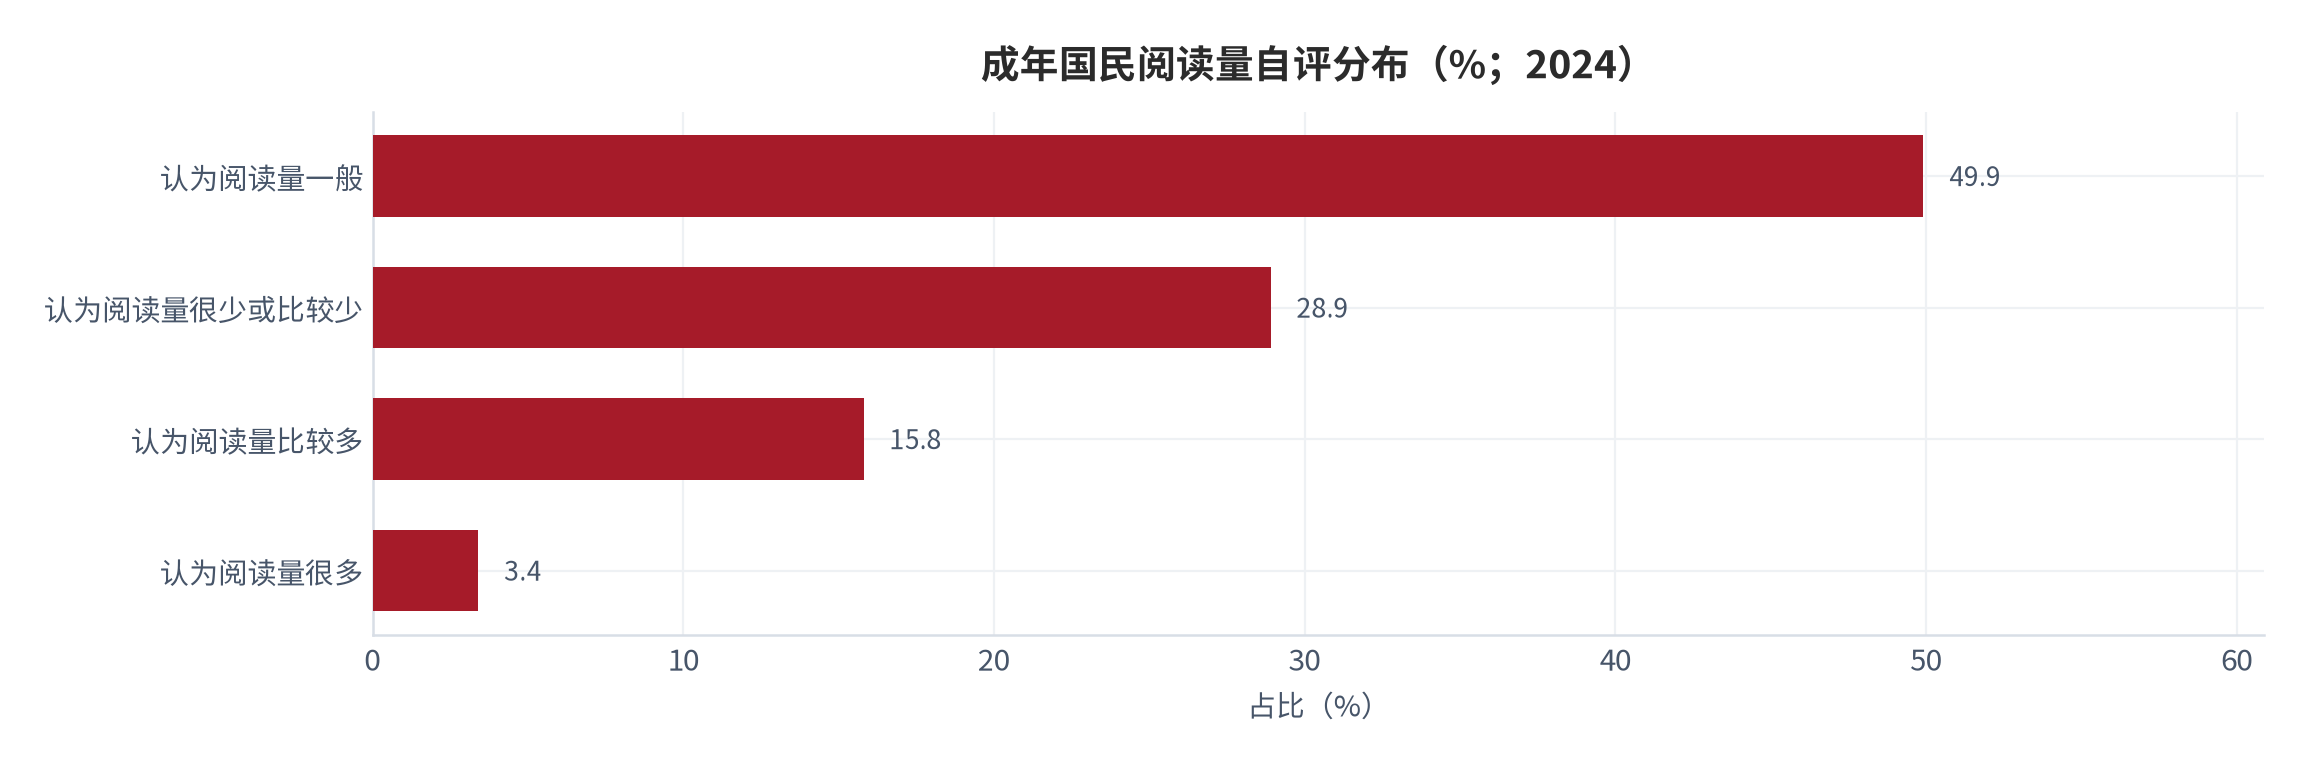
最能说明问题的是自评数据:2024 年只有 3.4% 的成年国民认为自己的阅读数量很多,15.8% 认为比较多,49.9% 认为一般,28.9% 认为很少或比较少 [1]。也就是说,接近三成成年人明确承认自己读得太少——这是一个已经形成自我认知、但尚未转化为付费行为的缺口。把 28.9% 与 6.89 亿数字阅读用户 [3]交叉看,「承认读得少」的人群规模远大于「已在为阅读付费」的人群规模。
区域数据提供了另一种验证。以阅读基础设施较完善的广州为例,居民综合阅读率 91.1%、成年居民人均纸质书阅读量 5.27 本,均高于全国平均的 82.1% 与 4.79 本 [16]。这提示阅读行为的分布高度依赖环境供给:公共图书馆、社区书房、书店的密度,与人均阅读量正相关——2024 年有 53.9% 的城镇成年居民表示居住街道附近至少有一种阅读服务设施 [1]。方法课如果只卖课、不接环境,就会持续面对「买了不用」的漏斗损失。
03交付边界:阅读速度的生理上限
这一章讨论的是行业的硬约束,也是全篇最重要的技术事实。认知科学研究的元分析结论显示:普通读者的阅读速度约为 250—300 词/分钟;阅读速度与理解准确率之间存在权衡关系,读者不太可能把阅读速度翻倍或翻至三倍(例如从 250 词/分钟提高到 500—750 词/分钟)而仍然保持同等理解水平 [8]。研究进一步指出,当阅读速度超过 400—500 词/分钟时,理解率急剧下降;超过 600 词/分钟时,理解率普遍跌破 75% [8]。
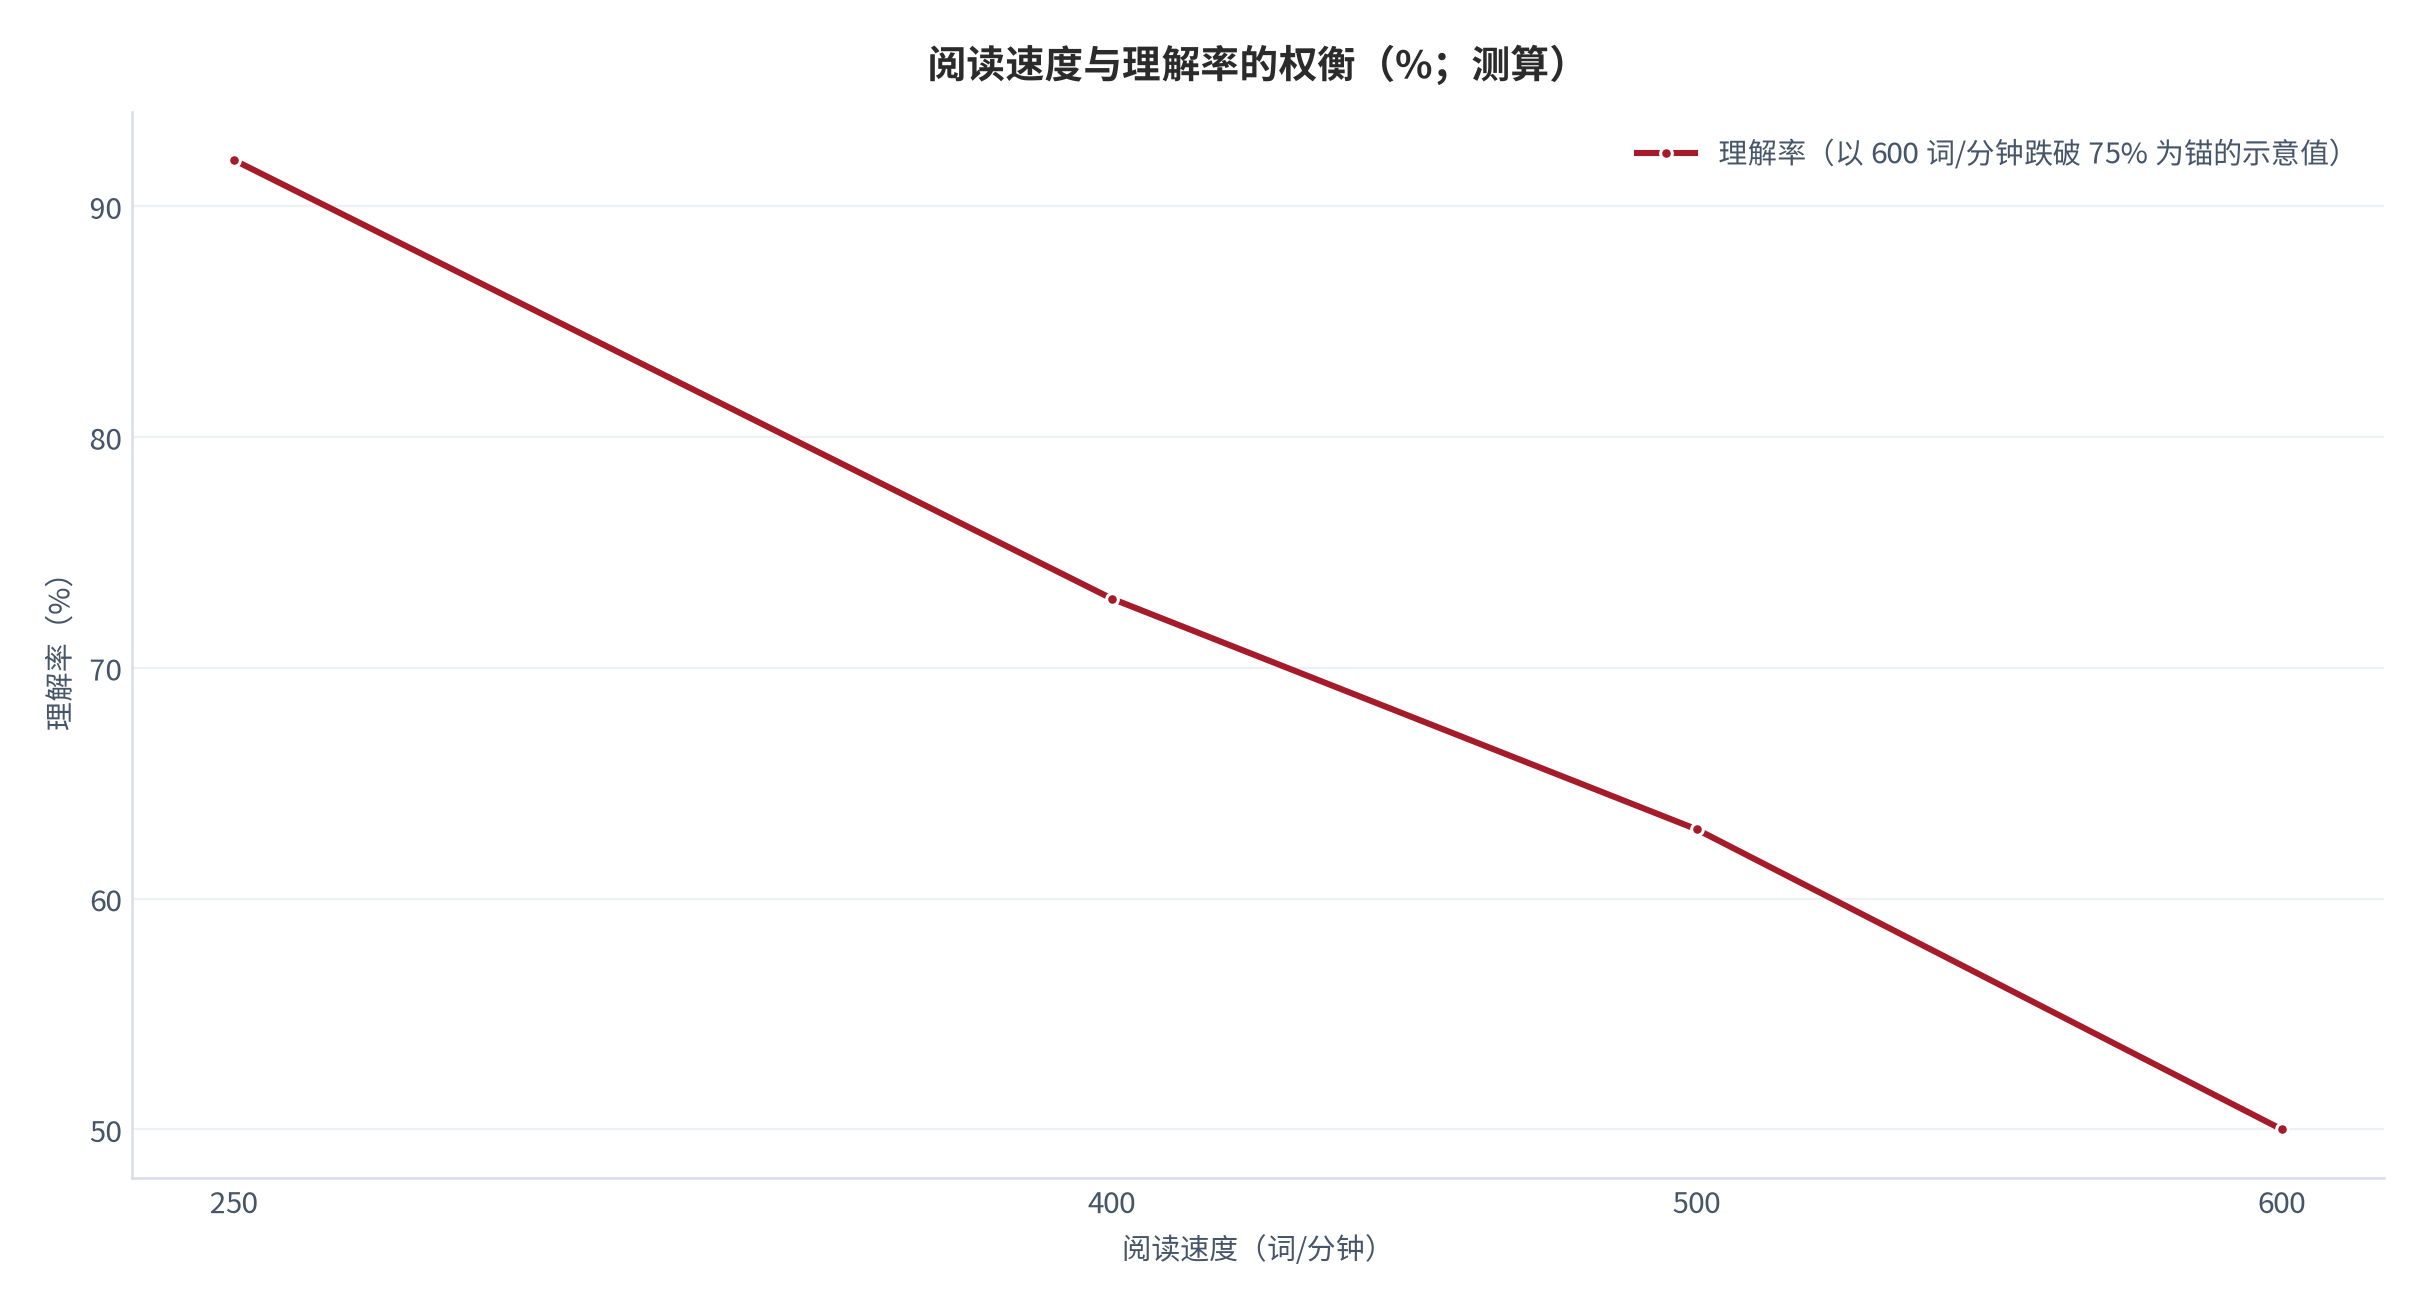
约束来自生物学而非方法论。视觉清晰区(中央凹)仅覆盖约 1 度视角,相当于手臂伸直时拇指的大小,视野中只有这一小块区域能提供清晰的文字图像;工作记忆同时只能容纳约 3—5 个信息组块,这使「同时解析多行文字」在多数人身上不可行 [8]。因此,任何宣称可以「之字形浏览」「整页吸收」的方法,都需要先推翻这两个约束。速读课程常宣称的 2,000 词/分钟,被研究者形容为「与人跑得比光速还快一样不可能」;即便是国际速读竞赛的前列选手,成绩通常也在 1,000—2,000 词/分钟,且对陌生材料的理解损失巨大 [8]。
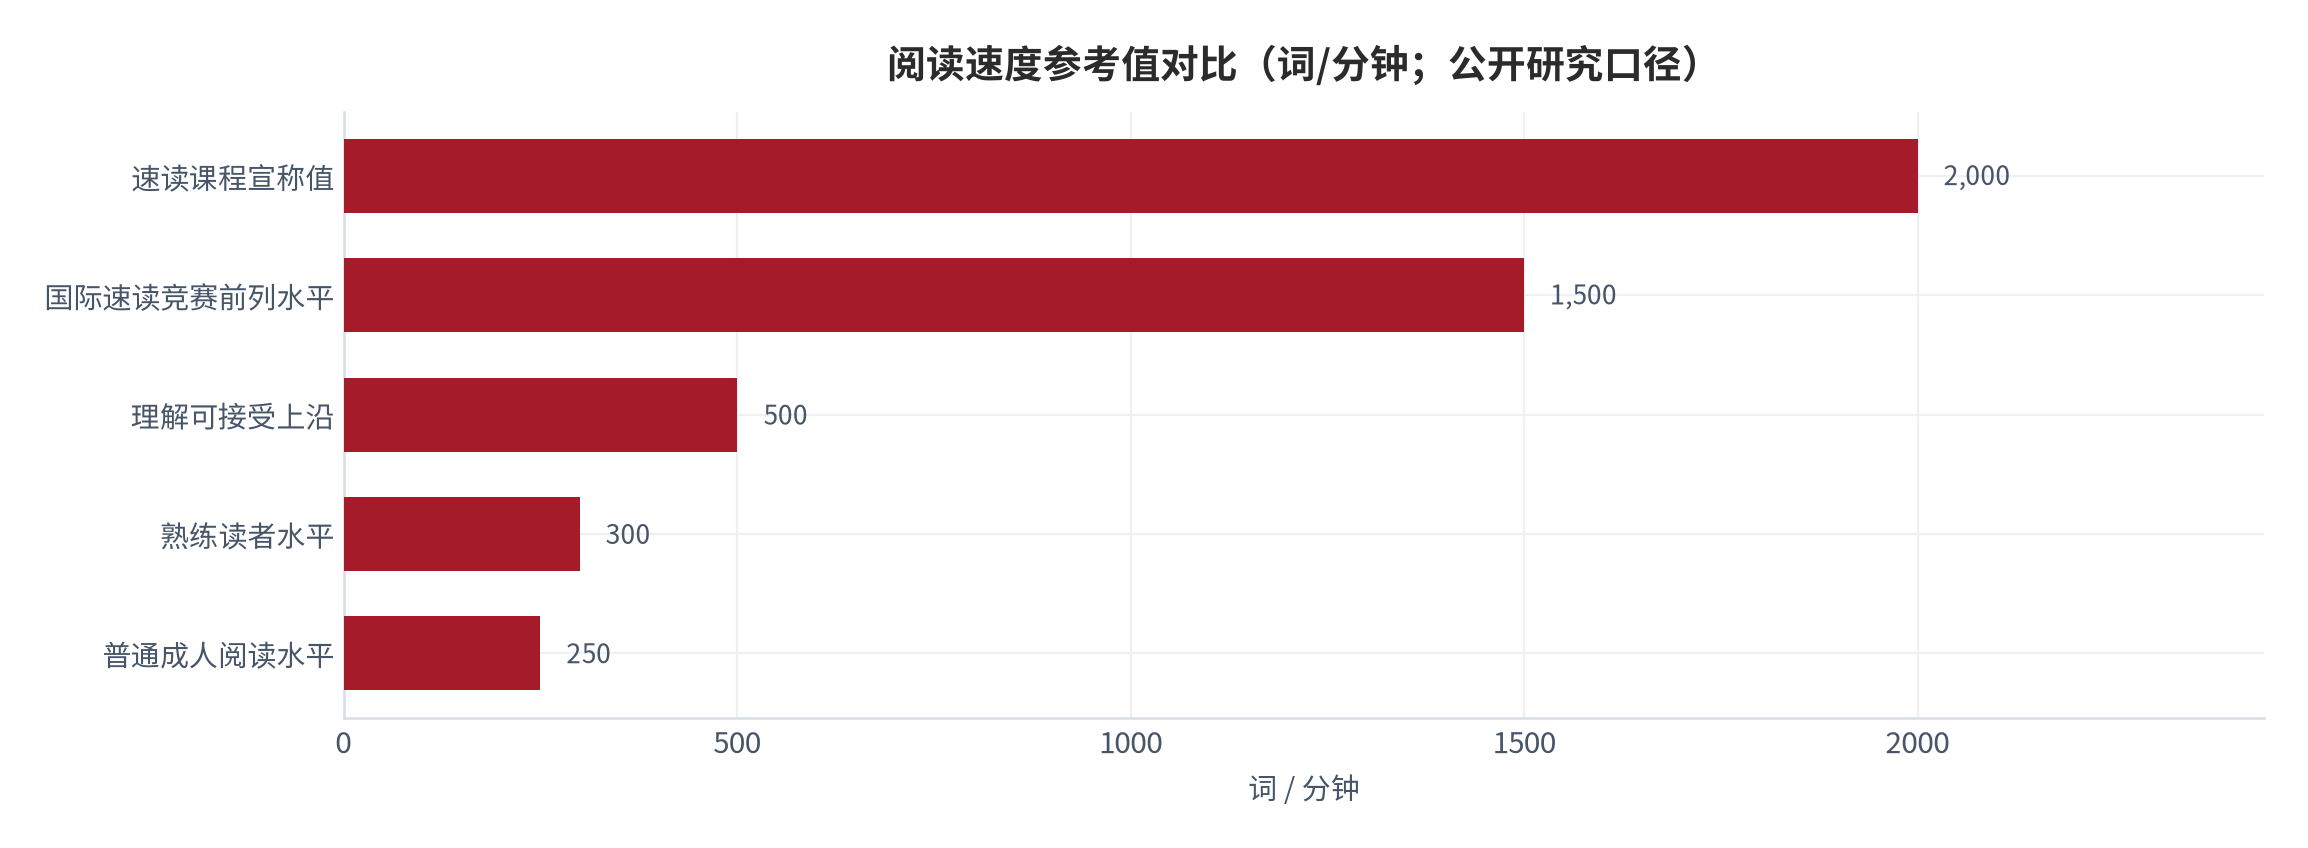
中文语境的表述更谨慎。国内媒体转引的认知科学家观点指出:一个熟练的读者每分钟大约能阅读 200—300 个单词,在保持准确性的同时加快这一过程几乎是不可能的;声称可以将阅读速度提高两倍或更多的说法并不可靠,研究发现这类「快速阅读者」并不能完全掌握内容 [6]。同一脉研究给出的建设性结论是:提高词汇量、增加阅读量,确实能让人读得更快——收益来自语言能力的提升,而不是眼球运动技巧 [6]。2016 年发表的一项系统性评述也得出相同结论:除「多读、提升语言能力」之外,不存在保持理解的「银弹」[8]。同期研究给出的替代方案是选择性阅读:与其追求逐字高速,不如挑选核心信息阅读、跳过无关紧要的段落,这在时间受限时对内容主旨的把握反而更好 [7]。
把这套约束翻译成产品语言,结论十分直接:方法类内容可以交付的东西有三类——选择(读什么)、节奏(什么时候读、读多久)、以及语言能力(词汇与背景知识)。唯一不能承诺的是「速度倍数」。一旦交付承诺落在速度上,产品就站在了生理约束的对立面,而退款率是这种对立的最终结算方式。
04完课率与退课率:效果的可观测证据
完成率与退款率是方法课唯一无法修饰的指标。行业综述口径给出的中国知识付费读数是:整体完课率 44.3%、复购率 30%;按课程类型分,一般课程完成率 12%—15%,免费或低价课程 5%—15%,付费课程 15%—40%,而承诺「短期速成」的课程完成率仅 12%、退款率高达 57% [10]。国际口径与之一致:免费在线课程完成率仅 5%—15%,所有在线课程平均完成率约 15%;价格低于一定门槛的课程完成率 15%—20%,而高价课程(相当于 500 英镑以上)完成率可达 45%—60%,在线课程的退款率通常落在 8%—12% [11]。另一份统计汇编显示,大规模开放在线课程平台完成率 5%—15%、订阅制平台 15%—25%、职业认证类课程 30%—45%、设计良好的课程 60%—80% [12]。
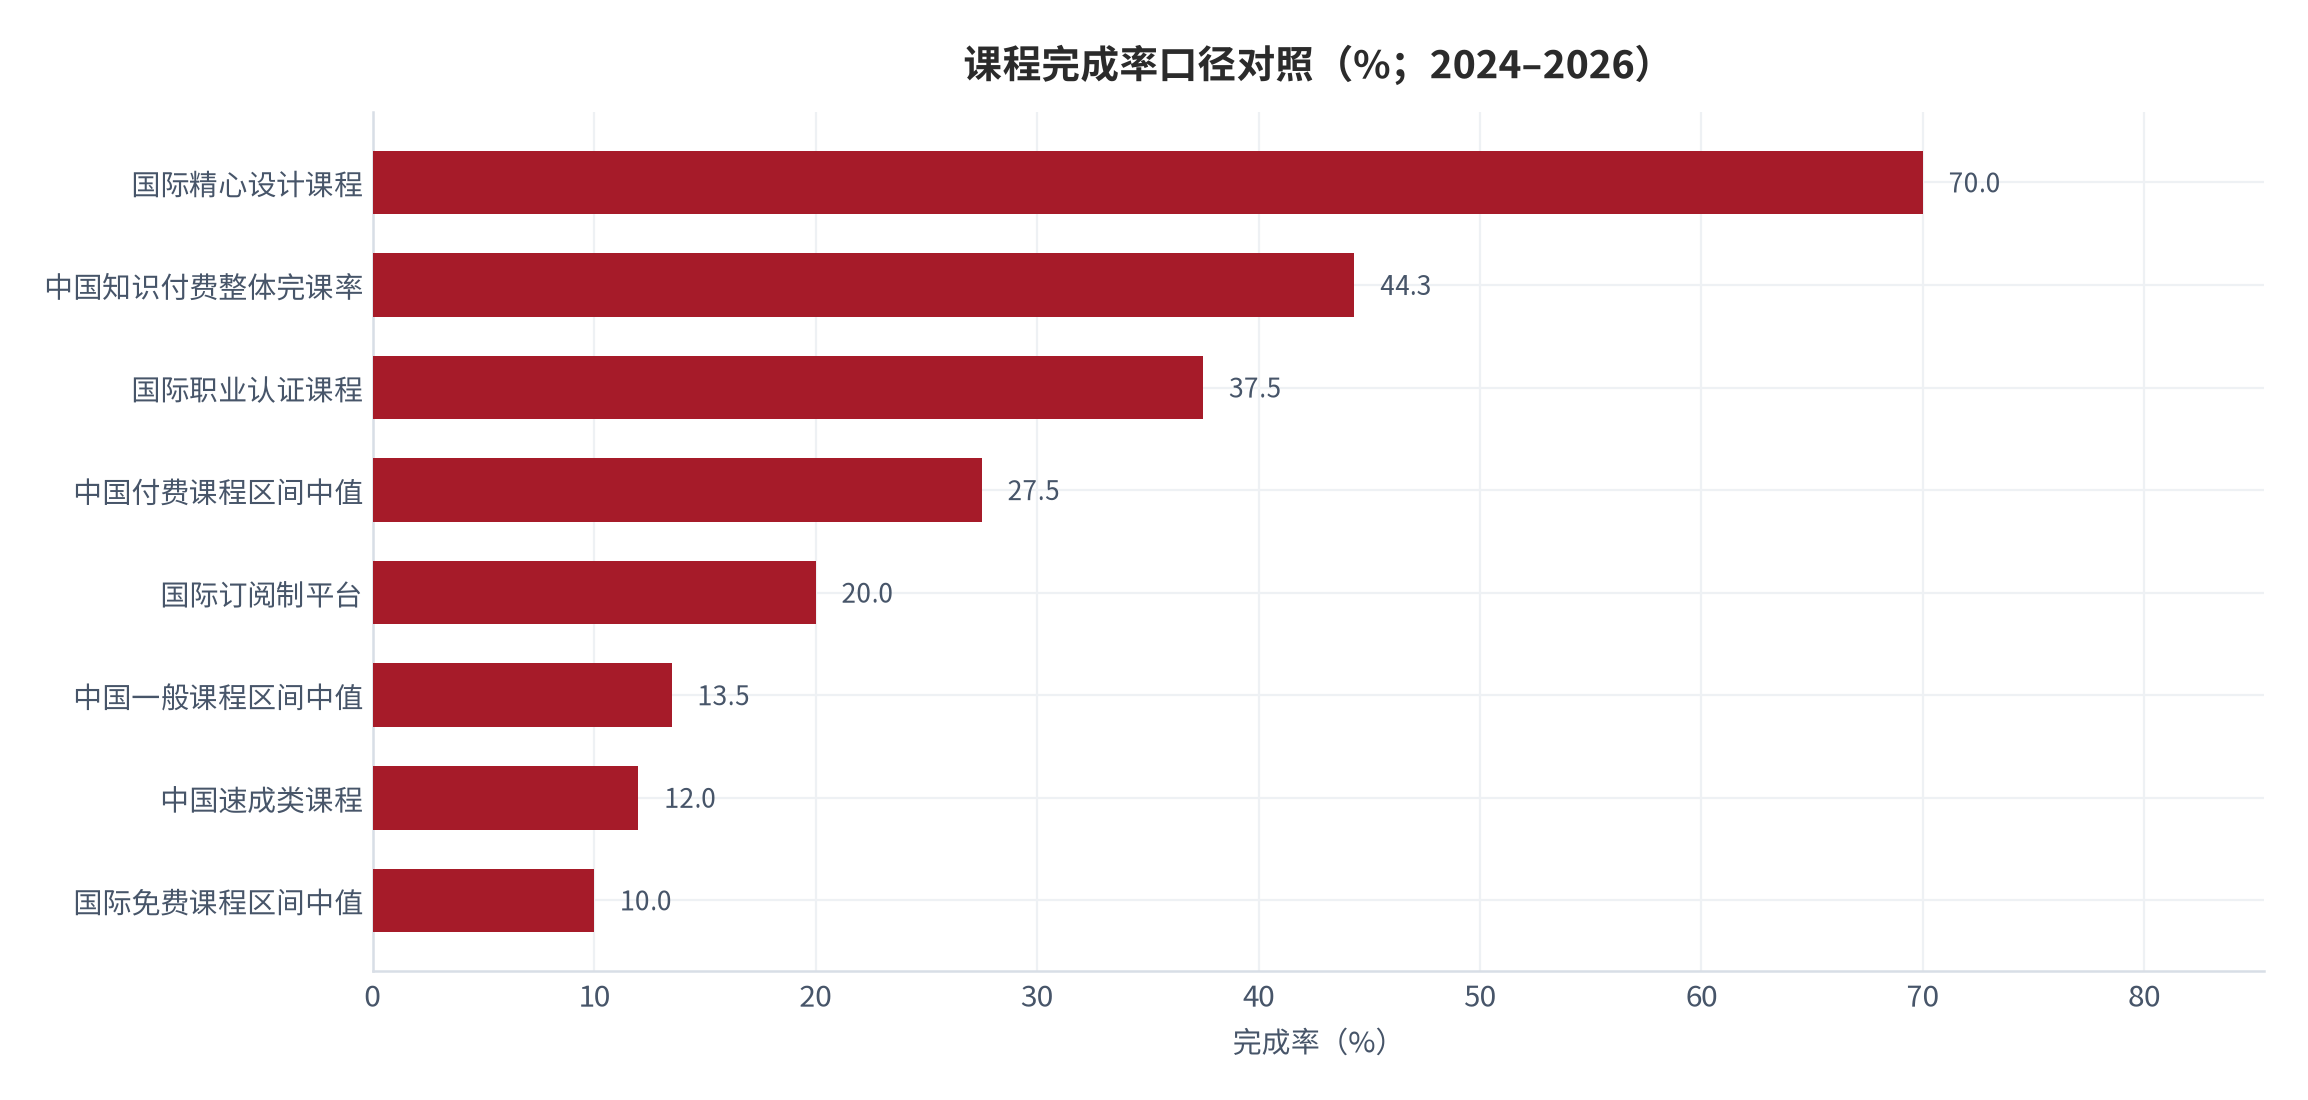
把「速成类课程退款率 57%」与「整体完课率 44.3%」放在一起,会出现一个值得注意的巧合:1 − 57% = 43%,与 44.3% 只差 1.3 个百分点(测算)。这不是数学偶然——两个数字都在描述同一件事:付费之后有多少人真正走完了学习过程。差别在于「速成类」把未完成的人直接推向了退款,而其他课程让他们留在了「已购买未使用」的状态里。换言之,退款率是完成率的显性化形式,而不是一个独立的质量指标。
国内职业教育领域的分层数据可以进一步验证漏斗形状。在线职业培训课程的平均完课率普遍在 30%—50% 之间,部分纯录播课程甚至不足 30%;购买录播课程的学员中,约 32% 在 30 天内停止学习、58% 在 90 天内放弃 [9]。把这两个数放进漏斗:100 名付费学员,30 天内流失 32 人,30—90 天再流失 26 人,最终完成约 42 人——与 44.3% 的整体完成率口径基本吻合(测算)。
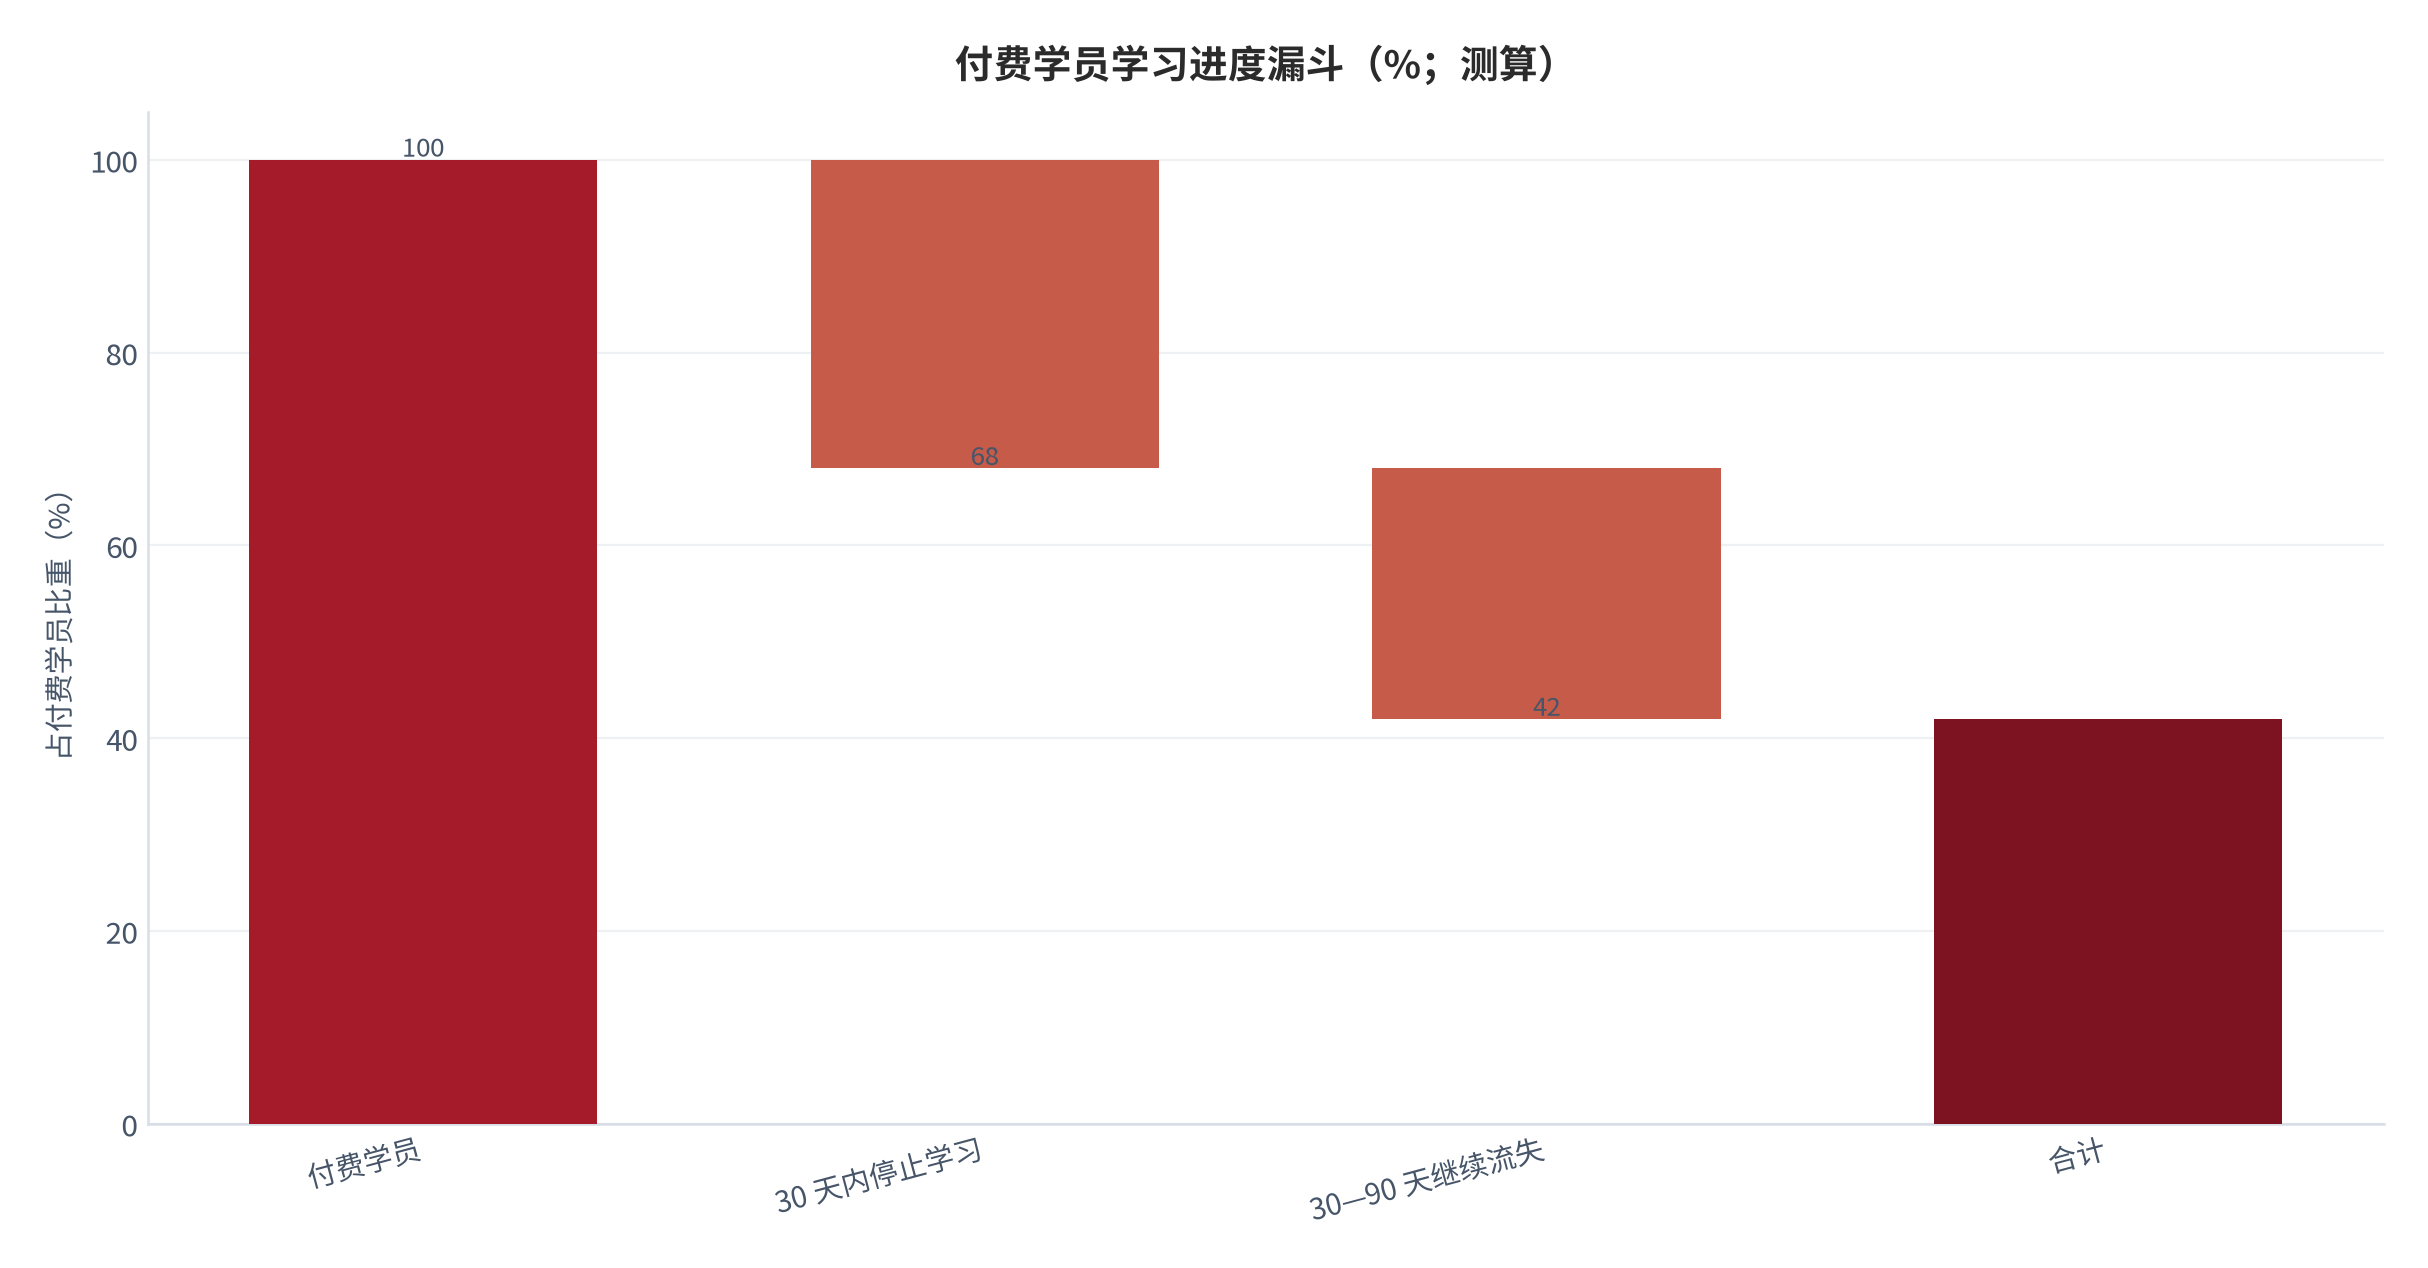
最有价值的对照组是「加了服务之后会怎样」。行业研究显示,加入督学服务后课程完成率平均可提升 15—20 个百分点;采用「备考规划师 + 督学班主任 + 答疑老师」伴学模式的机构,学员课程完成率达到 75% 以上,较行业平均水平提升近一倍 [9]。这组对照把结论钉死了:完成率的主要变量不是内容质量,而是「是否存在外部维持机制」。对方法课而言,这意味着产品设计的重心应当从「把课做得更好」转向「把学习行为托管起来」。
另一条风险线索来自消费者投诉。2025 年与职业培训相关的消费者投诉超过 3 万条、同比增长约 35%,退款困难与督学服务缺失是投诉焦点 [9]。投诉结构说明,用户并不排斥为服务付费,排斥的是「付了钱却没有服务」——在完成率只有 12% 的速成类产品里,退款不是情绪化决策,而是理性结算。
05内容形态与渠道分化
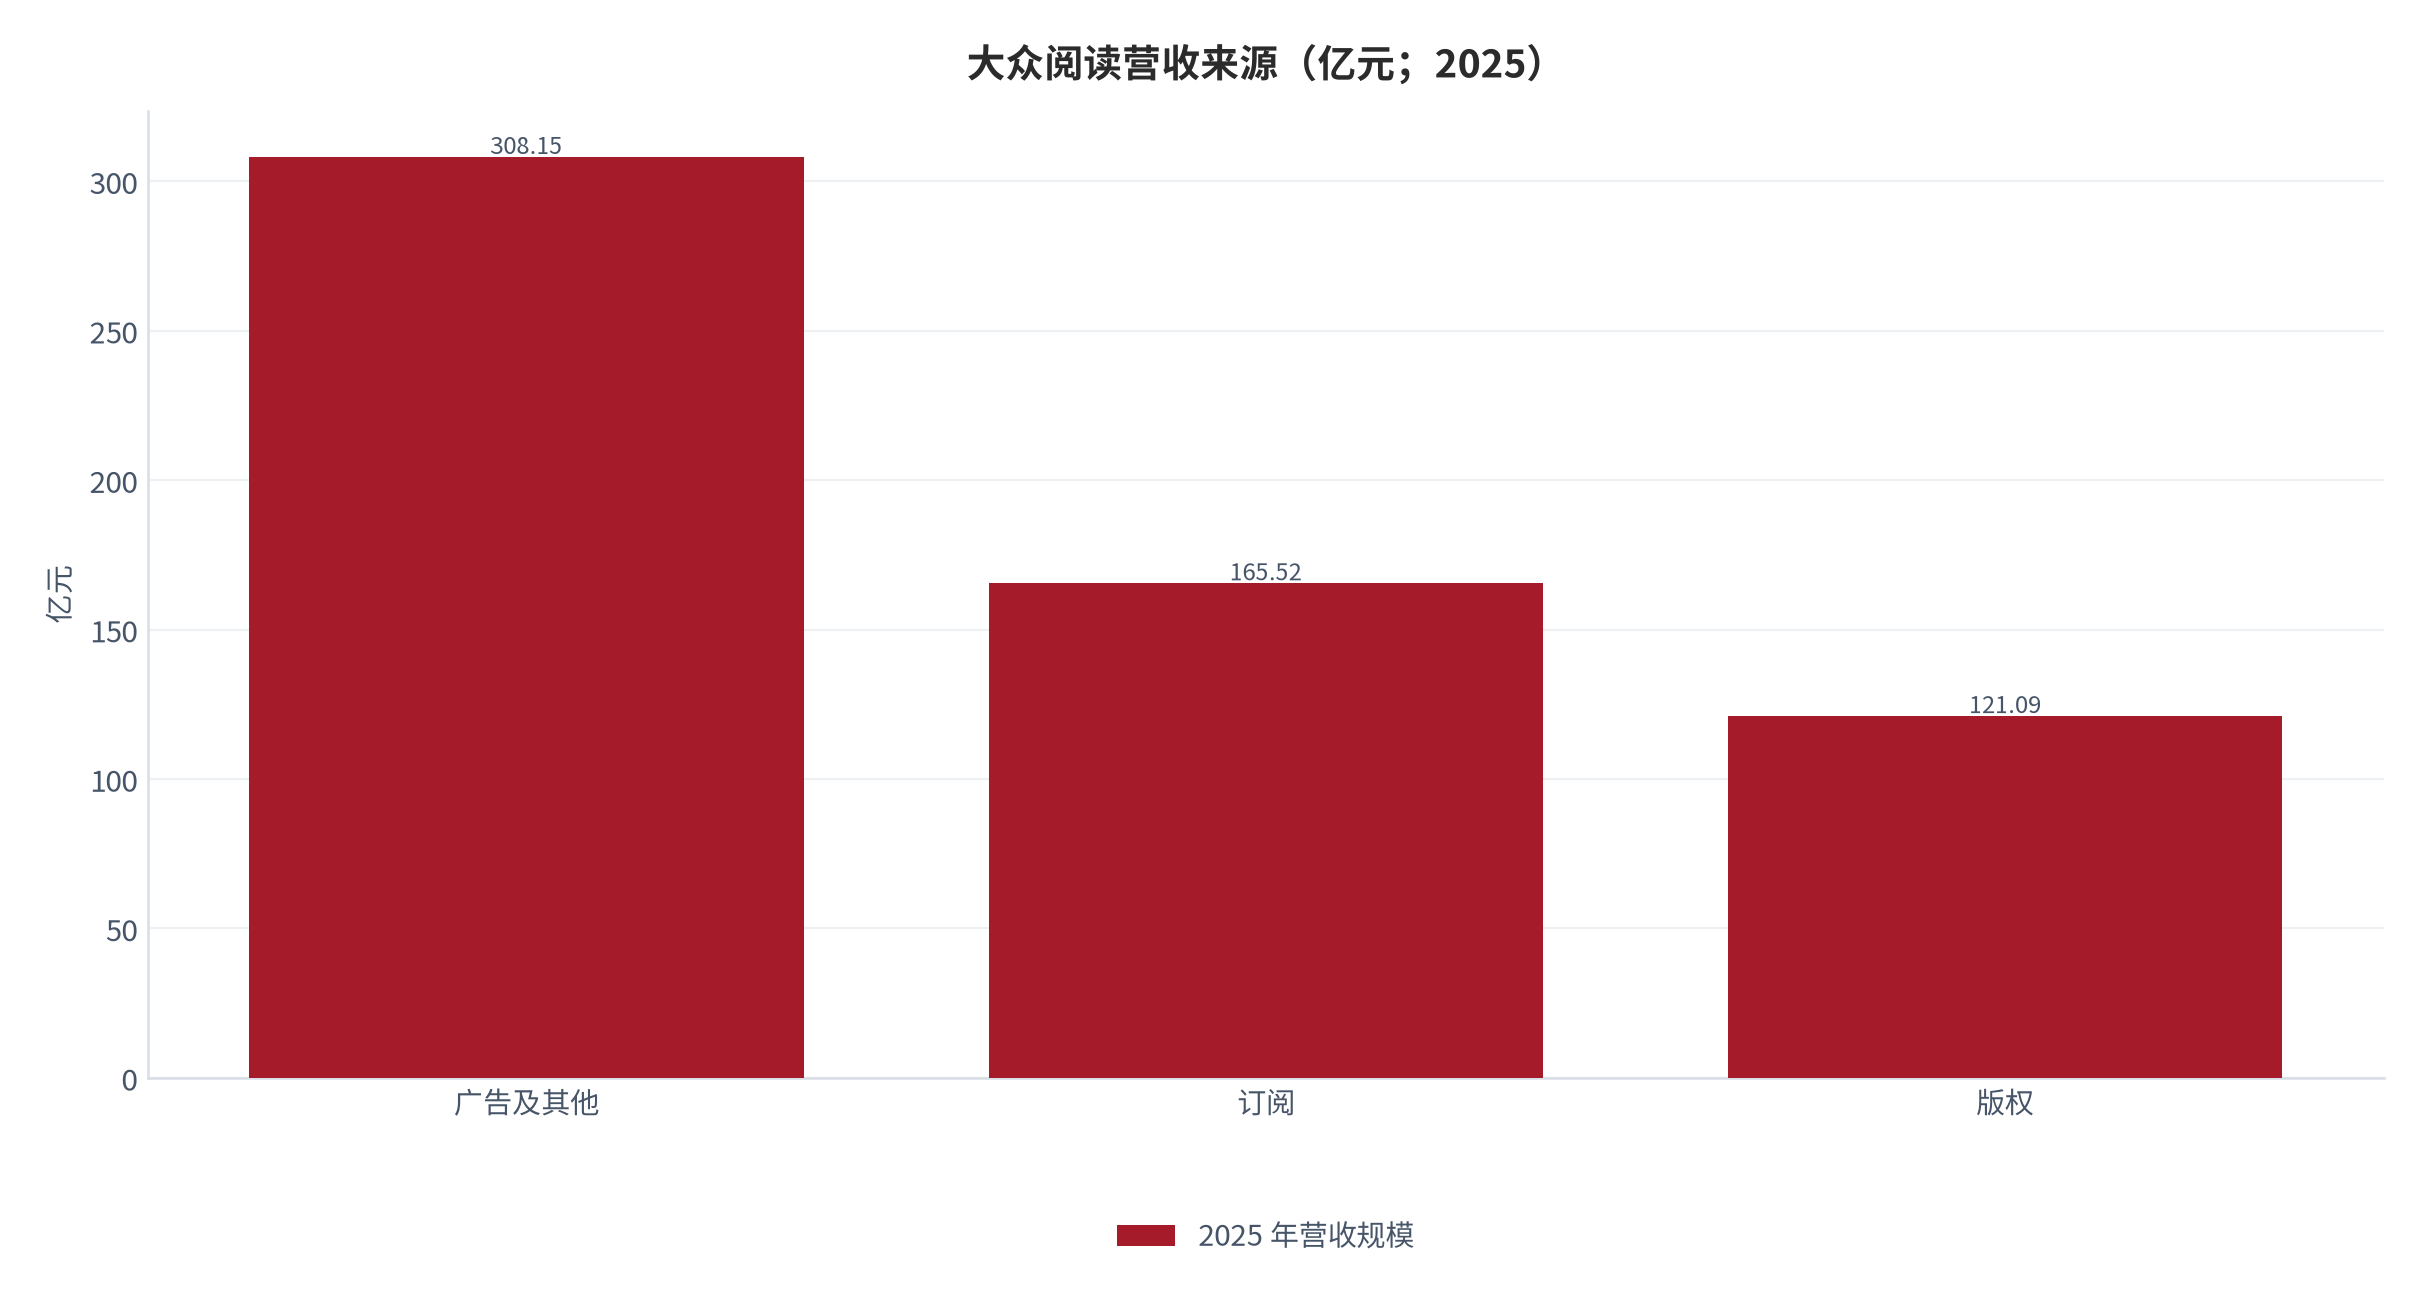
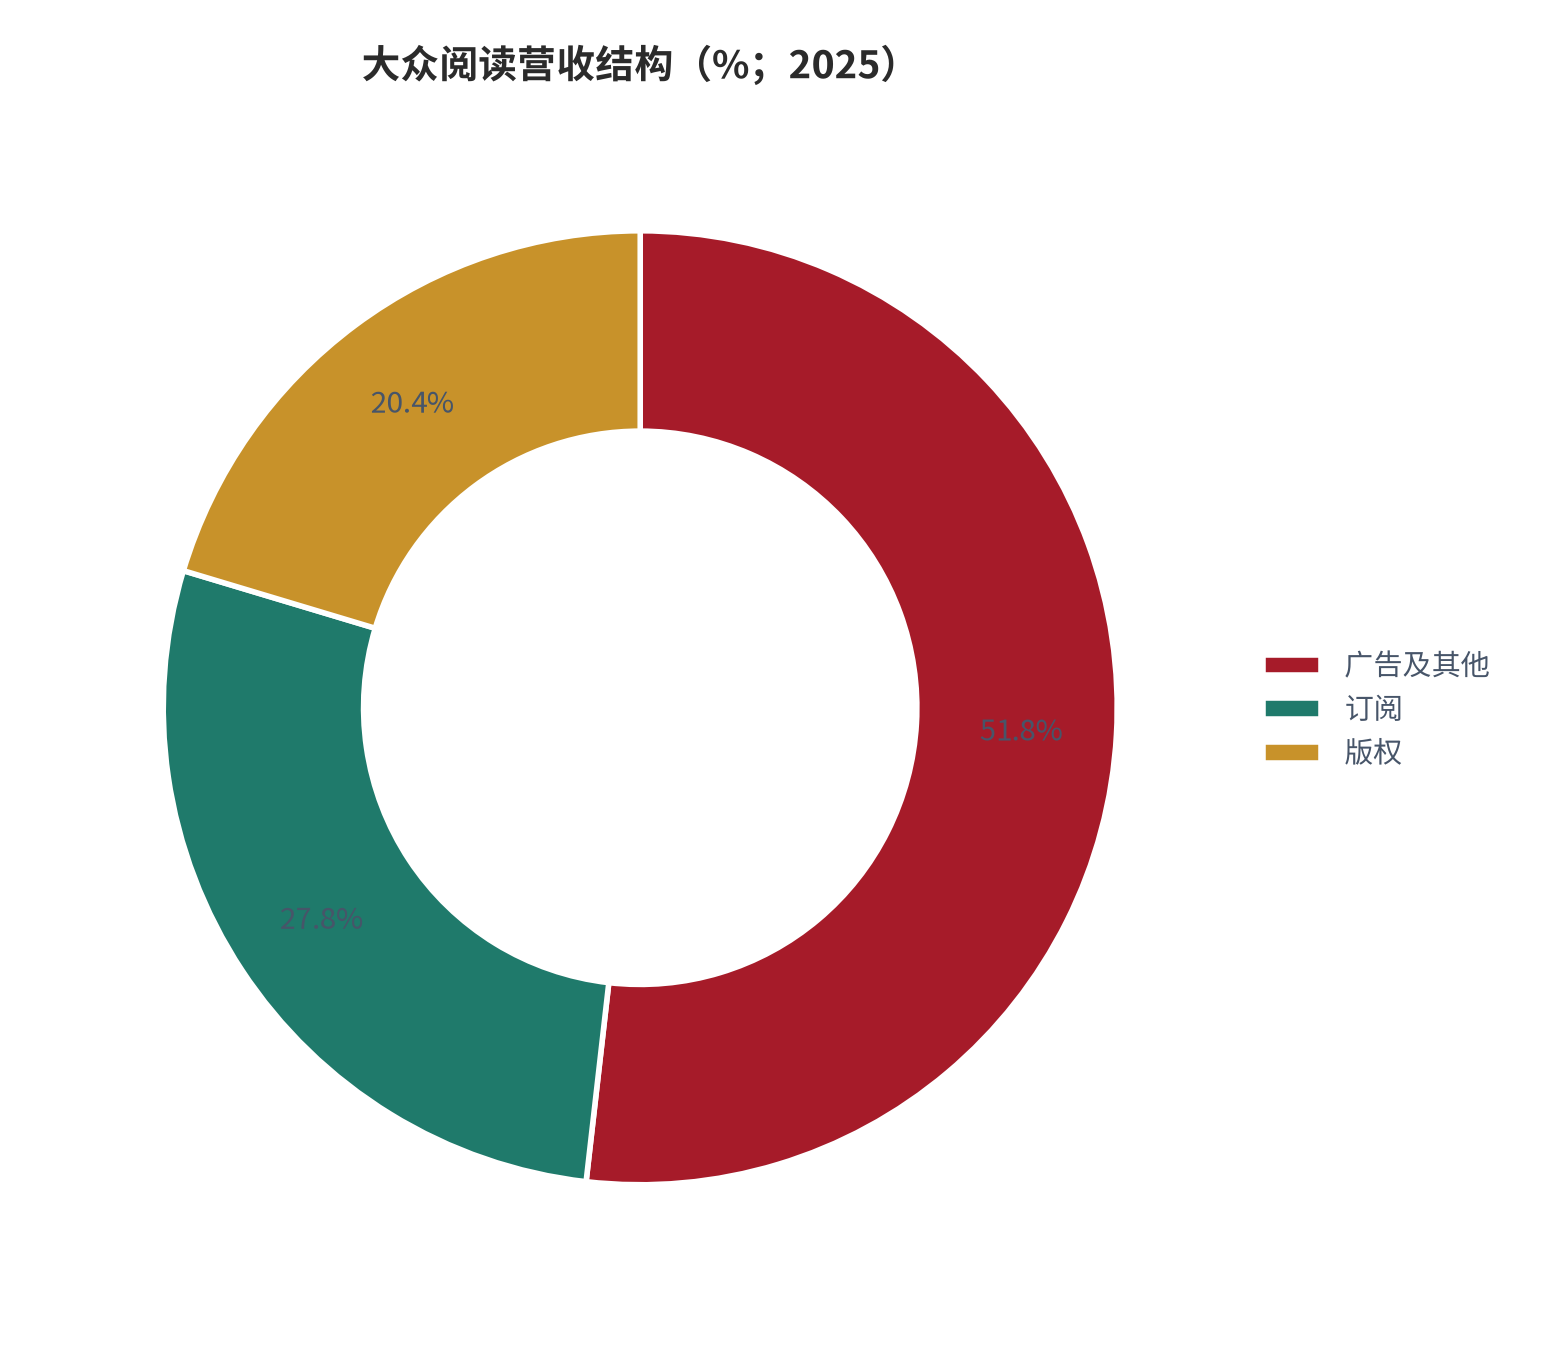
大众阅读市场的营收结构揭示了一个容易被忽略的事实:真正为内容买单的人,并不主要通过「订阅课程」这条路径付费。2025 年大众阅读 594.76 亿元营收中,广告及其他类型营收 308.15 亿元、占比 51.81%,首次突破五成;订阅营收 165.52 亿元、占比 27.83%;版权营收 121.09 亿元、占比 20.36% [3]。广告及其他成为第一大营收来源,意味着内容平台的收入重心正在从「读者直接付费」转向「流量与IP变现」。
这个结构对方法课的含义是:直接向读者收「方法费」的空间被压缩,因为读者的付费预算正在被订阅会员、有声会员、纸质图书三条线分割。数字阅读用户的付费分层给出了明确的预算边界——年均付费 30 元以下的人群以有声内容为主,31—300 元的人群以电子与纸质为主,300 元以上的人群以纸质为主 [3]。方法类内容如果想直接收费,必须挤进 31—300 元这一档,或者找到能支撑 300 元以上的结果型交付。
头部产品的形态给出了另一条路径:用「差异化交付」绕开技巧训练。以讲书类产品为例,截至 2025 年 9 月其应用注册用户突破 7,800 万 [13][14],代理商覆盖全国 80% 以上城市、每年举办线下活动超 30,000 场 [14];其核心栏目每周解读一本书、单期音视频平均时长约 45 分钟,累计音视频播放量超 59 亿人次、用户收听总时长超 10 亿小时,解读书籍数量超过 1,000 本 [15]。横向看,头部知识付费平台的付费用户量级集中在数百万:讲书类平台付费会员约 620 万、问答社区会员约 1,380 万、音频平台付费用户约 2,100 万(均为行业综合估算口径)[17]——相对 6.89 亿的数字阅读用户 [3],付费转化率仍处在个位数百分点(测算)。这套产品的交付物不是「阅读方法」,而是「已经完成的阅读结果」——用户购买的是「我读过这本书」的确定感,而不是「我能读得更快」的可能性。
把这条路径与速成类课程对照,差异非常清楚:讲书产品的完成率天然接近 100%,因为单期内容只有 45 分钟,且播放行为即完成行为 [15];速成类课程需要用户长期维持新的行为习惯,完成率只有 12% [10]。线下活动的规模化(每年 30,000 场以上 [14])则补上了完成率之外的另一件事:把「阅读」变成一种可出席的社交行为,从而绕过内在动机这一最大变量。
06单位经济与定价天花板
方法课的单学员经济模型由三个变量决定:年付费客单、完成率、以及由完成率决定的续费概率。前两个变量都有外部锚:客单锚定数字阅读的用户付费分层(30 元以下、31—300 元、300 元以上)[3];完成率锚定中国知识付费整体 44.3%、速成类 12%、伴学模式 75% 以上三个口径 [9][10]。续费概率需要推导:整体复购率 30% 除以整体完成率 44.3% 得续费转化系数约 0.68(测算),保守取 0.65,即续费率 = 完成率 × 0.65。三个变量相乘即可得到单学员首年营收。
测算结果给出三条判断。第一,完成率对单学员营收的杠杆远小于客单:客单从 30 元提到 300 元,单学员首年营收提升约 9.5 倍;而完成率从 12% 提到 75%,同口径只提升约 38%(测算)。第二,尽管杠杆小,完成率仍然是唯一能降低退款与投诉的变量——速成类课程 57% 的退款率 [10]意味着名义营收的一半以上会在结算环节流失。第三,两者需要组合:低客单 + 高完成率(如听书会员)适合规模化,高客单 + 高完成率(如伴学训练营)适合利润化,「低完成率 + 高客单」是唯一必然亏损的组合,也正是速成类课程的典型结构。
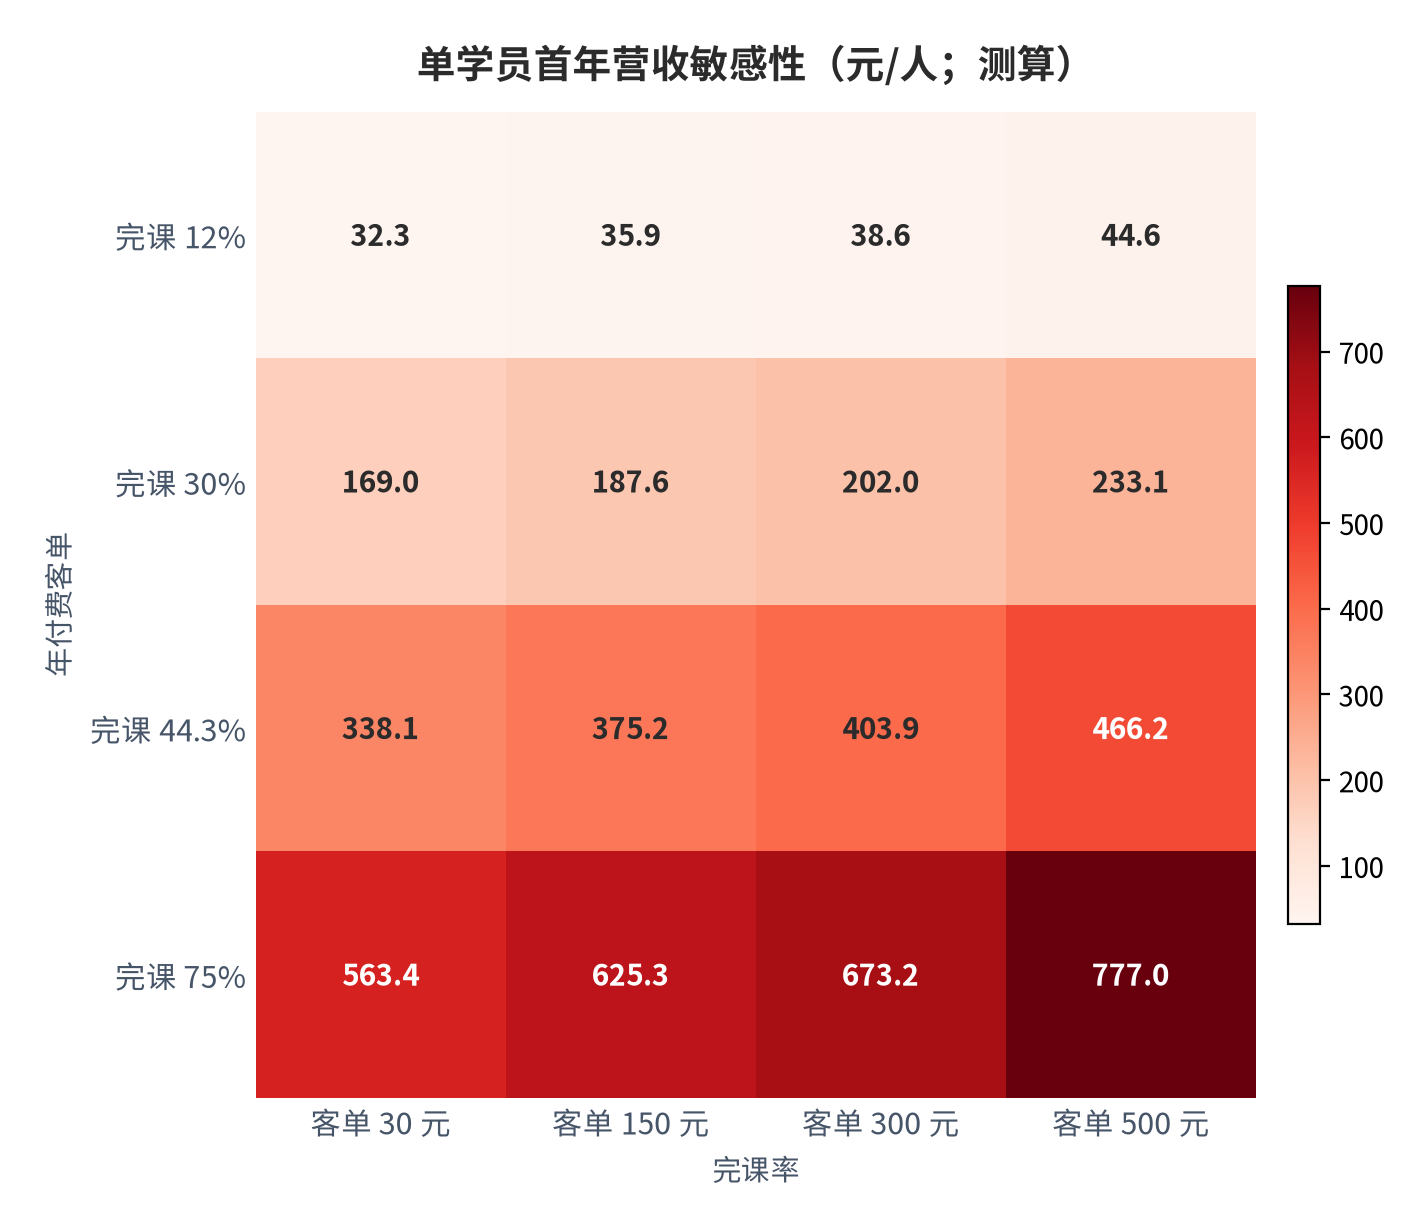
定价天花板由此可以推导出来。数字阅读用户的付费预算呈三分层,300 元以上的人群以纸质内容为主 [3],说明超过 300 元之后,用户的比较对象变成「一整年的纸质书支出」,而不是「一门课」。方法课如果定价超过 300 元,就必须在用户的账本里与实物商品竞争,这要求交付物具备可衡量的结果(考试通过、作品产出、行为改变),而「阅读速度」恰恰是最难被用户自我验证的结果之一。因此本报告判断:纯方法类内容的合理定价区间在 30—300 元,300 元是分水岭——越过分水岭的产品必须从「方法」改卖「结果」。
国际定价数据支持这一分水岭的存在,只是量级不同。行业研究显示,价格低于约 100 英镑的课程完成率多在 15%—20%,而 500 英镑以上的课程完成率可达 45%—60%;价格高于 200 美元的课程,完成率比低于 50 美元的课程高 61% [11]。高价带来高完成率,机制是支付金额本身构成了行为承诺。这给方法课留下一条折中路径:在 300 元以上定价时,把「高完成率」作为产品的一部分交付(伴学、督学、进度托管),而不是期待用户自己坚持。
07量化测算:规模与三情景
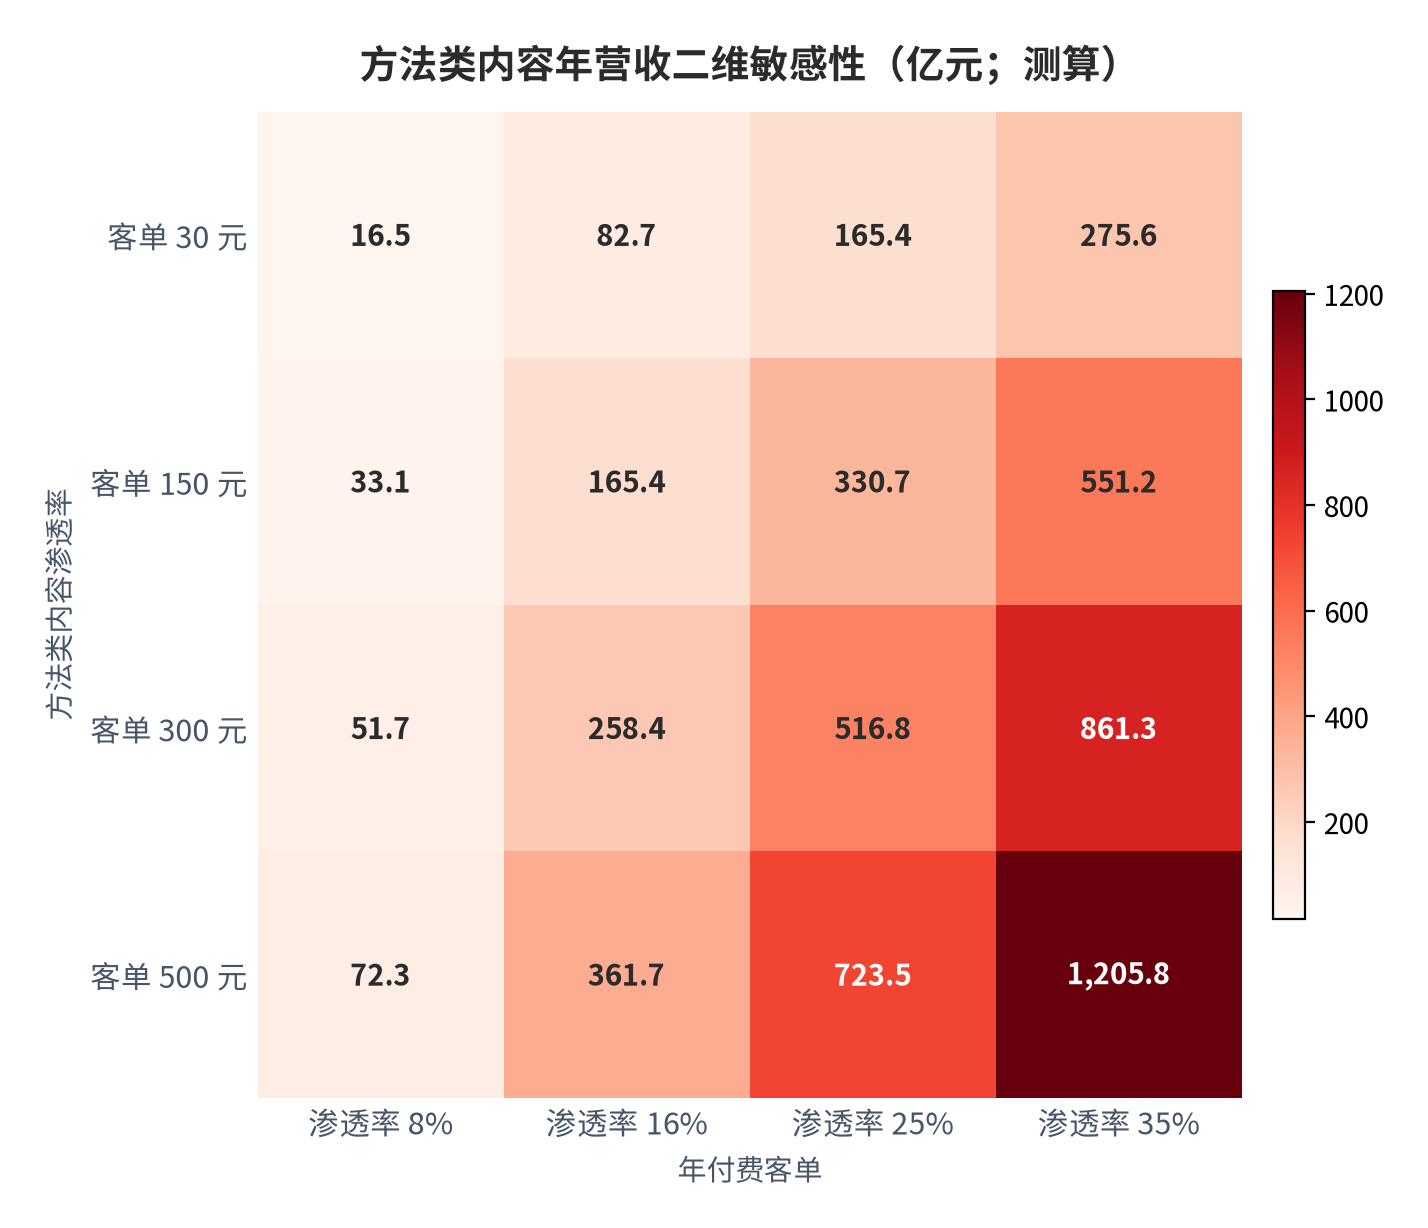
方法类内容在官方统计中并不单列,因此本报告的规模测算是反推而非读取。因子链为:方法类内容年营收 = 数字阅读用户规模 × 方法类内容渗透率 × 年付费客单。用户规模取 6.89 亿 [3];年付费客单取付费分层的中档值 150 元 [3];渗透率通过订阅营收反推——2025 年大众阅读订阅营收 165.52 亿元 [3],除以(6.89 亿用户 × 150 元客单)= 1,033.5 亿元的理论上限,得到 16.0%(测算)。反向验证:6.89 亿 × 16.0% × 150 元 = 165.4 亿元,与订阅营收 165.52 亿元 [3]的偏差仅 0.08%,模型对账通过。
| 参数 | 保守 | 中性 | 乐观 | 外部锚 |
|---|---|---|---|---|
| 数字阅读用户规模 | 6.89 亿 | 6.89 亿 | 6.89 亿 | 行业年度报告口径 [3] |
| 方法类内容渗透率 | 8.0% | 16.0% | 25.0% | 由订阅营收 165.52 亿元反推 [3] |
| 年付费客单 | 150 元 | 150 元 | 150 元 | 付费分层中档(31—300 元)[3] |
| 方法类内容年营收 | 82.7 亿元 | 165.4 亿元 | 258.4 亿元 | 三参数相乘(测算) |
渗透率的三个取值各有来处。中性值 16.0% 是订阅营收反推值;保守值 8.0% 取中性值的一半,对应「300 元以上付费人群以纸质为主 [3]、方法类内容难以进入其预算」的情景;乐观值 25.0% 对应付费分层中 31—300 元档人群的方法类需求接近饱和。需要说明,方法类内容的独立渗透率没有可核验的公开口径,本报告以「订阅口径 + 一个保守折半」的方式逼近,该参数的不确定性高于其余两个参数,请读者注意。
三情景的年度路径分别锚定不同细分市场的增速:保守情景采用有声阅读增速 +8.61% [3](最保守的已有口径),中性情景采用大众阅读增速 +21.67% [3],乐观情景采用整体市场增速 +19.35% [3]并叠加渗透率提升的一次性台阶。中性情景下,2028 年方法类内容营收约 297.9 亿元,三年累计增长约 80%(测算)。
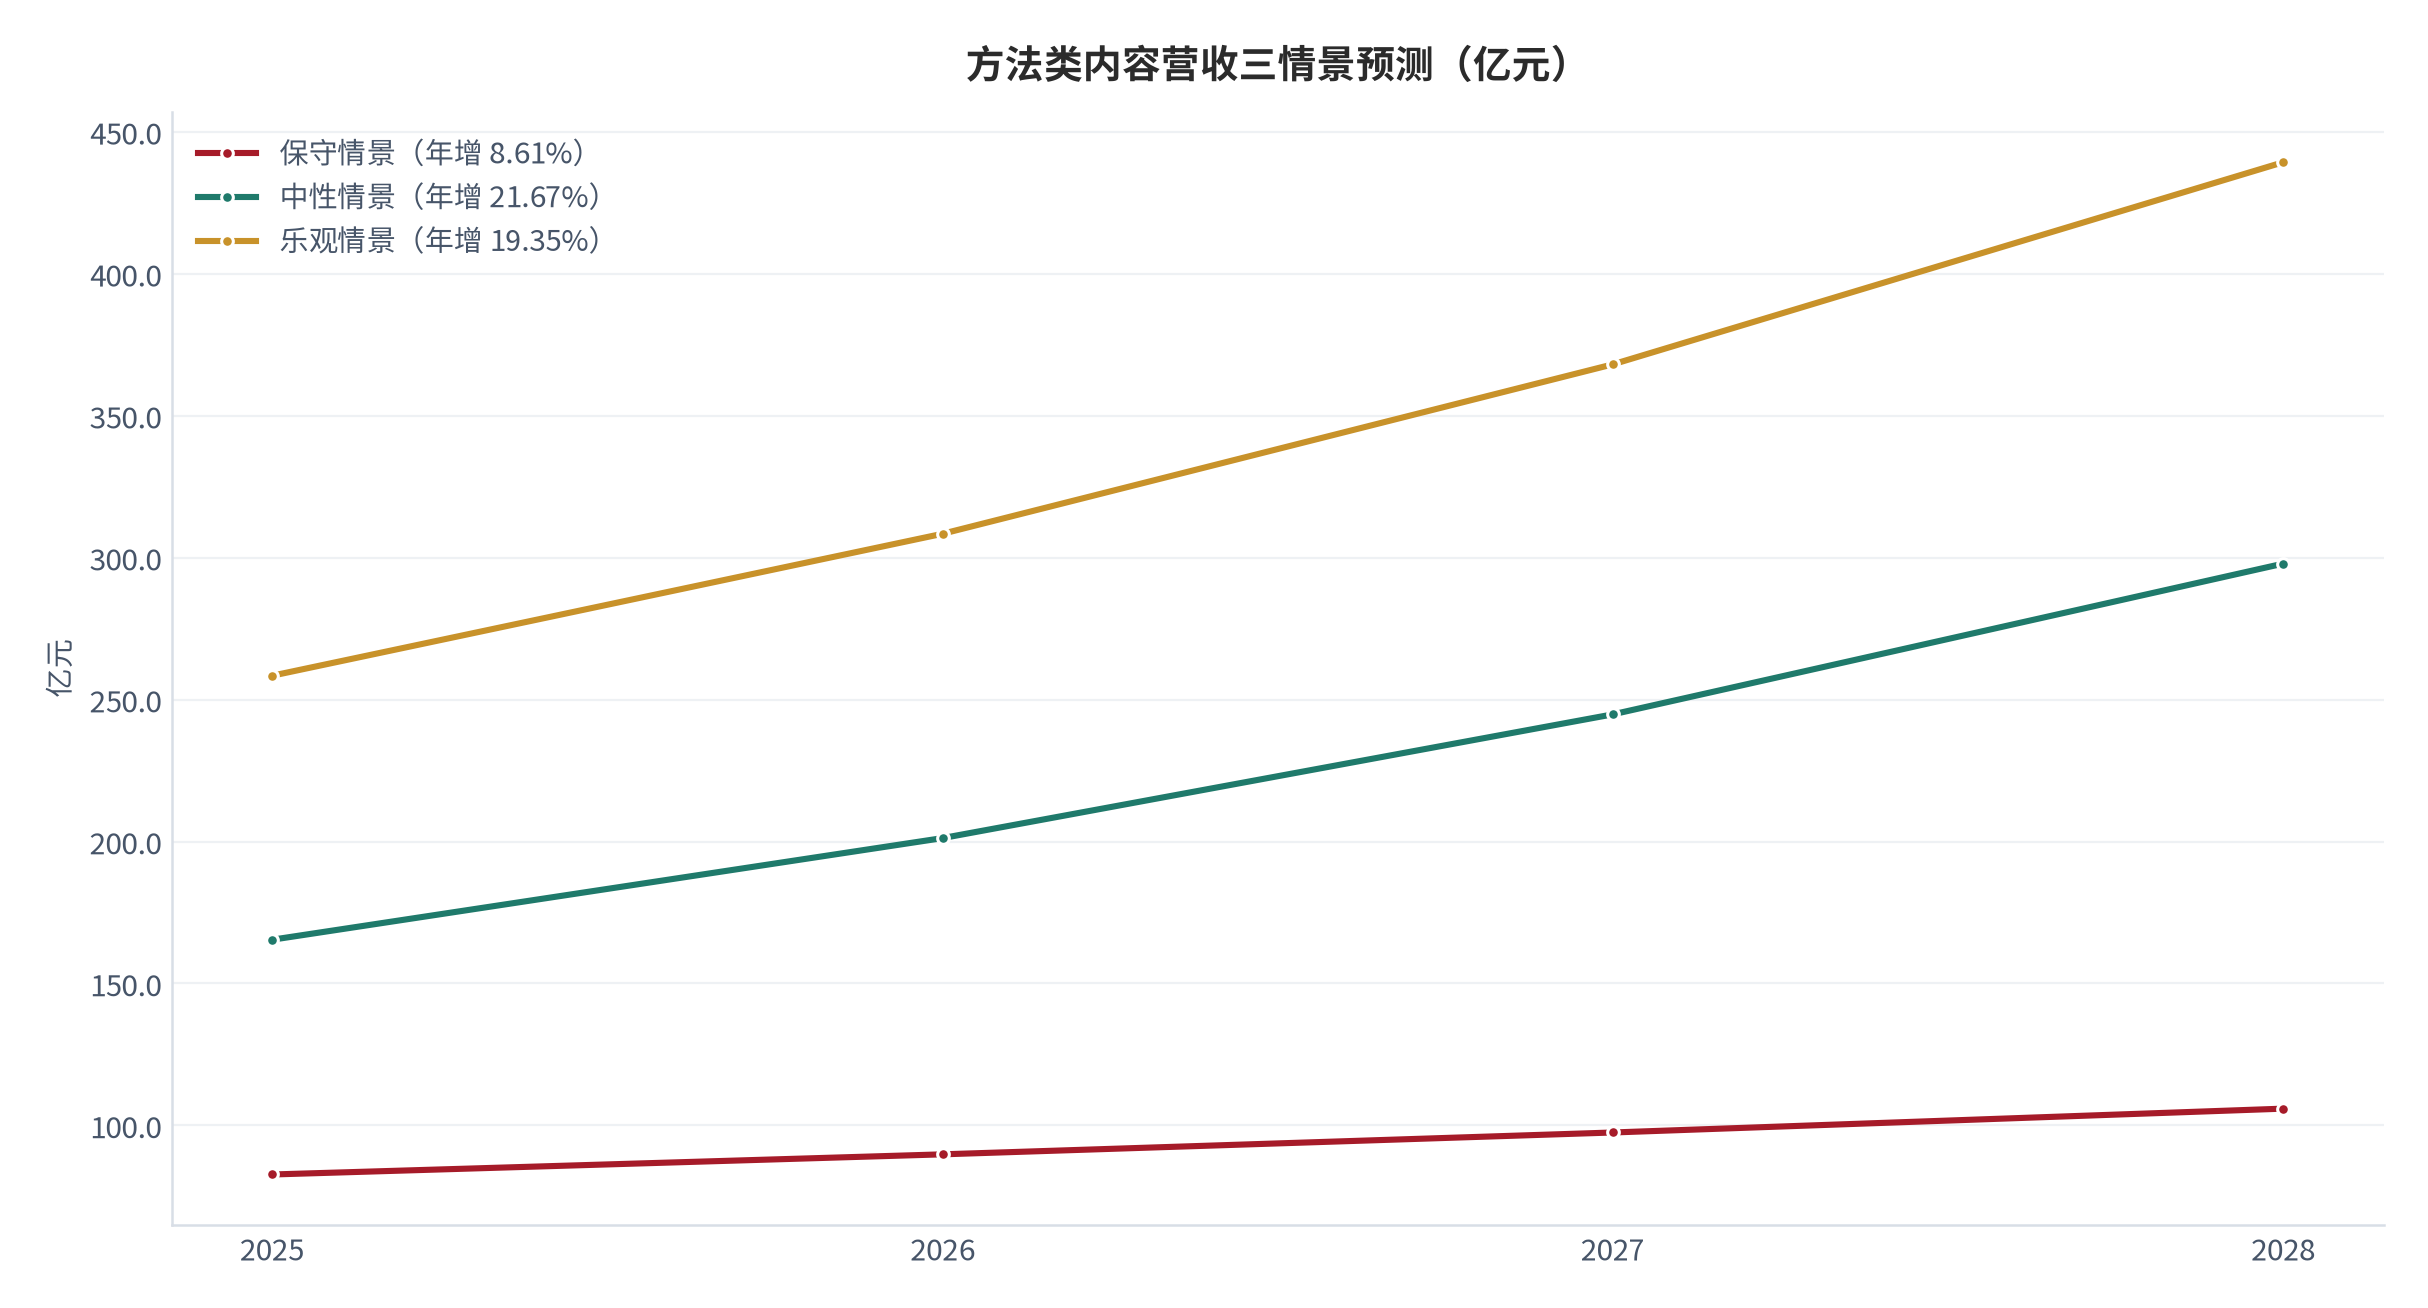
需要给这个测算加上一个修正项:退款。付费课程的名义营收并不等于实际留存营收,速成类课程 57% 的退款率 [10]意味着同类产品的名义规模需要乘以 0.43 才接近净留存。在国际口径下这一比例温和得多——在线课程退款率通常为 8%—12% [11]。因此中性情景的 165.4 亿元应当被理解为「名义口径」;在 8%—12% 的行业退款率下,净留存约在 145.6—152.2 亿元之间(测算);若按速成类的 57% 退款率结算,净留存只剩约 71.1 亿元(测算)。这个区间的宽度,本质上是「交付形态选择」带来的差异。
08风险提示
以下风险与正文判断一一对应,按「自身经营—行业结构—政策外部」三类列示:
- (一)效果承诺无法验证
- (二)退款率持续高位
- (三)用户增速逼近天花板
- (四)免费与广告模式分流
- (五)听书形态渗透见顶
- (六)内容同质化压低定价
对号入座:(一)对应第三章,阅读速度存在生理上限 [8],以提速倍数承诺效果的产品在设计阶段即不可交付,直接对应第一章与第四章的退款机制;(二)对应第四章,速成类课程退款率 57% [10]、2025 年职业培训投诉超 3 万条同比 +35% [9],退款困难与督学缺失是投诉焦点;(三)对应第一章与第七章,数字阅读用户规模 6.89 亿、同比仅 +2.95% [3],增量已转向存量深挖,若用户数停止增长,渗透率提升将成为唯一增量来源;(四)对应第五章,广告及其他营收占大众阅读 51.81% [3],免费加广告的模式会持续分流直接付费意愿;(五)对应第五章,有声阅读营收增速已降至 +8.61% [3],若听书形态触顶,讲书类产品的增量将转为价格竞争;(六)对应第五章与第六章,作品总量 7,055.92 万部、同比 +11.87% 而单部作品平均营收增速放缓 [3],内容同质化会直接压低方法类内容的定价空间。
09结论与观察指标
结论一:这是一个规模不小但形态受限的市场。中性情景下方法类内容 2025 年名义营收约 165.4 亿元(测算),2028 年约 297.9 亿元(测算);但净留存受退款率支配,8%—12% 的行业退款率对应 145.6—152.2 亿元,而速成类的 57% 退款率只对应约 71.1 亿元。结论二:效果边界是技术事实而非营销问题。普通读者 250—300 词/分钟、超过 600 词/分钟理解率跌破 75% [8],这使「提速倍数」类承诺无法通过退款率检验。结论三:胜负手是交付形态。加督学服务完成率提升 15—20 个百分点、伴学模式达 75% 以上 [9],而速成类课程完成率只有 12% [10]——相差五倍以上的完成率差异,由服务而非内容解释。
建议持续跟踪五个观察指标,作为上述判断的验证锚点:
- 速成类课程的退款率与完成率(验证效果边界,证伪线为退费率连续两期低于 15% [10]);
- 大众阅读订阅营收增速(验证规模预测,证伪线为连续两年低于 8% [3]);
- 数字阅读用户规模增速与渗透率(验证增量来源,证伪线为渗透率出现负增长 [3]);
- 听书与视频讲书接触率(验证形态优势,证伪线为有声阅读营收增速连续两期低于 5% [2][3]);
- 同品类课程定价分布与 300 元以上产品的完成率(验证定价天花板,证伪线为纯方法类内容在 300 元以上维持 30% 以上完成率 [3][11])。
A数据来源与证据表
| 编号 | 来源 / 报告 | 关键数据 | 链接 |
|---|---|---|---|
| [1] | 中国新闻出版研究院 第二十二次全国国民阅读调查(2025-04-24 发布,据人民网报道) |
2024 年我国成年国民各媒介综合阅读率 82.1%(较 2023 年 +0.2 个百分点);图书阅读率 59.9%;人均纸质图书阅读量 4.79 本、人均电子书阅读量 3.52 本、合计 8.31 本;45.7% 倾向纸质图书阅读、37.2% 倾向手机阅读;3.4% 认为自身阅读量很多、15.8% 比较多、49.9% 一般、28.9% 很少或比较少;0—17 周岁未成年人图书阅读率 86.6%、人均 11.65 本,14—17 周岁青少年人均 13.73 本;53.9% 的城镇成年居民居住街道附近至少有一种阅读服务设施 检索:2026-09-27 |
https://ent.people.com.cn/n1/2025/0424/c1012-40467565.html |
| [2] | 中国新闻出版研究院(西藏自治区党委网信办转载) 第二十二次全国国民阅读调查成果发布(2025-04-25) |
2024 年手机阅读接触率 78.7% 居绝对主导;听书接触率 38.5%、平板电脑阅读 23.6%、视频讲书 5.7%;数字化阅读方式接触率 80.6%;成年国民日均手机接触时长 108.76 分钟(较上年 +2.24 分钟);纸质图书日均阅读 24.41 分钟、报纸 4.17 分钟、期刊 2.85 分钟;数字化媒介日均总接触时长超三小时;调查覆盖 31 个省份、回收有效样本 57.35 万个、推及人口 13.48 亿 检索:2026-09-27 |
https://wxb.xzdw.gov.cn/wlcb/wsznl/202504/t20250425_565525.html |
| [3] | 中国音像与数字出版协会 2025 年度中国数字阅读报告(2026-04-20 发布) |
2025 年我国数字阅读市场总体营收规模 789.37 亿元、同比 +19.35%;大众阅读 594.76 亿元(+21.67%)、有声阅读 134.35 亿元(+8.61%)、专业阅读 60.26 亿元(+23.35%),占比分别为 75.35%、17.02%、7.63%;大众阅读中订阅、版权、广告及其他营收分别为 165.52 亿元、121.09 亿元、308.15 亿元,占比 27.83%、20.36%、51.81%;数字阅读用户规模 6.89 亿、同比 +2.95%、网民渗透率 61.24%;数字阅读作品总量 7,055.92 万部、同比 +11.87%;用户付费分层:年均 30 元以下以有声为主、31—300 元以电子和纸质为主、300 元以上以纸质为主;选择有声阅读的用户占比首度突破 50%;19—25 岁用户单次电子阅读时长由 125.93 分钟降至 96.31 分钟 检索:2026-09-27 |
http://m.cadpa.org.cn/3271/202604/41800.html |
| [4] | 新华网 专访中国音像与数字出版协会副秘书长李弘(2026-04-21) |
2025 年我国数字阅读行业市场营收规模接近 790 亿元,网民渗透率 61.24%;截至 2025 年底数字阅读作品总量 7,055.92 万部、同比 +11.87%,用户规模 6.89 亿;有声阅读已成为覆盖最广的数字阅读形态 检索:2026-09-27 |
https://www.news.cn/book/20260421/f5cf10a622814342b0a4a932227a5396/c.html |
| [5] | 中国音像与数字出版协会 专访理事长孙寿山:锚定数智融合深耕文化赋能(2026-01) |
2025 年网络文学、数字阅读行业总营收规模预计分别突破 500 亿元和 700 亿元;数字音乐市场总规模预计突破 2,200 亿元;网络文学海外市场营收规模预计超 50 亿元 检索:2026-09-27 |
http://m.cadpa.org.cn/3270/202601/41776.html |
| [6] | 光明日报(《参考消息》转载) 「快速阅读」不靠谱(2019-12-10) |
一个熟练的读者每分钟大约能阅读 200—300 个单词,在保持准确性的同时加快这一过程几乎不可能;视力灵敏度集中在视野中相对较小的区域,不可能同时充分感知和阅读大量文本;声称可将阅读速度提高两倍或更多的说法不可靠,研究发现这类快速阅读者并不能完全掌握内容;提高词汇量、增加阅读量可以让人读得更快 检索:2026-09-27 |
https://epaper.gmw.cn/wzb/html/2019-12/10/nw.D110000wzb_20191210_2-05.htm |
| [7] | 中国青年网(新华社微特稿) 美加州心理学家:一目十行地阅读未必高效(2016-01-19) |
美国加利福尼亚大学圣迭戈分校心理学家研究指出快速阅读训练作用有限;读者在阅读材料上花费的时间越短、对内容的理解就越差,追求速读的读者经常记不住看过的内容;建议采用选择性阅读,挑选核心信息阅读、跳过无关紧要的段落 检索:2026-09-27 |
https://news.youth.cn/gj/201601/t20160119_7539626.htm |
| [8] | 国际知识中心(IKCEST,编译自 Rayner 等元分析及公开综述) 速读是否真的有效:如果要在意理解,答案是否定的 |
普通读者阅读速度约 250—300 词/分钟;阅读速度与理解准确率之间存在权衡,读者不太可能将速度翻倍或翻三倍(如从约 250 提升到 500—750 词/分钟)并保持同等理解;超过 400—500 词/分钟理解率急剧下降,超过 600 词/分钟理解率普遍跌破 75%;宣称 2,000 词/分钟在解剖学上不可能;中央凹清晰视区约 1 度视角;工作记忆同时只能容纳约 3—5 个组块;2016 年发表的系统性评述结论为不存在保持理解的「银弹」;国际速读竞赛前列选手速度通常为 1,000—2,000 词/分钟;略读在时间受限时对全文主旨的理解优于逐字读完一半内容 检索:2026-09-27 |
https://www.ikcest.org/articleS-142250.htm |
| [9] | 财经网 职业培训的商业模式拐点:从「卖课」到「卖结果」能否跑通(2026-06-22) |
在线职业培训课程平均完课率普遍为 30%—50%,部分纯录播课程不足 30%;艾瑞咨询调研显示购买录播课程的学员中约 32% 在 30 天内停止学习、58% 在 90 天内放弃;2025 年与职业培训相关的消费者投诉超过 3 万条、同比增长约 35%,退款困难与督学服务缺失是投诉焦点;加入督学服务后课程完成率平均提升 15—20 个百分点;采用伴学模式的机构学员课程完成率达 75% 以上、较行业平均水平提升近一倍 检索:2026-09-27 |
https://caijing.cc/news/yuanchuang/2026/0622/239664.html |
| [10] | 知识付费行为研究综述(腾讯知识库收录) 数字时代知识囤积行为与知识付费完课率研究 |
中国知识付费市场规模由 2022 年 1,000 亿元增至 2025 年预计 6,000 亿元;用户完课率仅 44.3%、复购率只有 30%;一般课程完课率 12%—15%,免费或低价课程 5%—15%,付费课程 15%—40%;承诺「短期速成」的课程完课率仅 12%、退款率高达 57% 检索:2026-09-27 |
https://ima.qq.com/wiki/(腾讯知识库行业综述,检索词知识付费完课率) |
| [11] | VerifyEd(在线课程定价研究) 5 Proven Pricing Strategies for Online Courses in 2025 |
在线课程平均完成率约 15%;免费在线课程仅 5%—15% 的学生完成;价格低于约 100 英镑的课程完成率 15%—20%,500 英镑以上课程完成率 45%—60%;价格高于 200 美元的课程完成率比低于 50 美元的课程高 61%;在线课程退款率通常为 8%—12% 检索:2026-09-27 |
https://www.verifyed.io/blog/pricing-strategies-for-online-courses |
| [12] | Studelp Online Learning Trends and Statistics 2025 |
大规模开放在线课程平台平均完成率在 5%—15% 之间;订阅制学习平台完成率通常为 15%—25%;提供行业认可资质的专业认证课程完成率 30%—45%;设计良好的课程完成率可达 60%—80% 检索:2026-09-27 |
https://studelp.com/online-learning-statistics-2025.html |
| [13] | 中山日报(中山 Plus) 中山日报林琳工作室与帆书签约(2025) |
帆书(原樊登读书)成立于 2013 年,总部位于上海;截至 2025 年 7 月其应用注册用户突破 7,800 万;以「帮助 3 亿书友因阅读受益」为使命,产品定位为书籍精华解读 检索:2026-09-27 |
https://zsrbapp.zsnews.cn/mobile/news/viewNews/681166 |
| [14] | 中国玩具和婴童用品协会 帆书亮相 CPE 中国幼教展(2025) |
截至 2025 年 9 月,帆书应用注册用户突破 7,800 万;代理商已覆盖全国 80% 以上城市;每年举办线下活动超 30,000 场;已围绕书籍构建课程、训练营、出版、图书销售及书店等多元服务生态 检索:2026-09-27 |
https://www.wjyt-china.org/detail?id=37342 |
| [15] | 百度百科「樊登讲书」条目(据公开资料整理) 樊登讲书栏目与平台发展数据 |
2023 年 12 月注册用户突破 6,900 万、解读书籍超 1,000 本;2025 年 1 月注册用户数超 7,500 万;全球设立超 2,000 家城市合作中心;音视频累计播放量超 59 亿人次、用户收听总时长超 10 亿小时;核心栏目每周解读一本好书,单期音视频平均时长约 45 分钟 检索:2026-09-27 |
https://baike.baidu.com/item/%E6%A8%8A%E7%99%BB%E8%AE%B2%E4%B9%A6/66040744 |
| [16] | 广州日报(大洋网) 全国人均纸质图书阅读量 4.79 本,广州全阅读核心指数全面领先(2025-04-24) |
广州居民综合阅读率 91.1%,成年居民人均纸质书阅读量 5.27 本,均高于全国平均水平;广州未成年人阅读率 94.1%、人均图书阅读量 12.18 本;2024 年度广州市公共图书馆注册读者 615.98 万人、同比增长 10.18% 检索:2026-09-27 |
https://news.dayoo.com/gzrbrmt/202504/24/170636_54817733.htm |
| [17] | 人人文库(知识付费平台竞争分析报告) 2025 年中国知识付费平台竞争分析(2026) |
得到 2025 年注册用户约 4,500 万、付费用户约 480 万;帆书 2025 年注册用户约 7,500 万、付费会员约 620 万;知乎盐选会员付费用户约 1,380 万;喜马拉雅付费用户约 2,100 万(含所有付费类型);以上为根据公开报道及行业调研的综合估算,非经审计数据 检索:2026-09-27 |
https://www.renrendoc.com/paper/534679267.html |
| [18] | 光明网(今日头条转载) 第二十二次全国国民阅读调查结果发布(2025-04-30) |
2024 年有 68.3% 的成年国民通过电脑端进行网络在线阅读、23.9% 在电子阅读器上阅读;近四成成年国民有听书习惯;人均纸质图书和电子书阅读量合计 8.31 本(2023 年为 8.15 本) 检索:2026-09-27 |
https://www.toutiao.com/article/7498861086603559463/ |
B证明链台账
本报告共设七条可证伪链,覆盖效果边界、需求缺口、生理约束、完成率机制、形态分化、定价天花板与规模预测。每条链均给出依据、边界、反面证据、跟踪指标与证伪条件,读者可按证伪条件自行验证判断的有效性。台账如下:
| 链编号 | 核心判断 | 主要依据 | 跟踪指标 | 证伪条件 | 数据档次 |
|---|---|---|---|---|---|
| 链 1(摘要) | 以提速倍数承诺的课程必然高退款 | 速成课退款 57%、完成 12%,超 600 词/分钟理解率跌破 75% | 退款率、完成率、宣传语表述 | 提速类课程退费率连续两期低于 15% | [T3]+[T2] |
| 链 2(第二章) | 缺口是行为缺口而非技能缺口 | 综合阅读率 82.1%、图书阅读率 59.9%、28.9% 自评偏少 | 人均阅读量、自评分布、付费阅读量中位数 | 人均阅读量两年提升超 30% 而付费规模未增长 | [T1] |
| 链 3(第三章) | 2 倍以上提速不可交付 | 250—300 词/分钟基线、600 词/分钟理解率跌破 75%、中央凹 1 度约束 | 课程退款率、第三方对照测试 | 独立实证显示提速超 100% 且理解率不降 | [T2] |
| 链 4(第四章) | 完成率由交付形态而非内容质量决定 | 加督学提升 15—20 个百分点、伴学模式 75%+ vs 速成 12% | 伴学课完成率与退款率、投诉结构 | 轻服务形态完成率连续两期达 60% 以上 | [T3] |
| 链 5(第五章) | 讲书听书形态优于技巧训练形态 | 讲书单期 45 分钟、播放即完成、累计播放 59 亿人次 | 听书接触率、有声阅读营收增速 | 有声阅读营收增速连续两期低于 5% | [T2]+[T3] |
| 链 6(第六章) | 纯方法类内容定价天花板在 300 元量级 | 付费分层 300 元以上以纸质为主;高价课完成率 45%—60% | 定价分布、300 元以上产品完成率 | 无服务方法类课程在 300 元以上维持 30% 完成率 | [T1]+[T2] |
| 链 7(第七章) | 中性情景 2028 年营收约 280—310 亿元 | 基数 165.4 亿元(对账偏差 0.08%)、中性增速 21.67% | 订阅营收增速、用户规模增速 | 订阅营收连续两年增速低于 8% | [T1]+测算 |
C数据档次说明
本报告所有关键数据均按四档标注数据来源档次,以区分证据强度与可复核性:
- [T1]一手或官方口径:政府与行业协会正式发布的统计、年度报告,可直接复核;
- [T2]机构二手口径:学术研究、咨询机构与专业数据库的整理数据,口径可能存在差异;
- [T3]媒体转引口径:媒体报道或企业对外宣传口径,未经独立审计,仅作参考;
- [缺口]数据缺口:无法获得可靠来源的数据,本报告一律降级为定性讨论或不写。
所有标注「测算」的数字,均为本报告基于外部锚参数推算的结果,推算公式与参数取值在正文中逐项给出;测算值与外部锚存在偏差时,均在正文标注对账结果。本报告特别提示:方法类内容的独立渗透率没有可核验的公开统计口径,本报告以订阅营收反推值为中性锚、以该值的一半为保守锚,该参数的不确定性高于其他参数;阅读速度与理解率的对应曲线为按「超过 600 词/分钟理解率跌破 75%」这一外锚构造的示意值,不应作为精确的教学效果基准。不同机构因统计口径差异(是否含广告营收、是否含机构采购),同一指标可能存在数值差异,以原始报告口径为准。
评论(0)