
基本信息
阅读时间:约 28 分钟
字数:约 14,213 字
摘要:市场担心:移动阅读是一门「平台越赚越多、作者越写越穷」的生意。三组数据支撑这种担心——2025 年中国数字阅读市场总体营收 789.37亿元、同比增长 19.35% [1][2];但同期网络文学注册作者规模已达 3,269.4万人、较上年新增 149.6 万人 [5];而作者收入的真实分布是,头部作者年入千万量级,90% 以上的作者月收入低于 5,000 元 [18][23]。供给端人人在写,需求端却在向免费与短剧迁移——2025 年大众阅读里订阅收入 165.52 亿元、仅占 27.83%,广告及其他收入 308.15 亿元、占比首次突破五成 [3]。看起来,付费写作这条路正在被堵死。
| — | 摘要与核心预期差 |
| 01 | 行业界定与规模口径 |
| 02 | 竞争格局:免费与付费的双轨对峙 |
| 03 | 平台侧:收入从哪里来 |
| 04 | 分成模式拆解:作者拿到的是哪一段 |
| 05 | 千字单价的三重口径与有效折算 |
| 06 | 作者收入倒推:从千字到月 |
| 07 | 全勤奖与保底:新人收入的底盘 |
| 08 | 风险与可证伪边界 |
| 09 | 结论与观察指标 |
| A | 数据来源与证据表 |
| B | 证明链台账 |
| C | 测算口径与数据缺口 |
摘要与核心预期差
市场担心:移动阅读是一门「平台越赚越多、作者越写越穷」的生意。三组数据支撑这种担心——2025 年中国数字阅读市场总体营收 789.37亿元、同比增长 19.35% [1][2];但同期网络文学注册作者规模已达 3,269.4万人、较上年新增 149.6 万人 [5];而作者收入的真实分布是,头部作者年入千万量级,90% 以上的作者月收入低于 5,000 元 [18][23]。供给端人人在写,需求端却在向免费与短剧迁移——2025 年大众阅读里订阅收入 165.52 亿元、仅占 27.83%,广告及其他收入 308.15 亿元、占比首次突破五成 [3]。看起来,付费写作这条路正在被堵死。
我们认为:把「作者穷」归因于平台分成比例低,是找错了变量。作者收入并不是分成比例的单一函数,而是一条可拆解的四段乘法链——作者月收入 = 千字有效收入 × 月更新千字量 + 全勤奖。其中千字有效收入在付费平台等于「千字订阅单价 × 均订人数 × 作者分成比例」,在免费平台等于「日均阅读人数 × 有效千次单价 ÷ 3,000」。分成比例一年只动一次,但均订、阅读人数与更新量每天都在动。真正决定大多数作者收入量级的,不是 50% 还是 55%,而是均订停留在 300 还是 3,000——在分成率相同的前提下,两者的千字有效收入相差 10 倍(测算)。
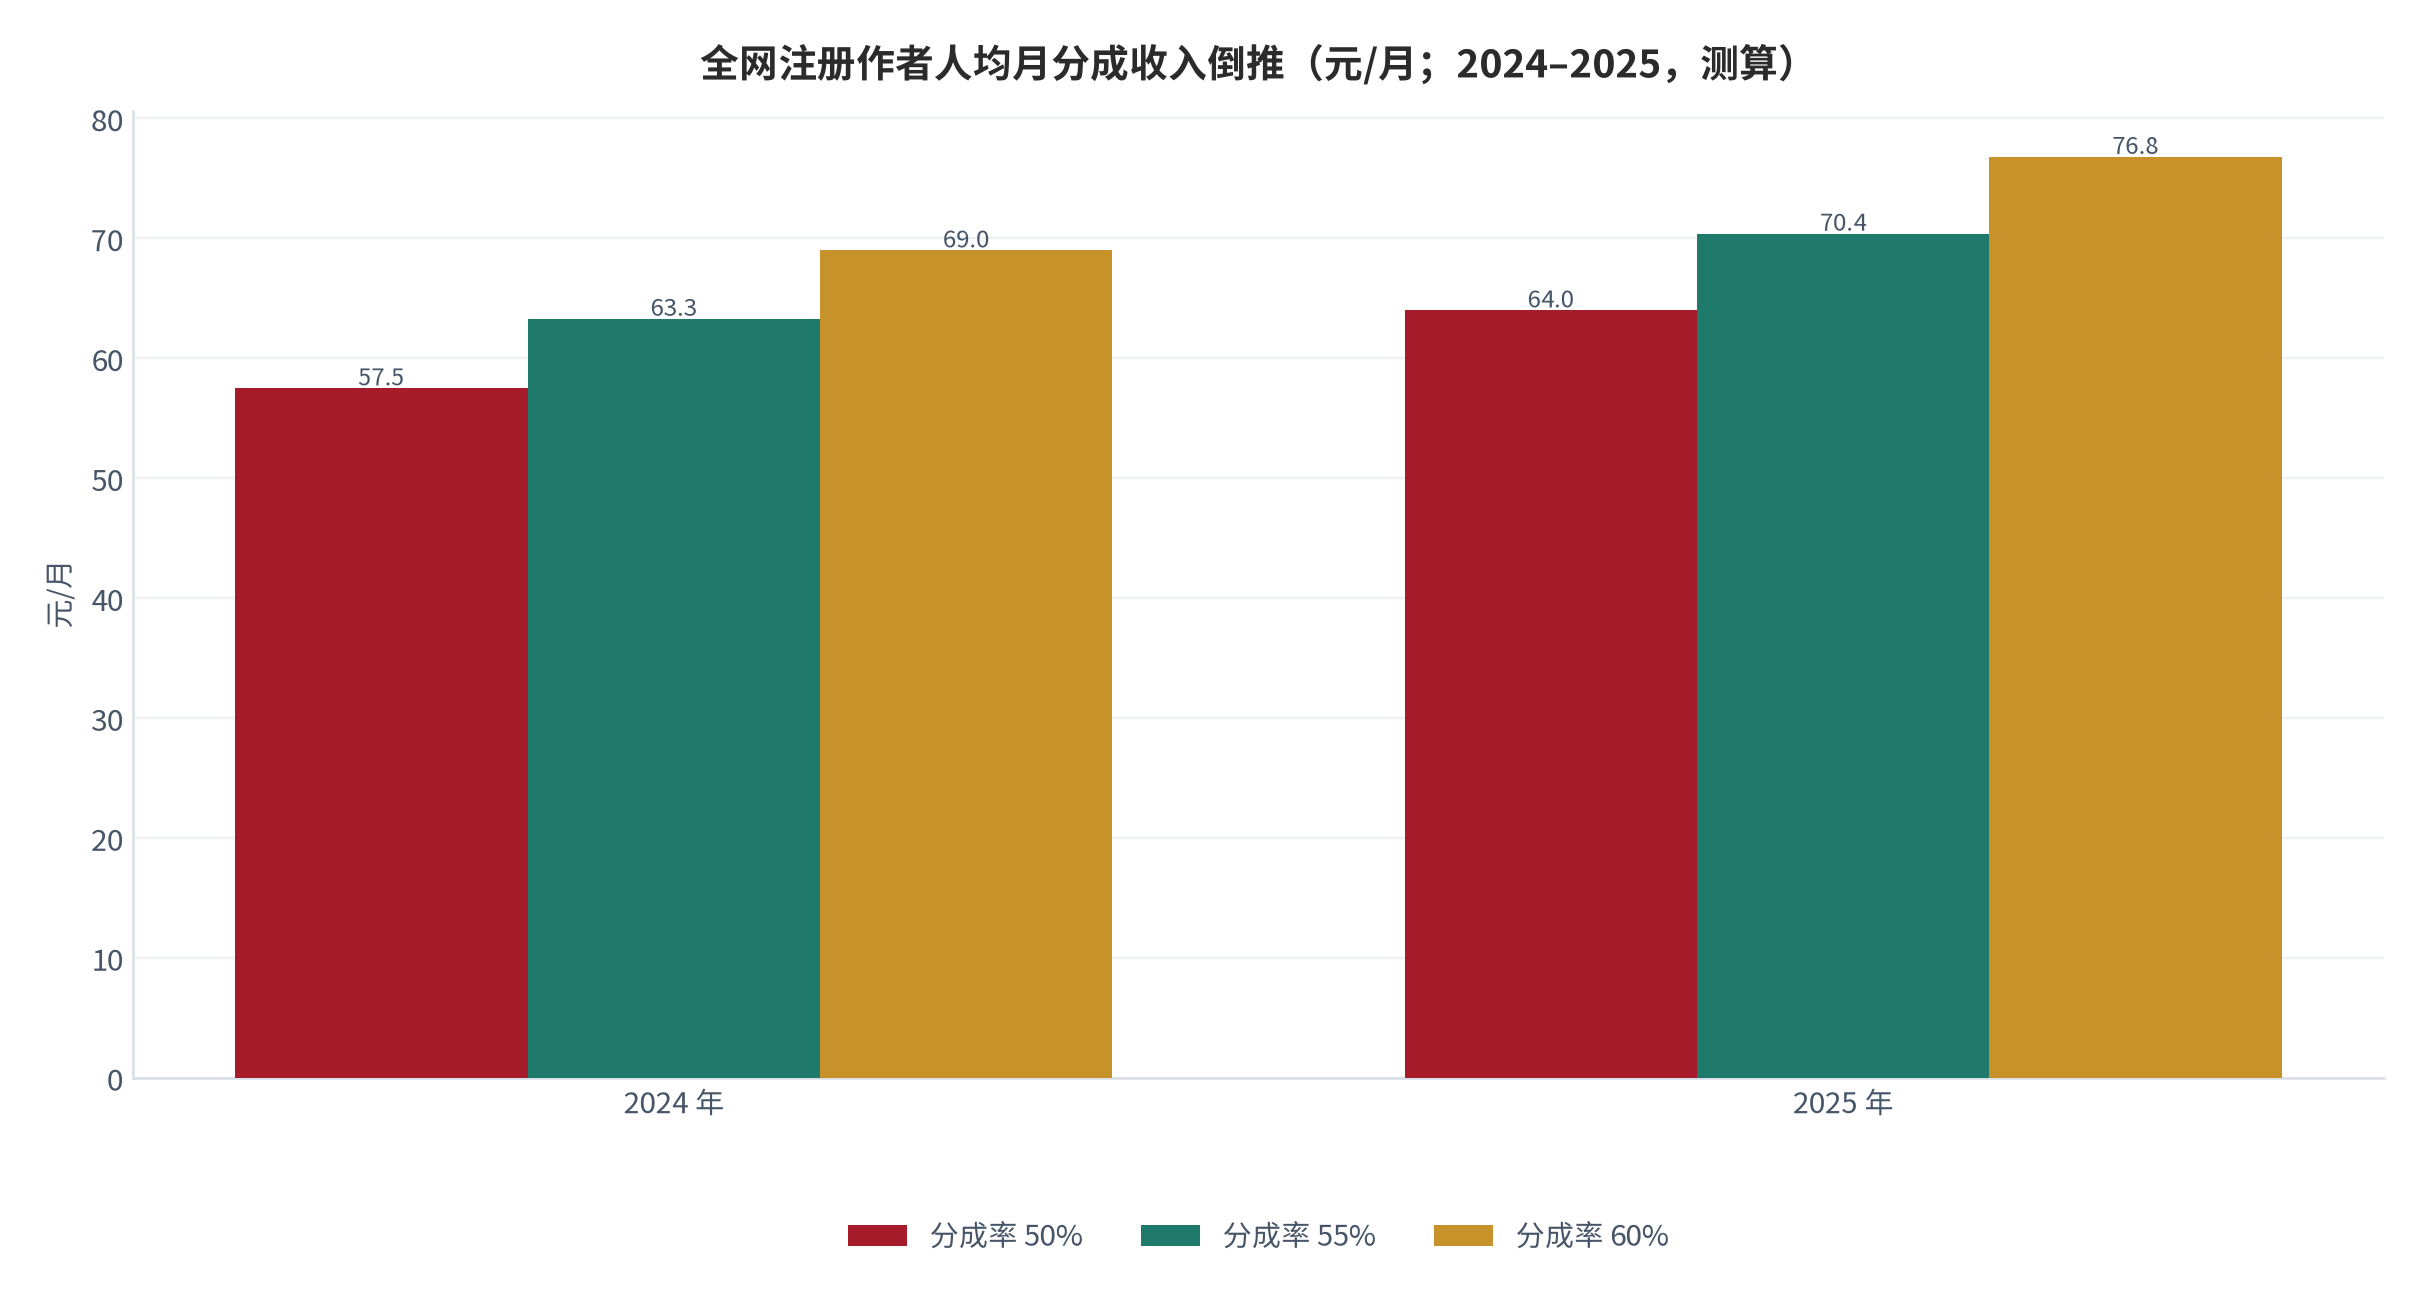
- 行业营收在涨、顶层收入在涨,人均分成收入仍停在两位数。按网络文学年度营收约 490 亿元 [4]、注册作者超 3,500 万人 [4]与 55% 的分成率(测算)倒推,全网作者人均月分成收入约 70 元/月(测算);即便改取社会科学院口径的 502.1亿元与 3,269.4 万人 [5],结果同样落在 70 元量级(测算)。
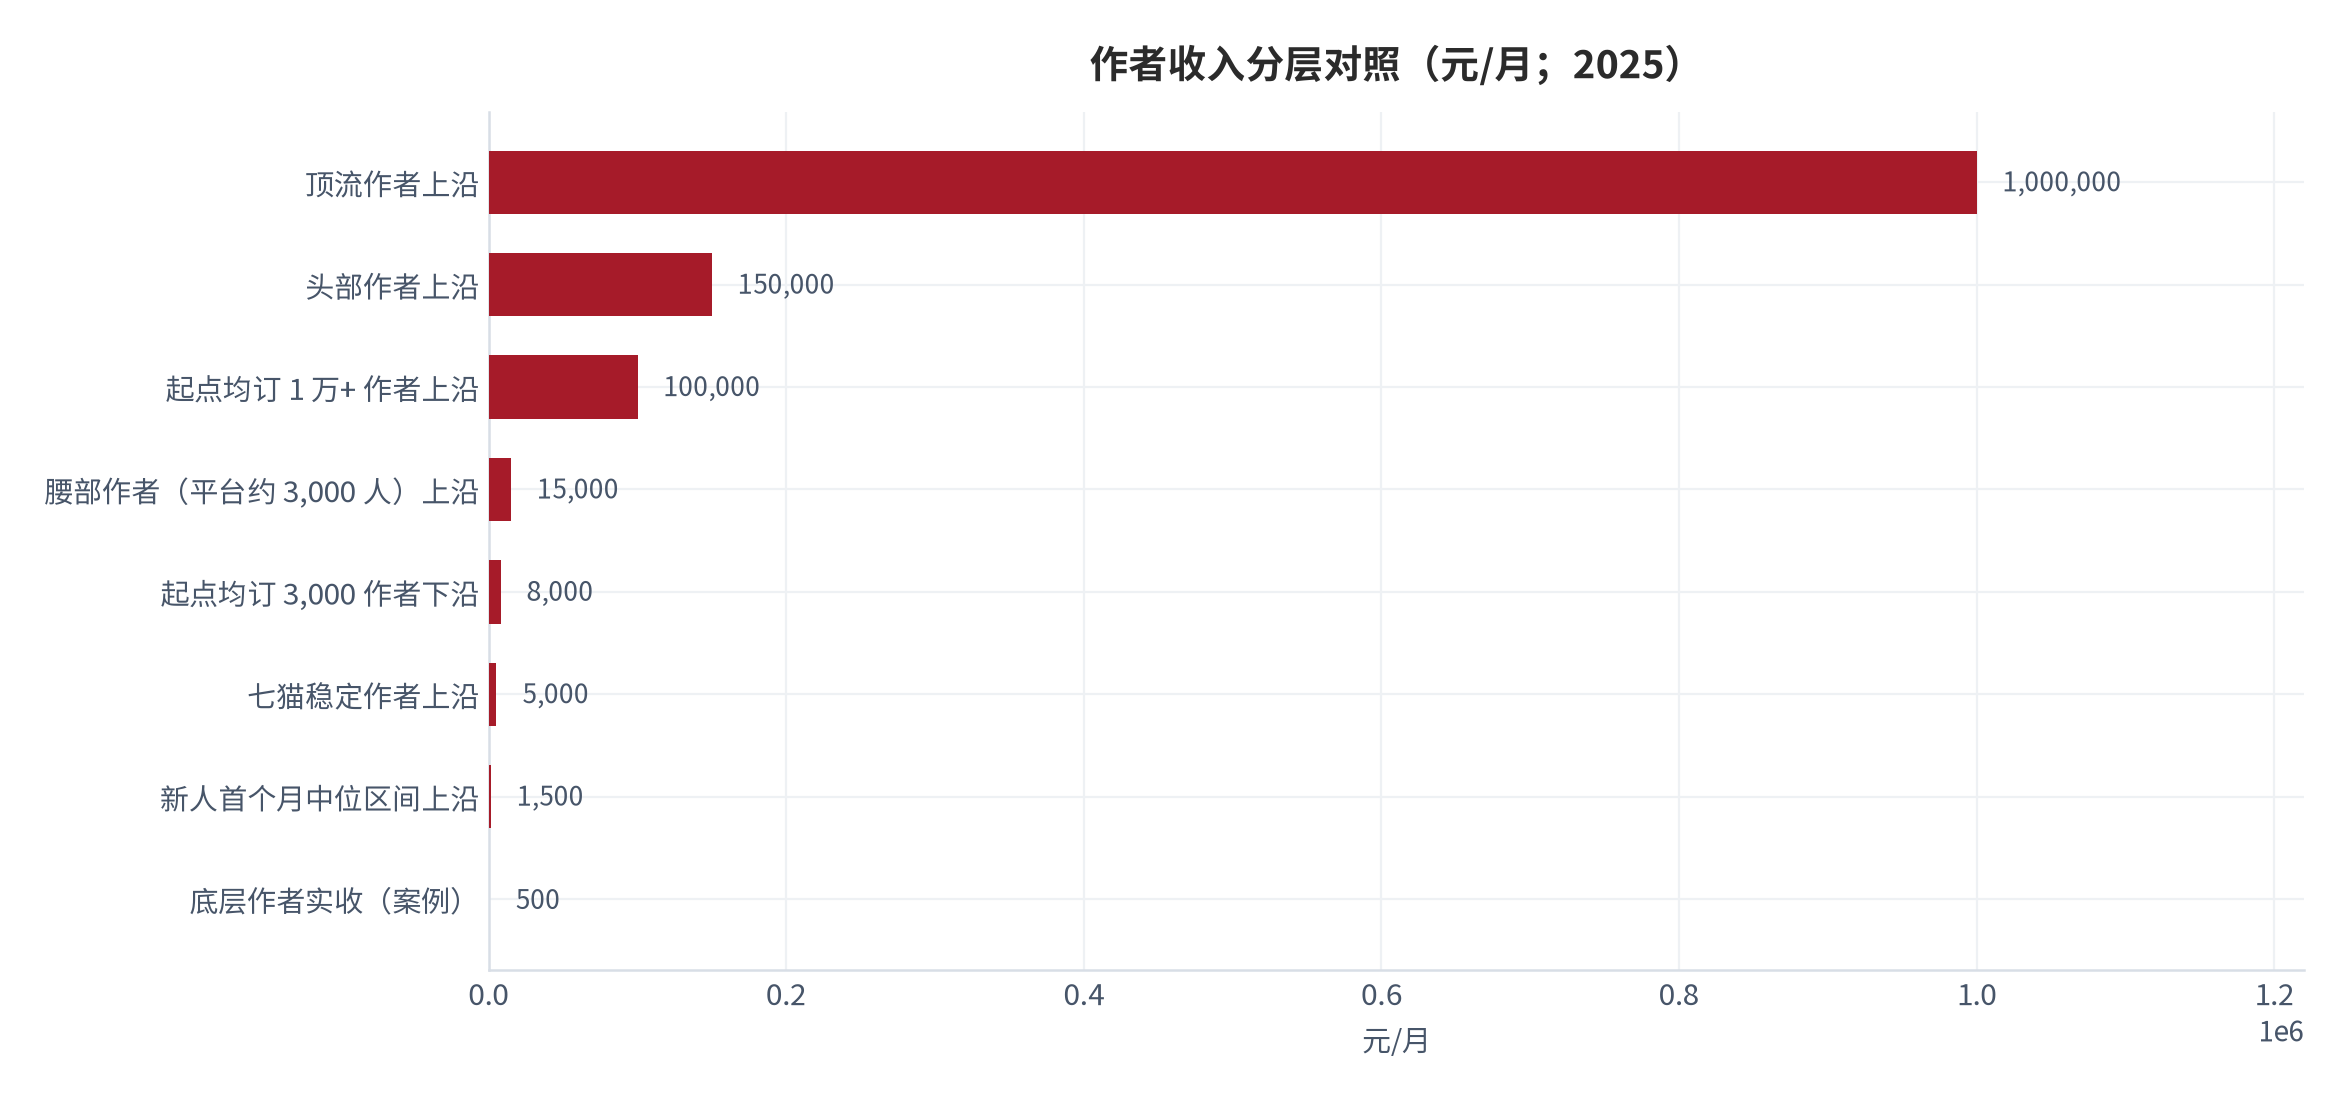
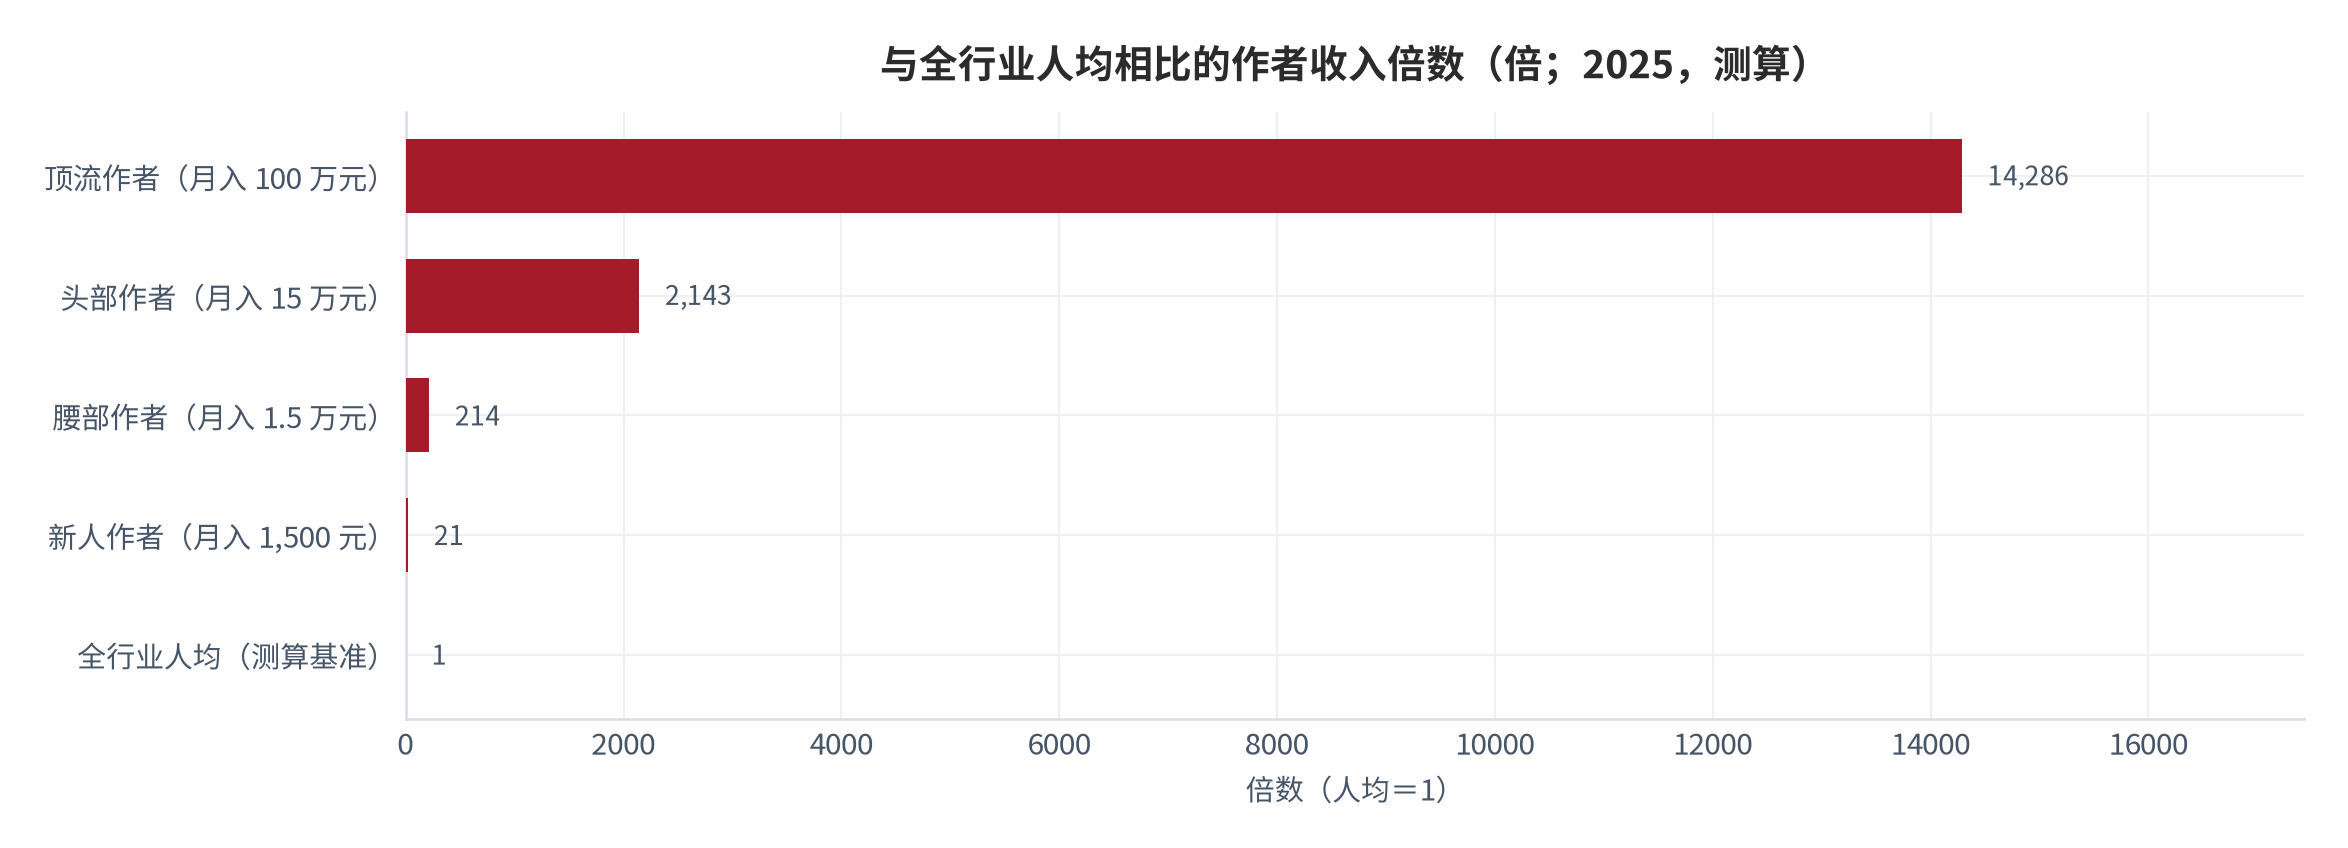
- 分层比均值更有解释力。起点中文网均订 3,000 的作者月收入约 8,000 至 15,000 元 [18];番茄小说腰部作者月入过万、平台约有 3,000 人达到该水平 [18];七猫中文网月入过万的作者仅 300 余人 [18];而底层作者的实际月收入案例为 500 元 [23]。以全行业人均约 70 元/月为 1 倍,腰部与头部相对人均的倍数分别约为 214 倍与 2,143 倍(测算)。
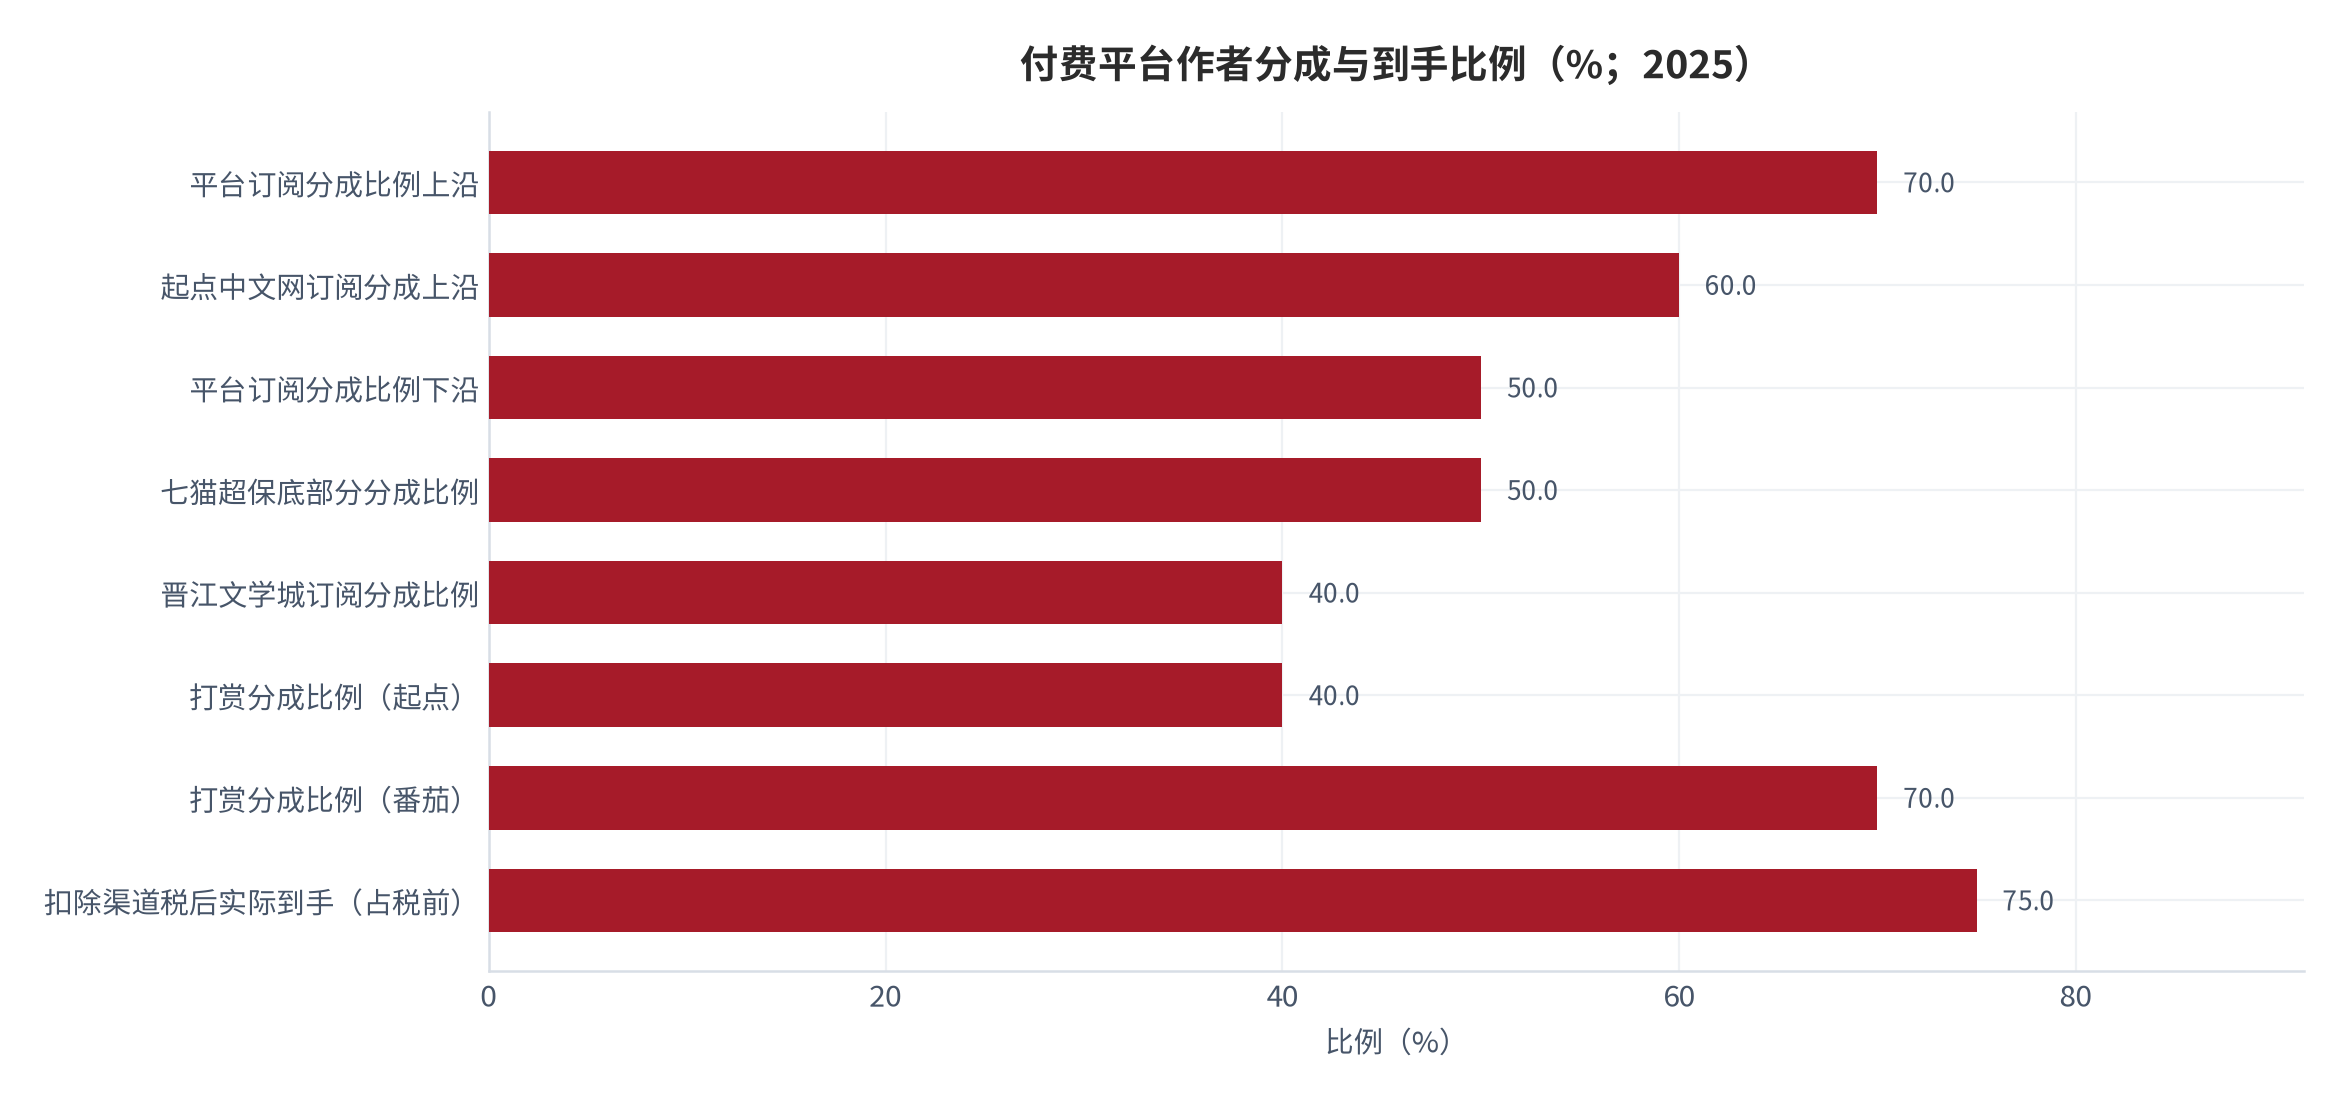
- 分成比例的可动空间远小于流量。付费平台订阅分成区间为 50%—70% [21][23],扣除渠道费用与税负后作者实际到手约为税前的 75% [22];免费平台广告分成固定在 55% 左右 [21]。也就是说,作者能从分成率上争取的增量最多约两成,而均订从 300 提升到 3,000 带来的增量是 900%(测算)。
本篇增量:给出「千字有效收入—月更新量—全勤奖」三段式倒推框架,把「作者能赚多少钱」从经验判断改写为可用公开参数复算的算式,并据此解释为什么在行业营收增长 19.35%、作者数量增长约 4.8% 的年份里,全口径人均月分成收入只从约 63.3 元升到约 70.4 元(测算)。结论是:作者收入的约束条件不是分成率,而是均订与阅读人数这两个流量变量;分成模式的改良只能在既有流量结构里重新分配,不能创造新的收入。
01行业界定与规模口径
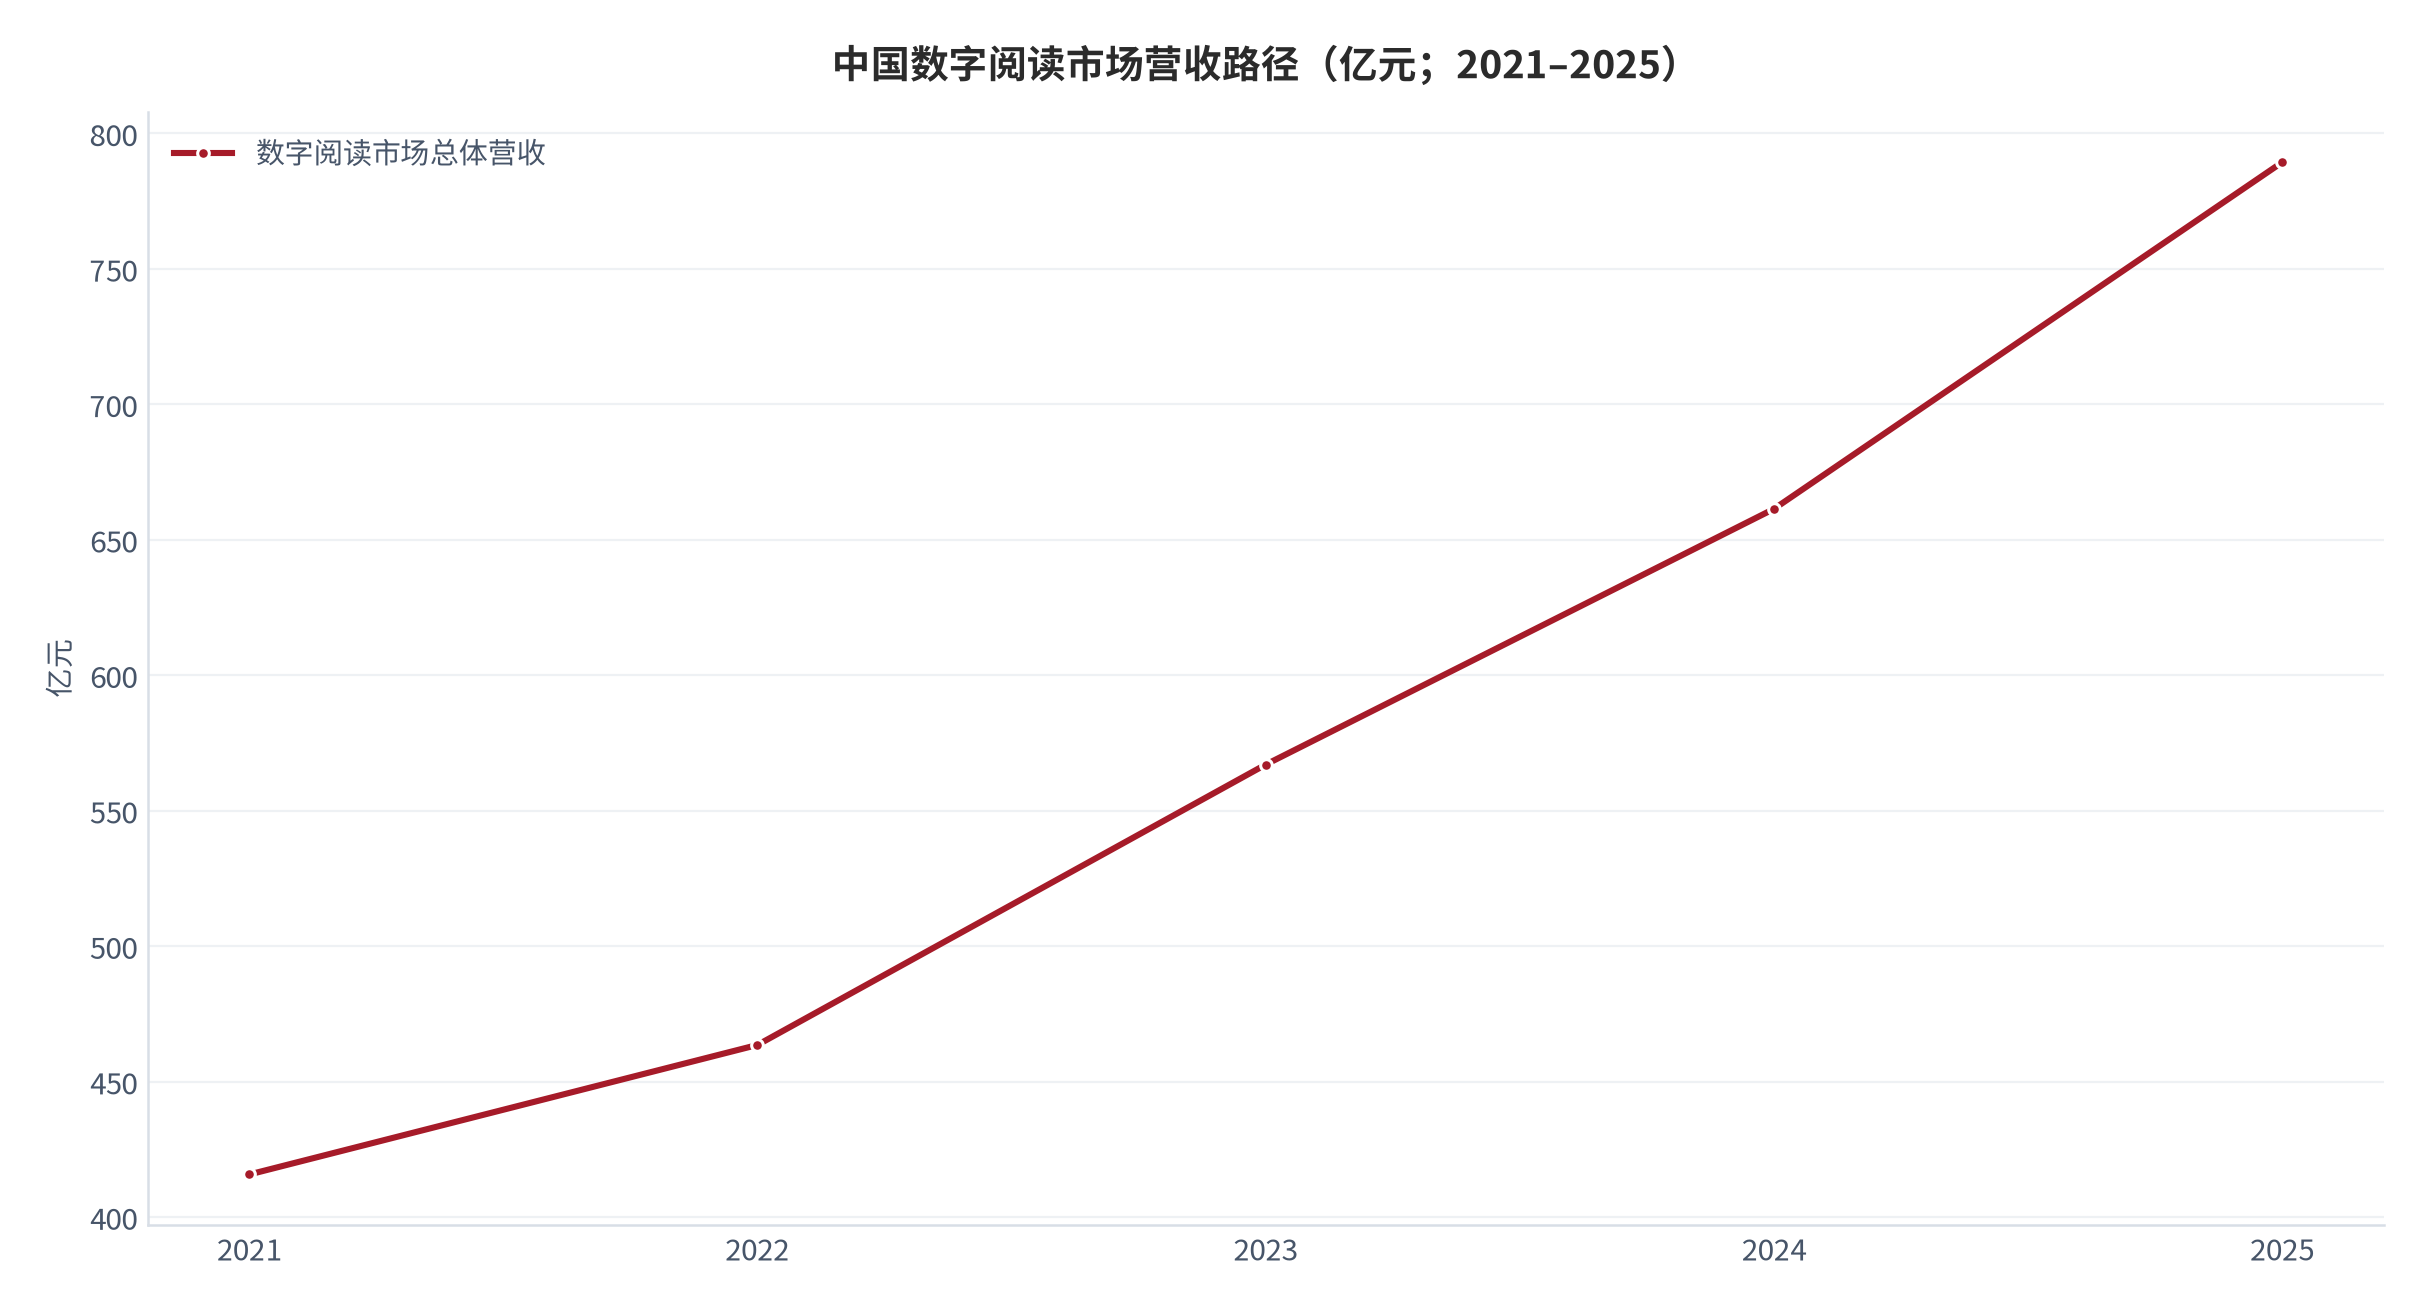
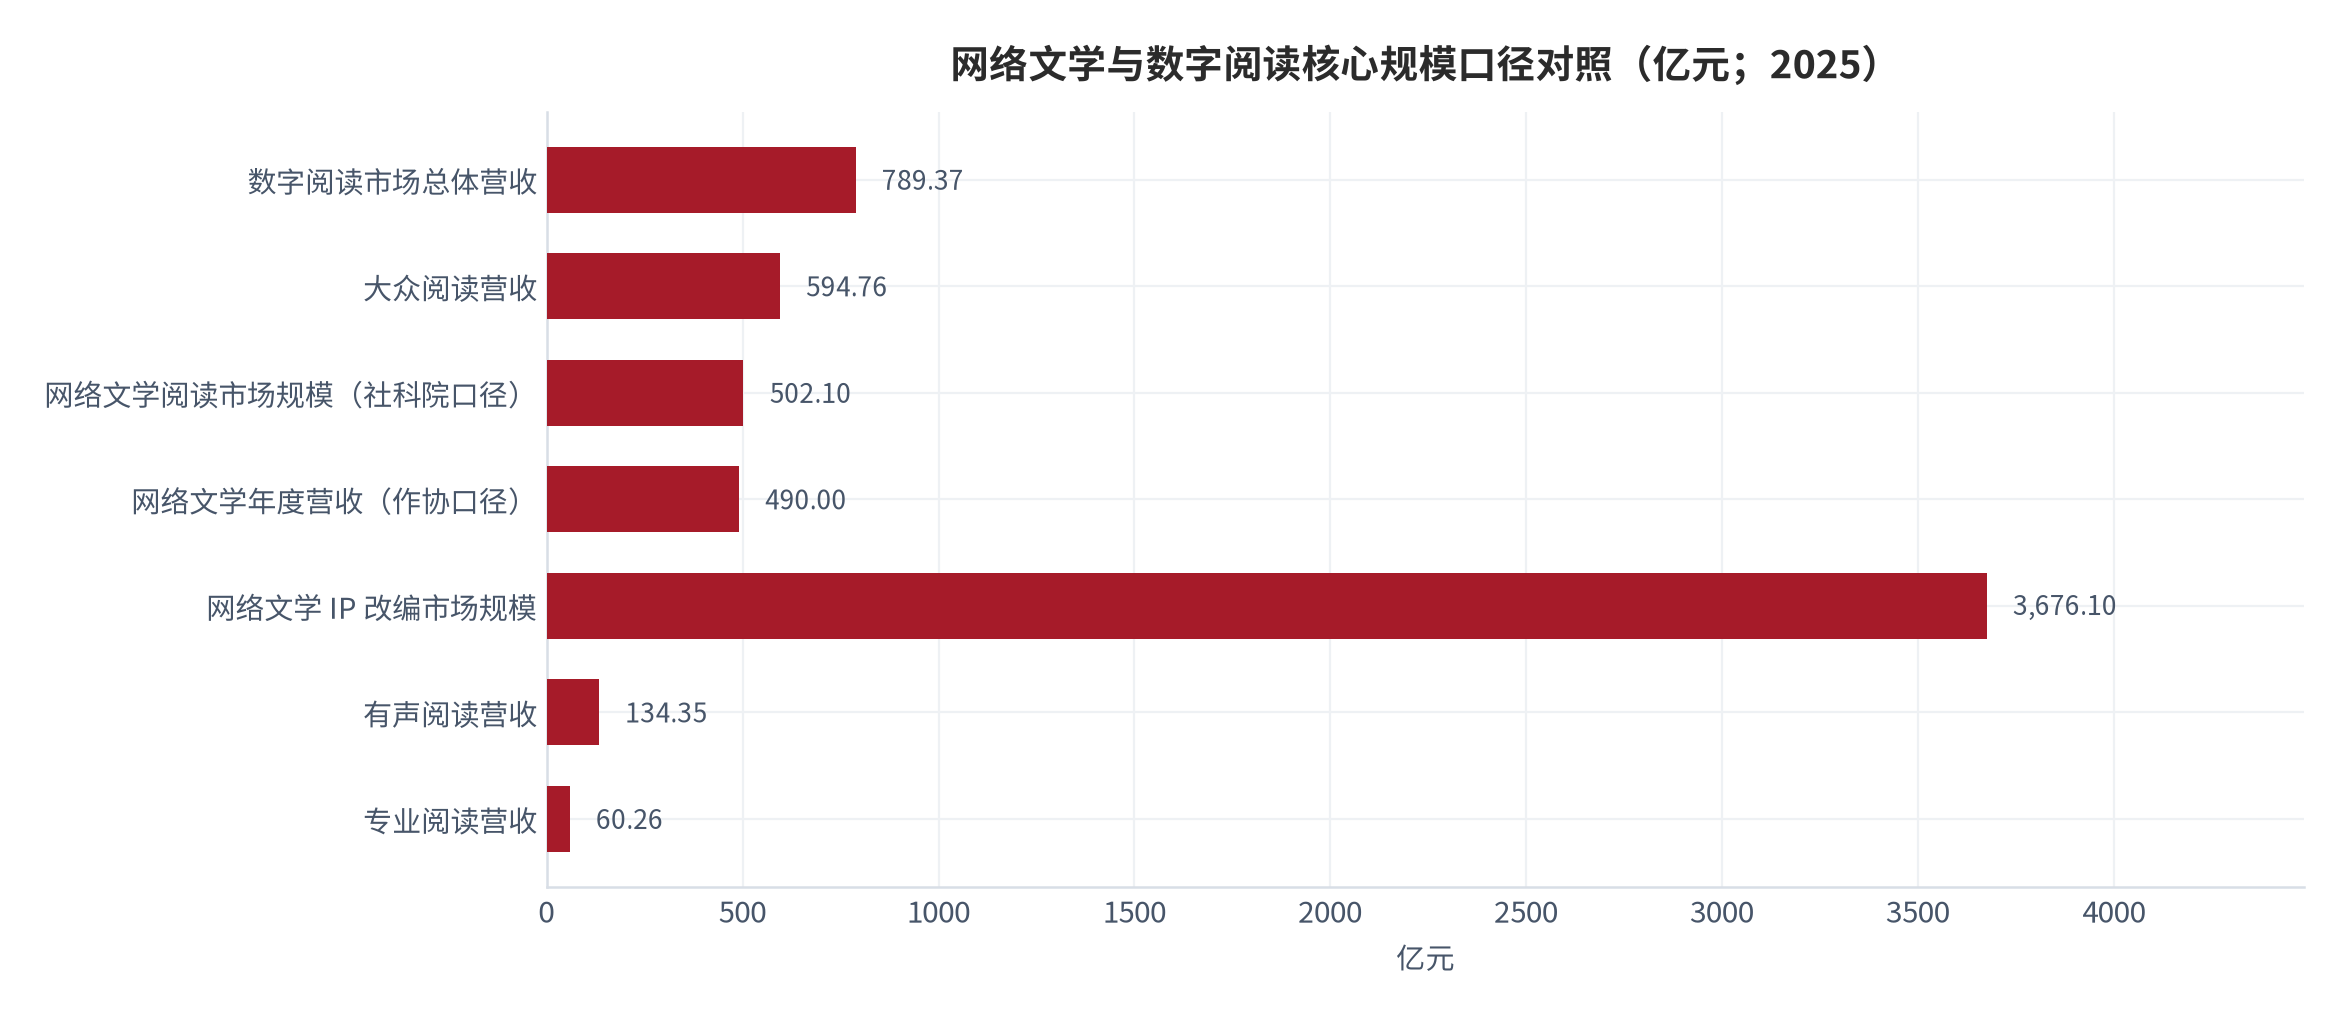
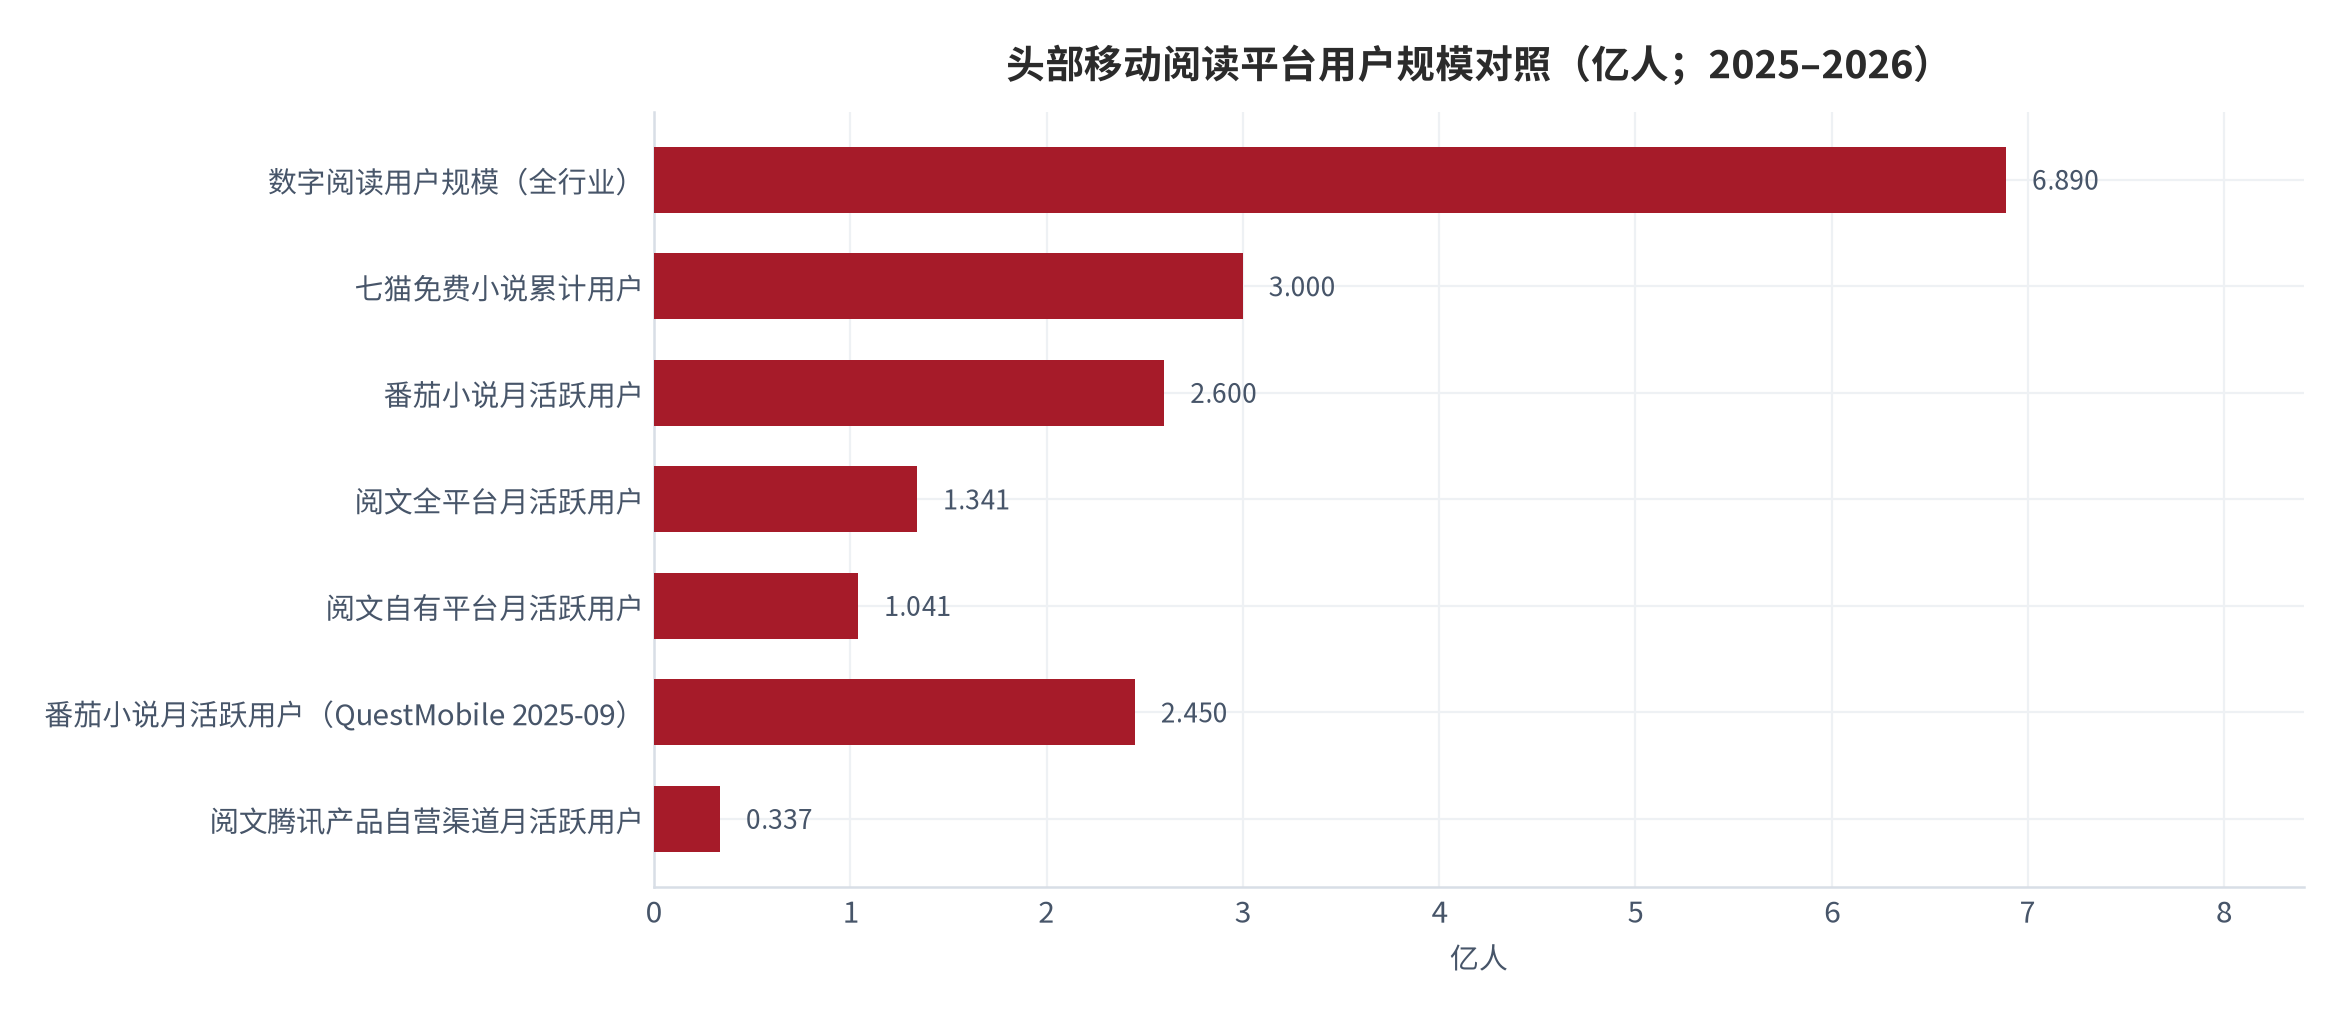
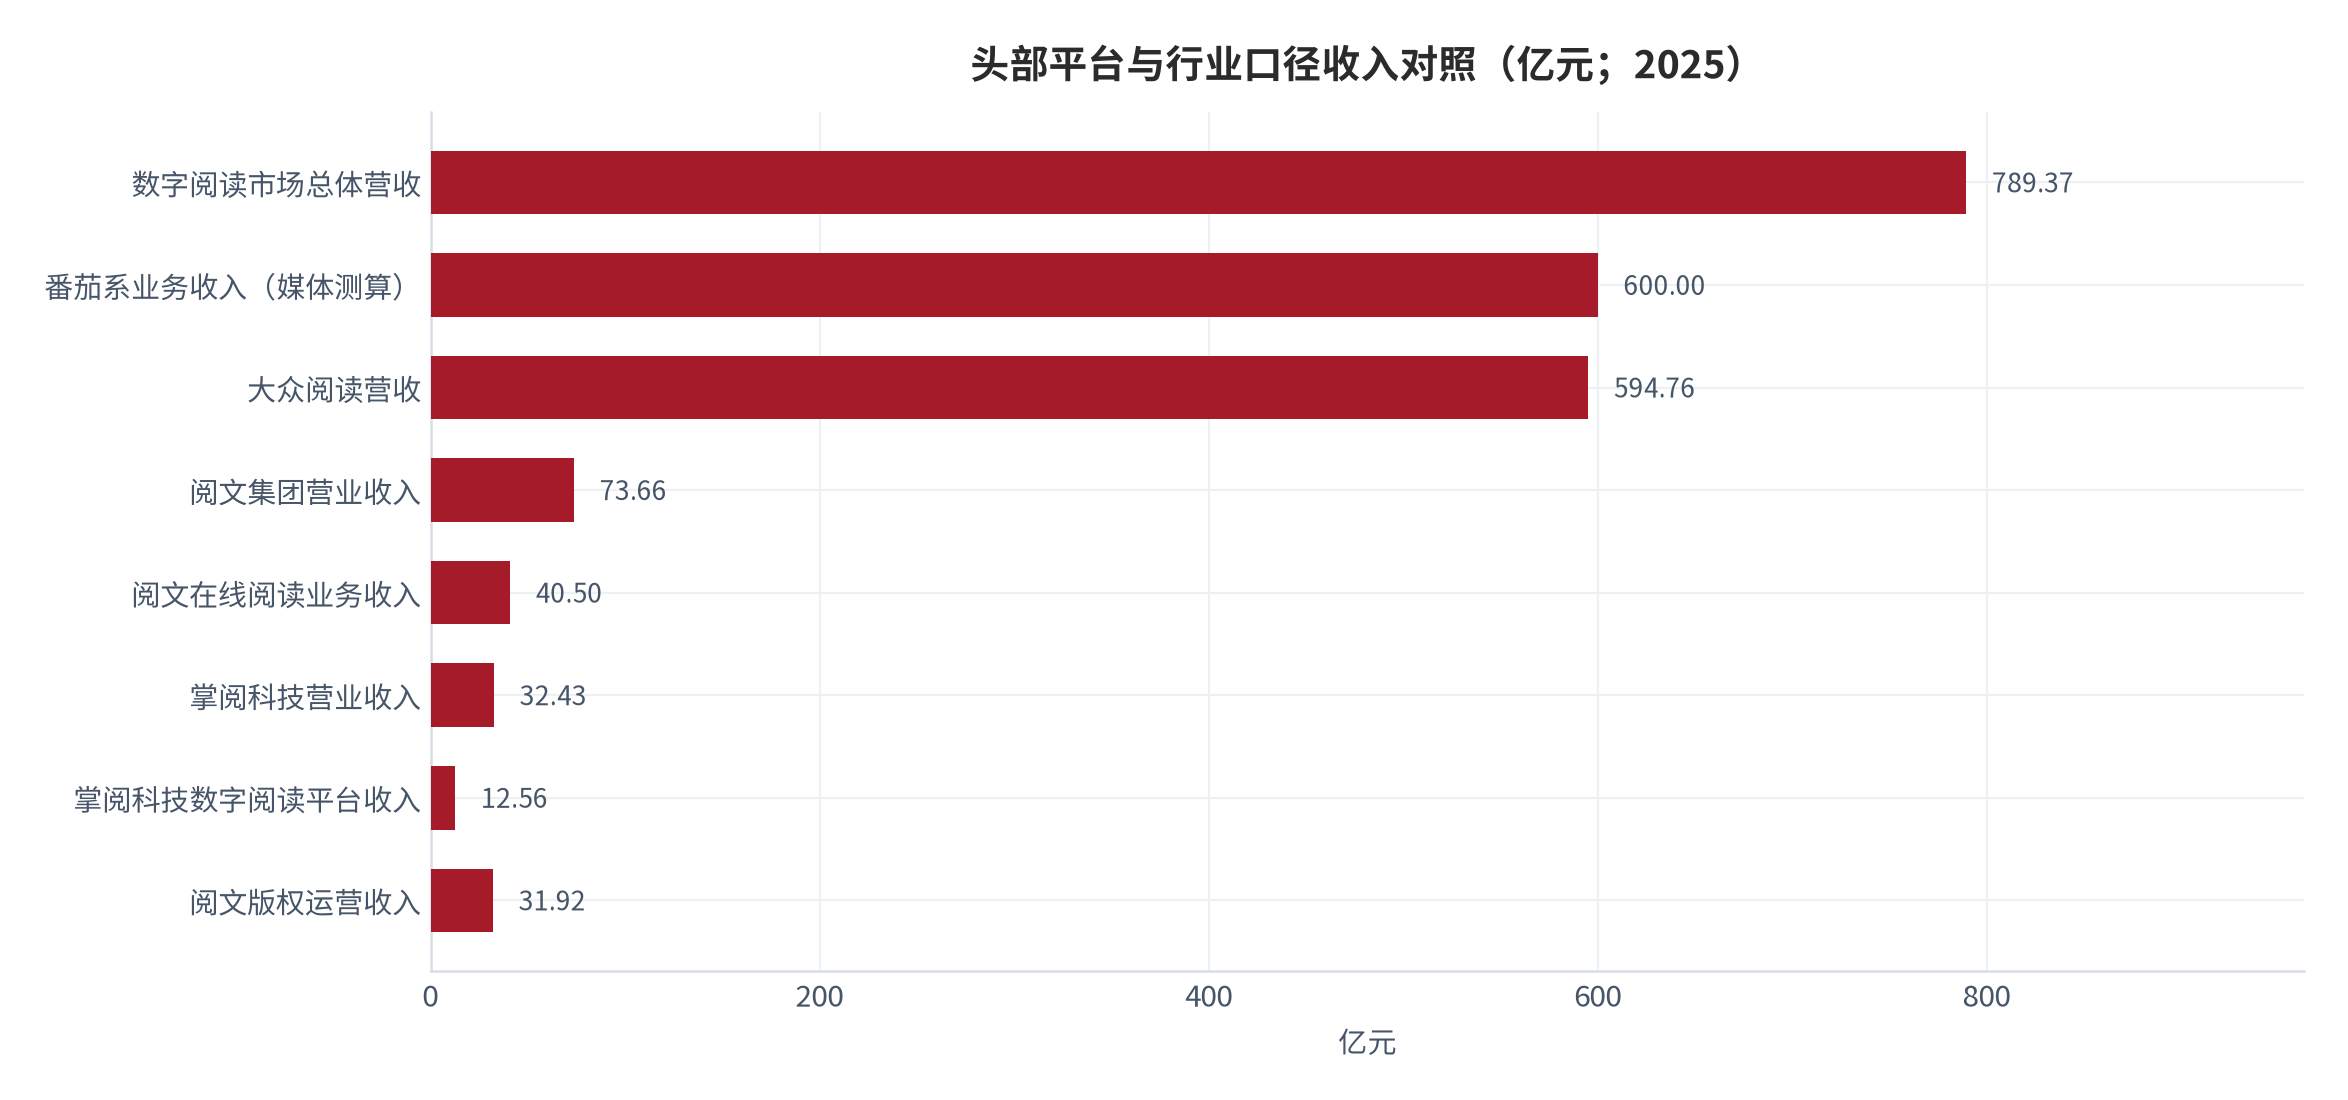
本报告讨论的「移动阅读与网络文学平台」,指以手机应用为主要分发入口的数字内容阅读服务,覆盖网络文学作品、电子书与有声书三类内容形态,以及与之绑定的作者签约、结算与分成机制。这一市场目前有三套并行的统计口径,且数值差异很大:一是行业协会口径的数字阅读市场总体营收 789.37亿元、同比增长 19.35% [1][2];二是同口径下以网络文学与电子书为主的大众阅读 594.76 亿元、同比增长 21.67% [1][2];三是两类社会组织口径的网络文学本身——作家协会蓝皮书口径约 490 亿元 [4],社会科学院口径的阅读市场规模 502.1亿元、同比增长 16.6% [5]。三套口径并不互斥,但不可以直接相加或互相替代。
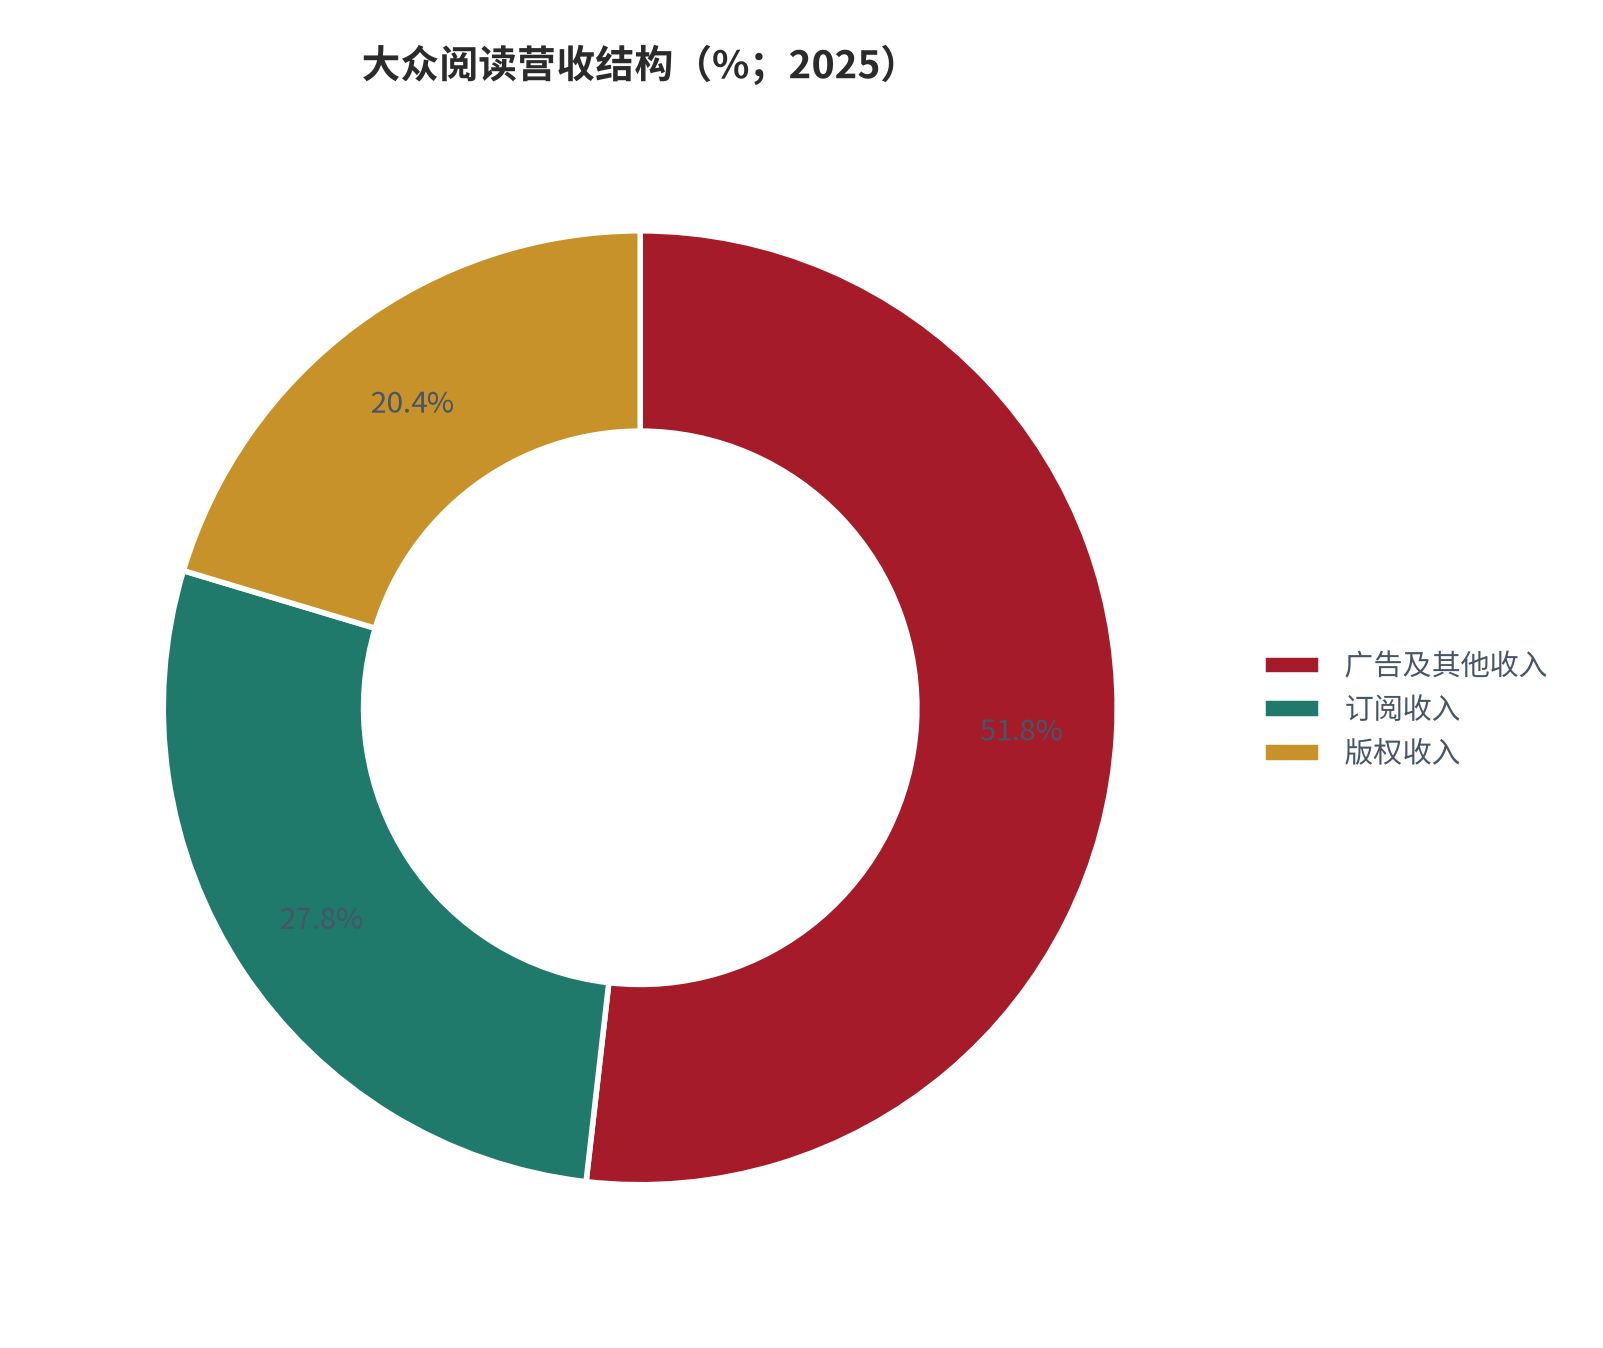
真正决定作者收入水平的是大众阅读内部的营收结构。2025 年,大众阅读的订阅收入为 165.52 亿元、占 27.83%,版权收入 121.09 亿元、占 20.36%,广告及其他收入 308.15 亿元、占 51.81%——广告及其他收入占比首次突破五成 [3]。五年间大众阅读规模从 302.5 亿元接近翻番至 594.76 亿元,但增量主要不是来自读者逐章付费,而是来自 IP 改编与广告变现 [3]。这一点决定了后文讨论作者收入时必须盯住的变量:订阅与广告是作者分成公式里的两个输入端,版权与衍生则是作者很难直接参与的第三个环节。
供给端的扩张速度比需求端更快。2025 年数字阅读用户规模 6.89 亿、同比增长 2.95%、在网民中渗透率 61.24% [2][4];同期数字阅读作品总量 7,055.92 万部、同比增长 11.87% [2]。用户增速不足 3%,作品数量增速接近 12%,供给增速约为需求增速的四倍(测算)。网络文学侧同样如此:注册作者超 3,500 万人,2025 年新增注册作者约 285 万人,而新增签约作者约 22 万人 [4]。新增注册作者约为新增签约作者的 13 倍(测算)——绝大多数进入者处于未签约的自然创作状态,不进入任何结算体系。
阅读行为也在迁移。2025 年成年国民手机阅读率 79.0%,人均每天手机接触时长 109.54 分钟,而电子阅读器阅读时长仅 9.67 分钟、平板阅读 9.45 分钟 [4];选择有声阅读的用户占比首次突破 50% [1][2]。移动阅读已经等同于「手机阅读」,专用阅读硬件的使用时长不到手机接触时长的十分之一(测算)。这意味着平台之间的用户争夺发生在手机应用层,而非阅读硬件渠道;对作者而言,作品能否被算法分发到手机端的信息流里,比作品本身的质量更能决定阅读量。
02竞争格局:免费与付费的双轨对峙
移动阅读的竞争格局可以用一句话概括:付费赛道由阅文系领跑,免费赛道由番茄系领跑,两者在用户规模上已经完成反超。据行业榜单,阅文集团以 92.83 的综合评分位居网文 IP 平台第一,番茄小说以 83.90 分位居第二 [6][7]。评分之外,量级差异更直接:番茄小说月活跃用户 2.6 亿 [6][7],阅文全平台月活跃用户 1.341 亿、同比下降 5.1% [6];阅文 2026 年上半年总营收 35.3 亿元,其中在线阅读业务收入 18.4 亿元、同比下降 7.3% [6]。截至 2026 年上半年,阅文新增作家 24 万名、新增文学作品 46 万部、月活跃用户 1.341 亿、题材数量超过 200 个 [15]。供给端仍在扩容,但用户端已经见顶。
03平台侧:收入从哪里来
把平台收入拆开看,头部公司已经没有一家是单纯靠读者订阅吃饭的。阅文集团 2025 年营业收入 73.66 亿元、同比下降 9.3%,其中在线业务收入 40.5 亿元、同比仅增长 0.4%,版权运营及其他收入 33.2 亿元、同比下降 18.9% [16][17];具体到在线阅读,来自自有平台的收入 35.6 亿元、同比增长 0.9%,来自腾讯产品自营渠道的在线业务收入约 1.9 亿元、同比下降 22.3% [17]。掌阅科技 2025 年营业收入 32.43 亿元,其中衍生业务 18.55 亿元、数字阅读平台 12.56 亿元、版权产品 1.29 亿元 [9][13],全年上线剧集 800 余部 [10]。两家公司的共同点是:传统阅读业务的收入在收缩,而新的收入项——版权、衍生、广告——在扩张或波动。
值得单独指出的是广告收入的性质。阅文腾讯产品自营渠道的在线业务收入以免费阅读广告业务为主,2025 年同比减少 22.3% 至约 1.9 亿元,公司解释为持续优化分发机制导致广告收入减少 [17]。同一批用户,在订阅口径下贡献的是可预测的经常性收入,在广告口径下贡献的是随投放效率波动的收入。对作者而言,这意味着广告分成收入的方差显著大于订阅分成收入——免费平台的收益波动并非作者文笔所致,而是广告市场的波动。
平台侧的成本压力集中在获客。掌阅科技 2025 年毛利率 69.10%、同比下降 4.28 个百分点,销售费用 20.79 亿元、同比增长 38.55%、占营业收入 68% [9][12]。换言之,公司每收取 100 元收入,就有约 68 元用于市场推广与渠道投放(测算)。在流量红利消退、线上获客成本攀升的环境下,广告变现收入与投流成本之间的净差额被持续压缩 [12]。这构成了一条对作者不利的传导链:平台获客成本上升会优先压缩内容采购与分成预算,而不是压缩投放预算,因为投放直接决定用户规模。
04分成模式拆解:作者拿到的是哪一段
网络文学的作者结算模式主要有三类。第一类是纯买断,平台按千字 15 至 100 元一次性支付,版权自此与作者无关 [22]。第二类是纯分成,读者订阅、广告与打赏收入按约定比例与作者分配,收益理论上不封顶,但平台通常先扣除约 25% 的渠道费用,再扣除个人所得税,实际到手约相当于税前的 75% [22]。第三类是保底加分成,平台给出千字 20 元起的保底价,超出保底的部分再按比例分配,稳定性最高、签约难度也最大 [22]。七猫中文网的保底价区间为千字 20 至 200 元 [19],超保底部分按全版权 50% 的比例分成 [19]。
免费平台的结算逻辑完全不同:读者不付费,平台靠广告变现,作者分的是广告收入。番茄小说的听读收益由作者与平台五五分成,平台口径的作者分成比例约为 55% [21];实测的千次阅读收益区间为 1.2 至 4.8 元 [18],另有口径给出 1 至 3 元 [20]与 1 至 5 元 [26]。把 55% 的分成比例乘回去,作者到手的有效千次单价约为 0.66 至 2.64 元(测算)。七猫的千次阅读收益约为 0.8 至 2 元,低于番茄 [20]。
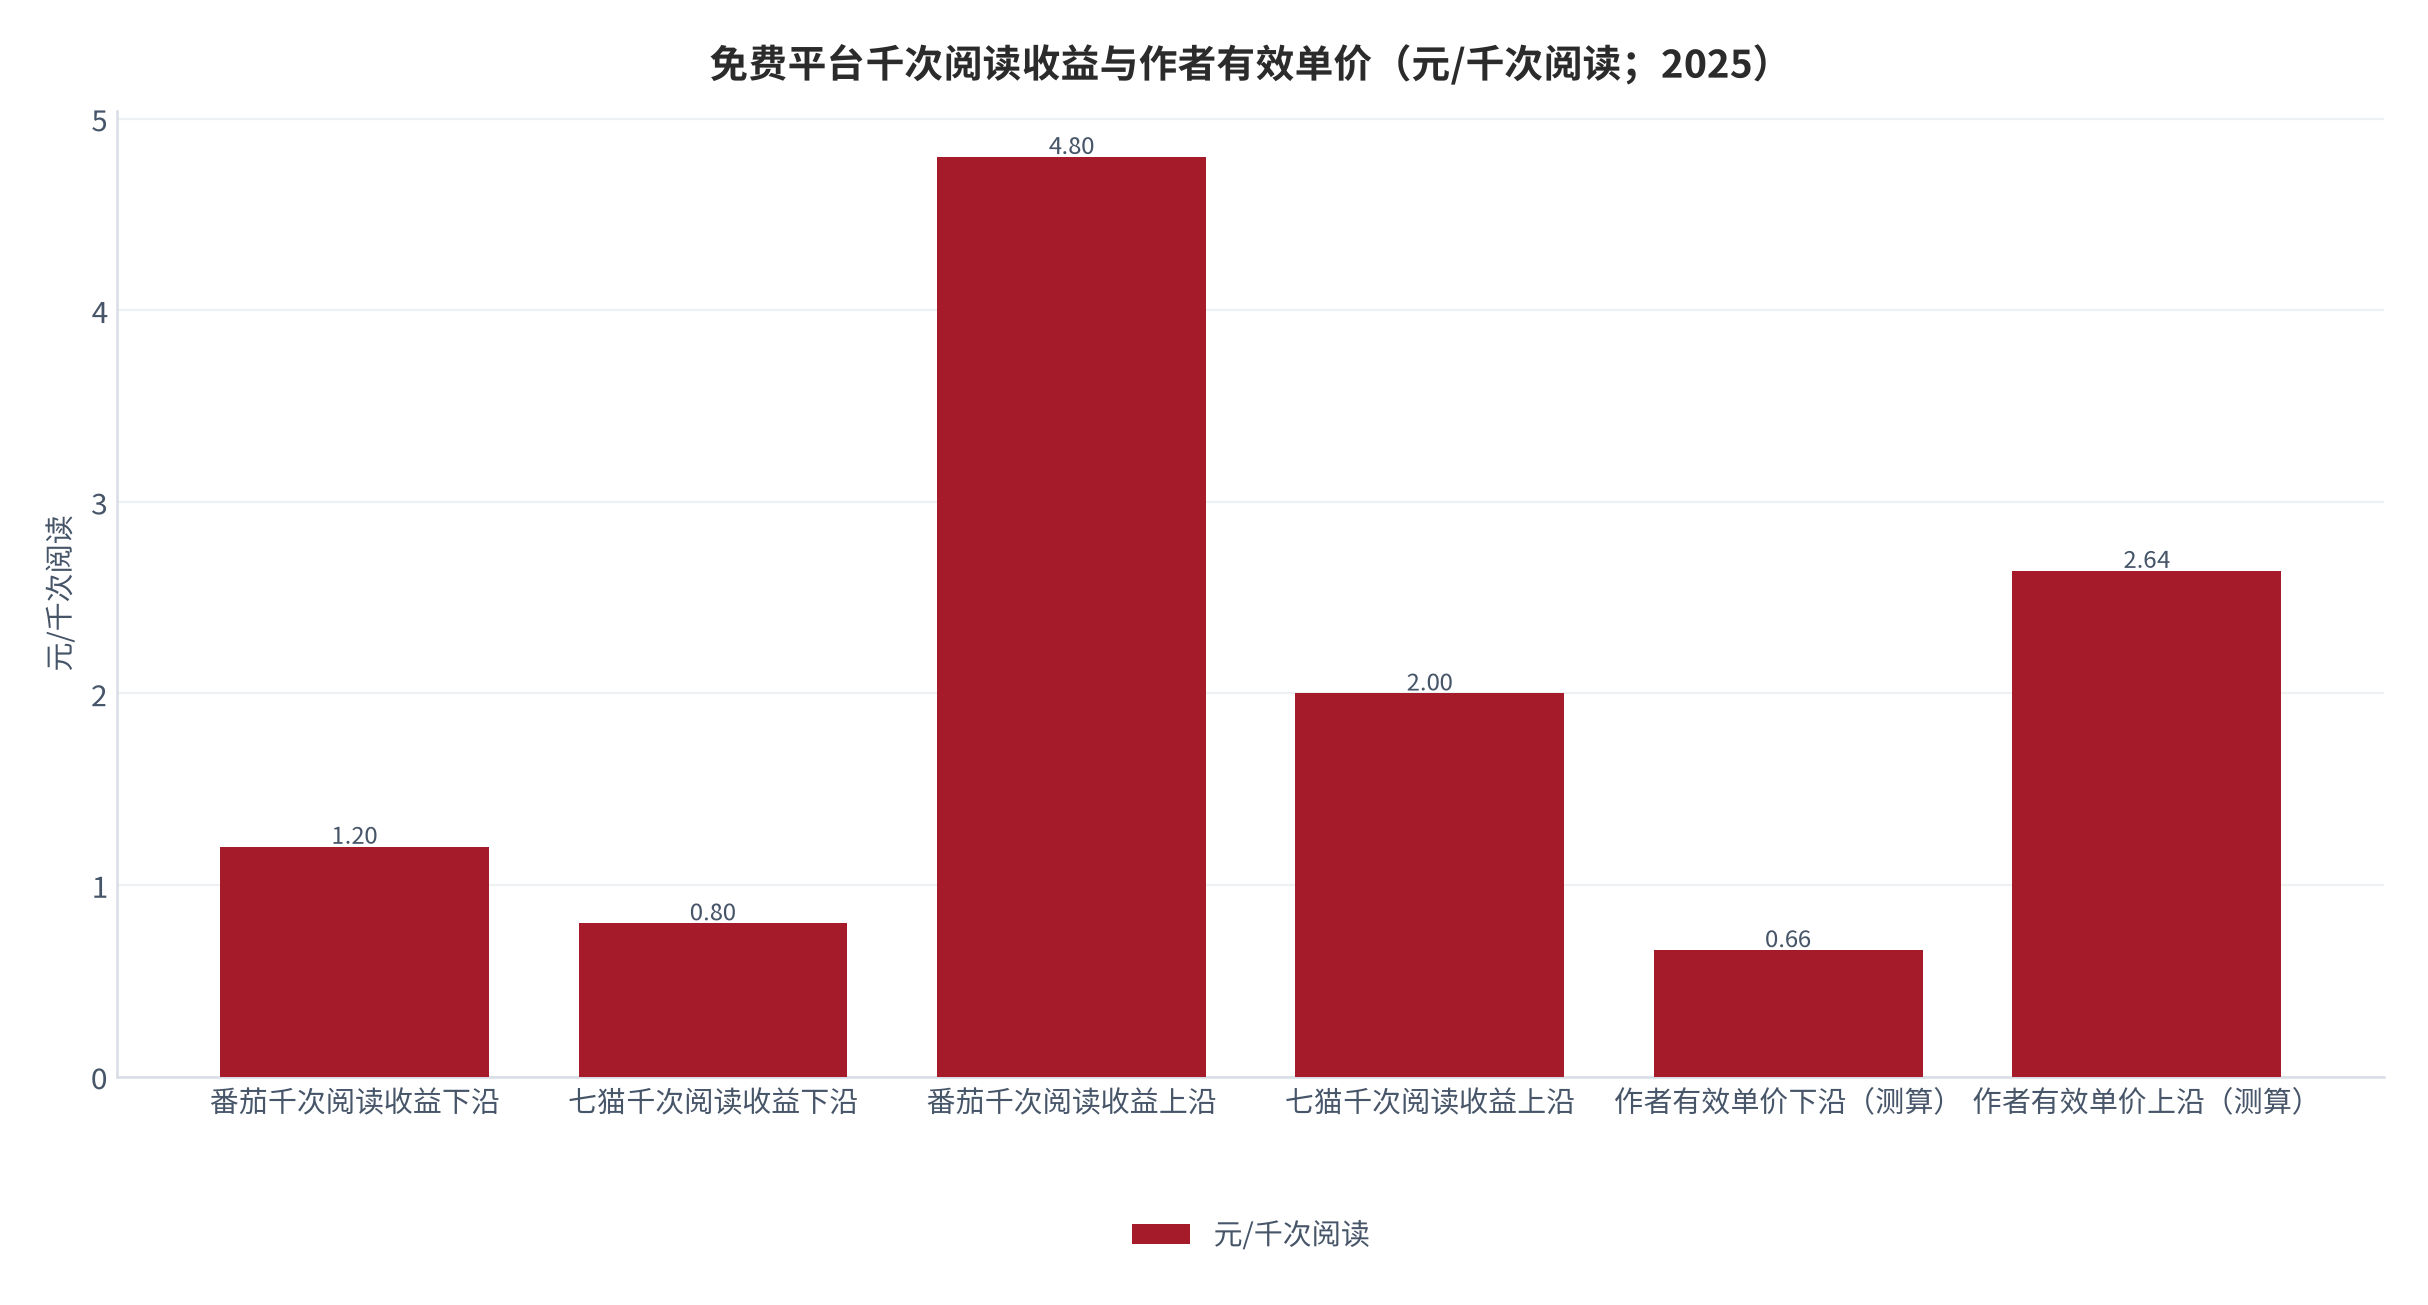
这里需要提示一处口径冲突。有作者社区反馈称,番茄的收益比例约为「每 3.3 万次阅读产生 1 元」[19],折算后相当于千次阅读收益约 0.03 元,比平台规则口径的 1.2 至 4.8 元低约两个数量级;同一则材料内部给出的举例(日阅读量 10 万、日收益约 30 元)与「月收益近千元」的表述也彼此矛盾 [19]。本报告因此把该口径标注为低可信度,只在讨论「同一平台收益口径可能相差数十倍」时引用,不作为测算参数。对作者的实际含义是:任何单一来源的千次单价都不足以作为收入预期,只有平台后台的结算数据才是有效依据。
05千字单价的三重口径与有效折算
「千字单价」在行业里至少有三种互不通约的含义。第一种是读者支付的订阅单价,起点中文网的常见值为每千字 0.03 至 0.05 元 [22][23];第二种是平台支付给作者的保底或买断单价,七猫为千字 20 至 200 元 [19]、番茄保底约千字 10 至 80 元 [26]、纯买断为千字 15 至 100 元 [22];第三种是传统出版物的稿费标准,普通读物 100 至 300 元/千字、专业性强的读物 500 至 1,000 元/千字 [24]。三者的量级差可达三个数量级,混用会直接得出错误结论——把「每千字 3 分」当成作者收入,会低估数百倍;把「千字 200 元保底」当成行业普遍水平,会高估数十倍。
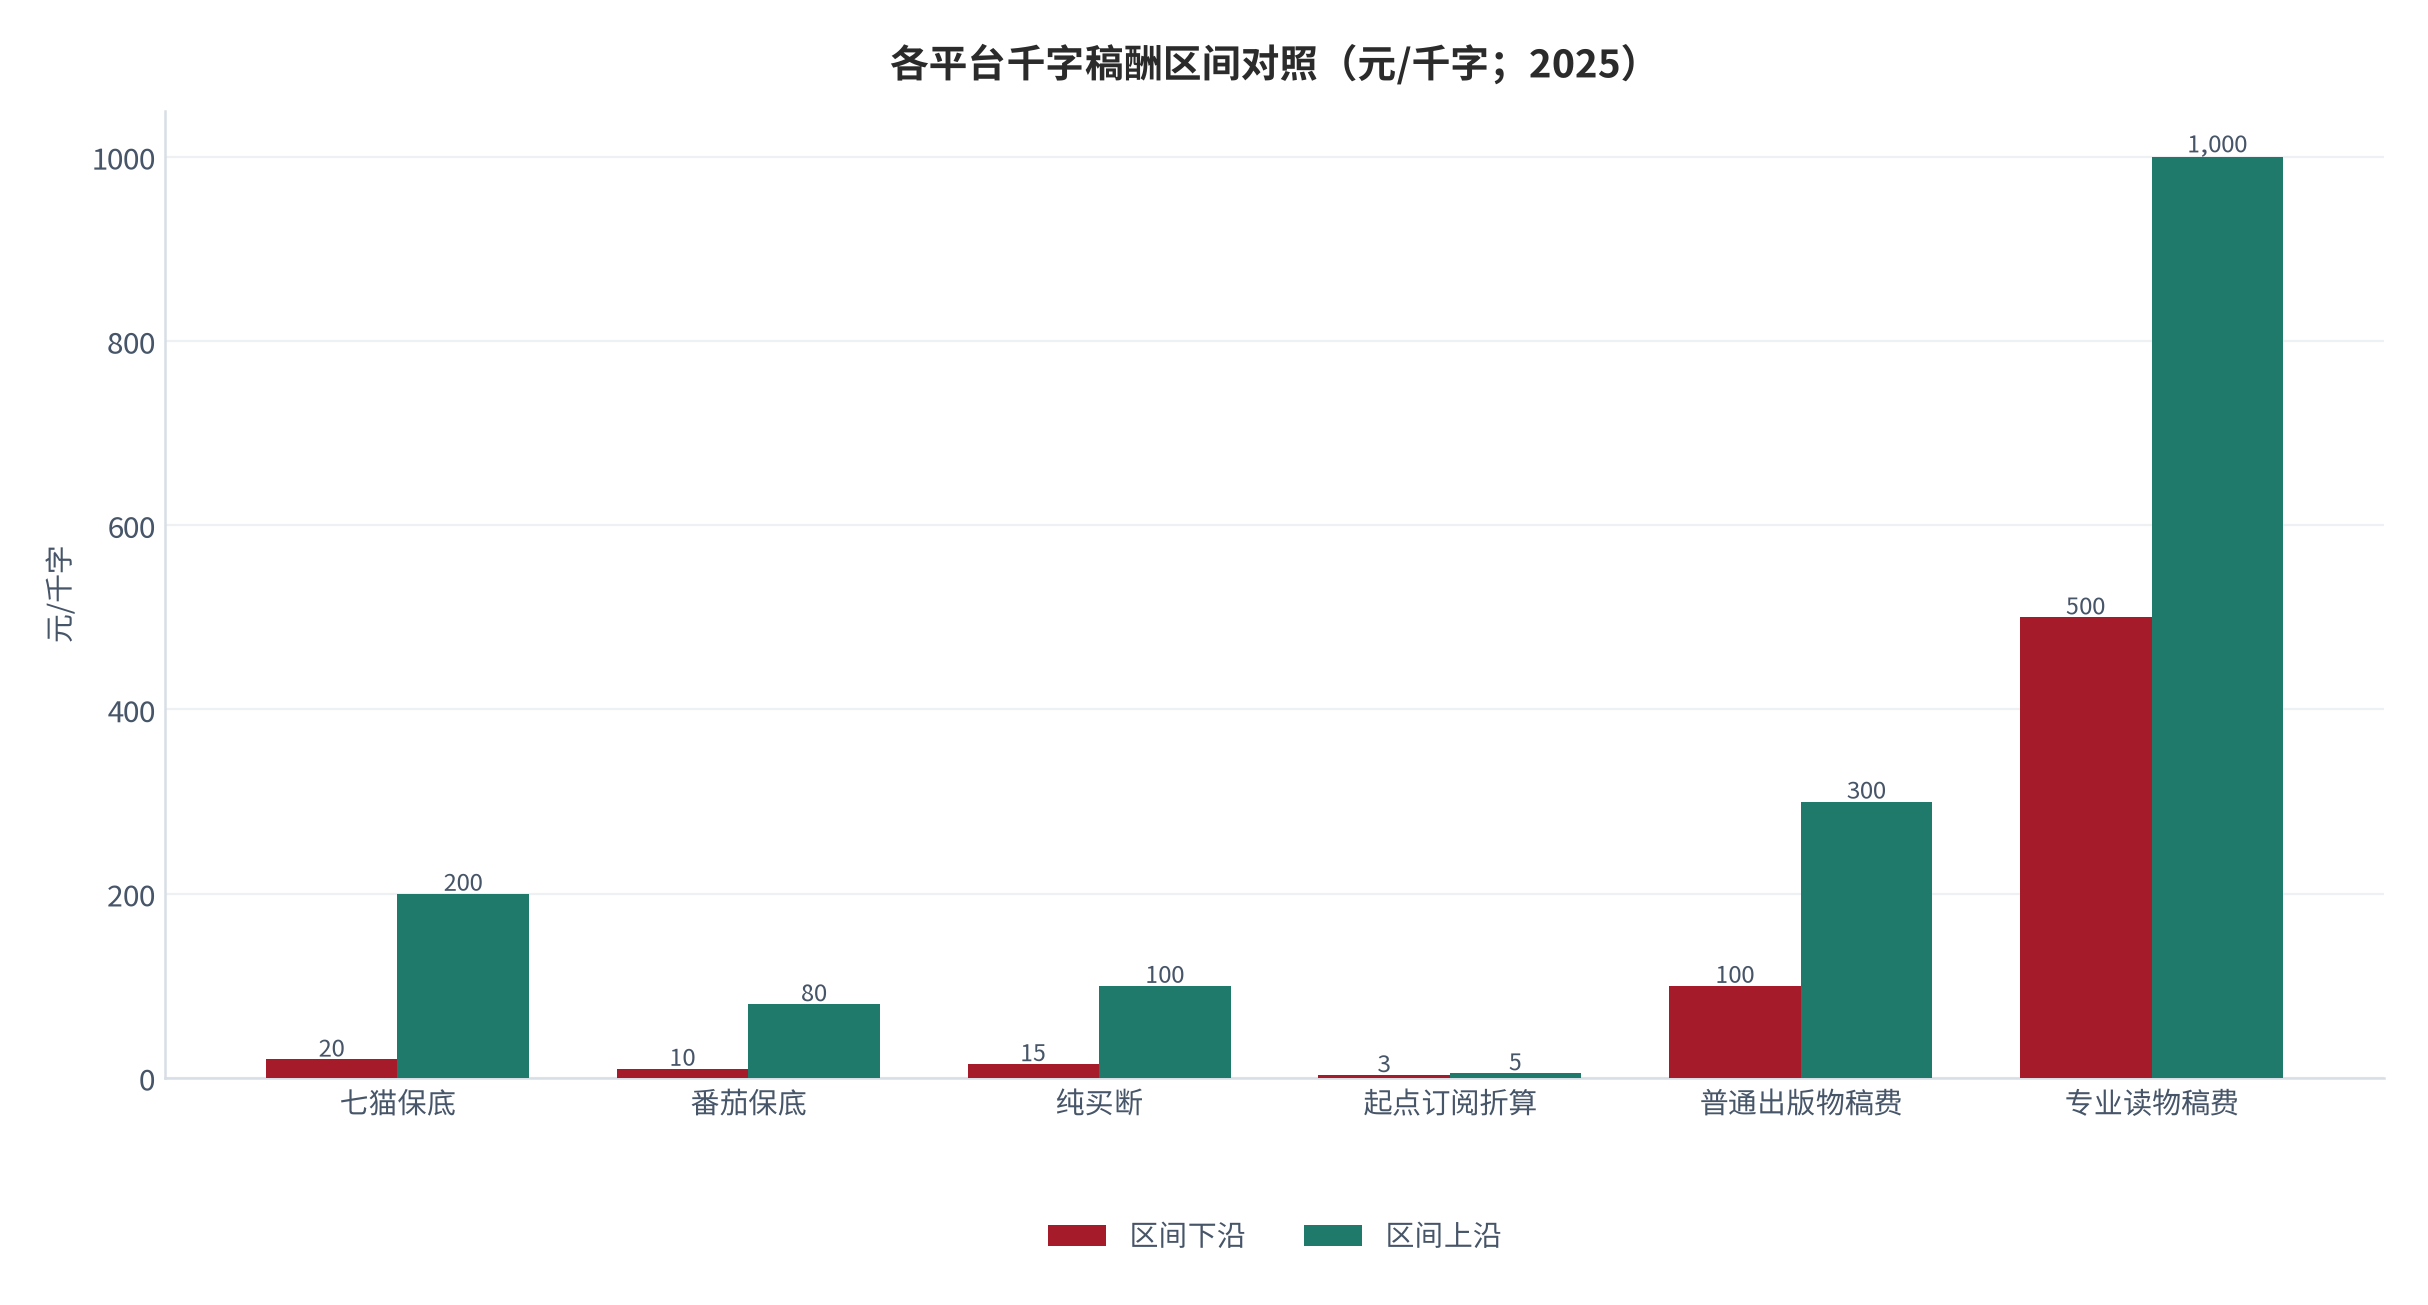
第一种口径不能直接当作作者收入,因为它还要乘以读者人数与作者分成比例。以起点中文网一部均订 1.2 万的作品为例,每千字 0.03 元的读者支付单价中作者拿 0.018 元,折算到千字收入约为 216 元 [22]。反过来,一部均订只有 300 的作品,同样条件下千字收入仅约 5.4 元(测算)——相差 40 倍(测算),而分成比例完全相同。
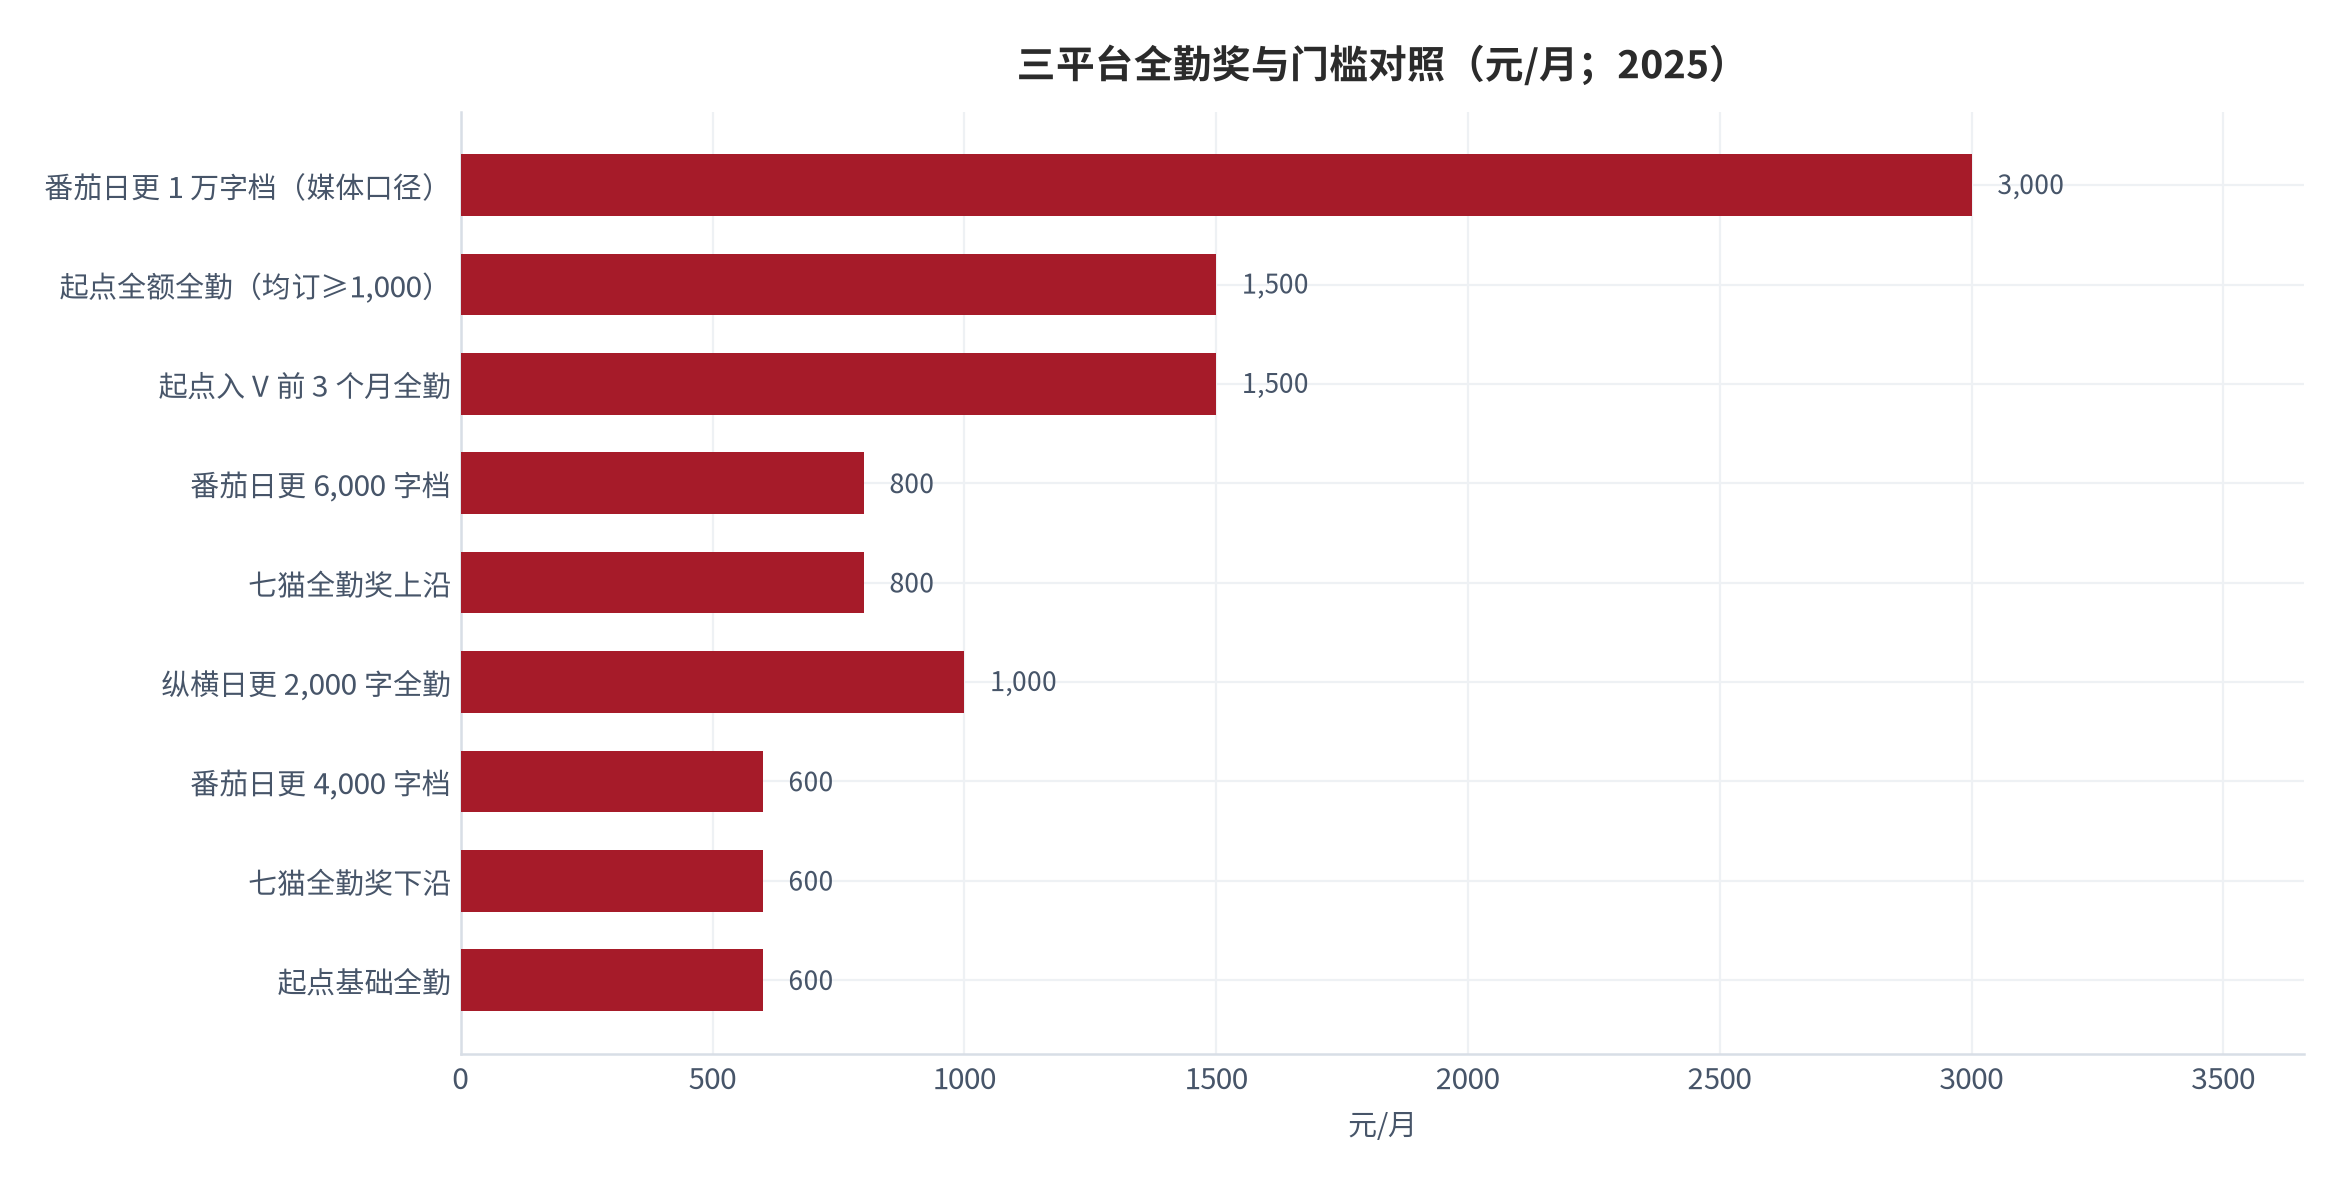
第二种口径的对照是各平台的全勤奖。起点中文网日更 4,000 字、整月不断更可拿 600 元基础全勤,均订达到 1,000 可拿全额全勤 600 至 1,500 元 [20][21];番茄小说设日更 4,000 字档 600 元、6,000 字档 800 元,但需要同时满足签约、当月有效过审字数不低于 10 万字、听读分成不低于 500 元三项条件 [19][21];七猫全勤奖为每月 600 至 800 元、无听读分成门槛 [18];纵横中文网日更 2,000 字即可拿 1,000 元全勤 [20]。把全勤折回千字,日更 4,000 字、月更 12 万字、全勤 600 元对应约 5.0 元/千字(测算)——与均订 300 的作品分成收入处于同一量级。
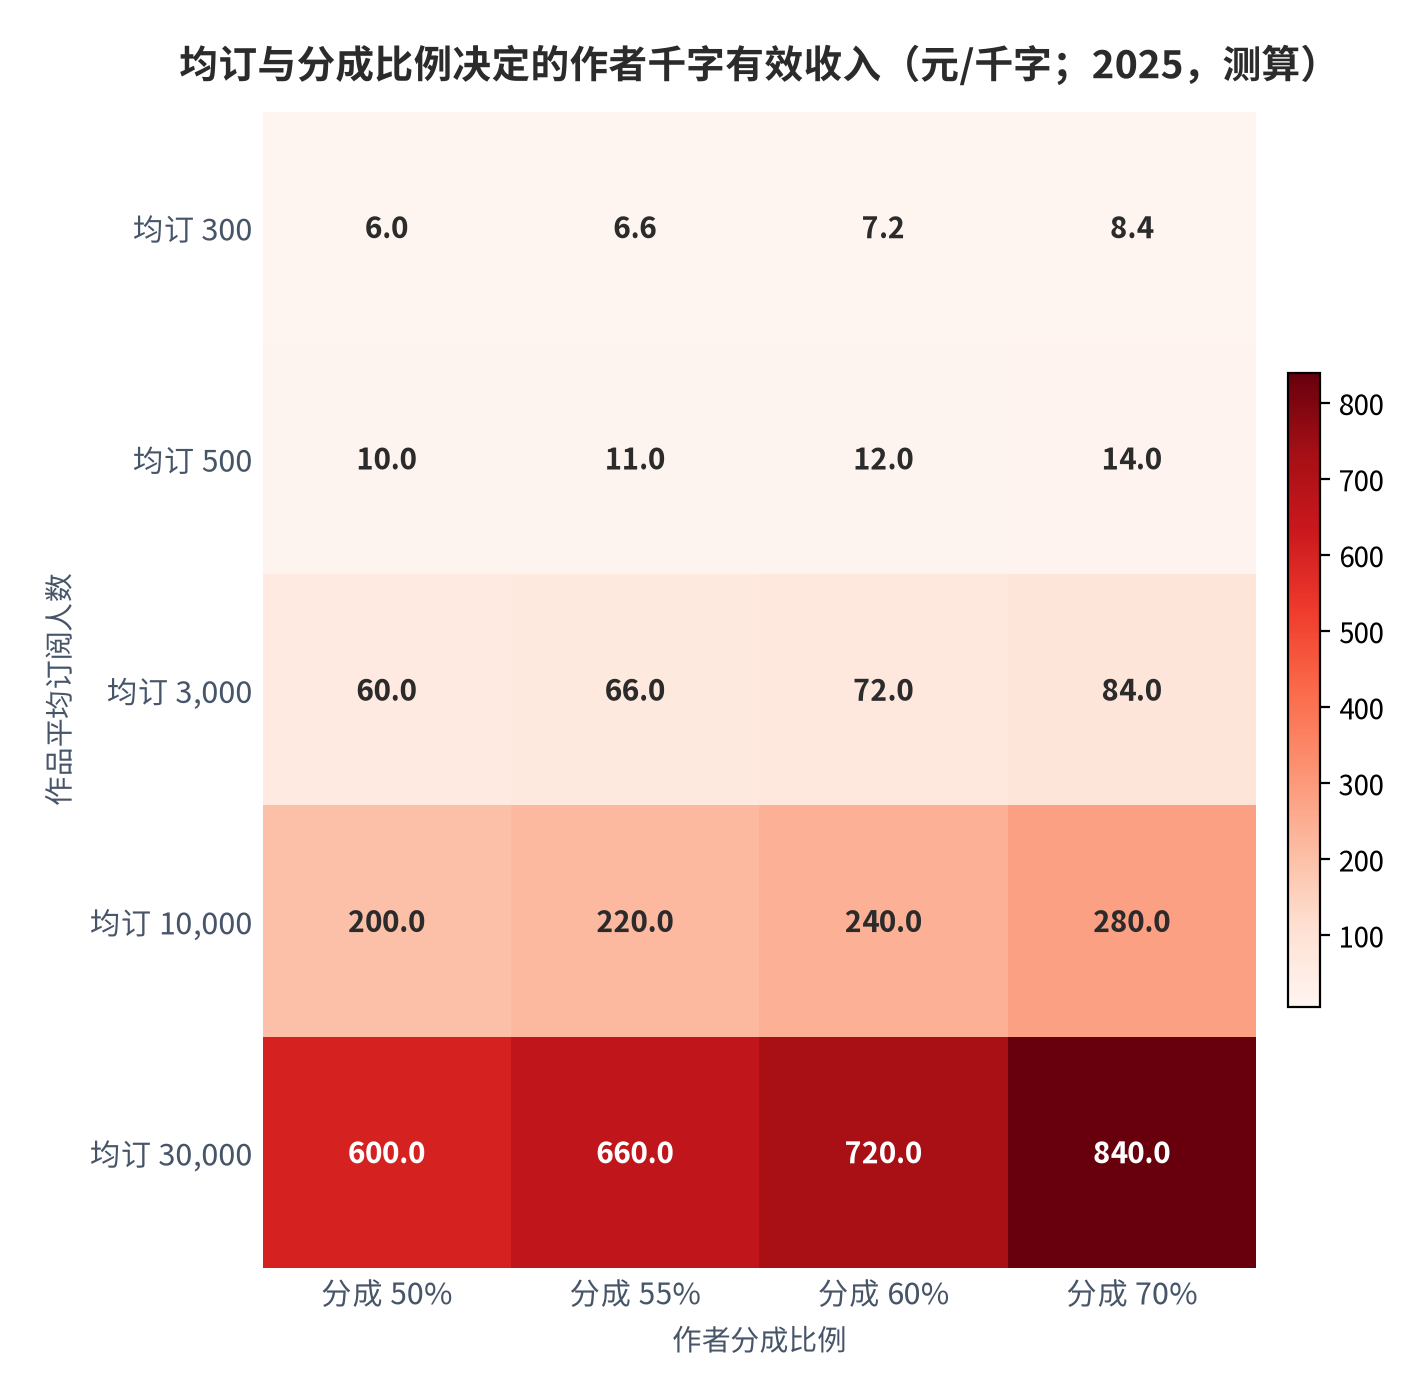
把均订与分成比例放进同一张二维表,可以看到作者千字有效收入的分布。在读者支付单价固定为每千字 0.04 元的假设下,均订 300 对应千字有效收入 6.0 至 8.4 元,均订 3,000 对应 60 至 84 元,均订 30,000 对应 600 至 840 元(测算)。分成比例从 50% 提到 70% 只能把同一行的数值抬高四成,而均订提升 10 倍会把数值抬高 10 倍。这也是本报告在摘要中把均订而非分成率列为第一变量的依据。
06作者收入倒推:从千字到月
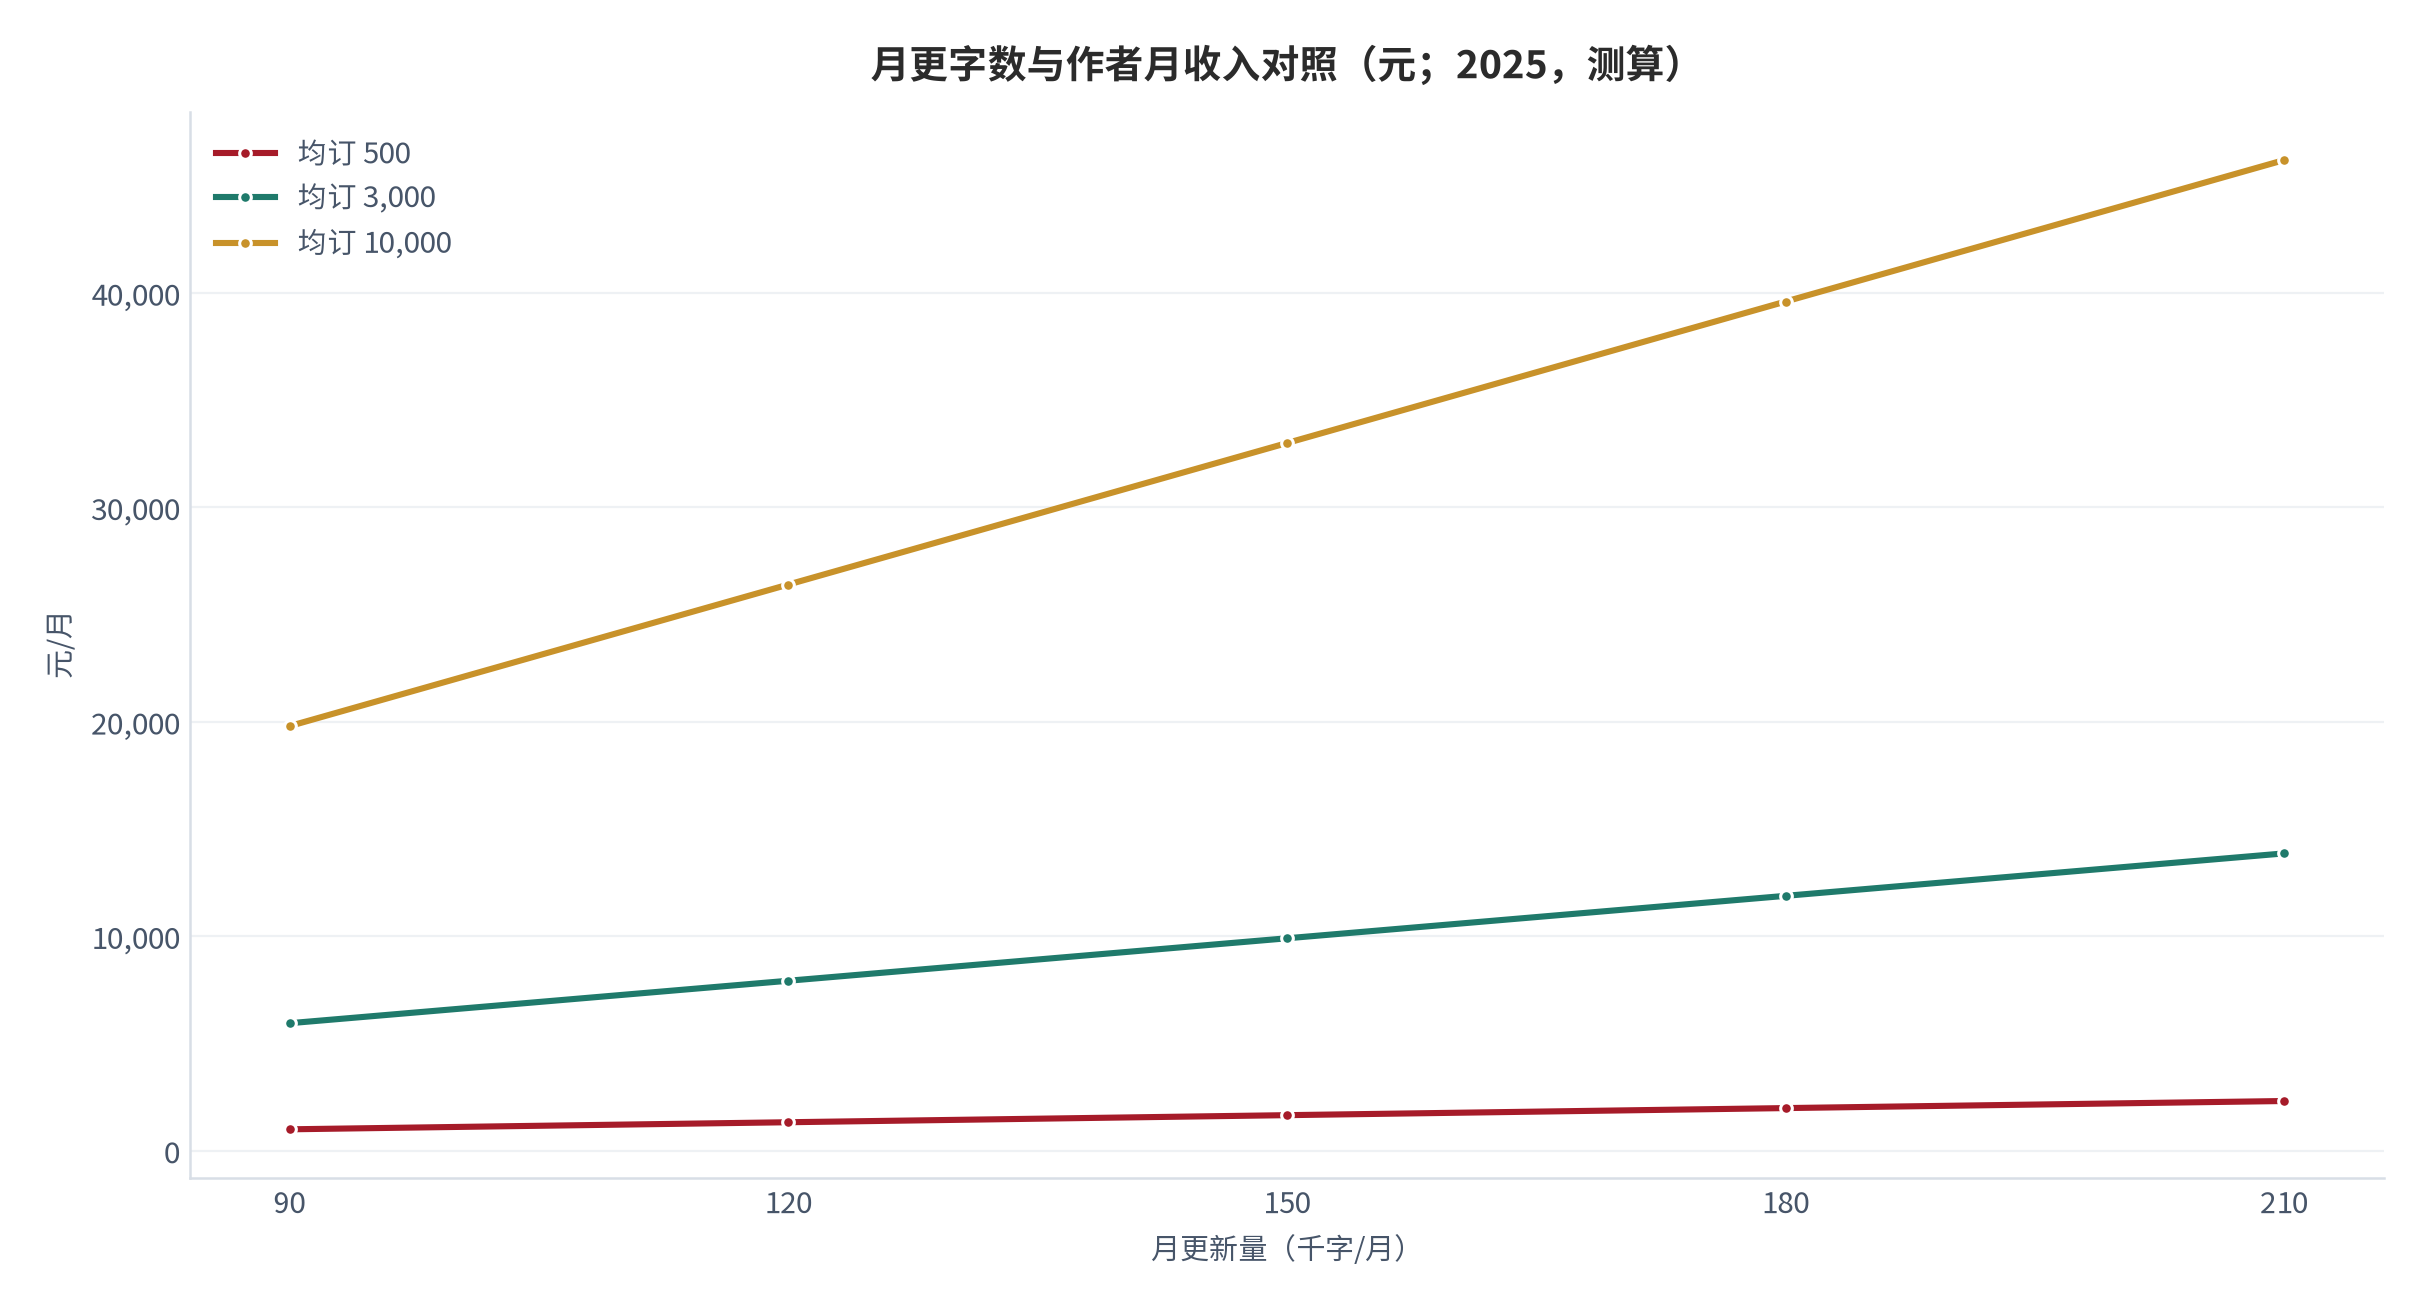
把前两章的结论合起来,作者月收入可以写成一条可复算的算式。付费平台:月收入 = 千字订阅单价 × 均订人数 × 作者分成比例 × 月更新千字量 + 全勤奖。以每千字 0.04 元、分成 55%、月更新 12 万字(即 120 千字)计,均订 500 对应月收入约 1,320 元,均订 3,000 对应约 7,920 元,均订 10,000 对应约 26,400 元(测算)。这条算式与公开案例基本吻合:起点中文网均订 3,000 的作者月收入约 8,000 至 15,000 元 [18],均订 1 万以上月入 3 至 10 万元 [18]。算式给出的 7,920 元略低于公开案例的下沿,差额主要来自打赏与渠道分成,属于保守估计。
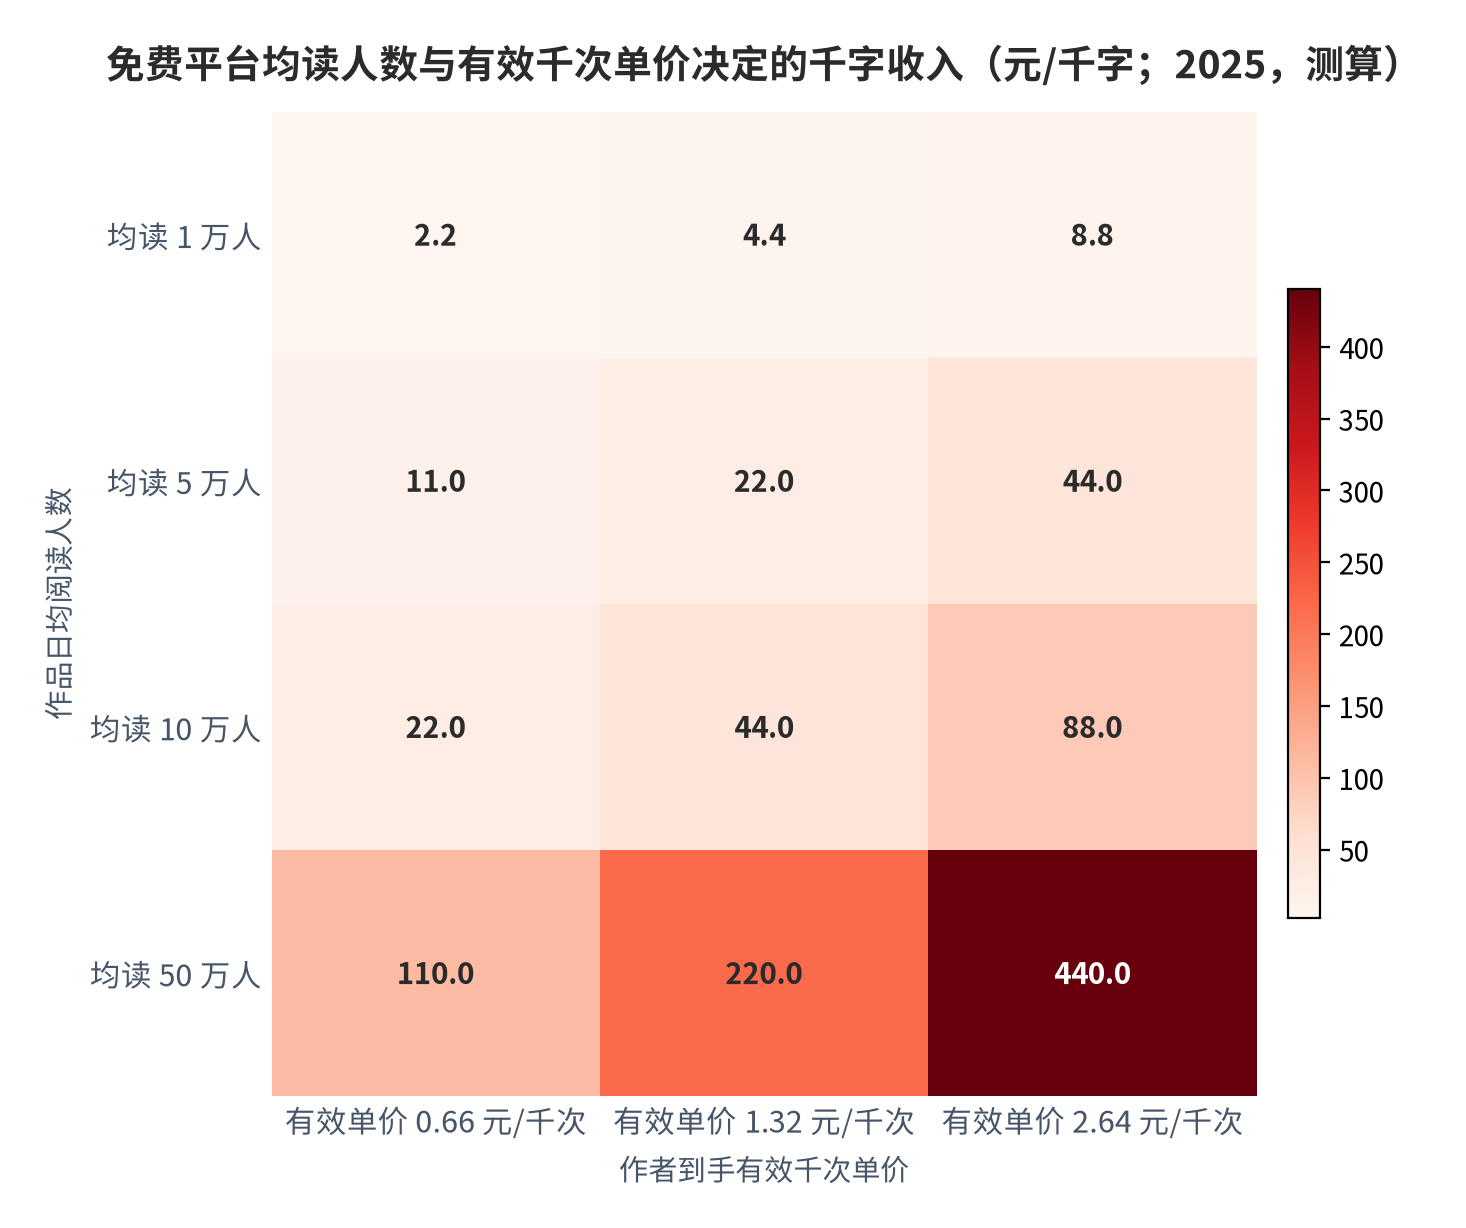
免费平台的算式形态不同:月收入 = 日均阅读人数 × 有效千次单价 ÷ 3,000 × 月更新千字量 + 全勤奖。这个式子的来历是:一章 3,000 字对应一次阅读计数,月阅读次数约等于日均阅读人数乘以当月章数;把月阅读次数换算成千次后乘以作者到手的有效千次单价,即为分成收入。当有效千次单价为 1.32 元、日均阅读 10 万人、月更新 12 万字时,作者月分成收入约 5,280 元(测算);当日均阅读降至 1 万人时,同样的更新量只能对应约 528 元(测算)。换句话说,免费平台的作者收入几乎完全由流量决定,更新量在同一个人身上是常数,能变的只有阅读人数。
07全勤奖与保底:新人收入的底盘
新人作者的初始收入结构里,全勤奖的占比远高于分成。番茄小说的全勤门槛同时要求签约、当月有效过审字数不低于 10 万字、听读分成不低于 500 元 [19][21];而一份底层案例显示,30 万字作品日均阅读量仅 200 次、广告分成加全勤合计约 500 元/月 [23]。也就是说,这 500 元里绝大部分来自全勤而非分成。起点中文网的基础全勤为 600 元/月、需日更 4,000 字且整月不断更 [21];七猫的全勤奖为 600 至 800 元/月且无听读分成门槛 [18]。把全勤按 12 万字月更折算,对应的千字收入为 5.0 至 6.7 元(测算)——这正是绝大多数新人作者的真实千字水平。
把全行业放到同一个分母上,人均水平极低。按网络文学年度营收约 490 亿元 [4]、注册作者超 3,500 万人 [4]与 50% 至 60% 的分成率(测算),全口径人均月分成收入约为 57.5 至 76.8 元;若改取社会科学院口径的 502.1 亿元与 3,269.4 万人 [5],结果约为 64.0 至 76.8 元(测算)。两套口径的收敛说明这个量级不是单一数据的偶然结果。
用平台侧数据做一次双向对账,可以验证这个量级。阅文 2025 年自有平台及腾讯产品自营渠道的月付费用户 900 万人、每付费用户月均收入 32.9 元 [14][16],两者相乘对应的年度付费阅读收入约 35.5 亿元(测算),与公司披露的自有平台在线业务收入 35.6 亿元 [16][17]高度吻合,偏差约 0.3%(测算),说明这组参数是自洽的。若作者分成率取 55%(测算),对应作者分成池约 19.6 亿元;阅文全年新增 40 万作家、创作超过 80 万本小说 [16],即便把全部分成池只分给这 40 万新作家,人均年分成也仅约 4,900 元(测算)。这是本报告讨论作者收入时最需要读者记住的一个数字:不足五千元,且这已经是不考虑存量作者分流的乐观上沿。
08风险与可证伪边界
下列十二项风险与本报告正文的判断一一对应,每一条都指向一个可以观测、可以否证的具体变量,而不是笼统的不确定性表述。
- (一)全口径人均分成收入长期偏低。以注册作者为分母测算的人均月分成收入约 70 元/月,且这一水平由作者数量的高速扩张所决定,短期难以改善 [4][5];
- (二)免费模式持续挤压付费阅读的用户与使用时长基本盘,付费平台的月活跃用户已出现两位数年度下滑 [6][14];
- (三)广告变现收益随投放效率波动,同一渠道的在线业务收入曾出现超过两成的年度下降 [17],作者端广告分成收入因此不稳定 [26];
- (四)短剧与漫剧改编分流平台的内容资源与推荐权重,部分平台已削减甚至关停传统阅读业务 [3][11];
- (五)作者与作品数量扩张快于营收与用户增速,单位作品的收入贡献被稀释 [2][4];
- (六)全勤奖门槛逐年抬高,番茄已要求同时满足字数与听读分成两项条件 [19][21],新人入场的前期投入与产出预期被拉长;
- (七)保底与买断模式通常附带较长周期的独家授权,作者在作品走红后难以重新议价 [19][22];
- (八)版权归属与衍生收益分配条款复杂,影视改编等衍生端的分成比例与兑现周期缺乏统一标准 [25][26];
- (九)生成内容的标识与合规要求趋严,起点中文网对 AI 生成正文占比超过 30% 的稿件直接拒稿 [6],创作端合规成本上升;
- (十)平台收益口径不透明,同一平台的千次阅读收益在公开材料间可相差两个数量级 [19],作者难以事前评估收入预期;
- (十一)盗版与洗稿持续损耗作者与平台的收入,行业已联合发布反洗稿自律公约并建立分级管控机制 [5][6];
- (十二)网络文学与数字阅读存在多套并行统计口径,营收、作者与读者规模的绝对值在不同来源间不可直接比较 [4][5][7]。
09结论与观察指标
回到最初的问题:移动阅读与网络文学平台为什么营收在增长、而作者收入没有明显改善。答案在于这条价值链条上,平台收入由广告与衍生驱动,作者收入由均订与阅读人数驱动,两个变量之间没有直接关系。2025 年大众阅读中广告及其他收入占比 51.81% [3],阅文 IP 衍生品商品交易总额超过 11 亿元、为上年两倍以上 [14][16],掌阅衍生业务收入占比 57.20% [13]——这些增量并不经过作者的分成公式。作者能够分享到的部分,仍停留在订阅与听读广告这两个传统口径上。
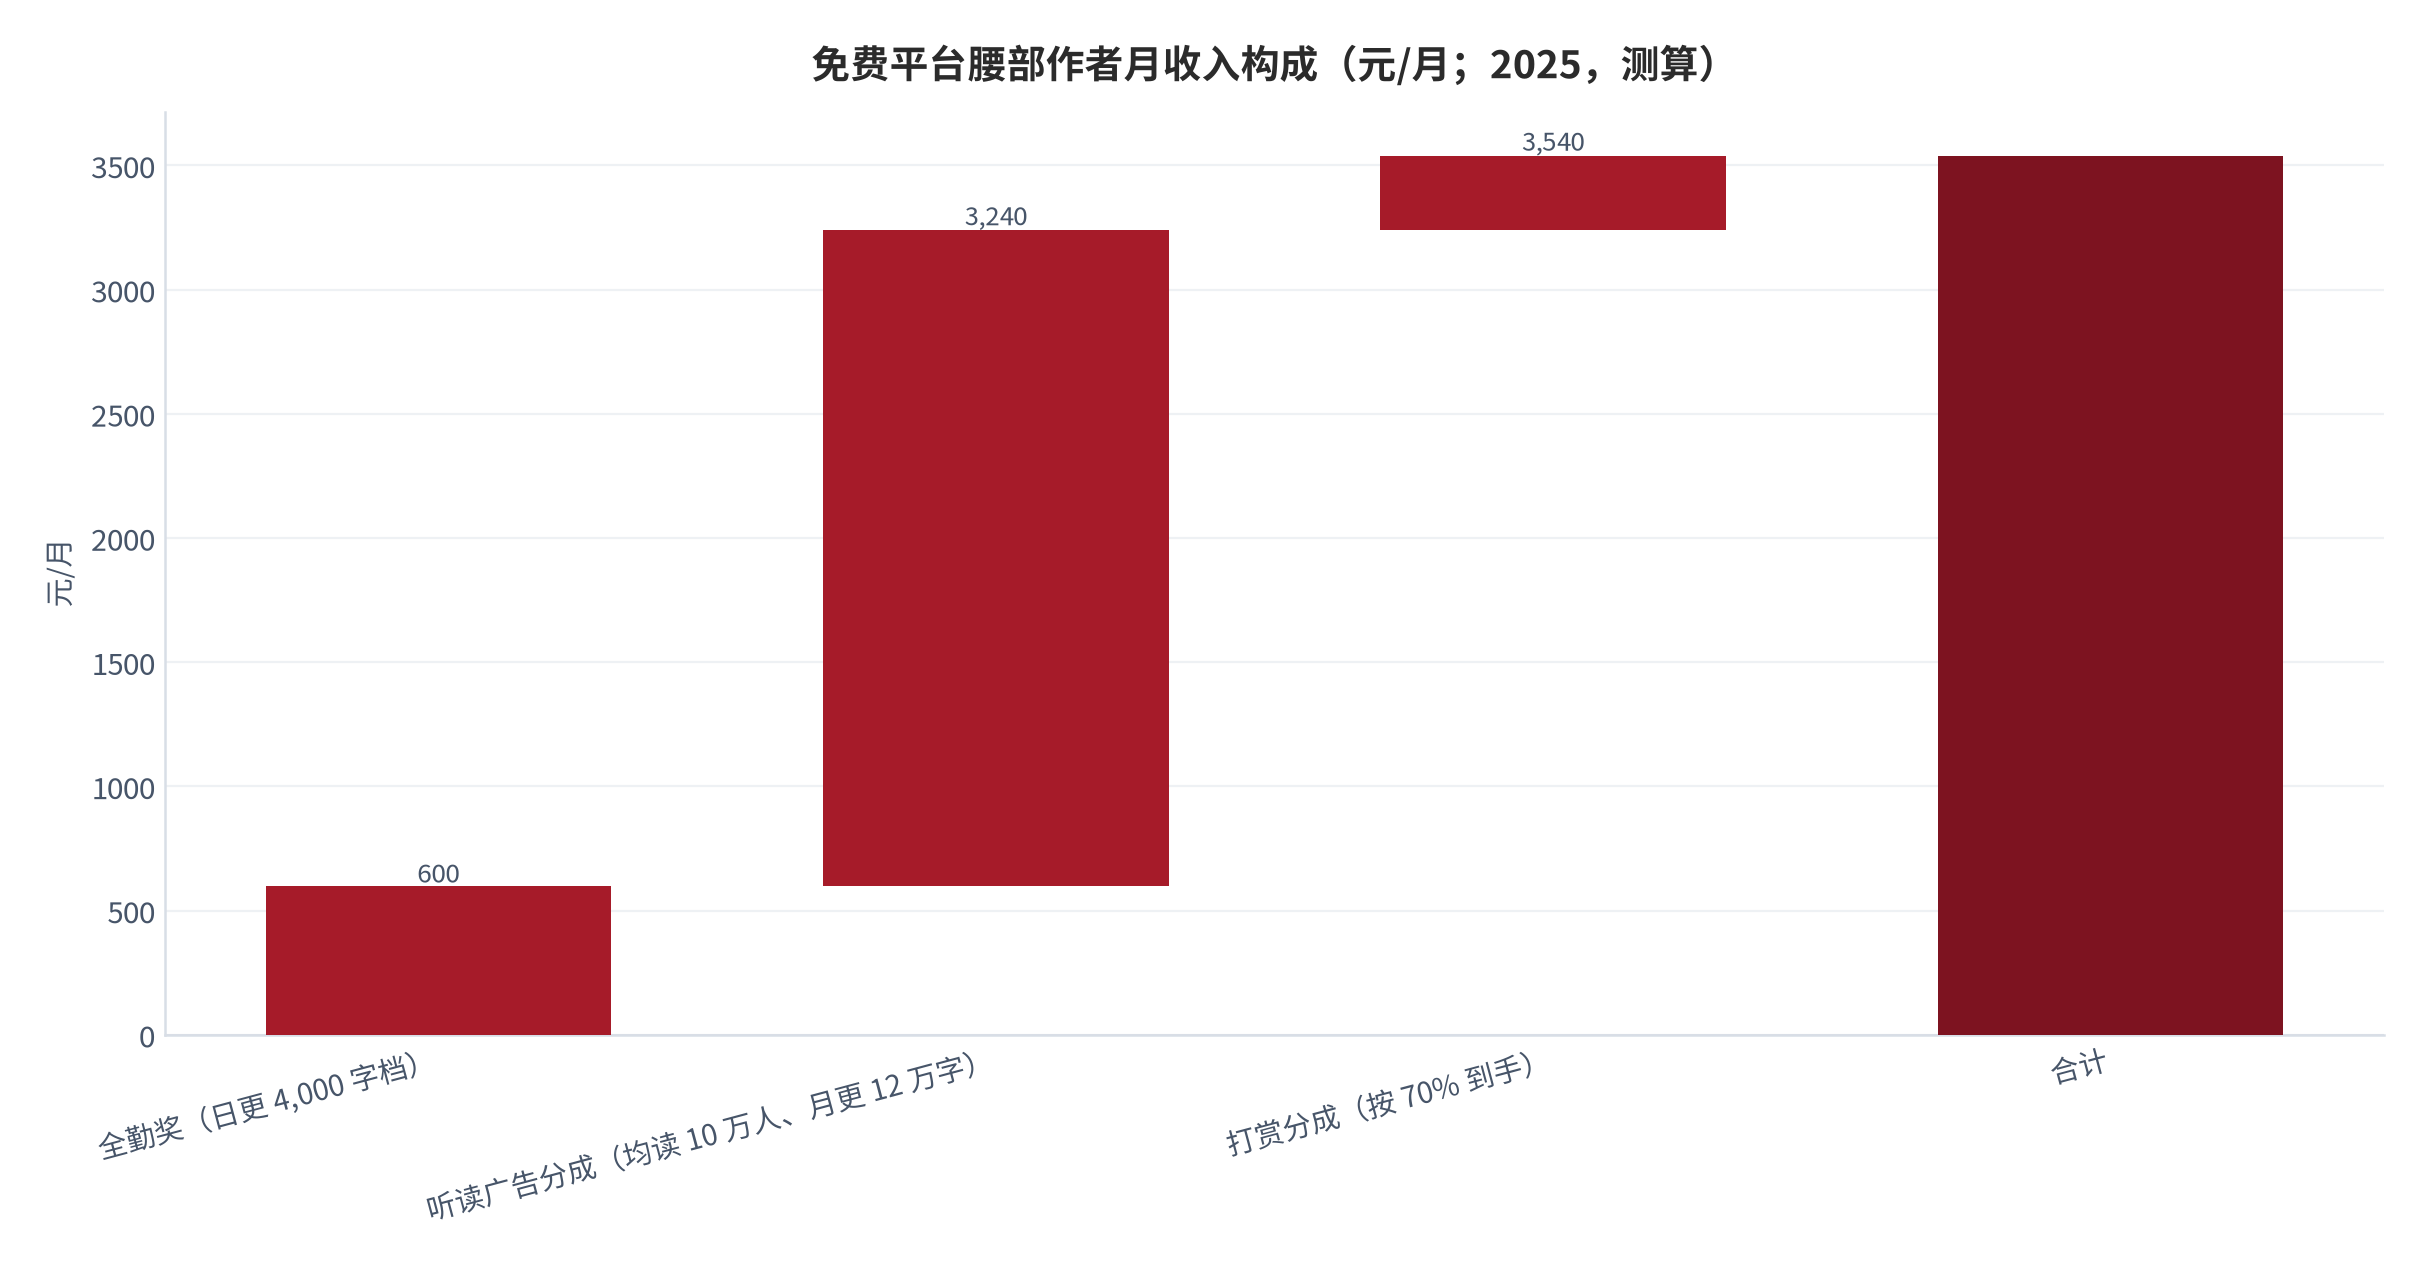
据此,本报告给出三条结论。第一,对作者而言,提高收入的第一杠杆是均订或阅读人数,而不是纠结分成比例——把订阅单价、分成比例与更新量固定,均订从 300 升至 3,000 带来的千字收入提升是 10 倍(测算),而分成比例从 50% 提到 70% 只带来四成提升(测算)。第二,对平台而言,全勤奖与保底是目前唯一能覆盖长尾作者的工具,但它的成本刚性较强,在广告收益波动时最容易被动调降 [17][19]。第三,对整个行业而言,作者人均分成收入不足百元/月(测算)意味着「以阅读付费供养创作者」这一模式在统计上并不成立,创作者的真实收入更可能来自衍生开发、短剧分成与跨平台变现 [7][14]。
- 付费平台月付费用户数与每付费用户月均收入——前者企稳或回升,是付费赛道见底的第一个信号 [14][16];
- 免费平台的作者到手千次阅读有效单价,以及平台公开的分成比例调整 [18][21];
- 各平台全勤奖金额与门槛条件的变化,特别是听读分成门槛是否继续上调 [19][21];
- 作者人均年分成收入的分位数口径,而非全口径均值——只有分位数才能反映腰部作者的真实处境 [4][5][18];
- 短剧与漫剧改编授权数量及作者端分成覆盖人数,这是当前唯一在快速扩张的作者收入来源 [4][7]。
行业正在从「卖阅读」转向「卖 IP」,而作者的结算方式还停留在「卖字数」。这两者之间的错配,是理解移动阅读行业收入分配问题的主线索。当行业营收增长 19.35% [1][2]而全口径人均作者分成仅从约 63.3 元/月升至约 70.4 元/月(测算)时,问题不在于分配是否公平,而在于分配的基础——阅读付费这件事本身,已经不再是平台收入的主要来源。
A数据来源与证据表
| 编号 | 来源 / 报告 | 关键数据 | 链接 |
|---|---|---|---|
| [1] | 新华网(中国音像与数字出版协会专访) 中国音像与数字出版协会副秘书长李弘:我国数字阅读市场已从规模增长阶段迈入高质量发展新阶段 |
《2025 年度中国数字阅读报告》显示,截至 2025 年底我国数字阅读作品总量 7,055.92 万部、同比增长 11.87%,数字阅读用户规模 6.89 亿;2025 年数字阅读行业市场营收规模接近 790 亿元,在网民中渗透率 61.24%;行业呈现三个特点:基于网络文学的短剧发展正在重塑行业生态、有声阅读已成为主流阅读形态、用户结构变迁正在重构消费逻辑;2025 年数字阅读中选择有声阅读形式的用户覆盖比例首次突破 50%,超过了网络文学与电子书等形式在内的电子阅读 检索:2026-09-27 |
https://www.news.cn/book/20260421/f5cf10a622814342b0a4a932227a5396/c.html |
| [2] | 光明网文化频道 数字阅读营收规模近 790 亿有声阅读跻身消费主流 |
2025 年我国数字阅读总体营收规模 789.37 亿元、同比增长 19.35%;数字阅读作品总量 7,055.92 万部、同比增长 11.87%;数字阅读用户规模 6.89 亿、同比增长 2.95%,在网民中渗透率约 61.24%;26 岁及以上用户占比逐年上升、男性用户占比稳步提升;2025 年数字阅读用户中愿意进行有声阅读的用户占比首次突破 50%;数字阅读出海作品总量约 94.92 万部(种)、同比增长 17.42%,北美与东南亚成为核心市场;报告指出微短剧发展重塑行业形态、有声阅读跻身消费主流、用户结构变迁重构消费逻辑为 2025 年度三大特征 检索:2026-09-27 |
https://culture.gmw.cn/2026-04/23/content_38727383.htm |
| [3] | 腾讯新闻(大众日报转载) 短剧重塑生态、AI 重构链条,数字阅读正开启全新生存模式 |
2025 年中国数字阅读市场总营收 789.37 亿元、同比增长 19.35%;大众阅读营收 594.76 亿元、占比超 75%、同比增长 21.67%,有声阅读 134.35 亿元、增速 8.61%,专业阅读 60.26 亿元、增速 23.35%;过去五年大众阅读规模从 302.5 亿元近乎翻番到 594.76 亿元;大众阅读中广告及其他收入 308.15 亿元、占比首次突破 50%,订阅收入 165.52 亿元、占比仅 27.83%;部分平台直接削减、关停传统阅读业务,把资源全砸向短剧制作;短剧改编热潮正在反噬传统网文创作,同质化内容泛滥 检索:2026-09-27 |
https://www.toutiao.com/article/7631599352226431539 |
| [4] | 三个皮匠报告(网络阅读行业报告数据汇总) 网络阅读行业报告:核心数据汇总 |
2025 年中国数字阅读市场总体营收规模 789.37 亿元、同比增长 19.35%,用户规模 6.89 亿,作品总量 7,055.92 万部;大众阅读营收 594.76 亿元、有声阅读 134.35 亿元、专业阅读 60.26 亿元;大众阅读中广告及其他类型营收 308.15 亿元、占比首次突破 50%,订阅收入 165.52 亿元、占比 27.83%,版权收入 121.09 亿元、占比 20.36%;截至 2025 年底网络文学作品总量超 3,300 万部、注册作者超 3,500 万人、读者规模 5.25 亿人、年度营收规模约 490 亿元;2025 年新增注册作者约 285 万人、新增签约作者约 22 万人;现实题材作品总量近 200 万部、年新增约 14 万部,科幻题材作品总量近 230 万部、年新增约 19 万部;年新增影视长剧改编授权约 100 部、动画约 90 部、漫画约 450 部、微短剧改编授权约 9,000 部、同比增长 463%;2025 年成年国民手机阅读率 79.0%、较上年增长 0.3 个百分点,人均每天手机接触时长 109.54 分钟,电子阅读器阅读时长 9.67 分钟、平板阅读时长 9.45 分钟 检索:2026-09-27 |
https://www.sgpjbg.com/labels/wangluoyueduxingyebaogao/2/7213004.html |
| [5] | 央广网 2025 年网络文学市场规模超 500 亿元,IP 改编达 3676.1 亿元(2026-04-14) |
中国社会科学院《2025 中国网络文学发展研究报告》显示,2025 年中国网络文学阅读市场规模达 502.1 亿元、同比增长 16.6%;作者规模达 3,269.4 万人、较上年新增 149.6 万人;作品数量达 4,583.7 万部、较上年新增 418.6 万部;网络文学 IP 改编市场规模达 3,676.1 亿元、同比增长 23.13%;2025 年阅文新签约作家中 95 后占比达 70%,稿酬收入超百万元的 00 后作家数量同比增长 150%;2025 年起点读书新增用户中 00 后占比达 38%、成为最大群体;2025 年短剧市场规模达 1,080 亿元、同比增长超 110%;阅文 IP 衍生品业务商品交易总额达 11 亿元、为 2024 年的两倍有余;2025 年网络文学海外市场营收达 56.4 亿元、同比增长 11.2%,海外活跃用户近 2 亿、覆盖 200 多个国家和地区,巴西市场月活跃用户增速达 779%;截至 2025 年底起点国际累计 AI 翻译作品超 17,000 部、收入同比增长 39%、贡献平台超三分之一总营收 检索:2026-09-27 |
https://www.cnr.cn/tech/techph/20260414/t20260414_527584382.shtml |
| [6] | 三个皮匠报告(网络阅读研报机构研判汇总) 网络阅读研报:机构研判汇总 |
2025 年中国数字阅读市场营收 789.37 亿元、用户 6.89 亿、渗透率 61.24%;作家协会《2025 中国网络文学蓝皮书》显示注册作者超 3,500 万人、读者规模 5.25 亿人、年度营收规模约 490 亿元;行业榜单显示阅文集团以 92.83 分位居网文 IP 平台第一、番茄小说 83.90 分第二、黑岩网 83.38 分第三;第三方监测数据显示截至 2026 年 6 月番茄小说月活达 2.6 亿,阅文全平台平均月活跃用户 1.341 亿、同比下滑 5.1%;阅文 2026 年上半年总营收 35.3 亿元、在线阅读业务收入 18.4 亿元、同比下降 7.3%;机构提示生成式工具降低了创作门槛但也催生大量低质内容,起点中文网据此划定红线,对 AI 生成正文占比超 30% 的稿件直接拒稿;行业已联合发布反洗稿自律公约,各平台对 AI 创作进行分级管控 检索:2026-09-27 |
https://www.sgpjbg.com.cn/labels/wangluoyueduyanbao/2/7213004.html |
| [7] | 三个皮匠报告(网络阅读行业百科口径) 网络阅读 |
2025 年中国数字阅读总体营收 789.37 亿元、同比增长 19.35%,大众阅读 594.76 亿元、同比增长 21.67%,有声阅读 134.35 亿元、同比增长 8.61%,专业阅读 60.26 亿元、同比增长 23.35%;数字阅读用户规模 6.89 亿、同比增长 2.95%;数字阅读作品总量 7,055.92 万部、同比增长 11.87%;网络文学读者规模 5.25 亿人、注册作者超 3,500 万人、营收规模约 490 亿元;海外营收突破 80 亿元,出海作品总量 94.92 万部、同比增长 17.42%;行业榜单显示阅文集团综合评分 92.83 位居第一、番茄小说 83.90 位居第二;阅文全平台平均月活跃用户 1.341 亿、同比下滑 5.1%,平均月付费用户从 920 万降至 820 万;番茄小说月活跃用户达 2.6 亿,2025 年番茄系整体收入突破 600 亿元;七猫免费小说累计用户超 3 亿,推出短剧 IP 分成机制使网文作者可共享短剧流水 10% 至 15% 收益;番茄累计已将 6,700 余部作品放入短剧改编流程 检索:2026-09-27 |
https://m.sgpjbg.com.cn/news/7213004.html |
| [8] | 36 氪 横扫一切的字节,为何偏偏啃不动付费网文? |
阅文 2025 年营收 73.66 亿元、同比减少近 10%,经营亏损(国际财务报告准则)达 8.05 亿元、创下近五年新高,毛利下滑 13.4%;阅文每月平均月活跃用户 1.38 亿,对比 2024 年下半年 1.67 亿下降近 3,000 万,月付费用户对比 2024 年流失约 10 万;阅文付费用户每月平均收入提升 2.8% 至 32.9 元,约 900 万用户愿意每月花费该金额;第三方监测数据显示截至 2025 年 9 月番茄小说月活跃用户已达 2.45 亿;字节旗下番茄系业务(含番茄小说、红果短剧、番茄畅听等)2024 年收入超 300 亿元、整体利润约 30 亿至 50 亿元,其中番茄小说贡献大部分收入;2025 年番茄系整体收入有望超 600 亿元 检索:2026-09-27 |
https://eu.36kr.com/zh/p/3908888136373385 |
| [9] | 中国证券报(中证智能财讯) 掌阅科技:2025 年实现营业总收入 32.43 亿元同比增长 25.53% |
掌阅科技 2025 年实现营业总收入 32.43 亿元、同比增长 25.53%;归母净利润亏损 1.76 亿元、上年同期盈利 4,929.17 万元;扣非净利润亏损 1.94 亿元;分产品看,衍生业务收入 18.55 亿元、同比增长 139.19%、占营业收入 57.2%,数字阅读平台收入 12.56 亿元、同比下降 23.73%、占 38.73%,版权产品收入 1.29 亿元、同比下降 18.7%、占 3.96%;2025 年公司毛利率 69.10%、同比下降 4.28 个百分点;衍生业务、数字阅读平台、版权产品的毛利率分别为 68%、70.92%、68.69%;截至 2025 年末公司员工总数 1,008 人、人均创收 321.7 万元 检索:2026-09-27 |
https://newzzbcx.cs.com.cn/cxnews.html?name=new20260425120455vnqxdgdd&random=Yre2wB3u |
| [10] | 证券时报 掌阅科技 2025 年营收同比增长 25.53% 短剧等衍生业务成第一大业务 |
掌阅科技 2025 年实现营收 32.43 亿元、同比增长 25.53%,归母净利润 -1.76 亿元;其中 2025 年第四季度实现归母净利润 4,020.54 万元;短剧等衍生业务全年实现营收 18.55 亿元、同比大幅增长 139.19%、已跃升为公司第一大业务板块;国内市场全年共上线剧集 800 余部,覆盖都市、玄幻、校园、推理、历史、言情等题材;海外市场旗下海外短剧平台已推出英语、日语、韩语、西班牙语等多语种版本;公司推出 AI 漫剧一站式生成平台,以「IP+工具+分发」三位一体模式构建闭环 检索:2026-09-27 |
https://stcn.com/article/detail/3805977.html |
| [11] | 国际金融报 短剧狂飙一年,推广费近 20 亿!掌阅科技上市后首次亏损(2026-04-28) |
掌阅科技 2025 年全年实现营收 32.43 亿元、同比增长 25.53%,但归母净亏损为 1.76 亿元、上年同期为盈利 4,929.17 万元、同比由盈转亏;这是掌阅科技 2017 年上市以来首次录得年度亏损;过去一年数字阅读平台收入同比下降 23.73% 至 12.56 亿元,版权产品收入同比下降 18.7% 至 1.29 亿元;衍生业务营收同比激增 139.19% 达 18.55 亿元、成为公司第一大业务板块;受流量红利见顶、行业竞争激烈等因素影响,付费阅读模式增长乏力,公司不得不推动该业务向免费阅读模式转型,但广告费用大幅攀升且投入并未带来用户规模的实质性突破 检索:2026-09-27 |
https://www.ifnews.com/news.html?aid=829617&cid=49 |
| [12] | 雪球(深圳商报·读创转载) 烧钱难止!掌阅科技 2025 年「断崖式」转亏,销售费逾 20 亿元 |
掌阅科技 2025 年实现营业收入 32.43 亿元、同比上升 25.53%;归母净利润亏损 1.76 亿元、同比下降 457.98%、同比大幅转亏;扣非净利润亏损 1.94 亿元、同比下降 699.68%;第四季度营业收入 7.81 亿元、同比上升 16.53%,归母净利润 4,021 万元、同比下降 53.32%;公司销售费用同比增长 38.55% 至 20.79 亿元、营收占比高达 68%;数字阅读平台业务收入下滑但短期相关成本仍保持刚性;公司坦言随着互联网流量红利持续消退,国内线上获客成本呈攀升趋势,行业竞争进一步推高渠道投放与市场推广成本 检索:2026-09-27 |
https://xueqiu.com/6620276709/385783541 |
| [13] | 上海证券报·中国证券网 短剧等衍生业务表现突出掌阅科技 2025 年营收增长 25.53% |
掌阅科技 2025 年整体实现营业收入 324,273.53 万元、较上年同期增长 25.53%;其中短剧等衍生业务实现营业收入 185,494.02 万元、同比增长 139.19%、占公司营业收入的 57.20%、已经成为公司第一大业务板块;销售费用 207,856.89 万元、较上年同期增长 38.55%;归属于上市公司股东的净利润 -17,645.36 万元、较上年同期由盈转亏;归属于上市公司股东扣除非经常性损益的净利润 -19,428.08 万元;公司已从数字阅读平台战略升级为多模态内容生产运营平台 检索:2026-09-27 |
https://www.cnstock.com/commonDetail/691466 |
| [14] | 香港交易所(阅文集团《截至二零二五年十二月三十一日止年度全年业绩公告》) 阅文集团 2025 年度全年业绩公告 |
截至 2025 年 12 月 31 日止年度,阅文自有平台产品及腾讯产品自营渠道的平均月活跃用户由 166.6 百万人同比减少 17.3% 至 137.8 百万人;其中自有平台产品的月活跃用户为 104.1 百万人、与上年的 103.8 百万人保持同比稳定,腾讯产品自营渠道的月活跃用户由 62.8 百万人同比减少 46.3% 至 33.7 百万人,主要由于将内容分发更集中于核心付费阅读产品;平均月付费用户同比减少 1.1% 至 9.0 百万人,主要是推广活动增多导致部分低付费用户被归类为免费用户;付费阅读业务的每名付费用户平均每月收入由人民币 32.0 元同比增加 2.8% 至 32.9 元;版权运营及其他收入同比减少 18.9% 至 33.191 亿元,版权运营收入同比减少 20.0% 至 31.916 亿元;IP 衍生品业务 2025 年创造逾 11 亿元的商品交易总额、较 2024 年的 5 亿元增长逾两倍;AI 漫剧业务 2025 年下半年创造逾 1 亿元收入;其他收入同比增加 28.4% 至 1.275 亿元、主要来自纸质图书销售 检索:2026-09-27 |
https://www1.hkexnews.hk/listedco/listconews/sehk/2026/0317/2026031700357_c.pdf |
| [15] | 本报告 本报告测算口径(假设与参数见附录 C) |
2026 年上半年新增作家 24 万名;2026 年上半年新增文学作品 46 万部;2026 年上半年月活跃用户 1.341 亿;截至 2026 年上半年题材数量超 200 个;公司通过 QQ 阅读与起点中文网两个主要平台孵化原创知识产权,并由新丽传媒承担影视剧制作,代表作品包括《庆余年》《盗墓笔记》《斗罗大陆》《全职高手》《赘婿》等 检索:2026-09-27 |
—(本报告测算,无外部直接来源) |
| [16] | 国联民生证券(阅文集团 2025 年度业绩公告点评,腾讯 ima 知识库) 阅文集团(0772.HK)2025 年度业绩公告点评:AI+IP 赋能全产业链 |
2025 年公司收入 73.7 亿元、同比下降 9.3%;毛利润 34.0 亿元、同比下降 13.4%,毛利率 46.1%、同比下降 2.2 个百分点;归母净亏损 7.8 亿元,主要由于确认新丽传媒相关商誉减值 18 亿元;全年经调整净利润 8.6 亿元、同比下降 24.8%;在线阅读业务 2025 年收入 40.5 亿元、同比增长 0.4%,其中自有平台产品收入 35.6 亿元、同比增长 0.9%;平台全年吸引 40 万新作家入驻、创作超 80 万本小说,起点读书应用首次诞生两部突破 30 万均订的现象级作品;2025 年公司自有平台产品月活跃用户为 1.041 亿、同比持平;自有平台产品及腾讯产品自营渠道的平均月付费用户 900 万、同比减少 1.1%;付费阅读月每付费用户平均收入 32.9 元、同比增长 2.8%;IP 运营及其他收入 33.2 亿元、同比下降 18.9%,其中 IP 运营收入同比减少 20.0% 至 31.9 亿元;2025 年全年上线短剧超 120 部;AI 漫剧 2025 年下半年收入超 1 亿元;IP 衍生品业务商品交易总额超 11 亿元、较 2024 年的 5 亿元增长超 200% 检索:2026-09-27 |
https://ima.qq.com/wiki/?shareId=a0ff49161357bd4541252febac6d07d94b587db20568088ac9f985e4178ed681 |
| [17] | 新浪财经 营收、利润、用户都在降,阅文怎么了? |
阅文 2025 年营收 73.66 亿元、同比减少近 10%,经营亏损(国际财务报告准则)8.05 亿元、创下新高,其中包括一笔与新丽相关的 18 亿元商誉减值,剔除该影响后经营利润为 7.35 亿元;第一大收入在线业务同比增长仅 0.4% 达 40.47 亿元,其中自有平台产品在线业务收入同比增长 0.9% 为 35.6 亿元,腾讯产品渠道在线业务收入(主要为通过微信读书、QQ 阅读等平台的免费阅读广告业务)同比减少 22.3% 至 1.9 亿元;版权运营和其他收入下降 18.9%;月活跃用户同比下降 17.3%、付费用户规模微降 1.1%、每月付费用户平均收入提升至 32.9 元;IP 衍生品商品交易总额是 2024 年的两倍多 检索:2026-09-27 |
https://t.cj.sina.com.cn/articles/view/6415504693/17e64d53500103i9wm |
| [18] | 今日头条(平台对比与作者收入调研整理) 番茄、起点、七猫最新全对比:定位、读者、作家收入 |
番茄小说签约门槛 2 万字、新人签约通过率超 60%;全勤奖励日更 4,000 字每月 600 元、日更 6,000 字每月 800 元、需满足听读分成不低于 500 元;广告分成千次阅读收益 1.2 至 4.8 元;新人入行前 6 个月多数人月收入 0 至 2,000 元,腰部作者月入过万、平台约有 3,000 名此类作者,头部作者单月收入 5 万至 15 万元以上;起点中文网作者可拿 50% 至 60% 订阅收益,日更 4,000 字且均订不低于 500 可拿每月 1,000 元全勤;均订 3,000 的作者月入 8,000 至 15,000 元,均订 1 万以上月入 3 万至 10 万元,头部作者均订 3 万以上年入百万级别,90% 的作者月收入低于 5,000 元;七猫小说签约通过率约 50%、全勤 600 至 800 元且无听读分成门槛,保底收益新人千字 20 至 100 元、主流为千字 20 至 30 元,新人前 6 个月中位数月入 500 至 2,000 元、稳定作者月入 2,000 至 5,000 元、月入过万作者仅 300 余名 检索:2026-09-27 |
https://www.toutiao.com/w/1862504124108864 |
| [19] | 今日头条(免费阅读平台收益模式对比) 番茄与七猫:新人第一本书该选哪个?收益、流量、签约难度大对比(2026-04-03) |
番茄小说核心为「广告分成加全勤奖」、没有基础保底,听读收益为读者阅读与听书产生的广告收入、与平台五五分成;全勤奖自 2025 年起门槛提高,需签约、满 10 万字、且当月听读收益不低于 500 元,日更 4,000 字可拿 600 元、日更 6,000 字可拿 800 元;据多方作者反馈,番茄的收益比例大约为每 3.3 万次阅读产生 1 元,另举例称日阅读量 10 万时日收益约 30 元、月收益近千元,两种表述之间存在明显口径冲突;七猫小说核心为「保底加超保底分成」,新人签约保底价通常在千字 20 至 200 元之间,假设千字 30 元、日更 4,000 字则月保底收入为 3,600 元;超出保底总额的部分按全版权 50% 的高比例分成、上不封顶;阶梯全勤奖与作品字数、留存率挂钩,20 万字以上作品留存率达标时全勤奖可达 20 至 50 元/千字,月更 20 万字时仅全勤奖就可能高达 1 万元 检索:2026-09-27 |
https://www.toutiao.com/article/7624361308065940031 |
| [20] | 今日头条(网文作者收入结构整理) 网文作者训练营:当一名网文作者能赚多少钱 |
网文作者收入呈极端两极分化:头部作者年入千万甚至过亿,90% 以上的新人或普通作者月收入不足 5,000 元;付费阅读平台单章价格通常 0.03 至 0.05 元,作者分润 50% 至 70%;起点新人均订 300 至 500 时月收入约 1,000 元,纵横新人均订 500 至 800、分成比例 70% 时月收入约 2,240 元;全勤奖方面,起点日更 4,000 字全勤 600 至 1,500 元/月、需均订不低于 1,000 才有全额,纵横日更 2,000 字全勤 1,000 元/月,番茄日更 1 万字全勤 1,000 至 3,000 元/月;免费平台广告分成的千次阅读单价为番茄约 1 至 3 元、七猫约 0.8 至 2 元;日更 1 万字、日均阅读 5,000 次、月阅读量约 15 万次时,按千次 2 元与 50% 分成计算月收入约 1,500 元 检索:2026-09-27 |
https://m.toutiao.com/article/7560914279487062555/ |
| [21] | 今日头条(平台变现规则整理) 写小说到底如何赚取第一桶金?白金作家讲透平台潜规则 |
付费流派以起点为主,常规订阅分成在 50% 至 70%,均订 500 左右月稿费稳定 3,000 元以上、均订 3,000 以上月入轻松破万;免费流派以番茄为主,作者固定拿 55% 广告分成、新人千次阅读单价大概在 0.5 至 3 元;打赏收益全平台通用、番茄作者拿 70% 分成;全勤奖方面,起点中文网上架后日更 4,000 字、整月不断更即可拿 600 元基础全勤;番茄小说需同时满足日更 4,000 或 6,000 字稳定更新、当月有效过审字数不低于 10 万字、听读分成收益不低于 500 元三项条件,4,000 字档月全勤 600 元、6,000 字档月全勤 800 元;前 10 万字是平台流量考核期,基本没有曝光与听读收益,首月几乎拿不到全勤 检索:2026-09-27 |
https://m.toutiao.com/article/7655866476858999296 |
| [22] | 今日头条(五大平台真实收益拆解) 写一部小说大概能挣多少钱:五大平台真实流水拆解 |
纯买断模式为千字 15 至 100 元,10 万字对应 1,500 至 10,000 元,版权与作者无关;纯分成模式平台先扣约 25% 渠道税、再扣个人所得税,实际到手约相当于税前的 75%;保底分成为千字 20 元起加分成溢出;起点男频案例:30 万字上架、均订 1.2 万、每千字 3 分、作者拿 1.8 分,月订阅收入约 4.6 万元,加全勤 1,500 元与打赏 7,000 元税前合计约 5.3 万元,但 90% 新书均订不过 500、月入低于 2,000 元;番茄都市类案例:12 万字首秀、14 天流量 1,200 万、万次阅读约 4 元,日收峰值 4,800 元、首月最高 3.2 万元,后期流量腰斩、稳定期月入 6,000 至 8,000 元;晋江言情案例:8 万字入 V、首章订阅 1.8 万、分成比例 40%、单章 0.12 元、月订阅收入约 1.1 万元;七猫军事案例:100 万字完本、保底千字 25 元,总保底 2.5 万元加分成分成溢出 1.3 万元合计 3.8 万元 检索:2026-09-27 |
https://www.toutiao.com/w/1847162400731140/ |
| [23] | 今日头条(网文作者收入案例) 网络小说作者,一般能月收入多少?有人月入百万,有人吃不起饭 |
网文作者收入呈典型二八分布:顶尖大神月入百万、中层作者月入 1 万至 10 万、底层作者月入几百甚至零收入;订阅分成通常为五五或七三;举例日更 4,000 字、1,000 人订阅、千字 0.05 元时作者月收入约 1,500 元;全勤奖日更 4,000 字月入 600 至 1,500 元;扑街作者案例:番茄平台、写了 30 万字、日均阅读量 200、广告分成加全勤合计约 500 元/月;中层作者案例:起点中文网 200 万字玄幻小说、均订 3,000、订阅加打赏加渠道分成合计约 2 万元/月;大神作者案例:晋江文学城爆款言情、影视版权已售出、订阅加版权加衍生收入合计约 50 万元/月以上 检索:2026-09-27 |
https://m.toutiao.com/article/7506337299253363237/ |
| [24] | 今日头条(网络作家收益来源整理) 网络作家收益是怎样来的 |
出版方面版税是大头,新人版税率 6% 至 8%、知名作家可达 10% 甚至更高,一本 50 元定价、首印 1 万册、版税率 8% 时首印版税为 4 万元;稿费按字数计算,普通读物 100 至 300 元/千字、专业性强的读物 500 至 1,000 元/千字;网文平台方面,起点中文网订阅收益为五五分成,日更 4,000 字、一章 100 个订阅时一个月约 150 元;全勤奖在作品上架后前 3 个月为每月 1,500 元、之后满足条件为每月 1,000 元 检索:2026-09-27 |
https://www.toutiao.com/w/1846621906415616/ |
| [25] | pakoninfo(起点作者收入结构整理) 起点作者收入怎么算 2025:订阅分成与版权收益全解析 |
起点作者收入结构:订阅分成为千字 0.04 元乘订阅数乘 50%,满 50 万字后分成比例提升至 55%;打赏分成为礼物价值扣除平台服务费后乘 40%;全勤奖为日更 4,000 字、需月更 12 万字且无断更、每月 1,500 元,断更 1 天扣 500 元;版权衍生方面影视改编作者分成 5% 至 10%、需大神约解锁分成权;均订突破 3 万可重新签订更高条件的大神约,版权分成可达 10% 至 15%、门槛为连续 2 年精品加 1 部万订作品 检索:2026-09-27 |
http://pakoninfo.com/206c991f65e7.html |
| [26] | 推文手圈(投稿与平台政策整理) 写小说在哪里发表挣钱?新人 2025 写作入门教程 |
番茄小说日更 4,000 字全勤奖保底千字 15 至 50 元、超保底后按广告分成(最高月入 3 万元以上),完读率高的作品可获额外奖金、单篇最高 10 万元;七猫中文网主打保底分成、千字 20 至 1,000 元,保底全勤奖为日更 4,000 字额外奖励 5 元/千字、日更 6,000 字额外 7 元/千字,阶梯分成在完读率 30% 以上时千字稿费可升至 80 至 200 元;晋江文学城章节订阅分成 70%、影视改编可获版权分成;平台政策红线方面,起点全面禁止 AI 生成内容、晋江仅允许辅助校对错别字,签约时需看清全版权转让条款、优先选择分成模式;断更超 15 天将永久取消全勤奖 检索:2026-09-27 |
https://m.tuiwenshouquan.com/h-nd-438.html |
B证明链台账
| 链编号 | 核心判断 | 主要依据 | 跟踪指标 | 证伪条件 | 数据档次 |
|---|---|---|---|---|---|
| 链 1(摘要) | 作者收入的主要约束是均订与阅读人数,而非分成比例 | 分成区间 50%—70%;均订 300 与 3,000 对应千字 6.6 元与 66 元(测算) | 均订分布与分成条款调整 | 分成上调 20 个百分点带来的增幅普遍超过均订翻倍 | [T2]+[T3]+测算 |
| 链 2(第一章) | 供给端扩张速度约为需求端的四倍 | 用户 +2.95%、作品 +11.87%、注册作者超 3,500 万人 | 作品总量增速与用户增速的差值 | 作品总量增速连续两年低于用户增速且单作品营收负增长 | [T1]+[T2]+测算 |
| 链 3(第二章) | 竞争焦点已从用户规模转为变现效率 | 番茄月活 2.6 亿对阅文 1.341 亿;阅文腾讯渠道月活 -46.3% | 月付费用户与每付费用户月均收入 | 付费平台月活与月付费用户连续四季度回升 | [T1]+[T2] |
| 链 4(第三章) | 平台收入增量转向衍生与广告,作者分成池增速放缓 | 阅文在线业务 +0.4%;掌阅衍生 +139.19%、数字阅读 -23.73% | 在线业务与衍生业务收入增速差 | 在线业务增速连续两年高于衍生业务且分成池增速回升至 15% 以上 | [T1]+测算 |
| 链 5(第四章) | 作者实际到手比例低于合同名义比例 | 名义 50%—70%;扣渠道费与税后约 75%;打赏分成 40% 与 70% | 作者自报结算单与到手比例 | 实际到手与名义计算值偏差长期小于 5% | [T2]+[T3]+测算 |
| 链 6(第五章) | 均订比分成比例更能解释作者收入差距 | 均订 300 至 30,000 对应千字 6.0 至 840 元(测算);案例千字 216 元 | 均订分布与平台分成条款 | 分成上调带来的增幅普遍超过均订翻倍 | [T2]+[T3]+测算 |
| 链 7(第六章) | 全口径人均月分成收入长期不足百元 | 营收约 490 亿元除以作者超 3,500 万人,乘分成率 50%—60%(测算) | 注册与签约作者数、分位数收入调研 | 签约作者口径人均月分成连续两年低于 1,000 元 | [T1]+[T2]+测算 |
| 链 8(第七章) | 全勤奖与保底是新签约作者的主要收入来源 | 番茄全勤 600 元需听读分成不低于 500 元;阅文新作家人均年分成约 4,900 元(测算) | 全勤门槛与新人首年中位收入 | 新人首年中位收入连续两年高于 5,000 元且全勤占比降至 20% 以下 | [T2]+[T3]+测算 |
| 链 9(第八章) | 生成式技术与短剧改编压缩传统阅读付费的价格空间 | 作品 +11.87%;微短剧改编授权 +463%;AI 稿件拒稿红线 30% | 拒稿率、改编授权数与中低端均订分布 | 传统阅读业务增速连续两年高于短剧衍生业务且千字单价回升 | [T1]+[T2]+[T3] |
C测算口径与数据缺口
本报告的证据标注分为四档:T1 为一手或官方口径,包括政府部门、行业协会、社会组织年度报告与上市公司法定披露文件;T2 为机构二手口径,包括券商研究、专业财经媒体与第三方监测机构;T3 为媒体转引与从业者社区口径,包括平台规则整理、作者社区自报数据与自媒体拆解;缺口为公开渠道无法获得、只能以假设替代的数据。凡属自建测算的数值,均在正文与图表标题中标注「测算」二字。
本报告涉及的数据缺口主要有四处。第一,各平台的作者分账总额均未单独披露,只能以平台总收入乘以假设的分成率倒推,分成率的取值来自平台公开规则与作者社区口径,存在误差 [缺口]。第二,作者侧的流量数据(均订分布、日均阅读人数分布、作者收入分位数)没有任何官方统计,测算所用的均订档位来自个案与平台门槛条件,不代表全样本分布 [缺口]。第三,番茄系业务收入为媒体测算值而非公司披露数据,本报告仅在量级对照中使用,不作为任何测算的输入 [缺口]。第四,免费平台千次阅读收益的公开口径彼此相差可达两个数量级,本报告取平台规则可验证的区间并弃用了明显异常的口径 [缺口]。
需要额外说明的是三套规模口径的边界差异。数字阅读市场营收包含大众阅读、有声阅读与专业阅读三类,其边界大于网络文学;网络文学的营收口径在作家协会与社会科学院之间也存在差异,前者约为 490 亿元、后者为 502.1 亿元 [4][5]。本报告在不同章节分别引用不同口径,并在人均测算中同时给出两套结果以显示稳健性,不作跨口径的加总或相减。此外,平台分成规则属于商业条款,可能随合同版本、签约等级与题材类别变化,本报告引用的规则为公开可查的通行版本,不构成任何平台的官方结算标准。
评论(0)