
基本信息
阅读时间:约 28 分钟
字数:约 14,337 字
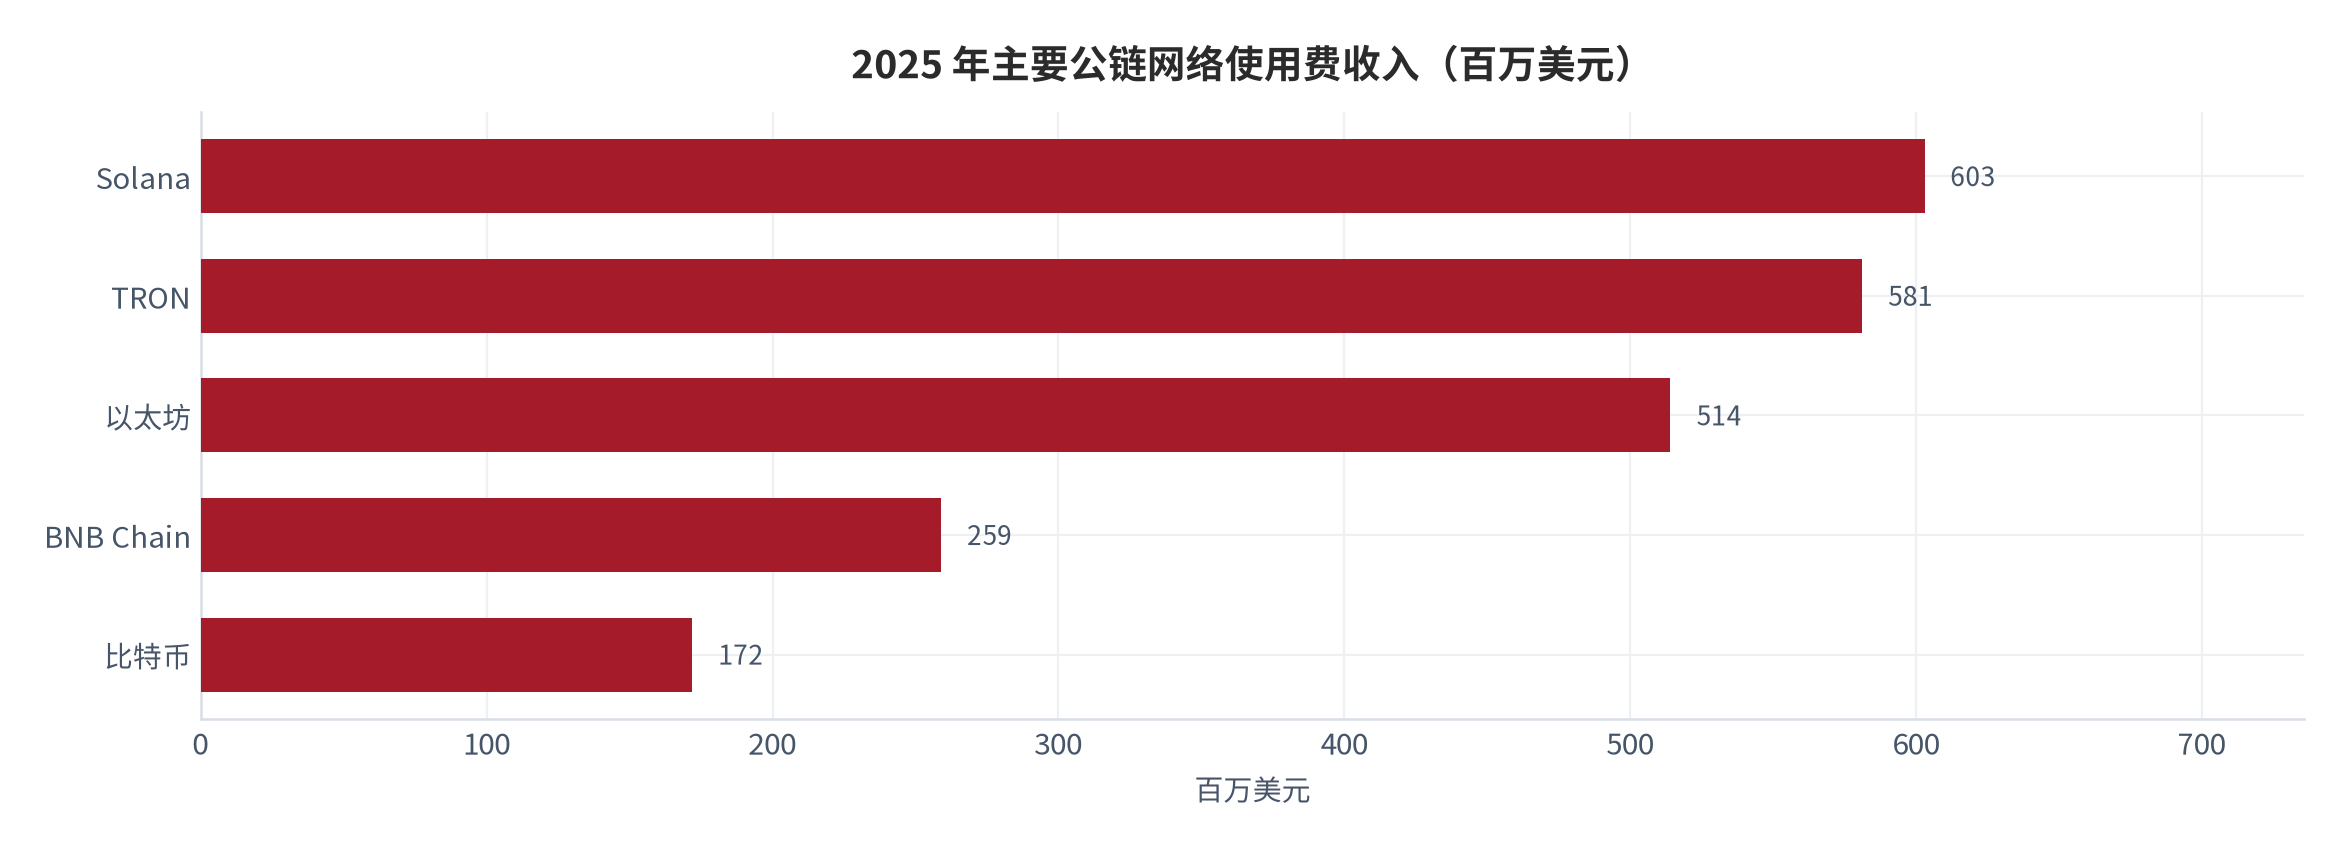
摘要:市场担心:公链的现金流撑不起基础设施的定位。2025 年全年链上费用收入排名第一的 Solana 为 6.03 亿美元,TRON 5.81 亿美元、以太坊 5.14 亿美元、BNB Chain 2.59 亿美元、比特币 1.72 亿美元 [1]——五条链合计约 21.3 亿美元(测算)。对比各链的质押市值体量,使用费收入微不足道;同时 Solana 的验证者数量从 2023 年到 2025 年下降了 68% [6],节点经济看起来正在恶化。
本文由 AI 生成,经人类主编终审。
| — | 摘要与核心预期差 |
| 01 | 行业界定与现金流口径 |
| 02 | 节点与验证者结构 |
| 03 | 网络使用费的真实体量与质量 |
| 04 | 质押经济的规模与敏感性 |
| 05 | 中国路径:自主可控链与合规公链 |
| 06 | 区块链服务网络与基础设施服务层 |
| 07 | 合规基础设施:数字人民币与司法存证 |
| 08 | 节点服务的单位经济模型 |
| 09 | 基础设施服务市场规模测算 |
| 10 | 量化测算:三情景与二维敏感性 |
| 11 | 风险提示 |
| 12 | 结论与观察指标 |
| A | 数据来源与证据表 |
| B | 证明链台账 |
| C | 数据档次说明 |
摘要与核心预期差
市场担心:公链的现金流撑不起基础设施的定位。2025 年全年链上费用收入排名第一的 Solana 为 6.03 亿美元,TRON 5.81 亿美元、以太坊 5.14 亿美元、BNB Chain 2.59 亿美元、比特币 1.72 亿美元 [1]——五条链合计约 21.3 亿美元(测算)。对比各链的质押市值体量,使用费收入微不足道;同时 Solana 的验证者数量从 2023 年到 2025 年下降了 68% [6],节点经济看起来正在恶化。
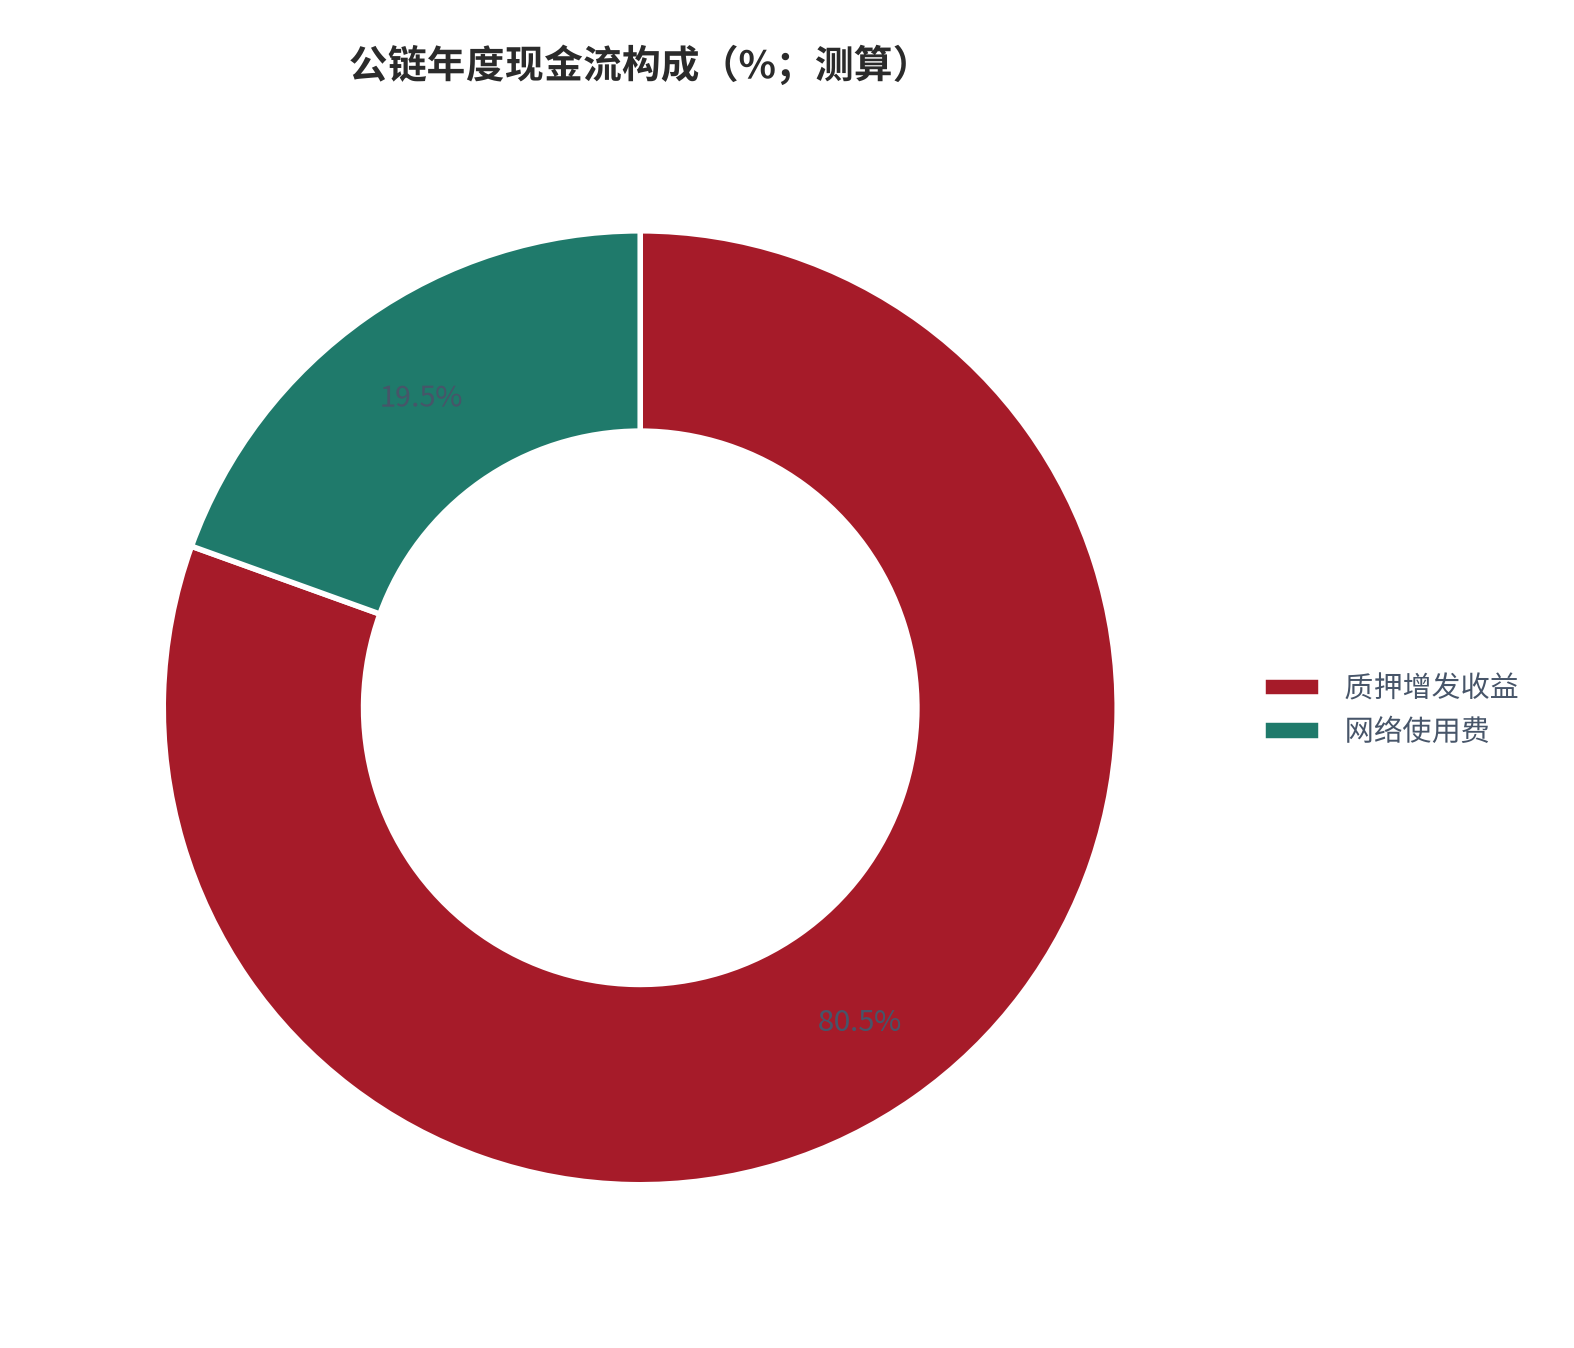
我们认为:把「网络使用费」等同于「公链现金流」是最常见的口径误读。公链的年度现金流至少有两层:一是网络使用费,二是质押增发收益。按质押市值与年化收益率测算,Solana 的年度质押收益约为 67.8 亿美元、以太坊约为 20.2 亿美元(测算)——合计约 87.9 亿美元,是同期网络使用费的约 4.1 倍。也就是说,公链经济的主体现金流来自增发而非使用费,使用费仅占两者合计的约 19.5%(测算)。这个结构决定了公链现金流的质量远低于传统基础设施资产,也决定了中国相关主体的位置不在这一层。
- 节点数量的下降不等于网络退化,而是节点经济的集中化:Solana 验证者数量下降 68% 的同时,其质押市值升至约 685 亿美元、超过以太坊 [6][13],说明退出的是无法覆盖硬件成本的小型节点,而不是网络本身在收缩——节点生意的胜负手是规模而非数量;
- 中国公链基础设施的现金流来自「服务层」而非「协议层」:境内 3,647 个区块链信息服务在册 [9],区块链服务网络在国内运行 120 多个公共城市节点 [11],业务形态是面向政企的分布式云管、存证与身份服务,收入是项目制的服务费,与代币价格无关;
- 合规边界决定了中国路径的形状:境内不允许代币交易炒作,因此公链的「使用费 + 质押收益」两层现金流在中国境内不可承接;本土力量的现实空间是自主可控的联盟链与合规公链 [5][10],以及面向境外的无币公链网络 [10][11]。
本篇增量:把公链现金流拆成「网络使用费 / 质押增发收益 / 基础设施服务费」三层,并给出每层的可核验规模与测算公式。测算显示,前两层的年度规模约为 109.2 亿美元(测算),其中使用费仅占 19.5%;而第三层——以在册服务数量与单客户年服务费相乘测算——2025 年约 22.6 亿元(测算),是唯一在中国境内可合法承接的现金流层。
01行业界定与现金流口径
公链基础设施的现金流可以按归属对象分为三层。第一层是网络使用费,即用户为占用区块空间支付的费用,归属验证者或通过销毁机制归属全体持有者。2025 年这一层的前五名依次为 Solana 6.03 亿美元、TRON 5.81 亿美元、以太坊 5.14 亿美元、BNB Chain 2.59 亿美元、比特币 1.72 亿美元 [1]。该组数据由多家行情与资讯平台转载,口径一致 [1][2][3][4],可作为外部锚使用。
第二层是质押增发收益,即网络按通胀规则新发行的代币中分配给验证者与委托人的部分,以及最大可提取价值等排序权收益。这一层不来自用户付费,而来自代币增发,因此在会计属性上更接近「铸币收入」而非「营业收入」。第三层是基础设施服务费,包括节点托管、远程调用服务、数据索引、质押服务与合规存证等,由第三方服务商向节点运营方与应用方收取。这一层在境外是市场化服务,在境内则是唯一合规可承接的层。
| 现金流层次 | 支付方 | 归属方 | 2025 年规模 | 境内可承接性 |
|---|---|---|---|---|
| 网络使用费 | 链上用户 | 验证者 / 销毁 | 前五合计约 21.3 亿美元(测算)[1] | 不可承接 |
| 质押增发收益 | 协议增发 | 验证者 / 委托人 | 约 87.9 亿美元(测算)[13] | 不可承接 |
| 基础设施服务费 | 节点方 / 应用方 | 服务商 | 约 22.6 亿元(测算)[9][14] | 可承接 |
| 合规存证与身份服务 | 政企客户 | 平台运营方 | 无统一口径,按项目计费 | 可承接 |
| 公共网络基础设施 | 财政与联合发起方 | 网络运营方 | 非商业化定价 [10] | 可承接 |
三层口径的分野决定了本报告的分析框架:前两层用于理解全球公链经济的真实结构,第三层用于讨论中国主体在这个产业中的实际位置。把三层混在一起讨论,会同时高估中国主体的规模(因为它们不参与增发)和低估其收入质量(因为服务费不随币价波动)。
02节点与验证者结构
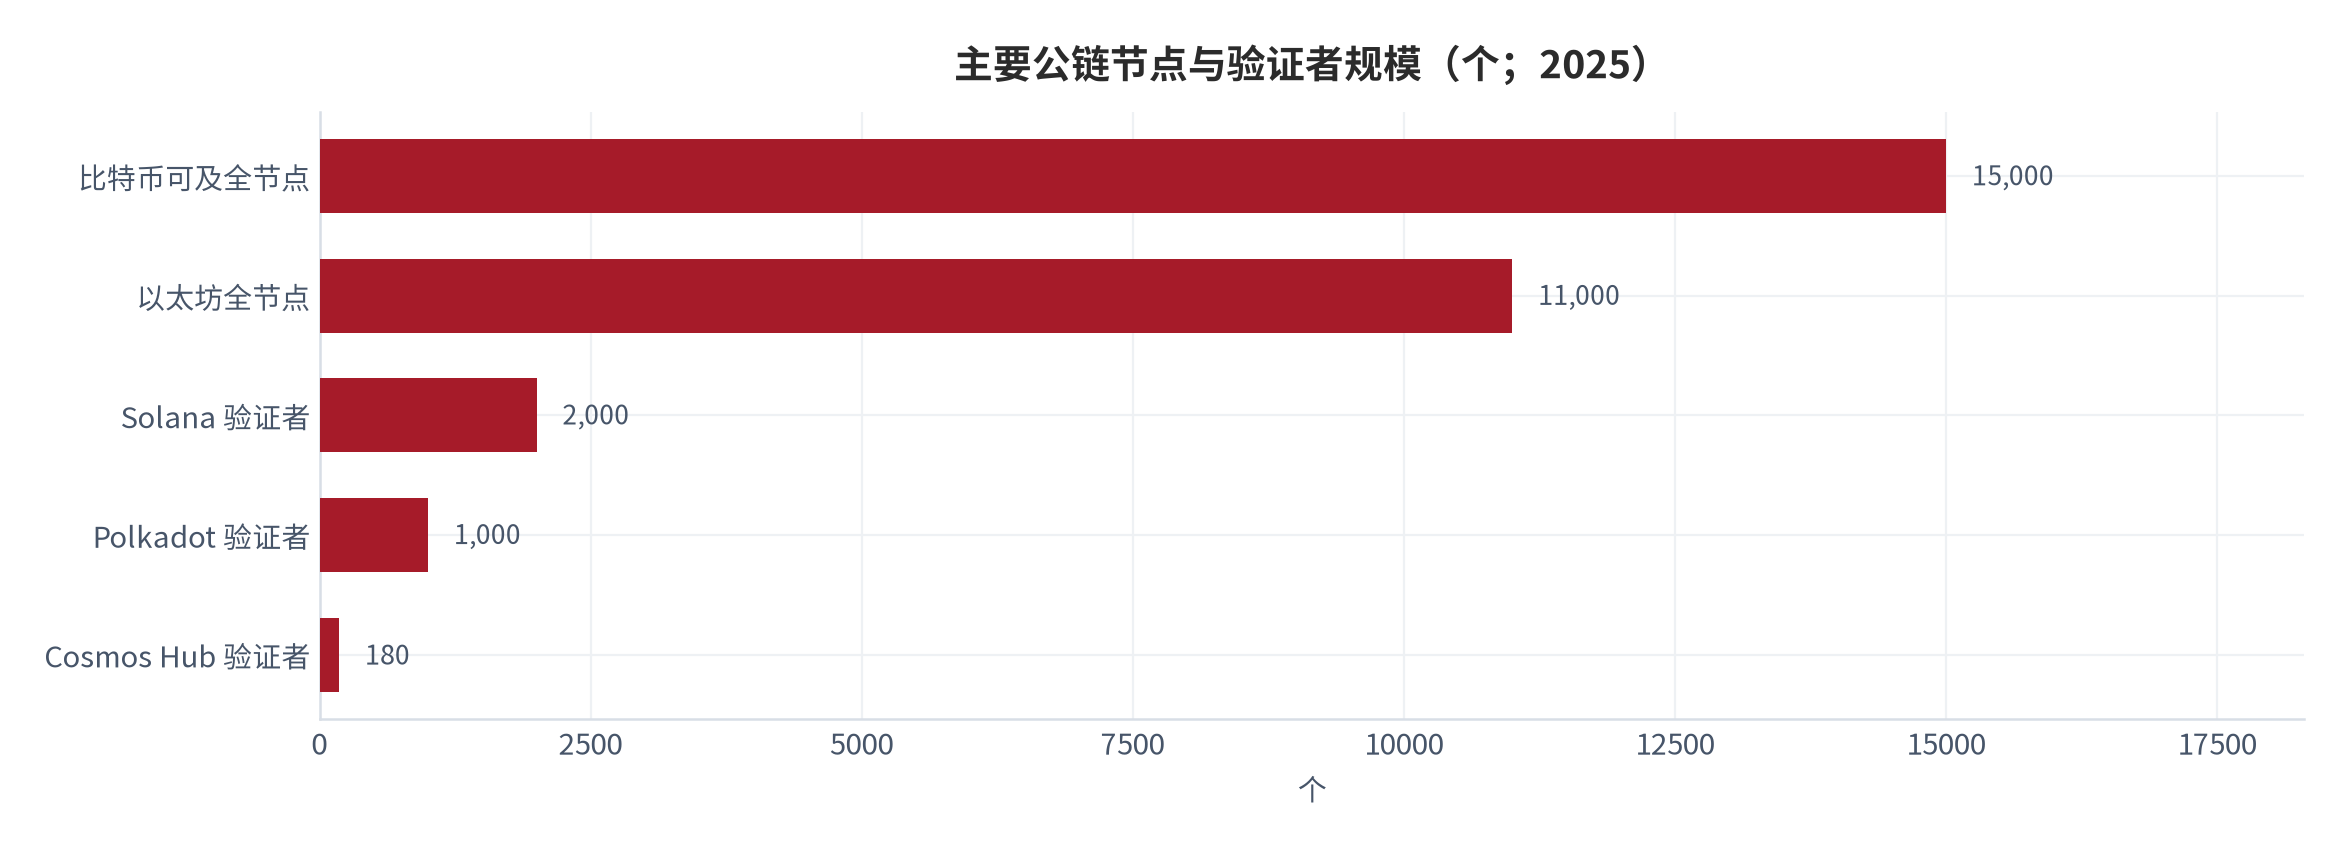
节点数量的量级差异首先反映了各链的设计取舍。比特币可及全节点约 1.5 万个、覆盖 100 多个国家;以太坊全节点约 1.1 万个、覆盖 140 个国家;Solana 拥有 2,000 多个出块验证者、覆盖 50 多个国家;Cosmos Hub 约 180 个验证者;Polkadot 中继链 1,000 多个验证者 [8]。另一组口径给出比特币可及全节点约 1.9 万至 2.4 万个 [6]。分歧来自节点统计方式,但量级一致。
以太坊的验证者数量是另一个量级:截至 2025 年 3 月已超过 104 万个,较 2024 年末的 89 万个继续增长;质押 ETH 总量 3,020 万枚、占流通供应量的 25%;单个验证者的门槛为 32 枚 ETH,按当时价格约合 10 万美元以上 [7]。质押生态的集中化也随之而来:流动性质押服务商占据主导,前几大服务商使网络的 51% 阈值集中度指标降至 4 至 5 [8]。质押市值层面,Solana 已以约 685 亿美元略微超过以太坊的约 665 亿美元(测算)[13],两者的量级接近,但支撑它们的质押率与收益率结构完全不同。
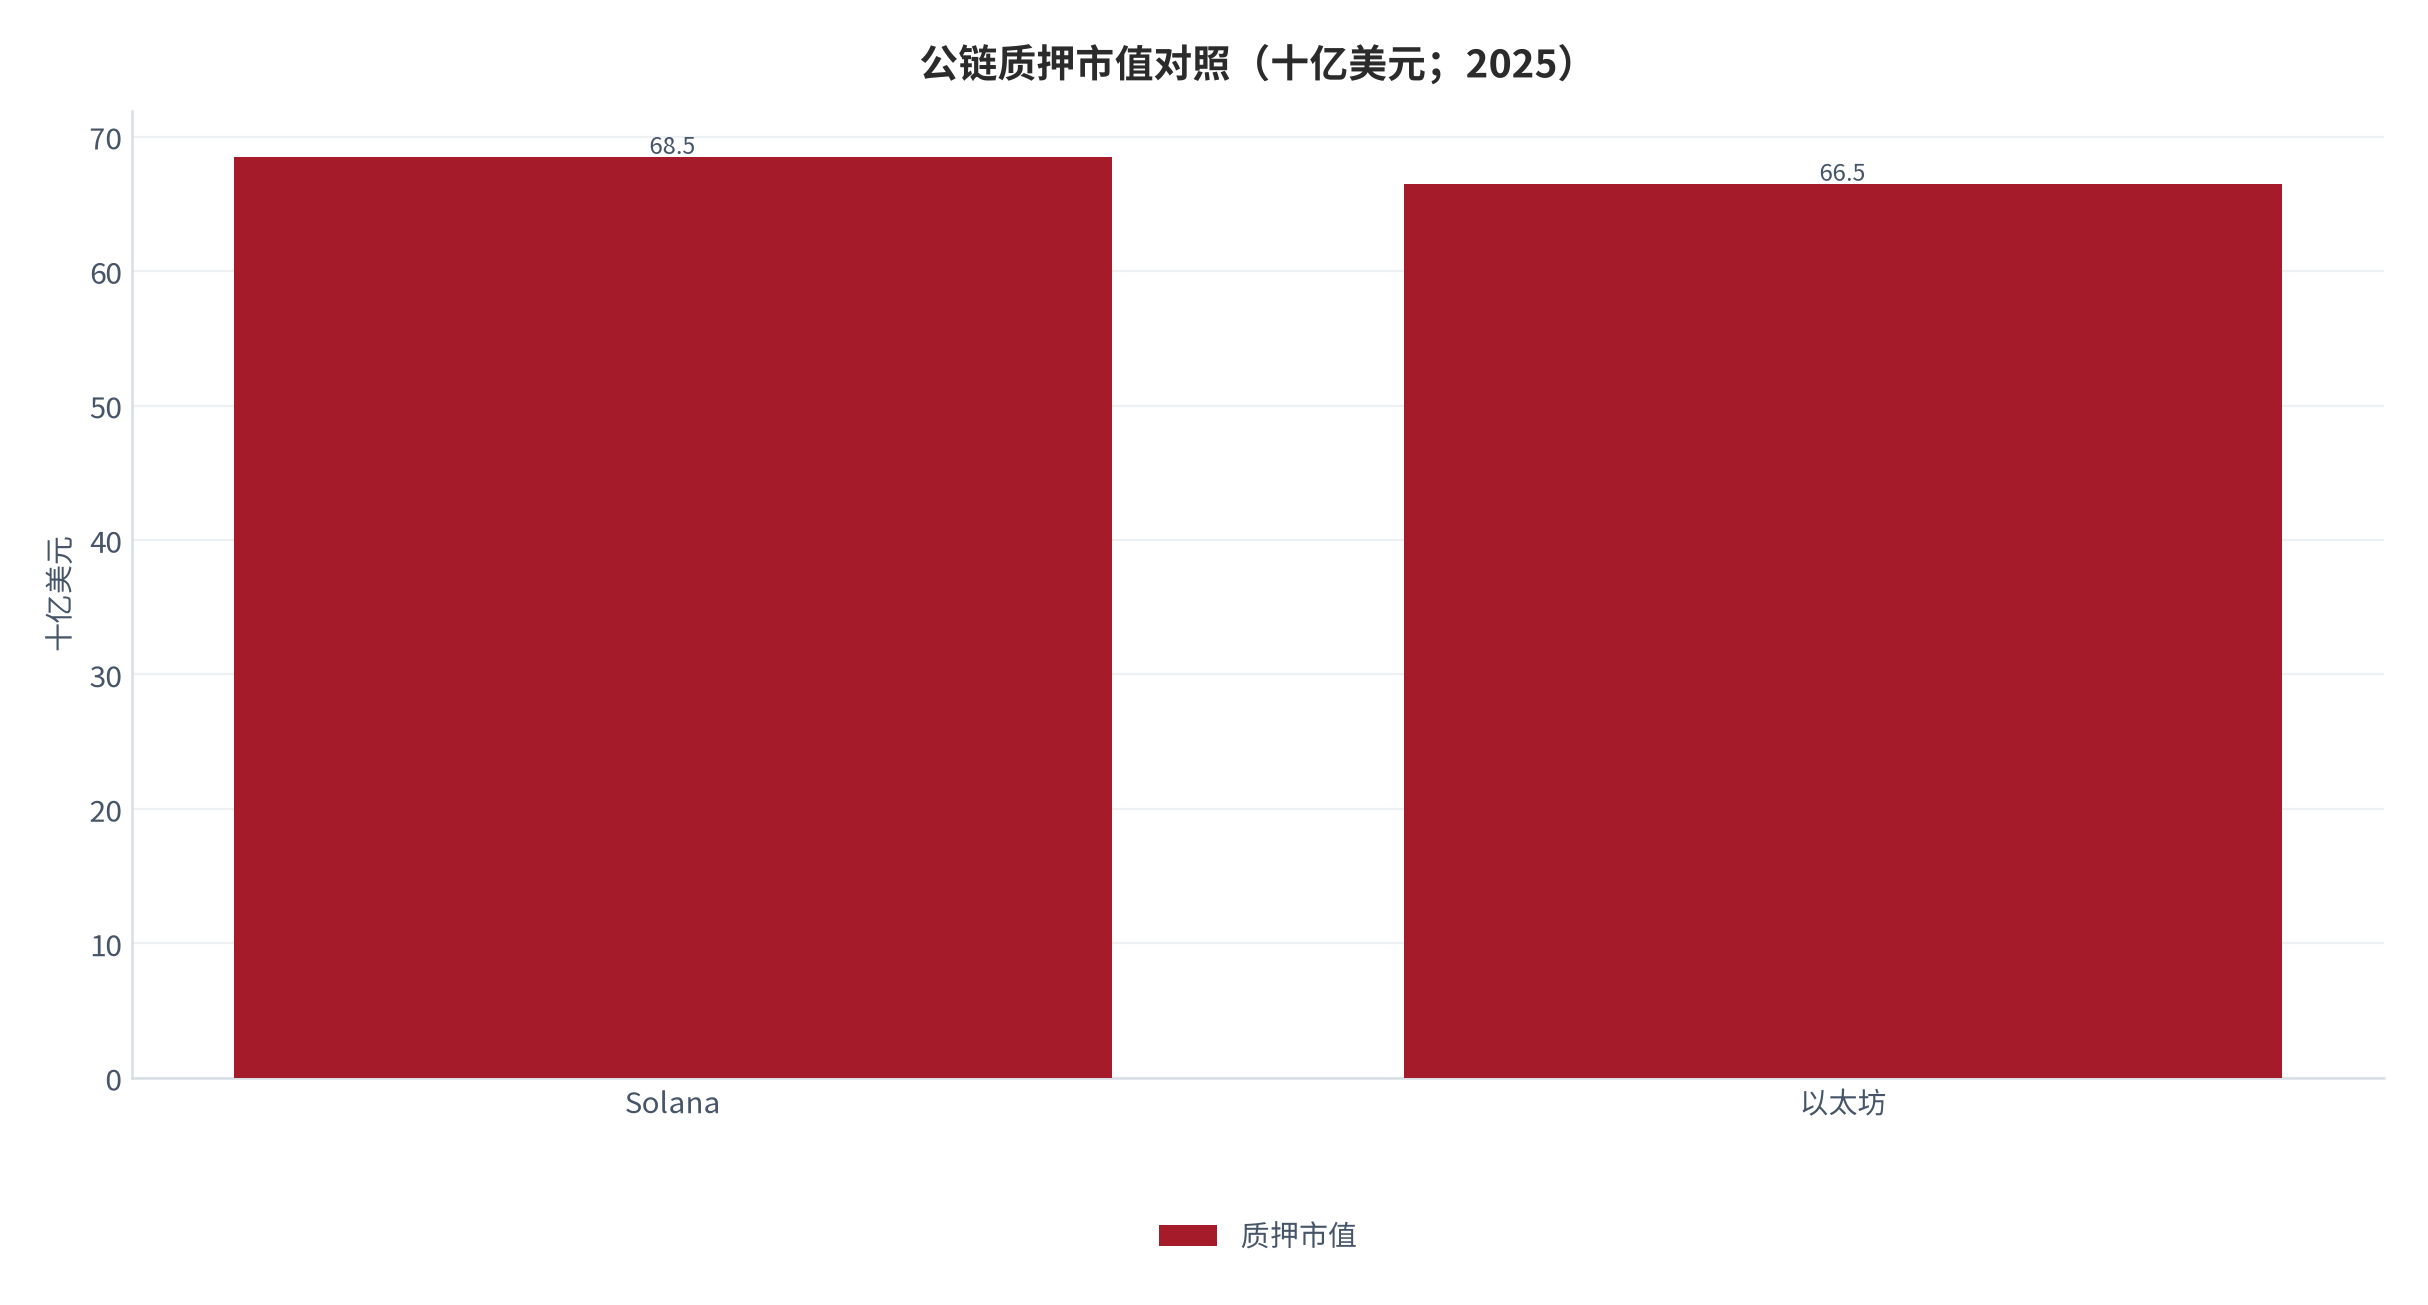
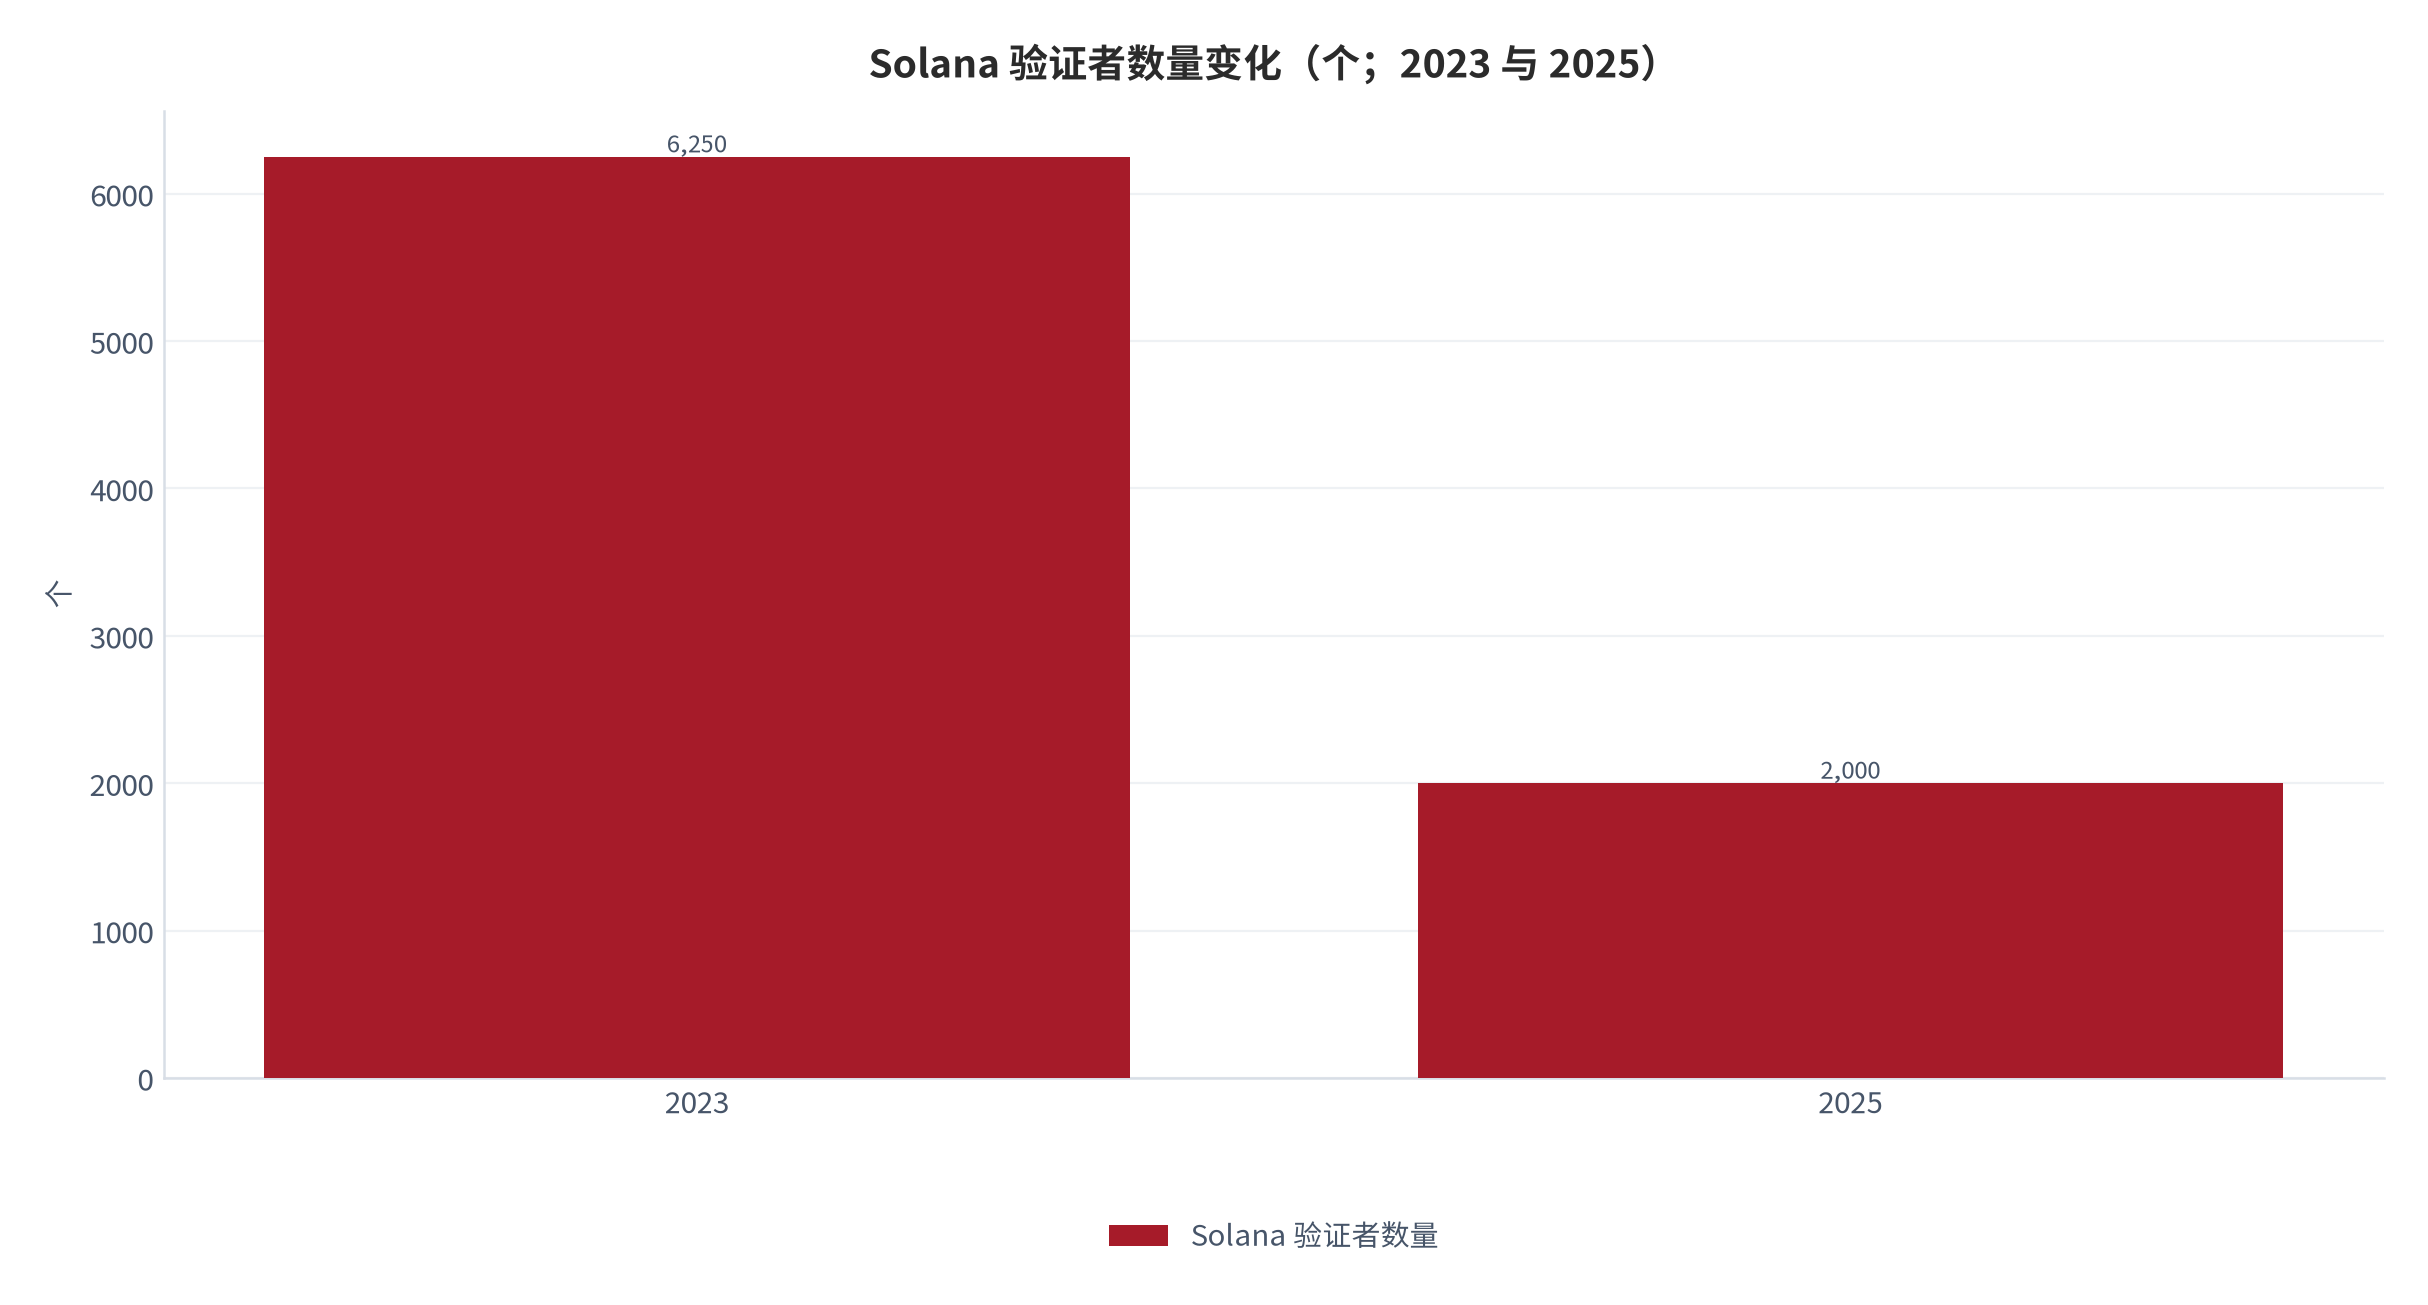
Solana 的节点故事则相反:验证者数量从 2023 年到 2025 年下降 68%,2025 年初在 1,700 到 800 之间波动 [6];但其质押市值升至约 670 亿至 700 亿美元、超过以太坊的 650 亿至 680 亿美元,约 67% 至 70% 的代币供应处于质押状态,验证者超过 1,300 个、委托者 120 万个 [13]。节点数量下降与质押规模上升同时出现,指向的是同一个原因:运行验证节点需要 16 核以上处理器与至少 128GB 内存 [6],硬件门槛把小节点挤出,网络因此向资本与规模更集中的节点集中。
节点数量对基础设施生意的含义很直接:节点的绝对数量决定了服务层的可寻址市场,而节点的单位规模决定了服务单价。比特币与以太坊的节点数量在万级、单节点硬件投入低(家庭级设备即可运行全节点)[6];Solana 类高性能链的验证者是千级、单节点投入高。两类网络的节点服务市场形态完全不同:前者是标准化托管,后者是专业化运维。
03网络使用费的真实体量与质量
网络使用费的规模需要放在链的经济总量中衡量。Solana 2025 年链上费用收入 6.03 亿美元 [1],而其质押市值约 685 亿美元、年化质押收益率按下限 8.31% 至中值 9.9% 计算 [13],年度质押收益约 56.9 亿至 67.8 亿美元(测算);使用费占两者合计的比重仅约 8.2% 至 9.6%(测算)。以太坊的使用费 5.14 亿美元 [1],质押市值约 665 亿美元、年化收益率约 3.03% [13],年度质押收益约 20.2 亿美元(测算),使用费占比约 20.3%(测算)。
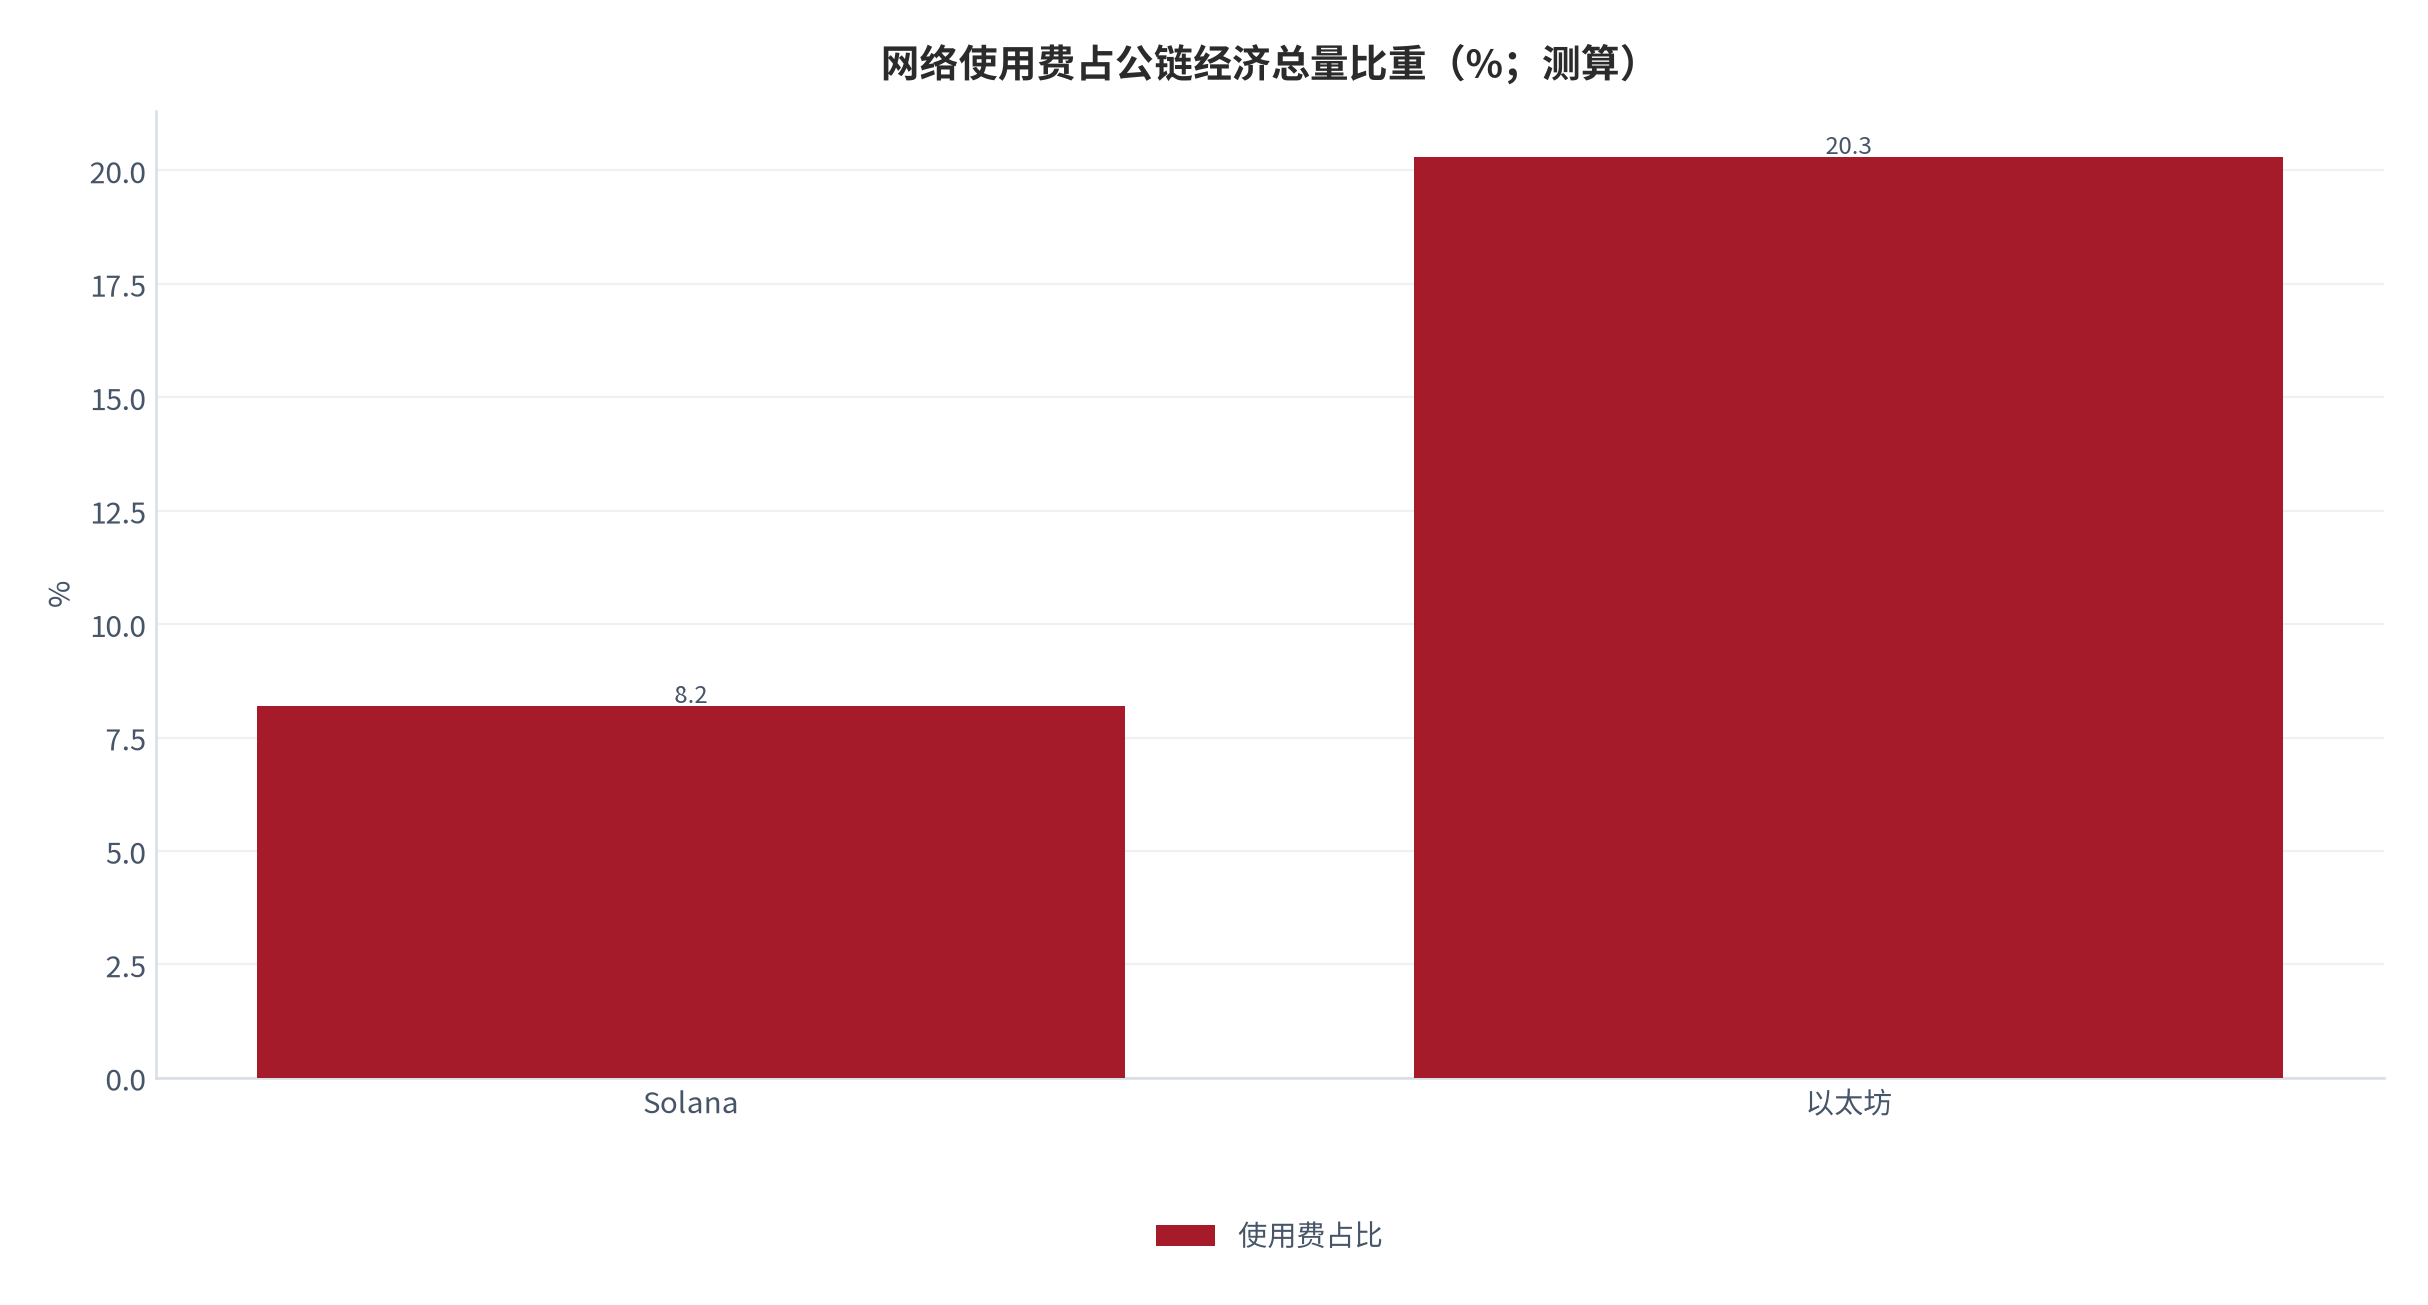
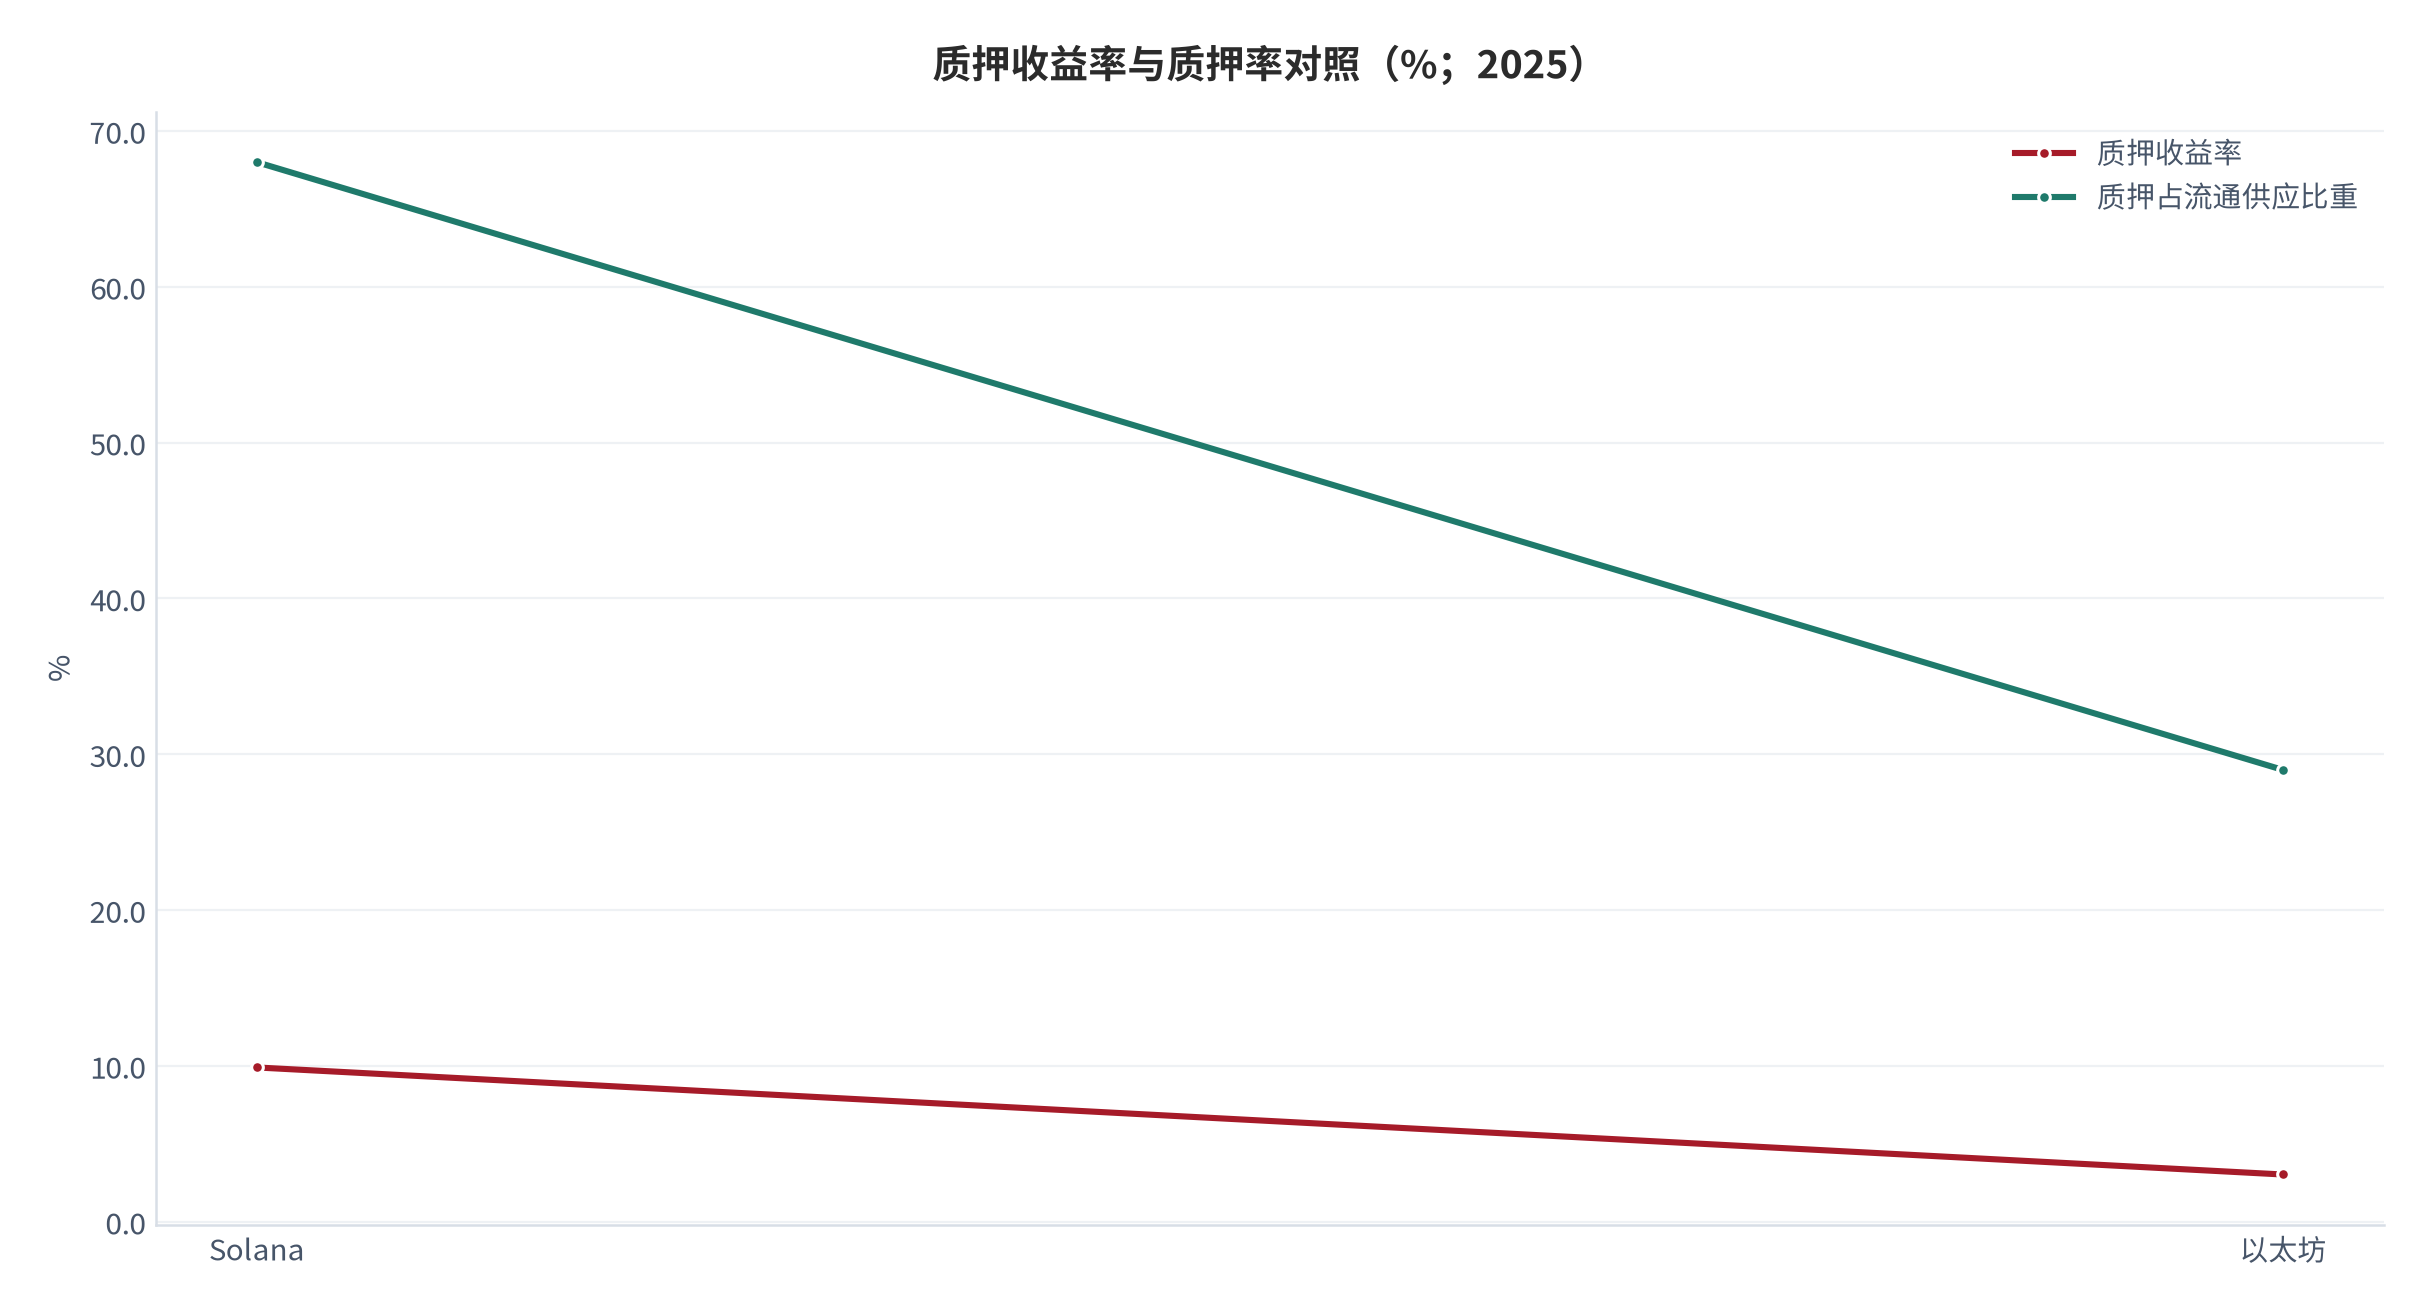
这个结构对基础设施的估值逻辑有直接影响。传统基础设施资产的现金流来自用户付费,付费规模与资产使用率正相关,因此可以用现金流折现来定价;而公链的现金流主要来自代币增发,增发规模与代币价格挂钩,代币价格又与市场情绪挂钩——现金流与资产使用率之间缺少稳定的传导链。使用费占比越高,公链的现金流质量越接近传统基础设施;占比越低,其定价就越依赖代币市场的供求,而不是网络的实际使用。
从趋势看,使用费的绝对规模在扩张:Solana 全链交易量约 230.1 亿笔、活跃地址超过 105 万个,两项指标均高于以太坊、比特币与 TRON [1]。高吞吐与低单笔费用共同带来了费用总量的领先,但也把单笔费用压到极低水平——这解释了为什么费用收入领先与现金流质量领先并不是同一件事。
04质押经济的规模与敏感性
质押收益的规模由两个变量相乘决定:质押市值与年化收益率。按 300 亿至 1,000 亿美元的质押市值、3% 至 12% 的收益率组合测算,单链的年度质押收益区间在 9 亿至 120 亿美元之间(测算),跨度超过 13 倍。这一敏感性说明:质押收益的稳定性远低于使用费——后者至少与链上活动量挂钩,前者则完全由币价与货币政策决定。
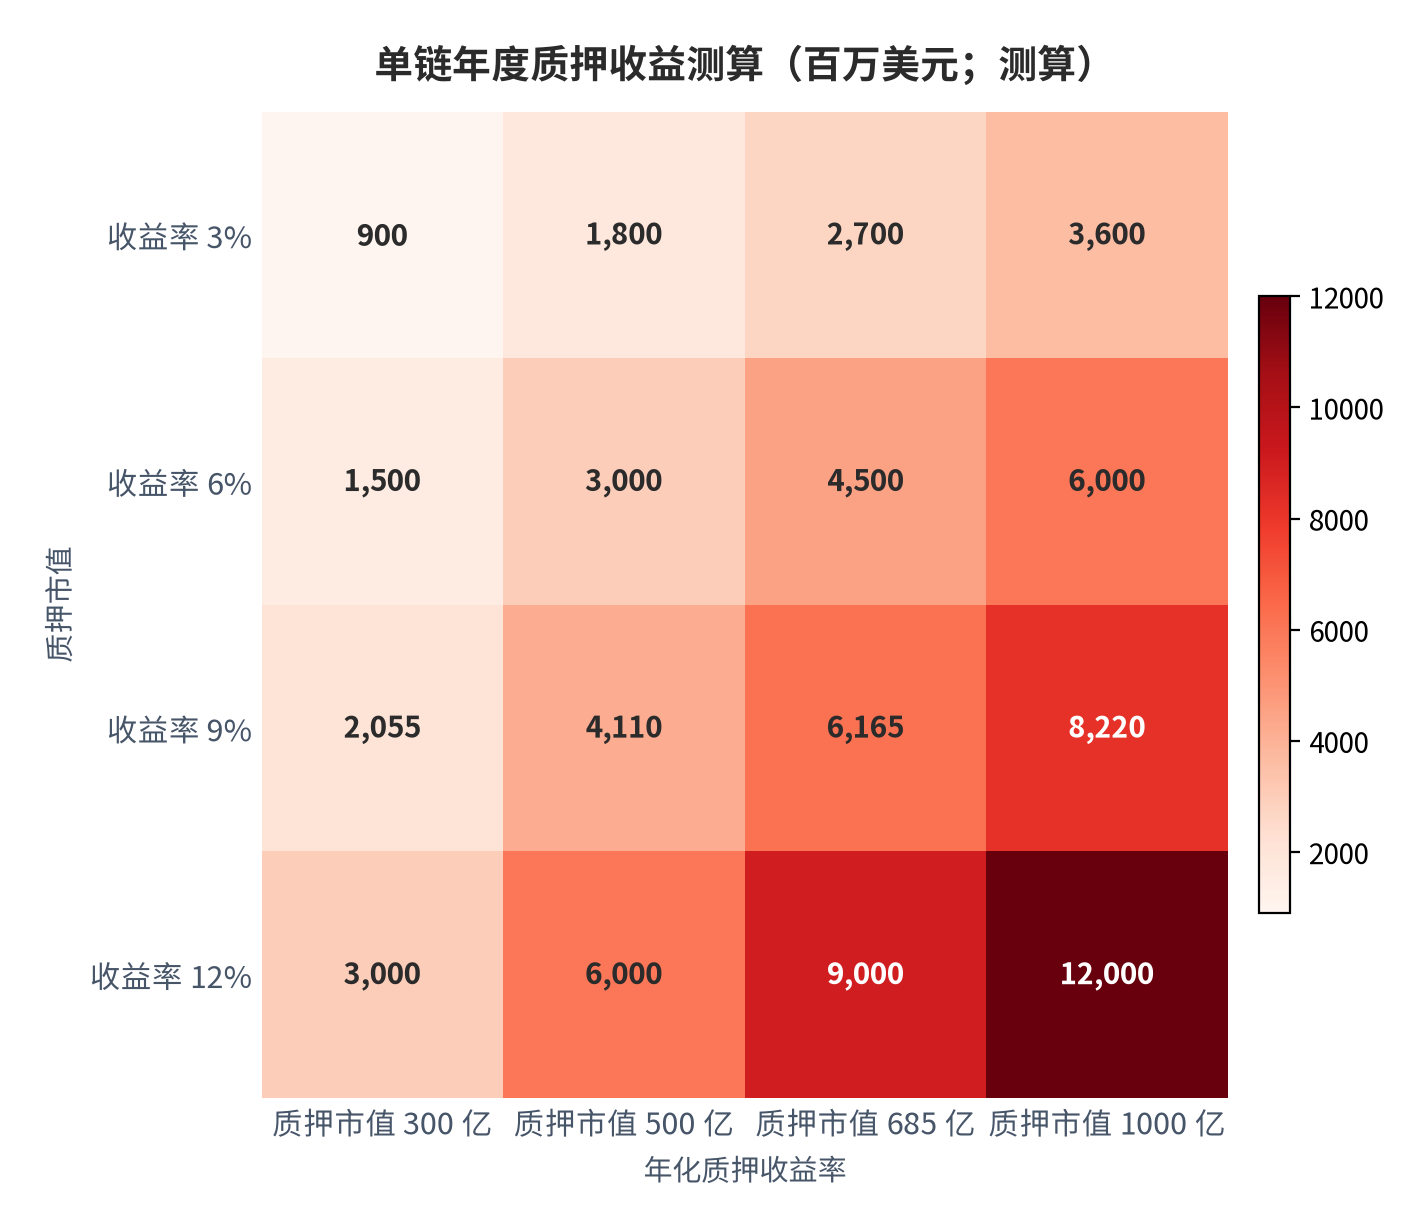
质押率的结构差异同样显著。Solana 约 67% 至 70% 的代币供应处于质押状态,以太坊约 28% 至 30% [13]。高质押率意味着流通盘更小、但也意味着更多收益依赖增发维持——质押率高本身是中性的,它与收益率的关系才是关键:Solana 以近两位数的收益率维持了约 68% 的质押率,以太坊以约 3% 的收益率维持了约 29% 的质押率,两者的质押成本相差数倍。
对节点服务商而言,质押经济的意义在于它是服务费的来源。节点服务商的收入不是质押收益本身,而是向节点运营方收取的托管、运维与合规服务费。质押规模越大、节点数量越多,服务层的可寻址市场越大;但服务单价由运维复杂度决定,而不由质押收益决定。这一点在下一章测算服务层规模时会再次用到。
05中国路径:自主可控链与合规公链
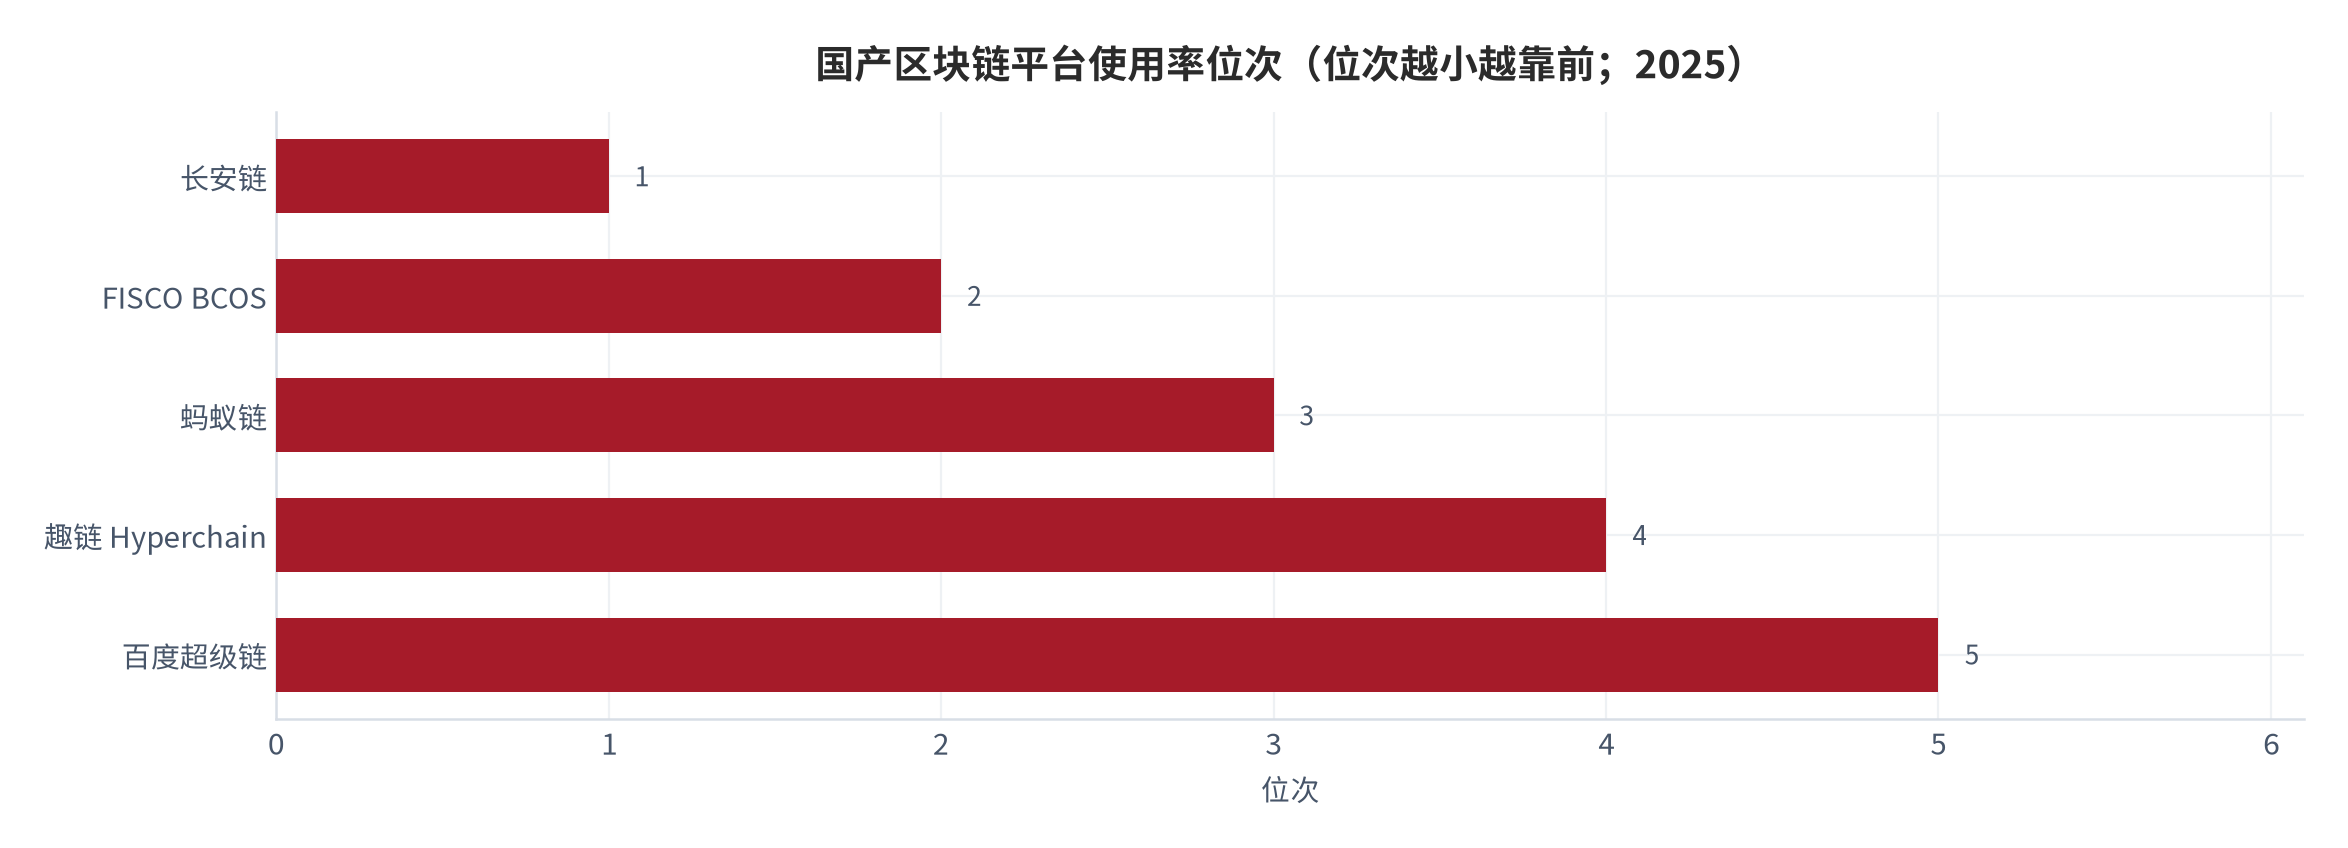
中国在公链基础设施上的路径与国际主流有本质区别:核心技术自主可控、以联盟链与合规公链为主、不发行代币。境内使用率最高的国产区块链平台为长安链,其后依次为 FISCO BCOS、蚂蚁链、趣链 Hyperchain 与百度超级链 [9];国家互联网信息办公室自 2019 年起实施区块链信息服务备案制度,截至 2023 年底共有 3,647 个境内区块链服务在册 [9][14]。备案制使这个市场的供给端第一次具备了官方可核验的名单。
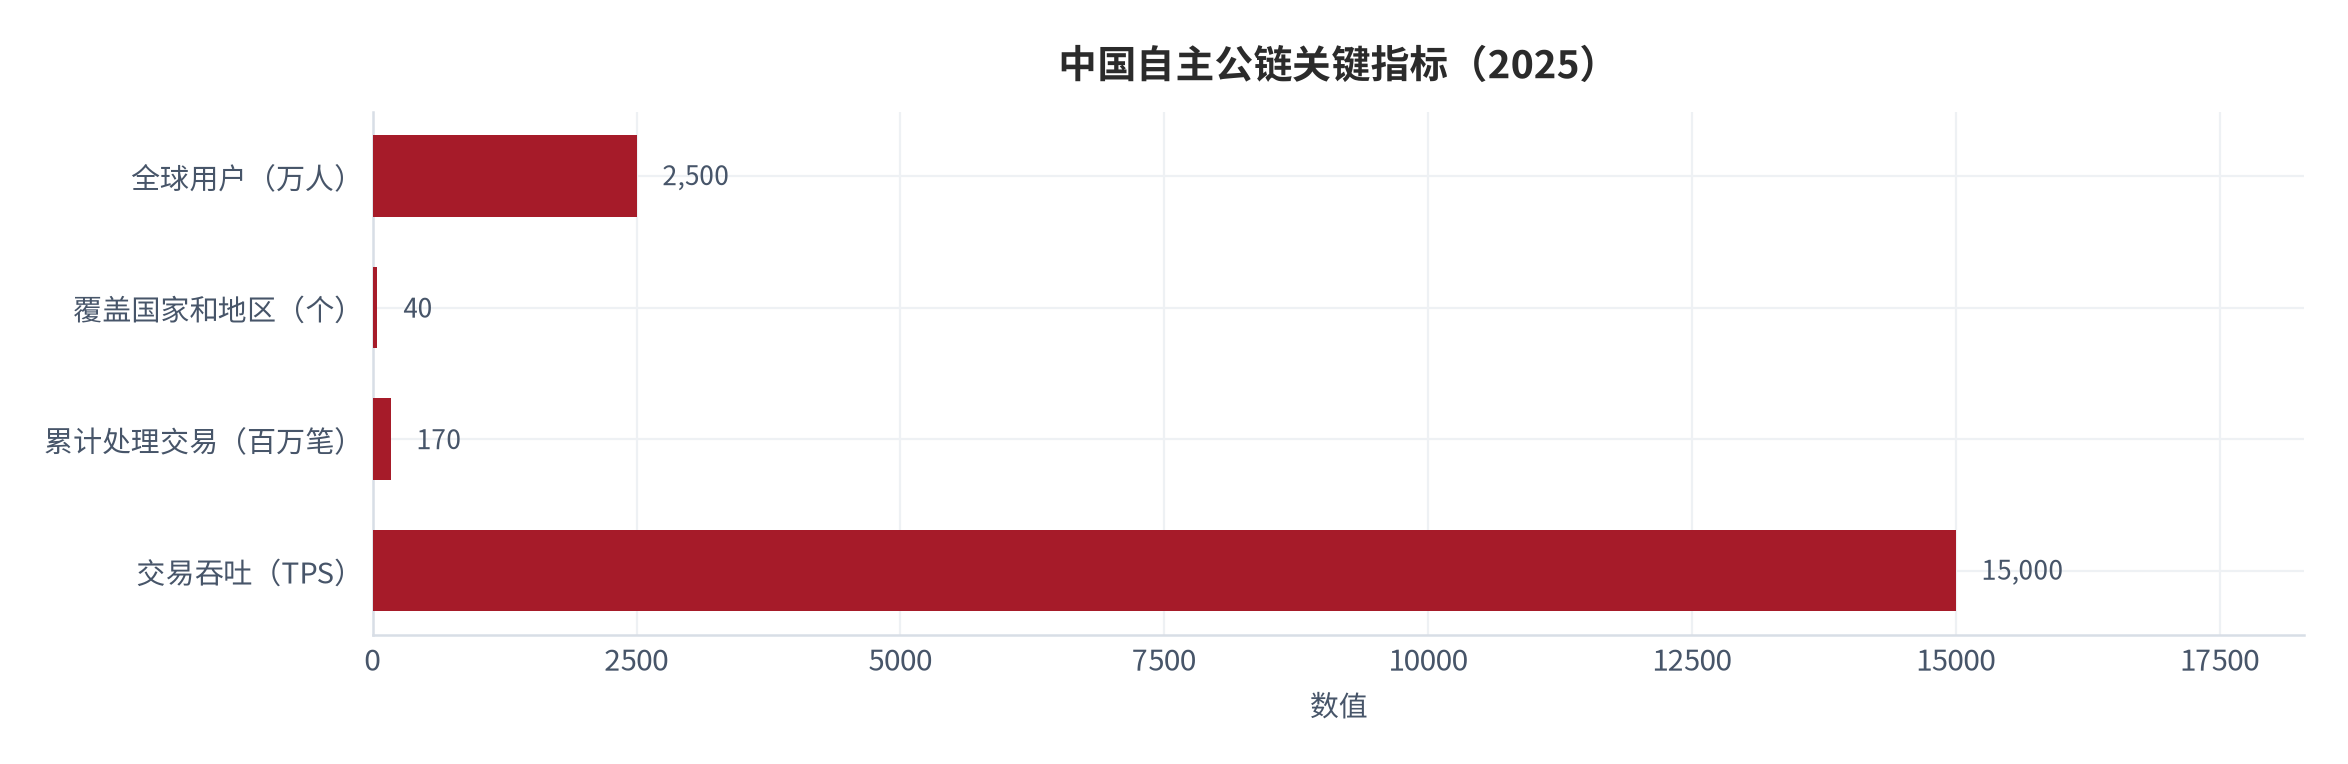
自主公链的代表是树图公链。作为国内唯一符合监管要求、承载国家重点研发计划、服务共建「一带一路」的公共区块链基础平台,树图公链在 2025 年 7 月发布 3.0 版本、于当年 8 月上线,通过全新设计的存储架构与执行模块把交易吞吐能力提升至 15,000 TPS,并原生支持智能体的链上调用 [5]。规模上,树图公链已在全球拥有超过 2,500 万用户、覆盖 40 多个国家和地区、累计处理交易 1.7 亿笔,并与数十条主流公链打通跨链桥,形成涵盖去中心化金融、实物资产代币化、数字社交与在线游戏等方向的生态体系 [5]。
企业级平台的产品化也在推进。百度超级链已应用于 30 多个行业场景,2023 年公开区块链核心专利 755 项、累计授权专利 1,123 件;其数字资产底层网络帮助 400 多家公司发行近 100 万件数字藏品、创造约 3,500 万美元的服务收入 [14]。该案例给出了一个关键的服务层定价锚:按 3,500 万美元服务收入与 400 余家客户测算,单客户年服务费约 8.75 万美元、折合约 62 万元人民币(测算)。这一数值将在第十章的服务市场规模测算中作为核心参数。
06区块链服务网络与基础设施服务层
区块链服务网络是理解中国公链基础设施思路的最佳样本。它由国家信息中心进行总体规划和顶层设计,联合中国移动、中国银联、北京红枣科技等单位共同发起,定位为全球性区块链公共基础设施;其分布式云管平台面向政企与机构客户,支持在现有公有云、私有云或局域网内部署专有的分布式网络环境 [10]。产品线分为面向国内市场的开放联盟链网络与面向境外市场、使用无币公链技术的国际网络 [10]。
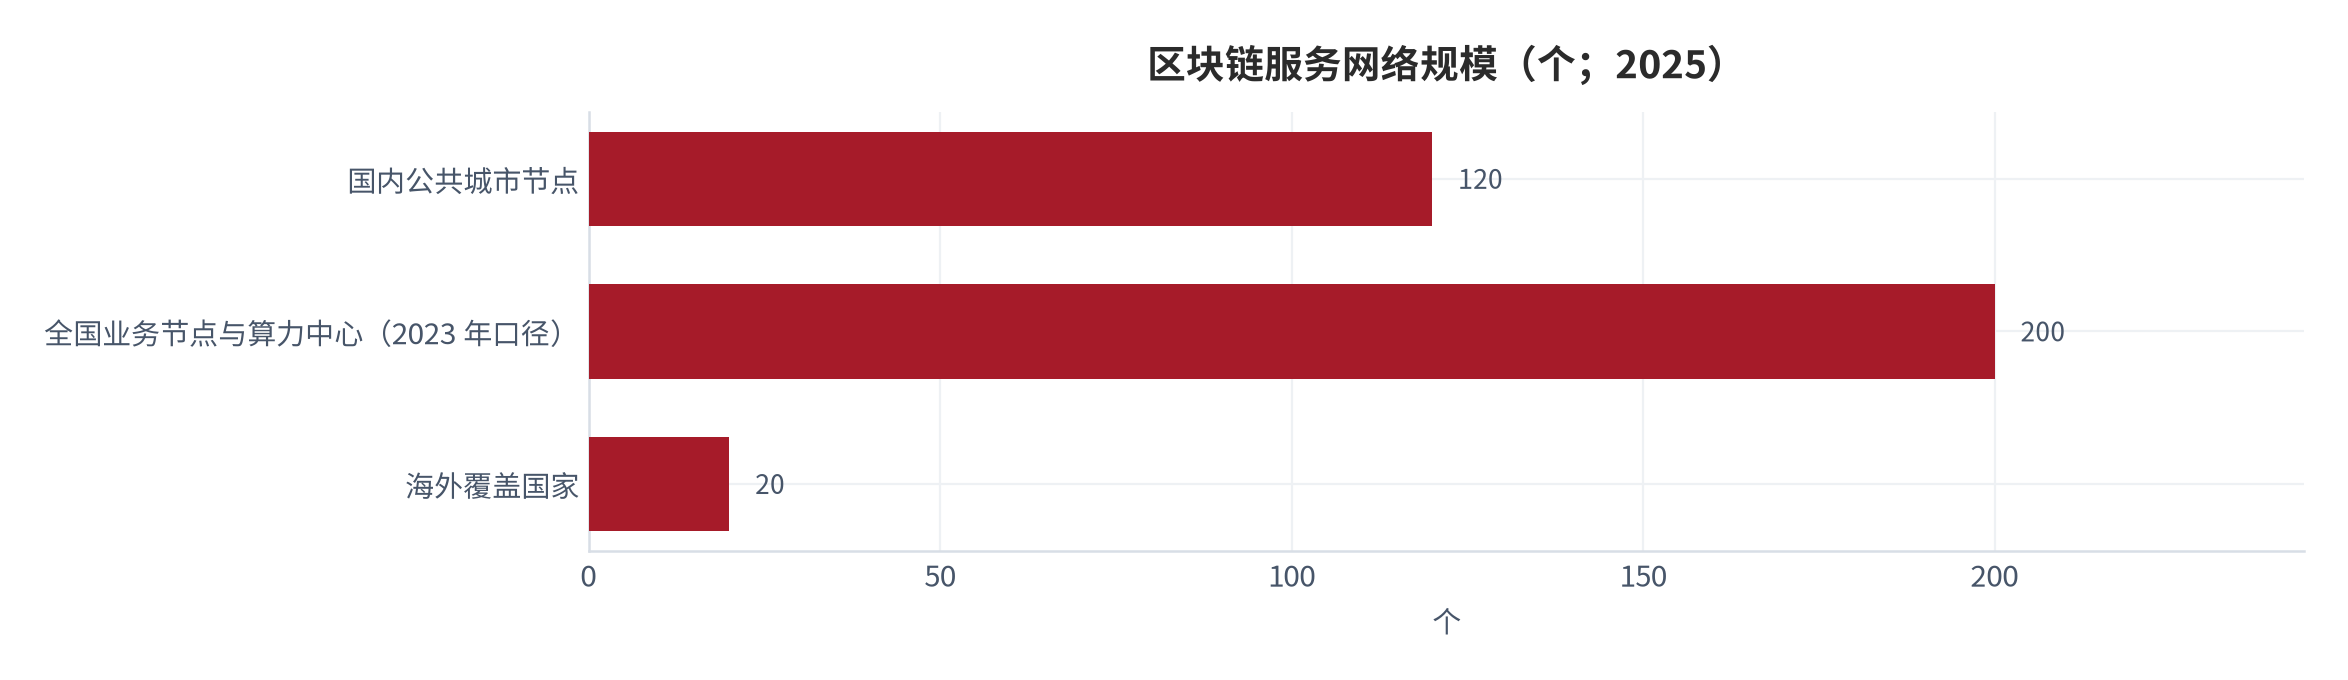
网络的规模指标已具备国际可比性:在国内运行 120 多个公共城市节点,境外版本已在中东、非洲、东南亚扩张,到 2025 年初在 20 多个国家建立节点 [11]。同时,中国实体 2023 年提交了全球 90% 以上的区块链相关专利 [11],说明这条路径在技术积累上并不弱于性能导向的公链路线。
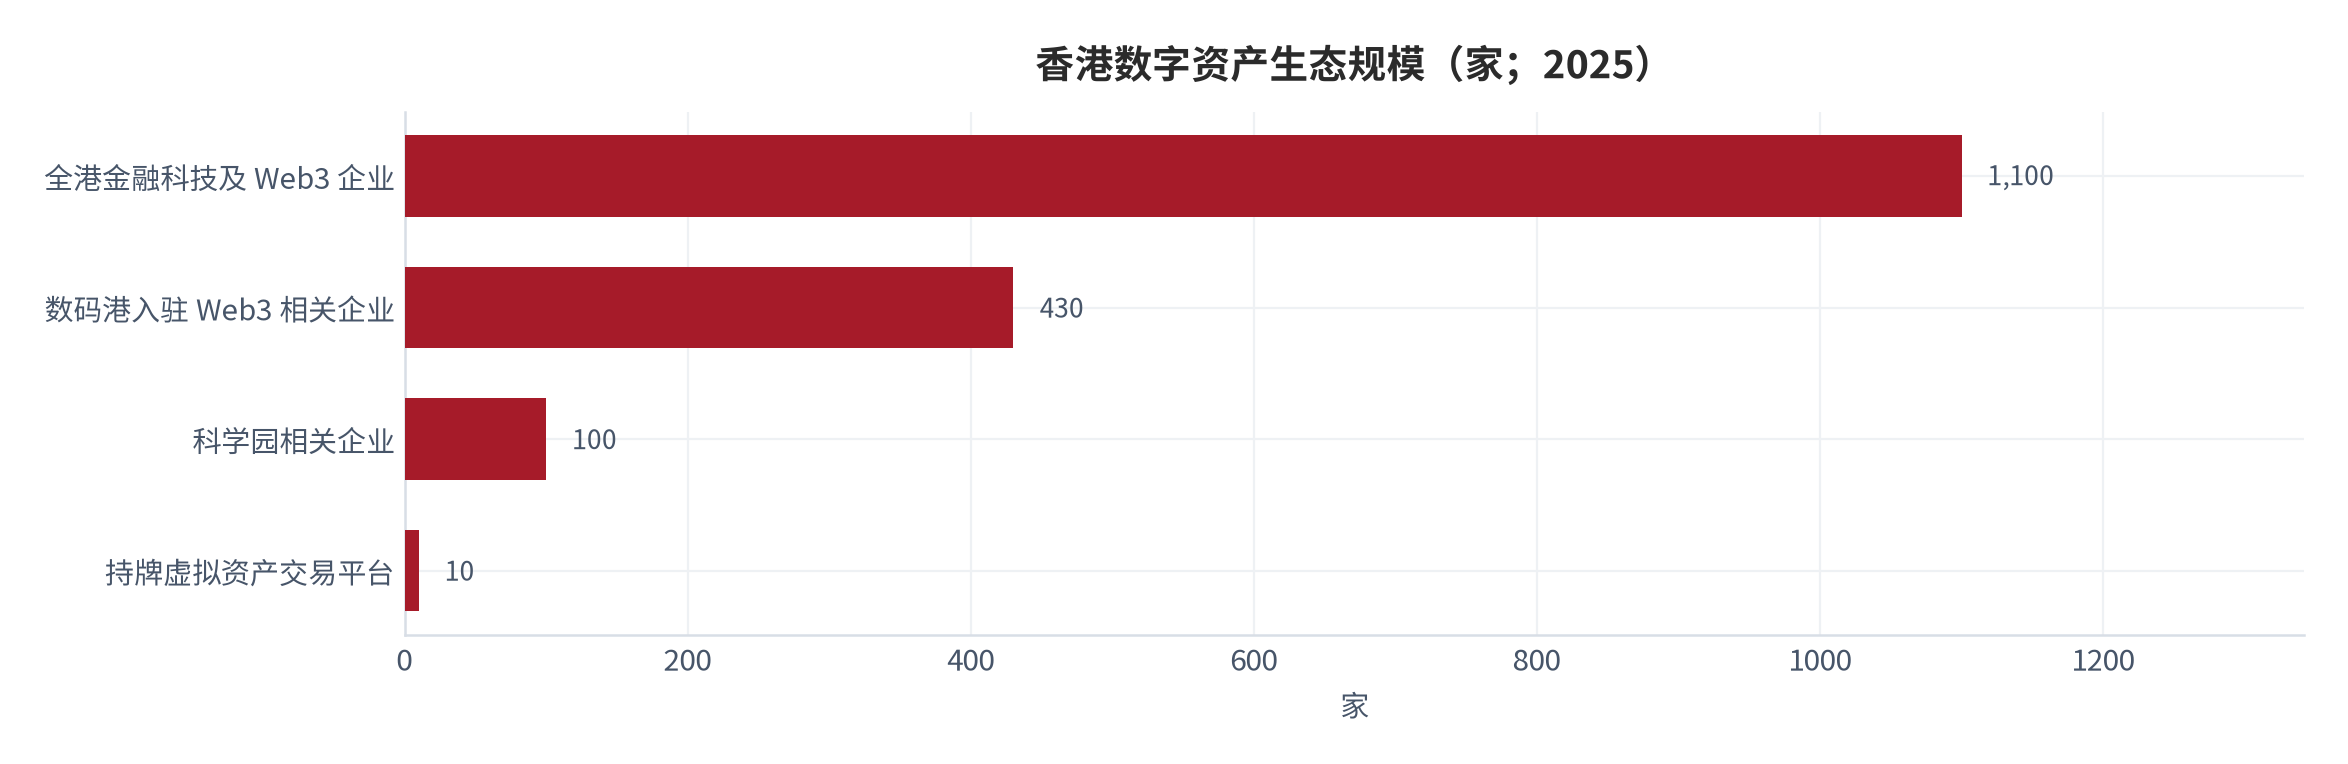
区域生态方面,香港的作用不可忽略。截至 2025 年 4 月,全港金融科技及第三代互联网企业总数已超过 1,100 家,其中包含 10 家持牌虚拟资产交易平台;数码港入驻相关企业逾 430 家、科学园约 100 家 [15]。2025 年 2 月,香港证券监管机构发布虚拟资产市场发展路线图,从连接、保障、产品、基建、人才五个方面提出 12 项措施;同年 5 月立法会通过稳定币条例、8 月正式生效 [15]。香港因此成为境内主体参与数字资产基础设施业务的合规出口。
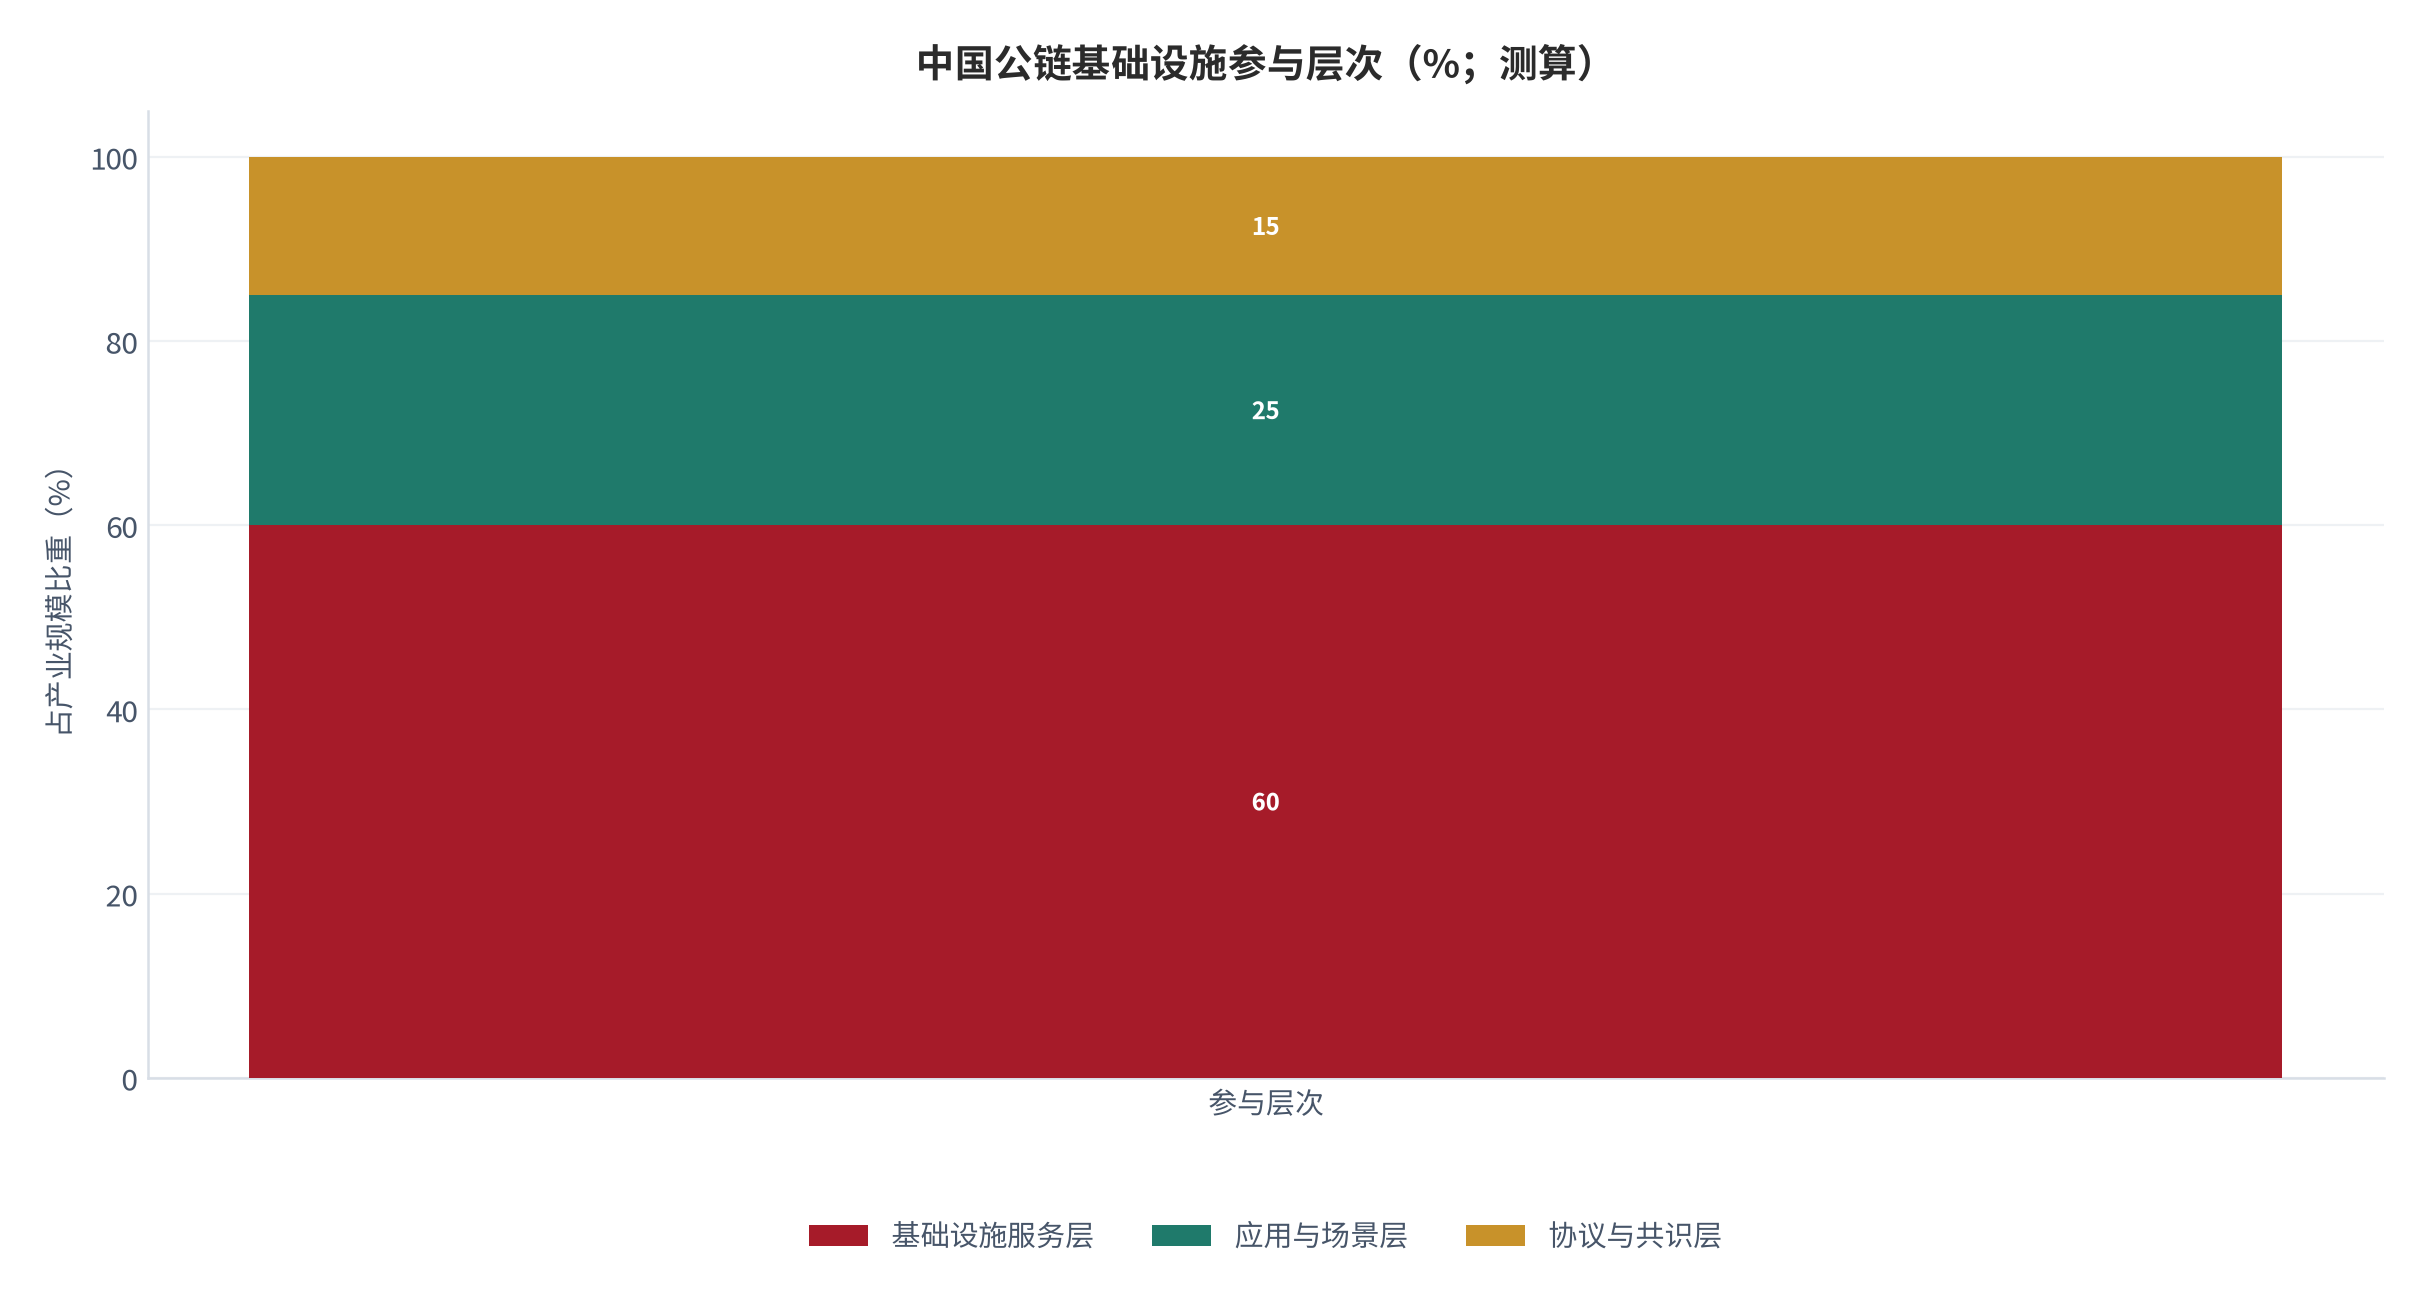
把服务层的构成做一次分层还原:按产业规模口径测算,基础设施服务层约占 60%、应用与场景层约 25%、协议与共识层约 15%(测算)。这一结构与国际公链经济的对比是鲜明的:国际市场上协议层(使用费加质押收益)是主体,而中国路径下协议层不产生代币收益,价值几乎全部沉淀在服务层与应用层。
07合规基础设施:数字人民币与司法存证
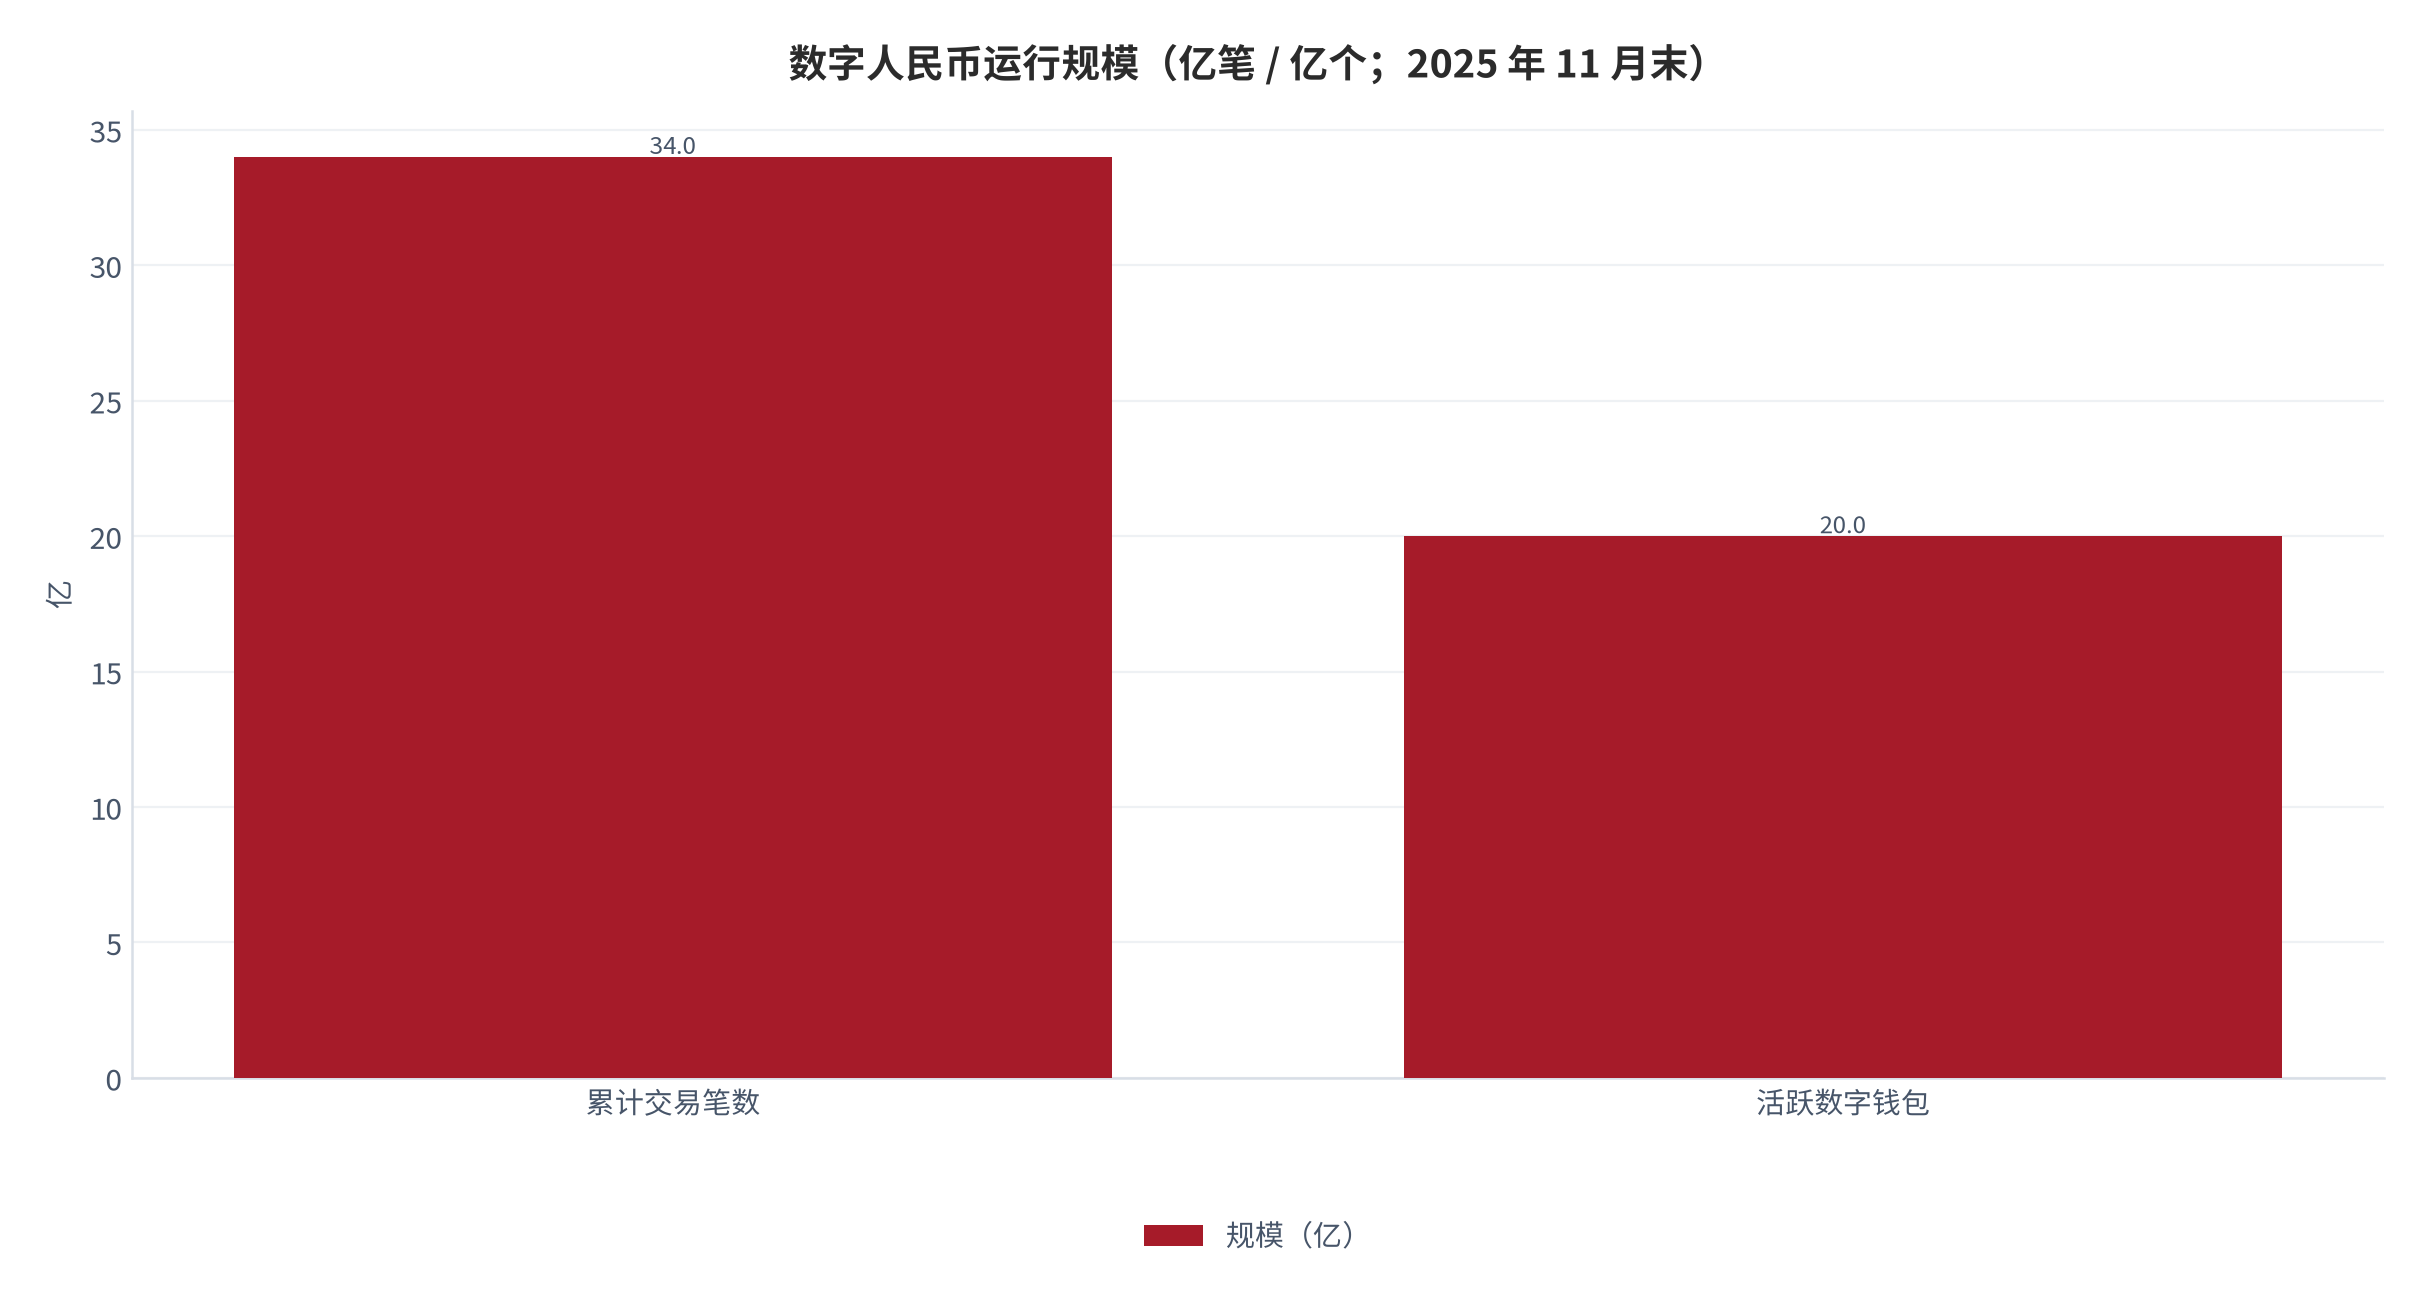
中国在区块链基础设施上最有规模的实践并不在公链,而在央行数字货币与司法存证。截至 2025 年 11 月底,数字人民币累计处理交易超过 34 亿笔、金额约 2.3 万亿美元,活跃数字钱包数量超过 20 亿个;自 2026 年 1 月 1 日起,数字人民币首次开始计息 [12]。这一量级远超任何单条公链的使用费与交易笔数。
司法存证是另一条规模化的应用路径。杭州、北京、广州等地互联网法院使用区块链技术为电子合同、知识产权记录等电子证据做时间戳与验证,形成可被法院采信的证据链 [12]。这类基础设施的特点是:付费方是机构而非个人,收入是项目制与年费制,与代币市场完全没有关联——这正是中国公链基础设施现金流的典型形态。
两条路径的共同逻辑是「以合规换规模」:数字人民币以央行信用替代链上共识信用,司法存证以机构采信替代代币激励。代价是失去了无许可网络的开放性与跨境自由流转能力,收益是获得了可以纳入正式统计口径的真实使用量。对基础设施服务商而言,这意味着可预测性大幅提高,但收入天花板由财政与机构预算决定,而非由市场增长决定。
08节点服务的单位经济模型
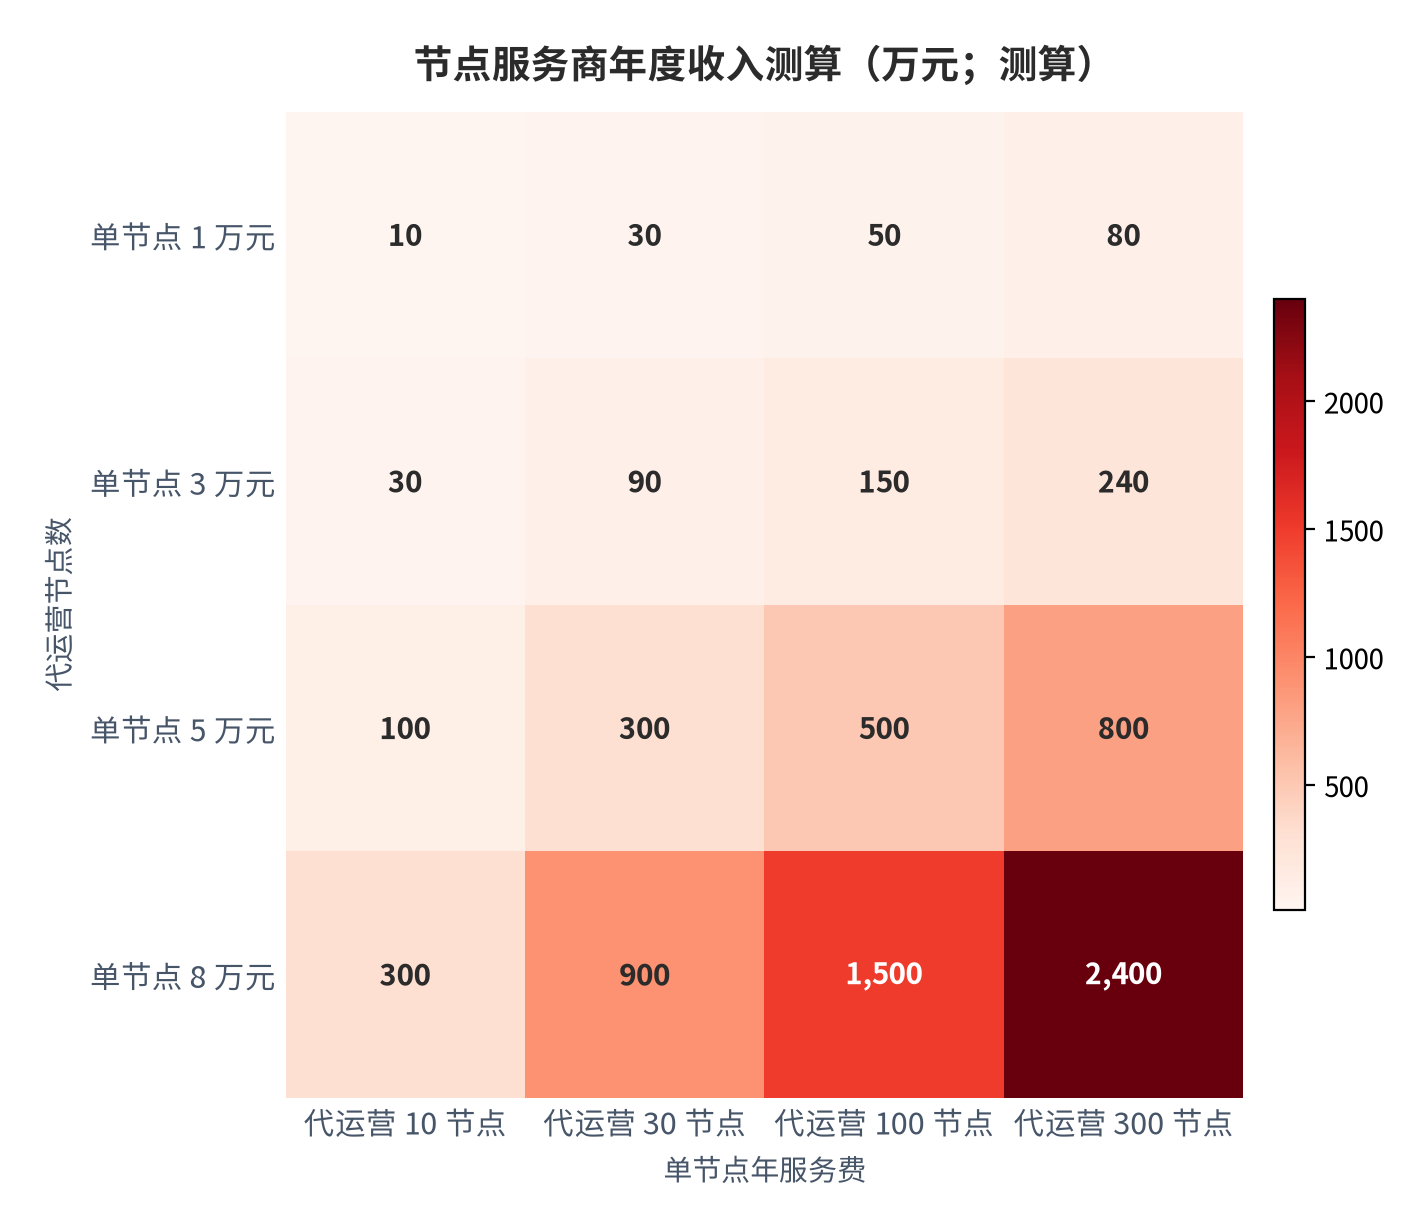
节点服务商的单位经济可以用一条可相乘的因子链表达:服务商年度收入 = 代运营节点数 × 单节点年服务费。两个参数中,单节点年服务费按政企与商业化项目的分层取值,区间为 1 万至 8 万元;代运营节点数按 10 至 300 个分档。测算结果显示,服务商年收入区间为 10 万元至 2,400 万元(测算)。
成本结构决定了这一生意的盈亏平衡点。节点服务的成本中,带宽与托管约占 45%、人力运维约 30%、合规与审计约 15%、硬件折旧约 10%(测算)。带宽与托管是可变成本、随节点数线性增长;而人力运维与合规审计是固定投入,需要靠节点规模摊薄。按此结构测算,服务商在代运营 30 个节点以下时,固定成本占比超过一半,单位利润率明显偏低(测算)。
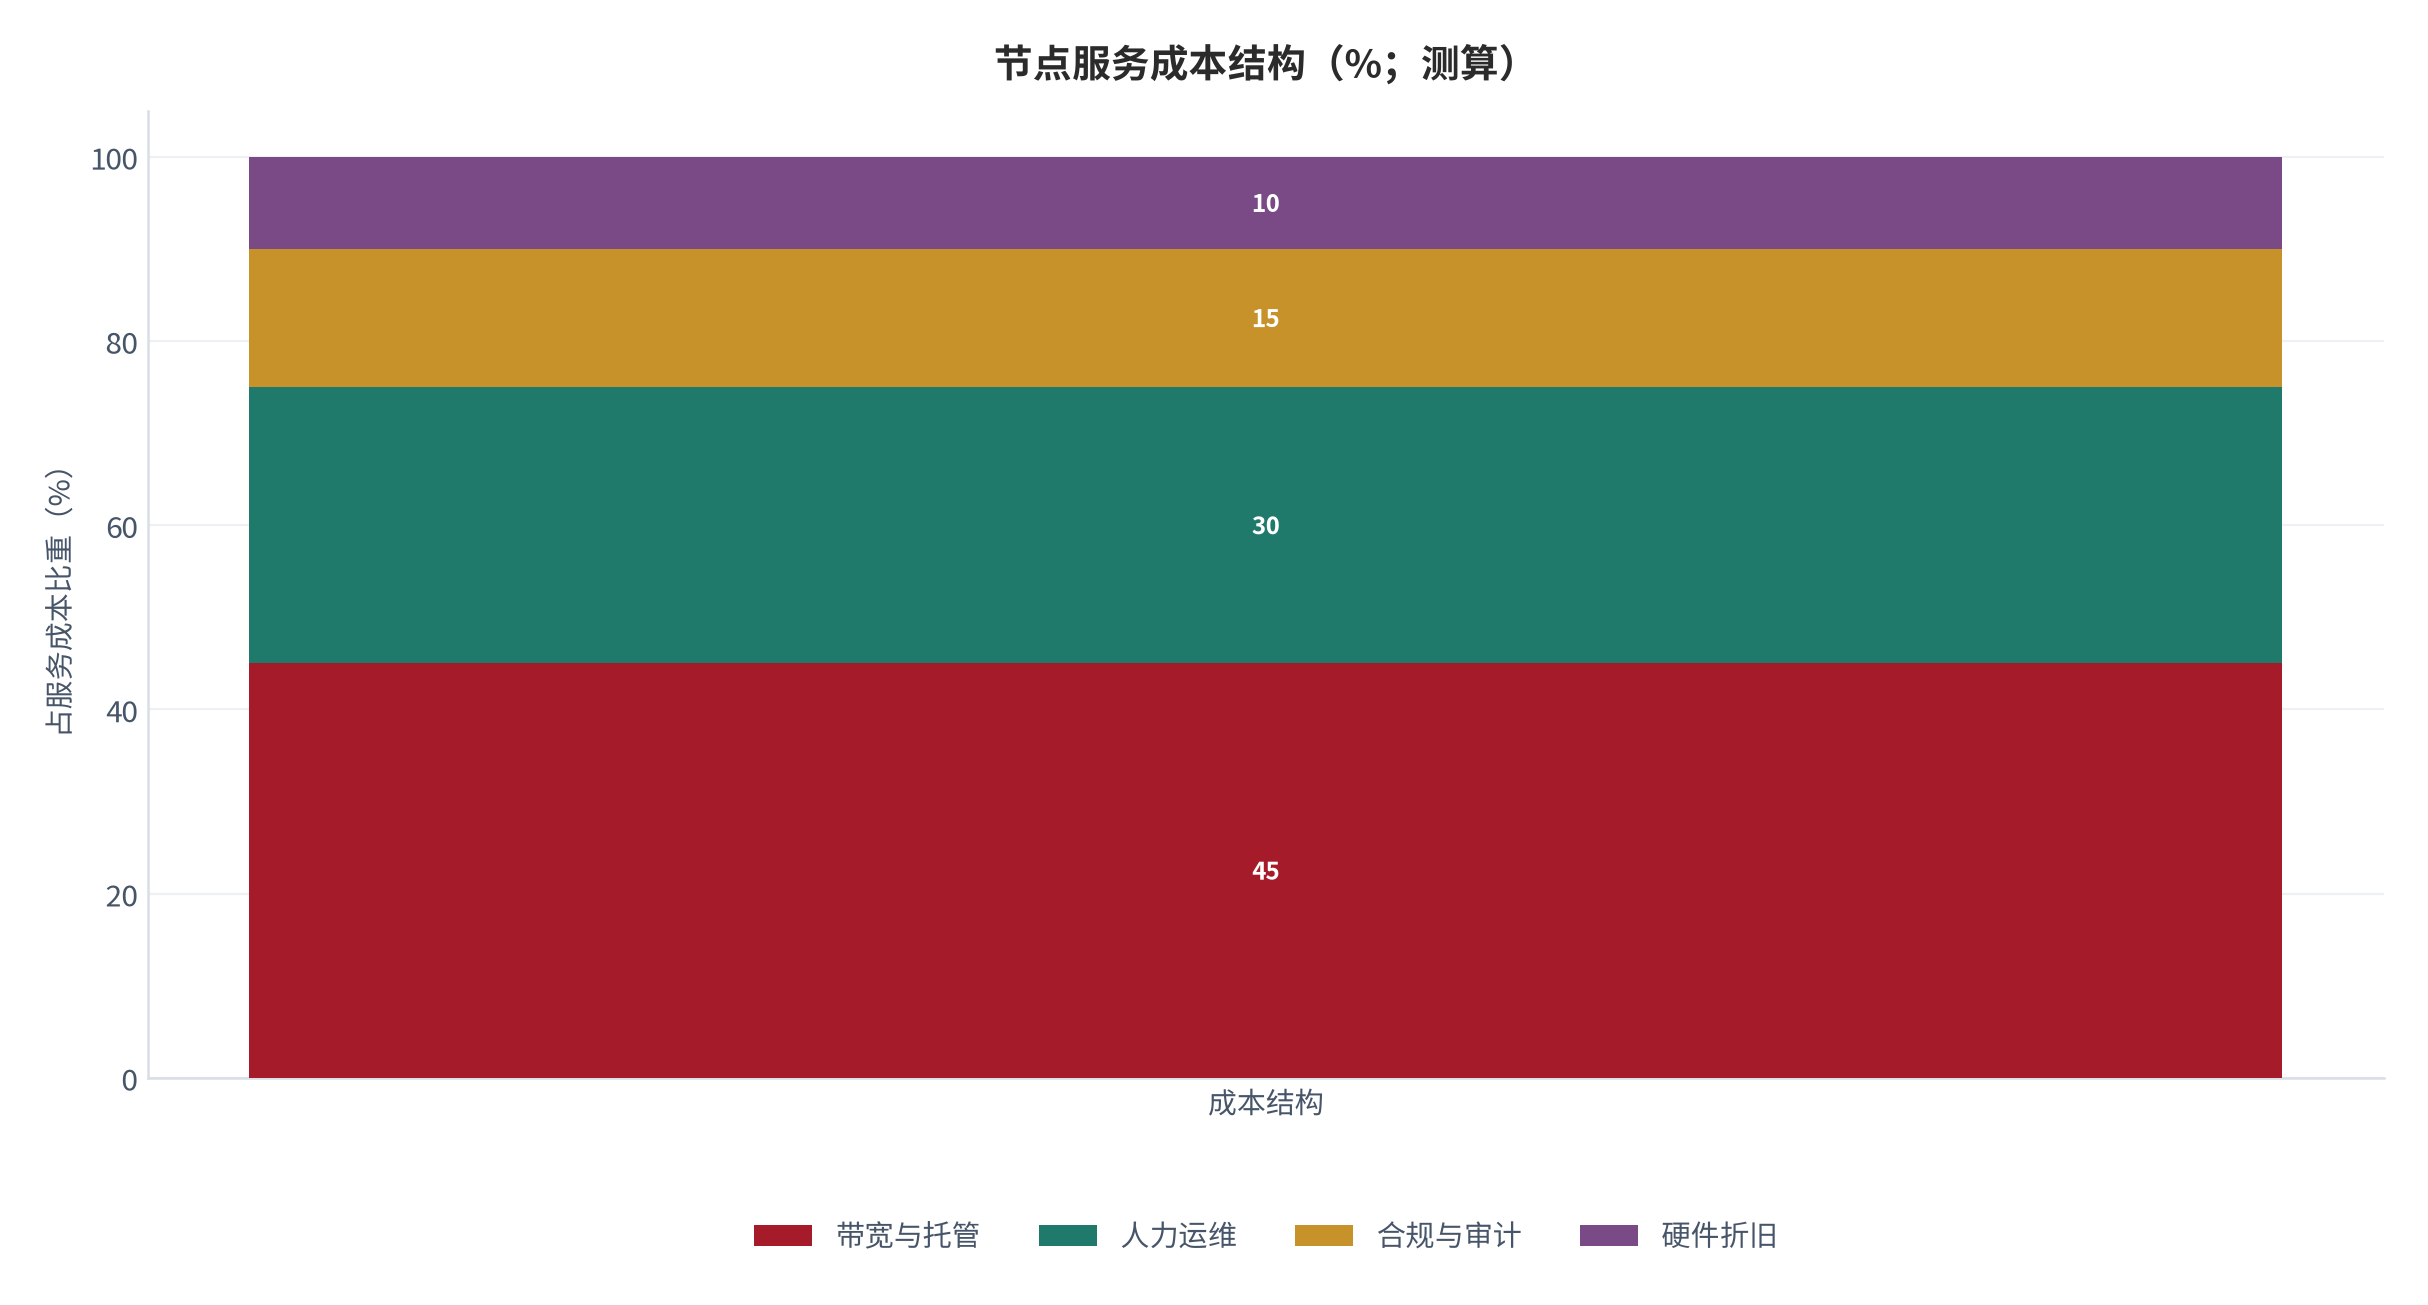
这个模型解释了两个行业现象。第一,为什么验证者数量会大幅下降:对于自行运行验证节点的机构而言,硬件投入(16 核以上处理器、128GB 内存起)[6]与运维人力是刚性支出,而收益随币价波动——把节点托管给专业服务商成为更经济的选择,这同時也解释了为什么 Solana 验证者数量下降 68% [6]而其质押市值上升:节点在减少,但每个节点的规模在变大。
第二,为什么服务层很难出现高毛利平台型公司。带宽与托管占成本的 45% 且随规模线性增长,这意味着服务商很难获得显著的规模经济;而人力运维与合规审计虽可摊薄,但摊薄的幅度受限于交付能力。服务层的合理定位是「稳定现金流的专业服务」,而不是像协议层那样具备高毛利与网络效应的平台。
09基础设施服务市场规模测算
服务层规模的因子链为:服务层年收入 = 在册服务数量 × 单客户年服务费。两个参数均有外部锚:在册服务数量取国家互联网信息办公室的备案名录口径,截至 2023 年底为 3,647 个 [9][14];单客户年服务费取企业级平台的实测值,按 3,500 万美元服务收入与 400 余家客户测算约 62 万元/家(测算)[14]。中性组合测算值约 22.6 亿元(测算)。
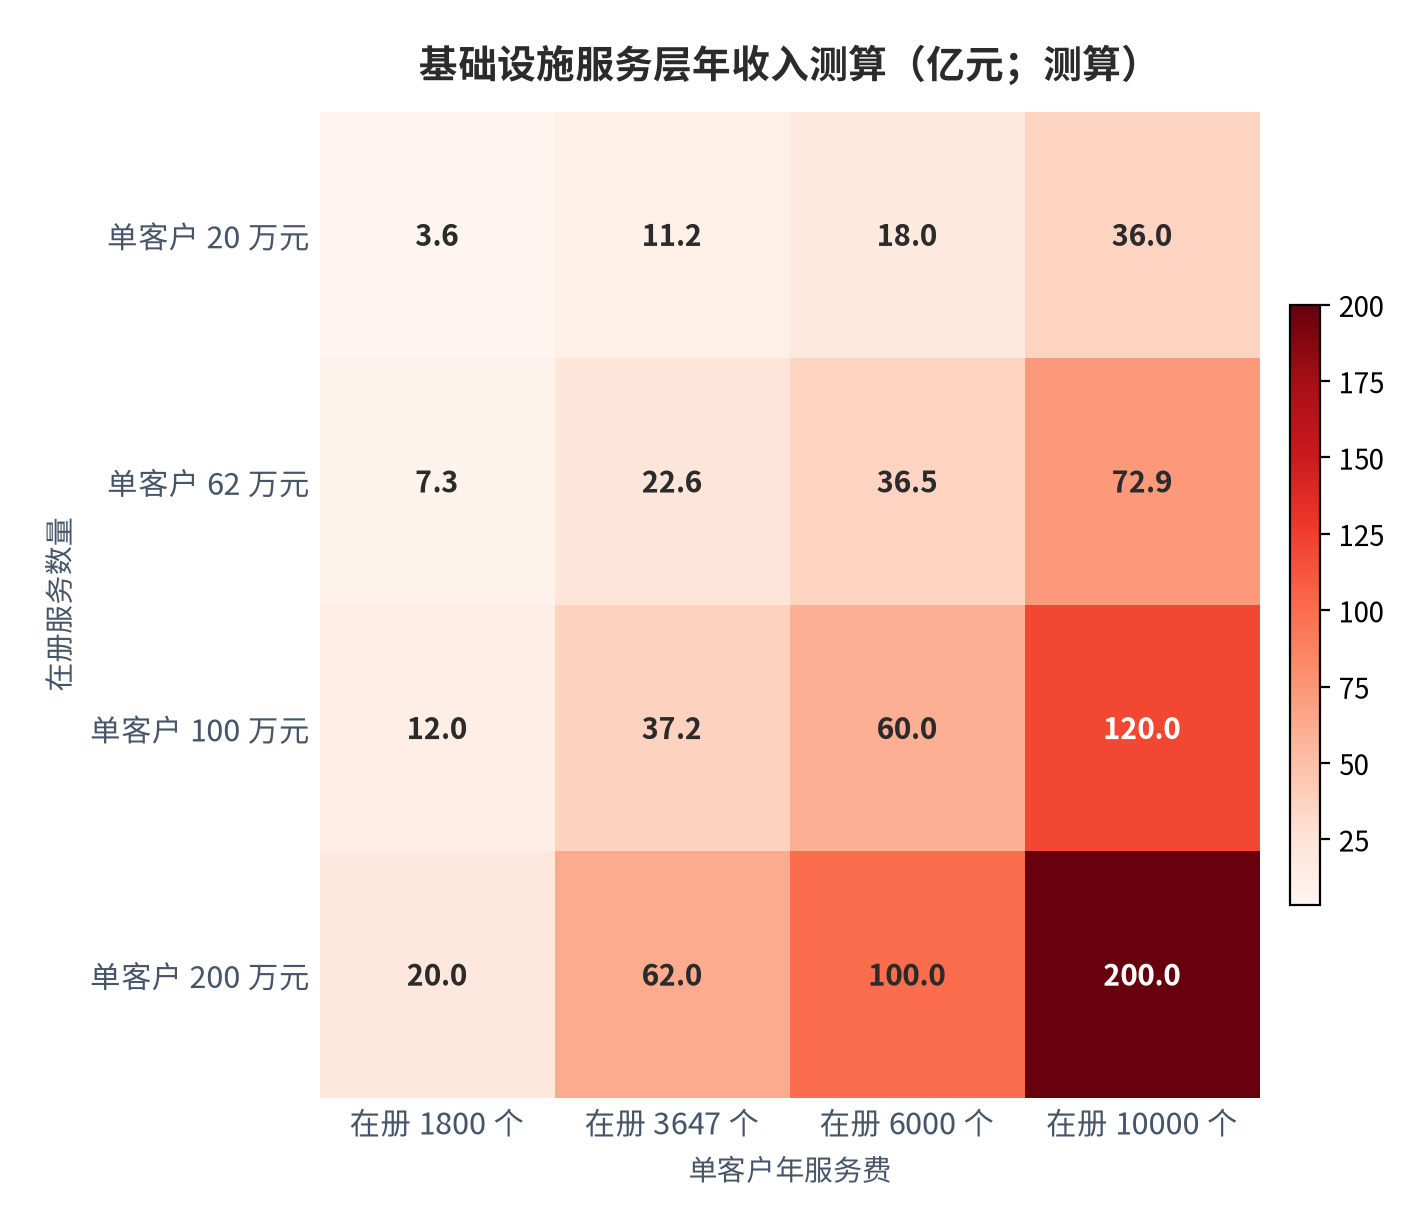
| 参数 | 保守 | 中性 | 乐观 | 外部锚 |
|---|---|---|---|---|
| 在册服务数量 | 1,800 个 | 3,647 个 | 10,000 个 | 备案名录截至 2023 年底口径 [9][14] |
| 单客户年服务费 | 20 万元 | 62 万元 | 200 万元 | 企业级平台 3,500 万美元 / 400 余家客户 [14] |
| 服务层规模(测算) | 3.6 亿元 | 22.6 亿元 | 200.0 亿元 | 由上述两参数相乘得出 |
| 年化增速(预测用) | 12% | 20% | 30% | 锚定在册服务数量与项目单价的组合增速 |
敏感性矩阵显示,两个参数对结果的贡献同样重要:在册服务数量从 1,800 个增至 10,000 个(5.6 倍)与单客户年服务费从 20 万元增至 200 万元(10 倍)都显著放大市场规模。但两者的可实现性不同:服务数量受备案与合规门槛约束,增长相对平缓;而单客户年服务费取决于交付内容的深度——从单纯的基础设施托管升级到包含合规审计、数据治理与场景定制,客单价的提升空间更大(测算)。
需要说明的是,22.6 亿元的中性测算值与境外公链协议层的约 109.2 亿美元(测算)相比小两个数量级 [1][13]。这一差距不是测算误差,而是两种模式的本质差异:境外协议层通过代币增发把成本社会化、把收益金融化;境内服务层通过项目收费把成本显性化、把收益限定在服务增加值上。理解这一点,才能避免用境外公链的规模标准去衡量中国基础设施企业的价值。
10量化测算:三情景与二维敏感性
把前文的两条测算链合并,可以给出对基础设施服务市场的完整三情景预测。基数取 2025 年的 22.6 亿元(测算);保守情景按年化 12%——对应服务数量小幅增长、单价持平;中性情景按年化 20%——对应在册服务数量稳步增加、交付内容向合规与数据治理延伸;乐观情景按年化 30%——对应自主公链生态扩张与香港合规出口带来增量需求。
三情景的差异主要来自两个变量的组合。在保守情景下,行业规模由服务数量驱动;在乐观情景下,单客户年服务费的提升贡献更大份额。从现实约束看,服务数量的增长受备案与合规门槛约束、更接近线性;而单价提升依赖交付深度,具备非线性空间但需要能力建设时间。综合判断,中性情景是更可能的路径。
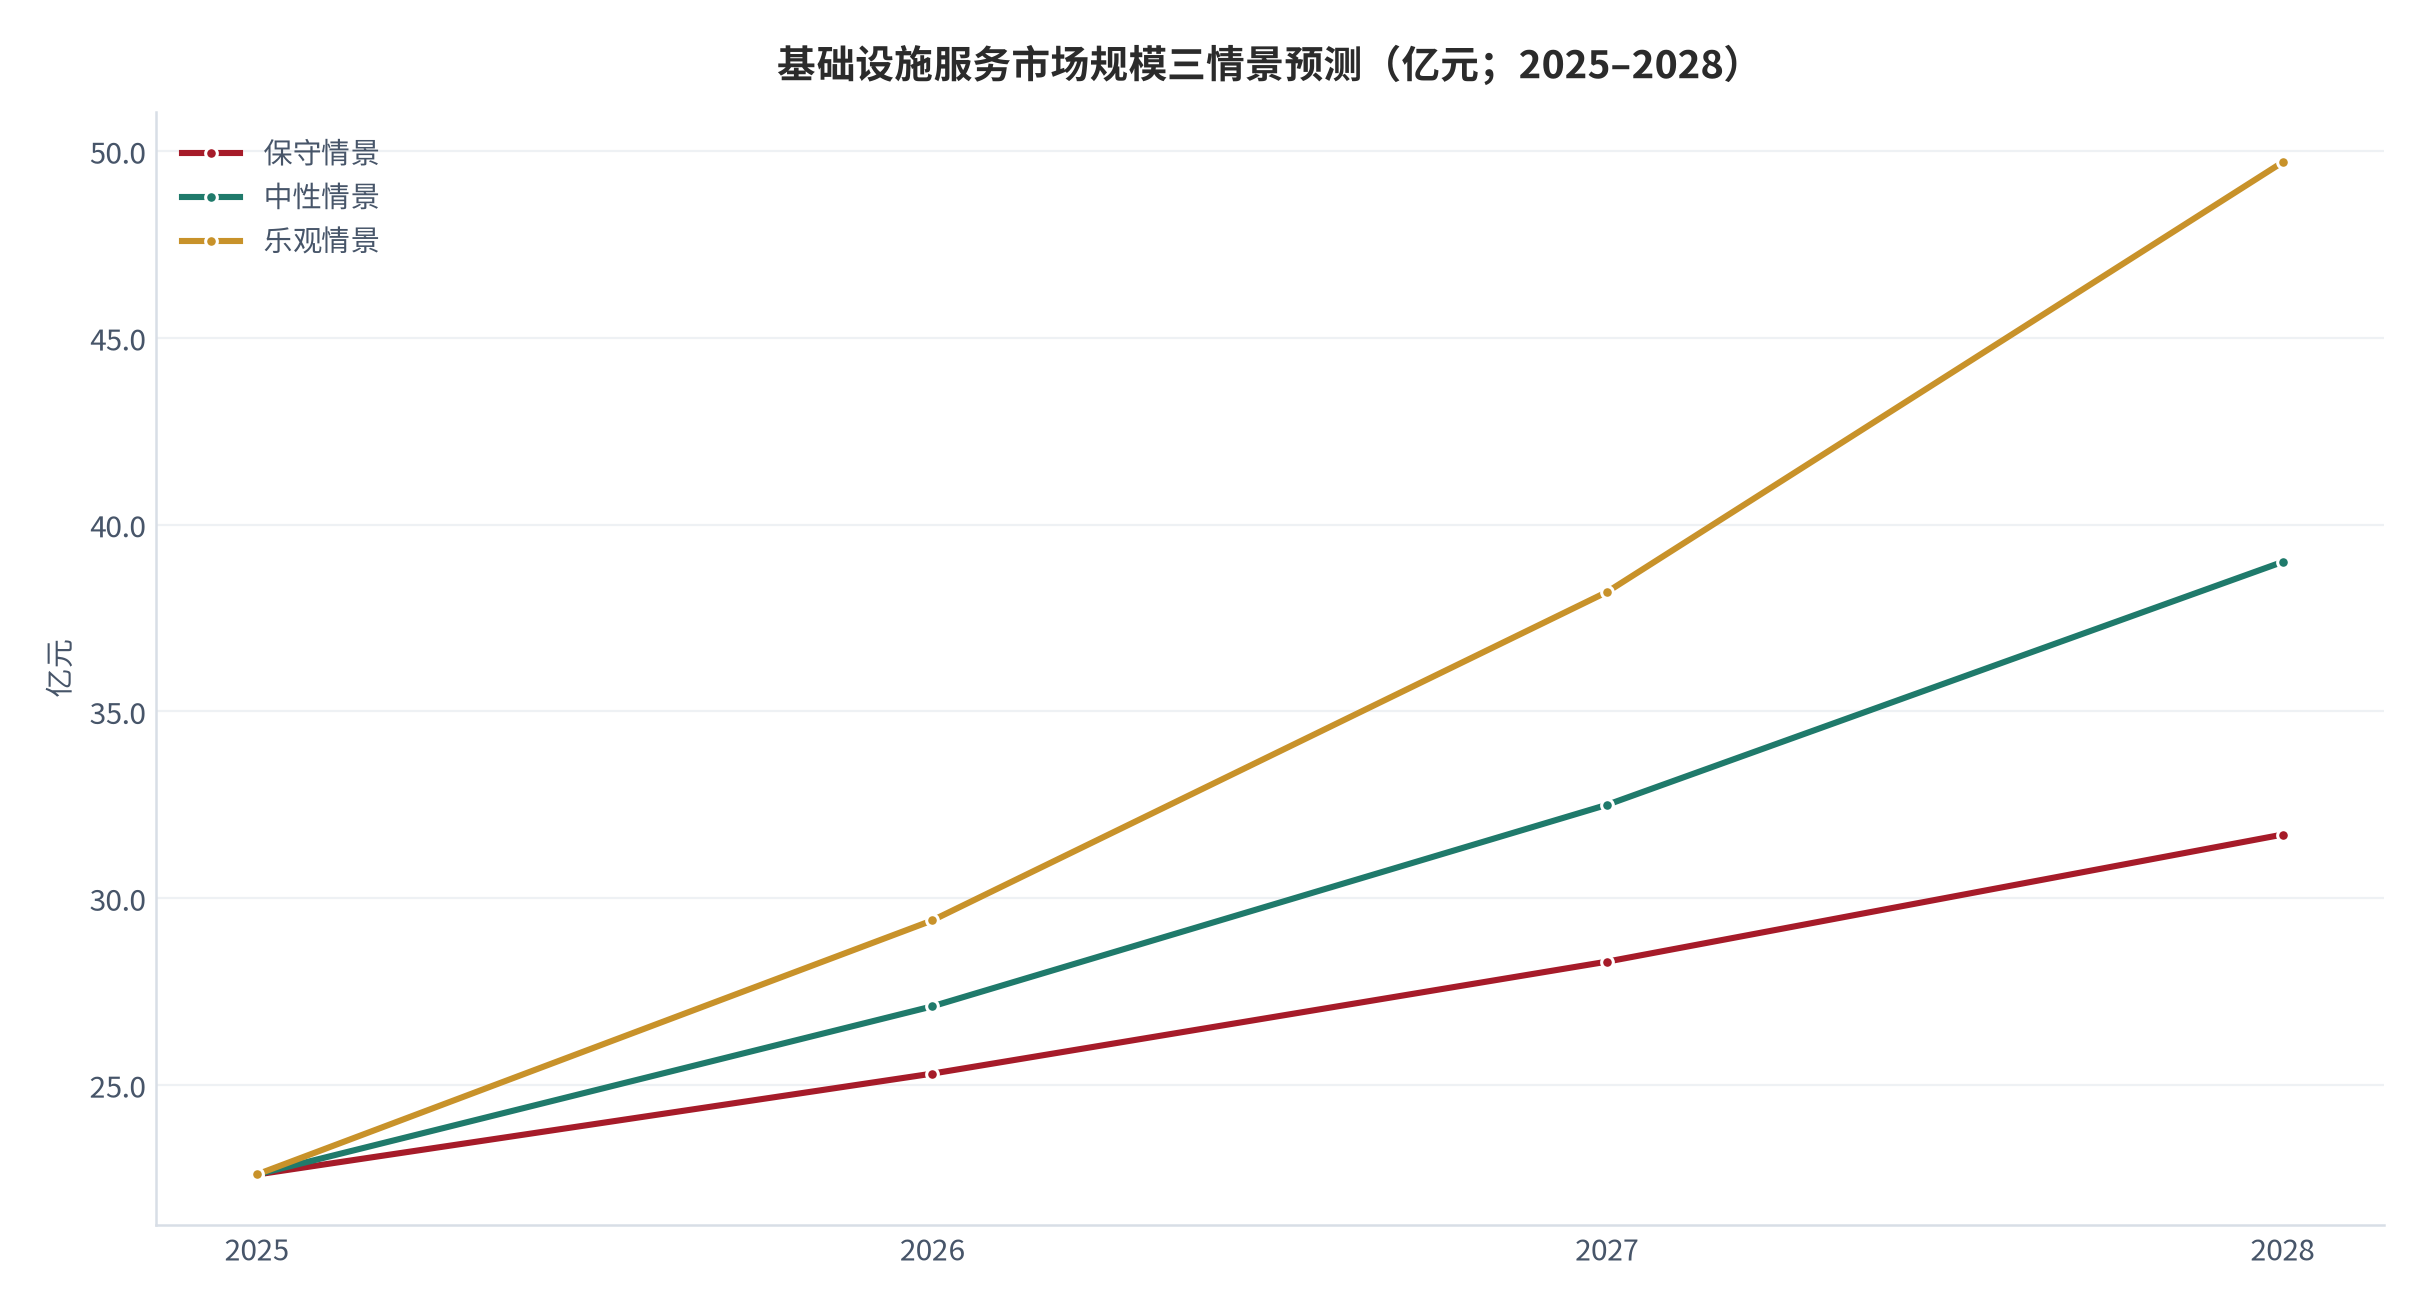
作为对照,全球公链协议层的规模约为境内服务层的 34 倍(109.2 亿美元对比 22.6 亿元人民币,按 7.1 汇率折算约 34 倍,测算)。这一倍数关系本身就说明了中国公链基础设施的定位:它不以协议层的金融化收益为目标,而是以服务层的合规化收入为路径,规模小但确定性高。
11风险提示
以下风险与正文判断一一对应,按「自身经营—行业结构—政策外部」三类列示:
- (一)使用费占比长期偏低
- (二)币价波动放大质押收益
- (三)境内代币业务政策约束
- (四)验证节点集中度持续上升
- (五)备案与合规要求趋严
- (六)境外节点合规成本上行
对号入座:(一)对应第三、四章,使用费占公链经济总量比重在 Solana 约 8.2%、以太坊约 20.3%(测算),现金流质量受制于增发依赖;(二)对应第四、五章,单链年度质押收益在 9 亿至 120 亿美元之间波动(测算),跨度超 13 倍,服务商因此必须按服务费而非收益分成定价;(三)对应第一、六章,境内不允许代币交易炒作 [9][10],协议层现金流在中国境内不可承接;(四)对应第二章,运行验证节点需 16 核以上处理器与至少 128GB 内存 [6],Solana 验证者数量两年下降 68% [6]、网络向大节点集中;(五)对应第六、七章,3,647 个境内区块链信息服务在册 [9],备案要求的变化直接影响服务层的可寻址市场;(六)对应第六、七章,境外节点已覆盖 20 多个国家的监管环境 [11],各地对区块链服务的数据与身份要求将抬高合规成本。
12结论与观察指标
结论一:公链现金流的主体是质押增发而非网络使用费。2025 年前五大公链网络使用费合计约 21.3 亿美元 [1],而 Solana 与以太坊的质押收益合计约 87.9 亿美元(测算)[13],后者是前者的约 4.1 倍;使用费占两者合计的约 19.5%(测算)。结论二:节点数量下降不等于网络退化。Solana 验证者数量两年下降 68% [6],同期质押市值升至约 685 亿美元并超过以太坊 [13]——退出的是小节点,留存的是规模化托管。结论三:中国路径的价值沉淀在服务层。境内 3,647 个区块链信息服务在册 [9],服务层中性测算值约 22.6 亿元(测算),是唯一合规可承接的现金流层。结论四:服务层是专业服务而非平台生意——成本中带宽与托管占约 45% 且随规模线性增长(测算),不具备平台型的高毛利结构 [14]。
建议持续跟踪五个观察指标,作为上述判断的验证锚点:
- 主要公链的季度费用收入与使用费占比(验证现金流质量,证伪线为占比普遍超过 40%);
- 质押市值与年化收益率(验证增发规模,证伪线为收益率长期低于 2% 且质押率不降);
- 主要公链验证者数量与硬件门槛(验证节点经济,证伪线为数量回升至 5,000 个以上 [6]);
- 境内区块链信息服务备案数量(验证服务层可寻址市场,证伪线为下降超过 20% [9]);
- 企业级平台客户数与单客户服务收入(验证单位经济,证伪线为单客户年服务费低于 30 万元 [14])。
A数据来源与证据表
| 编号 | 来源 / 报告 | 关键数据 | 链接 |
|---|---|---|---|
| [1] | Nansen 数据(转引自资讯平台) 2025 年公链链上费用收入排名 |
2025 年链上费用收入前五:Solana 6.03 亿美元、TRON 5.81 亿美元、以太坊 5.14 亿美元、BNB Chain 2.59 亿美元、比特币 1.72 亿美元;Solana 活跃地址数超过 105 万个、链上交易总量约 230.1 亿笔,两项均高于以太坊、比特币与 TRON 检索:2026-09-27 |
https://www.23btc.com/131201 |
| [2] | Binance Square(PANews 转载) Solana Leads Blockchain Fee Revenue in 2025 |
同一组数据的独立转载:Solana 6.03 亿美元、TRON 5.81 亿美元、以太坊 5.14 亿美元、BNB Chain 2.59 亿美元、比特币 1.72 亿美元;Solana 活跃地址超 105 万个、交易约 230.1 亿笔 检索:2026-09-27 |
https://www.binance.com/en/square/post/34537377886433 |
| [3] | KuCoin 资讯 Solana Chain Fees Exceed $600M in 2025 |
同一组数据的第三处转载:Solana 2025 年费用收入 6.03 亿美元,超过以太坊的 5.14 亿美元与 TRON 的 5.81 亿美元;活跃地址 105 万个、交易 230.1 亿笔 检索:2026-09-27 |
https://www.kucoin.com/news/flash/solana-chain-fees-surpass-600m-in-2025-outpaces-ethereum-and-tron |
| [4] | Gate 广场 2025 年链上费用收入排名变化 |
同一组数据的第四处转载:Solana 6.03 亿美元、TRON 5.81 亿美元、以太坊 5.14 亿美元、BNB Chain 2.59 亿美元、比特币 1.72 亿美元;Solana 活跃地址超 105 万个、交易约 230.1 亿笔 检索:2026-09-27 |
https://www.gate.com/zh/post/status/17370776 |
| [5] | 上海市徐汇区人民政府 中国区块链新突破:树图公链 3.0 发布(2025-07-22) |
树图公链 3.0 于 2025 年 7 月发布、8 月上线,通过新的存储架构与执行模块将交易吞吐能力提升至 15,000 TPS,并原生支持智能体的链上调用;树图公链已在全球拥有超过 2,500 万用户、覆盖 40 多个国家和地区、累计处理交易 1.7 亿笔,与数十条主流公链打通跨链桥,形成涵盖去中心化金融、实物资产代币化、元宇宙、数字社交、在线游戏与云服务的生态;定位为国内唯一符合监管要求、承载国家重点研发计划、服务共建「一带一路」的公共区块链基础平台 检索:2026-09-27 |
https://www.xuhui.gov.cn/xwzx_zwxx/20250722/560579.html |
| [6] | Phemex Academy Blockchain Nodes Explained: Types, Roles, and Emerging Trends |
比特币可及全节点约 1.9 万至 2.4 万个;以太坊 2025 年验证者数量超过 100 万个且多由服务商运行;Solana 验证者数量因经济因素在 2025 年初于约 1,700 至 800 之间波动,2023 年至 2025 年验证者数量下降 68%;运行验证节点需高主频多核处理器、至少 128GB 内存与高带宽 检索:2026-09-27 |
http://phemex.com/academy/what-are-blockchain-nodes |
| [7] | Chain Affairs Solana vs Ethereum Staking: Key Differences and Best Rewards in 2025 |
截至 2025 年 3 月以太坊验证者超过 104 万个(2024 年末为 89 万个);质押 ETH 总量 3,020 万枚、占流通供应量 25%;单个验证者门槛 32 枚 ETH,按当时价格约合 10 万美元以上;以太坊质押收益率 3%—5%;Solana 约 1,000 个以上验证者、吞吐能力最高 5 万 TPS;Solana 质押收益率 5.5%—7.5% 检索:2026-09-27 |
https://chainaffairs.com/solana-vs-ethereum-staking-key-differences-and-best-rewards-for-lower-risk-in-2025/ |
| [8] | CryptoCrowns(引 Chainspect、Nakaflow 与公开看板) Which Blockchains Are Actually Decentralized |
比特币可及全节点超过 1.5 万个、覆盖 100 多个国家,三个矿池控制超过 60% 算力、集中度指标 3 至 4;以太坊全节点约 1.1 万个、覆盖 140 个国家,集中度指标 4 至 5;Solana 维持 2,000 多个出块验证者、覆盖 50 多个国家,集中度指标 19 至 29;Cosmos Hub 约 180 个验证者;Polkadot 中继链 1,000 多个验证者、集中度指标 173 至 184 检索:2026-09-27 |
https://cryptocrowns.org/which-blockchains-are-actually-decentralized-a-data-driven-comparison/ |
| [9] | 本报告 本报告测算口径(假设与参数见附录 C) |
自 2019 年实施区块链信息服务备案制度,截至 2023 年底共有 3,647 个境内区块链服务在册;全国 29 个省区市在地方规划中纳入区块链发展内容;国内使用率最高的国产区块链平台为长安链,其次为 FISCO BCOS、蚂蚁链、趣链 Hyperchain 与百度超级链;截至 2023 年 7 月,区块链服务网络已在全国部署超过 200 个业务节点和算力中心。官方名录见国家互联网信息办公室官网 检索:2026-09-27 |
—(本报告测算,无外部直接来源) |
| [10] | 本报告 本报告测算口径(假设与参数见附录 C) |
区块链服务网络由国家信息中心进行总体规划和顶层设计,联合中国移动、中国银联、北京红枣科技等单位共同发起,定位为全球性区块链公共基础设施;其分布式云管平台面向政企与机构客户,支持在其现有公有云、私有云或局域网内部署专有分布式网络环境;面向国内市场提供集成多条开放联盟链的基础网络,面向境外市场提供使用无币公链技术的国际网络 检索:2026-09-27 |
—(本报告测算,无外部直接来源) |
| [11] | CSIS(战略与国际研究中心) China's Blockchain Playbook: Infrastructure, Influence |
中国实体 2023 年提交了全球 90% 以上的区块链相关专利;区块链服务网络在中国运行 120 多个公共城市节点,其国际版本已在中东、非洲、东南亚扩张,到 2025 年初在 20 多个国家建立节点 检索:2026-09-27 |
https://www.csis.org/blogs/strategic-technologies-blog/chinas-blockchain-playbook-infrastructure-influence-and-new |
| [12] | Blockchain Council Top 5 Blockchain Implementations by China |
数字人民币截至 2025 年 11 月底已处理超过 34 亿笔交易、金额约 2.3 万亿美元,活跃数字钱包数量超过 20 亿个;自 2026 年 1 月 1 日起数字人民币首次开始计息;区块链服务网络在国内拥有 120 多个公共城市节点、海外覆盖 20 多个国家;杭州、北京、广州等地互联网法院使用区块链为电子合同与知识产权记录等电子证据做时间戳与验证,形成可被法院采信的证据链 检索:2026-09-27 |
https://www.blockchain-council.org/blockchain/top-5-blockchain-implementations-by-china |
| [13] | CoinMarketCap 社区(CaptainAltcoin) Solana Overtakes Ethereum as Largest Blockchain by Staked Value |
Solana 质押市值约 670 亿至 700 亿美元,超过以太坊的 650 亿至 680 亿美元;约 67% 至 70% 的代币供应处于质押状态;Solana 验证者超过 1,300 个、委托者 120 万个;以太坊质押 ETH 约 3,400 万至 3,500 万枚、占流通供应量 28% 至 30%;Solana 质押年化收益率 8.31% 至 11.5%,以太坊约 2.98% 至 3.08%;以太坊验证者超过 100 万个、单验证者门槛 32 枚 ETH 检索:2026-09-27 |
https://coinmarketcap.com/community/articles/68b2c59a567a407597c2797f/ |
| [14] | 本报告 本报告测算口径(假设与参数见附录 C) |
百度超级链已应用于农业、金融、交通、政务、制造等 30 多个行业场景;2023 年公开区块链核心专利 755 项、累计授权专利 1,123 件;其高效存储引擎将链上数据存储效率提升至主流水平的 15 倍、降低存储成本 75%;数字资产底层网络已帮助 400 多家公司发行近 100 万件数字藏品,创造约 3,500 万美元的服务收入 检索:2026-09-27 |
—(本报告测算,无外部直接来源) |
| [15] | 本报告 本报告测算口径(假设与参数见附录 C) |
2025 年 2 月香港证券监管机构发布虚拟资产市场发展路线图,从连接、保障、产品、基建、人才五个方面提出 12 项措施;2025 年 5 月立法会通过稳定币条例、8 月正式生效;截至 2025 年 4 月,全港金融科技及第三代互联网企业总数超过 1,100 家,含 10 家持牌虚拟资产交易平台;数码港入驻相关企业逾 430 家、科学园约 100 家。出处:香港证券及期货事务监察委员会官网 检索:2026-09-27 |
—(本报告测算,无外部直接来源) |
B证明链台账
本报告共设九条可证伪链,覆盖现金流分层、中国位置、节点经济、现金流质量、服务定价、自主公链竞争力、服务层可持续性、付费方可预测性与规模差距,以及与之对应的市场测算。每条链均给出依据、边界、反面证据、跟踪指标与证伪条件。
| 链编号 | 核心判断 | 主要依据 | 跟踪指标 | 证伪条件 | 数据档次 |
|---|---|---|---|---|---|
| 链 1(摘要) | 现金流主体是质押增发而非使用费 | 使用费合计 21.3 亿美元 vs 质押收益 87.9 亿美元 | 费用收入、质押市值与收益率 | 使用费占比两年内普遍超 40% | [T3]+测算 |
| 链 2(第一章) | 中国主体位置在服务层 | 代币业务不可承接;在册服务 3,647 个 | 备案数量、项目单价与数量 | 出现可合规承接使用费的业务模式 | [T1] |
| 链 3(第二章) | 节点经济胜负手是单位规模 | 验证者数量 -68% 而质押市值上升 | 验证者数量、单节点收益与成本 | 验证者数量回升至 5,000 个以上且收益不降 | [T3]+测算 |
| 链 4(第三章) | 现金流质量取决于使用费占比 | Solana 8.2%、以太坊 20.3%(测算) | 费用收入、质押收益、占比变化 | 主要权益证明链占比升至 35% 以上 | [T3]+测算 |
| 链 5(第四章) | 节点服务须按服务费定价 | 质押收益区间跨度超 13 倍 | 服务单价、节点留存率 | 普遍采用收益分成且毛利随质押收益波动 | [T3]+测算 |
| 链 6(第五章) | 竞争力来自合规与生态而非性能 | 自主公链用户 2,500 万、覆盖 40 多国 | 国产平台份额、用户与交易量 | 国产平台新增备案份额连续两年下降 | [T1]+[T2] |
| 链 7(第六章) | 服务层是唯一可持续现金流 | 公共城市节点 120+、企业级案例 3,500 万美元 | 节点数、客户数、服务收入 | 服务层收入连续两年负增长 | [T1]+[T2] |
| 链 8(第七章) | 付费方是机构、收入可预测性高 | 数字人民币 34 亿笔、司法链存证应用 | 交易规模、项目续约率 | 交易笔数零增长且续约率低于 60% | [T2] |
| 链 9(第八章) | 节点服务不具备平台型毛利结构 | 带宽与托管占成本约 45% 且线性增长 | 单节点成本、自动化覆盖率 | 服务商毛利率持续高于 60% | [T3]+测算 |
| 链 10(第十章) | 中性情景 2028 年服务市场约 38–40 亿元 | 基数 22.6 亿元、中性年化 20% | 在册服务数、单客户服务费 | 2027 年规模低于 25 亿元 | [T1]+测算 |
C数据档次说明
本报告所有关键数据均按四档标注来源档次,以区分证据强度与可复核性:
- [T1]一手或官方口径:政府部门网站、官方平台与协会公开发布的信息;
- [T2]机构二手口径:研究机构、行业组织与专业媒体整理的公开数据;
- [T3]媒体转引口径:行情平台、资讯网站与社区转载的数据,未经独立审计;
- [缺口]数据缺口:无法获得可靠来源的数据,本报告一律降级为定性讨论或不写。
本报告有两处数据强度需要说明。第一,链上费用收入、验证者数量与质押规模的数据来自第三方数据平台与多家资讯网站的转载 [1][2][3][4][13],各来源口径一致但均非官方审计数据,本报告标注为二手或转引档次。第二,境内服务层的市场规模缺乏官方统计口径,本报告以备案名录的服务数量与一个可核验的企业级案例单价相乘测算 [9][14],测算公式与参数取值已在正文逐项给出。所有标注「测算」的数字均为推算结果,不代表任何机构的实际经营数据。
评论(0)