
基本信息
阅读时间:约 38 分钟
字数:约 20,475 字
摘要:市场共识:木地板是家居建材里少见的「需求有支撑、结构在改善」的品类。支撑这一判断的数据链条看起来很完整——2025 年规模以上企业地板产品总销量约 9.17 亿平方米、同比增长 1.55% [4][5];木竹地板四大品类中,实木复合地板(含三层实木与多层实木)销售 1.477 亿平方米、同比增长 7.03%,是唯一正增长的主要品类 [3][4];精装房政策推动复合木地板配套率从 2020 年的 41% 提升至 2023 年的 65%、预计 2030 年突破 85% [5];行业集中度从 2022 年前十品牌的 28% 提升至 2025 年的 33% [5];2026 年 6 月实施的强制性新国
摘要与核心预期差
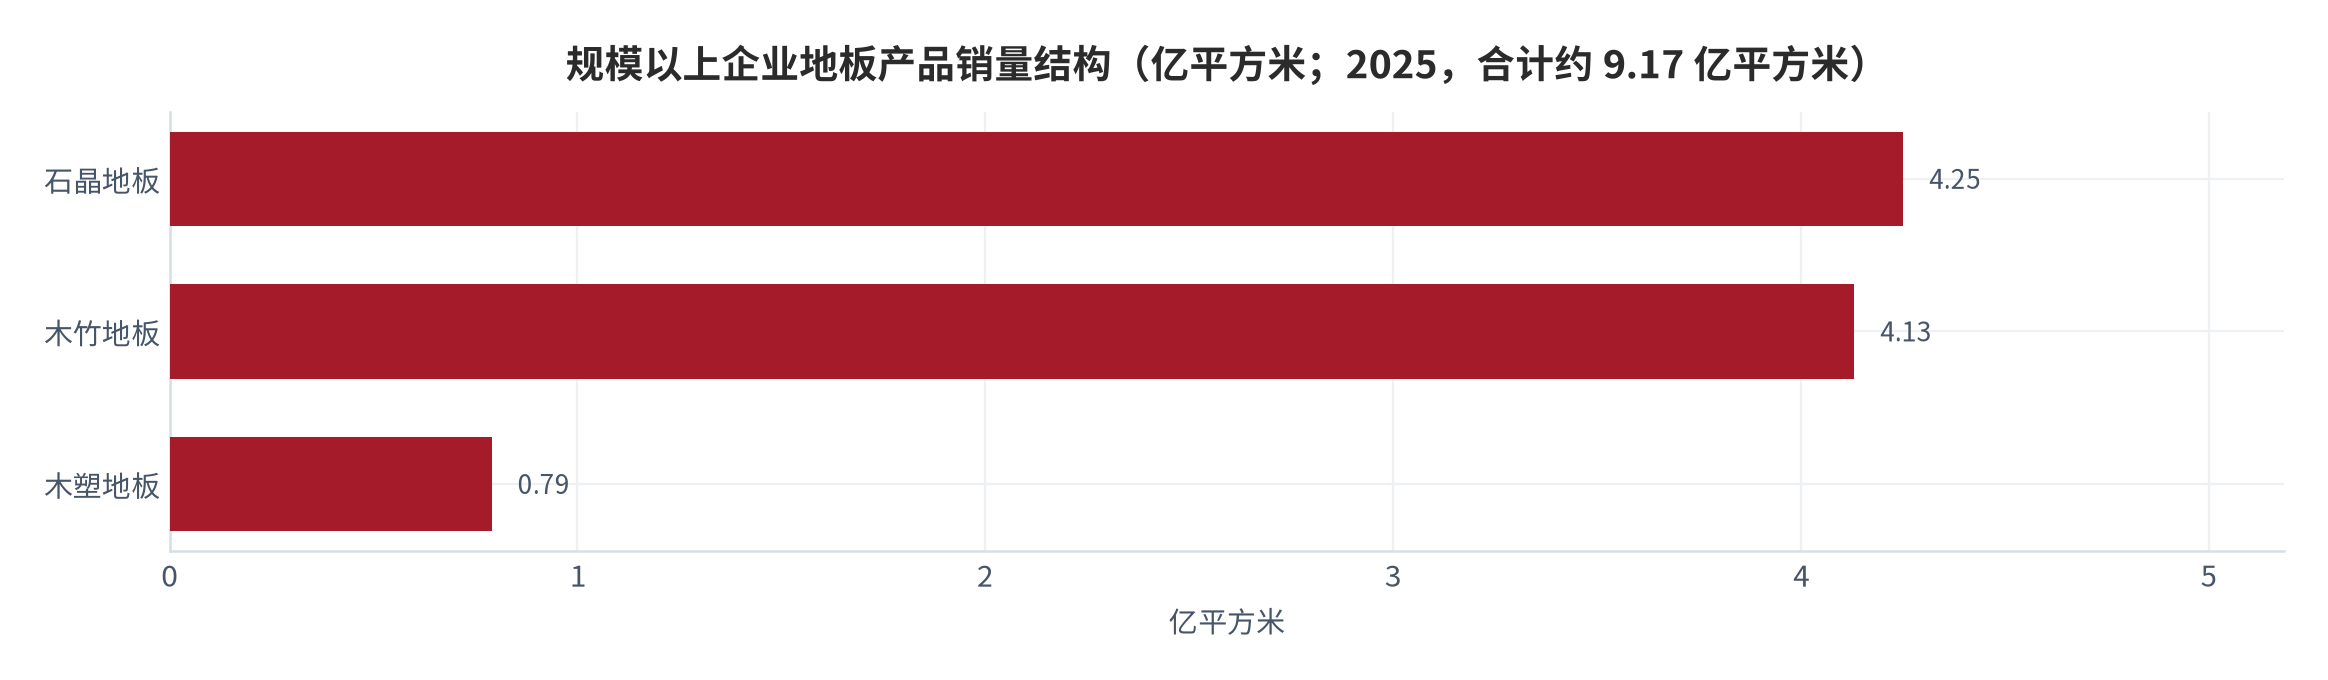
市场共识:木地板是家居建材里少见的「需求有支撑、结构在改善」的品类。支撑这一判断的数据链条看起来很完整——2025 年规模以上企业地板产品总销量约 9.17 亿平方米、同比增长 1.55% [4][5];木竹地板四大品类中,实木复合地板(含三层实木与多层实木)销售 1.477 亿平方米、同比增长 7.03%,是唯一正增长的主要品类 [3][4];精装房政策推动复合木地板配套率从 2020 年的 41% 提升至 2023 年的 65%、预计 2030 年突破 85% [5];行业集中度从 2022 年前十品牌的 28% 提升至 2025 年的 33% [5];2026 年 6 月实施的强制性新国标将甲醛释放限量收严至 E0 级 [5]。结论于是被概括为:消费升级叠加环保出清,龙头受益。
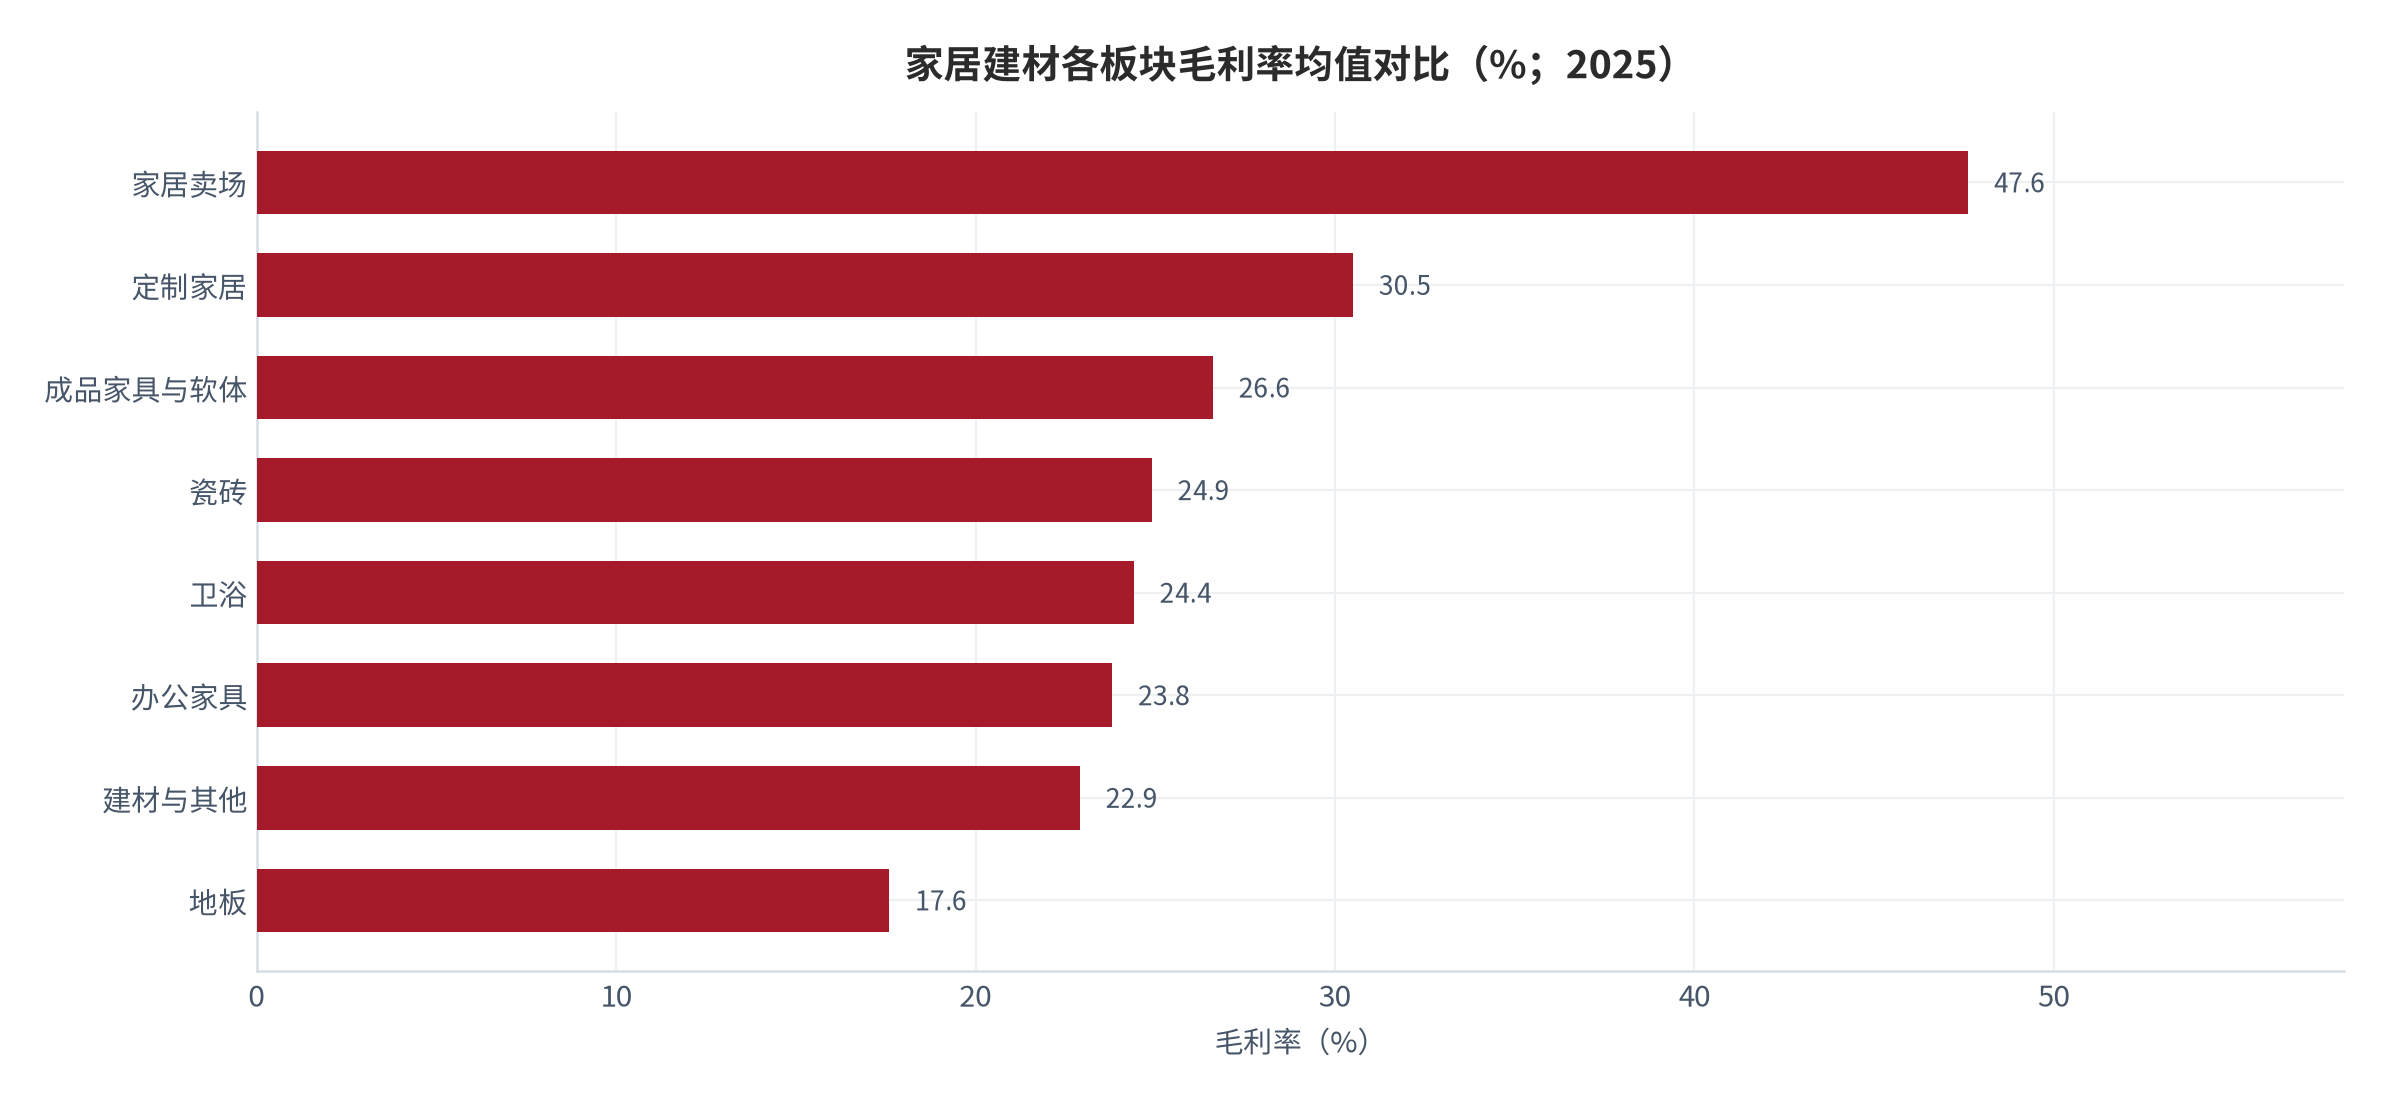
我们认为:这套叙事把「销量增长」和「赚钱」混在一起了,而地板行业最重要的结构事实恰恰相反——行业里最确定的增长来自工程渠道(精装房配套),而工程渠道正是这个行业利润率最薄、账期最长的地方。两组数字可以直接说明问题:2025 年家居建材八个板块中,地板板块毛利率均值 17.6%、净利率均值 -8.3%,毛利率为全部板块最低,净利率仅好于成品家具与软体、建材与其他两个板块 [1];同期地板板块净利润均值处于负值区间,而同属家居制造的定制家居毛利率均值 30.5%、净利率均值 1.2% [1]。地板是家居建材里唯一一个「低毛利 + 负净利」同时成立的板块。
- 增长来源与利润来源不是同一件事:实木复合地板销量同比增长 7.03% [3][4],而这条增长曲线与精装房复合木地板配套率的曲线同向(2020 年 41%、2023 年 65%、2030 年预计 85%)[5],也与圣象品牌工程渠道销量从 2016 年约 700 万平方米增长至 2020 年约 2,700 万平方米(四年增长约 285.7%,测算)[5]同向。换言之,这个品类的高增长由 B 端集采驱动,而不是由 C 端零售升级驱动;
- 账期的代价可以被量化,而且相当大:大亚圣象 2025 年上半年应收账款周转天数为 131.22天 [2],按 2025 年年报应收账款周转率 3.19 次换算约 114.4 天(测算)[6];而同期以经销商渠道为主的德尔未来,按年报应收账款周转率 11.56 次换算约 31.6 天(测算)[7]。两家的账期相差约 3.62 倍(测算)。这就是两种渠道模式之间的直接代价;
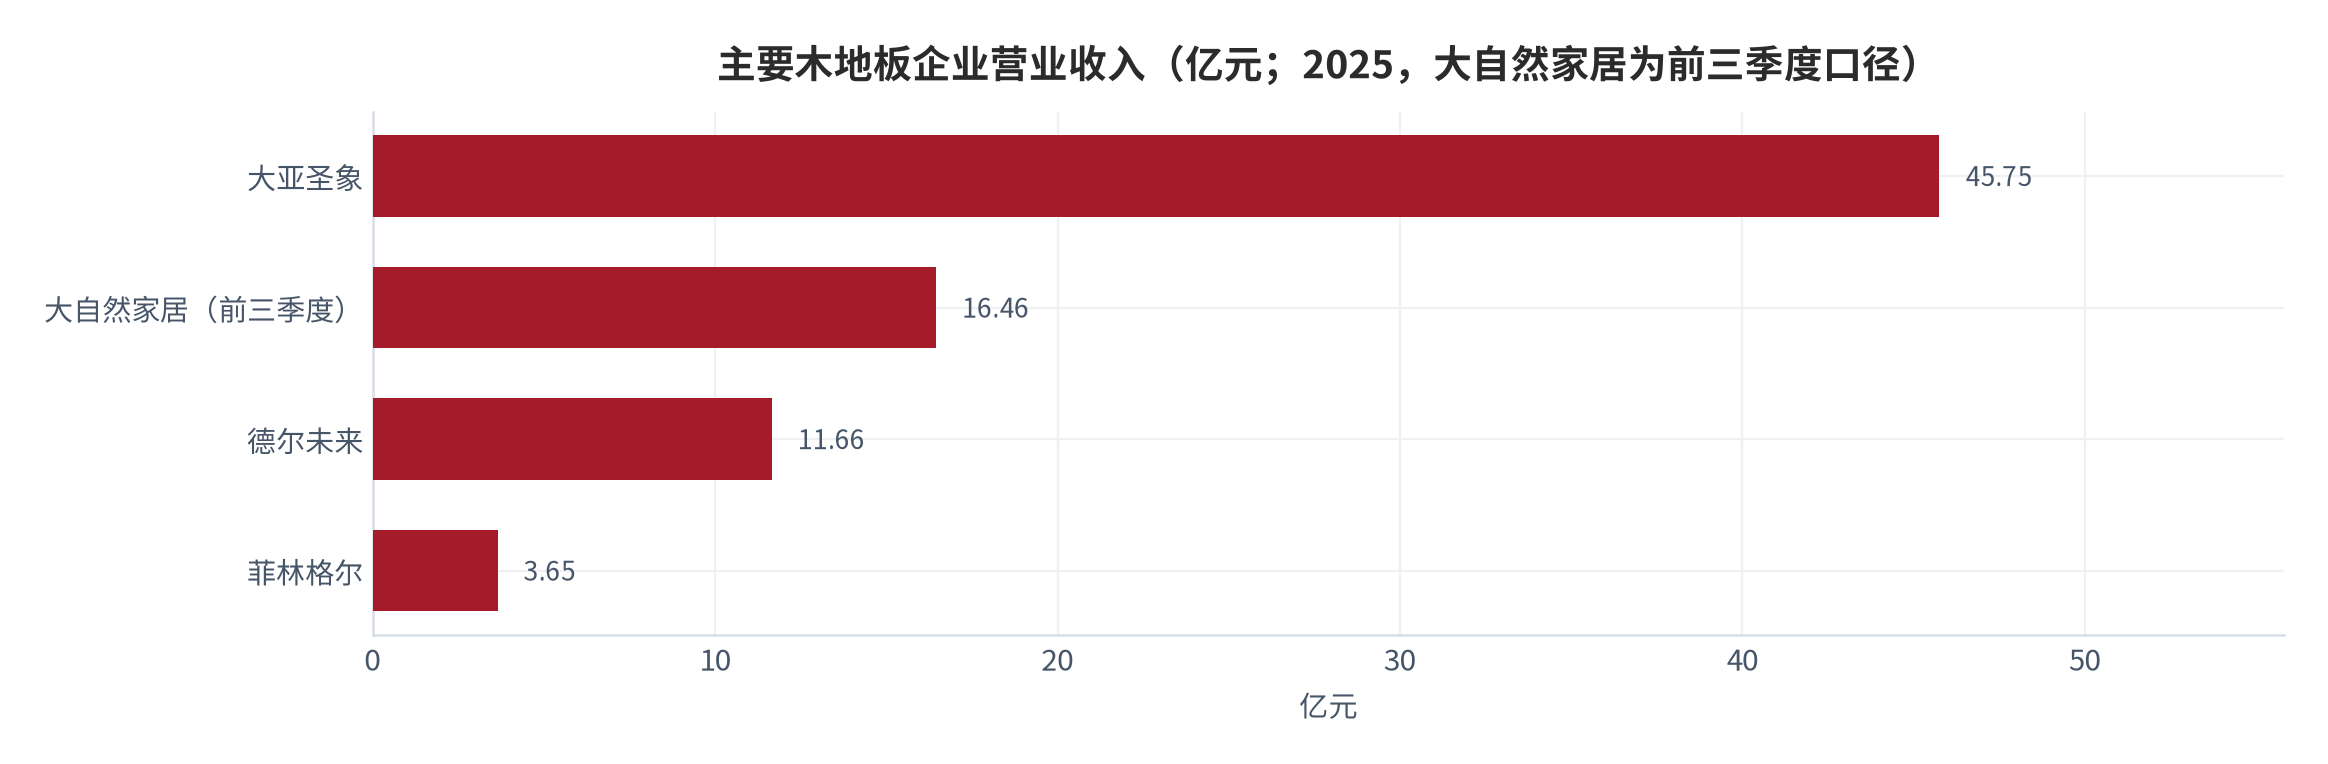
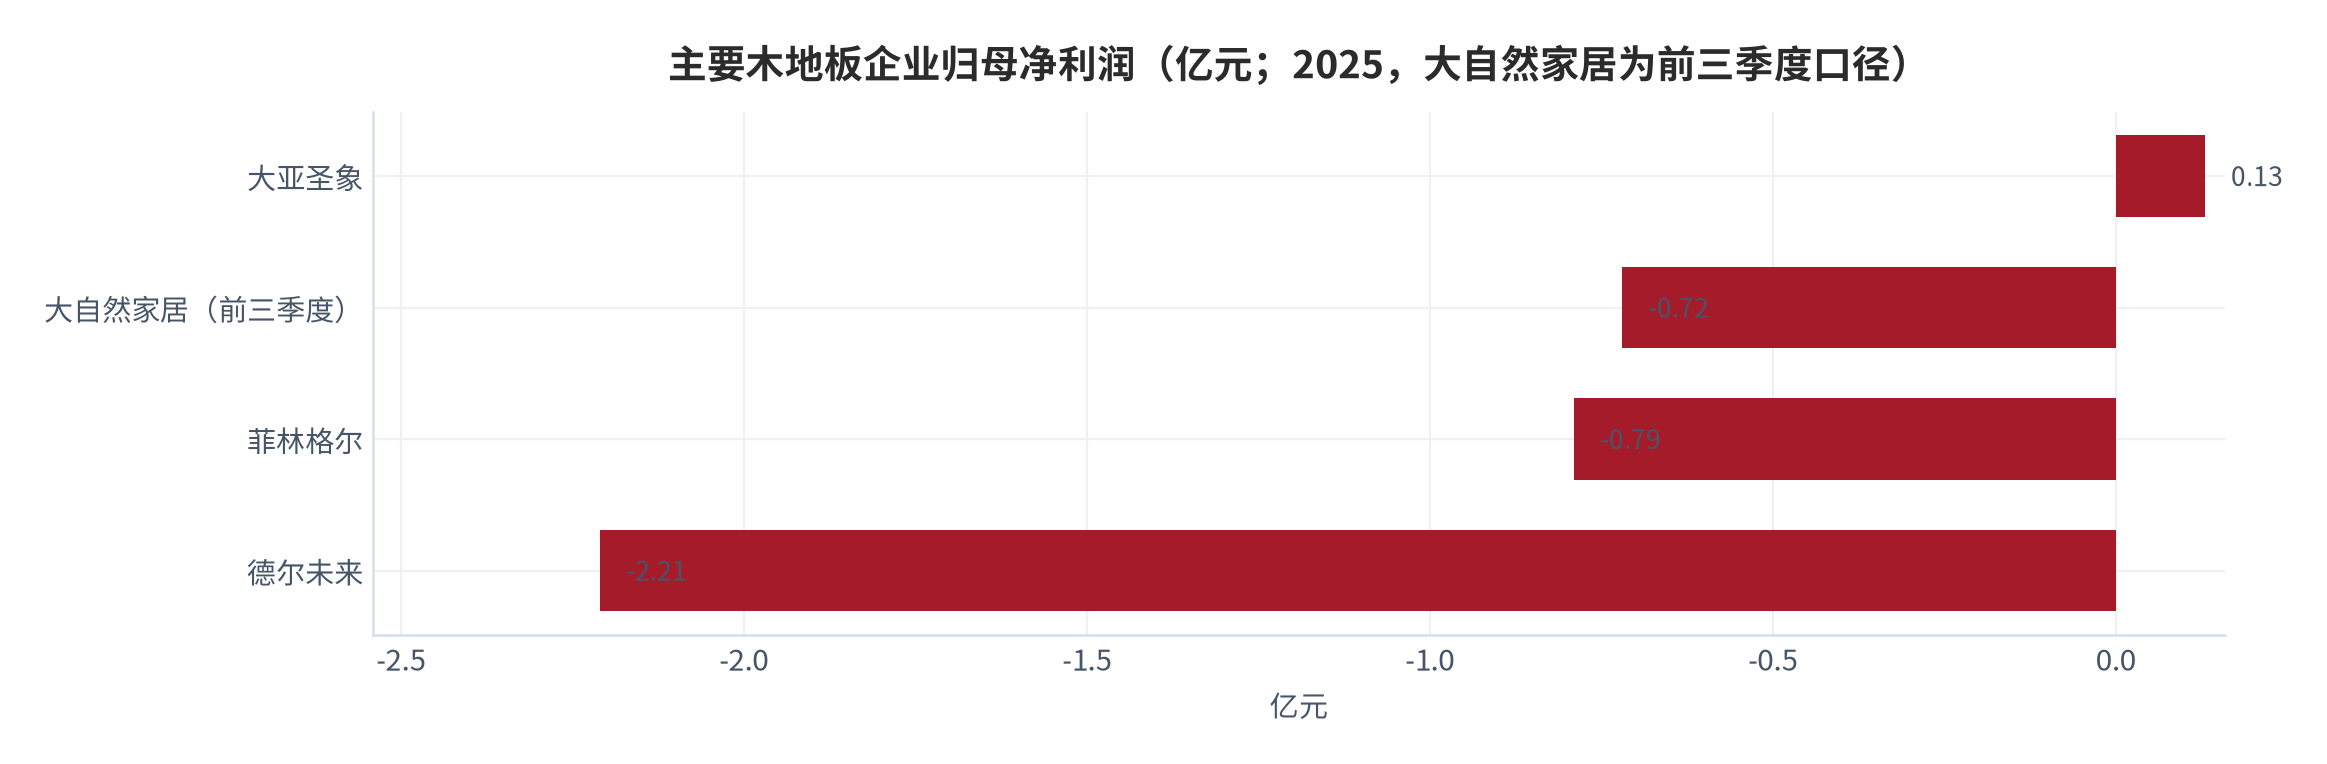
- 但账期不是唯一的杀手,毛利率才是:大亚圣象 2025 年营业收入 45.75 亿元、同比下降 14.49%、归母净利润仅 0.13 亿元,公司整体毛利率 26.74% [4][6];德尔未来 2025 年营业收入 11.66 亿元、同比下降 23.53%、归母净利润亏损 2.21 亿元,公司整体毛利率 15.43%,低于地板板块均值 [4][7][8]。低账期的那一家反而亏损更大,说明在地板行业里,决定生死的是每平方米的毛利额,而不是回款速度。
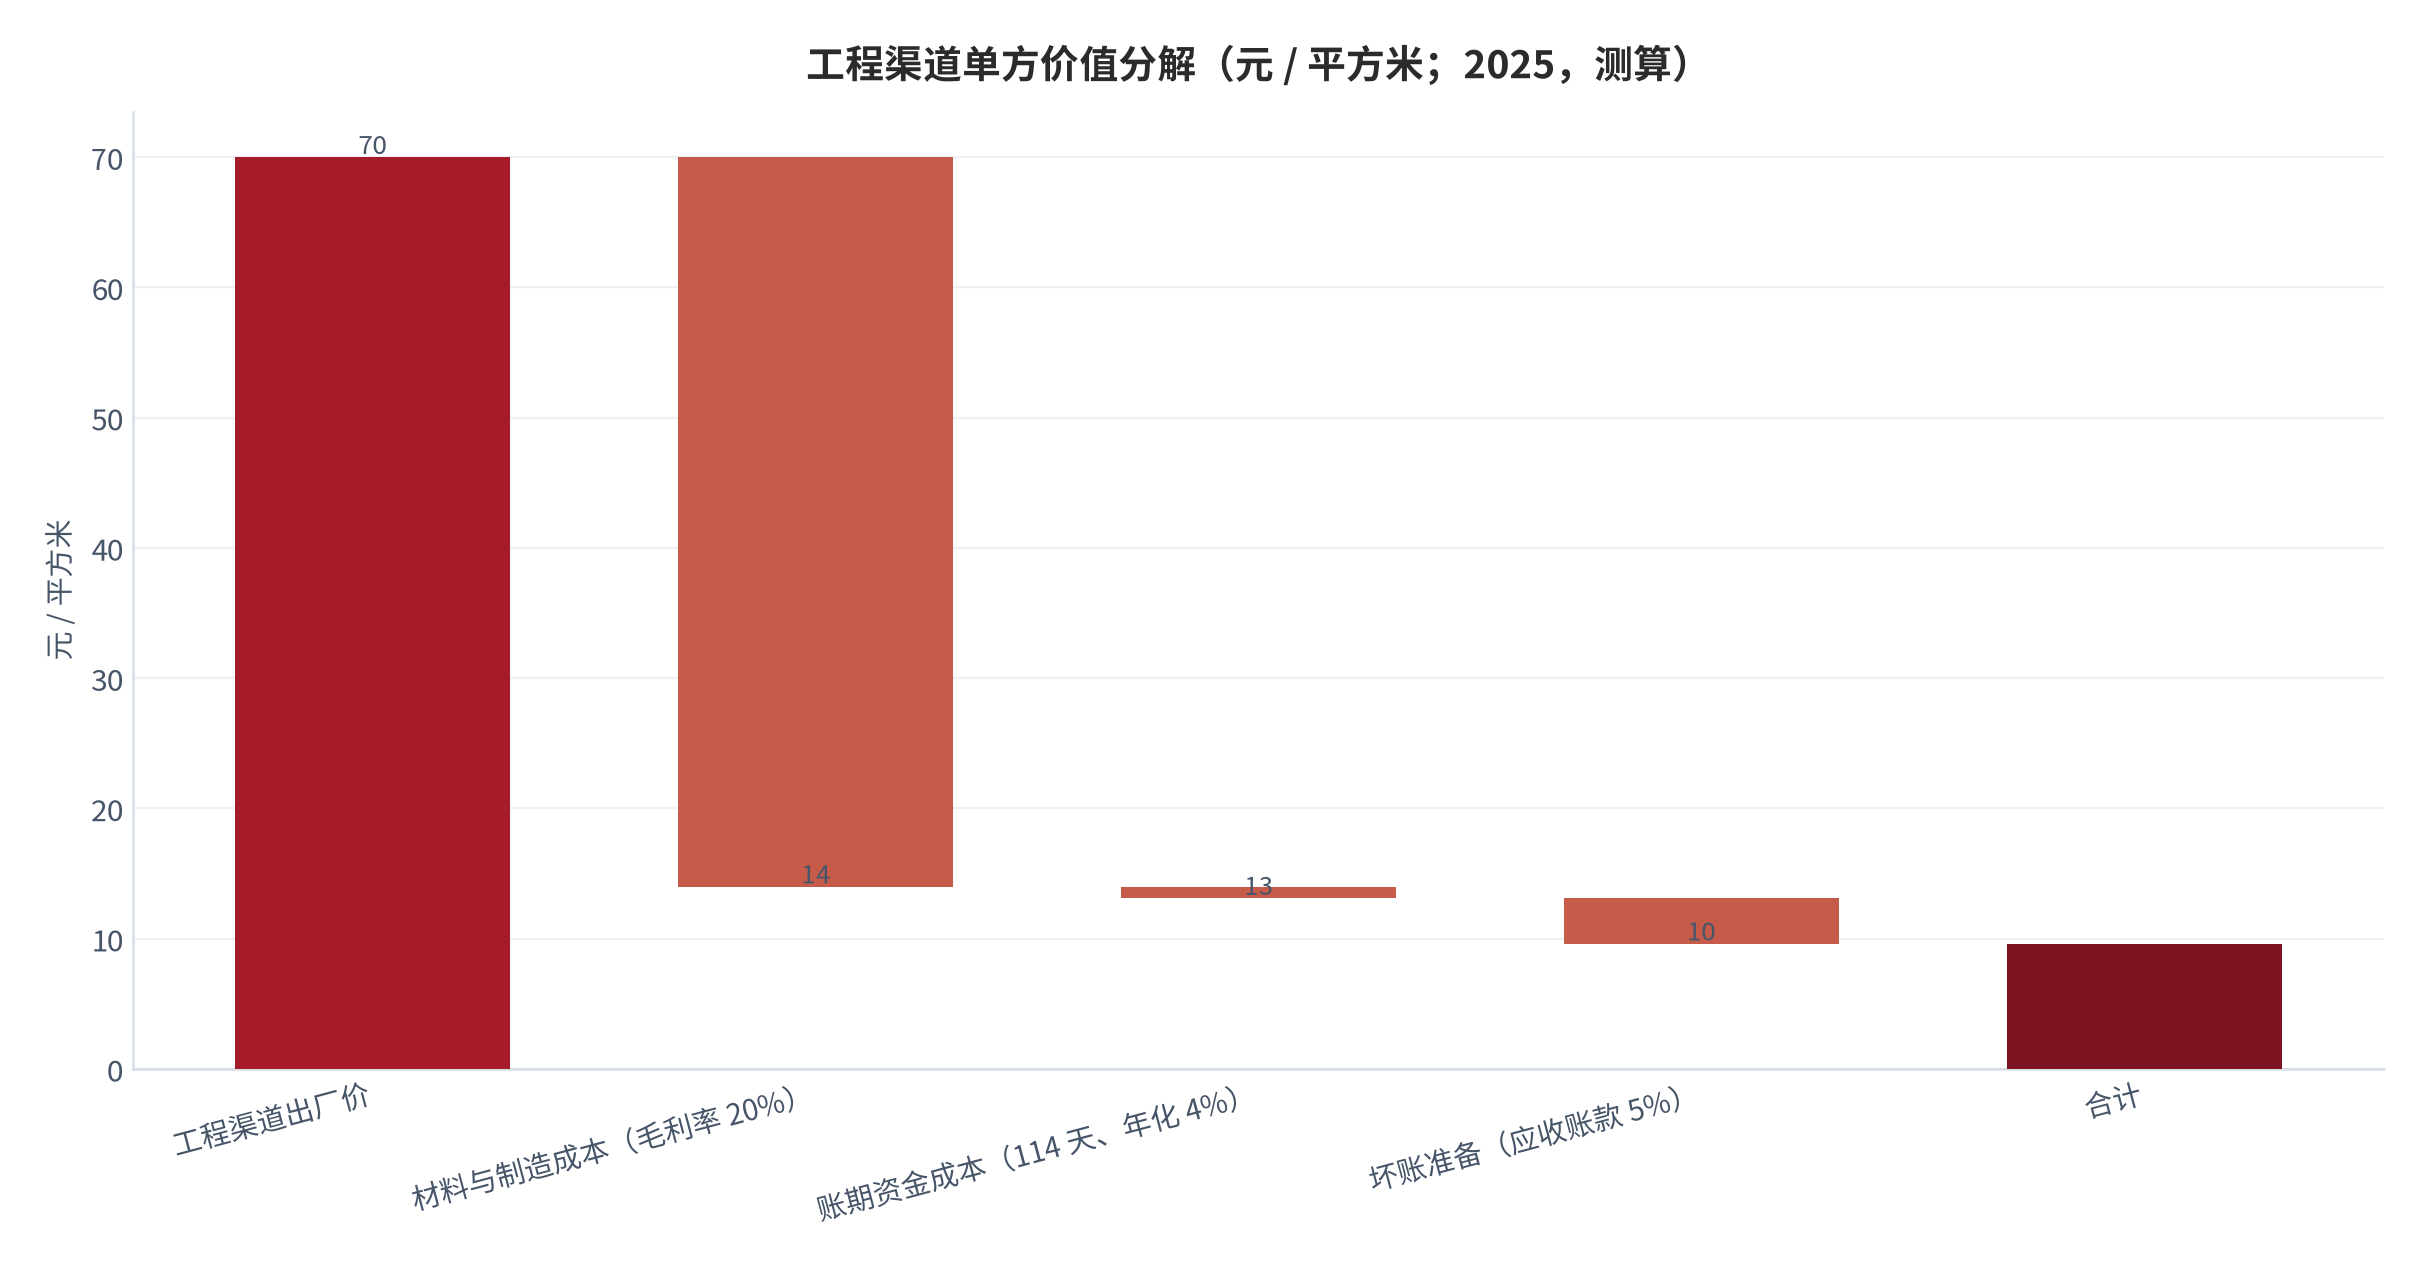
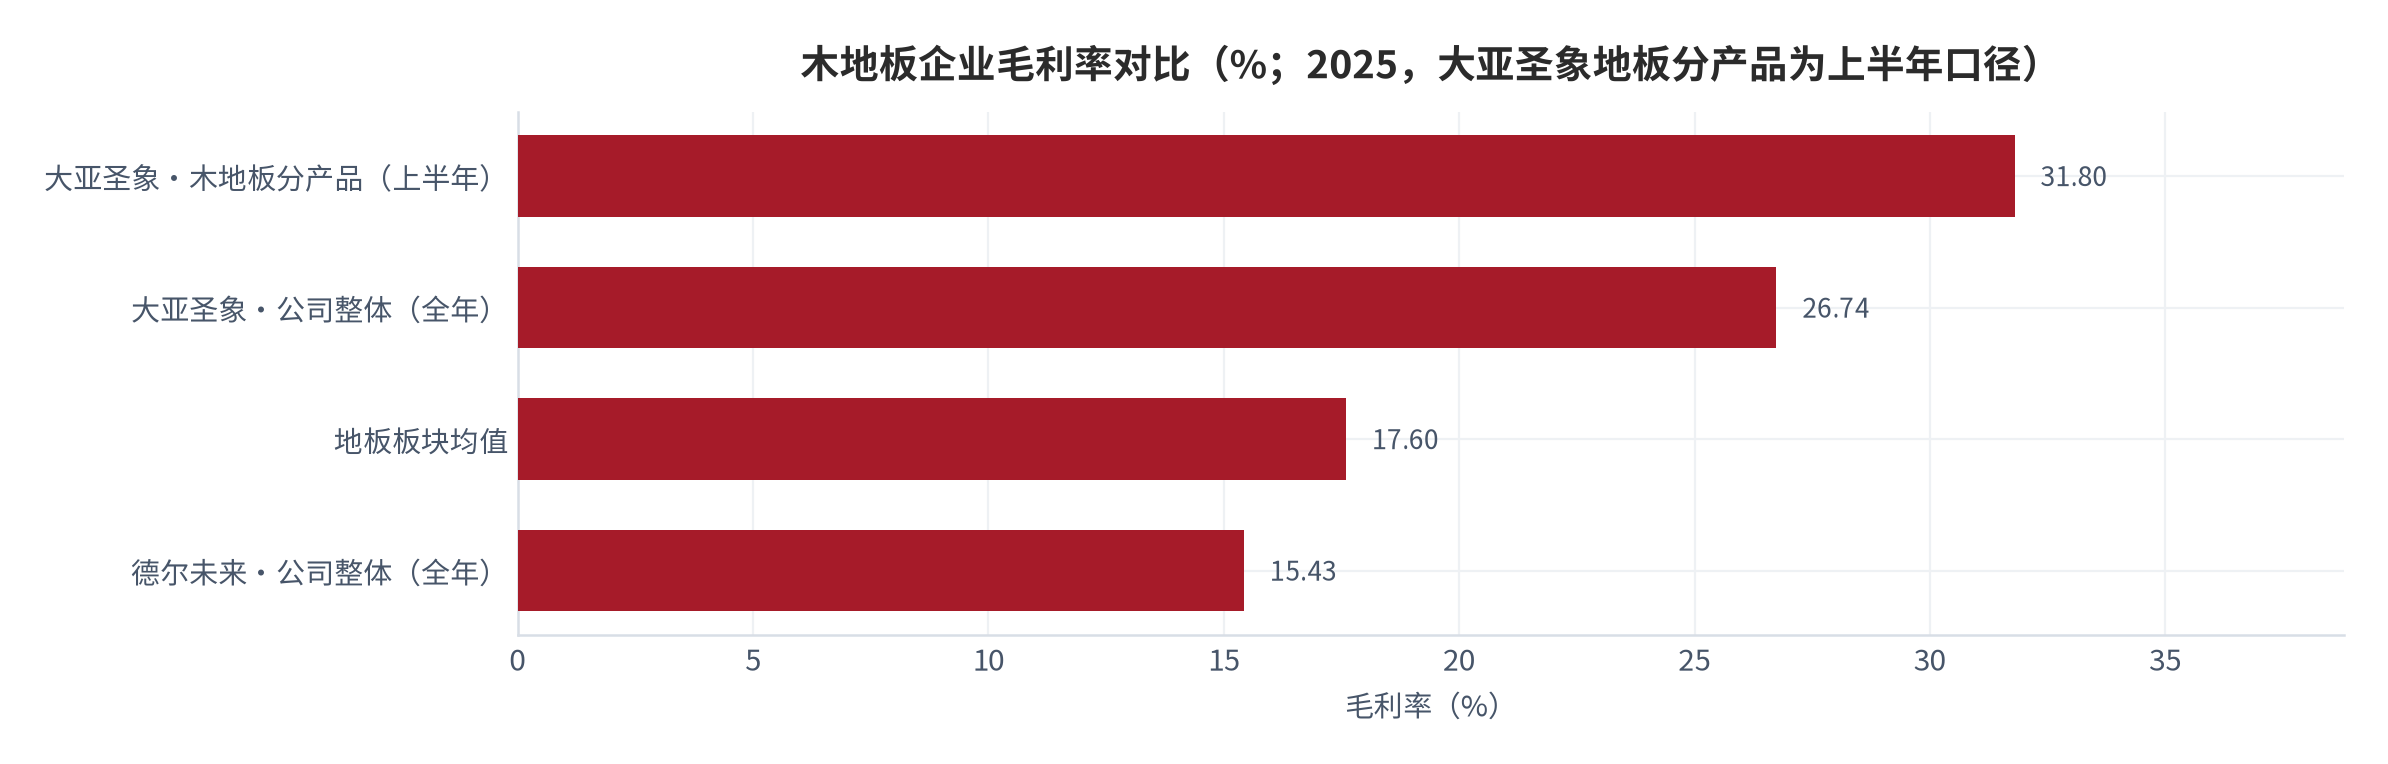
本篇给出的核心增量是一组单方测算。以工程渠道出厂价 70 元 / 平方米、毛利率 20% 计算,单方毛利约 14.0 元;扣除 114 天账期的资金成本约 0.88 元、以及按应收账款 5% 计提的坏账准备约 3.50 元后,工程渠道的单方净毛利约 9.62元(测算)[4][6]。作为对照,以圣象品牌零售均价约 105 元 / 平方米 [5]乘以大亚圣象木地板分产品毛利率 31.80% [9],零售渠道单方毛利约 33.4 元(测算),是工程渠道口径的约 3.47 倍(测算)。更敏感的一个换算是:在 70 元 / 平方米出厂价、单方毛利 14 元的条件下,应收账款的坏账率每上升 1 个百分点,单方毛利就被吃掉约 5%(测算)。这组数字解释了为什么地板企业「销量在涨、利润在跌」:
01行业界定:三层实木与多层实木的分类口径
木地板行业的第一层统计困难来自品类定义。按中国林产工业协会的行业口径,2025 年具有一定规模企业的地板产品总销量约 9.17 亿平方米、同比增长 1.55%,其中木竹地板约 4.13 亿平方米、石晶地板约 4.25 亿平方米、木塑地板约 0.79 亿平方米 [4][5]。按这个口径,木竹地板只占地板产品总销量的约 45.0%(测算),其余是石晶与木塑等非木质品类——这意味着「地板行业」与「木地板行业」是两个不同的市场,本报告只讨论后者,并在引用任何总量数据时标明口径。
在木竹地板内部,行业统计进一步分为五类:强化木地板销售 1.95 亿平方米、同比下降 2.01%;实木复合地板销售 1.477 亿平方米、同比增长 7.03%;实木地板销售 3,900 万平方米、同比下降 4.88%;竹地板销售 2,600 万平方米、同比下降 9.09%;其他地板销售 560 万平方米、同比增长 9.80% [3][4]。按销量占比计算,强化木地板约 47.2%、实木复合地板约 35.7%、实木地板约 9.4%、竹地板约 6.3%、其他约 1.4%(测算)[4]。
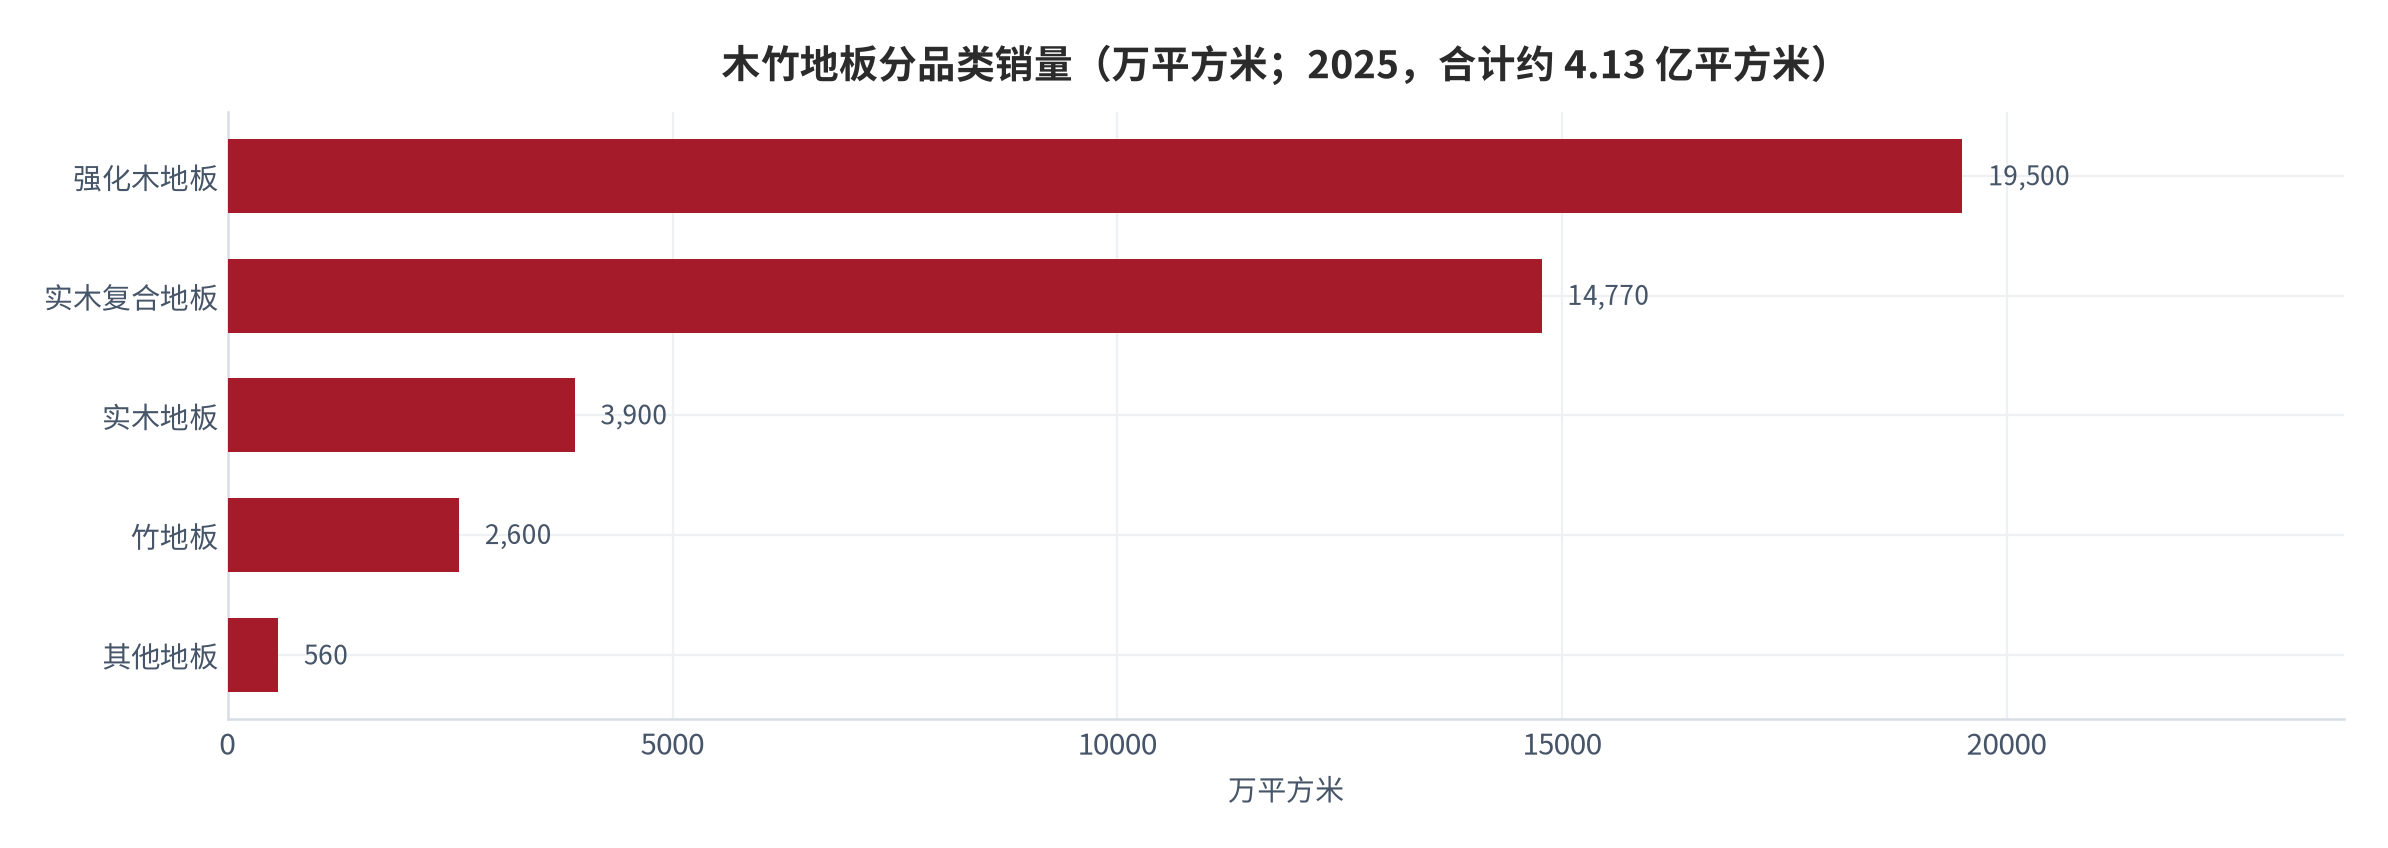
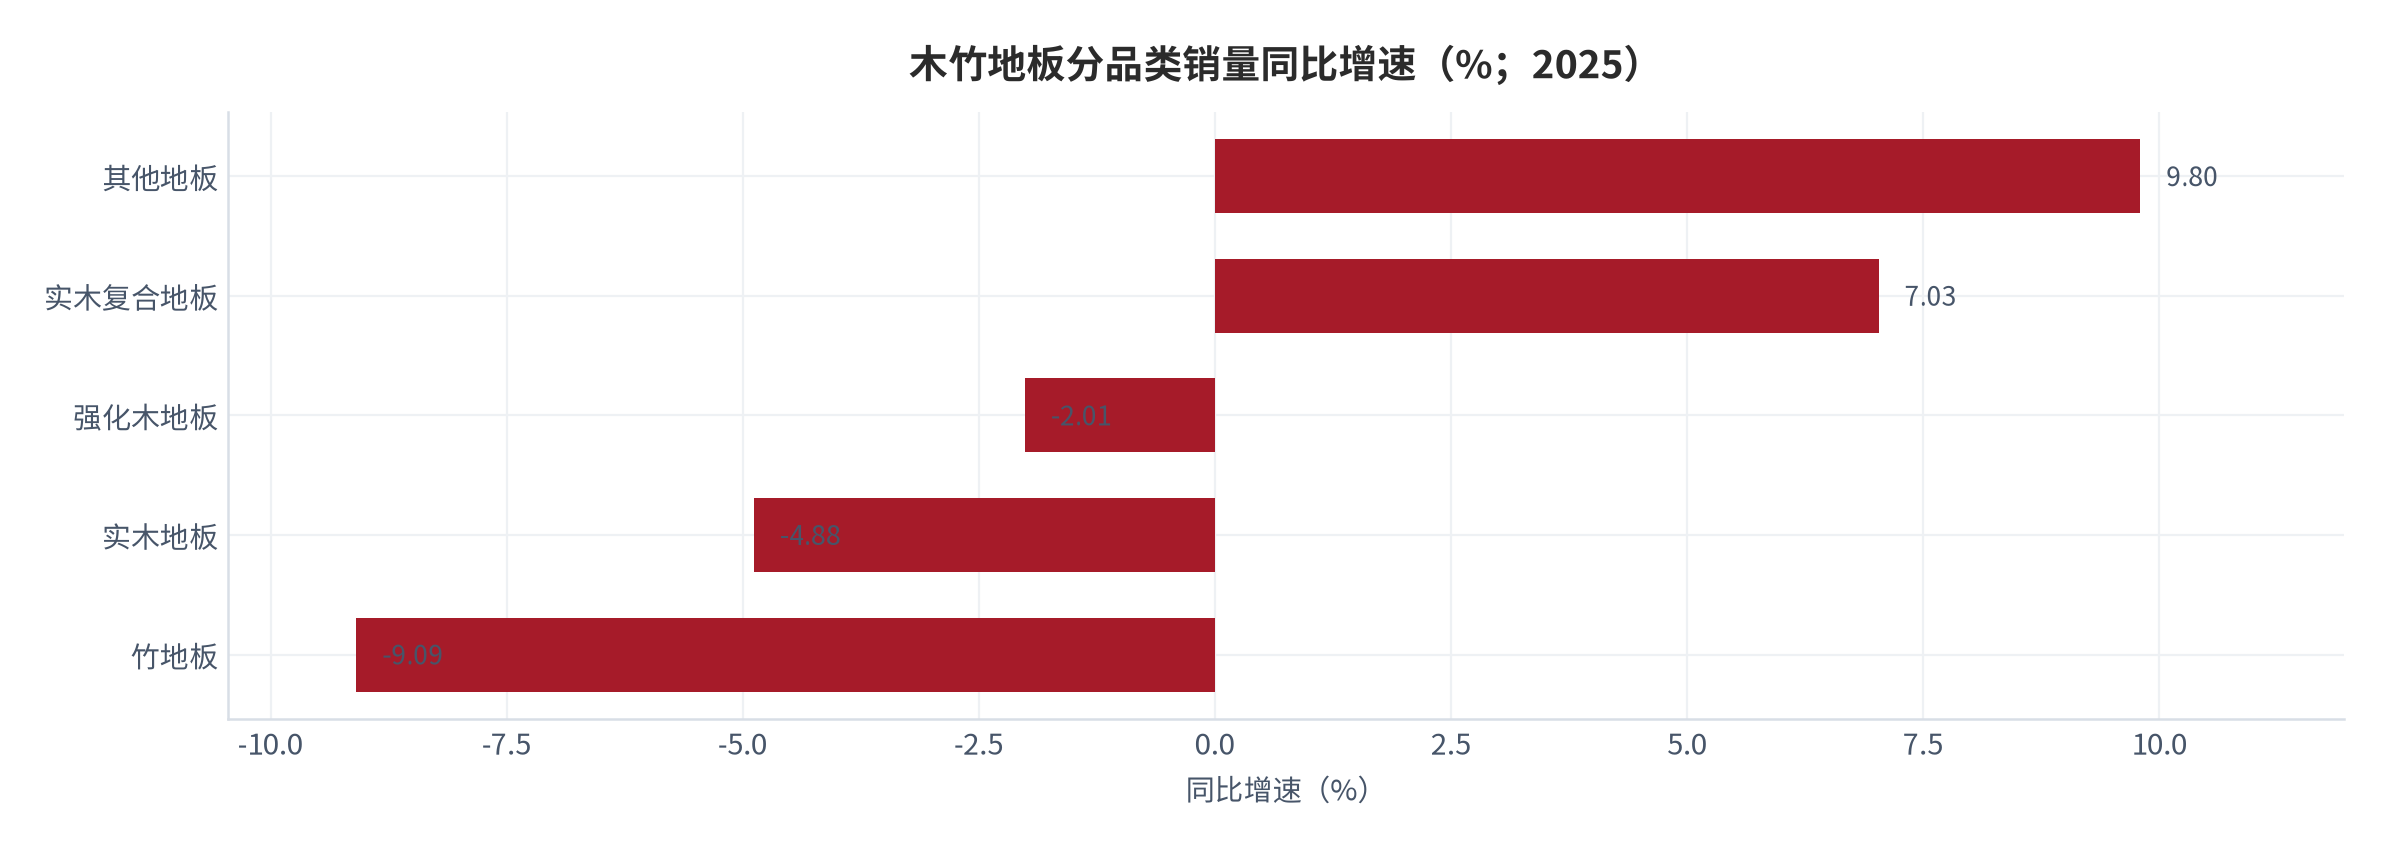
「实木复合地板」是本报告的核心品类,因为市场讨论中的「三层实木地板」与「多层实木地板」都属于这一统计口径,而三者的商业含义并不相同。三层实木以三层结构为主,表层为实木、芯层多为实木条拼板,用胶量相对少、表层厚度大、脚感接近纯实木,在环保等级上更容易做到较高水平;多层实木以多层胶合板为基材,结构稳定性好、对温湿度变化适应能力强,在地暖环境下表现优于纯实木地板,成本相对可控。两者的共同点是均以实木为表层、均属可规模化的工业化产品,因此成为精装房集采与中高端零售的交集品类。
有一组数据可以说明三层的定位:2025 年生活家地板推出 ENF 级新三层人字拼系列,以 188 元 / 平方米的终端价格销售,而市面同类产品通常 250 元 / 平方米起步 [10]。这说明三层实木的价格带在 200 元至 300 元 / 平方米量级,明显高于行业隐含单方价格(后文测算为 106.9 元 / 平方米)。需要提示的是,本报告没有获得三层实木与多层实木各自的独立销量数据,公开统计只到「实木复合地板」这一层,因此涉及两层结构差异的部分本报告按定性讨论处理,不给出数值估计。
新国标的实施会放大这一结构差异。2026 年 6 月实施的强制性国家标准首次将 E0 级(甲醛释放限量不超过 0.050 毫克 / 立方米)纳入强制要求,较原 E1 级收严超过 60%;新标准实施前,约 72% 的普通实木地板产品仅满足旧版 E1 级标准 [5]。由于结构层数越多、单位面积用胶量通常越高,环保门槛的提升对多层结构的成本压力大于对三层结构,这一点会同时推动「多层向低醛胶升级」与「三层份额提升」两条路径 [缺口]。地暖场景则是另一条并行线索:地暖实木地板 2025 年渗透率为 45.8% [4],地采暖用实木地板适用专门标准并需额外测试导热系数 [5],这类场景对结构稳定性的要求更接近多层实木的优势区间。
02规模与口径:815 亿元与 980 亿元的 20.2% 之差
第二个统计困难是市场规模。同一时点,公开资料给出的 2025 年中国木地板行业市场规模至少两种:约 815 亿元 [5],约 980 亿元 [4]。两者相差 165 亿元、差距 20.2%(测算)。另有 2026 年预测口径约 1,020 亿元 [4]。口径差异通常来自三个变量:是否包含石晶地板与木塑地板等非木质品类、统计节点是出厂价还是零售价、以及样本范围是规模以上企业还是全行业。
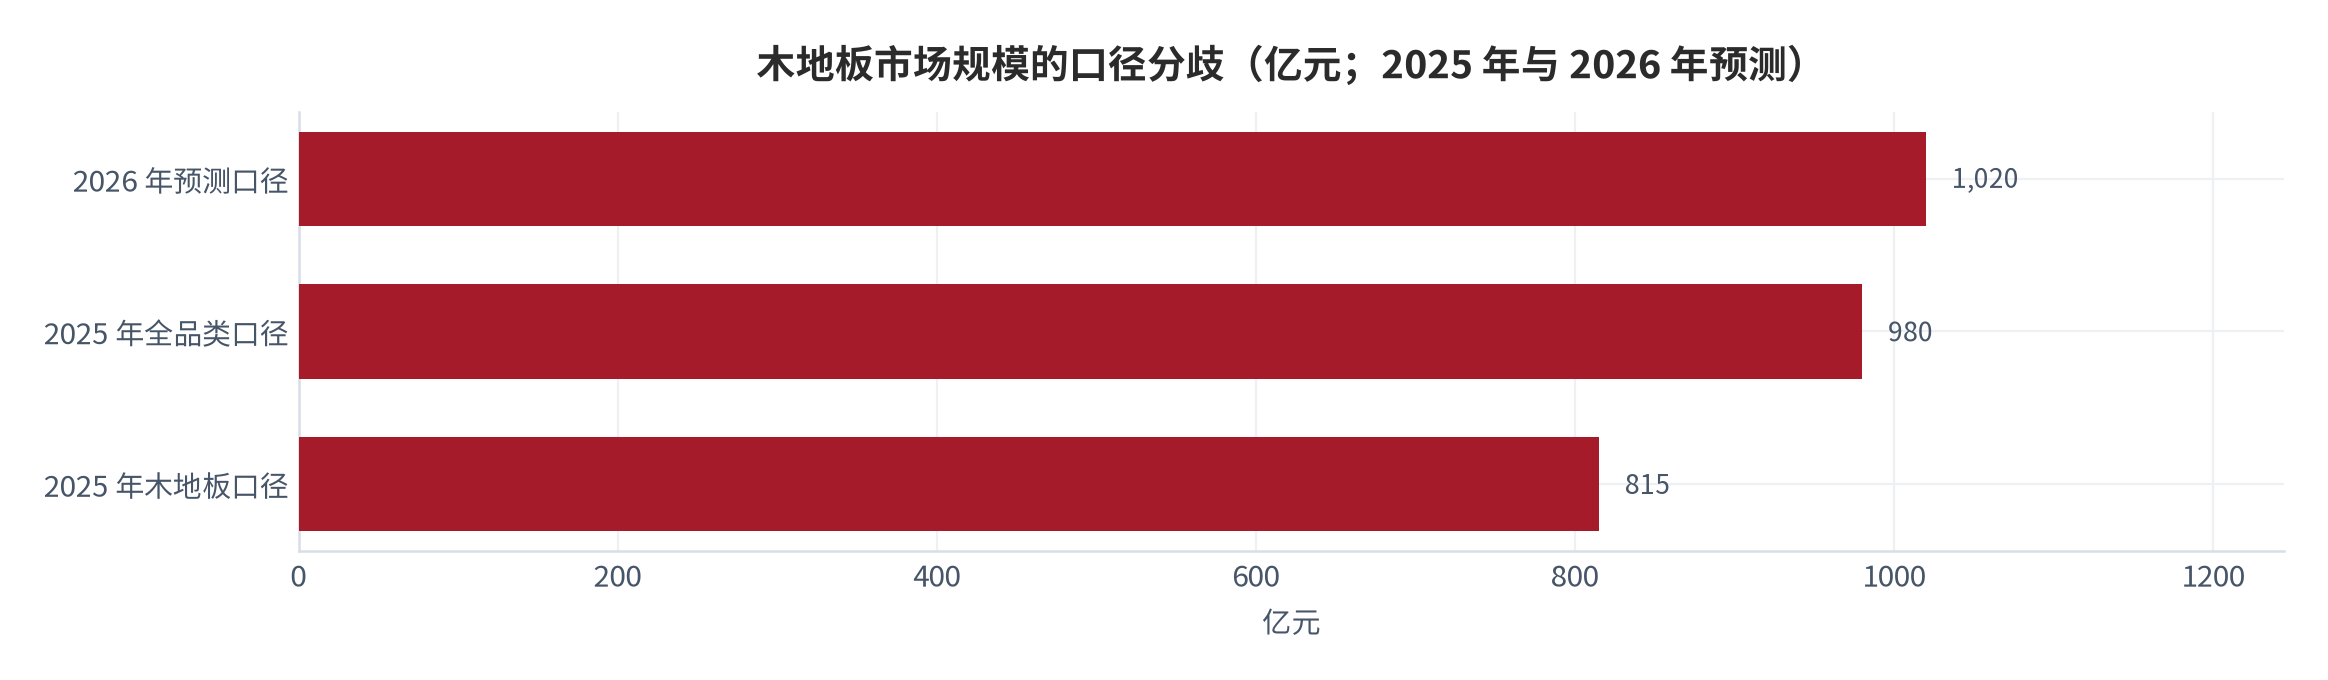
对口径分歧最有用的处理方式,是用销量去除规模,得到隐含单方价格,再看哪个组合与现实锚一致。若用 980 亿元除以全品类销量 9.17 亿平方米,隐含单方价格约 106.9元 / 平方米(测算);若用 815 亿元除以同样的 9.17 亿平方米,隐含单方价格约 88.9 元 / 平方米(测算);若用 815 亿元除以木竹地板销量 4.13 亿平方米,隐含单方价格约 197.3 元 / 平方米(测算)。作为外部锚,圣象品牌均价约 105 元 / 平方米、高于同行 [5]。106.9 元与 105 元的接近程度说明:980 亿元口径与全品类销量口径更匹配,而 197.3 元的组合明显偏离行业均价,说明 815 亿元不是木竹地板口径下的零售规模。
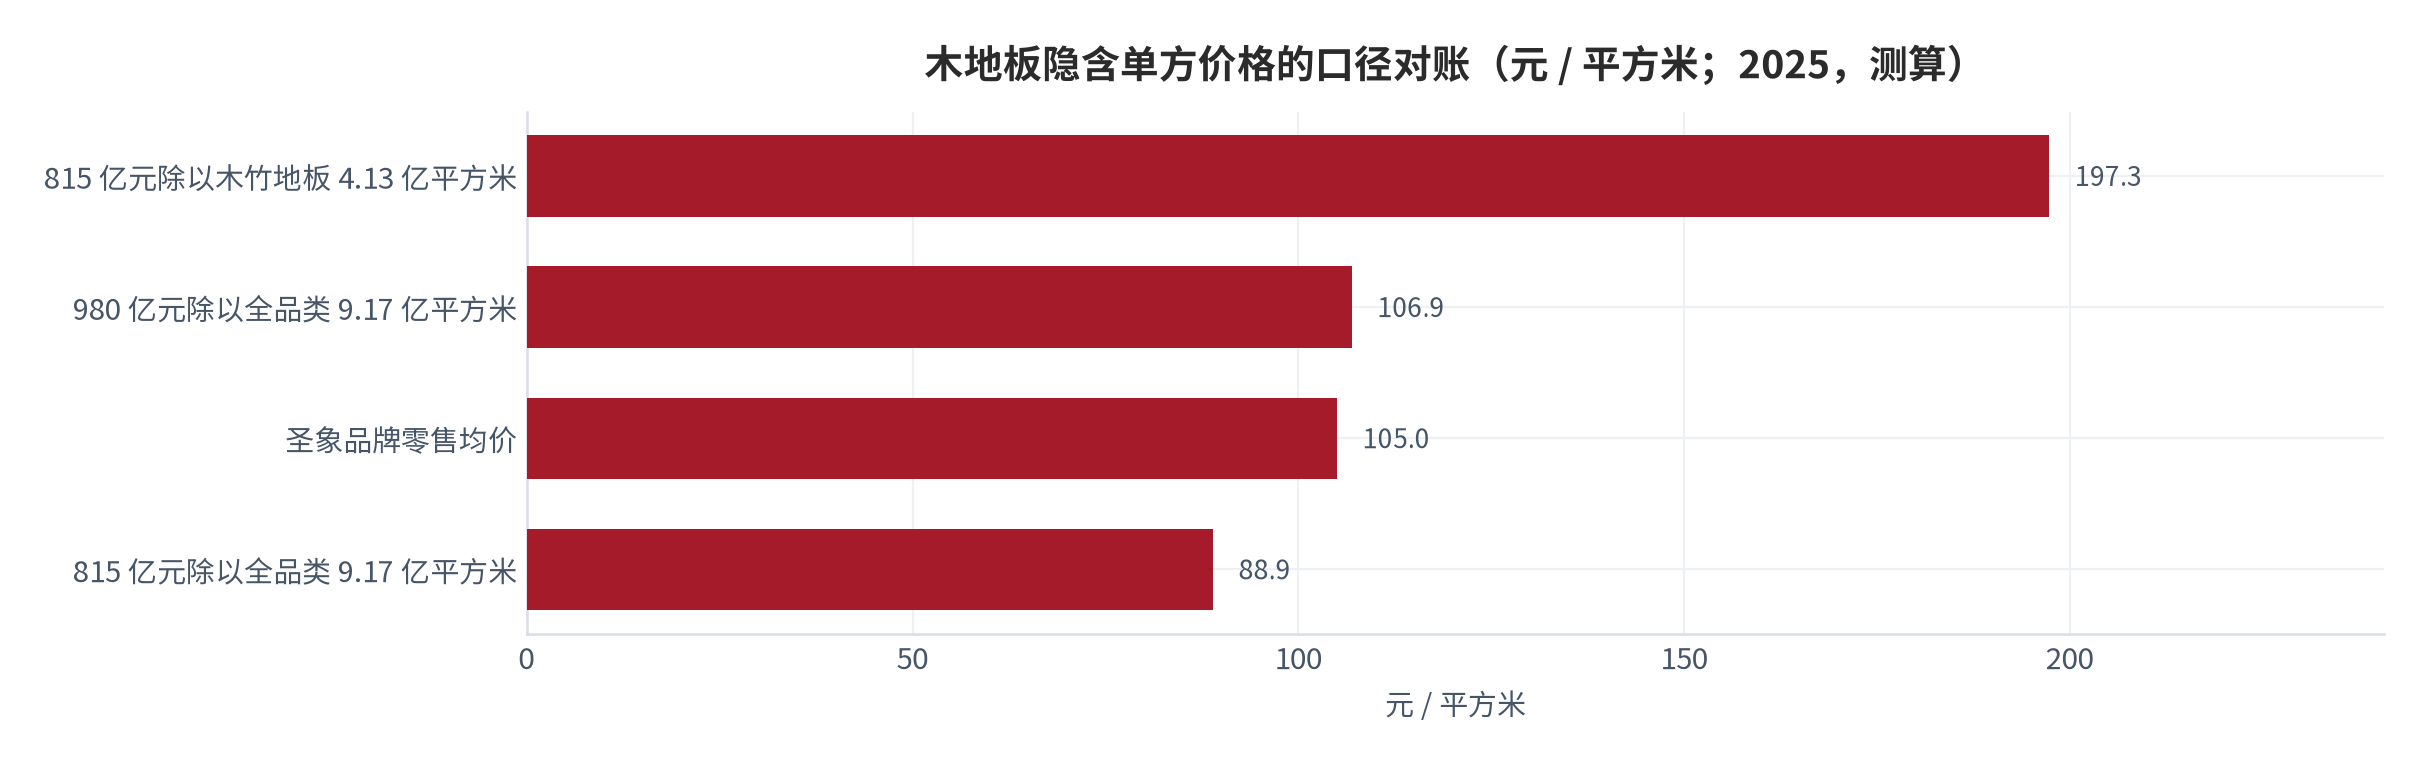
这组对账的实际含义是:引用「815 亿元」与引用「980 亿元」时,隐含的单方价格差约 18 元(测算)。在毛利率只有 17.6% 的板块里 [1],18 元的单价差相当于单方毛利的约 1.02 倍(以板块毛利率 17.6% 与隐含均价 106.9 元计算,单方毛利约 18.8 元,测算)。也就是说,口径选择本身就能决定一家企业看起来是否赚钱。本报告在后续所有测算中,统一采用 980 亿元全品类口径与 9.17 亿平方米销量,并在附录 C 中标注这一选择及其风险。
还有一处需要注意的口径是竞争格局。同一组公开资料给出的集中度有两种表述:一是圣象、大自然、菲林格尔、德尔等头部品牌合计占据约 35% 市场份额 [3];二是前三大厂商合计占有约 10% 的份额,圣象品牌市占率超过 13%、销量约为第二名大自然地板的近两倍 [5];三是行业前十大品牌集中度从 2022 年的 28% 提升至 2025 年的 33% [5]。「前三大 10%」与「圣象单一品牌超过 13%」在算术上不能同时成立,差异来自品牌口径与集团口径的区别——市场常把「圣象」作为品牌计量,而财务报表中的主体是包含人造板业务的大亚圣象 [6]。本报告在使用集中度数据时只采用「缓慢提升」这一方向性结论。
03增长来源:精装房配套率把实木复合推成唯一正增长品类
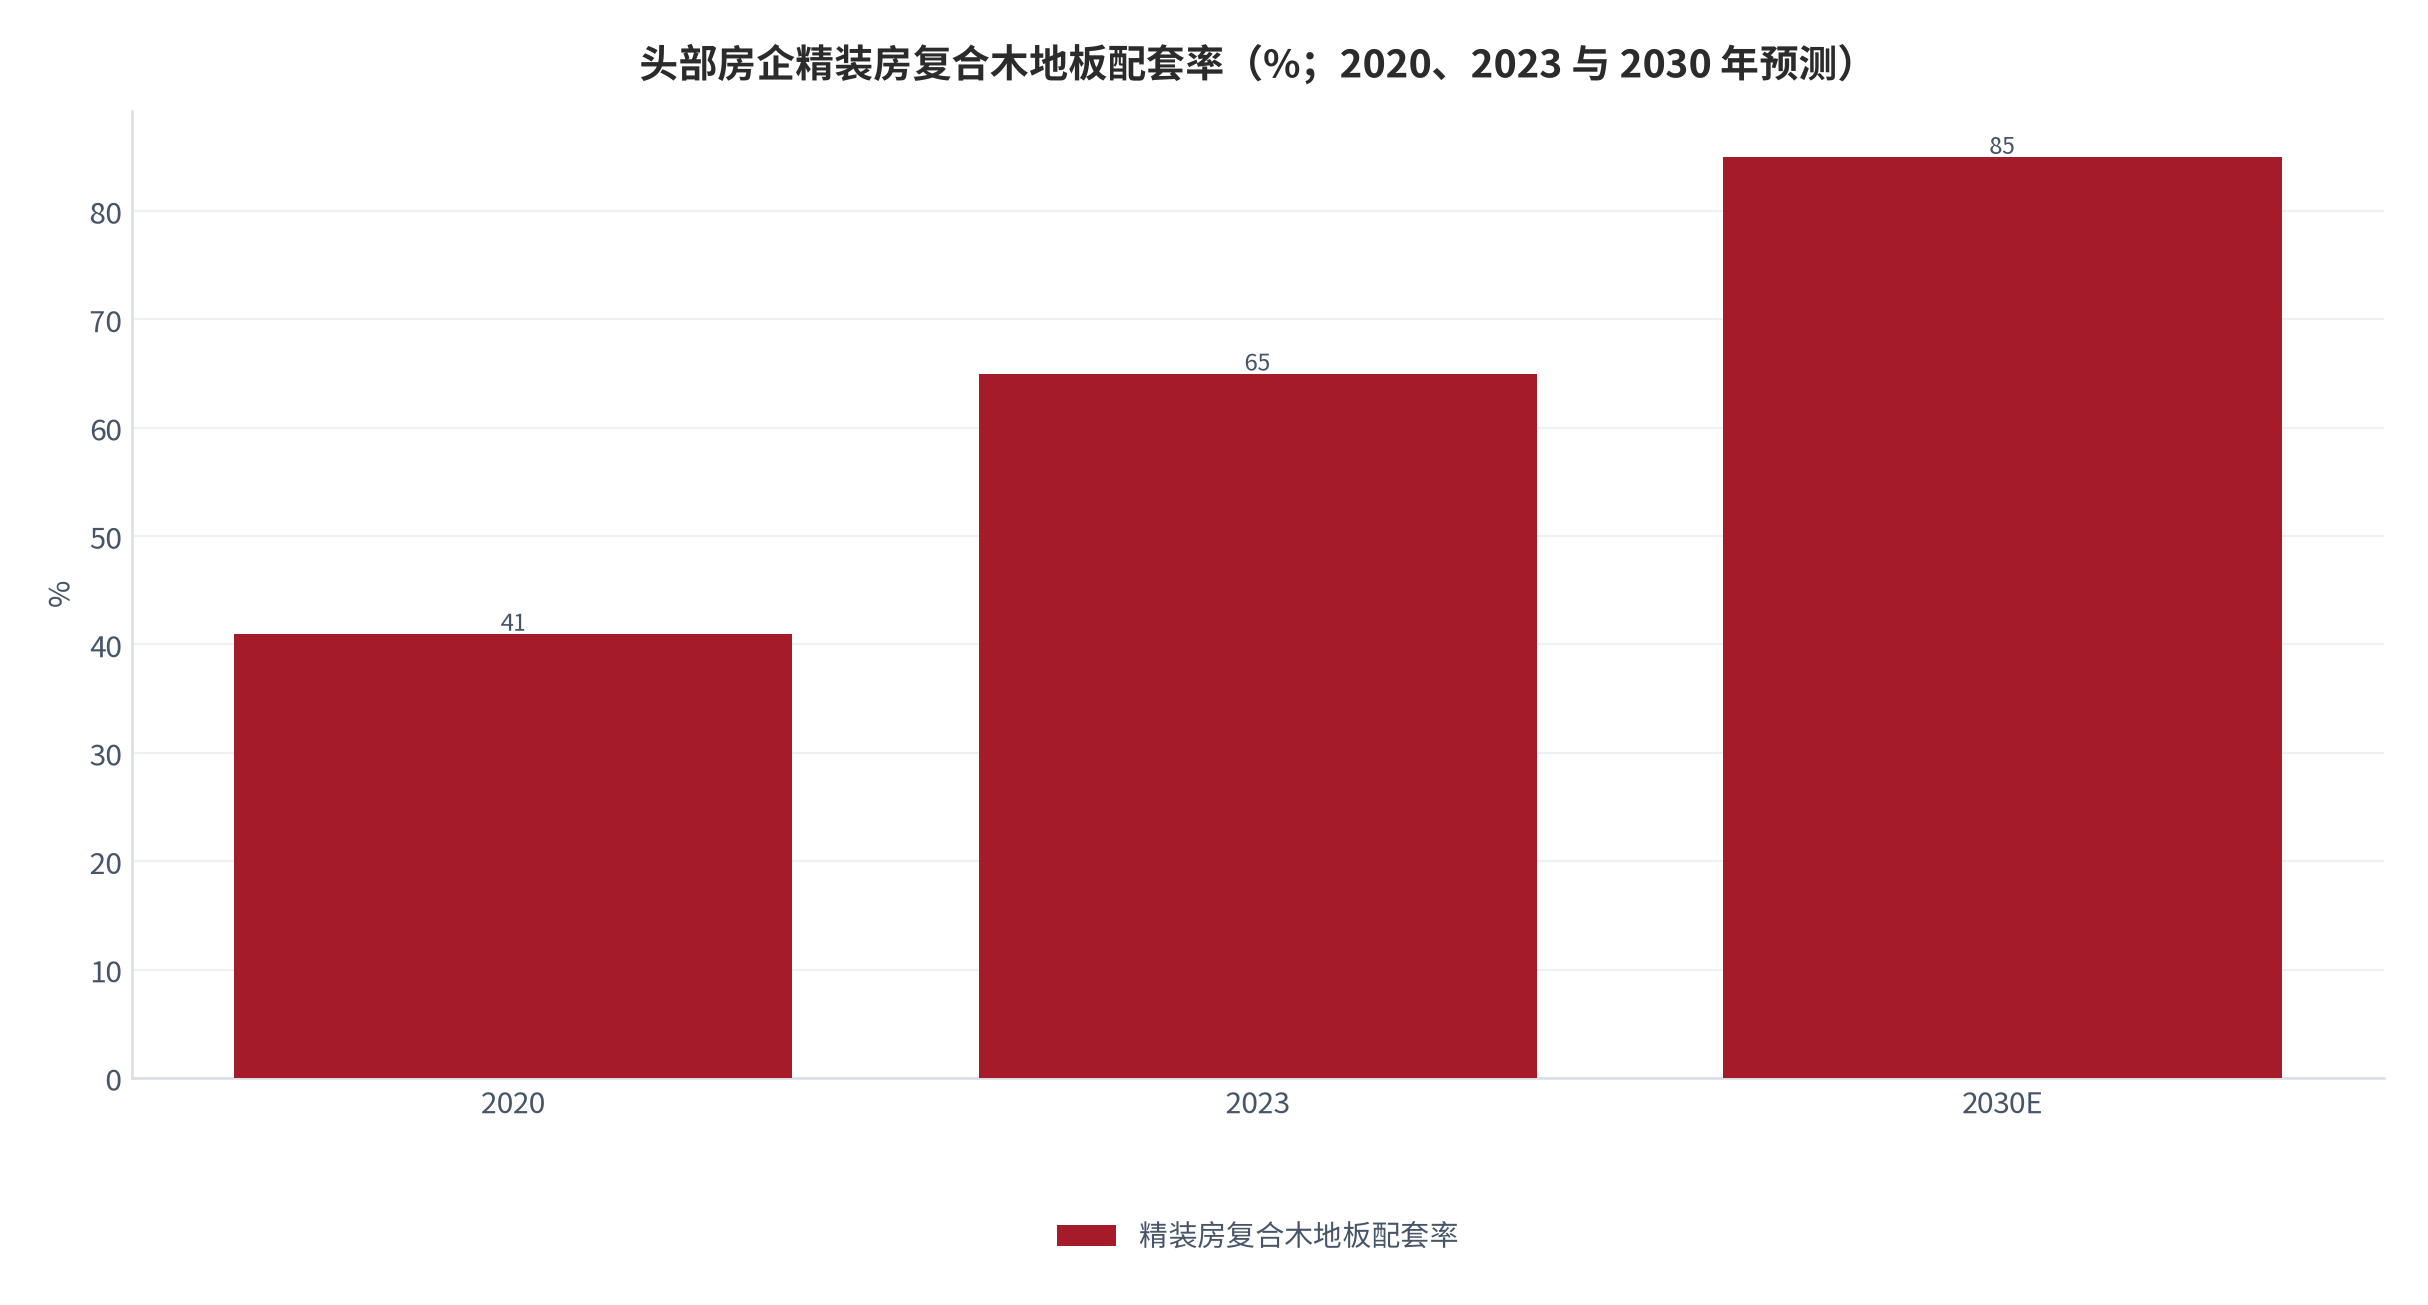
实木复合地板 2025 年销量同比增长 7.03%,是四大主要品类中唯一正增长的 [3][4]。市场通常把这条增长归因于消费升级与地暖普及。但如果把时间轴拉长并与渠道数据对照,另一条解释更有解释力:头部房企精装房标配中复合木地板的配套率从 2020 年的 41% 提升至 2023 年的 65%,并预计在 2030 年突破 85% [5]。配套率的提升意味着同一年份里、同样数量的新房中,使用复合木地板的房屋比例在系统性上升——这是一条由政策与开发商配置标准驱动的需求曲线,而不是由消费者逐户选择驱动的曲线。
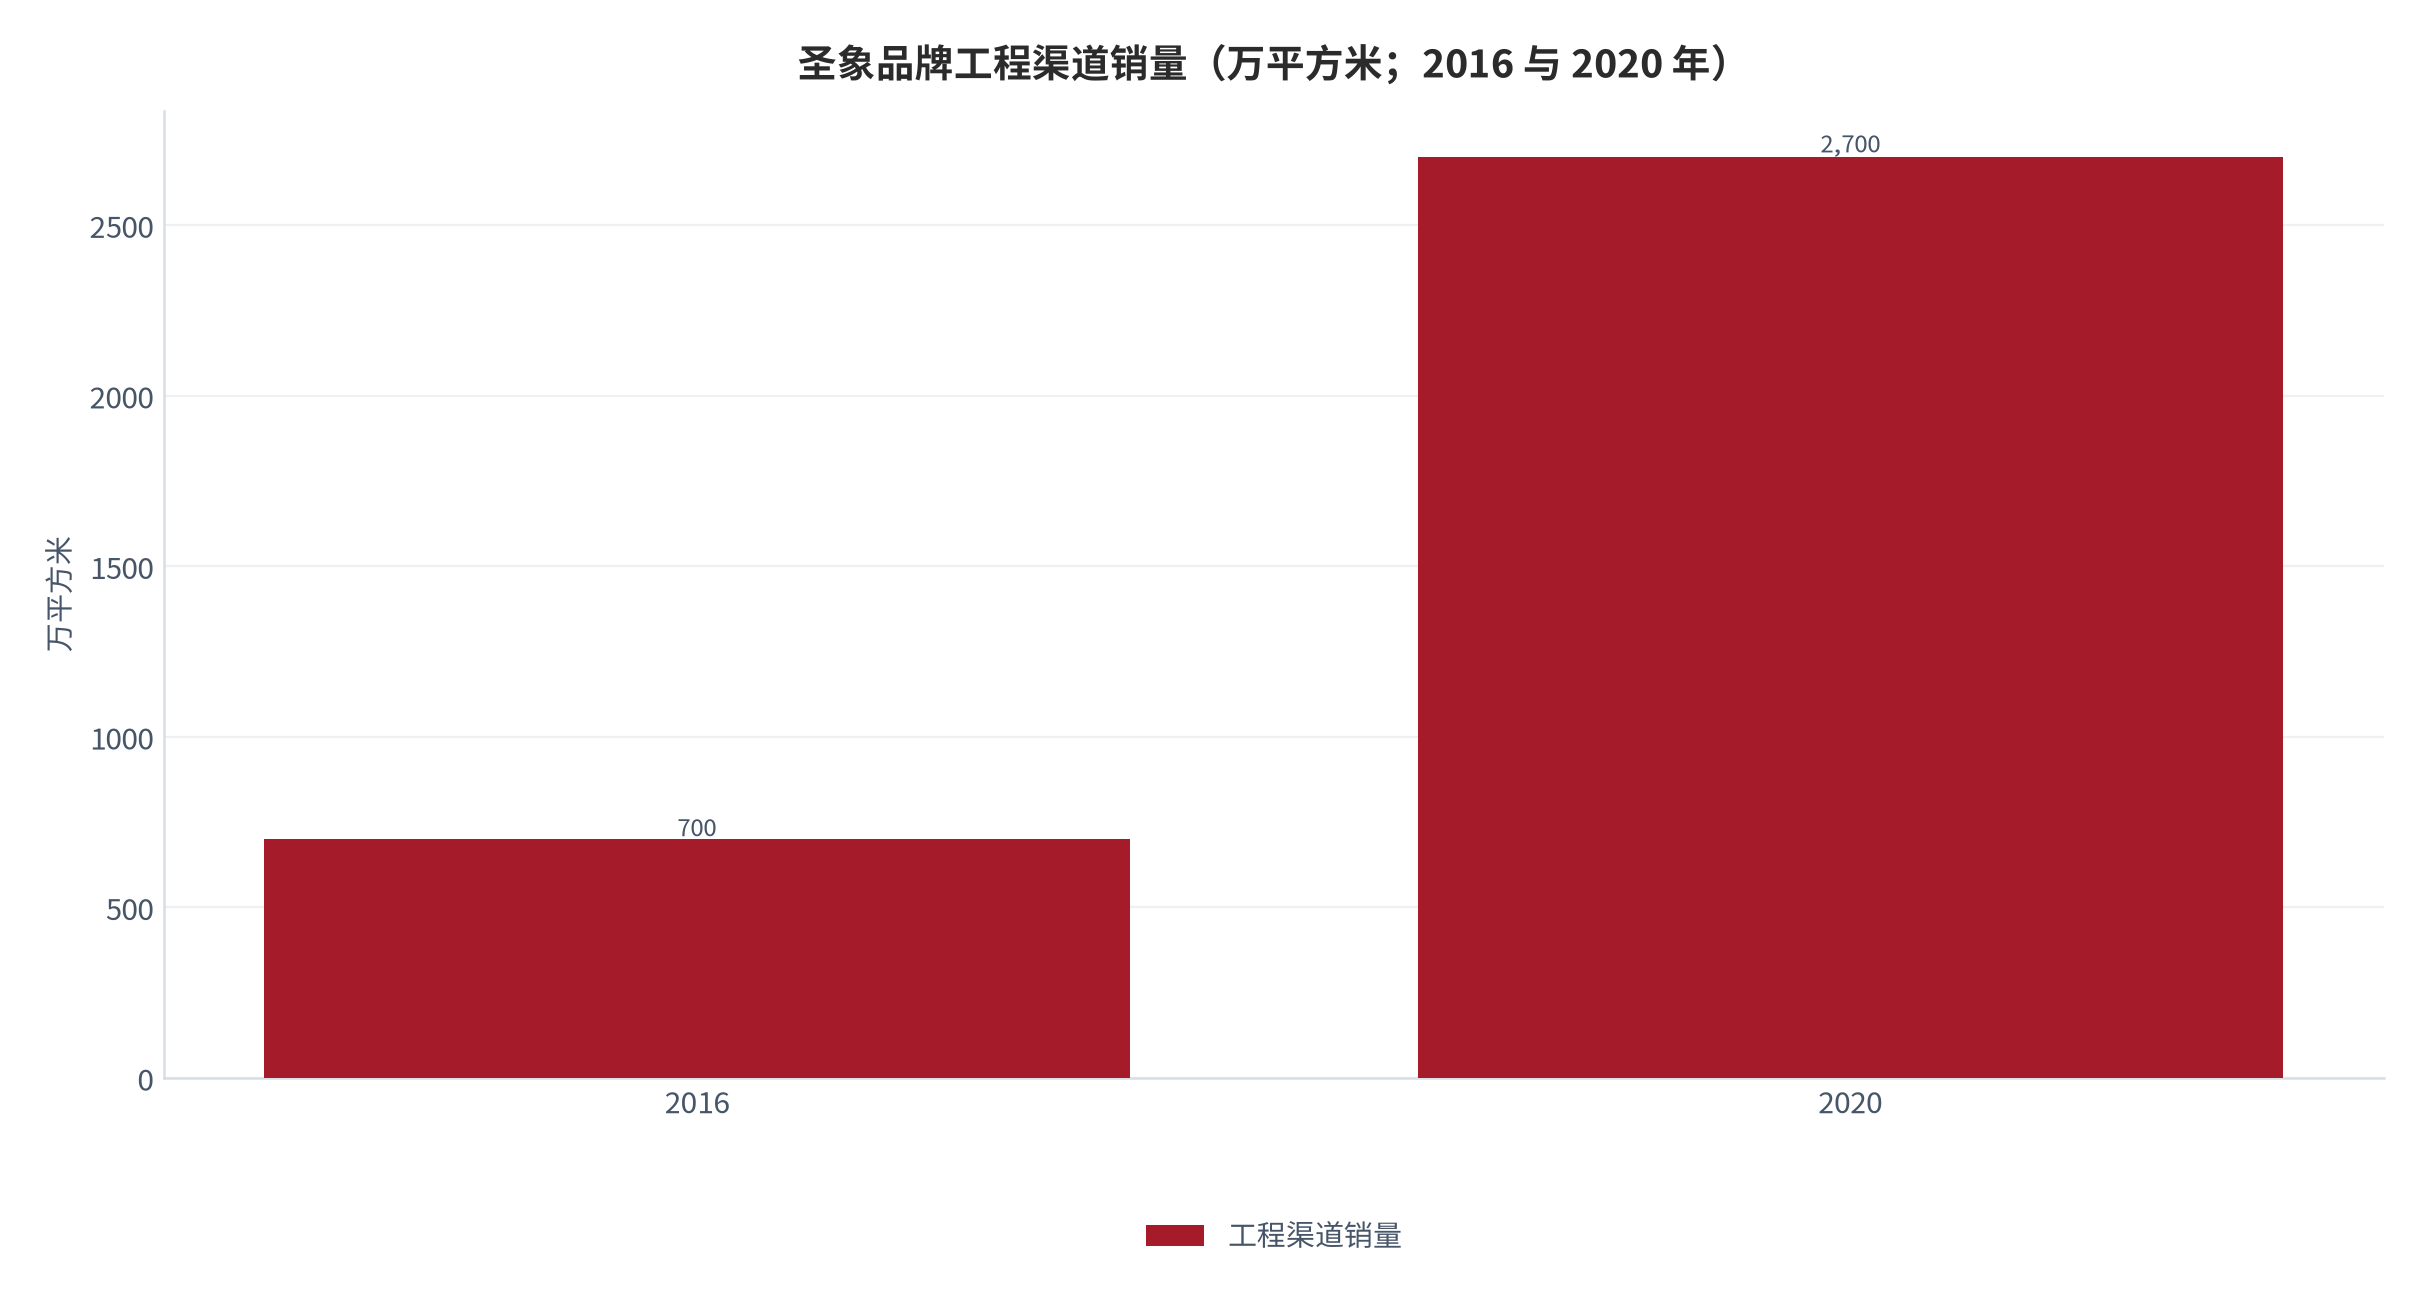
品牌端的数据与这条曲线方向一致。圣象连续 11 年获得中国房地产开发企业 500 强首选品牌,品牌首选率 19% 排名行业第一;其工程渠道销量从 2016 年的约 700 万平方米增长至 2020 年的约 2,700 万平方米,四年增长约 285.7%、年均复合增速约 40.2%(测算)[5]。同期工程渠道被行业研究判断为将贡献 30% 以上的增量空间 [5]。换句话说,实木复合品类的高增长与 B 端集采的扩张在时间与方向上高度一致。
这并不意味着零售端没有增长,而是说两条曲线的性质不同。存量房翻新、老旧小区改造与精装房升级被行业研究判断为家居市场的核心增量,占家装市场份额 60% 以上 [10]。存量翻新是分散的、逐户发生的、可通过零售渠道定价的需求;精装房配套是集中的、一次招标覆盖数千套的、由开发商定价的需求。前者给企业带来毛利率与现金流,后者给企业带来销量与规模。把两者合并成「需求旺盛」,正是本报告在摘要中提出的第一个问题。
另一条结构性线索来自整装大家居模式。地板企业在这一模式下的机会包括客单价提升(从单一地板产品到地墙一体化、地门墙柜一体化解决方案)、市场空间拓展与产业价值升级三方面;作为参照,某定制家居企业通过大家居战略升级,毛利率可以从 31.6% 提升至 35.9% [10]。但需要注意,这几项机会几乎都要求企业从「产品制造商」转向「空间生态服务商」,意味着更高的品类复杂度、更长的交付链条与更多的资金占用,而不是简单的品类扩张。
04盈利结构:地板是家居建材里盈利最差的板块
判断一个行业的生意质地,最直接的办法是把它放进同业的坐标里。2025 年度 64 家家居建材上市企业的统计显示,八个板块的毛利率均值排序为:家居卖场 47.6%、定制家居 30.5%、成品家具与软体 26.6%、瓷砖 24.9%、卫浴 24.4%、办公家具 23.8%、建材与其他 22.9%、地板 17.6% [1]。地板是八个板块中毛利率最低的一个,比最高的家居卖场低 30.0 个百分点,比最接近的建材与其他板块还低 5.3 个百分点(测算)。
净利率的口径更能说明问题。同一份统计的板块净利率均值排序为:办公家具 2.7%、定制家居 1.2%、瓷砖 0.5%、卫浴 -2.8%、地板 -8.3%、成品家具与软体 -20.5%、建材与其他 -27.5%、家居卖场 -116.2% [1]。地板板块的净利率均值为 -8.3%,意味着行业平均而言不仅不赚钱,而且在亏钱。把它与毛利率放在一起看:地板板块是「低毛利 + 负净利」,而定制家居是「高毛利 + 微净利」。两者的毛利率相差 12.9 个百分点、净利率相差 9.5 个百分点(测算)。
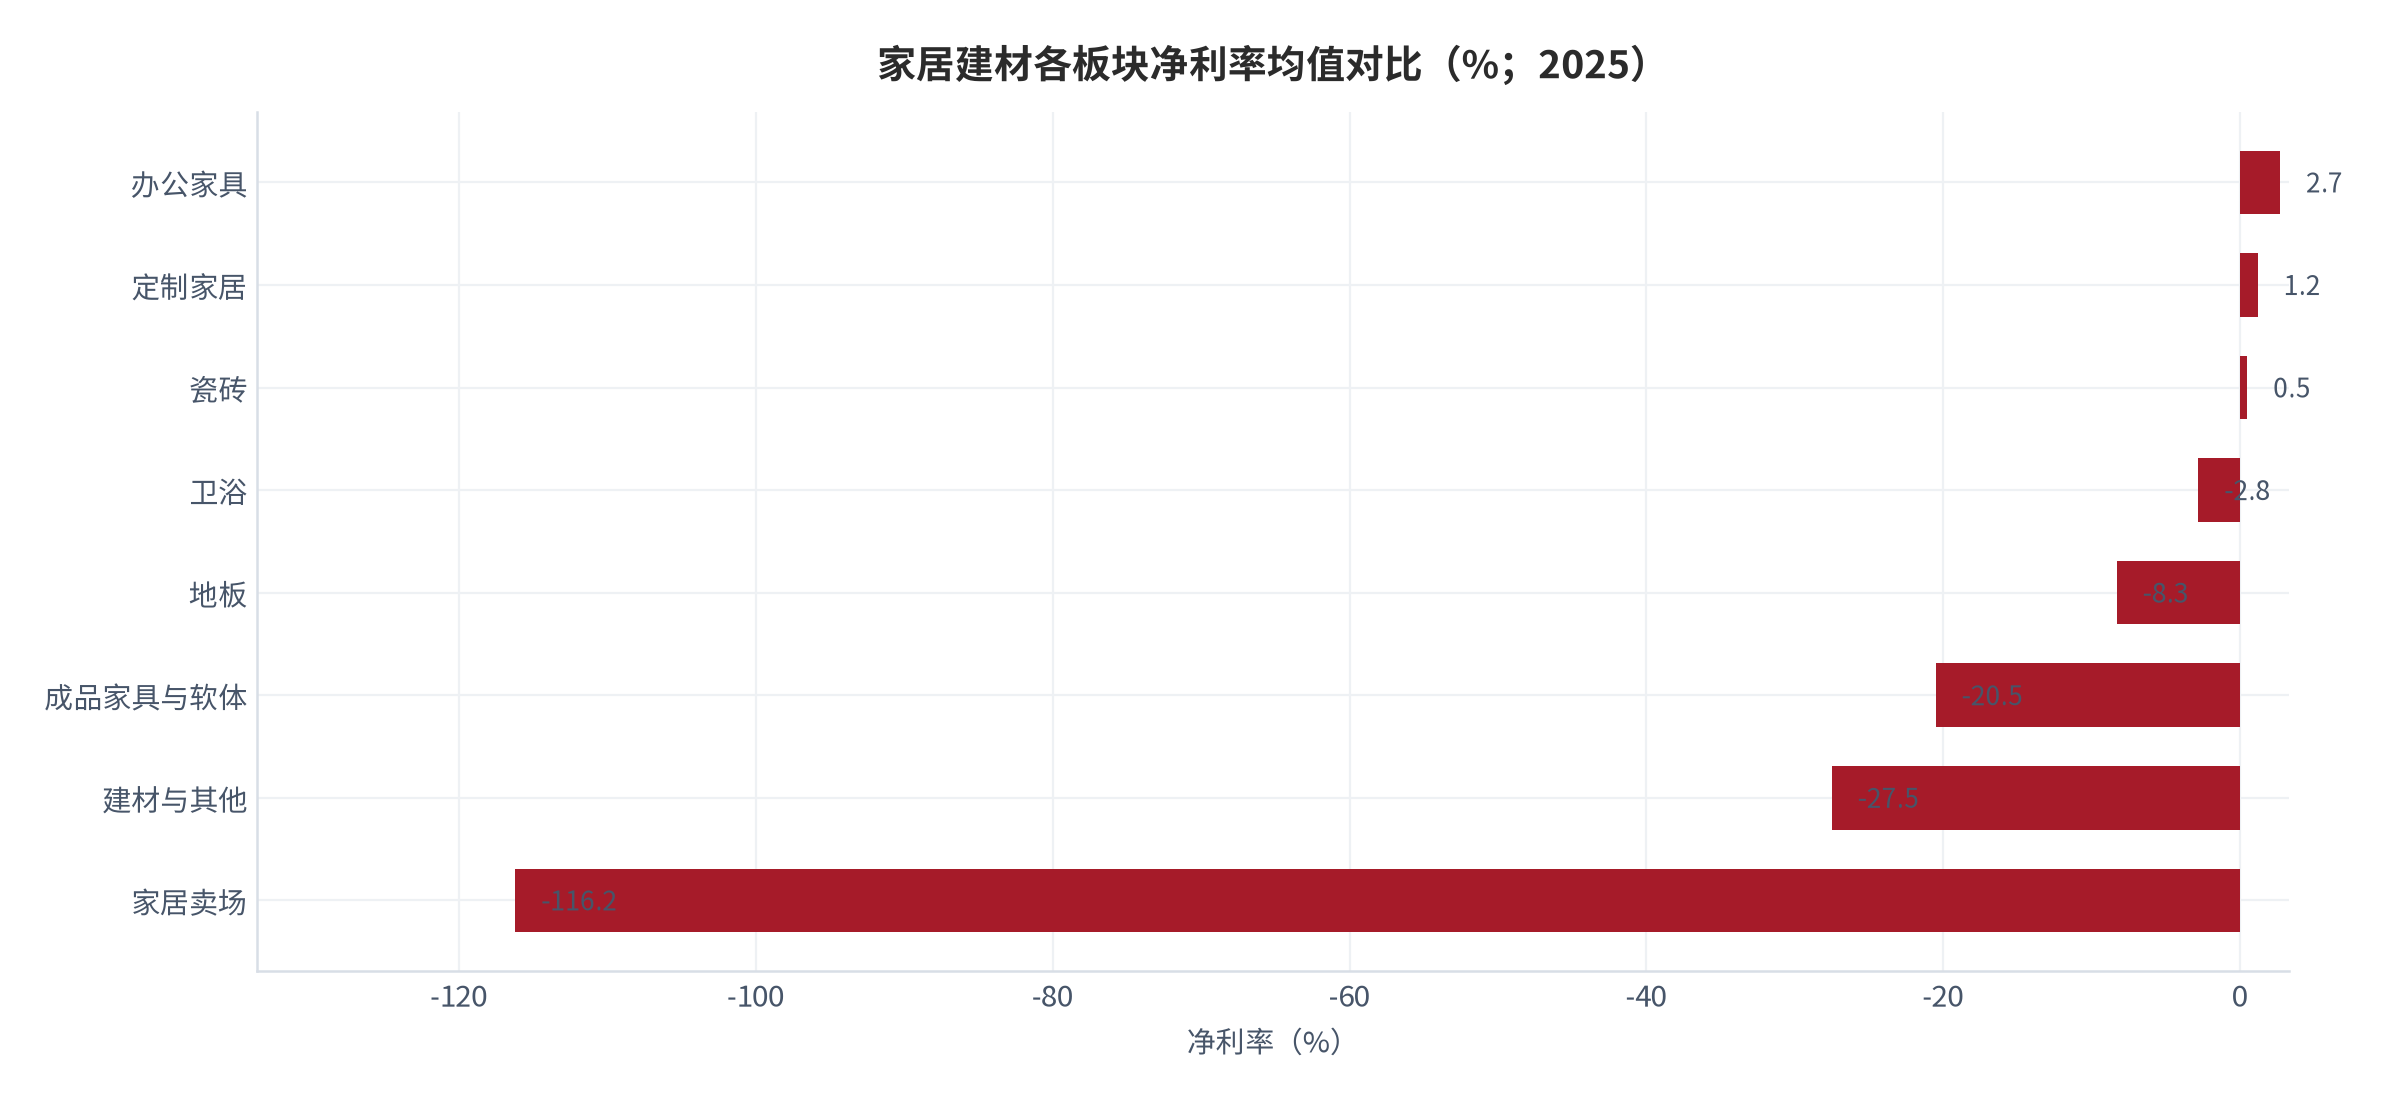
需要说明的是,不同统计期间与样本范围下,板块均值存在差异。2025 年前三季度的 61 家企业口径显示,地板板块毛利率均值 17.47%、平均毛利率 26.59%、平均净利率 -2.69% [11];2025 年上半年的 65 家企业口径显示,地板板块毛利率均值 17.81%、净利率均值 -4.53% [12]。三个口径的地板毛利率落在 17.47% 至 17.81% 的窄区间内,结论稳定;净利率的绝对值则随样本期间变化较大(-4.53% 至 -8.3%),但方向一致。这组交叉验证的意义在于:地板板块的低毛利不是某一家企业的问题,而是结构问题。
那么低毛利来自哪里?一个常见的解释是原材料与环保成本上升,另一个解释是竞争分散。但更直接的解释在渠道结构里:以终端消费者为对象的板块毛利率普遍较高——家居卖场依托商业平台、成品家具与软体依托品牌溢价、定制家居依托设计服务;而以工程与原材料为对象的板块毛利率普遍较低。地板恰好是这几类板块中工程属性最强、原材料属性也最强的一个:它既是板材的加工延伸,又是精装房的标配配套品。
05单方测算:工程渠道每平方米到底赚多少
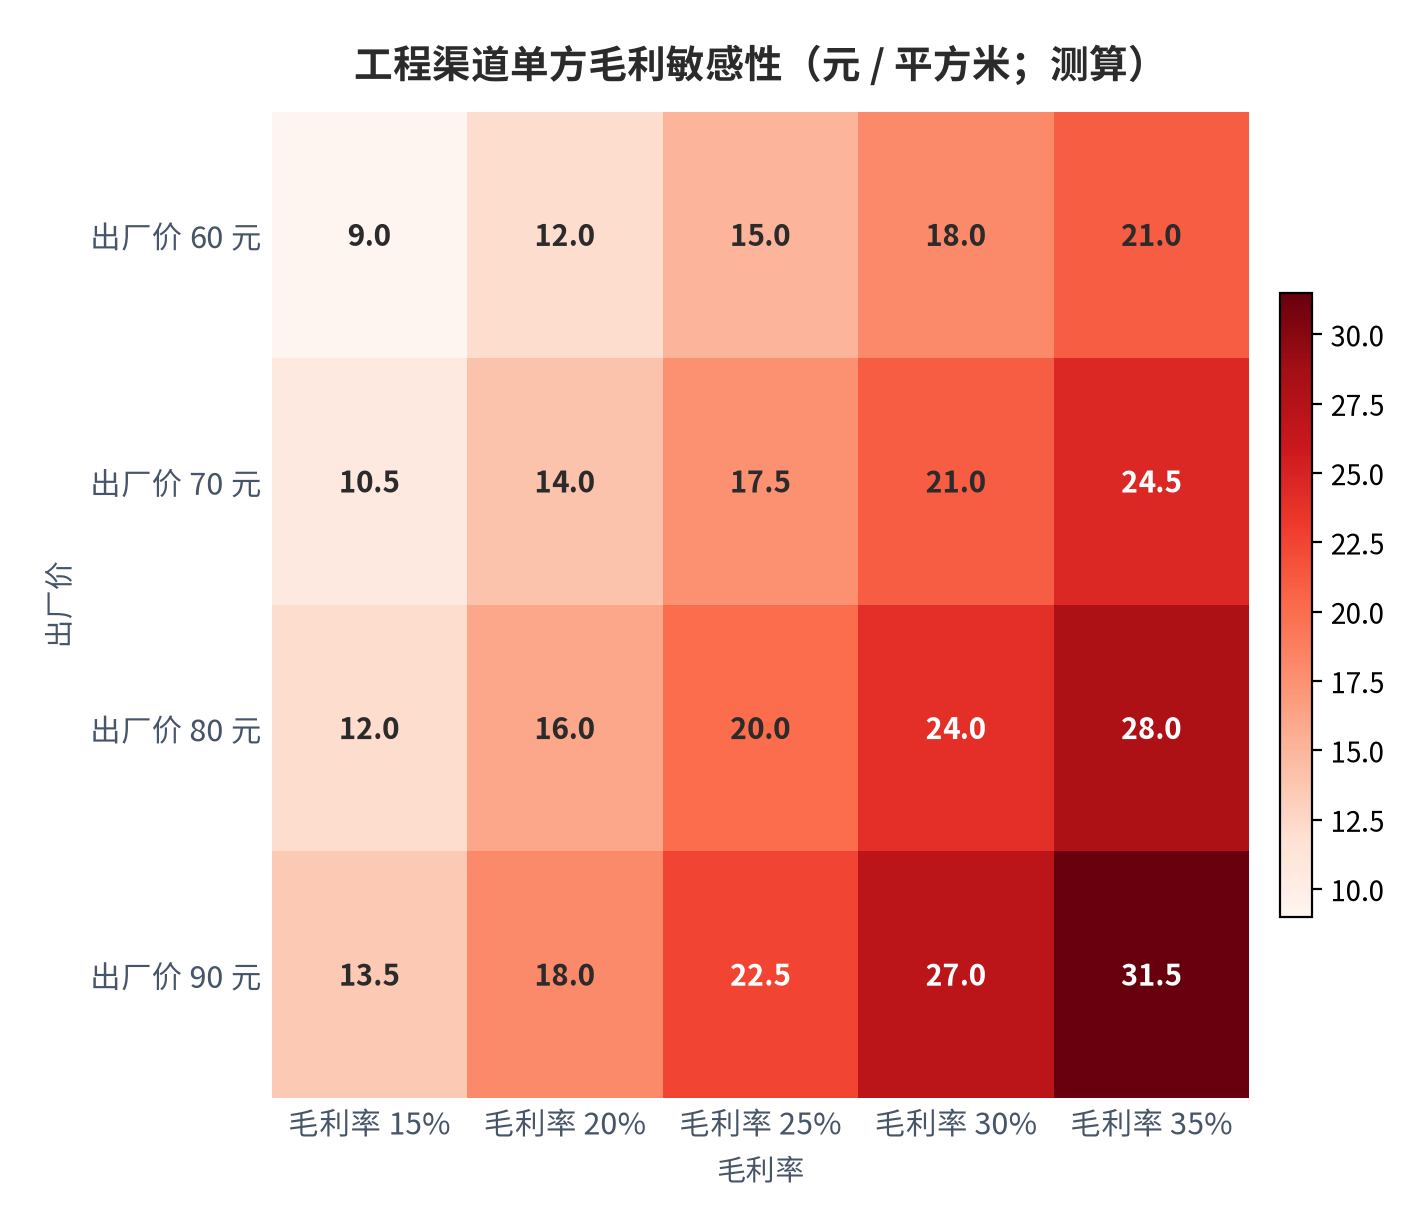
本报告的核心测算对象是「单方毛利额」,因为在地板这门生意里,收入规模与利润规模之间没有稳定的换算关系:同一家企业可以同时出现销量增长与净利润下滑。测算的起点是工程渠道出厂价。精装房集采通常以批发价结算,行业隐含单方价格约 106.9 元 / 平方米为含渠道加价的零售口径 [4][5],而工程渠道出厂价通常显著低于零售成交价,本报告取 70 元 / 平方米作为基准情形,并在敏感性分析中覆盖 60 元至 90 元区间。
在 70 元 / 平方米出厂价、20% 毛利率的假设下,单方毛利约 14.0 元;扣除按 114 天账期与年化 4% 资金成本计算的资金占用成本约 0.88 元,再扣除按应收账款 5% 计提的坏账准备约 3.50 元,工程渠道单方净毛利约 9.62元(测算)。作为对照,以圣象品牌零售均价约 105 元 / 平方米 [5]乘以大亚圣象 2025 年上半年木地板分产品毛利率 31.80% [9],零售渠道单方毛利约 33.4 元(测算),是工程渠道口径的约 3.47 倍(测算)。
这组测算里最敏感的两个变量是毛利率与坏账率。把毛利率从 15% 变动到 35%、出厂价从 60 元变动到 90 元,单方毛利的取值区间从 9.0 元延伸到 31.5 元(测算)。也就是说,同样卖一平方米工程地板,不同企业的毛利额可以相差 3.5 倍,而这个差异在收入端完全看不出来——两家收入都是 10 亿元的企业,单方毛利额可能相差一倍以上。
坏账率的杠杆效应更值得单独提出。在 70 元 / 平方米出厂价与14.0 元单方毛利的条件下,坏账率每上升 1 个百分点,对应损失 0.70 元 / 平方米,占单方毛利的 5%(测算)。反过来说,坏账率从 5% 上升到 10%,单方毛利从 14.0 元降到 10.5 元,降幅 25%(测算);如果同时叠加 10% 的降价,单方毛利将降到 3.5 元(测算),接近盈亏平衡线。这解释了为什么在房地产客户信用风险上升的年份,地板企业的利润会以远超收入降幅的幅度下滑——收入端的降幅是线性的,而毛利端的降幅是叠加的。
还有一层容易被忽略的成本:安装与售后。地板是半成品属性较强的建材,销售通常包含铺装服务,而铺装的人工成本与损耗在工程渠道由供货方承担的比例更高。本报告的测算未单独拆分铺装成本,把它包含在「材料与制造成本」中 [缺口]。这一处理会低估工程渠道的实际成本压力,因此上文给出的 9.62 元 / 平方米应视为乐观上限。这一提示对使用本报告测算结果的读者是必要的:单方毛利的绝对值不可直接用于企业比较,只有相对关系是可用的。
06应收账款周转:两种渠道模式的两套账期
长账期是工程渠道的必然结果,但它的量级需要被具体化。大亚圣象 2025 年上半年应收账款周转天数为 131.22天 [2];按 2025 年年报披露的应收账款周转率 3.19 次换算,全年口径约 114.4 天(测算)[6]。作为对照,以经销商与直营零售为主的德尔未来,2025 年年报应收账款周转率 11.56 次、换算约 31.6 天(测算)[7]。两家公司的账期相差约 3.62 倍(测算)。需要提示,这一比较只反映各自披露的应收账款范围,若企业通过其他应收款、应收票据或保理等方式转移了部分债权,实际资金占用会高于账面周转天数所显示的水平。
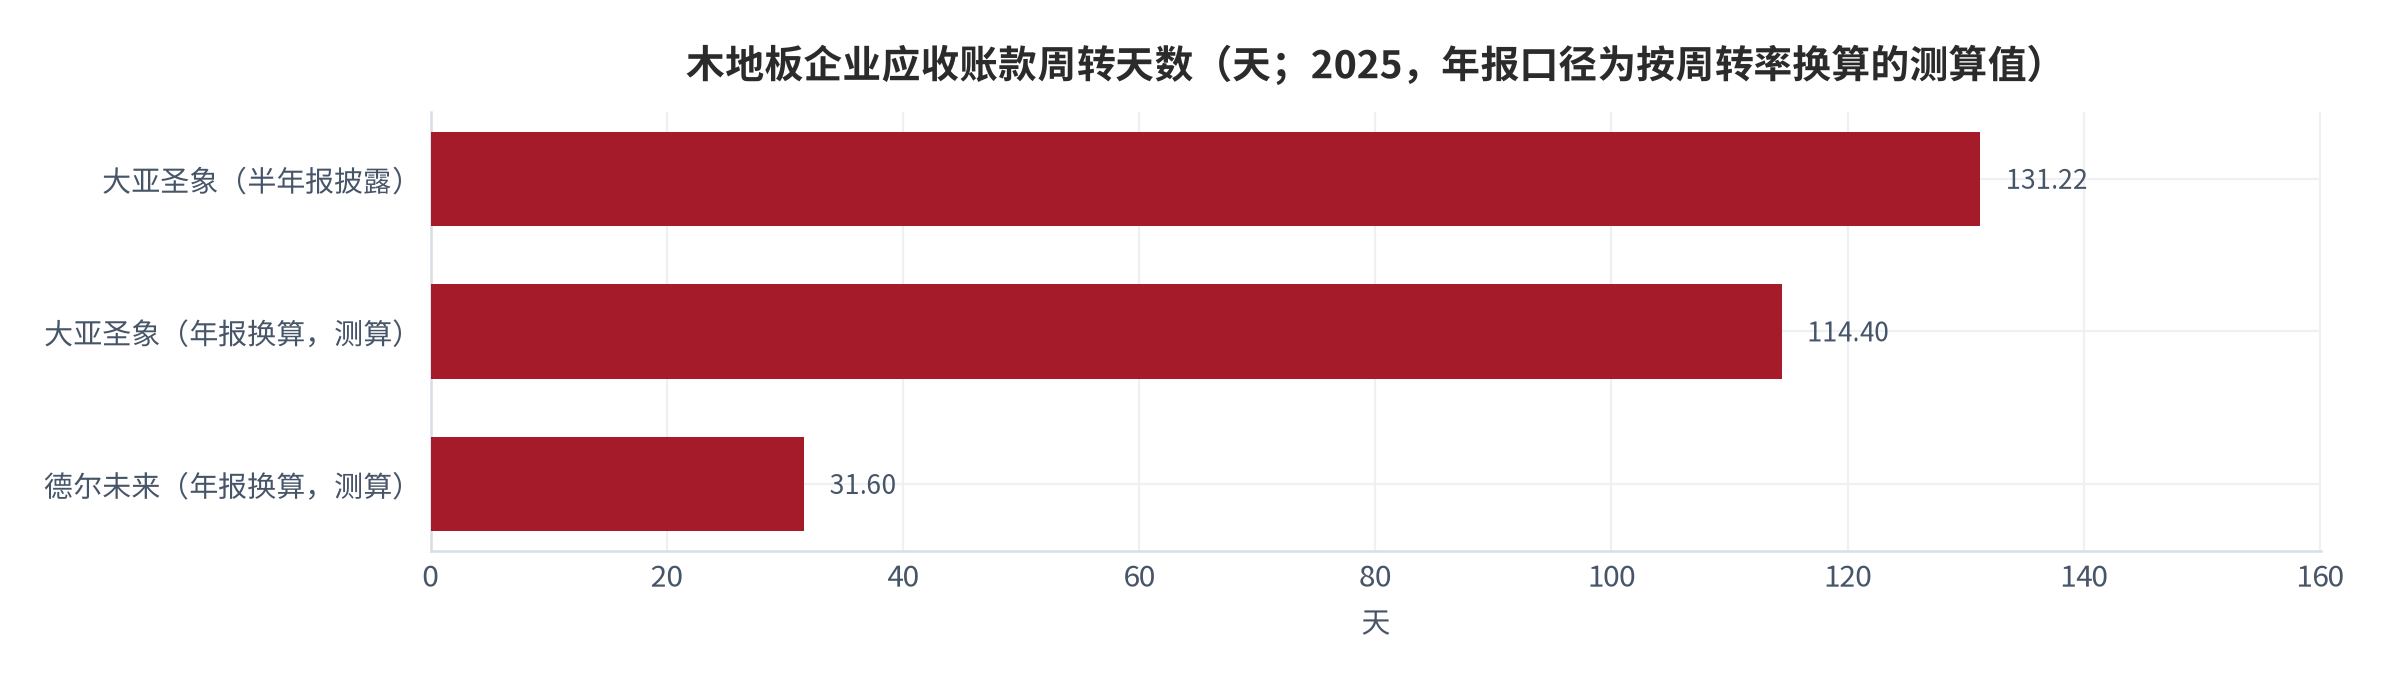
账期本身是一种隐性定价。以 70 元 / 平方米的工程出厂价为例,114 天账期对应的资金占用成本约 0.88 元 / 平方米(按年化 4% 测算)。表面上看这不构成致命影响——它只占 14.0 元单方毛利的 6.3%(测算)。但把三项成本叠加起来看,结构就清楚了:工程渠道的毛利率(20%)比零售渠道(31.80%)低 11.8 个百分点,再叠加账期成本与坏账准备,单方净毛利从 14.0 元降到 9.62 元、降幅 31.3%(测算)。也就是说,账期与坏账合计吃掉了工程渠道自身毛利的近三分之一。
一个反直觉的观察是:账期更长的企业活得更好。大亚圣象 2025 年营业收入 45.75 亿元、同比下降 14.49%,归母净利润 0.13 亿元,公司整体毛利率 26.74% [4][6];德尔未来 2025 年营业收入 11.66 亿元、同比下降 23.53%,归母净利润亏损 2.21 亿元,公司整体毛利率 15.43% [4][7][8]。账期短的德尔未来亏损更大,原因是它的毛利率只有 15.43%,低于地板板块均值 17.6% [1],也低于大亚圣象的 26.74% [6]。当毛利率低于 18% 而行业隐含单方价格在 106.9 元量级时,一次 10% 的降价就会吃掉全部毛利(测算:毛利率 17.6% 时,降价 10% 使毛利率降至约 8.4%,若毛利率 15.43% 则降至约 5.9%)。
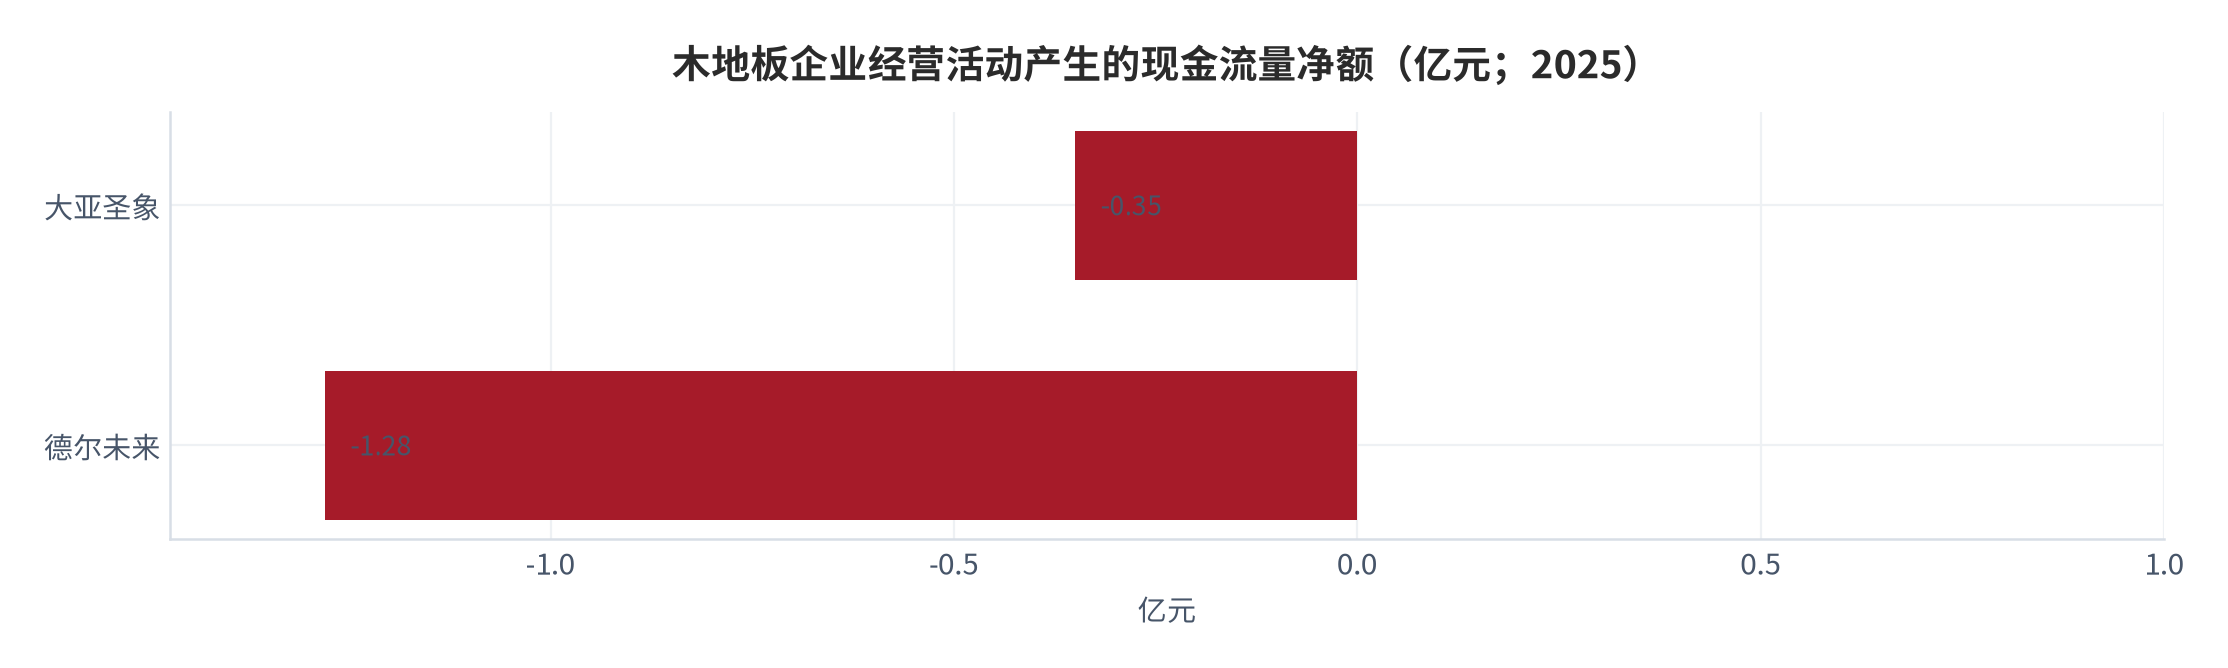
这引出本节的核心结论:在地板行业,账期决定资金效率,毛利率决定生死。账期长的企业需要更强的融资能力与更低的资金成本,毛利率低的企业则连融资的资格都没有——因为债权人不愿意为一个没有毛利缓冲的现金流提供支持。两家企业的经营现金流数据印证了这一点:大亚圣象 2025 年经营活动产生的现金流量净额为 -0.35 亿元,德尔未来为 -1.28 亿元 [6][7];后者的营业收入只有前者的 25.5%(测算),但经营现金流净流出额是前者的约 3.66 倍(测算)。
07企业侧观察:收入在缩、利润在亏、现金在流出
把主要木地板企业的 2025 年经营数据并列,可以看到一个高度一致的形态。大亚圣象营业收入 45.75 亿元、同比下降 14.49%,木地板业务收入 27.51 亿元,归母净利润 0.13 亿元 [4];德尔未来营业收入 11.66 亿元、同比下降 23.53%,木地板业务收入 7.61 亿元,亏损 [4][7];菲林格尔营业收入 3.65 亿元、同比增长 16.65%,木地板业务收入 2.70 亿元,归母净利润 -0.79 亿元 [4];大自然家居前三季度营业收入 16.46 亿元、下滑明显,归母净利润 -0.72 亿元 [4]。四家企业中,只有规模最小、增长最快的菲林格尔实现了收入正增长,但它同样亏损,且亏损额大于收入规模接近其 4.5 倍的大自然家居(测算)。
毛利率的分层解释了这组结果。大亚圣象 2025 年上半年木地板分产品毛利率 31.80%,公司整体毛利率 26.74% [6][9];德尔未来公司整体毛利率 15.43%,低于地板板块均值 17.6% [1][7]。同为地板企业,木地板分产品毛利率与公司整体毛利率之间还有一层差:大亚圣象的分产品口径为 31.80%、公司整体为 26.74%,相差 5.06 个百分点(测算),差额来自中高密度板(毛利率 11.72%)、竹与石塑地板(27.59%)、木门及衣帽间(18.28%)等低毛利业务的稀释 [9]。这说明「地板企业」的利润表其实是多个业务的加权结果,使用公司整体毛利率会低估地板业务的真实盈利能力,也会掩盖业务结构差异。
现金流是这组数据的落点。大亚圣象 2025 年经营活动产生的现金流量净额为 -0.35 亿元、净利润 -673.69 万元、扣非净利润 -1,760.80 万元,意味着剔除投资收益等非经常性项目后,主营业务处于亏损状态 [6];德尔未来 2025 年经营活动现金流量净额 -1.28 亿元、较上年同期由正转负、同比下降 250.47% [7][8]。两家企业的经营现金流均为负数,而同期营业收入分别下降 14.49% 与 23.53% [4][6][7]。收入下滑、毛利压缩、现金流净流出——这三件事同时发生,是本文判断「工程渠道拖累盈利」的现实基础。
需要为这个结论补一处反证。并非所有工程渠道业务都在恶化:某定制家居企业在 2025 年上半年主动调整客户结构,大宗业务收入 3.22 亿元、同比下滑 46.86%,但同时把零售业务维持在 12.92 亿元、海外业务做到 1.48 亿元并同比增长 70.69%,整体毛利率 35.97%、归母净利润 1.38 亿元、净利率 7.27%、同比提升 0.55 个百分点 [13]。这说明「收缩工程、稳住零售、拓展海外」是一条被验证过的路径,地板企业并非只能在工程渠道里被动接受定价。差异在于,定制家居的产品具备设计与服务溢价,而标准化的地板产品在同一价格带里难以形成差异化 [缺口]。
08出口侧:数量与金额背离,单价在往下走
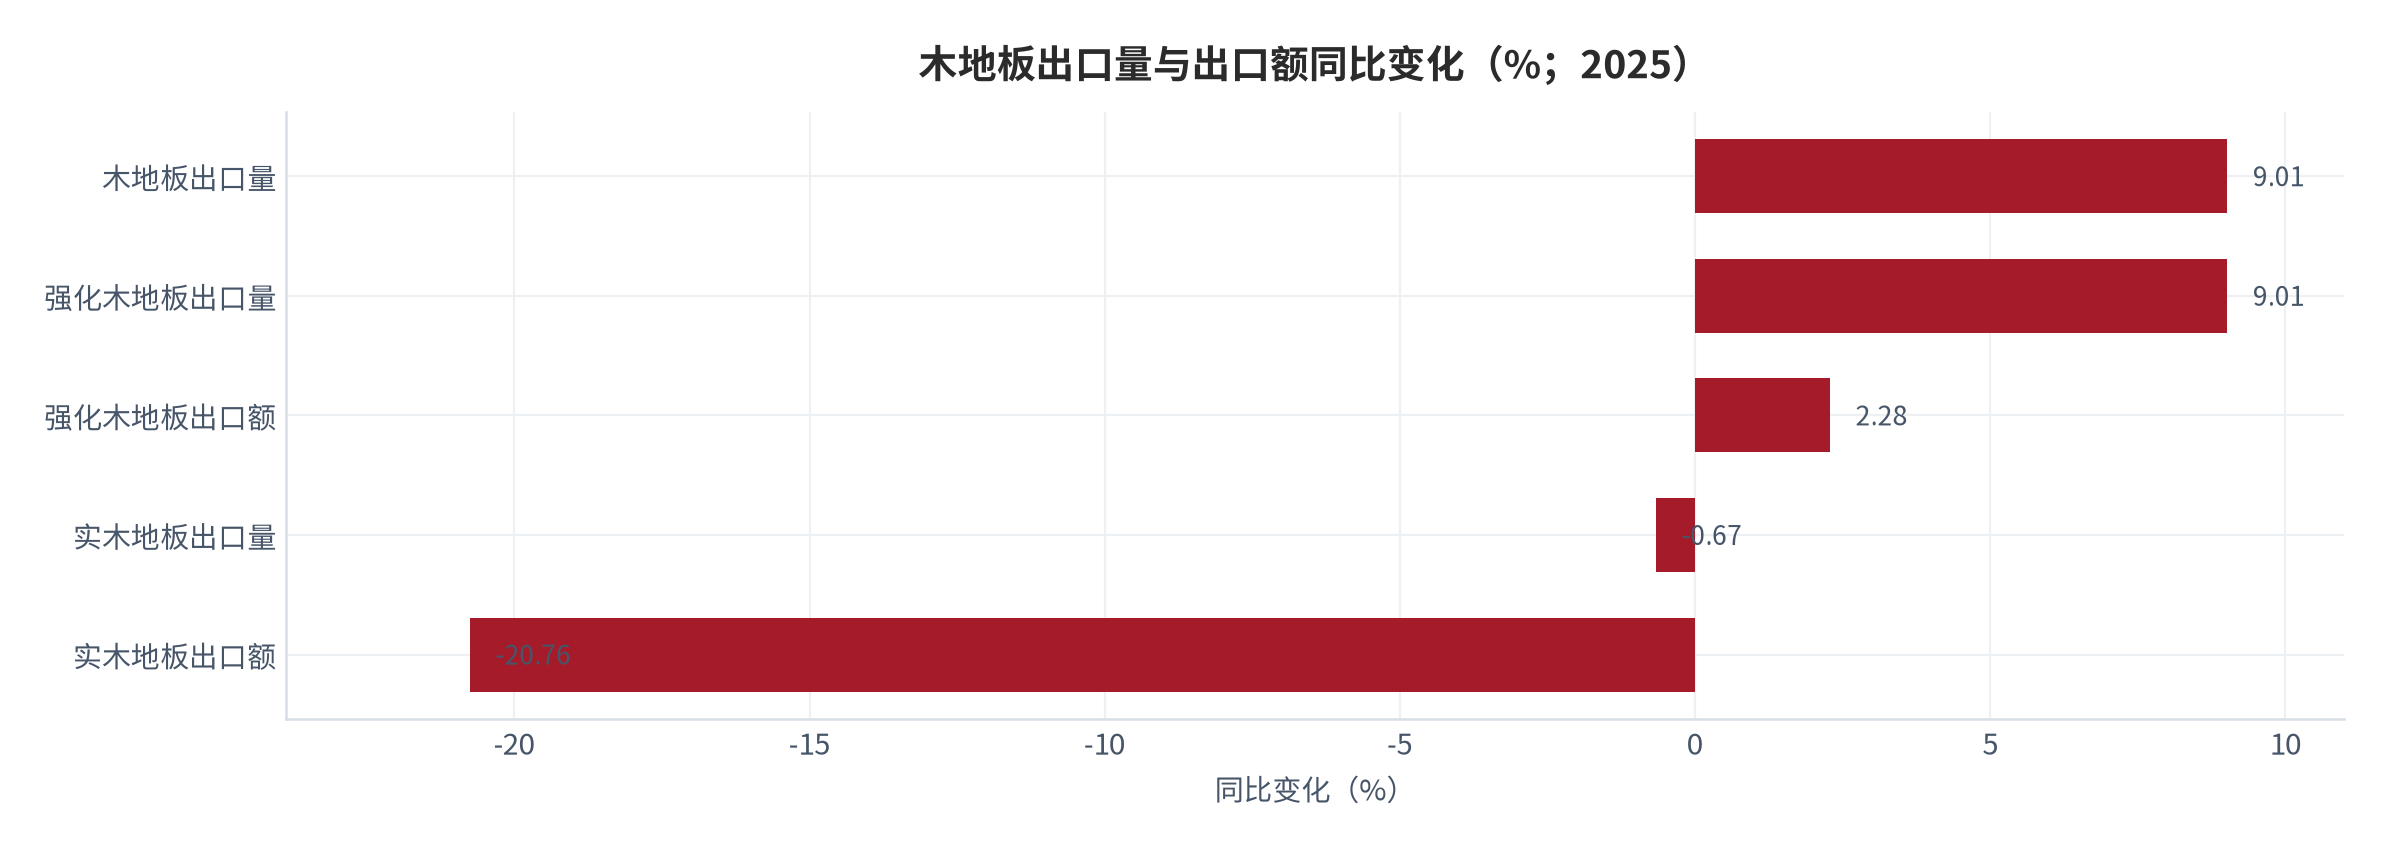
出口是观察定价权的一面镜子。中国木地板内销约为三分之二、出口约占三分之一 [14]。2025 年中国木地板出口量 123.98 万立方米、同比增长 9.01%,呈现回暖信号 [3][14]。但分品类的量价关系并不一致:强化木地板出口量 91.52 万立方米、同比增长 9.01%,出口额 4.93 亿美元、仅同比增长 2.28%;实木地板出口量 7.39 万立方米、同比略降 0.67%,出口额 6,826.83 万美元、同比下降 20.76% [3][14]。
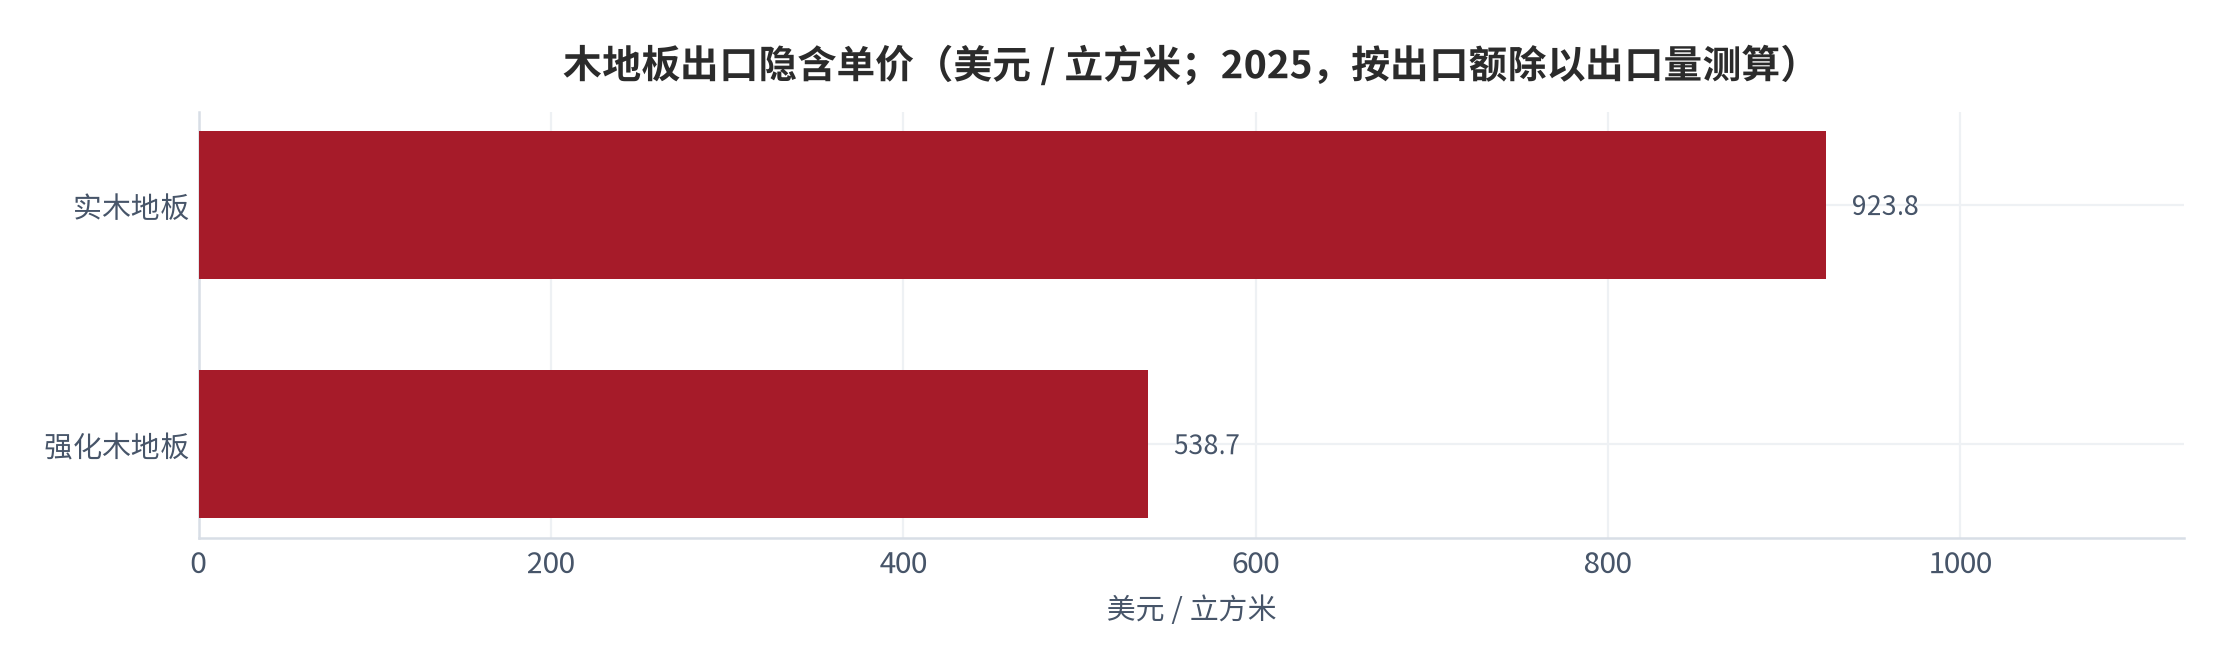
把量与额相除,可以得到隐含出口单价。强化木地板出口隐含单价约 538.7 美元 / 立方米(测算);实木地板出口隐含单价约 923.8 美元 / 立方米(测算)[3][14]。两者的差异符合产品定位:实木地板单价约为强化地板的 1.71 倍(测算)。但更值得注意的是价格变动方向:用价量关系换算,强化木地板出口隐含单价同比下降约 6.17%,实木地板出口隐含单价同比下降约 20.23%(测算)。两条线都在降价,且实木地板的降幅是强化地板的约 3.28 倍(测算)。
这组数字直接反驳了「集中度提升带来定价权」的叙事。如果头部企业真的获得了定价权,出口端的单价应当稳定或上升;实际观察到的量增额微增(强化)与量平价跌(实木)更符合「以价换量」的形态。与此同时,出口的目的地格局也在变化:强化木地板进口方面,2025 年中国进口量 1.99 万立方米、同比下降 27.37%,占木地板总进口量的 50.38%,德国与泰国形成高端耐磨与性价比并立的格局 [3]。进口市场出现「高端与性价比双雄并立」,反映国内需求端对两端产品的偏好同时存在,而中端产品的竞争最为激烈——这正好是地板板块利润率最薄的位置。
出口端的下行对国内毛利率有传导效应。当外销单价下降约 6% 至 20%(测算)时,以出口补充产能利用率的做法会同时压低综合毛利率。2025 年行业产能利用率为 65% 至 70% [4],低于这一水平时,固定成本摊销压力会进一步压缩单方毛利。本报告没有获得出口业务单独的分渠道毛利率数据 [缺口],因此不估算出口对综合毛利率的具体影响,但方向性判断是明确的:在单价下行与产能利用率偏低的双重条件下,「出口是用来填产能的,不是用来赚钱的」,这一状态在短期内难以改变。
09反面证据与风险
有几类证据会削弱本报告的判断,需要在结论之前提出。第一,环保门槛的提升确实会改变竞争结构。2026 年 6 月实施的强制性国家标准将 E0 级纳入强制要求,较原 E1 级收严超过 60%,实施前约 72% 的普通实木地板产品仅满足旧版 E1 级标准 [5]。如果这些产能确实退出市场,头部企业的份额与议价能力会同步上升,本报告关于「低毛利是结构问题」的判断将被削弱。
第二,品类结构正在向高附加值方向移动。高端品类市场占比预计从 2023 年的 18% 提升至 2028 年的 35% [4];地暖实木地板渗透率 2025 年已达 45.8% [4];智能制造渗透率从 38% 提升至 52%,电商渠道占比达 35% [3]。如果高端品类占比按预测路径提升,地板板块的综合毛利率有望从当前 17.6% 的水平上移,「低毛利」的结论会随时间失效。
第三,行业集中度在缓慢提升。行业前十大品牌市场集中度从 2022 年的 28% 提升至 2025 年的 33% [5];行业产能利用率 65% 至 70% [4],处于出清过程中;头部四品牌合计占据约 35% 市场份额 [3]。集中度提升通常伴随价格秩序改善,这是本报告判断的主要威胁之一。
第四,成本端存在改善可能。2025 年地板板块毛利率均值 17.6% 是在原材料与能源价格波动、以及房地产客户信用风险上升的背景下取得的 [1];若原材料价格下行叠加坏账计提充分,地板企业的利润表有修复空间。本报告在测算中固定采用 5% 的坏账率假设,若实际计提比例高于该值,工程渠道的单方净毛利会更低;若低于该值,测算会偏保守。
第五,渠道结构存在主动调整的成功案例。某定制家居企业在 2025 年上半年把大宗业务收入同比压缩 46.86%,同时维持零售业务 12.92 亿元、把海外业务做到同比增长 70.69%,整体净利率提升至 7.27% [13]。这证明「减少工程敞口」是可执行的策略,地板企业若采用类似路径,账期与毛利率结构都会改善。
10三情景测算:规模路径与利润路径的分叉
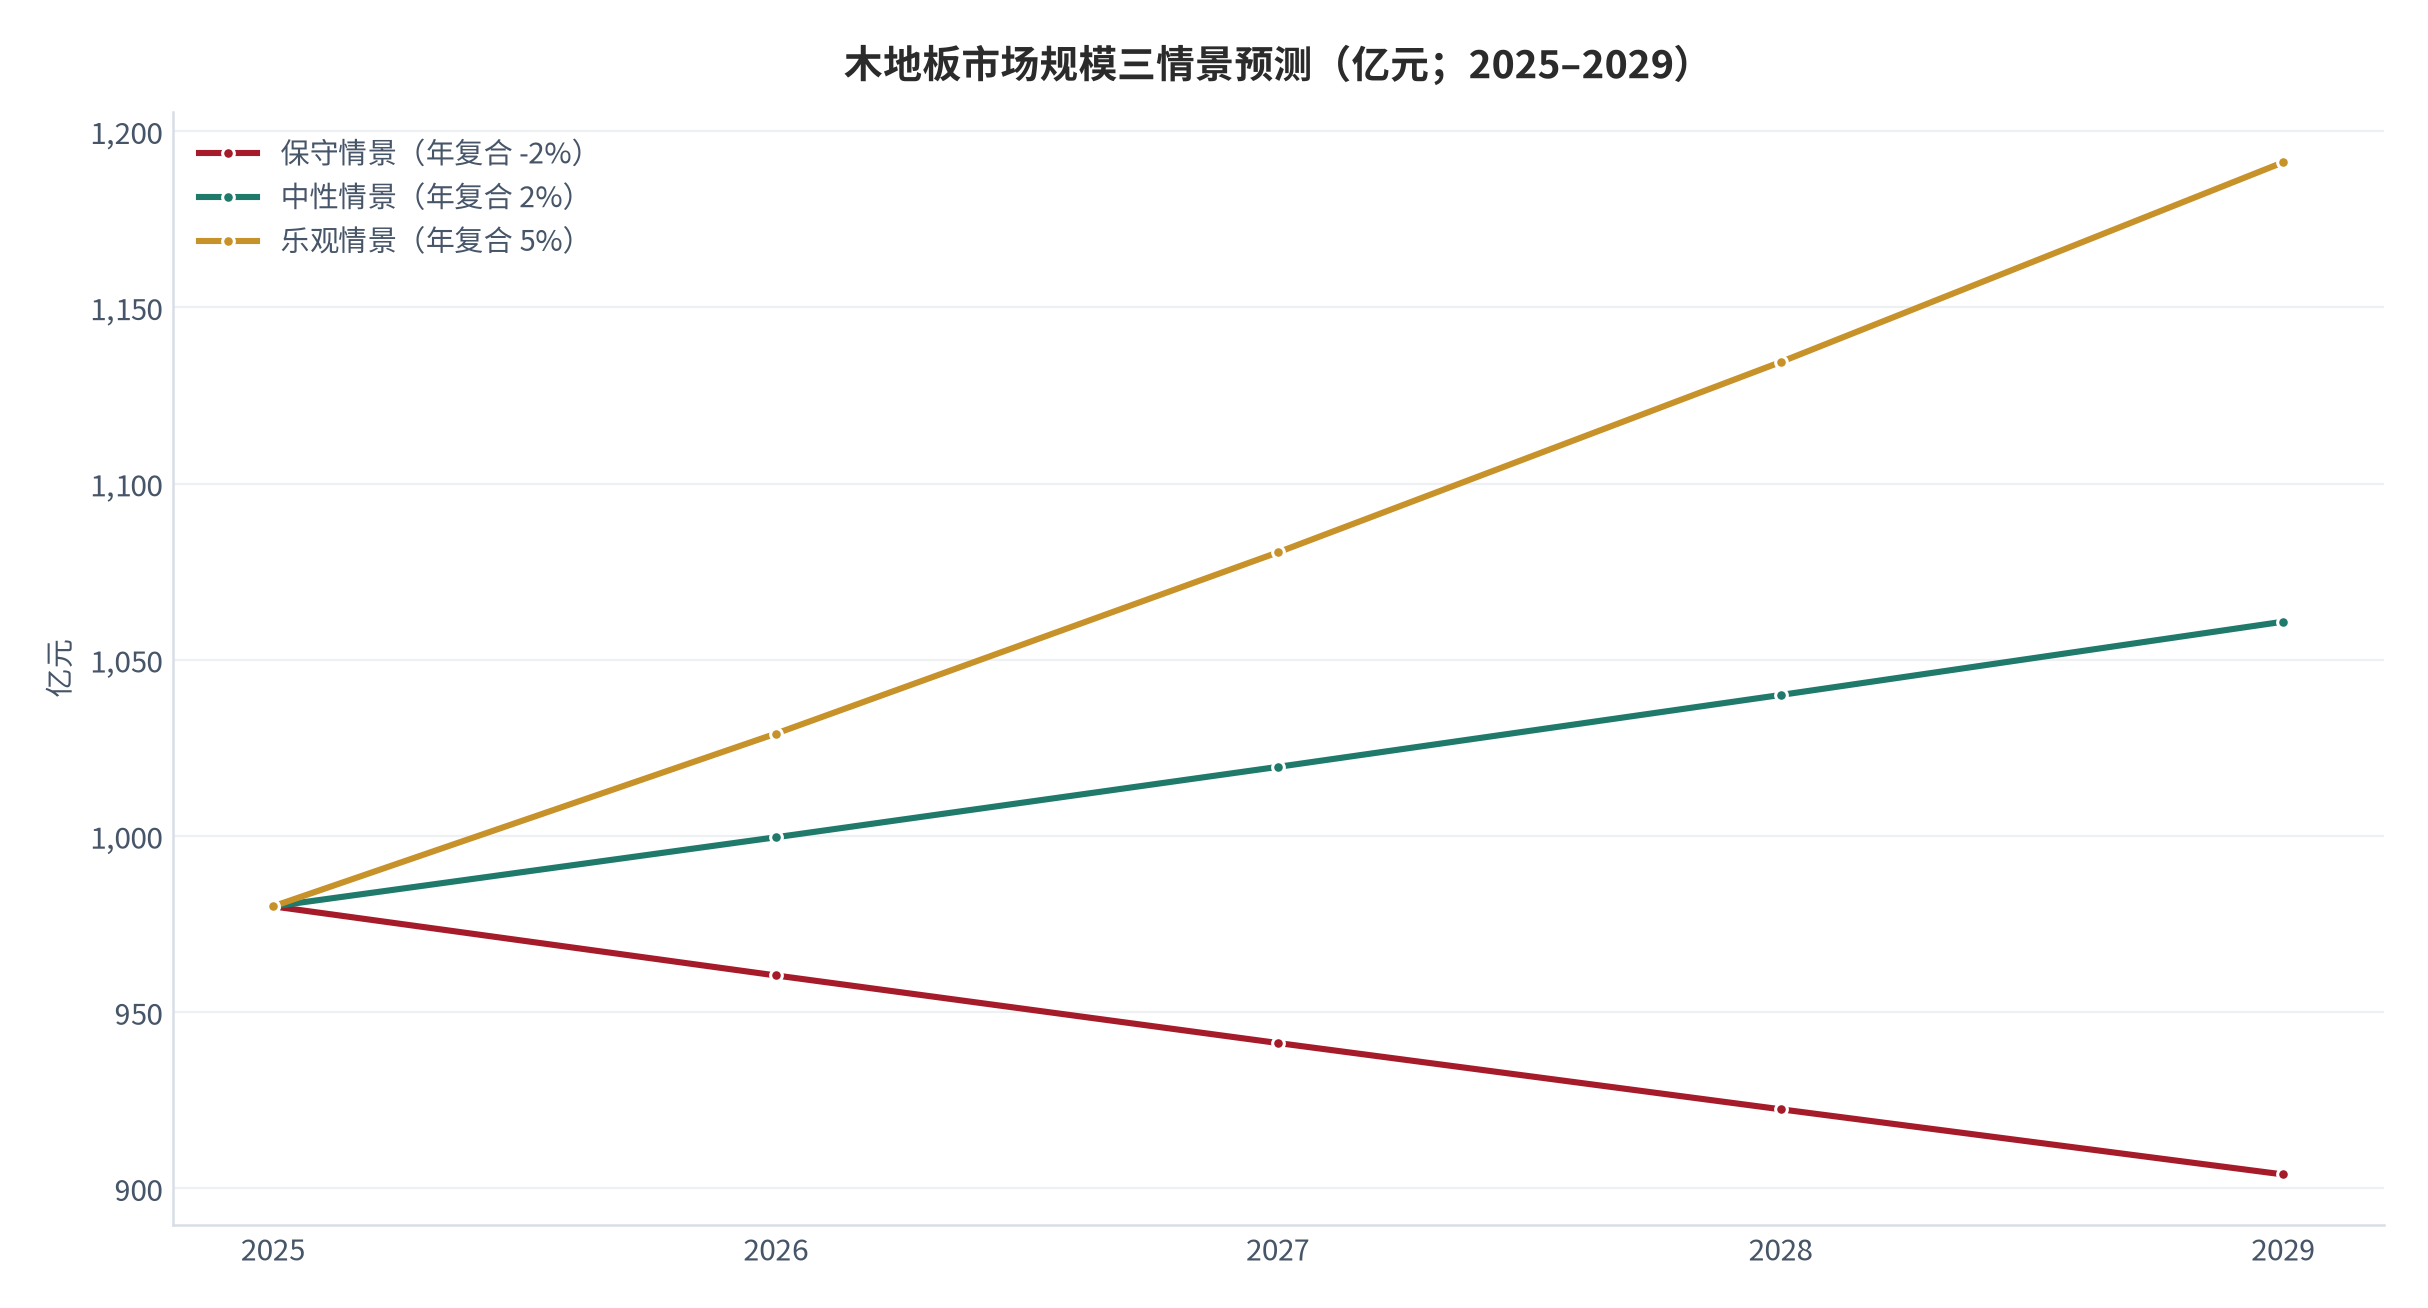
本报告的量化落点是木地板市场规模。选择这一指标的原因是它同时受三股力量影响:精装房配套率提升带来的品类结构变化、存量房翻新释放的零售需求、以及出口端的量价变化。基准值为 980 亿元(2025 年全品类口径)[4]。需要事先说明,以下情景为基于公开增速区间的静态测算,未考虑通胀、原材料价格剧烈波动与房地产政策变化,其用途是比较三种路径之间的相对差异。
保守情景假设房地产竣工面积继续下行、精装房配套率提升不足以抵消总量收缩,以年复合 -2% 计算,2029 年规模为 903.9 亿元(测算);中性情景假设存量翻新需求与出口回暖部分对冲新房收缩,以年复合 2% 计算,2029 年为 1,060.8 亿元(测算);乐观情景假设环保出清加速、高端品类占比按预测路径提升至 35%,以年复合 5% 计算,2029 年为 1,191.2 亿元(测算)。三个情景的 2029 年极差为 287.3 亿元,相当于 2025 年基准值的 29.3%(测算)。
规模情景之外,本报告更关心利润路径。在单方净毛利 9.62 元、隐含单方价格 106.9 元的条件下,工程渠道的单方净利率约 13.7%(测算);而在零售渠道,单方毛利 33.4 元对应约 31.8% 的单方毛利率(测算)。如果行业规模的复合增速为 2%,但渠道结构中工程占比继续提升,那么规模的增长会伴随利润率的下降;反之,如果零售与整装渠道占比提升,规模可能持平而利润改善。换句话说,对地板企业而言,真正需要跟踪的不是行业规模增速,而是零售与工程两种渠道的收入占比变化——这是本报告给出的最重要的单一观测指标。
还有一个需要提醒的量级关系。2025 年行业规模 980 亿元对应的板块净利率均值为 -8.3% [1][4],两者相乘得到的板块亏损规模约 81.3 亿元(测算)。这个数字并非精确的行业亏损额——它受样本结构与口径影响,只能用于说明量级——但它提示一个问题:在一个接近千亿规模的行业里,上市板块整体处于亏损状态,说明价格战与工程账期已经把行业利润压缩到了极限位置。在这种状态下,规模增长本身并不能解决盈利问题。
11跟踪指标:判断本报告观点是否成立
判断本报告观点是否成立,只需跟踪五组指标。第一组是盈利类:家居建材板块毛利率与净利率均值(2025 年地板板块分别为 17.6% 与 -8.3%)[1],以及地板企业木地板分产品毛利率(大亚圣象 2025 年上半年 31.80%)[9]。若地板板块净利率均值转正并超过定制家居板块,本报告判断反转。
第二组是渠道类:精装房复合木地板配套率(2020 年 41%、2023 年 65%、2030 年预计 85%)[5],以及企业的工程渠道收入占比与零售渠道收入占比。关键是两条曲线的相对变化:若零售占比提升而毛利率同步改善,说明渠道结构调整有效。
第三组是效率类:应收账款周转天数(大亚圣象 2025 年上半年 131.22天、年报换算约 114.4 天,德尔未来年报换算约 31.6 天)[2][6][7],以及经营活动现金流量净额(两家 2025 年分别为 -0.35 亿元与 -1.28 亿元)[6][7]。若账期缩短且经营现金流转正,说明工程敞口在收缩。
第四组是品类类:实木复合地板销量增速(2025 年为 7.03%)[3][4],高端品类市场占比(2023 年 18%、2028 年预计 35%)[4],以及地暖实木地板渗透率(2025 年 45.8%)[4]。若高端品类占比提升同时板块毛利率上移,说明结构升级确实在转化为盈利。
第五组是政策与出口类:新国标实施后的产能退出情况(实施前约 72% 的普通实木地板仅满足旧版 E1 级)[5],行业集中度(2022 年 28% 至 2025 年 33%)[5]与产能利用率(65% 至 70%)[4],以及出口隐含单价(2025 年实木地板约 923.8 美元 / 立方米、强化木地板约 538.7 美元 / 立方米,测算)[3][14]。这五组指标中,最先会变化的是第三组(账期与现金流),因为它直接反映企业在渠道结构上的实际取舍。
12结论
木地板行业的真实瓶颈不在需求,而在利润的分配位置。需求端并不缺故事:实木复合地板 2025 年销量同比增长 7.03%,是唯一正增长的主要品类 [3][4];精装房配套率从 41% 提升至 65% 并预计在 2030 年突破 85% [5];存量房翻新等需求占家装市场份额 60% 以上 [10]。问题在于这些增量中最大的一块——精装房配套——恰好是毛利率最低、账期最长的渠道:地板板块 2025 年毛利率均值 17.6%、净利率均值 -8.3%,为八个家居建材板块中毛利率最低者 [1];大亚圣象 2025 年上半年应收账款周转天数 131.22天 [2],工程渠道单方净毛利约 9.62元(测算)。
因此,看待这一行业的方式应当从「增速」切换到「渠道结构」。对投资者而言,判断一家地板企业的质地,需要看三件事:木地板分产品毛利率(而非公司整体毛利率)、零售与工程两种渠道的收入占比、以及应收账款周转天数与经营活动现金流净额的组合。大亚圣象的木地板分产品毛利率 31.80% 与公司整体毛利率 26.74% 之间的 5.06 个百分点(测算),正是被非地板业务与工程账期稀释掉的部分 [6][9]。对行业内企业而言,把工程渠道的敞口控制在与自有资金能力匹配的水平,并提高零售与整装渠道的占比,是比追求销量增长更紧迫的任务 [13]。
本报告有两处需要强调的边界。第一,涉及企业层面的数据来自公开披露与二手整理,不同机构的统计边界存在差异;行业规模存在 815 亿元与 980 亿元两种口径,本报告采用后者并已在附录 C 中说明理由与风险;涉及三层实木与多层实木的结构差异,由于缺乏拆分数据,本报告只做定性讨论。第二,本报告不提供任何目标价格或收益预测,也不构成对任何企业、产品或市场的推荐。本报告由云上有品编制,观点与测算如有修订将在后续版本中说明。
A数据来源与证据表
| 编号 | 来源 / 报告 | 关键数据 | 链接 |
|---|---|---|---|
| [1] | 搜狐财经(2025 年家居建材上市企业年报拆解) 2025家居年报拆解:8家百亿、6家真赚钱、1家资不抵债 |
2025 年 64 家家居建材上市企业(剔除家居卖场)净利润下滑 50.3%,大幅高于规模以上家具制造业利润总额 12.1% 的降幅;八个板块毛利率平均值排序为家居卖场 47.6%、定制家居 30.5%、成品家具与软体 26.6%、瓷砖 24.9%、卫浴 24.4%、办公家具 23.8%、建材与其他 22.9%、地板 17.6%;八个板块净利率平均值排序为办公家具 2.7%、定制家居 1.2%、瓷砖 0.5%、卫浴 -2.8%、地板 -8.3%、成品家具与软体 -20.5%、建材与其他 -27.5%、家居卖场 -116.2%;2025 年度毛利率在 40% 以上的企业有六家,包括富森美 62.96%、红星美凯龙 59.8%、慕思股份 51.34%、好太太 48.78%、我乐家居 46.30%、奥普科技 45.65%;净利率在 10% 以上的企业有八家,包括富森美 47.37%、匠心家居 25.38%、奥普科技 15.64%、我乐家居 12.02%、北新建材 11.86%、欧派家居 11.61%、慕思股份 10.1%、索菲亚 10.04% 检索:2026-09-27 |
https://www.sohu.com/a/1021048863_100175166 |
| [2] | 中国证券报·中证智能财讯 大亚圣象:2025年上半年净利润3565.76万元 |
大亚圣象 2025 年上半年实现营业总收入 20.96 亿元、同比下降 11.84%;归母净利润 3565.76 万元、同比下降 43.89%;扣非净利润 2934.58 万元、同比下降 46.85%;经营活动产生的现金流量净额为 -3116.86 万元,上年同期为 2.1 亿元;基本每股收益 0.07 元、加权平均净资产收益率 0.53%;第二季度实现营业收入 13.08 亿元、同比下降 9.71%、环比增长 65.95%,归母净利润 1.05 亿元、同比增长 5.9%、环比增长 251.3%;2025 年上半年公司毛利率为 26.86%、同比上升 0.97 个百分点,净利率 0.92%、较上年同期下降 1.5 个百分点;第二季度毛利率 29.77%、同比上升 3.26 个百分点;上半年期间费用为 5.54 亿元、期间费用率为 26.42%、同比上升 3.1 个百分点;应收账款周转天数为 131.22 天、应收账款周转率 1.37 次(截至 2025 年 6 月 30 日);木地板产品收入占主营业务比重 64.66%、竹与石塑地板占比 10.52%、中高密度板占比 22.49% 检索:2026-09-27 |
https://newzzbcx.cs.com.cn/cxnews.html?name=new20250827231751srktztnv&random=hJ5YbMpb |
| [3] | 三个皮匠报告(引述中国林产工业协会数据) 2025年中国强化地板行业数据 |
2025 年中国具有一定规模企业的地板产品总销量约 9.17 亿平方米、同比增长 1.55%,但木竹地板整体约 4.13 亿平方米,其中强化木地板销售 1.95 亿平方米、同比下降 2.01%,是木竹地板中销量最大的品类,也是连续多年下滑的主要品类之一;实木复合地板销售 1.477 亿平方米、同比增长 7.03%,成为唯一正增长的主要木地板品类;实木地板销售 0.39 亿平方米、同比下降 4.88%;竹地板销售 0.26 亿平方米、同比下降 9.09%;2025 年中国木地板出口量 123.98 万立方米、同比增长 9.01%,其中强化木地板出口量 91.52 万立方米、同比增长 9.01%,出口额 4.93 亿美元、同比增长 2.28%;强化木地板进口量 1.99 万立方米、同比下降 27.37%,占木地板总进口量的 50.38%,德国和泰国形成高端耐磨与性价比双雄并立格局;行业集中度逐步提升,圣象、大自然、菲林格尔、德尔等头部品牌合计占据约 35% 的市场份额;智能制造渗透率从 38% 提升至 52%,电商渠道占比达 35% 检索:2026-09-27 |
https://www.sgpjbg.com.cn/searchtag/26300793.html?page=2 |
| [4] | 三个皮匠报告 2026年度中国木地板行业全景调研报告 |
中国木地板行业市场规模约 980 亿元(2025 年)、约 1020 亿元(2026 年预测);2025 年地板产品总销量 9.17 亿平方米(规模以上企业口径),其中木竹地板 4.13 亿平方米、石晶地板 4.25 亿平方米、木塑地板 0.79 亿平方米;木竹地板中强化木地板 19500 万平方米、同比下降 2.01%,实木复合地板 14770 万平方米、同比增长 7.03%,实木地板 3900 万平方米、同比下降 4.88%,竹地板 2600 万平方米、同比下降 9.09%,其它地板 560 万平方米、同比增长 9.80%;行业产能利用率 65% 至 70%;行业 CR5 集中度 26%;地暖实木地板渗透率 45.8%;高端品类市场占比从 2023 年的 18% 预计提升至 2028 年的 35%;全球木地板市场规模约 596 亿美元(2026 年预计);2025 年主要木地板上市公司业绩:大亚圣象营业收入 45.75 亿元、同比 -14.49%、木地板收入 27.51 亿元、归母净利润 0.13 亿元;德尔未来营业收入 11.66 亿元、同比 -23.53%、木地板收入 7.61 亿元、亏损;菲林格尔营业收入 3.65 亿元、同比 +16.65%、木地板收入 2.70 亿元、归母净利润 -0.79 亿元;大自然家居营业收入 16.46 亿元(前三季度)、下滑明显、归母净利润 -0.72 亿元 检索:2026-09-27 |
https://www.sgpjbg.com/searchtag/25807469.html |
| [5] | 三个皮匠报告 木地板行业现状(行业问答口径) |
2025 年中国木地板行业市场规模约 815 亿元,规模企业地板产品总销量约 9.17 亿平方米、同比增长 1.55%,其中木竹地板总销量约 4.13 亿平方米;中国是全球最大的木地板生产国与消费国,占据全球约 33% 至 35% 的市场份额;行业竞争格局高度分散,核心厂商有大亚圣象、大自然家居、德尔地板、书香门地和安信地板,前三大厂商合计占有约 10% 的份额;圣象品牌市占率超过 13%、销量约为第二名大自然地板的近两倍、均价约 105 元/平方米、高于同行;行业前十大品牌市场集中度从 2022 年的 28% 提升至 2025 年的 33%;精装房政策推动工程渠道快速增长,头部房企精装房标配中复合木地板配套率已从 2020 年的 41% 提升至 2023 年的 65%,预计 2030 年突破 85%,工程渠道将贡献 30% 以上的增量空间;圣象连续 11 年荣获中国房地产开发企业 500 强首选品牌、品牌首选率 19% 排名行业第一,B 端销量从 2016 年的约 700 万平方米增长至 2020 年的约 2700 万平方米;2026 年 6 月实施的 GB 18580-2025 强制性国标首次将 E0 级(甲醛释放限量不超过 0.050 mg/m³)纳入强制要求、较 E1 级收严超过 60%,新标准实施前约 72% 的普通实木地板产品仅满足旧版 E1 级标准;地采暖用实木地板适用 GB/T 35913—2018 标准,需额外测导热系数 0.10 至 0.18 W/(m·K) 检索:2026-09-27 |
https://www.sgpjbg.com.cn/searchtag/26361631.html |
| [6] | 腾讯自选股(大亚圣象 2025 年年度主要财务指标) 大亚圣象(000910.SZ)财务主要复合指标与主营构成 |
2025 年营业总收入 45.75 亿元、同比下降 14.49%;营业成本 33.51 亿元;销售毛利率 26.74%、销售净利率 -0.15%;净利润 -673.69 万元、归母净利润 1333.70 万元、扣非净利润 -1760.80 万元;应收账款周转率 3.19 次、存货周转率 1.97 次、总资产周转率 0.49 次;资产负债率 27.84%、有息负债率 2.82%;经营活动产生的现金流量净额为 -3454.76 万元;投资回报率 ROA -0.07%、加权净资产收益率 0.20%;2024 年营业总收入 53.50 亿元、归母净利润 1.39 亿元;2023 年营业总收入 65.32 亿元、归母净利润 3.33 亿元;2022 年营业总收入 73.63 亿元、归母净利润 4.20 亿元;营业收入三年复合增长率 -14.67%、归母净利润三年复合增长率 -68.34%;2025 年第二季度销售毛利率 29.77%、销售净利率 8.04%;2026 年中报口径下木地板收入 9.21 亿元、占比 44.46%,中高密度板 4.06 亿元、占比 19.59%,铝板带 4.39 亿元、占比 21.19% 检索:2026-09-27 |
https://gu.qq.com/sz000910/gp/jbnb |
| [7] | 腾讯自选股(德尔未来 2025 年年度主要财务指标) 德尔未来(002631.SZ)财务主要复合指标 |
2025 年营业总收入 11.66 亿元、同比下降 23.53%;营业成本 9.86 亿元;销售毛利率 15.43%、销售净利率 -19.52%;净利润 -2.28 亿元、归母净利润 -2.21 亿元、扣非净利润 -2.19 亿元;应收账款周转率 11.56 次、应收账款周转天数 31.13 天、存货周转率 2.01 次、总资产周转率 0.35 次;资产负债率 31.93%、有息负债率 26.10%;经营活动产生的现金流量净额为 -1.28 亿元、销售现金比率 -10.97%;资产回报率 ROA -6.76%、加权净资产收益率 -10.29%;第四季度营业总收入 3.35 亿元、销售毛利率 9.94%、销售净利率 -44.82%;营业收入三年复合增长率 -16.08%、归母净利润三年复合增长率 -125.70% 检索:2026-09-27 |
https://gu.qq.com/sz002631/gp/jbnb |
| [8] | 界面新闻(经网易财经转载) 德尔未来(002631.SZ)2025年净利润为-2.21亿元,同比亏损扩大 |
2026 年 4 月 22 日德尔未来发布 2025 年年报:营业总收入 11.66 亿元、较上年同期减少 3.59 亿元、同比下降 23.53%;归母净利润 -2.21 亿元、较上年同期减少 1.31 亿元;经营活动现金净流入 -1.28 亿元、较上年同期下降 250.47%;资产负债率 31.93%;毛利率 15.43%;ROE -10.84%、较上年同期减少 6.88 个百分点;摊薄每股收益 -0.28 元;总资产周转率 0.35 次、存货周转率 2.01 次;股东户数 3.22 万户、前十大股东持股占总股本 57.94%;研发总投入 2527.43 万元、同比下降 32.63%、研发投入占比 2.17%;公司地板类和定制家居类收入分别同比下滑 24.74% 和 21.79%,毛利率分别下降 3.58 和 8.89 个百分点;分销售模式看经销商模式和直营模式收入分别下降 17.64% 和 29.8% 检索:2026-09-27 |
https://www.163.com/dy/article/KR4E043L0534A4SC.html |
| [9] | 大亚圣象家居股份有限公司(巨潮资讯网) 2025年半年度报告全文 |
分产品口径:木地板营业收入 13.55 亿元、营业成本 9.24 亿元、毛利率 31.80%、毛利率比上年同期减少 0.68 个百分点、营业收入比上年同期减少 3.59%;中高密度板营业收入 4.71 亿元、营业成本 4.16 亿元、毛利率 11.72%、毛利率比上年同期增加 2.07 个百分点、营业收入同比减少 19.18%;竹、石塑地板营业收入 2.20 亿元、营业成本 1.60 亿元、毛利率 27.59%、营业收入同比减少 36.80%;木门及衣帽间营业收入 0.22 亿元、毛利率 18.28%;分行业装饰材料业营业收入 20.69 亿元、营业成本 15.18 亿元、毛利率 26.63%、营业收入同比减少 12.24%;分地区华东地区毛利率 25.22%、华北地区 30.54%、西北地区 31.79%、西南地区 32.34%、华南地区 21.78%、中南地区 30.92%、国外 25.65% 检索:2026-09-27 |
http://static.cninfo.com.cn/finalpage/2025-08-28/1224588195.PDF |
| [10] | 新浪财经 整装大家居时代,生活家、世友、书香门地、圣象、大自然、久盛等地板企业如何寻找第二增长曲线? |
整装大家居模式为地板企业带来三大增长机遇:客单价提升(从单一地板产品到地墙一体化、地门墙柜一体化解决方案)、市场空间拓展与产业价值升级;存量房翻新、老旧小区改造、精装房升级已成为家居市场的核心增量,占家装市场份额的 60% 以上;以欧派家居为例,通过大家居战略升级,企业毛利率可从 31.6% 提升至 35.9%;地板企业具备链接墙面、木门、柜体等品类的天然纽带作用;生活家地板 2025 年推出 ENF 级新三层人字拼系列,以 188 元/平方米的终端价格显著低于市面同类产品(通常 250 元起步),采用钻晶工艺、选用市场广泛接纳的新三层结构、达到 ENF 级环保标准;2025 年生活家地板品牌曝光覆盖全国 56 座核心高铁枢纽 检索:2026-09-27 |
https://finance.sina.com.cn/stock/relnews/cn/2025-11-20/doc-infxzzsy0805317.shtml |
| [11] | 新浪财经 残酷洗牌!超30%亏损,七成定制企业现金流告急,2025前三季度谁最艰难? |
61 家家居建材上市企业平均毛利率为 26.59%、平均净利率为 -2.69%;从所属板块看,家居卖场毛利率均值 49.62%、成品家具与软体 33.53%、定制家居 30.89%、地板板块毛利率均值 17.47%、建材与其他板块 18.09%;毛利率在 40% 以上的企业有五家,包括富森美 65.36%、红星美凯龙 61.89%、我乐家居 46.58%;净利率超过 10% 的企业仅有 13 家,包括富森美 52.72%、匠心家居 26.18%、浙江永强 19.69%、欧派家居 13.88%、北新建材 13.34%、好太太 13.51%、我乐家居 13.05%、慕思股份 12.35%、索菲亚 10.13%、顾家家居 10.67%;企业从 26.59% 的毛利率到净利亏损,背后是价格战、高运营费用、财务成本与资产减值 检索:2026-09-27 |
https://finance.sina.com.cn/stock/relnews/cn/2025-11-11/doc-infwyuni4579262.shtml |
| [12] | 今日家居 独家!65家上市家居企业半年报深度复盘 |
2025 年上半年板块毛利率均值排行:家居卖场 51.10%、定制家居 30.97%、成品家具与软体 30.73%、瓷砖 26.05%、卫浴 25.03%、办公家具 23.68%、建材与其他 22.20%、地板 17.81%;板块净利率均值排行:办公家具 6.49%、定制家居 5.30%、瓷砖 2.80%、卫浴 2.28%、家居卖场 -1.76%、地板 -4.53%、成品家具与软体 -11.74%、建材与其他 -12.93%;现金流量与资产负债率方面,资产负债率超过 70% 的企业有 5 家,包括皇庭智家 232.24%、景谷林业 77.74%、三棵树 76.45%、皇朝家居 76.42%、帝欧家居 71.69% 检索:2026-09-27 |
https://www.furnituretoday.cn/news/chn/4427.html |
| [13] | 志邦家居股份有限公司(巨潮资讯网) 关于接待机构调研情况的公告 |
2025 年上半年实现零售业务(含直营和经销渠道)收入 12.92 亿元、同比下滑 3.64%;海外业务上半年实现收入 1.48 亿元、同比增长 70.69%,海外业务毛利率同比增加 3.38 个百分点;受国内地产行业影响,公司大宗业务 2025 年主动调整客户结构,上半年实现收入 3.22 亿元、同比下滑 46.86%,是公司上半年总规模下滑的主要原因;上半年毛利率 35.97%、同比波动不大;销售费用同比减少 10.26%、管理费用同比减少 19.58%;归母净利润 1.38 亿元、同比下滑 7.21%,净利率 7.27%、同比提升 0.55 个百分点;公司由澳洲、北美市场已拓展至中东、东南亚等 检索:2026-09-27 |
https://static.cninfo.com.cn/finalpage/2025-09-02/1224631797.PDF |
| [14] | 三个皮匠报告 实木地板(行业数据汇编) |
2025 年全球实木地板市场规模达到 7799 百万美元,预计 2026 年增长至 8072 百万美元,并于 2032 年达到 10160 百万美元,2026 至 2032 年复合年增长率预计为 3.9%;另一组数据显示 2025 年全球市场规模预计为 4052.94 亿元人民币、中国占 1630.9 亿元,预计到 2032 年全球市场年复合增长率为 7.09%;硬木地板市场 2025 年全球规模预计达 485 亿美元、同比增长 7.8%,中国市场规模预计为 1680 亿元人民币、同比增长 7.7%;2025 年中国实木地板需求量约 6586 万平方米;2031 年预测市场规模 262.1 亿元;中国木地板内销约为三分之二、出口约占三分之一;2025 年中国木地板出口量为 123.98 万立方米、同比上涨 9.01%,其中实木地板出口量为 7.39 万立方米、同比略降 0.67%,出口额 6826.83 万美元、同比下降 20.76% 检索:2026-09-27 |
https://m.sgpjbg.com.cn/news/7213571.html |
B证明链台账
本报告共设十一条可证伪链,覆盖渠道结构、规模口径、品类增长来源、板块盈利、单方测算、账期效率、企业现金流与出口定价。每条链均给出依据、边界、反面证据、跟踪指标与证伪条件,读者可按证伪条件自行验证判断的有效性。其中七条核心链的台账如下:
| 链编号 | 核心判断 | 主要依据 | 跟踪指标 | 证伪条件 | 数据档次 |
|---|---|---|---|---|---|
| 链 1(摘要与第五章) | 增量来自工程渠道,低毛利与长账期共同压制盈利 | 地板板块毛利率 17.6%、账期 131.22 天;单方净毛利 9.62 元 | 分渠道毛利率与账期 | 地板板块净利率转正且高于定制家居 | [T1]+[T2]+测算 |
| 链 2(第一章) | 实木复合口径掩盖三层与多层的结构差异 | 实木复合 1.477 亿平方米、增长 7.03%;三层终端价 188 至 250 元以上 | 分项销量、环保等级结构 | 两层增速差连续两年小于 3 个百分点 | [T2]+[缺口] |
| 链 3(第二章) | 规模口径可左右单方毛利结论 | 815 亿元与 980 亿元相差 20.2%;隐含单方价格 88.9 元与 106.9 元 | 官方规模修订值 | 两种口径收敛至 5% 以内并说明边界 | [T2]+测算 |
| 链 4(第三章) | 实木复合高增长由精装房配套驱动 | 配套率 41% 至 65% 至 85%;圣象工程销量 700 万至 2700 万平方米 | 配套率、工程渠道收入占比 | 零售渠道增速连续两年高于工程渠道 | [T2]+测算 |
| 链 5(第四章) | 地板板块低毛利是结构问题 | 三套统计口径毛利率均值 17.6%、17.47%、17.81% | 板块毛利率与净利率均值 | 板块毛利率两年内提升 5 个百分点以上 | [T1]+[T2] |
| 链 6(第六、七章) | 账期反映渠道结构,毛利率决定生死 | 账期 114.4 天对 31.6 天;毛利率 26.74% 对 15.43% | 分渠道毛利率、经营现金流 | 毛利率低于 18% 的企业连续三年盈利 | [T1]+[T2]+测算 |
| 链 7(第八、十、十一章) | 出口以价换量,规模路径与利润路径分叉 | 出口隐含单价下降 6.17% 与 20.23%;三情景极差 287.3 亿元 | 出口量额增速差、分渠道收入占比 | 出口额增速连续两年高于出口量增速 5 个百分点 | [T2]+[T1]+测算 |
C数据档次说明
本报告所有关键数据均按四档标注数据来源档次,以区分证据强度与可复核性:
- [T1]一手或官方口径:政府部门与标准化机构文件、上市公司披露文件、交易所公告,可直接复核;
- [T2]机构二手口径:行业协会统计数据、咨询机构与专业数据库的整理数据,口径可能存在差异;
- [T3]媒体转引口径:媒体报道、企业对外宣传与自媒体口径,未经独立审计,仅作参考;
- [缺口]数据缺口:无法获得可靠来源的数据,本报告一律降级为定性讨论或不写。
所有标注「测算」的数字,均为本报告基于外部锚参数推算的结果,推算公式与参数取值在正文中逐项给出;测算值与外部锚存在偏差时,均在正文标注对账结果。本报告特别提示四处口径风险:一是行业规模存在约 815 亿元与约 980 亿元两种口径,本报告采用后者,理由是隐含单方价格 106.9 元与品牌零售均价约 105 元更接近;二是竞争集中度存在「头部四品牌约 35%」「前三大约 10%」与「前十品牌 33%」三种表述,源于品牌口径与集团口径的区别,不可相加;三是应收账款周转天数只覆盖账面应收账款,不含应收票据、其他应收款与保理安排,可能低估实际资金占用;四是三层实木与多层实木的独立销量、出口业务分渠道毛利率与铺装成本占比均缺乏公开来源,本报告按数据缺口处理,不作数值估计。不同机构因统计边界差异,同一指标可能存在数值差异,以原始报告口径为准。
评论(0)