
基本信息
阅读时间:约 24 分钟
字数:约 12,734 字
摘要:市场担心:付费社群是一个被证伪过的生意。知识付费课程完课率不足 15%、课程复购率低于 8% [7],流量获取成本上涨 120% [7],「拉群—卖课—退群」的循环让复购链条几乎断裂;同时企业侧工具商的付费商户数在收缩——微盟订阅解决方案付费商户 58,396 家、同比 -7.2% [13],有赞商家总数 53,651 家、较 2020 年上半年的 99,889 家近乎减半 [15]。在获客成本高企与用户流失加速的双重挤压下,社群票根(入群门票)似乎只是一次性收割。
本文由 AI 生成,经人类主编终审。
| — | 摘要与核心预期差 |
| 01 | 行业界定与规模口径 |
| 02 | 需求侧:付费动机与载体迁移 |
| 03 | 供给侧与竞争格局 |
| 04 | 单群经济模型拆解 |
| 05 | 票根定价与续费曲线 |
| 06 | 获客成本与公域—私域价差 |
| 07 | 交付密度与活跃衰减机制 |
| 08 | 单群盈亏与运营者收入分化 |
| 09 | 量化测算:三情景与二维敏感性 |
| 10 | 风险提示 |
| 11 | 结论与观察指标 |
| A | 数据来源与证据表 |
| B | 证明链台账 |
| C | 数据档次说明 |
摘要与核心预期差
市场担心:付费社群是一个被证伪过的生意。知识付费课程完课率不足 15%、课程复购率低于 8% [7],流量获取成本上涨 120% [7],「拉群—卖课—退群」的循环让复购链条几乎断裂;同时企业侧工具商的付费商户数在收缩——微盟订阅解决方案付费商户 58,396 家、同比 -7.2% [13],有赞商家总数 53,651 家、较 2020 年上半年的 99,889 家近乎减半 [15]。在获客成本高企与用户流失加速的双重挤压下,社群票根(入群门票)似乎只是一次性收割。
我们认为:「课程复购率低于 8%」与「私域复购率 40%–60% [8]」是两个口径、两种生意。前者统计的是单品课程的一次性复购,后者统计的是持续交付型社群的周期性续费。把这两个数字混为一谈,是当前市场对付费社群最大的误读——真正的分水岭不是内容好不好,而是「一次性内容交付」与「周期性关系交付」的商业模式差异。
- 需求侧是关系型付费而非内容型付费:私域复购率 40%–60%、转化率为公域的 10 倍以上 [8],而公域电商转化率仅 0.37% [12],两者相差一个数量级——用户不是因为缺内容而付费,是因为缺「可对话的交付对象」而付费;
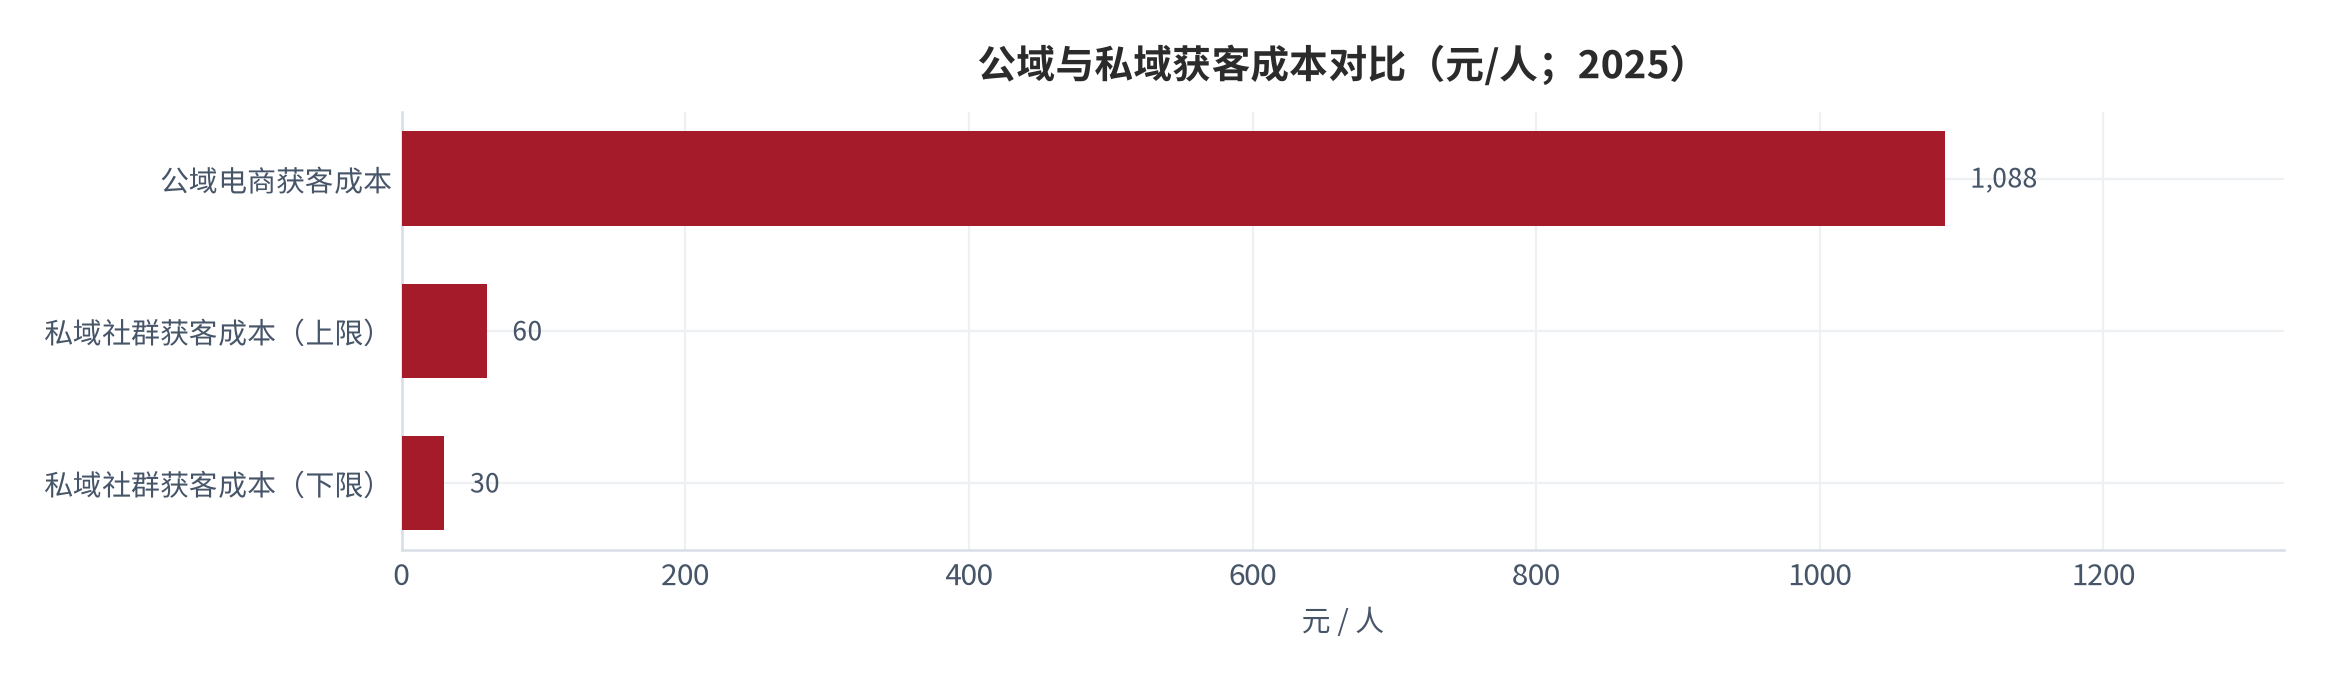
- 供给侧的成本结构已经反转:公域获客成本约 1,088 元/人,私域获客成本仅 30–60 元/人 [10],相差约 20 倍 [10];当公域流量价格进入四位数区间,社群票根本身就从「内容定价」变成了「获客效率定价」;
- 票根是筛选器而非收入项:把票根收入视为社群的全部收入,是长尾运营者亏损的主因。按我们的单群模型(测算),票根只占单群年收入约 34%,复购与续费占 41%——票根的真实功能是把「价格敏感型体验者」从「关系型付费者」中筛出来。
本篇增量:给出「触达—转化—续费—复购」四段式社群单群模型,并把票根定价、入群转化率、活跃衰减曲线三条参数链打通。用该模型核算发现,以月触达 5,000 人、转化率 6%、票根 199 元的行业中枢组合计,单群首年票根收入约 5.97 万元(测算),而叠加复购与续费后单群年收入约 13.18 万元(测算)——票根之外的收入是票根的 1.2 倍,这解释了为什么把票根当唯一收入的运营者会持续亏损。据此给出三情景规模预测与二维敏感性矩阵。
01行业界定与规模口径
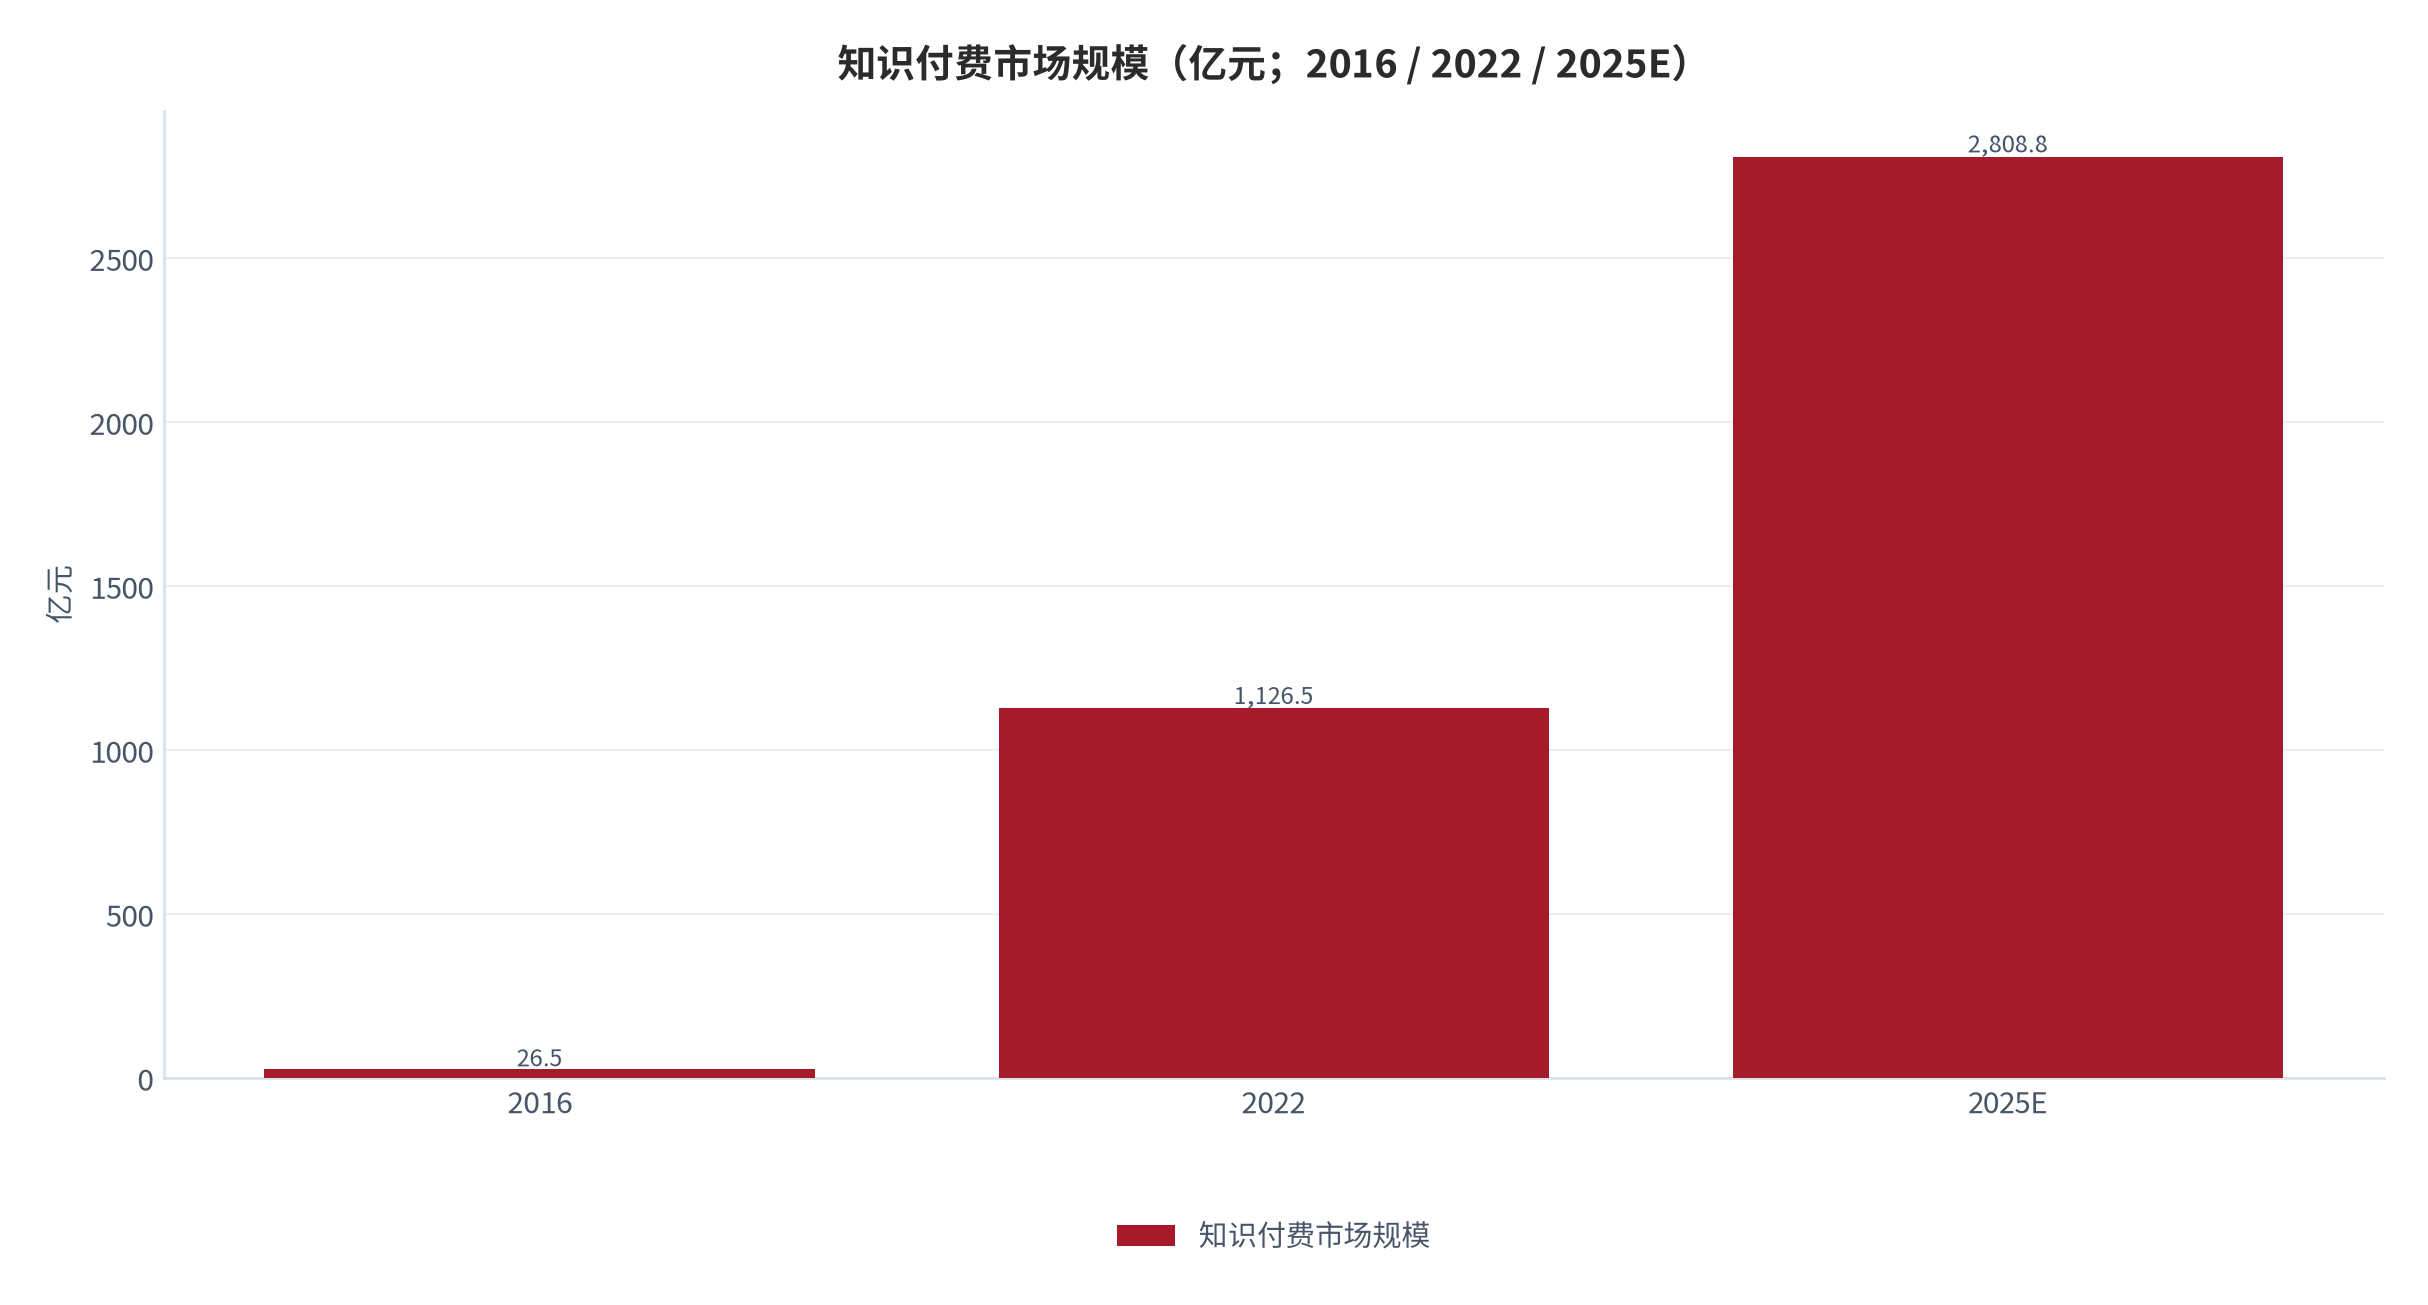
讨论付费社群,第一步是分清三个经常被混用的规模口径。最外层是「社群商业交易规模」,2025 年为 4.96 万亿元、2021 至 2025 年均复合增速 40.3%,活跃参与者 4.2 亿人 [9],统计的是以社群关系为交易链路的所有商品与服务流通额;中间层是「私域电商交易规模」,2025 年 6.4 万亿元、同比 +28%,用户 6.8 亿人 [9],只统计通过私域触达完成的零售交易;最内层是「知识付费市场规模」,2025 年预测 2,808.8 亿元、用户 6.4 亿人 [2],只统计以内容为标的的付费行为。三层口径逐级收窄,讨论社群票根生意时只能看最内层。
| 口径 | 2025 年规模 | 统计范围 | 适用场景 |
|---|---|---|---|
| 社群商业交易规模 | 4.96 万亿元 [9] | 以社群关系链路完成的商品与服务流通 | 社群渠道价值判断 |
| 私域电商交易规模 | 6.4 万亿元 [9] | 私域触达完成的零售交易额 | 复购与用户资产测算 |
| 知识付费市场规模 | 2,808.8 亿元 [2] | 以内容为标的的付费行为 | 票根定价与内容定价 |
| 付费社群服务规模(本报告主口径) | 约 1,050–1,300 亿元(测算) | 票根+续费+社群增值服务 | 本报告全部量化测算 |
口径之间不是简单的包含关系,但存在可对账的交集。用社群商业规模 4.96 万亿元 [9]除活跃参与者 4.2 亿人 [9],人均年交易额约 1.18 万元;而知识付费用户人均年支出仅 380 元 [7]——两者相差 31 倍(测算)。这一差距说明:社群商业的绝大部分金额发生在实物商品与服务交付上,内容付费只是社群渠道中的一小段。把「社群」等同于「卖课」,会系统性低估社群作为零售渠道的价值,也会系统性高估内容本身的可收费空间。
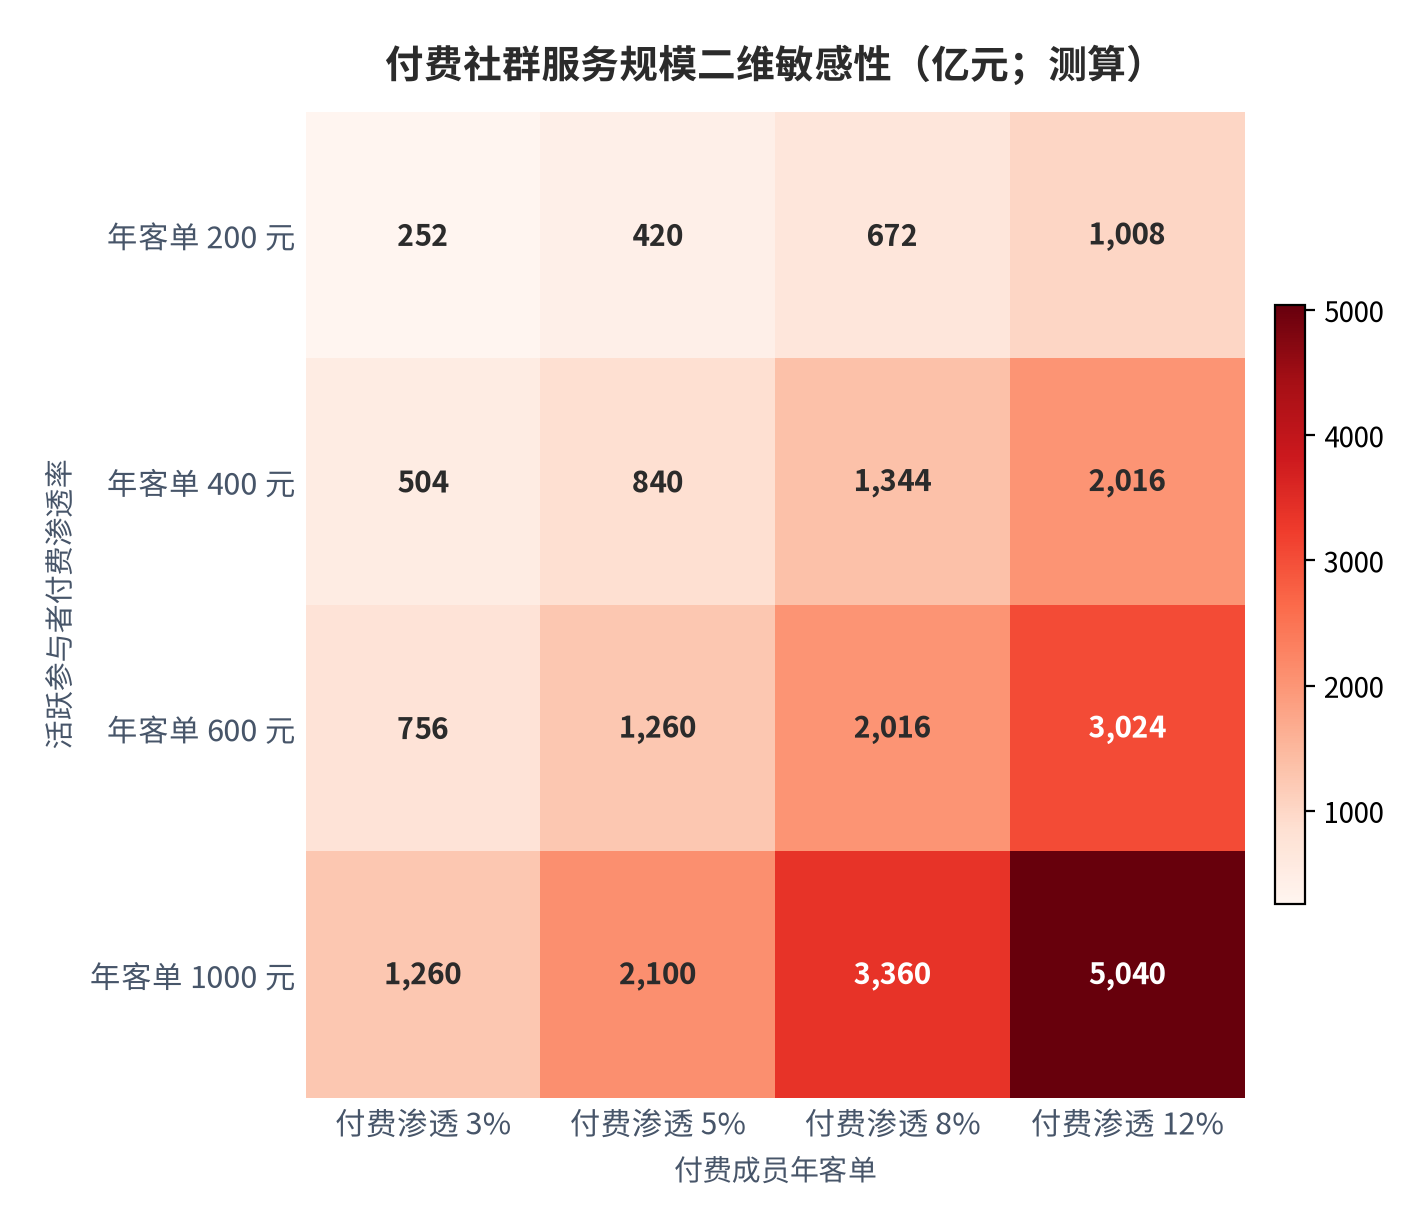
本报告的主口径是「付费社群服务规模」,即票根与入群费、周期性续费、社群内增值服务与咨询三部分之和,不含社群渠道带货的实物商品交易额。按活跃参与者 4.2 亿人 [9]、付费渗透率 5%、年客单 400 元的中性组合计,该口径 2025 年约 840 亿元(测算);若付费渗透取 8%、年客单取 600 元,则升至 2,016 亿元(测算)。区间之宽,正是这个行业最需要被量化拆解的地方。
02需求侧:付费动机与载体迁移
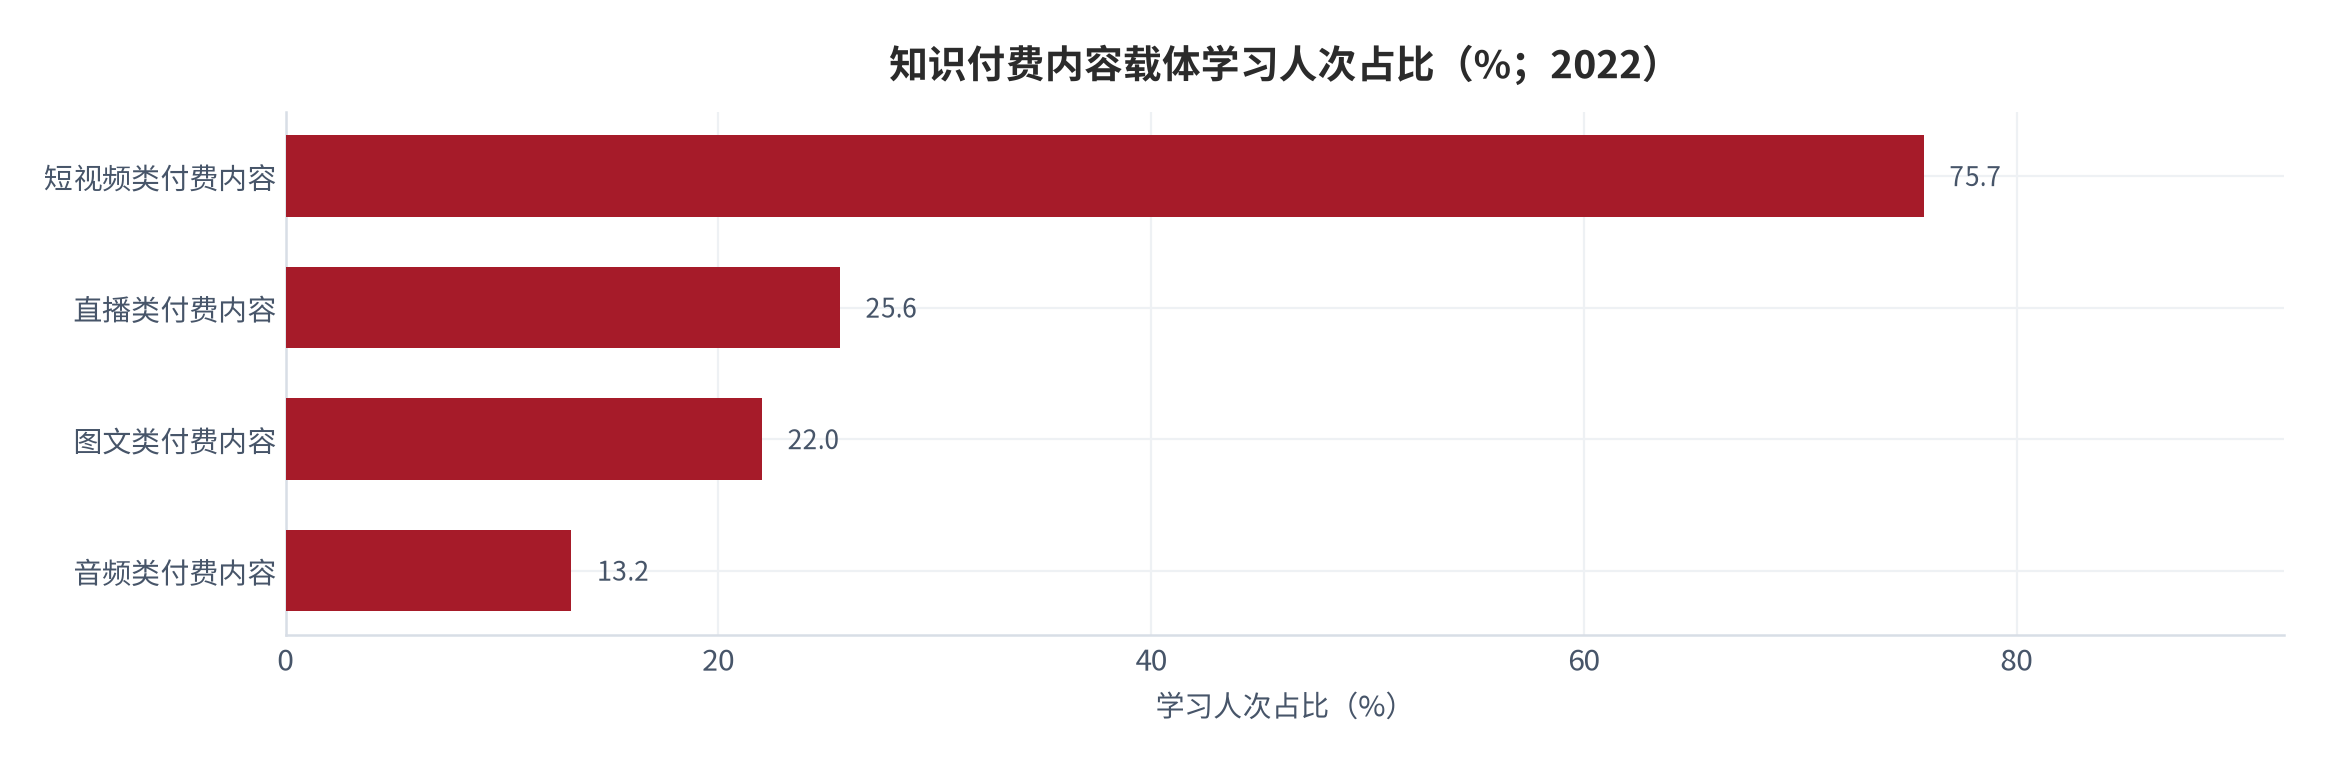
需求侧的底层变量是网民基数与内容消费习惯。截至 2025 年 6 月,中国网民规模 11.23 亿人、互联网普及率 79.7%,短视频用户 10.68 亿人 [1]。知识付费用户 2025 年预测 6.4 亿人 [2],对应网民渗透率约 57%(测算)——这意味着「有没有人付费」已不是问题,「付给谁、付多久」才是。载体结构的迁移给出了明确答案:2022 年短视频类付费内容学习人次占比 75.7%,直播类 25.6%、图文类 22.0%,而传统音频类已跌至 13.2% [3]。音频课的式微与直播课的崛起,本质是「异步交付」向「同步关系」的迁移。
付费意愿的绝对水平很高:86.4% 的受访青年有过知识付费经历 [7],86.3% 的用户愿为高质量内容付费、超过八成表示会继续购买付费产品 [6]。内容需求集中在技能培训(51.3%)、金融财经(36.2%)与健康养生(33.1%)[6],三者共同的特征是「结果不可标准化验证」——学员很难在付费前判断交付质量,于是「谁来交付」比「交付什么」更具定价权。这是社群票根能够脱离内容单独定价的根本原因。
但需求侧的最大障碍不是付费意愿,而是交付完成度。行业调研显示课程完课率不足 15%、课程复购率低于 8%、流量获取成本上涨 120% [7]。把这三项放在一起看,一次性内容交付的商业模型几乎是数学上不成立的:获客成本三年上涨 120%,而首单完成率不足 15%,意味着每一次拉新都在制造沉默用户。社群的价值恰好在这里——周期性交付把「完成率」从一次性事件变成了持续状态。
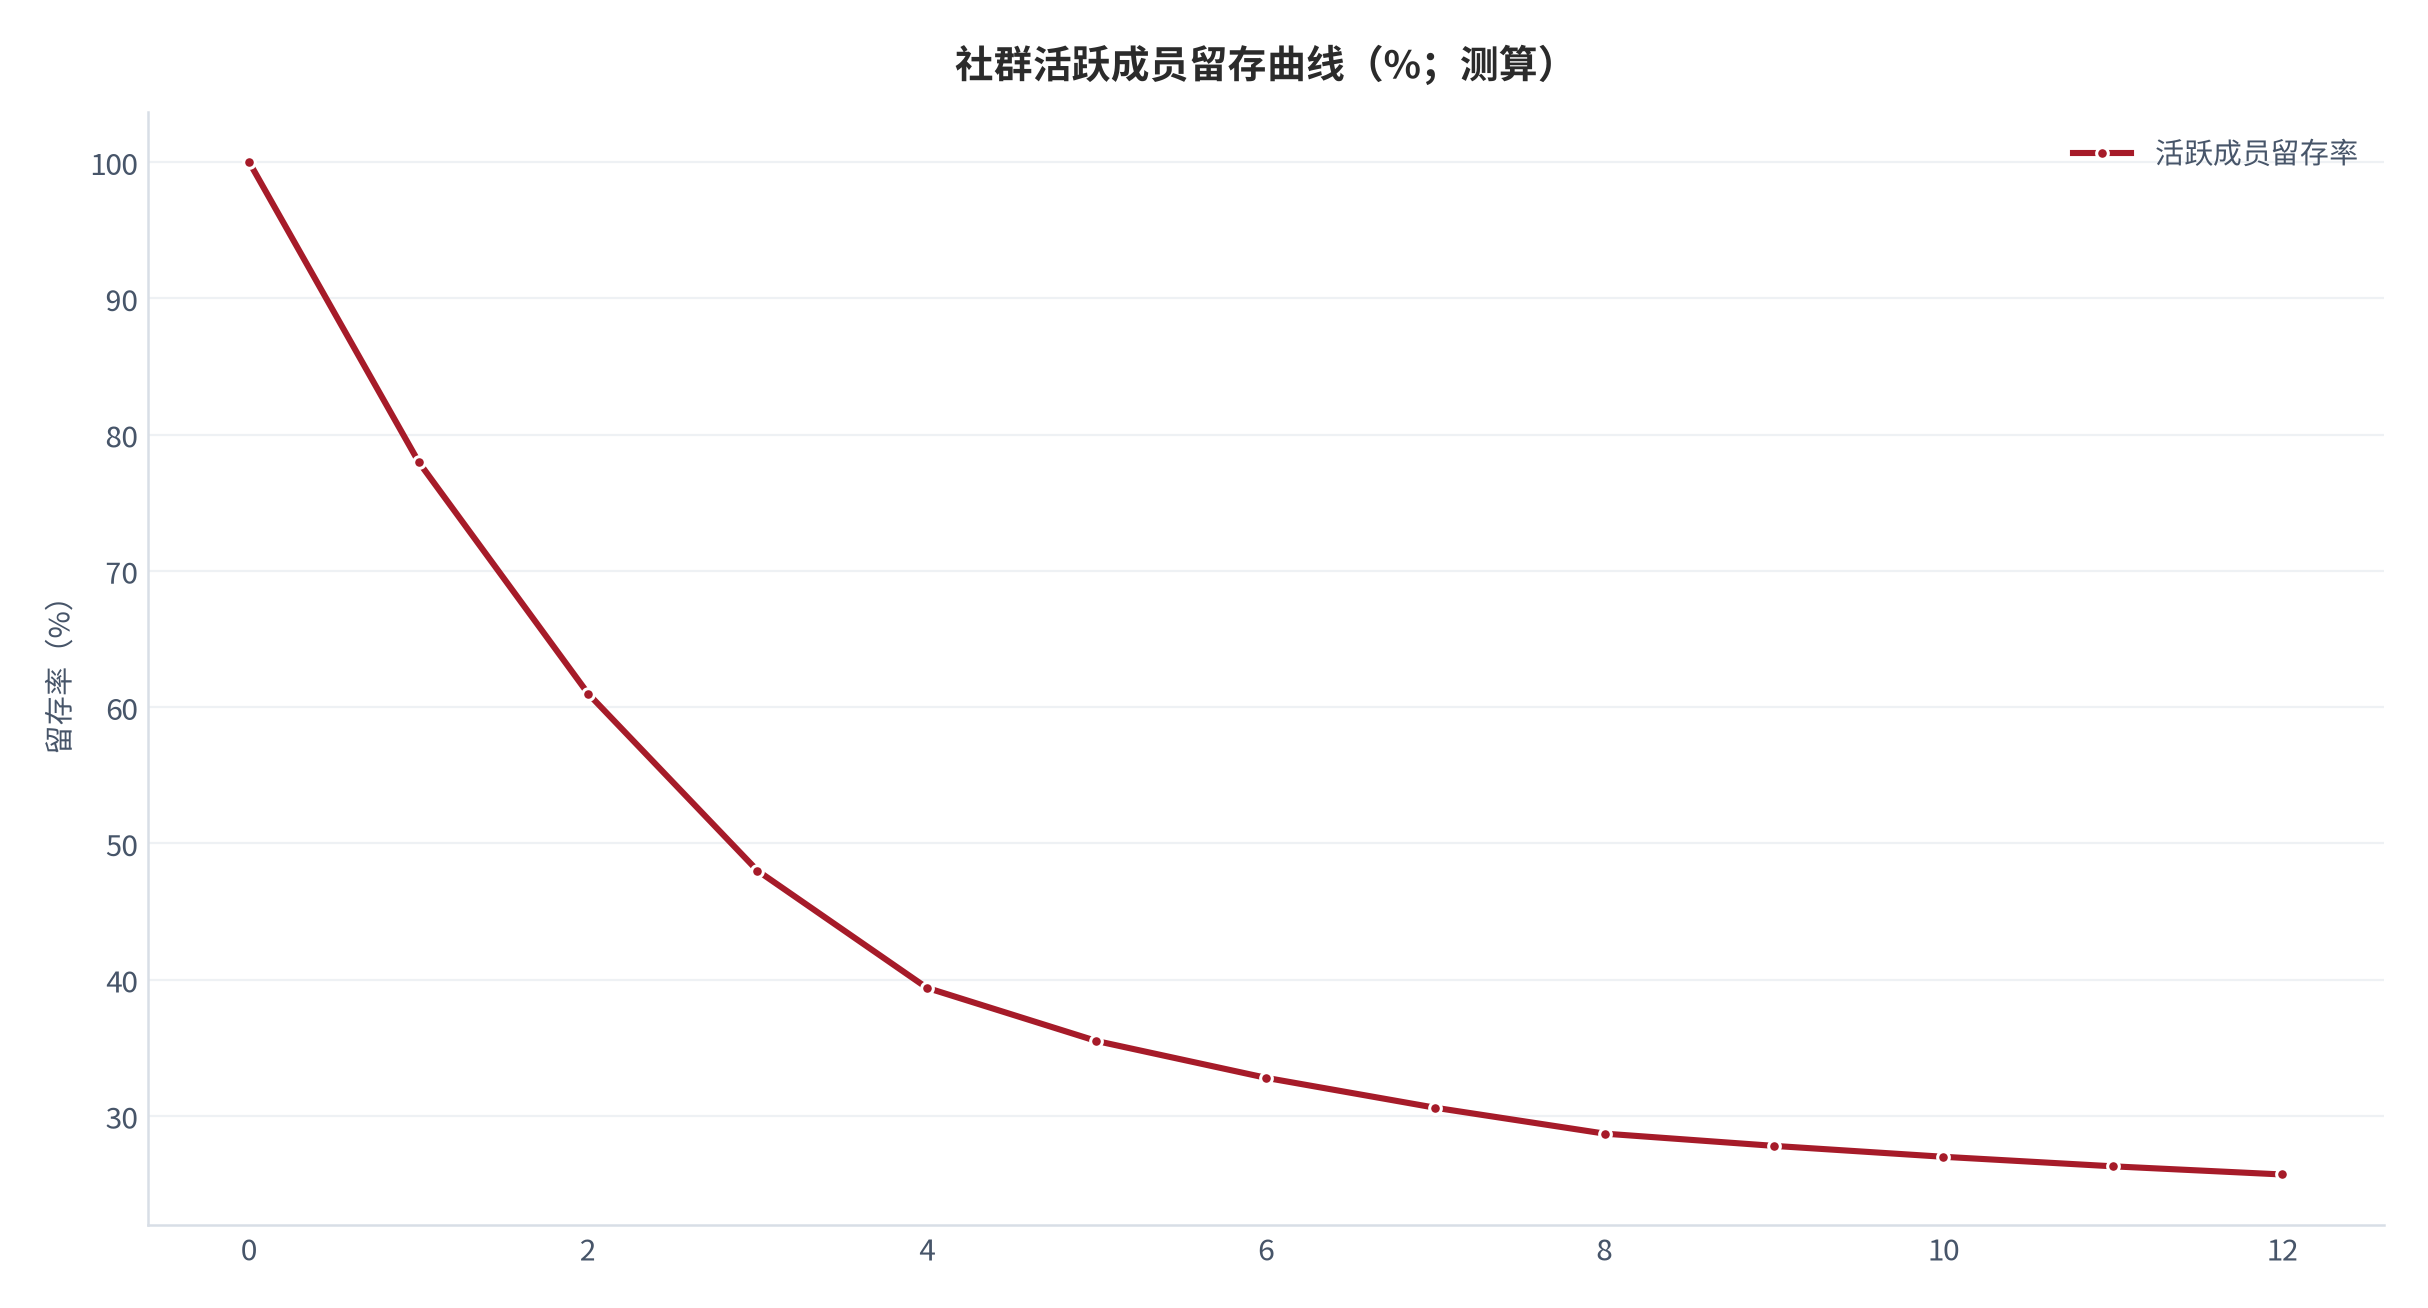
留存曲线是本报告需求侧的核心判断载体。以第 4 周 39.4%、第 8 周 28.7% 两个外部锚校准后(测算),社群活跃成员在第 4 周降至约四成、第 12 周收敛至约 26%。这条曲线有两个含义:其一,活跃度衰减在首月就完成了大部分,第 5 周之后曲线明显走平——「黄金 28 天」不是营销话术,而是留存曲线的拐点位置;其二,衰减曲线不会归零,长期稳定在四分之一左右的活跃盘,这正是周期性续费能够成立的结构基础。
03供给侧与竞争格局
供给侧的规模增长是真实的:社群商业交易规模从 2021 年的 1.28 万亿元升至 2025 年的 4.96 万亿元,年均复合增速 40.3% [9];私域电商交易规模 2025 年 6.4 万亿元、同比 +28%,用户 6.8 亿人、同比 +30.76% [9]。值得注意的是私域电商增速的历史路径——2020 至 2024 年复合增速 48%,2025 至 2027 年回落至 20.4% [8],行业已从爆发期进入精细化运营期。
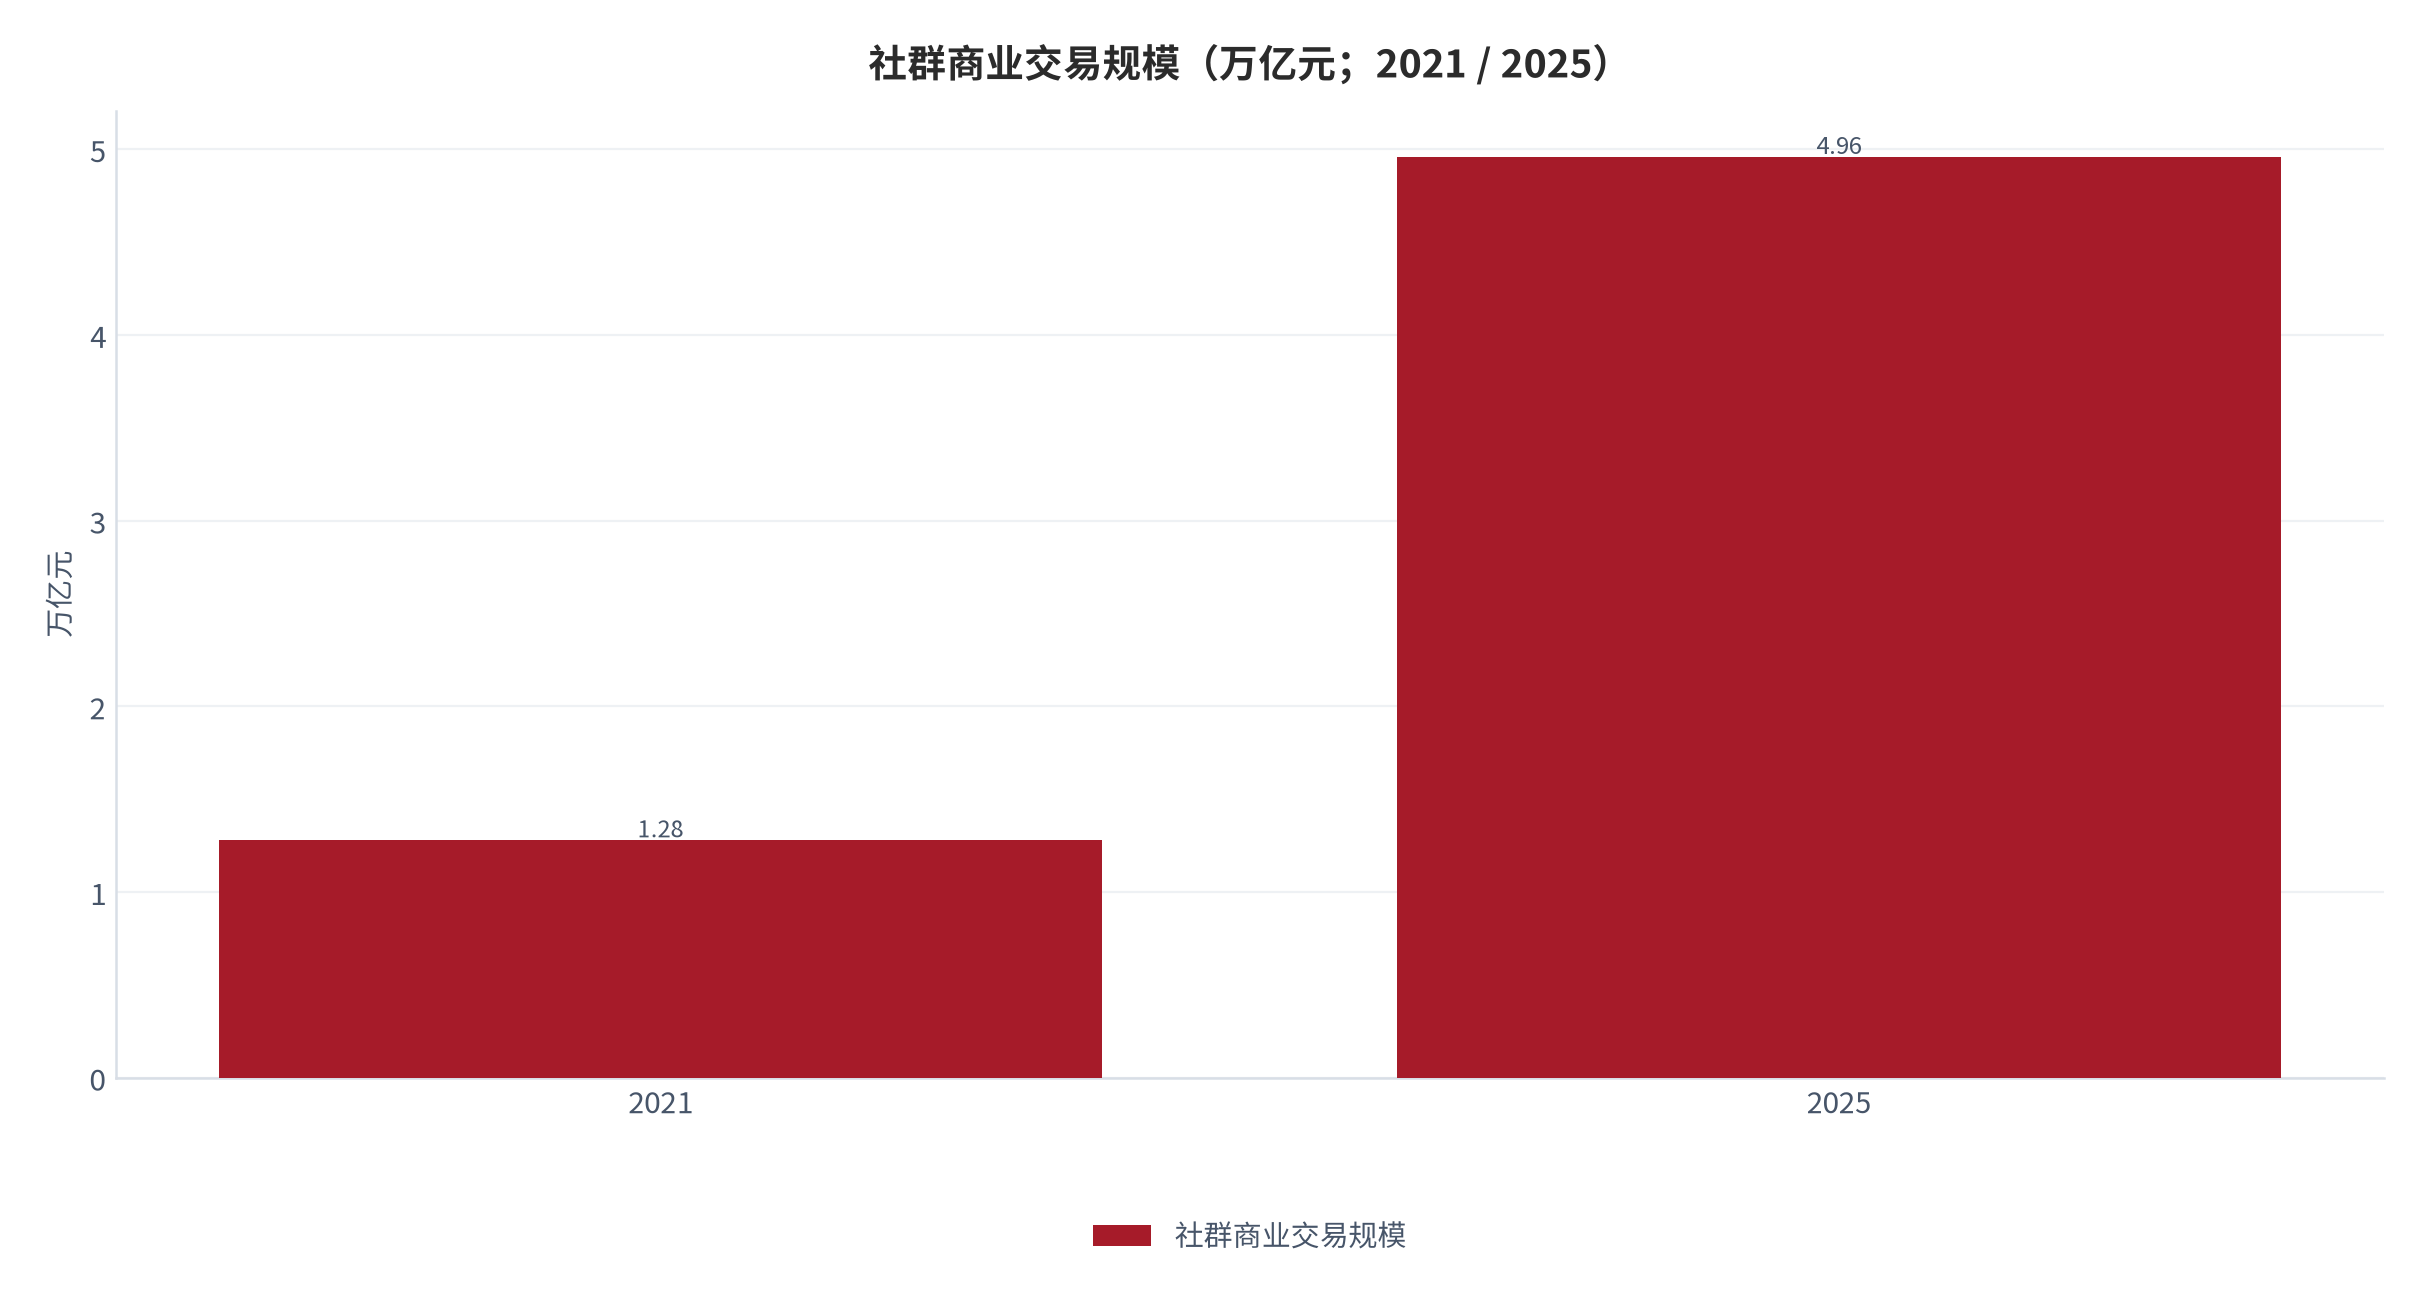
渠道集中度是供给侧最重要的结构性事实:微信、抖音、小红书三大平台合计占据社群商业 GMV 的 80.9% [9]。这意味着社群工具商、代运营服务商与内容供给方,本质上都是三大平台生态内的二级供给。生态方一次规则调整,就能重排整条价值链的利润分配——2026 年 2 月 1 日《直播电商监督管理办法》施行,叠加平台对私域直播的违规处罚(拉群管控处罚涉及 3.3 万家企业、私域直播违规处罚涉及 2.9 万家企业)[18],合规能力已经替代流量能力成为供给侧的第一门槛。
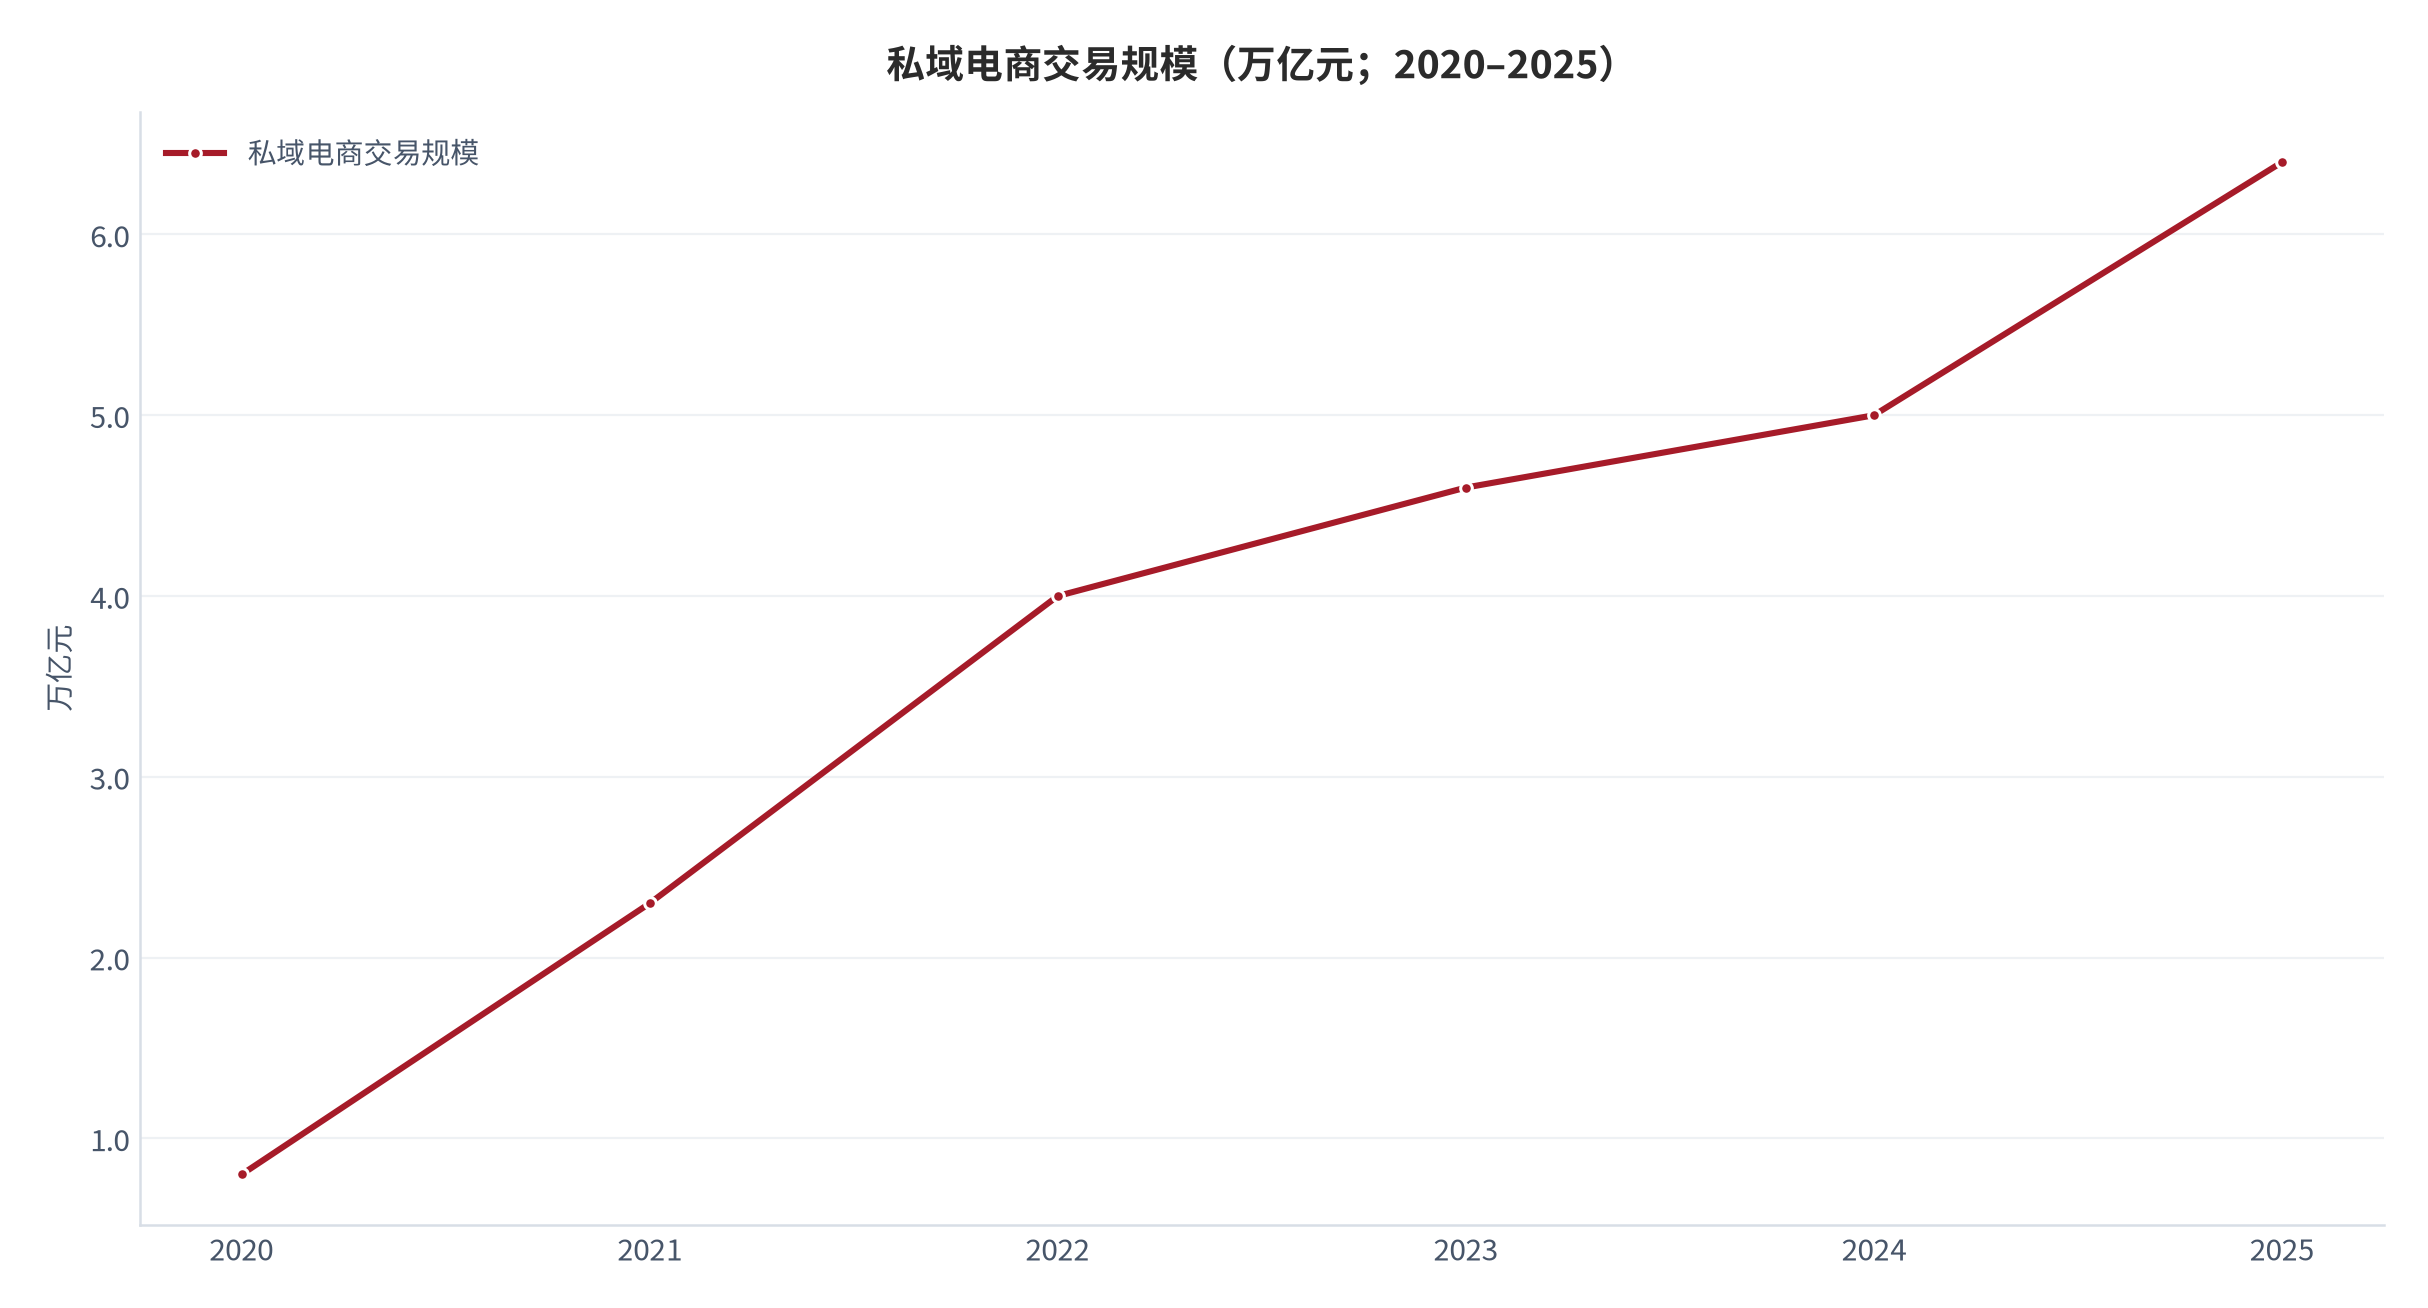
工具层的竞争格局清晰而集中。私域运营解决方案市场 2025 年 143 亿元,预计 2026 年 169 亿元,其中交互型解决方案 62 亿元、占 43.36%;小鹅通以 10.1% 份额居交互型市场第一 [19]。与之对照,SaaS 侧的头部玩家正在收缩低质量业务:微盟订阅解决方案 2025 年收入 8.97 亿元、同比 -2.3%,付费商户 58,396 家、同比 -7.2%,但 ARPU 提升 5.3% 至 15,367 元 [13];有赞 2025 年上半年商家总数 53,651 家、同比 -4%,较 2020 年上半年的 99,889 家近乎减半 [15]。商户数下降而 ARPU 上升的方向,恰好印证了本报告的核心判断——社群工具的价值正在从「覆盖长尾商户」转向「服务高价值商户」。
| 供给层 | 代表玩家 | 2025 年关键数据 | 竞争焦点 |
|---|---|---|---|
| 平台生态 | 微信、抖音、小红书 | 合计 GMV 份额 80.9% [9] | 规则与流量分配权 |
| 社群工具 | 小鹅通、微盟、有赞 | 交互型市场 62 亿元,小鹅通份额 10.1% [19] | 交付与续费工具链 |
| 私域 SaaS | 微盟、有赞 | 微盟付费商户 5.84 万家,ARPU 15,367 元 [13] | 高价值商户 ARPU 提升 |
| 内容与运营服务 | 个人 IP、MCN、代运营 | 完课率不足 15% [7] | 交付密度与复购设计 |
04单群经济模型拆解
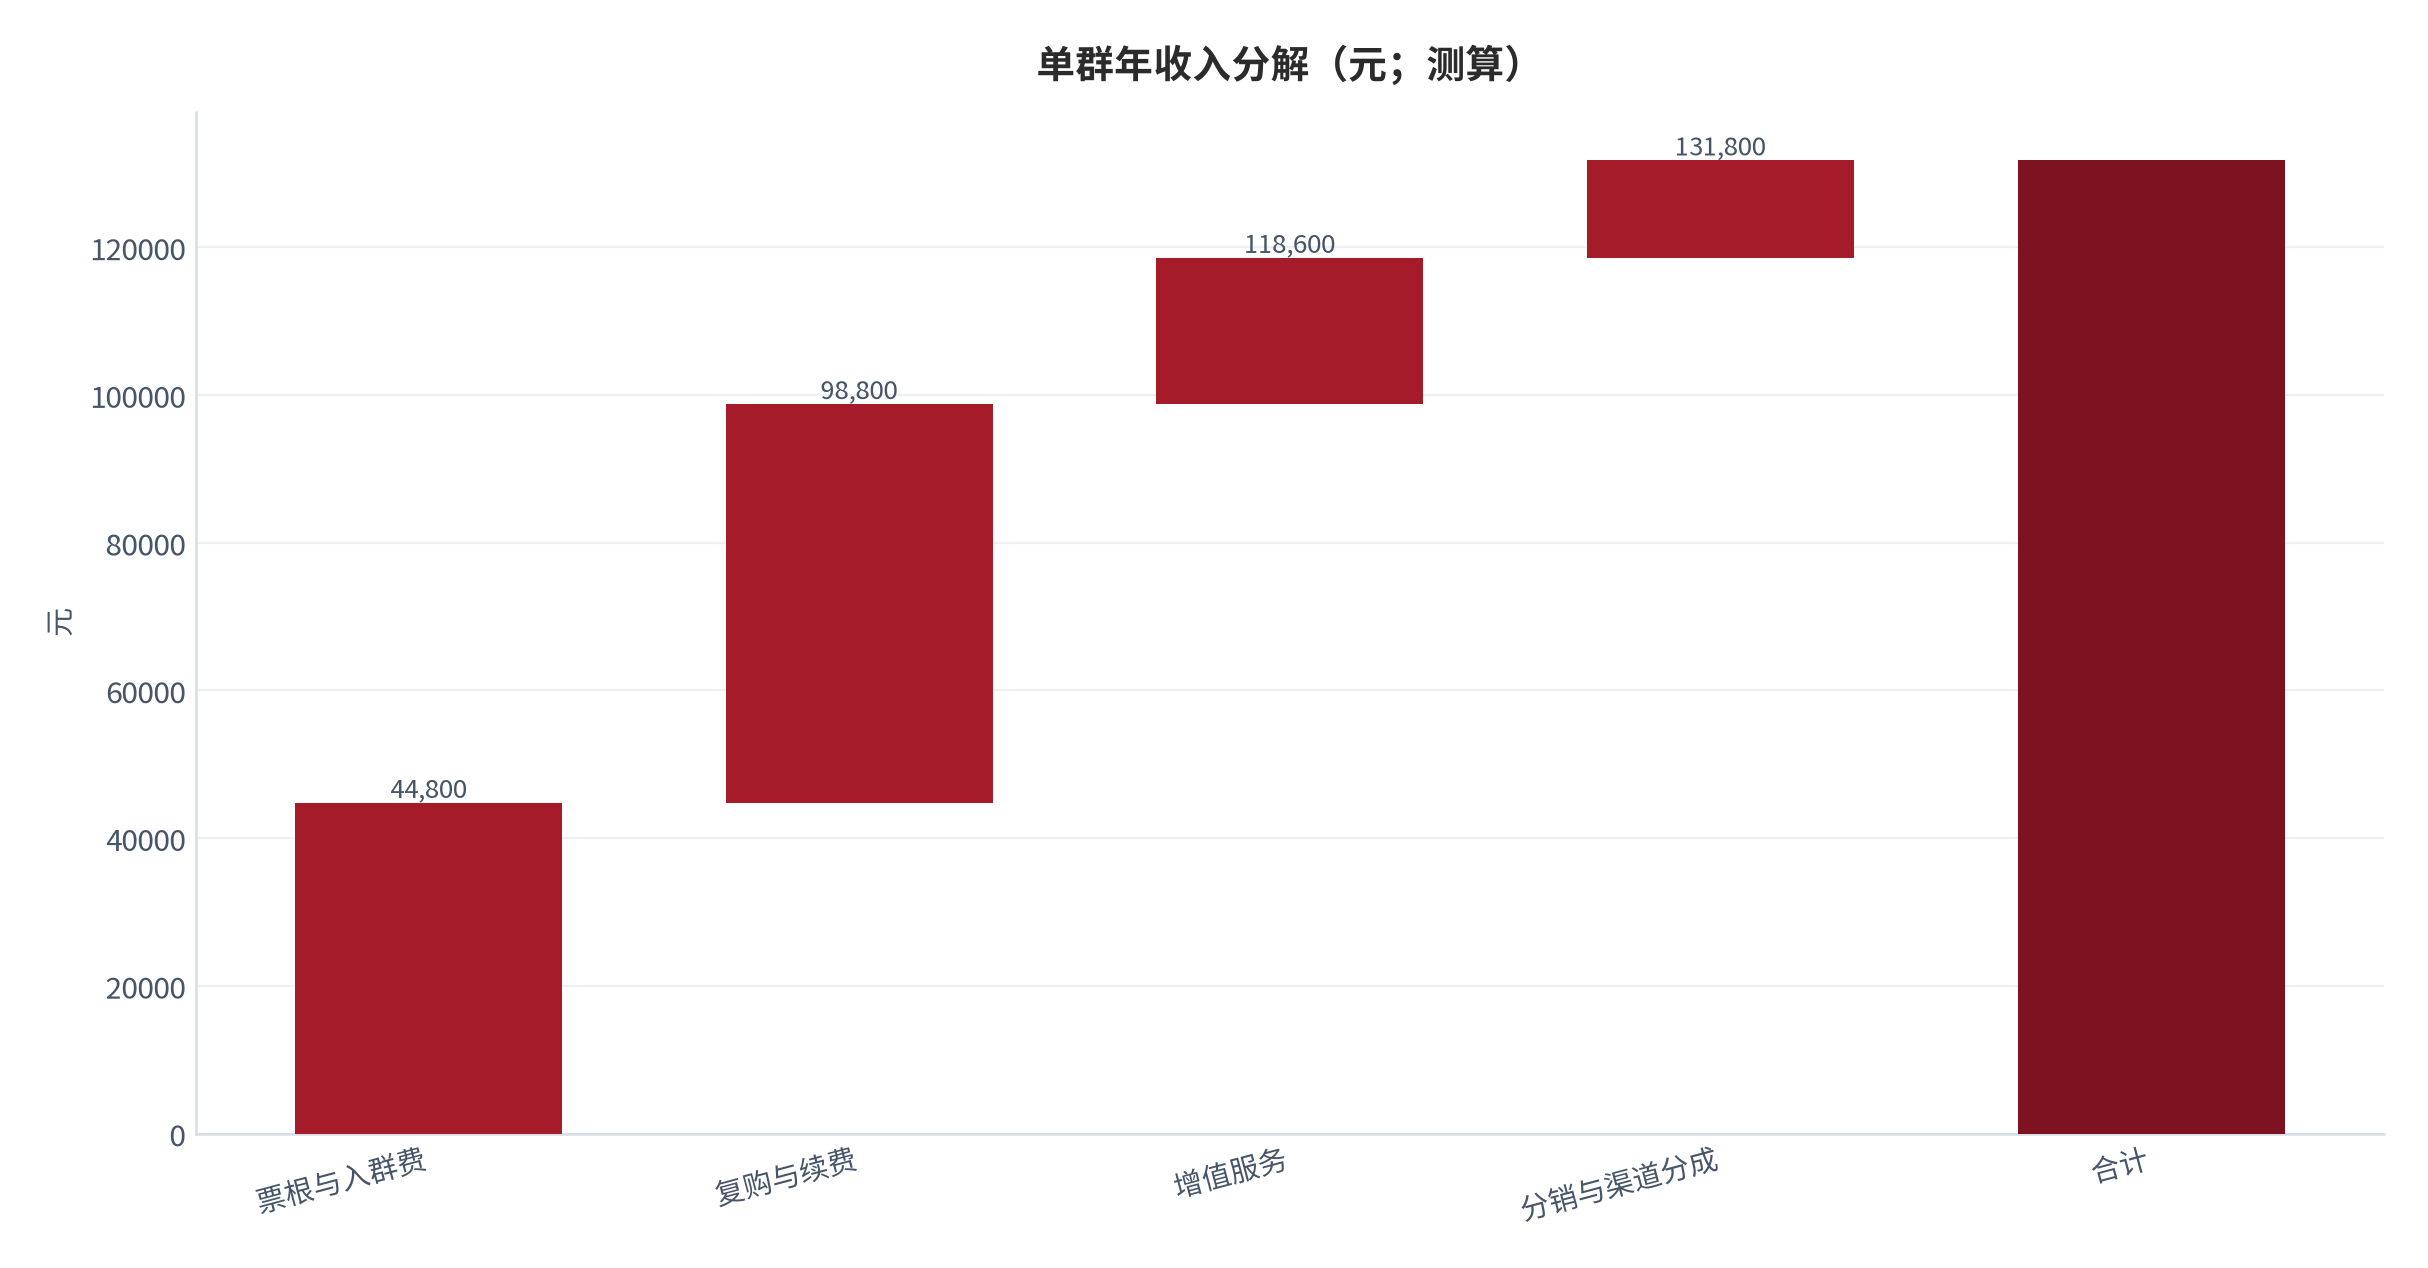
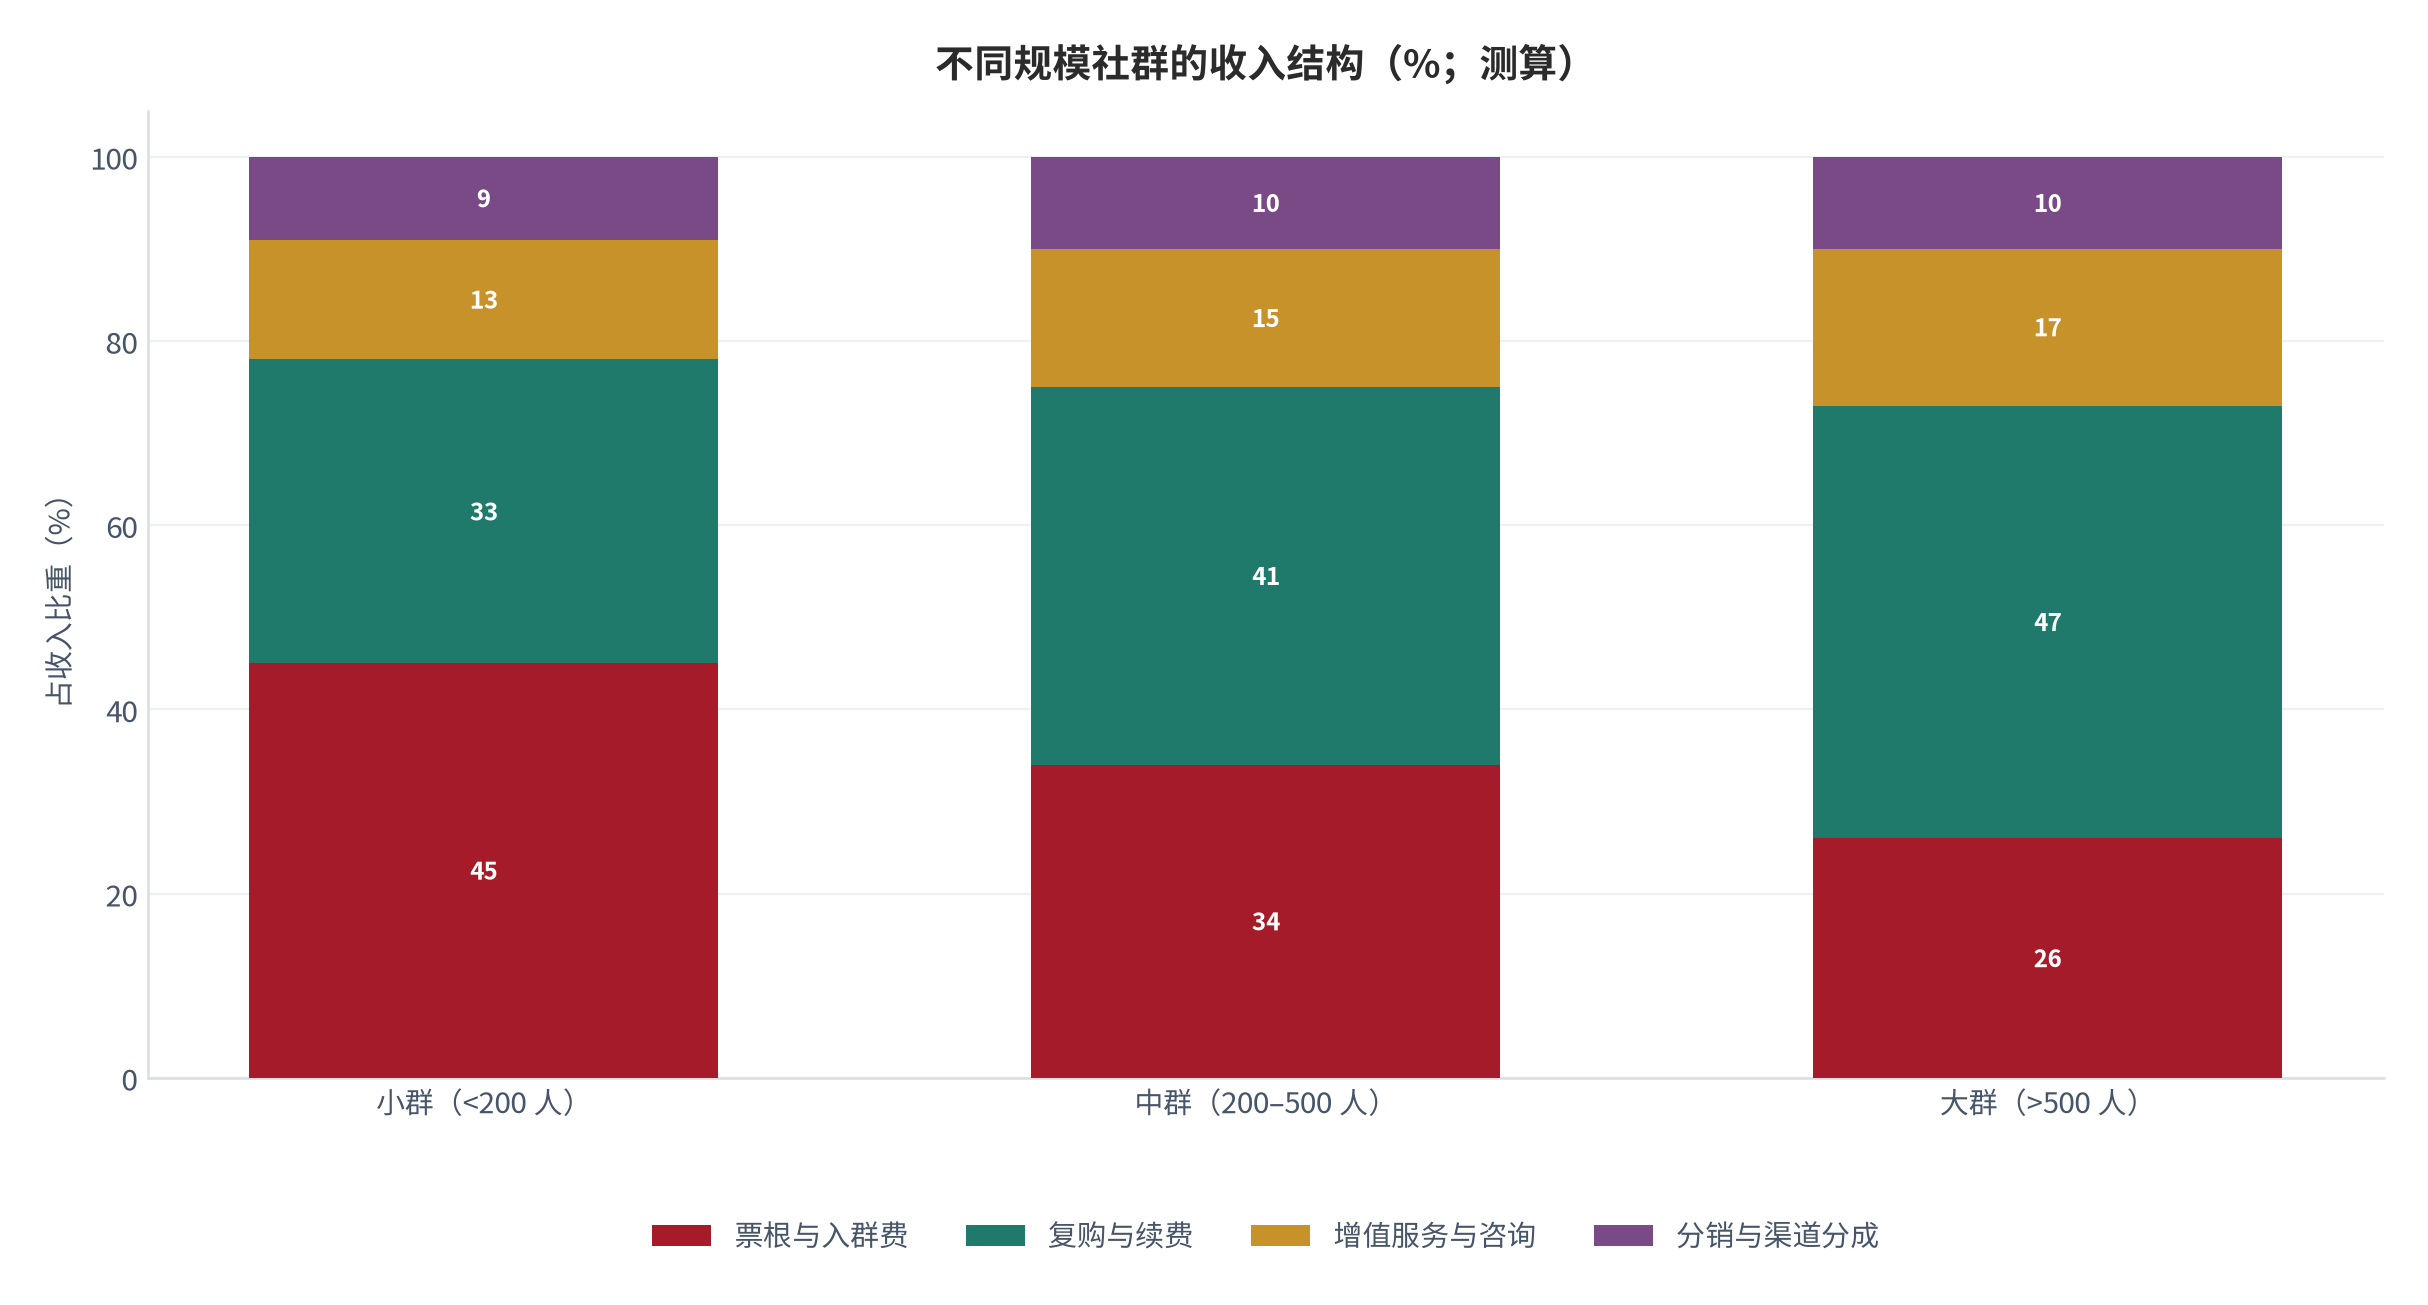
单群模型是理解付费社群这门生意的显微镜。以月触达 5,000 人、入群转化率 6%、票根 199 元的中枢组合计,首年票根收入约 5.97 万元(测算);按行业交叉口径的收入结构(测算),票根与入群费占单群年收入 34%、复购与续费占 41%、增值服务与咨询占 15%、分销与渠道分成占 10%,对应单群年收入约 17.55 万元(测算)。换言之,票根只是入口,其后 66% 的收入来自关系资产的持续变现。
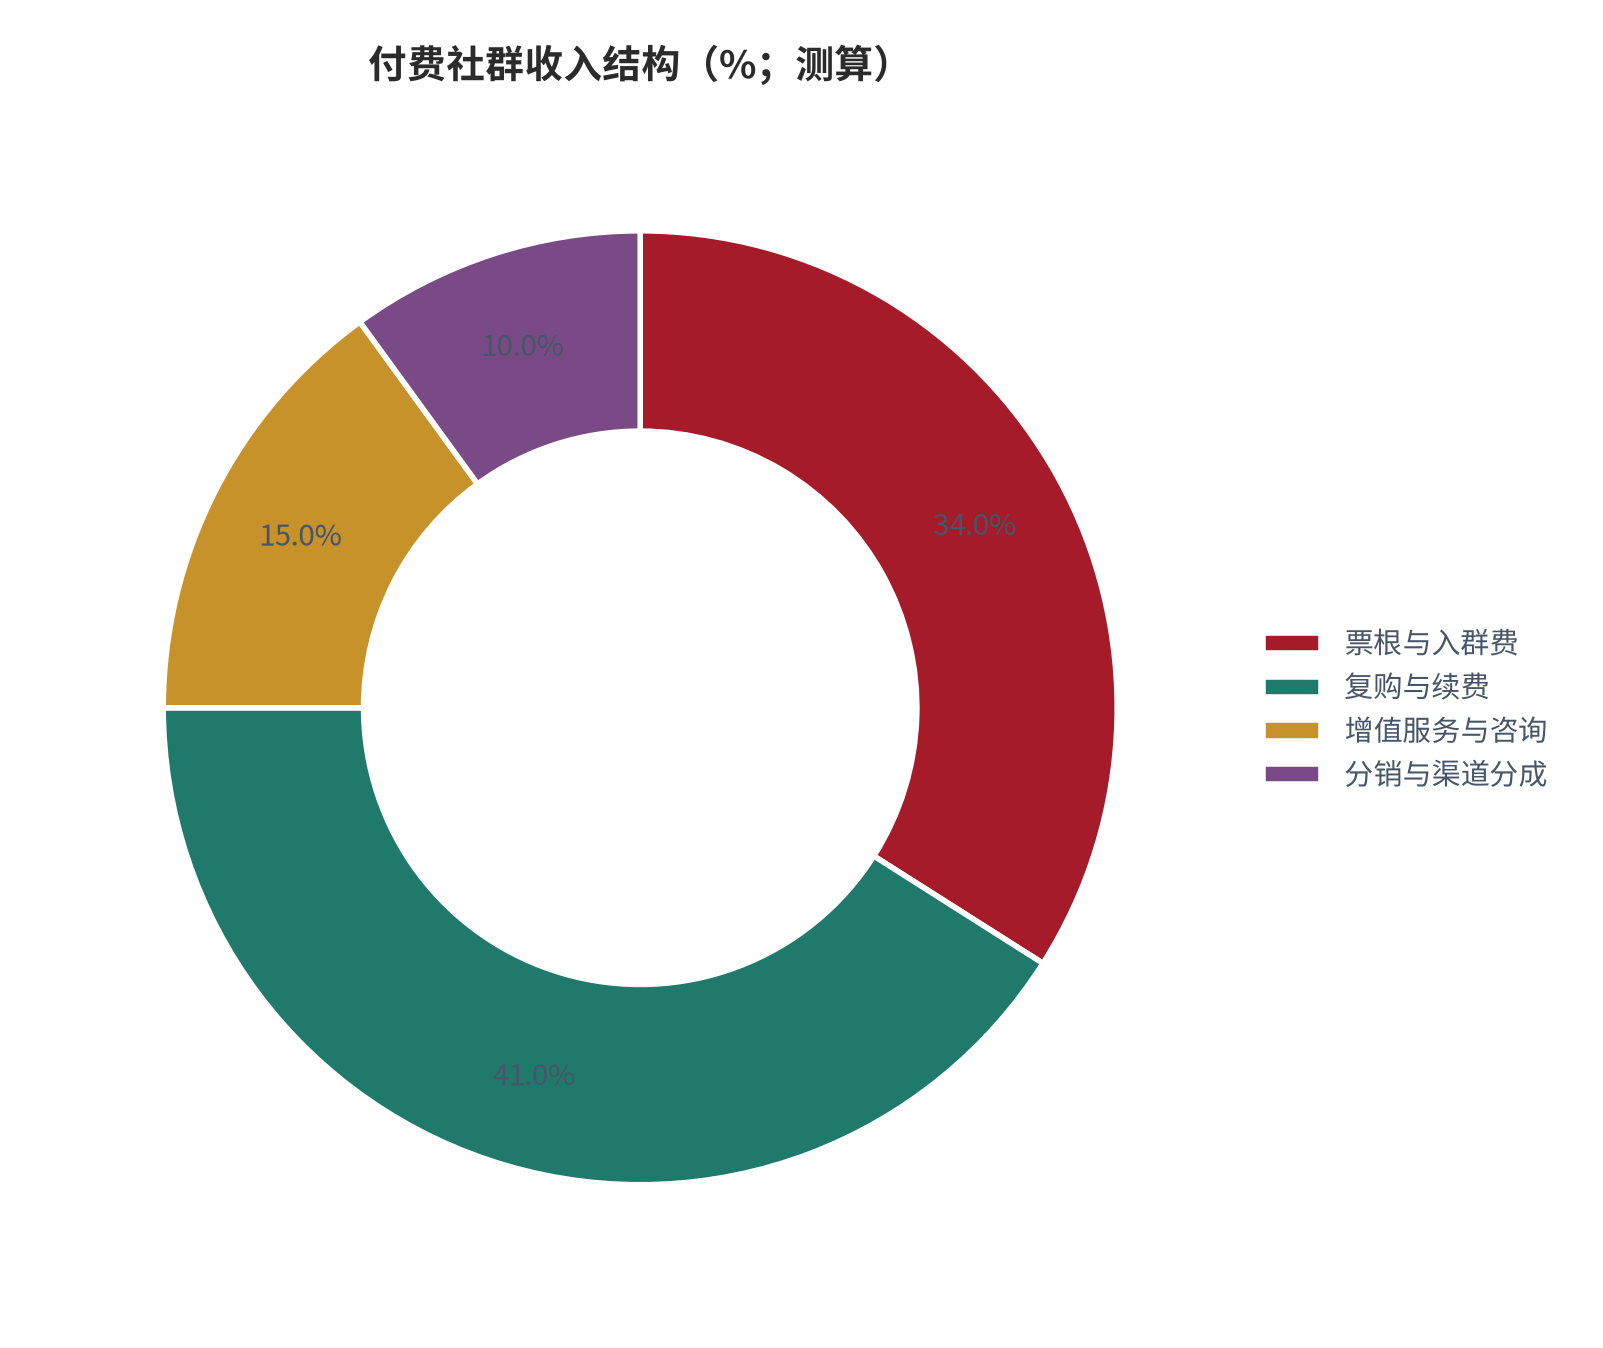
把收入结构还原成瀑布,可以看到利润池的真实分布。以票根收入约 4.48 万元为起点(测算),复购与续费贡献约 5.40 万元、增值服务约 1.98 万元、分销与渠道分成约 1.32 万元,合计约 13.18 万元(测算)——这是剔除分销链路口径差异后的保守口径单群年收入。瀑布图的价值在于揭示:单群年收入的 41% 发生在票根之后,任何以票根定价为核心指标的运营决策,都会系统性低估社群的货币化深度。
单群可变成本的结构同样值得关注。运营者的月度投入可拆为内容生产、用户答疑、拉新引流与数据复盘四块,其中内容生产与答疑合计约占可用工时的七成(测算)——这决定了付费社群是一门「人力密度极高」的生意,规模化的关键不是放大群人数,而是把可标准化的交付环节(答疑、作业、资料)从人的时间里剥离出来。这也是交互型私域工具市场能够独立成为一个 62 亿元赛道的经济理由 [19]。
05票根定价与续费曲线
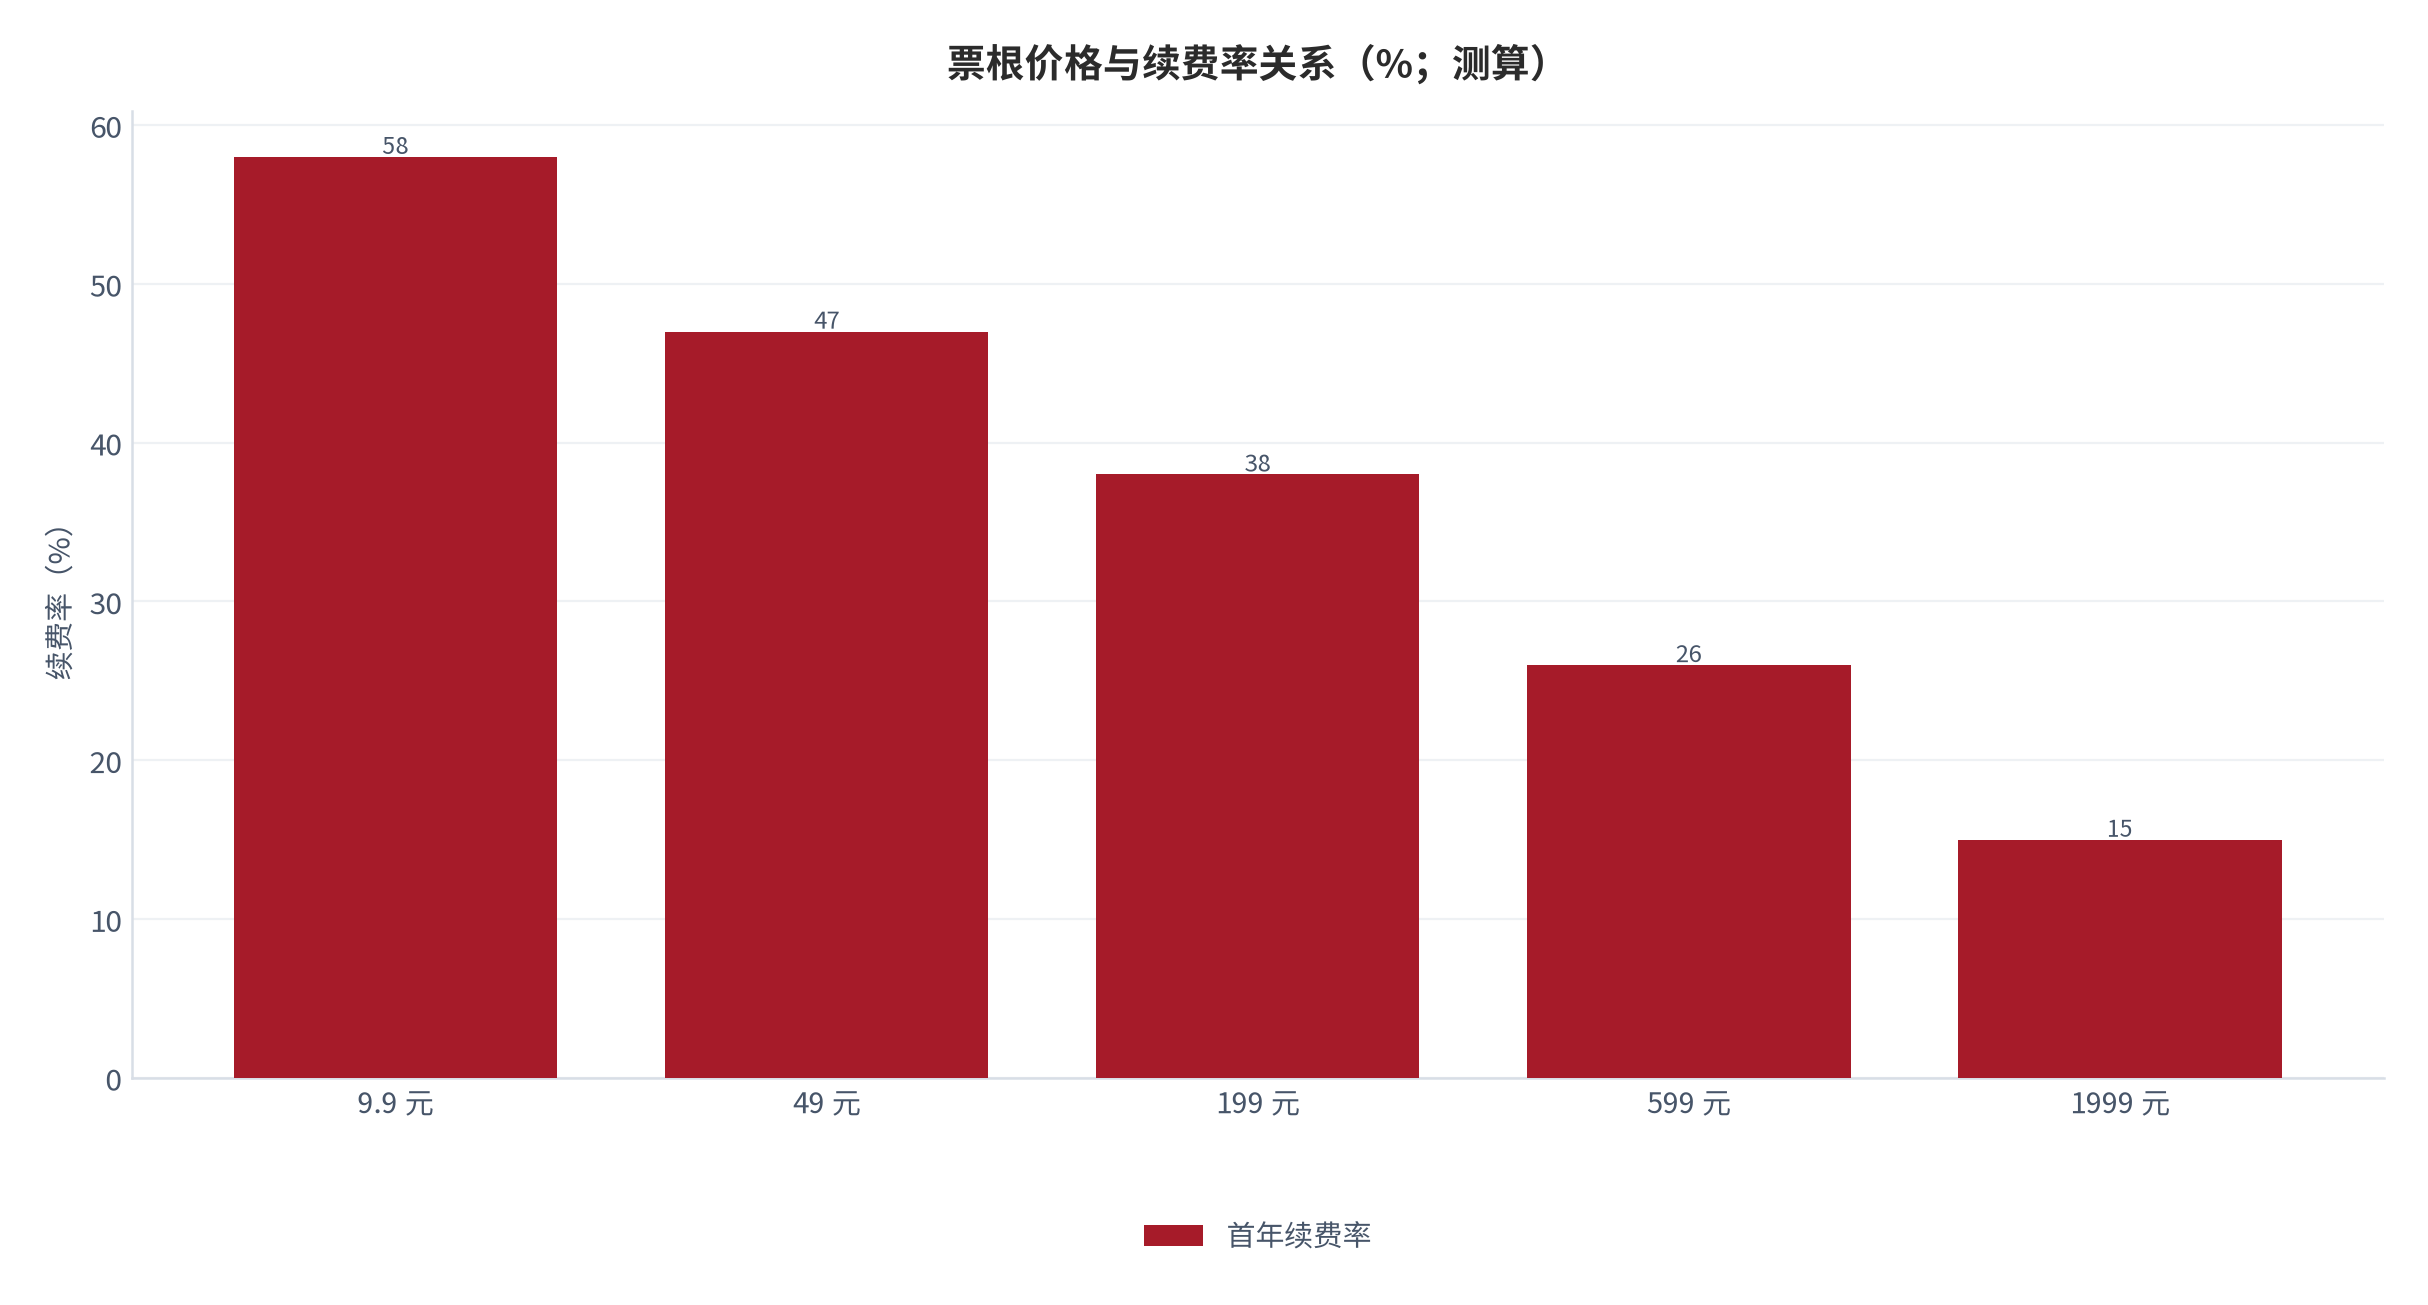
票根定价与续费率之间存在清晰的负相关(测算):9.9 元体验档首年续费率约 58%、49 元入门档约 47%、199 元标准档约 38%、599 元进阶段约 26%、1,999 元陪跑档约 15%。曲线的形状比绝对数值更重要——低价档的续费率优势并不来自内容满意度,而来自「放弃成本极低」带来的统计假象:一笔 9.9 元的支出,用户懒得退,也不构成真实续费意愿。因此低价档的续费率必须与人均年贡献一起看,否则会得出「越便宜越忠诚」的错误结论。
票根的另一个功能是筛选,而筛选效率决定首年收入。以月触达 5,000 人、票根 99 元为基准,转化率从 3% 提升至 15% 时,首年票根收入从约 1.49 万元升至约 7.43 万元,放大约 5 倍(测算);而在转化率 6% 的中枢上把票根从 99 元提至 365 元,收入从约 2.97 万元升至约 10.95 万元,放大 2.7 倍(测算)。两个数字的对比给出一个反直觉的结论:在触达规模不变的前提下,转化率的杠杆是价格杠杆的近两倍。
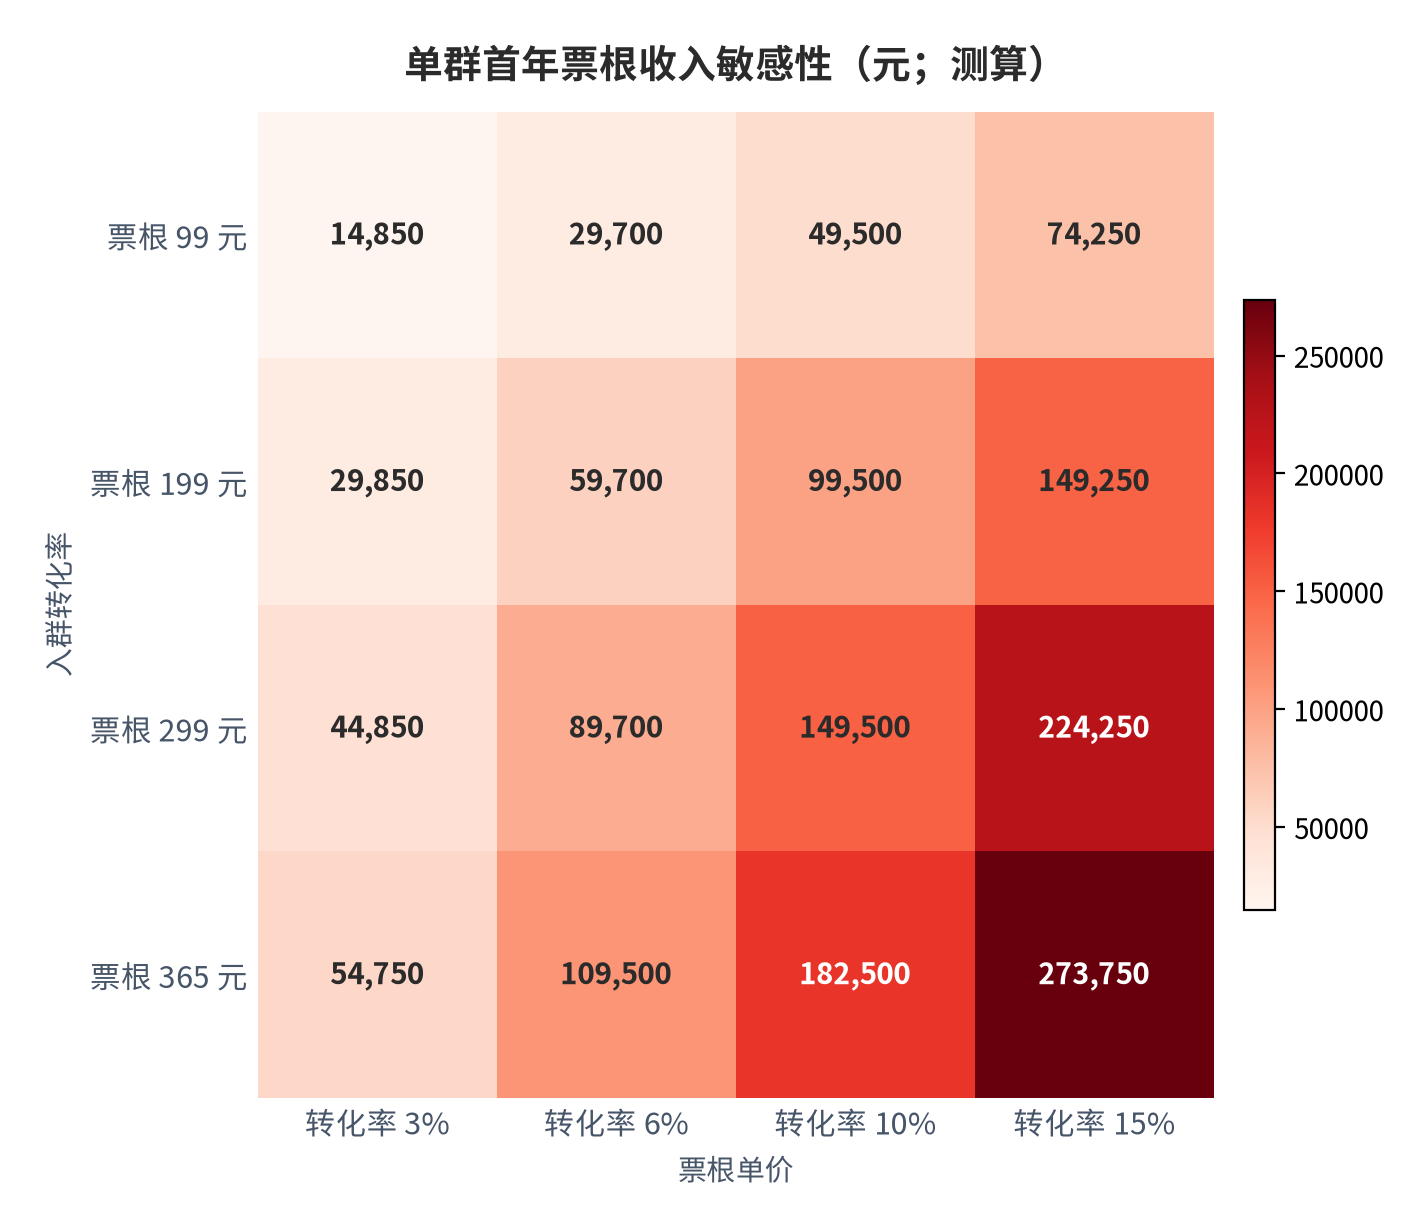
这个结论对运营策略有直接含义。多数运营者在面对增长压力时第一反应是提价,但提价会同时压低转化率与续费率;而提高转化率的手段——更精准的触达渠道、更清晰的交付承诺、更短的首单路径——不会损害后续的续费基础。行业侧的旁证是:私域获客成本仅 30–60 元/人,公域约 1,088 元/人 [10],这个 20 倍价差的存在,本身就说明私域转化效率仍有大量未被释放的空间。
06获客成本与公域—私域价差
公域与私域的获客成本价差是这门生意的估值基础。公域电商平均获客成本约 1,088 元/人,私域社群获客成本 30–60 元/人 [10],相差约 20 倍;同一组数据的转化率维度上,公域电商转化率约 0.37%、私域转化率 6%–10% [12],相差约 20 倍。成本与效率同向放大 20 倍,意味着私域不是「更便宜的公域」,而是另一种经济结构。
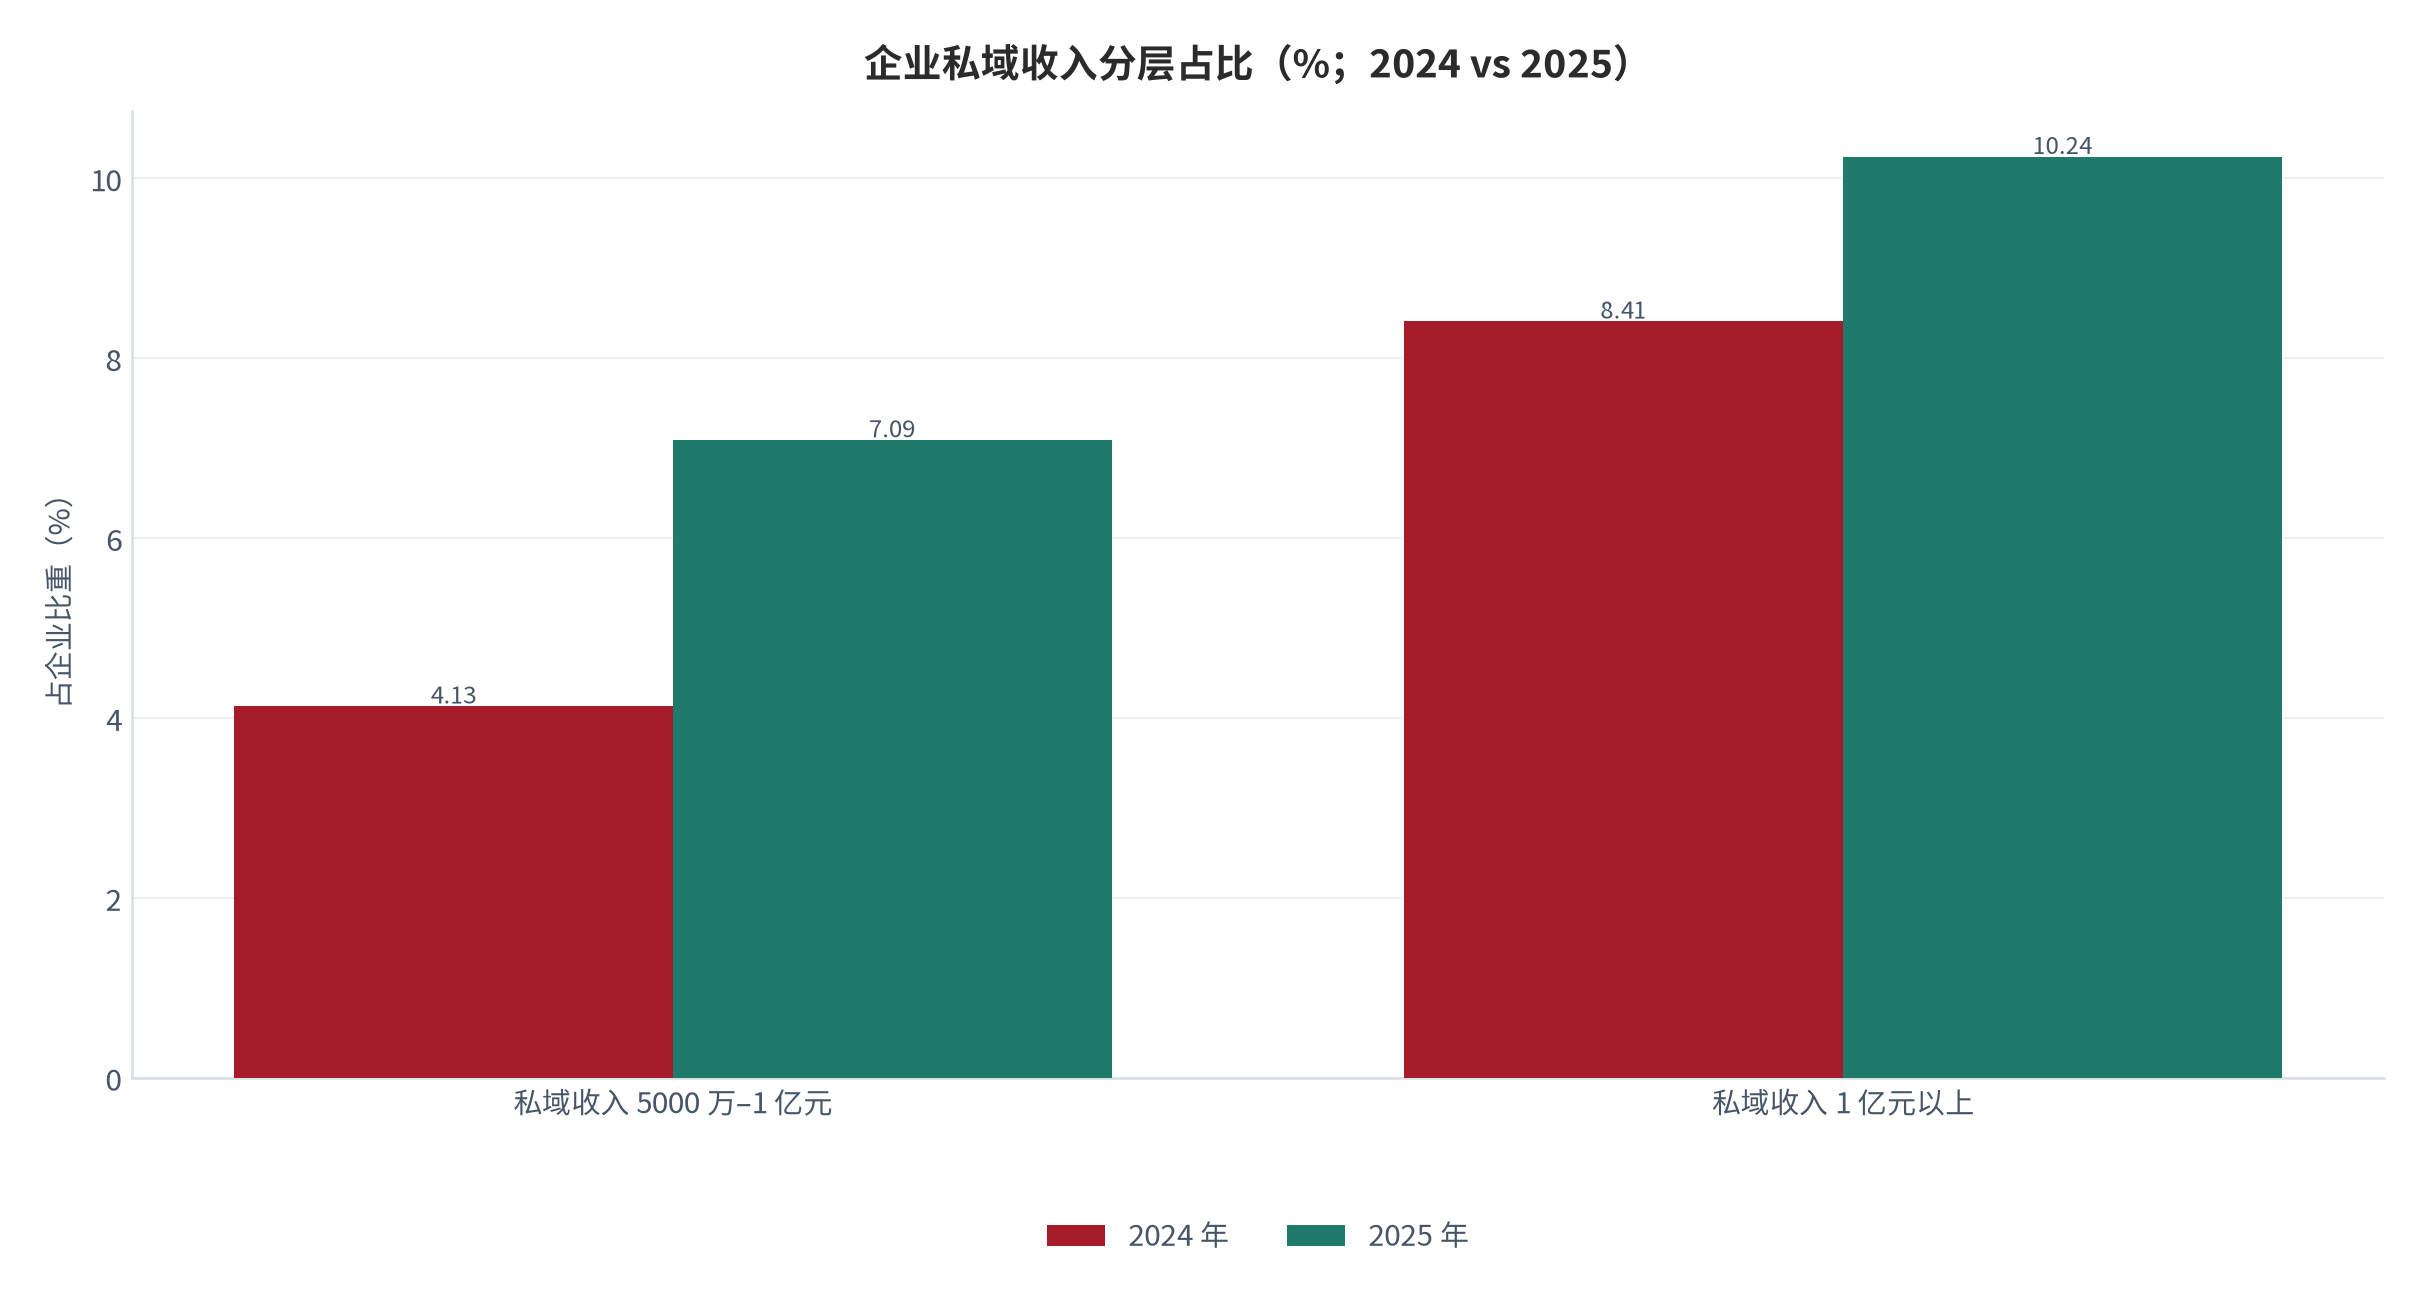
企业侧的投入数据印证了这一结构转变。私域收入 5,000 万至 1 亿元的企业占比从 2024 年的 4.13% 升至 2025 年的 7.09%,私域收入超 1 亿元的企业占比从 8.41% 升至 10.24% [10];2025 年私域营销市场规模 6,955 亿元、同比 +23.5%,企业私域用户平均转化率 5.8%、头部企业 8.3%,私域用户平均复购率 28.7%、较公域用户的 12.3% 高出 16.4 个百分点 [11]。收入分层占比的抬升说明,私域已经跨过「小打小闹的补充渠道」阶段,正在成为部分企业的主营收入来源。
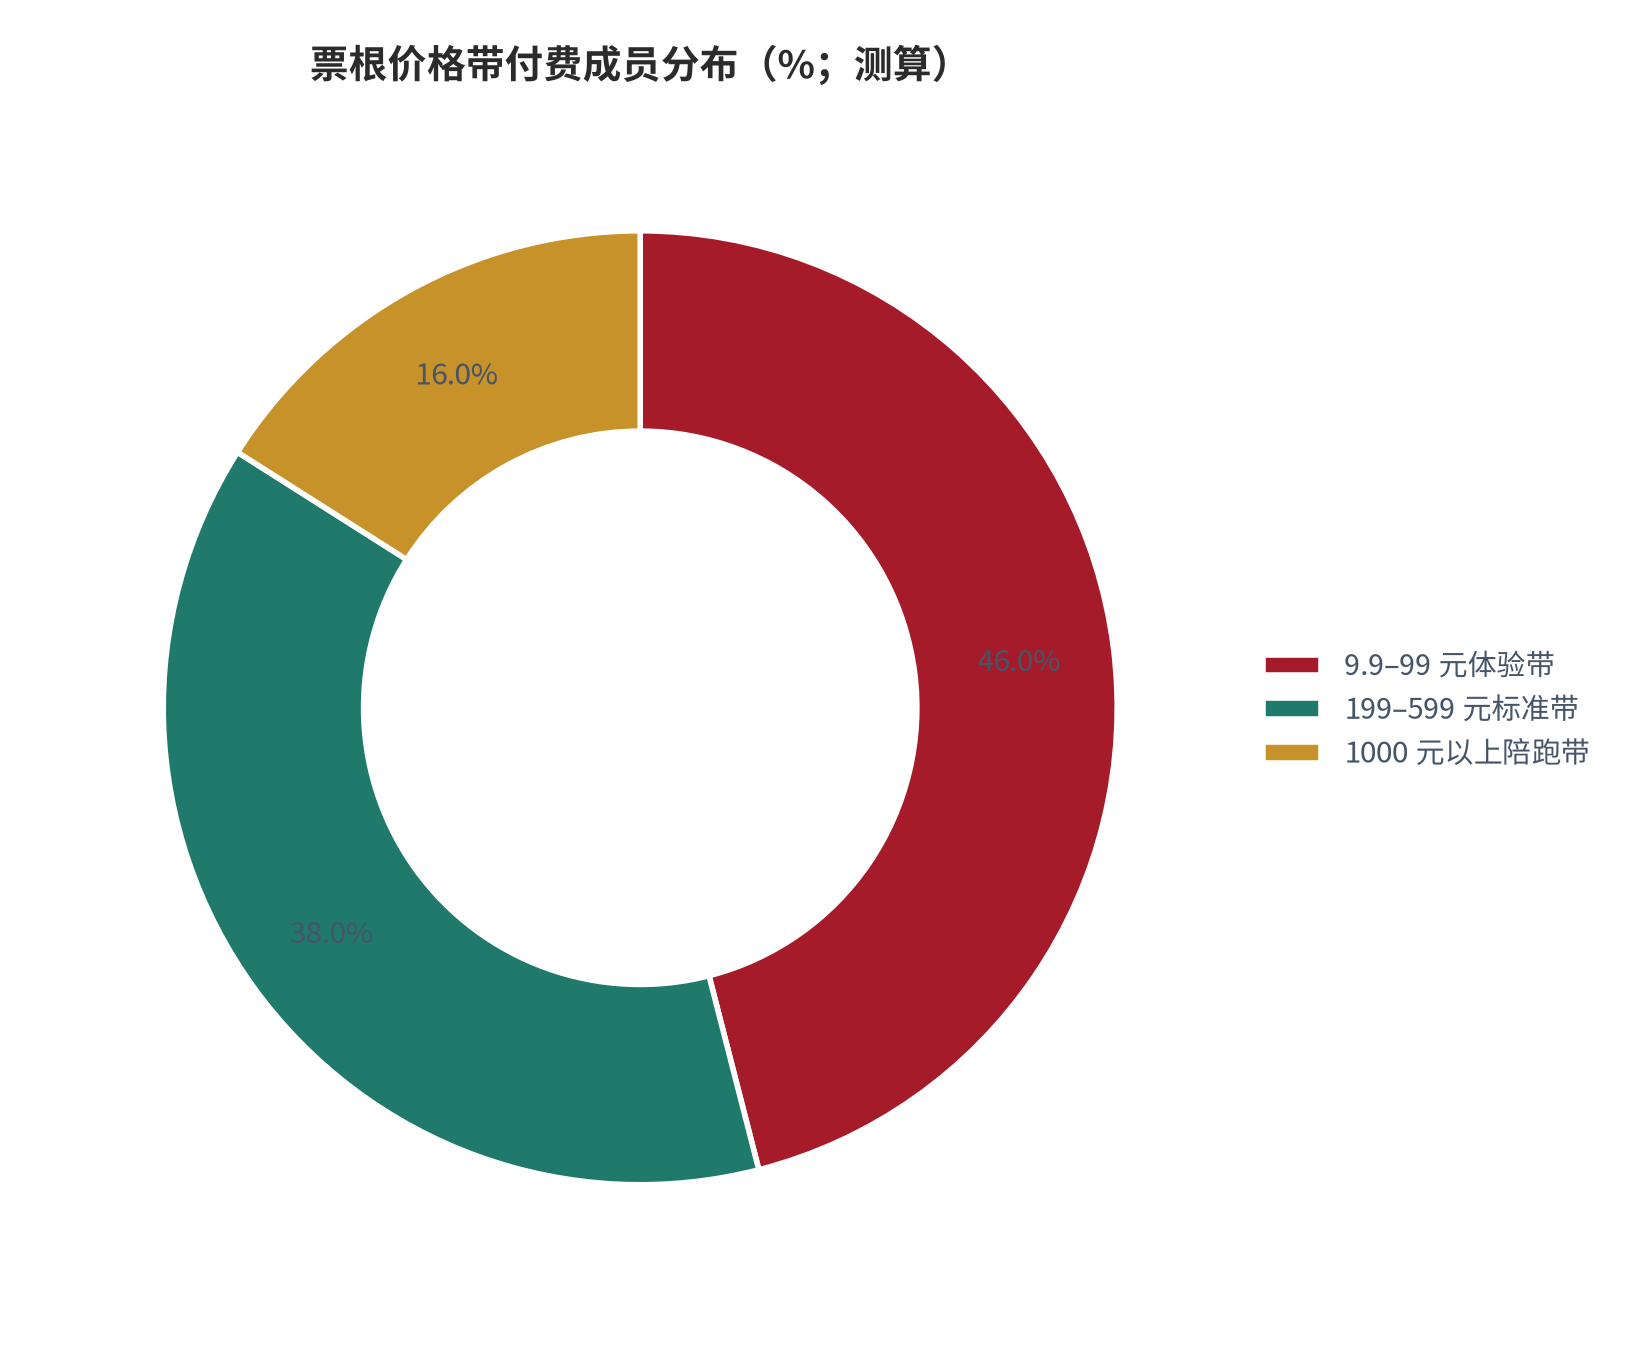
票根价格带的分布则反映了需求端的实际承受力(测算):9.9–99 元体验带承载约 46% 的付费成员、199–599 元标准带约 38%、1,000 元以上陪跑带约 16%。三层价格带的经济含义完全不同——体验带的作用是筛选与传播、标准带是收入主力、陪跑带是利润来源。把资源平均分配给三层,是最常见的运营错配:体验带需要低门槛与高传播,陪跑带需要高密度与高限额,两者的交付资源不可互换。
一个容易被忽略的事实是,广告市场的整体盘子仍在扩张,社群只是其中的一小段。2025 年中国互联网广告市场规模约 7,257 亿元、同比 +11.5%,互联网营销市场规模约 8,818 亿元、同比 +13.56% [16];其中电商平台广告收入 2,797.47 亿元、占 38.55%,视频类信息流广告同比 +18.85% [17]。广告主预算的迁移方向是内容与兴趣电商,而社群恰好处在这条迁移路径的末端——它承接的是「广告预算变成效果佣金」后的再分配。
07交付密度与活跃衰减机制
交付密度是抑制活跃衰减的第一变量。行业案例显示,设立打卡群、VIP 群、SVIP 群等不同定位的社群,制定分级 SOP、每日 6 至 8 条内容推送,21 天打卡活动使用户商城支付转化率从 14.21% 提升至 44.68% [10]——提升幅度 30.47 个百分点,是本报告收集到的社群运营干预中效应最显著的一项。把这一结果放到留存曲线上看,意味着「前 28 天的高频交付」能够把第 4 周的留存位置显著上移。
不同规模社群的收入结构也印证了交付密度的重要性。小群(<200 人)票根占比约 45%,中群(200–500 人)降至约 34%,大群(>500 人)降至约 26%;而复购与续费占比则从小群的 33% 升至大群的 47%(测算)。规模越大,社群越依赖关系资产的持续变现,也越依赖标准化的交付体系——这正是大群必须配套工具与 SOP 的经济理由。
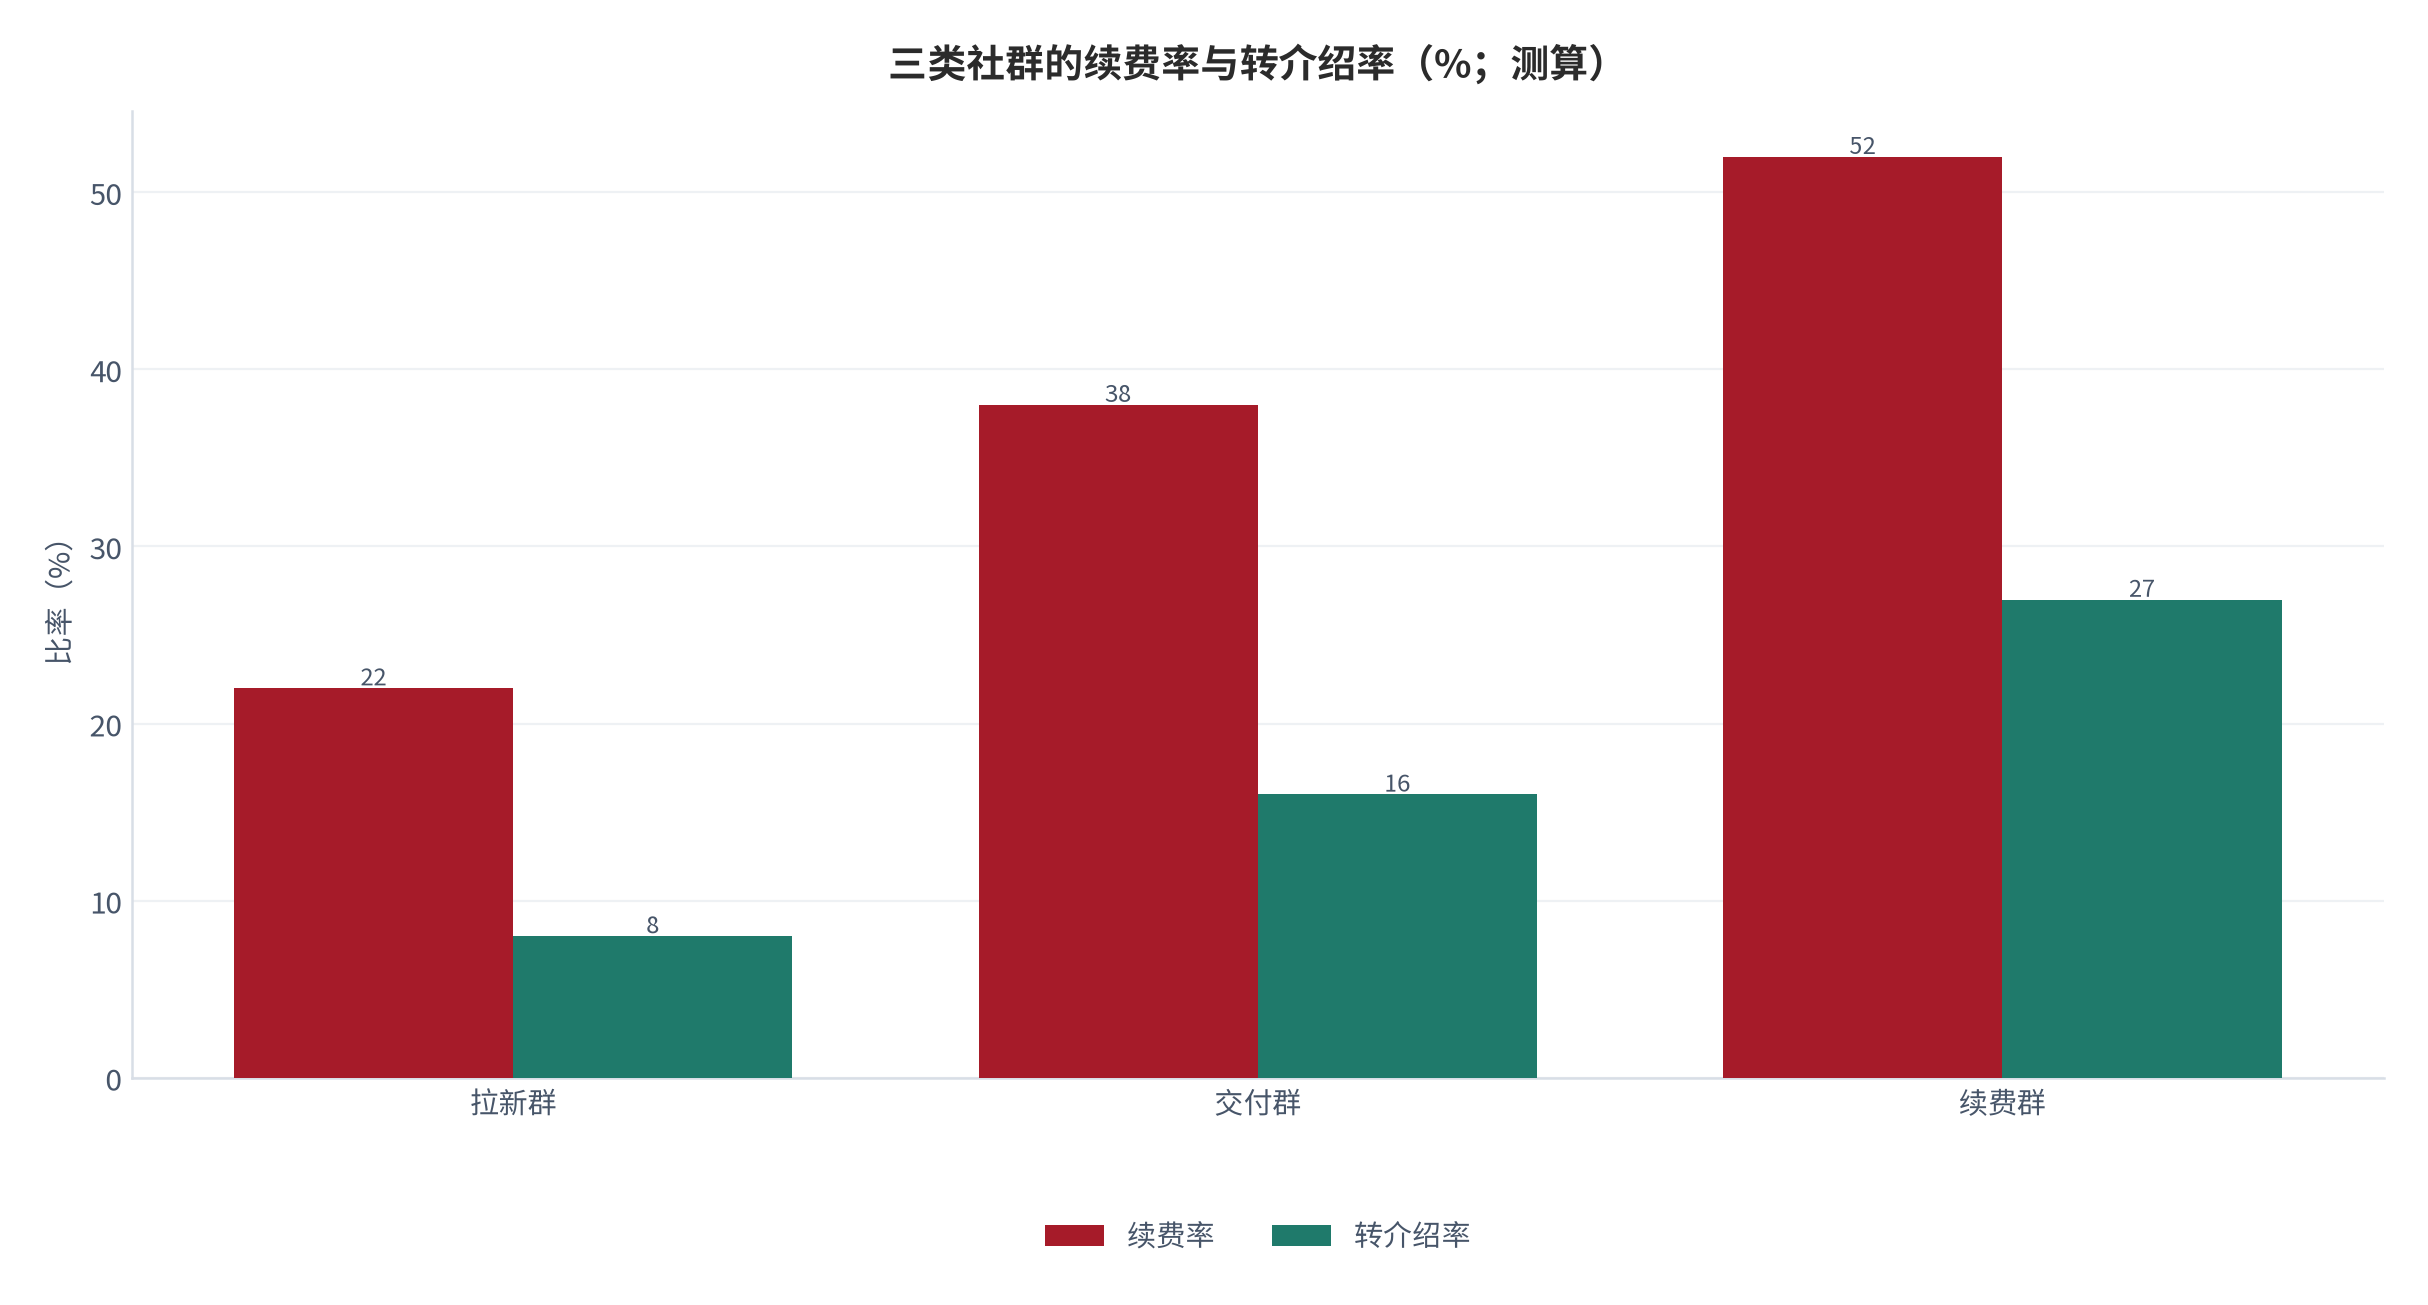
社群的运营目标可以按生命周期拆成三类,其续费率与转介绍率差异显著(测算):拉新群的续费率约 22%、转介绍率约 8%;交付群的续费率约 38%、转介绍率约 16%;续费群的续费率约 52%、转介绍率约 27%。这个梯度说明转介绍率与续费率是同一件事的两面——只有把用户从「拉新群」推进到「续费群」,社群才能从单向获客转为自循环获客。转介绍率从 8% 提升至 27%,相当于把私域获客成本再压缩约七成(测算)。
治理侧的约束正在同步加强。2026 年 2 月 1 日《直播电商监督管理办法》施行 [18];平台对企业微信违规账号的处罚中,拉群管控处罚涉及 20.2 万个账号、3.3 万家企业,私域直播违规处罚涉及 26.8 万个账号、2.9 万家企业 [10]。对社群运营者而言,合规成本正在从「隐性风险」变为「显性支出」——这会进一步抬高单群的固定成本门槛,加速长尾社群的出清。
08单群盈亏与运营者收入分化
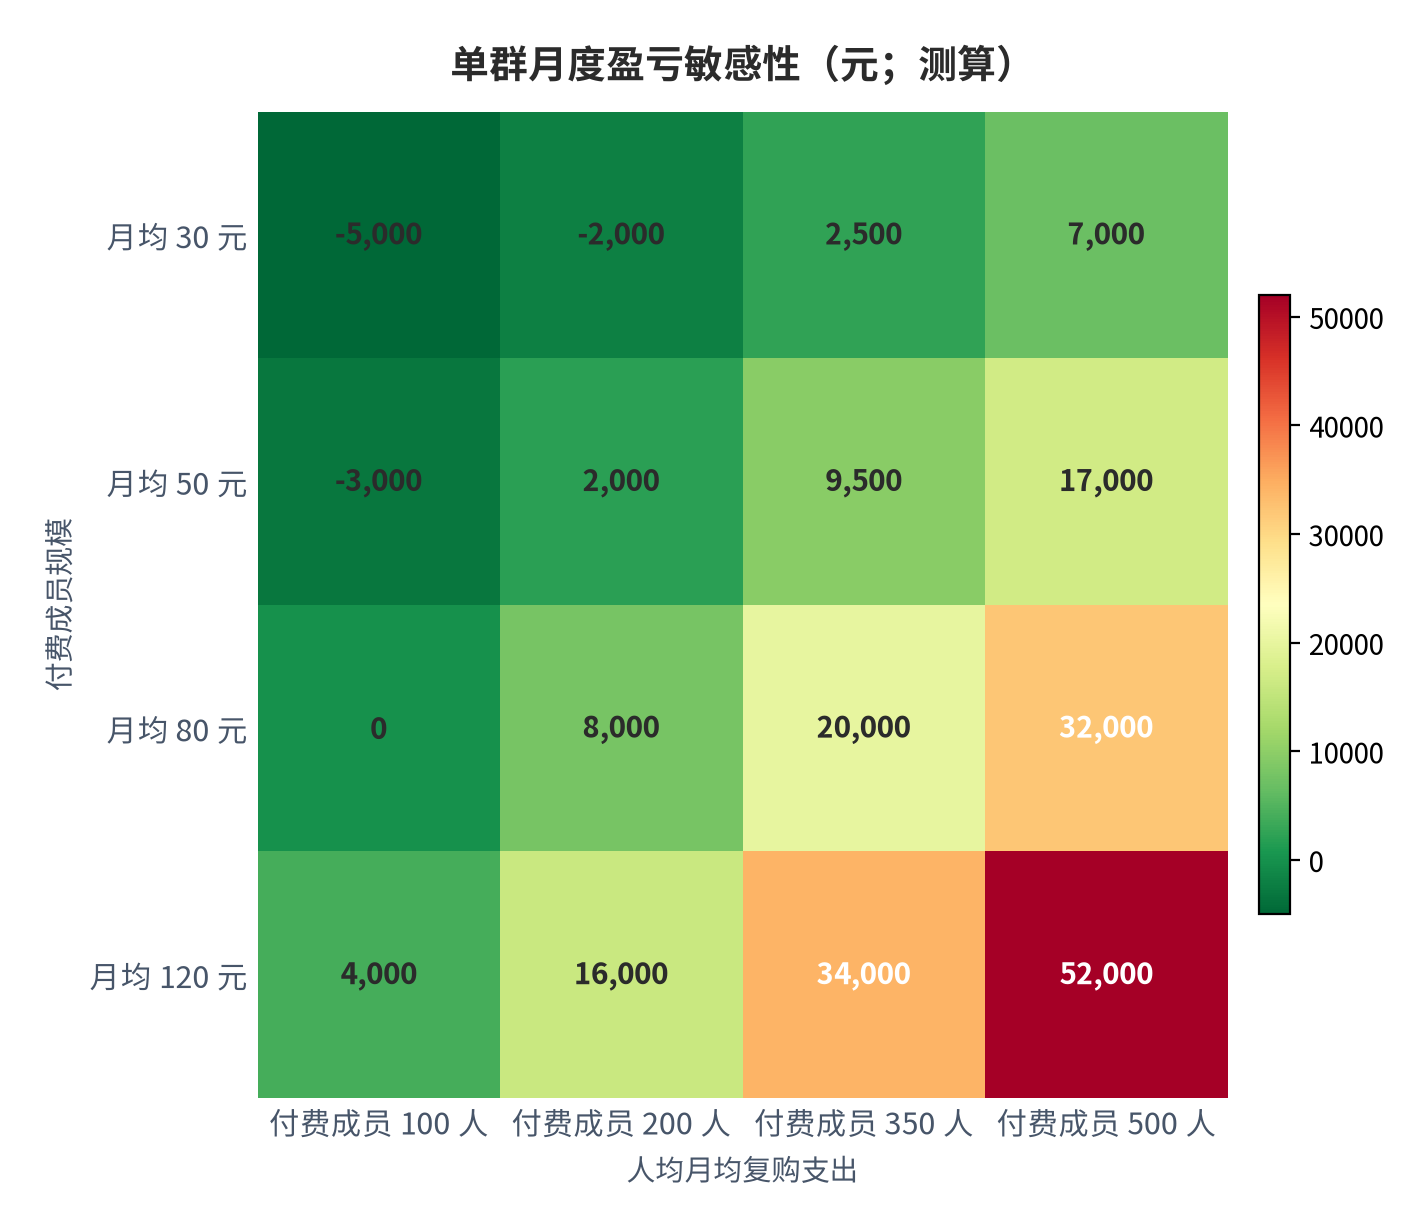
单群盈亏的临界点比多数运营者预期的更低。以运营固定成本 8,000 元/月(含人力、工具、内容制作,测算)为基准,付费成员 100 人、人均月均复购支出 30 元时,单群月度亏损约 5,000 元;付费成员 200 人、人均月均 50 元时实现盈亏平衡;付费成员 500 人、人均月均 120 元时,月度利润约 5.2 万元(测算)。临界点的位置说明:单群盈亏对「付费成员规模」的敏感度高于对「人均支出」的敏感度——增加 100 名真实付费成员,比把人均支出提高 20 元更有价值。
把盈亏临界点与收入分层对照,运营者收入分化的机制就清楚了。私域收入 5,000 万至 1 亿元的企业占比仅 7.09%、超 1 亿元仅 10.24% [10],而企业私域用户平均转化率仅 5.8%、头部企业 8.3% [11]。转化率的头部与均值之差仅 2.5 个百分点,却对应着数量级的收入差异——这说明社群生意的分化不发生在「单点技巧」上,而发生在「可复制交付体系」的构建能力上。
| 运营者梯队 | 付费成员规模(测算) | 人均月均支出(测算) | 月度盈亏(测算) | 生存状态 |
|---|---|---|---|---|
| 头部 IP 型 | >1,500 人 | 120 元以上 | 15 万元以上 | 已具备团队化交付能力 |
| 腰部工作室 | 300–800 人 | 60–100 元 | 1–5 万元 | 可维持,依赖核心 1–2 人 |
| 长尾个人 | <150 人 | 30–50 元 | -0.5 至 0.3 万元 | 多数在盈亏线附近 |
一个关键的制度性变量是工具商的客户结构调整。微盟主动缩减低质量业务后,付费商户数下降 7.2% 但 ARPU 提升 5.3% 至 15,367 元 [13],同期总收入 15.92 亿元、同比 +18.9%,毛利率 75.1%、同比提升 30.6 个百分点 [14];2025 年其 AI 相关收入达 1.16 亿元 [13]。工具商的行为是整个行业的先行指标——当工具商开始放弃长尾商户,长尾社群的运营成本将被动上升,出清速度随之加快。
09量化测算:三情景与二维敏感性
测算框架是一条可相乘的因子链:付费社群服务规模 = 活跃参与者人数 × 付费渗透率 × 付费成员年客单。三个参数中,活跃参与者取 4.2 亿人 [9]为锚;付费渗透率以 5% 为中性值(对标企业私域用户平均转化率 5.8% [11]);年客单以 400 元为中性值(介于知识付费人均年支出 380 元 [7]与私域零售人均年交易额之间)。参数全部有外部锚,无锚即降级为定性讨论。
| 参数 | 保守 | 中性 | 乐观 | 外部锚 |
|---|---|---|---|---|
| 活跃参与者 | 4.2 亿人 | 4.2 亿人 | 4.2 亿人 | 网经社 2025 口径 [9] |
| 付费渗透率 | 3% | 5% | 8% | 企业私域用户平均转化率 5.8% [11] |
| 付费成员年客单 | 200 元 | 400 元 | 600 元 | 知识付费人均年支出 380 元 [7] |
| 社群存活周期 | 12 个月 | 18 个月 | 24 个月 | 留存曲线第 12 周收敛于约 26%(测算) |
中性情景下,付费社群服务规模约 840 亿元(测算),相当于知识付费市场规模 2,808.8 亿元 [2]的约 30%。敏感性矩阵显示:付费渗透率每提升 3 个百分点,规模提升约 500 亿元;年客单每提升 200 元,规模提升约 420 亿元(测算)。两个变量的杠杆接近,但渗透率的上限受转化率天花板约束,而客单的上限受用户支付能力约束——渗透率是更可控的变量。
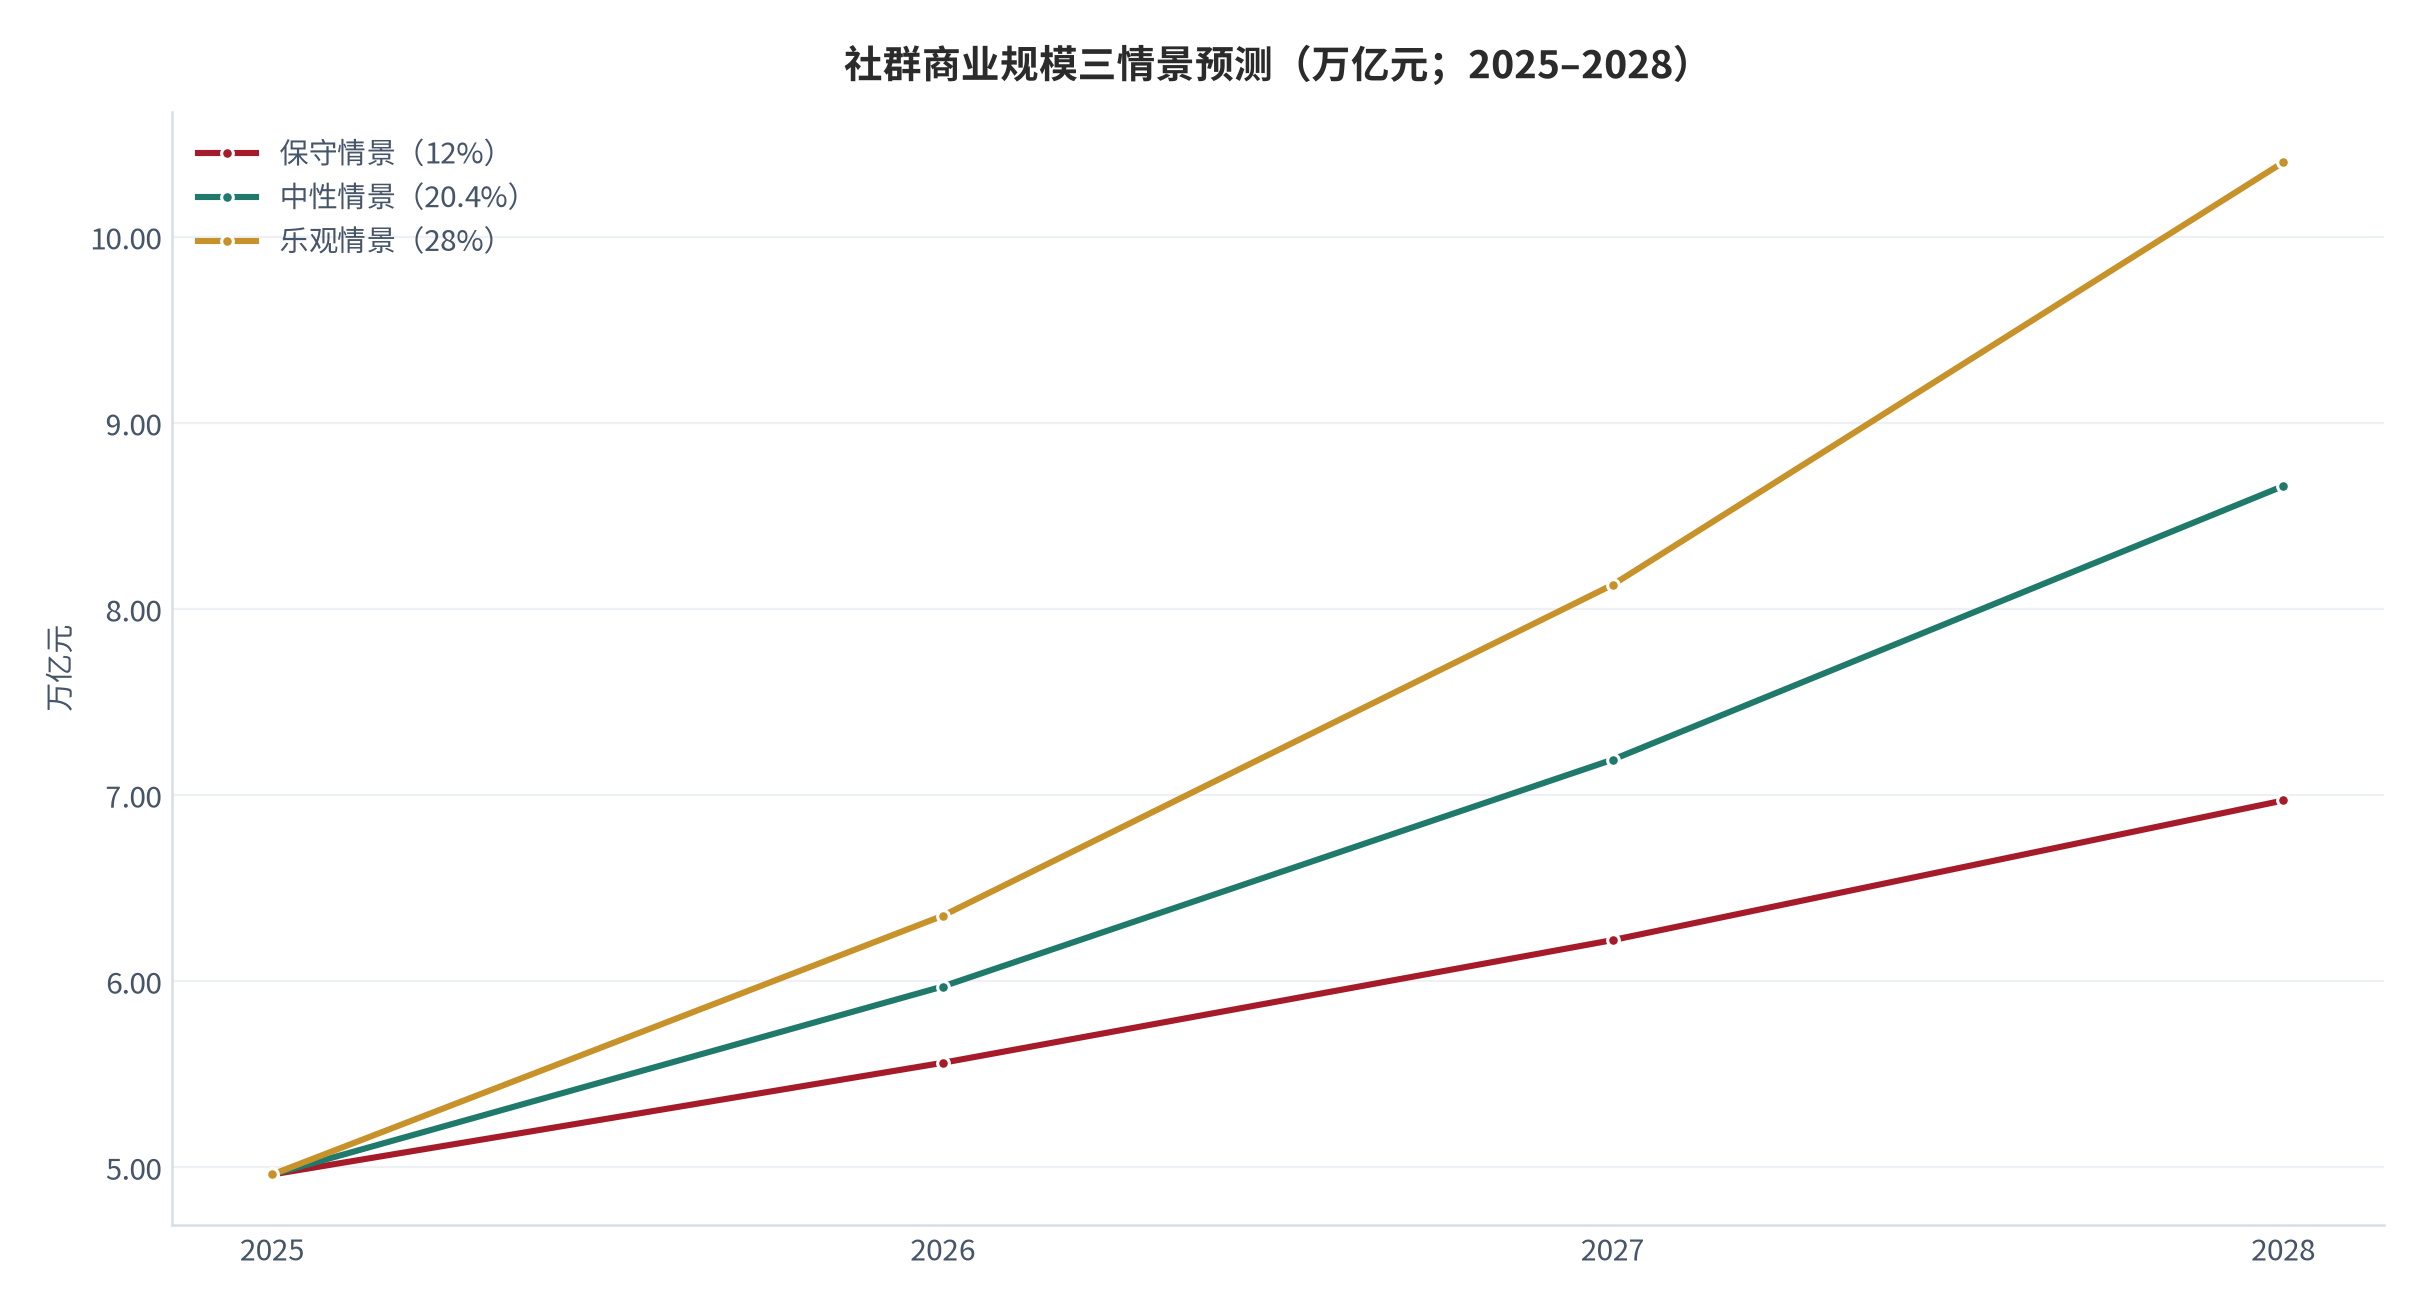
三情景的社群商业规模预测以 2025 年 4.96 万亿元 [9]为基数:保守情景按年化 12% 增长(合规成本上升、私域增速回落),中性情景按 20.4% 对齐私域电商 2025–2027 年复合增速 [8],乐观情景按 28% 延续 2025 年私域电商增速 [9]。中性情景下 2028 年社群商业规模约 8.66 万亿元,其中付费社群服务部分约 1,200 亿元(测算)。
10风险提示
以下风险与正文判断一一对应,按「自身运营—行业结构—政策外部」三类列示:
- (一)续费能力被高估
- (二)票根定价向下失锚
- (三)合规成本显性抬升
- (四)平台规则单边调整
- (五)长尾运营者加速出清
- (六)交付质量与宣传不符
对号入座:(一)对应第二、五章,若私域复购率 [8]向课程复购率 8% [7]收敛,关系型交付的判断失效;(二)对应第五章,票根价格带若整体下移至 99 元以下,单群收入结构将向票根一侧回摆;(三)对应第七章,平台对拉群与私域直播的处罚力度 [10]直接抬升单群固定成本;(四)对应第三章,三大平台合计 80.9% 的 GMV 份额 [9]意味着生态方掌握规则主动权;(五)对应第八章,工具商放弃长尾商户 [13][15]会加速长尾社群出清;(六)对应需求侧,内容质量参差不齐已被 69% 的受访者认可 [7],是复购率的持续性威胁。
11结论与观察指标
结论一:市场规模故事成立。中性情景下 2028 年社群商业规模约 8.66 万亿元(测算),付费社群服务部分约 1,200 亿元,需求侧的付费意愿与载体迁移共同支撑了长斜率。结论二:行业的分化不在内容端而在交付端。单群年收入中约 66% 发生在票根之后(测算),复购与续费占比随社群规模从 33% 升至 47%——「可复制的交付体系」是唯一的护城河。结论三:公域—私域约 20 倍的获客价差不会收敛,但合规成本与平台规则将把长尾社群的生存空间持续压缩,行业利润池从「拉新效率」迁移到「续费设计 × 交付密度 × 合规能力」。
建议持续跟踪五个观察指标,作为上述判断的验证锚点:
- 私域复购率年度读数(验证关系型交付,证伪线为连续两年低于 20% [8]);
- 社群商业交易规模增速(验证规模预测,证伪线为年化 8% [9]);
- 社群工具商付费商户数与 ARPU 的背离方向(验证高价值集中度 [13]);
- 社群活跃成员第 4 周留存率(验证交付密度干预,证伪线为提升幅度低于 10 个百分点 [10]);
- 单群复购收入占比(验证收入结构判断,证伪线为连续两年低于 25%)。
A数据来源与证据表
| 编号 | 来源 / 报告 | 关键数据 | 链接 |
|---|---|---|---|
| [1] | 中国互联网络信息中心(CNNIC) 第 56 次《中国互联网络发展状况统计报告》(2025 年 7 月 21 日发布) |
截至 2025 年 6 月,我国网民规模 11.23 亿人、互联网普及率 79.7%;短视频用户规模 10.68 亿人;农村网民 3.22 亿人;60 岁及以上银发网民 1.61 亿人 检索:2026-09-27 |
http://adimg.ce.cn/xwzx/gnsz/gdxw/202507/t20250721_2414422.shtml |
| [2] | 艾媒咨询《2023 年中国知识付费行业现况及发展前景报告》(上海证券报报道) 知识付费市场规模与用户规模 |
2022 年中国知识付费市场规模 1,126.5 亿元,较 2015 年增长约 70 倍;预计 2025 年市场规模 2,808.8 亿元、用户规模 6.4 亿人;2023 年用户规模突破 5.7 亿人 检索:2026-09-27 |
https://news.cnstock.com/news,bwkx-202303-5036899.htm |
| [3] | 艾媒咨询(艾媒网) 知识付费内容载体结构 |
2022 年短视频类付费内容学习人次占比 75.7%、直播类 25.6%、图文类 22.0%、音频类 13.2%(跌至第四位) 检索:2026-09-27 |
https://www.iimedia.cn/94556.html |
| [4] | 人民日报《青年引领数字消费新风潮》(2025 年 2 月 19 日) 知识付费行业规模路径 |
2016—2022 年知识付费行业市场规模从 26.5 亿元增长至 1,126.5 亿元;预计 2025 年市场规模 2,808.8 亿元、用户规模 6.4 亿人;以社交平台为依托的线上私域教学逐渐流行 检索:2026-09-27 |
https://paper.people.com.cn/rmrb/pc/attachement/202502/19/76349656-7bc8-459b-b0e0-19d15ca03c69.pdf |
| [5] | 中国经济网《青年引领数字消费新风潮》 知识付费与私域教学 |
知识付费市场规模持续增长,预计 2025 年达 2,808.8 亿元;线上私域教学逐渐流行,减脂教练高峰时一周可接 10 多个订单;用户关注内容质量、个性化与性价比 检索:2026-09-27 |
https://www.ce.cn/cysc/newmain/yc/jsxw/202502/19/t20250219_39296417.shtml |
| [6] | 羊城晚报(引述艾媒咨询《2022—2023 年中国知识付费行业研究及消费者行为分析报告》) 付费意愿与内容结构 |
2015—2022 年知识付费用户规模从 0.5 亿人增至 5.3 亿人,预计 2025 年突破 6.4 亿人;51.3% 的受访消费者选择技能培训、36.2% 金融财经、33.1% 健康养生;超过八成受访消费者表示会继续购买知识付费产品,愿为高质量内容付费比例达 86.3% 检索:2026-09-27 |
https://ep.ycwb.com/epaper/xkb/resfile/2023-04-10/A12/xkb20230410A12.pdf |
| [7] | 三个皮匠报告《付费知识行业报告:核心数据汇总与产业全景分析》 知识付费运营效率指标 |
86.4% 的受访青年有过知识付费经历;音视频课程 52.2%、平台 VIP 订阅 49.9%;用户年均知识消费支出 380 元;课程完课率不足 15%、课程复购率低于 8%、流量获取成本上涨 120%;69% 受访者认可内容质量参差不齐;知乎 2025 年全年营收 27.5 亿元、首次实现盈利;抖音知识相关万粉作者较上年增长 27%,全年优质知识内容发布量近 5,300 万篇 检索:2026-09-27 |
https://www.sgpjbg.com/labelsyh/fufeizhishixingyebaogao/2/7071957.html |
| [8] | 艾瑞咨询《2025 年中国私域电商行业趋势白皮书》(搜狐转载) 私域复购率与增速路径 |
2020—2024 年私域电商复合增长率 48%,2025—2027 年回落至 20.4%;私域电商复购率 40%—60%,远超公域电商的 15%—25%,转化率为公域的 10 倍以上;预计 2027 年用户规模逼近 10 亿人、市场渗透率达 67%;私域用户中高频消费者占比近 80% 检索:2026-09-27 |
https://www.sohu.com/a/939586391_110683 |
| [9] | 网经社电子商务研究中心《2025 年中国私域电商市场数据报告》(三个皮匠汇总) 社群商业与私域电商规模 |
2021—2025 年社群商业整体交易规模由 1.28 万亿元跃升至 4.96 万亿元,年均复合增长率 40.3%,活跃参与者突破 4.2 亿人;2025 年私域电商交易规模 6.4 万亿元、同比增长 28%,用户规模 6.8 亿人、同比增长 30.76%;微信、抖音、小红书三大平台合计占据 80.9% 的 GMV 份额 检索:2026-09-27 |
https://www.sgpjbg.com/labels/shequnyingxiaoxingyebaogao/2/7215722.html |
| [10] | 见实科技《2026 私域趋势暨年度调研报告》(三个皮匠汇总) 私域获客成本与转化率 |
公域电商获客成本百元级(约 1,088 元/人),私域电商获客成本十元级(约 30—60 元/人);私域用户复购率 40%—60%、转化率 6%—10%;企业微信接入企业与组织数量超 1,400 万家;私域收入 5,000 万至 1 亿元企业占比由 4.13% 升至 7.09%,超 1 亿元占比由 8.41% 升至 10.24%;每日 6 至 8 条内容推送的 21 天打卡活动使用户商城支付转化率由 14.21% 提升至 44.68%;平台对拉群管控处罚 20.2 万个账号(涉及 3.3 万家企业),私域直播违规处罚 26.8 万个账号 检索:2026-09-27 |
https://www.sgpjbg.com.cn/searchtag/26309368.html |
| [11] | 今日头条(私域运营行业观察) 企业私域转化率与复购率 |
2025 年中国私域营销市场规模 6,955 亿元、同比增长 23.5%;2025 年企业私域用户平均转化率 5.8%(较上年 4.2% 提升 38.1%),头部企业私域转化率 8.3%;私域用户平均复购率 28.7%,较公域用户的 12.3% 高出 16.4 个百分点 检索:2026-09-27 |
https://www.toutiao.com/w/1852458903054343/ |
| [12] | 大数跨境(私域电商行业盘点) 公域与私域效率对比 |
公域获客成本 1,088 元/人、私域 30—60 元/人;公域转化率 0.37%、私域 6%—10%;2024 年私域规模 2.3 万亿元,2025 年预计突破 3 万亿元、增速 22.5%;用户规模 2027 年达 9.4 亿人、渗透率 67%;日用百货复购率 73% 检索:2026-09-27 |
https://m.10100.com/article/27530793 |
| [13] | 微盟集团《截至 2025 年 12 月 31 日止年度之年度业绩公告》(港交所披露易) 私域 SaaS 经营数据 |
2025 年订阅解决方案收入约 8.97 亿元、同比微降 2.3%,付费商户数 58,396 家、同比下降 7.2%,每用户平均收入上升 5.3% 至 15,367 元;全年 AI 相关收入 1.16 亿元;智慧零售收入约 5.98 亿元、同比下降 3.2%,商户总数 7,699 家(品牌商户 1,205 家) 检索:2026-09-27 |
https://www1.hkexnews.hk/listedco/listconews/sehk/2026/0317/2026031700851_c.pdf |
| [14] | 央广网《微盟集团:2025 年经调整净盈利 4240 万元》(2026 年 3 月 18 日) 私域 SaaS 财务表现 |
2025 年总收入 15.92 亿元、同比增长 18.9%;毛利率 75.1%、同比提升 30.6 个百分点;经调整净盈利 4,240 万元,为 2021 年以来首次年度盈利;商家解决方案收入约 6.95 亿元、同比增长 65.1%,毛利率由 63.1% 上升至 90.9%;协助商户投放广告毛收入约 166.9 亿元、同比下降 7.3% 检索:2026-09-27 |
https://finance.cnr.cn/ycbd/20260318/t20260318_527555243.shtml |
| [15] | 腾讯新闻《有赞、微盟扭亏为盈,电商 SaaS 进入盈利期?》 私域 SaaS 商户数变化 |
有赞 2025 年上半年商家总数 53,651 家、同比下降 4%,较 2020 年上半年 99,889 家的高点近乎减半;微盟 2025 年上半年订阅解决方案付费商户数 59,149 家、同比下降 13.9% 检索:2026-09-27 |
https://news.qq.com/rain/a/20250829A09NAH00 |
| [16] | 中关村互动营销实验室、秒针营销科学院、北京师范大学新闻传播学院《2025 中国互联网广告营销趋势报告》(中国经济网报道) 互联网广告市场规模 |
2025 年中国互联网广告市场规模预计约 7,257 亿元、较 2024 年增长 11.50%;互联网营销市场规模预计 8,818 亿元、增幅约 13.56%;广告与营销市场总规模合计约 16,075 亿元、增幅 12.62%;行业前十大公司市场份额 96.6%,前三(抖音、阿里巴巴、腾讯)合计 66.2% 检索:2026-09-27 |
https://www.ce.cn/xwzx/gnsz/gdxw/202601/t20260109_2691924.shtml |
| [17] | 北京师范大学新闻传播学院(转载《2025 中国互联网广告营销趋势报告》全文) 广告形式与媒体收入结构 |
电商平台广告收入规模 2,797.47 亿元、市场占比 38.55%;视频类信息流广告同比增长 18.85%,为所有广告形式中增长最快;传统展示类广告市场份额降至 8%;“平台&AI 搜索”类广告收入同比增长 107.4% 检索:2026-09-27 |
https://sjc.bnu.edu.cn/xwdt/xwzx/0f5646e73a194b97ae9d5a2b7955a09c.html |
| [18] | 国家互联网信息办公室等部门 《直播电商监督管理办法》(2026 年 2 月 1 日施行) |
出版物信息:国家互联网信息办公室等部门联合制定的直播电商监管规章,自 2026 年 2 月 1 日起施行,对私域直播与社群带货的合规义务作出明确要求 检索:2026-09-27 |
出版物信息:国家互联网信息办公室等《直播电商监督管理办法》,2026 年 2 月 1 日施行 |
| [19] | 灼识咨询(引自小鹅通上市申请文件,2025 年) 交互型私域运营解决方案市场 |
2025 年交互型私域运营解决方案市场规模 62 亿元、占私域运营解决方案整体 43.36%,预计 2030 年达 130 亿元;私域运营解决方案整体市场 2025 年 143 亿元,预计 2026 年 169 亿元、2030 年 253 亿元;小鹅通以 10.1% 的市场份额位列交互型解决方案供货商第一 检索:2026-09-27 |
出版物信息:灼识咨询《中国交互型私域运营解决方案市场研究》,引用自小鹅通上市申请文件,2025 年 |
B证明链台账
本报告共设七条可证伪链,覆盖复购口径、需求驱动、收入结构、价格与转化、获客价差、交付干预与规模预测。每条链均给出依据、边界、反面证据、跟踪指标与证伪条件,读者可按证伪条件自行验证判断的有效性。台账如下:
| 链编号 | 核心判断 | 主要依据 | 跟踪指标 | 证伪条件 | 数据档次 |
|---|---|---|---|---|---|
| 链 1(摘要) | 课程复购率低于 8% 不能证伪社群复购能力 | 私域复购率 40%–60%;社群商业规模五年增 2.9 倍 | 私域复购率、社群商业规模 | 私域复购率连续两年低于 20% | [T2]+[T3] |
| 链 2(第二章) | 续费逻辑是关系型交付而非内容型交付 | 私域转化率为公域 10 倍以上;获客成本差约 20 倍 | 复购率季度读数、工具商 ARPU | 周期性社群续费率连续两年低于 20% | [T2]+[T3] |
| 链 3(第四章) | 复购设计而非票根定价决定单群收入 | 收入结构票根 34%、复购 41%;票根外贡献 66% | 单群票根收入占比、复购收入占比 | 票根占比连续两年高于 60% | [T3]+测算 |
| 链 4(第五章) | 提升转化率对收入的贡献大于提价 | 转化率放大 5 倍、提价放大 2.7 倍;提价压低续费率 | 入群转化率、票根价格带分布 | 提价 50% 的收入增量高于转化率提升 50% 且续费率不受损 | [T3]+测算 |
| 链 5(第六章) | 公域—私域 20 倍获客价差长期存在 | 公域 1,088 元/人对私域 30–60 元/人;转化率 0.37% 对 6%–10% | 公域获客成本、私域获客成本、广告市场增速 | 公域与私域获客成本之比连续两年低于 5 倍 | [T2]+[T3] |
| 链 6(第七章) | 高频交付干预可把第 4 周留存率提升一倍以上 | 21 天打卡使转化率由 14.21% 升至 44.68% | 第 4 周留存率、推送频次与退群率 | 推送超 10 条后第 4 周留存率下降超 10 个百分点 | [T3]+测算 |
| 链 7(第九章) | 中性情景 2028 年社群商业规模约 8.4–8.9 万亿元 | 基数 4.96 万亿元、中性增速 20.4%,人均年交易额 1.18 万元对账一致 | 社群商业规模、私域电商增速、活跃参与者 | 2026 年增速低于 8% 或参与者负增长 | [T2]+测算 |
C数据档次说明
本报告所有关键数据均按四档标注数据来源档次,以区分证据强度与可复核性:
- [T1]一手或官方口径:政府与行业协会正式发布的统计、上市公司经审计披露,可直接复核;
- [T2]机构二手口径:咨询机构、行业研究与专业数据库的整理数据,口径可能存在差异;
- [T3]媒体转引口径:媒体报道或企业对外宣传口径,未经独立审计,仅作参考;
- [缺口]数据缺口:无法获得可靠来源的数据,本报告一律降级为定性讨论或不写。
所有标注「测算」的数字,均为本报告基于外部锚参数推算的结果,推算公式与参数取值在正文中逐项给出;测算值与外部锚存在偏差时,均在正文标注对账结果。本报告特别注意区分两组容易混淆的复购口径:课程复购率(一次性内容交付)与私域复购率(周期性关系交付),两者数值相差数倍,不可相互替代使用。不同机构因统计口径差异(如社群规模含不含带货交易额、活跃参与者是否去重),同一指标可能存在数值差异,以原始报告口径为准。
评论(0)