
基本信息
阅读时间:约 21 分钟
字数:约 11,186 字
摘要:市场担心:家居照明是一门与地产深度绑定、正在收缩的生意。2025 年中国通用照明市场受房地产持续低迷与终端需求收缩影响,市场规模约 2,131 亿元、同比下降 11% [6];半导体照明产业总体产值约 6,093 亿元、同比下滑 1.1%;照明产品出口总额约 499 亿美元、同比下降约 11% [5]。行业龙头也难独善其身:佛山照明 2025 年营业收入 87.97 亿元、同比下降 2.78%;欧普照明营业收入 69.70 亿元、同比下降 1.78% [2][6]。在这样一个大盘里,讨论增长似乎是不合时宜的。
| — | 摘要与核心预期差 |
| 01 | 行业界定:从一盏主灯到一套光环境 |
| 02 | 渗透率:新房与存量房的双轨曲线 |
| 03 | 客单价:无主灯与智能化的乘数效应 |
| 04 | 磁吸轨道灯:产品结构里的定价核心 |
| 05 | 单套经济模型:利润在谁手里 |
| 06 | 设计师渠道:返点结构如何定价 |
| 07 | 供给格局:龙头与长尾代工 |
| 08 | 量化测算:三情景与二维敏感性 |
| 09 | 风险提示 |
| 10 | 结论与观察指标 |
| A | 数据来源与证据表 |
| B | 证明链台账 |
| C | 数据档次说明 |
摘要与核心预期差
市场担心:家居照明是一门与地产深度绑定、正在收缩的生意。2025 年中国通用照明市场受房地产持续低迷与终端需求收缩影响,市场规模约 2,131 亿元、同比下降 11% [6];半导体照明产业总体产值约 6,093 亿元、同比下滑 1.1%;照明产品出口总额约 499 亿美元、同比下降约 11% [5]。行业龙头也难独善其身:佛山照明 2025 年营业收入 87.97 亿元、同比下降 2.78%;欧普照明营业收入 69.70 亿元、同比下降 1.78% [2][6]。在这样一个大盘里,讨论增长似乎是不合时宜的。
我们认为:家居照明的增长并不来自大盘,而来自「结构替代」。无主灯设计用一套多灯组合替换掉一盏主灯,在同一套房子上把照明支出提高了数倍。这条替代曲线的斜率由两个变量决定——渗透率(多少套房子采用这种设计)与单套客单价(一套房子花多少钱)。两个变量的乘积,就是这门生意的全部弹性来源。
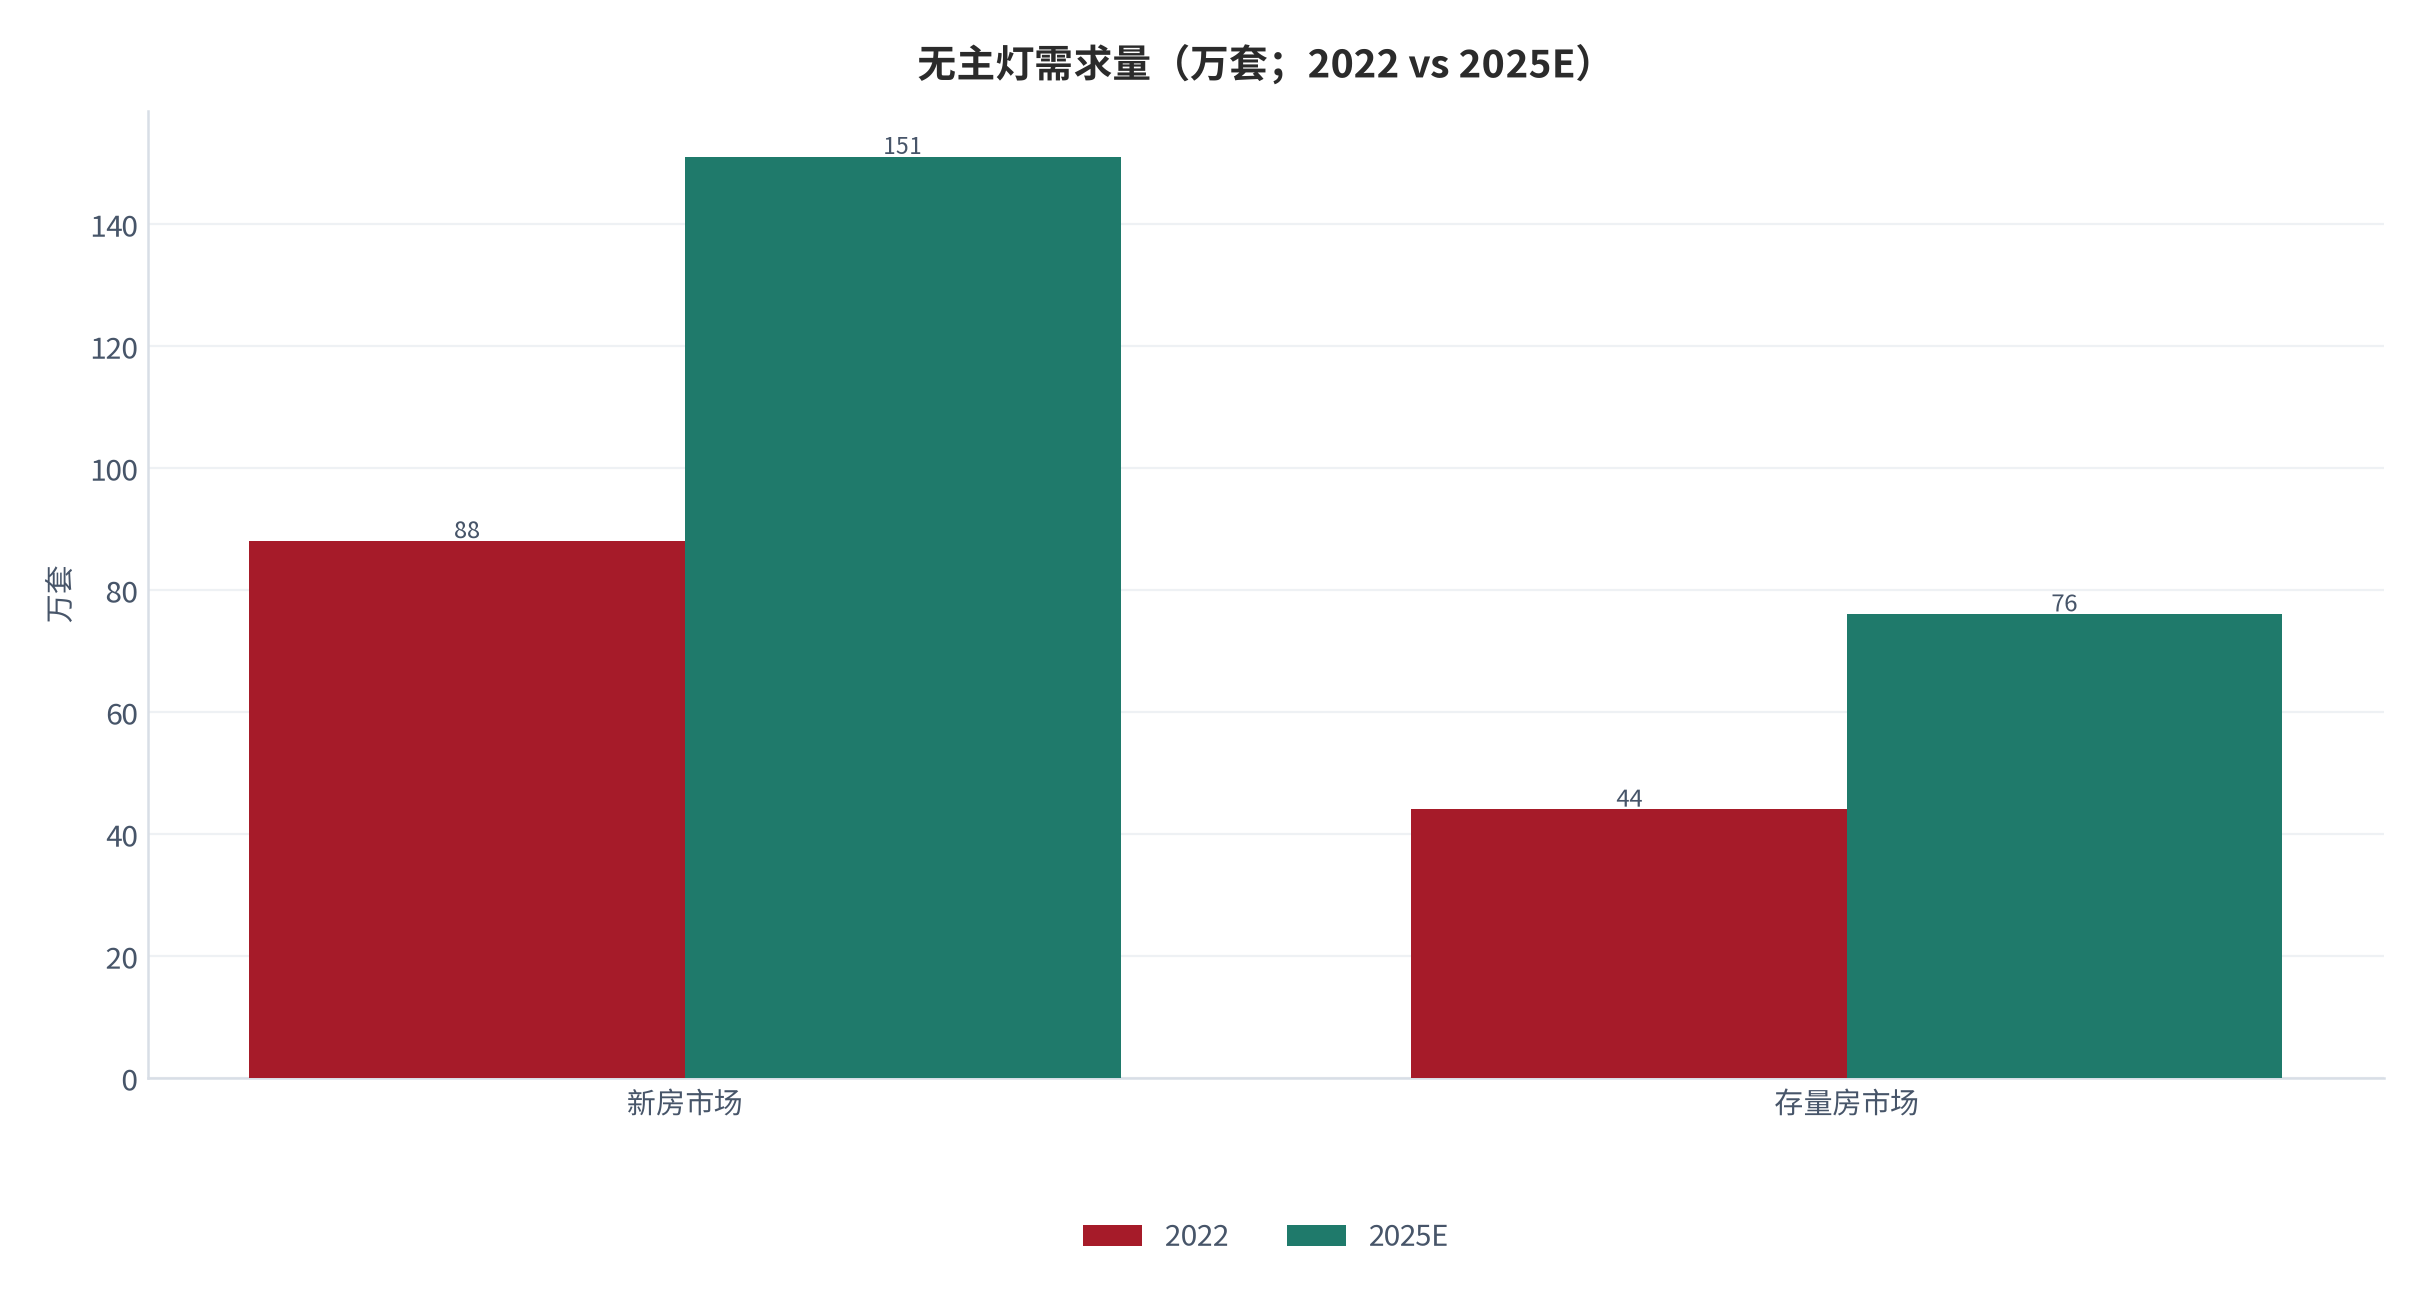
- 渗透率仍在快速上行:新房市场无主灯渗透率从 2022 年的 8% 提升至 2025 年的 16%,存量房市场从 2% 提升至 3.2%;对应需求量新房从 88 万套增至 151 万套、存量房从 44 万套增至 76 万套 [1];
- 客单价被智能化放大:无主灯主要价格区间为 0.8 至 1.3 万元每套、均价 1.05 万元 [1],而叠加智能系统与调光功能后,客单价提升幅度可达 240% 至 600% [1];每平米无主灯照明单价约 80 至 130 元,以 180 平米房屋计全屋需 1.44 至 2.34 万元 [1];
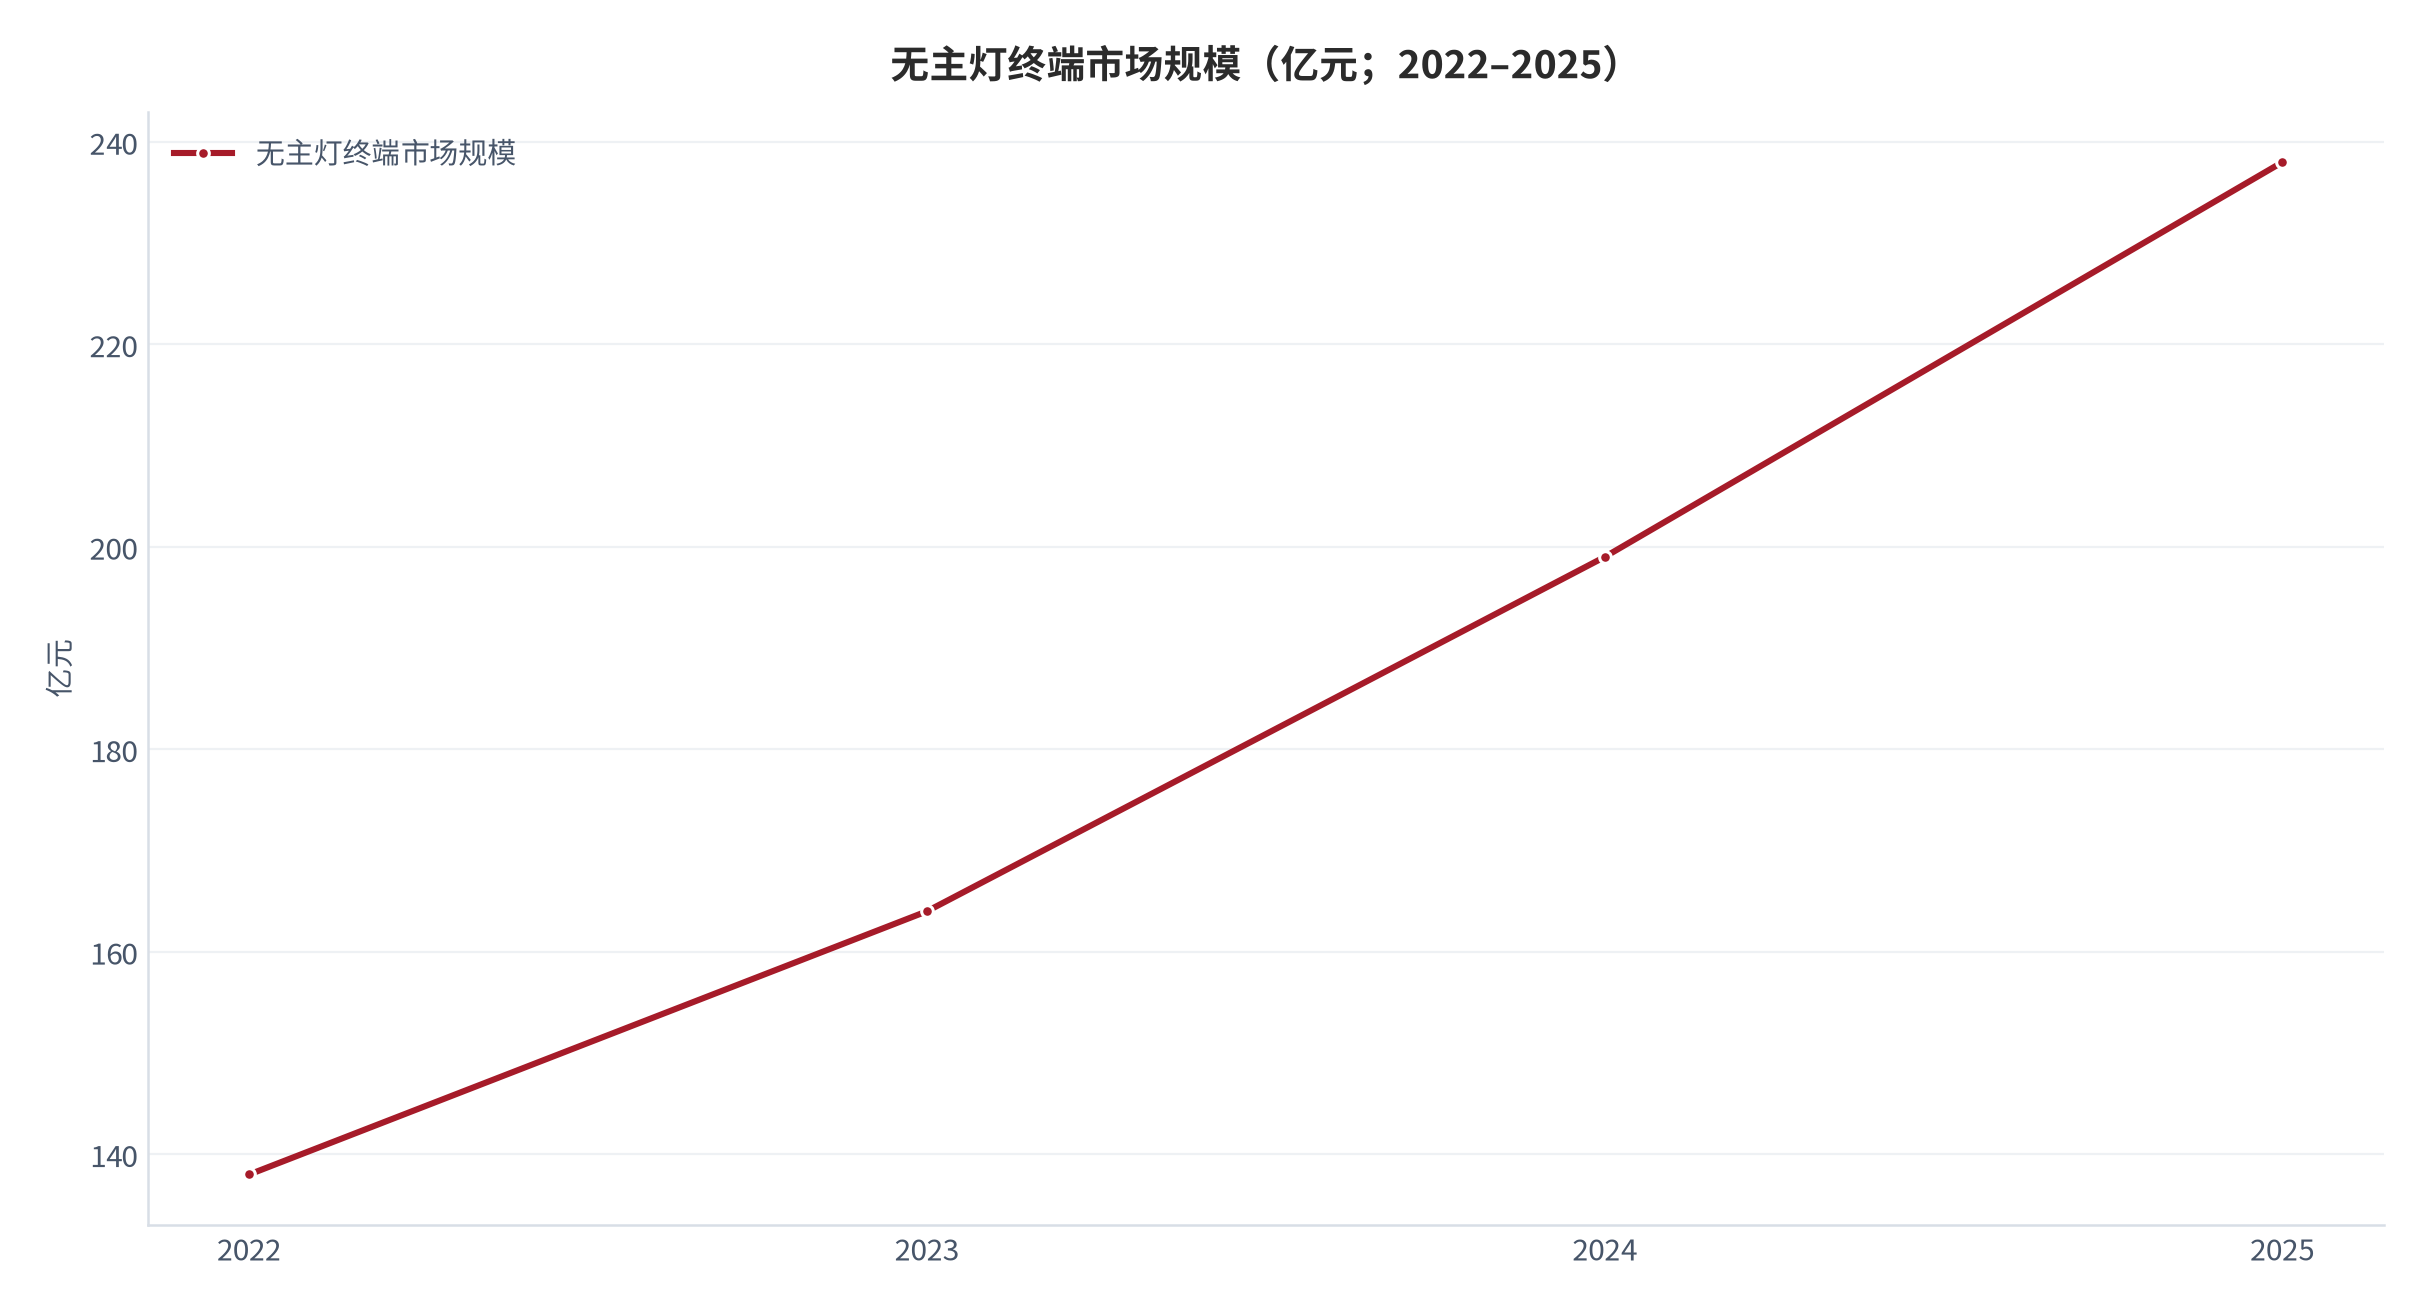
- 结果是一条独立的增长曲线:无主灯终端市场规模从 2022 年 138 亿元增至 2025 年 238 亿元,两年复合增速 23% [1]——在通用照明大盘下滑 11% 的同期,这个细分赛道以两位数的速度扩张。
本篇增量:把无主灯的单套经济拆成「灯体成本、智能模块、渠道毛利、设计与安装服务、品牌与营销」五段,再叠加设计师渠道返点这一隐性定价项,给出不同客单价与返点率组合下的单套毛利矩阵,并测算 2028 年无主灯终端规模的三情景路径。
01行业界定:从一盏主灯到一套光环境
无主灯不是一个产品品类,而是一种设计方式。它用筒灯、射灯、灯带与轨道灯的组合替代传统的一盏主灯,以点、线、面的布局形成分层照明。这个定义决定了它的商业特征:卖出的是一个系统,而不是一件灯具;计价方式从「按件」变成「按套」;交付方式从「买回家自己装」变成「设计加安装」。三个变化叠加,让单位收入从几百元跃升到万元级。
把无主灯放回照明行业的总量里,可以看到它的相对位置。2025 年国内照明电器市场规模突破 8,200 亿元,其中通用照明市场约 2,131 亿元、同比下降 11%;健康照明销售额 1,200 亿元、年均复合增长率超过 20%;智能照明市场占比超过 35% [2][5][6]。而无主灯终端规模 238 亿元、出厂口径 102 亿元 [1]——在 2,131 亿元的通用照明盘子里,无主灯只占约 11%(测算)。
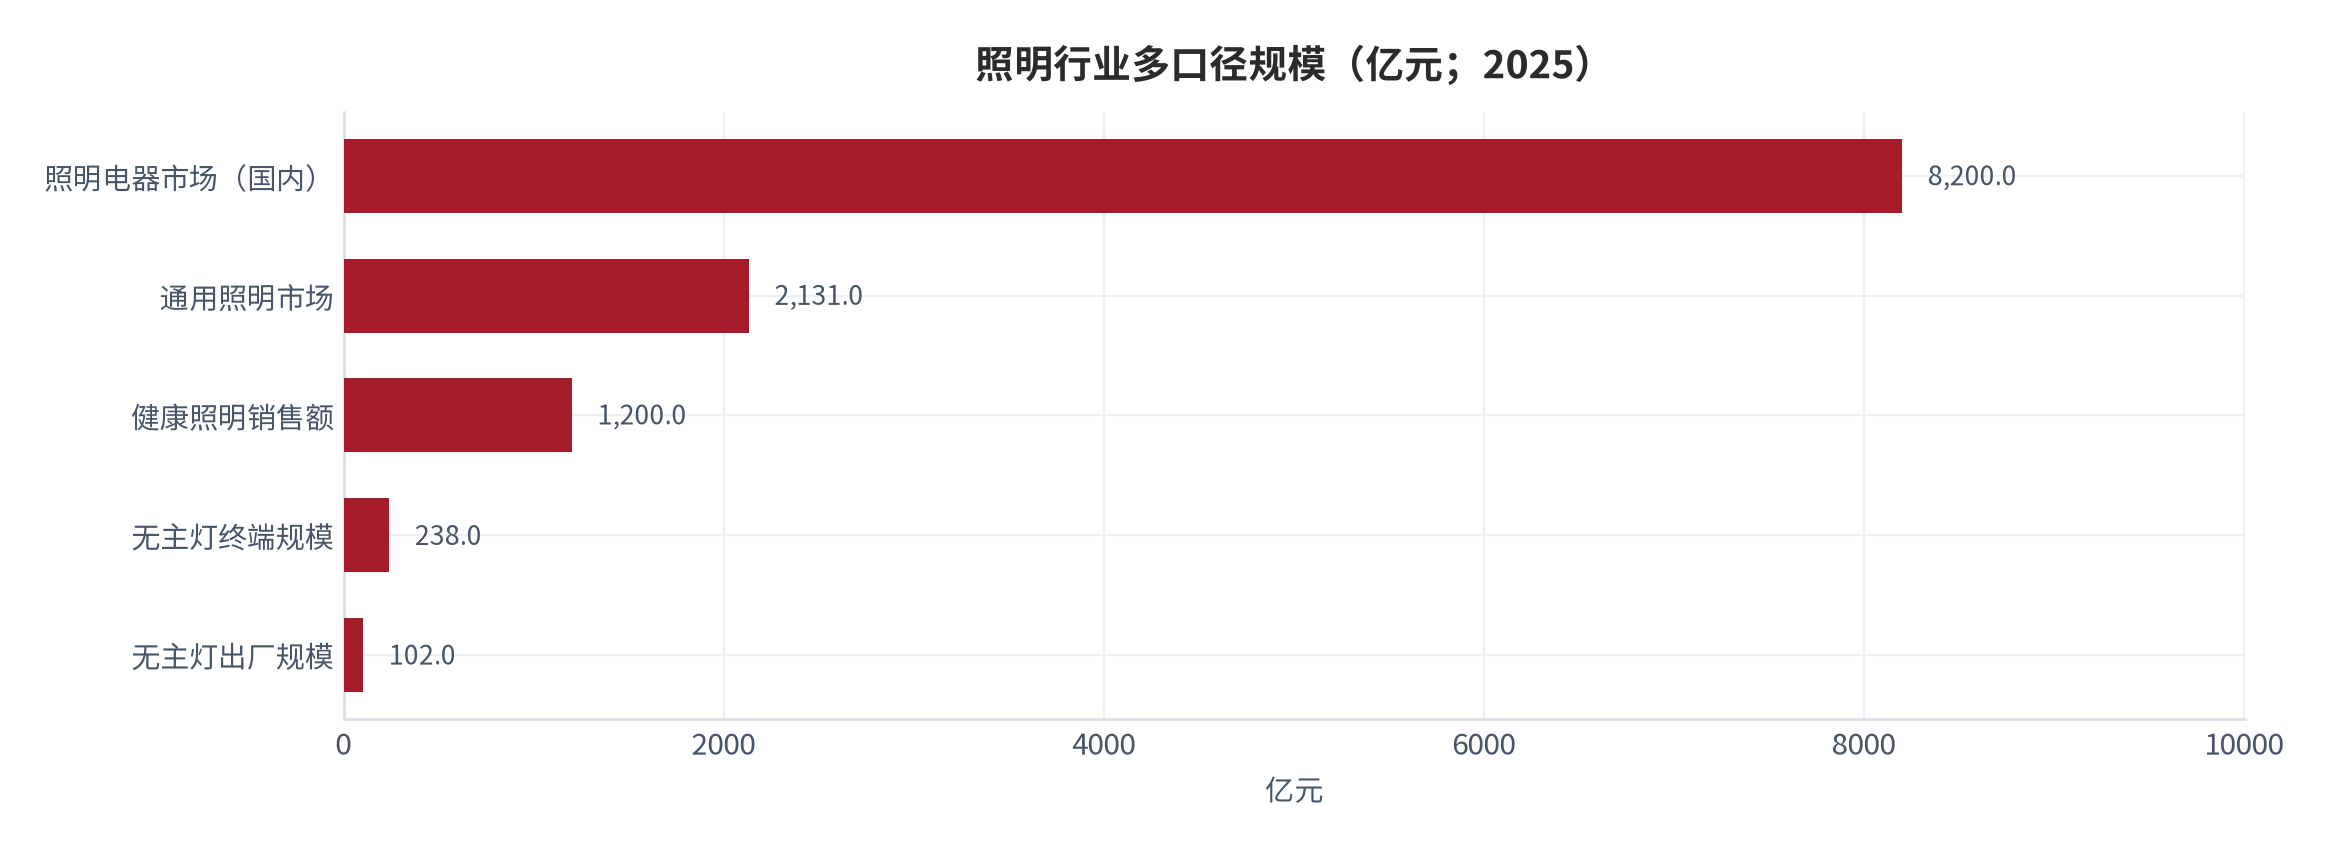
口径不可混用。终端规模 238 亿元是按消费者到手价统计的,出厂规模 102 亿元是按厂商出货价统计的,两者之间约 136 亿元的差额就是渠道、设计与安装环节的收入(测算)。这个差额本身比无主灯市场总规模的一半还大——它说明无主灯的利润池并不在生产端,而在交付端。把终端规模与出厂规模混用,会得出完全错误的产业链利润分布。
02渗透率:新房与存量房的双轨曲线
渗透率是理解无主灯的第一把钥匙,而它实际上是两条曲线。新房市场的无主灯渗透率从 2022 年的 8% 逐年提升至 2023 年的 10%、2024 年的 12.5%、2025 年的 16%;存量房市场则从 2% 提升至 2.3%、2.8%、3.2% [1]。两条曲线的绝对水平相差五倍,斜率也不相同——新房渗透率四年提升 8 个百分点,存量房四年只提升 1.2 个百分点。
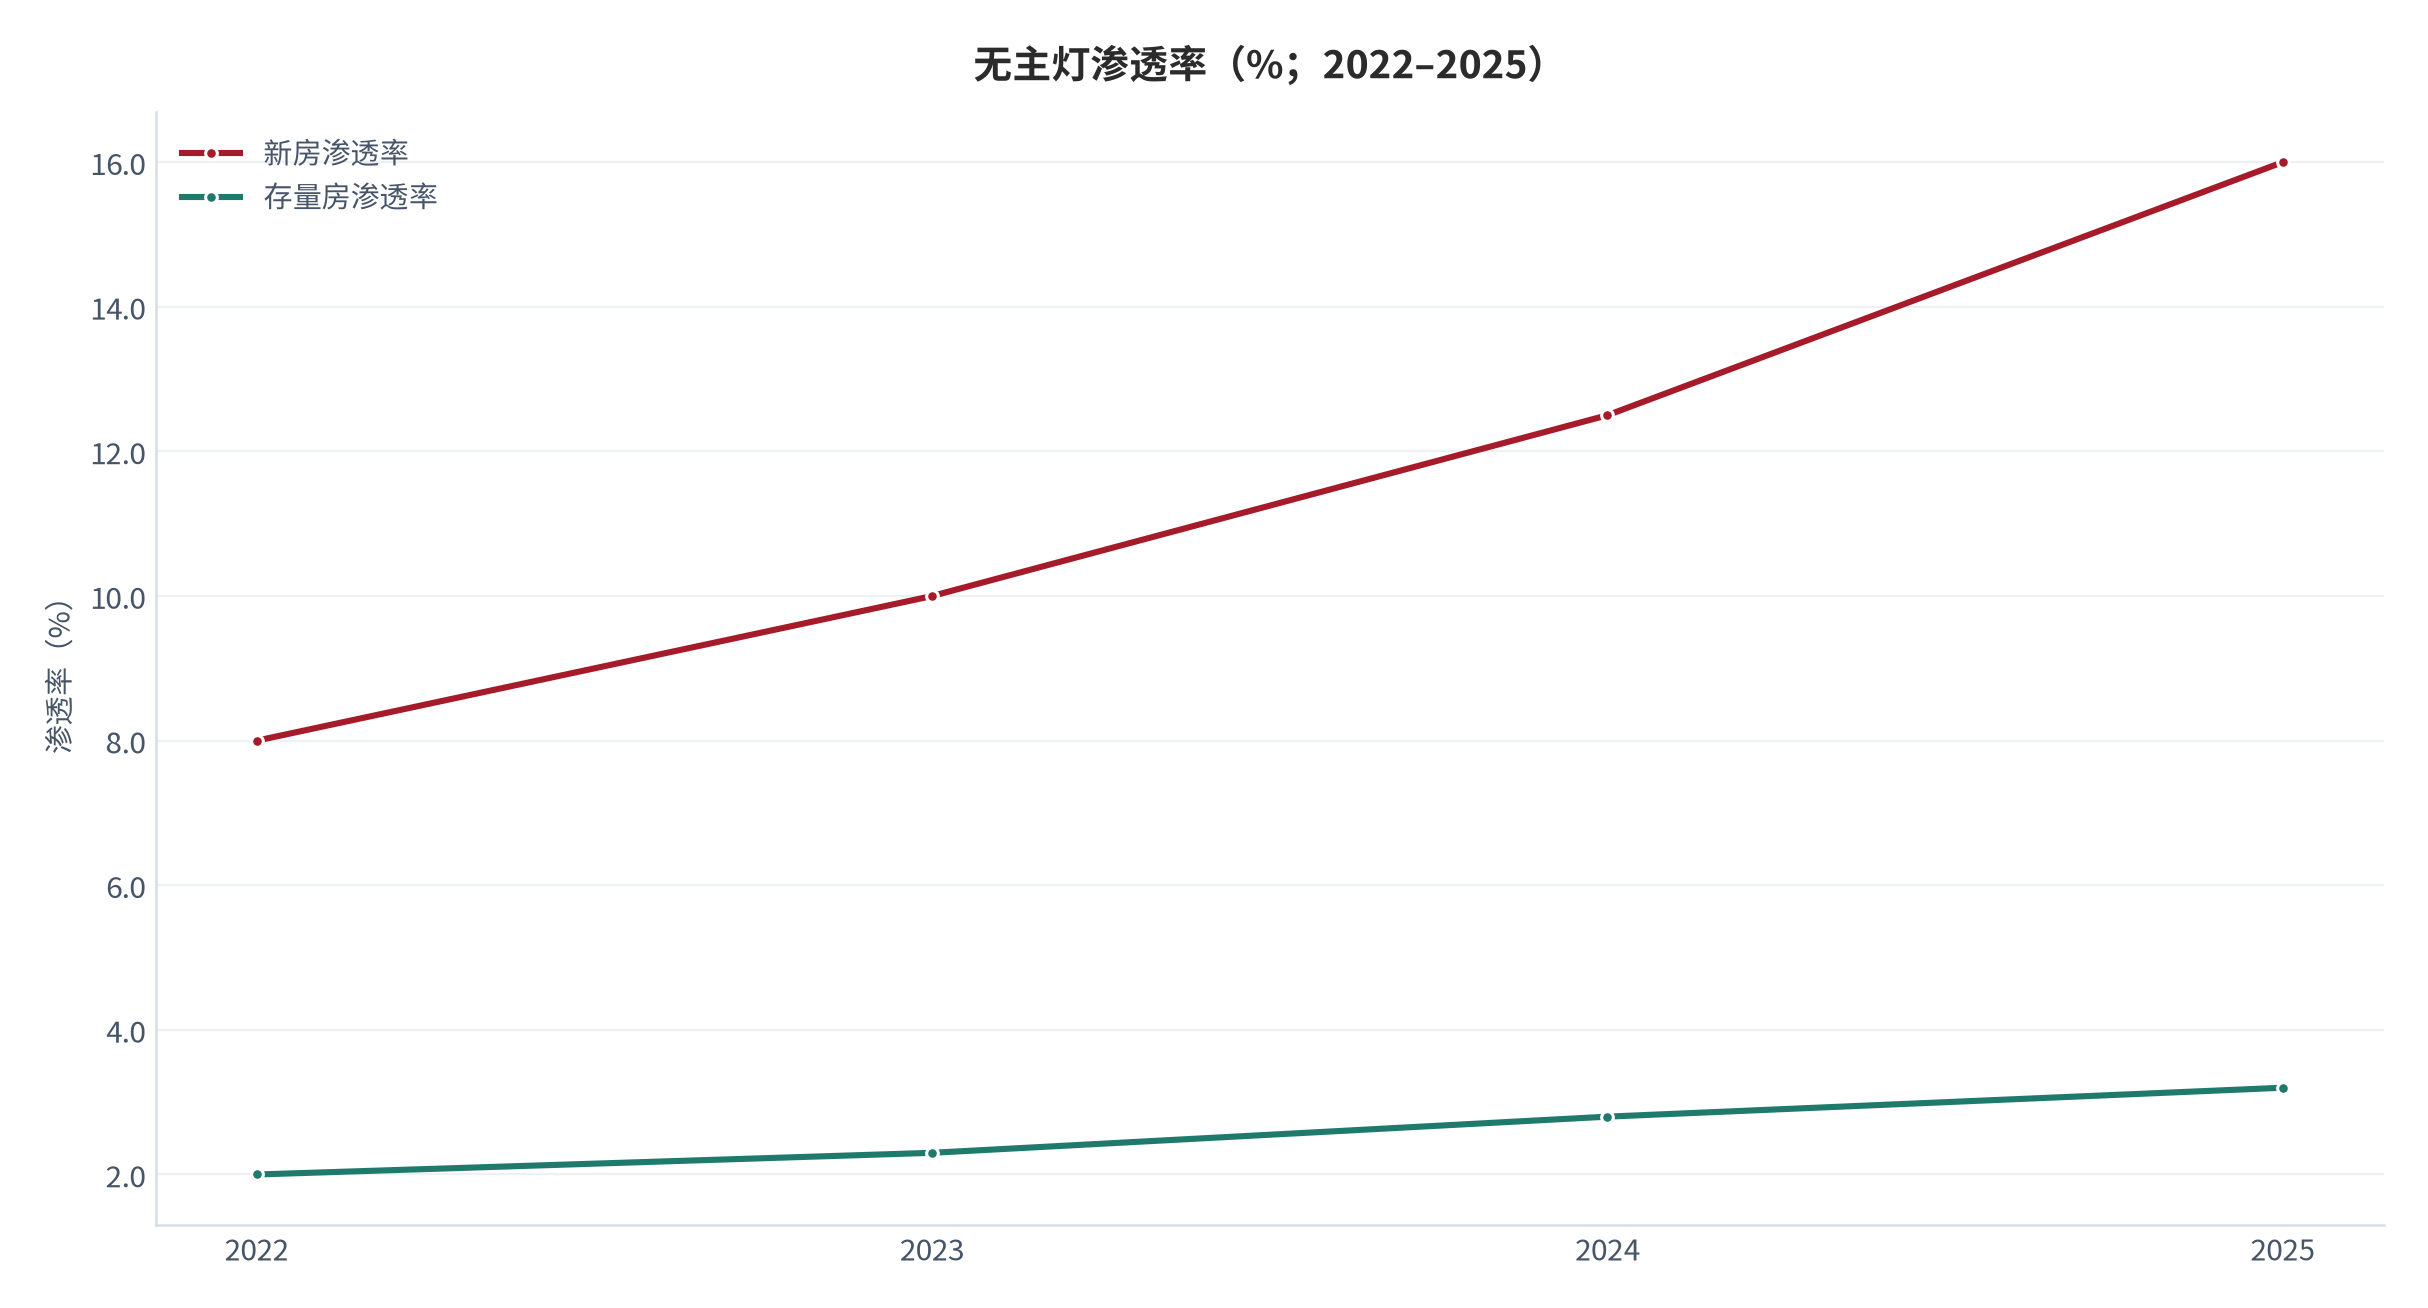
把渗透率换算成套数,弹性更直观。新房市场无主灯需求量从 2022 年的 88 万套增至 2025 年的 151 万套,存量房市场从 44 万套增至 76 万套 [1]。值得注意的是,新房套数增长 72%,而这个增长发生在住宅销售面积 2023 年同比下降 8.5%、2024 至 2025 年降幅收窄的背景下 [1]——也就是说,无主灯的需求增长完全来自渗透率提升,而不是来自房屋成交量的扩张。这一点对判断可持续性至关重要。
还有一条独立于家装市场的渗透曲线:精装房交付标准。精装房交付标准中无主灯设计渗透率从 2021 年的 28% 提升至 2025 年的 67% [4]。开发商侧的采纳速度远快于零售家装——原因是集中采购能压低单套成本,而无主灯的分层照明设计更接近样板间的展示效果。这条曲线的含义是:未来相当一部分无主灯需求会以工程单形式出现,单体规模更大、议价能力更强、单套毛利更薄。
从渗透率的天花板看,16% 的新房渗透率意味着还有很大空间。参照同类「从可选到默认」的家装升级路径(如全屋智能解决方案渗透率从 2024 年的 12.4% 跃升至 2025 年的 17.8% [5]),无主灯的渗透曲线仍处在陡峭段。但需要提示的是,渗透率的提升会带来另一个后果:当无主灯从「高端设计」变成「交房标配」时,设计溢价会消失,行业进入拼交付效率与供应链成本的阶段。
03客单价:无主灯与智能化的乘数效应
客单价的提升有两级台阶,而两级台阶的幅度相差一个数量级。第一级是照明方式本身的替换:雷士照明无主灯产品较传统照明,客单价增长 30% 至 50%;第二级是叠加智能系统与调光功能,客单价增长幅度达到 240% 至 600% [1]。换言之,让单套价格翻倍的从来不是灯具数量,而是控制能力。
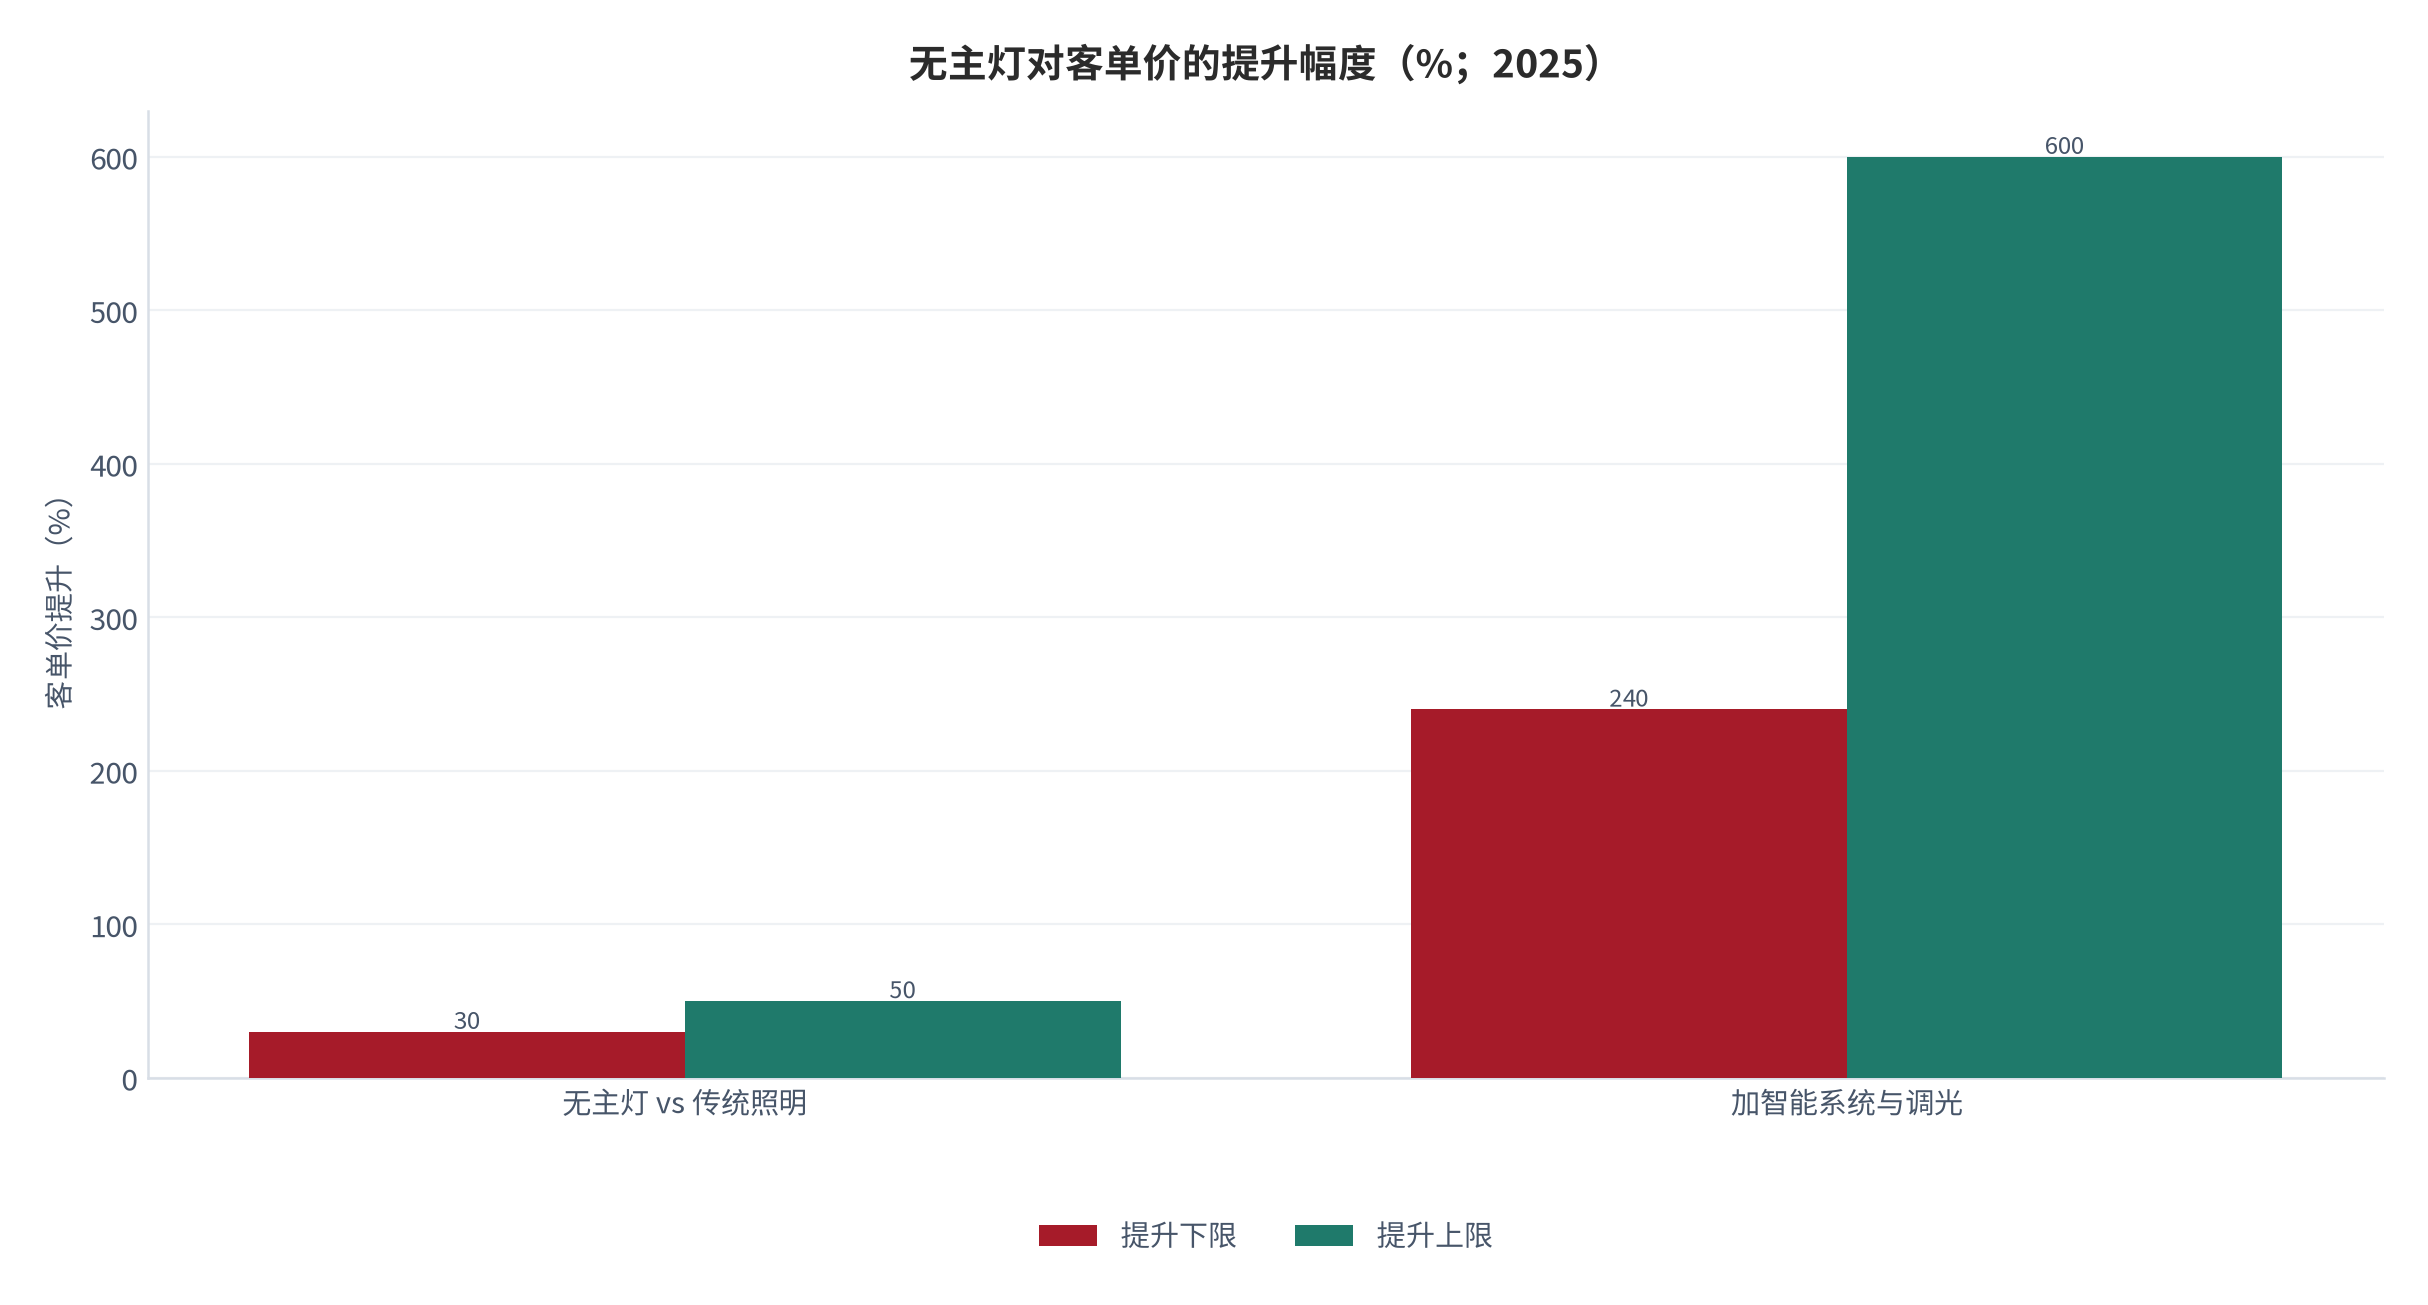
面积口径印证了同一结论。每平米无主灯照明的单价约 80 至 130 元,以 180 平米房屋计算,全屋无主灯照明需 1.44 万至 2.34 万元 [1]。而中泰证券在测算中采用的单套均价为 1.05 万元、价格区间 0.8 至 1.3 万元 [1],低于 180 平米户型的上限——原因是套数主要由 90 至 140 平米的主流户型贡献。
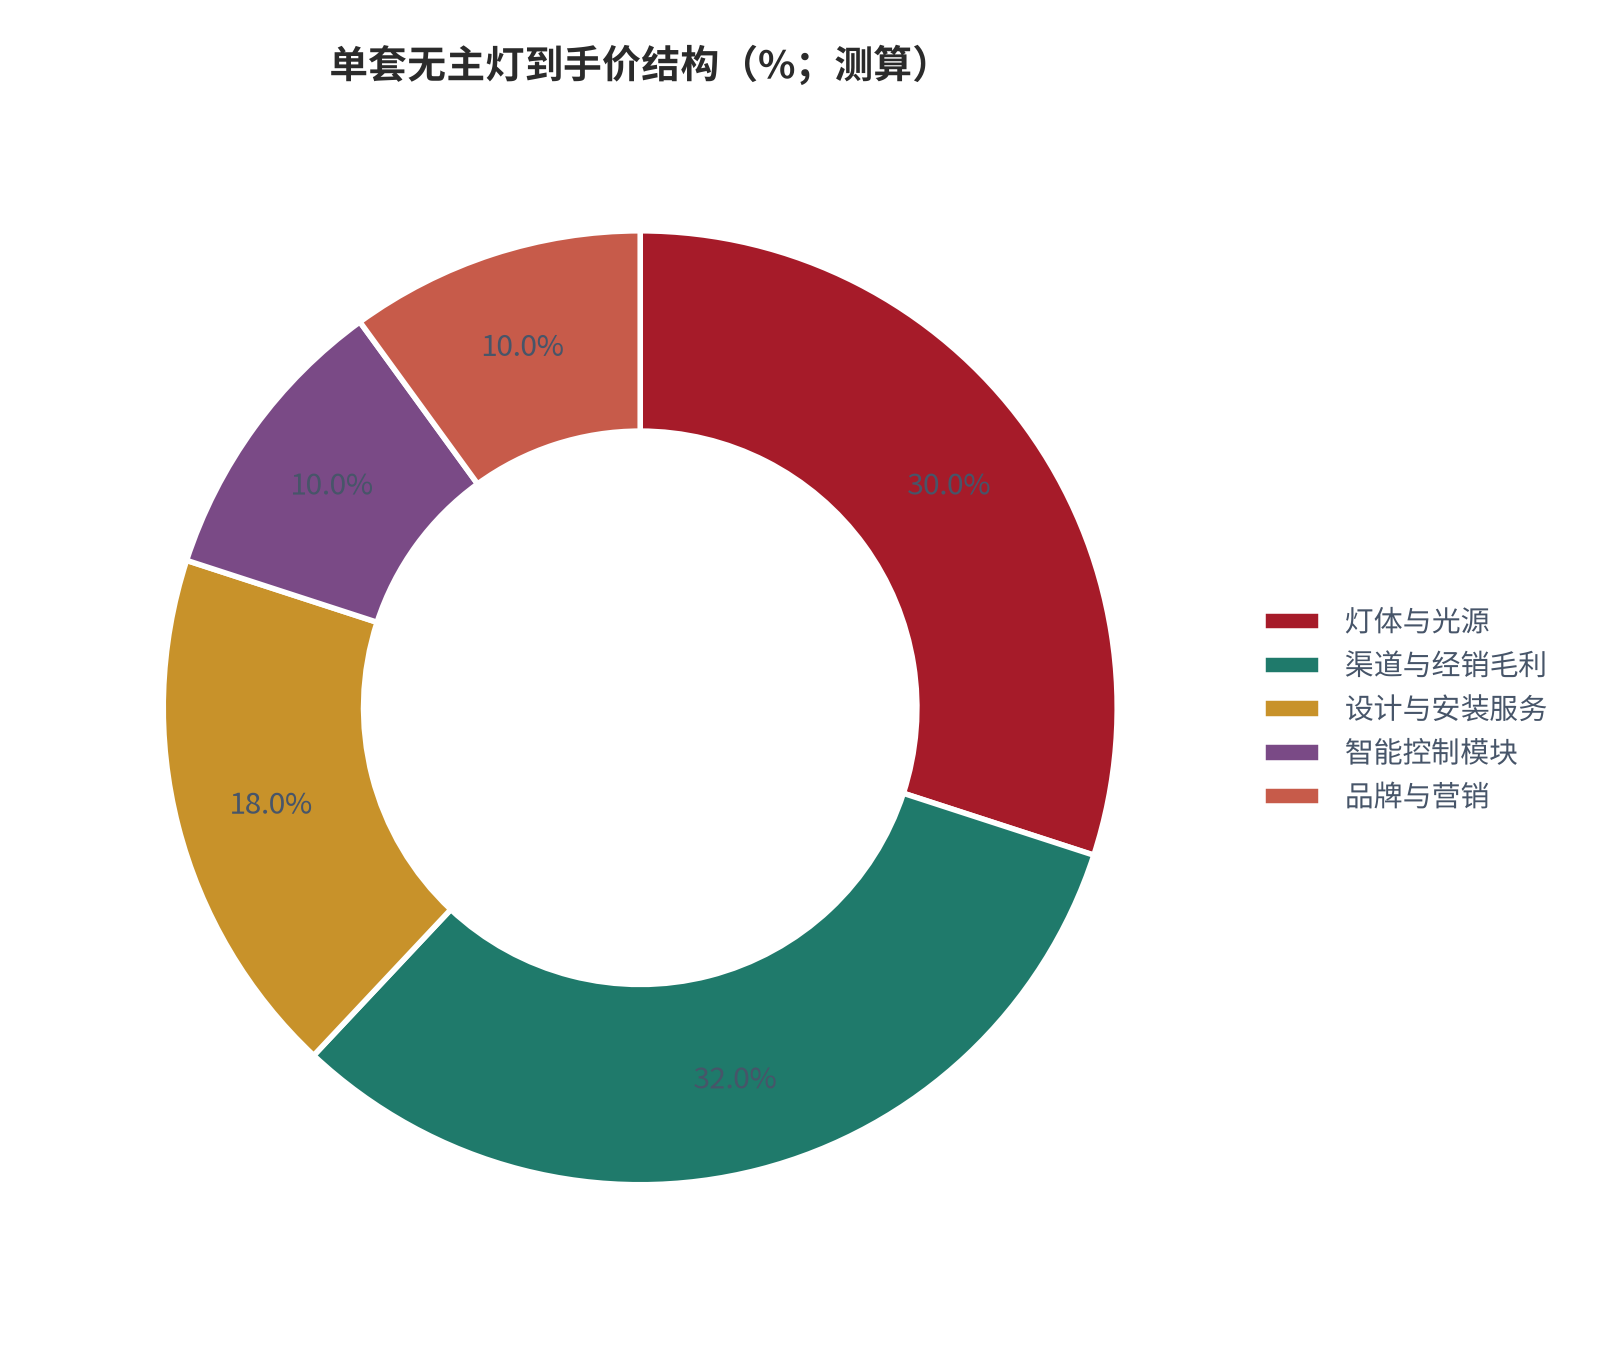
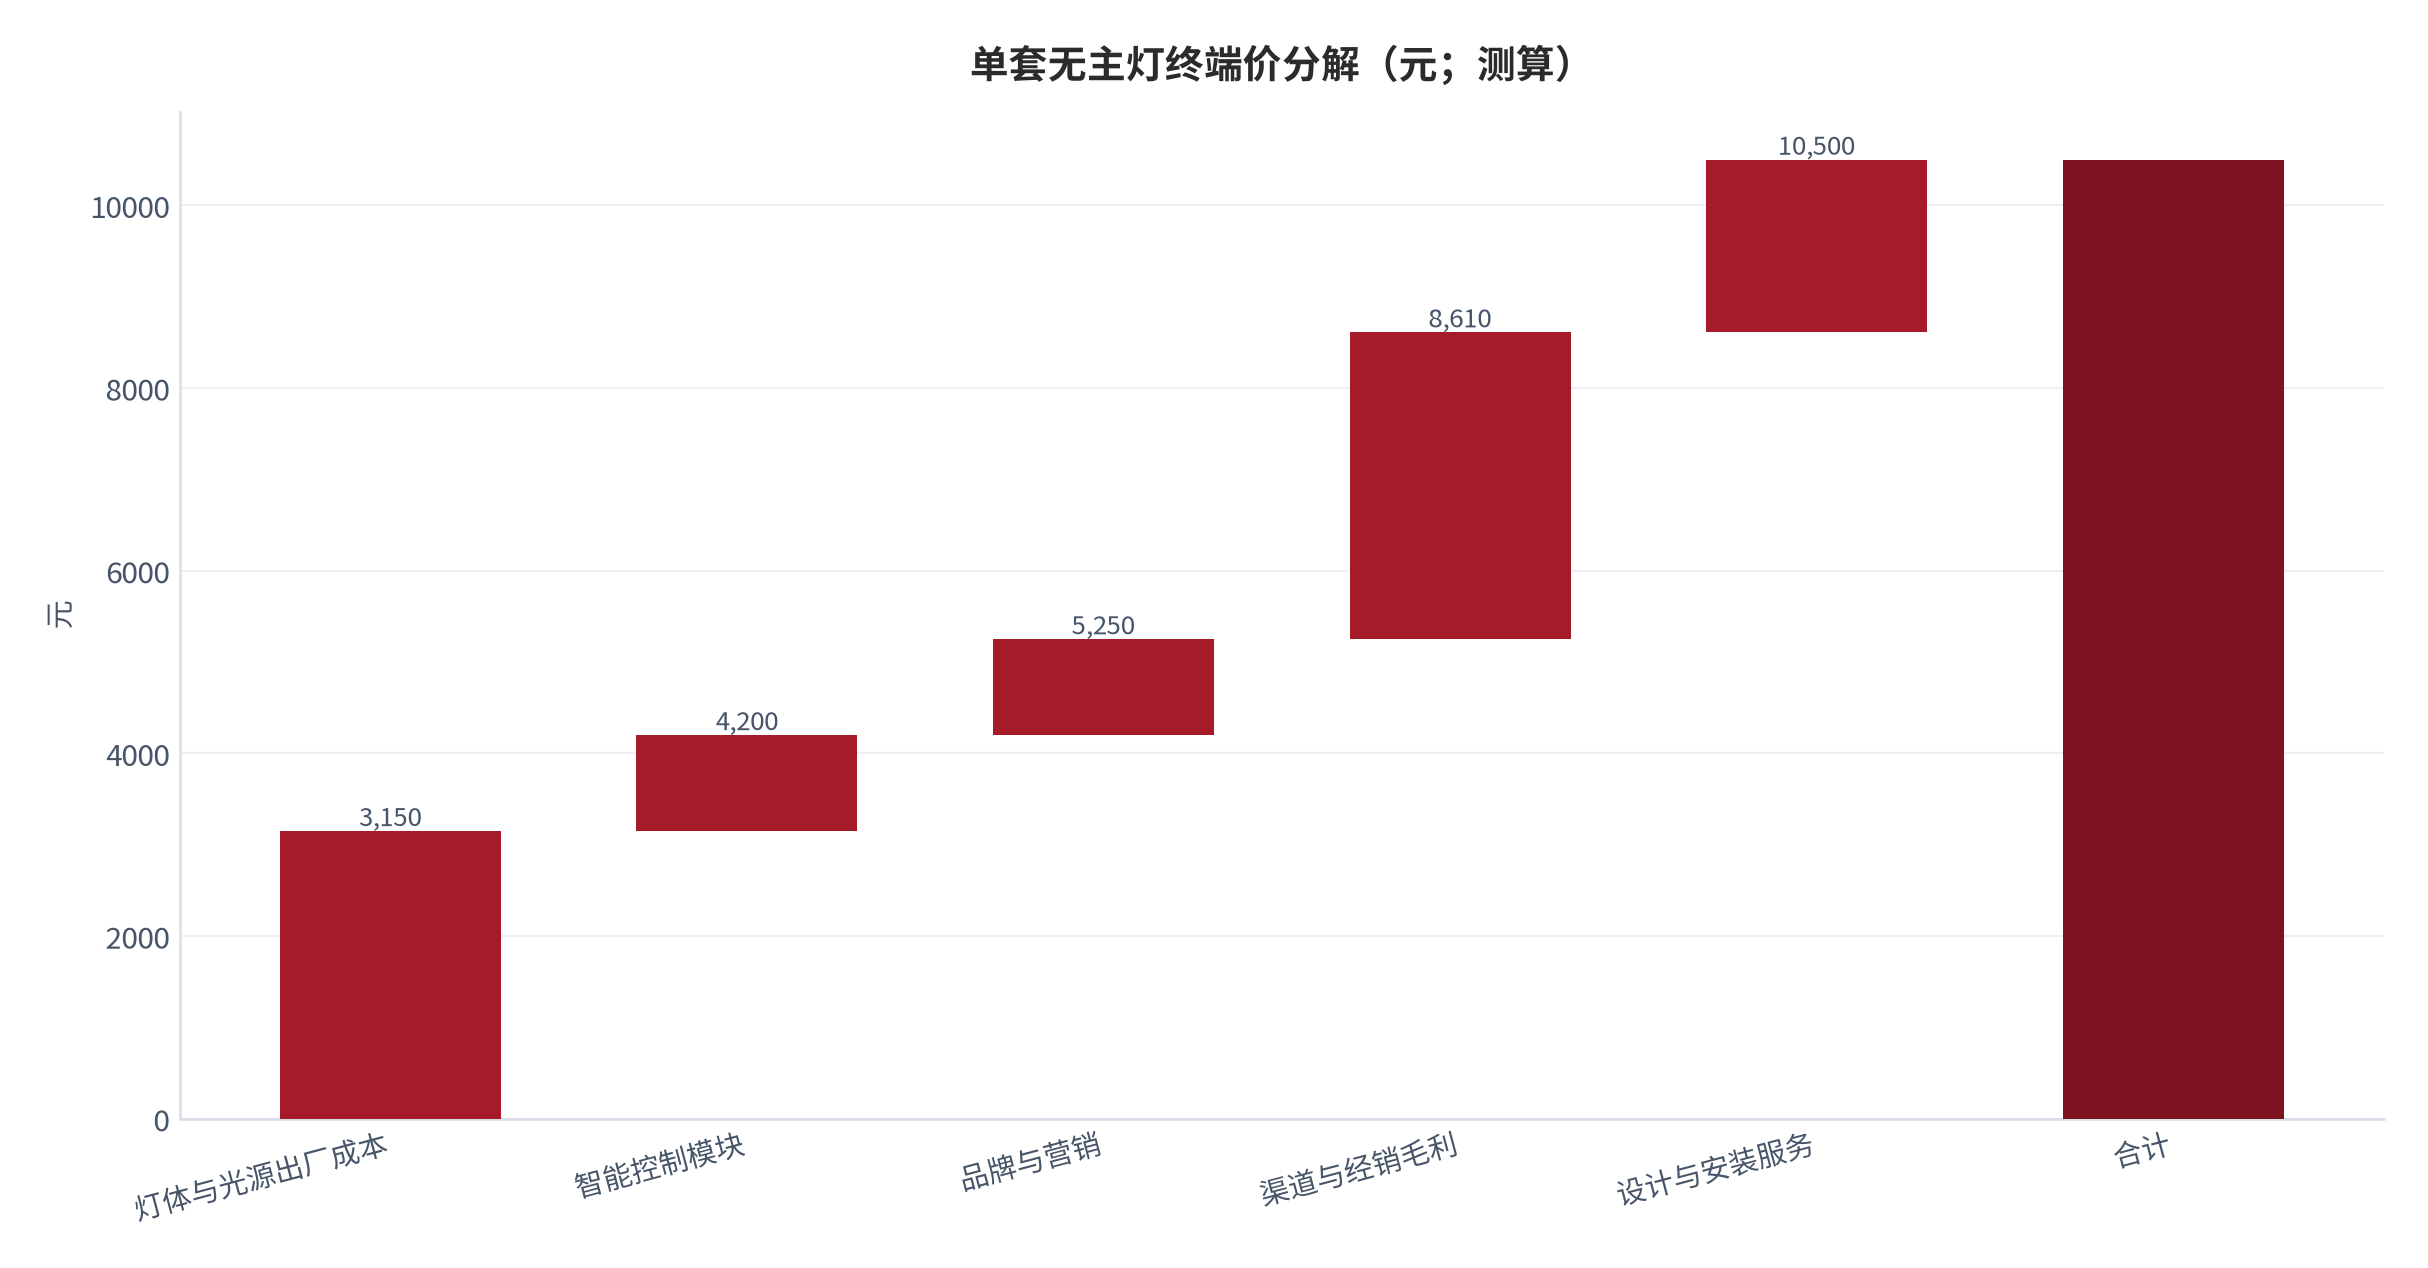
把单套终端价 1.05 万元拆开,可以看到钱花在哪里。以本报告测算的基准结构计:灯体与光源出厂成本 3,150 元、智能控制模块 1,050 元、品牌与营销 1,050 元、渠道与经销毛利 3,360 元、设计与安装服务 1,890 元(测算)。其中渠道毛利与设计安装服务合计 5,250 元,占总价的 50%。这正是无主灯区别于传统灯具的关键:一半的价值在交付环节,而不在制造环节。
04磁吸轨道灯:产品结构里的定价核心
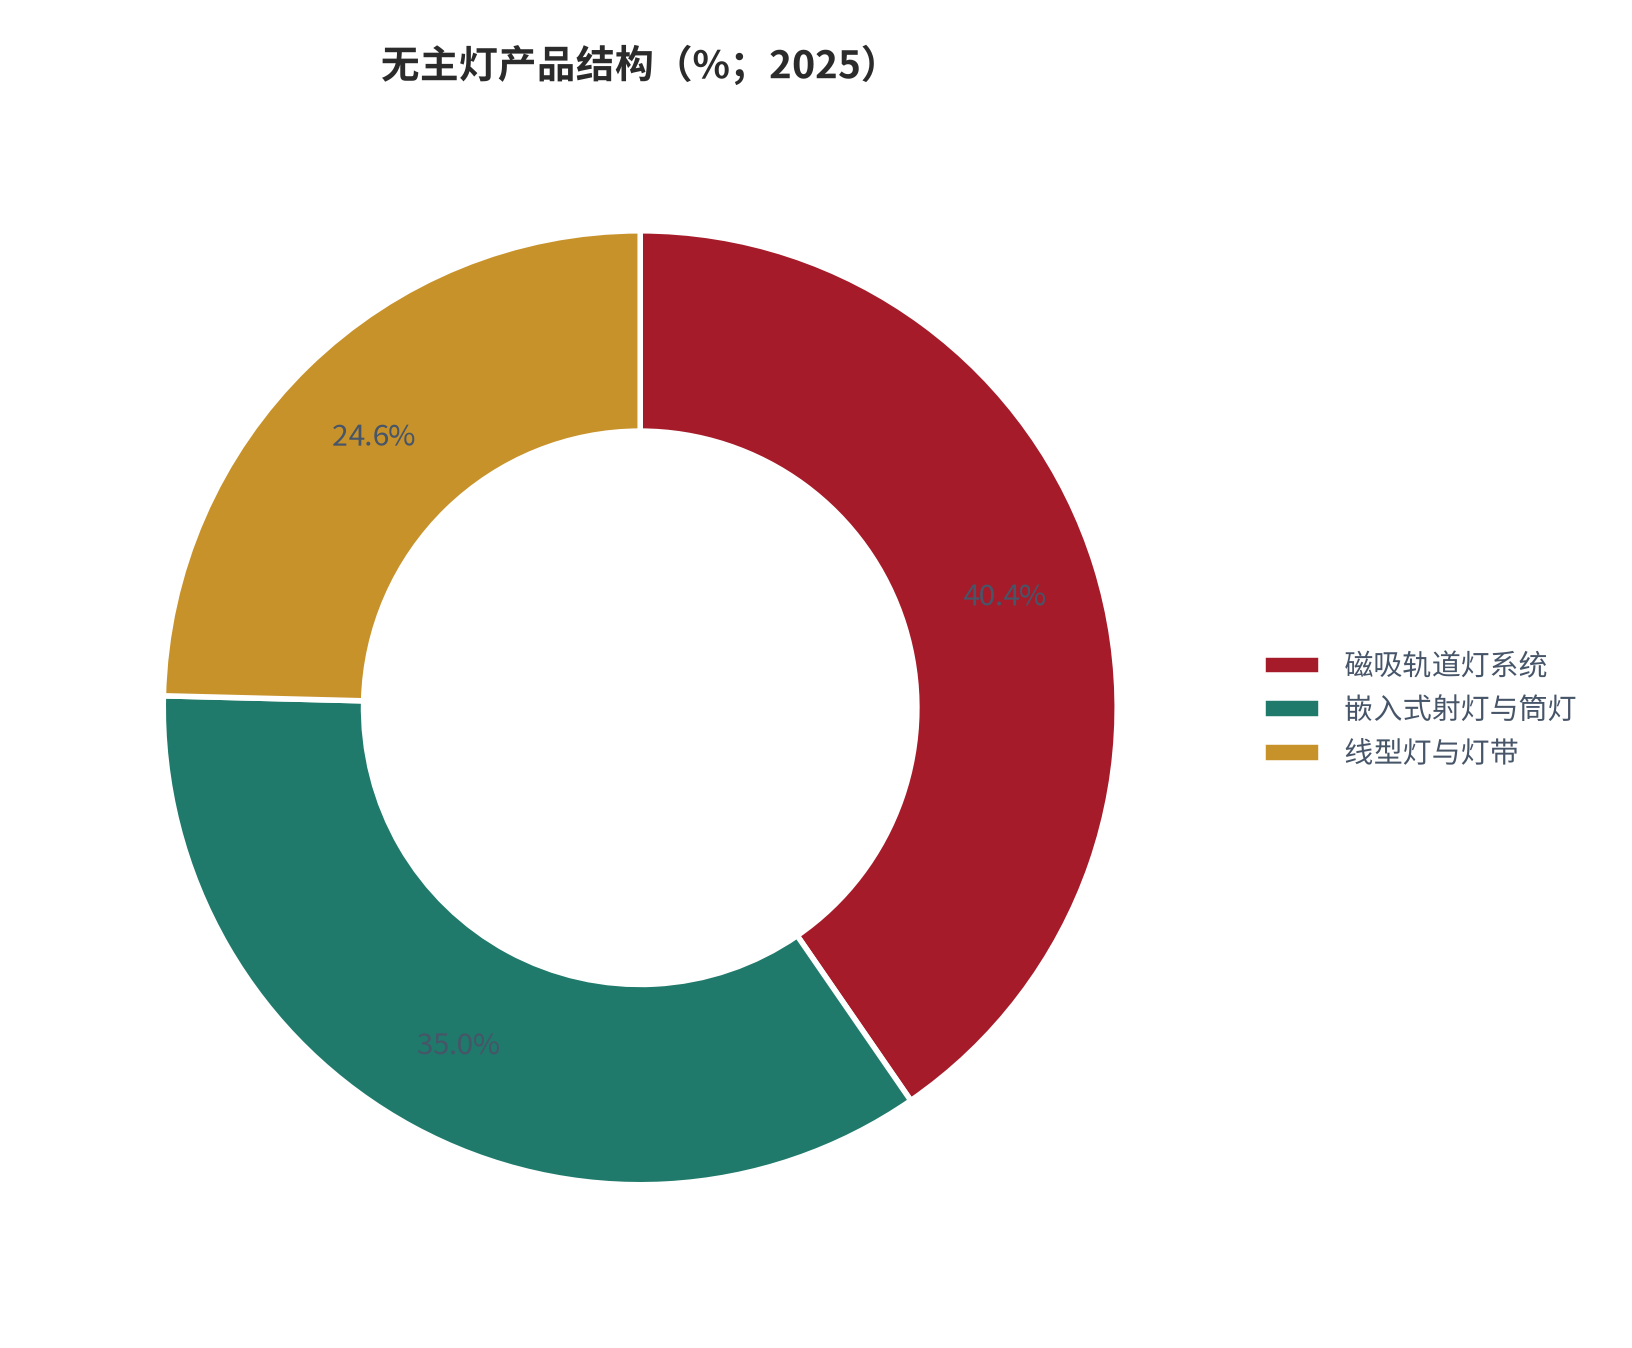
无主灯的产品结构高度集中在一个品类上。磁吸轨道灯系统占整体无主灯市场约 40.4%,嵌入式射灯与筒灯约占 35%,线型灯与灯带约占 24.6% [4]。磁吸轨道灯之所以占据最大份额,是因为它把「可移动、可增减、可调角」这三个特性做成了同一套系统——用户后期可以自由增加灯头、调整位置,这在家装场景里是极强的复购与增购入口。
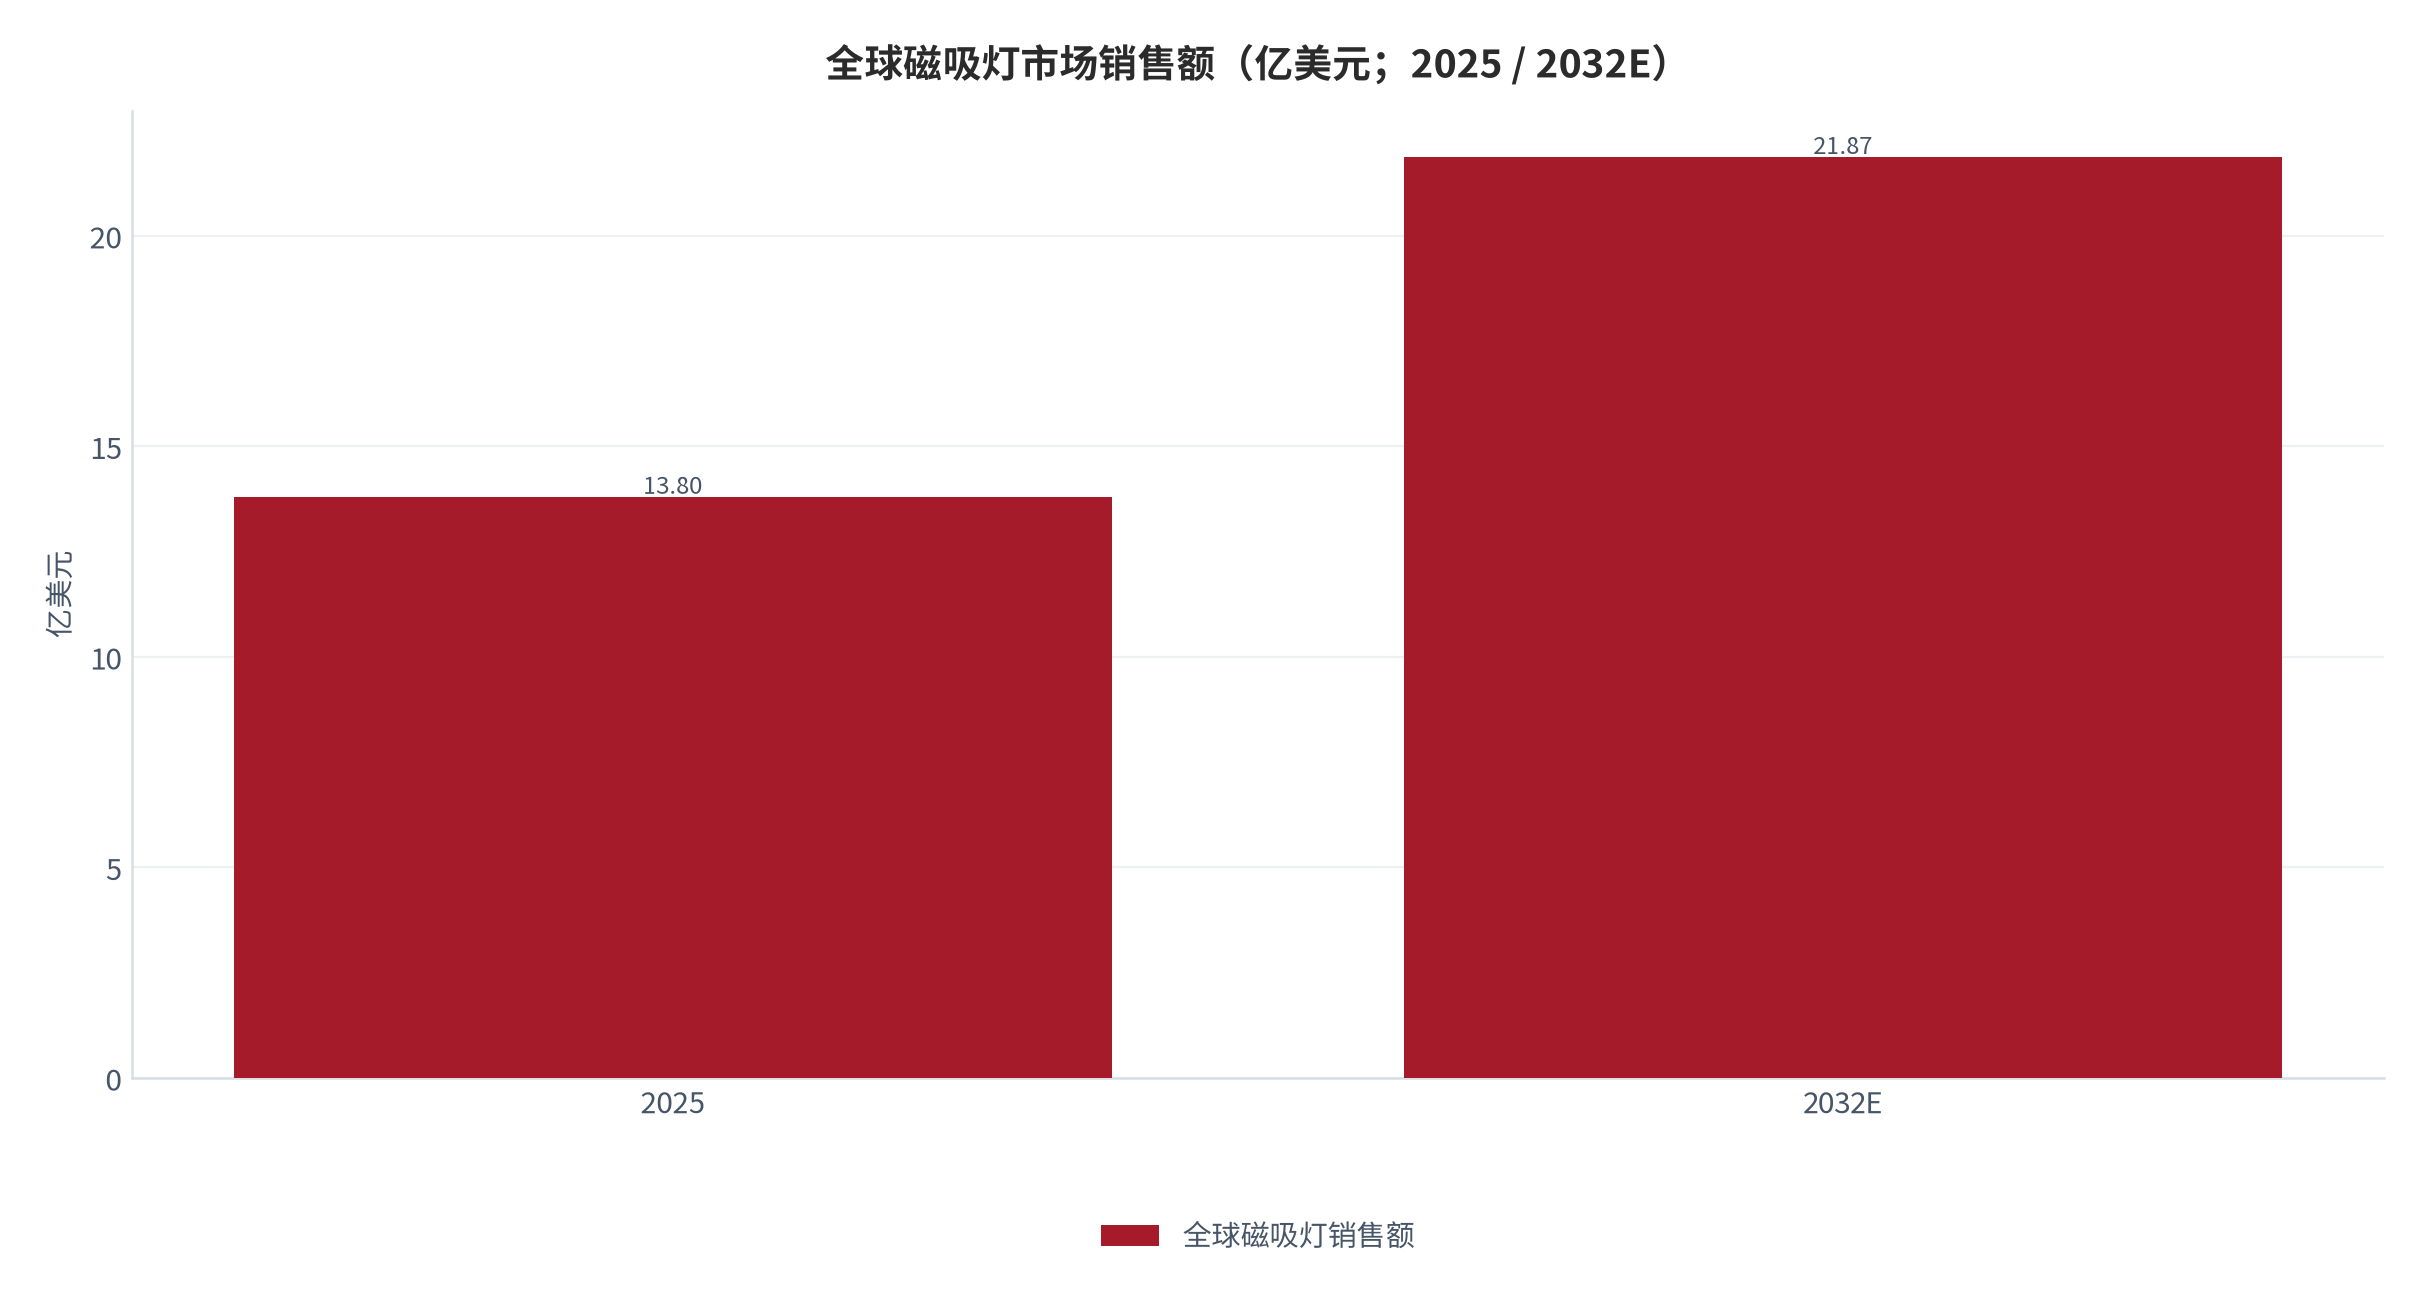
从全球口径看,磁吸灯仍是一个高速扩张的细分市场。2025 年全球磁吸灯市场销售额 13.80 亿美元,预计 2032 年达到 21.87 亿美元;同年全球出货量 3,167.32 万套、均价 43.57 美元每套 [5]。以均价 43.57 美元(约合 310 元人民币)对照国内单套无主灯 1.05 万元的价格,可以看到国内销售的并不是单一灯具,而是一整套包含轨道、灯头、控制与安装的方案。
产品结构还带来一个渠道含义。磁吸轨道灯需要现场定位、开槽、预留线路与安装调试,天然依赖线下服务能力,而不适合纯线上零售。这解释了为什么无主灯市场的竞争焦点落在渠道与设计能力上——而不是落在灯具本身的参数上。一个显性的证据是:京东平台欧普无主灯的成交额在 2025 年大促期间同比增长超过 200% [3],但线上成交的部分仍需线下服务商完成安装,线上与线下在这条赛道上不是替代关系,而是分工关系。
05单套经济模型:利润在谁手里
把单套终端价 1.05 万元沿产业链展开,可以得到一条清晰的加价路径:灯体与光源出厂成本 3,150 元,依次加上智能控制模块 1,050 元、品牌与营销 1,050 元、渠道与经销毛利 3,360 元、设计与安装服务 1,890 元,合计 10,500 元(测算)。厂端掌握约 6,300 元(含出厂成本、智能模块与品牌),渠道端掌握约 5,250 元——两者几乎对半。
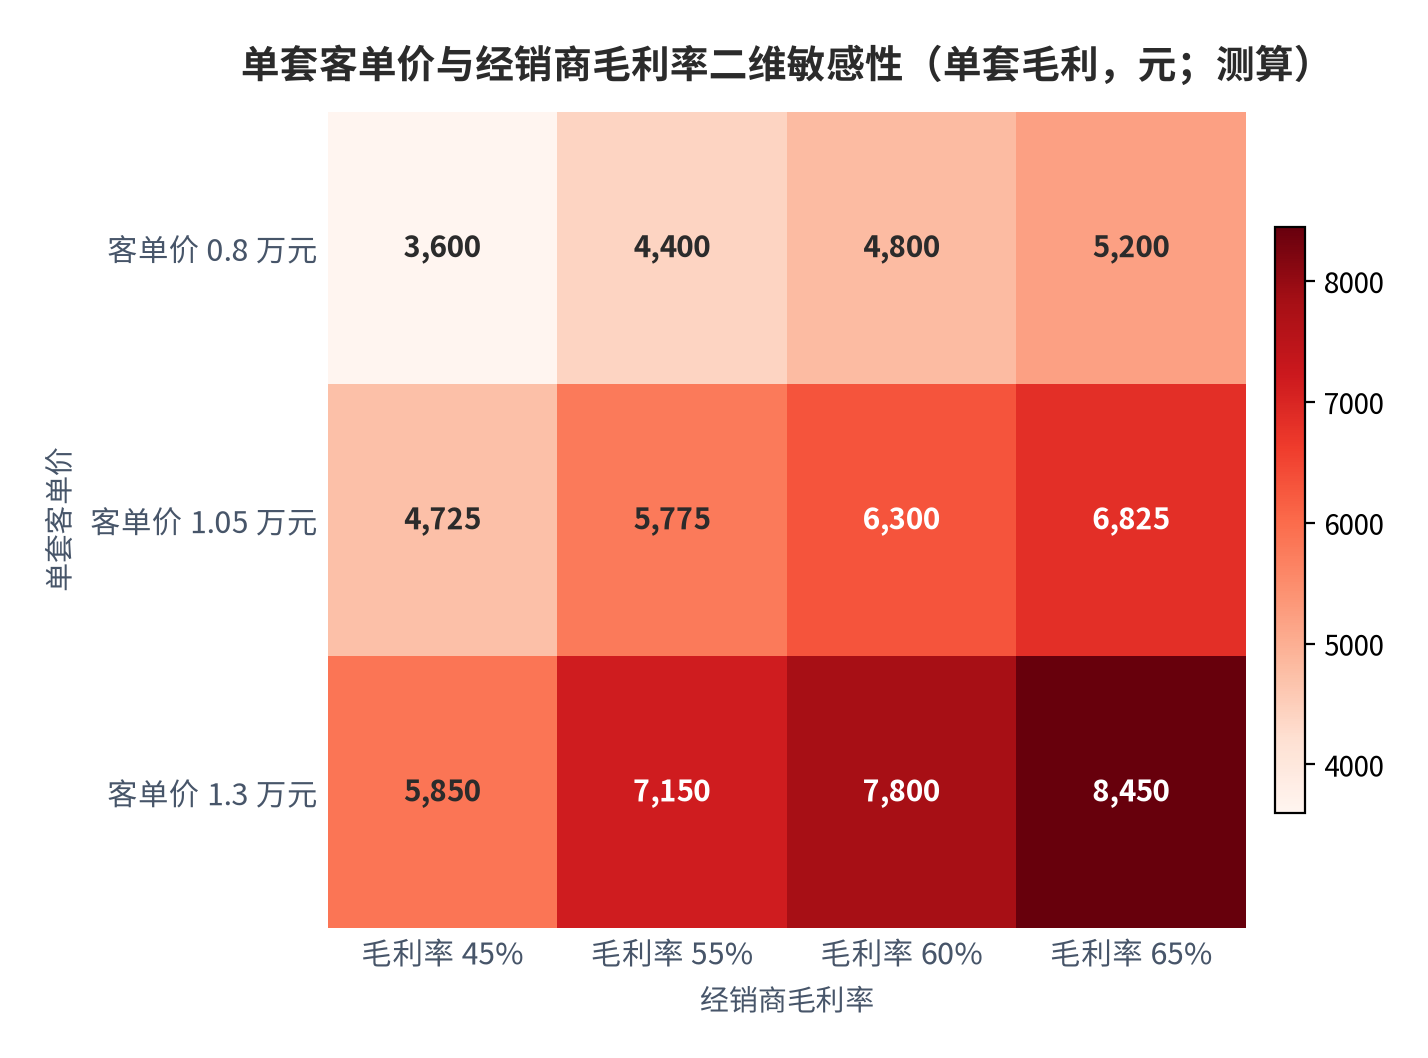
渠道端的毛利并不等于经销商的净利。中泰证券在测算中假设经销商毛利率 2022 年为 60%、逐年递减 1 个百分点 [1];按 2025 年约 57% 的毛利率水平与 1.05 万元客单价计,单套毛利约 5,985 元(测算)。但这一毛利要覆盖门店租金、样灯陈列、设计师返点与安装售后。本报告用二维矩阵刻画这项敏感度:客单价 0.8 万元、毛利率 45% 时单套毛利约 3,600 元;客单价 1.3 万元、毛利率 65% 时约 8,450 元(测算)。
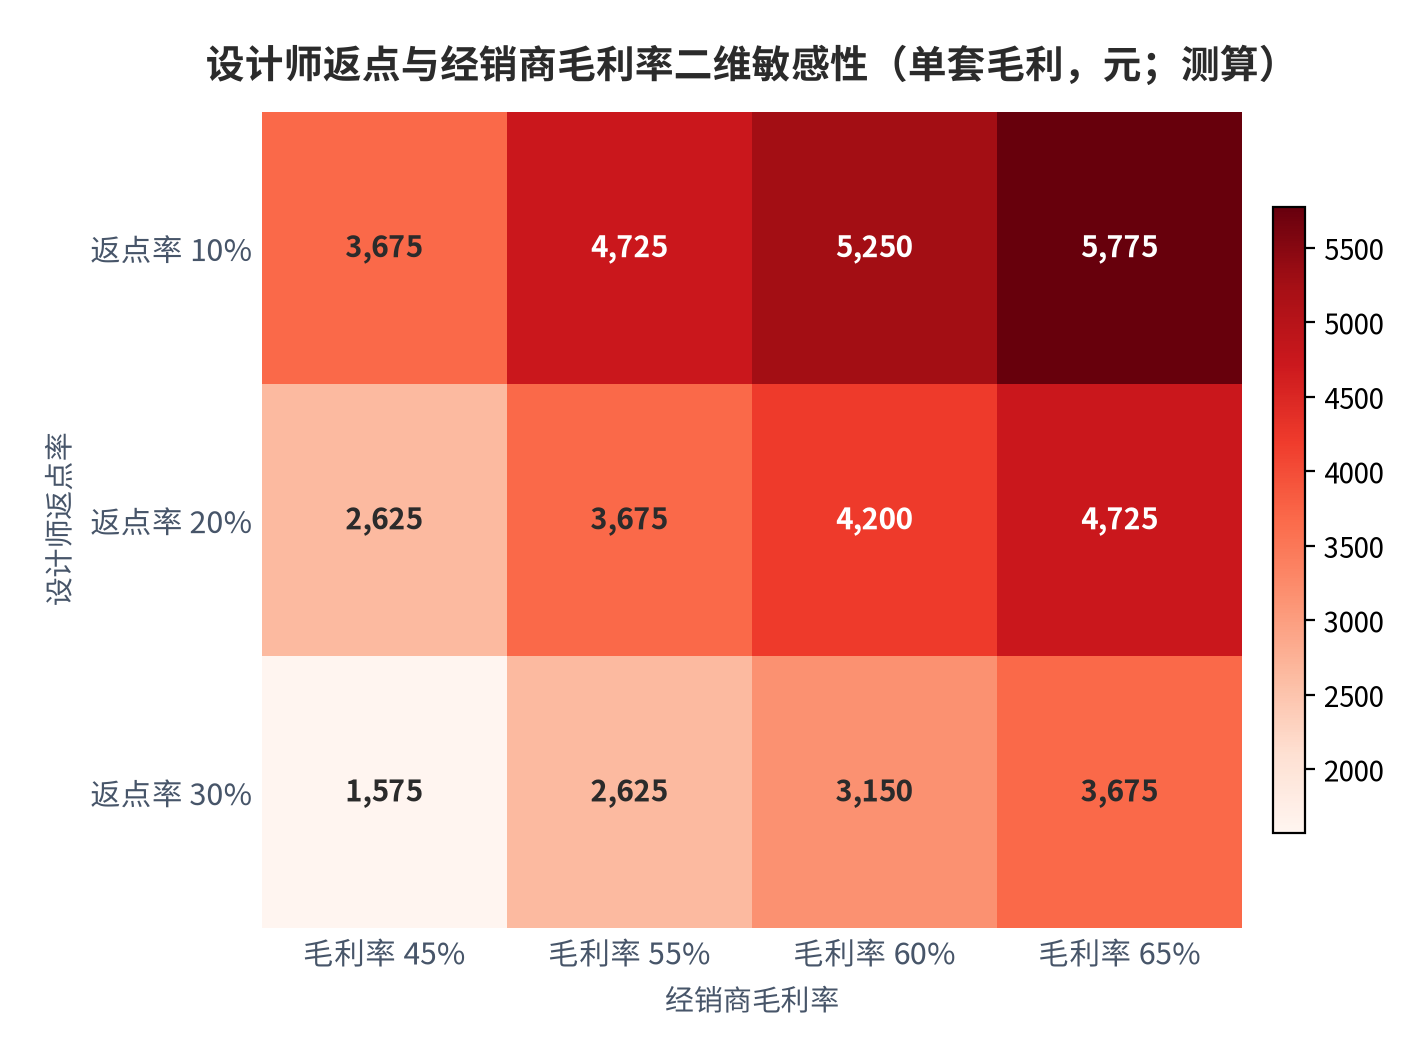
加入设计师返点后,矩阵的下沿会明显下移。以单套终端价 1.05 万元计,返点率 10% 且毛利率 45% 时单套净毛利约 3,675 元;返点率升至 30% 且毛利率仍为 45% 时,单套净毛利降至约 1,575 元(测算)。也就是说,返点率每提高 10 个百分点,在 45% 毛利率下会吞掉约 1,050 元毛利——相当于客单价下降 10%。这是下一章要展开的核心问题。
06设计师渠道:返点结构如何定价
设计师渠道的返点是家居照明定价中最不透明、也最有解释力的一环。行业口径显示,建材品类的设计师回扣率差异很大:墙纸类约 37.5%、瓷砖类约 30%、橱柜类约 30%、灯具类约 20%、地板类约 10% [9]。另一组更宽的口径给出的区间是回扣一般在 20% 至 30% 之间,个别品类可高达 55% [10];还有报道称装饰公司展厅商品的回扣比例在 20% 至 40%,其中瓷砖、地板、壁纸与灯具的点数最高,部分甚至超过 40% [11]。
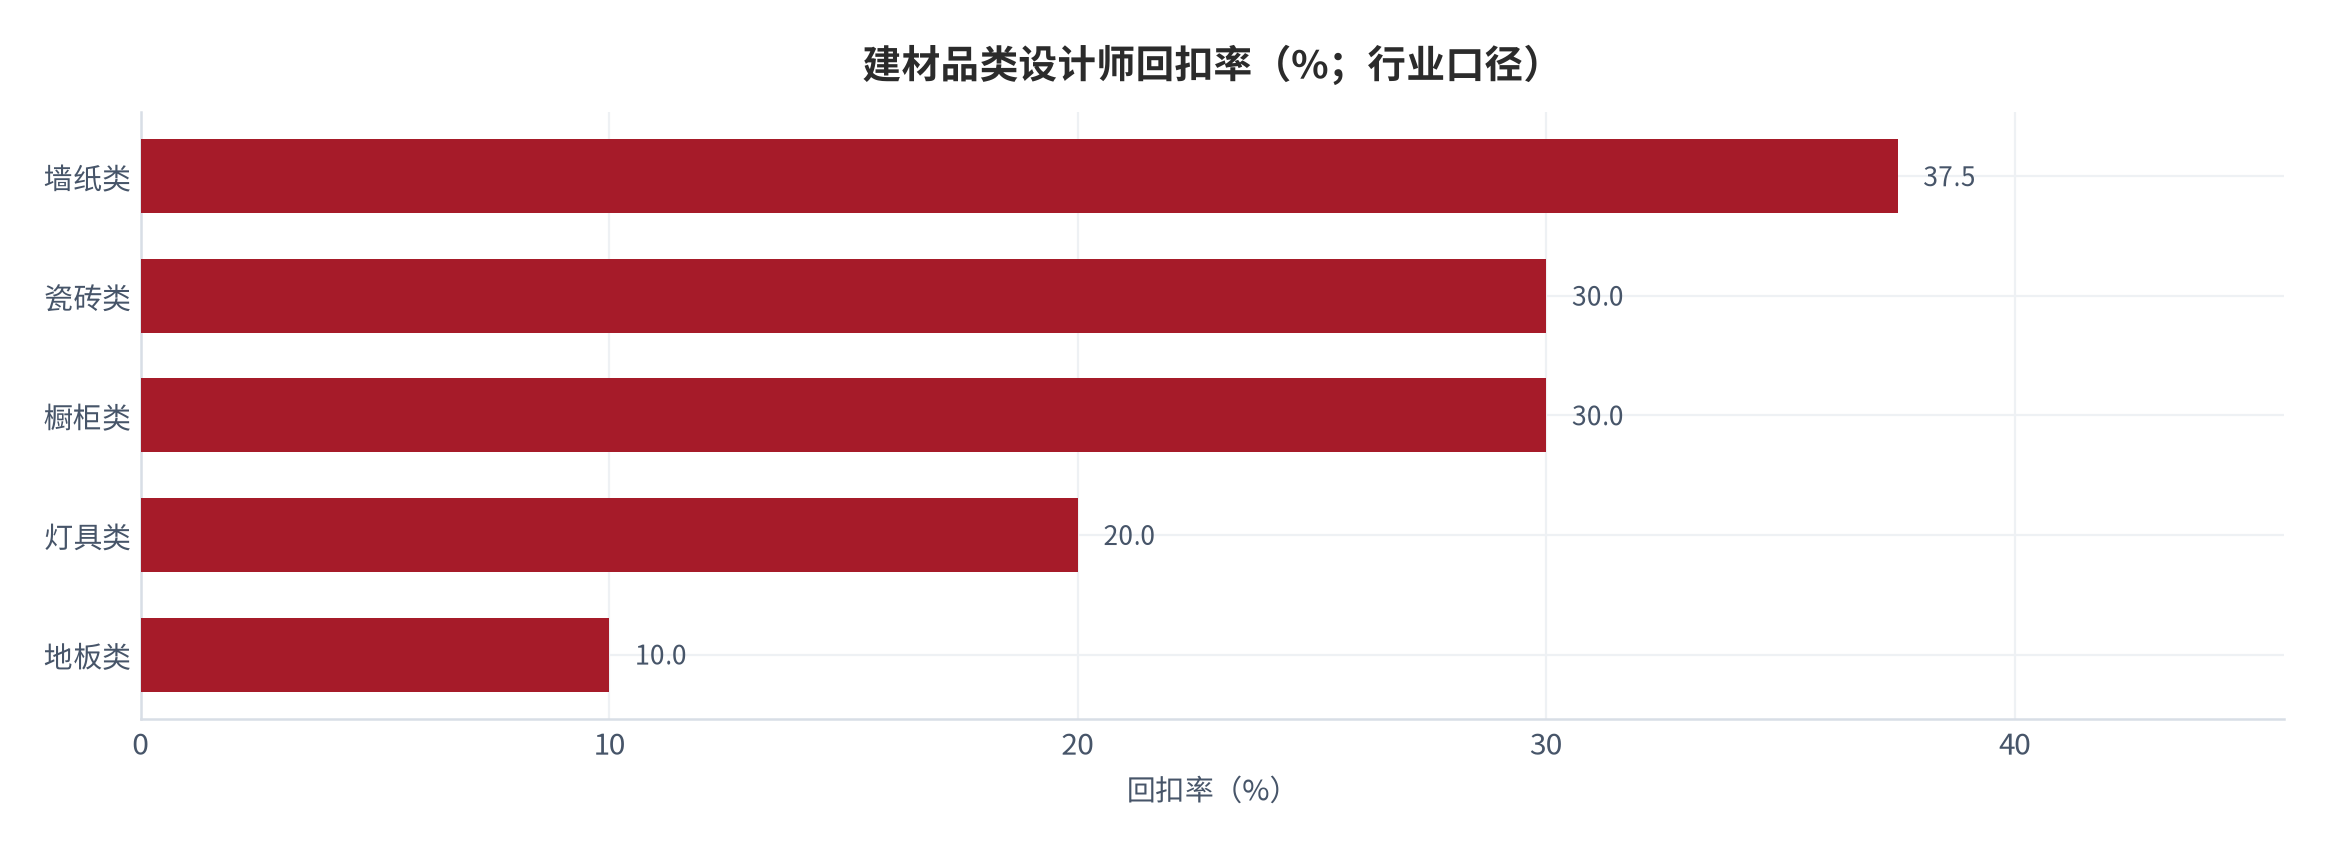
灯具类 20% 的回扣率,在建材全品类中处于中位偏下——这看似是好消息,但需要放在无主灯的交付结构里理解。无主灯单套终端价 1.05 万元,按 20% 返点计,单套返点约 2,100 元(测算),由设计师获得。而设计师在这个品类中承担的不只是导购,还包括灯光分区设计、照度计算与现场配合——这正是行业里「具备专业无主灯设计能力的厂家不足 30%」这一问题 [4]的另一面:专业能力的稀缺,让渠道端的议价权被进一步抬高。
返点结构对品牌策略的含义是双重的。对依赖设计师渠道的品牌,返点是必须支出的获客成本,它直接压缩了可用于产品与研发的毛利空间;对主打透明报价的品牌,返点结构反而成为竞争劣势——因为行业里存在「认真做透明报价的公司价格反而显得更高」的现象,透明报价无法弥补对手靠返点补回来的利润 [11]。这也是为什么照明企业的年报里,销售费用率的下降往往比毛利率的上升更值得关注:欧普照明 2025 年销售费用率 17.41%、同比下降 0.78 个百分点 [6],背后正是渠道结构从经销向直营与电商迁移的结果。行业观察也印证了返点结构的普遍性:瓷砖、地板、洁具与灯具的带购返点比例在 10% 至 30% 不等,并存在带购返点、指定渠道与套餐加价三种操作方式 [12]。
需要说明的是,上述回扣率口径来自媒体报道,部分数据年份较早(2010 年与 2015 年),仅可用于判断渠道结构的存在与量级,不能作为某一年的精确统计值。本报告据此把灯具类返点率作为情景参数而非事实数据使用,并在敏感性测算中给出 10% 至 30% 的完整区间。
07供给格局:龙头与长尾代工
家居照明的供给结构呈现出典型的「大行业、小企业」特征。2025 年通用照明行业前四家企业集中度为 16.0%,涉及欧普、雷士、木林森与佛山照明;而中小企业及代工企业的市场份额高达 73.56% [5]。这意味着将近四分之三的市场由不具备品牌溢价能力的厂商占据。
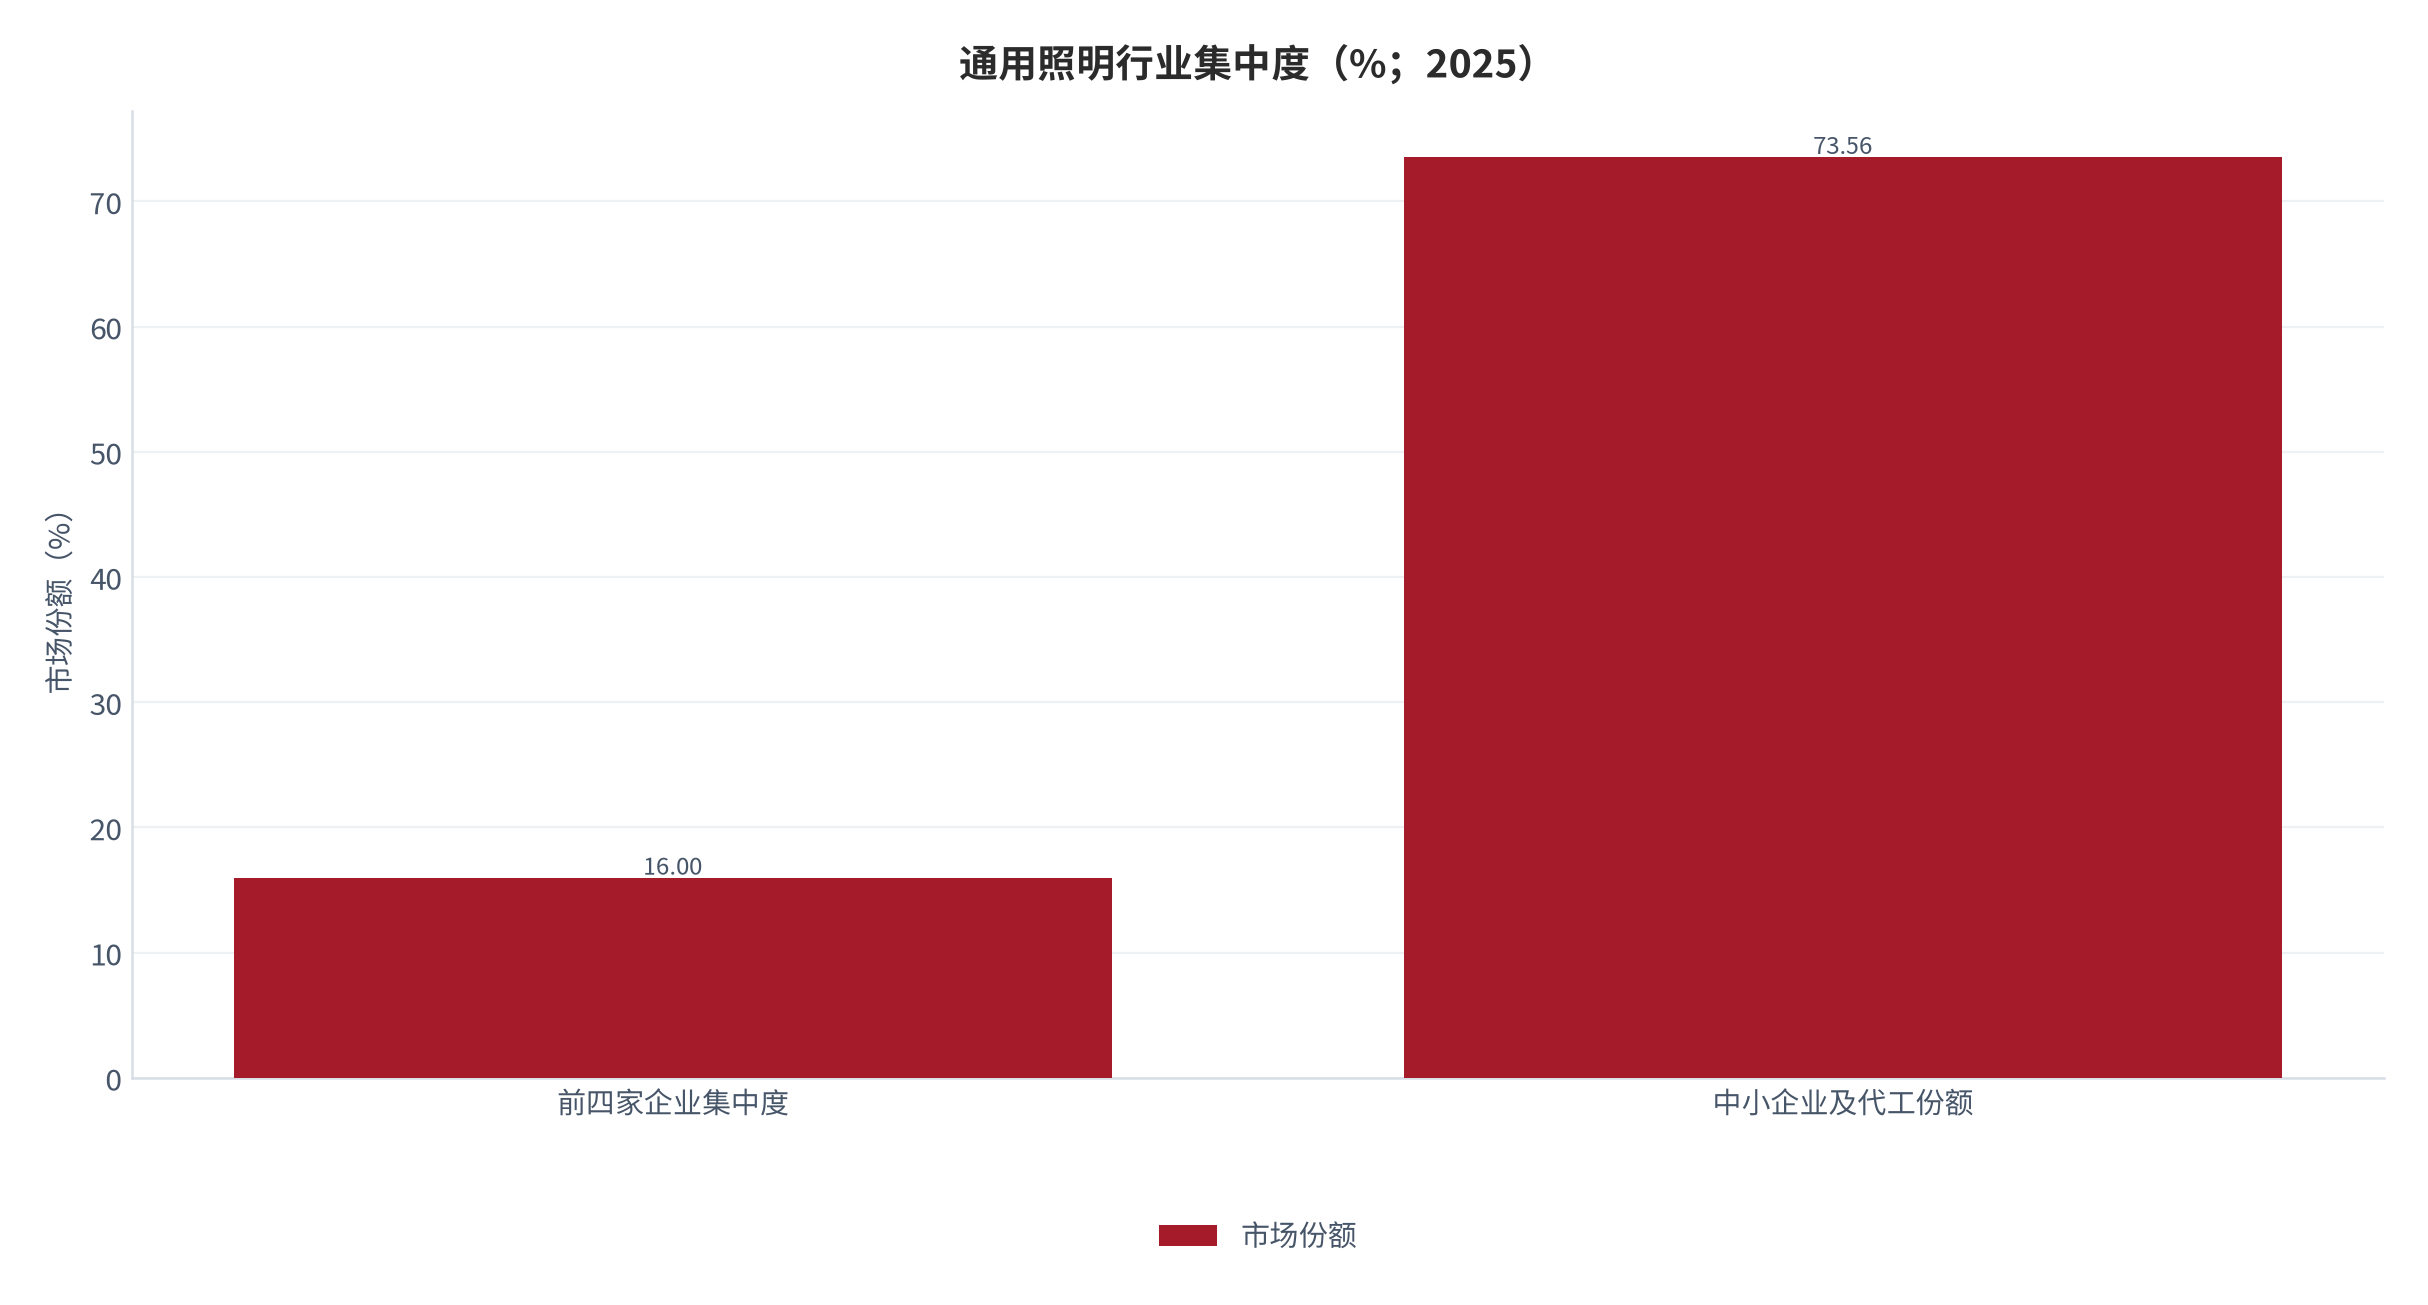
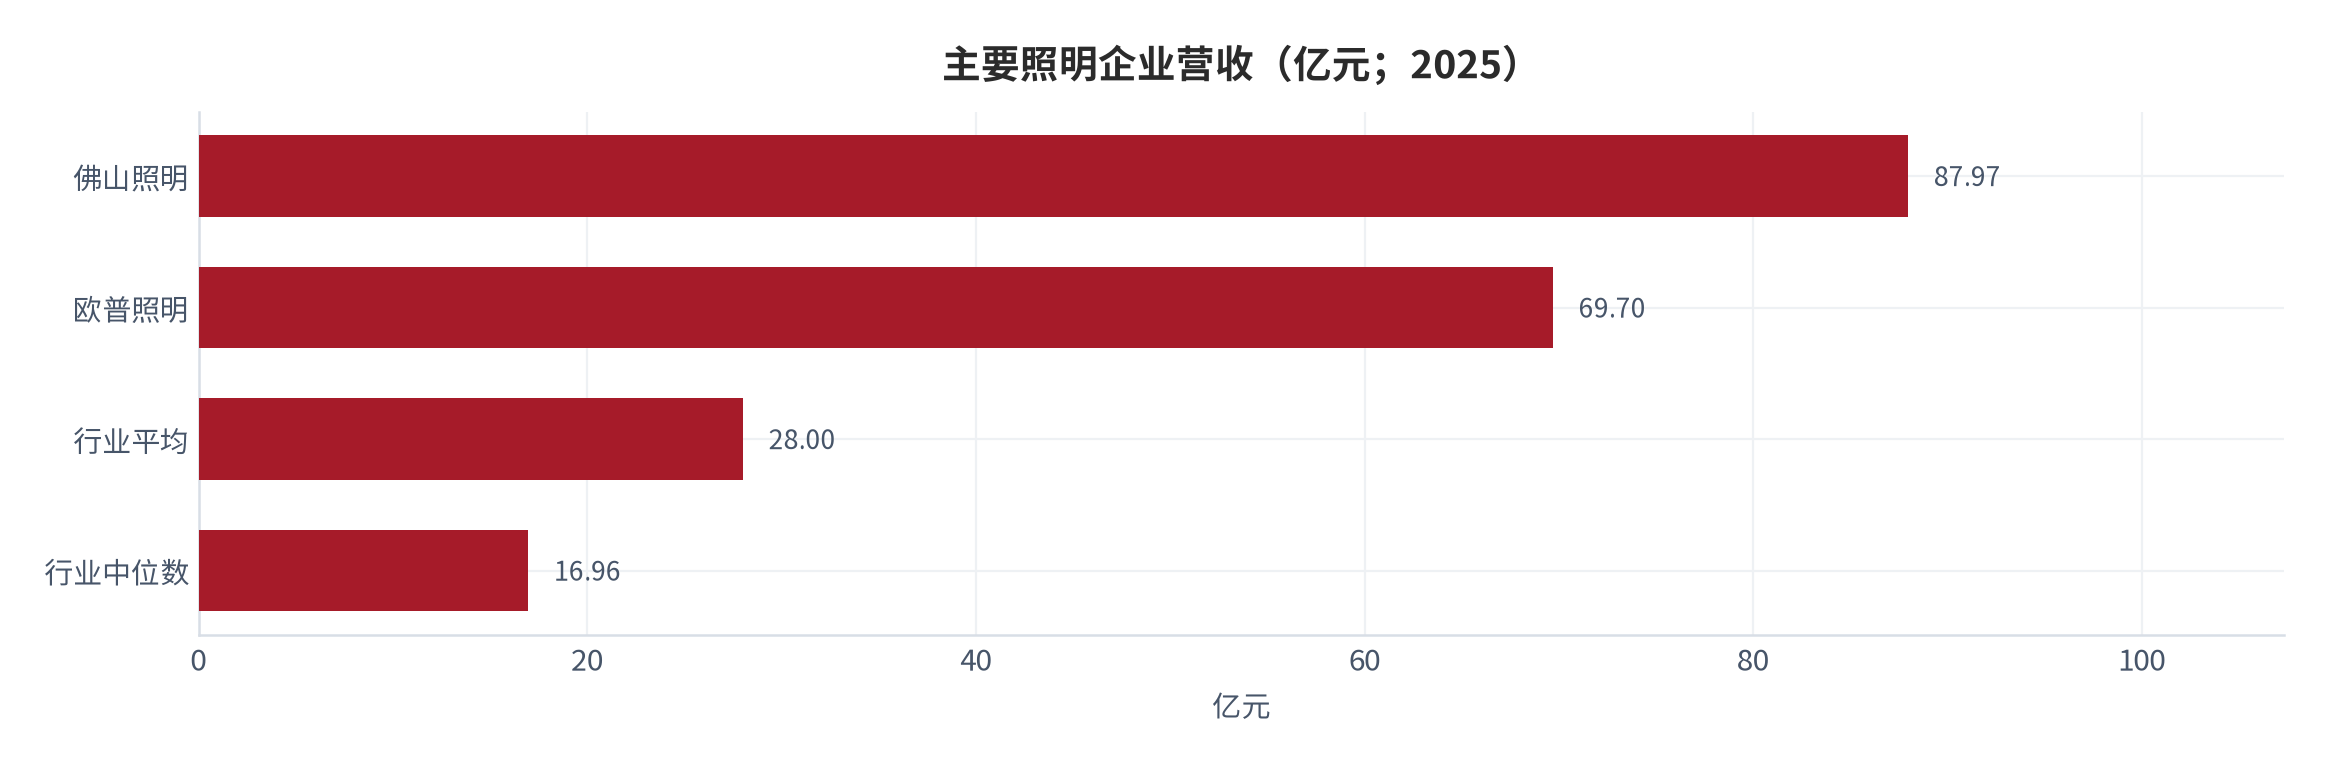
龙头的位置由此变得微妙:份额不高,但盈利能力强于同业。2025 年佛山照明营业收入 87.97 亿元、净利 2.15 亿元;欧普照明营业收入 69.70 亿元、归母净利润 9.20 亿元、扣非归母净利润 7.79 亿元;欧普的净利润在 14 家同业中排名第一,是行业平均净利润 1.08 亿元的近 8.5 倍、行业中位数 6,399.83 万元的十余倍 [2][6][8][14]。也就是说,行业龙头以约 3% 的收入份额拿到了远超其收入份额的利润。
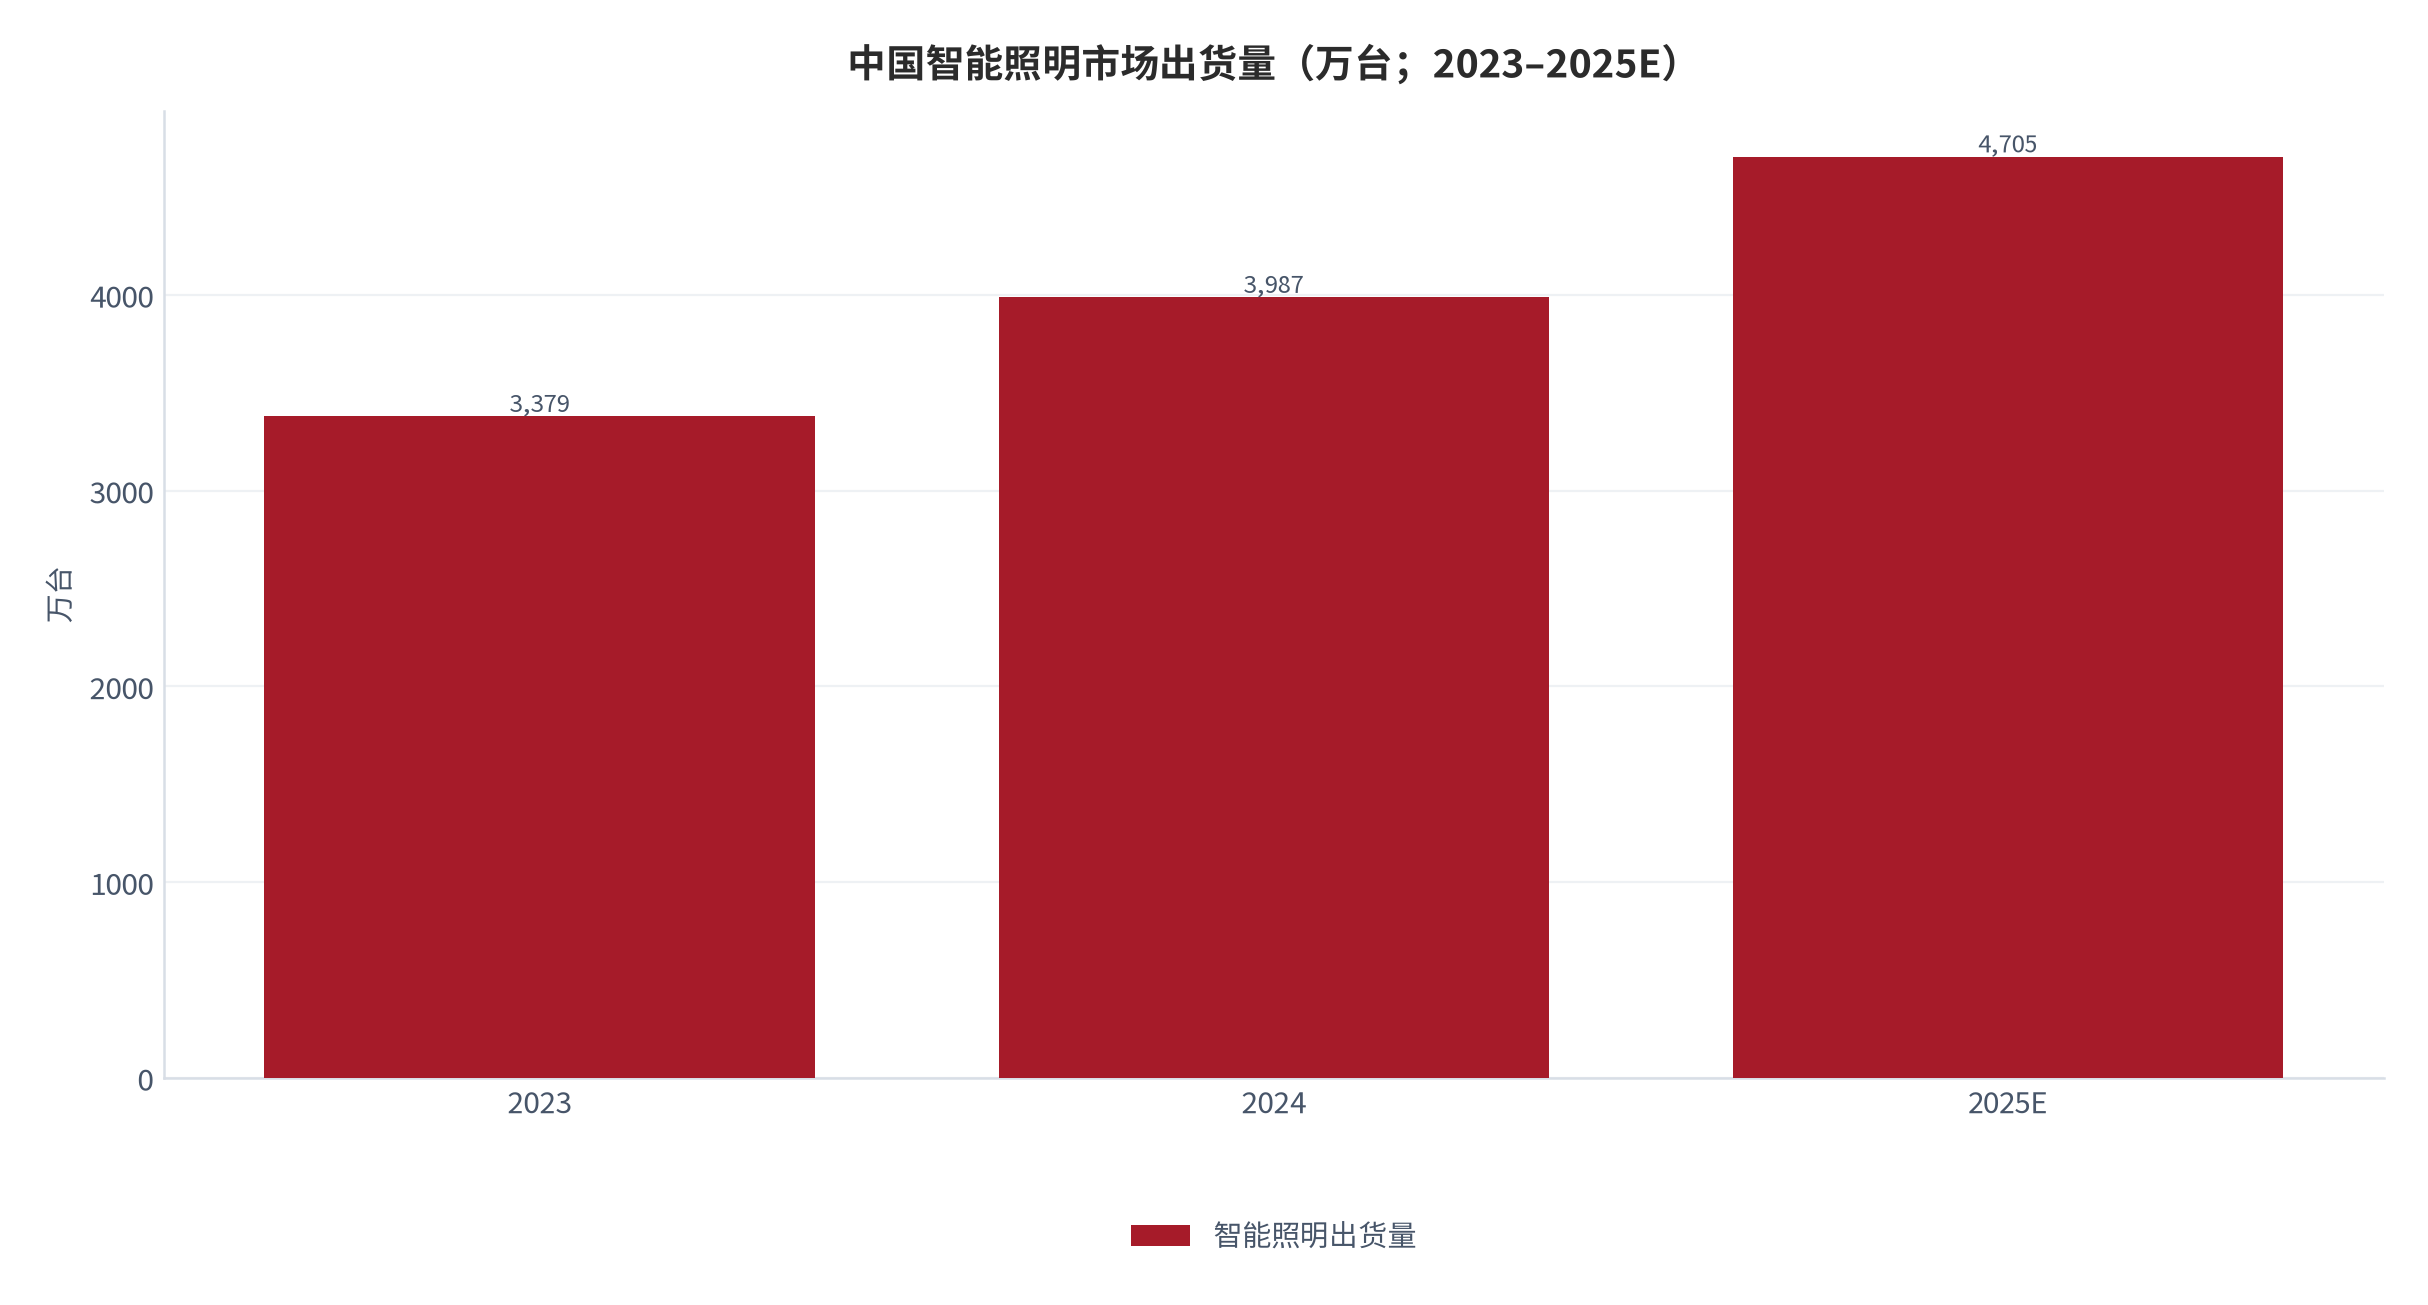
盈利能力的差异来自两个结构性因素。第一是产品结构:欧普 2025 年毛利率 39.33%、同比提升 0.04 个百分点,其海外市场毛利率达 43.45%、高于国内市场的 38.63% [6];资产负债率 27.07%、低于行业平均 35.19% [8]。第二是系统交付能力:公司推动从单品销售向全屋智能交付模式转型,推出智慧光谱技术与光谱技术 [6]。智能照明出货量的行业数据支持这一方向——中国智能照明市场出货量从 2023 年的 3,379 万台增至 2024 年的 3,987 万台,2025 年预计达 4,705 万台 [7]。
但对长尾代工企业而言,系统交付能力的门槛正在变得不可逾越。无主灯需要灯光分区设计与照度计算,而具备专业设计能力的厂家不足 30% [4];同时约 40% 的无主灯项目存在不同程度的眩光问题,主要原因是防眩设计不到位与安装角度不合理 [4]。两个数字合起来说明,这个行业现阶段的短板不在产能,而在设计交付质量——而设计能力恰恰是代工企业最难补齐、也最难被复制的能力。
08量化测算:三情景与二维敏感性
测算框架是一条可相乘的因子链:无主灯终端规模 = 年成交套数 × 单套均价。两个参数均有外部锚——年成交套数锚定 2025 年 238 亿元 ÷ 1.05 万元 ≈ 227 万套(测算),单套均价锚定中泰证券测算采用的 1.05 万元与 0.8 至 1.3 万元区间 [1]。无锚即降级为定性讨论。
| 参数 | 保守 | 中性 | 乐观 | 外部锚 |
|---|---|---|---|---|
| 年成交套数(万套) | 227 | 300 | 400 | 238 亿元 ÷ 1.05 万元 ≈ 227 万套(测算) |
| 单套均价(万元) | 0.8 | 1.05 | 1.3 | 中泰证券测算区间 0.8—1.3 万元/套 [1] |
| 对应终端规模(亿元) | 182 | 315 | 520 | 因子链相乘结果(测算) |
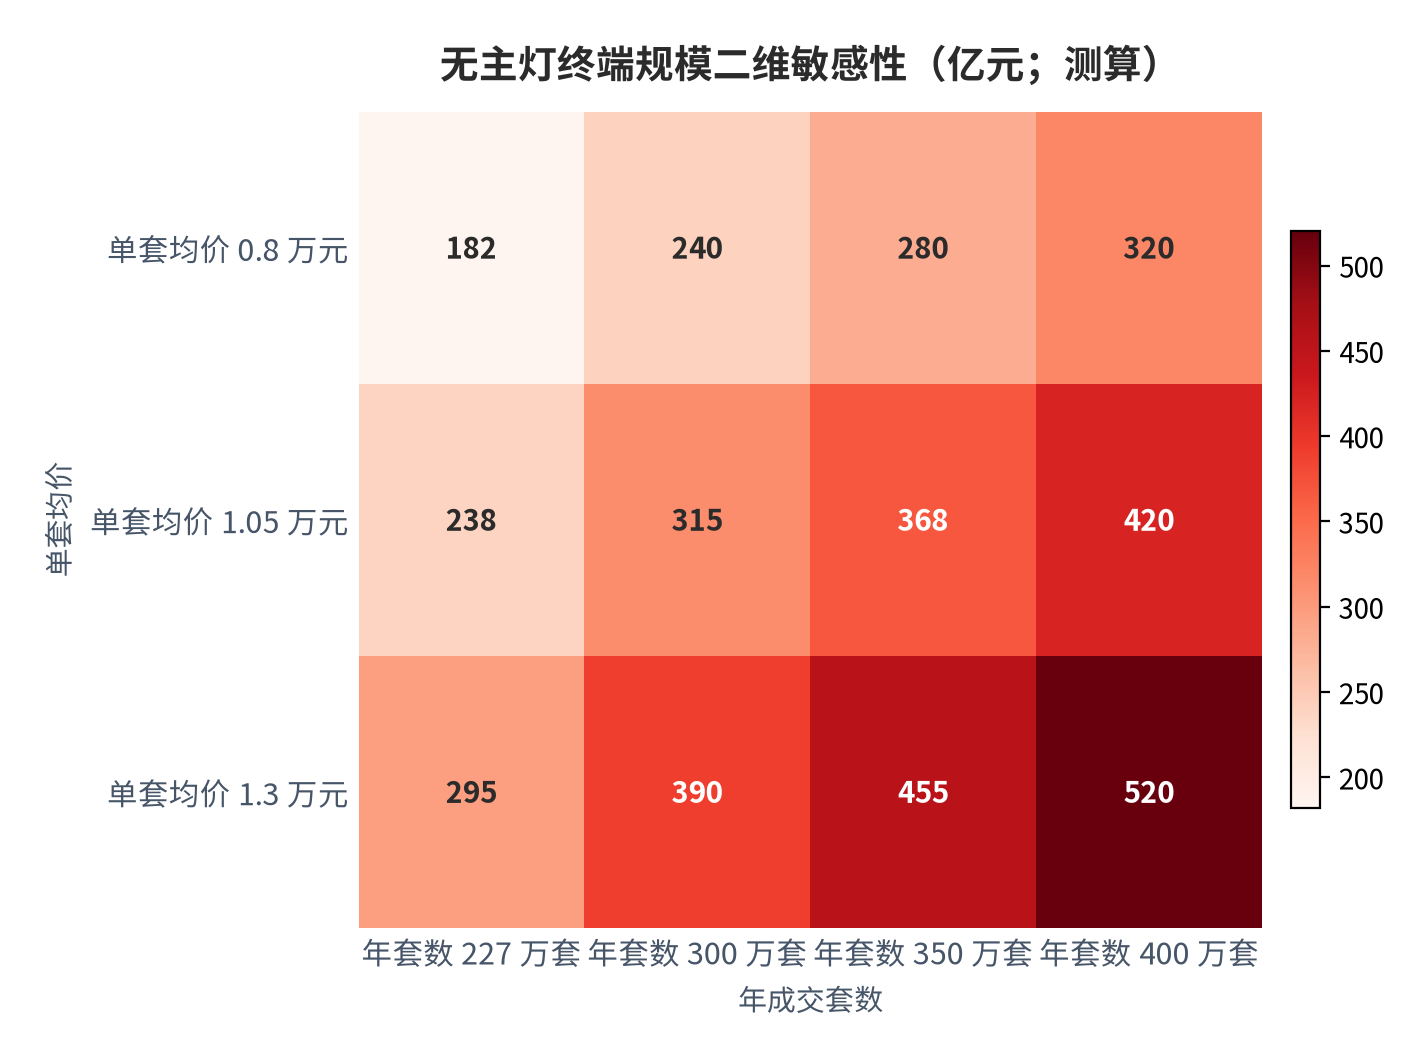
把中性参数代入并叠加增速假设,可以得到三情景路径。保守情景取复合增速 15%(低于 2023—2025 年的 23% [1]),中性情景取 23%(锚定 2023—2025 年实际复合增速 [1]),乐观情景取 30%(介于历史增速与精装房渗透率提升速度之间 [1][4])。以此推算,2028 年无主灯终端规模在保守情景下约 362.0 亿元、中性情景下约 442.9 亿元、乐观情景下约 522.9 亿元(测算)。
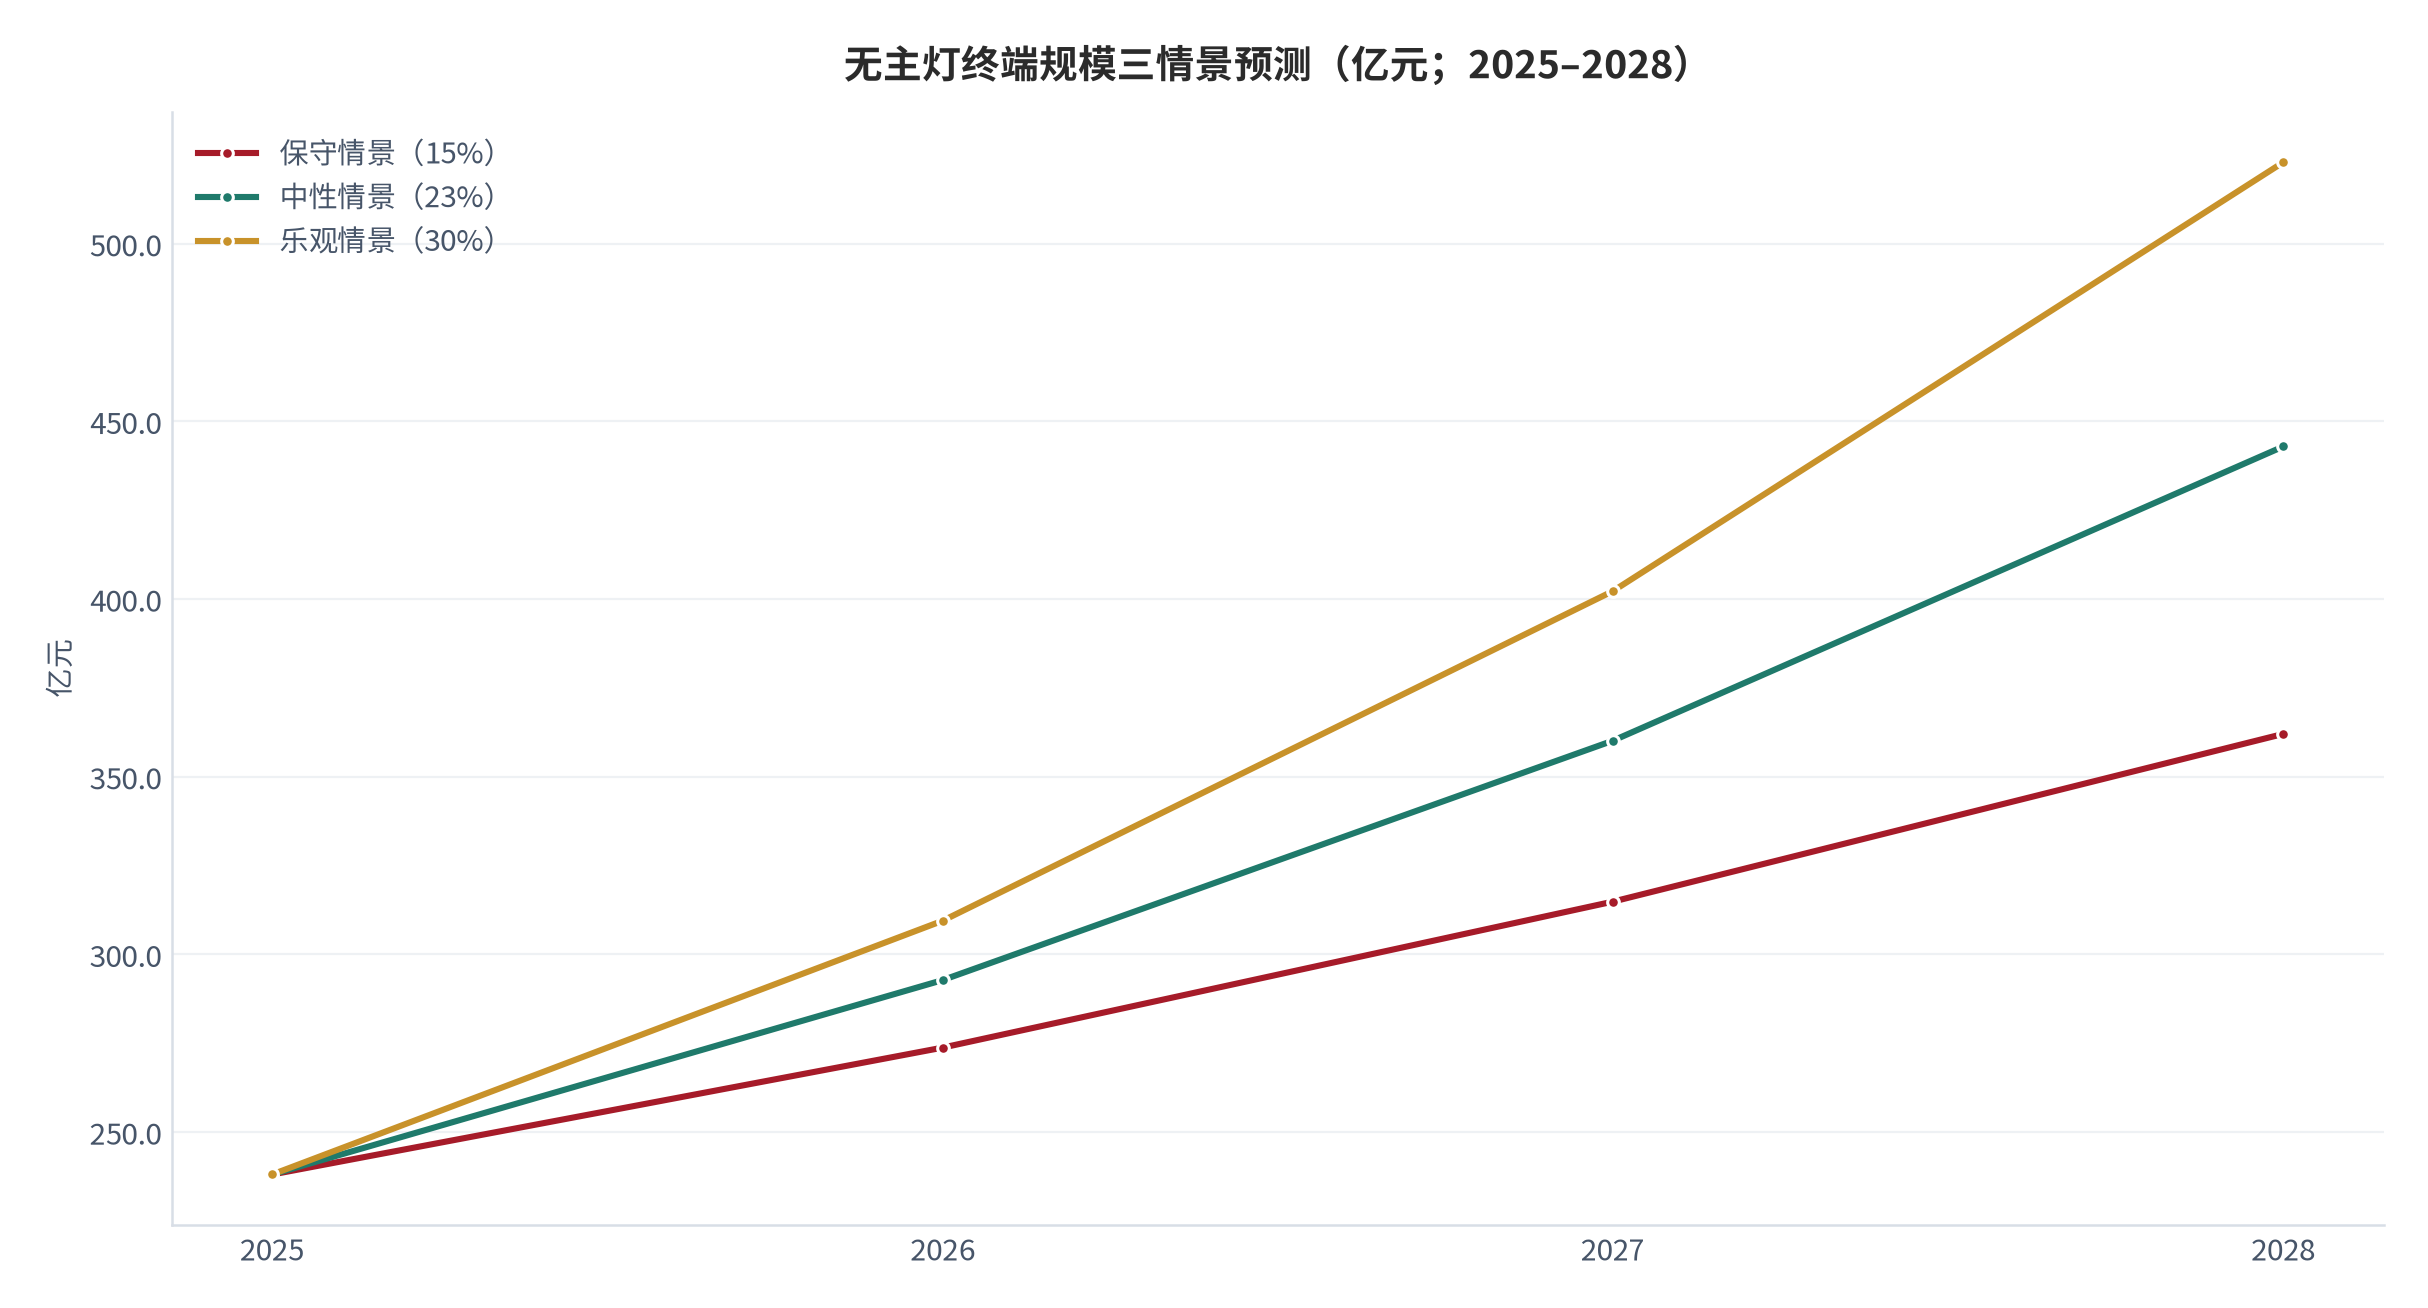
对账是必要的。以中性情景计算,2026 年终端规模约 292.7 亿元,对应单套均价 1.05 万元下的年成交套数约 279 万套,较 2025 年的约 227 万套增长 23%(测算)。把这一套数增速与渗透率路径对照:新房渗透率若按 2022 至 2025 年每年提升约 2.7 个百分点的节奏,2026 年新房渗透率约 18.7%,叠加存量房渗透率小幅上行,对应套数增速约 20% 至 25%(测算)——与中性情景的 23% 基本一致,偏差小于 3 个百分点,说明因子链自洽。需要提示的是,无主灯终端规模 238 亿元仅占通用照明市场约 11%,高增速建立在小基数上,绝对增量仍然有限。需要交叉验证的是,另一份行业整理给出的口径是「到 2025 年突破 200 亿元」[13],与本报告采用的 238 亿元同处一个量级,说明规模判断在不同来源之间是可比的。
09风险提示
- (一)地产周期:住宅成交面积收缩直接影响新房装修需求,渗透率提升难以完全对冲 [1][6];
- (二)价格下行:渗透率上行伴随设计溢价消失,单套成交均价可能回落 [1];
- (三)渠道返点:返点比例上升压缩经销商毛利,并推高终端标价 [9][10];
- (四)专业能力不足:具备设计能力的厂家不足 30%,约 40% 项目存在眩光问题,影响复购与口碑 [4];
- (五)口径分歧:终端规模与出厂规模相差逾一倍,混用会得出错误的产业链利润分布 [1];
- (六)数据缺口:渠道回点率无年度化公开统计,本报告采用媒体口径并已标 [缺口],仅作情景参数使用。
10结论与观察指标
家居照明的增长故事是结构性的:通用照明大盘在收缩,而无主灯这条替代曲线仍然陡峭。但这条曲线的质量取决于两件事——单套客单价能否守住智能化带来的溢价,以及渠道返点是否会吞掉经销商全部增量毛利。前者决定行业规模,后者决定谁能活下来。
- 新房与存量房的无主灯渗透率(验证替代节奏,证伪线为 2027 年终端规模低于 300 亿元 [1]);
- 单套成交均价与价格带分布(验证客单价中枢,证伪线为单套均价低于 0.8 万元 [1]);
- 磁吸轨道灯在无主灯市场中的份额(验证定价核心,证伪线为份额低于 30% 且均价低于 0.8 万元 [4]);
- 经销商毛利率与渠道返点比例的年度变化(验证渠道利润分配,证伪线为灯具类返点率中位数连续两年低于 8% [1][9][10]);
- 通用照明行业集中度与龙头净利润份额(验证系统交付能力溢价,证伪线为前四家集中度低于 14% [5][6])。
A数据来源与证据表
| 编号 | 来源 / 报告 | 关键数据 | 链接 |
|---|---|---|---|
| [1] | 中泰证券(经三个皮匠报告汇总) 轻工制造行业智能家居专题报告:全屋智能灯光点亮万家灯火 |
中泰证券测算显示无主灯市场 2025 年终端规模达 238 亿元(出厂 102 亿元),2023—2025 年复合增速 23%;2022 年终端市场规模约 138 亿元,2023、2024、2025 年分别为 164、199、238 亿元;新房市场无主灯渗透率从 2022 年 8% 提升至 2023 年 10%、2024 年 12.5%、2025 年 16%;存量房市场从 2% 提升至 2.3%、2.8%、3.2%;新房需求量从 88 万套增至 151 万套,存量房从 44 万套增至 76 万套;无主灯主要价格区间 0.8—1.3 万元/套、假设均价 1.05 万元/套;经销商毛利率 2022 年 60%、逐年递减 1 个百分点;雷士照明无主灯较传统照明客单价增长 30%—50%,加智能系统及调光功能后增长 240%—600%;每平米无主灯照明单价约 80—130 元,以 180 平米房屋为例全屋需 1.44—2.34 万元 检索:2026-09-27 |
https://www.sgpjbg.com/labels/wuzhudengshichangkongjiancesuan/1/6787194.html |
| [2] | 三个皮匠报告(家居照明市场数据汇总) 2026 年家居照明市场发展趋势 |
2025 年国内照明电器市场规模突破 8,200 亿元;2025 年半导体照明产业总体产值约 6,093 亿元、同比下滑 1.1%;智能照明市场占比超过 35%;健康照明销售额 1,200 亿元;LED 照明渗透率 75%;全屋智能解决方案渗透率从 2024 年 12.4% 跃升至 2025 年 17.8%;2025 年照明产品出口总额约 499 亿美元、同比下降约 11%;全球磁吸灯市场销售额 13.80 亿美元(2025 年),2032 年预计 21.87 亿美元;磁吸灯全球出货量 3,167.32 万套(2025 年)、均价 43.57 美元/套;通用照明行业前四家企业集中度 16.0%(欧普、雷士、木林森、佛山照明);中小企业及代工企业市场份额 73.56%;欧普照明 2025 年营收 69.70 亿元、同比下降 1.78%、净利润 9.20 亿元、同比增长 1.94%;佛山照明 2025 年营收 87.97 亿元、同比下降 2.78%、净利润 2.15 亿元 检索:2026-09-27 |
https://www.sgpjbg.com/searchtag/26298317.html |
| [3] | 品牌排行榜(无主灯品牌盘点) 2025 无主灯品牌大盘点:国内十大品牌实力对比 |
据《2025 年无主灯行业报告》,68% 的家庭存在主灯过亮、局部照明不足问题;无主灯通过分层照明设计实现精准控光,基础照明 100—300 勒克斯、重点照明 1.5 倍基础光、氛围照明 2700K—3500K 色温;欧普照明 2025 年推出健康光技术模拟太阳光谱,拥有 3,800 项以上专利;在京东大促期间,欧普无主灯成交额同比增长超 200% 检索:2026-09-27 |
http://www.pinpai-bang.com/brand124/n197833743.html |
| [4] | 中山列举网(无主灯厂家选型整理) 2026 年无主灯厂家推荐:磁吸轨道与防眩光学选型指南 |
2025 年中国无主灯照明市场规模达到 270 亿元,较 2024 年的 180 亿元同比增长 50%,增速显著高于同期整体家居照明市场 9.2% 的增长水平;磁吸轨道灯系统占整体无主灯市场约 40.4%,嵌入式射灯和筒灯约占 35%,线型灯和灯带约占 24.6%;精装房交付标准中无主灯设计渗透率从 2021 年的 28% 提升至 2025 年的 67%;约 40% 的无主灯项目存在不同程度的眩光,主要原因是防眩设计不到位和安装角度不合理;市场上具备专业无主灯设计能力的厂家不足 30% 检索:2026-09-27 |
https://zs.lieju.com/qitashangwufuwu/111365578.html |
| [5] | 中国照明电器协会(经行业整理) 智能无主灯商业照明发展与品牌分析 |
2024 年中国商业照明市场规模达 1,826 亿元,据中国照明电器协会预测,2025 年市场规模将突破 2,100 亿元、年复合增长率 13.9%;《建筑照明设计标准》更新推动无眩光与低蓝光技术普及;2025 年中国绿色照明产品市场渗透率预计达 65%,智能控制系统降低能耗 30% 以上成为行业共识 检索:2026-09-27 |
http://bzlm.juuj.cn/caijing/69222.html |
| [6] | 富途研报(欧普照明年报点评) 欧普照明:季度营收实现韧性增长,盈利能力有所优化 |
2025 年中国通用照明市场受房地产行业持续低迷及终端需求收缩影响,市场规模约为 2,131 亿元、同比下降 11%;欧普照明 2025 年实现营业收入 69.70 亿元、同比下降 1.78%;归母净利润 9.20 亿元、同比增长 1.94%;扣非归母净利润 7.79 亿元、同比增长 4.41%;整体毛利率 39.33%、同比提升 0.04 个百分点;海外市场毛利率达 43.45%、高于国内市场的 38.63%;销售、管理、研发、财务费用率分别为 17.41%、3.87%、4.26%、-0.44%;公司推出智慧光谱技术与清澈光光谱技术,推动从单品销售向全屋智能交付模式转型;2026 年第一季度营业收入 14.92 亿元、同比增长 0.09% 检索:2026-09-27 |
https://news.futunn.com/post/72360249/opple-lighting-603515-quarterly-revenue-shows-resilient-growth-with-improved |
| [7] | 欧普照明股份有限公司(观点网报道年报要点) 欧普照明 2025 年年度报告要点 |
2025 年公司实现营业收入 69.70 亿元、同比下降 1.78%;归属于上市公司股东的净利润 9.20 亿元、同比增长 1.94%;总资产 96.19 亿元、净资产 70.12 亿元、同比增长 4.29%;2023—2025 年中国智能照明市场出货量持续增长,2023 年为 3,379 万台、2024 年 3,987 万台、预计 2025 年达 4,705 万台;2025 年第四季度实现营业收入 20.62 亿元、净利润 3.44 亿元,均为全年最高;加权平均净资产收益率 13.62% 检索:2026-09-27 |
https://www.guandian.cn/article/20260423/557343.html |
| [8] | 新浪证券(红岸工作室) 欧普照明的前世今生:照明业务营收占比近 100% |
2025 年欧普照明营业收入 69.7 亿元,行业排名第 2,行业第一名佛山照明为 87.97 亿元,行业平均数 28 亿元、中位数 16.96 亿元;主营业务中照明应用产品及其他 69.17 亿元、占比 99.24%;净利润 9.23 亿元、行业排名第 1,第二名得邦照明为 2.6 亿元,行业平均数 1.08 亿元、中位数 6,399.83 万元;2025 年资产负债率 27.07%、低于行业平均 35.19%;毛利率 39.33%、高于行业平均 25.20% 检索:2026-09-27 |
https://finance.sina.com.cn/stock/aiassist/agqsjs/2026-04-29/doc-inhwcvfa7942671.shtml |
| [9] | 现代快报 一张设计图处处藏回扣 |
记者调查了解到,设计师在各类建材商处可以拿到的回扣率约为:地板类 10%、瓷砖类 30%、橱柜类 30%、灯具类 20%、墙纸类 37.5%;窗帘、油漆、衣柜、移门也有回扣;受访 20 位装修业主中接受设计师意见的占 95%;一套建筑面积 98 平方米、总预算 21 万元的家装方案,去掉中间因素后同样用材 15 万元即可完成 检索:2026-09-27 |
http://odz.xdkb.net/html/2015-08/11/content_408401.htm |
| [10] | 九正建材网 设计师收回扣是家装建材市场潜规则 |
一般来说设计师带客户到建材商家购买材料,回扣一般在 20%—30% 之间,更有甚者达 55%;案例显示业主购买 5,000 元瓷砖经砍价后付 4,000 元,设计师可从材料商处拿走 1,000 元;一位设计师为复式单位业主购买 2 万余元瓷砖按 30% 比例获得回扣约 6,000 元;设计师每月底薪仅 1,000—1,500 元、公司提成约 4%,主要收入靠建材回扣 检索:2026-09-27 |
https://news.jc001.cn/report/7741.html |
| [11] | 中国日报网 家装采购员爆料:家装公司展厅商品是暴利 |
装饰公司材料展厅商品一般能拿到 20%—40% 的回扣,其中瓷砖、地板、壁纸、灯具的回扣点数最高,部分甚至高达 40% 以上;业主在装饰公司材料展厅购买的商品至少包含 20%—40% 的好处费;装饰公司展厅商品大多采取标天价的运作手段,严格控制折扣以保留设计师与装饰公司的回扣空间,标准一般在 30% 左右、有时最高达 50% 检索:2026-09-27 |
https://www.chinadaily.com.cn/dfpd///2010-09/19/content_11323665.htm |
| [12] | 搜狐(家装行业观察) 装修买主材被吃回扣:报价里的灰色成本最后都是业主买单 |
行业里瓷砖、地板、洁具、灯具的带购返点比例 10% 到 30% 不等;回扣的三种玩法为带购返点、指定渠道与套餐加价;回扣的隐性代价包括材料品质被扭曲、预算失控与劣币驱逐良币;透明报价的公司因价格显得更高而在比价中处于劣势;规避方式是主材渠道透明、品牌型号写进合同、警惕带购与拆开比价 检索:2026-09-27 |
https://www.sohu.com/a/1067288102_122985752 |
| [13] | Industry 报告整理(无主灯行业现状) 无主灯行业现状:未来发展趋势与市场前景分析 |
据 QYResearch 报告,预计到 2030 年全球无主灯(筒灯和射灯)市场规模将达到 7.32 亿美元、年复合增长率 7.7%;在中国市场,2023 年无主灯市场规模已达到 16.5% 的份额,预计到 2025 年将突破 200 亿元;市场竞争格局呈现跨界巨头与专业厂商齐头并进的态势,欧普、雷士、阳光等传统照明企业积极布局无主灯市场,并与科技企业合作推出全屋智能照明解决方案 检索:2026-09-27 |
http://www.china2000.org/News/View_28849.html |
| [14] | 东方财富财富号 欧普照明、苏州欧普照明取得连接器相关专利 |
2025 年欧普照明实现营业收入 69.7 亿元,在 14 家同行业企业中位列第二,仅次于佛山照明的 87.97 亿元;同期公司营收几乎全部来自照明应用产品及其他板块,该业务全年贡献收入 69.17 亿元、占总营收比重达 99.24%;2025 年归母净利润达 9.23 亿元,在 14 家行业企业中排名第一;公司近期取得磁吸连接器相关专利,实现轨道便捷稳固轻薄安装 检索:2026-09-27 |
https://caifuhao.eastmoney.com/news/20260711093333313418840 |
B证明链台账
本报告共设七条可证伪链,覆盖增长来源、客单价弹性、产品结构、单套利润分配、渠道返点、供给格局与规模预测。每条链均给出依据、边界、反面证据、跟踪指标与证伪条件,读者可按证伪条件自行验证判断的有效性。台账如下:
| 链编号 | 核心判断 | 主要依据 | 跟踪指标 | 证伪条件 | 数据档次 |
|---|---|---|---|---|---|
| 链 1(摘要) | 增长由渗透率与单套客单价共同决定 | 渗透率 8%→16%;终端规模 138 亿元→238 亿元、复合 23% | 渗透率、单套均价 | 2027 年终端规模 <300 亿或均价 <0.8 万 | [T2]+测算 |
| 链 2(第三章) | 客单价提升来自智能化控制而非灯体 | 无主灯 +30%—50%,加智能 +240%—600% | 单套均价、智能模块成本占比 | 含与不含智能产品价差 <50% | [T2]+测算 |
| 链 3(第四章) | 磁吸轨道灯是定价核心 | 磁吸轨道灯占 40.4%;全球均价 43.57 美元/套 | 分品类份额、均价 | 份额 <30% 且均价 <0.8 万元 | [T3]+[T2] |
| 链 4(第五章) | 厂端与渠道端利润近乎对半 | 渠道毛利 3,360 元 + 设计安装 1,890 元 = 50% | 单套终端价、经销商毛利率 | 厂端占比连续两年 >65% | [T2]+测算 |
| 链 5(第六章) | 设计师返点构成隐性定价 | 灯具类返点 20%;一般区间 20%—30% | 分品类返点率、销售费用率 | 灯具返点中位数连续两年 <8% | [T3] |
| 链 6(第七章) | 龙头份额提升来自系统交付能力 | 前四家集中度 16.0%;欧普净利为行业均值 8.5 倍 | 集中度、龙头毛利率与净利润 | 前四家集中度连续两年 <14% | [T2]+[T1] |
| 链 7(第八章) | 中性情景 2028 年终端规模约 440 亿元 | 基数 238 亿元、中性增速 23% | 年度终端与出厂规模、渗透率 | 2028 年实际值 <300 亿或 >700 亿 | [T2]+测算 |
C数据档次说明
本报告所有关键数据均按四档标注数据来源档次,以区分证据强度与可复核性:
- [T1]一手或官方口径:上市公司经审计披露、平台官方公告,可直接复核;
- [T2]机构二手口径:证券研究与咨询机构的测算或整理数据,口径可能存在差异;
- [T3]媒体转引口径:媒体报道、行业网站整理或企业宣传口径,未经独立审计,仅作参考;
- [缺口]数据缺口:无法获得可靠来源的数据,本报告一律降级为定性讨论或不写。
所有标注「测算」的数字,均为本报告基于外部锚参数推算的结果,推算公式与参数取值在正文中逐项给出;测算值与外部锚存在偏差时,均在正文标注对账结果。本报告特别提示两处口径风险:一是无主灯终端规模 238 亿元与出厂规模 102 亿元相差逾一倍,两者不可相互替代;二是设计师渠道回扣率无年度化公开统计,本报告采用媒体口径(部分数据年份较早)并已标 [缺口],仅作为情景参数使用,读者不应将其视为精确统计值。
评论(0)