
基本信息
阅读时间:约 22 分钟
字数:约 11,628 字
摘要:市场担心:图文自媒体的流量分成单价在持续走低,创作者在这一轮分成规则调整中是被动一方。头条号 2025 年 2 月升级文字内容分成策略,把公式改成「千次阅读单价 × 互动系数 × 获利阅读量 ÷ 1,000 + 首发补贴」,互动系数上限 3 倍 [1];微信公众号的流量主规则同步收紧——自 2025 年 9 月起,粉丝数低于 500 的公众号将被回收广告位,门槛从一次性开通变成动态维护 [4][5][15]。看起来,平台随时可以修改规则,而创作者只能接受。
| — | 摘要与核心预期差 |
| 01 | 行业界定:联盟、平台与自媒体的三方关系 |
| 02 | 点击单价:单价的构成与浮动机制 |
| 03 | 流量归属:完读率、门槛与动态维护 |
| 04 | 平台抽成与分成博弈 |
| 05 | 单号单位经济模型 |
| 06 | 供给端:创作者规模与联盟机构 |
| 07 | 智能工具对图文供给的改造 |
| 08 | 量化测算:三情景与二维敏感性 |
| 09 | 风险提示 |
| 10 | 结论与观察指标 |
| A | 数据来源与证据表 |
| B | 证明链台账 |
| C | 数据档次说明 |
摘要与核心预期差
市场担心:图文自媒体的流量分成单价在持续走低,创作者在这一轮分成规则调整中是被动一方。头条号 2025 年 2 月升级文字内容分成策略,把公式改成「千次阅读单价 × 互动系数 × 获利阅读量 ÷ 1,000 + 首发补贴」,互动系数上限 3 倍 [1];微信公众号的流量主规则同步收紧——自 2025 年 9 月起,粉丝数低于 500 的公众号将被回收广告位,门槛从一次性开通变成动态维护 [4][5][15]。看起来,平台随时可以修改规则,而创作者只能接受。
我们认为:图文自媒体的收入从来由两个变量决定——点击单价与流量归属规则。点击单价是「一个阅读值多少钱」,归属规则是「这个阅读算不算你的」。把两者分开看,会发现平台与创作者之间的博弈并不发生在单价上,而发生在归属上:单价的分档逻辑是公开的、可优化的,而归属于谁则由完读率、停留时长、互动系数与粉丝基数四条规则共同裁定。
- 单价的分布极不平均:文章体裁的千次阅读单价在财经、育儿等垂直领域约 18 至 35 元,优质内容可达 100 元,而微头条体裁普通内容仅 0.5 至 5 元、原创认证后 3 至 15 元 [2];百家号 10 万阅读的收益区间为 80 至 300 元 [3],头条号 10 万阅读的基础分成约 60 元 [3]——同一阅读量在不同平台相差可达五倍;
- 归属门槛正在从资格变成义务:微信公众号流量主此前只要涨到 500 粉即可长期拥有收益,2025 年 9 月起粉丝跌破 500 即回收广告位 [4][5];获利阅读量的判定同样严格——文章需停留 10 秒以上且完读率高于 70%,微头条需停留 5 秒以上且完读率高于 50% [2];
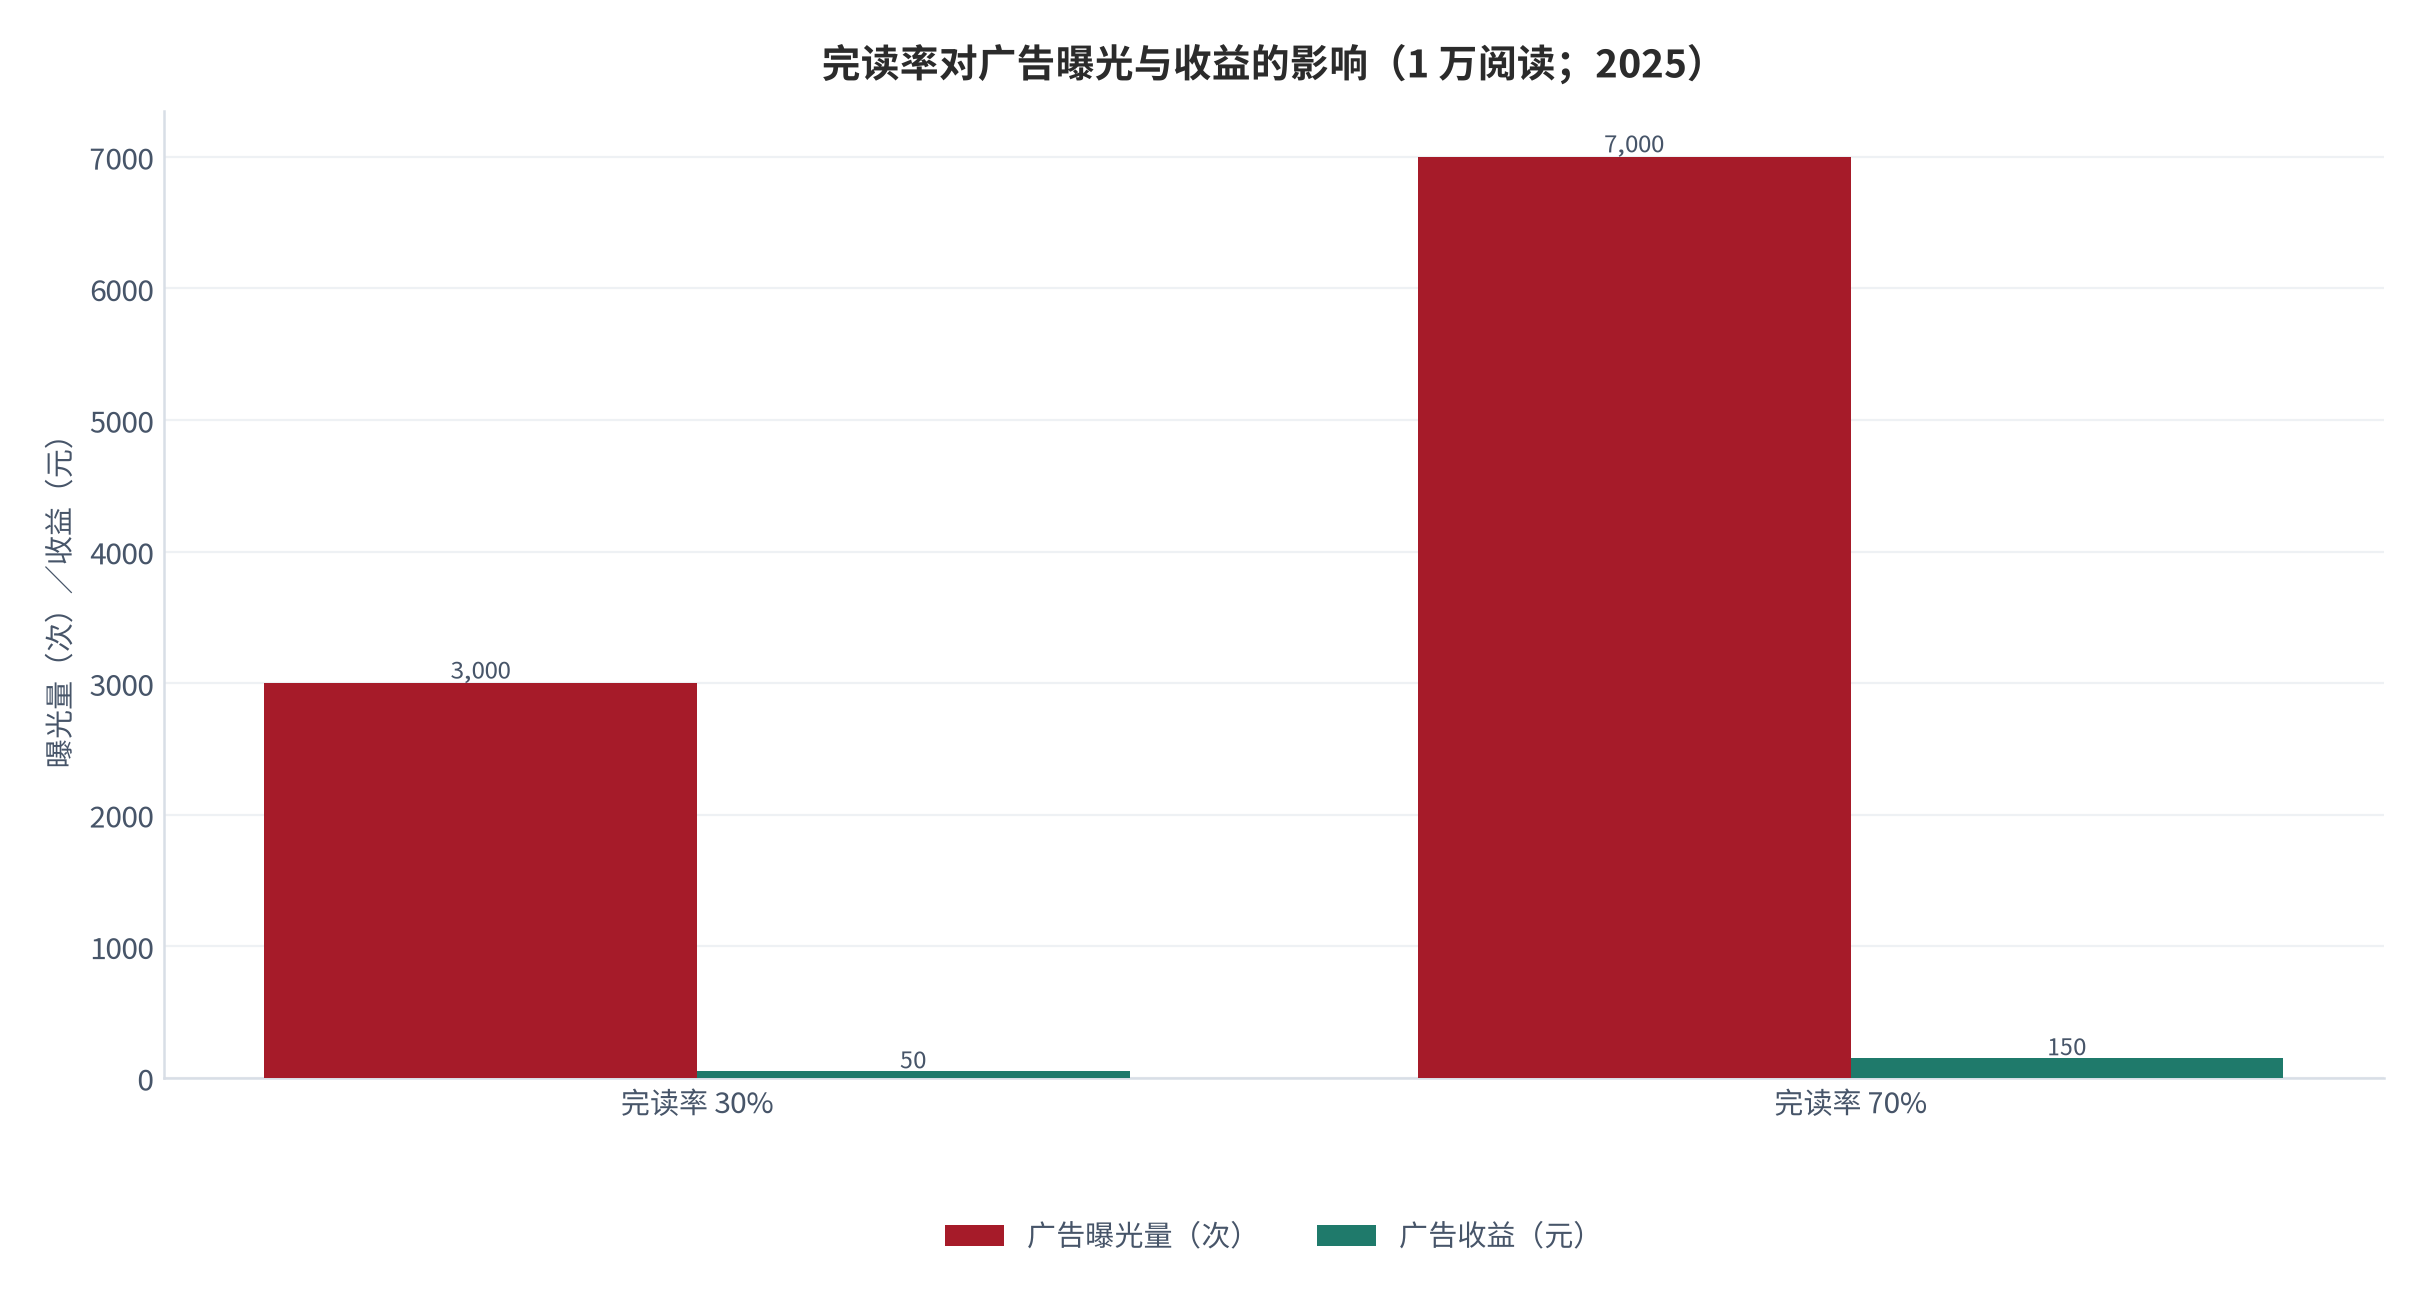
- 完读率是单价的隐形乘数:1 万阅读下,完读率从 30% 提升至 70%,广告曝光量可从 3,000 次增至 7,000 次,收益相应从 50 元升至 150 元 [11]。也就是说,同一个阅读量,收益差三倍不来自流量,而来自内容被读完的比例。
本篇增量:把「千次阅读单价 × 互动系数 × 归属比例 × (1 − 平台抽成)」作为单号收入的可相乘因子链,分别测算单价、互动与抽成三组参数下的收入分布,并给出单号月收入的成本扣减模型。结论是长尾图文号的亏损并不来自单价过低,而来自归属比例与抽成比例的双重折损。
01行业界定:联盟、平台与自媒体的三方关系
图文自媒体联盟并不是一个法人主体,而是三层关系的统称。最底层是内容平台的内容池,即头条号、百家号、大鱼号、企鹅号、微信公众号等图文分发阵地;中间层是平台的广告联盟与推荐系统,它决定内容的曝光、广告的填充与单价的浮动;最上层是创作者与联盟机构(多频道网络机构),前者生产内容,后者代理商单与分发。三方之间的分配结构,决定了图文内容这门生意的单位经济。
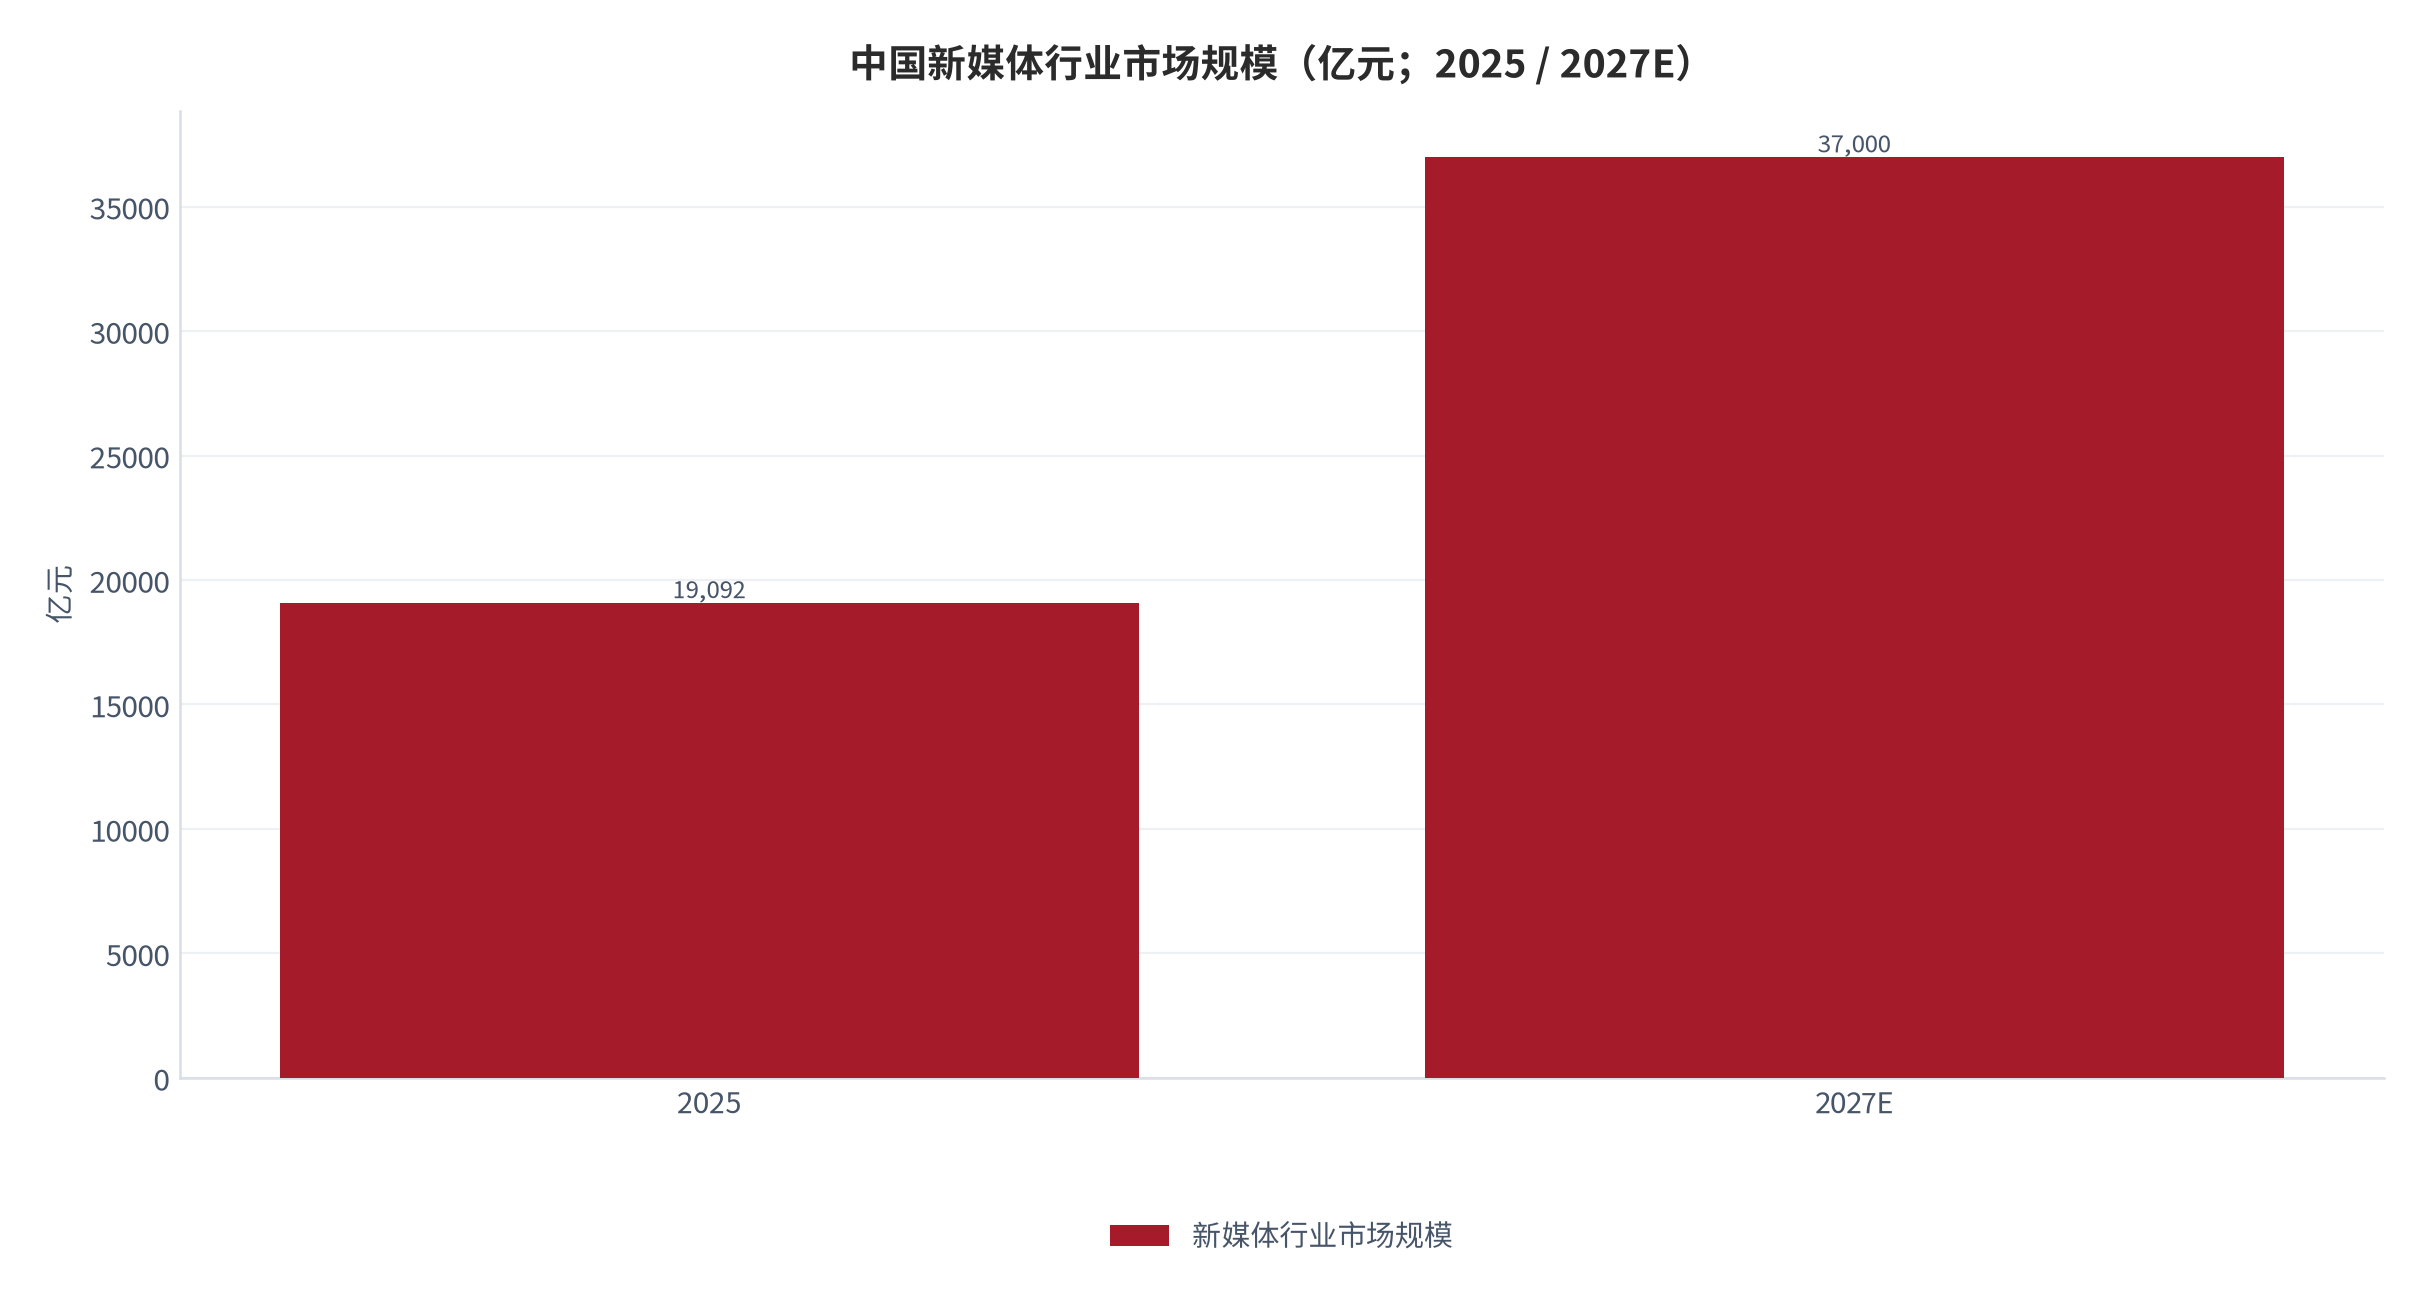
行业总量仍在扩张。2025 年中国新媒体行业市场规模约 19,092 亿元,预计到 2027 年突破 37,000 亿元,年均复合增长率 10.9% [6]。但供给端的扩张更快:全国自媒体账号数量已突破 2.5 亿个,专职从业者超过 5,000 万人;截至 2025 年底,全职内容创作者达 2,748 万人、兼职创作者超 7,200 万人 [6][7]。微信公众号年活跃账号超 2,000 万个 [7]。以 19,092 亿元除以 2,748 万全职创作者,人均年产值约 6.95 万元(测算)——这个数字本身说明,行业规模的扩张并没有均等地变成创作者收入。
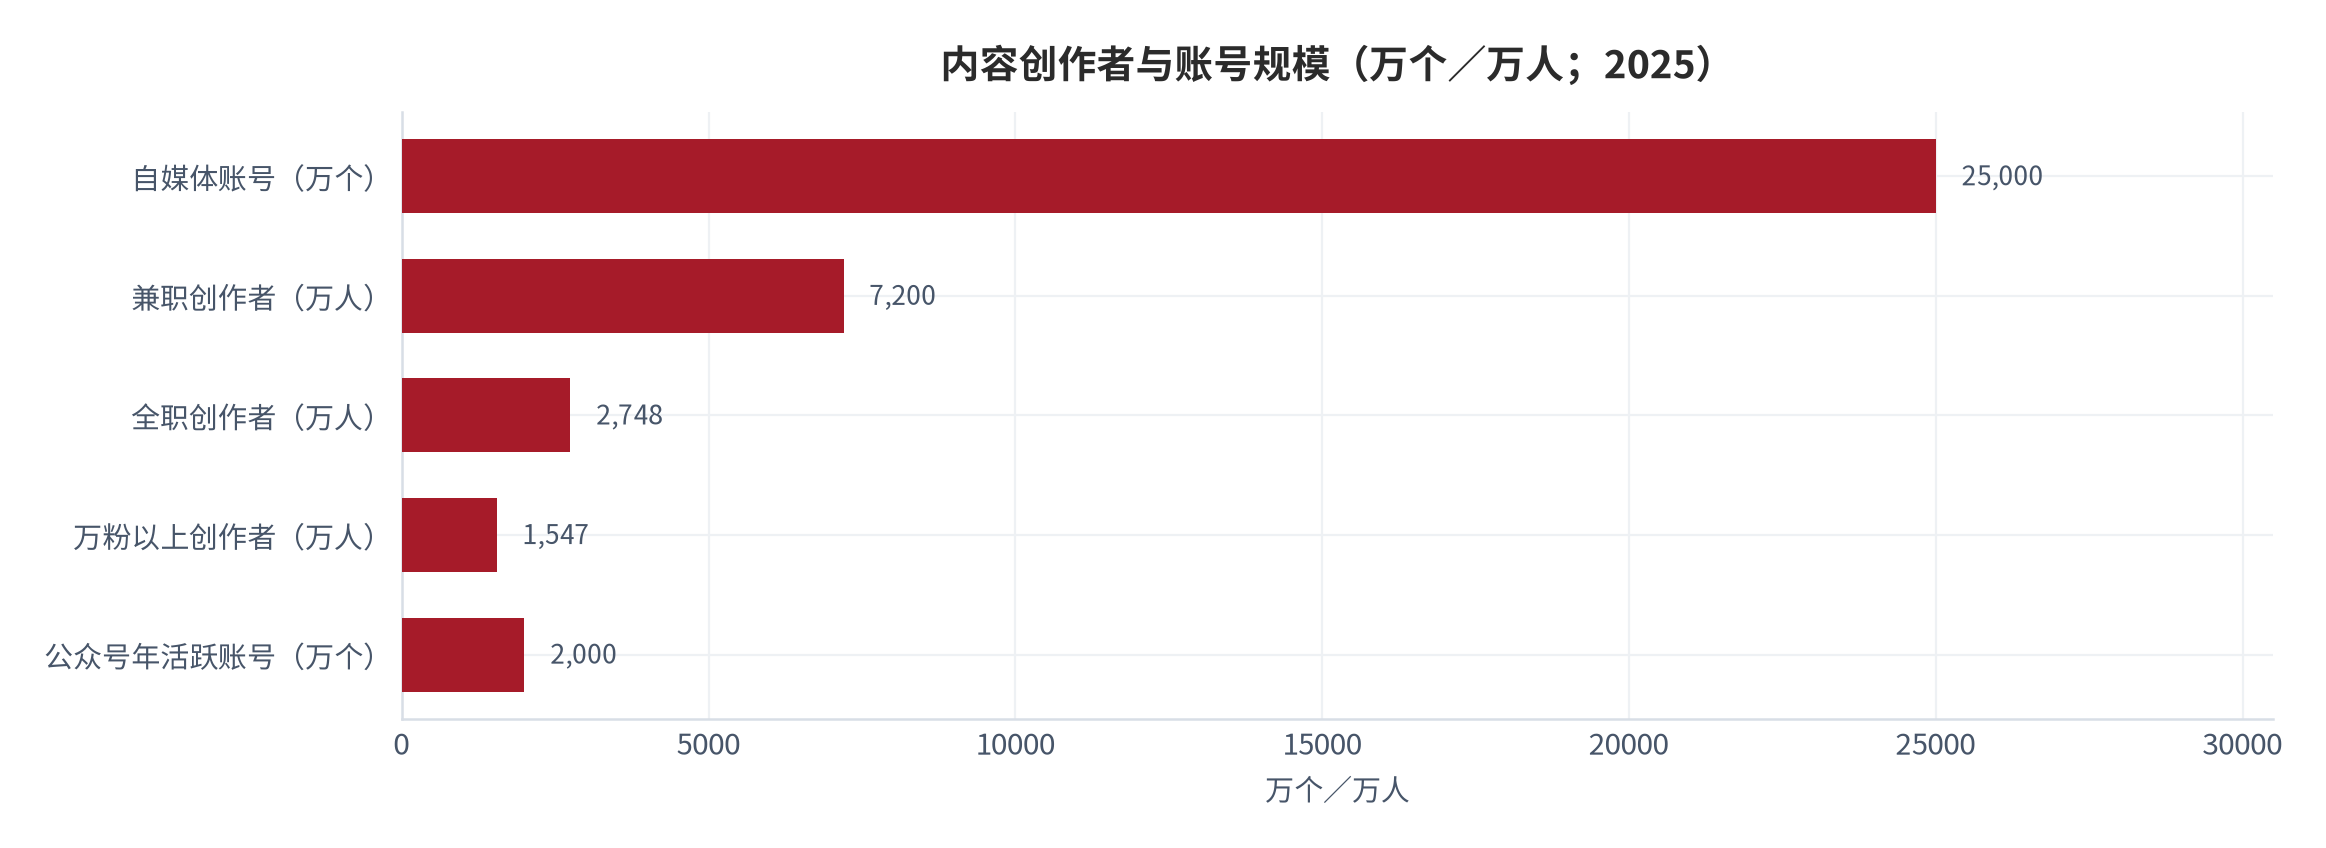
供给结构也在分层。五大平台(抖音、快手、小红书、微博、B站)万粉以上创作者数量已增至 1,547 万以上,但增速降至 3.6% [7],行业从增量时代进入存量竞争;与此同时,机构侧的扩张同样放缓——2025 年中国多频道网络机构注册净数量增速降至 2.5%,创十年新低 [6]。创作者与机构两端同时减速,说明这个行业的瓶颈不在供给能力,而在变现池的增速跟不上内容供给的增速。
02点击单价:单价的构成与浮动机制
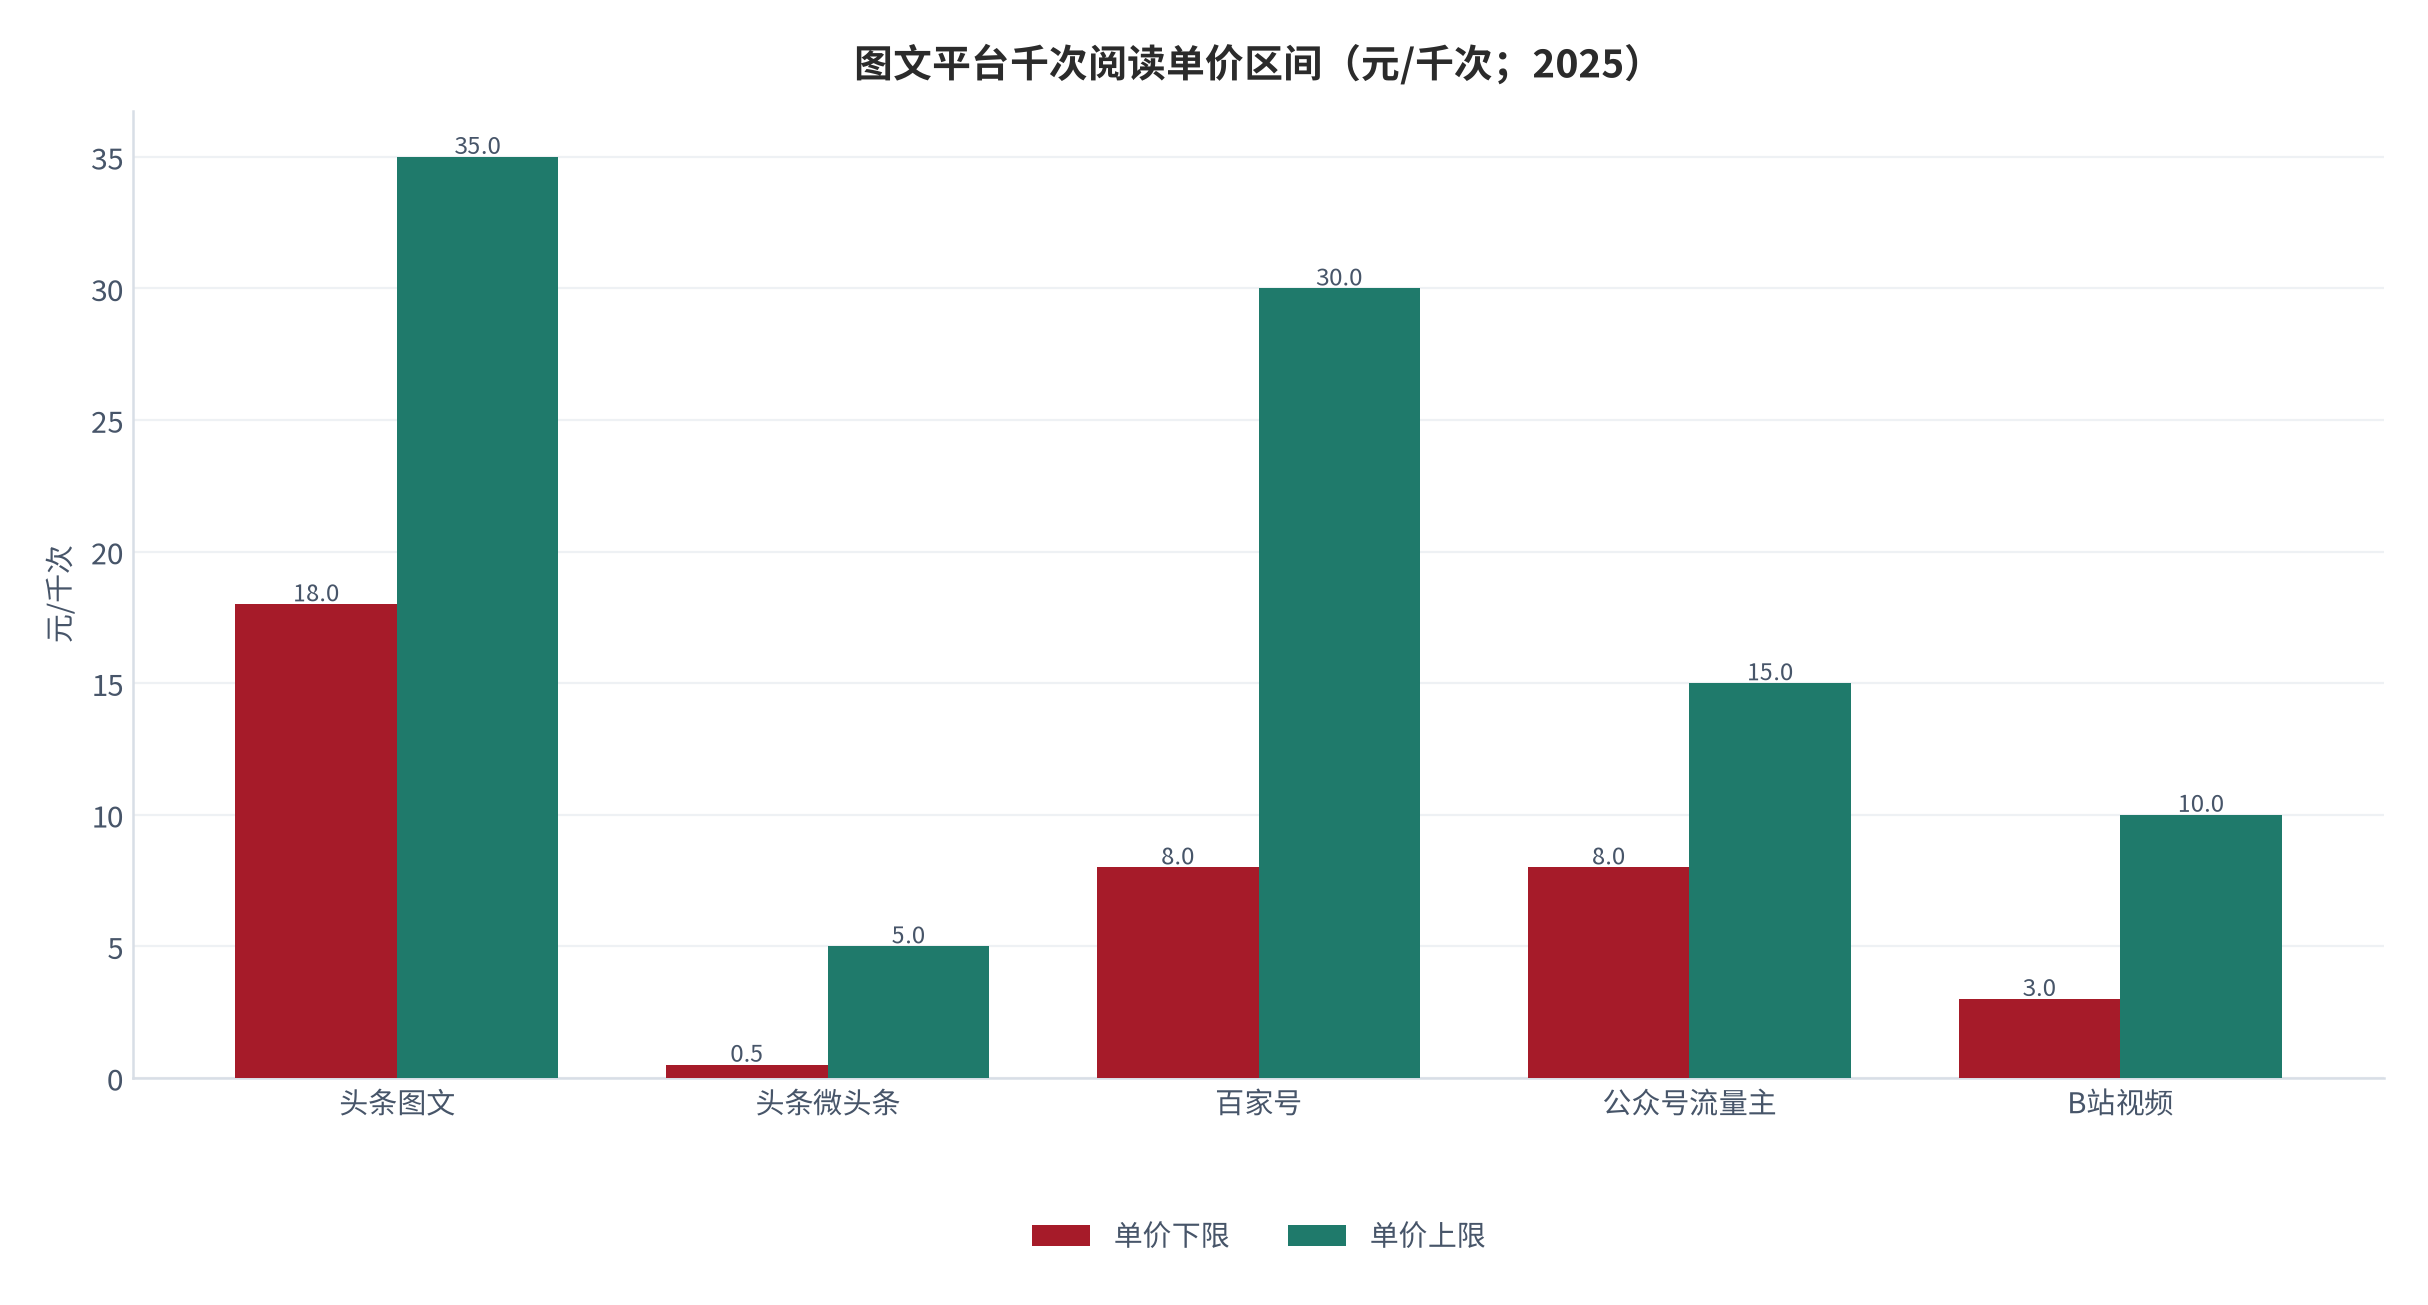
点击单价在图文平台上有三种表达方式,很容易被混用。第一种是千次阅读单价,即每一千次阅读对应的分成,文章体裁在财经、育儿等垂直领域约 18 至 35 元、优质内容可达 100 元,微头条体裁普通内容约 0.5 至 5 元、原创认证后提升至 3 至 15 元 [2]。第二种是有效千次展示收益,即广告主支付与平台抽取服务费之后流量主实际到账的金额,计算公式为单次点击成本乘以点击率再乘以 1,000,例如单次点击成本 1 元、点击率 1.5% 时对应 15 元 [11]。第三种是每万次播放或阅读的综合收益,百家号 10 万阅读的收益区间为 80 至 300 元 [3]。三种口径不可直接比较,但可以互相印证。
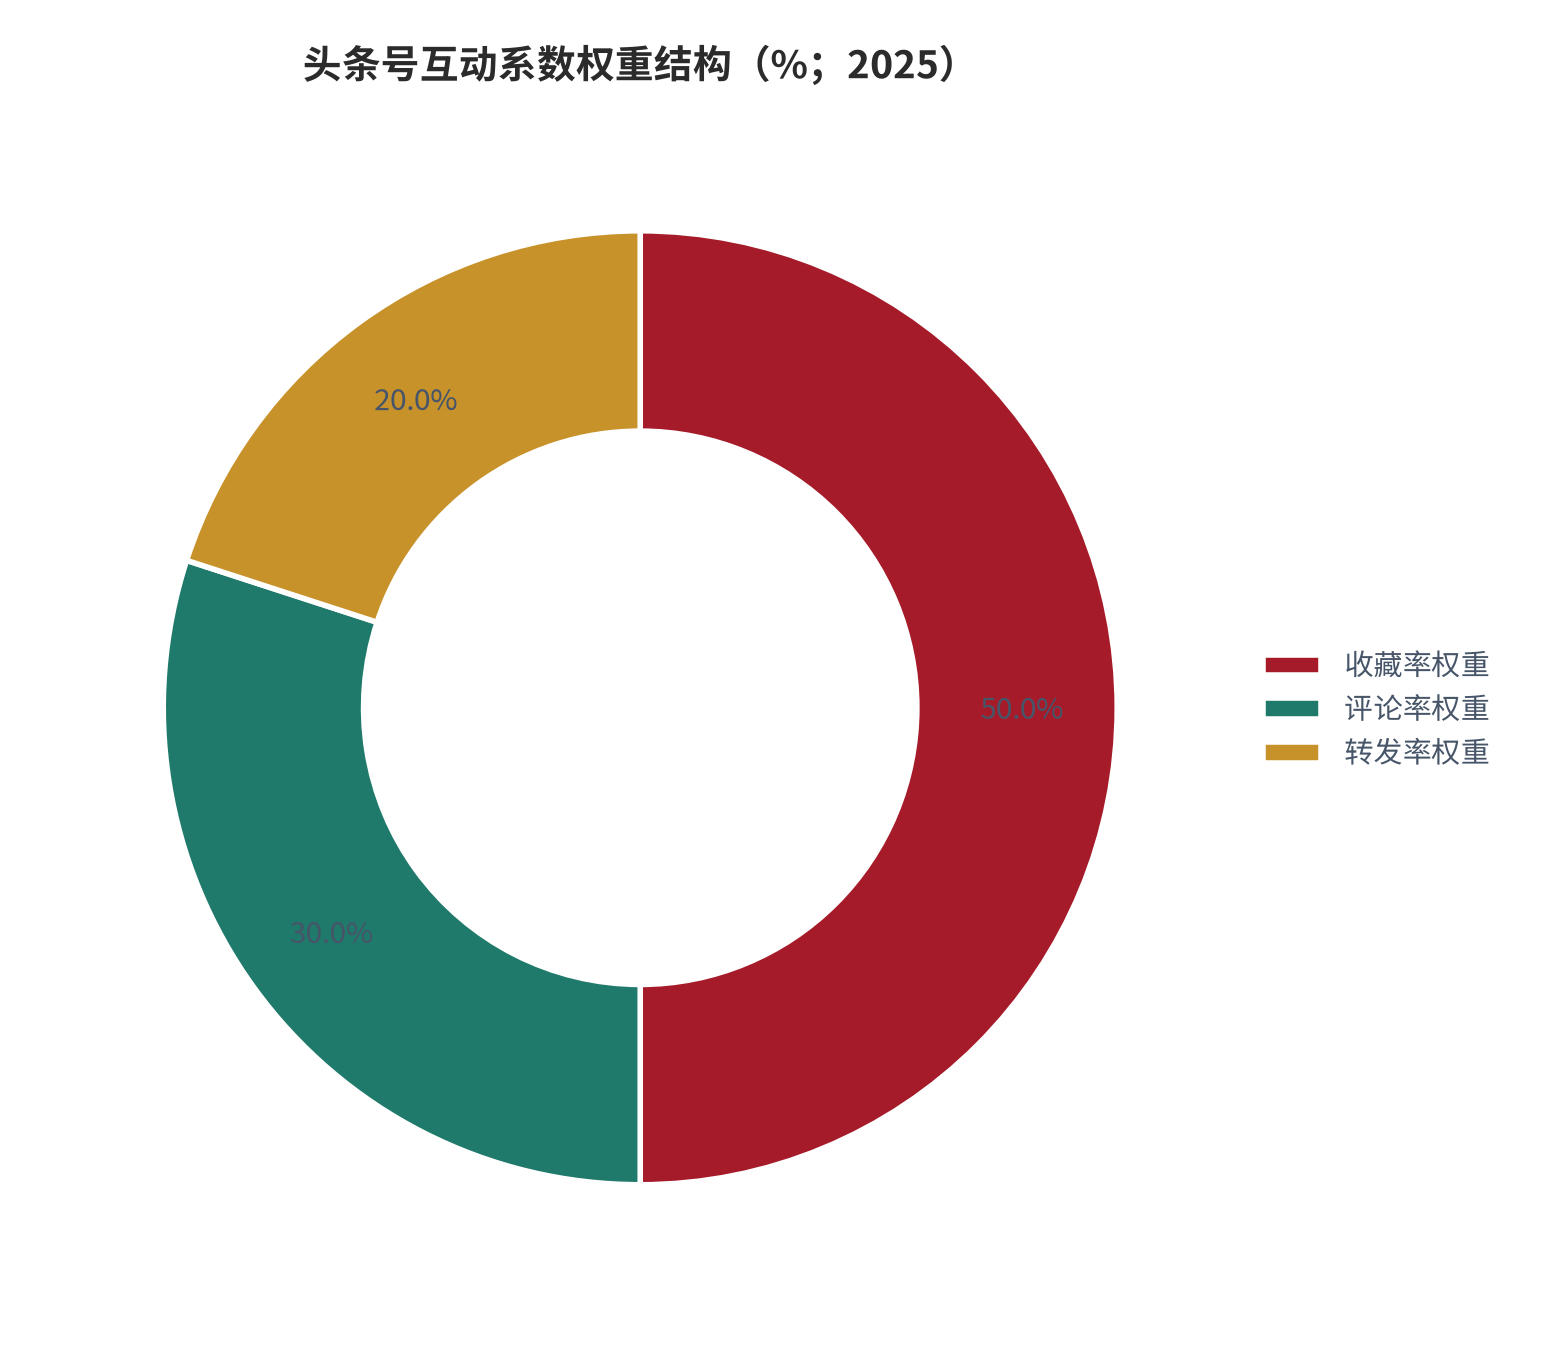
单价不是一个固定值,而是由三个系数共同决定的结果。第一个是互动系数:2025 年头条号把互动系数写入分成公式,权重结构为收藏率 50%、评论率 30%、转发率 20%,上限 3 倍 [1][2]。收藏被赋予最高权重,意味着平台真正奖励的是「值得留存」的内容,而不是「看完就走」的内容。实测口径给出了系数的量级:互动系数 1.2 时收益增加约 20%,系数达到 3 时收益可增加两倍 [14]——这也是为什么高互动内容的实际单价会出现数倍差异。
第二个是首发补贴系数,动态区间为 1 至 5 倍,与内容质量强挂钩,需满足首发时效、原创深度、信息增量、创作规范与用户价值五项要求;低质生成式内容或模板化发文仅享受基础收益 [2]。第三个是获利阅读量的判定,它决定分母而非分子:文章需停留 10 秒以上且阅读完成率高于 70%,微头条需停留 5 秒以上且完成率高于 50%,同时平台会过滤机刷阅读、异常点击与灌水评论 [2]。
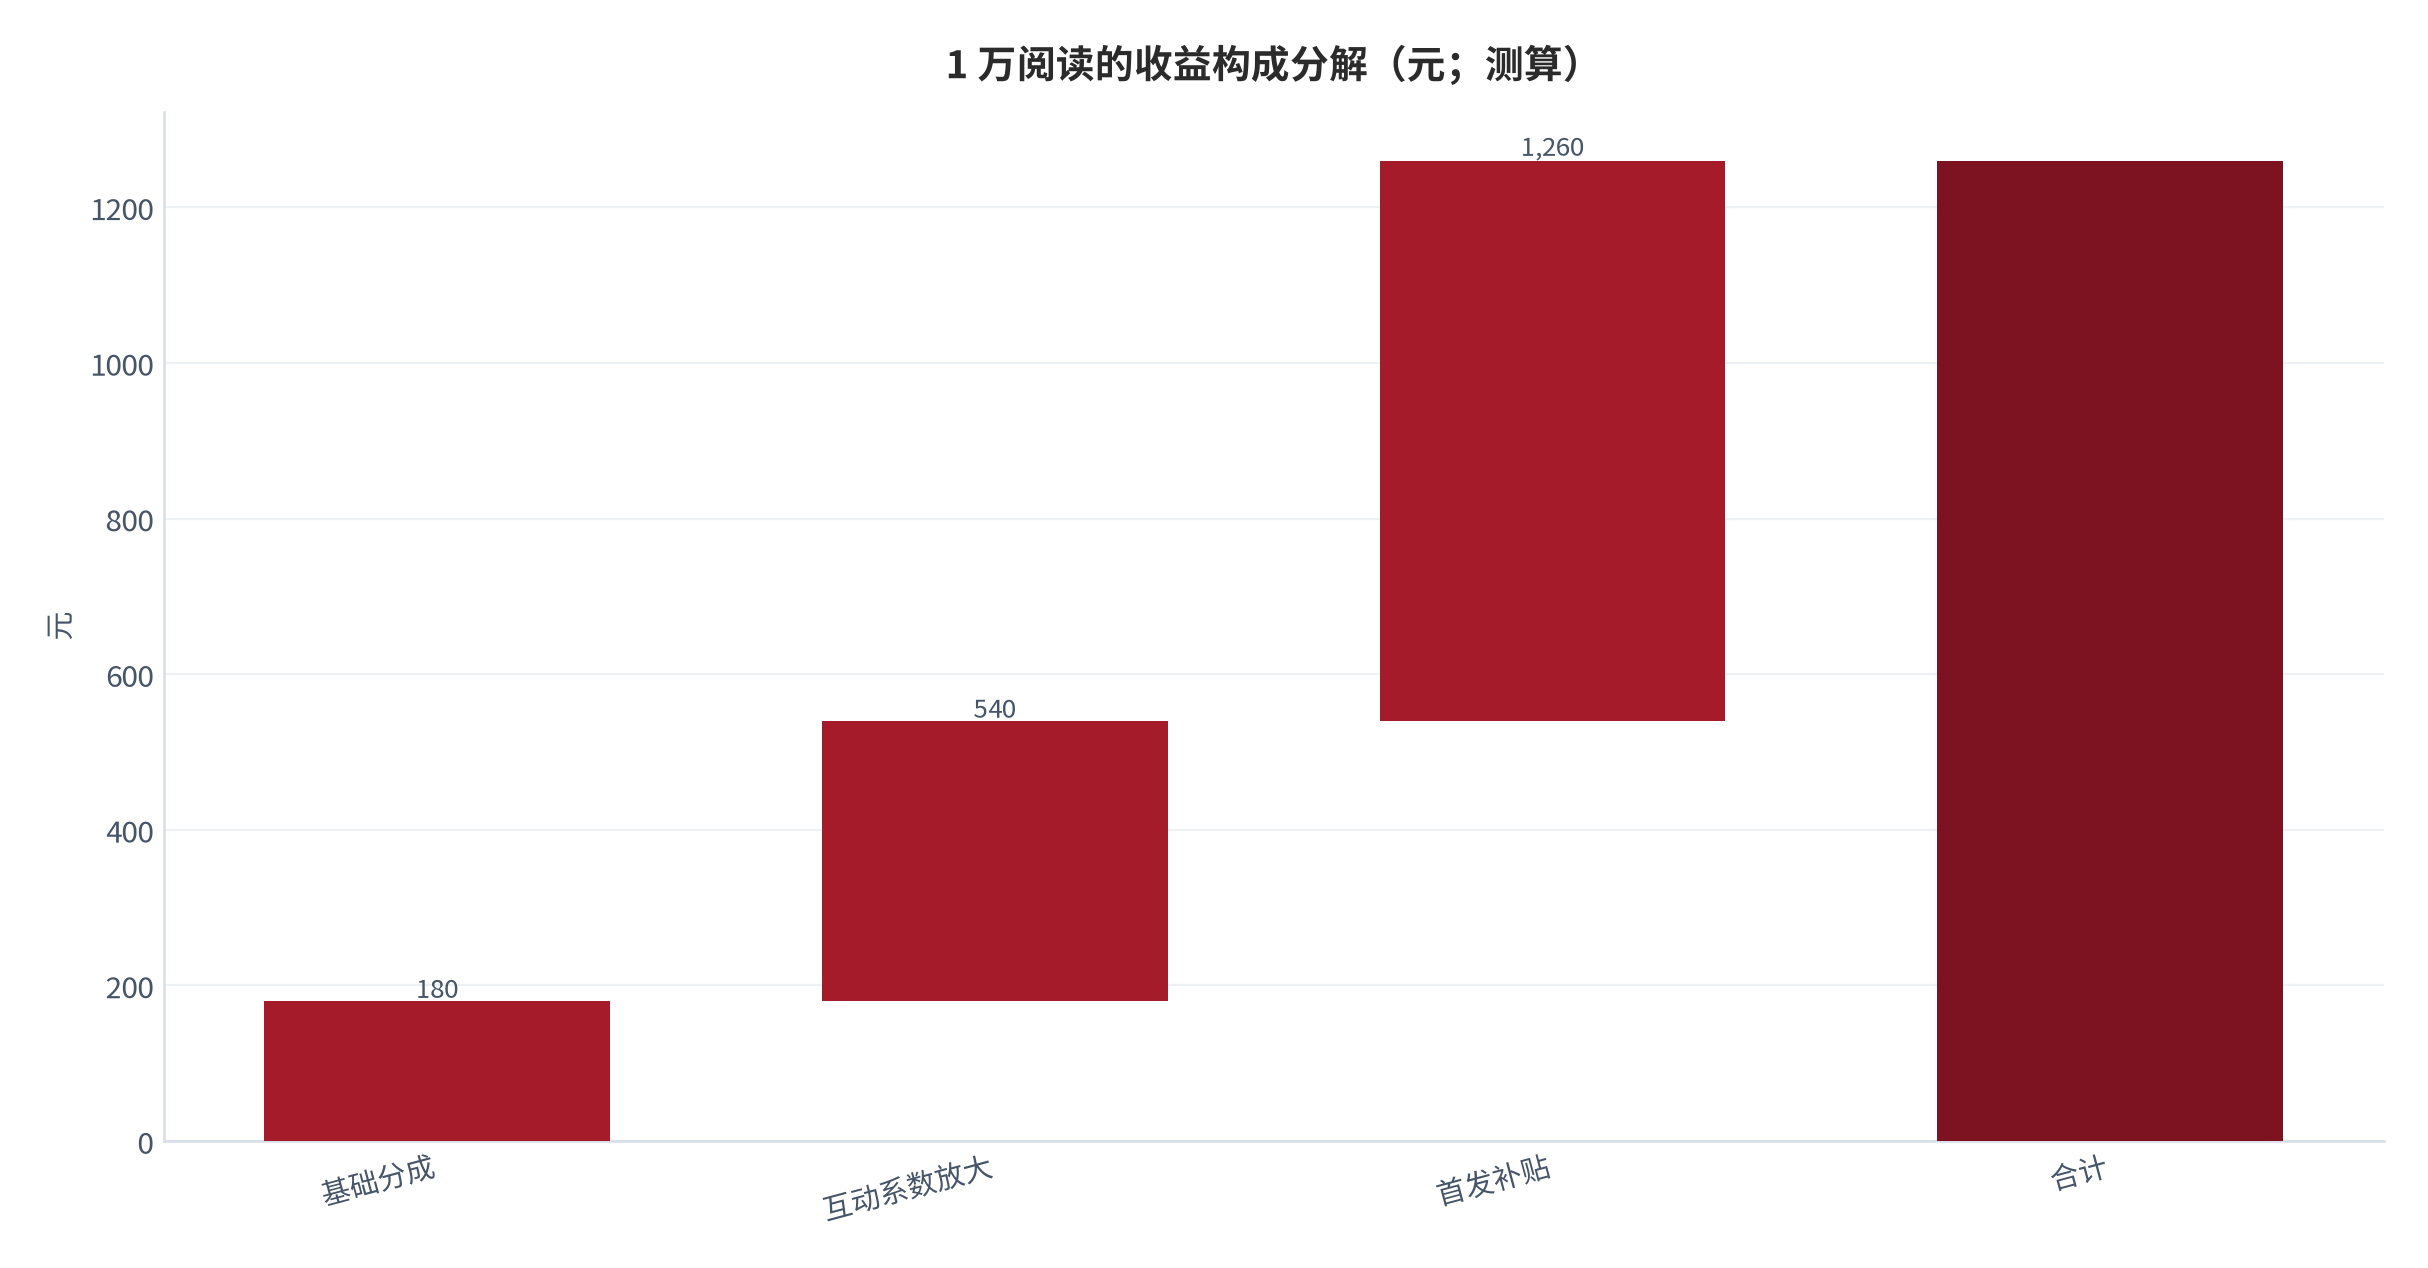
把三个系数叠在一起,1 万阅读的收益结构就很清楚了。以千次阅读单价 18 元计,基础分成为 180 元;互动系数达到上限 3 倍后,基础分成部分变为 540 元;若再获得 4 倍首发补贴,补贴部分为 720 元,合计 1,260 元(测算)。换句话说,同一个 1 万阅读,在系数全低时是 180 元,在系数全高时是 1,260 元——七倍的差距全部来自系数,而不是来自流量。
03流量归属:完读率、门槛与动态维护
归属规则的第一层是完读率。它直接决定广告曝光次数,而广告曝光次数决定了收益的分子。平台侧的数据显示,1 万阅读下完读率由 30% 提升至 70%,广告曝光量可从 3,000 次增至 7,000 次,收益相应从 50 元升至 150 元 [5]。完读率翻倍,收益三倍——这是图文自媒体唯一可以完全不依赖流量的增长杠杆。类目差异同样不可忽略:金融、科技、职场等垂直领域账号因用户消费能力明确,有效千次展示收益通常比泛领域高出 30% 以上 [12];反之,内容跨度太大的账号会因用户标签混乱被匹配到低单价广告 [12]。
归属规则的第二层是广告位配置,它属于操作层面的归属折损。数据显示文中广告的曝光效率比文末广告高 25%,但约 70% 的新手未开通或不会合理使用这一功能;文章不足 600 字时仅能显示文末广告,收益可能下降超过 50% [11]。这两个数字说明,相当一部分创作者的收入损失并非平台规则所致,而是自身配置不当——属于可以立即修复的损失。
归属规则的第三层是账号资格,而在微信公众号上,这一层在 2025 年发生了实质变化。自 2025 年 9 月起,粉丝数低于 500 的公众号将被回收广告位,仅保留返佣商品与内容推广能力;粉丝数达 500 以上即可使用所有广告位 [4][5][15]。此前只要满 500 粉开通流量主,之后即使掉粉也不影响收入;政策调整后,门槛从「一次性开通」变成「动态维护」[4]。这意味着粉丝规模从一种资产变成了一种持续义务:账号越大,维持收入的成本越高。
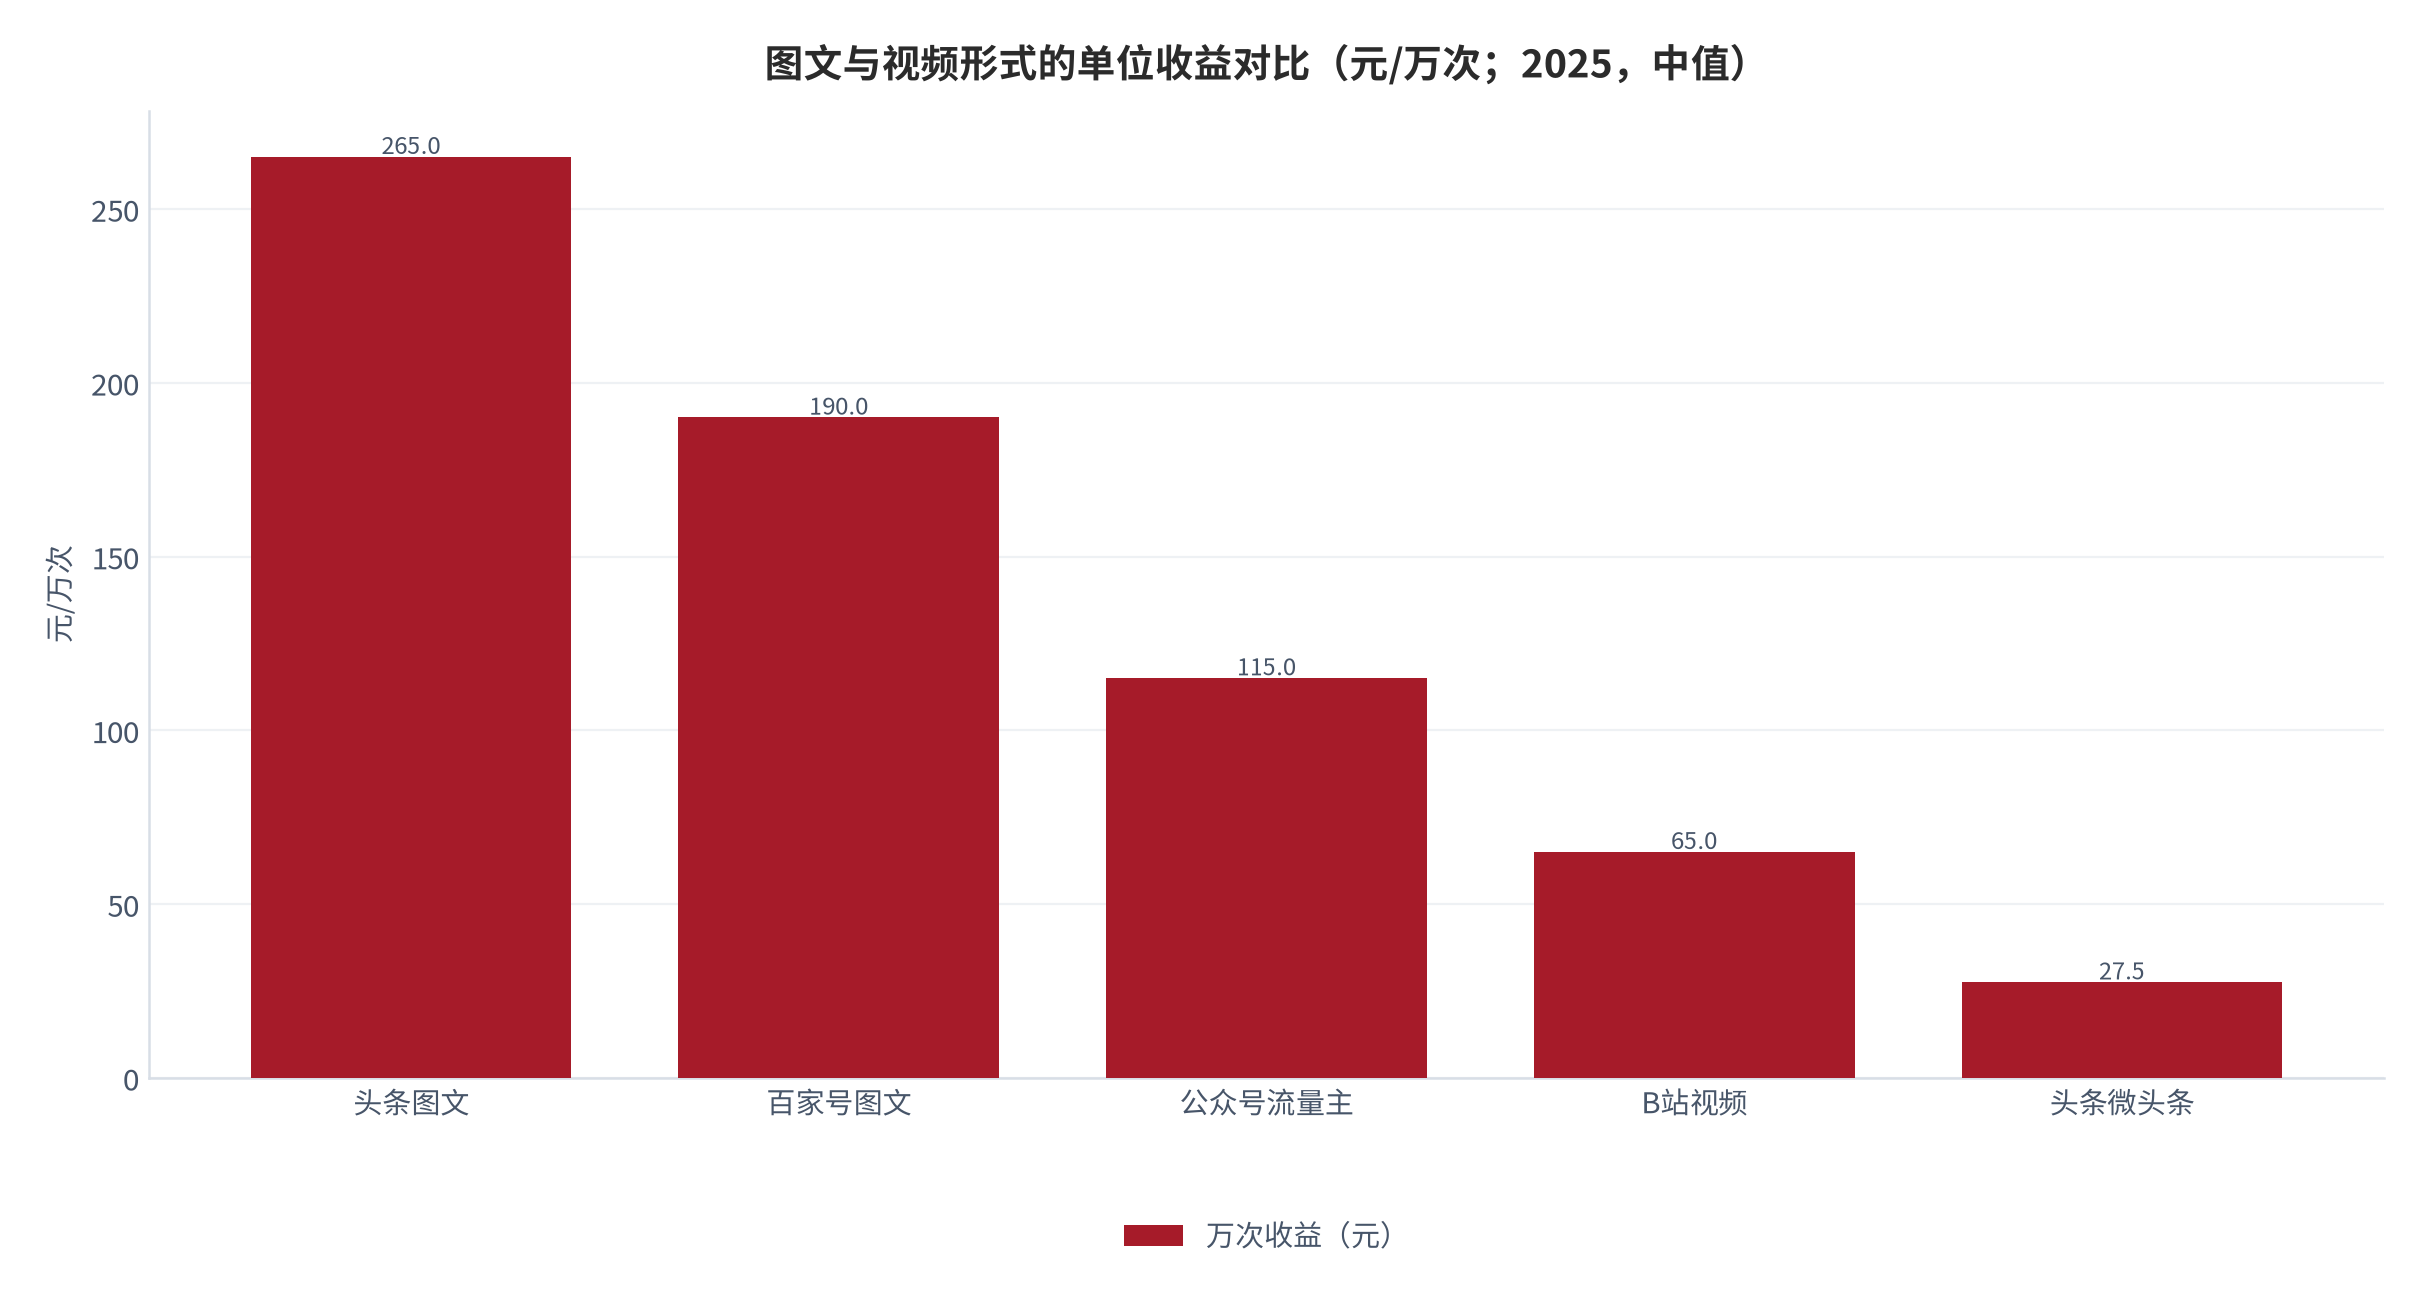
把单价、系数与归属放在一起横向比较,可以看到图文与视频在单位收益上的真实位置。以各平台公布区间的中值折算每万次收益:头条图文约 265 元、百家号图文约 190 元、公众号流量主约 115 元、B站视频约 65 元、头条微头条约 27.5 元 [2][3][16]。图文并不比视频便宜——恰恰相反,在头部图文平台,每万次阅读的收益高于视频平台的每万次播放。这与「图文没落」的直觉相反,原因是图文的广告位单价更高、而视频的收益高度依赖完播率 [3][16]。
04平台抽成与分成博弈
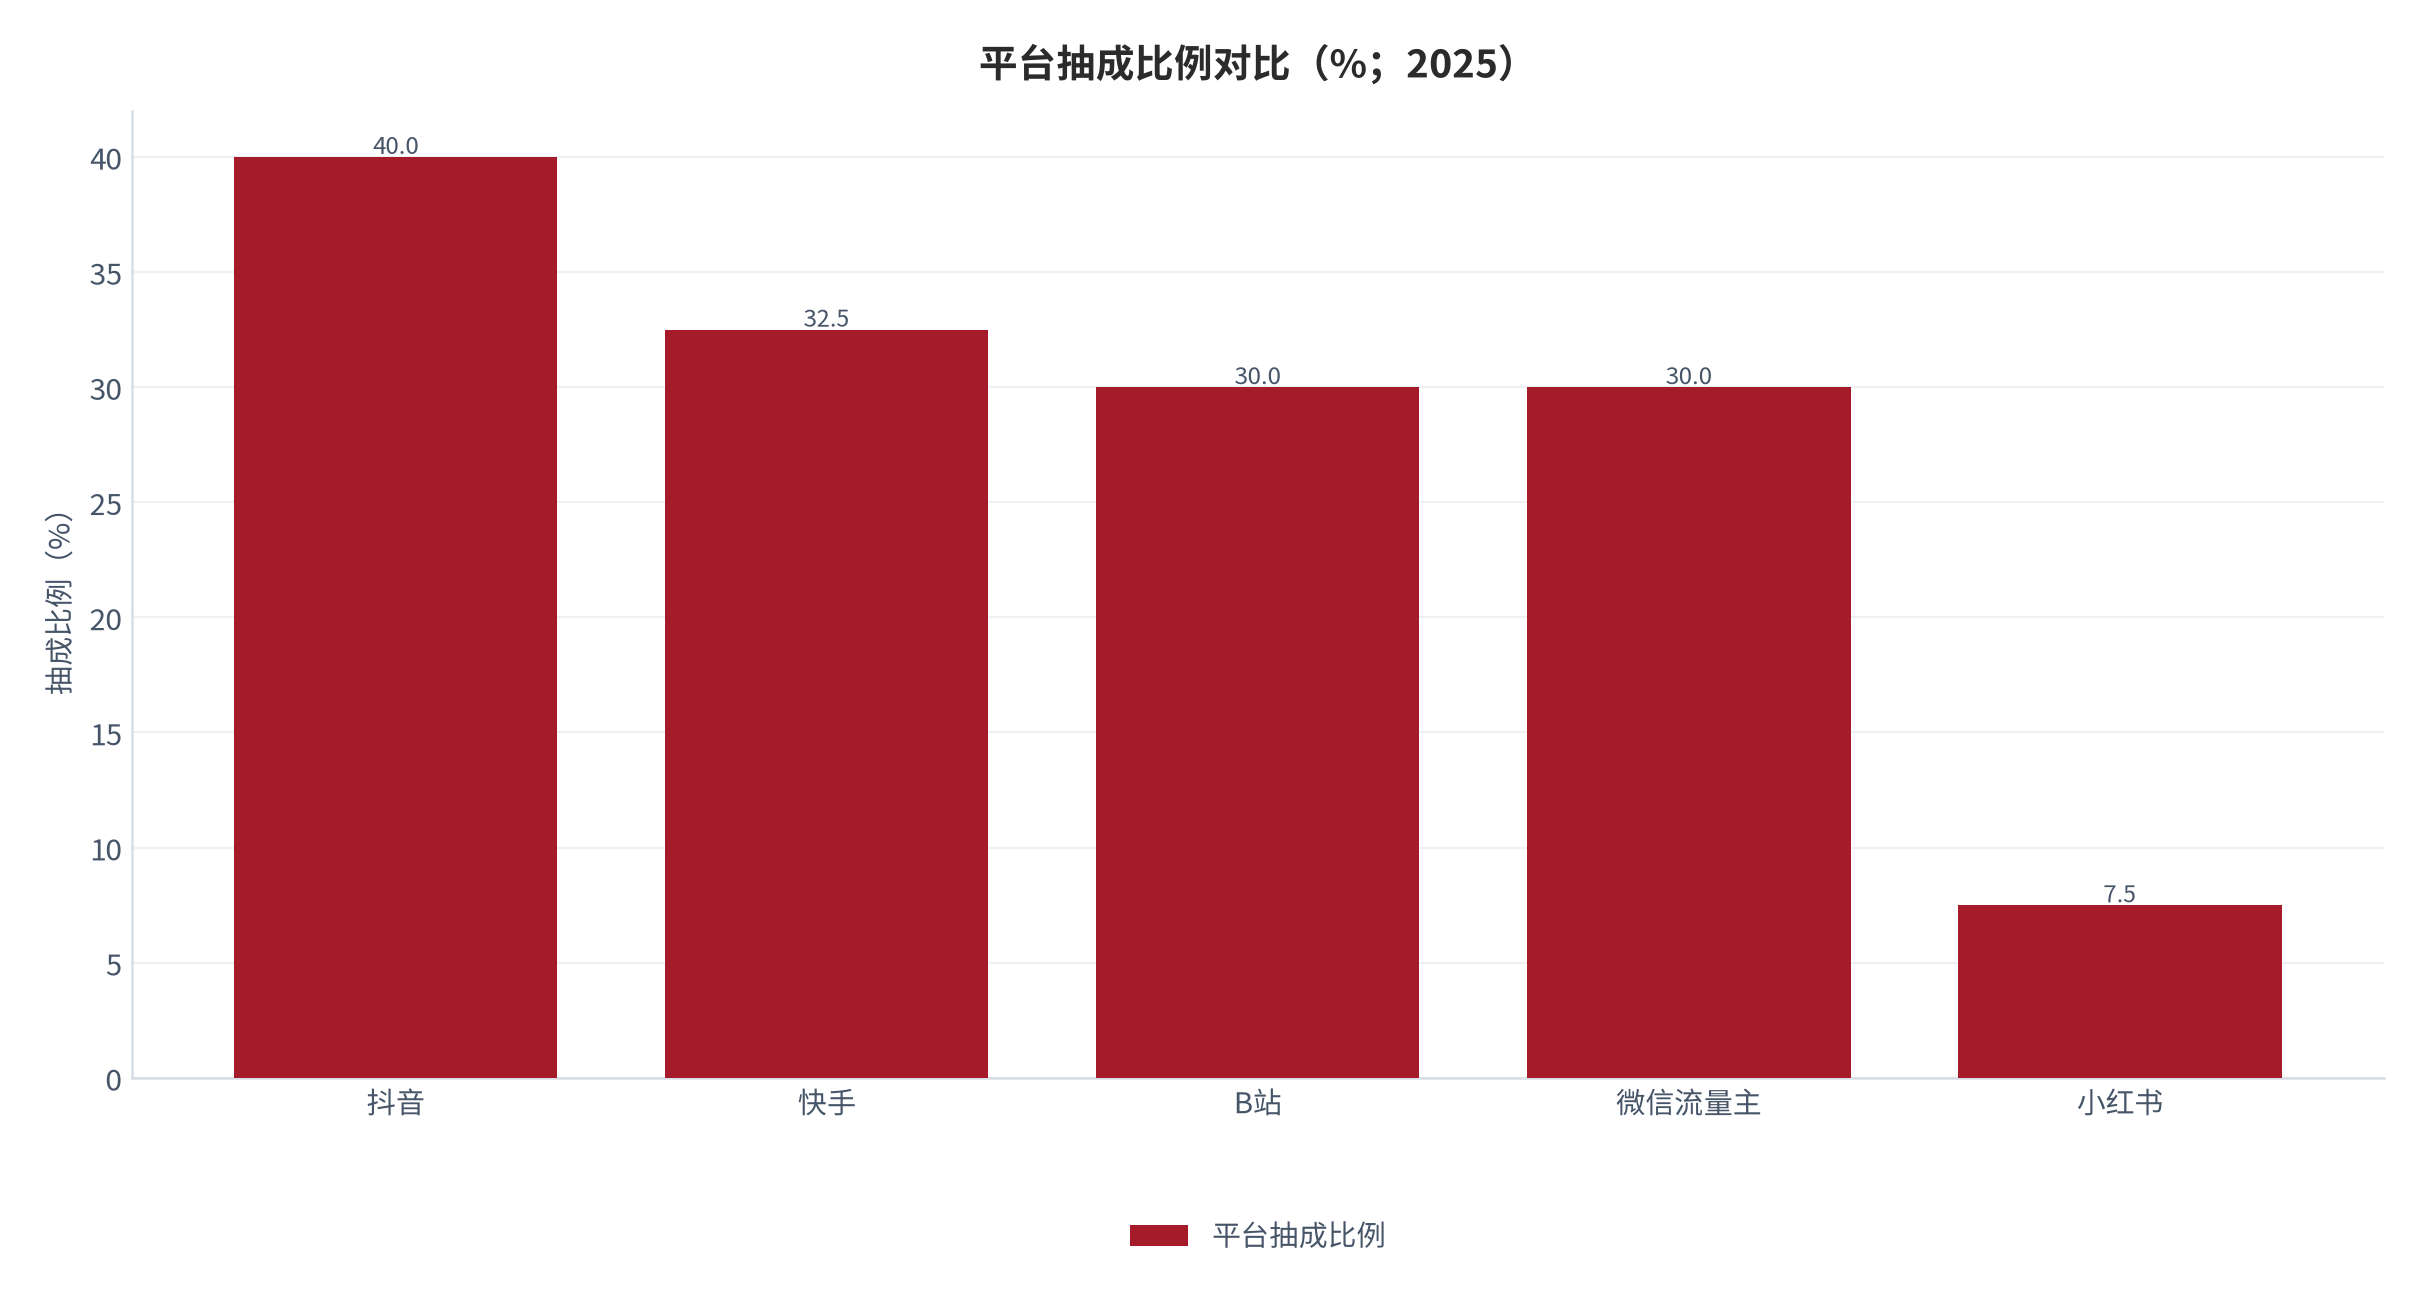
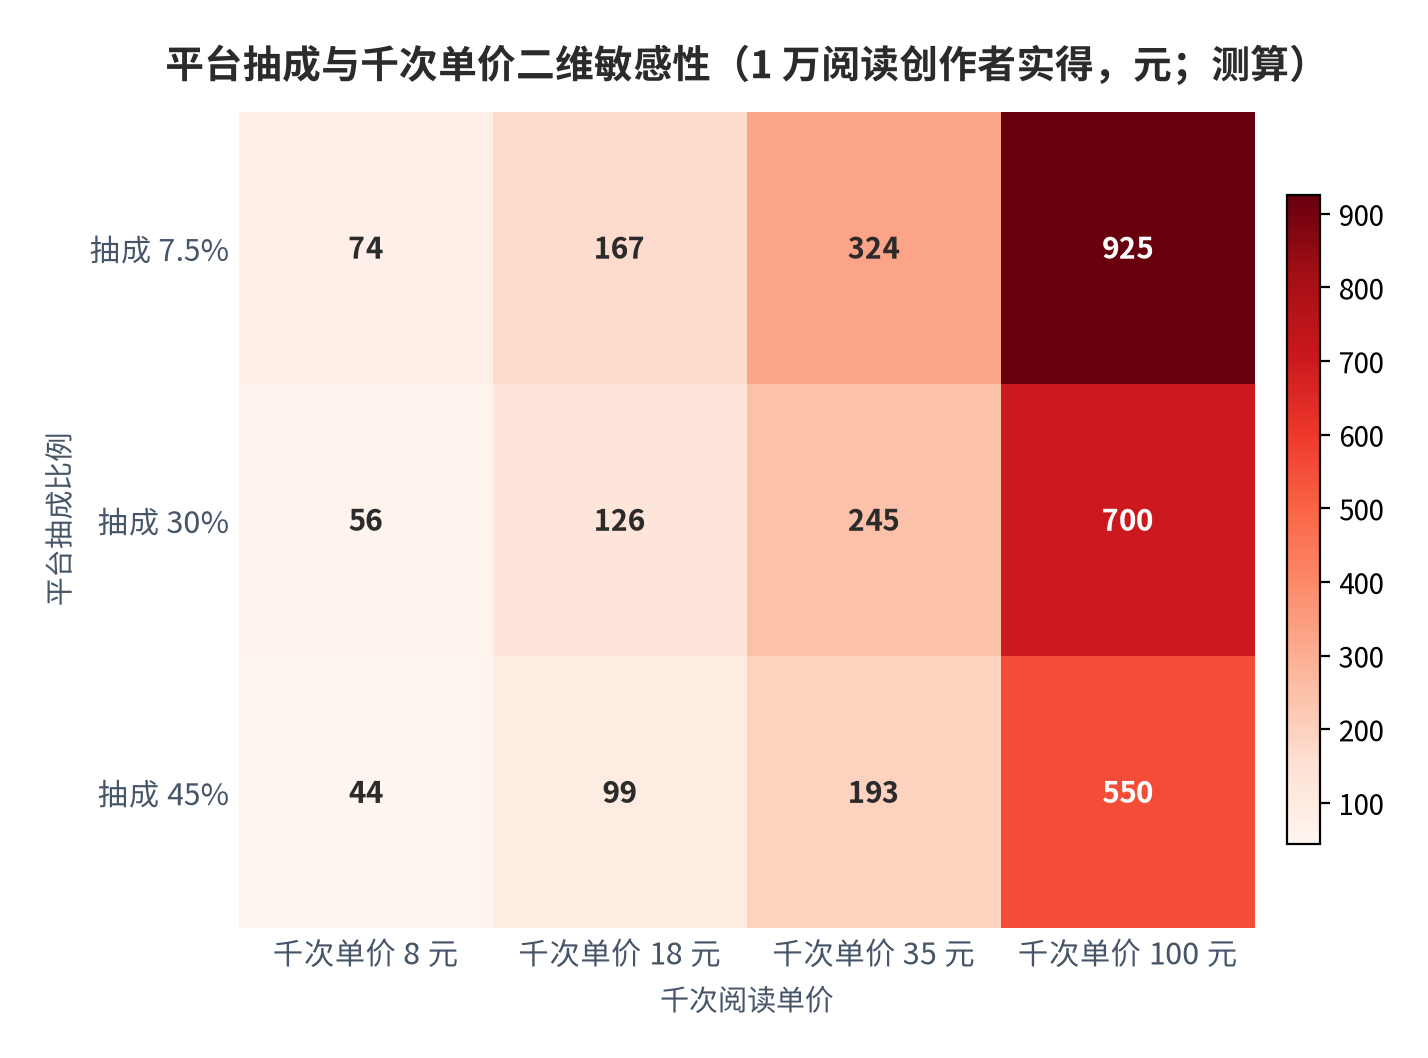
抽成比例是三方关系中最直观的分配参数,也是各平台差异最大的参数。综合多方公开口径:抖音平台抽成 30% 至 50%,快手 25% 至 40%,B站 30%,小红书 5% 至 10%(合作抽佣);微信公众号流量主抽成约 30%、创作者到手约 70% [5][8]。需要注意的是,微信在付费阅读与赞赏两项上完全不抽成、创作者拿到 100% [5],抽成只发生在广告分成环节。其他变现路径的分成同样需要纳入比较:付费专栏作者获得 70% 分成、开通条件为粉丝 1 万以上;直播打赏作者可获 70% 至 80%;商品卡佣金比例 15% 至 30% [13]。
抽成比例的差异会重塑内容供给结构。小红书 7.5% 左右的抽成是主流平台中最低的,这也是图文与笔记类内容在其生态中持续繁荣的原因之一;而抖音 30% 至 50% 的抽成与小红书形成明显反差,对应的却是更大的流量池与更高的单条商单报价。创作者的真实选择因此不是「抽成低就好」,而是「抽成后的净收益乘以可获得的流量」——这是一个乘积,不是单项比较。
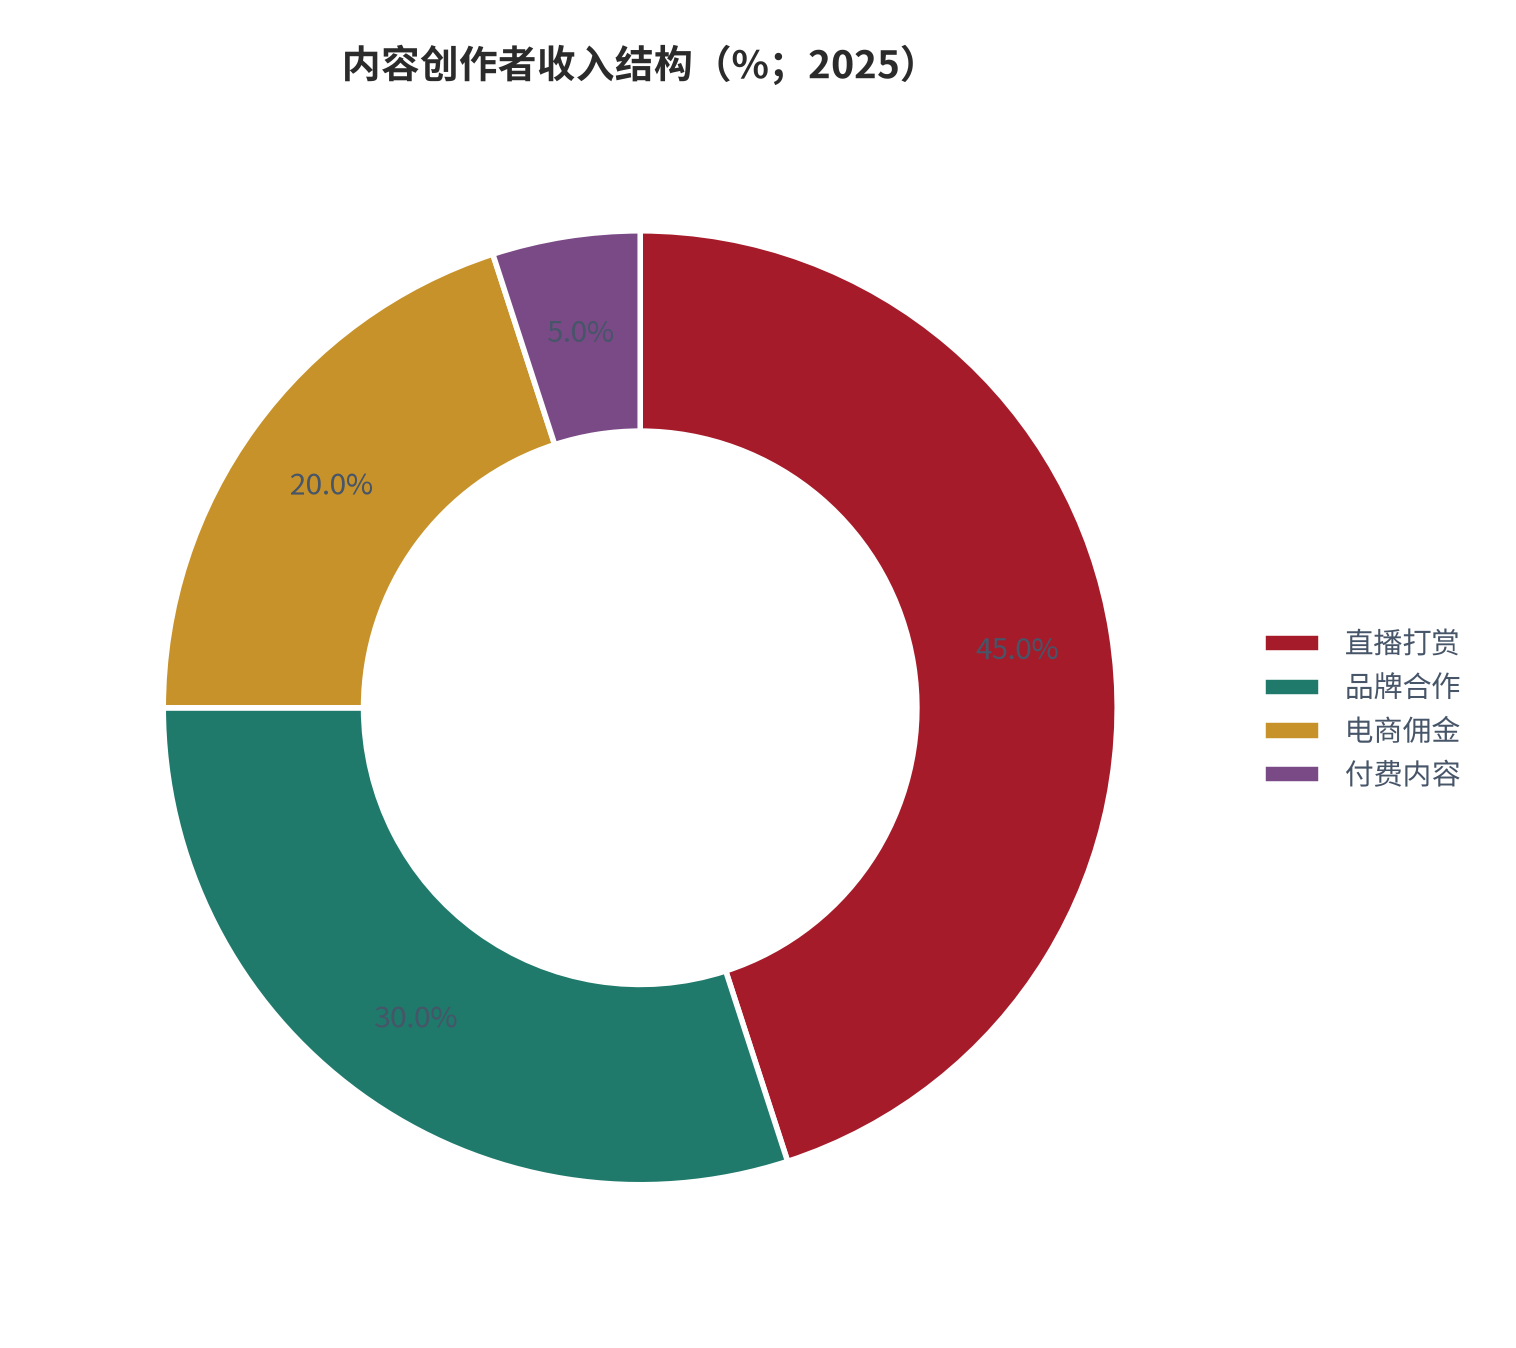
创作者收入的总体结构也印证了这一点。2025 年中国内容创作者经济市场规模约 900 亿美元,其中直播打赏占 45%、品牌合作占 30%、电商佣金占 20%、付费内容占 5% [8]。广告流量分成在这套结构里甚至没有单列——它被并入品牌合作或直接被忽略。这说明纯流量分成在创作者总收入中的占比远低于其话题热度,它更像是收入的地板,而不是天花板。
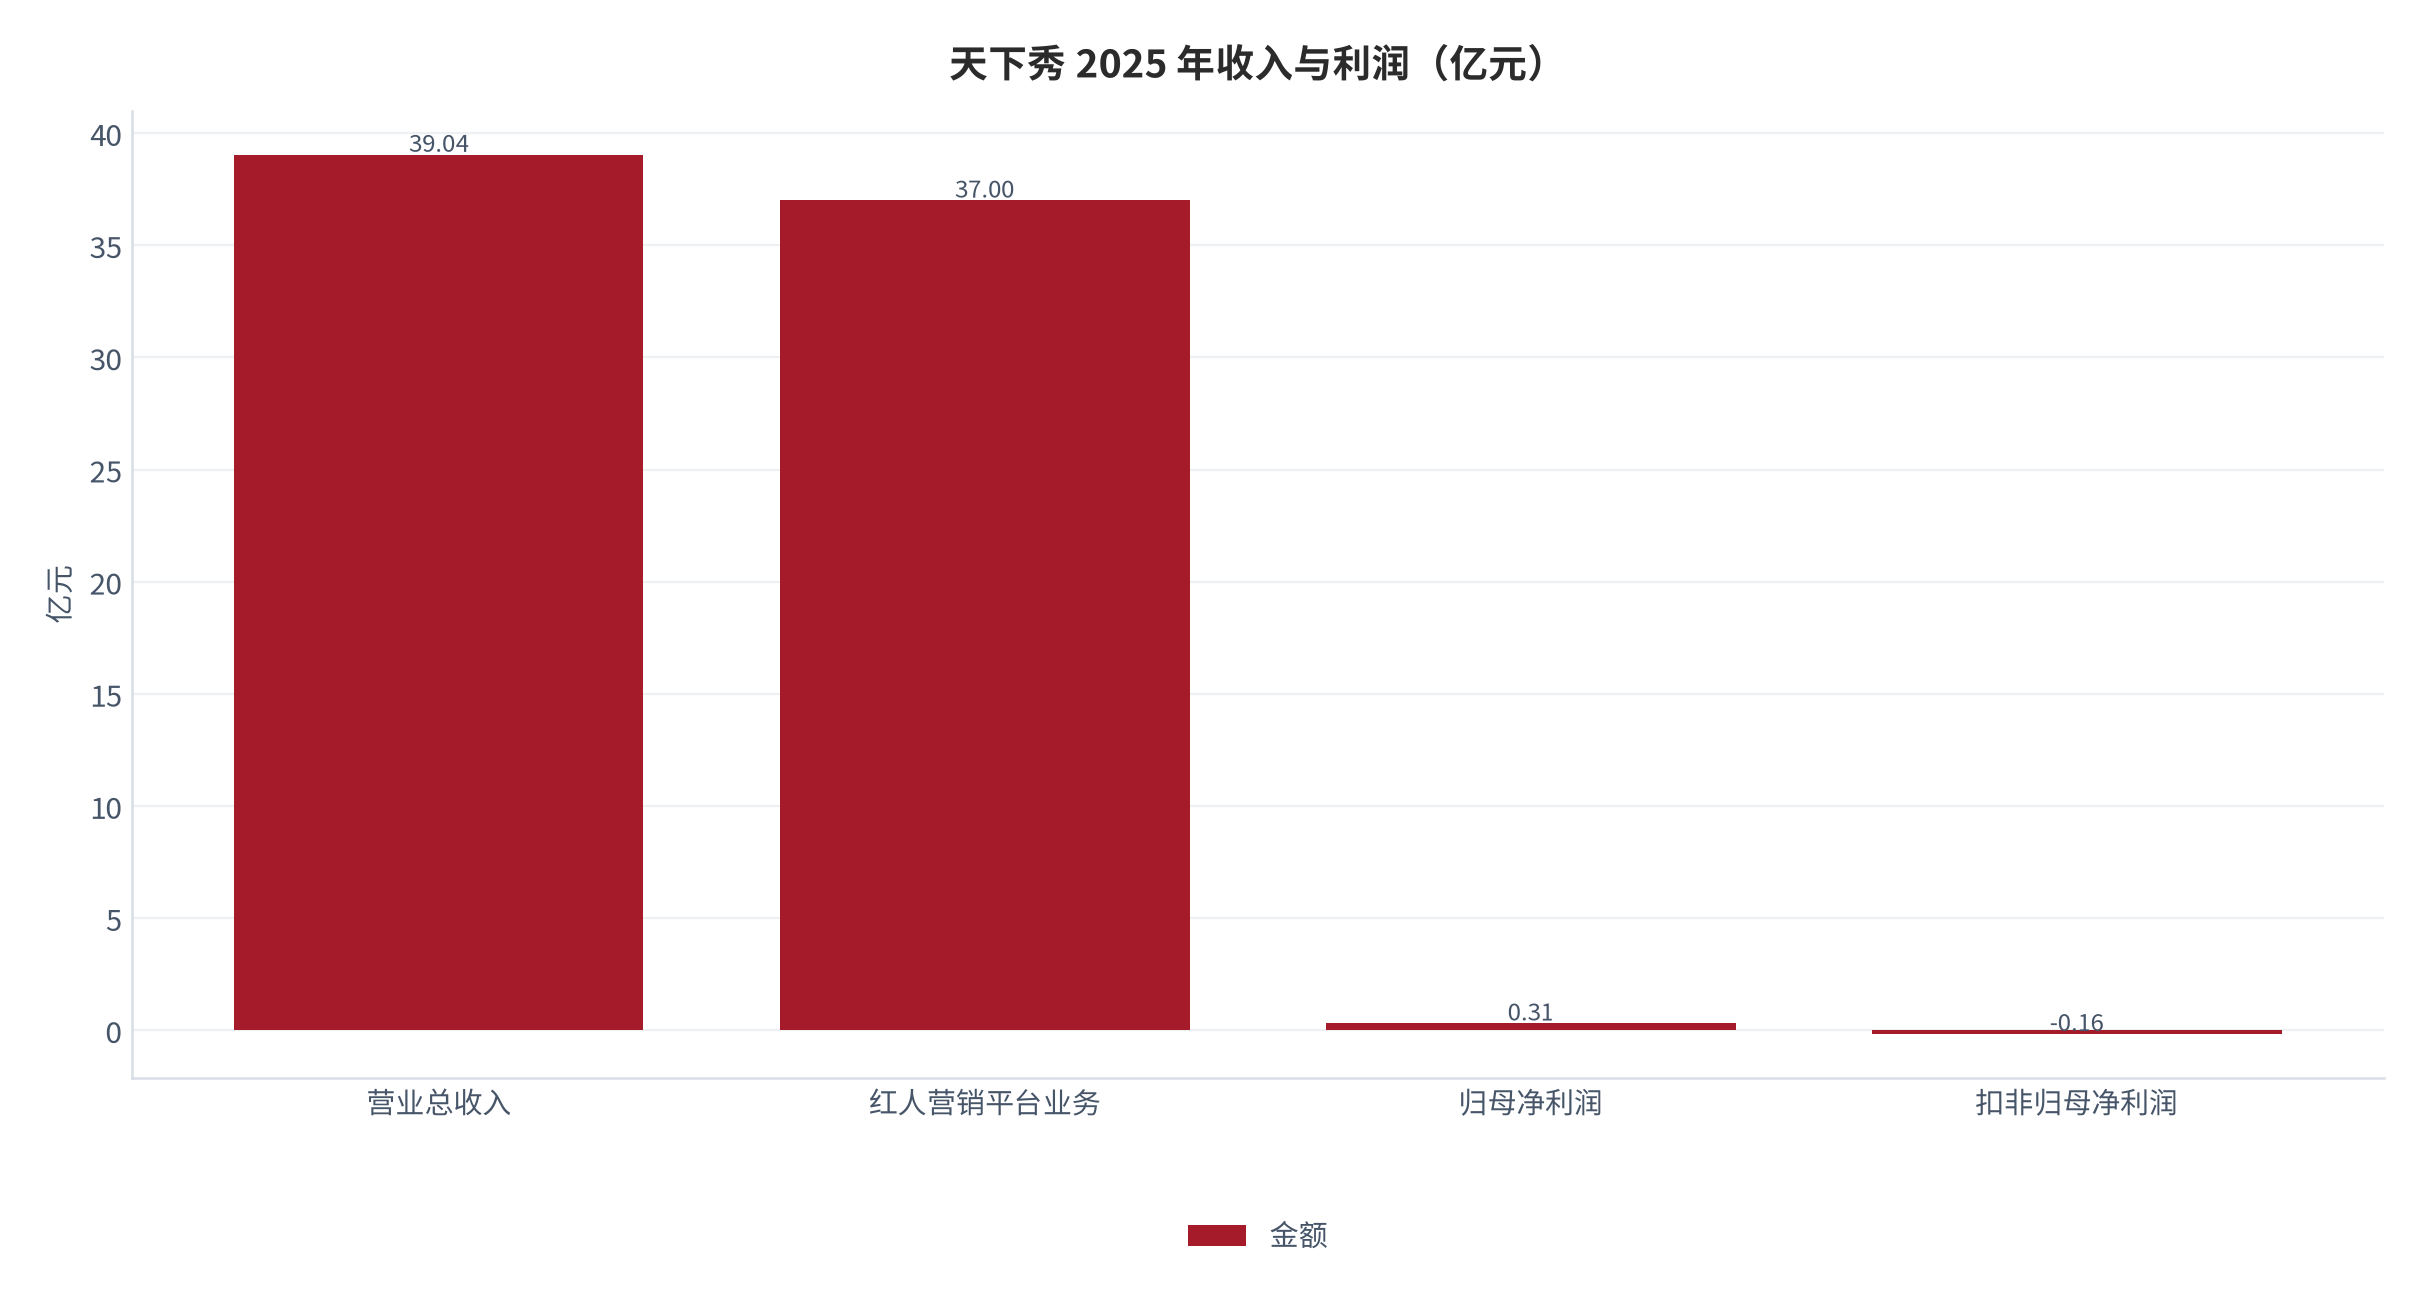
机构侧的财务数据提供了另一个观察角度。红人营销与内容联盟领域的代表性企业天下秀 2025 年实现营业收入 39.04 亿元、同比下降 3.99%;归母净利润 0.31 亿元、同比下降 40.05%;扣非归母净利润亏损 0.16 亿元;综合毛利率 18.95%、同比提升 1.8 个百分点 [9][10]。分业务看,红人营销平台业务收入 37.00 亿元、同比下降 6.69%、毛利率 17.77%;红人经济生态链创新业务收入 2.04 亿元、同比增长 102.26%、毛利率提升约 25 个百分点至 40.49% [10]。
这组数字的结构含义比总量更重要。平台连接了 22.6 万个注册商家、379.7 万个注册红人账户、20,434 家入驻机构 [10],但主营的平台业务收入在下滑、毛利率只有 17.77%,而创新业务(软件化产品与红人商业服务)收入翻倍、毛利率 40.49% [10]。换言之,连接撮合这门生意的利润在被压缩,而工具与服务化业务的利润在扩张——联盟机构的价值正在从「撮合流量」转向「提供工具」。
05单号单位经济模型
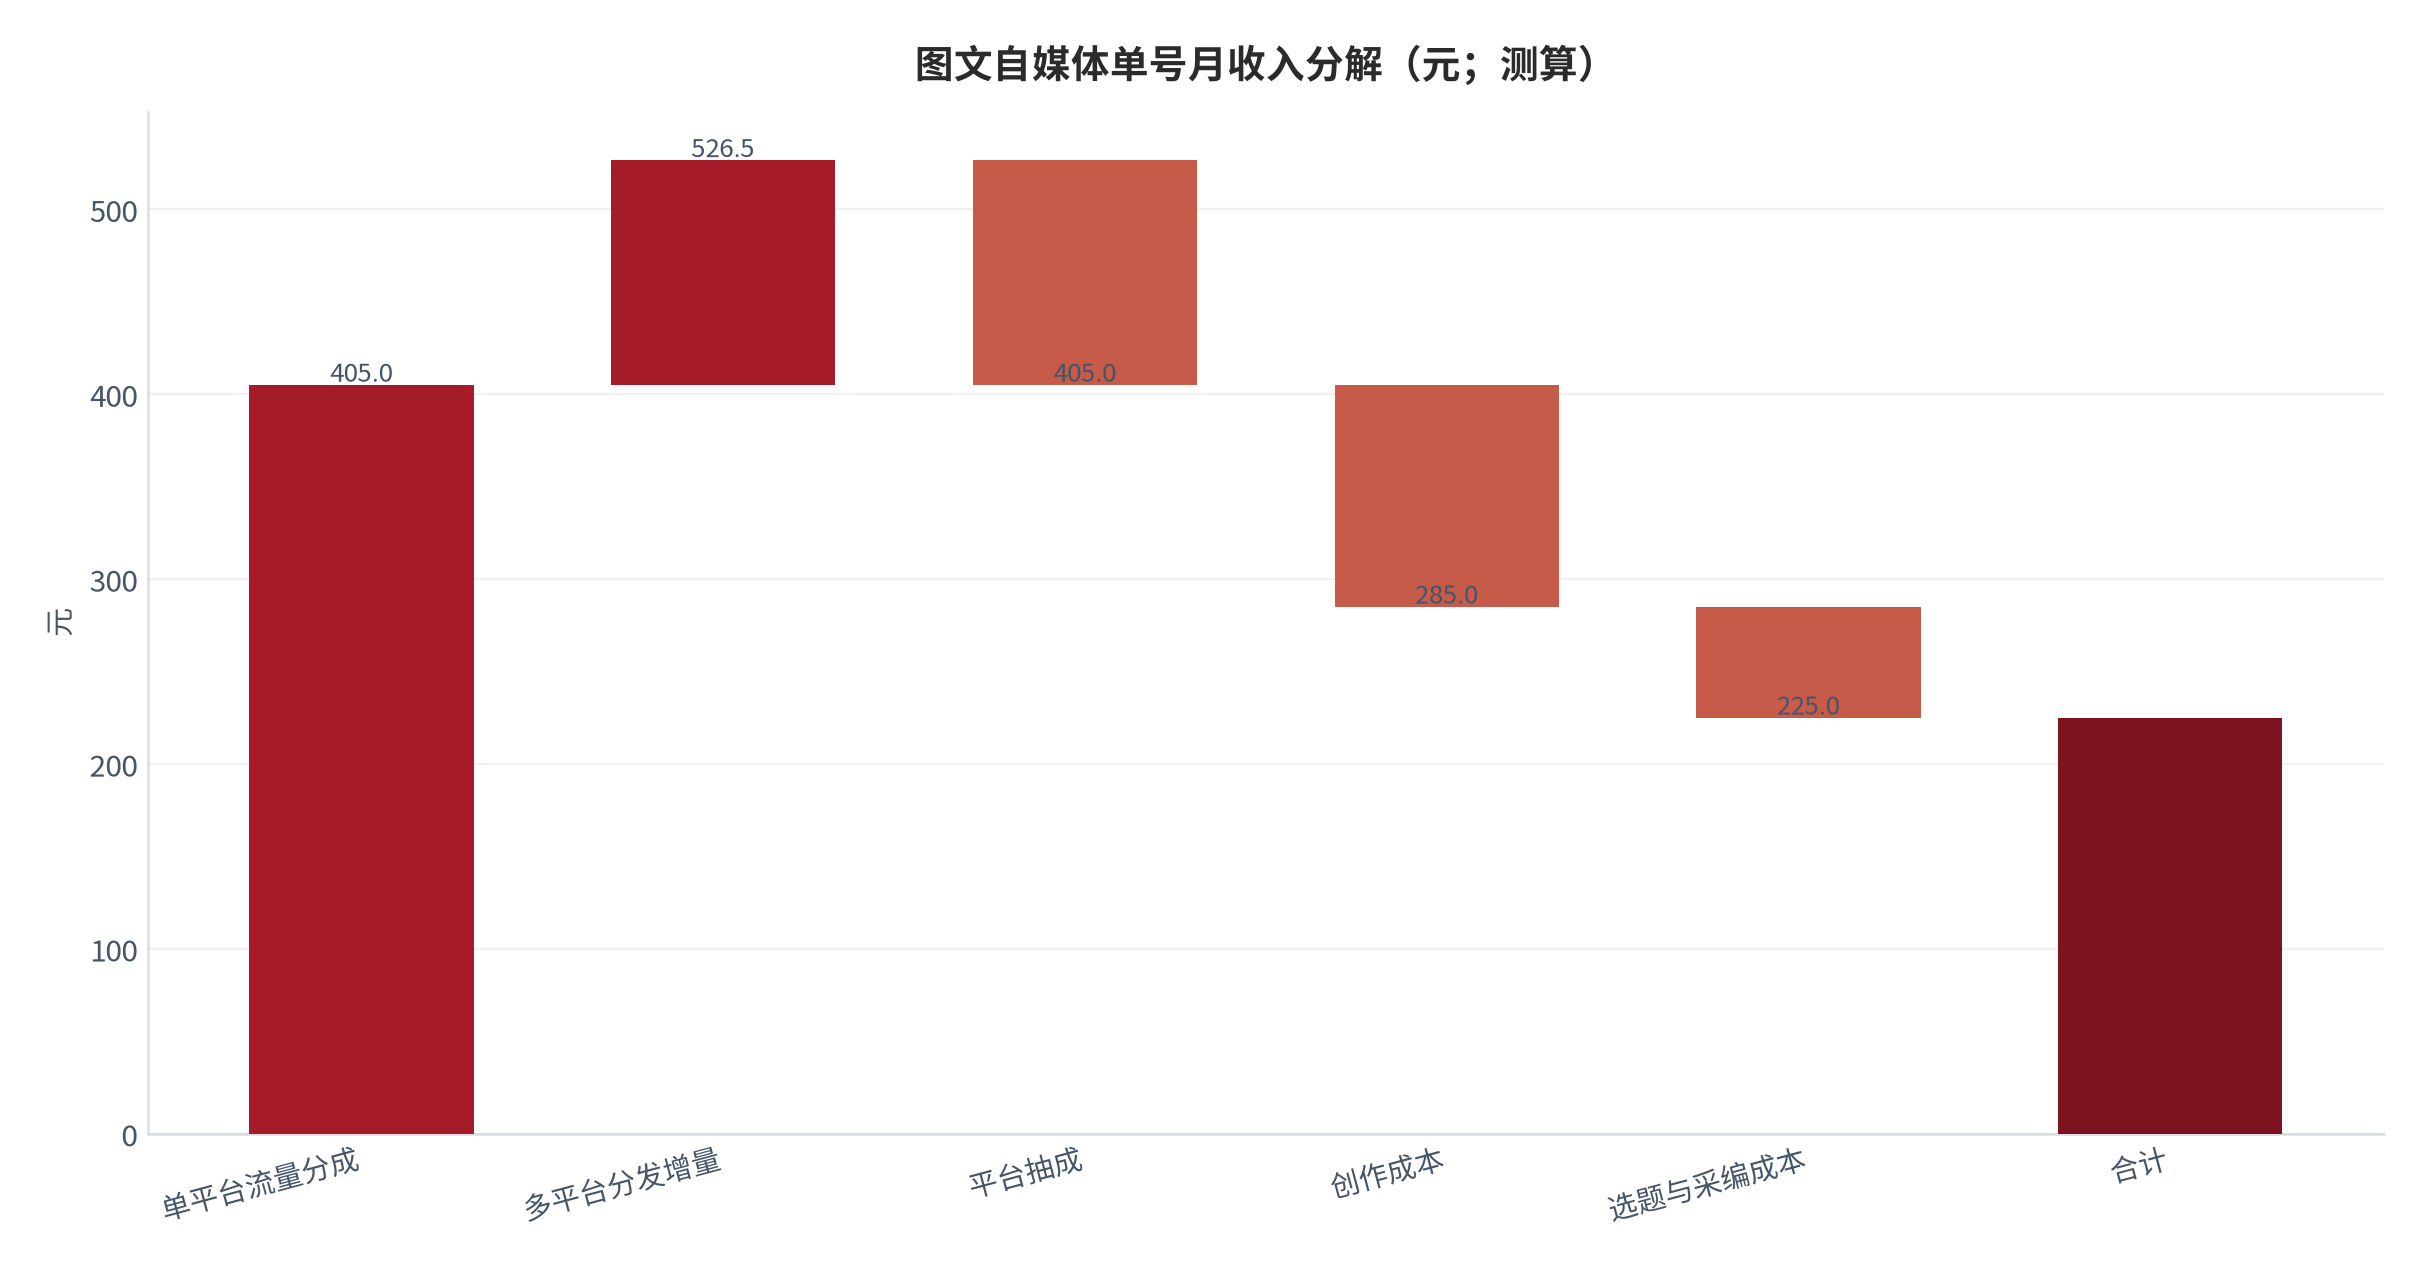
把前文的参数放进一个单号模型,可以看到图文自媒体的真实盈亏。以月阅读 5 万、千次阅读单价 8.1 元计,单平台流量分成约 405 元(测算);通过多平台分发(同步至辅助分发平台可增加 10% 至 20% 额外收益 [16])增加约 121.5 元;平台抽成 30% 扣减 121.5 元;创作成本按每月 8 篇、每篇 15 元计约 120 元;选题与采编成本按每篇 7.5 元计约 60 元。最终净收入约 225 元每月(测算)。
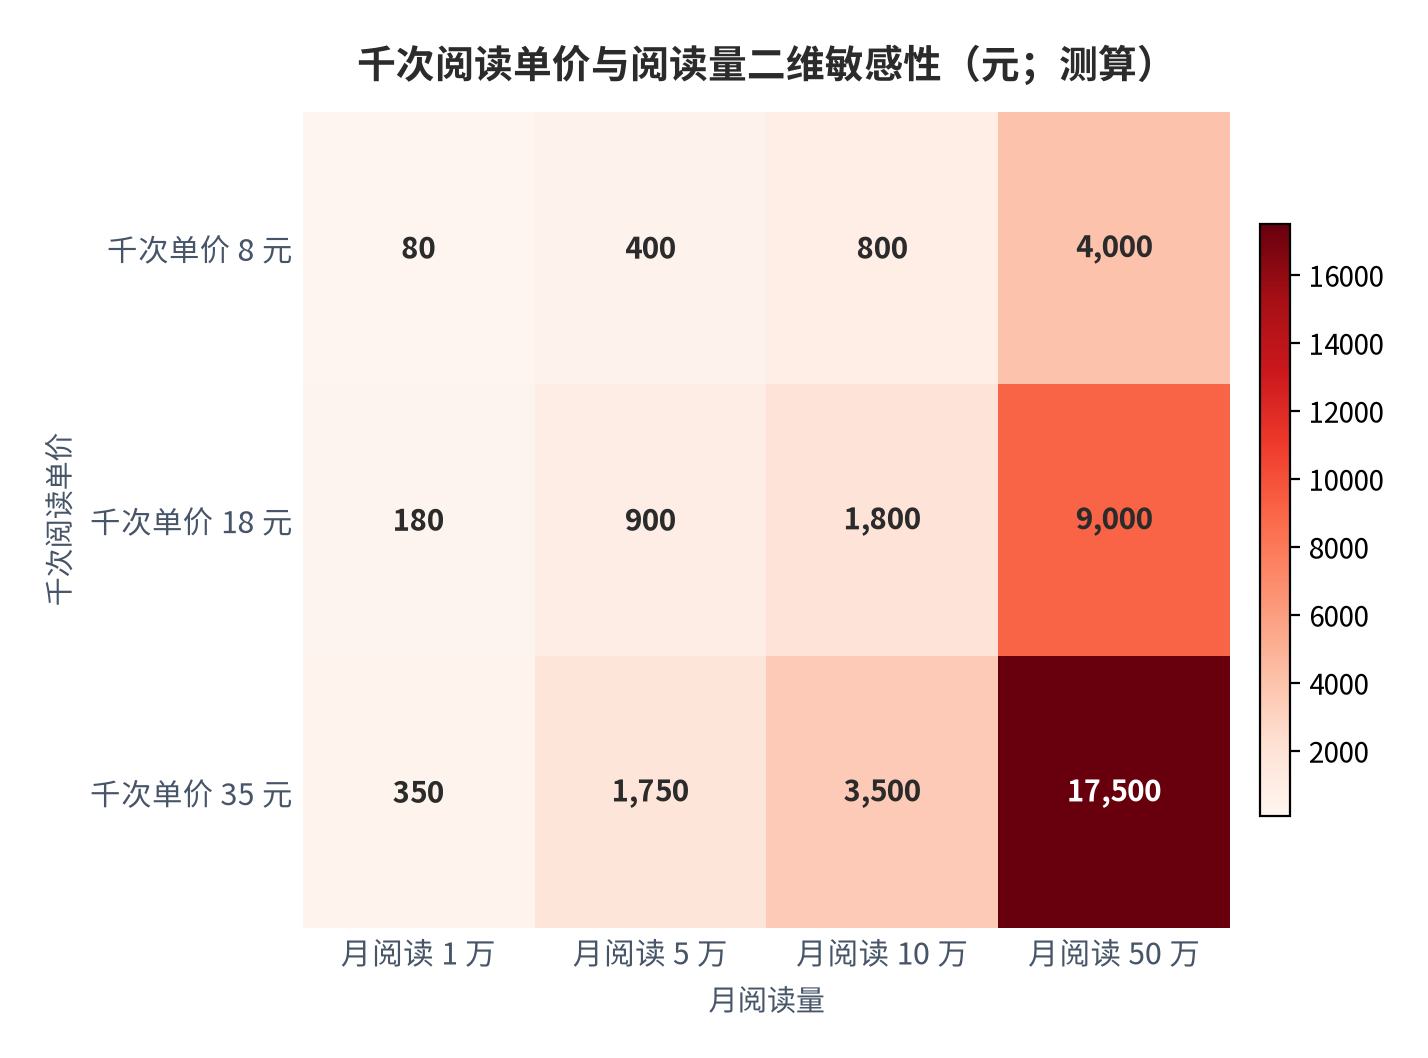
这个模型的敏感性集中在两个变量上。第一个是单价与阅读量的乘积:千次单价 8 元、月阅读 1 万时收入约 80 元;千次单价 35 元、月阅读 50 万时收入约 17,500 元(测算)。两者相差超过 200 倍,而这个差距完全由两个可观测参数决定。
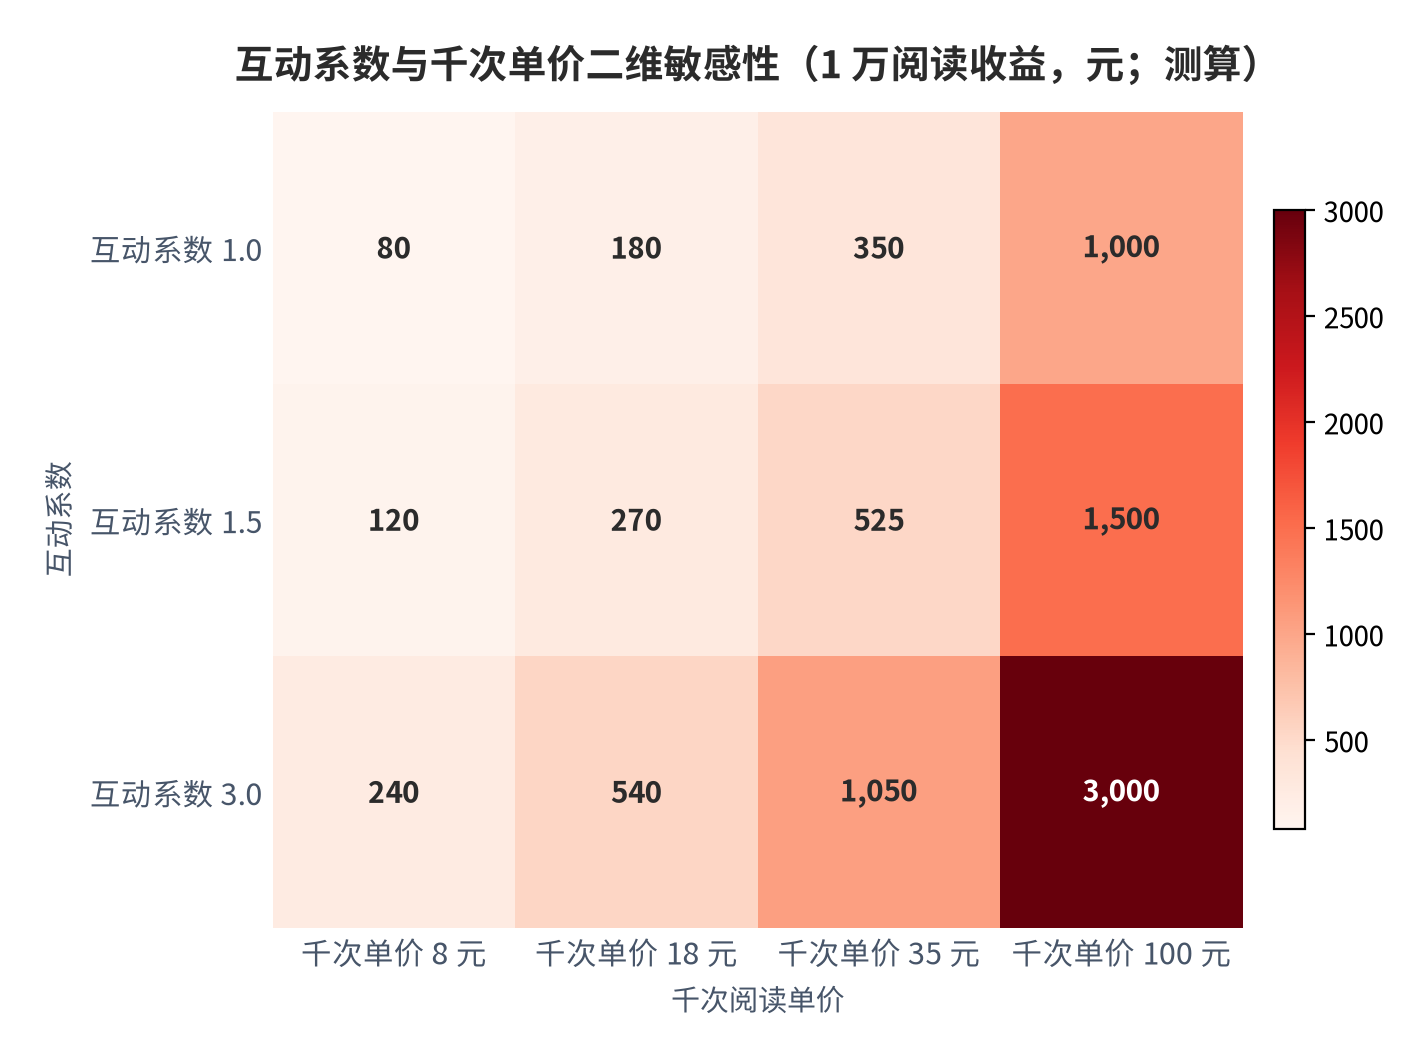
第二个是互动系数。在 1 万阅读的固定条件下,千次单价 8 元、互动系数 1.0 时收益约 80 元;千次单价 100 元、互动系数 3.0 时收益约 3,000 元(测算)。互动系数的作用是把单价乘以 1 至 3 倍,而它由收藏率、评论率与转发率构成——这三项都可以通过内容结构设计来改善,不需要更多流量 [1][2]。
06供给端:创作者规模与联盟机构
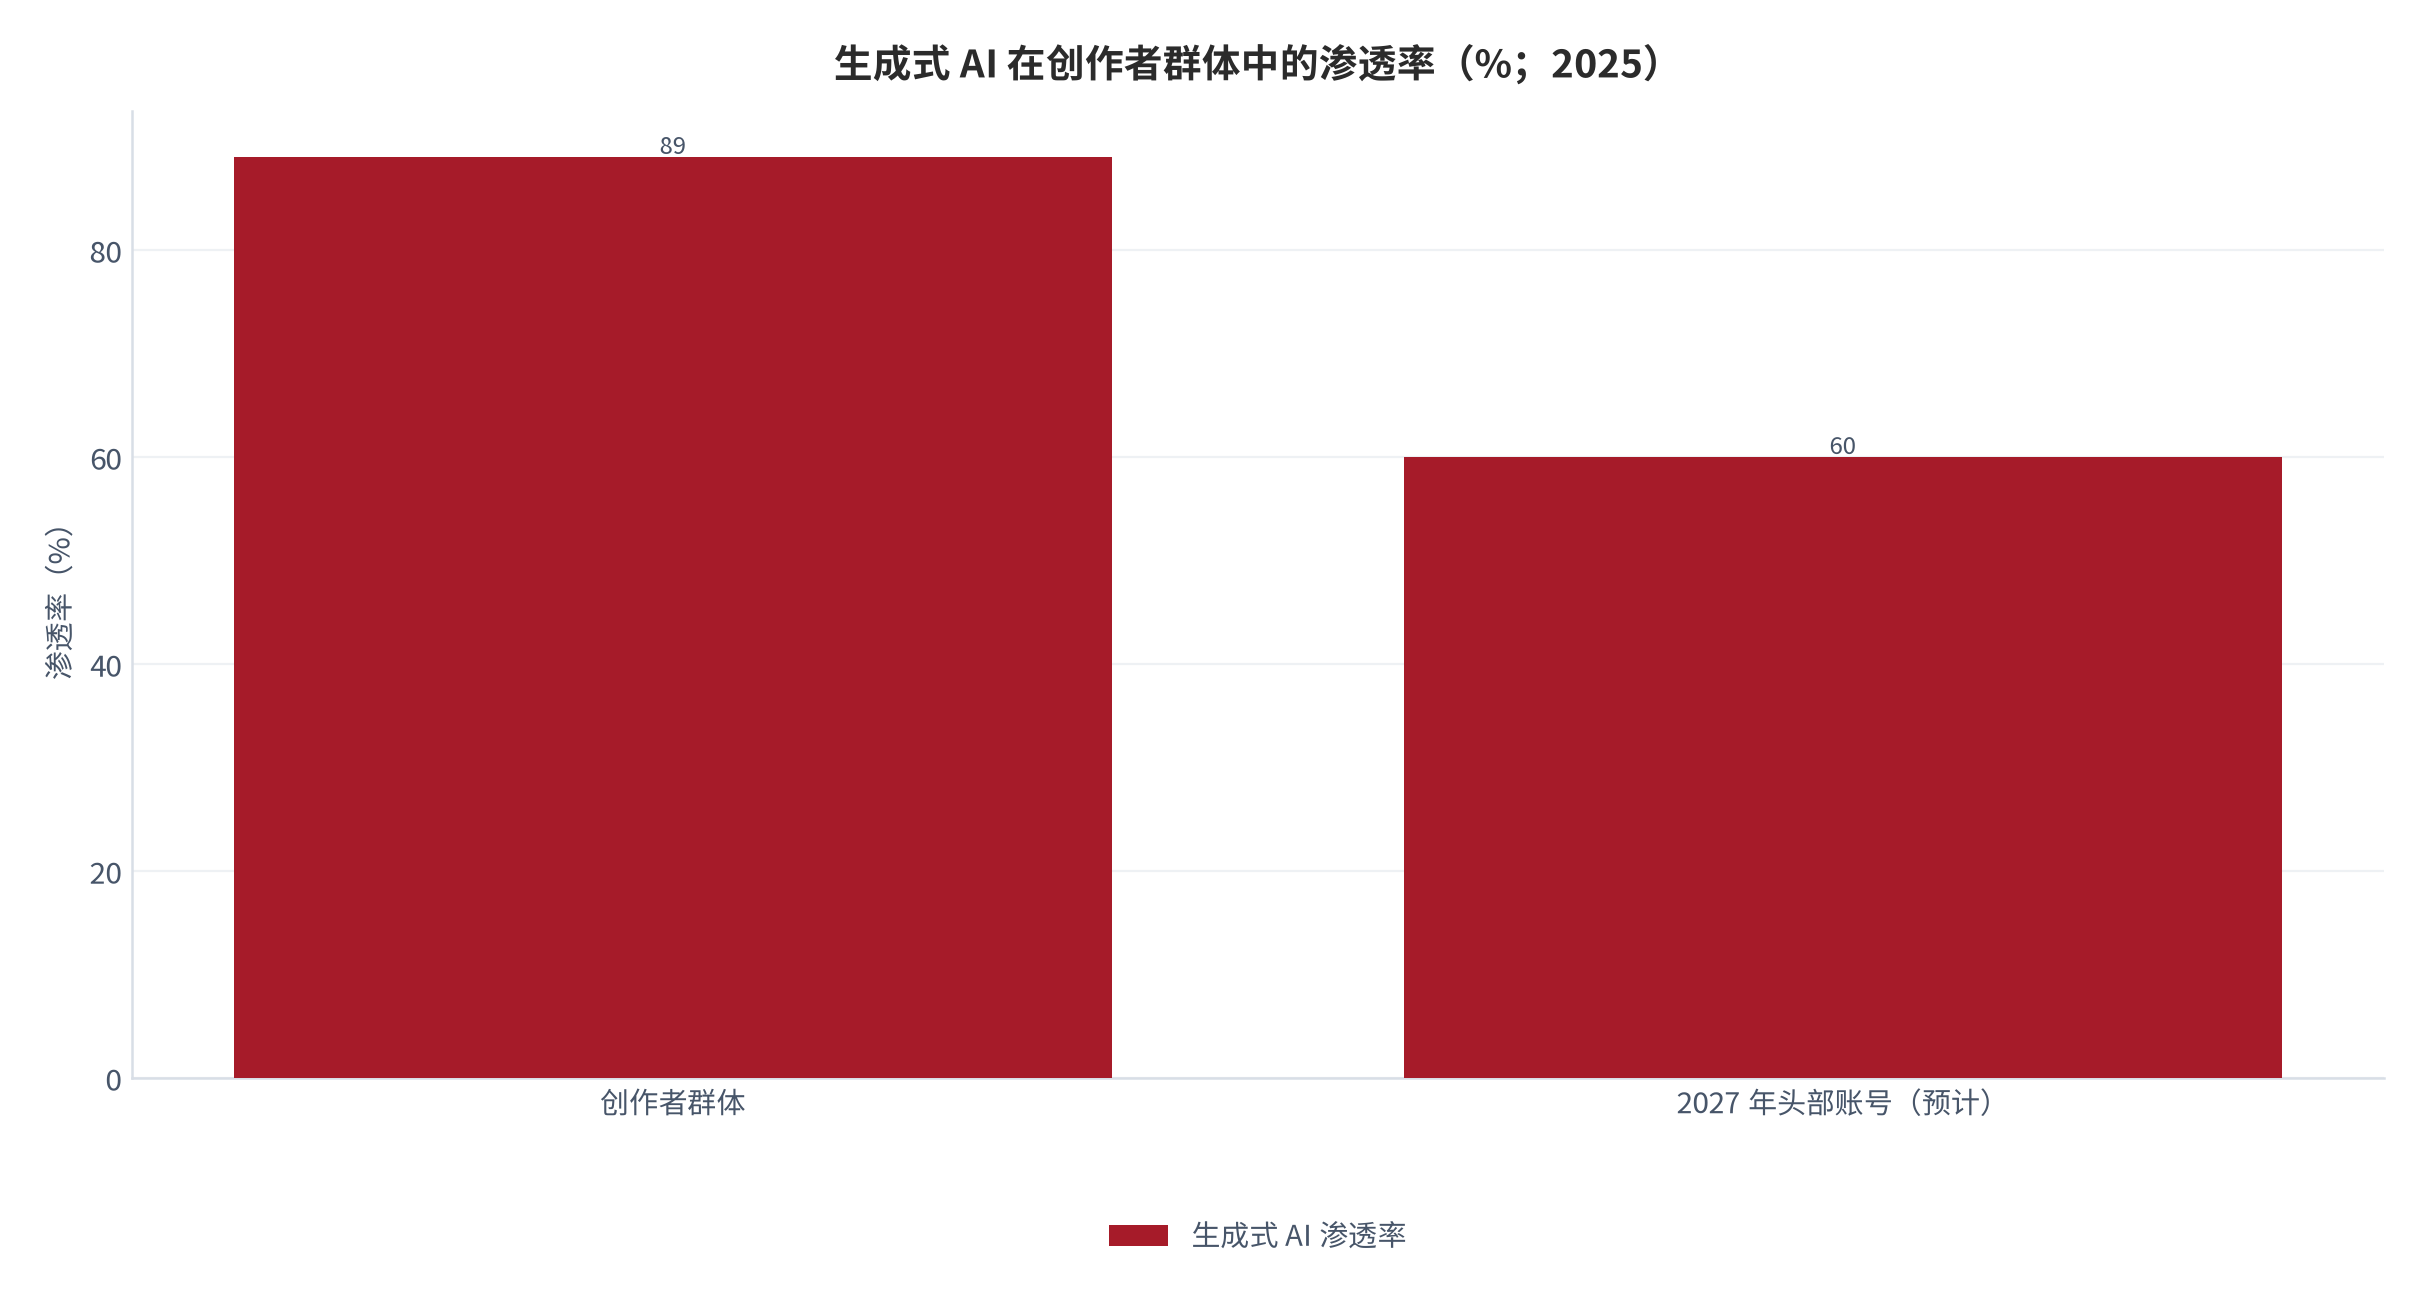
供给端的扩张速度是这个行业最容易被忽略的变量。2025 年生成式技术在创作者群体中的渗透率已达 89%,从可选项变成了不可回退的刚需工具 [6];当年由生成式技术生成的视频或音频累计超 20 亿条,较上年增长 14 倍以上 [7],预计到 2027 年超过 60% 的头部自媒体账号将常态化使用这类工具 [7]。
工具普及的直接后果是内容供给的爆发与单价的稀释。全国每日短视频上传量突破 1.3 亿条,短视频创作者账号规模达 16.2 亿 [7];而在图文侧,账号数量突破 2.5 亿个、全职创作者 2,748 万人 [6]。把变现池与供给量放在一起:19,092 亿元的行业规模对应 2,748 万全职创作者,人均年产值约 6.95 万元(测算)——而这个行业规模本身还包含了直播、带货、短剧等并非图文的收入。
机构端的分化进一步说明了供给过剩的后果。多频道网络机构注册净数量增速降至 2.5%、创十年新低 [6],说明机构侧已停止扩张;而头部联盟机构的收入结构中,连接撮合类业务收入下滑 6.69%、工具与服务类业务收入翻倍 [10]。两端合起来看,行业的价值正在从「连接供需」转向「服务头部」——对长尾创作者而言,这意味着被机构服务的成本在上升,而被算法推荐的机会在下降。
07智能工具对图文供给的改造
智能工具对图文自媒体的改造集中在成本端与质量端两侧,而这两侧对收益的影响并不对称。成本端的改善是确定的:创作成本下降会直接改善上文单号模型中的两项扣减,从而抬升净收入。但收益端的改善受制于分成规则——平台明确对低质生成式内容或模板化发文仅给予基础收益,不享受首发补贴 [2]。也就是说,工具降低了生产门槛,却同时让平台收紧了质量识别。
这种不对称在分成公式里体现得非常清楚。公式中与内容质量直接挂钩的有两项:互动系数(上限 3 倍,由收藏、评论、转发构成)与首发补贴系数(动态 1 至 5 倍,需满足原创深度与信息增量等要求)[1][2]。工具能提升产能,但无法自动提升收藏率——收藏是读者判断「这篇值得留着」的行为,它取决于内容的实用性与稀缺性,而不是生产速度。
另一个被忽略的变化是识别能力。平台已升级防刷机制,优化对作弊阅读量与互动量的识别精准度,自动过滤机刷内容、异常点击与灌水评论 [1]。在互动系数权重最高的规则下,任何试图通过异常互动抬高系数的做法,风险收益比都在快速恶化。对创作者的现实建议是:把工具用在资料整理、结构优化与多平台改写上,把人的时间留在选题判断与信息增量上——因为这两项恰恰是系数计算中工具无法替代的部分。
08量化测算:三情景与二维敏感性
测算框架是一条可相乘的因子链:新媒体行业规模 = 创作者基数 × 人均年产值。两个参数均有外部锚——创作者基数锚定 2,748 万全职创作者 [6][7],人均年产值锚定 6.95 万元(由 19,092 亿元除以 2,748 万人得出 [6])。无锚即降级为定性讨论。
| 参数 | 保守 | 中性 | 乐观 | 外部锚 |
|---|---|---|---|---|
| 创作者基数(万人) | 2,748 | 4,000 | 5,000 | 全职创作者 2,748 万人 [6][7] |
| 人均年产值(万元) | 6.0 | 6.95 | 10.0 | 19,092 亿元 ÷ 2,748 万人 ≈ 6.95 万元 [6] |
| 对应市场规模(亿元) | 16,488 | 19,099 | 50,000 | 因子链相乘结果(测算) |
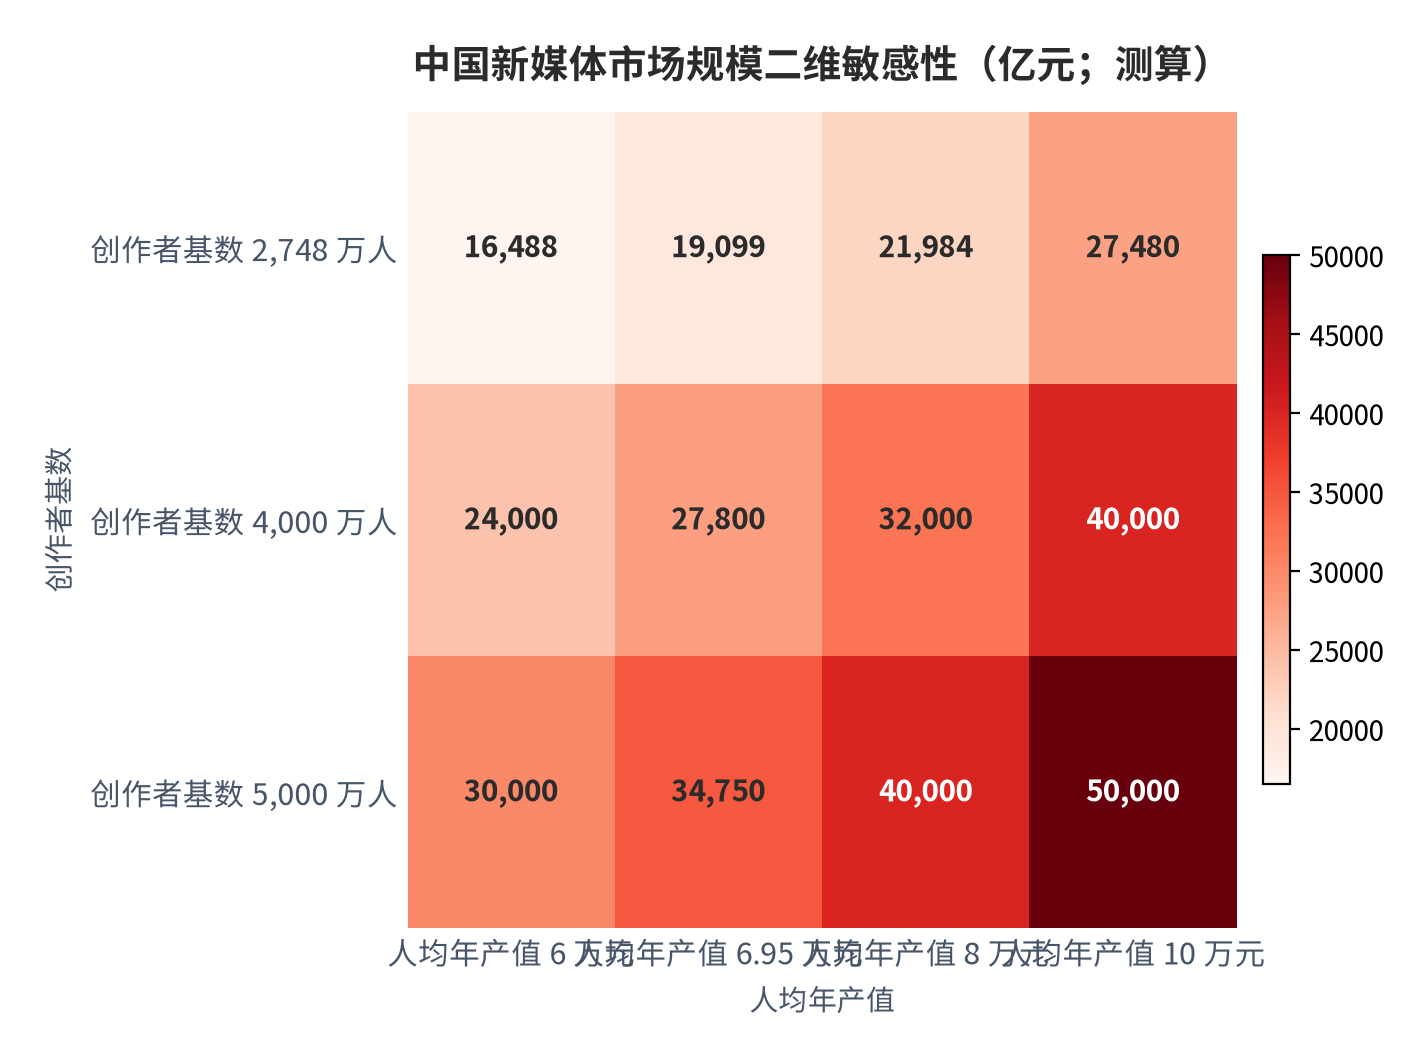
增速假设需要特别说明,因为公开来源之间并不自洽。同一份汇总数据同时给出「2025 年 19,092 亿元」、「2027 年突破 37,000 亿元」与「年均复合增长率 10.9%」[6]。但按 19,092 亿元增至 37,000 亿元反推,2025 至 2027 年两年的复合增长率为 39.2%(测算),与 10.9% 相差近 28 个百分点。本报告的处理方式是同时保留两组数字:把 10.9% 作为中性情景的增速,把 39.2% 作为乐观情景、并把 37,000 亿元作为乐观情景的 2027 年终点。
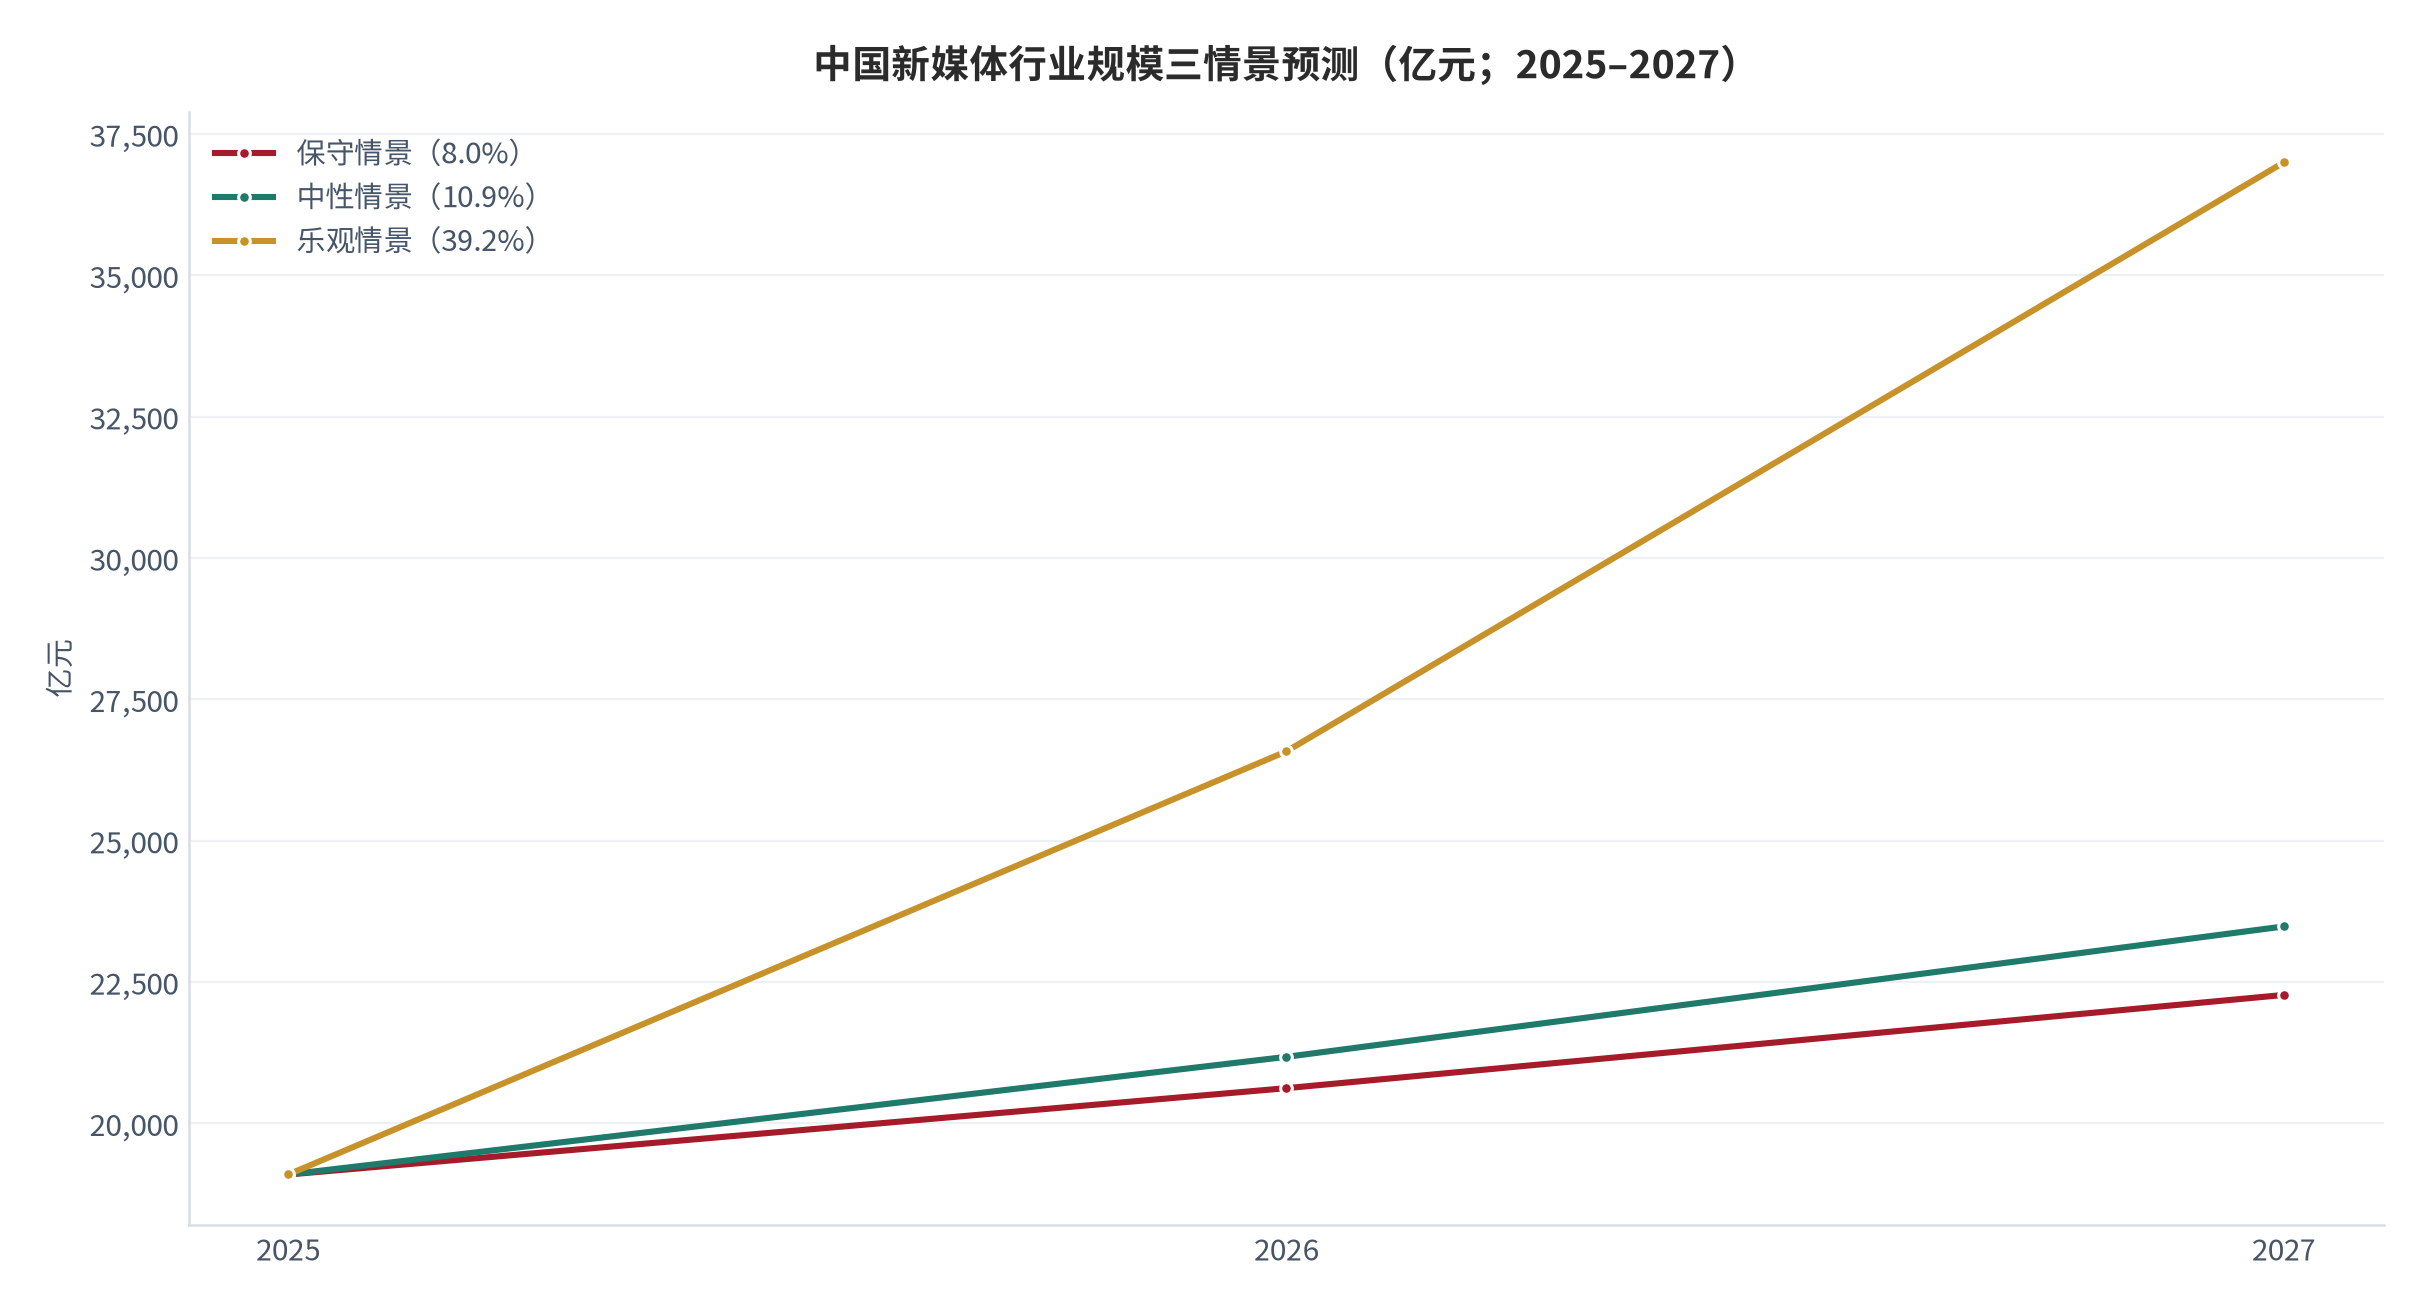
对账与结论。中性情景下 2027 年规模约 23,481 亿元,显著低于来源给出的 37,000 亿元;乐观情景下为 37,000 亿元、与来源一致。两组数字的差距不是计算误差,而是口径分歧——若 37,000 亿元的口径包含直播电商、短剧与网络文学等周边产业,则 39.2% 的复合增速是可能的;若仅计内容分发与广告分成,则 10.9% 更接近现实。读者在使用这两个数字时,必须先确认口径边界。
09风险提示
- (一)分成规则变更:单价系数与互动权重的调整,会直接改变单位阅读的收益 [1][2];
- (二)归属门槛收紧:粉丝基数与完读率门槛提高,会回收部分账号的分成资格 [4][5];
- (三)供给过剩:创作者与内容数量增速高于变现池增速,单位收益被持续稀释 [6][7];
- (四)质量识别收紧:平台对生成式内容仅给予基础收益,工具红利难以转化为收益 [1][2];
- (五)口径分歧:同一来源的规模与增速数据不自洽,误用会得出矛盾结论 [6];
- (六)数据缺口:分平台、分体裁的千次单价无统一公开披露,本报告采用区间中值并已标 [缺口]。
10结论与观察指标
图文自媒体联盟的本质是一次分配关系:平台掌握曝光与广告填充,联盟机构掌握撮合与服务,创作者掌握内容。三者之中,只有创作者的收入同时受单价与归属两套规则约束,而这两套规则都由另外两方制定。因此,图文自媒体的经营重点不应是追流量,而应是提高「可归属阅读」的比例。
- 各平台的千次阅读单价档位与互动系数权重(验证单价机制,证伪线为收入差异主要由单价而非归属解释 [1][2]);
- 流量主的开通与回收规则(验证归属门槛,证伪线为平台不再设置粉丝基数门槛 [4][5]);
- 完读率与广告曝光、收益的对应关系(验证可归属阅读的杠杆 [5]);
- 全职与兼职创作者数量、万粉以上创作者增速(验证供给稀释,证伪线为人均年产值增速高于行业规模增速 [6][7]);
- 联盟机构的收入结构与毛利率(验证价值从撮合转向工具,证伪线为撮合类业务收入增速重新高于工具类 [10])。
A数据来源与证据表
| 编号 | 来源 / 报告 | 关键数据 | 链接 |
|---|---|---|---|
| [1] | 今日头条(头条号官方公告) 关于「文字内容分成策略」升级的公告(2025-02-11) |
自 2025 年 2 月 24 日 0 点起平台对文字内容分成策略进行全面升级;新版公式为:分成收益 = 基础分成收益(千次阅读单价 × 互动系数 × 获利阅读量 ÷ 1000)+ 首发补贴收益;新增互动系数基于阅读与互动指标综合评估,包括评论、进入评论区、收藏、进主页等,系数上限为 3 倍;微头条体裁下阅读量纳入千次阅读单价计算,文章体裁下阅读时长纳入千次阅读单价计算;升级防刷机制,自动过滤机刷内容、异常点击、灌水评论等作弊行为 检索:2026-09-27 |
https://www.toutiao.com/article/7470038475727749672/ |
| [2] | 今日头条(平台收益规则解析) 头条赚钱全解析:收益计算公式与核心逻辑 |
总收益 = 基础分成收益 × 互动系数 + 首发补贴收益;基础分成收益 = 千次阅读单价 × 获取阅读量 ÷ 1000;互动系数 = 收藏率 × 0.5 + 评论率 × 0.3 + 转发率 × 0.2,上限 3 倍;首发补贴收益 = 基础收益 × 首发系数(动态 1—5 倍);文章类千次阅读单价:财经、育儿等垂直领域约 18—35 元、优质内容可达 100 元;微头条类普通内容约 0.5—5 元、原创认证后提升至 3—15 元;获利阅读量:文章需停留 10 秒以上且阅读完成率高于 70%,微头条需停留 5 秒以上且完成率高于 50% 检索:2026-09-27 |
https://m.toutiao.com/article/7572087591302857267 |
| [3] | 极致了数据 自媒体平台哪个收益高:2025 年实测对比 |
百家号优质原创内容万次阅读收益可达百元,动态收益持续 365 天,单篇最高分成 23 万元;抖音广告分成比例提至 45%,50 万粉达人单条商单报价 2 万—8 万元,带货佣金均值 15.8%;微信公众号百万粉大号头条报价 5 万—20 万元;B站科技类作者月均收入 3.2 万元,10 万粉定制视频报价 2 万—5 万元;小红书 1 万粉图文报价 800—2000 元,家居类笔记带货转化率 8.3% 检索:2026-09-27 |
https://jzl.com/news/292 |
| [4] | 今日头条(创作者经验分享) 公众号流量主新规解读:门槛从一次性变为动态维护 |
公众号流量主政策发生变化:此前满 500 粉开通流量主后,只要账号有阅读量就有收入,即使粉丝掉到 500 以下也不影响流量主收入;自 2025 年 9 月起,粉丝数低于 500 的公众号将被回收广告位,仅保留返佣商品和内容推广能力,粉丝数达 500 以上即可使用所有广告位;门槛由一次性开转变为动态维护 检索:2026-09-27 |
https://www.toutiao.com/article/7551087521598374452 |
| [5] | Meltflake 创作者分成数据平台 微信公众号创作者分成结构(2025 年 12 月数据) |
微信公众号:流量主(广告分成)抽成约 30%、创作者到手约 70%(不含税),门槛 500 粉丝以上;付费阅读抽成 0%、创作者到手 100%;赞赏抽成 0%、创作者到手 100%;月活读者规模 3 亿以上;劣势包括流量获取依赖私域、打开率持续下降、图文形式在短视频时代竞争力下降 检索:2026-09-27 |
https://meltflake.com/creatorcut/platform/weixin-gongzhonghao |
| [6] | 三个皮匠报告(行业数据汇总) 2026 年自媒体行业现状数据与趋势 |
2025 年中国新媒体行业市场规模约 19,092 亿元,预计到 2027 年突破 37,000 亿元,年均复合增长率 10.9%;全国自媒体账号数量已突破 2.5 亿个,专职从业者超过 5,000 万人;截至 2025 年底全职内容创作者达 2,748 万人,兼职创作者超 7,200 万人;生成式 AI 在创作者群体中的渗透率已达 89%;2025 年中国多频道网络机构注册净数量增速降至 2.5%、创十年新低;2025 年网络表演(直播与短视频)行业整体营收达 2,213.6 亿元、同比增长 4.1%;2025 年微短剧与漫剧市场规模达 1,000 亿元 检索:2026-09-27 |
https://www.sgpjbg.com/searchtag/25971548.html |
| [7] | 三个皮匠报告(内容创作者产业数据) 内容创作者:定义、发展历程、产业链、市场规模与未来趋势 |
截至 2025 年底中国全职从事内容创作及相关运营工作的人员规模达 2,748 万,兼职创作者规模超 7,200 万;微信公众号年活跃账号超 2,000 万个;2025 年五大平台(抖音、快手、小红书、微博、B站)万粉以上创作者数量增至 1,547 万以上,但增速降至 3.6%,行业从增量时代迈入存量竞争;2025 年由 AI 生成的视频或音频累计超 20 亿条、较 2024 年增长 14 倍以上;预计到 2027 年超过 60% 的头部自媒体账号将常态化应用 AI 工具;短视频创作者账号规模达 16.2 亿,全国每日短视频上传量突破 1.3 亿条;B站 2025 年月均活跃 UP 主数量约 400 万,近 300 万 UP 主获得收入、人均收入同比增长 21% 检索:2026-09-27 |
https://www.sgpjbg.com.cn/news/7066895.html |
| [8] | 世界数字经济网(DigitalMarket.World) 内容创作者收入数据 |
2025 年中国内容创作者经济市场规模约 900 亿美元,超过美国成为全球第一大市场;直播打赏占中国创作者收入的 45%、品牌合作占 30%、电商佣金占 20%、付费内容占 5%;平台分成比例差异显著:抖音抽成 30%—50%、快手 25%—40%、B站 30%、小红书 5%—10%(合作抽佣);中国创作者 18—30 岁占比 68%,全职创作者约 400 万人 检索:2026-09-27 |
https://digitalmarket.world/content/digital-pulse/85_内容创作者收入数据.html |
| [9] | 中国经济新闻网(中国经济时报) 天下秀 2025 年研发超七千万元,加速 AI 与出海布局 |
天下秀 2025 年实现营业收入 39.04 亿元,归属于上市公司股东的净利润 0.31 亿元;经营活动现金流量净额 1.50 亿元,全年毛利率 18.95%、同比提升 1.8 个百分点;截至报告期末累计注册商家客户 225,682 家、年内新增 17,470 家;平台注册红人账户 379.7 万个,其中职业化接单红人 239.6 万个;入驻多频道网络机构增至 20,434 家、年内新增 1,273 家;研发费用超 7,000 万元;2025 年海外营业收入 3,586 万元、同比增长 100.37% 检索:2026-09-27 |
https://www.cet.com.cn/wzsy/cjcj/10335535.shtml |
| [10] | 广发证券(天下秀年报点评) 天下秀 2025 年报点评:主业经营稳健,利润受所得税影响 |
2025 年天下秀总营收 39.04 亿元、同比下降 3.99%;利润总额 0.95 亿元、同比增长 88.76%;归母净利润 0.31 亿元、同比下降 40.05%;扣非归母净利润亏损 0.16 亿元;毛利率 18.95%、同比提升 1.80 个百分点;销售费用率 7.67%、管理费用率 6.11%;红人营销平台业务收入 37.00 亿元、同比下降 6.69%,毛利率同比提升 0.57 个百分点至 17.77%;红人经济生态链创新业务板块收入 2.04 亿元、同比增长 102.26%,毛利率同比提升 25 个百分点至 40.49%;2025 年第四季度营收 11.69 亿元、同比增长 14.54%、毛利率 21.42% 检索:2026-09-27 |
https://ima.qq.com/wiki/?shareId=0602522abd18fa3d1e94b4d7158fbe8d45b2975c68ad8401f1b597e4ab6fdd37 |
| [11] | 大数跨境 为什么公众号流量主阅读曝光高但收益低 |
有效千次展示收益 = (广告总收入 ÷ 广告展示次数)× 1000,也可表示为单次点击成本 × 点击率 × 1000;例如单次点击成本 1 元、点击率 1.5% 时对应每千次约 15 元;1 万阅读量下,完读率由 30% 提升至 70%,广告曝光量可从 3,000 增至 7,000,收益相应从 50 元升至 150 元;文中广告曝光效率比文末广告高 25%,但约 70% 的新手未开通或未合理使用;文章不足 600 字仅能显示文末广告,收益可能下降超 50% 检索:2026-09-27 |
https://www.10100.com/article/5493593 |
| [12] | 微信开放社区 公众号广告有效千次展示收益异常的排查说明 |
2025 年微信公众号已全面转向订阅加推荐混合模式;金融、科技、职场等垂直领域账号因用户消费能力明确,有效千次展示收益通常比泛领域高出 30% 以上;若内容互动率持续低于 5%、或推荐流量占比小于总流量的 30%,系统会判定内容缺乏传播性并限制展示;需警惕 AI 生成内容比例过高导致系统判定为低价值内容的风险;文中广告需确保插入段落前后有至少 300 字间隔 检索:2026-09-27 |
https://developers.weixin.qq.com/community/develop/doc/000c6a6458cc4882ac1414d7c61800 |
| [13] | 今日头条(平台收益规则说明) 在今日头条上发布文章或视频实现盈利的规则说明 |
视频收益根据获利播放量(播放时长 10 秒以上且无刷量)、广告价值、内容质量等综合计算,万次有效播放收益约 30—50 元;文章收益在 2025 年新规引入互动系数(最高 3 倍)后,千次阅读单价可能从 8—15 元提升至 24—45 元;微头条千次阅读收益 1—3 元;付费专栏开通条件为粉丝 1 万以上,作者获得 70% 分成;直播打赏收益作者可获 70%—80%;商品卡佣金比例 15%—30% 检索:2026-09-27 |
https://m.toutiao.com/article/7540469358477197870 |
| [14] | 今日头条(平台收益规则与实操解析) 头条阅读量分成新规解读:1 万阅读能赚多少钱 |
2025 年图文千次阅读单价浮动加大,优质内容可冲到 15 元、一般的可能只有 0.5 元,关键取决于内容垂直度与用户停留时长;互动系数权重翻倍,评论、收藏、转发、进主页等行为可使收益提升,互动系数 1.2 时收益多 20%、系数 3 时多赚 2 倍;首发补贴要求原创内容 72 小时内只发头条、30 天内首发阅读占比超 70%,可获 3 倍分成;微头条普通 1 万阅读约 8 元,互动好加首发可到 20 元以上;图文长文普通 1 万阅读 15—45 元,优质加首发加高互动可达 100—200 元 检索:2026-09-27 |
https://www.toutiao.com/article/7572224684618088986 |
| [15] | 微信公众号百科 公众号 2025 年 9 月流量主规则变化 |
2025 年 9 月公众号流量主规则调整:不满 500 粉丝时会自动失去流量主收益资格;后台上线自动开通流量主收益功能,500 粉自动开通,涨粉涨回去即可自动拥有收益;提醒创作者避免购买虚假粉丝 检索:2026-09-27 |
https://www.xhllsys.com/45678.html |
| [16] | 今日头条(创作者经验分享) 我只写稿发文章,在哪个自媒体上赚钱多 |
今日头条零粉丝可开通图文创作收益,日活超 2 亿,单篇优质文章日收益可达 50—300 元;百家号图文广告分成单价约为今日头条的 1.5—2 倍(千次阅读约 3—8 元);微信公众号流量主单篇阅读量 1 万约对应 80—150 元广告收入;搜狐号与网易号审核较宽松,作为分发矩阵可增加 10%—20% 额外收益;2024 年图文创作者收入调研显示,头部作者在多平台运营模式下月收益集中在 5,000—3 万元区间 检索:2026-09-27 |
https://www.toutiao.com/article/7477540031880528435 |
B证明链台账
本报告共设七条可证伪链,覆盖收入决定机制、归属门槛、平台抽成、单号单位经济、供给稀释、工具红利归属与规模预测。每条链均给出依据、边界、反面证据、跟踪指标与证伪条件,读者可按证伪条件自行验证判断的有效性。台账如下:
| 链编号 | 核心判断 | 主要依据 | 跟踪指标 | 证伪条件 | 数据档次 |
|---|---|---|---|---|---|
| 链 1(摘要) | 收入由单价与归属规则共同决定,焦点在归属 | 互动系数上限 3 倍;文章完读率门槛 70% | 分成公式、归属门槛 | 收入差异主要由单价解释 | [T1]+[T3]+测算 |
| 链 2(第三章) | 归属门槛从资格变为动态维护 | 粉丝低于 500 回收广告位;完读率 30%→70% 收益 50→150 元 | 开通与回收规则、完读率 | 平台取消粉丝基数门槛 | [T3]+[T1] |
| 链 3(第四章) | 抽成差异重塑平台选择与内容供给 | 抽成区间 5%—50%;平台毛利率 17.77% vs 40.49% | 抽成比例、分平台供给增速 | 高抽成平台供给增速持续更高 | [T3]+[T2] |
| 链 4(第五章) | 低单价低互动组合无法覆盖创作成本 | 单号月净收入约 225 元;互动系数上限 3 倍 | 千次单价、互动系数、内容成本 | 千次单价 <10 元且月净收入中位数连续两年为正 | [T3]+测算 |
| 链 5(第六章) | 供给增速高于变现池,单位收益被稀释 | 行业 CAGR 10.9% vs 创作者 2,748 万、AI 渗透率 89% | 创作者数量、人均年产值 | 人均年产值增速高于行业规模增速 | [T2]+测算 |
| 链 6(第七章) | 工具降低创作成本但不改变单价与归属 | 低质生成内容仅享基础收益;互动系数由行为构成 | 生成内容限流规则、系数调整 | 生成内容占比提升同时单价上升 | [T3]+[T2] |
| 链 7(第八章) | 中性情景 2027 年规模约 2.3 万亿元 | 基数 19,092 亿元、中性增速 10.9% | 年度规模与增速、口径定义 | 2027 年实际值 <22,000 亿或 >40,000 亿 | [T2]+测算 |
C数据档次说明
本报告所有关键数据均按四档标注数据来源档次,以区分证据强度与可复核性:
- [T1]一手或官方口径:平台官方公告与规则说明、上市公司经审计披露,可直接复核;
- [T2]机构二手口径:咨询机构与行业研究的整理数据,口径可能存在差异;
- [T3]媒体转引口径:媒体实测、经验类文章或第三方平台整理,未经独立审计,仅作参考;
- [缺口]数据缺口:无法获得可靠来源的数据,本报告一律降级为定性讨论或不写。
所有标注「测算」的数字,均为本报告基于外部锚参数推算的结果,推算公式与参数取值在正文中逐项给出;测算值与外部锚存在偏差时,均在正文标注对账结果。本报告特别提示两处口径风险:一是新媒体行业规模 19,092 亿元与 2027 年 37,000 亿元对应的隐含复合增速为 39.2%,与来源标注的 10.9% 不自洽,本报告已在正文说明处理方式;二是千次阅读单价分平台、分体裁均无统一公开披露,本报告采用区间中值折算并已标 [缺口],读者不应将其视为精确值。
评论(0)