
基本信息
阅读时间:约 24 分钟
字数:约 12,966 字
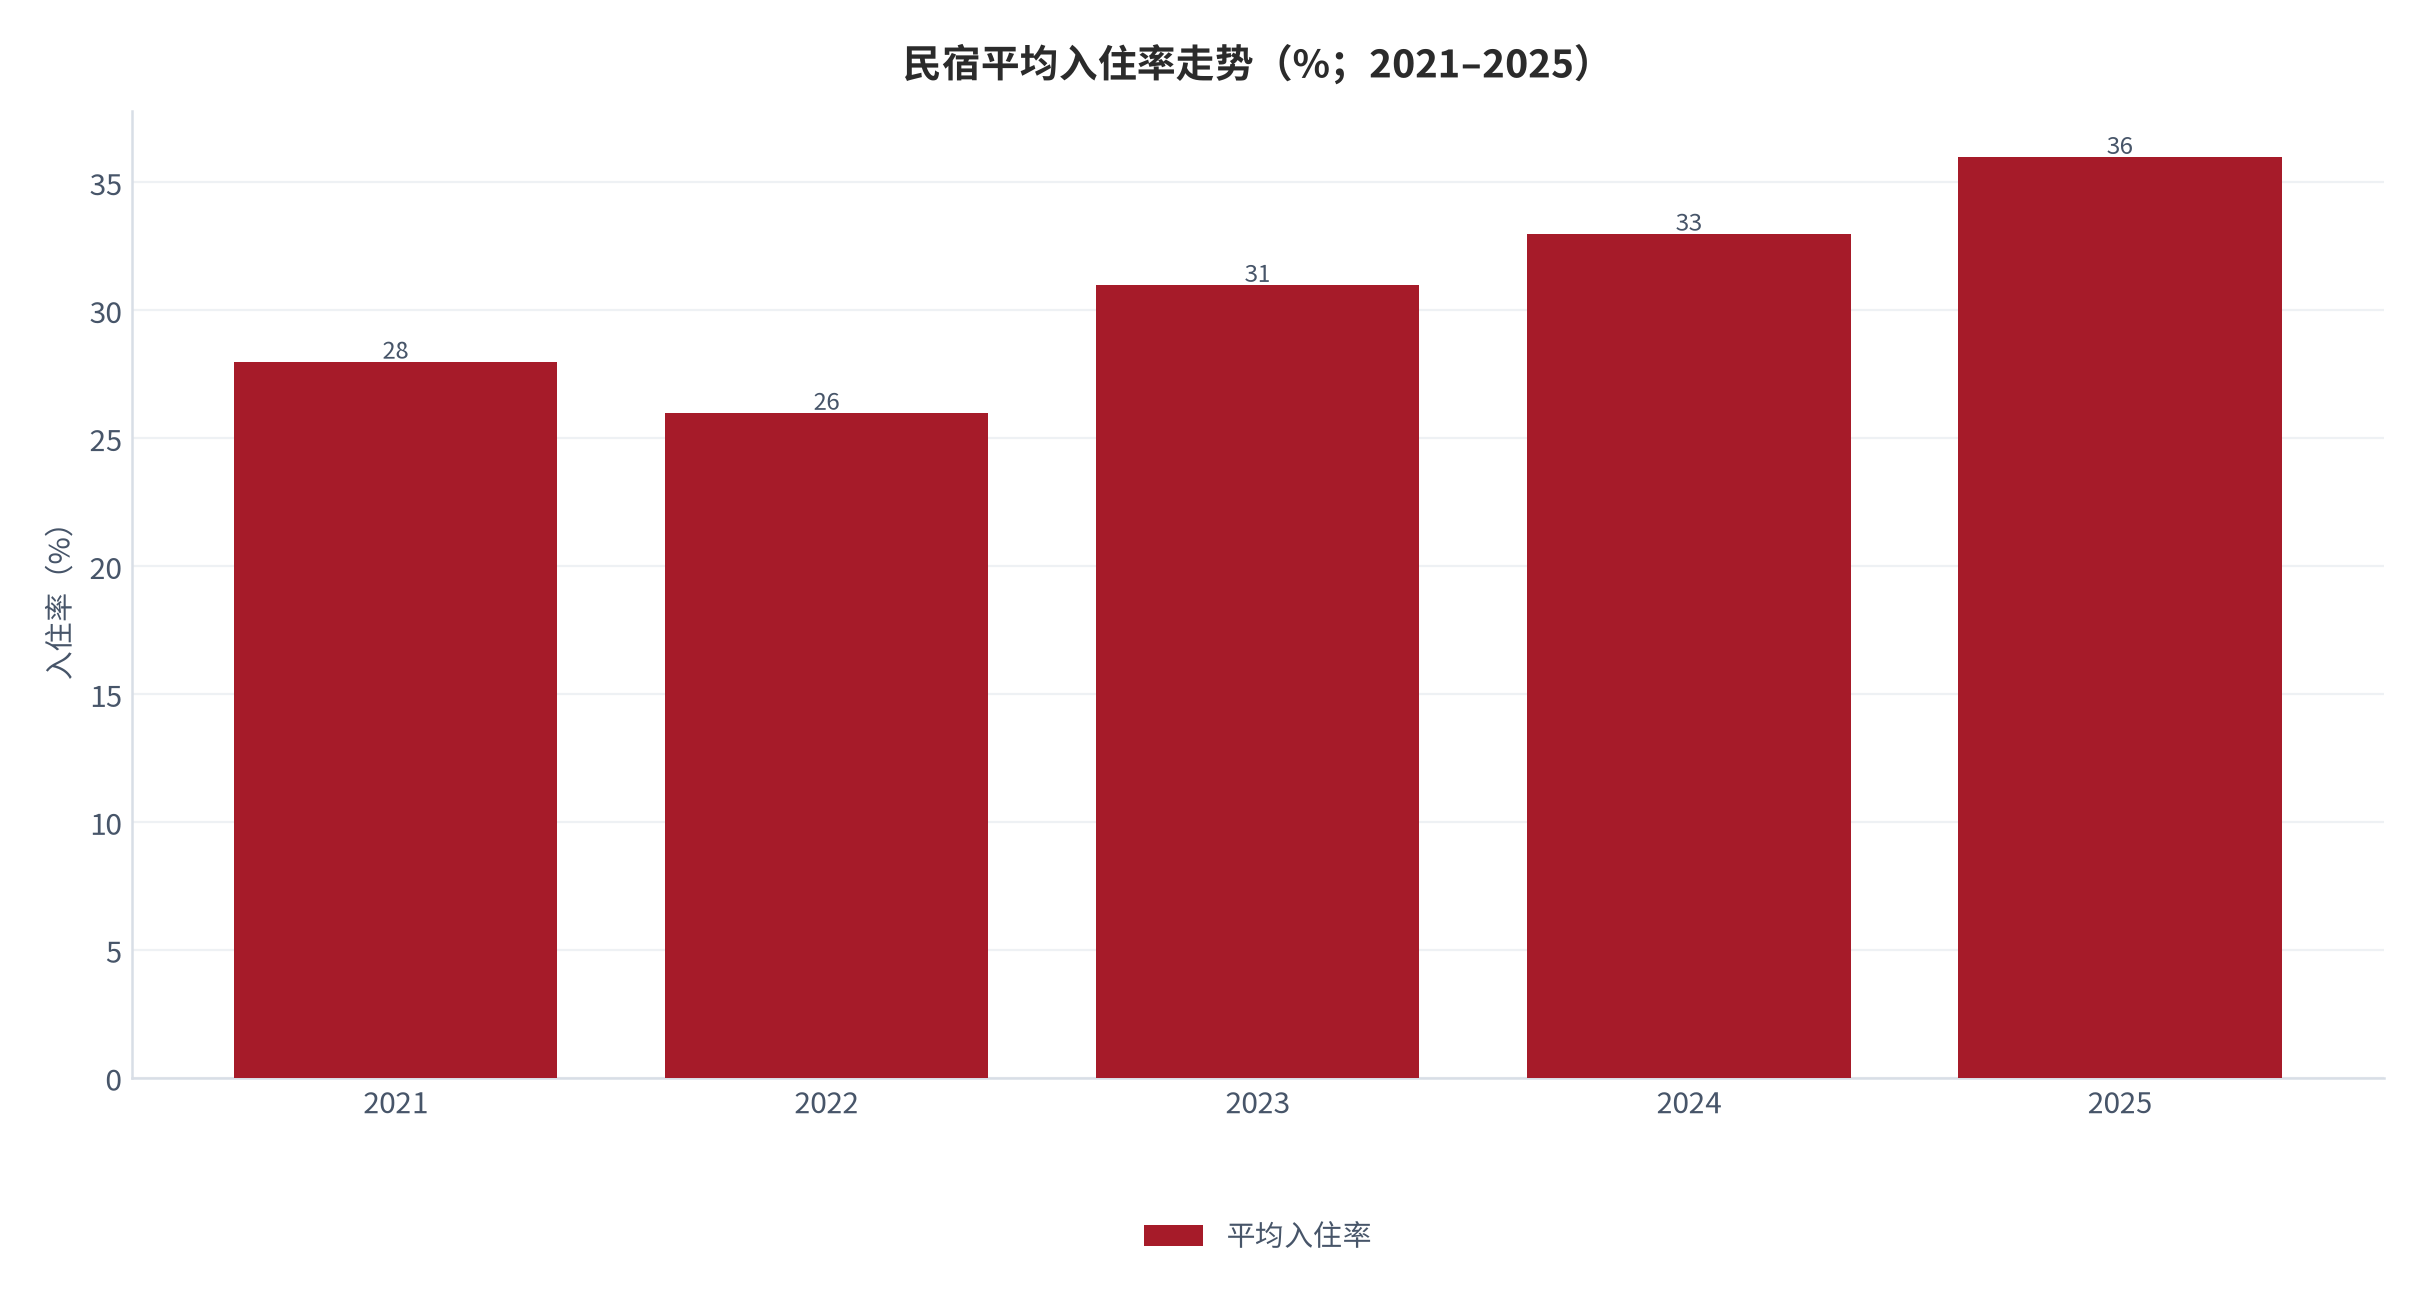
摘要:市场担心:民宿已经走完红利期。2025 年全国民宿平均入住率仅 36% [6],平均房价 367 元、较 2024 年的 489 元下降约 30% [6],单房收益 132 元/间夜、同比下降约 18% [10];入住率低于 40% 的民宿占 64.55% [8],单房年营收低于 10 万元的占 82.24% [14]——「量增价跌」叠加 38.3 万家经营主体 [8],行业看上去正在集体失血,供给出清似乎不可避免。
| — | 摘要与核心预期差 |
| 01 | 行业界定与规模口径 |
| 02 | 需求侧:客群结构、出行场景与体验溢价 |
| 03 | 供给端:主体扩张与专业化迁移 |
| 04 | 价格与收益:量增价跌的剪刀差 |
| 05 | 两类物业的单位经济模型 |
| 06 | 收入结构与平台议价 |
| 07 | 成本结构分解 |
| 08 | 投资回收期:两类物业对照 |
| 09 | 量化测算:行业规模对账与三情景 |
| 10 | 风险提示 |
| 11 | 结论与观察指标 |
| A | 数据来源与证据表 |
| B | 证明链台账 |
| C | 数据档次说明 |
摘要与核心预期差
市场担心:民宿已经走完红利期。2025 年全国民宿平均入住率仅 36% [6],平均房价 367 元、较 2024 年的 489 元下降约 30% [6],单房收益 132 元/间夜、同比下降约 18% [10];入住率低于 40% 的民宿占 64.55% [8],单房年营收低于 10 万元的占 82.24% [14]——「量增价跌」叠加 38.3 万家经营主体 [8],行业看上去正在集体失血,供给出清似乎不可避免。
我们认为:房价下行是事实,但把「房价跌 30%」直接读成「需求萎缩」是错的。2025 年民宿行业规模仍达 1890 亿元、同比 +19.2% [8],出行人次与住宿时长都在扩张:暑期连续入住 7 天以上的订单同比增长 20%、平均入住周期拉长到 11 天 [7]。真正的变化是定价权从「有房就能卖」转向「有特色才有客」——同一时段丽江普通房源入住率从往年的 75% 掉到 30%–40%,而主打在地体验的特色民宿订单增长 49% [10]。这不是需求消失,是需求重新分配。
- 需求侧的量在涨、价在跌:行业规模同比 +19.2% [8],而平均房价在四年内从 2021 年的峰值 672 元跌到 367 元 [6][10],量增价跌说明供给增速快于有效需求增速,而不是需求端出现结构性倒退;
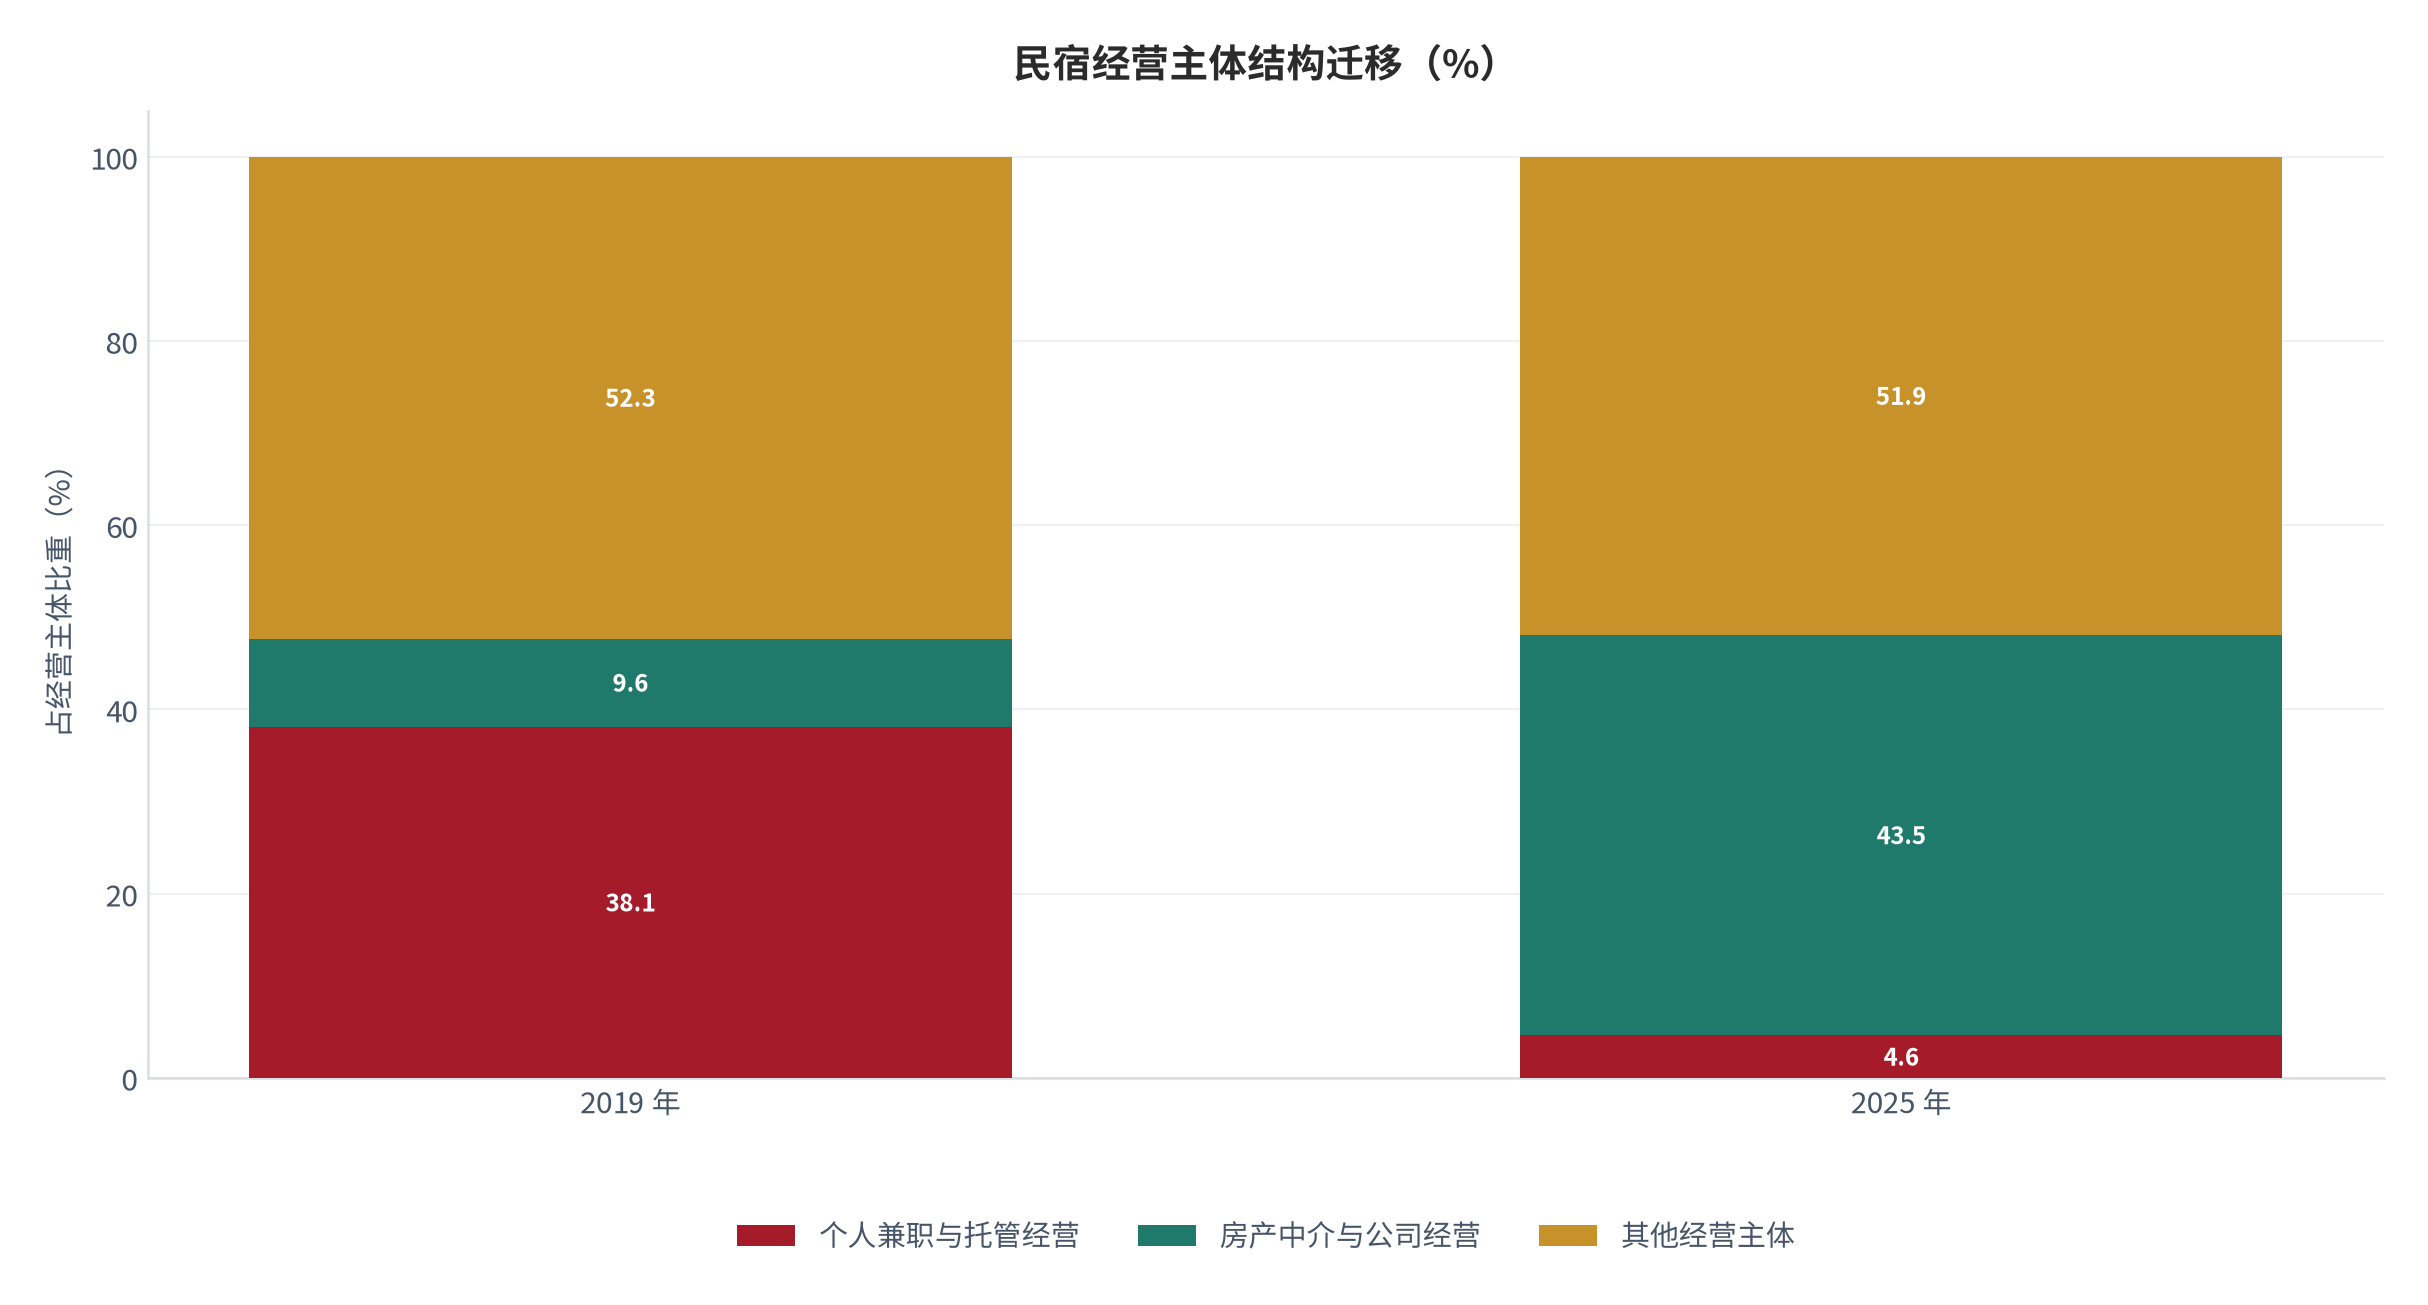
- 供给侧的错配比总量更关键:38.3 万家经营主体 [8]中,近七成为租赁房源 [14],个人兼职与托管经营占比从 2019 年的 38.1% 降到 2025 年的 4.6%,房产中介与公司经营占比从 9.6% 升到 43.5% [14]——低效个体供给在退出,专业化主体在接盘;
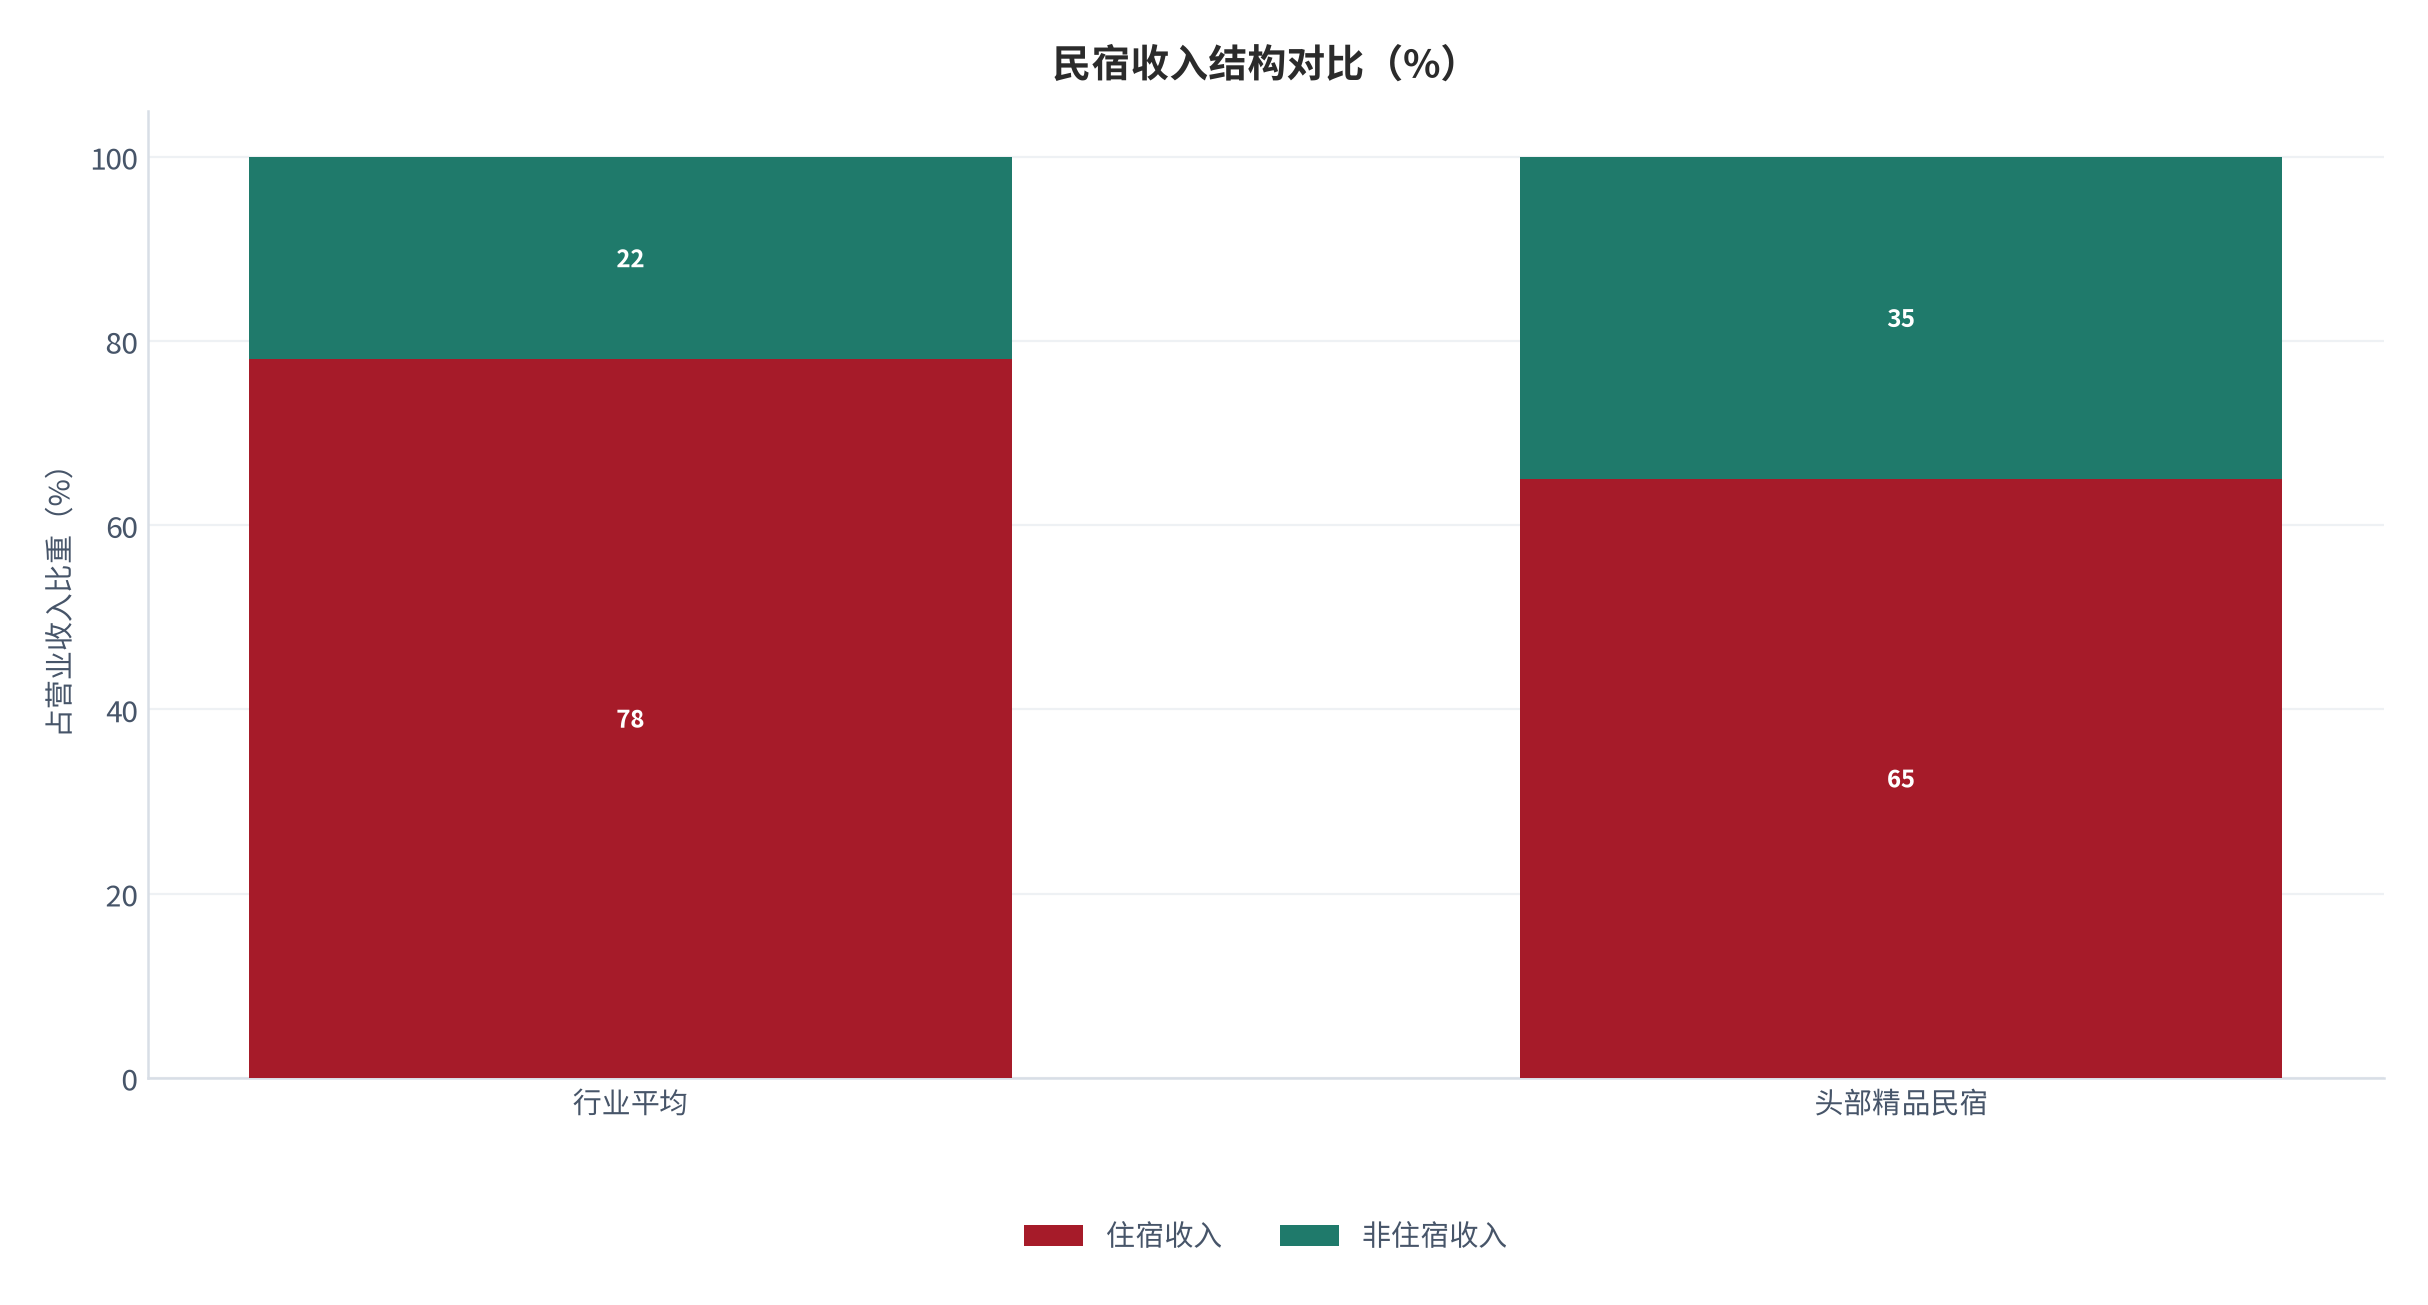
- 客单价的锚不在房价,而在客房以外的收入:行业住宿收入占比 78%、非住宿收入 22%,头部精品民宿非住宿收入占比可达 35% 以上 [11]。同一张床能否卖出餐食、体验与零售,决定了两类物业在房价下行期是完全不同的生意。
本篇增量:把「乡村度假型」与「城市精品型」两类物业放进同一张单位经济模型,用单房年收入 = 365 天 × 入住率 × 平均房价,减去固定成本与变动成本,再除以单房改造投入,得到可直接比较的投资回收期。测算结果显示:乡村度假型单房投入 12 万元、在入住率 55% 与房价 600 元的中性组合下需要 6.6 年回收;城市精品型单房投入 22.5 万元,但在入住率 65% 与房价 1100 元的组合下只需 4.5 年(测算)。真正拉开差距的不是房价,而是固定成本的单房摊薄效率。
01行业界定与规模口径
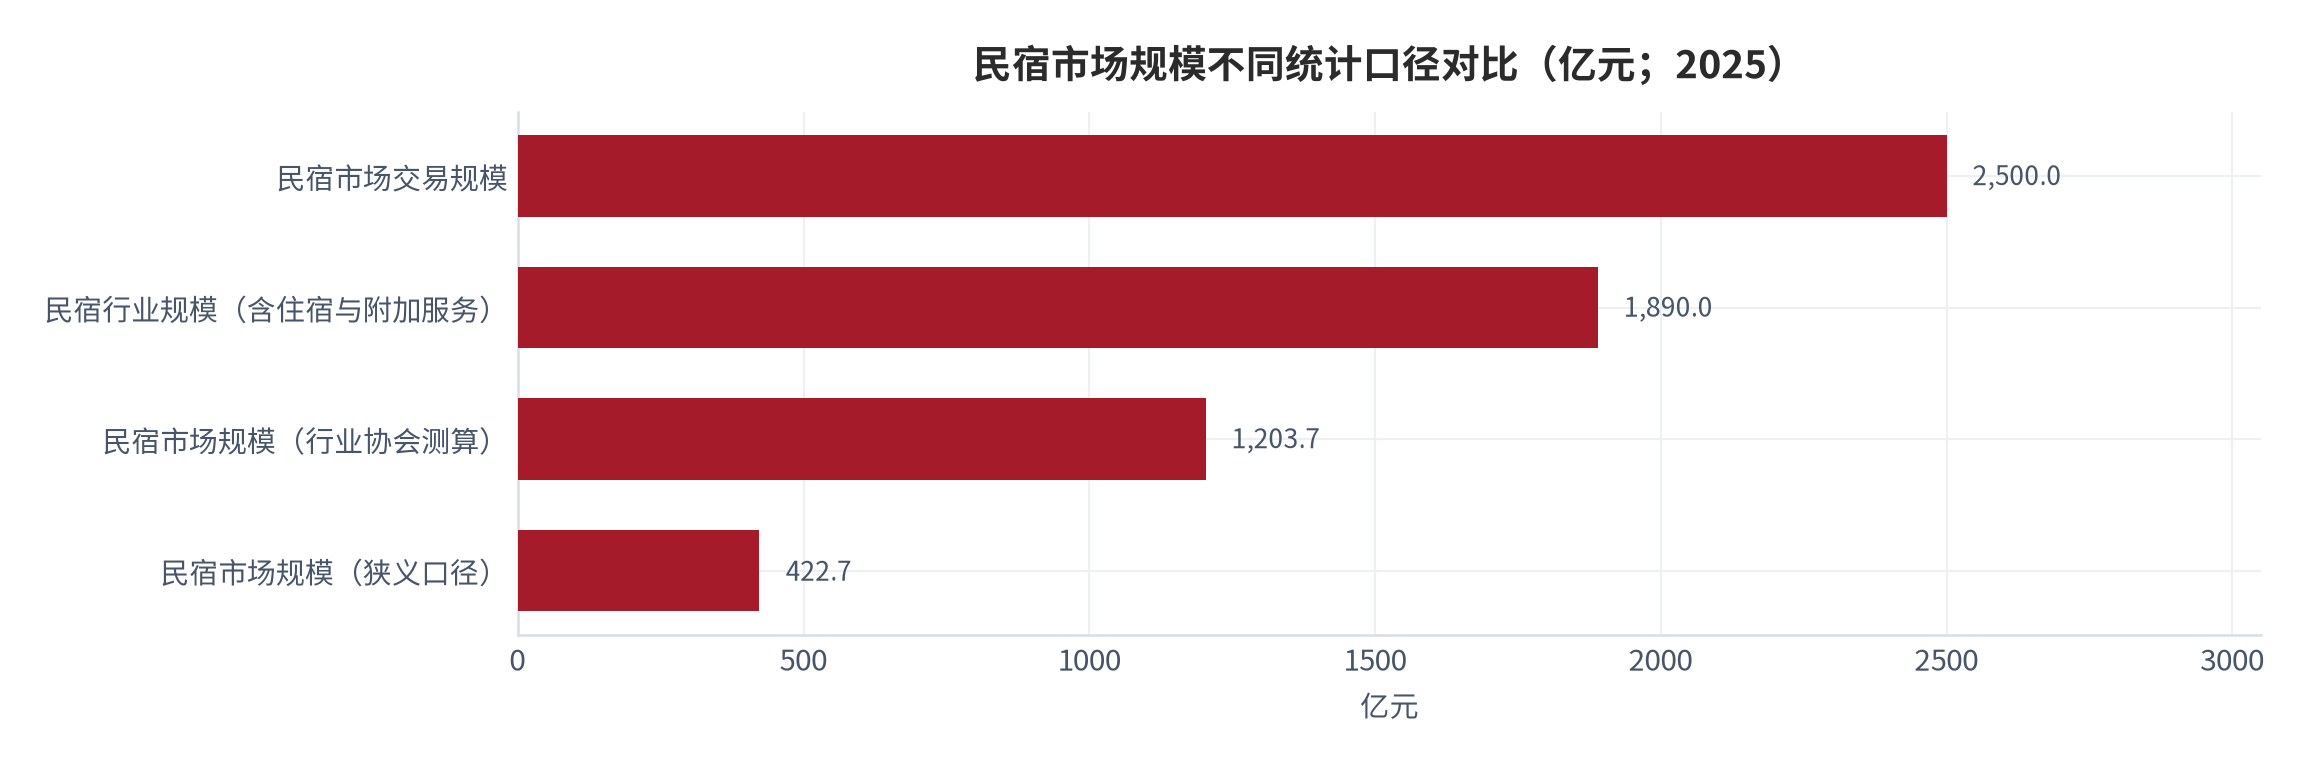
讨论民宿生意的第一步是分清口径,否则四个数字会被混着用。第一层是广义产业口径:2025 年民宿行业规模(含住宿收入与附加服务收入)1890 亿元、同比 +19.2% [8];第二层是交易口径:民宿市场交易规模已突破 2500 亿元 [8];第三层是行业协会的住宿口径:中国旅游协会民宿客栈与精品酒店分会的测算值为 1203.7 亿元、同比 +14.2% [11];第四层是狭义统计口径 422.7 亿元 [8]。四层口径的差异来自「是否计入附加服务」与「样本是否覆盖个体房源」,讨论门店级生意时只能用后两层。
| 口径 | 2025 年规模 | 统计范围 | 适用场景 |
|---|---|---|---|
| 交易规模 | 超 2500 亿元 [8] | 平台成交额口径,含短租与多居室 | 平台竞争与流量分配 |
| 产业规模 | 1890 亿元 [8] | 住宿收入+附加服务收入 | 行业总量与增速判断 |
| 协会测算规模 | 1203.7 亿元 [11] | 会员与抽样主体的住宿经营收入 | 单店模型与经营效率 |
| 狭义口径 | 422.7 亿元 [8] | 仅规上或纳入统计的民宿主体 | 政策评估与合规研究 |
| 本报告主口径 | 1890 亿元 [8] | 行业规模(含附加服务),可分解为量价因子 | 本报告全部量化测算 |
口径之下还有一个被忽略的对照:住宿业整体。截至 2025 年底,内地住宿业设施 593,086 家、客房 20,514,799 间,其中酒店业设施 374,694 家、客房 18,736,357 间 [8]。把民宿经营主体 38.3 万家 [8]放进这个盘子里,民宿在设施数上已接近酒店业的一成量级,但单店客房规模显著更小——按行业规模与单房收益反推,民宿平均单店可售房约 10 间(测算),这是「小而散」结构的直接量化表达。
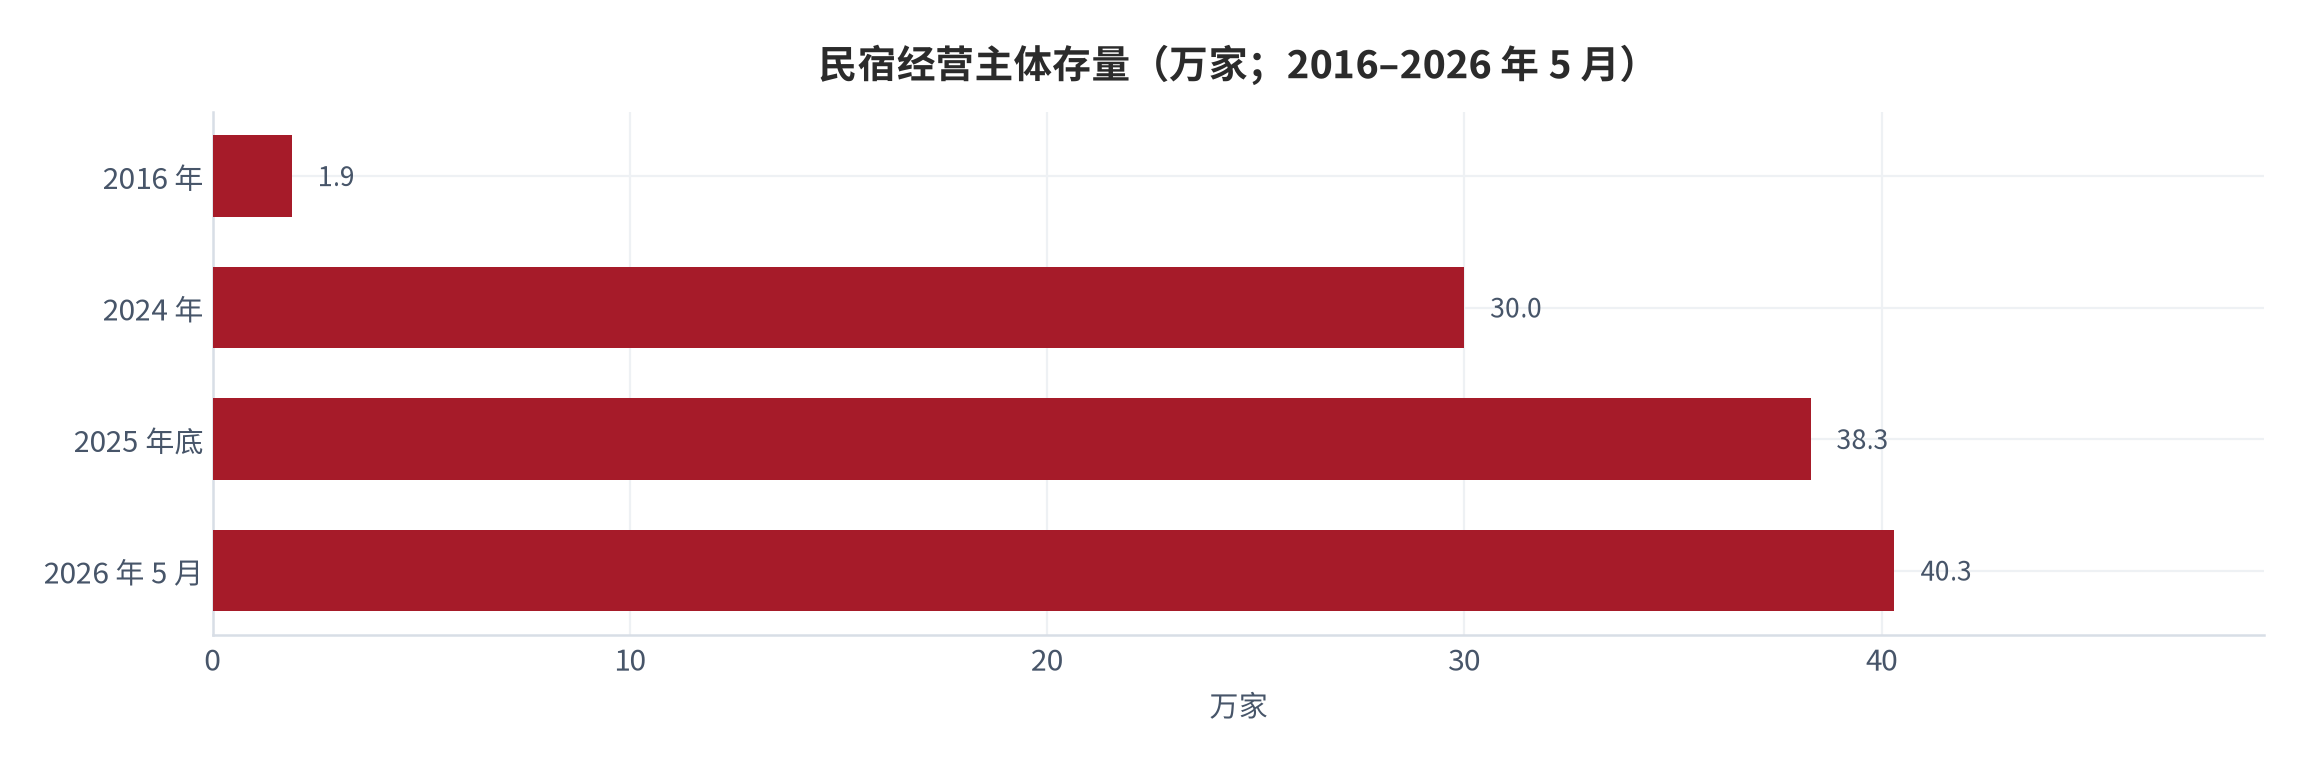
供给扩张的速度是本轮价格下行的直接原因。企查查口径显示,民宿存量企业从 2016 年的 1.9 万家攀升至 2026 年 5 月的 40.3 万家 [6];行业协会口径下,2025 年底现存民宿企业 38.3 万家,当年新增注册 8.6 万家、注销吊销 2.9 万家 [8]。新增与注销之比约 3:1,意味着行业仍在净扩张,出清尚未成为主导力量——这是理解价格何时止跌的关键前提。
02需求侧:客群结构、出行场景与体验溢价
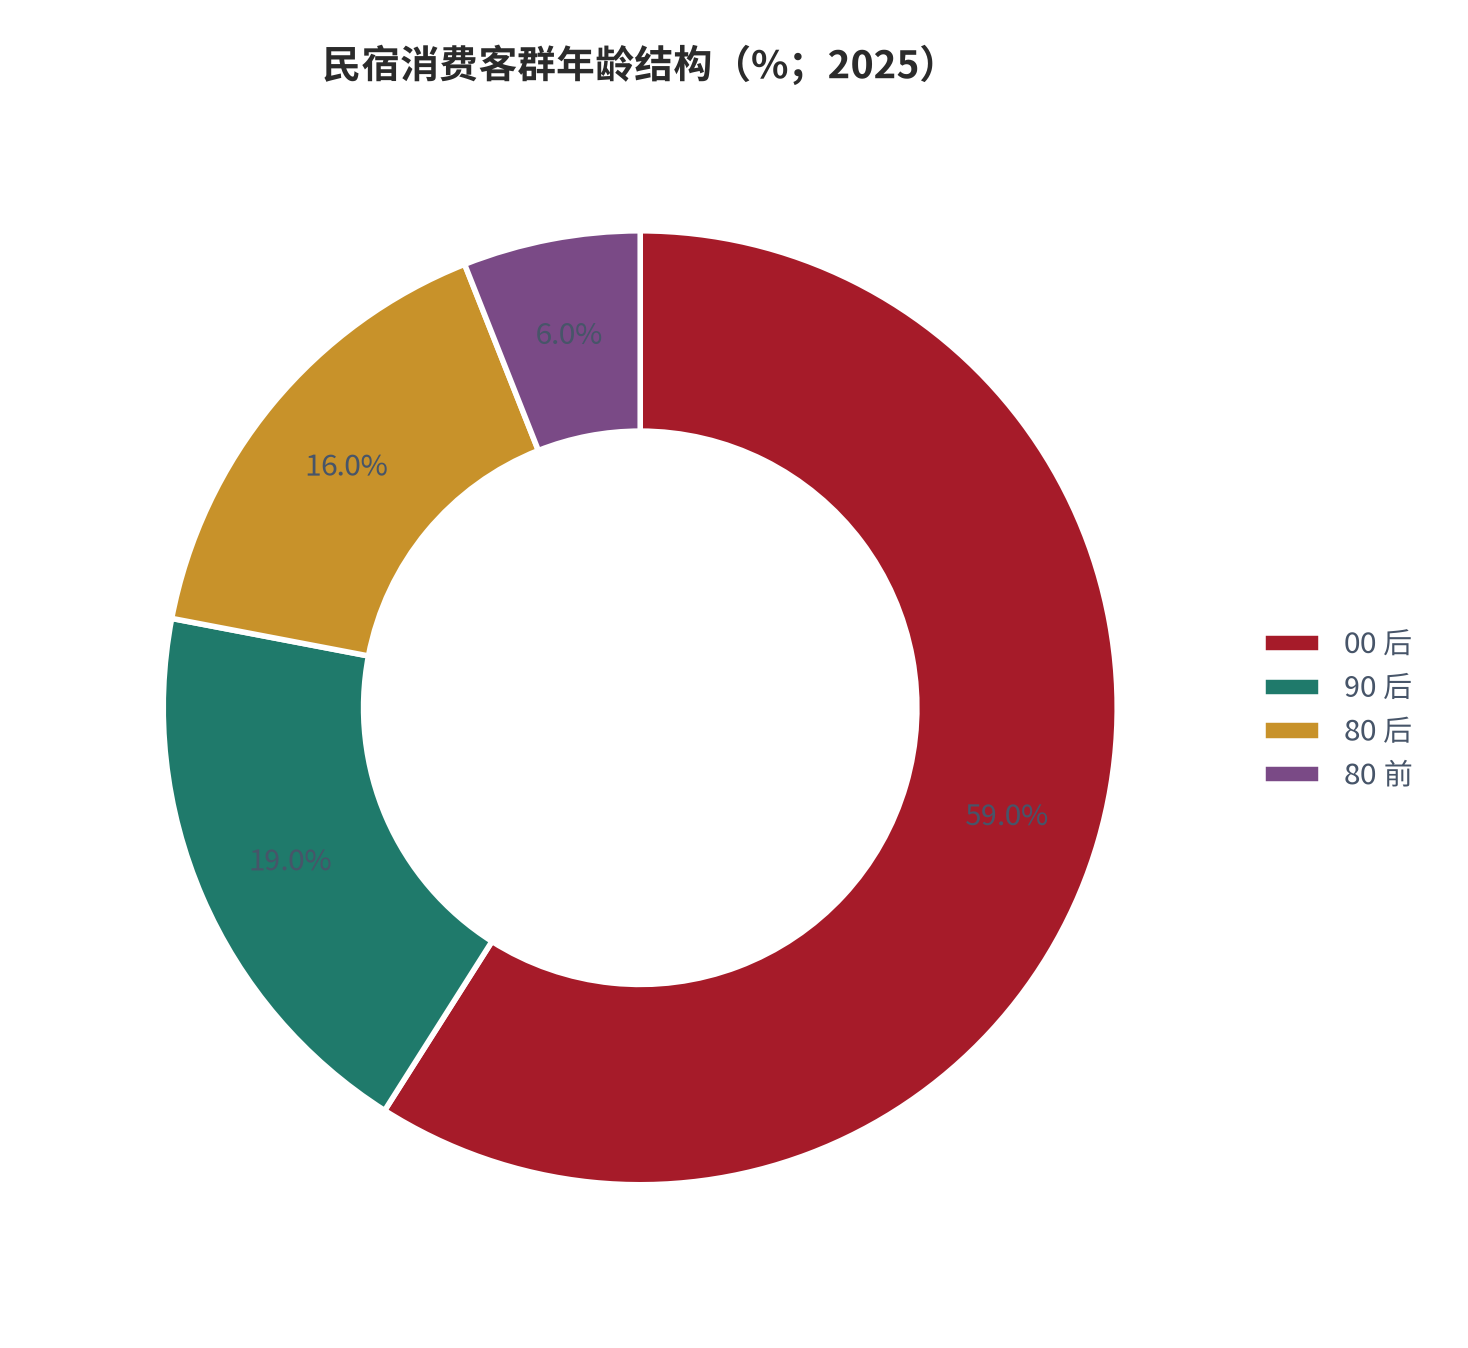
需求侧的人群画像高度年轻化:客群中 00 后占 59%、90 后占 19%、80 后占 16%、80 前仅占 6% [9]。年轻客群的价格敏感度与体验敏感度同时更高——他们会为「一张床」压价,也愿意为「一张床之外的东西」付费。出行场景同步拉长:暑期连续入住 7 天以上的订单同比增长 20%,平均入住周期达到 11 天,其中 00 后在旅居订单中占比超过 23% [7];连续入住 30 天及以上的订单同比增长 20% [9]。长住客群的决策变量是「目的地是否值得深度停留」,而不是「今晚房费多少」。
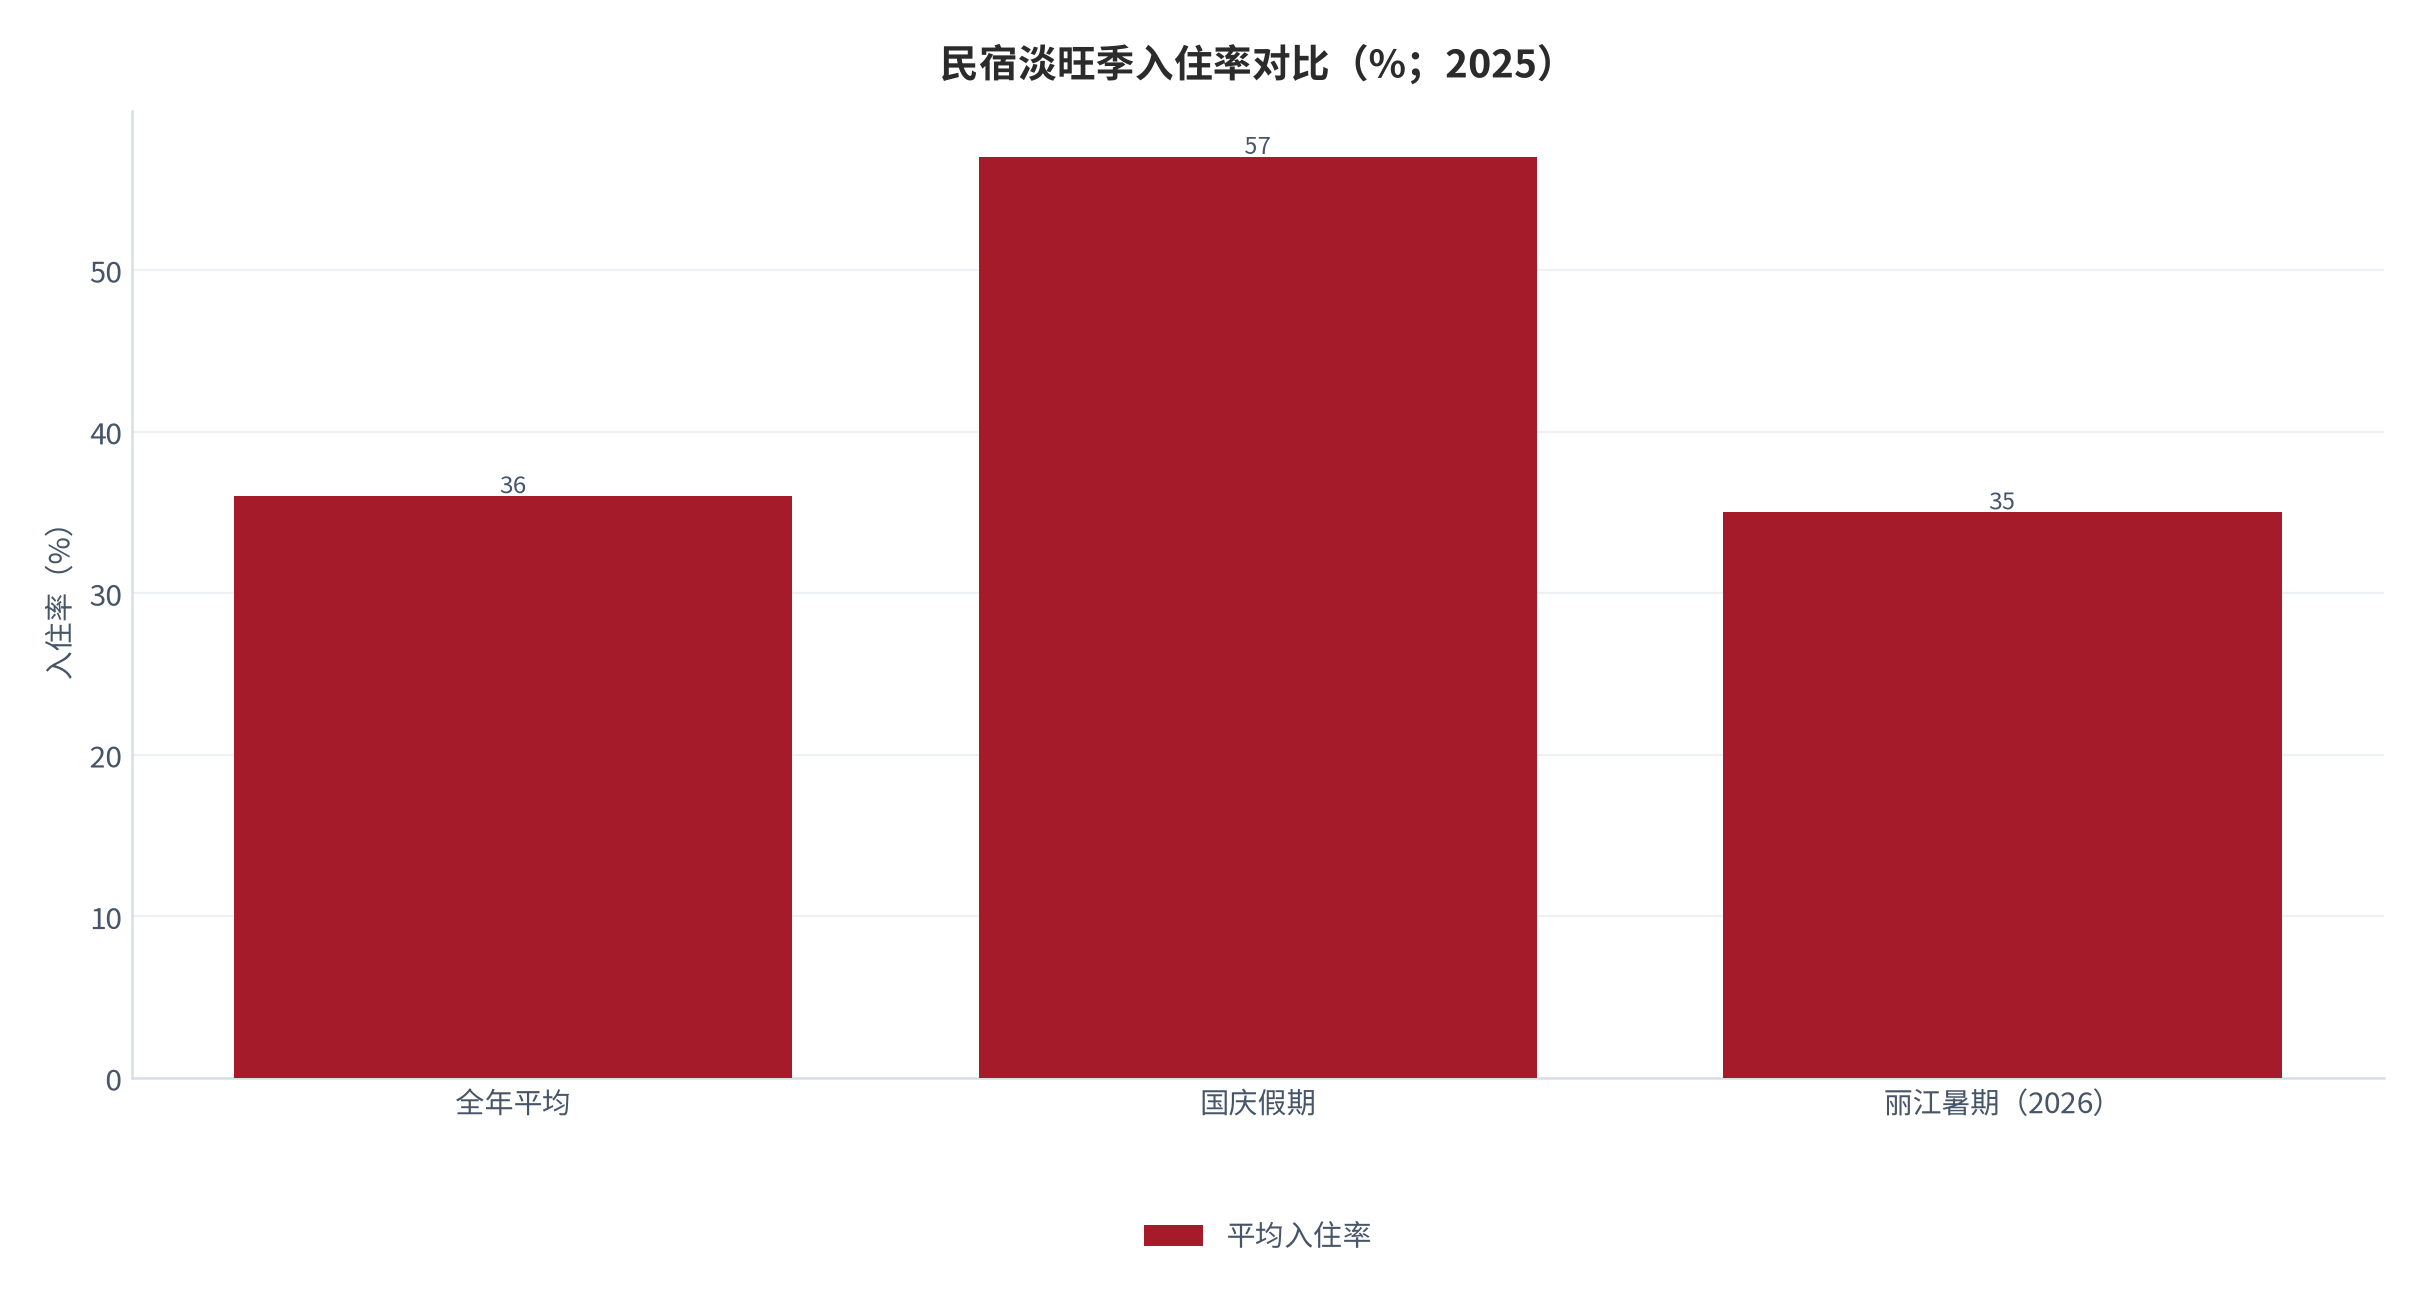
淡旺季的剧烈摆动是需求侧的第二个特征。全年平均入住率 36% [6],国庆假期升至 57%、单房收益 415 元/间夜 [6];而丽江暑期入住率从往年的 75% 降至 2026 年的 30%–40% [10]。全年约三分之二的时间房间是空置的 [10],这意味着任何单店模型都必须先回答「淡季怎么活」,再回答「旺季能赚多少」。旺季溢价无法平滑全年,固定成本却是全年刚性——剪刀差由此产生。
乡居民宿承担了主要的接待量:乡居民宿接待游客量占民宿总接待量的 63.4% [11],是行业的核心需求场景。区域性差异同样明显:华东与西南两大区域营收合计占全国 47%,浙江、云南、四川、广东、陕西五省合计贡献全国民宿总营收的 58.3% [11]。需求集中在少数目的地,而供给在三年内全国铺开——空间上的错配,比总量上的过剩更早触发价格战。
03供给端:主体扩张与专业化迁移
供给端的结构变化比总量更重要。2019 年到 2025 年,个人兼职与托管经营的民宿占比从 38.1% 降到 4.6%,房产中介与公司经营的占比从 9.6% 升到 43.5% [14];近七成民宿为租赁房源 [14]。经营主体从「房东副业」向「公司化经营」迁移,意味着行业正在经历一次产权与运营权的分离——房源还是那些房源,但决定价格的从房东变成了运营方。
集中度仍然极低,但品牌化在提速。2025 年行业 CR5 约 8.4% [11],品牌化连锁化率 19.3%(2023 年为 8.7%)[8]。低集中度意味着价格纪律难以形成:当 9 成以上的供给是分散决策的个体房源时,任何一家降价都会迅速传导为全域降价,这解释了为什么「量增价跌」在民宿行业比在酒店行业更剧烈——连锁化率 2025 年民宿为 19.3% [8],而酒店业的连锁化水平远高于此,分散供给天然缺乏价格协调机制。
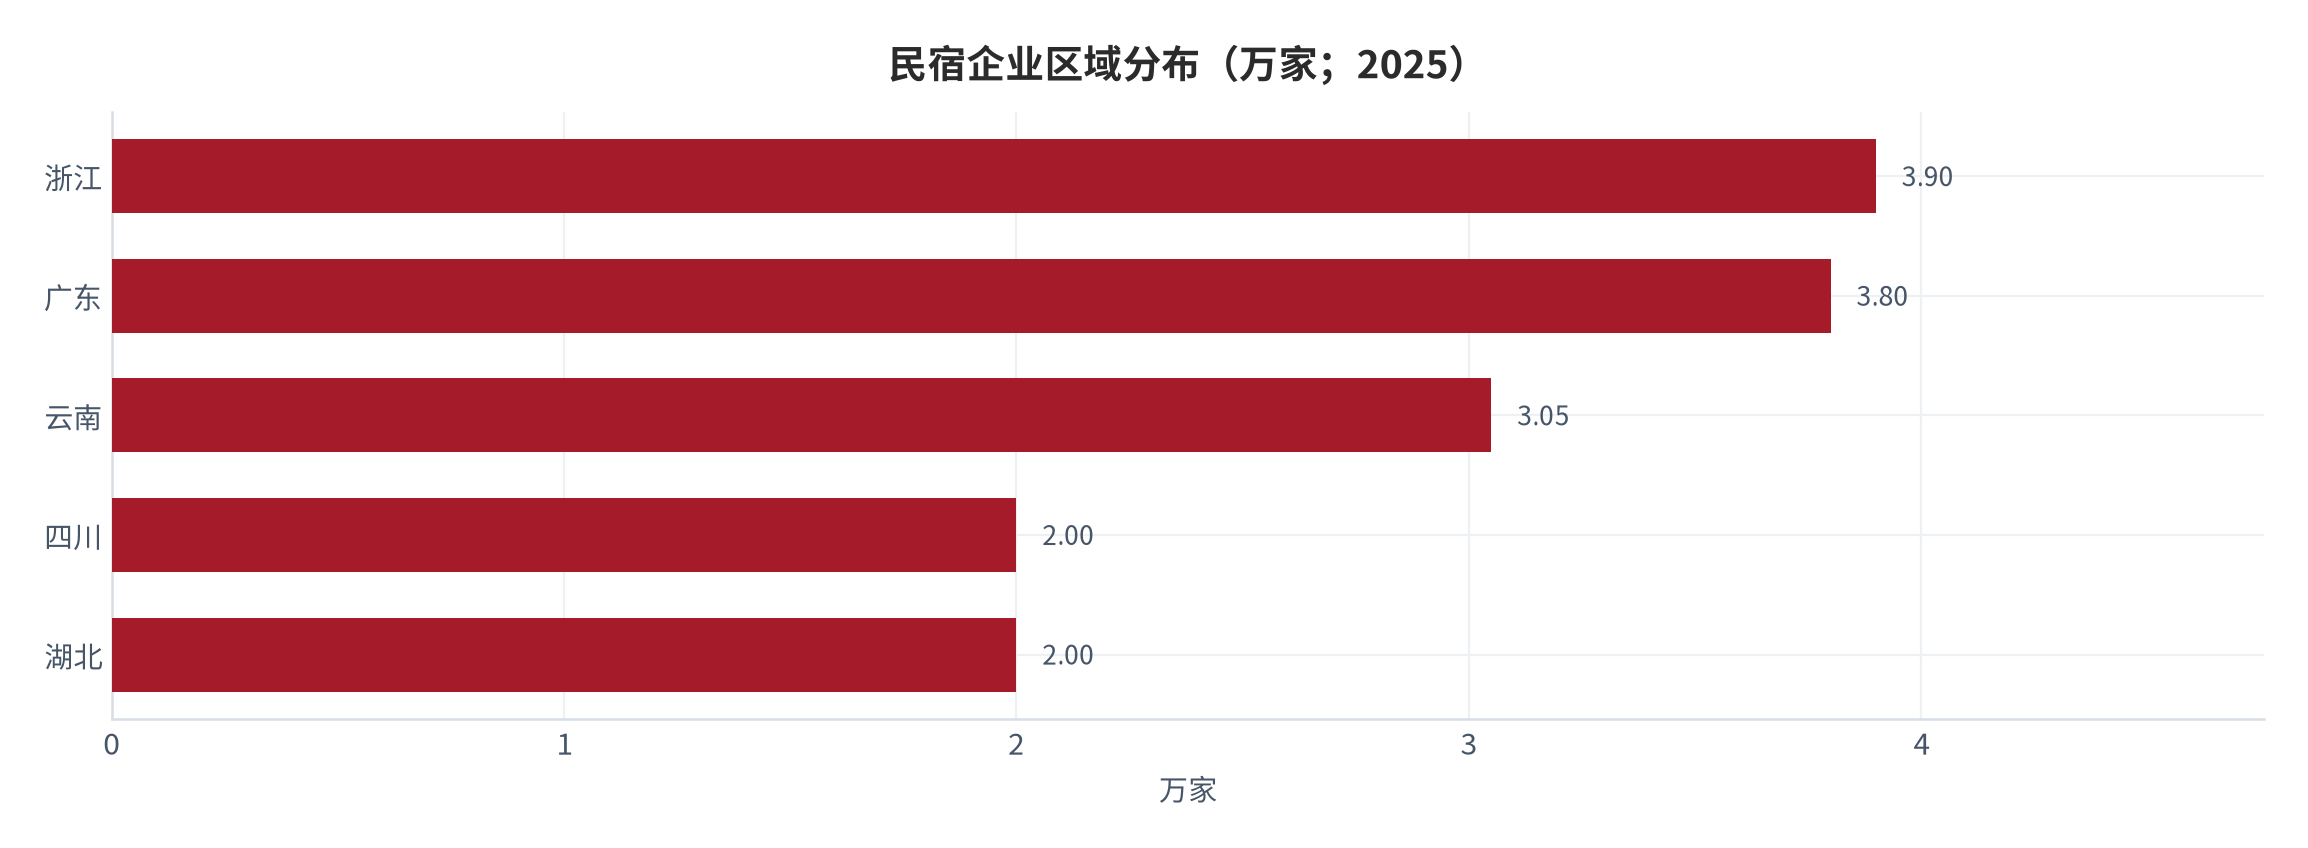
区域分布高度集中:浙江、广东相关企业数量分别超 3.9 万家和 3.8 万家,浙江、广东、云南三省合计超过 10 万家、占全国企业总数的 28.09%;云南、四川、湖北均有超 2 万家 [10]。集中带来的直接后果是同城同质竞争:供给扎堆在少数目的地的少数村落,单房收益被迅速摊薄。区域集中度与单房收益呈反向关系,是行业最直观的「内卷」证据。
政策端的取向已经明确。商务部等 9 部门联合印发促进住宿业高质量发展的指导意见,从培育经营主体、扩大品质供给、加快绿色发展、优化发展环境、强化要素支撑、夯实工作基础六个方面提出 17 项具体政策 [3];明确鼓励通过连锁经营、集团化发展、商业特许经营、品牌授权使用等方式提升品牌影响力,培育中高端酒店品牌与民宿品牌 [1];并支持住宿经营主体引进优秀酒店管理团队、贯彻实施有关国家标准 [2]。对民宿而言,这意味着合规成本上升与品牌化红利同时到来。
04价格与收益:量增价跌的剪刀差
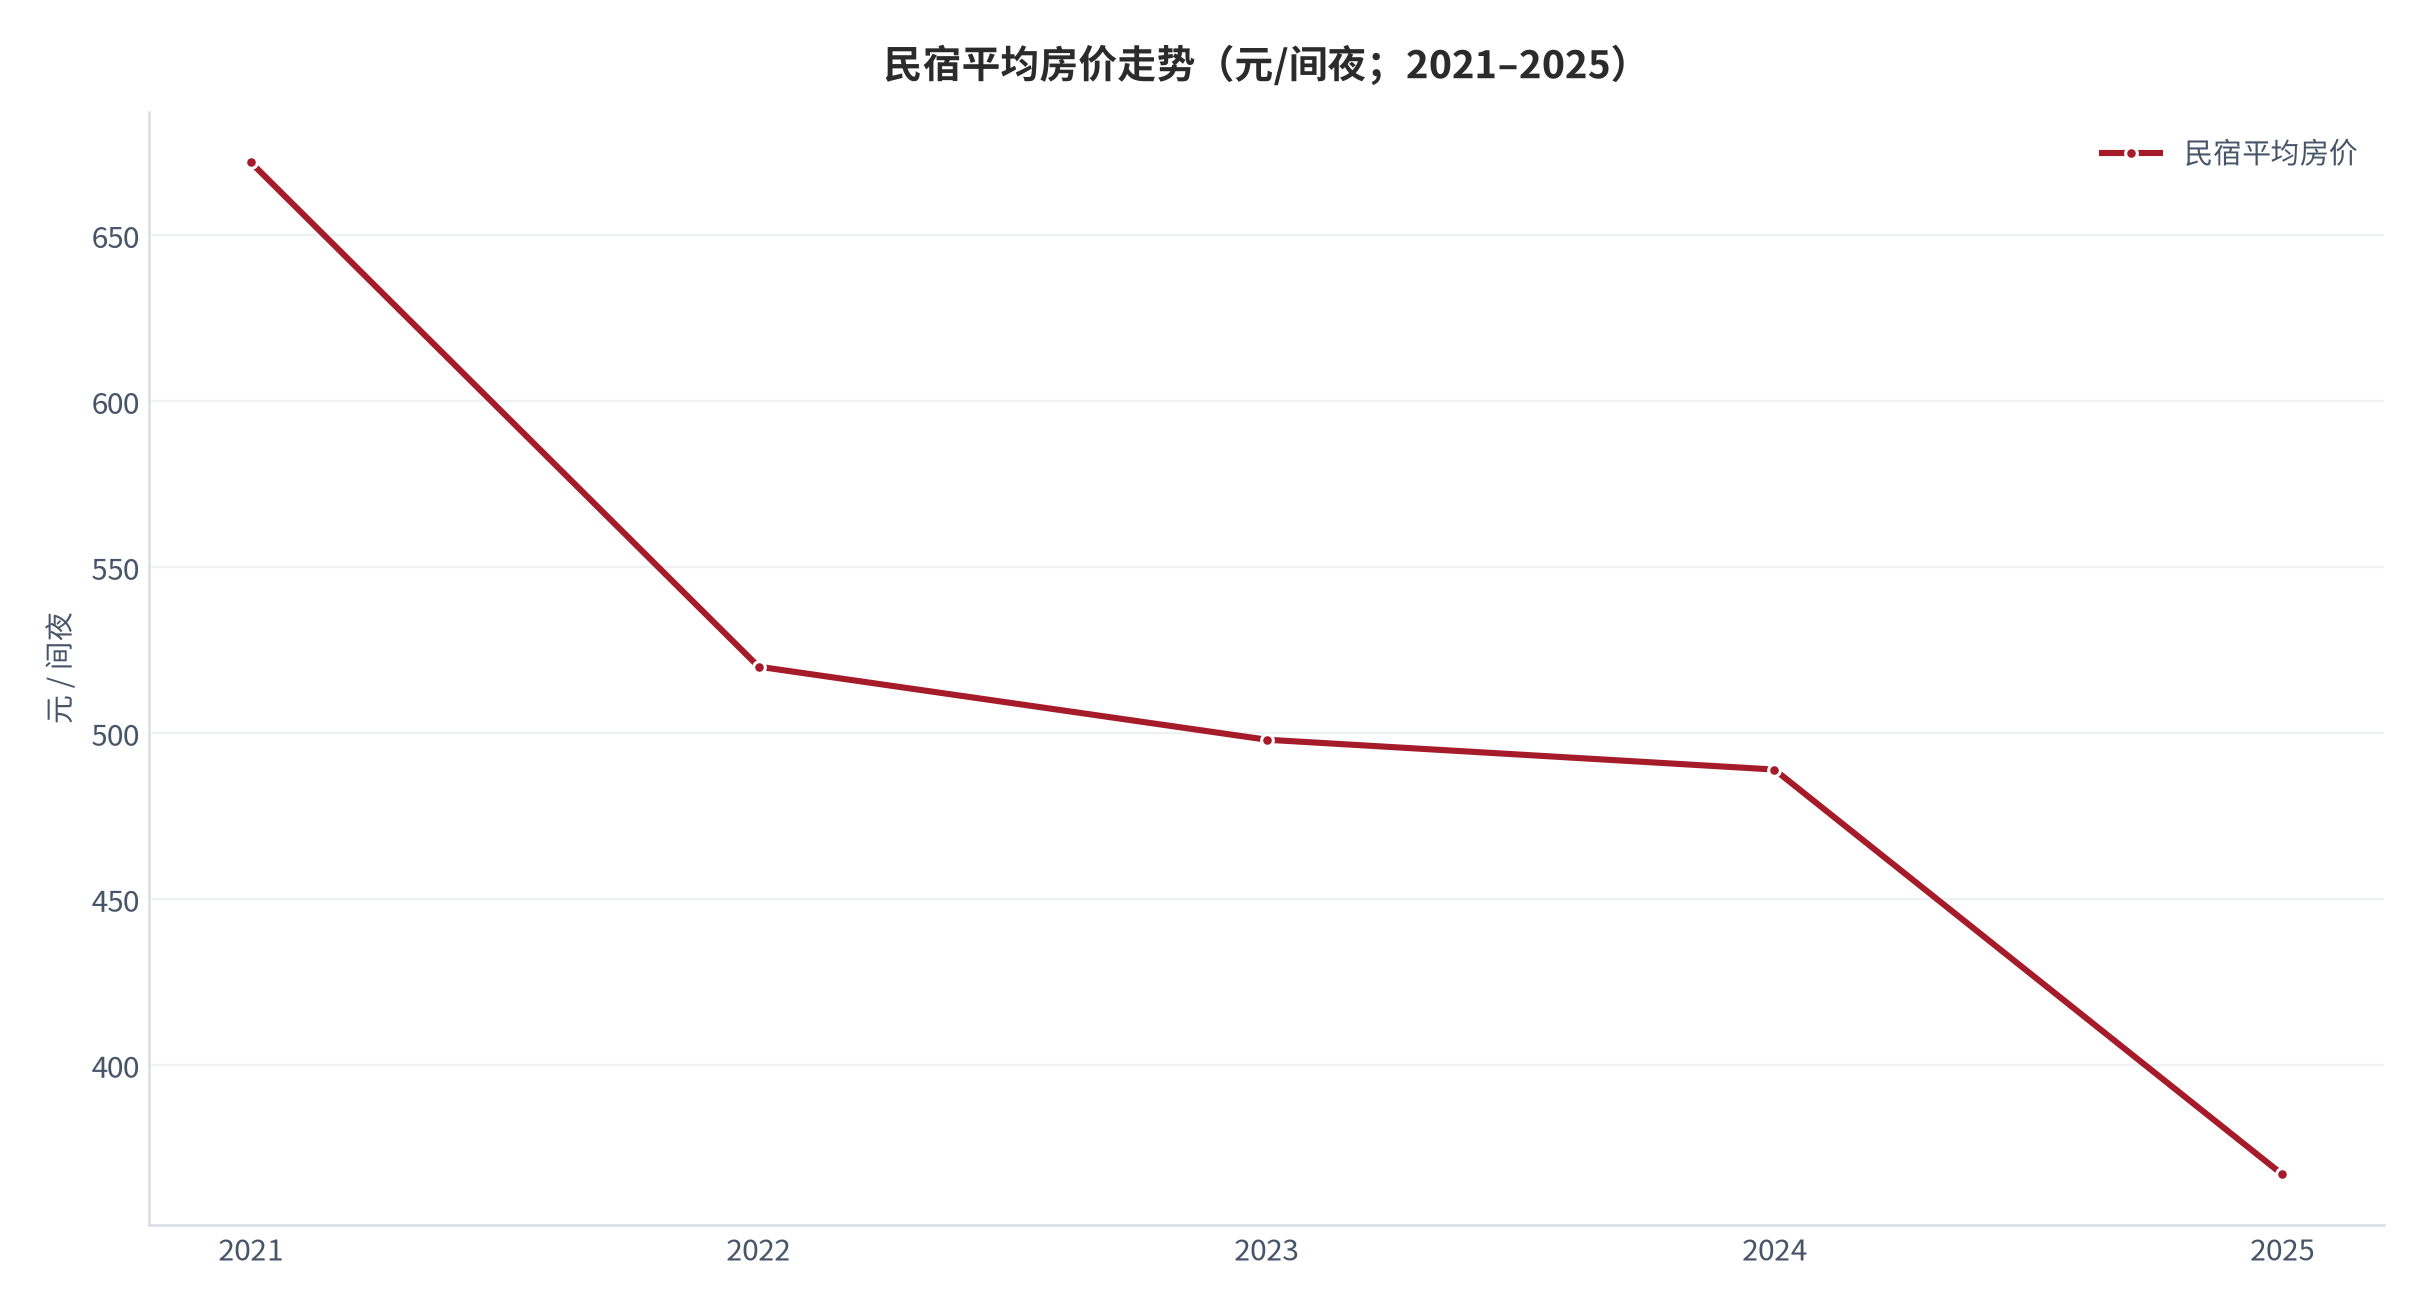
价格下行是行业最剧烈的变量。全国民宿平均房价的峰值出现在 2021 年,为 672 元/间夜,到 2025 年降至 367 元,四年跌去约 45% [6][10];其中 2025 年同比下降约 30% [6],另有多家平台口径显示为同比 -25%、绝对值 366 元 [7]。两种口径的差异来自样本覆盖,但方向一致:房价进入了明确的下行通道。
与房价下行并行的是入住率回升。截至 2025 年 10 月,全国民宿平均入住率 36%、同比提升约 3 个百分点,为 2021 年以来最高水平 [6];对比 2024 年的 33%,两年累计提升 3 个百分点(测算)。入住率与房价的「剪刀差」是理解行业的关键:经营者在用降价换开房数,而开房数的增长幅度不足以补回价格的跌幅。
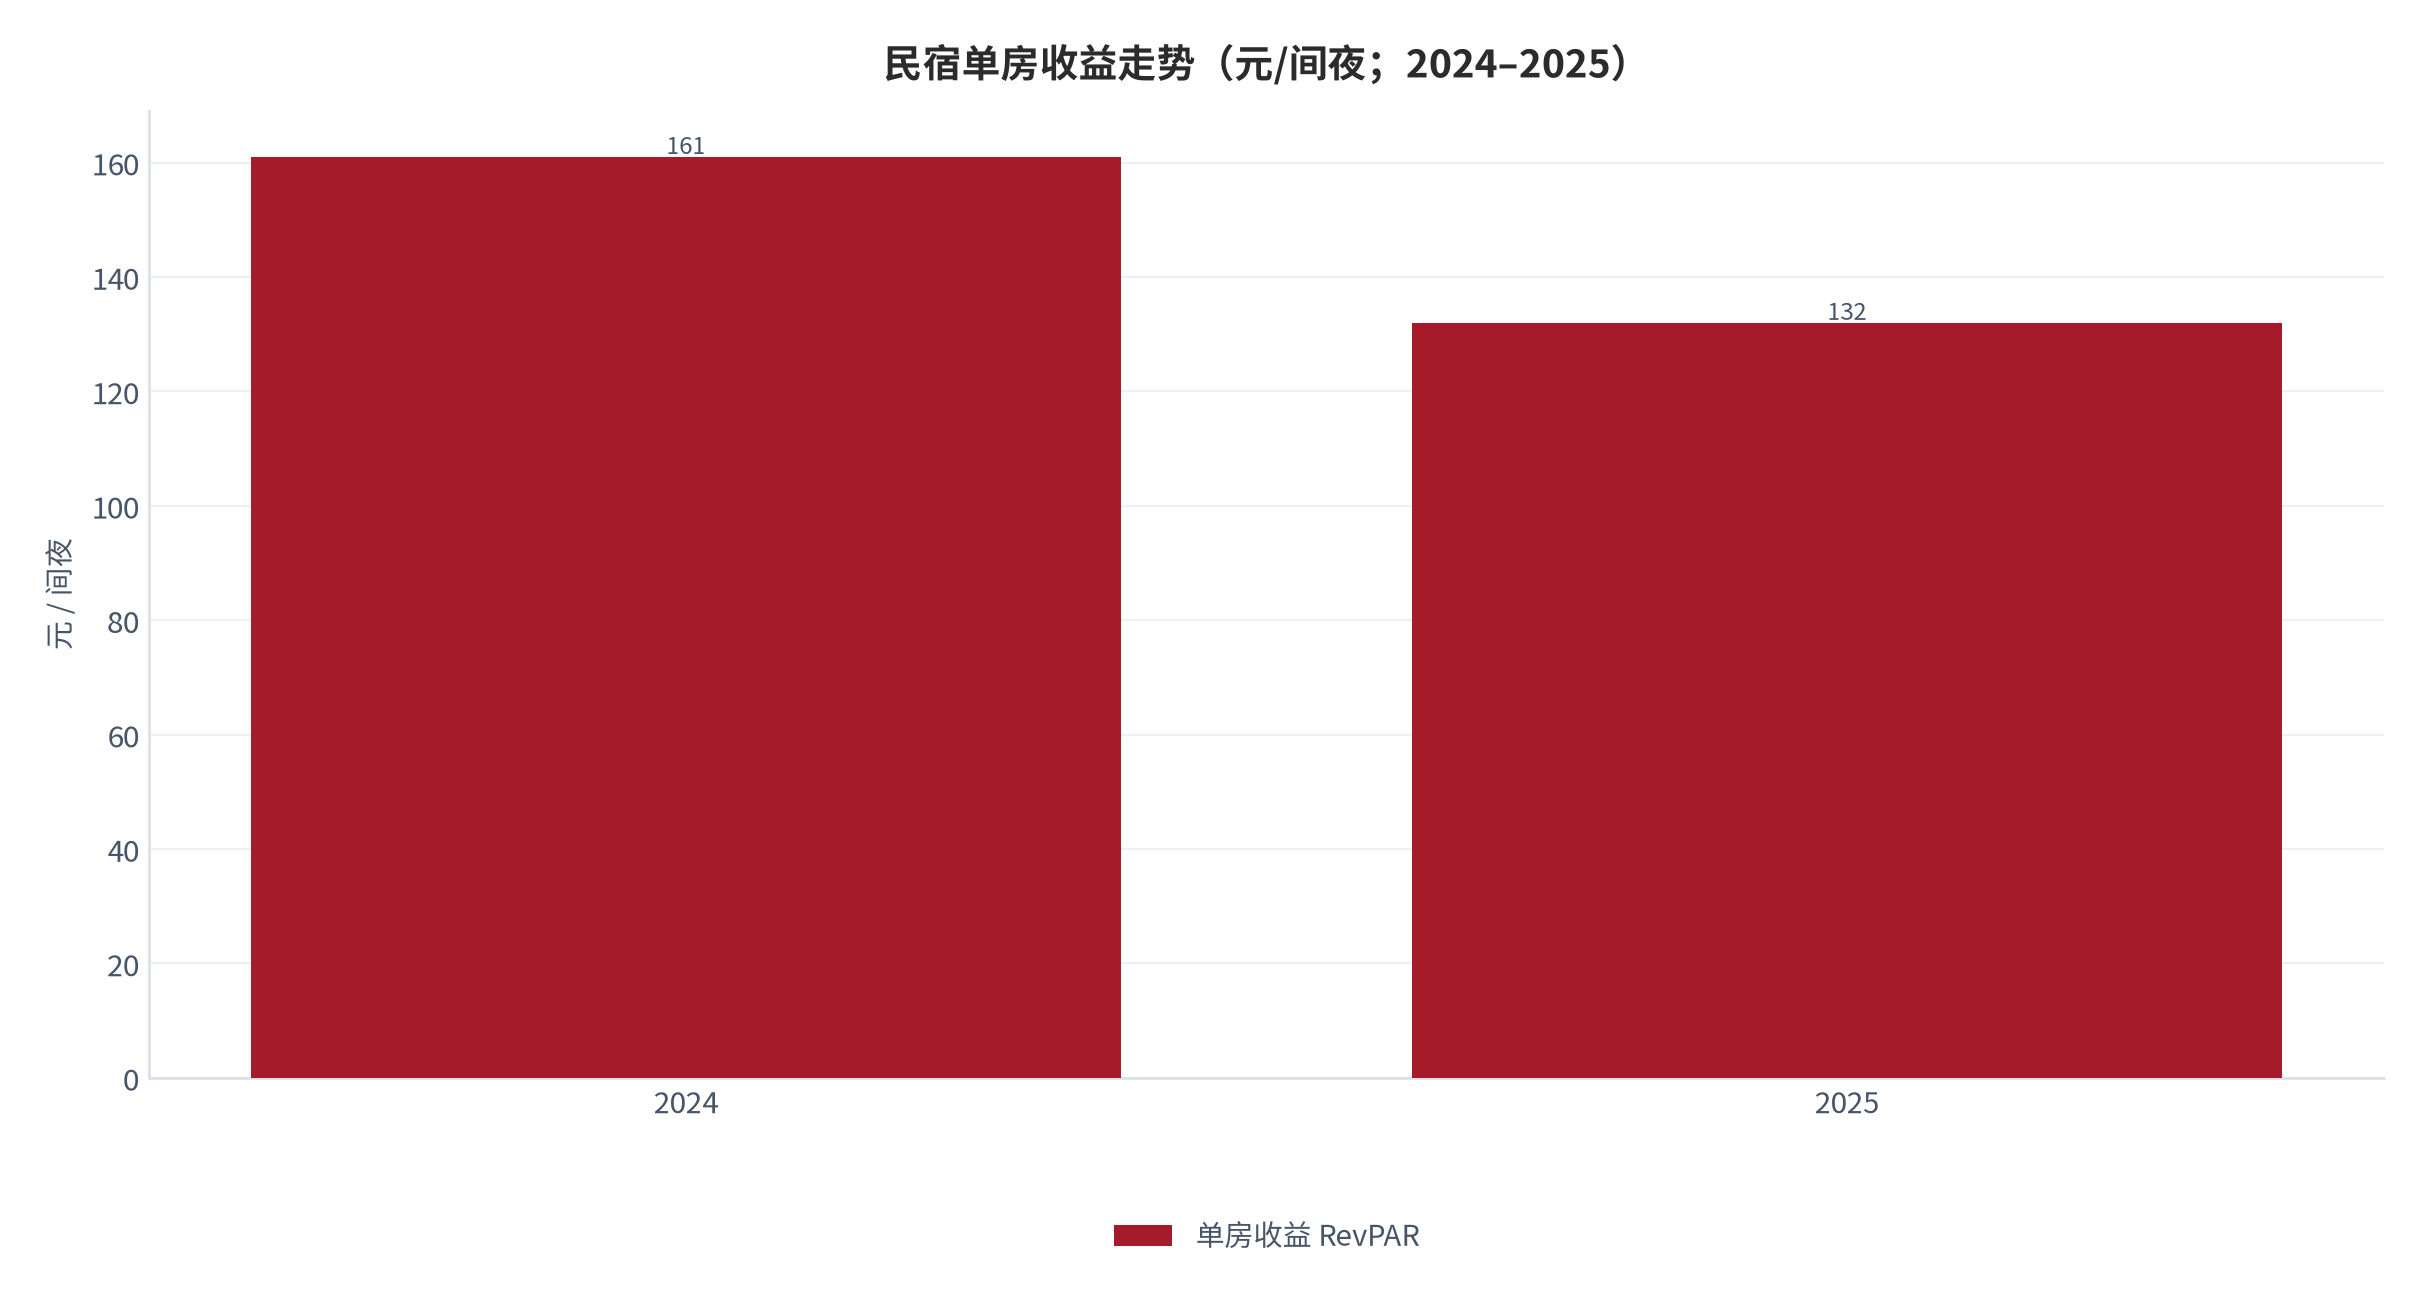
剪刀差的净结果体现在单房收益上:2025 年 RevPAR 仅 132 元/间夜,同比下降约 18% [10]。按入住率 36% 与房价 367 元计算,理论 RevPAR 为 132.1 元/间夜(测算),与公开口径 132 元/间夜 [10]高度一致,模型对账通过。RevPAR 132 元意味着:一间房一年能创造的可售房收入约 4.82 万元,扣除平台佣金、人力保洁与能耗后,能覆盖多少装修改造摊销,决定了这门生意还能不能继续。
价格下行的微观证据随处可见:广西部分民宿均价已跌至 100 元,大理出现 70 元床位 [10];莫干山有民宿主将房价从 2800 元调到 800 元,全年入住率仍只有三成出头 [10]。极端案例背后是统一的逻辑——当供给数量增速超过客源增速时,价格是唯一能即时调整的变量,而固定成本不能。
05两类物业的单位经济模型
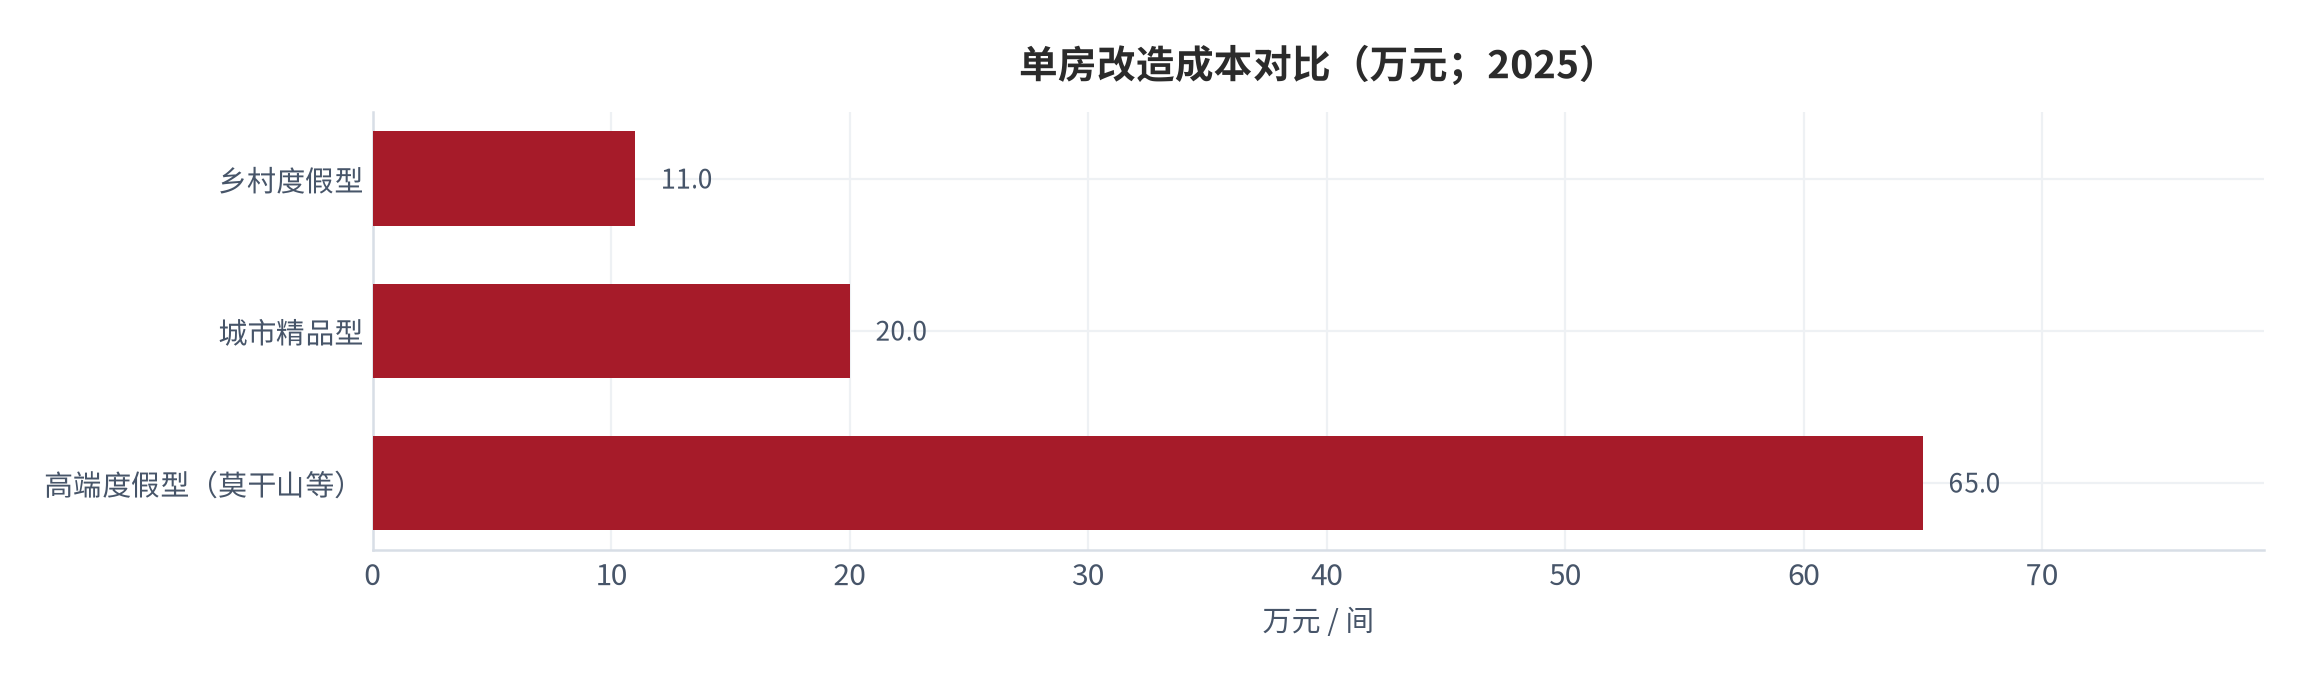
把乡村度假型与城市精品型放进同一模型,差异立刻显现。单房改造成本是第一道门槛:乡村度假型改造老房或自建房的单房投入约 8 万–14 万元,取中值 11 万元;城市精品型因位于历史文化街区或都市核心区,单房改造普遍在 15 万–25 万元,取中值 20 万元;莫干山一类高端度假民宿每间客房投入可达 50 万–80 万元 [12][13]。
| 参数 | 乡村度假型 | 城市精品型 | 口径说明 |
|---|---|---|---|
| 单房改造投入 | 8 万–14 万元 [13] | 15 万–25 万元 [13] | 含设计、硬装、软装与设备 |
| 平均房价 | 400 元–800 元 [13] | 800 元–1500 元 [13] | 旺季上限与淡季下限跨度 |
| 年平均入住率 | 50%–58% [13] | 62%–68% [13] | 受季节性与商旅结构影响 |
| 年度固定成本 | 约 6 万元/房 [13] | 约 12 万元/房 [13] | 租金、物业、人力、保险与折旧 |
| 变动成本率 | 约占营业收入 35% [13] | 约占营业收入 35% [13] | 耗材、保洁、能耗与渠道费 |
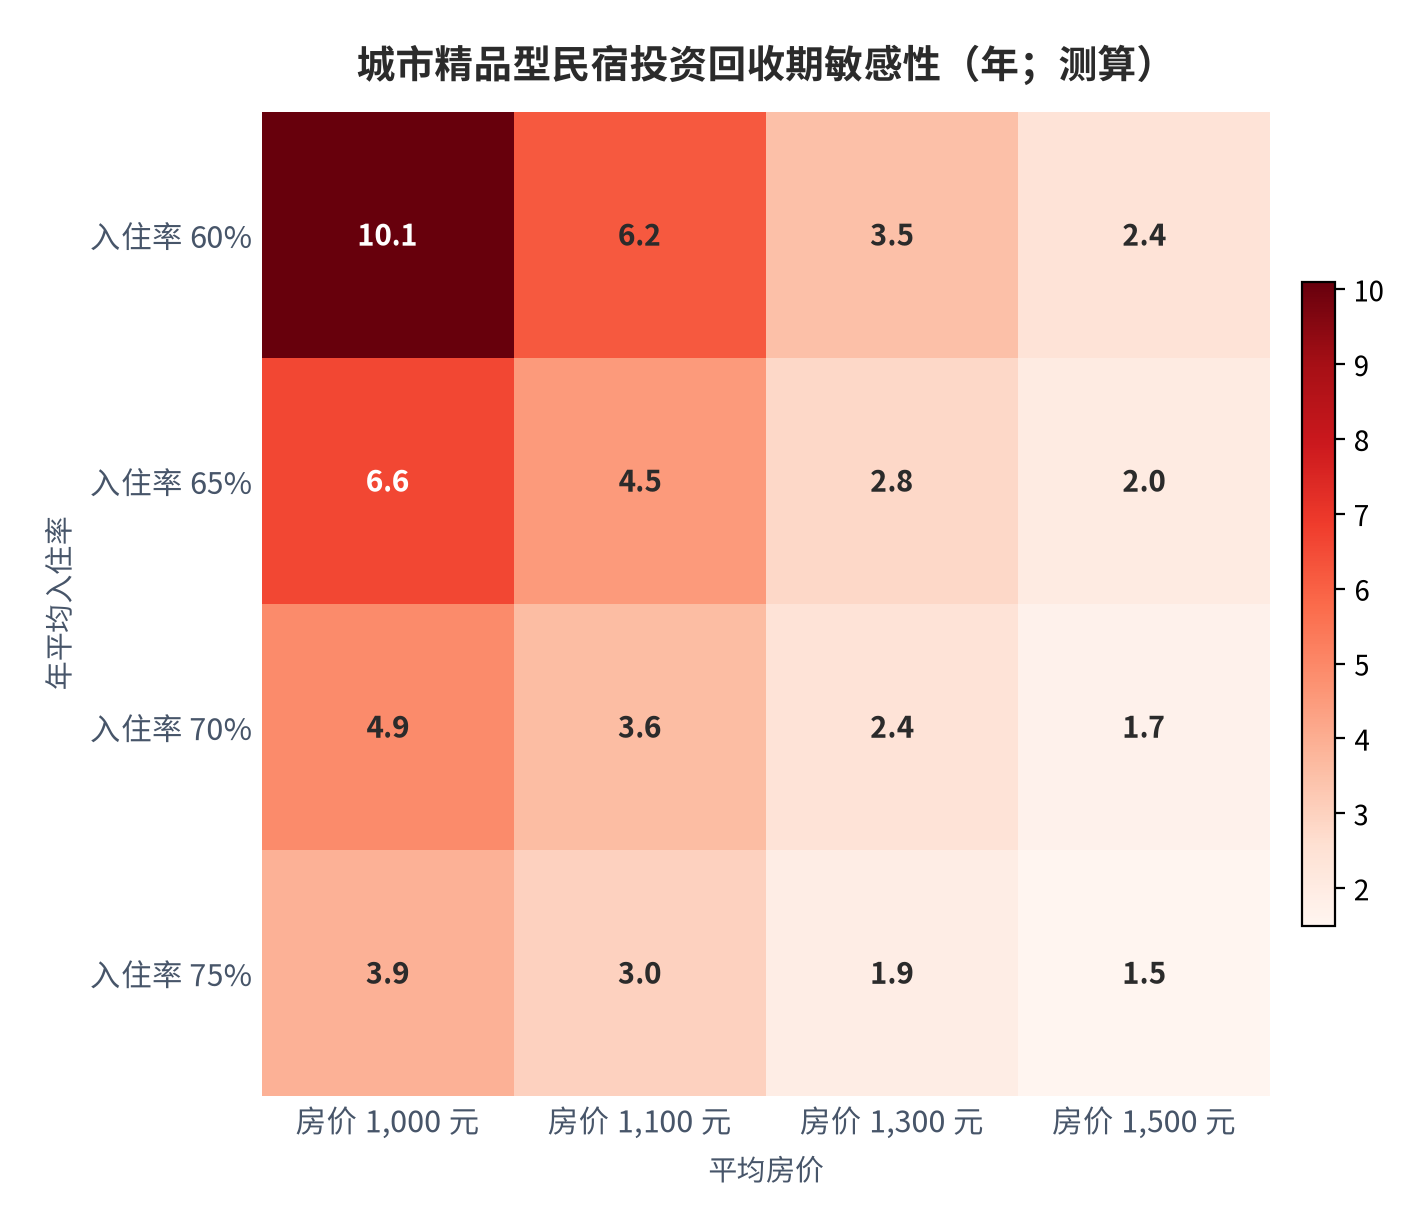
以城市精品型为例做回收期测算(测算):单房投入 22.5 万元,年固定成本 12 万元/房,变动成本率 35%,单房年收入 = 365 天 × 入住率 × 平均房价。在入住率 65%、房价 1100 元的中性组合下,单房年收入约 26.1 万元,扣除固定与变动成本后单房净现金流约 4.96 万元,投资回收期约 4.5 年。把入住率与房价做交叉,回收期从 1.5 年到 10.1 年不等——同一类物业内部的差异,比两类物业之间的差异更大。
乡村度假型的经济画像完全不同:单房投入 12 万元(总投入 120 万元建 10 间客房),年固定成本控制在 60 万元以内、折合 6 万元/房,变动成本率同为 35% 左右 [13]。在入住率 55%、房价 600 元的中性组合下,单房年收入约 12.05 万元,扣固定成本 6.00 万元与变动成本 4.20 万元后,单房净现金流约 1.85 万元,投资回收期约 6.6 年(测算)——与行业调研给出的乡村度假型回收期 6.7 年 [13]基本吻合,模型对账通过。
06收入结构与平台议价
收入结构决定抗跌能力。行业平均住宿收入占 78%、非住宿收入占 22%,而头部精品民宿的非住宿收入占比可达 35% 以上 [11]。在房价下行的环境中,非住宿收入的相对稳定(餐饮、体验活动、文创零售的价格敏感度更低)构成了缓冲。这也解释了为什么「民宿 +」成为主流转型方向:民宿正在从单一住宿向「住宿 + 服务 + 产业」的复合模式演进。
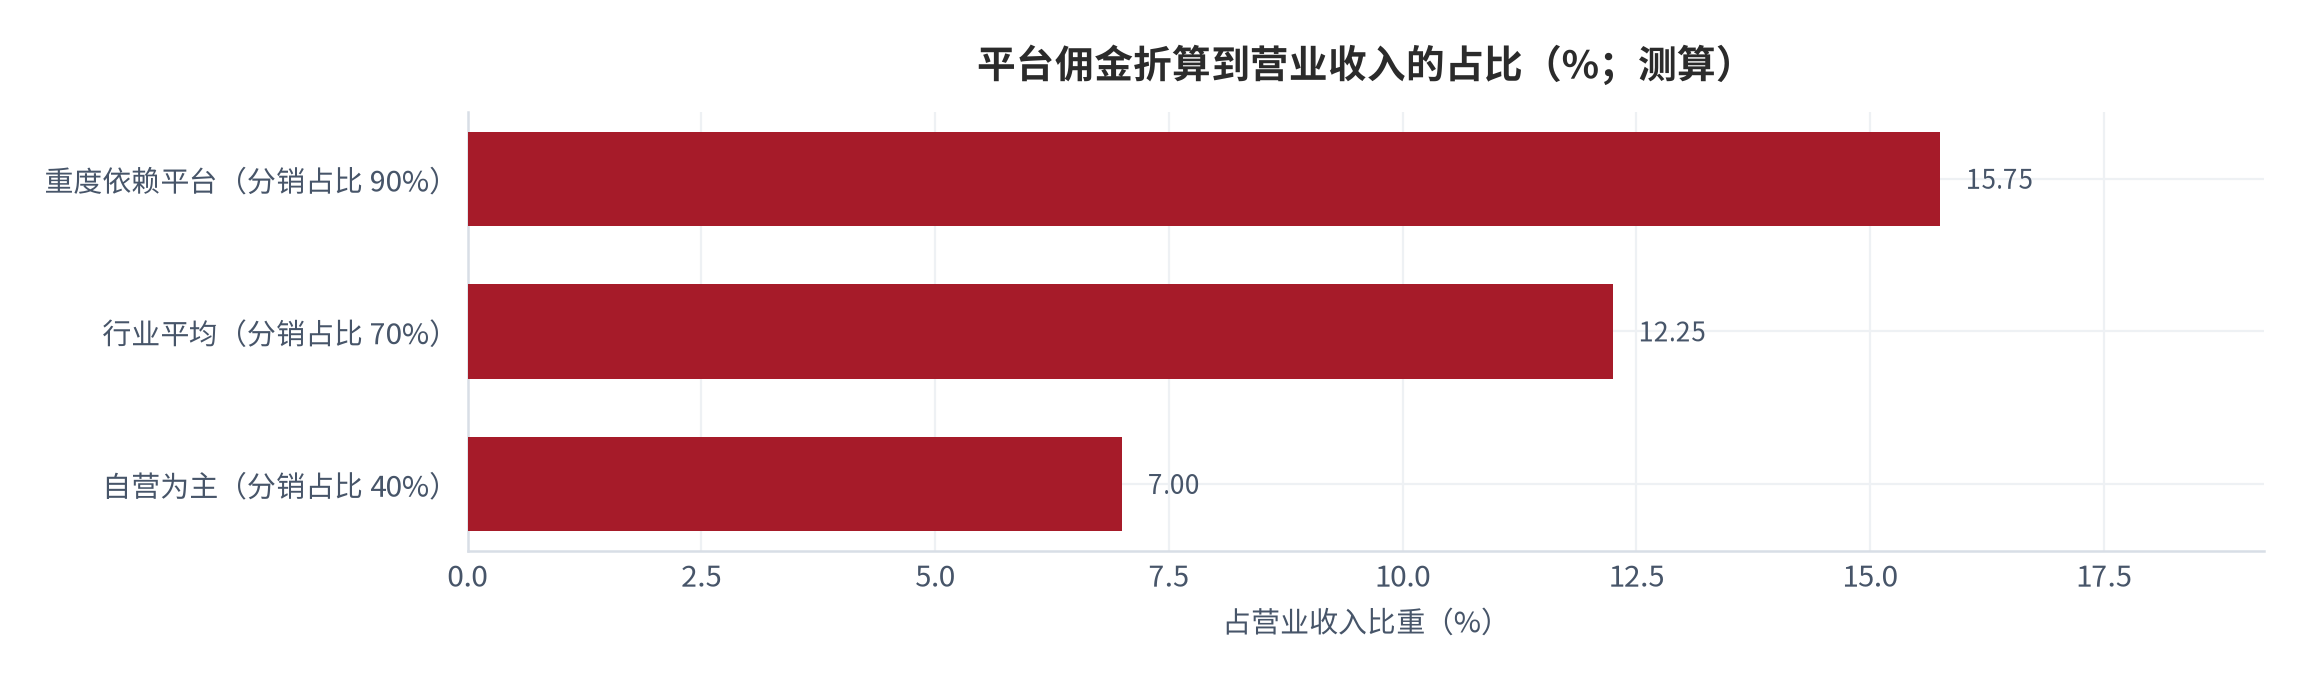
渠道端的议价结构更值得警惕。部分头部民宿平台的综合佣金率已达 15%–20% [11]。把佣金折算到营业收入上:若平台分销占总订单的 90%,佣金将吃掉营业收入的 15.75%;若分销占比降至 40%,佣金占营收比重降至 7.00%(测算)——分销依赖度每下降 10 个百分点,营业利润率改善约 1.75 个百分点。这是民宿行业里最容易被忽略的「第二笔房租」。
渠道格局本身也在固化:2024 年美团民宿通过「流量 + 供应链」双轮驱动,市场份额逆势增长至 32%,首次超过途家的 28% [9];小猪民宿拥有超过 80 万间房源、覆盖全球 700 多个城市 [9]。平台集中度上升意味着单体民宿的议价能力进一步下降——而私域沉淀(会员、复购、直订)几乎是唯一可以自主控制的变量。
07成本结构分解
把单房年收入拆开看,成本结构的刚性一目了然。以乡村度假型民宿的单房口径为例(测算):在入住率 55%、房价 600 元的中性组合下,单房年收入约 12.05 万元;扣除年度固定成本 6.00 万元(租金与物业、人力、保险、折旧摊销)与变动成本 4.20 万元(耗材、保洁、能耗与渠道费)后,单房年净现金流约 1.85 万元,净利率约 15%。固定成本占收入的比重接近一半,是这门生意最大的风险来源。
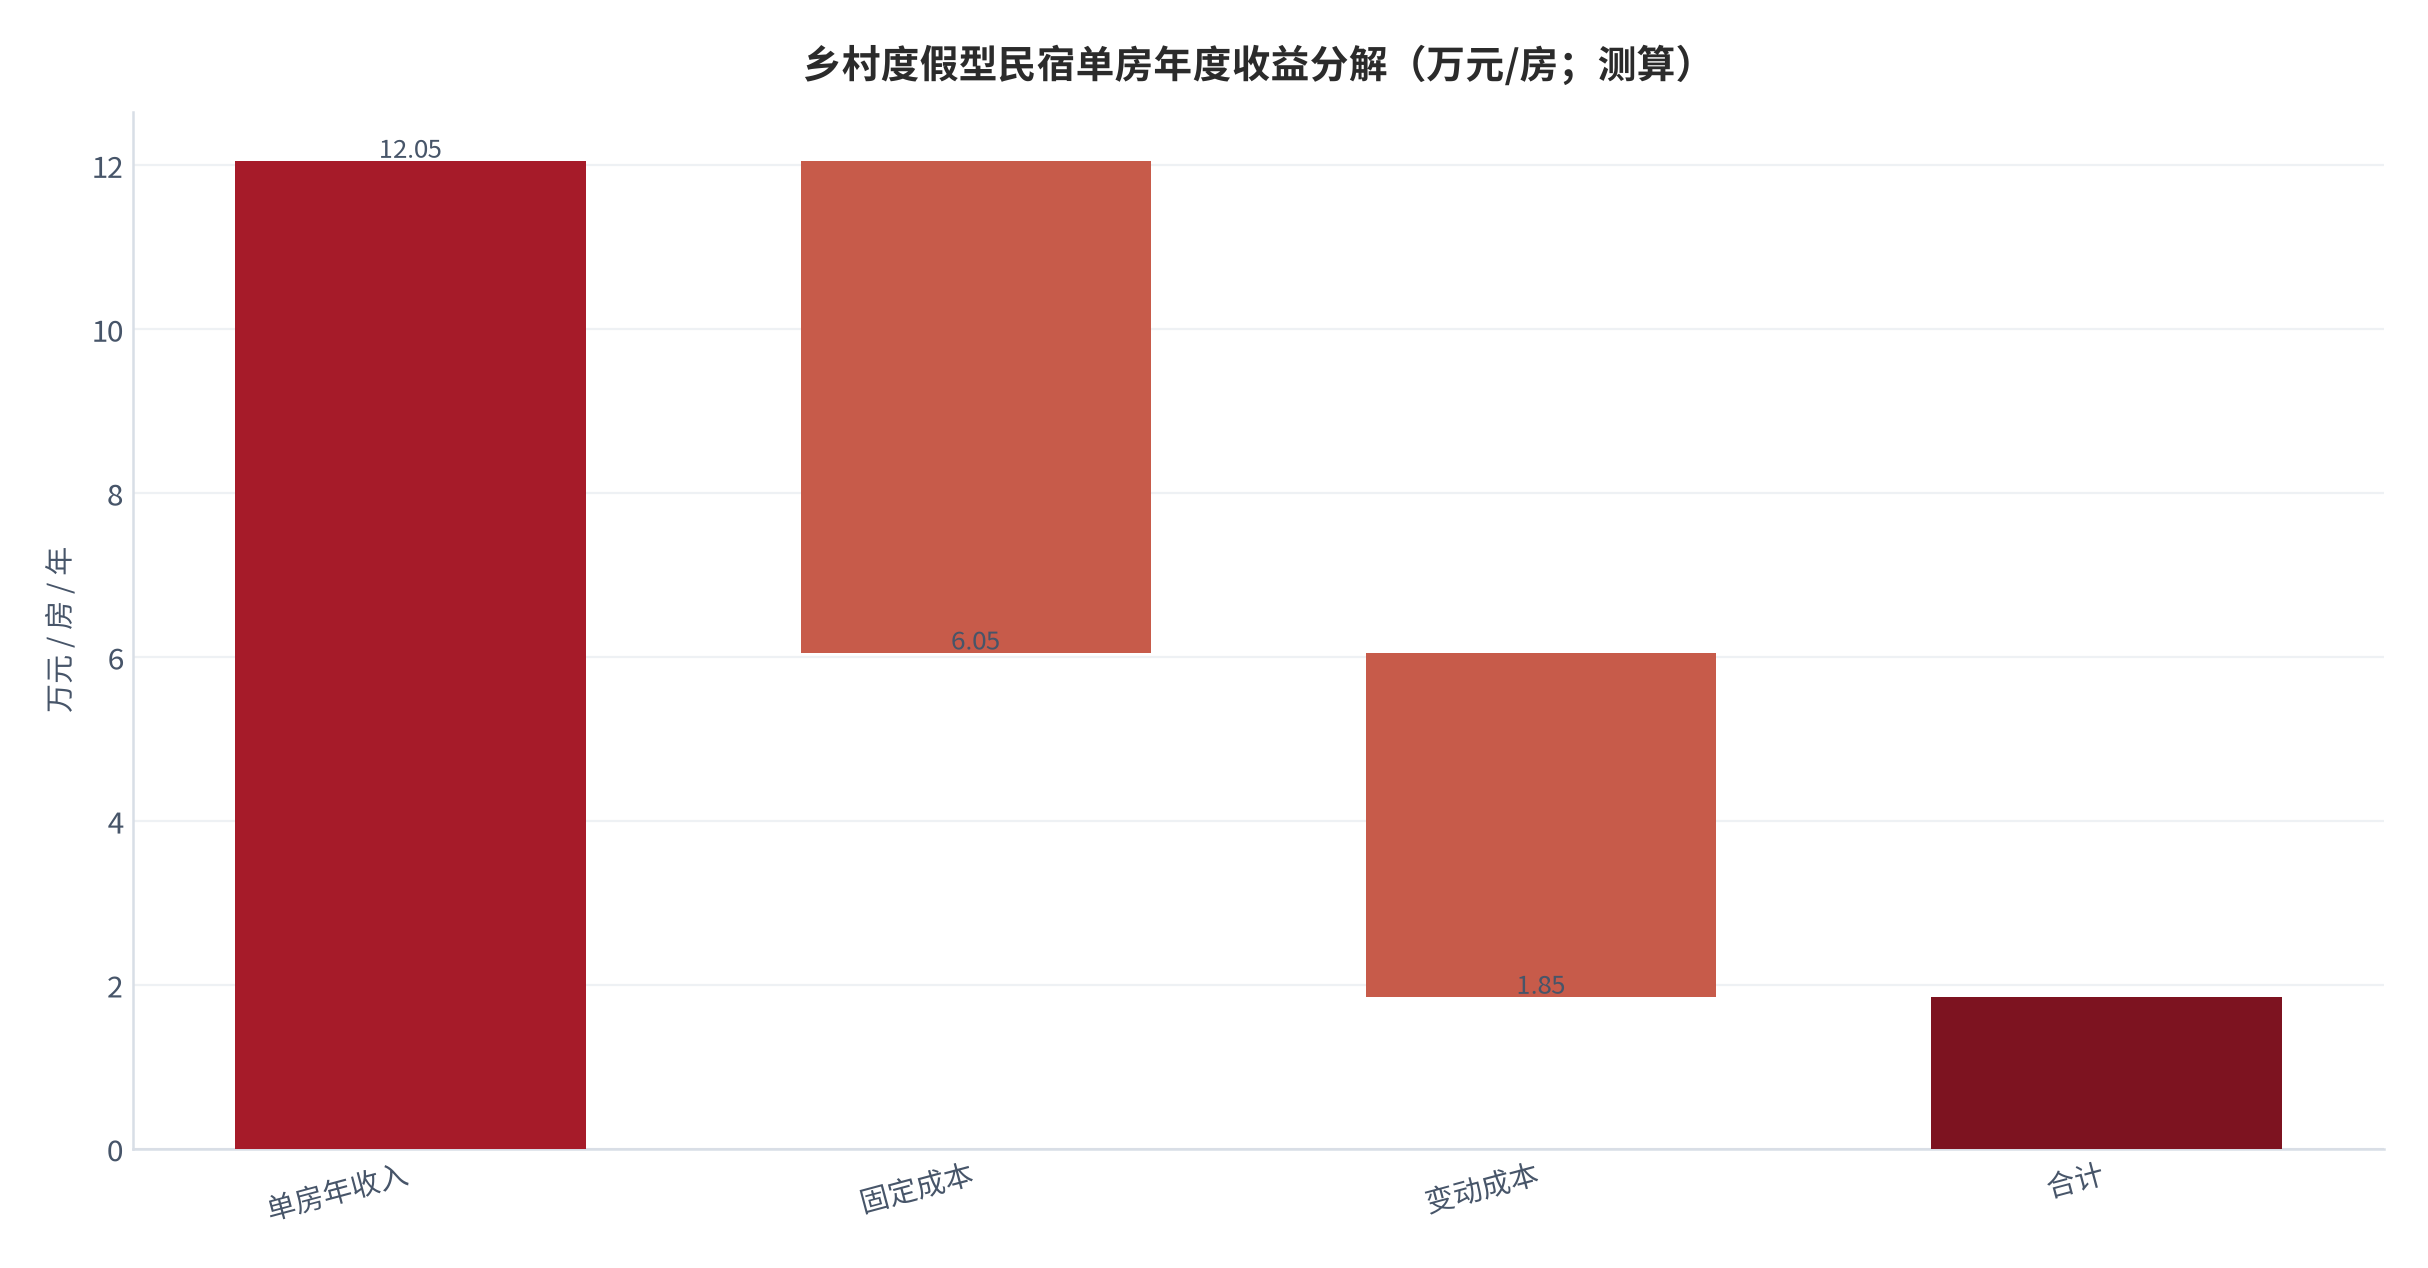
这个结构给出了三条成本纪律。第一,固定成本是「入住率的敌人」:当入住率从 55% 降到 45%,单房年收入降至约 9.86 万元,在同一成本结构下净现金流转为 -0.34 万元(测算)——入住率每下降 10 个百分点,单房就从微利滑向亏损。第二,装修改造投入不可回收:转让时的折价幅度往往超过 50%,大理才村某民宿前期投入 200 万元、最终以 80 万元成交、资产折损约 60% [10];装修折旧必须按 8–10 年而非 20 年计提,才符合实际损耗速度。第三,人力成本具有粘性:民宿管家已成为新职业、职业化进程提速 [11],专业人才的价格只会上升,不会下降。
| 成本项 | 乡村度假型(万元/房/年;测算) | 城市精品型(万元/房/年;测算) | 刚性程度 |
|---|---|---|---|
| 租金与物业 | 2.40 | 5.40 | 高(租约 10–15 年) |
| 人力与客房服务 | 2.00 | 4.20 | 高(管家职业化推升) |
| 折旧与维护 | 1.60 | 2.40 | 高(装修改造不可回收) |
| 耗材与能耗 | 1.20 | 2.10 | 中(随入住率变动) |
| 渠道与营销 | 3.00 | 6.30 | 中(可变,私域可对冲) |
08投资回收期:两类物业对照
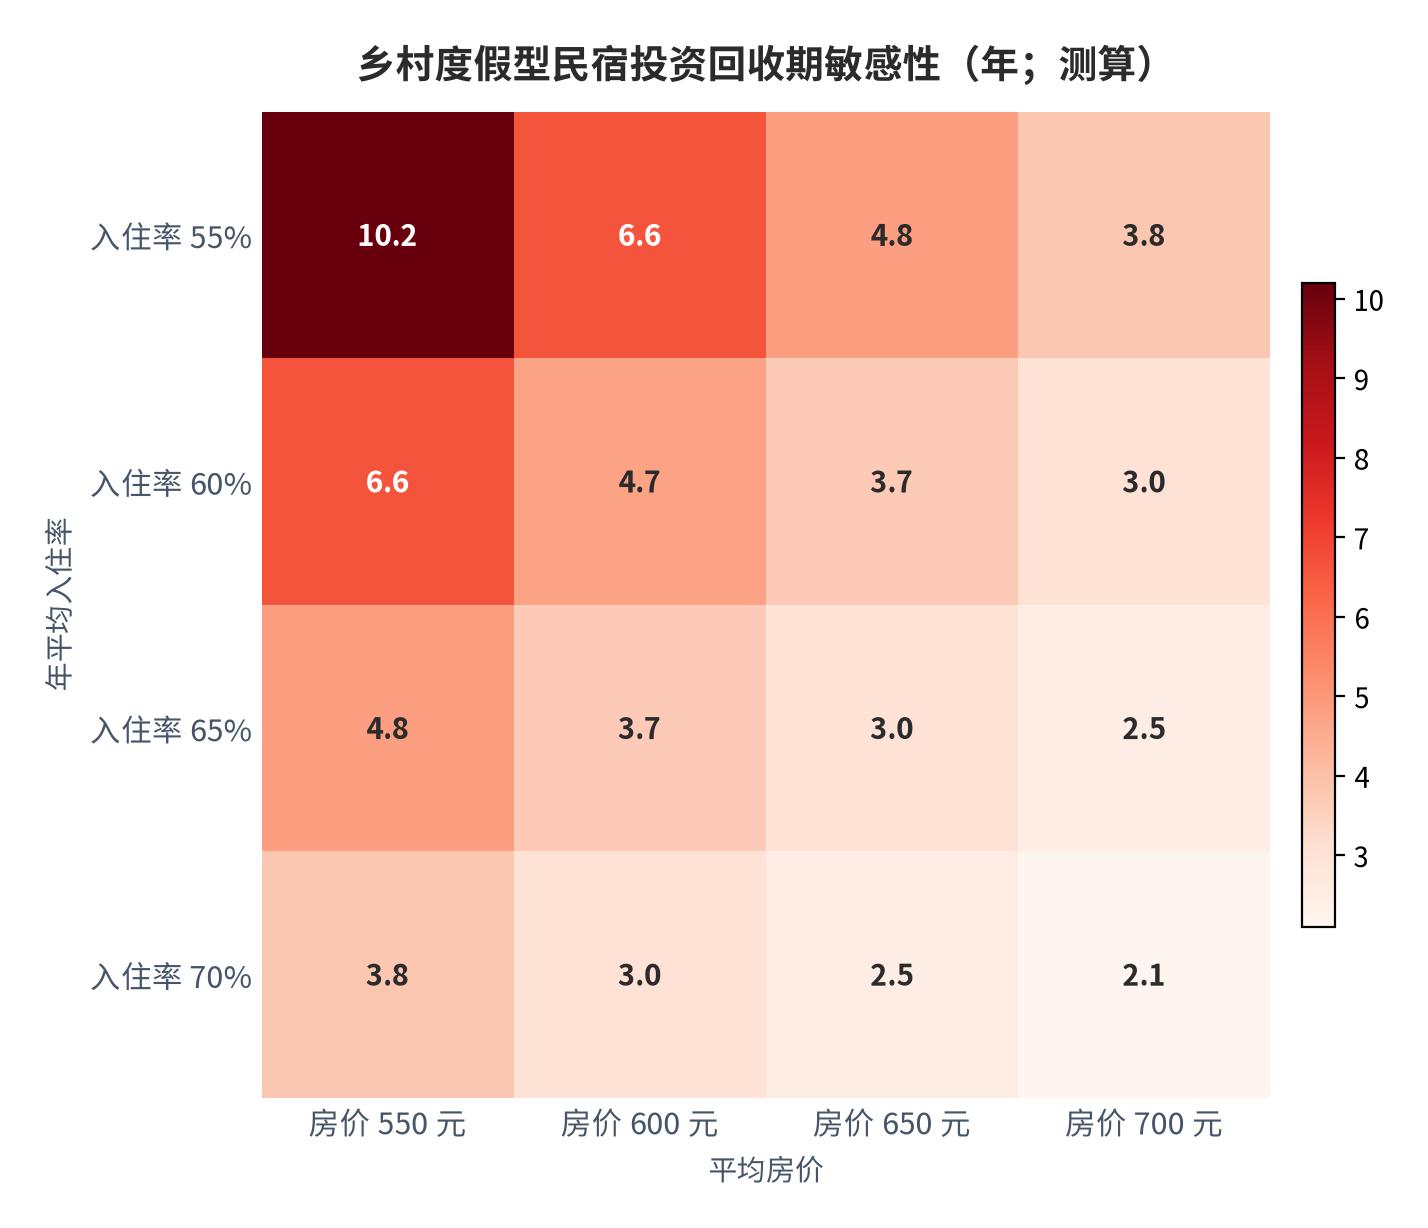
把敏感性矩阵摊开,乡村度假型的回收期分布一目了然(测算):在单房投入 12 万元、年固定成本 6 万元、变动成本率 35% 的参数下,入住率 55% 与房价 550 元的组合需要 10.2 年回收;入住率 70% 与房价 700 元的组合只需 2.1 年。行业平均单房收益 132 元/间夜 [10]大致对应「入住率 55%、房价 440 元」的位置,在这个位置上固定成本无法被覆盖——这正是 82.24% 的民宿单房年营收低于 10 万元 [14]的算术解释。
把两类物业的核心组合放到同一坐标系,差异来自「投入强度」与「回收速度」的错配:城市轻装型(自有房源、单房投入 8 万元)回收期最短、约 3.0 年;城市精品型(22.5 万元)约 4.5 年;高端度假型(65 万元)约 5.6 年;乡村度假型(12 万元)约 6.6 年(均为测算)。结论并不直观:投入最低的乡村度假型反而回收最慢,原因是乡村民宿的房价上限与入住率上限同时更低。
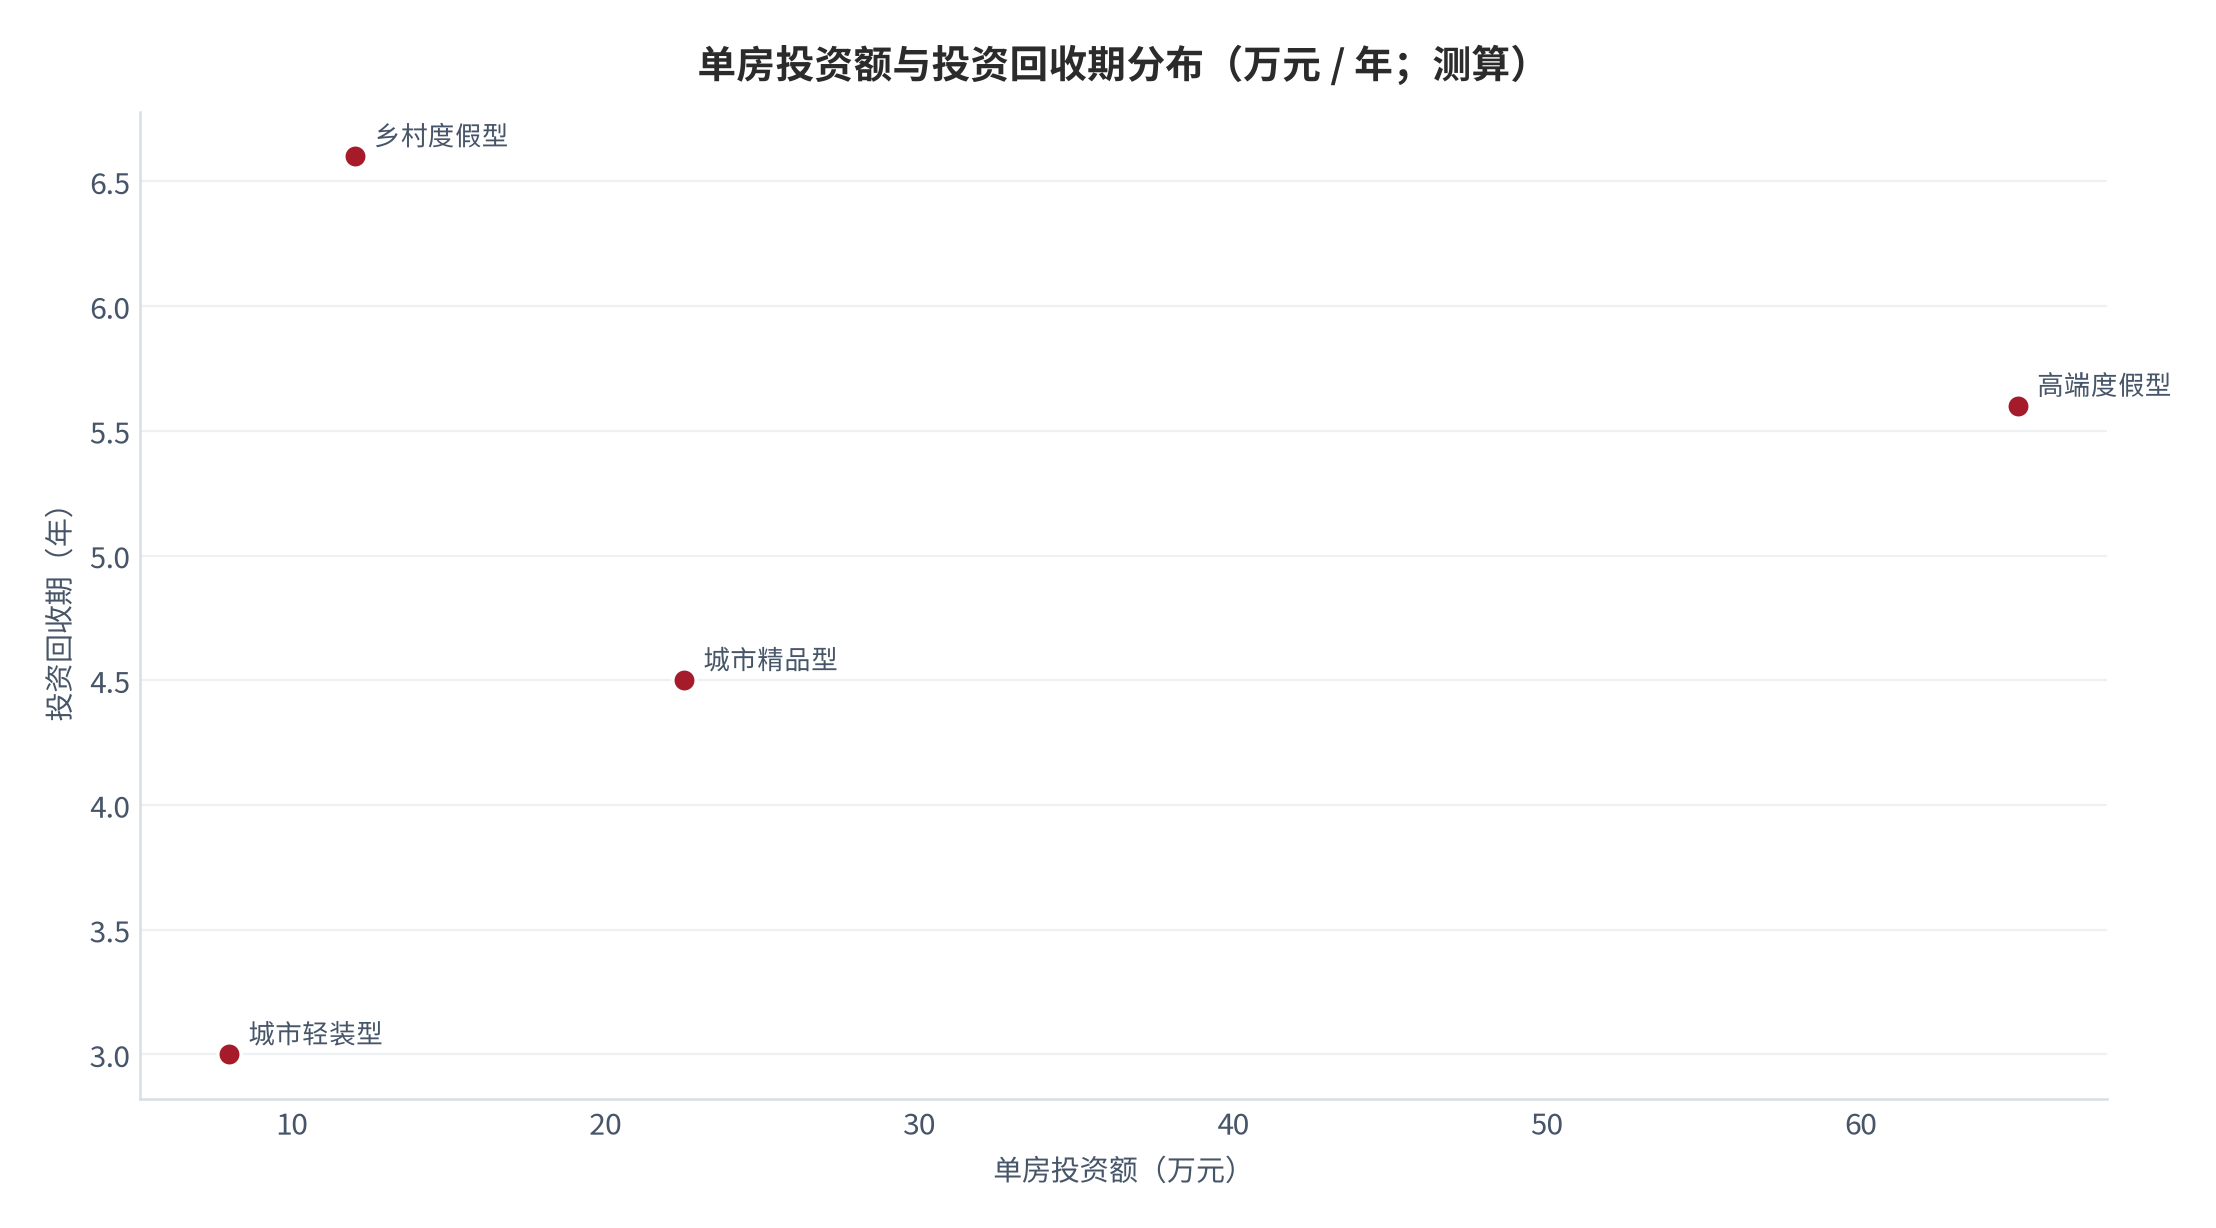
| 物业类型 | 单房投入(万元) | 中性情景参数 | 单房年净现金流(万元;测算) | 投资回收期(年;测算) |
|---|---|---|---|---|
| 城市轻装型 | 8.0 | 入住率 60%、房价 400 元 | 2.69 | 3.0 |
| 城市精品型 | 22.5 | 入住率 65%、房价 1100 元 | 4.96 | 4.5 |
| 高端度假型 | 65.0 | 入住率 55%、房价 2800 元 | 11.54 | 5.6 |
| 乡村度假型 | 12.0 | 入住率 55%、房价 600 元 | 1.85 | 6.6 |
行业调研给出的经验区间与此互相印证:平均投资回收期 3–5 年 [12][14],竞争加剧后乡村中高端民宿普遍拉长到 5–8 年 [10]。把「回收期 ≤5 年」作为及格线,则乡村度假型需要同时满足入住率 ≥60% 且房价 ≥600 元(测算),而这两个条件在供给过剩的成熟目的地很难同时成立。
09量化测算:行业规模对账与三情景
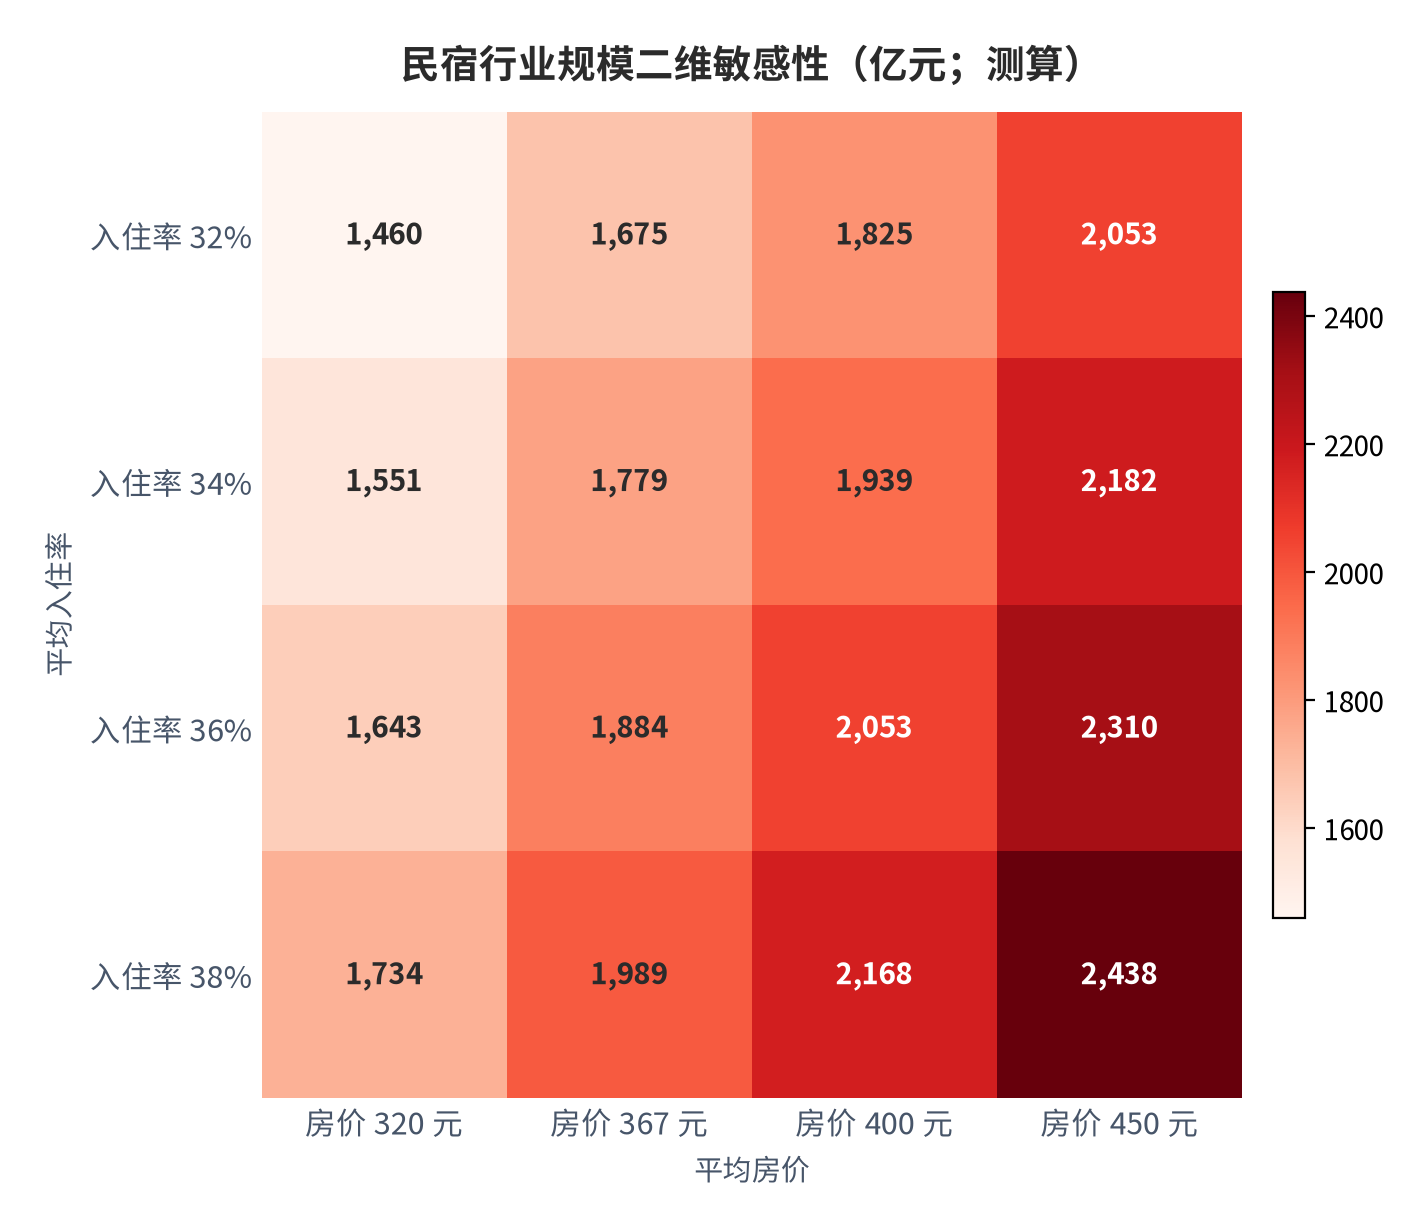
测算框架是一条可相乘的因子链:民宿行业规模 = 经营主体数 × 单店可售客房数 × 365 天 × 平均入住率 × 平均房价。四个参数全部有外部锚:经营主体数取 2025 年底的 38.3 万家 [8];平均入住率取 36% [6];平均房价取 367 元 [6];单店可售客房数由行业规模与单房收益反推,为约 10.2 间(测算)。
| 参数 | 保守 | 中性 | 乐观 | 外部锚 |
|---|---|---|---|---|
| 经营主体数 | 38.3 万家 | 38.3 万家 | 38.3 万家 | 现存民宿企业统计 [8] |
| 单店可售客房数 | 9 间 | 10.2 间 | 11 间 | 由规模与单房收益反推(测算) |
| 平均入住率 | 32% | 36% | 38% | 行业协会调研 [6] |
| 平均房价 | 320 元 | 367 元 | 400 元 | 行业协会调研 [6][7] |
| 经营天数 | 365 天 | 365 天 | 365 天 | 全年营业假设 |
中性情景下,行业规模 = 38.3 万家 × 10.2 间 × 365 天 × 36% × 367 元 ≈ 1883.9 亿元(测算),与公开口径 1890 亿元 [8]的偏差小于 0.4%,模型对账通过。敏感性矩阵显示:入住率每提升 2 个百分点或房价每提升 33 元,行业规模变化约 100 亿–130 亿元(测算)。注意两个变量的量级差异——入住率是「分母型变量」(决定固定成本能否被摊薄),房价是「分子型变量」(可被竞争随时压回),因此入住率的改善比房价的改善更有价值。
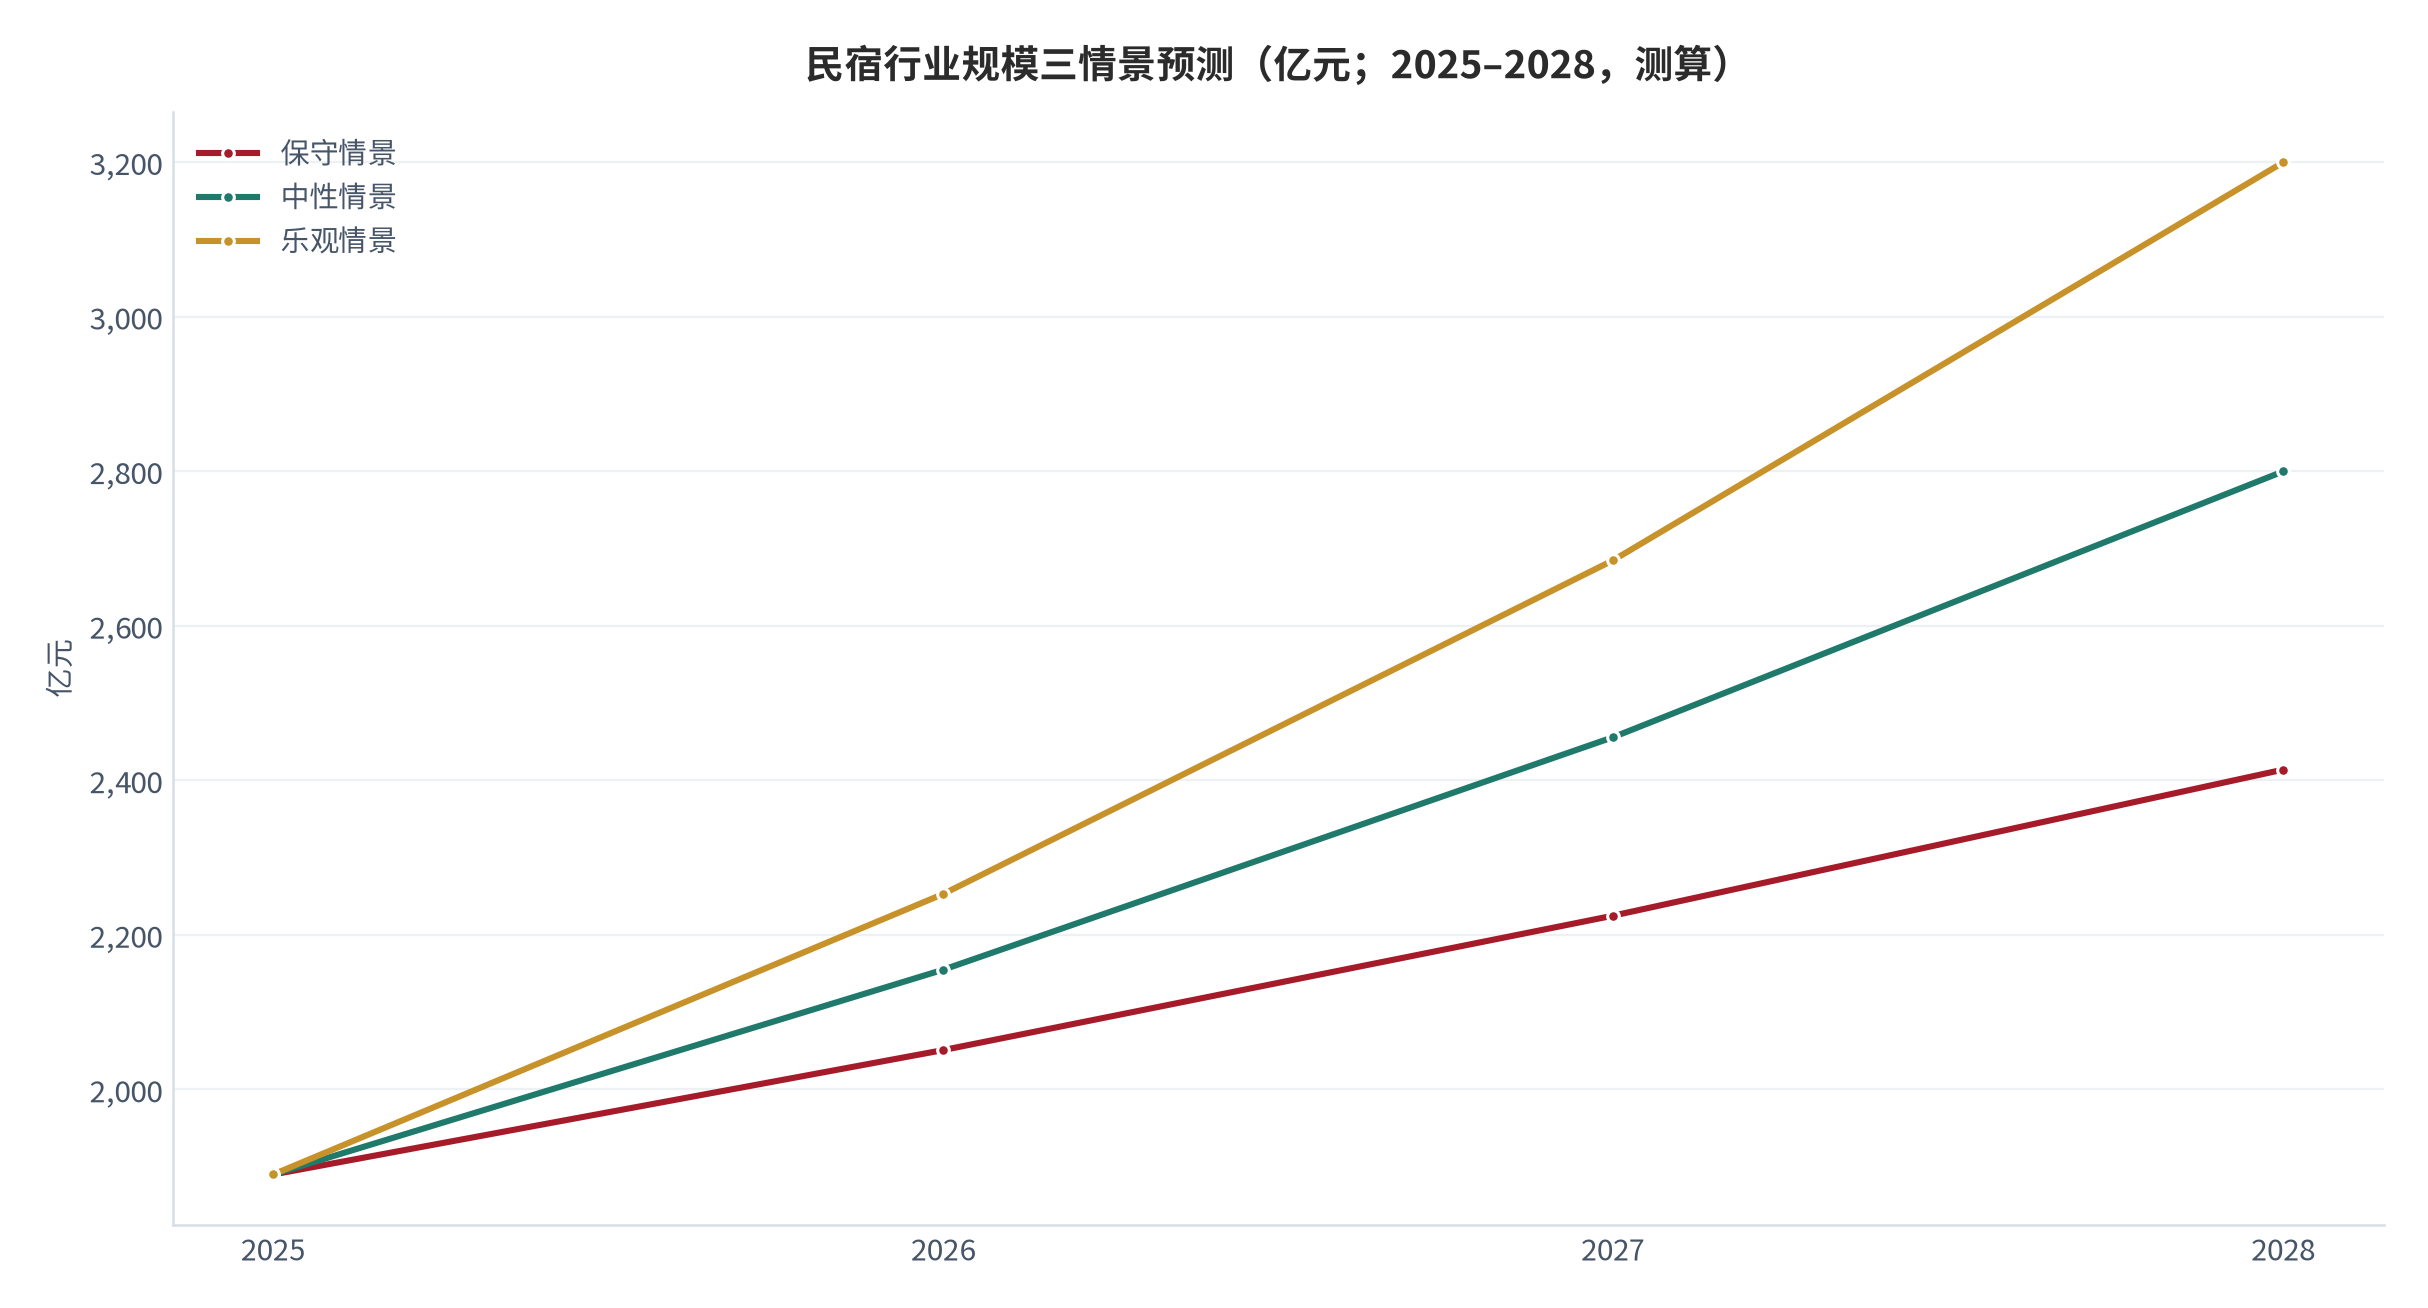
三情景预测以 2025 年 1890 亿元 [8]为基数:保守情景按 8.5% 增长(对齐住宿服务市场整体约 8.5% 的增速水平 [8]),中性情景按 14% 增长(介于行业 2025 年 19.2% 与住宿业整体之间,也接近 2020–2025 年民宿市场约 16.8% 的复合增速 [11]),乐观情景按 19.2% 延续 2025 年增速 [8]。中性情景下 2028 年行业规模约 2800 亿元,对应 2025–2028 年累计增长约 48%。
10风险提示
以下风险与正文判断一一对应,按「自身经营—行业结构—政策外部」三类列示:
- (一)入住率持续低于盈亏线
- (二)装修投入转让折价过大
- (三)目的地供给继续过剩
- (四)平台佣金与流量成本上行
- (五)合规证照门槛提高
- (六)淡季现金流断裂风险
对号入座:(一)对应第五章与第八章,单房固定成本约 6 万元/年,入住率每降 10 个百分点即由盈转亏(测算);(二)对应第七章,装修改造不可回收,行业已出现资产折损约 60% 的个案 [10];(三)对应第三章与第四章,2025 年新增注册 8.6 万家、注销 2.9 万家 [8],供给仍在净扩张;(四)对应第六章,平台综合佣金率 15%–20% [11],重度依赖平台的分销结构会侵蚀营业利润率;(五)对应第三章,客房不超过 4 层、建筑面积不超过 800 平米等申报条件 [4]与甲乙丙级评定程序 [5]对证照完整性提出硬性要求;(六)对应第二章,全年平均入住率 36% [6],约三分之二时间房间空置 [10],淡季现金流需要额外储备。
11结论与观察指标
结论一:需求的量在增长、价在下行。2025 年行业规模 1890 亿元、同比 +19.2% [8],入住率回升至 36% [6],但平均房价跌至 367 元 [6]——行业没有失去客源,而是失去了定价权。结论二:分野不在城市与乡村,而在固定成本能否被摊薄。城市精品型单房投入 22.5 万元、中性情景 4.5 年回收;乡村度假型单房投入 12 万元、中性情景 6.6 年回收(测算);投入更低的物业反而回收更慢,原因是房价与入住率的上限同时更低。结论三:定价权的重建只能靠客房以外的收入。住宿收入占比 78%、非住宿 22%,头部精品民宿非住宿收入超过 35% [11],在房价下行周期里,这 13 个百分点的差距就是盈亏的分界线。
建议持续跟踪五个观察指标,作为上述判断的验证锚点:
- 民宿经营主体的注册与注销数量之比(验证出清斜率,证伪线为注销超过注册);
- 年度平均入住率与平均房价(验证价格下行是否见底 [6]);
- 单房收益 RevPAR 的同比变化(验证盈利模型是否修复,证伪线为继续双位数下滑 [10]);
- 非住宿收入占比(验证体验溢价的兑现程度,证伪线为长期停留在 22% 附近 [11]);
- 平台分销占比与综合佣金率(验证渠道议价,证伪线为分销占比继续上升 [11])。
A数据来源与证据表
| 编号 | 来源 / 报告 | 关键数据 | 链接 |
|---|---|---|---|
| [1] | 商务部等 9 部门 关于促进住宿业高质量发展的指导意见(商服贸函 2025 年第 623 号) |
鼓励连锁经营、集团化发展、商业特许经营、品牌授权使用,培育中高端酒店品牌与民宿品牌;推动业态场景创新,打造文化主题酒店、康养酒店、度假酒店、乡村酒店、特色民宿等多元业态 检索:2026-09-27 |
https://www.gov.cn/govweb/zhengce/zhengceku/202510/content_7044838.htm |
| [2] | 文化和旅游部 《关于促进住宿业高质量发展的指导意见》全文 |
支持住宿经营主体引进优秀酒店管理团队,贯彻实施酒店管理和服务质量有关国家标准、行业标准;优化改造相关证照办理流程 检索:2026-09-27 |
https://www.mct.gov.cn/preview/whhlyqyzcxxfw/zhgl/202510/t20251027_962950.html |
| [3] | 乌兰察布市文化旅游体育局 9 部门联合印发《关于促进住宿业高质量发展的指导意见》 |
从培育经营主体、扩大品质供给、加快绿色发展、优化发展环境、强化要素支撑、夯实工作基础六个方面提出 17 项具体政策 检索:2026-09-27 |
https://whlytyj.wulanchabu.gov.cn/gzdt/1896725.html |
| [4] | 宁夏回族自治区文化和旅游厅 全国等级旅游民宿申报与复核工作指南(试行) |
甲乙级旅游民宿须符合治安、消防、卫生、环境保护、安全等要求并取得相关证照;经营用客房不超过 4 层、建筑面积不超过 800 平米;依据 GB/T 41648-2022 规定的条件 检索:2026-09-27 |
https://whhlyt.nx.gov.cn/zwgk/fdzdgknr/tzgg/202604/t20260421_5222311_zzb.html |
| [5] | 重庆市永川区人民政府 旅游民宿等级评定流程 |
甲级、乙级旅游民宿由全国旅游标准化技术委员会评定,经申请、初审推荐、现场检查、审核公示后发布;丙级由省级旅游民宿等级评定机构评定并报备案 检索:2026-09-27 |
https://www.cqyc.gov.cn/zcwd/qwhlyw_360214/202208/t20220822_11028497.html |
| [6] | 中国旅游报(中国旅游新闻网) 做出特色才能在市场中取胜 |
截至 2025 年 10 月全国民宿平均入住率 36%、同比提升 3 个百分点,为 2021 年以来最高;平均房价 367 元、较 2024 年的 489 元下降约 30%;2025 年国庆期间平均入住率 57%、单房收益 415 元/间夜;企查查口径民宿存量企业从 2016 年 1.9 万家增至 2026 年 5 月的 40.3 万家;特色民宿搜索量同比增长近 2 倍 检索:2026-09-27 |
https://www.ctnews.com.cn/paper/content/202609/17/content_115411.html |
| [7] | 中国旅游报系媒体 · 行业观察 全国民宿量增价跌,云南凭什么不跟着卷价格 |
民宿平均房价 366 元、同比下降约 25%;平均入住率 36%;单房收益 RevPAR 132 元/间夜;暑期连续入住 7 天以上订单同比增长 20%、平均入住周期 11 天,00 后占旅居订单 23% 以上 检索:2026-09-27 |
https://sinotidenews.com/news/2026/08/39293.html |
| [8] | 行业监测与研究报告汇编 民宿酒店:市场格局、运营模式与产业数据 |
2025 年民宿行业规模(含住宿与附加服务)1890 亿元、同比 +19.2%;民宿市场交易规模突破 2500 亿元;狭义口径 422.7 亿元;现存民宿企业 38.3 万家,全年新增注册 8.6 万家、注销吊销 2.9 万家;入住率低于 40% 的民宿占 64.55%;品牌化连锁化率 19.3%(2023 年 8.7%);住宿业设施 593,086 家、客房 20,514,799 间,其中酒店业设施 374,694 家、客房 18,736,357 间 检索:2026-09-27 |
https://www.sgpjbg.com/news/7030321.html |
| [9] | 行业研究报告汇编 民宿短租:市场规模、平台格局与消费特征 |
2024 年美团民宿市场份额升至 32%、首次超过途家 28%;小猪民宿超 80 万间房源、覆盖全球 700 多个城市;客群年龄结构 00 后 59%、90 后 19%、80 后 16%、80 前 6%;连续入住 30 天及以上订单同比增长 20% 检索:2026-09-27 |
https://www.sgpjbg.com/news/7030912.html |
| [10] | 行业研究报告汇编 中国民宿业发展的现状与经营困局 |
平均房价 2021 年峰值 672 元/间夜,2025 年 367 元;单房收益 132 元/间夜、同比下降约 18%;丽江暑期普通房源入住率从往年 75% 降至 30%–40%、特色民宿订单增长 49%;浙江、广东、云南三省企业合计超 10 万家、占全国 28.09%;莫干山有民宿主将房价从 2800 元下调至 800 元;大理某民宿前期投入 200 万元、最终以 80 万元成交;行业调研显示乡村中高端民宿回本周期拉长至 5–8 年 检索:2026-09-27 |
https://www.sgpjbg.com.cn/searchtag/26296573.html |
| [11] | 中研普华 2026 民宿行业发展趋势及市场现状分析 |
中国旅游协会民宿客栈与精品酒店分会测算 2025 年国内民宿市场规模 1203.7 亿元、同比 +14.2%;2020–2025 年民宿市场规模复合增长率约 16.8%,高于传统酒店 5.2%;乡居民宿接待游客量占民宿总接待量 63.4%;CR5 约 8.4%;平台佣金率 15%–20%;住宿收入占比约 78%、非住宿收入约 22%、头部精品民宿非住宿收入可达 35% 以上;华东与西南两大区域营收合计占全国 47%,浙江、云南、四川、广东、陕西五省合计贡献 58.3%;民宿管家成为新职业、职业化进程提速 检索:2026-09-27 |
https://big5.chinairn.com/hyzx/20260918/150923856.shtml |
| [12] | 爱企查(百度)行业知识服务 开民宿需要多少钱 |
城市民宿二三线城市启动资金约 15 万–25 万元、一线城市核心区 30 万–50 万元;乡村民宿简单改造 10 万–15 万元、中高端 20 万–90 万元;高端度假民宿每间客房投入 50 万–80 万元、8 间房总投入约 400 万–600 万元;装修单价简单 700–1200 元/平米、中等 1200–1800 元/平米;一般 3–5 年回本算及格 检索:2026-09-27 |
https://aiqicha.baidu.com/details/ugknowledge?id=499340adb53ce151df79cdc45c3af242 |
| [13] | 旅游民宿行业研究 旅游民宿管理行业市场供需分析与投资评估 |
城市精品型单房改造成本 15 万–25 万元、日均定价 800–1500 元、年平均入住率 62%–68%;8 间客房总投入约 180 万元、年度固定成本约 96 万元、变动成本约占营业收入 35%,年营业收入约 205 万元、净利润约 37 万元、投资回收周期约 4.8 年;乡村度假型单房成本约 8 万–14 万元、总投入 120 万元可建 10 间客房、定价 400–800 元、年平均入住率 50%–58%、年度固定成本控制在 60 万元以内,年收入约 120 万元、净利润约 18 万元、投资回收周期约 6.7 年 检索:2026-09-27 |
https://www.renrendoc.com:9089/paper/529661378.html |
| [14] | 行业研究报告汇编 民宿经济前景与投资回报分析 |
登记在册民宿 48.6 万家、较 2020 年增长 112%;行业营收 1850 亿元、占非标住宿 67.4%;单房年营收低于 10 万元的民宿占比 82.24%(其中 41.12% 低于 5 万元);平均投资回收期 3–5 年;品牌化连锁化率 19.3%;个人兼职与托管经营占比由 2019 年 38.1% 降至 2025 年 4.6%,房产中介与公司经营占比由 9.6% 升至 43.5%;近七成民宿为租赁房源 检索:2026-09-27 |
https://www.sgpjbg.com/searchtag/26302960.html |
B证明链台账
本报告共设八条可证伪链,覆盖需求性质、体验溢价、主体迁移、价格下行、两类物业回收期、渠道议价、乡村项目回收门槛与规模预测。每条链均给出依据、边界、反面证据、跟踪指标与证伪条件,读者可按证伪条件自行验证判断的有效性。台账如下:
| 链编号 | 核心判断 | 主要依据 | 跟踪指标 | 证伪条件 | 数据档次 |
|---|---|---|---|---|---|
| 链 1(摘要) | 量增价跌源于有效供给不足 | 规模 +19.2% 而房价 -30%,入住率反升 | 规模增速、入住率、特色订单增速 | 入住率与房价连续两年同步下行 | [T2]+测算 |
| 链 2(第二章) | 非标体验决定定价权 | 非住宿收入占 22%、头部超 35% | 非住宿收入占比、普通与特色房源价差 | 非住宿占比不升或价差收窄至 10% 内 | [T2] |
| 链 3(第三章) | 主体公司化迁移不可逆 | 个人兼职占比 38.1%→4.6% | 主体类型占比、连锁化率 | 公司经营占比停滞在 45% 以下 | [T2]+[T3] |
| 链 4(第四章) | 房价下行不可逆,靠入住率修复 | 房价四年跌 45%,分散供给无价格纪律 | 季度房价与入住率、注册注销比 | 房价连续两年企稳回升且入住率上行 | [T2]+测算 |
| 链 5(第五章) | 城市精品型回收期短于乡村度假型 | 22.5 万→4.5 年 vs 12 万→6.6 年 | 单房实际造价、目的地入住率与房价 | 乡村型回收期普遍超 8 年或城市型超 7 年 | [T3]+测算 |
| 链 6(第六章) | 平台佣金是第二笔房租 | 佣金率 15%–20%,按分销占比折算 | 分销占比、综合佣金率、直订占比 | 私域直订占比提升而佣金占比不降 | [T2]+测算 |
| 链 7(第八章) | 乡村型需入住率 ≥60% 且房价 ≥600 元才进 5 年内 | 单房投入 12 万、固定 6 万、变动 35% | 目的地入住率与房价、转让折价率 | 中性组合下实际回收期普遍短于 4 年 | [T3]+测算 |
| 链 8(第九章) | 中性情景 2028 年规模约 2800 亿元 | 基数 1890 亿、中性增速 14%,对账偏差 <0.4% | 年度规模、入住率、房价 | 2026 年增速低于 6% 或量价齐跌 | [T2]+测算 |
C数据档次说明
本报告所有关键数据均按四档标注数据来源档次,以区分证据强度与可复核性:
- [T1]一手或官方口径:政府文件、部门发布与国家标准,可直接复核;
- [T2]机构二手口径:行业协会报告、咨询机构研究与专业数据服务商的整理数据,口径可能存在差异;
- [T3]媒体转引口径:媒体报道与企业对外宣传口径,未经独立审计,仅作参考;
- [缺口]数据缺口:无法获得可靠来源的数据,本报告一律降级为定性讨论或不写。
所有标注「测算」的数字,均为本报告基于外部锚参数推算的结果,推算公式与参数取值在正文中逐项给出;测算值与外部锚存在偏差时,均在正文标注对账结果。以行业规模为例,模型对账偏差小于 0.4%;以单房收益为例,理论值 132.1 元/间夜与公开口径 132 元/间夜一致。不同机构因统计口径差异(如是否含档口房源、是否计入附加服务),同一指标可能存在数值差异,以原始报告口径为准。
评论(0)