
基本信息
阅读时间:约 19 分钟
字数:约 10,531 字
摘要:市场担心:平台赚了钱,创作者没分到。2025 年数字音乐产业规模 1,150.75 亿元、同比 +12% [1],头部平台在线音乐服务收入 267.3 亿元、同比 +22.9% [9];而整个音乐版权经纪与管理产业规模只有 11.47 亿元、同比 +16.2% [4],占数字音乐产业规模的 1.00%(测算)。国内流媒体平台每千次播放收益仅 0.16 元至 1 元人民币,而国外平台为 3 至 8.8 美元,差距高达数十倍 [14]。
| — | 摘要与核心预期差 |
| 01 | 行业界定与规模口径 |
| 02 | 平台侧:收入结构与用户分层 |
| 03 | 集体管理组织:收入规模与分配链路 |
| 04 | 分配结构:词曲作者与录音制作者 |
| 05 | 结算周期与授权模式的变化 |
| 06 | 内容供给侧:AI 与新歌洪流 |
| 07 | 量化测算:版权方收入容量与三情景 |
| 08 | 风险提示 |
| 09 | 结论与观察指标 |
| A | 数据来源与证据表 |
| B | 证明链台账 |
| C | 数据档次说明 |
摘要与核心预期差
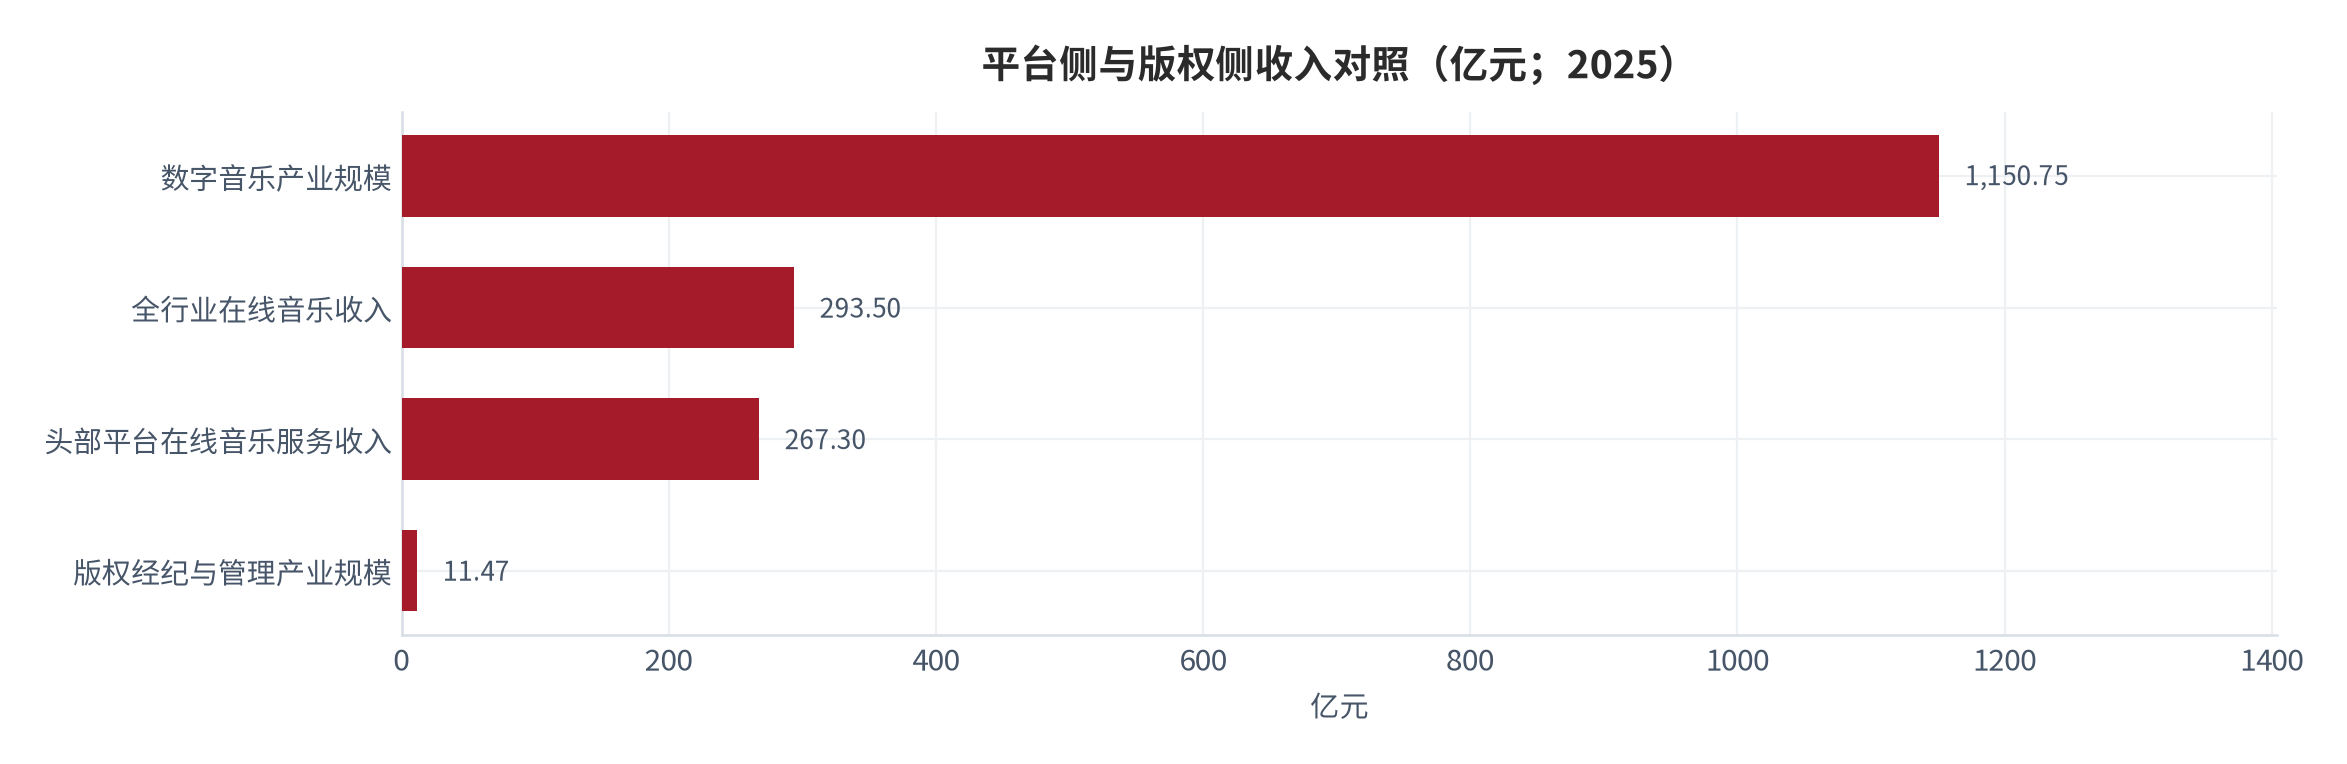
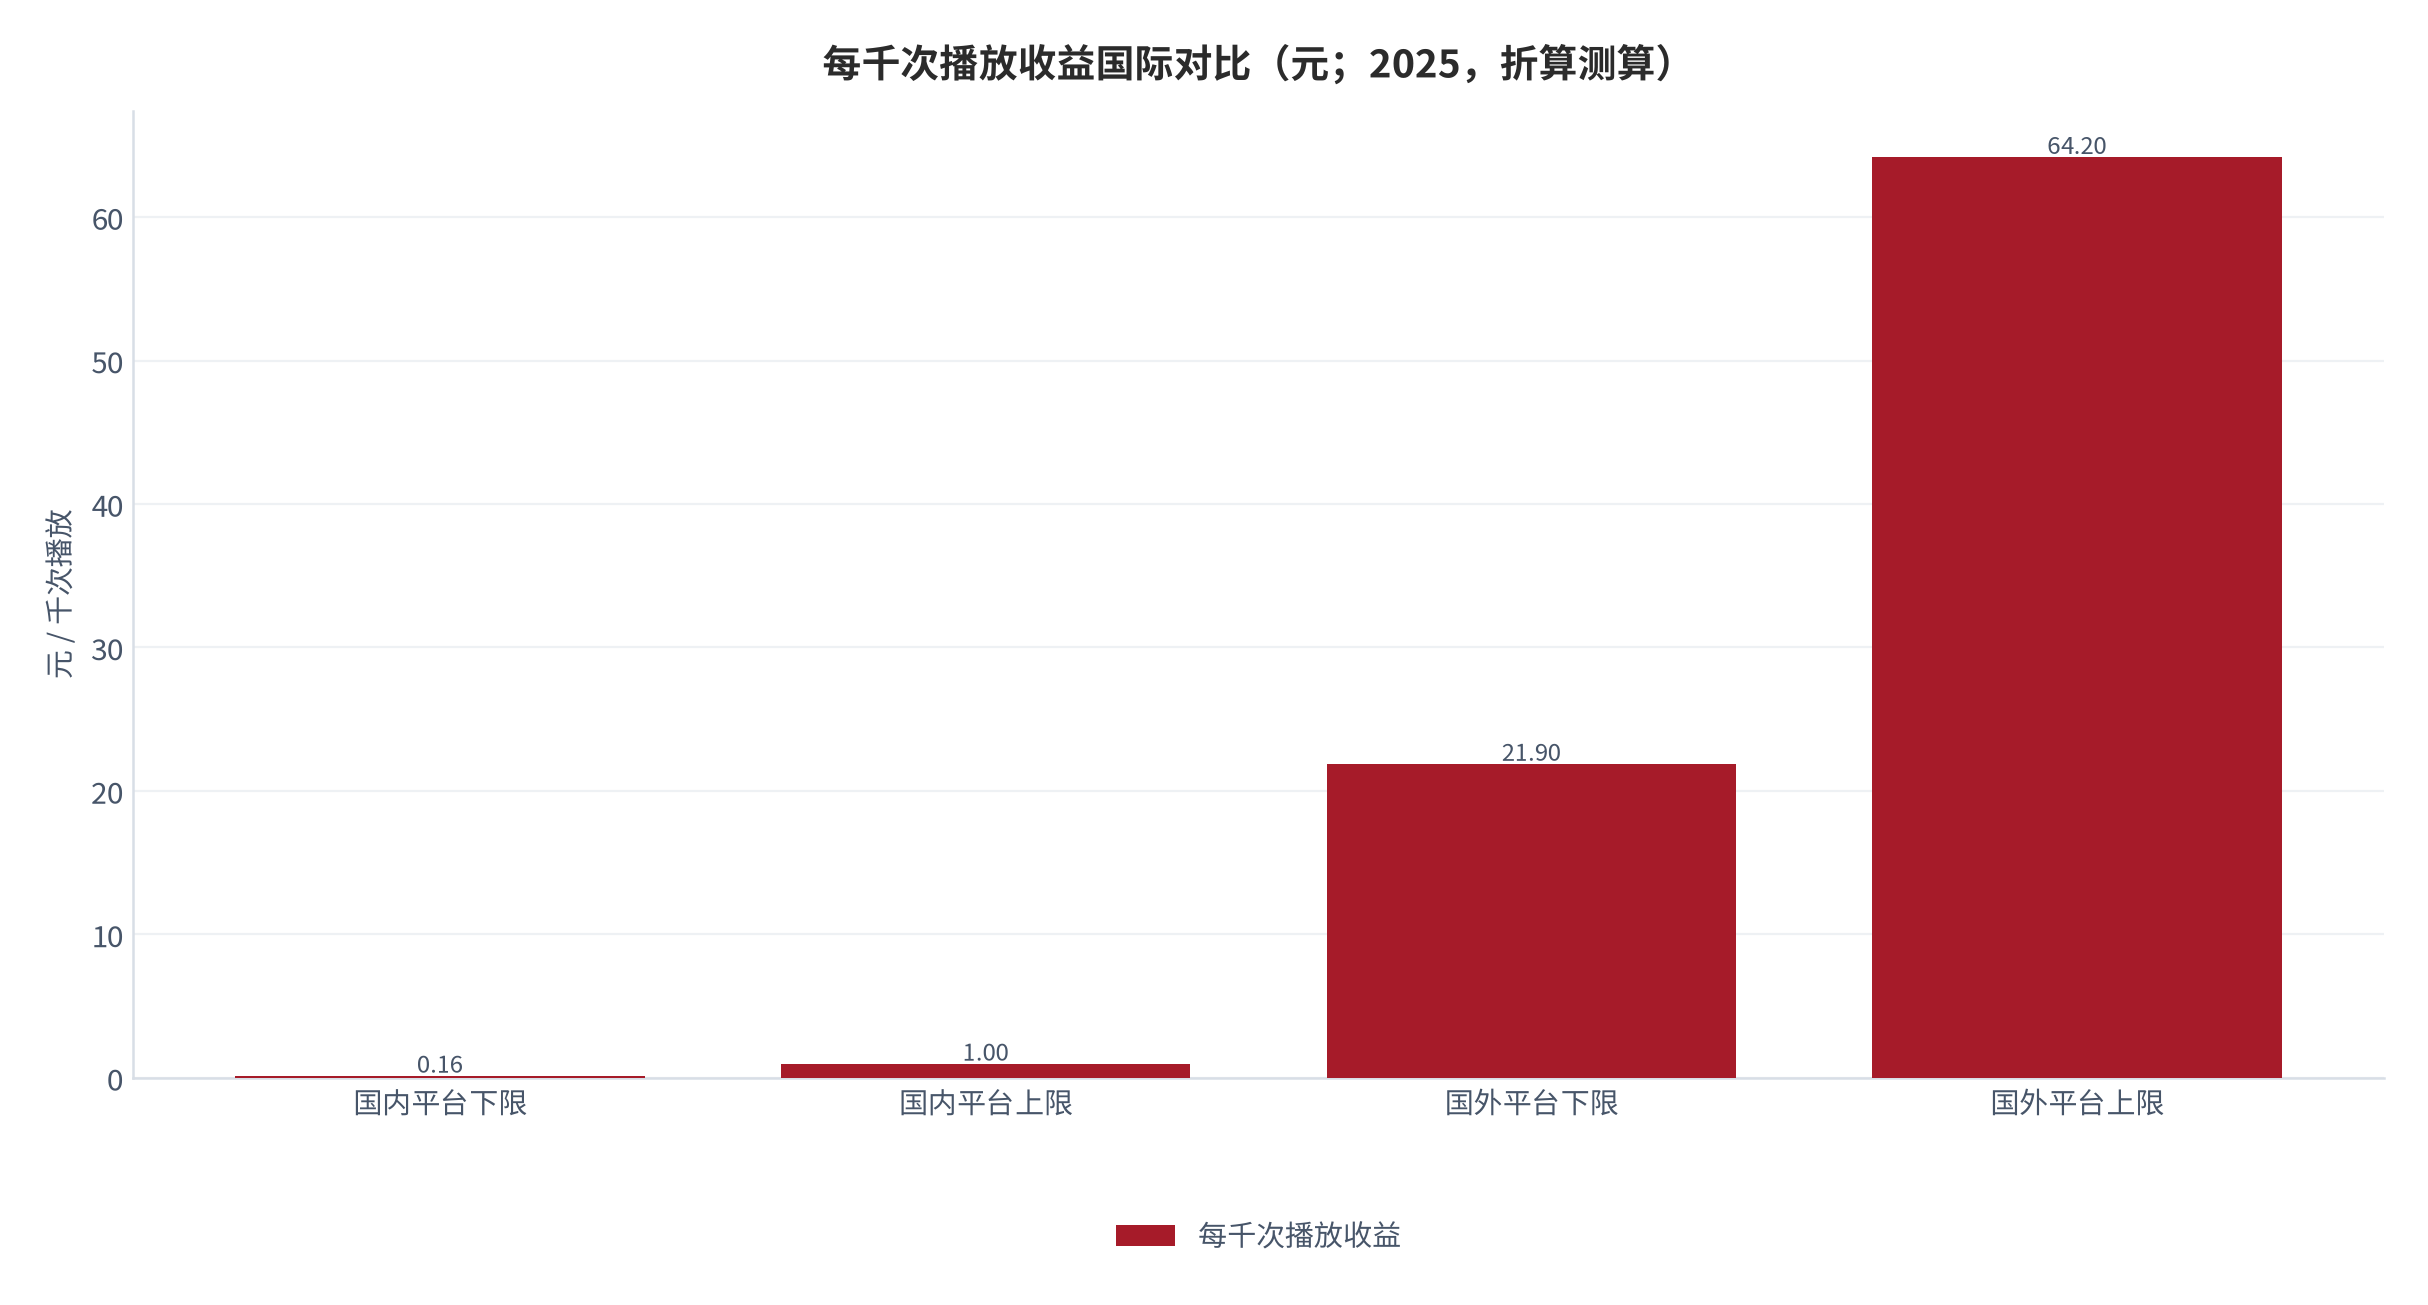
市场担心:平台赚了钱,创作者没分到。2025 年数字音乐产业规模 1,150.75 亿元、同比 +12% [1],头部平台在线音乐服务收入 267.3 亿元、同比 +22.9% [9];而整个音乐版权经纪与管理产业规模只有 11.47 亿元、同比 +16.2% [4],占数字音乐产业规模的 1.00%(测算)。国内流媒体平台每千次播放收益仅 0.16 元至 1 元人民币,而国外平台为 3 至 8.8 美元,差距高达数十倍 [14]。
我们认为:把问题归结为「平台分得太多」并不准确。真正决定版权收益的是三个可量化变量——付费用户规模、单用户年度支出、以及版权方分成率;而结算周期与授权模式决定了这三个变量能否被及时兑现。2025 年音著协完成 14 次使用费分配、涉及金额 4.73 亿元、同比增长 17% [3],授权模式从高额保底金转向「预付金 + 实际使用率」 [2]——制度效率的改善已经在发生,只是分配基数太小。
- 需求侧的单用户价值仍在提升:头部平台在线音乐付费用户 1.274 亿、同比 +5.3%,单个付费用户月均收入 11.9 元、同比 +7.2%,超级会员突破 2,000 万 [9];全行业在线音乐付费用户接近 1.9 亿 [1]——付费习惯已经建立;
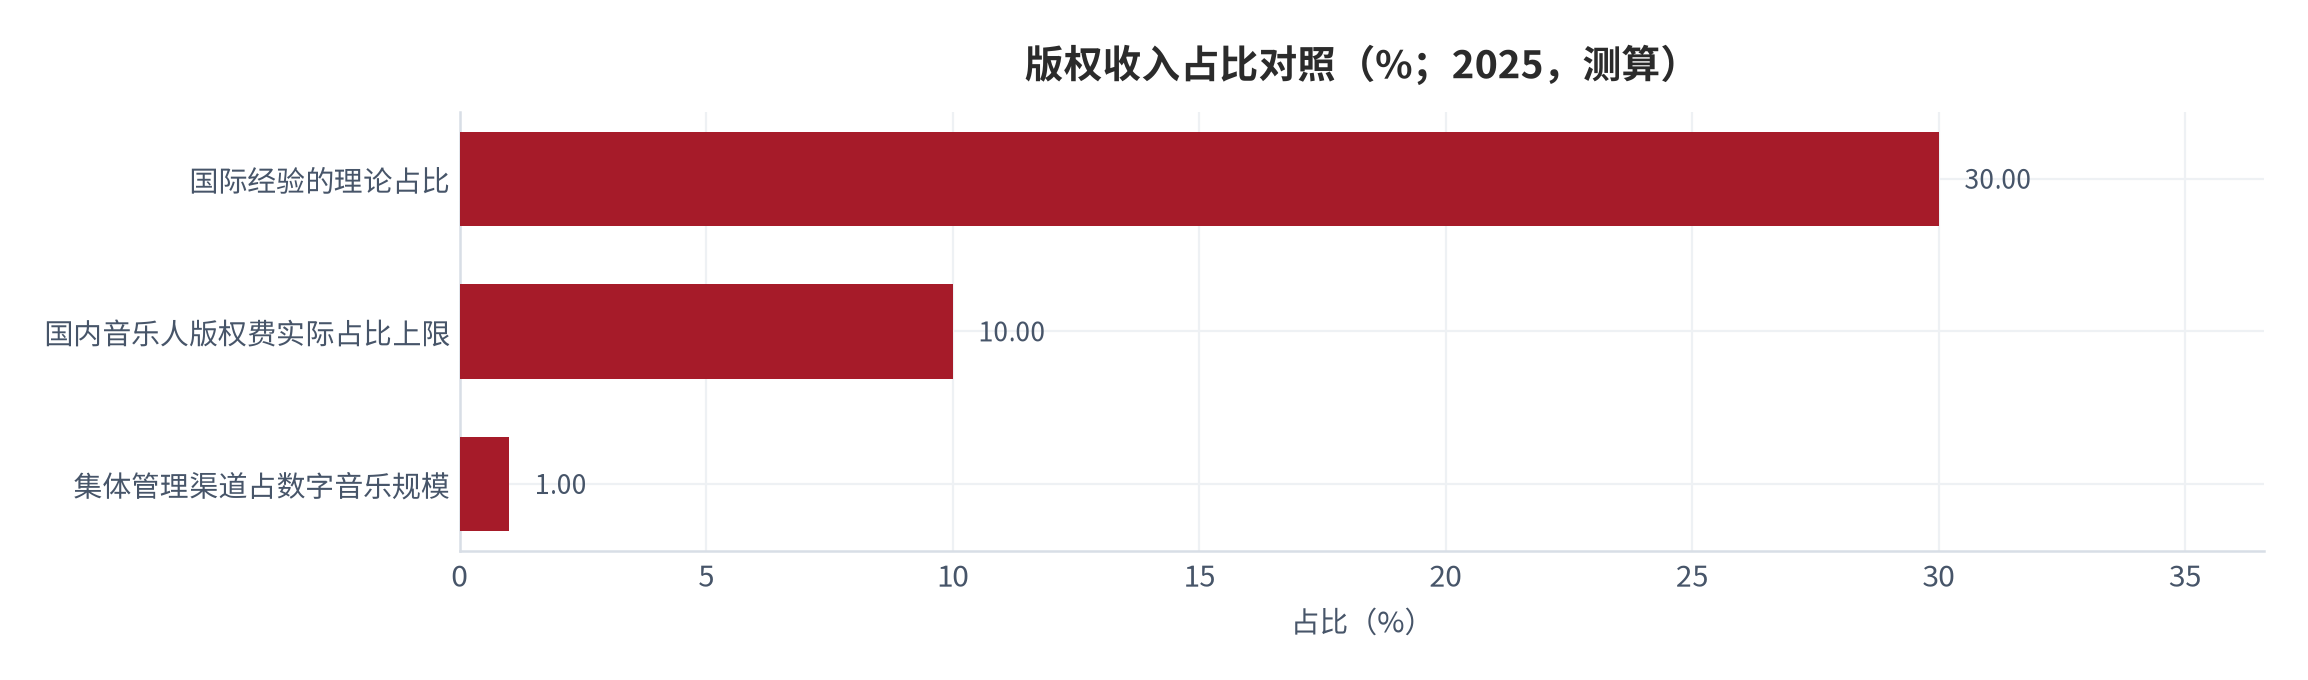
- 分配基数是结构性短板:版权经纪与管理产业 11.47 亿元 [4]仅为在线音乐服务收入 267.3 亿元 [9]的4.29%(测算),而音乐人版权费在国内数字音乐产业中的实际占比不足 10%(国际经验为 30%)[14];
- 结算机制正在改善但节奏仍慢:音著协全年 14 次分配、月均约 1.17 次(测算)[3],音集协向权利人转付 3.74 亿元、其中向词曲作者结算 1.39 亿元 [12]——分配频次与覆盖面的提升,比单次费率谈判更能改善中小权利人的现金流。
本篇增量:给出「版权方收入 = 付费用户数 × 单用户年支出 × 版权方分成率」的对账框架,并用它解释为什么集体管理渠道的收入只有 11.47 亿元。在付费用户 1.9 亿、单用户年支出 142.8 元(测算,基于月均 11.9 元 [9])、分成率 8% 的中性组合下,版权方收入容量约 21.7 亿元(测算)——与 2025 年实际 11.47 亿元 [4]之间的差额,正是分成率与覆盖率的提升空间。
01行业界定与规模口径
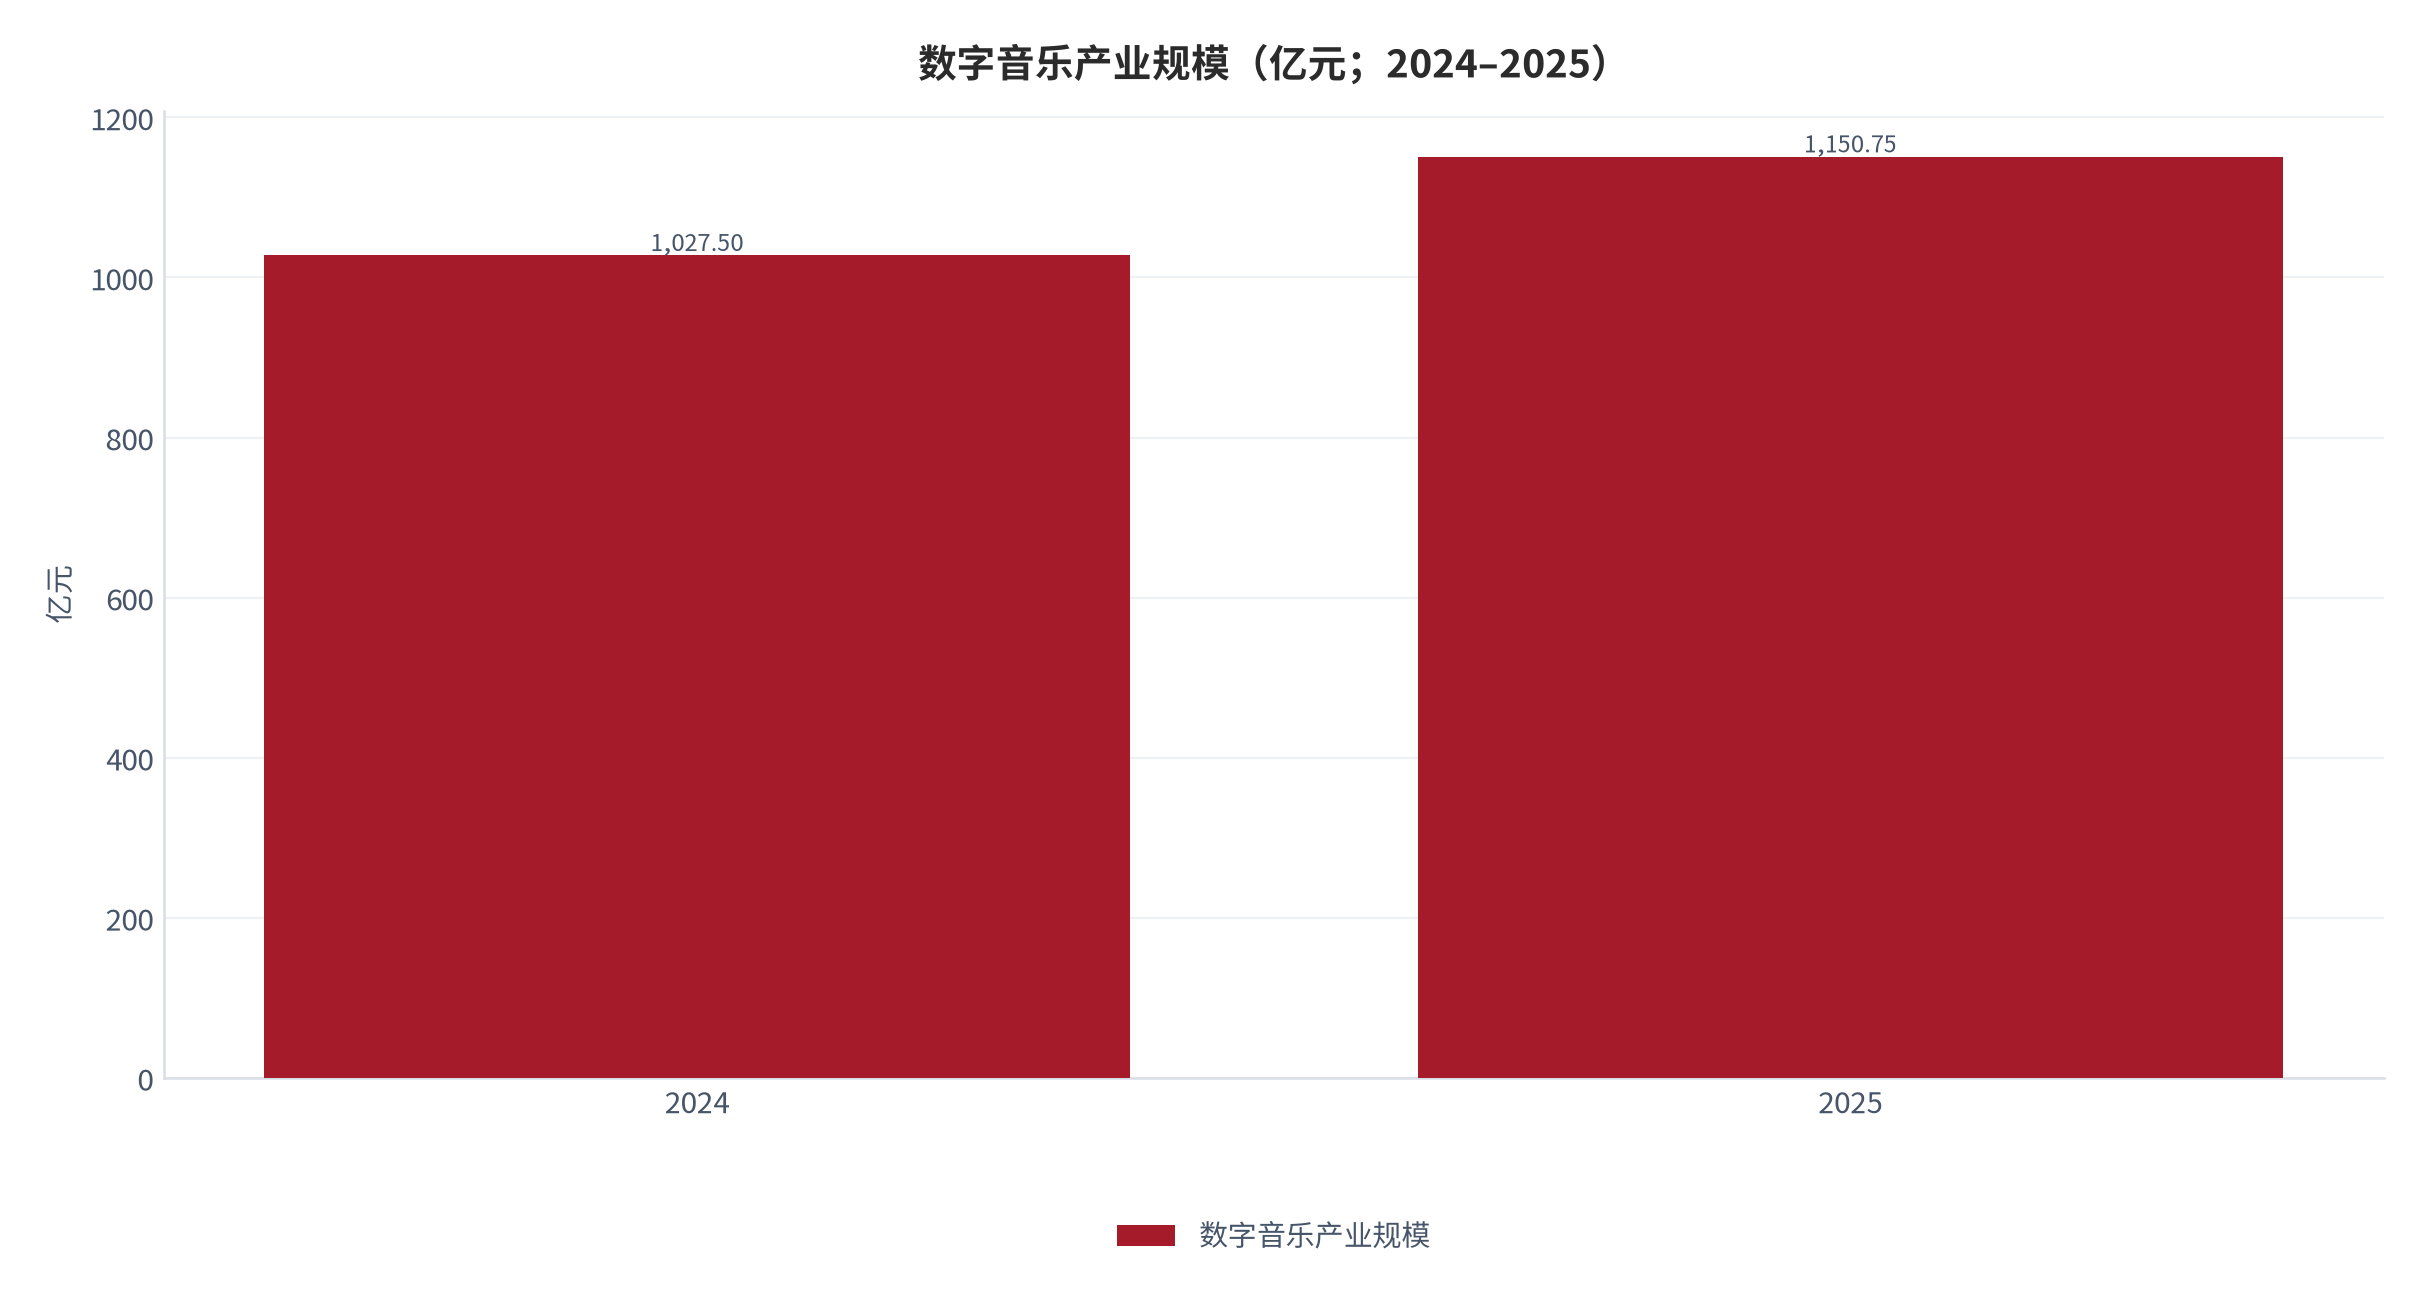
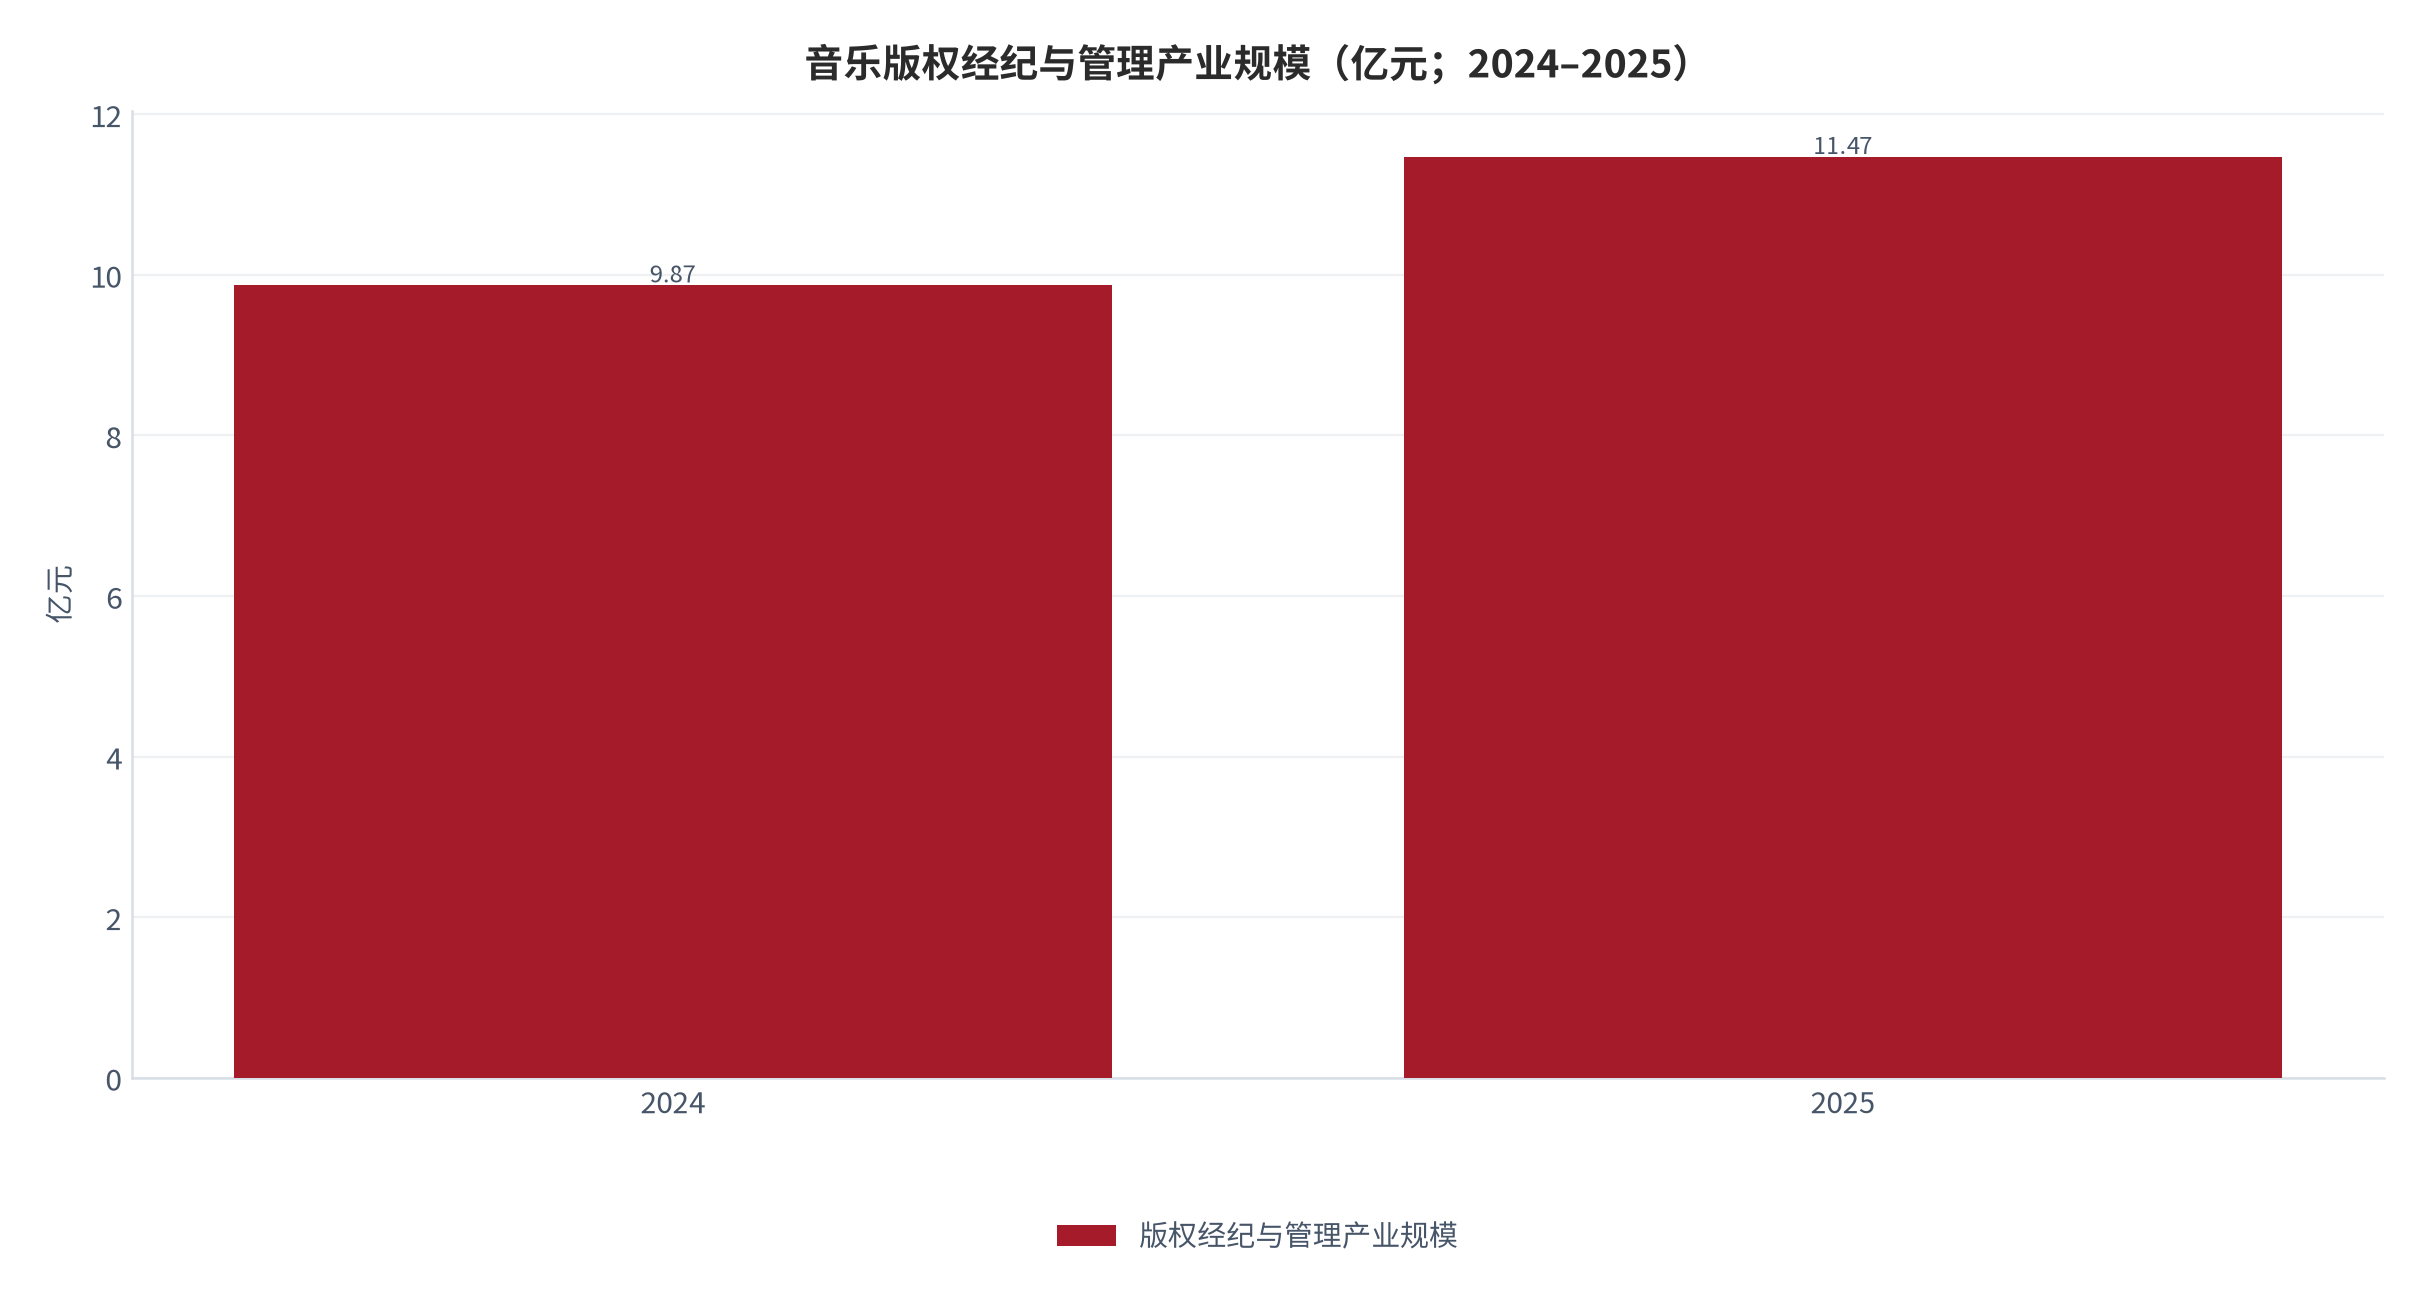
音乐产业的规模数字有多个层次,混用会导致严重误判。2025 年中国音乐产业总规模约 5,190.35 亿元、同比 +5.3%,其中核心层产业规模 1,597.84 亿元、同比 +11.22%,占比首次突破 30% [4]。核心层里最大的一块是数字音乐 1,150.75 亿元、同比 +12% [1],其次是音乐演出 424.13 亿元、同比 +9.5% [4]。而与版权结算直接相关的那一层——音乐版权经纪与管理产业——规模是 11.47 亿元、同比 +16.2% [4]。讨论版权收益只能用最后这个数字。
| 口径 | 2025 年规模 | 内容范围 | 适用场景 |
|---|---|---|---|
| 音乐产业总规模 | 5,190.35 亿元 [4] | 核心层+关联层+拓展层 | 产业整体判断 |
| 数字音乐产业规模 | 1,150.75 亿元 [1] | 在线音乐+音乐短视频+音乐直播 | 平台与内容生态 |
| 在线音乐收入 | 293.5 亿元 [5] | 全行业在线音乐服务收入 | 平台变现效率 |
| 版权经纪与管理 | 11.47 亿元 [4] | 集体管理组织收入与版权服务 | 版权方收益口径 |
| 本报告主口径 | 11.47 亿元 [4] | 可分解为用户规模与分成率 | 本报告全部量化测算 |
两个增速的对比是首要观察点:数字音乐产业规模同比 +12% [1],而版权经纪与管理产业同比 +16.2% [4]——版权侧增速高出 4.2 个百分点。这说明授权规范化、结算透明化正在给版权方带来超额增长;但由于基数只有 11.47 亿元,4.2 个百分点的增速差在绝对金额上仅约 0.48 亿元(测算),对中小权利人的实际改善有限。
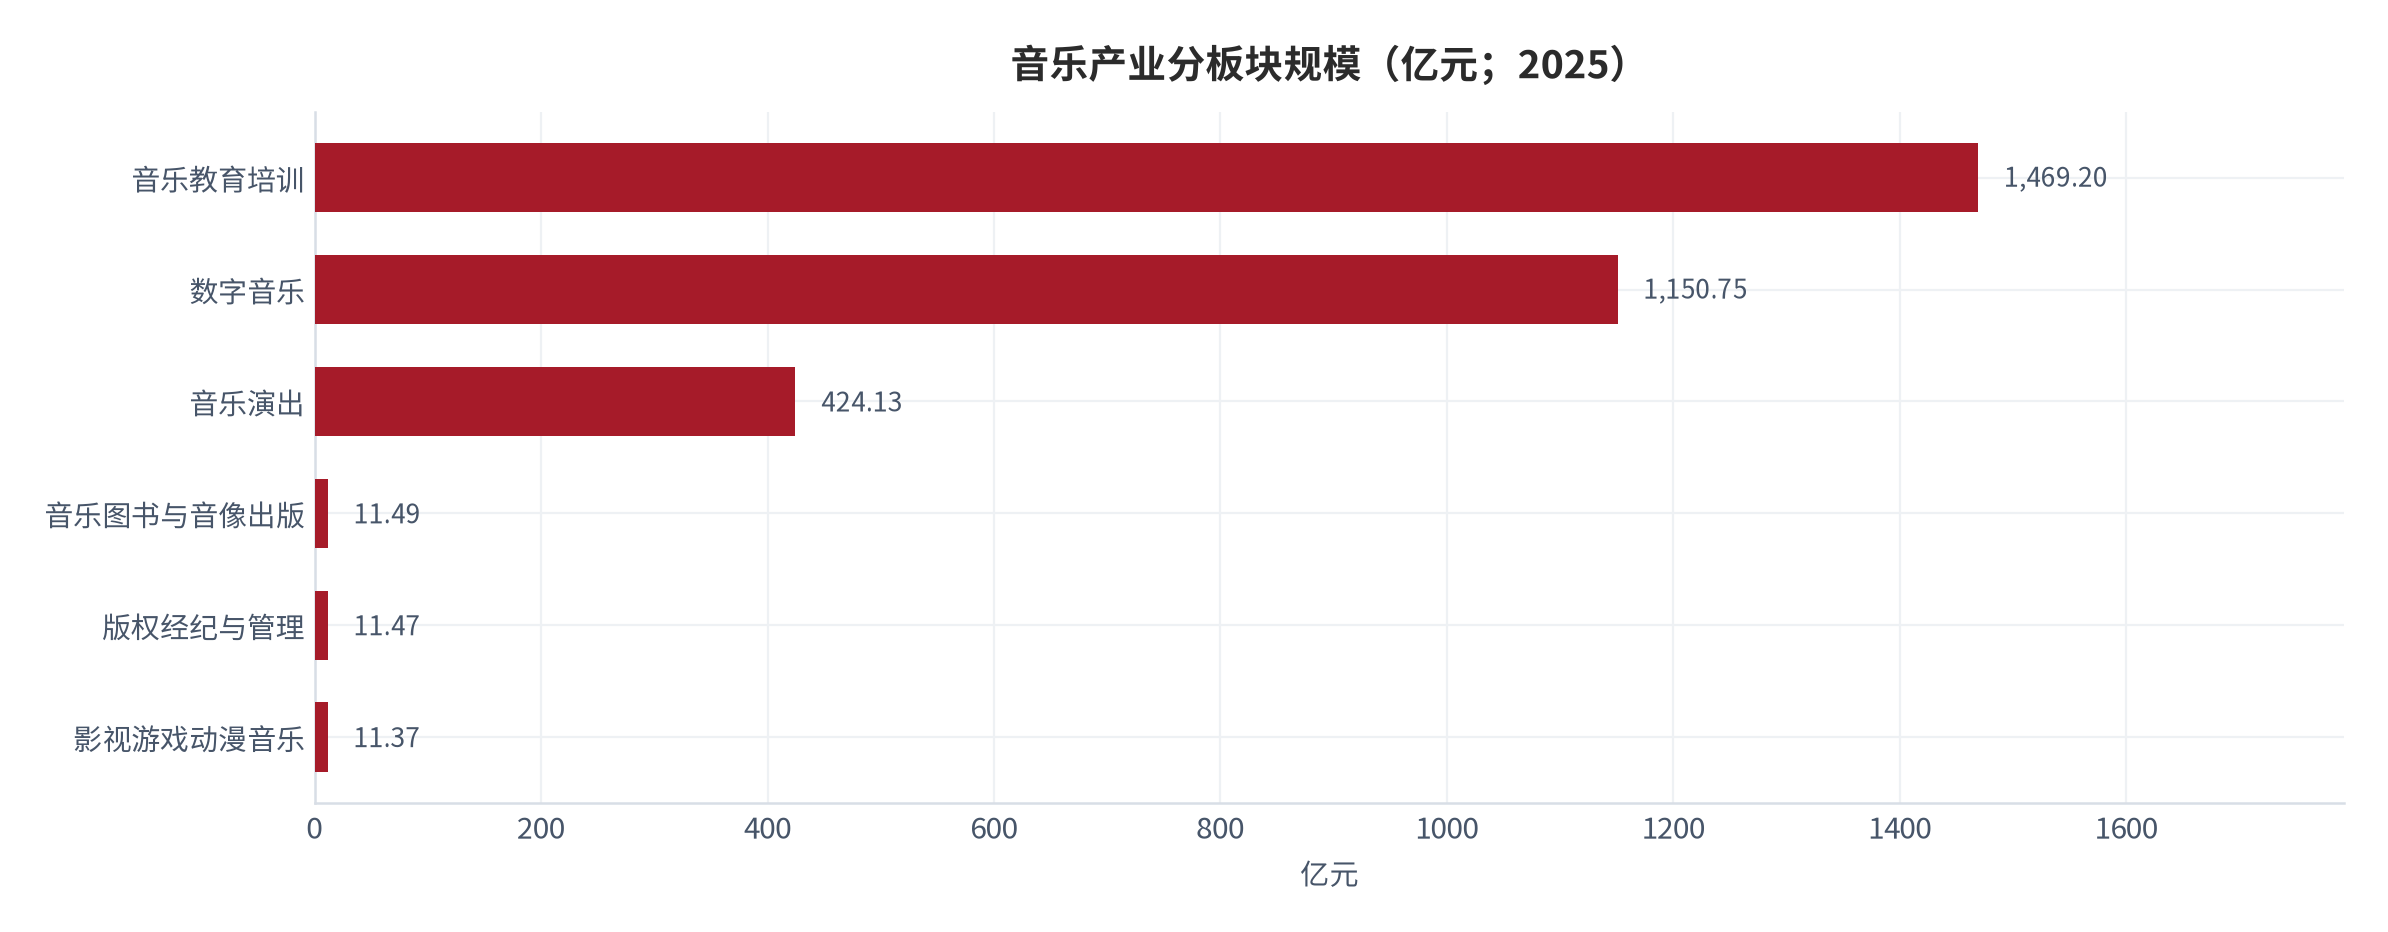
另一组口径更宽:2024 年中国数字音乐市场(含在线音乐、在线 K 歌、音乐短视频与音乐直播)总规模约 2,113.5 亿元、同比 +10.8%,其中在线音乐收入 293.5 亿元、同比 +22.39% [5]。在线音乐收入的高增速与直播、短视频的分流形成对照——用户规模已突破 8 亿、渗透率超过 60% [5],增量空间收窄后,收入的增长只能来自付费率与单用户支出的提升。
02平台侧:收入结构与用户分层
平台是分配链路的起点。2025 年头部平台总收入 329.0 亿元、同比 +15.8%,调整后净利润 99.2 亿元、同比 +22.0%,毛利率从 42.3% 提升至 44.2% [9]。其中在线音乐服务收入 267.3 亿元、同比 +22.9%,在总收入中占比超过 80% [11];在线音乐订阅收入 176.6 亿元、同比 +16%,在线音乐非订阅收入 90.7 亿元、同比 +39.2%,其中第四季度非订阅收入同比 +40.8% [9][11]。
用户端的结构变化更值得关注。头部平台在线音乐付费用户 1.274 亿、同比 +5.3%,单个付费用户月均收入 11.9 元、同比 +7.2%,超级会员数量突破 2,000 万 [9];但月活跃用户在 2025 年第四季度同比下滑 5% 至 5.28 亿 [9][10]。平台已明确自 2026 年起停止披露月活、付费用户数与单用户月均收入,改为每年披露一次年末付费用户总数 [10]——这一披露变化本身说明,平台的增长逻辑已从「规模扩张」转向「结构优化」。
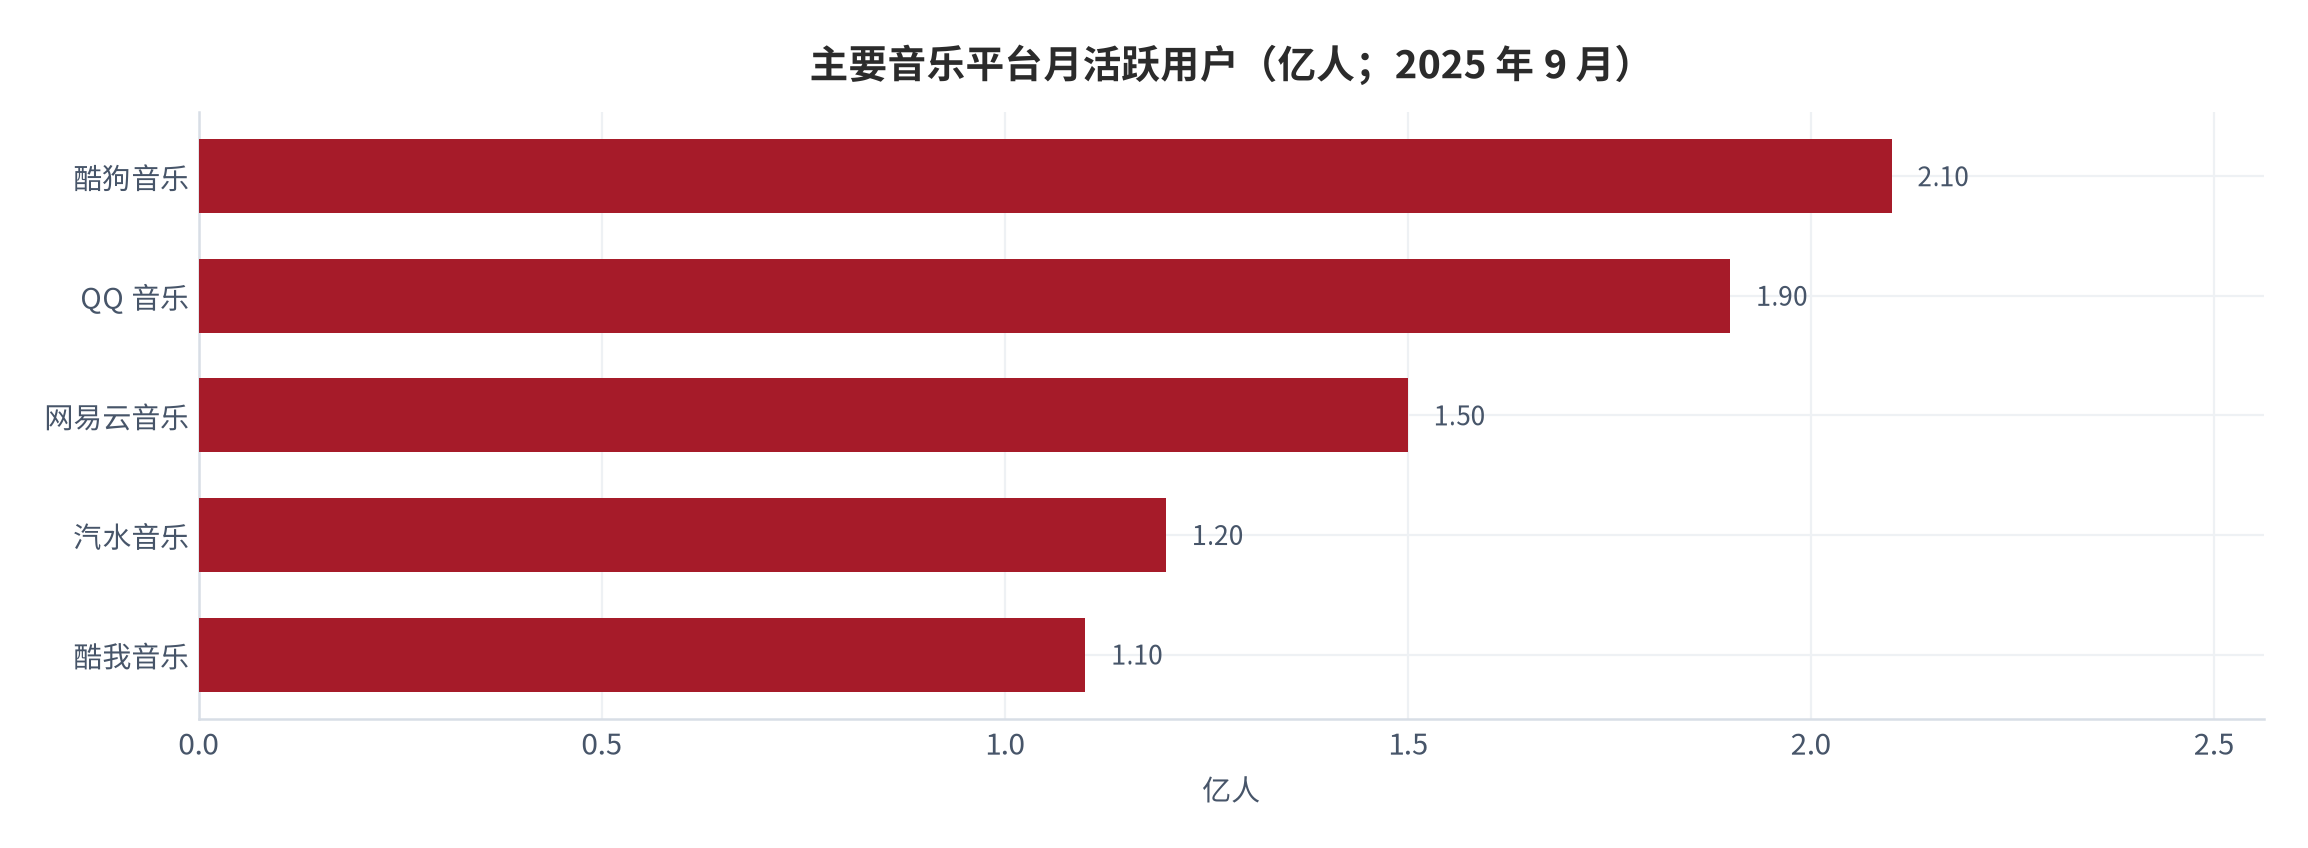
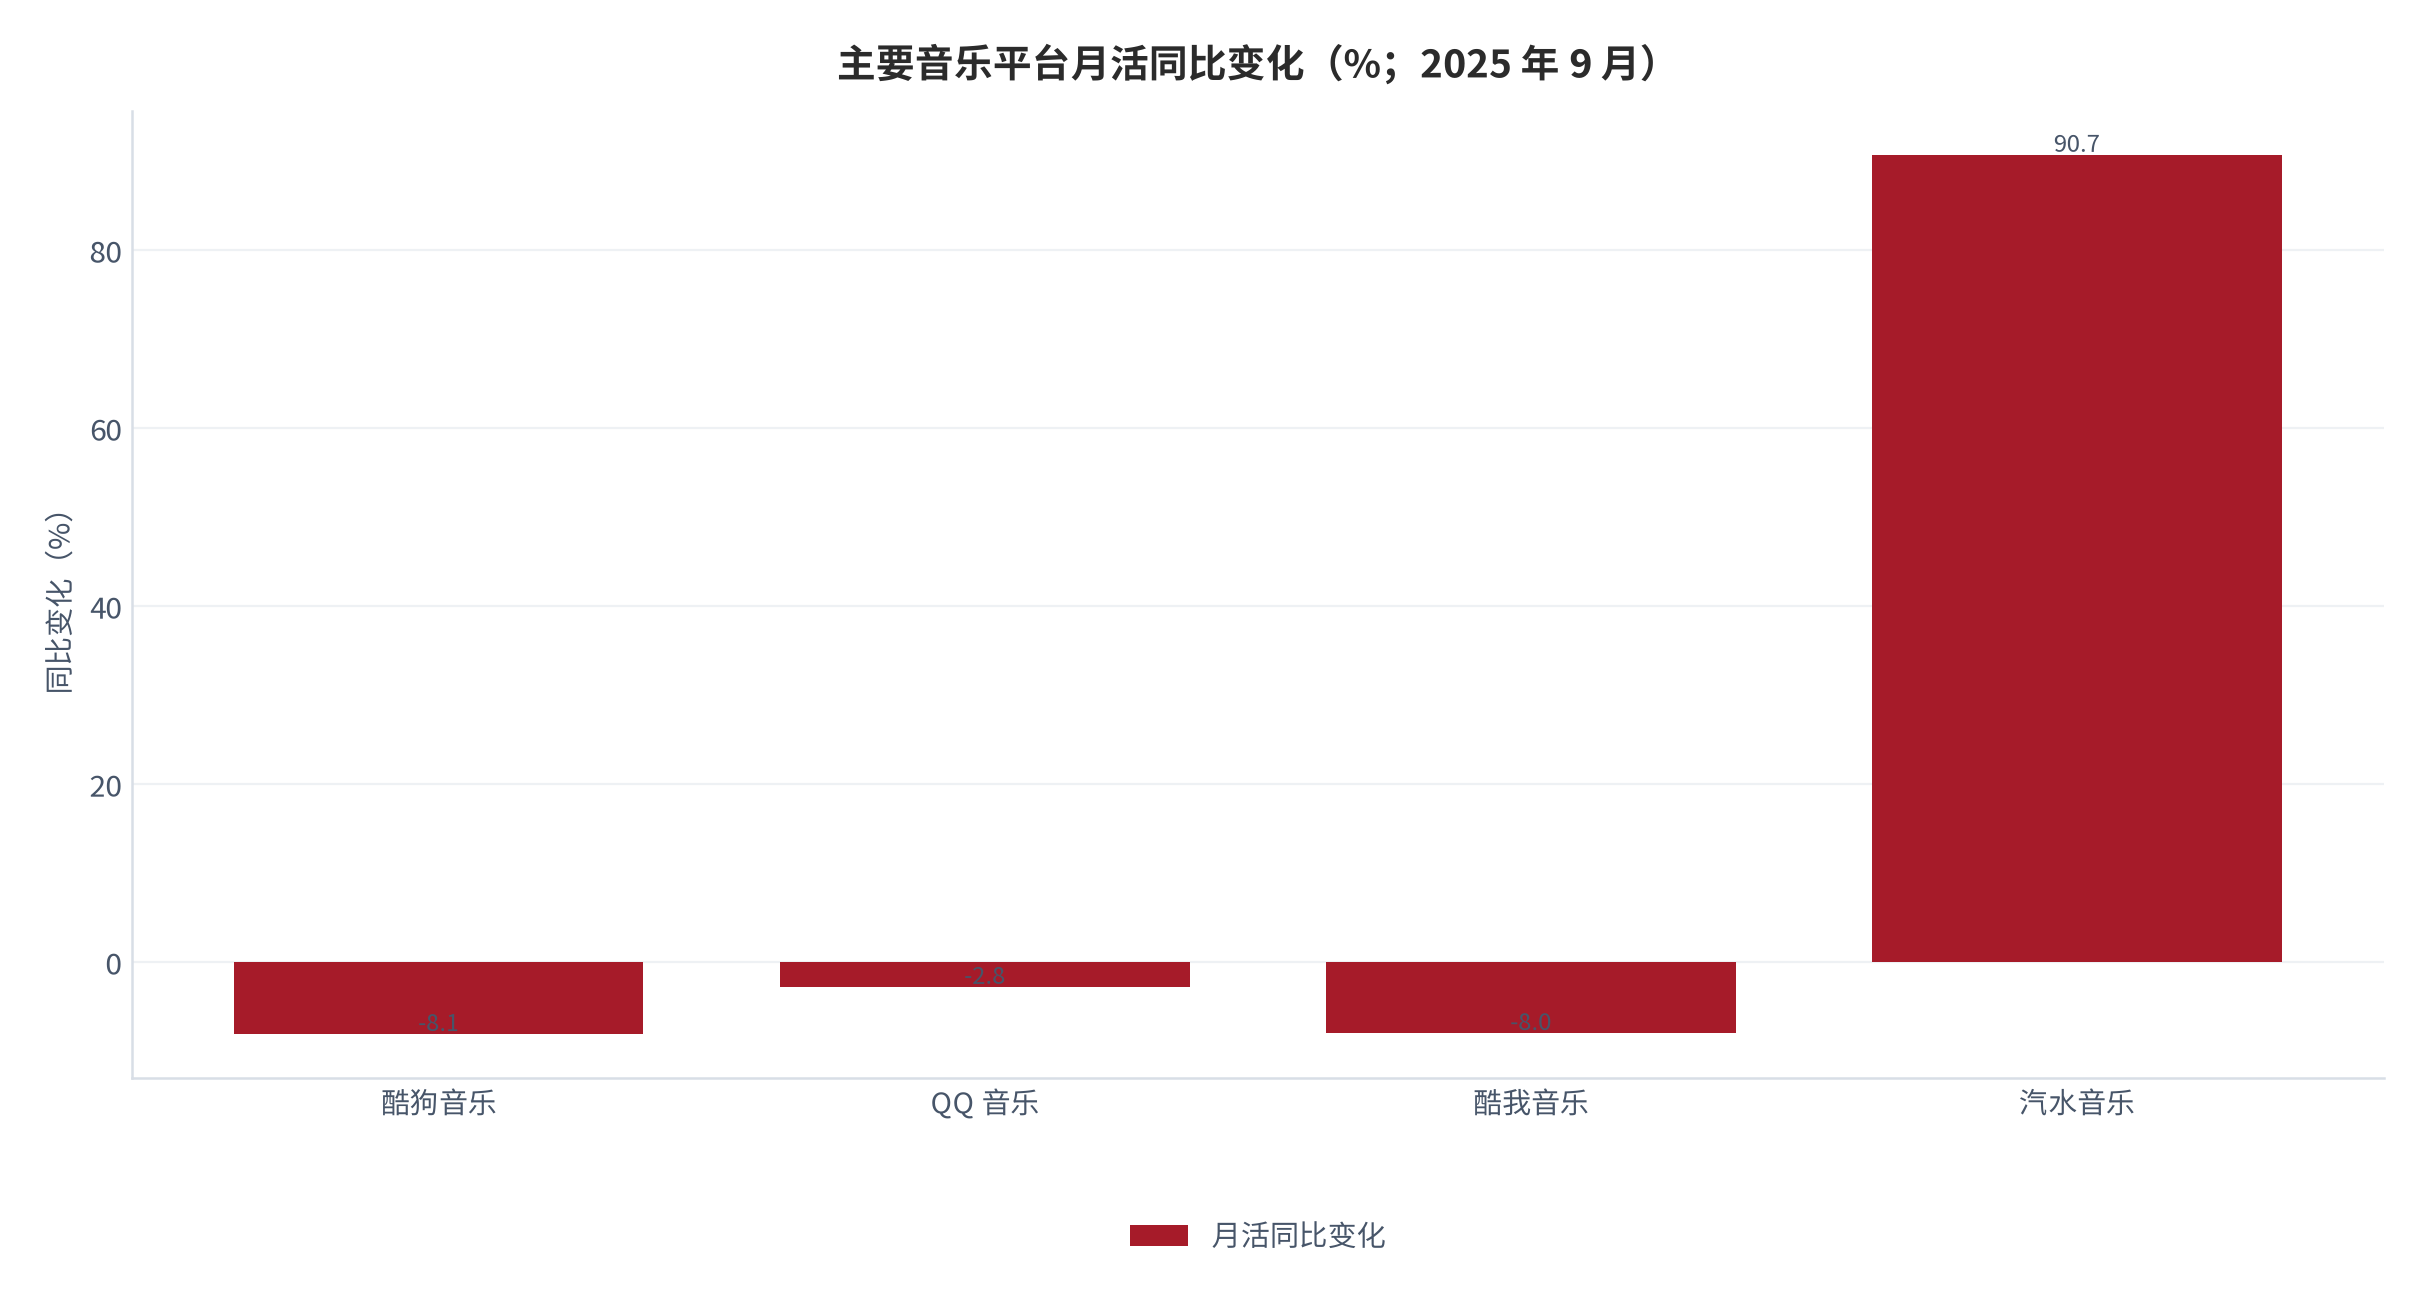
平台格局正在从「一超一强」走向多方角力。传统平台月活普遍下滑:酷狗音乐、QQ 音乐、酷我音乐月活同比分别下降 8.1%、2.8%、8.0%;而汽水音乐在 2025 年 9 月月活达 1.2 亿、同比增长 90.7% [5]。新平台以算法推荐与免费策略获得用户,而内容成本结构中版权占比更低——这对版权方的议价能力构成新的压力。
03集体管理组织:收入规模与分配链路
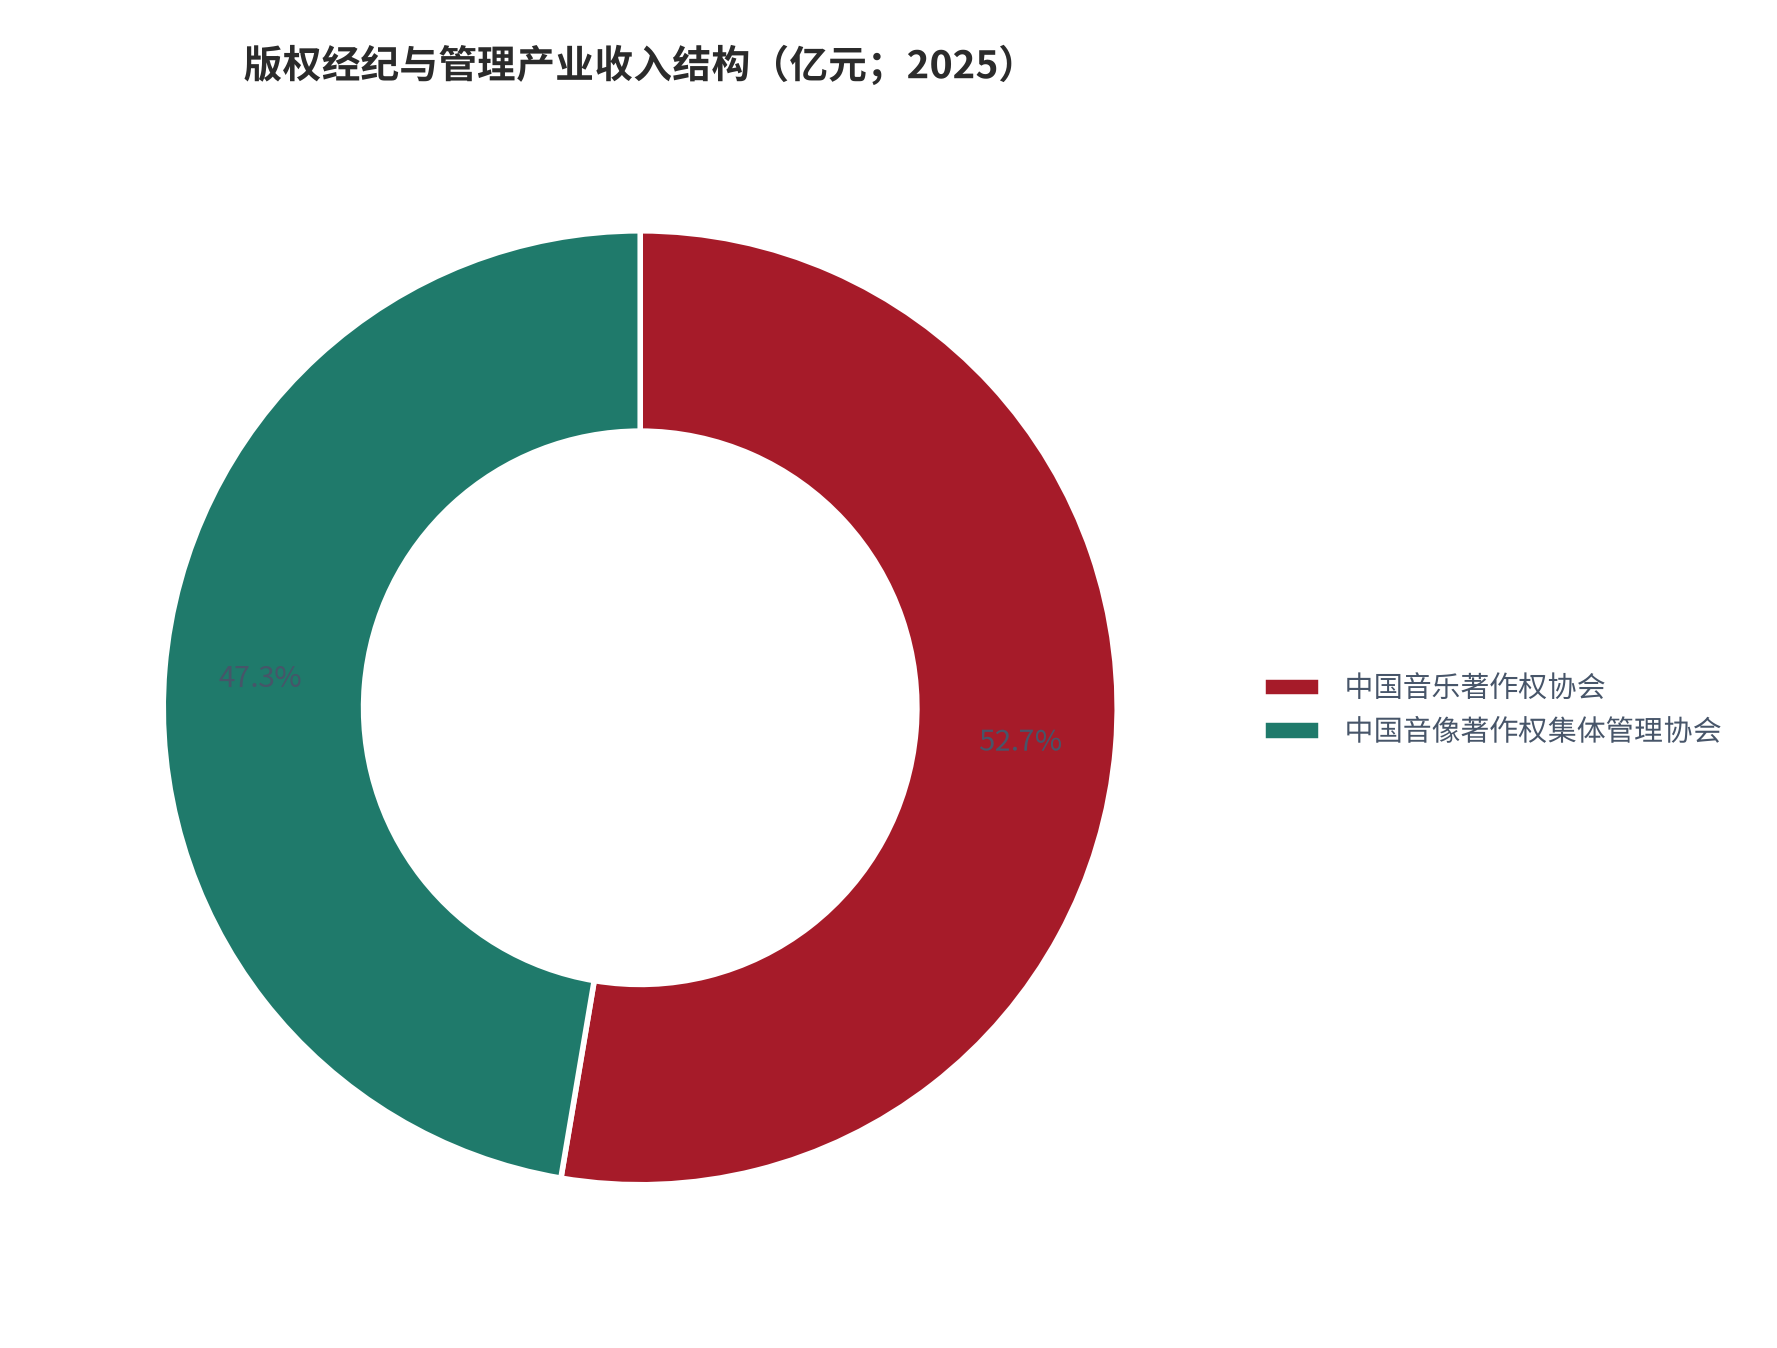
集体管理组织是版权收益分配链路的中间层。2025 年音著协许可收入 6.04 亿元、同比 +26.6%,管理音乐作品超过 2,400 万首 [1][3];音集协全年财务总收入 5.43 亿元、同比 +6.3% [1]。两家合计 11.47 亿元(测算),与版权经纪与管理产业规模口径一致 [4]——这意味着该产业统计口径实质上就是两家集体管理组织的收入合计。从产业基础看,「十四五」期间数字音乐市场正版化率已跃升至 98%、产业规模突破千亿元 [13],正版化红利基本释放完毕,此后收入增长只能来自费率提升与覆盖范围扩张。
两家机构的增速差异反映了权利类型的不同:音著协管理的词曲表演权在短视频、直播与公共场所播放场景快速扩张,许可收入同比 +26.6% [3];而音集协的主要收入来源仍是卡拉 OK 场所,该市场整体规模萎缩 16%,音集协在该市场逆势增长 5,000 万元、总收入同比 +6.3% [1][12]。权利类型的场景差异,直接决定了收入增速的差异。但两家机构共同面对一个前置瓶颈:会员覆盖面。音著协 2025 年新增会员 2,068 人、会员总数 16,132 人 [3],而历史调研显示 88% 的音乐人没有加入音著协、53.1% 从未听说过该协会 [6]——未加入意味着这部分作品的使用费无法通过集体管理渠道收取,再高的费率也难以转化为创作者收入。
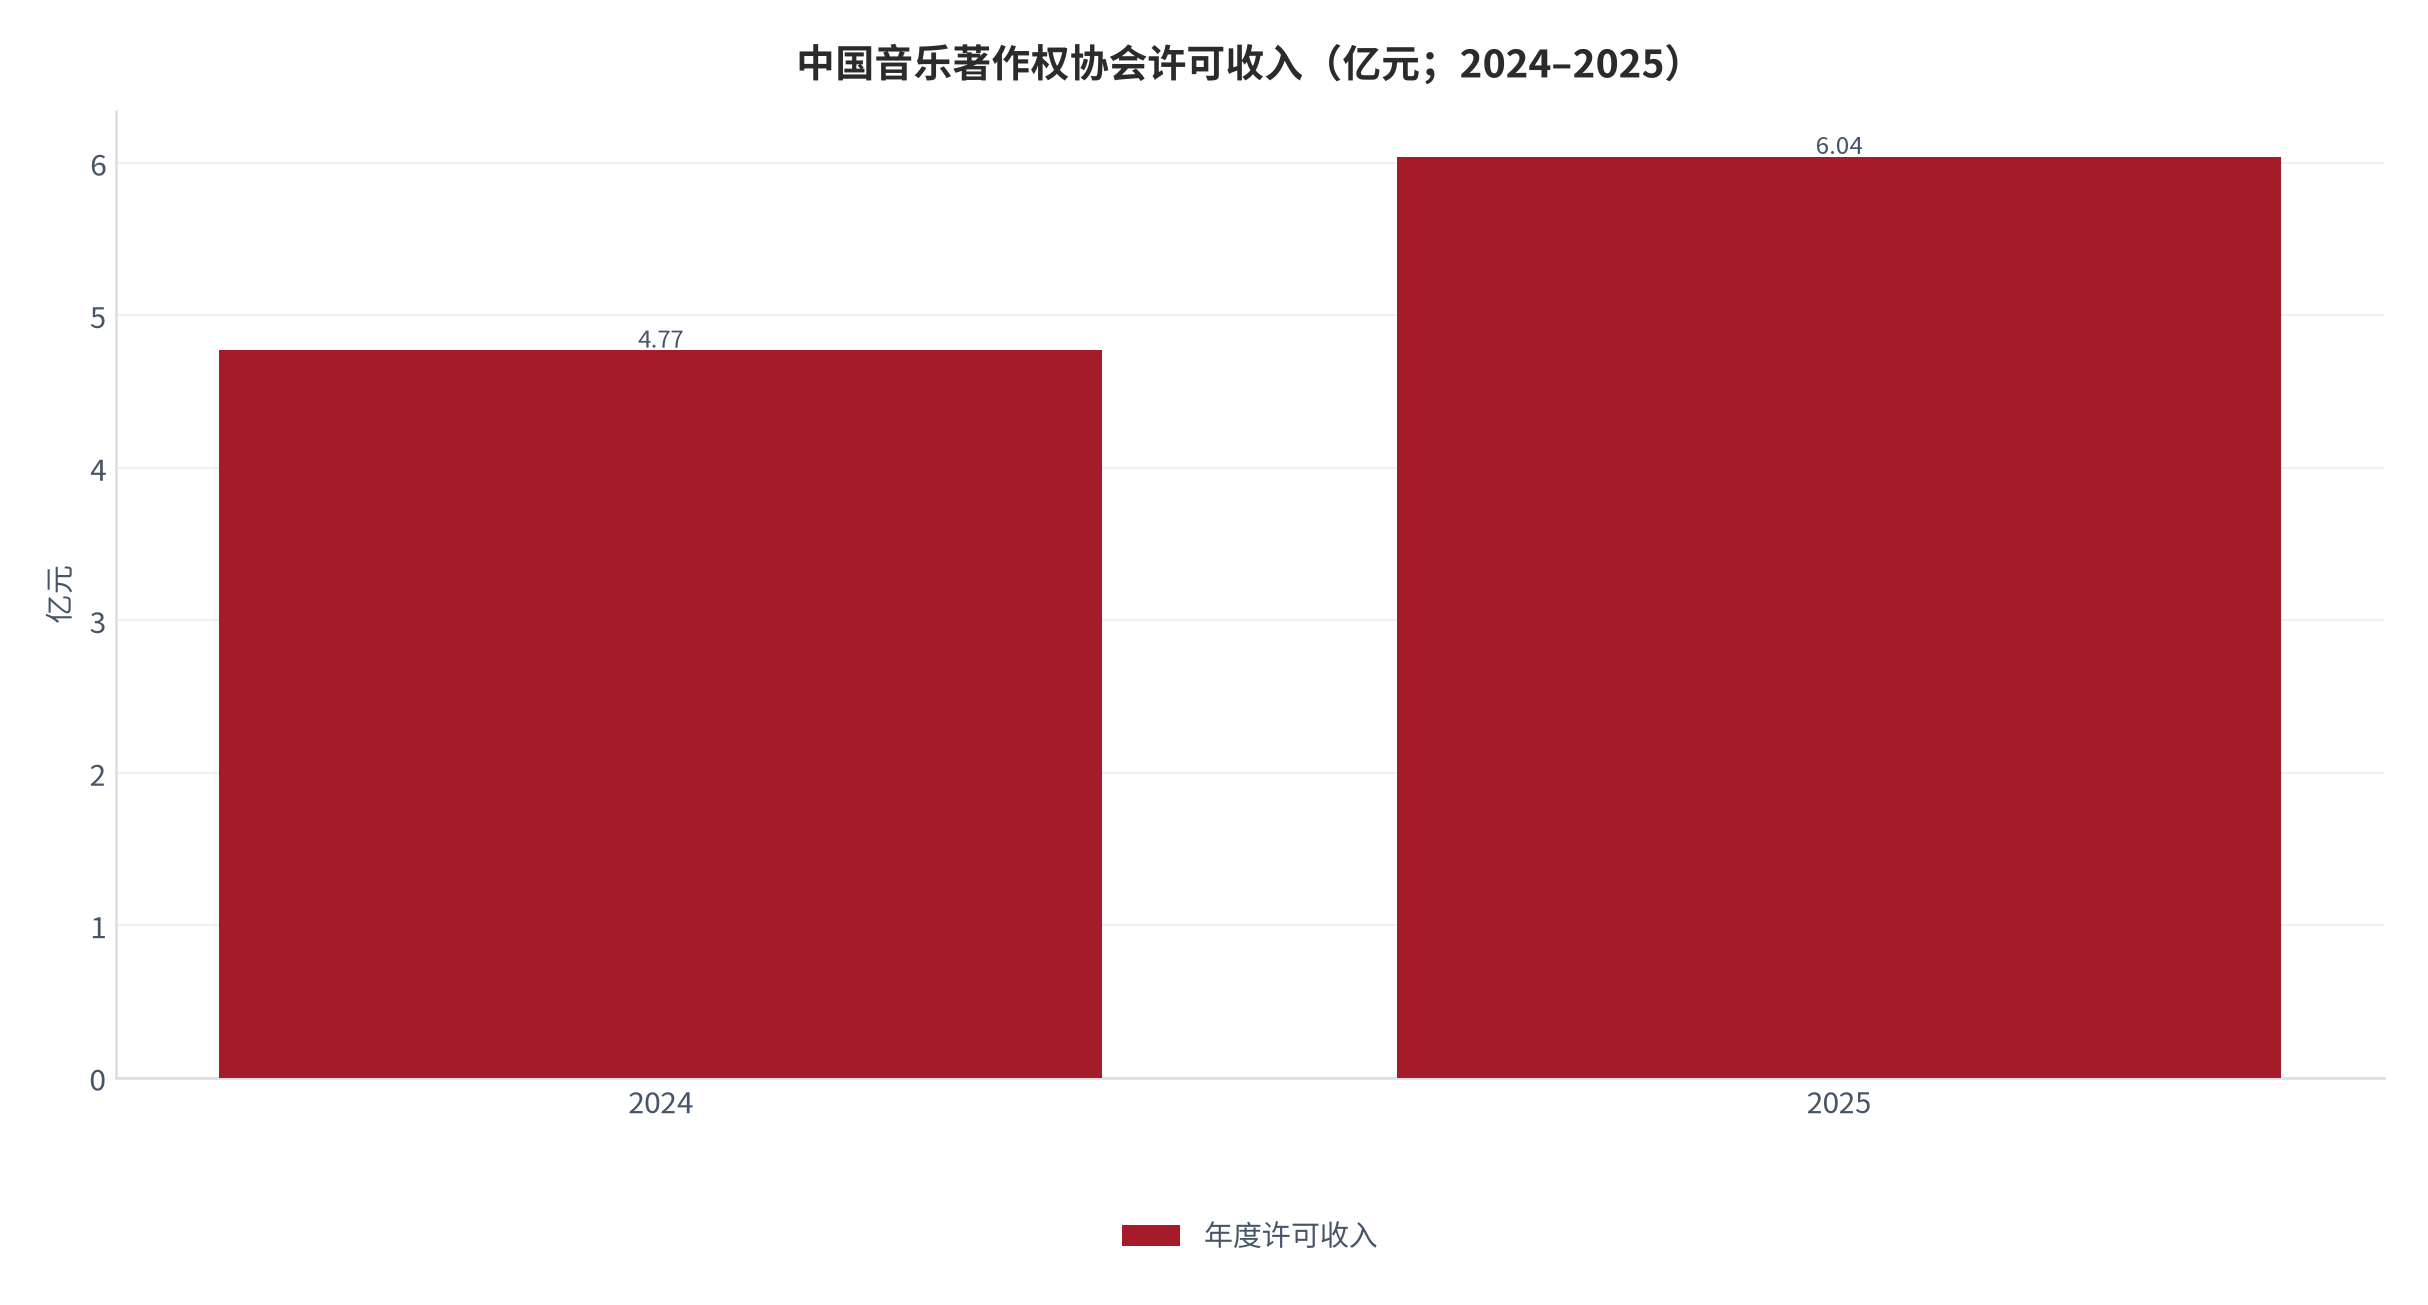
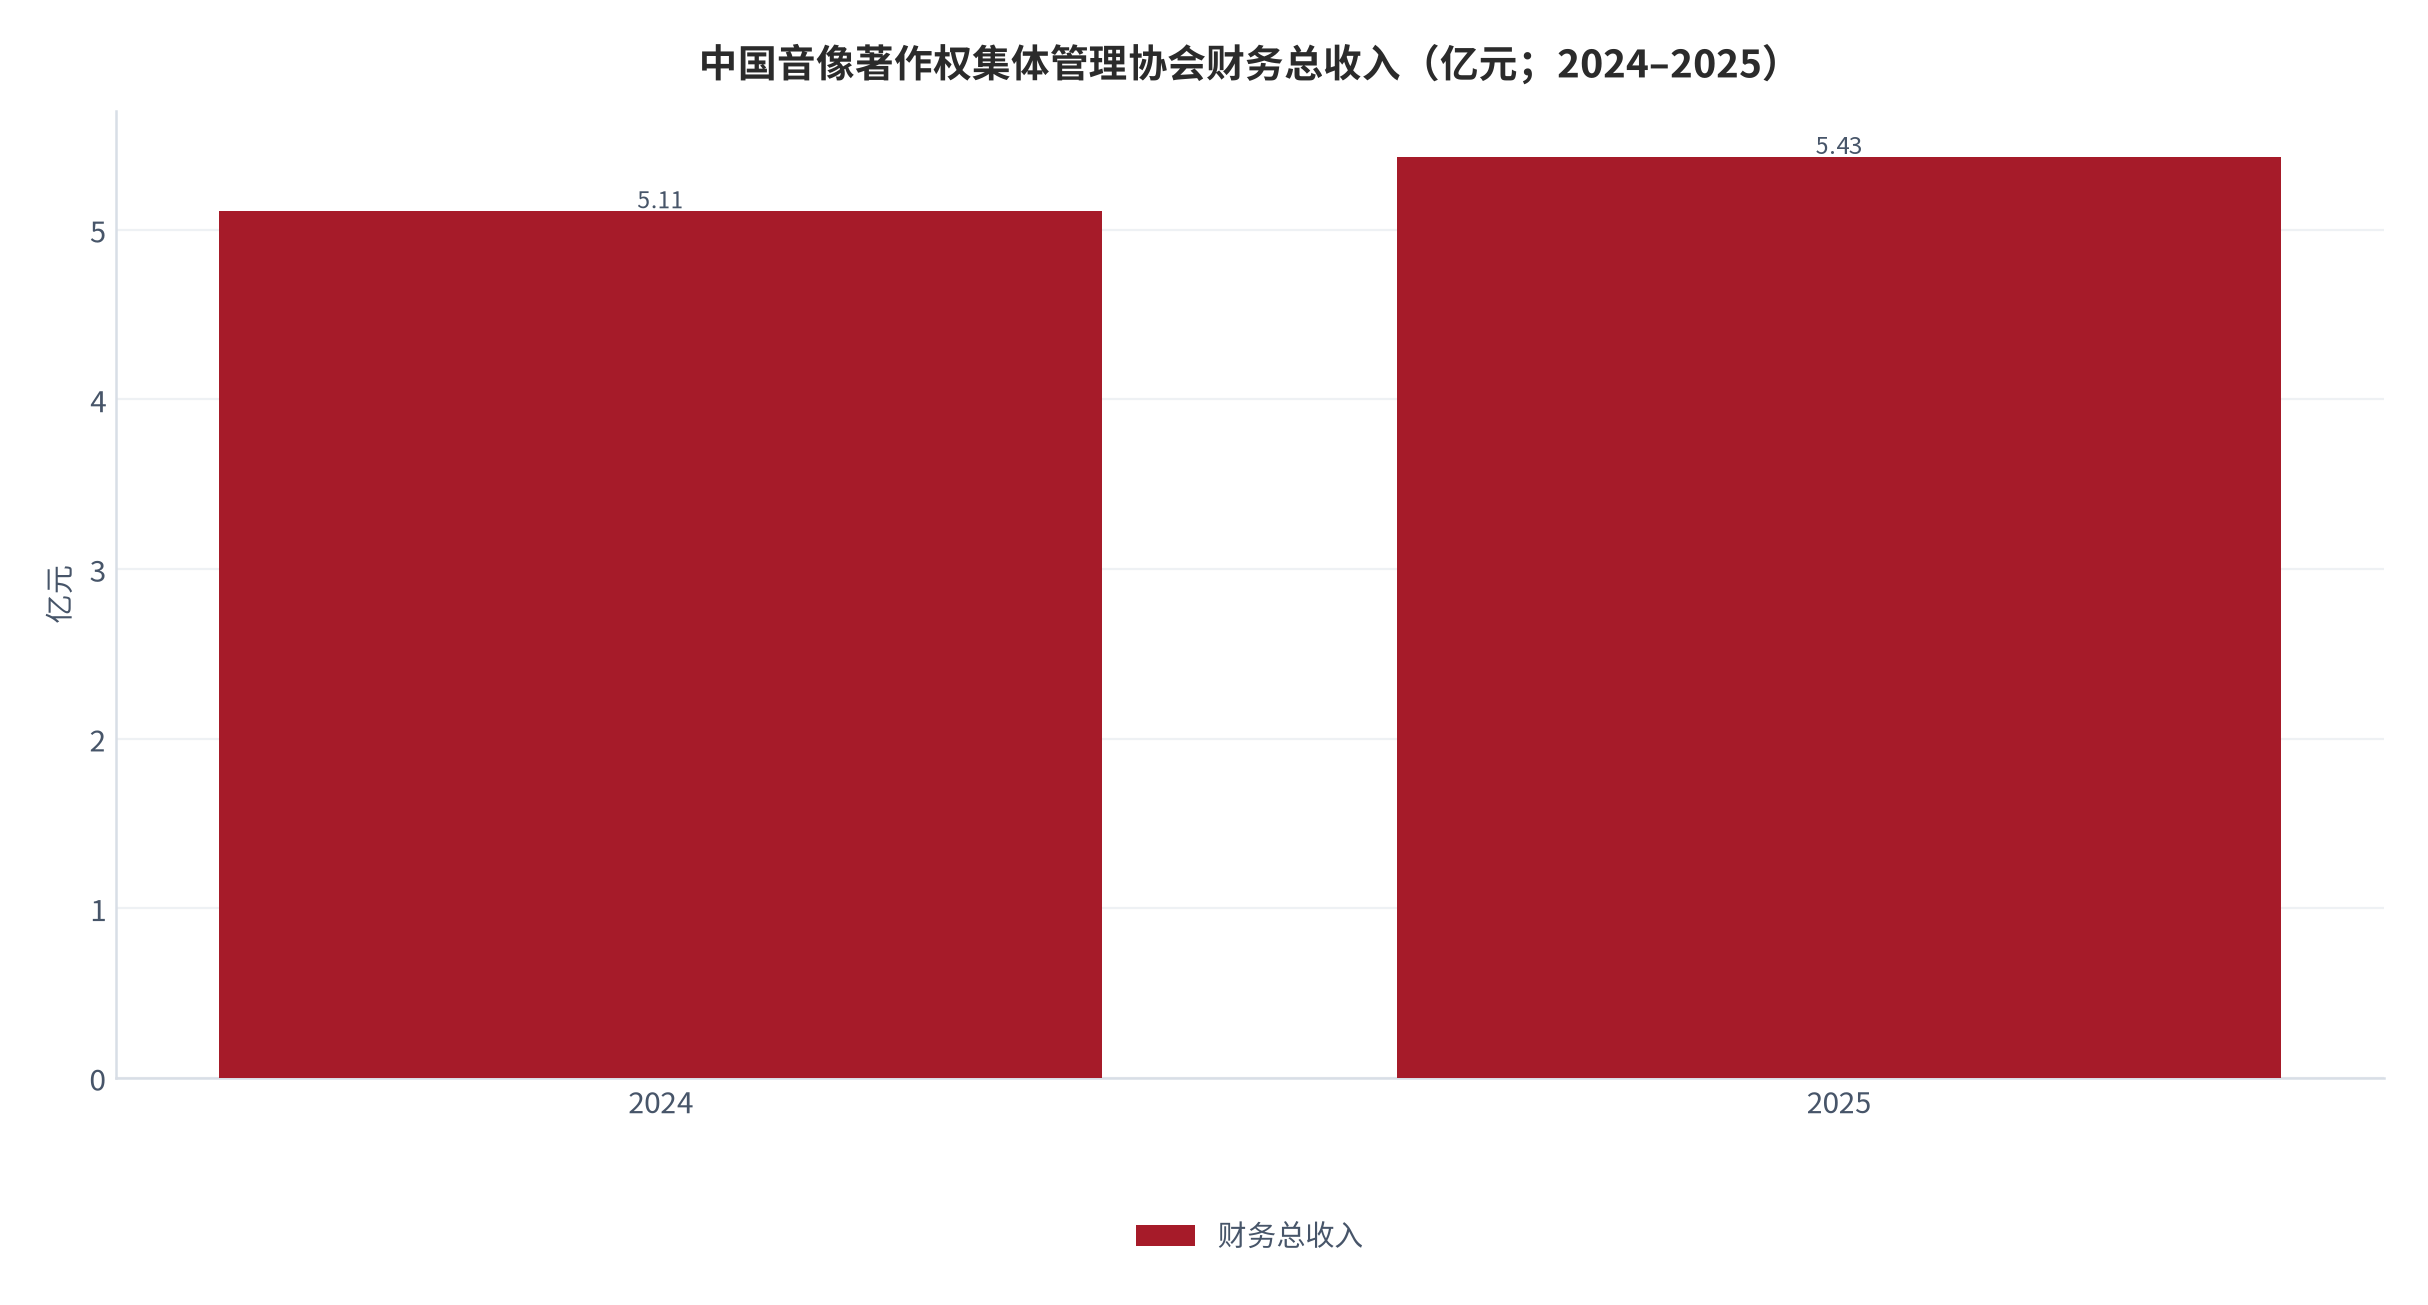
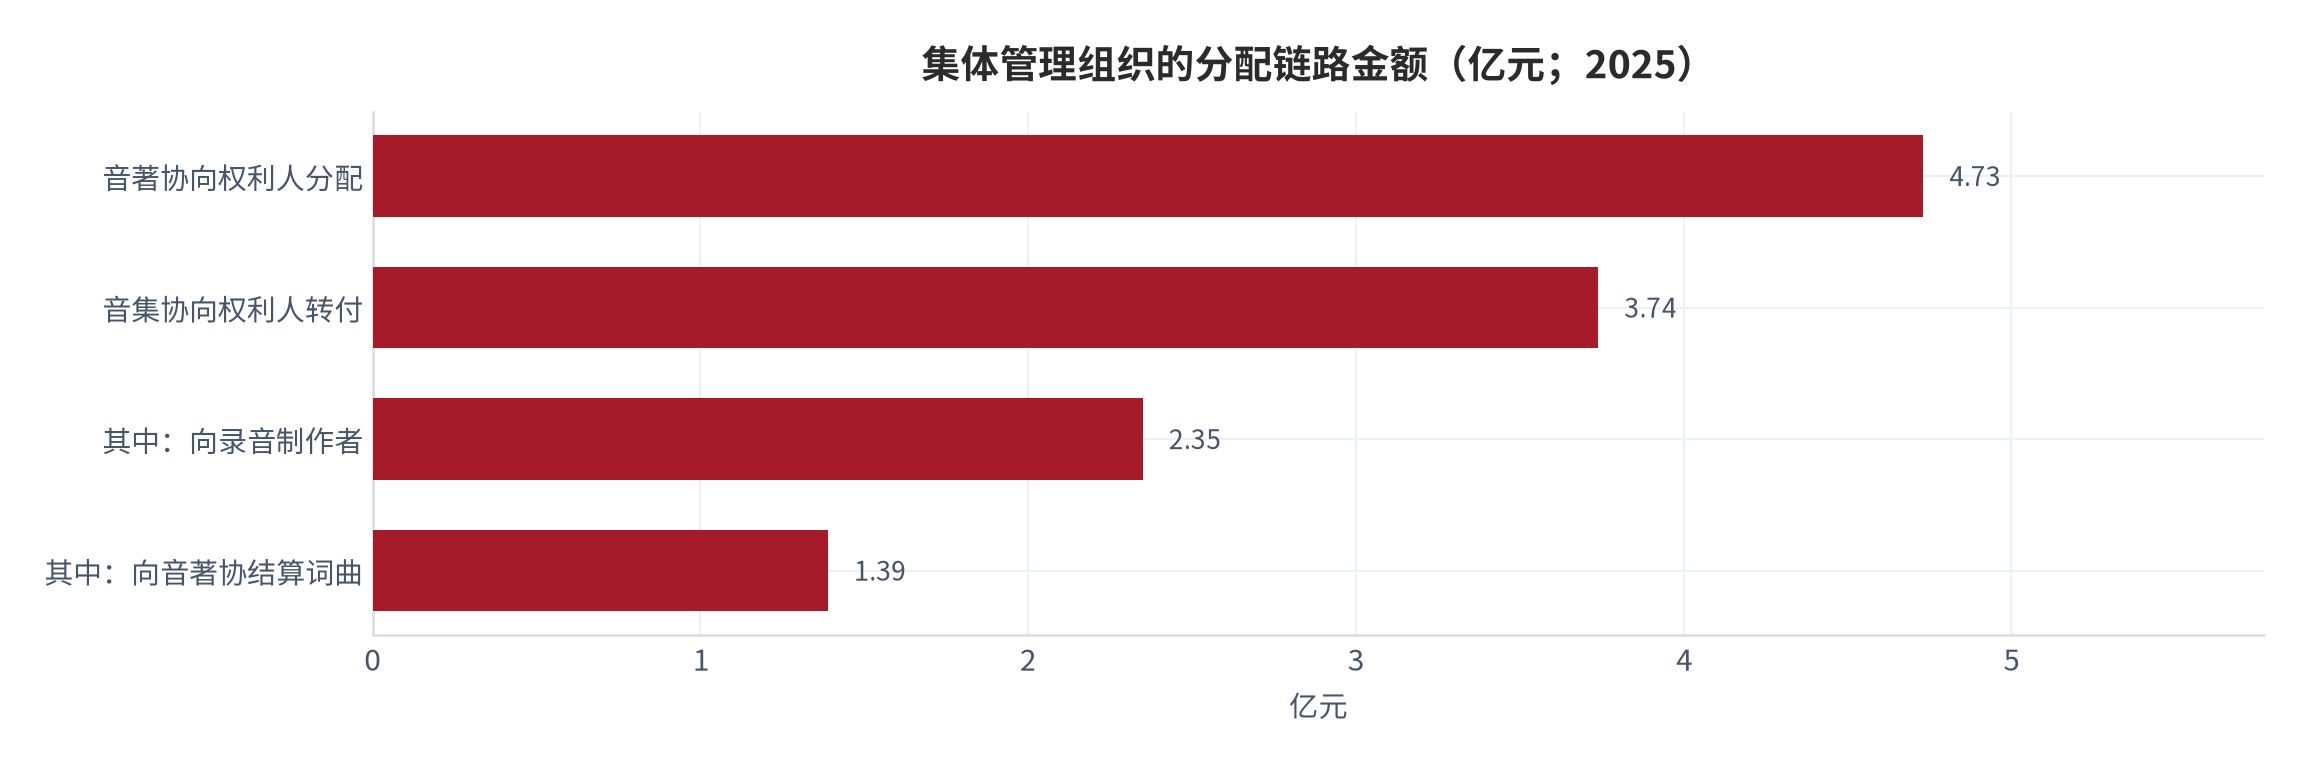
分配链路的金额可以逐级拆开:音著协全年完成 14 次使用费分配、涉及金额 4.73 亿元、同比增长 17% [3];音集协向权利人转付著作权使用费 3.74 亿元,其中向录音制作者 2.35 亿元、向音著协结算词曲作者 1.39 亿元 [12]。把两家的词曲口径加总,2025 年词曲作者获得的分配约 6.12 亿元(测算),录音制作者约 2.35 亿元(测算),比例约为 72% 对 28%。
04分配结构:词曲作者与录音制作者
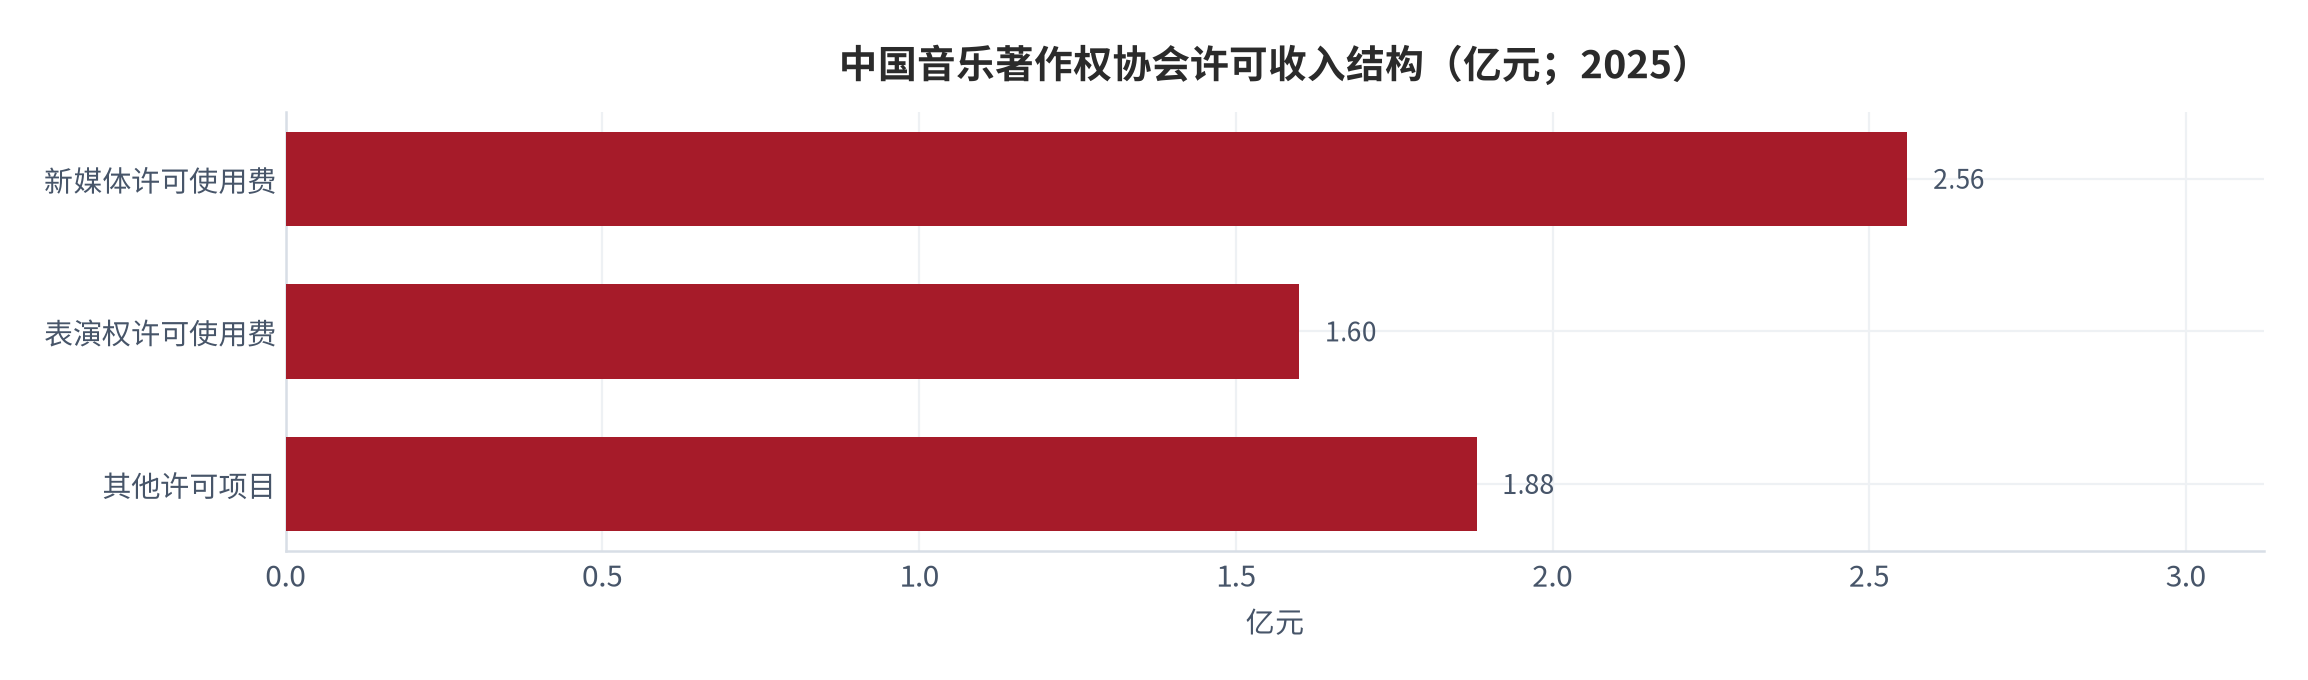
词曲与录音两条权利线的分配路径并不相同。词曲作者的收益主要来自表演权与广播权,通过音著协收取并分配:2025 年音著协表演权许可使用费 1.6 亿元,其中现场表演许可使用费超过 8,000 万元 [7];新媒体许可使用费在 2024 年 1 月至 2025 年 12 月间实现超过 50% 的同比增长,2025 年全年总额突破 2.56 亿元 [15]。录音制作者的收益则来自音集协的转付与直接授权。
把词曲与录音两条线的分配金额放在一起(测算):词曲作者合计约 6.12 亿元(音著协分配 4.73 亿元 + 音集协向音著协结算 1.39 亿元),录音制作者约 2.35 亿元 [3][12],比例约为 72% 对 28%。这个结构与国际市场「录音制作者份额通常不低于词曲作者」的分布不同,原因在于中国线下场所与新媒体场景的词曲表演权许可覆盖面扩张更快,而录音制作者在公共场所播放中的获酬权尚未有效落地。
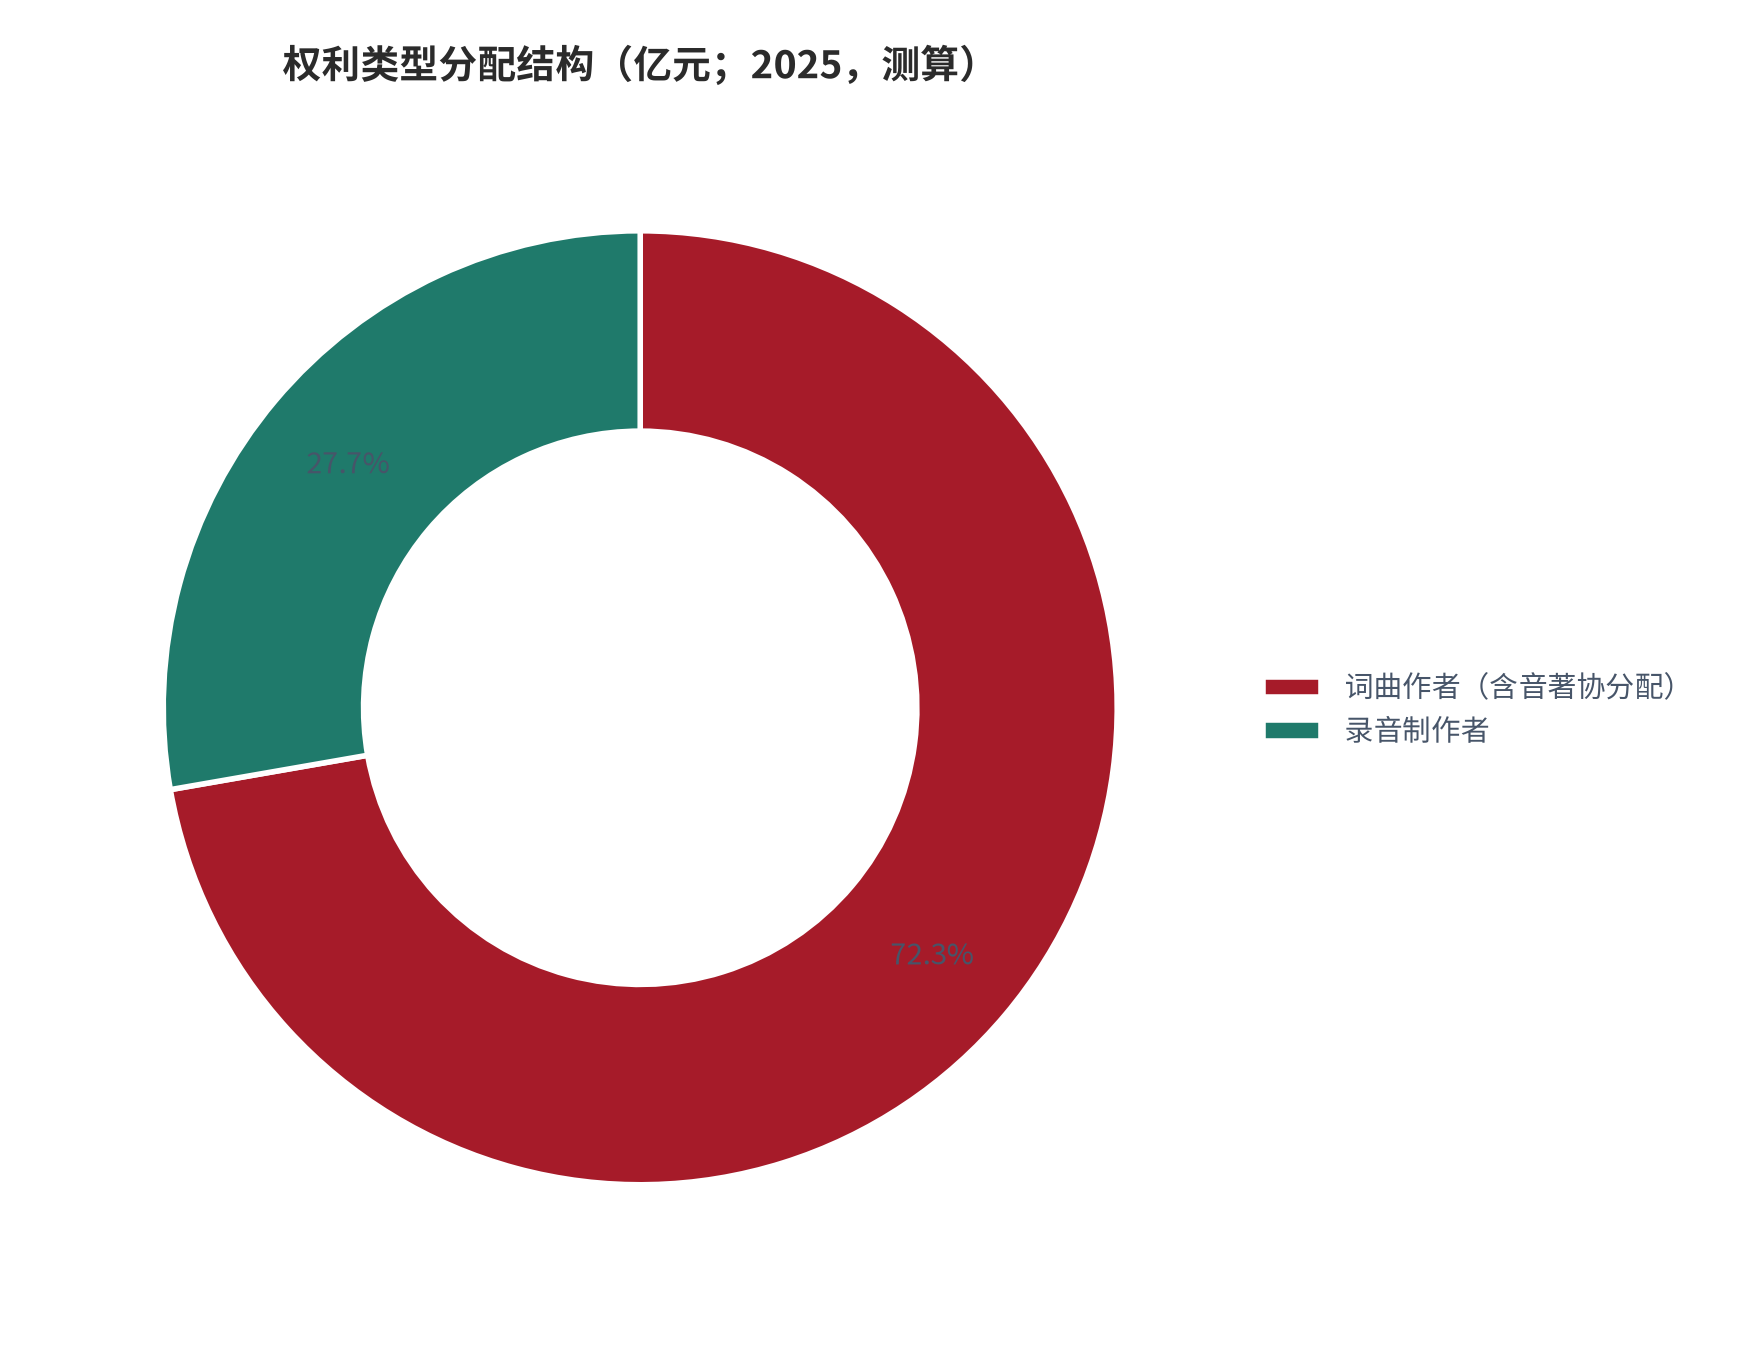
需要提示一个制度性缺口:法律规定的录音制作者获酬权蕴含 150 亿元以上的市场规模,但由于配套规则缺失,目前收款困难,需要依靠集体管理实现一站式收费 [12]。与之对照,音集协 2025 年公共场所录音制作者获酬权业务到账仅 2,155 万元 [12],相当于潜在规模的 0.14%(测算)——这是全行业最大的一处未被激活的收益。
05结算周期与授权模式的变化
结算周期是版权收益兑现速度的直接变量。音著协 2025 年全年完成 14 次使用费分配 [3],折合月均约 1.17 次(测算);音集协按年度完成转付与结算 [12];平台侧与唱片公司的授权金通常按季结算。对中小权利人而言,分配频次决定了现金流节奏——年结与月结之间的差别,在边际收益上等同于一次实质性的费率提升。
授权模式的变化同样关键。行业明确摒弃高额保底金模式,转向「预付金 + 实际使用率」的结算结构,实现透明化与精细化 [2]。保底金模式的旧问题在于:过高的保底金往往远超实际使用所需,多出来的部分并不退回,对中小权利人不友好 [14]。新模式把版权收入与实际播放挂钩,降低了版权方被「一次性买断」的风险。
另一个规模变量是覆盖主体数量。音著协 2025 年新增会员 2,068 人、创年度增长新高,会员总数达 16,132 人,自成立以来累计为音乐著作权人收取使用费约 50 亿元 [3]。截至 2025 年底,音集协会员总数 861 家、同比增长 15.1%,代表权利人 3,352 家 [12]。而历史调研显示,88% 的音乐人没有加入音著协、53.1% 从未听说过音著协 [14]——覆盖率提升本身就是版权收益增长的独立来源。
06内容供给侧:AI 与新歌洪流
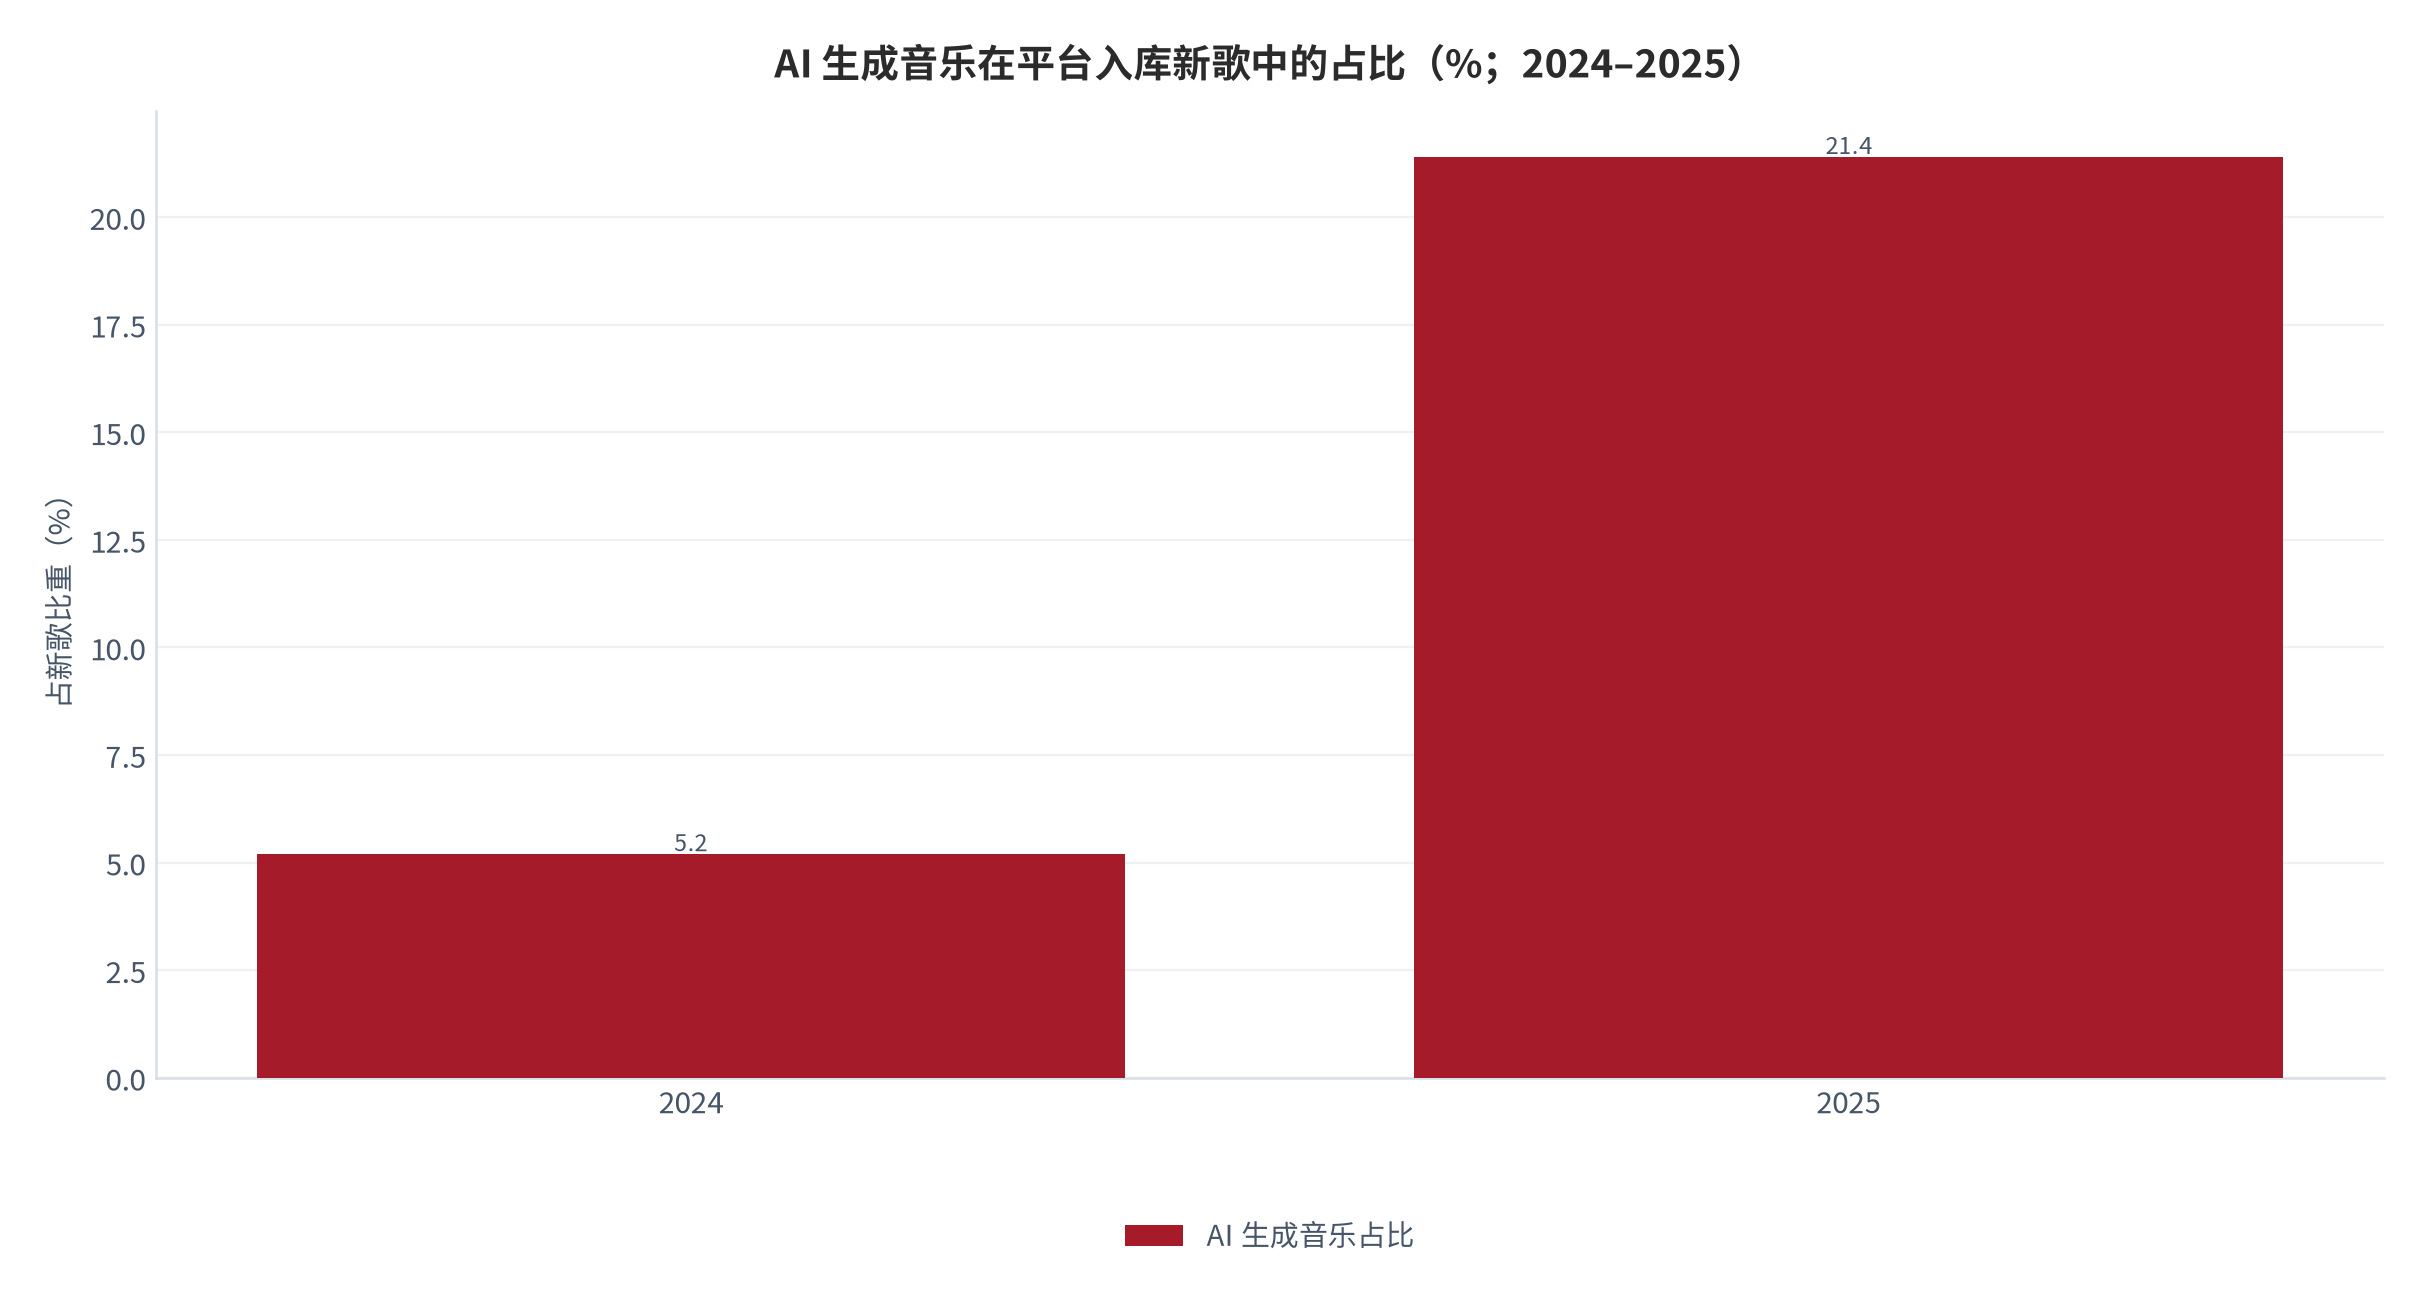
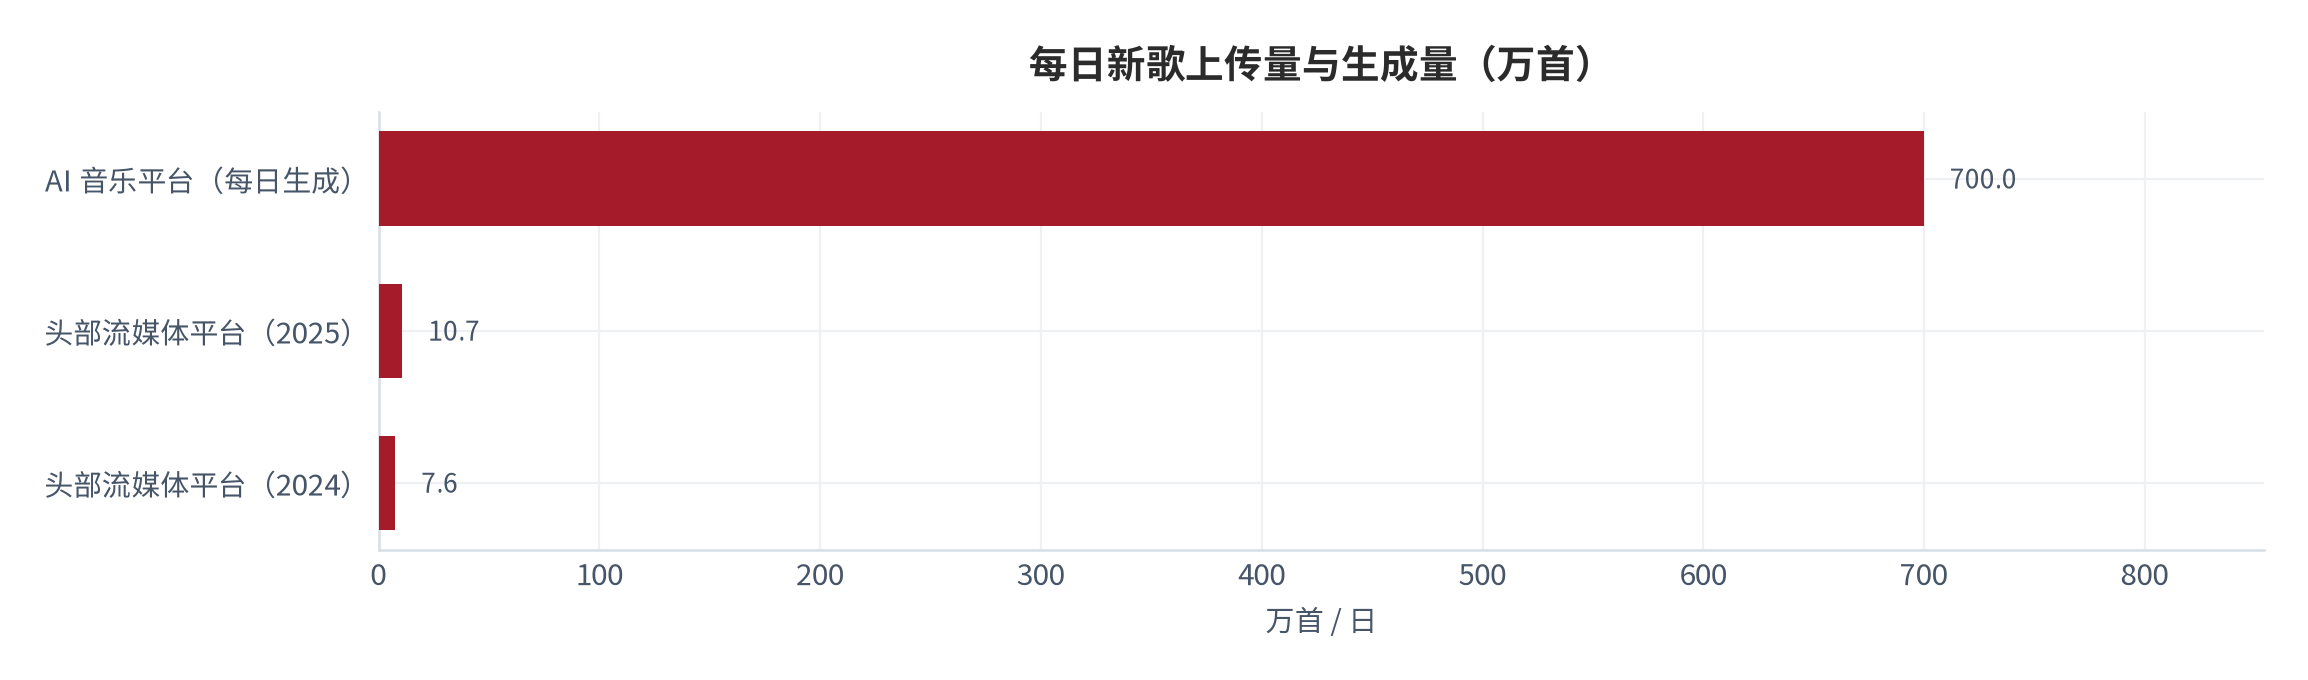
内容供给的量级正在被 AI 改变。AI 生成音乐在平台入库新歌中的占比从 2024 年的 5.2% 上升至 2025 年的 21.4% [5];头部流媒体平台每日收到的新歌上传量从 2024 年的 7.6 万首增至 2025 年的 10.7 万首 [5];而 AI 音乐平台每日生成的歌曲超过 700 万首 [5]。供给侧的增长速度远超需求侧,这决定了单曲的平均收益必然被摊薄。
原创音乐人的规模扩张同样是双刃剑。某主流平台注册原创音乐人数量在 2025 年底突破 100 万人,累计上传原创曲目超过 560 万首,较 2020 年不足 10 万的水平实现十倍以上增长 [15],另一主流平台的注册原创音乐人亦在同期突破 100 万人 [8]。创作者数量的扩张带来内容多样性的同时,也让单个创作者分得的播放量份额被稀释。头部原创音乐人占据大部分流量、中腰部音乐人仍需依靠平台补贴维持创作 [15]——这正是分配问题的微观表现。
07量化测算:版权方收入容量与三情景
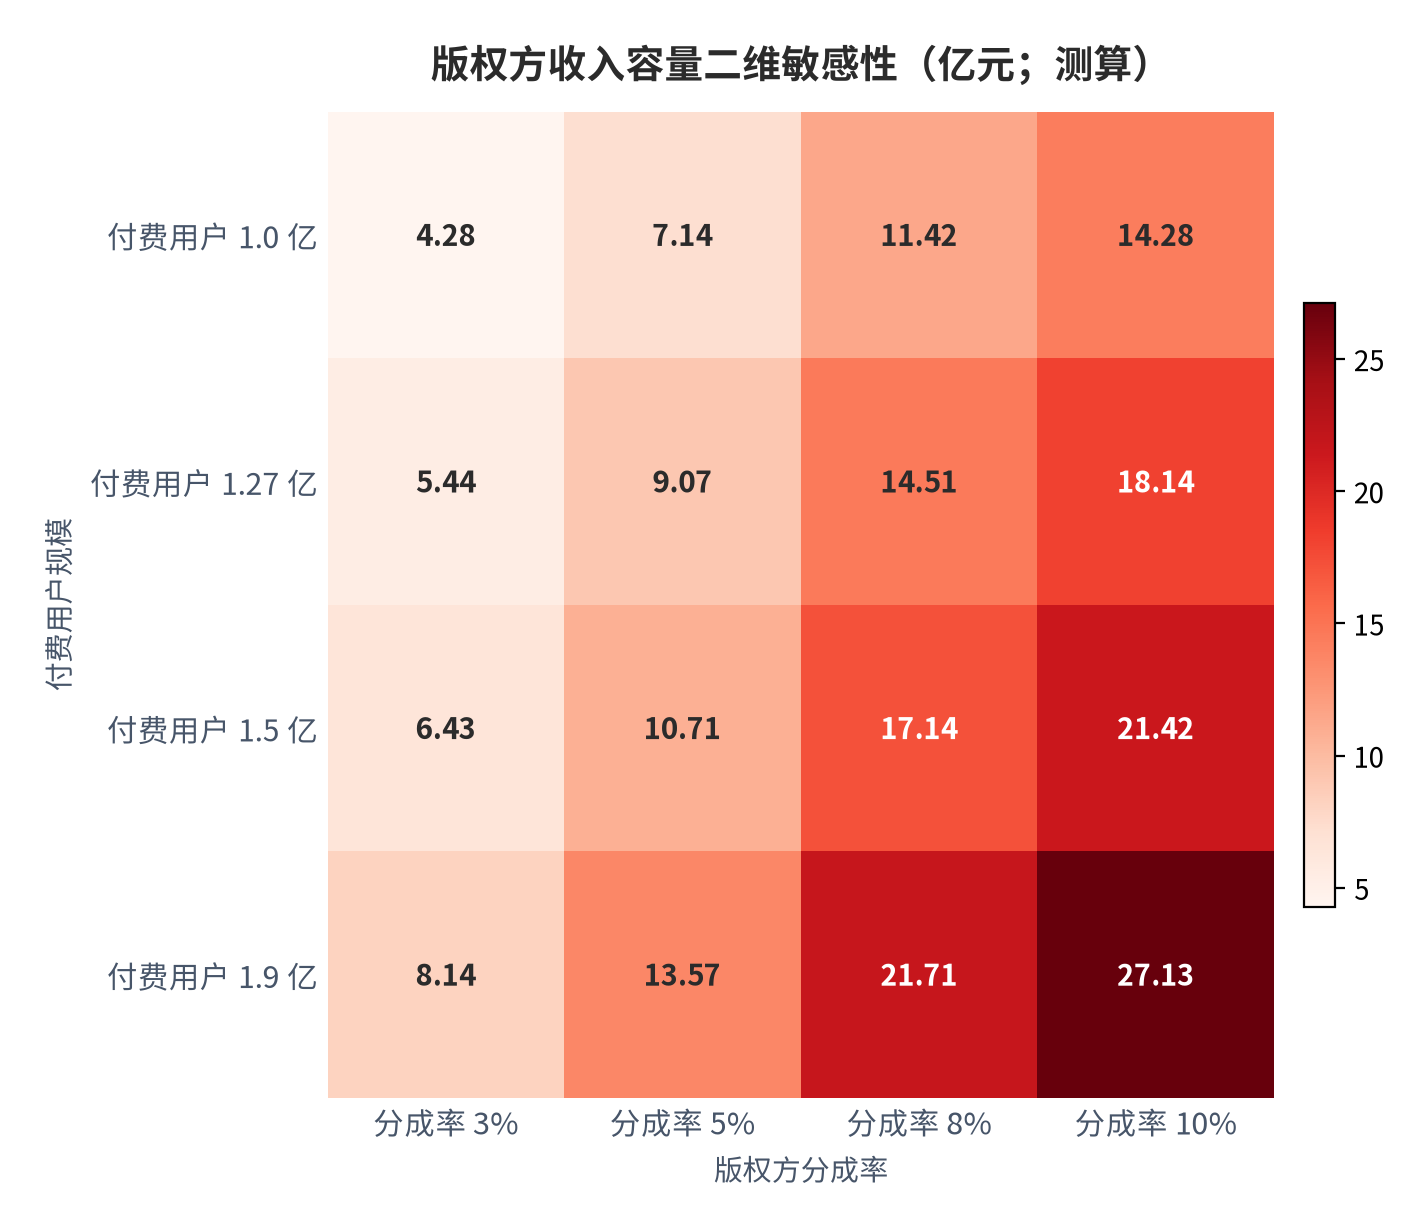
测算框架是一条可相乘的因子链:版权方收入 = 付费用户数 × 单用户年度支出 × 版权方分成率。三个参数全部有外部锚:付费用户取全行业接近 1.9 亿 [1];单用户年度支出由头部平台单个付费用户月均收入 11.9 元 [9]乘以 12 得到 142.8 元(测算);分成率取行业观察区间 3%–10%。
| 参数 | 保守 | 中性 | 乐观 | 外部锚 |
|---|---|---|---|---|
| 付费用户规模 | 1.27 亿人 | 1.5 亿人 | 1.9 亿人 | 行业付费用户接近 1.9 亿 [1],头部平台 1.274 亿 [9] |
| 单用户年度支出 | 142.8 元 | 142.8 元 | 142.8 元 | 月均 11.9 元 × 12(测算)[9] |
| 版权方分成率 | 5% | 8% | 10% | 行业观察区间 3%–10% [14] |
| 覆盖权利范围 | 集体管理口径 | 集体管理口径 | 集体管理口径 | 版权经纪与管理产业口径 [4] |
| 基期 | 2025 年 | 2025 年 | 2025 年 | 年度报告口径 |
中性情景下(付费用户 1.5 亿人、分成率 8%),版权方收入容量约 17.14 亿元(测算);若付费用户取全行业的 1.9 亿人、分成率 10%,容量升至 27.13 亿元(测算)。对照 2025 年实际发生的 11.47 亿元 [4],意味着版权方收入仍有约 6 亿至 16 亿元的可达空间(测算)。其中的关键变量不是付费用户数——它已经接近上限——而是分成率与权利覆盖范围。
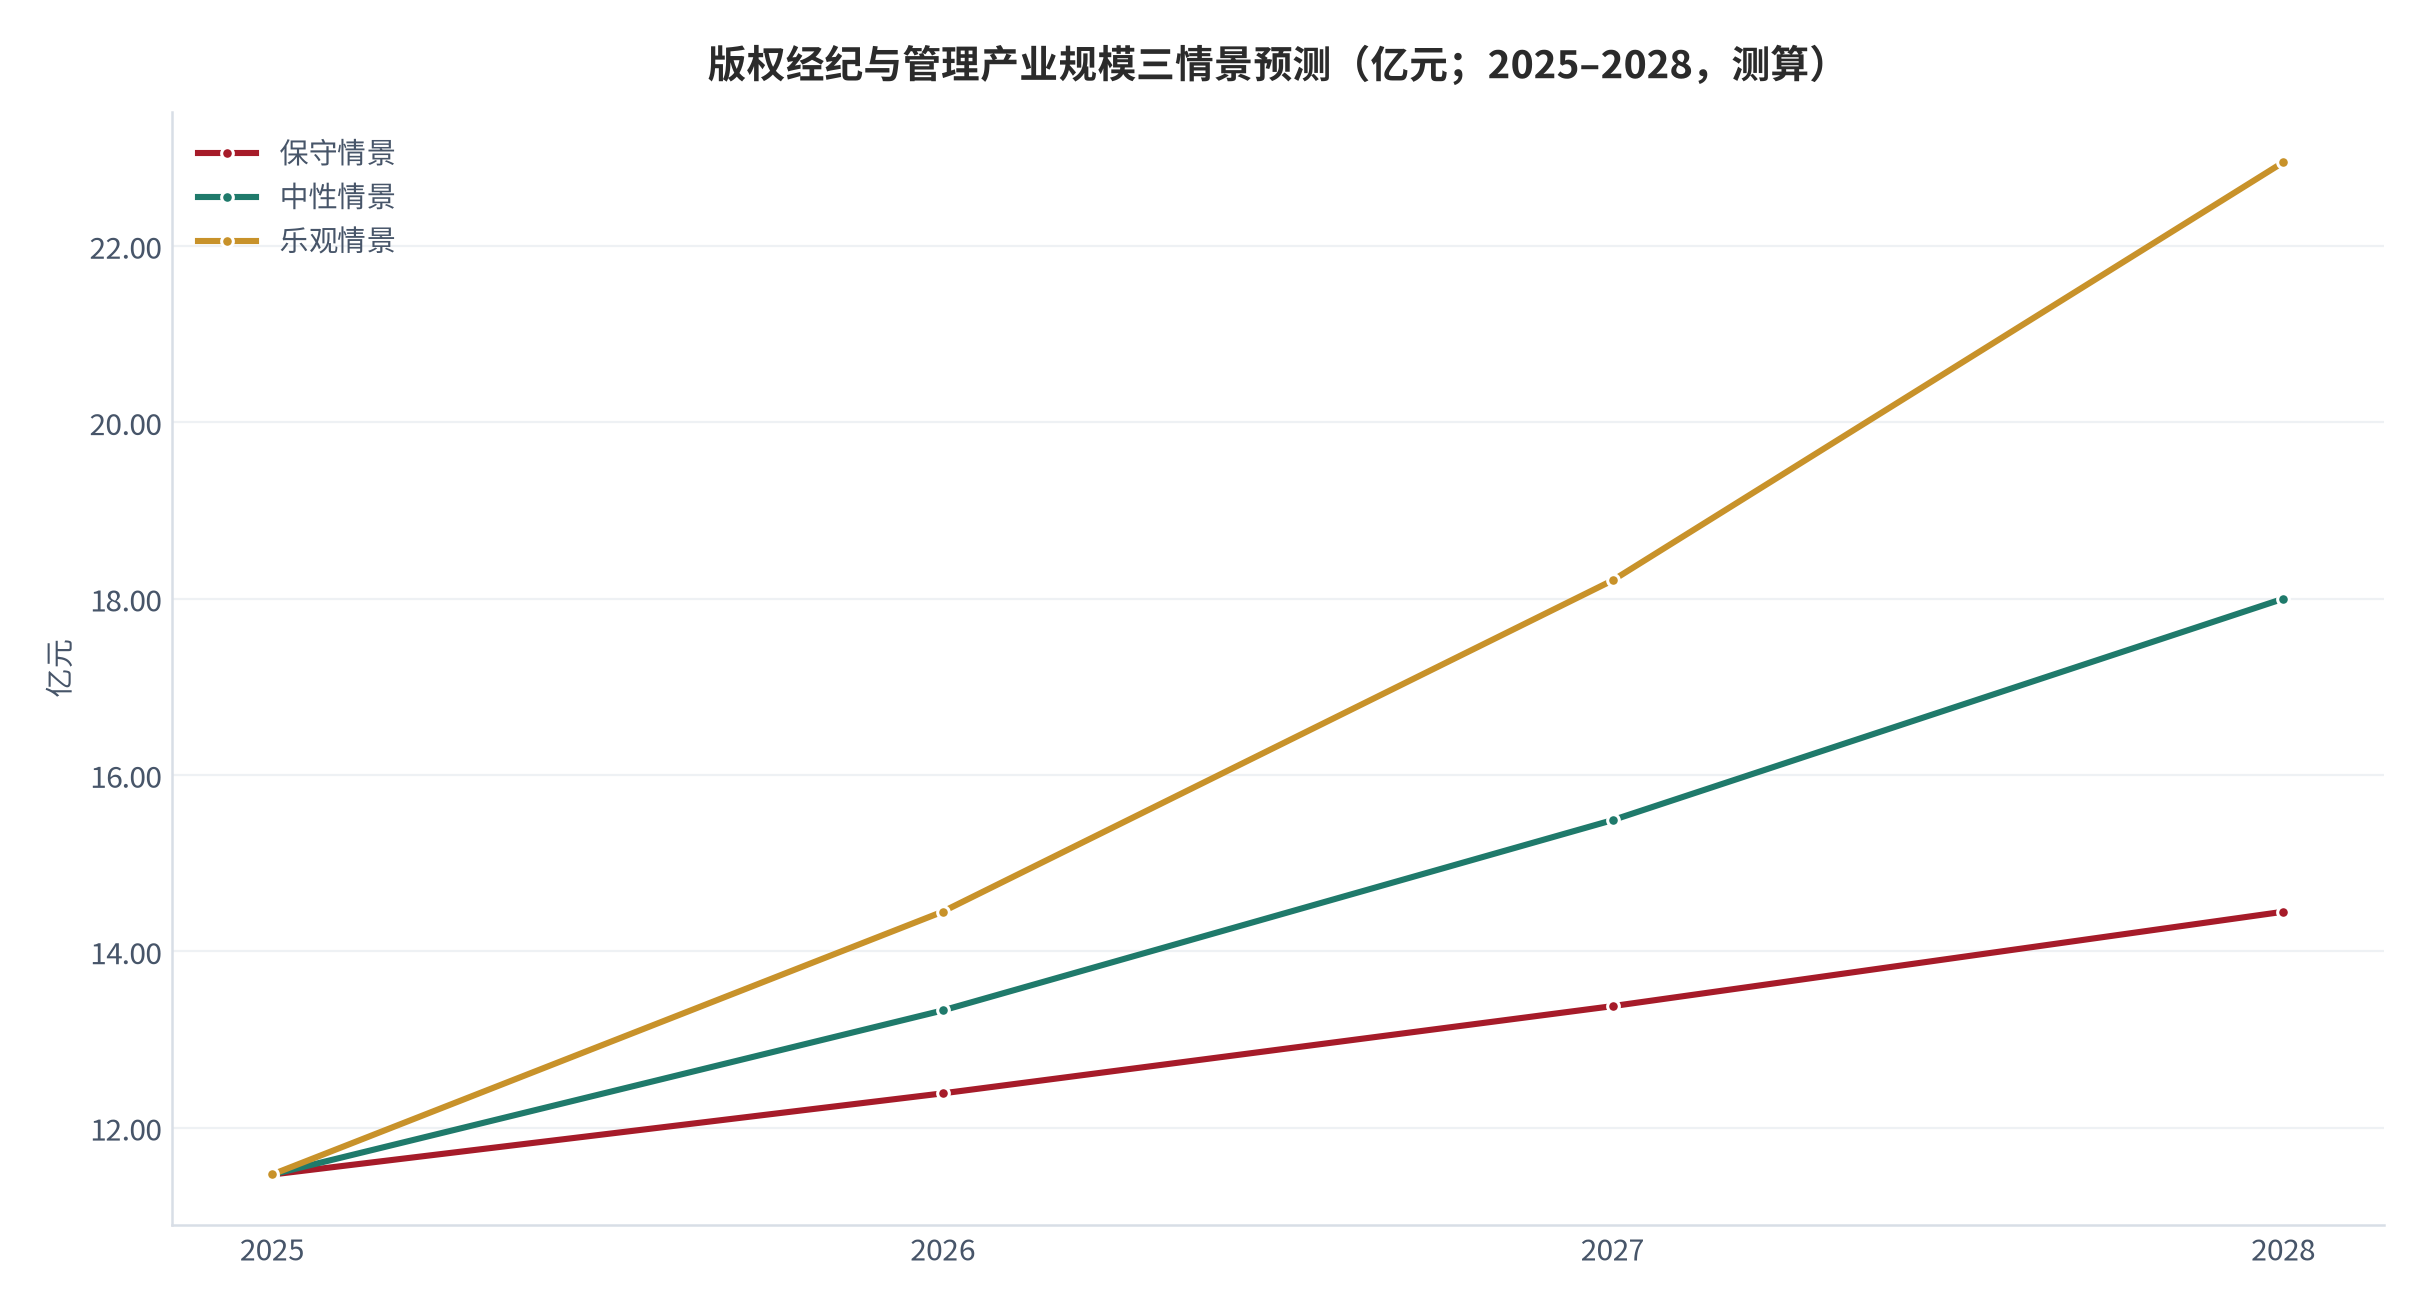
三情景预测以 2025 年 11.47 亿元 [4]为基数:保守情景按年化 +8% 增长,2028 年约 14.45 亿元;中性情景按年化 +16.2% 延续 2025 年增速 [4],约 18.00 亿元;乐观情景按年化 +26% 对齐音著协 2025 年许可收入增速 [3],约 22.95 亿元(均为测算)。即便在乐观情景下,2028 年版权经纪与管理产业规模仍不足数字音乐产业规模的 2%(测算)。
08风险提示
以下风险与正文判断一一对应,按「自身经营—行业结构—政策外部」三类列示:
- (一)分配基数长期偏小
- (二)结算频次低于创作节奏
- (三)AI 摊薄单曲平均收益
- (四)平台月活下滑传导至分成
- (五)录音获酬权落地缓慢
- (六)授权覆盖率不足致漏收
对号入座:(一)对应第三章与第七章,版权经纪与管理产业 11.47 亿元 [4]仅相当于数字音乐产业规模的 1.00%(测算);(二)对应第五章,音著协全年 14 次分配、月均约 1.17 次(测算)[3],而内容上新是每日发生的;(三)对应第六章,AI 生成音乐在新歌中的占比从 5.2% 升至 21.4% [5],供给侧扩张速度为需求侧的数倍;(四)对应第二章,头部平台月活同比下滑 5% [10],传统平台月活同比下滑 2.8%–8.1% [5],用户规模收缩将压制长期分成基数;(五)对应第四章,录音制作者获酬权潜在规模 150 亿元以上 [12],2025 年实际到账仅 2,155 万元 [12];(六)对应第五章,历史调研显示 88% 的音乐人没有加入音著协 [6],未加入意味着这部分作品的使用费无法通过集体管理渠道收取。
09结论与观察指标
结论一:分配矛盾的量级差大于增速差。数字音乐产业规模 1,150.75 亿元、同比 +12% [1],而版权经纪与管理产业 11.47 亿元、同比 +16.2% [4]——版权侧增速更快,但绝对规模仅相当于前者的 1.00%(测算)。结论二:付费习惯已经建立,分配机制的效率是主要缺口。付费用户接近 1.9 亿 [1],头部平台单用户月均收入 11.9 元、同比 +7.2% [9],但国内音乐人版权费实际占比不足 10%,国际经验为 30% [14];每千次播放收益国内 0.16–1 元、国外 3–8.8 美元 [14]。结论三:结算周期与授权模式正在改善,录音端的未激活权利是最大的边际变量。音著协全年 14 次分配、金额 4.73 亿元、同比 +17% [3],授权模式转向「预付金 + 实际使用率」 [2];而录音制作者获酬权 150 亿元以上的潜在规模 [12],当前覆盖率仅约 0.14%(测算)。
建议持续跟踪五个观察指标,作为上述判断的验证锚点:
- 版权经纪与管理产业规模增速与数字音乐产业规模增速的差值(证伪线为连续三年超高 10 个百分点 [1][4]);
- 音著协与音集协的年度分配金额与分配频次(验证结算效率 [3][12]);
- 每千次播放收益的国内外对照变化(验证费率改善 [14]);
- 公共场所录音制作者获酬权的年度到账金额(验证权利激活,证伪线为三年内突破 5 亿元 [12]);
- AI 生成音乐在新歌中的占比与平台新歌上传量(验证内容供给对单曲收益的摊薄 [5])。
A数据来源与证据表
| 编号 | 来源 / 报告 | 关键数据 | 链接 |
|---|---|---|---|
| [1] | 中国新闻出版广电报(中国传媒大学音乐产业发展研究中心年度报告) 2026 中国音乐产业发展总报告核心数据 |
2025 年中国音乐产业总规模约 5,190.35 亿元、同比增长 5.3%;数字音乐产业规模 1,150.75 亿元、同比增长 12%,在线音乐服务收入增速超过 20%、付费用户接近 1.9 亿;中国音乐著作权协会许可收入 6.04 亿元、同比增长 26.6%,管理音乐作品超 2,400 万首;中国音像著作权集体管理协会全年财务总收入 5.43 亿元、同比增长 6.3%;音乐图书与音像出版产业规模约 11.49 亿元;影视剧、游戏、动漫音乐总产值约 11.37 亿元、同比增长 17.8% 检索:2026-09-27 |
https://epaper.chinaxwcb.com/epaper/2026-06/23/content_99880154.html |
| [2] | 中国音乐著作权协会(转载年度总报告) 2026 中国音乐产业发展总报告全文要点 |
2025 年数字音乐产业规模 1,150.75 亿元、同比增长 12%;音乐教育培训产业总产值 1,469.2 亿元、同比下降 5.5%;音乐考级产业总产值约 1,332 亿元、同比下降 5.4%;音乐版权行业竞争重点转向生态运营,授权模式摒弃高额保底金、转向「预付金 + 实际使用率」;超过八成用户通过短视频发现新歌;巡演艺人数量增长 17.5% 检索:2026-09-27 |
https://www.mcsc.com.cn/publicity/trends_1490.html |
| [3] | 中国音乐著作权协会 2025 年度许可业绩与分配工作披露 |
截至 2025 年底年度许可收入达 6.04 亿元、同比增长 26.6%;自成立以来累计为音乐著作权人收取使用费约 50 亿元;年度新增会员 2,068 人、会员总数 16,132 人;版权信息管理数据库涵盖 2,400 余万首音乐作品;全年完成 14 次使用费分配、涉及金额 4.73 亿元、较上年增长 17%;年内与腾讯音乐、网易云音乐达成战略合作,推动「数字音乐著作权主渠道合作模式」落地 检索:2026-09-27 |
https://www.mcsc.com.cn/publicity/trends_1449.html |
| [4] | 新京报(中国传媒大学音乐产业高端论坛) 2026 中国音乐产业发展(总)报告 |
2025 年中国音乐产业总规模约 5,190.35 亿元、同比增长 5.3%;核心层产业规模 1,597.84 亿元、同比增长 11.22%、占比首次突破 30%;数字音乐产业规模 1,150.75 亿元、同比增长 12%;音乐演出市场规模 424.13 亿元、同比增长 9.5%;大型演唱会票房 295.58 亿元、同比增长 13.7%;音乐版权经纪与管理产业规模 11.47 亿元、同比增长 16.2%;关联层产业规模 2,809.14 亿元、同比下降 1.6%;拓展层产业规模 783.37 亿元、同比增长 7.61%;中国录制音乐市场收入同比增长 20.1%、跃升至全球第四位 检索:2026-09-27 |
https://www.bjnews.com.cn/detail/1781240916129330.html |
| [5] | 行业研究报告汇编(华语数字音乐) 数字音乐平台格局、用户与 AI 渗透 |
全口径中国数字音乐市场总规模约 2,113.5 亿元、同比增长 10.8%,其中在线音乐收入 293.5 亿元、同比增长 22.39%;网络音乐用户规模突破 8 亿、渗透率超过 60%,在线音乐付费用户接近 1.9 亿;2025 年 9 月月活:酷狗音乐 2.1 亿、QQ 音乐 1.9 亿、网易云音乐 1.5 亿、汽水音乐 1.2 亿(同比增长 90.7%)、酷我音乐 1.1 亿;酷狗、QQ 音乐、酷我音乐月活同比分别下降 8.1%、2.8%、8.0%;AI 生成音乐在平台入库新歌中的占比从 2024 年的 5.2% 上升至 2025 年的 21.4%;头部平台每日新歌上传量从 7.6 万首增至 10.7 万首;AI 音乐平台每日生成超过 700 万首歌曲 检索:2026-09-27 |
https://www.sgpjbg.com/labels/huayushuziyinlexingyebaogao/2/7074301.html |
| [6] | 中国经济网(转载检察日报) 音乐人生存现状与版权认知状况调查 |
中国传媒大学音乐与录音艺术学院课题组的调研显示:88% 的音乐人没有加入中国音乐著作权协会、53.1% 从未听说过该协会、71% 表示无力维权、68% 不将作品授权给版权组织、67% 从未听过任何版权普及讲座;75.94% 的音乐人因作品被传播却没有署名而不满,而只有 63.91% 对作品被传播未获报酬表示不满;29% 的音乐人没有任何来自音乐的收入,收入完全来自音乐的仅占 30% 检索:2026-09-27 |
https://www.ce.cn/culture/gd/201810/12/t20181012_30499607.shtml |
| [7] | 顶端新闻 音乐版权授权与收益分配纠纷深度报道 |
音著协 2025 年全年著作权许可使用费收入 6.04 亿元,其中表演权(含现场表演和商家背景音乐)许可使用费 1.6 亿元,现场表演许可使用费超 8,000 万元,演出授权在音乐人收入构成中占比达 26.5%;合规授权费约占演唱会票房的 5%–10%;侵权被查罚款定格 25 万元,小型演出与线下活动的授权覆盖率依然很低 检索:2026-09-27 |
https://www.dingxinwen.cn/news/145CD2E448B84D72 |
| [8] | 行业研究报告(网络音乐投资分析) 原创音乐人规模与新媒体许可收入 |
截至 2025 年底某主流平台注册原创音乐人数量突破 100 万人、累计上传原创曲目超过 560 万首,较 2020 年不足 10 万的水平实现十倍以上增长;中国音乐著作权协会 2025 年全年新媒体许可使用费总额突破 2.56 亿元,2024 年 1 月至 2025 年 12 月新媒体许可业务收入实现超过 50% 的同比增长;头部原创音乐人占据大部分流量,中腰部音乐人仍需依靠平台补贴维持创作 检索:2026-09-27 |
https://m.chinabgao.com/freereport/117144.html |
| [9] | 腾讯音乐娱乐集团 2025 年度财报(经媒体整理) 平台收入结构、用户与单用户价值 |
2025 年总收入 329.0 亿元、同比增长 15.8%,调整后净利润 99.2 亿元、同比增长 22.0%;全年毛利率从 42.3% 提升至 44.2%;在线音乐服务收入 267.3 亿元、同比增长 22.9%,其中在线音乐订阅收入 176.6 亿元、同比增长 16%,在线音乐非订阅收入 90.7 亿元、同比增长 39.2%;在线音乐付费用户数 1.274 亿、同比增长 5.3%,单个付费用户月均收入 11.9 元、同比增长 7.2%;超级会员用户数量突破 2,000 万 检索:2026-09-27 |
https://m.163.com/dy/article/KO8E07FK05568W0A.html |
| [10] | 财经媒体报道(腾讯音乐业绩与披露变化) 月活下滑与关键指标披露调整 |
2025 年第四季度月活跃用户数同比下降 5% 至 5.28 亿;付费用户数同比增长 5.3% 至 1.27 亿;单个付费用户月均收入同比增长 7.2% 至 11.9 元、环比持平;以音乐直播为主的社交娱乐服务营收同比下降 5.2% 至 15.4 亿元;公司自 2026 年起停止披露在线音乐月活跃用户数、付费用户数及单个付费用户月均收入 检索:2026-09-27 |
https://www.163.com/dy/article/KOAQASPA05568W0A.html |
| [11] | 腾讯音乐娱乐集团 2025 年度业绩报道 在线音乐业务占比与非订阅收入 |
2025 年全年在线音乐服务收入 267.3 亿元、在总收入中占比超过 80%;在线音乐非订阅收入 90.7 亿元、同比增长 39.2%,第四季度非订阅收入 25.4 亿元、同比增长 40.8%;一站式 AI 音乐创作工具累计赋能超 15 万名音乐人 检索:2026-09-27 |
https://m.163.com/dy/article/KOVRUIGM05568W0A.html |
| [12] | 中国网娱乐(中国国际音乐产业大会) 音集协年度经营与获酬权市场空间 |
2025 年音集协总收入 5.713132 亿元,其中卡拉 OK 市场收入 4.7 亿元,在市场萎缩 16% 的背景下逆势增长 5,000 万元,为词曲作者分配 1.1 亿元、为唱片公司分配 2.1 亿元;音集协向权利人转付著作权使用费 3.74 亿元,其中向录音制作者 2.35 亿元、向中国音乐著作权协会结算词曲作者 1.39 亿元;会员总数 861 家、同比增长 15.1%、代表权利人 3,352 家;公共场所录音制作者获酬权业务到账 2,155 万元、覆盖 16 个行业;法律规定的录音制作者获酬权蕴含 150 亿元以上市场规模 检索:2026-09-27 |
https://ent.china.com.cn/2026-01/23/content_43341055.shtml |
| [13] | 中国版权杂志社(E 法数字音乐论坛) 数字音乐正版化进程与授权机制改革议题 |
「十四五」期间我国数字音乐市场正版化率跃升至 98%、产业规模突破千亿元;当前数字音乐版权仍面临法律规范细化不足、侵权盗版时有发生、授权模式有待优化、AIGC 带来新挑战等问题;业界提出应坚持先授权后使用、理顺授权模式,集体管理组织需扩大会员代表性并完善收费分配机制,同时以区块链与 AI 技术支撑版权监测与收益分配 检索:2026-09-27 |
https://www.cbbr.com.cn/contents/533/99645.html |
| [14] | 音乐版权维权深度报道(媒体转引行业大会披露) 国内外每千次播放收益与版权费占比对照 |
2025 年数字音乐产业大会披露:国内流媒体平台每千次播放收益仅 0.16 元至 1 元人民币,国外平台每千次播放收益为 3 至 8.8 美元,差距高达数十倍;按国际市场经验数字音乐市场音乐人的版权收入占比理论上应为 30%,但从整个数字音乐产业规模看国内音乐人的版权费实际占比不足 10% 检索:2026-09-27 |
https://www.sgpjbg.com.cn/searchtag/25980425.html |
| [15] | 行业研究报告(原创音乐人平台数据) 原创音乐人规模与新媒体许可费 |
某主流平台注册原创音乐人数量截至 2025 年底突破 100 万人、累计上传原创曲目超过 560 万首;B 站 2025 年发掘近 8 万位新晋原创音乐创作者、数量较上年增长 38.38%,音乐视频全年播放量突破 997.16 亿次;中国音乐著作权协会 2025 年新媒体许可使用费总额突破 2.56 亿元,2024 年 1 月至 2025 年 12 月同比增长超 50% 检索:2026-09-27 |
https://m.toutiao.com/article/7650713660611936820 |
B证明链台账
本报告共设六条可证伪链,覆盖分配链路矛盾、平台增长逻辑切换、集体管理渠道基数、词曲与录音的权利分野、授权模式变化、内容供给摊薄效应与版权方收入容量预测。每条链均给出依据、边界、反面证据、跟踪指标与证伪条件,读者可按证伪条件自行验证判断的有效性。台账如下:
| 链编号 | 核心判断 | 主要依据 | 跟踪指标 | 证伪条件 | 数据档次 |
|---|---|---|---|---|---|
| 链 1(摘要) | 矛盾在分成率与结算周期而非总量 | 1,150.75 亿 vs 11.47 亿,差约 100 倍 | 分配规模、播放收益、分配频次 | 版权侧增速连续三年超大盆 10pct 以上 | [T1]+[T3]+测算 |
| 链 2(第二章) | 平台增长从拉新转向提价增值 | 付费 +5.3% 而月活 -5%,非订阅 +39.2% | 付费用户、月活、单用户月均收入 | 付费用户连续两年增速高于 10% 且月活转正 | [T2] |
| 链 3(第三章) | 集体管理渠道增速高但基数过小 | 11.47 亿元仅为数字音乐规模的 1.00% | 收入与分配金额、产业规模 | 该比重三年内升至 3% 以上 | [T1]+[T2]+测算 |
| 链 4(第四章) | 词曲份额高于录音,录音端空间未激活 | 词曲 6.12 亿 vs 录音 2.35 亿(测算) | 分配结构、获酬权到账金额 | 录音获酬权三年内到账突破 5 亿元 | [T2]+测算 |
| 链 5(第五章) | 结算透明度改善重于费率谈判 | 14 次分配、4.73 亿元,同比 +17% | 分配频次与金额、预付金结构 | 新模式推开后分配金额连续两年增速低于 5% | [T1]+[T3] |
| 链 6(第六章) | AI 摊薄单曲平均收益 | AI 新歌占比 5.2%→21.4%,日生成 700 万首 | AI 占比、新歌上传量、单曲收益 | 单曲平均收益连续两年回升 | [T2] |
| 链 7(第七章) | 中性情景 2028 年产业规模约 18 亿元 | 基数 11.47 亿、中性增速 16.2% | 产业规模、分配金额、付费用户 | 2028 年规模超过 40 亿元 | [T1]+测算 |
C数据档次说明
本报告所有关键数据均按四档标注数据来源档次,以区分证据强度与可复核性:
- [T1]一手或官方口径:著作权集体管理组织年度披露、国家统计与产业年度报告正式发布数据;
- [T2]机构二手口径:高校研究机构年度报告、上市公司财报与权威媒体报道的整理数据;
- [T3]媒体转引口径:行业大会发言转述、第三方平台统计与自媒体估算,未经独立审计,仅作参考;
- [缺口]数据缺口:无法获得可靠来源的数据(如平台与唱片公司直接授权的费率),本报告一律降级为定性讨论或不写。
所有标注「测算」的数字,均为本报告基于外部锚参数推算的结果。核心测算式为「版权方收入 = 付费用户数 × 单用户年度支出 × 版权方分成率」,其中单用户年度支出由月均 11.9 元乘以 12 得到;每千次播放收益的国际对照按 7.3 的汇率折算,汇率波动会影响对照结果。集体管理组织的收入口径在年度报告与公开发言之间存在差异(如音集协总收入 5.43 亿元与 5.71 亿元两个口径),本报告以年度报告口径为准并在正文标注差异。
评论(0)