
基本信息
阅读时间:约 30 分钟
字数:约 16,177 字
摘要:市场担心:中国邮轮市场虽然恢复了,但恢复的是「便宜的舱位」——起价与标价之间的折扣常年高达四成到七成,最低舱位把单客收入压在三千元上下,而邮轮是重资产生意,一旦票价撑不住固定成本,行业的复苏就只是账面数字。2025 年上海两个邮轮母港共接待国际邮轮 270 艘次、旅客 182.02 万人次 [2],量起来了,价却没有起来。
| — | 摘要与核心预期差 |
| 01 | 行业界定与规模口径 |
| 02 | 母港格局与单船效率 |
| 03 | 票价体系与折扣结构 |
| 04 | 最低舱位的报价结构 |
| 05 | 登船附加消费的构成与弹性 |
| 06 | 附加消费占比的量化测算 |
| 07 | 国际对照与差距来源 |
| 08 | 中资运力、国产邮轮与政策变量 |
| 09 | 量化测算:基准与三情景 |
| 10 | 风险提示 |
| 11 | 结论与观察指标 |
| A | 数据来源与证据表 |
| B | 证明链台账 |
| C | 数据档次说明 |
摘要与核心预期差
市场担心:中国邮轮市场虽然恢复了,但恢复的是「便宜的舱位」——起价与标价之间的折扣常年高达四成到七成,最低舱位把单客收入压在三千元上下,而邮轮是重资产生意,一旦票价撑不住固定成本,行业的复苏就只是账面数字。2025 年上海两个邮轮母港共接待国际邮轮 270 艘次、旅客 182.02 万人次 [2],量起来了,价却没有起来。
我们认为:把注意力放在「票价打了几折」是看错了地方。邮轮生意的本质是两段收入——船票把人装上船,附加消费在船上赚钱。2025 年嘉年华集团船票收入占总营收约 65%、船上及其他消费占 35%,皇家加勒比集团约 30% 来自登船后消费 [8]。中国母港最低舱位客群的登船附加消费占比在中等情景下约 24.6%(测算),低于全球行业 30%–35% 的水平——差距不在票价折扣,在船上消费的转化率。
- 附加消费的刚性底盘比想象中稳:邮轮服务费与离境税合计约 530 元/人(测算),在最低舱位客群的中等情景附加消费中占约 52%——这部分不受消费意愿波动影响,只要船开出去就必然发生;
- 真正的弹性在体验层而非便利层:付费岸上团、付费餐饮与付费娱乐三项合计约 1,277 元/人(测算),是刚性底盘的 2.4 倍,也是决定附加占比落在 14.6% 还是 42.5% 的关键(测算);
- 低价舱位恰恰是附加消费占比最高的舱位:标准内舱双人间的附加占比区间为 14.6%–42.5%,而套房仅为 8.4%–26.4%(测算)——行业长期用低价舱位获客、在船上回收毛利的打法,其支点正是这批客群的船上消费弹性。
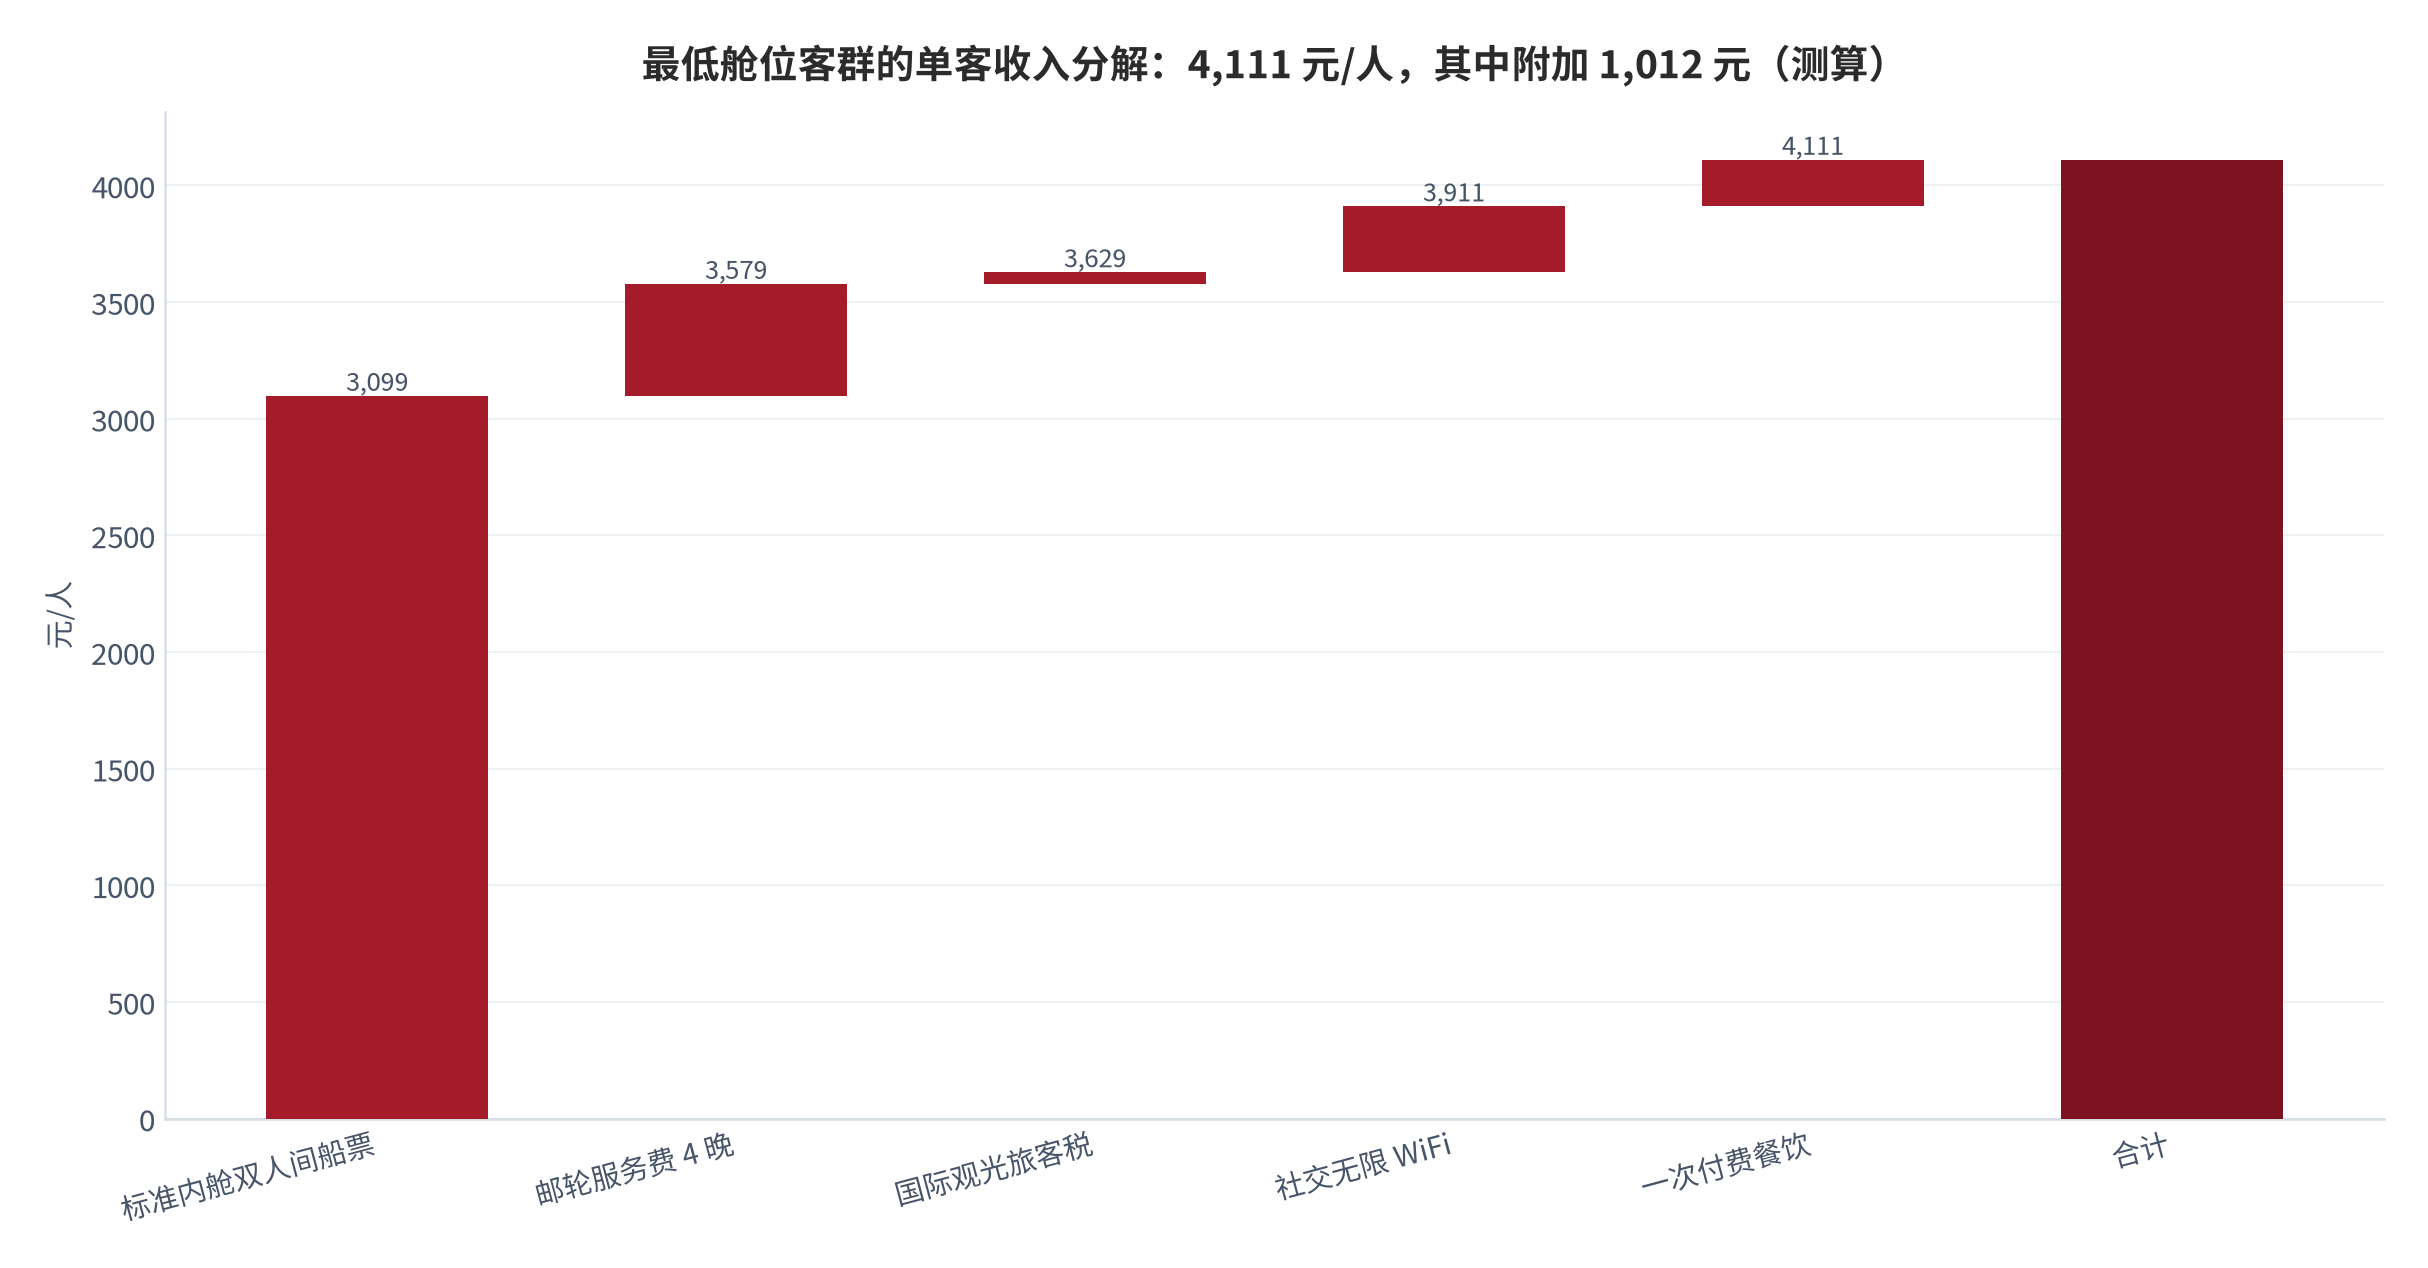
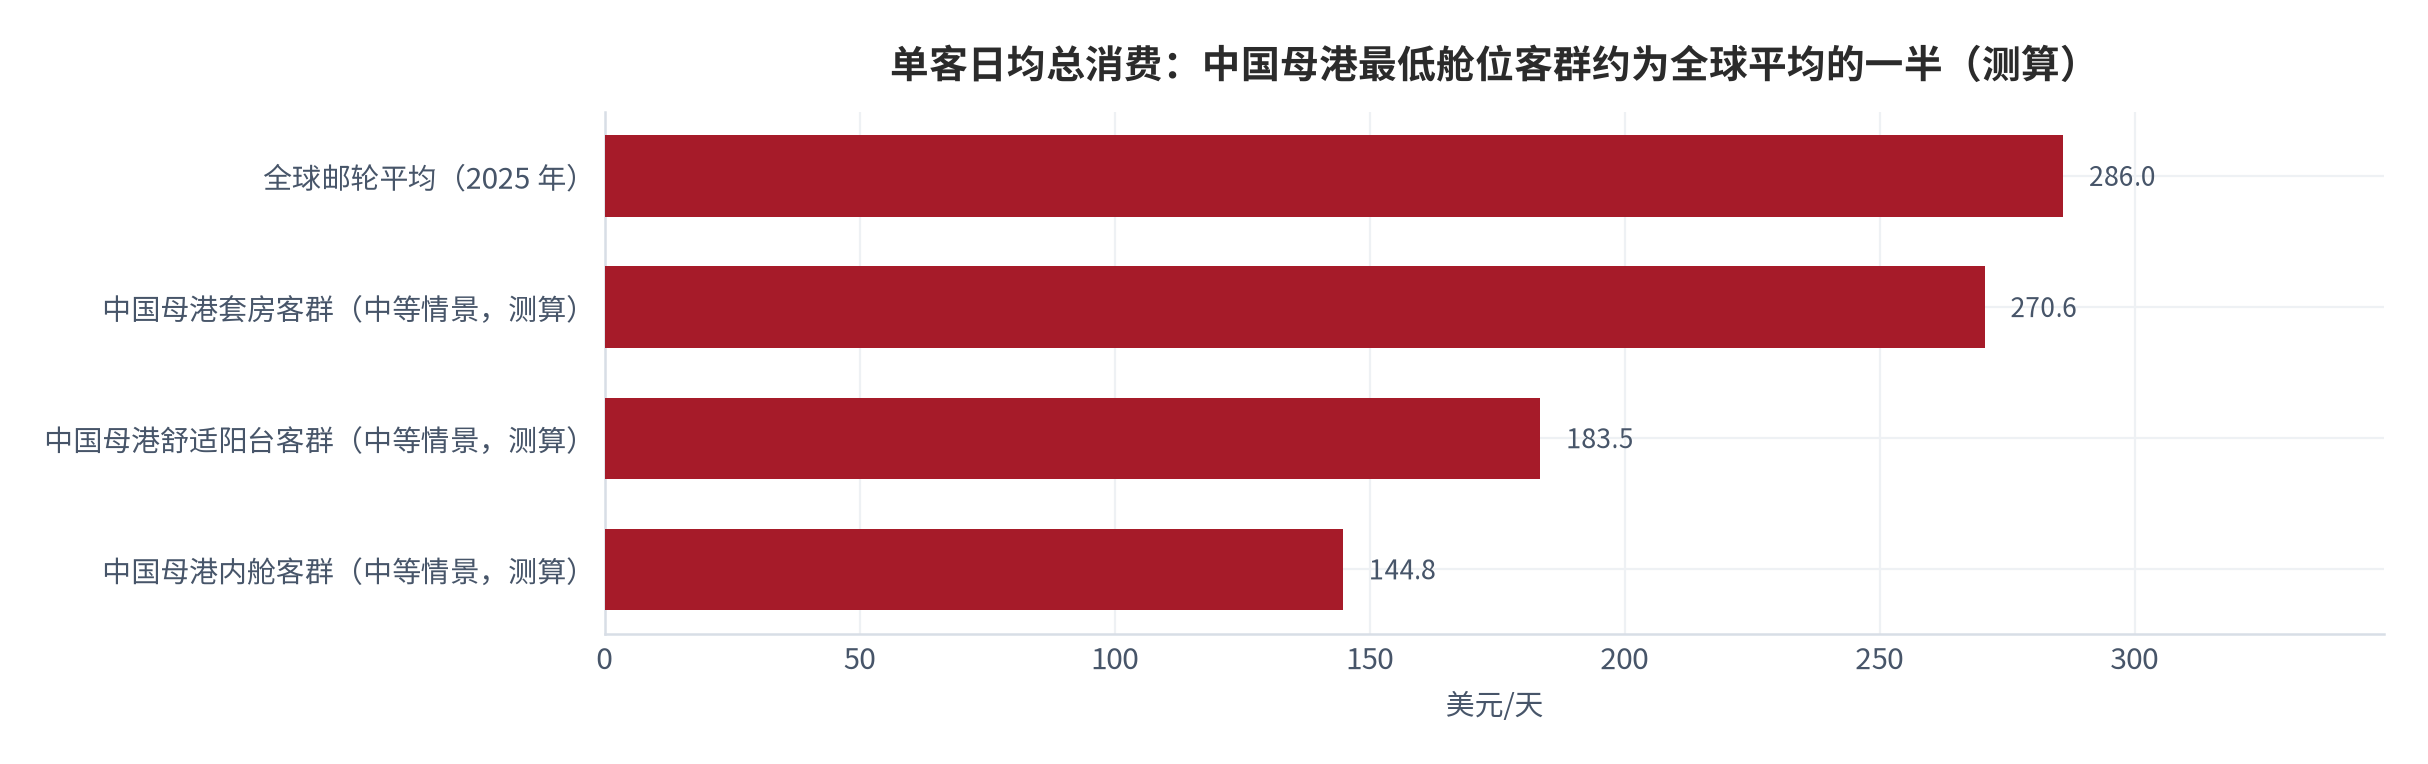
本篇增量:以上海、天津、厦门等母港的公开接待数据为口径,建立「船票 + 附加消费」的单客收入核算框架,逐一拆解最低舱位客群的收入构成。用该框架核算得到两组关键数字:最低舱位客群的单客收入约 4,111 元(测算),其中附加消费 1,012 元、占 24.6%;折算成日均口径,中国母港最低舱位客群的单客日均总消费约 145 美元,约为全球邮轮平均 286 美元的一半(测算)。
01行业界定与规模口径
讨论邮轮行业,第一步是分清两组经常被混用的口径。一组是「港口口径」,统计的是母港与访问港的进出境数据,2025 年上海港累计进出境邮轮 544 艘次、同比增长 17.5%,经上海港乘坐邮轮进出境的旅客达 185.7 万人次、同比增长 35.1%,双双创下历史新高 [1];上海两个邮轮母港合计接待国际邮轮 270 艘次、旅客 182.02 万人次,同比分别增长 13.4% 和 34.77% [2]。另一组是「运输口径」,统计的是全国邮轮旅客运输量,2025 年 1—11 月为 126.5 万人次、同比增长 27.8%,行业景气指数恢复至 2019 年水平以上 [4]。
| 口径 | 2025 年读数 | 统计范围 | 适用场景 |
|---|---|---|---|
| 上海港进出境口径 | 544 艘次 / 185.7 万人次 [1] | 上海港全部进出境邮轮及旅客 | 母港枢纽能力与增速 |
| 上海母港国际邮轮口径 | 270 艘次 / 182.02 万人次 [2] | 两个母港的国际邮轮运营 | 母港运营与航线结构 |
| 全国邮轮旅客运输量 | 1—11 月 126.5 万人次 [4] | 全国港口邮轮旅客运输 | 行业总量与景气判断 |
| 全国接待国际邮轮口径 | 前三季度 376 艘次 / 204.7 万人次 [5] | 含访问港接待的国际邮轮客流 | 入境游与区域枢纽分析 |
口径之间的差异本身就是信息。上海港进出境旅客 185.7 万人次 [1]与两个母港的国际邮轮旅客 182.02 万人次 [2]相差不大,说明上海口岸的邮轮客流几乎全部由母港运营贡献,访问港带来的增量仍然有限。而全国邮轮旅客运输量 1—11 月 126.5 万人次 [4]与前三季度接待国际邮轮客流 204.7 万人次 [5]之间的落差,则反映了「运输量」与「接待量」在统计范围上的差异——后者包含大量访问港的外籍旅客。
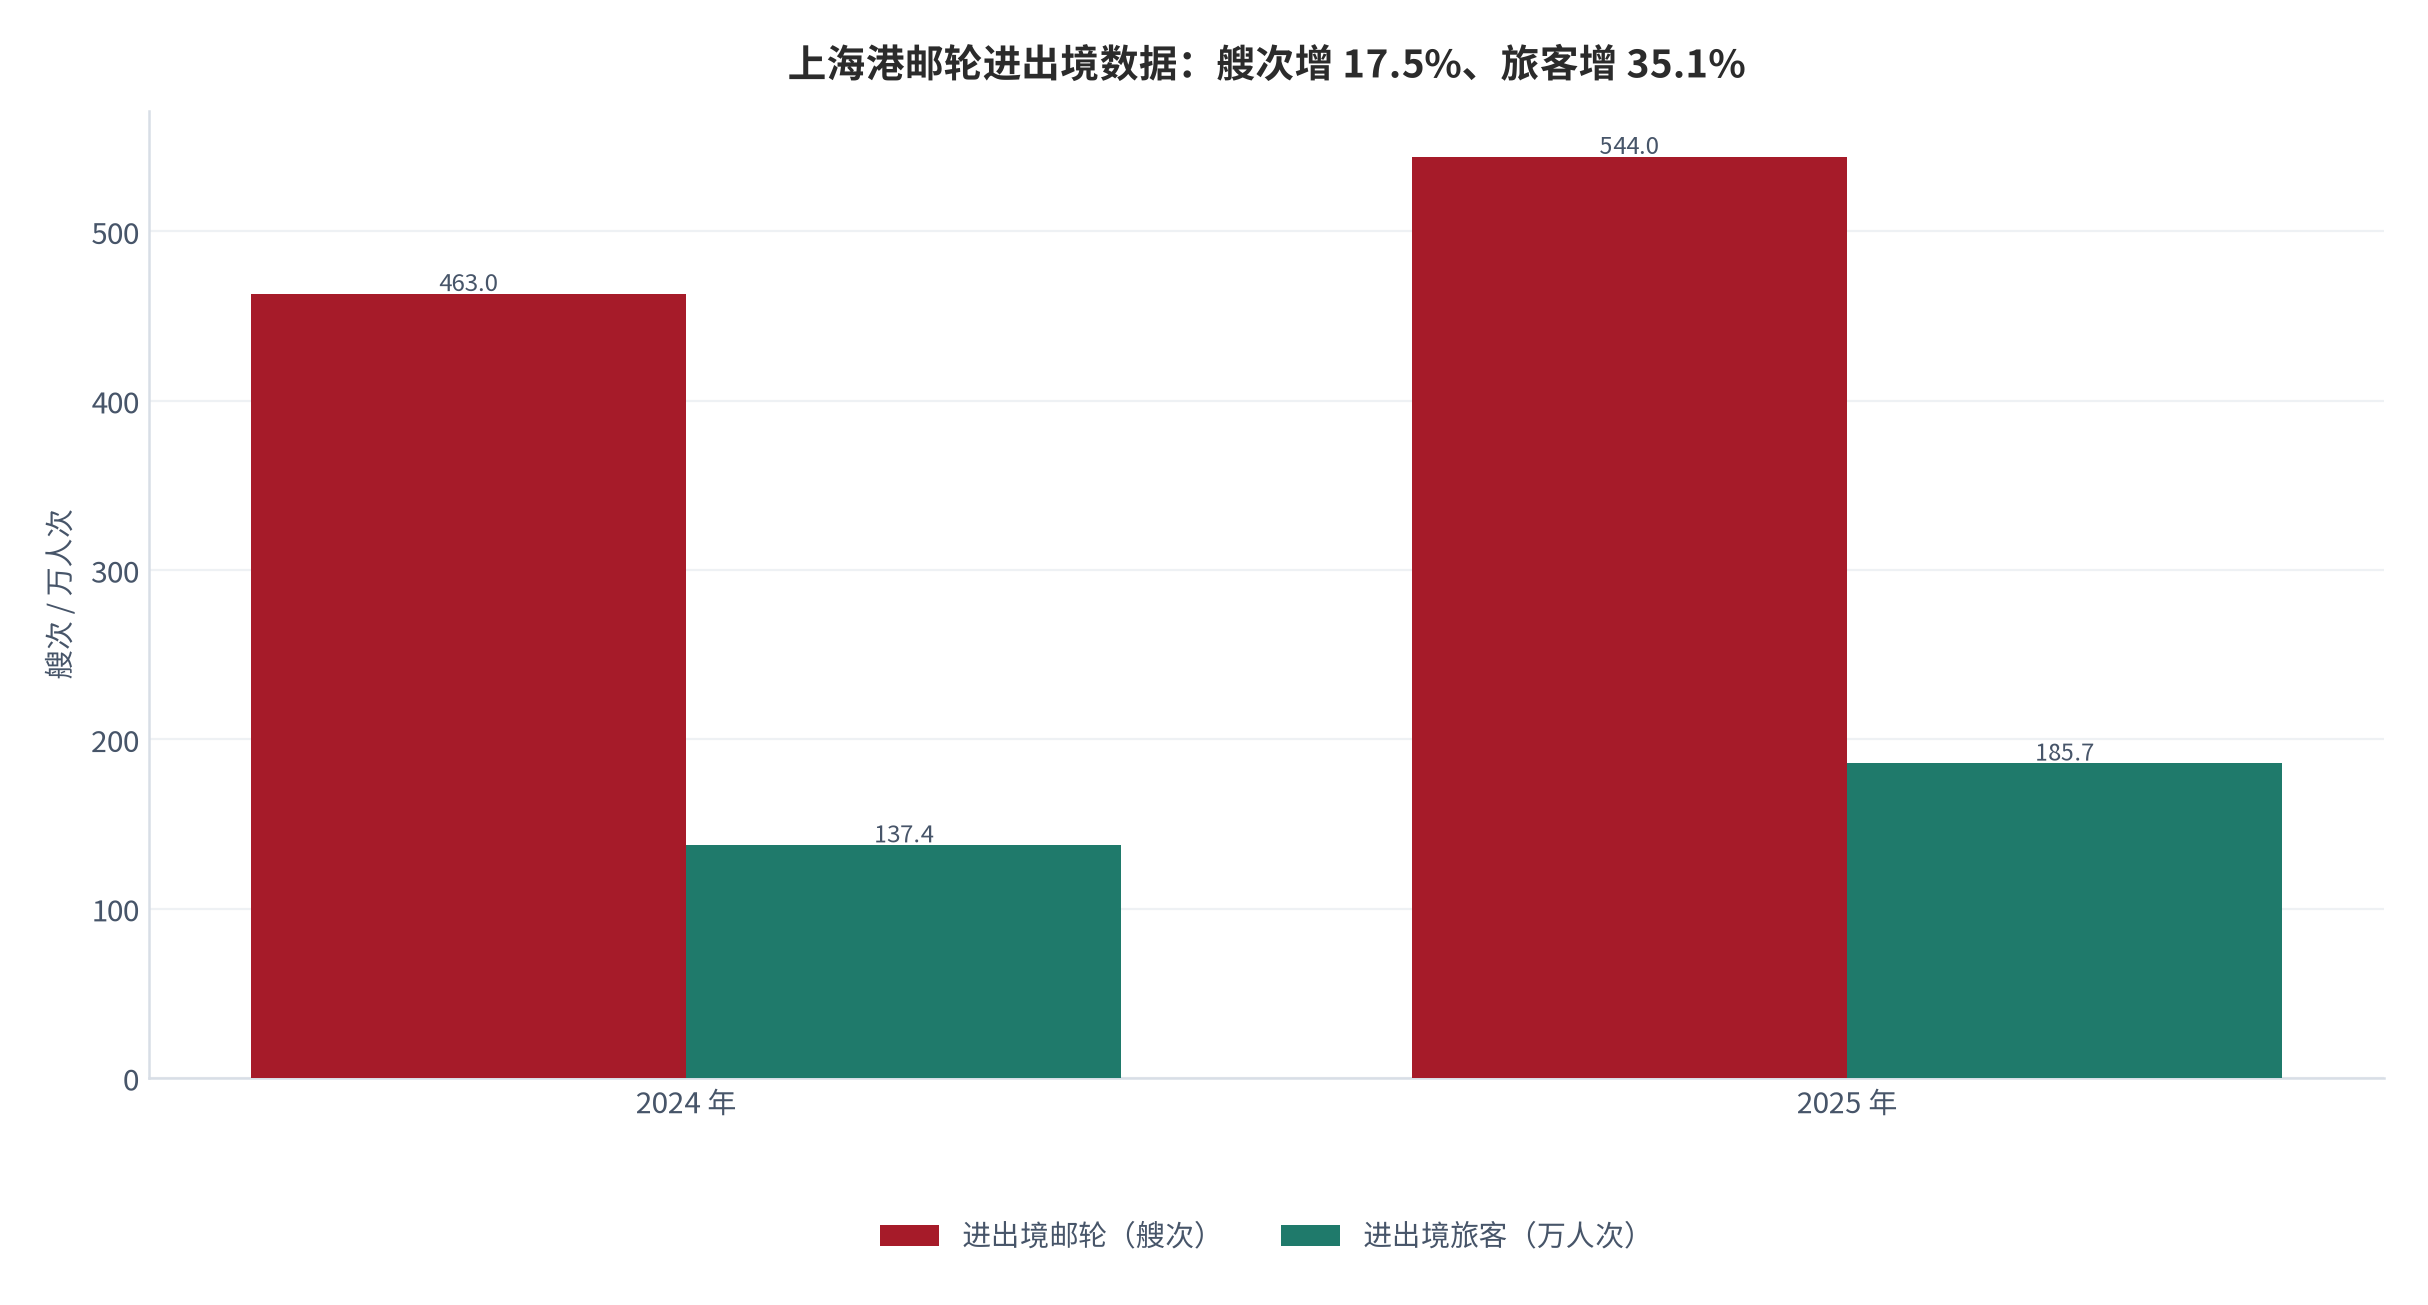
两组增速的差异是本章最重要的发现:旅客量增速 35.1% 明显高于艘次增速 17.5% [1],意味着 2025 年上海港的增量主要来自「单船装得更满」而不是「多开船」。把 185.7 万人次除以 544 艘次,得到单船平均载客 3,414 人(测算);同期爱达·魔都号 2025 年累计进出境 170 艘次、搭载旅客 67.2 万人次 [1],单船平均载客 3,953 人(测算),显著高于全港平均——旗舰大船是拉高单船效率的主要贡献者。
这也解释了为什么行业景气指数能在 2025 年恢复至 2019 年水平以上 [4][5]。在艘次尚未完全回到疫情前的情况下,单船效率的提升已经足以让总量指标转正。中国仍是全球第二大邮轮客源市场,为亚太市场贡献了超过一半的增长份额 [6],而国际邮轮协会预计 2025 年全球邮轮游客规模达 3,770 万人次、2027 年进一步增长至 4,000 万人次,亚太地区未来几年年均增速预计可达 19.6% [6]。
02母港格局与单船效率
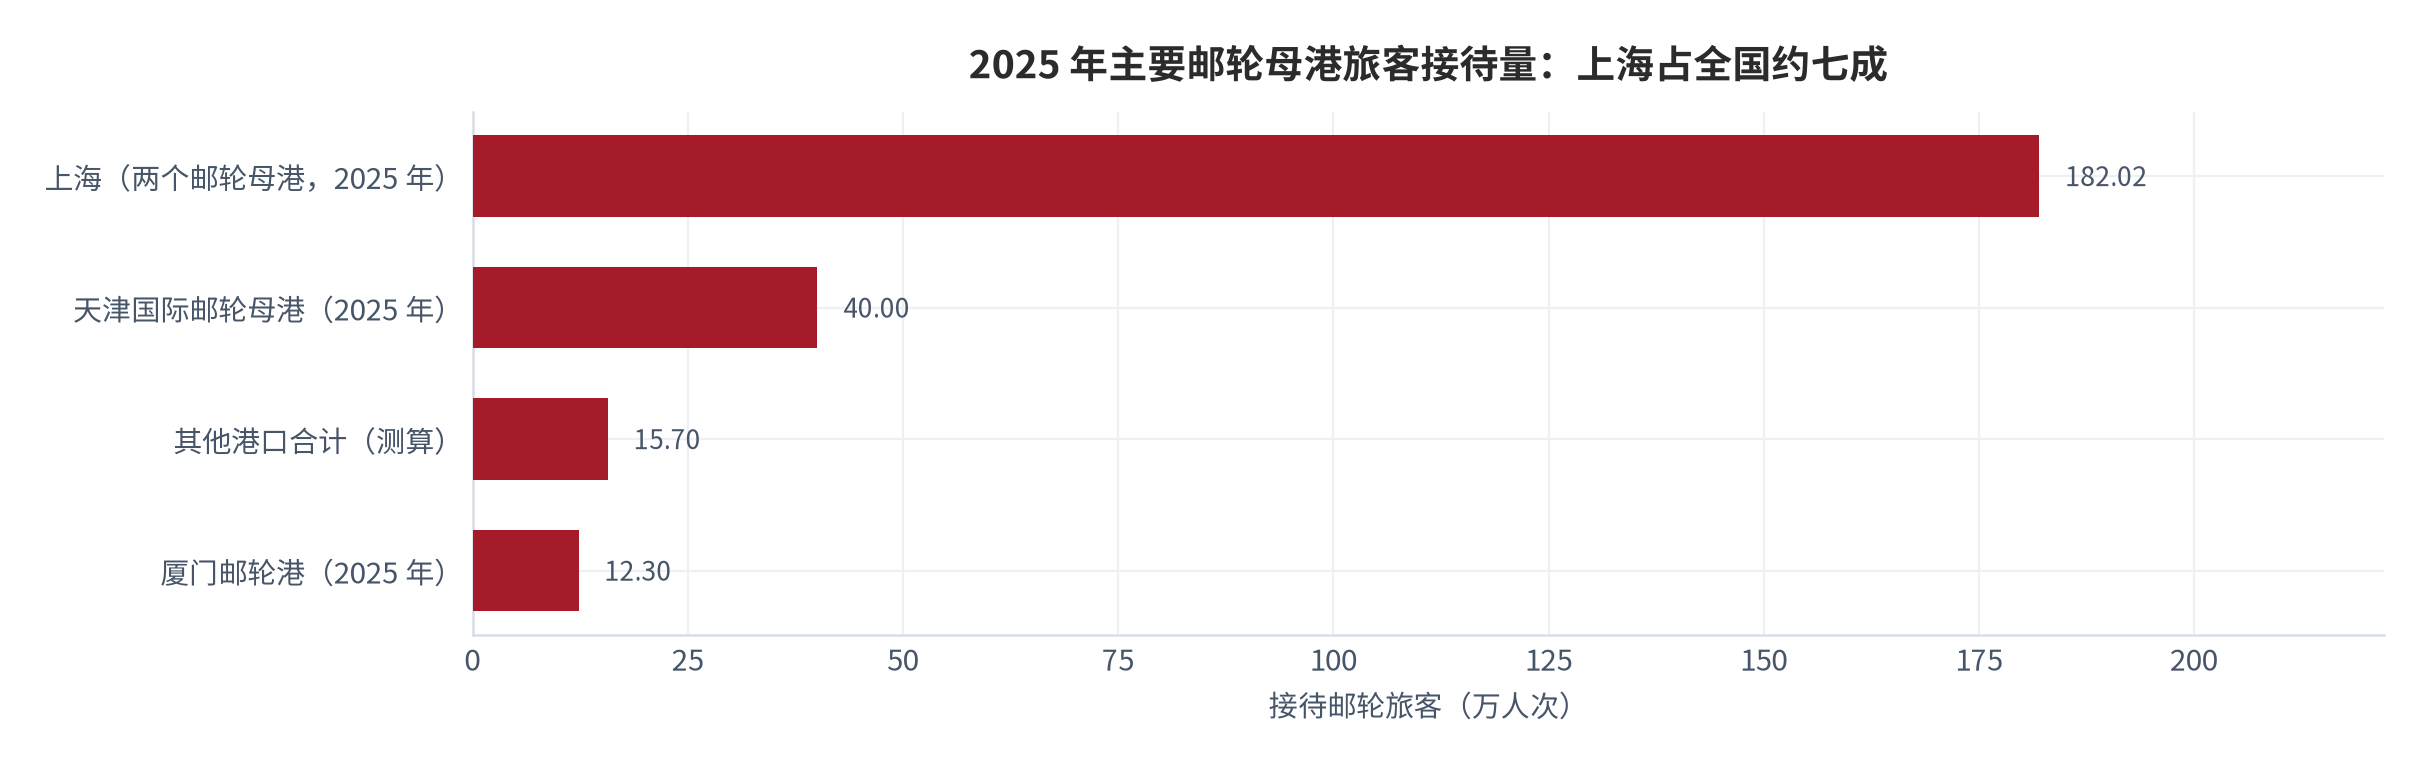
中国的邮轮母港格局高度集中。以 2025 年接待邮轮旅客计,上海两个邮轮母港合计 182.02 万人次 [2],天津国际邮轮母港超 40 万人次 [3],厦门邮轮港 12.3 万人次 [7],三者合计约 234 万人次,占全国约 250 万人次口径的九成以上(测算)。其中上海的占比约 73%(测算),是全球少数几个能同时运作两个母港的城市之一,吴淞口国际邮轮港已基本建设成为亚洲第一、世界第四的邮轮母港 [2]。
区域枢纽的分化同样明显。厦门邮轮港 2025 年全年共监管出入境邮轮 77 航次、服务保障出入境旅客 12.3 万人次,同比分别增长 129% 和 82.7% [7];青岛邮轮母港全年接待航次较 2024 年实现翻番 [3]。这些二线母港的增长速度远高于上海,但绝对基数很小——厦门 12.3 万人次仅相当于上海一天的进出境客流(单日峰值近 3 万人次 [3])。区域母港的价值不在于分流上海,而在于为特定客群提供就近出发的选择。
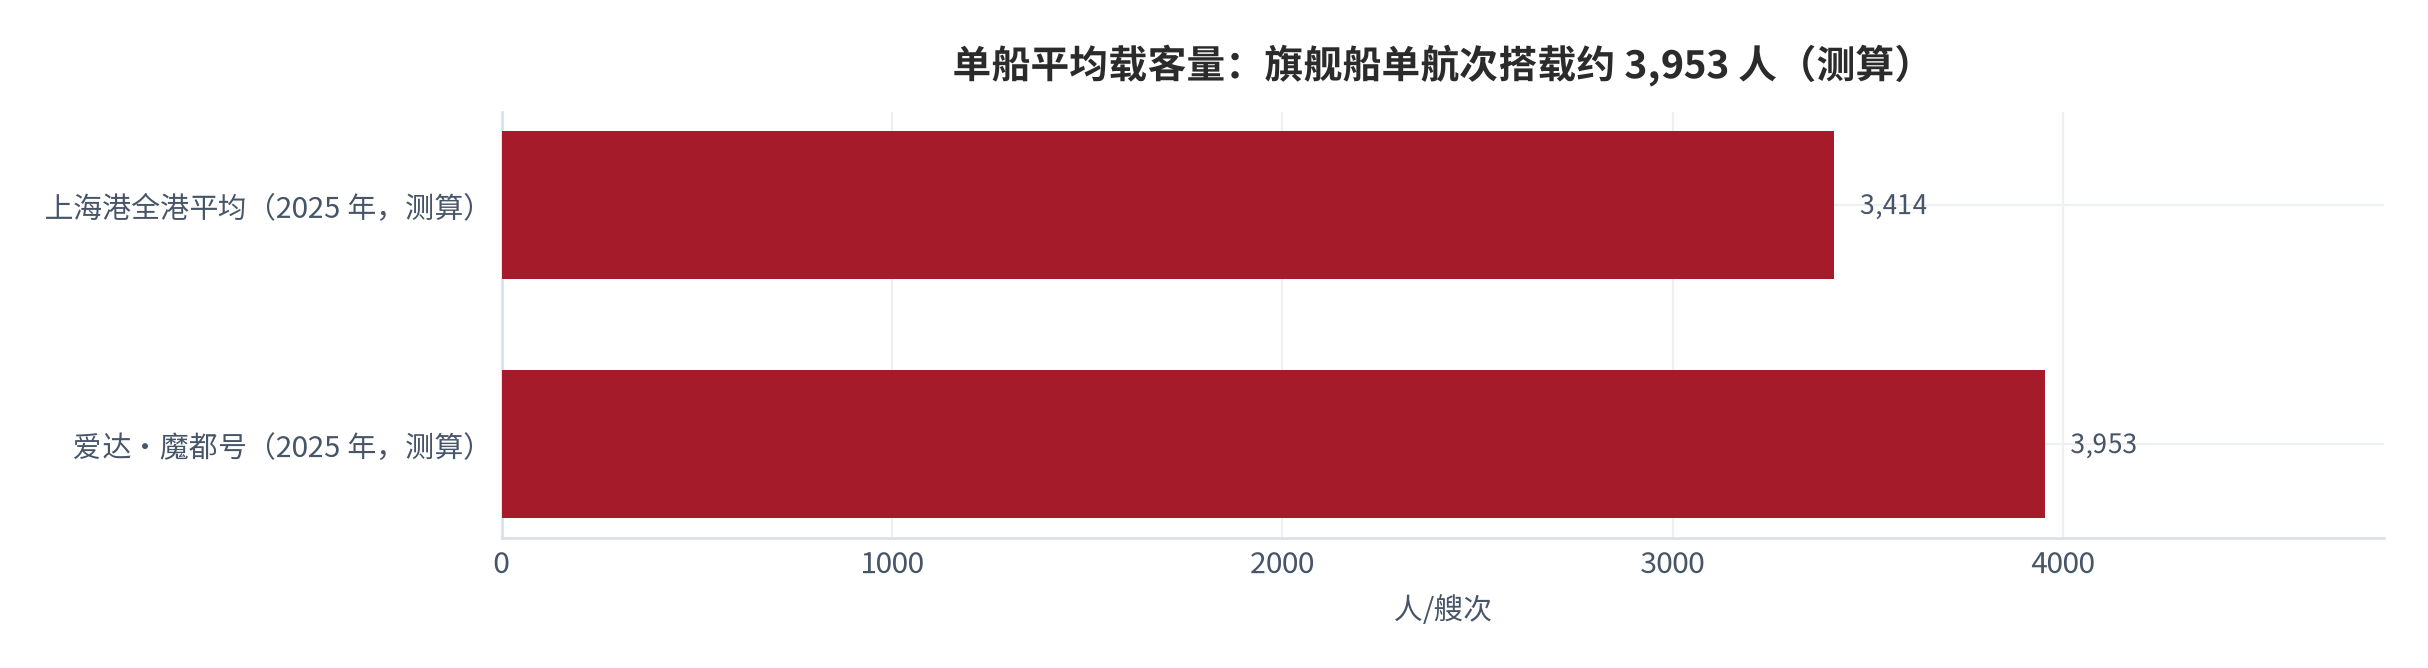
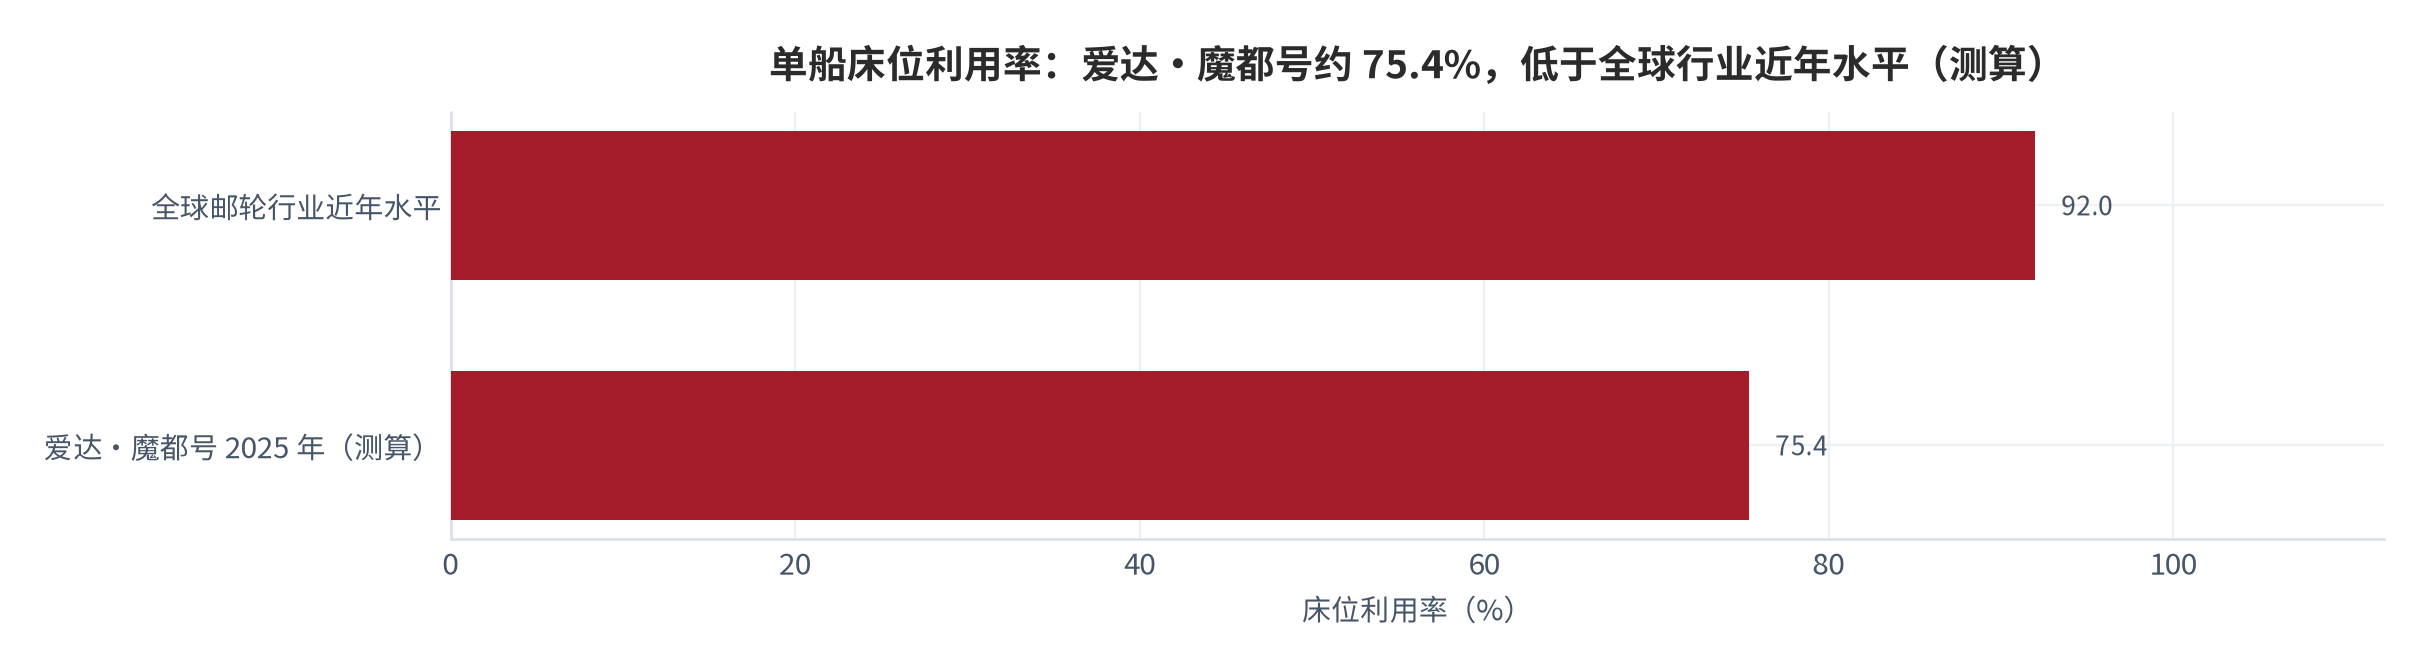
单船效率的对照揭示了一个容易被忽略的差距。爱达·魔都号设计载客 5,246 人 [14],2025 年实际单船平均载客 3,953 人(测算),折算床位利用率约 75.4%(测算);而全球邮轮行业近年床位数利用率已超过 92% [9]。这中间约 17 个百分点的差距,是行业最直接的盈利改善空间——在单船固定成本几乎不变的前提下,把装载率从 75% 提到 90%,相当于单航次有效收入提升约两成(测算)。从价值分布看,邮轮公司的船票收入占总收入 60%–70%,高毛利的船上消费占 30%–40%、毛利率达 50%–70%,行业经营利润率通常为 25%–35%,重复预订占客源的 50%–60% [17]——这决定了装载率每提升一个百分点,其边际贡献都远高于陆上住宿业。
装载率不足的原因有两层。表层是淡旺季波动:上海港在五一、国庆等假期出现单日近 3 万人次、三船同靠单日超 2.2 万人次的高峰 [16],而平季航次的装载率明显低于峰值。深层是客群结构:中国邮轮客群仍以银发群体与家庭出行为主,年轻客群占比虽已突破 40% [4],但工作日出发的短航次仍难以填满。这也正是行业推出 3 天 2 晚、4 天 3 晚短航线的动因——用周末微度假的需求填补平季运力。
03票价体系与折扣结构
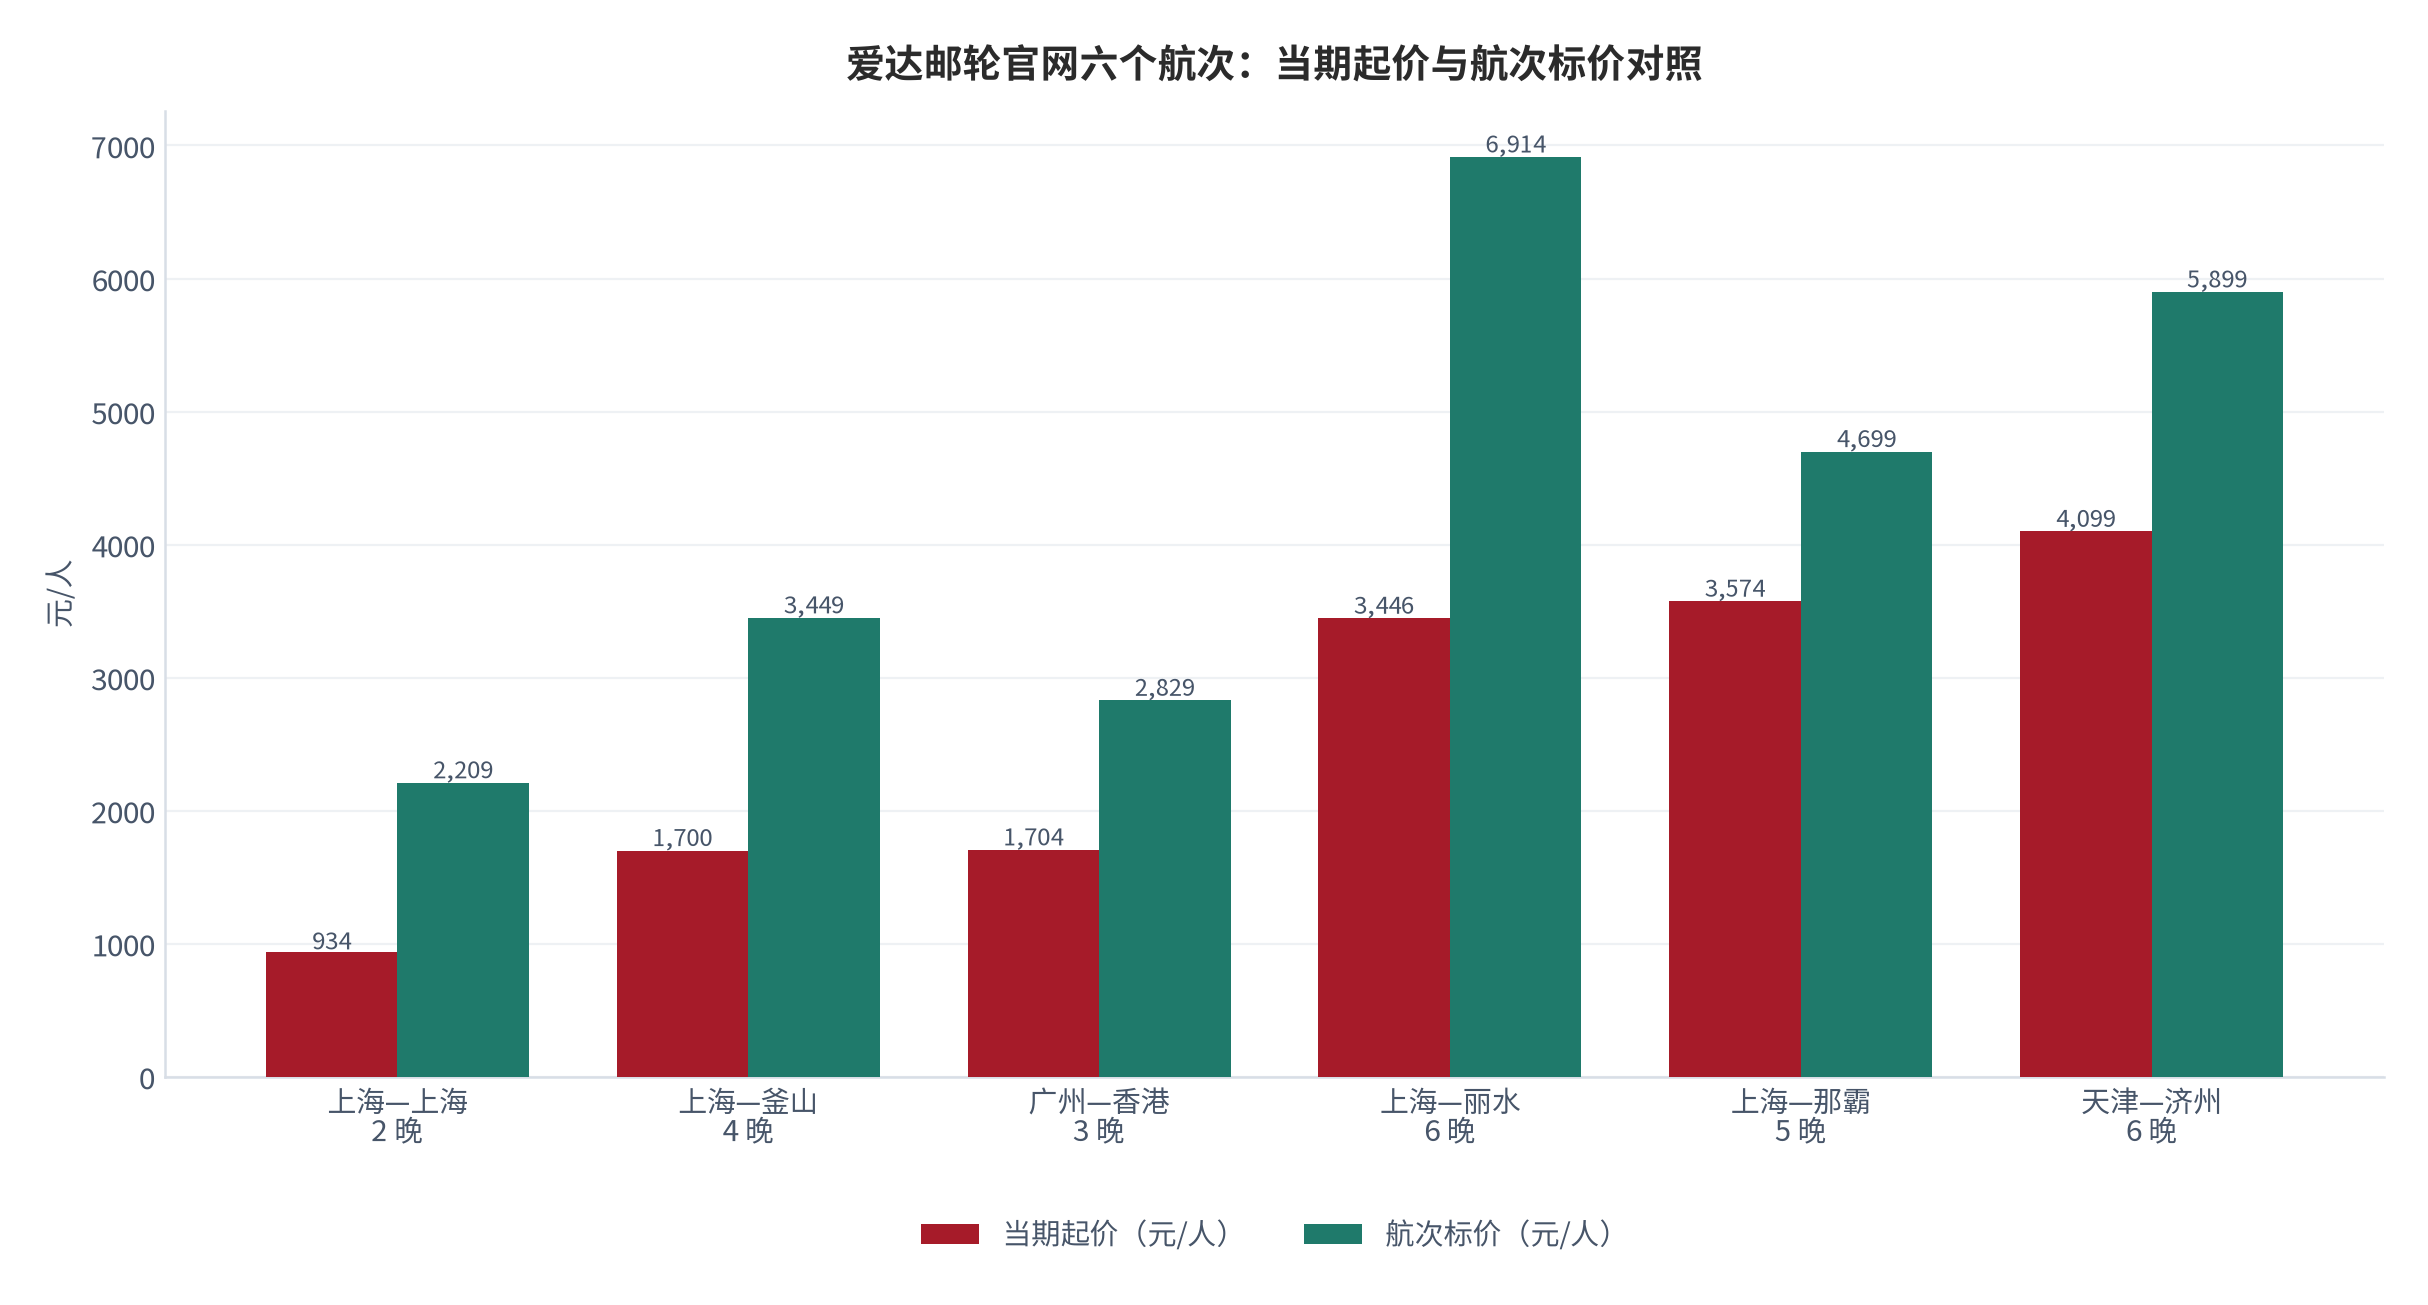
邮轮票价的公开标价与实际成交价之间存在系统性落差,这是理解行业收入结构的前提。以爱达邮轮官网公布的航次为例:上海—上海 2 晚航次起价 934.5 元/人(含税费)、标价 2,209 元/人;上海—釜山 4 晚航次起价 1,699.5 元/人、标价 3,449 元/人;上海—丽水 6 晚航次起价 3,446 元/人、标价 6,914 元/人 [10]。
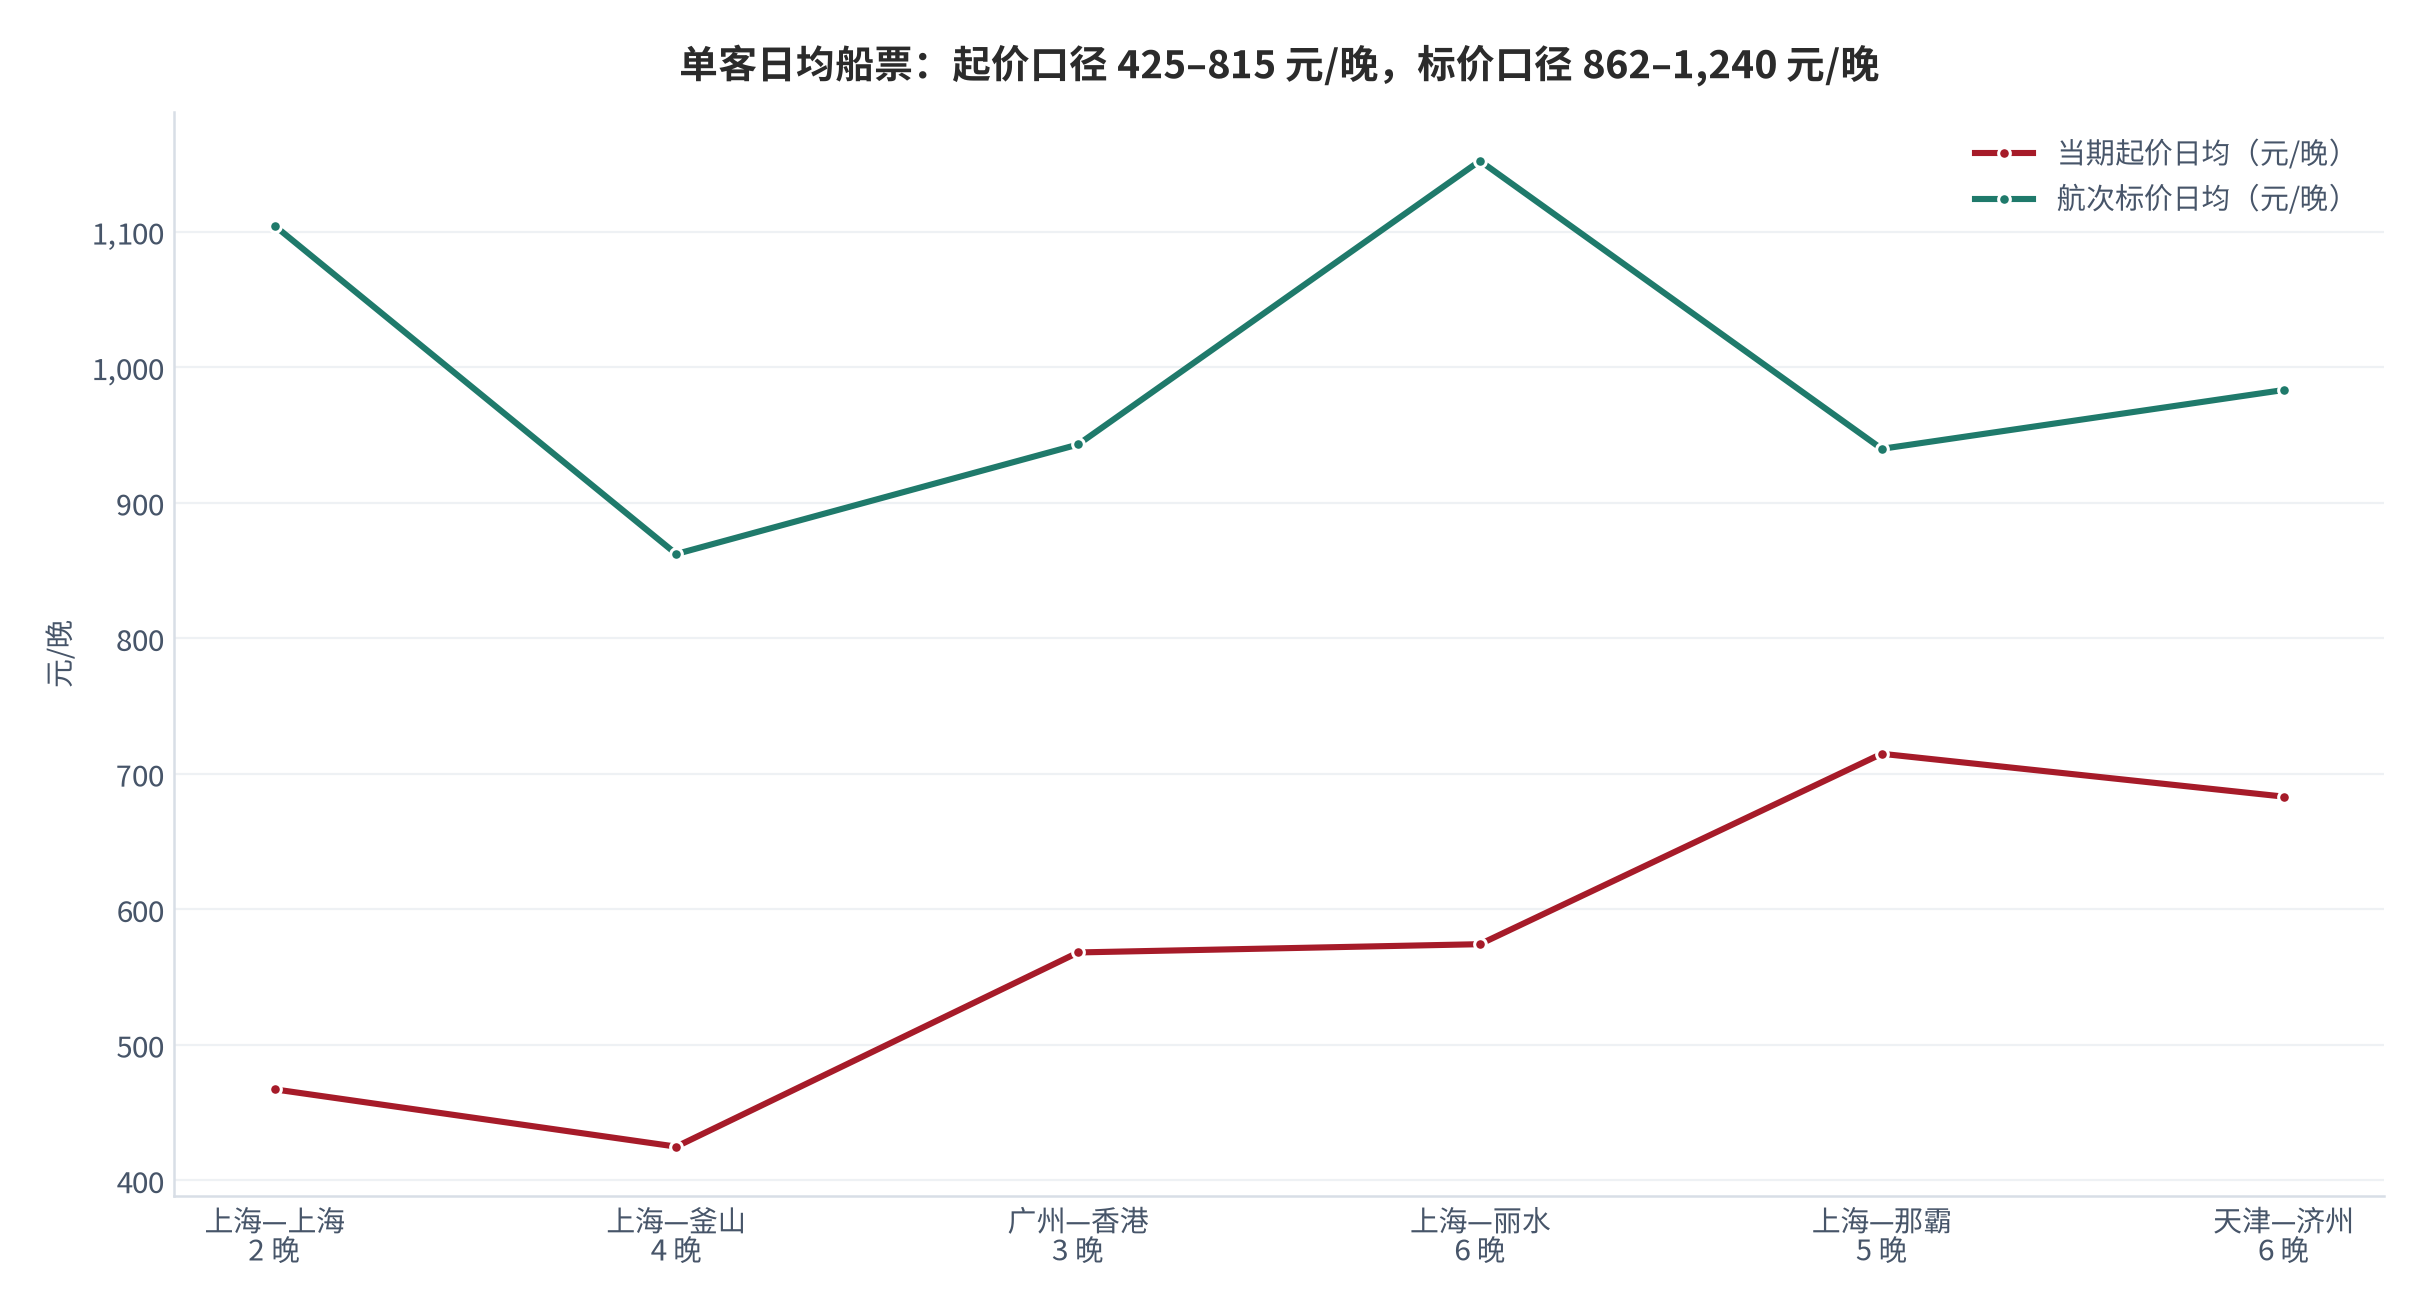
把标价折算成日均口径,价格梯度更清晰。六个航次的起价日均落在 425–815 元/晚区间,标价日均落在 862–1,240 元/晚区间(测算)。长航次的单晚价格显著高于短航次——天津—济州 6 晚航次的起价日均约 683 元/晚,而上海—釜山 4 晚航次仅约 425 元/晚(测算)。这说明高天数航次的客群支付能力更强,也说明短航次确实承担了「低价获客」的功能。
起价相对标价的折扣率是最能反映定价策略的指标。六个航次的折扣率区间为 42.3%–76.1%(测算):上海—上海 2 晚航次折扣率约 42.3%,天津—济州 6 晚航次约 69.5%,上海—那霸 5 晚航次高达 76.1%(测算)。折扣率最高的往往不是最短的航次,而是位置最偏或平季出发的航次——这说明折扣的第一步功能是「填舱」,而非单纯的价格竞争。
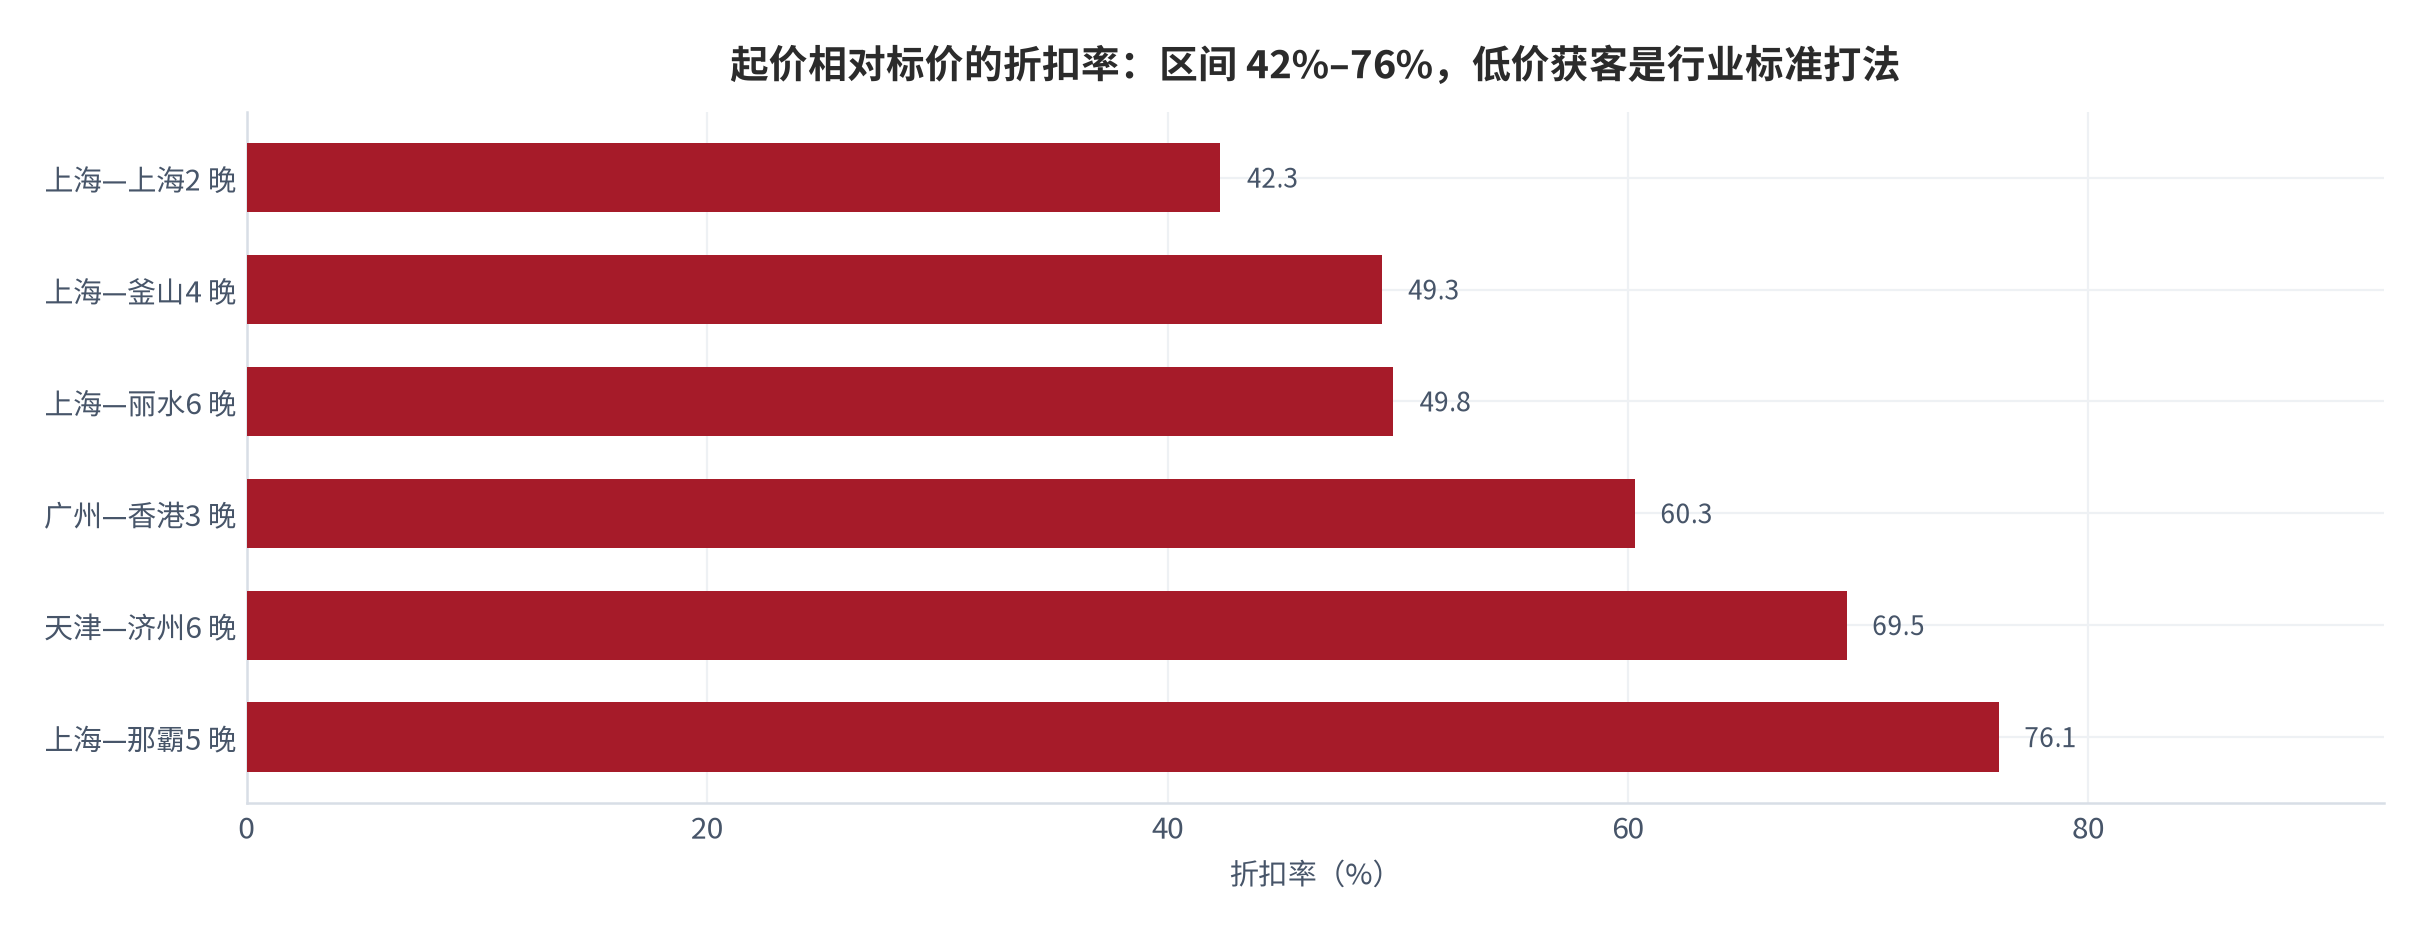
把折扣放在邮轮生意的框架里看,逻辑就清楚了。船票的作用是「把人装上船」,空舱在船上赚不到任何附加消费,因此用低价填舱、在船上回收毛利,是邮轮行业公认的标准打法 [8][9]。全球邮轮公司普遍把基础票价定在覆盖燃油、餐食、港口费与船员工资的水平,真正的利润来自船上消费——这也是为什么皇家加勒比集团高管提到,目前约一半的船上消费在开航前就已经预订完成 [8]。中国的差距不在于是否用了折扣,而在于折扣之后,船上消费能不能接得住。
04最低舱位的报价结构
最低舱位是全行业收入的基准线,也是最容易被忽略的利润来源。以爱达·魔都号 12 月 5 日出发的上海—济州—福冈—上海 5 天 4 晚航次为例,公开报价体系从低到高依次为:随机内舱三人间 2,999 元/人、标准内舱双人间 3,099 元/人、舒适内舱双人间 3,199 元/人、高区优选阳台四人间 3,199 元/人、优选内舱双人间 3,299 元/人、舒适阳台三人间 3,399 元/人、优选阳台三人间 3,499 元/人、舒适阳台双人间 4,199 元/人、优选阳台双人间 4,299 元/人、高区优选阳台双人间 4,399 元/人 [11]。
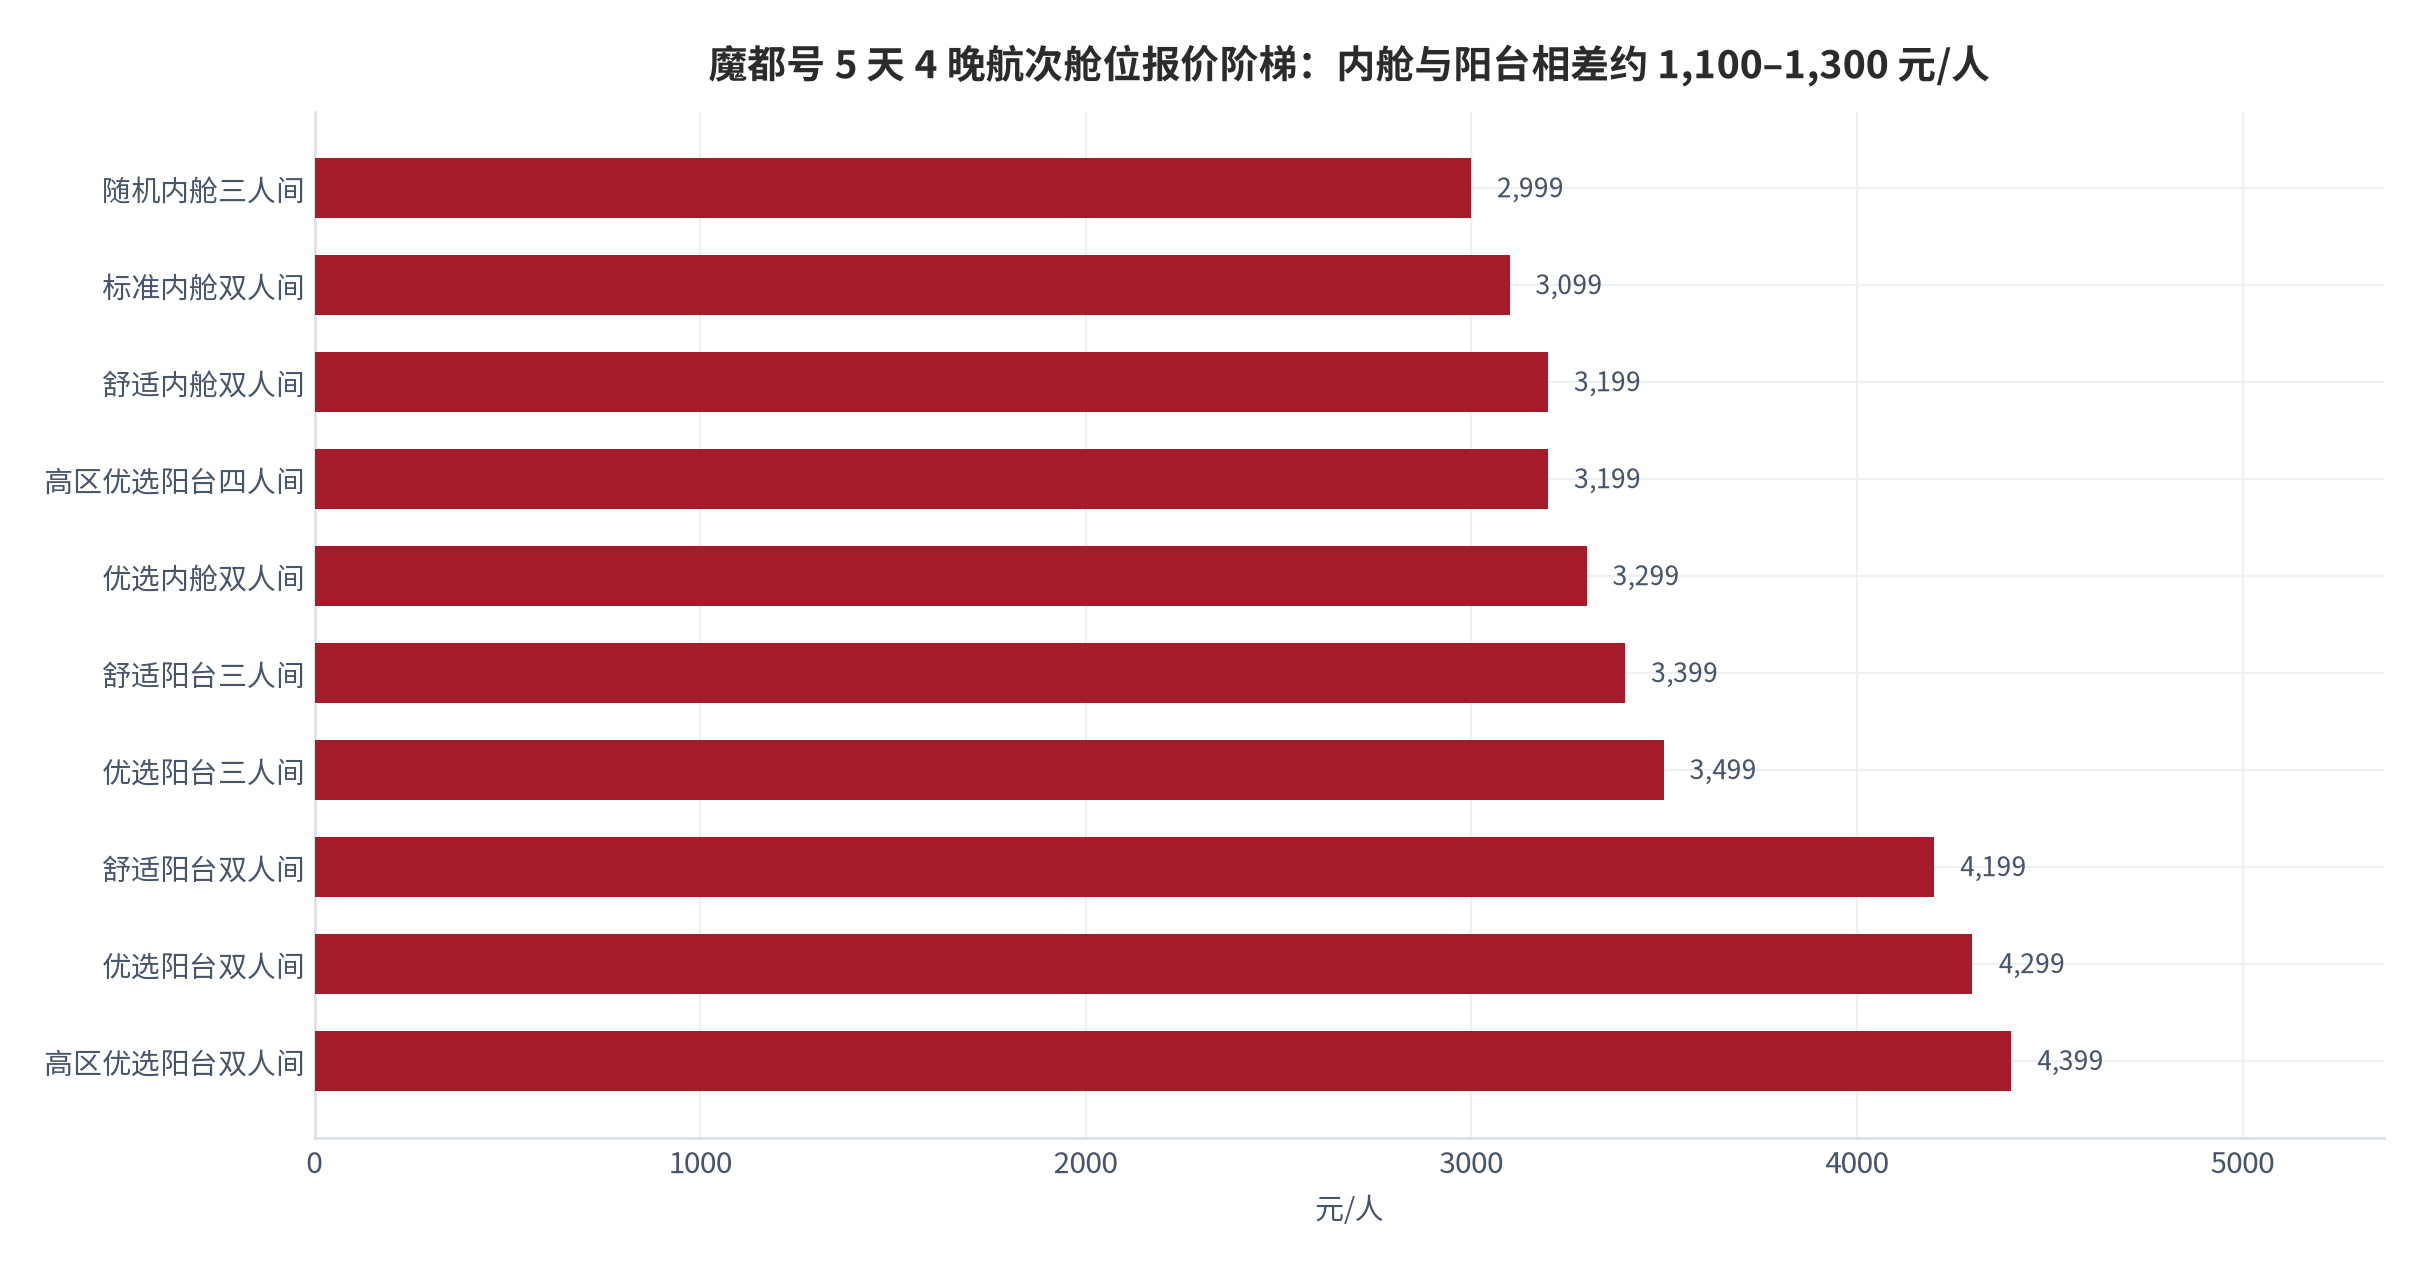
| 舱位类别 | 报价(元/人) | 相对最低舱位溢价 | 行李空间与观景 |
|---|---|---|---|
| 随机内舱三人间 | 2,999 | 基准 | 无窗,三人间 |
| 标准内舱双人间 | 3,099 | +3.3% | 无窗,双人间 |
| 舒适内舱双人间 | 3,199 | +6.7% | 无窗,位置更优 |
| 高区优选阳台四人间 | 3,199 | +6.7% | 有阳台,四人间 |
| 优选内舱双人间 | 3,299 | +10.0% | 无窗,高区 |
| 舒适阳台三人间 | 3,399 | +13.3% | 有阳台,三人间 |
| 优选阳台三人间 | 3,499 | +16.7% | 有阳台,高区三人间 |
| 舒适阳台双人间 | 4,199 | +40.0% | 有阳台,双人间 |
| 高区优选阳台双人间 | 4,399 | +46.7% | 有阳台,高区双人间 |
报价阶梯里藏着两个结构性事实。第一,从内舱到阳台的价差并不大:标准内舱双人间 3,099 元与舒适阳台双人间 4,199 元之间相差 1,100 元,溢价约 35%(测算)。这意味着中国母港航次的舱位分级溢价相对温和,不像国际长航线那样出现数倍差距——低价舱位与国际长航线的定价差距,在中国的短航次里被压缩了。
第二,也是更关键的一点:报价只是收入的一部分。以上报价明确不含邮轮服务费(套房及巴伐利亚房型 150 港币/人/晚,其他普通房型 130 港币/人/晚,4 周岁以下儿童免收)与国际观光旅客税 1,000 日元/人,两项均在登船后收取 [11]。以 4 晚航程计,普通房型的服务费为 520 港币、折合约 480 元人民币(测算),加上 1,000 日元离境税约 50 元,登船即产生的刚性支出约 530 元/人(测算)——相当于最低舱位报价的 17% 左右。
如果旅客选择自由行而非跟团上岸,还需支付 300 元/人的报备管理费 [11];另一些渠道的报价口径中,这一费用为 400 元/人 [12]。把这一层加进去,最低舱位客群的实际支出结构就浮现出来了——一个标价 3,099 元的舱位,在包含刚性与常见可选消费之后,旅客的真实账单通常会落在 4,000 元以上。
05登船附加消费的构成与弹性
登船附加消费可以按「刚性程度」分成三层。第一层是刚性层:邮轮服务费与目的国收取的国际观光旅客税,两者在登船后必然发生,普通房型合计约 530 元/人(测算)[11]。第二层是便利层:WiFi 与付费餐饮。公开报价显示,1GB 流量套餐 227 港币、社交无限 306 港币、至尊社交无限 776 港币;付费餐厅人均消费 100–300 元/餐 [12]。第三层是体验层:付费岸上观光团、额外付费餐饮与付费娱乐项目。公开报价中,日本福冈付费岸上团为 788 港币/人 [13],付费娱乐项目单价区间为 50–300 元 [13]。
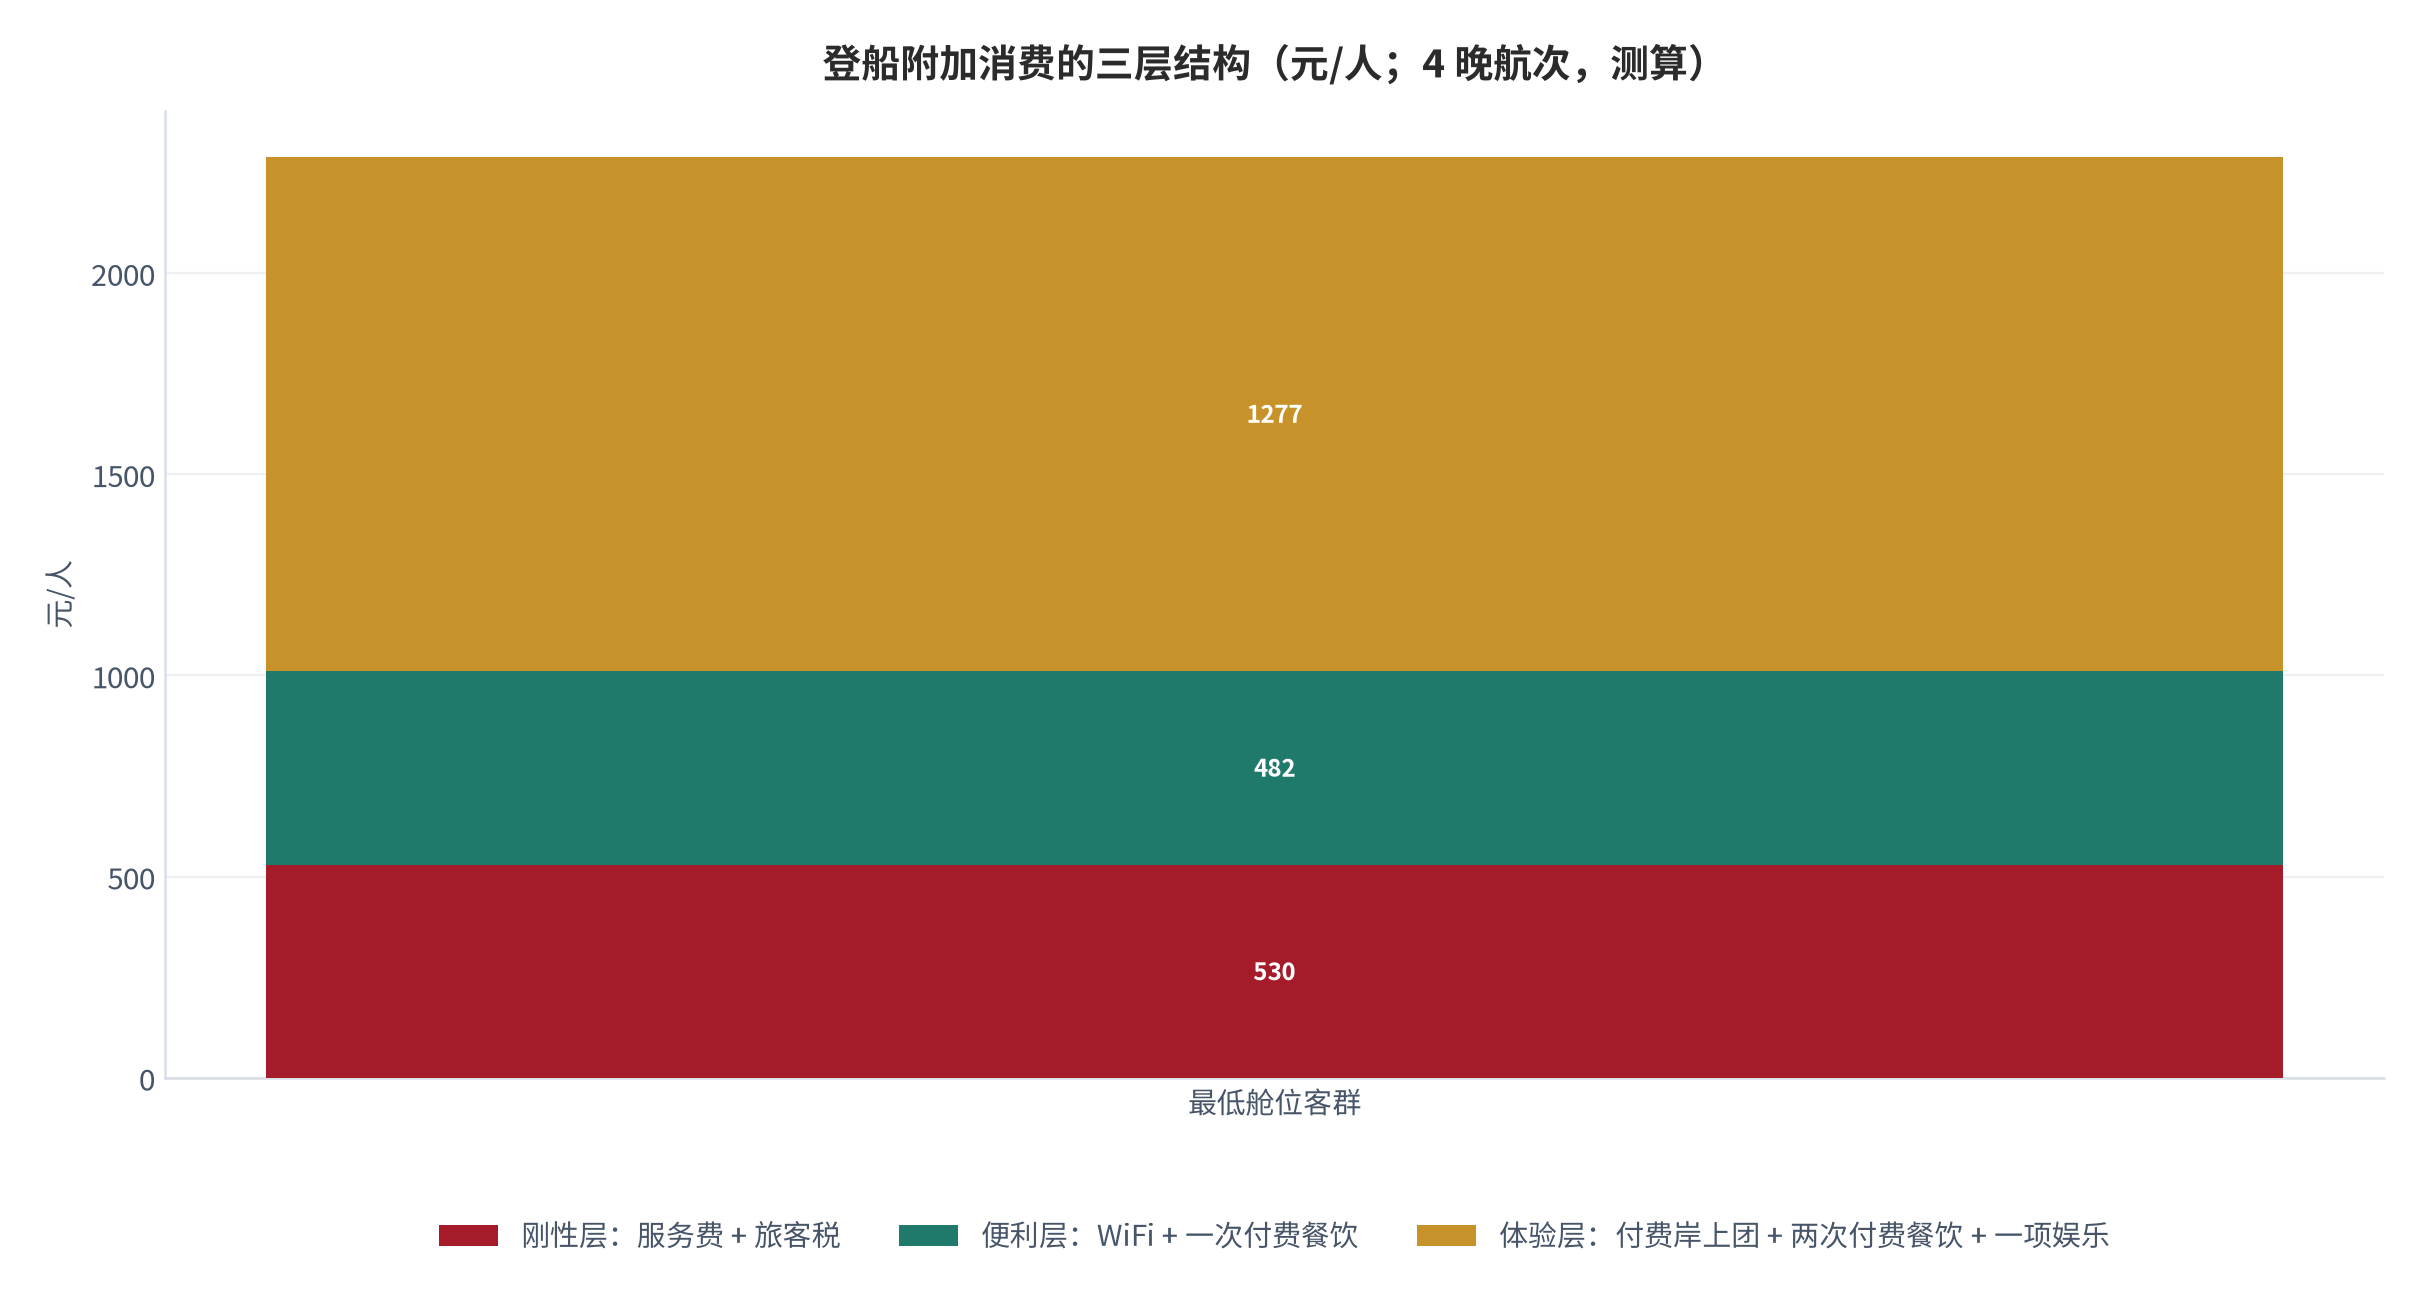
| 附加消费项目 | 公开价格 | 折算人民币(测算) | 刚性程度 |
|---|---|---|---|
| 邮轮服务费(普通房型) | 130 港币/人/晚 × 4 晚 | 约 480 元 | 刚性,登船必付 |
| 国际观光旅客税 | 1,000 日元/人 | 约 50 元 | 刚性,登船后收取 |
| 社交无限 WiFi | 306 港币/全程 | 约 282 元 | 便利,多数旅客选购 |
| 一次付费餐饮 | 100–300 元/餐 | 约 200 元(取中值) | 便利,弹性较大 |
| 付费岸上观光团 | 788 港币/人(福冈) | 约 727 元 | 体验,弹性最大 |
| 额外付费餐饮(两次) | 100–300 元/餐 | 约 400 元 | 体验,弹性大 |
| 付费娱乐项目 | 50–300 元/项 | 约 150 元 | 体验,弹性大 |
| SPA 理疗(参考) | 580 元/90 分钟 | 约 580 元 | 体验,低频高单价 |
三层结构的量化含义是:刚性层 530 元几乎是「保底收入」,只要船开出去就必然发生;而体验层 1,277 元是刚性层的 2.4 倍(测算),也是决定单个旅客贡献落在低位还是高位的真正变量。这解释了一个行业现象——邮轮公司为什么持续加大付费餐饮、特色娱乐与岸上深度游的供给:这些项目不仅单价高,而且能在旅客已经付费登船的前提下,把决策成本降到最低。
便利层的位置相对微妙。WiFi 在中国母港航次中的定价(社交无限 306 港币、至尊社交无限 776 港币 [13])对国内旅客的吸引力有限——旅客更倾向提前购买境外流量卡或全程离线使用船上免费设施 [13]。公开评述直接指出该定价「性价比低」[13],这意味着便利层的转化率在中国市场可能显著低于国际市场,附加消费的增量必须更多依赖体验层。
06附加消费占比的量化测算
把船票与附加消费放在一起,就得到本章的核心指标——附加消费占单客收入的比重。测算口径为:附加占比 = 附加消费 ÷(船票 + 附加消费)。船票取最低舱位标准内舱双人间的公开报价 3,099 元/人 [11];附加消费按三档设定:仅刚性 530 元、中等 1,012 元、较高 2,289 元(测算)。
| 附加消费档位 | 构成(测算) | 内舱客群附加占比 | 阳台客群附加占比 | 套房客群附加占比 |
|---|---|---|---|---|
| 仅刚性 | 服务费 + 离境税 = 530 元 | 14.6% | 11.2% | 8.4% |
| 中等 | 刚性 + WiFi + 一次付费餐饮 = 1,012 元 | 24.6% | 19.4% | 14.1% |
| 较高 | 中等 + 付费岸上团 + 两次付费餐饮 + 一项娱乐 = 2,289 元 | 42.5% | 35.3% | 26.4% |
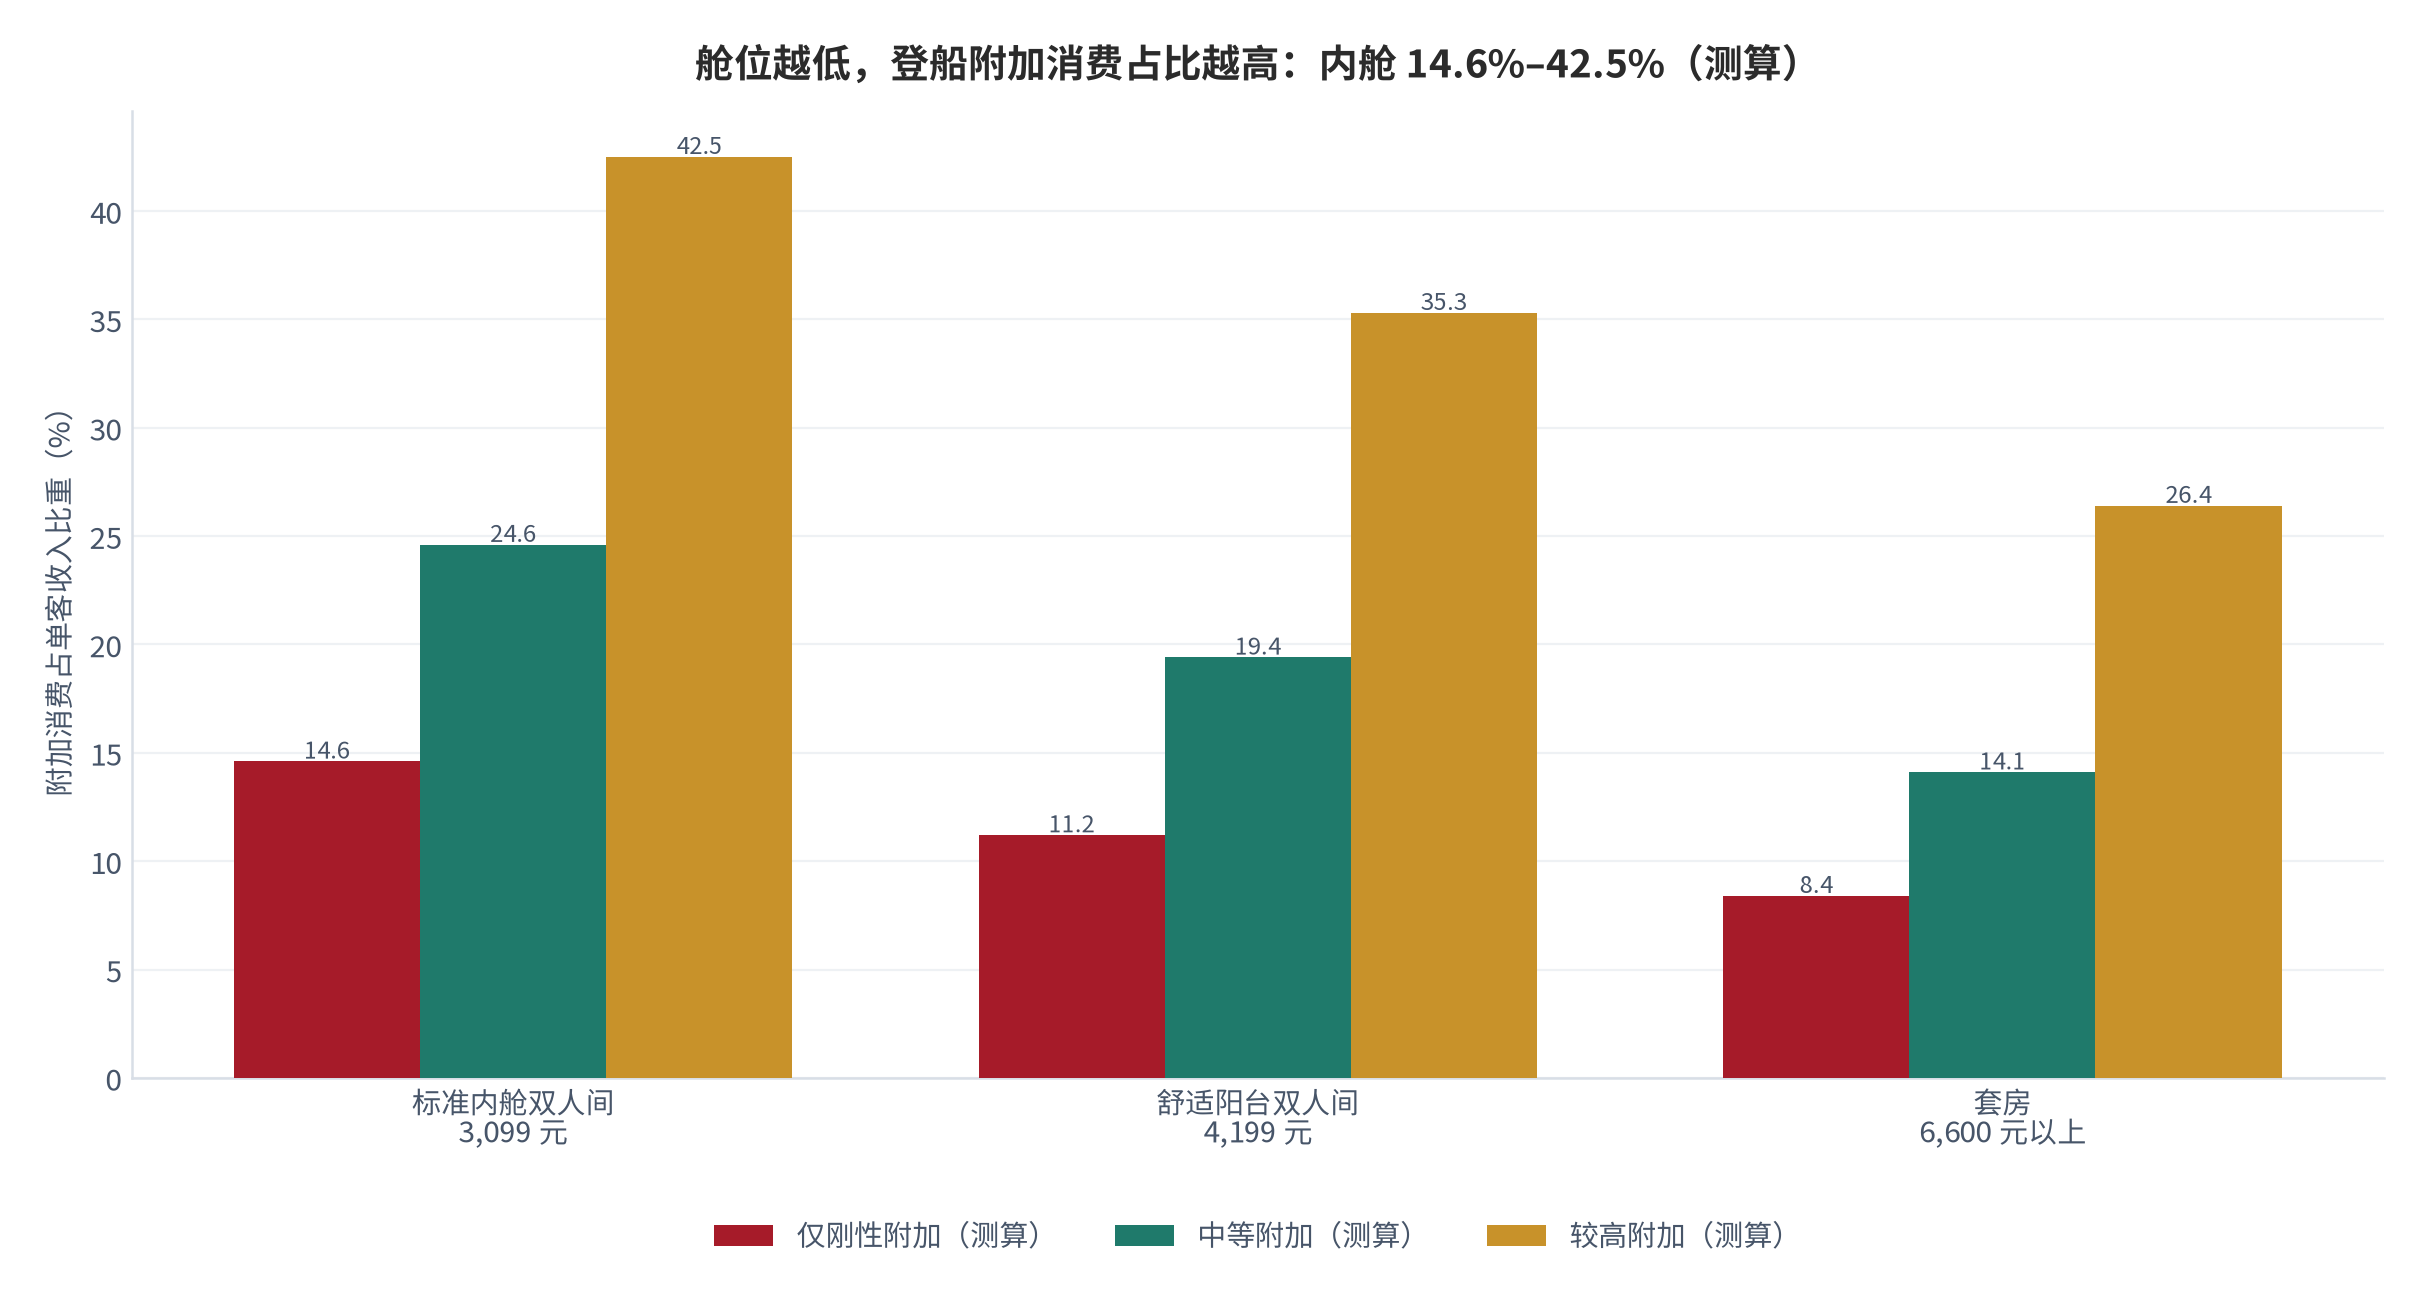
测算结果最反直觉的一点是:附加消费占比与舱位等级呈反向关系。标准内舱双人间的附加占比区间为 14.6%–42.5%,舒适阳台双人间为 11.2%–35.3%,套房仅为 8.4%–26.4%(测算)。原因不在于高舱位客群花得少——事实上他们的绝对支出更高——而在于船票本身的基数拉大了。这个结构解释了为什么邮轮公司愿意用极低的起价出售内舱:内舱客群不仅填满了床位,也贡献了占比最高的船上消费。
把附加档位与舱型两个变量同时放进敏感性矩阵,可以看到占比的完整分布:从最低的 7.4%(套房客群仅发生刚性附加)到最高的 42.5%(内舱客群发生较高附加支出),跨度约 35 个百分点(测算)。矩阵的意义在于它能回答一个实际运营问题——如果要在不涨价的前提下把单客收入提高 15%,应该优先推动哪一类客群增加哪一层消费。
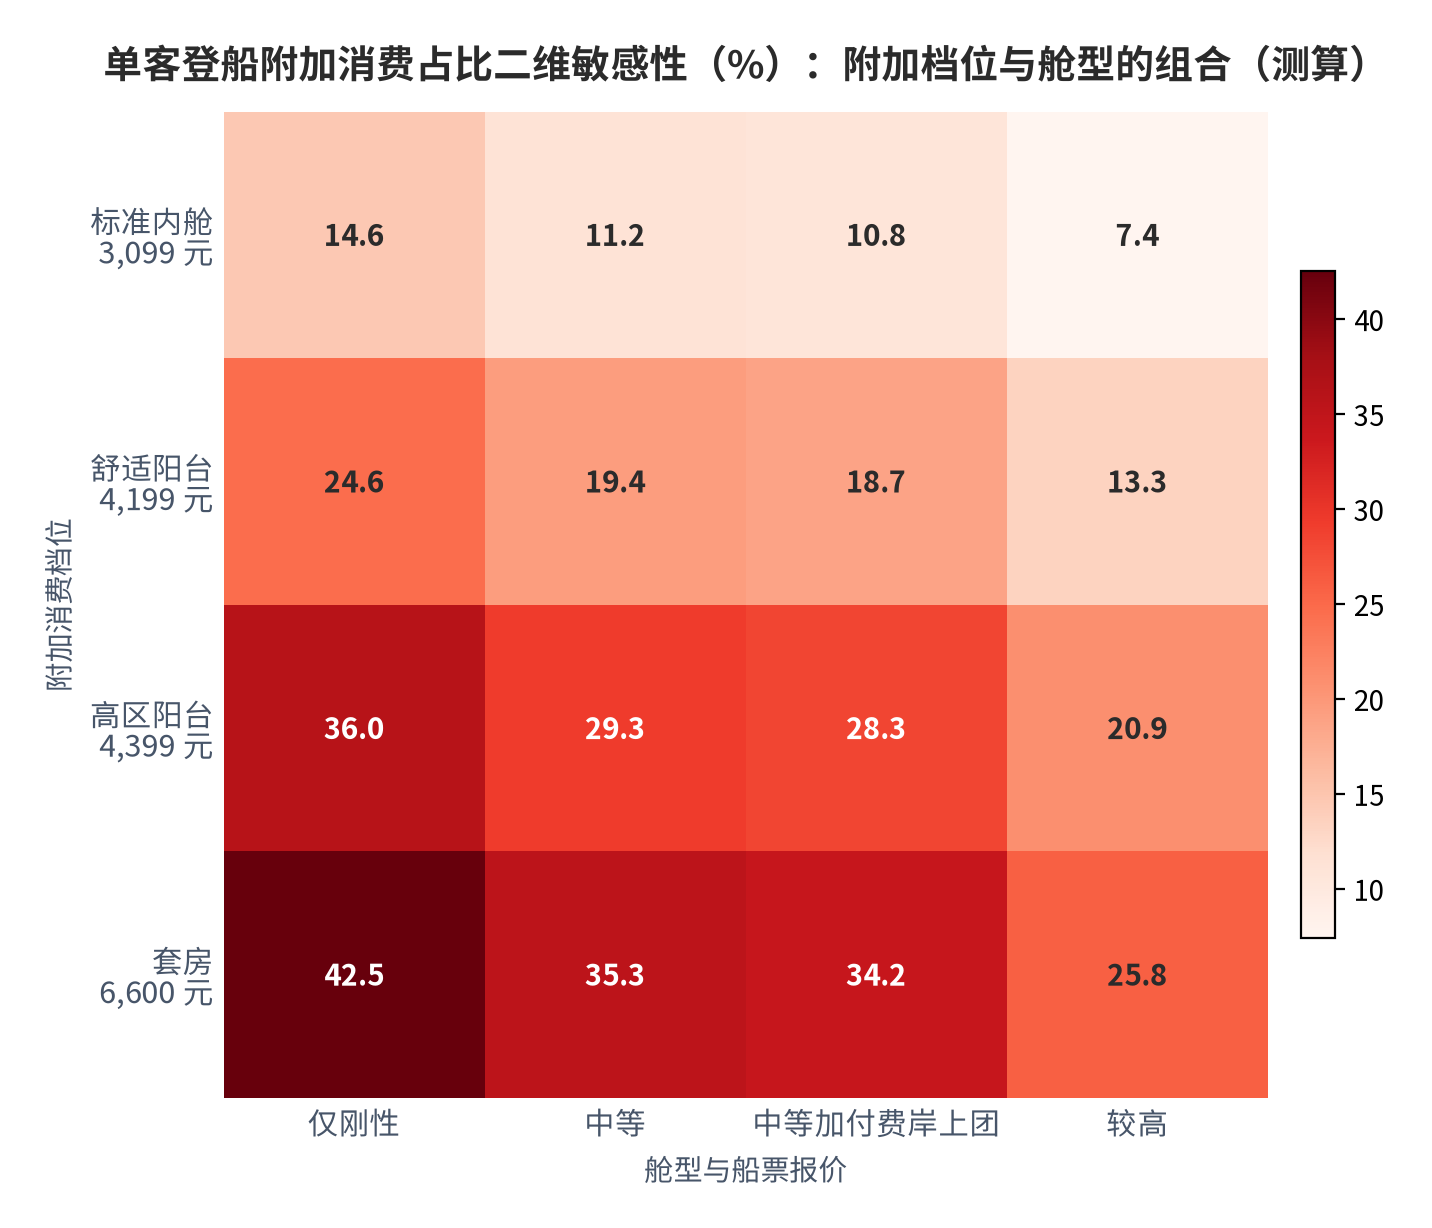
矩阵给出的答案偏向内舱客群。以内舱客群为例,把附加消费从「仅刚性」推向「中等」,单客附加消费从 530 元增至 1,012 元、增幅 482 元;再推向「较高」,附加消费达 2,289 元、增幅 1,277 元(测算)。而套房客群同一路径的绝对增幅相同,但对单客总收入的拉动比例小得多。换句话说,船上消费的运营重点应该放在量最大的内舱客群上,而不是追逐比例更小的高舱客群。
07国际对照与差距来源
把测算结果放到全球坐标里,差距就清楚了。嘉年华集团 2025 财年营收 266 亿美元,其中船票收入约 65%、船上及其他消费约 35%(约 92 亿美元);皇家加勒比集团 2025 年营收 179 亿美元、净利润 43 亿美元,约 30% 来自登船后消费 [8]。行业跟踪机构的 2025 年人均口径为:日均船票收入 193.46 美元、日均船上消费 82.03 美元,合计约 286 美元/天 [8]。
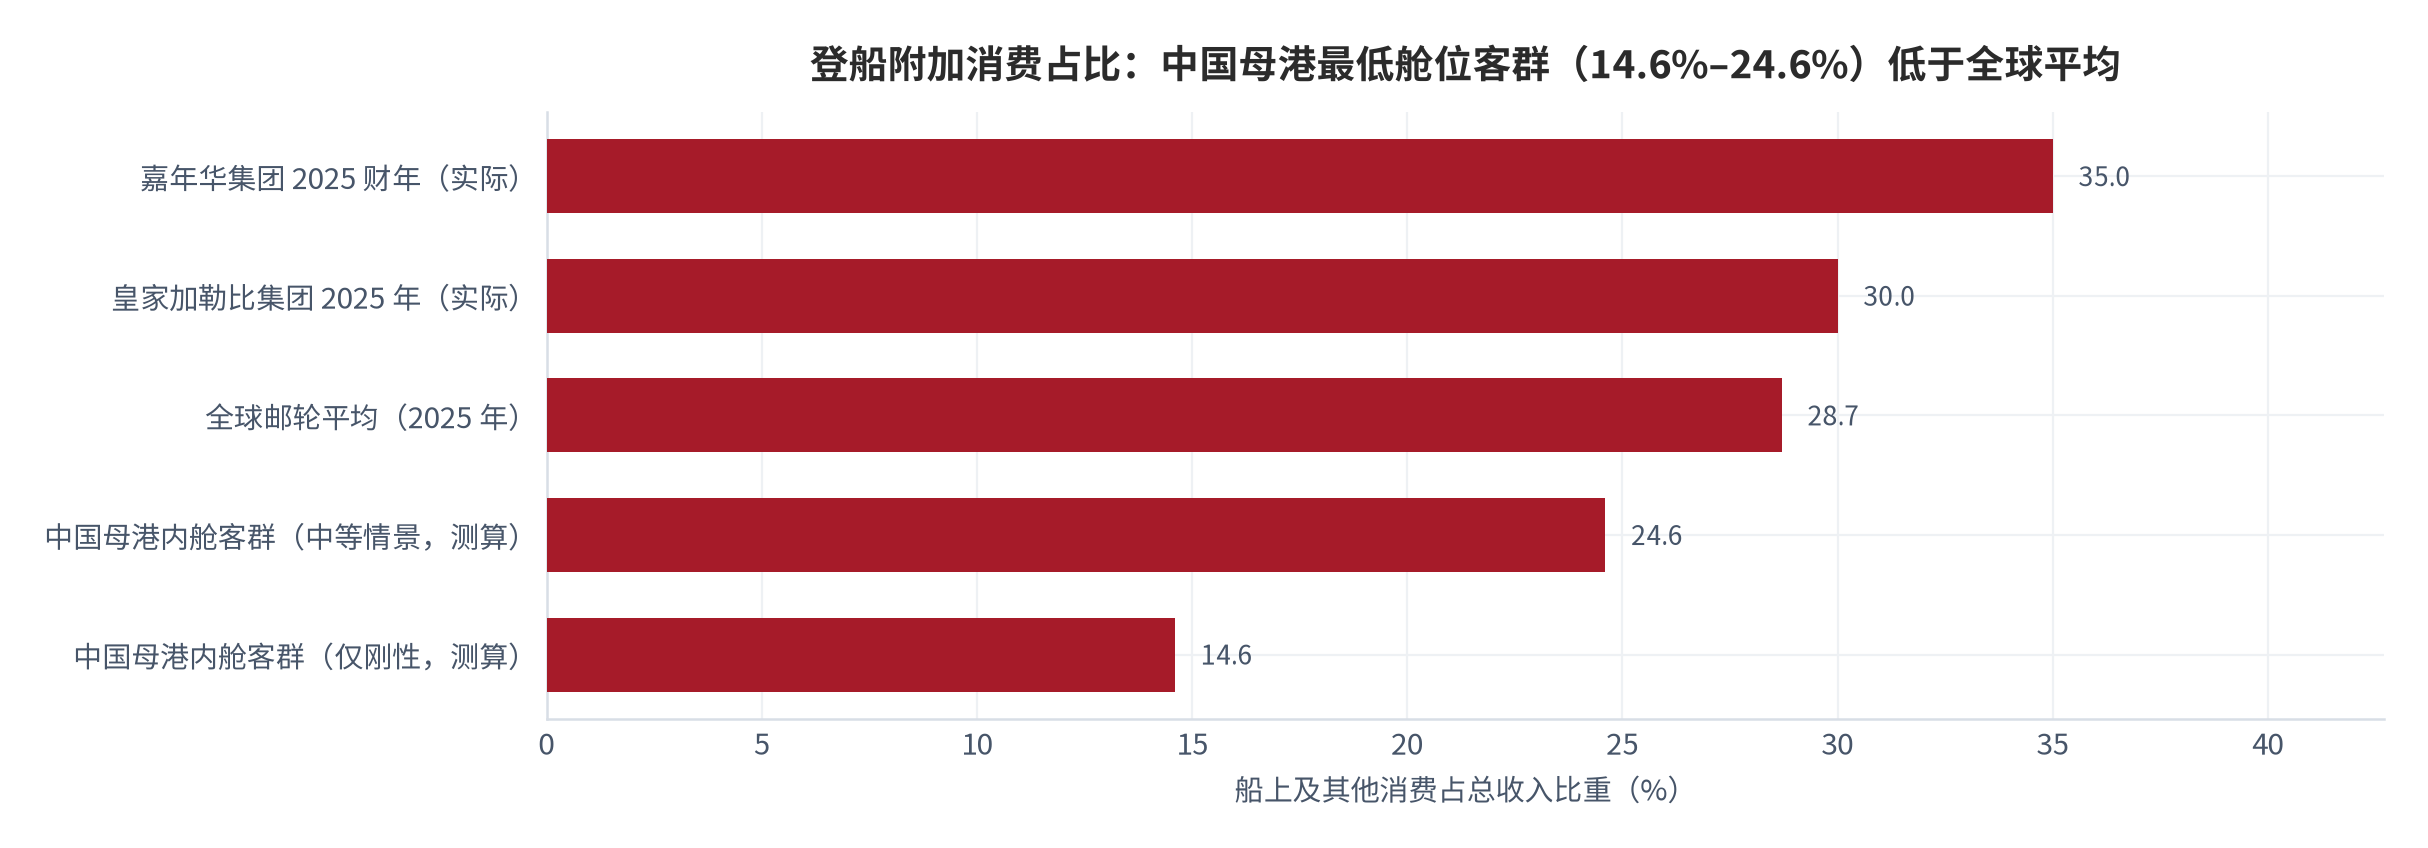
中国母港最低舱位客群的附加占比落在 14.6%–24.6% 区间(测算),低于全球行业 28.7% 的平均水平 [8],更显著低于嘉年华集团 35% 的实际读数 [8]。把口径换成单客日均总消费,差距更直观:中国母港内舱客群中等情景下约为 145 美元/天,舒适阳台客群约 183 美元/天,套房客群约 271 美元/天(测算),而全球邮轮平均为 286 美元/天 [8]。即便是套房客群,也仅与全球平均水平持平。
差距的来源有三个,且只有一个是价格。第一是消费能力差异:中国母港航次的客群以家庭与银发群体为主,虽然 35 岁以下游客占比已首次突破 40% [20],但对套房、特色餐饮、岸上深度体验的付费意愿提升幅度为 28% [20],绝对水平仍低于国际长航线客群。第二是航次长度差异:中国母港航次以 2–6 晚为主,而全球邮轮的典型航次为 7 晚以上,长航次意味着更多的膳食次数、更多的付费机会与更高的单客累计消费。
第三是付费项目的供给密度差异。公开信息显示,魔都号设有近 2,000 平方米购物空间与 80 余个国际品牌,免税价格比日上低 5%–15% [12];但与此同时,免费餐厅有三家主餐厅提供早中晚三餐、免费娱乐项目包括水上乐园、泳池与健身中心等 [13],免费供给的丰富度实际上压低了付费项目的必要性。这与国际市场形成了微妙差别——国际邮轮公司更多通过预购酒水套餐、岸上观光与特色餐饮包来锁定收入,且约一半的船上消费在开航前就已预订完成 [8]。把消费决策前移到登船之前,是中国母港航线最直接的改善路径。
08中资运力、国产邮轮与政策变量
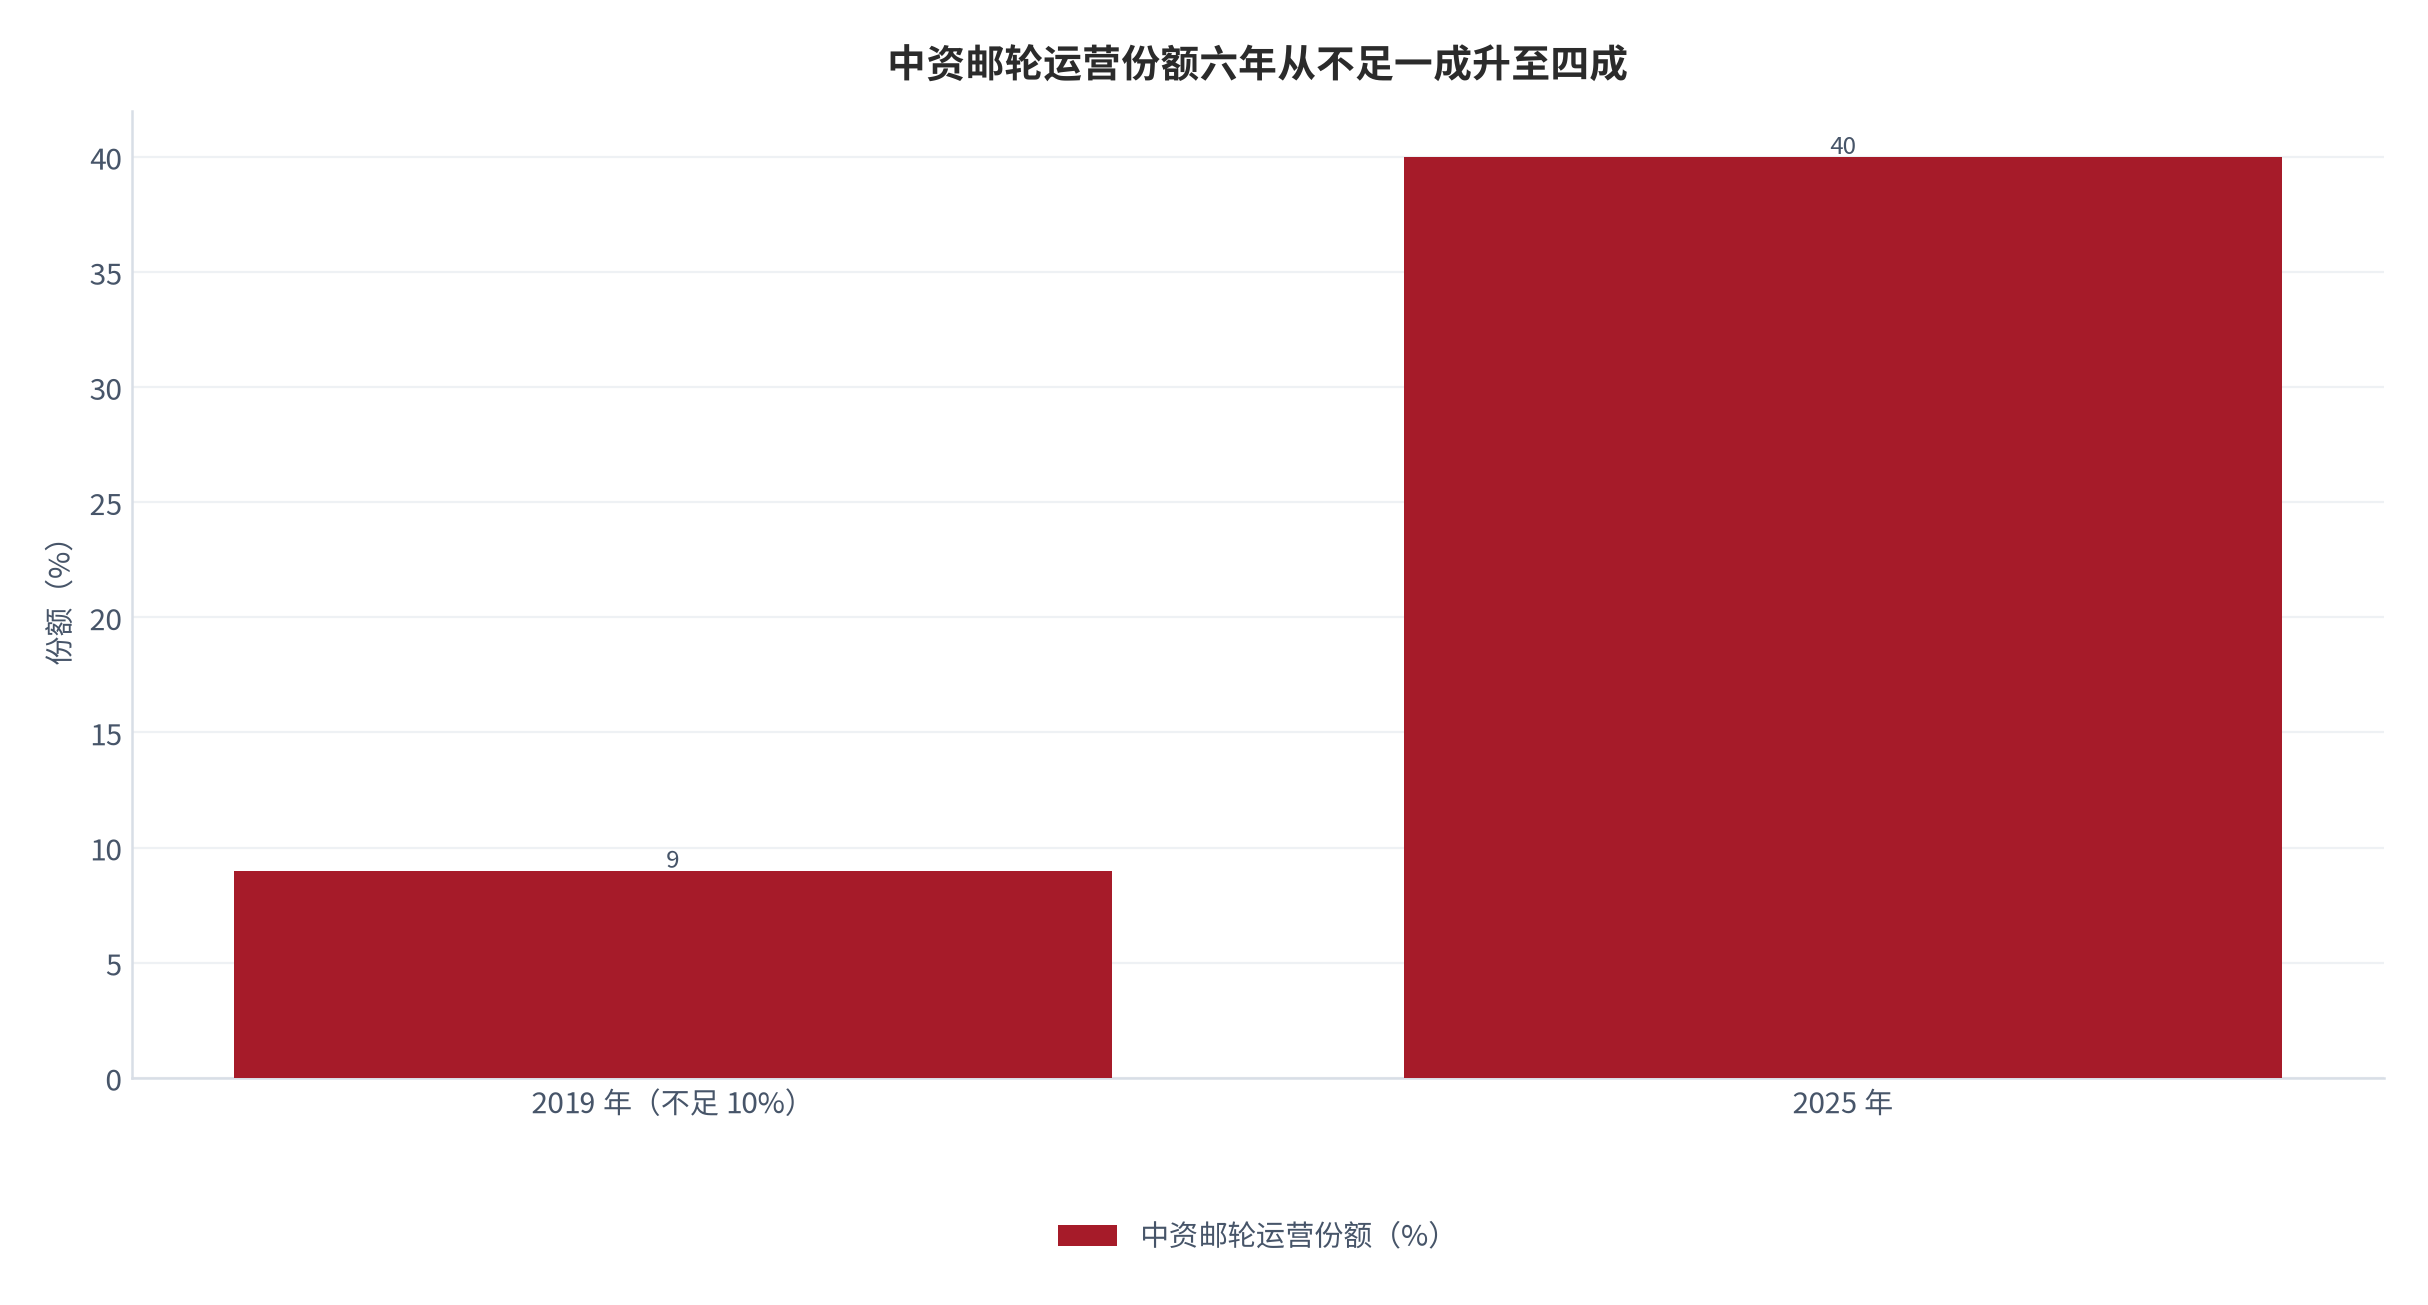
供给侧的格局变化比需求侧更快。2025 年中国邮轮市场逆势翻红,本土品牌市占率飙升至 40%、外籍游客量暴涨 210% [5]。爱达邮轮「爱达·魔都号」单船接待量超 35 万人次,推动中资邮轮运营份额从疫情前不足 10% 提升至 40% [5];同一趋势在政策研究中被表述为「中资邮轮运营份额从 2019 年不足 10% 跃升至 40%」[4]。
份额跃升的支撑来自供给能力。我国已成为全球第五个具备大型邮轮建造能力的国家,首艘国产大型邮轮「爱达·魔都号」已完成超 100 个航次;第二艘「爱达·花城号」于 2026 年 3 月 20 日成功出坞,建造周期较首制船缩短近 8 个月,国产化率从 30% 提升至 35% [4][18]。花城号总吨位 14.19 万吨、可搭载 5,232 名乘客,本土船供配套率从首制船的 30% 提升至 40%,物资补给时间缩短至 48 小时 [19]。
国产化率的提升对单客经济模型有直接影响。船供配套率从 30% 升至 40% [19],意味着餐食、消耗品与部分设备的采购成本向本地转移。在船票价格高度竞争、附加消费尚待激活的阶段,成本侧的本地化是唯一不依赖客群消费升级的利润改善来源。不过公开信息也明确指出,高附加值设备如发动机仍依赖进口 [19]——这意味着国产化对成本的改善是渐进的,而非阶跃式的。
政策变量是这条曲线上的独立加速器。2025 年 11 月,交通运输部与文化和旅游部联合印发《进一步促进邮轮运输及旅游服务发展的若干措施》,允许外国籍邮轮经依法批准临时从事国内沿海运输,并明确推进上海等地开展邮轮无目的地海上游航线试点 [15];2025 年 12 月 30 日通过的《上海市促进邮轮经济发展若干规定》自 2026 年 3 月 1 日起施行,提出构建「枢纽港+总部港+制造港」的邮轮经济发展模式 [2]。
无目的地海上游是本报告最关注的一项政策创新,因为它直接命中了本报告的核心问题。传统航次的岸上观光是附加消费的重要来源,但也意味着旅客在岸上的支出流向了目的地;而无目的地航线把邮轮本身变成目的地,旅客全程在船上,理论上附加消费的转化率会显著高于传统航次。公开口径也指出,该航线「将邮轮本身塑造为海上目的地」,可为国内旅游市场提供更丰富的海上休闲观光体验,并围绕海上度假主题开发短途航线以吸引时间有限的上班族 [2]。对附加消费占比偏低的行业现状而言,这是结构性而非周期性的改善机会。
09量化测算:基准与三情景
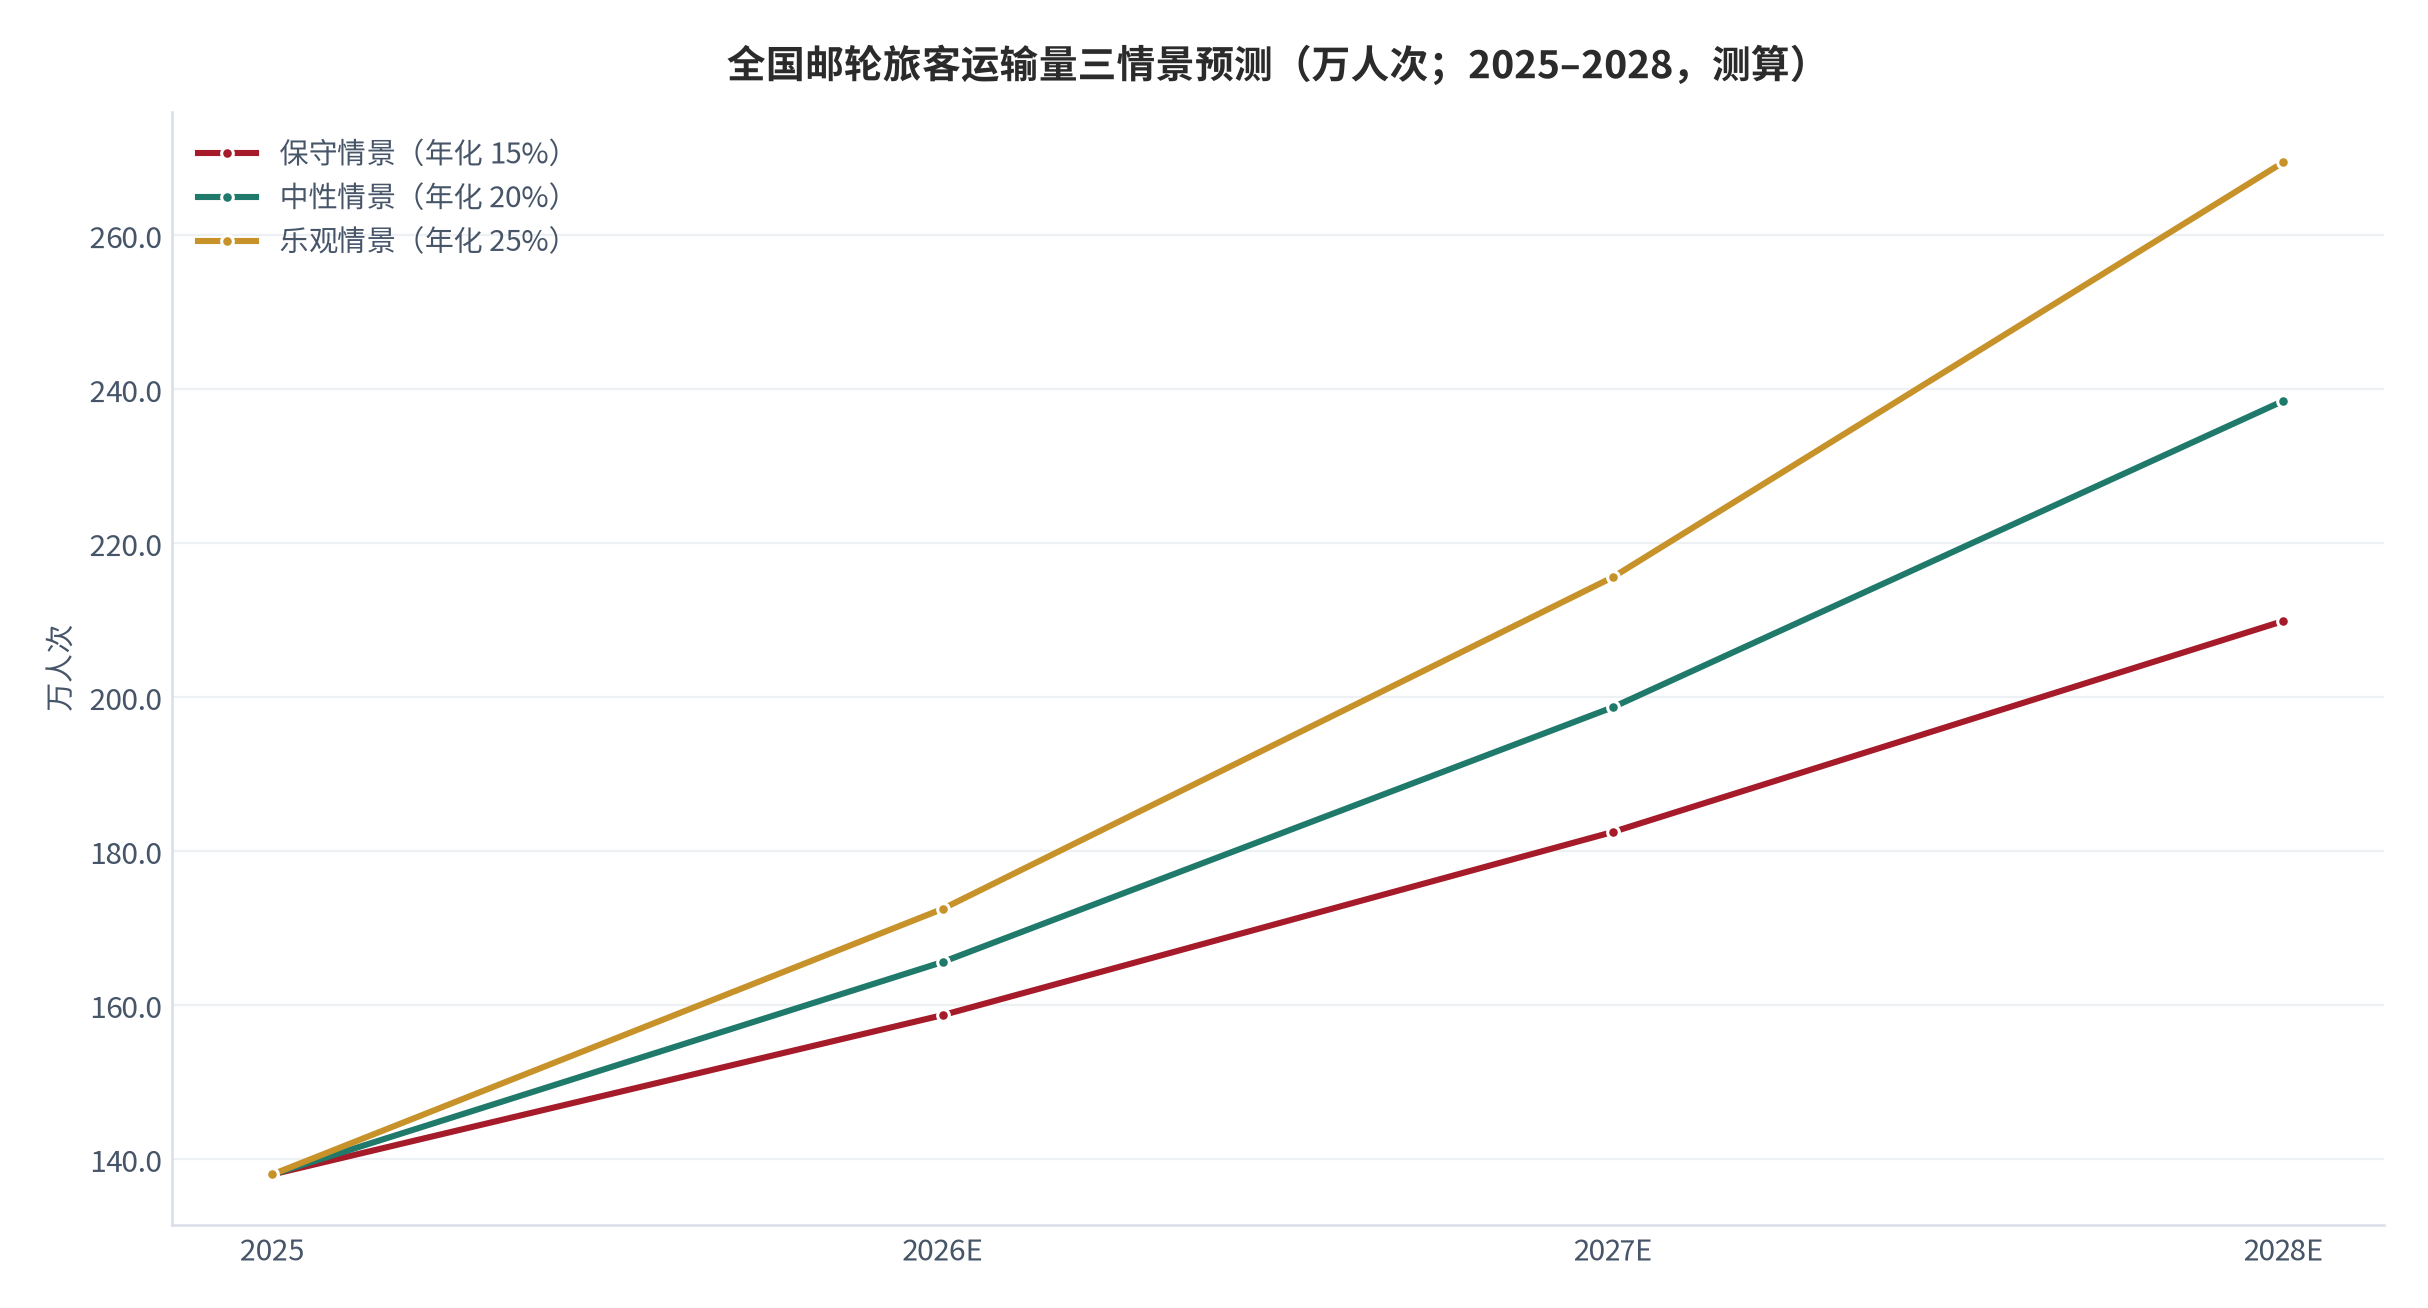
测算框架是一条可相乘的因子链:全国邮轮旅客运输量 = 基数 × (1 + 年增速)^ 年数。基数取 2025 年全年约 138 万人次(测算):依据是 2025 年 1—11 月全国邮轮旅客运输量 126.5 万人次 [4],按 11 个月的月度均值外推至全年。需要说明的是,另有口径显示 2025 年前三季度中国累计接待国际邮轮客流 204.7 万人次、全年有望达 250 万人次 [5][6],两者统计范围不同——前者为运输量口径,后者为接待量口径、包含访问港客流。
| 参数 | 保守 | 中性 | 乐观 | 外部锚 |
|---|---|---|---|---|
| 2025 年基数 | 138 万人次 | 138 万人次 | 138 万人次 | 1—11 月 126.5 万人次外推 [4] |
| 年增速 | 15% | 20% | 25% | 亚太地区年均增速预计 19.6% [6] |
| 2026 年 | 158.7 万人次 | 165.6 万人次 | 172.5 万人次 | 测算 |
| 2027 年 | 182.5 万人次 | 198.7 万人次 | 215.6 万人次 | 测算 |
| 2028 年 | 209.9 万人次 | 238.5 万人次 | 269.5 万人次 | 测算 |
中性情景的年增速取 20%,锚定国际邮轮协会对亚太地区年均 19.6% 的预测 [6],略高于全球 2025—2027 年年均约 3% 的增速(3,770 万人次增至 4,000 万人次,测算)。这个选择有依据:中国作为全球第二大邮轮客源市场,复苏节奏显著快于国际平均水平,为亚太市场贡献了超过一半的增长份额 [6],而景气指数已恢复至 2019 年水平以上 [4][5]。
把测算结果切到收入侧,可以得到单客收入的口径参照。最低舱位客群中等情景下单客收入约 4,111 元(测算),其中船票 3,099 元、附加消费 1,012 元。在 238.5 万人次的中性情景下,若全部按此单客结构估算,对应的旅客消费总额约 98 亿元(测算)——需要说明的是,这一估算未区分舱位结构,仅用于给出量级参照,不作为行业收入预测。另一个可对照的口径是:预计到 2030 年,中国邮轮供应链规模将突破 5,000 亿元 [6],该口径覆盖造船、港口、船供、旅游等全链条,与旅客消费口径不可直接比较。
测算框架的敏感点在于增速的选择。从 138 万人次出发,保守情景 2028 年为 209.9 万人次、中性 238.5 万人次、乐观 269.5 万人次,三者的极差约 60 万人次(测算),相当于 2025 年基数的 43%。这意味着增速假设的微小差异会在三年后放大成显著分歧——而增速本身受运力部署、政策落地与消费意愿三重因素影响,任一变量的偏离都会让结果落在不同情景上。
10风险提示
以下风险与正文判断一一对应,按「运营自身—行业结构—政策外部」三类列示:
- (一)低价舱位占比过高拉低客单
- (二)装载率提升不及预期
- (三)附加消费转化率长期偏低
- (四)运力集中部署引发价格竞争
- (五)航次取消与安全事件冲击
- (六)汇率与燃油成本波动
对号入座:(一)对应第三、四章,起价相对标价的折扣率区间达 42%–76%(测算)[10],低价舱位的持续放量会压制单客收入均值;(二)对应第二章,爱达·魔都号床位利用率约 75.4%(测算),低于全球行业近年超 92% 的水平 [9],装载率的改善存在不确定性;(三)对应第五、六、七章,附加消费占比 14.6%–24.6%(测算)低于全球平均 28.7% [8],若体验层消费始终起不来,单客收入的改善空间有限;(四)对应第八章与第九章,2026 年中国市场获得的国际运力同比增加 23% [20],运力集中投放可能压低装载率与票价;(五)对应整条产业链,航次取消、天气与安全事件会直接冲击已确认的登船客流;(六)对应第一、三章,本报告的港币、日元与美元折算均为测算假设,汇率波动会小幅影响附加消费的人民币计价值,燃油价格则直接影响船票的成本底线。
11结论与观察指标
结论一:行业复苏的驱动力已经切换。2025 年上海港进出境邮轮 544 艘次、同比 +17.5%,而旅客 185.7 万人次、同比 +35.1% [1],旅客增速约为艘次增速的两倍;单船平均载客 3,414 人(测算),旗舰船达 3,953 人(测算)。下一阶段的增量来自「装得更满」,而非「开得更多」。
结论二:最低舱位客群的单客收入约 4,111 元,其中登船附加消费 1,012 元、占 24.6%(测算),低于全球邮轮行业 28.7% 的平均水平与嘉年华集团 35% 的实际读数 [8]。差距的来源不是票价折扣,而是付费项目的供给密度与消费决策的前置程度——国际邮轮约一半的船上消费在开航前就已预订完成 [8]。把消费决策前移到登船之前,是中国母港航线最直接的改善路径。
结论三:舱位越低,附加消费占比越高。标准内舱双人间的附加占比区间为 14.6%–42.5%,而套房仅为 8.4%–26.4%(测算)。低价舱位不只是填舱工具,更是船上收入的主战场;而附加消费的真正弹性在体验层——付费岸上团、付费餐饮与付费娱乐合计约 1,277 元/人,是刚性底盘 530 元的 2.4 倍(测算)。
建议持续跟踪五个观察指标,作为上述判断的验证锚点:
- 单船平均载客量与床位利用率(验证效率驱动,证伪线为连续两年未提升 [1]);
- 各航次起价相对标价的折扣率(验证定价权,证伪线为起价长期站上标价 80% [10]);
- 船上及其他消费占邮轮公司中国区收入的比重(验证附加消费转化,证伪线为连续两年达 30% 以上 [8]);
- 无目的地海上游航线的试点航次与客单价(验证政策驱动的结构性改善 [15]);
- 全国邮轮旅客运输量同比增速(验证总量预测,证伪线为 2026 年低于 10% [4])。
A数据来源与证据表
| 编号 | 来源 / 报告 | 关键数据 | 链接 |
|---|---|---|---|
| [1] | 上海海关统计(据中国新闻网报道) 上海港邮轮进出境数据 |
2025 年上海港累计进出境邮轮 544 艘次、同比增长 17.5%,创历史新高;经上海港乘坐邮轮进出境旅客 185.7 万人次、同比增长 35.1%;中国首艘国产大型邮轮「爱达·魔都号」2025 年累计进出境 170 艘次、同比增长 2%,搭载旅客 67.2 万人次、同比增长 12%;自投入运营两年累计完成进出境 337 艘次、服务进出境旅客 127.2 万人次 检索:2026-09-27 |
https://m.chinanews.com/wap/detail/cht/zw/10562454.shtml |
| [2] | 上海市人民代表大会常务委员会 上海邮轮母港运营与地方立法 |
上海两个邮轮母港 2025 年共接待国际邮轮 270 艘次、邮轮旅客接待量 182.02 万人次,同比分别增长 13.4% 和 34.77%;吴淞口国际邮轮港已基本建设成为亚洲第一、世界第四的邮轮母港;《上海市促进邮轮经济发展若干规定》2025 年 12 月 30 日通过、2026 年 3 月 1 日起施行,推动构建由「枢纽港+总部港+制造港」组成的邮轮经济发展模式;无目的地海上游航线将邮轮本身塑造为海上目的地,旅客全程在船、期间不停靠任何港口并返回始发港 检索:2026-09-27 |
https://www.shrd.gov.cn/shrd/lfdtej/content/a9eacfec-5ccb-49a9-baa3-9834daf26eaf.html |
| [3] | 央视网(据口岸与边检公开数据) 主要港口邮轮客流 |
2025 年上海港口全年累计接待出入境邮轮 538 艘次、同比增长 16.2%;天津国际邮轮母港接待出入境旅客超 40 万人次;厦门口岸接待邮轮同比增长 129%;山东青岛邮轮母港全年接待航次较 2024 年实现翻番;上海吴淞口港五一假期单日出入境人员近 3 万人次,创 3 年来新高;天津国际邮轮母港 2025 年 5 月 1 日单日验放旅客 1.5 万人次 检索:2026-09-27 |
https://news.cctv.com/2026/01/13/ARTIbPkr3hlRE6cebsGduFuE260113.shtml |
| [4] | 邮轮产业政策研究(三亚市投资促进局) 全国邮轮旅客运输量与份额 |
2025 年 1—11 月全国邮轮旅客运输量达 126.5 万人次、同比增长 27.8%,行业景气指数恢复至 2019 年水平以上;中资邮轮运营份额从 2019 年不足 10% 跃升至 40%;客群结构从银发群体主导向银发康养、亲子家庭、Z 世代多元拓展,年轻客群占比突破 40%;2025 年经上海邮轮口岸出入境外籍旅客数累计超 12 万人次、较 2024 年增长超 80%;第二艘国产大型邮轮「爱达·花城号」于 2026 年 3 月 20 日成功出坞,建造周期较首制船缩短近 8 个月,国产化率从 30% 提升至 35% 检索:2026-09-27 |
https://syipb.sanya.gov.cn/tzcjjsite/zxzx/202609/bfd83c05c435433dad0d105bc984eecc.shtml |
| [5] | 中国邮轮产业发展报告(邮轮绿皮书,据中华航运网报道) 邮轮经济景气指数 |
2025 年前三季度中国累计接待国际邮轮 376 艘次、进出客流量 204.7 万人次,较 2024 年大幅增长 28%,年内有望达到 250 万人次;2025 年中国及亚洲邮轮经济景气指数分别为 102.28 和 102.34,均已恢复至 2019 年水平之上;2025 年上半年入境邮轮游客达 5.92 万人次、同比增长 210%;「爱达·魔都号」单船接待量超 35 万人次,推动中资邮轮运营份额从疫情前不足 10% 提升至 40%;全球邮轮市场 2024—2025 年游客量预计达 3,770 万人次、较疫情前增长 106% 检索:2026-09-27 |
https://info.chineseshipping.com.cn/cninfo/News/202511/t20251114_1410857.shtml |
| [6] | 国际邮轮协会《2025 年邮轮业状况》与中国邮轮产业发展报告(据新浪财经报道) 全球与中国邮轮预测 |
预计 2025 年全球邮轮游客规模达 3,770 万人次,2027 年进一步增长至 4,000 万人次;亚太地区未来几年年均增速预计可达 19.6%;中国作为全球第二大邮轮客源市场,复苏速度显著快于国际平均水平,为亚太市场贡献了超过一半的增长份额;预计到 2030 年中国邮轮供应链规模将突破 5,000 亿元人民币 检索:2026-09-27 |
https://finance.sina.com.cn/roll/2025-12-15/doc-inhawtrz2205515.shtml |
| [7] | 厦门邮轮港海关(据上海证券报中国证券网报道) 厦门邮轮母港数据 |
厦门邮轮港海关 2025 年全年共监管出入境邮轮 77 航次、服务保障出入境旅客 12.3 万人次、监管国际邮轮供退物料 369 批次,同比分别增长 129%、82.7%、57.7%;2025 年前三季度中国邮轮产业累计接待旅客 204.72 万人次、同比增长 28% 检索:2026-09-27 |
https://www.cnstock.com/commonDetail/593466 |
| [8] | 邮轮公司年报口径整理(据 Travel Market News 报道) 全球邮轮收入结构 |
嘉年华集团 2025 财年营收 266 亿美元创纪录,其中船票收入约占 65%、船上及其他消费约 35%(约 92 亿美元);皇家加勒比集团 2025 年营收 179 亿美元、净利润 43 亿美元,约 30% 来自登船后消费;行业跟踪机构口径显示 2025 年人均日均船票收入 193.46 美元、日均船上消费 82.03 美元,合计约 286 美元/天;皇家加勒比高管表示目前约一半的船上消费在开航前已完成预订,四分之三的旅客会预购饮品套餐、WiFi 或岸上观光 检索:2026-09-27 |
https://www.travelmarketnews.com/how-cruise-lines-make-money |
| [9] | 邮轮产业综述(Grokipedia,据行业公开资料整理) 邮轮商业模式与装载率 |
邮轮公司船票收入通常占总收入 65%–70%,船上消费占 30%–35%,人均一个航程的船上消费约 697 美元;登船港口费与税费通常每客 150–250 美元;行业床位数利用率从 1990 年代的 80%–85% 提升至近年超过 92%,2024 年全年入住率平均约 105%(按双人入住口径) 检索:2026-09-27 |
https://grokipedia.com/page/Cruise_line |
| [10] | 本报告 本报告测算口径(假设与参数见附录 C) |
上海—上海 2 晚航次起价 934.5 元/人(含税费)、标价 2,209 元/人;上海—江汀—釜山—上海 4 晚航次起价 1,699.5 元/人、标价 3,449 元/人;广州—香港—香港—广州 3 晚航次起价 1,704.5 元/人、标价 2,829 元/人;天津—丽水—釜山—济州—天津 6 晚航次起价 4,099 元/人、标价 5,899 元/人;上海—江汀—釜山—丽水—上海 6 晚航次起价 3,446 元/人、标价 6,914 元/人;上海—那霸—宫古岛—上海 5 晚航次起价 3,574.15 元/人、标价 4,699 元/人 检索:2026-09-27 |
—(本报告测算,无外部直接来源) |
| [11] | 航次报价公告(据绍兴日报刊登内容) 魔都号舱位报价与服务费标准 |
上海—济州—福冈—上海 5 天 4 晚(12 月 5 日启航):标准内舱双人间 3,099 元/人、随机内舱三人间 2,999 元/人、舒适内舱双人间 3,199 元/人、优选内舱双人间 3,299 元/人、舒适阳台三人间 3,399 元/人、优选阳台三人间 3,499 元/人、舒适阳台双人间 4,199 元/人、优选阳台双人间 4,299 元/人、高区优选阳台双人间 4,399 元/人、高区优选阳台四人间 3,199 元/人;报价包含岸上观光和领队服务,如需自由行需支付 300 元/人报备管理费;报价不含邮轮服务费(套房及巴伐利亚房型 150 港币/人/晚,其他普通房型 130 港币/人/晚,4 周岁以下儿童免收);不含国际观光旅客税 1,000 日元/人,此费用于登船后收取 检索:2026-09-27 |
http://epaper.shaoxing.com.cn/sxwb/pc/content/202511/09/content_616355.html |
| [12] | 邮轮费用攻略(据旅游攻略平台整理) 房型价位与船上付费项目 |
内舱房 2,099–3,899 元/人(4–5 晚)、海景房 2,799–3,800 元/人、阳台房 3,099–4,699 元/人、套房 6,600 元以上/人;邮轮服务费内舱/海景/阳台房 130 港币/人/晚、套房及巴伐利亚房 150 港币/人/晚,0–4 周岁儿童免收;日本离境税 1,000 日元/人;岸上观光跟团游免费或 300–500 元/人、自由行需支付岸上观光管理费 400 元/人;船上 WiFi 套餐约 300 元/全程(另一口径为 227–776 港币);特色餐厅 100–300 元/餐;SPA 理疗 580 元/90 分钟;船上购物中心近 2,000 平方米、云集 80 余个国际品牌,免税价格比日上低 5%–15% 检索:2026-09-27 |
http://m.029558.com/content/detail/16354 |
| [13] | 邮轮预算测算(据资讯平台内容) 附加费用与免费供给 |
内舱房 2,500–3,500 元/人(基础价)、海景房 2,999 元/人起、阳台房 3,399 元/人起(双人阳台房约 1.1 万元/2 人);WiFi 费用 1GB 流量 227 港币、社交无限 306 港币、至尊社交无限 776 港币;日本福冈付费岸上团 788 港币/人;付费餐厅人均消费 100–300 元;付费娱乐项目单价 50–300 元;以 6 天 5 晚航次为例,单人服务费 650–750 港币(约合 580–670 元人民币),占船票费用的 15%–20%;免费餐厅 3 家提供早中晚三餐,免费娱乐项目包括水上乐园、泳池与健身中心等;WiFi 定价按公开评述性价比偏低,建议旅客提前购买境外流量卡或离线使用船上免费设施 检索:2026-09-27 |
https://m.toutiao.com/article/7524625125375771175 |
| [14] | 旅行社切舱报价(据旅行社公开报价页) 魔都号切舱报价与船型参数 |
上海—济州—长崎—上海 5 天 4 晚:随机内舱双人房 3,399 元/人、随机内舱三人房 3,099 元/人、随机海景双人间 4,099 元/人、标准阳台双人房 4,699 元/人、舒适阳台双人房 4,899 元/人、高区优选阳台双人房 5,099 元/人、精选阳台双人房 5,199 元/人;上海—济州—福冈—佐世保—上海 6 天 5 晚:舒适内舱双人间 3,699 元/人、标准阳台双人房 5,099 元/人、精选阳台双人房 5,799 元/人;爱达·魔都号全长 323.6 米、总吨位 13.55 万总吨、可搭载乘客 5,246 人 检索:2026-09-27 |
http://m.029558.com/travelroute/routeDetail/3087 |
| [15] | 交通运输部与文化部旅游部联合措施(据上海市人大常委会解读) 邮轮航线政策创新 |
2025 年 11 月,交通运输部、文化和旅游部联合印发《进一步促进邮轮运输及旅游服务发展的若干措施》,对拓展邮轮航线、丰富邮轮旅游产品供给作出部署,允许外国籍邮轮经依法批准可临时从事国内沿海运输,明确推进上海等地开展邮轮无目的地海上游航线试点;相关政策还提出有序发展外国籍邮轮多点挂靠航线 检索:2026-09-27 |
https://www.shrd.gov.cn/shrd/lfdtej/content/a9eacfec-5ccb-49a9-baa3-9834daf26eaf.html |
| [16] | 上海邮轮口岸公开数据汇总(据百科条目引用边检与海关数据) 口岸客流峰值与后续年份数据 |
2026 年上半年上海边检机关在邮轮口岸累计查验出入境旅客达 74.4 万人次;2026 年一季度吴淞口国际邮轮港外籍游客占比突破 10%;2026 年 7 月 1 日至 8 月 31 日暑运期间上海邮轮口岸累计查验出入境邮轮 92 艘次、出入境旅客近 30 万人次;2025 年 6 月 24 日三艘大型邮轮同时停靠吴淞口,单日出入境人次超过 2.2 万,创复航后新高 检索:2026-09-27 |
https://baike.baidu.com/item/%E4%B8%8A%E6%B5%B7%E9%82%AE%E8%BD%AE%E5%8F%A3%E5%B2%B8/68325788 |
| [17] | 邮轮行业估值与商业模式综述(Multiples.vc) 邮轮收入结构与成本 |
邮轮公司船票收入占总收入 60%–70%,高毛利的船上消费占 30%–40%,人均日均船上消费 50–150 美元以上、毛利率 50%–70%;现代邮轮建造成本 5 亿至 15 亿美元、使用寿命 25–30 年;行业 EBITDA 利润率通常为 25%–35%;重复预订占客源的 50%–60% 检索:2026-09-27 |
https://docs.multiples.vc/coverage/cruises |
| [18] | 国产大型邮轮建造进展(据邮轮产业政策研究整理) 爱达·花城号出坞 |
第二艘国产大型邮轮「爱达·花城号」于 2026 年 3 月 20 日成功出坞,建造周期较首制船缩短近 8 个月,国产化率从 30% 提升至 35%;我国已成为全球第五个具备大型邮轮建造能力的国家,首艘国产大型邮轮已完成超 100 个航次 检索:2026-09-27 |
https://syipb.sanya.gov.cn/tzcjjsite/zxzx/202609/bfd83c05c435433dad0d105bc984eecc.shtml |
| [19] | 爱达·花城号建造参数(据中国邮轮产业发展报告报道) 船型与本土供应链 |
「爱达·花城号」总吨位达 14.19 万吨,可搭载 5,232 名乘客,优化了中庭布局和水上乐园设计;本土船供配套率从首制船的 30% 提升至 40%;物资补给时间缩短至 48 小时;舱室模块化系统实现国产化、食品供应通过国际认证,但高附加值设备如发动机仍依赖进口 检索:2026-09-27 |
https://info.chineseshipping.com.cn/cninfo/News/202511/t20251114_1410857.shtml |
| [20] | 中国邮轮与旅游市场研究报告(据行业研究机构口径) 母港恢复率与客群结构 |
2025 年中国邮轮市场上海、天津、深圳三大母港全年接待游客量恢复至 2019 年的 92%;35 岁以下游客占比首次突破 40%,对套房、特色餐饮、岸上深度体验的付费意愿提升 28%;2025 年第四季度客单价同比增长 15%;2026 年中国市场获得的国际运力同比增加 23% 检索:2026-09-27 |
https://travel-expert.pro/chinese/index.html |
B证明链台账
本报告正文设九条可证伪链,按主题归并为以下七条台账条目,覆盖附加消费占比、单船效率、定价结构、附加消费弹性、舱位与附加占比关系、国际差距来源与总量预测。每条链均给出依据、边界、反面证据、跟踪指标与证伪条件,读者可按证伪条件自行验证判断的有效性。台账如下:
| 链编号 | 核心判断 | 主要依据 | 跟踪指标 | 证伪条件 | 数据档次 |
|---|---|---|---|---|---|
| 链 1(摘要) | 最低舱位客群附加占比低于全球水平 | 中等情景 24.6%,全球行业 30%–35% | 船上收入披露、服务费调整 | 中国母港占比连续两年达 30% 以上 | [T1]+测算 |
| 链 2(第一章) | 复苏已切换到单船效率驱动 | 旅客增速 35.1% 约为艘次增速 17.5% 的两倍 | 季度艘次与旅客量、单船载客量 | 连续两年艘次增速高于旅客增速 | [T1]+测算 |
| 链 3(第二章) | 装载率提升是盈利改善主要来源 | 魔都号床位利用率约 75.4%,低于行业 92% | 单船平均载客量、载客率披露 | 连续两年利用率未提升且艘次增速反超 | [T2]+测算 |
| 链 4(第三章) | 高折扣是中国母港长期定价特征 | 六个航次折扣率 42.3%–76.1% | 起价与标价变化、售罄速度 | 起价长期站上标价 80% 且装载率维持 | [T2]+测算 |
| 链 5(第五章) | 附加消费增量空间在体验层 | 体验层 1,277 元为刚性层 530 元的 2.4 倍 | 付费岸上团参团率、付费餐饮人均 | 刚性层占比长期低于 30% | [T2]+测算 |
| 链 6(第六章) | 舱位越低附加占比越高 | 内舱 14.6%–42.5%,套房 8.4%–26.4% | 各舱位附加转化率、船上人均消费 | 套房客群附加占比持续高于内舱 | [T2]+测算 |
| 链 7(第八、九章) | 无目的地航线可结构性提升附加占比 | 该航线旅客全程在船,附加场景无分流 | 试点航次数与客单价 | 试点扩展后单客总收入低于传统航次 90% | [T2]+测算 |
C数据档次说明
本报告所有关键数据均按四档标注数据来源档次,以区分证据强度与可复核性:
- [T1]一手或官方口径:政府与口岸部门的正式统计、上市公司业绩公告,可直接复核;
- [T2]机构二手口径:咨询机构、行业协会、行业研究与专业数据库的整理数据,口径可能存在差异;
- [T3]媒体转引口径:媒体报道或企业对外宣传口径,未经独立审计,仅作参考;
- [缺口]数据缺口:无法获得可靠来源的数据,本报告一律降级为定性讨论或不写。
所有标注「测算」的数字,均为本报告基于外部锚参数推算的结果,推算公式与参数取值在正文中逐项给出。需要特别说明的是:本报告的汇率假设为1 港币 = 0.923 元人民币、1 日元 = 0.05 元人民币、1 美元 = 7.1 元人民币,均为测算取值而非实时汇率;舱位报价取自特定航次的公开报价,不同航次与不同销售渠道的实际成交价存在差异;本报告未能获得中国母港航次的实收船上消费数据,附加消费测算基于公开报价体系的项目单价与常见消费组合,属于情景推演而非实际统计。不同机构因统计口径差异,同一指标可能存在数值差异,以原始报告口径为准。
评论(0)