
基本信息
阅读时间:约 26 分钟
字数:约 14,187 字
摘要:市场担心:室内滑雪场是一门重资产、慢回收的生意。2024–2025 雪季中国滑雪场总数 748 家、滑雪人次 2605 万、同比上升 12.90% [1];室内滑雪馆仅 66 家、却贡献了 563 万人次、占全部人次的 21.61% [1]。与之对应的是投资额:深圳前海冰雪世界总投资 296 亿元、建筑面积约 10 万平方米 [12];上海耀雪冰雪世界总投资接近 70 亿元;行业普遍给出的室内雪场投资回报周期是 10 至 15 年 [8]。
| — | 摘要与核心预期差 |
| 01 | 行业界定与规模口径 |
| 02 | 雪场结构:数量、类型与区域分布 |
| 03 | 索道与造雪:供给侧的重资产 |
| 04 | 南方室内雪场的客单结构 |
| 05 | 雪季天数与固定成本摊销 |
| 06 | 投资口径如何决定回收期 |
| 07 | 区域格局:北雪南移与省份分化 |
| 08 | 量化测算:二维敏感性与三情景 |
| 09 | 风险提示 |
| 10 | 结论与观察指标 |
| A | 数据来源与证据表 |
| B | 证明链台账 |
| C | 数据档次说明 |
摘要与核心预期差
市场担心:室内滑雪场是一门重资产、慢回收的生意。2024–2025 雪季中国滑雪场总数 748 家、滑雪人次 2605 万、同比上升 12.90% [1];室内滑雪馆仅 66 家、却贡献了 563 万人次、占全部人次的 21.61% [1]。与之对应的是投资额:深圳前海冰雪世界总投资 296 亿元、建筑面积约 10 万平方米 [12];上海耀雪冰雪世界总投资接近 70 亿元;行业普遍给出的室内雪场投资回报周期是 10 至 15 年 [8]。
我们认为:把「室内雪场回收期长」当成行业属性,是把配套投资和雪场本体的经济性混在了一起。按本报告的基准单元测算,一个年接待 80 万人次、单人次收入 410 元的室内雪场,在单体投资 5 亿元口径下年利润 2.55 亿元、静态回收期仅 1.96 年(测算);而同样的运营数据若对应 30 亿元投资,回收期会拉长到 34.09 年(测算)。决定回收期的不是客流,而是「投资里有多少钱真的花在雪道上」。
- 盈亏临界点是可以算出来的:以年接待 80 万人次、单人次收入 410 元、年运营成本 4,000 万元为基准,室内雪场的静态折旧盈亏临界投资额是 43.2 亿元(测算)——跨过这条线,即使客流达到稳态也无法靠经营现金流覆盖折旧;
- 客单结构比客流量更值得关注:室内雪场单人次收入 410 元中,雪票 300 元占 73.2%,教学增值 30 元、餐饮零售 60 元、装备租赁 20 元合计仅占 26.8%(测算);对照公开票价,广州 3 小时初级道 298 元、深圳前海 3 小时初级道 348 元、太仓工作日 4 小时 399 元、上海耀雪工作日 4 小时 420 元 [11][13][14],票务端的差异化空间其实不大;
- 雪季天数是户外雪场单人次固定成本的放大器:室内雪场全年 365 天运营,年接待 80 万人次只需日均 2,192 人次;北方户外雪场雪季约 150 天,要把单人次运营成本压到与室内相同的 50 元水平,雪季内日均必须做到 3,667 人次(测算),比室内高 67.3%。
本篇增量:以「投资口径」为主轴,把室内雪场的经济性拆成客流、单人次收入、运营成本与折旧四段,并建立「年人次 × 单人次收入」的二维利润矩阵。框架的一个直接含义是:行业里讨论的「10 至 15 年回收期」是含配套投资的口径,它衡量的是商业综合体的回收速度,而不是滑雪场这个业务本身的赚钱能力——两者相差可以超过十倍。
01行业界定与规模口径
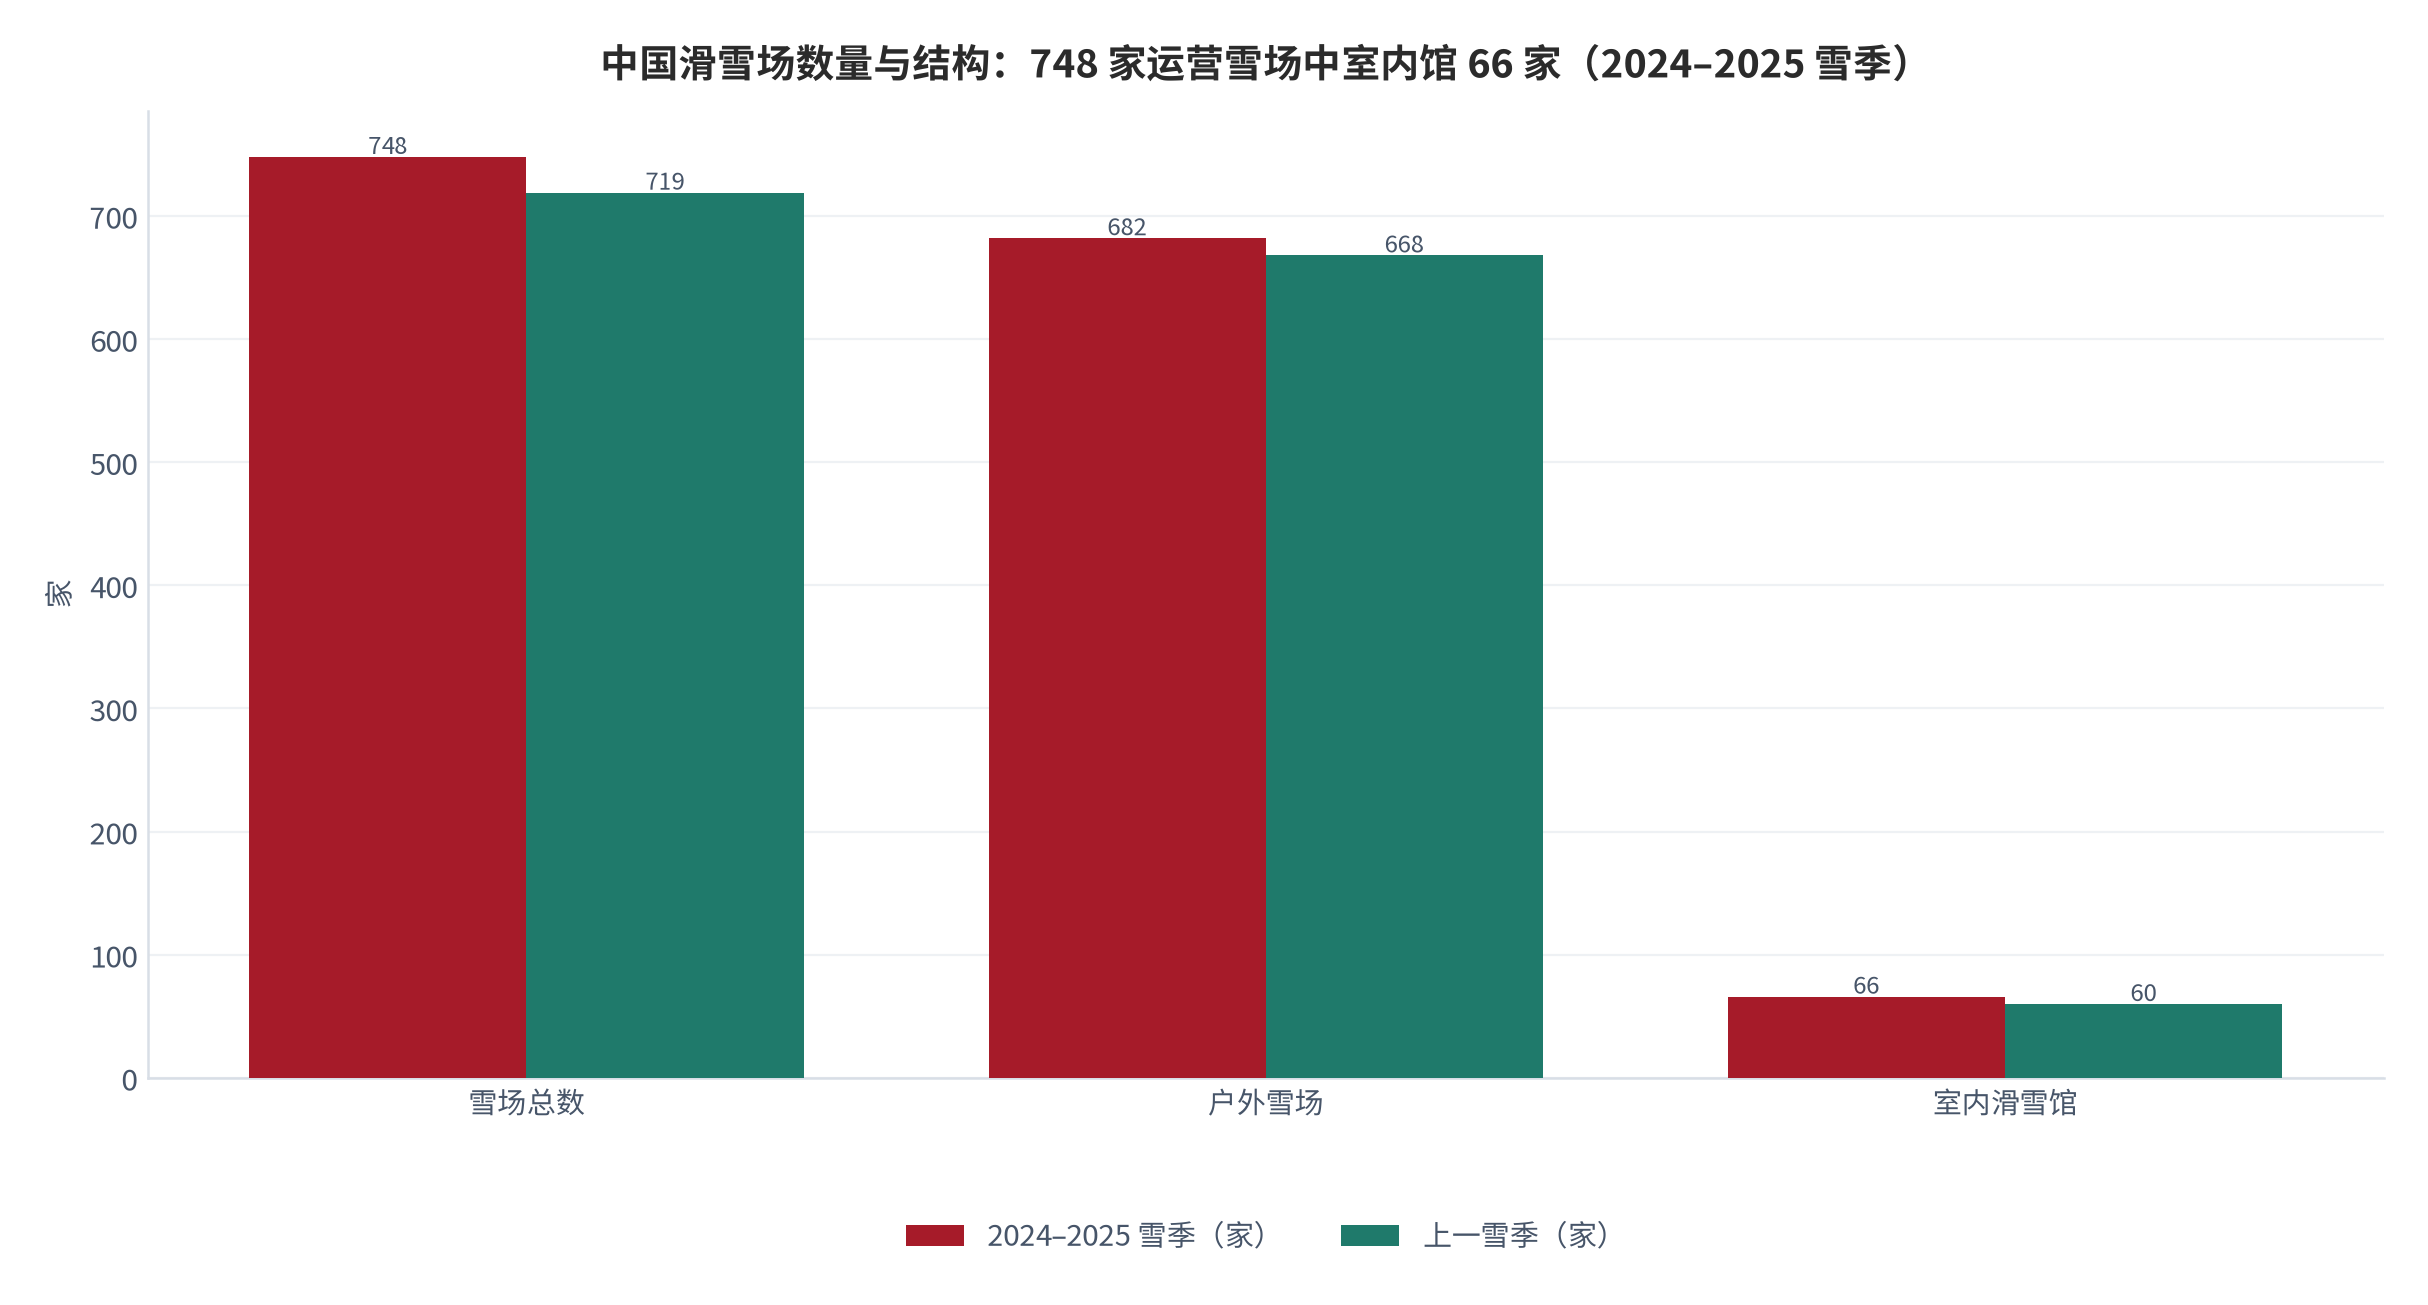
滑雪场行业有两个并行的统计口径,必须在一开始就分开。第一个是产业白皮书口径:以 5 月 1 日至次年 4 月 30 日为雪季财年,2024–2025 雪季国内实际对外营业的雪场总数 748 家,包含 66 家室内滑雪场与 682 家户外滑雪场,同比增加 29 家;滑雪人次 2605 万、同比上升 12.90%;参与滑雪人数 1355 万、增长 5.86%;人均滑雪次数由 1.80 次上升至 1.92 次 [1][2]。
第二个是主管部门口径:截至 2025 年 4 月,全国正常营业的滑雪场 865 个,其中室外滑雪场 786 个、减少 17 个(-2.1%),室内滑雪场(真雪)79 个、增加 20 个(+33.9%),另有 16 个在建 [5]。两个口径的差异主要来自是否纳入小型雪场与旱雪场地,方向是一致的:室内在增、户外在减。
消费侧的规模量级更大。2024–2025 冰雪季,全国居民冰雪运动参与人数 2.92 亿人、参与率 20.61%,较上一冰雪季增加约 2,744 万人;参与「冰雪运动项目」的人数达 0.81 亿人、增长 42%;居民参与冰雪运动及带动消费规模超 1,875 亿元、同比增长超 25%;全国滑雪场消费金额 786.13 亿元、同比增长 12.88%,滑雪场周边两公里消费金额增长 27.97% [5]。
这里有一处口径必须提醒。786.13 亿元的滑雪场消费金额对应 2605 万滑雪人次,折算约 3,017 元/人次(测算)——这个数字远高于任何一家雪场的雪票单价。它说明该口径统计的是「滑雪场相关消费」而非「雪票收入」,包含装备购置、住宿、交通等比价外围的支出。调查数据也支持这一点:受访居民参与冰雪运动的主要花费中,首选「门票」的占 62.88%,其次是「交通」51.87%、「餐饮」45.22% [5]——门票只是第一项,不是唯一一项。
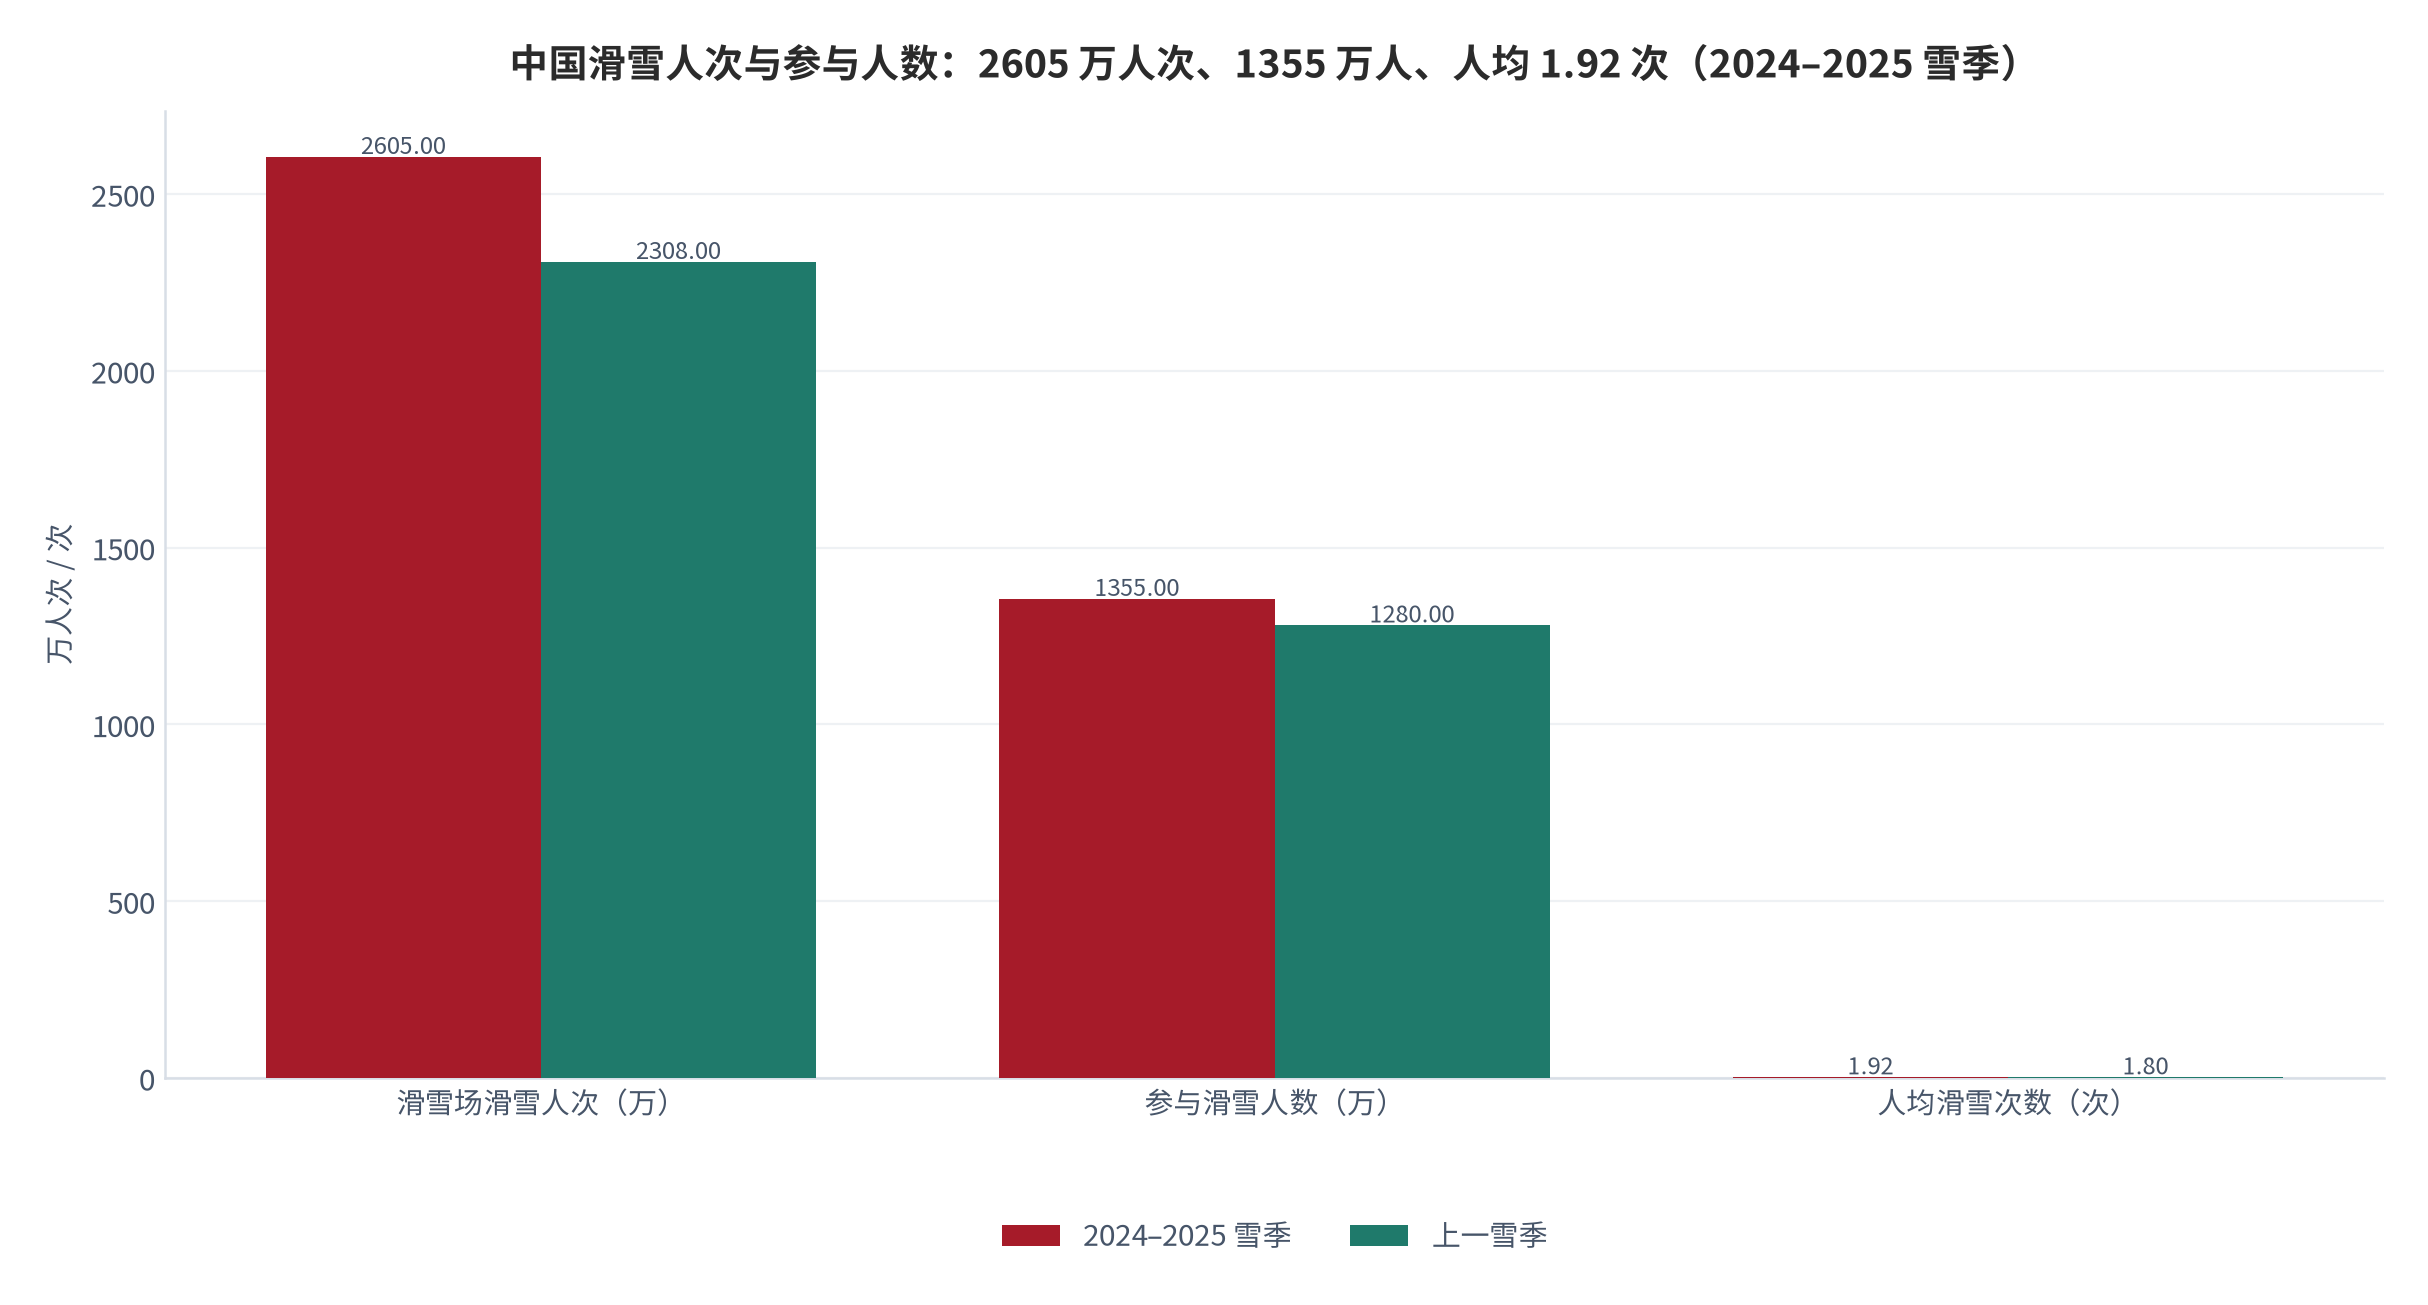
本报告统一采用产业白皮书口径的 748 家雪场、66 家室内滑雪馆、2605 万滑雪人次作为规模基础;涉及主管部门口径时单独标注并说明差异。
02雪场结构:数量、类型与区域分布
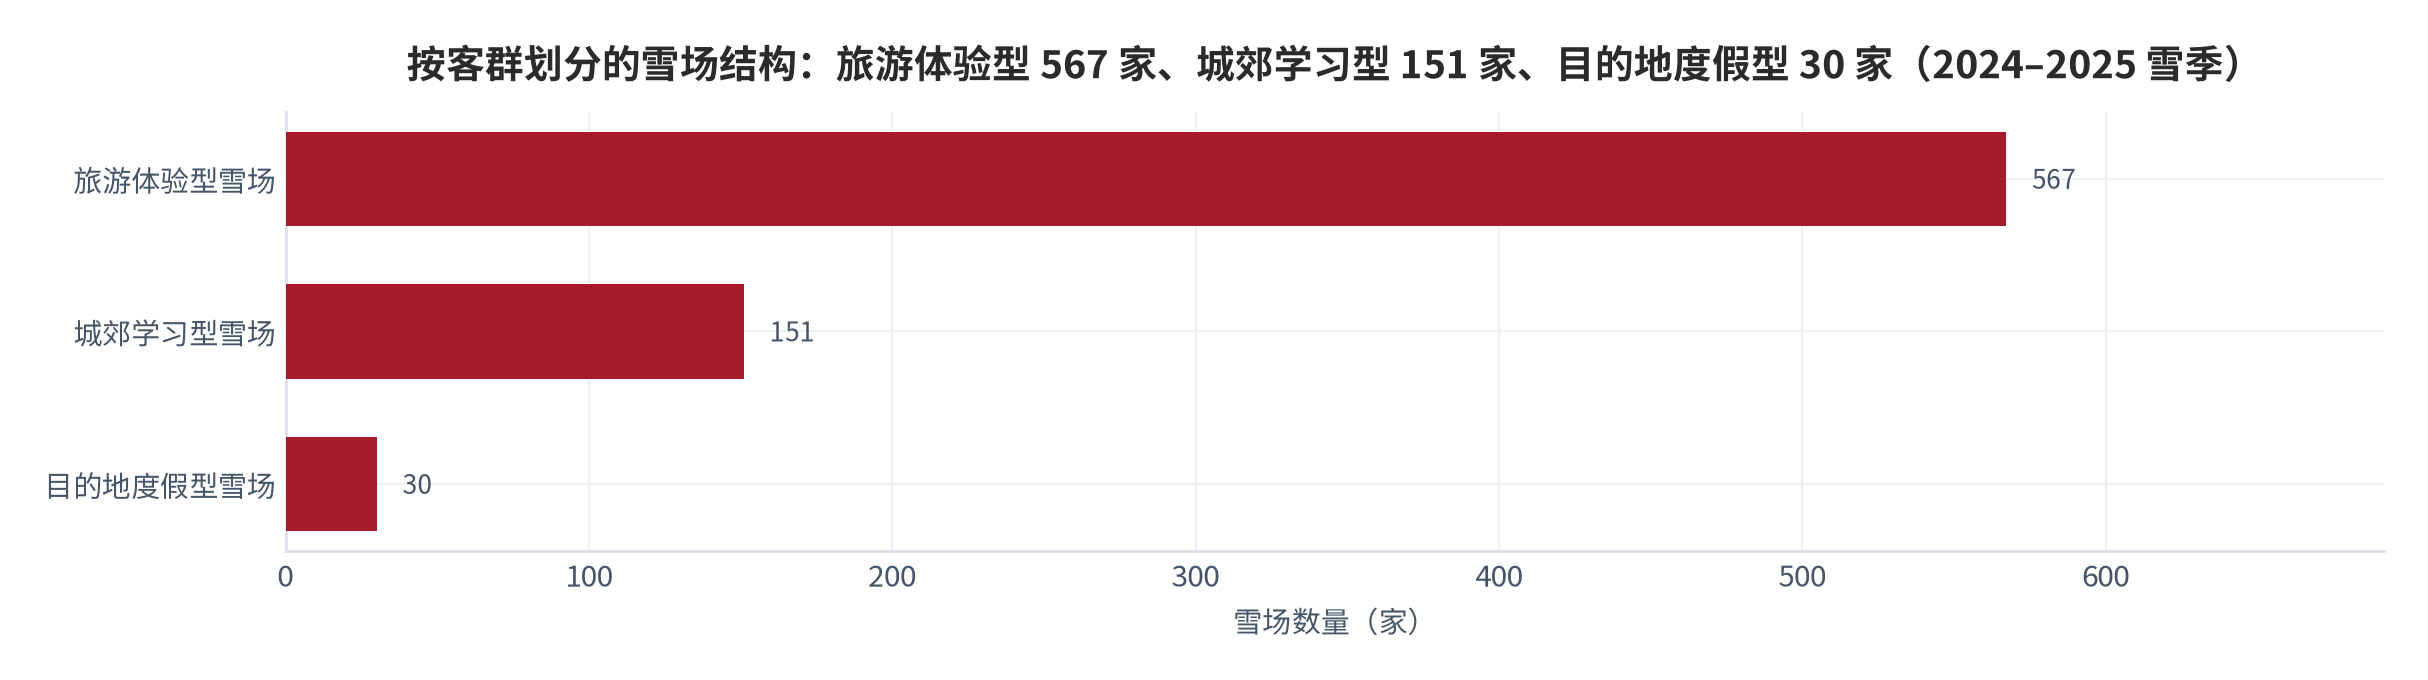
748 家雪场并不是同一种生意。按客群划分,旅游体验型雪场 567 家、城郊学习型雪场 151 家、目的地度假型雪场 30 家,其中城郊学习型雪场数量同比增长 11.03% [1]。三种类型的商业逻辑完全不同:旅游体验型靠客流规模与单次转化,城郊学习型靠复购与教学收入,目的地度假型靠住宿与多日消费。
规模分层比类型分层更能说明行业的集中度。按垂直落差看,超 300 米的雪场有 34 家、滑雪人次达 715 万;按雪道面积看,超 100 公顷的雪场有 14 家、人次占比 18.46%;按索道配置看,4 条及以上索道的雪场 16 家、人次占比 22.46%;滑雪人次超 10 万的雪场有 57 家、人次占比 51.90% [1]。也就是说,不到 8% 的雪场承接了超过一半的人次。
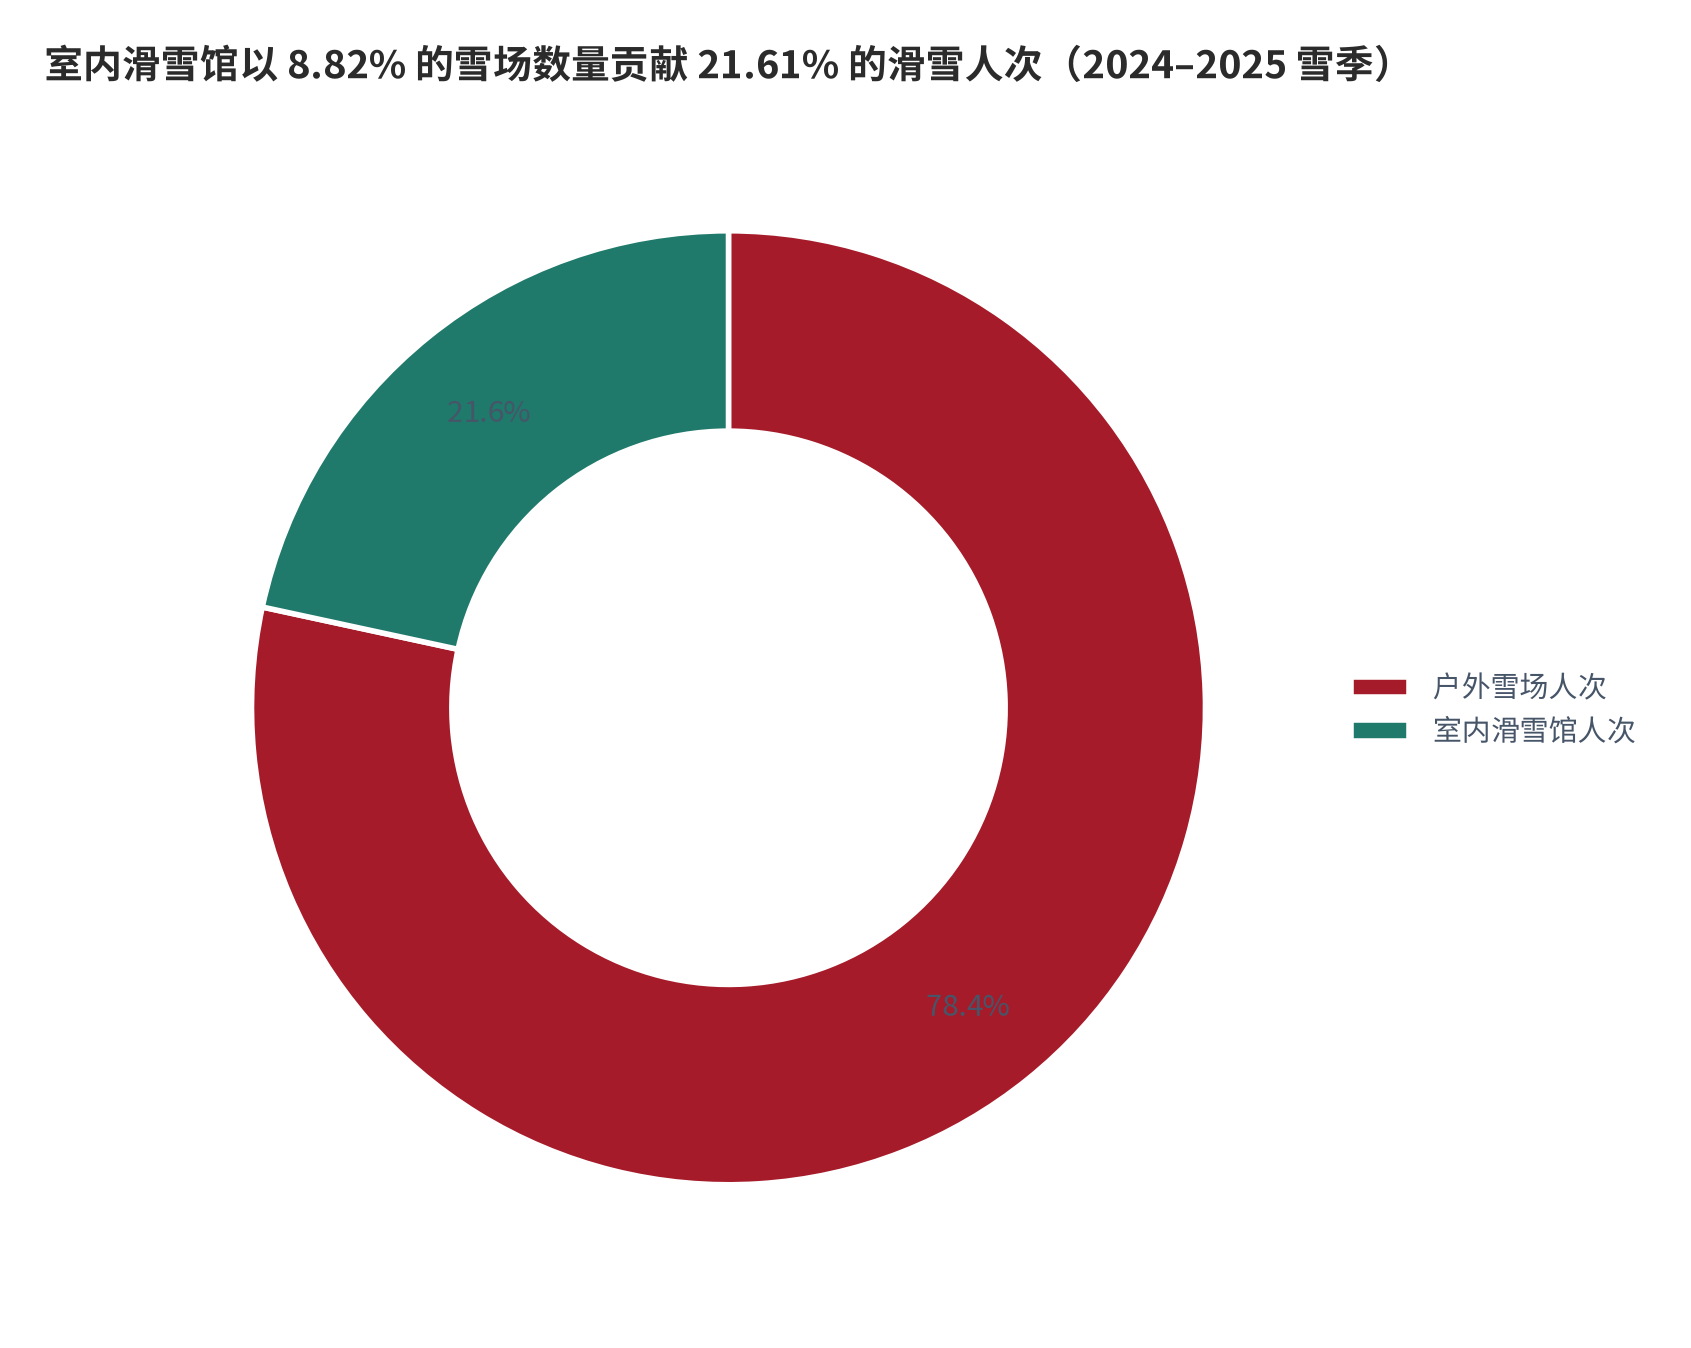
室内滑雪馆是这个结构里最特殊的一层。66 家室内馆以 8.82% 的雪场数量占比,产生了 563 万滑雪人次、占全部 2605 万人次的 21.61%,人次同比增长 15.37%(上年 488 万)[1]。室内馆的平均单店人次约 8.53 万人次/年(测算),高于 748 家雪场 3.48 万人次/年的平均水平(测算)。
03索道与造雪:供给侧的重资产
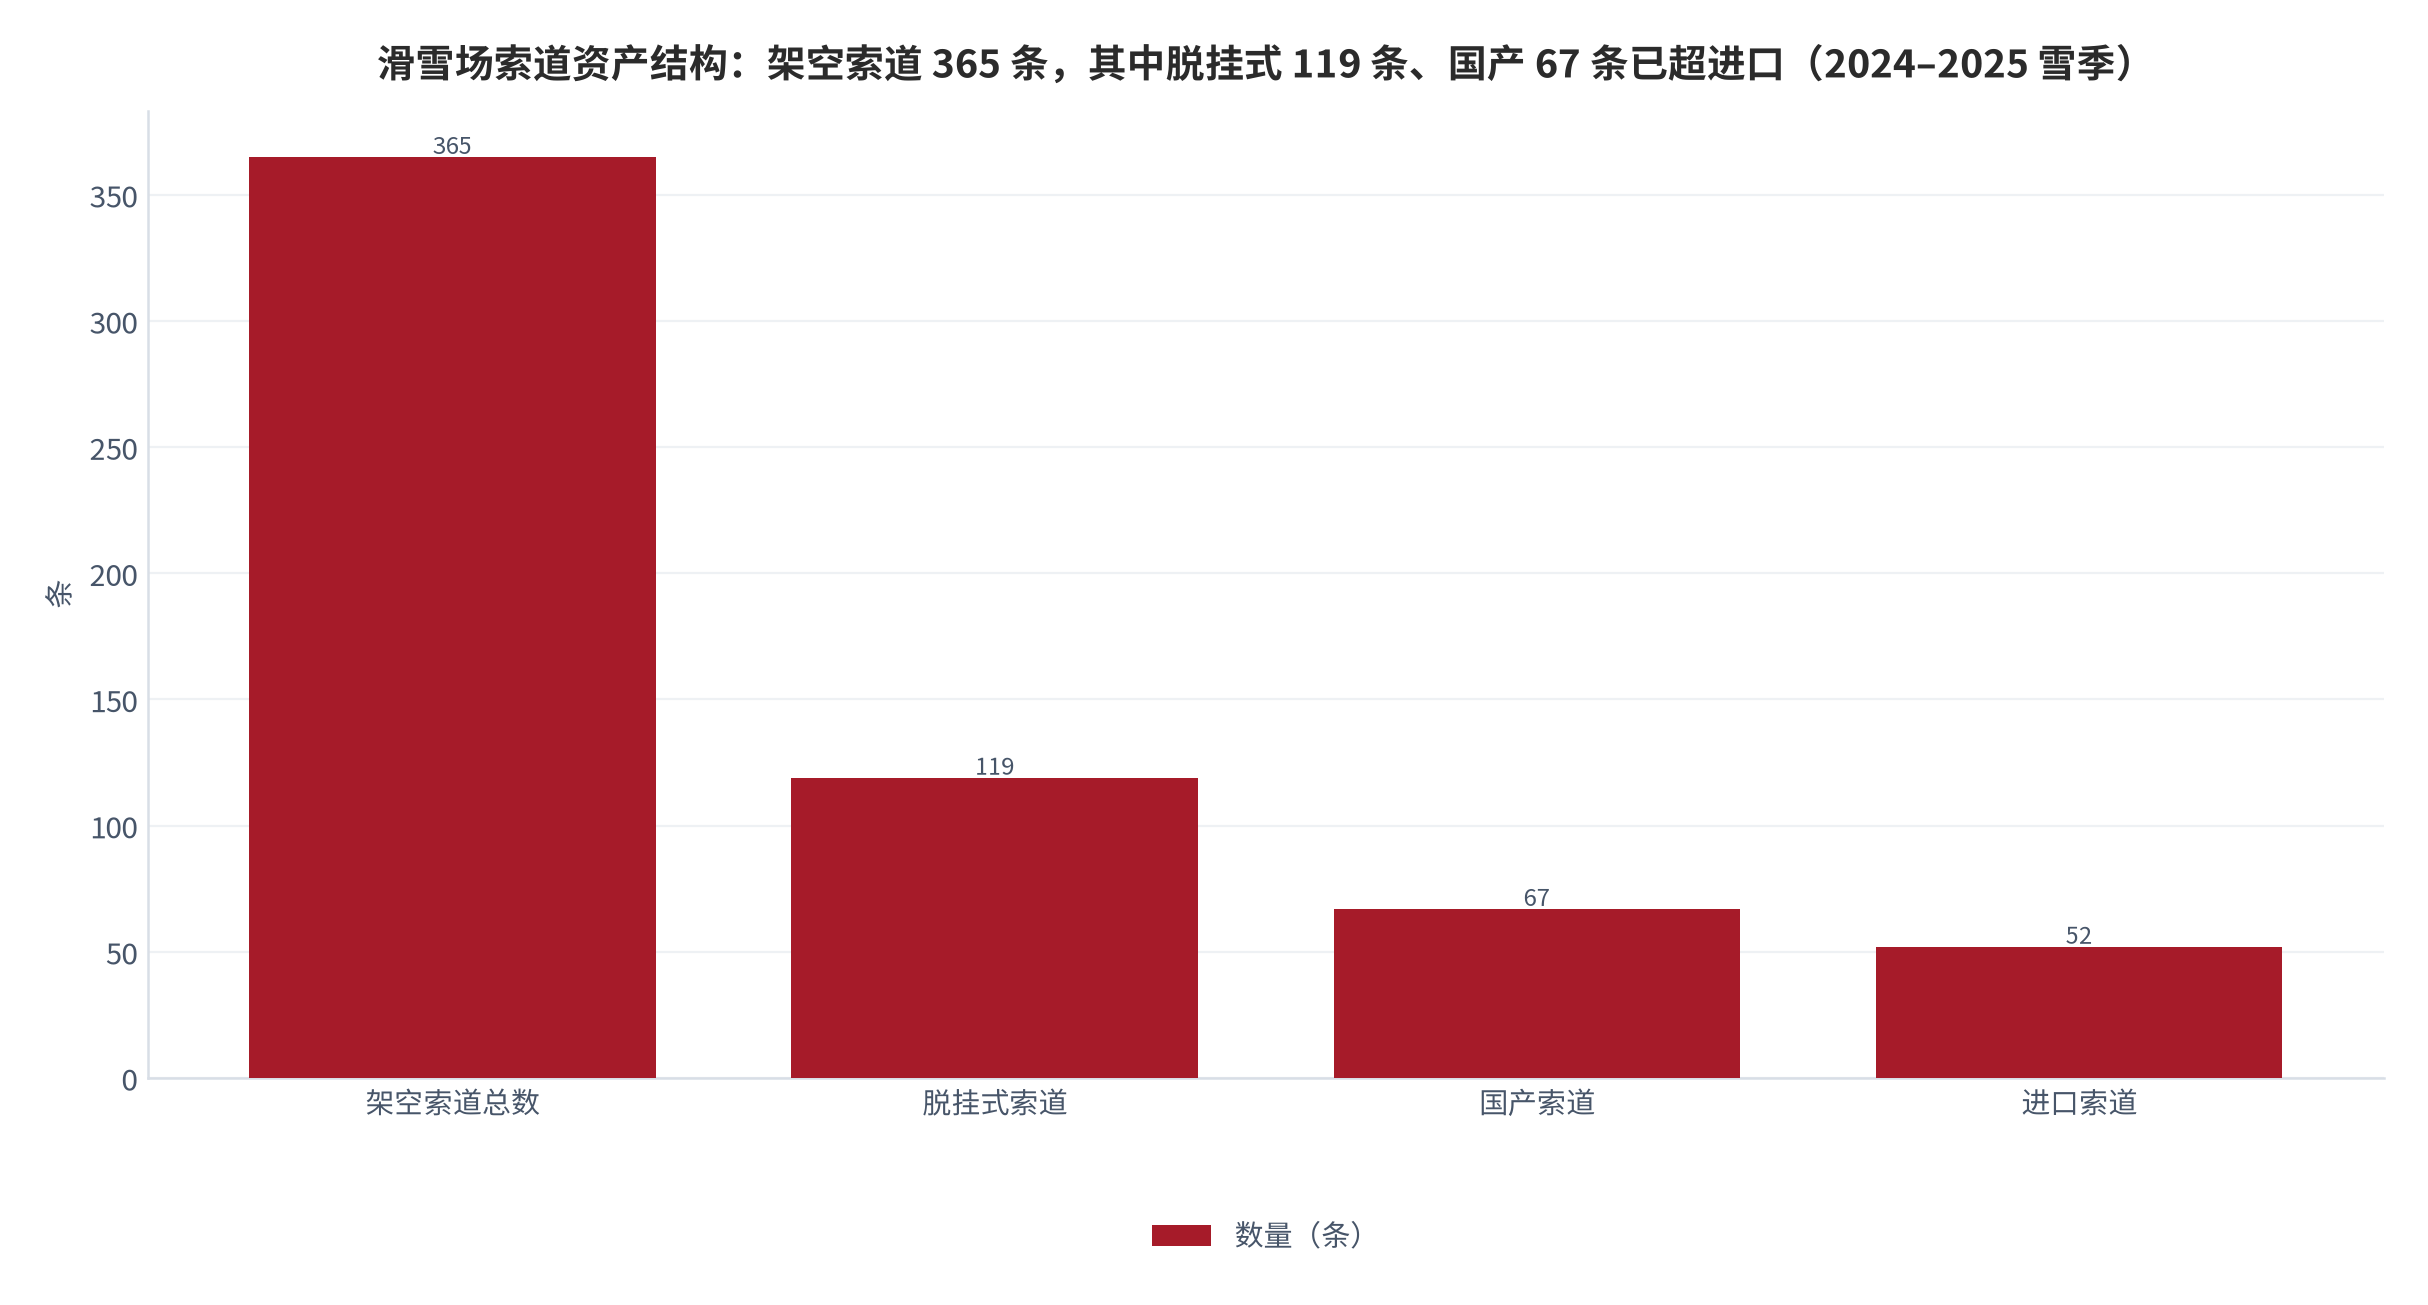
滑雪场的资本开支集中在两个地方:上行运力与造雪设备。截至 2025 年 4 月 30 日,全国有架空索道且处于运营状态的雪场 181 家,同比增加 5 家,其中包括 7 家室内与 164 家户外;国内滑雪场架空索道总数 365 条,其中脱挂式索道 119 条;国产索道 67 条已超过进口数量 [1][3]。吉林、河北、新疆三省合计拥有 88 条脱挂索道、占全国的 73.9% [3]。
索道的造价量级决定了这个行业的最小投资门槛。公开报道显示,厢式高速缆车单条造价约 7,000 万至 8,000 万元,吊椅缆车单条约 3,000 万至 5,000 万元,另需配套魔毯与拖牵;缆车寿命约 20 年,到期必须全部更换;仅缆车部分,雪场每年需要收回约 3,000 万元才能打平 [9]。造雪端同样沉重:一台雪炮覆盖 4,000 至 5,000 平方米、单台约 10 万元,单次造雪成本约 30 万元;制造一立方米雪的成本约 15 至 20 元 [7][9]。
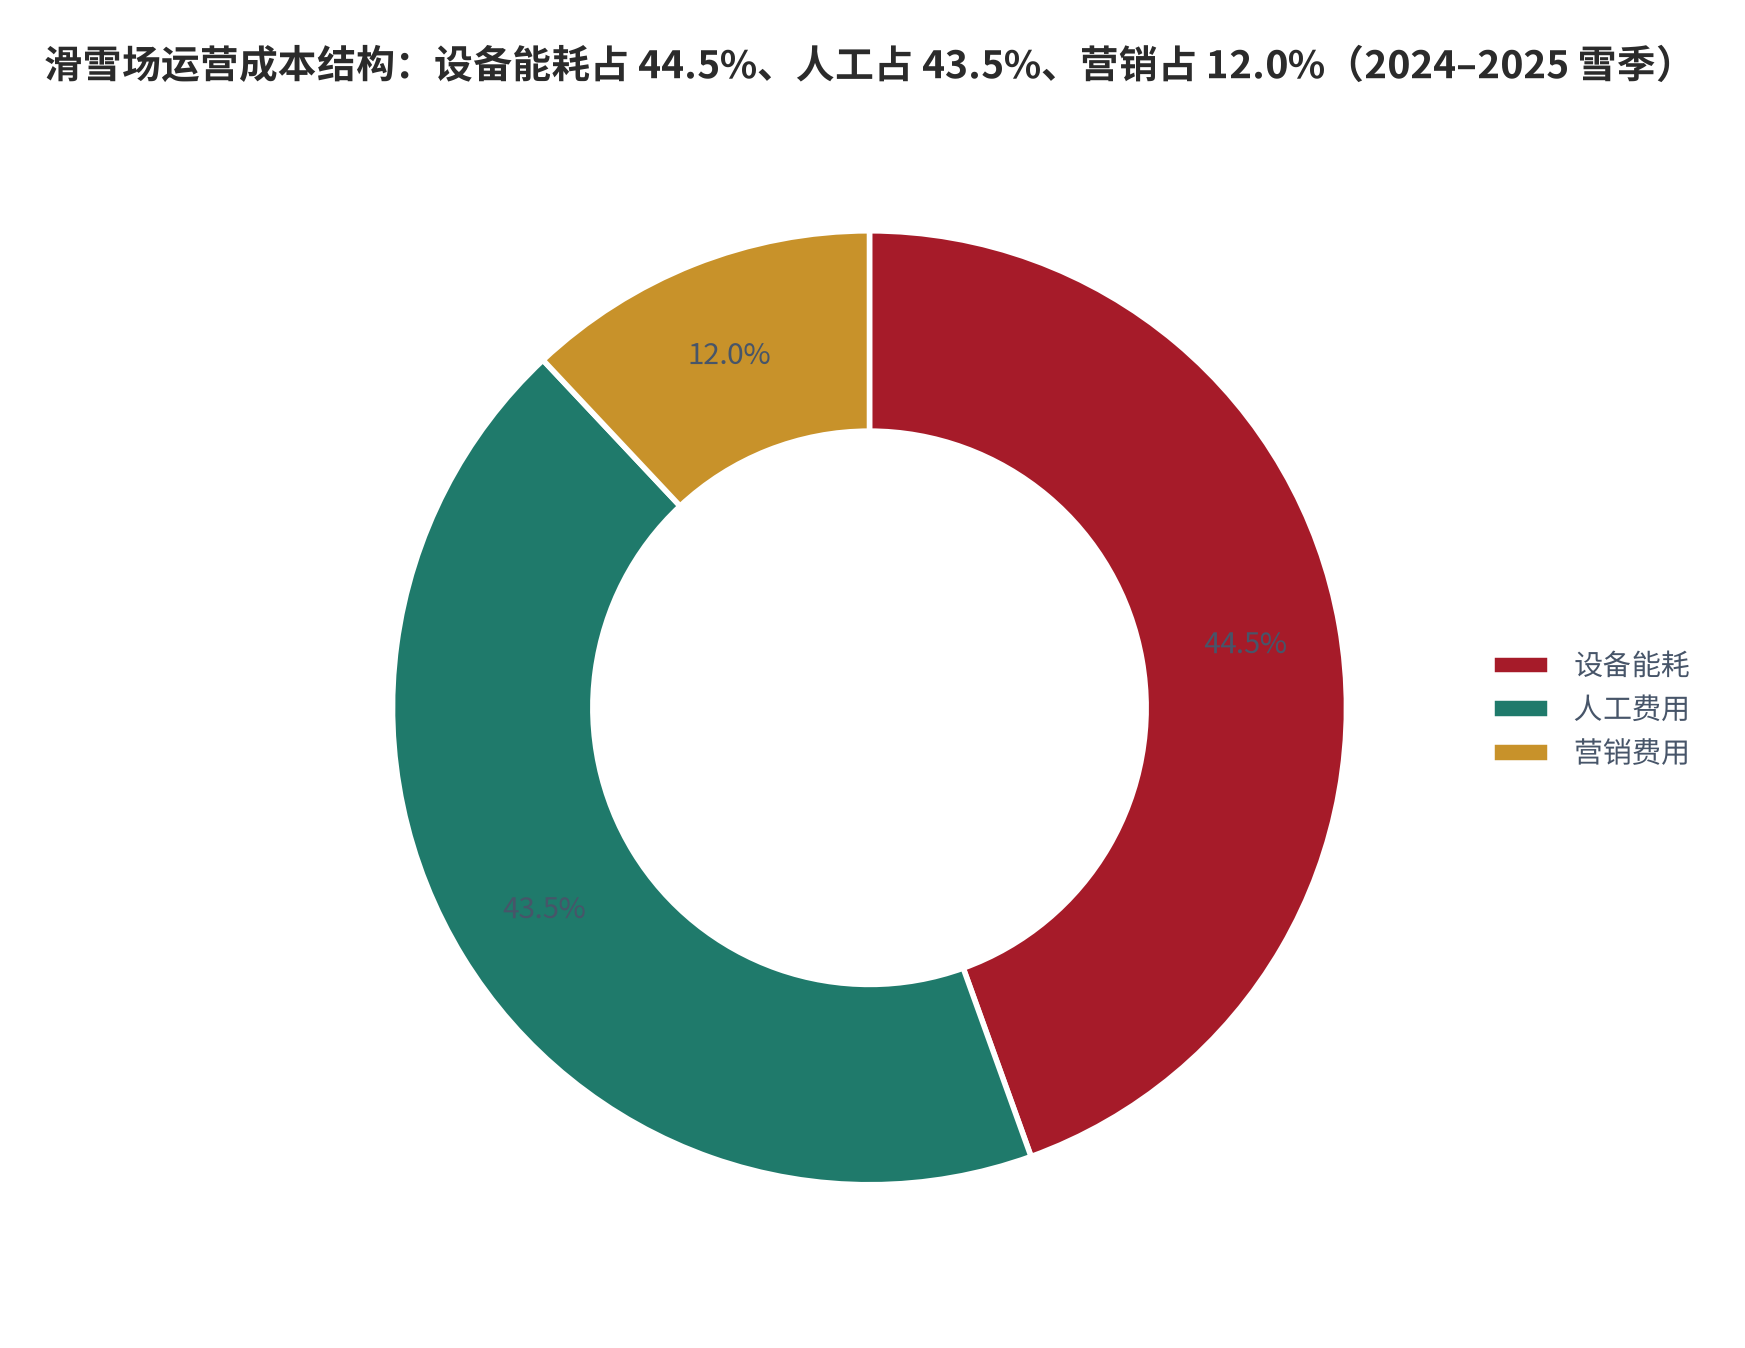
运营成本的构成反映了两类雪场的差异。行业统计显示,滑雪场运营成本由设备能耗、人工费用、营销费用三部分构成,其中设备能耗占 44.5%、人工费用占 43.5%,两项合计 88.0% [7]。差异在于能耗的形态:户外雪场的年用电成本(含造雪与缆车)约 2,000 万元量级 [7];室内雪场的能耗则来自全年无休的恒温制冷系统,固定成本比重明显高于室外雪场 [8]。
人工端的季节性是户外雪场独有的负担。以崇礼为例,当地每年雪季持续约 150 天;一个大型雪场若每年雇佣 500 名月工资 3,000 元的季节性临时工,仅临时工开支每年就是 750 万元 [9]。滑雪教练成本也在上行,有报道给出的同比涨幅接近 20% [10]。室内雪场把这部分成本摊到 365 天上,户外雪场则必须压缩在 150 天内收回。
04南方室内雪场的客单结构
客单结构决定了南方室内雪场的收入天花板。本报告把单人次收入拆成四项:雪票、教学增值、餐饮零售与装备租赁。以广州项目公开估算的票务客单价 300 元为锚 [7],按教学渗透率 15%、教学客均增量 200 元计,折算教学增值 30 元;餐饮零售按 60 元、装备租赁净增按 20 元计,得到单人次总收入 410 元(测算)。
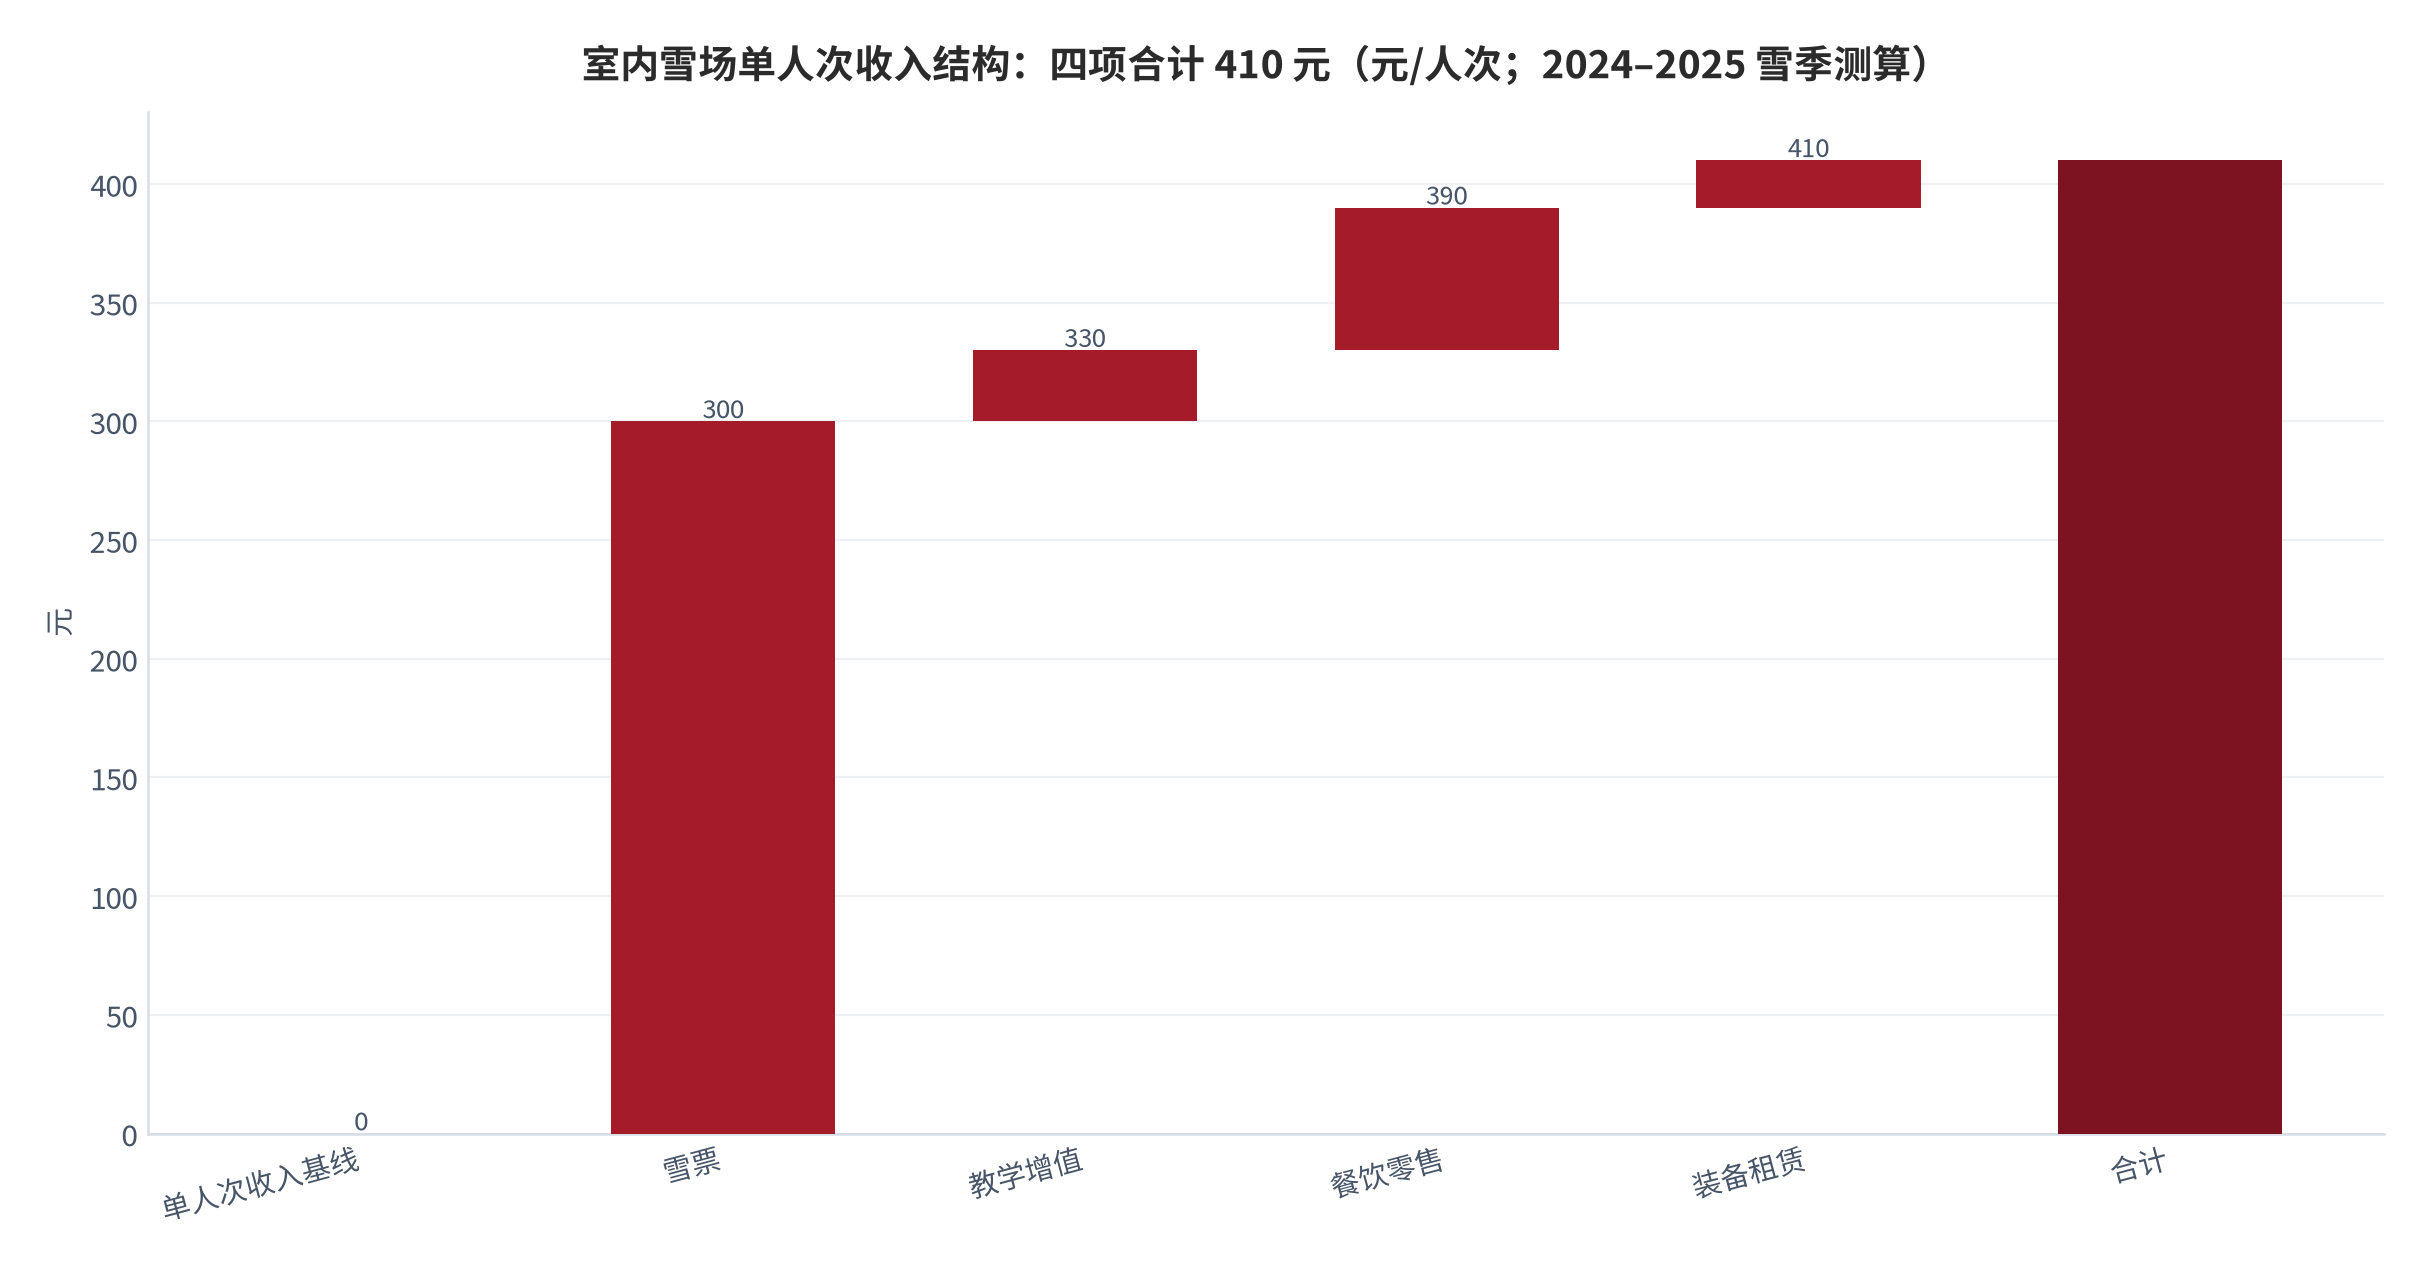
这个结构里最值得注意的是票务占比。雪票 300 元占单人次总收入的 73.2%,三项二次消费合计仅 110 元、占 26.8%(测算)。对照公开票价可以看到,主要室内雪场的票档其实相当接近:无锡热雪奇迹 3 小时含雪具 198 元、广州热雪奇迹初级道 3 小时 298 元、深圳前海冰雪世界初级道 3 小时 348 元、太仓阿尔卑斯工作日 4 小时 399 元、上海耀雪工作日 4 小时含雪具 420 元 [11][13][14]。
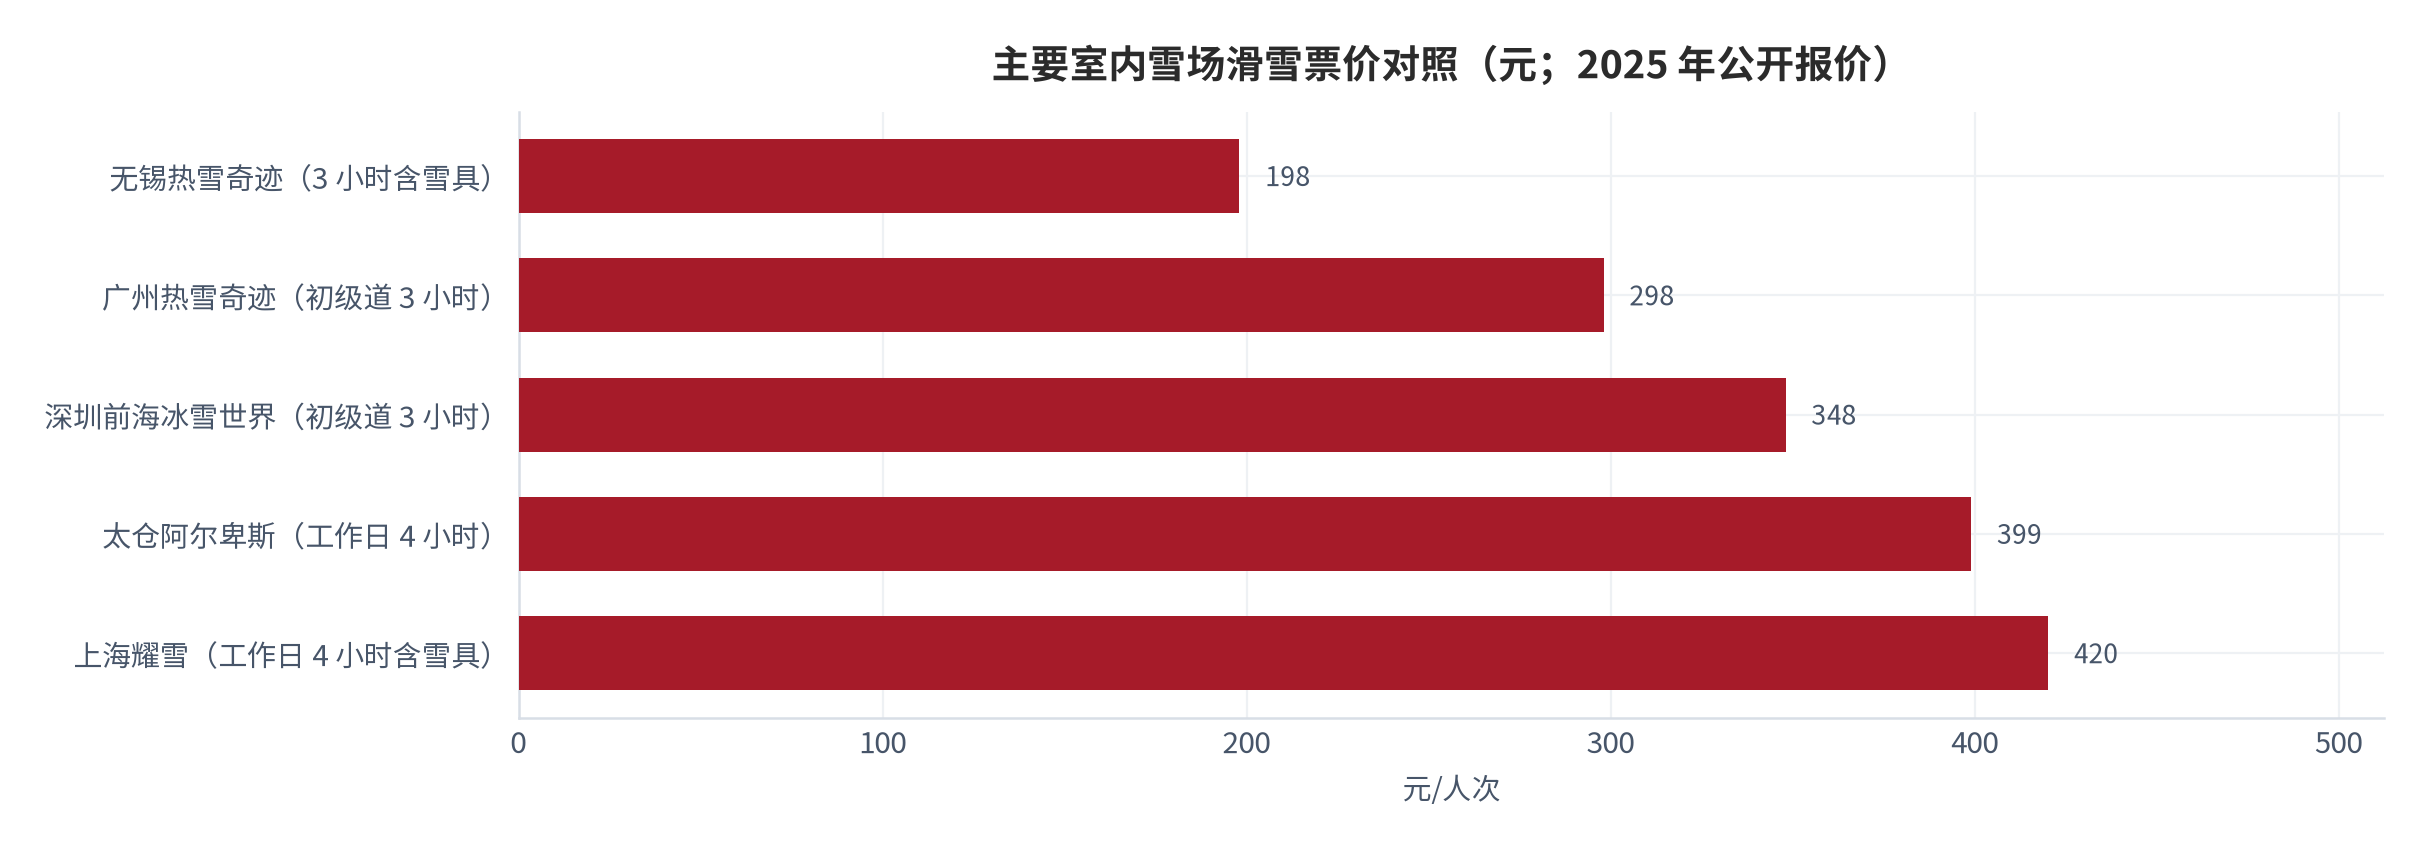
票档的差异化主要出现在时段与产品形态,而不是基础价格。广州融创雪世界把 2 小时娱雪票按平日 190 元、周末及暑假平日 258 元、节假日及暑假周末 278 元分层;3 小时滑雪票对应 308 / 418 / 448 元 [15]。深圳前海冰雪世界则用会籍锁定高频客群:90 天无限次畅滑的黄金会籍 9,999 元、180 天铂金会籍 13,699 元、365 天黑金会籍 23,799 元 [11];其票务端还提供初级道 3 小时双人票 996 元、高级道 4 小时单人票 498 元与 768 至 908 元的档位 [16]。按 365 天会籍 23,799 元折算,每周滑一次的单次成本约 458 元;每周滑两次则降到约 229 元(测算)——会籍的本质是把单次高客单转化为长期预付。
05雪季天数与固定成本摊销
雪季天数是两类雪场最根本的差别。室内雪场全年 365 天运营、恒温环境不受气候影响;北方户外雪场的雪季约 150 天 [9]。这个 2.43 倍的运营天数差距,直接决定了同样的年度固定成本要摊到多少人次上。
把基准参数代入可以得到明确的对照。室内雪场年接待 80 万人次、年运营成本 4,000 万元 [7],单人次运营成本 50.0 元;北方户外雪场年接待 35 万人次、年运营成本按年用电 2,000 万元加人工 750 万元计 2,750 万元 [7][9],单人次运营成本 78.6 元(测算)——比室内高 57.2%。
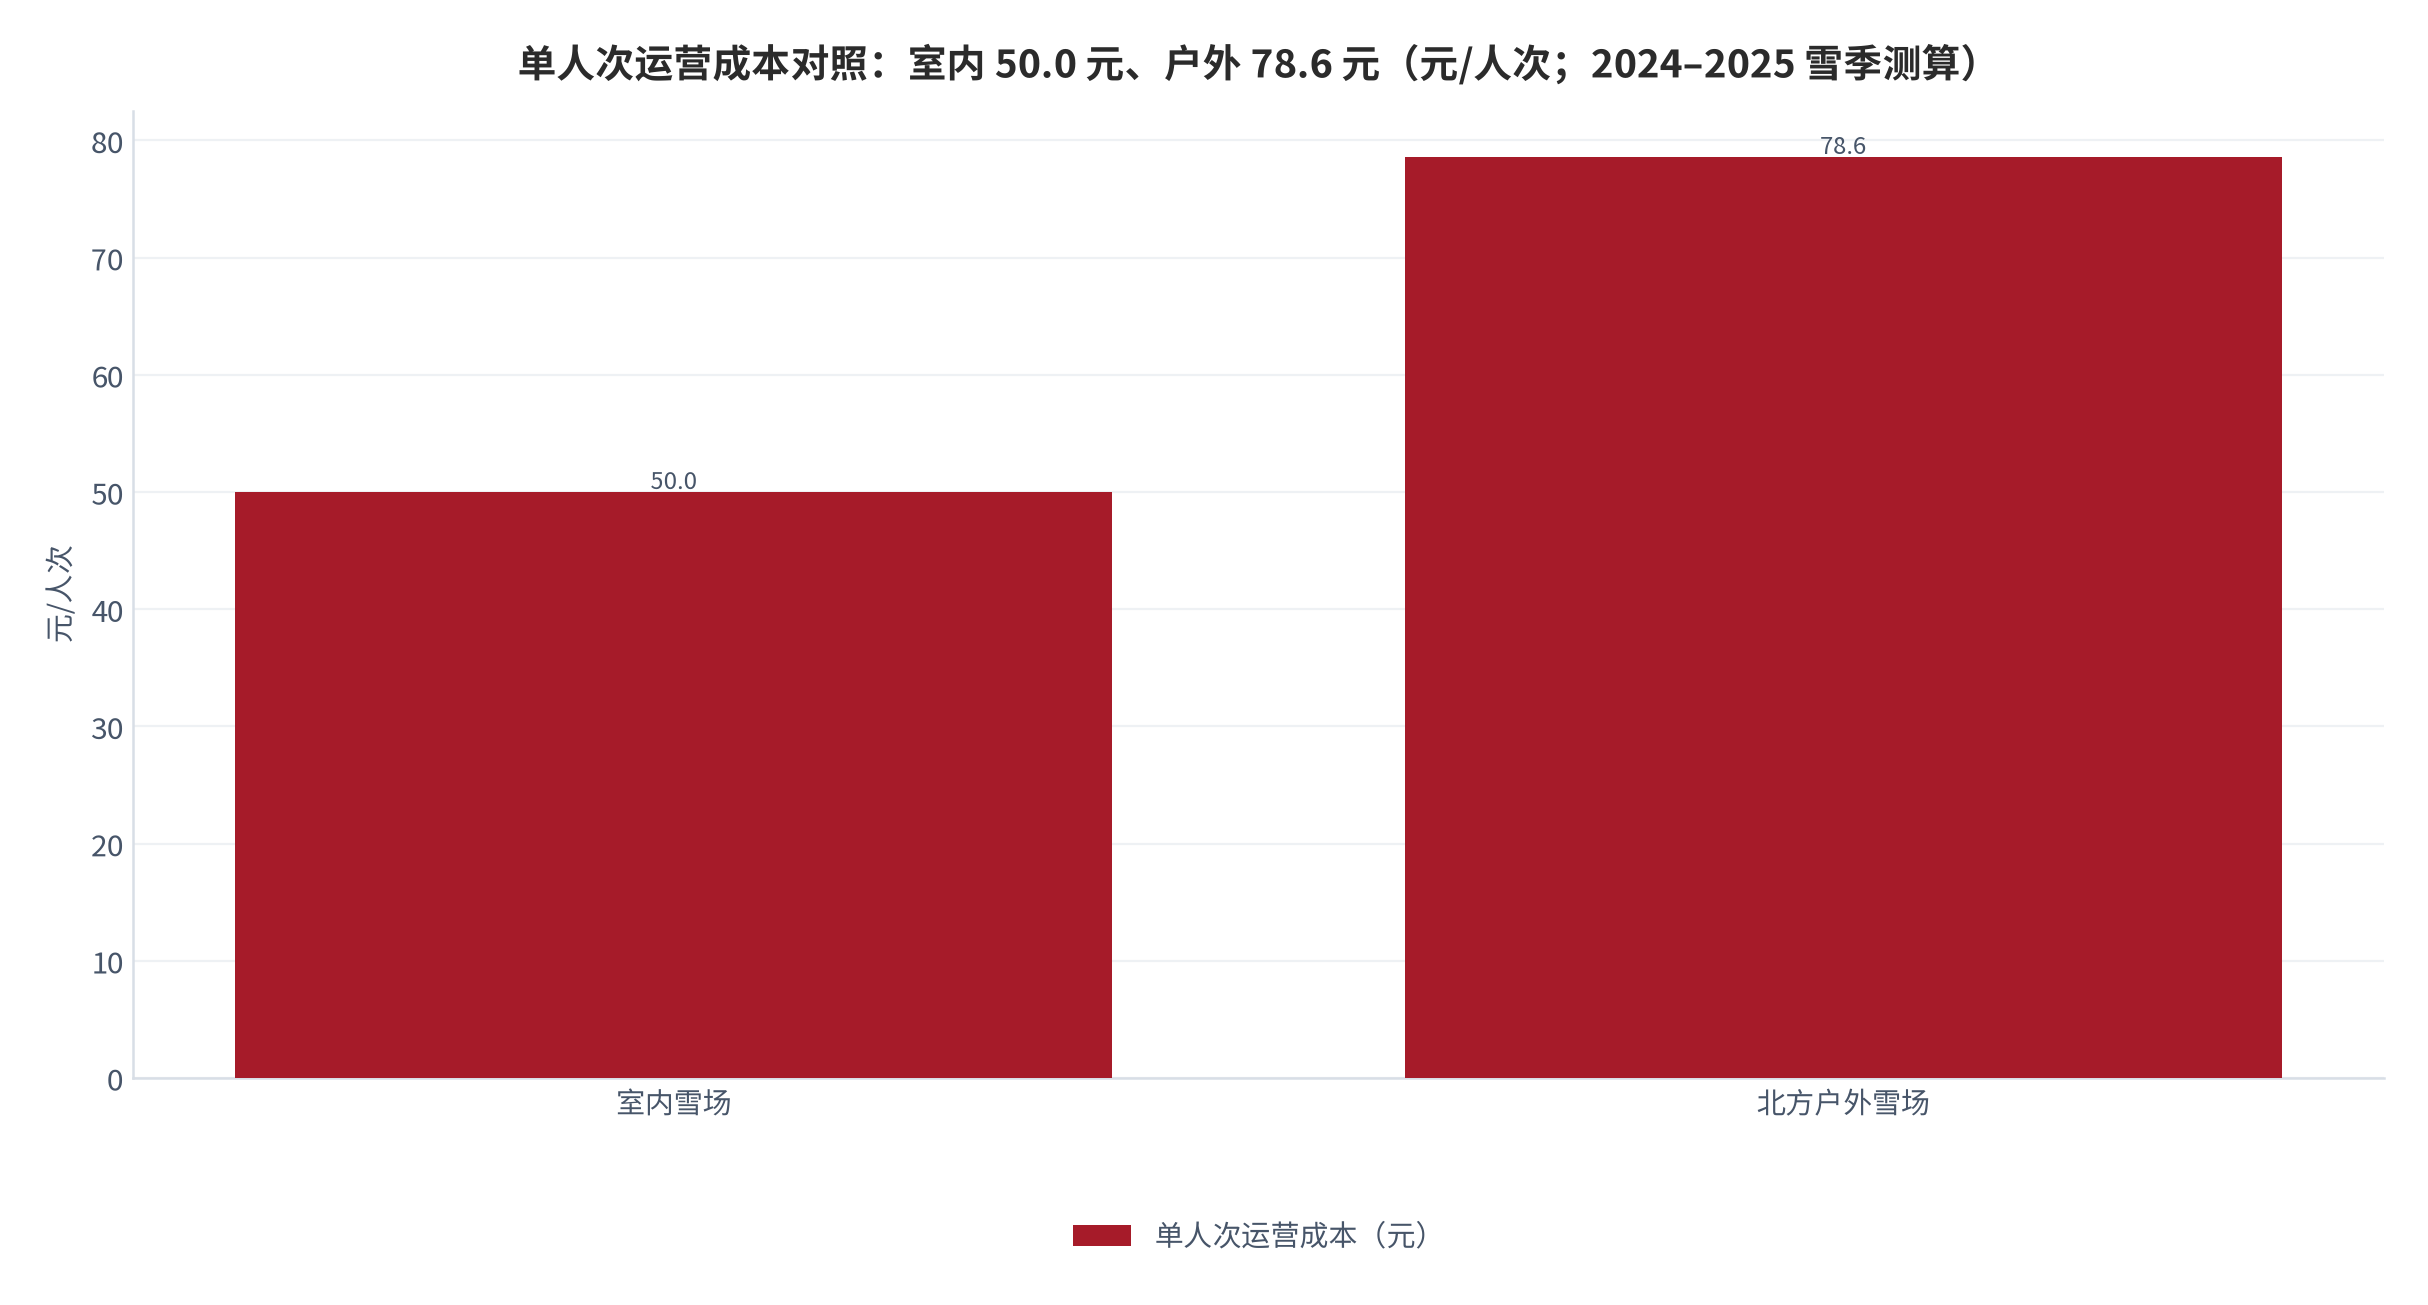
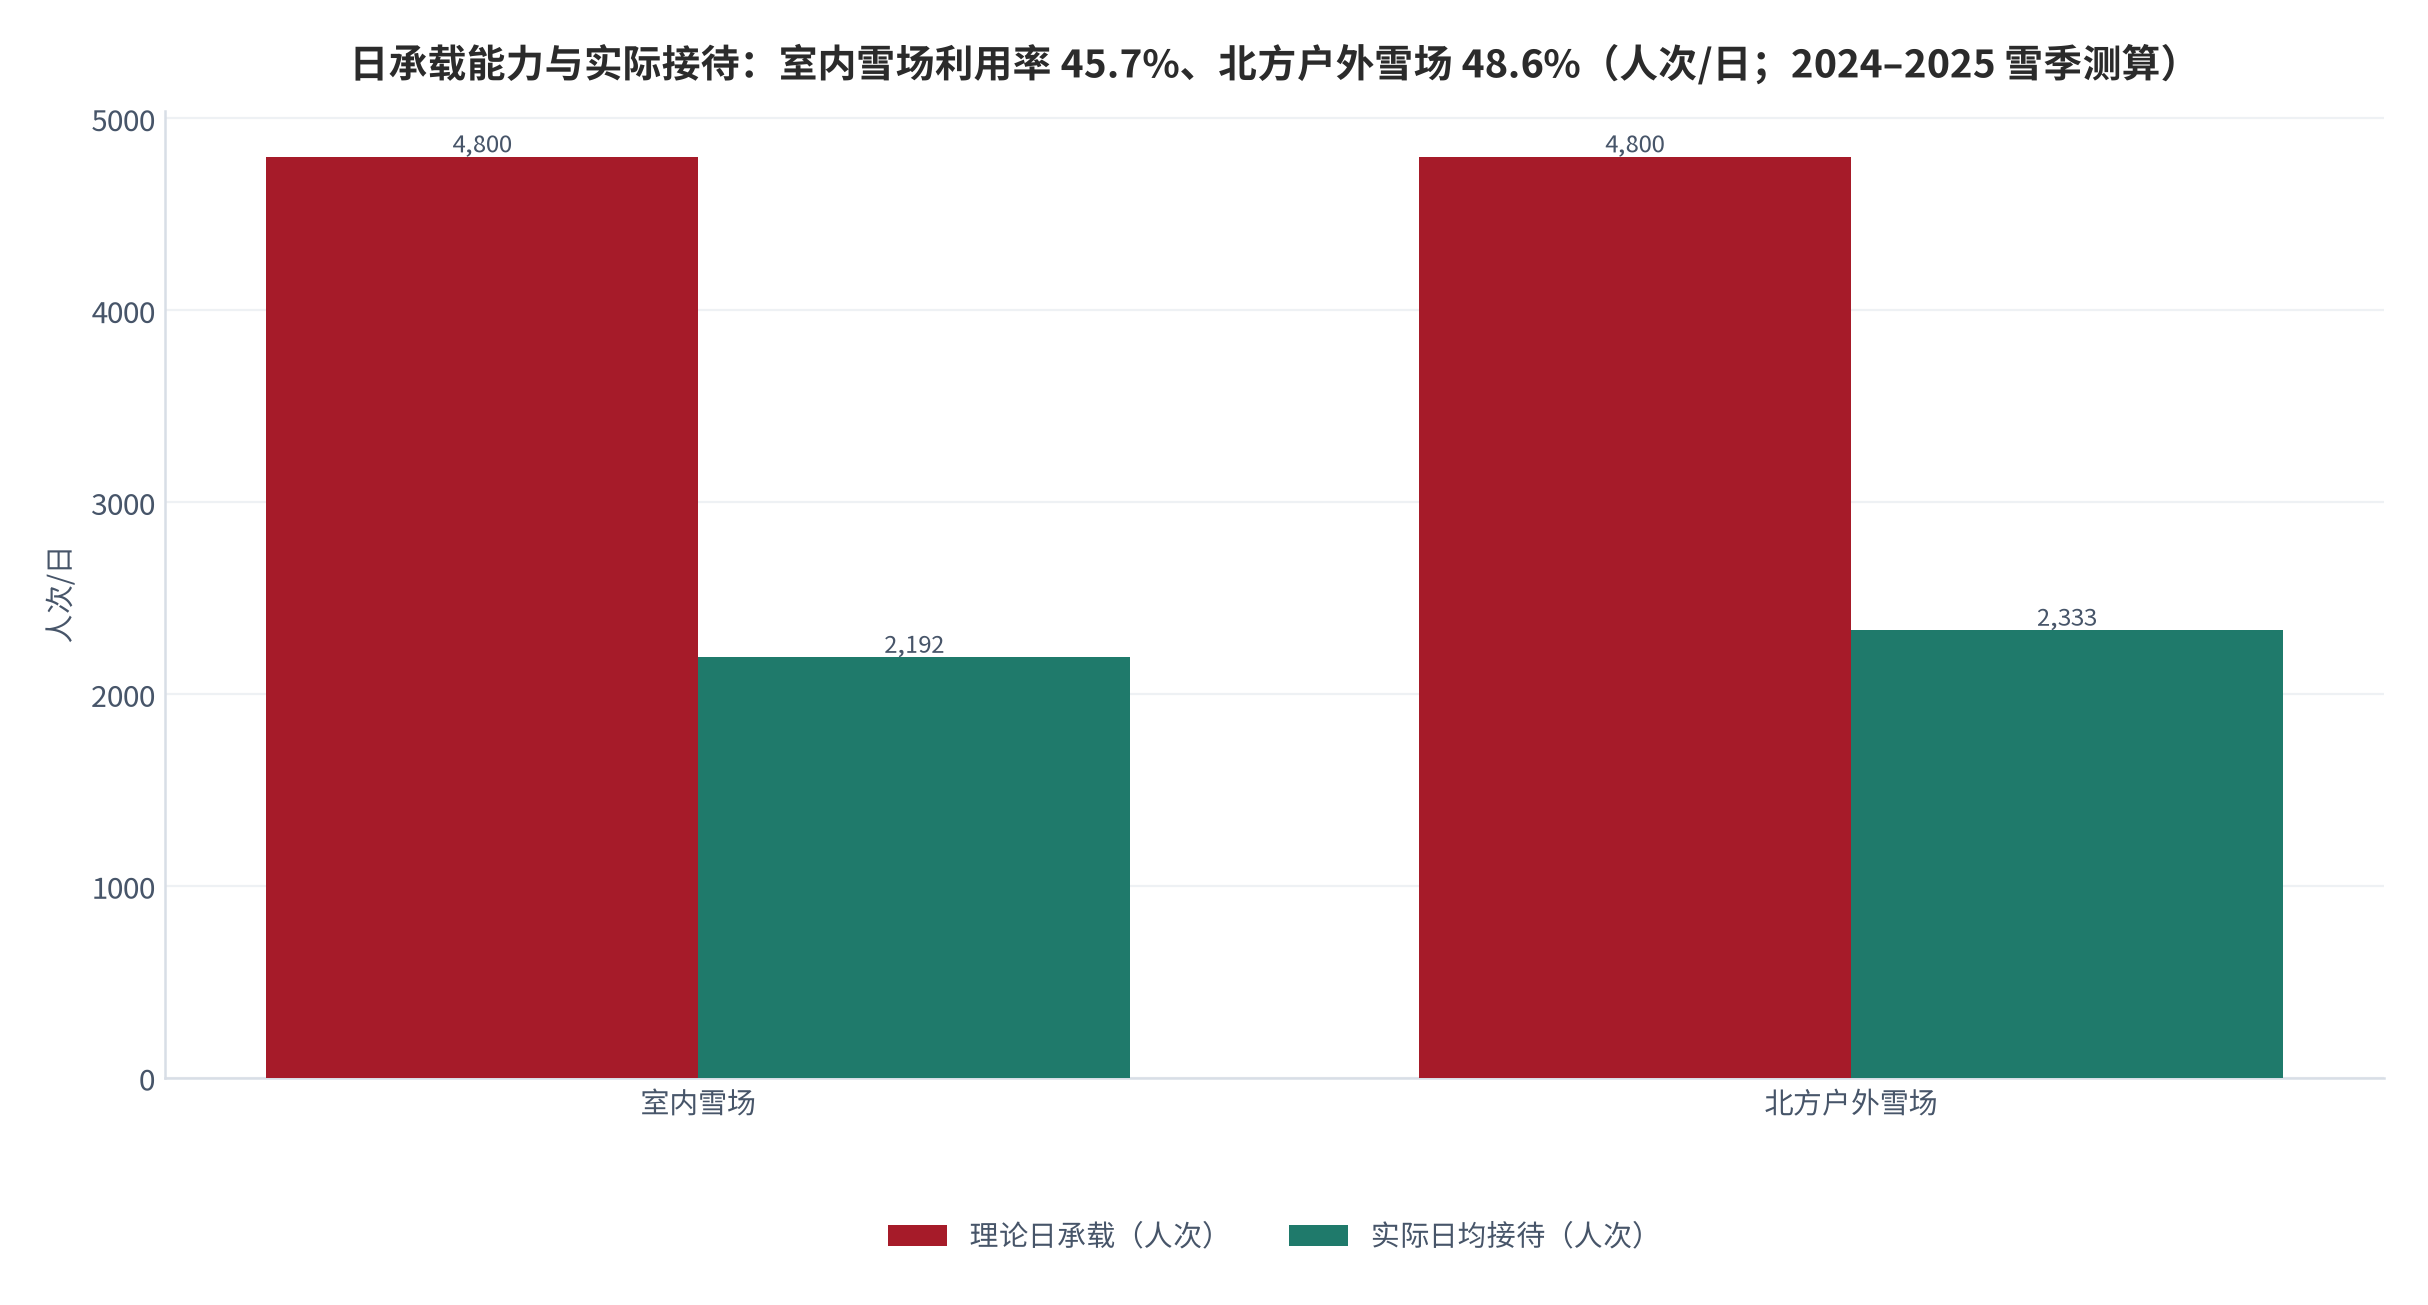
反过来问:户外雪场要达到与室内相同的单人次运营成本水平,需要多少人次?按 2,750 万元年运营成本、目标 50.0 元/人次计算,年接待需达到 55 万人次;分摊到 150 天雪季,日均需 3,667 人次(测算)。而室内雪场只需日均 2,192 人次即可达到同样的单人次成本水平。这就是雪季天数在财务上的真实含义:它不是「营业时间长短」的问题,而是「固定成本摊销基数」的问题。
运力端的数据说明瓶颈不在设备。以深圳前海冰雪世界为例,其配备两条 4 人吊椅索道与魔毯,每小时可输送 3,200 名滑雪者 [11][12];按每日运营 12 小时、人均单次访问乘坐 8 次上行计算,理论日承载约 4,800 人次、年承载约 175 万人次(测算)。对照 80 万人次的年接待量,运力利用率约 45.7%(测算)——也就是说,索道运力有充足余量,限制来自需求端。
06投资口径如何决定回收期
行业里流传的「室内雪场回收期 10 至 15 年」是一个含配套投资的口径。按业内给出的对比:同样投资 5 亿元,室内滑雪场可以建成 4 万至 5 万平方米,而户外滑雪场可以建成 50 至 100 公顷的滑雪道;回报周期方面,室内滑雪场 10 至 15 年、城郊型户外滑雪场 5 至 8 年、目的地度假型户外滑雪场 15 至 20 年 [8]。
但把投资口径换成「雪场本体」再算一次,结论会完全不同。基准单元下,年收入 80 万人次 × 410 元 = 3.28 亿元,扣年运营成本 4,000 万元,得到折旧前经营利润 2.88 亿元;再按 15 年直线折旧计提投资,5 亿元投资的年折旧 3,333 万元、年利润 2.55 亿元、静态回收期 1.96 年(测算)。
投资每上个台阶,回收期的变化是非线性的。10 亿元投资对应年折旧 6,667 万元、回收期 4.52 年;15 亿元对应 7.98 年;20 亿元对应 12.93 年;25 亿元对应 20.60 年;30 亿元对应 34.09 年(测算)。在这条曲线上,投资规模每翻一倍,回收期的拉长幅度超过一倍——因为折旧本身也在随投资同步增长。
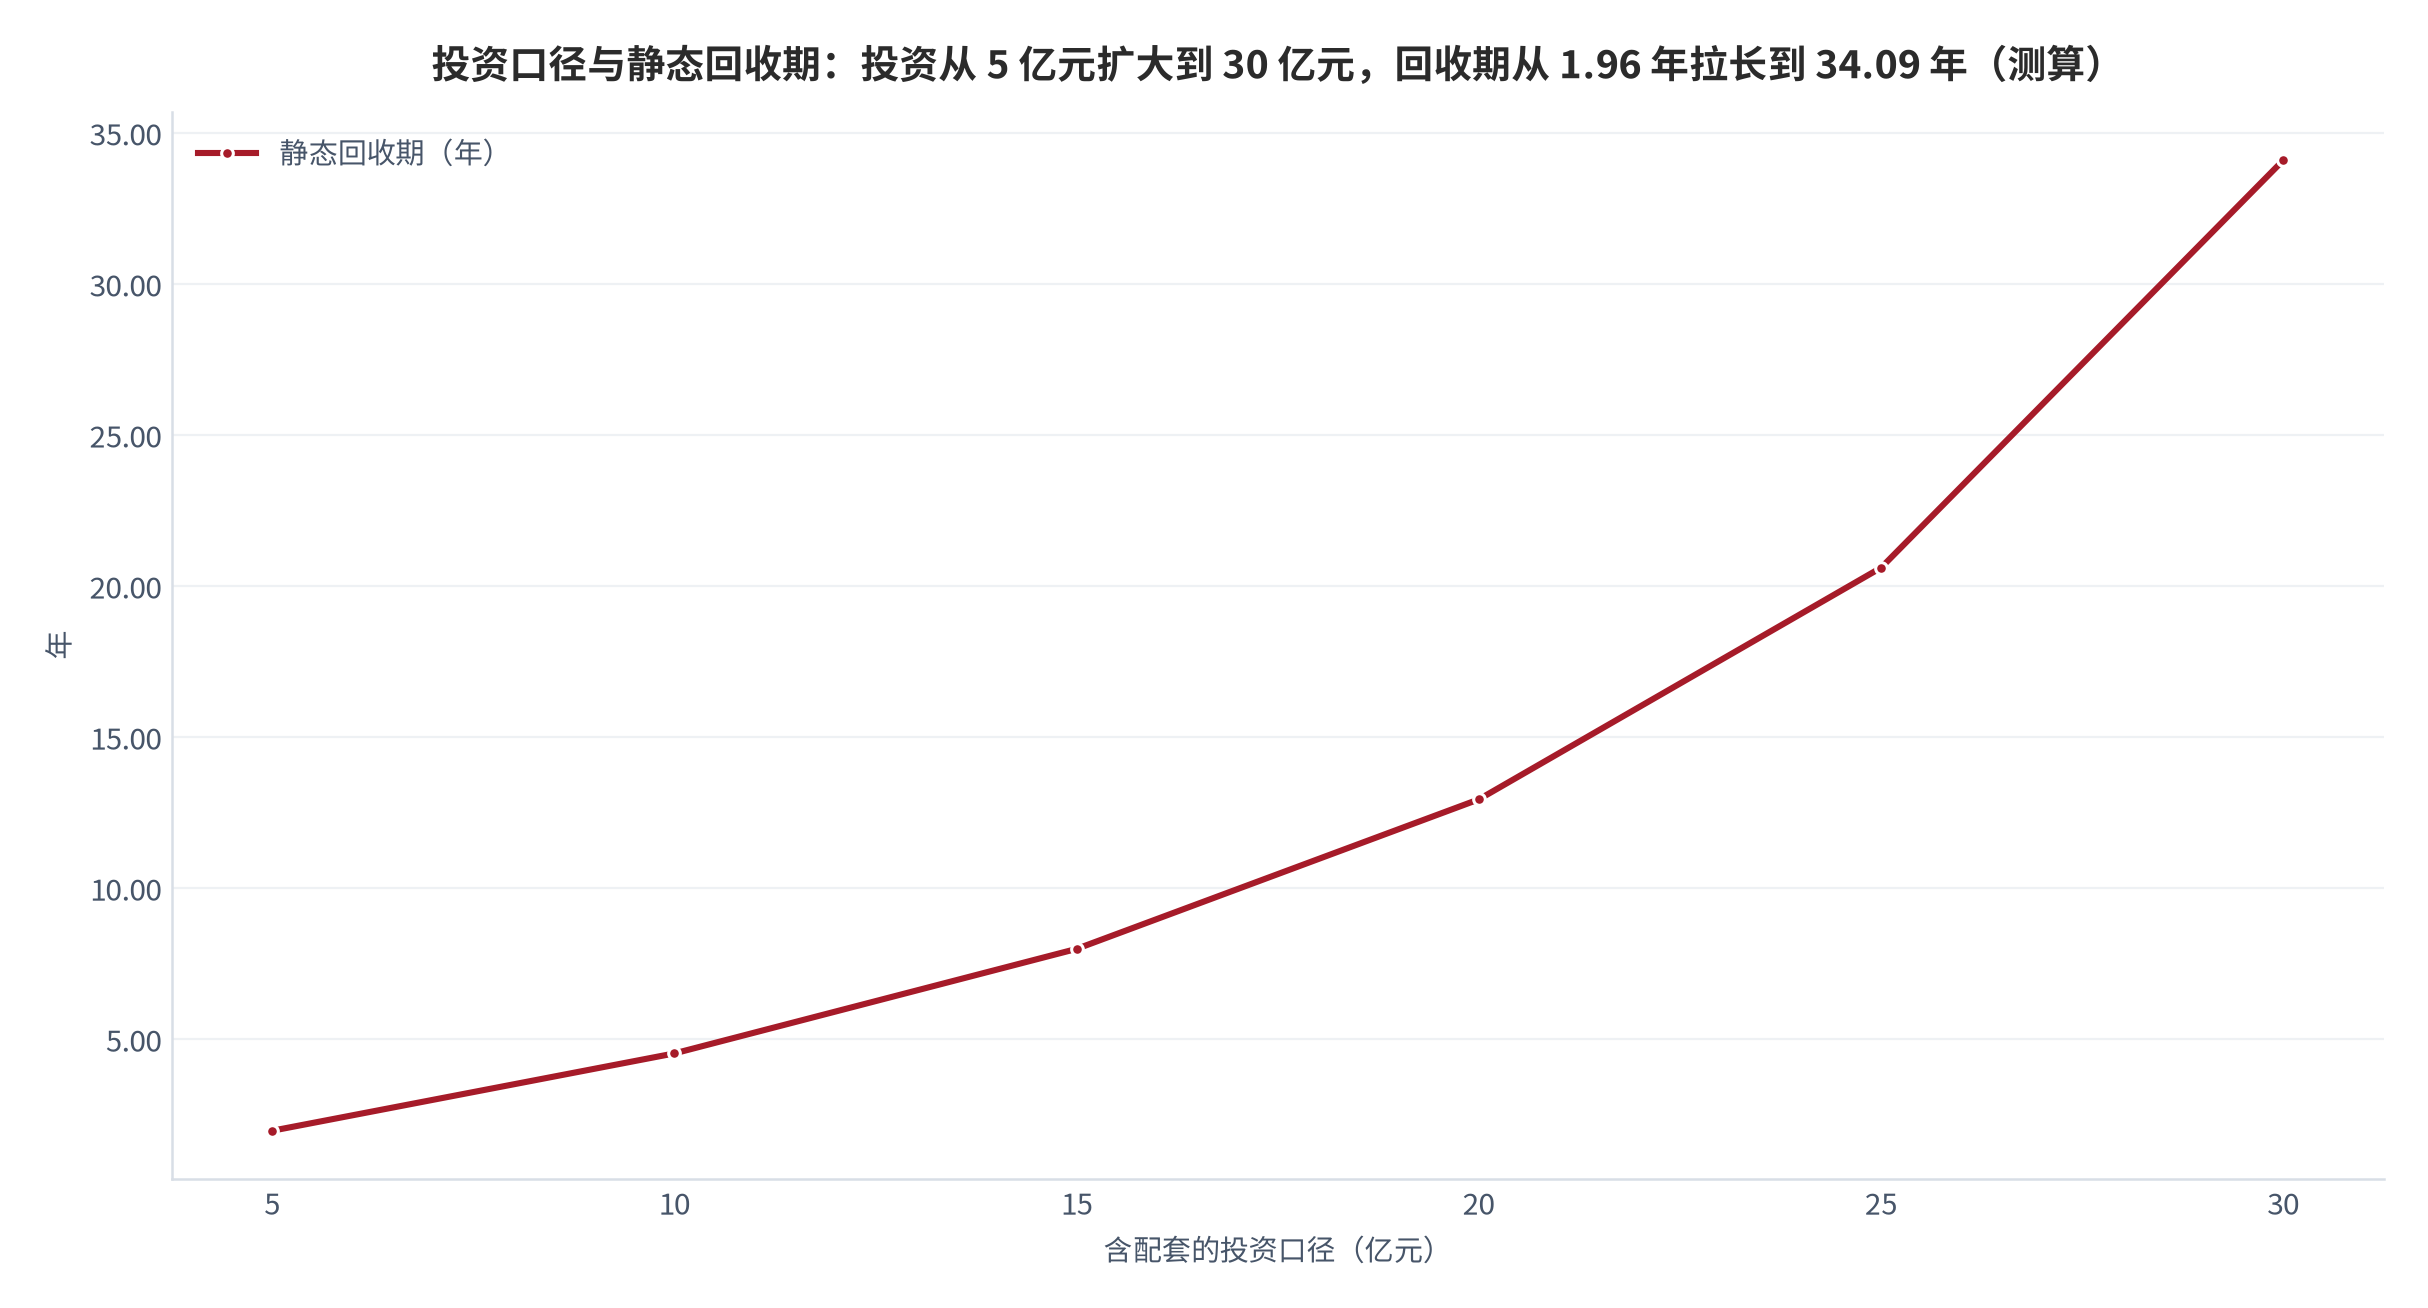
由此可以算出一个明确的盈亏临界投资额。当折旧前的年经营利润 2.88 亿元等于年折旧时,投资额 = 2.88 亿元 × 15 年 = 43.2 亿元(测算)。投资低于这条线,项目可以靠经营现金流覆盖折旧并回收投资;高于这条线,即使客流达到 80 万人次的稳态水平,经营现金流也无法覆盖折旧——必须靠商业、酒店、地产等其他业态的现金流来补。
公开项目的投资额恰好分布在这条线的两侧。上海耀雪冰雪世界总投资接近 70 亿元;深圳前海·华发冰雪世界总投资 296 亿元、占地约 43 万平方米,其中滑雪场建筑面积约 10 万平方米,配套包括 5 万平方米商业综合体、4.9 万平方米酒店(352 间客房)与 33 米室内深潜基地 [7][8][12];长白山万达滑雪场投资超过 230 亿元,其中滑雪场部分约占 10%、即 15 至 20 亿元 [10][7]。
长白山万达的口径恰好提供了一个验证。若把总投资 230 亿元中的 15 至 20 亿元视为滑雪场本体投资 [10],则落在 43.2 亿元临界线以内;而 230 亿元的整体投资,则只能靠度假区的地产与酒店收入回收。这解释了为什么行业报告的回收期是「含配套」的:对综合体而言,雪场是引流入口,真正的现金回收发生在雪场之外。
07区域格局:北雪南移与省份分化
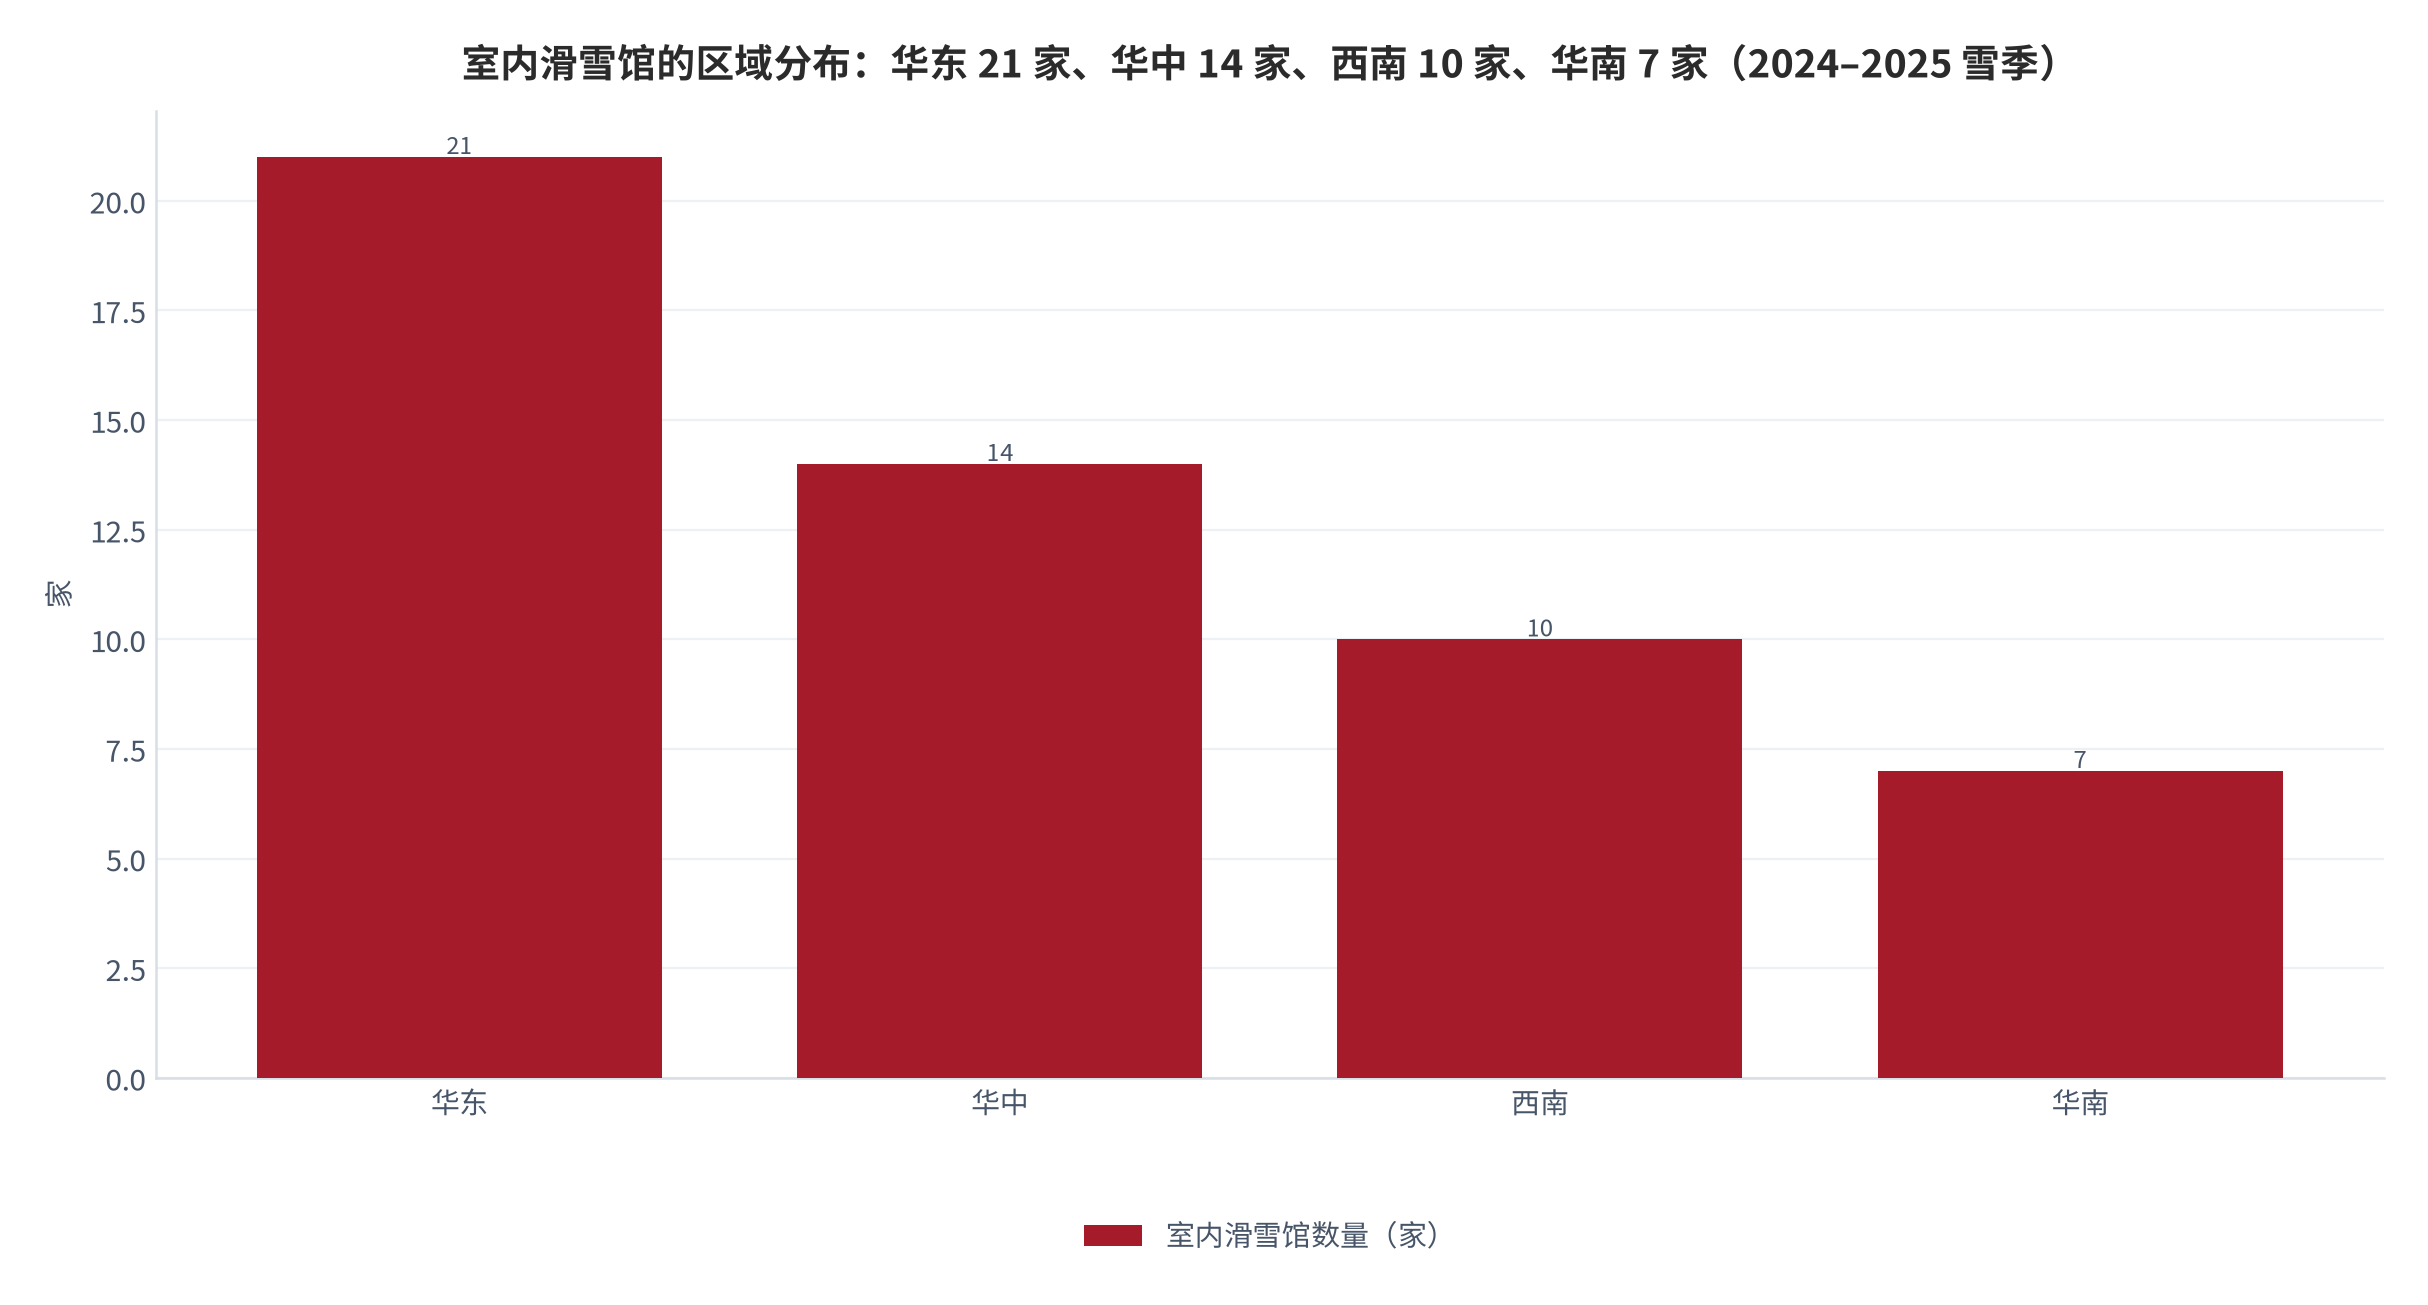
室内滑雪馆正在改变行业的地理版图。区域分布上,华东 21 家、华中 14 家、西南 10 家、华南 7 家,华东区域的室内雪场数量居全国之首、华中居次 [3];浙江以 9 家室内雪场居全国各省之首 [1][3]。华南与华东的合计 28 家,意味着南方省份的室内雪场数量已经超过了北方任何单一区域。
南方市场对室内雪场需求的释放,在主管部门的口径里有更直接的体现:广东、浙江、江苏三地合计有 24 个室内滑雪场、占全国室内滑雪场总数的 30.38%;2025 年中国南方冰雪产业的投资接近 300 亿元、占全国总投资额的 30% [6]。以广州融创雪世界为例,其占地面积 7.5 万平方米、保持恒定的零下 6 摄氏度环境,2026 年元旦假期客流量较上年同期增长近 30% [6]。
南方室内雪场还在承担一项北方的雪场不承担的功能:教学。广州融创雪世界已为超过 30 万名游客提供大众滑雪教学 [6];行业头部运营方的累计培训学员规模达 160 万人次,培训板块从 2021 年开始每年保持 80% 以上的复合增长 [8]。对南方城市家庭而言,室内雪场是「接触冰雪文化的第一扇窗」[6]——这意味着它的客群结构比北方雪场更偏向初学者与亲子,而这恰好对应更高的教学与娱雪消费占比。
但北方省份仍掌握着行业的人次主体。滑雪人次按省份排名,吉林 376.30 万(同比增幅 23.7%)、河北 319 万、新疆 247 万蝉联前三甲;陕西以 57.4% 的增速成为最大变量,主要来自新开业的室内滑雪场 [1][3]。区域上,华北、东北、西北三大北方区域的雪场总数为 481 家、占全国的 64.31%;华北、东北滑雪人次占比均超 25%,两大区域合计连续两年超过 50% [1]。
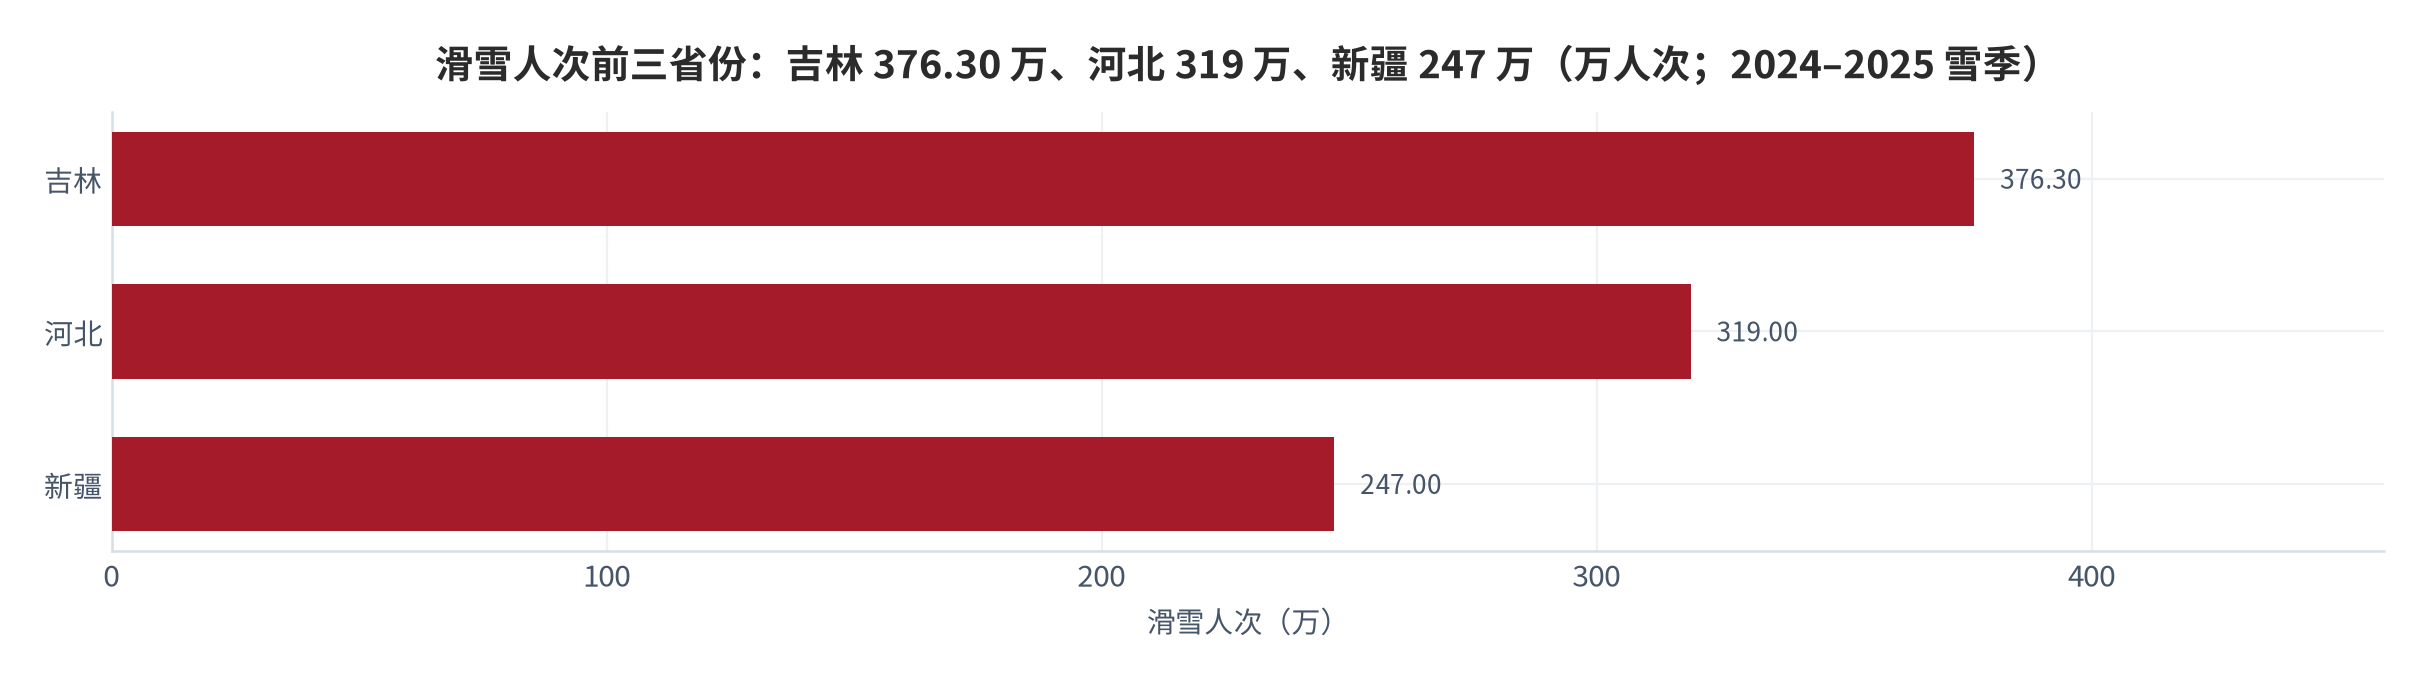
把两条线索放在一起,可以看到这个行业的真实结构:北方掌握「雪季内的高人次密度」,南方掌握「全年运营的固定成本摊销能力」。陕西 57.4% 的人次增速来自新开业的室内雪场,华中区域同比增幅 22.76% 居全国首位、也主要得益于新投入运营的室内滑雪场 [1]——这两个数据说明,内陆省份正在用室内雪场把「必须去北方滑雪」的需求留在本地。
08量化测算:二维敏感性与三情景
把客流与客单价放在同一张矩阵里,可以看到室内雪场年利润对两个变量的敏感度差异。以 5 亿元单体投资、年运营成本 4,000 万元、15 年折旧为固定条件,在年接待 40 万至 120 万人次、单人次收入 300 元至 500 元的组合下:年接待 40 万人次、客单 300 元时年利润 4,667 万元;年接待 80 万人次、客单 410 元时年利润 2.55 亿元;年接待 120 万人次、客单 500 元时年利润 5.27 亿元(测算)。
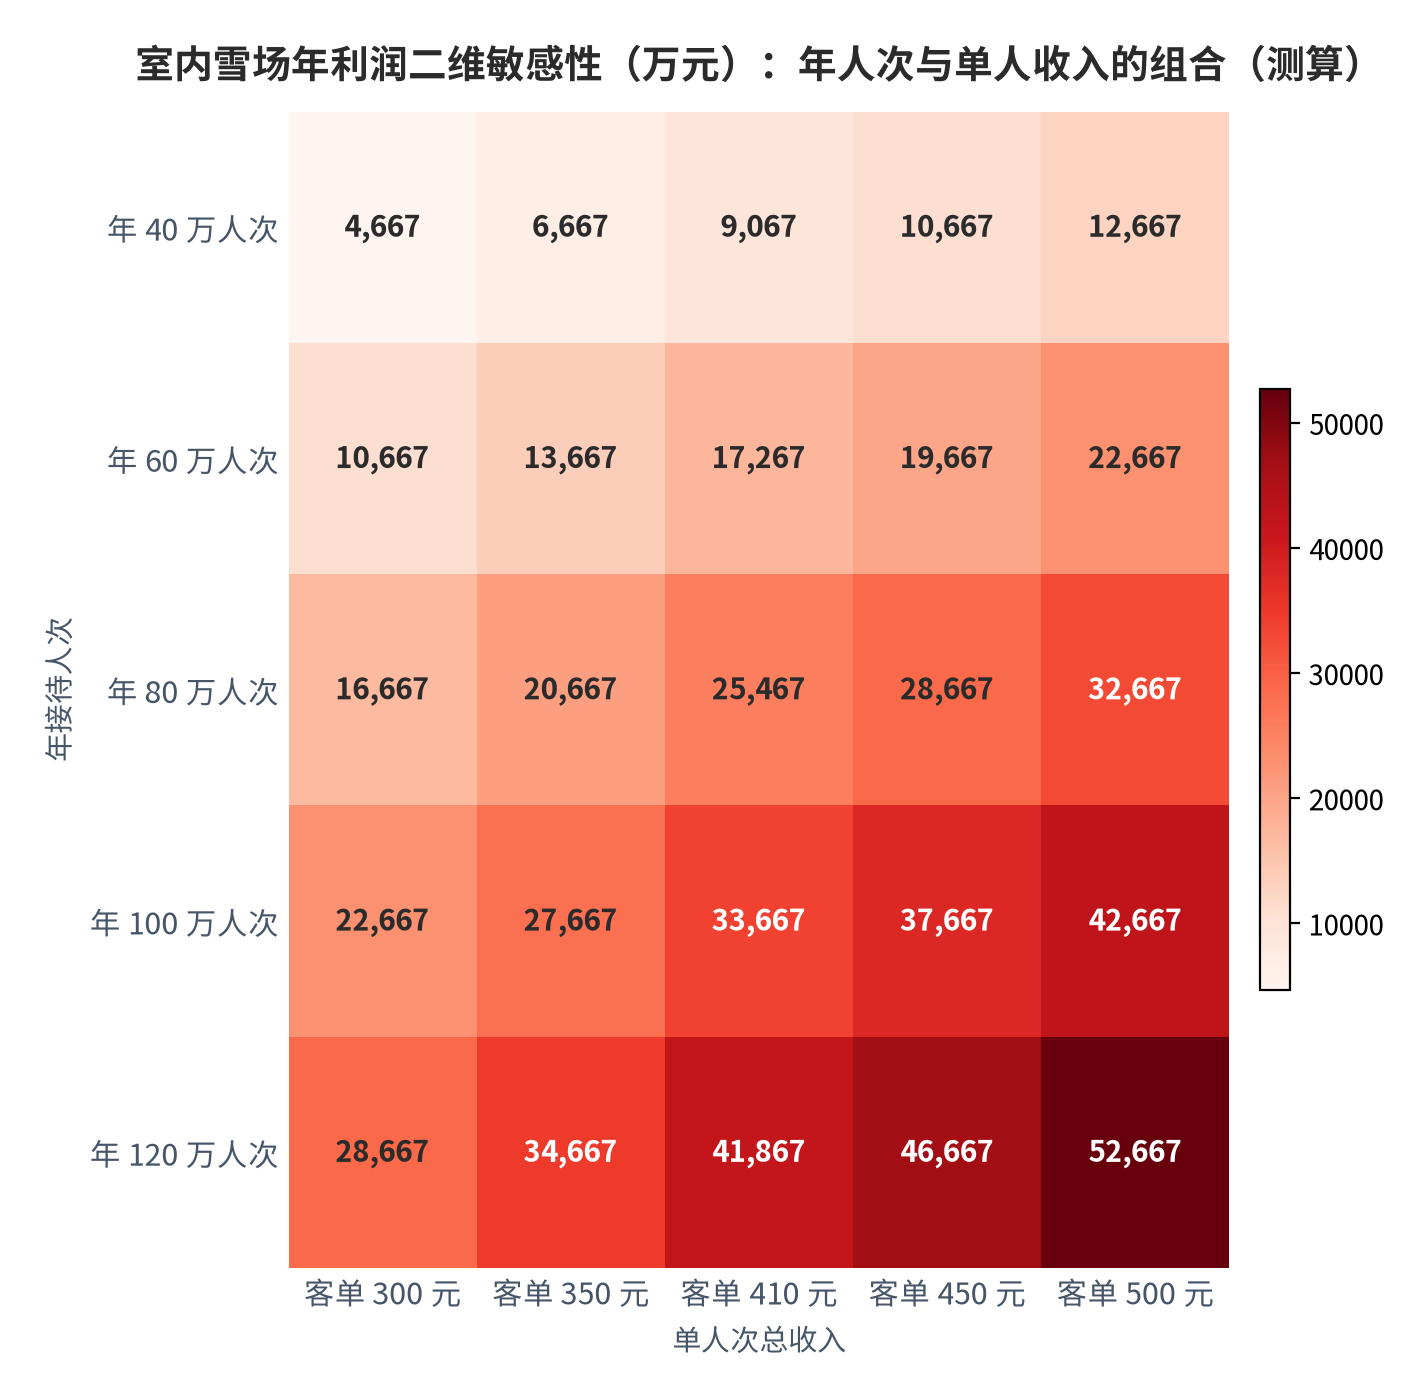
矩阵的对角线方向值得注意。年接待人次每增加 20 万,年利润增加约 2,000 万元(客单 300 元口径);单人次收入每提高 50 元,年利润增加约 4,000 万元(年接待 80 万口径)(测算)。按基准点 80 万人次、410 元计算,客流提升 25%(+20 万人次)与客单价提升 12.2%(+50 元)带来的利润增量相当。这意味着对已经接近运力上限的雪场,提高客单价比拉客流更现实。
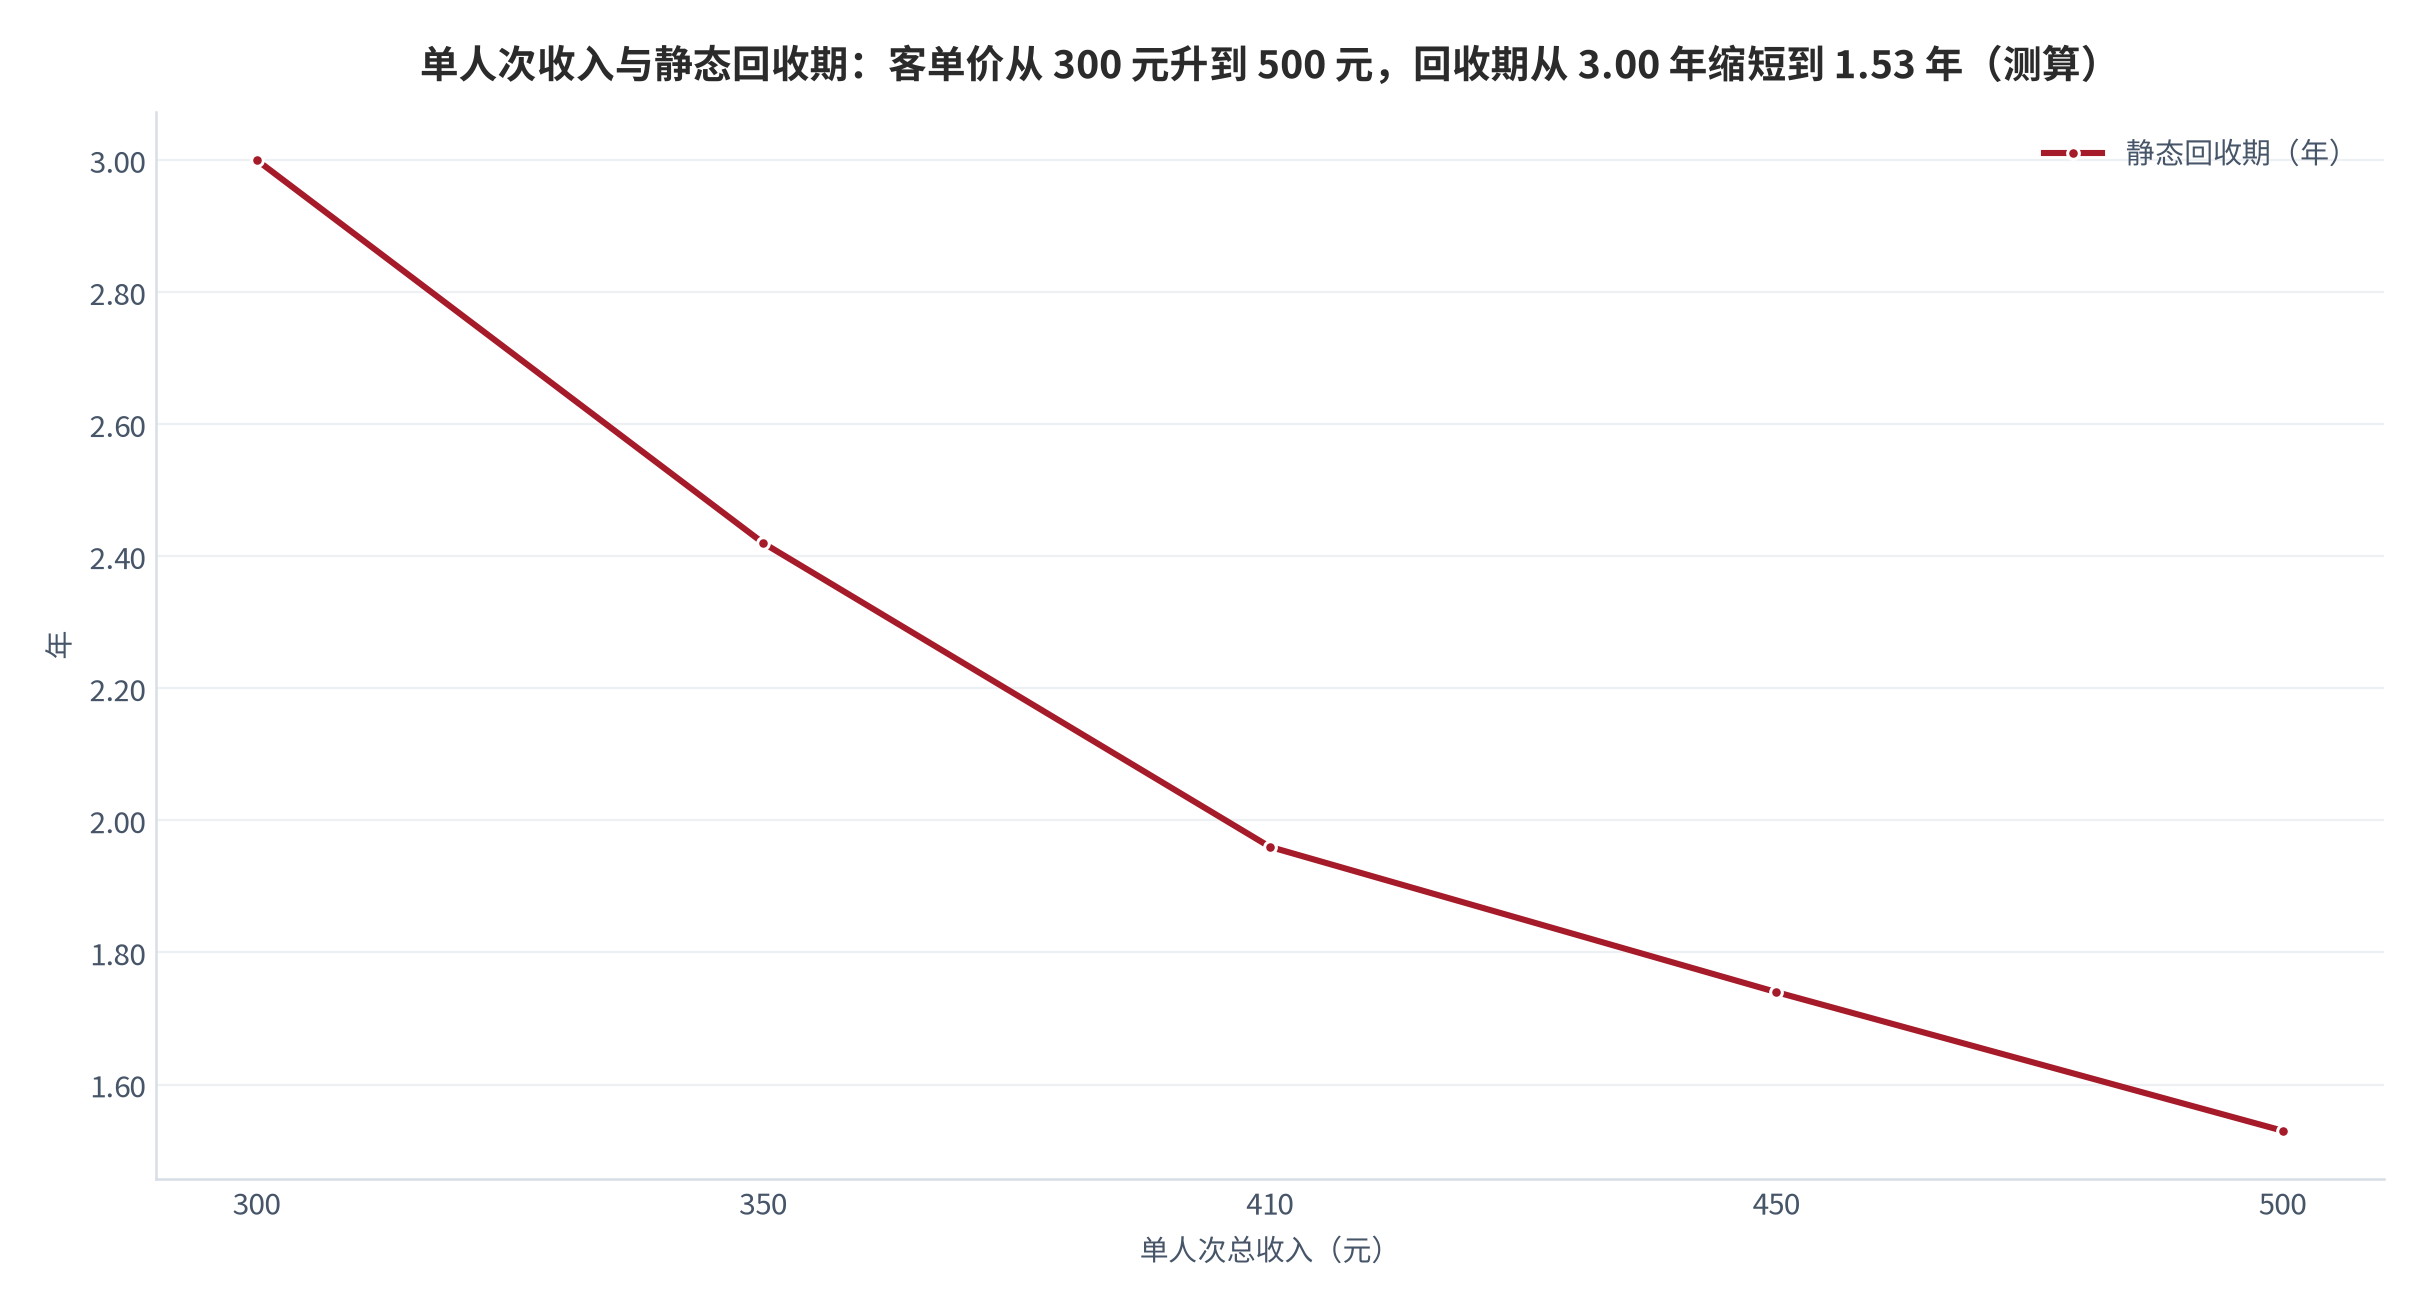
客单价的一端是价格,另一端是二次消费渗透率。若二次消费完全缺失(单人次收入降到 300 元),年利润从 2.55 亿元降到 1.67 亿元、静态回收期从 1.96 年拉长到 3.00 年;若客单价升到 500 元,年利润 3.27 亿元、回收期缩短到 1.53 年(测算)。回收期在这个区间内的变化幅度约 2 倍,而投资口径从 5 亿元变到 30 亿元带来的变化超过 17 倍——再次印证投资口径才是主导变量。
室内雪场数量的前瞻判断需要参考渗透节奏。2024–2025 雪季室内馆 66 家、同比增加 6 家(+10%)[1];主管部门口径下室内滑雪场 79 个、增加 20 个、增幅 33.9%,另有 16 个在建 [5]。据此设定三个情景:保守情景年增 8 家、2028 年达 90 家;中性情景年增 14 家、2028 年达 108 家;乐观情景年增 20 家、2028 年达 126 家(测算)。
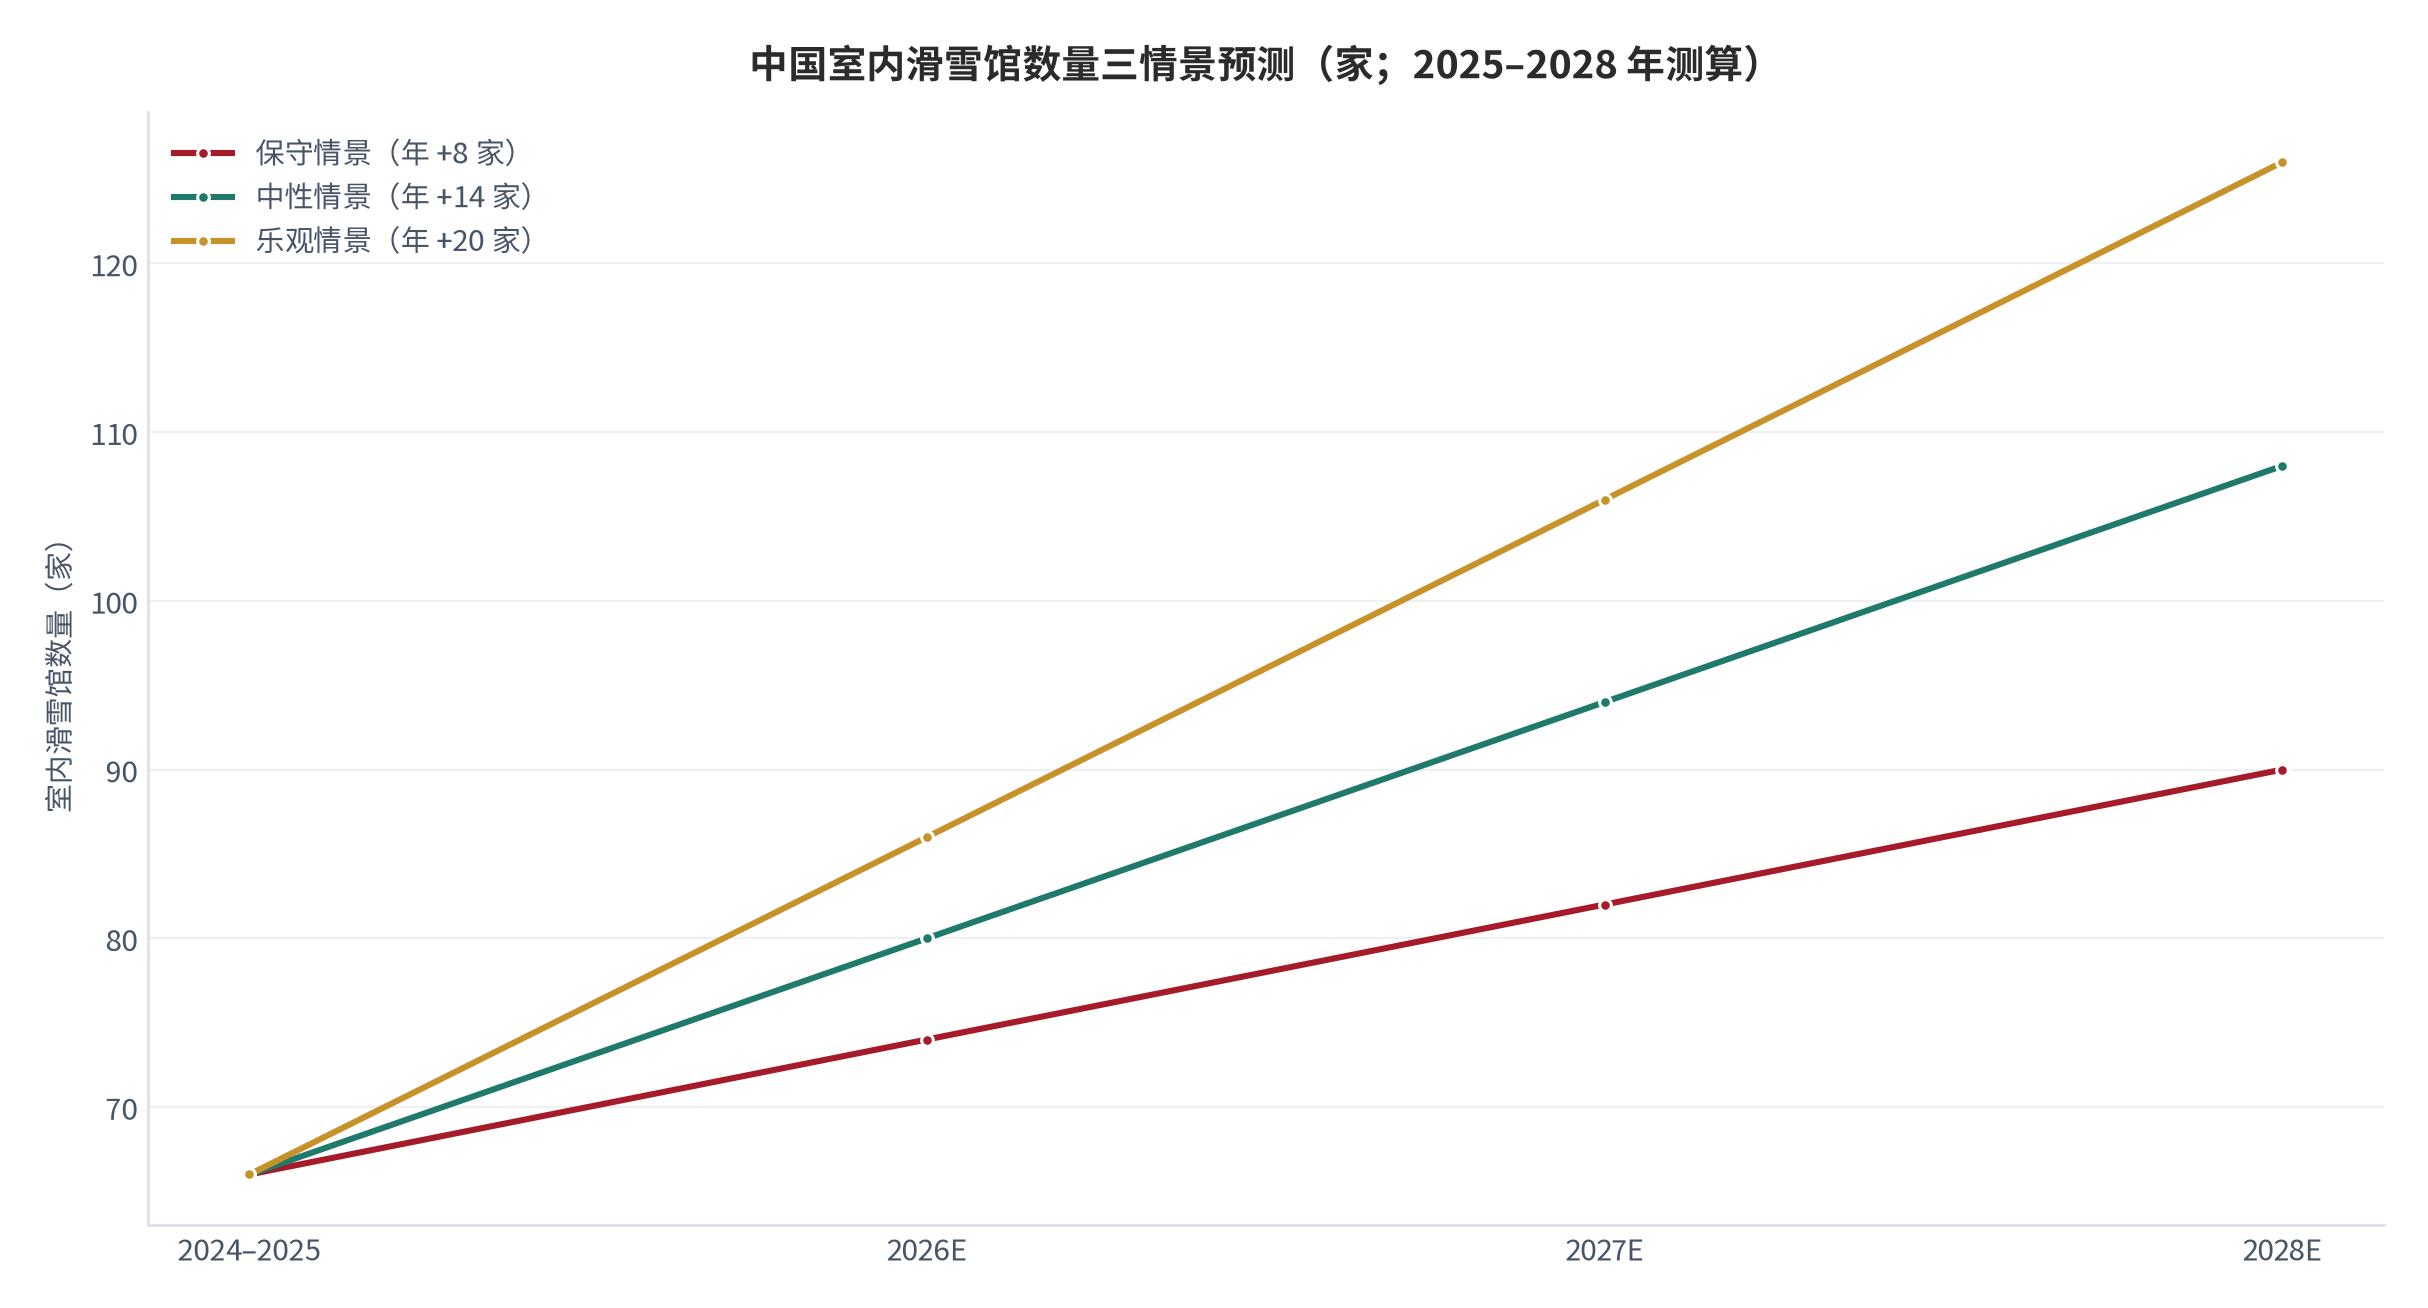
三个情景的经济含义不同。保守情景下,室内馆总量到 2028 年增长 36.4%,增量主要来自已有运营商的项目复制;乐观情景下增长 90.9%,意味着平均每年新增 20 家、接近 2024–2025 雪季实际增量的 3 倍。考虑到室内馆单店投资在 5 亿元量级、且回收期对投资额高度敏感,乐观情景更可能出现在轻资产的管理输出模式下——头部运营商输出品牌与运营能力,由资产方承担投资。
09风险提示
- 口径风险:本报告统一采用产业白皮书口径(748 家雪场、66 家室内馆、2605 万滑雪人次),与主管部门口径(865 个雪场、79 个室内滑雪场)存在差异 [1][5],两者不可混用或加总。
- 参数风险:基准单元中 80 万人次年接待、410 元单人次收入、4,000 万元年运营成本、15 年折旧年限均为本报告设定参数。参数变化会显著改变回收期结论,读者应关注变量之间的相对关系而非绝对金额。
- 客流爬坡风险:本报告测算基于稳态客流。实际项目存在爬坡期——公开案例显示某项目开业首 200 天接待 55 万人次,据此测算的回本周期约 7.5 年,考虑外部冲击后预期延至 10 年左右 [7]。爬坡期会显著拉长实际回收时间。
- 气候风险:行业报告已将「气候风险加剧」列为现实挑战之一 [4]。暖冬会直接压缩户外雪场的可运营天数,而对室内雪场的影响主要体现为制冷能耗上升。
- 设备更新风险:缆车寿命约 20 年、到期需全部更换 [9],雪炮、魔毯等设备亦有使用寿命。折旧之外的资本性支出会侵蚀经营现金流。
- 数据缺口:本报告未获得公开的分雪场、分类型的单人次收入与运营成本明细,410 元的单人次收入与 4,000 万元的年运营成本均为基于公开报道量级的估算值,不构成任何具体项目的实际经营数据。
10结论与观察指标
结论一:室内雪场本体的经济性远好于行业普遍认知。年接待 80 万人次、单人次收入 410 元的基准单元下,5 亿元单体投资对应年利润 2.55 亿元、静态回收期 1.96 年(测算)。行业报告的 10 至 15 年回收期 [8]是含配套投资的口径,两者相差可以超过十倍。
结论二:投资口径是回收期的决定性变量,且存在明确的盈亏临界线。投资 5 亿元、10 亿元、20 亿元、30 亿元分别对应回收期 1.96 年、4.52 年、12.93 年、34.09 年(测算);静态折旧盈亏临界投资额为 43.2 亿元(测算)。公开项目的投资额——上海耀雪近 70 亿元 [7]、深圳前海 296 亿元 [12]、长白山万达超 230 亿元 [10]——全部在这条线之上,说明它们都不是以雪场单体回收为目标的。
结论三:雪季天数是户外雪场单人次固定成本的放大器。室内雪场全年运营,年接待 80 万人次只需日均 2,192 人次;户外雪场雪季约 150 天,要把单人次运营成本压到 50.0 元需年接待 55 万人次、雪季内日均 3,667 人次(测算),比室内高 67.3%。这解释了为什么南方城市更倾向于建室内雪场——不是为了避开冬天,而是为了摊薄固定成本。
建议持续跟踪五个观察指标,作为上述判断的验证锚点:
- 新建室内雪场项目的投资额与建筑面积之比(验证投资口径,证伪线为纯雪场单体投资超 43.2 亿元仍能回收 [8][12]);
- 室内滑雪馆数量与滑雪人次占比(验证结构性优势,证伪线为人次占比跌破 8.82% [1]);
- 室内雪场的单人次收入结构与二次消费占比(验证客单结构,证伪线为二次消费超过票务收入 [11][15]);
- 户外雪场的实际雪季天数与非雪季业务收入(验证摊销基数,证伪线为户外单人次成本低于室内 [9]);
- 头部运营商的在管项目数与自有资产数之比(验证轻资产路径,证伪线为自有资产占比持续超 70% [8])。
A数据来源与证据表
| 编号 | 来源 / 报告 | 关键数据 | 链接 |
|---|---|---|---|
| [1] | 《2024–2025 中国滑雪产业白皮书》核心数据(中国体育报) 雪场数量、滑雪人次、室内馆与索道资产 |
2024–2025 雪季财年(2024 年 5 月 1 日至 2025 年 4 月 30 日)国内新建并投入运营的滑雪场 22 家,其中室内滑雪场 6 家、户外滑雪场 16 家,另有 7 家停止营业后重新开业;实际对外营业的雪场总数 748 家、较上年增加 29 家,包含 66 家室内滑雪场和 682 家户外滑雪场;全国滑雪场滑雪人次达 2605 万、较上年的 2308 万上升 12.90%;参与滑雪的人数为 1355 万、较上年的 1280 万增长 5.86%;人均滑雪次数从 1.80 次上升至 1.92 次;截至 2025 年 4 月 30 日全国有架空索道且处于运营状态的雪场达 181 家、同比增加 5 家;66 家室内滑雪馆累计产生 563 万滑雪人次、较上年 488 万同比增长 15.37%、占全部 2605 万滑雪人次的 21.61%;浙江室内雪场数量最多达 9 家,华东区域室内雪场 21 家、占比 31.82%;按客群划分旅游体验型、城郊学习型、目的地度假型雪场分别为 567 家、151 家、30 家;垂直落差超 300 米的雪场 34 家、滑雪人次 715 万;雪道面积超 100 公顷的雪场 14 家、人次占比 18.46%;4 条及以上索道的雪场 16 家、人次占比 22.46%;滑雪人次超 10 万的雪场 57 家、人次占比 51.90%;华北、东北、西北三大北方区域雪场总数 481 家、占全国的 64.31%;华北、东北滑雪人次占比均超 25%、两大区域合并总数占比连续两年超过 50%;吉林以 376.30 万滑雪人次领跑全国、河北 319 万、新疆 247 万,陕西增幅达 57.41%;华中区域同比增幅 22.76% 居首位 检索:2026-09-27 |
https://www.sports.cn/sj/sjkd/2025/0909/664852.html |
| [2] | 《2024–2025 中国滑雪产业白皮书》全文(极限时间转载) 雪季财年口径与核心统计指标 |
报告以「雪季财年」为年度周期,即从每年 5 月 1 日至下一年的 4 月 30 日;2024–2025 雪季财年国内新建并投入运营滑雪场 22 家、实际对外营业雪场总数 748 家、同比增加 29 家;截至 2025 年 4 月 30 日全国有架空索道且处于运营状态的雪场达 181 家、其中包括 7 家室内滑雪场和 164 家户外滑雪场、同比增加 5 家;2024 年 5 月 1 日至 2025 年 4 月 30 日国内滑雪场滑雪人次 2605 万、同比上升 12.90%;参与滑雪人数 1355 万人、增长 5.86%;人均滑雪次数由 1.80 上升为 1.92 检索:2026-09-27 |
https://www.xgame.org.cn/xfeature/24005.html |
| [3] | 中国滑雪产业白皮书 2025 解读(三个皮匠报告) 索道资产、室内馆区域分布与用户画像 |
国内滑雪场架空索道总数 365 条、脱挂式索道 119 条,国产索道 67 条已超进口;吉林、河北、新疆三省合计拥有 88 条脱挂索道、占全国 73.9%;新增魔毯约 100 条、运营总长度超 18 万米;室内滑雪场区域分布:华东 21 家、华中 14 家、华南 7 家、西南 10 家,华东居全国之首;浙江以 9 家室内雪场居全国之首;滑雪人次按省份排名吉林 376.3 万、河北 319 万、新疆 247 万蝉联前三;吉林同比增幅 23.7%、十年滑雪累计增幅稳居全国第一;陕西以 57.4% 的增速成为最大变量;上海耀雪与哈尔滨热雪奇迹并列第一(65,000 平方米),广州、成都、武汉热雪奇迹紧随其后;滑呗注册用户 1016.57 万、覆盖国内雪场 1375 家,男女比例 60:40、女性滑雪者超四成 检索:2026-09-27 |
https://www.sgpjbg.com.cn/labels/zhongguohuaxuechanyebaipishu2025/1/6974729.html |
| [4] | 《滑雪产业蓝皮书:中国滑雪产业发展报告(2025)》解读(人民网) 滑雪产业全年运营格局与面临挑战 |
2024–2025 雪季全国滑雪人次突破 2600 万、产业生态正从「一季火爆」向「全年常热」升级;全国滑雪场总数达 748 家、其中室内滑雪馆 66 家;全球规模前十的室内滑雪场中中国占据了 8 席;国内室内滑雪场年滑雪人次已达 560 万、未来有望逼近 1000 万;2024–2025 雪季新增造雪机超千台、脱挂式索道数量达 119 条;滑雪培训、赛事运营、旅游服务等业态蓬勃发展,滑雪指导员持证上岗制度逐步完善;报告指出中国滑雪产业仍面临专业人才短缺、气候风险加剧等现实挑战 检索:2026-09-27 |
https://ent.people.com.cn/n1/2025/1219/c1012-40627829.html |
| [5] | 《大众冰雪消费市场研究报告(2024—2025 冰雪季)》(国家体育总局冬季运动管理中心) 场地设施、参与人群与消费规模 |
截至 2025 年 4 月全国正常营业的滑雪场达 865 个、较上一冰雪季增加 3 个,其中室外滑雪场 786 个、减少 17 个(降幅 2.1%),室内滑雪场(真雪)79 个、增长 20 个(增幅 33.9%),且仍有 16 个在建;26 家国家级滑雪旅游度假地接待滑雪游客 3765 万人次、实现收入 243 亿元;2024—2025 冰雪季全国居民冰雪运动参与人数达 2.92 亿人、参与率 20.61%,较上一冰雪季增加约 2744 万人、参与率提高 1.93 个百分点;参与「冰雪运动项目」的人数达 0.81 亿人、增长 42%;居民参与冰雪运动及带动消费规模超 1875 亿元、同比增长超 25%;全国滑雪场消费金额达 786.13 亿元、同比增长 12.88%,滑雪场周边两公里消费金额增长 27.97%;86.01% 的受访居民参与冰雪运动有消费,52.55% 的居民预计总花费在 500 元以上;受访居民主要花费首选「门票」占 62.88%,其次是「交通」51.87%、「餐饮」45.22% 检索:2026-09-27 |
https://www.sport.gov.cn/n20001280/n20067608/n20067635/c28962644/content.html |
| [6] | 从「一季火」到「全年旺」冰雪经济在南方持续释放热力(中国日报网) 南方室内雪场数量、投资与客流 |
中国目前有 865 个滑雪场、室内雪场(真雪)79 个、相比上个雪季增长近 34%;广东、浙江、江苏三地合计有 24 个室内滑雪场、占全国室内滑雪场总数的 30.38%;占地面积 7.5 万平方米的广州融创雪世界能保持恒定的零下 6 摄氏度环境,并拥有经国际滑雪联合会认证的专业级别雪道,2026 年元旦假期客流量较上年同期增长近 30%;截至 2025 年底中国冰雪旅游相关企业已超过 1.4 万家;过去十年间冰雪产业规模扩增近四倍、2025 年已超过 1 万亿元;仅 2025 年中国南方冰雪产业的投资就接近 300 亿元人民币、占全国总投资额的 30%;广州融创雪世界已为超过 30 万名游客提供大众滑雪教学;粤港澳大湾区新开通穿梭巴士线路实现香港与广州、深圳主流室内雪场的直达衔接 检索:2026-09-27 |
https://cn.chinadaily.com.cn/a/202601/26/WS69772642a310942cc499cd9c.html |
| [7] | 当「北雪南移」,雪场是门好生意吗(创业邦) 滑雪场投资额、运营成本构成与回本测算 |
长白山万达滑雪场投资超过 230 亿元,上海耀雪冰雪世界总投资接近 70 亿元,深圳前海·华发冰雪世界总投资高达 367 亿元;我国滑雪场建设成本主要由场地建筑、设施器材、其他成本三部分构成,其中场地建筑和设施器材占了近 90% 的成本;压雪车方面一台进口大型压雪车售价在两三百万,国产压雪车也需要几十万到上百万不等;运营成本由设备能耗、人工费用、营销费用三部分构成,其中设备能耗占 44.5%、人工费用占 43.5%,两项是运营主要支出;制造一立方米雪的成本约为 15–20 元,一家户外滑雪场包括造雪和缆车在内的年用电成本约为 2000 万元;有估算认为若以全年 60 万人次、客单价 300 元计算,年营收将高达 1.8 亿元,加上餐饮、酒店、门店消费,扣除每年大约 4000 万元的运营成本;广州热雪奇迹 2019 年开业当年营业 200 天累计接待消费者 55 万人,据此测算广州项目大概 7 年半可收回成本,考虑疫情预期可能要到 10 年左右;广州热雪奇迹总投资额约为 72 亿元,2019 年 6 月开业到 2024 年 6 月累计接待人次已超过 400 万、平均每年接待人次达到 80 万人次 检索:2026-09-27 |
https://m.cyzone.cn/article/787353 |
| [8] | 即将包揽全球前十!中国室内滑雪场投资热下的「冷思考」(华夏时报) 投资口径、回报周期与运营特征 |
同样投资 5 亿元,室内滑雪场可以建成 4 万至 5 万平方米,而户外滑雪场可以建成 50 至 100 公顷的滑雪道;回报周期方面室内滑雪场投资回报周期在 10 至 15 年、城郊型户外滑雪场投资回报周期 5 至 8 年、目的地度假型户外滑雪场投资回报周期 15 至 20 年;室内雪场经营成本中固定成本比重明显高于室外雪场,最大差异来自室内雪场的恒温制冷系统需要全年无休持续运营;深圳华发冰雪世界主体钢结构需要 4.2 万吨,主体和周边配套的总投资规模超过百亿;高固定成本特征导致经营利润的需求弹性高、加大雪场之间的业绩分化;广州热雪奇迹在开业前 200 天吸引 55 万客流,据此测算的回本周期约为 10 年;热雪奇迹累计培训滑雪学员 160 万人次,从 2021 年开始其培训板块每年都是 80% 以上的复合增长率;滑雪场的收入结构正在多元化,门票收入占比逐渐下降,教学培训、赛事运营、会员服务等成为新的增长点;预计将有一批重点城市的优质供应释放,头部运营商通过管理输出方式加速市场份额扩张,但轻资产模式也对运营能力提出了更高要求 检索:2026-09-27 |
https://m.chinatimes.net.cn/article/148021.html |
| [9] | 开一家滑雪场,只是看上去很美(和讯网) 缆车造价、造雪成本与人工季节性支出 |
滑雪场的缆车一般分为厢式高速缆车、吊椅缆车和魔毯三种;以吉林某滑雪场为例,三条厢式缆车每条造价在 7000–8000 万元,四条吊椅缆车每条造价 3000–5000 万元,加上七条魔毯与一条拖牵,光是缆车部分的成本就要花费 4–5 亿元;缆车寿命顶多到 20 年就必须全部更换,仅缆车部分雪场每年必须收回 3000 万才能打平成本;一台雪炮的覆盖面积在 4000–5000 平方米、每台单价约 10 万元,一个雪炮单次造雪的成本在 30 万元左右;崇礼当地每年雪季持续 150 天,按一个大型雪场每年雇 500 名月工资 3000 元的临时工计算,每年光季节性临时工的开支就得 750 万元;大型雪场需要配备雪地大厅、索道、雪道、餐饮、后勤、维护、医疗、酒店、文职以及管理人员 检索:2026-09-27 |
https://news.hexun.com/2022-02-21/205334091.html |
| [10] | 冰雪运动产业研究报告(莫尼塔,据公开资料整理) 滑雪场投资额、造雪成本与投资回收区间 |
近几年新建的滑雪场投资额多在亿元级别:海阳市林山滑雪场投资 1.6 亿元人民币、占地 1200 亩;曾家山国际滑雪场总占地面积约 600 余亩、总投资 1.2 亿元;长白山万达滑雪场总投资 150–200 亿元、滑雪场部分占 10% 左右即约 15–20 亿;运营成本方面,人力成本例如滑雪教练的成本同比上涨近 20%;造雪的水电费消耗方面,北京、河北、长三角等地的室外滑雪场都需要造雪,成本约为 0.5 元/天·平方米,一个中型滑雪场人工造雪一次(约一周时间)的成本接近 100 万元,小型室内滑雪场一年的造雪费用约为 500 万;南山滑雪场 2014 年的投资超过 2000 万元,包括 900 万元的 4 人缆车、1000 万元的新增雪道、240 万元的更新雪具;投资回收需要 2 年到 10 年以上不等 检索:2026-09-27 |
https://ima.qq.com/wiki/?shareId=d34173ef2bc594489819802ac410983393e18015324a1cc65ca7cb0e65db24e2 |
| [11] | 深圳前海冰雪世界开业与票价体系(腾讯新闻转深圳新闻网) 南方室内雪场票价、会籍与运力 |
深圳·前海冰雪世界滑雪场总建筑面积约 10 万平方米,配备 5 条专业雪道,最大垂直落差达 83 米、单道最长距离 463 米,涵盖初、中、高级及地形公园等多种类型,满足国际滑雪联合会(FIS)赛事标准;配备双索道与多魔毯,每小时运力可达 3200 人次;门票 2025 年 9 月 5 日正式开售,滑雪票分为五档:2 小时娱雪票 208 元起、初级道 3 小时滑雪票 348 元起、初/中级道 4 小时滑雪票 418 元起、中/高级道 4 小时滑雪票 498 元起、中/高级道不限时滑雪票 568 元起;提供三档会籍服务:90 天无限次畅滑黄金会籍 9999 元、180 天铂金会籍 13699 元、365 天黑金会籍 23799 元;采用第六代分布式造雪技术,雪质含水量仅 8%;项目于 2025 年 9 月 29 日正式启幕,获吉尼斯世界纪录「最大室内滑雪中心」认证 检索:2026-09-27 |
https://news.qq.com/rain/a/20250929A03LNO00 |
| [12] | 本报告 本报告测算口径(假设与参数见附录 C) |
华发冰雪世界由珠海华发集团投资打造,总投资超 296 亿元、占地约 43 万平方米;作为项目核心引擎的华发前海热雪奇迹建筑面积 10 万平方米,配备 5 条专业滑道、2 处地形公园、2 条索道和 5 条魔毯,雪道最大垂直落差达 83 米、单道最长 463 米;另规划 4000 平方米娱雪天地、14 项雪上娱乐项目;项目配套一座上下五层、总面积达 5 万平方米的沉浸式商业综合体;与 JW 万豪酒店合作,酒店计容建筑面积 4.9 万平方米、规划 352 间客房,并专设滑进滑出接待大厅;此外配置 33 米室内深潜基地 检索:2026-09-27 |
—(本报告测算,无外部直接来源) |
| [13] | 广州热雪奇迹、无锡热雪奇迹等室内雪场票务信息(同程旅行) 室内雪场票档结构与教学产品定价 |
广州热雪奇迹(广州融创茂)票务:初级道 3 小时滑雪票 298 元、初级道不限时滑雪票 268 元、中级道不限时滑雪票 308 元、高级道 4 小时滑雪票 428 元、中级道 4 小时滑雪票 448 元、高级道不限时滑雪票 498 元、高级道 2 日不限时滑雪票 1099 元、2 小时娱雪票 138 元、4 小时娱雪票 198 元、中级道 4 小时滑雪票+娱雪票 398 元、初级道下午场 3 小时滑雪票+1 小时 0 基础教学 528 元;无锡热雪奇迹票务:不限时滑雪票(含雪具)378 元、3 小时滑雪票(含雪具)198 元、3 小时滑雪票+1 小时 1v1 滑雪教学(含雪具)638 元、3 小时滑雪票+1 小时 1v2 滑雪教学(含雪具)双人票 1038 元;深圳世界之窗阿尔卑斯冰雪世界:滑冰票+嬉雪票 90 元、滑冰票 80 元、嬉雪票 70 元 检索:2026-09-27 |
https://m.ly.com/scenery_2/#/pages/list/list?cityId=80&keyword=%E8%9E%8D%E5%88%9B%E9%9B%AA%E4%B8%96%E7%95%8C&refid=2000411121 |
| [14] | 太仓阿尔卑斯雪世界与上海耀雪票务信息(携程旅行) 长三角室内雪场票档对照 |
太仓阿尔卑斯雪世界:3 小时娱雪票 189–199 元、进阶道夜场不限时票(含所有雪道及冰雪乐园票,16 点后入园)299 元、不限时滑雪初级道票(含冰雪乐园)483 元、滑雪进阶道 4 小时 10 次卡 3588 元、滑雪进阶道 4 小时+1v1 双板教学 2 小时 10 次卡 8788 元、全天至尊卡(含雪具+1 小时 1V1 私享滑雪教学)1688–1888 元;对比数据显示上海耀雪雪世界含雪具的 4 小时滑雪票工作日在 420 元、周末节假日在 600 元,超时费在每 30 分钟 50 元;太仓阿尔卑斯工作日 4 小时滑雪票在 399 元、工作日 3 小时学生滑雪票在 199 元 检索:2026-09-27 |
https://m.ctrip.com/webapp/tnt/list?allianceid=6032594&sid=170732500&pagetype=city&citytype=dt&keyword=%E8%9E%8D%E5%88%9B%E9%9B%AA%E4%B8%96%E7%95%8C&id=152&pshowcode=Ticket2 |
| [15] | 广州融创文旅城雪世界票价与运营时间(Meet99 旅游景区攻略) 广州室内雪场的分时段票价体系 |
广州融创文旅城雪世界票价:2 小时娱雪票平日 190 元、周末及暑假平日 258 元、节假日及暑假周末 278 元;3 小时滑雪票平日 308 元、周末及暑假平日 418 元、节假日及暑假周末 448 元;4 小时滑雪票平日 348 元、周末及暑假平日 498 元、节假日及暑假周末 528 元;全天不限时滑雪票 408 元、自带板不限时 338 元;雪世界开放时间平日 10:00–21:00、周末 10:00–22:00、节假日 09:30–22:00;广州热雪奇迹内设 5 道难度不同的滑道,滑雪区整体落差 66 米、坡度 7.6° 至 21°、平均宽度 35 米、覆雪厚度常年保持在 50 厘米,上行设备包括 1 条双人座椅索道与 5 条魔毯,拥有世界最长室内初级滑雪道 460 米 检索:2026-09-27 |
https://m.zh.meet99.com/jingdian-rongchuangwenlvcheng-146753.html |
| [16] | 华发前海冰雪世界票务信息(携程旅行) 深圳室内雪场票价与产品结构 |
华发前海冰雪世界位于广东省深圳市宝安区,评分为 4.6、票价起售价 175 元;票务信息包括初级道 3 小时(含雪具+雪服+头盔)双人票 996 元、高级道 4 小时(含雪具+雪服+头盔)单人票 498 元与 768–908 元等档位;该雪场为全球规模最大、纬度最低且滑道最专业的室内滑雪场之一,建筑面积 10 万平方米、配备 5 条专业滑道、2 处地形公园、2 条索道和 5 条魔毯,雪道最大垂直落差 83 米、单道最长 463 米 检索:2026-09-27 |
https://m.ctrip.com/webapp/you/gspoi/sight/26/0.html?poiId=151345745&seo=0&isHideNavBar=YES&poiType=3 |
B证明链台账
本报告正文设七条可证伪链,按主题归并为以下六条台账条目,覆盖投资口径敏感性、室内馆的效率优势、客单结构、雪季天数、回收期口径与区域格局。每条链均给出依据、边界、反面证据、跟踪指标与证伪条件,读者可按证伪条件自行验证判断的有效性。台账如下:
| 链编号 | 核心判断 | 主要依据 | 跟踪指标 | 证伪条件 | 数据档次 |
|---|---|---|---|---|---|
| 链 1(摘要) | 经济性对投资口径极度敏感 | 5 亿→1.96 年、30 亿→34.09 年;盈亏临界 43.2 亿元 | 项目投资额与建筑面积之比、本体造价 | 单体投资超 43.2 亿元且年人次低于 80 万仍能覆盖折旧 | [T2]+测算 |
| 链 2(第二章) | 室内馆以 8.82% 数量贡献 21.61% 人次 | 66 家室内馆产生 563 万人次 | 室内馆数量与人次占比、单店人次分布 | 室内馆人次占比跌破 8.82% | [T1] |
| 链 3(第四章) | 客单结构中票务占七成以上 | 雪票 300 元占单人次收入 410 元的 73.2% | 票档结构调价、教学与会籍销售 | 某室内雪场二次消费收入超过票务收入 | [T2]+测算 |
| 链 4(第五章) | 雪季天数是户外单人次成本的放大器 | 室内 50.0 元 vs 户外 78.6 元,差 57.2% | 户外雪季天数与非雪季业务收入 | 某北方户外雪场单人次成本低于同规模室内雪场 | [T2]+测算 |
| 链 5(第六章) | 行业回收期口径含配套投资 | 长白山万达总投资超 230 亿元、雪场部分约占 10% | 总投资拆分披露、客流爬坡期 | 纯室内雪场单体投资超 43.2 亿元仍实现投资回收 | [T3]+测算 |
| 链 6(第七章) | 北雪南移由需求端驱动 | 室内滑雪场 +33.9%、室外 -2.1%;南方投资占全国 30% | 南北方人次增速对比、重游率与本地客占比 | 全国参与滑雪人数连续两年不增长而室内人次仍上升 | [T1] |
C数据档次说明
本报告所有关键数据均按四档标注数据来源档次,以区分证据强度与可复核性:
- [T1]一手或官方口径:政府部门、行业协会正式发布的统计与政策文件,可直接复核;
- [T2]机构二手口径:咨询机构、行业研究与专业数据库的整理数据,口径可能存在差异;
- [T3]媒体转引口径:媒体报道或企业对外披露口径,未经独立审计,仅作参考;
- [缺口]数据缺口:无法获得可靠来源的数据,本报告一律降级为定性讨论或不写。
所有标注「测算」的数字,均为本报告基于外部锚参数推算的结果,推算公式与参数取值在正文中逐项给出。需要特别说明五组测算假设:第一,基准单元的室内雪场年接待 80 万人次、单人次收入 410 元、年运营成本 4,000 万元为本报告设定参数,分别取自公开报道的项目接待量级、票务客单价估算与运营成本量级 [7][11][13][15];第二,折旧统一按 15 年直线计提,未考虑实际会计政策差异;第三,户外雪场的年接待 35 万人次、年运营成本 2,750 万元(用电 2,000 万元加人工 750 万元)为基于公开报道量级的设定值 [7][9],不同规模与区域的雪场差异极大;第四,理论日承载按每小时运力 3,200 人次、每日运营 12 小时、人均单次访问乘坐 8 次上行折算,其中「人均 8 次上行」为本报告估算值;第五,教学渗透率 15% 与教学客均增量 200 元为估算值,取自公开报价中带教学产品与纯票价的差额量级 [13]。需要说明的两处数据缺口:第一,公开渠道没有分雪场、分类型的单人次收入与运营成本明细,本报告的单人次收入结构为估算而非实测;第二,公开项目未统一披露总投资中「雪场本体」与「商业酒店配套」的拆分比例,投资口径的划分存在主观性 [8][12]。不同机构因统计口径差异,同一指标可能存在数值差异,以原始报告口径为准。
评论(0)