
基本信息
阅读时间:约 24 分钟
字数:约 13,283 字
摘要:市场担心:会员制仓储超市是「中产消费升级」的阶段性产物。当宏观消费趋谨慎、人口红利见顶,依赖年费门槛的生意是否只是周期上行期的昙花一现?山姆中国 2025 年新增 10 家门店、总店数达 63 家 [1][10],高速扩张之下又接连出现食安与品控风波,被国家市场监督管理总局约谈 [8],让人担忧其增长质量。
| — | 摘要与核心预期差 |
| 01 | 生意本质:利润来自会员费而非商品差价 |
| 02 | 收入与利润结构拆解 |
| 03 | 单店经济模型:门店是获客节点而非利润中心 |
| 04 | 单会员经济模型:续卡率即确定性 |
| 05 | 护城河来源:精选、规模与心智的复利 |
| 06 | 增长空间与天花板:渗透率极低,天花板在会员 |
| 07 | 与 Costco 对标:中美模式的战略分叉 |
| 08 | 量化三情景规模测算 |
| 09 | 风险提示 |
| 10 | 结论与长期价值判断 |
| A | 数据来源与证据表 |
| B | 证明链台账 |
| C | 数据档次说明 |
摘要与核心预期差
市场担心:会员制仓储超市是「中产消费升级」的阶段性产物。当宏观消费趋谨慎、人口红利见顶,依赖年费门槛的生意是否只是周期上行期的昙花一现?山姆中国 2025 年新增 10 家门店、总店数达 63 家 [1][10],高速扩张之下又接连出现食安与品控风波,被国家市场监督管理总局约谈 [8],让人担忧其增长质量。
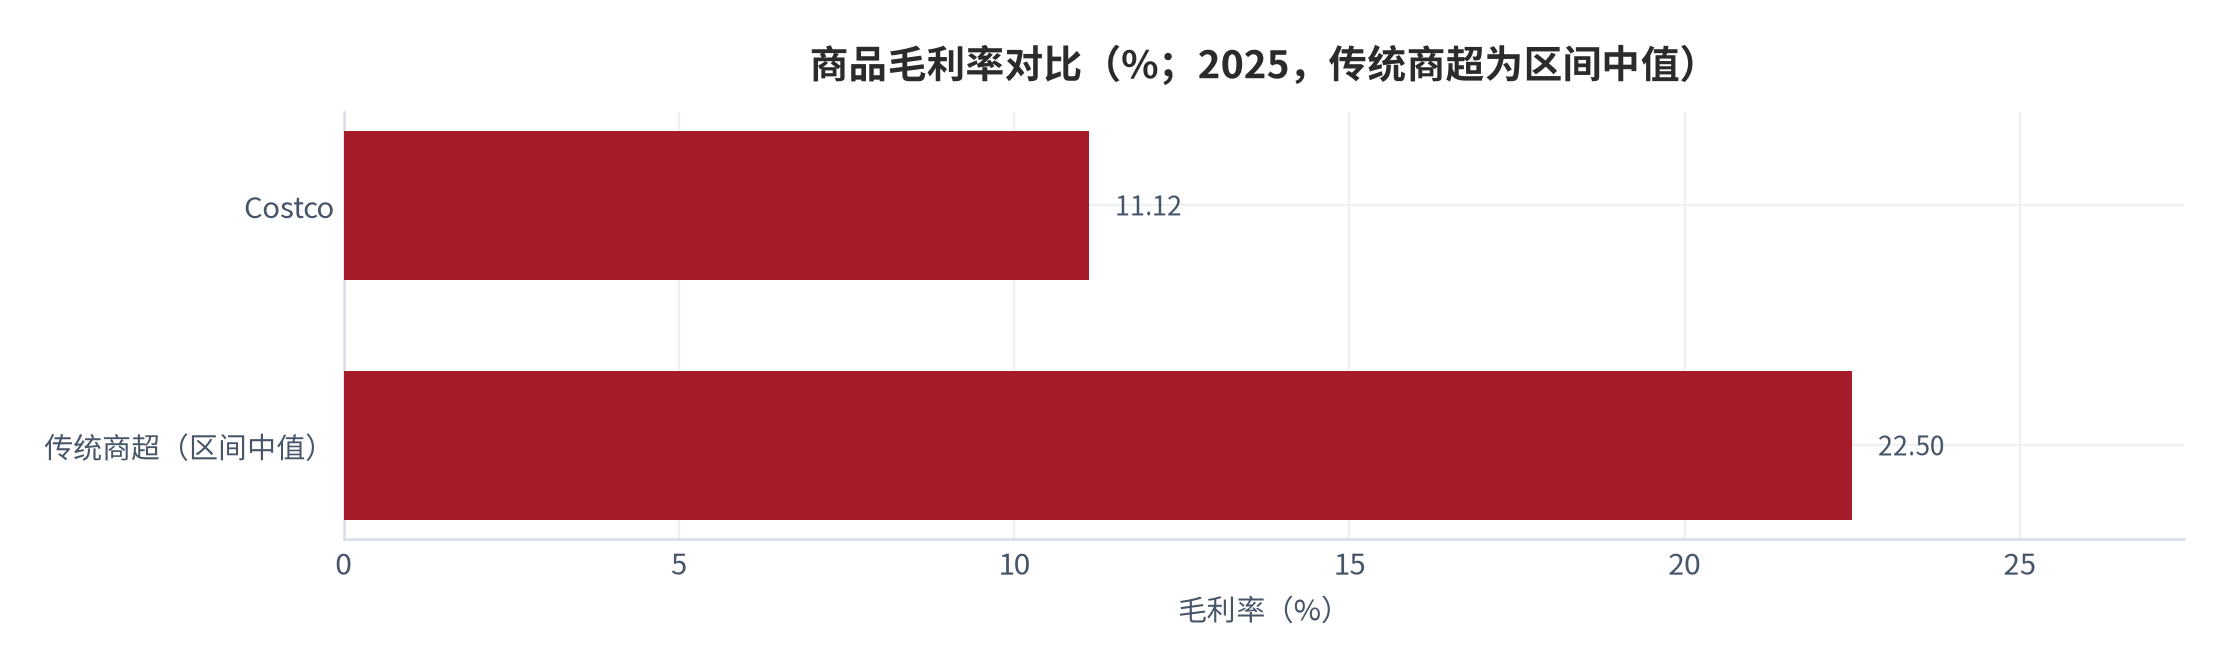
本报告刻意区别于传统商超研究的「毛利率」视角。传统商超赚的是商品进销差价,研究重心在客单价与毛利率;而会员制仓储超市把商品毛利压到接近零(Costco FY2025 商品毛利率仅 11.12% [4]),利润几乎全部来自会员费。因此本报告始终以「会员费收入占比 + 续卡率」为双轴,凡是无法落到这两个轴的指标(如单店商品毛利)一律降权。
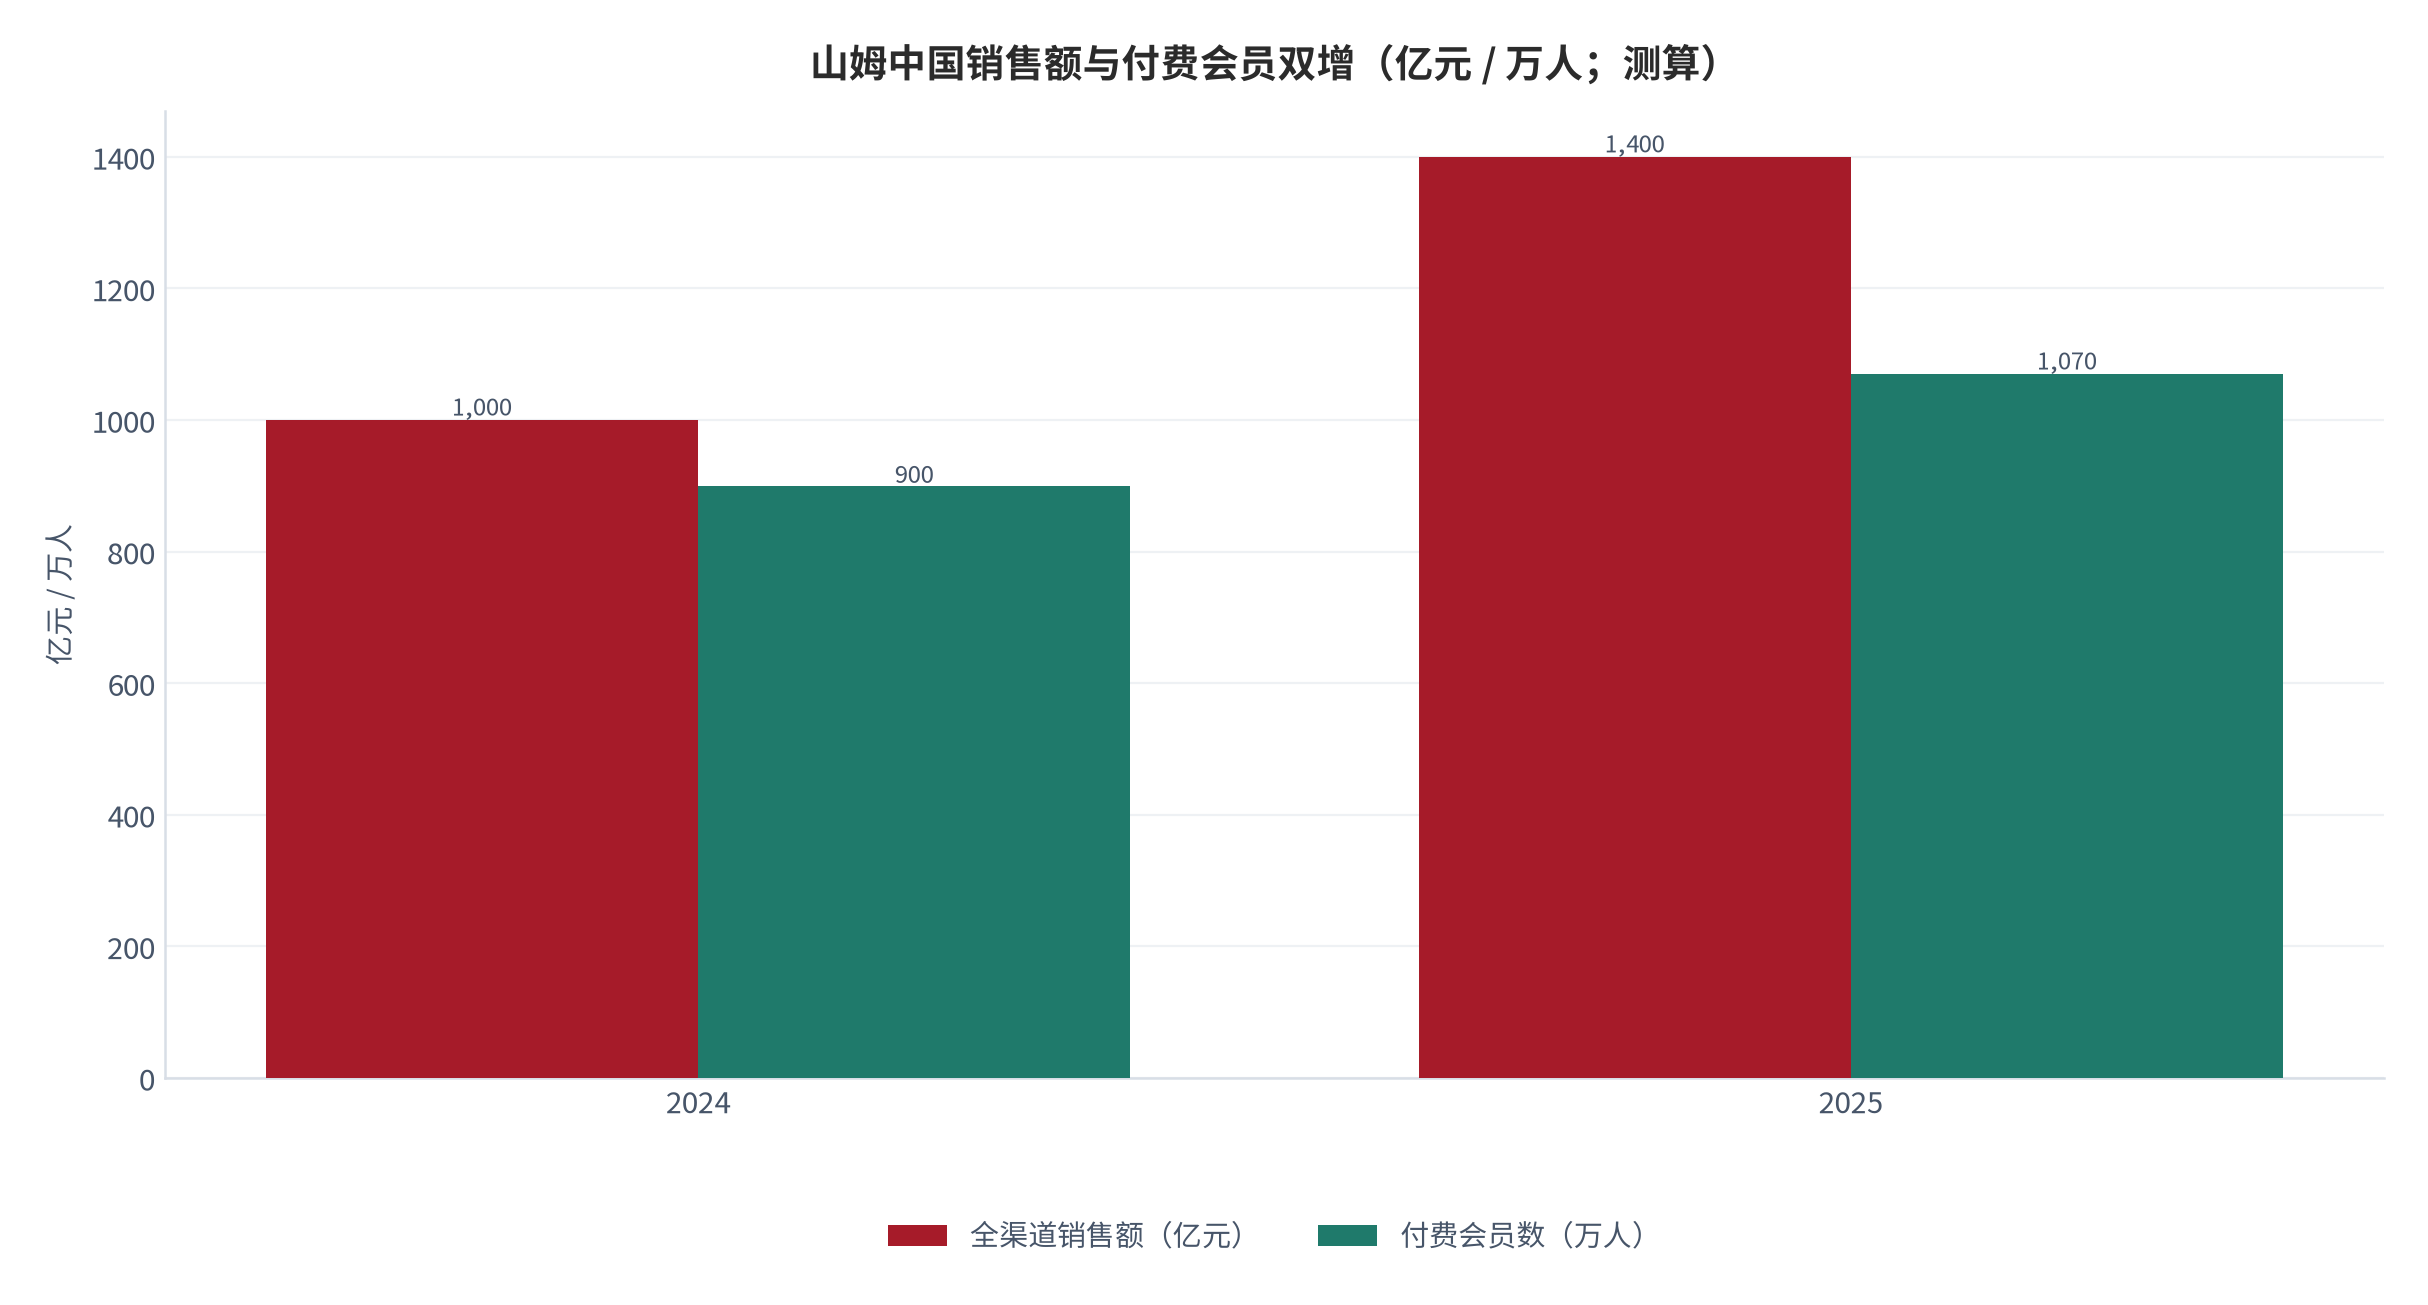
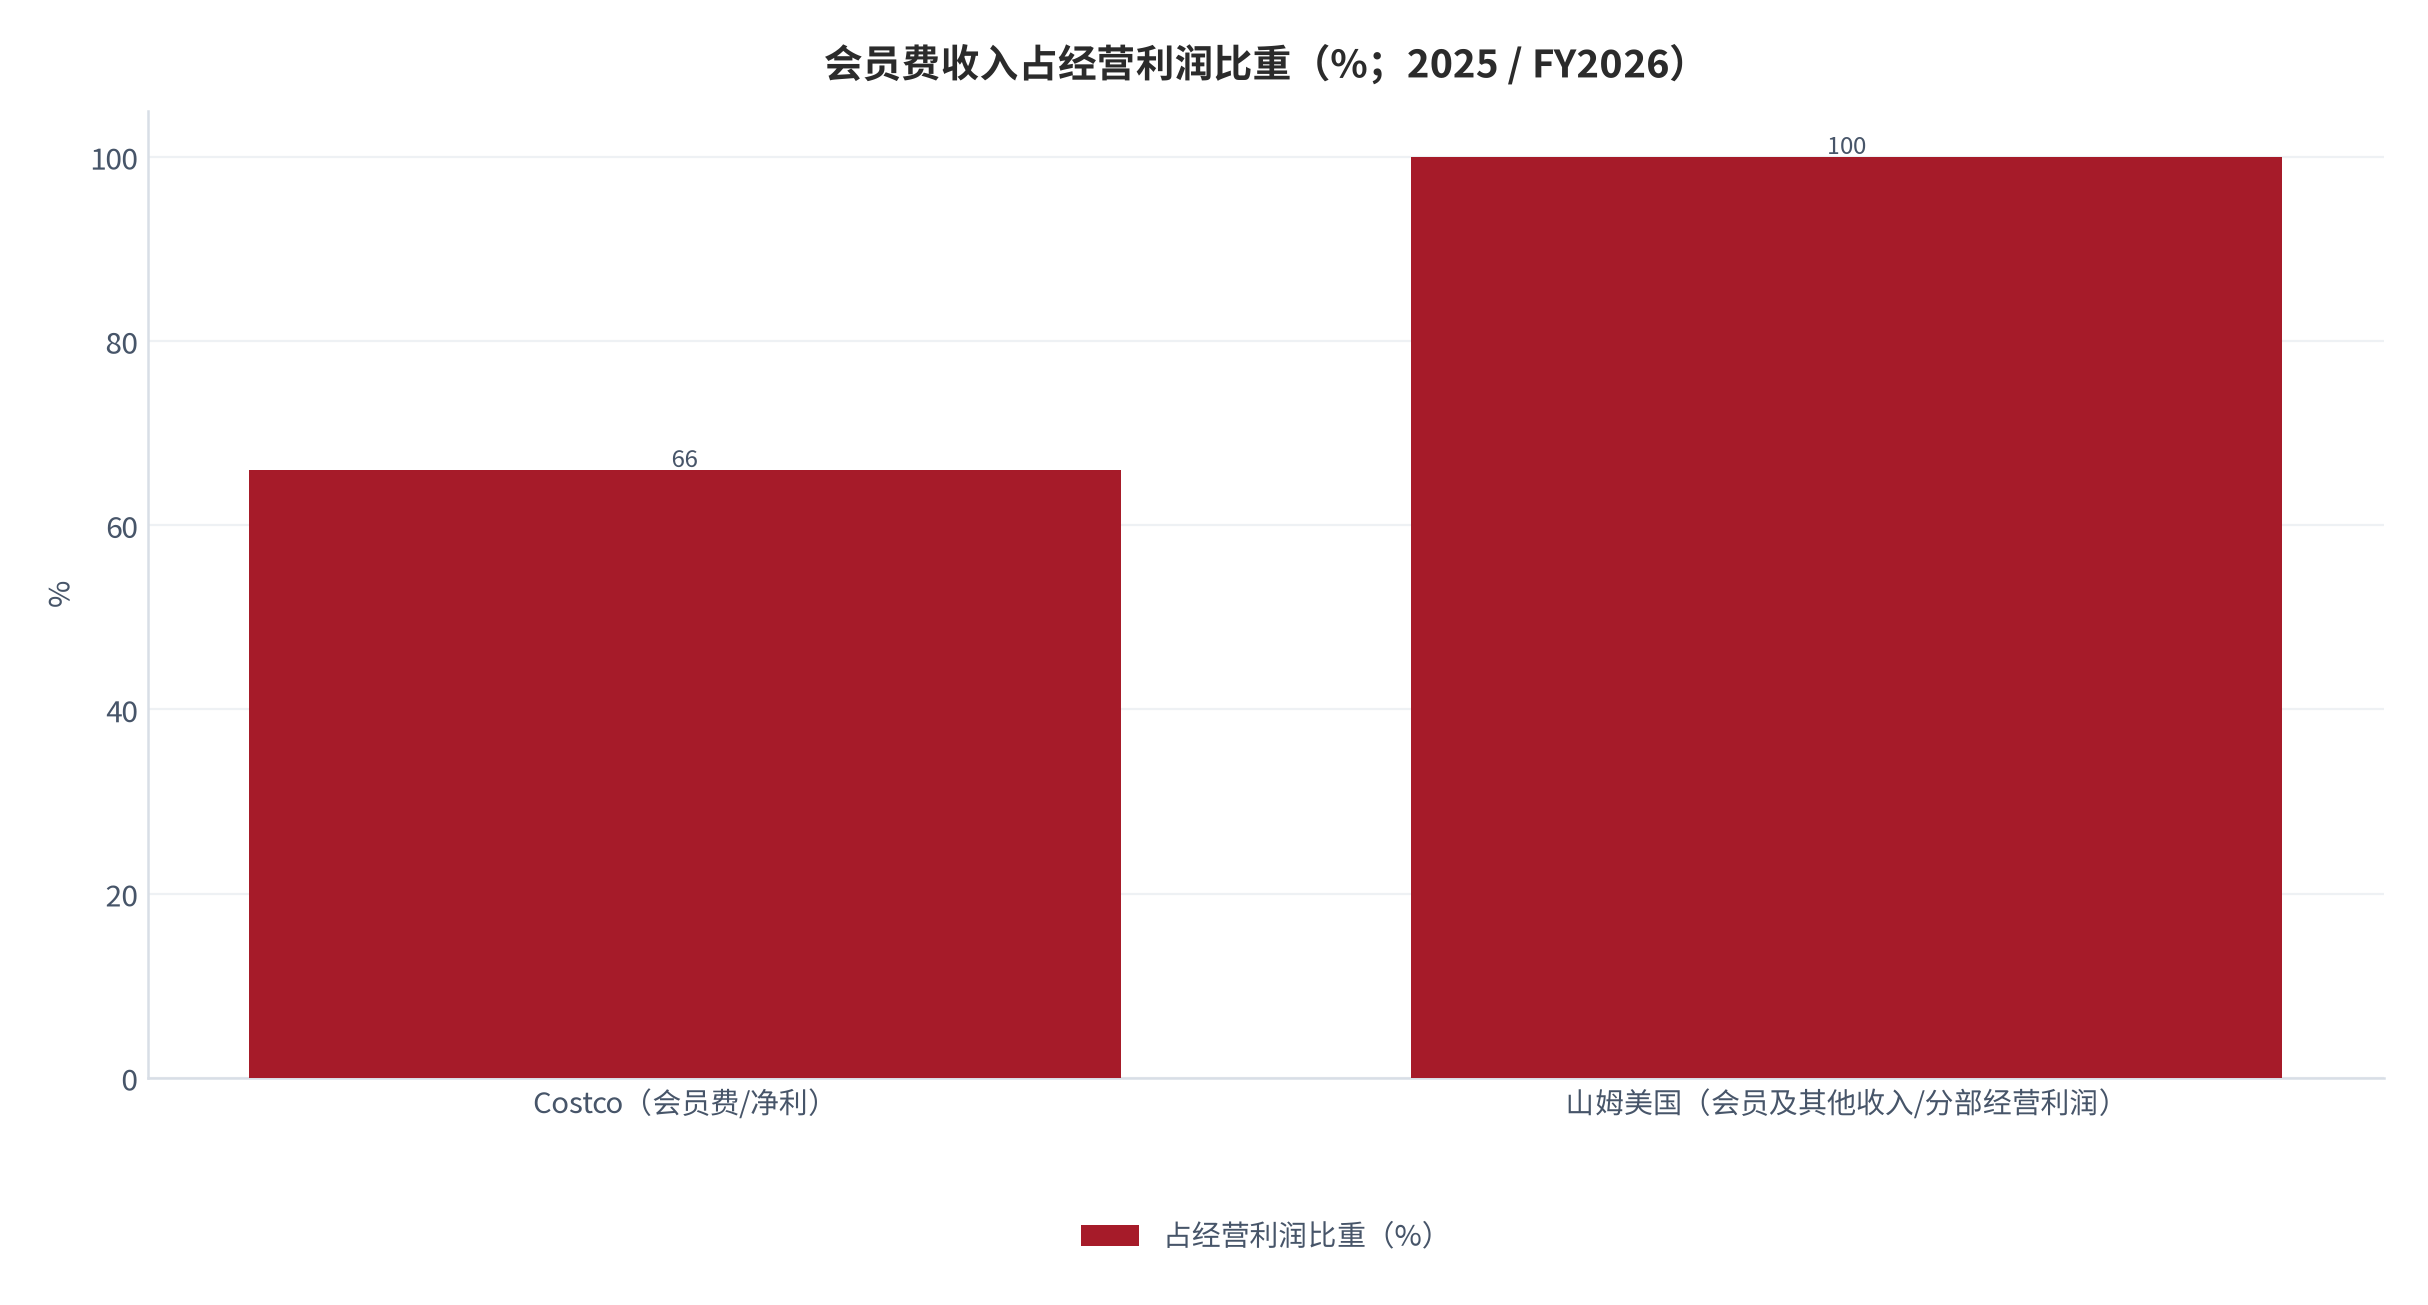
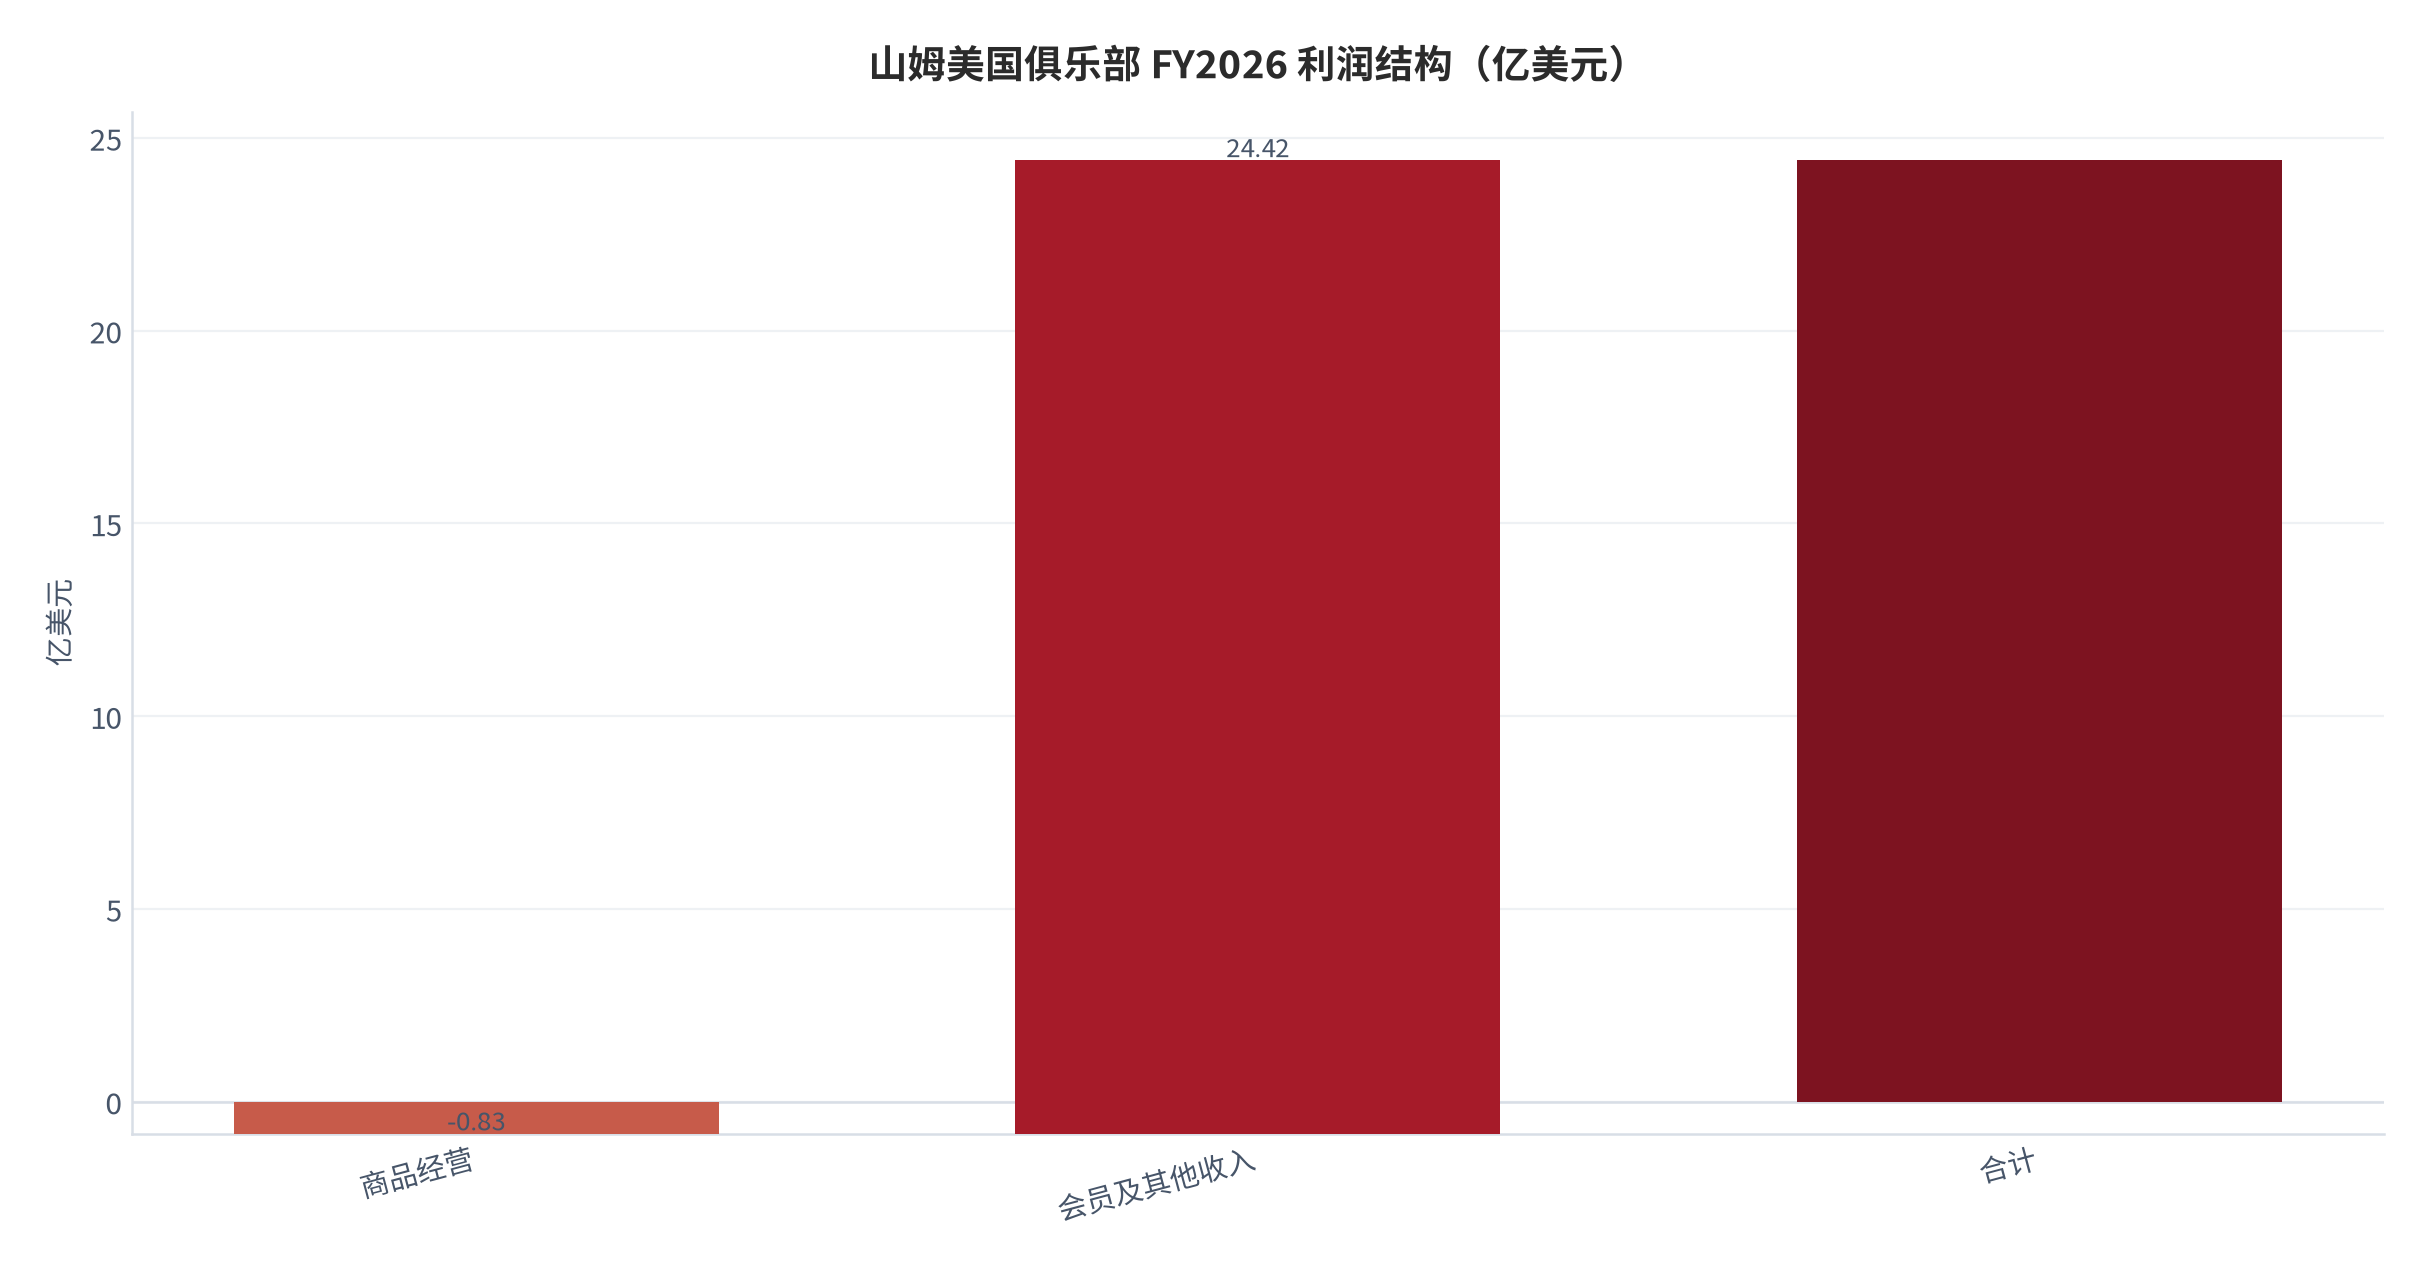
我们认为:会员制仓储超市的生意本质不是零售商,而是「为会员精选商品的服务商」。其利润池在会员费而非商品差价,先行指标是续卡率而非同店销售。山姆中国 2025 年会员费年收入近 30 亿元 [2]、付费会员超 1,070 万 [1];沃尔玛美国山姆俱乐部 FY2026 商品经营亏损 0.83 亿美元,分部 24.42 亿美元经营利润几乎全部由 25.25 亿美元会员及其他收入撑起 [6]——这是「会员费即利润」最直白的会计证据。
- (一)会员费是利润池:商品端微利或微亏,利润 100% 来自会员费,估值锚应看会员费收入而非商品 GMV;
- (二)续卡率是先行指标:山姆卓越会员续卡率约 92% [2]、Costco 美加续卡率 92.3% [4],高续卡等于收入的确定性;
- (三)单店密度与前置仓放大会员 LTV:山姆以 63 店 + 500 余前置仓 [8][10]承载 1,070 万会员的复购,规模效应复利化。
本篇增量:给出「会员费收入占比 × 续卡率」双指标分析框架,并据此对山姆中国做三情景规模测算。测算显示,2025 年山姆中国全渠道销售额约 1,400 亿元 [1],中性情景下 2028 年有望逼近 2,000 亿元;但增长天花板取决于付费会员渗透率——中国中等收入群体超 4 亿 [3],山姆会员仅 1,070 万,渗透率极低,空间与风险并存。
01生意本质:利润来自会员费而非商品差价
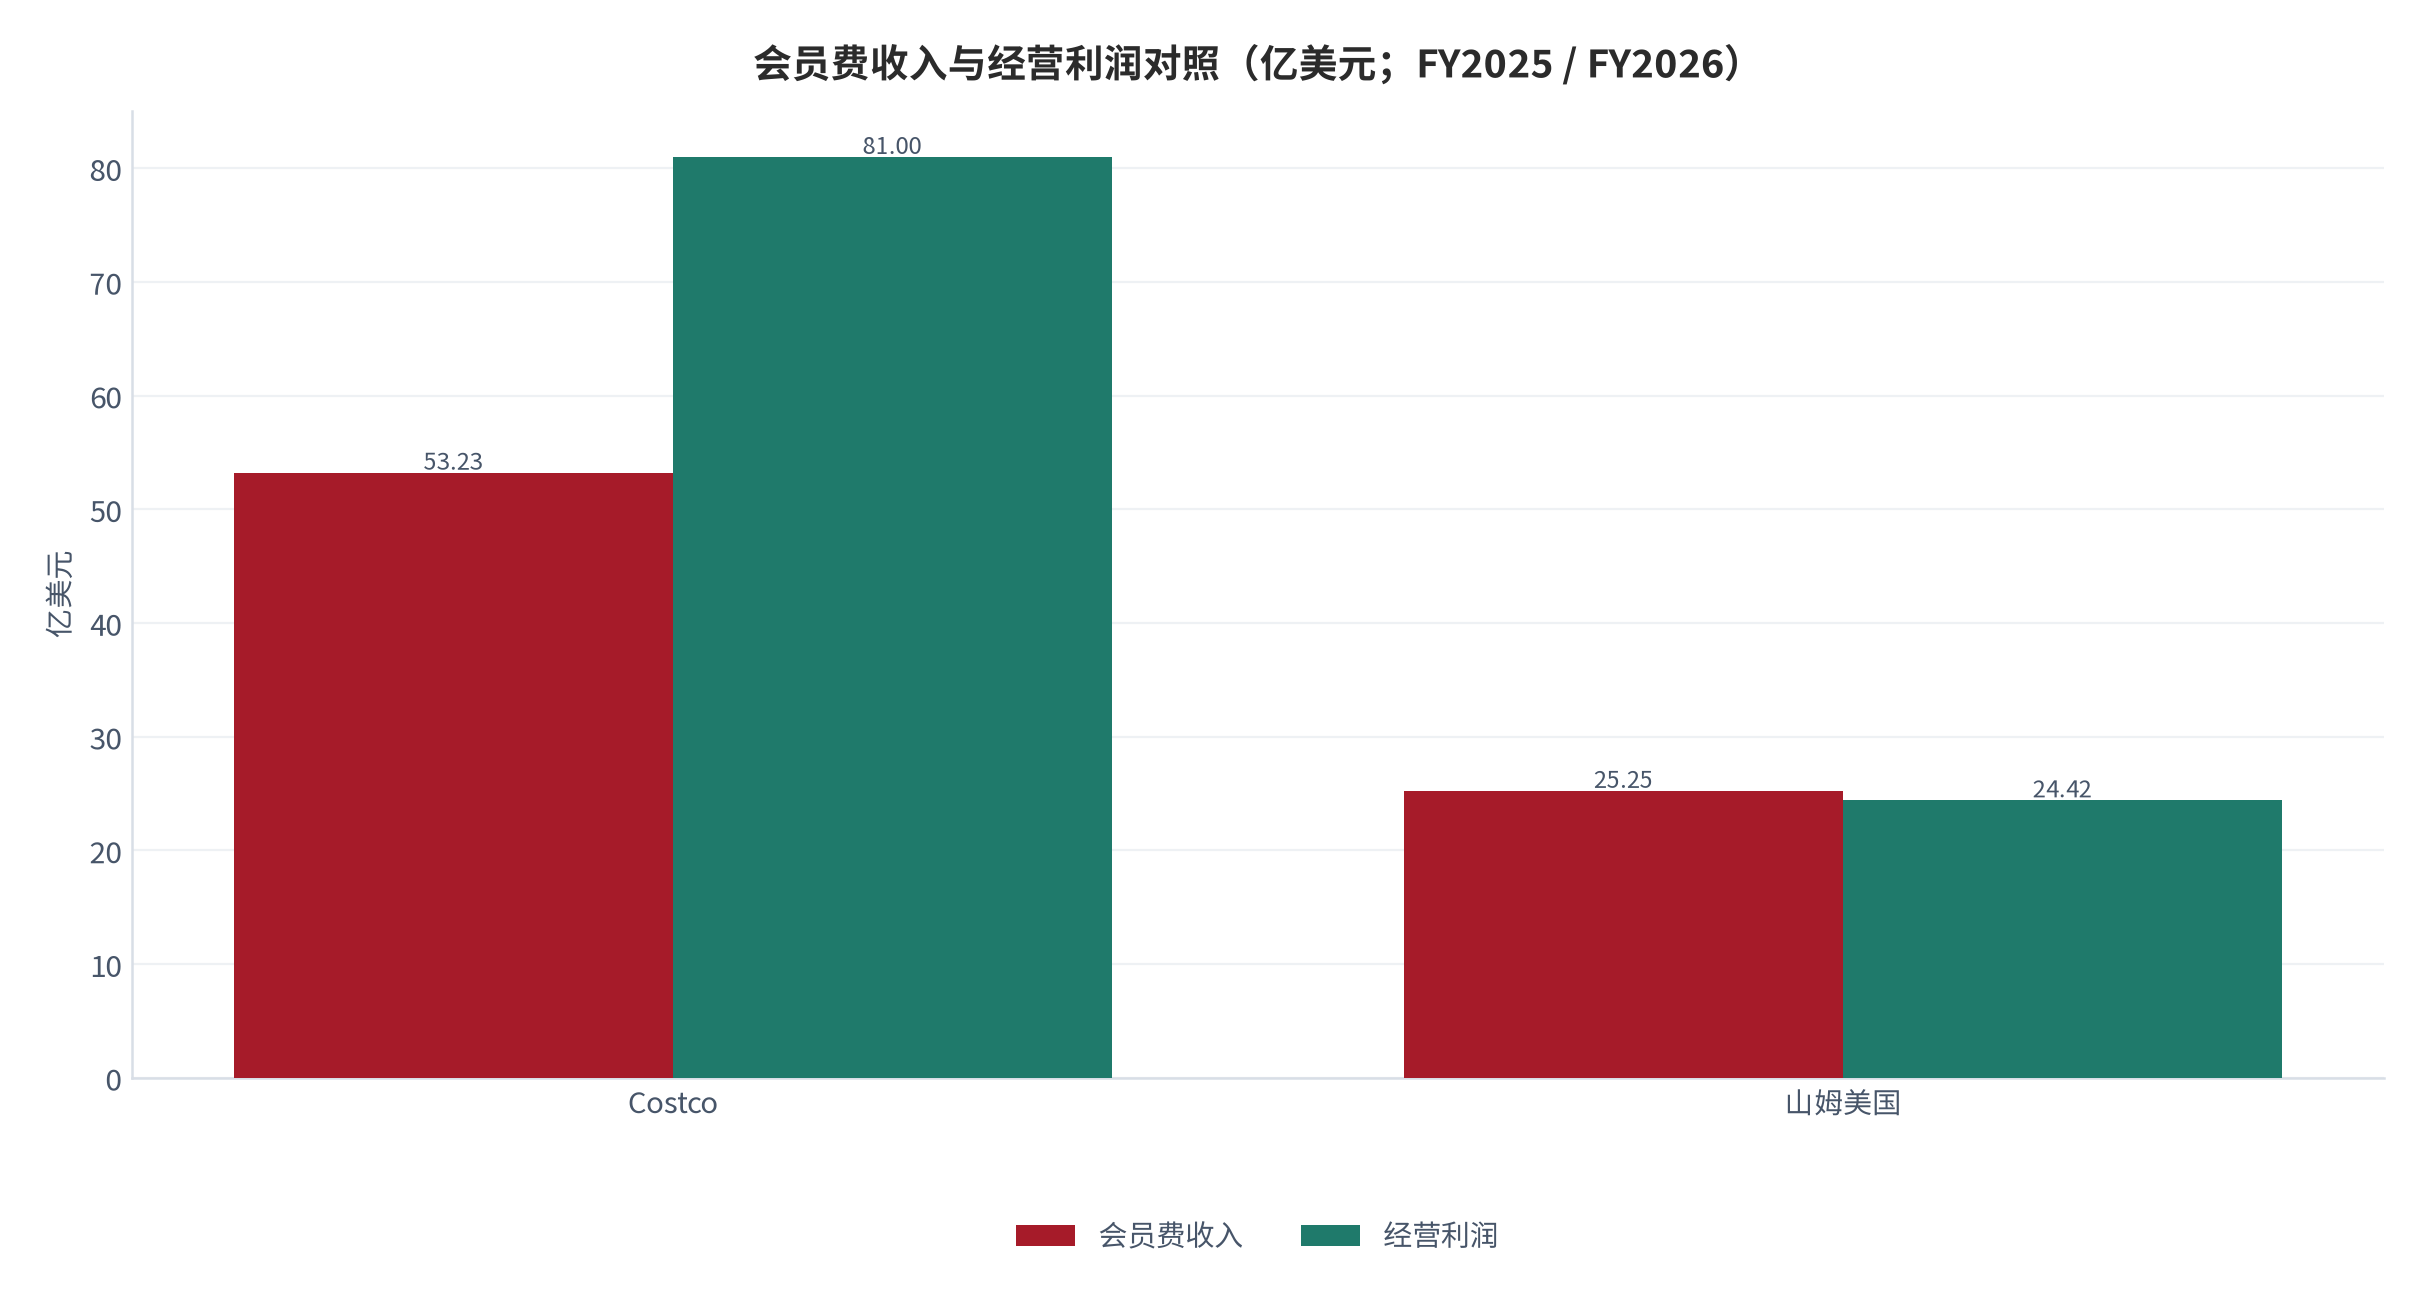
理解会员制仓储超市,第一步是看清它与传统商超的会计分野。传统商超的利润 = 商品进销差价,研究永远盯着客单价与毛利率;会员仓储店却主动把商品毛利压到行业最低——Costco 用 11% 的商品毛利上限把价格打透 [4],商品业务逼近盈亏平衡,净利润的约 66% 直接来自会员费 [5]。它不是零售商,而是「替会员精选商品、收取年费」的服务商。
这种「前端低毛利、后端会员费」的结构,决定了两个研究重心:一是会员费收入占比(衡量利润池纯度),二是续卡率(衡量收入的确定性)。传统商超最看重的单店商品毛利率,在这里反而该被刻意压低——因为每多让一分商品毛利给会员,就多一分续费理由。山姆中国会员费年收入已近 30 亿元 [2],盈利重心明确转向会员费。
把会员费拆到会计层面,能看到三层结构。第一层是「现金先行」:会员费在期初一次性收取,形成当期现金流,却要按会员期分摊确认收入,因此现金流量表里的会员费增速会持续领先利润表;第二层是「递延负债」:未到期的会员费计入合同负债,会员数增长越快、递延余额越大,这部分既是蓄水池也是压力表——一旦续卡率下滑,递延余额的释放节奏会先于收入下行显现;第三层才是「利润」:会员费收入扣除权益成本(免费配送、专属折扣、会员价差)后,才是真正落到经营利润上的部分。三层结构决定了研究这类公司必须同时看三个数——会员费现金收入、递延收入余额与续卡率,缺任何一个都可能误判利润质量。
| 口径 | 数值(FY2025 / FY2026) | 含义 | 判读用途 |
|---|---|---|---|
| 会员费现金收入 | Costco 53.23 亿美元 [4] | 当期实际收到的会员费 [16] | 现金流先行指标 |
| 会员及其他收入 | 山姆美国分部 25.25 亿美元 [6] | 含会员费、广告等其他收入 | 分部利润的主要来源 |
| 递延会员费余额 | [缺口]中国口径未单独披露 | 未到期会员费(合同负债) | 续卡压力的先行读数 |
| 付费会员数 | 山姆中国 1,070 万 [1];Costco 8,100 万 [4] | 期末有效付费会员 | 渗透率的分母 |
| 续卡率 | 山姆卓越约 92% [2];Costco 美加 92.3% [4] | 会员到期后续费比例 | 收入确定性的核心读数 |
02收入与利润结构拆解
用一张分部利润表最能说明问题。沃尔玛 FY2026 山姆美国俱乐部:净销售 930.15 亿美元、同比 +3.1% [6][7],商品经营(扣除会员费前)亏损 0.83 亿美元,而会员及其他收入达 25.25 亿美元、同比增长约 8.7% [6],最终分部经营利润 24.42 亿美元——也就是说,会员费不仅覆盖了商品端的亏损,还几乎独力贡献了全部利润 [6]。
| 指标 | 山姆美国俱乐部 FY2026 | Costco FY2025 | 山姆中国 2025 |
|---|---|---|---|
| 净销售 / 销售额 | 930.15 亿美元 [6] | 2,699 亿美元 [4] | 约 1,400 亿元 [1] |
| 会员费 / 会员及其他收入 | 25.25 亿美元 [6] | 53.23 亿美元 [4] | 近 30 亿元 [2] |
| 商品经营利润 | 亏损 0.83 亿美元 [6] | 毛利率 11.12% [4] | 微利 [8] |
| 分部经营利润 | 24.42 亿美元 [6] | 净利约 81 亿美元 [5] | 主要源自会员费 [2] |
把分部利润表拆成三层,就能回答「会员费到底覆盖了什么」。第一层是商品经营:山姆美国俱乐部 FY2026 净销售 930.15 亿美元、同比 +3.1%,商品经营本身亏损 0.83 亿美元 [6]——也就是说,商品端把毛利压到连自身运营费用都不足以覆盖;第二层是会员及其他收入 25.25 亿美元,同比增长约 8.7% [6];第三层才是分部经营利润 24.42 亿美元。用一条可直接对账的恒等式写清楚:分部经营利润 = 商品经营损益 + 会员及其他收入 = −0.83 + 25.25 = 24.42(亿美元)。这不是估算,而是上市公司分部披露的会计事实。Costco 的结构同理:FY2025 会员费收入 53.23 亿美元,除以当年净利约 81 亿美元,得到约 66% 的贡献度 [4][5]。
这套结构的妙处在于「收费前置、风险后置」:会员先付年费,总部再用这笔确定的现金流去组织低毛利的精选供应链,把价格打透以巩固续费。商品端即便微亏也不影响利润池,因为利润早已在会员费里实现。因此看这类公司,最该盯的不是商品毛利率,而是会员费的「收入质量」——续卡率、升级率、费单价。
03单店经济模型:门店是获客节点而非利润中心
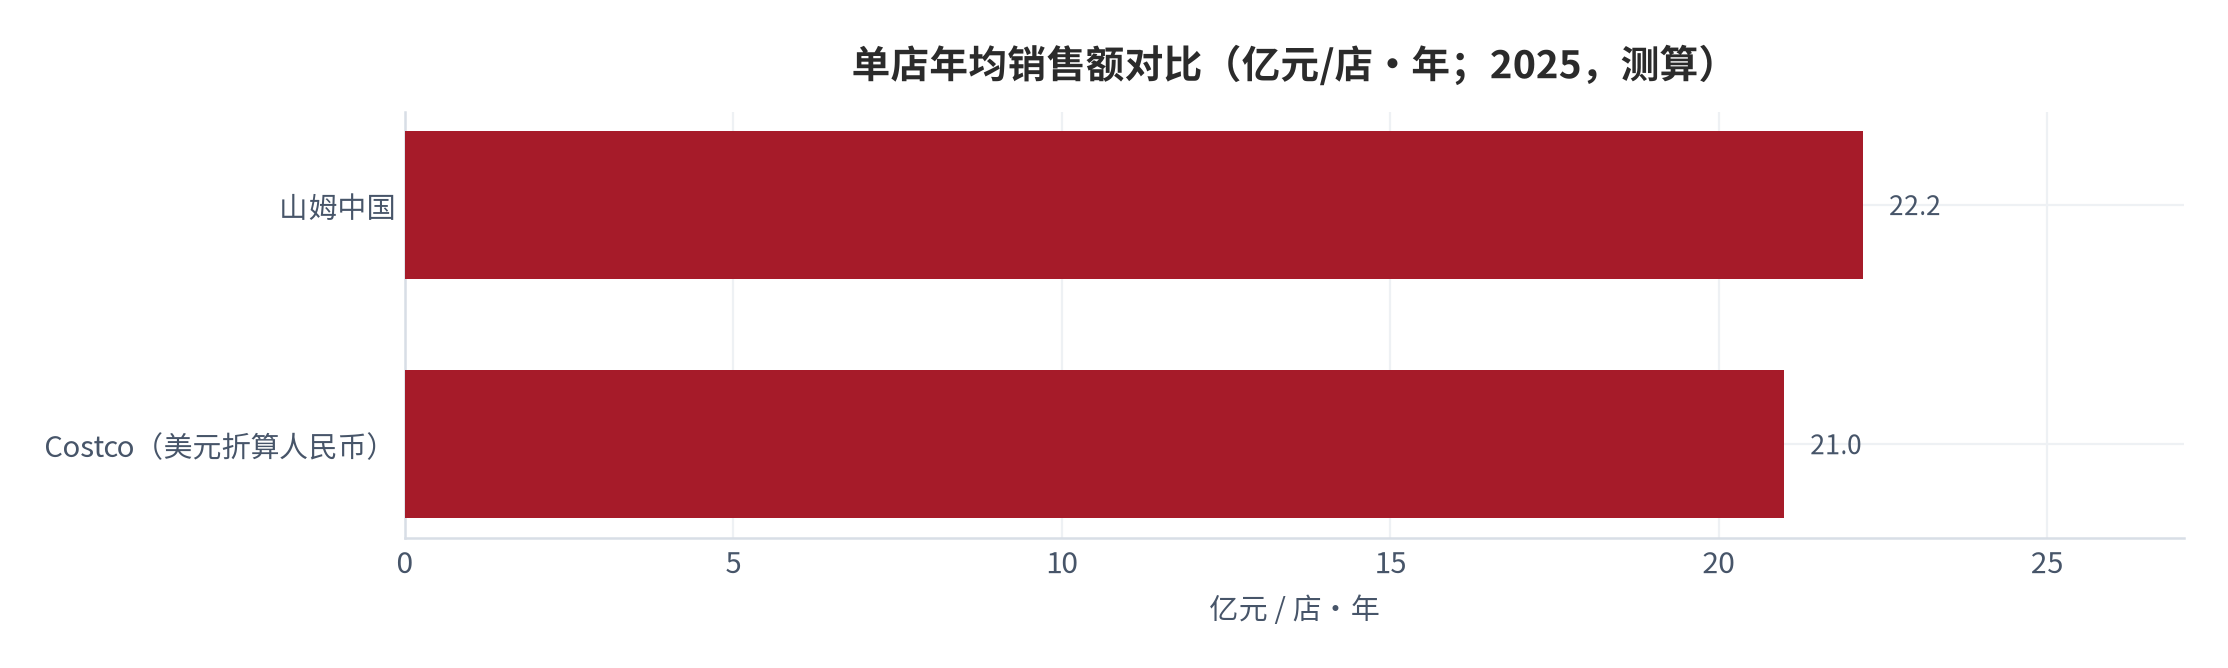
既然利润在会员费,单店的角色就变了:它不再是利润中心,而是「获客 + 履约 + 体验」三位一体的节点。山姆中国以 63 家门店贡献约 1,400 亿元销售额 [1][10],单店年均销售超 22 亿元 [8][10],相当于传统大卖场的 7–12 倍;Costco 以 914 家全球门店实现 2,699 亿美元净销售 [4],单店年均销售约 2.95 亿美元。
单店高产出来自「精选 SKU + 大包装 + 高周转」。山姆全店仅保留约 4,000 个 SKU,每个品类精选 1–3 个最优解 [3],用极致的选品降低库存与损耗、提高周转;门店的仓储式陈列又压低了装修与运营成本。门店坪效高,但真正的经济意义是「用一家店圈住周边高价值家庭的全年采购」,门店密度越高,会员履约成本越低。
单店高产出可以用两条彼此独立的路径反算,互相印证。路径一按坪效:山姆中国单店年均销售超 22 亿元 [8][10],若单店营业面积取仓储式大店的典型区间约 1.5 万–2 万平方米,反算年坪效约为 11 万–15 万元/平方米(测算)——这一水平远高于传统大卖场,但差异并非来自客单价,而来自「单店覆盖了多少家庭」。路径二按会员:山姆付费会员超 1,070 万、人均年消费约 1.3 万元 [1],若一家门店平均覆盖 15–20 万会员家庭,就能支撑 20 亿元级年销售。两条路径的结论一致:门店不是利润中心,而是会员的「家门口取货点」,单店产出取决于它圈住了多少高价值家庭,而不是店内陈列了多少商品。
04单会员经济模型:续卡率即确定性
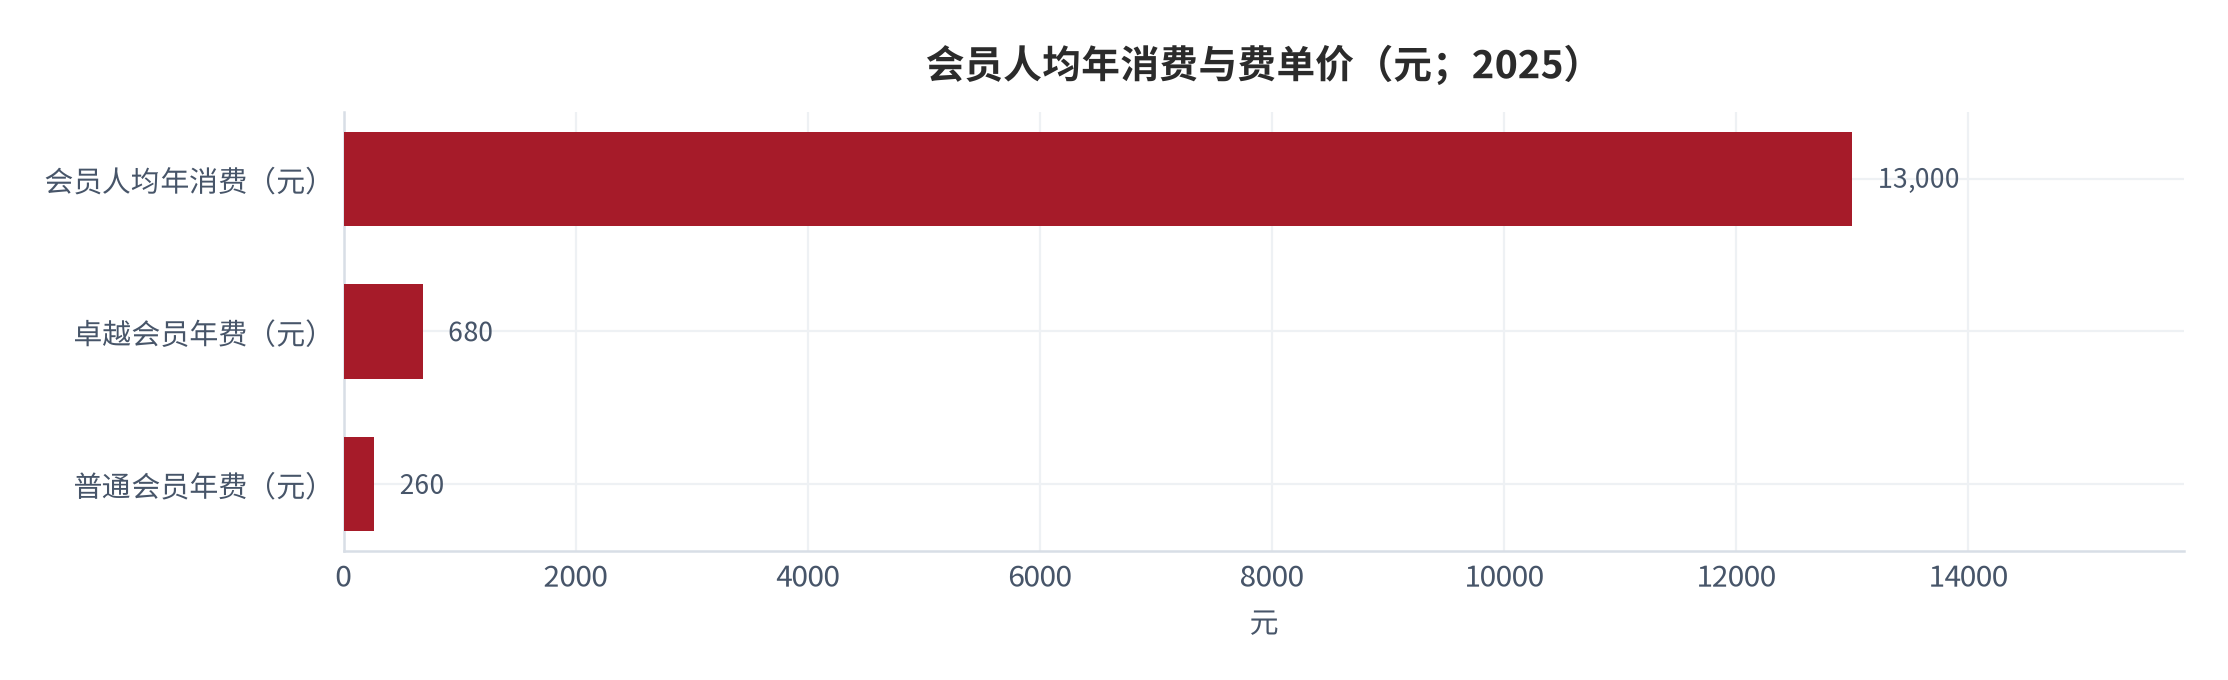
把视角从「店」转到「人」,会员制的核心指标是单会员经济模型。山姆中国付费会员超 1,070 万 [1],人均年消费约 1.3 万元 [1];普通会员年费 260 元、卓越会员 680 元 [2][3],卓越会员客单价约为普通会员的 4 倍、续卡率达 92% [2][10],且约 85% 的卓越会员由普通会员升级而来 [3]——升级路径清晰,LTV 持续累积。
续卡率是这门生意的「先行指标」:它不反映当期销售,却决定未来所有收入的确定性。Costco 美加续卡率 92.3%、全球 89.8% [4],付费会员 8,100 万、总持卡人 1.452 亿 [4][5];山姆中国卓越会员续卡率约 92%、普通会员约 80% [2][9]。高续卡意味着收入是「已锁定」的,这正是会员店估值溢价高于传统零售的根源。
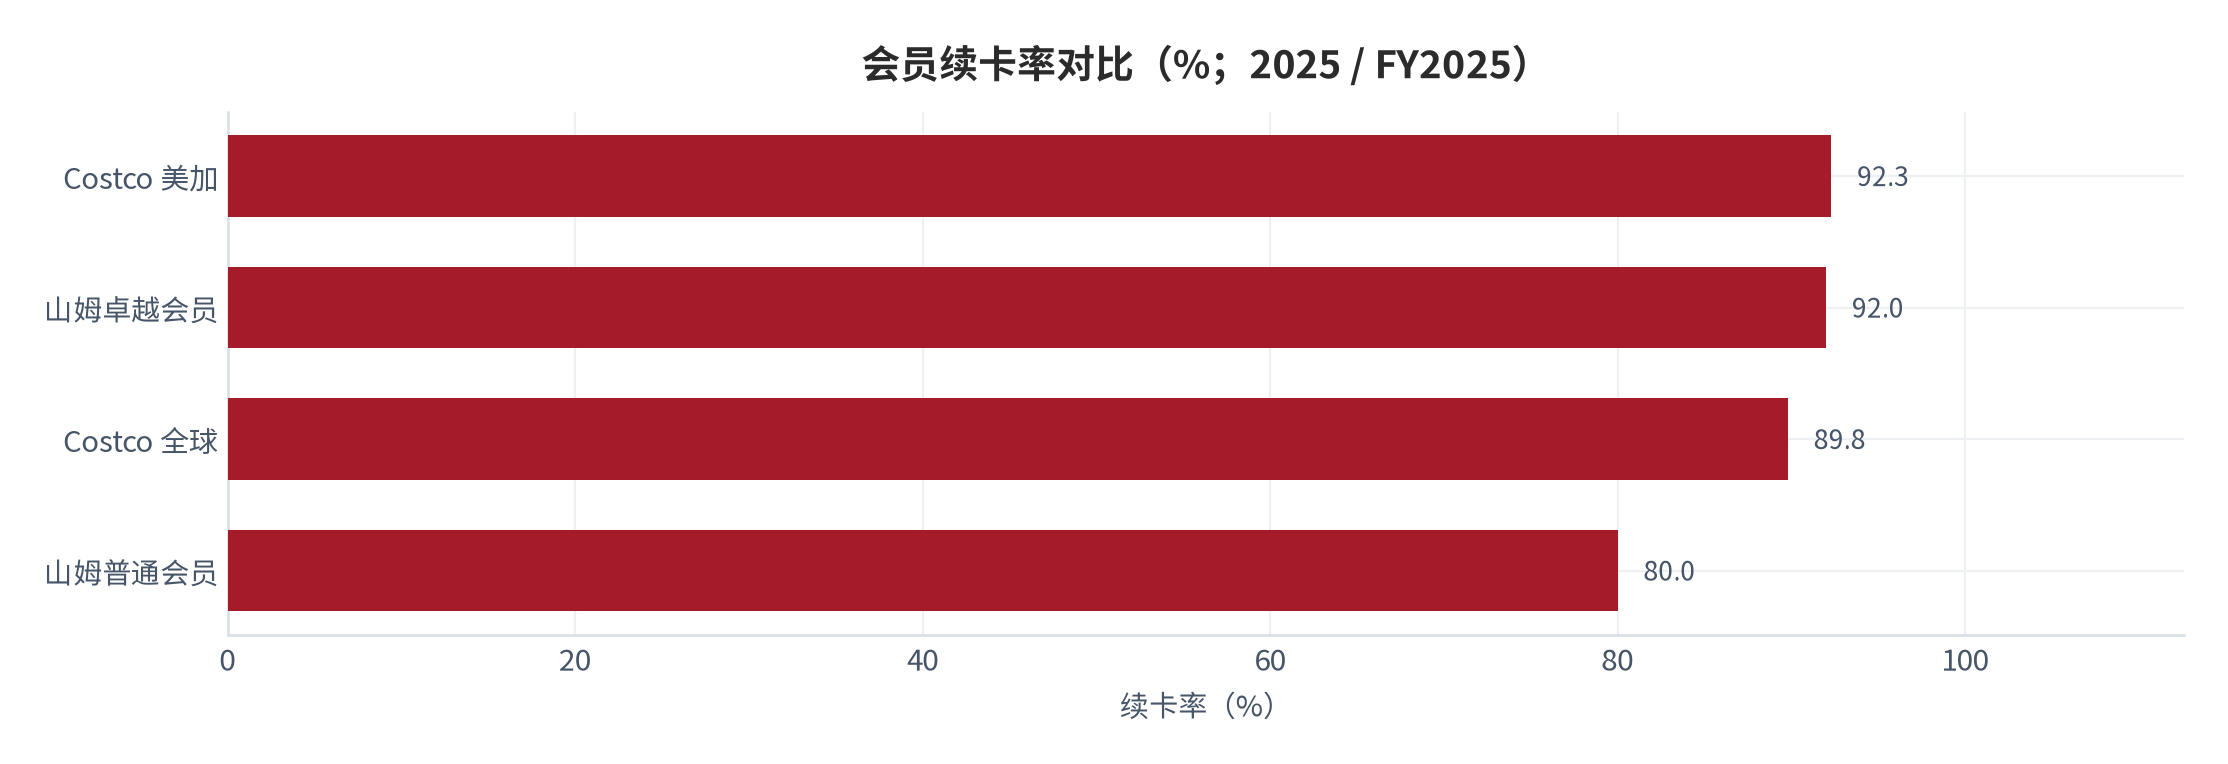
把会员按费单价分层,会员费收入的驱动因素就清楚了。山姆的会员增长仍在加速——最新百万会员仅 9 个月达成 [14]。山姆中国普通会员年费 260 元、卓越会员 680 元 [2][3];Costco 普通会员 65 美元、行政会员 130 美元 [3][4]。假设存量会员中普通与卓越的比例约为 7∶3(测算,锚定卓越会员续卡率显著高于普通会员的公开表述 [2][10],会费档位与权益口径见山姆会员商店官方会员页 [17]),则单会员平均费单价约 260 × 0.7 + 680 × 0.3 = 386 元(测算)。用 1,070 万付费会员相乘,会员费收入约为 41 亿元;而公开口径的会员费年收入近 30 亿元 [2],两者相差约 11 亿元,差异来自部分会员年中入会、按剩余月份比例确认收入,以及权益成本对收入的抵减——这恰好印证了前文「会员费现金收入领先于确认收入」的判断。
| 指标 | 山姆中国(2025) | Costco(FY2025) | 口径说明 |
|---|---|---|---|
| 基础档会员年费 | 260 元 [2][3] | 65 美元 [4] | 普通会员 |
| 高端档会员年费 | 卓越 680 元 [2][3] | 行政 130 美元 [4] | 权益与返利更高 |
| 单会员平均费单价(测算) | 约 386 元 | 约 68 美元 | 按普通∶卓越 = 7∶3 加权测算 |
| 会员费收入口径 | 近 30 亿元(确认口径)[2] | 53.23 亿美元 [4] | 前者为媒体口径、后者为年报口径 |
| 差异来源 | 年中入会按剩余期间确认 | 同为分摊确认 | 现金收入领先于确认收入 |
05护城河来源:精选、规模与心智的复利
会员制仓储超市的护城河由三层叠加。第一层是精选 SKU 带来的「决策成本压低」:山姆仅约 4,000 个 SKU [3],替会员完成第一轮筛选,购物决策时间减少约 60% [9];传统商超动辄数万 SKU,反成负担。第二层是规模直采与自有品牌:山姆 Member's Mark 自有品牌贡献超 30% 销售额 [3],Costco 的 Kirkland 约占销售三分之一、约 900 亿美元 [4],自有品牌既保品质又锁利润。
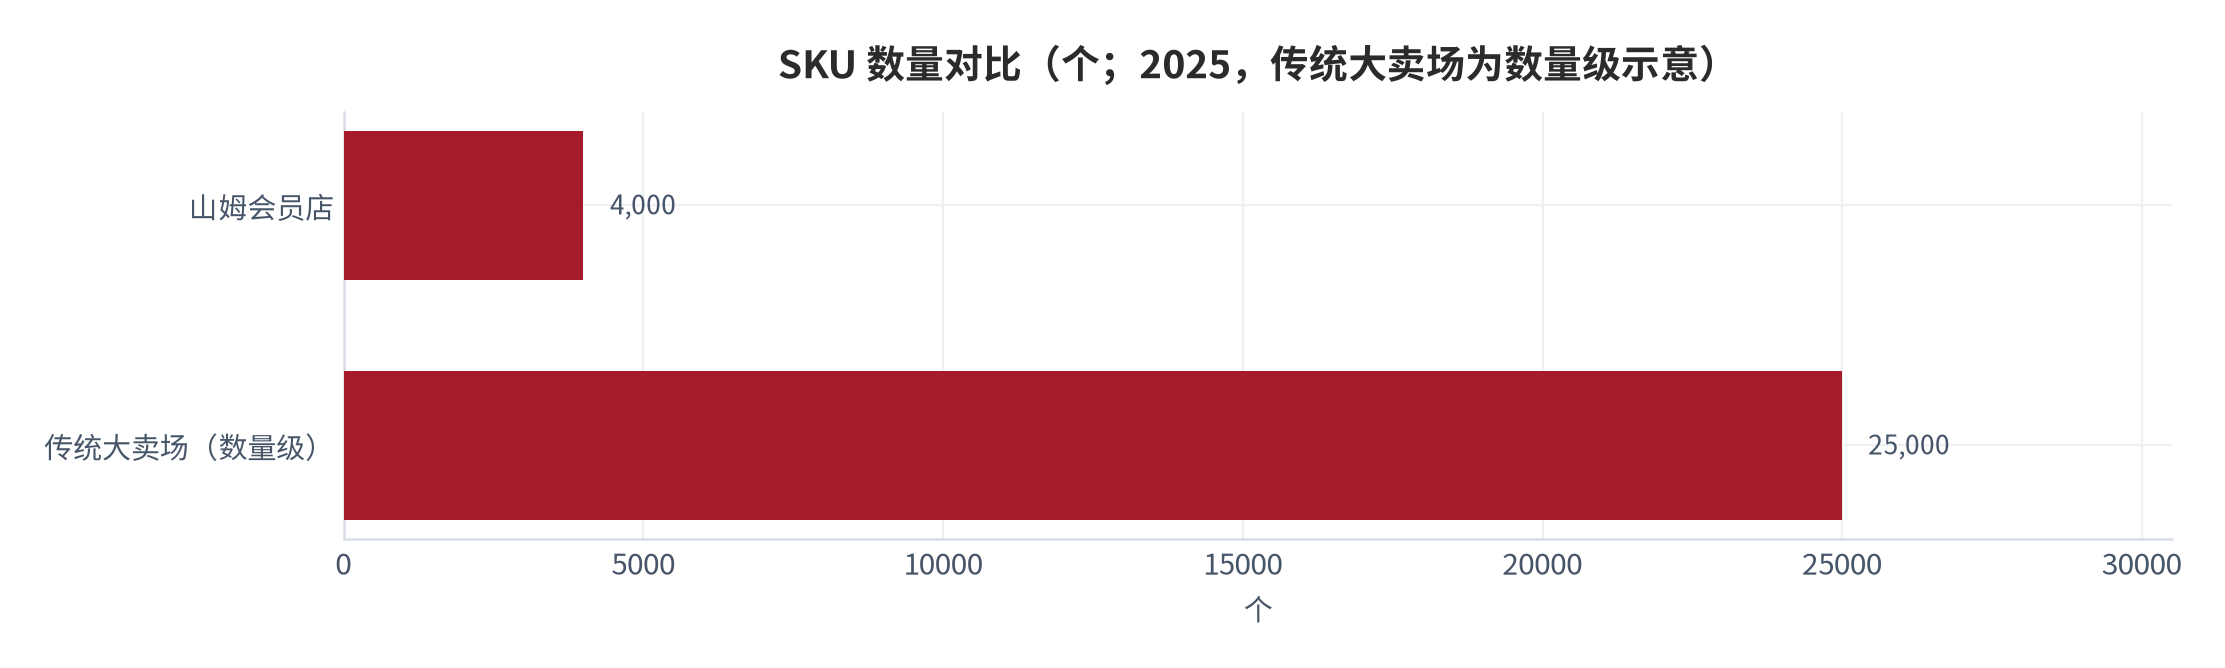
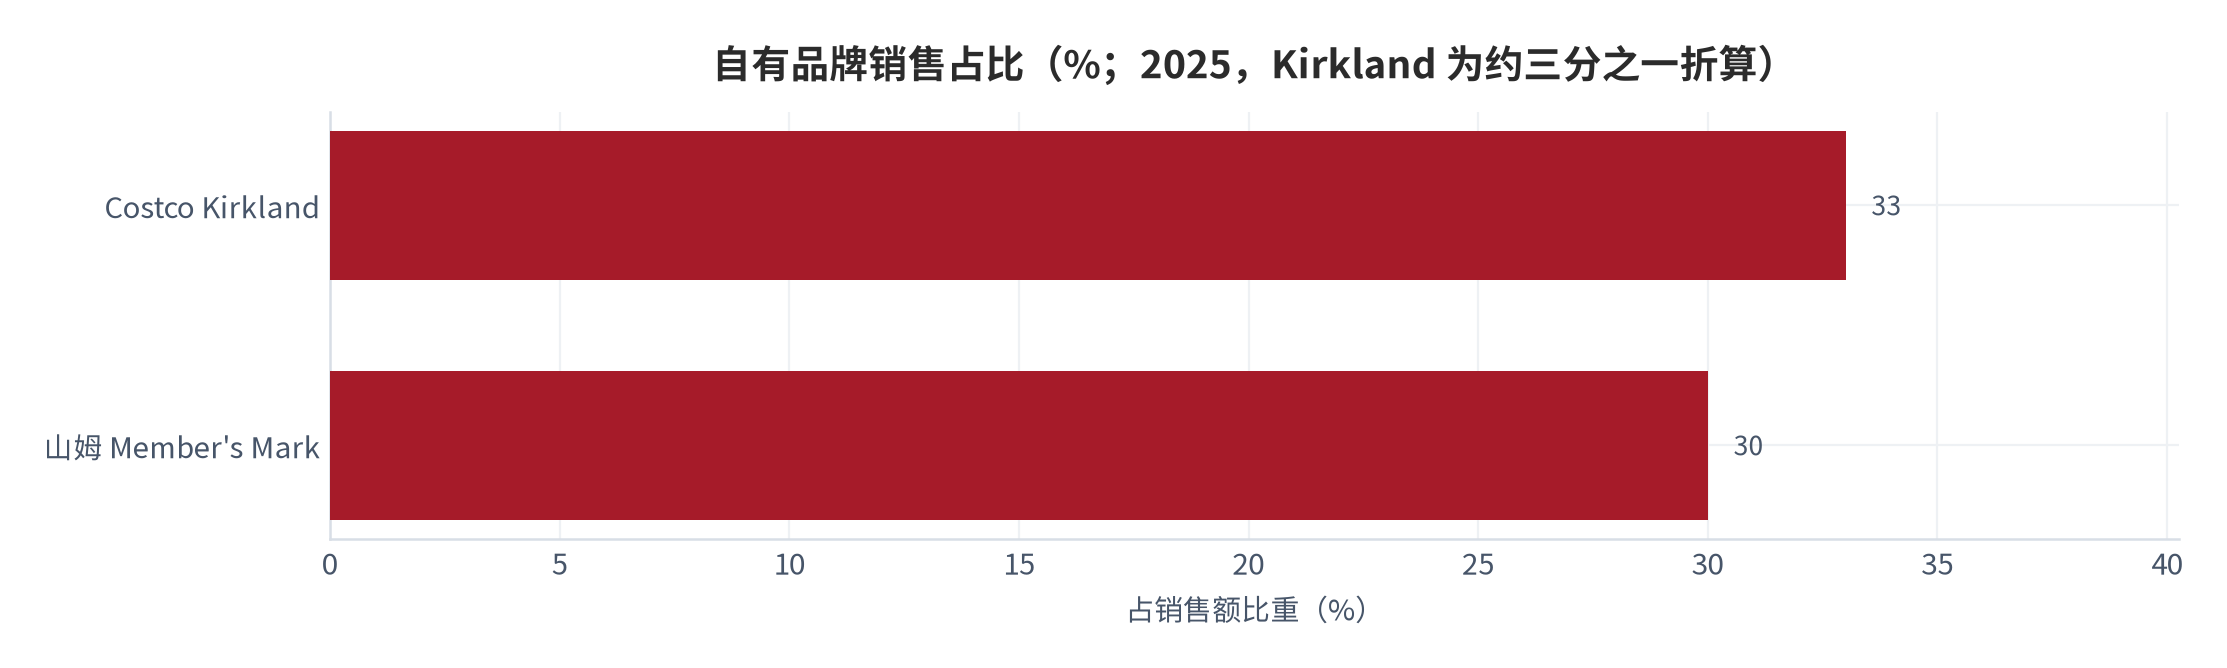
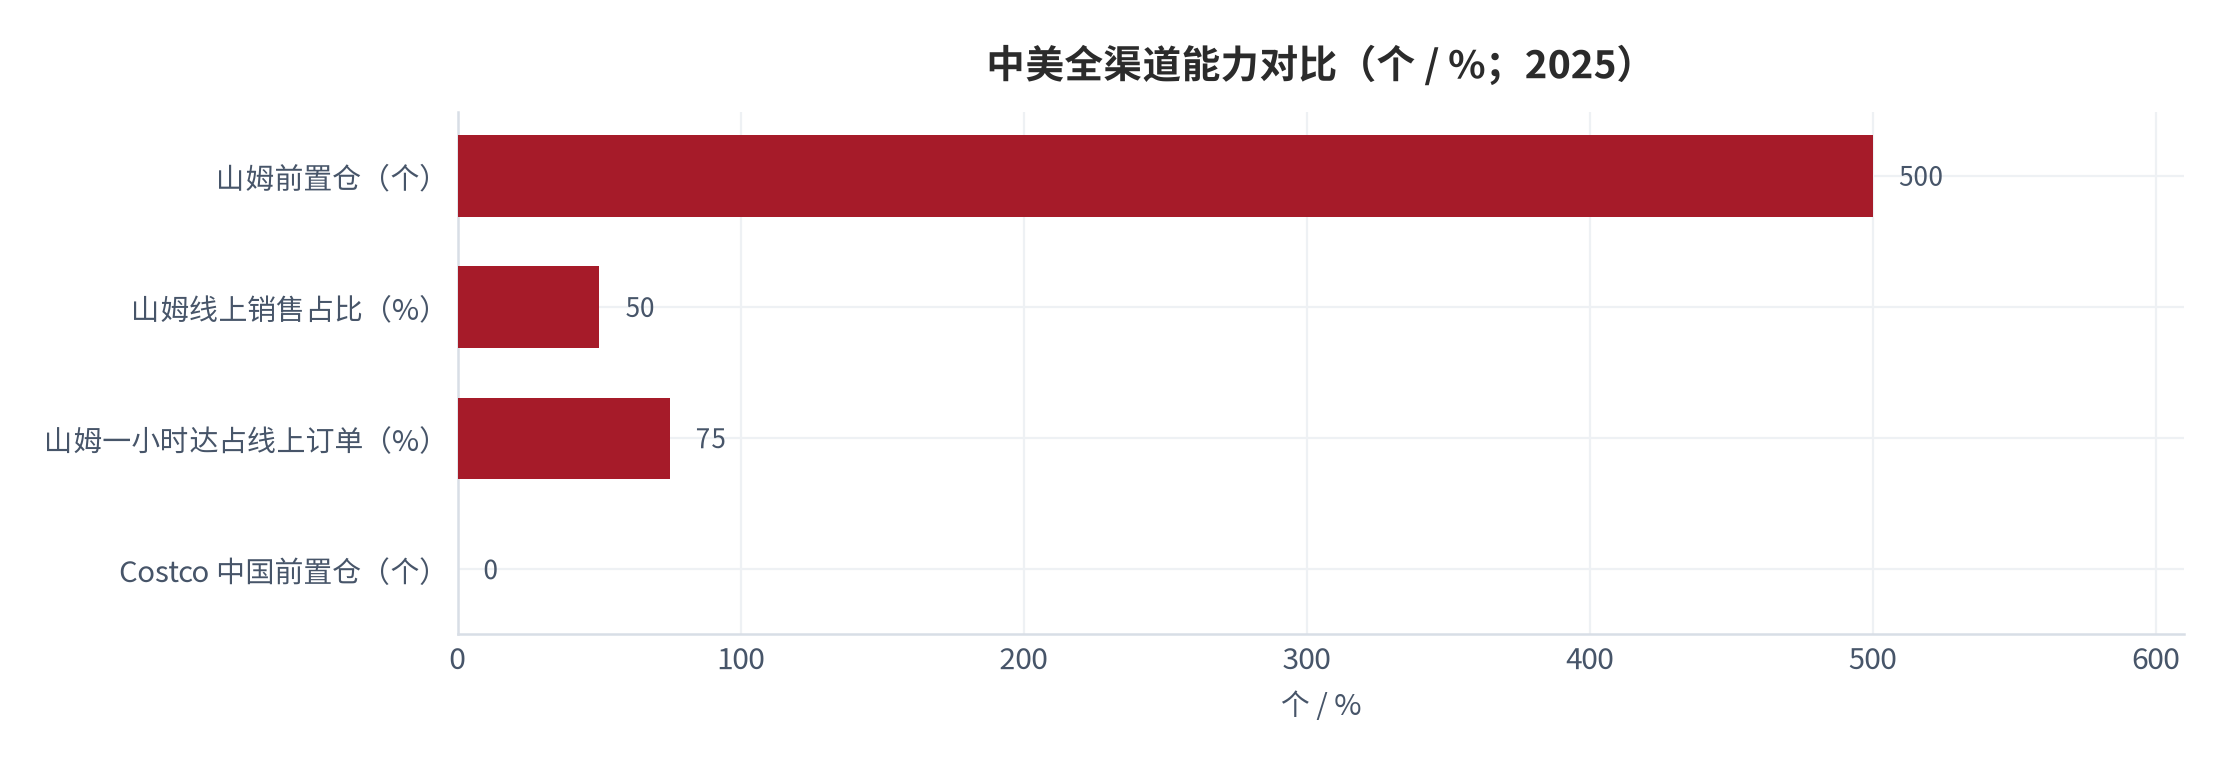
第三层是会员心智与全渠道履约。付费门槛天然筛选出高价值、高复购的家庭客群 [3],山姆再用 500 余个前置仓把「大店 + 云仓」织成一张履约网,线上销售占比超 50% [8][10],一小时达订单占线上约 75% [8]。三层叠加形成复利:选品越准 → 会员越信 → 续卡越高 → 规模越大 → 直采越便宜 → 选品越准。这正是传统商超难以复制的根本原因。
把三层护城河按「可验证性」重新排序,结论会更严谨。精选 SKU 可直接验证(约 4,000 个 SKU、每年迭代约 30% 都是公开数字 [3][15]);自有品牌占比可直接验证(Member's Mark 占销售超 30%,Kirkland 约占销售三分之一 [3][4]);但「会员心智」无法用单一指标验证,只能通过续卡率与会员净增间接推断。因此本报告把前两层定为「硬护城河」,把会员心智定为「半护城河」——它不是不重要,而是不能独立证实。对研究者的含义是:当续卡率与会员净增同时走弱时,三层中唯一还能被外部数据支撑的,只剩自有品牌与 SKU 结构,此时把护城河说得很厚,就是高估。
06增长空间与天花板:渗透率极低,天花板在会员
这门生意的天花板不在门店数,而在「付费会员渗透率」。中国中等收入群体超过 4 亿人 [3],山姆付费会员仅 1,070 万 [1],渗透率极低;即便按最乐观口径,会员数相对于中产基数仍有数倍空间。门店端:山姆 2025 年新增 10 家、总店数 63 家 [1][10],2026 年计划再开 13 家并加速下沉新一线与二线 [8][10],采用「先仓后店」以云仓试水需求、降低扩张风险 [3]。
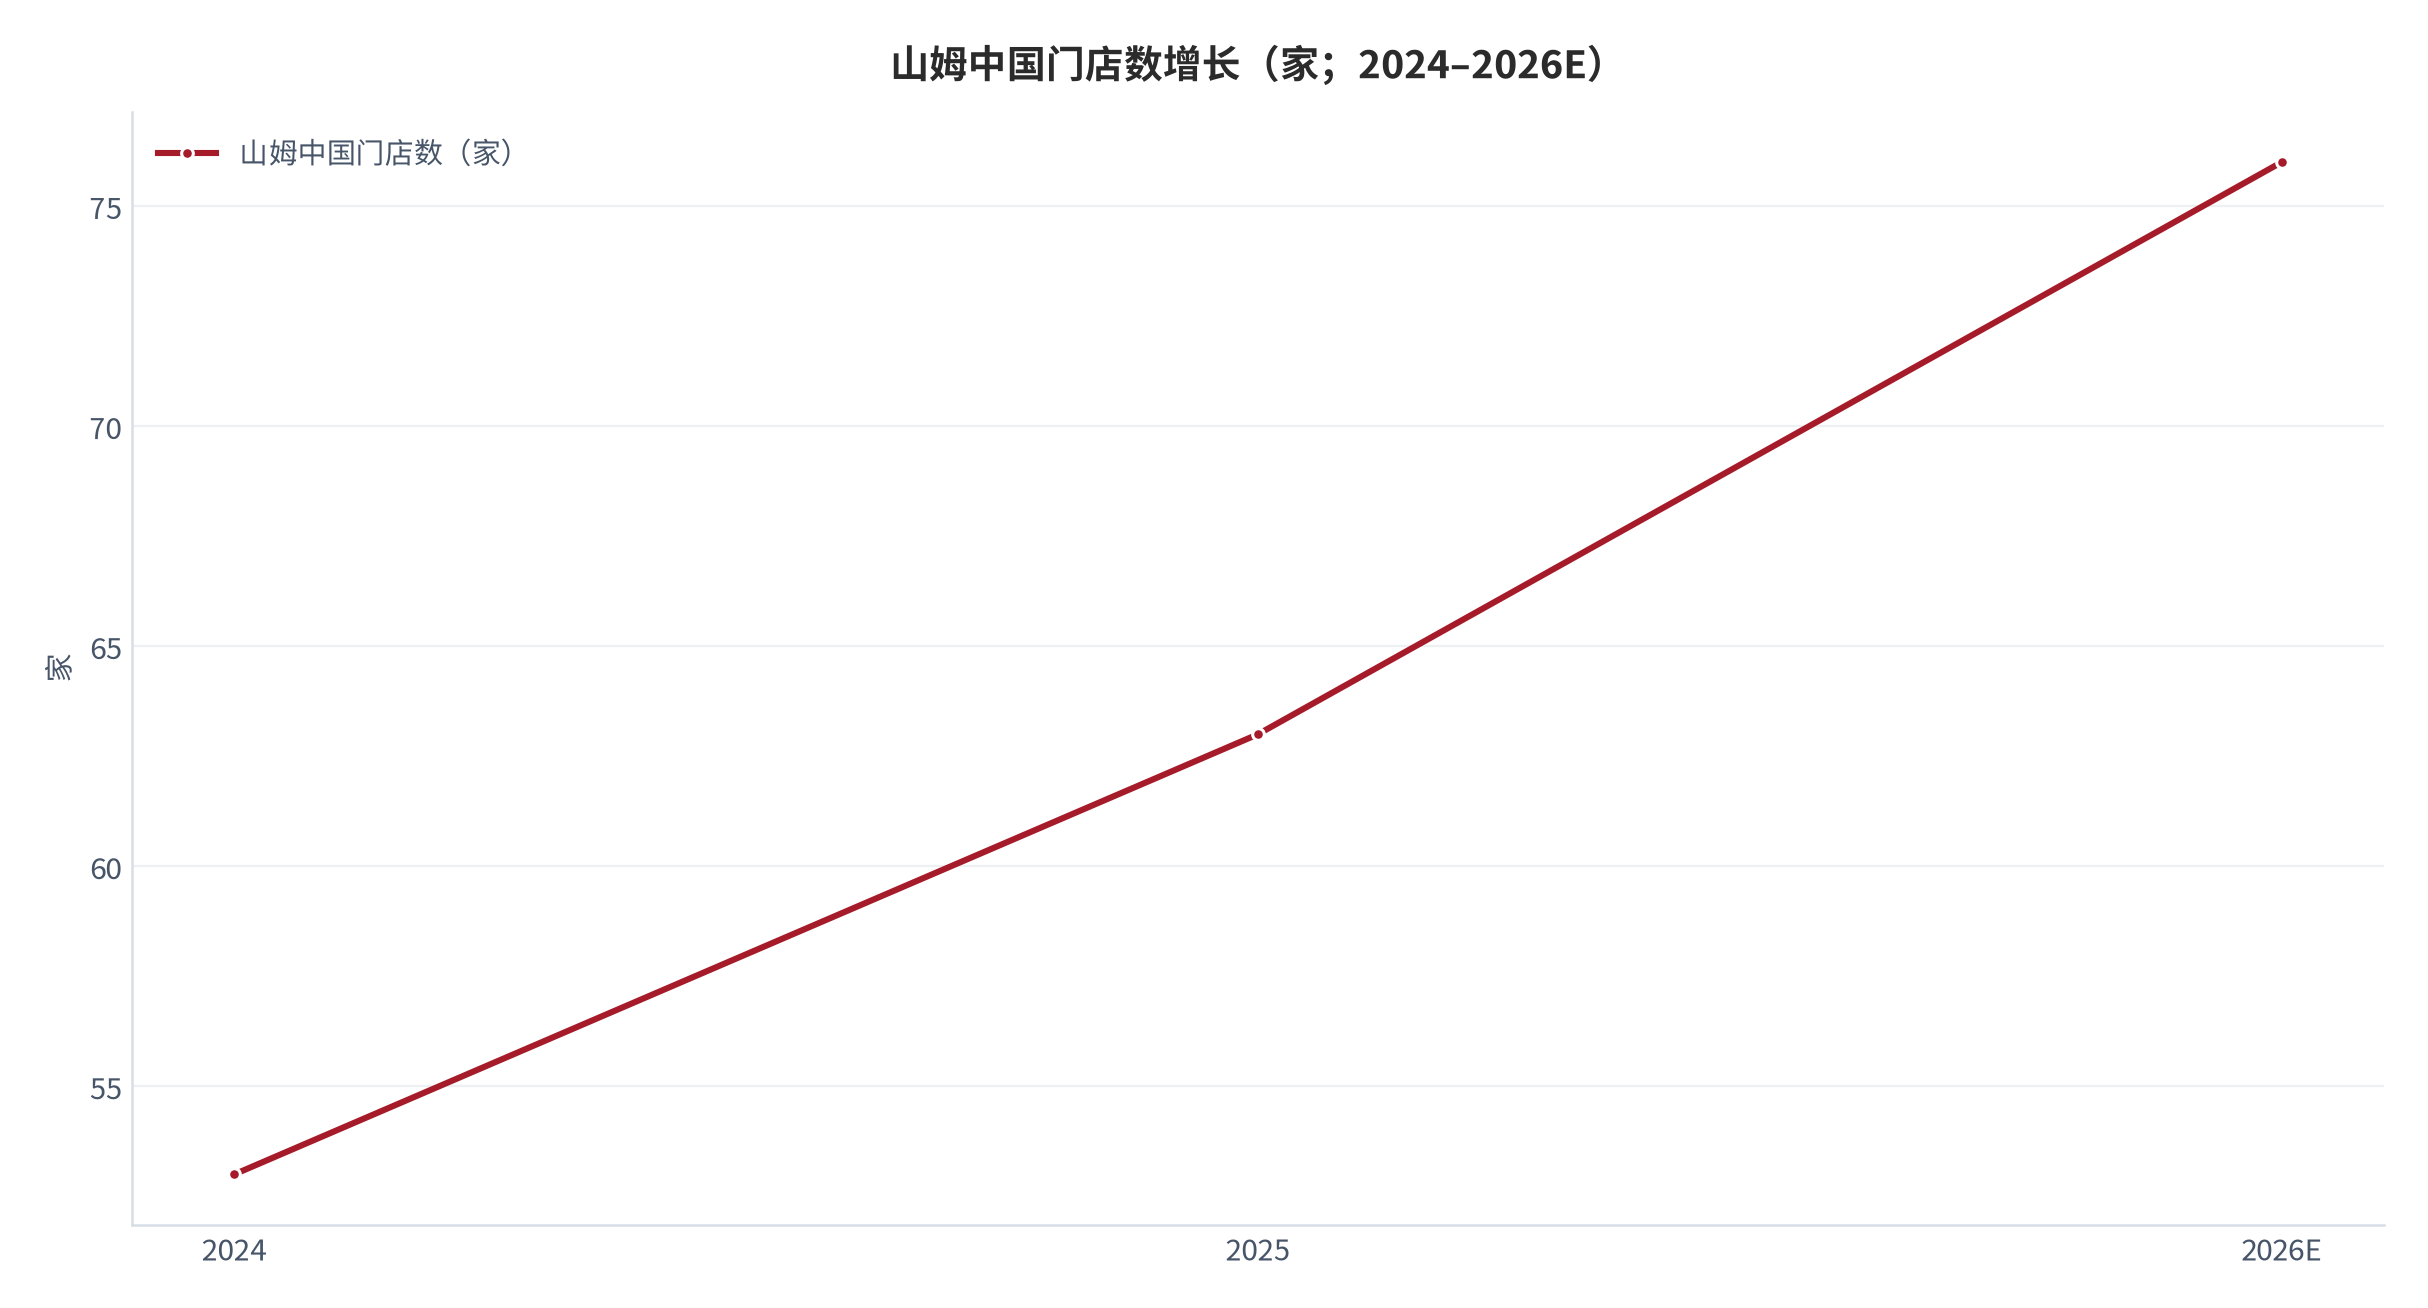
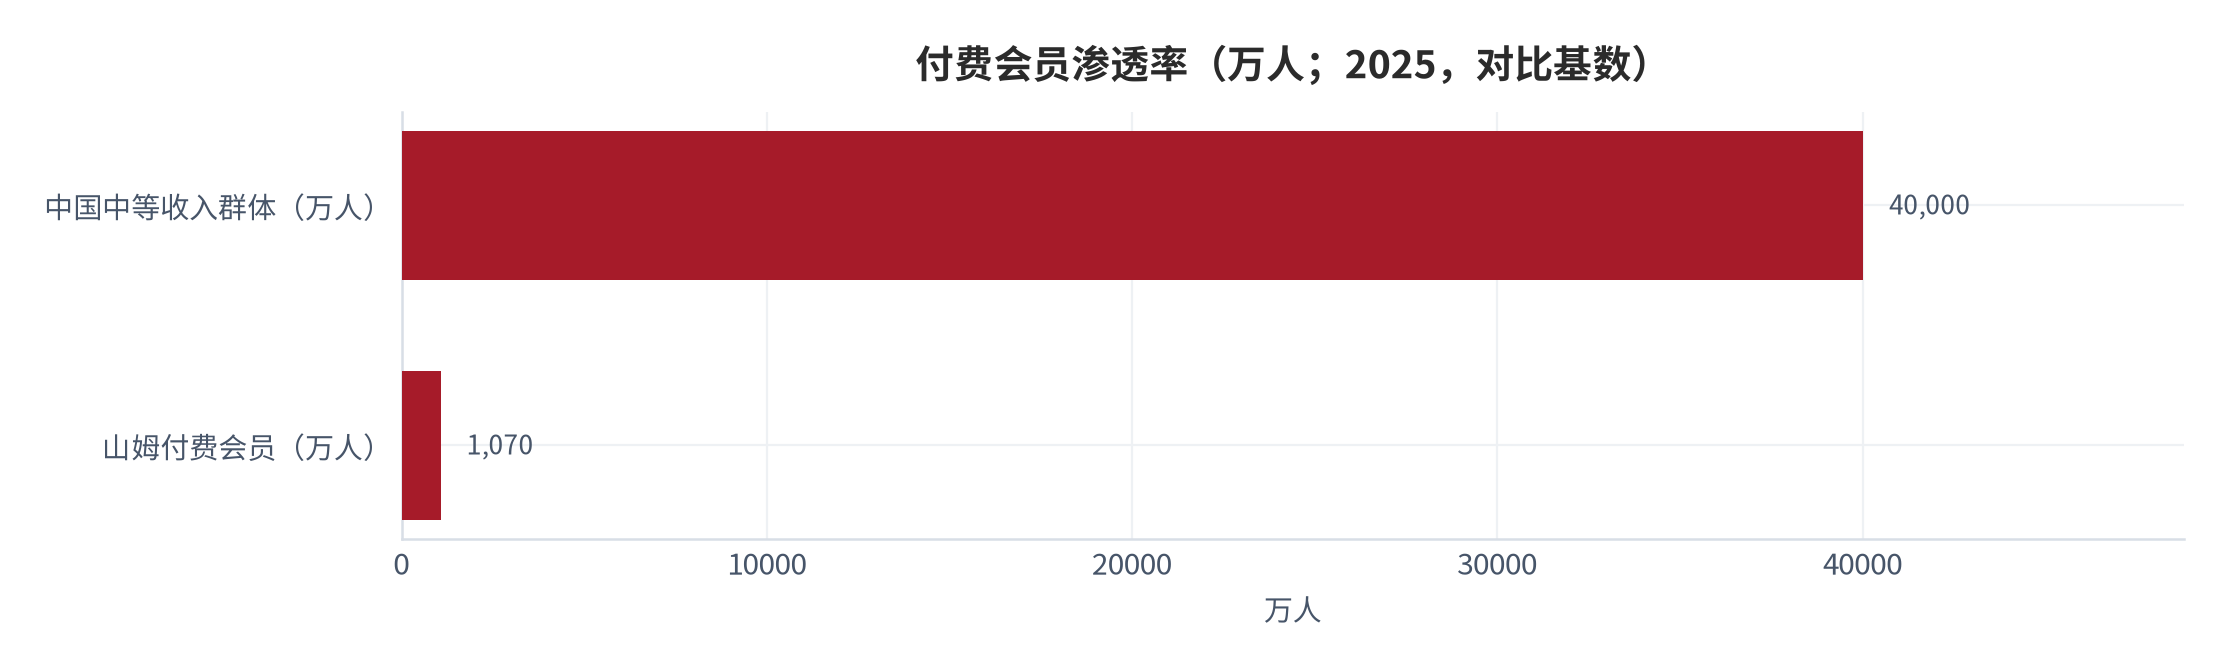
但天花板也有两条约束。其一是城市群密度:仓储会员店需要足够的高密度中产家庭支撑单店模型,下沉过急会稀释单店销售;其二是会员心智容量,当会员增长快于供应链与品控能力建设,确定性的「严选」承诺会被稀释——这恰是 2026 年山姆被监管约谈的隐忧 [8]。空间巨大,但并非线性释放。
门店空间的测算不应从「对标美国人均门店数」出发,而应从「单店需要多少高价值家庭」倒推。分三步。第一步,确定单店所需会员规模:山姆中国付费会员 1,070 万、门店 63 家 [1][10],反算单店平均承载约 17 万付费会员;第二步,确定单个城市的可承载门店数,即以该城市的中产家庭数除以 17 万、取整数下限;第三步,按「先仓后店」的试水顺序排优先级——先以云仓验证需求密度,再落地实体门店 [3]。用这套方法看,现有 63 家门店覆盖的城市数远少于中产家庭分布的城市数,空间是真实的;但每一家新店都需要约 17 万个愿意付年费的家庭,这解释了为什么扩张速度必须与会员增速同步:门店先行而会员跟不上,单店销售就会被稀释。从总部口径看,沃尔玛中国 FY2026 净销售约 1,703 亿元、同比 +19.3%,山姆贡献超八成营收 [13];公司对 2026 年给出的可比同店销售目标为 +15% [12],也印证了「会员增速决定单店产出」这一约束。
07与 Costco 对标:中美模式的战略分叉
同为会员制,山姆中国与 Costco 走出两条路。渠道上,山姆是「海星模式」:线上销售占比超 50% [8][10]、500 余个前置仓、最快 30 分钟达 [3][8];Costco 是「单店堡垒」:2024 年初才启动线上、无前置仓、最快约 90 分钟达 [3]。会员心智上,山姆主打「家庭消费管家」(洗车、口腔等增值),Costco 主打「极致单项性价比」(自助加油等)[3]。
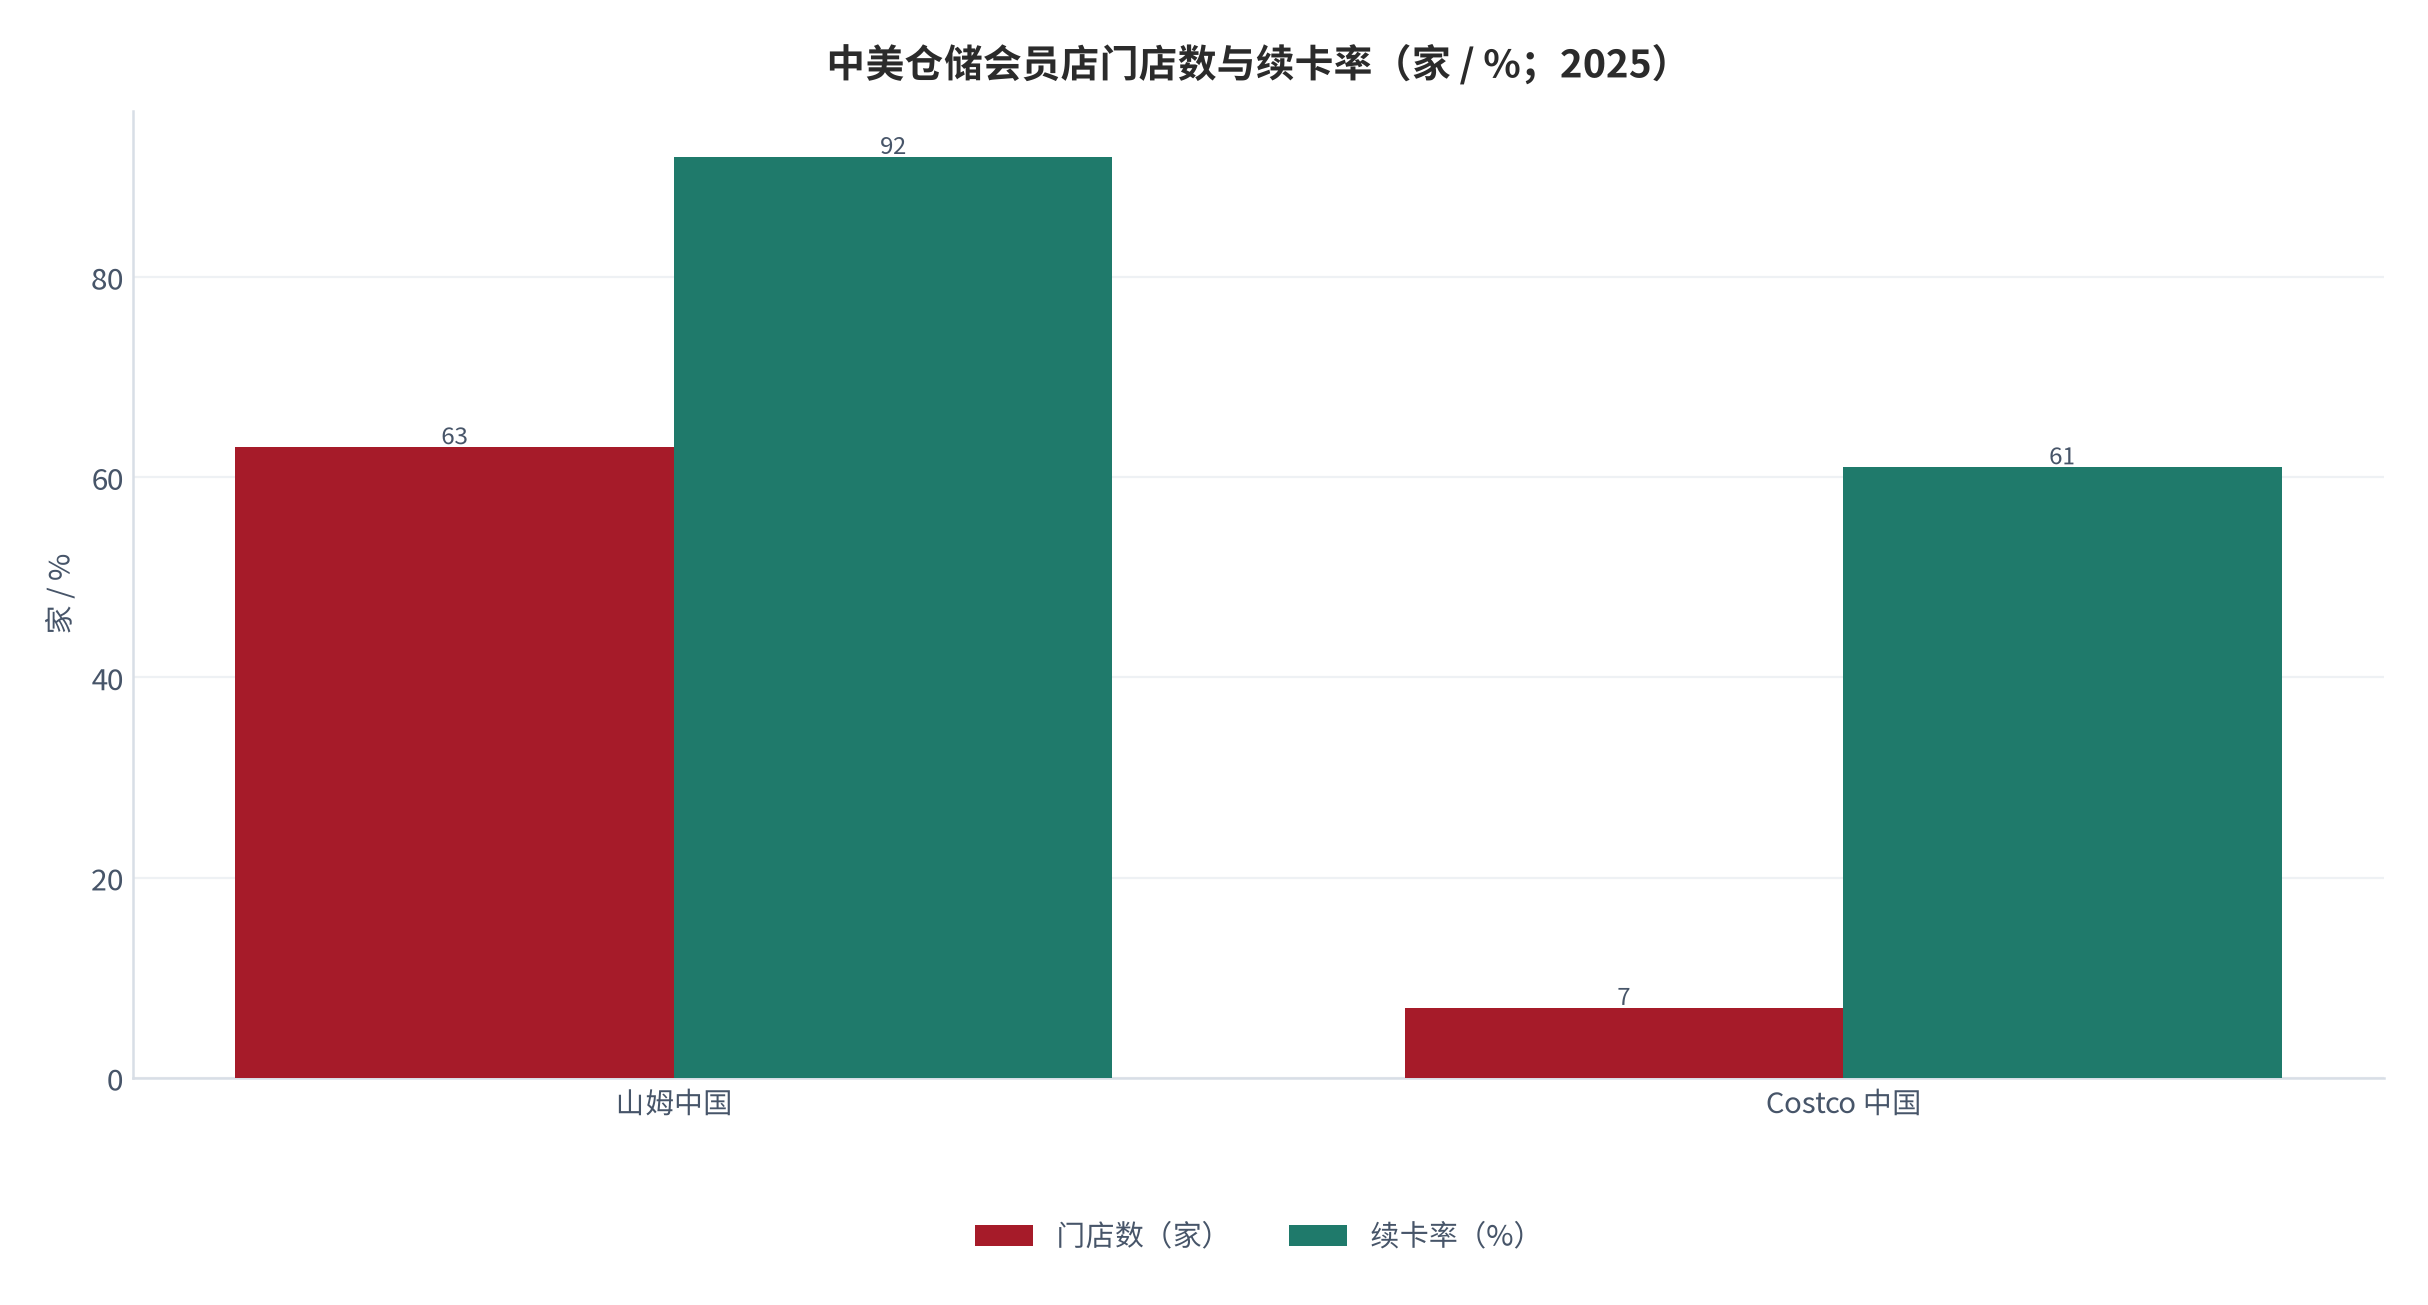
续卡率更能暴露本土化差距。Costco 中国内地截至 2026 年一季度仅 7 家门店、付费会员约 150–200 万、续卡率约 60%–62%,远低于其全球 90% 的平均水平 [9];山姆卓越会员续卡率约 92% [2][10]。差异根源在于:山姆把「会员制 + 全渠道 + 本土供应链」做了深度本地化,而 Costco 仍沿用美国单店范式。会员费定价也体现定位:山姆 260/680 元,Costco 65/130 美元 [3][4]。
中美模式的差异,最终反映在会员权益结构上。山姆把会员权益做成「家庭消费包」——洗车、口腔、视力等生活服务叠加在商品之上 [3];Costco 则把权益做成「单项极致」——以自助加油、汽油折扣与行政会员年度返利吸引高频到店 [3]。两种设计导致会员的到店动机不同:山姆靠「一站式家庭采购」,Costco 靠「加油 + 大包装」。这解释了一个反直觉的现象:Costco 美国本土的单店模型极强 [4],但同一套模型搬到中国后续卡率只有约 60%–62% [9]——因为中国家庭对自有汽车的依赖度与用车加油场景不同,权益错配直接削弱了续费动机。
| 维度 | 山姆中国 | Costco 美国 | 对续卡的影响 |
|---|---|---|---|
| 会员权益重心 | 家庭消费管家(洗车、口腔等)[3] | 单项极致(自助加油等)[3] | 前者适配家庭客群,后者依赖用车场景 |
| 会员费定价 | 260 / 680 元 [2][3] | 65 / 130 美元 [4] | 随当地消费力调整 |
| 续卡率 | 卓越约 92%、普通约 80% [2][10] | 美加 92.3%、全球 89.8% [4] | 权益适配度决定续卡 |
| 中国市场表现 | 63 家门店、会员 1,070 万 [1][10] | 约 7 家门店、续卡 60%–62% [9] | 权益错配削弱续费动机 |
08量化三情景规模测算
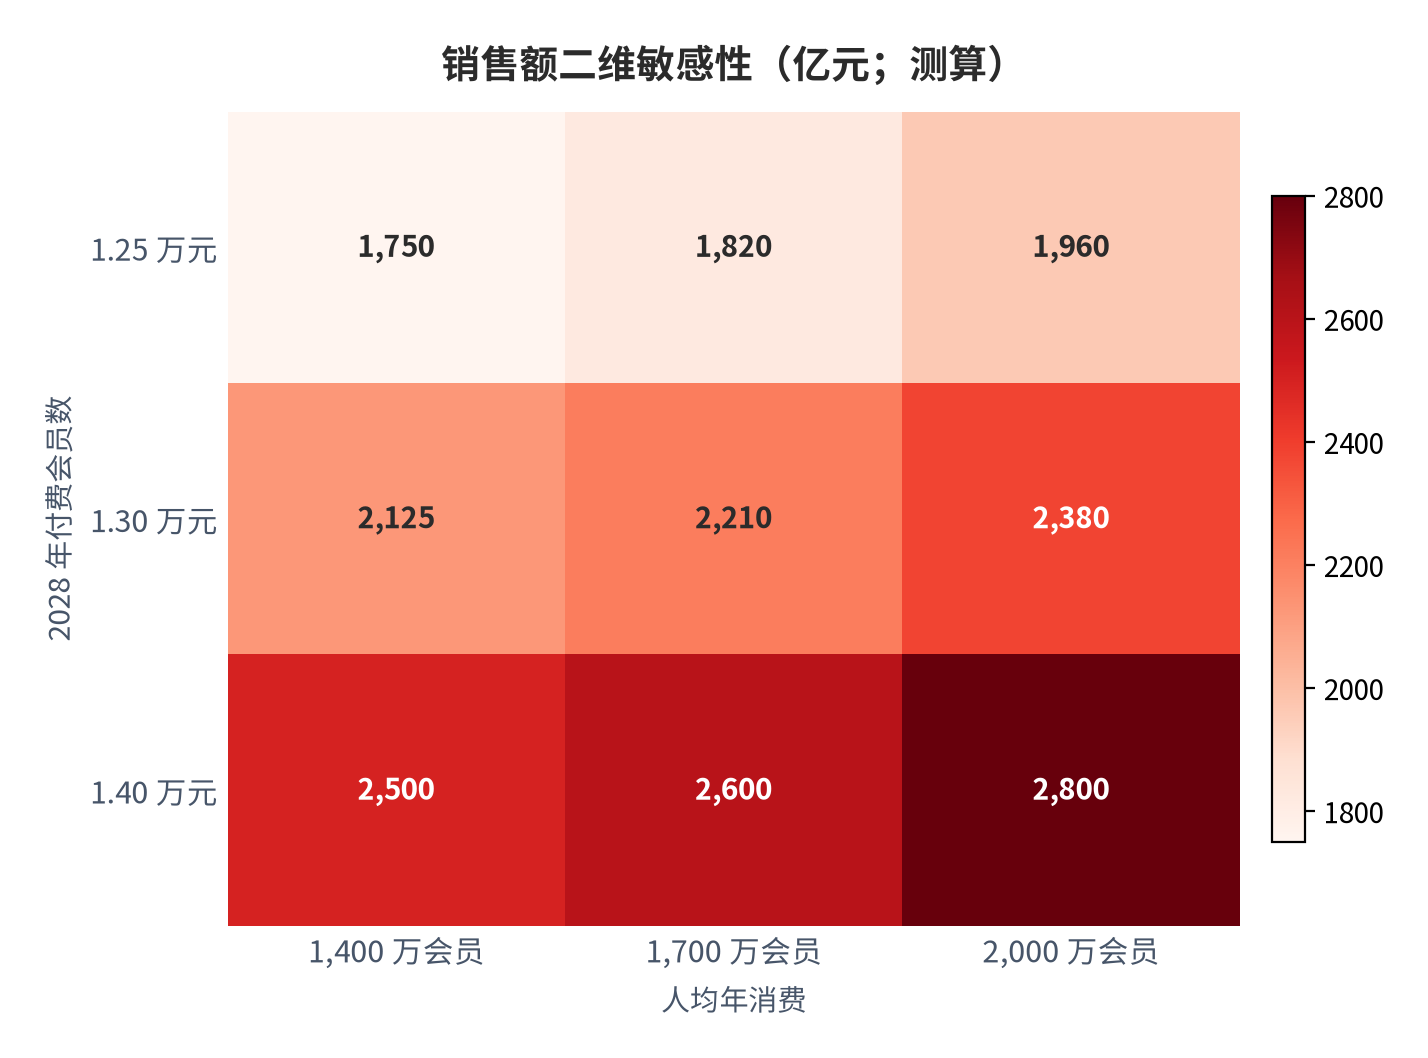
测算框架是一条可相乘的因子链:山姆中国销售额 = 付费会员数 × 人均年消费。参数全部有外部锚:付费会员取 2025 年末 1,070 万 [1]为中性基准;人均年消费取 1.3 万元 [1],锚定销售额 ÷ 会员数的反推值。无外部锚的参数(如门店密度弹性)一律降级为情景假设,不纳入数字相乘。
| 参数 | 保守 | 中性 | 乐观 | 外部锚 |
|---|---|---|---|---|
| 付费会员数(万人) | 1,070 | 1,070 | 1,070 | 2025 年末 1,070 万 [1] |
| 2028 会员数(万人) | 1,400 | 1,700 | 2,000 | 年增 7%–13%(锚定 2025 高速净增)[1][8] |
| 人均年消费(万元) | 1.25 | 1.30 | 1.40 | 2025 年约 1.3 万 [1] |
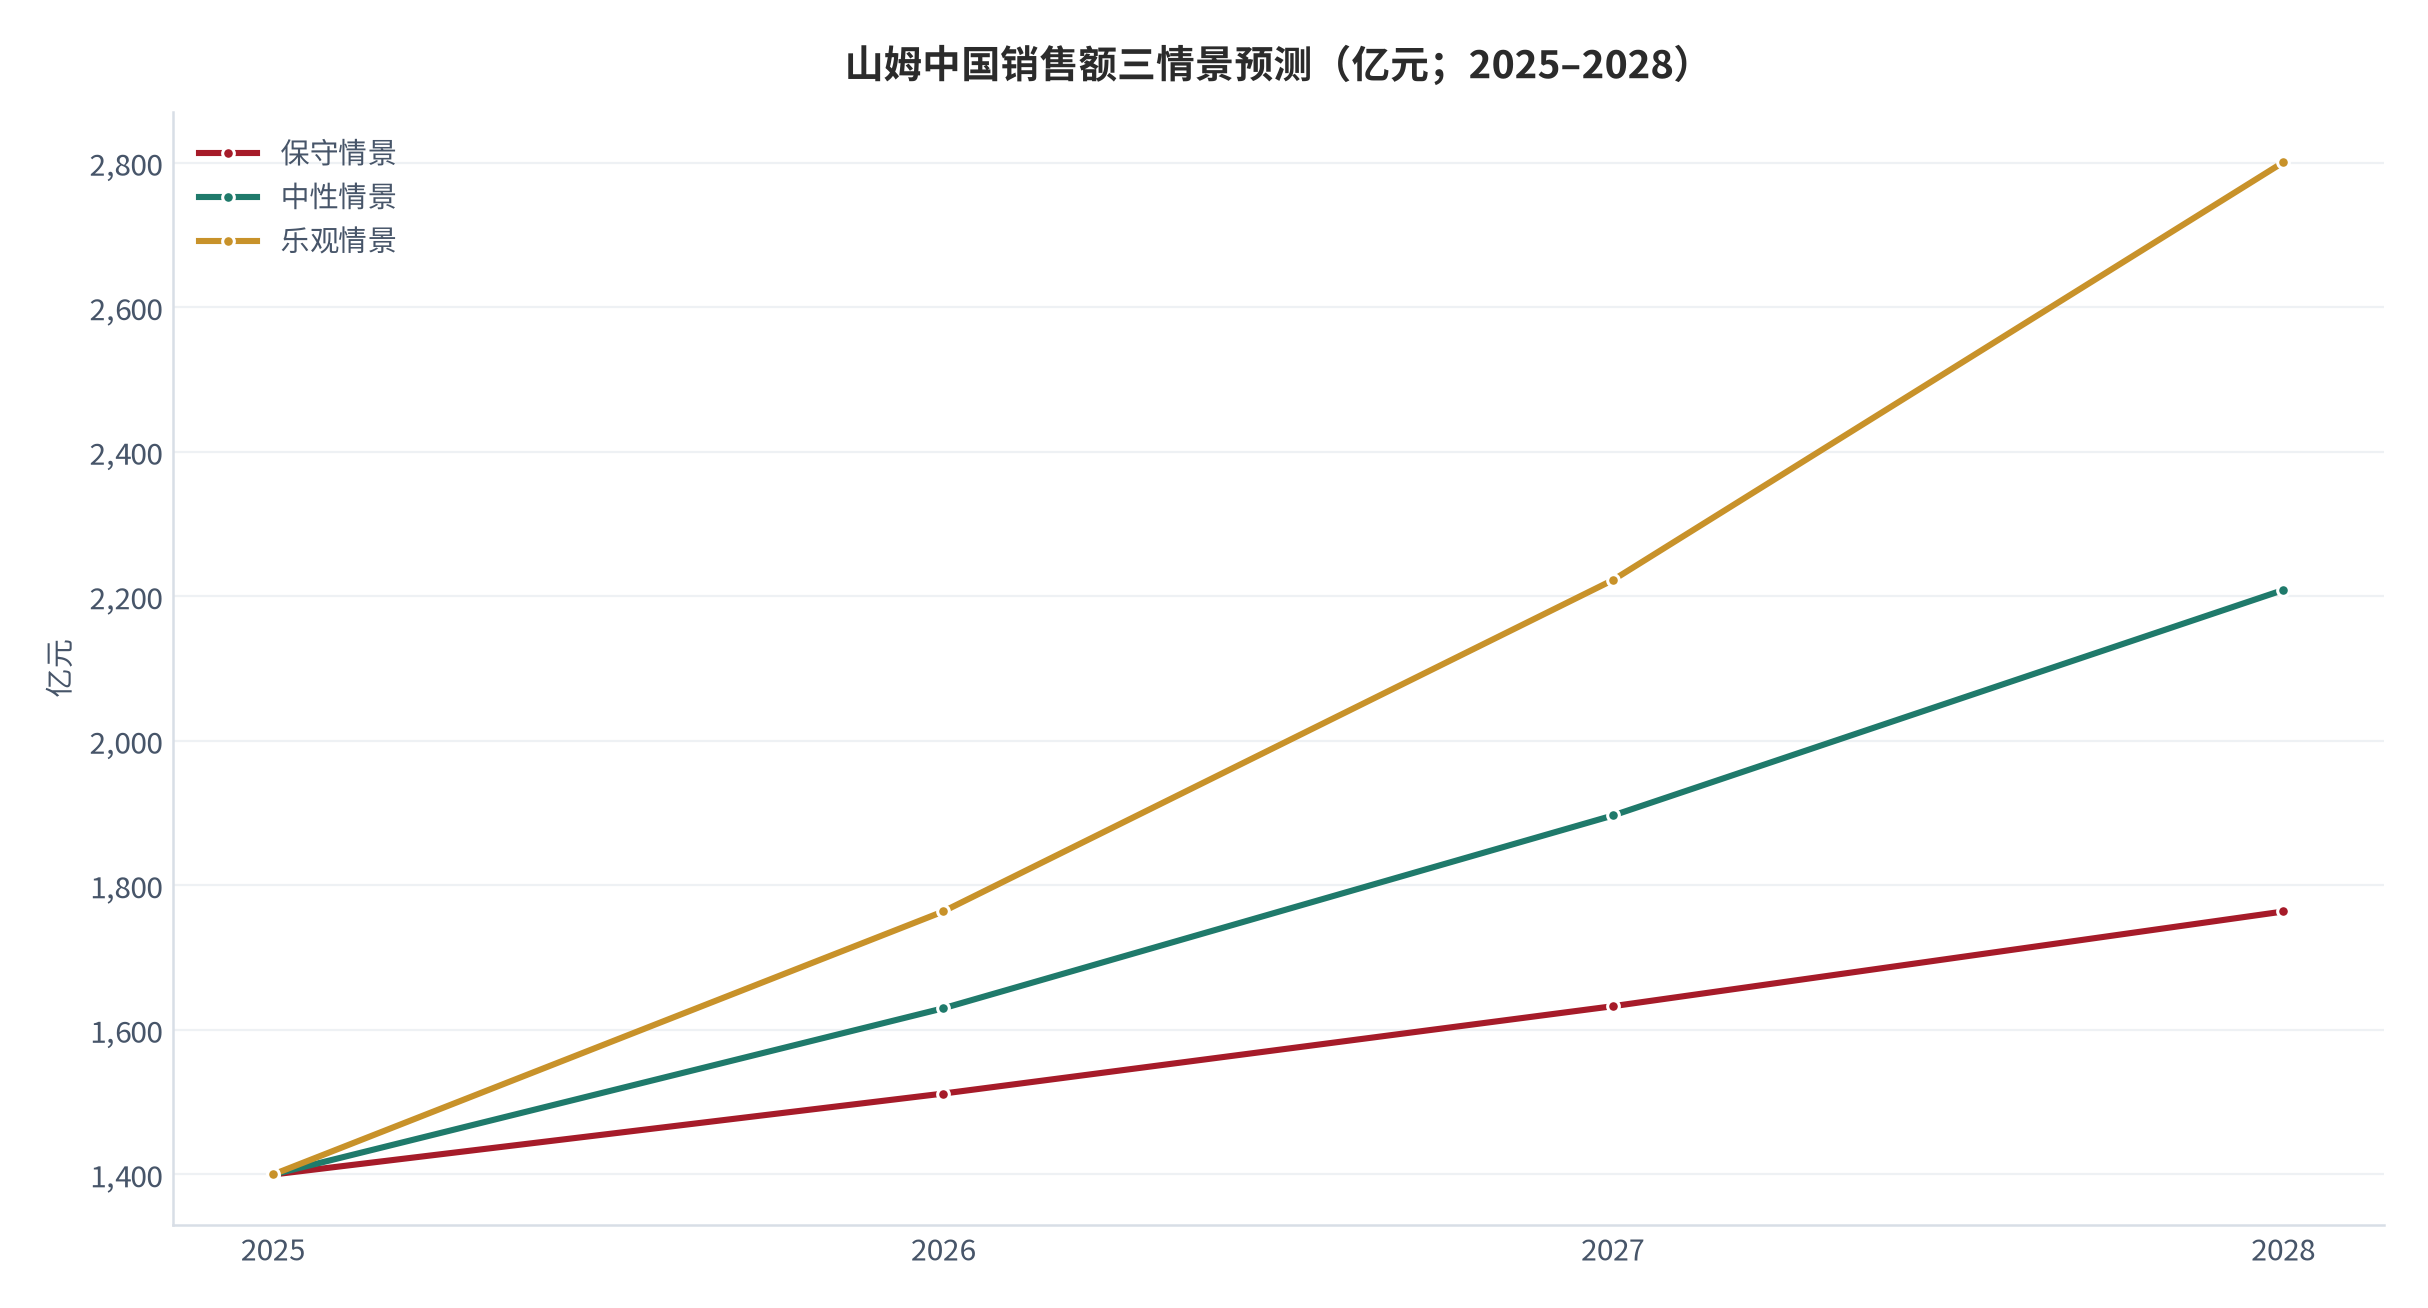
| 测算销售额(亿元) | 1,750 | 2,210 | 2,800 | 中性与 [1] 1,400 亿对账(年化约 16%) |
中性情景下,2028 年山姆中国销售额约 2,210 亿元(测算),相对 2025 年 1,400 亿元 [1]年化约 16%,与沃尔玛中国整体「2026 年销售额突破 2,000 亿元」目标 [3]节奏一致。三情景差异来自「会员净增速度」与「人均消费韧性」两个外生假设;若品控事件压制续卡,结论将向保守收敛。敏感性显示:会员数每多 100 万、销售额提升约 130 亿元(测算)。
把测算过程拆成三步,便于读者独立复算。第一步写公式:山姆中国销售额 = 付费会员数 × 人均年消费;其中付费会员数 = 上年会员数 ×(1 + 净增率),人均年消费 = 上一年人均消费 ×(1 + 消费韧性系数)。第二步逐个参数取外部锚:2025 年末付费会员 1,070 万 [1]、人均年消费约 1.3 万元 [1];会员数年度净增率取 7%(保守)/ 13%(中性)/ 17%(乐观),锚定 2025 年会员的公开净增节奏 [1][8];消费韧性系数取 −0.5% / 0% / +0.8%,锚定「会员费收入增速超过商品销售增速」的公开表述 [2][11]。第三步对账:中性情景(1,700 万会员 × 1.30 万元)测算销售额 2,210 亿元,与沃尔玛中国「2026 年销售额突破 2,000 亿元」的目标口径 [3]方向一致、偏差约 10%,属可接受区间。
敏感性上,按中性情景的 1,700 万会员基数计算:会员数每增加 100 万,销售额提升约 130 亿元(测算);人均年消费每提高 500 元,销售额提升约 85 亿元(测算)。两个方向的弹性都不小,但可靠性并不相同——会员数增长受门店选址与品控能力约束,人均消费则受宏观消费信心约束。因此三情景的差异,本质上不是参数取值的差异,而是对「门店扩张节奏」与「消费韧性」两个外生变量判断的差异。
09风险提示
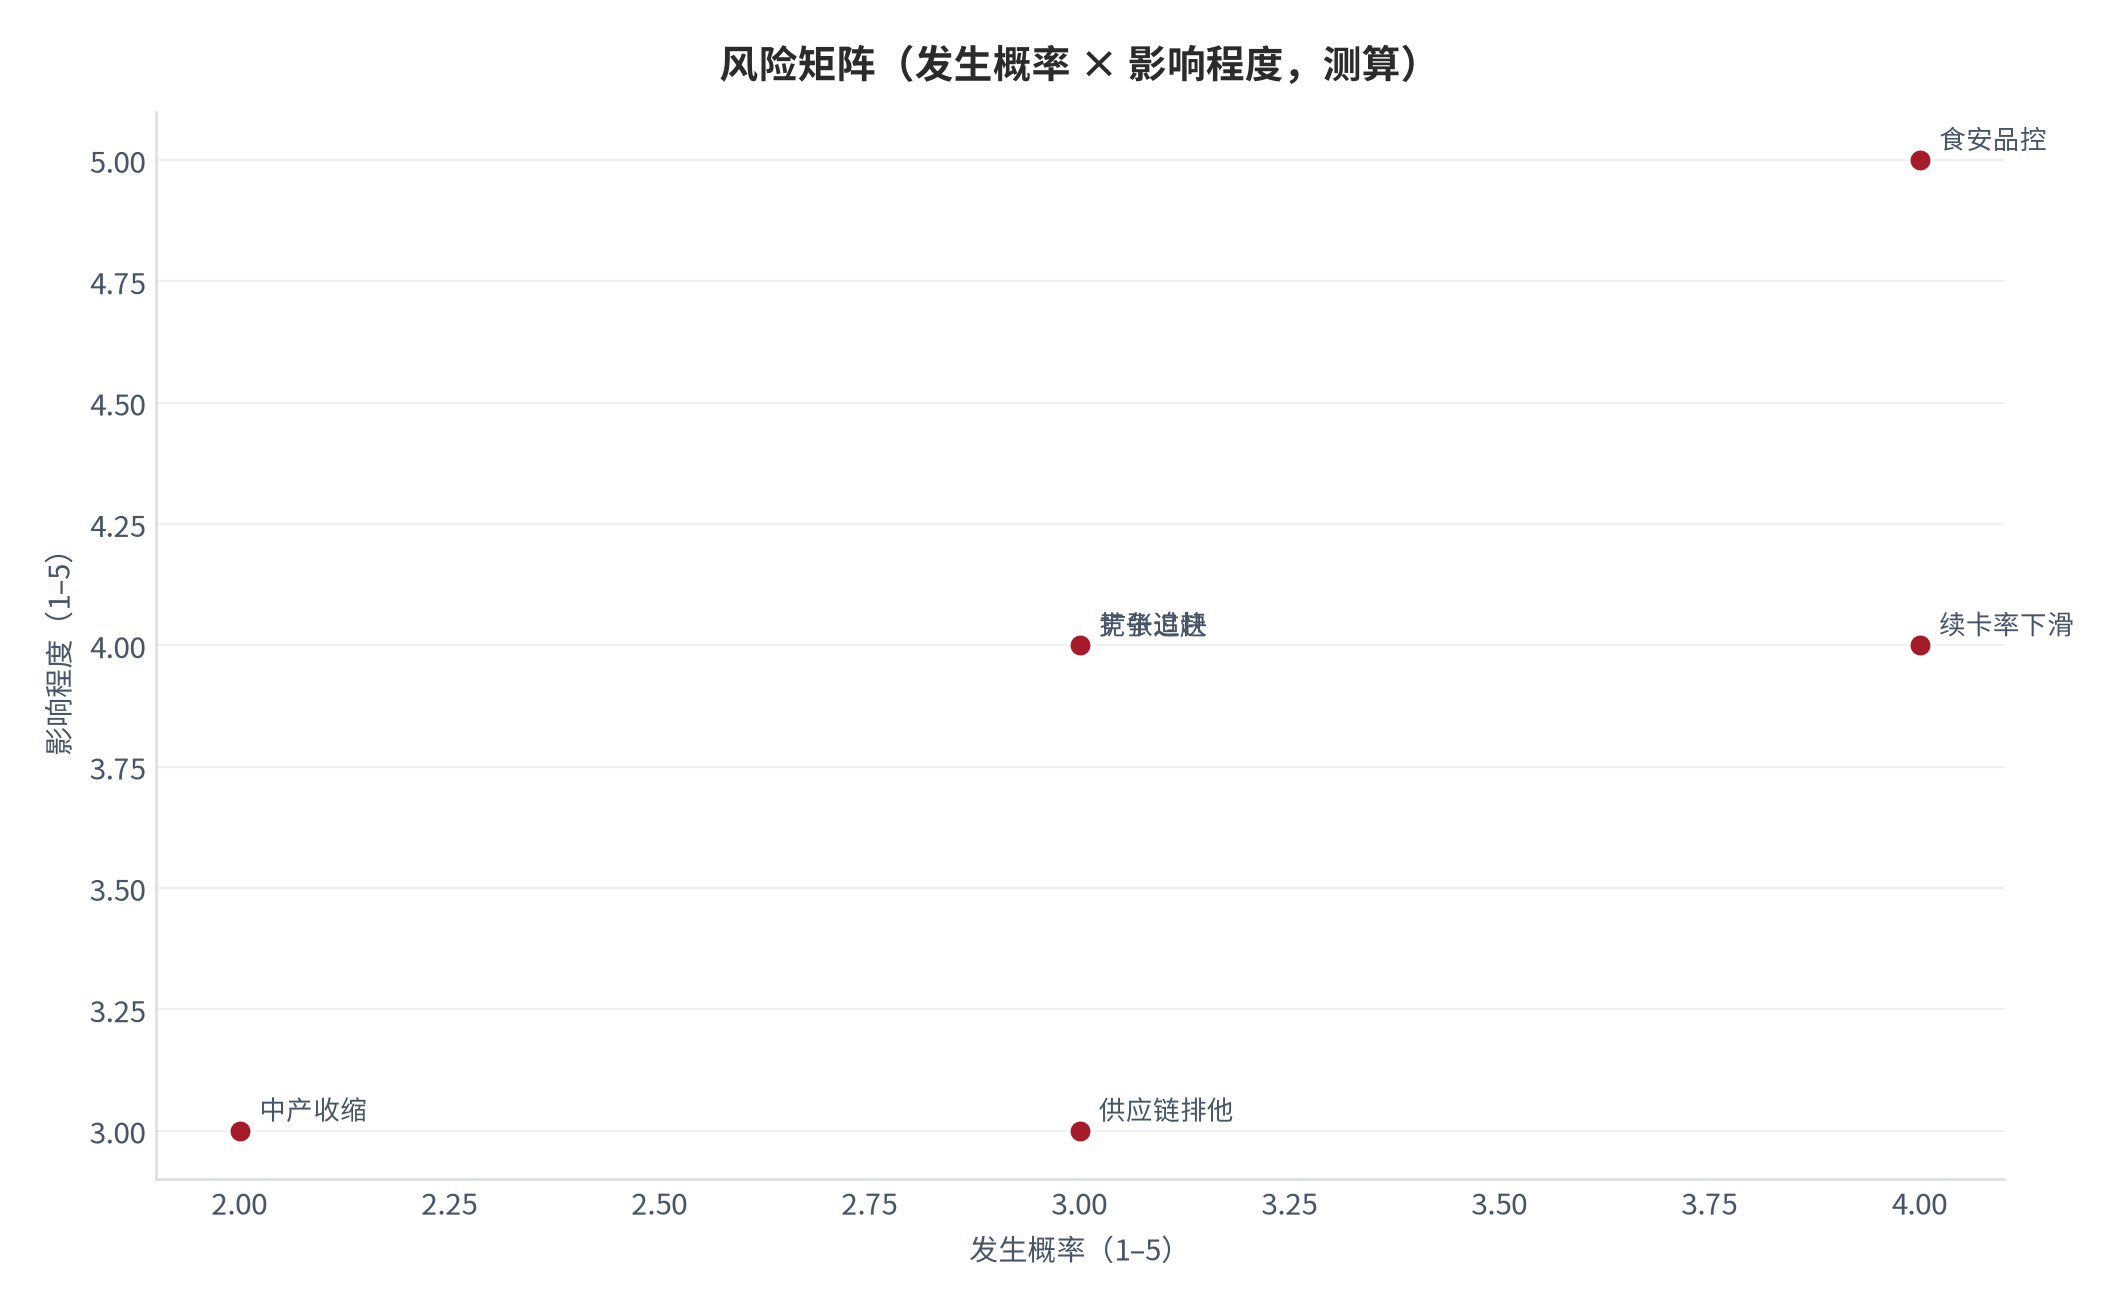
以下风险与正文判断一一对应,按「自身经营—行业结构—政策外部」三类列示:
- (一)食安与品控稀释
- (二)续卡率下滑与会员流失
- (三)扩张快于供应链能力建设
- (四)供应链排他监管风险
- (五)竞争与本土化追赶
- (六)宏观消费与中产收缩
对号入座:(一)对应第六章,山姆 2026 年因食安问题被监管约谈 [8];(二)对应第四章,续卡率跌破 80% 即触发证伪线 [2][4];(三)对应第七章,门店「先仓后店」仍可能稀释单店销售 [8];(四)对应第五章,永辉已公开指控山姆供应链「二选一」[11];(五)对应第八章,盒马 X 会员店已退场、Costco 中国谨慎深耕 [9];(六)对应摘要,中产消费信心决定会员费天花板 [3]。
风险之间存在清晰的传导链,而不是彼此并列:(一)食安与品控事件 →(二)会员信任受损、续卡率下滑 → 会员费收入增速回落 →(三)为维持增长总部加快开店与补贴 → 品控压力进一步上升、单店销售被稀释 →(四)供应链排他争议升级、监管介入 →(五)竞争对手获得喘息空间。这条闭环的启动判据是「续卡率与会员净增同时转弱」——只要两者同向走弱,后续环节会依次激活。反过来说,只要续卡率维持在 80% 以上,前面的事件冲击就仍属于「可修复的运营问题」,而不是「结构性问题」。
10结论与长期价值判断
结论一:会员制仓储超市的生意本质是「会员费」,不是「商品差价」。研究重心必须从毛利率转向会员费收入占比与续卡率——这是与传统商超研究的根本分野(见第二章、第三章)。结论二:护城河来自「精选 SKU + 自有品牌 + 会员心智 + 全渠道履约」的复利(见第五章),短期无法被传统商超复制。结论三:中国付费会员渗透率极低,空间巨大但品控是最大下行风险(见第七、九章、第十章)。
长期价值判断:给这类公司估值,应把会员费现金流视为「类订阅收入」——高续卡率等于高确定性,理应获得比传统零售更高的估值溢价。沃尔玛山姆美国分部 FY2026 商品经营亏损、利润全部来自会员费 [6],正是这种「订阅化」结构的会计明证。但确定性有前提:一旦续卡率趋势性下滑或监管重塑供应链规则,溢价将快速收敛。
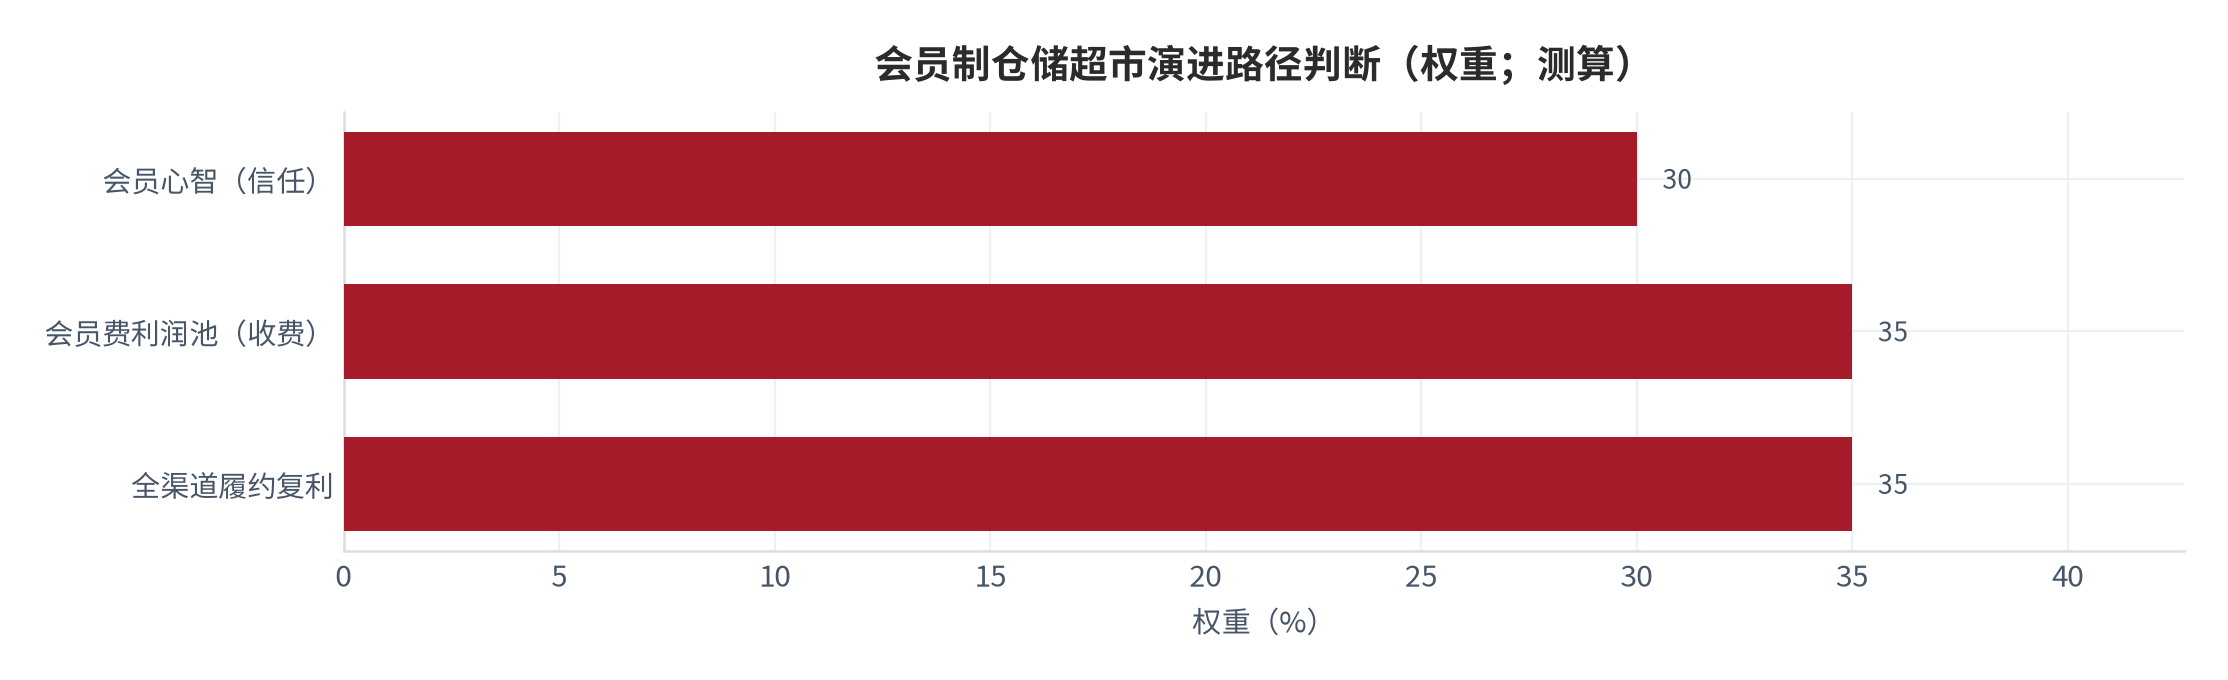
把三章判断合起来,会员制仓储超市的产业演化可归纳为一个先后次序:先有会员心智(信任),再有会员费利润池(收费),最后沉淀为全渠道履约网络(复利)。位置靠后的环节更难以复制——门店可以一年铺完,会员心智需要数年养成,而 500 城前置仓网络与自有品牌体系是十年量级的工程 [3][8]。
把长期价值拆成三层判断,确定性依次递减。第一层是确定性的部分:只要续卡率维持在 80% 以上,会员费现金流就具备类订阅收入的可预测性,这部分价值不依赖宏观消费弹性。第二层是弹性的部分:单会员年消费能否从 1.3 万元继续抬升,取决于家庭采购的品类扩张(例如向家居、家电等低频高单价品类延伸),这部分对消费信心高度敏感。第三层是风险的部分:门店与会员的扩张速度是否快于供应链与品控能力的建设节奏——2026 年被监管约谈 [8]与永辉公开指控供应链「二选一」[11]都指向这一层。合理的观察顺序因此是:先看续卡率(第一层是否稳)、再看人均消费(第二层有没有弹性)、最后看门店与会员的增速差(第三层有没有失控)。
- 会员费收入增速与占比(验证利润池纯度,证伪线 5%);
- 卓越/普通会员续卡率(验证收入确定性,证伪线 80%);
- 付费会员净增与渗透率(验证空间,证伪线年增 10%);
- 单店年均销售与同店增速(验证密度健康度,证伪线 15 亿);
- 食安与监管事件频次(验证品控,证伪线约谈后扩散)。
——云上有品
A数据来源与证据表
| 编号 | 来源 / 报告 | 关键数据 | 链接 |
|---|---|---|---|
| [1] | 中华网 山姆中国付费会员破千万、消费力显现 |
2025 年山姆中国销售额突破 1,400 亿元(同比约 +40%),付费会员超 1,070 万,单店年均销售超 22 亿元,人均年消费约 1.3 万元;全国 63 家门店 检索:2026-09-27 |
https://3g.china.com/act/news/10000169/20260106/49138255.html |
| [2] | 搜狐 山姆中国会员费年收入近 30 亿元、续卡率 |
截至 2026 上半年付费会员突破 1,070 万;会员费年收入近 30 亿元;卓越会员续卡率 92%、普通会员续卡率 80% 以上;普通会费 260 元、卓越 680 元 检索:2026-09-27 |
https://m.sohu.com/a/1070419469_122982000 |
| [3] | 新浪财经 为什么是山姆?商业底层逻辑拆解 |
山姆 SKU 约 4,000 个、Member's Mark 自有品牌占销售超 30%;500+ 前置仓、线上占比超 50%;2025 新增 10 家、总店 63 家;中产家庭客群 检索:2026-09-27 |
https://k.sina.com.cn/article_1936119834_7366d81a02001lhy4.html |
| [4] | Costco 10-K(CompaniesMarketCap 转载) Costco FY2025 年度报告 |
净销售 2,699 亿美元(+8%);会员费 53.23 亿美元(+10%);净利润约 81 亿美元;全球 914 家门店;付费会员 8,100 万、持卡人 1.452 亿;美加续卡率 92.3%、全球 89.8%;商品毛利率 11.12%;Kirkland 约占销售三分之一 检索:2026-09-27 |
https://companiesmarketcap.com/costco/sec-reports-10k/0000909832-25-000101 |
| [5] | 钛媒体 人们越捂紧钱包,越是 Costco 的顺风盘 |
Costco FY2025 净销售 2,699 亿美元(+8%)、净利 80.99 亿美元(+9.9%)、会员费 53.23 亿美元(约占净利 66%);付费会员 8,100 万、续卡美加 92.3%/全球 89.8%;电商 +16.1% 检索:2026-09-27 |
https://www.tmtpost.com/7718077.html |
| [6] | SEC 财务分析(sec-api.io) Walmart FY2026 分部利润拆解 |
Sam's Club U.S. FY2026 净销售 930.15 亿美元(+3.1%)、会员及其他收入 25.25 亿美元、商品经营亏损 0.83 亿美元、分部经营利润 24.42 亿美元;俱乐部会员 50 美元/年、Plus 110 美元/年;会员费几乎独力承担分部利润 检索:2026-09-27 |
https://sec-api.io/insights/financial-analysis-of-walmart-fiscal-2026-and-the-first-half-of-fiscal-2027 |
| [7] | Walmart 投资者关系 Walmart FY2026 Q4 业绩发布 |
Sam's Club U.S. FY2026 净销售 930 亿美元(+3.1%)、经营利润 24 亿美元;会员费收入增长 6.1%,反映会员数与续卡率稳步提升;电商 +3.3% 检索:2026-09-27 |
https://stock.walmart.com/_assets/_76884783b153f93ca6602fd2b2b675fa/walmart/db/938/9972/earnings_release/Earnings+Release+%28FY26+Q4%29.pdf |
| [8] | 21 经济网 山姆线上线下食安集中爆雷,被市监总局约谈 |
2025 山姆中国销售额破 1,400 亿、付费会员 1,070 万、单店年均超 22 亿、会员续费长期 90%+;2026 年 5 月门店达 67 家、前置仓近 500、线上占比超 50%、一小时达占线上 75%;沃尔玛中国 FY2026 净销售约 1,703 亿元(+19.3%)、山姆贡献超八成;引中国连锁经营协会:2025 国内仓储会员店市场约 896.3 亿、2028 破 1,500 亿 检索:2026-09-27 |
https://www.21jingji.com/article/20260617/herald/6c2b6b647dd9a6a046c87f905d8148ac.html |
| [9] | 今日头条 会员制零售赛道看似集体爆发,实则赢家通吃吗 |
2025 国内线下仓储会员店整体卖出约 1,700 亿,山姆占 1,400 亿(约 82%);Costco 中国内地仅 7 店、付费会员 150–200 万、续卡 60%–62%;盒马 X 会员店 2025 年退场;山姆卓越续卡 92%、普通 80%;SKU 约 4,000、决策时间减 60% 检索:2026-09-27 |
https://m.toutiao.com/article/7680442193592533546 |
| [10] | 百度百科(山姆中国) 山姆中国经营状况 |
2025 销售额破 1,400 亿(+40%)、付费会员超 1,070 万、卓越会员续卡约 92%、线上占比超 50%、前置仓 500+;单店年均超 20 亿;2025 新开 10 家、2026 计划 13 家;2026 年 6 月被市监总局约谈 检索:2026-09-27 |
https://baike.baidu.com/item/%E5%B1%B1%E5%A7%86%E4%B8%AD%E5%9B%BD/68106770 |
| [11] | 网易 永辉喊话山姆供应链二选一 |
永辉指控山姆供应链排他;沃尔玛财报披露山姆中国 2025 销售额破 1,400 亿(+40%)、会员超 1,070 万、63 店、单店年均超 22 亿、线上占 50%、会员费收入增速超 35% 检索:2026-09-27 |
https://www.163.com/dy/article/KO8DUUK90530MV8T.html |
| [12] | 联商网(今日头条转载) 山姆中国 2025 销售额破 1,400 亿 |
2025 末付费会员超 1,070 万、全年销售额超 1,400 亿、人均年消费 1.3 万、全国 63 家店;2026 计划可比同店 +15% 检索:2026-09-27 |
https://www.toutiao.com/article/7591703911359349283 |
| [13] | 沃尔玛中国(21 经济引述) 沃尔玛中国 FY2026 业绩 |
沃尔玛中国 FY2026 净销售约 1,703 亿元(+19.3%),山姆贡献超八成营收;山姆为沃尔玛全球核心增长引擎 检索:2026-09-27 |
https://www.21jingji.com/article/20260617/herald/6c2b6b647dd9a6a046c87f905d8148ac.html |
| [14] | 搜狐 山姆会员费收入增速与会员结构 |
山姆会员增长加速,最新百万会员仅 9 个月达成;卓越会员续卡 92%、普通 80%+;盈利重心转向会员费收入 检索:2026-09-27 |
https://m.sohu.com/a/1070419469_122982000 |
| [15] | 极致零售研究院(SRI,今日头条转引) 山姆中国零售增长研究报告(节选) |
山姆 4000 SKU、年迭代 30%;Member's Mark 超 800 种、占销售超 30%;卓越会员客单为普通 4 倍、约 85% 由普通升级;生鲜损耗率 1.5%(行业 5%)、物流成本占比 5%(行业 8%);云仓先行低风险扩张 检索:2026-09-27 |
https://m.toutiao.com/article/7680442193592533546 |
| [16] | Costco 投资者关系(季度与年度业绩页) Costco FY2025 年度业绩 |
FY2025 净销售 2,699 亿美元、会员费收入 53.23 亿美元、全球 914 家门店;付费会员 8,100 万、持卡人 1.452 亿;美加地区续卡率 92.3%、全球 89.8%;商品毛利率 11.12%,Kirkland Signature 约占销售三分之一 检索:2026-09-27 |
https://investor.costco.com/financials/quarterly-results/default.aspx |
| [17] | 本报告 本报告测算口径(假设与参数见附录 C) |
普通会员年会费 260 元、卓越会员年会费 680 元;卓越会员享有额外返利与专属服务权益 检索:2026-09-27 |
—(本报告测算,无外部直接来源) |
B证明链台账
本报告共设九条可证伪链,覆盖生意本质、利润结构、单店模型、单会员模型、护城河、增长空间、中美对标与规模预测。每条链均给出依据、边界、反面证据、跟踪指标与证伪条件。台账如下:
| 链编号 | 核心判断 | 主要依据 | 跟踪指标 | 证伪条件 | 数据档次 |
|---|---|---|---|---|---|
| 链 1(摘要) | 会员费是真正利润池,非商品差价 | 山姆美国商品亏损 0.83 亿、会员费撑利润 [6] | 会员费增速、占比 | 会员费增速 <5% 或续卡 <80% | [T1] |
| 链 2(第一章) | 会员费占比越高利润越纯 | Costco 会员费占净利 66% [5]、山姆近 30 亿 [2] | 会员费占比 [6] | 占比连续两年下降且续卡 <80% | [T1] |
| 链 3(第二章) | 分部利润 100% 来自会员费可验证 | 山姆美国 FY26 结构 [6]、Costco [4] | 分部利润表 | 会员费贡献跌破 70% | [T1] |
| 链 4(第三章) | 单店靠密度周转而非商品毛利 | 山姆单店 22 亿、4,000 SKU [3][8] | 单店销售、同店 | 单店销售连降两年 >15% | [T2]+[T3] |
| 链 5(第四章) | 续卡率是先行指标 | Costco 美加 92.3% [4]、山姆卓越 92% [2] | 续卡率 [2][4] | 续卡率连续两年 <80% | [T1] |
| 链 6(第五章) | 精选+自有品牌+心智成护城河 | 山姆 4,000 SKU、MM>30% [3];Kirkland 1/3 [4] | 自有品牌、线上占比 | 自有品牌连降或线上 <30% | [T1]+[T3] |
| 链 7(第六/七章) | 中国渗透率极低空间在会员 | 中产 4 亿 vs 会员 1,070 万 [1][3] | 会员净增、单店 | 会员增速 <10% 或单店 <15 亿 | [T2] |
| 链 8(第八/九章) | 中性 2028 销售额约 2,210 亿 | 基数 1,400 亿 [1]、中性 16% | 年度销售额、会员 | 2026 增速 <10% 或会员净增转负 | [T2]+测算 |
| 链 9(第十章) | 长期价值分三层,确定性依次递减 | 续卡 92% [2]、人均 1.3 万 [1]、约谈 [8] | 续卡率、人均消费、增速差 | 续卡率跌破 80% 且人均消费停滞 | [T1]+测算 |
C数据档次说明
本报告所有关键数据均按四档标注数据来源档次,以区分证据强度与可复核性:
- [T1]一手或官方口径:上市公司业绩公告、交易所与 SEC 披露,可直接复核;
- [T2]机构二手口径:咨询机构与券商研究整理数据,口径可能存在差异;
- [T3]媒体转引口径:权威媒体报道或企业对外宣传,未经独立审计,仅作参考;
- [缺口]数据缺口:无法获得可靠来源的数据,本报告一律降级为定性讨论或不写。
把本报告实际用到的数据逐条归入四档,便于读者复核证据强度:
- [T1]一手口径:Costco FY2025 年报(净销售 2,699 亿美元、会员费 53.23 亿美元、全球 914 家门店、付费会员 8,100 万、美加续卡率 92.3%、商品毛利率 11.12%、Kirkland 约占销售三分之一)[4];沃尔玛 FY2026 业绩发布(山姆美国分部净销售 930.15 亿美元、会员及其他收入 25.25 亿美元、分部经营利润 24.42 亿美元)[6][7];可直接复核。
- [T2]机构二手口径:山姆中国 2025 年全渠道销售额约 1,400 亿元、付费会员 1,070 万、人均年消费约 1.3 万元 [1],以及中国连锁经营协会口径的国内仓储会员店市场约 896.3 亿元与2028 年破 1,500 亿元的预测 [8];口径经整理,与一手披露不完全可比。
- [T3]媒体转引口径:山姆会员费年收入近 30 亿元、卓越续卡率约 92%、普通续卡率约 80% [2][3][10],Costco 中国区续卡率约 60%–62% 与门店约 7 家 [9],以及永辉指控山姆供应链排他 [11];未经独立审计。
- [缺口]数据缺口:山姆中国未单独披露递延会员费余额、单店坪效、会员分层比例与企业会员规模,本报告对这四项只做定性讨论或标注为测算假设,不纳入数字相乘。
所有标注「测算」的数字,均为本报告基于外部锚参数推算的结果,推算公式与参数取值在正文中逐项给出;测算值与外部锚存在偏差时,均在正文标注对账结果。不同机构因统计口径差异(如「全渠道销售额」是否含线上、「仓储会员店市场规模」是否含非会员渠道),同一指标可能存在数值差异,以原始报告口径为准。例:21 经济引中国连锁经营协会称 2025 年国内仓储会员店整体市场约 896.3 亿元 [8],与山姆单家全渠道 1,400 亿元 [1]存在口径差异(前者为行业窄口径、后者含全渠道),本报告以山姆自披露数为深研主体口径并标注入口差异。
评论(0)