
基本信息
阅读时间:约 25 分钟
字数:约 14,139 字
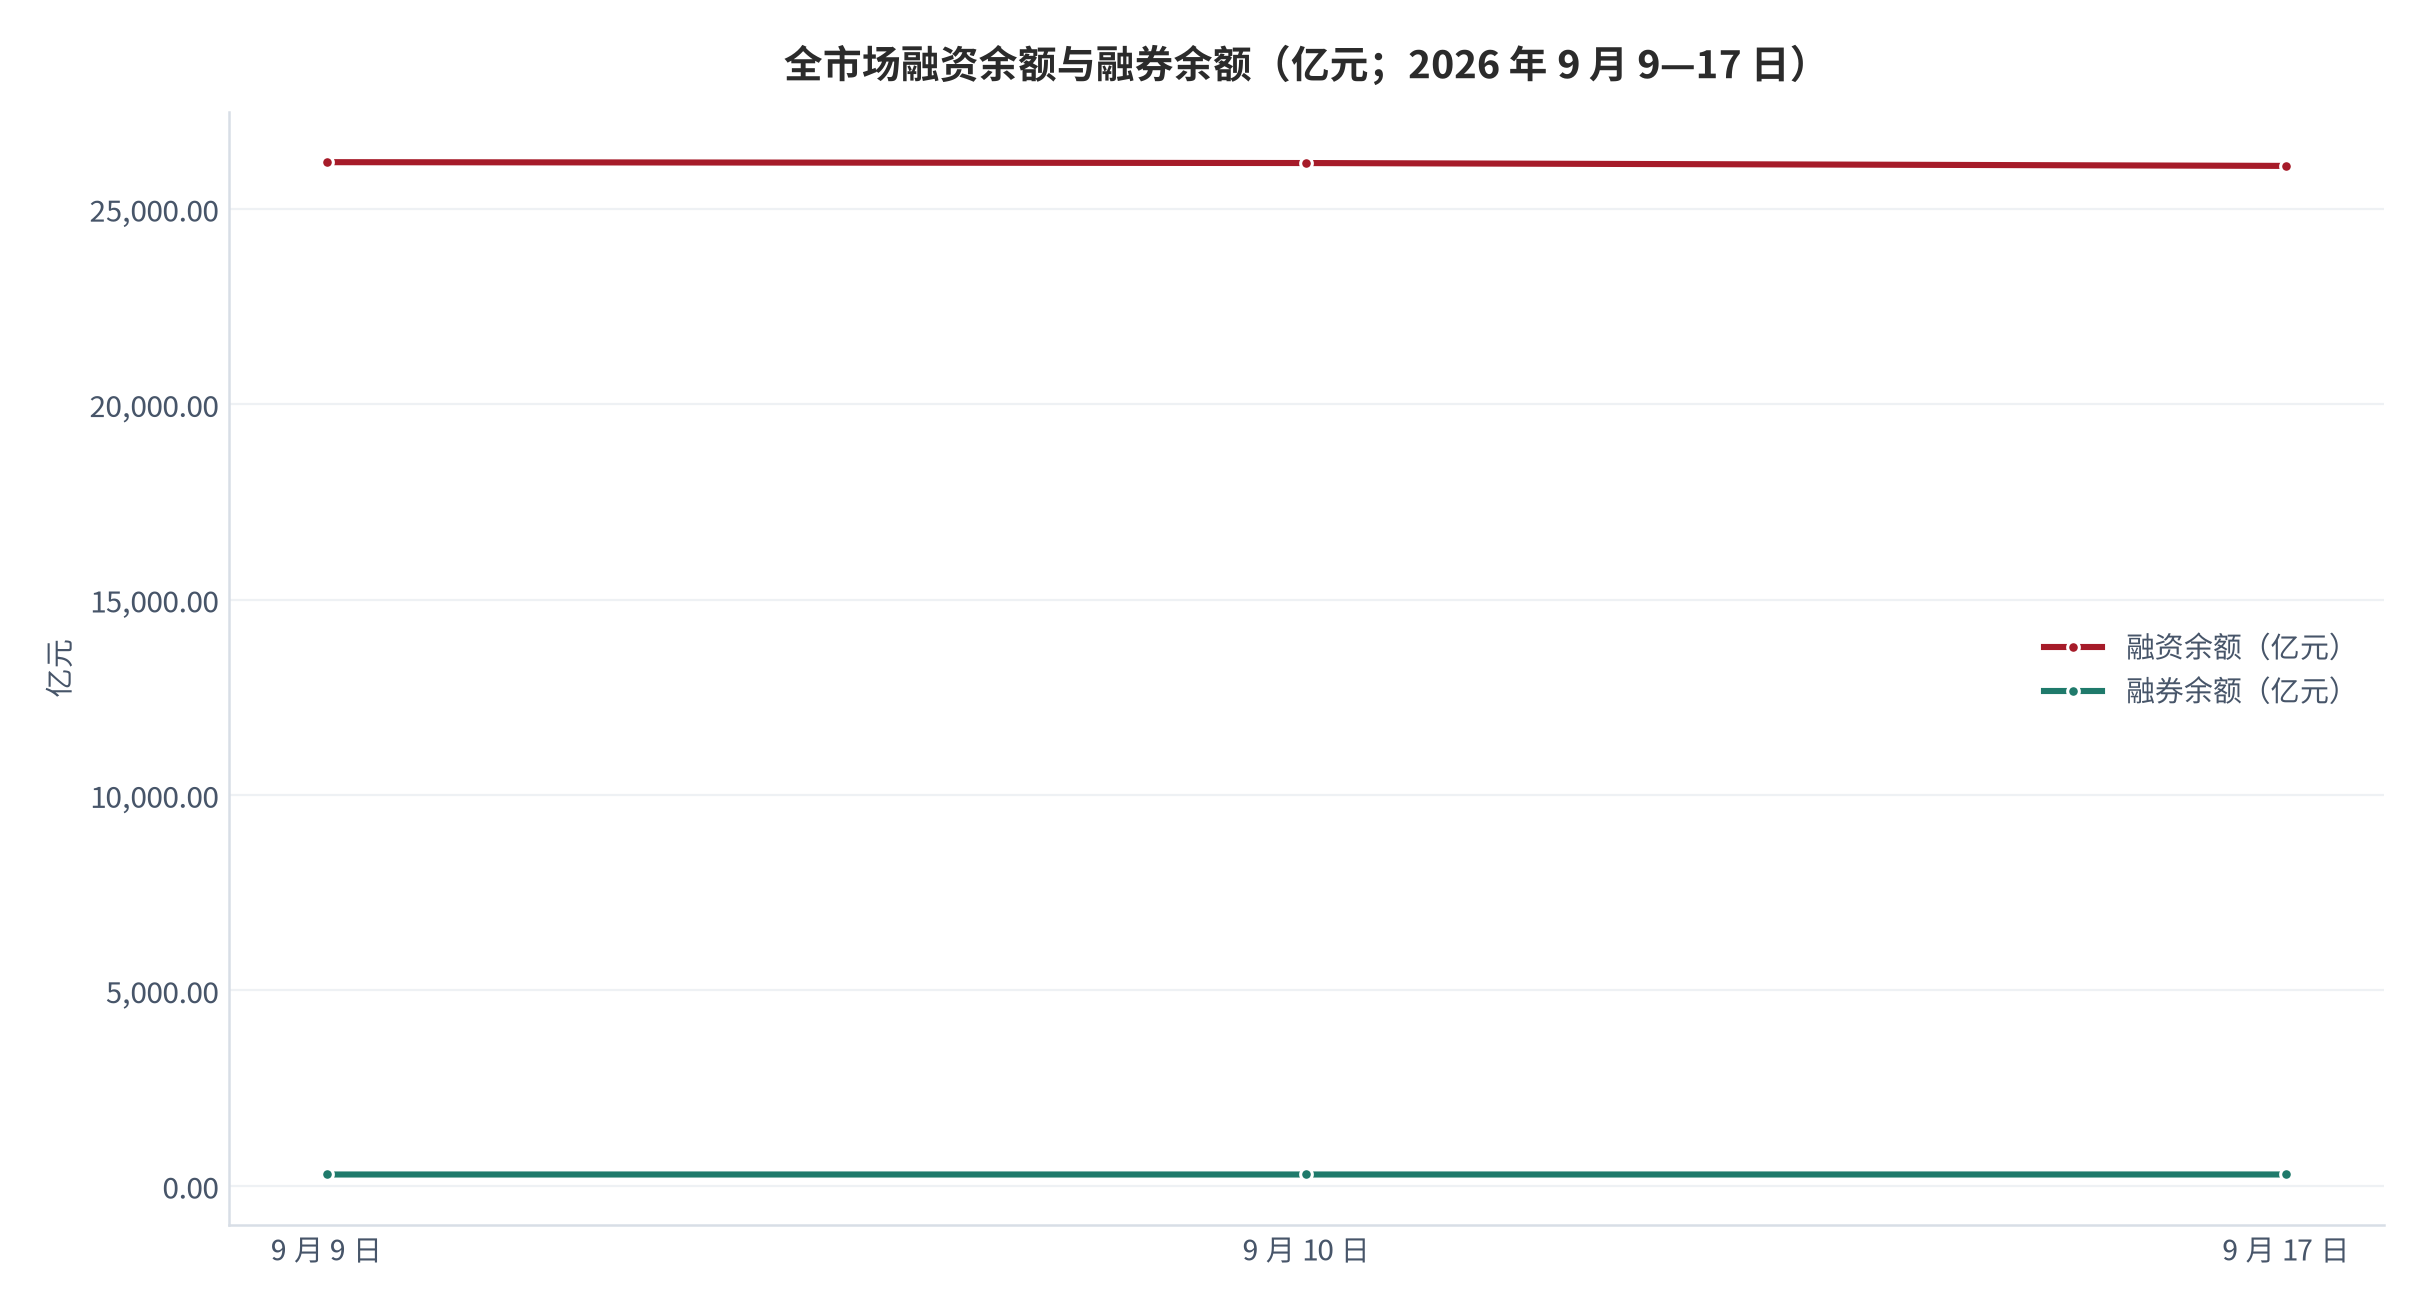
摘要:市场担心:消费板块的资金关注度正在系统性流失。截至 2026 年 9 月 17 日,全市场融资余额 26,098.64 亿元、较上周同期减少 73.25 亿元(-0.28%)[2],前一周期(9 月 4—10 日)单周净卖出 103.35 亿元 [1],杠杆资金已连续两周净流出;同期一级行业融资净买入前五名中,9 月 4—10 日还有食品饮料(+3.57 亿元)、商贸零售(+2.46 亿元)、农林牧渔(+4.79 亿元)三个消费相关行业 [1],而 9 月 11—17 日这一组全部退出前五、榜首换为基础化工(+17.03 亿元)[2]。加上消费类交易型开放式指数基金的份额与规模今年以来普遍收缩
本文由 AI 生成,经人类主编终审。
| — | 摘要与核心预期差 |
| 01 | 成交与换手结构 |
| 02 | 融资余额变化 |
| 03 | 大宗交易与折价率 |
| 04 | 指数基金申赎动向 |
| 05 | 资金结构变化解读 |
| 06 | 风险提示 |
| 07 | 结论 |
| A | 数据来源与证据表 |
| B | 证明链台账 |
| C | 数据档次说明 |
摘要与核心预期差
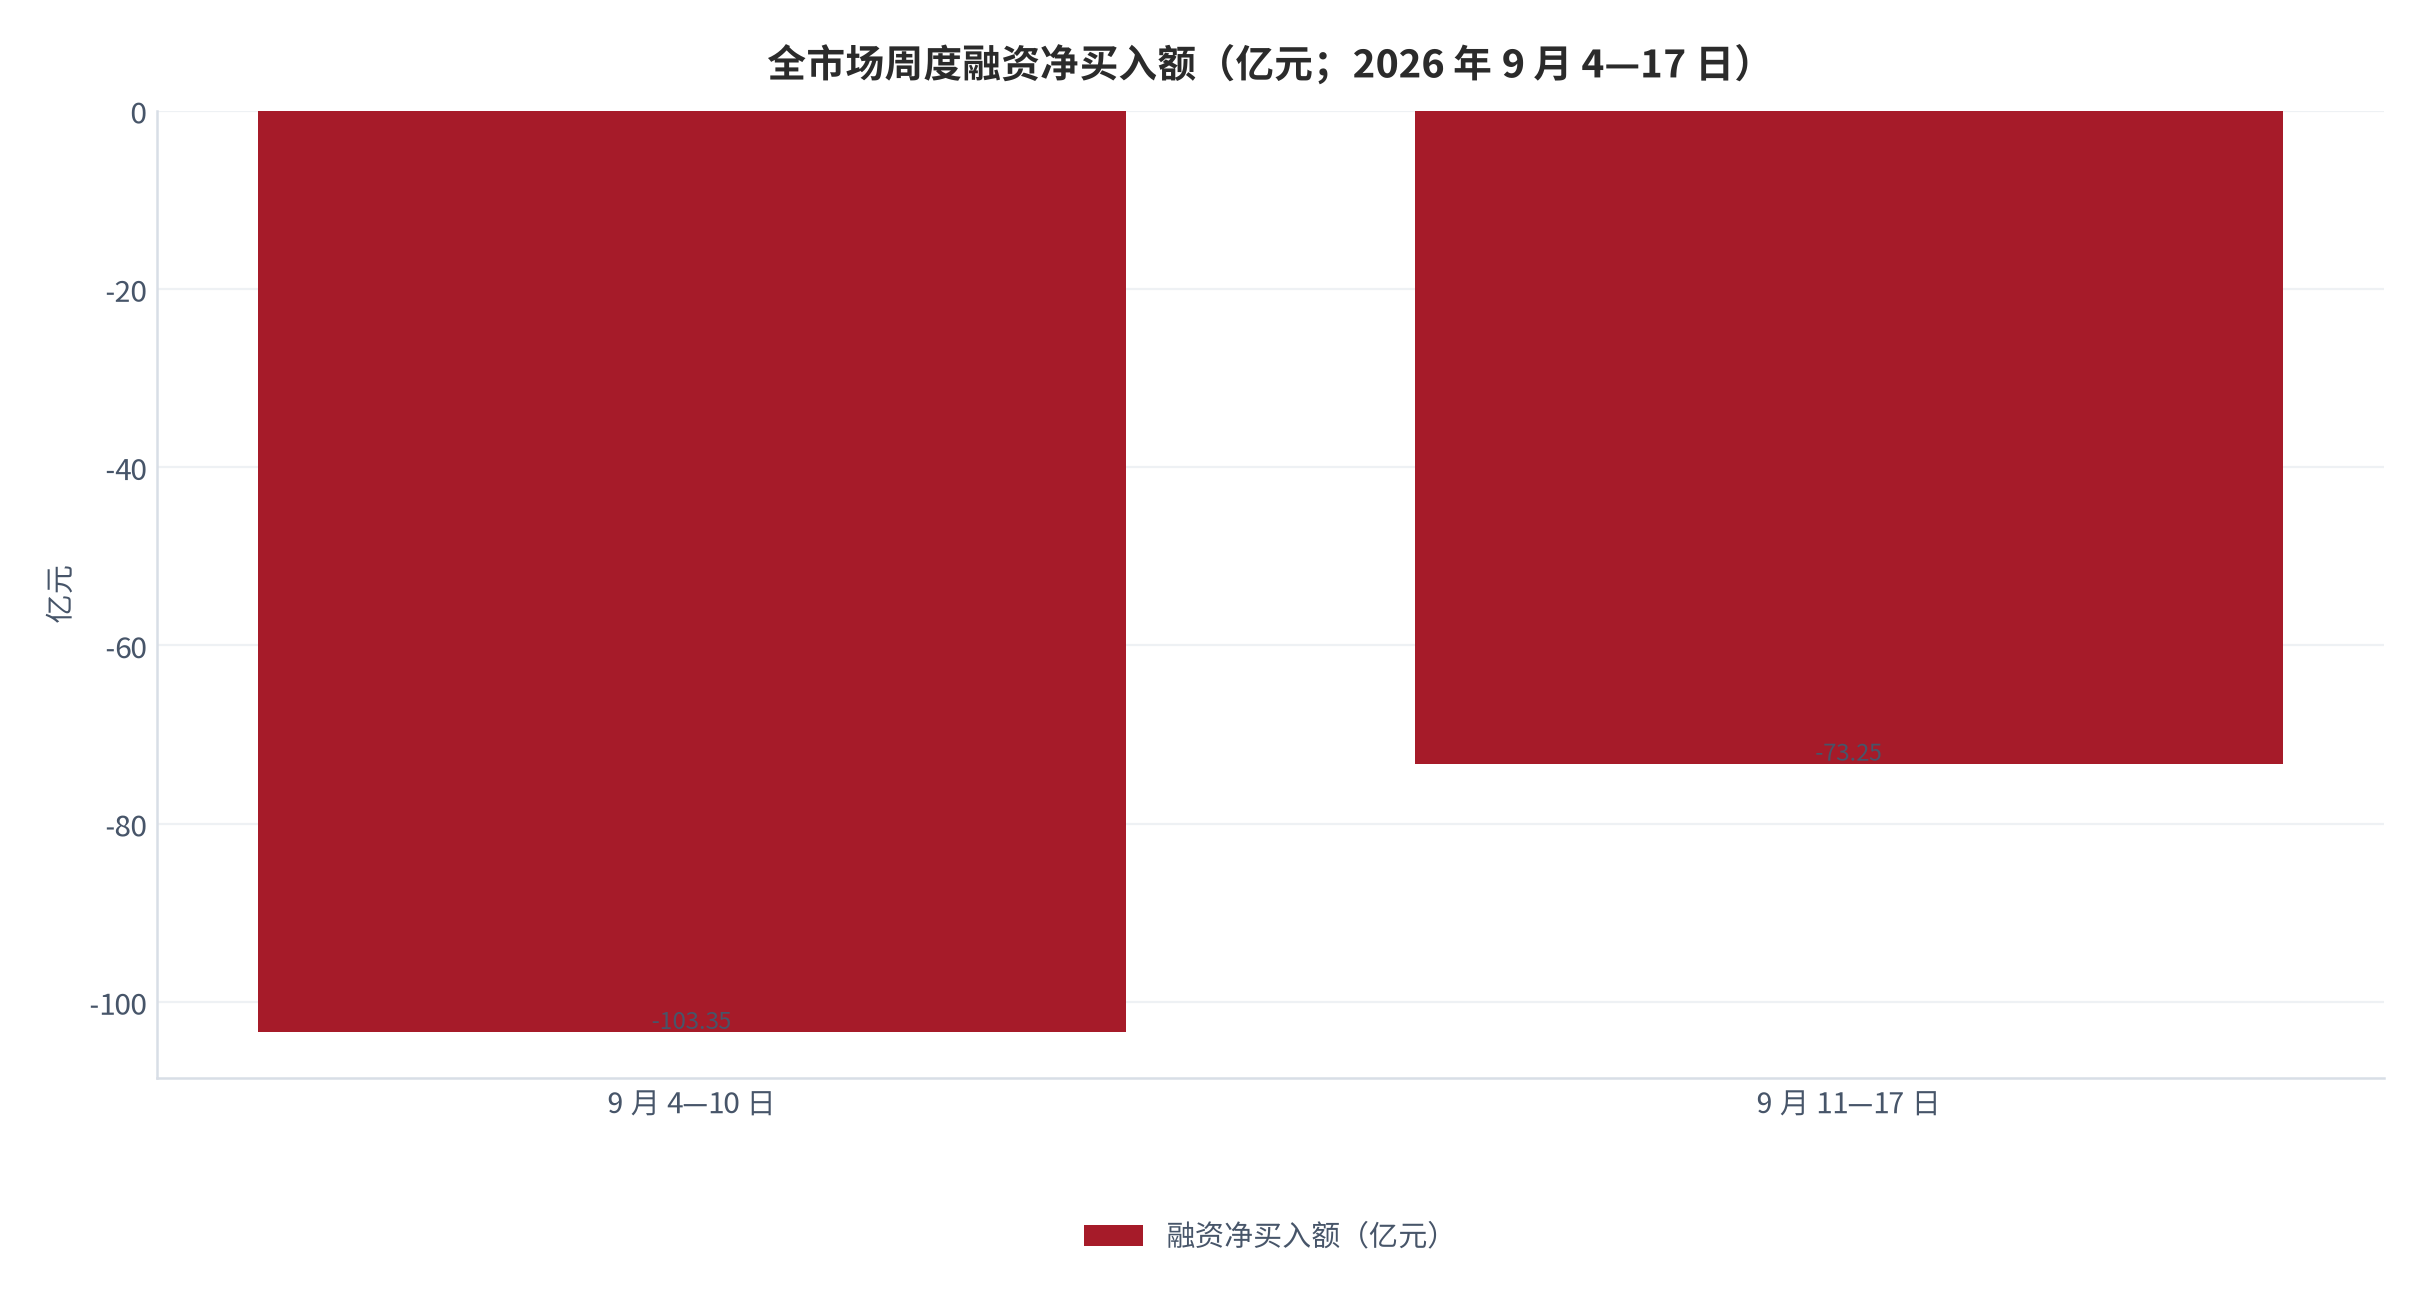
市场担心:消费板块的资金关注度正在系统性流失。截至 2026 年 9 月 17 日,全市场融资余额 26,098.64 亿元、较上周同期减少 73.25 亿元(-0.28%)[2],前一周期(9 月 4—10 日)单周净卖出 103.35 亿元 [1],杠杆资金已连续两周净流出;同期一级行业融资净买入前五名中,9 月 4—10 日还有食品饮料(+3.57 亿元)、商贸零售(+2.46 亿元)、农林牧渔(+4.79 亿元)三个消费相关行业 [1],而 9 月 11—17 日这一组全部退出前五、榜首换为基础化工(+17.03 亿元)[2]。加上消费类交易型开放式指数基金的份额与规模今年以来普遍收缩(嘉实中证主要消费份额 -7.54%、规模 -23.43% [9]),市场担心消费板块正在被资金边缘化。
我们认为:把「消费板块资金流失」当作单一结论,会同时犯两个错误——把不同属性资金的同向变动混为一谈,以及把份额变动等同于资金撤离。第一,杠杆资金、被动指数资金与大宗交易资金对同一板块的行为逻辑完全不同:杠杆资金的周度净额波动主要由全市场风险偏好驱动,本期全市场融资余额两周合计净减 176.60 亿元(测算,-103.35 与 -73.25 之和)[1][2],消费相关行业并未被单独针对;被动指数资金的份额变化则同时受净值涨跌与申赎影响,规模下降不等于份额下降——富国中证消费 50 交易型开放式指数基金今年以来份额净增 9.63%、规模却减少 2.94% [8],差额来自净值,而不是赎回。
本篇的三条资金结构判断互不重叠:
- 总量口径:杠杆资金处于「连续净流出但流出速度收窄」的状态,净卖出从 -103.35 亿元收窄至 -73.25 亿元(收窄 29.12%)[1][2],同时融资买入额从 8,045.97 亿元降至 7,567.45 亿元(-5.95%)[1][2],说明成交活跃度与融资意愿同步降温,而非单向去杠杆;
- 结构口径:消费相关行业的融资净买入排名在本期整体后移(食品饮料、商贸零售、农林牧渔由前五退至未披露前列)[1][2],但同期的日度披露显示白酒仍出现在单日融资净流入居前的板块中 [3],周度与日度的差异说明消费的资金动向并非单调外流,而是高频轮动;
- 载体口径:资金载体在切换——被动指数基金的份额在「消费 50」这类宽基消费指数上净增,而在「在线消费」这类窄口径主题上净减(南方国证在线消费今年以来份额 -6.68% [12]),叠加消费类交易型开放式指数基金的融资余额在 9 月中下旬抬升(恒生消费自 8 月 31 日的 7,331.9 万元升至 9 月 24 日的 7,509.6 万元 [4]),说明资金正在从窄口径主题向宽口径消费指数集中。
本篇增量:把消费板块的资金面拆成「成交与换手 → 融资余额 → 大宗交易折价 → 指数基金申赎」四个可独立复核的层级,并给出本期对上期的逐项对照与变化归因。按类型要求,本篇只陈述公开披露的成交与持仓结构变化,不做任何买卖判断,也不对板块后续的资金流向给出方向性预期。
01成交与换手结构
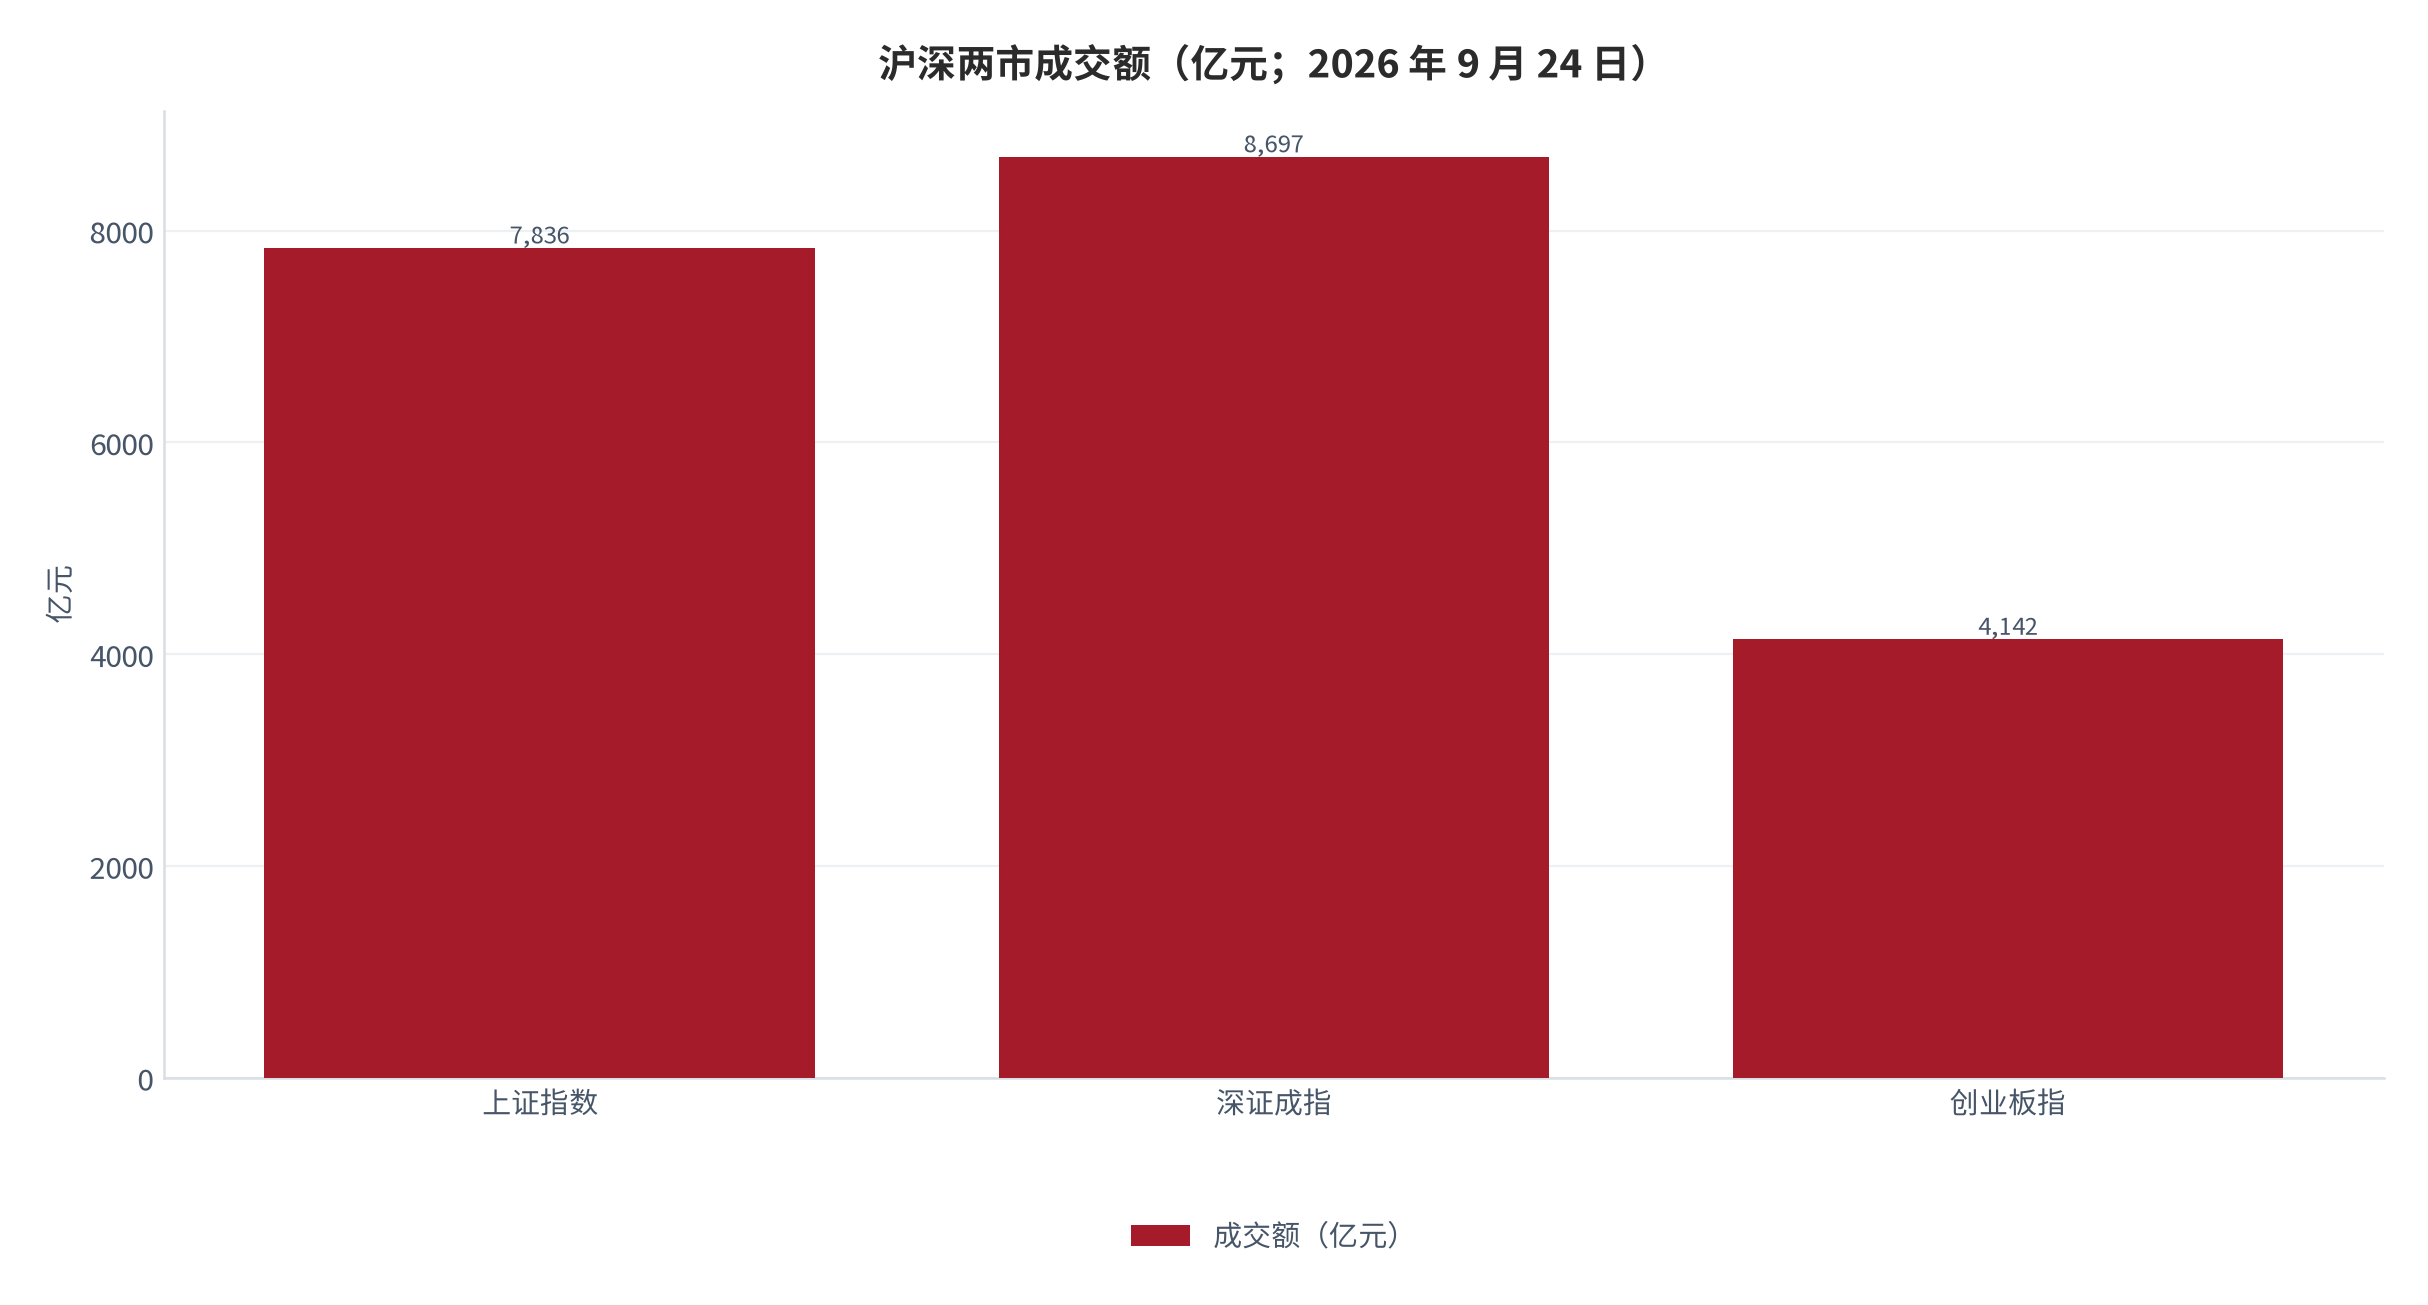
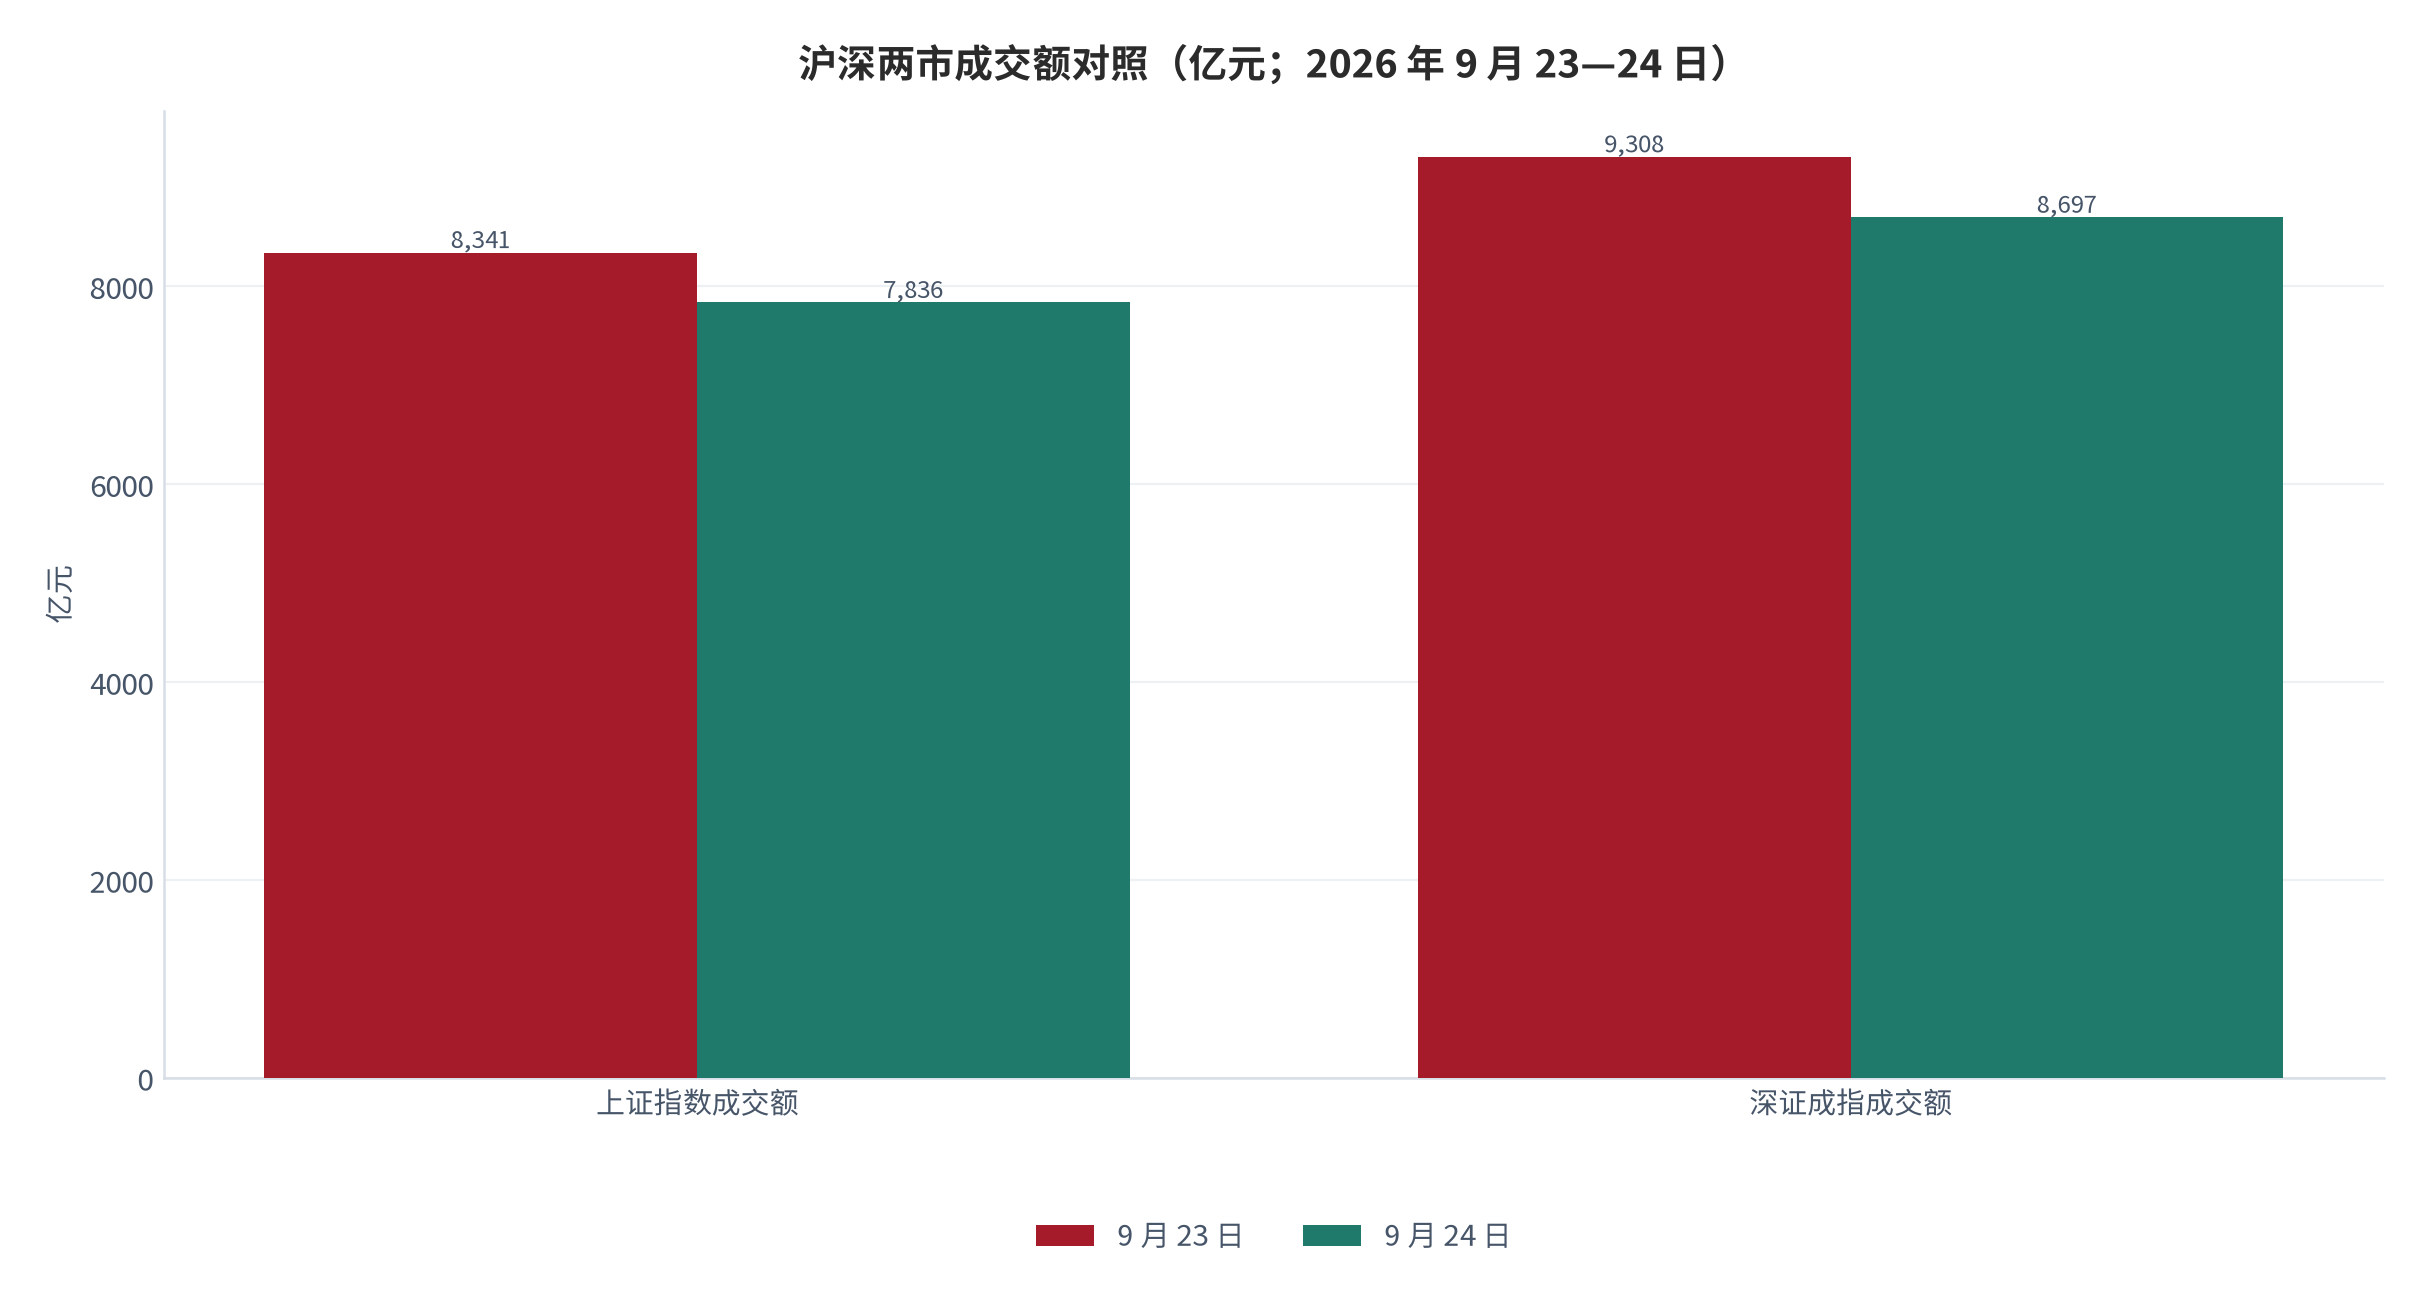
资金流跟踪的第一步是确认「成交活跃度」这一底盘。本期(截至 9 月 24 日)沪深两市成交额为上证 7,836 亿元、深证 8,697 亿元,创业板指成交 4,142 亿元 [4];对照上期(9 月 23 日)上证成交 8,341 亿元、深证 9,308 亿元 [5],两市合计成交额由 17,649 亿元降至 16,533 亿元,环比减少约 6.3%(测算)。成交额收缩与指数下行同步发生,说明这是一个「量价同步回落」的交易日结构,而不是放量下跌(换手放大)或缩量整理(换手收缩但价格持稳)。
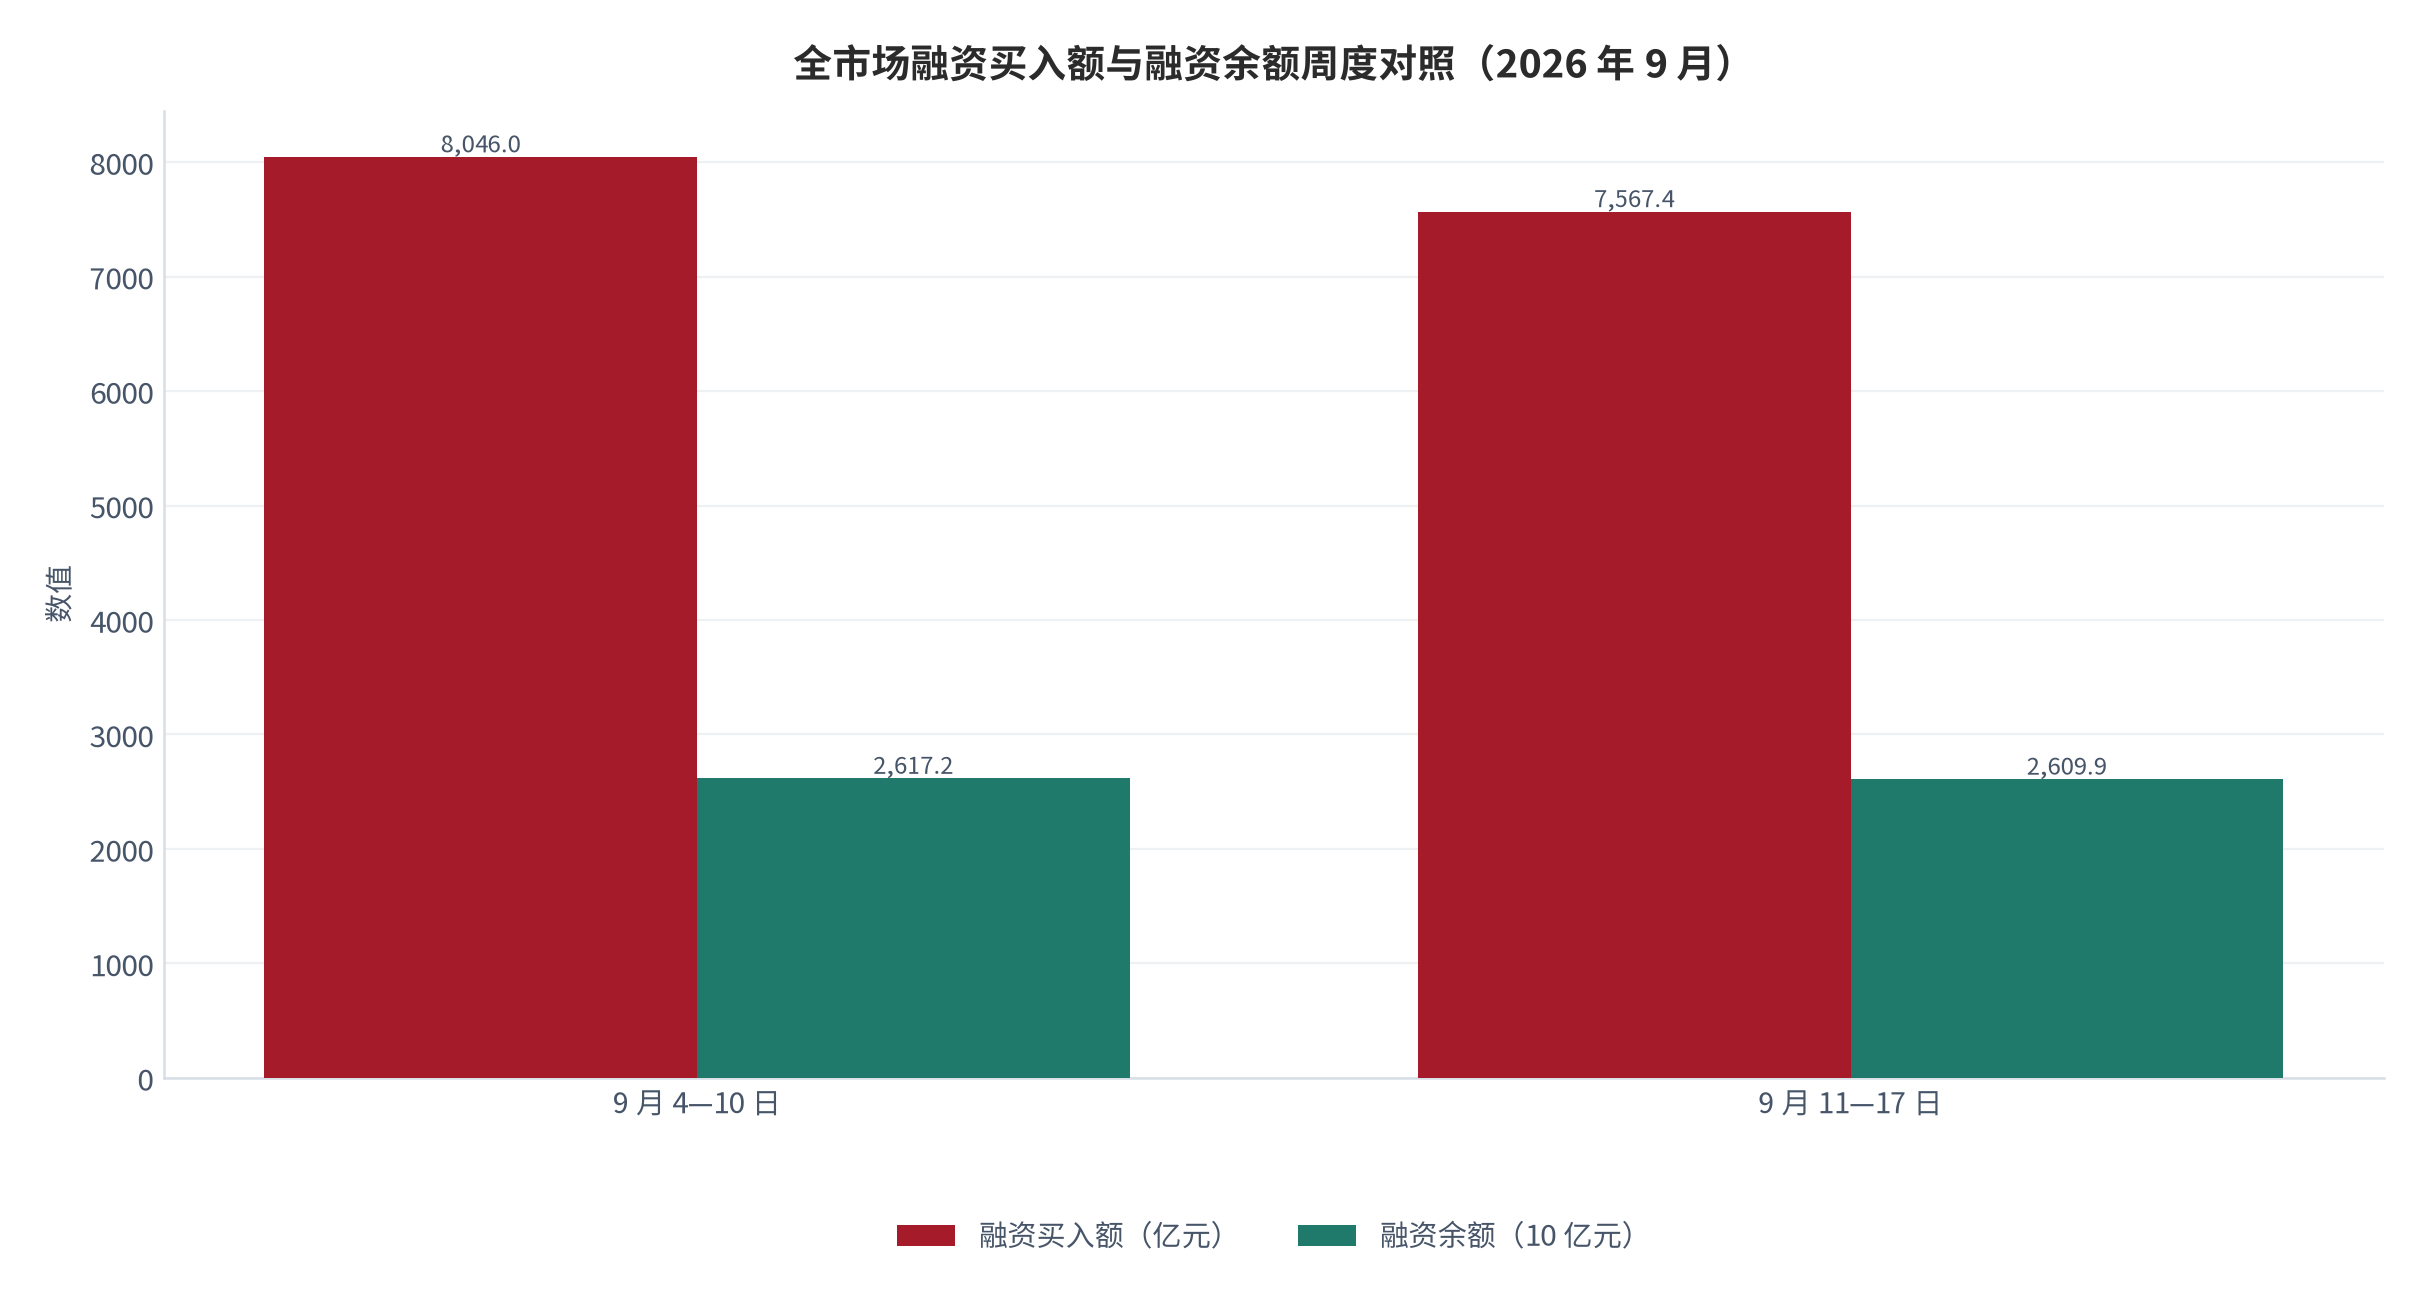
换手结构层面,杠杆资金的活跃度指标提供了更直接的证据。融资买入额从 9 月 4—10 日的 8,045.97 亿元降至 9 月 11—17 日的 7,567.45 亿元,环比 -5.95% [1][2];同期全市场融资余额从 26,171.89 亿元降至 26,098.64 亿元 [1][2]。买入额与余额同向下降,说明杠杆资金的收缩由「新增买入减少」主导,而不是由「集中平仓」主导——如果是后者,融资偿还额会显著放大而买入额降幅相对温和。这一区分对判断资金结构的稳定性很关键:前者是意愿变化,后者是压力变化。
消费板块在成交结构中的位置,可用其指数基金的成交活跃度侧面观察。嘉实中证主要消费交易型开放式指数基金 9 月 17 日报收 0.559 元、成交金额 935.4 万元 [10];汇添富消费交易型开放式指数基金 9 月 3 日成交金额 1.82 亿元 [11];南方国证在线消费交易型开放式指数基金截至 9 月 23 日近 20 个交易日累计成交 9,126.21 万元、日均 456.31 万元,而今年以来 177 个交易日日均成交 813.12 万元 [12]——即该产品的日均成交额已降至今年以来均值的约 56%(测算)。消费主题产品成交额的收缩,是「资金关注度下降」在成交层面的直接读数。
| 成交结构指标 | 上期 | 本期 | 变化 | 归因 | 数据来源 |
|---|---|---|---|---|---|
| 沪深两市成交额(亿元) | 9 月 23 日:17,649(测算) | 9 月 24 日:16,533(测算) | -6.3%(测算) | 指数下行伴随量能收缩 | 交易所行情转引 [4][5] |
| 全市场融资买入额(亿元) | 9 月 4—10 日:8,045.97 | 9 月 11—17 日:7,567.45 | -5.95% | 杠杆资金新增买入意愿下降 | 两融周报 [1][2] |
| 全市场融资余额(亿元) | 9 月 10 日:26,171.89 | 9 月 17 日:26,098.64 | -73.25(-0.28%) | 买入额下降主导,非集中平仓 | 两融周报 [1][2] |
| 融券余额(亿元) | 9 月 10 日:291.80 | 9 月 17 日:292.34 | +0.55(+0.19%) | 空头规模基本持平 | 两融周报 [1][2] |
| 消费主题基金日均成交(万元) | 今年以来均值:813.12 | 近 20 日均值:456.31 | -43.9%(测算) | 关注度下降、成交清淡 | 新浪基金工作室 [12] |
| 上证指数(点) | 9 月 23 日:3,936.52 | 9 月 24 日:3,888.37 | -48.15(-1.22%) | 权重股回落 | 交易所行情转引 [4][5] |
把成交层的变化归因落到一句话:本期成交结构呈现「量价同步收缩、融资买入主导减量」的特征。按类型要求,本节不推断这种收缩对价格的含义,只记录其在结构上的位置。需要提醒的是,成交额与融资买入额的日度与周度频率不同(前者按交易日披露、后者按周汇总),本表中的「变化」一列已按各自频率分别计算,不做跨频率的换算。
02融资余额变化
融资余额是杠杆资金最直接的持仓刻度,本期最重要的变化是「净流出仍在持续,但速度收窄」。截至 2026 年 9 月 17 日,全市场融资余额 26,098.64亿元,较上周同期减少 73.25 亿元(-0.28%),本周融资净买入额 -73.25亿元,较上周的 -103.35 亿元收窄 30.09 亿元(+29.12%)[1][2]。作为日度校验,9 月 9 日沪深京三市融资融券余额合计 26,486.01 亿元、较前一交易日减少 29 亿元,其中融资余额 26,194.03 亿元、减少 32.31 亿元,融券余额 291.97 亿元、增加 3.3 亿元 [3];当日多头融资余额降幅 0.12%,空头融券余额升幅 1.15% [3]。
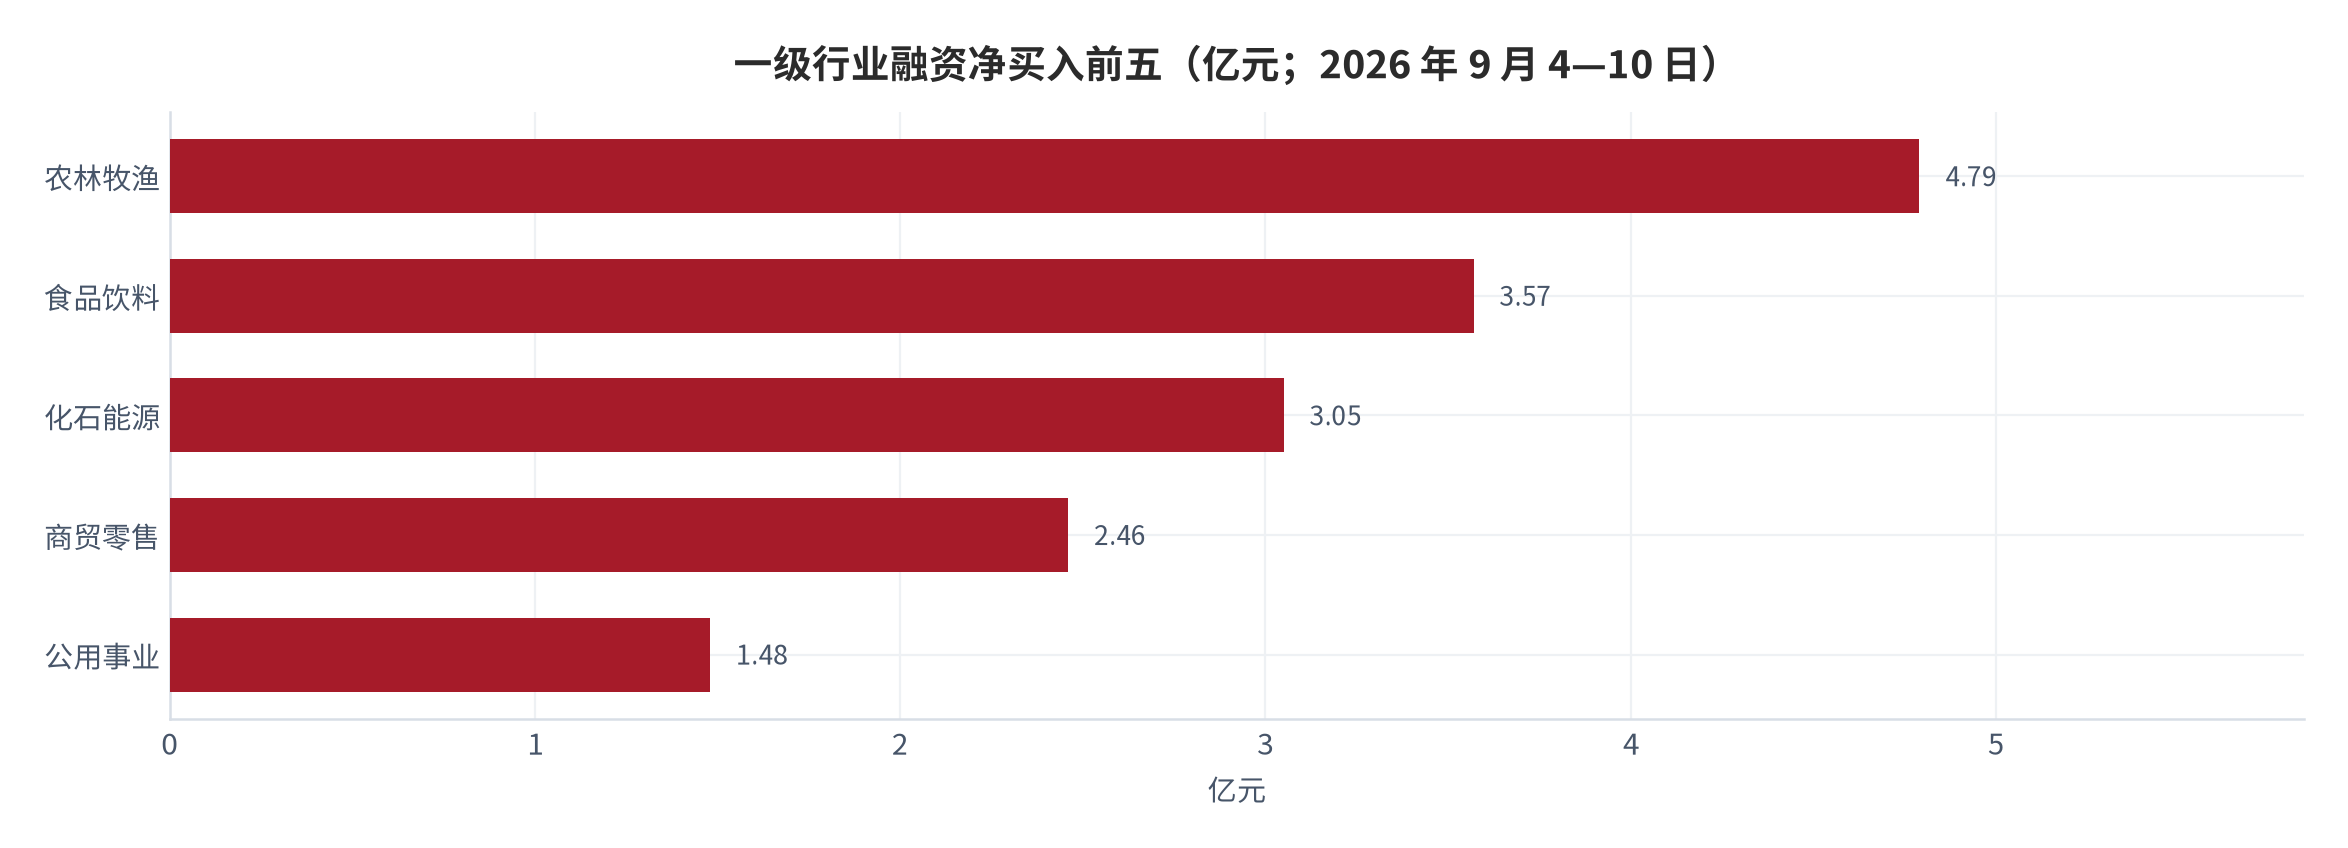
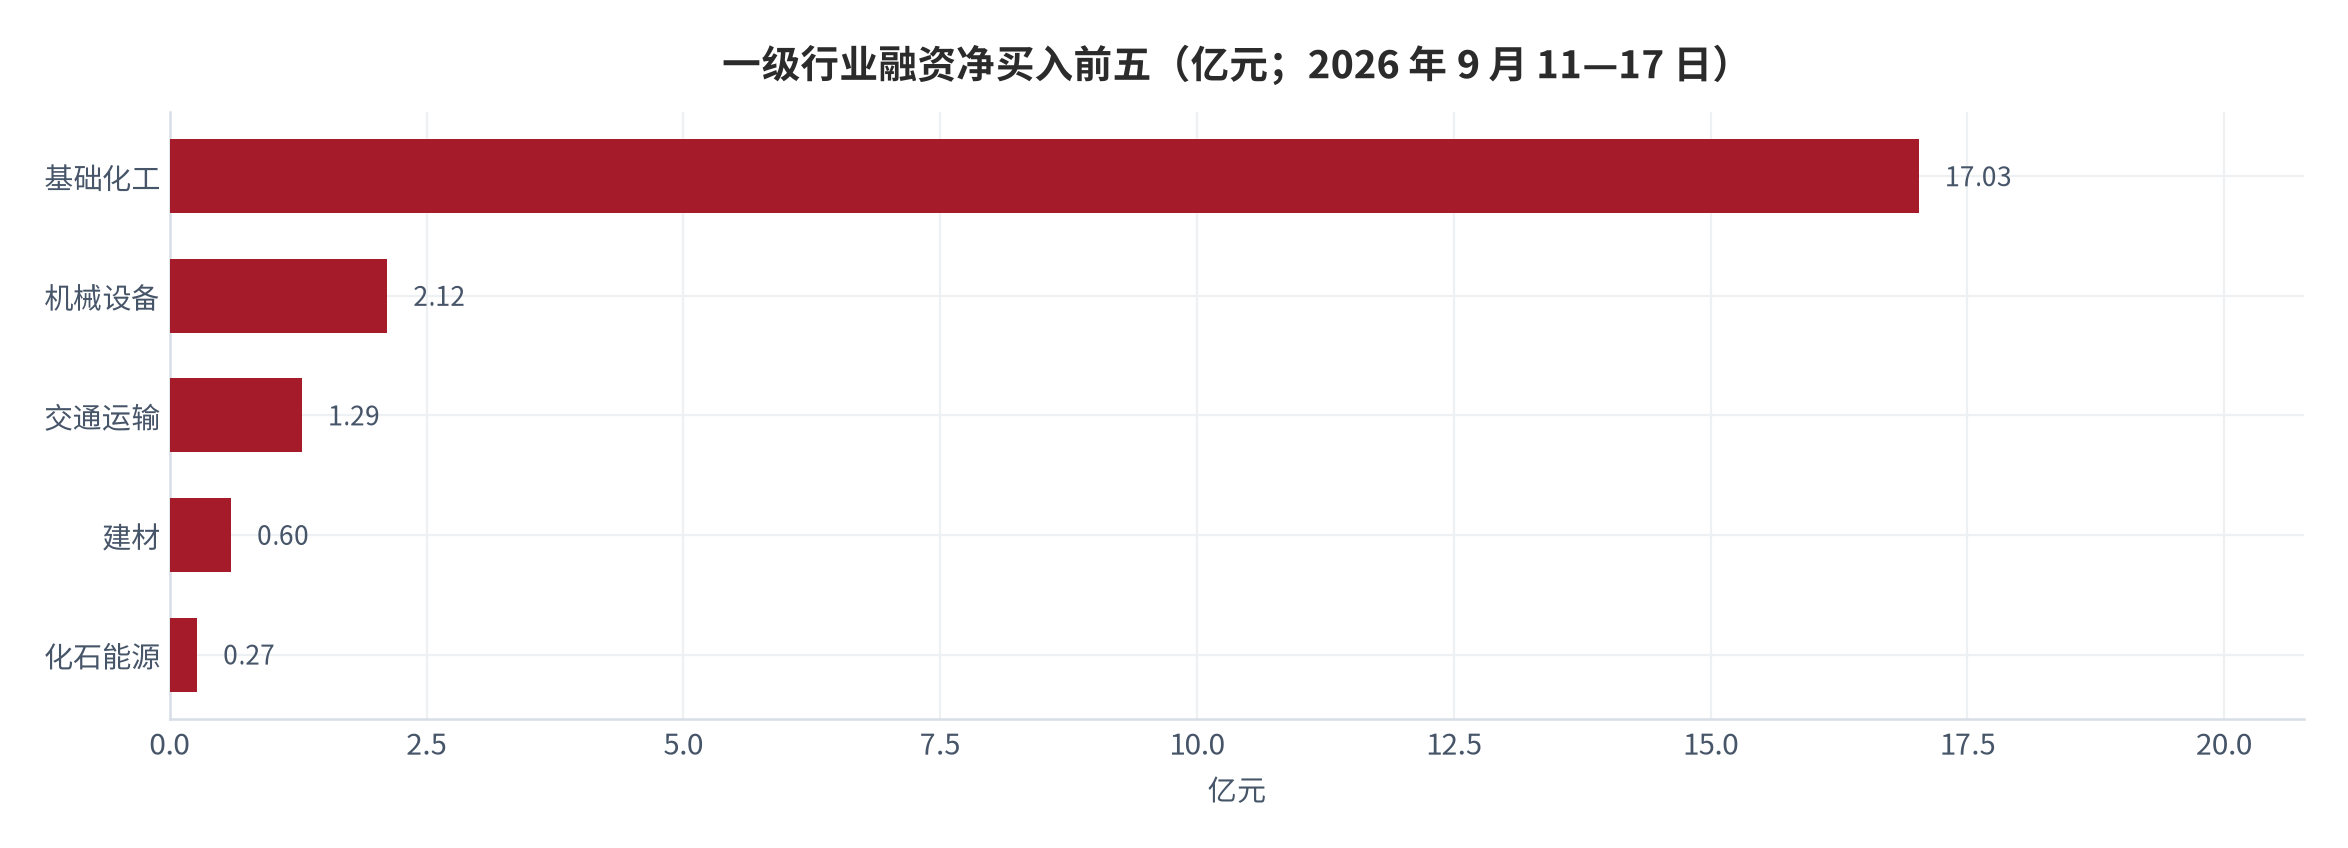
消费相关行业在余额结构中的位置发生了明确后移。上期(9 月 4—10 日)东财一级行业融资净买入居前的五个行业为农林牧渔(+4.79 亿元)、食品饮料(+3.57 亿元)、化石能源(+3.05 亿元)、商贸零售(+2.46 亿元)、公用事业(+1.48 亿元)[1]——其中三个与消费直接相关,合计净买入 10.82 亿元(测算)。本期(9 月 11—17 日)前五名换为基础化工(+17.03 亿元)、机械设备(+2.12 亿元)、交通运输(+1.29 亿元)、建材(+0.60 亿元)、化石能源(+0.27 亿元)[2],消费相关行业全部退出前五。三级行业层面,本期净买入居前的是通信传输设备(+20.21 亿元)、玻纤(+12.38 亿元)、电子元件(+12.34 亿元)、集成电路(+10.85 亿元)、铝(+5.22 亿元)[2],同样以中上游制造与科技硬件为主。
但周度排名会遮蔽日度的高频轮动。9 月 9 日的日度披露显示,融资资金净流入居前的板块为自动化设备、元件、白酒,当日净流入规模在 1 亿元以上的行业有 8 个;净流出居前的是半导体、工业金属、航运港口 [3]。白酒出现在单日净流入居前名单,而食品饮料却在本期周度前五中缺席 [1][2][3],两者的差异不是数据矛盾,而是观测频率不同:周度净额由五个交易日加总,日度的轮动会在加总中被平滑。本篇同时列出两个频率的读数,并明确不对任何单一频率的排名做趋势外推。
| 指标 | 上期值 | 本期值 | 变化 | 驱动因素 | 数据来源 |
|---|---|---|---|---|---|
| 全市场融资余额 | 9 月 10 日:26,171.89 亿元 | 9 月 17 日:26,098.64 亿元 | -73.25 亿元(-0.28%) | 新增买入减少主导 | 两融周报 [1][2] |
| 融资净买入额 | 9 月 4—10 日:-103.35 亿元 | 9 月 11—17 日:-73.25 亿元 | 收窄 30.09 亿元(+29.12%) | 净流出速度放缓 | 两融周报 [1][2] |
| 融资买入额 | 9 月 4—10 日:8,045.97 亿元 | 9 月 11—17 日:7,567.45 亿元 | -478.52 亿元(-5.95%) | 交投活跃度下降 | 两融周报 [1][2] |
| 融券余额 | 9 月 10 日:291.80 亿元 | 9 月 17 日:292.34 亿元 | +0.55 亿元(+0.19%) | 空头规模基本持平 | 两融周报 [1][2] |
| 融券净卖出额 | 9 月 4—10 日:0.75 亿元 | 9 月 11—17 日:4.30 亿元 | +3.55 亿元(+470.42%) | 空头小幅增加但绝对额仍低 | 两融周报 [1][2] |
| 消费相关行业融资净买入排名 | 食品饮料第 2、商贸零售第 4、农林牧渔第 1 [1] | 三者均未进入前五 [2] | 整体后移 | 资金转向中上游与科技硬件 | 两融周报 [1][2] |
| 白酒板块单日融资流向 | 未单列 [缺口] | 9 月 9 日净流入居前 [3] | 日度口径为净流入 | 周度加总后被平滑 | 浙商证券融资融券 [3] |
按类型要求,本节对融资余额的描述只到结构层面:融券净卖出额虽从 0.75 亿元增至 4.30 亿元(+470.42%)[2],但绝对额相对 26,098.64 亿元的融资余额量级仍极小(测算占比不足 0.02%),因此不能据此推断多空力量对比发生了实质变化。跟踪型报告在此处的正确做法是标注量级,而不是把百分比放大为叙事。
03大宗交易与折价率
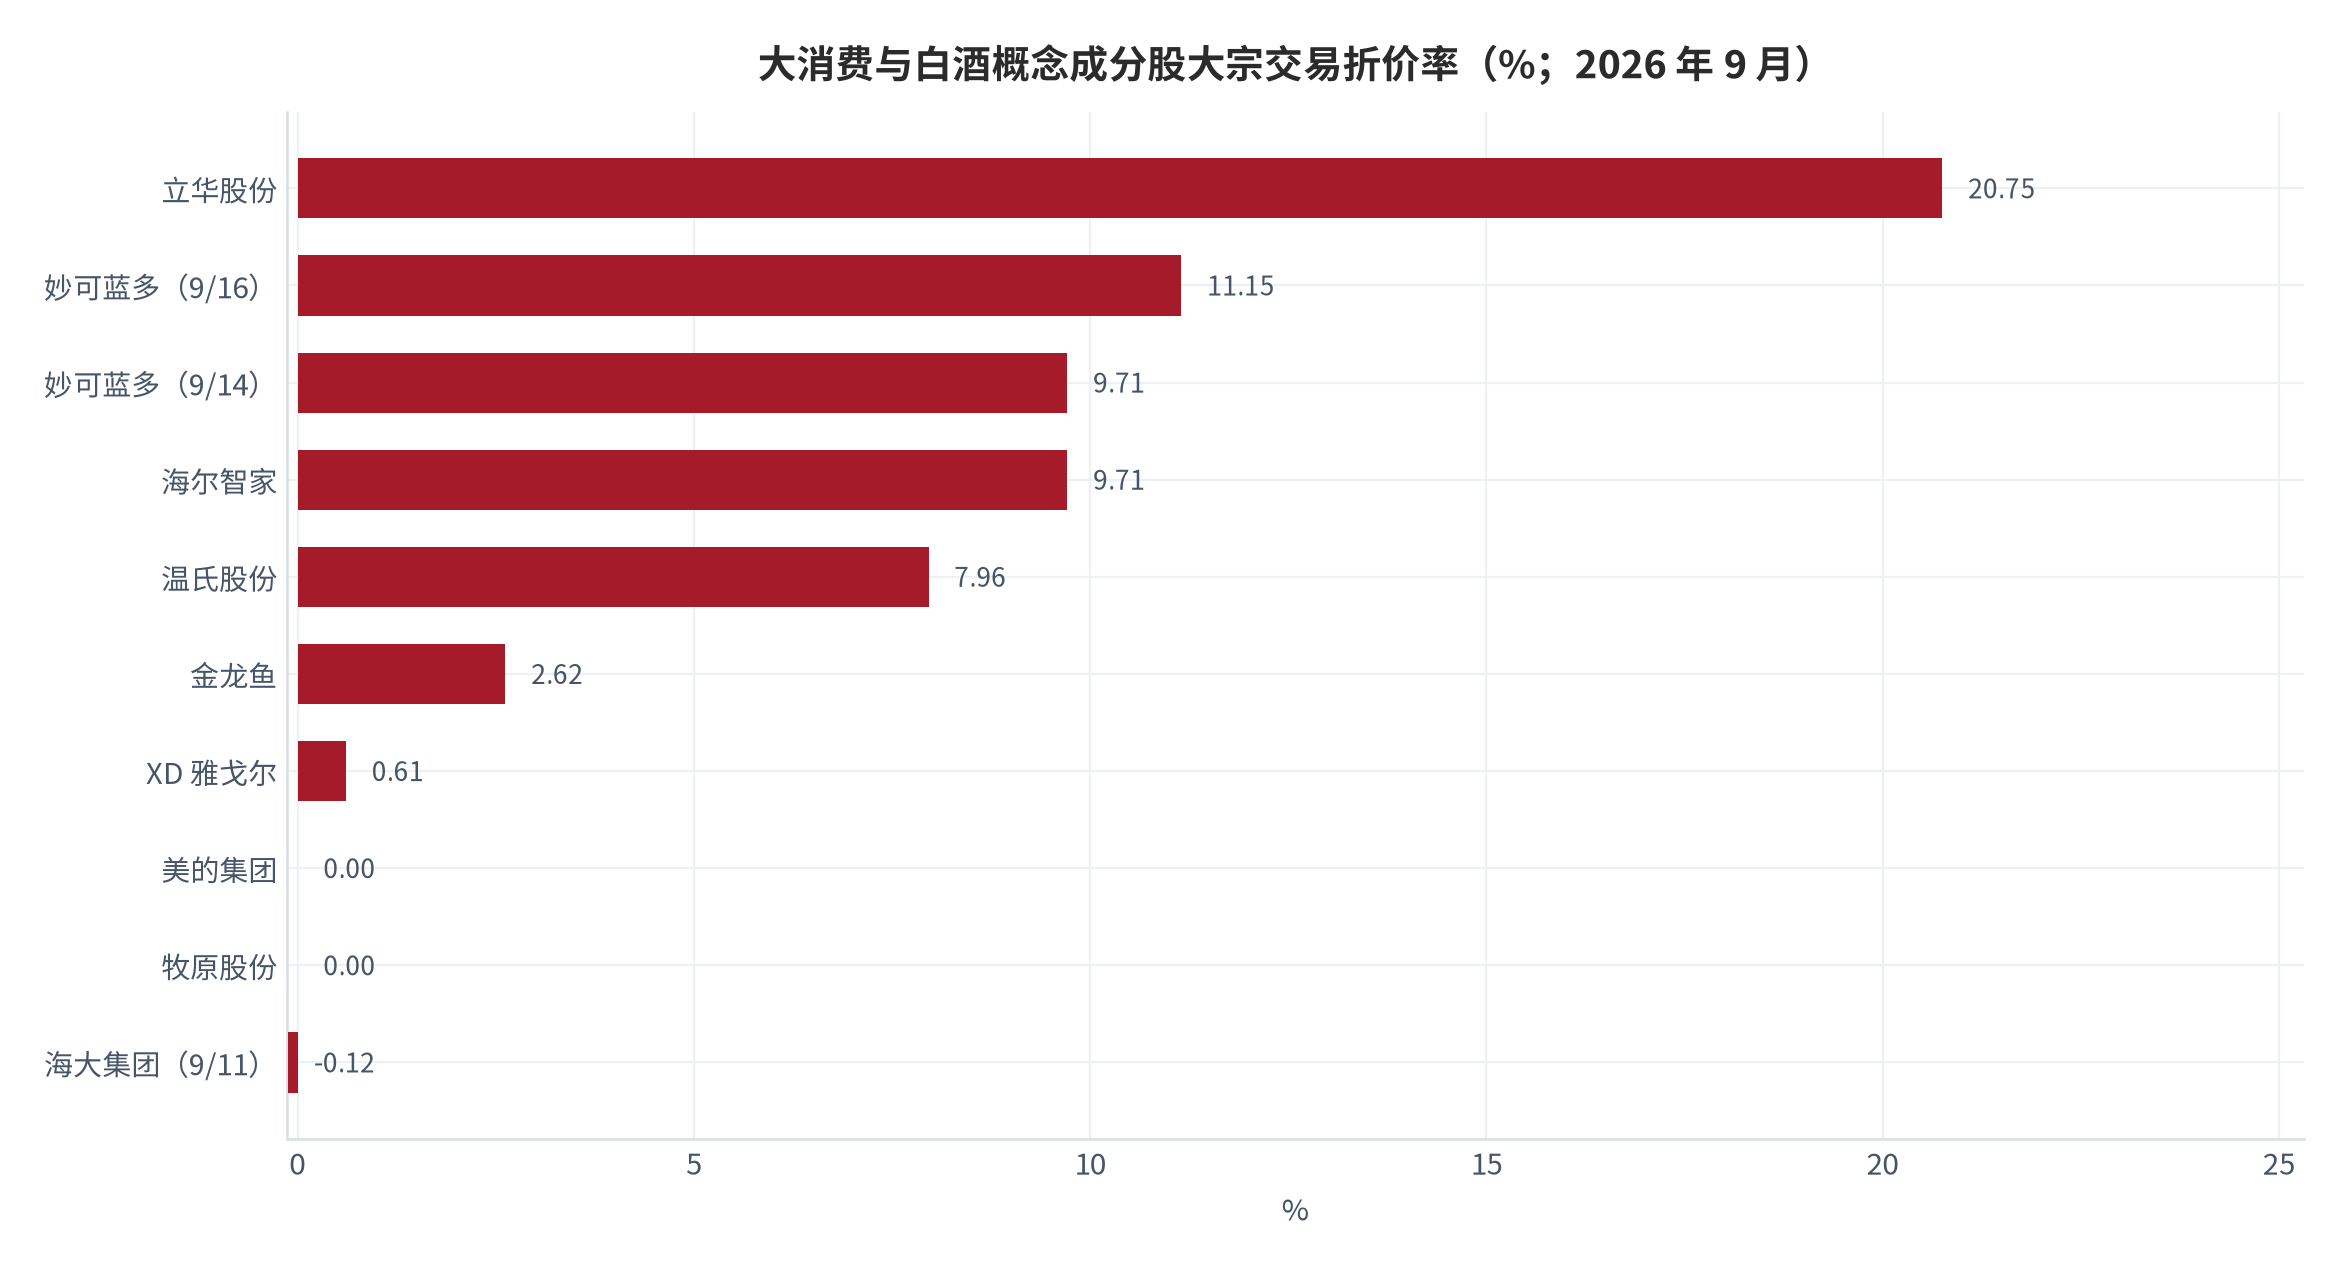
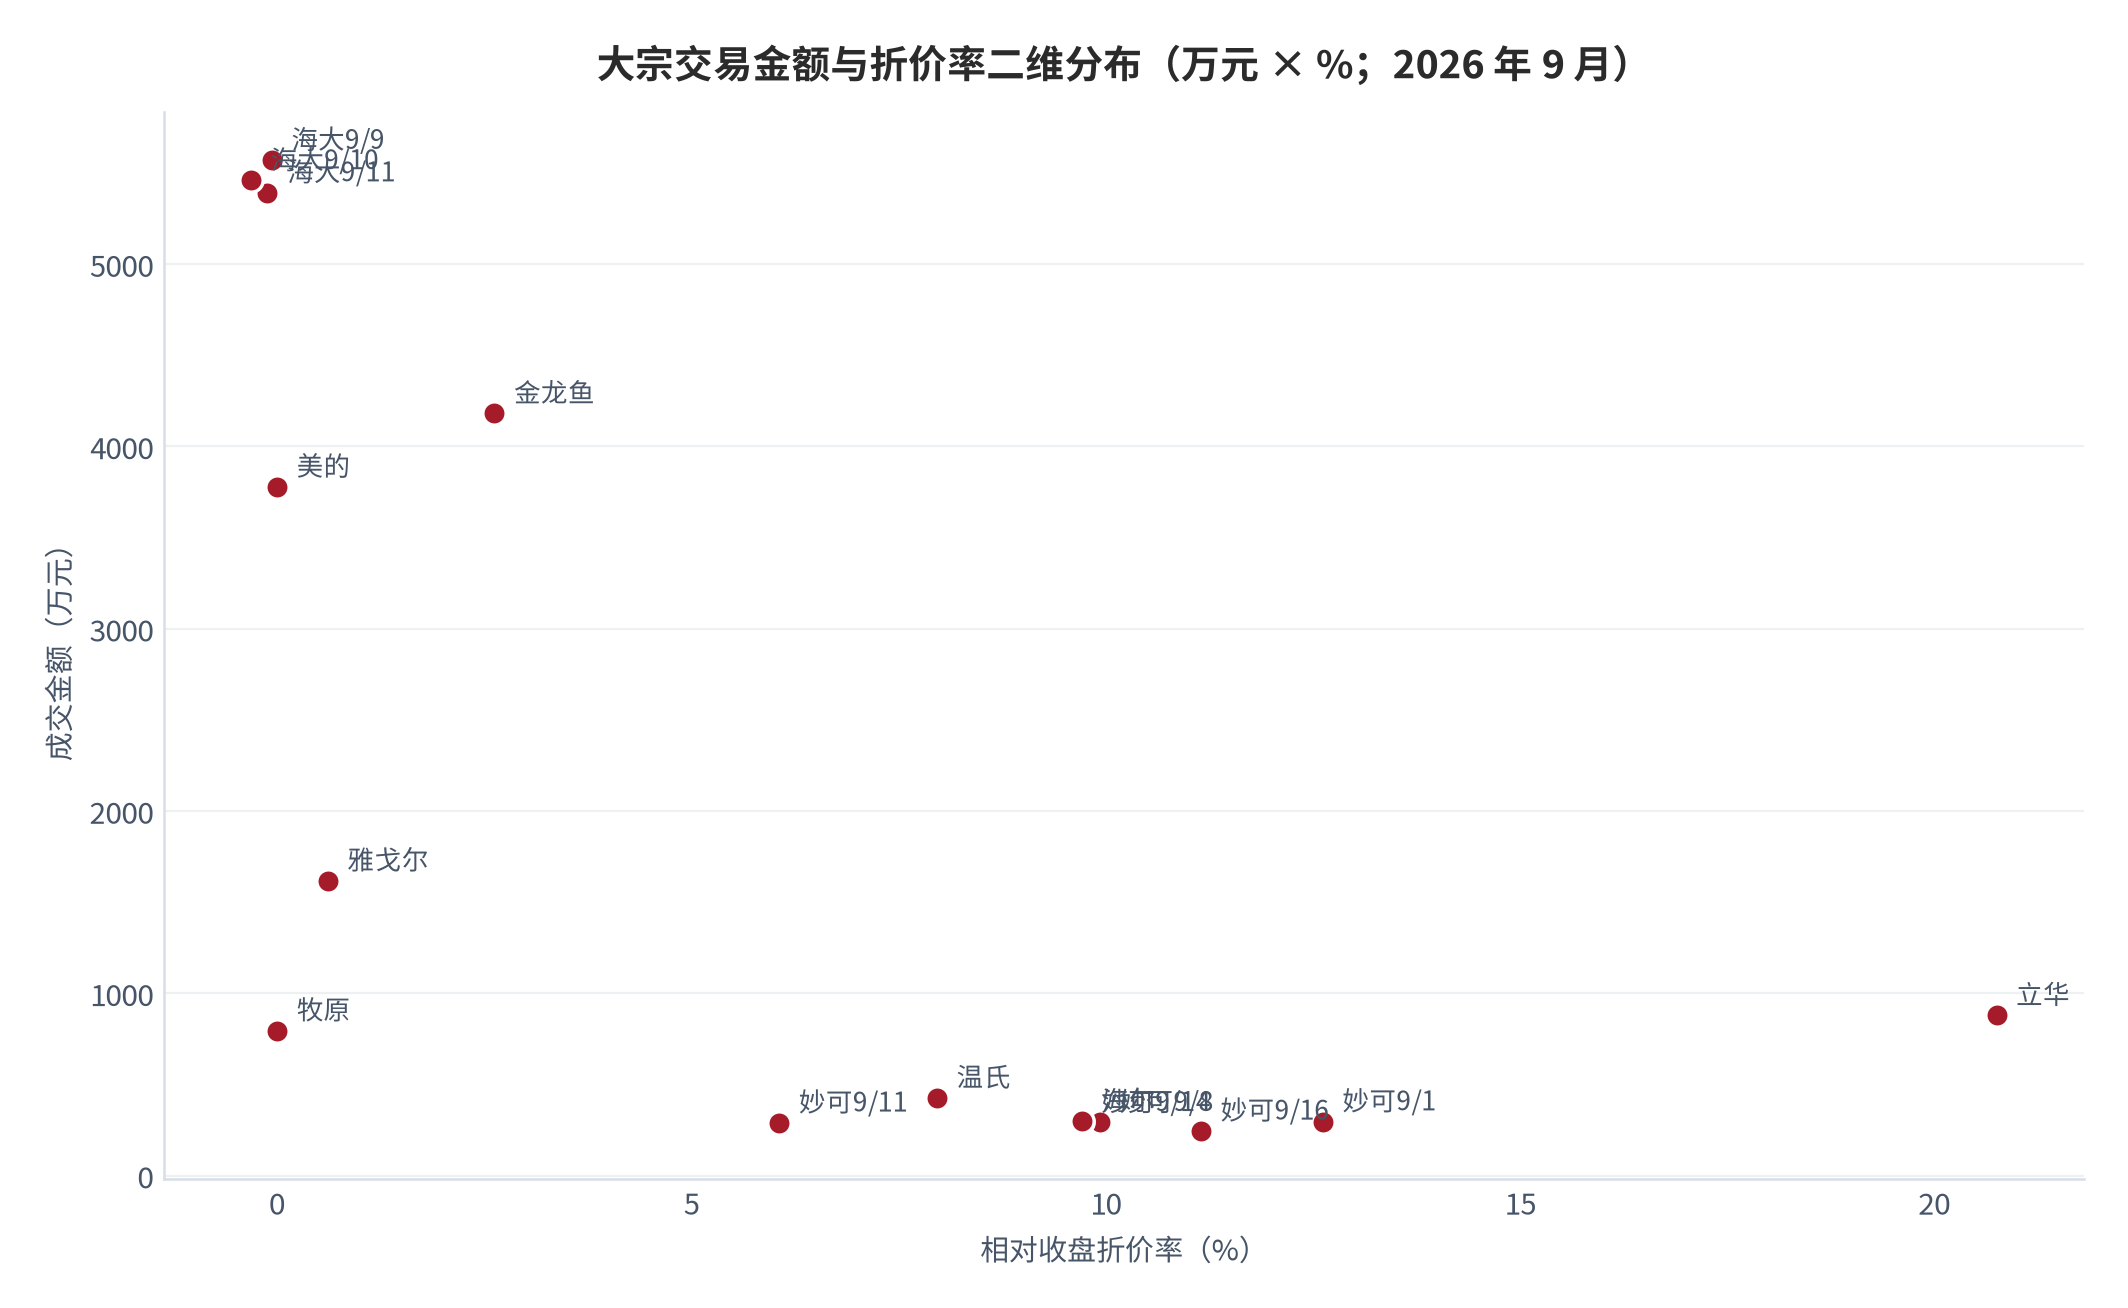
大宗交易是观察「大额持股方行为」的公开窗口,其核心指标是折价率(成交价相对当日收盘价的偏离)。9 月大消费与白酒概念成分股的样本显示,折价率分布极为离散:折价最高的是立华股份 9 月 15 日 16.54 元、折价 20.75%(成交 879.93 万元)[6][7];妙可蓝多在 9 月 1 日、8 日、11 日、14 日、16 日连续出现大宗交易,折价率分别为 12.62%、9.93%、6.06%、9.71%、11.15%(成交 245.9 万元至 296.64 万元)[6][7];海尔智家 9 月 17 日 18.69 元、折价 9.71% [6][7];温氏股份 9 月 9 日 14.00 元、折价 7.96% [6][7];金龙鱼 9 月 4 日 26.01 元、折价 2.62% [6][7]。
另一端是零折价与溢价交易。美的集团 9 月 18 日两笔大宗成交均为 84.40 元、折价 0.00%(合计 3,778.6 万元)[6][7];牧原股份 9 月 8 日 43.23 元、折价 0.00%(795.43 万元)[6][7];XD 雅戈尔 9 月 18 日 8.09 元、折价 0.61%(1,618 万元)[6][7];海大集团更是在 9 月 9 日、10 日、11 日连续三笔以溢价成交(44.12 元折价 -0.07%、43.24 元折价 -0.32%、42.80 元折价 -0.12%,单笔金额 5,392.8 万元至 5,570.59 万元)[6][7]。零折价与溢价意味着买方愿意以不低于市价的价格承接,这与深度折价交易在资金属性上属于两类不同行为,不能合并为「大宗交易折价率」一个数。
把样本按金额与折价率二维排列,可以读出两条结构性线索。第一条是「大额交易更接近平价」:金额在 3,000 万元以上的样本(美的集团两笔、海大集团三笔、金龙鱼一笔)折价率均在 ±2.7% 以内,而金额在 300 万元以下的样本(妙可蓝多五笔、海尔智家一笔)折价率普遍在 6% 以上 [6][7]。第二条是「同一标的的重复交易呈现不同折价」:妙可蓝多在半个月内五次大宗交易,折价率从 12.62% 逐步收敛至 6.06% 后再度扩大至 11.15% [6][7],说明大宗交易的折价并非标的的固定属性,而由每笔交易的对手方与撮合条件决定。
| 交易日 | 标的 | 成交价(元) | 相对收盘折价率 | 成交金额 | 数据来源 |
|---|---|---|---|---|---|
| 2026-09-18 | 美的集团 | 84.40 | 0.00% | 1,789.4 万元 + 1,988.2 万元 | 交易所大宗交易信息 [6][7] |
| 2026-09-11 | 海大集团 | 42.80 | -0.12%(溢价) | 5,392.8 万元 | 交易所大宗交易信息 [6][7] |
| 2026-09-10 | 海大集团 | 43.24 | -0.32%(溢价) | 5,459.5 万元 | 交易所大宗交易信息 [6][7] |
| 2026-09-09 | 海大集团 | 44.12 | -0.07%(溢价) | 5,570.6 万元 | 交易所大宗交易信息 [6][7] |
| 2026-09-18 | XD 雅戈尔 | 8.09 | 0.61% | 1,618.0 万元 | 交易所大宗交易信息 [6][7] |
| 2026-09-08 | 牧原股份 | 43.23 | 0.00% | 795.4 万元 | 交易所大宗交易信息 [6][7] |
| 2026-09-04 | 金龙鱼 | 26.01 | 2.62% | 4,180.9 万元 | 交易所大宗交易信息 [6][7] |
| 2026-09-09 | 温氏股份 | 14.00 | 7.96% | 426.7 万元 | 交易所大宗交易信息 [6][7] |
| 2026-09-17 | 海尔智家 | 18.69 | 9.71% | 299.0 万元 | 交易所大宗交易信息 [6][7] |
| 2026-09-16 | 妙可蓝多 | 16.90 | 11.15% | 245.9 万元 | 交易所大宗交易信息 [6][7] |
| 2026-09-15 | 立华股份 | 16.54 | 20.75% | 879.9 万元 | 交易所大宗交易信息 [6][7] |
本节只描述折价率的分布与结构,不推断折价率高低与后续价格的关系。需要明确的一个口径要点是:大宗交易的折价率以「相对当日收盘价」计算 [6][7],因此若交易发生在盘中或收盘前的不同时点,同一成交价的折价率会不同;不同交易所披露字段的名称与计算基准可能存在差异,跨交易所样本做均值比较时需要谨慎。
04指数基金申赎动向
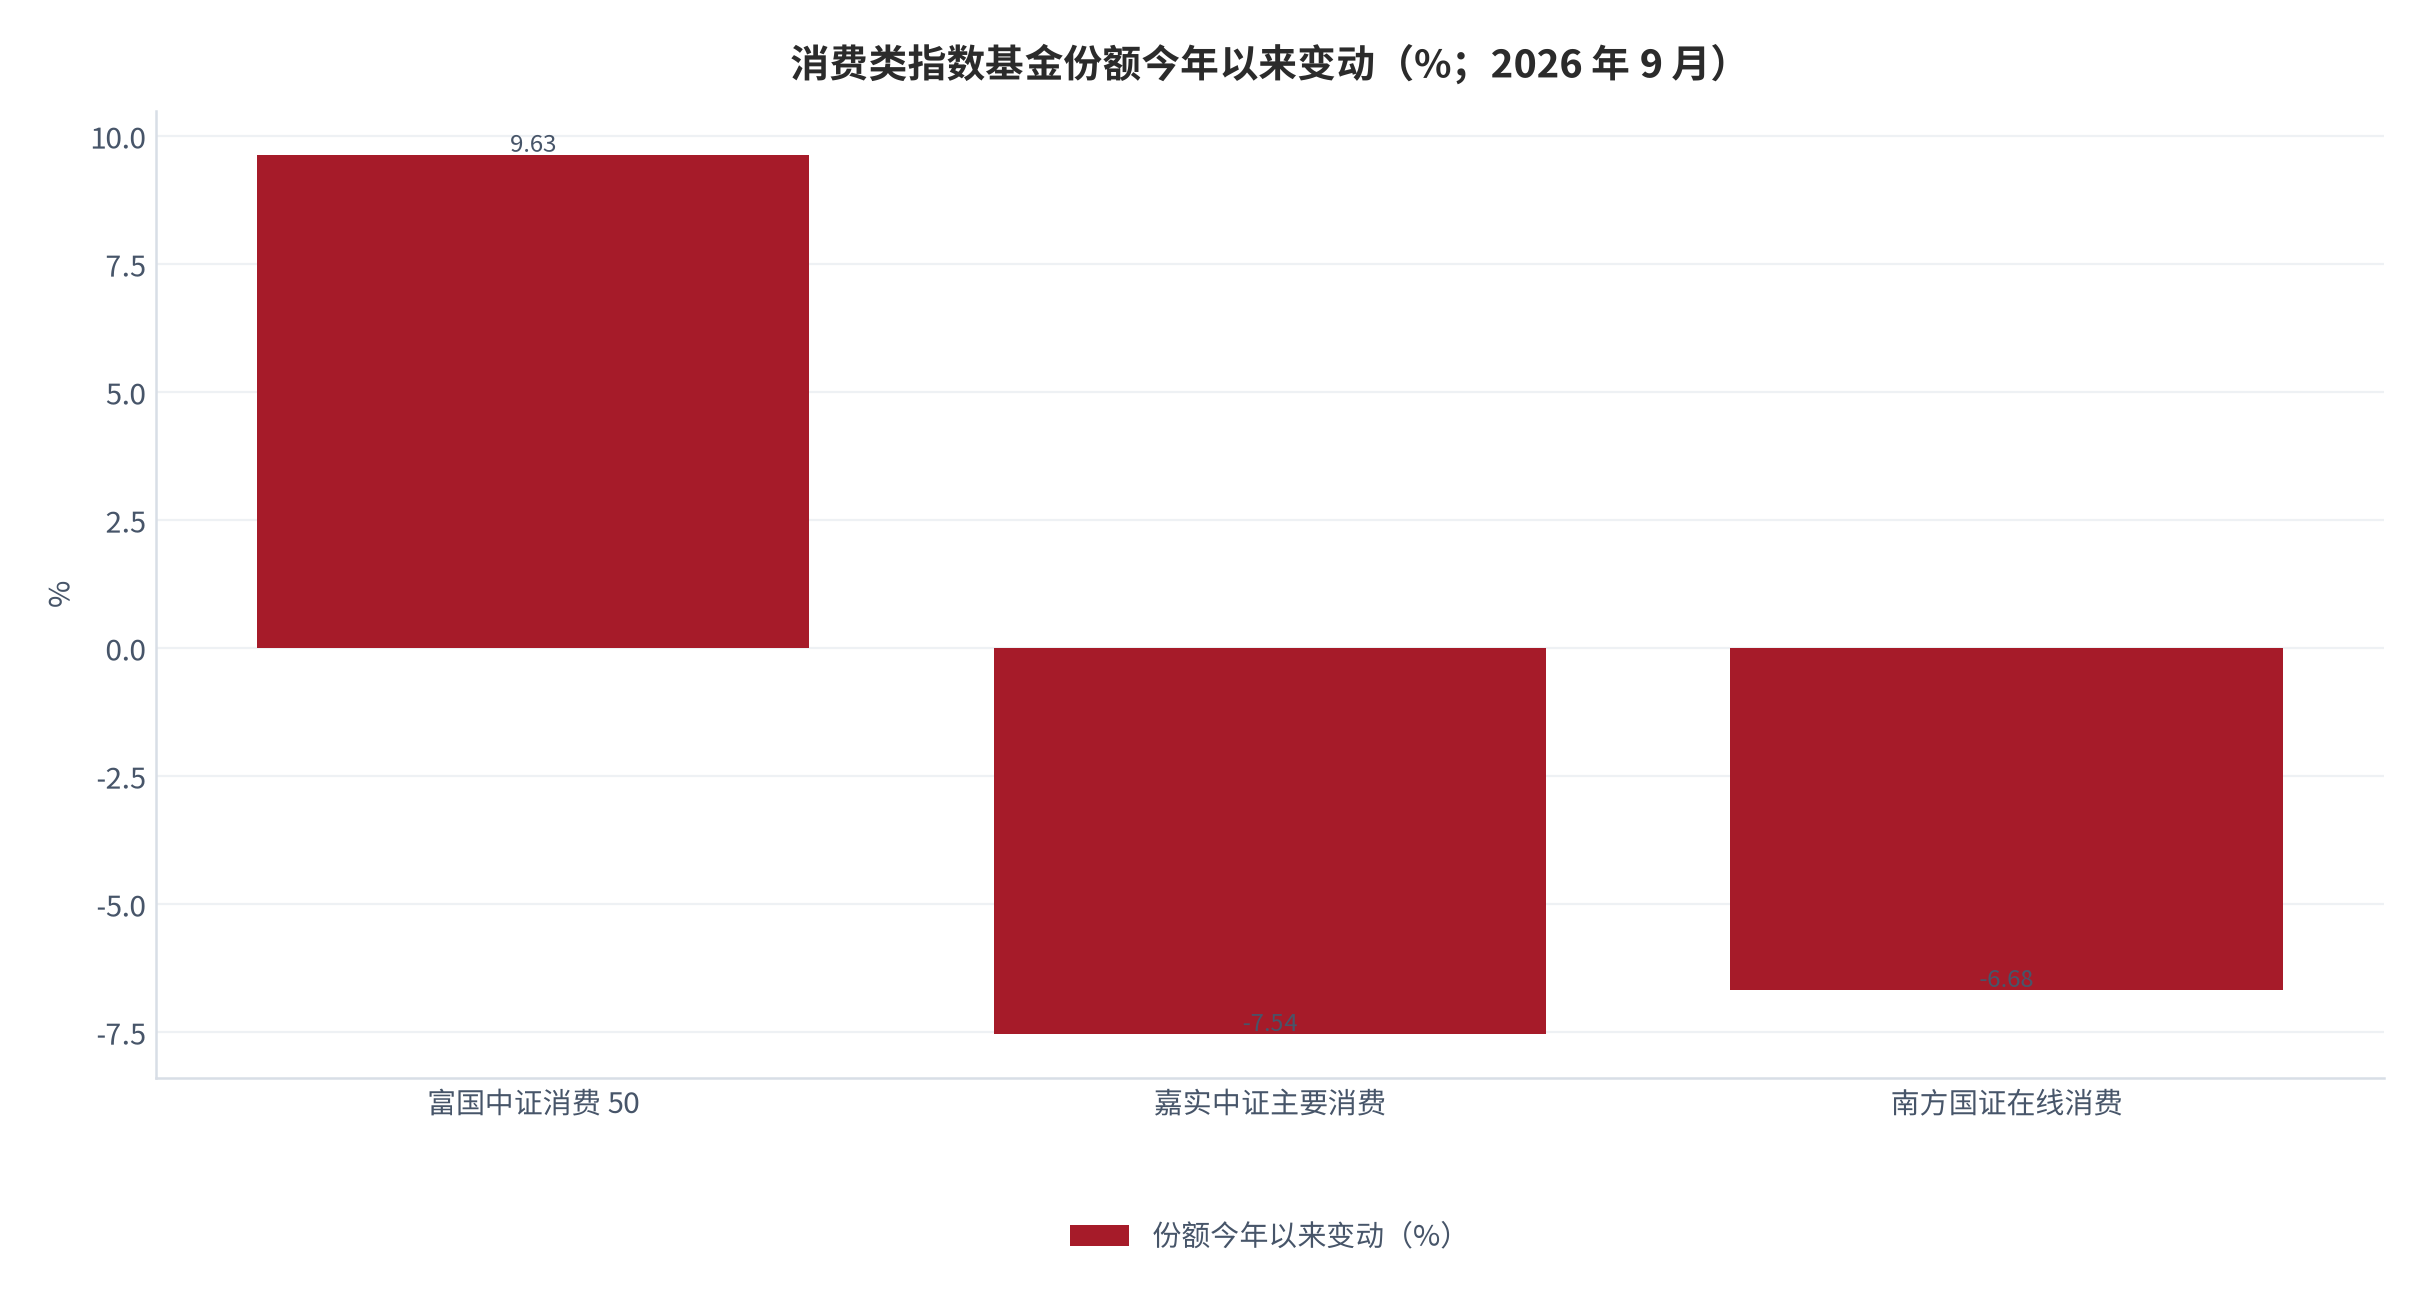
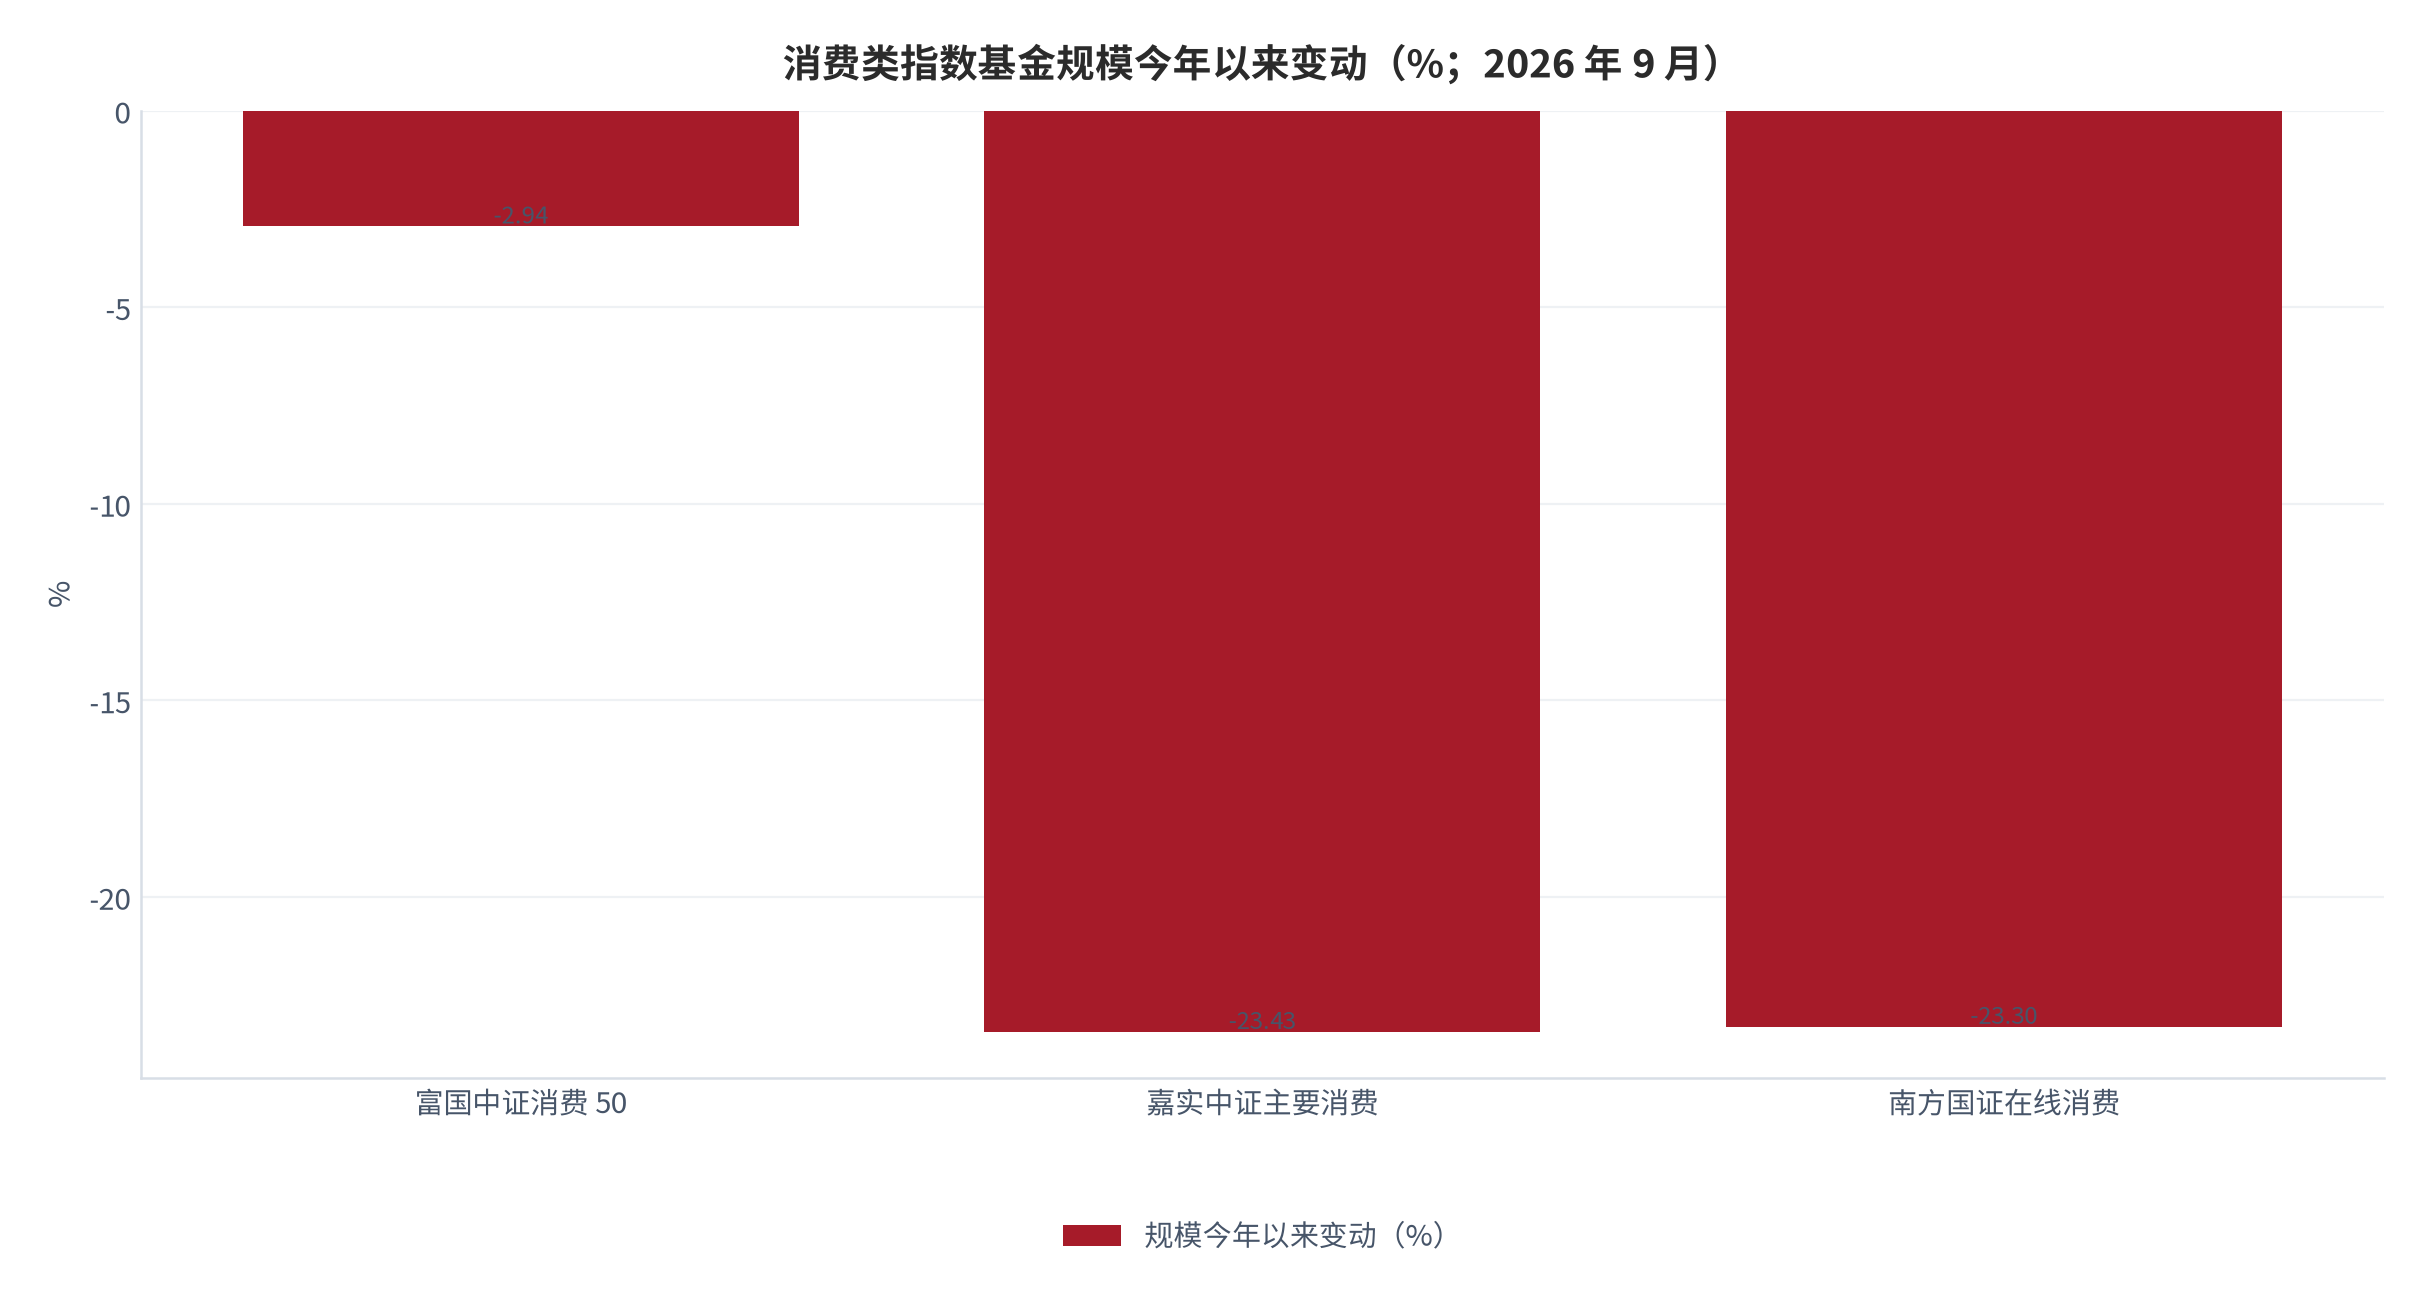
被动指数资金的行为需要通过「份额」而不是「规模」来观察,这是本节最重要的一条口径纪律。以富国中证消费 50 交易型开放式指数基金为例:截至 2026 年 9 月 23 日份额 30.97亿份、规模 32.40 亿元;而 2025 年 12 月 31 日份额为 28.25 亿份、规模 33.38 亿元 [8]。今年以来份额净增 9.63%,规模却减少 2.94% [8]——规模下降全部来自净值变动,而非赎回。如果只看规模,会得出「资金撤离」的错误结论;看份额,实际结论是「资金净流入」。同一时点的申赎方向也印证了这一点:该产品 9 月 23 日获净申购 209.64 万元,近 10 日净申购 693.65 万元、近 20 日净申购 1,193 万元 [8]。
相对地,窄口径主题产品呈现份额净减。南方国证在线消费交易型开放式指数基金截至 9 月 23 日份额 4,891.01 万份、规模 3,777.82 万元,而 2025 年 12 月 31 日份额为 5,241.01 万份、规模 4,925.5 万元,今年以来份额减少 6.68%、规模减少 23.30% [12]。嘉实中证主要消费交易型开放式指数基金(跟踪中证消费指数)截至 9 月 16 日份额 16.9 亿份、规模 9.44 亿元,2025 年 12 月 31 日份额 18.27 亿份、规模 12.33 亿元,今年以来份额减少 7.54%、规模减少 23.43% [9]。两支宽口径消费指数基金因此出现方向分化:消费 50 份额净增、中证消费份额净减,差别来自指数样本构成与产品规模基数,而不是「消费板块整体」的单一方向。
把时间窗口缩短到本期,可以看到申赎方向在近 5 日与近 20 日之间出现了反转。嘉实中证主要消费产品近 5 日净申购 515.92 万元、近 10 日 1,042.39 万元,但近 20 日净赎回 2,235.52 万元 [9];富国中证消费 50 产品近 5 日净赎回 1,677.17 万元、近 10 日净申购 693.65 万元、近 20 日净申购 1,193 万元 [8];南方国证在线消费产品近 5 日净申购 153.7 万元、近 10 日 231.51 万元、近 20 日仅 37.18 万元 [12]。三支产品的近 5 日与近 20 日符号并不一致,说明本期申赎属于高频摆动,而非趋势性的持续流入或流出。
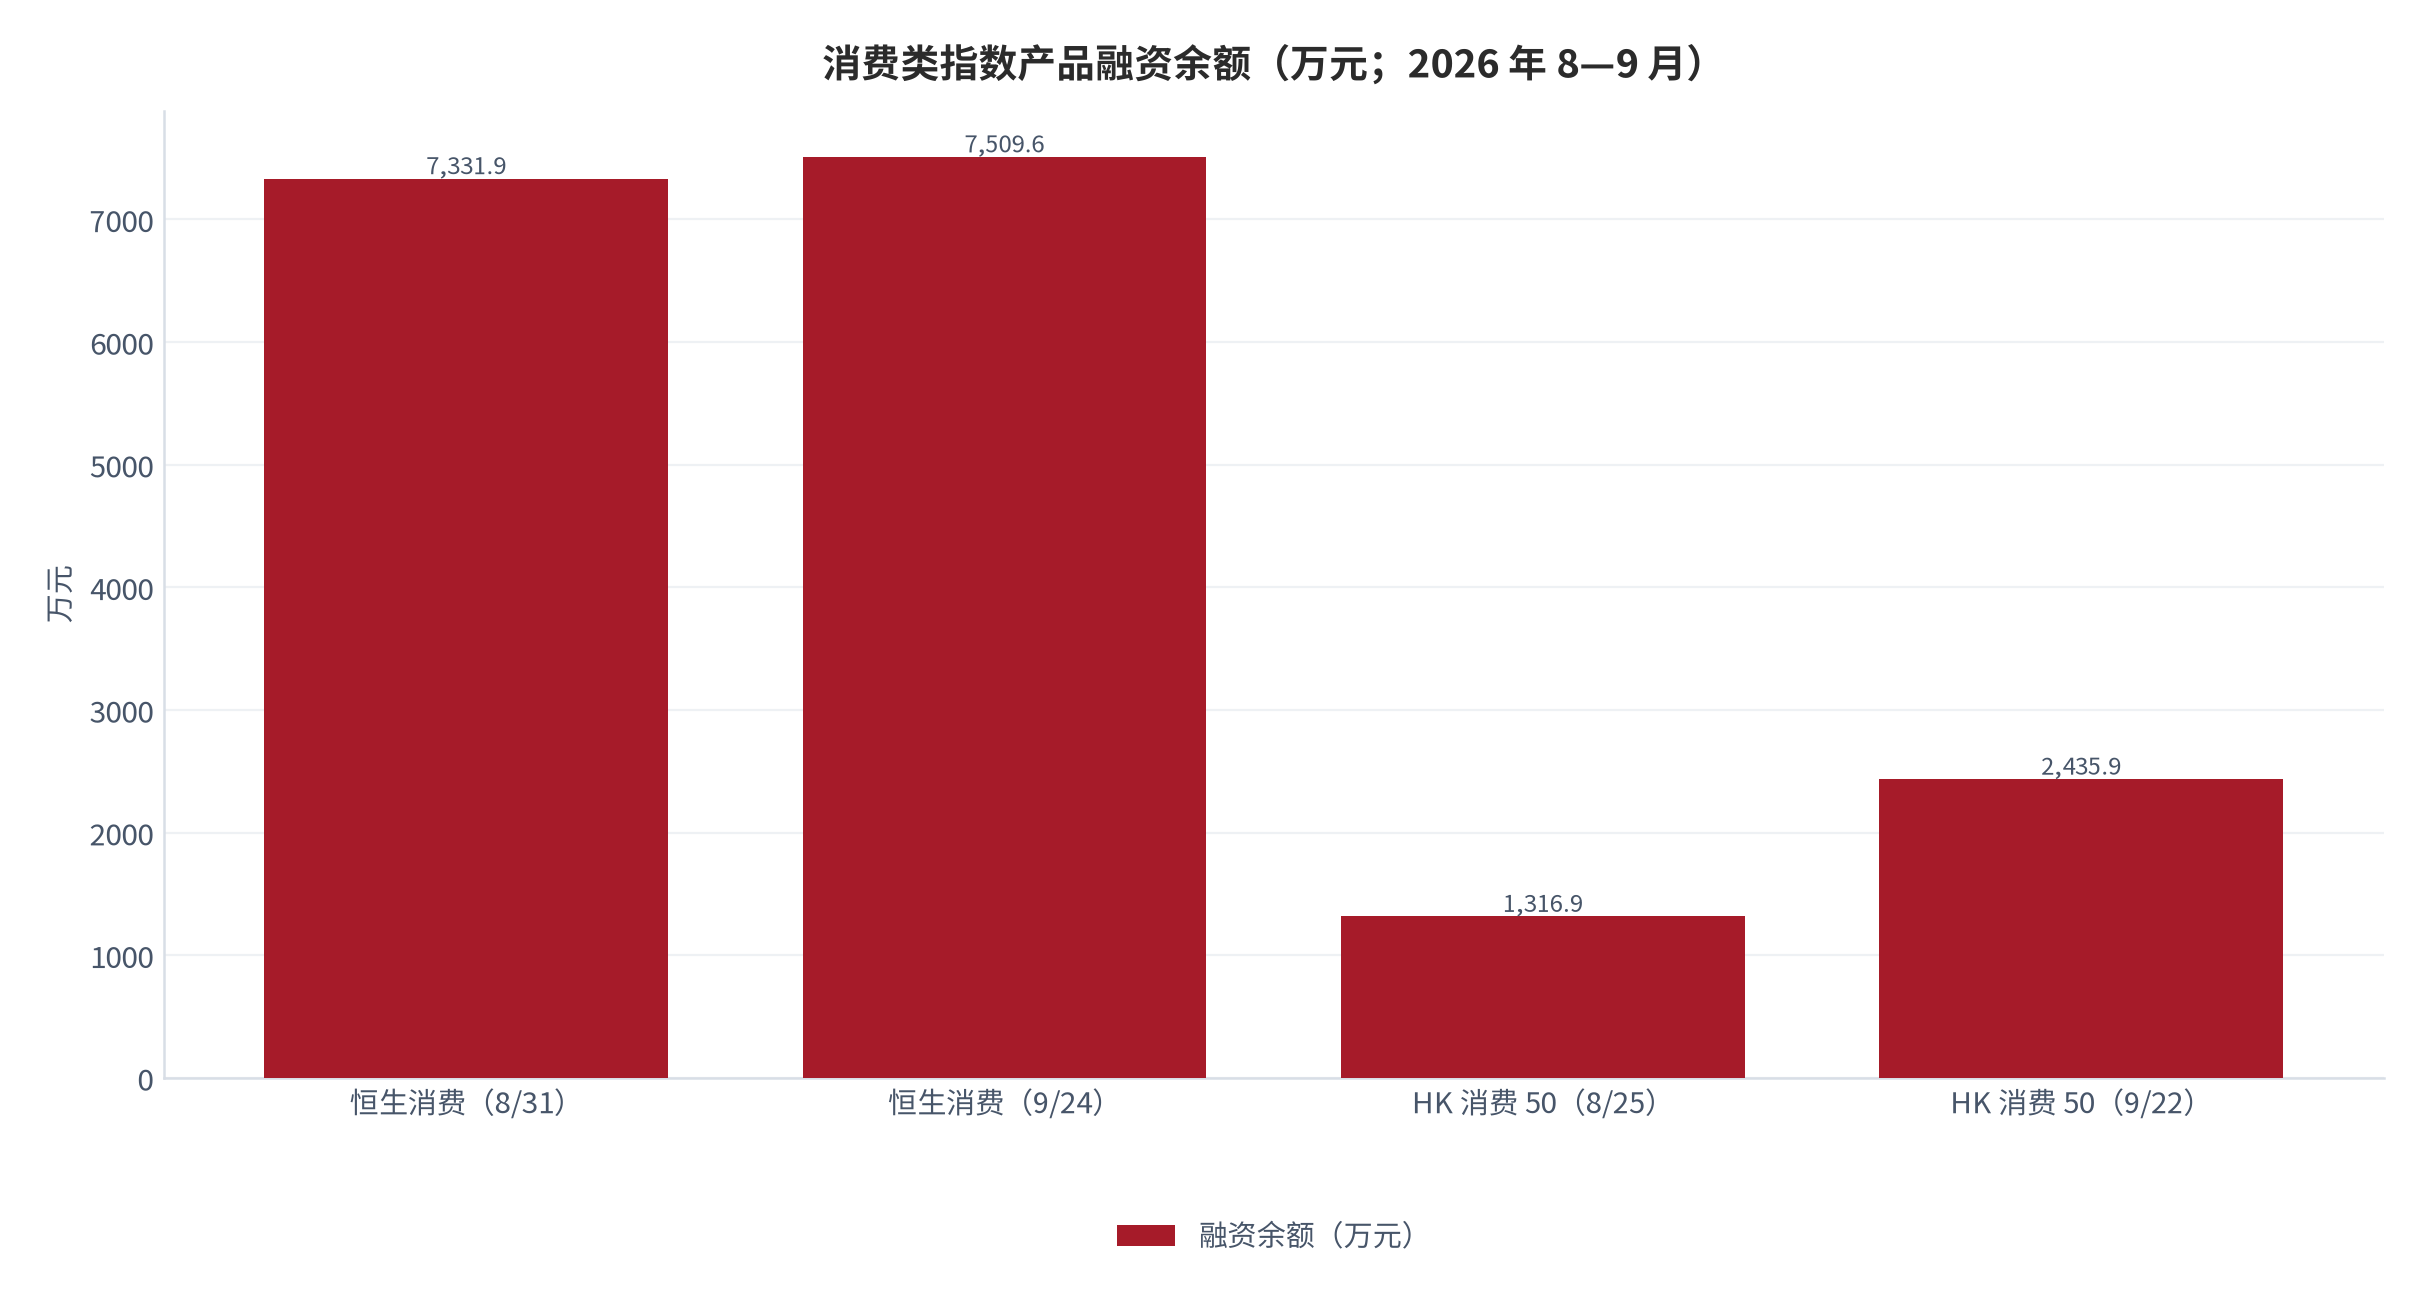
杠杆资金对消费类指数产品的参与度则出现抬升。恒生消费交易型开放式指数基金的融资余额从 2026 年 8 月 31 日的 7,331.9 万元升至 9 月 24 日的 7,509.6 万元(+2.4%,测算)[4];HK 消费 50 交易型开放式指数基金的融资余额从 8 月 25 日的 1,316.9 万元升至 9 月 22 日的 2,435.9 万元(+85.0%,测算)[5]。后者的增幅显著,但绝对额仍在 2,400 万元级别,属于小额基数上的高百分比,在读数时需要同时标注绝对额,避免把小基数放大为大趋势。
| 产品 | 上期值 | 本期值 | 变化 | 驱动因素 | 数据来源 |
|---|---|---|---|---|---|
| 富国中证消费 50(份额) | 2025-12-31:28.25 亿份 | 2026-09-23:30.97 亿份 | +9.63% | 宽口径消费指数份额累积净增 | 新浪基金工作室 [8] |
| 富国中证消费 50(规模) | 2025-12-31:33.38 亿元 | 2026-09-23:32.40 亿元 | -2.94% | 规模下降由净值变动主导 | 新浪基金工作室 [8] |
| 嘉实中证主要消费(份额) | 2025-12-31:18.27 亿份 | 2026-09-16:16.90 亿份 | -7.54% | 中证消费口径份额持续收缩 | 新浪基金工作室 [9] |
| 嘉实中证主要消费(近 20 日申赎) | 近 10 日:+1,042.39 万元 | 近 20 日:-2,235.52 万元 | 由净申购转为净赎回 | 短期摆动而非趋势 | 新浪基金工作室 [9] |
| 南方国证在线消费(份额) | 2025-12-31:5,241.01 万份 | 2026-09-23:4,891.01 万份 | -6.68% | 窄口径主题份额收缩 | 新浪基金工作室 [12] |
| 汇添富消费(单日净流入) | 未单列 [缺口] | 2026-09-03:+1,734.9 万元 | 单日净流入居同类第一 | 单日口径,不代表趋势 | 财中社 [11] |
| 恒生消费(融资余额) | 2026-08-31:7,331.9 万元 | 2026-09-24:7,509.6 万元 | +2.4%(测算) | 杠杆资金参与度小幅抬升 | 交易所融资融券明细 [4] |
| HK 消费 50(融资余额) | 2026-08-25:1,316.9 万元 | 2026-09-22:2,435.9 万元 | +85.0%(测算) | 小基数上的高百分比 | 交易所融资融券明细 [5] |
本节只记录份额与规模的变化方向及其口径归属,不评价任何一种产品结构的优劣,也不对后续申赎方向给出预期。需要重申一条口径纪律:规模 = 份额 × 单位净值,在净值波动较大的区间内,用规模变化代替份额变化做资金流向判断会系统性出错。
05资金结构变化解读
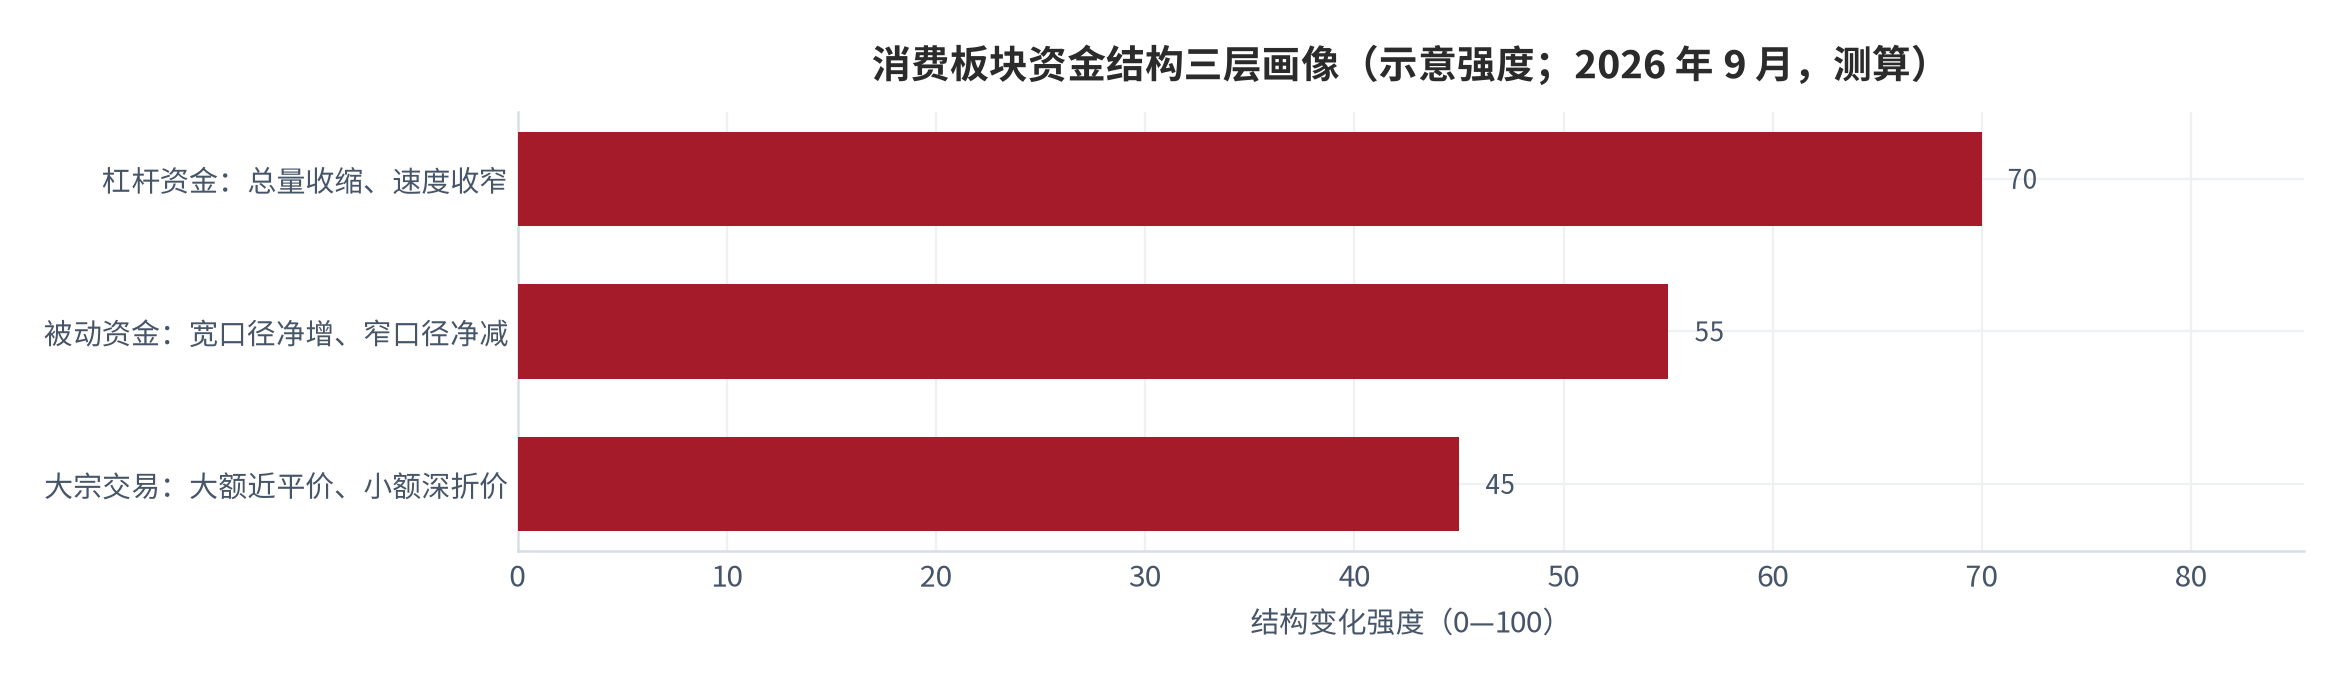
把前四节的读数合起来,本期消费板块的资金结构变化可以归纳为三条同时成立的线索。第一条是「杠杆资金总量收缩、速度收窄」:全市场融资余额两周合计净减 176.60 亿元(测算)[1][2],但单周净卖出规模从 103.35 亿元收窄至 73.25 亿元 [1][2]。第二条是「行业分布由消费转向中上游与科技硬件」:一级行业净买入前五由农林牧渔、食品饮料、商贸零售转向基础化工、机械设备、交通运输 [1][2]。第三条是「被动资金在宽窄口径之间分化」:宽口径消费指数份额净增、窄口径主题份额净减 [8][9][12]。
三条线索的驱动因素各不相同,不能用一个原因解释。第一条的驱动因素是全市场风险偏好与交投活跃度(融资买入额环比 -5.95% [1][2]),与消费板块的基本面无关;第二条的驱动因素是行业间的相对吸引力轮动,本期中上游行业(基础化工 +17.03 亿元)与科技硬件(通信传输设备 +20.21 亿元)承接了流出资金 [2];第三条的驱动因素是产品结构与指数样本差异(消费 50 与中证消费的样本构成不同)[8][9],属于产品层面而非板块层面。三条线索的唯一共同点是「同一时间窗口」,这不足以支撑「消费板块被系统性减配」的结论。
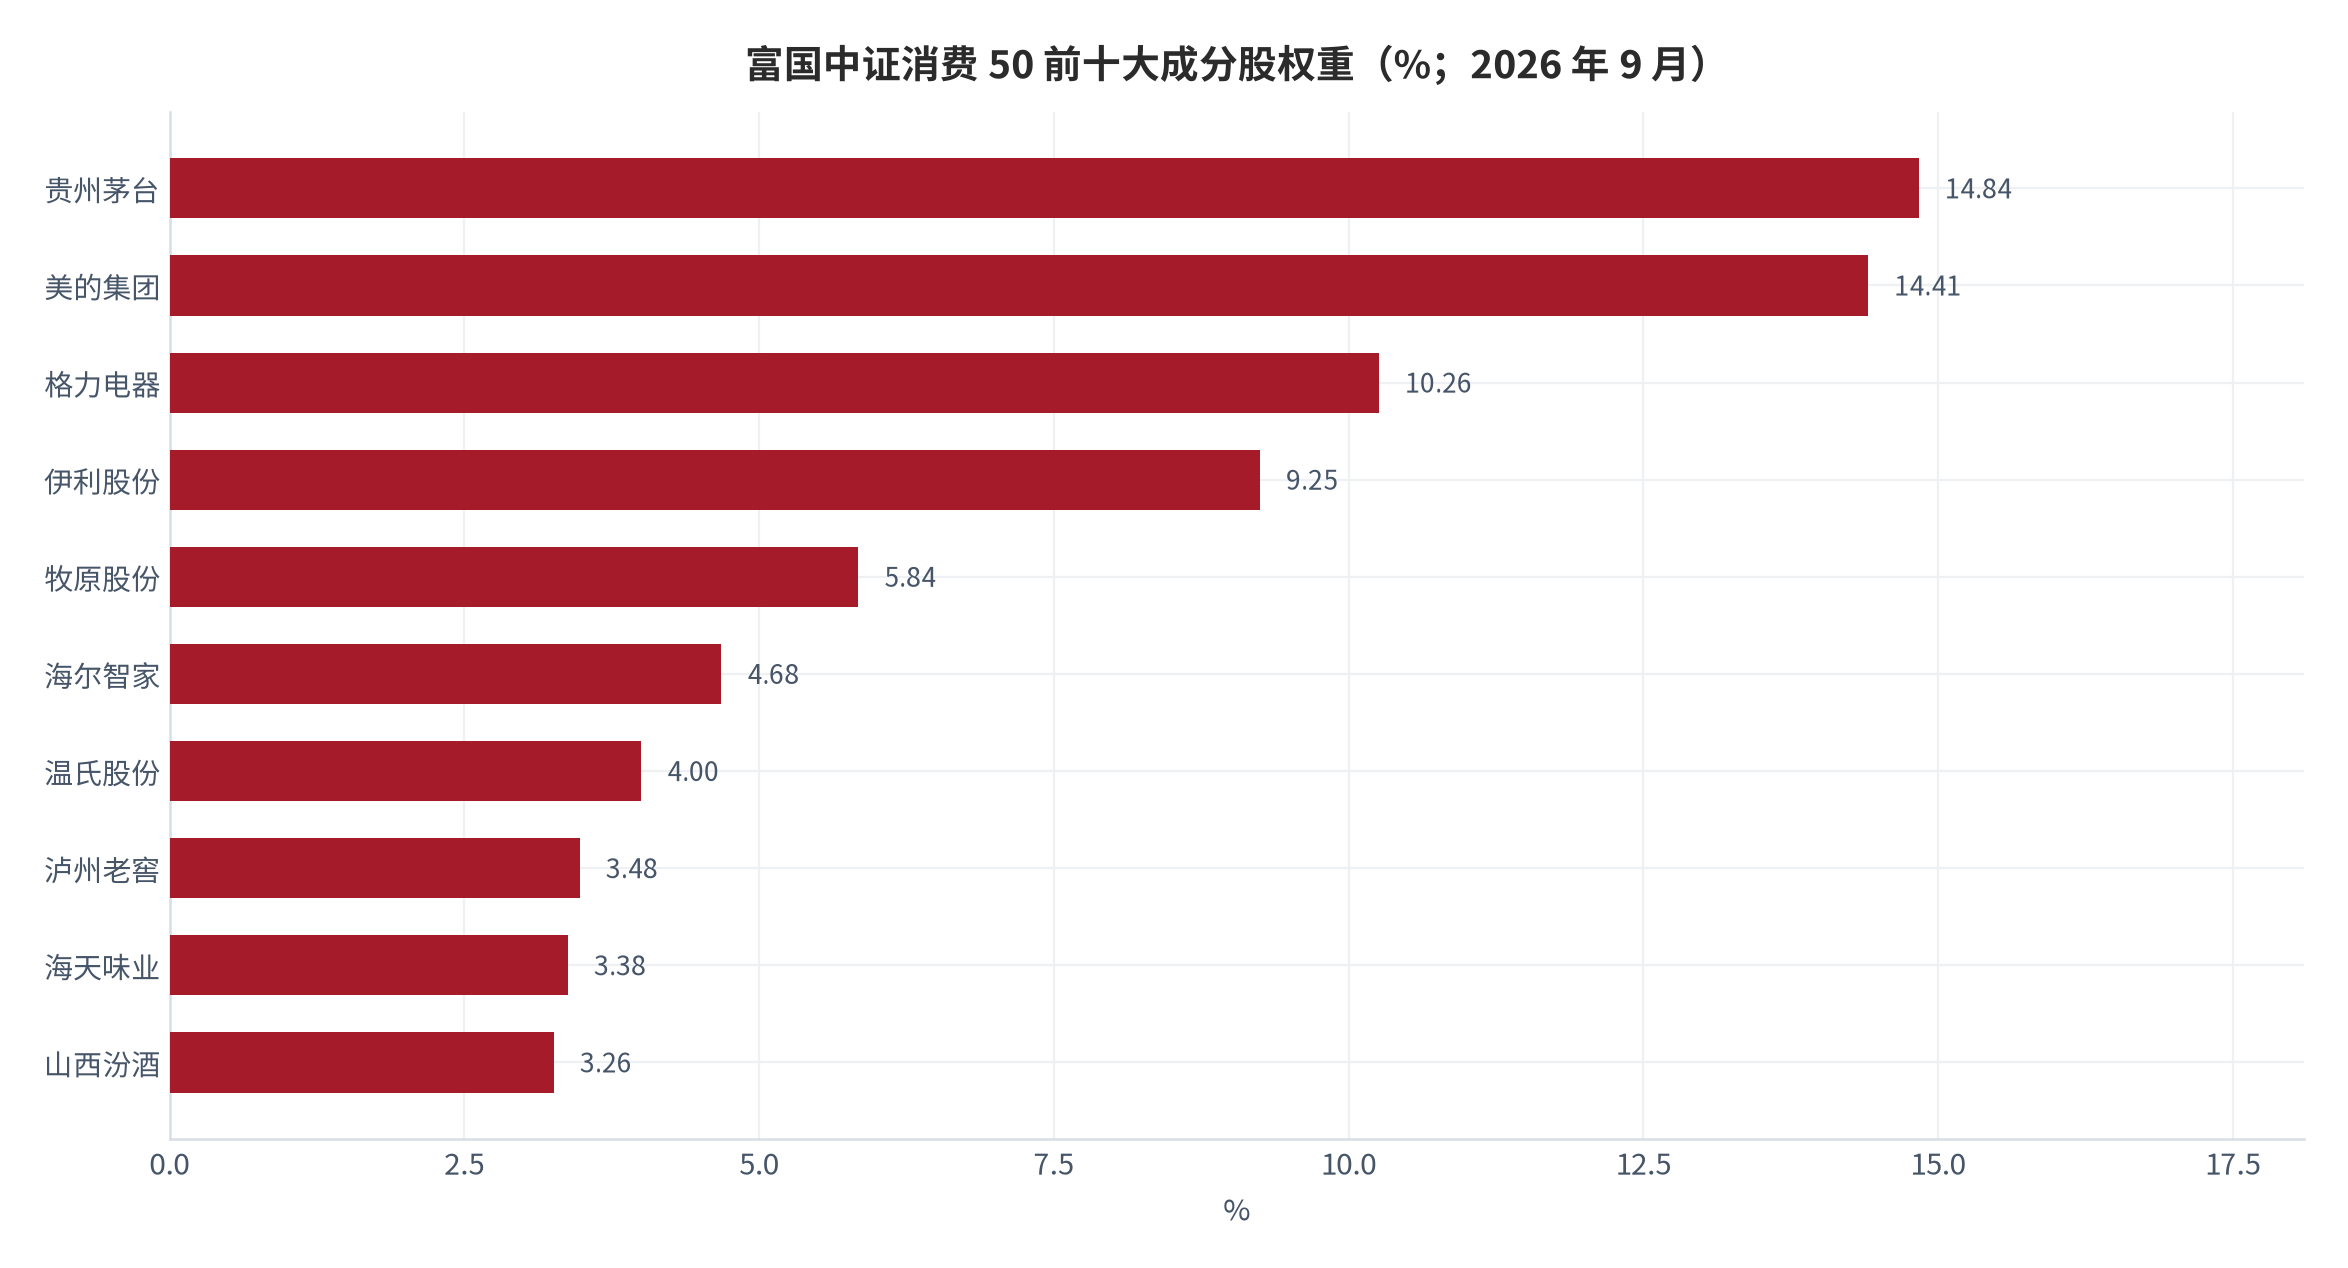
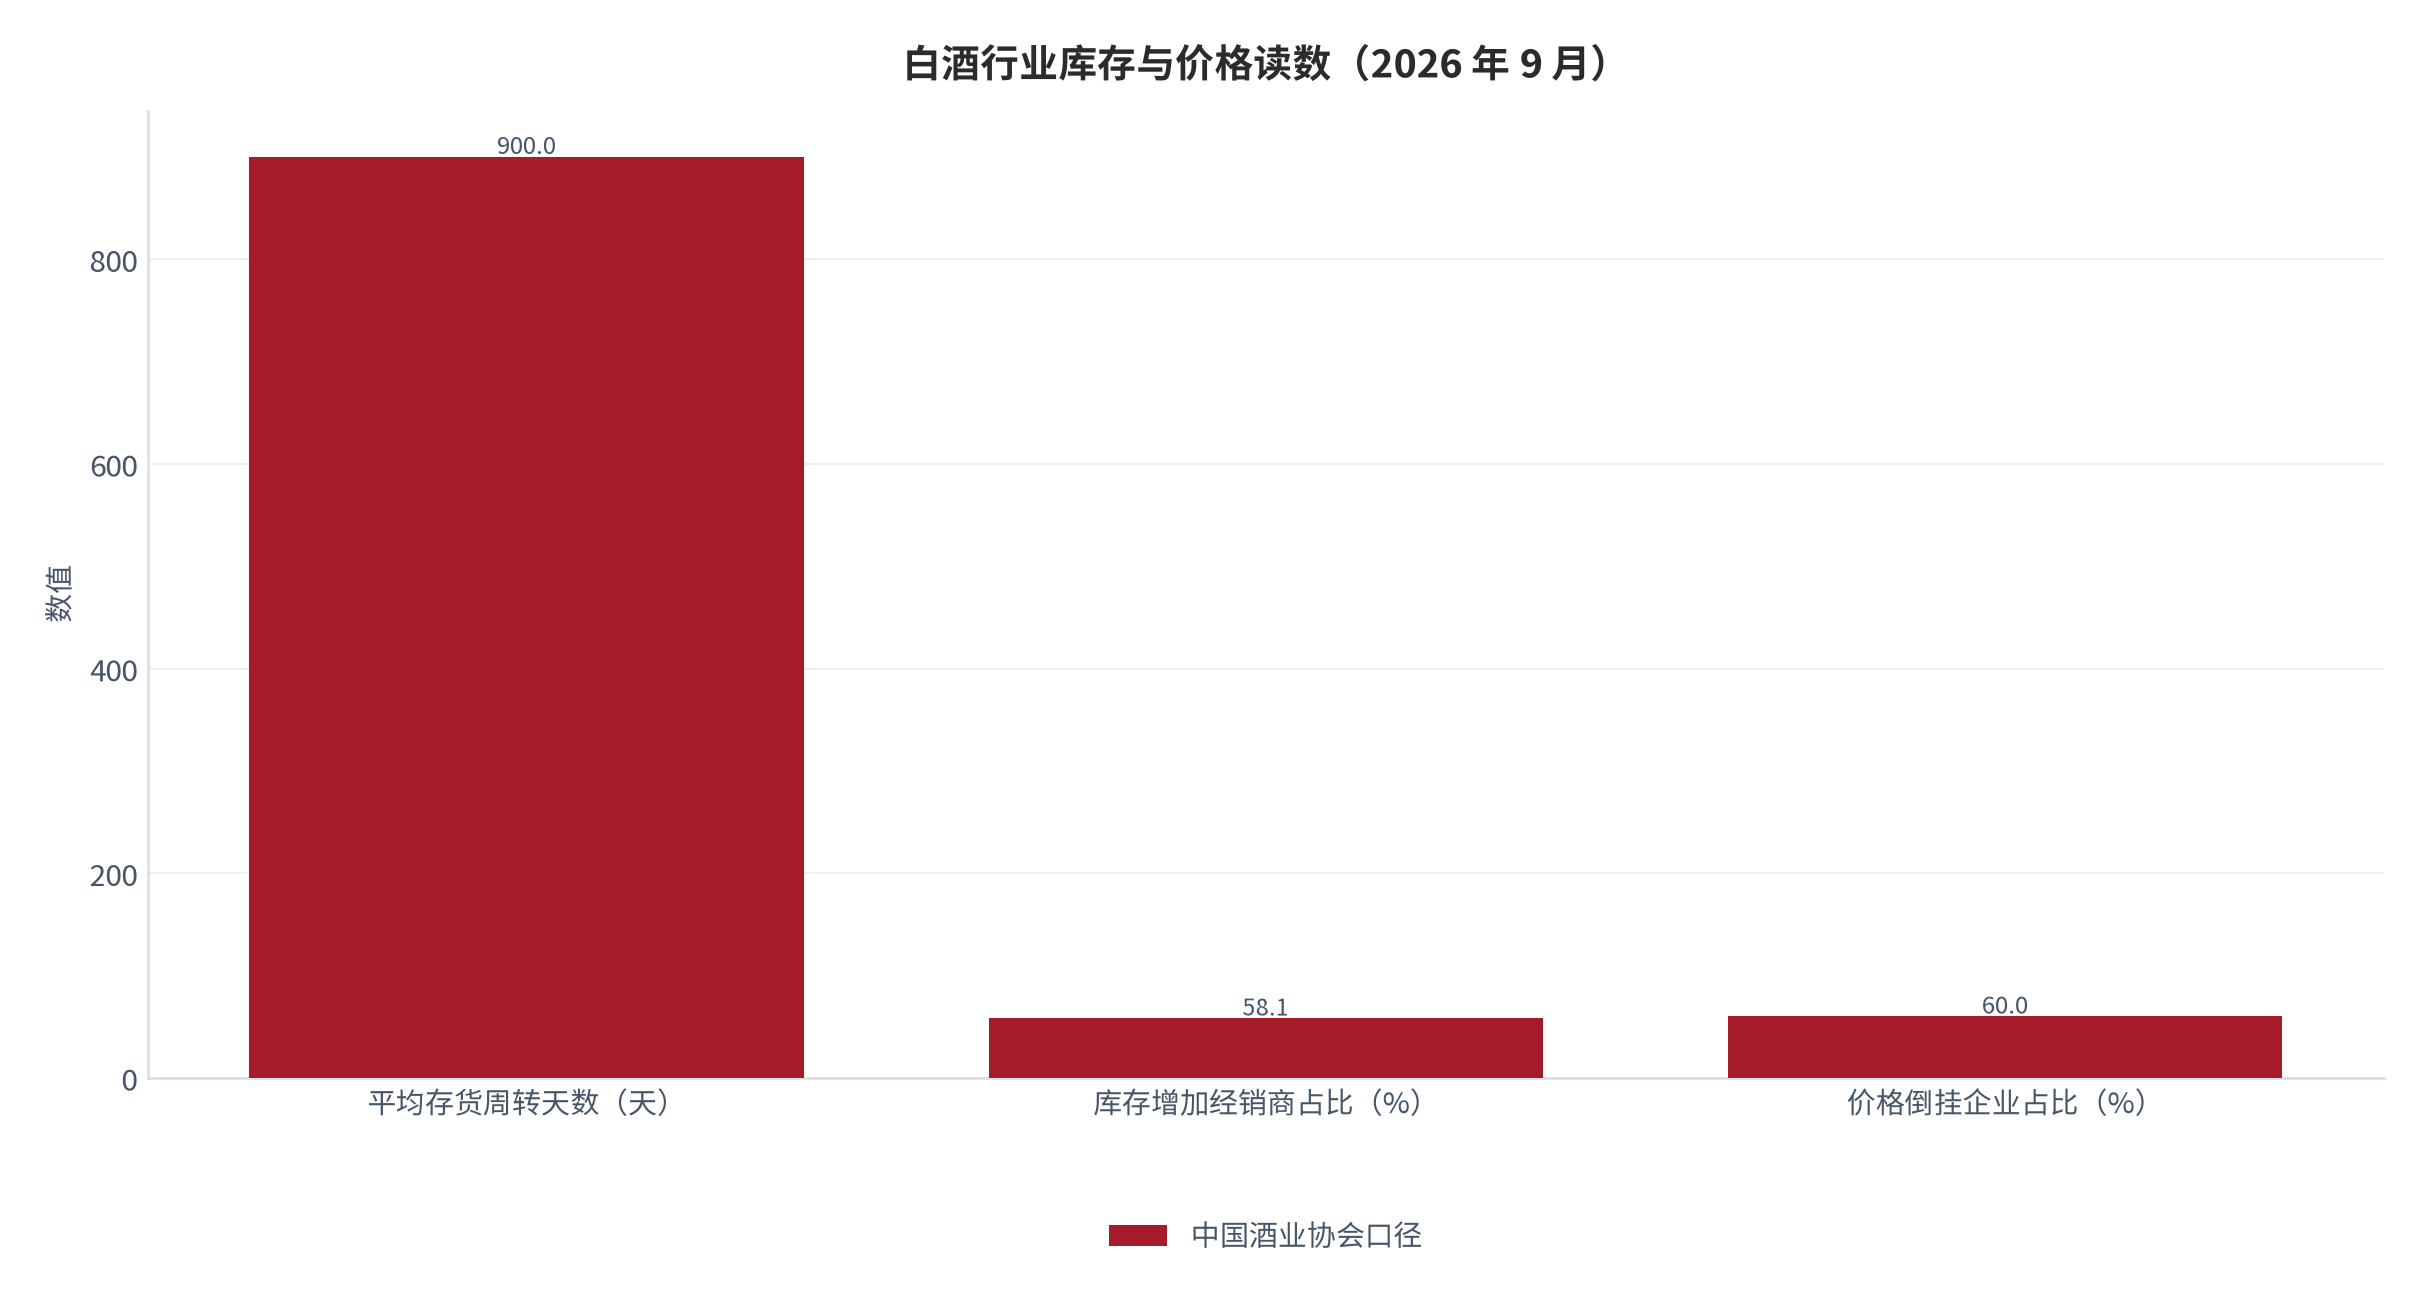
产业侧的一个旁证值得记录,但只作为背景而非因果。白酒是消费板块中权重最高的细分之一(富国中证消费 50 的前十大成分股中,贵州茅台占 14.84%、泸州老窖 3.48%、山西汾酒 3.26% [8]),其批价与渠道库存在 9 月呈现「价格企稳、库存仍高」的组合:飞天茅台批价从 1,720 元附近涨至 1,750 元左右,第八代五粮液稳在 830 元左右 [14];而中国酒业协会口径下 58.1% 的经销商与终端反馈库存增加、60% 的企业面临价格倒挂,行业平均存货周转天数 900 天、同比增加 10%,存货量同比增加 25% [13]。本报告只把这两组读数并列呈现,不推断库存与资金流向之间的因果关系——要建立因果关系需要的不只是同期数据,还需要可识别的外生冲击。
综合三层结构,本期的资金结构画像是:杠杆资金在总量上收缩但在速度上趋缓,在行业上从消费向中上游与科技硬件轮动;被动资金在产品层面呈现宽口径流入、窄口径流出的分化;大宗交易层面则呈现「大额近平价、小额深折价」的双轨格局。这是一幅「存量资金内部腾挪」的画像,而不是「增量资金进入或退出消费」的画像。
06风险提示
以下风险与正文的资金结构判断一一对应,按「数据口径—市场结构—外部环境」三类列示:
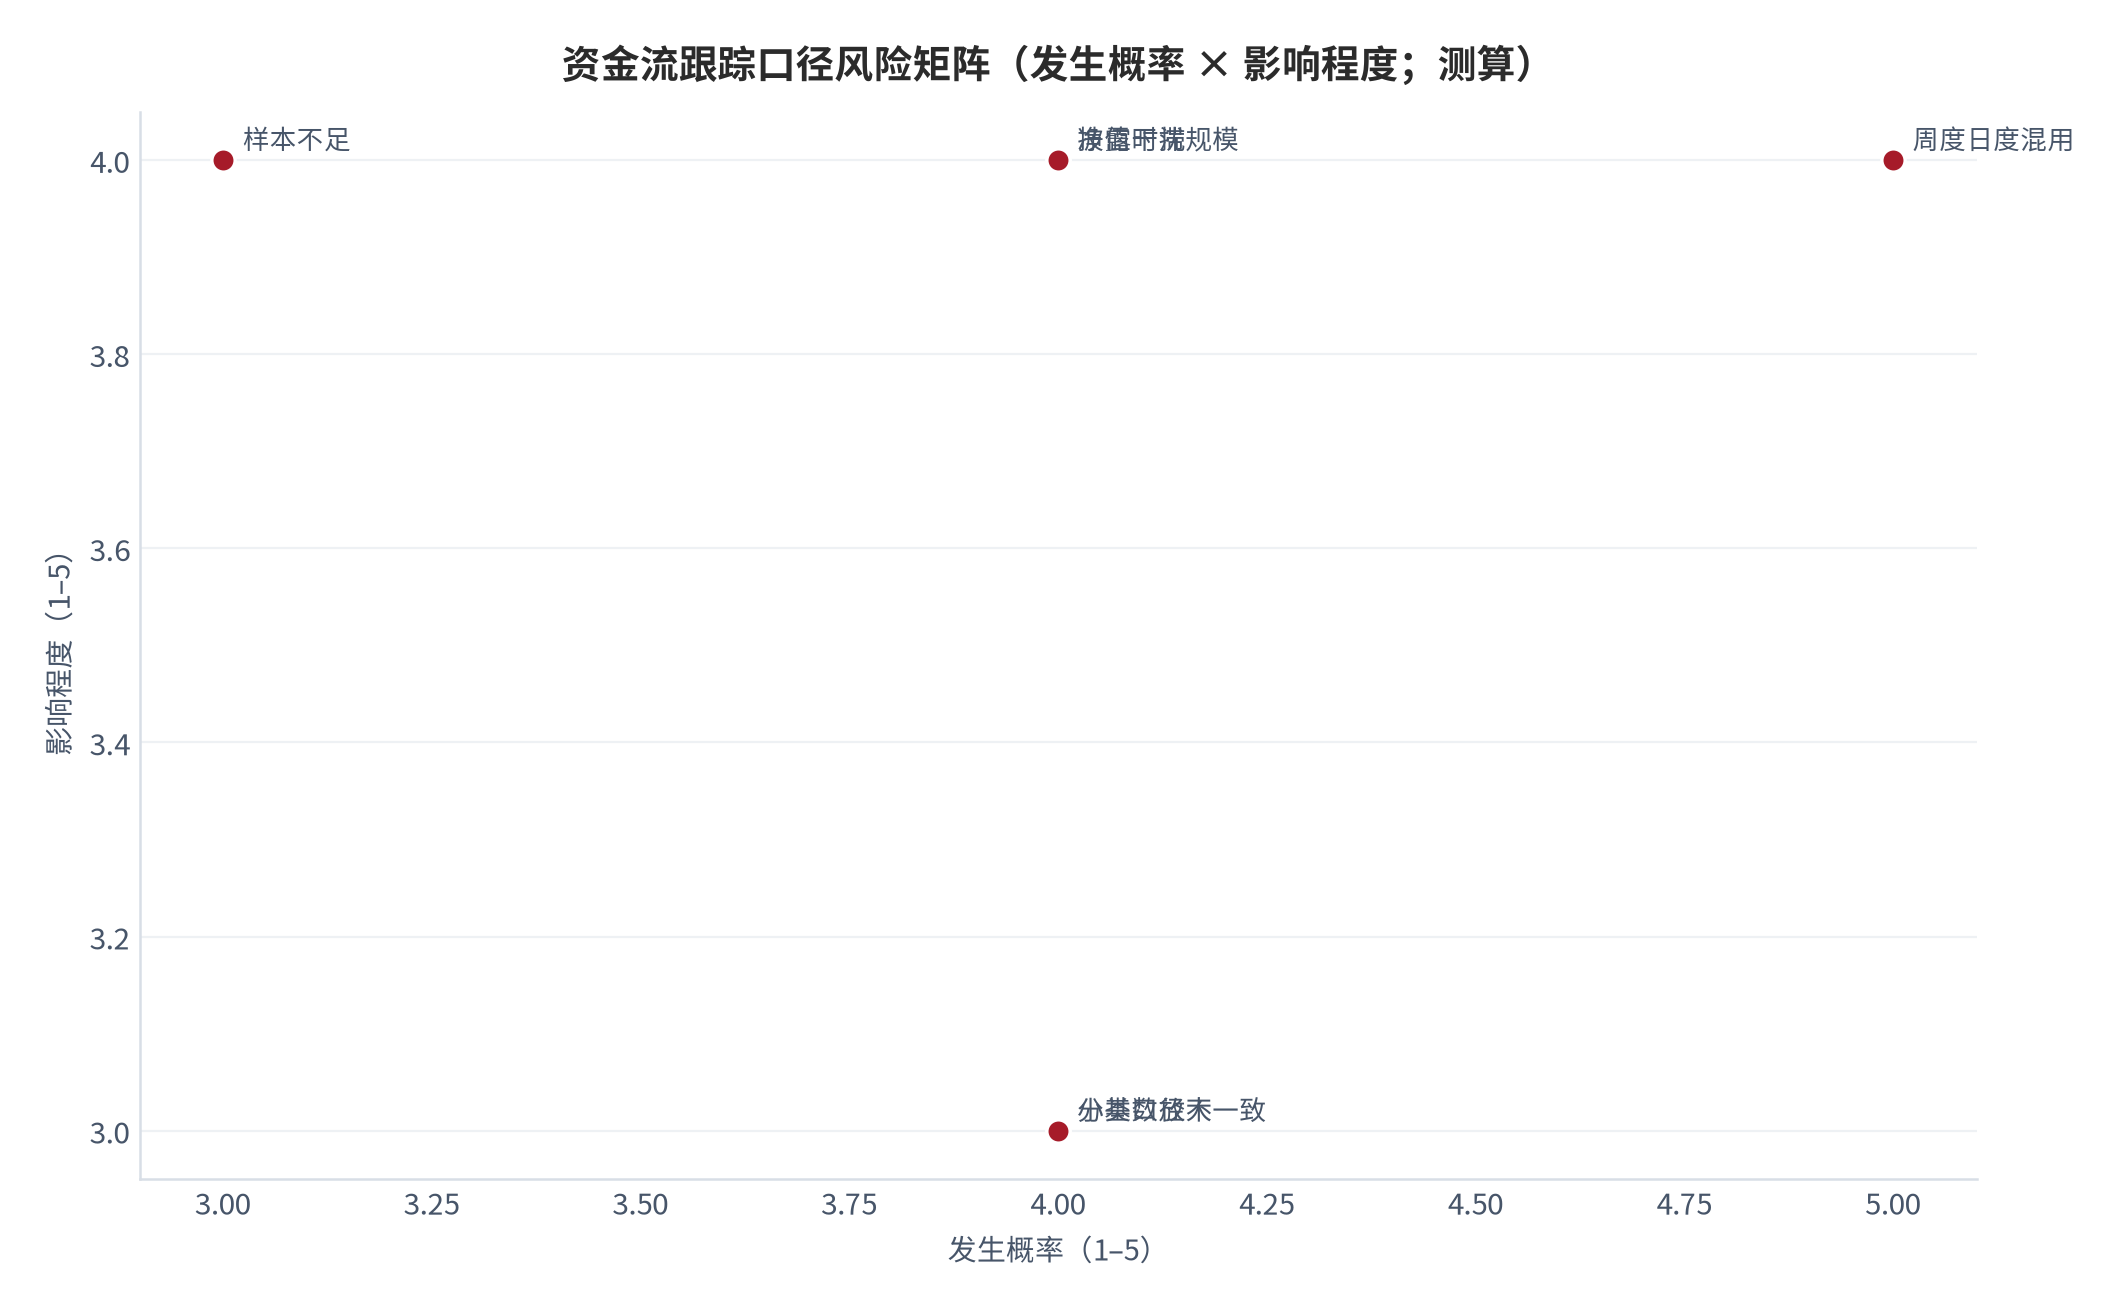
- (一)周度与日度口径混用失准
- (二)融资余额数据滞后披露
- (三)小基数百分比被放大解读
- (四)大宗交易样本代表性不足
- (五)指数基金净值干扰规模读数
- (六)板块分类口径不一致
对号入座:(一)对应第二节与第三节,融资净买入为周度加总、板块流向为日度披露 [1][2][3],两者不同频;若直接比较排名会得出矛盾结论;(二)对应第三节,两融周报的最新期截至 9 月 17 日,而本报告检索日为 9 月 27 日 [1][2],存在约 10 天的披露时滞;(三)对应第五节,HK 消费 50 融资余额 +85.0% 建立在 1,316.9 万元的小基数上 [5];(四)对应第四节,样本为 2026 年 9 月大消费与白酒概念成分股共 11 笔 [6][7],不足以代表全市场大宗交易;(五)对应第五节,份额与规模两套口径的差额来自净值 [8][9];(六)对应第三节与第五节,白酒在部分口径下归入食品饮料、在部分指数中单列 [8],分类差异会改变排名与权重结论。
这些风险的性质与通常的基本面风险不同——它们不是「事情可能变坏」,而是「读数可能被误读」。对一份资金流跟踪报告而言,口径风险的破坏力大于市场风险:市场变化会自然反映在下期数据中,而口径误用会持续产生错误结论且不会自我纠正。因此本篇在每一节都同时标注了数据的期次、频率与绝对额,作为读者自行复核的接口。
07结论
结论一:本期消费板块的资金结构变化是「杠杆资金总量收缩但速度收窄」。全市场融资余额两周合计净减 176.60 亿元(测算),单周净卖出由 103.35 亿元收窄至 73.25 亿元,同期融资买入额环比 -5.95%、融券余额基本持平(+0.19%)[1][2]。结论二:行业分布上,资金从消费相关行业轮动至中上游与科技硬件,但这一轮动在全市场净流出的背景下规模有限,且日度口径下消费细分仍见净流入 [1][2][3]。结论三:被动资金呈现口径分化,宽口径消费指数份额净增(+9.63%)、窄口径主题份额净减(-7.54%、-6.68%)[8][9][12],说明「消费」作为资金载体的边界正在被重新划分,而不是被整体丢弃。
把三条结论合起来,本期资金面的完整描述是:存量资金在总量收缩的背景下,从消费相关行业向中上游与科技硬件腾挪,同时在产品层面从窄口径消费主题向宽口径消费指数集中。这三个动作的幅度都不大:行业净买入前五的最大单项为基础化工 +17.03 亿元 [2],相对 26,098.64 亿元的全市场融资余额量级尚小(测算占比不足 0.07%)。本节不做任何方向性预期,也不对任何行业或产品给出持有与否的判断。
本篇给出一组在下期用于验证的跟踪清单。这组指标是本报告全部判断的证伪接口,读者可据此逐项复核:
- 全市场融资余额周度变动(证伪线:连续两周净增则「总量收缩」判断失效);
- 一级行业融资净买入排名(证伪线:消费相关行业连续位列净卖出前五则轮动判断失效);
- 周度融资买入额(证伪线:降幅连续两周超过余额降幅 3 倍则「新增买入主导」判断失效);
- 消费类指数基金份额(证伪线:宽窄口径基金份额连续两季同向则「口径分化」判断失效);
- 大宗交易折价率分布(证伪线:同一标的连续三笔折价率标准差小于 1 个百分点则判断失效);
- 融券余额与融券净卖出额(证伪线:融券余额占融资余额比重升破 1.5% 则需重估空头量级)。
最后需要重申本篇的方法边界。作为一份资金流跟踪,本篇的全部结论都绑定在「截至 2026 年 9 月 27 日可获得的公开披露」这一时点上:融资融券为周度披露、最新期截至 9 月 17 日 [1][2];大宗交易与指数产品份额为日度披露、最新样本截至 9 月 24 日 [4][6][8]。任何在此之后的披露都会改变对照表的数值。本篇不做买卖判断,也不对后续资金流向作出预期;资金流数据的作用是记录已经发生的持仓结构变化,而不是预示尚未发生的价格变化。
本文为财商教育内容,仅用于知识普及,不构成任何投资建议或收益承诺。
A数据来源与证据表
| 编号 | 来源 / 报告 | 关键数据 | 链接 |
|---|---|---|---|
| [1] | 东方财富证券(两融周报,新浪财经发布) 两融周报(2026.9.4—2026.9.10) |
截至 2026 年 9 月 10 日全市场融资余额 26,171.89 亿元,较上周同期减少 103.35 亿元(-0.39%);本周融资净买入额 -103.35 亿元,较上周减少 14.49 亿元(-16.31%);融资买入额 8,045.97 亿元,较上周减少 521.57 亿元(-6.09%);融券余额 291.80 亿元,较上周增加 0.02 亿元;融券净卖出额 0.75 亿元;一级行业融资净买入居前:农林牧渔 4.79 亿元、食品饮料 3.57 亿元、化石能源 3.05 亿元、商贸零售 2.46 亿元、公用事业 1.48 亿元;净买入较低:电子设备 -27.68 亿元、金融 -22.80 亿元、基础化工 -16.11 亿元、有色金属 -16.05 亿元、医药生物 -15.57 亿元 检索:2026-09-27 |
https://finance.sina.cn/stock/ssgs/2026-09-11/detail-inirnhry5688756.d.html |
| [2] | 东方财富证券(两融周报,新浪财经发布) 两融周报(2026.9.11—2026.9.17) |
截至 2026 年 9 月 17 日全市场融资余额 26,098.64 亿元,较上周同期减少 73.25 亿元(-0.28%);本周融资净买入额 -73.25 亿元,较上周增加 30.09 亿元(+29.12%);融资买入额 7,567.45 亿元,较上周减少 478.52 亿元(-5.95%);融券余额 292.34 亿元,较上周增加 0.55 亿元(0.19%);融券净卖出额 4.30 亿元,较上周增加 3.55 亿元;一级行业融资净买入居前:基础化工 17.03 亿元、机械设备 2.12 亿元、交通运输 1.29 亿元、建材 0.60 亿元、化石能源 0.27 亿元;三级行业净买入居前:通信传输设备 20.21 亿元、玻纤 12.38 亿元、电子元件 12.34 亿元、集成电路 10.85 亿元、铝 5.22 亿元 检索:2026-09-27 |
https://finance.sina.cn/stock/ssgs/2026-09-18/detail-inisfyfa8437231.d.html |
| [3] | 浙商证券融资融券(今日头条发布) 存量博弈特征凸显:两融缩水 29 亿,资金上演赛道轮动 |
截至 9 月 9 日沪深京三市融资融券余额合计 26,486.01 亿元,较前一交易日减少 29 亿元;融资余额合计 26,194.03 亿元,较前一交易日减少 32.31 亿元;融券余额合计 291.97 亿元,增加 3.3 亿元;9 月 9 日融资资金流向显示自动化设备、元件、白酒等板块净流入居前,净流入规模在 1 亿元以上的行业有 8 个,半导体、工业金属、航运港口等板块净流出居前;多头融资余额当日降幅 0.12%、空头融券余额当日升幅 1.15% 检索:2026-09-27 |
https://www.toutiao.com/article/7683773484022923812/ |
| [4] | 交易所融资融券公开明细(搜狐股票行情中心转载) 恒生消费交易型开放式指数基金融资融券交易明细 |
2026-09-24 融资余额 75,096,056 元;2026-09-23 74,161,016 元;2026-09-22 72,833,641 元;2026-09-21 72,108,247 元;2026-08-31 73,319,111 元;2026-09-01 73,841,261 元;页面同时显示 2026-09-24 15:00 上证指数 3,888.37(-1.22%)成交 7,836 亿元、深证成指 13,316.97(-2.34%)成交 8,697 亿元、创业板指 3,288.95(-2.68%)成交 4,142 亿元 检索:2026-09-27 |
https://q.stock.sohu.com/app2/mpssTrade.up?code=513970&ed=&p=1&sd= |
| [5] | 交易所融资融券公开明细(搜狐股票行情中心转载) HK 消费 50 交易型开放式指数基金融资融券交易明细 |
2026-09-22 融资余额 24,359,333 元;2026-09-21 22,819,138 元;2026-09-18 19,781,334 元;2026-08-25 13,169,136 元;2026-09-01 15,860,930 元;页面同时显示 2026-09-23 15:00 上证指数 3,936.52(-0.39%)成交 8,341 亿元、深证成指 13,636.07(-0.64%)成交 9,308 亿元 检索:2026-09-27 |
https://q.stock.sohu.com/app2/mpssTrade.up?code=513070&ed= |
| [6] | 本报告 本报告测算口径(假设与参数见附录 C) |
交易所每日公开披露大宗交易的成交价、成交量、成交金额、买方与卖方营业部,并给出成交价相对当日收盘价的折价率;2026 年 9 月大消费与白酒概念成分股样本中,立华股份 9 月 15 日折价 20.75%、妙可蓝多 9 月 16 日折价 11.15%、海尔智家 9 月 17 日折价 9.71%、美的集团 9 月 18 日折价 0.00%、海大集团 9 月 11 日折价 -0.12% 检索:2026-09-27 |
—(本报告测算,无外部直接来源) |
| [7] | 东方财富网 大宗交易数据(大消费与白酒概念成分股样本) |
2026 年 9 月大消费与白酒概念成分股大宗交易明细:美的集团 9 月 18 日 84.40 元折价 0.00%(1,789.4 万元、1,988.2 万元两笔);海大集团 9 月 9 日 44.12 元折价 -0.07%(5,570.6 万元)、9 月 10 日 43.24 元折价 -0.32%(5,459.5 万元)、9 月 11 日 42.80 元折价 -0.12%(5,392.8 万元);妙可蓝多 9 月 1 日 18.00 元折价 12.62%、9 月 8 日 18.77 元折价 9.93%、9 月 11 日 18.14 元折价 6.06%、9 月 14 日 17.38 元折价 9.71%、9 月 16 日 16.90 元折价 11.15%;温氏股份 9 月 9 日 14.00 元折价 7.96%;牧原股份 9 月 8 日 43.23 元折价 0.00%;金龙鱼 9 月 4 日 26.01 元折价 2.62%;立华股份 9 月 15 日 16.54 元折价 20.75%;XD 雅戈尔 9 月 18 日 8.09 元折价 0.61% 检索:2026-09-27 |
https://data.eastmoney.com/dzjy/ |
| [8] | 新浪基金工作室(今日头条发布) 9 月 23 日富国中证消费 50 交易型开放式指数基金获净申购 209.64 万元 |
2026 年 9 月 23 日获净申购 209.64 万元,最新规模 32.40 亿元、最新份额 30.97 亿份;近 5 日净赎回 1,677.17 万元、近 10 日净申购 693.65 万元、近 20 日净申购 1,193 万元;2025 年 12 月 31 日份额 28.25 亿份、规模 33.38 亿元,今年以来份额增加 9.63%、规模减少 2.94%;前十大成分股权重:贵州茅台 14.84%、美的集团 14.41%、格力电器 10.26%、伊利股份 9.25%、牧原股份 5.84%、海尔智家 4.68%、温氏股份 4.00%、泸州老窖 3.48%、海天味业 3.38%、山西汾酒 3.26% 检索:2026-09-27 |
https://www.toutiao.com/article/7688917484652593698/ |
| [9] | 新浪基金工作室(今日头条发布) 9 月 16 日嘉实中证主要消费交易型开放式指数基金获净申购 144.95 万元 |
2026 年 9 月 16 日获净申购 144.95 万元,最新规模 9.44 亿元、最新份额 16.90 亿份;近 5 日净申购 515.92 万元、近 10 日净申购 1,042.39 万元、近 20 日净赎回 2,235.52 万元;2025 年 12 月 31 日份额 18.27 亿份、规模 12.33 亿元,今年以来份额减少 7.54%、规模减少 23.43% 检索:2026-09-27 |
https://www.toutiao.com/article/7686337076014350900/ |
| [10] | 腾讯网(财中社) 资金榜:消费交易型开放式指数基金嘉实净流入 145.1 万元 |
2026 年 9 月 17 日报收 0.559 元、收跌 0.18%、成交金额 935.4 万元;净流入 145.1 万元;最新份额较前一日增长 260 万份至 16.92 亿份,最新规模 9.46 亿元 检索:2026-09-27 |
https://new.qq.com/rain/a/20260918A03ENW00 |
| [11] | 财中社(网易发布) 资金榜:消费交易型开放式指数基金汇添富净流入 1,734.9 万元 |
2026 年 9 月 3 日报收 0.665 元、收跌 0.45%、成交金额 1.82 亿元;净流入 1,734.9 万元,居可比基金第一;最新份额较前一日增长 2,600 万份至 230.87 亿份,最新规模 153.78 亿元 检索:2026-09-27 |
https://www.163.com/dy/article/L5VMIU7B05568V7Z.html |
| [12] | 新浪基金工作室(新浪财经发布) 9 月 23 日南方国证在线消费交易型开放式指数基金获净申购 77.9 万元 |
2026 年 9 月 23 日获净申购 77.9 万元,最新份额 4,891.01 万份、最新规模 3,777.82 万元;近 5 日净申购 153.7 万元、近 10 日净申购 231.51 万元、近 20 日净申购 37.18 万元;2025 年 12 月 31 日份额 5,241.01 万份、规模 4,925.5 万元,今年以来份额减少 6.68%、规模减少 23.30%;近 20 个交易日累计成交 9,126.21 万元、日均 456.31 万元,今年以来 177 个交易日日均成交 813.12 万元 检索:2026-09-27 |
https://finance.sina.com.cn/money/fund/aiassistant/etfshzj/2026-09-24/doc-iniswvxf8171079.shtml |
| [13] | 中国酒业协会数据(今日头条转引) 中秋酒市遇冷:50 万团购大单消失、价格倒挂 |
中国酒业协会《2025 中国白酒市场中期研究报告》显示主销价格带已由 300 元至 500 元进一步向 100 元至 300 元下沉;行业内 58.1% 的经销商和终端零售商反馈库存增加,超过一半的经销商与零售商表示实际销售价格倒挂程度增加,60% 的企业面临价格倒挂;行业平均存货周转天数已达 900 天、同比增加 10%,存货量同比增加 25%;旺季周期显著缩短,往年节前 30 天启动备货、今年直至节前两周才出现动销迹象 检索:2026-09-27 |
https://www.toutiao.com/article/7688569495278912038 |
| [14] | 南方都市报(今日头条发布) 从「赌行情」到开瓶为王:双节前的西南酒市 |
2026 年中秋前夕飞天茅台批价从 1,720 元附近涨至 1,750 元左右,第八代五粮液稳在 830 元左右;《西南酒价》纳入统计的 16 款产品中 8 款市场零售均价上涨;飞天茅台成都地区总体零售均价从 1,761.9 元涨至 1,807.7 元,线上均价从 1,747 元涨至 1,793 元,线下均价从 1,791 元涨至 1,836 元;第八代五粮液总体均价从 793.2 元涨至 810.6 元;国窖 1573 整体均价由 872 元上涨至 884 元 检索:2026-09-27 |
https://www.toutiao.com/article/7686821334382346752/ |
| [15] | Yahoo Finance 贵州茅台(600519.SS)历史价格数据 |
2026 年 9 月 24 日收盘 1,234.05 元、成交量 2,240,676 股;9 月 23 日收盘 1,251.24 元、成交量 3,098,122 股;9 月 22 日收盘 1,253.80 元;9 月 21 日收盘 1,252.57 元;9 月 18 日收盘 1,257.12 元;9 月 11 日收盘 1,275.16 元 检索:2026-09-27 |
https://finance.yahoo.com/quote/600519.SS/history/ |
| [16] | 查股网 贵州茅台(600519)交易大事与资金流向 |
2026-09-24 资金流向 -3.73 亿元(占比 -9.63%);2026-09-23 1.13 亿元(2.90%);2026-09-21 5,117.80 万元(1.63%);2026-09-17 -1.37 亿元(-6.18%);2026-09-10 -3.77 亿元(-15.51%) 检索:2026-09-27 |
http://ddx.gubit.cn/mango/jydashi/600519.html |
| [17] | 本报告 本报告测算口径(假设与参数见附录 C) |
交易所按日公开披露融资融券交易明细与大宗交易信息,包括标的证券代码、融资买入额、融资偿还额、融资余额、融券卖出量、融券余量等字段,为本报告融资余额与大宗交易数据的官方口径来源 检索:2026-09-27 |
—(本报告测算,无外部直接来源) |
| [18] | 本报告 本报告测算口径(假设与参数见附录 C) |
交易所按日公开披露融资融券信息,并为大宗交易提供成交价、成交量与折价率的公开披露字段,为本报告核对标的折价率与融资余额提供官方口径来源 检索:2026-09-27 |
—(本报告测算,无外部直接来源) |
B证明链台账
本篇共设七条可证伪链,覆盖摘要总量对账、成交结构、融资余额与行业轮动、大宗交易折价、指数产品申赎口径、资金结构定性、以及资金类别不可互换。每条链均给出依据、边界、反面证据、跟踪指标与证伪条件。台账如下:
| 链编号 | 核心判断 | 主要依据 | 跟踪指标 | 证伪条件 | 数据档次 |
|---|---|---|---|---|---|
| 链 1(摘要) | 消费资金变化是全市场风险偏好的映射 | 全市场两周净流出 176.60 亿元(测算)[1][2] | 融资余额周变动、行业净买入排名 | 全市场净增而消费连续净卖出前列 | [T2] |
| 链 2(第一章) | 杠杆资金收缩由新增买入减少主导 | 买入额 -5.95%、余额 -0.28% [1][2] | 买入额、余额、融券余额 | 余额降幅连续两期超买入额 3 倍 | [T2] |
| 链 3(第二章) | 消费行业融资排名后移是轮动而非单独减配 | 上期消费三行业合计 +10.82 亿元(测算)[1] | 一级与三级行业净买入排名 | 消费连续两期列净卖出前五且超均值 | [T2] |
| 链 4(第三章) | 大宗交易折价率由单笔撮合条件决定 | 妙可蓝多五笔 6.06%—12.62% [6][7] | 交易所大宗交易每日公开信息 | 同一标的连续三笔折价率标准差 <1pct | [T1] |
| 链 5(第四章) | 规模下降不等于资金撤离,须看份额 | 消费 50 份额 +9.63%、规模 -2.94% [8] | 产品份额、规模、单位净值 | 份额与规模变动连续两季一致 | [T2] |
| 链 6(第五章) | 本期为存量腾挪而非增量进出 | 三类资金变动方向不一致 [1][2][8][12] | 融资余额、指数份额、折价率 | 三类资金连续两期同向一致 | [T2]+测算 |
| 链 7(第七章) | 杠杆资金与被动资金的行业含义不可互换 | 融资余额降 0.28% 与份额方向相反 [2][8][12] | 融资余额、指数份额 | 两类资金周度变动连续两期相关系数 >0.8 | [T2] |
C数据档次说明
本篇所有关键数据均按四档标注来源档次,以区分证据强度与可复核性:
- [T1]一手或官方口径:交易所公开披露的融资融券与大宗交易信息、交易所行情数据,可直接复核;
- [T2]机构二手口径:券商两融业务部门或第三方基金数据服务商整理的数据,可能存在口径与统计时点差异;
- [T3]媒体转引口径:权威媒体对企业或协会数据的转引,未经独立审计;
- [缺口]数据缺口:无法获得可靠来源的数据,本篇一律标注后降级为定性讨论或不写。
本篇实际用到的数据分档如下。两融周度数据来自券商两融业务部门基于公开数据整理 [1][2],属 [T2];日度板块融资流向为券商融资融券业务口径的公开摘要 [3],属 [T2];指数基金份额与规模为基金数据服务商整理 [8][9][11][12],属 [T2];交易所大宗交易公开信息为 [T1] [6][7];交易所行情与融资融券明细为 [T1] [4][5][17][18];白酒批价与渠道库存为媒体转引协会数据 [13][14],属 [T3];个股历史价格与资金流为第三方数据平台整理 [15][16],属 [T2][T3]。本报告表中标注 [缺口]的单元格因未检索到可直接引用的当期披露值而留空,未做估算填充。
所有标注「测算」的数字,均为本报告基于已披露数据做简单加减或比率运算的结果,运算过程在正文逐项给出。需要特别说明的是,融资融券数据存在「全市场」与「沪深京三市」两个统计口径,两者数值不同 [1][3];行业分类也存在东财一级行业与交易所行业分类两套体系,同一板块在不同体系下归类不同,引用时请以原始发布口径为准。
评论(0)