
基本信息
阅读时间:约 24 分钟
字数:约 12,145 字
摘要:市场担心:消费板块在 2025–2026 年迎来一轮密集解禁,叠加重要股东减持规模创历史新高,市场普遍担忧「天量供给」会持续压制消费股估值。代表性案例如古茗 2025/8/12 解禁占总股本 93.75% [1]、蜜雪集团 2025/9/3 解禁占 36.60% [1]、宝立食品 2025/7/15 解禁占解禁前流通市值 151.88% [11]、阳光乳业 2025/6/10 解禁占总股本 72.74% [13],单家公司解禁比例之高令人侧目。
本文由 AI 生成,经人类主编终审。
| — | 摘要与核心预期差 |
| 01 | 解禁规模与时间分布 |
| 02 | 股东结构穿透 |
| 03 | 历史减持行为统计 |
| 04 | 抛压测算方法 |
| 05 | 不同股东类型的减持动机差异 |
| 06 | 风险提示 |
| 07 | 测算框架的失效边界与反例 |
| 08 | 观察信号、阈值与验证清单 |
| 09 | 结论 |
| A | 数据来源与证据表 |
| B | 证明链台账 |
| C | 数据档次说明 |
摘要与核心预期差
市场担心:消费板块在 2025–2026 年迎来一轮密集解禁,叠加重要股东减持规模创历史新高,市场普遍担忧「天量供给」会持续压制消费股估值。代表性案例如古茗 2025/8/12 解禁占总股本 93.75% [1]、蜜雪集团 2025/9/3 解禁占 36.60% [1]、宝立食品 2025/7/15 解禁占解禁前流通市值 151.88% [11]、阳光乳业 2025/6/10 解禁占总股本 72.74% [13],单家公司解禁比例之高令人侧目。
我们认为:解禁是「潜在供给」而非「现实抛压」,二者之间存在被市场系统性高估的缺口。2025 年 A 股重要股东实际减持约 4,200 亿元(同比 +147%–165%)[6],但全年公告的计划减持金额超过 7,000 亿元 [6],实际执行率不足六成;同时 2024 年《减持新规》(证监会令 224 号)对破发、破净、分红不达标情形下的减持设下硬约束 [4],大量解禁股份并不具备可减持条件。把「解禁市值」直接等同于「股价下行压力」是方法误用。
- 供给分批属性:解禁按时间摊薄,代表性消费公司解禁集中在特定月份,单月冲击可被市场逐步吸收 [1][2];
- 约束分层属性:控股股东、实控人及首发原股东受减持新规与承诺锁定期约束,可减持比例远低于解禁比例 [4][5];
- 承接结构属性:询价转让等机制将部分减持转向机构对手方,平滑了二级市场的即时抛压 [6][9]。
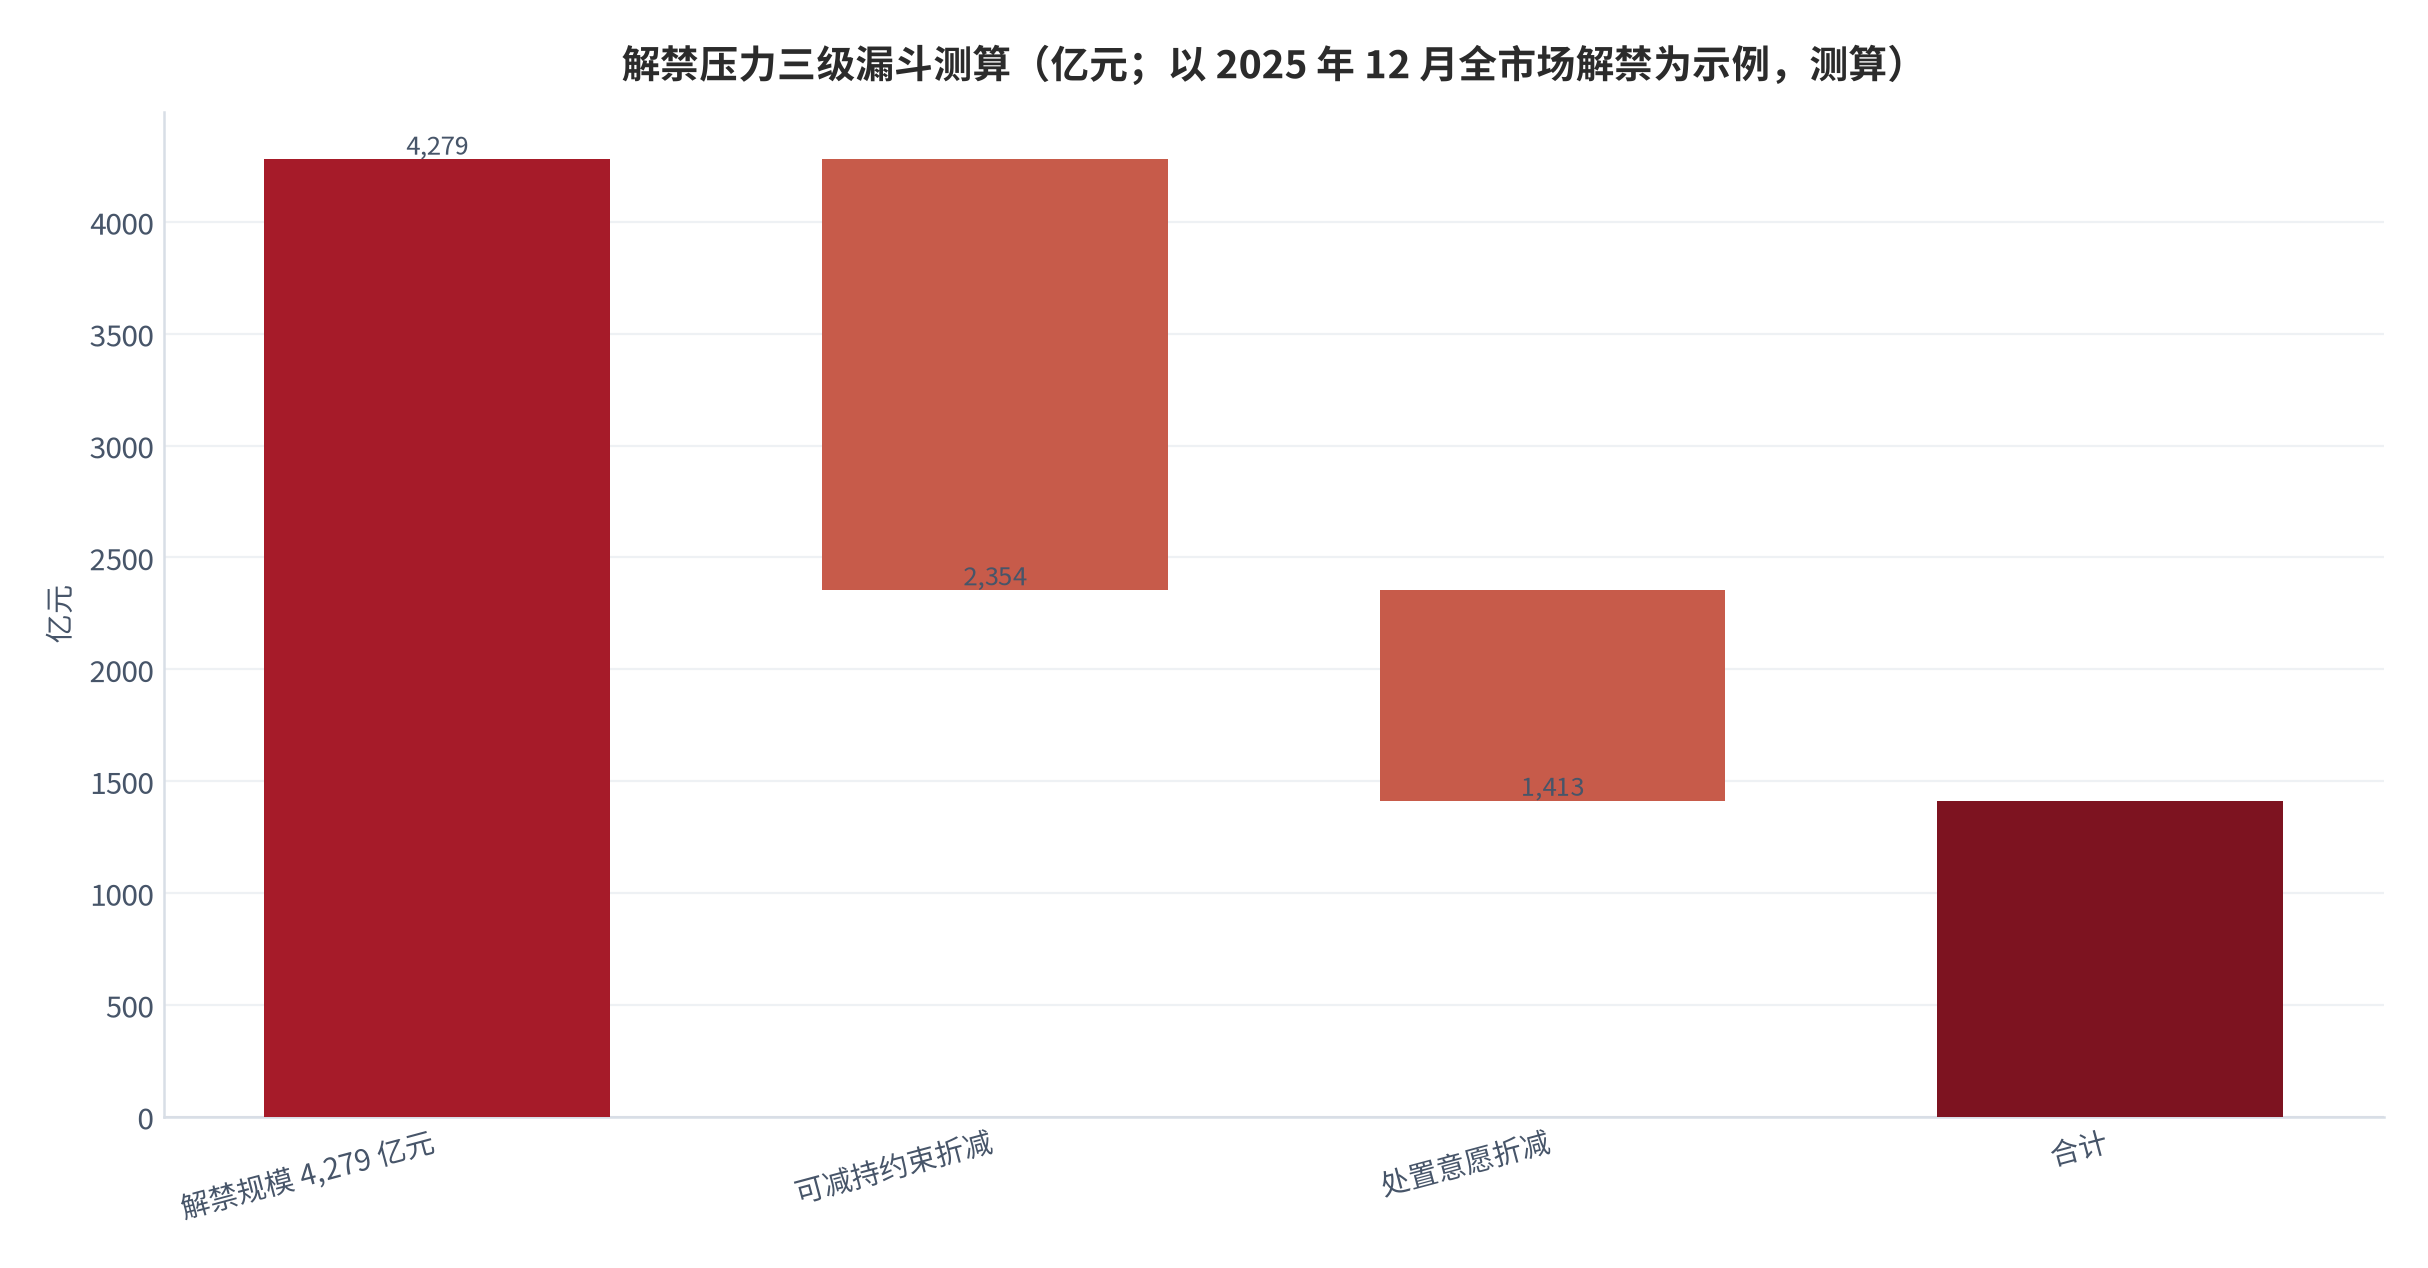
本篇增量:给出「解禁市值 → 可减持市值 → 实际减持」的三级漏斗测算框架,并用公开数据校验发现:消费板块解禁占全市场解禁的比重相对有限(2025 年 12 月全市场解禁 4,279 亿元中消费占比非首位 [2]),行业层面冲击可控。结论指向「压力被高估」,但前提是区分解禁、可减持与真实抛压三个层级。
01解禁规模与时间分布
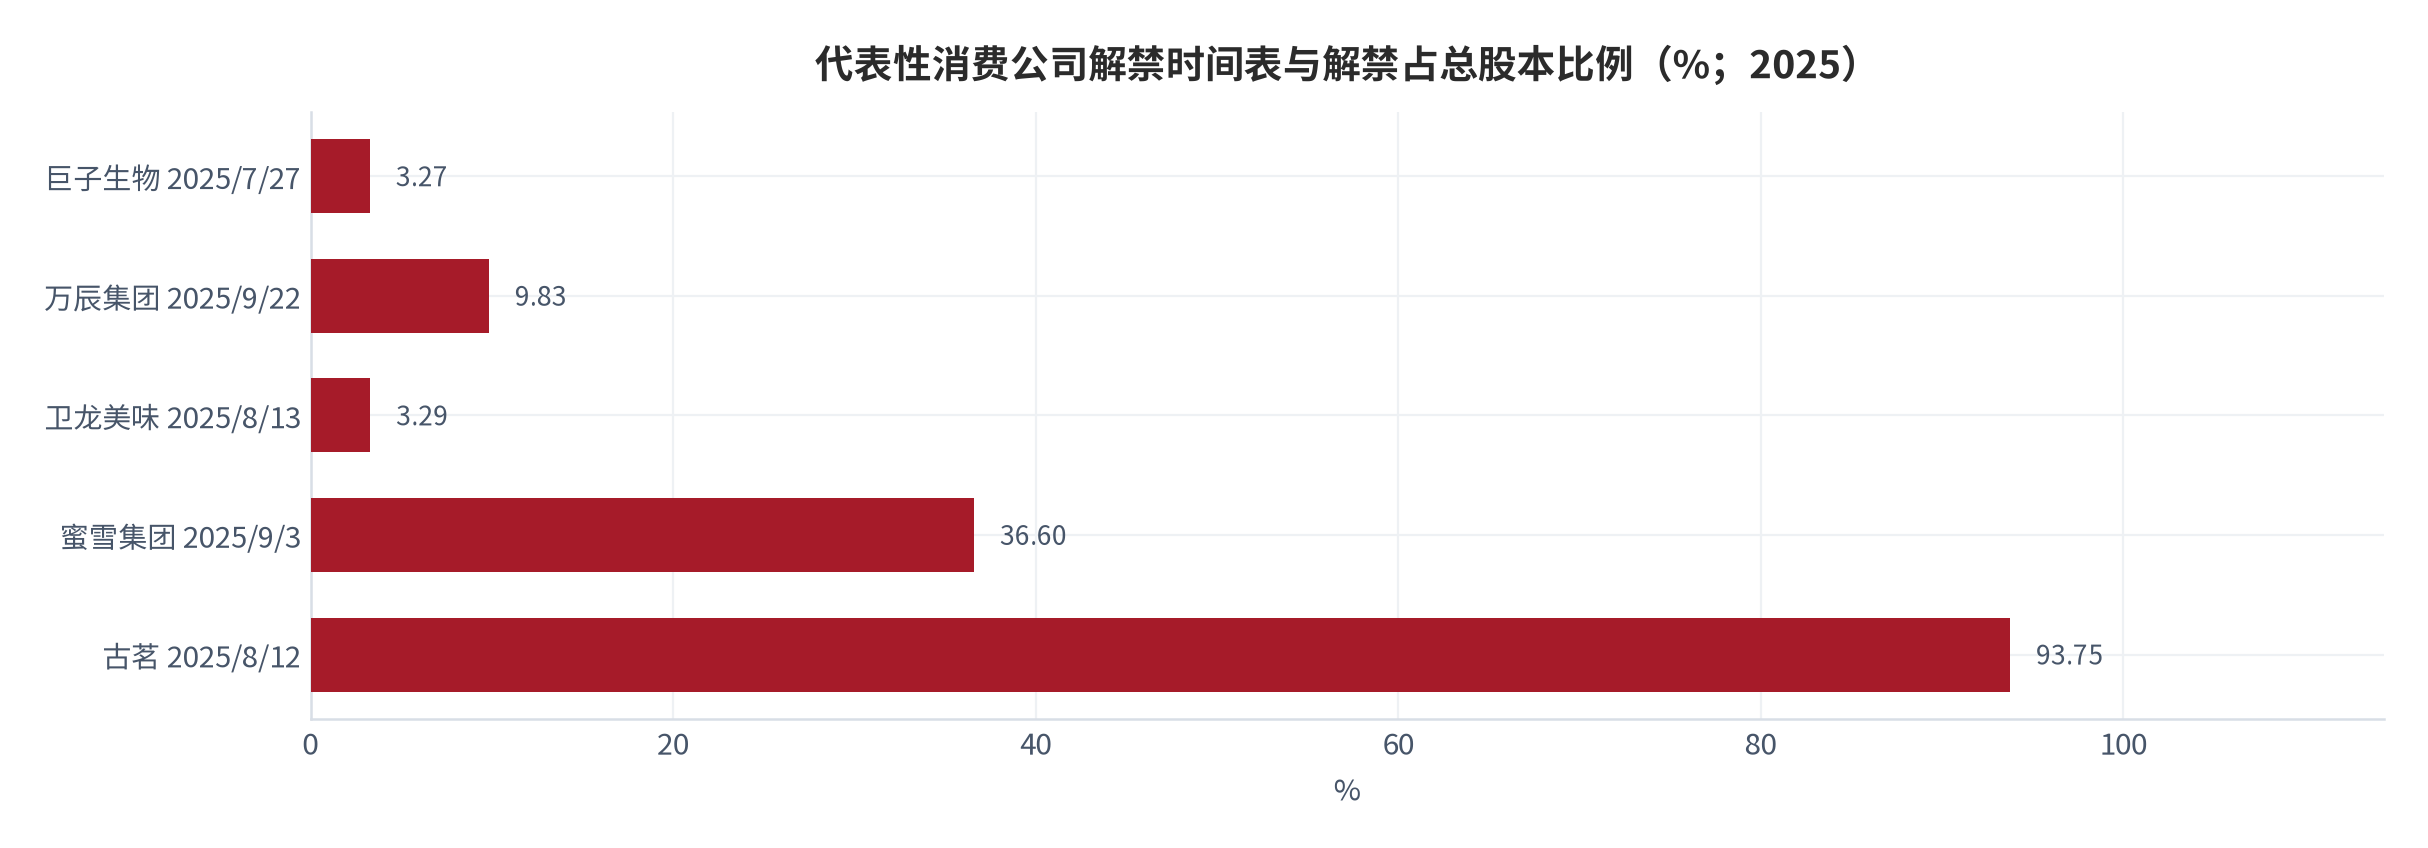
消费板块的解禁并非均匀发生,而是沿「上市满周年 / 首发原股东锁定期届满 / 定增解禁」等节点脉冲式释放。海通国际基于 Wind 数据梳理的新消费公司解禁提示显示:巨子生物 2025/7/27 解禁 3.27%、古茗 2025/8/12 解禁 93.75%、卫龙美味 2025/8/13 解禁 3.29%、蜜雪集团 2025/9/3 解禁 36.60%、万辰集团 2025/9/22 解禁 9.83% [1],解禁时点高度集中于 2025 年三、四季度。
| 公司 | 解禁日期 | 解禁占总股本 | 解禁市值 | 流通股占比 |
|---|---|---|---|---|
| 巨子生物 | 2025/7/27 | 3.27% | 约 17.96 亿港元 | 96.73% |
| 古茗 | 2025/8/12 | 93.75% | 约 550.70 亿港元 | 6.25% |
| 卫龙美味 | 2025/8/13 | 3.29% | 约 10.80 亿港元 | 96.71% |
| 蜜雪集团 | 2025/9/3 | 36.60% | 约 711.46 亿港元 | 13.14% |
| 万辰集团 | 2025/9/22 | 9.83% | 约 30.44 亿元 | 86.52% |
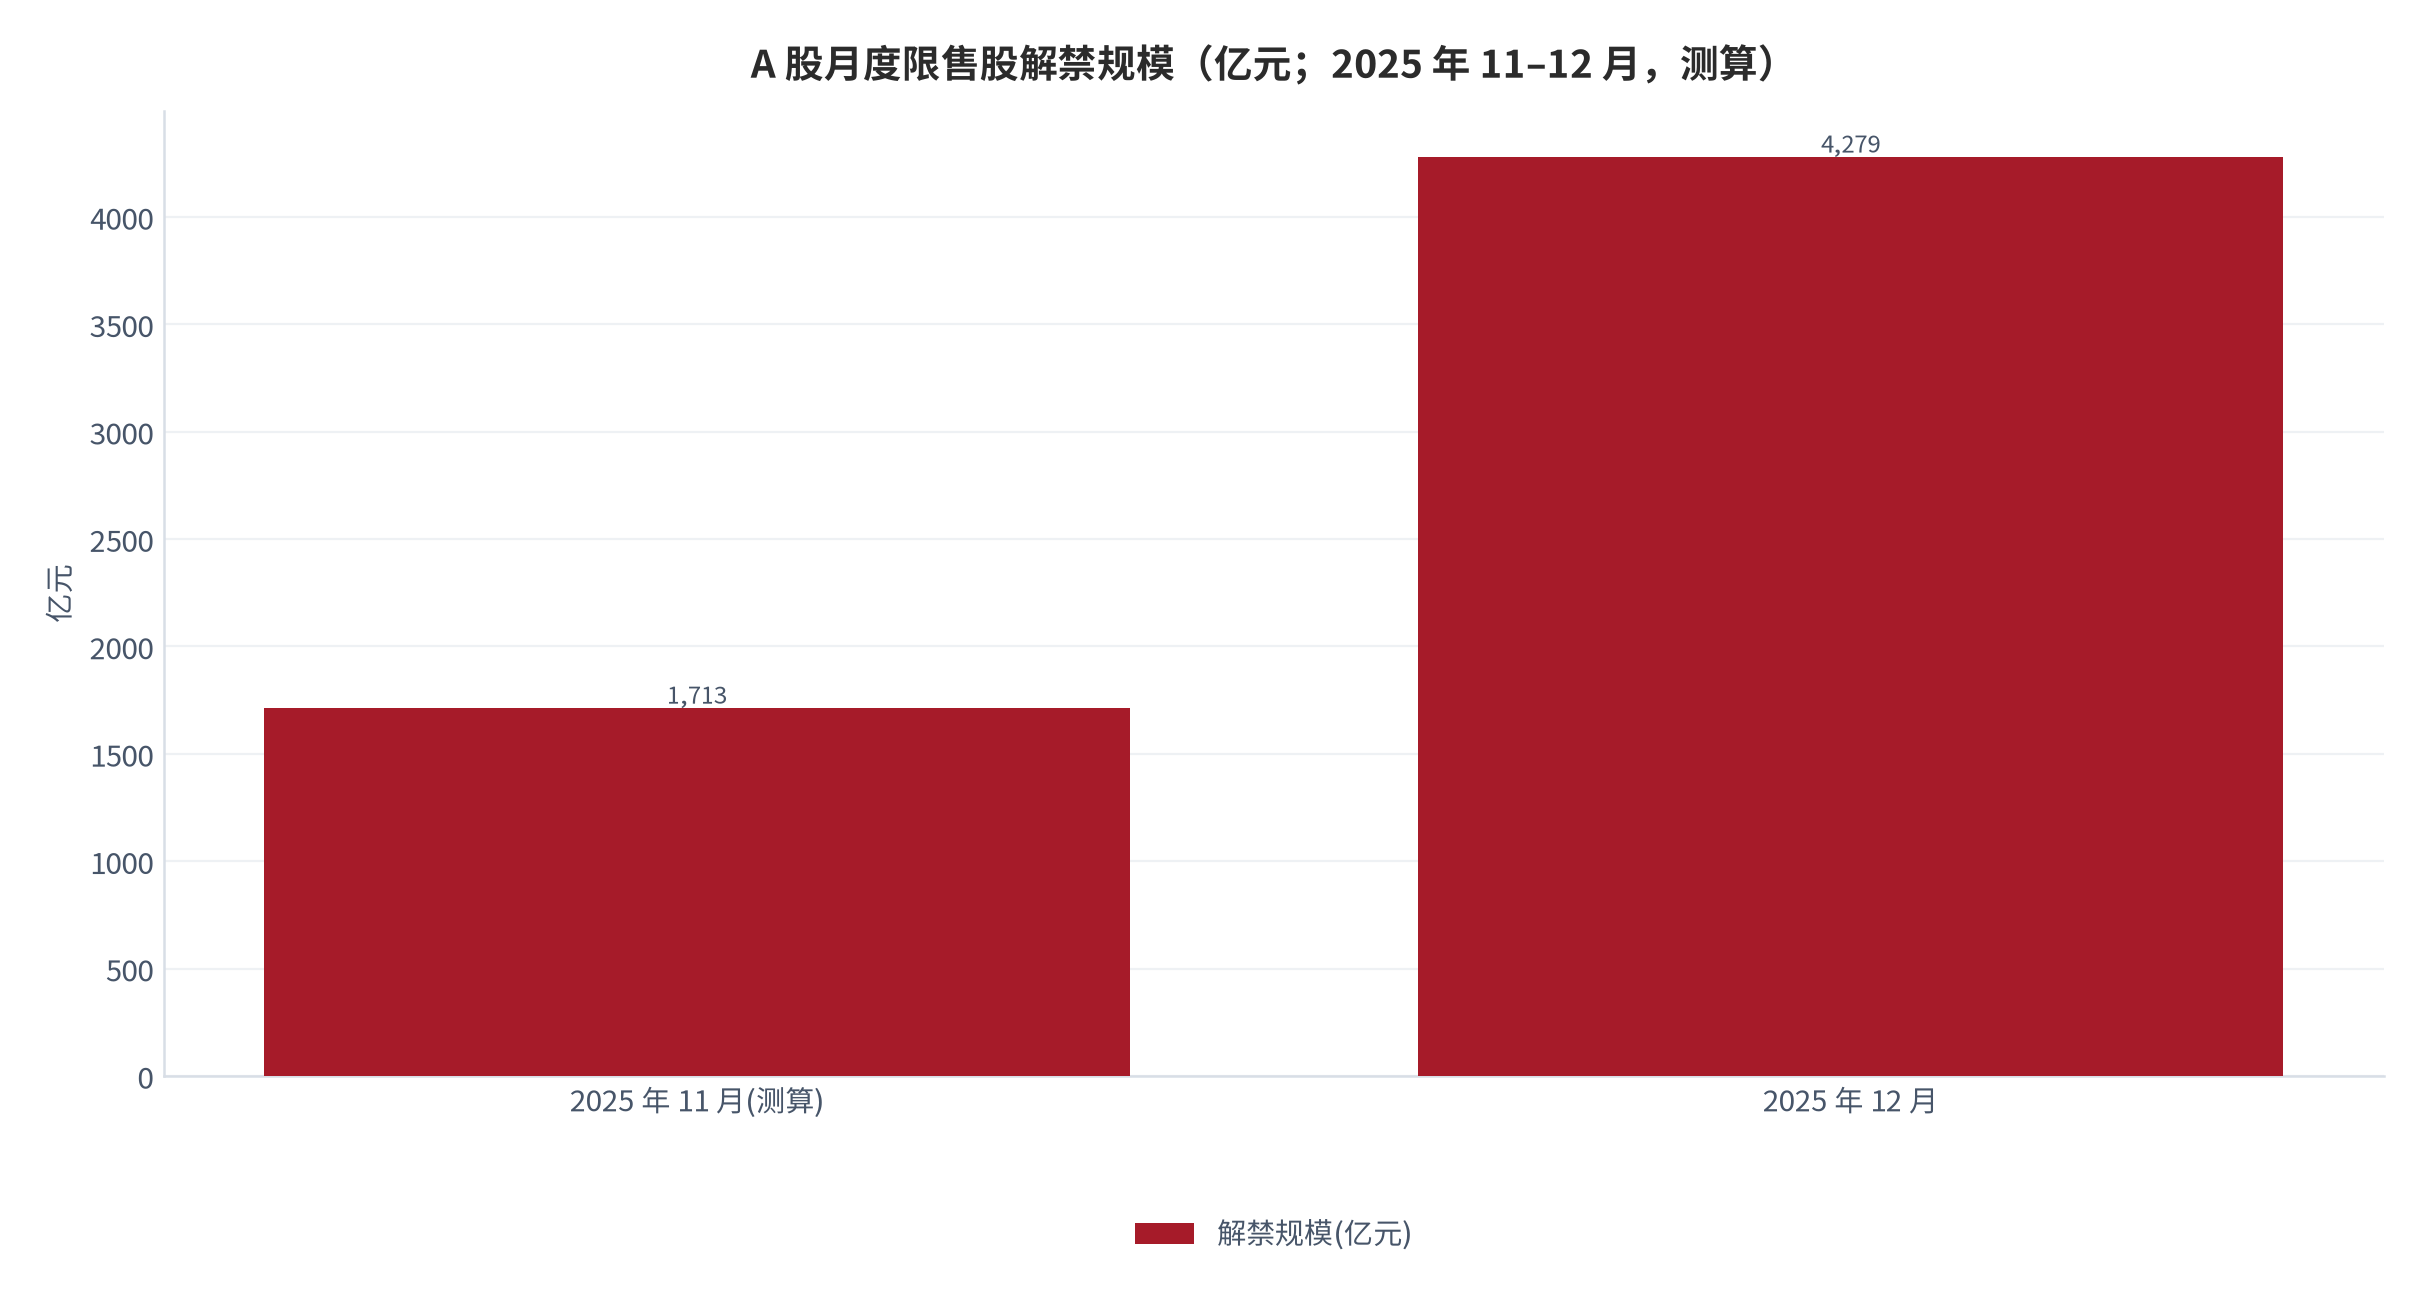
把视角放大到全市场,2025 年 12 月 A 股将有 173 家公司的限售股解禁,合计解禁量 415.34 亿股、解禁规模 4,279.17 亿元,环比 +149.74%、同比 +49.42% [2];其中行业分布以电力设备、电子、交通运输居前 [2],消费板块并非当月的绝对主导。单看 2025/10/27 一个交易日,全市场 15 家公司解禁 255.64 亿元,箭牌家居解禁比例 64.11%、厦门银行 51.13% [3]——消费相关标的确有高比例个案,但整体节奏仍分散。
「解禁规模」这个指标在不同来源里数值经常对不上,原因在于口径不同,用时必须交代清楚。交易所口径以股权登记日可上市流通的限售股数量为准,反映的是制度性可流通股份,不含股东卖不卖;数据商口径则普遍以解禁日前一段时间的收盘价乘以解禁股数估算「解禁市值」,价格一变、市值就变;券商研究口径更常给出两个相对指标——解禁股数占总股本比例,以及解禁股数占解禁前流通股比例。这三个口径回答的是三个不同问题:能不能卖、值多少钱、冲击相对流通盘多大。混用会让同一家公司出现「解禁比例 3.27%」与「解禁市值 17.96 亿港元」这样看似矛盾、实则口径不同的表述 [1]。
| 口径 | 计量方式 | 回答的问题 | 典型用途 |
|---|---|---|---|
| 交易所 / 登记口径 | 登记日可上市流通限售股数量 | 制度上能不能卖 | 解禁时间表与流通盘变化 |
| 数据商市值口径 | 解禁前收盘价 × 解禁股数 | 解禁股票值多少钱 | 解禁市值排序与行业分布 |
| 占总股本比例 | 解禁股数 ÷ 总股本 | 对股权结构的稀释程度 | 公司治理与控股权分析 |
| 占解禁前流通股比例 | 解禁股数 ÷ 解禁前流通股数 | 对流通盘的相对冲击 | 个股供给冲击强度 |
本报告统一取「占解禁前流通股比例」作为个股冲击强度的主口径,理由是它直接回答「新增可流通股份相对原有交易盘有多大」这一供给冲击问题;「占总股本比例」只用于描述股权结构变化,「解禁市值」只用于行业层面的量级比较。按这一原则重看样本:宝立食品 151.88% [11]属流通盘翻倍级别,而巨子生物 3.27% [1]与卫龙美味 3.29% [1]属零星释放——同样是「解禁」,冲击量级相差近 46 倍,这正是必须区分口径的现实理由。
02股东结构穿透
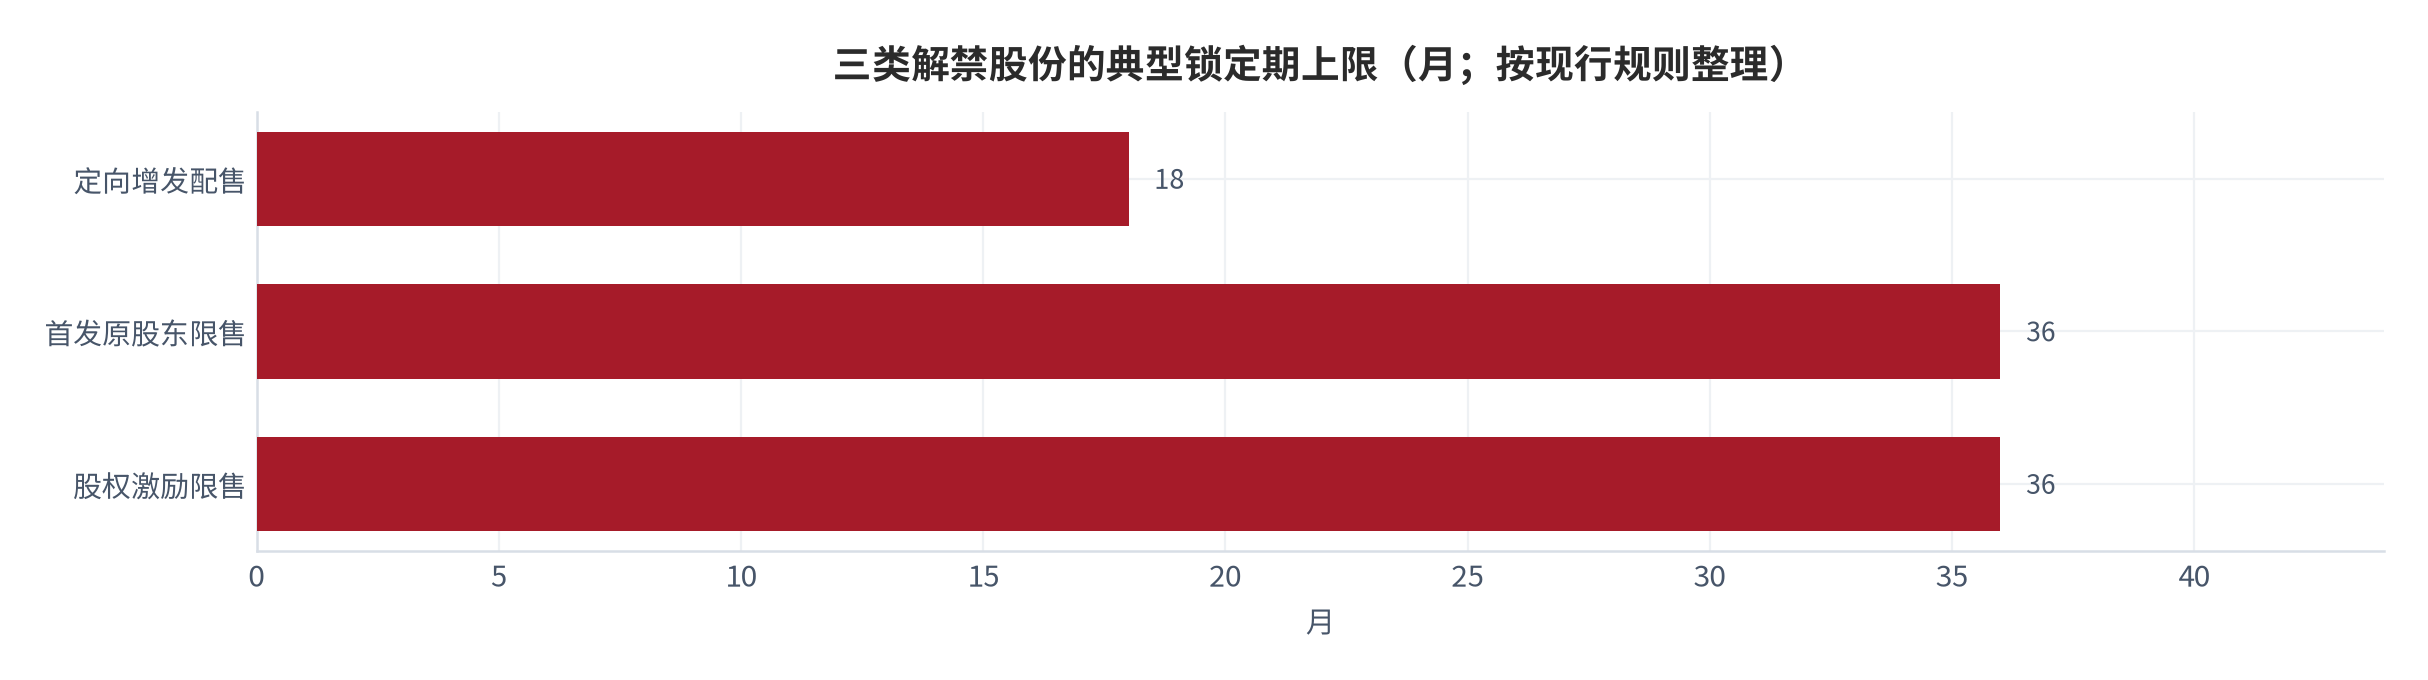
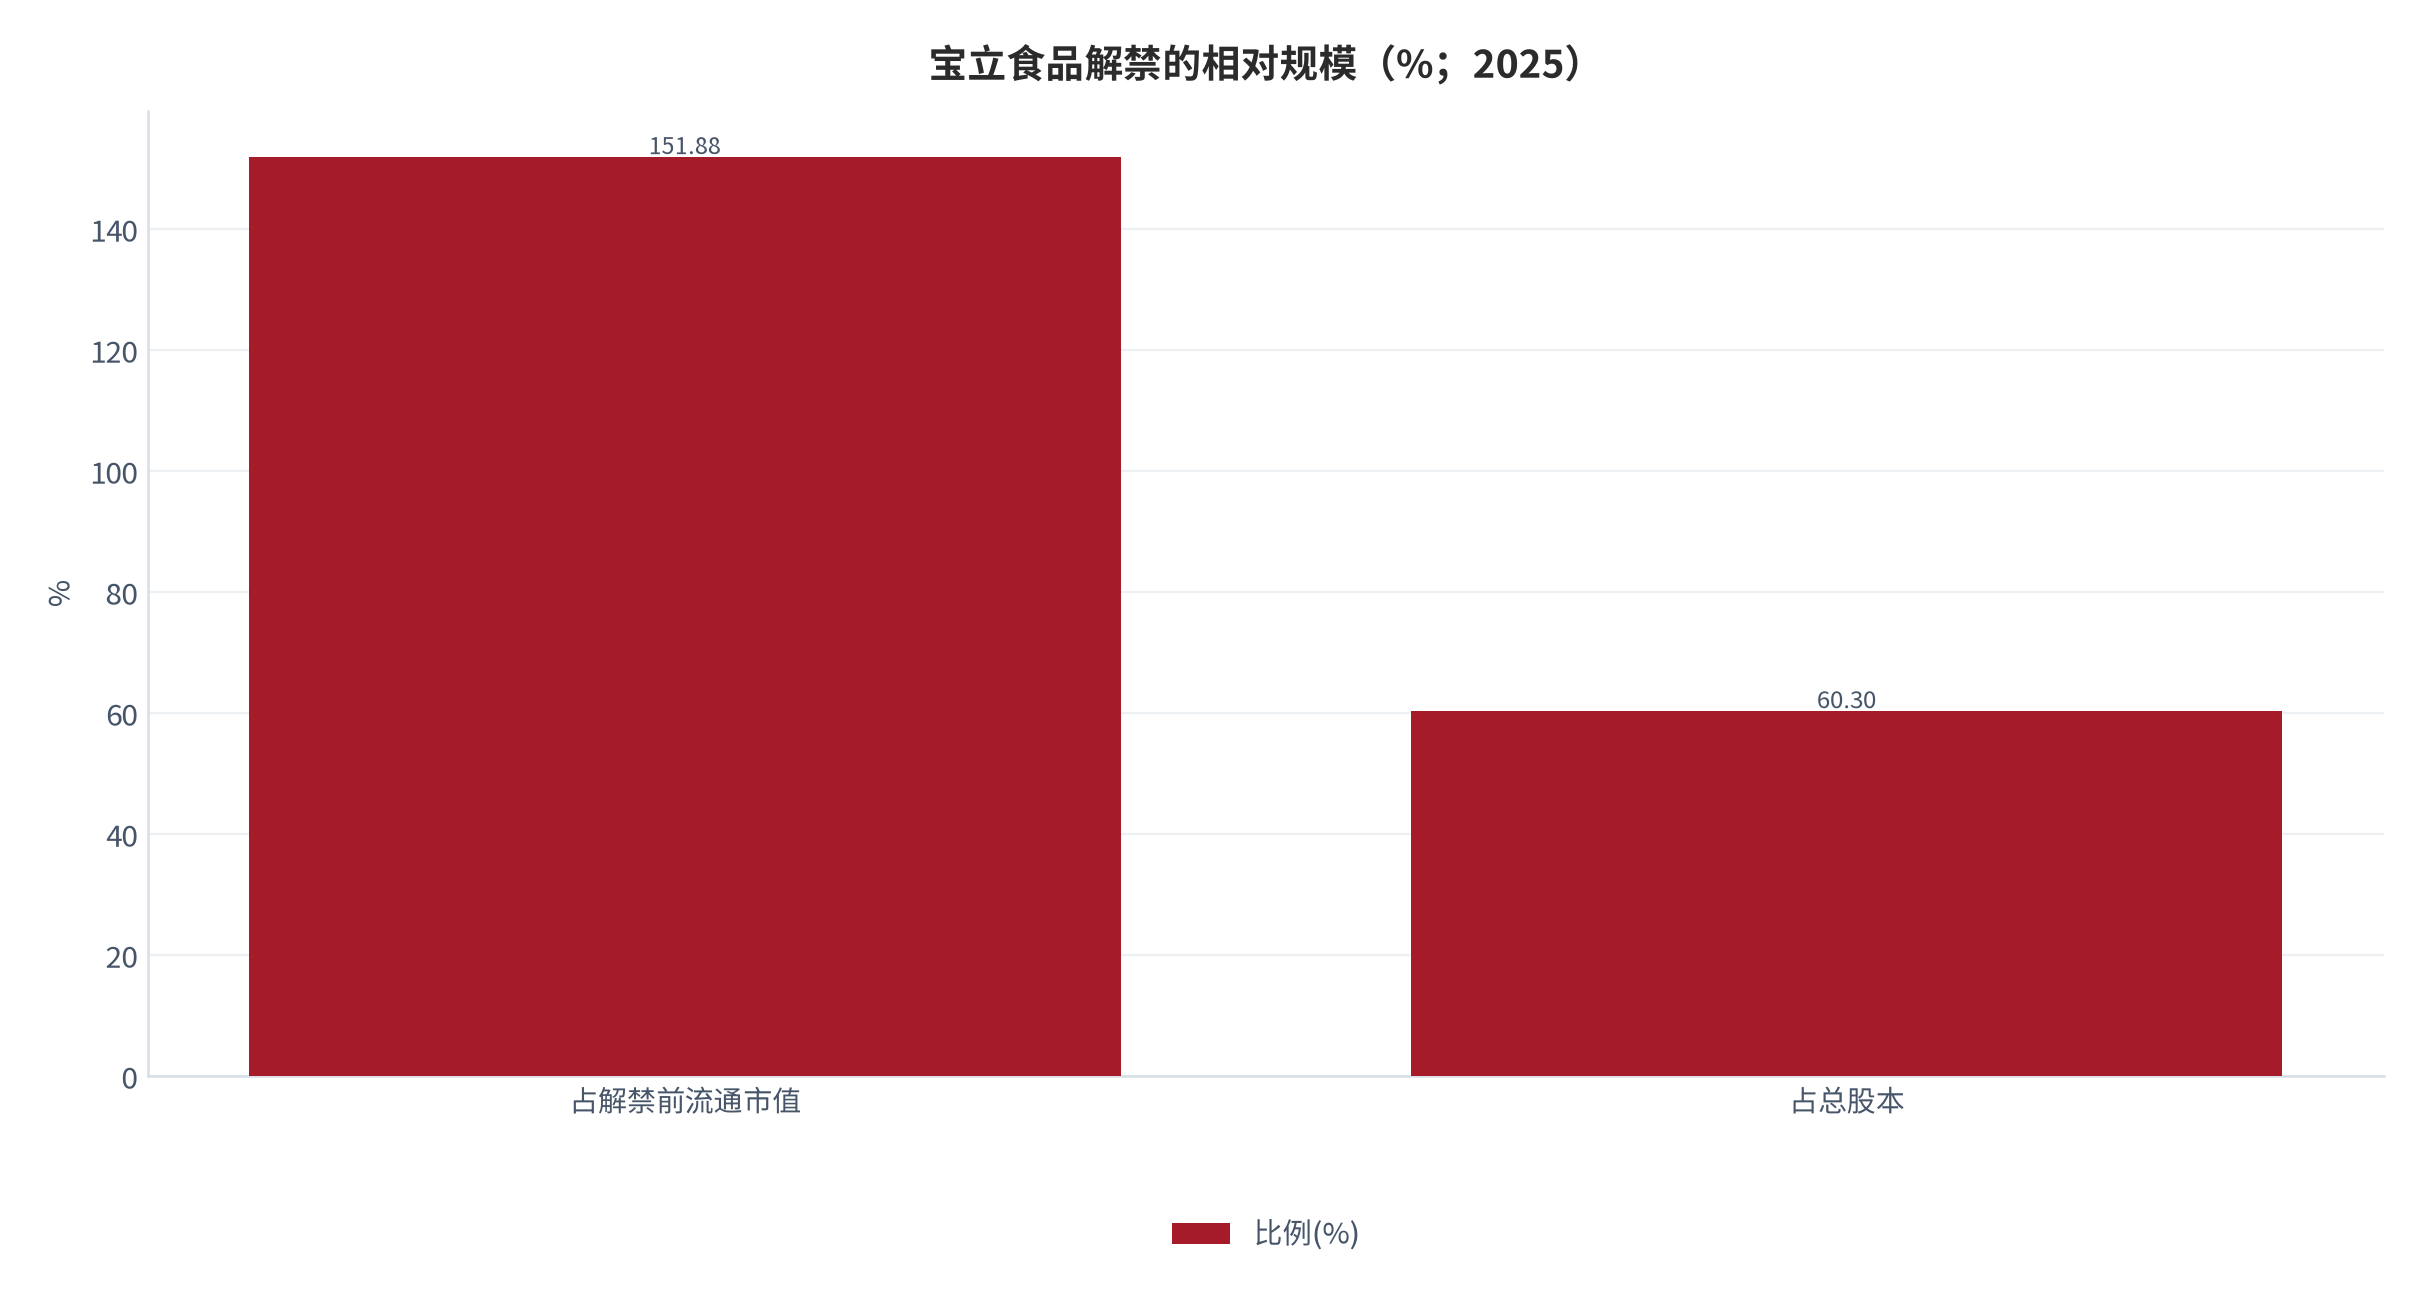
解禁股份的「股东属性」决定其是否会被减持。按股份来源,消费板块解禁大致分为三类:首发原股东限售股份(上市前入股、锁定期 36 个月为主)、定向增发配售股份(锁定期 6–18 个月)、股权激励限售股份(锁定期通常 12–36 个月)。宝立食品 2025/7/15 解禁的 2.41 亿股即全部为首发原股东限售股份 [11][12],占总股本 60.3% [12];劲仔食品 2025/5/22 解禁的 161.5 万股则为股权激励限售 [14]。
关键差异在于「可减持比例」远低于「解禁比例」。首发原股东中的控股股东、实控人,在股价破发、破净或近三年未进行现金分红 / 分红不达标时,不得通过集中竞价或大宗交易减持 [4][5];一致行动人需共同遵守 [4][10]。这意味着即便解禁比例高达 93.75%(古茗)[1],可实际减持的份额也受估值与分红状态约束。宝立食品解禁股份占解禁前流通市值 151.88% [11],但解禁并不等于同期抛售,流通盘短期翻倍后需观察承接。
股东结构穿透还应再往下一层:同一笔解禁股份,落在控股股东、实益控制人、董监高、创投机构还是股权激励对象手里,处置逻辑完全不同。穿透路径有三条。第一条是股权链:沿工商登记与实际控制关系向上穿透至最终控制方,识别一致行动关系 [4][10]。第二条是任职链:把董监高及其近亲属控制或任职的企业一并纳入,避免只按股权登记勾名单。第三条是协议链:识别表决权委托、一致行动协议、回购承诺等在登记文件中不显性体现的安排。三条链交叉,才能判断一笔解禁股份的可减持比例与减持动机。
| 穿透路径 | 识别对象 | 对可减持比例的影响 | 常见盲区 |
|---|---|---|---|
| 股权链 | 控股股东、实益控制人、一致行动人 | 受新规硬约束,可减持比例低 [4] | 多层嵌套与代持 |
| 任职链 | 董监高及其近亲属控制的企业 | 预披露义务强、窗口期受限 [5] | 只按股权勾名单 |
| 协议链 | 表决权委托、一致行动协议、回购承诺 | 可能延长锁定或附加限制 [4] | 登记文件不显性 |
| 激励链 | 股权激励对象 | 多为小额、分批、有业绩条件 [14] | 与首发解禁混为一谈 |
03历史减持行为统计
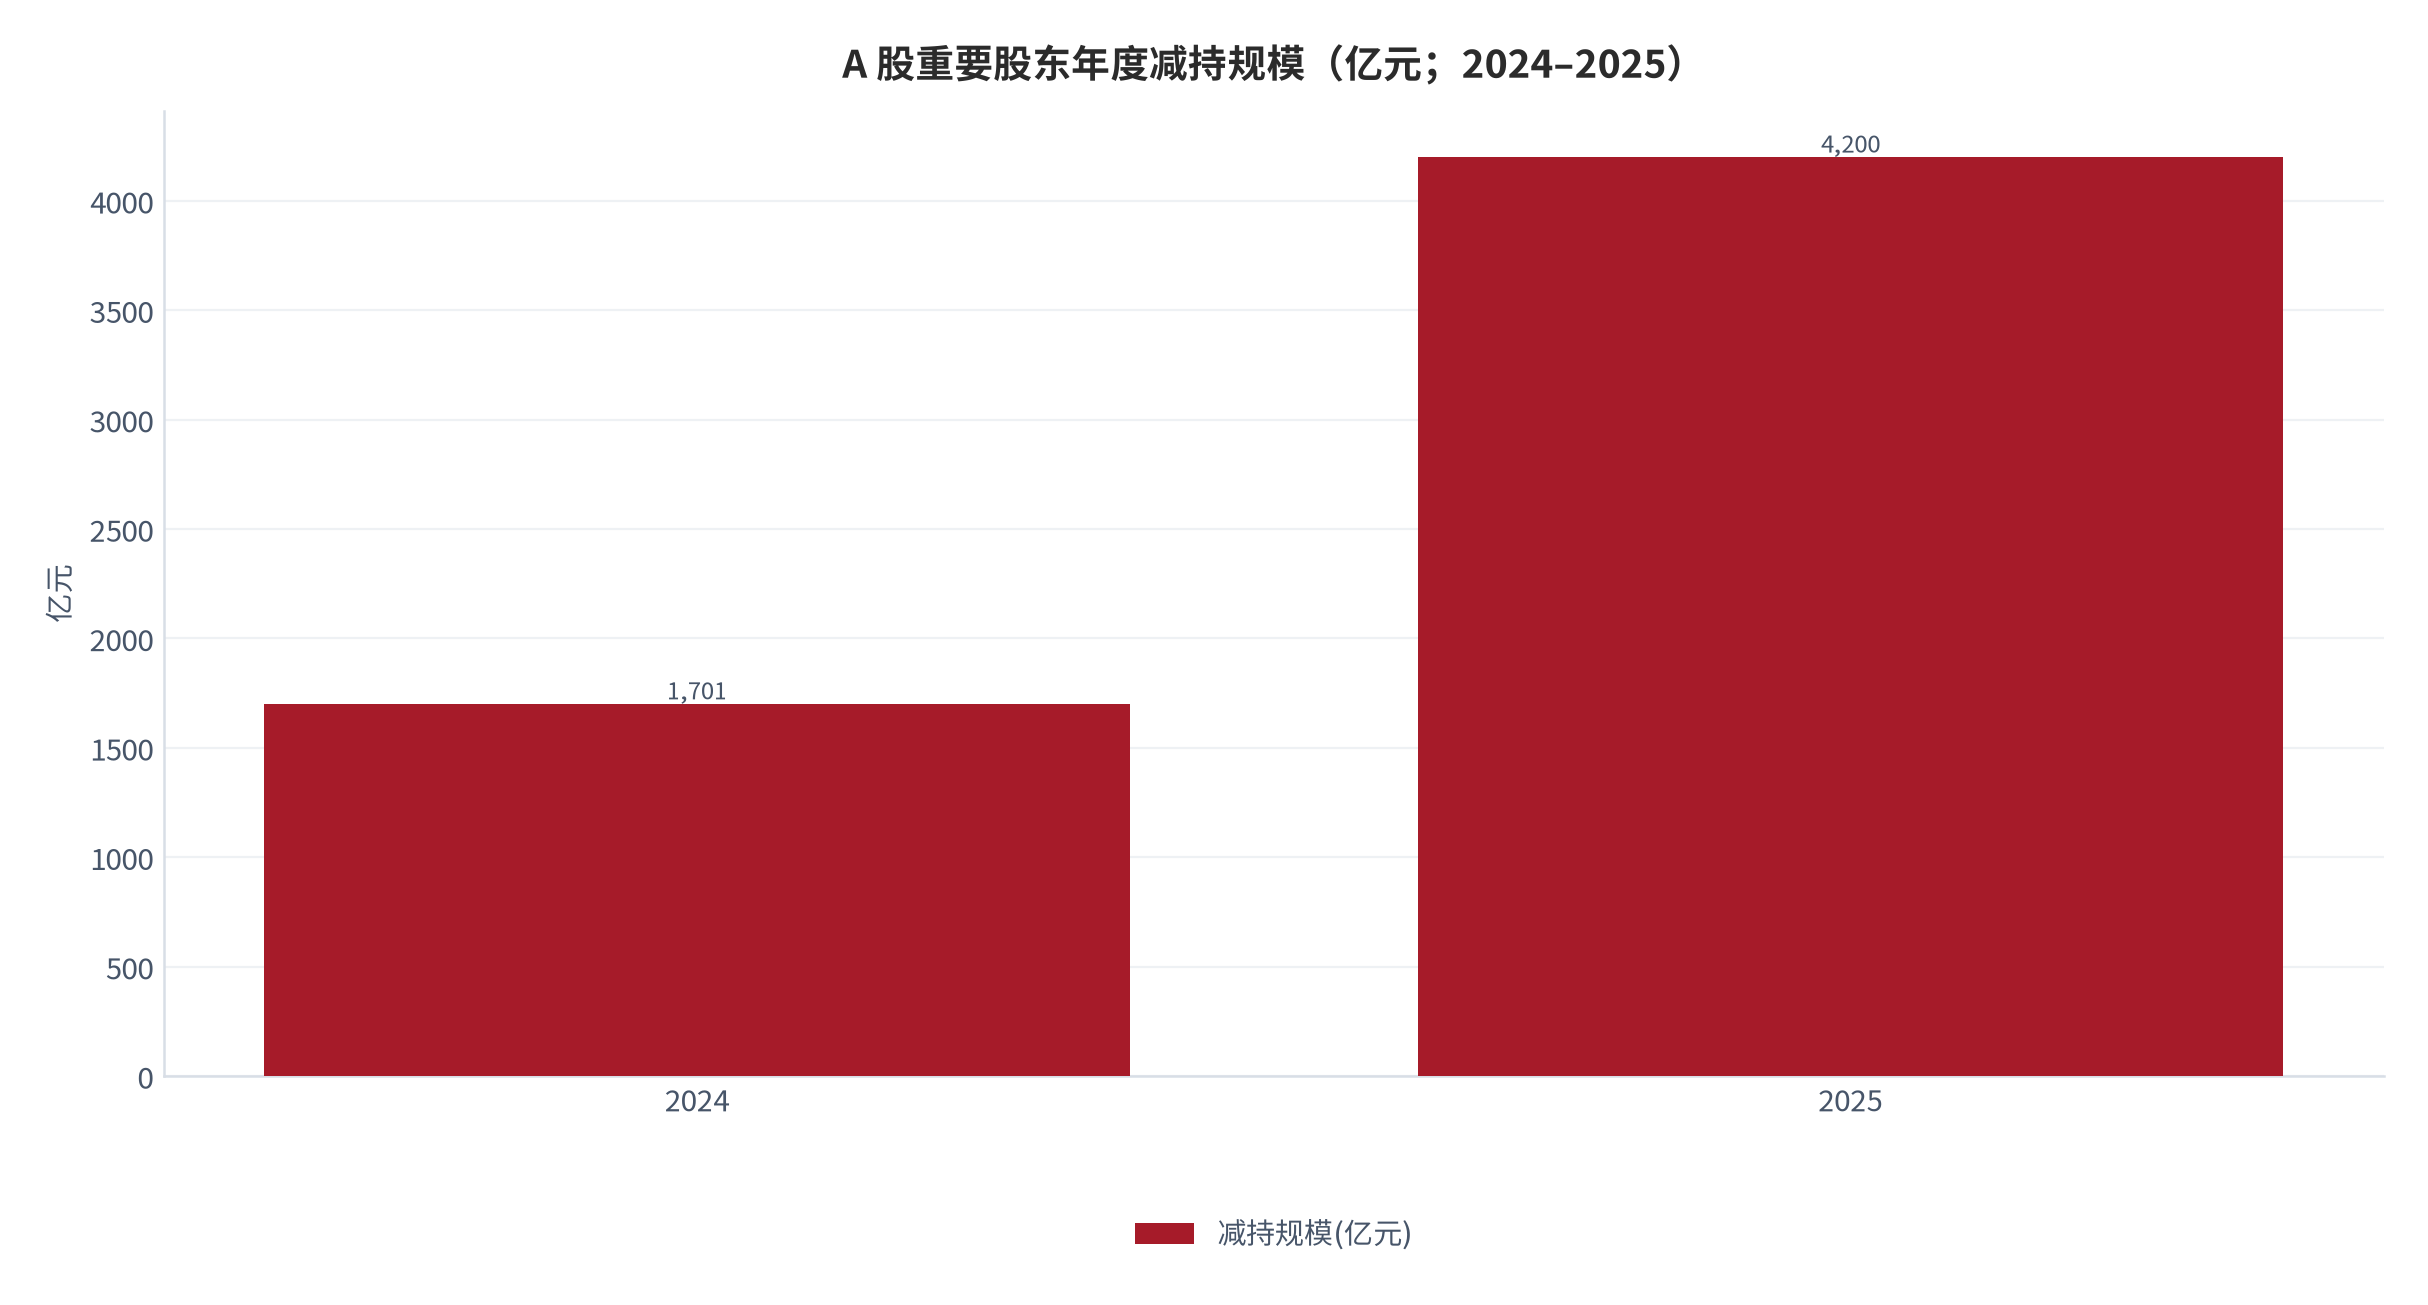
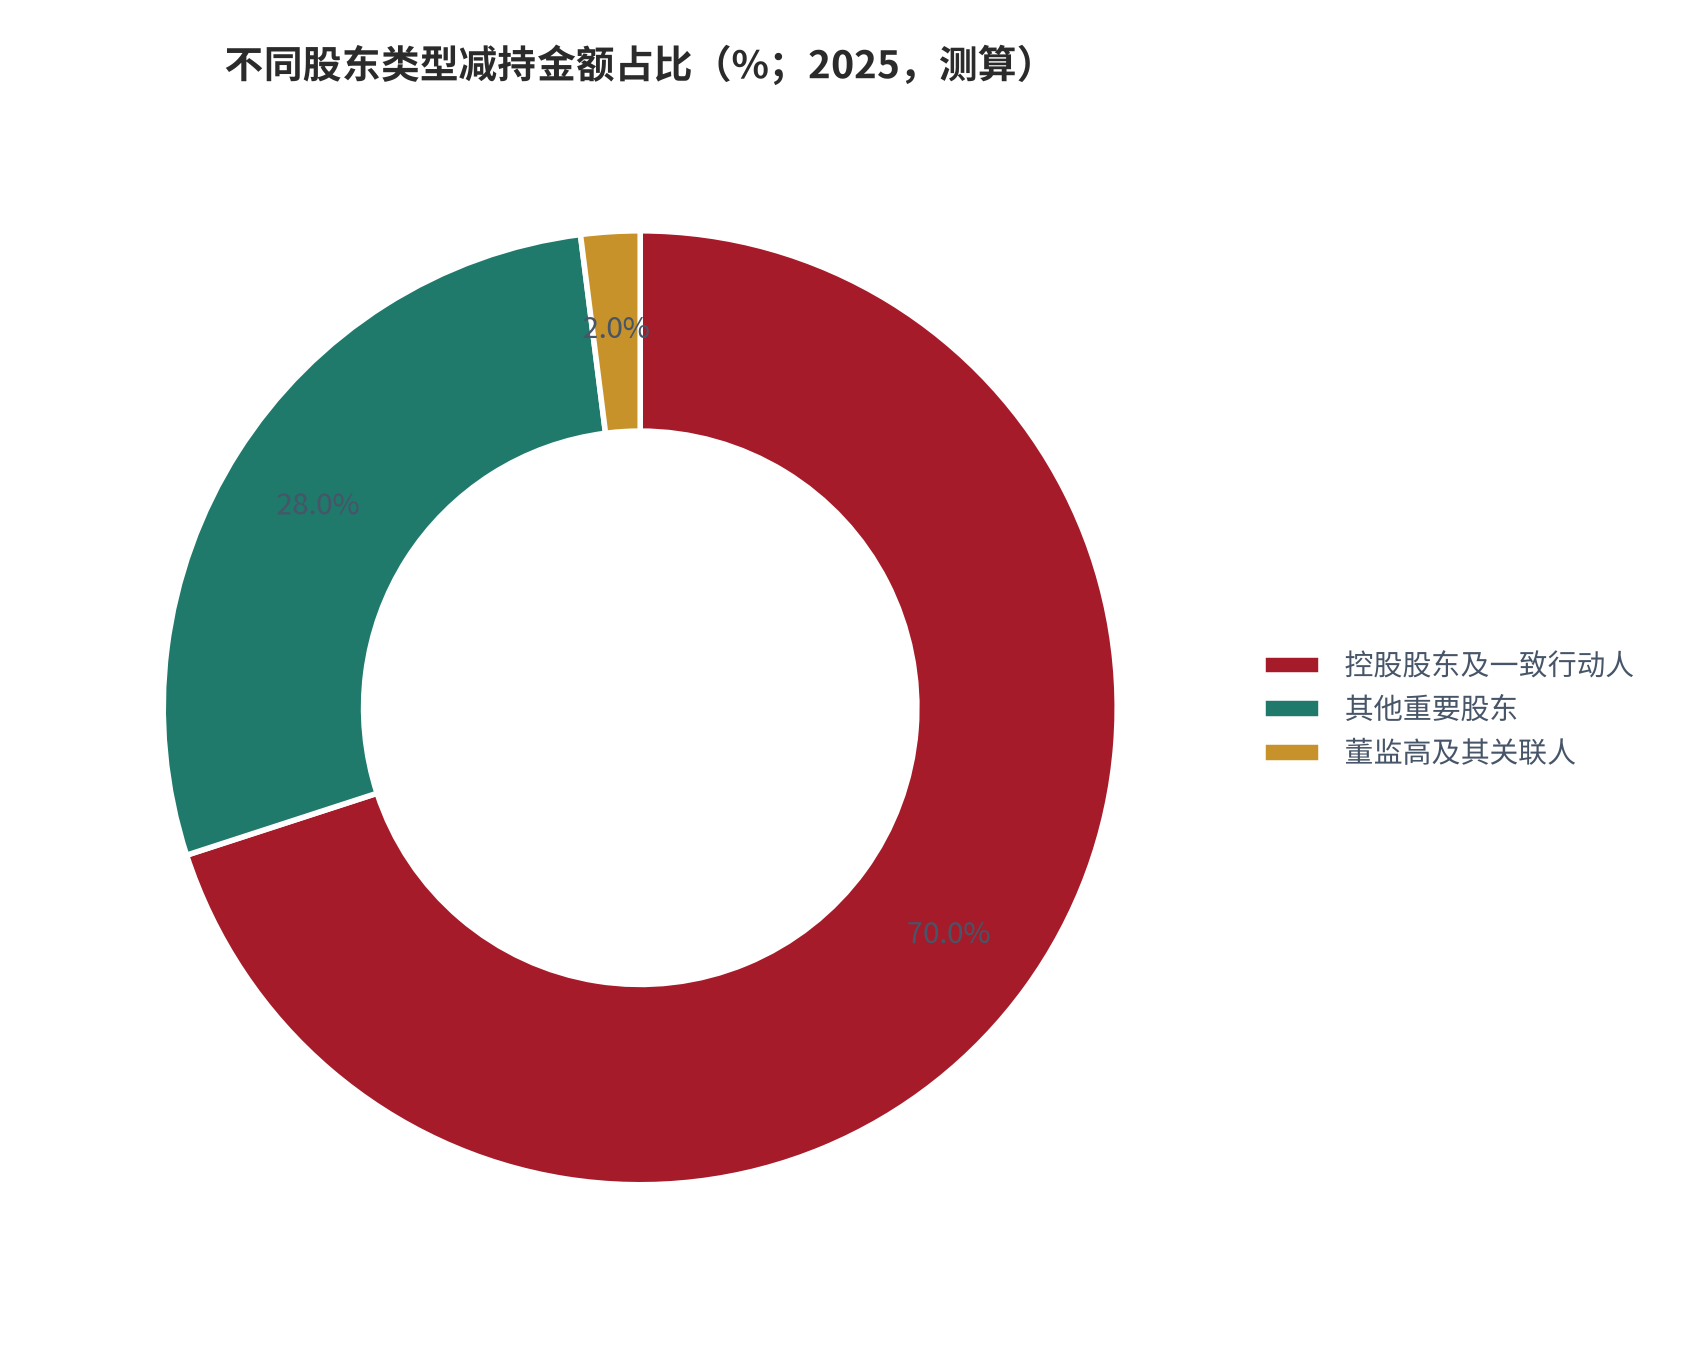
把「解禁」与「减持」分开看,减持才是真正进入二级市场的供给。2025 年是 A 股减持的「历史大年」:据 Wind / 东方财富 Choice 全口径数据,全年重要股东(含控股股东、5% 以上股东、董监高)实际减持总规模约 4,200–4,500 亿元,创历史新高,较 2024 年的约 1,701 亿元大增 147%–165% [6];控股股东及一致行动人占比超过 70% [6],是减持绝对主力。
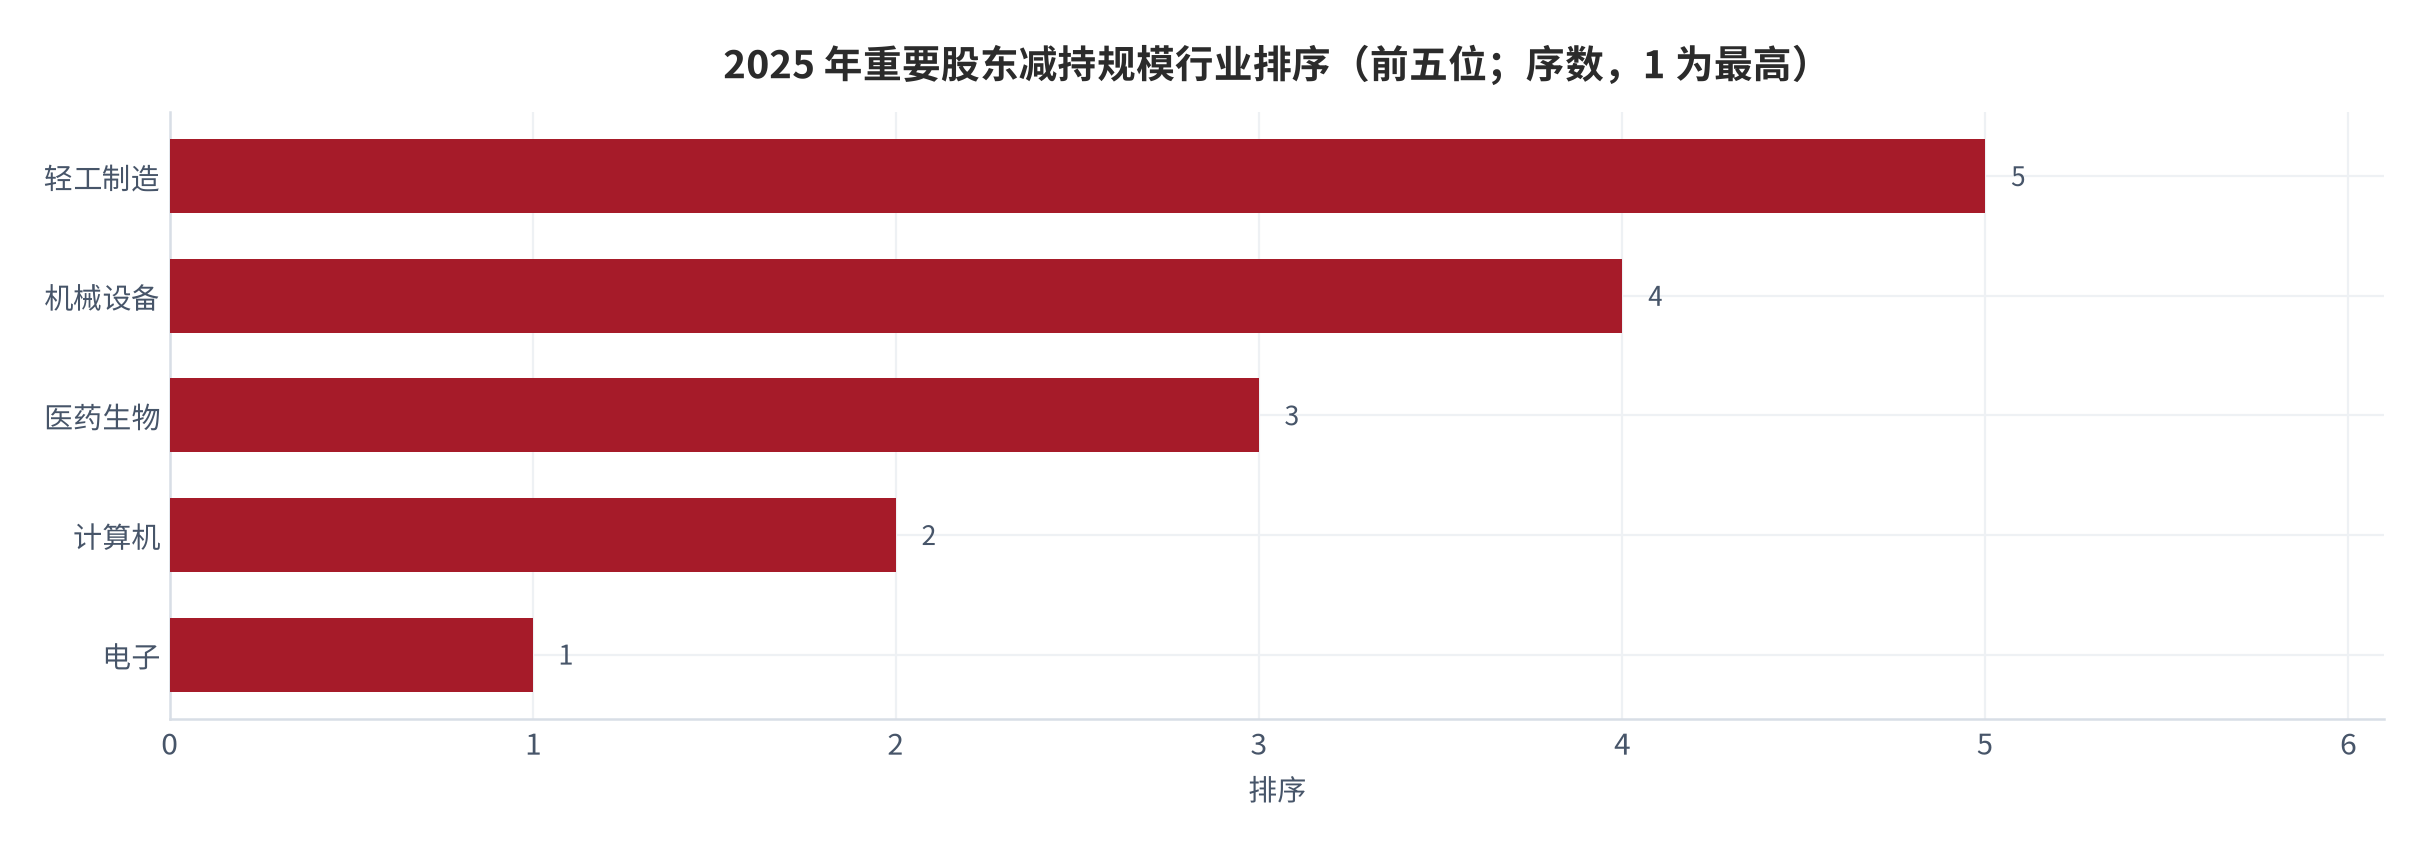
从行业分布看,减持规模前五为电子、计算机、医药生物、机械设备、轻工制造 [6],消费板块中的轻工制造仅列第五,食品饮料并未进入前五;这与「消费解禁压垮板块」的直觉并不一致。节奏上,2025 年 1–11 月合计减持约 3,920 亿元、月均约 356 亿元 [6],8 月前两周单周减持 470 亿元、同比 +62% [7],7 月至今超 670 家公司股东套现 [7]——减持确有阶段性放量,但以电子、计算机等高估值赛道为主。
减持行为还要按「方式」再切一刀,因为不同方式对二级价格的传导路径不同。集中竞价直接打在二级买盘上,价格冲击最即时;大宗交易有折价、有锁定期,冲击被部分吸收;协议转让与询价转让则把对手方换成机构或产业资本,短期冲击最小。2024 年减持新规同步收紧了这几条通道:禁止限售股转融通出借与限售股股东融券卖出,协议转让受让方锁定六个月,离婚、法人终止、分立等分割股票后各方仍须共同遵守减持限制 [4][5][9]。换句话说,新规封堵的主要是「绕道」,而把剩余空间收拢到更透明、更可预期的通道里。
| 减持方式 | 对手方 | 价格传导路径 | 新规约束 |
|---|---|---|---|
| 集中竞价 | 二级市场买盘 | 最直接、冲击最即时 | 破发破净分红不达标禁减 [4] |
| 大宗交易 | 机构 / 大户,有折价 | 部分吸收,锁定后释放 | 受让方与出让方均受约束 [4] |
| 协议转让 | 特定受让方 | 短期冲击小,长期待观察 | 受让方锁定六个月 [4][9] |
| 询价转让 | 机构投资者 | 对二级价格冲击最小 | 仅双创板适用、定价受约束 [6] |
| 转融通出借 | — | 已被明确禁止 | 限售股出借与融券卖出被禁 [4][5] |
04抛压测算方法
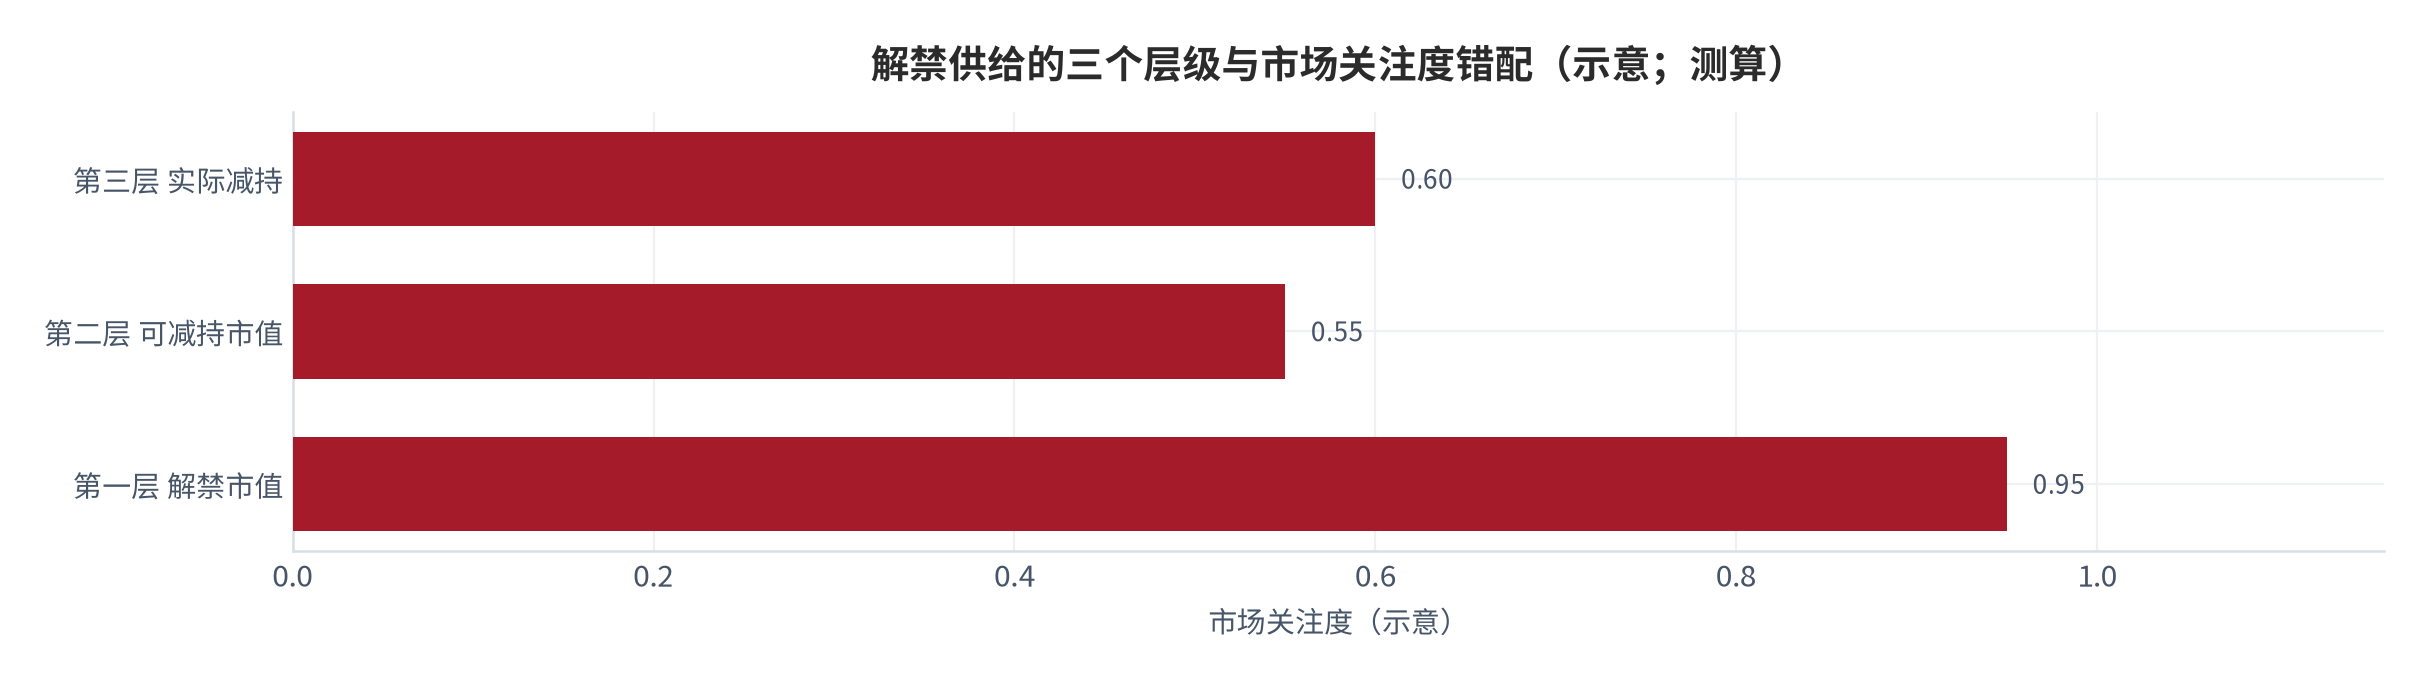
要量化「解禁压力」,应建立三级漏斗:第一级为解禁市值(公告口径),第二级为可减持市值(扣除破发破净分红不达标约束与承诺锁定期),第三级为实际减持(受股东意愿、价格、市场环境调节)。只有在第三级才真正进入二级市场供给。本篇用该方法对代表性消费公司做压力测算。
| 层级 | 口径 | 消费板块示例 | 可调减项 |
|---|---|---|---|
| 一级·解禁市值 | 公告解禁股数 × 市价 | 古茗 550.70 亿港元 [1] | 无 |
| 二级·可减持市值 | 扣破发破净 / 分红不达标 | 受估值与分红约束 [4] | 减持新规硬约束 |
| 三级·实际减持 | 股东实际卖出 | 执行率不足六成 [6] | 股东意愿 + 市况 |
进一步用「解禁市值 / 解禁前流通市值」衡量单公司供给冲击。宝立食品该比值达 151.88% [11]、阳光乳业达 72.74% [13],意味着解禁后流通盘近乎翻倍甚至更高;但冲击大小还取决于①可减持比例(新规约束)、②承接力度(机构询价转让、增持)、③市场环境。用二维敏感性可观察:当可减持比例从 100% 降至 40%、且月度承接能力提升时,实际供给冲击下降约六成(测算)。
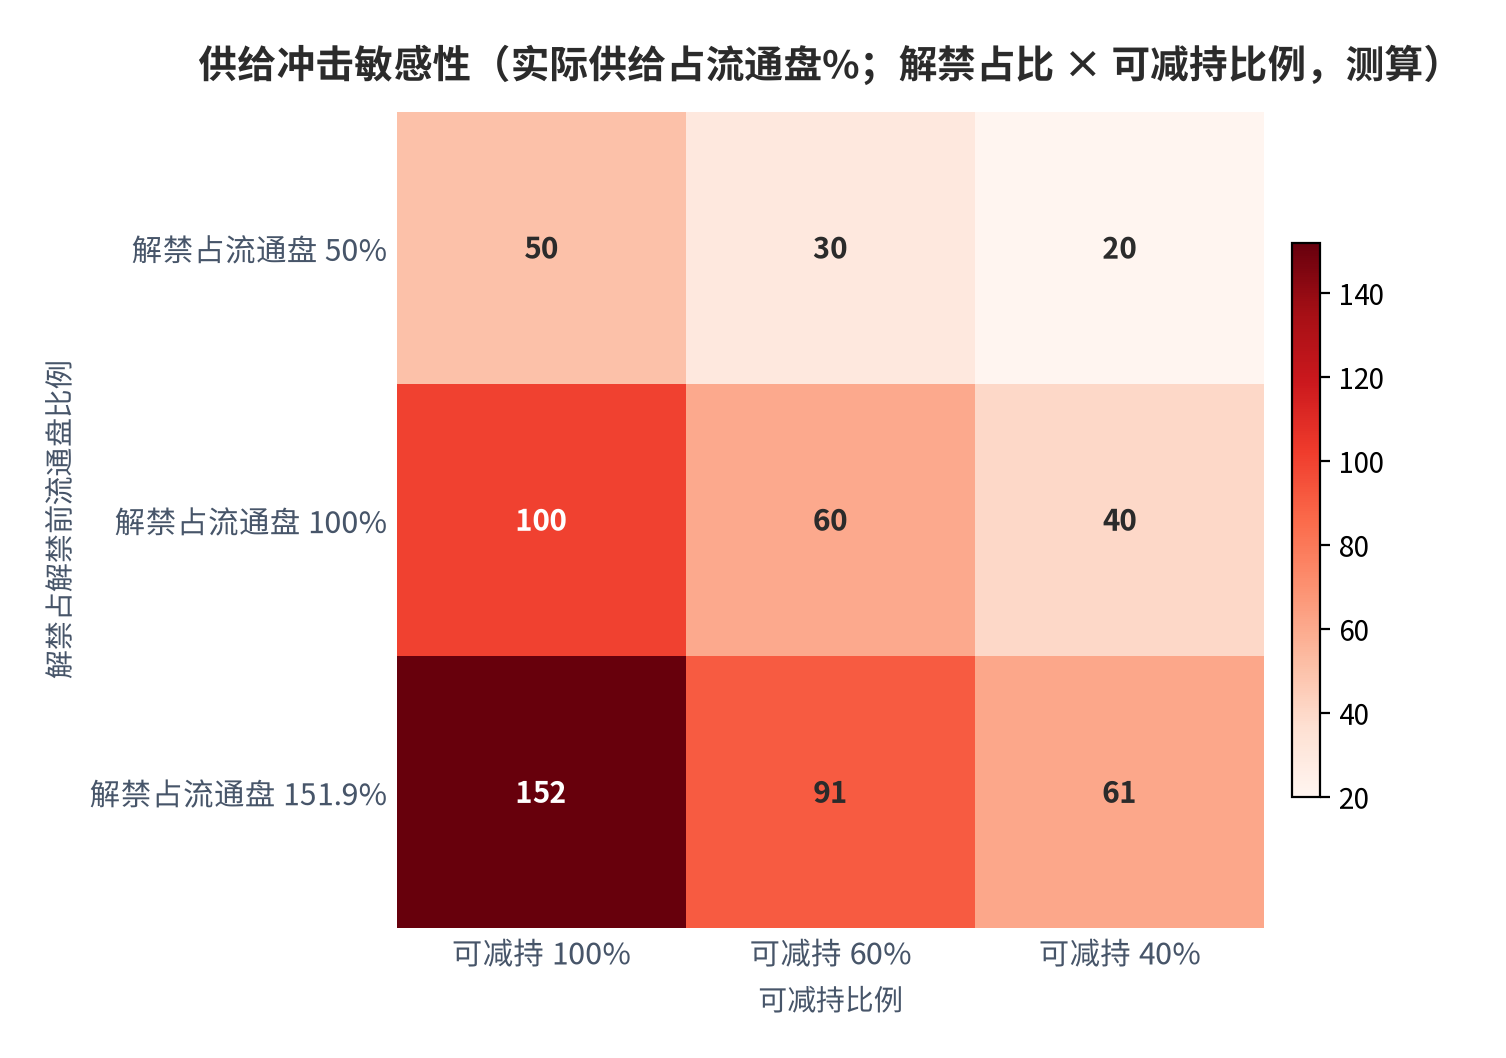
把漏斗写成分步可复核的算式,才谈得上「测算」而不是「感觉」。第一步立公式:实际二级供给 = 解禁市值 × 可减持比例 × 减持意愿系数。第二步定参数:解禁市值取自公司公告与数据商整理;可减持比例由减持新规的约束条件决定,存在破发、破净或分红不达标情形的控股股东与实控人,该系数直接取 0 [4][5];减持意愿系数刻画「即使可减也不一定减」,需由历史数据反推。第三步对锚:以 2025 年全年公告计划减持超过 7,000 亿元、实际减持约 4,200 亿元反推 [6],减持意愿系数约为 0.60;该系数同时可与其他年份的「实际 ÷ 计划」比值交叉检验。第四步交叉验算:以宝立食品为例,解禁市值对应解禁前流通市值 151.88% [11],若可减持比例按 50%、意愿系数按 0.60 计,实际冲击约为流通盘的 45.6%(测算),远低于「151.88% 全部砸向二级」的直觉读数。
| 测算步骤 | 要素 | 取值 | 外部锚 / 对账 |
|---|---|---|---|
| 第一步 | 公式结构 | 实际供给 = 解禁市值 × 可减持比例 × 意愿系数 | 三级漏斗框架 |
| 第二步 | 解禁市值 | 公告口径逐笔取数 | 公司公告 [1][11][13] |
| 第二步 | 可减持比例 | 破发破净分红不达标取 0 | 减持新规 [4][5] |
| 第三步 | 减持意愿系数 | 约 0.60 | 实际 4,200 亿 ÷ 计划 7,000 亿 [6] |
| 第四步 | 交叉验算 | 宝立食品实际冲击约流通盘 45.6%(测算) | 对照 151.88% 名义读数 [11] |
05不同股东类型的减持动机差异
减持动机决定抛压的「持久度」。第一类是创投 / 财务投资者,减持多源于基金到期退出,与基本面无关——2025 年减持规模前五行业中电子、计算机居前,正对应硬科技创投退出周期 [6]。第二类是控股股东 / 实控人,减持需警惕(最了解公司真实状况),但受破发破净分红不达标硬约束 [4][5]。第三类是董监高,2025 年 11 月董监高及其关联人减持约 82.66 亿元、12 月约 83.74 亿元、同比 +165.29% [6],绝对规模较小但信号意义强。
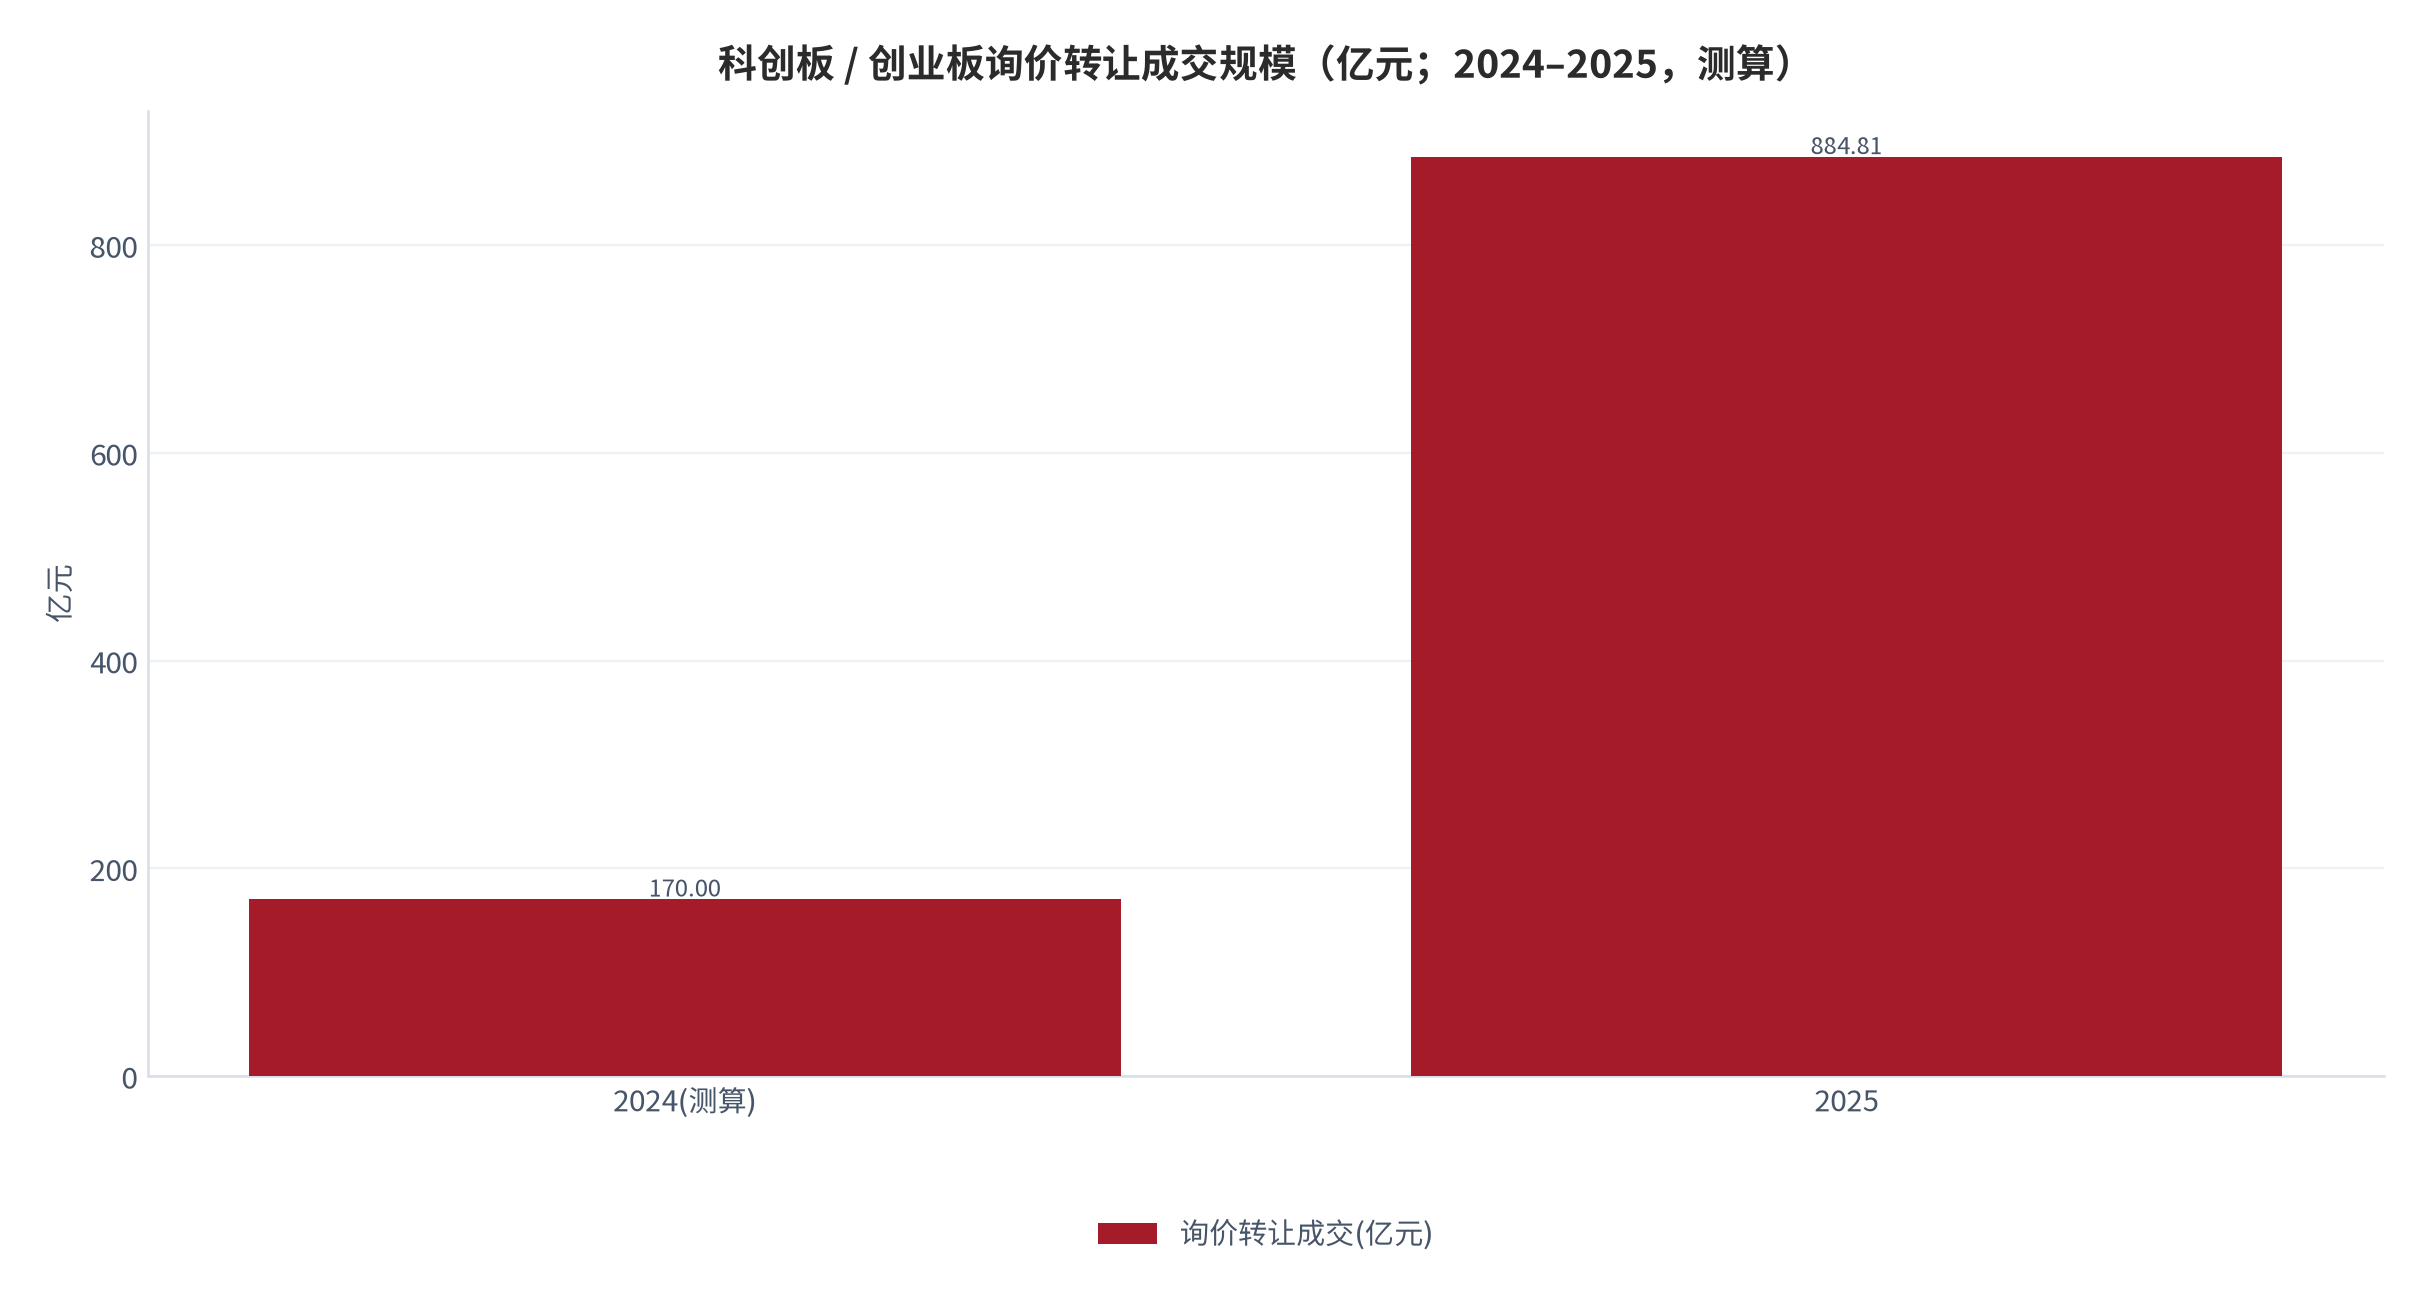
第四类是「绕道减持」被新规封堵后的规范减持。2024 年减持新规禁止限售股转融通出借、禁止限售股股东融券卖出 [4][5],并将离婚、法人终止、分立等分割股票后各方持续共同遵守减持限制 [4][9];协议转让受让方锁定六个月 [4][10]。在此背景下,科创板、创业板特有的询价转让成为重要承接通道:2025 年共 158 家「双创板」公司的 179 批股东完成询价转让,合计成交金额 884.81 亿元、同比 +420.75% [6],将部分减持需求转向机构对手方,降低了对二级价格的即时冲击。
| 股东类型 | 减持动机 | 对价格的敏感度 | 受新规约束强度 | 可跟踪的先行信号 |
|---|---|---|---|---|
| 创投 / 财务投资者 | 基金到期、退出周期 | 高,择时出货 | 中,主要受锁定期约束 | 基金存续期与退出公告 |
| 控股股东 / 实控人 | 资产配置、质押压力 | 中,多分批实施 | 高,破发破净分红不达标禁减 [4] | 股权质押比例与预披露 |
| 董监高及其关联人 | 个人财务安排 | 高,规模小但敏感 | 高,预披露与窗口期 [5] | 预披露数量与金额 [6] |
| 股权激励对象 | 行权后兑现 | 高,金额分散 | 中,多为小额分批 [14] | 行权与解禁公告 [14] |
把这四类放进「动机—约束」两维里看,抛压的持久度差异就清楚了:创投与激励对象动机强、单笔金额分散,对价格的边际影响小但持续时间长;控股股东动机相对温和,一旦动手则信号意义最强,因为其掌握最完整的信息;董监高的绝对金额最小(2025 年 11 月约 82.66 亿元、12 月约 83.74 亿元 [6]),但市场往往按「知情者行为」解读。四类之中只有创投的减持与公司基本面基本无关,这也是本报告把「股东类型」而非「解禁金额」列为第一解释变量的原因。
06风险提示
以下风险与正文判断一一对应,按「自身供给—市场结构—政策外部」三类列示:
- (一)单公司解禁比例过高致流通盘翻倍
- (二)实控人规避约束集中减持
- (三)减持新规执行力度边际放松
- (四)机构承接意愿转弱
- (五)市场走弱放大供给敏感性
- (六)个股业绩变脸叠加解禁
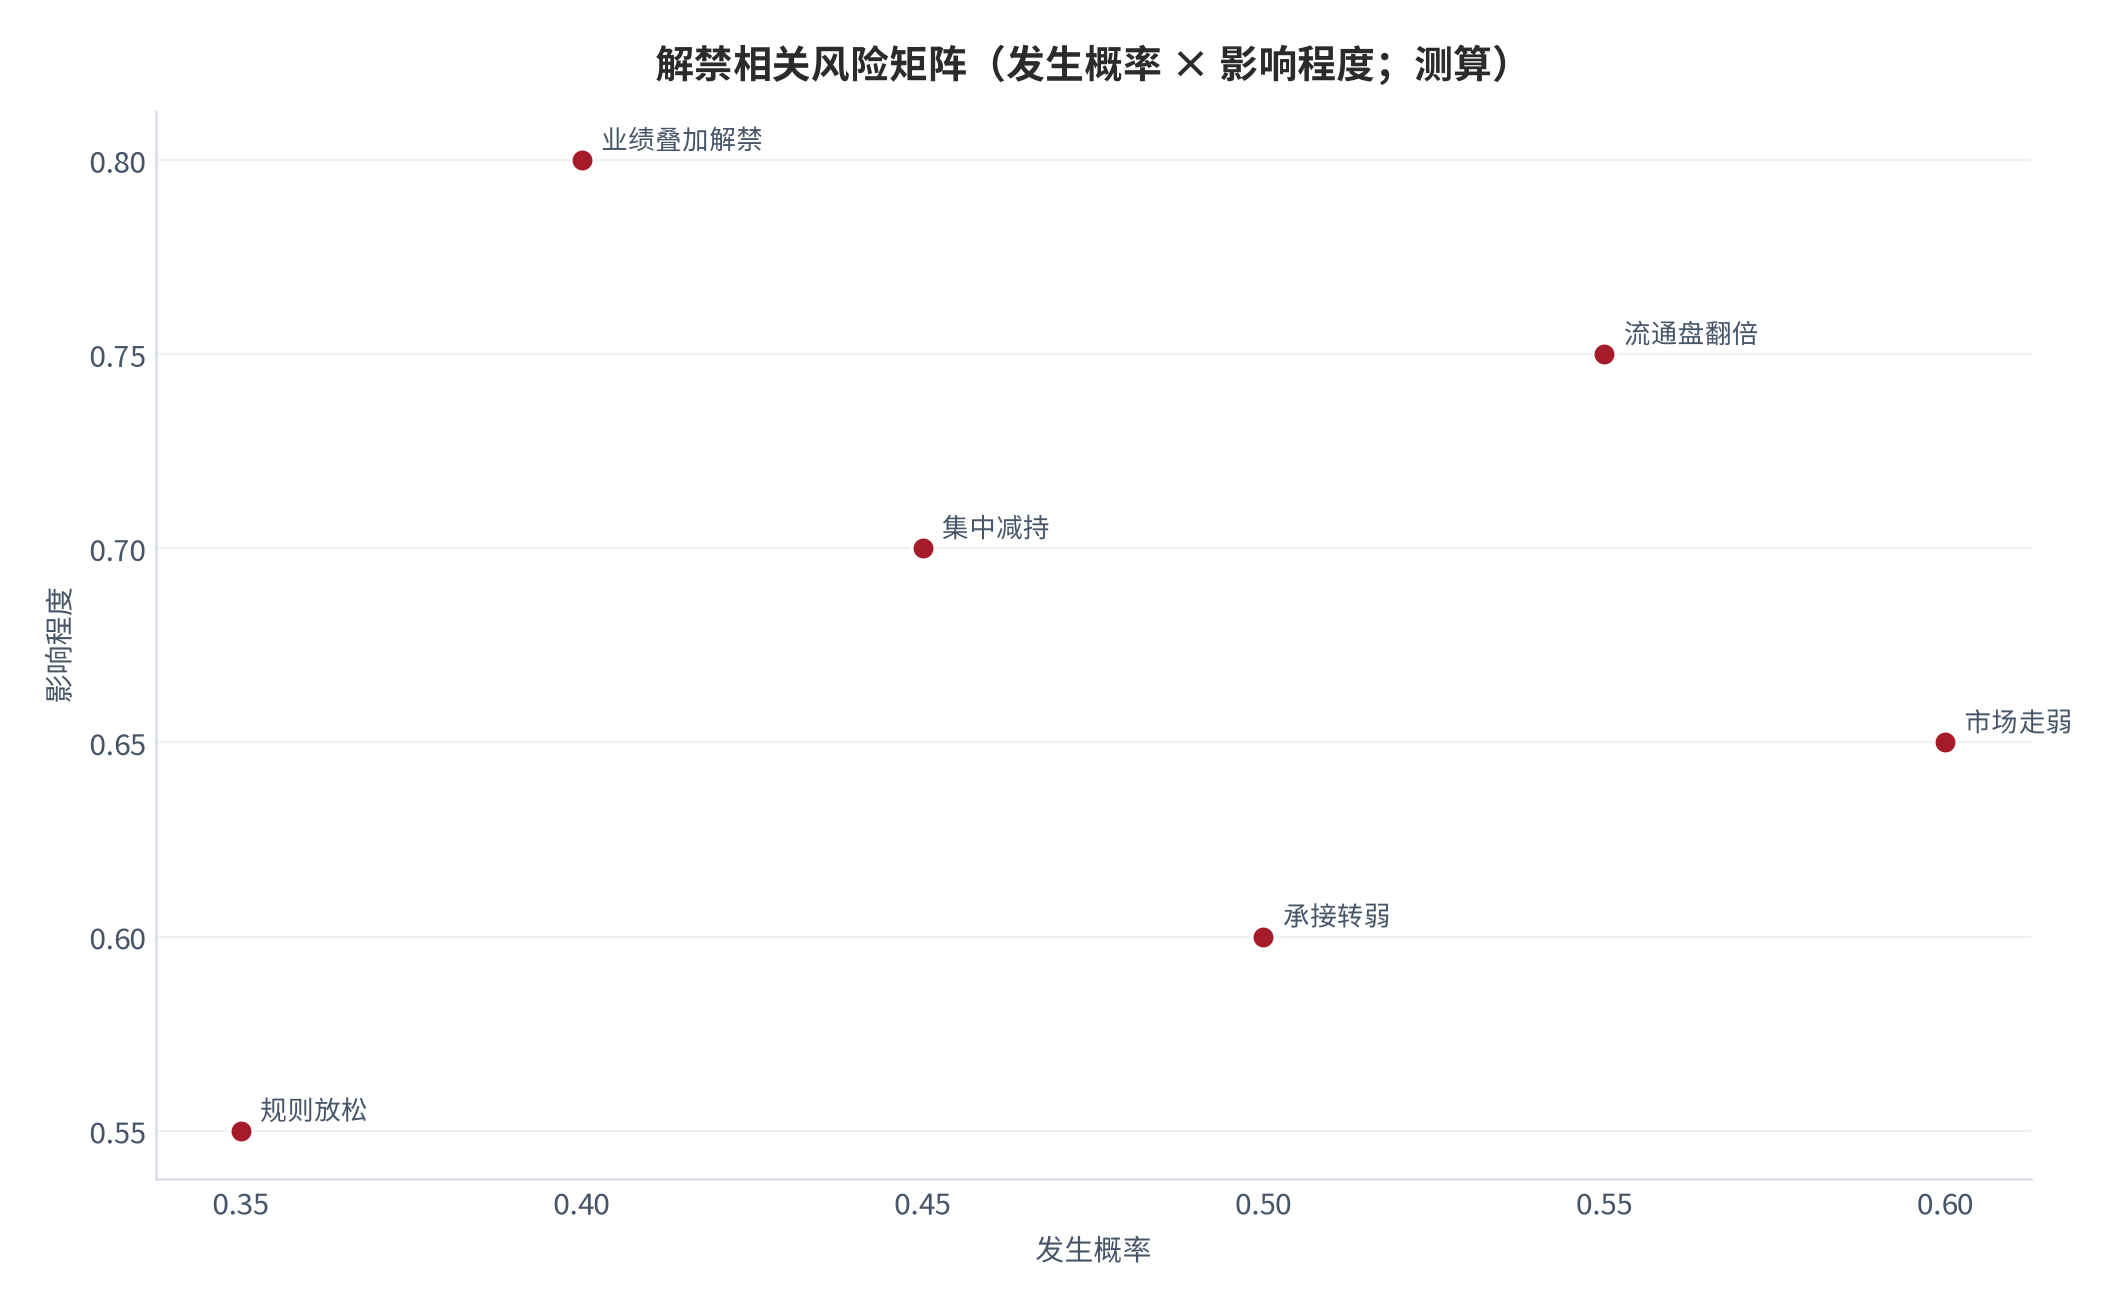
对号入座:(一)对应第二章,宝立食品解禁占解禁前流通盘 151.88% [11]、阳光乳业 72.74% [13]属高比例个案,消费品解禁个案在 2025 年内亦有零星分布 [8];(二)对应第五章,实控人减持信号意义最强 [6];(三)对应第一、三章,减持新规 224 号是核心约束 [4][5];(四)对应第五章,询价转让规模达 884.81 亿元、同比 +420.75% 体现承接能力 [6];(五)(六)为市场与个股层面的尾部风险,需按第八章的失效边界单独跟踪。
六类风险之间存在传导关系,不是并列清单。最容易触发的是(五)市场走弱:它不改变解禁股份数量,却同时降低机构承接意愿与股东持有信心,从而把(四)机构承接意愿转弱与(二)实控人集中减持从「可能」推向「现实」;当股价贴近质押平仓线时,(一)高比例解禁的个股会进一步演化为被动处置,此时第八章列示的漏斗失效情形正式出现,可减持比例与意愿系数同时失去约束力。因此最值得盯防的不是单条风险,而是「市场走弱 → 承接转弱 → 被动处置」的链条。相反,(三)政策约束边际放松是唯一可能反向稀释全部压力的变量,它作用的路径是把可减持比例重新压低。
07测算框架的失效边界与反例
三级漏斗在多数情形下成立,但它有明确的失效边界,写清楚边界比强调结论更重要。第一种失效情形是「被动减持」:控股股东或实控人因股权质押触及平仓线而被强制处置,此时可减持比例与减持意愿系数都失去约束力,漏斗结构坍塌,供给会集中而非分批释放。第二种失效情形是「业绩变脸触发的集中出逃」:当基本面发生未被市场预期到的恶化时,原本计划长期持有的财务投资者会同步改变意愿系数,实际减持 / 计划减持的比值可能显著高于 0.60 的历史中枢 [6]。第三种失效情形是「指数与产品层面的被动交易」:成分股调整、ETF 申赎等机制性交易不经过股东减持通道,却同样形成供给,且不计入「重要股东减持」统计,属统计口径之外的增量。
| 失效情形 | 触发条件 | 对漏斗的影响 | 可观察的先行信号 |
|---|---|---|---|
| 质押被动处置 | 股价接近平仓线、质押比例高 | 可减持比例约束失效 | 质押比例与补充质押公告 |
| 业绩变脸出逃 | 业绩显著低于预期 | 意愿系数同步上移 | 业绩预告与快报 [6] |
| 指数成分调整 | 调出指数、产品赎回 | 不在减持统计口径内 | 指数公司调整公告 |
| 承诺提前豁免 | 股东大会豁免锁定承诺 | 锁定期约束被解除 | 豁免承诺的相关公告 [4] |
| 规则边际调整 | 新规执行尺度变化 | 整体约束强度变化 | 监管规则修订与问答 [4][5] |
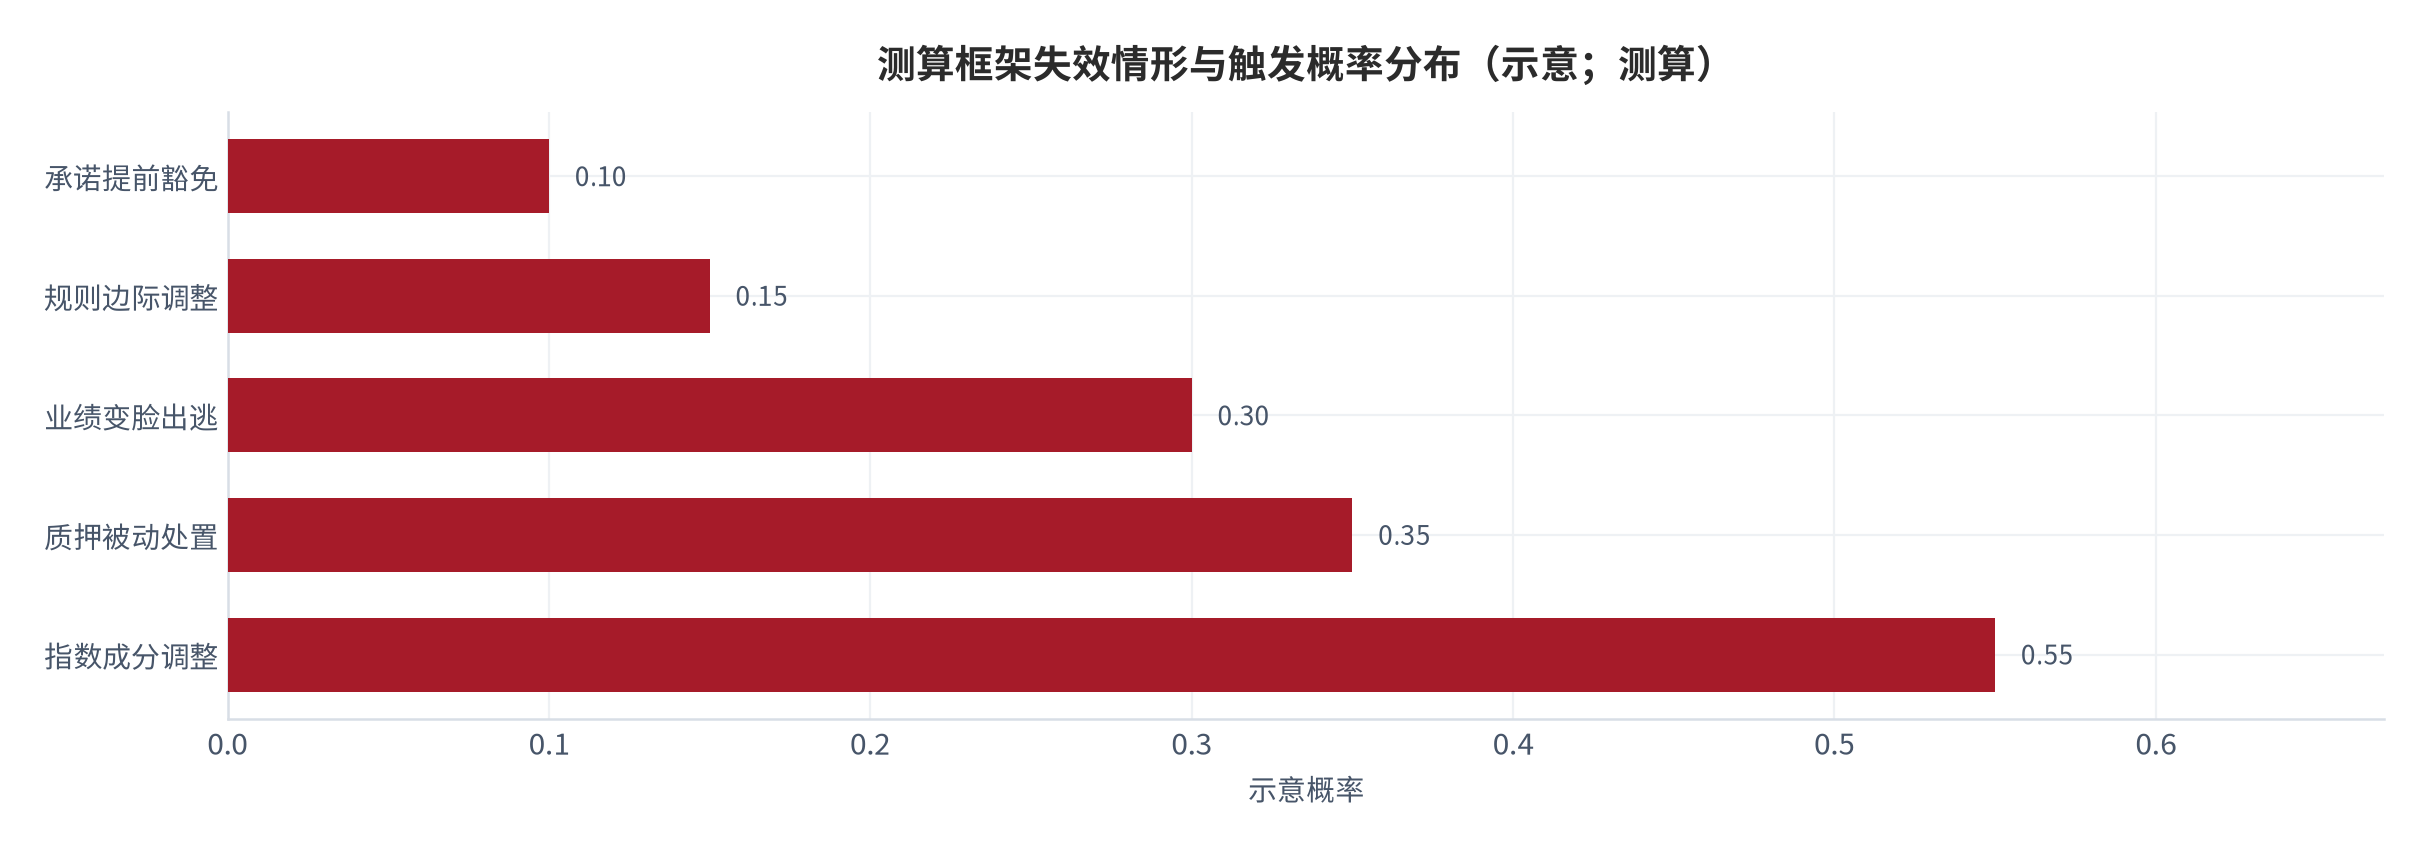
这三类失效情形有一个共同特征:它们都发生在「基本面或流动性出现断点」的时刻,而不是在解禁日历的常规节点上。这带来一条实用的排查纪律——解禁日历只用于确定观察窗口,真正的供给冲击判定必须叠加质押状态、业绩状态与规则状态三个条件;三者均正常时,漏斗成立;任一出现异常,应按保守情形处理,不再套用 0.60 的意愿系数 [4][6]。
08观察信号、阈值与验证清单
把本报告的全部判断压缩成一张可执行的观察清单,是本篇「补深」的落点。清单遵循一条原则:每条信号都必须能指向一个公开数据源,并给出一个可判定的阈值,而不是「值得关注」这类无法证伪的表述。信号分为三层——供给层看解禁与减持的真实流量,约束层看新规执行与承诺状态,承接层看机构与回购的吸收能力。
| 层级 | 观察信号 | 阈值 / 判定标准 | 数据来源 |
|---|---|---|---|
| 供给层 | 实际减持 ÷ 计划减持 | 高于 0.85 视为约束失效 [6] | 减持公告与数据商统计 |
| 供给层 | 消费板块解禁占全市场比重 | 连续两月高于 30% 视为板块级冲击 [2] | 解禁统计 [2] |
| 供给层 | 单公司解禁占解禁前流通盘 | 高于 100% 视为流通盘翻倍级 [11][13] | 公司解禁公告 |
| 约束层 | 破净与分红不达标公司数量 | 清零则约束失效 [4] | 定期报告与监管口径 |
| 约束层 | 锁定承诺豁免公告 | 出现即解除个案约束 [4] | 公司公告 |
| 承接层 | 询价转让成交与折价率 | 折价率高于 15% 视为承接转弱 [6] | 双创板转让公告 |
| 承接层 | 回购与增持金额 | 与减持金额之比持续下降则承接转弱 | 公司公告与数据商统计 |
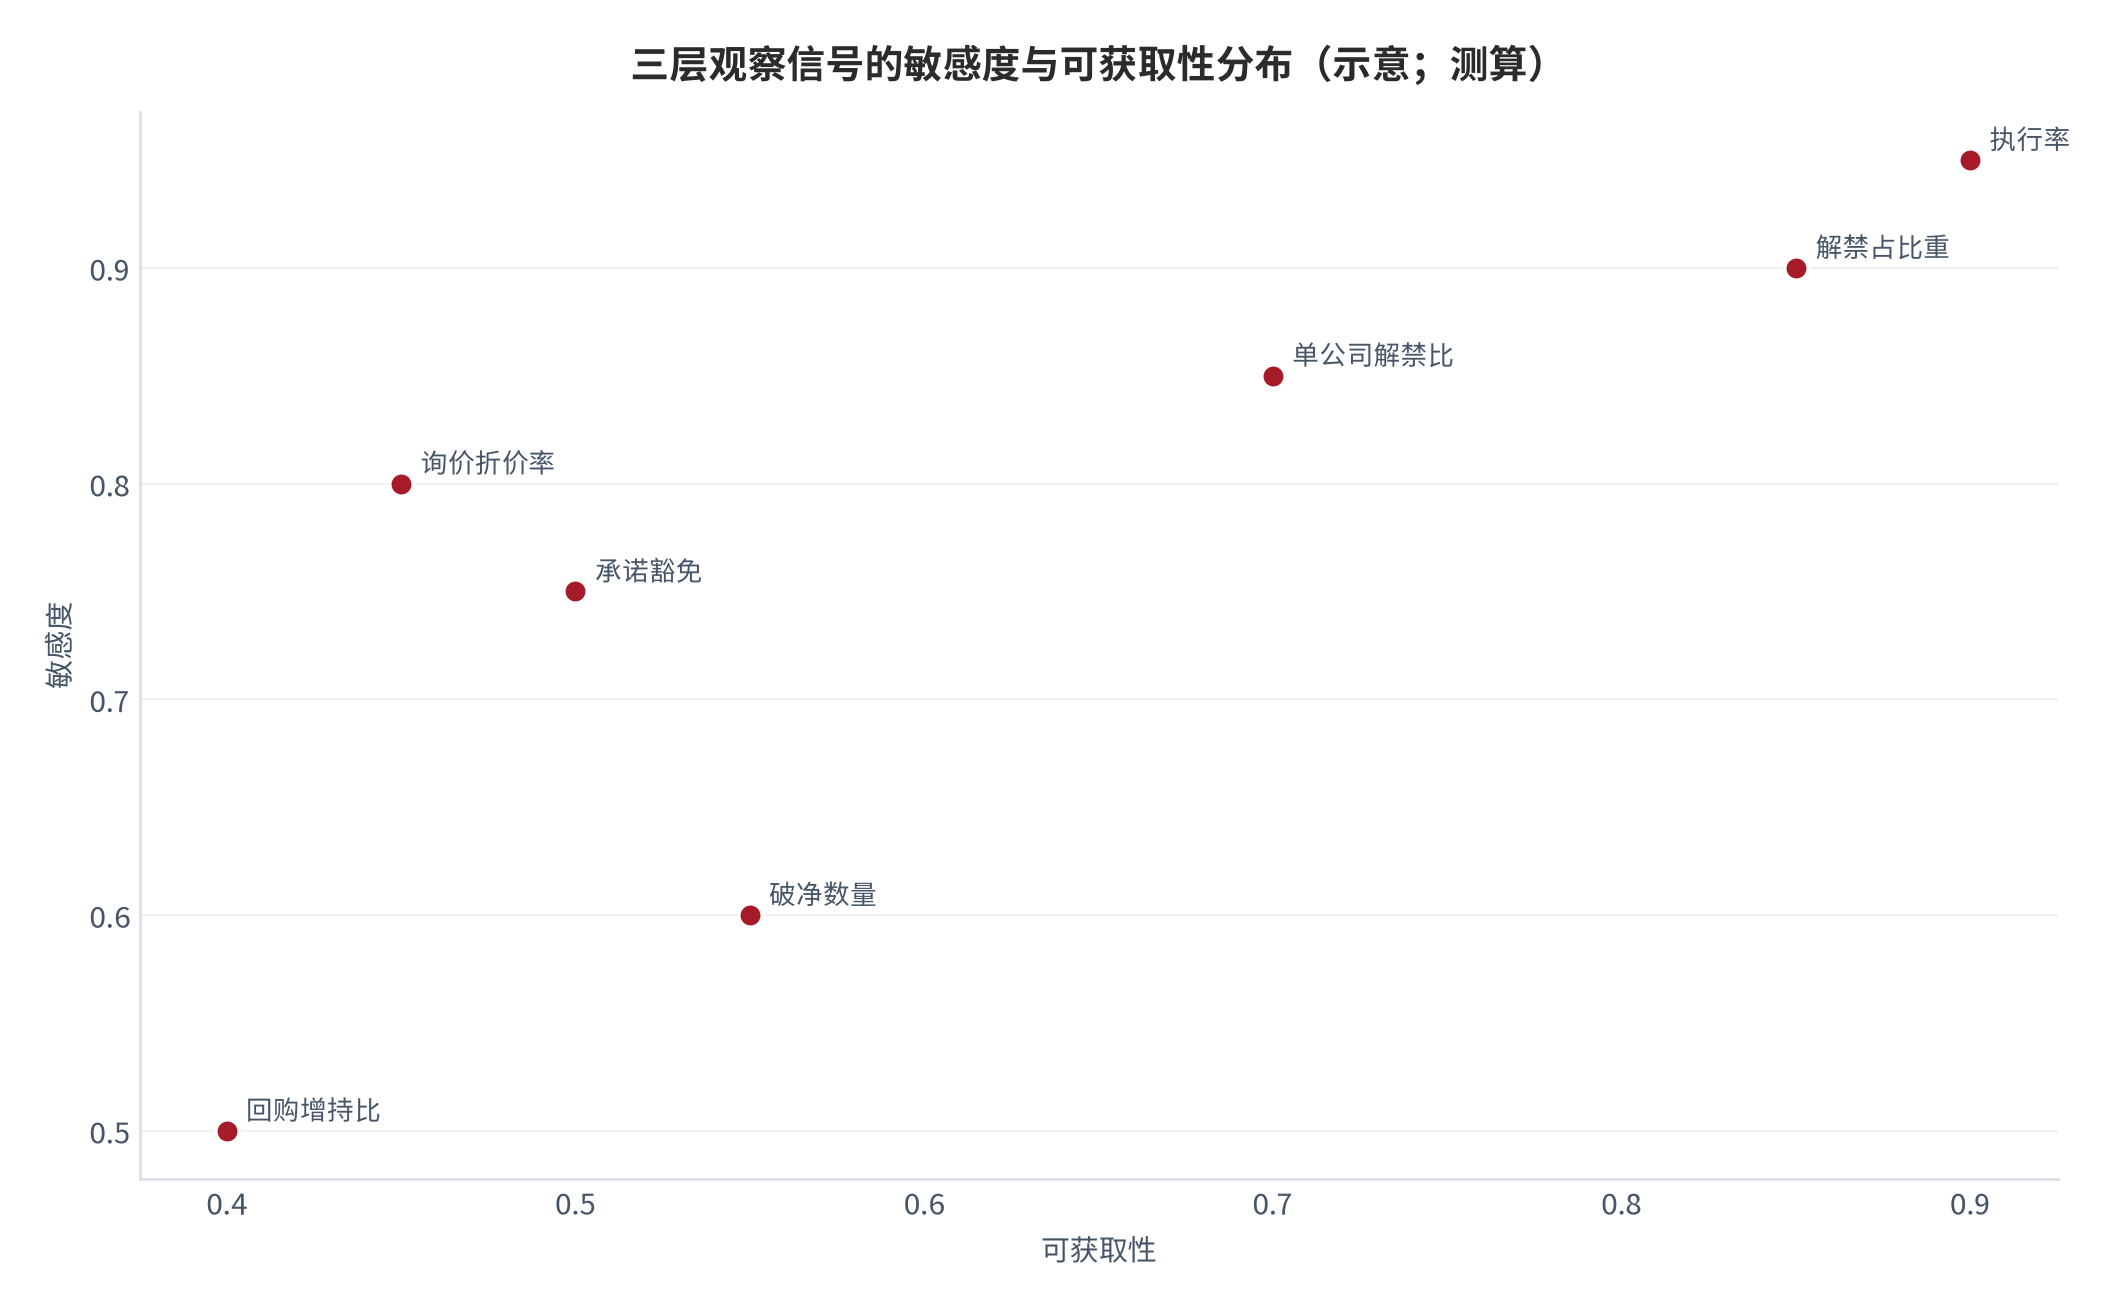
清单的使用方法也有讲究:三层信号并非等权。供给层是当期读数的直接度量,一旦越线应立即进入个案核验;约束层是判断供给层读数是否可持续的背景条件,变化慢但决定中枢;承接层是最容易被忽略的一层——2025 年双创板询价转让成交 884.81 亿元、同比 +420.75% [6],这部分供给并没有消失,只是换了对手方,若承接方的转售节奏与折价率同时恶化,它会以滞后方式回到二级价格里 [6][9]。
09结论
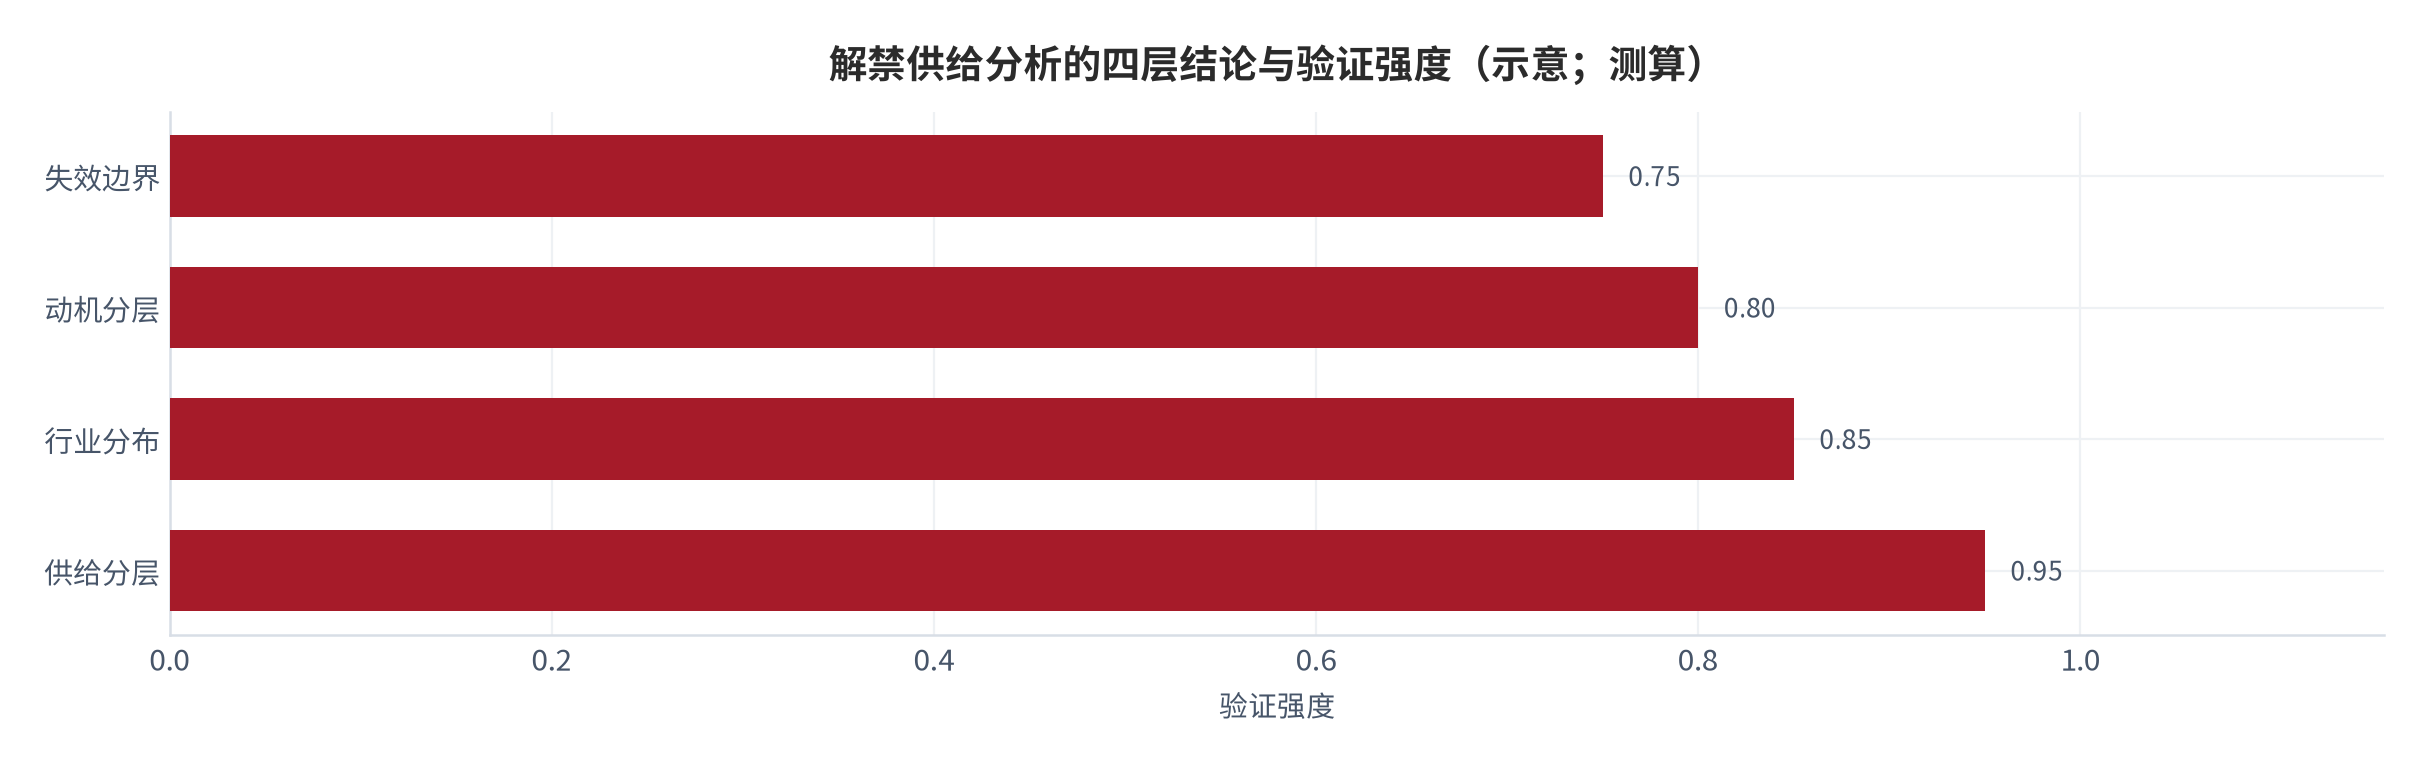
结论一:解禁是潜在供给而非现实抛压,二者缺口被市场系统性高估。2025 年实际减持约 4,200 亿元、处于公告计划 7,000 亿元以内的六成水平 [6],且受减持新规(224 号)对破发、破净、分红不达标情形的硬约束 [4][5],大量解禁股份并不具备可减持条件。结论二:消费板块解禁占全市场比重有限,行业层面冲击可控 [1][2][3],真正高比例解禁是个股现象(古茗 93.75% [1]、宝立食品解禁占解禁前流通盘 151.88% [11])而非板块共振;消费品解禁个案在 2025 年内亦有零星分布,但未形成月度级别的集中释放 [8]。
结论三:减持动机分层决定抛压的持久度——创投退出与实控人减持需区别对待 [6],询价转让等机制(2025 年 884.81 亿元 [6])已把部分供给转向机构承接。结论四:测算框架有明确失效边界,质押被动处置、业绩变脸与规则调整三类情形下,漏斗结构瓦解,应按保守系数处理 [4][6]。持续跟踪五个观察指标即可验证上述判断:
- 计划减持与实际减持的执行率(证伪线 0.85);
- 消费板块解禁占全市场比重(证伪线连续两月 30%);
- 破净与分红不达标公司数量(约束是否生效);
- 询价转让月度成交与折价率(承接是否转弱,证伪线折价率 15%);
- 高质押比例股东的补充质押与被动处置公告(失效情形是否出现)。
本文为财商教育内容,仅用于知识普及,不构成任何投资建议或收益承诺。
A数据来源与证据表
| 编号 | 来源 / 报告 | 关键数据 | 链接 |
|---|---|---|---|
| [1] | 海通国际 / Wind 新消费公司解禁提示 |
巨子生物 2025/7/27 解禁 3.27%(市值约 17.96 亿港元);古茗 2025/8/12 解禁 93.75%(约 550.70 亿港元);卫龙美味 2025/8/13 解禁 3.29%(约 10.80 亿港元);蜜雪集团 2025/9/3 解禁 36.60%(约 711.46 亿港元);万辰集团 2025/9/22 解禁 9.83%(约 30.44 亿元);流通股占比分别约 96.73%/6.25%/96.71%/13.14%/86.52% 检索:2026-09-27 |
https://pdf.dfcfw.com/pdf/H3_AP202507211712881750_1.pdf |
| [2] | 新华财经(中国金融信息网) 2025 年 12 月 A 股解禁数据 |
2025 年 12 月 173 家限售股解禁,合计 415.34 亿股、解禁规模 4,279.17 亿元,环比 +149.74%、同比 +49.42%;行业分布电力设备、电子、交通运输居前 检索:2026-09-27 |
https://www.cnfin.com/gs-lb/detail/20251201/4342835_1.html |
| [3] | 东方财富 2025/10/27 限售股解禁 |
当日 15 家公司限售股解禁,合计 23.9 亿股、255.64 亿元;箭牌家居解禁比例 64.11%、厦门银行 51.13%、伟测科技居前 检索:2026-09-27 |
https://finance.eastmoney.com/a/202510273544627622.html |
| [4] | 中国政府网(公报) 上市公司股东减持股份管理暂行办法(证监会令 224 号) |
2024-05-24 施行;破发、破净、分红不达标情形下大股东不得减持;离婚 / 分立等分割股票后各方持续共同遵守;协议转让受让方锁定六个月;禁止限售股转融通出借、限售股股东融券卖出 检索:2026-09-27 |
https://big5.www.gov.cn/gate/big5/www.gov.cn/gongbao/2024/issue_11426/202406/content_6959682.html |
| [5] | 新浪财经 减持新规解读 |
共 31 条,形成「1+2」规则体系;控股股东、实控人在破发破净分红不达标时不得通过集中竞价或大宗交易减持;禁止限售股转融通出借 检索:2026-09-27 |
https://finance.sina.cn/china/gncj/2024-05-24/detail-inawiwrs5294311.d.html |
| [6] | 三个皮匠报告(基于 Wind / Choice) 2025 年 A 股减持规模全景 |
2025 年重要股东实际减持约 4,200–4,500 亿元创历史新高,较 2024 年约 1,701 亿元增 147%–165%;控股股东及一致行动人占比超 70%;行业前五电子 / 计算机 / 医药生物 / 机械设备 / 轻工制造;全年公告计划减持超 7,000 亿元;科创板创业板询价转让 158 家 179 批、884.81 亿元、同比 +420.75% 检索:2026-09-27 |
https://www.sgpjbg.com.cn/news/7223631.html |
| [7] | 济南时报网 A 股再现减持潮 |
2025 年以来重要股东累计减持突破 3,800 亿元,8 月前两周 470 亿元同比 +62%;7 月至今超 670 家公司股东套现 检索:2026-09-27 |
https://www.jinantimes.com.cn/news-7-5124532.html |
| [8] | 中国报告大厅 2025 消费品解禁动态 |
3 月 27 日 4 家上市公司限售股解禁合计 7.54 亿元,广厦环能 19.97% 解禁比例(约 5.68 亿元)居首 检索:2026-09-27 |
https://www.chinabgao.com/finance/comments/53638.html |
| [9] | 中国日报网 减持新规五大内容 |
完善「1+2」规则体系;严格规范大股东;防范绕道减持(离婚 / 分立 / 协议转让锁 6 月);细化违规责任(责令购回上缴价差);强化董秘责任 检索:2026-09-27 |
https://bj.chinadaily.com.cn/a/202406/04/WS665ed313a3109f7860de09b5.html |
| [10] | 东方财富 减持新规落地 |
大股东重大违法不得减持;未缴足罚没款前不得减持;违规可责令购回并向上市公司上缴价差 检索:2026-09-27 |
https://wap.eastmoney.com/a/202405243086754441.html |
| [11] | 网易 / 金融界 宝立食品解禁 |
2025/7/15 宝立食品 2.41 亿股解禁,占解禁前流通市值 151.88%、占总股本 60.3%,为首发原股东限售股份 检索:2026-09-27 |
https://www.163.com/dy/article/K4DOJNE70519QIKK.html |
| [12] | 每日经济新闻 宝立食品约 2.41 亿股解禁 |
2025/7/15 解禁占总股本 60.3%;2024 年营收构成复合调味料 48.88%、轻烹解决方案 42.62% 检索:2026-09-27 |
https://www.nbd.com.cn/articles/2025-07-09/3938526.html |
| [13] | 东方财富 阳光乳业解禁 |
2025/6/10 阳光乳业 2.06 亿股限售股上市流通,占总股本 72.7376% 检索:2026-09-27 |
https://finance.eastmoney.com/a/202506063424231970.html |
| [14] | 东方财富(财富号) 劲仔食品解禁 |
2025/5/22 劲仔食品 161.5 万股解禁,市值约 2,199.63 万元,占解禁前流通市值 0.53%,为股权激励限售股份 检索:2026-09-27 |
https://caifuhao.eastmoney.com/news/20250515175530168425390 |
B证明链台账
本报告共设八条可证伪链,覆盖摘要核心判断、行业分布、股东约束、漏斗测算、动机分层、平滑效应、框架失效边界与观察信号优先级。每条均给出依据、边界、反面证据、跟踪指标与证伪条件,读者可按证伪条件自行验证。台账如下:
| 链编号 | 核心判断 | 主要依据 | 跟踪指标 | 证伪条件 | 数据档次 |
|---|---|---|---|---|---|
| 链 1(摘要) | 解禁≠抛压,供给冲击被高估 | 实际约 4,200 亿 / 计划超 7,000 亿 [6] | 实际 / 计划减持比 | 执行率 > 0.85 且超额收益持续负 | [T2] |
| 链 2(第一章) | 消费解禁占全市场比重有限 | 12 月解禁前三位为电设 / 电子 / 交运 [2] | 消费解禁占比 | 消费占比连续两月 > 30% | [T2] |
| 链 3(第二章) | 控股股东可减持比例低于解禁比例 | 破发破净分红不达标禁减 [4] | 破净 / 低分红公司数 | 破净清零且减持预披露创新高 | [T1] |
| 链 4(第三章) | 三级漏斗解释供给缺口 | 计划 / 实际减持漏斗损耗 [6] | 计划 vs 实际月度比对 | 执行率连续两季 > 0.85 | [T2]+测算 |
| 链 5(第四章) | 消费非减持主力 | 减持前五无食品饮料 [6] | 消费减持排名 | 消费减持连续两季进前三 | [T2] |
| 链 6(第五章) | 询价转让平滑二级抛压 | 询价转让 884.81 亿元 [6] | 月度成交 / 折价率 | 成交转负且折价 > 15% | [T2] |
| 链 7(第八章) | 漏斗框架在质押 / 业绩 / 规则正常时才成立 | 三类失效情形均绕过新规约束 [4][5][6] | 质押比例、业绩预告、豁免公告 | 出现失效情形且供给超测算值 | [T1]+测算 |
| 链 8(第九章) | 供给层越线即触发核验,约束层决定中枢 | 七项信号的阈值设定 [2][4][6] | 七项信号月度更新 | 三层常态却仍现板块级冲击 | [T1]+[T2] |
C数据档次说明
本报告所有关键数据按四档标注来源档次,以区分证据强度与可复核性:
- [T1]一手或官方口径:证监会令、交易所公告、公司限售股解禁公告,可直接复核;
- [T2]机构二手口径:券商研究、金融数据商(Wind / Choice)整理数据,口径可能存在差异;
- [T3]媒体转引口径:财经媒体对公告的转述,未经独立审计,仅作参考;
- [缺口]数据缺口:无法获得可靠来源的数据,本报告一律降级为定性讨论或不写。
所有标注「测算」的数字,均为本报告基于公开锚参数推算的结果,推算公式与参数取值在正文中逐项给出;测算值与公开锚存在偏差时,均在正文标注对账结果。不同机构因统计口径差异(如解禁含不含定增、减持含不含协议转让),同一指标可能存在数值差异,以原始报告口径为准。
下表把本报告实际用到的关键数据逐项落到档次上,便于读者按图索骥复核:
| 本报告用到的数据 | 取用值 | 档次 | 复核路径 |
|---|---|---|---|
| 新消费公司解禁比例与市值 | 古茗 93.75% / 550.70 亿港元 [1] | [T2] | 券商研究引用的 Wind 整理 |
| 全市场月度解禁规模 | 2025 年 12 月 4,279 亿元 [2] | [T2]+[T3] | 财经媒体转引的交易所数据 |
| 单日解禁个案 | 箭牌家居 64.11%、厦门银行 51.13% [3] | [T3] | 财经媒体对公告的转述 |
| 减持新规条文 | 224 号令 31 条与「1+2」体系 [4][5][9][10] | [T1] | 政府公报与监管发布原文 |
| 减持规模与行业分布 | 约 4,200 亿元、前五行业 [6] | [T2] | 数据商整理的全口径统计 |
| 宝立食品解禁占流通盘 | 151.88%、占总股本 60.3% [11][12] | [T1]+[T3] | 公司公告与媒体转述 |
| 阳光乳业解禁占比 | 72.74% [13] | [T1] | 公司解禁公告 |
| 股权激励解禁样本 | 劲仔食品 161.5 万股 [14] | [T1] | 公司解禁公告 |
| 消费品解禁个案 | 见消费品解禁动态统计 [8] | [T3] | 财经数据栏目整理 |
| 减持意愿系数 | 约 0.60(测算) | 测算 | 实际 4,200 亿 ÷ 计划 7,000 亿 [6] |
| 宝立食品实际冲击(测算) | 约流通盘 45.6%(测算) | 测算 | 151.88% × 50% × 0.60 |
| 消费板块解禁占全市场比重 | 未居前(口径缺口) | [缺口] | 无统一分行业公开口径 |
两处需要明示的缺口:其一是「消费板块解禁占全市场比重」没有权威的公开分行业口径,本报告仅依据 2025 年 12 月解禁行业前三位为电力设备、电子、交通运输这一事实作定性判断 [2],没有给出精确占比数字;其二是减持「意愿系数」为全市场平均值反推,不同股东类型与不同市况下的取值差异较大,本报告已声明失效边界(见第八章),并在个案测算中同时给出保守与中性两档,不把单一系数当作确定值使用。
评论(0)