
基本信息
阅读时间:约 30 分钟
字数:约 15,738 字
摘要:市场担心:三家公司在同一轮公开交流中给出的信号彼此矛盾。永辉超市说「大规模的闭店已经结束」[1],名创优品说「追求开店的质量而非绝对数量」并公开表态「80% 的店铺都要关掉重开」[8],高鑫零售(大润发)董事会主席说要「3 年内完成 500 家店调改」[12],而同一时间高鑫零售 2026 财年上半年录得净亏损 1.27 亿元 [14][15]。「收缩结束」与「继续改造」同时出现,市场难以判断这轮零售调改究竟走完了多少。
| — | 摘要与核心预期差 |
| 01 | 纪要要点提取 |
| 02 | 口径变化对比 |
| 03 | 前后表述差异分析 |
| 04 | 隐含信息推断与置信度 |
| 05 | 待验证事项 |
| 06 | 风险提示 |
| 07 | 结论与观察清单 |
| A | 数据来源与证据表 |
| B | 证明链台账 |
| C | 数据档次说明 |
摘要与核心预期差
市场担心:三家公司在同一轮公开交流中给出的信号彼此矛盾。永辉超市说「大规模的闭店已经结束」[1],名创优品说「追求开店的质量而非绝对数量」并公开表态「80% 的店铺都要关掉重开」[8],高鑫零售(大润发)董事会主席说要「3 年内完成 500 家店调改」[12],而同一时间高鑫零售 2026 财年上半年录得净亏损 1.27 亿元 [14][15]。「收缩结束」与「继续改造」同时出现,市场难以判断这轮零售调改究竟走完了多少。
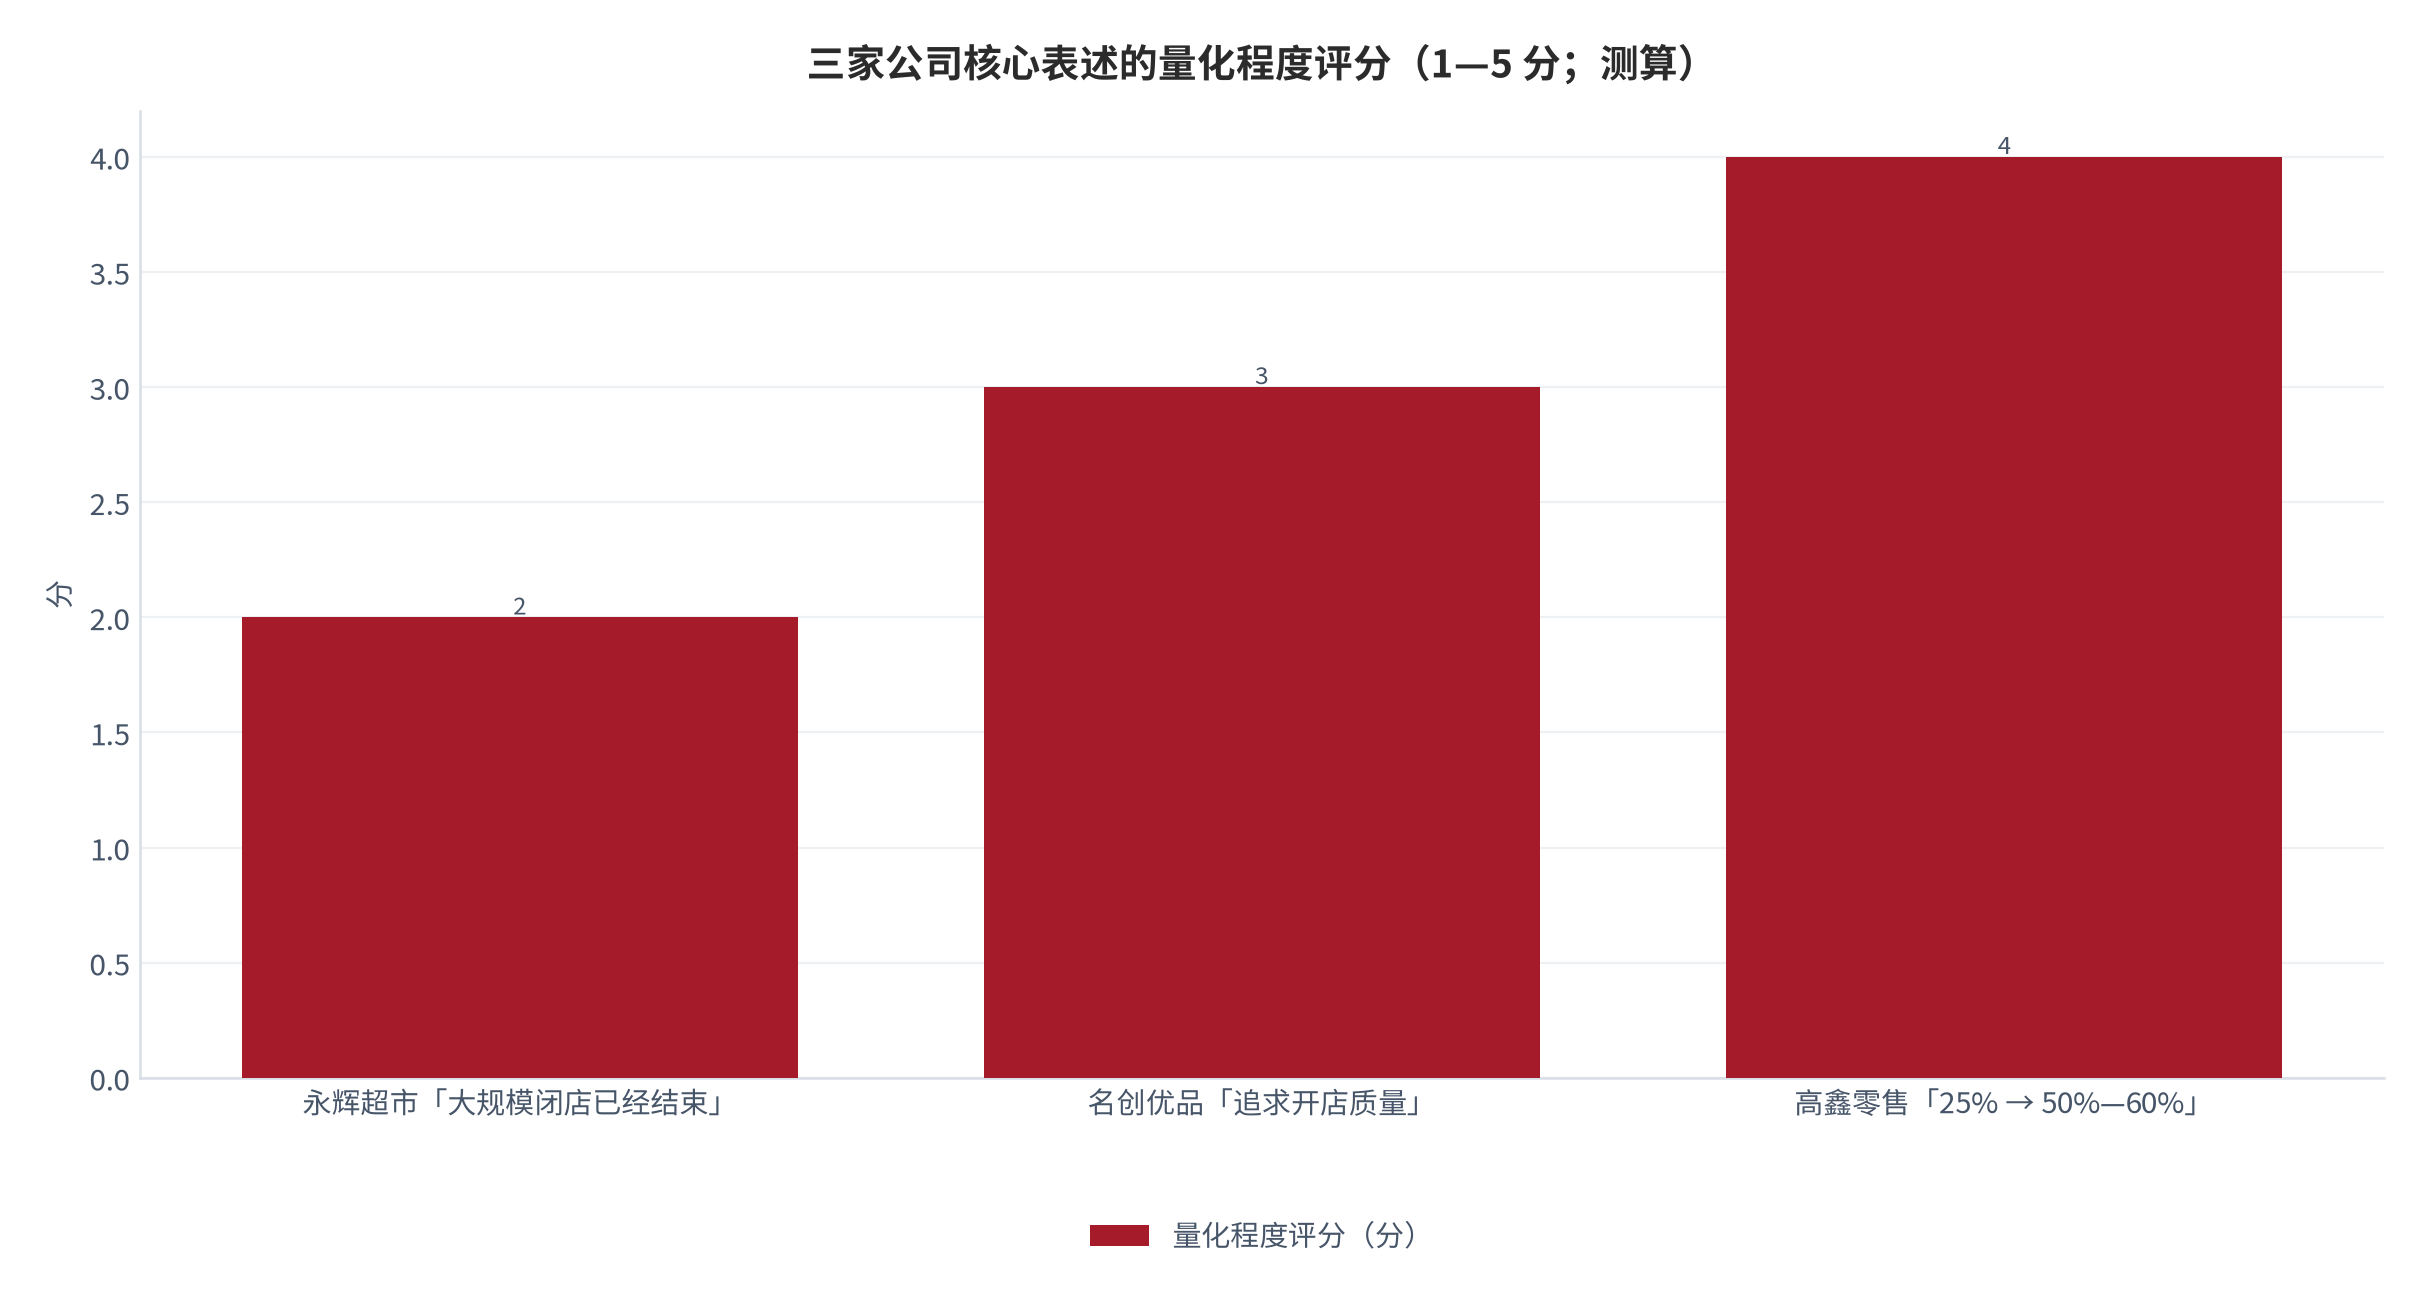
从研究方法上,本报告刻意区别于「纪要金句摘录」式的写法。纪要解读的最大陷阱是把管理层的形容词当成数字用——「非常明显的增长」「明显好转」「中双位数」都无法直接进入模型。因此本报告建立「表述—口径—可验证载体」三层对照法:先把表述按量化程度分级,再锁定它对应的财务口径,最后指定一个公开可查的验证载体与时间窗口。凡是没有验证载体的表述,一律不进入推断环节。
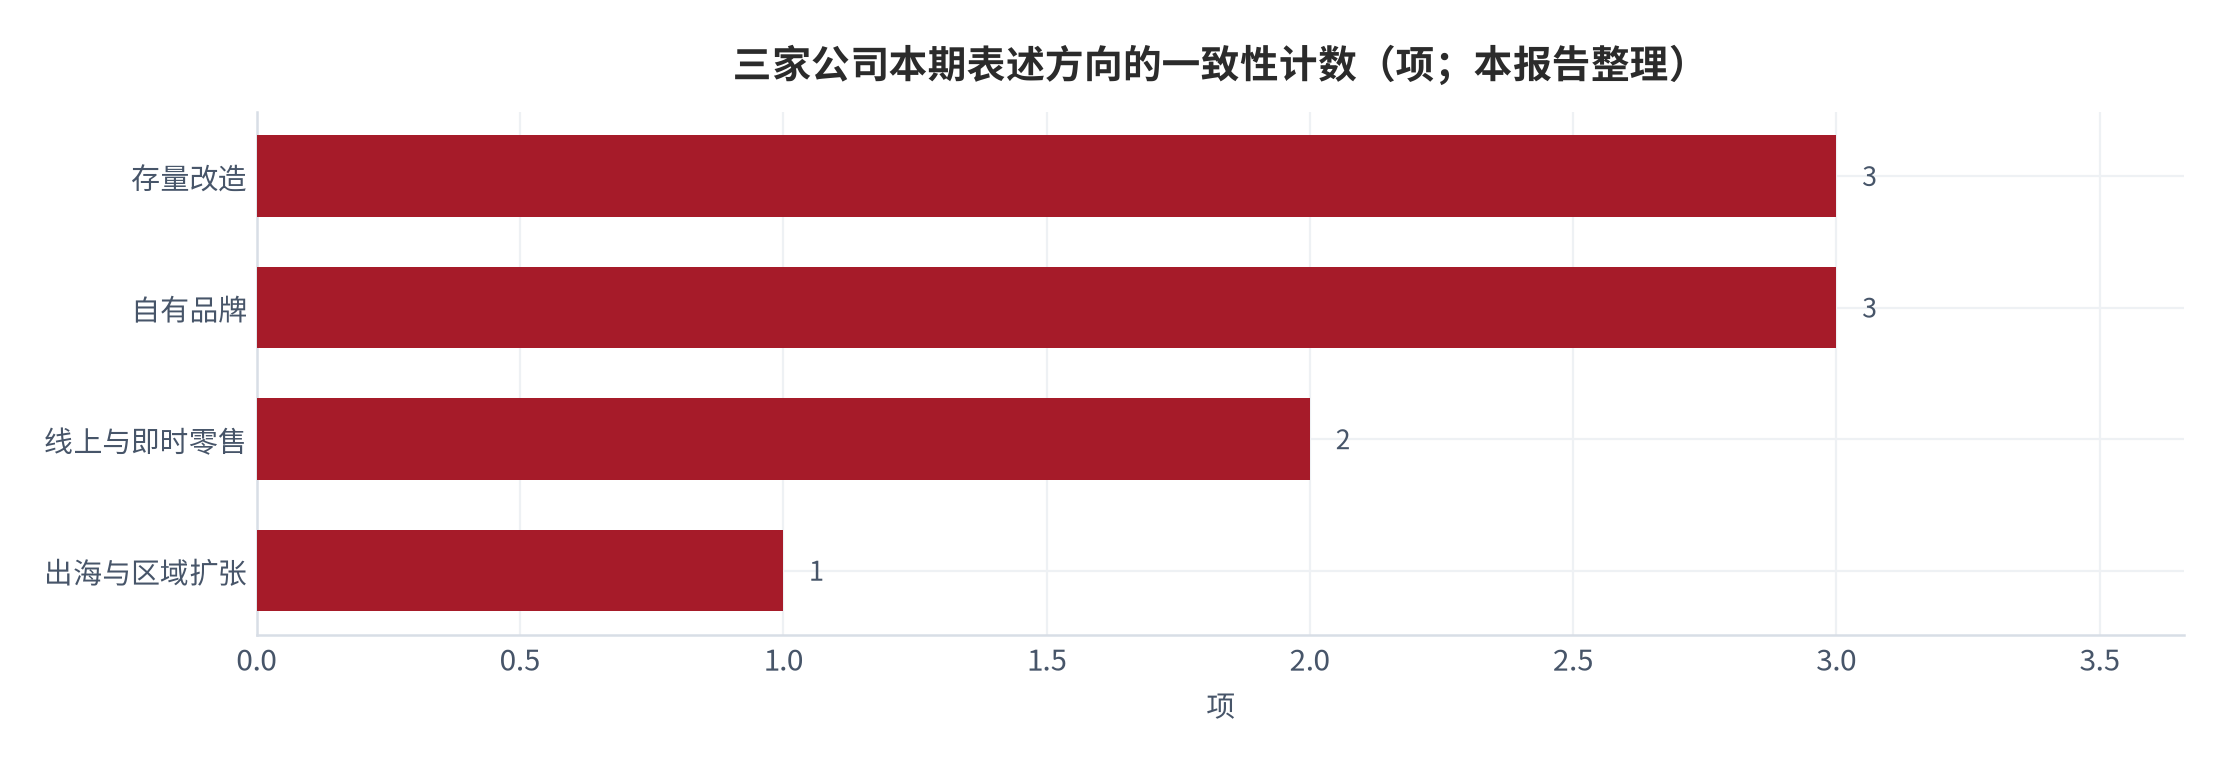
我们认为:本期三家公司表述的共同指向不是「扩张重启」,而是「存量改造」。永辉超市累计完成 327 家门店调改、淘汰关闭 626 家尾部店 [1][2];名创优品乐园系大店在国内已达 26 家,并公开表态不再批低于 400 平方米的门店 [8];高鑫零售截至 2026 年 3 月末已完成约 25% 的大润发门店调改,计划在 2027 财年推进到 50%—60% [13]。三家不同业态、不同体质的企业在同一时间做同一件事,说明驱动力来自行业结构而非公司选择。这一判断有公开的行业数据支撑:2026 年 1—8 月社会消费品零售总额 327,569 亿元、同比增长 1.1%,8 月单月 39,824 亿元、同比增长 0.4%,除汽车以外消费品零售额 36,545 亿元、增长 2.5%,便利店、超市、仓储会员店等效率型业态持续扩张,百货店、品牌专卖店等持续收缩 [20]。行业总量增速降至 1% 附近时,单店效率而非门店数量成为唯一可分配的增长来源。
- 表述变化的可观测规律是「由绝对数转为比例、由承诺转为方向」:永辉超市本期不再给出全年量化营收指引,只保留「大规模闭店已经结束」这一定性判断 [1][6];名创优品把利润表述切换到经调整口径,并强调剔除投资损益等非经营项目 [9][10];高鑫零售把调改目标从「500 家门店」换成「25% → 50%—60%」的比例口径 [12][13];
- 表述差异可以归因到三件事:经营结果与前期承诺的差距、管理层更替、股东结构变化。永辉超市 2025 年 9 月聘任新任首席执行官 [8];高鑫零售在控股股东变更后更换董事会主席并迎来新任首席执行官 [12][15];名创优品在成为永辉第一大股东后,对永辉的表述从「主导减亏」转为「经营独立、长期主义」[8][9];
- 把表述转成数字后,结论比表述更清晰:名创优品国内名创品牌收入 2025 年增长 16.8%,而国内净增门店仅 182 家 [9][12],意味着增长的主要来源已从开店切换到同店——这是三家公司里唯一可以用公开数据完成归因的一条。
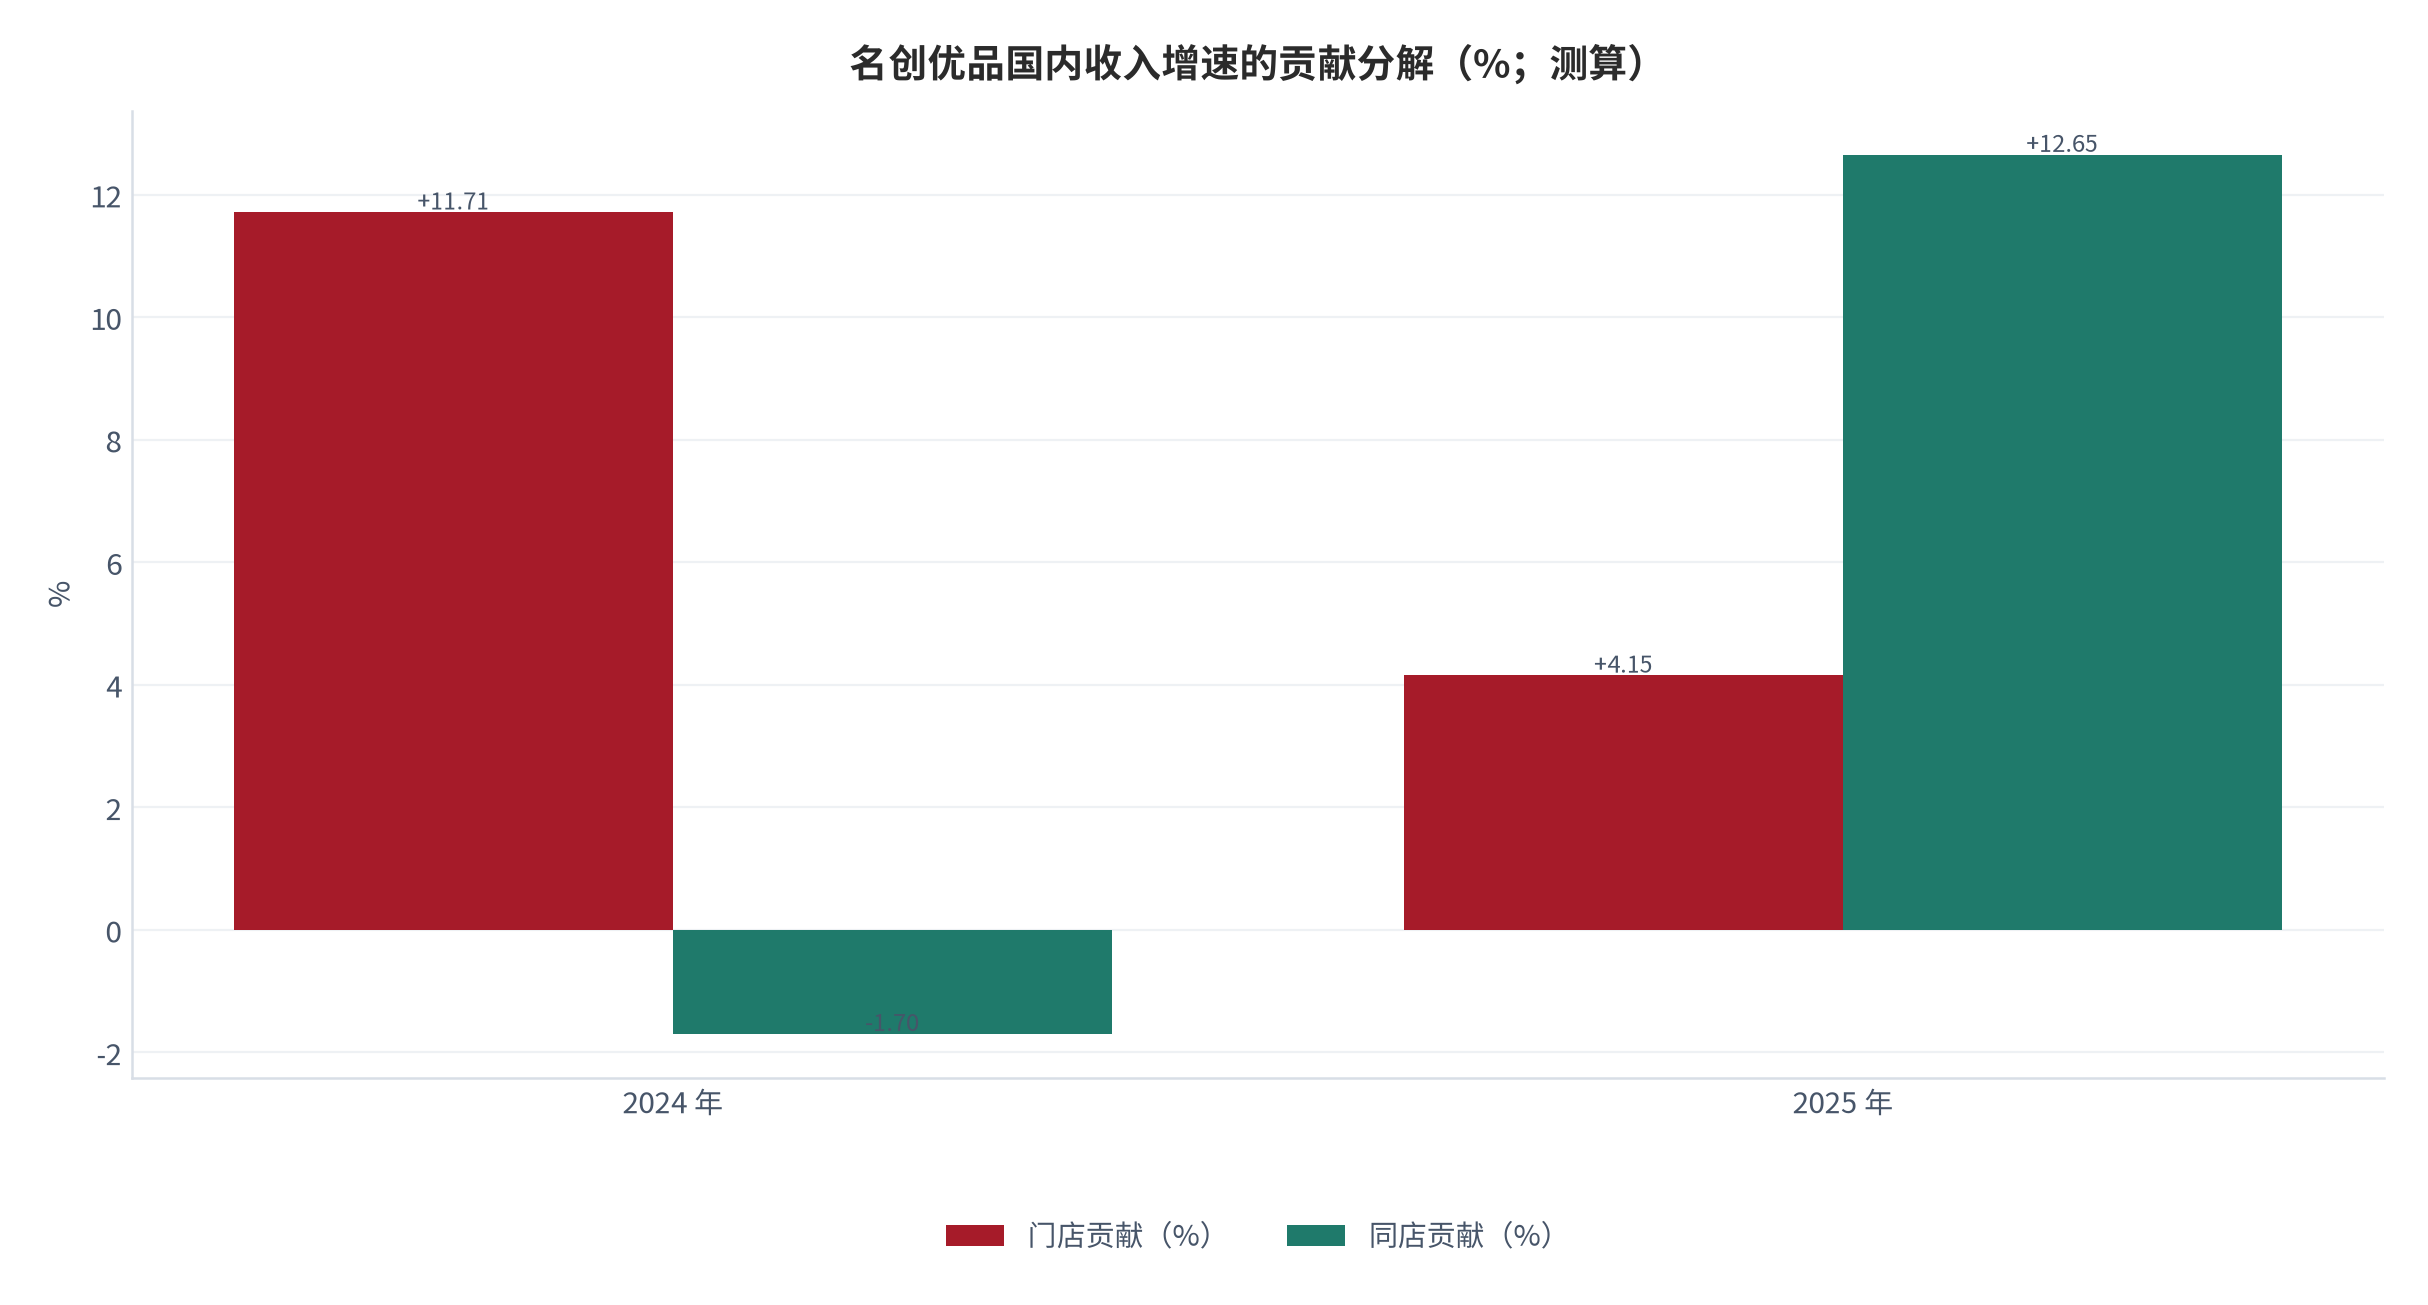
本篇增量:建立「本期 vs 上期」对照台账,把三家公司的关键表述按议题逐条对齐,并给出量化程度分级与置信度分级。同时给出一个可对账的分解模型:国内收入增速 = 门店数量贡献 + 同店贡献,其中门店数量贡献按「净增门店数 ÷ 期初门店数」近似。以名创优品 2025 年国内净增 182 家、收入增长 16.8% [9][12]为锚,测算出门店贡献约 4.15%、同店贡献约 12.65%;而 2024 年门店贡献约 11.71%、同店贡献约 −1.7%,两年之间的引擎切换可以用公开数据完整复原。
信息来源边界与表述性质,需要在本报告开头就写清:本报告引用的全部内容来自公开渠道,包括上市公司定期报告、业绩说明会与投资者关系活动记录表(披露于交易所指定平台)、公开财报电话会议记录及其获授权转引、公司官网公开信息与权威媒体公开报道;不包含任何非公开信息,不涉及内幕信息。无法在公开渠道核实的内容一律不采用;同一事项存在多种公开表述的,并列呈现并标注差异。所有管理层表述均属管理层观点,反映其当时的判断与预期,不代表事实,也不构成对未来经营结果的承诺或保证。
01纪要要点提取
纪要要点提取的第一步是区分「场合」。同样是管理层表述,业绩说明会(有投资者提前提问、有交易所平台留痕)、财报电话会(有安全港声明、有分析师问答环节)与临时性公开讲话(如合作伙伴大会)的证据强度并不相同。业绩说明会与投资者关系活动记录表需要按交易所要求披露,措辞更审慎;电话会在开头通常声明包含前瞻性陈述;合作伙伴大会的自由度最高。本报告对三类场合的证据强度分别标注,并在同一议题出现多种表述时以披露平台的记录为准。
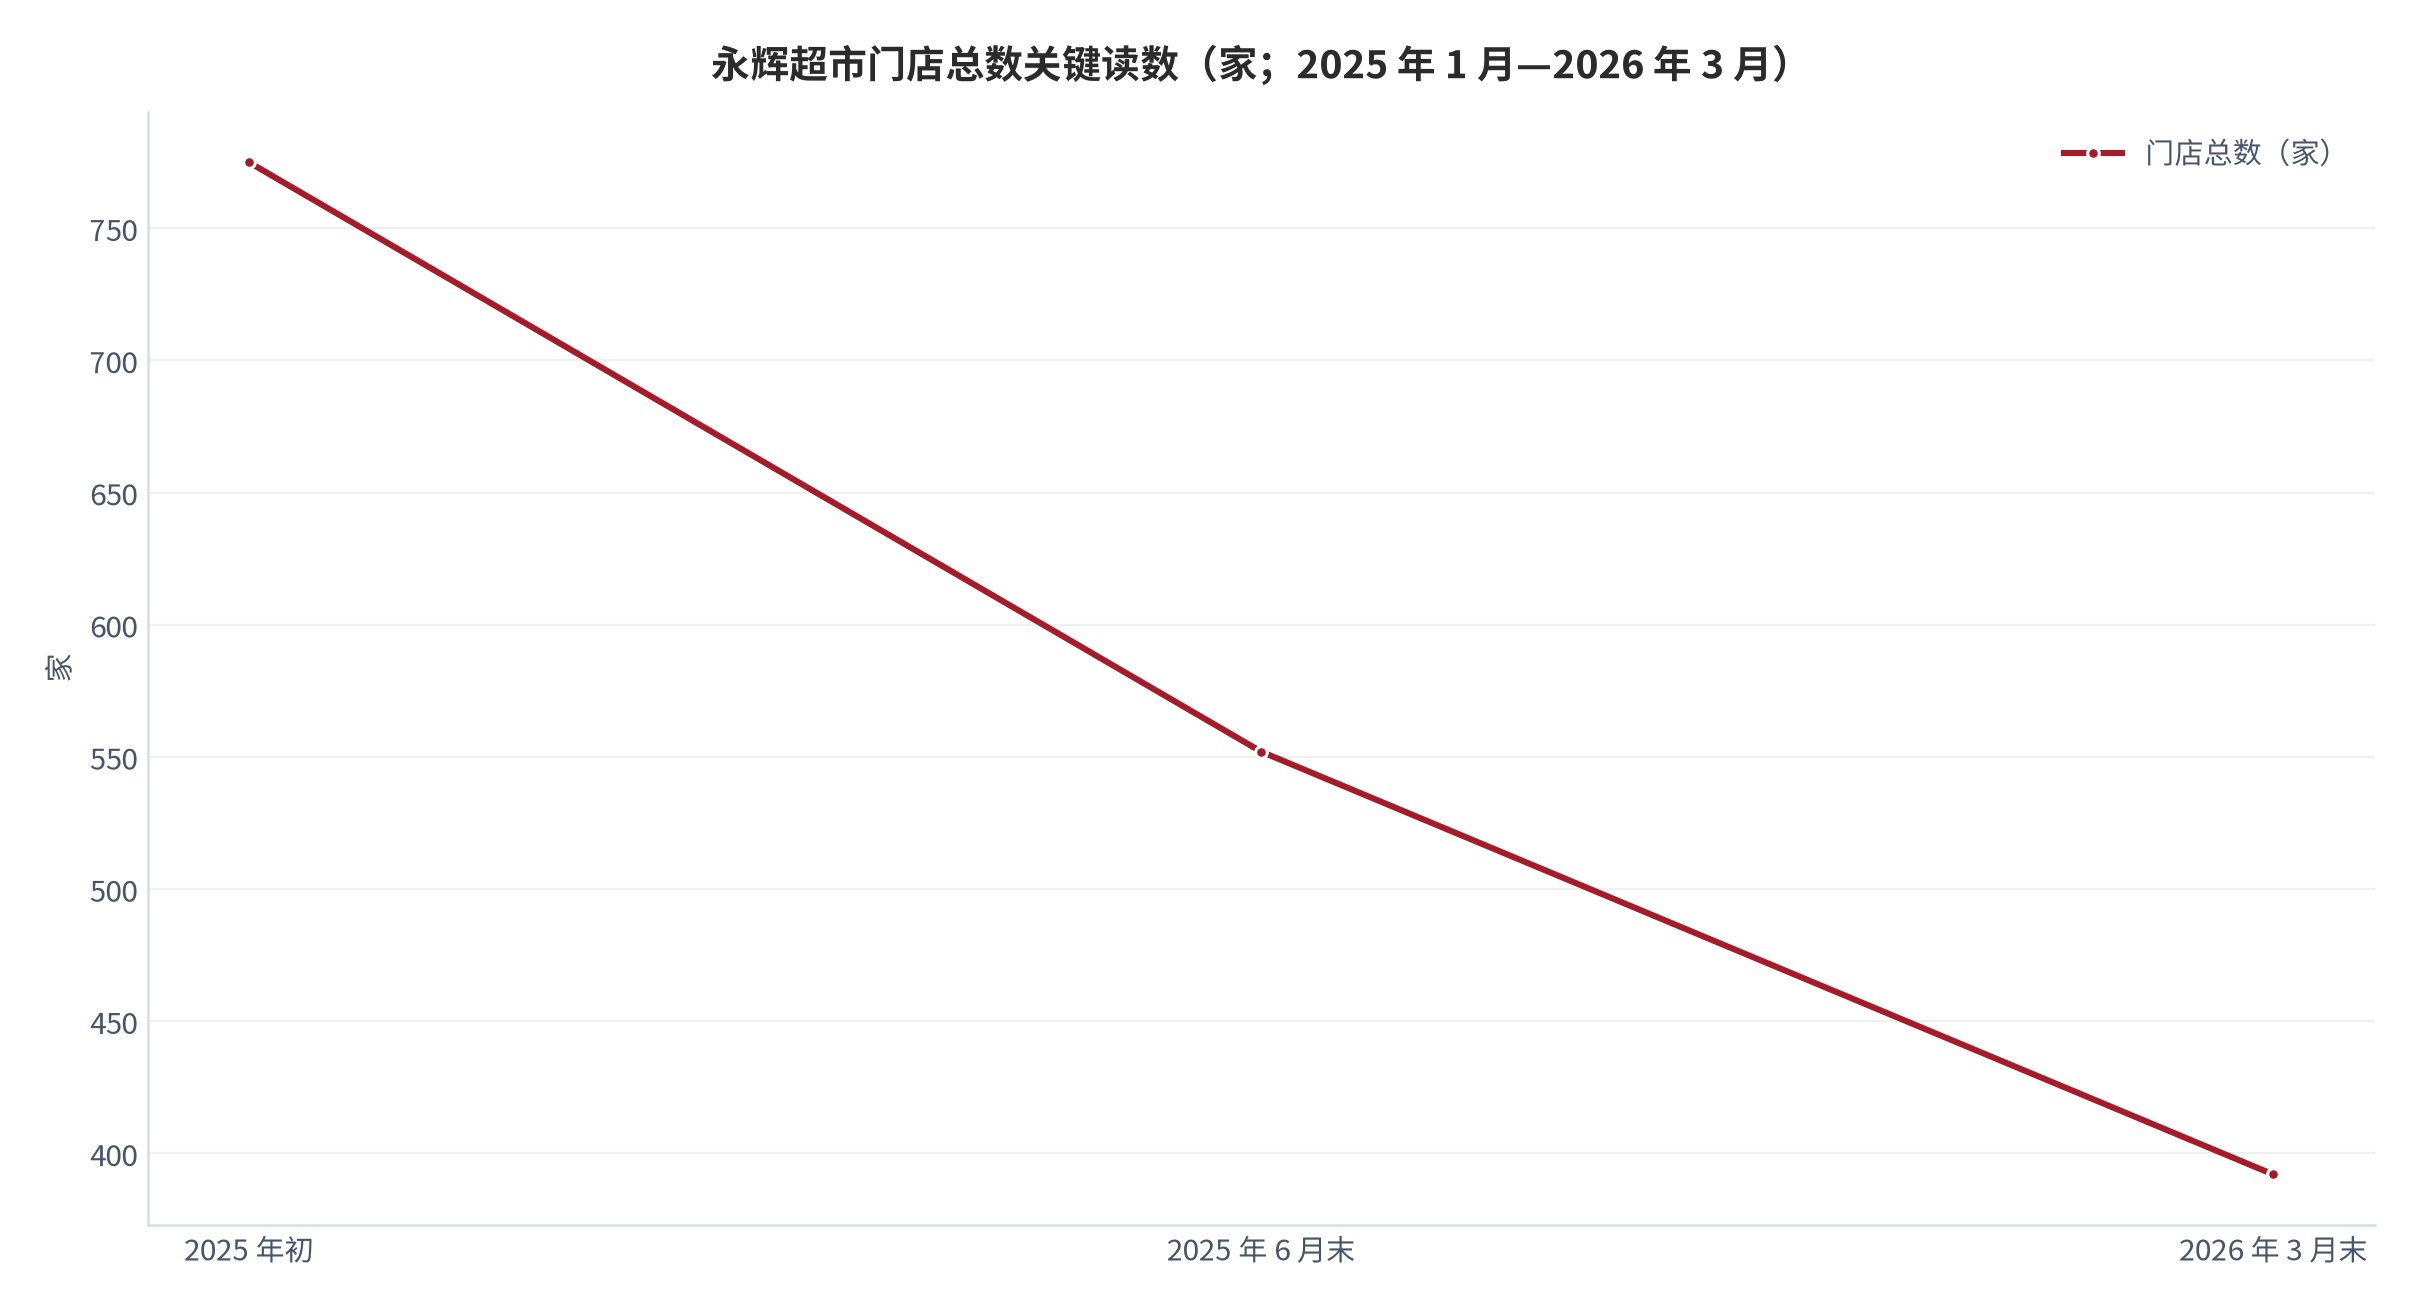
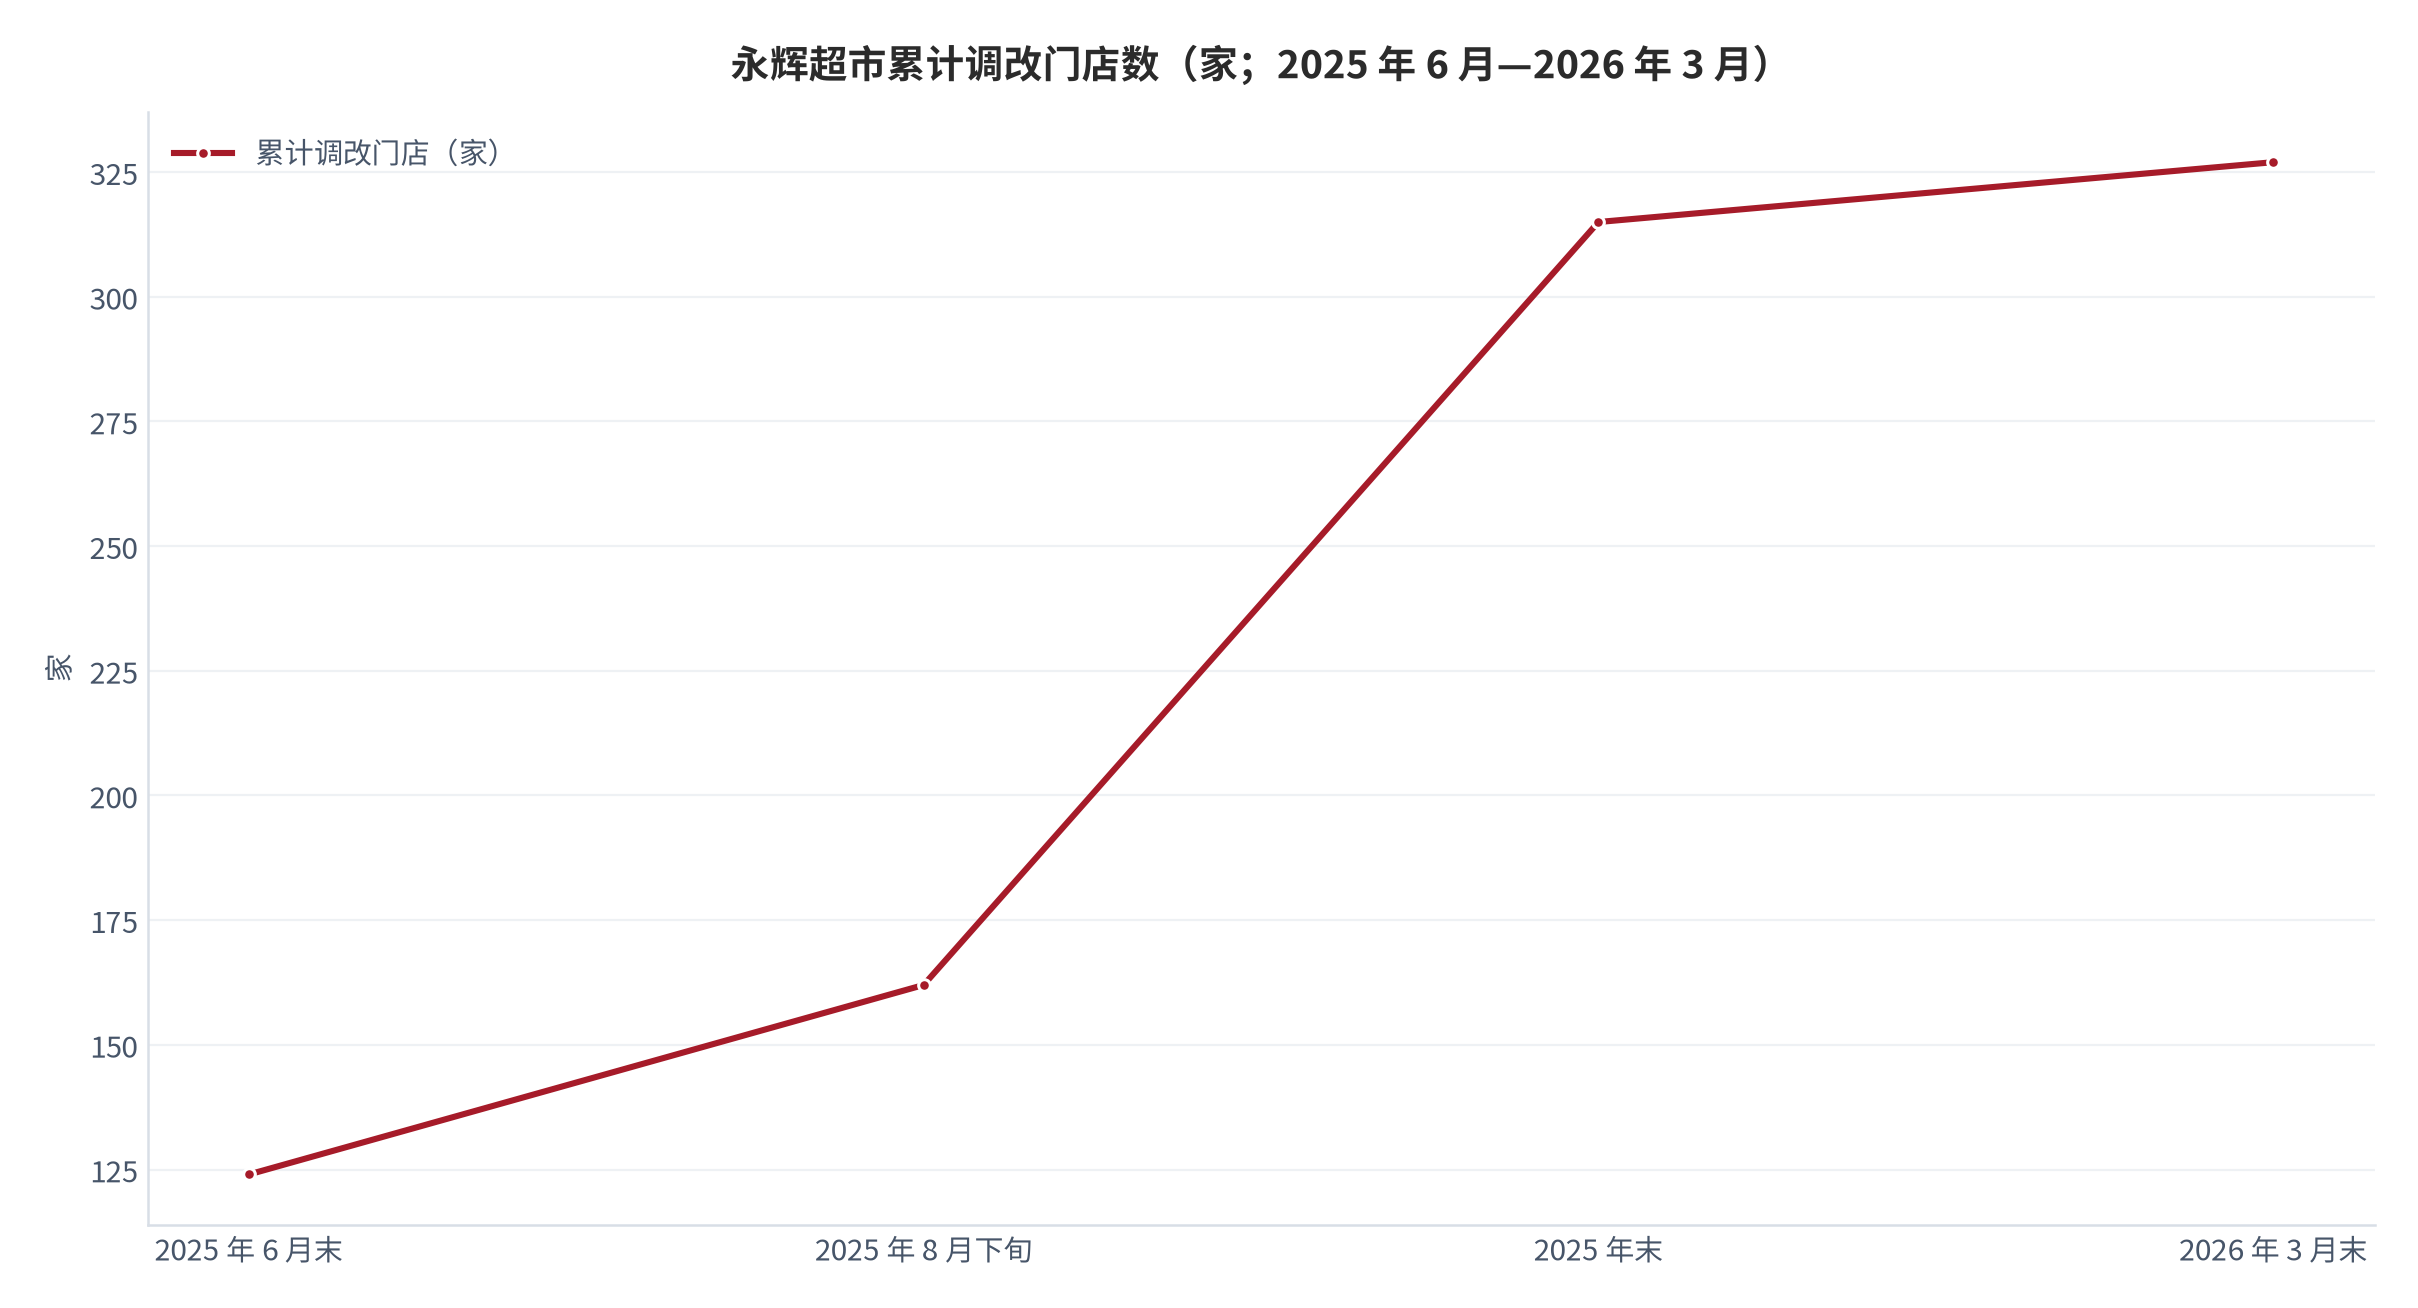
永辉超市的三条要点最清晰。第一,门店结构:截至 2026 年 3 月末全国门店 392 家,较 2025 年初的 775 家减少近半,2025 年全年及 2026 年一季度累计关闭 394 家门店 [2]。第二,调改进度:截至 2026 年 3 月末累计完成 327 家门店调改,淘汰关闭 626 家尾部店 [2];调改门店同比营业收入增长 16.57% [2][5]。第三,盈利结构:2026 年第一季度营业收入 133.67 亿元、同比下降 23.53%,但利润总额 3.43 亿元、同比增长 74.73%,归母净利润 2.87 亿元、同比增长 94.40%,扣非后归母净利润 2.47 亿元、同比增长 79.55%,综合毛利率同比提升 1.27 个百分点 [2][5]。
| 议题 | 永辉超市本期要点(2025 年报与 2026Q1) | 名创优品本期要点(2025 年报) | 高鑫零售本期要点(2026 财年中期) |
|---|---|---|---|
| 规模与门店 | 门店 392 家(较 2025 年初 775 家减少近半);累计关闭 394 家 [2] | 全球门店 8,485 家,净增 705 家;国内 4,568 家、净增 182 家 [9][12] | 大卖场 462 家、中型超市 32 家、会员店 7 家 [15] |
| 调改与店态 | 累计调改 327 家;进入第二阶段「精细化管理」[1][2][4] | 国内乐园系大店 26 家;「低于 400 平方米的店我就不批了」[8] | 完成约 25% 门店调改;面积缩减至 6,000—7,500 平方米、SKU 精简至约 1.5 万支 [12][13] |
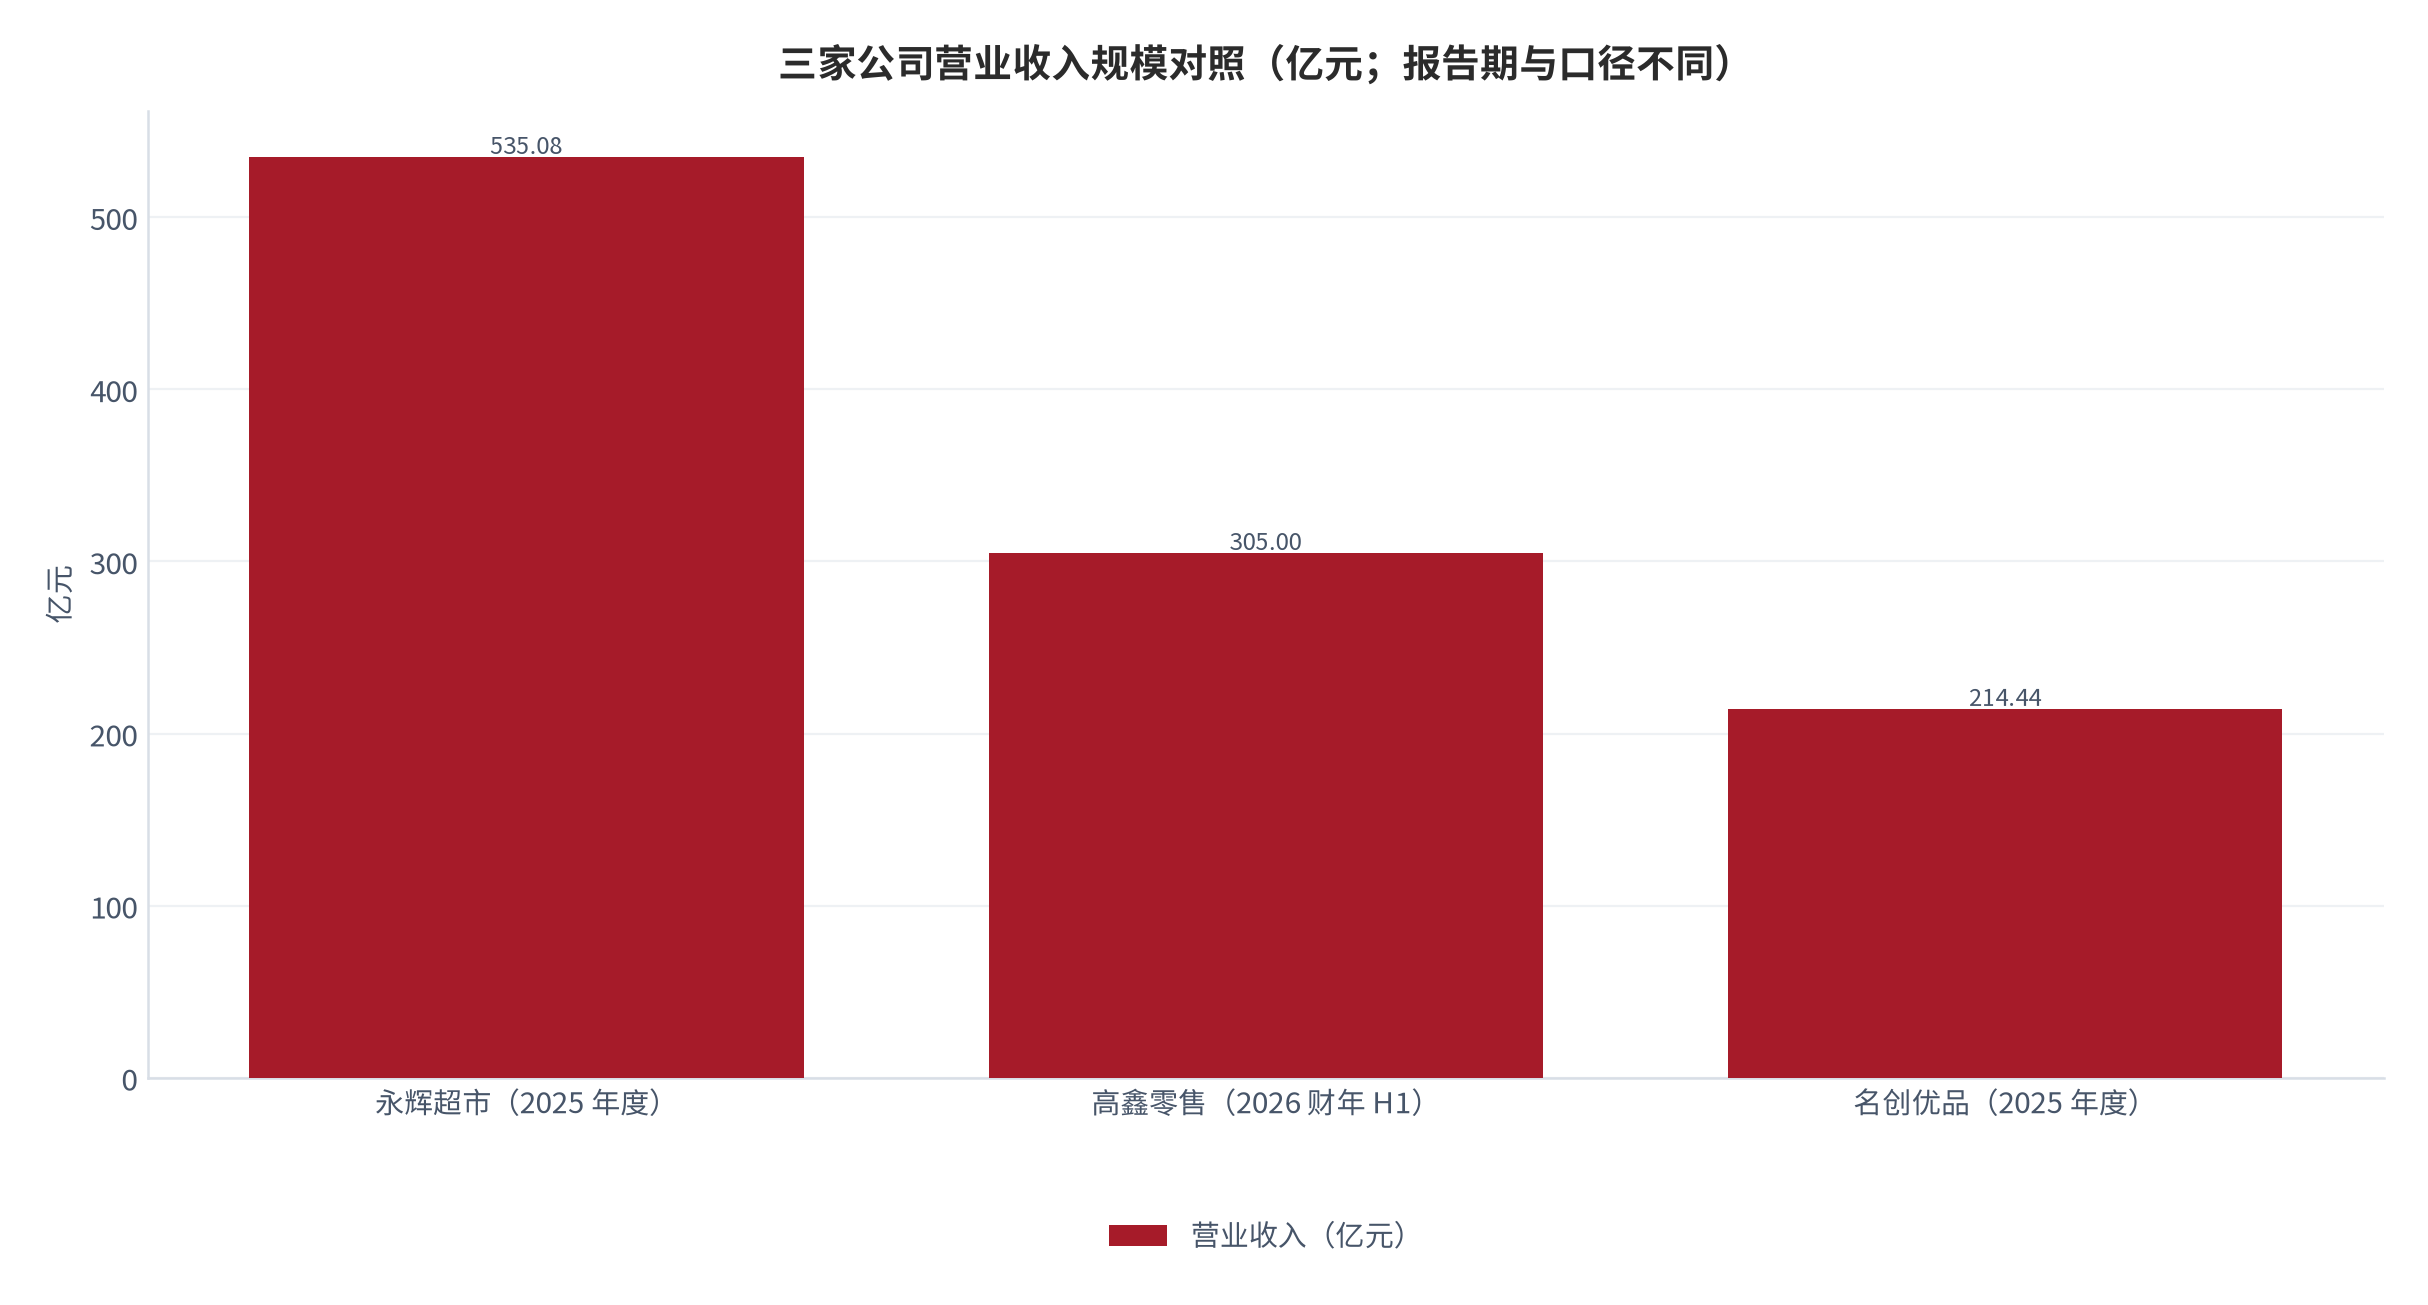
| 收入 | 2025 年营业收入 535.08 亿元(−20.82%);2026Q1 133.67 亿元(−23.53%)[2][6] | 2025 年营业收入 214.44 亿元(+26.2%);主品牌 195.25 亿元(+22%)[8][9] | 2026 财年上半年货品销售收入 290.81 亿元(−12.4%)[15] |
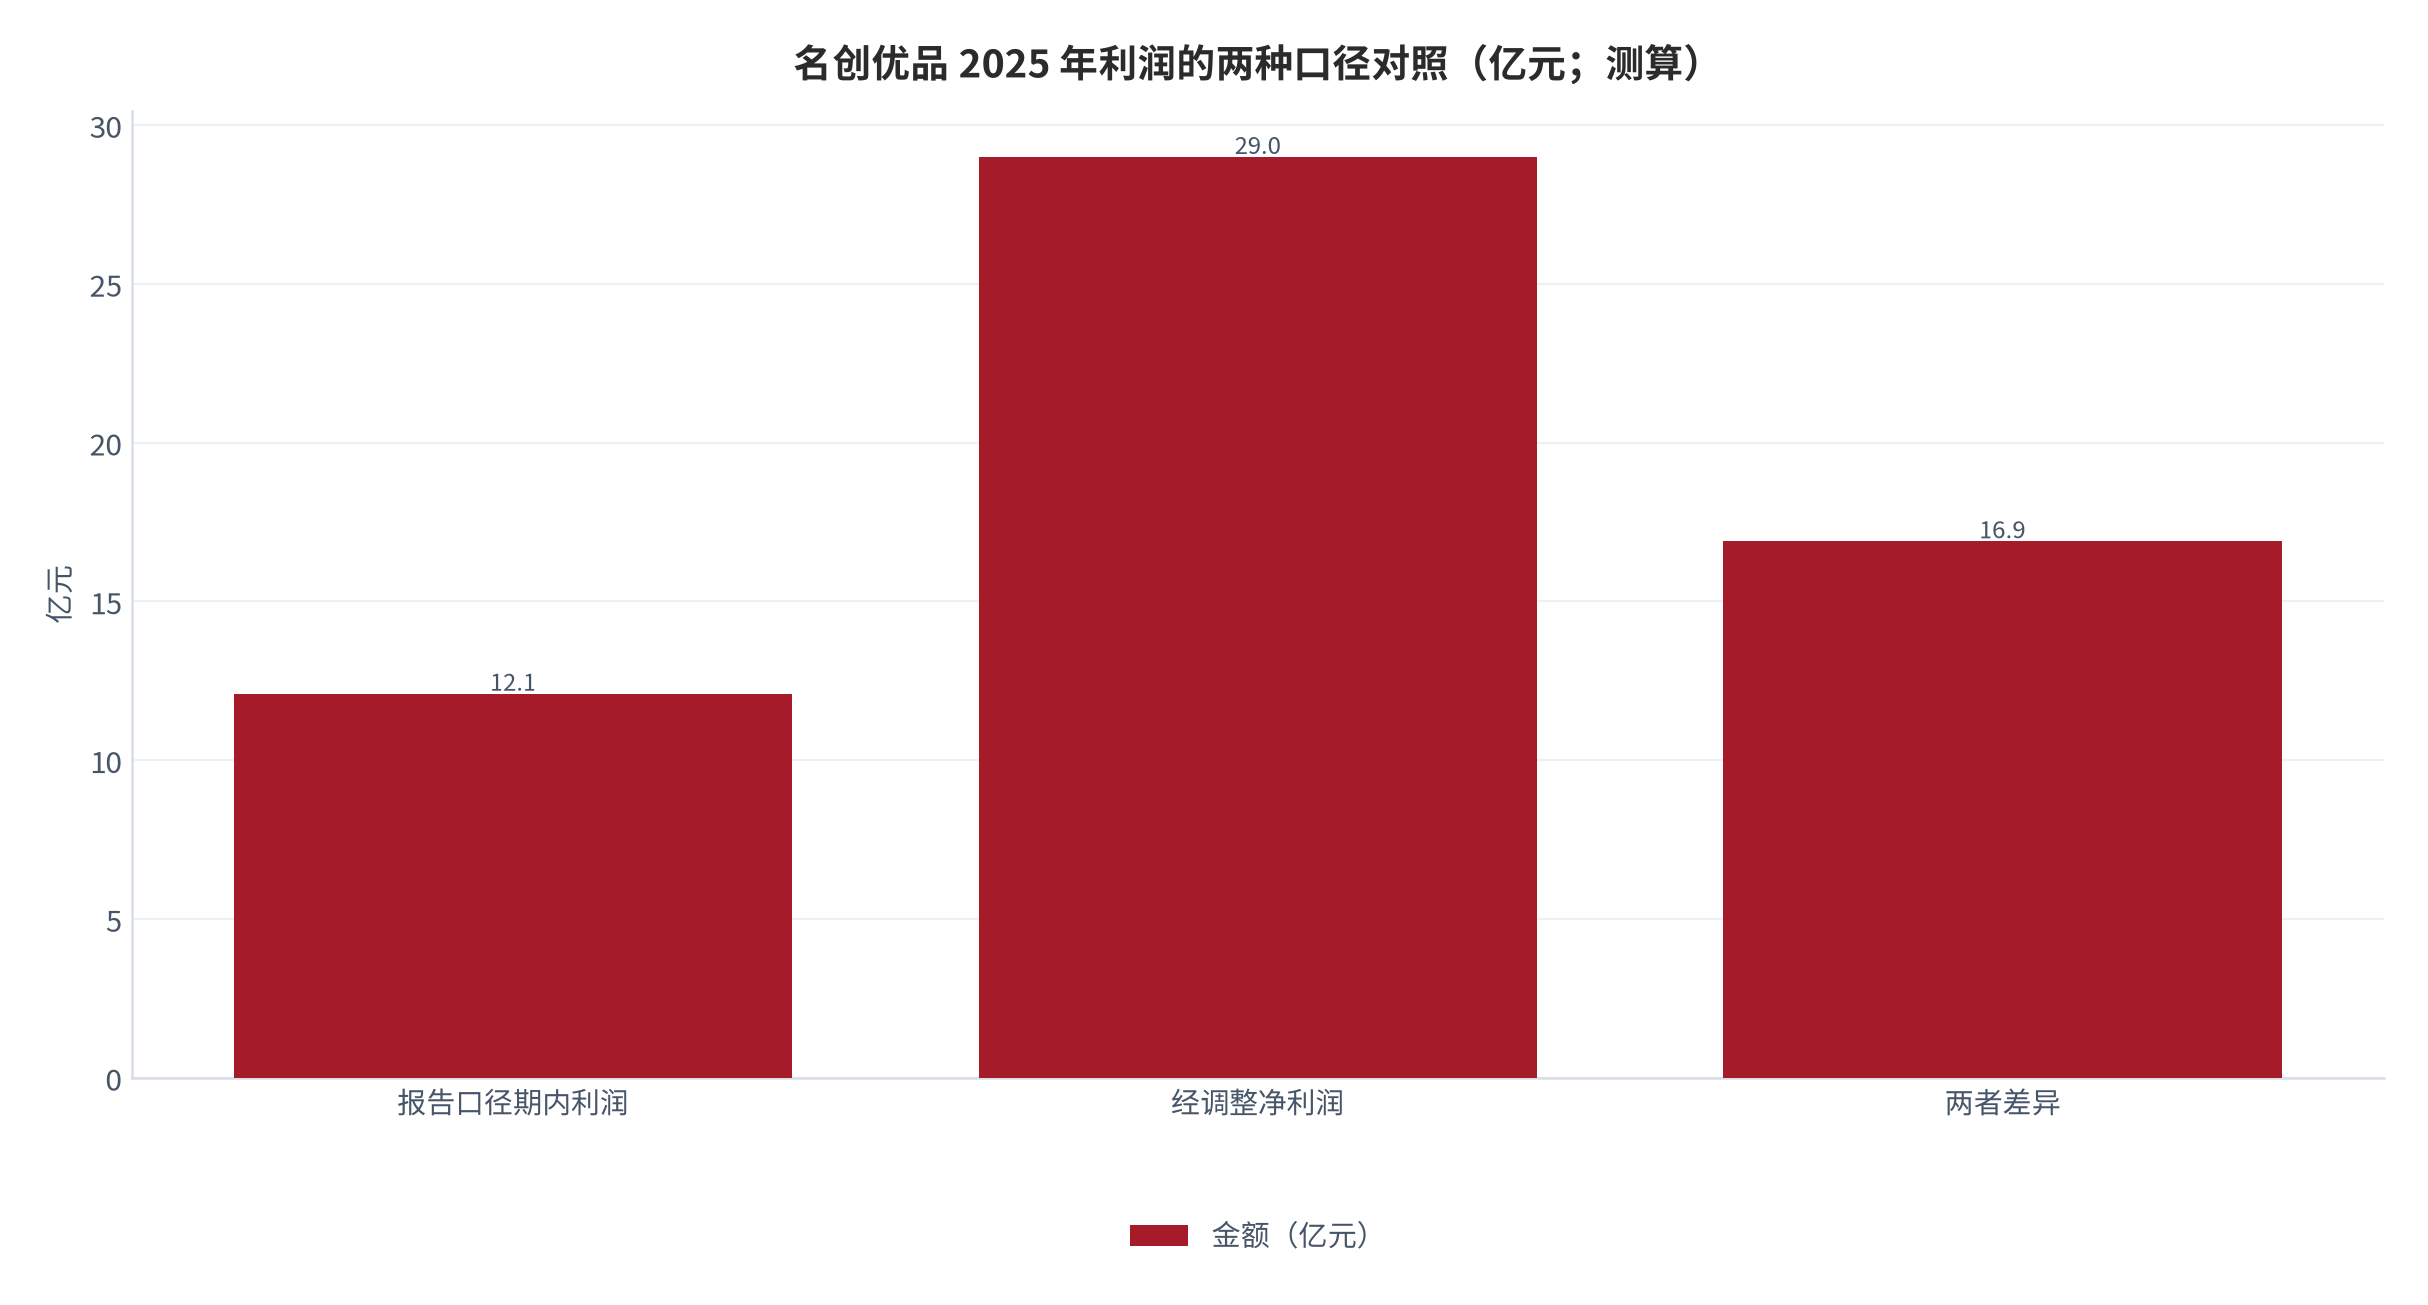
| 利润 | 2025 年归母净亏损 25.52 亿元;2026Q1 归母净利 2.87 亿元(+94.40%)[2][6] | 2025 年期内利润 12.1 亿元(−54.1%);经调整净利润 29.0 亿元(+6.5%)[8][9][10] | 2026 财年上半年净亏损 1.27 亿元,权益股东应占亏损 1.23 亿元 [14][15] |
| 商品与自有品牌 | 「品质永辉」2025 年开发 63 支单品、永辉定制落地 500 支商品;双系列销售占比有望突破 20% [3] | 自有 IP 增至 18 个、授权 IP 超 180 个;目标调整至 1:1 [8] | 自有品牌「超省」「润发甄选」推出逾 500 支商品、覆盖超 50 个品类、销售同比增超 50% [12] |
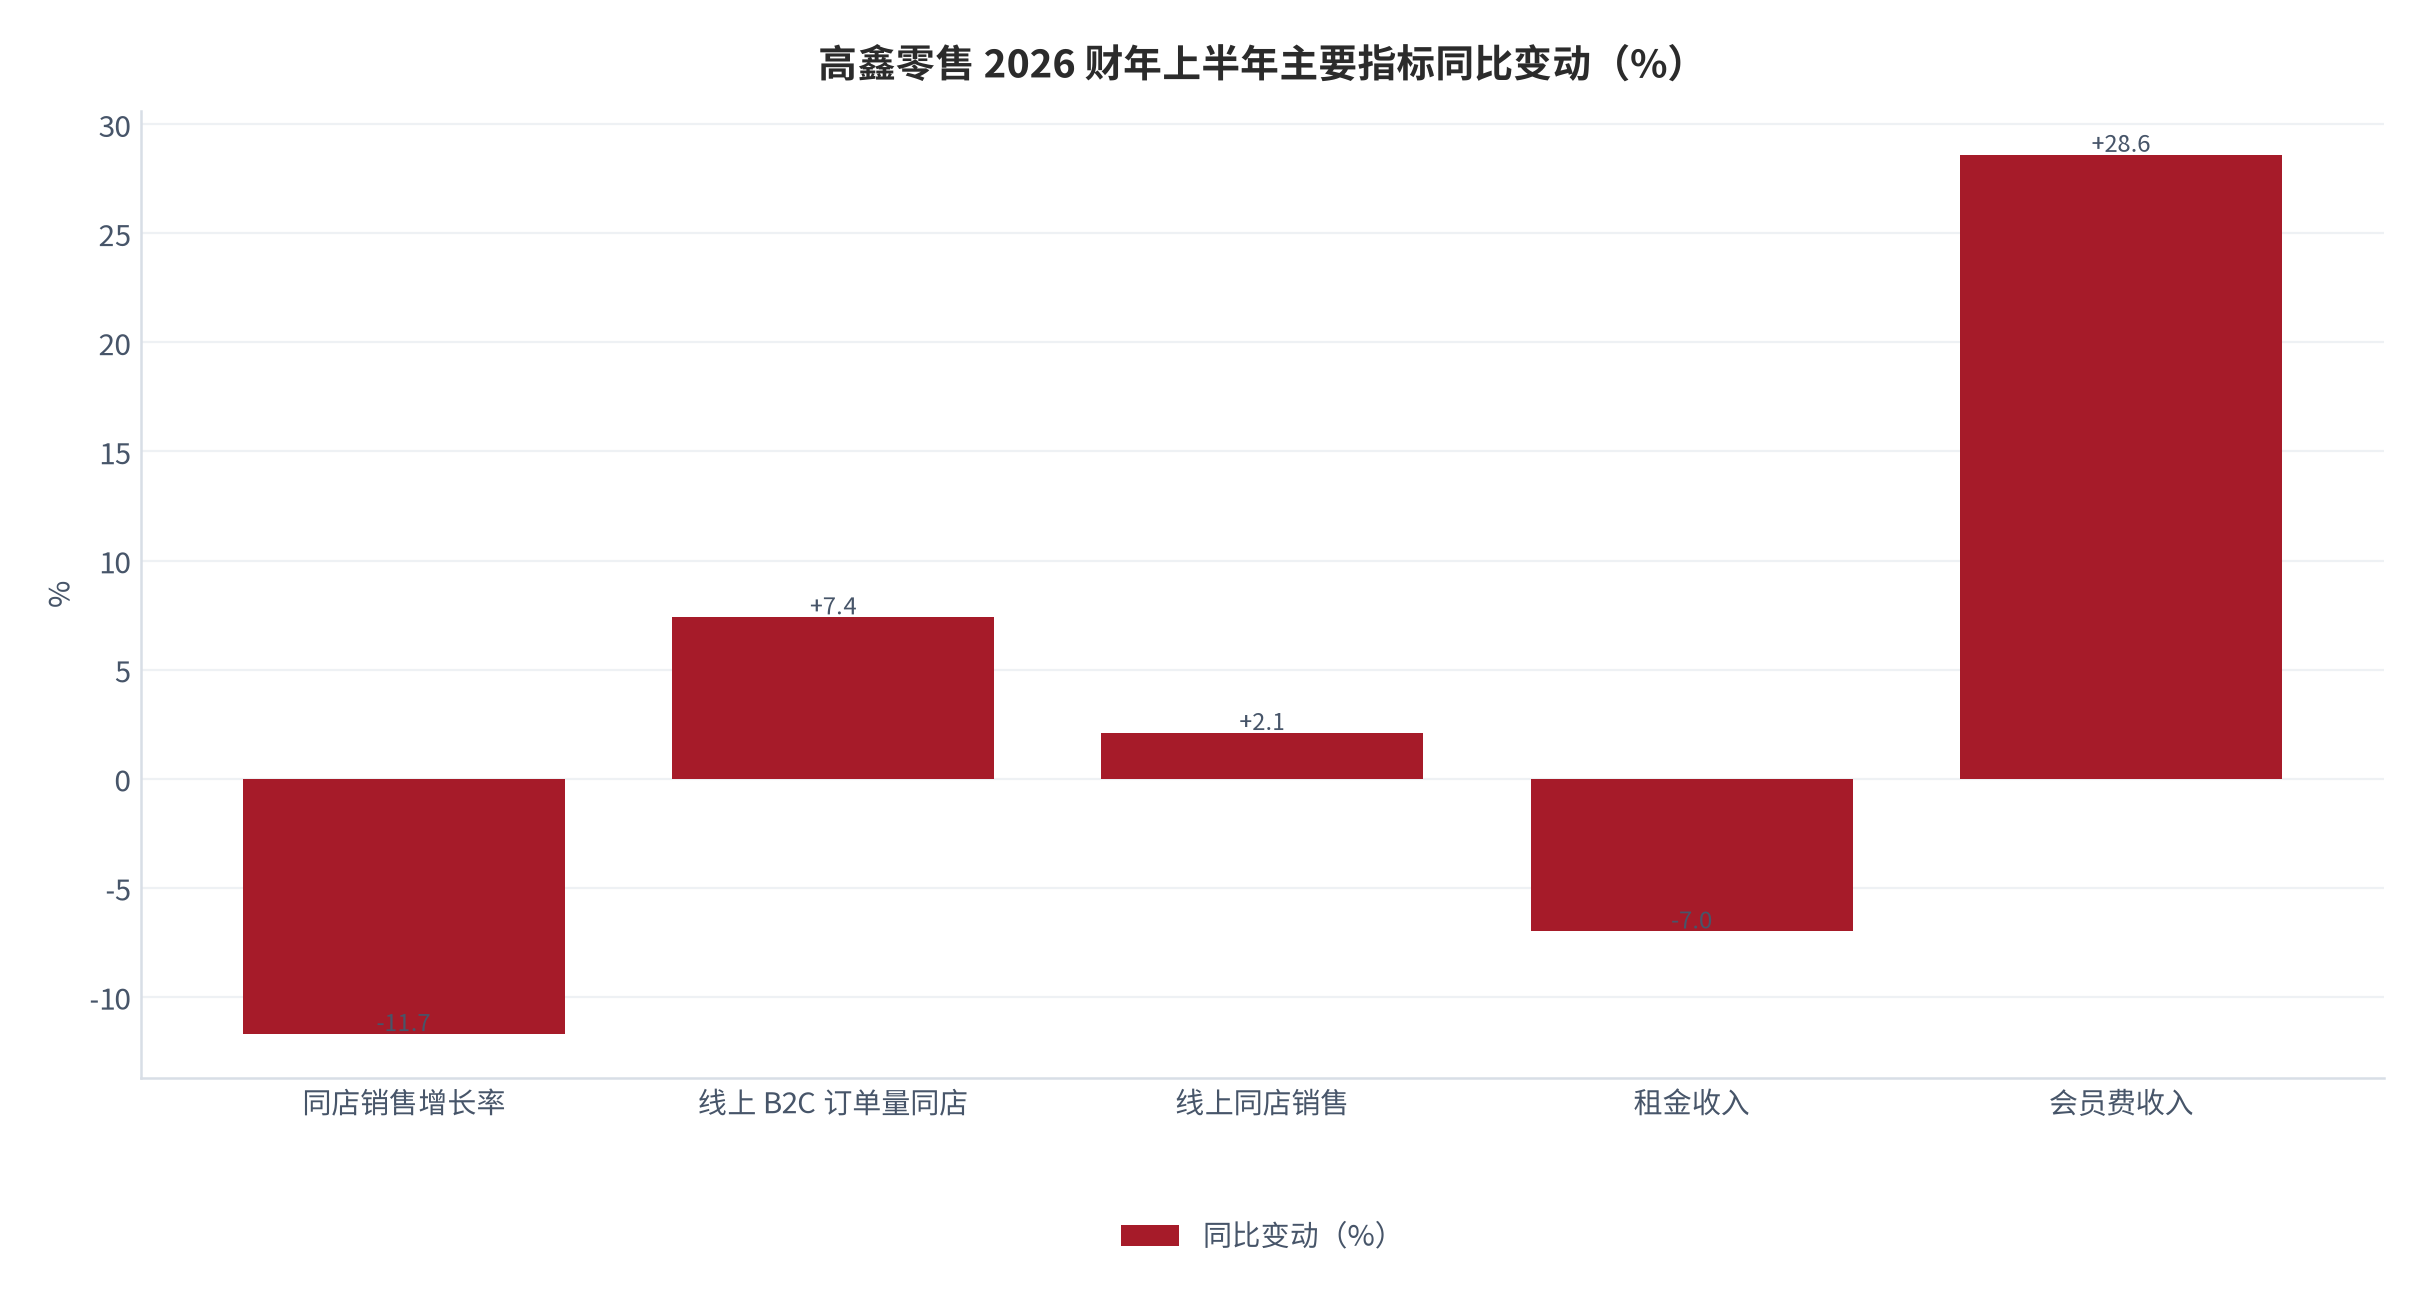
| 线上与效率 | 综合毛利率同比 +1.27 个百分点;精选 200 家核心供应商 [2][3] | 海外收入占主品牌收入 44.2%(2024 年 41.7%);国内收入 +16.8% [9] | 线上 B2C 订单量同店 +7.4%、线上同店销售 +2.1%、单店日均订单超 1,200 单 [14][15] |
| 前瞻指引 | 不再给出全年量化营收指引;再融资项目仍在审核中 [1] | 2026 年计划净增门店 510—550 家;重要市场同店保持低位数健康增长 [8] | 目标线上业务占比提升至 40%—50%;下财年之前完成逾 200 家门店调改 [12][14] |
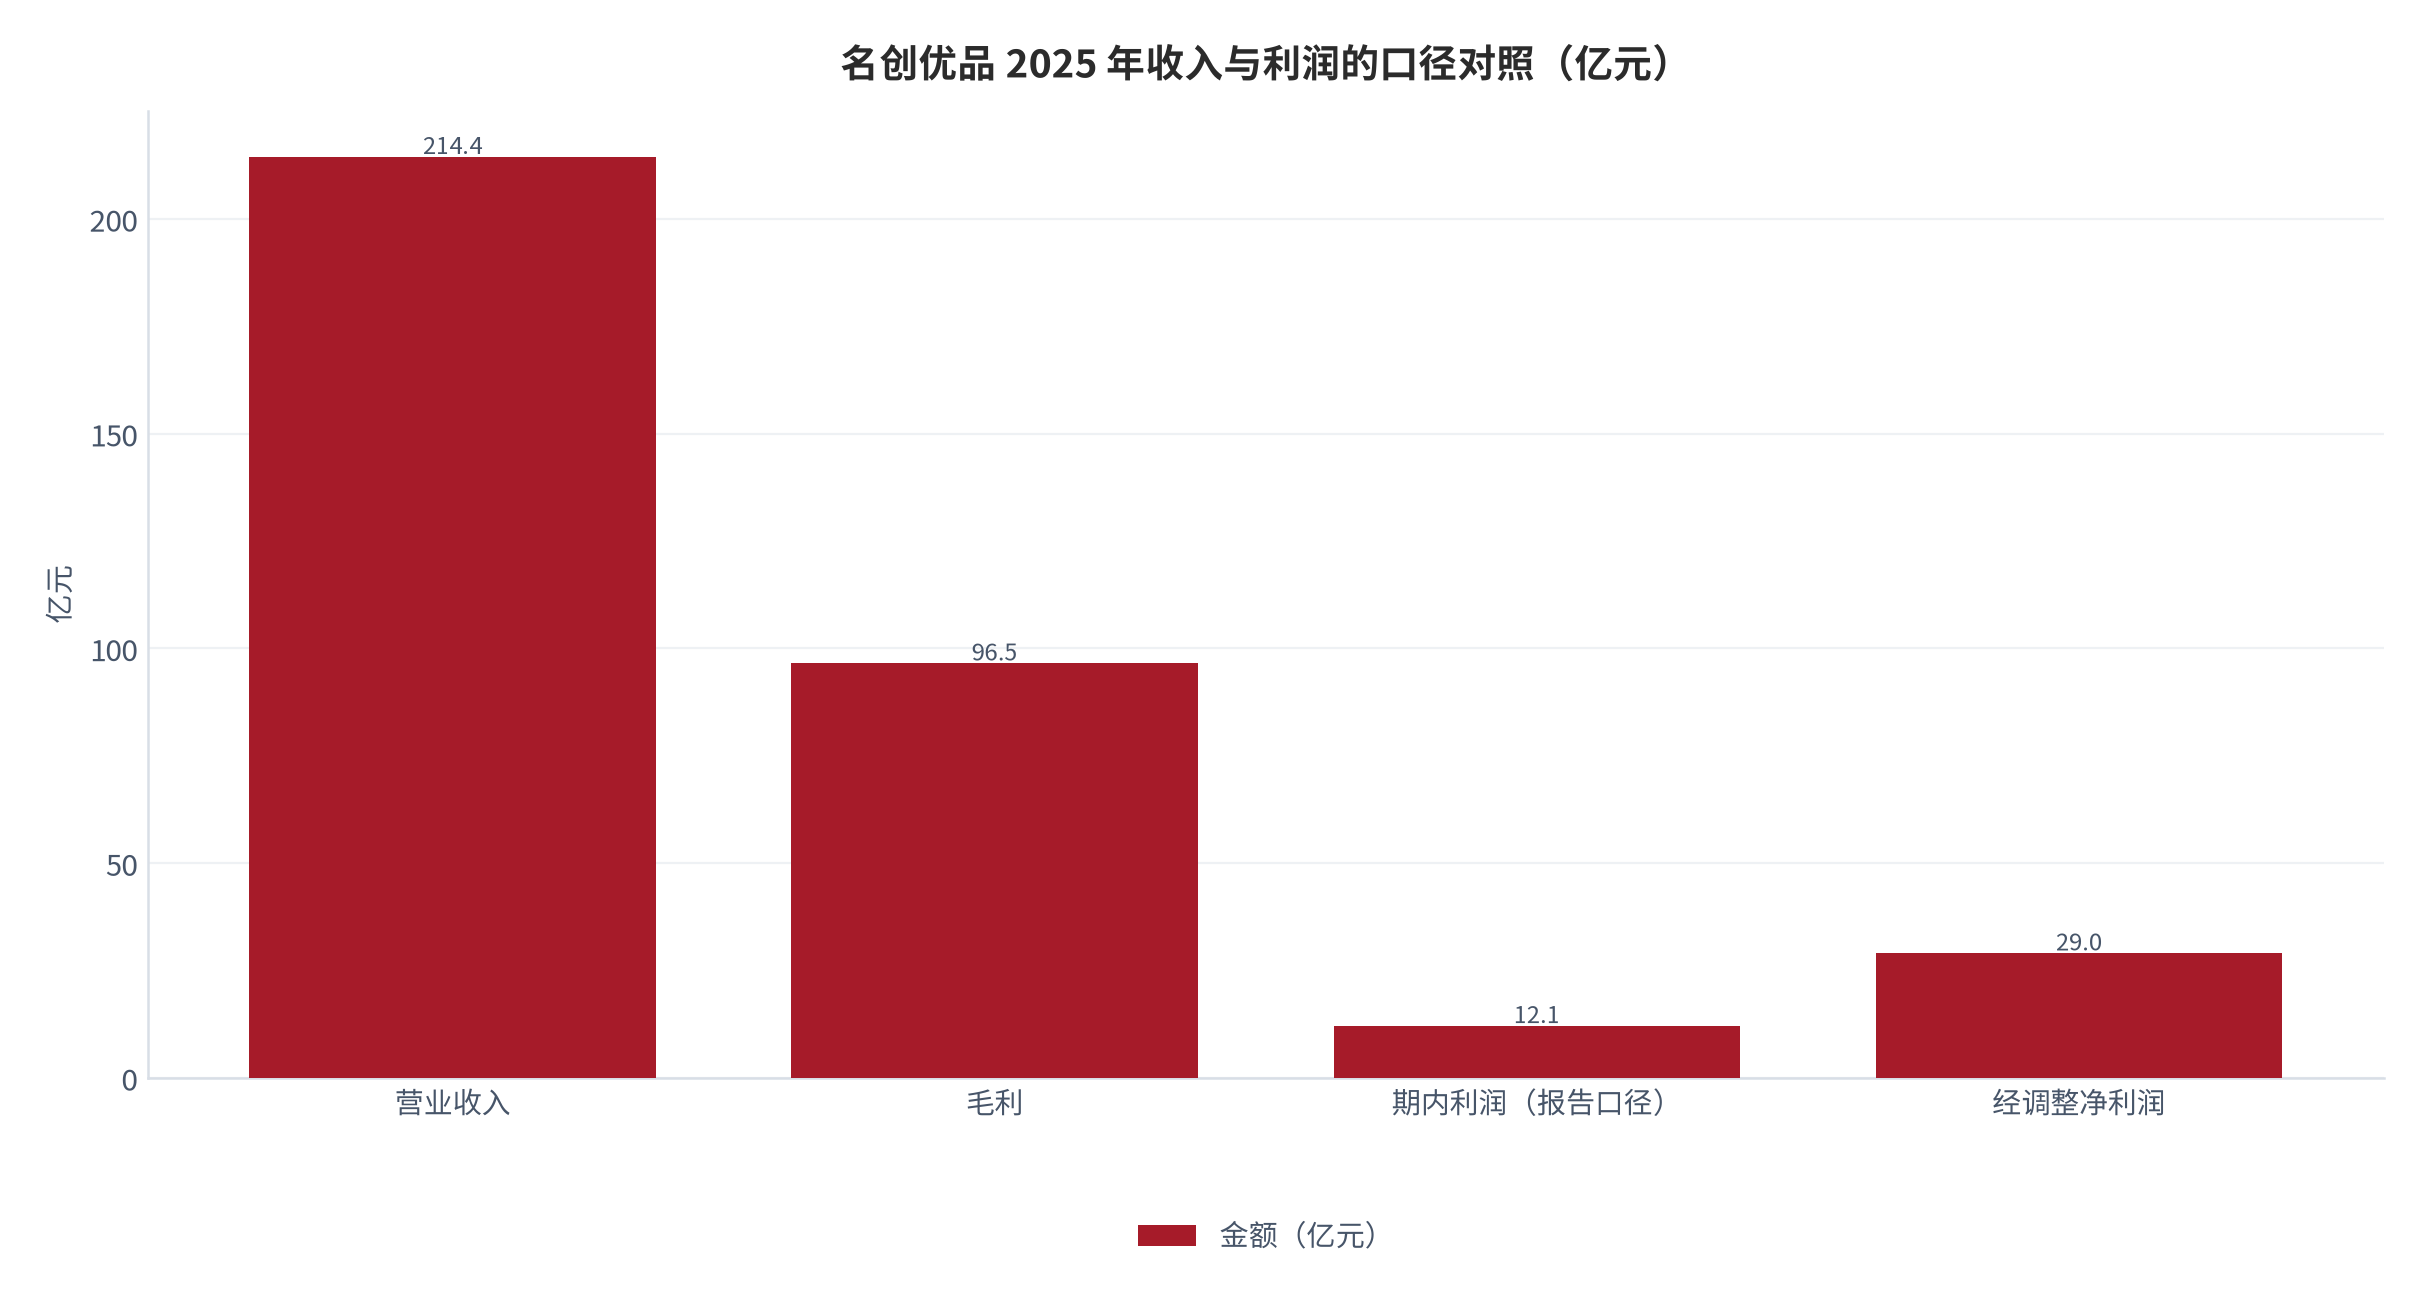
名创优品的要点集中在三处结构性切换。第一处是收入结构:2025 年主品牌收入 195.25 亿元、增长 22%,子品牌潮玩业务收入 19.16 亿元、增长 94.8% [9];海外收入占主品牌收入 44.2%,较 2024 年的 41.7% 继续提升 [9];国内主品牌收入增长 16.8% [9]。第二处是利润结构:2025 年营收 214.44 亿元、增长 26.2%,但期内利润 12.1 亿元、下降 54.1%,经调整净利润 29.0 亿元、增长 6.5%(上年为增长 15.4%)[8][9];管理层明确要求把投资损益、股份支付、汇兑损益等非经营项目从经营与净利润中剔除 [8]。第三处是店态结构:从「跑马圈地」「IP 战略」进入第三个阶段「乐园化升级」,用更大空间容纳更多 IP 品类 [8]。
高鑫零售的要点则是「扭亏不延续」。2025 财年曾通过关闭 8 家大卖场和 1 家中型超市、优化用人结构实现扭亏为盈 [12];但 2026 财年上半年重新录得净亏损 1.27 亿元 [14][15],货品销售收入 290.81 亿元、同比下降 12.4%,同店销售增长率 −11.7% [15]。管理层把下滑归因于商品平均售价下降与每笔订单商品数量减少,门店渠道客单价跌幅达两位数 [15]。与之相对的是线上部分:B2C 业务订单量同店增长约 7.4%,带动线上同店销售增长约 2.1%,单店日均订单量超过 1,200 单 [14][15];毛利率 25.3%、同比提升 0.7 个百分点 [14];会员费收入 0.18 亿元、同比增长 28.6%;租金收入 14.03 亿元、同比下降 7.0% [15]。
中小区域零售企业的纪要提供了对照样本。中百集团在投资者关系活动记录中表示,要「积极转换赛道,试点硬折扣店、前置仓等创新业态」,并通过门店结构优化、业态功能转型、数字化深度应用、成本精准压降推动存量业务从「低效规模」向「质量提升」转变;对连续亏损与净资产压力的提问,公司回答围绕「稳存量、换赛道、数字化」总体思路 [16]。国光连锁明确「暂无扩展其他业务计划」,聚焦零售主业,2025 年营业收入 28.17 亿元、同比增长 4.8%,2026 年一季度营业收入 8.06 亿元、同比增长 1.20% [17]。供销大集则披露 2025 年关闭 26 家门店、2026 年上半年关闭 4 家门店,并明确「自营门店转为租赁模式后报表层面营收会有所下降」[18]。三份记录的共同点是:都在主动说明「营收下降是选择的结果」,这是在为收缩做预期管理。
02口径变化对比
口径变化对比是本篇最核心的一节。同一家公司对同一件事的口径变化,往往比表述本身更能说明问题。本报告把口径变化分为六种:绝对数转比例、报告口径转经调整口径、单一口径转双口径、口径内部出现不一致、议题退出、新增议题。六种变化对判断的含义完全不同——前三种通常是主动的表述优化,第四种是信息质量警示,后两种反映议题优先级变化。
| 口径变化类型 | 主体 | 上期口径 | 本期口径 | 读数含义 |
|---|---|---|---|---|
| 绝对数转比例 | 永辉超市 | 2025 年 6 月宣布「9 月 30 日前完成 200 店调改」[7] | 2026 年 3 月末「累计调改 327 家」[2] | 由阶段目标转为累计结果,目标—结果的对照关系被保留,可验证性提升 |
| 绝对数转比例 | 高鑫零售 | 「3 年内完成 500 家店调改」[12] | 「完成约 25% 门店调改,2027 财年推进到 50%—60%」[13] | 两家口径并不矛盾(总量目标与进度比例),但并列阅读容易被误读为下调,需明确口径 |
| 报告口径转经调整口径 | 名创优品 | 按报告口径披露净利率与增速 [10] | 强调「从经营利润和净利润中剔除」投资收益、股份支付、汇兑损益 [8] | 主动切割非经营项目,使核心业务盈利能力的表述更稳定,但也降低了与报告口径的可比性 |
| 双口径并列 | 名创优品 | 单一口径的门店与收入披露 [8] | 同时披露报告口径利润 12.1 亿元与经调整净利润 29.0 亿元 [8][9] | 两种口径同时给出,读者需要自行选择参考基准;差异为 16.9 亿元(测算) |
| 口径内部不一致 | 名创优品国内净增门店 | 媒体报道「2025 年 128 家净增门店对应 16.8% 的增速」[12] | 同一报道另处「国内净增 182 家至 4568 家」[12] | 同源材料内部出现 128 家与 182 家两个数字,差异约 54 家;引用时需标注来源页码与口径 |
| 议题退出 | 永辉超市 | 2025 年 8 月业绩说明会主动回应「没有 ST 风险」[6] | 2026 年 4 月业绩说明会未再出现同类表态 [1] | 议题退出通常意味着该风险已不被视为需要主动沟通的事项,但不等于风险消除 |
| 新增议题 | 高鑫零售 | 以业态组合(大卖场 + 中型超市 + 会员店)为主 [15] | 新增「客单价跌幅达两位数」与「净现金 119.58 亿元」两项披露 [14][15] | 同时给出压力项与缓冲项,属于较完整的信息披露结构 |
名创优品的口径结构值得单独拆开。2025 年第四季度期内亏损 1.39 亿元,而上年同期为盈利 8.1 亿元;管理层在财报中把亏损拆解为四项:分占永辉超市的亏损 5.5 亿元、以股份支付的薪酬开支 1.52 亿元、潮玩业务战略融资中优先股赎回负债公允价值变动 1.59 亿元、收购永辉股权相关的银行借款及股票挂钩证券利息开支 7,530 万元 [10]。同期经调整净利润为 8.53 亿元、同比增长 7.6%,但经调整净利率由上年的 16.8% 下降至 13.6% [10]。这组结构的含义是:口径调整解释了亏损的「来源」,但没有改变「经调整净利率也在下降」这一事实。
永辉超市的口径变化则是「从量化到定性」。2025 年 8 月的半年度业绩说明会上,财务负责人明确表示「由于今年闭店数量较多,预计全年整体营收额将低于 2024 年」,并进一步给出「预计进入第四季度后会明显好转」的时间判断 [6]。到 2026 年 4 月的年度与一季度业绩说明会,管理层不再给出全年量化指引,转而强调「大规模的闭店已经结束」与「调改店已经实现收入增长」[1],并对再融资只回答「项目还在审核中」[1]。表述由「可检验的预测」变为「已发生的事实陈述」,这在会计上更安全,但在分析上减少了前瞻信息含量。
03前后表述差异分析
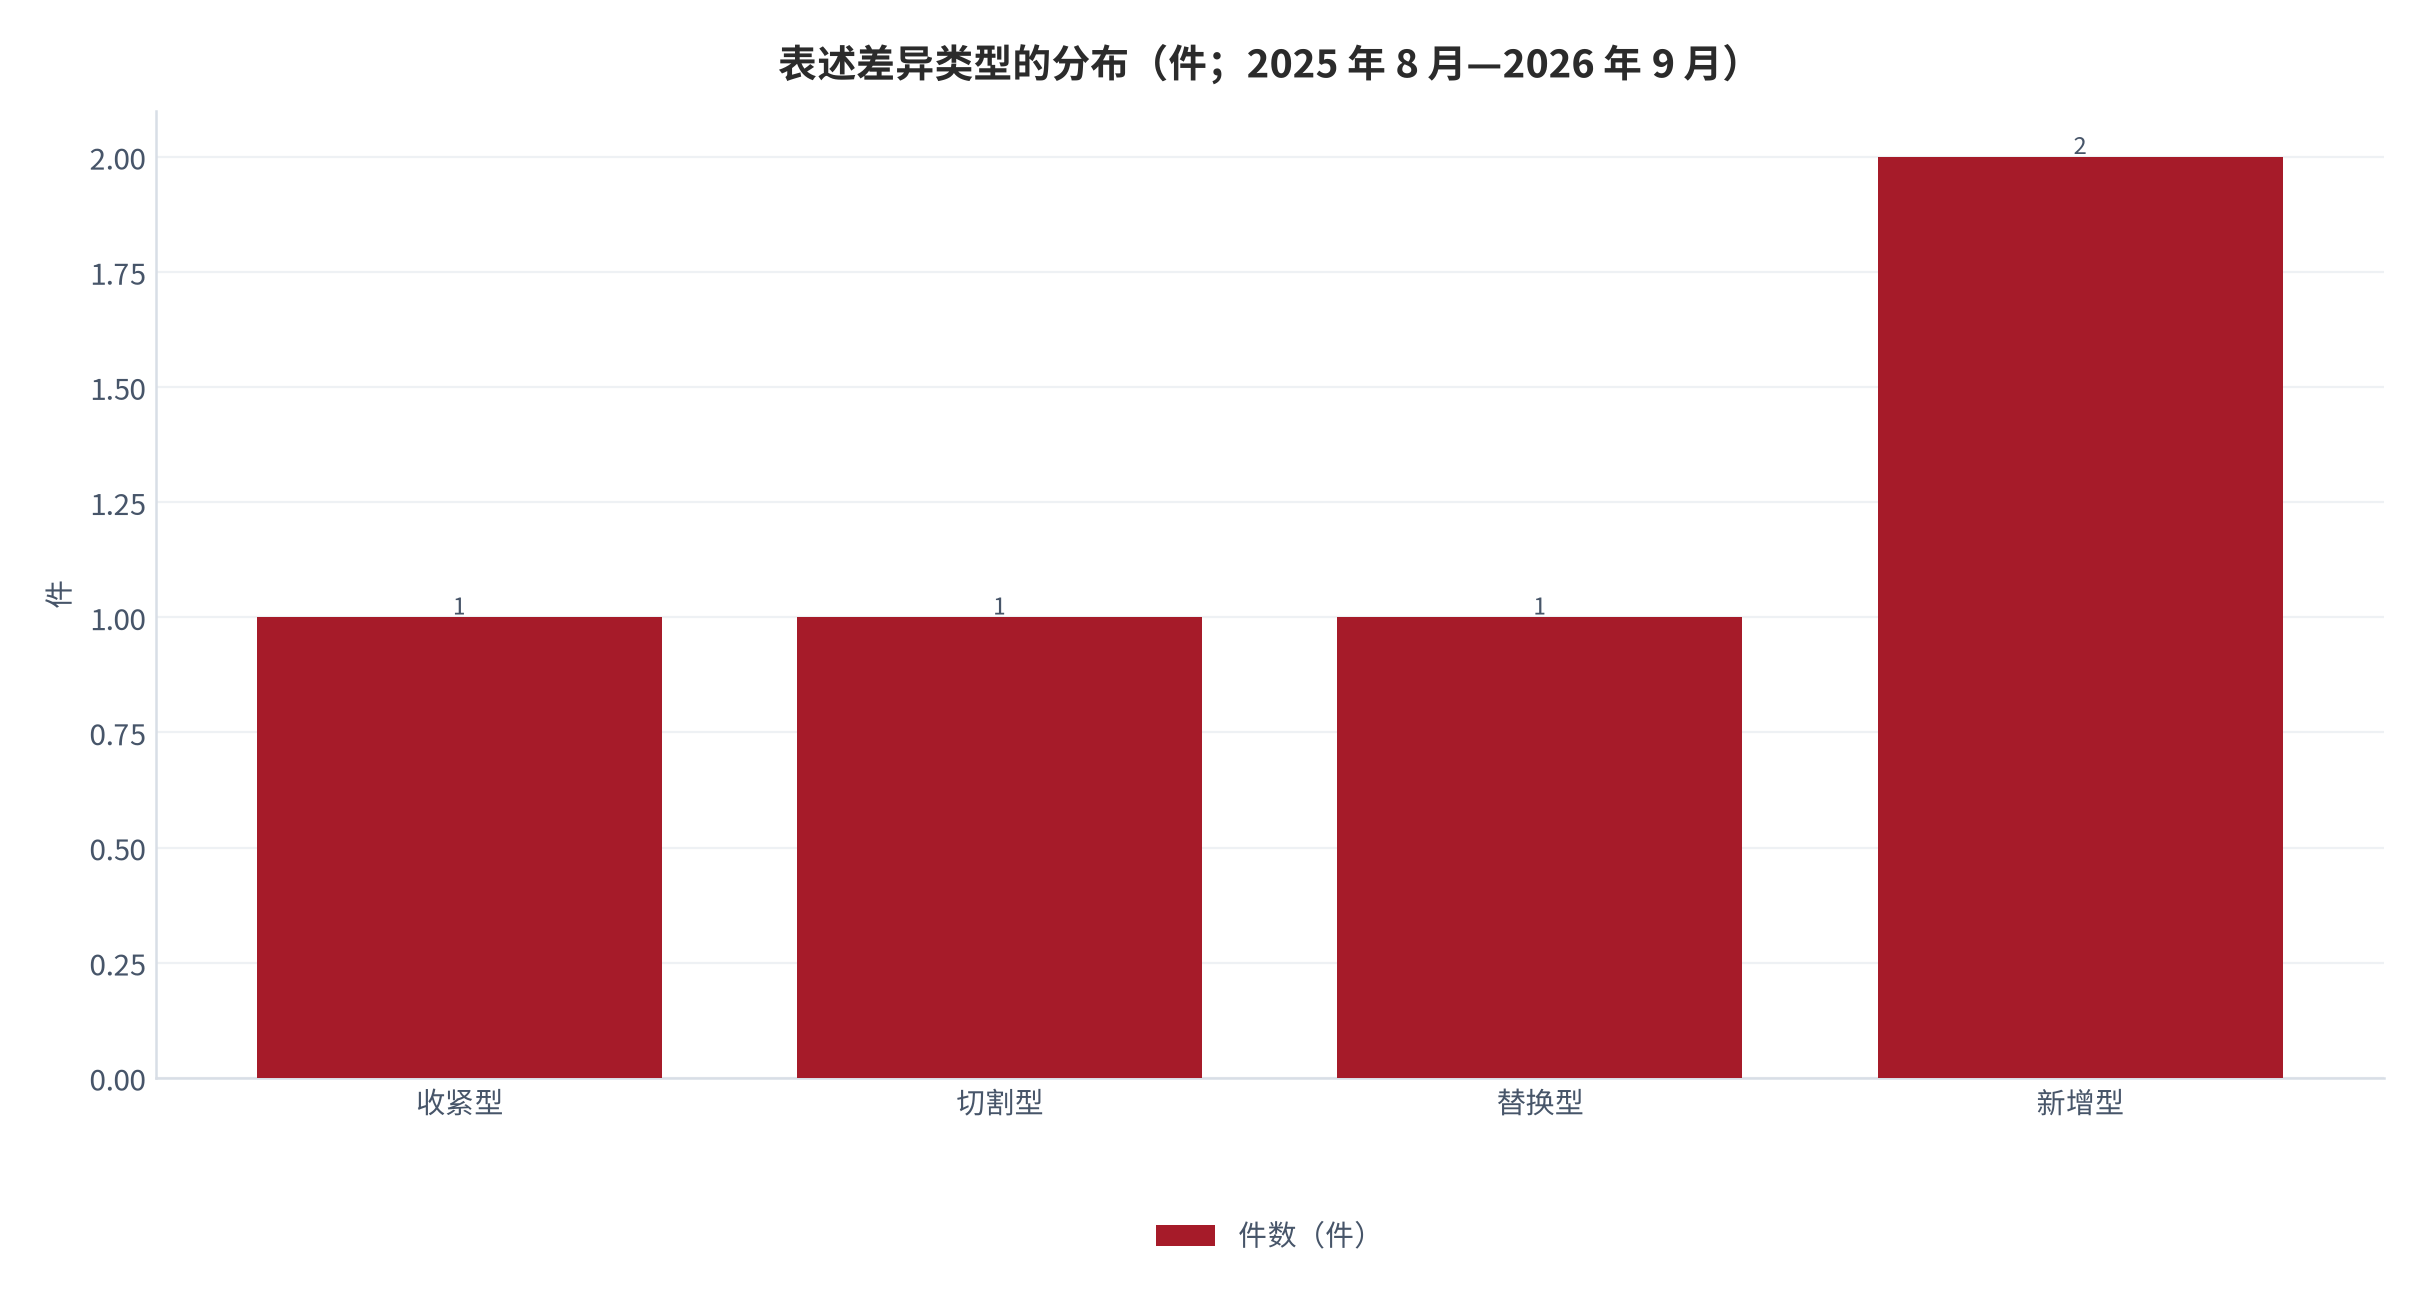
前后表述的差异本身不是问题,差异的「方向」和「归因」才是信息。本报告把差异分为四类:收紧型(本期比上期更保守)、切割型(把某议题从自身责任中剥离)、替换型(换一个更容易达成的口径)、新增型(上期没有、本期主动提出)。四类差异在同一家公司身上往往同时出现,需要分开处理。
最典型的收紧型出现在名创优品对永辉超市的表述上。2025 年初,管理层曾公开表示「永辉 2025 年就是两个字,减亏!毛利率再提升几个点,规模再提升」[8];而 2026 年 3 月 31 日的业绩电话会上,面对投资者对永辉业务的关心,管理层的表述转为「我本人最关注的核心业务始终是名创优品」「我 90% 以上精力都在名创优品,这永远也是我优先级最高的工作,我绝对不会因为投资而分散精力」,并补充「永辉已经完成了管理团队的调整……已经能够独立负责永辉的日常经营与战略落地」,最后以「我们认为大家要以长期主义看,要对这个业务充满信心」作为回应 [8]。从「主导减亏并给出量化目标」到「经营独立 + 长期主义」,这不是信息量的减少,而是责任边界的重新划分。
切割型的第二例出现在高鑫零售。2025 财年公司通过关闭 8 家大卖场和 1 家中型超市、优化员工用人结构与模式,实现了扭亏为盈,被外部解读为「完成阶段性止血」[12];但 2026 财年上半年重新录得净亏损 1.27 亿元 [14][15]。有市场观点直接指出,该次扭亏高度依赖裁员、闭店等收缩手段,并非经营质量的实质性改善,而成本压缩空间已见顶,后续重回亏损几乎是必然 [12]。本期管理层未对「扭亏是否可持续」这一议题正面回应,而是转向披露「三年战略」与调改进度 [13]。议题替换而非正面回应,是切割型的另一种形态。
替换型的代表是永辉超市的表述从「预测」转为「事实」。2025 年 8 月的表述是「预计全年整体营收额将低于 2024 年」「预计进入第四季度后会明显好转」[6];2026 年 4 月的表述是「公司大规模的闭店已经结束,目前调改店已经实现收入增长」[1]。前者可以被证伪,后者是已发生事实的重述。这一替换并非回避——事实上 2026 年第一季度的盈利数据确实明显改善(利润总额同比 +74.73%、归母净利润同比 +94.40%)[2][5]——但它使得「下一季度会怎样」这一问题在纪要中失去了答案。
| 差异类型 | 主体与议题 | 上期表述 | 本期表述 | 归因说明 |
|---|---|---|---|---|
| 收紧型 | 名创优品对永辉投资 | 「永辉 2025 年就是两个字,减亏!毛利率再提升几个点,规模再提升」[8] | 「我 90% 以上精力都在名创优品」「永辉已能够独立负责日常经营与战略落地」[8] | 股东身份与实际经营权的边界被明确;经营结果与前期目标存在差距 [8][9] |
| 切割型 | 高鑫零售扭亏可持续性 | 2025 财年通过闭店与优化用人结构实现扭亏为盈 [12] | 2026 财年中期净亏损 1.27 亿元;交流重心转向三年战略与调改进度 [13][14] | 收缩型扭亏的成本空间见顶;管理层更替带来表述重心切换 [12][15] |
| 替换型 | 永辉超市全年展望 | 「预计全年整体营收额将低于 2024 年」「预计进入第四季度后会明显好转」[6] | 「大规模的闭店已经结束」「调改店已经实现收入增长」[1] | 由前瞻预测改为已发生事实的陈述;前瞻信息含量下降 |
| 新增型 | 高鑫零售客单价与现金 | 未单独披露客单价变动与净现金规模 [15] | 明确披露客单价跌幅达两位数、净现金 119.58 亿元 [14][15] | 主动给出压力项与缓冲项,属信息披露结构的完善 |
| 新增型 | 三家公司自有品牌 | 永辉仅有橙汁与洗衣液两款自有产品、全年计划上新 60 支单品 [6] | 永辉「品质永辉」2025 年开发 63 支单品、定制商品 500 支 [3];高鑫自有品牌逾 500 支、覆盖超 50 个品类 [12];名创自有 IP 增至 18 个 [8] | 自有品牌从「尝试」升级为「利润改善的核心抓手」 |
四类差异的共同触发器是管理层与股东结构的变化。永辉超市在 2025 年 9 月聘任新任首席执行官,该管理者曾担任门店调改项目负责人 [8];高鑫零售在控股股东变更后,创始人辞任董事会主席、由新控股方联合创始人接任,并在随后聘用具有同业头部企业背景的新任首席执行官,公司公告称其专业背景与三年战略高度契合 [12][15];名创优品在 2024 年 9 月完成对永辉的股权收购后成为第一大股东,2025 年 3 月管理层被任命为永辉改革领导小组组长,但到 2026 年的业绩电话会上,表述已转为经营独立 [8][9]。管理层与股东结构的变化,是解读表述差异时最不应忽略的背景变量。
04隐含信息推断与置信度
推断部分必须先把置信度规则写清,否则「推断」与「猜测」无法区分。本报告的置信度分三档:高——有公开财务数据可交叉验证;中——有间接证据链但缺少直接数据;低——仅有表述本身,无法找到验证载体。低置信度推断只作记录,不进入结论。
| 推断 | 内容 | 置信度 | 验证锚点 |
|---|---|---|---|
| 推断一 | 永辉超市门店总数趋于稳定,「大规模闭店结束」的含义是净关店节奏显著放缓 | 中 | 门店由 2025 年初 775 家降至 2026 年 3 月末 392 家 [2];2026 年一季度新开 11 家门店 [2]为净关店放缓的早期信号 |
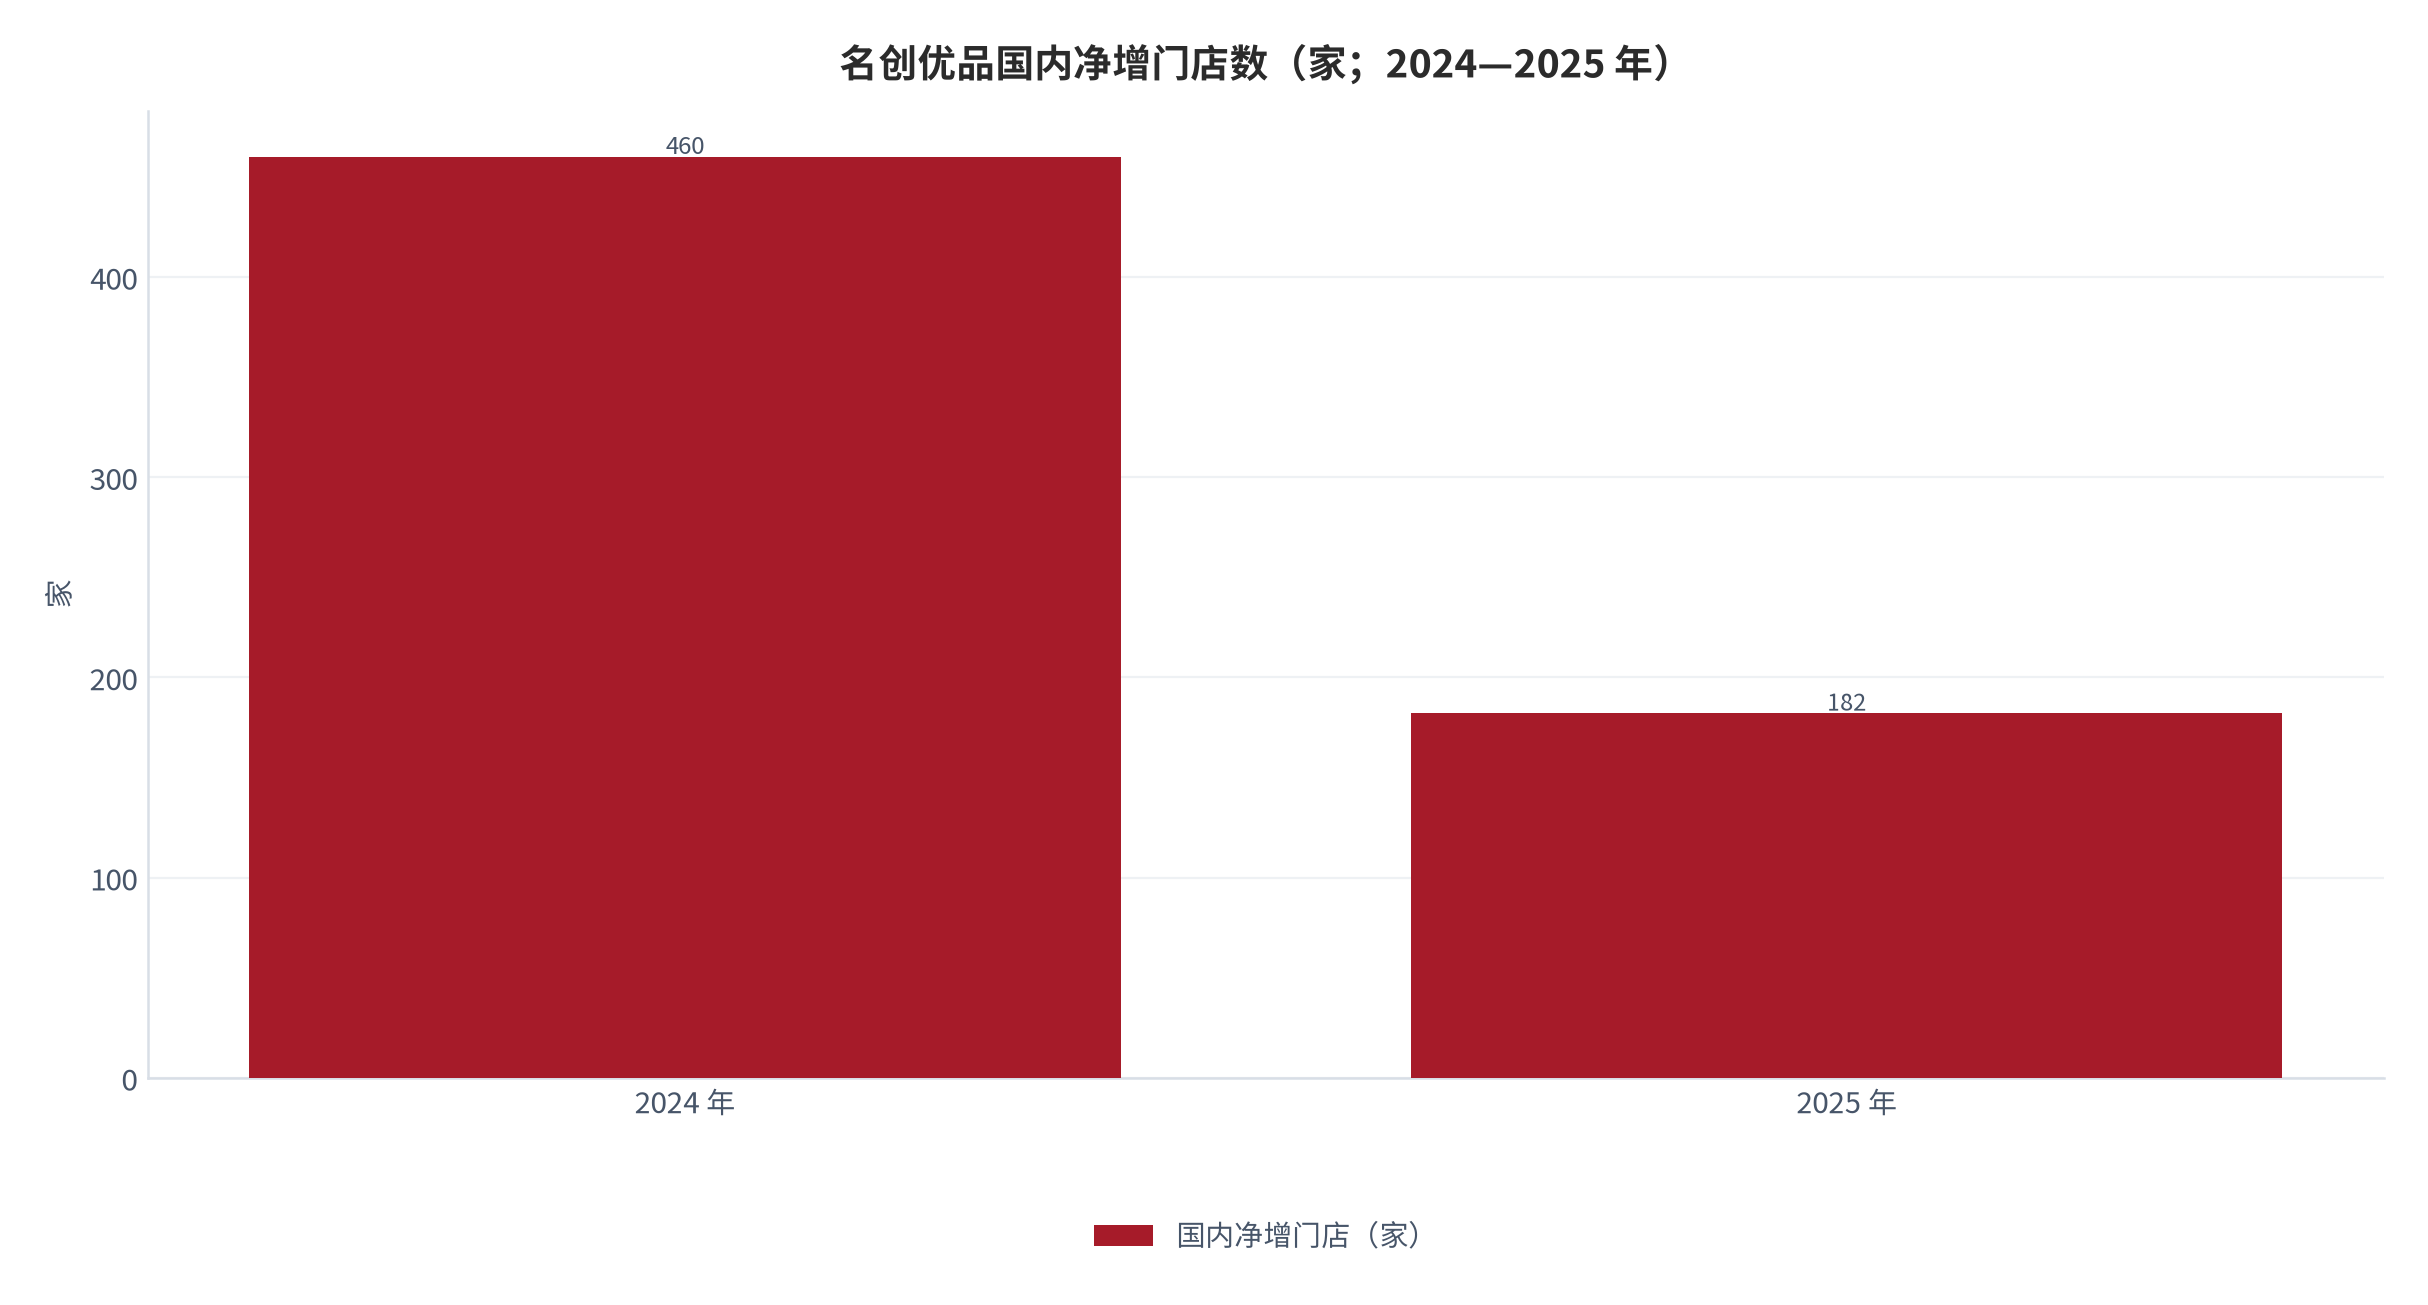
| 推断二 | 名创优品国内的增长引擎已由开店切换为同店,规模增长的资本效率提升 | 高 | 2025 年国内净增 182 家对应国内收入 +16.8%,2024 年国内净增 460 家对应约 +10% [9][12];分解结果为门店贡献由约 11.71% 降至约 4.15%,同店贡献由约 −1.7% 升至约 12.65%(测算) |
| 推断三 | 高鑫零售的三年战略具有跨管理层延续性,战略由股东方而非个人主导 | 中 | 董事会主席变更后仍确认加速门店调改、预计 3 年内完成 500 家店调改 [12];新任首席执行官来自同业头部企业,公告称其专业背景与三年战略高度契合 [15] |
| 推断四 | 调改门店进入稳定经营期后的单位经济水平,无法从公开表述中推算 | 低 | 公开渠道仅有「调改门店同比营业收入增长 16.57%」这一相对指标 [2],缺少单店投入与稳态利润数据,标注为数据缺口 |
| 推断五 | 三家公司共同把自有品牌作为毛利率改善的核心抓手 | 中 | 永辉综合毛利率同比 +1.27 个百分点并归因于自有品牌销售占比提升 [2][3];高鑫自有品牌销售同比增超 50%、毛利率同比 +0.7 个百分点 [12][14];名创指出自有 IP 在毛利率贡献上优于第三方 IP [8] |
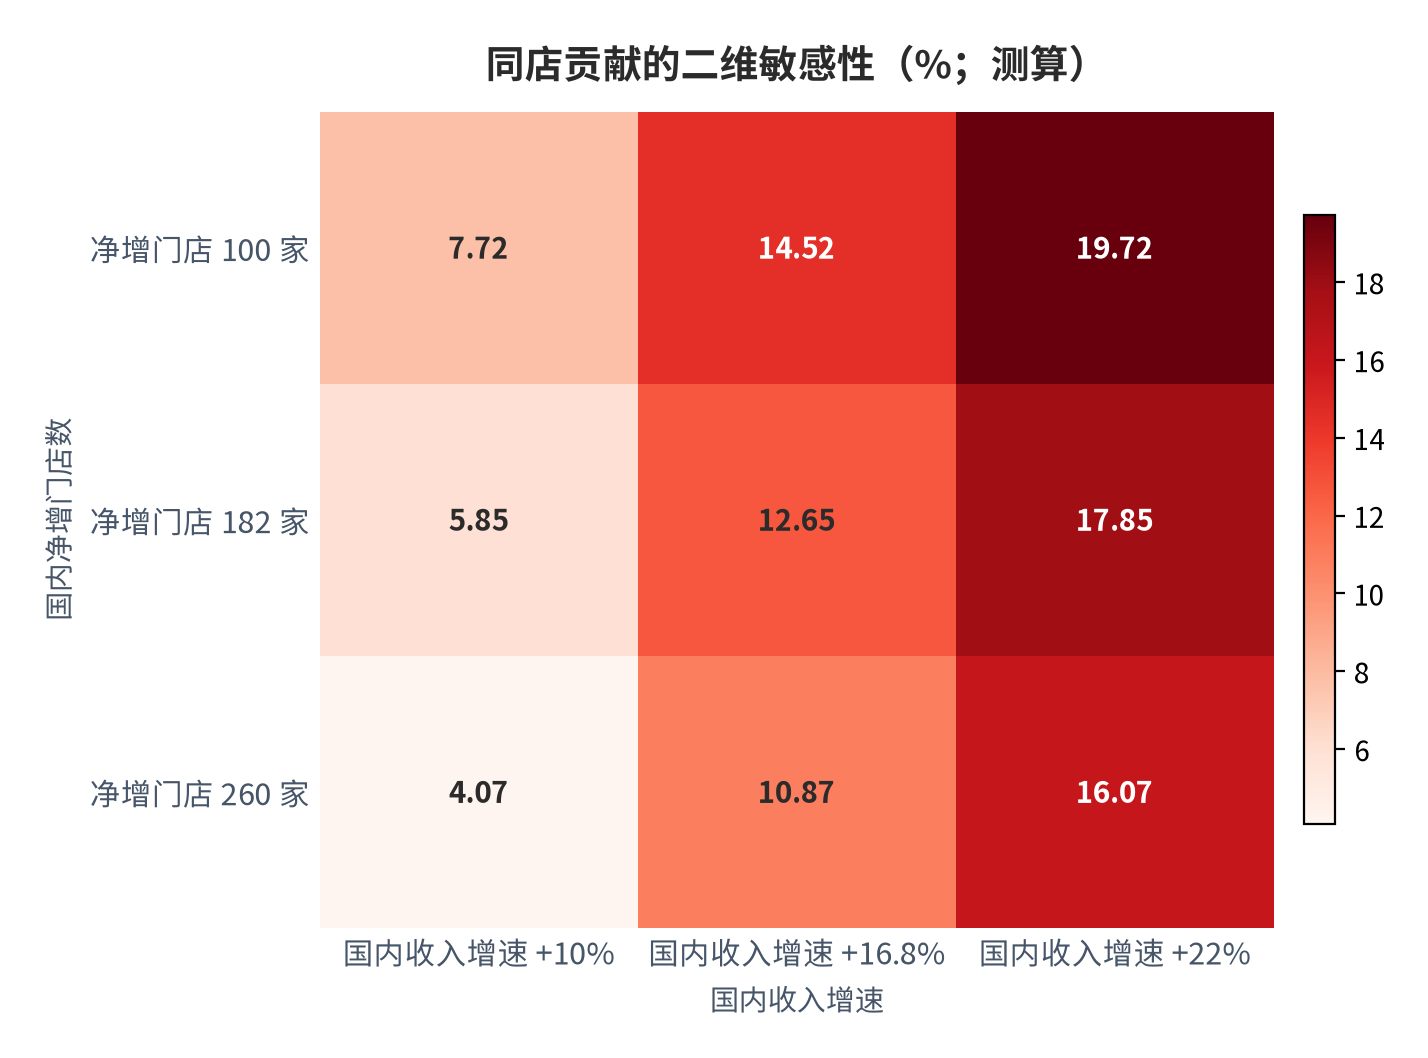
推断二的分解过程需要逐步说明。第一步确定可相乘的因子链:国内收入增速 ≈ 门店数量贡献 + 同店贡献,其中门店数量贡献按「本期净增门店数 ÷ 期初门店数」近似,剩余部分归为同店贡献。第二步取外部锚:2025 年末国内门店 4,568 家、当年净增 182 家 [12],可得期初国内门店约 4,386 家(测算);2024 年国内净增 460 家 [12],可得 2024 年期初国内门店约 3,926 家(测算);国内主品牌收入增速 2025 年为 16.8% [9],2024 年约为 10% [12]。第三步计算:2025 年门店贡献 = 182 ÷ 4,386 ≈ 4.15%,同店贡献 ≈ 16.8% − 4.15% ≈ 12.65%;2024 年门店贡献 = 460 ÷ 3,926 ≈ 11.71%,同店贡献 ≈ 10% − 11.71% ≈ −1.7%(均为测算)。第四步做敏感性:在同一因子链上改变净增门店数与收入增速,观察同店贡献的落点。
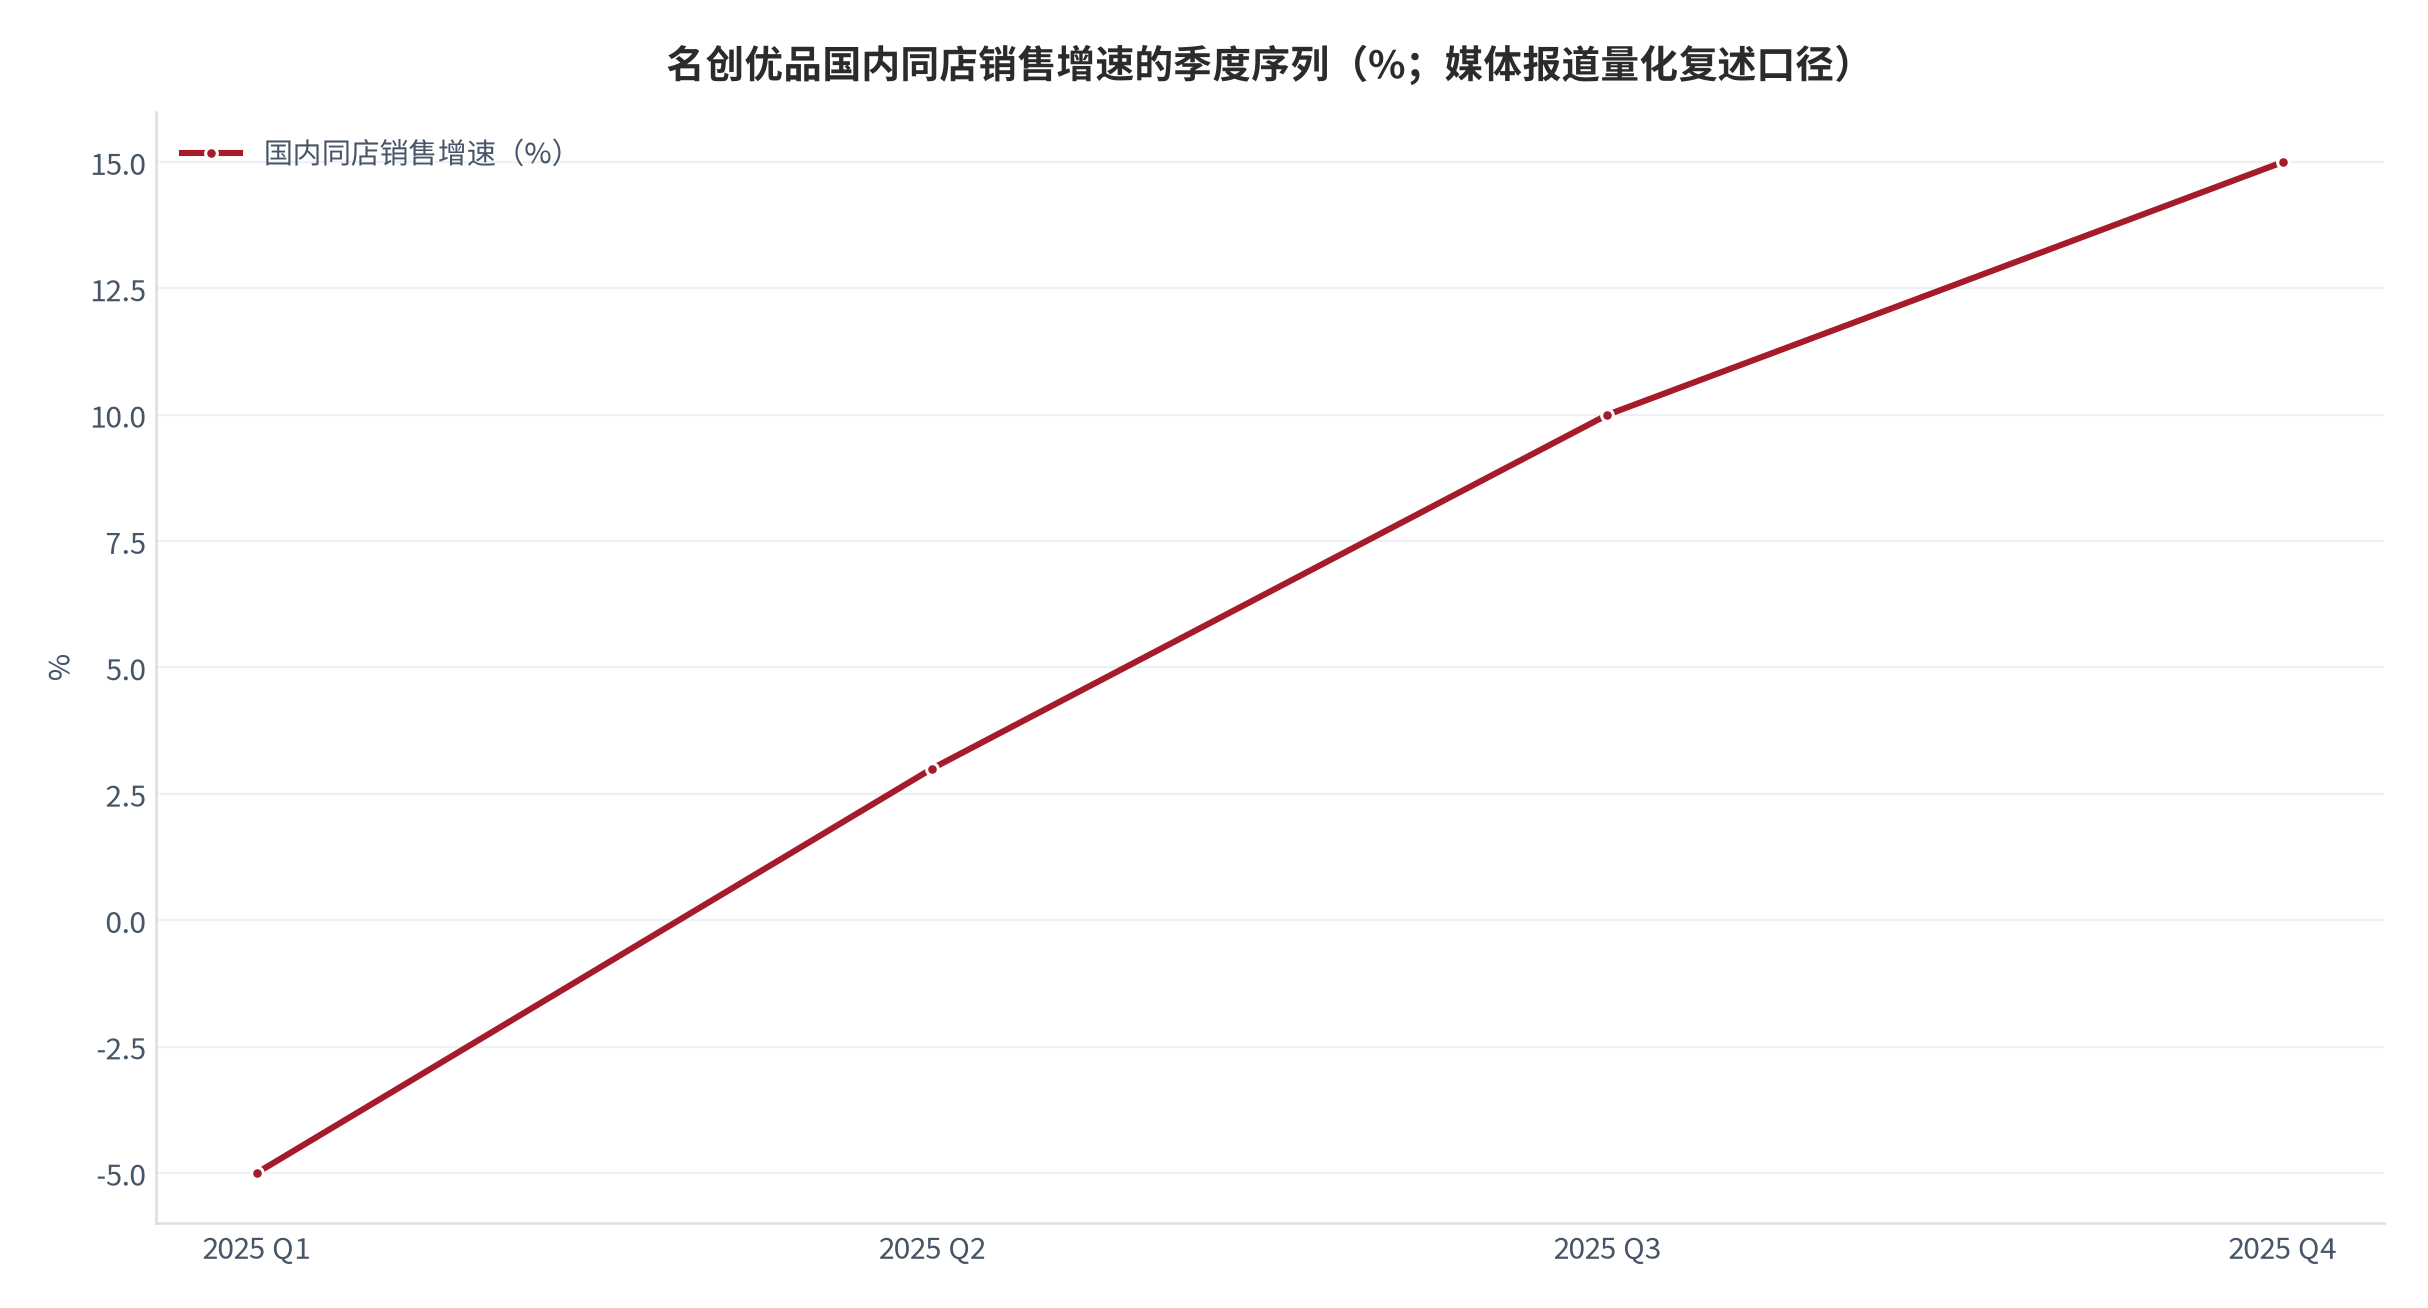
这个分解的价值在于它把一句定性表述(「增长更多来自同店拉动」[11])变成了可对账的数字,并且两组数据(净增门店、收入增速)都来自公开披露。需要提醒的是,该分解为近似模型:净增门店在年度内的分布并非均匀,新店贡献的收入并非整年,因此测算出的同店贡献会偏高。真正严格的口径应以公司披露的同店销售增长率序列为准——而这一序列目前只在电话会上以「低个位数」「中双位数」这类区间表述出现 [8][11],无法直接取值。这正是纪要解读的典型困境:能算出数的口径不精确,精确的口径不能算出数。
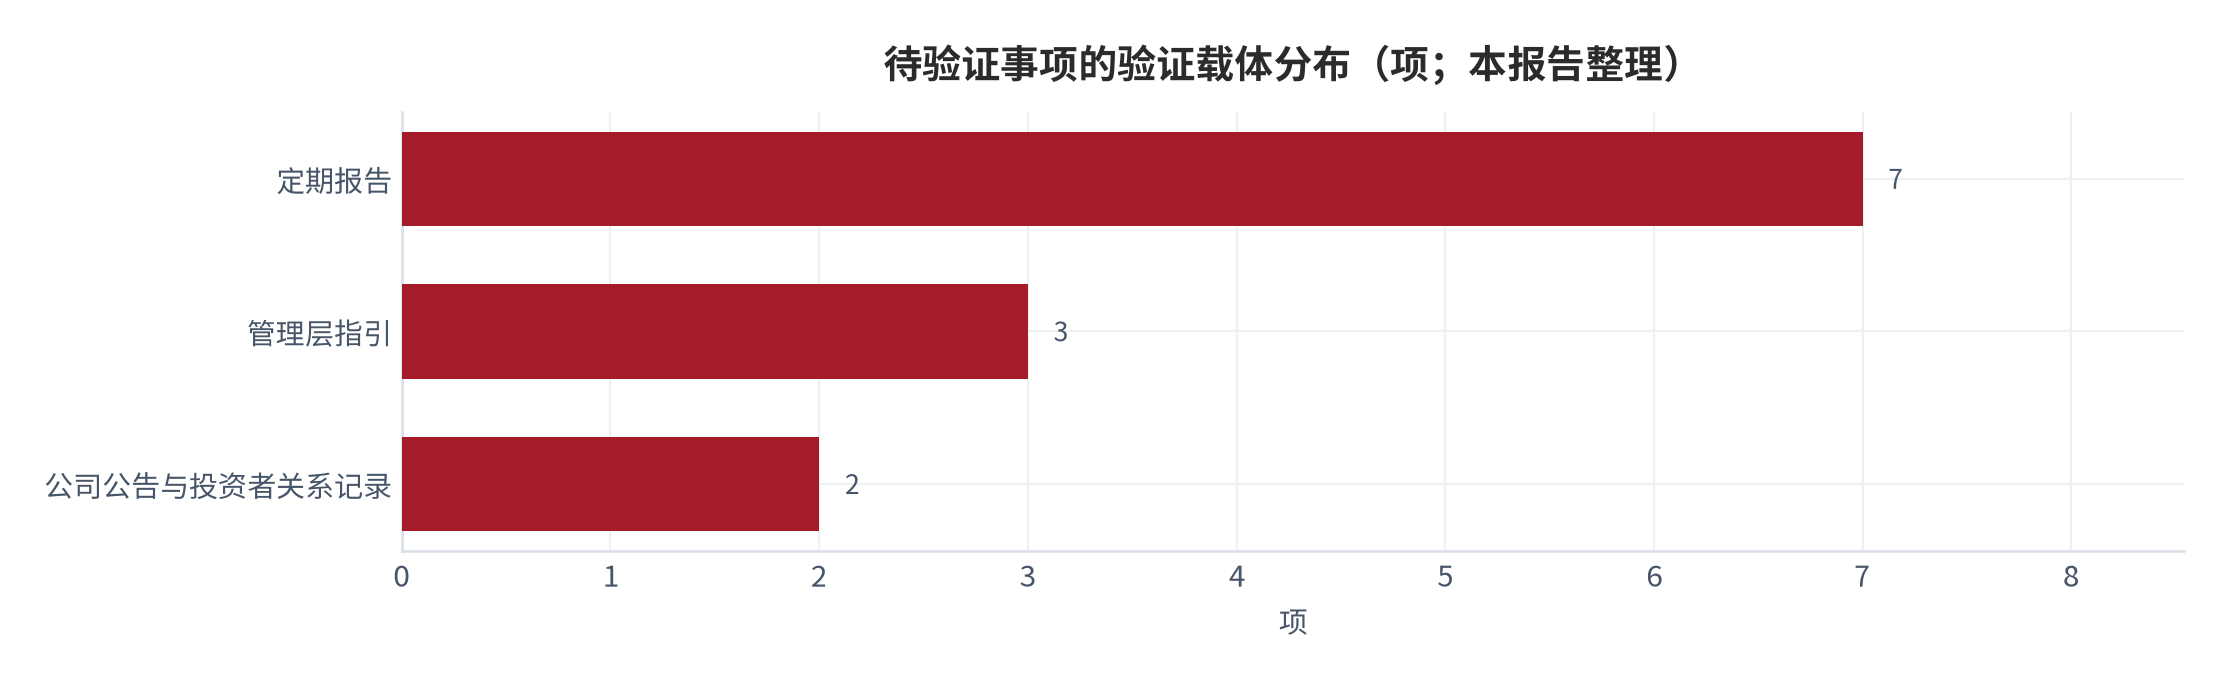
05待验证事项
待验证事项的意思是:它们是本期纪要留下的、可以用公开信息直接检验的判断,而不是需要长期观察的模糊判断。每条事项都必须绑定一个验证载体与一个可预期的时间窗口,否则不列入本清单。载体优先级为:定期报告 > 临时公告与投资者关系活动记录表 > 第三方行业数据 > 媒体报道。
| 编号 | 待验证事项 | 验证载体 | 观察窗口 | 当前状态 |
|---|---|---|---|---|
| V1 | 永辉超市门店总数是否止跌于 392 家附近 | 季度与年度报告 | 2026 年半年报 | 2026Q1 末 392 家 [2] |
| V2 | 永辉超市再融资项目是否取得实质进展 | 公司临时公告 | 随公告 | 管理层称「还在审核中」[1] |
| V3 | 永辉超市调改门店同店增速能否维持双位数 | 定期报告口径说明 | 2026 年半年报 | 2026Q1 为 +16.57% [2] |
| V4 | 永辉超市自有品牌与定制商品销售占比能否突破 20% | 公司公开信息与定期报告 | 2026 年内 | 目标「有望突破 20%」[3] |
| V5 | 名创优品 2026 年净增 510—550 家门店目标是否兑现 | 半年度与年度报告 | 2026 年年报 | 管理层指引 [8] |
| V6 | 名创优品重要市场同店能否保持低位数增长 | 半年度与年度报告、电话会 | 2026 年中报 | 管理层指引 [8] |
| V7 | 名创优品授权 IP 与自有 IP 比例向 1:1 调整的进度 | 年度报告与公开披露 | 2026 年年报 | 自有 IP 18 个、授权 IP 超 180 个 [8] |
| V8 | 高鑫零售 2027 财年调改比例能否达到 50%—60% | 中期与年度业绩公告 | 2027 财年中期 | 当前约 25% [13] |
| V9 | 高鑫零售线上业务占比能否向 40%—50% 推进 | 中期与年度业绩公告 | 2027 财年 | 管理层目标 [12] |
| V10 | 高鑫零售客单价两位数跌幅是否收窄 | 中期业绩公告 | 2027 财年中期 | 跌幅达两位数 [15] |
| V11 | 区域零售企业(如中百集团)硬折扣与前置仓试点是否形成可比数据 | 投资者关系活动记录表 | 随披露 | 表述为「试点」[16] |
| V12 | 三家公司自有品牌对毛利率的贡献是否可单独量化 | 定期报告分部与毛利说明 | 2026 年年报 | 当前仅有方向性归因 [2][3][12] |
这份清单的用法是「先看载体,再看结论」。同一件事如果只有媒体转述而没有定期报告口径,就应视为未验证。以 V5 为例,管理层给出的 2026 年净增门店指引区间为 510—550 家 [8],而上一年度实际净增 705 家 [9][10],区间本身已经隐含降速预期;验证时不能只看是否落在区间内,还要看新增门店的店型结构是否与「追求开店质量」的表述一致 [8]。同样,V3 的 16.57% 是「调改门店同比营业收入增长」,属于存量门店口径,不适用于推算公司整体收入,这一点在验证时极易出错。
06风险提示
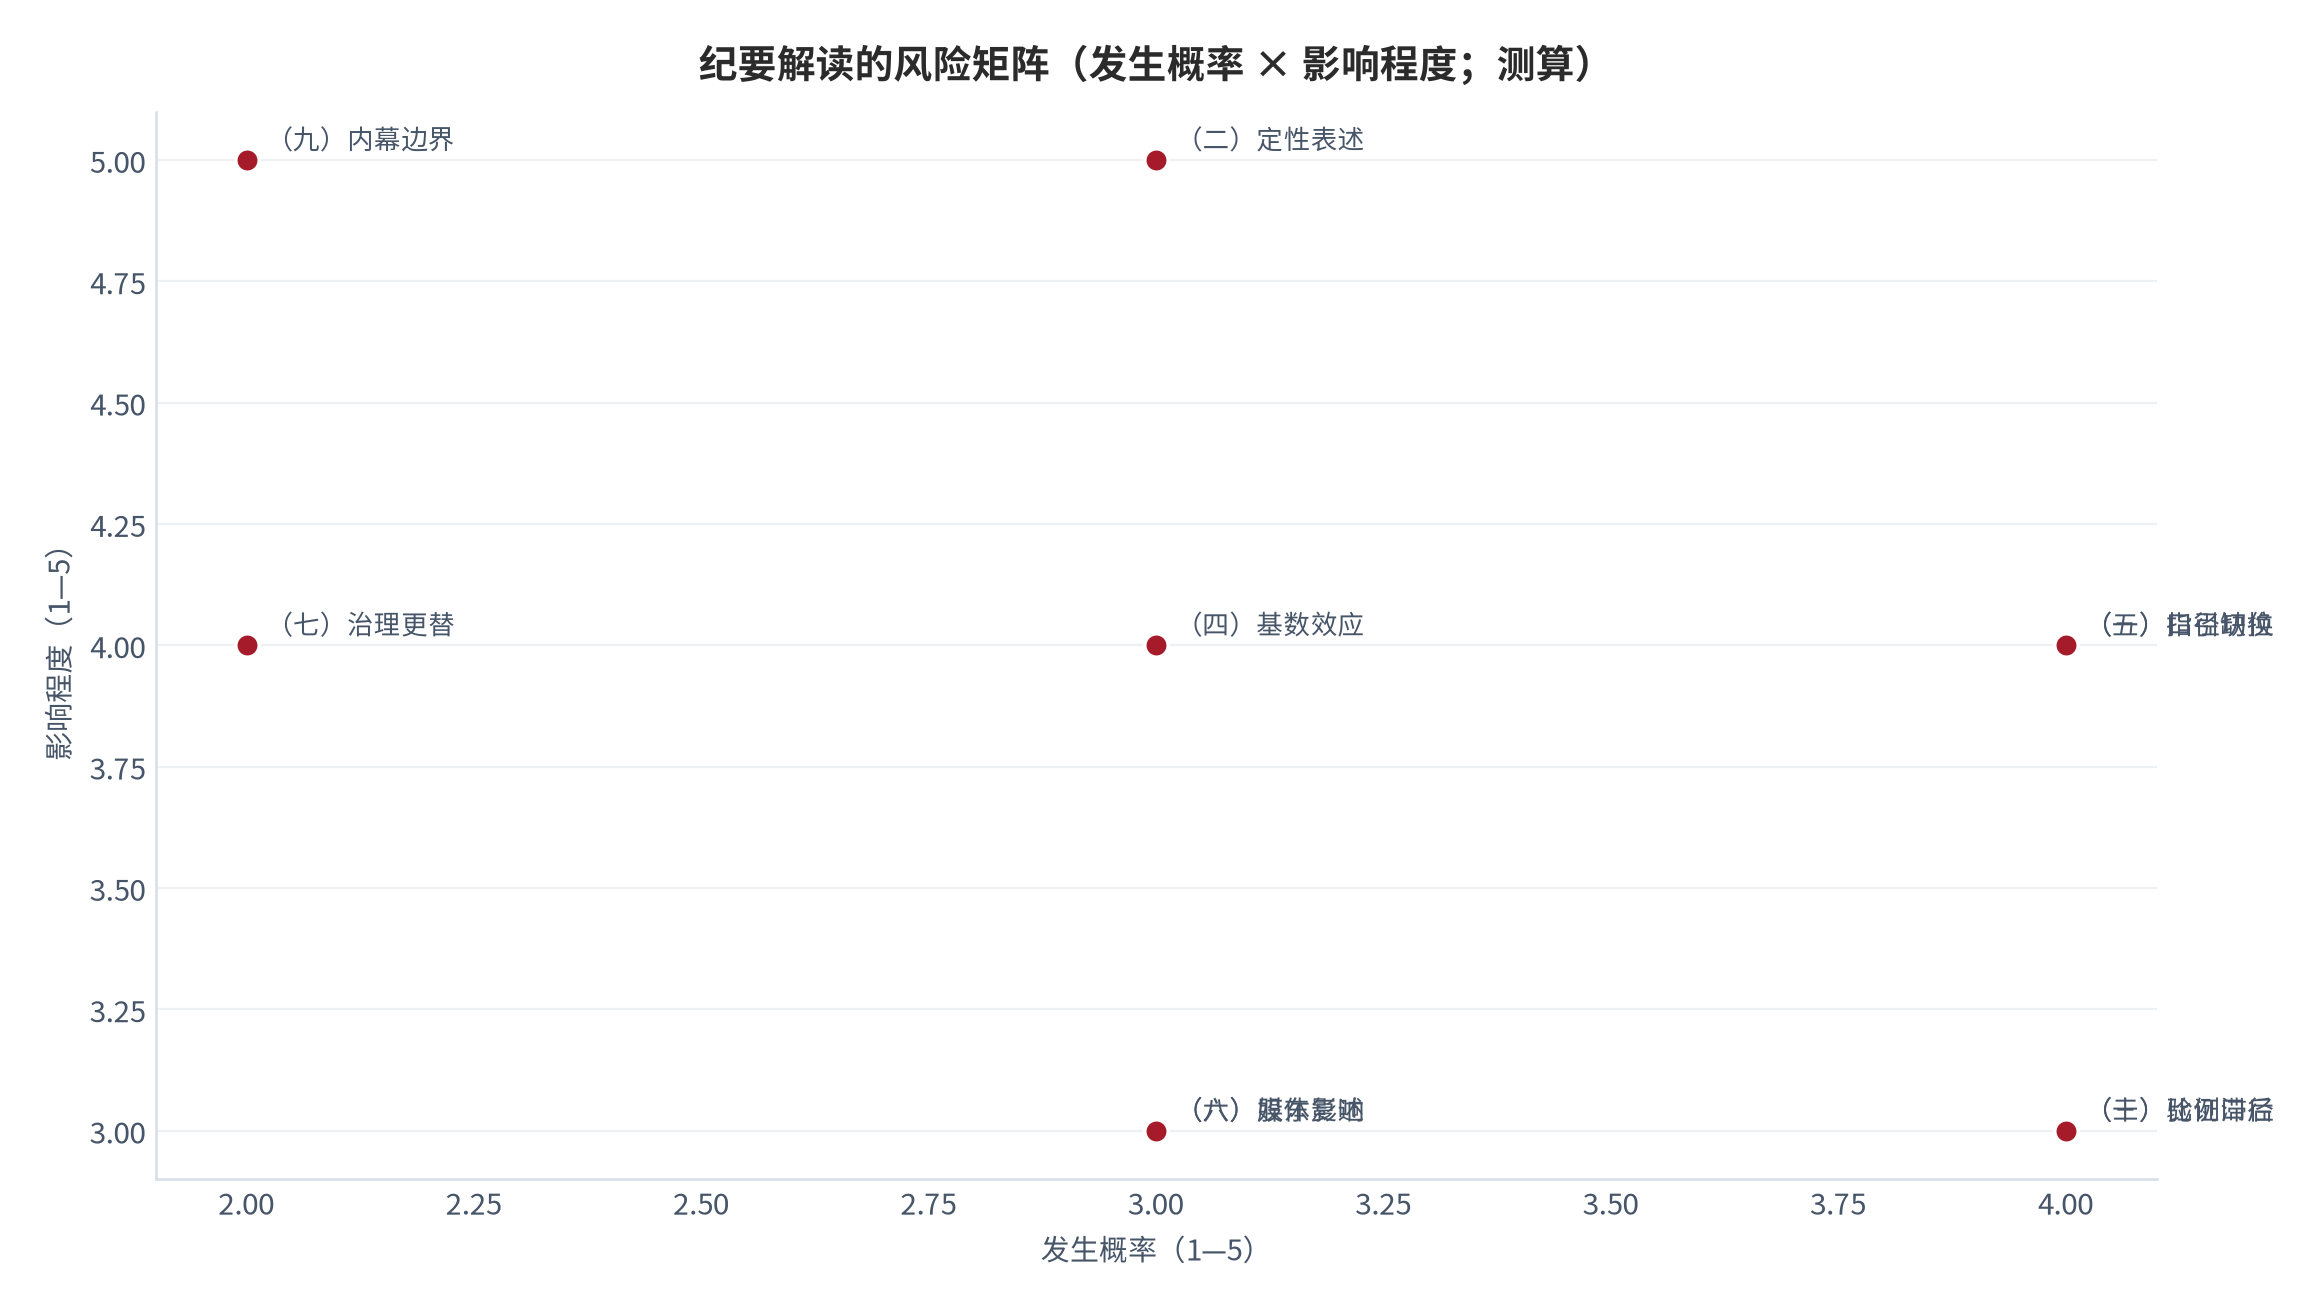
以下风险与正文判断一一对应,按「自身经营—行业结构—政策外部」三类列示:
- (一)管理层表述与结果背离
- (二)问答议题选择性回应
- (三)同店口径不可比致误判
- (四)口径切换降低可比性
- (五)调改投入回收周期拉长
- (六)客单价下行压制毛利
- (七)大店模式租金与人力刚性
- (八)股东跨界投资协同未现
- (九)即时零售分流线下客流
- (十)纪要转述环节引入偏差
对号入座:(一)对应第四章,名创优品对永辉的前期目标与本期表述存在明显差距,投资永辉全年录得亏损 8.127 亿元 [8][9];(二)对应第四章,高鑫零售本期未正面回应扭亏可持续性议题,转向披露三年战略 [12][13];(三)对应第五章,同店销售增长率在电话会中仅以「低个位数」「中双位数」等区间出现 [8][11],与媒体报道的量化复述存在差异 [12];(四)对应第三章,报告口径利润 12.1 亿元与经调整净利润 29.0 亿元并列披露 [8][9];(五)对应第五章,调改门店稳态单位经济缺失,推算依据不足 [2];(六)对应第二章,高鑫零售客单价跌幅达两位数 [15];(七)对应第二章,名创优品明确不再批低于 400 平方米的门店,乐园店新开与调改成本未披露 [8][12];(八)对应第四章,名创优品对永辉的投资协同尚未显现 [8][12];(九)对应第二章,高鑫零售线上 B2C 订单量同店 +7.4% 而整体同店 −11.7% [15];(十)对应第一章,同一报道内部出现 128 家与 182 家两个净增门店数字 [12]。
风险之间并非孤立,而是存在传导链:(五)调改回收周期拉长会迫使企业(三)改用同店口径表述,而同店口径的不可比又使(十)转述偏差难以被发现;(六)客单价下行会压缩(七)大店模式的盈利空间,而大店恰恰是三家公司本轮改造的共同选择;(八)跨界投资的协同缺失会削弱(四)经调整口径的可信度,因为投资损益正是被剔除的那一项。最值得盯防的不是单一风险,而是「调改投入—回收期拉长—口径调整—可比性下降」这条闭环。一旦某家公司连续两期更换口径且未披露明细,这条链条就已激活。
风险提示的边界需要重复一遍:本报告引用的所有管理层表述均属管理层观点,不代表事实;本报告不对任何公司的经营结果作预测,也不对未决事项作事实判断。纪要解读的价值在于把表述转成可验证的假设,而不在于替管理层下结论。
07结论与观察清单
结论一:本期的核心变化不是业绩,而是表述方式。三家公司都在同一时间把「扩张」语言换成「改造」语言:永辉超市累计调改 327 家、淘汰关闭 626 家尾部店 [1][2];名创优品公开表态不再批低于 400 平方米的门店 [8];高鑫零售完成约 25% 门店调改并给出比例进度 [13]。当不同业态、不同体质的企业在同一年做同一件事时,驱动力来自行业结构而不是公司选择——这是本期纪要提供的最有价值的一致性信号。
结论二:本期纪要中唯一可以完整量化的是名创优品国内增长引擎的切换。按「国内收入增速 = 门店数量贡献 + 同店贡献」分解,2024 年门店贡献约 11.71%、同店贡献约 −1.7%;2025 年门店贡献约 4.15%、同店贡献约 12.65%(均为测算)。外部锚为国内净增门店 460 家与 182 家 [12]、国内主品牌收入增速约 10% 与 16.8% [9][12]。敏感性显示,净增门店 100 家时同店贡献约 7.7%—19.7%,净增 260 家时约 4.1%—16.1%,在所有组合中只要收入增速维持在 16.8%,同店贡献均为正。
结论三:纪要解读的正确用法是生成待验证假设,而不是提取结论。本报告给出的 12 项待验证事项中,7 项的直接载体是定期报告 [2][3][8][9][12][13][15],意味着大部分判断在一个报告期内即可检验。把「管理层说得好」与「数据能对得上」分开处理,是纪要解读优于新闻速读的唯一理由。
| 观察维度 | 本期读数 | 验证载体 | 证伪条件 |
|---|---|---|---|
| 永辉门店净变动 | 2026Q1 末 392 家(2025 年初 775 家)[2] | 半年报与年报 | 净变动转正且新店以小店型为主 |
| 永辉调改店同店增速 | +16.57%(2026Q1)[2] | 定期报告口径说明 | 连续两期低于 5% |
| 名创国内同店贡献 | 约 12.65%(测算)[9][12] | 电话会同店区间表述与年报 | 国内净增超 400 家且同店表述下修 |
| 名创门店净增与店型 | 2025 年全球净增 705 家 [9][10] | 半年报与年报 | 2026 年净增落在 510—550 家区间外 |
| 高鑫调改进度 | 约 25%(2026 年 3 月末)[13] | 中期与年度业绩公告 | 2027 财年中期低于 50% |
| 高鑫线上占比 | 线上同店 +2.1%、订单量 +7.4% [15] | 中期业绩公告 | 线上占比目标下修 |
把三章判断合起来,零售调改的表述演化顺序是清晰的:先是「止损」(永辉关闭 394 家门店 [2]、高鑫关闭大卖场与中型超市 [12]),再是「改造」(永辉 327 家调改、名创乐园系大店、高鑫面积与 SKU 重构 [2][8][12][13]),最后才会出现「同店」这一指标成为主要叙事 [8][11]。位置靠后的阶段更难伪造——关店可以在一个季度完成,店型改造成本需要 1 至 3 年摊销,而同店增长必须由真实客流兑现,无法用口径调整获得。
另外值得记录的一点是,本期三家公司都没有回避压力项:永辉披露毛利率降至 19.83% 的阶段低点 [6];名创同时给出报告口径利润的腰斩与经调整净利的微增 [8][9][10];高鑫主动披露客单价两位数跌幅与净现金 119.58 亿元 [14][15]。在纪要解读里,主动披露压力项的公司,其正面表述的可信度通常更高——因为它说明信息过滤的程度更低。
A数据来源与证据表
| 编号 | 来源 / 报告 | 关键数据 | 链接 |
|---|---|---|---|
| [1] | 上海证券交易所上证路演中心 永辉超市 2025 年年度暨 2026 年第一季度业绩说明会 |
董事长张轩松表示「公司大规模的闭店已经结束,目前调改店已经实现收入增长」,并称门店调改已进入第二阶段、由「快速整改」向「精细化管理」与「专业技能夯实」过渡;管理层对再融资项目回应「还在审核中」 检索:2026-09-27 |
https://roadshow.sseinfo.com/stayTuned/38318 |
| [2] | 上海证券交易所(永辉超市股份有限公司 2026 年第一季度报告) 永辉超市 2026 年第一季度主要财务数据 |
2026 年第一季度营业收入 133.67 亿元、同比下降 23.53%;累计关闭 394 家门店,门店从 2025 年初 775 家减少至 392 家(含新开门店 11 家);调改门店同比营业收入增长 16.57%;利润总额 3.43 亿元(+74.73%)、归母净利润 2.87 亿元(+94.40%)、扣非归母净利润 2.47 亿元(+79.55%);截止 2026 年 3 月完成 327 家门店调改、淘汰关闭 626 家尾部店;毛利率同比提升 1.27 个百分点 检索:2026-09-27 |
https://static.sse.com.cn/disclosure/listedinfo/announcement/c/new/2026-04-17/601933_20260417_60UB.pdf |
| [3] | 永辉超市官网 永辉超市 2026 年一季报解读 |
2025 年开发 63 支自有品牌「品质永辉」单品、落地 500 支永辉定制商品;加速尾部供应商汰换、精选 200 家核心供应商;2026 年「永辉定制」与「品质永辉」双系列商品在全国各大区销售占比有望突破 20%,自有品牌预计上市 200 支、单系列占比力争突破 10% 检索:2026-09-27 |
https://www.yonghui.com.cn/html/web/latestnews/yonghuixinwen/2052642940157431809.html |
| [4] | 永辉超市官网 调改第二阶段「十大健康场景」落地(首席执行官公开表述) |
永辉超市首席执行官王守诚表示「永辉超市调改已步入第二阶段,核心任务转向深度锻造经营能力,推动门店恢复良性经营状态。但调改方向没有变化,将继续聚焦商品、聚焦顾客、聚焦员工、聚焦文化」 检索:2026-09-27 |
https://www.yonghui.com.cn/html/web/latestnews/yonghuixinwen/2052644727966928898.html |
| [5] | 上海证券报·中国证券网 永辉超市:第一季度净利润同比增长 94.40% |
2026 年第一季度实现营业收入 133.67 亿元、同比下降 23.53%;归属于上市公司股东的净利润 2.87 亿元、同比增长 94.40%;利润指标上涨主要原因是完成 327 家门店调改优化、淘汰关闭 626 家尾部店,以及供应链改革初见成效、毛利率同比增长 1.27% 检索:2026-09-27 |
https://www.cnstock.com/commonDetail/673056 |
| [6] | 东方财富(转引财联社) 永辉超市 2025 年半年度业绩说明会 |
财务总监吴凯之表示由于当年闭店数量较多、预计全年整体营收额将低于 2024 年,「由于调改转型工作的短期阵痛,今年的盈亏水平将继续承压,但预计进入第四季度后会明显好转」;上半年关闭 227 家亏损门店,进行稳定经营期的调改店整体已进入稳定盈利状态;董事长表示自有品牌已上架橙汁和洗衣液两款产品、全年计划上新 60 支单品;董事会秘书回应公司不存在被实施风险警示的风险;毛利率降至 19.83% 检索:2026-09-27 |
https://finance.eastmoney.com/a/202508213490549747.html |
| [7] | 新浪财经 永辉超市 2025 年 8 月业绩说明会(门店与闭店计划) |
上半年实现营业收入约 299.48 亿元、同比下降 20.73%,归母净利润亏损约 2.41 亿元;上半年关闭 227 家亏损门店,截至 6 月 30 日已开业门店 552 家;公司宣布「每天开一家调改店」、计划 2025 年 9 月 30 日前完成全国 200 店调改目标;第二季度拟关闭 186 家超市门店、预计闭店损失 8.27 亿元;截至 8 月 21 日调改店增至 162 家 检索:2026-09-27 |
https://finance.sina.com.cn/wm/2025-08-22/doc-infmwmua5448432.shtml |
| [8] | 每日经济新闻(经新浪财经转载) 名创优品 2025 年度业绩电话会 |
创始人兼首席执行官叶国富表示「名创优品永远是我优先级最高的工作,我绝对不会因为投资而分散精力」「我 90% 以上精力都在名创优品」「永辉已经完成了管理团队的调整……已经能够独立负责永辉的日常经营与战略落地」;2025 年营业收入 214.44 亿元、同比增长 26.2%,期内利润 12.1 亿元、同比下滑 54.1%,投资永辉超市亏损 8.13 亿元;全球门店 8,485 家;提出「跑马圈地 → IP 战略 → 乐园化升级」三阶段论;公开表态「低于 400 平方米的店我就不批了」;2026 年计划净增门店 510—550 家、「追求开店的质量而非绝对数量」 检索:2026-09-27 |
https://finance.sina.com.cn/roll/2026-04-01/doc-inhszayu1656731.shtml |
| [9] | 广州日报大洋网 名创优品 2025 财年投资永辉超市亏损 8.127 亿元 |
2025 年总营收 214.4 亿元、同比增长 26.2%;毛利润 96.5 亿元、毛利率 45.0%(同比 +0.1 个百分点);经调整净利润 29.0 亿元、同比增长 6.5%,经调整净利率 13.5%;全球零售额 371 亿元;门店总数 8,485 家、较 2024 年增加 705 家;主品牌收入 195.25 亿元(+22%)、子品牌 19.16 亿元(+94.8%);海外收入占主品牌收入 44.2%(2024 年为 41.7%);国内主品牌收入增加 16.8%;于永辉的投资录得亏损 8.127 亿元、仍持有永辉约 29.4% 股份;2025 年向股东返还 19.1 亿元 检索:2026-09-27 |
https://news.dayoo.com/finance/202603/31/171077_54942854.htm |
| [10] | 香港商报网 名创优品 2025 年营收增 26% 至 214 亿元 |
2025 年第四季度录得期内亏损 1.39 亿元(上年同期盈利 8.1 亿元),亏损主因包括分占永辉超市亏损 5.5 亿元、以股份支付的薪酬开支 1.52 亿元、潮玩业务战略融资中优先股赎回负债公允价值变动 1.59 亿元、收购永辉股权相关银行借款及股票挂钩证券利息开支 7,530 万元;第四季度经调整净利润 8.53 亿元、同比增长 7.6%,经调整净利率由 16.8% 下降至 13.6% 检索:2026-09-27 |
https://www.hkcd.com/hkcdweb/content/2026/04/03/content_8748324.html |
| [11] | 每日经济新闻 名创优品 2025 年第三季度电话会 |
叶国富表示「第三季度国内业务的收入同比增长 19.3%,这一增长更多来自于同店(销售的)拉动,意味着增长质量更高、可持续性更强」;海外收入突破 23 亿元、同比增长 28%,最大海外市场美国收入同比增长超过 65%;提出「刚需品类保流量,IP 品类提利润」;全新店态 IP 产品占比规划达 70%~80%;首席财务官表示 2026 年将把成功经验首先推广到东南亚市场,并坦言印尼市场面临经营挑战 检索:2026-09-27 |
https://m.nbd.com.cn/articles/2025-11-22/4153548.html |
| [12] | 界面新闻 资本「救火」一年后,大润发的调改、低价与换帅 |
控股方董事会主席表示将加速门店调改、预计 3 年内完成 500 家店调改;门店面积将缩减至 6,000—7,500 平方米、SKU 精简至约 1.5 万支;自有品牌「超省」与「润发甄选」已推出逾 500 支商品、覆盖超 50 个品类、销售业绩同比增长超 50%;2025 年国内净增 460 家门店、营收增速 10% 左右,2025 年 128 家净增门店对应 16.8% 的增速;另有表述为公司国内净增 182 家至 4,568 家;市场观点认为扭亏高度依赖裁员与闭店等收缩手段、成本压缩空间已见顶 检索:2026-09-27 |
https://www.jiemian.com/article/14412744.html |
| [13] | 央广网 大润发对传统大卖场下重手 |
管理层在业绩会上透露,截至 2026 年 3 月末已完成约 25% 的大润发门店调改,计划在 2027 财年将这一比例推进到 50% 至 60%,并实现了正向回流;2025 年 8 月前后启动全国第一批门店调改,目标为「向社区生活体验中心转型」,调改目标覆盖约 500 家门店的系统性更新 检索:2026-09-27 |
https://food.cnr.cn/gstj/20260701/t20260701_527684885.shtml |
| [14] | 粤TV 阿里系退出后大润发开始「爆改」(高鑫零售 2026 财年中期) |
2026 财年上半年高鑫零售同店销售额同比下降 11.7%,B2C 业务在线订单量同比增长约 7.4%、带动在线同店销售增长 2.1%、每店日均订单量超过 1,200 单;毛利率 25.3%、同比提升 0.7 个百分点;计划三年内将线上业务占比提升至 40% 至 50%;截至 2025 年 9 月 30 日净现金规模 119.58 亿元;上半年实现营业收入 305 亿元级 检索:2026-09-27 |
https://m.itouchtv.cn/article/9b7d9e20638a183b99cc12a16a70c1a3 |
| [15] | 雪球(转引高鑫零售中期业绩公告) 高鑫零售 2026 财年中期业绩与管理层变动 |
2026 财年上半年经营溢利 2.71 亿元、同比降幅 56.4%,公司权益股东应占利润由上年同期 2.06 亿元转为亏损 1.23 亿元;管理层表示受平均销售价格下降及每笔订单商品数量减少影响,门店渠道客单价跌幅达两位数;货品销售收入 290.81 亿元、同比减少 41.05 亿元、下滑 12.4%,同店销售增长率 −11.7%;会员费收入 0.18 亿元(+28.6%)、租金收入 14.03 亿元(−7.0%);截至 2025 年 9 月 30 日共有 462 家大卖场、32 家中型超市、7 家会员店;首次提出「三年战略」;新任首席执行官曾在同业头部企业任职、任盒马鲜生业态首席执行官及首席商品官 检索:2026-09-27 |
https://xueqiu.com/4060195314/375050000 |
| [16] | 巨潮资讯网(中百控股集团股份有限公司) 2025 年度暨 2026 年第一季度网上业绩说明会投资者活动记录表 |
公司表示将「积极转换赛道,试点硬折扣店、前置仓等创新业态」,通过门店结构优化、业态功能转型、数字化深度应用、成本精准压降推动存量业务从「低效规模」向「质量提升」转变;围绕「稳存量、换赛道、数字化」总体发展思路,通过大业态调整止损、小业态扩张发展、布局前置仓;建立重大诉讼案件周报机制、开展制度执行情况专项检查 检索:2026-09-27 |
https://static.cninfo.com.cn/finalpage/2026-05-08/1225284905.PDF |
| [17] | 东方财富(转引上市公司公告) 国光连锁 2025 年年度暨 2026 年第一季度业绩说明会投资者关系活动记录表 |
公司表示聚焦零售主业、自设立以来主要从事连锁超市与百货商场运营、暂无扩展其他业务计划;2025 年公司实现营业收入 28.17 亿元、同比增长 4.8%,2026 年第一季度实现营业收入 8.06 亿元、同比增长 1.20%;已制定并经股东会审议通过《公司未来三年(2026-2028 年)股东分红回报规划》 检索:2026-09-27 |
https://data.eastmoney.com/notices/detail/605188/AN202605201822490375.html |
| [18] | 巨潮资讯网(供销大集集团股份有限公司) 投资者关系活动记录表(2026-003) |
公司表示战略调整关闭部分亏损门店,2025 年关闭 26 家门店(其中 5 家百货门店转型租赁模式、21 家亏损超市门店关停),2026 年上半年关闭 4 家门店;自营门店转为租赁模式后将确认租金收入并计入物业运营板块,报表层面营收会有所下降;2026 年上半年线上销售业务实现交易总额约 3,999.97 万元、同比下降约 67.90%,主要系公司主动对电商业务进行阶段性优化调整所致 检索:2026-09-27 |
https://static.cninfo.com.cn/finalpage/2026-09-01/1225541194.PDF |
| [19] | 巨潮资讯网(三全食品股份有限公司) 投资者关系活动记录表(2026 年 2 月 3 日) |
公司表示将抓住商超调改机遇、积极拥抱定制化,与各大系统开展深度定制合作,定制产品数量及销售规模快速扩大;会员超市业务依托产品力、服务响应速度及运营能力的全面提升有望实现显著增长;将即时零售业务作为下一个阶段的发展方向,与主要平台深化合作、加快到家业务及闪电仓业务布局 检索:2026-09-27 |
https://www.cninfo.com.cn/new/disclosure/detail?announcementId=1224965647&announcementTime=2026-02-03&orgId=9900004261&stockCode=002216 |
| [20] | 证券之星(转引湘财证券商贸零售行业周报) 零售行业景气与估值环境 |
2026 年 1—8 月社会消费品零售总额 327,569 亿元、同比增长 1.1%;8 月社会消费品零售总额 39,824 亿元、同比增长 0.4%,除汽车以外消费品零售额 36,545 亿元、增长 2.5%;便利店、超市、仓储会员店、无人值守商店等效率型业态持续扩张,百货店、品牌专卖店等持续收缩(数据来源为国家统计局) 检索:2026-09-27 |
https://stock.stockstar.com/JC2026092200017244.shtml |
B证明链台账
本报告共设六条可证伪链,覆盖表述总判、纪要证据强度分级、口径变化方向、表述差异归因、增长引擎切换与待验证事项载体标准。每条链均给出依据、边界、反面证据、跟踪指标与证伪条件。台账如下:
| 链编号 | 核心判断 | 主要依据 | 跟踪指标 | 证伪条件 | 数据档次 |
|---|---|---|---|---|---|
| 链 1(摘要) | 三家公司共同指向存量改造 | 永辉调改 327 家 [2]、名创大店 26 家 [8]、高鑫约 25% [13] | 门店净变动、在建工程与租赁负债、门店面积口径 | 连续两期合计门店净变动转正且单店面积下降 | [T1]+[T3] |
| 链 2(第一章) | 纪要证据强度按披露平台分级 | 业绩说明会与活动记录表须披露 [1][16][17][18][19]、电话会含前瞻声明 [8][11] | 披露平台留痕与电话会记录可获得性 | 非披露场合表述替代正式披露且未受问询 | [T1] |
| 链 3(第二章) | 两家公司口径变化方向相反 | 名创并列经调整口径 [8][9][10] vs 永辉停止量化指引 [1][6] | 下一期前瞻性表述与非经常性项目披露明细 | 连续两期口径变化方向与本期相反 | [T1]+[T2] |
| 链 4(第三章) | 表述差异的共同触发器是管理层与股东结构变化 | 永辉新任首席执行官 [8]、高鑫换帅 [12][15]、名创股东身份 [8][9] | 高管变动公告、股东结构公告与表述变化时点先后 | 无管理层与股东变动仍出现同向表述调整 | [T1]+[T3] |
| 链 5(第四章) | 名创国内增长引擎已切换为同店 | 国内净增 460→182 家 [12]、收入增速约 10%→16.8% [9][12] | 国内净增数、国内收入增速、同店区间表述 | 2026 年国内净增超 400 家且同店表述转平或转负 | [T1]+[T2]+测算 |
| 链 6(第五章) | 待验证事项须绑定公开载体与时间窗口 | 12 项中 7 项载体为定期报告 [2][3][8][9][12][13][15] | 各项披露时点与内容一致性 | 三项以上在窗口后仍无公开载体 | [T1]+[T2] |
C数据档次说明
本报告所有关键数据均按四档标注数据来源档次,以区分证据强度与可复核性:
- [T1]一手或官方口径:上市公司定期报告、交易所披露平台上的业绩说明会与投资者关系活动记录表、公司官网公开信息,可直接复核;
- [T2]机构二手口径:权威财经媒体对财报与电话会的转引与整理,口径可能存在差异;
- [T3]媒体转引口径:媒体对管理层公开讲话的转述,未经公司确认,仅作参考;
- [缺口]数据缺口:无法获得可靠来源的数据(如调改门店的稳态单位经济、乐园店改造成本),本报告一律降级为定性讨论或不写。
本报告实际用到的数据档次举例:永辉超市季度报告与业绩说明会记录属 [T1];名创优品年度业绩与电话会内容经权威媒体转引属 [T2];高鑫零售中期业绩的关键指标经媒体转引属 [T2],管理层关于三年战略的原话属 [T2];对管理层历史讲话的媒体报道属 [T3];调改门店稳态单位经济属 [缺口]。所有标注「测算」的数字均为本报告基于外部锚的推算结果,公式与参数取值在正文逐项给出。特别注意三个口径差异:营业收入不等于零售额(名创优品 2025 年全球零售额 371 亿元、营业收入 214.44 亿元)[9];报告口径利润不等于经调整净利润;调改门店同店增速不等于公司整体收入增速。引用时请保持口径一致。
评论(0)