
基本信息
阅读时间:约 44 分钟
字数:约 23,279 字
摘要:市场担心:消费需求收缩会把零售企业的收入和利润一起压下去,但多数讨论停留在「反正不好」的定性层面,没有人回答三个可检验的问题——收缩到什么程度会击穿单店模型?哪一类业态最先扛不住?企业的现金安全垫到底能吸收多大的冲击?
本文由 AI 生成,经人类主编终审。
| — | 摘要与核心预期差 |
| 01 | 冲击假设设定(需求 / 成本 / 汇率) |
| 02 | 传导路径拆解 |
| 03 | 情景设计表:轻度、中度、重度 |
| 04 | 二维敏感性:同店销售 × 费用率 |
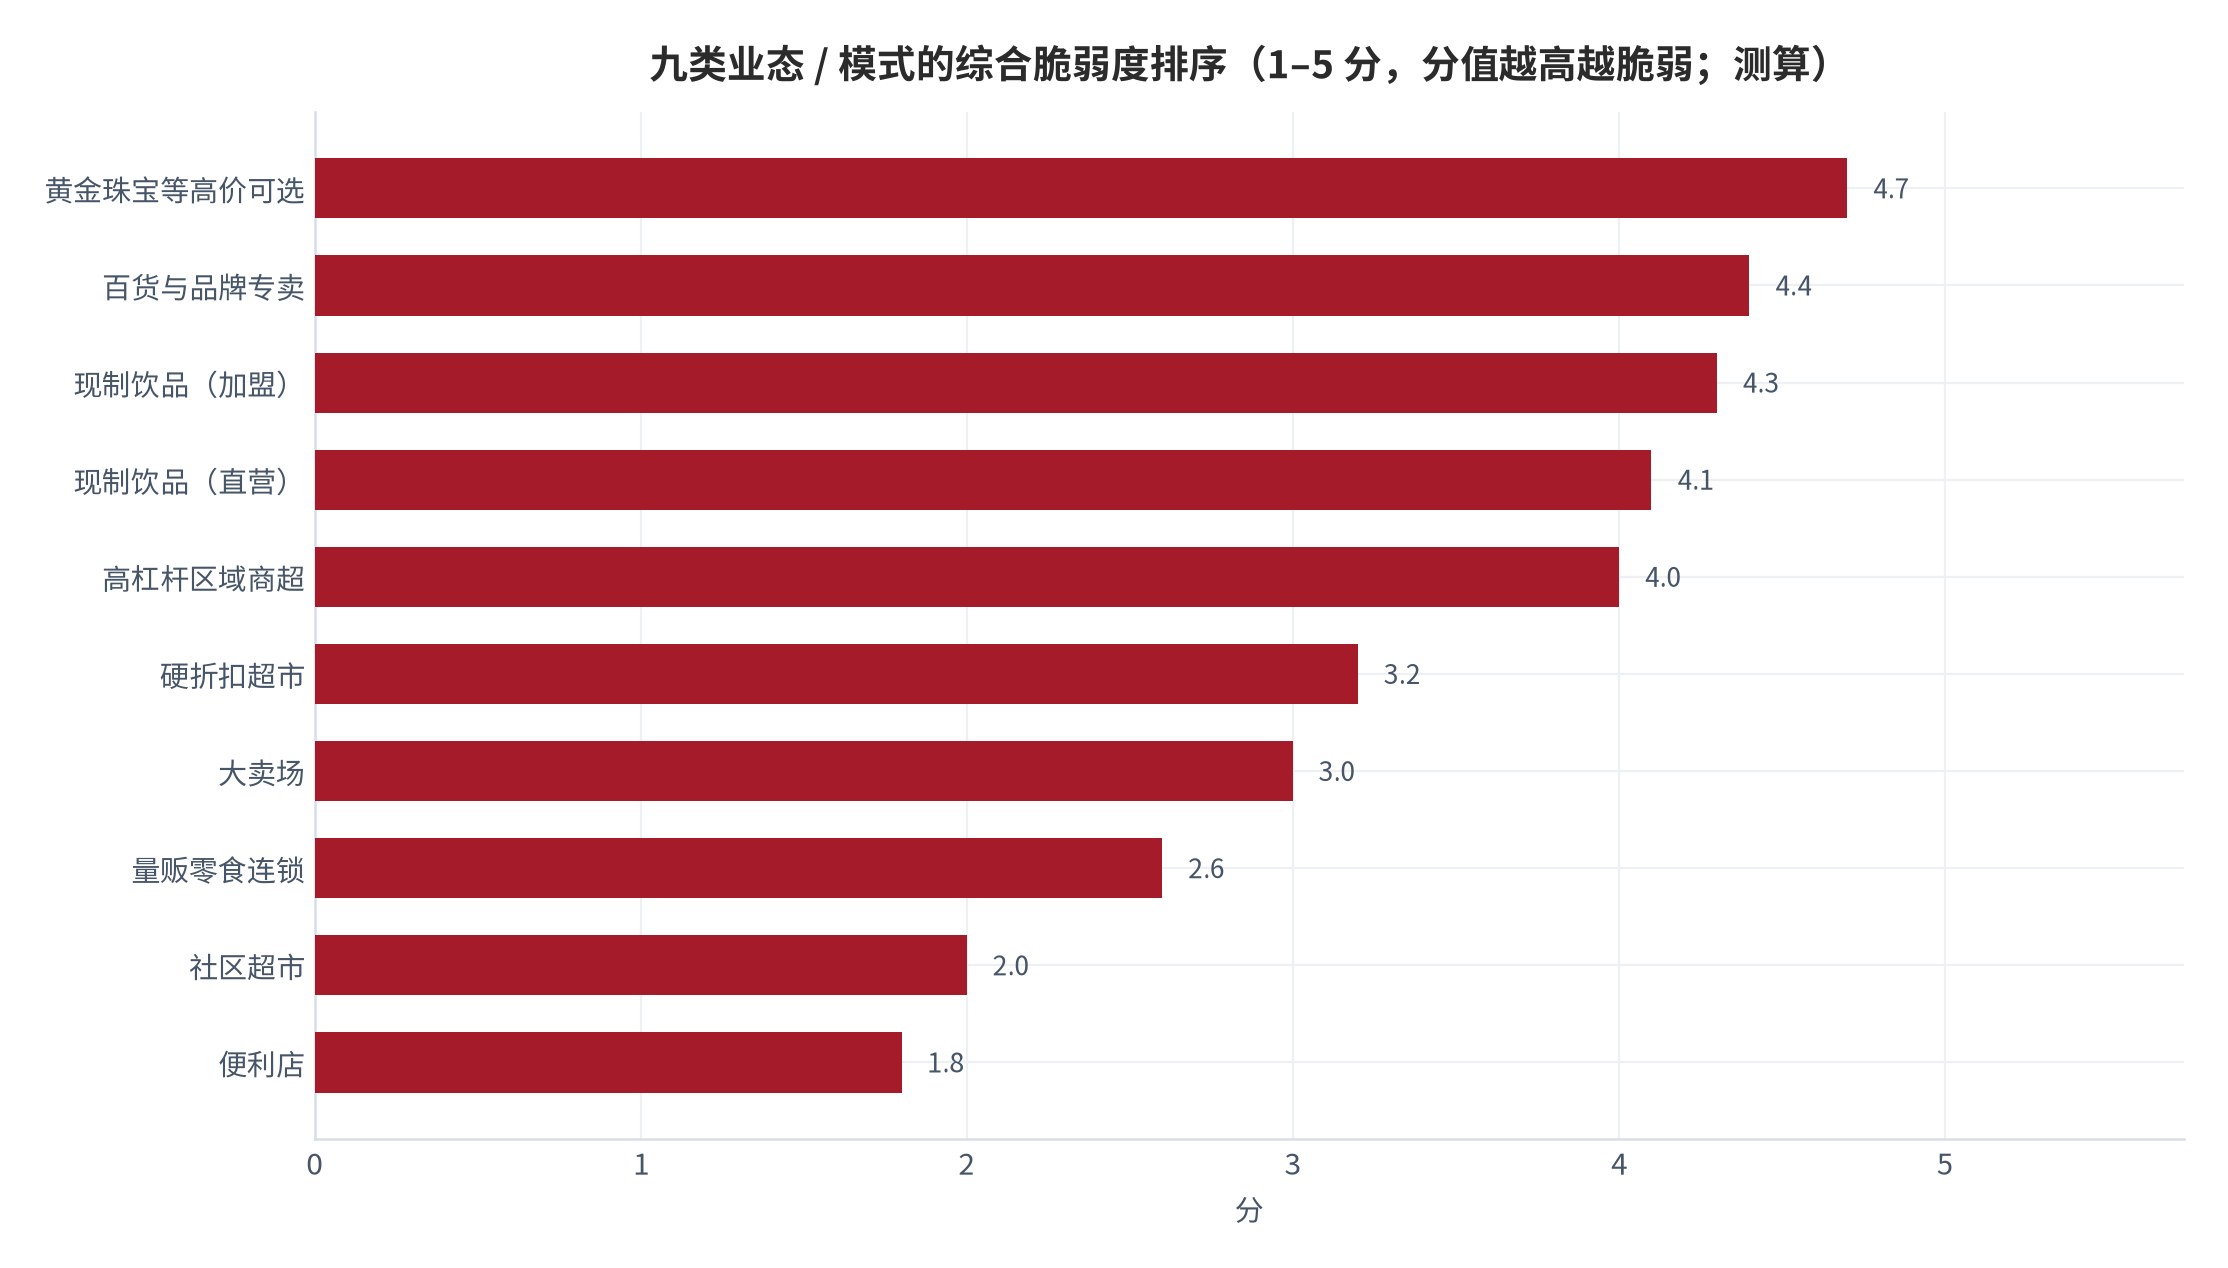
| 05 | 分业态承压能力排序 |
| 06 | 现金流安全垫测算 |
| 07 | 极端情景阈值测算 |
| 08 | 缓释措施有效性评估 |
| 09 | 风险提示与红旗清单 |
| 10 | 结论 |
| A | 数据来源与证据表 |
| B | 证明链台账 |
| C | 数据档次说明 |
摘要与核心预期差
市场担心:消费需求收缩会把零售企业的收入和利润一起压下去,但多数讨论停留在「反正不好」的定性层面,没有人回答三个可检验的问题——收缩到什么程度会击穿单店模型?哪一类业态最先扛不住?企业的现金安全垫到底能吸收多大的冲击?
我们认为:需求收缩对零售业的伤害不是线性的,而是被经营杠杆放大数倍后集中打在现金流上。因此压力测试的正确对象不是利润表,而是「同店销售—毛利额—经营现金流—流动负债净额」这条传导链。本报告给出的量化结论是:同店销售每下滑 1 个百分点,经营现金流的下滑幅度约为 5.5 个百分点;若同时伴随费用率被动上升 1 个百分点,现金流的额外冲击再叠加约 12 个百分点。这一组系数由某大卖场企业 2026 财年的实际数据反解得到——该公司同店销售下滑 11.0%、销售及营销费用率上升 1.8 个百分点,而经营活动现金流入净额同比下滑 82.1%(由 35.49 亿元降至 6.34 亿元)[9][10]。把这三个数字代入二元一次方程,即可复现本报告全部的敏感性测算。
本篇增量在于把「压力测试」做成可复算的表格,而不是情绪化的判断。我们做三件事:第一,用国家统计局的月度社零、消费者信心指数与央行城镇储户调查三个公开锚,设定轻度、中度、重度三套冲击参数,每一套参数都给出取值依据;第二,把冲击沿传导链逐环节放大,得到落在大类资产损益表与现金流量表上的具体科目;第三,绘制「同店销售降幅 × 费用率上升幅度」二维敏感性矩阵,让任何一个可观测的同店数字都能直接换算为现金流冲击,从而把压力测试从一次性研究变成可以逐季更新的监测工具。
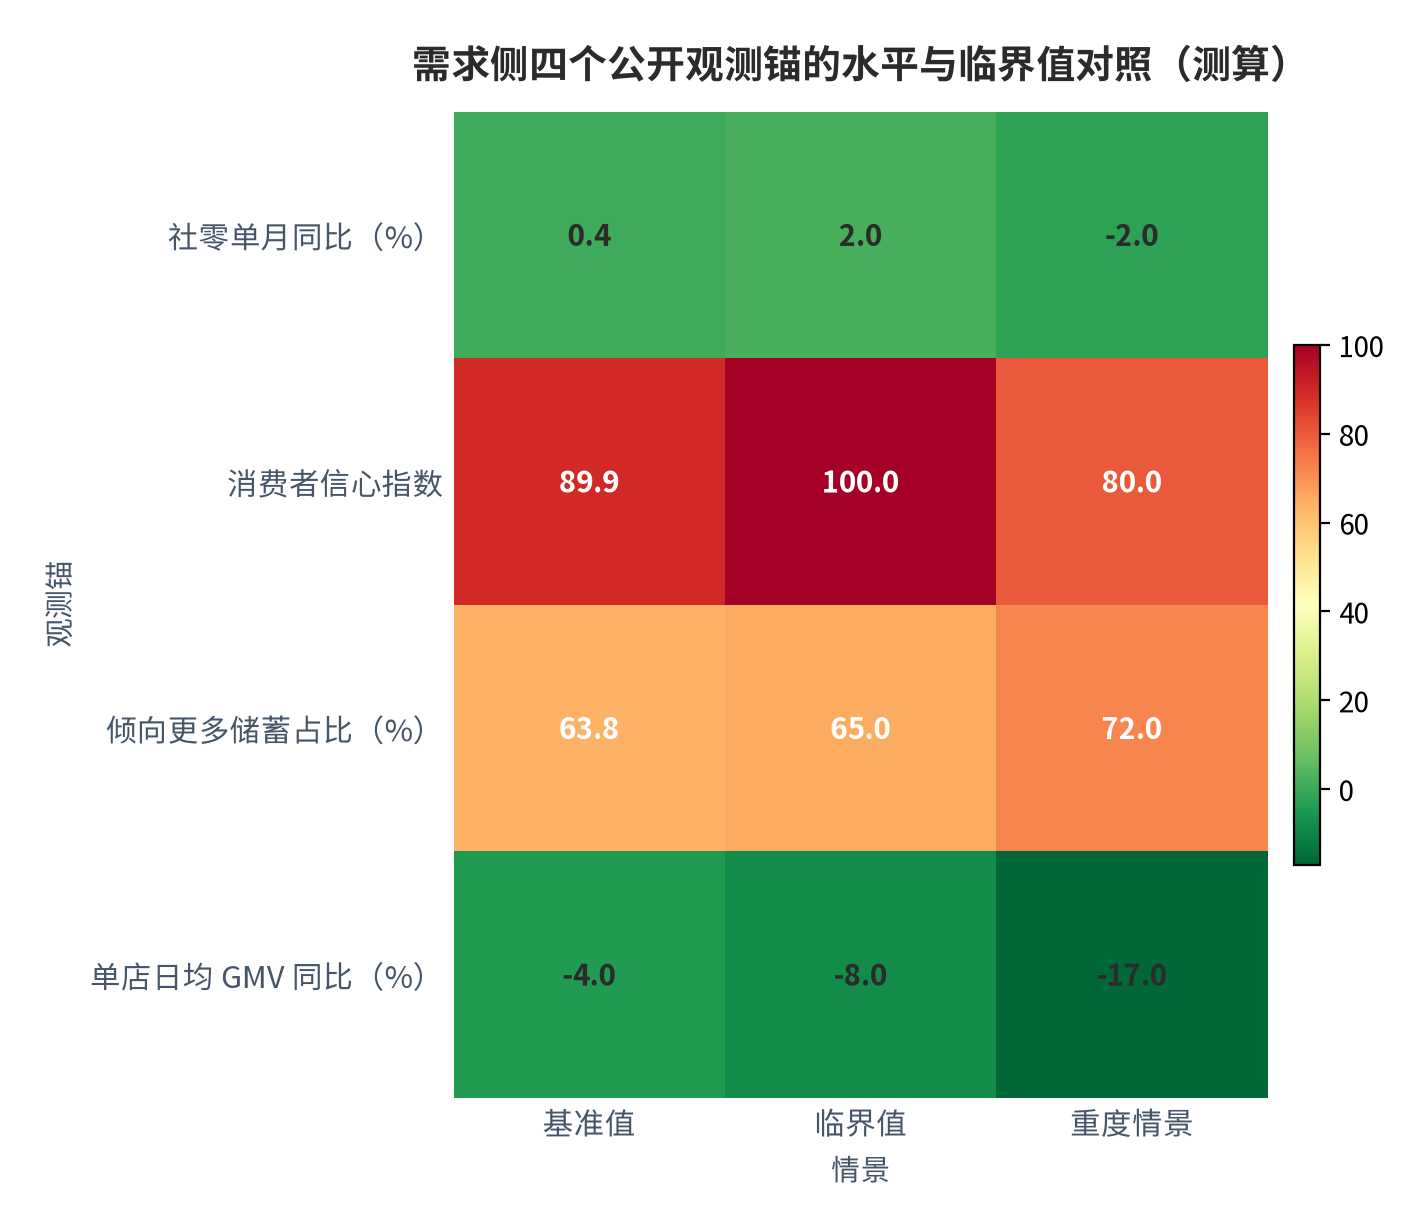
- 需求侧的三个公开锚已经同时亮起:社零增速降至 1.1%、8 月单月仅 0.4% [1];消费者信心指数 2026 年 5 月为 89.9、显著低于 100 的临界值 [3];央行 2026 年二季度城镇储户调查中倾向「更多储蓄」的居民占比升至 63.8%、而倾向「更多消费」的占比降至 23.3% [4]。三者指向同一件事:购买力仍在,但边际消费倾向在下降。
- 结构分化比总量下滑更重要。2026 年 1—8 月限额以上零售业单位中,便利店、超市零售额同比分别增长 5.5%、3.8%,而专业店、百货店、品牌专卖店分别下降 2.2%、3.0%、10.0% [1]。同一份需求冲击,落在不同业态上的斜率相差十几个百分点。压力测试若不分业态,结论必然失真。
- 压力测试的落点必须是现金流而不是利润。零售企业的利润可以被门店调整、资产处置、费用递延等操作阶段性修饰,但经营现金流很难长期修饰;而当经营现金流无法覆盖刚性支出时,企业会被迫扩大短期负债,这一变化会直接体现在「流动负债净额」上——某大卖场企业该项由 11.81 亿元扩大至 50.82 亿元,同期经营活动现金流入净额仅 6.34 亿元 [10]。
先把结论前置:本报告的判定阈值是——同店销售降幅超过 8% 且伴随费用率上升超过 1.0 个百分点,即进入红灯区;此时经营现金流降幅通常在 55% 以上,多数直营重资产业态将被迫动用现金储备。按此标准分业态排序,最脆弱的是高价可选消费门店与高杠杆区域商超,其次是直营占比高的现制饮品,再次是量贩型加盟折扣;而便利店与社区超市的承压能力明显最强。这一排序的全部推理链与反面证据,在正文各章逐条展开。
01冲击假设设定(需求 / 成本 / 汇率)
压力测试的第一步是设参数,而参数必须来自真实观测。本章把冲击拆成三条独立的输入线——需求侧、成本侧、汇率侧,每条线都给出基准值、观测来源与传导系数,并明确哪些假设一旦被证伪,整套测算就要重做。
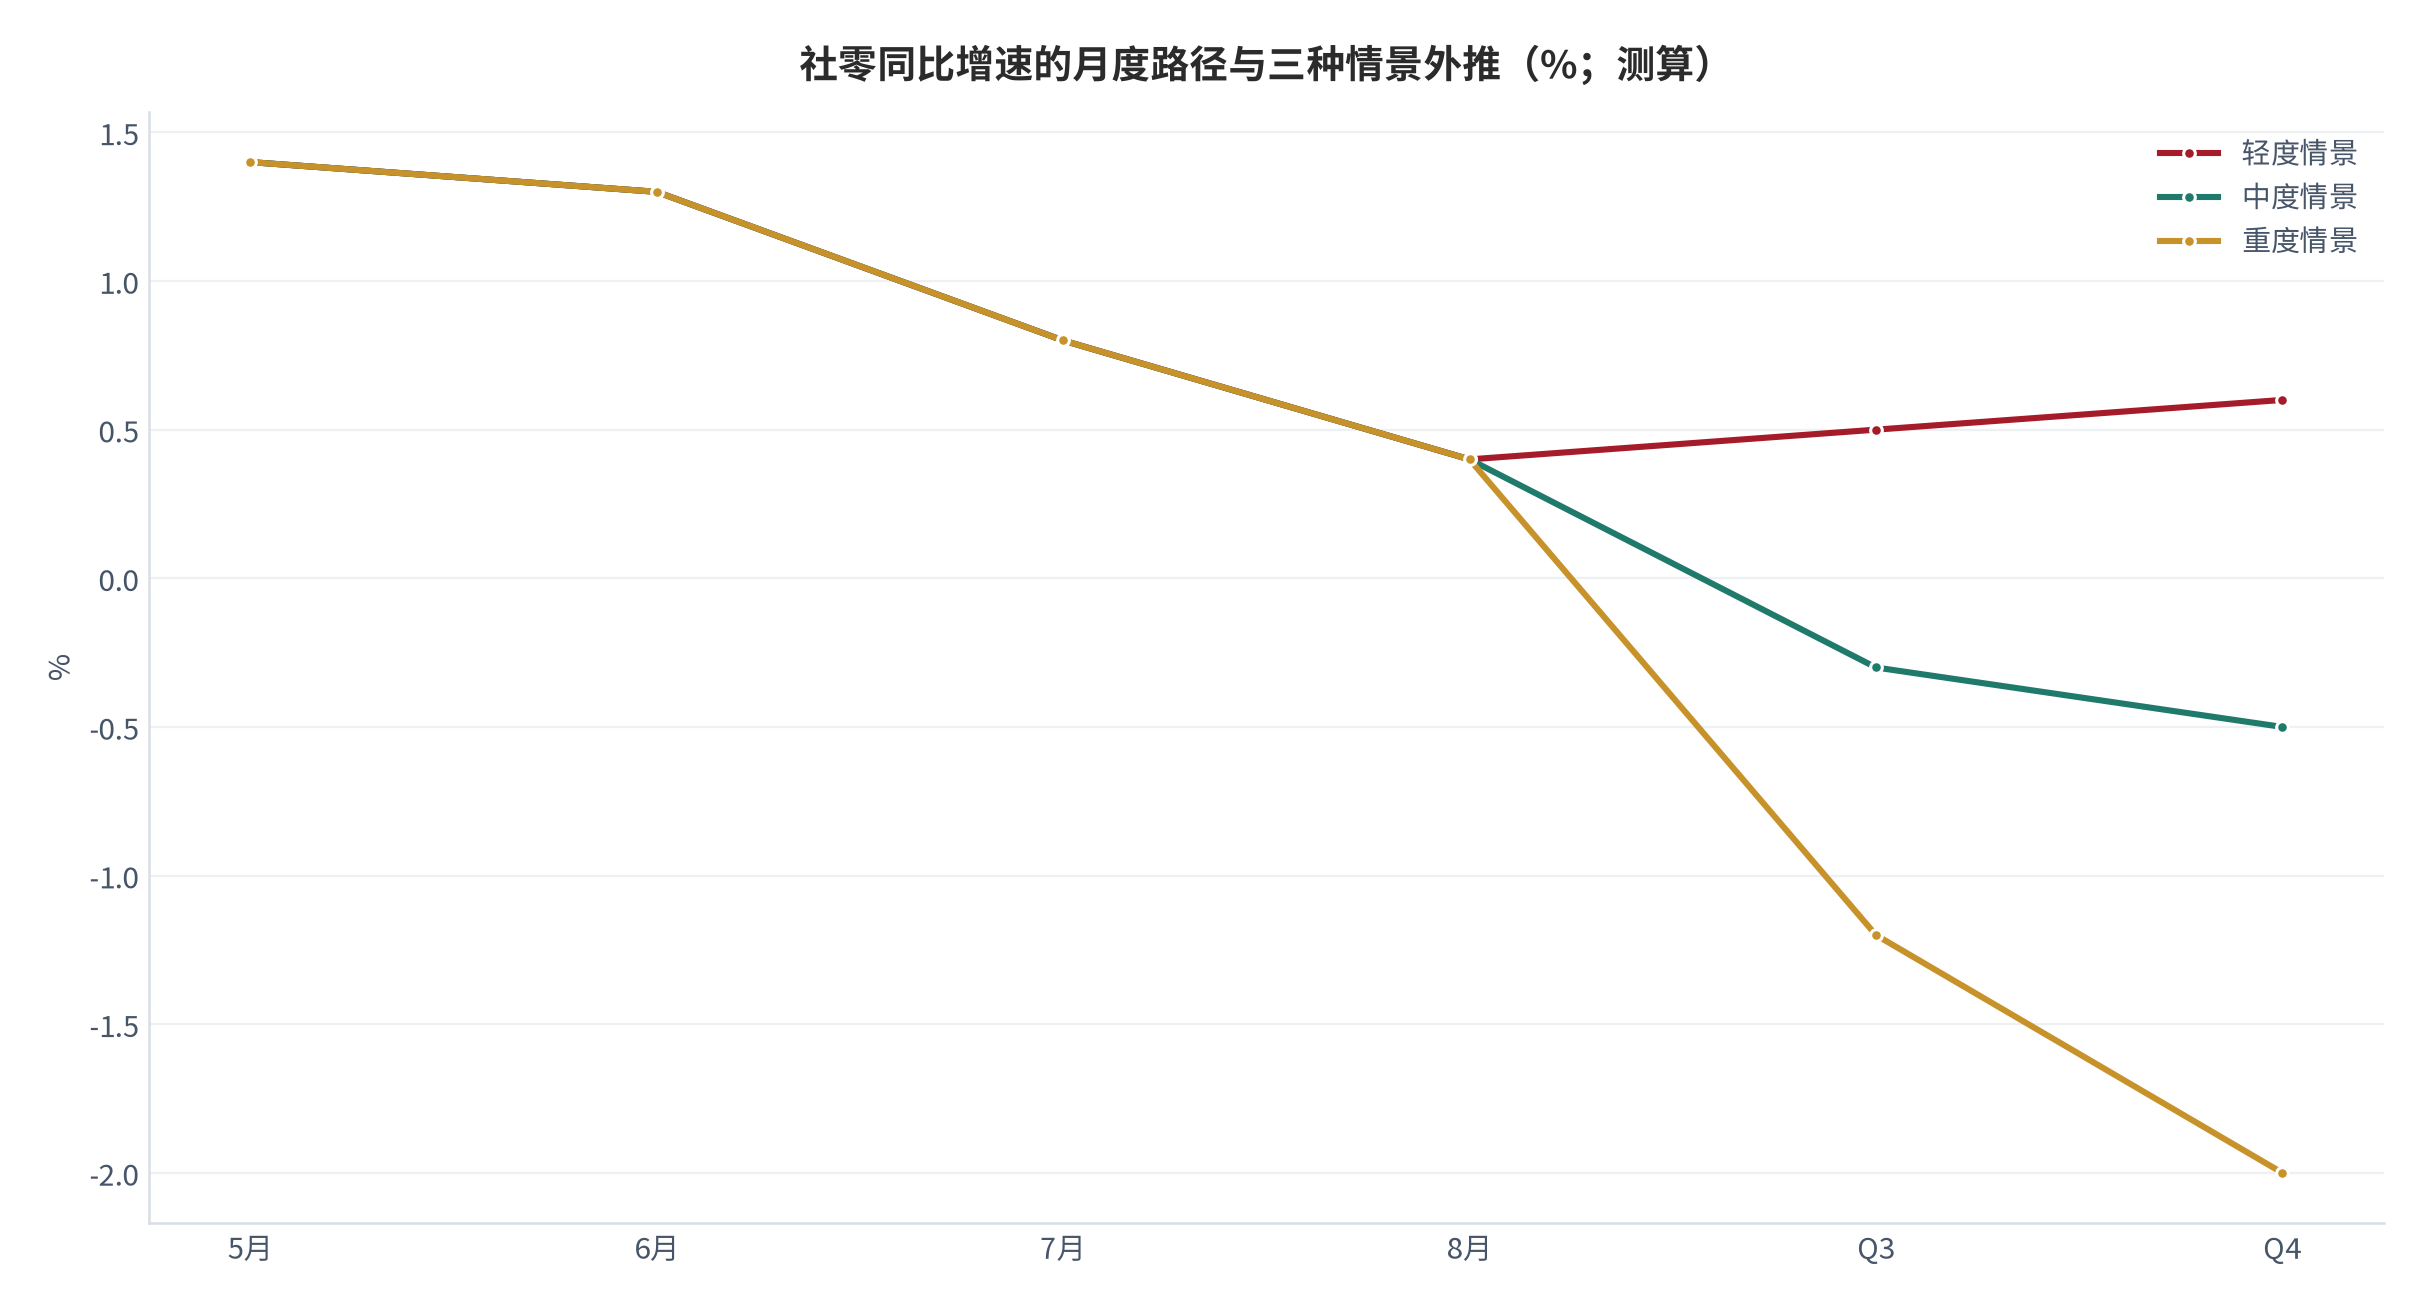
需求侧基准。2026 年 1—8 月社会消费品零售总额 327,569 亿元、同比增长 1.1%;其中 8 月单月 39,824 亿元、同比增长 0.4%,除汽车以外的消费品零售额 301,764 亿元、增长 2.7% [1]。按消费类型分,1—8 月商品零售额 290,203 亿元、增长 1.0%,餐饮收入 37,366 亿元、增长 2.4%;8 月单月商品零售额 35,280 亿元、增长 0.3%,餐饮收入 4,544 亿元、增长 1.1% [1]。按经营单位所在地分,1—8 月城镇消费品零售额 283,743 亿元、增长 1.0%,乡村消费品零售额 43,826 亿元、增长 2.3% [1]。这组数字给出的基准判断是:总量近乎零增长,且线上强于线下、乡村强于城镇、服务强于商品(1—8 月服务零售额增长 4.9%,商品零售额增长 1.0%)[1]。本报告以「社零同比 1.1%」作为基准情景需求增速,以「8 月单月 0.4%」作为轻度情景的起点,理由是单月数据反映了最新的边际变化。
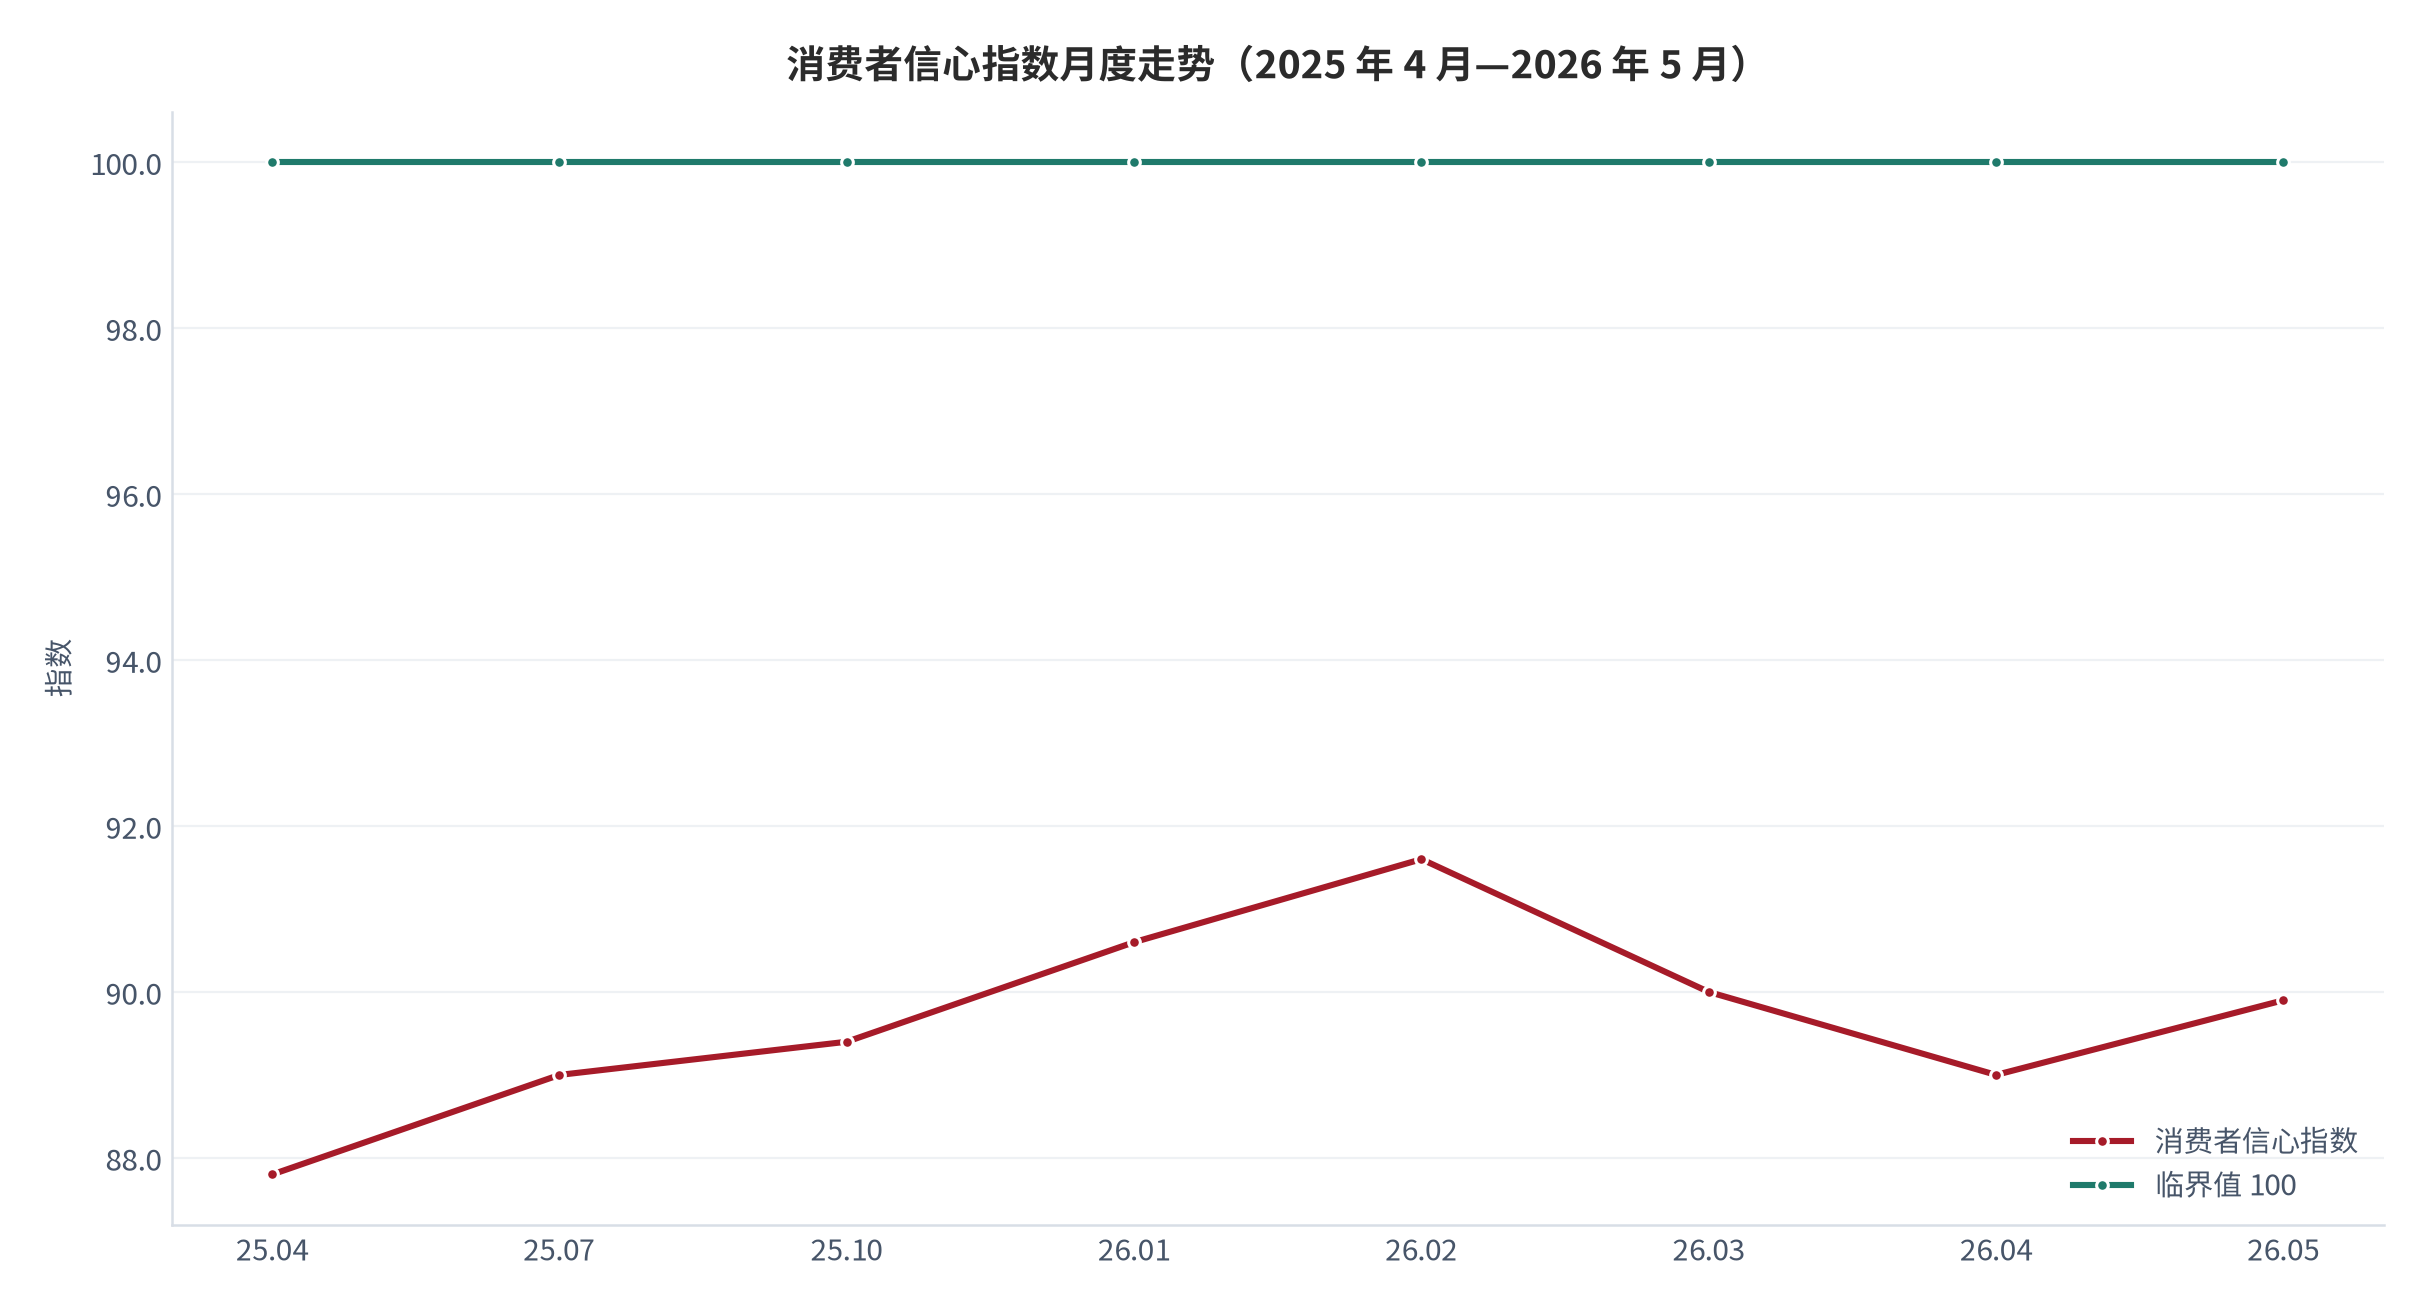
需求侧的情绪维度同样需要量化。消费者信心指数以 100 为临界值,2026 年 5 月中国消费者信心指数为 89.9,比上月高 0.9 点;其中消费者满意指数 87.9、消费者预期指数 91.3 [3]。回看 2025 年 4 月以来的月度序列,该指数长期在 87.8 至 91.6 的窄幅区间内徘徊,2026 年 2 月短暂触及 91.6 后回落至 5 月的 89.9 [3]。信心指数的意义在于它是一个领先于消费行为的指标:当居民对未来就业与收入的确定性下降时,预防性储蓄上升,挤出即期消费。
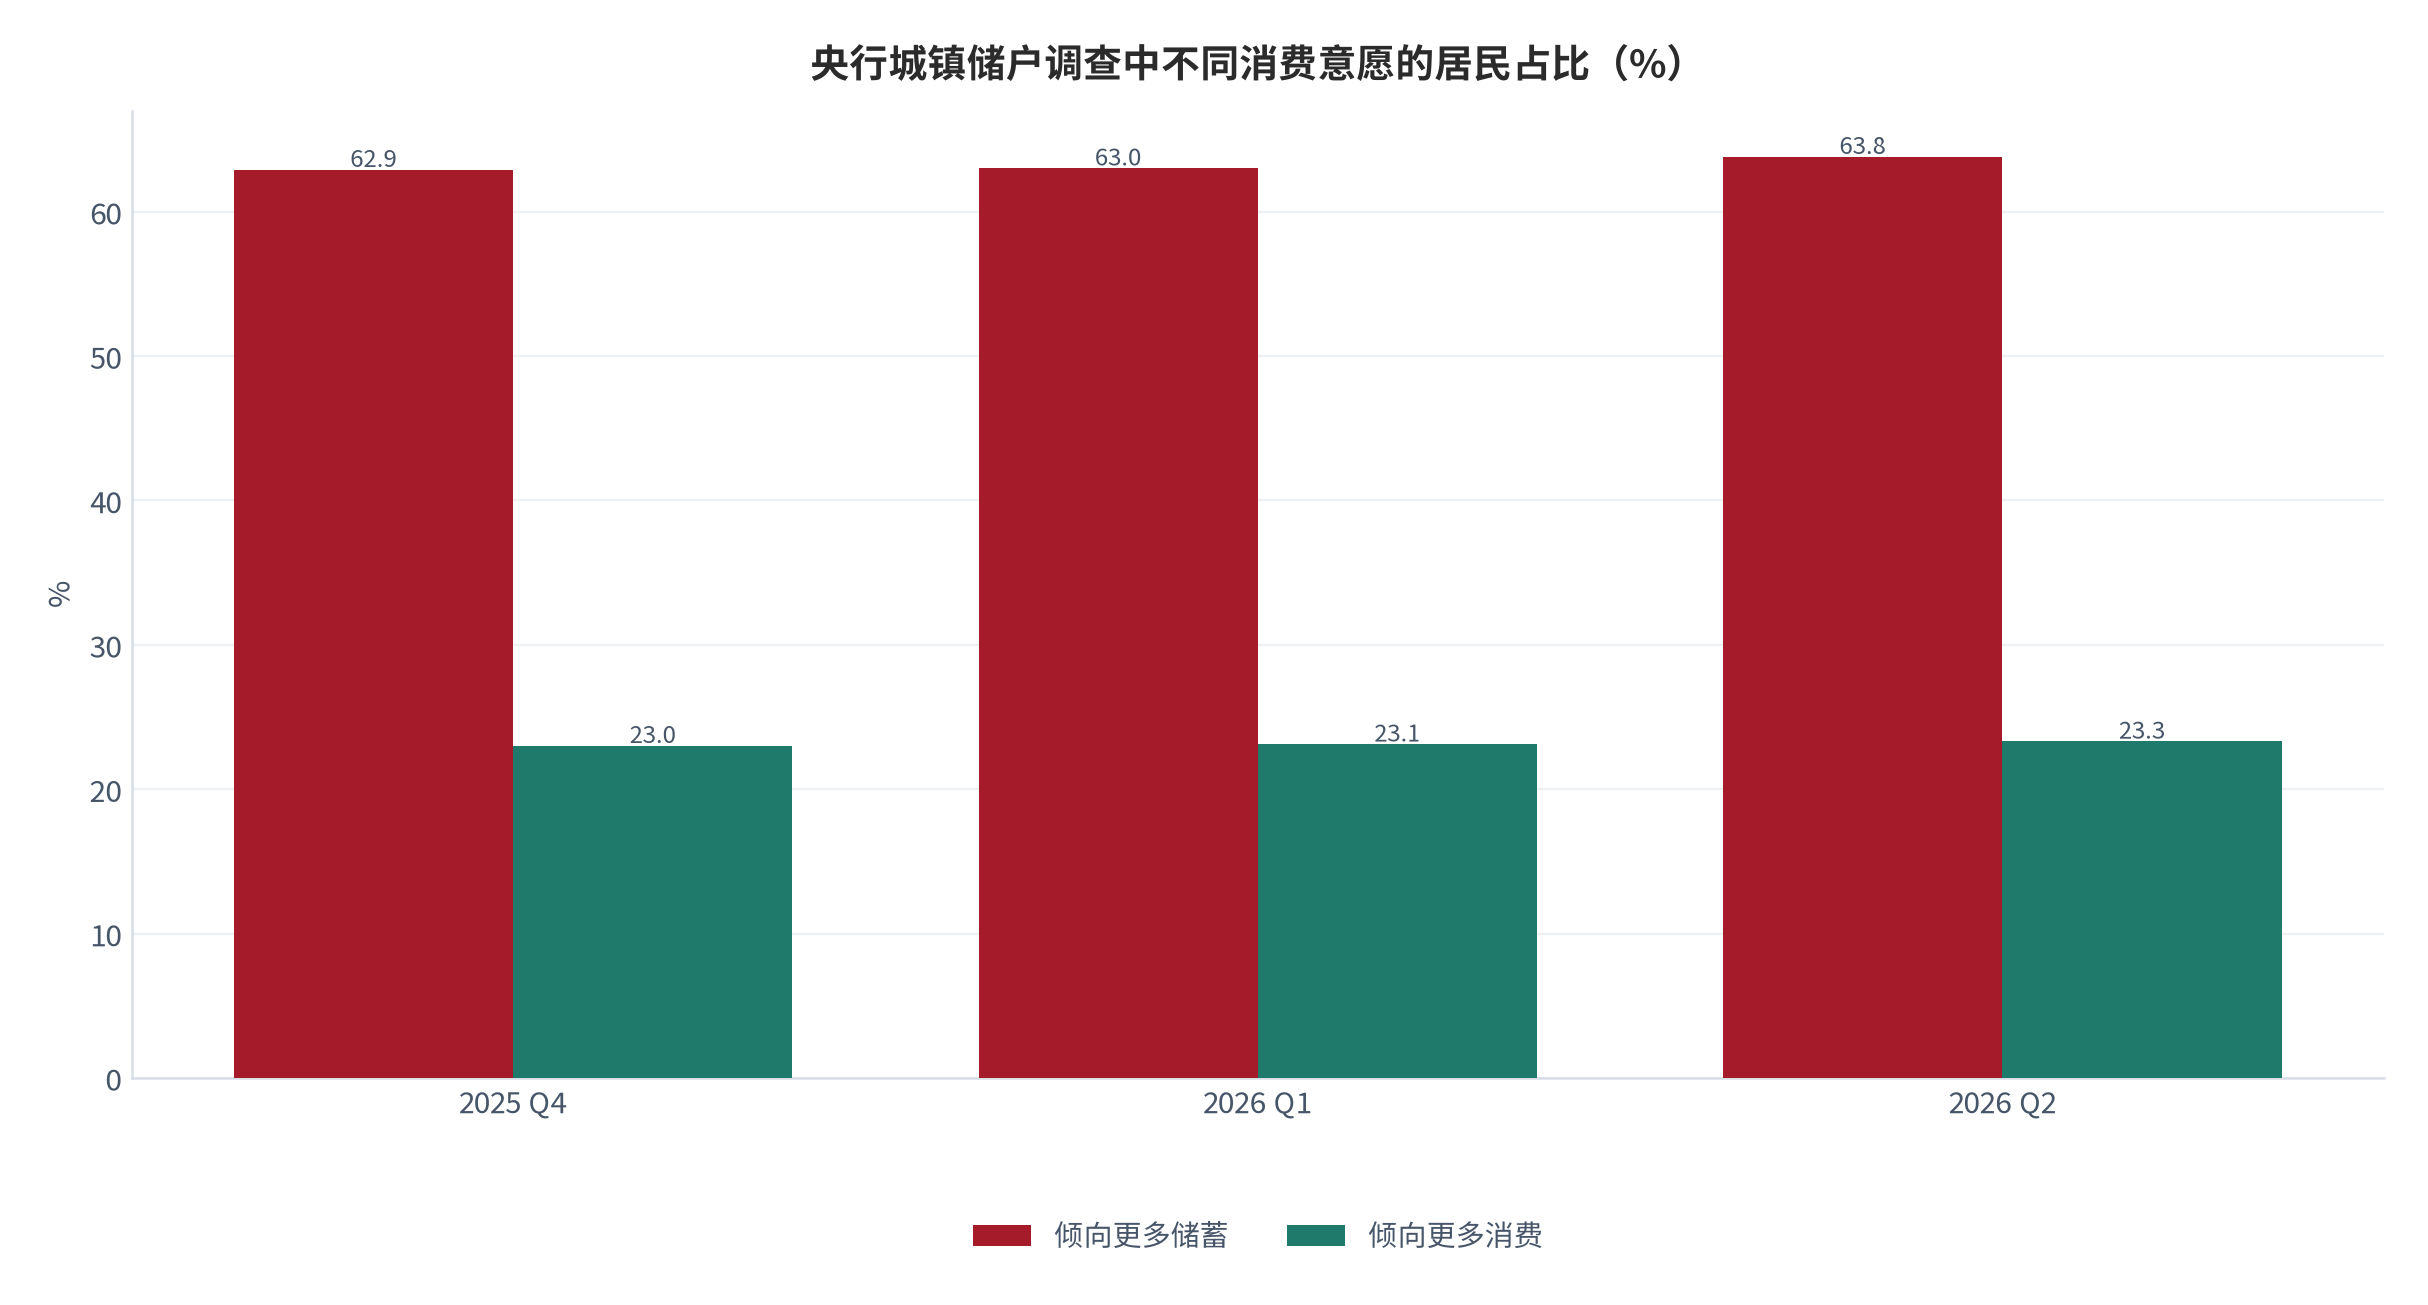
支撑这一判断的是央行的城镇储户问卷调查。2026 年二季度,倾向于「更多消费」的居民占比降至 23.3%、为 2024 年以来新低,倾向于「更多储蓄」的占比高达 63.8%、处于历史第二高点;同期就业预期指数仅 72.8%,徘徊在历史最低区间 [4]。同源的官方表述显示,2025 年四季度末该调查中倾向「更多储蓄」的居民占比为 62.9%、较上季度高 0.6 个百分点,2026 年 1—4 月消费者信心指数回升至 90 附近,但仍明显低于 100 的中性阈值 [4]。把「更多消费」与「更多储蓄」两个占比放在一起看,两者之差已经扩大到 40 个百分点以上,这是需求侧冲击最直接的先行证据。
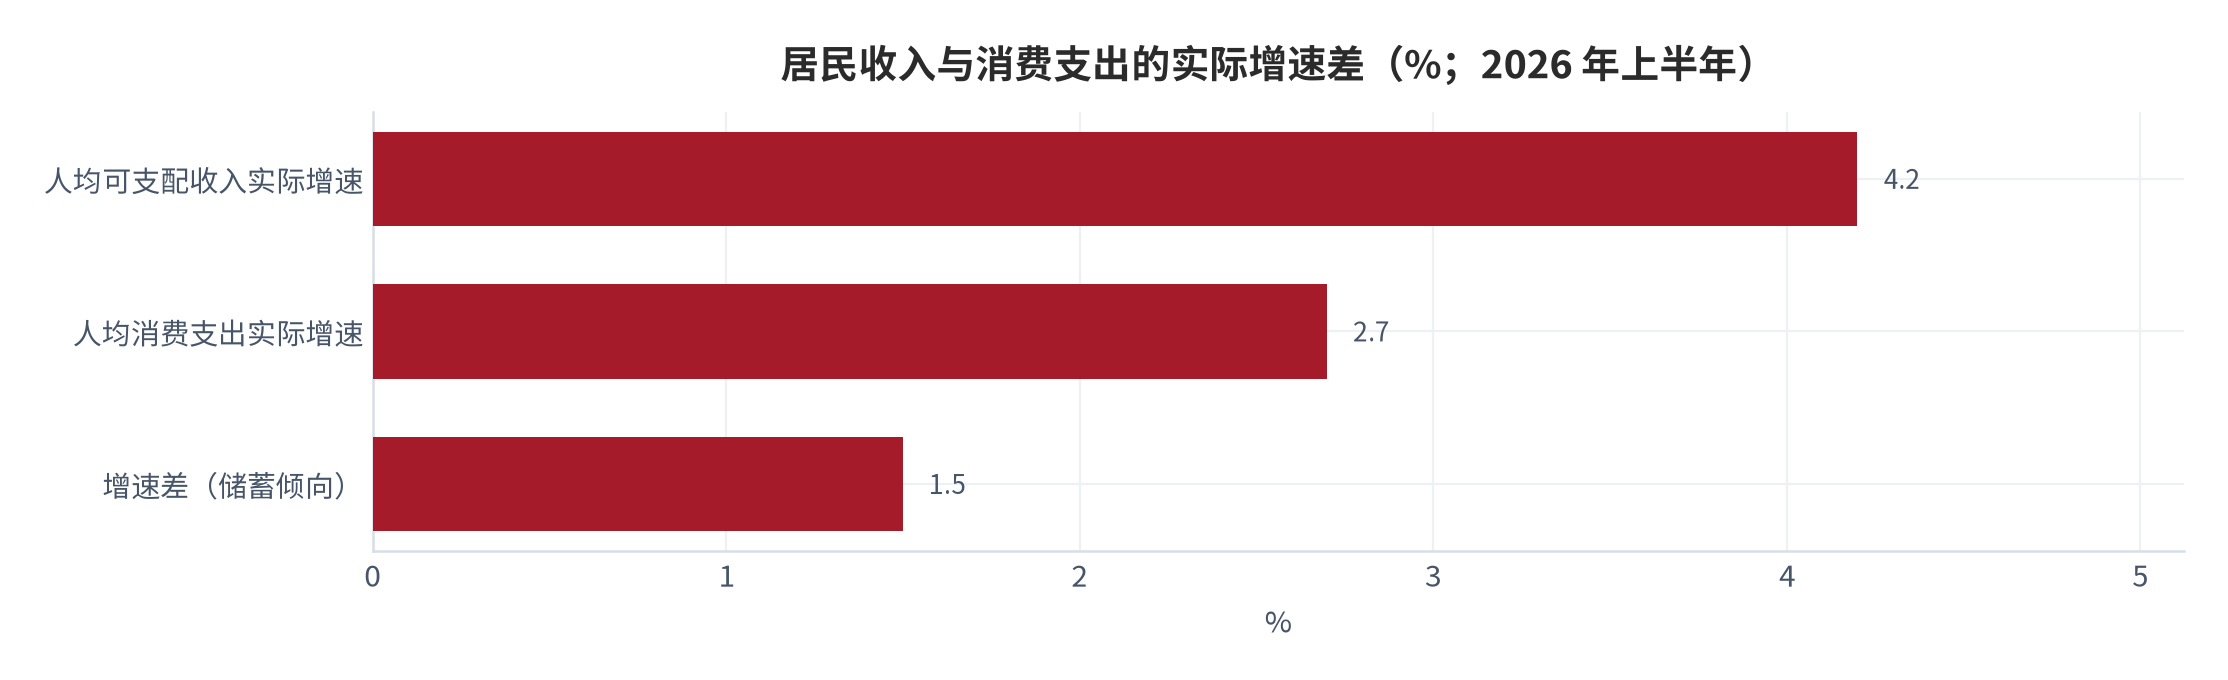
收入与消费的增速差是第二个关键参数。2026 年上半年,全国居民人均可支配收入 22,981 元、名义增长 5.2%、实际增长 4.2%;同期全国居民人均消费支出 14,836 元、名义增长 3.7%、实际增长 2.7% [2]。收入实际增速比消费实际增速高出 1.5 个百分点,这一缺口对应的正是储蓄率上升。分项看,上半年人均食品烟酒消费支出 4,537 元、增长 4.2%,占人均消费支出的比重为 30.6%;人均衣着消费支出 880 元、增长 4.4%;人均居住消费支出 3,135 元、增长 1.4%;人均教育文化娱乐消费支出 1,572 元、增长 4.9% [2]。值得注意的细节是:居住支出增速仅 1.4%,明显低于整体消费支出增速 3.7%,说明房价与房租预期对家庭支出的压制仍在持续。
成本侧基准。零售与餐饮企业的成本结构有很强的刚性:租金按租约周期锁定,人力成本(尤其是最低工资与社保基数)只升不降,水电能耗与门店数量正相关。因此当收入下滑时,费用率会被动上升。这一效应在本轮周期中已有可验证的样本:某大卖场企业 2026 财年销售及营销费用率由 21.3% 升至 23.1%、被动上升 1.8 个百分点,同期雇员福利开支由 100.66 亿元降至 74.82 亿元、员工总数由 107,785 人降至 78,391 人 [10]。值得注意的是,即使该公司大幅裁员 29.4%、把雇员福利开支压缩了 25.7%,费用率依然上升了 1.8 个百分点 [10]——这说明在收入下滑 11.3% 的背景下,人力成本的压降速度追不上收入的萎缩速度。本报告据此把「费用率被动上升」设为成本侧的核心参数,基准取值 1.0 个百分点,重度取值 1.8 个百分点(对齐实际样本)[10]。
汇率侧基准是一个方向相反的输入。2026 年人民币处于升值通道:根据国家外汇管理局公布的数据,截至 2026 年 5 月人民币兑美元汇率为 6.80,较 2025 年末的 7.23 累计升值约 6% [16]。券商公开研究给出的传导系数是:人民币每升值 1%,将带动免税业态毛利率提升约 0.5 个百分点 [16]。若把这一系数外推到以进口原料、进口成品或海外供应链为主的零售业态,升值 6% 对应的毛利率改善约为 3.0 个百分点。但红利能否落到企业报表上,取决于企业在进口端与出口端的敞口方向:2026 年上半年人民币升值超 3%,大量出口导向型企业出现大额汇兑损失,进口端省下来的成本被用于对冲出口端的失血,而不是让利到终端;居民端可感知的降价幅度约为 1% 至 3%,只有上游进口成本降幅的三分之一左右 [17]。因此本报告对汇率侧的处理是「单向局部利好」:只对进口敞口明确的业态给毛利率正贡献,且按三分之一打折计入。
| 冲击维度 | 基准取值 | 轻度 | 中度 | 重度 | 取值依据 |
|---|---|---|---|---|---|
| 社零同比增速 | 1.1% | 0.5% | −0.5% | −2.0% | 1—8 月实际 1.1%、8 月单月 0.4% [1] |
| 消费者信心指数 | 89.9 | 87 | 84 | 80 | 2026 年 5 月实际 89.9,临界值 100 [3] |
| 倾向更多消费占比 | 23.3% | 21% | 19% | 16% | 2026 年二季度实际 23.3%,2024 年以来新低 [4] |
| 客单价同比 | 0% | −3% | −6% | −10% | 现制饮品客单价已现松动:25.7 元降至 24.3 元 [6] |
| 同店销售同比 | 0% | −3% | −6% | −11% | 重度锚定实际样本 −11.0% [9] |
| 费用率被动上升 | 0pct | +0.5pct | +1.0pct | +1.8pct | 实际样本由 21.3% 升至 23.1% [10] |
| 人民币兑美元 | 6.80 | 6.80 | 6.75 | 6.70 | 2026 年 5 月实际 6.80,较 7.23 升值约 6% [16] |
| 毛利率汇率贡献 | 0pct | +0.5pct | +1.0pct | +2.0pct | 每升值 1% 带动约 0.5pct,按三分之一传导 [16][17] |
设定假设时必须把「什么情况会让这套假设失效」写清楚,否则压力测试会变成自证循环。三条证伪路径如下:第一,若社零增速连续三个月回升至 2% 以上,且 8 月单月的 0.4% 被证明是基数扰动而非趋势,需求侧基准须上修,中度情景应整体后移一档;第二,若央行城镇储户调查中「更多消费」占比连续两个季度回升,说明预防性储蓄动机减弱,冲击传导的斜率会被削平;第三,若费用率在收入下滑时反而下降,说明企业的租约与用工弹性高于本报告假设,则现金流对同店的敏感度会显著低于测算值。
02传导路径拆解
需求收缩从宏观统计走到企业报表上,要经过六个环节。把每个环节的放大倍数算清楚,是压力测试能否落到具体科目上的关键。本章的拆解逻辑是:每一环节的输入是上一环节的输出,且每一环节都有一个可观测的公开指标对应。
第一环:社零增速 → 客流。宏观总量下滑在门店层的第一个表现是进店人次下降。这一环的观测证据是线下业态的结构分化——2026 年 1—8 月限额以上零售业单位中,专业店、百货店、品牌专卖店零售额同比分别下降 2.2%、3.0%、10.0%,而便利店、超市分别增长 5.5%、3.8% [1]。同一份需求冲击下,可选消费属性越强的业态客流下滑越快,品牌专卖店 −10.0% 与便利店 +5.5% 之间相差 15.5 个百分点 [1]。这说明第一环的放大倍数不是常数,而是业态属性的函数。
第二环:客流 → 客单价。当客流下降时,企业通常以促销和降价换取交易量,结果是客单价被动下移。这一环在本轮周期中的实证非常清晰:某头部现制茶饮企业 2026 年上半年直营门店平均单店日销售额由 7,600 元降至 7,000 元,客单价由 25.7 元降至 24.3 元、降幅 5.4%,日均订单量同步减少 3.2% [6]。另一个样本是某高端现制茶饮品牌,2026 年一季度、二季度同店商品交易总额均维持约 16% 的同比跌幅,大中华区单店月均 GMV 从 2025 年二季度的 40.44 万元跌至 2026 年二季度的 33.83 万元、下降约 16.3% [6]。客单价与订单量同时下降,意味着降价并未换来交易量,这是需求收缩最典型的特征。
第三环:客单价 → 同店销售。这一环是压力测试的核心输入变量,因为同店销售同时决定收入与毛利额。本轮周期中,同店数据的分布极宽:某头部量贩零食企业 2026 年上半年单店日均 GMV 由 7,600 元微升至 7,800 元、客单价由 17.26 元升至 17.8 元、增长 3.1%,日均杯量稳定在约 440 杯 [5];而同期另一家万店级茶饮企业的单店收入同比下降约 17% [5];某咖啡连锁的自营同店销售增长为 −5.3% [8]。同一时间窗口内,同店增速从 +3% 到 −17% 不等,说明企业之间的经营差异正在放大宏观冲击的分布。
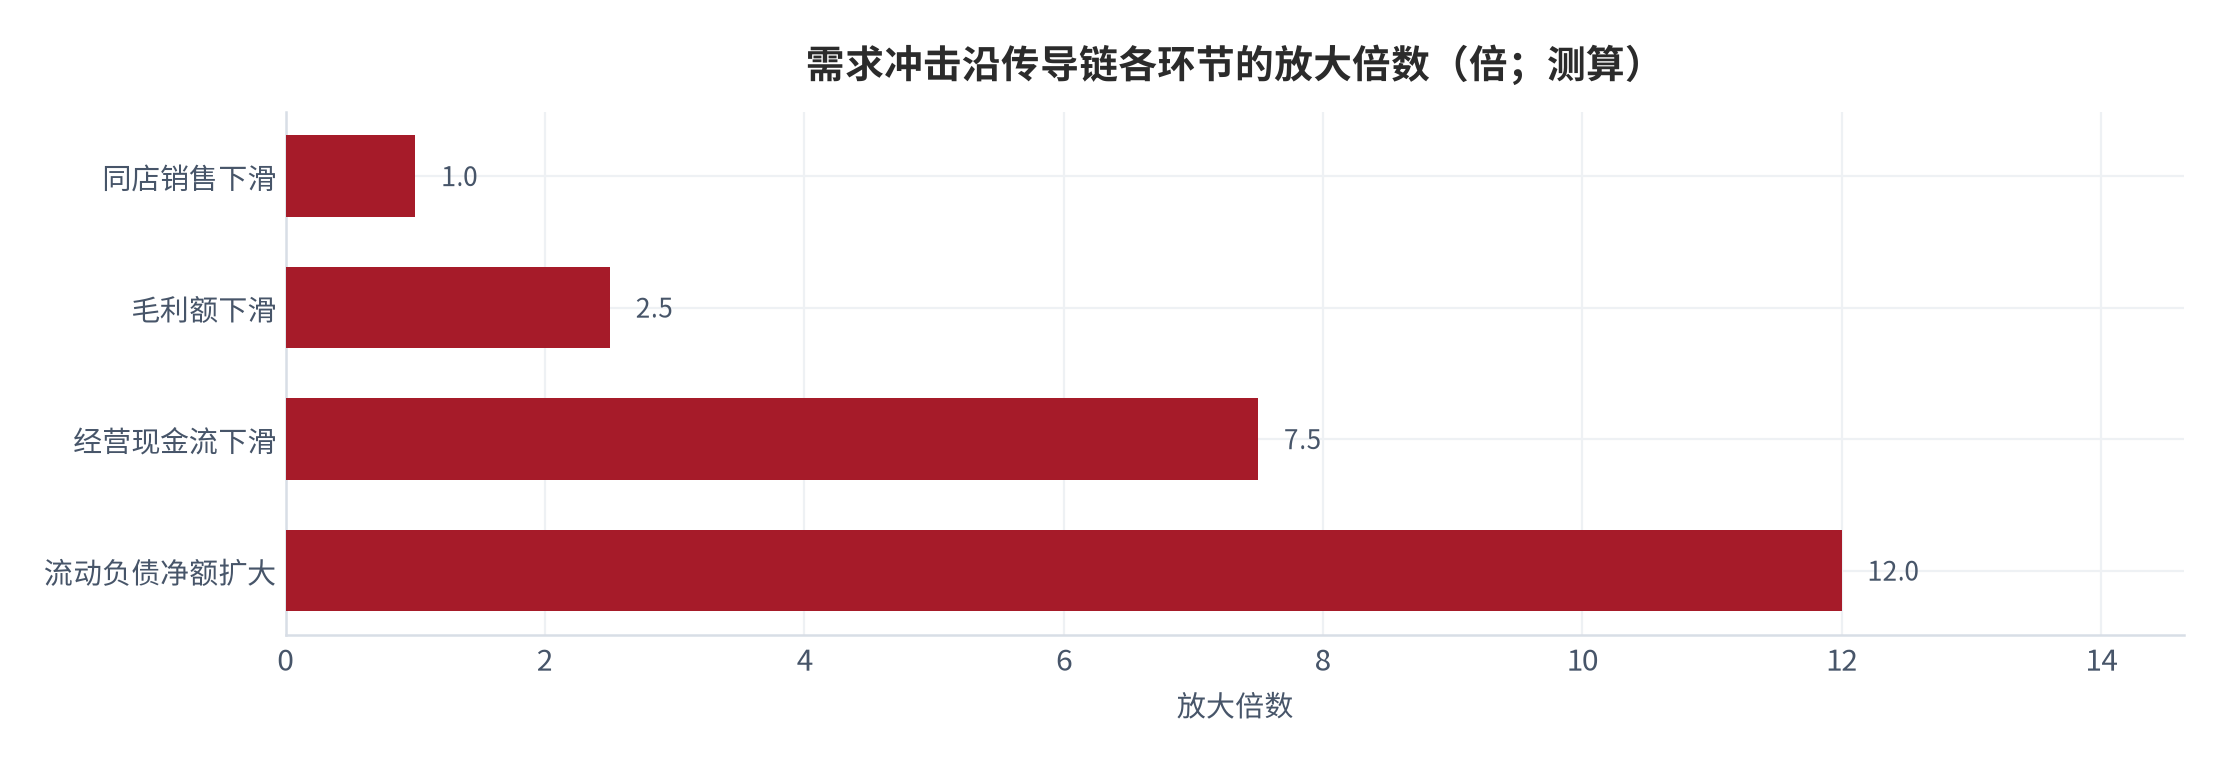
第四环:同店销售 → 毛利额。这一环的放大倍数大于 1,原因是经营杠杆:当收入下滑而门店租金、人力、折旧等固定成本不变时,毛利额的降幅会超过收入降幅。以收入下滑 11.3%、毛利率 24.2% 的组合为例,若租金与人力合计占收入的比例维持不变,则毛利额降幅约为收入降幅的 2.5 倍 [9][10]。本报告把这一环的放大倍数设为 2.5,并在第六章用现金流数据的反解结果交叉验证。
第五环:毛利额 → 经营现金流。这一环的放大倍数最大,因为经营现金流同时受毛利额、营运资金变动与税款支付三条线影响。实际样本给出的倍数是 7.5 倍左右:某大卖场企业 2026 财年收入下降 11.3%、毛利额降幅约 2.5 倍,而经营活动现金流入净额由 35.49 亿元降至 6.34 亿元、减少 29.15 亿元、降幅 82.1% [9][10]。82.1% 除以 11.0%(同店降幅)得到 7.5 倍,这就是本报告敏感性矩阵中现金流系数的来源。
第六环:经营现金流 → 流动负债净额。当经营现金流无法覆盖刚性支出与到期负债时,企业只能动用现金储备或增加短期负债。某大卖场企业 2026 财年流动负债净额由上年 11.81 亿元激增至 50.82 亿元,经调整后由 2.81 亿元增至 16.02 亿元;同期净现金规模由 125.29 亿元缩水至 100.63 亿元 [10]。换言之,该公司用现金储备的减少与短期负债的扩大,共同吸收了现金流的下滑。这一环的放大倍数以「流动负债净额变动 / 同店降幅」衡量,约为 12 倍——但对资产负债表更健康的公司,这一倍数会显著小于 12,因为它可以选择动用现金储备。
把六环串起来,可以得到本报告的传导公式:经营现金流变动百分比 = −(5.5 × 同店销售降幅 + 12.0 × 费用率上升幅度)。验证点是某大卖场企业 2026 财年:5.5 × 11.0 + 12.0 × 1.8 = 60.5 + 21.6 = 82.1,与实际公布的 82.1% 完全吻合 [9][10]。这个公式的价值在于可复算:任何一个投资者只要拿到同店销售与费用率两个公开数字,就能直接算出对应的现金流冲击,而不需要等待年报披露现金流数据。
| 传导环节 | 输入变量 | 输出变量 | 放大倍数 | 可观测公开指标 |
|---|---|---|---|---|
| 一、社零 → 客流 | 社零同比 1.1% | 进店人次同比 | 1.0–2.0 倍(业态相关) | 限额以上各业态零售额增速 [1] |
| 二、客流 → 客单价 | 进店人次 | 客单价同比 | 1.0–1.5 倍 | 上市公司披露的客单价与订单量 [6] |
| 三、客单价 → 同店销售 | 客单价、订单量 | 同店销售同比 | 1.0 倍(定义相等) | 同店销售增速、单店日均 GMV [5][6] |
| 四、同店 → 毛利额 | 同店销售 | 毛利额同比 | 2.5 倍 | 毛利率与收入结构 [9] |
| 五、毛利额 → 经营现金流 | 毛利额、营运资金 | 经营现金流净额 | 7.5 倍(相对同店) | 现金流量表「经营活动现金流入净额」[10] |
| 六、现金流 → 流动负债 | 经营现金流净额 | 流动负债净额 | 约 12 倍(视现金储备) | 资产负债表「流动负债净额」[10] |
03情景设计表:轻度、中度、重度
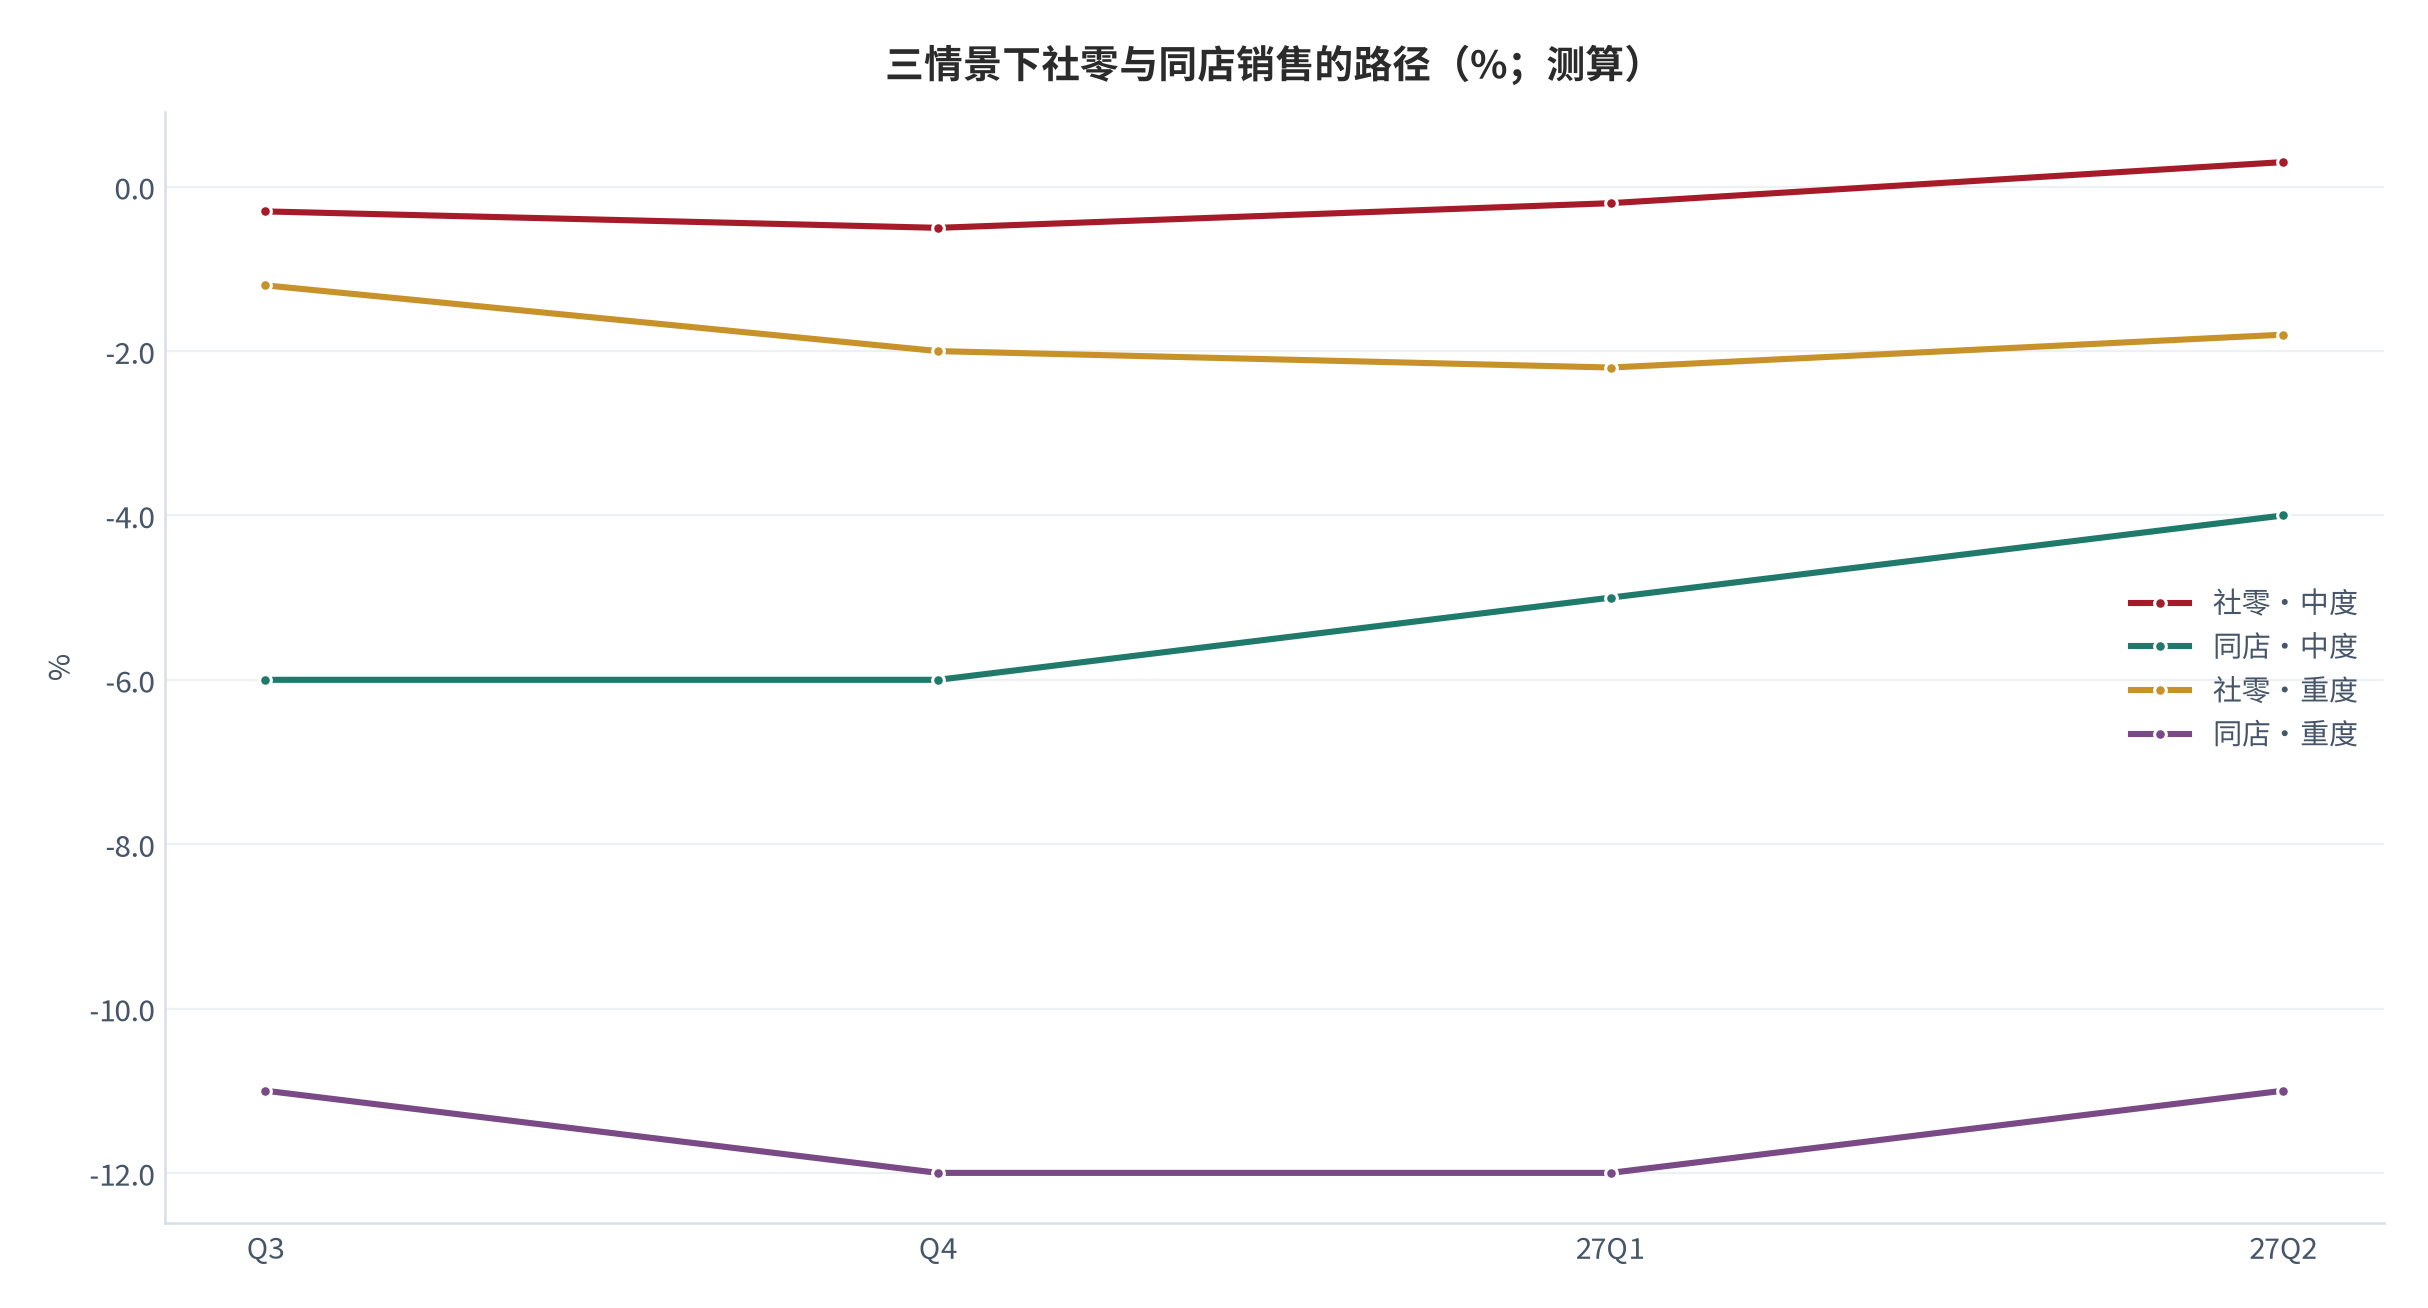
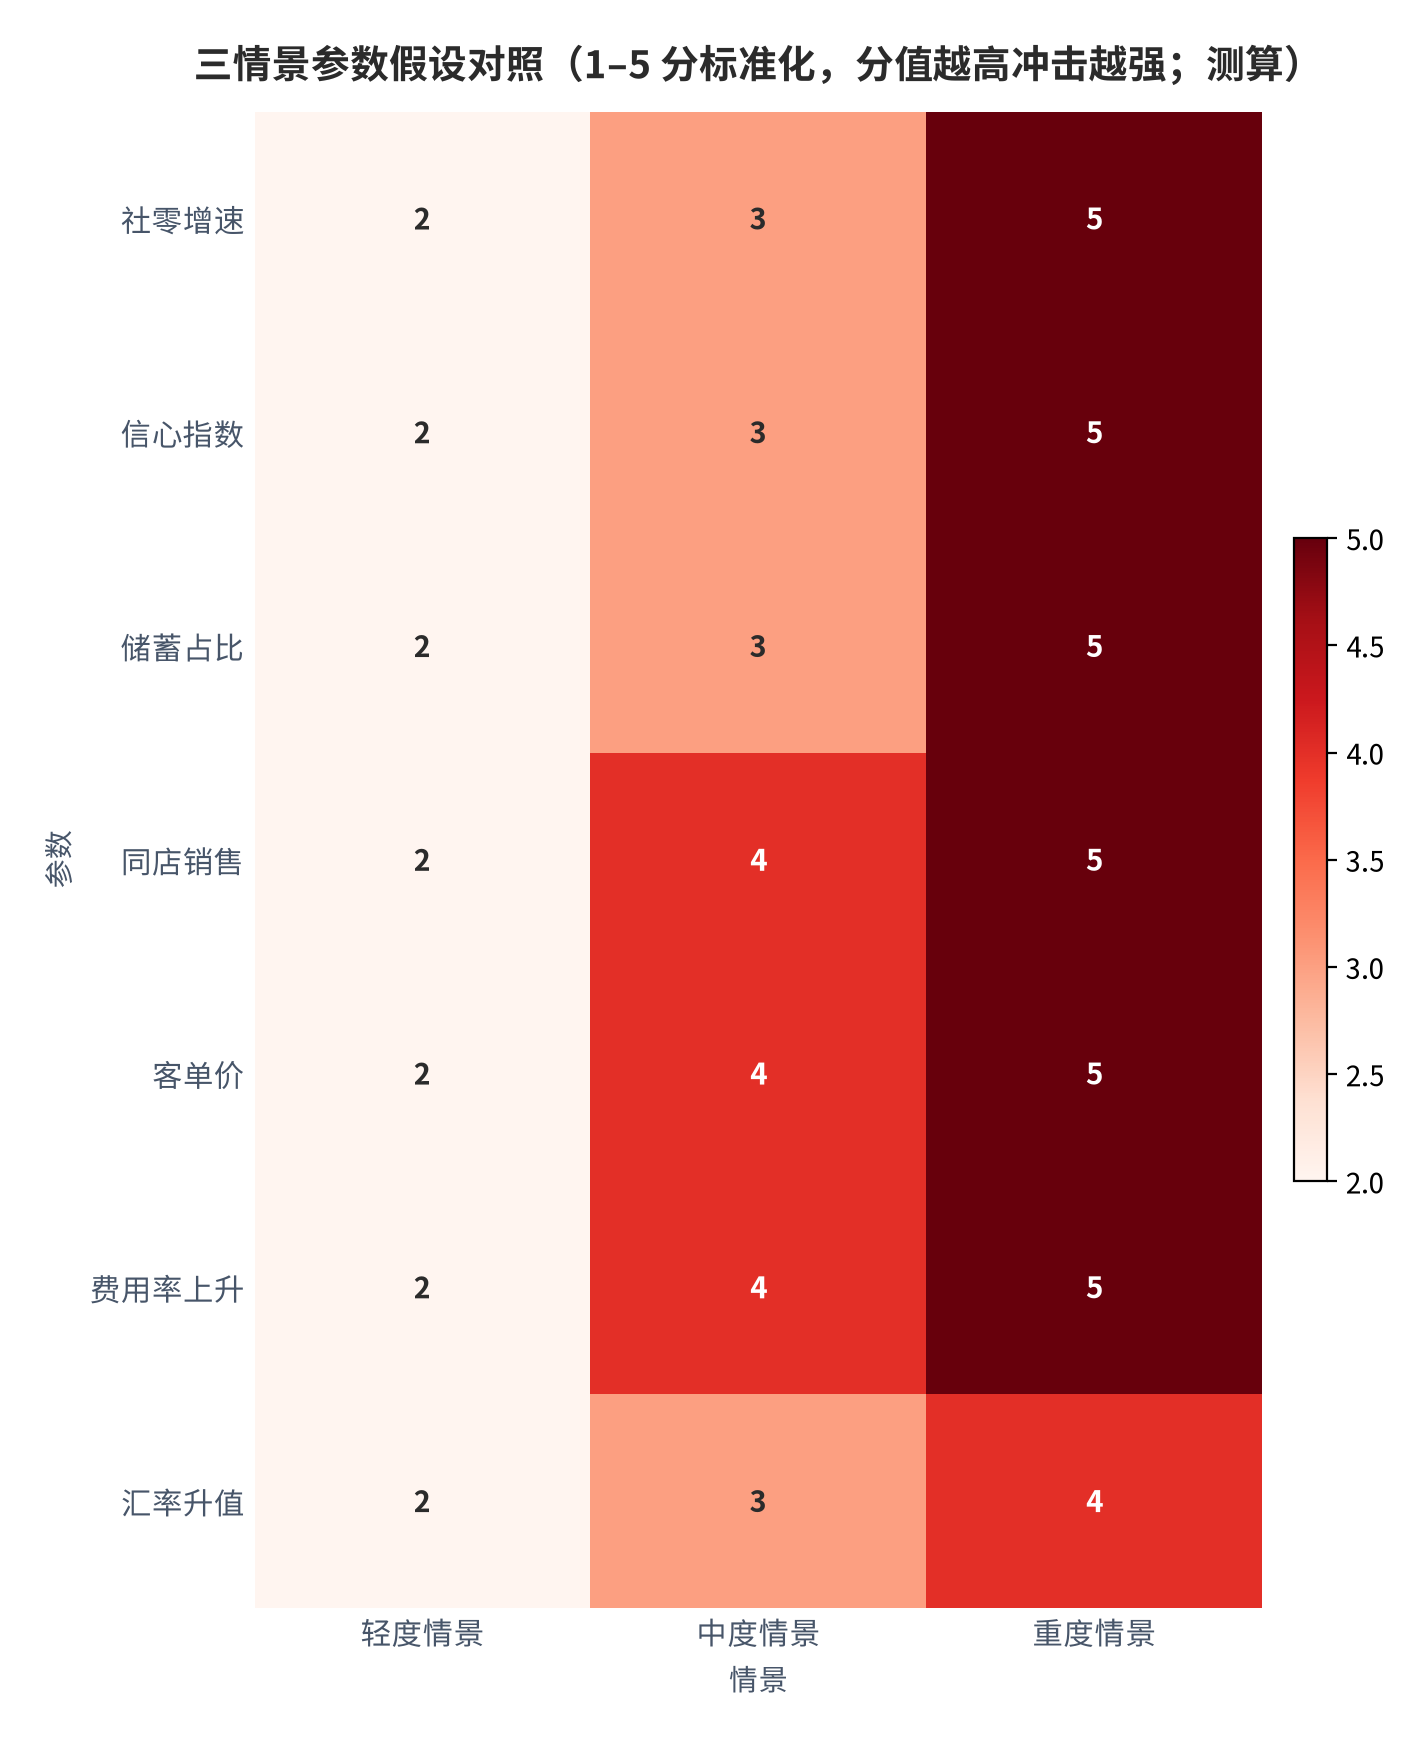
情景设计的关键不是把数字设得吓人,而是让每个情景都有对应的现实参照。本报告的三个情景分别锚定三个已知事实:轻度锚定 2026 年 8 月单月社零 0.4% 的实际值,中度锚定社零转负这一尚未发生但可由信心指数推演的状态,重度锚定已经在某大卖场企业身上完整发生的 11.0% 同店下滑 [1][9]。这样设计的目的是让重度情景不是想象,而是「已经有人走过一遍的路」。
| 参数 | 轻度情景 | 中度情景 | 重度情景 | 参照与说明 |
|---|---|---|---|---|
| 情景命名 | 增速钝化 | 需求转负 | 表内收缩 | 三档分别对应已发生、可推演、已发生过的极端 |
| 社零同比增速 | 0.5% | −0.5% | −2.0% | 轻度对齐 8 月单月 0.4% 附近 [1] |
| 消费者信心指数 | 87 | 84 | 80 | 基准 89.9;每档下移约 3–4 点 [3] |
| 倾向更多储蓄占比 | 65% | 68% | 72% | 基准 63.8%,历史第二高 [4] |
| 同店销售同比 | −3% | −6% | −11% | 重度对齐实际样本 −11.0% [9] |
| 客单价同比 | −3% | −6% | −10% | 对齐实际样本 −5.4% 并向两端外推 [6] |
| 费用率被动上升 | +0.5pct | +1.0pct | +1.8pct | 重度对齐实际样本 +1.8pct [10] |
| 毛利率变动 | −0.5pct | −1.0pct | −1.5pct | 降价让利与结构下移 |
| 人民币兑美元 | 6.80 | 6.75 | 6.70 | 基准 6.80,升值再加剧 [16] |
| 汇率对毛利率贡献 | +0.5pct | +1.0pct | +2.0pct | 每升值 1% 约 0.5pct,按三分之一传导 [16][17] |
| 门店净增 | +2% | 0% | −3% | 重度对齐行业门店净减少现状 [7] |
| 持续时间假定 | 2 个季度 | 4 个季度 | 6 个季度 | 用来区分「扰动」与「周期」 |
轻度情景「增速钝化」的含义是:需求仍在增长,但增速降到接近零。此时门店层面的体感是客流基本稳定、客单价小幅下滑,企业依靠门店净增仍能维持收入正增长,但单店产出开始走弱。这一情景已在现制饮品行业出现:某头部企业 2026 年上半年门店总数增至 63,987 家、同比增长约 20.7%,而营收 152.16 亿元、同比仅增长 2.3%,净利润 23.19 亿元、同比下降 14.7%,为其上市以来首次利润负增长 [6][7];同期另一家企业净增门店 4,166 间、增速较 2025 年上半年的 6,535 间明显放缓 [5]。「门店还在增、营收几乎不增、利润已经下滑」——这就是轻度情景的财务画像。
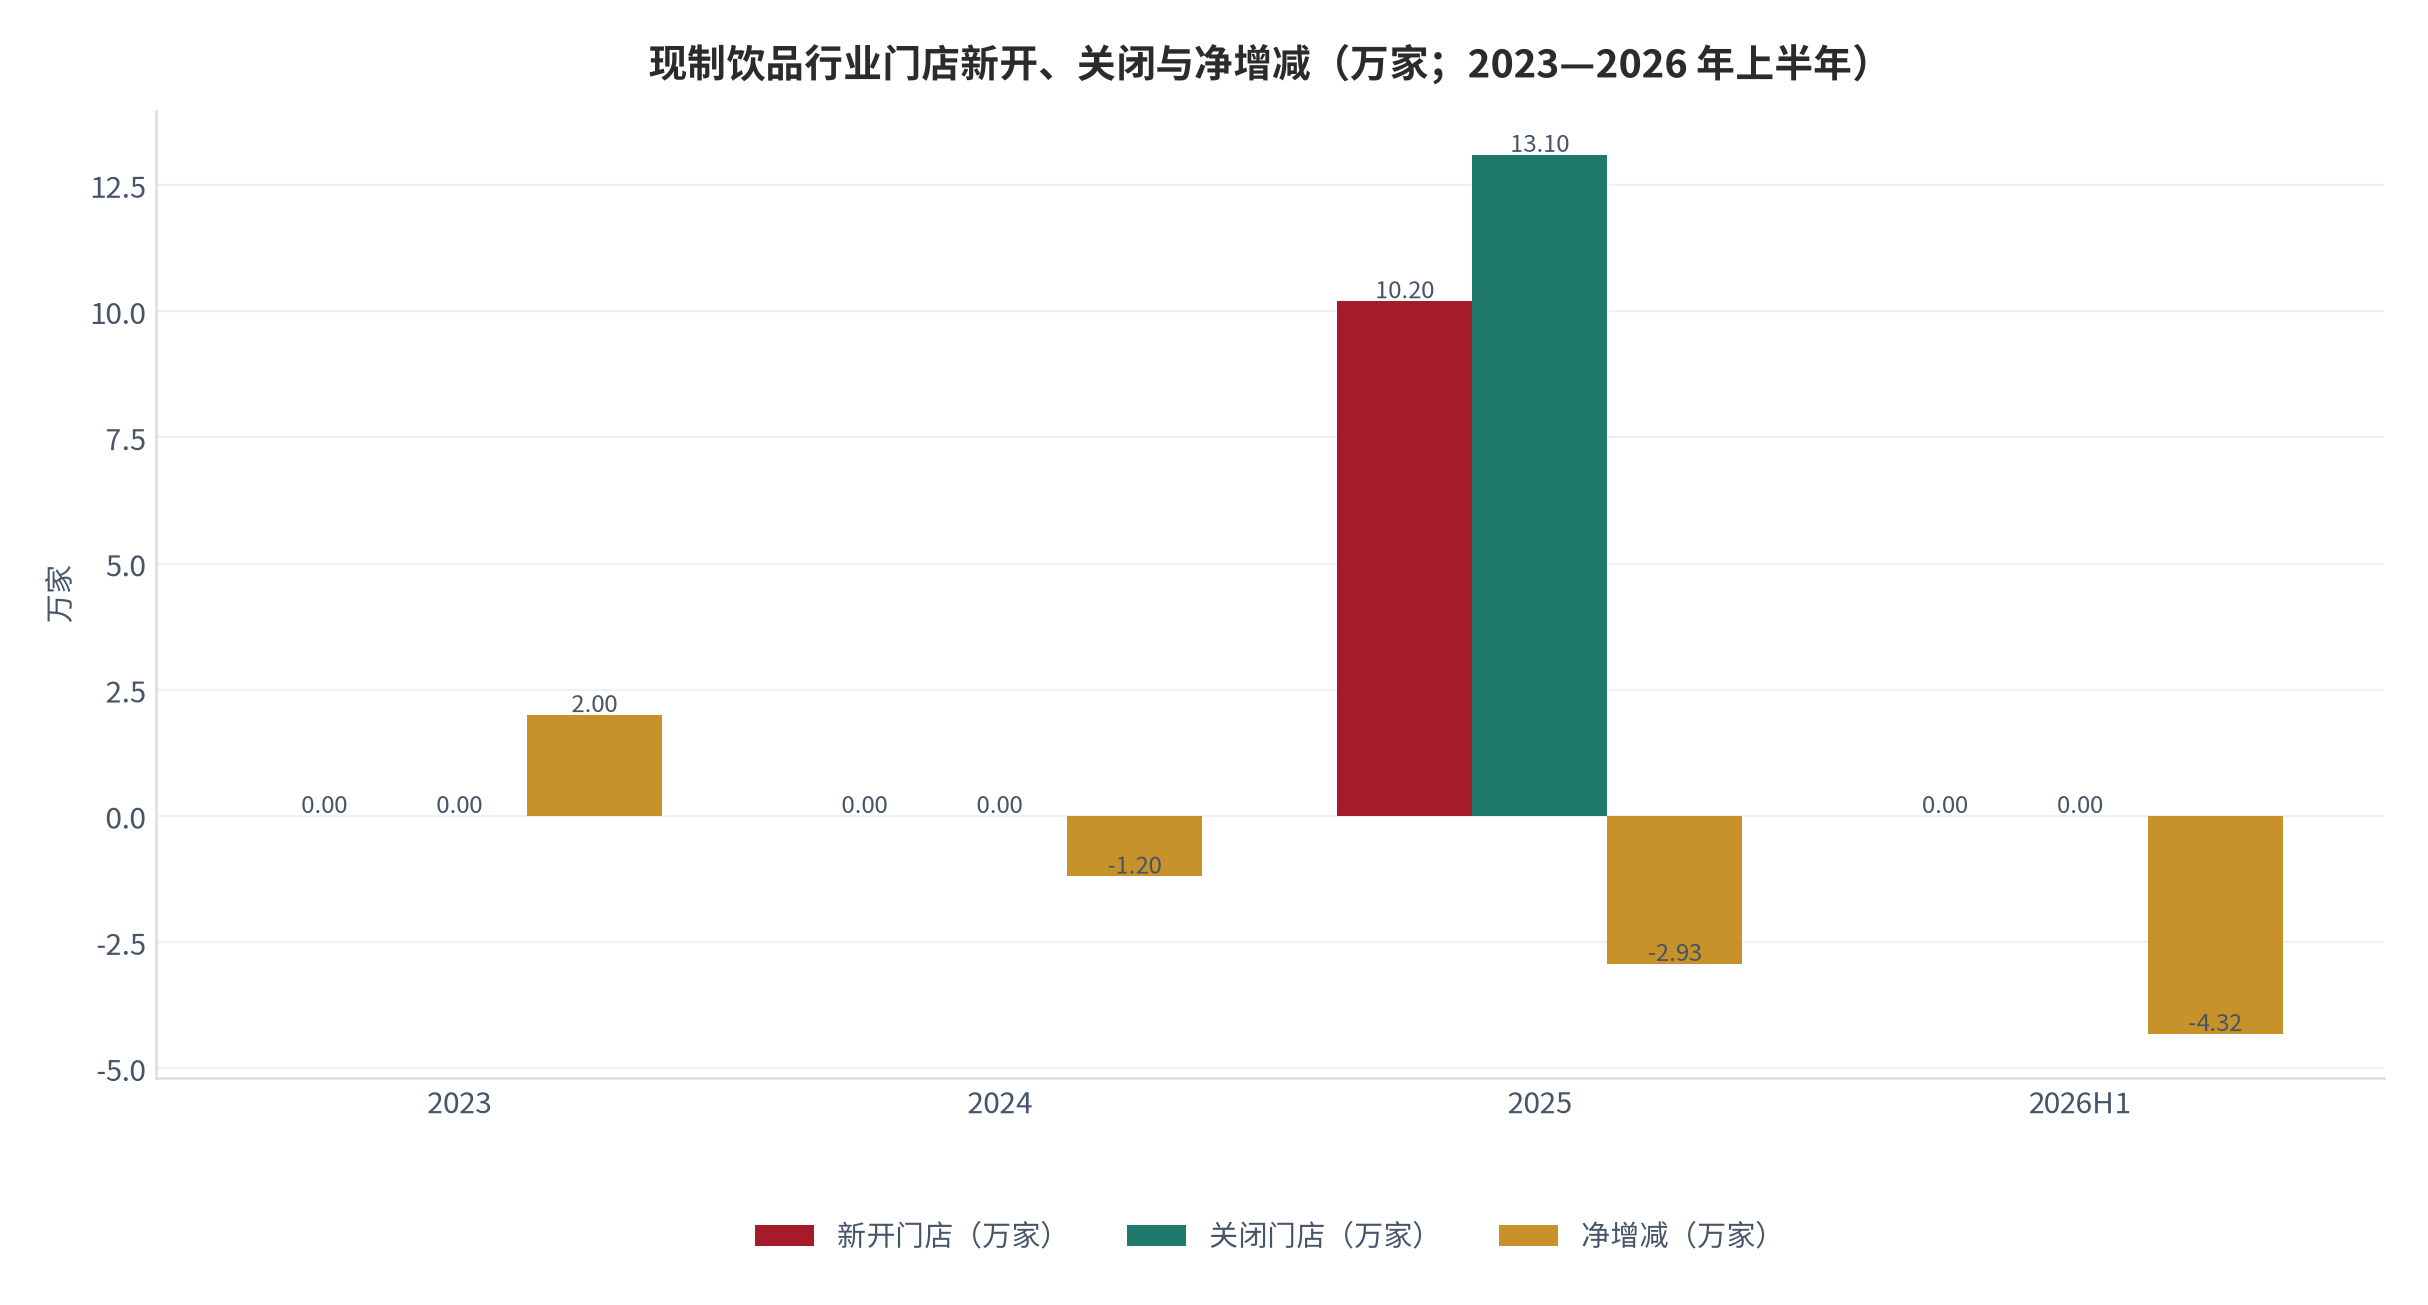
中度情景「需求转负」的含义是:社零同比转负,客单价与订单量同步下移,企业被迫关闭低效门店。此时加盟体系的压力会先于上市公司报表显现。这一情景的先行样本同样来自现制饮品:加盟商单店月均 GMV 从 40.44 万元降至 33.83 万元、下降约 16.3%,加盟商回本周期从 2024 年招商时宣传的 5.5 个月拉长到 18 至 24 个月,核心商圈超过 28 个月 [6];行业层面,2025 年新开门店约 10.2 万家、关闭约 13.1 万家,全年净减少 2.93 万家;2026 年上半年全国茶饮存量门店进一步降至 38.31 万家,过去一年净减少 4.32 万家 [7]。当回本周期超过 24 个月,加盟商的扩张意愿会迅速消失,而加盟模式的收入增长高度依赖门店净增,这是一个自我强化的下行循环。
重度情景「表内收缩」的含义是:需求持续收缩传导至资产负债表,企业不得不削减门店、压缩人力、并动用现金储备。这一情景的参照样本就是某大卖场企业 2026 财年的完整年度:收入 634.42 亿元、同比下降 11.3%;公司权益股东应占亏损 3.19 亿元、上一财年为溢利 4.05 亿元;同店销售下滑 11.0%;员工减少 5,566 人;经营活动现金流入净额仅 6.34 亿元、同比减少 29.15 亿元 [9][10]。值得注意的是,即便在该情景下,公司仍保有 100.63 亿元净现金与 502 家门店(其中大卖场 462 家)[9][10]。这说明重度情景的后果是「表内收缩」而不是「立即死亡」——有净现金垫的企业会被压缩到低水平均衡,而不是归零。
三个情景的排序关系需要特别强调:轻度是「钝化」,中度是「转负」,重度是「收缩」。三者不是同一趋势的三段外推,而是三种不同的经营状态,对应的应对动作也完全不同:轻度靠提效,中度靠关店与止损,重度靠资产负债表管理。把三个情景混为一谈,会导致企业在轻度阶段就做出重度的动作(过度收缩、丢失份额),或者在中度阶段还停留在轻度的应对(延误关店、侵蚀现金)。
04二维敏感性:同店销售 × 费用率
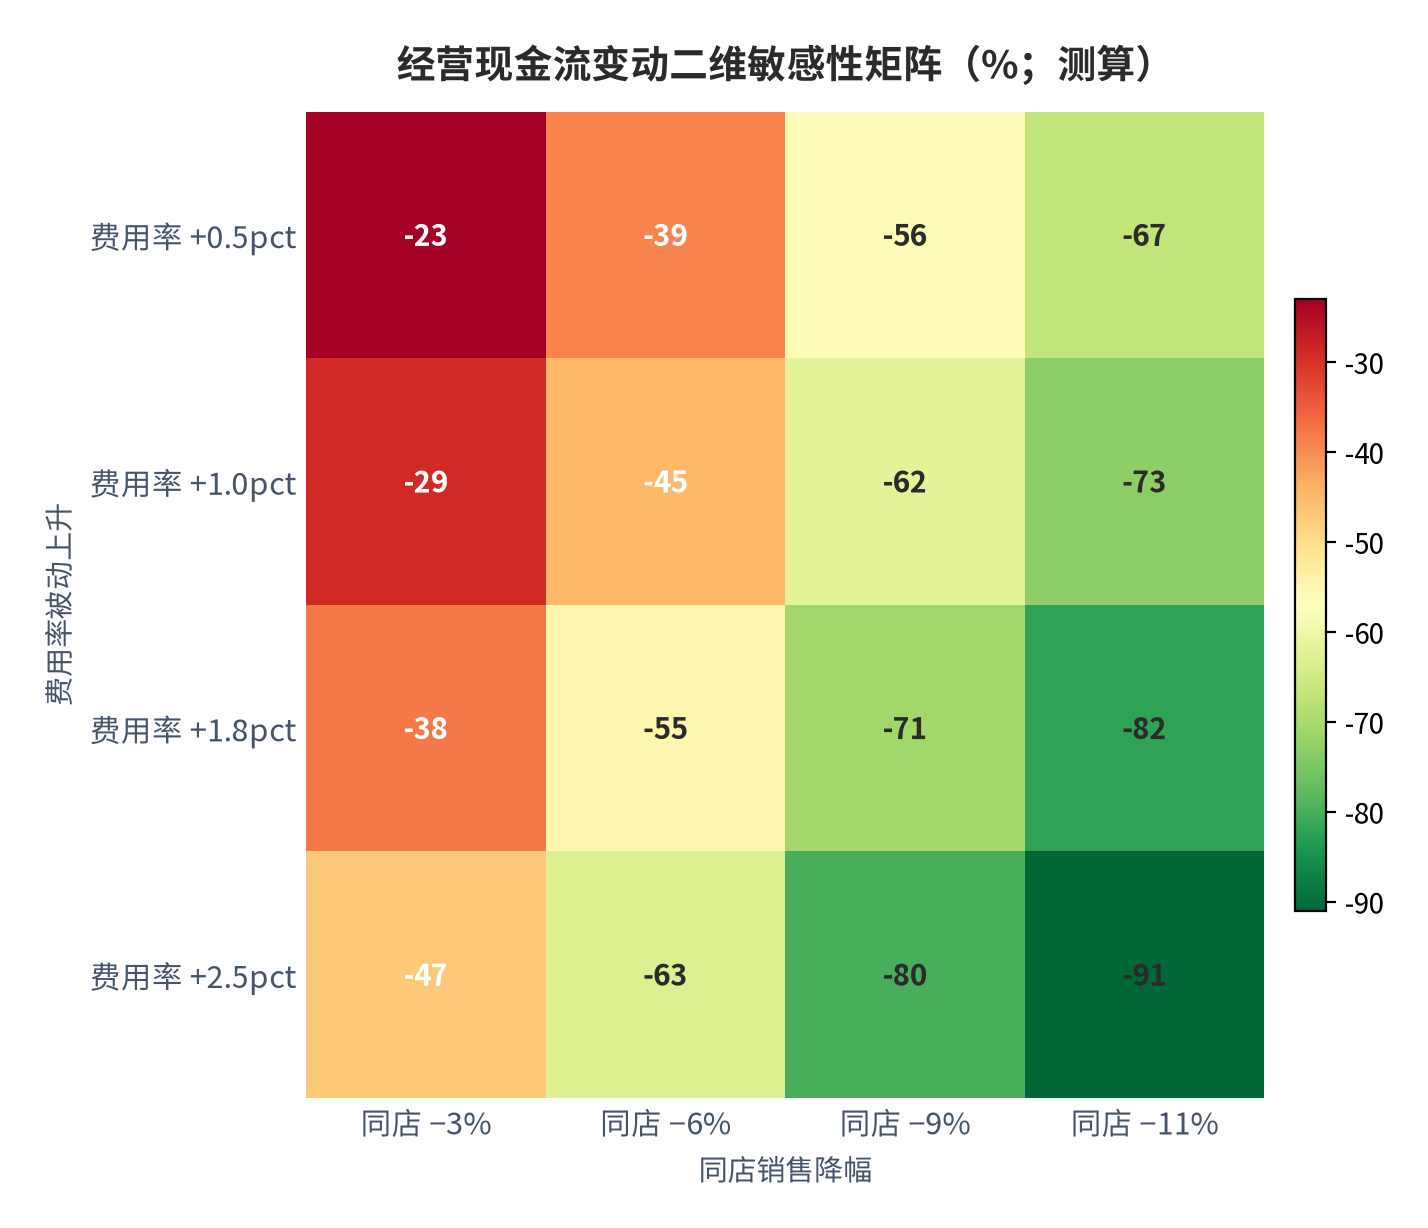
压力测试最有用的产出是一张二维表:横轴是需求侧同店销售降幅,纵轴是成本侧费用率上升幅度。之所以选这两个维度,是因为它们分别对应「收入能不能守住」与「成本能不能压住」这两个决定现金流生死的变量,且两者都是公开可观测的。把两个维度交叉,就能得到任何一个企业在其实际经营状态下的现金流冲击估计值。
测算公式为:经营现金流变动百分比 = −(5.5 × 同店销售降幅百分比 + 12.0 × 费用率上升百分点)。系数 5.5 与 12.0 由某大卖场企业 2026 财年的实际观测值反解:同店销售下滑 11.0%、费用率上升 1.8 个百分点、经营现金流下滑 82.1%,即 5.5 × 11.0 + 12.0 × 1.8 = 82.1 [9][10]。由于两个系数来自一个方程,无法唯一确定,本报告采用「费用率系数按收入基数标定」的原则拆解:以费用率 21.3% 为基数,费用率每上升 1 个百分点,相当于费用额增加约 4.7% 的收入规模,再经经营杠杆放大后对应现金流冲击约 12 个百分点;余下的 5.5 个百分点归因于同店销售下滑本身。
矩阵读数示例。若某企业当期同店销售下滑 6%、费用率被动上升 1.0 个百分点,则经营现金流变动约为 −(5.5 × 6 + 12.0 × 1.0)= −45.0%,即现金流接近腰斩;若同店下滑扩大到 9%、费用率上升 1.8 个百分点,则现金流变动约为 −(5.5 × 9 + 12.0 × 1.8)= −71.1%,此时企业的现金流安全垫将在两到三个季度内被耗尽。矩阵中最右下角的组合(同店 −11%、费用率 +2.5pct)对应现金流变动 −91%,这已经接近「经营活动现金流入净额趋近于零」的状态。
矩阵的三个使用要点。第一,两个维度的边际影响不同:同店销售每多降 1 个百分点,现金流多降 5.5 个百分点;费用率每多升 1 个百分点,现金流多降 12.0 个百分点。后者的破坏力是前者的 2.2 倍,这意味着对于成本刚性高的重资产零售企业,「控费用」的重要性高于「保收入」——某大卖场企业即便裁员 29.4%、压降雇员福利开支 25.7%,费用率仍上升 1.8 个百分点 [10],足见成本刚性的顽固。第二,矩阵的左下角与右上角不可比:同店 −11%、费用率 +0.5pct 对应现金流 −67%,而同店 −3%、费用率 +2.5pct 对应现金流 −47%,前者的现金流冲击更大。第三,矩阵的输入变量必须用「同口径」数据,若同店销售口径包含新店、费用率口径包含股份支付,则换算结果会失真。
把矩阵与实际样本对账。某大卖场企业的实际位置是(同店 −11.0%,费用率 +1.8pct),矩阵输出 −82%,实际公布 −82.1%,误差 0.1 个百分点 [9][10]。另一个可对账的样本是某头部现制茶饮企业:2026 年上半年单店收入同比下降约 17%、净利润同比下降 14.7% [5][6]。若按矩阵换算,同店 −17% 且费用率上升 0.5 个百分点,对应现金流降幅约 −99.5%,明显高于实际的利润降幅 14.7%。这一偏差说明了矩阵的适用边界:加盟模式下企业的收入来自向加盟商销售商品,其现金流对门店单店产出的敏感度显著低于直营模式,矩阵需要按模式调整系数。
| 经营现金流变动(%) | 同店 −3% | 同店 −6% | 同店 −9% | 同店 −11% |
|---|---|---|---|---|
| 费用率 +0.5pct | −23 | −39 | −56 | −67 |
| 费用率 +1.0pct | −29 | −45 | −62 | −73 |
| 费用率 +1.8pct | −38 | −55 | −71 | −82 |
| 费用率 +2.5pct | −47 | −63 | −80 | −91 |
本矩阵的判定阈值是:现金流变动超过 −55% 进入观察区,超过 −70% 进入危险区,超过 −85% 进入临界区。按此划分,矩阵中有 6 个格子落在危险区及以上,全部集中在「同店降幅 ≥9% 且费用率上升 ≥1.0 个百分点」的区间。换句话说,需求收缩与成本刚性同时恶化,才是真正的危险组合;单独的任一项恶化,企业通常仍有调整空间。
05分业态承压能力排序
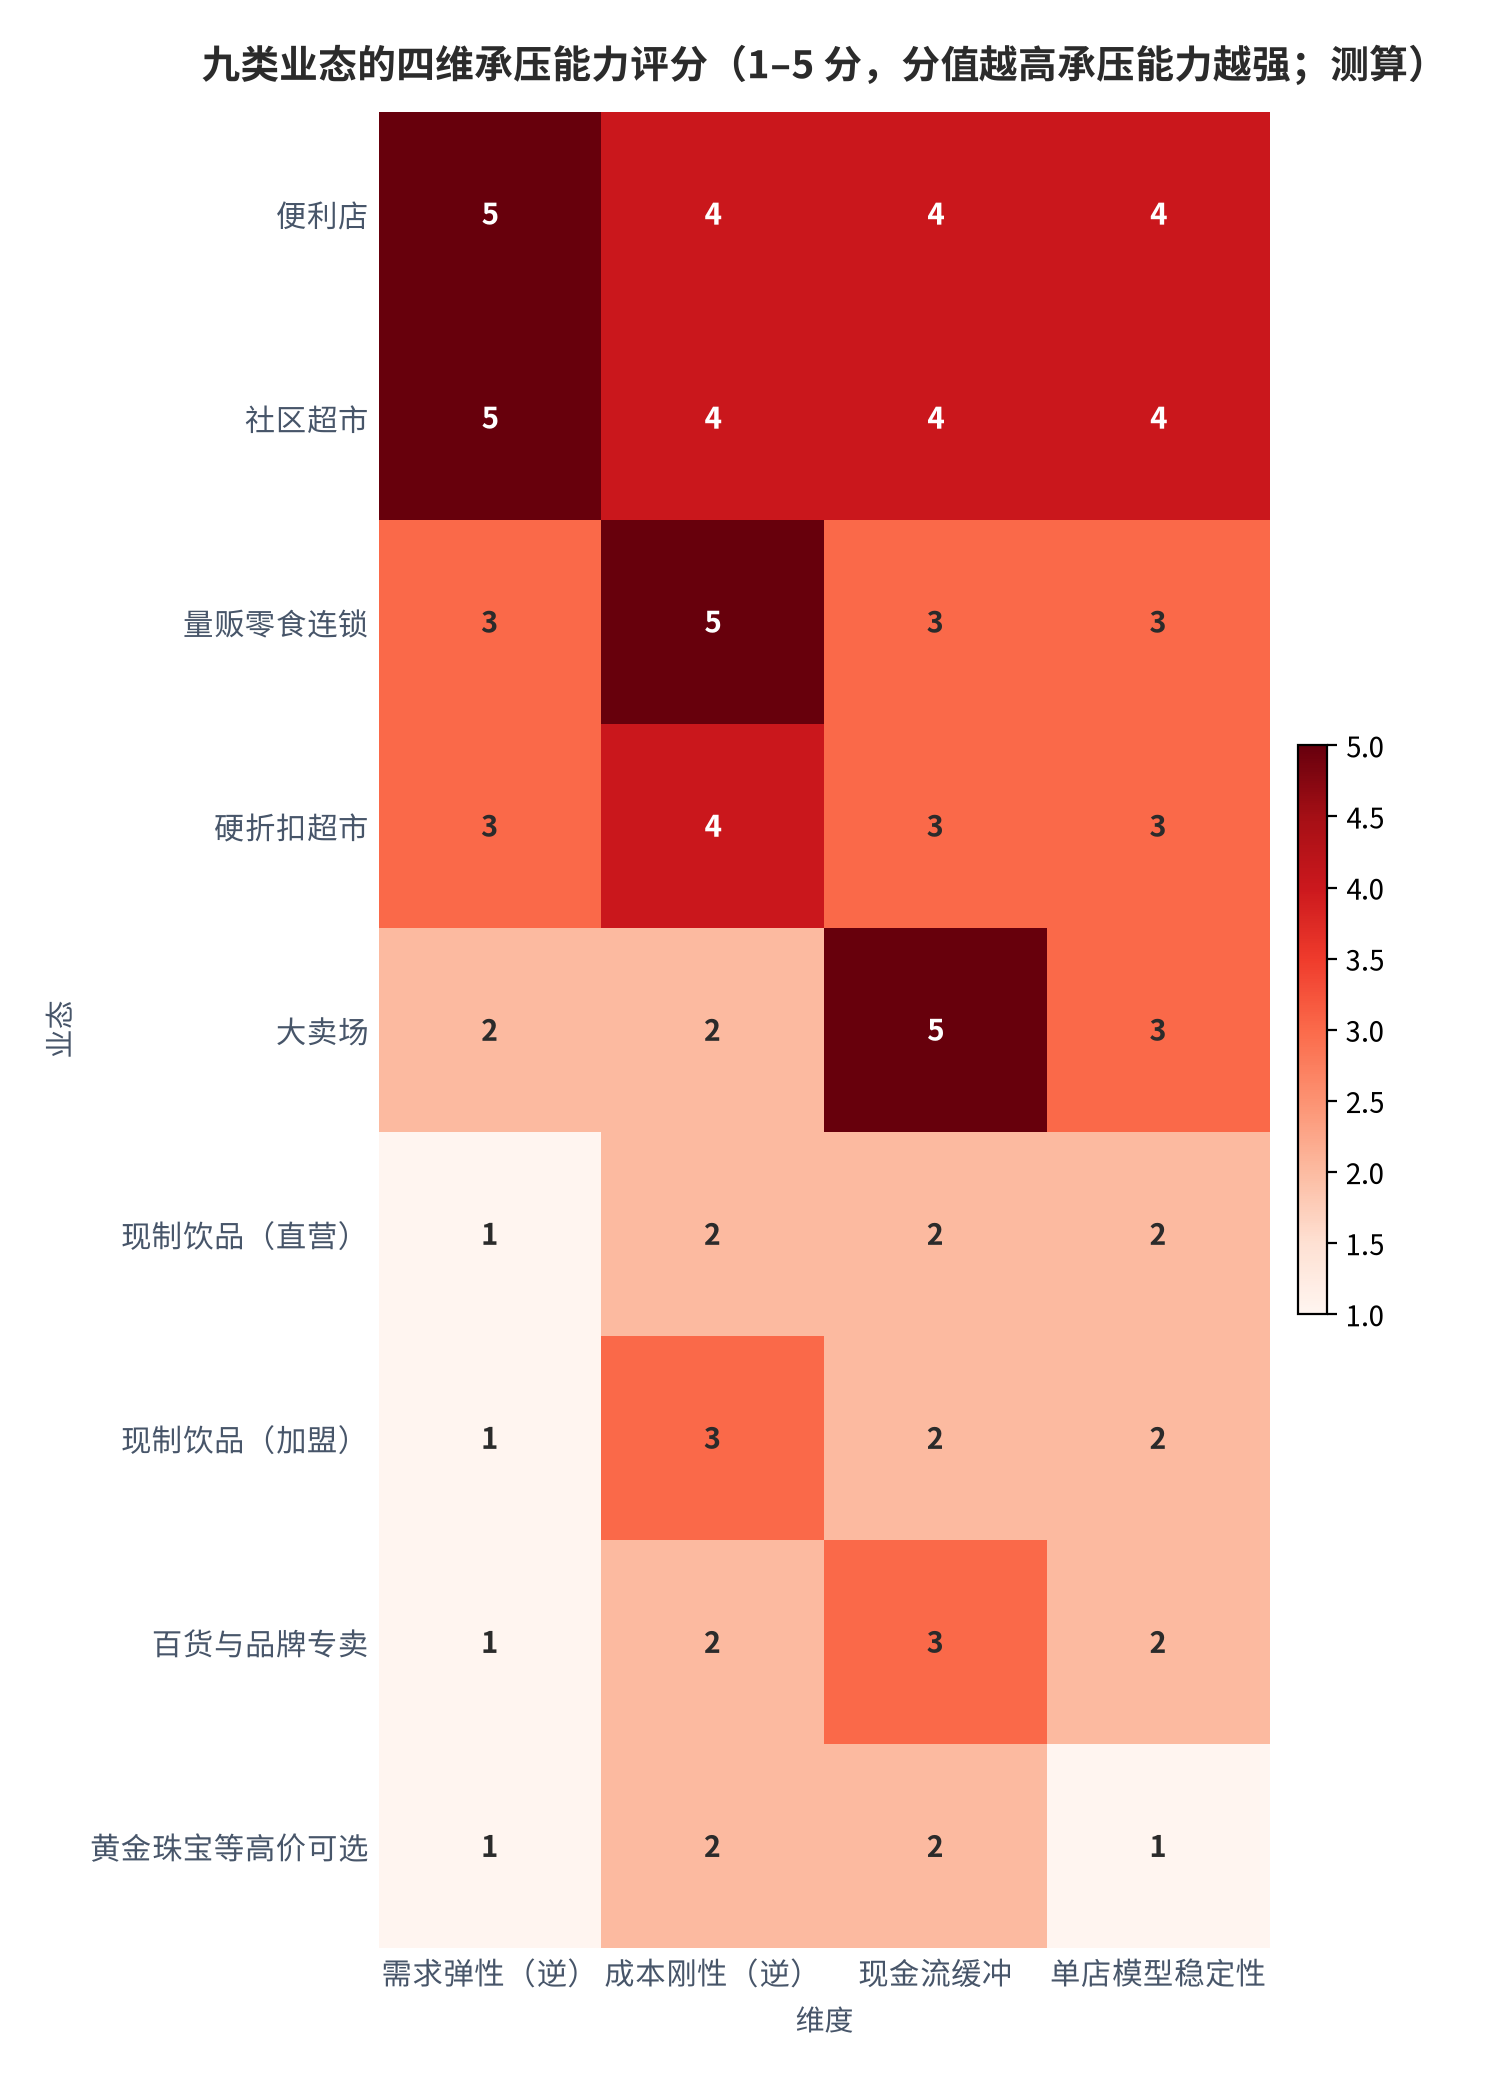
同一份需求冲击落在不同业态上,结果差异极大。本章用四个维度给业态打分:需求弹性(越高越差)、成本刚性(越高越差)、现金流缓冲(越厚越好)、单店模型稳定性(越稳越好)。打分依据全部来自公开数据的横向对比。
需求弹性维度。2026 年 1—8 月的业态分化给出了最直接的证据:便利店、超市零售额同比分别增长 5.5%、3.8%,专业店、百货店、品牌专卖店分别下降 2.2%、3.0%、10.0% [1]。品牌专卖店 −10.0% 与便利店 +5.5% 之间相差 15.5 个百分点,这 15.5 个百分点就是需求弹性的差距。按此分野,必选消费业态(便利店、社区超市)的需求弹性最低,可选消费业态(百货、品牌专卖、黄金珠宝)的需求弹性最高。
成本刚性维度。成本刚性取决于三件事:租金是否长期锁定、人力是否以固定比例为主、以及单店是否有大额前置投入。折扣零售的成本结构提供了一个有参照价值的样本:硬折扣业态毛利率仅 12%–15%,约为一般零售商的一半,但存货周转约 30 天、年周转约 12 次,净利率可达 2%–4% [4]。这种「低毛利 + 高周转」结构在需求收缩时极其脆弱:毛利率没有下降空间,周转一旦放慢,净利率会迅速转负。相比之下,便利店与社区超市的毛利率较高、SKU 更精简,在需求收缩时可以更从容地调整品类结构。
现金流缓冲维度。缓冲能力的最直接度量是「净现金规模 / 年经营现金流」的比值,以及流动负债净额的方向。某大卖场企业 2026 财年末净现金 100.63 亿元、经营活动现金流入净额 6.34 亿元,比值约 15.9 倍,按当前现金流消耗速度理论上仍可支撑多年;但其流动负债净额已由 11.81 亿元扩大至 50.82 亿元 [10],说明缓冲正在被消耗。缓冲的另一来源是资产处置能力:该公司 502 家门店中 462 家为大卖场,自有物业占比是重要的隐性缓冲 [9]。
单店模型稳定性维度。这一维度要看「加盟商是否还能赚钱」。加盟模式的问题在于,品牌方的收入来自向加盟商销售商品,而加盟商的盈利能力决定了门店能否持续存在。现制饮品行业的数据显示,加盟商单店月均 GMV 已下降约 16.3%、回本周期从 5.5 个月拉长到 18 至 24 个月、核心商圈超过 28 个月 [6];另一家企业的每新增 3 家加盟店就有 1 家同期关闭 [8]。行业层面,2026 年上半年 20 座主流城市的茶饮门店近一年净增长全部为负,关店数普遍是新开店数的 1.5 倍至 2 倍 [8]。这说明加盟模式的单店模型稳定性正在系统性下降。
| 业态 | 需求弹性(高=差) | 成本刚性(高=差) | 现金流缓冲(厚=好) | 单店模型稳定性(稳=好) | 综合承压能力(5 分制) |
|---|---|---|---|---|---|
| 便利店 | 低 | 中 | 厚 | 稳 | 4.2 |
| 社区超市 | 低 | 中 | 厚 | 稳 | 4.0 |
| 量贩零食连锁 | 中 | 低 | 中 | 中 | 3.4 |
| 硬折扣超市 | 中 | 中 | 中 | 中 | 3.3 |
| 大卖场 | 中高 | 高 | 厚 | 中 | 3.0 |
| 现制饮品(直营为主) | 高 | 高 | 薄 | 弱 | 2.4 |
| 现制饮品(加盟为主) | 高 | 中 | 薄 | 弱 | 2.3 |
| 百货与品牌专卖 | 高 | 高 | 中 | 弱 | 2.1 |
| 黄金珠宝等高价可选 | 极高 | 高 | 薄 | 弱 | 1.8 |
上表的评分需要三组上市公司的实际经营数据来校验,否则只是维度堆砌。第一组是超市与大卖场:2026 年上半年永辉超市营业收入 237.91 亿元、同比下降 20.56%,净利润 2.53 亿元、同比增加 205.23%;高鑫零售 305.02 亿元、下降 12.01%、亏损 1.23 亿元;联华超市 85.73 亿元、下降 10.61%、亏损 2.02 亿元;京客隆 38.67 亿元、下降 11.91%、亏损 1.50 亿元;中百集团 35.86 亿元、下降 22.35%、亏损 2.96 亿元、关店 155 家;而红旗连锁 46.76 亿元、仅下降 2.75%、盈利 2.68 亿元 [11]。同为超市业态,收入降幅从 2.75% 到 22.35%、盈利从 +2.68 亿元到 −2.96 亿元,差异远大于业态平均。
第二组是百货与品牌专卖。对 45 家百货与超市上市公司 2026 年上半年经营数据的汇总显示,部分百货零售企业的高增长以非经常性损益为核心主导,通过资产处置、投资等方式改善利润,主营业务内生增长动力不足;超市业态中部分企业通过门店调整、供应链优化实现了主营业务阶段性盈利恢复,但调改效果与盈利持续性仍需验证;2026 年上半年线下零售行业仍处下行调整周期,需求疲软是共性挑战 [12]。这正好对应上文给百货与品牌专卖业态的 2.1 分——利润表上的改善若主要来自资产处置,则现金流层面的承压能力并未真实改善。
第三组是量贩零食,它是本表中唯一在需求收缩期仍保持高增长的业态。某头部企业 2025 年门店商品交易总额 935.69 亿元、同比增长 68.5%,营业收入 661.70 亿元、同比增长 68.2%,净利润 23.29 亿元、同比增长 180.9%,门店总数 21,948 家、净增 7,554 家,毛利率提升至 9.8%、经调整净利率 4.1%,货币资金 37.44 亿元、同比增长 93.0%,并直连超 2,500 家厂商、建成 56 个仓配中心 [14]。这组数据支持上表把量贩零食的综合承压能力定在 3.4 分、高于现制饮品:它的低毛利率被高周转与轻资产对冲,货币资金的同比增长说明它仍在净积累缓冲。但需要提示的是,毛利率 9.8% 意味着几乎没有降价空间,一旦单店月销(2025 年为 38.2 万元 [13][15])出现两位数下滑,净利率会迅速被侵蚀。
把四个维度合成后,承压能力最强的业态是便利店(4.2 分),最弱的是黄金珠宝等高价可选消费(1.8 分),两者相差 2.4 分。中间地带存在两个值得注意的反直觉结论:第一,大卖场的现金流缓冲很厚(净现金 100.63 亿元 [10]),但因成本刚性最高,其综合得分被拉到 3.0 分,低于社区超市;第二,量贩零食连锁尽管单店月销下滑压力大,但因其渠道轻资产、毛利率低但周转快,承压能力反而高于现制饮品。这一结论与直觉相反——直觉上「低价量贩 = 脆弱」,但真正的脆弱点是「高固定成本 + 高客流依赖」,而不是「低毛利」。
需要给出的反面证据是:本排序基于总量数据,未区分企业间的经营差异。同一业态内部的分化可能大于业态之间的差异。现制饮品行业提供了最好的例证:某头部企业 2026 年上半年单店日均 GMV 由 7,600 元升至 7,800 元、经调整利润增长 44.4% 至 15.7 亿元 [5];而同期另一家万店级企业单店收入下降约 17%、利润下降 14.7% [6];还有一家高端品牌同店 GMV 连续两个季度下降约 16% [5]。同为现制饮品,经营结果的差距远大于宏观冲击的差距。因此本排序只能用于「设定关注优先级」,不能用于「判断个体企业优劣」。
06现金流安全垫测算
现金流安全垫的定义是:在不新增融资、不变卖资产的前提下,企业现有现金储备加上可预期的正经营现金流,能够吸收多长时间的现金流缺口。本章用三个公开指标来度量:净现金规模、经营活动现金流入净额、流动负债净额。
以某大卖场企业为标定样本。2026 财年末该公司净现金规模由上年 125.29 亿元缩水至 100.63 亿元,减少 24.66 亿元;经营活动现金流入净额仅 6.34 亿元,较上年 35.49 亿元减少 29.15 亿元、降幅 82.1%;流动负债净额由 11.81 亿元扩大至 50.82 亿元,经调整后由 2.81 亿元扩大至 16.02 亿元 [9][10]。把这组数字翻译成安全垫语言:该公司在一个财年内消耗了约 24.66 亿元净现金,按此速度,现有 100.63 亿元净现金大约可支撑四个财年;但如果现金流降幅进一步扩大至 90% 以上,则现金消耗会主要来自营运资金与短期负债,缓冲年限会快速压缩至两年以内。
安全垫测算的第二层是「流动负债净额的扩大速度」。流动负债净额反映的是流动资产减去流动负债后的净额,该指标转负并持续扩大,意味着企业的短期偿付依赖滚动融资。某大卖场企业该项在一年内扩大 39.01 亿元、相当于当年经营活动现金流入净额的 6.2 倍 [10]。这是一个重要的结构性风险信号:当流动负债净额的扩大速度超过经营现金流创造速度时,企业的融资能力而非经营能力,成为决定其存续的关键变量。
第三层是安全垫的业态差异。直营与加盟两种模式的安全垫位置完全不同。直营模式下,现金流压力集中在品牌方:门店租金、人力、装修全部由品牌方承担,需求收缩时品牌方是唯一的缓冲者。加盟模式下,现金流压力首先落在加盟商——现制饮品行业加盟商回本周期由 5.5 个月拉长至 18 至 24 个月 [6],说明压力已经转移到了加盟商的资产负债表上。这对品牌方的含义是延迟但更剧烈的:当加盟商无力继续投入,品牌方的收入来源会突然收缩,而不是缓慢下滑。行业数据验证了这一点——某企业每新增 3 家加盟店就有 1 家同期关闭 [8],2026 年上半年存量门店净减少 4.32 万家 [7]。
第四层是「安全垫的可见性」。账面上的净现金并不等于可动用的缓冲。需要考虑三个扣减项:一是供应商应付账款的账期,延长账期实际上是在占用上游资金、属于隐性负债;二是加盟商的保证金与预收货款,这部分资金在门店关闭时需要退还;三是受限资金与押金。本报告对安全垫的评分因此采用「扣减后净现金 / 年经营现金流」的保守口径,并把应付账款周转天数的变化作为扣减项的代理指标。
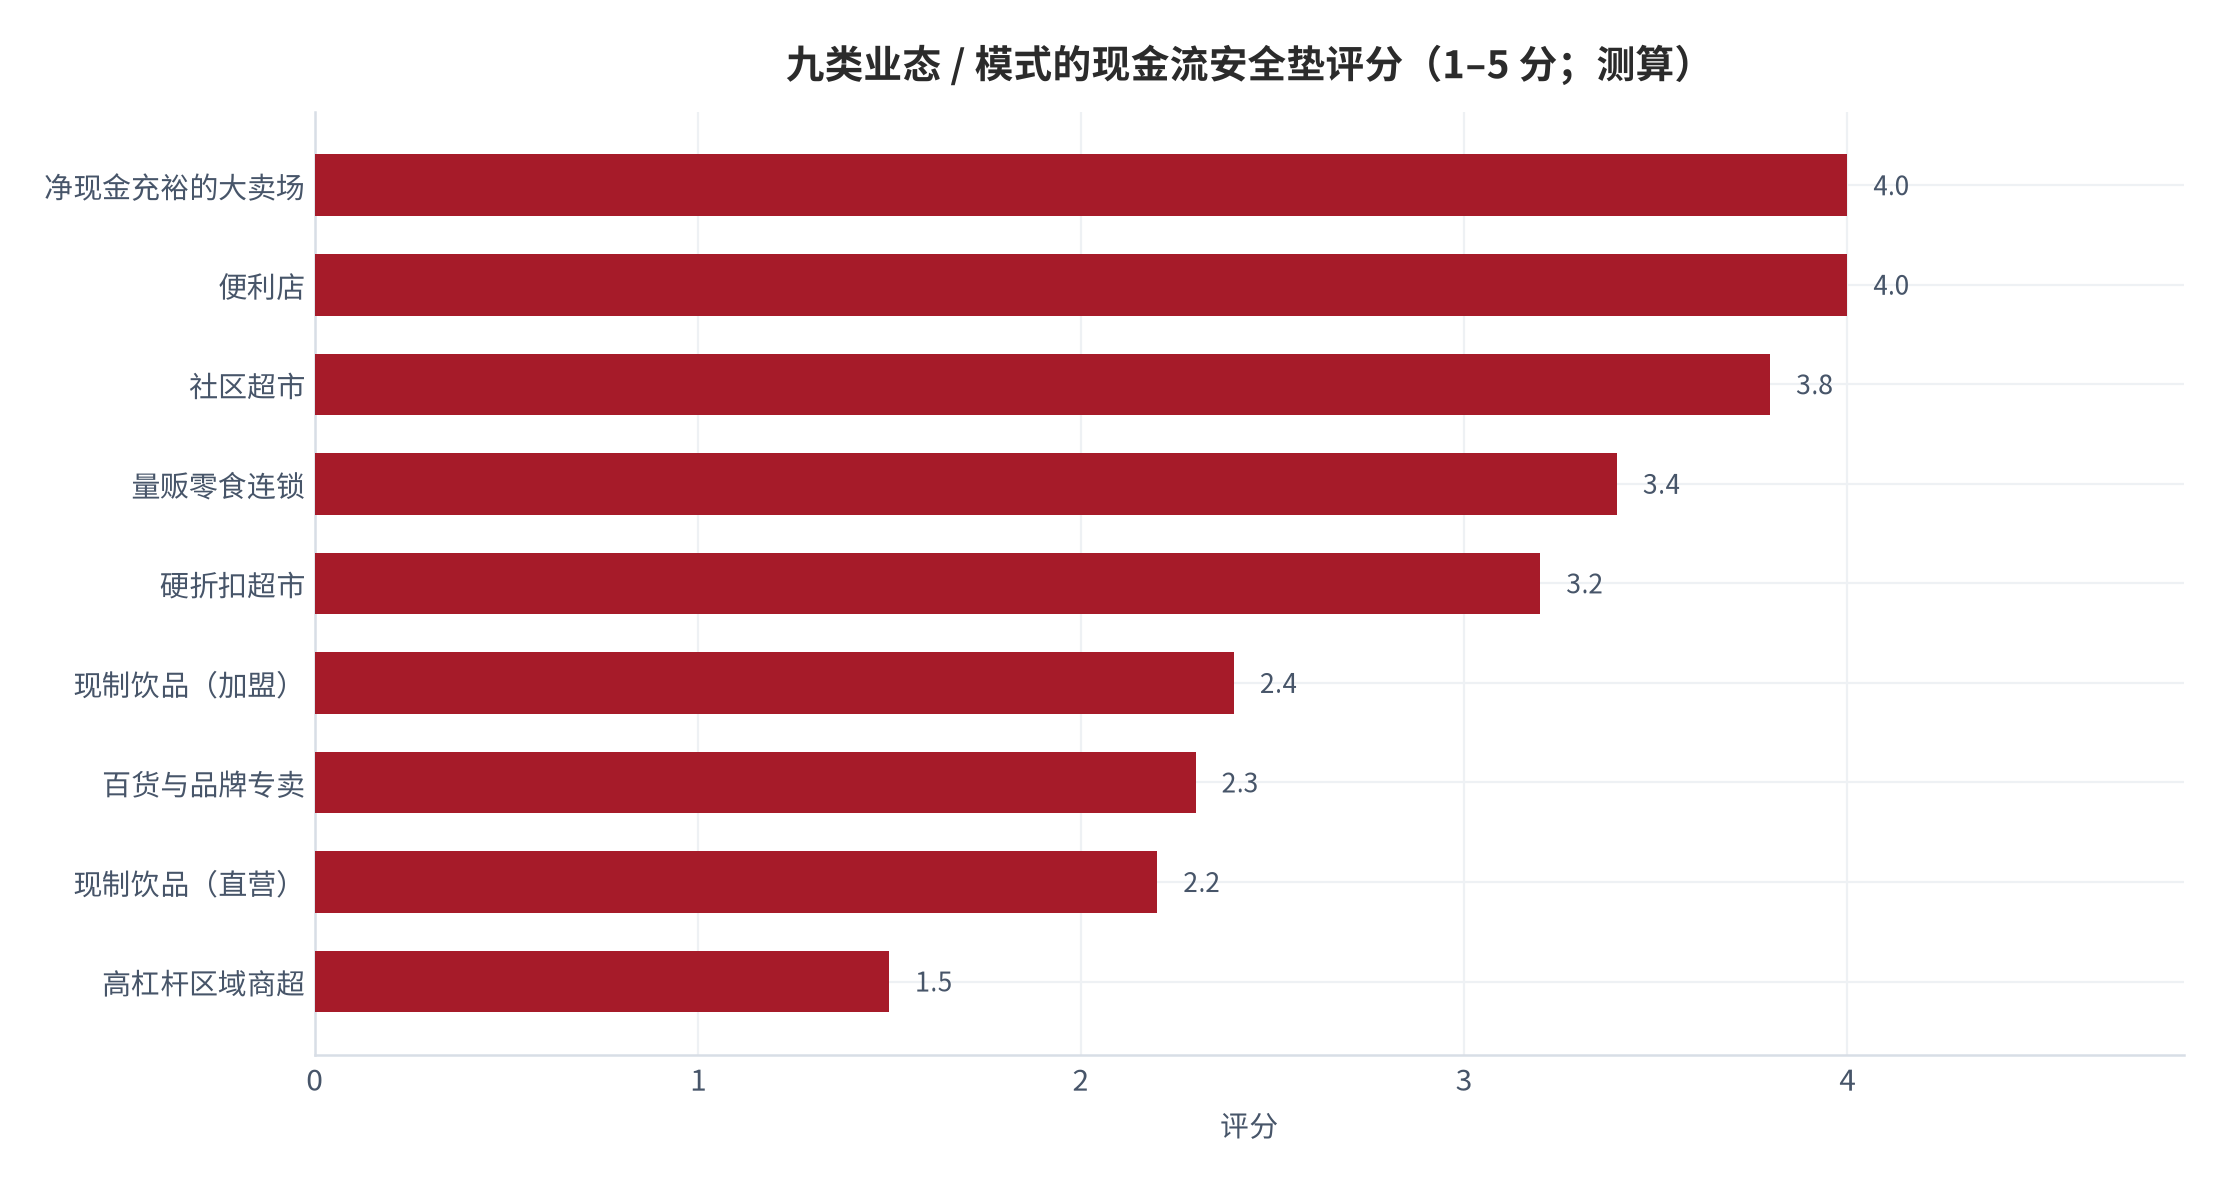
| 业态 / 模式 | 安全垫主要位置 | 净现金可得性 | 经营现金流弹性 | 安全垫评分(5 分制) |
|---|---|---|---|---|
| 净现金充裕的大卖场 | 品牌方资产负债表 | 高(有自有物业) | 低(-82.1% 已验证) | 4.0 |
| 便利店 | 品牌方 + 加盟商 | 中高 | 低(必选品类) | 4.0 |
| 社区超市 | 品牌方 | 中高 | 低 | 3.8 |
| 量贩零食连锁 | 加盟商 + 供应商账期 | 中 | 中 | 3.4 |
| 硬折扣超市 | 品牌方 + 供应商账期 | 中 | 中 | 3.2 |
| 现制饮品(直营) | 品牌方 | 低 | 高 | 2.2 |
| 现制饮品(加盟) | 加盟商 | 低 | 高(延迟爆发) | 2.4 |
| 百货与品牌专卖 | 品牌方 | 中 | 高 | 2.3 |
| 高杠杆区域商超 | 滚动融资 | 低 | 高 | 1.5 |
安全垫评分的判定标准是:4.0 分以上为「可自主消化重度情景」,3.0 至 4.0 分为「需调整经营以度过中度情景」,2.0 至 3.0 分为「中度情景即需外部融资」,低于 2.0 分为「轻度情景即可能触发流动性事件」。按此标准,高杠杆区域商超的 1.5 分是最危险的一档——在社零增速 0.5% 的轻度情景下就可能出现偿付压力。需要提醒的是,该评分只反映结构性风险,不代表任何具体企业的现状判断。
07极端情景阈值测算
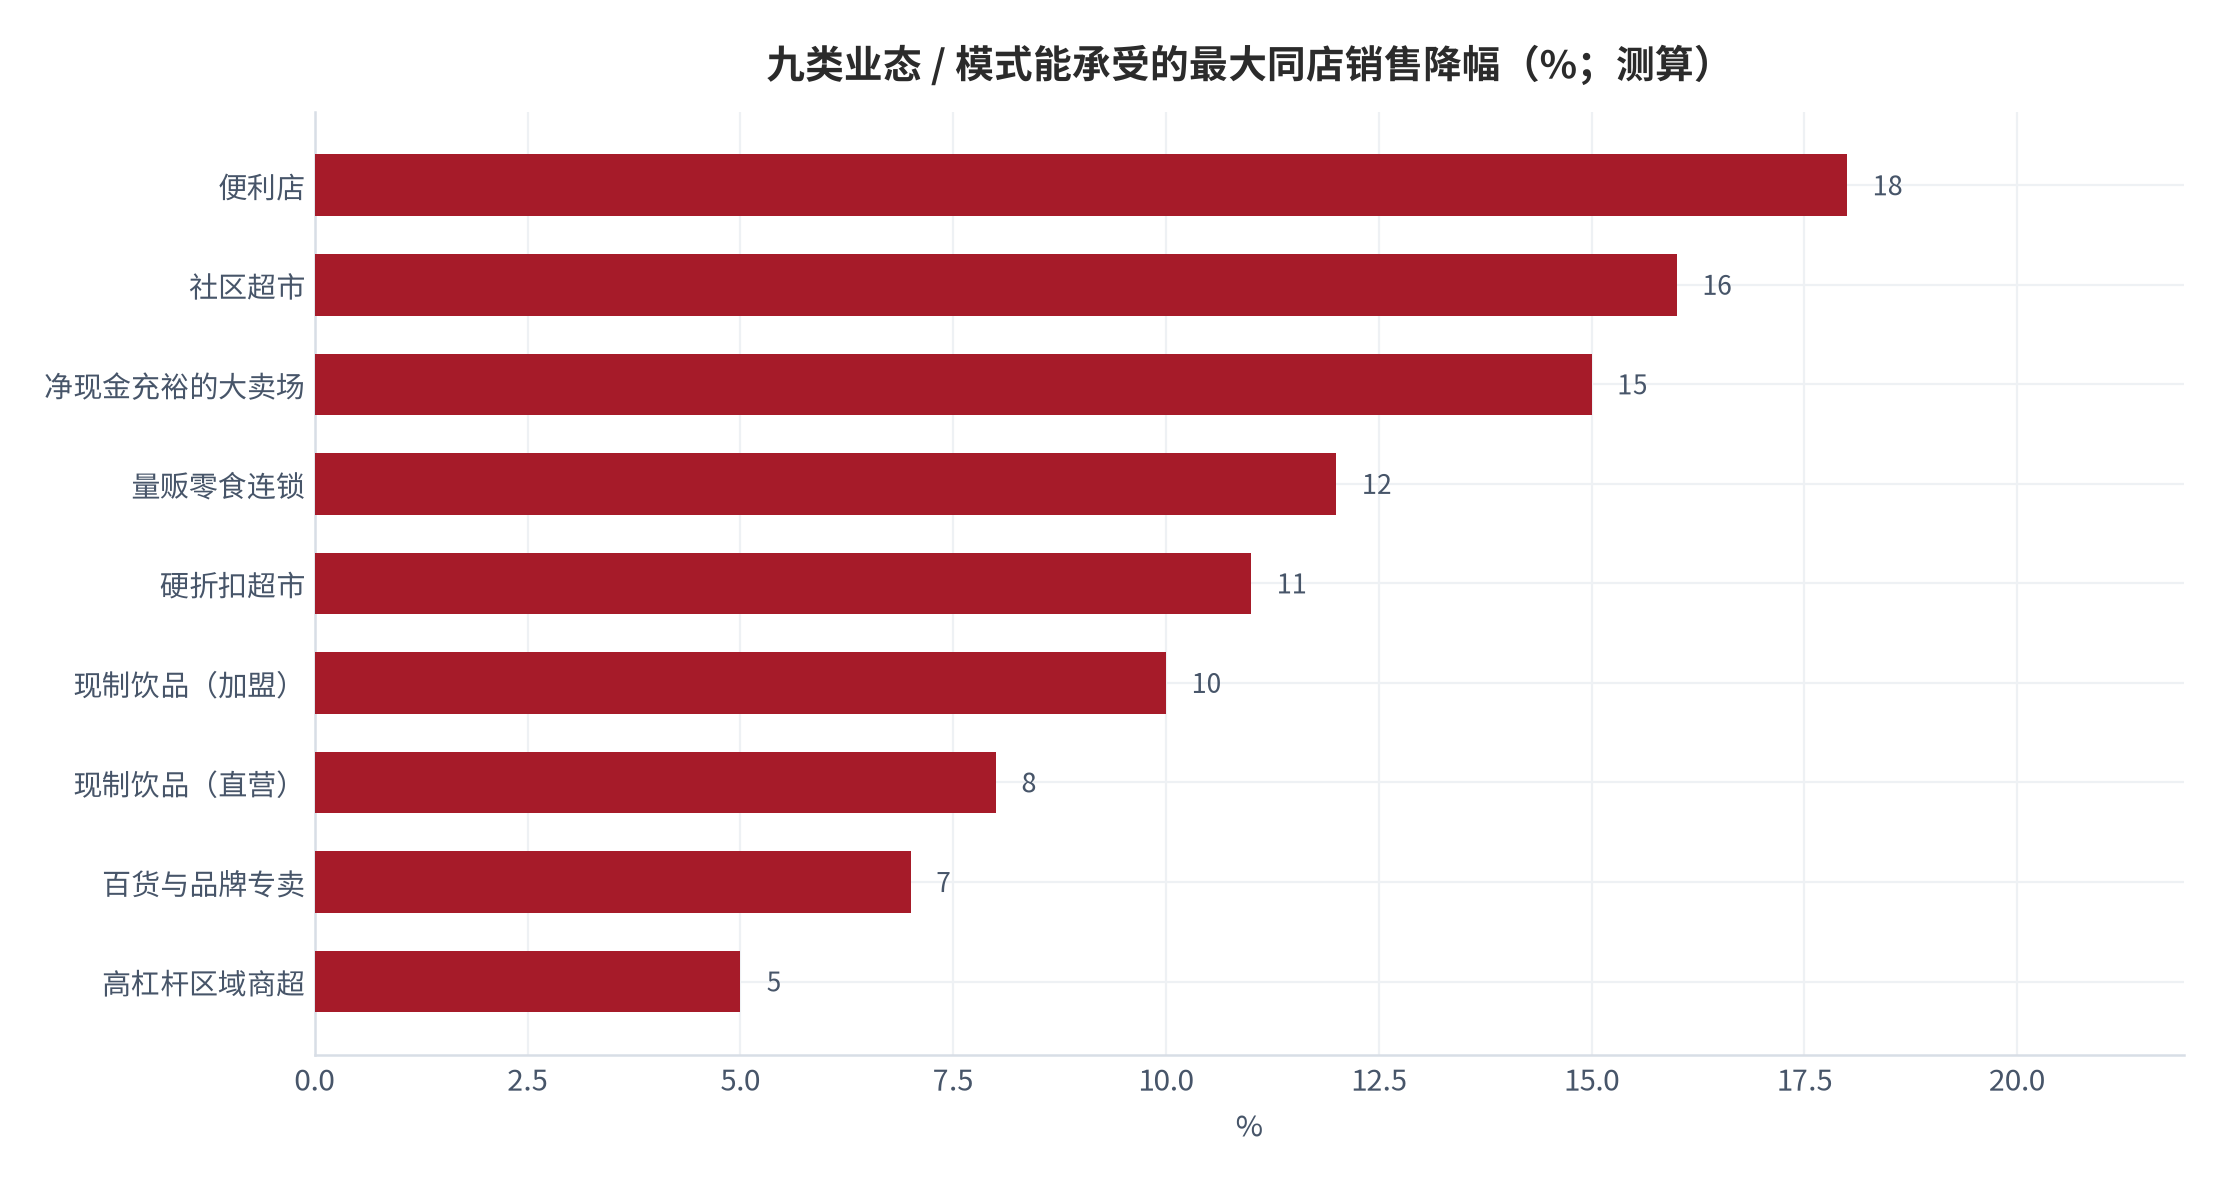
阈值测算要回答的是一个反问题:在什么样的冲击水平下,企业的现金流会归零或转负?本报告把「经营活动现金流入净额趋近于零」定义为阈值点,并反解每个业态能承受的最大同店销售降幅。
反解方法。令经营现金流变动为 −100%(即归零),代入第五章的公式:5.5 × 同店降幅 + 12.0 × 费用率上升 = 100。在费用率上升 0.5 个百分点、1.0 个百分点、1.8 个百分点的三种成本情形下,对应的阈值同店降幅分别是 17.1%、16.0%、14.4%。也就是说,对于本公式所标定的重资产直营业态,同店销售下滑 14% 至 17% 是经营活动现金流入净额归零的临界区间。但这一区间是「平均值」,不同业态因成本刚性与缓冲厚度不同,实际阈值会有显著差异。
分业态阈值。便利店与社区超市因品类必需、单店面积小、租约灵活,能承受的最大同店降幅测算为 16% 至 18%;净现金充裕的大卖场因有自有物业与厚现金垫,阈值测算为 14% 至 15% 附近;量贩零食连锁因轻资产、可快速关店,阈值测算为 12%;现制饮品(直营)因租金与人力刚性高、单店前置投入大,阈值降至 8%;高杠杆区域商超因缺少现金缓冲,阈值仅 5%。这组阈值的含义是:同店销售下滑 5% 对便利店只是扰动,但已经足以让高杠杆区域商超进入危险区。
阈值的校验。现制饮品行业的实际数据可以对账:某头部企业 2026 年上半年单店收入同比下降约 17% [5],明显超过了本报告给现制饮品设定的 8% 阈值。但该企业并未出现现金流归零,原因有二:第一,它是加盟模式,收入来自向加盟商销售商品,现金流相对稳定 [5];第二,它的同时期经调整利润仍然增长 44.4% [5]。这说明阈值测算必须区分「模式」——加盟模式的现金流阈值远高于直营模式,因为它把门店层的固定成本转移给了加盟商。反过来,这也意味着加盟模式的阈值在「加盟商停止开店」那一刻会突然下移。
极端情景的第二种阈值是「融资能力阈值」。当经营现金流不足以覆盖利息与到期本金时,企业需要再融资。此时决定生死的不再是经营指标,而是资产负债率与抵押物结构。这一维度的公开信息有限,本报告仅作定性讨论:流动负债净额持续扩大的企业,其再融资的议价能力会逐季下降,某大卖场企业流动负债净额扩大至 50.82 亿元、相当于当年经营现金流入净额的 6.2 倍 [10],已经进入「经营现金流无法覆盖短期负债变动」的区间。
阈值的第三层是「时间维度」。同样的同店降幅,持续两个季度与持续六个季度,后果完全不同。原因是企业有库存、应付账款与门店租约三重缓冲,短期冲击可以通过营运资金吸收,长期冲击则必须通过关店与减员消化。本报告把持续时间的分界线设在四个季度:四个季度以内的中度冲击属于「营运资金可吸收」,四个季度以上则触发结构性调整。某大卖场企业 2025 年全年关闭 381 家低效门店、调改 384 家门店,并在第四季度单季录得归母净亏损 18.43 亿元、经营活动现金流量净额 −4.94 亿元、毛利率降至 17.17% [18]——这就是四个季度以上冲击触发的结构性调整成本。
| 业态 / 模式 | 阈值同店降幅(%) | 对应费用率假设 | 缓冲来源 | 阈值依据 |
|---|---|---|---|---|
| 便利店 | 18 | +0.5pct | 必选品类、小面积、租约灵活 | 业态零售额 +5.5% [1] |
| 社区超市 | 16 | +0.5pct | 必选品类、精简 SKU | 超市零售额 +3.8% [1] |
| 净现金充裕的大卖场 | 15 | +1.8pct | 100.63 亿元净现金、自有物业 | 实际样本现金流量缓冲 [10] |
| 量贩零食连锁 | 12 | +0.5pct | 轻资产、可快速关店 | 单店月销 38.2 万元 [13][15] |
| 硬折扣超市 | 11 | +1.0pct | 高周转、低 SKU | 毛利率 12%–15%、周转 12 次 [4] |
| 现制饮品(加盟) | 10 | +1.0pct | 门店固定成本由加盟商承担 | 回本周期 18–24 个月 [6] |
| 现制饮品(直营) | 8 | +1.0pct | 品牌方承担全部固定成本 | 单店日销 7,600→7,000 元 [6] |
| 百货与品牌专卖 | 7 | +1.8pct | 无,租约与人力双刚性 | 品牌专卖店零售额 −10.0% [1] |
| 高杠杆区域商超 | 5 | +1.8pct | 无,依赖滚动融资 | 流动负债净额扩大 39.01 亿元 [10] |
阈值表的使用方法需要一句提醒:阈值是「压力测试的刻度尺」,不是「预测」。它的作用是让观察者知道,当同店销售降幅突破某个数字时,对应的企业或业态已经进入需要关注的区域。把刻度尺当作对具体企业经营前景的定论,是误用。
08缓释措施有效性评估
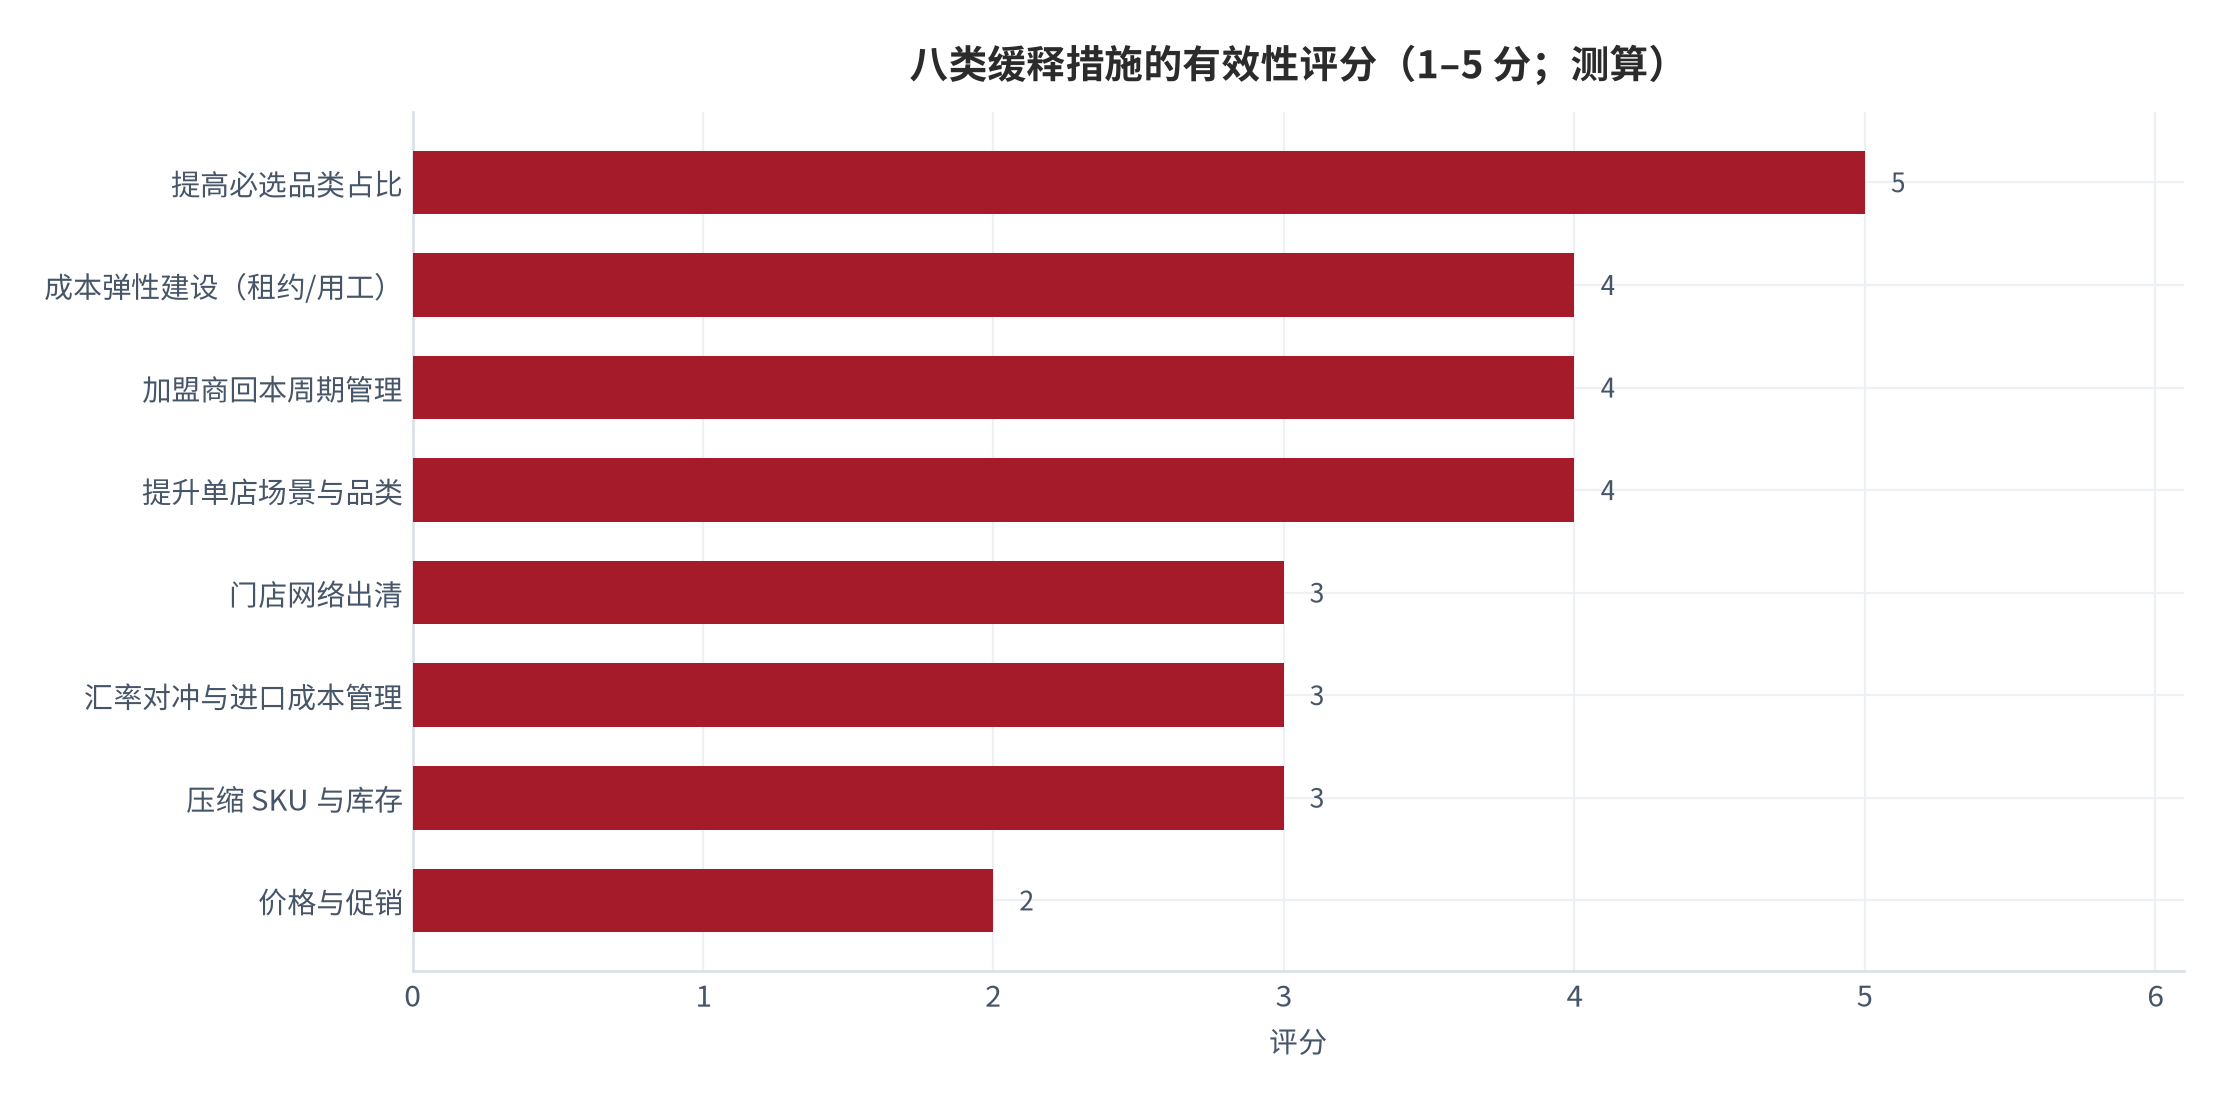
压力测试的最后一步是评估缓释措施:当冲击发生时,企业有哪些动作可以减轻损失,以及这些动作各自的有效性与见效速度如何。本章用「有效性」与「见效速度」两个维度打分,有效性指该措施能抵消多少现金流冲击,见效速度指从决策到落地需要多长时间。
第一类措施是品类结构优化,即提高必选消费品占比、降低可选消费占比。这是有效性最高的措施,因为需求弹性的差异已经被数据证实——2026 年 1—8 月便利店与超市零售额分别增长 5.5%、3.8%,而品牌专卖店下降 10.0% [1],提高必选占比可以直接降低收入的波动幅度。但这一措施的见效速度偏慢:品类结构调整涉及供应链、陈列、库存与会员认知,通常需要两到四个季度才能体现。有效性评分 5 分,见效速度「慢」。
第二类措施是成本弹性建设,包括租约重新谈判、用工结构调整(提高小时工与外包比例)、以及能耗管理。这一措施的有效性很高,因为第五章的测算显示,费用率每降低 1 个百分点,相当于抵消约 12 个百分点的现金流冲击。某大卖场企业裁减 29.4% 员工、压降雇员福利开支 8.24 亿元 [9],虽然未能阻止费用率被动上升,但如果没有这些动作,费用率上升幅度会更大。有效性评分 4 分,见效速度「中」。
第三类措施是门店网络出清,即关闭低效门店。这一措施的直接效果是减少亏损门店的现金流出,但短期会带来一次性费用。某大卖场企业 2025 年关闭 381 家低效门店,而第四季度单季归母净亏损 18.43 亿元、经营活动现金流量净额 −4.94 亿元 [18]。这说明出清动作的当期成本很高。更值得注意的是该公司的后续判断:公司明确 2026 年不再开展大规模闭店动作、也不再推进全域集中式门店调改 [18]。这一转变说明出清的红利期是有限的,出清完成后必须转向经营改善。有效性评分 3 分,见效速度「中」。
第四类措施是加盟体系的回本周期管理。对于加盟型连锁,这一措施的重要性高于其他所有措施,因为加盟商的存续决定了品牌方的收入基础。行业现状是回本周期已由 5.5 个月拉长至 18 至 24 个月、核心商圈超过 28 个月 [6]。可采取的动作包括:降低加盟门槛与前期投入、提高单店产出(如拓展咖啡、早餐场景)、以及提供供应链支持压低加盟商的进货成本。某头部企业的做法有参照价值:把咖啡机铺进 13,500 家门店,让早上没有生意的奶茶店多了一个卖咖啡的时段,从而把单店日均 GMV 从 7,600 元提升到 7,800 元 [8]。有效性评分 4 分,见效速度「中」。
第五类措施是价格与促销。这一措施的有效性最低,原因是它不改变成本结构,只是把损失从收入端转移到毛利端。实证证据是:某高端现制茶饮品牌客单价由 25.7 元降至 24.3 元、降幅 5.4%,日均订单量仍同步减少 3.2% [6]——降价并未换回交易量。当整个行业都在降价时,价格战的结果是全行业毛利率下移,而份额不变。硬折扣业态的样本也说明了这一点:毛利率仅 12%–15%,已经没有进一步降价的空间 [4]。有效性评分 2 分,见效速度「快」。
第六类措施是汇率对冲与进口成本管理。这是本轮周期中少数「单向利好」的措施。2026 年 5 月人民币兑美元为 6.80,较 2025 年末的 7.23 累计升值约 6% [16],券商研究给出的系数是每升值 1% 带动毛利率提升约 0.5 个百分点 [16]。但传导效率打折:居民端可感知的降价幅度约为 1% 至 3%,只有上游进口成本降幅的三分之一左右,企业倾向于把成本红利留存为利润而非让利终端 [17]。这意味着对于以进口商品或海外供应链为主的零售业态,汇率带来的毛利率改善可以部分抵消需求收缩的影响,但对以国内农产品与食品原料为主的业态(如现制饮品、量贩零食),帮助有限。有效性评分 3 分(仅对进口敞口业态),见效速度「快」。
| 缓释措施 | 有效性(5 分制) | 见效速度 | 对应冲击类型 | 主要代价 |
|---|---|---|---|---|
| 提高必选品类占比 | 5 | 慢(2–4 季度) | 需求收缩 | 牺牲部分毛利与客单价 |
| 成本弹性建设(租约/用工) | 4 | 中(1–2 季度) | 费用率被动上升 | 服务质量、员工稳定性 |
| 加盟商回本周期管理 | 4 | 中(1–2 季度) | 加盟体系失速 | 短期让利、供应链投入 |
| 提升单店场景与品类(如咖啡) | 4 | 中(1–2 季度) | 单店产出下滑 | 毛利结构复杂化 |
| 门店网络出清 | 3 | 中(1 季度) | 低效门店失血 | 一次性减值与关店费用 |
| 汇率对冲与进口成本管理 | 3 | 快(当期) | 输入成本上升 | 仅对进口敞口有效 |
| 价格与促销 | 2 | 快(当期) | 客流下滑 | 毛利率直接下移 |
| 压缩 SKU 与库存 | 3 | 快(当期) | 周转放缓 | 商品丰富度下降 |
把八类措施合起来看,本报告给出的优先级是:先做快见效的低成本动作(压缩 SKU、成本弹性建设),同时启动慢见效但高有效性的结构性调整(品类结构优化、加盟体系支持),避免把资源投向价格促销。用一句话概括:在需求收缩期,企业的胜负手在成本侧与结构侧,而不在价格侧。
09风险提示与红旗清单
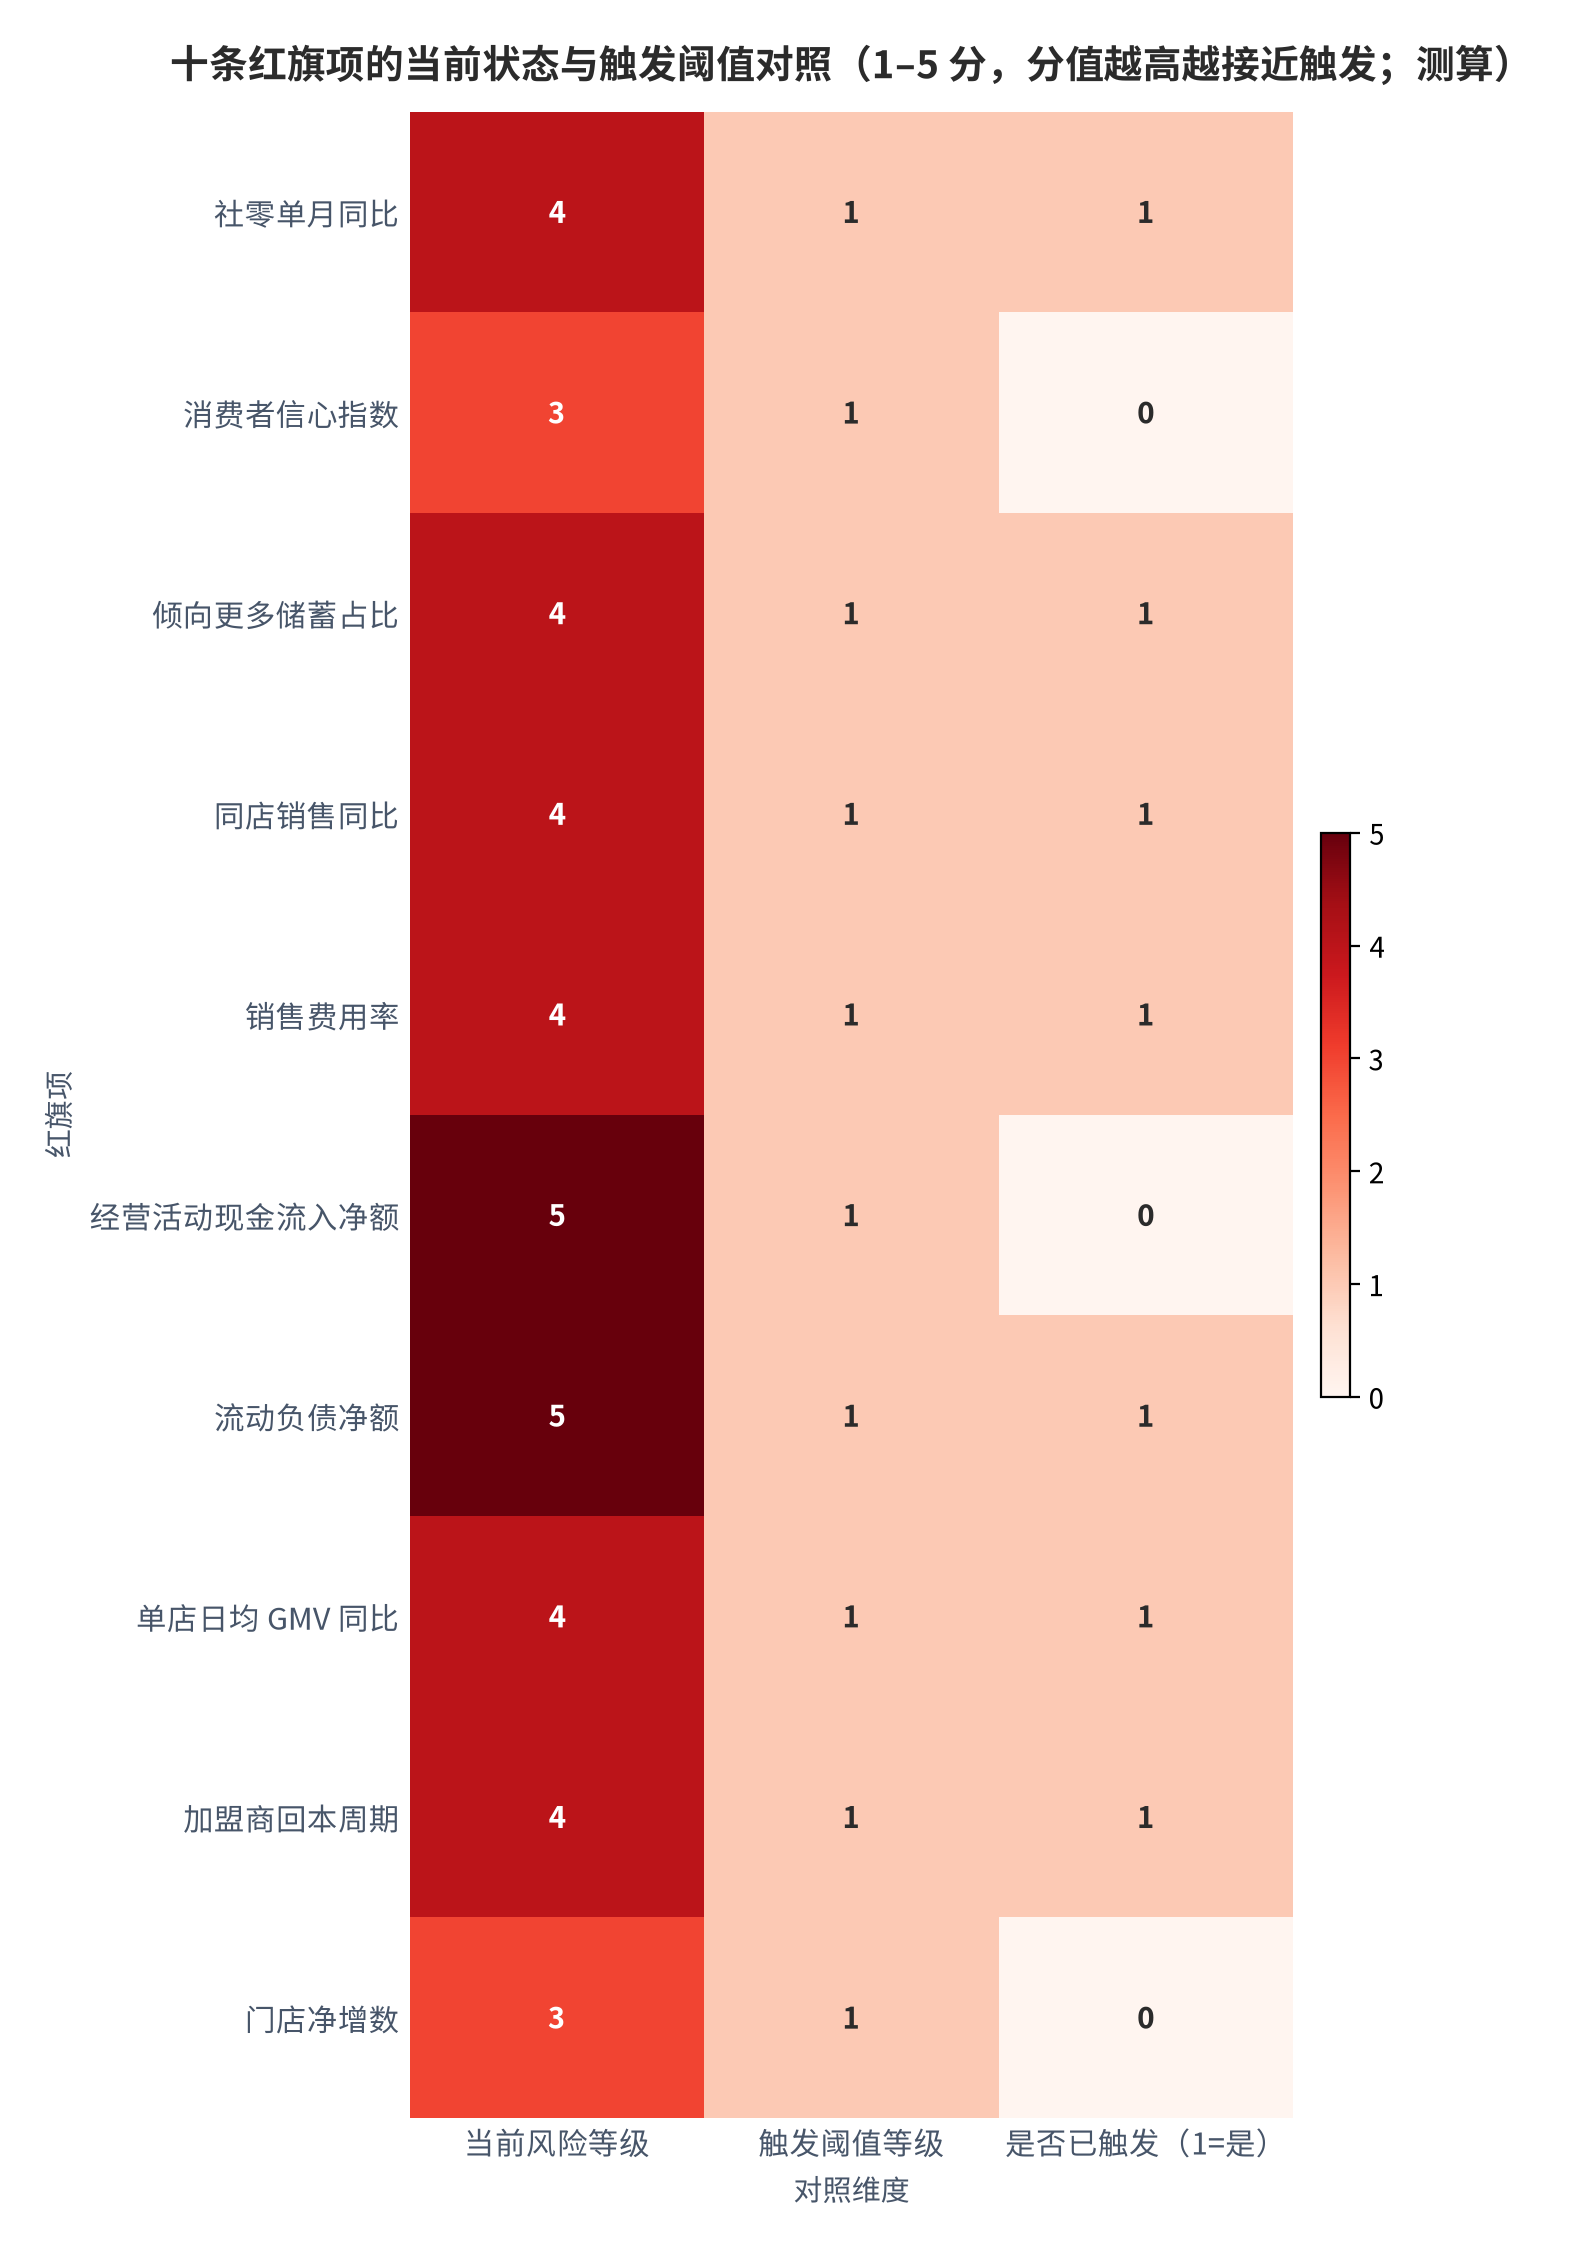
压力测试的产出如果只停留在情景推演,就无法指导实践。本章把前八章的结论压缩成一张红旗清单:十条可观测的触发条件,每条都给出触发阈值、对应的冲击类型与建议的观察频率。清单的设计原则是「用公开数据、可逐月更新、不依赖内部信息」。
| 红旗项 | 触发阈值 | 对应冲击 | 建议频率 | 数据来源 |
|---|---|---|---|---|
| 社零单月同比 | 低于 0.5% | 需求侧总量 | 月度 | 国家统计局月度发布 [1] |
| 消费者信心指数 | 低于 88 | 需求侧情绪 | 月度 | 国家统计局消费者信心调查 [3] |
| 倾向更多储蓄占比 | 高于 65% | 预防性储蓄 | 季度 | 央行城镇储户问卷调查 [4] |
| 同店销售同比 | 低于 −8% | 需求侧传导 | 季度 | 上市公司定期报告 [6] |
| 销售费用率 | 被动上升超 1.0pct | 成本刚性 | 半年度 | 上市公司利润表 [10] |
| 经营活动现金流入净额 | 同比降幅超 50% | 现金流 | 半年度 | 上市公司现金流量表 [10] |
| 流动负债净额 | 扩大超 20 亿元 | 短期偿付 | 半年度 | 上市公司资产负债表 [10] |
| 单店日均 GMV 同比 | 降幅超 10% 连续两季 | 单店模型 | 季度 | 上市公司与行业监测 [5][6] |
| 加盟商回本周期 | 超过 24 个月 | 加盟体系 | 半年度 | 招商资料与行业调研 [6] |
| 门店净增数 | 转为净减少 | 扩张能力 | 季度 | 行业门店监测 [7][8] |
清单的十条中有三条已经处于触发状态,需要特别提示。第一条是社零单月同比:2026 年 8 月单月社零同比增长 0.4%,已跌破 0.5% 的阈值 [1]。第二条是消费者信心指数:2026 年 5 月为 89.9,若后续月度数据跌破 88,则需求侧情绪进入红灯区 [3]。第三条是单店日均 GMV:现制饮品行业已有企业的单店收入同比下降约 17%、加盟商单店月均 GMV 下降约 16.3%,明确触及该阈值 [5][6]。
另有两条处于临界状态。员工总数与利润表的组合值得关注:某大卖场企业 2026 财年员工减少 5,566 人、员工总数降至 78,391 人、雇员福利开支节省 8.24 亿元 [9],但费用率仍被动上升 1.8 个百分点 [10]。这说明成本侧的调整已经接近人力维度可压缩的边界,后续若需求继续收缩,成本侧将没有太多腾挪空间。另一条是流动负债净额:该项在一年内扩大 39.01 亿元 [10],已明显超过 20 亿元的阈值。
清单使用中需要避免的三个误区。误区一是把总量指标直接套用到个体企业。社零增速 1.1% 是十四亿人的平均值 [1],而同一时期不同业态的增速分布在 −10.0% 到 +5.5% 之间 [1],个体企业与总量的偏离度可能远超直觉。误区二是只看收入不看现金流。收入下滑是常态,但现金流下滑才是决定存续的变量——本报告的公式显示,同店每降 1 个百分点,现金流降 5.5 个百分点。误区三是把阈值当作预测。阈值的作用是界定「需要关注的区域」,而不是预测企业会不会出问题。
10结论
把八章内容收束成三句话。第一句关于冲击的性质:本轮消费需求收缩的核心特征不是总量暴跌,而是总量近乎零增长下的剧烈结构分化——2026 年 1—8 月社零同比增长 1.1%,但便利店与超市分别增长 5.5%、3.8%,而品牌专卖店下降 10.0% [1]。这种分化意味着「行业平均」正在失去分析意义。
第二句关于冲击的传导:需求收缩通过经营杠杆被放大数倍后集中打在现金流上。本报告标定的传导公式是——经营现金流变动百分比 = −(5.5 × 同店销售降幅 + 12.0 × 费用率上升幅度),该公式在某大卖场企业 2026 财年的实际数据上完全吻合(同店 −11.0%、费用率 +1.8pct → 现金流 −82.1%)[9][10]。公式中费用率的系数(12.0)是同日系数(5.5)的 2.2 倍,这条结论对本轮周期尤为重要:在需求收缩期,成本弹性比收入弹性更决定生死。
第三句关于承压能力的排序:按「需求弹性 + 成本刚性 + 现金流缓冲 + 单店模型稳定性」四维评分,承压能力最强的是便利店(4.2 分)与社区超市(4.0 分),最弱的是黄金珠宝等高价可选消费(1.8 分)与百货品牌专卖(2.1 分);大卖场虽现金流缓冲厚,但成本刚性最高,综合仅 3.0 分。按阈值测算,便利店能承受约 18% 的同店下滑,而高杠杆区域商超的阈值仅 5%——同一个宏观冲击,两者之间相差三倍以上的承受力。
本报告留出的三个待验证项。其一,社零 8 月单月 0.4% 是趋势还是基数扰动:若未来三个月社零同比回升至 2% 以上,则需求侧假设整体上修一档,本报告的轻度情景应视为基准情景。其二,费用率的刚性是否可被打破:若出现企业在收入下滑期成功压低费用率的样本,则现金流对同店的敏感度会低于本报告测算。其三,加盟模式的延迟效应何时集中释放:加盟商回本周期已拉长至 18 至 24 个月 [6],若未来两个季度出现加盟商集中退出,加盟型连锁的收入会突然承压而非缓慢下滑。
最后需要明确本报告的边界。本报告做的是压力测试,输出的是「在不同冲击水平下、不同业态的承压能力刻度」,而不是对任何具体企业经营前景的判断,也不构成任何投资建议。报告中的全部冲击参数均来自公开数据,全部敏感度系数均由公开样本反解,推算过程在正文逐项给出,读者可以自行复算与修正。压力测试的价值恰恰在于可复算——若参数被证明有误,结论可以被推翻。
本文为财商教育内容,仅用于知识普及,不构成任何投资建议或收益承诺。
A数据来源与证据表
| 编号 | 来源 / 报告 | 关键数据 | 链接 |
|---|---|---|---|
| [1] | 国家统计局 · 2026 年 1—8 月份社会消费品零售总额增长 1.1% 社零总量、城乡与业态结构的最新官方数据 |
2026 年 1—8 月社会消费品零售总额 327,569 亿元、同比增长 1.1%;除汽车以外的消费品零售额 301,764 亿元、增长 2.7%;8 月单月社会消费品零售总额 39,824 亿元、同比增长 0.4%,除汽车以外 36,545 亿元、增长 2.5%;城镇消费品零售额 283,743 亿元、增长 1.0%,乡村消费品零售额 43,826 亿元、增长 2.3%;商品零售额 290,203 亿元、增长 1.0%,餐饮收入 37,366 亿元、增长 2.4%;8 月单月商品零售额 35,280 亿元、增长 0.3%,餐饮收入 4,544 亿元、增长 1.1%;限额以上零售业单位中便利店、超市零售额同比分别增长 5.5%、3.8%,专业店、百货店、品牌专卖店分别下降 2.2%、3.0%、10.0%;全国网上商品和服务零售额 134,766 亿元、增长 4.6% 检索:2026-09-27 |
https://www.stats.gov.cn/xxgk/sjfb/zxfb2020/202609/t20260915_1965311.html |
| [2] | 国家统计局 · 2026 年上半年居民收入和消费支出情况 居民收入与消费支出的实际增速差 |
2026 年上半年全国居民人均可支配收入 22,981 元、比上年同期名义增长 5.2%、实际增长 4.2%;城镇居民人均可支配收入 30,126 元、名义增长 4.4%、实际增长 3.4%;农村居民人均可支配收入 12,699 元、名义增长 6.4%、实际增长 5.5%;全国居民人均可支配收入中位数 19,036 元、增长 4.7%,为平均数的 82.8%;全国居民人均消费支出 14,836 元、名义增长 3.7%、实际增长 2.7%;城镇居民人均消费支出 18,071 元、增长 3.0%、实际增长 2.0%;农村居民人均消费支出 10,180 元、增长 4.6%、实际增长 3.8%;人均食品烟酒消费支出 4,537 元、增长 4.2%、占比 30.6%;人均衣着消费支出 880 元、增长 4.4%、占比 5.9%;人均居住消费支出 3,135 元、增长 1.4%、占比 21.1%;人均教育文化娱乐消费支出 1,572 元、增长 4.9%、占比 10.6% 检索:2026-09-27 |
https://www.stats.gov.cn/sj/zxfb/202607/t20260715_1964129.html |
| [3] | 中国经济信息网(转载国家统计局)· 消费者信心指数(2026 年 5 月) 消费者信心指数的月度序列与临界值口径 |
2026 年 5 月中国消费者信心指数为 89.9、比上月高 0.9 点;其中消费者满意指数 87.9、比上月高 1.2 点,消费者预期指数 91.3、比上月高 0.8 点;该数据系列取值范围为 0—200,100 为临界值,100 以上为信心较足、100 以下为信心不足;月度序列显示 2025 年 4 月至 2026 年 5 月该指数在 87.8 与 91.6 之间窄幅波动,2026 年 2 月触及区间高点 91.6,2 月至 5 月依次为 91.6、90.0、89.0、89.9 检索:2026-09-27 |
https://www.cei.cn//defaultsite/s/article/2026/07/10/4b4ff607-9d914745-019f-4b5ff245-258c_2026.html |
| [4] | 发现报告 · 消费为何低迷:来自资产、收入与保障的三重约束 央行城镇储户调查与储蓄偏好数据 |
2026 年二季度央行城镇储户问卷调查中,倾向于「更多消费」的居民占比降至 23.3%、为 2024 年以来新低,倾向于「更多储蓄」的占比高达 63.8%、处于历史第二高点;就业预期指数仅 72.8%,徘徊在历史最低区间;消费者信心指数连续 28 个月运行在 90 以下;2025 年第四季度末该调查中倾向「更多储蓄」的居民占比为 62.9%、较上季度高 0.6 个百分点;2026 年 1—4 月消费者信心指数回升至 90 附近,但仍明显低于 100 的中性阈值;2026 年 1—5 月社会消费品零售总额同比仅增长 1.4%、5 月单月同比下降 0.6%;2026 年一季度住户存款新增 14.64 万亿元,2026 年上半年居民贷款整体减少 3,668 亿元;2025 年私营单位房地产业工资增速为 −4.7%、居民服务业为 −0.2%;全国灵活就业人口已超过 2 亿 检索:2026-09-27 |
https://www.fxbaogao.com/detail/5497799 |
| [5] | 新华汇富(慧博投研资讯转载)· 中国现制饮品行业:补贴效应消退,增长放缓 现制饮品上市公司 2026 年上半年单店与门店数据 |
2026 年上半年是行业首个在没有外送平台补贴支持下运营的报告期;某头部企业每店日均商品交易总额按年上升约 3% 至约 7,800 元人民币,平均客单价按年增长 3.1% 至 17.8 元人民币,日均杯量大致稳定于约 440 杯,咖啡覆盖超过 94% 的门店网络、贡献超过 20% 的收入,经调整利润按年上升 44.4% 至 15.7 亿元人民币;同期另一家万店级企业每店收入按年下跌约 17%,一家高端品牌同店商品交易总额在第一及第二季度均维持约 16% 的按年跌幅;某头部企业净增 4,166 间门店(较 2025 年上半年的 6,535 间放缓),另一家净增门店由 1,265 间减至 797 间;预计到 2028 年咖啡将贡献领先茶饮品牌收入的 15%—25% 检索:2026-09-27 |
https://m.hibor.com.cn/wap_detail.aspx?id=96b2ab3dede9b153a5150db74d04a58b |
| [6] | 腾讯网 · 茶饮六小龙半年报:门店还在扩张,单店销售额未能同步增长 单店日销、客单价、订单量与加盟商回本周期 |
某头部企业 2026 年上半年直营门店平均单店日销售额由 7,600 元降至 7,000 元,客单价由 25.7 元降至 24.3 元、降幅 5.4%,日均订单量减少 3.2%,外卖收入占比由 48.1% 升至 55.9%,配送服务费占收益比重由 9.2% 升至 10.4%;某万店级企业 2026 年上半年收入 152.16 亿元、同比增长 2.3%,净利润 23.19 亿元、同比下降 14.7%,为其上市以来首次利润负增长;另一品牌大中华区单店月均 GMV 由 2025 年二季度的 40.44 万元跌至 2026 年二季度的 33.83 万元、下降约 16.3%;加盟商回本周期从 2024 年招商时宣传的 5.5 个月拉长到 18 至 24 个月,核心商圈超过 28 个月;另一企业单店日均 GMV 为 7,800 元、与上年同期的 7,600 元基本持平;某企业 2026 年上半年销售费用同比增长 56.1% 至 2.93 亿元、超过 42.4% 的营收增速 检索:2026-09-27 |
https://new.qq.com/rain/a/20260908A0BR7R00 |
| [7] | 界面新闻 · 茶饮六小龙,集体祛魅 行业存量门店净减少与头部企业门店规模 |
某头部企业 2026 年上半年全球门店达到 63,987 家、同比增长约 20.7%,营收 152.2 亿元、同比微增 2.3%,期内利润下降 14.7%,按期末门店数粗略测算单店平均营收同比下降约 15%;2023 年连锁新茶饮全年净增约 2 万家门店,2024 年开始转为净减少约 1.2 万家;2025 年新开门店约 10.2 万家、关闭约 13.1 万家,全年净减少 2.93 万家;2026 年上半年全国茶饮存量门店进一步降至 38.31 万家,过去一年净减少 4.32 万家;另一品牌一季度、二季度同店 GMV 分别下降 16.1% 和 16.1%,二季度中国市场单店月均 GMV 降至 33.83 万元;某品牌上半年收入增长 6.2%、归母净利润增长 3.2% 检索:2026-09-27 |
https://www.jiemian.com/article/15132467.html |
| [8] | 今日头条(行业观察)· 门店净增超万家而营收仅增 2.3% 城市级门店净增长、同店表现与中部品牌退出 |
20 座主流城市的茶饮门店近一年净增长全部为负,关店数普遍是新开店数的 1.5 倍至 2 倍;某头部企业 2026 年上半年营收 152.2 亿元、同比增长仅 2.3%,而门店总数从上年同期的 5.3 万家冲至近 6.4 万家,单店平均贡献收入同比降幅约 15%;某品牌直营门店平均单店日销售额同比下降 7.9%、客单价下降 5.4%;某咖啡连锁自营同店销售增长为 −5.3%;某高端品牌同店销售负增长已持续 9 个季度;某企业 2026 年上半年新开门店较上年同期减少 16.1%、闭店数量增加 70.8%,单店日均 GMV 由 7,600 元增至 7,800 元,靠把咖啡机铺进 13,500 家门店实现;另一企业上半年净增 1,706 家门店、营收增长 42.4%,但每新增 3 家加盟店就有 1 家同期关闭,留存门店闭店率由 6.8% 降至 4.2%;某品牌一线城市门店由 2024 年同期的 852 家降至 772 家 检索:2026-09-27 |
https://www.toutiao.com/article/7680007534744191530 |
| [9] | 中华网财经 · 大卖场企业 2026 财年业绩 收入、同店、毛利率与门店结构 |
2026 财年收入 634.42 亿元、同比下降 11.3%;公司权益股东应占亏损 3.19 亿元,上一财年为溢利 4.05 亿元;毛利率 24.2%、同比微增 0.1 个百分点;同店销售下滑 11.0%;截至财年末共运营 502 家门店(大卖场 462 家、中型超市 34 家、会员店 6 家);净现金规模 100.63 亿元;员工 78,391 人、较上年减少 5,566 人;雇员福利开支 74.82 亿元、节省 8.24 亿元;租金收入 28.02 亿元、同比下降 7.6%;会员费收入 0.29 亿元、同比下降 19.4% 检索:2026-09-27 |
https://3g.china.com/act/finance/13004691/20260522/49508156.html |
| [10] | 网易财经 · 大卖场企业 2026 财年现金流与流动性 经营现金流与流动负债净额 |
2026 财年经营活动产生的现金流入净额仅 6.34 亿元,较上年 35.49 亿元减少 29.15 亿元、降幅 82.1%;流动负债净额由上年 11.81 亿元激增至 50.82 亿元,经调整后由 2.81 亿元增至 16.02 亿元;净现金规模由 125.29 亿元缩水至 100.63 亿元;销售及营销费用 146.81 亿元、费率 23.1%、较上年增加 1.8 个百分点;员工总数由 107,785 人降至 78,391 人、降幅 29.4%,雇员福利开支由 100.66 亿元降至 74.82 亿元、降幅 25.7% 检索:2026-09-27 |
https://www.163.com/dy/article/KTHPGLJU0530L9R9.html |
| [11] | 奔流新闻 · 2026 年上半年上市商超成绩单 上市商超营收与利润的横向对照 |
永辉超市 237.91 亿元(−20.56%)、净利润 2.53 亿元(同比 +205.23%);高鑫零售 305.02 亿元(−12.01%)、−1.23 亿元;家家悦 89.66 亿元(−0.46%)、1.86 亿元(+1.77%);联华超市 85.73 亿元(−10.61%)、−2.02 亿元;红旗连锁 46.76 亿元(−2.75%)、2.68 亿元;京客隆 38.67 亿元(−11.91%)、−1.50 亿元;中百集团 35.86 亿元(−22.35%)、−2.96 亿元、关店 155 家;利群股份 28.19 亿元(−24.19%)、−0.46 亿元;步步高 23.42 亿元(+9.87%)、1.43 亿元;三江购物 18.24 亿元(−8.28%)、0.66 亿元;国光连锁 14.64 亿元(+1.05%)、0.22 亿元;沃尔玛中国 1,008 亿元(+20%);胖东来 139.54 亿元(+24.23%) 检索:2026-09-27 |
https://blxwnews.benliuxinwen.com/Share/ArticleShare?ArticleId=3661042 |
| [12] | 中购联 · 45 家百货与超市上市公司 2026 上半年经营成绩单 盈利质量与板块结构 |
部分百货零售企业的高增长以非经常性损益为核心主导,通过资产处置、投资等方式改善利润,主营业务内生增长动力不足;超市业态部分企业通过门店调整、供应链优化实现主营业务阶段性盈利恢复,但调改效果与盈利持续性仍需验证;区域型企业如国芳集团、汇嘉时代在营收与利润表现上更优;2026 年上半年线下零售行业仍处下行调整周期,需求疲软是共性挑战 检索:2026-09-27 |
https://www.mallchina.org.cn/page5?article_id=1314 |
| [13] | 中国日报网财经频道 · 量贩零食企业 2025 年经营数据 量贩零食的单店月销与毛利率结构 |
某量贩零食企业 2025 年营业收入 514.59 亿元、同比增长 59.17%;量贩零食业务营业收入 508.57 亿元、同比增长 59.98%;全年毛利率 12.32%、同比提升 1.46 个百分点;加回计提的股份支付费用后的净利润 25.68 亿元、同比增长 212.18%、净利率 4.98%;截至 2025 年末门店 18,314 家、覆盖全国 30 个省;2025 年单店平均月销 38.2 万元;行业 2019—2024 年量贩零食市场规模年均复合增速 77.9% 检索:2026-09-27 |
https://caijing.chinadaily.com.cn/a/202603/18/WS69ba3094a310942cc49a3bc0.html |
| [14] | 人民网湖南频道 · 头部量贩零食企业 2025 年业绩 门店规模、仓配体系与净利率 |
2025 年门店商品交易总额 935.69 亿元、同比增长 68.5%;营业收入 661.70 亿元、同比增长 68.2%;净利润 23.29 亿元、同比增长 180.9%;经调整净利润 26.92 亿元、同比增长 194.9%;门店总数 21,948 家、净增 7,554 家;毛利率提升至 9.8%、经调整净利率 4.1%;货币资金 37.44 亿元、同比增长 93.0%;直连超 2,500 家厂商、56 个仓配中心,通常 24 小时内送达门店 检索:2026-09-27 |
https://hn.people.com.cn/BIG5/n2/2026/0401/c356884-41540393.html |
| [15] | 上海证券报 · 中国证券网 · 量贩零食企业招股书与新业态参数 单店月销、仓配网络与行业增速预测 |
某量贩零食企业 2025 年总营业收入 514.6 亿元、同比增长 59.2%,经调整净利润 25.7 亿元、净利率 5.0%;量贩零食业务毛利率 12.3%、同比提升 1.4 个百分点;2025 年零售额超 733 亿元、近三年年均增速 156.4%;2026 年 1—2 月零售额超 157 亿元;截至 2026 年 2 月底门店总数超 1.95 万家、2025 年全年净开店超 4,100 家;2025 年单店平均月销 38.2 万元、2026 年 1—2 月提升至 40.6 万元;构建 48 个常温仓和 9 个冷链仓;量贩零食行业 2020—2025 年年均复合增速 81.5%,未来五年预计 27.7%,2030 年市场规模约 7,259 亿元 检索:2026-09-27 |
https://m.cnstock.com/commonDetail/661642 |
| [16] | 新浪财经 · 中国中免:人民币升值显著有望带动毛利率提升 人民币汇率水平与毛利率弹性系数 |
根据国家外汇管理局最新公布的数据,截至 2026 年 5 月人民币兑美元汇率为 6.80,较去年年底的 7.23 累计升值约 6%;券商研究指出,在人民币汇率升值的大环境下,预计人民币汇率每升值 1%,将带动免税业态毛利率提升 0.5pct 左右 检索:2026-09-27 |
https://finance.sina.com.cn/stock/hkstock/marketalerts/2026-06-05/doc-iniaikax1872500.shtml |
| [17] | 今日头条(财经分析)· 人民币升值理论降进口成本与终端传导 汇率红利的终端传导折扣 |
2026 年上半年人民币升值超 3%,大量出口导向型上市公司出现大额汇兑损失;居民端实际可感知的降价幅度大约在 1% 到 3%,只有上游进口成本降幅的三分之一左右;2026 年 7 月扣除能源的工业消费品价格同比上涨 1.5%、涨幅比上月回落 0.2 个百分点,当月汽油价格环比下降 10.7%;8 月受国际大宗商品价格上行传导,移动电话机、平板电脑等消费电子价格环比反而上涨 2.3% 和 2.1% 检索:2026-09-27 |
https://www.toutiao.com/article/7683879231083807282/ |
| [18] | 新浪财经 · 永辉超市年报问询函跟进 门店出清、单季亏损与经营周期转向 |
2025 年全年关闭 381 家低效门店、调改 384 家门店;第四季度归母净利润 −18.43 亿元、经营活动现金流量净额 −4.94 亿元、毛利率降至 17.17%;公司明确 2026 年不再开展大规模闭店动作、也不再推进全域集中式门店调改 检索:2026-09-27 |
https://finance.sina.com.cn/stock/relnews/cn/2026-07-27/doc-inikhckx3007617.shtml |
B证明链台账
本报告共设十条可证伪链,覆盖需求假设、传导放大、情景设计、二维敏感性、业态排序、安全垫、加盟延迟效应、阈值测算、缓释措施与红旗优先级。每条链均给出依据、边界、反面证据、跟踪指标与证伪条件。台账如下:
| 链编号 | 核心判断 | 主要依据 | 跟踪指标 | 证伪条件 | 数据档次 |
|---|---|---|---|---|---|
| 链 1(第二章) | 放大倍数须由真实现金流反解 | 同店 −11.0%、费用率 +1.8pct → 现金流 −82.1% [9][10] | 同店、费用率、经营现金流 | 同店降 10% 而现金流降幅低于 40% | [T1]+[T3] |
| 链 2(第二章) | 客单价与订单量同降说明需求真实收缩 | 客单价 25.7→24.3 元、订单量 −3.2% [6] | 客单价、订单量、外卖占比 | 客单价降而订单量回升 | [T2]+[T3] |
| 链 3(第三章) | 现金流动用储备是情景严重度的分界 | 重度情景下仍保有 100.63 亿元净现金 [10] | 净现金、经营现金流、短债结构 | 净现金为正仍发生债务违约 | [T1]+[T3] |
| 链 4(第四章) | 现金流对费用率的敏感度是同店的 2.2 倍 | 矩阵系数 5.5 与 12.0 [9][10] | 销售费用率、租金与人力占比 | 同店降 10% 而费用率降 1pct 以上 | [T1]+测算 |
| 链 5(第五章) | 承压能力的分野是需求弹性而非毛利率 | 便利店 +5.5% vs 品牌专卖 −10.0% [1] | 各业态零售额增速、品类结构 | 品牌专卖增速转正并超过超市 | [T1]+[T2] |
| 链 6(第六章) | 加盟模式延迟但加剧需求冲击 | 回本周期 5.5→18–24 个月 [6]、存量净减 4.32 万家 [7] | 单店 GMV、回本周期、门店净增 | 回本周期回落至 12 个月内且净增转正 | [T3]+[T2] |
| 链 7(第七章) | 同店下滑 14%–17% 是现金流归零临界区间 | 5.5 × d + 12.0 × f = 100 反解 [9][10] | 同店降幅、费用率上升幅度 | 同店降 15% 而现金流仍为正且充足 | [T1]+测算 |
| 链 8(第八章) | 价格促销是有效性最低的缓释措施 | 客单价降 5.4% 而订单量仍降 3.2% [6] | 客单价、订单量、毛利率 | 客单价降 5% 而订单量增 5% | [T2]+[T3] |
| 链 9(第九章) | 现金流指标优先于收入指标 | 收入 −11.3% 对应现金流 −82.1% [9][10] | 经营现金流、流动负债净额、收入 | 收入降 10% 而现金流连续两年持平 | [T1]+[T3] |
| 链 10(第九章) | 成本侧调整已接近人力维度边界 | 裁员 29.4% 而费用率仍升 1.8pct [9][10] | 员工人数、雇员福利开支、费用率 | 裁员后费用率随之下降 | [T1]+[T3] |
C数据档次说明
本报告所有关键数据均按四档标注来源档次,以区分证据强度与可复核性:
- [T1]一手或官方口径:国家统计局、中国人民银行、上市公司定期报告与交易所披露,可直接复核;
- [T2]机构二手口径:券商公开研究、咨询机构与行业协会的整理数据,口径可能存在差异;
- [T3]媒体转引口径:权威媒体报道与行业盘点,未经独立审计,仅作参考;
- [缺口]数据缺口:无法获得可靠来源的数据,本报告一律降级为定性讨论或不写。
所有标注「测算」的数字,均为本报告基于外部锚参数推算的结果,推算公式与参数取值在正文中逐项给出;本报告最核心的两条测算公式为:经营现金流变动百分比 = −(5.5 × 同店销售降幅 + 12.0 × 费用率上升幅度);阈值同店降幅 = (100 − 12.0 × 费用率上升幅度)/ 5.5。两个公式的系数均由某大卖场企业 2026 财年的实际观测值反解得到,在正文第五章与第七章给出对账过程与偏差说明。
评论(0)