
基本信息
阅读时间:约 27 分钟
字数:约 12,856 字
摘要:市场担心:消费零售的知识正在碎片化。同一个词在不同报告里指向不同的东西——「连锁化率」在协会口径下整体商业为 32.7%、零售业态突破 45% [3],餐饮业态为 25%、休闲饮品品类为 54% [4][5],而在另一套统计口径下连锁零售甚至高达 68.3% [7]。当术语没有统一定义时,读得越多,判断越混乱。
| — | 摘要与核心预期差 |
| 01 | 领域概念树 |
| 02 | 概念之间的关系网络 |
| 03 | 核心术语定义(分级索引) |
| 04 | 关键指标口径对照 |
| 05 | 学习路径与顺序 |
| 06 | 易混淆概念辨析 |
| 07 | 延伸阅读方向 |
| 08 | 风险提示 |
| A | 数据来源与证据表 |
| B | 证明链台账 |
| C | 数据档次说明 |
摘要与核心预期差
市场担心:消费零售的知识正在碎片化。同一个词在不同报告里指向不同的东西——「连锁化率」在协会口径下整体商业为 32.7%、零售业态突破 45% [3],餐饮业态为 25%、休闲饮品品类为 54% [4][5],而在另一套统计口径下连锁零售甚至高达 68.3% [7]。当术语没有统一定义时,读得越多,判断越混乱。
我们认为:消费零售的知识可以用一张地图加一本词典固定下来。地图解决「有哪些模块、模块之间怎么依赖」,词典解决「一个词到底指什么、在什么场景下用、最容易和谁混淆」。两者的分工是:地图负责结构,词典负责精度。本报告的先验判断是,行业内绝大多数分歧并不产生于事实层,而产生于术语层——先把术语对齐,分歧会自然收敛一大半。
- 领域概念树分七个一级模块:业态与渠道、供应链、单位经济、财务指标、营销与流量、数字化、竞争与格局;模块之间由「单位经济」串联,因为它是需求、供给与竞争三条线的共同落点;
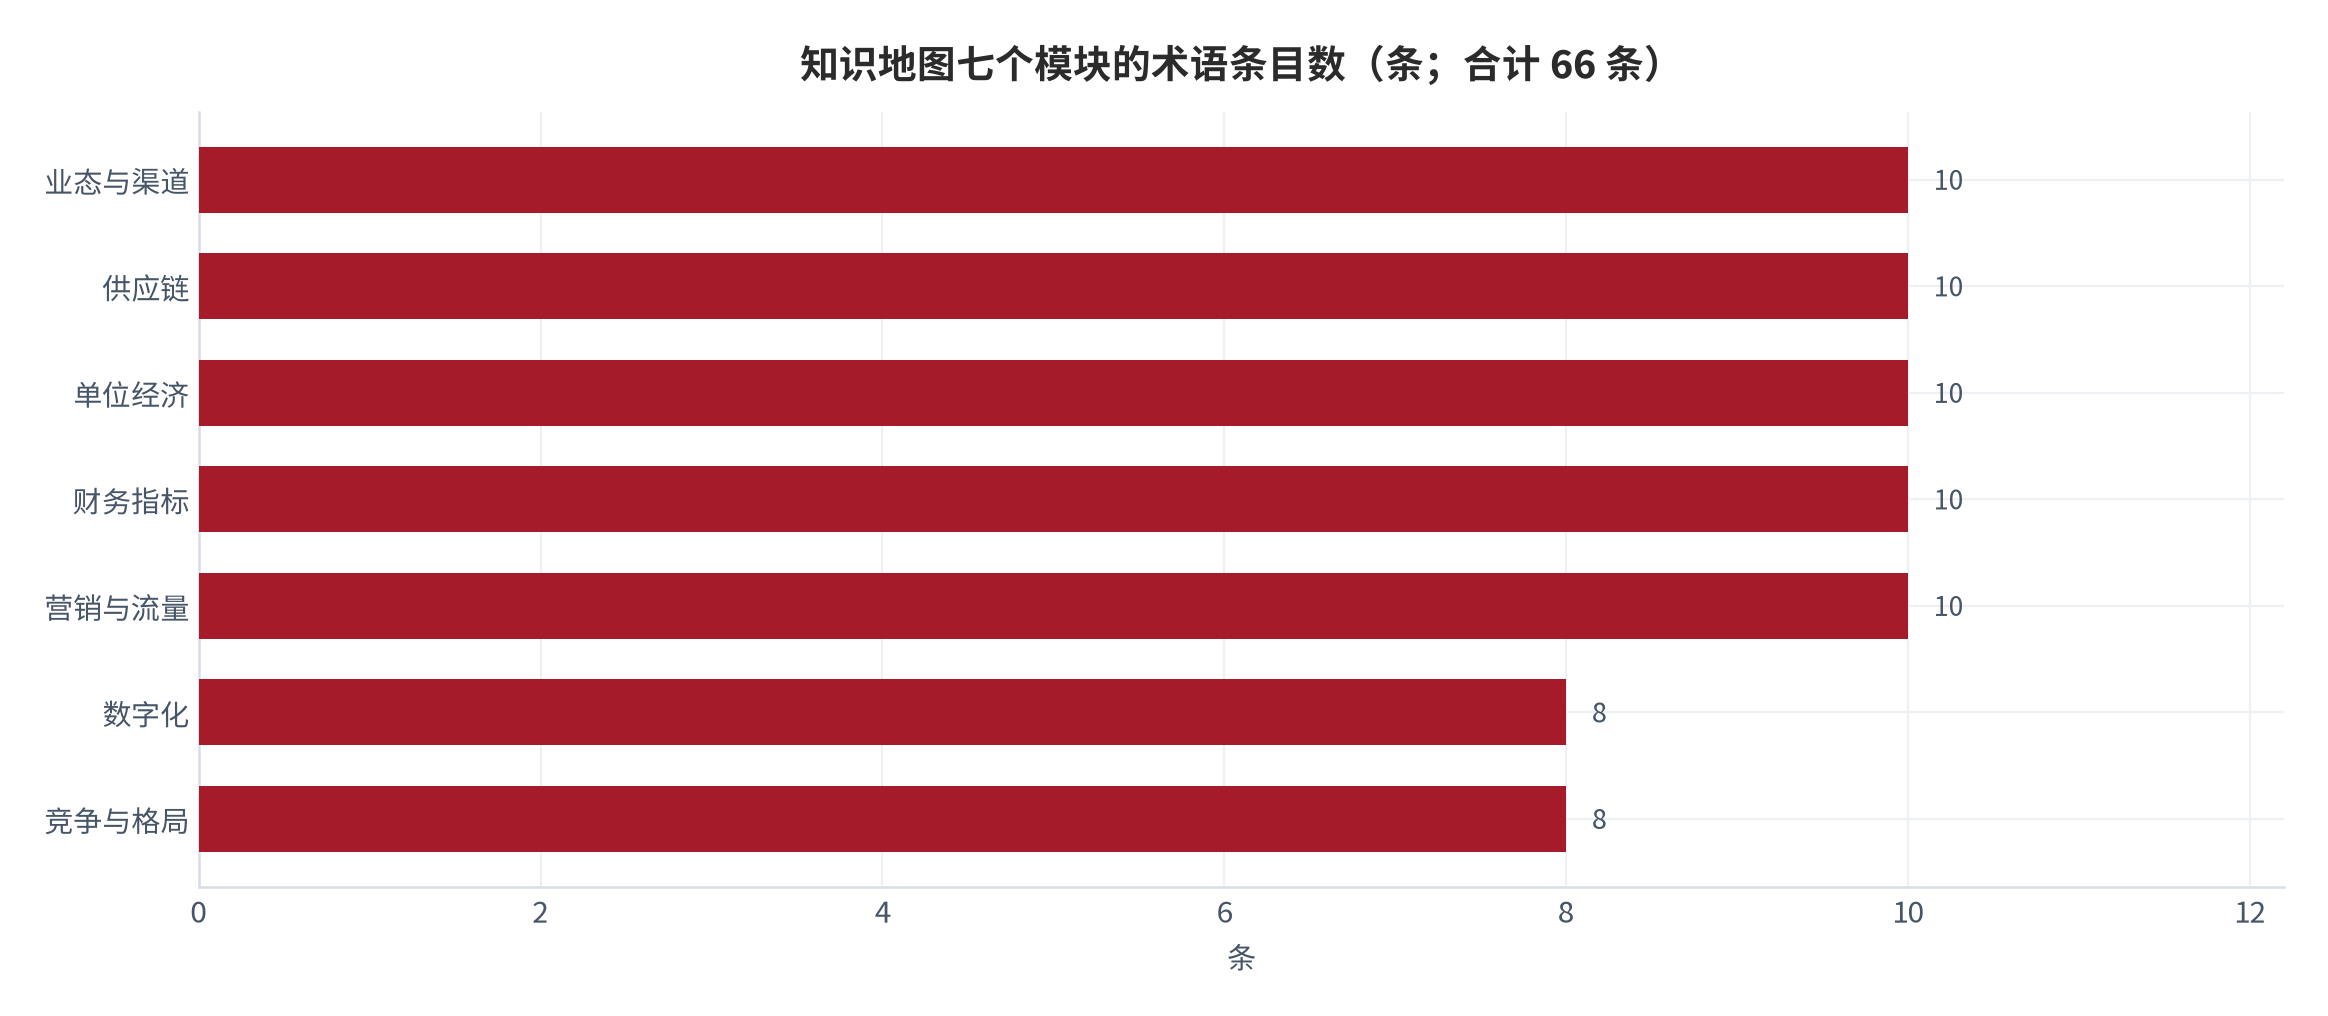
- 术语词典收入 66 条核心概念,每条给出定义、使用场景与易混淆项;其中口径类术语(GMV、净收入、连锁化率、市场份额)是最需要标注的高危项;
- 关键指标口径对照单独成节,用同一家企业的 GMV 与净收入(315.8 亿元对 129.1 亿元 [8][9])以及两套连锁化率口径(32.7% 对 68.3% [3][7])说明口径差异的量级。
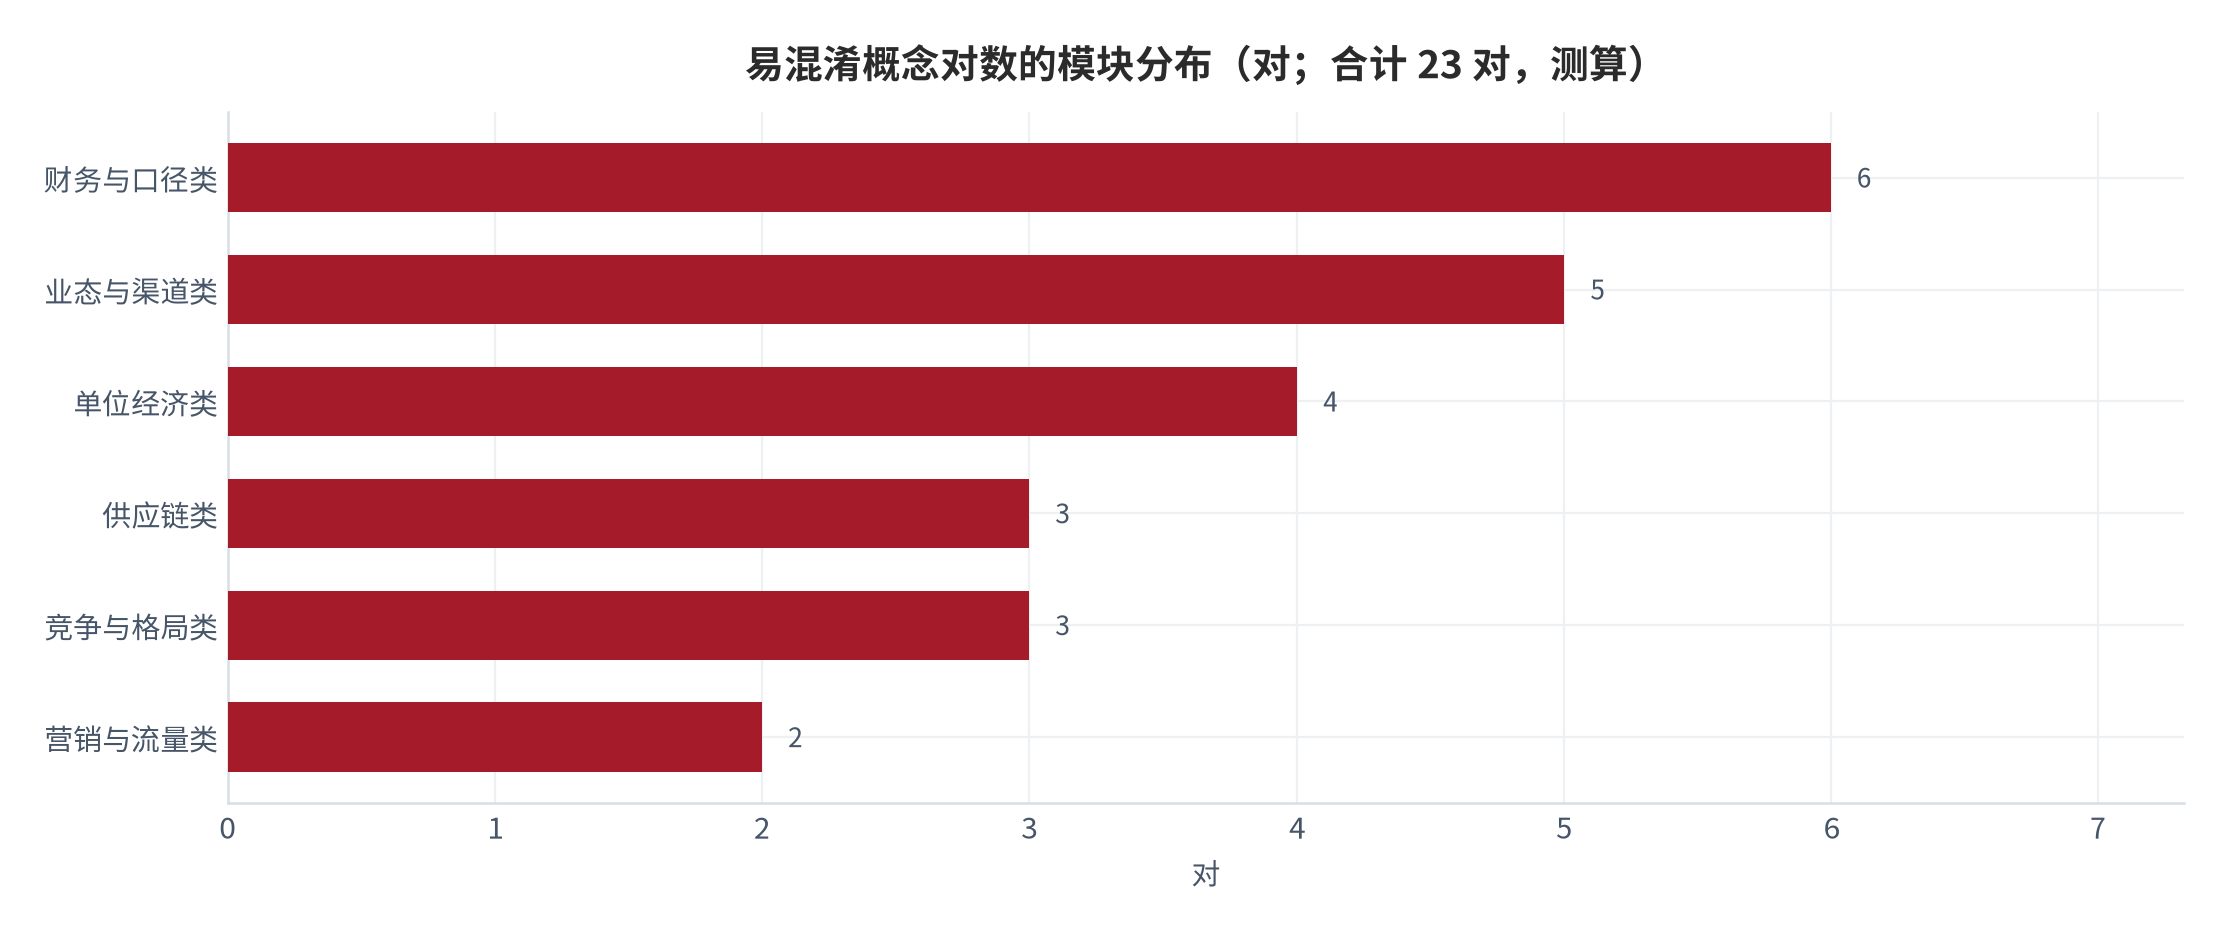
本篇增量:把散落在报告、公告与行业口径里的消费零售概念整理为可检索的知识结构,并给出按模块组织的学习路径(建议投入约 130 小时,测算)与 23 对易混淆概念的辨析清单。本报告不作行业预测,只提供结构;所有引用数字均标注来源档次,供读者自行复核。
01领域概念树
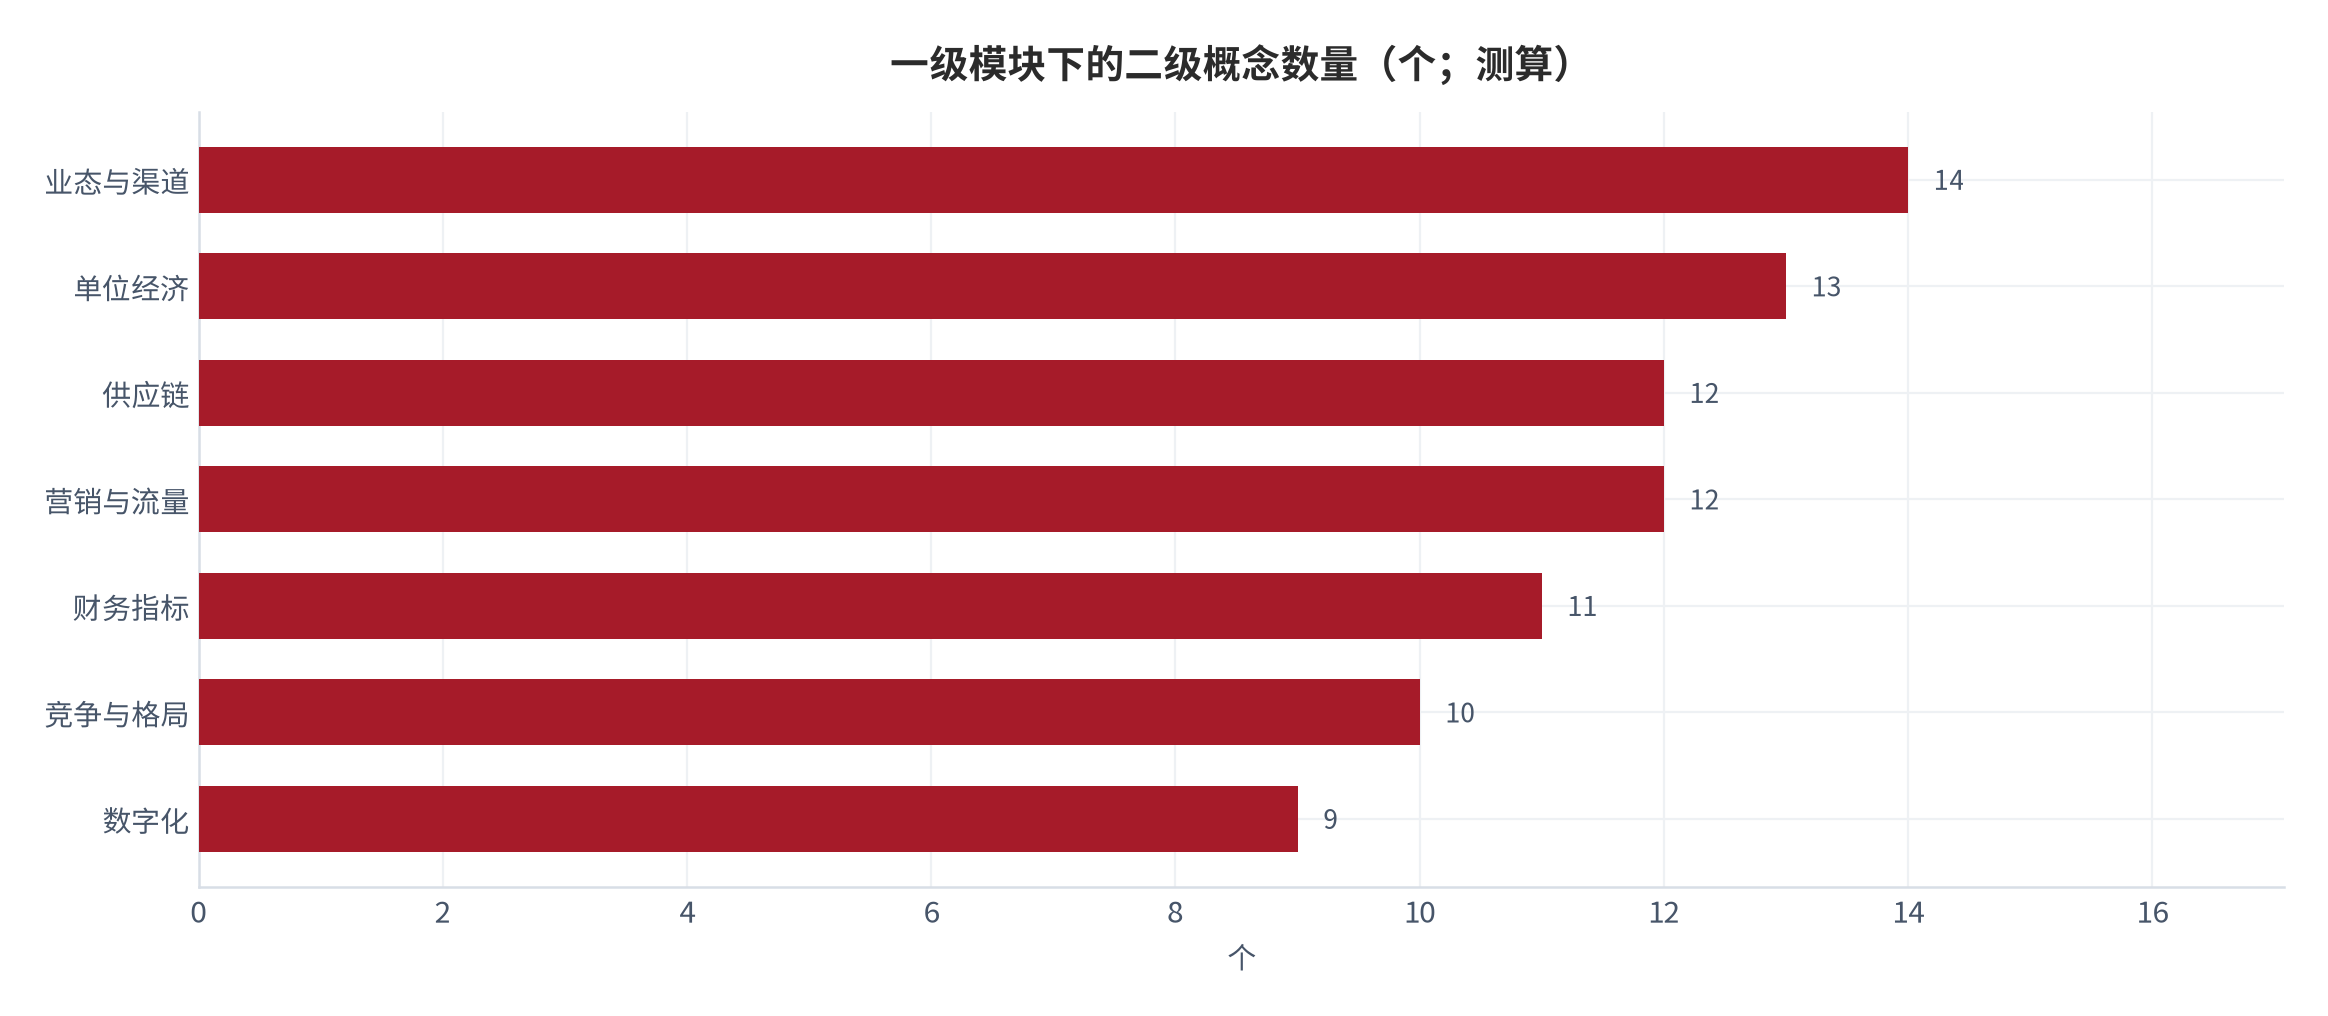
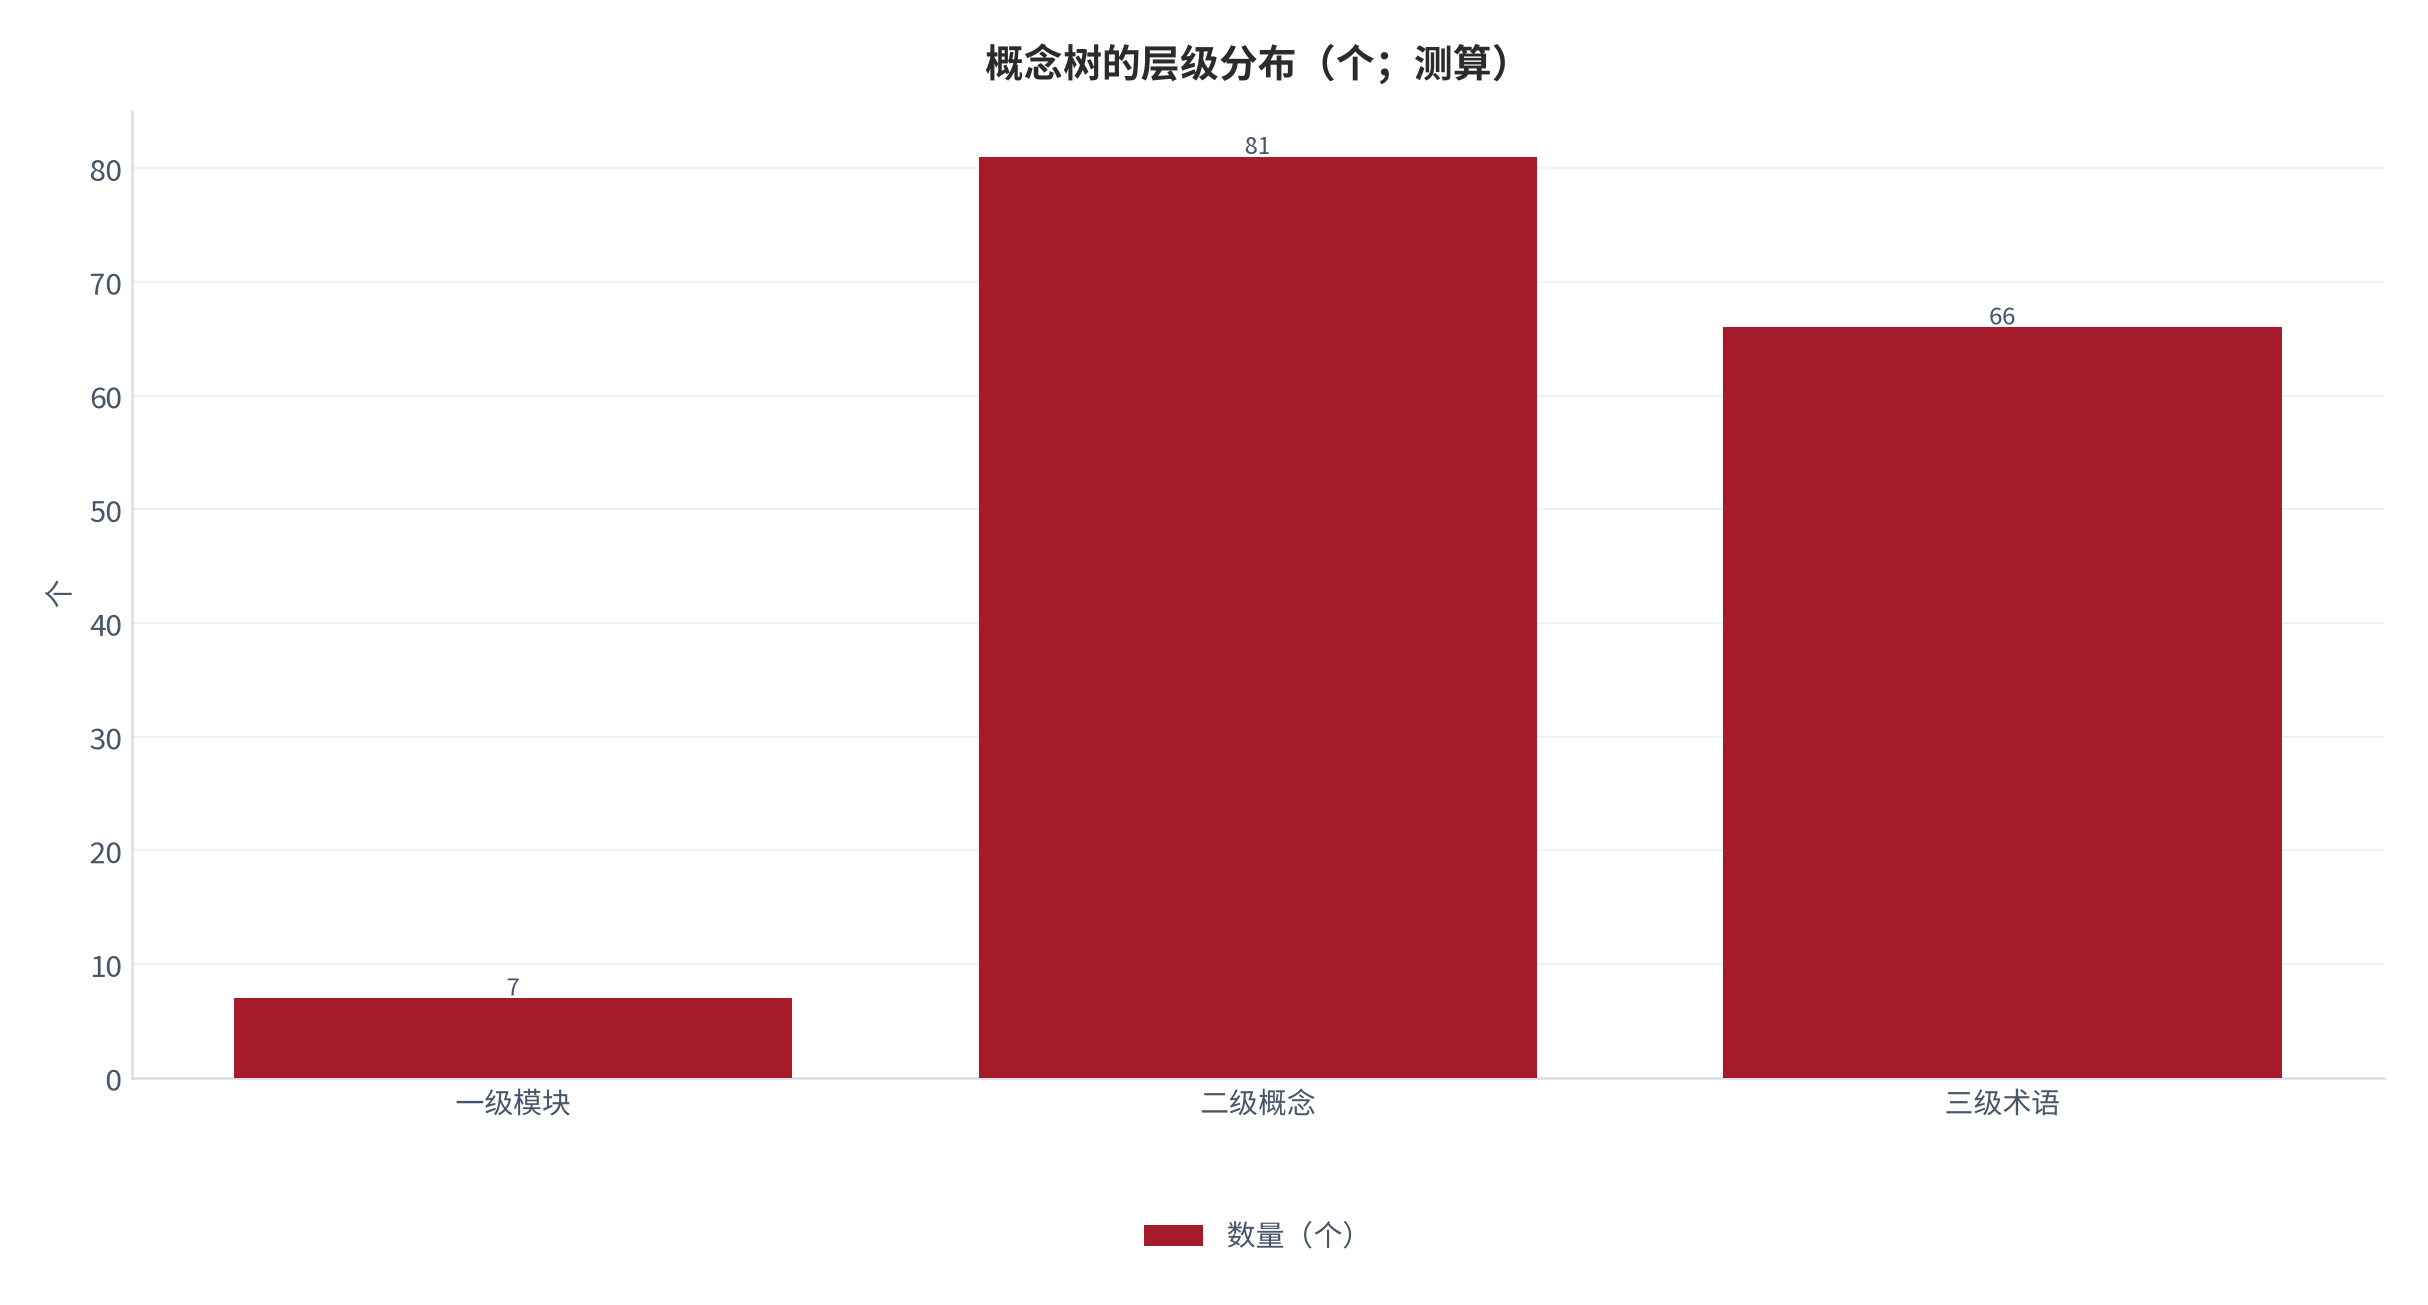
一级模块共七个,按「钱从哪来—货怎么到—怎么算账—账真不真—怎么找客—怎么提效—怎么比」的逻辑排列。业态与渠道回答消费者在什么地方完成购买;供应链回答商品如何到达售点;单位经济回答单店或单客是否赚钱;财务指标回答报表上的数字是否可信;营销与流量回答客流如何获得与留住;数字化回答规模复制的能力从哪来;竞争与格局回答为什么胜出的是这一家。七个模块不是并列清单——它们通过单位经济闭合:任何模块的结论最终都要能输入到单位经济里,否则就只是描述而不是分析。
二级模块把一级模块切成可操作的子集。以业态与渠道为例,二级分为实体业态(大卖场、标准超市、社区超市、便利店、专营店)、折扣业态(硬折扣、软折扣、量贩零食)、会员与仓储业态、线上业态(即时零售、社区团购、平台电商)四类。这个划分的依据是履约方式与定价逻辑,而不是门店面积——硬折扣与软折扣的面积可能相近,但供应链结构完全不同。
| 一级模块 | 二级模块(节选) | 三级示例 | 与其他模块的主要依赖 |
|---|---|---|---|
| 业态与渠道 | 实体业态 / 折扣业态 / 会员业态 / 线上业态 | 硬折扣店、前置仓、社区团购 | 依赖供应链(成本)与单位经济(盈利) |
| 供应链 | 仓网 / 采购 / 品控 / 物流 | 中心仓、网格仓、直采、冷链 | 向单位经济输出成本项 |
| 单位经济 | 单店 / 单客 / 成本结构 / 平衡点 | 坪效、客单价、盈亏平衡点 | 接收全部模块的输入 |
| 财务指标 | 规模口径 / 盈利口径 / 现金口径 / 可比口径 | GMV、净收入、同店增长 | 验证单位经济结论 |
| 营销与流量 | 获客 / 复购 / 会员 / 渠道效率 | 渗透率、复购率、获客成本 | 输入频次与客单价 |
| 数字化 | 系统能力 / 数据能力 / 自动化 | 智能补货、全渠道、数据资产 | 支撑供应链与门店效率 |
| 竞争与格局 | 集中度 / 护城河 / 价格结构 | 连锁化率、市场份额、价格带 | 决定定价权并回流单位经济 |
三级概念是最小可操作单元,也是词典的收录对象。判断一个词是否值得收录有三条标准:第一,它有明确的量化口径或可观测代理;第二,它在实际讨论中高频出现;第三,它存在至少一个常见的混淆对象。三条中缺少任何一条,该词更适合放在行业背景介绍里,而不是放进词典。
02概念之间的关系网络
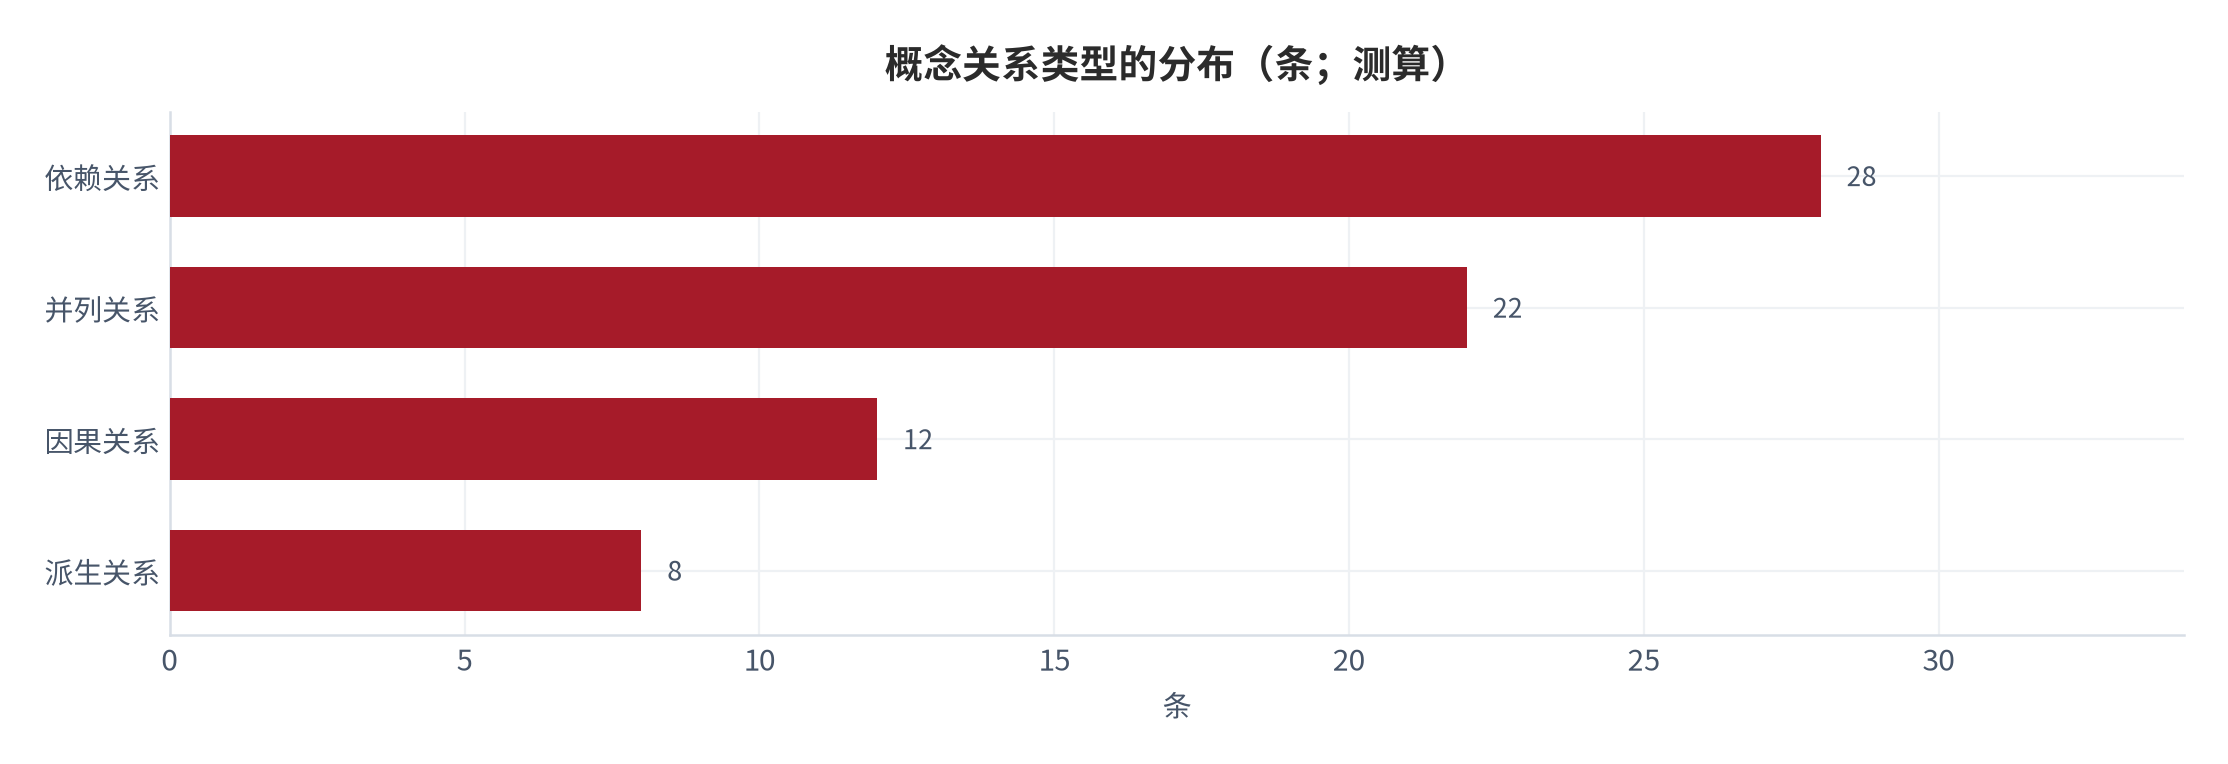
概念之间的关系有四类。第一类是依赖关系:一个概念的取值由另一个决定,例如单店产出依赖门店密度,密度过高会稀释客流。第二类是并列关系:同一层级的互斥选项,例如前置仓与网格仓。第三类是因果关系:一个变化引发另一个变化,例如自有品牌占比上升会改善毛利结构,进而提升定价权——这一链条在硬折扣业态中表现最明显,奥乐齐的自有品牌占比高达约 90% [11][13],其毛利率稳定在 20% 左右 [13]。第四类是派生关系:一个概念是另一个的细分,例如量贩零食店是折扣业态的派生形态。
关系网络最实用的功能是定位「影响路径」。当某个外生变量变化时,可以沿着网络追踪它会影响哪些概念。以自有品牌占比为例,它的上升会依次影响:采购模式(转向直采与代工)、SKU 结构(精简到 1500—2000 个 [12])、毛利率结构、定价空间(最高降幅可达 45% [13])、最终影响单店盈亏平衡点。这条路径说明,自有品牌不是营销概念,而是一条贯穿供应链到单位经济的因果链。行业数据显示,2025 年全国商超自有品牌销售额突破 3,800 亿元、占整体零售规模 9.2%、同比增长 17% [10],增速显著高于传统品牌,正是这条链条在整体层面的体现。
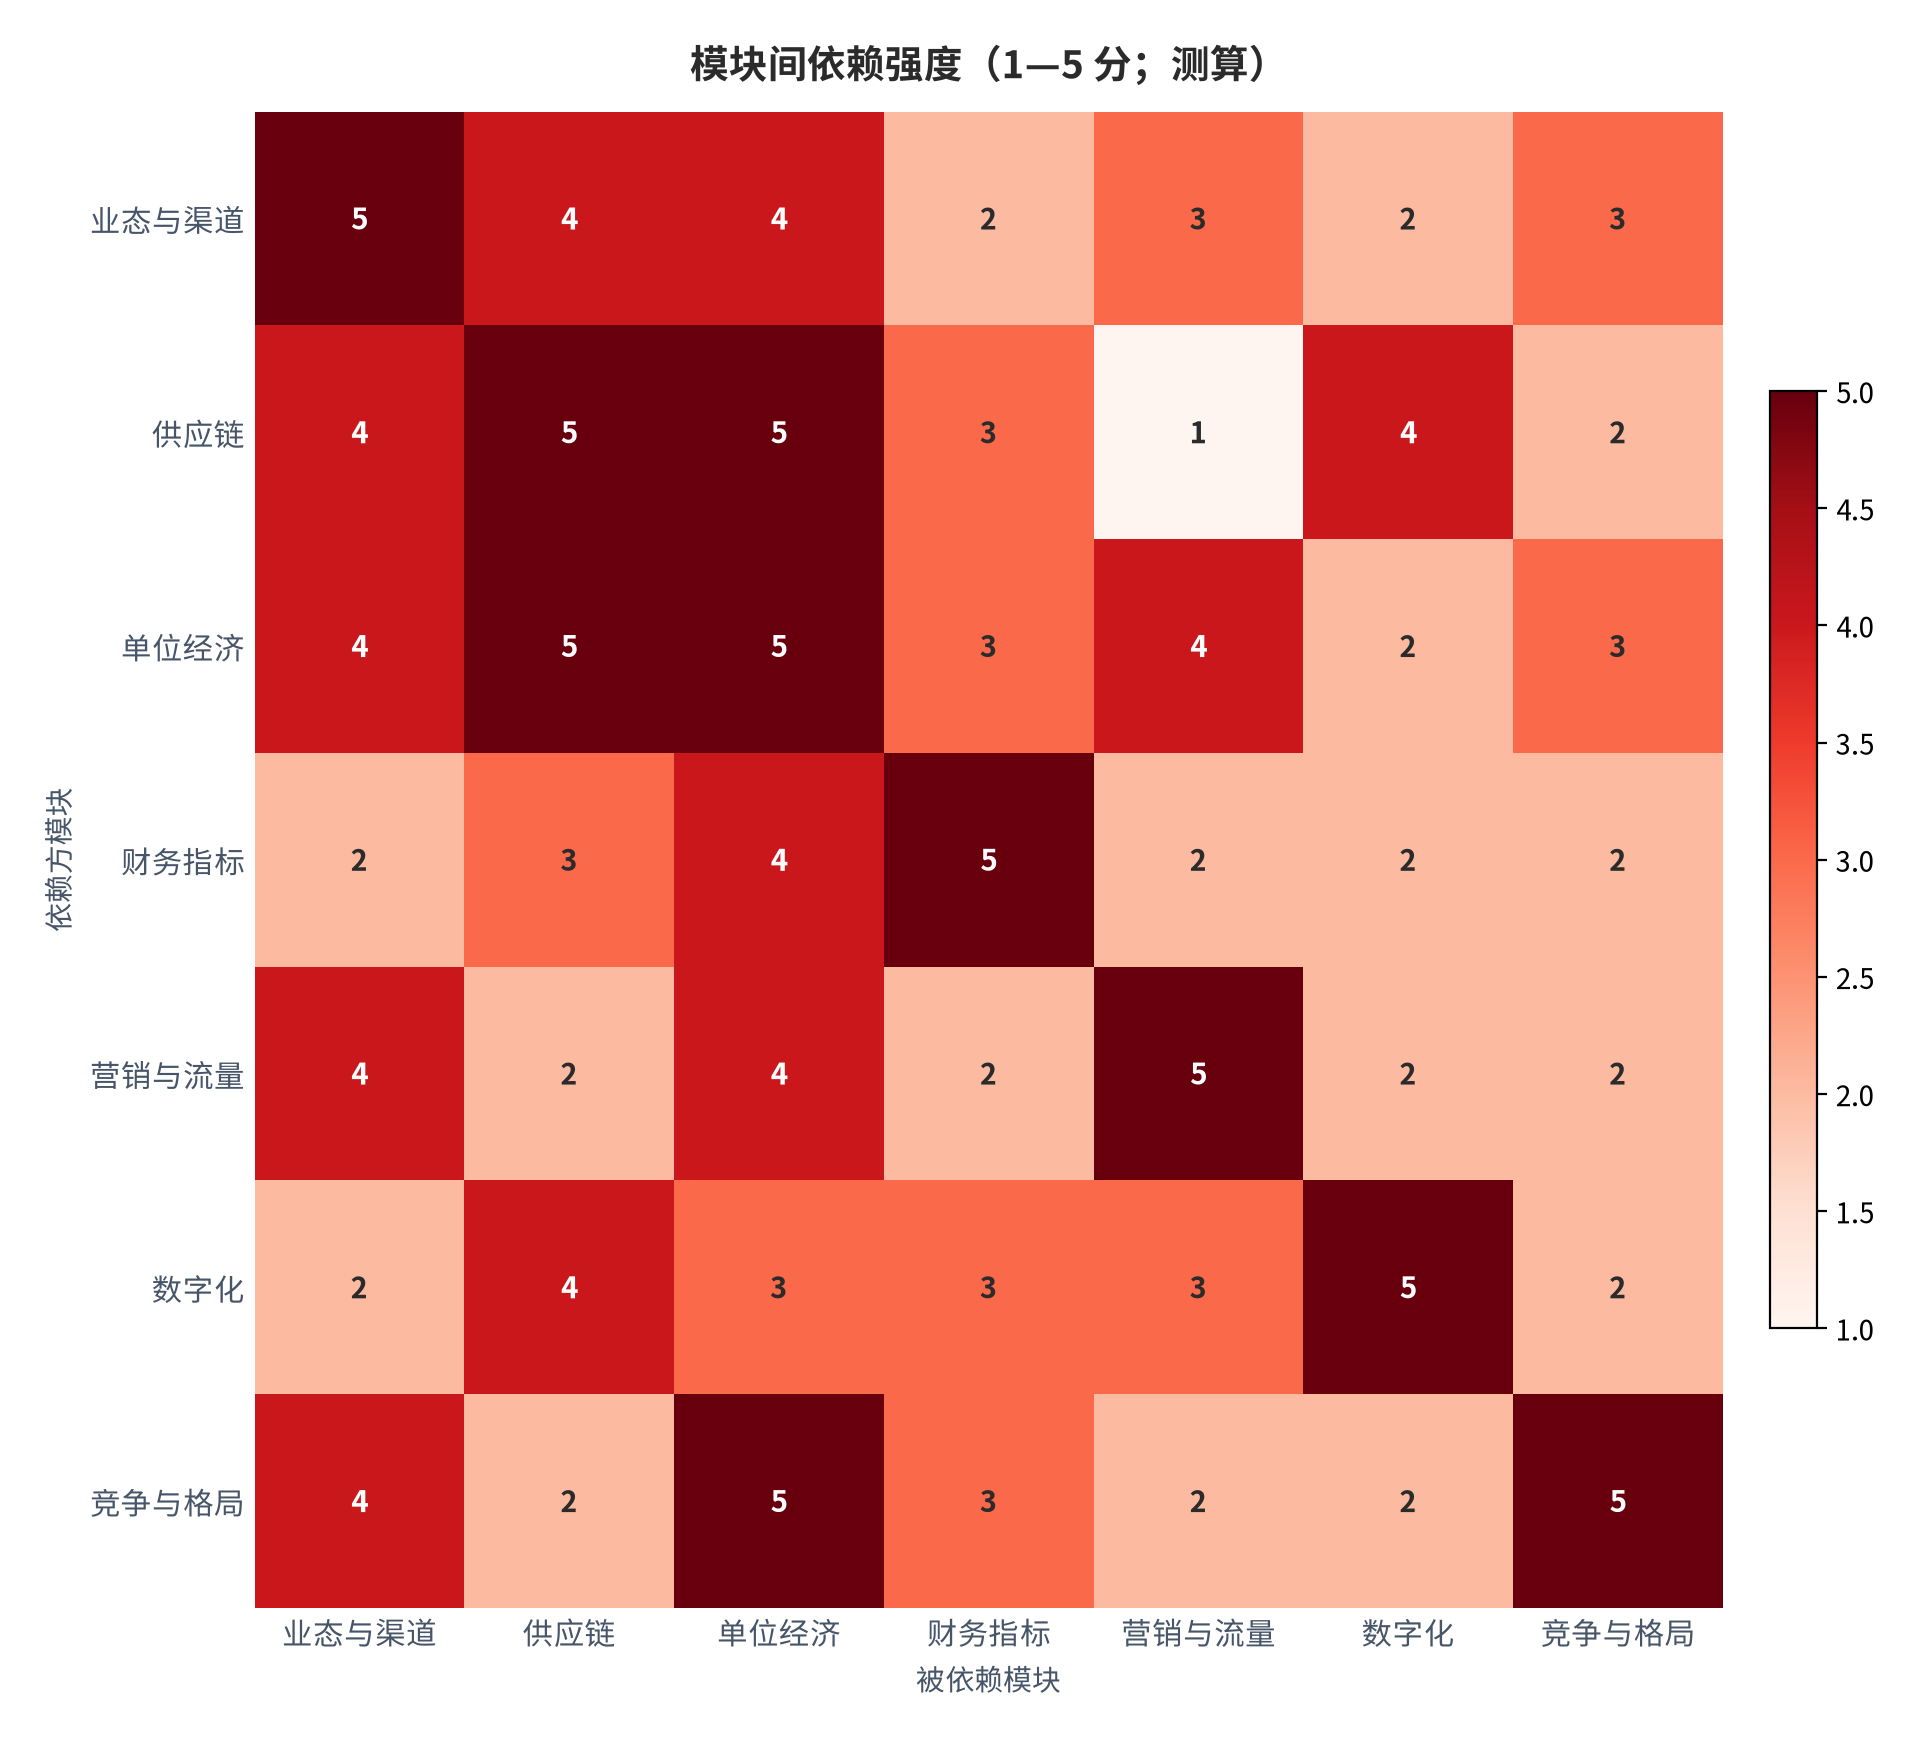
依赖网络还揭示了两个关键结构。其一是单位经济处于网络的中心位置:它接收来自供应链的成本项、来自营销的频次与客单价、来自竞争的定价权,是唯一被所有模块指向的节点。其二是财务指标是「验证层」而不是「信息层」——它不产生新信息,只负责校验其他模块的结论是否与账面一致。把这两点结合起来,可以得到一条实用的分析顺序:先看需求与供给,再算单位经济,最后用财务指标校验。
03核心术语定义(分级索引)
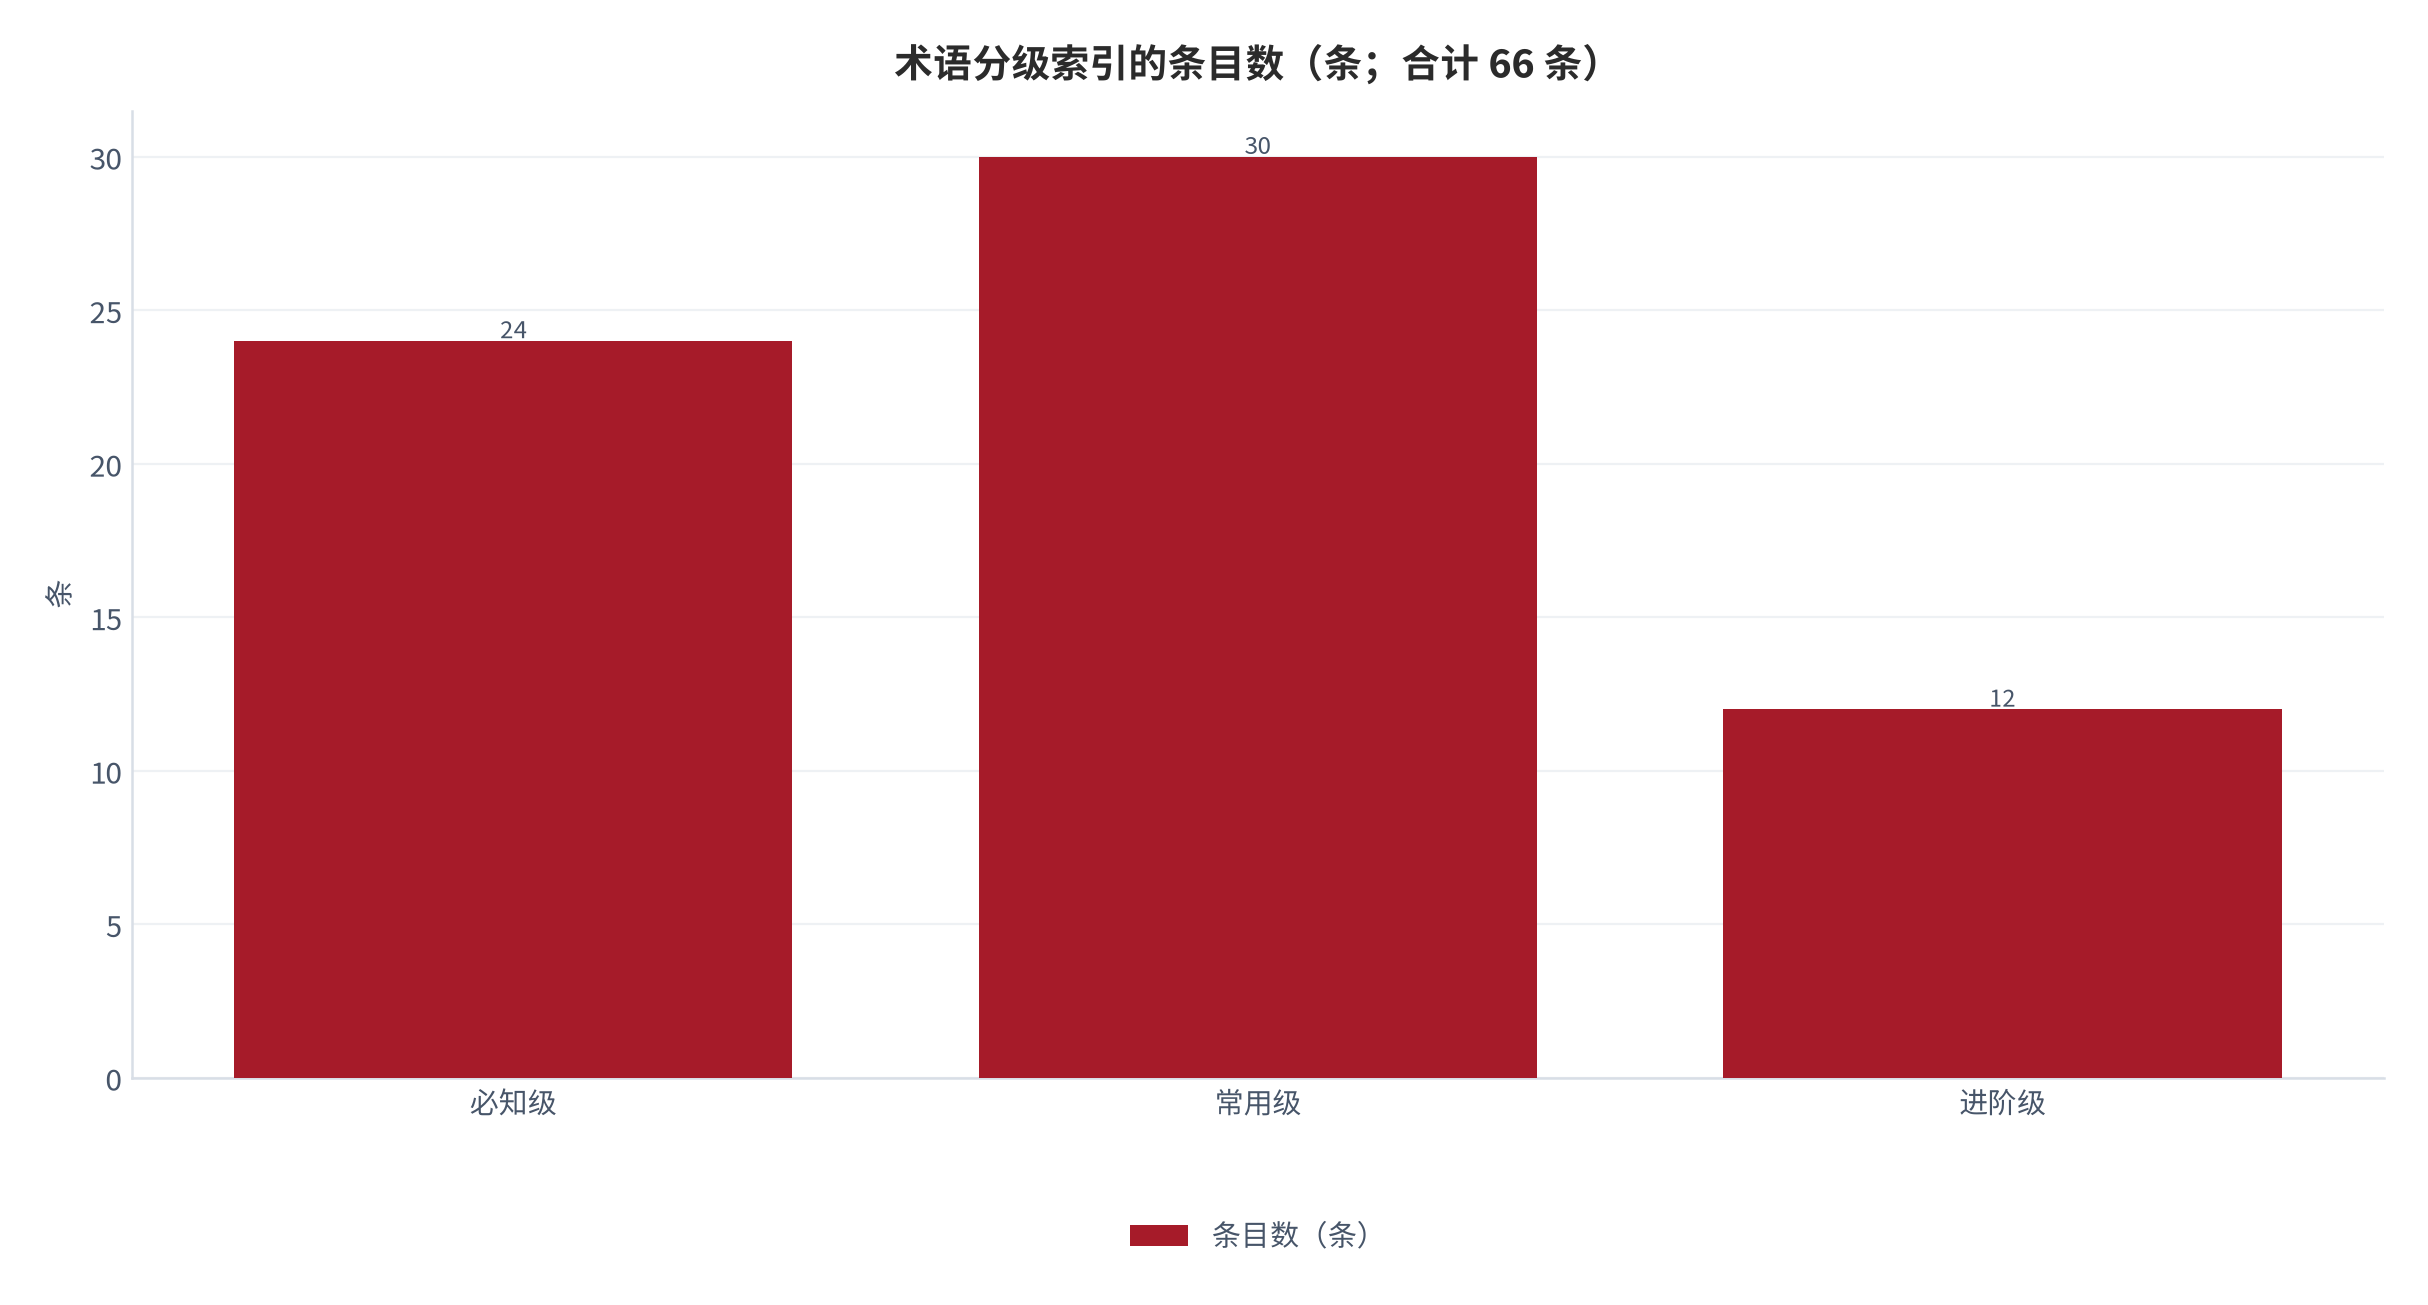
本词典收录 66 条核心术语,按七个模块组织,每条给出定义、使用场景与易混淆项。分级索引建议如下:必知级 24 条(口径类与单位经济类,缺一不可)、常用级 30 条(业态、供应链与营销类)、进阶级 12 条(数字化与部分财务口径)。阅读建议是先用必知级建立坐标,再按需查阅其余条目,不必顺序通读。
以下为「业态与渠道」与「供应链」两个模块的词典条目:
| 术语 | 定义 | 使用场景 | 易混淆项 |
|---|---|---|---|
| 大卖场 | 单店面积通常在数千平方米以上、以一站式日用与生鲜为主的综合超市业态 | 判断传统商超的客流与坪效趋势 | 标准超市:面积与单品数明显更小 |
| 标准超市 | 面积与单品数介于大卖场与社区超市之间、以食品与日用品为主的业态 | 连锁化率与单店模型的横向对比 | 社区超市:更贴近居住区、生鲜占比更高 |
| 社区超市 | 选址在居住区、面积较小、生鲜与即食品类占比较高的业态 | 社区级消费频次与复购观察 | 便利店:即时性与即食占比更高、单品数更少 |
| 便利店 | 高密度布点、营业时间长、以即时消费与即食商品为主的零售业态 | 城市密度与单店模型分析 | 社区超市:客单价与品类结构不同 |
| 硬折扣店 | 以精简单品、高自有品牌占比换取低价格的折扣业态,商品价格通常低于传统商超 20%—30% [12] | 折扣化与供应链效率研究 | 软折扣:依赖临期或尾货,供给稳定性差 |
| 会员店 | 以会员费为重要利润来源、精选单品与大包装为特征的业态 | 复购与会员价值分析 | 仓储店:强调仓储式陈列,未必收取会员费 |
| 前置仓 | 布设于城市内部、承担最后一公里履约且通常不对外营业的小型仓 | 即时零售履约成本分析 | 网格仓:服务次日自提,不承担即时配送 [14] |
| 即时零售 | 以分钟级或小时级履约、从本地门店或前置仓发货的零售形态 | 评估时效对价格的替代能力 [14] | 社区团购:次日至隔日自提,成本结构不同 |
| 社区团购 | 预售加次日自提、由团长完成末端分发的零售形态 | 供给密度与团长结构分析 [15] | 即时零售:时效与履约成本结构不同 |
| 量贩零食店 | 以工厂直采与贴牌、低价格多单品为特征的专业零食连锁 | 下沉市场的密度竞争研究 [12] | 硬折扣超市:品类宽度与门店面积差异大 |
| 中心仓 | 区域级总仓,承担集货、分拣与向下一级仓配发货的节点 | 仓网层级与履约成本拆解 | 网格仓:服务末端短驳,规模更小 |
| 网格仓 | 介于中心仓与自提点之间的中间仓,承担末端短驳与集散 | 社区团购密度与成本分析 [15] | 前置仓:以即时配送为目的,不服务自提 |
| 冷链 | 在特定温度区间内完成运输与储存的供应链环节 | 生鲜与短保品类的成本分析 | 常温物流:温层要求不同,成本差异显著 |
| 直采 | 零售商越过批发环节直接向产地或工厂采购 | 成本结构与毛利来源分析 | 联营:由供应商经营并承担库存风险 |
| 自有品牌 | 零售商自行定义标准并承担商品责任、由代工厂生产的商品 [10] | 毛利与定价权分析 [11] | 白牌:无明确渠道归属的通用商品 |
| 周转天数 | 存货从入库到销售出库平均所需的天数 | 库存效率与现金流分析 | 账期:应付账款的结算周期 |
| 缺货率 | 有需求时无法在货架或线上渠道提供商品的比率 | 衡量补货系统与供应链稳健性 | 动销率:有货且实际发生销售的品种占比 |
| 损耗率 | 因过期、破损、变质等原因造成的商品损失占比 [7] | 生鲜业态的盈利分析 | 盘点差异率:账实不符,含管理漏洞因素 |
| 安全库存 | 为应对需求波动与补货不确定性而保留的冗余库存 | 库存管理与资金占用分析 | 前置周转:主动把商品前置到更近节点 |
| 代工 | 零售商委托工厂按自有标准生产商品并贴自有品牌 | 自有品牌的供应链链条分析 [11] | 贴牌经销:商品所有权仍在品牌商 |
以下为「单位经济」与「财务指标」两个模块的词典条目。这两组是口径风险最高的部分,建议在使用任何数字之前先确认它们属于哪一条口径:
| 术语 | 定义 | 使用场景 | 易混淆项 |
|---|---|---|---|
| 单店模型 | 把一个门店的收入与成本逐项拆开、求解盈亏平衡的经营分析框架 | 扩张可行性与选址判断 | 单客模型:以会员为中心而非门店 |
| 坪效 | 单位营业面积在单位时间内创造的销售额 [13] | 比较不同业态与门店的效率 | 人效:单位员工或工时创造的销售额 |
| 人效 | 单位员工数或单位工时创造的销售额或利润 | 评估组织与排班效率 | 坪效:以面积为分母 |
| 客单价 | 平均每笔交易的金额 | 拆解单店收入的量价结构 | 件单价:单件商品价格,需与连带率相乘 |
| 客单量 | 平均每笔交易的商品件数或重量 | 判断消费结构变化 | 客单价:以金额而非数量计量 |
| 毛利率 | 毛利占收入的比例,须说明是否含税与是否含后台收入 [13] | 盈利结构分析 | 前台毛利率:仅商品进销差价 |
| 后台毛利 | 来自供应商的返利、通道费与促销支持等收入 | 识别真实毛利来源 | 前台毛利:商品本身的进销差价 |
| 盈亏平衡点 | 使经营利润为零的销售量或销售额 | 扩张节奏与费用纪律判断 | 投资回收期:收回初始投资所需时间 |
| 回本周期 | 加盟商从开业到收回初始投资所需的时间 | 加盟模式的可持续性判断 | 爬坡期:单店达到稳定产出所需时间 |
| 租售比 | 租金占销售额的比例 | 门店选址与业态适配判断 | 费效比:营销费用与销售额之比 |
| GMV | 商品交易总额,含未实际到账的折扣、补贴与退款前的口径 [8] | 规模与份额的横向比较 | 净收入:会计确认口径,通常显著更小 [9] |
| 净收入 | 扣除折扣、补贴与相关税费后由企业实际确认的收入 [9] | 盈利能力分析 | GMV:非会计口径 |
| 同店增长 | 开业满一定期限的门店在可比期间的销售增速 | 剔除新店影响的真实动销判断 | 总营收增速:含新店贡献 |
| 可比门店 | 纳入同店口径的门店集合,需说明开业时长与是否含改造店 | 同店口径对齐 | 存量门店:全部在营门店 |
| 经营性现金流 | 主营经营活动产生的现金净流入 | 验证利润的含金量 | 净利润:含应收与应计,未必对应现金 |
| 应收账款周转 | 应收账款在期间内转化为现金的速度 | 渠道压货与回款质量判断 | 存货周转:以库存为对象 |
| 存货周转率 | 期间内存货被销售出去的次数 | 判断周转效率与滞销风险 | 动销率:以品种为对象 |
| 销售费用率 | 销售费用占收入的比例 | 判断增长是买来的还是内生的 | 管理费用率:组织与行政开支 |
| 净利率 | 净利润占收入的比例,须与口径一致的收入分母配对使用 | 跨企业比较 | 毛利率:未扣除期间费用 |
| 非经常性损益 | 与主营业务无关或偶发性的损益项目 | 还原可持续盈利能力 | 投资收益:可能经常也可能偶发 |
以下为「营销与流量」「数字化」与「竞争与格局」三个模块的词典条目:
| 术语 | 定义 | 使用场景 | 易混淆项 |
|---|---|---|---|
| 渗透率 | 目标人群中实际使用或购买过的比例 | 判断增长空间与所处阶段 | 市场份额:在已消费人群中的占比 |
| 复购率 | 在给定周期内发生重复购买的用户占比 | 判断需求真实性与会员运营效果 | 留存率:追踪同批用户是否仍活跃 |
| 会员数 | 注册会员的累计数量 | 观察流量池规模 | 活跃会员数:有实际消费行为才具经营意义 [8] |
| 获客成本 | 获取一个新增有效用户所付出的营销费用 | 判断增长的经济性 | 转化成本:从点击到下单的成本,口径更窄 |
| 动销率 | 期间内发生销售的品种占有货品种的比例 | 选品与库存结构优化 | 售罄率:库存被完全卖出的比例 |
| 私域 | 企业可自主、反复、低成本触达的用户池,如社群与会员体系 | 复购成本与会员运营分析 | 公域:需付费获取的公共流量 |
| 营销投资回报率 | 营销投入与由此产生的收入或利润之比 | 渠道效率比较 | 毛利率:不表达投入产出关系 |
| 连带率 | 单笔交易的平均商品件数,与件单价共同决定客单价 | 关联销售与陈列效果评估 | 客单量:口径相近,常用于按重量计价品类 |
| 留存曲线 | 同一批用户在后续各期的活跃比例序列 | 判断模式是否形成消费习惯 | 复购率:单一周期的比例,不含时间衰减 |
| 会员费收入 | 以会员资格为对价收取的费用收入 | 会员店业态的利润结构分析 | 会员消费额:会员产生的商品销售额 |
| 数字化中台 | 把可复用能力沉淀为共享服务的组织与技术架构 | 连锁企业规模复制能力评估 | 前台:面向消费者的业务单元 |
| 智能补货 | 基于销售预测与库存状态自动生成补货建议的系统 [13] | 缺货率与库存周转改善分析 | 自动订货:仅执行规则,未必含预测 |
| 订单管理 | 承接并调度多渠道订单的系统能力 | 全渠道履约与时效分析 | 仓储管理:聚焦仓内作业 |
| 仓储管理 | 面向仓内收货、上架、拣选与出库作业的管理能力 | 仓内效率与损耗分析 | 运输管理:干线运输调度 |
| 全渠道 | 线上与线下渠道在商品、库存与会员数据上打通 | 渠道冲突与协同分析 | 多渠道:各渠道独立运营、数据未打通 |
| 电子价签 | 可远程同步价格信息的门店价签 | 价格执行与合规一致性分析 | 纸质价签:依赖人工更换,一致性差 |
| 数据资产 | 可被持续复用并产生经营价值的结构化数据集合 [13] | 评估数字化投入的沉淀效果 | 数据报表:一次性或周期性的输出 |
| 线上线下一体化履约 | 由门店承担线上订单拣货与配送的履约模式 | 门店角色转变与成本结构分析 | 中心仓发货:以仓库为履约起点 |
| 连锁化率 | 连锁门店或连锁销售额占全行业对应总量的比例,口径差异极大 [3][7] | 判断行业整合空间 [4][5] | 集中度:反映头部企业份额分布 |
| 集中度 | 行业前若干名企业合计份额,常用前五名份额表示 | 判断格局稳定度 [3] | 连锁化率:衡量组织形态而非份额 |
| 市场份额 | 企业销售额占市场总规模的比例,分母选择影响显著 [15] | 竞争位次判断 | 渗透率:分母是目标人群而非市场 |
| 护城河 | 使竞争对手难以复制的结构性优势 | 盈利可持续性判断 | 先发优势:可能随时间消失 |
| 价格带 | 品类中不同价格区间的划分,用于观察品牌定位与竞争重叠 | 价格战风险评估 [12] | 价格指数:反映整体价格水平变动 |
| 品牌溢价 | 在相同或相近品质下消费者愿意支付的价格差额 | 定价权判断 | 渠道溢价:由渠道位置或流量带来的价差 |
| 供给密度 | 单位人口或单位面积内的门店数量 | 判断供给是否超过需求承载 [15] | 覆盖率:门店覆盖的地理范围比例 |
| 盈利模型 | 从收入到利润的完整因果链条与关键假设 | 可持续性与扩张可行性判断 [13] | 商业模式:描述价值创造与获取,不含利润测算 |
04关键指标口径对照
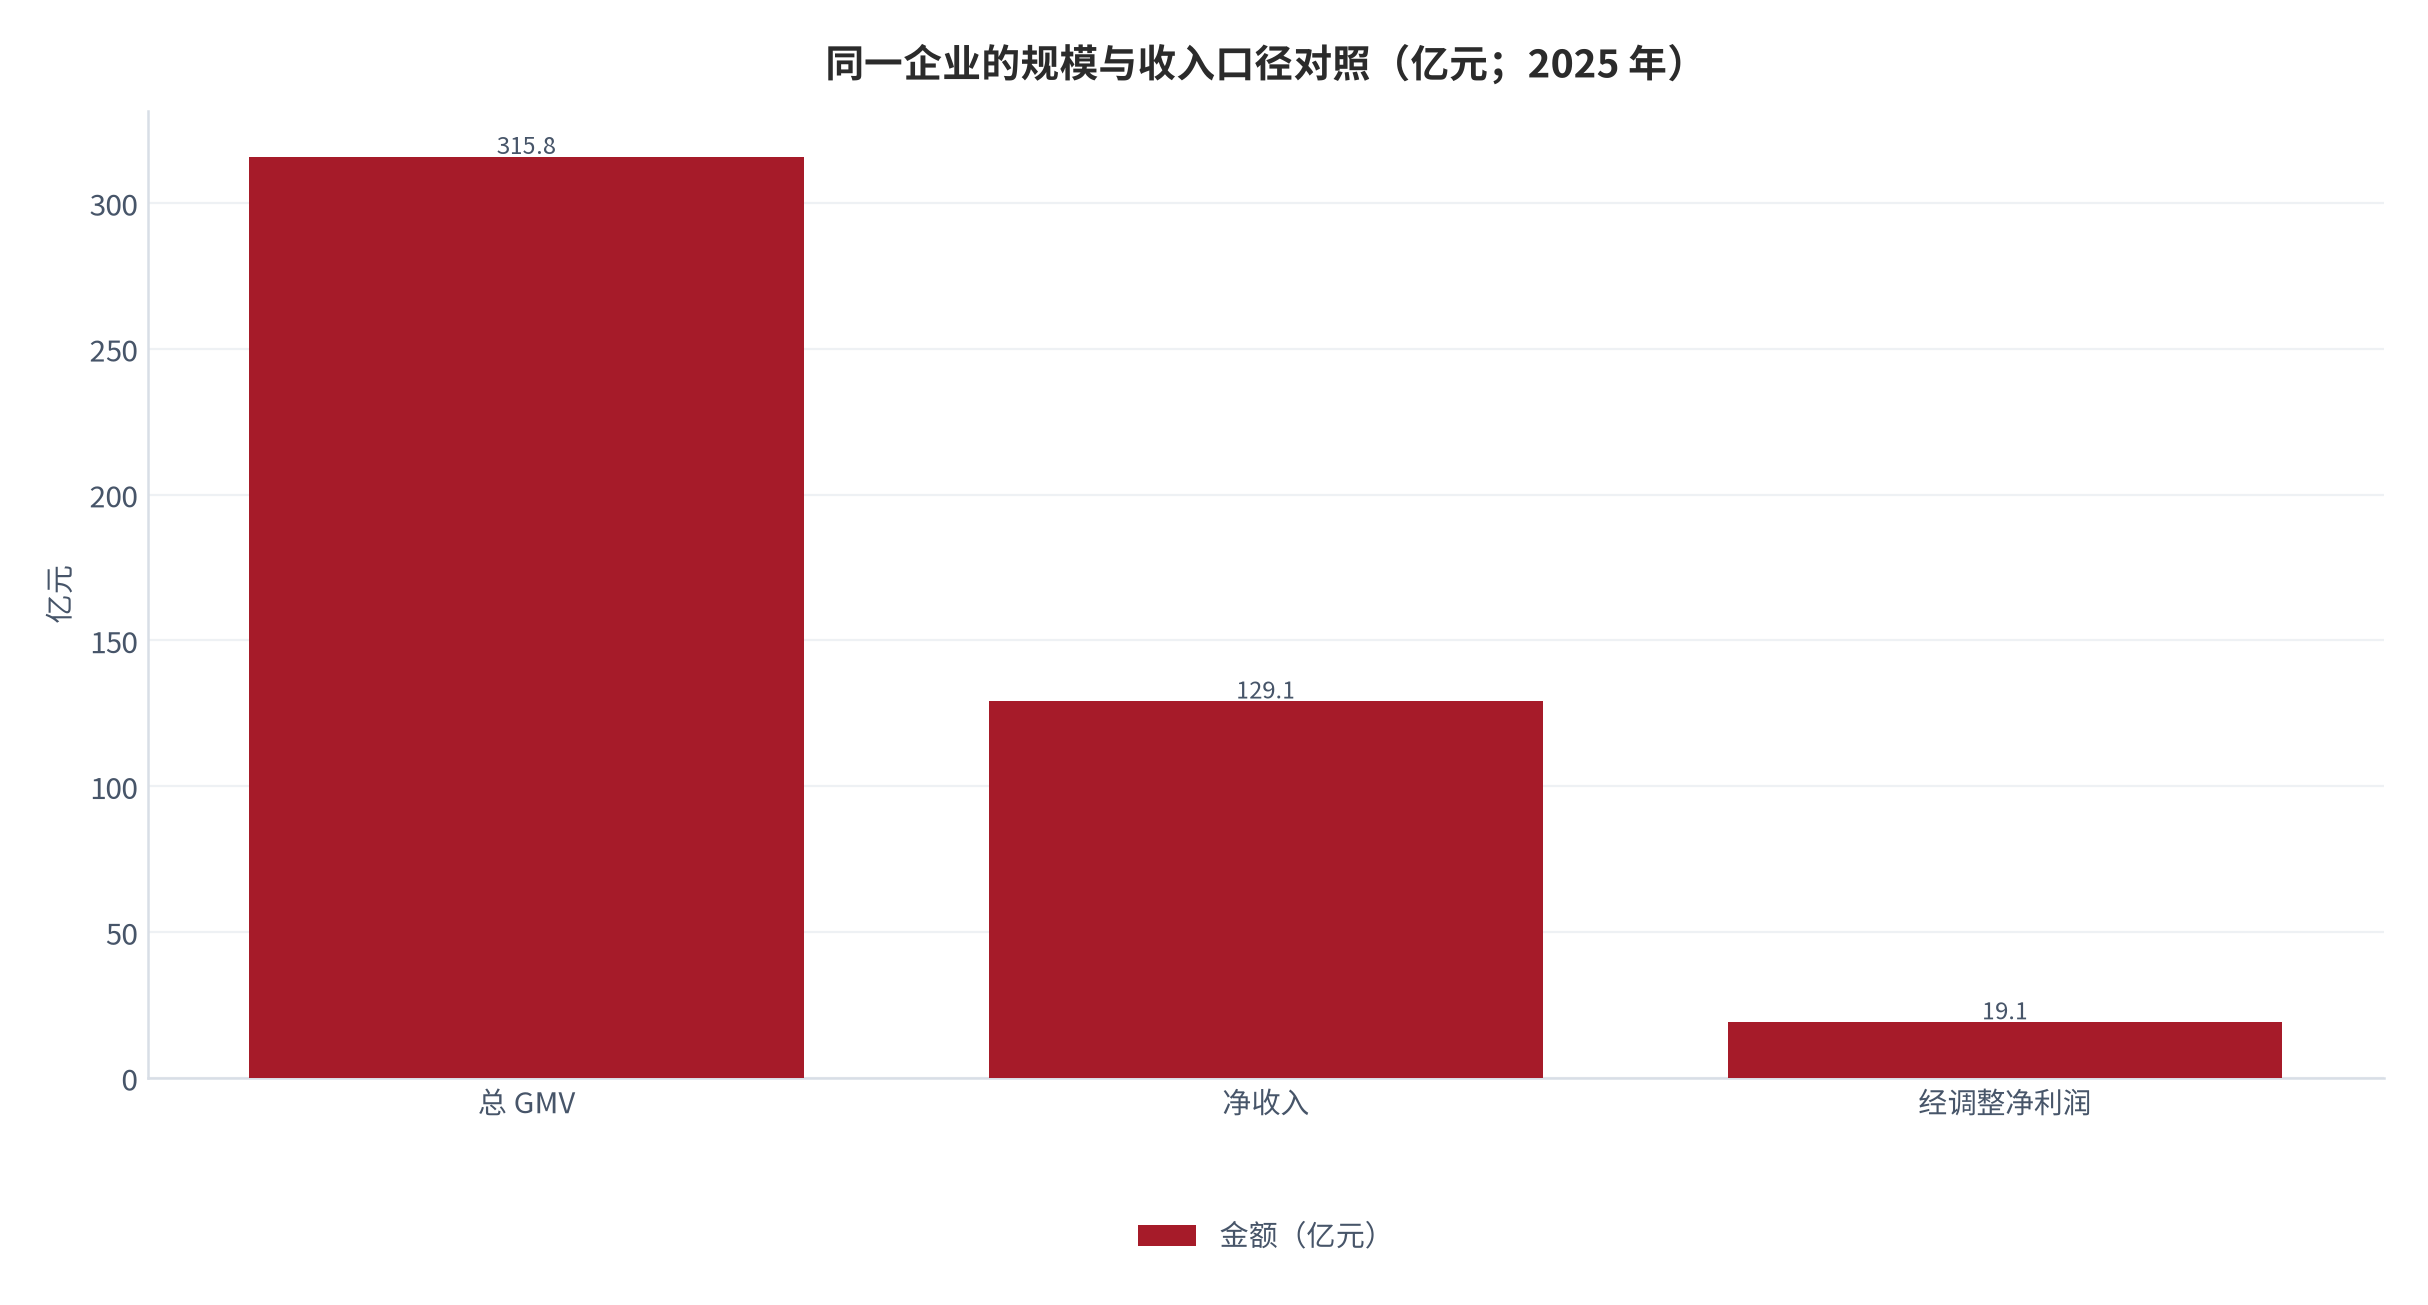
本节用四组真实对照说明口径差异的量级。第一组是规模口径:某上市茶饮企业 2025 年总 GMV 为 315.8 亿元、同比增长 7.2%,而净收入为 129.1 亿元、同比增长约 4.05%,经调整净利润为 19.1 亿元 [8][9]。GMV 与净收入相差约 2.4 倍。这意味着用 GMV 讨论规模、用净收入讨论盈利能力时,两者不能互相替换,否则会把「交易规模」误读为「自身收入」。
第二组是行业结构口径:连锁化率。协会口径下 2025 年中国连锁 Top100 企业销售规模 2.07 万亿元、门店总数 28.9 万个,整体商业连锁化率提升至 32.7%、其中零售行业突破 45%、餐饮行业约 28%、生活服务与本地便民赛道不足 20% [3];餐饮细分口径下,全国餐饮连锁化率为 25%、快餐 29%、休闲饮品 54% [4][5][6]。第三组是同一协会口径下的历史对比:美国连锁化率约 65%、日本约 58% [3]。这三组数字只有在明确分子分母之后才可比较。
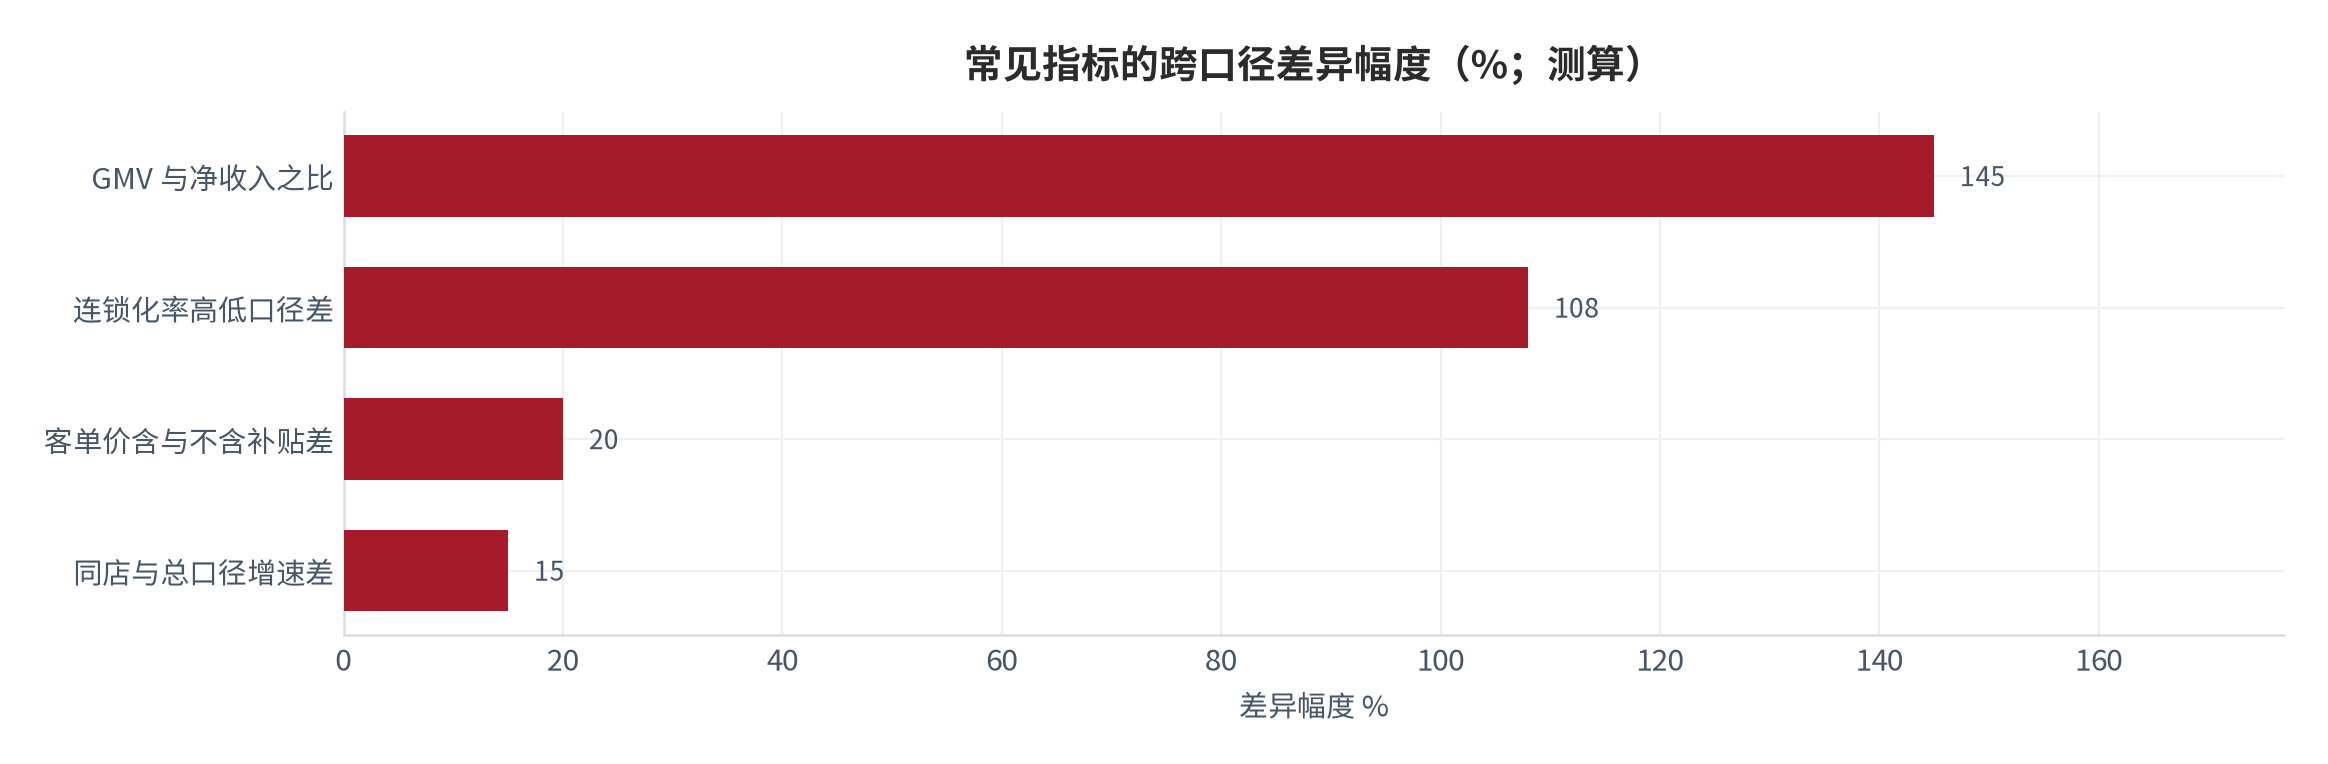
第四组是运营效率口径:坪效。硬折扣标杆企业的单店日均销售额稳定在 10.5 至 11 万元、坪效达到传统超市的 2.3 倍,按协会数据推算单店年营收达 3,600 万元 [13];同时其自有品牌占比约 90%、本土化采购比例提升至 80%、生鲜直供比例 95% [13]。这些数字必须成组使用——单独引用 3,600 万元会让人误以为这是行业普遍水平,而它实际上对应的是「高自有品牌占比 + 高直采比例 + 精简单品」的组合前提。
| 指标 | 口径 A | 口径 B | 不可混用的原因 |
|---|---|---|---|
| 规模 | GMV 315.8 亿元 [8] | 净收入 129.1 亿元 [9] | 前者含折扣补贴与退款前口径 |
| 整合空间 | 整体商业连锁化率 32.7% [3] | 连锁零售口径 68.3% [7] | 分子分母的覆盖范围不同 |
| 细分渗透 | 餐饮连锁化率 25% [4] | 休闲饮品 54% [5] | 品类标准化程度差异极大 |
| 门店效率 | 坪效为传统超市 2.3 倍 [13] | 单店年营收 3,600 万元 [13] | 前者是相对值、后者是绝对值 |
| 交易结构 | 总营收增速 | 同店增长 | 前者含新店贡献,后者剔除 |
| 消费总量 | 社零总额 501,202 亿元 [1] | 人均消费支出 29,476 元 [2] | 前者是总额、后者是人均 |
05学习路径与顺序
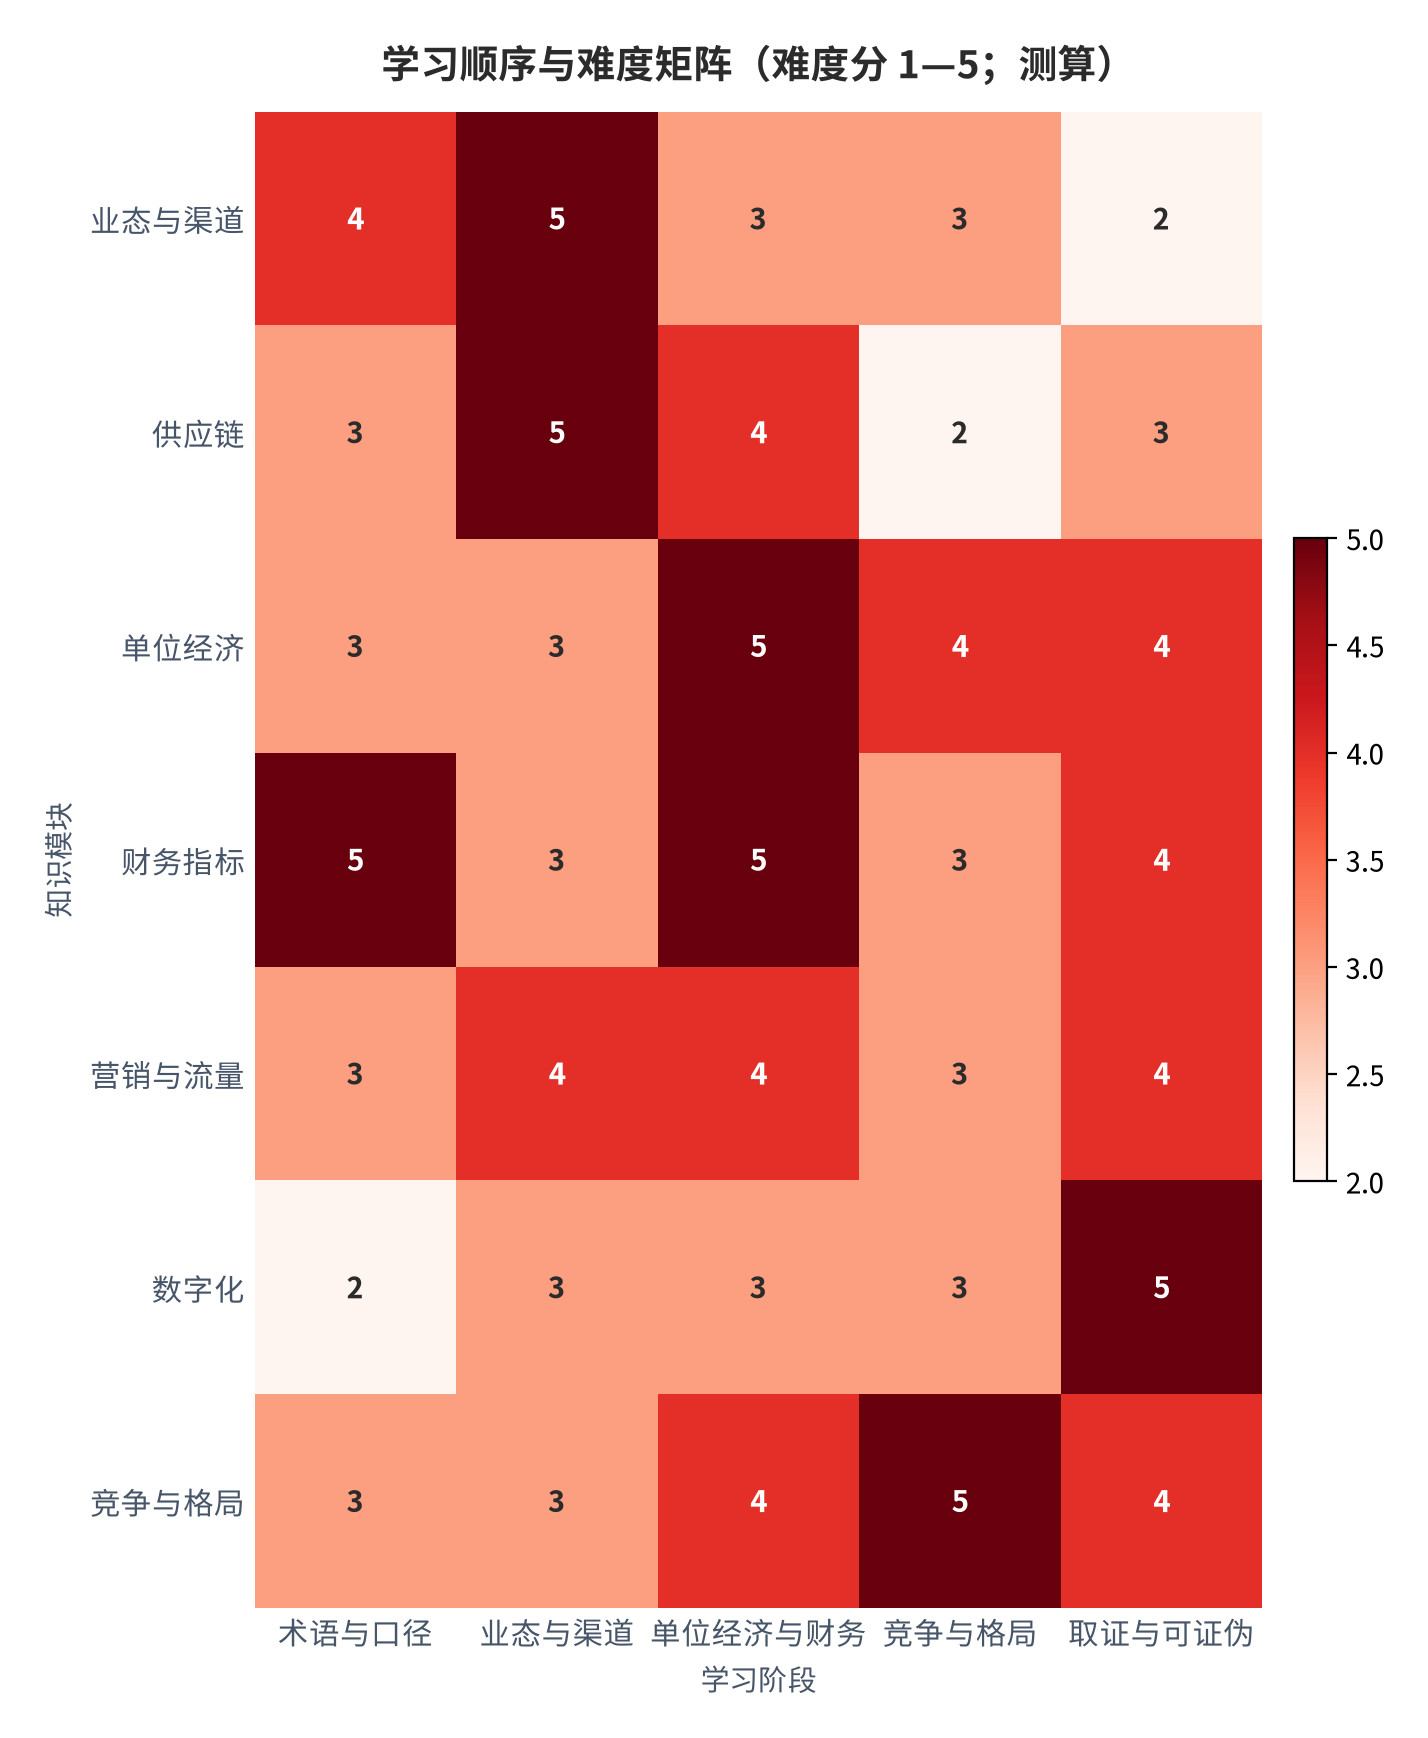
学习顺序建议按「先口径、后业态、再核算、再竞争、最后方法」推进。第一步是术语与口径,因为所有后续讨论都建立在口径之上;第二步是业态与渠道,用真实业态理解抽象术语;第三步是单位经济与财务,这是最能形成判断力的部分;第四步是竞争与格局,把前几步的知识用于解释胜负;第五步是数据取证与可证伪方法。全流程建议投入约 130 小时(测算),其中单位经济与财务模块耗时最长。
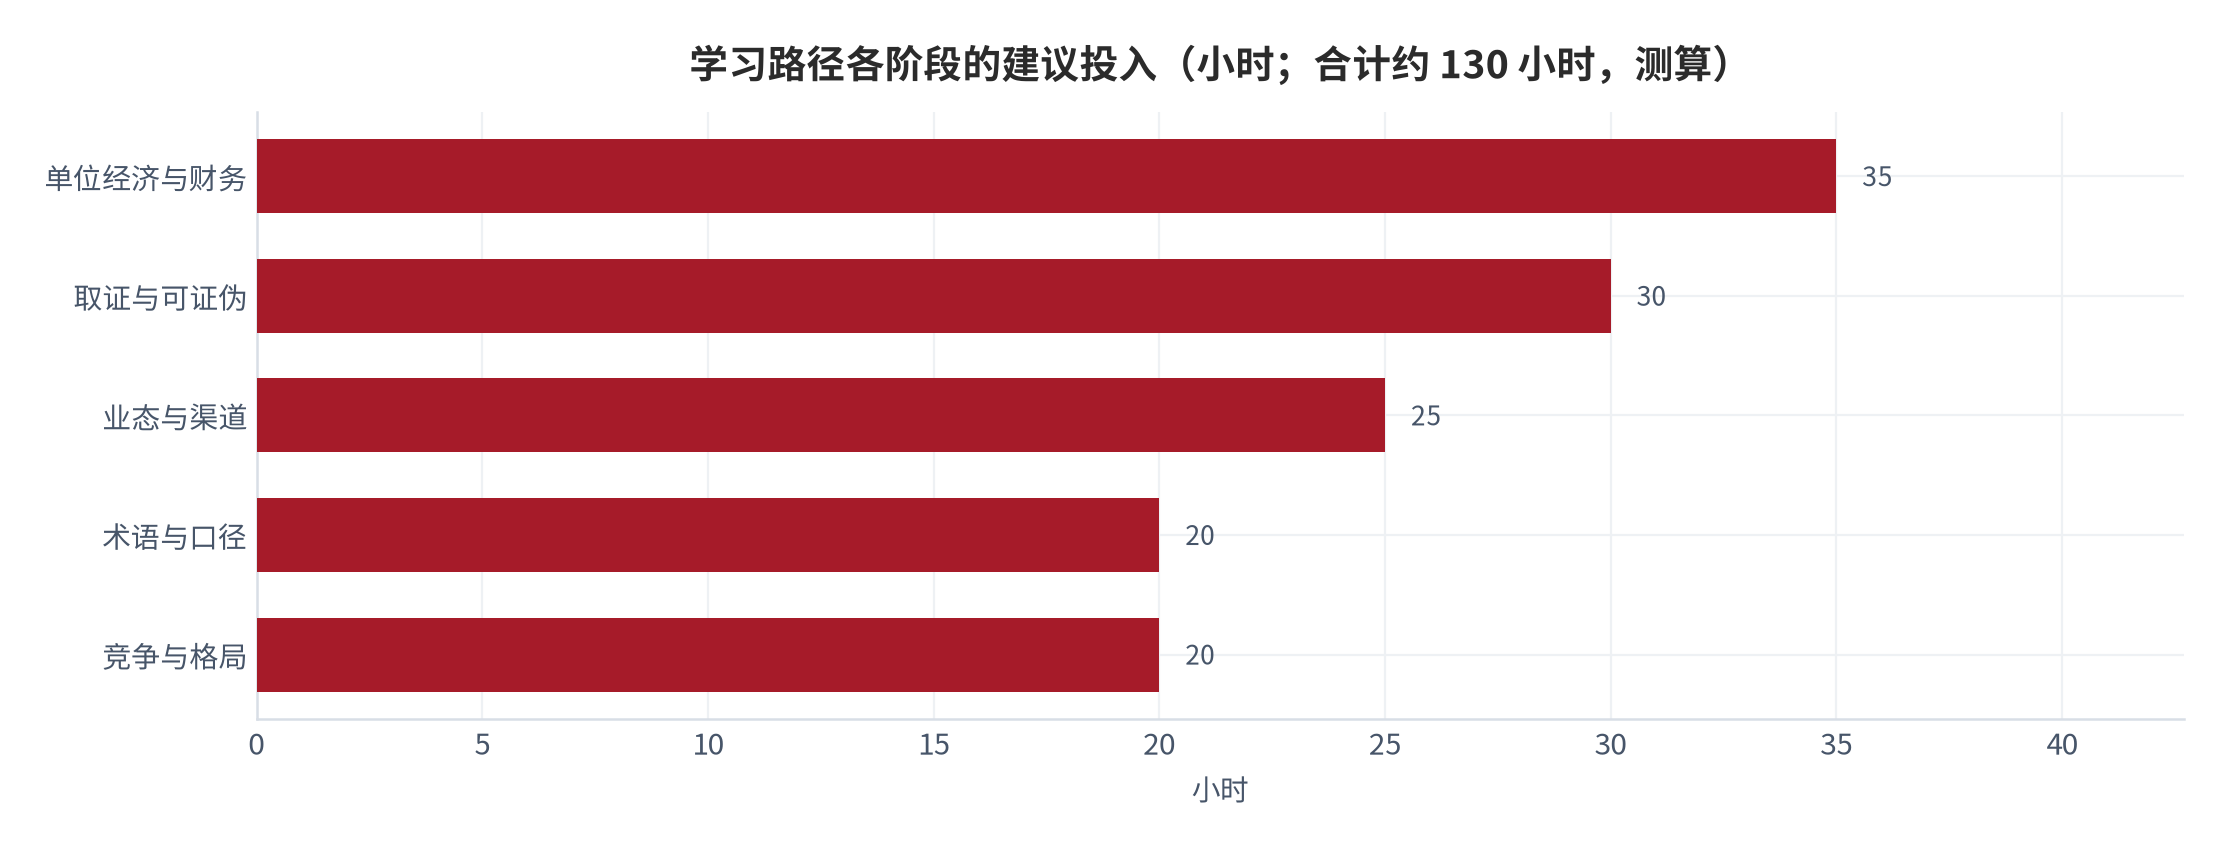
每个阶段的检验标准应当是「能否用自己的话解释一个具体数字」。例如完成术语与口径阶段后,应当能够解释为什么同一家企业的 GMV 与净收入相差约 2.4 倍 [8][9];完成业态阶段后,应当能够解释硬折扣业态为什么能把价格压到低于传统商超 20%—30% [12];完成单位经济阶段后,应当能够解释坪效达到传统超市 2.3 倍与自有品牌占比约 90% 之间的因果关系 [13]。
进阶学习的入口是品类对比。同一个指标在不同品类下的水平差异,往往比同一品类内的企业差异更能说明问题。以连锁化率为例:零售突破 45%、餐饮约 25%、休闲饮品 54%、快餐 29% [3][4][5][6],休闲饮品与快餐同属餐饮,连锁化率相差近一倍,原因在于饮品的产品标准化程度与供应链可输出性显著更高 [4]。这类对比能把「为什么可以连锁」这个抽象问题变成可验证的推理。
06易混淆概念辨析
本词典共标注 23 对易混淆概念(测算),其中口径类最多。以下辨析五组最常见的混淆,每组给出一个区分方法。
第一组:即时零售与社区团购。两者都以社区为单位、都经营生鲜快消,差别在履约与成本结构——即时零售从本地门店或前置仓发货、以分钟到小时级履约,2024 年规模达 7,810 亿元、同比增长 20.15% [14];社区团购以预售加次日自提、由团长承担末端分发。区分方法:问消费者是「等着收货」还是「顺路自提」,前者的定价必须覆盖即时配送成本,后者的定价由团长佣金率与仓配密度决定。
第二组:自有品牌与白牌。自有品牌由零售商定义标准、承担商品责任 [10],白牌则没有明确的渠道归属。区分方法:看包装上的责任主体是否可追溯到零售商。在数据上表现为:2025 年山姆、开市客、盒马的自有品牌占比分别约 38%、41% 与 35%,硬折扣业态高达九成上下 [10][11]。第三组:连锁化率与集中度。连锁化率衡量的是组织形态占全行业的比例 [3],集中度衡量的是头部企业份额分布;一个行业可以「高度连锁但极度分散」,也可以「低度连锁但头部集中」。
第四组:GMV 与净收入。已在口径对照一节说明,此处补充一个操作要点——当研究份额时用 GMV(因为它反映交易规模),当研究盈利时用净收入(因为它反映企业自身可确认的收入)[8][9],两者混用会同时高估份额与盈利能力。
第五组:存续与健康。份额领先不等于模式健康,2025 年某头部社区团购平台的份额升至约 62%、GMV 接近 3,000 亿元 [15],而同期另一家平台在运营约 65 个月后关停 [15][17]。另一个方向的例子同样清晰:某平台三年内新业务累计亏损 777 亿元 [17]。区分方法:份额看交易层,健康看单位经济层,两者必须分别取证。
07延伸阅读方向
延伸阅读按四个方向组织,并在每个方向下给出优先级。第一优先是官方统计与监管披露,它们提供口径基准:社会消费品零售总额 501,202 亿元、同比增长 3.7%,实物商品网上零售额占社零比重 26.1%、服务零售额增长 5.5% [1][2]。这类来源的更新频率稳定,适合作为长期跟踪的底座。
第二优先是行业协会与专业机构的年度统计,它们提供结构视角:连锁 Top100 的 2.07 万亿元销售规模与 28.9 万个门店 [3]、自有品牌渗透率的业态对比(奥乐齐约 90%、开市客约 41%、山姆 30% 以上、盒马 35%、叮咚 68.5%、永辉约 2.1%)[11]、以及消费者端的接受度数据(69% 认为自有品牌更有性价比、满意度 94%)[11]。使用这类数据时必须记录其分子分母定义。
第三优先是企业公告与业绩材料,它们提供单位经济的一手参数:门店数、单店产出、活跃会员数、毛利率与净利率 [8]。第四优先是媒体与评述,它们的作用是发现问题而不是提供证据,适合作为线索来源,不适宜作为数据来源。
在宏观经济背景层面,还需要一类辅助数据:居民储蓄与消费意愿。2025 年居民储蓄率约 32%,倾向于「更多储蓄」的居民占比超过 62%,倾向于「更多消费」的仅约 19% [16]。这类指标决定了可选消费的整体弹性,是阅读消费品企业数据时的必要背景——它的作用是解释「为什么总量增长而结构分化」,而不是预测具体品类的增速。
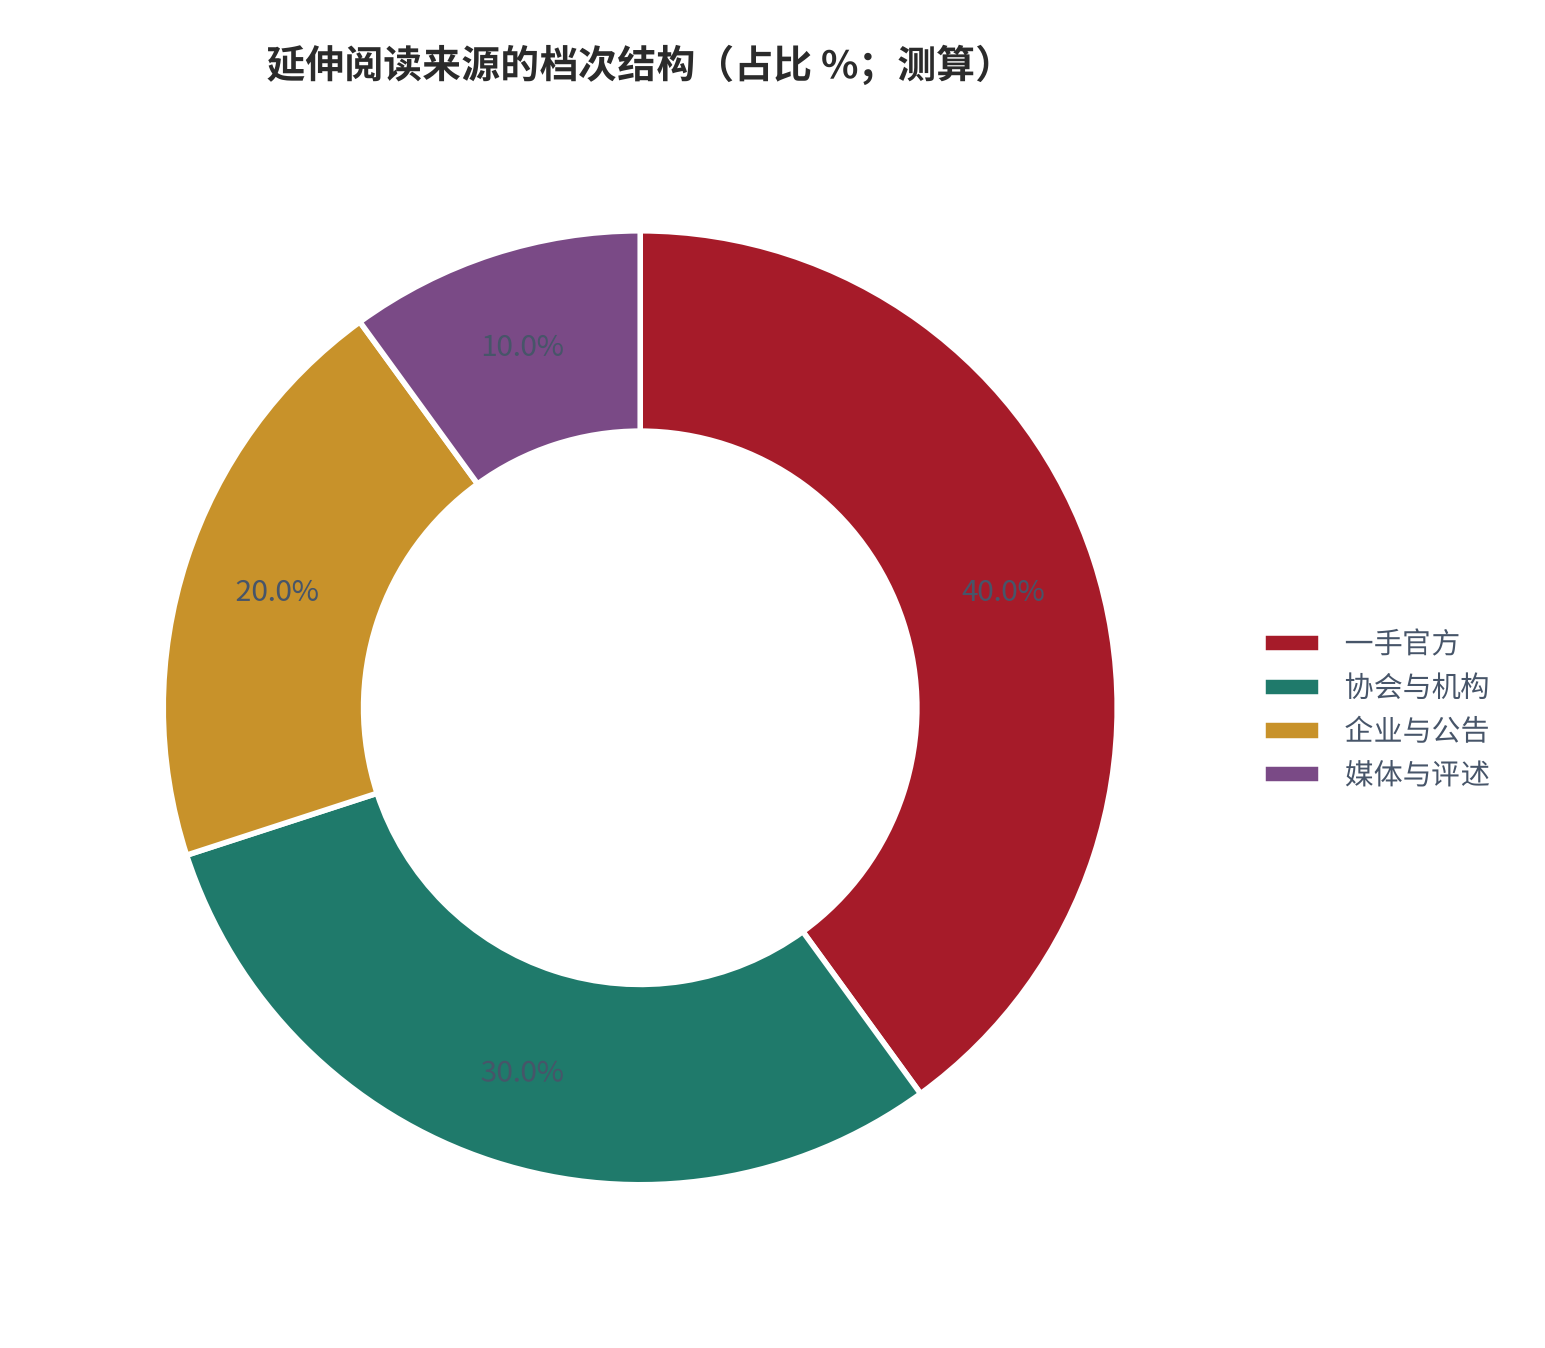
延伸阅读的两个具体建议。其一是建立「同一指标多源对照表」,把连锁化率、坪效、单店营收等关键指标在至少两个来源下的数值并列记录,并在每次引用时核对口径;其二是建立「负面清单」,把出现过口径冲突的指标与来源记下来,避免重复踩坑。这两张表的价值会随着时间累积,是知识管理中最划算的投入。
08风险提示
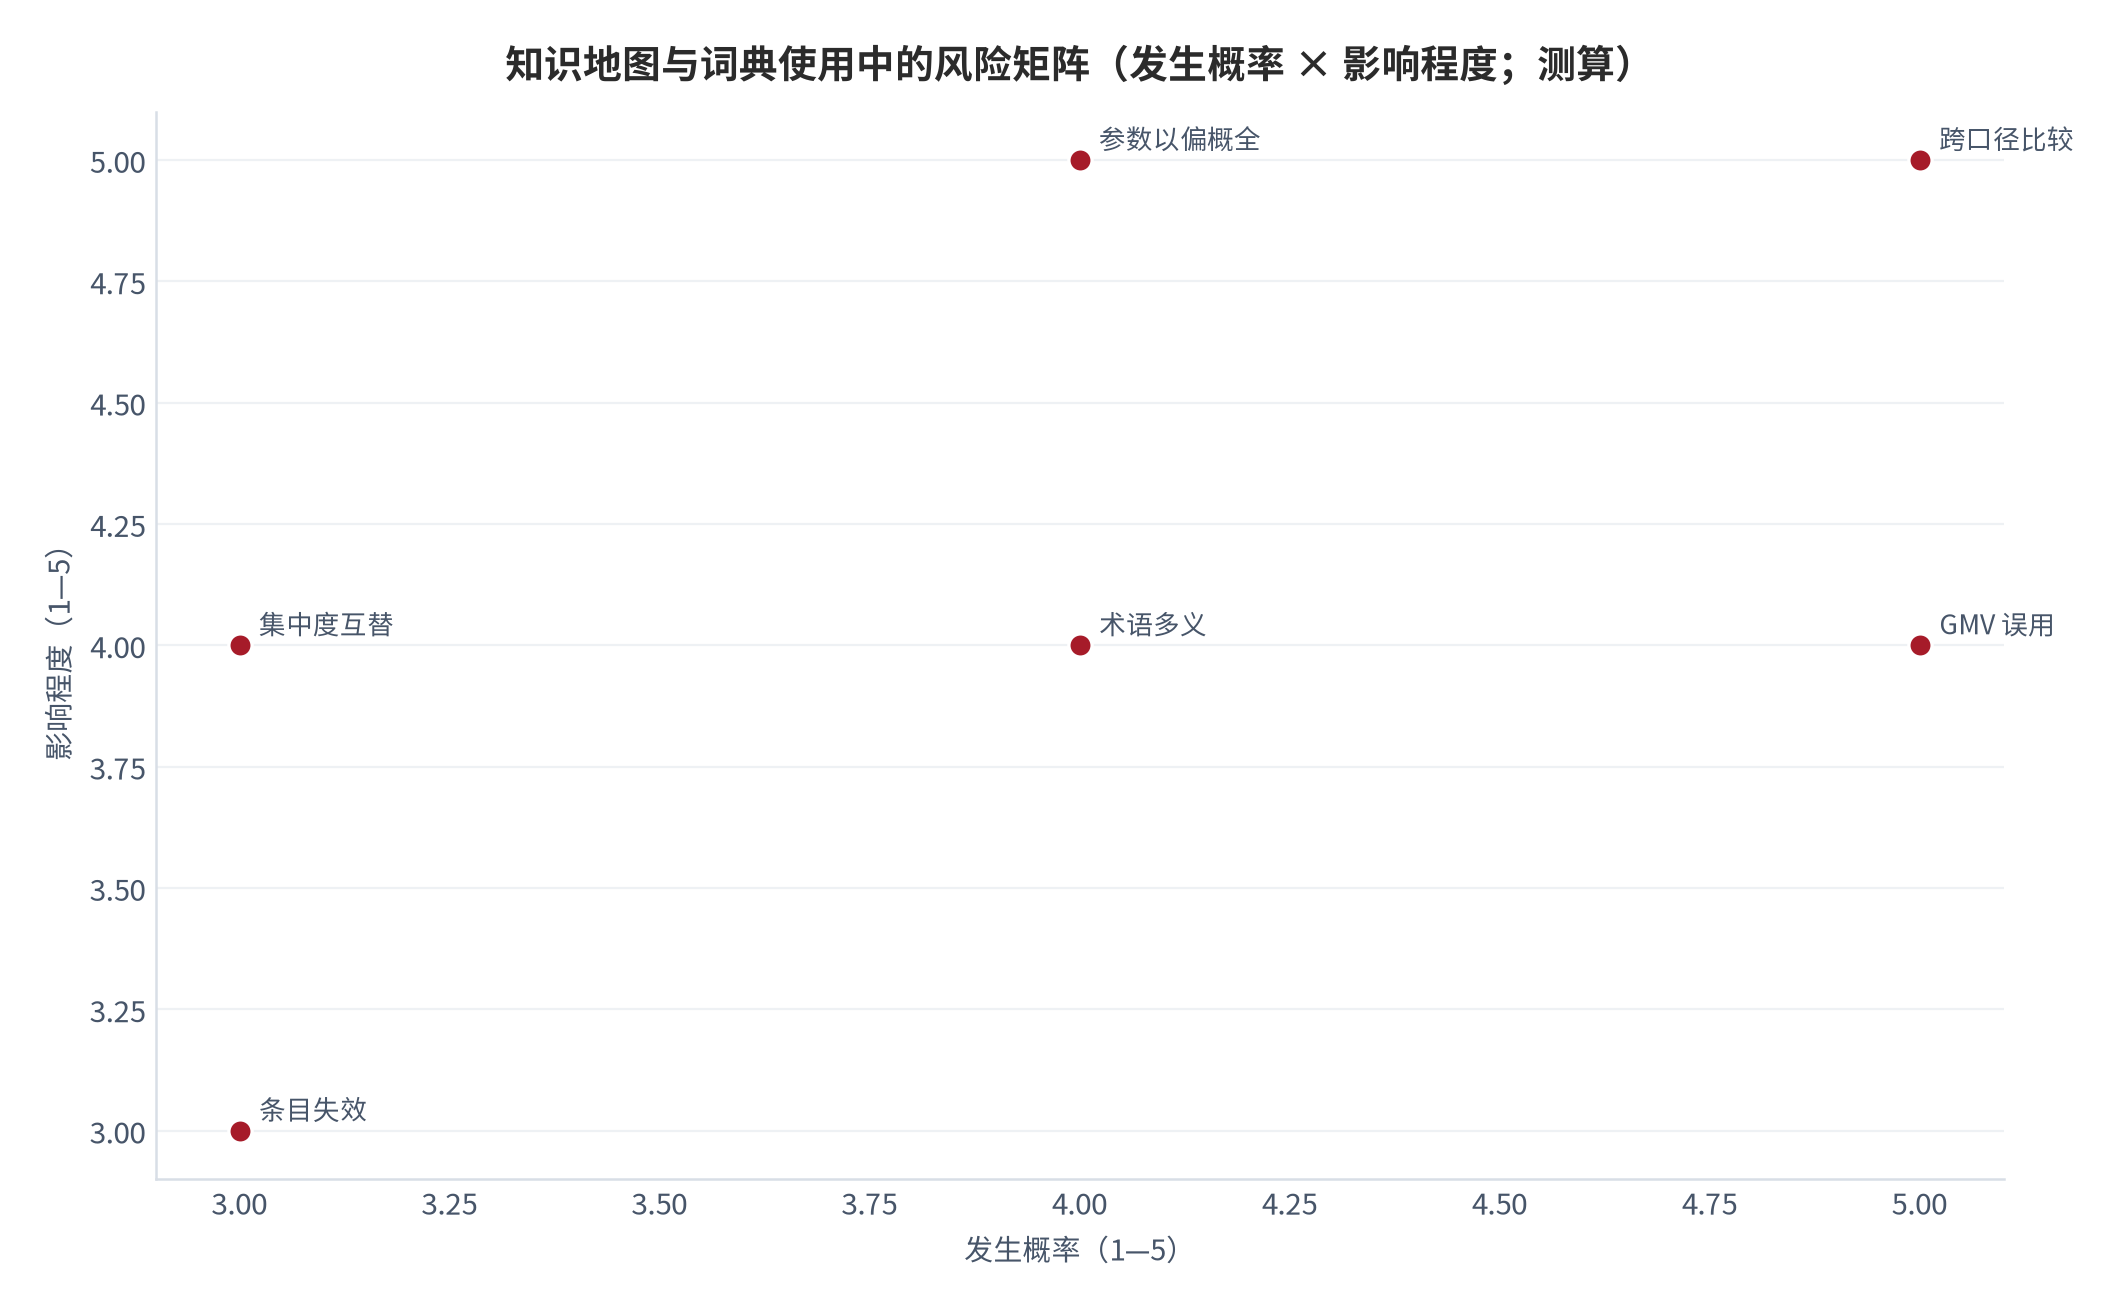
以下风险与正文判断一一对应,按「术语误用—数据局限—结构变化」三类列示:
- (一)跨口径直接比较指标
- (二)把 GMV 当作企业收入
- (三)词典条目随业态演化失效
- (四)集中度与连锁化率互替
- (五)单位经济参数以偏概全
- (六)同一术语多义并存
对号入座:(一)对应第四章,连锁化率在不同口径下为 32.7% 与 68.3% [3][7];(二)对应第三章与第四章,GMV 315.8 亿元与净收入 129.1 亿元相差约 2.4 倍 [8][9];(三)对应第二章,业态形态仍在演化,团店等新形态持续出现;(四)对应第六章,连锁化率衡量组织形态、集中度衡量份额分布 [3];(五)对应第四章,坪效 2.3 倍与单店年营收 3,600 万元均对应特定前提 [13];(六)对应第三章与第六章,同义异名与同名异义并存。
风险之间存在传导。(二)与(一)叠加会让规模数据失去意义——用 GMV 计算份额、再用净收入比较盈利,得到的是一组不可比的结论。(三)与(六)属于知识管理层面的风险,它们不会立即造成错误,但会让词典随时间贬值。最需要盯防的是(五):单位经济参数高度依赖前提条件,把标杆企业的效率数据直接用于普通门店,会把个案读成行业规律。
A数据来源与证据表
| 编号 | 来源 / 报告 | 关键数据 | 链接 |
|---|---|---|---|
| [1] | 国家统计局(于建勋解读) 提振消费政策协同显效消费市场实现扩容提质 |
2025 年社会消费品零售总额 501202 亿元、比上年增长 3.7%,增速比上年全年加快 0.2 个百分点;商品零售额增长 3.8%;县乡市场规模占社会消费品零售总额比重 38.7%;服务零售额比上年增长 5.5%、高于商品零售额增速 1.7 个百分点;限额以上单位通讯器材类、文化办公用品类零售额分别增长 20.9%、17.3% 检索:2026-09-27 |
https://www.stats.gov.cn/sj/sjjd/202601/t20260119_1962337.html |
| [2] | 中华人民共和国国务院新闻办公室 国新办举行新闻发布会介绍 2025 年国民经济运行情况 |
全年社会消费品零售总额突破 50 万亿、比上年增长 3.7%,最终消费支出对经济增长的贡献率 52%、比上年提高 5 个百分点;服务零售额比上年增长 5.5%、快于商品零售额 1.7 个百分点;2025 年服务性消费支出占居民人均消费支出的比重 46.1%;全国居民人均消费支出 29476 元、扣除价格因素实际增长 4.4%;实物商品网上零售额增长 5.2%、占社会消费品零售总额的比重 26.1% 检索:2026-09-27 |
https://www.scio.gov.cn/live/2026/37852/index.html |
| [3] | 三个皮匠报告(引中国连锁经营协会 2026 年中国连锁 Top100) 零售连锁行业报告:核心数据汇总 |
2025 年中国连锁 Top100 企业销售规模 2.07 万亿元、门店总数 28.9 万个;前三强为沃尔玛(中国)1958.6 亿元、盒马 1070 亿元、鸣鸣很忙 935.68 亿元;2026 年国内整体商业连锁化率提升至 32.7%、较五年前提升超 8 个百分点;分赛道看零售行业连锁化率最高、突破 45%,餐饮行业约 28%,生活服务与本地便民赛道不足 20%;美国连锁化率约 65%、日本约 58%;2025 年中国批发和零售业增加值 14.6 万亿元、同比增长 5.0%、占 GDP 比重 10.4%;折扣零售企业销售额同比增速均超 50% 检索:2026-09-27 |
https://www.sgpjbg.com/labels/lingshouliansuoxingyebaogao/2/7070793.html |
| [4] | 中国食品安全网(中国食品安全报) 国内餐饮连锁化率连续六年不断提高 |
中国连锁经营协会数据显示我国餐饮连锁化率连续六年提高,2025 年全国餐饮连锁化率提升到 25%;2025 年休闲饮品品类连锁化率已达到 54%、远超行业平均;饮品品类具备高度标准化、供应链易输出、品牌溢出效应显著的特征,天然适配连锁化扩张;2025 年快餐前三名门店数均不少于 10000 家、最多的达 18467 家 检索:2026-09-27 |
https://www.cfsn.cn/news/detail/22/344668.html |
| [5] | 中国食品安全网(转北京商报) 2025 年休闲饮品类连锁化率提升至 54%,小吃快餐、火锅等品类连锁化率下滑 |
中国连锁经营协会发布 2026 中国连锁餐饮品牌 TOP300:2025 年全国餐饮连锁化率提升至 25%,休闲饮品品类连锁化率提升至 54%;正餐前三门店数 1300 家、900 家、811 家;火锅烧烤前三 1363 家、1298 家、800 家;饮品类前三 55356 家、31048 家、18000 家 检索:2026-09-27 |
https://www.cfsn.cn/news/detail/127/345661.html |
| [6] | 大公报(引红餐大数据与中国连锁经营协会) 业绩稳健 / 外送服务普及带动消费中国快餐市场增至超万亿 |
红餐大数据显示快餐 2025 年市场规模 1.084 万亿元、同比增长 7.6%;中国连锁经营协会公布 2025 年全国餐饮连锁化率 25%、高于 2024 年的 23%;其中快餐品类连锁化率 29%、休闲饮品 54%;肯德基门店突破 1.2 万家;一线城市市场日趋饱和,二三线及以下城市成为拓展战略重点 检索:2026-09-27 |
https://epaper.tkww.hk/a/202605/18/AP6a0a21dae4b04773b06e23cb.html |
| [7] | 《现代商业》杂志社 连锁零售门店精细化管理助推高质量发展 |
2016 年我国连锁百强企业门店总营收 12860 亿元,2023 年回升至 19150 亿元、2024 年 19820 亿元;截至 2025 年中国连锁百强企业销售规模突破 2.07 万亿元、门店总数达 28.9 万个、同比增长 6.3%;2025 年我国零售行业连锁化率提升至 68.3%、较 2016 年提升近 20 个百分点;头部连锁零售企业门店精细化管理体系覆盖率 89.2%、中型企业 56.7%、小型门店不足 30%;推行全流程精细化运营的连锁门店平均货品损耗率降至 3.2%、客户复购率提升 15.6% 检索:2026-09-27 |
https://www.xiandaishangye.cn/lunwen/shangye/6493.html |
| [8] | 上海市人民政府(转载证券时报) 霸王茶姬 2025 年 GMV 达 315.8 亿元海外业务成增长新引擎 |
2025 年全年总 GMV 达 315.8 亿元、同比增长 7.2%,净收入 129.1 亿元、同比提升 4.05%;截至年末全球门店总数 7453 家、同比增长 15.7%,其中国内门店 7108 家;四季度全球活跃会员数量突破 4470 万;公司宣布 2026 年转向 GMV 分成的合作模式 检索:2026-09-27 |
https://segg.sh.gov.cn/zxfw/xwzx/20260403/9efd96d31991408592495ccd8687acbd.html |
| [9] | 上海证券报 · 中国证券网 霸王茶姬 2025 年总 GMV 达 315.8 亿元海外业务高速增长 |
公司 2025 年总 GMV 达 315.8 亿元、同比增长 7.2%;全年净收入 129.1 亿元,经调整后净利润 19.1 亿元;2025 年第四季度海外 GMV 达 3.7 亿元、同比增长 84.6%,海外 GMV 连续三个季度同比增长超 75%;截至 2025 年 12 月 31 日共有 345 家海外门店、覆盖东南亚与北美 7 个国家 检索:2026-09-27 |
https://m.cnstock.com/commonDetail/662873?from=QRCODE |
| [10] | 界面新闻(引贝恩公司调研与行业公开信息) 不想出局的零售商,都在开始做自营 |
贝恩公司调研显示 2025 年山姆会员店、开市客、盒马自有品牌占比分别约 38%、41% 和 35%,奥乐齐这一比例高至九成上下;胖东来自有品牌 2025 年营收 64 亿元、总销售占比 30%;麦德龙自有品牌在 C 端销售占比 30%;叮咚买菜超过 20%;2025 年全国商超企业自有品牌销售额突破 3800 亿元、占整体零售规模的 9.2%、同比增长 17%;2019 年至 2026 年一季度食品制造业产能利用率下降 2.7% 检索:2026-09-27 |
https://www.jiemian.com/article/15129714.html |
| [11] | 三个皮匠报告 自有品牌:定义、运营模式、竞争格局、产业链与市场趋势 |
不同业态自有品牌渗透率差异巨大:奥乐齐自有品牌占比超 90%;开市客约 41%;山姆会员店 Member's Mark 销售占比 30% 以上、贡献 40% 销售额;盒马 35%;叮咚买菜 2026 年 6 月自有品牌渗透率 68.5%;胖东来 DL 约 50%;永辉超市约 2.1%;消费者端:69% 的中国消费者认为自有品牌更有性价比,62% 认为有机会代替品牌产品,满意度 94%、推介率 88%;但 77% 的消费者购物时始终会选择熟悉的品牌 检索:2026-09-27 |
https://www.sgpjbg.com/news/7030674.html |
| [12] | 三个皮匠报告 零售门店价格走势:业态分化与定价策略演变 |
2025 年零售门店价格策略呈明显业态分化:硬折扣超市通过高比例自有品牌削减中间环节溢价,精简单品通常控制在 1500 至 2000 个、缩减面积、简化包装,商品价格较传统商超低 20% 至 30%;奥乐齐自有品牌占比达 90% 以上;量贩零食门店突破 4.5 万家,鸣鸣很忙门店 21948 家、万辰集团 18314 家;山姆会员商店 2025 年在中国市场销售额达 1400 亿元、同比增长约 40%;盒马以 1070 亿元首次进入超市 Top100 前三;胖东来 2025 年销售规模突破 235 亿元 检索:2026-09-27 |
https://www.sgpjbg.com.cn/labels/lingshoumendianjiagezoushi/2/7219946.html |
| [13] | 虎嗅网 中国硬折扣零售的「奇点」时刻 |
奥乐齐综合毛利率稳定在 20% 左右、净利润率维持在盈亏平衡线附近,单店日均销售额稳定在10.5 至 11 万元,坪效达到传统超市的 2.3 倍,据中国连锁经营协会数据推算单店年营收达 3600 万元;其自有品牌占比约 90%,本土化采购比例已提升至 80%、生鲜直供比例达 95%,2025 年全年最高价格降幅拉至 45%,累计超 700 款产品长期降价,600 余个单品价格低至 9.9 元及以下、约占整个单品的三分之一;超盒算 NB 2025 年新开门店超过 200 家、年度门店增速 85% 以上 检索:2026-09-27 |
https://www.huxiu.com/article/4884038.html |
| [14] | 虎嗅网(转洞见学堂) 王兴坦言战略失误,互联网大厂为何做不好社区团购 |
2014 年前后长沙红星批发市场摊主用微信群接龙预收散客生鲜需求,跑通「预售 + 次日自提 + 团长履约」模型;2019 年全国社区团购平台不超过 200 家、交易规模约 200 亿元;2021 年行业融资约 400 亿元、同比下降近 30%;2024 年我国即时零售规模达 7810 亿元、同比增长 20.15%,2025 年将超 9700 亿元;即时零售以时效与商品丰富度对社区团购形成替代 检索:2026-09-27 |
https://www.huxiu.com/article/4878281.html |
| [15] | 赤焰信息(转晚点 LatePost 等公开报道) 美团优选退场之后,本地自建社区团购平台还有机会吗 |
截至 2025 年 11 月下旬,多多买菜 GMV 已接近 3000 亿元;过去三年间美团优选市场份额从约 35% 下降至 8%,多多买菜从 2023 年的 45% 提升至 2025 年的 62%;兴盛优选在湖南、湖北、江西核心区域保留稳定基本盘并实现盈利;2025 年 4 月京东拼拼在北京房山启动首批团店试点,要求合作门店提供约 10 平方米仓储空间、所在社区常住居民超过 600 户 检索:2026-09-27 |
https://www.bingosale.net/news/6201.html |
| [16] | 腾讯新闻(财经综述报道) 钱印了这么多,为啥还不敢消费 |
2025 年我国居民储蓄率约 32%,超额存款规模庞大;央行调查显示 2025 年倾向于「更多储蓄」的居民占比 62% 以上、创历史新高,倾向于「更多消费」的仅 19% 左右;2025 年全国居民人均可支配收入实际同比增长 5%;2025 年地产投资下滑 17.2%;2025 年 10 月制造业 PMI 为 49.0%;2025 年社会融资规模增量累计 35.6 万亿元 检索:2026-09-27 |
https://news.qq.com/rain/a/20260316A08HTA00 |
| [17] | 新浪财经(转亿邦动力) 社区团购退潮?美团优选业务大量关停,即时零售接棒 |
2025 年 6 月 23 日美团宣布对优选业务进行重大战略调整、退出部分亏损区域;2020—2022 年间美团新业务累计亏损达 777 亿元,优选业务规模从千亿级缩减至 700—800 亿元;同日宣布全面拓展即时零售业务,闪购拓展品类、小象超市加码 检索:2026-09-27 |
https://finance.sina.com.cn/tech/roll/2025-06-23/doc-infcaafe0570594.shtml |
B证明链台账
本报告共设七条可证伪链,覆盖术语分歧归因、概念树闭合、因果链识别、口径标注、学习路径、易混淆辨析与阅读来源可靠性。每条链均给出依据、边界、反面证据、跟踪指标与证伪条件。台账如下:
| 链编号 | 核心判断 | 主要依据 | 跟踪指标 | 证伪条件 | 数据档次 |
|---|---|---|---|---|---|
| 链 1(摘要) | 多数分歧产生于术语层 | 连锁化率 32.7% vs 68.3% [3][7]、GMV vs 净收入 [8][9] | 多源定义差异、口径声明率 | 统一术语后结论差异仍大于 50% | [T1]+[T2] |
| 链 2(第一章) | 七模块须经单位经济闭合 | 2.07 万亿元与 28.9 万门店 [3]、501,202 亿元 [1] | 结论可否输入单位经济 | 按七模块分析常得出无差异结论 | [T1]+[T2] |
| 链 3(第二章) | 自有品牌占比是贯穿供应链的因果链 | 奥乐齐约 90% [11][13]、SKU 精简至 1500—2000 [12] | 毛利率、SKU 价格降幅、缺货率 | 占比提升而毛利率未见改善 | [T2] |
| 链 4(第三章) | 口径类术语是高危项 | GMV 315.8 亿元与净收入 129.1 亿元 [8][9] | 口径声明比例、GMV 收入比 | 同主体多源差异小于 3% | [T1] |
| 链 5(第四章) | GMV 与净收入须成对使用 | 比值约 2.4 倍 [8][9] | 折扣率、补贴率、退款率 | 自营业态比值长期在 1.1 倍以内 | [T1] |
| 链 6(第五章) | 学习路径应从口径开始 | 品类连锁化率 45%/25%/54%/29% [3][4][5] | 自测通过率、口径错误频次 | 从业态切入者口径测试通过率不低于 | [T1]+[T2] |
| 链 7(第七章) | 媒体适合发现问题而非提供证据 | 一手与二手来源可复核 [1][2][3][10] | 一手占比、转引被证伪比例 | 媒体来源独立复核准确率高于 95% | [T1] |
C数据档次说明
本报告所有关键数据均按四档标注来源档次,以区分证据强度与可复核性:
- [T1]一手或官方口径:统计部门发布、监管披露、企业业绩公告,可直接复核;
- [T2]机构二手口径:行业协会、咨询机构与券商研究整理数据,口径可能存在差异;
- [T3]转引口径:媒体转载或企业对外宣传,未经独立审计,仅作参考;
- [缺口]数据缺口:无法获得可靠来源的数据,本报告一律降级为定性讨论或不写。
本报告是工具型内容,词典条目的定义为编制口径,用于统一讨论语言,不代表任何监管或行业强制标准;正文引用的数字用于说明量级与口径差异,不构成任何企业或行业的评价。需要特别注意,同一指标在不同来源下差异可能极大,例如连锁化率、自有品牌占比与单店营收均存在多套并行口径,本报告已在相关章节逐处标注,请勿将不同口径的数字直接比较。所有标注「测算」的数字均为基于公开资料编制的结构示意,用于说明关系与量级,不作为行业数据引用。
评论(0)