
基本信息
阅读时间:约 31 分钟
字数:约 17,173 字
摘要:市场担心:这家公司正在从「开店驱动的零售公司」变成「投资驱动+IP押注的公司」。2025 年集团总营收 214.4 亿元、同比增长 26.2%,毛利率 45.0%,但年内利润只有 12.10 亿元、同比下滑约 54.1% [1][7][9];原因是 2024 年 9 月以 62.7 亿元入股永辉超市 29.4% 后,2025 年按权益法分摊了 8.13 亿元投资亏损 [7][8]。同期资产负债率从 2024 年末的 42.85% 升至 2026 年 6 月末的 65.65% [8][9],市场因此怀疑:收入还在涨,但利润表与资产负债表是否已被非主业事项劫持?
本文由 AI 生成,经人类主编终审。
| — | 摘要与核心预期差 |
| 01 | 公司概况与股权结构 |
| 02 | 业务拆解与收入构成 |
| 03 | 财务分析:效率与质量 |
| 04 | 竞争力评估(中性暴露度描述) |
| 05 | 行业位置与驱动因子 |
| 06 | 风险清单 |
| 07 | 敏感性分析 |
| 08 | 待跟踪事项 |
| 09 | 风险提示 |
| 10 | 结论 |
| A | 数据来源与证据表 |
| B | 证明链台账 |
| C | 数据档次说明 |
摘要与核心预期差
市场担心:这家公司正在从「开店驱动的零售公司」变成「投资驱动+IP押注的公司」。2025 年集团总营收 214.4 亿元、同比增长 26.2%,毛利率 45.0%,但年内利润只有 12.10 亿元、同比下滑约 54.1% [1][7][9];原因是 2024 年 9 月以 62.7 亿元入股永辉超市 29.4% 后,2025 年按权益法分摊了 8.13 亿元投资亏损 [7][8]。同期资产负债率从 2024 年末的 42.85% 升至 2026 年 6 月末的 65.65% [8][9],市场因此怀疑:收入还在涨,但利润表与资产负债表是否已被非主业事项劫持?
我们认为:把这家公司拆成三层账之后,主营业务的质量反而比表观利润更清晰。第一层是主品牌零售账——中国内地 2026 年上半年收入 64.5 亿元、同比增长 26.2%,创近三年同期最快增速,同店 GMV 由上年同期低个位数下降转为中个位数增长 [3][5][6];第二层是潮玩子公司账——TOP TOY 按单体口径 2025 年营收 35.87 亿元、同比增长 87.9%,经调整净利润 5.23 亿元,但同时录得经营亏损与对赌赎回负债 [15][16][17];第三层才是投资与融资账——永辉投资、股份支付、优先股公允价值变动等非经营性项 [7][9]。三层账的混用,正是市场误读的主要来源。
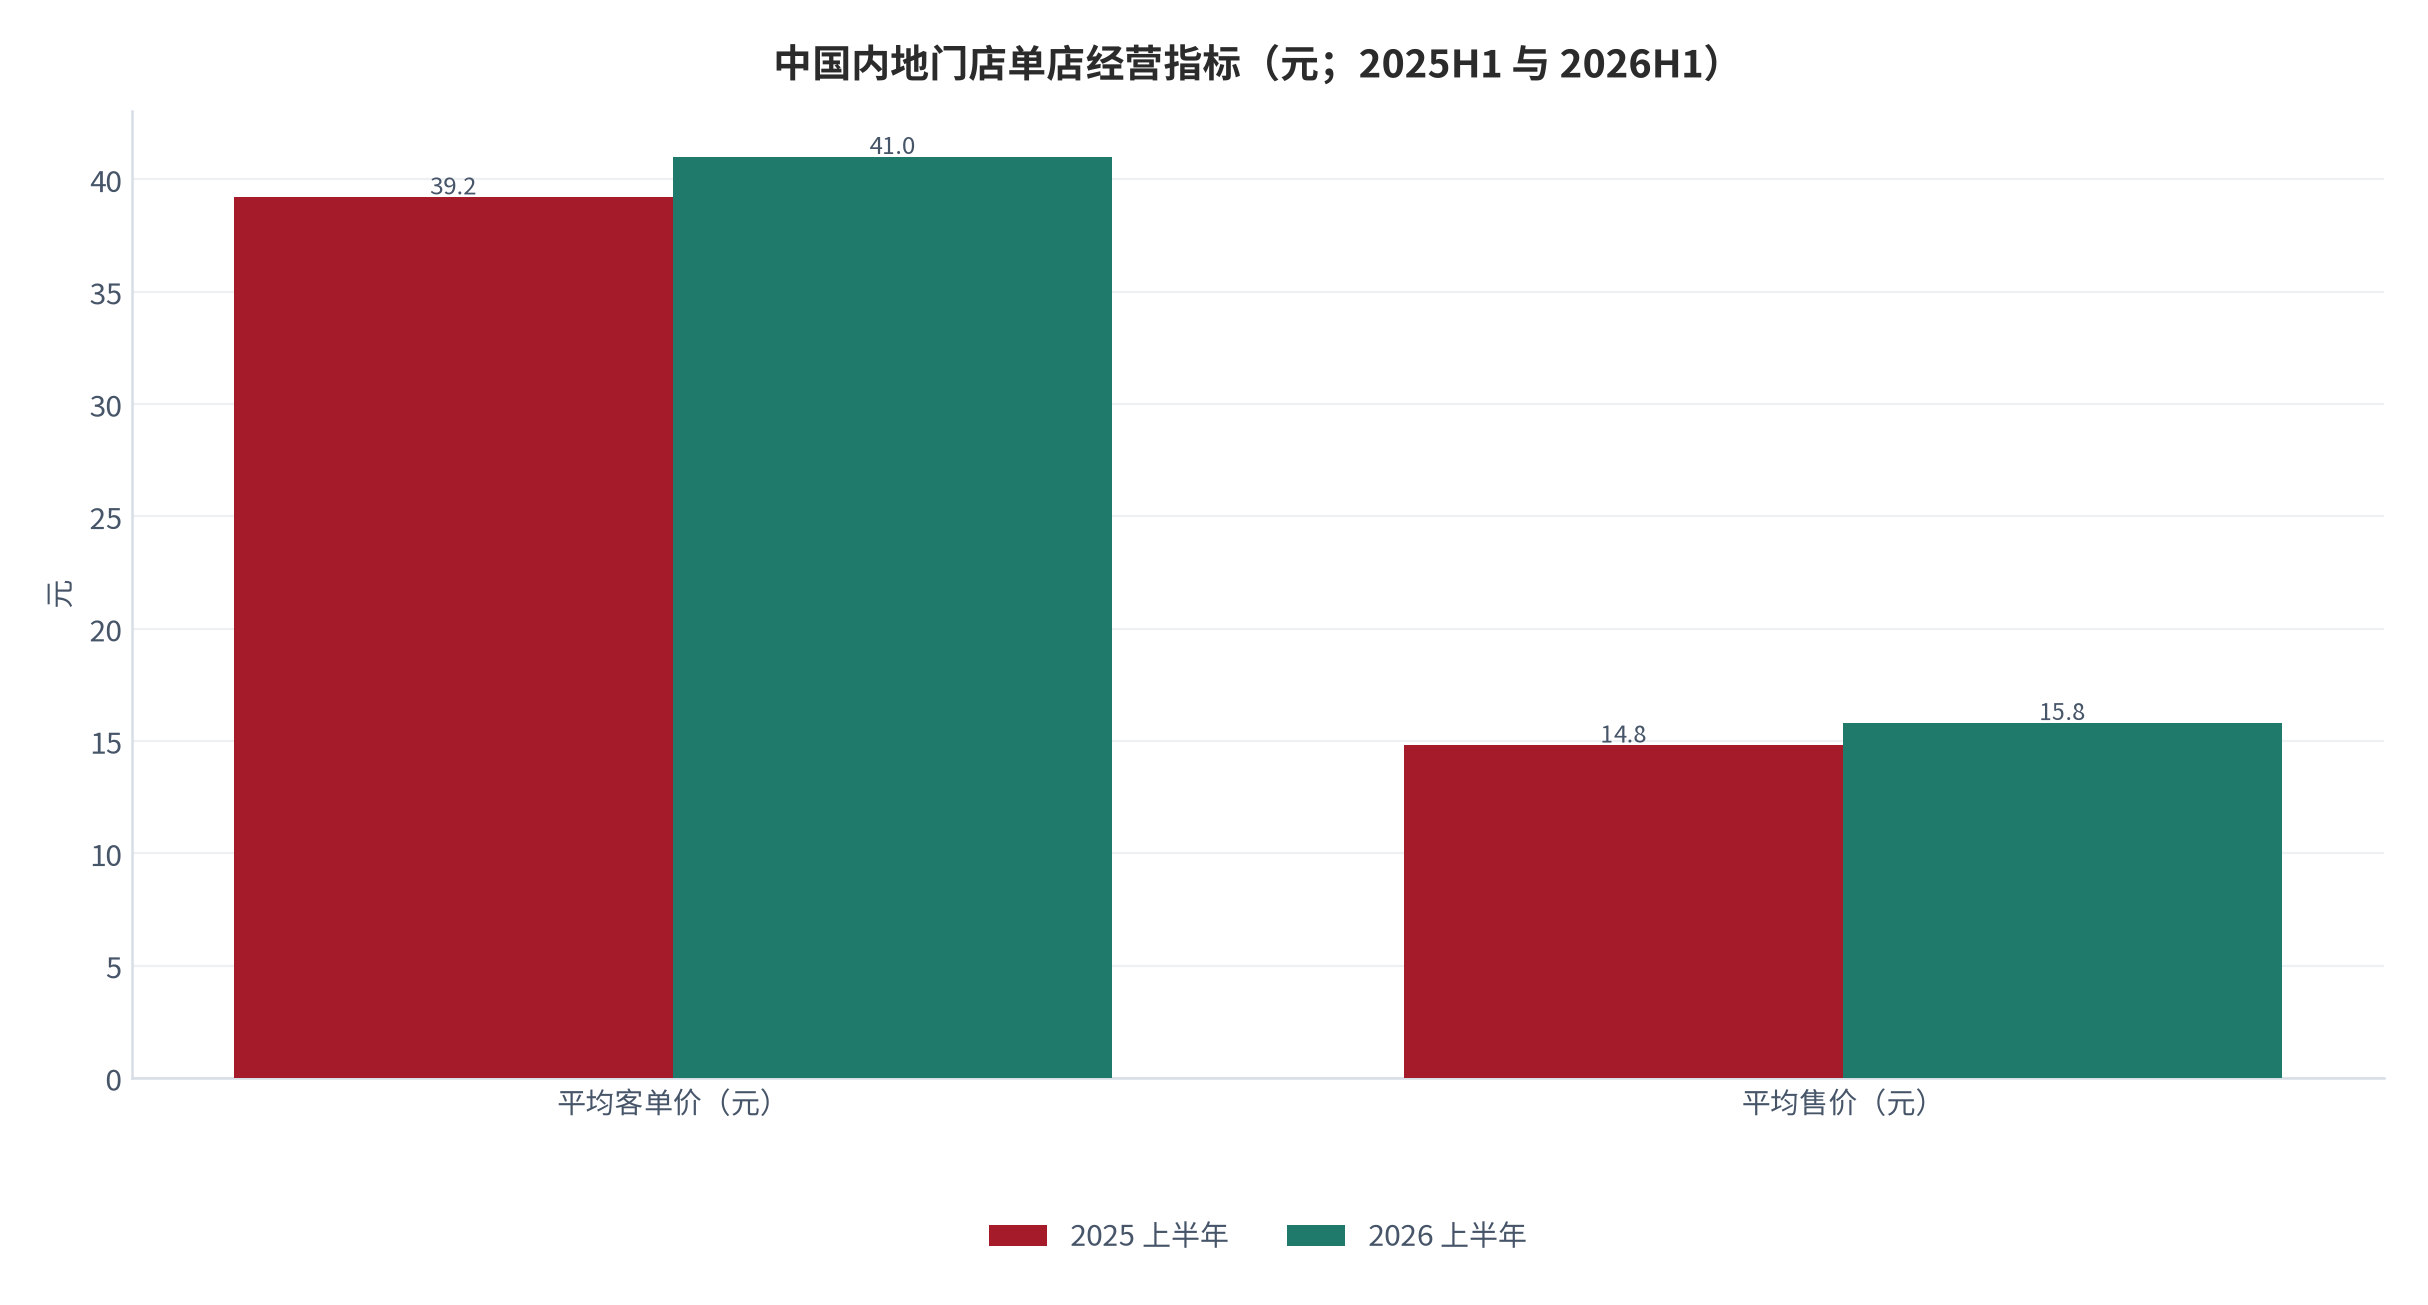
- 业务侧的预期差在于「国内同店转正」这一被忽视的拐点:2026 年上半年中国内地名创品牌门店总 GMV 从上年同期的 78 亿元升至 94.64 亿元,交易量从 1.989 亿笔升至 2.306 亿笔,平均客单价从 39.2 元升至 41.0 元、平均售价从 14.8 元升至 15.8 元 [5][6],量价同向改善意味着增长已不再单纯依赖门店净增(上半年内地仅净增 97 家)[3]。
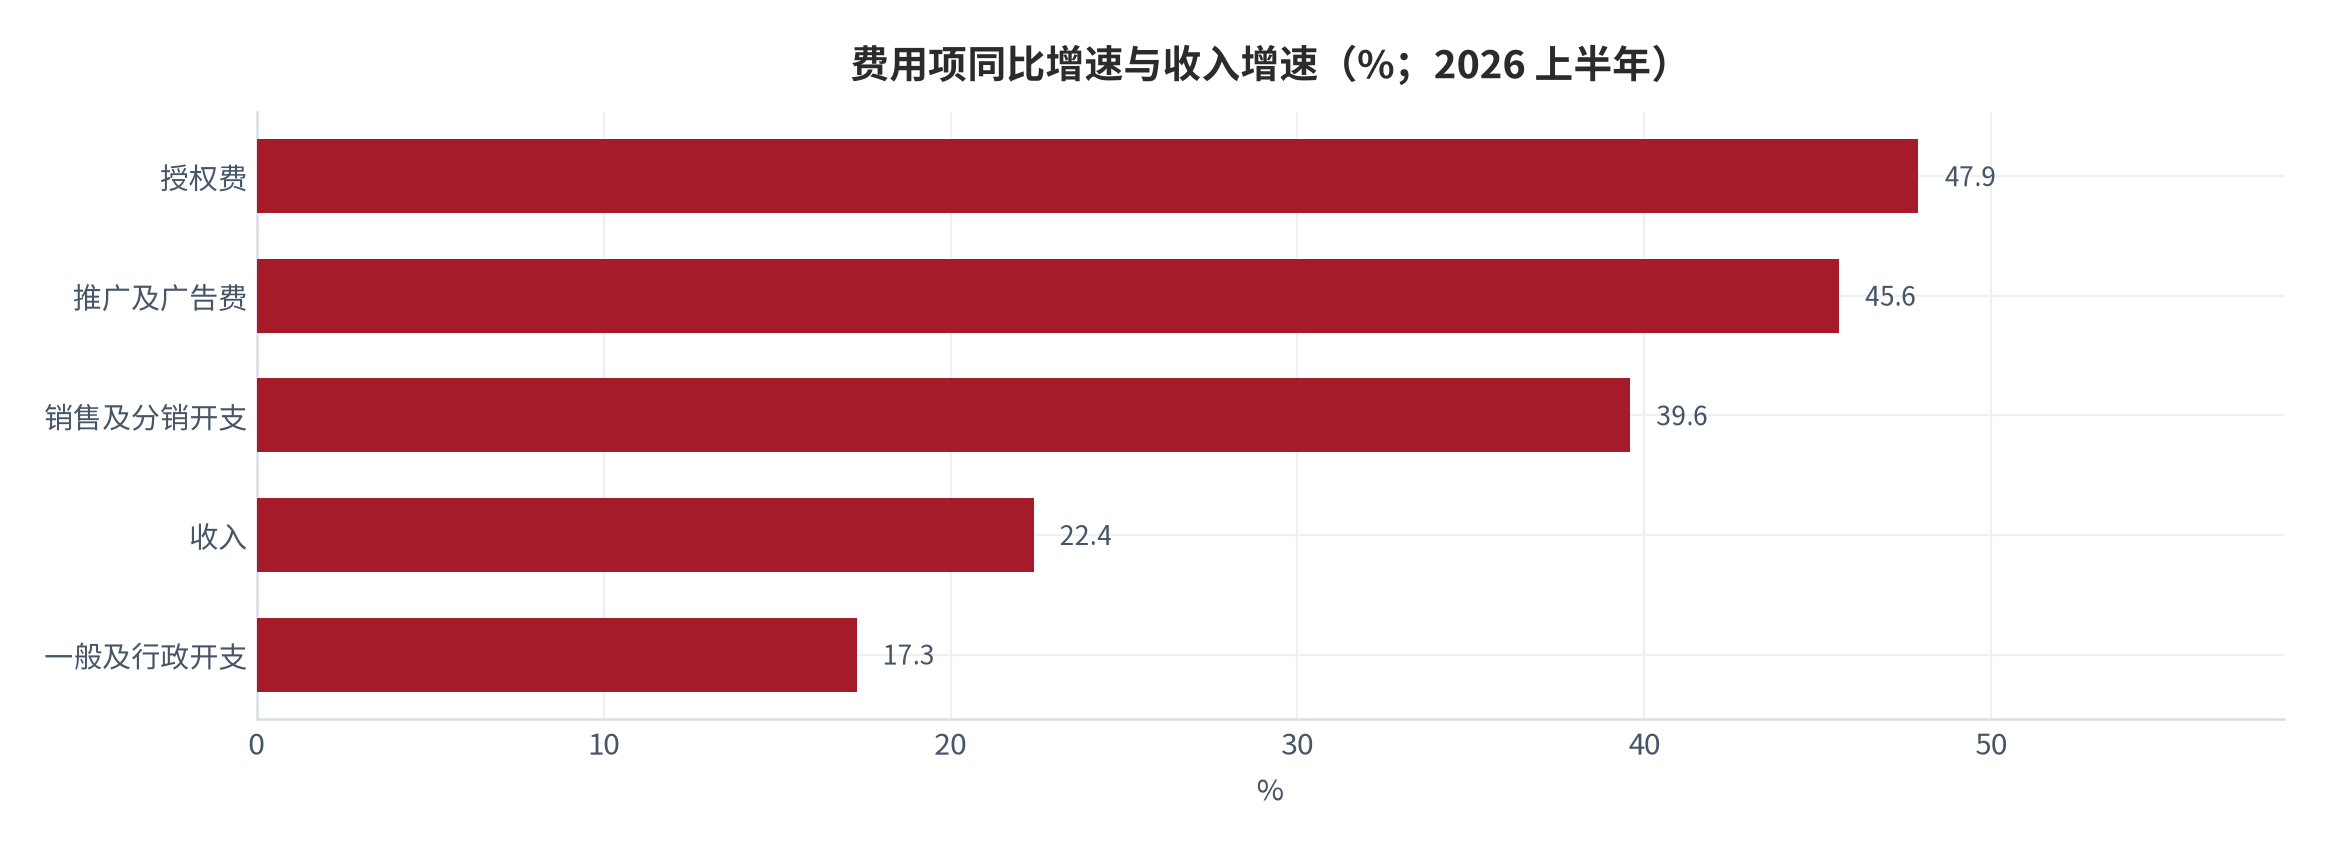
- 盈利侧的预期差在于「费用前置」而非「盈利能力退化」:2026 年上半年授权费 3.56 亿元、同比增加近 48%,推广及广告费 3.83 亿元、同比增长约 46%,租金及相关费用由 1.86 亿元增至 2.84 亿元,折旧摊销由 5.54 亿元增至 7.39 亿元 [5],费用增速全面跑在收入增速 22.4% 之前,这是大店与直营化投入的必然前置,而非单店模型恶化。
- 结构侧的预期差在于「海外从铺量转向提质」:2026 年上半年海外收入 40.6 亿元、同比增长 14.9%,但同店 GMV 下降为低个位数,管理层指引下半年海外净增 40–50 家直营店、净减 100–110 家代理店,海外门店整体预计净减少 50–70 家 [4][6],这是一次主动的渠道结构替换,短期压收入、长期抬效率。
本篇增量:第一,建立「三层账」口径框架,把主品牌零售账、潮玩子公司账、投资与融资账分离,并完成一次内部交易对账——TOP TOY 单体口径 2025 年收入 35.87 亿元中有 16.71 亿元来自名创优品集团(占比 46.6%)[16],两者相减得到的 19.16 亿元与集团财报披露的「TOP TOY 品牌营收 19.2 亿元」几乎完全吻合 [1],证实两个口径可对账,集团报表并未重复计算。第二,给出标本选择的三条理由与不适用边界。第三,用二维敏感性测算 2026 年经调整净利润的取值区间,并给出六个可跟踪的证伪阈值。
本次为首次系统性研究,按「降维」方式处理:只讲机制、结构与风险,不给评级、不给目标价、不给估值结论。可比公司倍数仅用于描述定价环境的量级,不用于判断标的是否值得买入。
01公司概况与股权结构
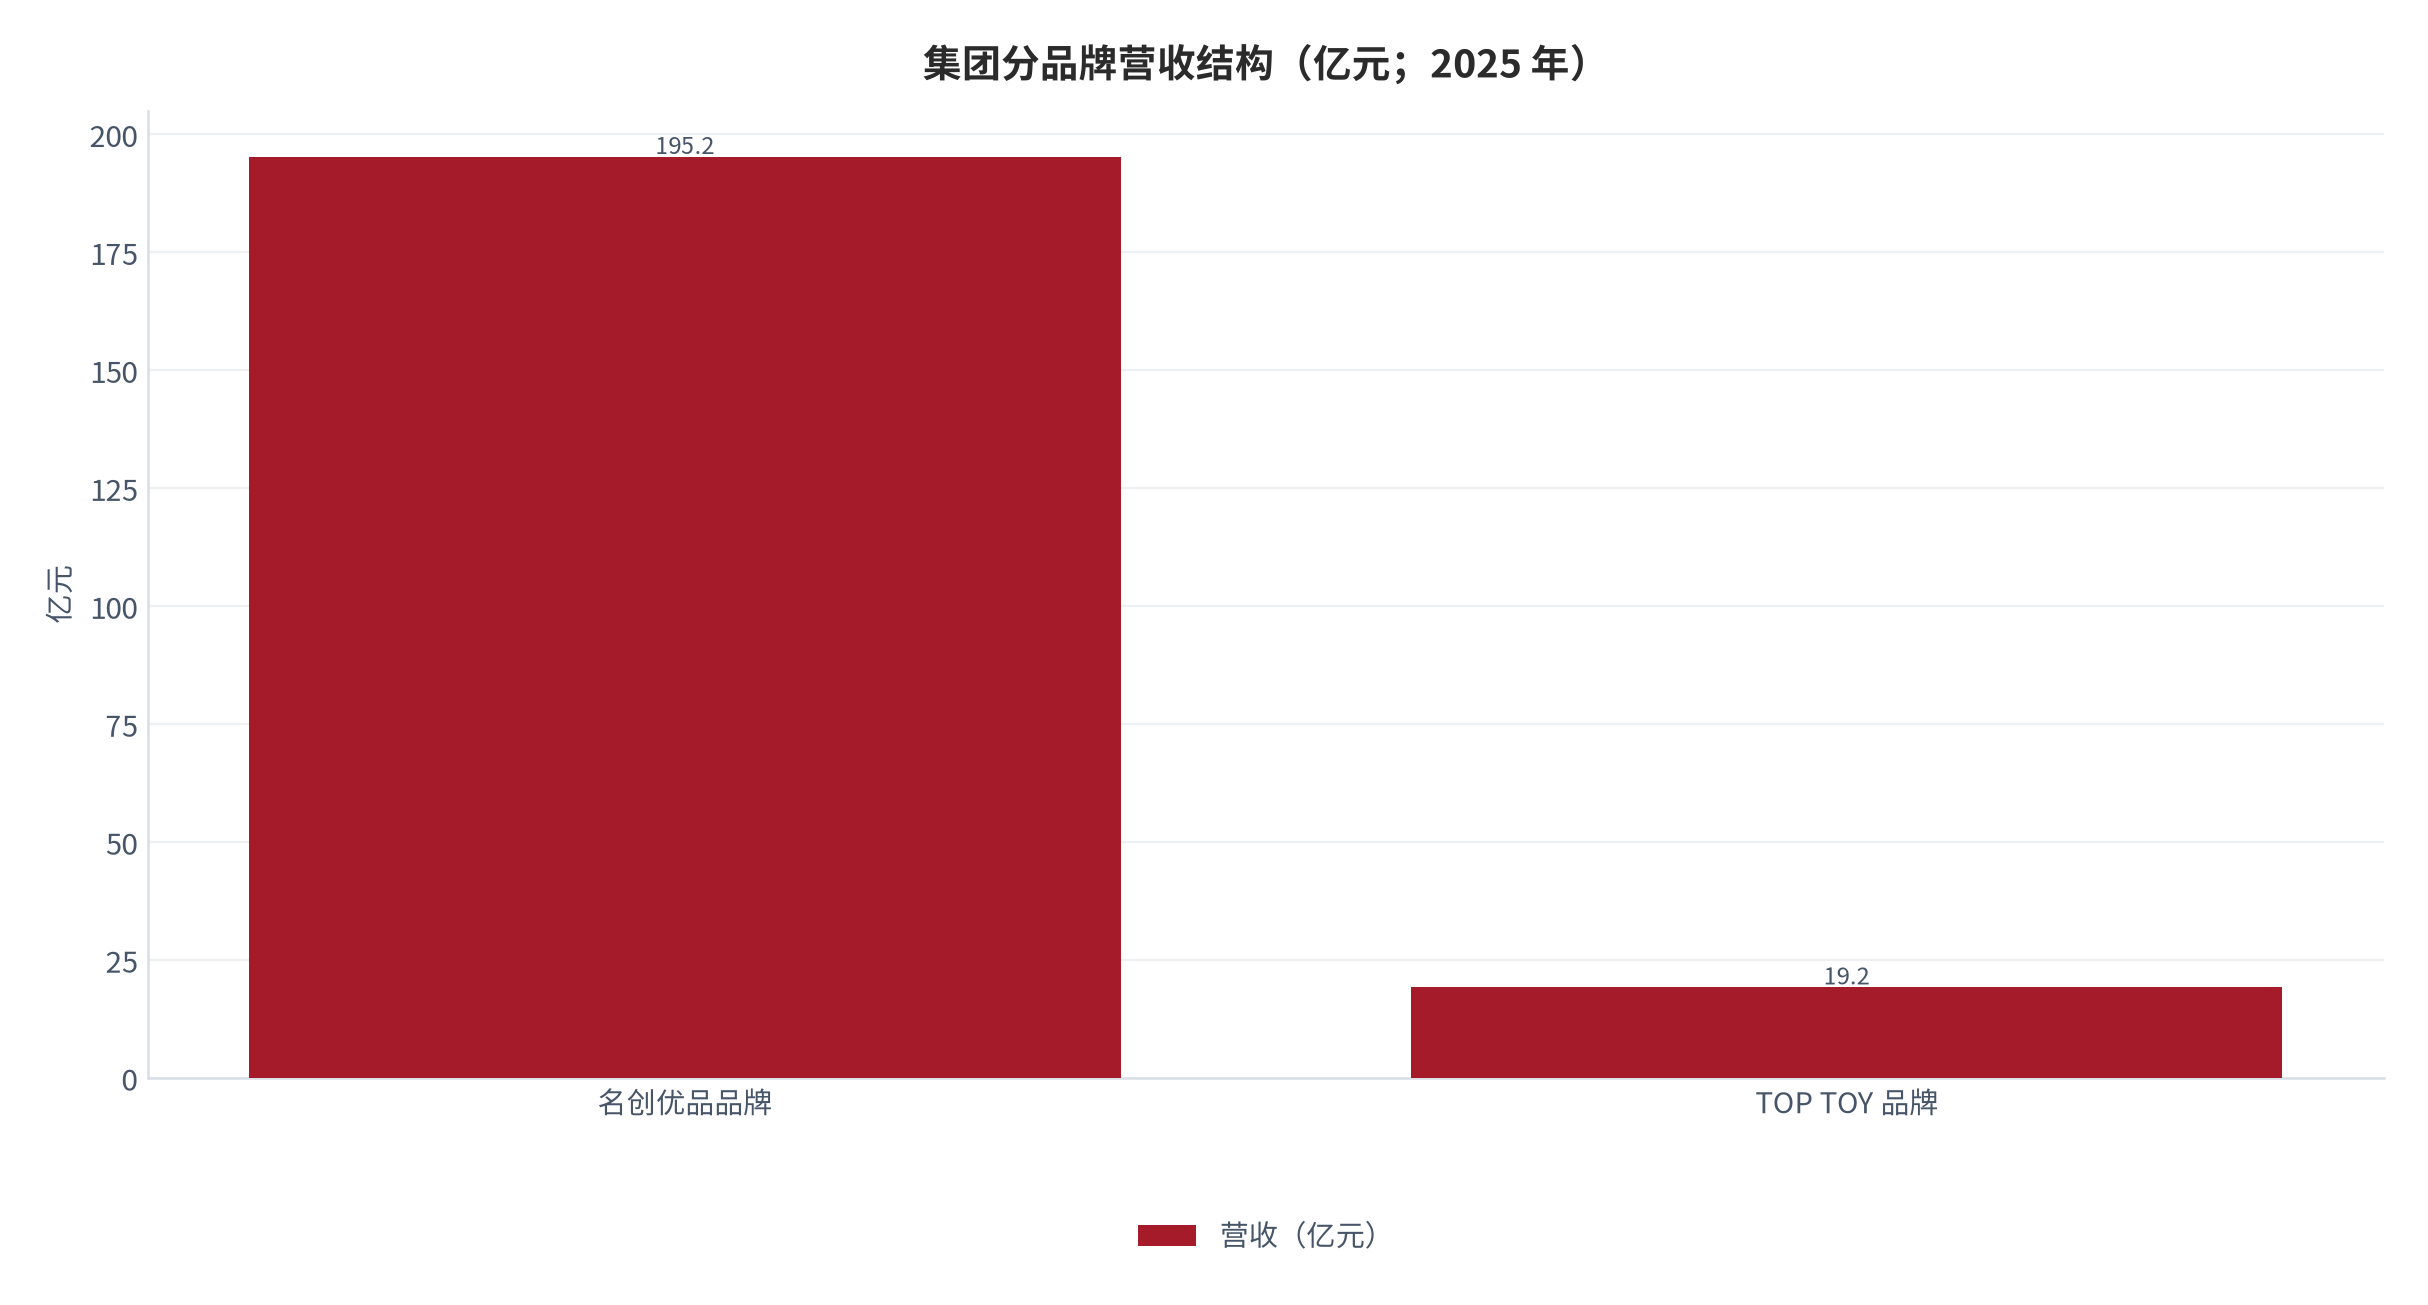
本报告选取名创优品集团(纽交所代码 MNSO、港交所代码 9896)作为「生活方式零售公司」这一类型的中性标本,理由有三条。第一,业务构成足够「纯」:2025 年名创优品品牌营收 195.2 亿元,占总营收 214.4 亿元的约 91.0%,潮玩子公司 TOP TOY 19.2 亿元、约占 9.0% [1][2],主体是一门可被清晰拆解的生活杂货与 IP 零售生意;第二,披露密度足够高:公司同时在美国与香港两地披露,年报、半年报逐项给出门店数、单店 GMV、客单价、平均售价、会员数等经营数据,可支撑单位经济分析 [4][5];第三,公司处在一个「扩张模式切换」的中间态——门店净增放缓、同店转正、海外从代理转直营,这种中间态对于理解整个生活方式零售的商业模式更有标本意义。
标本的不适用边界也必须写明。第一,名创优品的海外收入占比接近四成(2026 年上半年海外占名创品牌收入 38.6%,上年同期为 40.9%)[4],汇率、关税与跨境合规对它的影响远大于纯内需零售公司,其财务波动不能直接类推给以国内为主的公司;第二,它持有永辉超市 29.4% 股权并采用权益法核算 [7][8],这使得「年内利润」这一科目被投资损益显著扰动,任何以净利润为起点的横向比较都需要先做口径还原;第三,它的潮玩子公司处于分拆上市进程中并带有赎回安排 [15][17],子公司层面的少数股东结构会随时间变化。
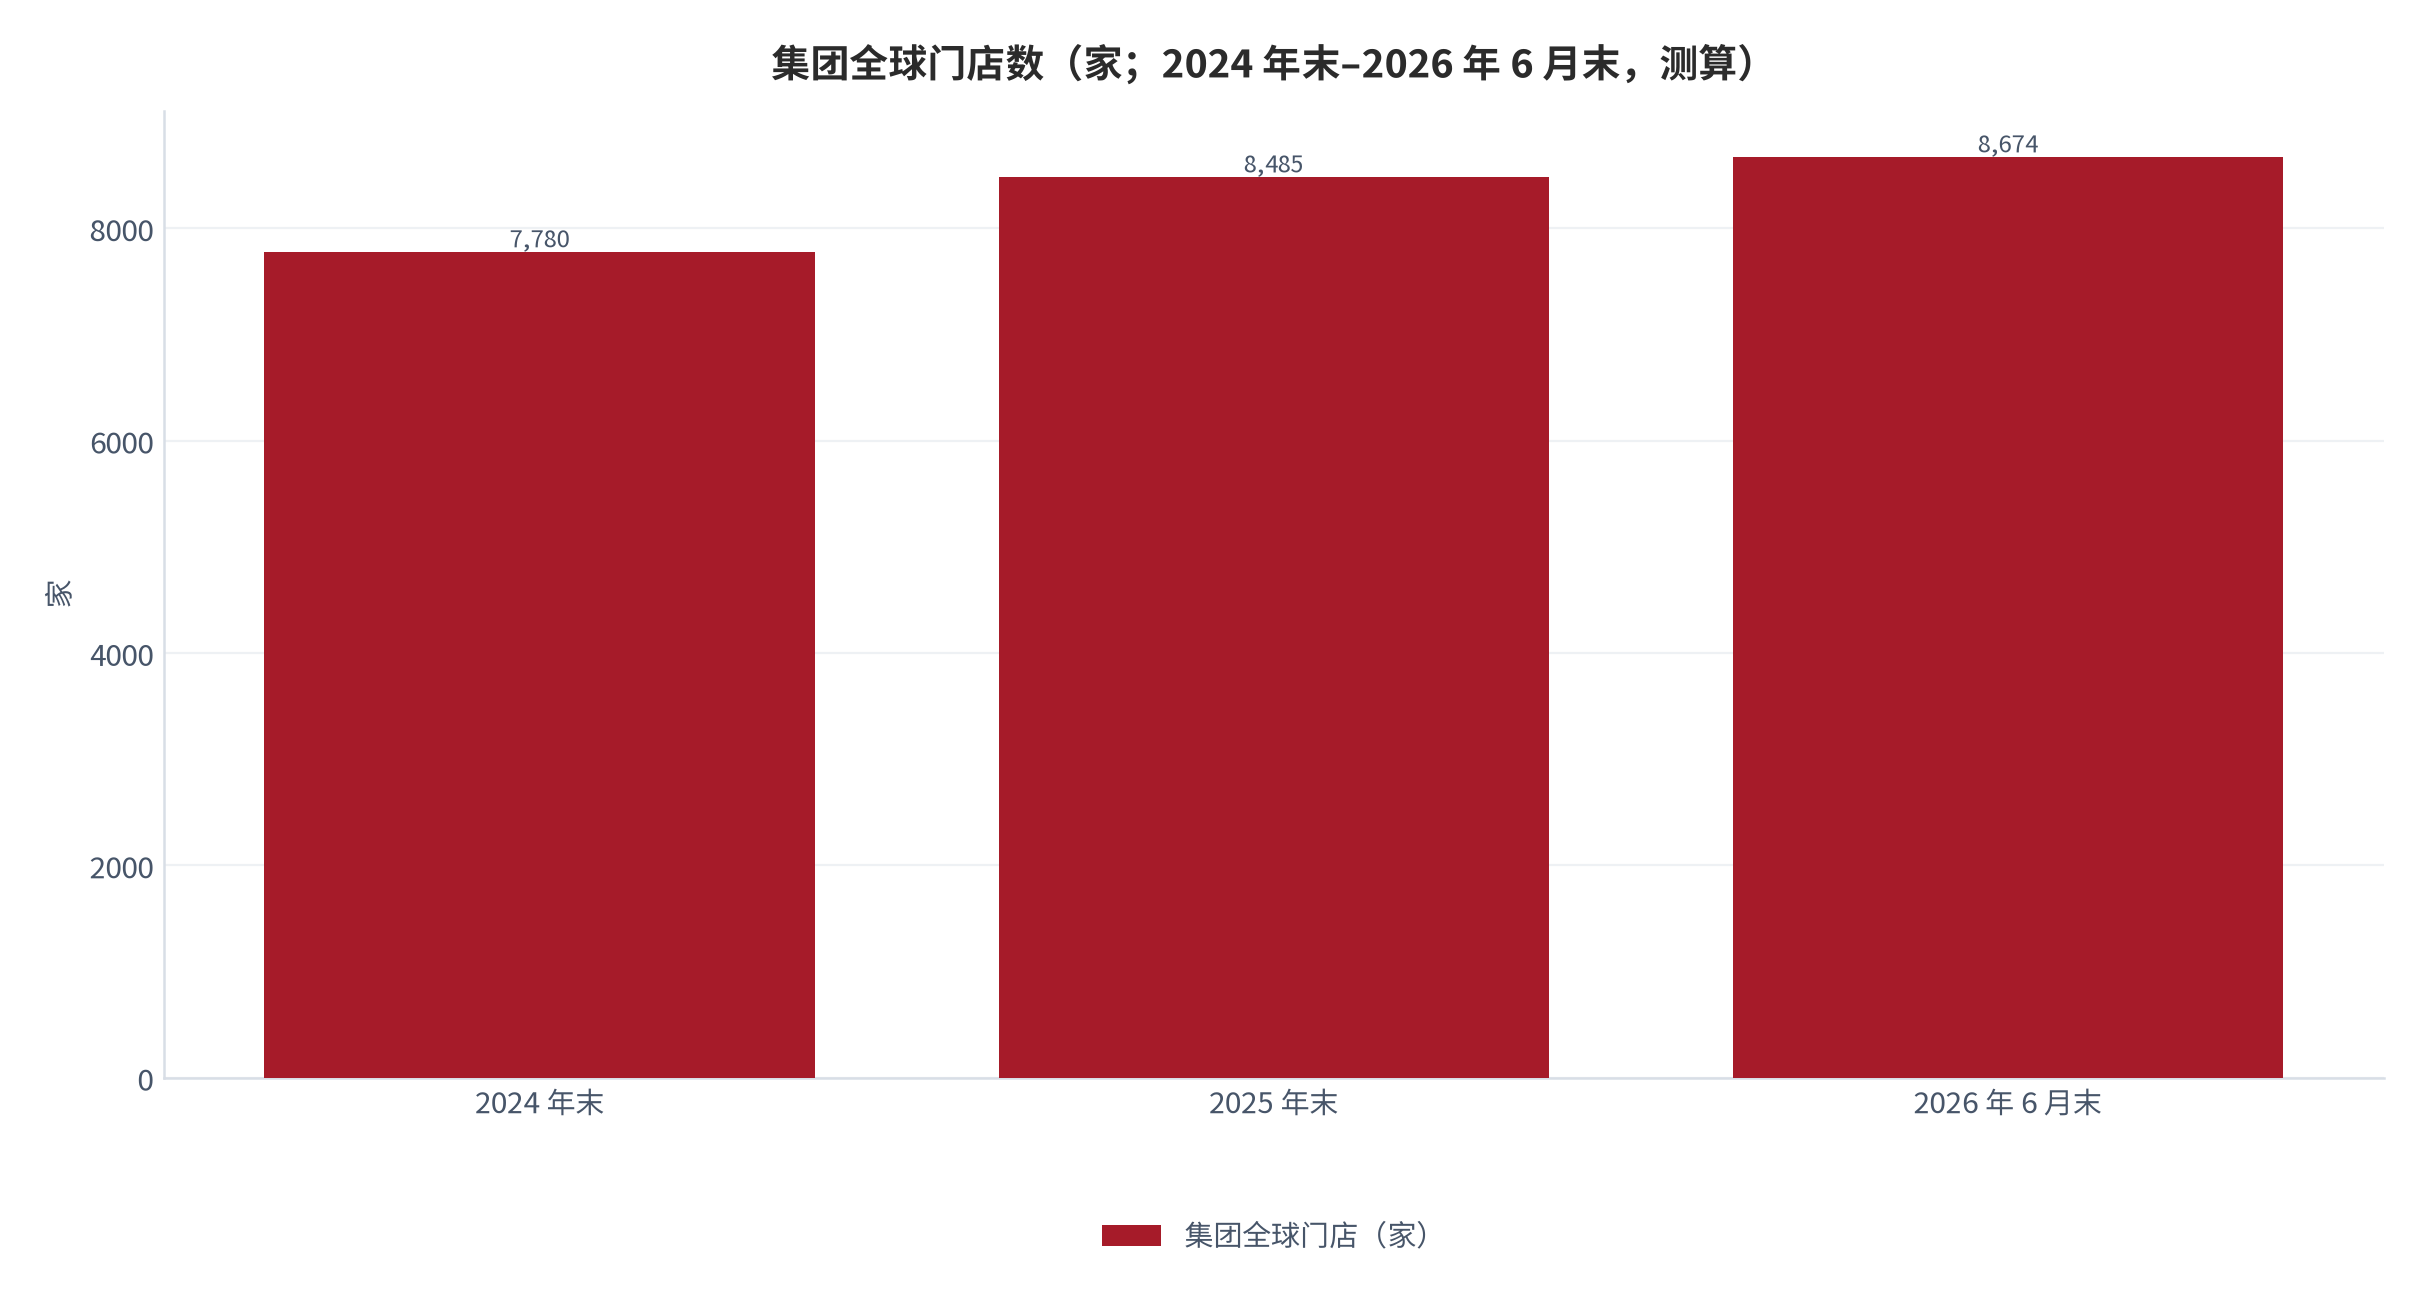
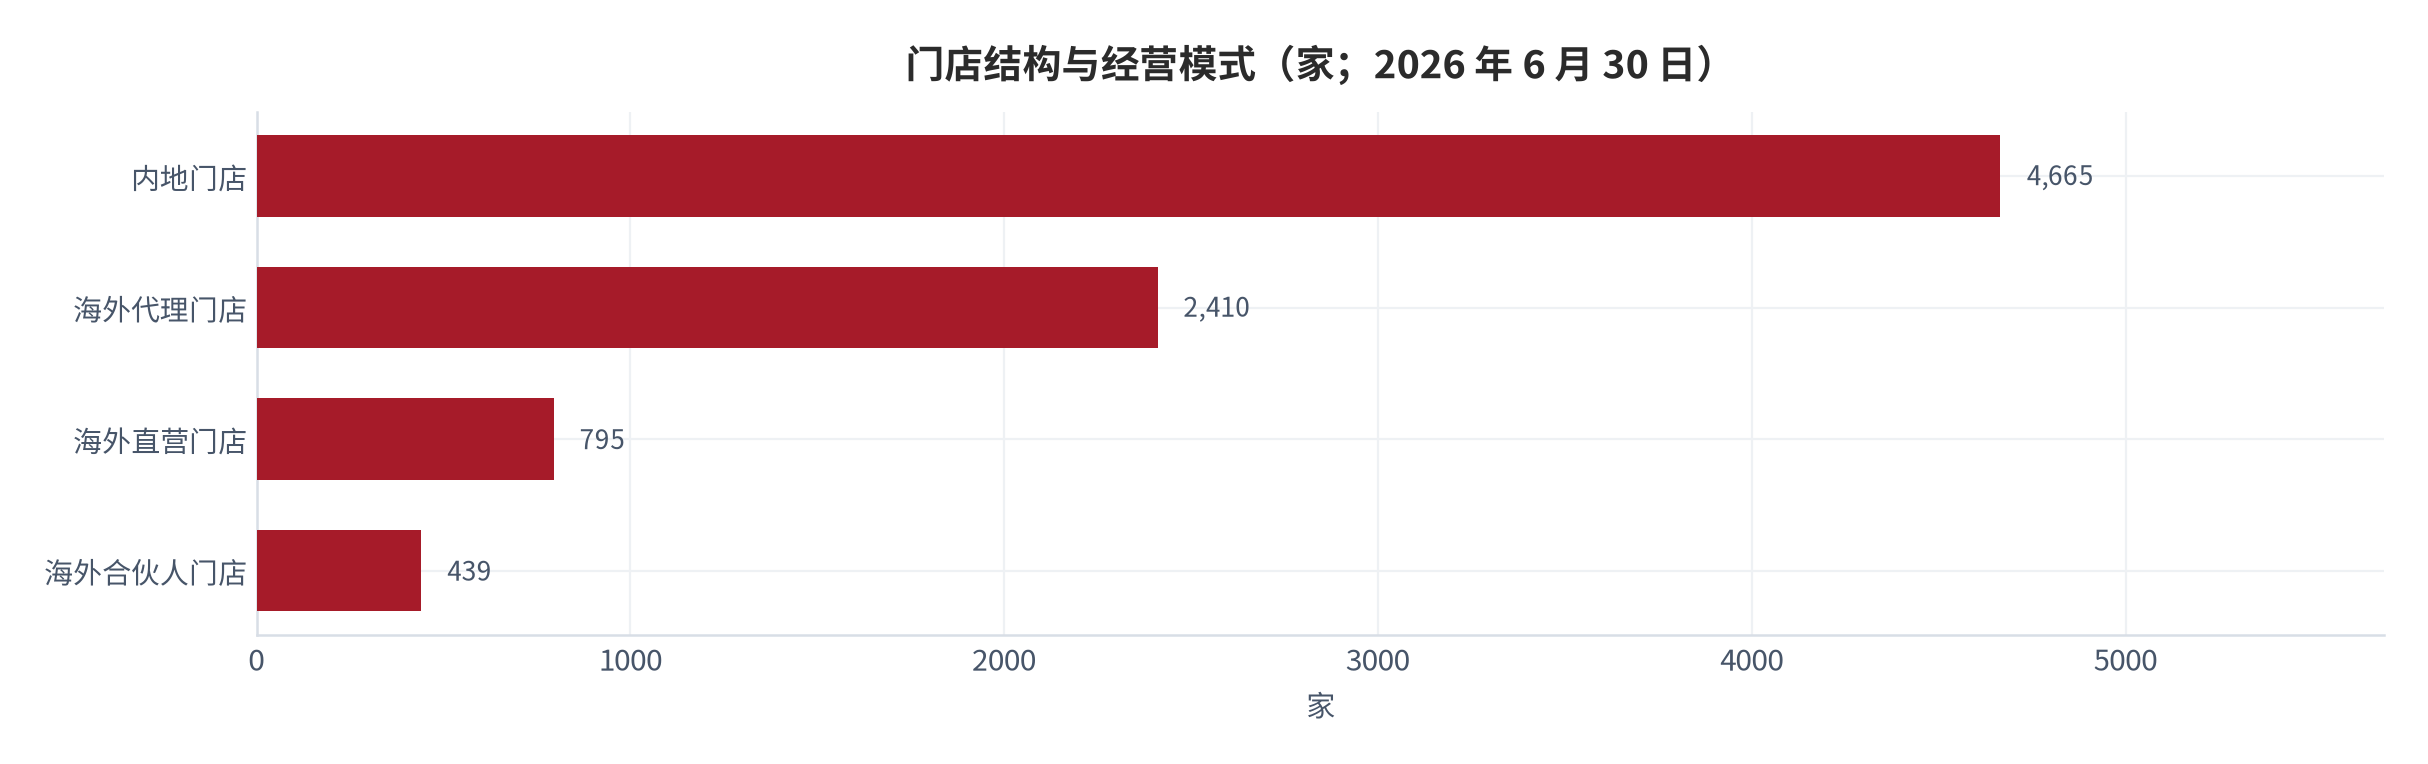
业务版图由三条产品线构成:名创优品品牌(生活杂货+IP 联名,是收入基本盘)、TOP TOY(潮玩集合品牌,是增速最快的第二曲线)、以及以投资形式持有的零售资产。2025 年末集团全球门店 8,485 家,较上年净增 705 家;其中名创优品品牌全球门店首次突破 8,000 家,以 MINISO LAND 为核心的乐园系店态在国内达到 26 家 [1][7][9]。到 2026 年 6 月末,名创优品品牌全球门店 8,309 家、较 2025 年末净增 158 家,其中中国内地 4,665 家(上半年净增 97 家)、海外 3,644 家(上半年净增 61 家);TOP TOY 全球门店 365 家、较 2025 年末净增 31 家 [3][10]。门店增速的绝对值已经明显下降,这与前几年动辄年净增千店以上的节奏形成对比。
股权与治理结构上,公司为创始人主导型治理:创始人叶国富兼任董事会主席与首席执行官,在 2025 年度业绩会上明确表示「90% 以上精力都在名创优品」,并称永辉已由独立管理团队负责日常经营 [7]。同时,公司通过广东骏才国际商贸有限公司持有永辉超市 29.4% 股份,为其第一大股东,该投资于 2025 年一季度完成交割、自 2025 年二季度起以权益法并入报表 [7][8]。这种「主业+大额参股」的结构,使治理层面出现两个需要持续观察的点:一是管理层注意力在主业与参股资产之间的分配,二是参股资产经营改善与否会通过权益法直接进入利润表。
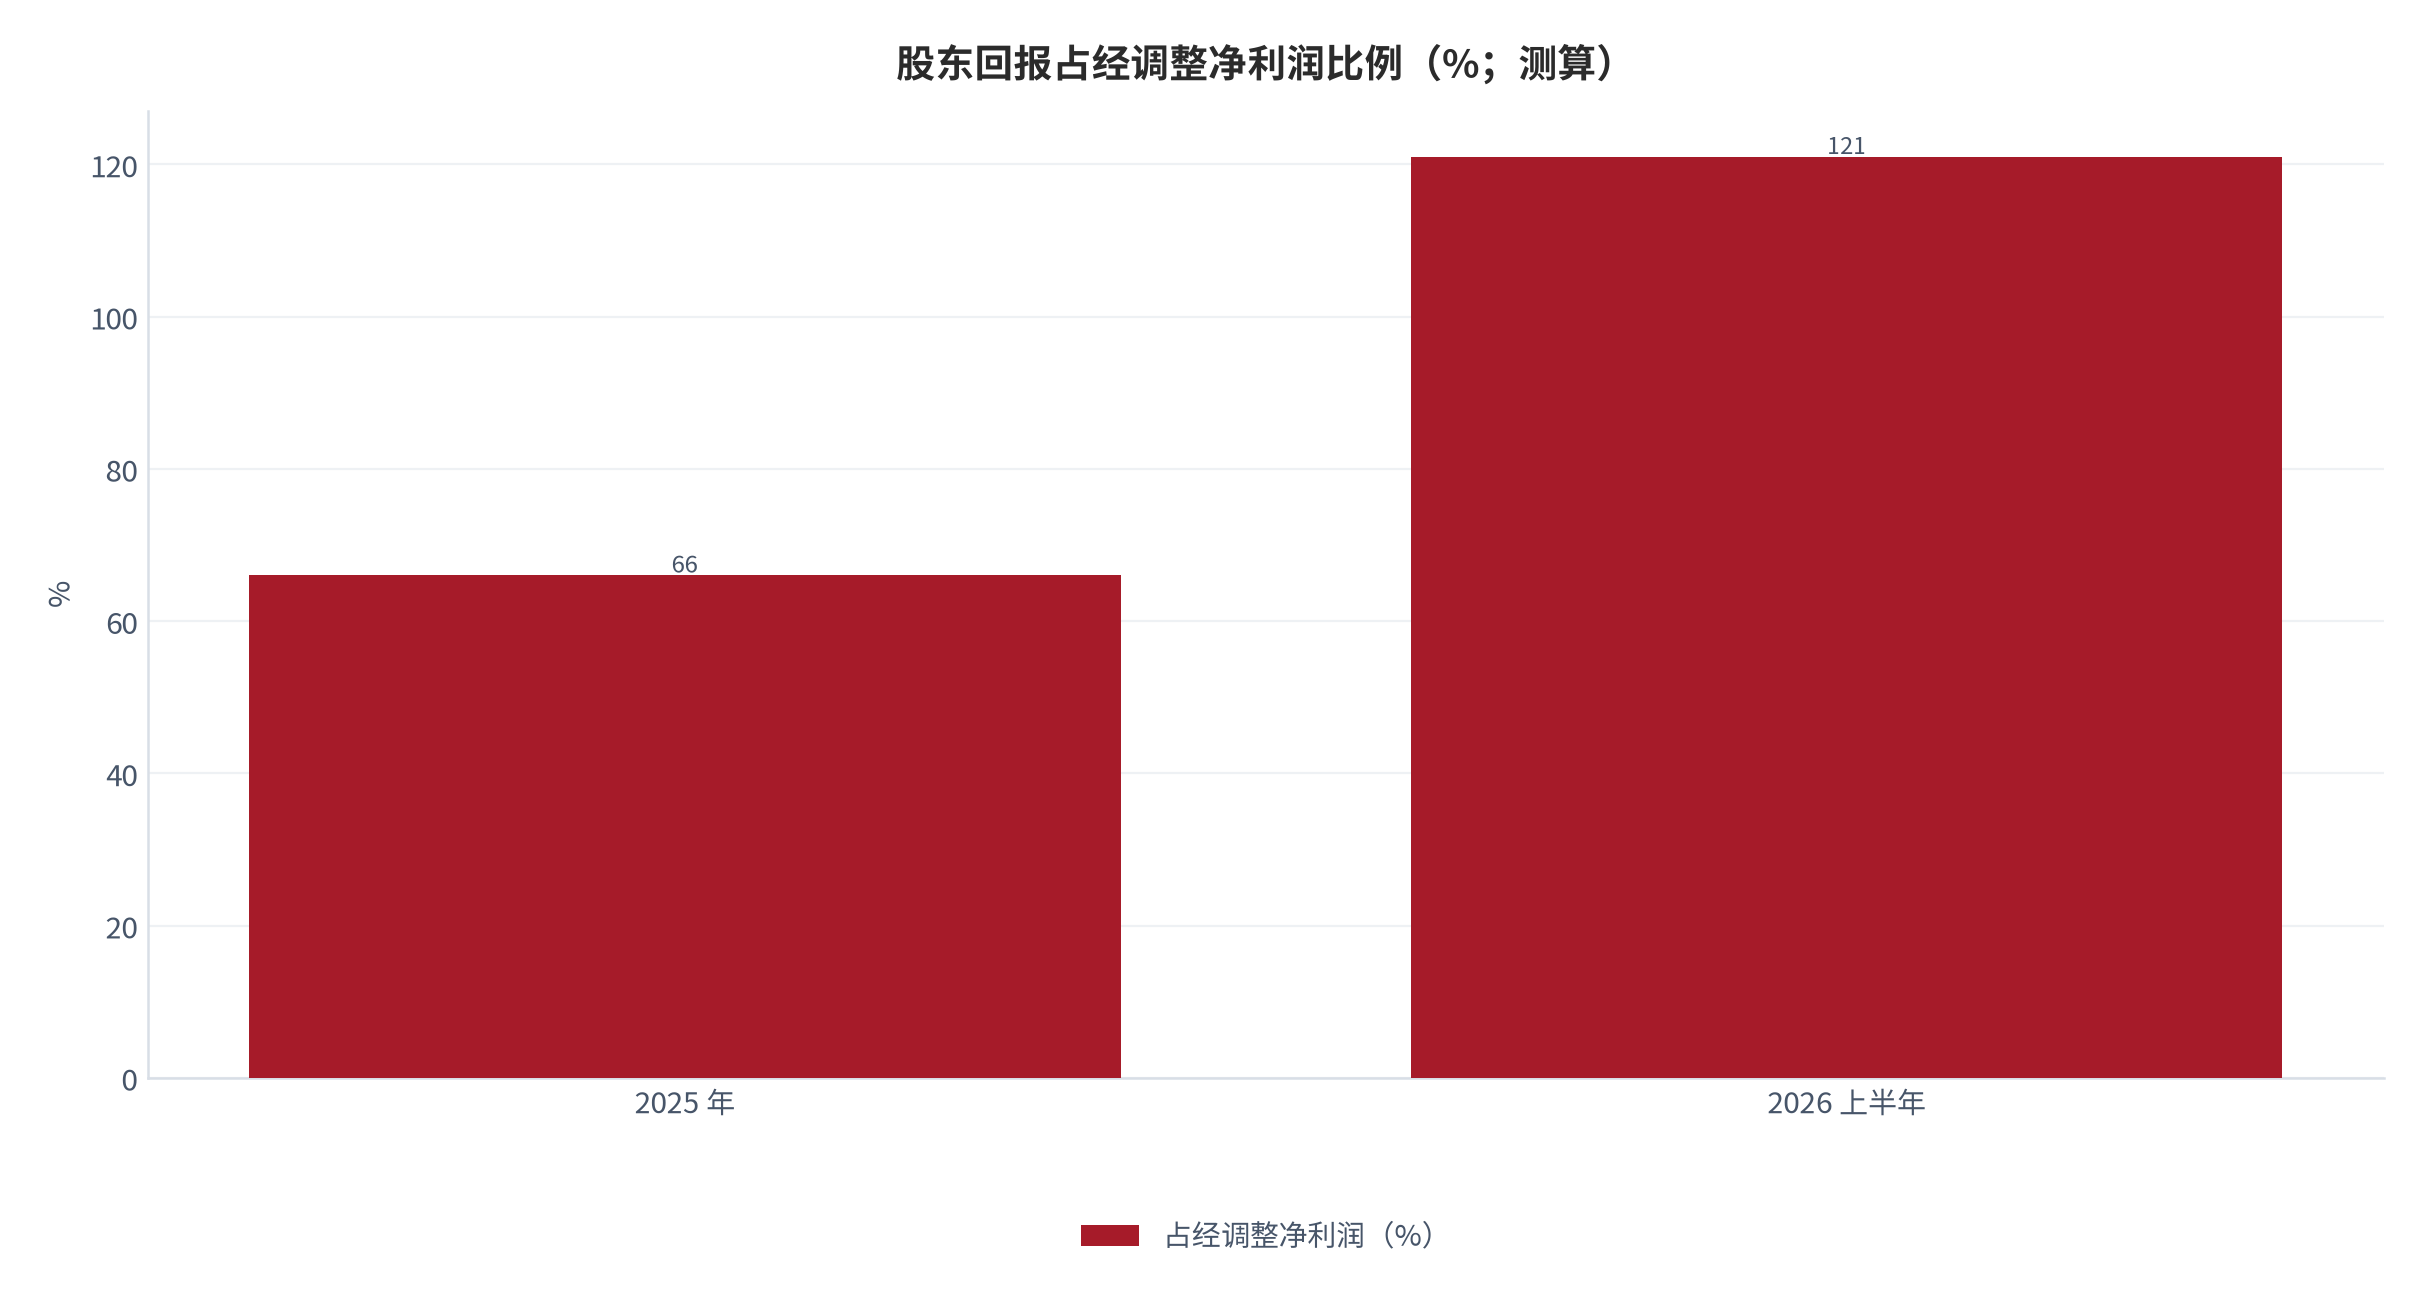
股东回报政策是可观察的另一条线索。2025 年公司向股东返还 19.1 亿元,其中股份回购 5.5 亿元、现金分红 13.6 亿元,合计约占当年经调整净利润的 66% [1];2026 年上半年向股东返还 13.1 亿元,约占同期经调整净利润的 121%,公司称远超其现行股息政策 50% 的派息比率 [4]。2026 年 6 月,董事会批准了最高 20 亿港元的 2026 年股份回购计划,并同步推出自动股份回购计划 [4]。高比例回报在现金流健康的年份是加分项,但在杠杆上升期会与投入需求形成竞争关系,这一点在财务质量章节展开。
02业务拆解与收入构成
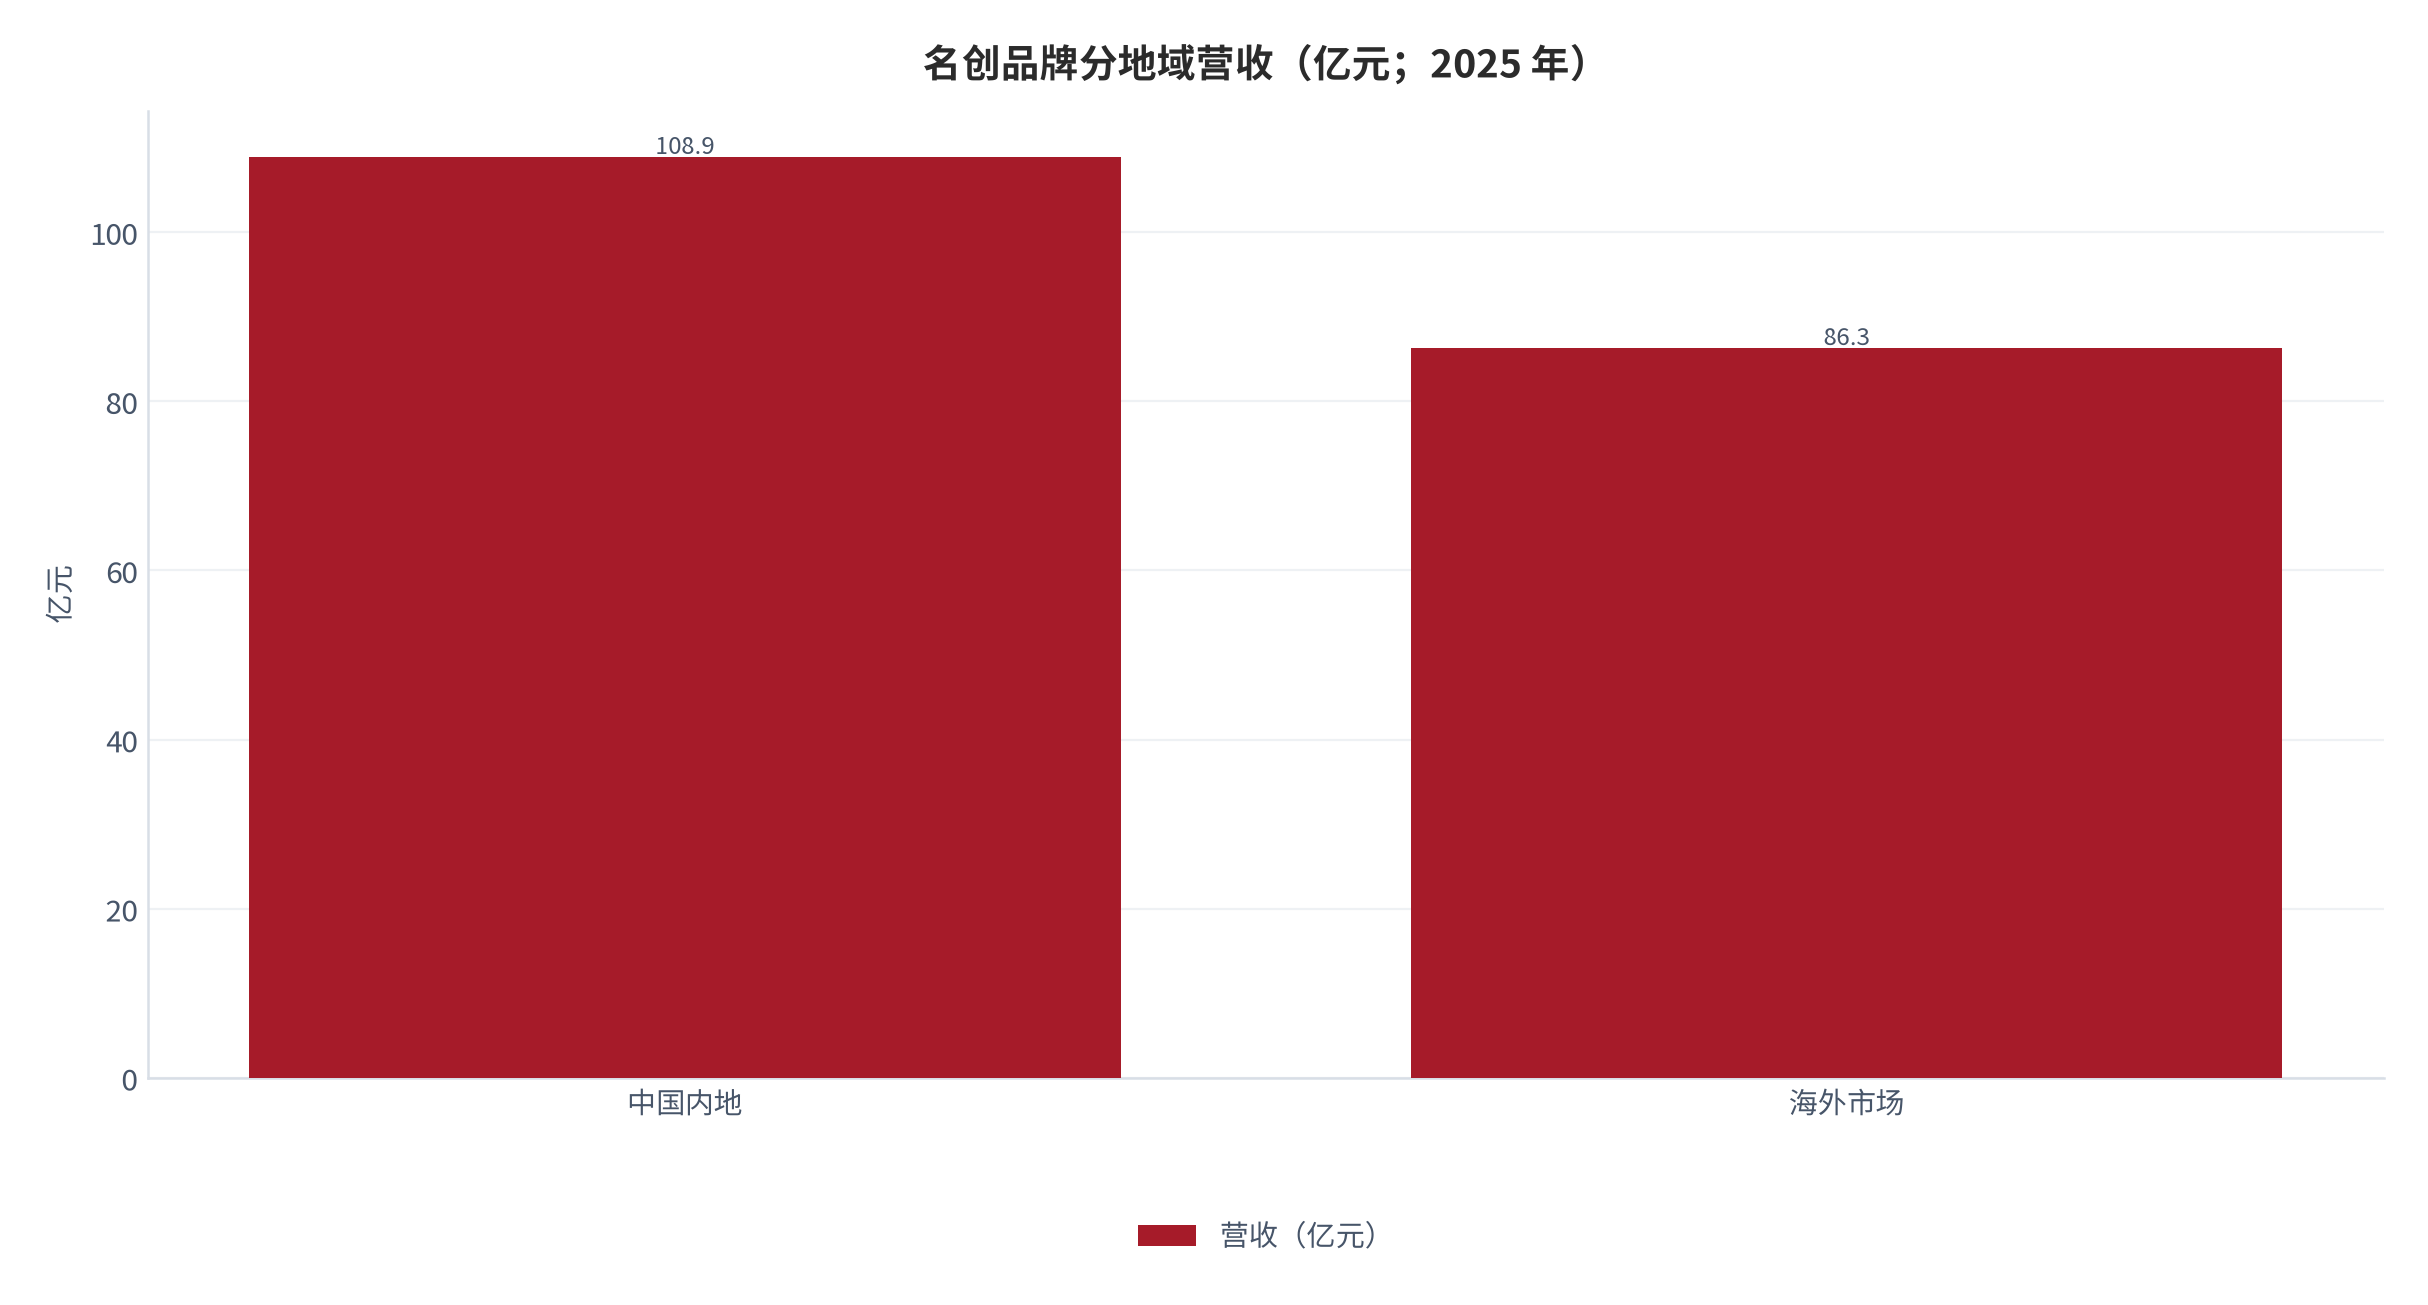
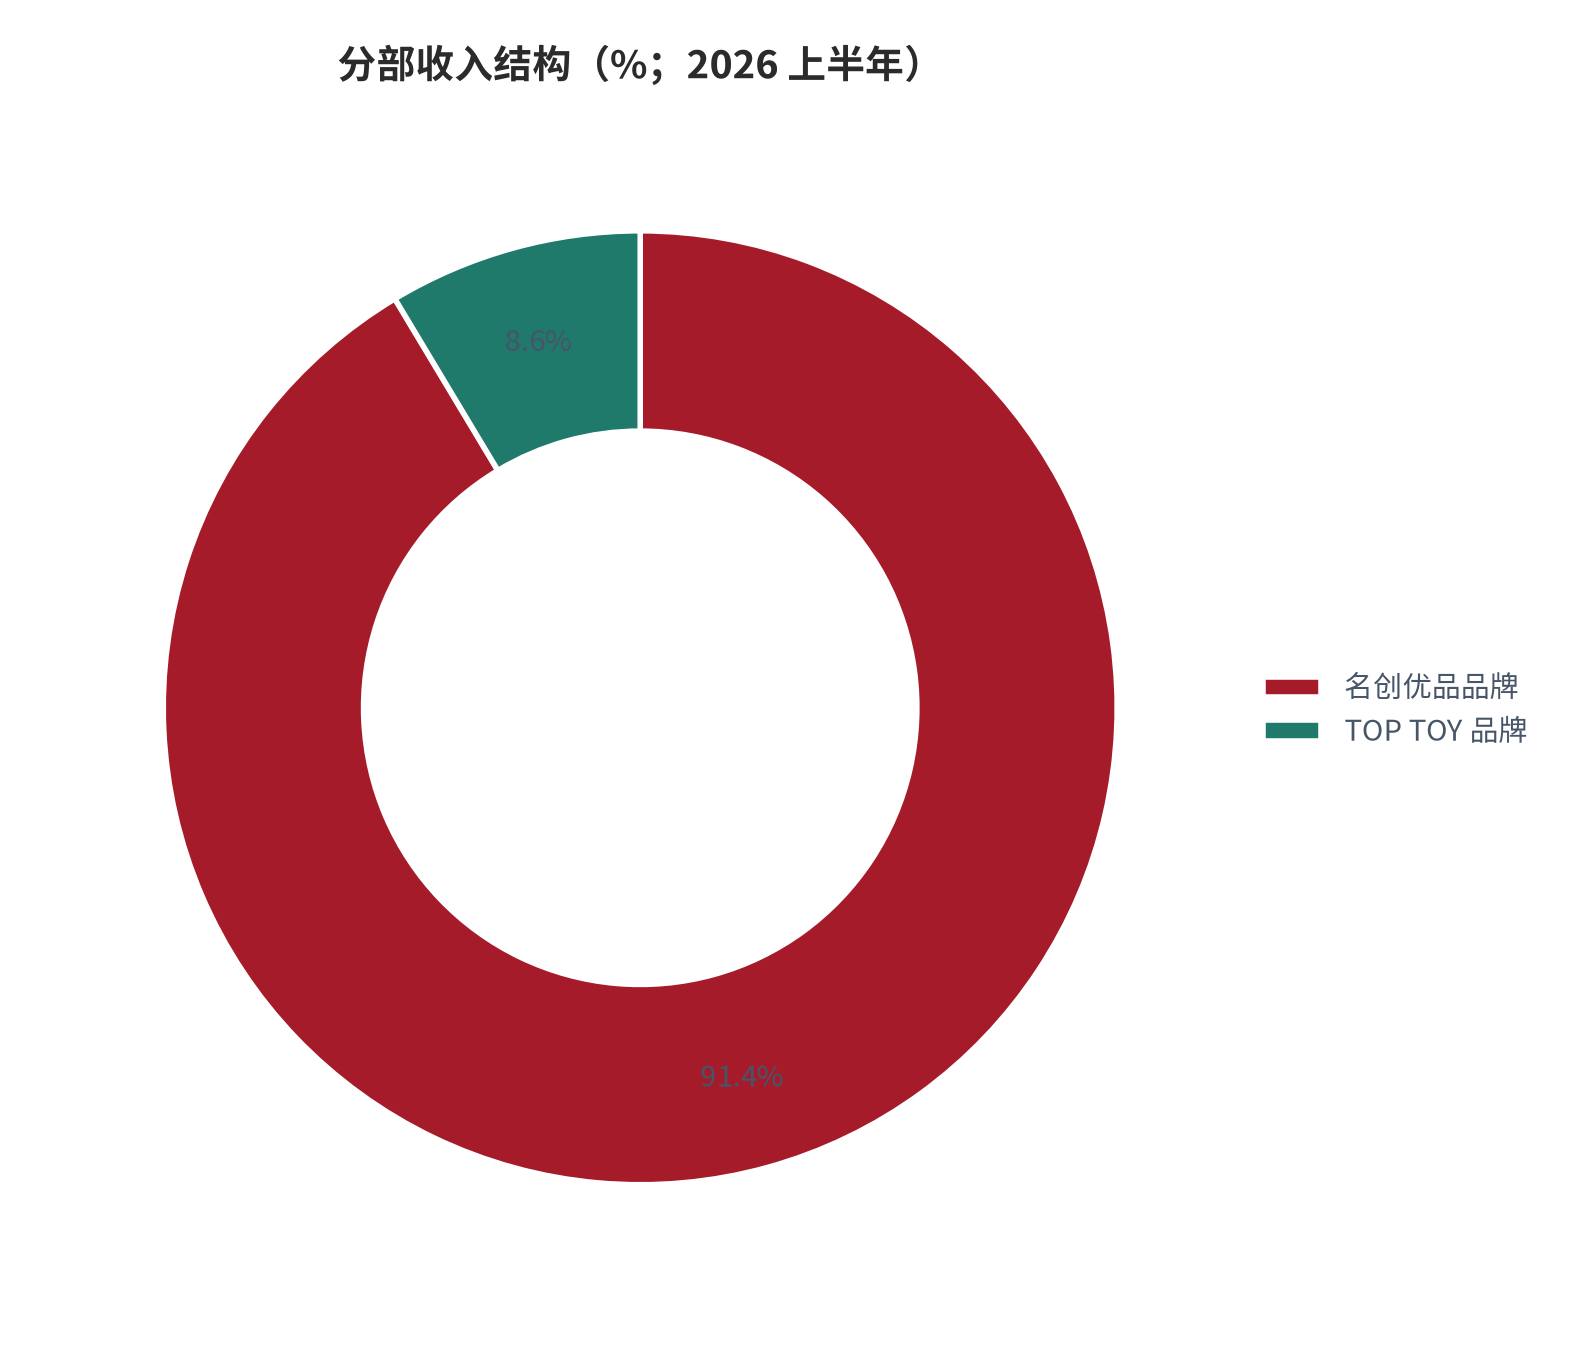
收入拆解的第一条轴是地域。2025 年名创优品品牌中国内地营收 108.9 亿元、同比增长 16.8%,海外市场营收 86.3 亿元、同比增长 29.3% [1][2];到 2026 年上半年,内地营收 64.5 亿元、同比增长 26.2%,海外营收 40.6 亿元、同比增长 14.9%,海外收入占名创品牌收入比重从上年同期的 40.9% 回落到 38.6% [3][4]。增速结构发生了明显互换:一年前是海外快、内地慢,现在是内地快、海外慢。这个互换是理解 2026 年全部经营数据的起点。
| 口径 | 2025 年 | 2026 年上半年 | 变化方向 |
|---|---|---|---|
| 集团总收入 | 214.4 亿元(+26.2%)[1] | 114.99 亿元(+22.4%)[3] | 增速小幅回落 |
| 名创品牌收入 | 195.2 亿元(+22.0%)[1] | 105.13 亿元(+21.6%)[3] | 基本稳定 |
| 其中:中国内地 | 108.9 亿元(+16.8%)[1] | 64.5 亿元(+26.2%)[3] | 显著加速 |
| 其中:海外 | 86.3 亿元(+29.3%)[1] | 40.6 亿元(+14.9%)[3] | 显著减速 |
| TOP TOY 品牌收入 | 19.2 亿元(+94.8%)[1] | 9.85 亿元(+32.7%)[3] | 降速但快于集团 |
第二条轴是店态与经营模式。中国内地以合伙人模式为主,截至 2026 年 6 月末名创优品在内地共有 1,173 位合伙人投资其门店;海外则采用直营、合伙人、代理三种模式并行,海外直营门店 795 家(上半年净增口径下同比增加 216 家)、合伙人门店 439 家、代理门店 2,410 家 [10]。直营比例的提升意味着收入确认从「向加盟商/合伙人供货」转向「门店零售全额确认」,这会在收入端放大、在成本端(租金、折旧、人工)同步放大,是理解海外收入与费用同步高增的关键。
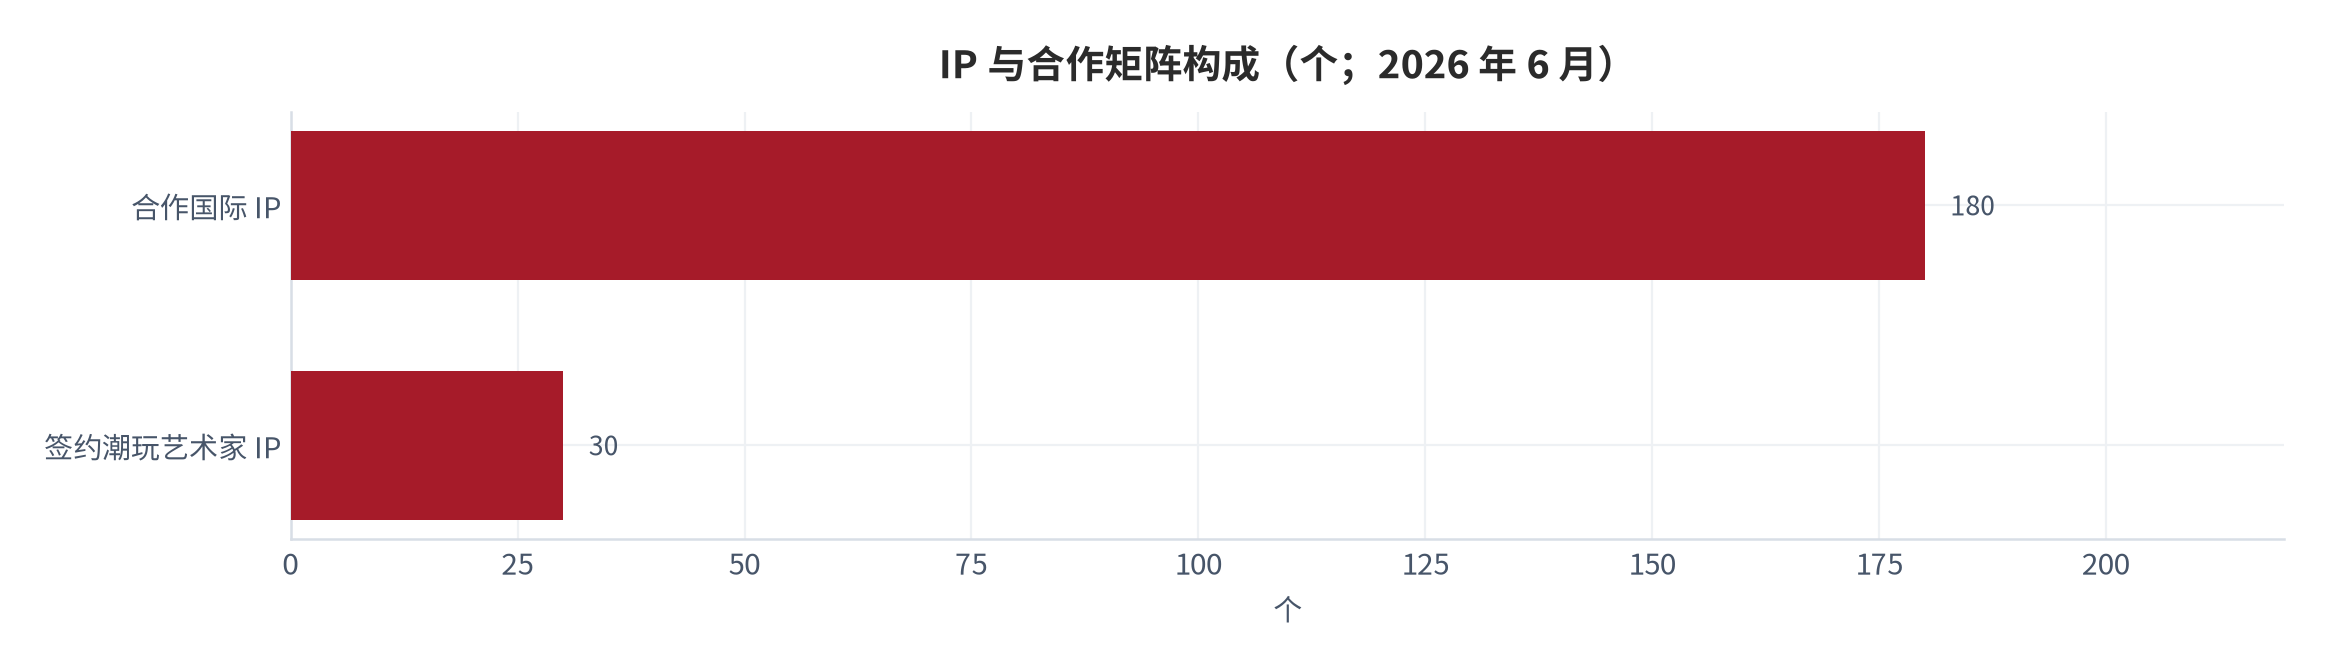
第三条轴是品类与 IP 结构。名创优品的 IP 策略是「国际授权 IP + 自有 IP」双轮:已与超过 180 个全球 IP 合作,覆盖动漫、影视与明星 IP 等类型;截至 2026 年 6 月已签约超 30 位潮玩艺术家 IP,自有 IP「YOYO」在 2026 年 6–7 月于中国市场单月销售额连续两个月突破 1 亿元,其联名系列开售首月全球 GMV 突破 1 亿元 [3][6]。渠道上新频率维持在高位,2025 年月均约推出 1,600 个 SKU [2]。高频上新既是维持门店新鲜度的必要动作,也是库存与授权成本的来源。
这里存在一处必须点明的口径陷阱。集团财报口径下 2025 年 TOP TOY 品牌收入为 19.2 亿元,而 TOP TOY 单体招股书口径为 35.87 亿元、2023–2025 年复合增速超过 50%,在中国潮玩零售市场份额 4.8%、位列第二 [15][16]。两者相差 16.71 亿元,正好等于 TOP TOY 2025 年来自名创优品集团的收入 [16]。换言之,集团口径剔除了内部交易,子公司口径保留了内部销售。这一对账既验证了集团报表没有重复计算,也提醒读者:TOP TOY 的高增长有近一半来自集团内部供货,其对外部消费者的真实吸引力需要看外销部分的口径。
03财务分析:效率与质量
先看盈利质量的第一层——毛利率。2025 年集团毛利 96.5 亿元、同比增长 26.3%,毛利率 45.0%、同比提升 0.1 个百分点 [1][2];2026 年上半年毛利 50.94 亿元、同比增长 22.5%,毛利率 44.3%、同比持平 [3][5]。毛利率的稳定是一个重要信号:它说明 IP 化带来的提价(客单价从 39.2 元升至 41.0 元)被同步上升的授权成本部分吸收,但尚未击穿毛利结构 [5][6]。
第二层是费用结构。2026 年上半年销售及分销开支 30.5 亿元、同比增长 39.6%,占收入比例同比上升,公司归因于直营店折旧及租金、推广广告、IP 授权开支增加以及海外业务薪金开支增长;一般及行政开支 5.9 亿元、同比增长 17.3% [3]。拆到科目:授权费用由 2.41 亿元增至 3.56 亿元、同比增长近 48%;推广及广告费用由 2.63 亿元增至 3.83 亿元、同比增长约 46%;租金及相关费用由 1.86 亿元增至 2.84 亿元;折旧及摊销由 5.54 亿元增至 7.39 亿元;工资及员工福利由 9.30 亿元增至 12.37 亿元 [5]。授权费用与推广费用占收入比例均同比提升约 0.5 个百分点,直营店折旧、摊销及租金费用占收入比例提升约 1 个百分点 [5]。
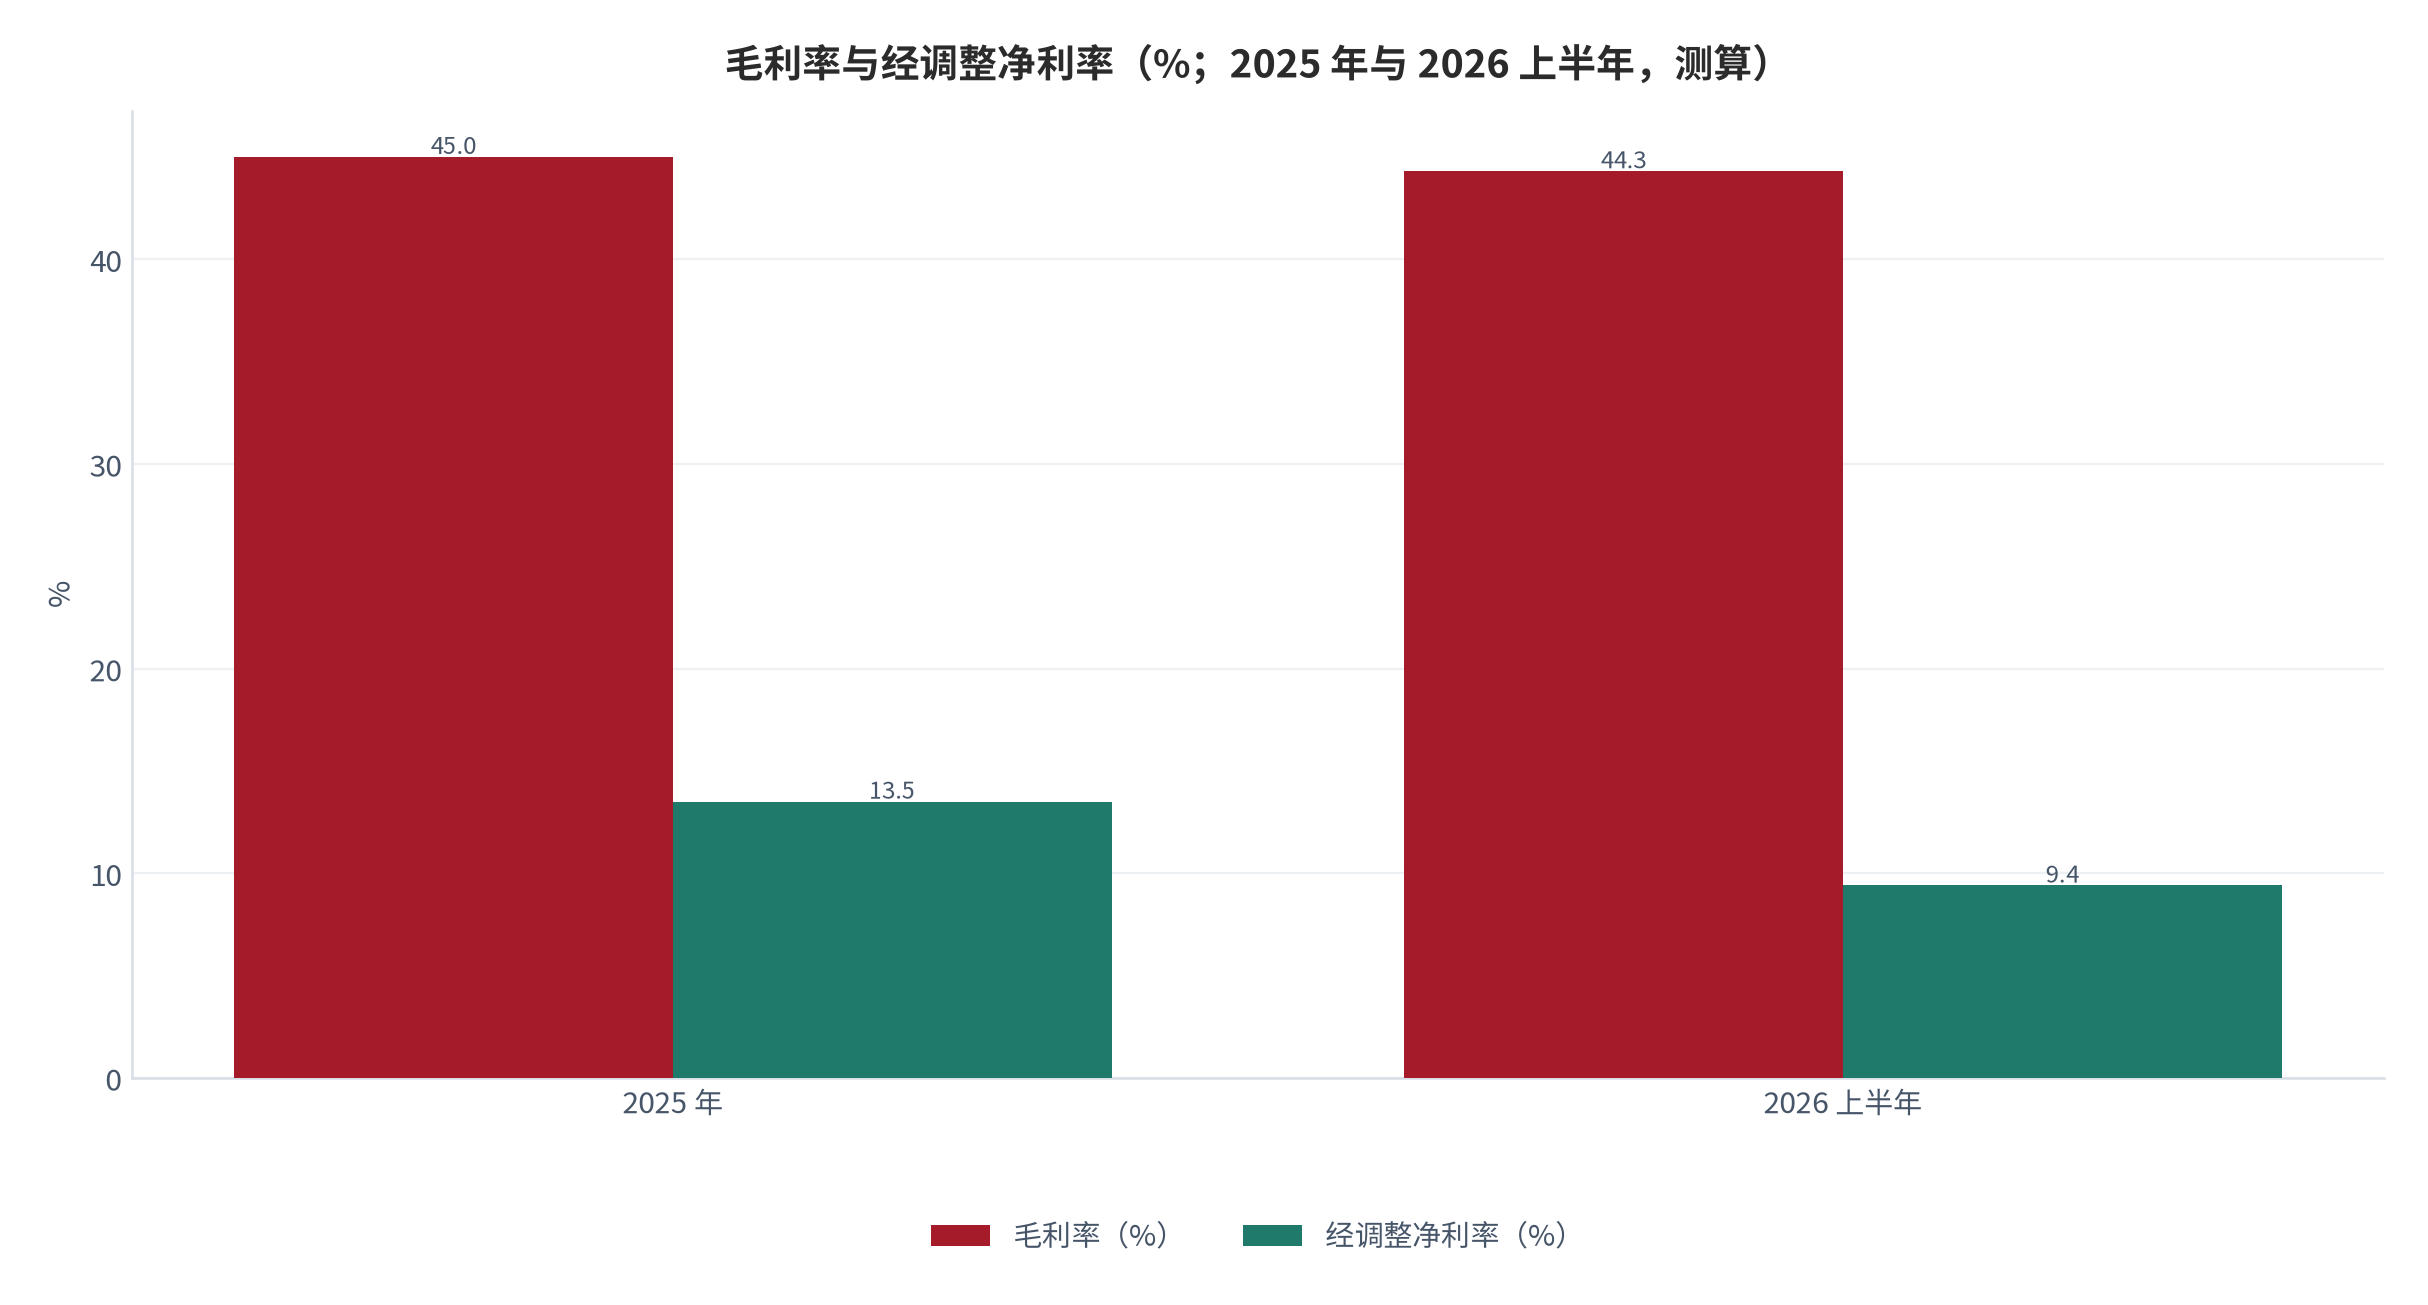
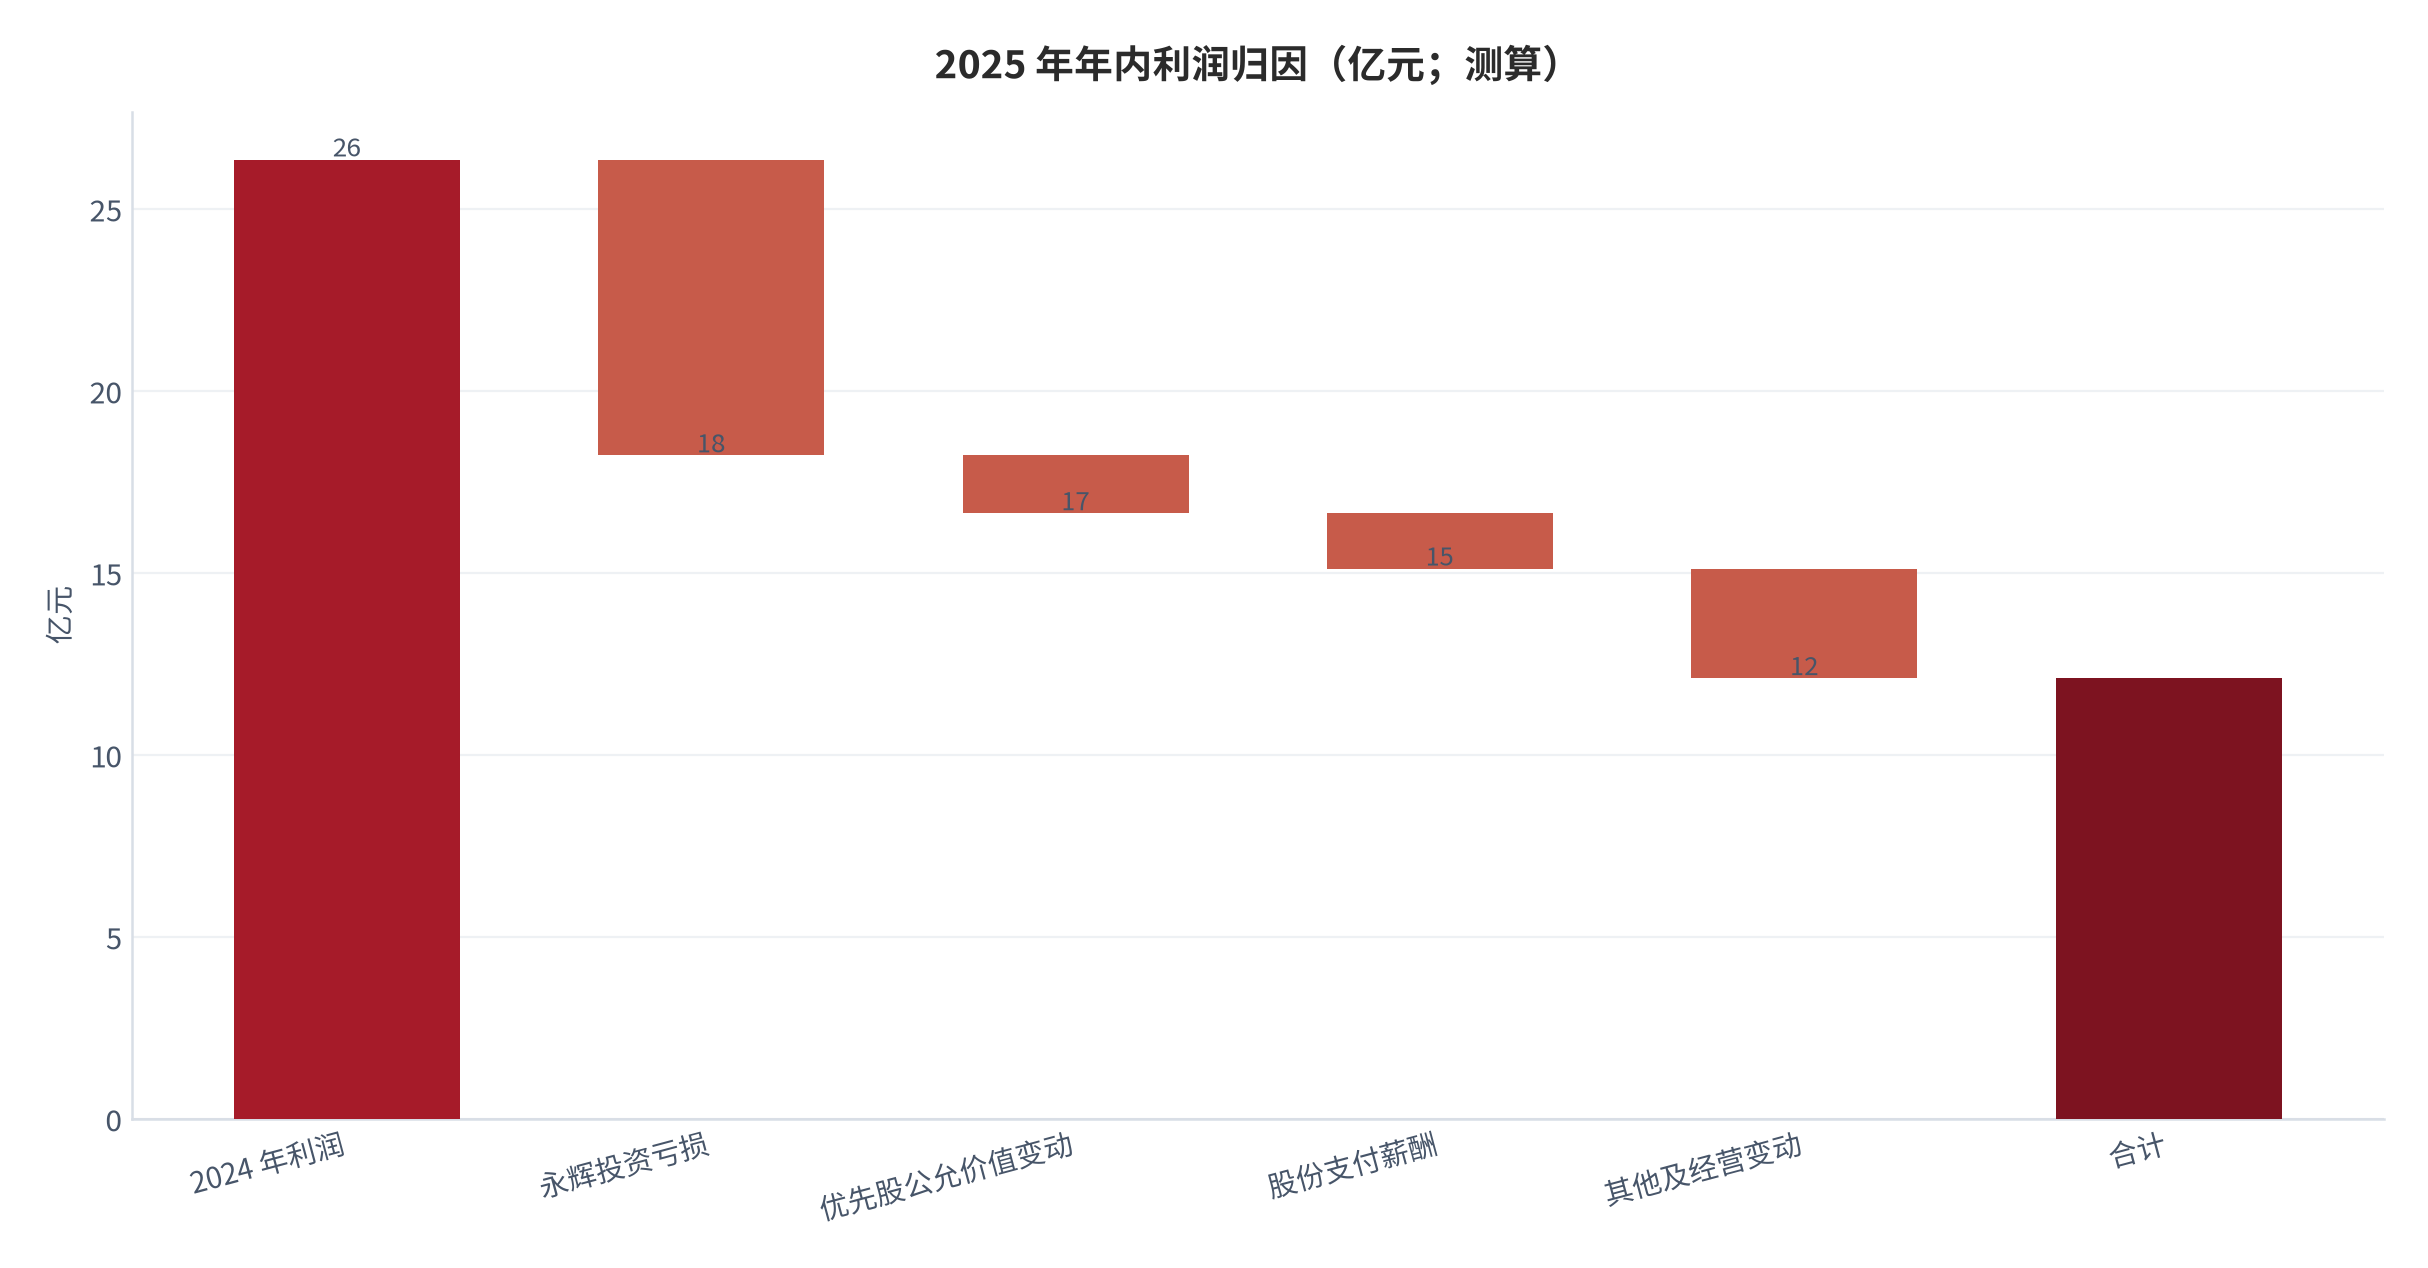
第三层是表观利润与底层利润的背离。2025 年集团年内利润 12.10 亿元、同比下滑约 54.1%(2024 年为 26.35 亿元);而经调整净利润(非国际财务报告准则)28.98 亿元、同比增长 6.5%,经调整净利率 13.5%,经调整 EBITDA 49.6 亿元、同比增长 14.4% [1][2][7][9]。两者的差额主要来自非经营性科目:2025 年第四季度单季亏损 1.39 亿元,其中包含分占永辉超市亏损 5.5 亿元、以股份支付的薪酬开支 1.52 亿元、潮玩子公司战略融资中优先股赎回负债公允价值变动 1.59 亿元,以及收购永辉股权相关的银行贷款利息及股票挂钩证券利息开支 7,530 万元等 [9]。全年看,对永辉的投资录得亏损 8.13 亿元 [7][8]。把这些项目剥离后的口径,才是主营业务的真实盈利能力。
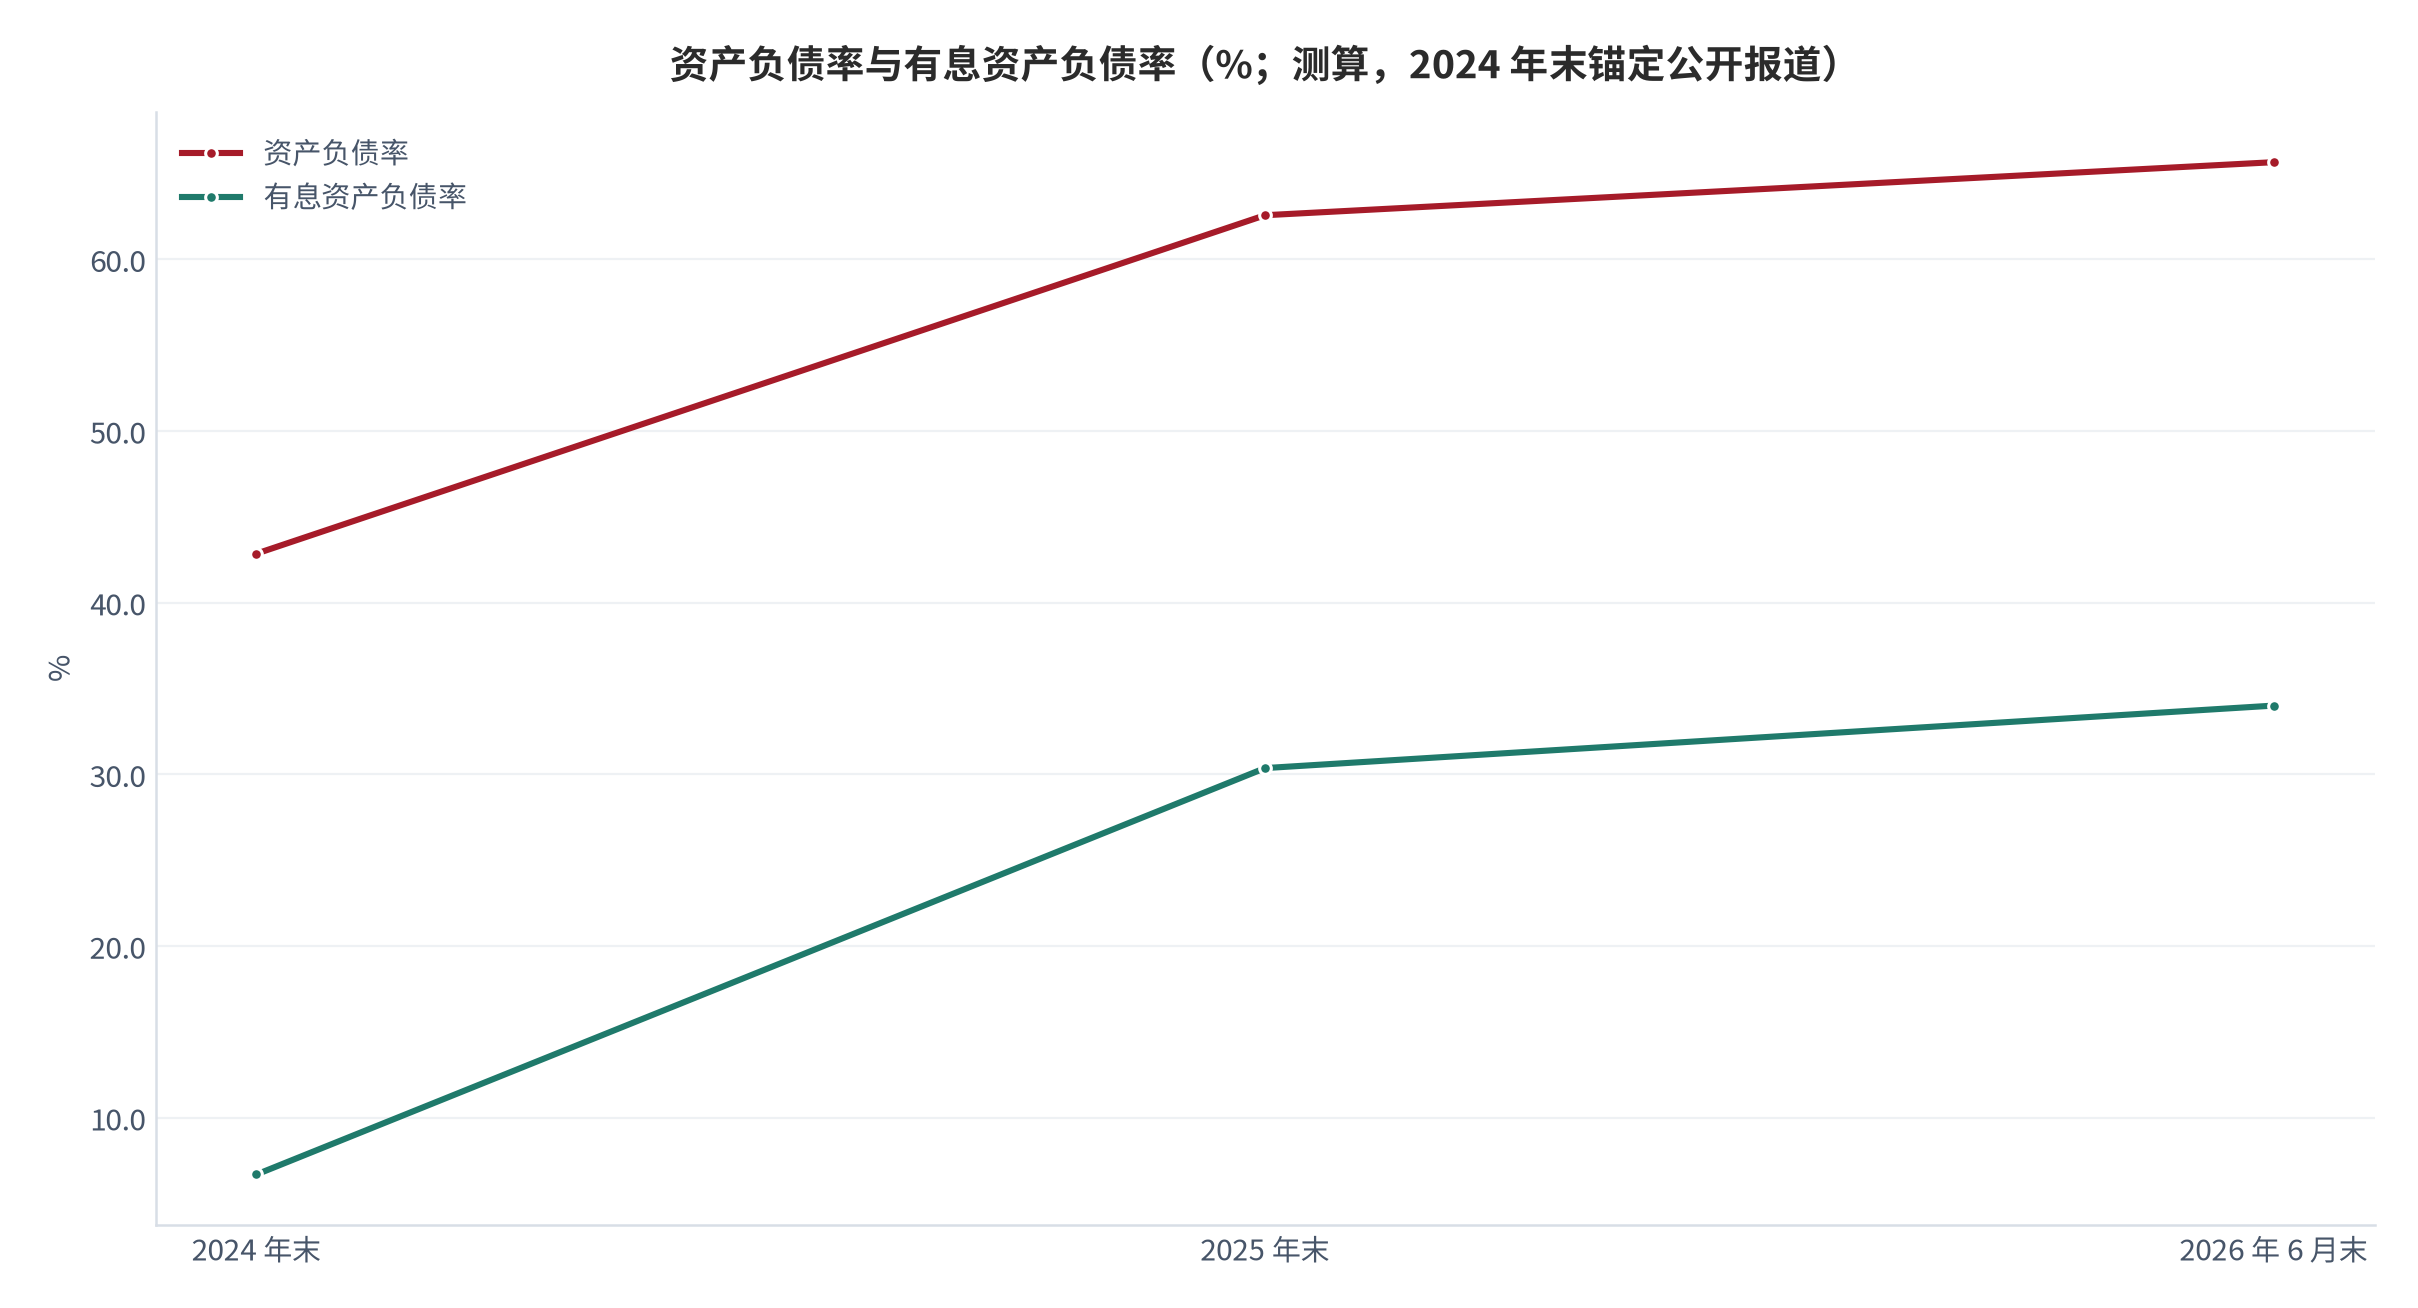
第四层是资产负债表的杠杆变化。2025 年末资产负债率 62.56%、同比上升约 19.71 个百分点,有息资产负债率 30.36%、同比上升约 23.67 个百分点,长期借款与短期借款均大幅增长,主要来自投资永辉的融资需求 [9];到 2026 年 6 月末,资产负债率进一步升至 65.65%,较 2024 年末的 42.85% 上升约 22.8 个百分点 [8]。同期公司持有现金、现金等价物、受限制现金、定期存款及其他投资合计 73.94 亿元,上半年经营活动所得现金净额 14.75 亿元、同比增长 45.5%,资本开支 7.25 亿元,自由现金流 7.51 亿元 [3][10]。杠杆上升但经营性现金流同步改善,说明杠杆的代价主要体现在利息与利润口径上,尚未传导至经营性现金创造能力。
第五层是股东回报的现金含量。2025 年返还 19.1 亿元(回购 5.5 亿元+分红 13.6 亿元)、占经调整净利润 66%;2026 年上半年返还 13.1 亿元、占同期经调整净利润 121% [1][4]。当回报比例超过同期经调整净利润时,资金来源必然包含存量现金或融资,在杠杆上升期这种安排会显著压缩财务弹性。结合 20 亿港元回购授权与 73.94 亿元可动用资金来看,短期不存在流动性压力,但回报政策的可持续性依赖于经营现金流的持续改善。
04竞争力评估(中性暴露度描述)
按「中性暴露度」而非「强弱评分」来评估:本章只描述公司相对外部环境的敏感面,不给出竞争力优劣的排序结论。第一条暴露面是价格带与客群。2026 年上半年中国内地门店平均客单价 41.0 元、平均售价 15.8 元,较上年同期的 39.2 元与 14.8 元均有所提升 [5][6];客单价提升意味着消费者接受了更高的单次支出,但也意味着该模型对居民可选消费意愿的敏感度上升。
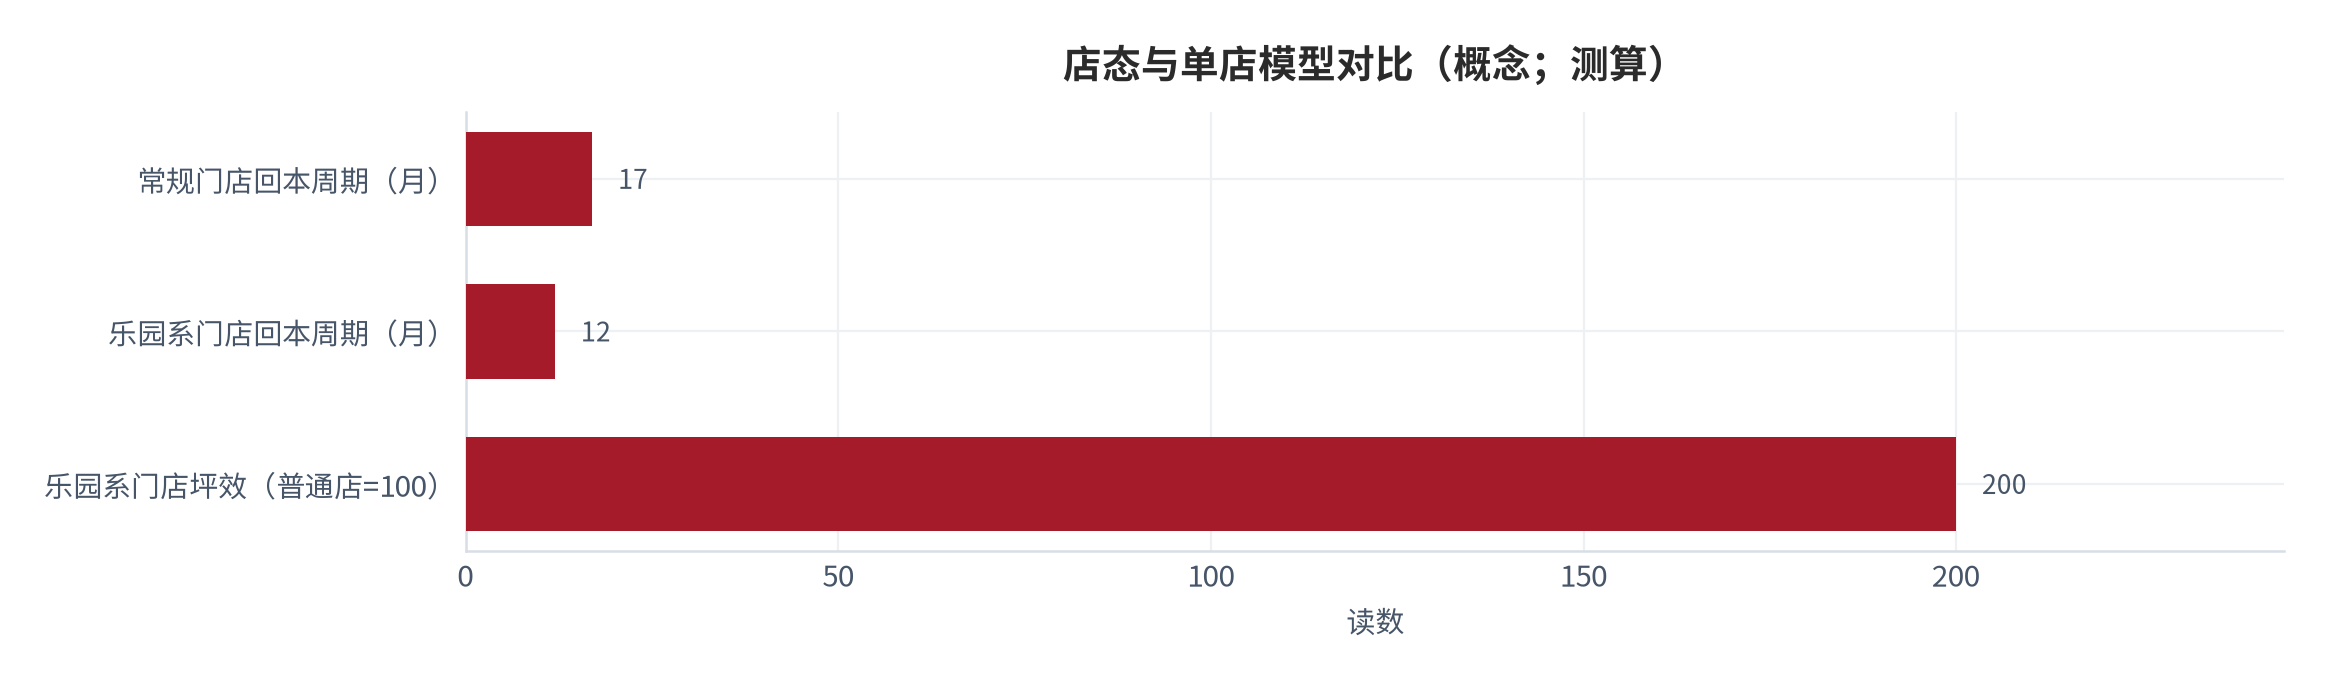
第二条暴露面是店态投入的刚性。乐园系门店(含 MINISO LAND、MINISO FRIENDS、SUPER MINISO 等店型)平均面积是常规门店的数倍,店内至少半数 SKU 为 IP 产品;管理层披露乐园系门店坪效约为普通门店的两倍,平均回本周期可控制在一年以内,快于常规门店的 16–18 个月,部分早期门店最快约 6 个月回本 [6]。这些数字来自管理层口径,尚无第三方核验,但方向性含义清晰:大店模型在成功时回报更快,在失败时单位面积成本沉没更重,因此对公司选址能力与客流判断能力的暴露度更高。
第三条暴露面是 IP 组合的集中度。公司自有 IP 中真正形成规模商业化的仍属少数:报道指出公司共有 16 个自有 IP,但真正有热度的不过两三个 [8];与此同时,自有 IP「YOYO」在 2026 年 6–7 月连续两月单月销售额破亿 [3][6]。集中度带来的暴露是双向的:头部 IP 一旦热度回落而第二梯队未接上,收入结构会立即承压;反之,若自有 IP 梯队成型,授权成本占比将下行,毛利率有结构性改善空间。这是一个典型的「高方差」暴露点。
第四条暴露面来自潮玩子公司的独立考核。TOP TOY 2025 年在集团报表口径下营收 19.2 亿元、同比增长 94.8% [1],但在 2026 年上半年录得经营亏损 7,234 万元,为其近三年来首度亏损 [6]。其单体招股书口径显示 2025 年营收 35.87 亿元、经调整净利润 5.23 亿元,但自有 IP 收入占总收入比例仅 5.7%,超过 90% 的「自研产品」收入来自第三方 IP 授权后的自行设计生产 [16]。这意味着潮玩业务的差异化更多体现在供应链与渠道,而非 IP 所有权。
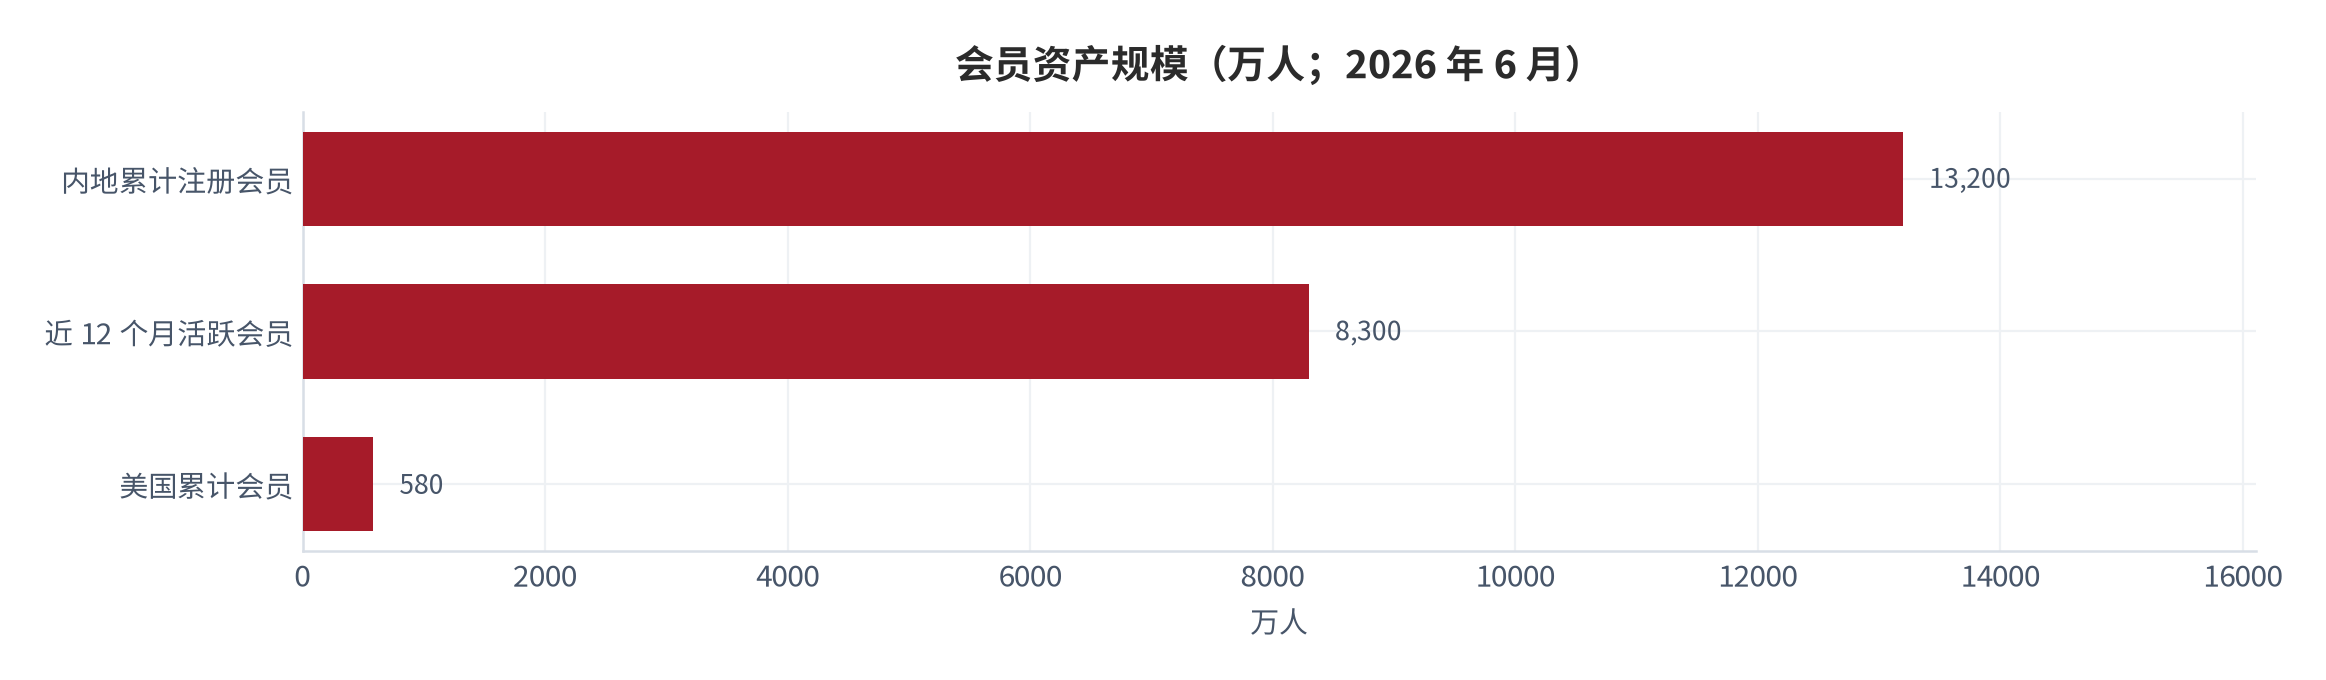
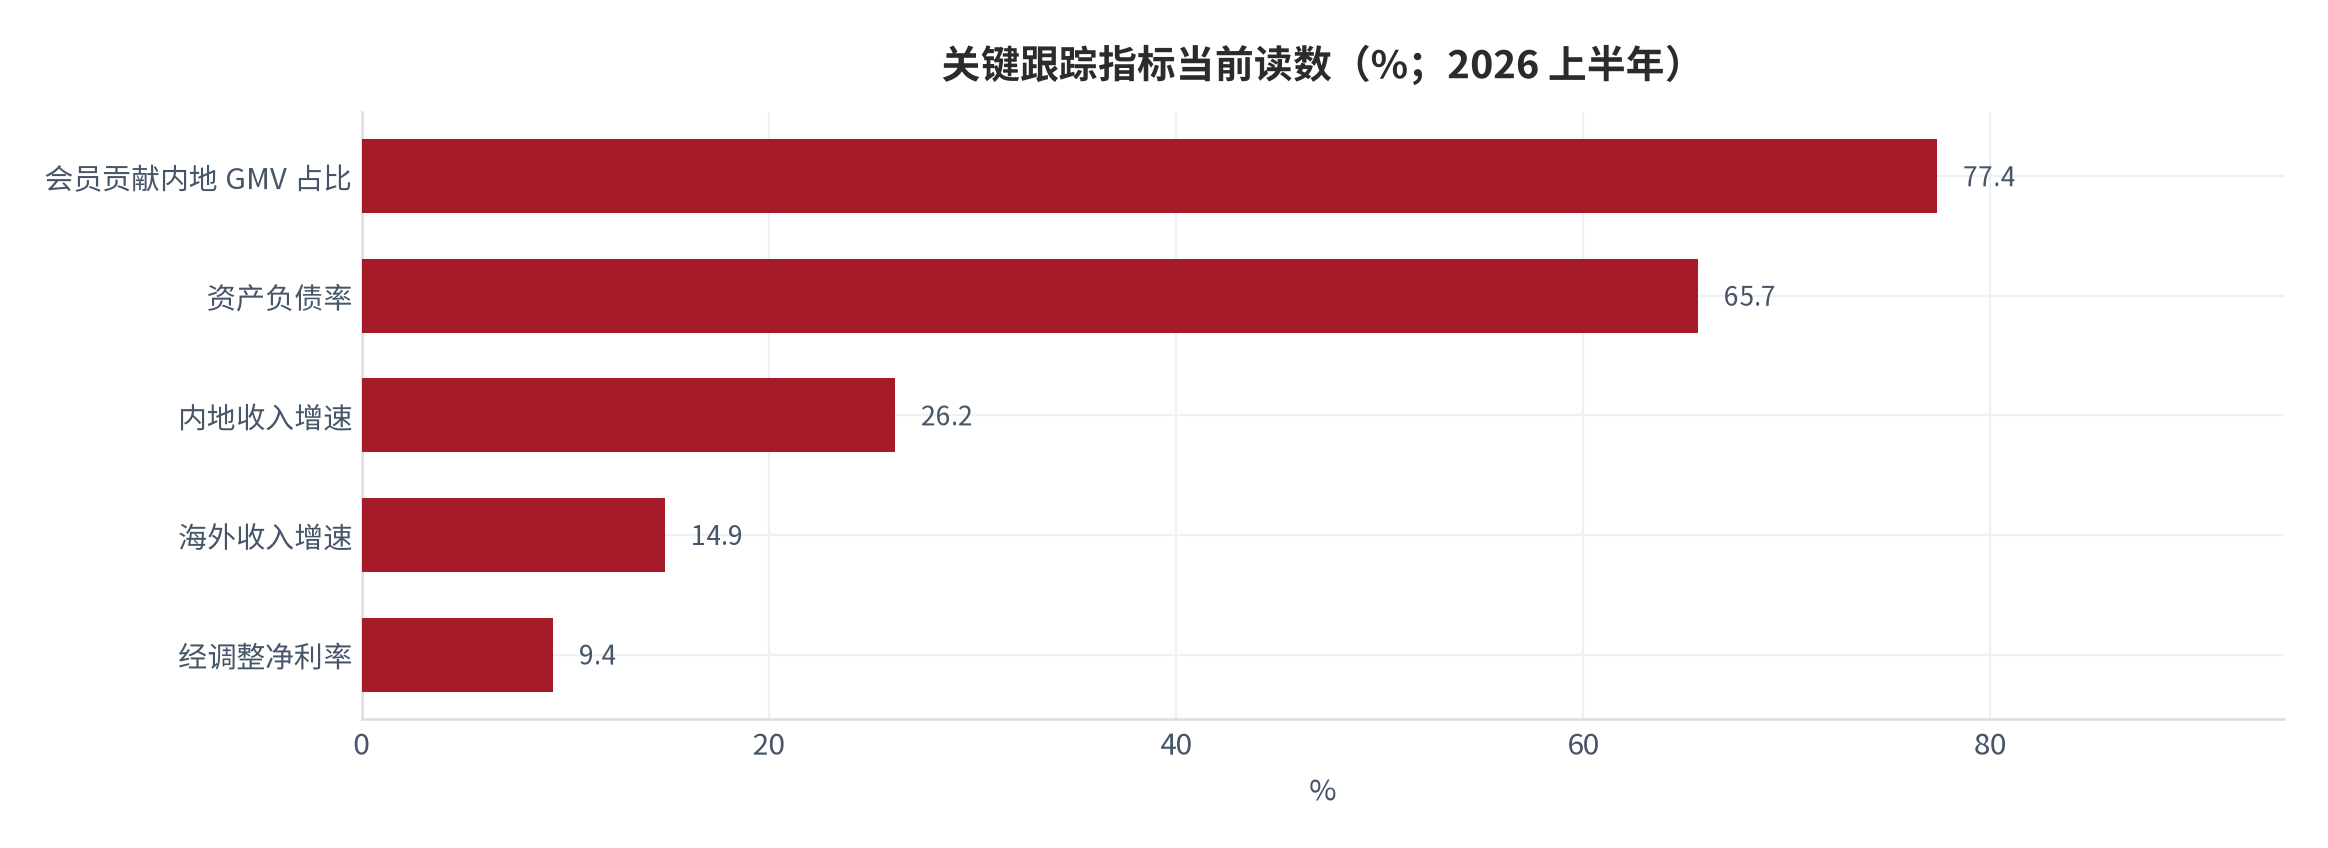
第五条暴露面是会员资产的变现效率。截至 2026 年 6 月末,过去 12 个月至少完成一次消费的名创优品会员达 8,300 万人;中国内地累计注册会员 1.32 亿人,注册会员贡献内地 77.4% 的 GMV;美国市场累计会员 580 万人,会员贡献当地 60.1% 的 GMV [10]。会员贡献率越高,意味着营销投放的边际效率越依赖存量池的复购活化,而非纯新增获客——这既降低了获客成本波动,也让同店增长的可持续性更多取决于产品上新与会员运营,而非开店速度。
| 暴露面 | 当前读数 | 观察方向 | 触发关注的阈值 |
|---|---|---|---|
| 价格带 | 客单价 41.0 元、平均售价 15.8 元 [5] | 可选消费意愿 | 客单价连续两期环比下行 |
| 店态投入 | 乐园系坪效约为普通店两倍、回本约一年 [6] | 选址与客流 | 新店回本周期超过 24 个月 |
| IP 集中度 | 自有 IP 16 个,头部 2–3 个 [8] | 第二梯队孵化 | 头部 IP 单月销售跌破 5,000 万元 |
| 潮玩子公司 | 2026H1 经营亏损 7,234 万元 [6] | 自有 IP 收入占比 | 自有 IP 占比连续两期低于 6% |
| 会员资产 | 12 个月活跃会员 8,300 万人 [10] | 复购与同店 | 会员贡献 GMV 占比跌破 70% |
05行业位置与驱动因子
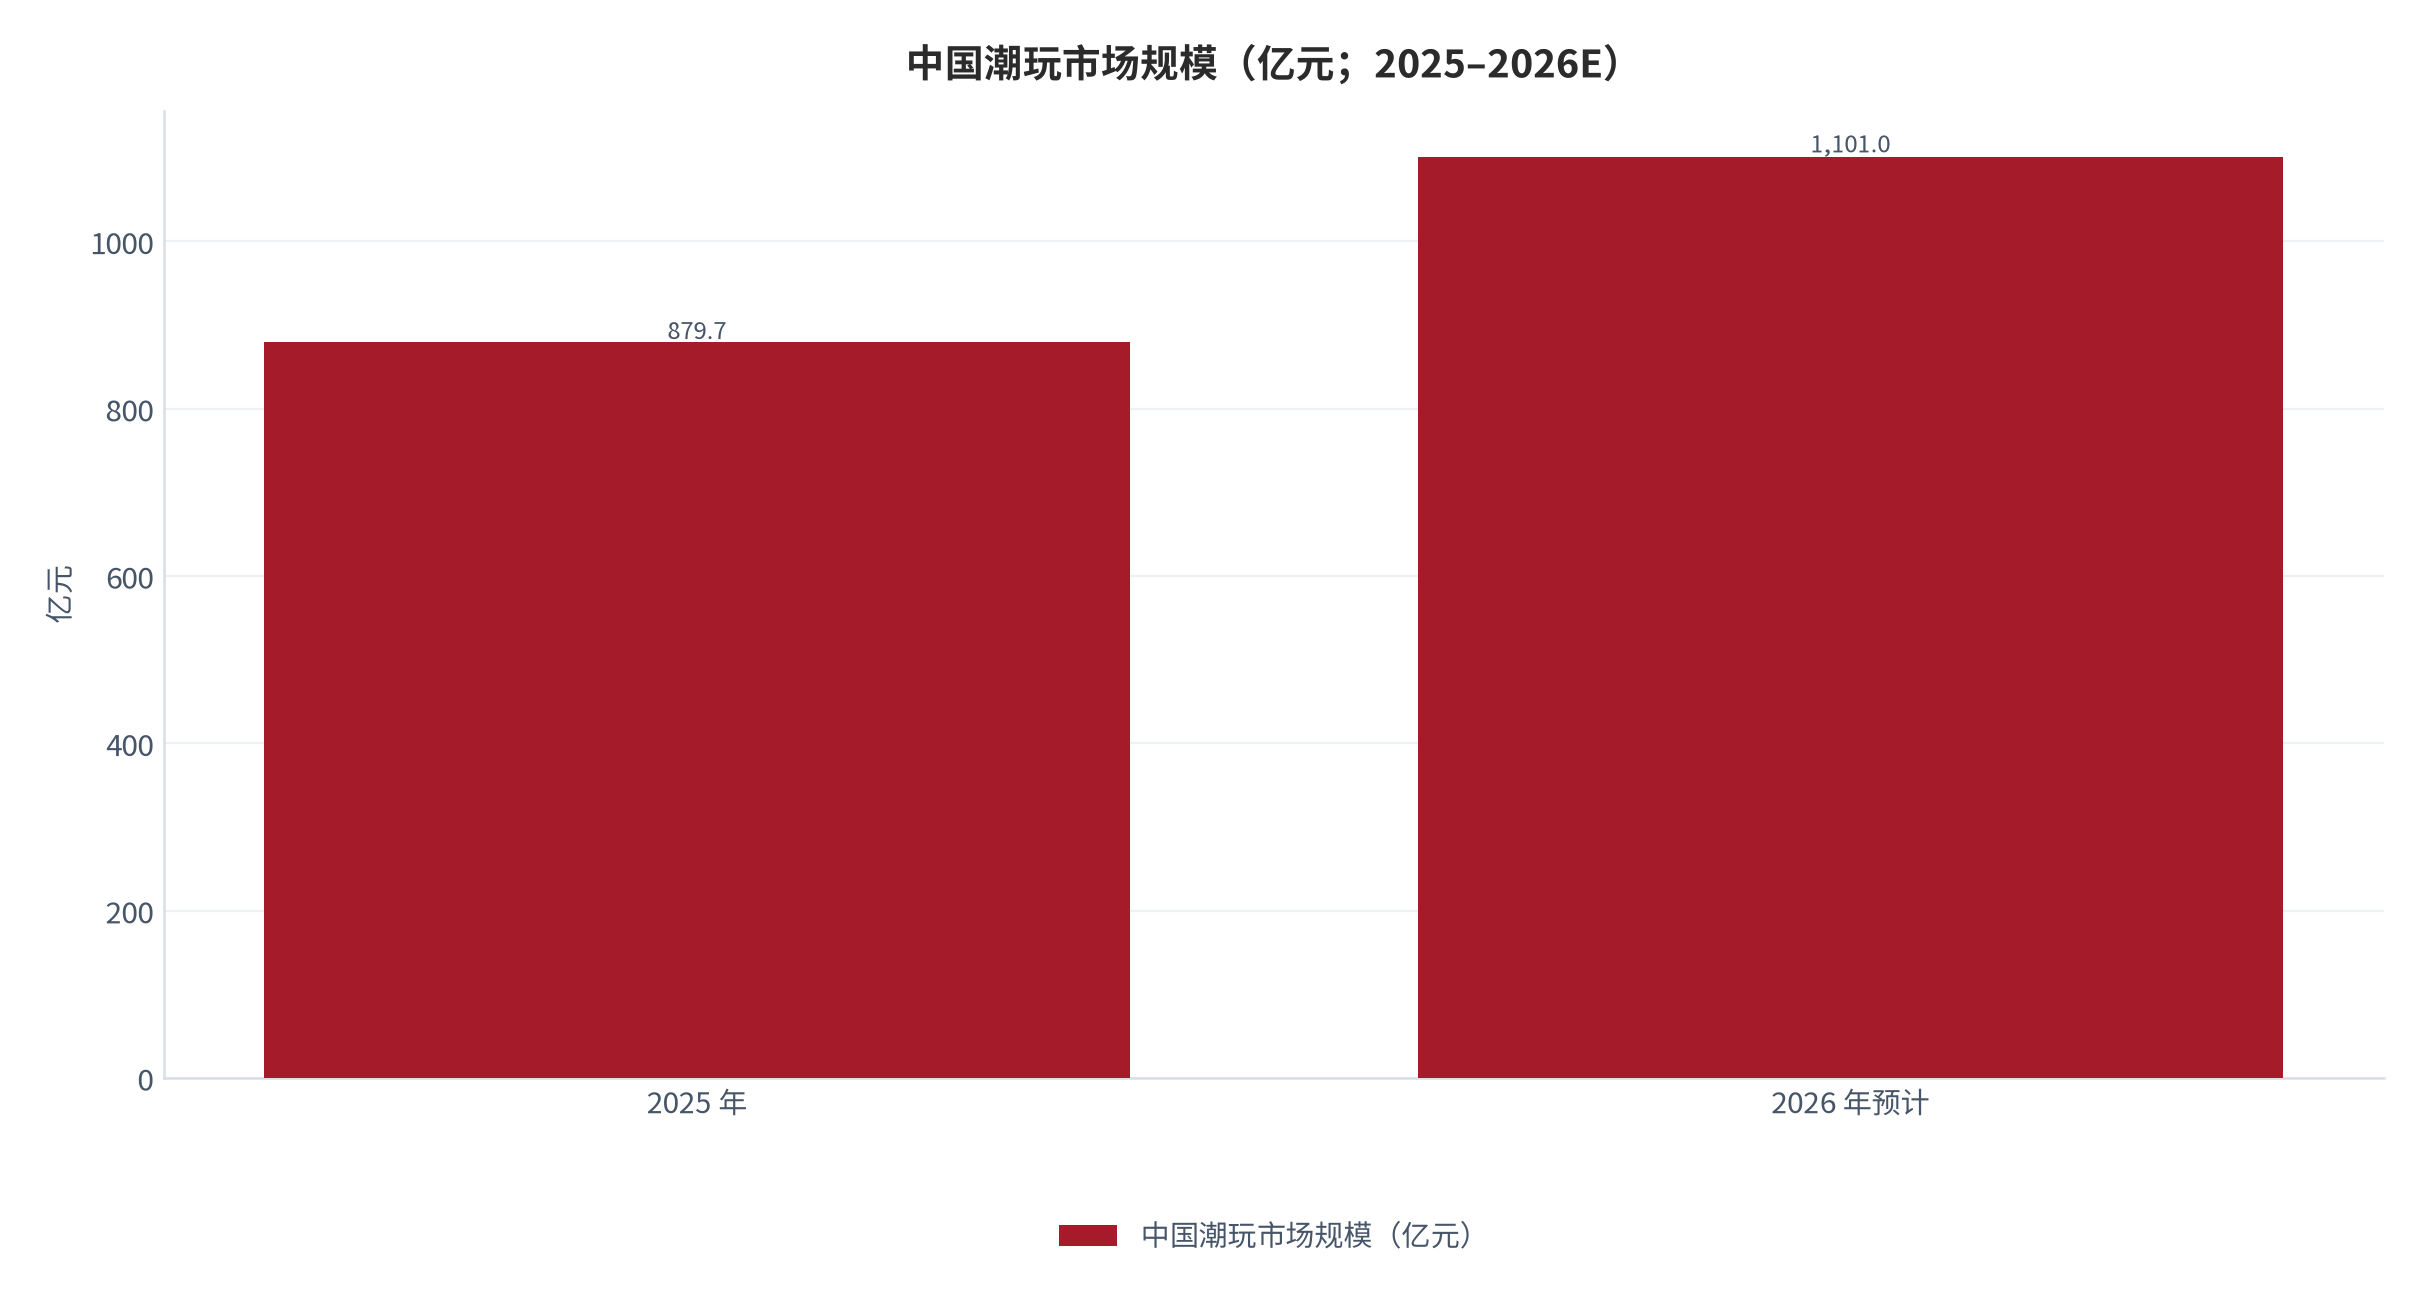
公司所处的赛道可以拆成两个重叠的市场:一是生活方式杂货零售,二是潮玩与 IP 衍生消费。第二个市场的规模与增速更清晰:据广东省玩具协会估算,2025 年中国传统玩具市场规模约 801.3 亿元、同比增速约 3.5%,中国潮玩市场规模约 879.7 亿元、同比增速达 21%;广东省玩具协会潮玩分会的研究数据显示,2026 年中国潮玩产业总价值预计达 1,101 亿元 [11][12][18]。展会的品类景气度也与此呼应:2026 年深圳玩具展参展毛绒玩具企业数持续增加,总参展面积同比上升 147% [18]。潮玩市场已能与传统玩具市场相媲美,且增速高出一个数量级。
在潮玩赛道的公开竞争位置上,第三方报告口径给出两个坐标:按 2025 年中国内地 GMV 计,TOP TOY 是中国最大的潮玩集合品牌,同时在整体潮玩零售市场以 4.8% 份额位列第二,其 2023–2025 年 GMV 复合年增长率超过 50% [15]。作为对照,同一赛道头部公司 2025 年收入 371.20 亿元、同比增长 184.7%,年内溢利 130.12 亿元、同比增长 293.3% [13][14]。两组数据并列可以看出:赛道整体在高速扩张,但头部与第二梯队的规模差距仍然悬殊。
出口环境是影响这个赛道的重要外生变量。海关数据显示,2025 年中国玩具全年出口额348.09 亿美元、同比下滑 12.68%,主要受全球经济恢复不如预期、地缘冲突、关税政策变动等因素冲击 [11]。同期国内潮玩市场的正增长说明内需与出口出现分化,而对海外收入占比较高的公司来说,出口环境的好坏会直接体现在海外收入增速上。
第二组驱动因子来自渠道。名创优品全球门店网络是其相对竞争对手最直接的资源,截至 2026 年 6 月 30 日名创品牌全球 8,309 家门店覆盖内地与海外多个区域 [3][10]。门店网络的价值有两面:一面是新品上新的物理触点与库存周转通道,另一面是固定成本的刚性。当海外门店从代理模式切换为直营模式时,收入确认口径放大,但同时租金、人工、折旧全部由公司承担,短期利润被压缩是结构性的而非偶发的。
第三组驱动因子是会员与复购。截至 2026 年 6 月末,内地注册会员贡献 77.4% 的 GMV、美国会员贡献当地 60.1% 的 GMV [10]。会员贡献率高意味着公司已经完成了「从流量获客到存量运营」的转变,其增长驱动因此高度依赖产品上新频率(2025 年月均约 1,600 个 SKU [2])与 IP 联名的持续性。这也解释了为什么授权费与推广费增速会在 2026 年上半年全面超过收入增速——维持高上新频率本身就是一项刚性支出。
06风险清单
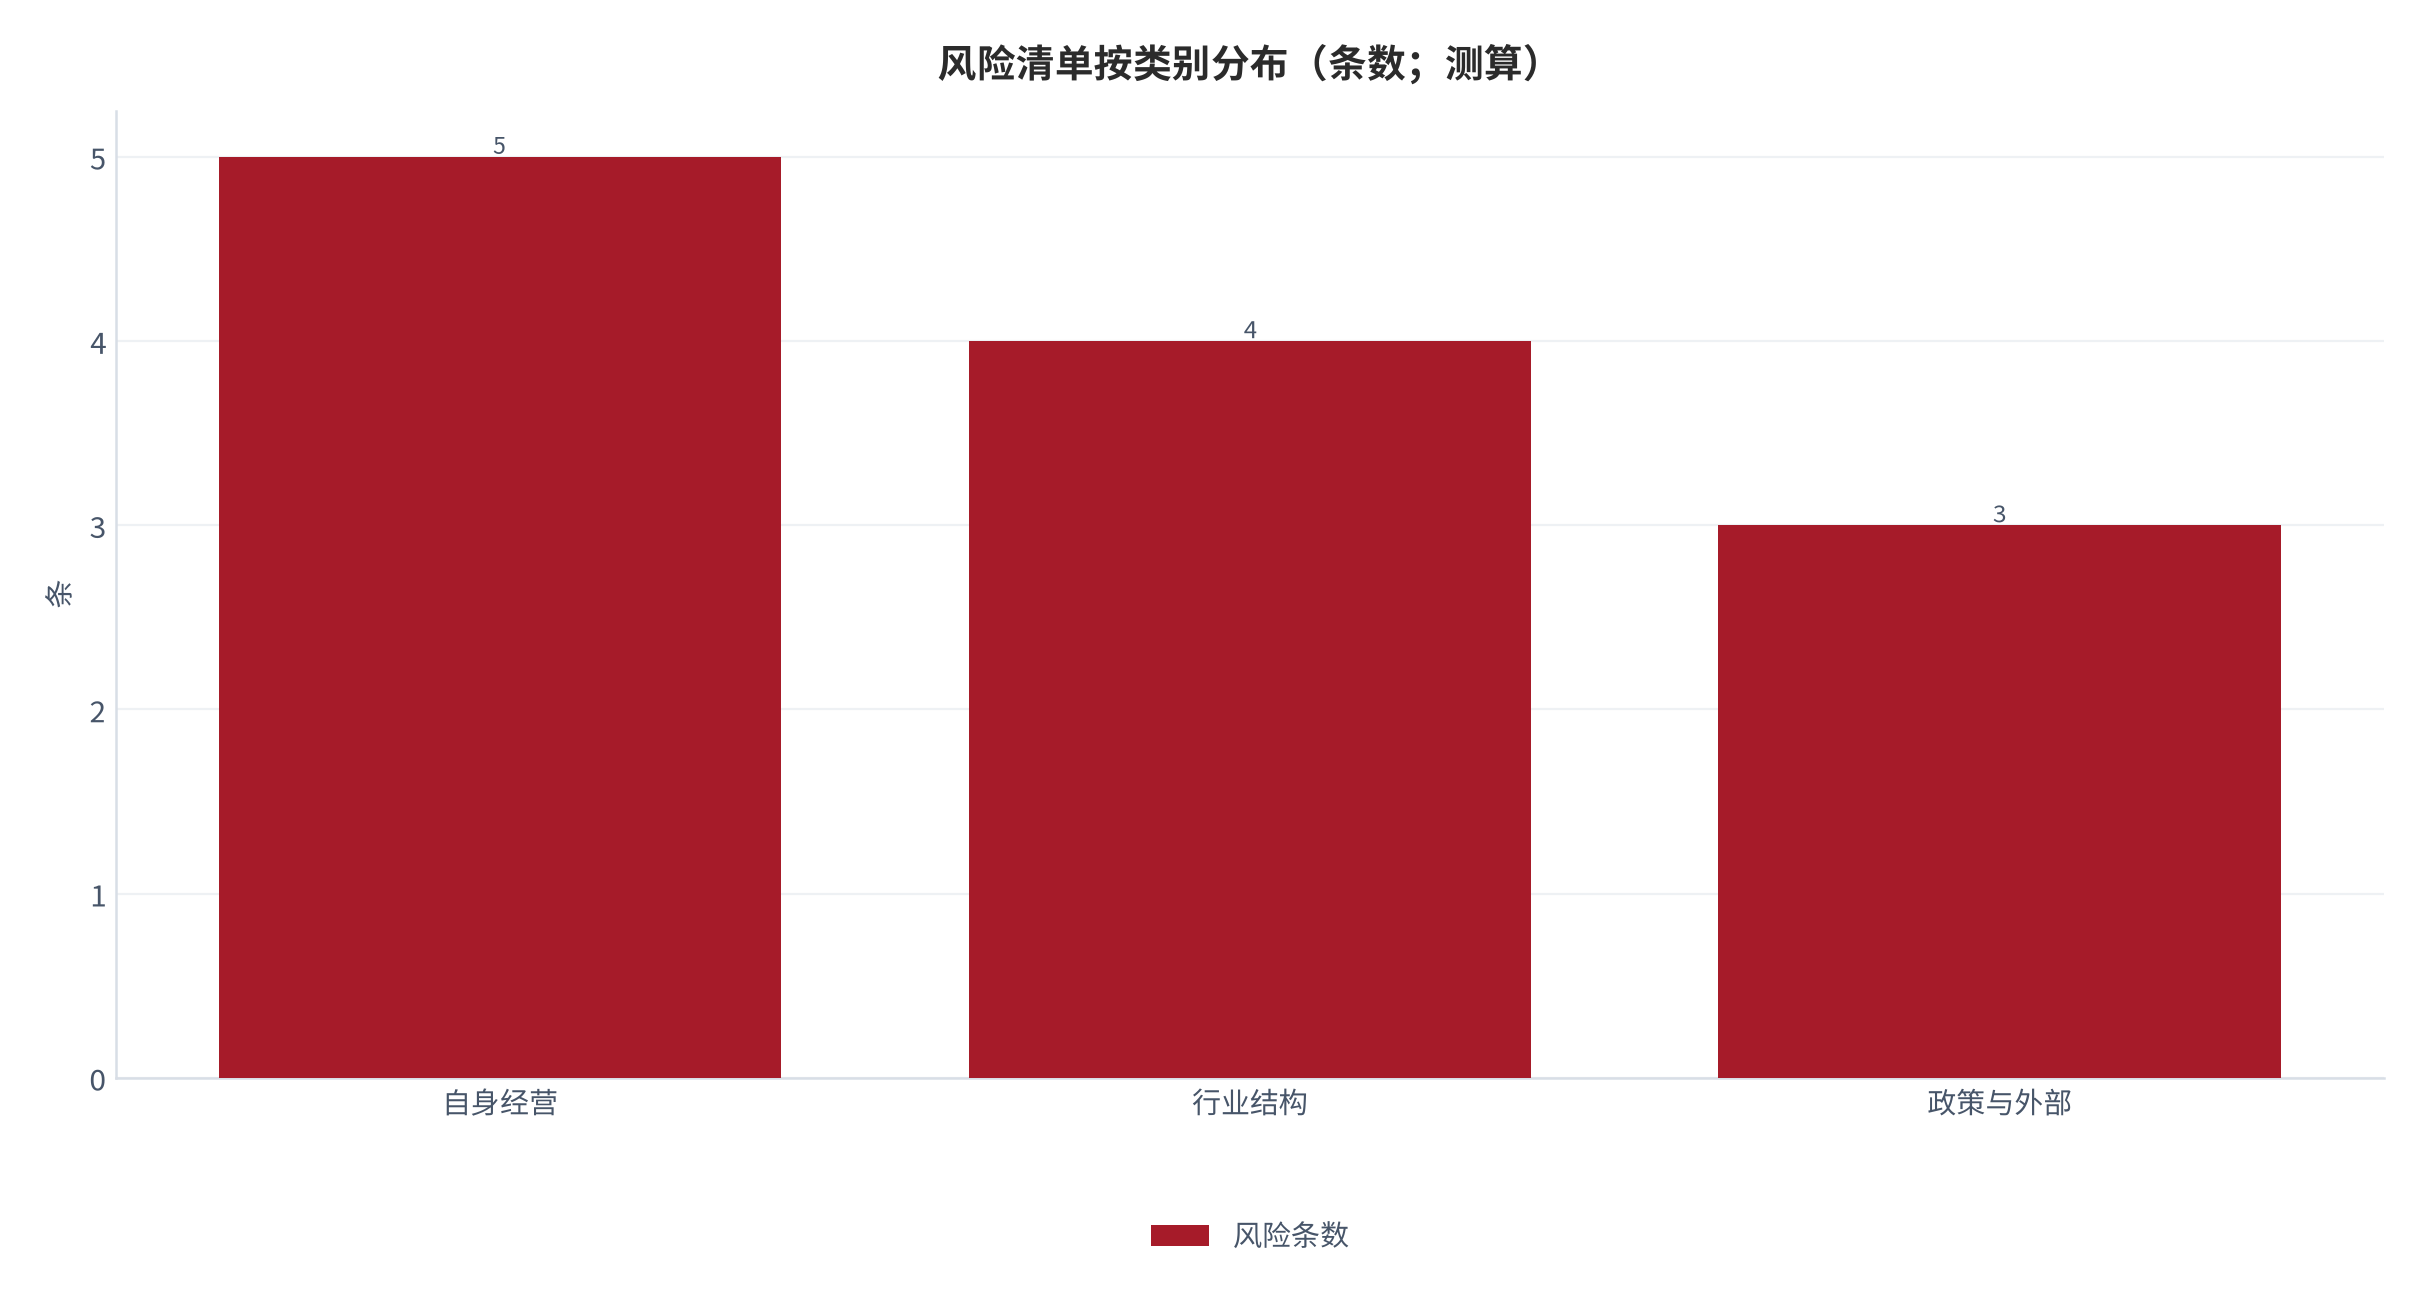
本章按「自身经营—行业结构—政策与外部」三类,给出十二条可核查的风险项,每条都注明当前读数与需要跟踪的指标,以便与后文证伪阈值对应。
| 类别 | 风险项 | 当前读数 / 依据 | 跟踪指标 |
|---|---|---|---|
| 自身经营 | 参股资产亏损继续侵蚀利润 | 2025 年永辉投资亏损 8.13 亿元 [7][8] | 权益法投资损益;被投企业经营利润 |
| 自身经营 | 杠杆水平继续抬升 | 2026 年 6 月末资产负债率 65.65% [8] | 资产负债率;有息负债与利息开支 |
| 自身经营 | 费用增速持续高于收入增速 | 2026H1 销售及分销开支 +39.6%、收入 +22.4% [3] | 三项费用占收入比例 |
| 自身经营 | 潮玩子公司录得经营亏损 | 2026H1 TOP TOY 经营亏损 7,234 万元 [6] | TOP TOY 经营利润率;自有 IP 收入占比 |
| 自身经营 | 自有 IP 梯队偏薄 | 自有 IP 16 个、头部 2–3 个 [8] | 头部 IP 单月销售;新 IP 上市爬坡 |
| 行业结构 | 潮玩景气度回落 | 2025 年潮玩市场增速 21% [11] | 市场规模更新;赛道头部公司增速 [13] |
| 行业结构 | 海外消费与关税环境变化 | 2025 年玩具出口 348.09 亿美元、同比 -12.68% [11] | 玩具出口额;海外同店 GMV [4] |
| 行业结构 | 门店密度饱和与分流 | 内地门店 4,665 家、上半年净增 97 家 [3] | 内地同店 GMV;关店率 |
| 行业结构 | IP 授权成本上涨 | 2026H1 授权费 3.56 亿元、同比 +48% [5] | 授权费占收入比例;毛利率 |
| 政策与外部 | 参股资产所在行业的监管与竞争 | 永辉 2025 年营收 535.08 亿元、-20.82% [7] | 被投企业同店与负债率 |
| 政策与外部 | 跨境合规与资金管制 | 海外收入占比 38.6% [4] | 海外收入增速;外汇损益 |
| 政策与外部 | 股东回报刚性挤压投入 | 2026H1 返还占经调整净利 121% [4] | 回购与分红金额;经营现金流 |
十二条风险并非等权重。最需要优先盯防的是「参股资产亏损」与「费用增速高于收入增速」两项的叠加:前者压制利润表的分子,后者抬高利润表的分母,两者同时存在时,经调整口径的增速会被更快地消耗。2026 年上半年经调整净利润同比下降 15.7%、剔除汇兑损益后下降 1.7% [5],已经出现这一叠加的早期迹象。
07敏感性分析
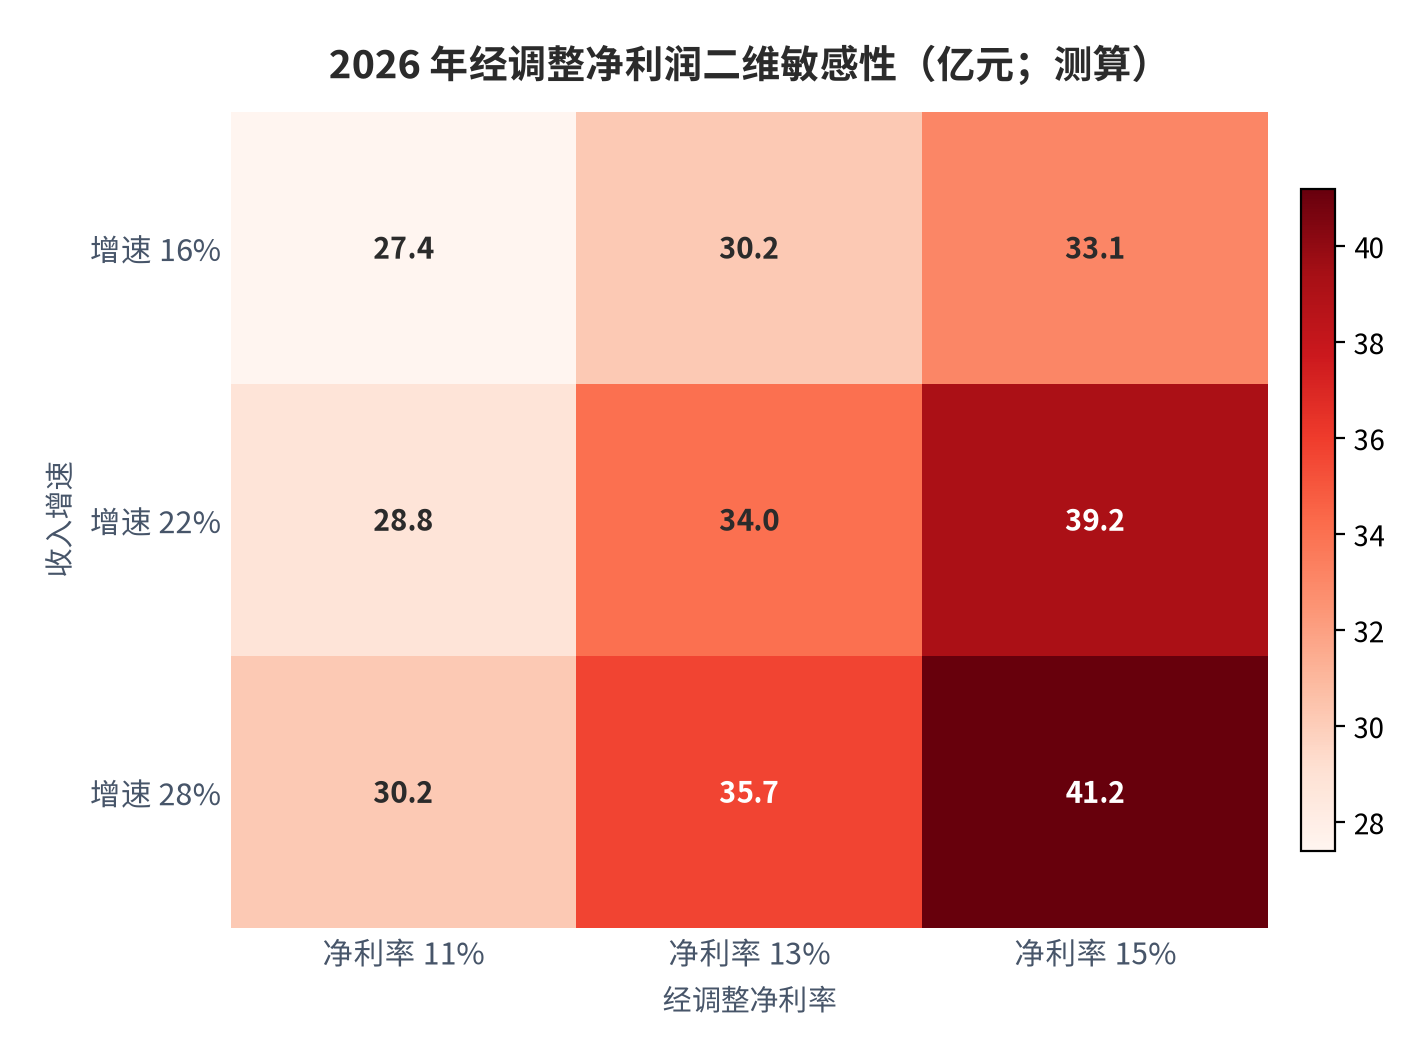
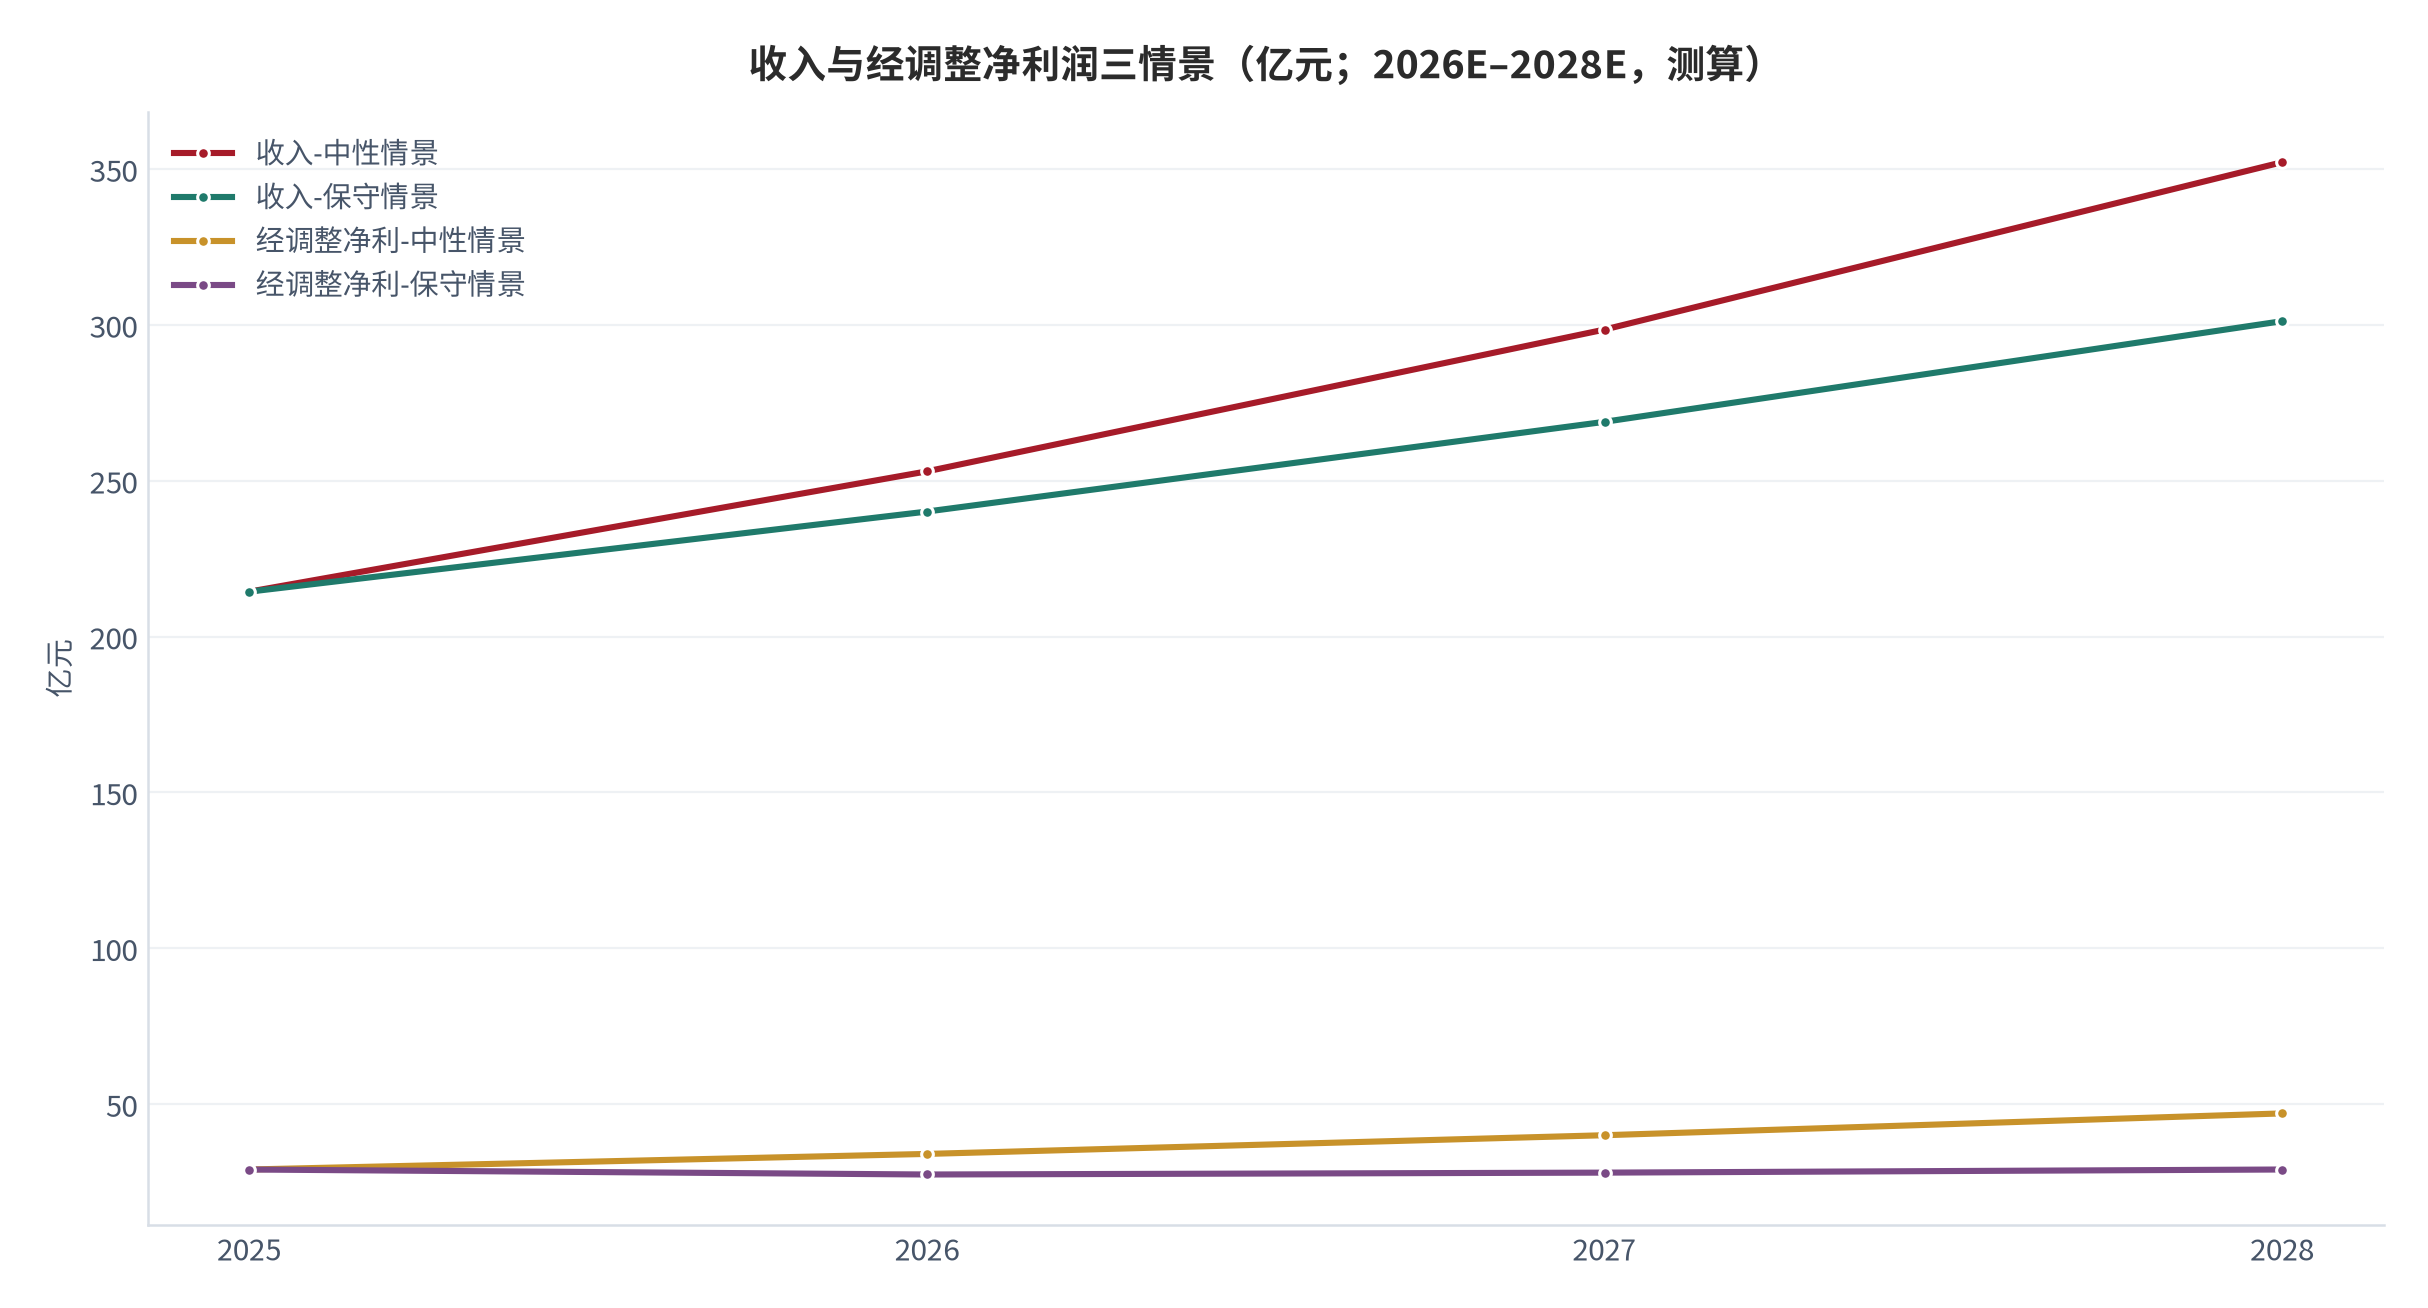
本章的敏感性分析只针对经营变量,不涉及股价、估值或目标价。测算框架是一条可相乘的因子链:经调整净利润 = 营业收入 × 经调整净利率。两个参数均有外部锚:收入基数取 2025 年实际 214.4 亿元 [1];经调整净利率取 2025 年实际 13.5%(经调整净利润 28.98 亿元 ÷ 总收入 214.4 亿元,测算)[1][2];2026 年上半年的实际经调整净利率约为 9.4%(10.79 亿元 ÷ 114.99 亿元,测算)[3][5],因此中性偏保守区间取在 11%–15% 是合理的。
| 参数 | 保守 | 中性 | 乐观 | 外部锚 |
|---|---|---|---|---|
| 2026 年收入增速 | 16% | 22% | 28% | 2026H1 实际 +22.4% [3] |
| 对应收入(亿元) | 248.7 | 261.6 | 274.4 | 基数 214.4 亿元 [1] |
| 经调整净利率 | 11% | 13% | 15% | 2025 年 13.5%、2026H1 约 9.4%(测算)[1][5] |
| 对应经调整净利润(亿元) | 27.4–30.2 | 32.3–35.7 | 37.3–41.2 | 测算(锚定 [1][3]) |
二维敏感性显示:在收入增速 16%–28%、经调整净利率 11%–15% 的组合区间内,2026 年经调整净利润的取值区间约为 27.4 亿元至 41.2 亿元(测算)。其中经调整净利率的边际影响更大:在收入增速固定为 22% 的条件下,净利率每变动 1 个百分点,经调整净利润变动约 2.62 亿元(测算);而在净利率固定为 13% 的条件下,收入增速每变动 6 个百分点,经调整净利润变动约 1.7 亿元(测算,214.4 亿元 × 6% × 13%)。两者的敏感度不在同一量级:净利率每变动 1 个百分点约 2.62 亿元,而收入增速每变动 1 个百分点仅约 0.28 亿元(测算),相差近一个数量级——费用率(净利率)的修复节奏才是利润弹性的主导变量。
第二组敏感性针对国内单店模型。这条因子链是:内地名创品牌收入 = 内地门店数 × 单店半年 GMV。参数锚点:2026 年 6 月末内地门店 4,665 家 [3];2026 年上半年内地门店 GMV 94.64 亿元、折合单店半年 GMV 约 203 万元(测算,94.64 亿元 ÷ 4,665 家,按期末店数近似);上年同期单店半年 GMV 约 171 万元(测算,78 亿元 ÷ 约 4,560 家近似;上年同期内地门店数未单独披露 [缺口],按期末口径外推,读数仅供方向参考)。单店半年 GMV 每提升 10%,对应内地半年收入增加约 9.5 亿元(测算)。这条链的意义在于:内地收入的增量已经主要由单店产出而非门店数量贡献,因此门店净增的意义正在下降。
第三部分是定价环境的环境描述,仅用于说明市场对该类资产的定价量级,不构成任何估值结论、不构成买入或卖出建议,也不给出目标价。作为单一公开可比锚,赛道头部公司 2025 年收入 371.20 亿元、年内溢利 130.12 亿元 [13][14];2026 年 3 月 25 日业绩发布当日,其股价午后一度下跌超过 16%、盘中市值约 2,452 亿港元 [13]。本报告不计算、也不引用任何估值倍数——倍数化的对比容易被误读为价值判断。这里只保留一个事实描述:业绩发布当日股价午后一度下跌超过 16%,说明该类资产在事件驱动下的定价波动幅度可以很大;波动本身不构成对任何单一标的价格是否合适的判断。
08待跟踪事项
本章把前文的判断转换成六条可核查的待跟踪事项,每条注明数据来源与观察频率,以便在下一期更新时直接对账。
- 内地同店 GMV 增速:季度观察,锚点为 2026 年上半年中个位数正增长,管理层对下半年的指引已回落至低个位数 [5][6];
- 海外门店结构替换进度:半年度观察,锚点为下半年计划净增 40–50 家直营店、净减 100–110 家代理店、海外门店整体净减少 50–70 家 [6];
- 潮玩子公司自有 IP 收入占比:半年度观察,锚点为 2025 年 5.7% [16],需观察是否能突破 10%;
- 授权费与推广费占收入比例:半年度观察,锚点为 2026 年上半年两项占比均同比提升约 0.5 个百分点 [5];
- 参股资产的权益法损益:半年度观察,锚点为 2025 年亏损 8.13 亿元 [7][8];
- 资产负债率与利息开支:半年度观察,锚点为 2026 年 6 月末 65.65%、2025 年末有息资产负债率 30.36% [8][9]。
六条事项之间存在优先次序。最上游的是海外门店结构替换与费用占比,因为它们共同决定经调整净利率的走向;居中承接的是内地同店与潮玩自有 IP 占比,它们决定收入的可持续性;最下游的是资产负债率与参股损益,它们决定利润表在极端情形下的下限。跟踪时应按这个顺序读数据,避免被单季波动误导。
还有一类需要额外注意的事项是口径变化。公司在两地披露、并同时使用国际财务报告准则口径与经调整口径,当子公司分拆上市推进时,少数股东权益、优先股赎回负债等项目会进入合并报表,使「归属于母公司股东的利润」与「年内利润」出现差异。更新报告时应同时读取三个数字:年内利润、经调整净利润、归属于母公司股东的利润,三者之间的差额往往比绝对水平更有信息量。
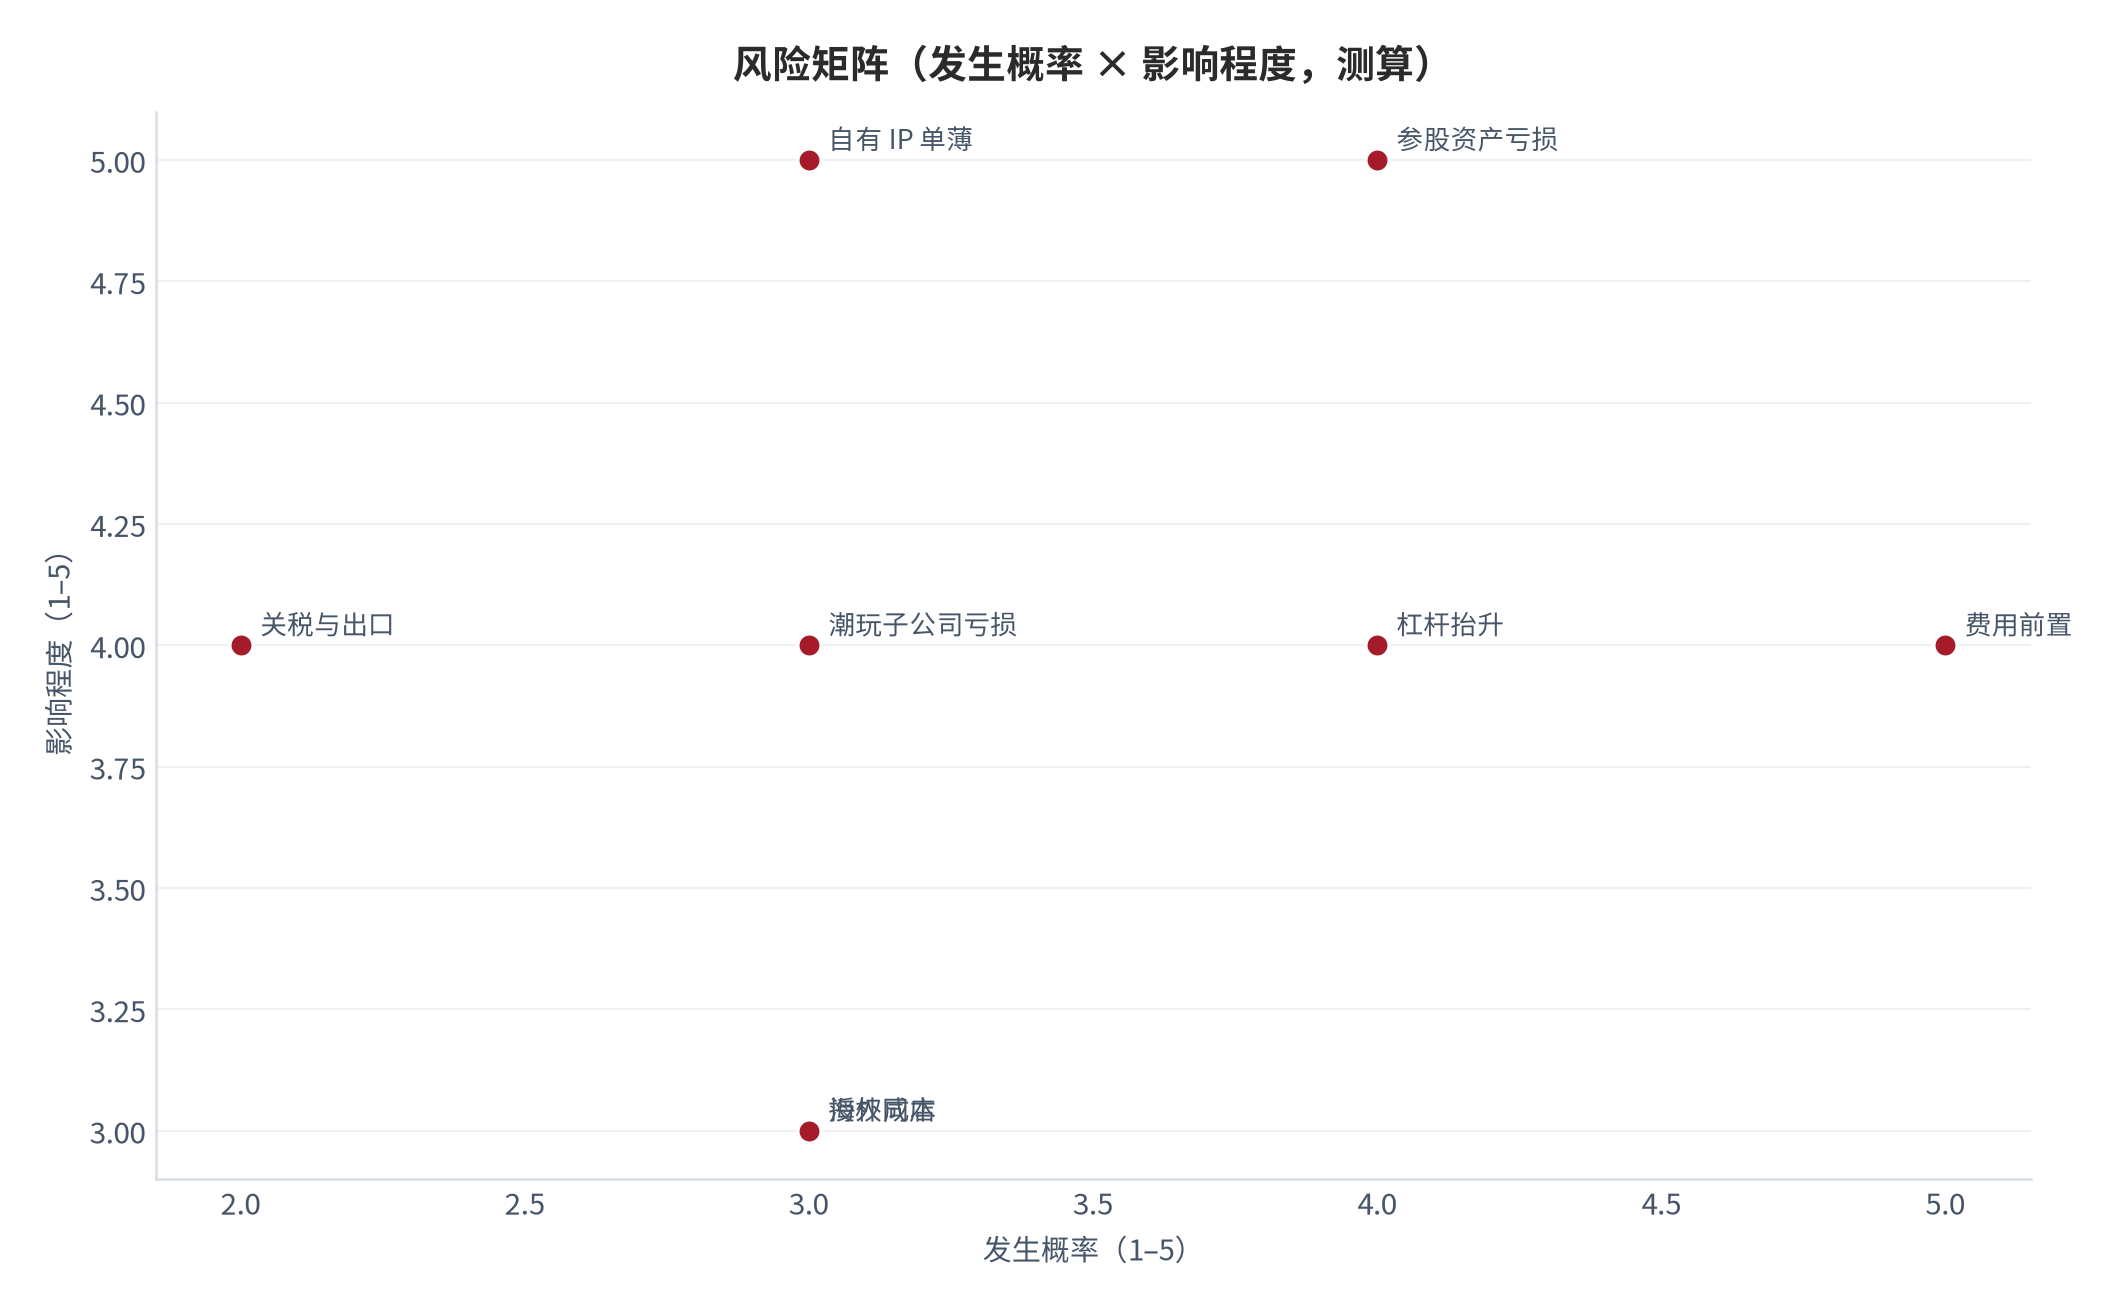
09风险提示
以下风险与正文判断一一对应,按「自身经营—行业结构—政策外部」三类列示:
- (一)参股资产亏损持续侵蚀利润
- (二)杠杆抬升推高利息负担
- (三)费用前置压制经调整利润率
- (四)潮玩子公司经营亏损扩大
- (五)自有 IP 梯队单薄
- (六)海外同店与结构替换不及预期
- (七)关税与出口环境恶化
- (八)IP 授权成本继续上涨
对号入座:(一)对应第四章与第五章,2025 年永辉投资录得亏损 8.13 亿元 [7][8];(二)对应第四章,2026 年 6 月末资产负债率 65.65%、2025 年末有息资产负债率 30.36% [8][9];(三)对应第四章,2026 年上半年经调整净利润同比下降 15.7% [5];(四)对应第五章,TOP TOY 2026 年上半年经营亏损 7,234 万元 [6];(五)对应第五章,自有 IP 16 个、头部 2–3 个 [8];(六)对应第三章,海外同店 GMV 下降为低个位数 [4];(七)对应第六章,2025 年玩具出口同比下滑 12.68% [11];(八)对应第六章,2026 年上半年授权费同比增长近 48% [5]。
风险之间存在传导关系,其中最值得关注的是「费用前置 → 经调整利润率下行 → 股东回报比例被动抬高 → 财务弹性下降」这条链条。2026 年上半年股东回报已占同期经调整净利润的 121% [4],如果经调整利润率继续下行而回报政策不变,回报对存量现金与融资的依赖会进一步上升,进而放大对资产负债率的压力。这条链条的起点是费用率,终点是杠杆,中间的传导节点就是经调整净利率。
10结论
结论一:这家公司的当前状态应被理解为「三层账的错位」,而不是「基本面恶化」。主品牌零售账在 2026 年上半年出现了内地同店转正与客单价上行的实质性改善 [5][6],潮玩子公司账仍在投入期并首度录得经营亏损 [6],投资与融资账则把参股亏损、股份支付与优先股公允价值变动全部压进了年内利润 [7][9]。三层账的错位是理解这家公司最重要的方法。
结论二:未来两年的胜负手在费用率,而不在开店速度。二维敏感性显示,在收入增速 16%–28%、经调整净利率 11%–15% 的区间内,2026 年经调整净利润区间约为 27.4 亿元至 41.2 亿元(测算);而净利率每变动 1 个百分点的影响约为 2.62 亿元(测算),显著高于收入增速变动的影响(后者每 1 个百分点约 0.28 亿元,测算),敏感度相差近一个数量级。考虑到 2026 年上半年授权费、推广费、租金、折旧、人工全面跑在收入增速之前 [5],费用率的修复节奏比门店净增数字更值得关注。
结论三:资产负债表的杠杆上升需要被单独计价,而不能与经营改善混谈。资产负债率从 2024 年末 42.85% 升至 2026 年 6 月末 65.65% [8],同期经营性现金流同比增长 45.5%、可动用资金 73.94 亿元 [3][10],说明杠杆是主动选择而非被动恶化;但股东回报比例达到同期经调整净利润的 121% [4],意味着未来若经营现金流增速放缓,回报政策与投入需求之间的取舍会变得紧张。
- 内地同店 GMV 增速(证伪线:2026 年下半年同比转负);
- 经调整净利润增速(证伪线:连续两个半年度同比下降超过 20%);
- 毛利率(证伪线:跌破 43%);
- 授权费占收入比例(证伪线:连续两期提升超过 1 个百分点);
- 资产负债率(证伪线:突破 70%);
- 潮玩子公司自有 IP 收入占比(证伪线:连续两期低于 6%)。
把三条结论合起来看,这家公司正在经历的关键转变是:增长的度量衡从「网络扩张速度」切换为「单店产出与费用效率」,而利润表的读数则被非经营性项目与汇兑因素反复扰动。对研究方法而言,最重要的纪律是每个数字都要先确认口径——是集团对外口径还是子公司单体口径,是年内利润还是经调整净利润,是门店零售金额还是公司确认收入。口径不清,结论必错。
本文为财商教育内容,仅用于知识普及,不构成任何投资建议或收益承诺。
A数据来源与证据表
| 编号 | 来源 / 报告 | 关键数据 | 链接 |
|---|---|---|---|
| [1] | 名创优品集团 2025 年度财务业绩(证券时报报道) 全年经营数据 |
2025 年总营收 214.4 亿元(+26.2%);名创优品品牌 195.2 亿元(+22.0%,内地 108.9 亿元 +16.8%、海外 86.3 亿元 +29.3%);TOP TOY 19.2 亿元(+94.8%);毛利 96.5 亿元、毛利率 45.0%;经调整净利润 29.0 亿元(+6.5%)、经调整净利率 13.5%;全球门店 8,485 家;2025 年股东回报 19.1 亿元(回购 5.5 亿元+分红 13.6 亿元)约占经调整净利 66% 检索:2026-09-27 |
https://www.stcn.com/article/detail/3717747.html |
| [2] | 经济参考网(新华社) 名创优品 2025 年度业绩与 IP 运营 |
2025 年全球零售额 371 亿元、总营收 214.4 亿元(+26.2%)、经调整净利润 28.98 亿元(+6.5%)、经调整 EBITDA 49.6 亿元(+14.4%);门店 8,485 家;运营超 180 个国际 IP;2025 年月均推出约 1,600 个 SKU 检索:2026-09-27 |
http://jjckb.xinhuanet.com/20260402/79419211e86d4fd6998a41eaa33a0306/c.html |
| [3] | 中国网财经 名创优品 2026 年中期业绩 |
2026 年上半年总收入 115.0 亿元(+22.4%);毛利 50.94 亿元(+22.5%)、毛利率 44.3%;期内利润 9.57 亿元(+5.6%);名创品牌 105.1 亿元(+21.6%),内地 64.5 亿元(+26.2%)、海外 40.6 亿元(+14.9%);TOP TOY 9.85 亿元(+32.7%);名创品牌全球门店 8,309 家(内地 4,665 家、上半年净增 97 家;海外 3,644 家、净增 61 家);TOP TOY 365 家;销售及分销开支 30.5 亿元(+39.6%);经营现金流 14.8 亿元(+45.5%);现金及投资合计 73.9 亿元 检索:2026-09-27 |
https://finance.china.com.cn//consume/20260901/6322831.shtml |
| [4] | 名创优品集团投资者关系 截至 2026 年 6 月 30 日止三个月及六个月未经审计中期财务业绩 |
26H1 收入 11,498.9 百万元(+22.4%);名创品牌内地 +26.2%、海外 +14.9%,海外占名创品牌收入 38.6%(上年同期 40.9%);TOP TOY +32.7% 至 984.6 百万元;毛利率 44.3%;26H1 动用 517.6 百万元回购;2026 年 6 月批准最高 20 亿港元回购计划;向股东返还 13.1 亿元、占 26H1 经调整净利润 121% 检索:2026-09-27 |
https://ir-tc.miniso.com/image/MINISO+2026+Q2&H1+ER_CN.pdf |
| [5] | 深圳新闻网 财报透视:名创优品的 IP 生意开始变贵 |
2026H1 内地名创门店 GMV 94.64 亿元(上年同期 78 亿元);客单价 39.2 元→41.0 元;平均售价 14.8 元→15.8 元;授权费 2.41 亿元→3.56 亿元(+近 48%);推广及广告费 2.63 亿元→3.83 亿元(+约 46%);租金及相关费用 1.86 亿元→2.84 亿元;折旧及摊销 5.54 亿元→7.39 亿元;工资及员工福利 9.30 亿元→12.37 亿元;经调整净利润 10.79 亿元(-15.7%),剔除汇兑损益后 -1.7% 检索:2026-09-27 |
https://www.sznews.com/news/content/2026-08/31/content_32160182.htm |
| [6] | 腾讯新闻 叶国富押注「乐园大店」与海外渠道调整 |
管理层披露乐园系门店坪效约为普通门店两倍、平均回本周期一年以内,常规门店 16–18 个月、部分早期门店最快约 6 个月回本;下半年计划海外净增 40–50 家直营店、净减 100–110 家代理店,海外门店整体预计净减少 50–70 家;TOP TOY 2026 年上半年营收 9.85 亿元但录得经营亏损 7,234 万元,为近三年首度亏损 检索:2026-09-27 |
https://news.qq.com/rain/a/20260831A00CP000 |
| [7] | 新浪财经(转载财联社) 名创优品 2025 净利下滑与永辉投资 |
2025 年总营收 214.4 亿元(2024 年 169.94 亿元);年内利润 12.09 亿元(2024 年 26.35 亿元);2024 年 9 月通过广东骏才国际商贸有限公司以 62.7 亿元收购永辉超市 29.4% 股份成为第一大股东;2025 年对永辉投资录得亏损 8.14 亿元;永辉 2025 年营收 535.08 亿元(-20.82%)、归母净利润亏损 25.50 亿元;2025 年末乐园系店态国内达 26 家 检索:2026-09-27 |
https://finance.sina.com.cn/jjxw/2026-03-31/doc-inhsxeis1888985.shtml |
| [8] | 搜狐网 名创优品:两大引擎同时降速 |
2024 年 9 月以 62.7 亿元收购永辉超市 29.4% 股权,交割于 2025 年一季度完成、永辉自 2025 年二季度起以权益法并入报表;2025 年永辉全年亏损 25.52 亿元,名创按持股比例确认投资亏损 8.13 亿元;净利润从 26.35 亿元降至 12.10 亿元,永辉贡献其中 57% 的降幅;资产负债率由 2024 年末 42.85% 升至 2026 年中报 65.6%;公司共 16 个自有 IP,真正有热度的不过两三个 检索:2026-09-27 |
https://m.sohu.com/a/1071107333_115207 |
| [9] | 香港商報 名创优品 2025 年营收增 26% 至 214 亿元 |
2025 年全年营收 214.44 亿元(+26.2%);全年净利润 12.1 亿元(-54%)、经调整净利润 28.98 亿元;2025 年第四季度亏损 1.39 亿元,含分占永辉亏损 5.5 亿元、股份支付薪酬开支 1.52 亿元、TOP TOY 战略融资中优先股赎回负债公允价值变动 1.59 亿元、收购永辉股权相关银行贷款利息及股票挂钩证券利息开支 7,530 万元;Q4 经调整净利润 8.53 亿元(+7.6%)、经调整净利率由 16.8% 降至 13.6%;对永辉投资全年录得亏损 8.127 亿元;2025 年末门店 8,485 家 检索:2026-09-27 |
https://hkcd.com/hkcdweb/content/2026/04/03/content_8748324.html |
| [10] | 今日头条(证券时报 e 公司) 名创优品 2026 年中期门店与会员数据 |
2026 年 6 月 30 日名创品牌全球门店 8,309 家(2025 年末 8,151 家),内地 4,665 家、海外 3,644 家;内地合伙人 1,173 位;海外直营 795 家、合伙人 439 家、代理 2,410 家;TOP TOY 365 家(内地 317 家);上半年集团整体 GMV 约 199 亿元;过去 12 个月至少消费一次的会员 8,300 万人;内地累计注册会员 1.32 亿人、贡献内地 77.4% GMV;美国累计会员 580 万人、贡献当地 60.1% GMV;经营活动现金净额 14.75 亿元;资本开支 7.25 亿元;自由现金流 7.51 亿元;现金及各类投资合计 73.94 亿元 检索:2026-09-27 |
https://www.toutiao.com/article/7679052630030565888 |
| [11] | 光明网(转载中国新闻网) 2025 年中国潮玩市场规模与玩具出口 |
广东省玩具协会估算:2025 年中国传统玩具市场规模约 801.3 亿元、同比增速约 3.5%;中国潮玩市场规模约 879.7 亿元、同比增速达 21%;广东省玩具协会潮玩分会研究数据显示,2026 年中国潮玩产业总价值预计达 1,101 亿元;2025 年中国玩具出口额 348.09 亿美元、同比下滑 12.68%;2025 年中国 AI 玩具市场规模约 290 亿元 检索:2026-09-27 |
https://politics.gmw.cn/2026-03/17/content_38650860.htm |
| [12] | 中国网(转载中新社) 潮玩市场规模同一口径复核 |
2025 年中国传统玩具市场规模约 801.3 亿元(+3.5%)、中国潮玩市场规模约 879.7 亿元(+21%);2026 年中国潮玩产业总价值预计达 1,101 亿元;中国生产制造全球约七成玩具 检索:2026-09-27 |
https://big5.china.com.cn/txt/2026-03/17/content_118385802.shtml |
| [13] | 腾讯新闻 泡泡玛特 2025 年年度业绩与市场反应 |
2025 年全年收入 371.20 亿元(+184.7%)、净利润 127.76 亿元(+308.8%)、基本每股盈利 9.61 元;业绩公告后股价午后一度下跌超过 16%、最新市值约 2,452 亿港元;2025 年海外业务收入 162.68 亿元、占总营收 43.8% 检索:2026-09-27 |
https://news.qq.com/rain/a/20260325A04G8P00 |
| [14] | 央广网 泡泡玛特 2025 年业绩数据 |
2025 年收益 371.20 亿元(+184.7%);年内溢利 130.12 亿元(+293.3%);本公司拥有人应占溢利 127.76 亿元(+308.8%);非国际财务报告准则经调整纯利 130.84 亿元(+284.5%) 检索:2026-09-27 |
https://finance.cnr.cn/ycbd/20260325/t20260325_527562149.shtml |
| [15] | 时代财经 TOP TOY 二次递表港交所与业务结构 |
2026 年 3 月 31 日 TOP TOY 再次向港交所递交主板上市申请,联席保荐人为摩根大通及瑞银;按 2025 年中国内地 GMV 计为中国最大潮玩集合品牌,在整体潮玩零售市场以 4.8% 份额位列第二;2023–2025 年总收入由 14.61 亿元升至 35.87 亿元;自有 IP 24 个、授权 IP 42 个;2025 年自研产品收入占比 56.7%、毛利率 40.6%,外采产品毛利率 19.2%;2025 年末全球 334 家门店(直营 50、合伙人 273、代理 11);线下经销商贡献 57.0% 收入 检索:2026-09-27 |
https://www.time-weekly.com/post/328742 |
| [16] | 齐鲁壹点 TOP TOY 招股书营收结构与对赌条款 |
2023、2024、2025 年 TOP TOY 营收约 14.61 亿元、19.09 亿元、35.87 亿元,净利润约 2.12 亿元、2.94 亿元、1.01 亿元;2023–2025 年来自名创优品集团的收入分别为 7.81 亿元、9.23 亿元、16.71 亿元,占总营收 53.5%、48.3%、46.6%;经调整后 2025 年净利润 5.23 亿元;优先股赎回负债 5.74 亿元;若未能在 2028 年 7 月前完成 IPO,A 轮优先股持有人有权要求赎回,价格为「发行价加 10% 年单利」或「优先股公允价值」中的较高者;2025 年自研产品收入占比 56.7%,其中真正来自自有 IP 的收入仅占总营收 5.7%;2025 年 7 月完成 A 轮融资 5,940 万美元、投后估值约 13 亿美元 检索:2026-09-27 |
https://news.iqilu.com/shandong/shandonggedi/20260407/5904461.shtml |
| [17] | 新浪财经(转载凤凰 WEEKLY 财经) 潮玩新贵进入对赌倒计时 |
TOP TOY 2025 年 9 月首次提交招股说明书,2025 年 7 月完成 A 轮融资、投后估值约 13 亿美元(约 102 亿港元);A 轮融资附带对赌条款:若三年内未完成合资格 IPO,投资人有权要求赎回,赎回价格取「发行价加 10% 年单利」与「公允价值」两者中的较高者;截至 2026 年 3 月自有 IP 24 个、授权 IP 42 个、合作第三方 IP 660 个;自有 IP 收入占比仅 5.7%,其余 94.3% 来自授权及合作 IP;2025 年搪胶毛绒品类收入 11.02 亿元 检索:2026-09-27 |
https://finance.sina.com.cn/wm/2026-04-18/doc-inhuxpvu1323722.shtml |
| [18] | 中国动画产业网(转载中新网广东) 第 38 届深圳玩具展与潮玩市场结构 |
2025 年中国传统玩具市场规模约 801.3 亿元(+3.5%)、中国潮玩市场规模约 879.7 亿元(+21%);2026 年中国潮玩产业总价值预计达 1,101 亿元;2026 年深圳玩具展参展毛绒玩具企业数持续增加、总参展面积同比上升 147% 检索:2026-09-27 |
http://animation.china.com.cn/2026-05/11/content_43423780.html |
B证明链台账
本报告共设八条可证伪链,覆盖口径对账、标本适用边界、收入结构、盈利质量、同店驱动、赛道位置、风险叠加与敏感性测算。每条链均给出依据、边界、反面证据、跟踪指标与证伪条件。台账如下:
| 链编号 | 核心判断 | 主要依据 | 跟踪指标 | 证伪条件 | 数据档次 |
|---|---|---|---|---|---|
| 链 1(摘要) | 两个 TOP TOY 口径可对账、无重复计算 | 35.87 亿元 − 16.71 亿元 = 19.16 亿元 ≈ 19.2 亿元 [1][16] | 集团与子公司口径差额 | 差额偏离超过 1 亿元 | [T1]+[T3] |
| 链 2(第一章) | 标本选择成立但不可外推 | 品牌收入占比约 91.0%、海外占比 38.6% [1][4] | 海外占比、参股比例 | 海外占比连续两年低于 30% 且参股清零 | [T1]+[T3] |
| 链 3(第二章) | 收入结构由海外驱动切换为内地驱动 | 2026H1 内地 +26.2%、海外 +14.9% [3][4] | 分地域增速与同店 | 内地增速跌破 15% | [T1] |
| 链 4(第三章) | 「利润腰斩」是口径现象而非经营恶化 | 年内利润 12.10 亿元 vs 经调整净利 28.98 亿元 [1][7] | 经调整净利与费用占比 | 经调整净利连续两期降超 20% | [T1]+[T3] |
| 链 5(第四章) | 同店转正来自大店与产品结构 | 内地 GMV +21.3% 而门店仅净增 97 家 [3][5] | 同店 GMV、客单价 | 2026H2 内地同店转负 | [T1]+[T3] |
| 链 6(第五章) | 赛道增速足够但份额差距仍大 | 潮玩市场 879.7 亿元、份额 4.8% [11][15] | 市场更新与份额 | 市场增速连续两年低于 10% | [T2] |
| 链 7(第六章) | 风险叠加点在费用率与参股损益 | 授权费 +48%、推广费 +46%、投资亏损 8.13 亿元 [5][7] | 费用占比、权益法损益 | 经调整净利恢复双位数增长 | [T1]+[T3] |
| 链 8(第七章) | 2026 年经调整净利润约 27 亿–41 亿元 | 基数 214.4 亿元、H1 增速 22.4% [1][3] | 收入增速、经调整净利率 | 全年增速低于 16% 且净利率低于 10% | [T1]+测算 |
C数据档次说明
本报告所有关键数据均按四档标注数据来源档次,以区分证据强度与可复核性:
- [T1]一手或官方口径:上市公司业绩公告、投资者关系披露、交易所文件,可直接复核;
- [T2]机构二手口径:行业协会估算、第三方研究报告,口径可能存在差异;
- [T3]媒体转引口径:权威媒体报道或企业对外宣传,未经独立审计,仅作参考;
- [缺口]数据缺口:无法获得可靠来源的数据,本报告一律降级为定性讨论或不写。
本报告实测用到的高频来源包括:公司 2025 年度业绩公告与 2026 年中期业绩公告 [1][2][3][4]、投资者关系页面披露的中期业绩文件 [4]、权威财经媒体对业绩会的报道 [5][6][7][8][9][10]、行业协会经媒体转引的规模估算 [11][12]、以及潮玩子公司公开上市申请文件的媒体梳理 [15][16][17]。所有标注「测算」的数字均为本报告基于外部锚参数推算,推算公式与参数取值在正文中逐项给出,测算值与外部锚的偏差亦在对账处标注。
需要特别说明三处口径差异。第一,集团披露的 TOP TOY 品牌收入为对外口径,与潮玩子公司单体报表口径相差一个内部交易金额,本报告在第三章完成对账 [1][16];第二,公司同时披露年内利润与经调整净利润,两者差额来自非经营性项目,本报告在第四章逐项拆解 [1][7][9];第三,门店零售金额(GMV)与公司确认收入并非同一概念,涉及门店口径的收入分析均以 GMV 表述并注明 [4][5]。本报告不含任何评级、目标价或针对具体价位的建议,所有关于定价环境的描述均仅为量级说明。
评论(0)